
Relatório Gerencial BCIA11 de março de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), referente a março de 2026, com entrega no FundosNet (B3) em 13/03/2026. No pregão de 03/11/2026, a cota do BCIA11 fechou a R$ 80,20, com P/VP de 0,84 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,00% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 13/03/2026
- Data de entrega
- 13/03/2026 18:31
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Bradesco Carteira Imobiliária Ativa BCIA11 Fevereiro/2026 Relatório Mensal
BCIA: Carteira Imobiliária Ativa
+ Destaques
DESTAQUES
O IFIX apresentou valorização de 1,3% em fevereiro, com alta acumulada de 3,6% em 2026.
O Copom manteve a taxa de juros em 15% aa em janeiro e a ata da reunião deixou aberto o caminho para o início dos cortes da Selic na reunião de março, o que favoreceu o IFIX.
Entretanto, os conflitos no Oriente Médio entre Estados Unidos, Israel e Irã e a elevação dos preços do petróleo geraram uma pressão altista na inflação e trouxeram incertezas tanto sobre a data de início, quanto sobre a extensão do ciclo de cortes da Selic pelo Banco Central. A próxima decisão do Copom será publicada no dia 18/03.
Por outro lado, no cenário interno, os dados corroboram o quadro de desaceleração da atividade e de uma inflação comportada, refletindo os efeitos da política monetária restritiva, favorecendo o cenário de cortes.
Em fevereiro, a inflação medida pelo IPCA apresentou variação de 0,70%, acima das expectativas. Esse número é mais alto sazonalmente, devido aos reajustes das mensalidades escolares. Nos últimos 12 meses, a inflação teve alta de 3,81%, abaixo do teto da meta considerando o limite superior de 4,5%.
A atividade econômica desacelerou no 4º trimestre de 2025: o PIB teve alta de 0,1% no trimestre e encerrou 2025 com crescimento de 2,3%.
No cenário externo, o aumento da incerteza e da aversão ao risco decorrentes dos ataques no Oriente Médio também ocasionaram elevação nas taxas de juros futuras nos EUA (Treasuries).
Além disso, nos EUA, o índice de preços ao produtor em janeiro apresentou surpresa altista, o que reforça a preocupação do FED com a trajetória de convergência da inflação para a meta.
A pressão inflacionária do conflito no Oriente Médio aliada aos dados mais fortes de inflação tendem a atrasar novos cortes da taxa básica de juros pelo FED.
A cota patrimonial do BCIA apresentou alta de 0,78% em fevereiro, com desempenho inferior ao índice de 54 bps.
As principais contribuições negativas foram: a exposição a CRIs, como PCIP e XPCI, e escritórios, como JSRE e PVBI, e a não alocação em fundos de CRI de maior risco (MXRF).
Por outro lado, as principais contribuições positivas no mês comparadas ao índice foram: a exposição a galpões, como TRBL, escritórios, como AIEC e HGRE, e shoppings, como VISC e HGBS.
Realizamos novo aumento de 1,4 p.p. na exposição em FIIs de tijolo da carteira do BCIA, que passou de 64,4% para 65,8% do PL, com 34,2% de participação em fundos de recebíveis.
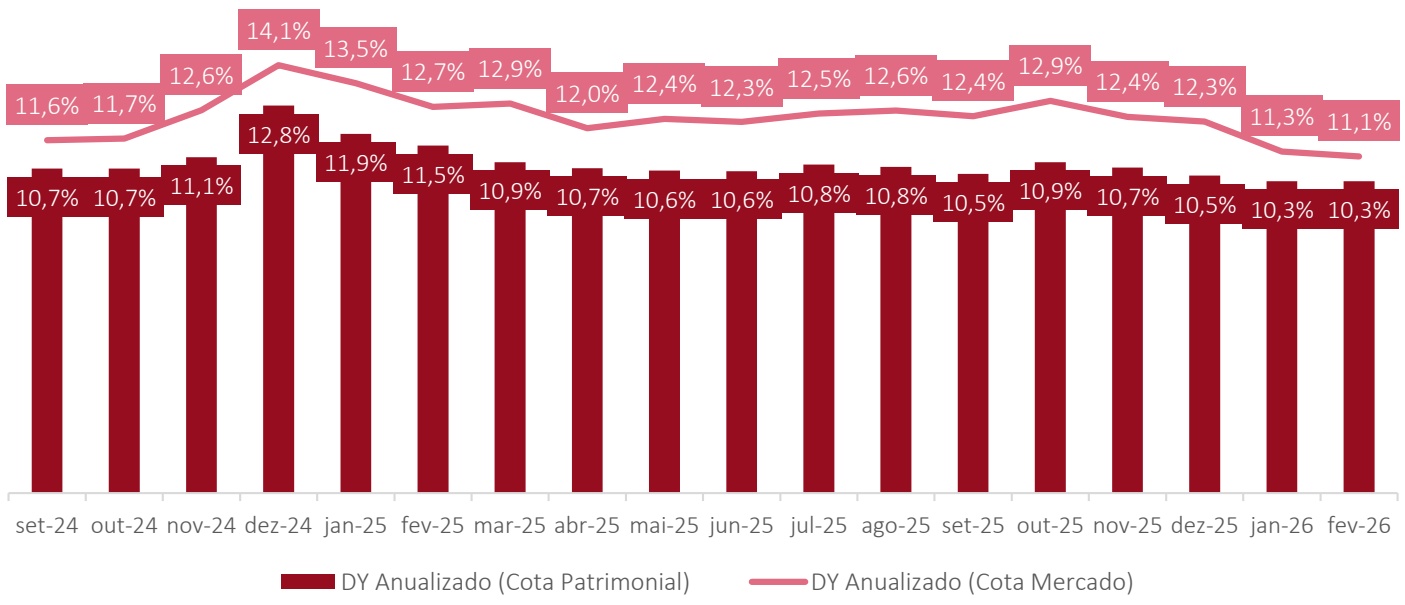
Em fev/26, mantivemos a distribuição em R$ 0,86 por cota, equivalente a um retorno em dividendos anualizado de 11,1% aa, considerando a cota de mercado do fechamento do mês.
A cota de mercado do fundo (BCIA11) apresentou valorização de 2,3% no mês, acima da alta de 1,3% no IFIX, e alta de 11,9% no ano. Esses são retornos totais, que consideram a valorização das cotas e os rendimentos pagos.
Com o bom desempenho da cota de mercado, o duplo desconto do BCIA reduziu para 12,9% (de 15,8% em jan/26), mas o nível ainda continua elevado, evidenciando potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO R$ 389.978.998,12
VALOR DA COTA PATRIMONIAL R$ 104,86
VALOR DE MERCADO R$ 362.643.395,38
VALOR DA COTA DE MERCADO R$ 97,51
COTA MERCADO/PATRIMONIAL 0,93x
DISTRIBUIÇÃO DE RENDIMENTO R$ 0,86/cota (último)
DIVIDEND YIELD 11,1% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA R$ 570 mil (fev)
NÚMERO DE COTISTAS 20.215
GESTOR Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO 0,50% a.a.
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX
NÚMERO DE COTAS 3.719.038
CNPJ 20.216.935/0001-17
DATA DE INÍCIO 19/05/2015
BCIA: Carteira Imobiliária Ativa
+ Cenário e Rentabilidade
CENÁRIO
A última reunião do Copom de janeiro deixou aberto o caminho para o início dos cortes da Selic na reunião em março.
Entretanto, o acirramento dos ataques no Oriente Médio no conflito entre Estados Unidos, Israel e Irã e a elevação dos preços do petróleo, devido às dificuldades para escoamento e produção na região, geraram uma pressão de alta na inflação, trazendo incertezas sobre o efetivo início dos cortes da taxa Selic na reunião de 18/03 e sobre a extensão dos cortes nas próximas reuniões do ano.
No momento, a visibilidade dos desdobramentos e da duração da guerra ainda é baixa.
No Brasil, as curvas de juros apresentaram alta significativa após o acirramento do conflito.
Por um lado, as atenções permanecem voltadas para evidências de moderação da atividade econômica após o PIB do 4º trimestre de 2025 mostrar um avanço tímido, o que favorece o cenário para cortes da Selic.
Por outro lado, o foco se vira para o preço do petróleo e seus
efeitos sobre a inflação, que podem alterar a trajetória da política monetária.
A atividade econômica desacelerou no quarto trimestre de 2025: o PIB teve alta de 0,1% na margem no trimestre e encerrou 2025 com crescimento anual de 2,3%. Assim, em termos gerais, os dados do PIB corroboraram o quadro de desaceleração da atividade no fim do último ano, refletindo os efeitos da política monetária restritiva.
A inflação medida pelo IPCA teve variação de 0,70% em fev/26, acima das expectativas, com as maiores surpresas vindo do grupo de serviços, especialmente passagens aéreas. Embora o número seja mais alto do que os meses anteriores, lembramos que a inflação em fevereiro geralmente é mais elevada, devido ao reajuste anual das mensalidades escolares, e tratase do menor número para o mês dos últimos anos.
RENTABILIDADE
A inflação teve alta acumulada de 3,81% nos últimos 12 meses, abaixo do limite superior da meta de 4,5%.
Os juros reais expressos pela taxa de 10 anos fecharam o mês próximos a IPCA + 7,3% aa, mantendo um patamar bastante elevado.
No cenário externo, o conflito no Oriente Médio resultou em elevada volatilidade nos mercados globais, com deslocamento do balanço de riscos, com viés baixista para a atividade econômica mundial e pressões altistas para a inflação.
Esse ambiente reforçou a aversão ao risco, com alta nas taxas de juros nos EUA (Treasuries), favorecendo a apreciação do dólar frente às principais moedas e a forte valorização nos preços do petróleo.
Além disso, nos EUA, a surpresa altista com o índice de preços ao produtor em janeiro reforçou a preocupação do FED com a trajetória de convergência da inflação para a meta.
Com isso, os mercados passaram a precificar menor probabilidade de corte de juros na reunião do FED em março, expectativa que foi reforçada pelo risco inflacionário decorrente da guerra.
| FEV | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | 0,78% | 3,34% | 25,53% | 175,17% |
| Cota de Mercado | 2,32% | 11,88% | 31,24% | 162,88% |
| IFIX | 1,32% | 3,62% | 25,32% | 177,25% |
| CDI bruto | 1,00% | 2,17% | 14,50% | 170,61% |
| CDI líquido (15%) | 0,85% | 1,84% | 12,20% | 133,08% |
BCIA: Carteira Imobiliária Ativa
+ Rentabilidade e Análise Setorial
DESEMPENHO
O IFIX apresentou valorização de 1,3% em fevereiro, com alta acumulada de 3,6% em 2026.
A alta está relacionada à expectativa de início do ciclo de queda na Selic.
Em fev/26, os destaques positivos de performance dentre os setores do IFIX foram: shoppings, desenvolvimento, híbridos e galpões.
Já os piores desempenhos setoriais no mês foram: hospedagem, agências bancárias, varejo e escritórios.
O retorno em dividendos do IFIX fechou fevereiro em 11,5% aa (10,5% aa para os fundos de tijolo do IFIX).
Apesar da alta do IFIX de 25,3% nos últimos 12 meses, os fundos imobiliários de tijolo continuam com deságio, com um desconto médio de 9% em relação aos valores patrimoniais (múltiplo P/VP de 0,91x), com destaque para o maior desconto vindo do setor de escritórios (de 27%, com P/VP de 0,73x).
A cota patrimonial do BCIA apresentou alta de 0,78% em fevereiro, com desempenho inferior ao índice de 54 bps.
No ano, a cota patrimonial do BCIA apresenta valorização de 3,34%, desempenho inferior ao IFIX de 28 bps.
As principais contribuições negativas no mês frente ao IFIX foram posições em CRIs (PCIP, XPCI e RBRY) e em escritórios (JSRE, PVBI e BRCR), pois são FIIs que temos posição relevante e que tiveram desempenho bem inferior ao IFIX em fevereiro.
Por outro lado, as principais contribuições positivas no mês comparadas ao índice foram posições em galpões (TRBL), escritórios (AIEC e HGRE) e shoppings (VISC e HGBS), que são FIIs que temos posição relevante e que tiveram desempenho bem superior ao IFIX em fevereiro.
Também contribuiu positivamente para o alpha do
mês a não alocação no fundo de shoppings GZIT e de renda urbana TRXF, que tiveram forte queda em fevereiro.
A cota de mercado do fundo (BCIA11) apresentou valorização de 2,3% no mês, acima da alta de 1,3% no IFIX. A cota acumula alta de 11,8% no ano. Esses são retornos totais, que consideram tanto a valorização das cotas, quanto os rendimentos pagos.
Com o bom desempenho da cota de mercado, o duplo desconto do BCIA reduziu para 12,9% (de 15,8% em jan/26), nível ainda elevado, evidenciando potencial de valorização da cota.
A liquidez média diária do BCIA11 foi de R$ 570 mil em fevereiro, acima da média de R$ 410 mil verificada em 2025.
SHOPPING CENTERS – HGBS
Nesse mês, vamos fazer uma atualização sobre o HGBS, fundo de shopping centers gerido pela Hedge Investments, que representa 3,7% da carteira do BCIA.
A Hedge tem sido bastante ativa na gestão do portfólio do fundo, com melhora da qualidade dos ativos e elevação da distribuição de dividendos.
Desde o 2º semestre de 2025, o fundo anunciou a compra de 3 ativos, no total de R$ 402 milhões, e a venda também de 3 ativos, por R$ 177 milhões.
Destacamos a qualidade e o valuation atrativo (cap rate) dos ativos que foram adquiridos:
i) participação de 20% do ParkShopping São Caetano, um ativo “troféu” administrado pela Multiplan, por R$ 237 milhões, com cap rate estimado em 8,65%.
ii) aumento de participação de 35% do Boulevard Shopping Bauru, um ativo já controlado pelo fundo, por R$ 91 milhões, com cap rate estimado de 10,25%.
iii) participação indireta (através de cotas de HPDP11 e PQDP11 via
direito de preferência) de 2,9% no Shopping Parque Dom Pedro, localizado em Campinas (SP), por R$ 74 milhões e cap rate estimado de 9,6%.
Os cap rates estimados consideram o parcelamento do pagamento das participações.
Já as vendas de ativos foram:
i) 10% do Shopping Jardim Sul por R$ 63 milhões e cap rate estimado de 9,25%.
ii) 15% do Suzano Shopping por R$ 51 milhões e cap rate estimado de 9,1%.
iii) 18,375% do Fashion Outlet Novo Hamburgo por R$ 63,4 milhões e cap rate estimado de 7,7%.
Assim, o fundo reduziu exposição no Shopping Jardim Sul e não tem mais participação no Suzano Shopping e no Fashion Outlet Novo Hamburgo.
A conclusão da venda do Fashion Outlet Novo Hamburgo vai gerar um lucro de R$ 48 milhões, de R$ 0,37 por cota. O preço da transação é 29,4% superior a seu valor de laudo.
O ganho de capital da transação será reconhecido conforme o recebimento: R$ 0,21/cota no 1S26, R$ 0,14/cota no 2S26 e R$ 0,02/cota no 1S27.
Os shopping centers adquiridos (ParkShopping São Caetano, Bauru e Parque D Pedro) irão representar 22% do resultado operacional (NOI) do HGBS. Essas aquisições elevam o indicador NOI por m2 da carteira e melhoram a qualidade média dos ativos e as perspectivas de crescimento do resultado operacional.
A Hedge elevou o guidance de de dividendos para R$ 0,17 por cota no 1º semestre de 2026, equivalente a um retorno em dividendos de 10,4% aa.
O HGBS negocia com um desconto de 5% em relação ao seu valor patrimonial (múltiplo P/VP de 0,95x).
BCIA: Carteira Imobiliária Ativa + Composição do Resultado
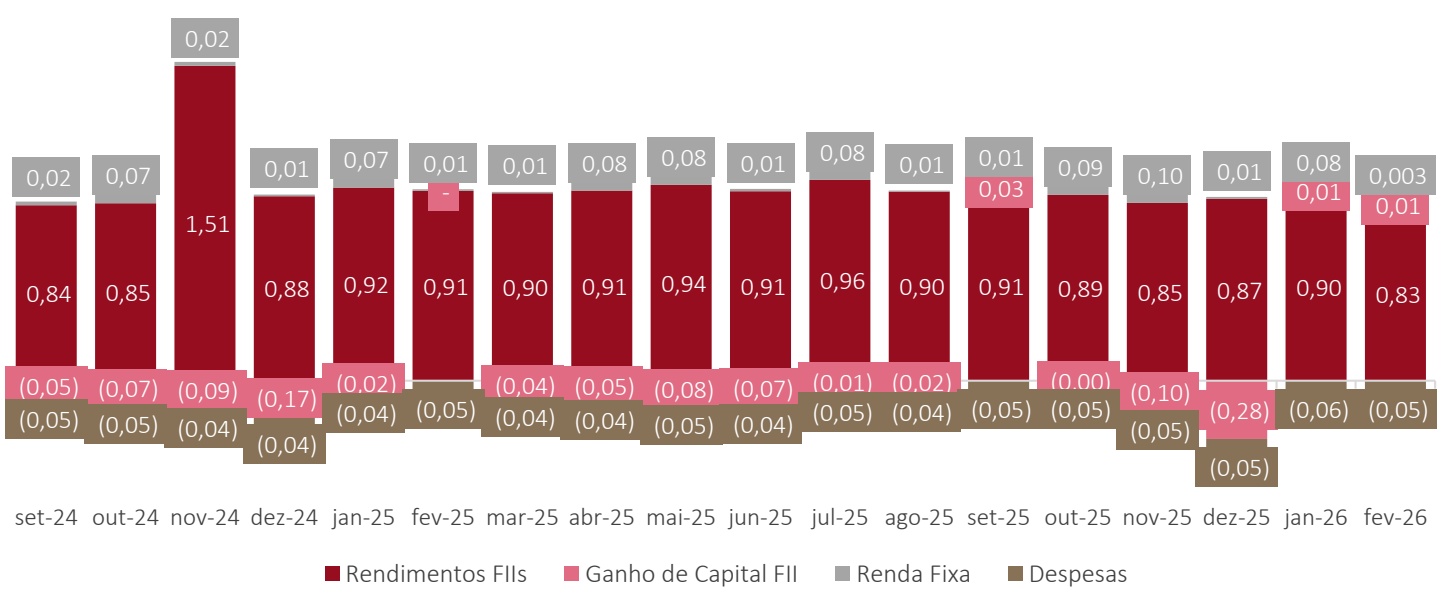
Em fevereiro, o resultado do BCIA foi de R$ 0,80 por cota, sendo R$ 0,83 de rendimentos de FIIs, R$ 0,01 de ganho de capital com vendas de cotas, R$ 0,003 de juros de CRI e ganhos com renda fixa e R$ 0,05 de despesas operacionais.
No mês, o nível de rendimentos de FIIs foi menor, devido (i) ao menor dividendo recebido de alguns fundos de CRI, já que os IPCAs mensais foram baixos nos últimos meses, (ii) ao retorno ao nível de dividendos recorrentes dos fundos investidos, após o recebimento do resultado extraordinário comum nas viradas do semestre, e (iii) aos dividendos de CPSH recebidos no final do mês serem computados somente para o resultado do BCIA em março.
FLUXO DE CAIXA
| FEV | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 3.163.495 | 6.862.776 | 6.862.776 | 39.862.153 |
| FIIs - Rendimentos | 3.102.484 | 6.454.688 | 6.454.688 | 40.042.051 |
| FIIs - Ganho de Capital | 49.338 | 94.756 | 94.756 | -2.215.441 |
| Renda Fixa (CRI, LCI e | 11.673 | 313.332 | 313.332 | 2.035.543 |
| Títulos Públicos) | ||||
| Total de Despesas | -203.448 | - 411.363 | -411.363 | -2.115.638 |
| Resultado Líquido | 2.960.046 | 6.451.412 | 6.451.412 | 37.746.515 |
| Resultado Distribuído | 3.198.373 | 6.396.745 | 6.396.745 | 37.859.807 |
| % Distribuído | 108% | 99% | 99% | 100% |
| Distribuição R$/cota | 0,86 | 1,72 | 1,72 | 10,18 |
COMPOSIÇÃO DO RESULTADO POR COTA
set-24 out-24 nov-24 dez-24 jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 Rendimentos FIIs Ganho de Capital FII Renda Fixa Despesas
BCIA: Carteira Imobiliária Ativa
+ Rendimentos
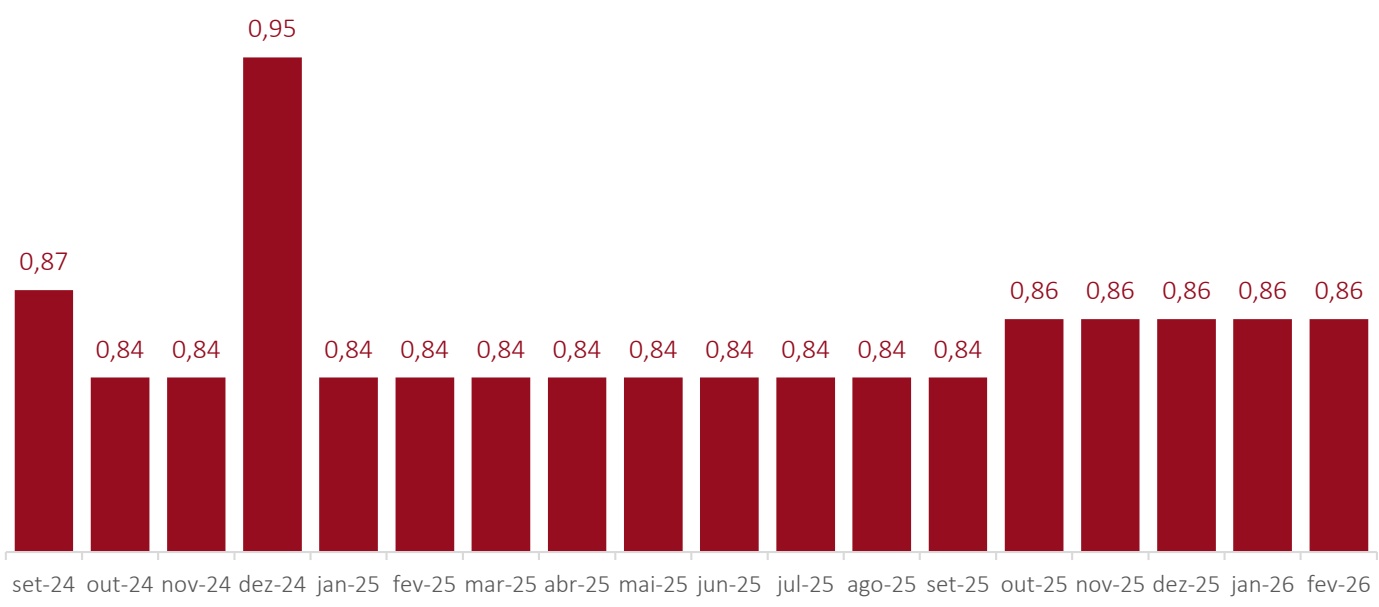
Em fevereiro, mantivemos a distribuição em R$ 0,86/cota, equivalente a um retorno em dividendos (dividend yield) de 11,1% aa considerando a cota de mercado do fechamento do mês.
O fundo distribuiu R$ 10,18/cota nos últimos 12 meses, o que equivale a um dividend yield de 10,4% aa, também considerando a cota de mercado.
A distribuição nesse patamar continua alinhada com a capacidade de geração de resultado recorrente do fundo.
DISTRIBUIÇÃO DE RENDIMENTOS (R$/COTA)
DIVIDEND YIELD (% AA)
BCIA: Carteira Imobiliária Ativa
+ Carteira
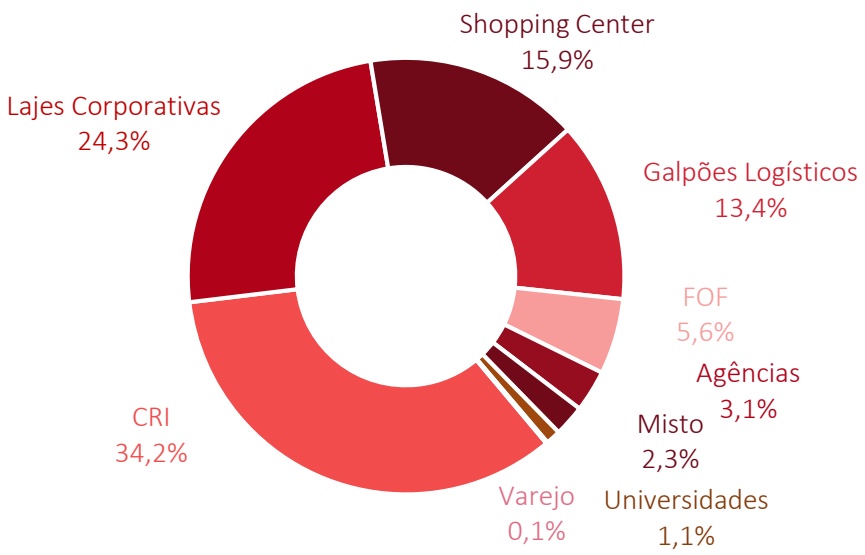
A carteira do BCIA fechou o mês com a seguinte composição setorial: recebíveis imobiliários (34,2%), dos quais 30,7% em fundos de CRI e 3,5% em CRIs diretamente, lajes corporativas (24,3%), shopping centers (15,9%), galpões logísticos (13,4%), FOFs (5,6%), agências bancárias (3,1%), misto (2,3%), educacional (1,1%) e varejo (0,1%).
Realizamos novo aumento de 1,4 p.p. na exposição em FIIs de tijolo da carteira do BCIA, que passou de 64,4% para 65,8% do PL, com 34,2% de participação em fundos de recebíveis.
Em fevereiro, realizamos um giro de carteira bem relevante de aproximadamente R$ 22,5 milhões, ou 5,8% PL. As principais estratégias de venda foram as seguintes:
(1) Seguimos com a redução da posição em CRIs, com venda de fundos negociando com ágio e de fundos com spread de crédito mais baixo do que os peers.
(2) Venda de fundos de tijolo com menor potencial de retorno do que os comparáveis, (i) tanto devido a fatores técnicos, como proximidade do VP e grande fluxo de venda esperado nos próximos meses, (ii) quanto devido à carteira de imóveis com baixa capacidade de melhora da vacância e preço de locação.
EXPOSIÇÃO SETORIAL (% ATIVOS)
MAIORES POSIÇÕES EM FII (% PL)
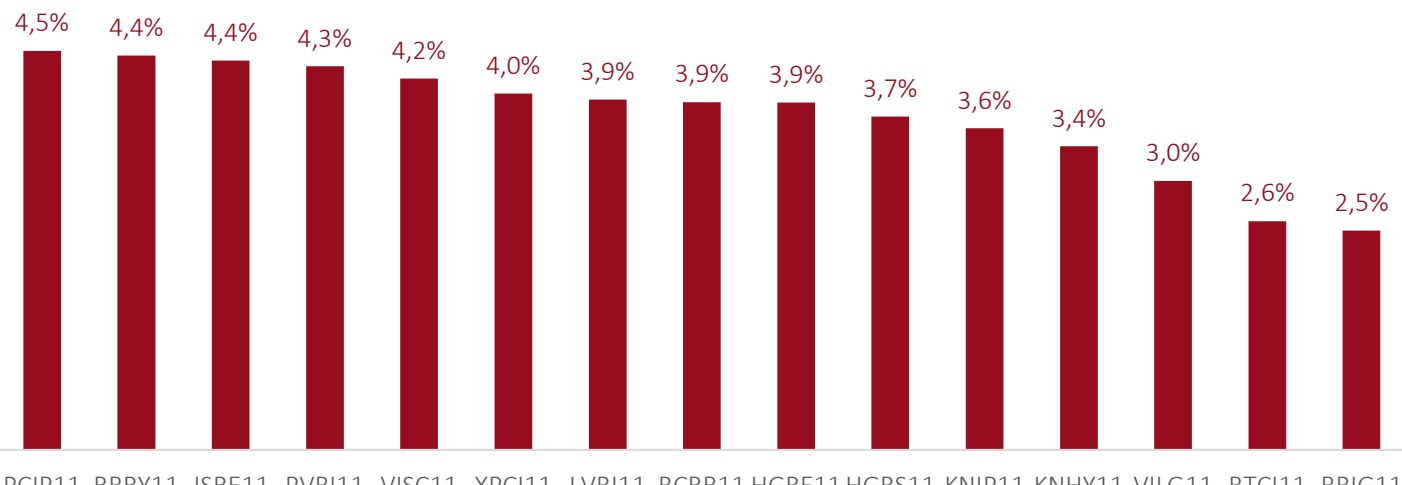
PCIP11 RBRY11 JSRE11 PVBI11 VISC11 XPCI11 LVBI11 RCRB11 HGRE11 HGBS11 KNIP11 KNHY11 VILG11 BTCI11 BBIG11
BCIA: Carteira Imobiliária Ativa
+ Perspectivas
DUPLO DESCONTO
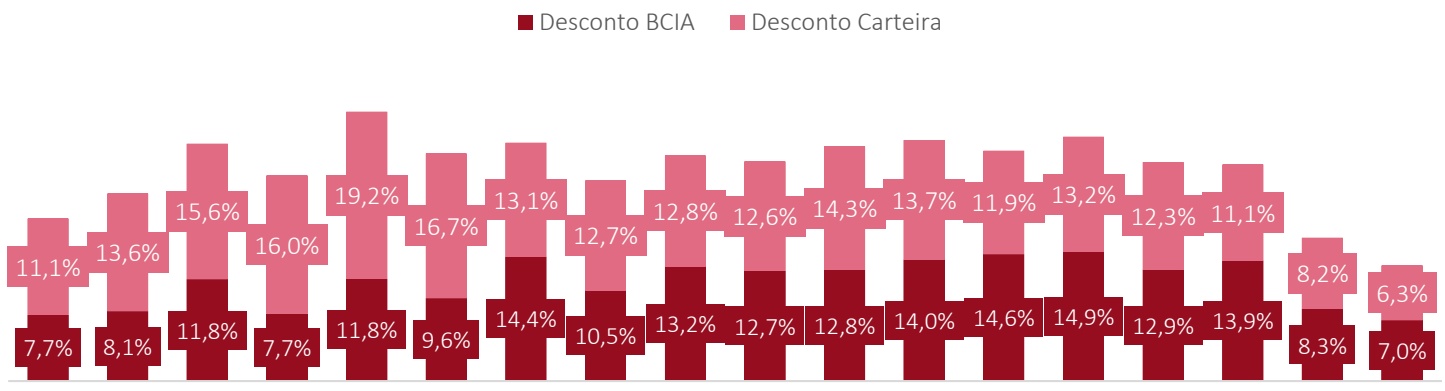
O bom desempenho da cota de mercado do BCIA em fevereiro (+2,3%) reduziu o duplo desconto para 12,9% (de 15,8% em jan/26). Ainda assim, o nível continua elevado e evidencia o potencial de valorização da cota.
Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 7,0% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 6,3% dos fundos em que o BCIA investe quando comparamos seus valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial reduziu para 7,0% (de 8,3% em jan/26). Já o desconto da carteira teve queda para 6,3% (de 8,2% em jan/26).
A cota patrimonial do BCIA ficou em R$ 104,86 enquanto a cota de mercado, em R$ 97,51 no fechamento do mês. Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 104,86. No entanto, esse investidor pode ter acesso a essa mesma carteira de FIIs comprando uma única cota do BCIA por R$ 97,51 na bolsa, com um desconto de 7,0%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,94x no fechamento do mês, ou seja, o valor de mercado dos FIIs que compõem a carteira do BCIA está com um desconto médio de 6,3% em relação a seus PLs.
O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (3,5% PL).
COMPOSIÇÃO DO DUPLO DESCONTO
set-24 out-24 nov-24 dez-24 jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26
* O “desconto BCIA” é calculado como: 1 – cota mercado/cota patrimonial do BCIA. No caso da ‘carteira”, o cálculo é o mesmo ponderando a participação de cada um dos ativos investidos.
PERSPECTIVAS
O ano começou com um cenário macro favorável, com expectativa de queda da taxa Selic a partir de mar/26, movimento que favorece a precificação dos FIIs de tijolo.
Entretanto, ocorreu um aumento relevante das tensões geopolíticas no Oriente Médio, com o conflito entre Estados Unidos, Israel e Irã, dificultando a produção e o escoamento de petróleo e derivados na região. No momento, a visibilidade dos desdobramentos e da duração da guerra ainda é baixa.
Estamos acompanhando de perto o desenrolar desse conflito, pois ele traz um risco de aumento da inflação com a pressão nos preços do petróleo e derivados.
Dessa forma, houve um aumento das incertezas sobre o início e extensão do ciclo de cortes da Selic.
É importante destacar a continuidade da desaceleração da economia e de indicadores de inflação comportados, que ainda são favoráveis para o cenário de cortes da Selic.
Apesar desse cenário de maior incerteza, os FIIs de tijolo continuam negociando com descontos expressivos, analisando sob métricas diversas.
Por exemplo, o IFIX de tijolo está com um desconto médio relevante de 9% em relação aos valores patrimoniais (múltiplo P/VP de 0,91x).
Além disso, os fundamentos dos FIIs de tijolo continuam sólidos: i) redução da vacância nos escritórios e o início do ciclo de boas revisionais em algumas regiões, com a da Avenida Paulista, e ii) continuidade da forte demanda por galpões logísticos, suportando a elevação dos preços de locação.
Estamos muito atentos ao cenário, que será de bastante volatilidade e incerteza, tanto considerando as eleições presidenciais no Brasil, quanto as tensões geopolíticas com a guerra no Oriente Médio.
O BCIA continua com uma carteira de ativos de qualidade, com bom retorno em dividendos e um duplo desconto ainda atrativo.
Informações Importantes
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer
Fone Fácil Bradesco: 4002 0022/0800 570 0022 SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala: 0800 722 0099 Ouvidoria: 0800 727 9933
instrumento financeiro. LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
[email protected] bram.bradesco. Consultoria de Investimentos: Capitais e regiões metropolitanas: 4020 1414 Demais localidades: 0800 704 1414 – Em dias úteis, das 8h às 20h – horário de Brasília