Relatório Gerencial BCIA11 de fevereiro de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), referente a fevereiro de 2026, com entrega no FundosNet (B3) em 13/02/2026. No pregão de 03/11/2026, a cota do BCIA11 fechou a R$ 80,20, com P/VP de 0,84 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,00% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 13/02/2026
- Data de entrega
- 13/02/2026 18:18
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Bradesco Carteira Imobiliária Ativa BCIA11
Jan/26
Relatório Mensal
D E S T A Q U E S
• O IFIX iniciou o ano com valorização de 2,27% em janeiro, depois da alta de 21,15% em 2025.
O IFIX continua em trajetória de recuperação devido à expectativa de queda da taxa Selic. O Copom manteve a taxa de juros em 15% aa em janeiro, mas sinalizou corte na próxima reunião em março.
Os dados de inflação vieram comportados (IPCA de 0,33% em jan/26) e o Banco Central reconheceu a trajetória de moderação da atividade econômica e arrefecimento da inflação, embora o mercado de trabalho permaneça resiliente.
• Os juros reais, expressos pela taxa de 10 anos, continuam em patamar bastante elevado, fechando o mês em IPCA + 7,5% aa.
• Além dos cortes da Selic, a queda da taxa de juros reais também representaria uma oportunidade de valorização para os FIIs.
• No cenário externo, o FED manteve a taxa de juros nos
EUA em janeiro dentro do intervalo de 3,5% a 3,75% aa.
O FED adotou um tom cauteloso e reforçou a importância de acompanhar a evolução dos dados, ainda que tenha indicado que o atual patamar de juros pareça adequado para garantir a estabilidade do mercado de trabalho e a continuidade do processo de desinflação.
• A cota patrimonial do BCIA apresentou alta de 2,53% em janeiro, com desempenho superior ao índice de 26 bps.
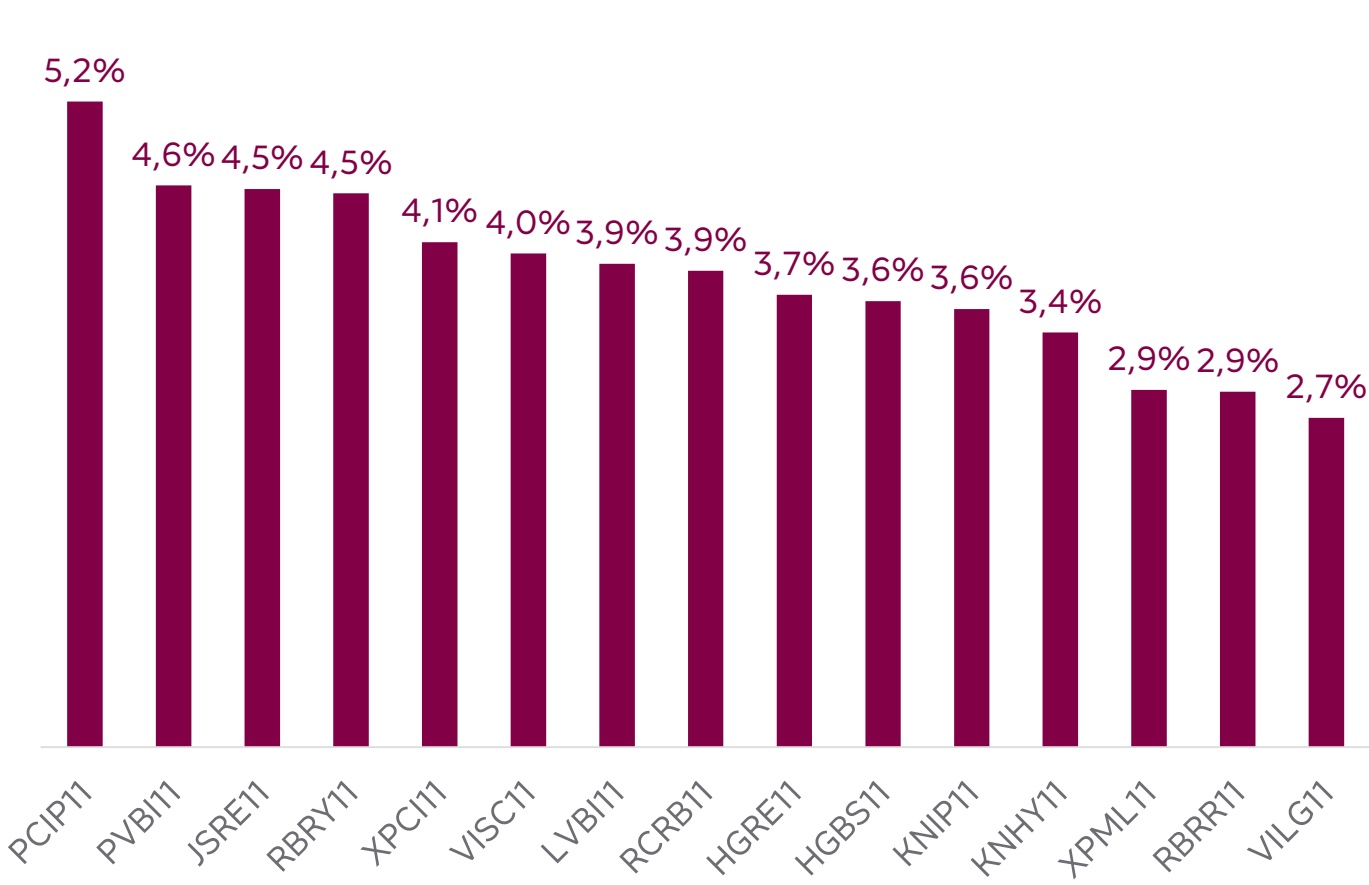
As principais contribuições positivas no mês comparadas ao índice foram: a seleção de CRIs (PCIP e XPCI) e escritórios (JSRE), e a não alocação em fundos de desenvolvimento (TGAR).
Por outro lado, as principais contribuições negativas foram a baixa alocação em fundos híbridos (KNRI) e em fundos multiestratégia (BTHF), pois tiveram melhor performance do que o IFIX
Realizamos novo aumento na exposição em FIIs de tijolo da carteira do BCIA, que passou de 62% para 64% do PL, com 36% de participação em fundos de recebíveis.
O aumento da posição nos FIIs de tijolo foi bastante relevante ao longo dos últimos meses: de 48% em mar/26 para 64% em jan/26, ou um aumento de 16 p.p.
O racional para esse aumento da exposição foi a expectativa de valorização adicional dos FIIs de tijolo com o esperado início dos cortes da Selic em mar/26 e os preços atrativos das cotas.
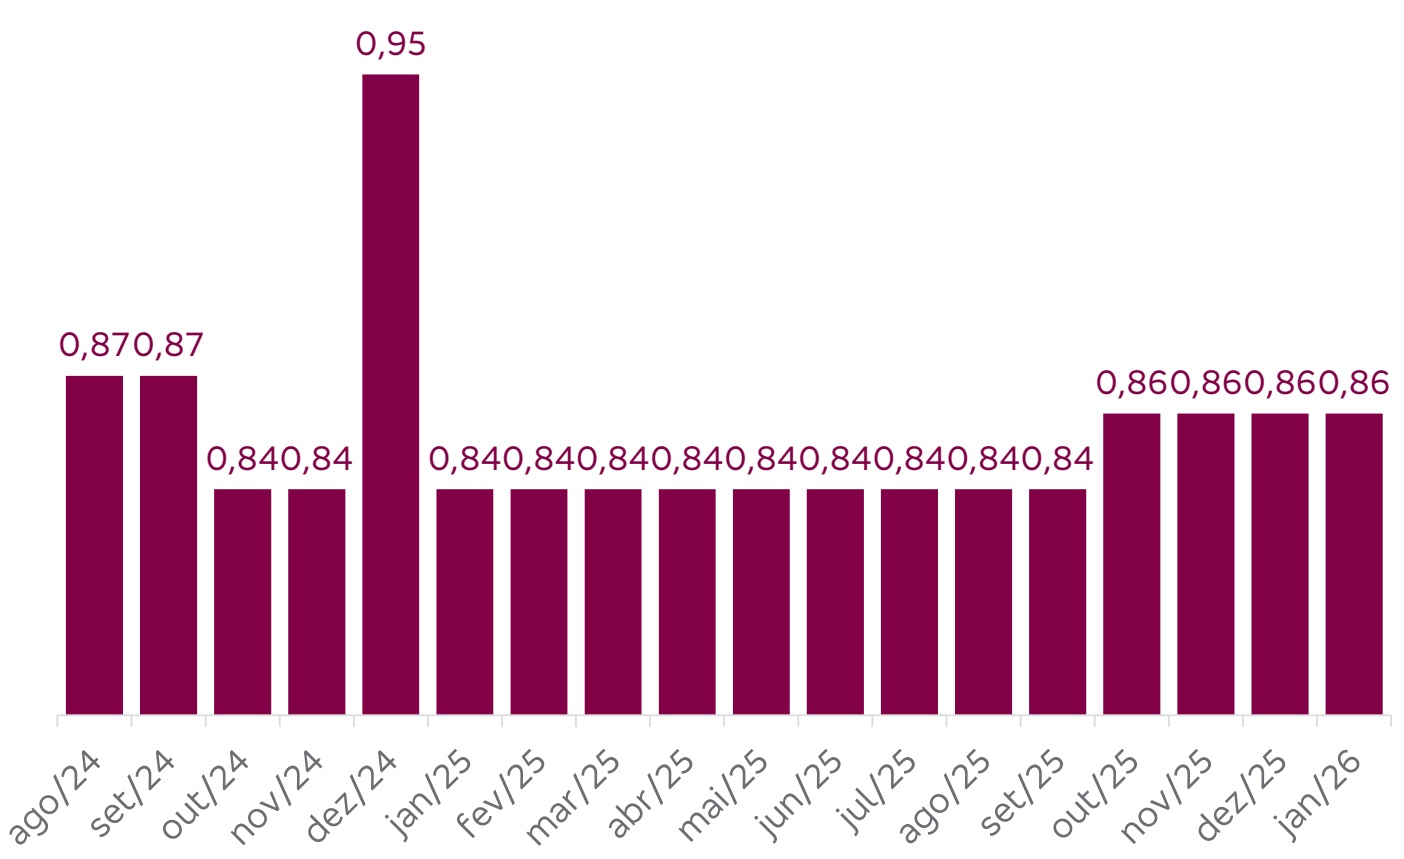
Em jan/26, mantivemos a distribuição em R$ 0,86 por cota, equivalente a um retorno em dividendos anualizado de 11,3% aa, considerando a cota de mercado do fechamento do mês.
A cota de mercado do fundo (BCIA11) apresentou forte valorização de 9,35% no mês, acima da alta de 2,3% no IFIX. Esses são retornos totais, que consideram tanto a valorização das cotas, quanto os rendimentos pagos.
Com o bom desempenho da cota de mercado, o duplo desconto do BCIA reduziu para 15,8% (de 23,4% em dez/25), mas o nível ainda continua elevado, evidenciando potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO R$ 390.115.306,41
VALOR DA COTA PATRIMONIAL R$ 104,90
VALOR DE MERCADO R$ 357.622.694,08
VALOR DA COTA DE MERCADO R$ 96,16
COTA MERCADO/PATRIMONIAL 0,92x
DISTRIBUIÇÃO DE RENDIMENTO R$ 0,86/cota (último)
DIVIDEND YIELD 11,3% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA R$ 555 mil (jan)
NÚMERO DE COTISTAS 20.383
GESTOR Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO 0,50% a.a.
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX
NÚMERO DE COTAS 3.719.038
CNPJ 20.216.935/0001-17
DATA DE INÍCIO 19/05/2015
C E N Á R I O
O Copom manteve a Selic em 15% aa em janeiro, mas sinalizou corte na próxima reunião, em março.
O Banco Central reconheceu a trajetória de moderação da atividade econômica e arrefecimento da inflação, enquanto o mercado de trabalho permanece resiliente.
O Comitê avaliou que o ambiente externo segue incerto, especialmente diante da conjuntura econômica nos Estados Unidos, com reflexo nas condições financeiras globais, e frisou que está atento aos impactos inflacionários do cenário geopolítico.
Os juros reais expressos pela taxa de 10 anos fecharam o mês próximos a IPCA + 7,5% aa, patamar bastante elevado.
Os últimos dados de inflação vieram em linha com o esperado, com uma composição benigna, com IPCA de 0,33% em jan/26 e alta acumulada de 4,44% nos últimos 12 meses, abaixo do limite superior da meta de 4,5%.
O mercado de trabalho apresentou sinais moderados em dezembro: segundo os dados do Caged, foram destruídas 618 mil vagas formais no mês.
A expectativa da Bradesco Asset Management é de início do ciclo de cortes da Selic em mar/26, encerrando o ano em 12% aa.
Também reforçamos o impacto potencial das eleições presidenciais de 2026 na precificação dos ativos locais, que devem acarretar volatilidade aos mercados.
No cenário externo, o FED manteve a taxa de juros nos EUA estável em janeiro dentro do intervalo de 3,5% a 3,75% aa.
O comunicado destacou a resiliência da atividade econômica, a menor criação de vagas e a estabilização da taxa de desemprego. A inflação, por sua vez, permanece elevada e acima da meta de 2,0% a.a.
O FED adotou um tom cauteloso, e reforçou a importância de acompanhar a evolução dos dados, mas indicou que o atual patamar de juros é adequado para garantir a estabilidade do mercado de trabalho e a continuidade do processo de desinflação.
A expectativa da Bradesco Asset é de apenas dois cortes de juros nos EUA ao longo do ano, em junho e setembro.
Os cortes de juros pelo FED implicam em um ambiente mais favorável para os países emergentes, incluindo o Brasil, o que pode ajudar no processo de queda da taxa Selic.
R E N T A B I L I D A D E
| JAN | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | 2,53% | 2,53% | 29,69% | 173,03% |
| Cota de Mercado | 9,35% | 9,35% | 37,19% | 156,92% |
| IFIX | 2,27% | 2,27% | 27,82% | 173,64% |
| CDI bruto | 1,16% | 1,16% | 14,49% | 167,94% |
| CDI líquido (15%) | 0,99% | 0,99% | 12,19% | 131,12% |
* Valorização das cotas patrimonial e de mercado considerando o reinvestimento dos proventos distribuídos
D E S E M P E N H O
O IFIX começou o ano com valorização de 2,27% em janeiro, depois da alta de 21,15% em 2025.
O IFIX continua em recuperação devido à expectativa de queda da taxa Selic.
O retorno em dividendos do IFIX fechou janeiro em 12,2% aa e o retorno de dividendos dos FIIs de tijolo do IFIX ficou em 11,3%.
Em jan/26, os destaques positivos de performance dentre os setores do IFIX foram: híbridos, FOFs e escritórios.
Já os piores desempenhos setoriais no mês foram: desenvolvimento, hospedagem e agências bancárias.
Apesar da alta do IFIX de 27,8% nos últimos 12 meses, os fundos imobiliários de tijolo fecharam o mês com um desconto médio relevante de 9% em relação aos valores patrimoniais (múltiplo/VP de 0,91x).
A cota patrimonial do BCIA apresentou alta de 2,53% em janeiro, com desempenho superior ao índice de 26 bps.
As principais contribuições positivas no mês para a performance superior ao índice foram: a seleção de CRIs (PCIP e XPCI) e escritórios (JSRE), com FIIs que temos posição relevante e que tiveram desempenho bem superior ao IFIX em janeiro.
Também contribuiu positivamente para o alpha do mês a não alocação no fundo de desenvolvimento TGAR que teve forte queda.
Por outro lado, as principais contribuições negativas foram a menor alocação em fundos híbridos (KNRI) e em fundos multiestratégia (BTHF), fundos que tiveram desempenho bem acima do IFIX no mês.
A cota de mercado do fundo (BCIA11) apresentou forte valorização de 9,35% no mês, acima da alta de 2,27% no IFIX. Esses são retornos totais, que consideram tanto a valorização das cotas, quanto os rendimentos pagos.
A liquidez média diária do BCIA11 foi de R$ 555 mil em janeiro, acima da média de R$ 410 mil verificada em 2025.
S H O P P I N G C E N T E R S : V I S C 1 1
Nesse mês, vamos fazer uma atualização sobre o VISC11, fundo de shopping centers gerido pela Vinci Compass, que tem peso de 4% da carteira do BCIA.
A Vinci tem sido bem ativa na gestão do seu portfólio de shopping centers, com destaque para as duas últimas aquisições, de ótimos ativos: Midway Mall e BH Shopping (ativo “troféu” administrado pela Multiplan).
Os ativos adquiridos devem representar de 7% a 10% do resultado operacional (NOI) do VISC. Essas aquisições elevam o indicador NOI por m2 da carteira e melhoram a qualidade média dos shopping centers do fundo.
Em dez/25, o fundo assinou a aquisição de uma participação indireta de 0,95% no Midway Mall, pelo valor de R$ 4,0 milhões e adquiriu um certificado de recebíveis imobiliários (CRI) no valor de R$ 98,2 milhões. Esse montante total de R$ 102,2 milhões, representa uma participação de cerca de 5% no Midway Mall, podendo ser maior conforme condições do negócio.
O Midway Mall foi inaugurado em 2005 na cidade de Natal (RN) e pertencia ao Grupo Guararapes. Possui área bruta locável de 66,2 mil m2, cerca de 300 lojas, está com ocupação de 95% O shopping tem um NOI de R$ 142 por m2 por mês, acima da média do portfólio do VISC, com NOI de R$ 98 por m2 em 2025.
Estimamos que o cap rate de entrada na transação do Midway Mall seja de 9% considerando o resultado de 2025 (ou de 8,2% se o pagamento fosse à vista).
Já em jan/26, foi anunciada a aquisição de participação de 10% no BH Shopping pelo valor de R$ 285 milhões.
O BH Shopping foi inaugurado em 1979, está localizado em Belo Horizonte (MG), possui área bruta locável (ABL) total de 47 mil m2 e é administrado pela Multiplan, possuindo um elevado valor de aluguel por m2.
O pagamento será parcelado: R$ 138,75 milhões com pagamento à vista e 2 parcelas de R$ 69,4 milhões, com pagamento em 12 e 18 meses após a conclusão do deal.
Estimamos que o cap rate de entrada na transação do BH Shopping tenha sido de 11,4% (ou de 7,5% se o pagamento fosse à vista).
Em jan/26, o endividamento bruto total do fundo (já considerando os CRIs da Midway) era de R$ 786,4 milhões, com caixa de R$ 187,5 milhões. Dessa forma, o endividamento líquido era de R$ 598,9 milhões, equivalente a 18% do PL.
O fundo tem posição confortável de caixa para 2026, pois tem obrigações a pagar de R$ 169 milhões ao longo do ano. Porém, o VISC necessitará de recursos a partir de 2027, e iremos monitorar os movimentos do fundo para equacionar esse ponto.
O VISC elevou o guidance de distribuição de dividendos para o intervalo de R$ 0,84 a R$ 0,90 até o final de 2026. No limite inferior, o patamar de rendimento proporciona um retorno em dividendos de 9,6% aa, e no superior, 10,3%, ambos considerando a cota de mercado de jan/26.
O VISC negocia com um desconto relevante de 7% em relação ao seu valor patrimonial (P/VP de 0,93x).
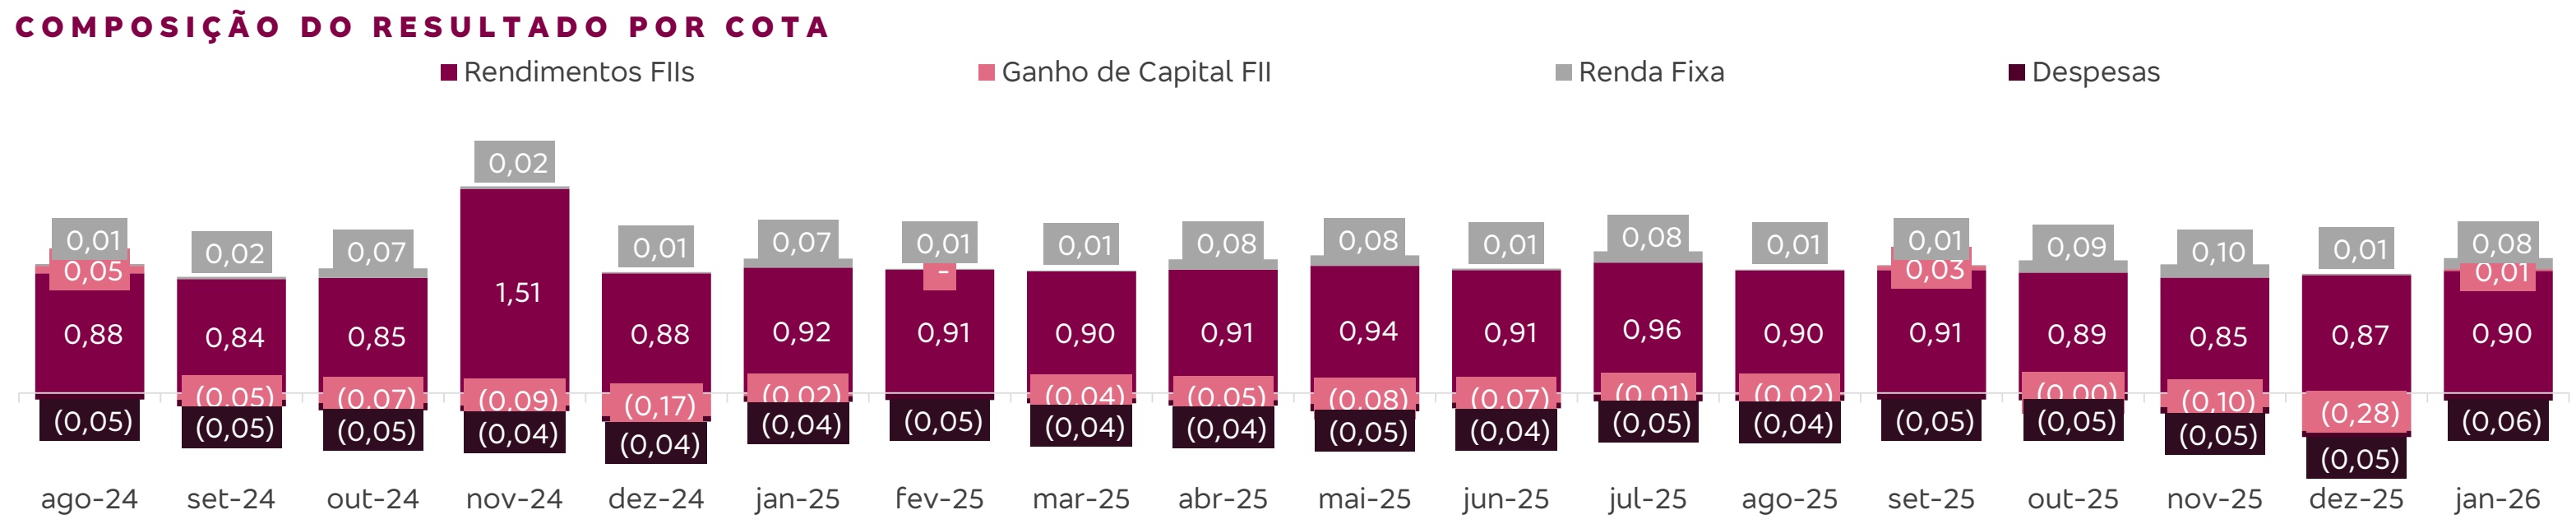
Em janeiro, o resultado do BCIA foi de R$ 0,94 por cota, sendo R$ 0,90 de rendimentos de FIIs, R$ 0,01 de ganho de capital com vendas de cotas, R$ 0,08 de juros de CRI e ganhos com renda fixa e R$ 0,06 de despesas operacionais. O CRI Brookfield WPP possui juros trimestrais (jan/abr/jul/out), por isso a linha de juros ficou um pouco mais elevada em janeiro (R$ 0,08 por cota).
F L U X O D E C A I X A
| JAN | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 3.699.281 | 3.699.281 | 3.699.281 | 40.103.083 |
| FIIs - Rendimentos | 3.352.204 | 3.352.204 | 3.352.204 | 40.319.408 |
| FIIs - Ganho de Capital | 45.418 | 45.418 | 45.418 | -2.264.779 |
| Renda Fixa (CRI, LCI e Títulos Públicos) | 301.659 | 301.659 | 301.659 | 2.048.453 |
| Total de Despesas | -207.915 | -207.915 | -207.915 | -2.106.370 |
| Resultado Líquido | 3.491.366 | 3.491.366 | 3.491.366 | 37.996.713 |
| Resultado Distribuído | 3.198.373 | 3.198.373 | 3.198.373 | 37.785.426 |
| % Distribuído | 92% | 92% | 92% | 99% |
| Distribuição R$/cota | 0,86 | 0,86 | 0,86 | 10,16 |
Fonte: Bradesco Asset Management, dados de 30 de janeiro de 2026
Em janeiro, mantivemos a distribuição em R$ 0,86/cota, equivalente a um retorno em dividendos (dividend yield) de 11,3% aa considerando a cota de mercado do fechamento do mês. O fundo distribuiu R$ 10,16/cota nos últimos 12 meses, o que equivale a um dividend yield de 10,6% aa, também considerando a cota de mercado. A distribuição nesse patamar continua alinhada com a capacidade de geração de resultado recorrente do fundo.
D I S T R I B U I Ç Ã O D E R E N D I M E N T O S ( R $ / C O T A )
D I V I D E N D Y I E L D ( % A A )
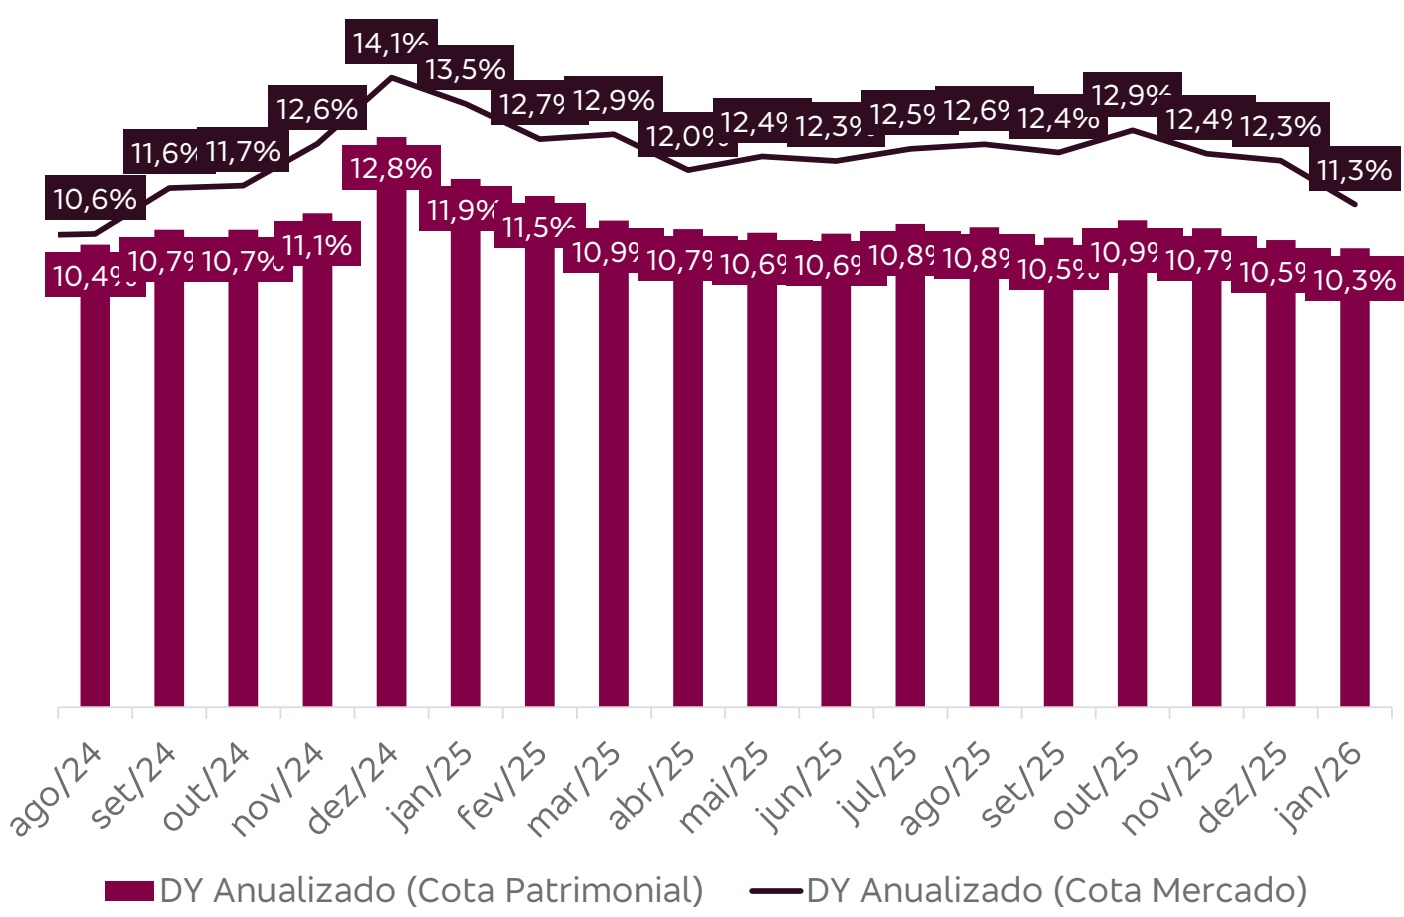
* O cálculo do dividend yield considera o rendimento do mês sobre a cota de fechamento anualizado
Fonte: Bradesco Asset Management, dados de 30 de janeiro de 2026
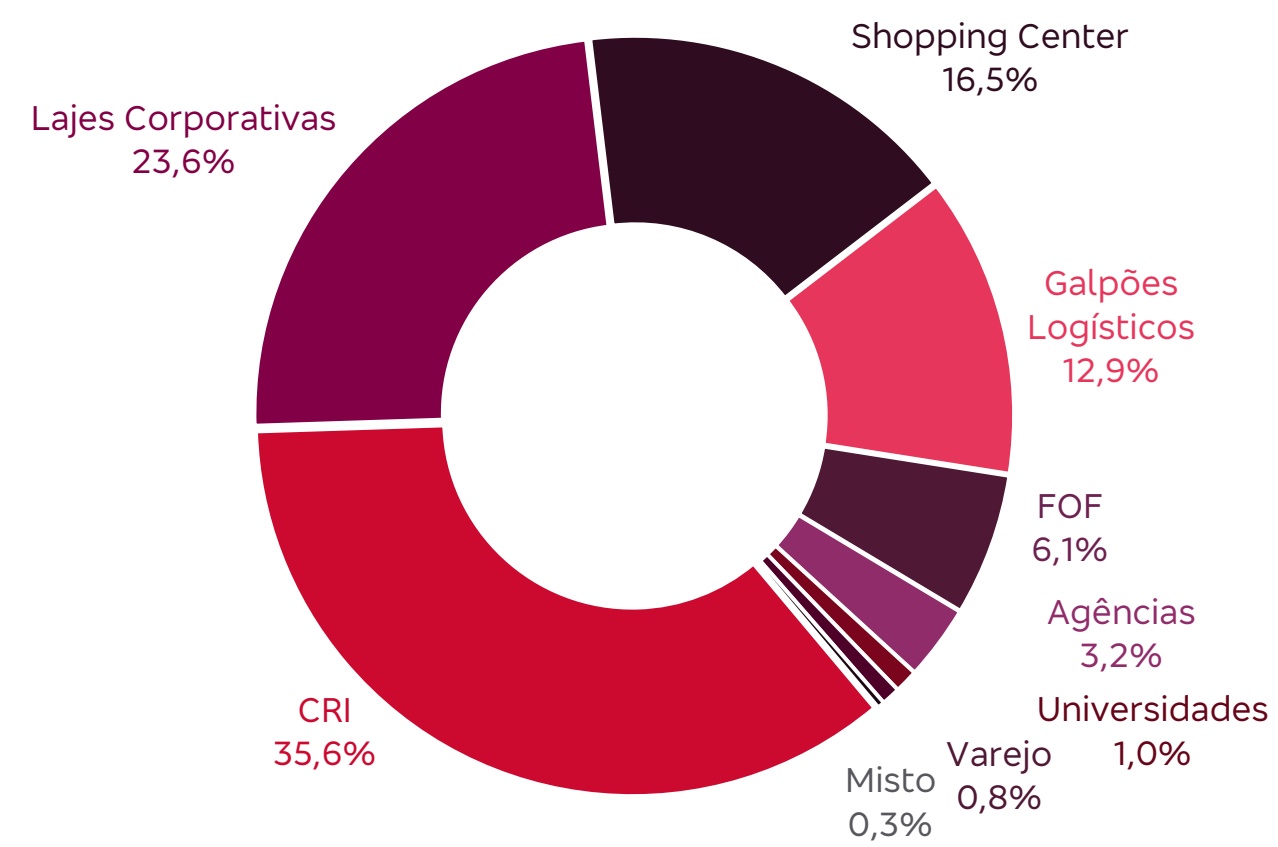
A carteira do BCIA fechou o mês com a seguinte composição: recebíveis imobiliários (35,6%), dos quais 32,1% em fundos de CRI e 3,5% em CRIs diretamente, lajes corporativas (23,6%), shopping centers (16,5%), galpões logísticos (12,9%), FOFs (6,1%), agências (3,2%), educacional (1,0%), varejo (0,8%) e misto (0,3%).
Houve novo aumento na participação de fundos de tijolo para 64% da carteira (de 62% em dez/25), com redução os fundos de recebíveis imobiliários para 36%. O maior incremento setorial ocorreu em FOFs (de 4,4% em dez/25 para 6,1%), sendo a maior redução no segmento de varejo/renda urbana (de 1,8% para 0,8%). Em janeiro, realizamos um giro de carteira bem relevante de R$ 20 milhões, ou 5,2% PL. As principais estratégias de venda foram as seguintes:
(1) Seguimos com a redução da posição em CRIs para reposicionar a carteira para um cenário de queda da Selic, com venda de fundos negociando com ágio e de fundos com spread de crédito inferior.
(2) Venda de fundos de tijolo com menor potencial de retorno, (i) tanto devido a fatores técnicos, como proximidade do VP e grande fluxo de venda esperado nos próximos meses, (ii) quanto devido à carteira de imóveis com baixa capacidade de melhora da vacância e preço de locação.
E X P O S I Ç Ã O S E T O R I A L ( % A T I V O S )
*% dos ativos considera somente os ativos imobiliários (FII+CRI), sem a posição de caixa
M A I O R E S P O S I Ç Õ E S E M F I I ( % P L )
Fonte: Bradesco Asset Management, dados de 30 de janeiro de 2026
D U P L O D E S C O N T O
O bom desempenho da cota de mercado do BCIA em janeiro (+9,35%) reduziu o duplo desconto para 15,8% (de 23,4% em dez/25). Ainda assim, o nível continua elevado e evidencia o potencial de valorização da cota.
Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 8,3% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 8,2% dos fundos em que o BCIA investe quando comparamos seus
valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial reduziu para 8,3% (de 13,9% em dez/25). Já o desconto da carteira teve queda para 8,2% (de 11,1% em dez/25).
A cota patrimonial do BCIA ficou em R$ 104,90 enquanto a cota de mercado, em R$ 96,16 no fechamento do mês. Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 104,90. No entanto, esse investidor pode ter acesso a essa mesma
carteira de FIIs comprando uma única cota do BCIA por R$ 96,16 na bolsa, com um desconto de 8,3%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,92x no fechamento do mês, ou seja, o valor de mercado dos FIIs na carteira do BCIA está com um desconto médio de 8,2% em relação a seus PLs.
O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (3,5% do PL).
C O M P O S I Ç Ã O D O D U P L O D E S C O N T O
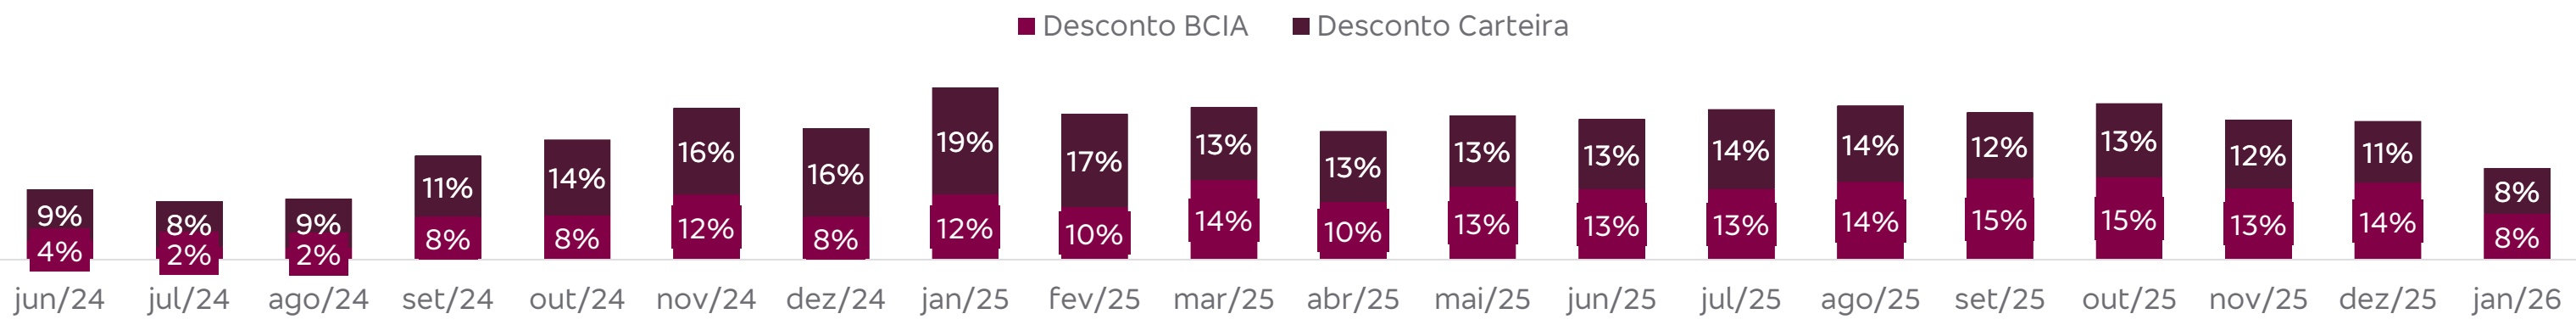
* O “desconto BCIA” é calculado como: 1 – cota mercado/cota patrimonial do BCIA. No caso da ‘carteira”, o cálculo é o mesmo ponderando a participação de cada um dos ativos investidos
P E R S P E C T I V A S
2026 começa com um cenário macroeconômico mais favorável, com expectativa de que a queda da taxa Selic se inicie em mar/26, considerando as evidências de desaceleração da inflação corrente e projetada, bem como da atividade econômica.
A queda da Selic é um importante catalisador para a elevação dos preços dos FIIs de tijolo, dado que carregam uma correlação negativa.
Apesar da alta registrada em 2025 (IFIX +21%), os fundos imobiliários de tijolo continuam negociando com descontos expressivos, analisando sob métricas diversas: (i) múltiplo preço sobre valor patrimonial, (ii) em comparação aos preços por m2 das últimas transações de compra e venda de imóveis similares, e (iii) em comparação ao custo de reposição do imóvel.
Por exemplo, o IFIX de tijolo está com um desconto médio relevante de 11% em relação aos valores patrimoniais (múltiplo P/VP de 0,89x).
Assim, o cenário continua otimista para os FIIs em 2026.
Os FIIs estão com fundamentos operacionais sólidos, o que permite o aumento dos dividendos pagos, e desconto relevante, com potencial ganho de capital.
É provável que haja volatilidade considerando o cenário eleitoral de eleições presidenciais que se aproximam, mas a tendência é de continuidade da valorização dos FIIs de tijolo nos próximos meses.
A carteira do BCIA está bem posicionada para esse cenário de queda na taxa de juros, com participação de 64% nos FIIs de tijolo e 36% nos fundos de recebíveis.
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer instrumento financeiro. LEIA O FORMULÁRIO
Fone Fácil Bradesco: 4002 0022/0800 570 0022 SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala: 0800 722 0099 Ouvidoria: 0800 727 9933
DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
[email protected] bram.bradesco. Consultoria de Investimentos: Capitais e regiões metropolitanas: 4020 1414 Demais localidades: 0800 704 1414 – Em dias úteis, das 8h às 20h – horário de Brasília