Relatório Gerencial BCIA11 de janeiro de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), referente a janeiro de 2026, com entrega no FundosNet (B3) em 15/01/2026. No pregão de 04/11/2026, a cota do BCIA11 fechou a R$ 82,11, com P/VP de 0,86 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,70% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 15/01/2026
- Data de entrega
- 15/01/2026 18:03
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Bradesco Carteira Imobiliária Ativa BCIA11
Dez/25
Relatório Mensal
D E S T A Q U E S
• O IFIX apresentou valorização em dezembro de 3,14%, acumulando alta de 21,15% no ano.
Assim como em novembro, o bom desempenho do IFIX se deve à continuidade da observação de dados mais fracos de inflação e atividade econômica, abrindo espaço para que o Banco Central possa dar início aos cortes na taxa Selic, esperados para ter início em mar/26.
Os juros reais, expressos pela taxa de 10 anos, se mantem em patamar bastante elevado, fechando o ano em IPCA + 7,4% aa. Além dos cortes da Selic, a queda da taxa de juros reais também representa uma oportunidade de valorização para os FIIs.
• Na reunião de dezembro, o Copom decidiu pela manutenção da taxa Selic em 15% aa, conforme esperado.
Na ata da reunião, o Copom reconheceu os sinais de moderação da atividade econômica, embora reconheça que o mercado de trabalho esteja apertado e as expectativas de inflação sigam acima da meta, porém com leituras recentes demonstrando uma dinâmica melhor.
Já nos EUA, o FED realizou o terceiro corte de 25 pontos base na taxa de juros em dezembro para o intervalo entre 3,5% e 3,75% aa. A expectativa é de que a taxa seja mantida na reunião de janeiro, mas ainda há cortes previstos em 2026.
• A mudança de composição do FED, com a indicação de novos diretores e troca da presidência em maio, introduz incertezas e dúvidas sobre eventuais mudanças na função de reação da política monetária.
A cota patrimonial do BCIA apresentou alta de 3,29% em dezembro, com desempenho superior ao índice de 15 bps. Com isso, a cota patrimonial do BCIA encerra 2025 com alta de 21,33%, com desempenho superior ao IFIX de 19 bps.
• As principais contribuições positivas no mês comparada ao índice foram a seleção de galpões e de escritórios.
• Por outro lado, as principais contribuições negativas foram a seleção de CRIs e a baixa alocação em FOFs e em fundos de desenvolvimento.
Na carteira do BCIA, realizamos novo aumento da exposição a FIIs de tijolo no mês, para 62% da carteira, com 38% em fundos de recebíveis. Realizamos ampliação relevante da exposição aos FIIs de tijolo ao longo do ano (em mar/25, a exposição era de apenas 48%).
O racional para esse aumento da exposição foi a expectativa de valorização adicional dos FIIs de tijolo com a aproximação dos cortes da Selic, e os preços atrativos das cotas dos FIIs.
Em dez/25, mantivemos a distribuição em R$ 0,86 por cota, equivalente a um retorno em dividendos anualizado de 12,3% aa, considerando a cota de mercado do fechamento do mês.
A cota de mercado do fundo (BCIA11) apresentou valorização de 2,45% no mês, acumulando alta de 15,24% no ano. Esses são retornos totais, que consideram tanto a valorização das cotas, quanto os rendimentos pagos.
O duplo desconto do BCIA ficou praticamente estável, fechando o ano em 23,4% (de 23,6% em nov), e continua em nível ainda bastante elevado, evidenciando potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO R$ 383.600.855,17
VALOR DA COTA PATRIMONIAL R$ 103,15
VALOR DE MERCADO R$ 330.250.574,40
VALOR DA COTA DE MERCADO R$ 88,80
COTA MERCADO/PATRIMONIAL 0,86x
DISTRIBUIÇÃO DE RENDIMENTO R$ 0,86/cota (último)
DIVIDEND YIELD 12,3% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA R$ 740 mil (dez)
NÚMERO DE COTISTAS 20.629
GESTOR Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO 0,50% a.a.
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX
NÚMERO DE COTAS 3.719.038
CNPJ 20.216.935/0001-17
DATA DE INÍCIO 19/05/2015
C E N Á R I O
Chegamos ao final de 2025! Gostaríamos de dividir com nossos investidores uma breve retrospectiva do ano, além de traçar as perspectivas para 2026.
Ao longo de 2025, observamos importante melhora do cenário e das perspectivas econômicas.
Iniciamos o ano em meio a um cenário econômico desafiador. Por exemplo, as expectativas de inflação estavam desancoradas, sendo que o relatório Focus indicava um IPCA de 4,99% no final do ano, e o Real estava muito desvalorizado, com taxa de câmbio de R$ 6,2. Para fazer frente a esse cenário, o Banco Central realizou um aperto adicional das condições financeiras e realizou altas consecutivas da Selic, levando a taxa de 12,25% aa no início do ano para 15% aa em junho.
No 2º semestre, a inflação e a atividade econômica passaram a responder à política monetária.
Assim, o IPCA fechou o ano com alta de 4,26%, abaixo da banda superior do limite da meta (4,5%), principalmenteR E N T A B I L I D A D E devido à desaceleração dos preços dos alimentos. As expectativas de inflação também registraram queda, com IPCA projetado de 4,0% para 2026 (Focus).
Apesar dessa queda na inflação, o Banco Central manteve a taxa Selic inalterada em 15% aa até o final do ano. O Copom reconheceu os sinais de moderação da atividade econômica, porém destacou que continua atento ao mercado de trabalho, que continua apertado.
A equipe econômica da Bradesco Asset Management mantem a expectativa de que o início do ciclo de cortes da Selic ocorra em mar/26, fechando 2026 em 12% aa.
Os juros reais se mantiveram em níveis elevados ao longo de todo o ano. Os juros reais expressos pela taxa de 10 anos iniciaram e fecharam o ano em níveis similares, próximos a IPCA + 7,4% aa, apesar da volatilidade percebida ao longo do ano, tendo atingido IPCA + 7,8% em janeiro e outubro e de IPCA+7,2% em maio e junho.
Também reforçamos o potencial de impacto das eleições presidenciais de 2026 na precificação dos ativos locais, considerando que devem acarretar volatilidade aos mercados.
No cenário externo, o principal tema foi a política monetária dos Estados Unidos. A partir de set/26, o FED realizou três cortes de 25 pontos base nos juros, levando a taxa para o intervalo entre 3,5% e 3,75% aa.
Continuamos com um nível razoável de incerteza sobre a trajetória da política monetária dos EUA, devido à divergência entre os dados de atividade (mais resiliente) e emprego (mais fracos).
Além disso, a mudança de composição do FED, com a indicação de novos diretores e troca da presidência em maio, introduz dúvidas sobre eventuais mudanças na função de reação da política monetária.
Os cortes de juros pelo FED implicam em um ambiente mais favorável para os países emergentes, incluindo o Brasil, o que pode auxiliar no processo de queda da Selic.
| DEZ | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | 3,29% | 21,33% | 21,33% | 166,29% |
| Cota de Mercado | 2,45% | 15,24% | 15,24% | 134,96% |
| IFIX | 3,14% | 21,15% | 21,15% | 167,56% |
| CDI bruto | 1,22% | 14,31% | 14,31% | 164,85% |
| CDI líquido (15%) | 1,04% | 12,04% | 12,04% | 128,86% |
* Valorização das cotas patrimonial e de mercado considerando o reinvestimento dos proventos distribuídos
D E S E M P E N H O
O IFIX registrou valorização de 21,15% em 2026, sendo que em dezembro a alta foi de 3,14%.
O retorno em dividendos do IFIX fechou o ano em 11,65% aa. Já o retorno de dividendos dos fundos de tijolo do IFIX ficou em 10,5% com um prêmio de risco de 3,1 p.p. para a taxa de juros real de 10 anos, levemente abaixo da média histórica (3,6 p.p.).
Podemos dividir o movimento do IFIX no ano em alguns grandes blocos, sendo que observamos quedas em somente 2 meses do ano (janeiro e julho):
(1) Jan/25 foi o 5º mês consecutivo de queda do IFIX, ocasionado pela elevação da Selic, resultado das preocupações com a desancoragem das expectativas de inflação e dos receios sobre a política fiscal.
(2) De fevereiro a junho, o IFIX registrou 5 meses consecutivos de alta com a melhora do cenário de juros, com o fechamento das taxas de juros pré-fixadas, e ao amplo espaço para valorização das cotas dos fundos imobiliários, devido ao desconto expressivo a que estavam negociando em relação ao valor patrimonial.
Em jun/25, foi publicada a MP 1.303, com a proposta de tributação sobre os rendimentos de títulos isentos, que incluía os FIIs, a partir de 2026. Importante ressaltar que seria mantida a isenção do estoque de títulos previamente emitidos. Por ser uma Medida Provisória, necessitaria de aprovação pelo Legislativo para entrar em vigor, porém ela não chegou a ser votada e perdeu a validade no início de out/25, assim os títulos e os fundos imobiliários mantiveram sua isenção.
(3) Em jul/25, o IFIX registrou queda devido às incertezas trazidas pela surpresa com o aumento das tarifas de importação de produtos brasileiros pelos Estados Unidos para 50%, e o receio de que pudessem ser estabelecidas tarifas e sanções adicionais.
(4) De agosto a dezembro, o IFIX registrou novamente 5 meses seguidos de valorização, relacionada à possibilidade de que o ciclo de cortes da Selic se iniciasse no 1T26 (jan ou mar), devido aos sinais de desinflação gradual e de desaquecimento da economia.
Em 2025, a performance dos FIIs de tijolo foi superior à performance dos FIIs de recebíveis de forma geral, considerando o cenário descrito acima. Com relação aos setores, os destaques positivos de performance foram agro, agências, shopping centers e escritórios.
Já os desempenhos mais fracos no ano ocorreram nos fundos de CRI, hospedagem, varejo e desenvolvimento.
Em dez/25, os destaques positivos de performance dentre os setores do IFIX foram: hospedagem, desenvolvimento, agencias, escritórios e FOFs.
Já os piores desempenhos setoriais no mês foram: varejo, galpões e híbrido.
A cota patrimonial do BCIA apresentou alta de 3,29% em dezembro, com desempenho superior ao índice de 15 bps no mês.
Com isso, a cota patrimonial do BCIA acumulou alta de 21,33% no ano, com desempenho de 19 bps acima do IFIX.
Em 2025, a principal contribuição positiva para a performance do fundo em relação ao índice foram (i) a seleção de CRIs, com a exposição a BARI e RBRY, e a não alocação em fundos de mais alto risco, como URPR, IRDM e MXRF; (ii) a seleção de galpões, com a não alocação em
HGLG, e maior alocação em INLG e LVBI; (iii) a alocação em escritórios, em fundos como HGRE, JSRE e VGRI e; (iv) alocação em CPSH (shopping).
Por outro lado, os destaques negativos para a performance do fundo em relação ao índice no ano foram: (i) não alocação no segmento agro; (ii) pior performance do que o índice em fundos de CRI específicos em que temos exposição relevante, como o PCIP e KNHY; (iii) seleção de shopping centers.
Já em dez/25, as principais contribuições positivas no mês para a performance superior ao índice foram a seleção de galpões, com a pior performance de fundos em que tínhamos menor exposição, como HGLG e BTLG, e boa performance de fundos em que temos maior posição, como VILG e INLG. O setor de escritórios também contribuiu positivamente com a alta de fundos em que temos posição relevante, como RCRB, HGRE, PVBI e BRCR.
Por outro lado, as principais contribuições negativas no mês foram (i) a pior performance de fundos de CRI que temos exposição relevante, como o PCIP, RBRY e KNHY, (ii) a baixa alocação em FOFs, com alta de BTHF e CCME, nos quais não temos posição, e (iii) não alocação em fundos de desenvolvimento (TGAR).
A cota de mercado do fundo (BCIA11) apresentou valorização de 2,45% no mês, acumulando alta de 15,24% no ano. Esses são retornos totais, que consideram tanto a valorização das cotas, quanto os rendimentos pagos.
A liquidez média diária do BCIA11 aumentou razoavelmente no final do ano, e ficou em R$ 740 mil em dezembro, levemente acima da média de R$ 410 mil verificada no ano.
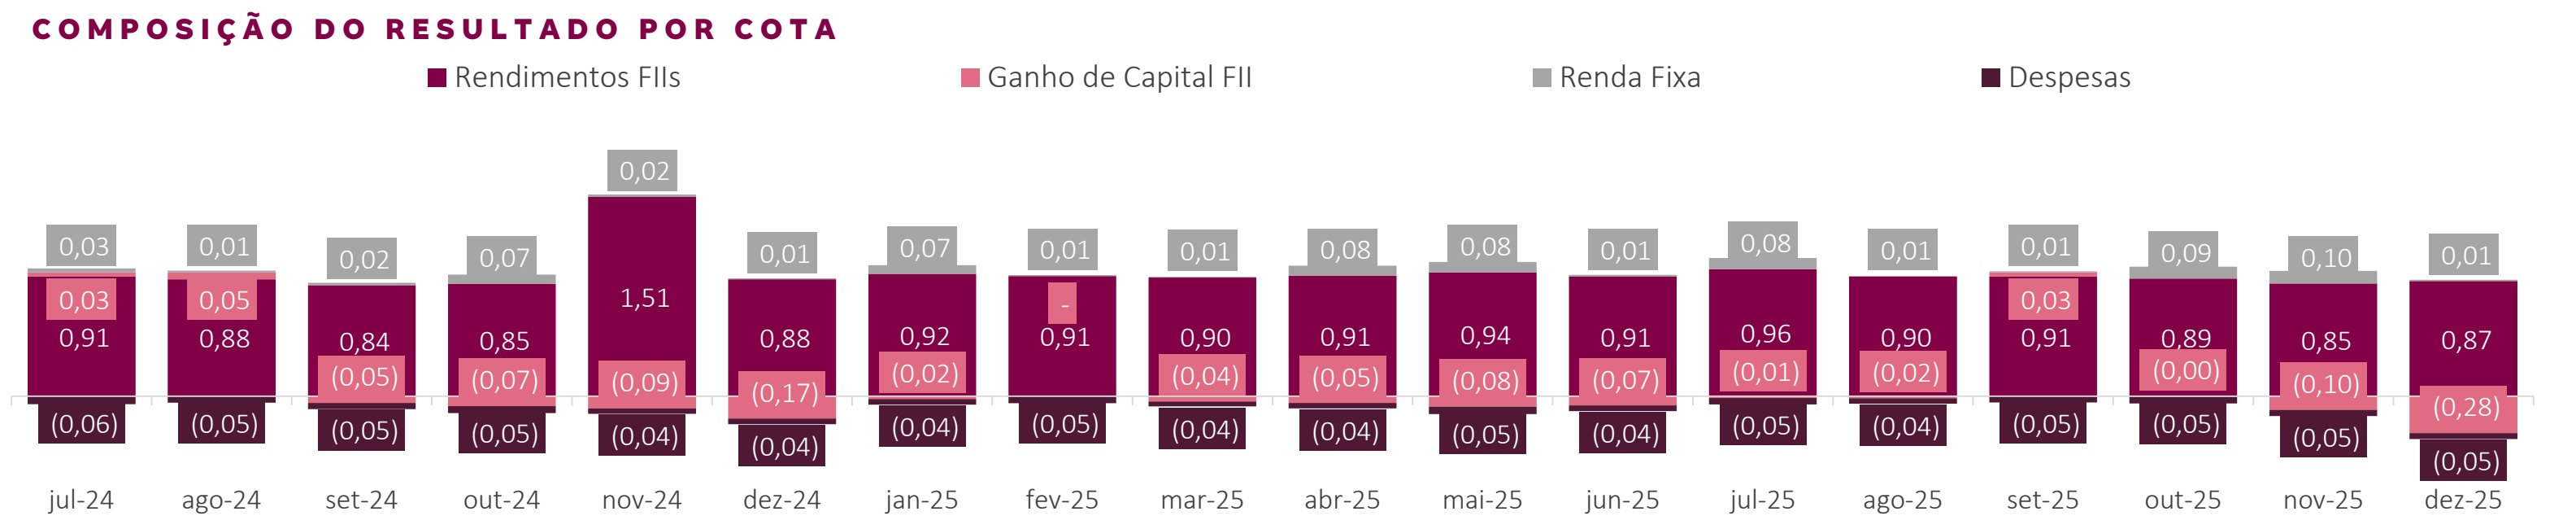
Em dez, o resultado do BCIA foi de R$ 0,56 por cota, sendo R$ 0,87 de rendimentos de FIIs, R$ 0,28 de prejuízo de capital com vendas de cotas, R$ 0,01 de juros de CRI e ganhos com renda fixa e R$ 0,05 de despesas. O prejuízo de R$ 0,28 realizado no mês se deve principalmente à redução de posições prévias à pandemia em FIIs detentores de imóveis com vacância estrutural elevada, com baixa capacidade de melhora na ocupação. Assim, nos meses de novembro e dezembro, aproveitamos o resultado não distribuído do ano para realizar ajustes na carteira, tanto para aumento da posição em tijolo, quanto para redução de FIIs de tijolo com carteira de qualidade inferior e potencial de retorno limitado.
F L U X O D E C A I X A
| DEZ | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 2.234.656 | 19.681.345 | 40.009.135 | 40.009.135 |
| FIIs - Rendimentos | 3.235.444 | 20.015.502 | 40.406.094 | 40.406.094 |
| FIIs - Ganho de Capital | - 1.036.806 | -1.415.371 | -2.391.287 | -2.391.287 |
| Renda Fixa (CRI, LCI e Títulos Públicos) | 36.018 | 1.081.214 | 1.994.329 | 1.994.329 |
| Total de Despesas | -170.142 | -1.056.934 | -2.055.779 | -2.055.779 |
| Resultado Líquido | 2.064.513 | 18.624.410 | 37.953.356 | 37.953.356 |
| Resultado Distribuído | 3.198.373 | 18.967.094 | 37.711.045 | 37.711.045 |
| % Distribuído | 155% | 102% | 99% | 99% |
| Distribuição R$/cota | 0,86 | 5,10 | 10,14 | 10,14 |
Fonte: Bradesco Asset Management, dados de 31 de dezembro de 2025
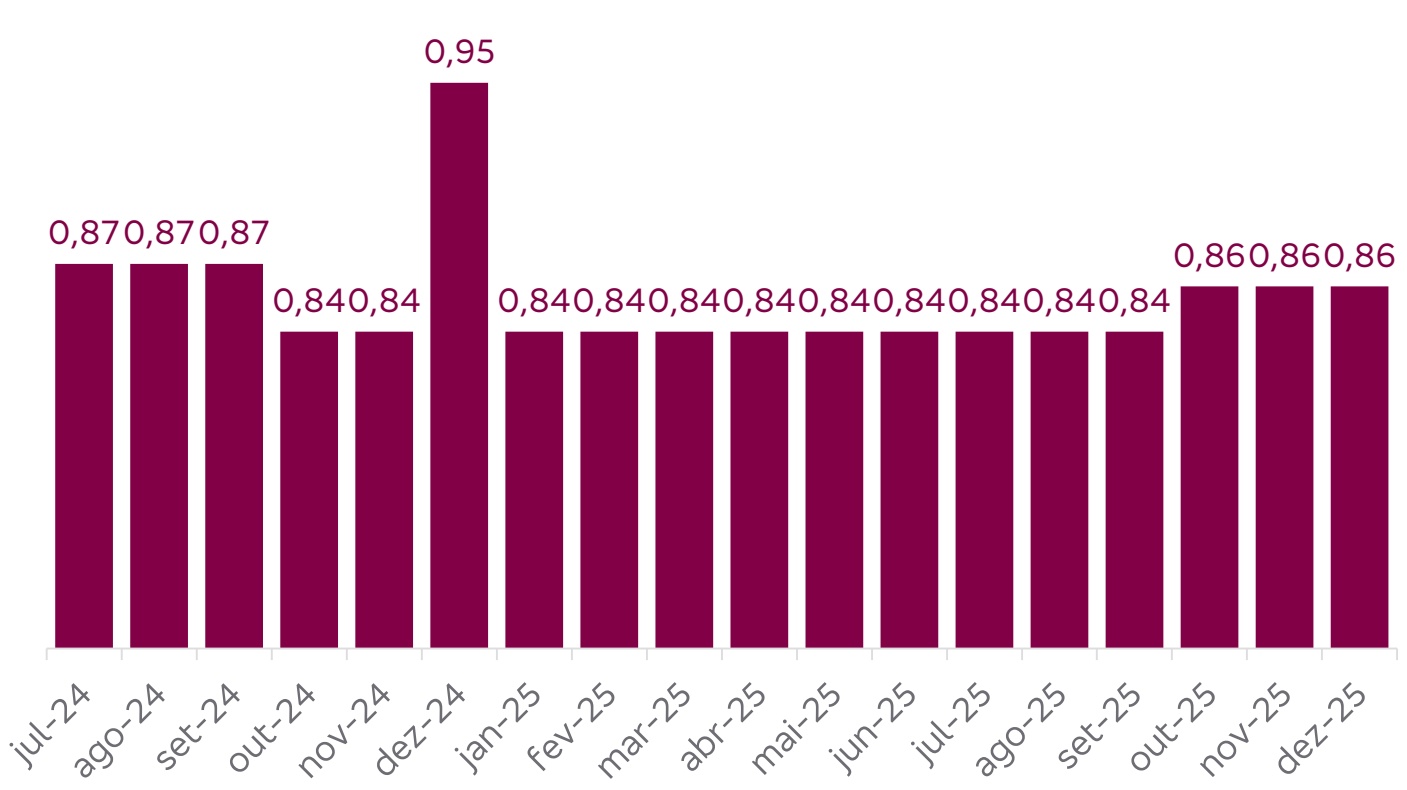
Em dez, mantivemos a distribuição em R$ 0,86/cota, equivalente a um retorno em dividendos (dividend yield) de 12,3% aa considerando a cota de mercado do fechamento do mês. O fundo distribuiu R$ 10,14/cota nos últimos 12 meses, o que equivale a um dividend yield de 11,4% aa, também considerando a cota de mercado. A distribuição nesse patamar continua alinhada com a capacidade de geração de resultado recorrente do fundo.
D I S T R I B U I Ç Ã O D E R E N D I M E N T O S ( R $ / C O T A )
D I V I D E N D Y I E L D ( % A A )
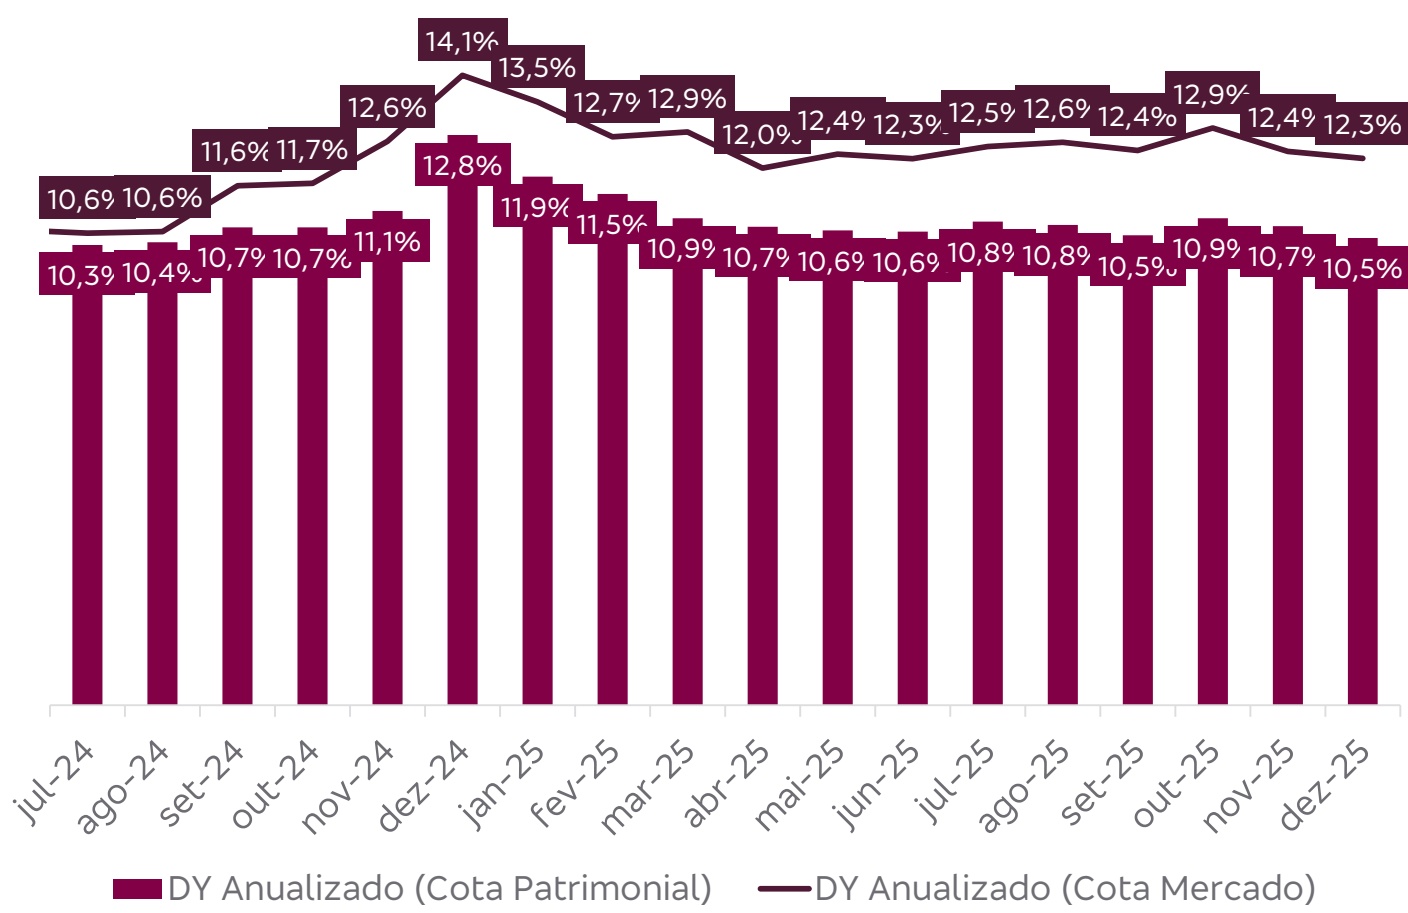
* O cálculo do dividend yield considera o rendimento do mês sobre a cota de fechamento anualizado
Fonte: Bradesco Asset Management, dados de 31 de dezembro de 2025
A carteira do BCIA fechou o mês com a seguinte composição setorial: recebíveis imobiliários (37,6%), dos quais 34,1% em fundos de CRI e 3,5% em CRIs diretamente, lajes corporativas (23,5%), shopping centers (16%), galpões logísticos (12,2%), FOFs (4,4%), agências bancárias (3,2%), varejo (1,8%), educacional (1,1%) e misto (0,2%).
Houve nova rodada de aumento na participação de FIIs de tijolo para 62% da carteira (de 60% em nov), com redução nos fundos de CRI para 38%. O maior incremento setorial ocorreu em FOFs (de 3% para 4,4%).
No mês, realizamos um giro de carteira relevante de aproximadamente R$ 14,9 milhões, ou 3,9% PL. As principais estratégias de venda foram as seguintes:
(1) Seguimos com a redução da posição em CRIs para um cenário de queda da Selic, com a venda de fundos com ágio e de fundos com spread de crédito mais baixo do que os peers.
(2) Venda de fundos de tijolo com menor potencial de retorno, (i) tanto por fatores técnicos, como proximidade do VP, fluxo de venda esperado nos próximos meses, e baixa capacidade de aumento do dividendo no curto prazo, (ii) quanto devido à carteira de imóveis com baixa capacidade de melhora da vacância e preço de locação.
E X P O S I Ç Ã O S E T O R I A L ( % A T I V O S )
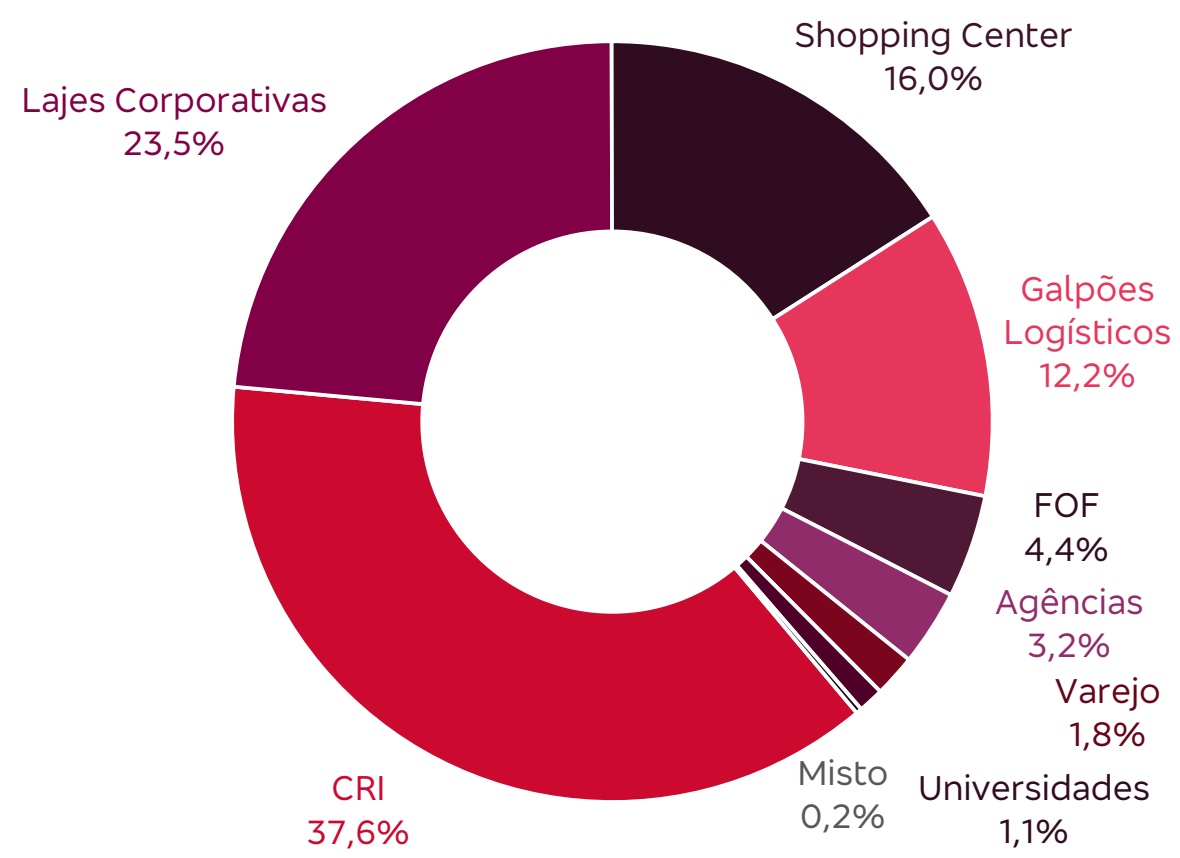
*% dos ativos considera somente os ativos imobiliários (FII+CRI), sem a posição de caixa
M A I O R E S P O S I Ç Õ E S E M F I I ( % P L )
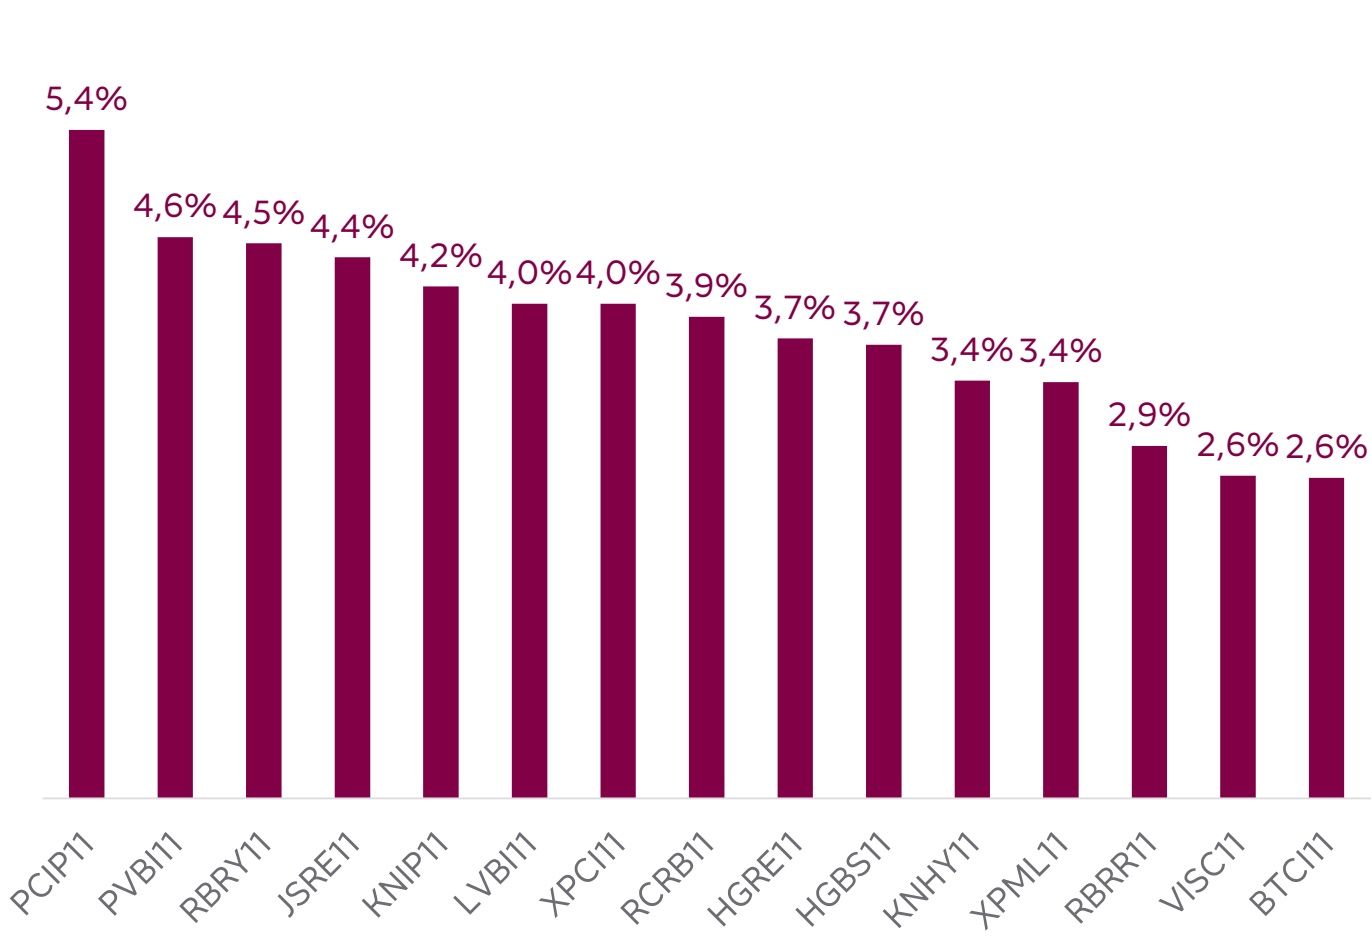
Fonte: Bradesco Asset Management, dados de 31 de dezembro de 2025
D U P L O D E S C O N T O
O duplo desconto do BCIA ficou praticamente estável, fechando o mês em 23,4% (vs 23,6% em novembro), e continua em nível ainda bastante elevado. Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 13,9% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 11,1% dos fundos em que o BCIA investe quando comparamos seus valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial subiu para 13,9% (de 12,9% em nov). O desconto da carteira também teve queda para 11,1% (de 12,3% em nov).
A cota patrimonial do BCIA ficou em R$ 103,15 enquanto a cota de mercado, em R$ 88,80 no fechamento do mês. Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 103,15. No entanto, esse investidor pode ter acesso a essa mesma carteira de FIIs comprando uma única cota do BCIA por
R$ 88,80 na bolsa, com um desconto de 13,9%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,89x no fechamento do mês, ou seja, o valor de mercado dos FIIs que compõem a carteira do BCIA está com um desconto médio de 11,1% em relação aos PLs. O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (3,5% do PL).
C O M P O S I Ç Ã O D O D U P L O D E S C O N T O
Desconto BCIA Desconto Carteira
/>
* O “desconto BCIA” é calculado como: 1 – cota mercado/cota patrimonial do BCIA. No caso da ‘carteira”, o cálculo é o mesmo ponderando a participação de cada um dos ativos investidos
P E R S P E C T I V A S
O ano de 2026 começa com um cenário macroeconômico mais favorável, com expectativa de que a queda da taxa Selic se inicie em mar/26, considerando as evidências de desaceleração da inflação corrente e projetada, bem como da atividade econômica.
A queda da Selic é um importante catalisador para a elevação dos preços dos FIIs de tijolo, dado que possuem uma correlação negativa.
Apesar da alta registrada em 2025 (IFIX +21%), os fundos imobiliários de tijolo, continuam negociando com descontos expressivos, olhando sob as mais diversas métricas: (i) múltiplo preço sobre valor patrimonial, (ii) em comparação aos preços por m2 das últimas transações de compra e venda de imóveis similares, e (iii) em comparação ao custo de reposição do imóvel.
Por exemplo, o IFIX de tijolo está com um desconto médio relevante de 11% em relação aos valores patrimoniais (múltiplo P/VP de 0,89x).
Assim, o cenário continua otimista para os fundos imobiliários em 2026 com potencial queda na taxa de juros, FIIs com fundamentos sólidos e desconto relevante, com potencial ganho de capital.
É provável que haja volatilidade considerando as eleições presidenciais que se aproximam, mas a tendência é de continuidade da valorização dos FIIs de tijolo nos próximos meses.
A carteira do BCIA está bem posicionada para esse cenário de queda na taxa de juros, com participação de 62% nos FIIs de tijolo e 38% nos fundos de recebíveis.
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer instrumento financeiro. LEIA O FORMULÁRIO
Fone Fácil Bradesco: 4002 0022/0800 570 0022 SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala: 0800 722 0099 Ouvidoria: 0800 727 9933
DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
[email protected] bram.bradesco. Consultoria de Investimentos: Capitais e regiões metropolitanas: 4020 1414 Demais localidades: 0800 704 1414 – Em dias úteis, das 8h às 20h – horário de Brasília