Relatório Gerencial BCIA11 de setembro de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 15/10/2026. No pregão de 03/11/2026, a cota do BCIA11 fechou a R$ 80,20, com P/VP de 0,84 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,00% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 15/10/2026 19:00
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Mensal
+ Destaques
DESTAQUES
- O IFIX apresentou queda de 0,20% em setembro , marcando o 5º mês seguido de queda do índice. O IFIX acumula desvalorização de 0,53% nos nove primeiros meses de 2026.
- O desempenho do IFIX continuou impactado por: taxas de juros elevadas, período eleitoral no Brasil e tensões geopolíticas.
- O Banco Central realizou novo corte de 25 pontos base na taxa Selic em setembro, o que levou a taxa para 13,75% aa.
- A comunicação do BC deixou a porta aberta para continuidade do ciclo de cortes em 2026.
- A expectativa da Bradesco Asset é de taxa Selic de 13,25% no final do ano, com mais dois cortes de 25 pontos base em 2026.
- Nos EUA, a ata do FOMC reforçou a postura restritiva diante da persistência da inflação . A decisão de elevar a taxa básica de juros em 25 pontos base para o intervalo de 3,75%-4,00% aa foi unânime.
- A expectativa da Bradesco Asset é de uma alta adicional de 25 pontos base nas taxas de juros dos EUA, atingindo o intervalo entre 4,0% e 4,25% em dez/26.
- A cota patrimonial do BCIA apresentou valorização de 0,26% em setembro , um desempenho superior ao índice de 46 bps.
- No ano, a cota patrimonial do BCIA acumula alta de 0,31% , desempenho superior ao IFIX em 84 pontos base.
- As principais contribuições positivas no mês foram: i) forte queda do fundo de varejo TRXF, em que não temos exposição; ii) alta de fundos de shoppings (BBIG) e escritórios (JSRE, RCRB e KORE), em que temos posição relevante.
- As principais contribuições negativas para a performance da cota comparada ao IFIX no mês foram: queda de fundos de escritórios (PVBI) e CR I (BTCI e RBRR), em que temos posição.
- Mantivemos a exposição relevante a fundos de tijolo , que representavam 58% do PL no final de setembro.
- É necessário mencionar que no início de outubro, o desempenho dos ativos de renda variável foi bem positivo , após os resultados do 1º turno das eleições.
- Nesse período, também observamos uma forte alta do IFIX na semana do dia 5 de outubro, refletindo as quedas relevantes nas taxas de juros futuras.
- Acreditamos que os preços dos FIIs de tijolo ainda não incorporaram plenamente essa melhora recente nas expectativas para os juros reais , bem como as perspectivas de cortes adicionais na taxa Selic.
- Apesar da alta no IFIX de 5,2% no mês de outubro (até o dia 13), o múltiplo PVP do IFIX tijolo ainda era de 0,88x, ou seja, ainda oferecia um desconto de 12% para o valor patrimonial, com destaque para o maior desconto no setor de escritórios.
- Mantivemos o patamar de distribuição de R$ 0,86 por cota em setembro, equivalente a um retorno em dividendos anualizado de 12,5% aa.
- A cota de mercado do fundo (BCIA11) apresentou queda de 1,2% no mês, comparada a queda de 0,2% do IFIX. No ano a valorização acumulada é de 7% (vs. queda de 0,53% no índice).
- O duplo desconto aumentou para 22,9% (de 20,9% em ago/26), um alto nível que evidencia o potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO
R$ 356.038.662,20
VALOR DA COTA PATRIMONIAL R$ 95,73
VALOR DE MERCADO
R$ 324.411.684,74
VALOR DA COTA DE MERCADO
R$ 87,23
COTA MERCADO/PATRIMONIAL
0,91x
DISTRIBUIÇÃO DE RENDIMENTO
R$ 0,86/cota (último)
DIVIDEND YIELD
12,5% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA
R$ 245 mil (setembro)
NÚMERO DE COTISTAS 18.735
GESTOR
Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO
0,50% a.a.
TAXA DE PERFORMANCE
20% sobre o que exceder o I FIX
NÚMERO DE COTAS 3.719.038
CNPJ
20.216.935/0001-17
DATA DE INÍCIO
19/05/2015
+ Cenário e Rentabilidade
CENÁRIO
O Banco Central realizou novo corte de 25 pontos base na taxa Selic em setembro, o que levou a taxa para 13,75% aa.
A comunicação do Banco Central deixou a porta aberta para continuidade do ciclo de cortes em 2026.
A expectativa da Bradesco Asset é de taxa Selic de 13,25% aa no final do ano , com mais dois cortes de 25 pontos base em 2026.
O IPCA registrou alta de 0,82% em setembro, acima do esperado , com inflação acumulada de 4,58% nos últimos 12 meses, voltando a rodar acima do teto da meta de 4,5%. A alta foi puxada pelas contas de energia elétrica e preço de combustíveis, além de passagens áreas e transportes por aplicativo.
A expectativa da Bradesco Asset é que IPCA siga acelerando nos próximos meses, encerrando 2026 com alta de 5,2%.
Em setembro, as taxas de juros reais ainda fecharam o mês de setembro níveis elevados, sendo que a taxa de 10 anos ficou em
IPCA + 7,6% aa (de IPCA + 7,8% em ago/26).
É necessário mencionar que no início de outubro, o desempenho dos ativos de renda variável foi bem positivo , após os resultados do 1º turno das eleições.
No mesmo período, também observamos forte alívio nas curvas de juros reais , com redução para o patamar de IPCA + 6,8% no dia 13 de outubro.
Verificamos alívio tanto nas expectativas para os juros reais , bem como para as perspectivas de cortes adicionais na taxa Selic.
Entretanto, será necessário verificar a capacidade de implementação de mudanças efetivas que sustentem essa perspectiva favorável para os juros no Brasil.
No cenário internacional , a economia mundial permanece aquecida, com pressão altista dos juros longos e continuação das tensões geopolíticas no Oriente Médio, mantendo os preços do petróleo em patamares elevados.
No mercado de juros , as taxas de longo prazo permaneceram
próximas das máximas dos últimos anos nas economias avançadas, discutindo-se em especial a situação das contas públicas da França.
A decisão de elevar a taxa básica de juros nos EUA em 25 pontos base para o intervalo de 3,75%- 4,00% aa foi unânime.
A ata do FOMC reforçou a postura restritiva diante da persistência da inflação nos EUA.
Os participantes destacaram que os preços de energia , os efeitos da expansão dos investimentos relacionados à inteligência artificial e a possibilidade de novas tarifas continuam pressionando os custos e elevando a incerteza sobre o processo desinflacionário .
Ao mesmo tempo, o mercado de trabalho foi descrito como próximo do pleno emprego , com sinais recentes de fortalecimento, enquanto a atividade econômica segue crescendo em ritmo sólido .
A expectativa da Bradesco Asset é de uma alta de 25 pontos base nas taxas de juros dos EUA para o intervalo entre 4,0% e 4,25% em dez/26.
RENTABILIDADE
| SET | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | 0,26% | 0,31% | 5,90% | 167,10% |
| Cota de Mercado | -1,20% | 7,01% | 14,46% | 151,43% |
| IFIX | -0,20% | -0,53% | 4,62% | 166,14% |
| CDI bruto | 1,08% | 10,51% | 14,48% | 192,69% |
| CDI líquido (15%) | 0,92% | 8,87% | 12,18% | 149,15% |
/>
+ Rentabilidade e Análise Setorial
DESEMPENHO
O IFIX apresentou ligeira queda de 0,20% em setembro , o 5º mês seguido de queda do índice. O IFIX acumula desvalorização de 0,53% nos 9 meses de 2026.
O desempenho do IFIX continua sendo impactado por: taxas de juros elevadas, período eleitoral no Brasil e tensões geopolíticas.
Passando para o início de outubro, o resultado do primeiro turno das eleições no Brasil trouxe um forte alívio nas curvas de juros reais no mês, com redução para o patamar de IPCA+6,8% aa em 13/out (de IPCA+7,8% em ago/26, e 7,6% em set/26).
Com isso, o IFIX apresentou forte alta de 5,2% no início do mês de outubro (até o dia 13), refletindo a redução nos juros futuros.
Já o retorno em dividendos do IFIX fechou o mês de setembro em 12,7% aa. Já o retorno de dividendos dos fundos de tijolo do IFIX ficou em 11,9%, ambos os retornos considerando o último dividendo distribuído pelos fundos.
Dessa forma, os FIIs de tijolo estavam sendo negociados com um prêmio de risco de 4,3 p.p . para a taxa de juros real de 10 anos, acima da média histórica (3,8 p.p.).
Em set/26, os melhores desempenhos setoriais no IFIX foram: escritório e agências.
Já os piores desempenhos setoriais no mês foram: CRI, desenvolvimento, e varejo, com destaque para a forte queda de TRXF.
Os FIIs de tijolo do IFIX fecharam o mês mantendo o desconto médio de 16% em relação aos valores patrimoniais (múltiplo P/VP de 0,84x ), sendo que o maior desconto continua no setor de escritórios (de 33%, com P/VP de 0,67x).
A cota patrimonial do BCIA apresentou valorização de 0,26 % em setembro, um desempenho superior ao índice de 46 bps.
No ano, a cota patrimonial do BCIA acumula alta de 0,31%, comparada à queda de 0,53% do IFIX. Dessa forma, o BCIA apresenta desempenho de 84 bps superior ao IFIX em 2026.
As principais contribuições positivas no mês foram: i) forte queda do fundo de varejo TRXF, em que não temos exposição; ii) alta de fundos de shoppings (BBIG) e escritórios (JSRE, RCRB e KORE), que temos posição.
Somente TRXF, com queda de 8,4% no mês , representou aproximadamente 25 pontos base no resultado (alpha) positivo do BCIA em setembro. O fundo tem peso grande no IFIX (3,5%), ao qual não temos posição , principalmente devido a seu alto nível de alavancagem financeira histórico.
Por outro lado, as principais contribuições negativas para a performance da cota comparada ao IFIX no mês foram a queda de fundos de escritórios (PVBI) e CRI (BTCI e RBRR), em que temos posição relevante, além da alta de fundos com exposição inferior ao índice, como XPLG (galpões).
A cota de mercado do fundo (BCIA11) apresentou queda de 1,2% no mês, comparada à queda de 0,2% do IFIX. No ano a valorização acumulada é de 7% (versus queda de 0,53% no índice).
A liquidez média diária do BCIA11 foi de R$ 245 mil em setembro e de R$ 445 mil nos nove primeiros meses de 2026 , 16% acima do mesmo período de 2025.
SHOPPING CENTERS
Iremos comentar sobre a evolução de indicadores operacionais de FIIs de shopping centers (XPML, HGBS, VISC, CPSH e HSML), com destaque para a ocupação e o resultado operacional (NOI), e as compras e vendas recentes de ativos realizadas pelos fundos.
O principal destaque positivo foi o resultado operacional (NOI) mesmos shopping centers , com crescimento médio anual de 5,8% no 1º semestre de 2026, acima da inflação no período.
Os FIIs da carteira do BCIA que tiveram, em sua grande maioria, bom crescimento de NOI (mesma base de ativos): XPML (+6,5%), HGBS (+6,4%), VISC (+6%), CPSH (+5,9%) e HSML (+2%).
A ocupação dos shopping centers também aumentou de 94,8% em jun/25 para 95,2% em jun/26 .
Os FIIs de shopping centers fizeram boas movimentações no portfólio de ativos, com a venda de participações de ativos menos representativos e a aquisição de ativos de maior qualidade , administrados pelas grandes empresas de shopping centers (Iguatemi e Multiplan) que elevaram o NOI por m2 do portfólio dos FIIs de shopping.
O XPML realizou diversas aquisições de shoppings administrados pela Iguatemi em 2026, com destaque para o Pátio Higienópolis , que elevaram o NOI por m2 anual do XPML de R$ 1.665 para R$ 1.800 por m2 (orçamento para 2026), crescimento de 8%, de acordo com as nossas estimativas.
O VISC realizou 2 vendas de portfólio de ativos, uma para o PMLL11 e outra para um FII sênior/sub administrado pela Tivio. Também realizou 2 aquisições relevantes de participação no BH Shopping e no Midway Mall . Dessa forma, houve crescimento de 12% no NOI por m2 do fundo (de R$ 1.292 por m2 para R$ 1.380 por m2 na base anual).
O HGBS realizou vendas de participação em 3 shoppings recentemente: Shopping Suzano, Fashion Outlet Novo Hamburgo e Shopping Jardim Sul. Também adquiriu participação no Shopping Jaraguá Araraquara e no Parque Shopping D Pedro . Nossas estimativas indicam um crescimento de 9% no NOI por m2 do portfólio consolidado
Esse aumento no NOI por m2 demonstra a elevação da qualidade da carteira de ativos, reduz o risco do portfólio e eleva o potencial de retorno/distribuição de dividendos dos FIIs.
Os FIIs de shopping centers da carteira do BCIA (10,8% PL) continuam sendo negociados com desconto médio de 8% em termos de múltiplo preço sobre valor patrimonial (P/VP de 0,92x),
+ Composição do Resultado
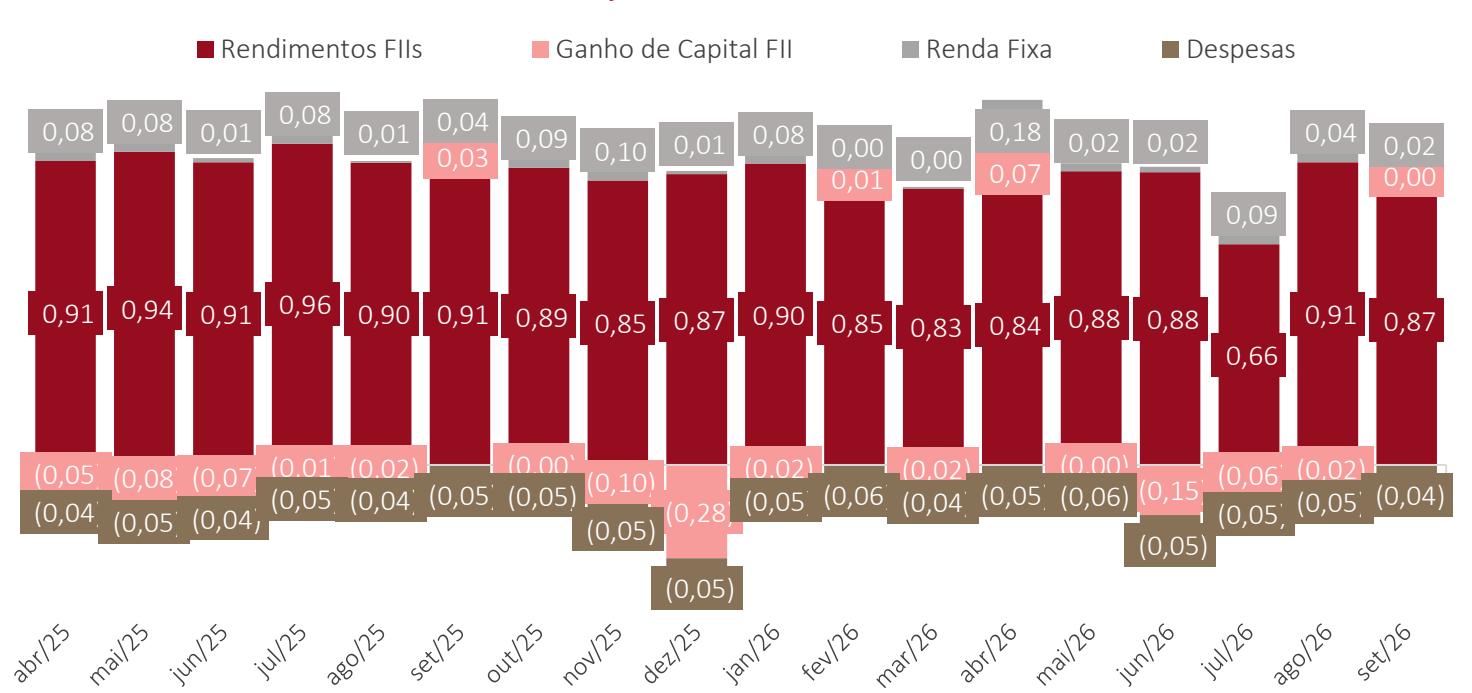
Em setembro, o resultado do BCIA foi de R$ 0,84 por cota, sendo R$ 0,87 de rendimentos de FIIs, R$ 0,002 de prejuízo de capital com vendas de cotas, R$ 0,02 de juros de CRI e ganhos com renda fixa e R$ 0,045 de despesas operacionais.
FLUXO DE CAIXA
| SET | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 3.289.413 | 9.289.178 | 29.283.771 | 38.293.045 |
| FIIs - Rendimentos | 3.217.427 | 9.042.835 | 28.269.818 | 37.977.236 |
| FIIs – Ganho de Capital | 7.248 | -276.768 | -667.774 | -2.095.516 |
| Renda Fixa (CRI, LCI e Títulos Públicos) | 64.738 | 523.110 | 1.681.727 | 2.411.324 |
| Total de Despesas | -166.271 | - 510.762 | -1.646.646 | -2.187.484 |
| Resultado Líquido | 3.123.142 | 8.778.416 | 27.637.125 | 36.105.560 |
| Resultado Distribuído | 3.198.373 | 9.595.118 | 29.194.448 | 38.789.566 |
| % Distribuído | 102% | 109% | 106% | 107% |
| Distribuição R$/cota | 0,86 | 2,58 | 7,85 | 10,43 |
COMPOSIÇÃO DO RESULTADO POR COTA
+ Rendimentos
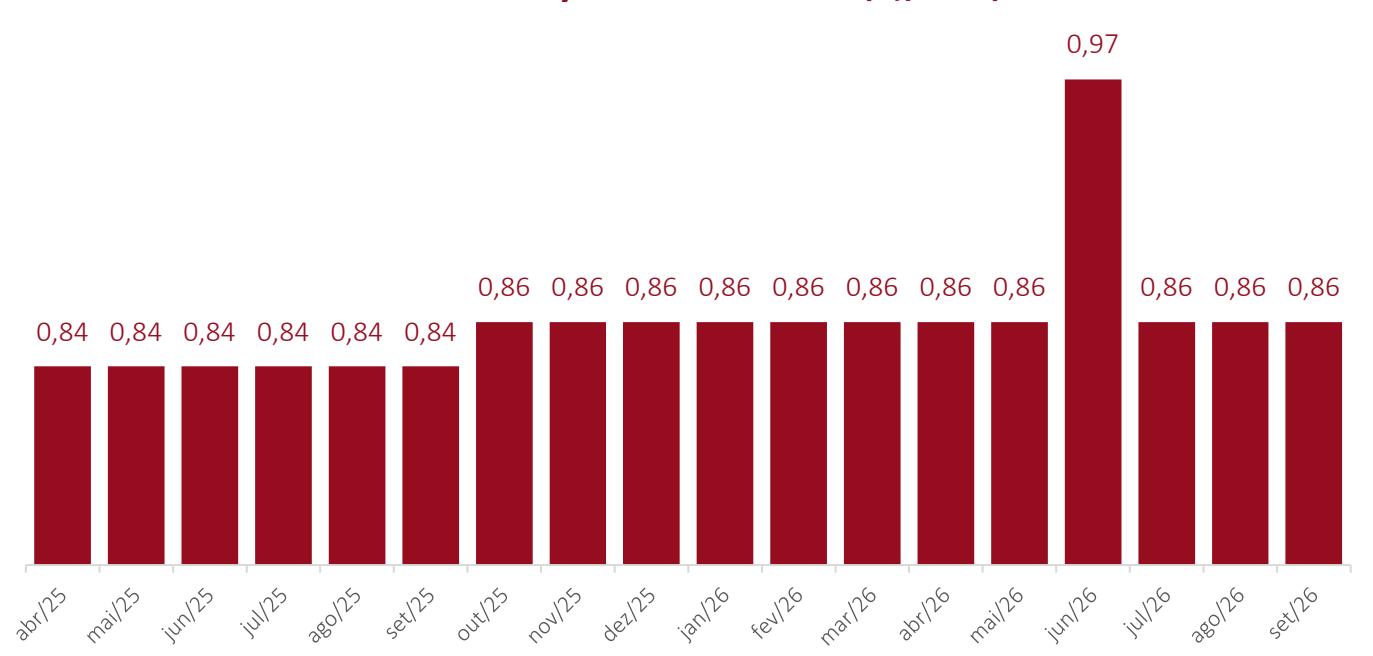
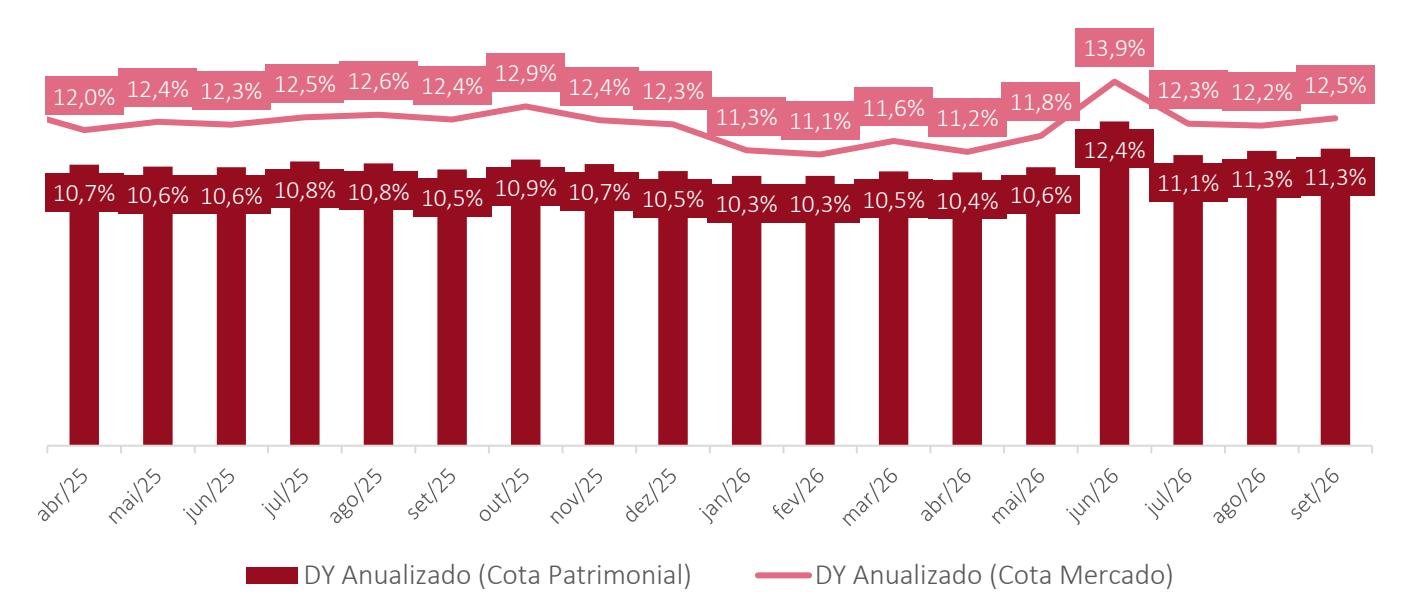
Em setembro, mantivemos a distribuição de R$ 0,86/cota , equivalente a um retorno em dividendos (dividend yield) de 12,5% aa considerando a cota de mercado do fechamento do mês.
O fundo distribuiu R$ 10,43/cota nos últimos 12 meses , o que equivale a um dividend yield de 12% aa , também considerando a cota de mercado.
A distribuição nesse patamar continua alinhada com a capacidade de geração de resultado recorrente do fundo, considerando que o BCIA também conta com o recebimento de juros mensais e semestrais de CRIs investidos diretamente na carteira, além dos rendimentos dos FIIs.
DISTRIBUIÇÃO DE RENDIMENTOS (R$/COTA)
DIVIDEND YIELD (% AA)
/>
+ Carteira
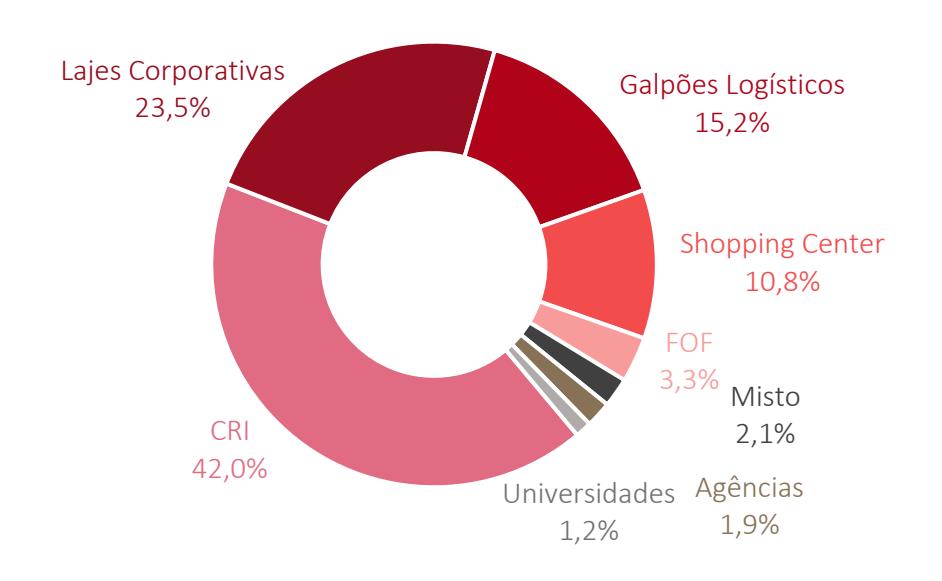
A carteira do BCIA fechou o mês com a seguinte composição setorial: recebíveis imobiliários (42%), dos quais 40,2% em fundos de CRI e 1,8% em CRIs diretamente , lajes corporativas (23,5%) , galpões logísticos (15,2%), shopping centers (10,8%) , FOFs (3,3%), misto (2,1%), agências bancárias (1,9%) e educacional (1,2%).
No mês, mantivemos a proporção de 42% do PL em FIIs de recebíveis e 58% em fundos de tijolo.
A carteira permanece balanceada entre (i) FIIs de tijolo, que se beneficiam do fechamento dos juros , e compõem a parcela focada em ganho de capital , e (ii) fundos de CRI , que possuem um caráter mais defensivo , com menor volatilidade histórica das cotas, e dividendos correntes mais altos.
EXPOSIÇÃO SETORIAL (% ATIVOS)
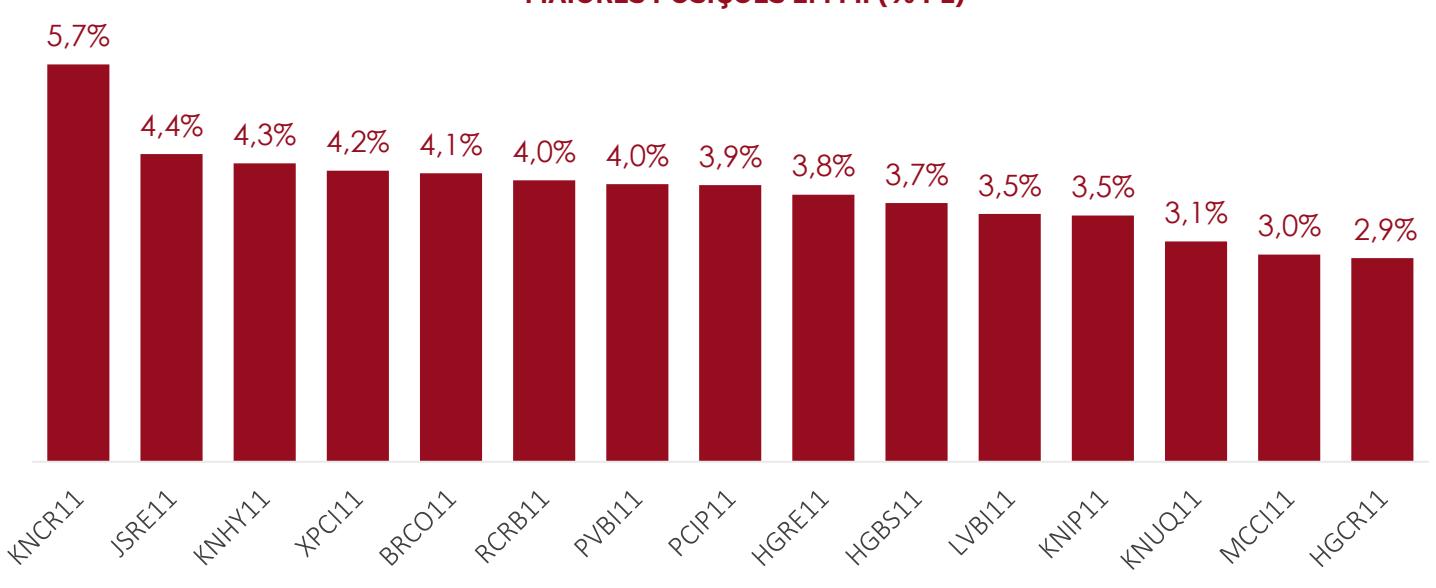
MAIORES POSIÇÕES EM FII (% PL)
+ Perspectivas
DUPLO DESCONTO
O duplo desconto subiu para 22,9% (de 20,9% em ago/26), um alto nível que evidencia o potencial de valorização da cota.
Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 8,9% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 15,4% dos fundos em que o BCIA investe quando comparamos seus valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial subiu para 8,9% (de 7,5% em ago/26). O desconto da carteira aumentou para 15,4% (de 14,6% em ago/26).
A cota patrimonial do BCIA ficou em R$ 95,73 enquanto a cota de mercado, em R$ 87,23 no fechamento do mês.
Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 95,73 . No entanto, esse investidor pode ter acesso a essa mesma carteira de FIIs comprando uma única cota do BCIA por R$ 87,23 na bolsa, com um desconto de 8,9%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,85x no fechamento do mês, ou seja, o valor de mercado dos FIIs que compõem a carteira do BCIA está com um desconto médio de 15,4% em relação a seus PLs.
O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (1,8% do PL).
COMPOSIÇÃO DO DUPLO DESCONTO
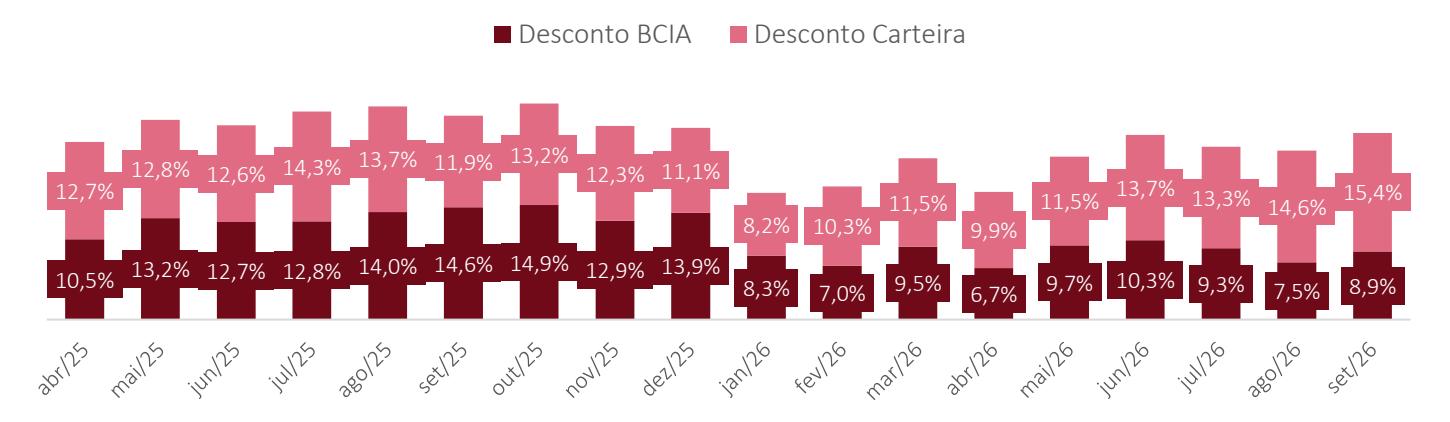
* O "desconto BCIA" é calculado como: 1 – cota mercado/cota patrimonial do BCIA. No caso da 'carteira", o cálculo é o mesmo ponderando a participação de cada um dos ativos investidos.
PERSPECTIVAS
Setembro foi um mês de desempenho levemente negativo para o IFIX, porém no começo de outubro, após os resultados do 1º turno das eleições no Brasil, o desempenho dos ativos de renda variável foi bem positivo.
Observamos alta de 5,2% no IFIX no início de outubro (até o dia 13), com queda relevante nas taxas de juros reais futuras de 10 anos para o patamar de IPCA+6,8% aa.
Entretanto, acreditamos que os preços dos FIIs de tijolo ainda não incorporaram plenamente essa expectativa de melhora no cenário de juros reais e as perspectivas de cortes adicionais na taxa Selic.
Também será necessário verificar a capacidade de implementação de mudanças efetivas que sustentem essa perspectiva favorável para os juros.
Apesar da forte alta no IFIX no início do mês de outubro, o múltiplo PVP do IFIX tijolo ainda era de 0,88 x (até 13/out), com desconto de 12% para o valor patrimonial.
Se as curvas de juros futuras confirmarem o seu viés
de baixa , podemos elevar a participação dos FIIs de tijolo na carteira do BCIA, para se beneficiar do impacto positivo da queda de juros.
No cenário doméstico, deveremos continuar a observar volatilidade no curto prazo devido às incertezas com o resultado do das eleições presidenciais no final de outubro, bem como sobre a efetivação das medidas para sustentar um nível mais baixo de juros.
Já os principais riscos no cenário global são: juros elevados nos EUA e na Europa, com pressão inflacionaria advinda da El Nino e dos elevados preços do petróleo.
A carteira do BCIA está equilibrada para enfrentar esse cenário de juros altos e volatilidade: alocação defensiva em recebíveis imobiliários (42% do PL) e exposição relevante em fundos de tijolo (58% do PL) para se beneficiar da queda dos juros (reais e Selic).
Continuamos muito atentos ao cenário para rebalancear a carteira conforme os cenários de inflação e taxa de juros, ajustando a composição entre FIIs de recebíveis e tijolo, combinando retorno em dividendos com ganho de capital.
Informações Importantes
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer
instrumento financeiro. LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
Fone Fácil Bradesco: 4002 0022/0800 570 0022
SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala:
0800 722 0099
Ouvidoria: 0800 727 9933
[email protected] bram.bradesco.
Consultoria de Investimentos: Capitais e regiões
metropolitanas: 4020 1414
Demais localidades: 0800 704 1414 –
Em dias úteis, das 8h às 20h – horário de Brasília