
Relatório Gerencial BCIA11 de maio de 2026
Relatório Gerencial do Bradesco Carteira Imobiliária Ativa - Fundo de Fundos (BCIA11), fundo imobiliário de fundos (FoF), sobre Relatório de Gestão BCIA – 04/2026, referente a maio de 2026, com entrega no FundosNet (B3) em 15/05/2026. No pregão de 03/11/2026, a cota do BCIA11 fechou a R$ 80,20, com P/VP de 0,84 (valor patrimonial de R$ 95,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,86 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,00% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 356 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 20.216.935/0001-17
- Tipo
- Relatórios
- Assunto
- Relatório de Gestão BCIA – 04/2026
- Data de referência
- 15/05/2026
- Data de entrega
- 15/05/2026 18:45
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Bradesco Carteira Imobiliária Ativa BCIA11 Abril/2026 Relatório Mensal
BCIA: Carteira Imobiliária Ativa
+ Destaques
DESTAQUES
• O IFIX apresentou elevação de 1,53% em abril, com valorização acumulada de 4,10% em 2026.
Essa valorização reflete o início dos cortes da Selic em março e certo otimismo com o período de cessar fogo no conflito no Oriente Médio entre EUA, Israel e Irã.
No entanto, a resolução do conflito e a reabertura do Estreito não ocorreram, e seguimos com um cenário de forte volatilidade, de aversão ao risco e de pressão altista na inflação global.
No Brasil, apesar da piora do cenário para cortes da Selic, o Banco Central entendeu que seria possível realizar um pequeno corte adicional de 25 pontos na Selic, levando a taxa para 14,5% aa na reunião de abril.
O alongamento da guerra e a manutenção do preço do petróleo em níveis elevados já por um longo período estão impondo o espalhamento dos efeitos inflacionários para outros preços da economia, para além dos combustíveis, por prazo mais duradouro. Assim, considerando a incerteza sobre o fim da guerra e os efeitos secundários na inflação, entendemos que o mercado deve precificar cortes menores e mais lentos da Selic.
Do lado positivo, o Real manteve seu bom desempenho frente ao dólar, devido à posição superavitária da balança comercial em petróleo.
Nos EUA, os dados de emprego se recuperaram em abril, dando sinais de que a economia não está desacelerando. Assim, mantemos a expectativa de que o FED não realizará cortes nas taxas de juros em 2026, priorizando objetivo de conter a pressão inflacionária.
• A cota patrimonial do BCIA apresentou alta de
1,24% em abril, com desempenho inferior ao índice de 29 bps.
As principais contribuições positivas para a performance da cota comparada ao IFIX foram: (i) a seleção de galpões, com a alta de BRCO e VILG, e (ii) a não alocação nos fundos de desenvolvimento TGAR e MFII, com forte queda.
Por outro lado, as principais contribuições negativas foram a queda de fundos de escritórios (JSRE, VGRI) e de CRIs (RBRY, XPCI e RBRR) em que temos exposição.
Optamos por manter a alocação mais defensiva da carteira adotada em março. Assim, mantivemos a proporção entre fundos de recebíveis imobiliários e de tijolo em 41% vs 59% do PL.
Os FIIs de CRIs tem menor volatilidade histórica e contam com dividendo mais elevado. Por outro lado, a demanda pelos fundos de tijolo tende ficar mais fraca temporariamente pelo custo de oportunidade dos juros elevados.
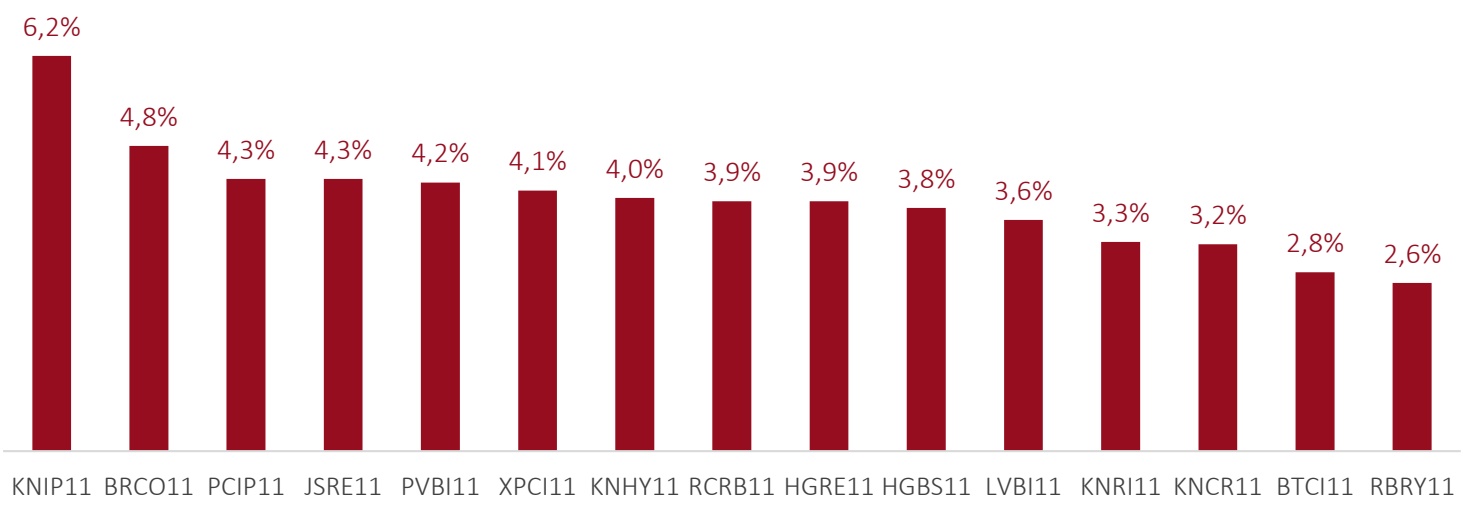
Continuamos a aumentar a posição de KNIP, que hoje é a maior posição do fundo, com 6,2% PL. O modelo de distribuição que esse fundo adota se beneficia de maneira mais rápida e direta da sequência de IPCAs mensais elevados que temos observado devido à guerra.
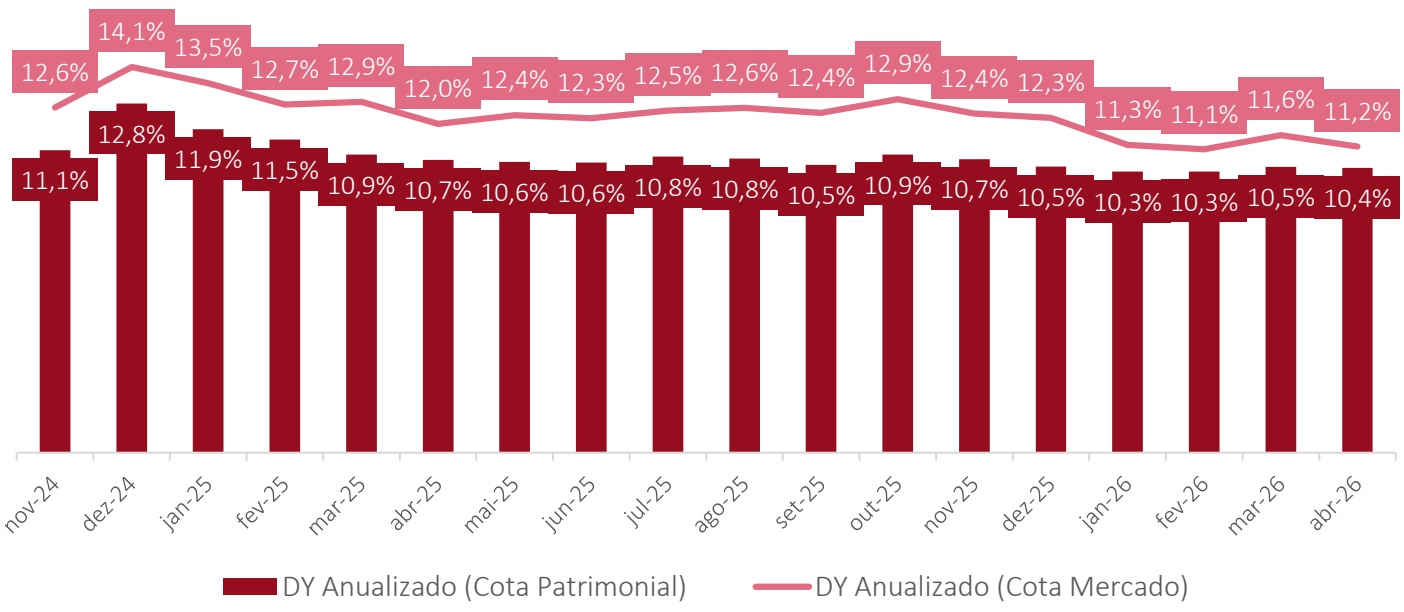
Mantivemos a distribuição em R$ 0,86 por cota em abril, equivalente a um retorno em dividendos anualizado de 11,2% aa, considerando a cota de mercado do fechamento do mês.
A cota de mercado do fundo (BCIA11) apresentou alta de 4,5% no mês, com alta de 13% no ano.
Com a queda das cotas de mercado e patrimonial, o duplo desconto do BCIA caiu para 16% (de 19,6% em mar/26). Esse nível continua bastante elevado, evidenciando potencial de valorização da cota.
PATRIMÔNIO LÍQUIDO R$ 385.435.928,12
VALOR DA COTA PATRIMONIAL R$ 103,64
VALOR DE MERCADO R$ 359.556.593,84
VALOR DA COTA DE MERCADO R$ 96,68
COTA MERCADO/PATRIMONIAL 0,93x
DISTRIBUIÇÃO DE RENDIMENTO R$ 0,86/cota (último)
DIVIDEND YIELD 11,2% aa (último anualizado)
LIQUEZ MÉDIA DIÁRIA R$ 630 mil (abr)
NÚMERO DE COTISTAS 19.867
GESTOR Banco Bradesco S.A.
TAXA DE ADMINISTRAÇÃO 0,50% a.a.
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX
NÚMERO DE COTAS 3.719.038
CNPJ 20.216.935/0001-17
DATA DE INÍCIO 19/05/2015
BCIA: Carteira Imobiliária Ativa
+ Cenário e Rentabilidade
CENÁRIO
O foco do cenário macro segue no Oriente Médio, devido ao conflito entre Estados Unidos, Israel e Irã. Até o momento, não ocorreu a resolução do conflito, e o fluxo de petróleo pelo Estreito de Ormuz segue interrompido.
Em abril, foi firmado um acordo de cessar fogo para negociações, porém a visibilidade da duração da guerra continua baixa. As negociações dependem de dois pontos essenciais que tem provocado grande impasse: os armamentos nucleares e o controle do Estreito de Ormuz.
Ao redor do globo, os países tem adotado medidas para amortecer os impactos nos preços e a disponibilidade de combustíveis. Já os Bancos Centrais estão atentos, e tem demonstrado preocupação com os efeitos secundários e o risco de desancoragem das expectativas de inflação.
No Brasil, também foram estabelecidas medidas para amortecer o impacto da elevação dos combustíveis. No entanto, já vemos impactos relevantes sobre a inflação. Além da alta do combustível em si, que já era
RENTABILIDADE
esperada, tem chamado a atenção a disseminação do aumento de preços para itens que compõem o IGP-M, como químicos, fertilizantes, materiais de construção e tecidos, além dos núcleos de inflação do IPCA, que já se encontram ao redor de 5% nos últimos 3 meses.
Ainda sobre a inflação, os alimentos têm exibido pressões relevantes, tanto pelo aumento do custo de transporte e fertilizantes, quanto por questões climáticas.
O IPCA registrou alta de 0,67% em abril, levemente abaixo das expectativas de mercado, mas mantendo um nível elevado. O IPCA registra alta acumulada de 4,39% nos últimos 12 meses.
As expectativas de inflação tem sido revisadas para cima. A expectativa para o IPCA no fechamento de 2026 no Relatório Focus, por exemplo, passou de 4,7% há 4 semanas para 4,9% no último relatório (08/05/26), já acima do limite superior da meta (4,5%).
Apesar da piora do cenário para cortes da Selic, o Banco Central entendeu que seria possível realizar um pequeno corte adicional de 25 pontos na Selic, levando a taxa para 14,5% aa na
reunião de abril.
O Copom destacou os sinais de moderação da atividade econômica em meio a um mercado de trabalho ainda resiliente e reforçou o cenário de incerteza acima da usual, exigindo cautela.
Nesse cenário, os juros reais expressos pela taxa de 10 anos fecharam o mês em estabilidade, próximos a IPCA + 7,5% aa, um nível bem elevado.
O Real tem mantido o bom comportamento frente ao dólar, considerando a posição superavitária da balança comercial em petróleo e derivados e a geração de energia elétrica por fontes renováveis.
Com relação aos EUA, a equipe de economia da Bradesco Asset segue com a expectativa de que o FED mantenha os juros ao longo do ano para combater a pressão inflacionária. Os dados de emprego de abril registraram recuperação da geração de vagas e a estabilidade do desemprego, sugerindo um mercado de trabalho ainda sólido, reduzindo os temores de uma desaceleração da economia e uma possível necessidade de cortes mais céleres dos juros.
| ABR | ANO | 12 MESES | DESDE INÍCIO | |
|---|---|---|---|---|
| Cota Patrimonial | 1,24% | 3,84% | 16,34% | 176,51% |
| Cota de Mercado | 4,47% | 12,96% | 24,87% | 165,41% |
| IFIX | 1,53% | 4,10% | 15,16% | 178,52% |
| CDI bruto | 1,09% | 4,54% | 14,83% | 176,88% |
| CDI líquido (15%) | 0,93% | 3,85% | 12,47% | 137,66% |
BCIA: Carteira Imobiliária Ativa
+ Rentabilidade e Análise Setorial
DESEMPENHO
Após queda de março, o IFIX voltou a registrar alta de 1,53% em abril, acumulando valorização de 4,10% em 2026.
A alta está relacionada a um período de cessar fogo na guerra do Oriente Médio, e ao início dos cortes da Selic pelo Banco Central.
O retorno em dividendos do IFIX fechou abril em 12% aa. Já o retorno de dividendos dos fundos de tijolo do IFIX ficou em 10,8%.
Dessa forma, os FIIs de tijolo estão sendo negociados com um prêmio de risco de 3,4 p.p. para a taxa de juros real de 10 anos, abaixo da média histórica (3,8 p.p.).
Em abr/26, os melhores desempenhos setoriais dentre os setores do IFIX foram: shopping, CRI e hospedagem.
Já os piores desempenhos setoriais no mês foram: desenvolvimento, agro e agências.
Os fundos imobiliários de tijolo do IFIX fecharam o mês mantendo o desconto médio de 10% em relação a seus valores patrimoniais (múltiplo P/VP de 0,90x), sendo que o maior desconto continua no setor de escritórios (de 29%, com P/VP de 0,71x).
A cota patrimonial do BCIA apresentou alta de 1,24% em abril, porém com desempenho inferior ao índice de 29 bps.
Em 2026, a cota patrimonial do BCIA apresenta valorização de 3,84%, com desempenho inferior ao IFIX de 26 bps.
No mês, as principais contribuições positivas no mês foram (i) a seleção de galpões logísticos, como BRCO e VILG, que tiveram valorização no mês, e (ii) a não exposição a fundos de desenvolvimento, como TGAR e MFII, que mantiveram a queda no mês.
Por outro lado, as principais contribuições negativas para a performance da cota comparada ao IFIX no mês foram: (ii) a queda de fundos de escritórios em que temos exposição (JSRE e VGRI), (ii) a queda de CRI em que temos exposição (RBRY, XPCI e RBRR).
A cota de mercado do fundo (BCIA11) apresentou valorização de 4,47% no mês. No ano, a cota acumula alta de 12,96%, comparada à alta de 4,1% do IFIX. Esses são retornos totais, que consideram tanto a valorização das cotas, quanto os rendimentos pagos.
A liquidez média diária do BCIA11 foi de R$ 630 mil em abril, acima da média de R$ 410 mil verificada em 2025.
GALPÕES LOGÍSTICOS ESTATÍSTICAS 1T26
A Buildings publicou as estatísticas do mercado de galpões logísticos do 1T26. Os dados evidenciam que o setor continua bastante aquecido, com a escassez de espaços resultando na continuidade do aumento no valor dos aluguéis.
No Brasil, o estoque total de galpões classe A, aqueles que contam com especificações técnicas superiores, atingiu 35,9 milhões de m2, divididos em 677 condomínios. A vacância registrou nova queda, passando de 7,45% no 4T25 para 6,50% no 1T26, renovando sua mínima histórica. E o preço pedido também registrou nova elevação, passando de R$ 29,38/m2 no 4T25 para R$ 30,24/m2 no 1T26.
Desde 2013 até 2021, o preço pedido ficou praticamente estável, girando entre R$ 18,5 e R$ 20/m2. Desde o período da pandemia e o aumento da demanda pelo e-commerce, o preço de locação passou a acelerar de forma rápida, e registrou alta de cerca de 45% em 4 anos, recompondo parcialmente a inflação do período em que os preços ficaram de lado.
O Estado de São Paulo responde por 49% do estoque de galpões classe A do país. O estoque no
Estado totaliza 17,3 milhões de m2, divididos em 276 condomínios. Assim como em nível nacional, a vacância em São Paulo também apresentou redução para 6,54% (de 7,89% no 4T25), também na mínima histórica, e o preço pedido foi para R$ 33,52/m2 (de R$ 32,64/m2 no 4T25).
O e-commerce continua sendo o maior responsável pela absorção de novos espaços, sendo que a forte concorrência entre os principais players (Mercado Livre e Shopee) tem sustentado essa demanda.
O Mercado Livre, que hoje é o maior ocupante de galpões no Brasil, já responde por 4 milhões de m2 (10% de todo o estoque de galpões, considerando as classes A, B e C). Já a Shopee responde por 1,8 milhão de m2, e tem acelerado sua expansão, considerando que iniciou suas operações no Brasil somente em 2019. Por exemplo, somente no 1º trimestre, a absorção do Mercado Livre foi de 377 mil m2, enquanto a da Shopee foi de 440 mil m2.
Alguns motivos explicam por que a oferta de galpões não acompanhou a demanda por espaços, o que possibilitou a redução da taxa de vacância e o forte aumento dos preços de locação. Elencamos aqui os principais motivos: (i) o aumento dos custos de construção, tanto de materiais, quanto de mão-deobra, (ii) a escassez de terrenos nas regiões mais próximas das grandes cidades, (iii) a complexidade e prazo para obtenção de licenças ambientais e aprovação de projetos, e (iv) os juros elevados, tornando o custo de oportunidade e dos financiamento mais caros.
No IFIX, os fundos de galpões logísticos respondem por 18% do índice. O retorno em dividendos médio do setor encontra-se em 10%, e o múltiplo P/VP do setor encontra-se em 0,95, ou seja, negocia com um desconto de 5% para seus valores patrimoniais.
BCIA: Carteira Imobiliária Ativa + Composição do Resultado
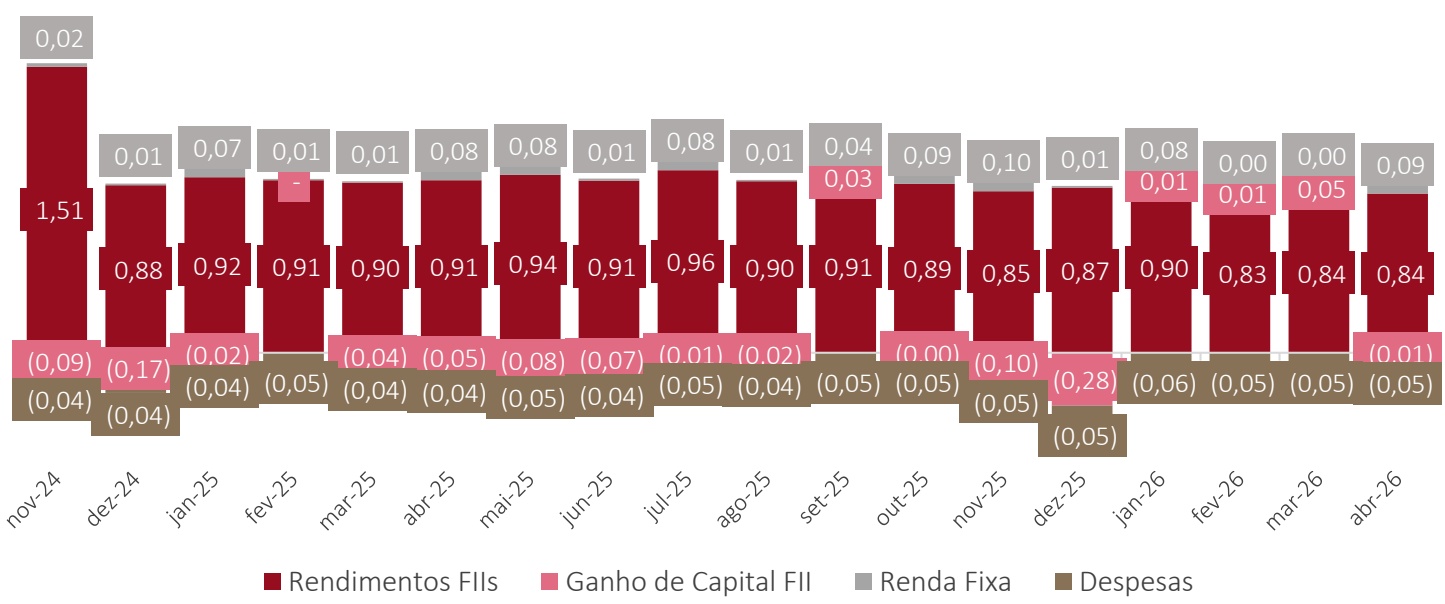
Em abril, o resultado do BCIA foi de R$ 0,87 por cota, sendo R$ 0,84 de rendimentos de FIIs, R$ 0,01 de prejuízo de capital com vendas de cotas, R$ 0,09 de juros de CRI e ganhos com renda fixa e R$ 0,05 de despesas operacionais.
No mês, houve manutenção no nível de rendimentos de FIIs.
Já os rendimentos com renda fixa foram maiores devido ao recebimento dos juros trimestrais do CRI Arquipeo Brookfield. Trata-se do financiamento do edifício corporativo “Arquipeo”, desenvolvido pela Brookfield na Vila Leopoldina, na cidade de São Paulo, para abrigar o novo campus da WPP, agência global de propaganda e marketing, com proposta arquitetônica moderna e inovadora.
FLUXO DE CAIXA
| ABR | SEMESTRE | ANO | 12 MESES | |
|---|---|---|---|---|
| Total de Receitas | 3.414.511 | 13.591.389 | 13.591.389 | 40.026.024 |
| FIIs - Rendimentos | 3.117.844 | 12.701.277 | 12.701.277 | 39.570.986 |
| FIIs - Ganho de Capital | -24.053 | 239.428 | 239.428 | -1.727.635 |
| Renda Fixa (CRI, LCI e | 320.720 | 650.683 | 650.683 | 2.182.673 |
| Títulos Públicos) | ||||
| Total de Despesas | -169.200 | -755.422 | -755.422 | -2.169.726 |
| Resultado Líquido | 3.245.311 | 12.835.968 | 12.835.968 | 37.856.298 |
| Resultado Distribuído | 3.198.373 | 12.793.491 | 12.793.491 | 38.008.568 |
| % Distribuído | 99% | 100% | 100% | 100% |
| Distribuição R$/cota | 0,86 | 3,44 | 3,44 | 10,22 |
COMPOSIÇÃO DO RESULTADO POR COTA
BCIA: Carteira Imobiliária Ativa
+ Rendimentos
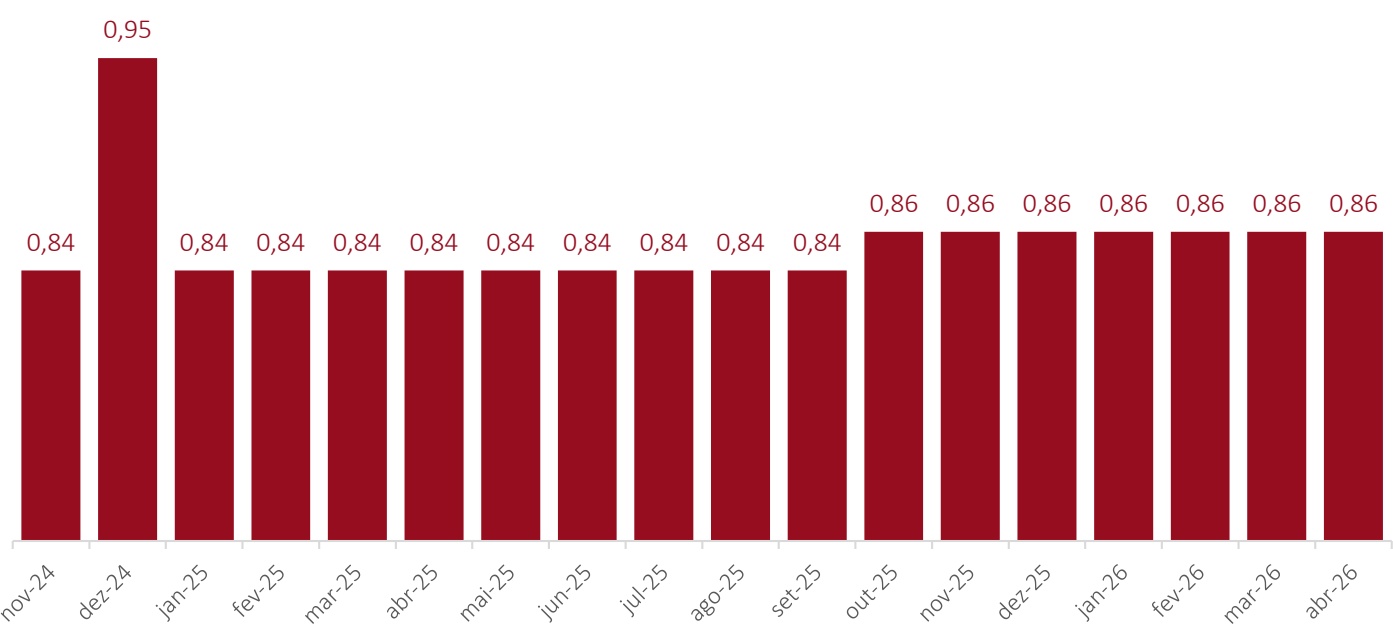
Em abril, mantivemos a distribuição em R$ 0,86/cota, equivalente a um retorno em dividendos (dividend yield) de 11,2% aa considerando a cota de mercado do fechamento do mês.
O fundo distribuiu R$ 10,22/cota nos últimos 12 meses, o que equivale a um dividend yield de 10,6% aa, também considerando a cota de mercado.
A distribuição nesse patamar continua alinhada com a capacidade de geração de resultado recorrente do fundo, considerando que o BCIA também conta com o recebimento de juros trimestrais e semestrais de CRIs investidos diretamente na carteira, além dos rendimentos dos FIIs.
DISTRIBUIÇÃO DE RENDIMENTOS (R$/COTA)
DIVIDEND YIELD (% AA)
BCIA: Carteira Imobiliária Ativa
+ Carteira
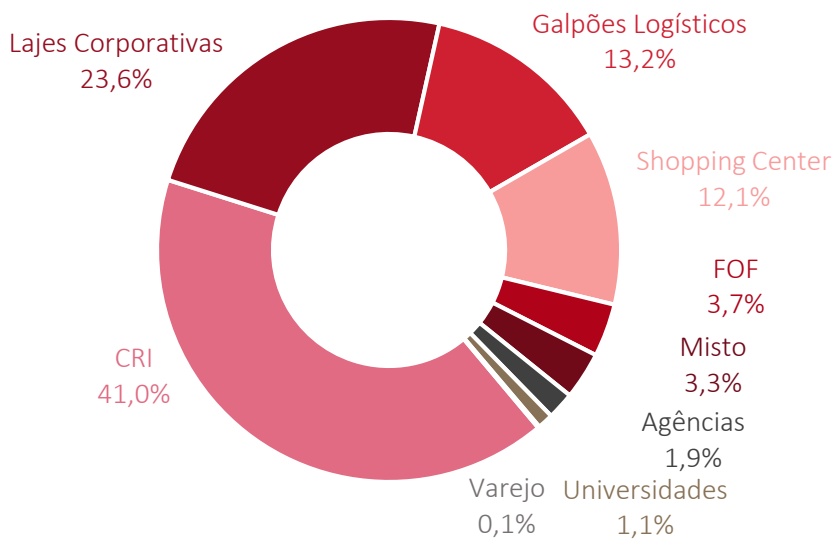
A carteira do BCIA fechou o mês com a seguinte composição setorial: recebíveis imobiliários (41,0%), dos quais 37,4% em fundos de CRI e 3,6% em CRIs diretamente, lajes corporativas (23,6%), galpões logísticos (13,2%), shopping centers (12,1%), FOFs (3,7%), misto (3,3%), agências bancárias (1,9%), educacional (1,1%), varejo (0,1%).
Considerando a manutenção do cenário de incerteza e de pressão inflacionária, mantivemos uma carteira com viés defensivo, com exposição de 41,0% a FIIs de CRIs (vs 41,1% em mar/26), e os 59,0% restantes de exposição a fundos de tijolo.
Os fundos de CRI são mais defensivos, com menor volatilidade histórica das cotas e dividendos mais elevados.
O giro de carteira ainda foi elevado, embora inferior ao mês anterior, atingindo R$ 26 milhões, ou 6,8% PL.
Setorialmente, aumentamos a participação nos segmentos de shopping centers e híbrido, e reduzimos escritórios e FOFs.
Nas compras, continuamos adquirindo cotas de KNIP, ativo que atualmente é nossa maior posição, com 6,2% PL. O KNIP é o fundo de CRI do Kinea de baixo risco de crédito, com operações indexadas à inflação. Devido a seu modelo de distribuição (regime de competência), o fundo deve manter a distribuição de rendimentos elevados enquanto continuarmos registrando IPCAs mensais elevados. Além disso, trata-se de um momento favorável para se posicionar em ativos atrelados a “juros reais”, devido às taxas de juros reais elevadas.
EXPOSIÇÃO SETORIAL (% ATIVOS)
MAIORES POSIÇÕES EM FII (% PL)
BCIA: Carteira Imobiliária Ativa
+ Perspectivas
DUPLO DESCONTO
Devido à alta das cotas de mercado e patrimonial, o duplo desconto caiu para 16% (de 19,9% em mar/26), evidenciando o potencial de valorização da cota.
Esse desconto contempla sua dupla camada de avaliação: (1) o desconto de 6,7% de sua cota de mercado para sua cota patrimonial, e (2) o desconto médio de 9,9% dos fundos em que o BCIA investe quando comparamos seus valores de mercado e patrimônios líquidos.
O desconto da cota de mercado para a patrimonial caiu para 6,7% (de 9,5% em mar/26). E o desconto da carteira também caiu para 9,9% (de 11,5% em mar/26).
A cota patrimonial do BCIA ficou em R$ 103,64 enquanto a cota de mercado, em R$ 96,68 no fechamento do mês. Isso significa que, se o investidor comprar em bolsa todos os FIIs que o BCIA possui em carteira, ele dispenderia R$ 103,64. No entanto, esse investidor pode ter acesso a essa mesma carteira de FIIs comprando uma única cota do BCIA por R$ 96,68 na bolsa, com um desconto de 6,7%.
Além disso, a carteira de FIIs do BCIA estava sendo negociada a um múltiplo P/VP (preço sobre valor patrimonial) de 0,90x no fechamento do mês, ou seja, o valor de mercado dos FIIs que compõem a carteira do BCIA está com um desconto médio de 9,9% em relação a seus PLs.
O cálculo do duplo desconto contempla também a carteira de CRIs investidos diretamente (3,6% PL).
COMPOSIÇÃO DO DUPLO DESCONTO
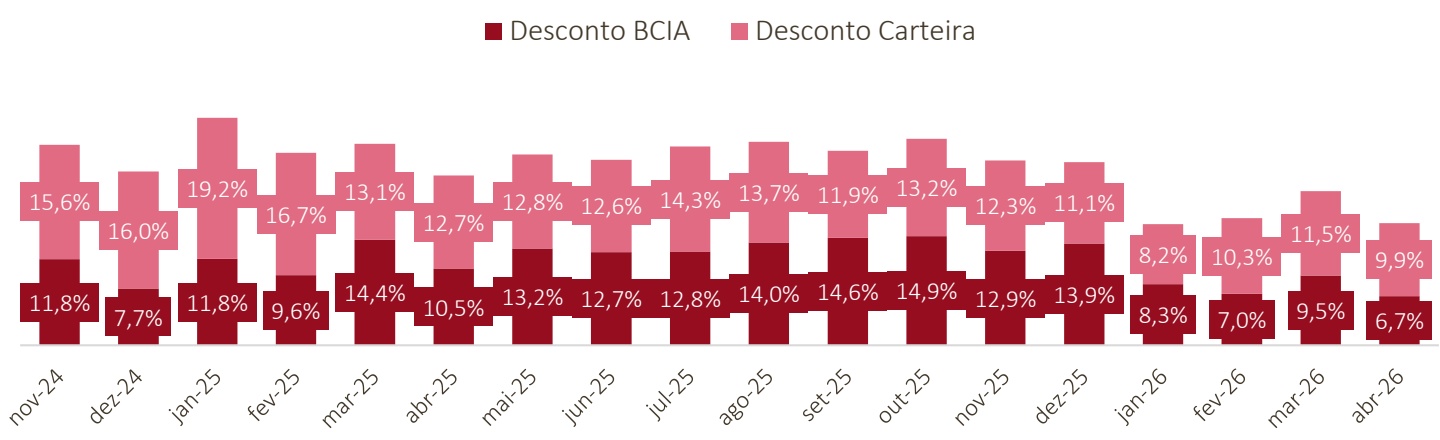
* O “desconto BCIA” é calculado como: 1 – cota mercado/cota patrimonial do BCIA. No caso da ‘carteira”, o cálculo é o mesmo ponderando a participação de cada um dos ativos investidos.
PERSPECTIVAS
O início dos cortes da Selic em março e o otimismo dos mercados com a possibilidade de uma resolução célere do conflito no Oriente Médio, considerando o cessar fogo e as negociações em andamento, abriram espaço para a valorização do IFIX em abril.
Porém, o alongamento da guerra e a continuidade da interrupção do fluxo de petróleo no Oriente Médio parecem já estar ocasionando efeitos secundários mais duradouros para a inflação, para além do choque no preço dos combustíveis. Esse fato vem cristalizando as expectativas de que o ritmo de cortes da Selic será bem menos intenso em 2026.
Dessa forma, consideramos adequado manter o viés defensivo da carteira adotado no mês anterior. Assim, devemos manter maior alocação a fundos de recebíveis imobiliários, principalmente em fundos indexados à inflação que adotam o regime de competência de contabilidade, cujos dividendos refletem de forma mais rápida a sequência de IPCAs mensais elevados.
Com os juros em níveis elevados, o custo de oportunidade do investidor fica alto, já que investimentos conservadores já entregam um retorno atrativo, reduzindo temporariamente a demanda por ativos de risco, como os FIIs, especialmente os de tijolo.
Com essa menor demanda, a maturação das teses de ganho de capital nos fundos de tijolo acabam exigindo mais tempo para se materializar.
Ainda assim, embora estejam sentindo o efeito dos juros na precificação de suas cotas na bolsa, temos observado bom desempenho operacional nos fundos de tijolo, o que deriva da vacância em queda e da alta dos preços de locação, evidenciadas também pelos indicadores consolidados acompanhados por empresas do setor.
Além disso, os fundos de tijolo continuam negociando com desconto sob diversas métricas de avaliação, como laudo de avaliação, custo de construção, e transações similares. Ou seja, embutem potencial de valorização.
Seguimos atentos ao cenário, tanto para defender a carteira, caso julguemos prudente, quanto para aproveitar oportunidades em caso de quedas das cotas.
O BCIA continua com uma carteira de ativos de qualidade, com bom retorno em dividendos (11,2%) e duplo desconto bem atrativo (16%).
Informações Importantes
Material produzido pela Bradesco Asset Management, departamento responsável pela atividade de gestão de recursos de terceiros do Banco Bradesco S.A. As opiniões, estimativas e previsões apresentadas neste relatório constituem o nosso julgamento e estão sujeitas a mudanças sem aviso prévio, assim como as perspectivas para os mercados financeiros, que são baseadas nas condições atuais de mercado. Acreditamos que as informações apresentadas aqui são confiáveis, mas não garantimos a sua exatidão e informamos que podem estar apresentadas de maneira resumida. Este material não tem intenção de ser uma oferta ou solicitação de compra ou venda de qualquer
Fone Fácil Bradesco: 4002 0022/0800 570 0022 SAC – Alô Bradesco: 0800 704 8383 | SAC – Deficiência Auditiva ou de Fala: 0800 722 0099 Ouvidoria: 0800 727 9933
instrumento financeiro. LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. Fundos de investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC. Descrição do Tipo ANBIMA disponível no Formulário de Informações Complementares. Administrador: Banco Bradesco S.A. / Gestor: Banco Bradesco S.A. ¹Este benchmark é uma mera referência econômica, e não meta ou parâmetro de performance.
[email protected] bram.bradesco. Consultoria de Investimentos: Capitais e regiões metropolitanas: 4020 1414 Demais localidades: 0800 704 1414 – Em dias úteis, das 8h às 20h – horário de Brasília