
Relatório Gerencial BRCR11 de julho de 2026
Relatório Gerencial do BTG Pactual Corporate Office Fund (BRCR11), fundo imobiliário híbrido, referente a julho de 2026, com entrega no FundosNet (B3) em 05/08/2026. No pregão de 03/11/2026, a cota do BRCR11 fechou a R$ 37,62, com P/VP de 0,46 (valor patrimonial de R$ 82,56 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,41 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 11,99% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 2,2 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 08.924.783/0001-01
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 05/08/2026 19:02
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Corporate Office Fund
BRCR11
Relatório Mensal
Julho 2026
BC FUND
Objetivo
O BC Fund, constituído em junho de 2007 , é um dos maiores fundos imobiliários listados na bolsa brasileira, com foco em escritórios de laje corporativa geradores de renda em grandes centros comerciais . Adota uma gestão ativa voltada à melhoria contínua e estabilidade da renda por meio de negociações eficientes e investimentos em modernização dos imóveis, além da geração de valor via reciclagem estratégica do portfólio, buscando maximizar o retorno de longo prazo .
Comentário do Gestor
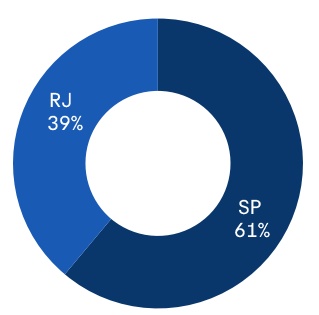
BRCR : O BRCR conta com 9 imóveis, totalizando 144 ,7 mil de $\mathfrak { m } ^ { 2 }$ de ABL . O portfólio conta em sua maioria com atvos AAA, localizados em São Paulo e Rio de Janeiro .
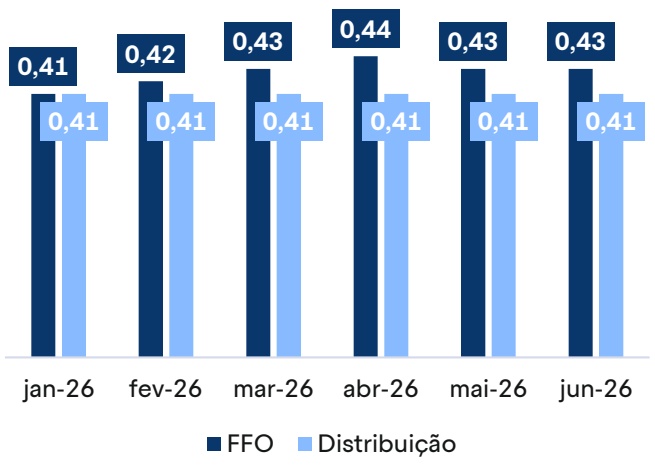
RESULTADO : Em julho de 2026 , o Fundo distribuiu R$ 0,41 por cota, o que representa um dividend yield anualizado de 12 ,20 % com base no preço de fechamento de julho .
No resultado do mês, as linhas de receitas e despesas vieram em linha com a média dos últimos meses .
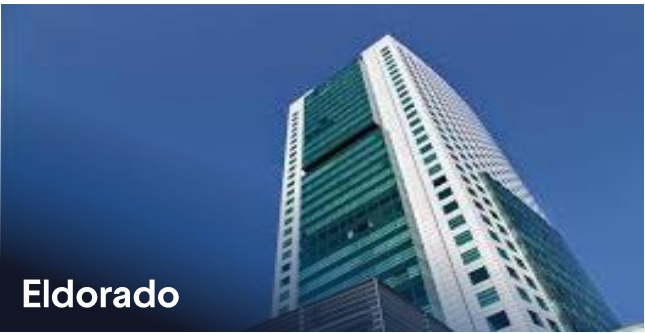
GESTÃO : O mercado de escritórios de São Paulo segue em recuperação consistente . A demanda por lajes de alto padrão continua superando a oferta disponível, e boa parte dos empreendimentos entregues no primeiro semestre chegou ao mercado já com parcela relevante das áreas comprometidas, movimento que reflete a escassez de espaços de qualidade com grandes metragens na capital . A vacância do segmento AAA encerrou o semestre no menor patamar dos últimos cinco anos, com destaque para as regiões da Marginal Pinheiros, Chucri Zaidan e Paulista, onde os preços pedidos vêm subindo de forma acelerada . Com o pipeline de novas entregas em ritmo controlado, o cenário é favorável à continuidade dessa trajetória nos próximos trimestres . No portfólio do Fundo em julho, esse cenário se traduziu em dois movimentos relevantes, ambos em São Paulo . No Eldorado, concluímos a substituição de um locatário com saída prevista para este mês de julho por uma empresa do setor financeiro, a R$ $2 4 5 / \mathsf { m } ^ { 2 } ,$ novo recorde para o empreendimento e acima dos R$ $2 3 0 / \mathsf { m } ^ { 2 }$ reportados no mês anterior, com parcela expressiva da carteira de contratos ainda defasada frente a esse patamar, entendemos haver ganho relevante a ser auferido nos próximos ciclos de revisionais . Ainda em São Paulo, o Diamond encaminha a última revisional do ano, com bases comerciais acordadas a $\mathsf{R}\Phi\quad 145/\mathsf{m}^2.$ Serão três revisionais concluídas, estabelecendo um novo patamar de referência para o edifício .
Principais Indicadores
VALOR DE MERCADO R$ 1,07 bilhão
DIVIDEND YIELD 12,20%
VALOR PATRIMONIAL¹ R$ 2,15 bilhões
IMÓVEIS ²| ABL ² 9 | 144.735 m 2
COTA PATRIMONIAL ¹ R$ 80,72 por cota
RENDIMENTO MENSAL R$ 0,41 por cota
COTA DE MERCADO R$ 40,33 por cota
COTISTAS 110.217
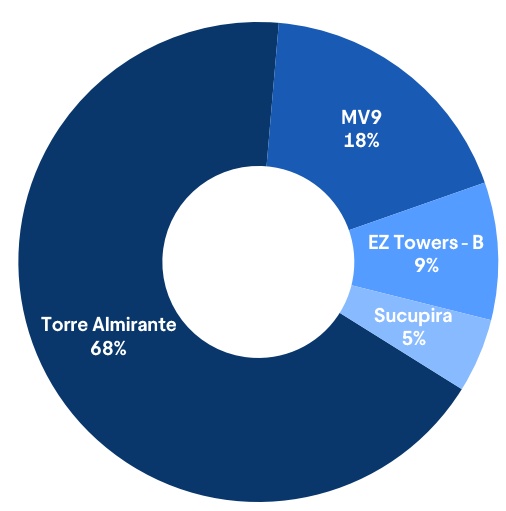
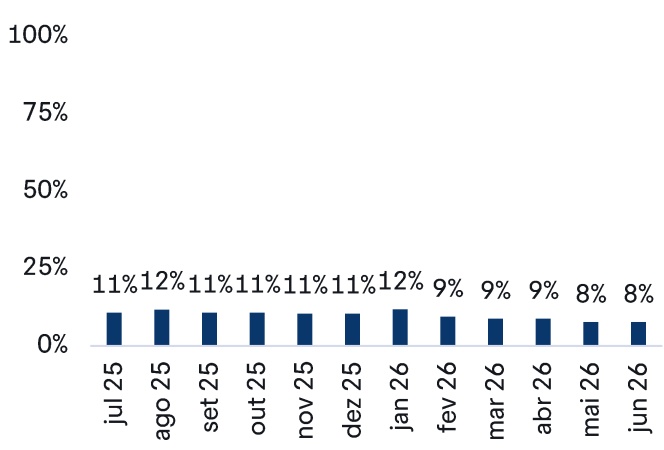
VACÂNCIA FINANCEIRA 8,5 %
VACÂNCIA FÍSICA 10,4 %
ADTV ³
R$ 1,0 milhão por dia
PREÇO MÉDIO DO PORTFÓLIO R$ 7.422 por m 2(mercado)
ALUGUEL MÉDIO DO PORTFÓLIO R$ 135,4 por m 2
CAP RATE
Mercado 19,5% x Patrimonial 9,7%
No cenário internacional, os Estados Unidos seguiram apresentando sinais de resiliência econômica ao longo do segundo trimestre . Apesar da desaceleração do PIB, o crescimento permaneceu sustentado pelo consumo das famílias e pelo forte ciclo de investimentos, especialmente em inteligência artificial .
O mercado de trabalho mostrou moderação na geração de vagas, mas continua compatível com uma economia em expansão, enquanto a inflação apresentou alívio em junho, sobretudo nos componentes de serviços, ainda insuficiente para caracterizar uma retomada consistente do processo de desinflação .
A combinação de atividade resiliente, mercado de trabalho ainda apertado e inflação subjacente acima da meta levou o Fed a manter uma postura cautelosa . Nesse contexto, o cenário base continua apontando para a retomada gradual do ciclo de alta de juros nos próximos meses, condicionada à evolução dos dados de inflação e emprego .
No Brasil, julho foi marcado por um ambiente marginalmente mais favorável para a política monetária . As leituras de inflação voltaram a surpreender positivamente, enquanto os indicadores de atividade passaram a sinalizar uma acomodação mais consistente do crescimento . O crédito continua resiliente, apesar do nível de taxas crescentes e elevado comprometimento de renda das famílias .
O mercado de trabalho permanece apertado, mas também começou a mostrar sinais graduais de moderação, especialmente por meio do menor crescimento da renda e da perda de dinamismo em alguns indicadores de emprego . Apesar de persistirem desafios importantes, como expectativas de inflação desancoradas, hiato positivo da atividade e riscos ligados ao ambiente geopolítico e ao petróleo, a melhora recente dos dados reforçou a percepção de menor pressão inflacionária no curto prazo . Dessa forma, permanece a expectativa de continuidade do ciclo de flexibilização monetária, com projeção de mais dois cortes de 25 pontos -base na Selic até o final de 2026 .
Demonstração do Resultado
| Abril | ||
|---|---|---|
| Receita | 15.727 | R$/ cota0,59 |
| Locações | 16.207 | 0,61 |
| Descontos | -480 | -0,02 |
| Despesa | -811 | -0,03 |
| Operacional | -524 | -0,02 |
| Comissões | -287 | -0,01 |
| NOI (Net Operating | 14.916 | 0,56 |
| Income) | ||
| Receita Eventual | 0 | 0,00 |
| Lucro Vendas | 0 | 0,00 |
| Fluxo Financeiro | -2.972 | -0,11 |
| Rendimento Caixa | 194 | 0,01 |
| FII / CRI | 151 | 0,01 |
| Despesa Financeira | -3.317 | -0,12 |
| Resultado Imobiliário | 11.944 | 0,45 |
| Despesa FII | -246 | -0,08 |
| Taxa Adm. | -1.666 | -0,06 |
| Outras despesas | -234 | -0,01 |
| Outros Ajustes | 1.654 | 0,06 |
| Resultado Fundo | 11.698 | 0,44 |
| Distribuição de dividendos | 10.921 | 0,41 |
| BRCR11 |
| Maio | |
|---|---|
| 15.918 | R$/ cota0,60 |
| 16.401 | 0,62 |
| -483 | -0,02 |
| -446 | -0,02 |
| -446 | -0,02 |
| 0 | 0,00 |
| 15.472 | 0,58 |
| 0 | 0,00 |
| 0 | 0,00 |
| -3.538 | -0,13 |
| 215 | 0,01 |
| 163 | 0,01 |
| -3.916 | -0,15 |
| 11.934 | 0,45 |
| -575 | -0,08 |
| -1.610 | -0,06 |
| -22 | 0,00 |
| 1.057 | 0,04 |
| 11.359 | 0,43 |
| 10.921 | 0,41 |
Composição do Resultado por Cota
| Junho | |
|---|---|
| 16.290 | R$/ cota0,61 |
| 16.780 | 0,63 |
| -490 | -0,02 |
| -578 | -0,02 |
| -578 | -0,02 |
| 0 | 0,00 |
| 15.712 | 0,59 |
| 0 | 0,00 |
| 0 | 0,00 |
| -3.775 | -0,14 |
| -117 | 0,00 |
| 160 | 0,01 |
| -3.818 | -0,14 |
| 11.937 | 0,45 |
| -355 | -0,08 |
| -1.522 | -0,06 |
| -209 | -0,01 |
| 1.376 | 0,05 |
| 11.582 | 0,43 |
| 10.921 | 0,41 |
| 2026 | |
|---|---|
| 95.030 | R$/ cota3,57 |
| 98.248 | 3,69 |
| -3.218 | -0,12 |
| -5.721 | -0,21 |
| -4.619 | -0,17 |
| -1.102 | -0,04 |
| 89.309 | 3,35 |
| 0 | 0,00 |
| 0 | 0,00 |
| -19.451 | -0,73 |
| 852 | 0,03 |
| 1.186 | 0,04 |
| -21.489 | -0,81 |
| 69.858 | 2,62 |
| -1.712 | -0,08 |
| -9.867 | -0,37 |
| -1.147 | -0,04 |
| 9.302 | 0,35 |
| 68.146 | 2,56 |
| 65.526 | 2,46 |
Balanço Patrimonial
| Junho.2026 | (R$ ´000) |
|---|---|
| Patrimônio Líquido | 2.150.228 |
| Imóveis | 2.322.313 |
| Caixa | 30.621 |
| FIIs | 83.351 |
| Outros (1) | 2.581 |
| A receber | 42.220 |
| Outras obrigações | -25.925 |
| Alavancagem (CRIs) | -304.933 |
| Quantidade de cotas | 26.638.202 |
| Cota Patrimonial | 80,72 |
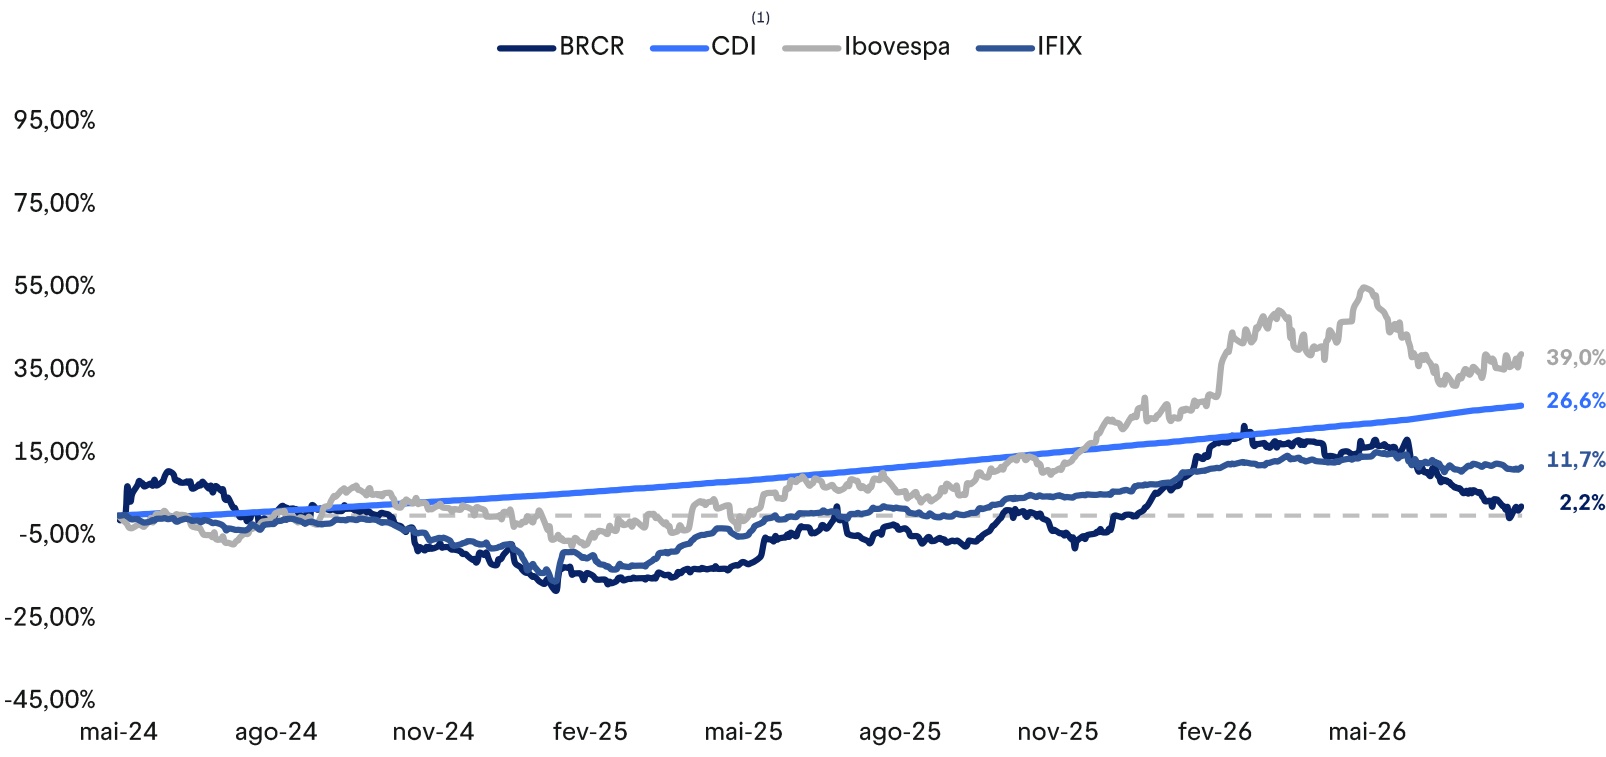
Rentabilidade Mercado Secundário
| Julho | 2026 | 3 meses | 6 meses | 1 ano | Mai/2024 | |
| BRCR11 | (2,9%) | (3,2%) | (12,2%) | (12,2%) | 4,8% | 2,2% |
| IFIX | (0,3%) | 3,8% | (2,2%) | 0,4% | 9,6% | 11,7% |
| CDI Líquido 1 | 1,0% | 7,5% | 3,5% | 6,4% | 13,1% | 26,6% |
| IBOV | 3,5% | 8,1% | (4,4%) | 12,0% | 26,1% | 39,0% |
Rentabilidade Desde Mai/24
Histórico de Dividendos
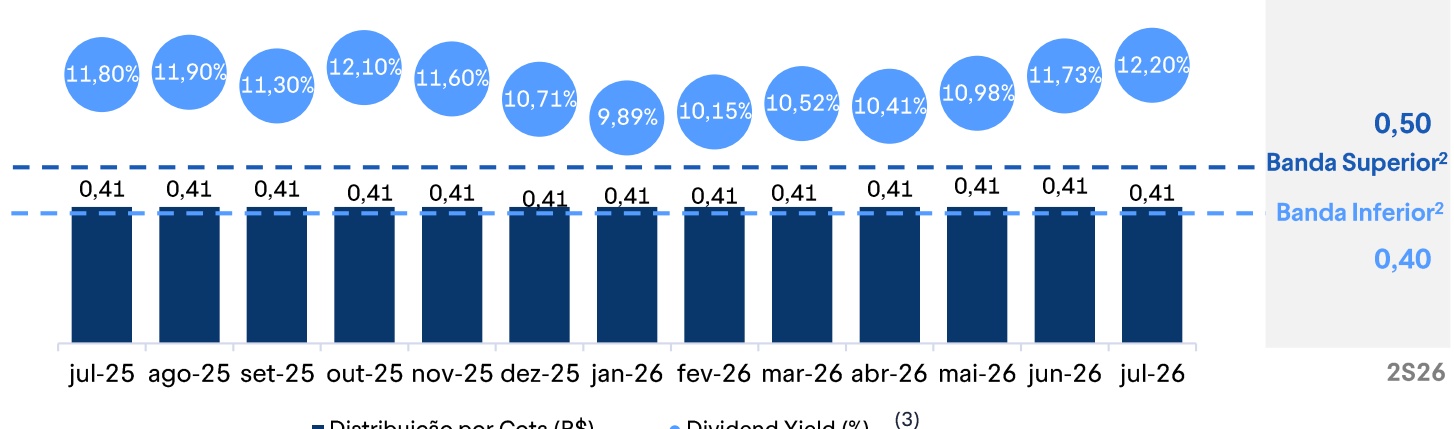
Notas: (1) Considera tributação de 15 %. (2) As bandas indicativas não configuram compromisso ou promessa de rentabilidade futura, sendo apenas referências com base nos atuais indicadores de receita e vacância do Fundo, podendo sofrer alterações sem aviso prévio . (3) Cálculo considera cota de fechamento à mercado dos respectivos meses . RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA . LEIA O PROSPECTO E O REGULAMENTO ANTES DE INVESTIR . FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO – FGC .
Geografia (% receita)
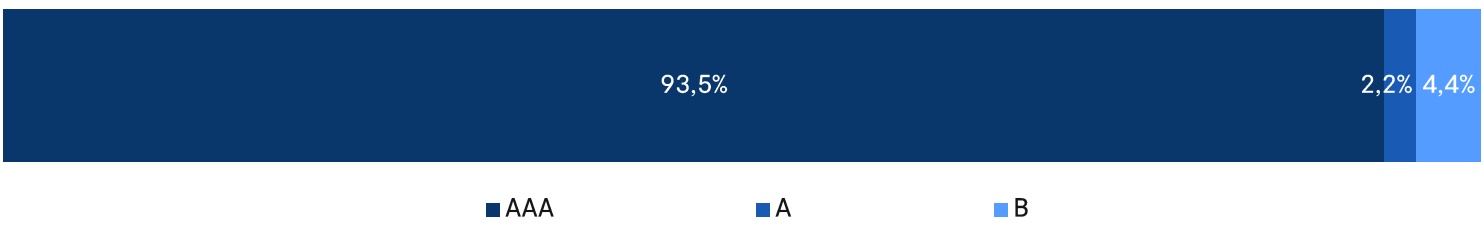
Classe de Ativo (% ABL)
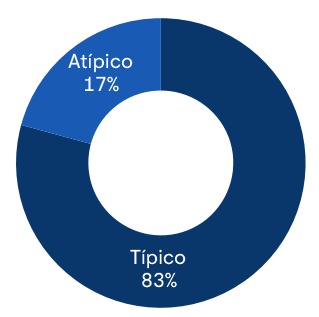
Tipo de Contrato (% receita)
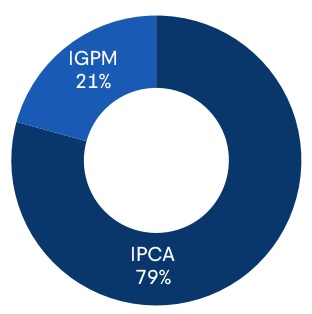
Indexador (% receita)
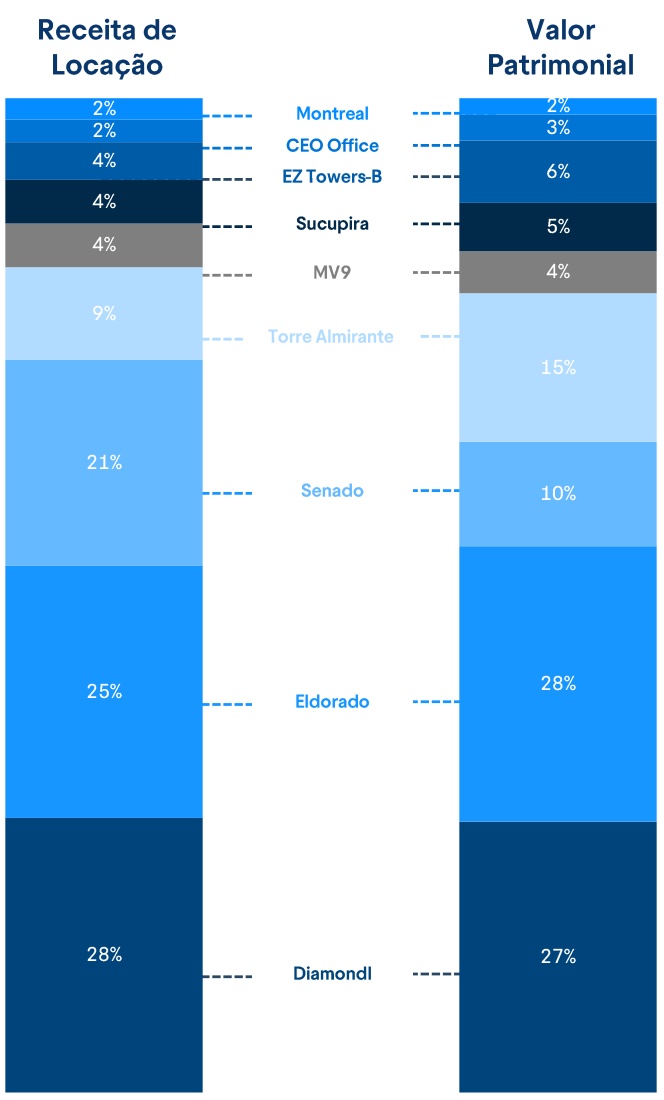
Carteira
Vacância por Ativo (% ABL)
Vacância Financeira (% Receita)
Locatários por Segmento
| Saúde, 13% | Seguros, 8% |
| Financeiro | Construção,4% |
| Serviços, 1% |
Top Locatários (% receita)
| Petrobras | Samsung | Cargill | INPI |
|---|---|---|---|
| 21% | 9% | 6% | 4% |
| Sanofi | Rabbobank | We Work | Betano |
| 4% | 3% | 3% | 3% |
Mês de Reajuste (% receita)
| Jan | Fev | Mar | Abr | Mai | Jun |
|---|---|---|---|---|---|
| 9% | 2% | 7% | 4% | 12% | 7% |
| Jul | Ago | Set | Out | Nov | Dez |
| 16% | 6% | 12% | 6% | 20% | 1% |
8 maiores locatários são responsáveis por 53 % da receita do FII .
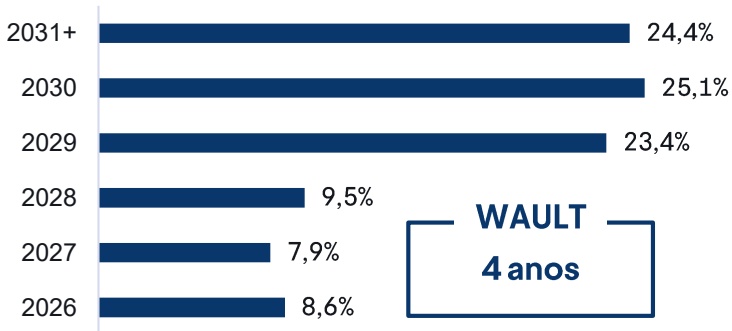
Vencimento (% receita)
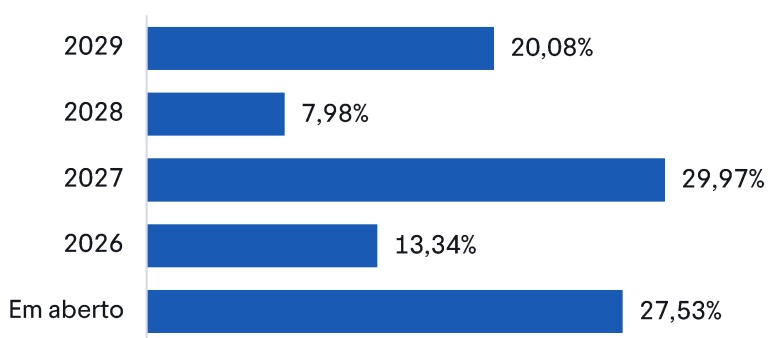
Revisional (% receita)
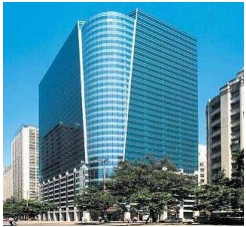
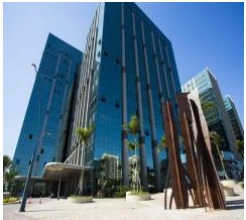
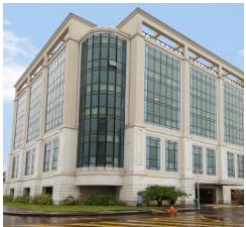
Localização dos Imóveis
São Paulo
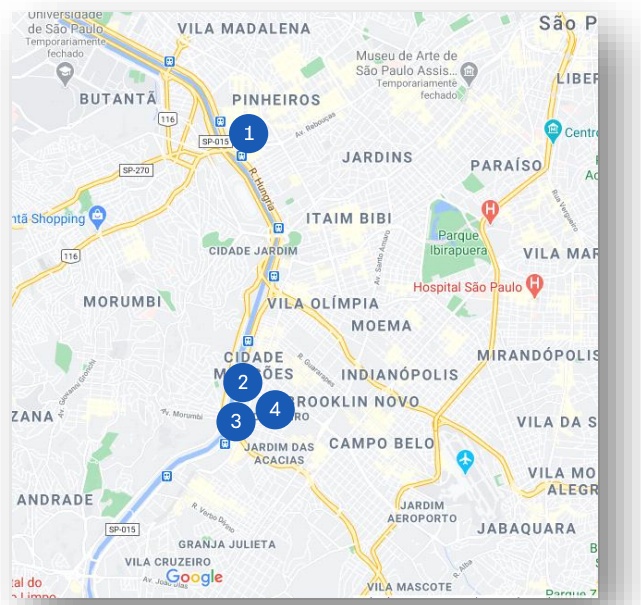

Eldorado Business Tower:
Edifício AAA, localizado em Pinheiros, possui uma passarela com acesso direto ao Shopping Eldorado
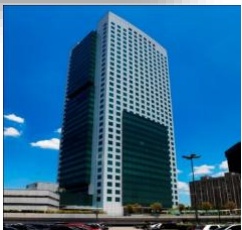

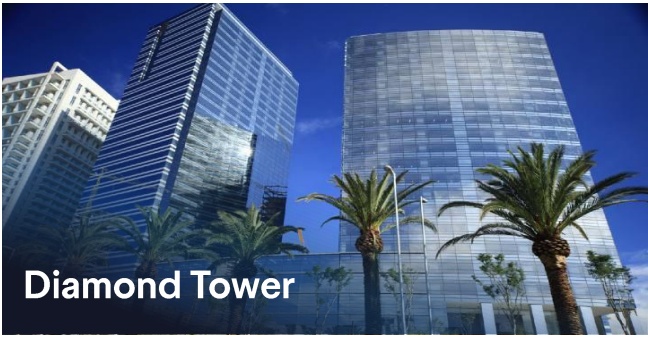
Diamond Tower:
Edifício AAA, localizado na Chucri Zaidan, possui uma passarela com acesso direto ao Morumbi Shopping
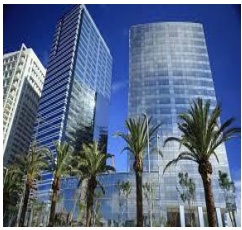

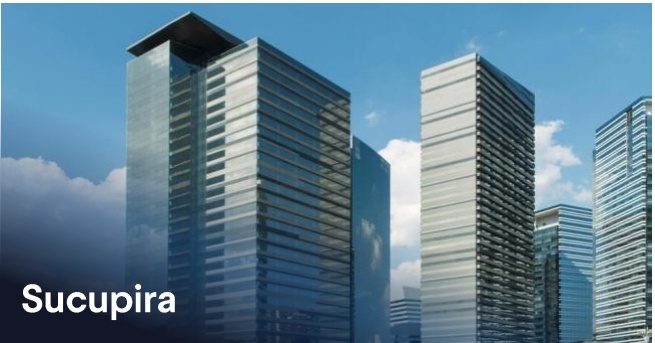
Sucupira:
Edifício AAA, localizado dentro do complexo multiuso Parque da Cidade, na Chucri Zaidan
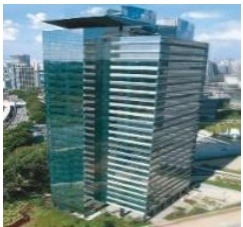

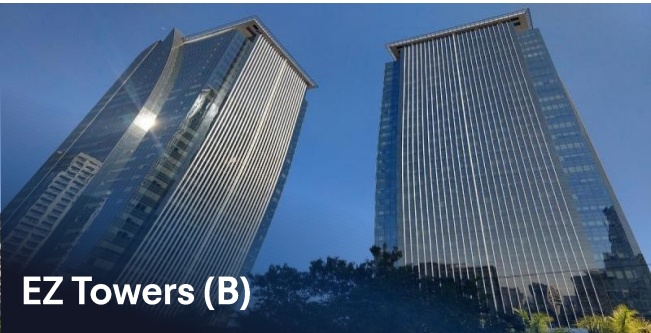
EZ Towers -B:
Edifício AAA, localizado na Chucri Zaidan, tem fácil acesso a diversos shoppings e restaurantes
Rio de Janeiro
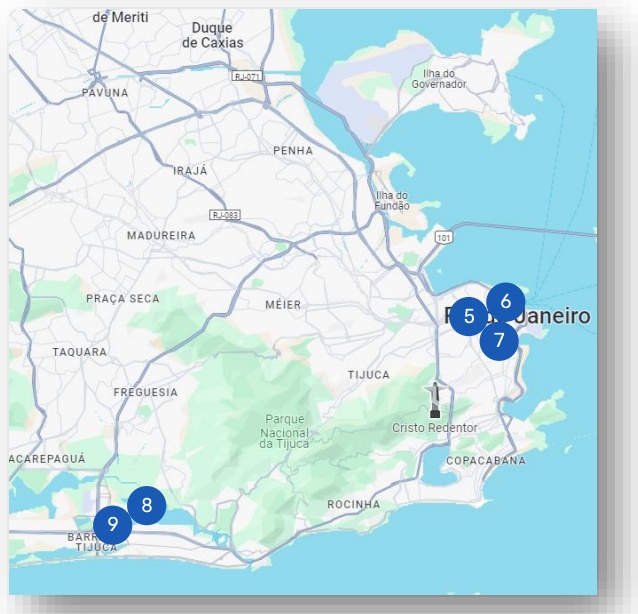

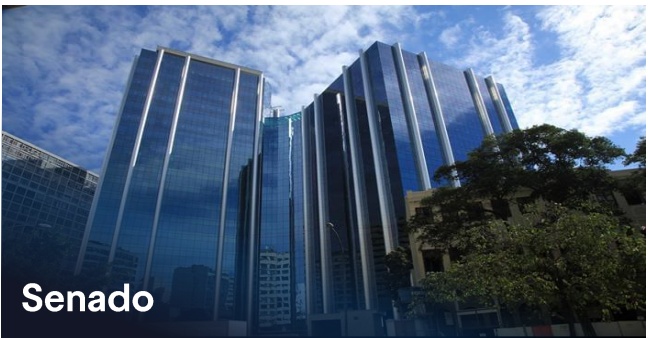
Senado:
Complexo de edifícios AAA, localizado no Centro, monousuário

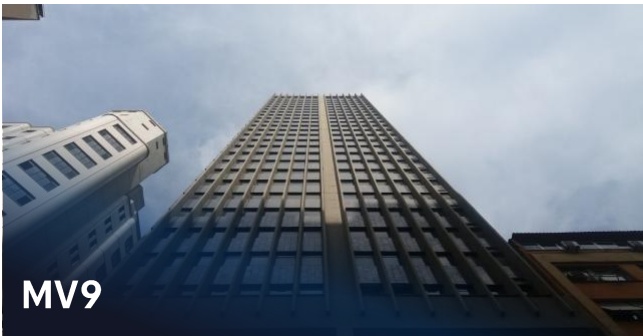
MV9:
Edifício localizado no Centro, com fácil acesso à estações de transporte público, monousuário

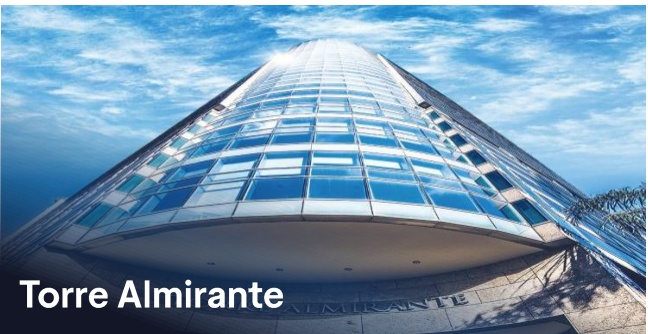
Torre Almirante:
Edifício AAA, localizado no Centro, oferece uma das melhores vistas da cidade

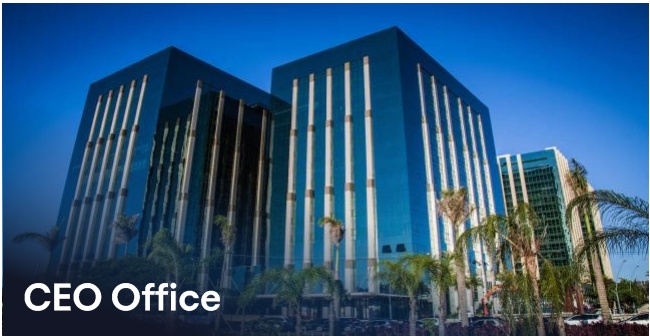
CEO Office:
Edifício AAA, localizado na Barra da Tijuca, monousuário

Montreal:
Edifício localizado dentro do complexo do Centro Empresarial Barra Shopping, na Barra da Tijuca
Resumo dos Ativos
| Ativo | Classe | Cidade | Data de Aquisição | % do Ativo | ABL (m2) | Vacância(m²) | Receita Contratada (R$ mil) | R$/m2 | % da Receita Total Potencial | Principais Inquilinos |
|---|---|---|---|---|---|---|---|---|---|---|
| CEO Office | AAA | R. de Janeiro | Fev /19 | 27% | 4.782 | 0,0% | 403 | 84,2 | 2,1% | Tim |
| Diamond Tower | AAA | São Paulo | Jul/20 | 100% | 36.918 | 0,0% | 4.872 | 132,0 | 25,4% | Samsung, Cargill |
| Eldorado | AAA | São Paulo | Abr/09 | 34% | 22.246 | 0,0% | 4.510 | 202,7 | 23,6% | Betano , Linkedin |
| EZ Towers - B | AAA | São Paulo | Out/20 | 16% | 7.520 | 18,2% | 669 | 109,3 | 4,3% | UnitedHealth, Marsh |
| Montreal | A | R. de Janeiro | Dez/07 | 100% | 6.439 | 0,0% | 381 | 59,1 | 2,0% | Estácio , Technos |
| MV9 | B | R. de Janeiro | Fev /19 | 100% | 15.174 | 18,2% | 782 | 63,0 | 5,0% | INPI |
| Senado | AAA | R. de Janeiro | Fev /19 | 20% | 19.035 | 0,0% | 3.691 | 193,9 | 19,3% | Petrobras |
| Sucupira | AAA | São Paulo | Nov/19 | 21% | 7.534 | 10,0% | 780 | 115,1 | 4,5% | Sanofi |
| Torre Almirante | AAA | R. de Janeiro | Dez/21 | 60% | 25.087 | 40,8% | 1.573 | 105,6 | 13,8% | WeWork, EDF |
| Total | 144.735 | 10,4% | 17.452 | 135,57 | 100,0% |
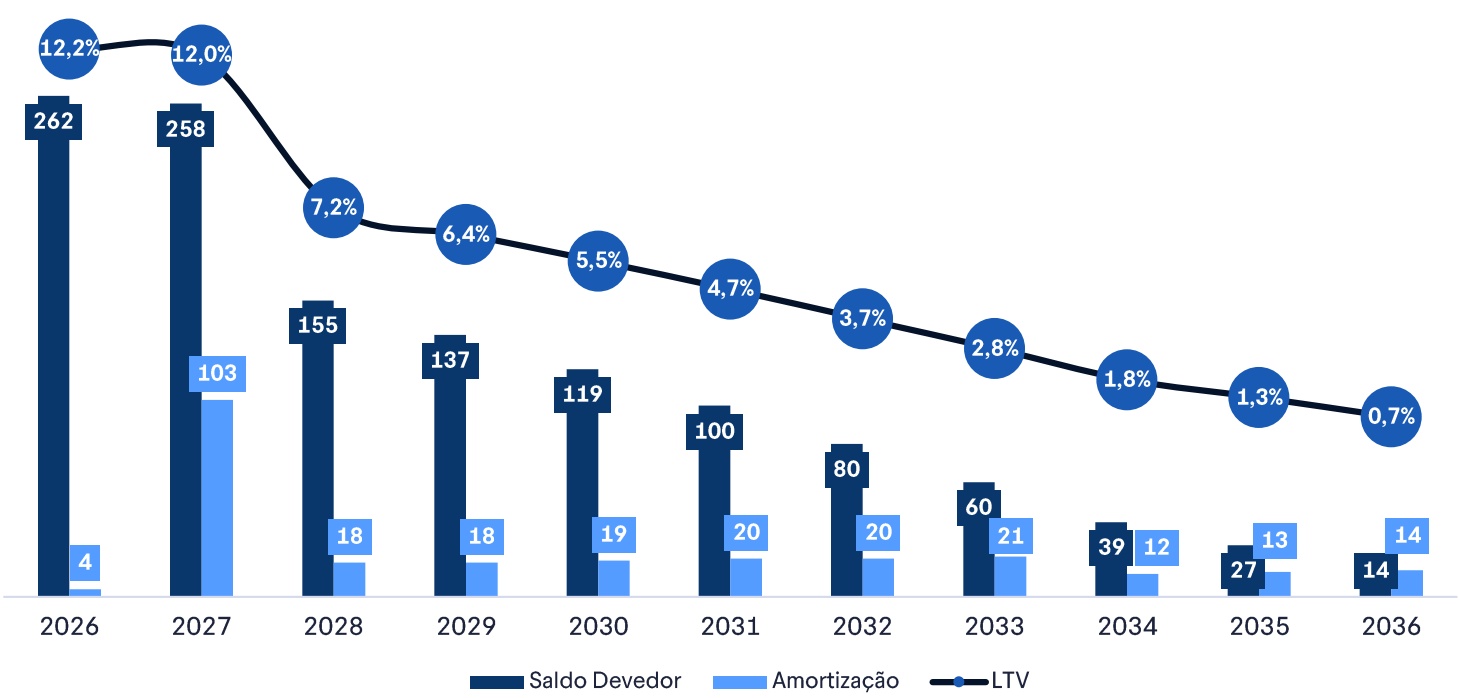
Obrigações
As dívidas do fundo estão relacionadas às aquisições dos ativos Diamond Tower e Torre Almirante, com os respectivos saldos permanecendo relativamente estáveis . Em março de 2026 , foi negociada uma carência de 12 meses para a amortização do principal da obrigação da Torre Almirante, mantendo -se o pagamento mensal dos juros, o que contribui para preservar o caixa do fundo no curto prazo . Já a dívida referente ao Diamond Tower foi prorrogada por mais 24 meses em abril de 2025 , com redução do custo de CDI + 3,50 % para CDI + 1,90 %. Essas renegociações reduzem as pressões financeiras, ampliam a flexibilidade de caixa e fortalecem a estrutura de capital do fundo .
| CRI | Saldo Devedor (1) (R$ mm) | Vencimento | Taxa | Amortização |
| Diamond I 72 Abr/2027 CDI + 1,90% a.a. Bullet | ||||
| Diamond II | 18 | Abr/2027 | CDI + 1,90% a.a. | Bullet |
| Torre I 66 Dez/2033 CDI + 2,60% a.a. Mensal | ||||
| Torre II | 102 | Dez/2036 | IPCA + 7,10% a.a. | Mensal |
| Total | 258 | |||
Histórico de Vendas
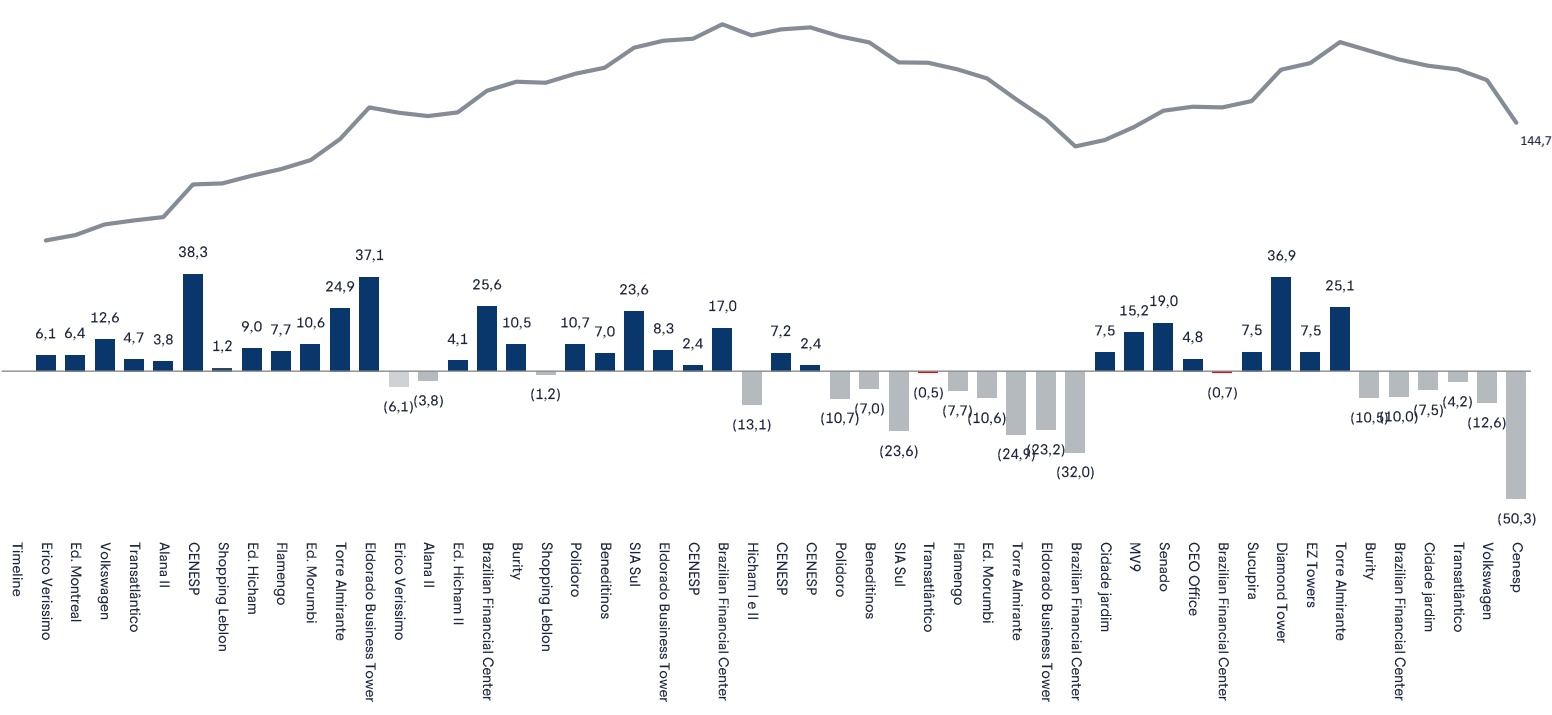
O BRCR historicamente realizou grandes movimentos de reciclagem em seu portfólio, ao total foram realizadas alienações das participações totais do fundo em 8 ativos nos últimos 7 anos
R$ 2.105mm Total de Vendas desde 2019
+R$ 200mm Lucro das Vendas
5,8% Maior que valor de laudo na transação de 2024
2019 R$1.329mm
BFC | Torre Almirante | Eldorado Flamengo | Morumbi
2024 R$755mm
BFC | Cidade Jardim | Volkswagen Burity | Transatlântico
Imóveis Vendidos
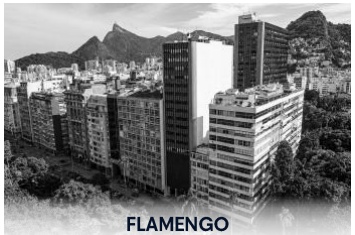
FLAMENGO
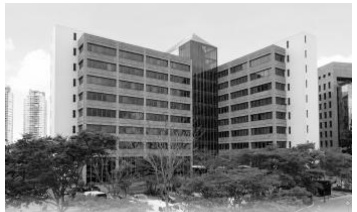
TRANSATLÂNTICO
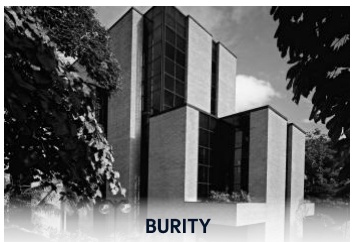
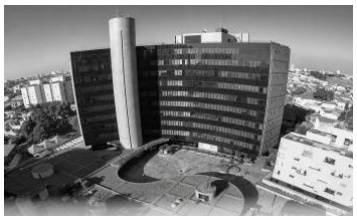
VOLKSWAGEN
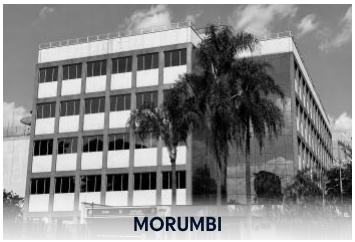
MORUMBI
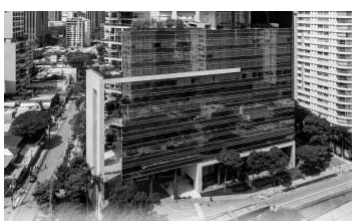
CIDADE JARDIM
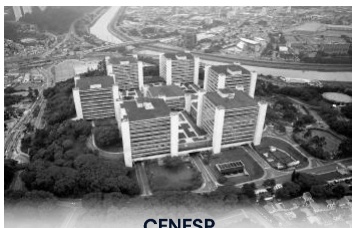
CENESP
Linha do Tempo da Evolução da Carteira
Estrutura Organizacional do Fundo
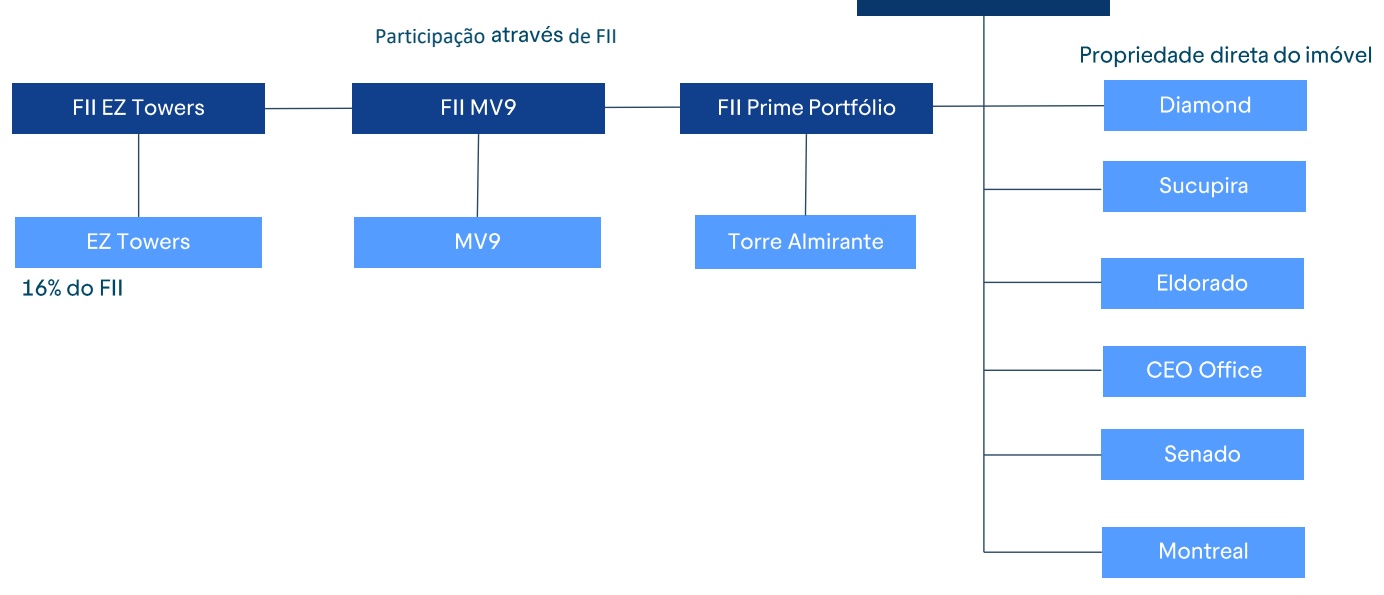
Torre Almirante
ADTV (Average Daily Trading Volume)
Volume médio diário de negociação de um ativo na bolsa . Uso : Mede a liquidez do ativo ; importante para fundos listados .
ABL (Área Bruta Locável)
Área total disponível para locação em um imóvel ou empreendimento . Uso : Indicador da capacidade de geração de receita do ativo .
Classe de Ativo (AAA, A, B)
Classificação da qualidade dos imóveis, baseada em critérios como localização, padrão construtivo, idade e infraestrutura . AAA : Imóveis prime, alto padrão, localizações centrais, alta liquidez . A: Bons imóveis, padrão elevado, mas com alguma limitação . B: Imóveis funcionais, padrão intermediário ou inferior, menor liquidez .
Contrato Atípico
Contrato de locação regido pelo Código Civil, com cláusulas negociadas livremente entre as partes . Uso : Maior segurança jurídica e previsibilidade de receita para o investidor .
Contrato Típico
Contrato de locação regido pela Lei do Inquilinato (Lei nº 8.245 /91 ), com prazos e condições padrão . Uso : Maior flexibilidade para o locatário ; menor segurança para o investidor .
LTV (Loan -to-Value)
Relação entre o valor do financiamento e o valor de mercado do ativo dado em garantia . Fórmula : LTV = Valor do Empréstimo / Valor do Imóvel . Uso : Avaliação de risco de crédito ; quanto maior o LTV, maior o risco para o credor .
Vacância
Porcentagem da ABL que está desocupada e disponível para locação . Fórmula : Vacância (%) = (Área Vaga / ABL Total) x 100 . Uso : Mede a eficiência operacional e a atratividade do imóvel .
WALE (Weighted Average Lease Expiry )
Prazo médio ponderado dos contratos de locação, considerando a área locada e o tempo restante de cada contrato . Uso : Avaliação da estabilidade de receita futura do fundo .
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.