
Relatório Gerencial BRCR11 de abril de 2026
Relatório Gerencial do BTG Pactual Corporate Office Fund (BRCR11), fundo imobiliário híbrido, referente a abril de 2026, com entrega no FundosNet (B3) em 04/05/2026. No pregão de 03/11/2026, a cota do BRCR11 fechou a R$ 37,62, com P/VP de 0,46 (valor patrimonial de R$ 82,56 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,41 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 11,99% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 2,2 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 08.924.783/0001-01
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/04/2026
- Data de entrega
- 04/05/2026 19:44
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Corporate Office Fund
BRCR11
Relatório Mensal
Abril 2026
BC FUND
Informações Gerais
Objetivo
O BC Fund, constituído em junho de 2007 , é um dos maiores fundos imobiliários listados na bolsa brasileira, com foco em escritórios de laje corporativa geradores de renda em grandes centros comerciais . Adota uma gestão ativa voltada à melhoria contínua e estabilidade da renda por meio de negociações eficientes e investimentos em modernização dos imóveis, além da geração de valor via reciclagem estratégica do portfólio, buscando maximizar o retorno de longo prazo .
Comentário do Gestor
No cenário doméstico, o mês foi marcado pela continuidade do ciclo de calibragem da política monetária, com o Copom reduzindo a Selic em 25 bps, para 14 ,50 % a.a. A comunicação do Comitê foi interpretada como mais branda do que o esperado pelo mercado, uma vez que manteve a sinalização de continuidade do processo de ajuste, em contraste com a expectativa de maior abertura para uma possível pausa nos próximos encontros . Na atividade, os dados do IBGE — incluindo comércio, serviços, produção industrial e IBC -Br — reforçaram o cenário de reaceleração no primeiro trimestre, com o mercado de trabalho resiliente sustentando o consumo das famílias . Na inflação, as leituras do IPCA vieram acima do esperado, com piora nos núcleos e pressão persistente em bens industriais, contribuindo para nova deterioração das expectativas no Boletim Focus . No câmbio, o real se apreciou em meio à alta do petróleo, favorecido pelo cenário externo .
No cenário externo, as tensões geopolíticas no Oriente Médio elevaram o barril de petróleo a uma média de US $ 100 no mês, pressionando a inflação americana, com o CPI avançando para 3,3% a.a. em março . Com mercado de trabalho resiliente e núcleo do PCE ainda acima da meta, o Fed deve manter postura cautelosa e o espaço para cortes de juros ao longo de 2026 segue limitado .
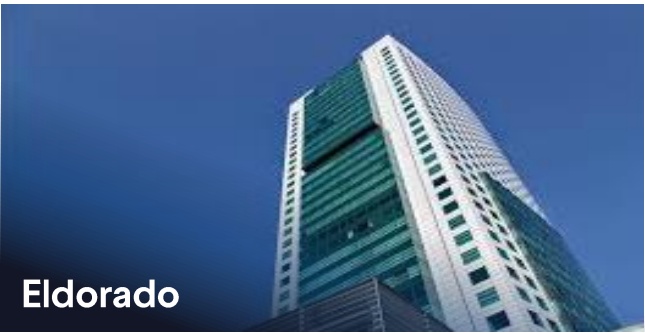
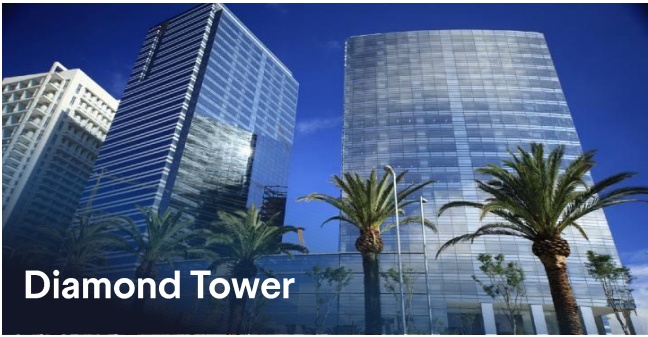
O mercado de escritórios de alto padrão em São Paulo segue em trajetória positiva, com a vacância recuando para o menor nível em 14 anos e a absorção líquida sustentada pela retomada do trabalho presencial e pela expansão das empresas . Na Faria Lima, os preços pedidos já superam R$ $3 0 0 / \mathsf { m } ^ { 2 } ,$ com oferta de grandes lajes praticamente inexistente . Nesse contexto, a Chucri Zaidan se destaca como uma das regiões com maior potencial de valorização : imóveis AAA na área ainda são negociados entre $\mathsf { R \mathring { \mathfrak { P } } 1 2 0 e R \mathring { \mathfrak { P } } 1 4 0 / m ^ { 2 } }$ um deságio de aproximadamente 115 % a 150 % em relação à Faria Lima, evidenciando o expressivo espaço de crescimento dos aluguéis na região . É exatamente nesse ambiente que o nosso portfólio tem colhido resultados concretos . Na Diamond Tower, a revisão de locação de um locatário ocupante de dois andares elevou o aluguel de $\mathsf { R } \updownarrow 1 2 5 / \mathsf { m } ^ { 2 }$ para R$ $1 4 0 / \mathsf { m } ^ { 2 } ,$ com vigência a partir de abril, capturando parte da valorização em curso na região . No Eldorado , estamos encaminhando a locação do último andar disponível para uma multinacional, com valores próximos a R$ $2 3 0 / \mathsf { m } ^ { 2 } ,$ o que representará um recorde histórico no empreendimento e a ocupação integral do ativo . Esses movimentos ilustram com clareza a tese do fundo : ativos bem localizados, com gestão ativa e espaço real de crescimento de receita nos próximos ciclos .
Principais Indicadores
VALOR DE MERCADO R$ 1,26 bilhão
DIVIDEND YIELD 10,41%
VALOR PATRIMONIAL¹ R$ 2,29 bilhões
IMÓVEIS ²| ABL ² 9 | 144.735 m 2
COTA PATRIMONIAL ¹ R$ 85,83 por cota
RENDIMENTO MENSAL R$ 0,41 por cota
COTA DE MERCADO R$ 47,28 por cota
COTISTAS 115.606
VACÂNCIA FINANCEIRA 8
VACÂNCIA FÍSICA 11,1 %
ADTV ³
R$ 1,3 milhões por dia
PREÇO MÉDIO DO PORTFÓLIO R$ 9.709 por m 2(mercado)
ALUGUEL MÉDIO DO PORTFÓLIO R$ 134,02 por m 2
WALE 3,5 anos
Resumo dos Ativos
| % da | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Ativo | Classe | Cidade | Data de Aquisição | % do Ativo | ABL (m2) | Vacância(m²) | Receita Contratada (R$ mil) | R$/m2 | Receita Total Potencial | Principais Inquilinos |
| CEO Office | AAA | R. de Janeiro | Fev/19 | 27% | 4.782 | 0,0% | 403 | 84,2 | 2,1% | Tim |
| Diamond Tower | AAA | São Paulo | Jul/20 | 100% | 36.918 | 0,0% | 4.800 | 130,0 | 25,3% | Samsung, Cargill |
| Eldorado | AAA | São Paulo | Abr/09 | 34% | 22.246 | 4,6% | 4.225 | 199,2 | 23,4% | Betano, Linkedin |
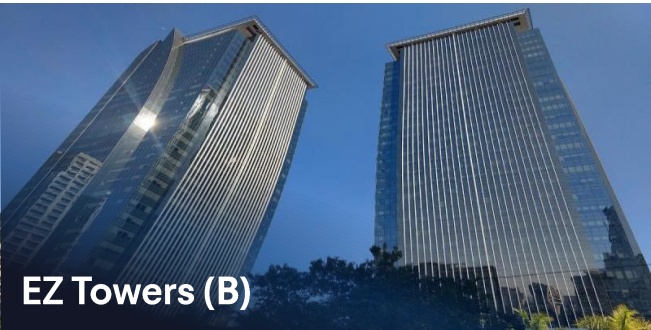
| EZ Towers - B | AAA | São Paulo | Out/20 | 16% | 7.520 | 18,2% | 669 | 106,5 | 4,2% | UnitedHealth, Marsh |
| Montreal | A | R. de Janeiro | Dez/07 | 100% | 6.439 | 0,0% | 380 | 59,0 | 2,0% | Estácio , Technos |
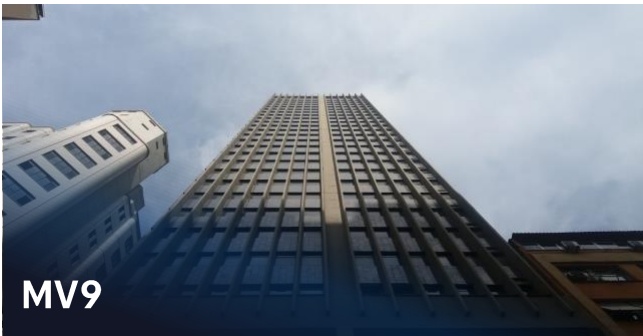
| MV9 | B | R. de Janeiro | Fev/19 | 100% | 15.174 | 18,2% | 782 | 63,0 | 5,0% | INPI |
| Senado | AAA | R. de Janeiro | Fev/19 | 20% | 19.035 | 0,0% | 3.691 | 193,9 | 19,5% | Petrobras |
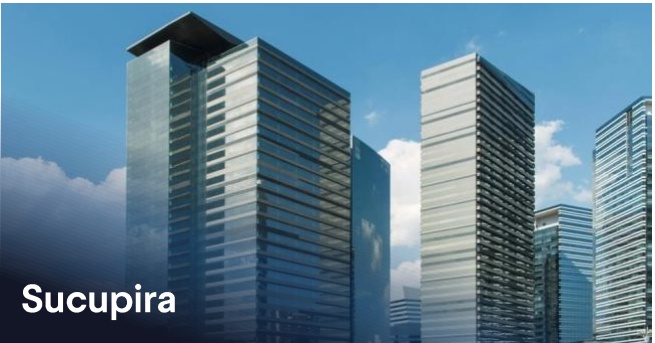
| Sucupira | AAA | São Paulo | Nov/19 | 21% | 7.534 | 10,0% | 780 | 115,1 | 4,6% | Sanofi |
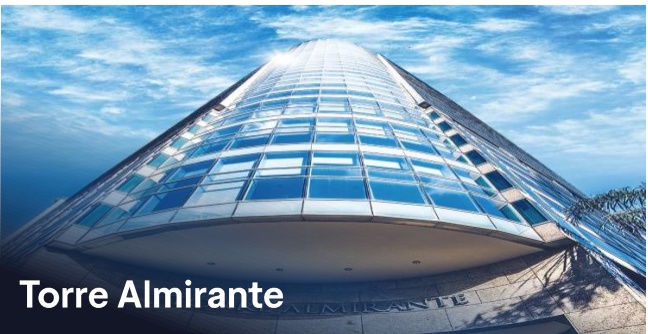
| Torre Almirante | AAA | R. de Janeiro | Dez/21 | 60% | 25.087 | 40,8% | 1.550 | 104,3 | 13,8% | WeWork, EDF |
| Total | 144.735 | 11,1% | 17.280 | 134,24 | 100,0% |
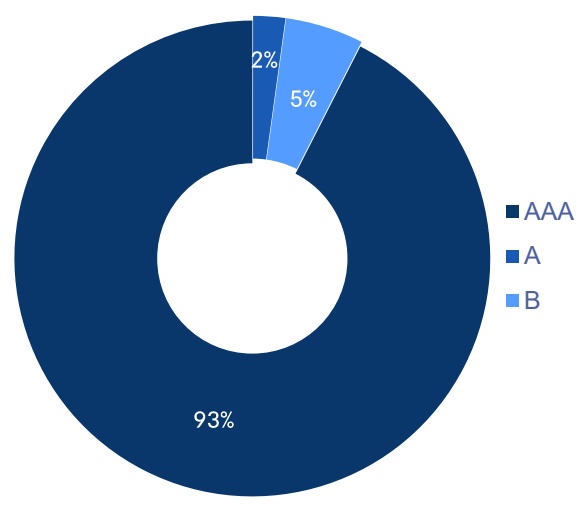
Receita por Classe (% da Receita Contratada Total)
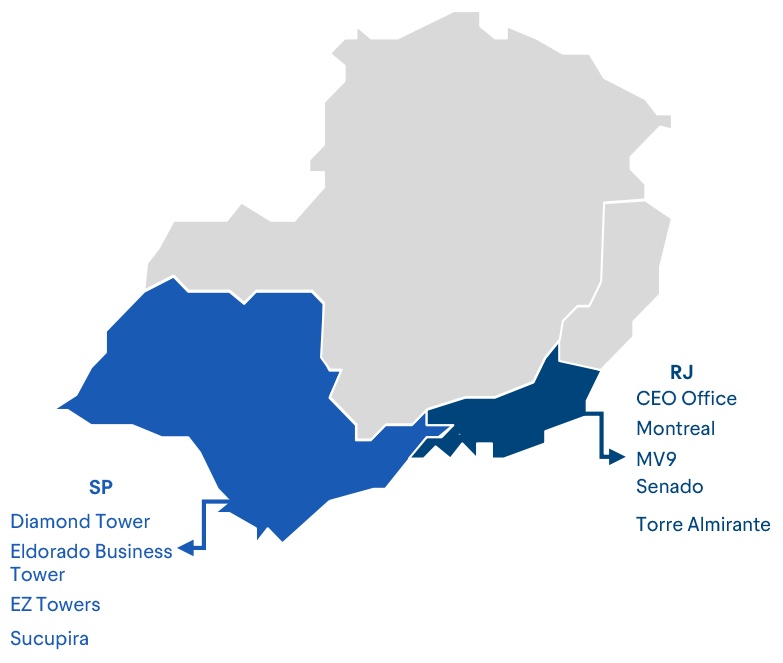
Panorama Regional dos Principais Ativos
Vacância
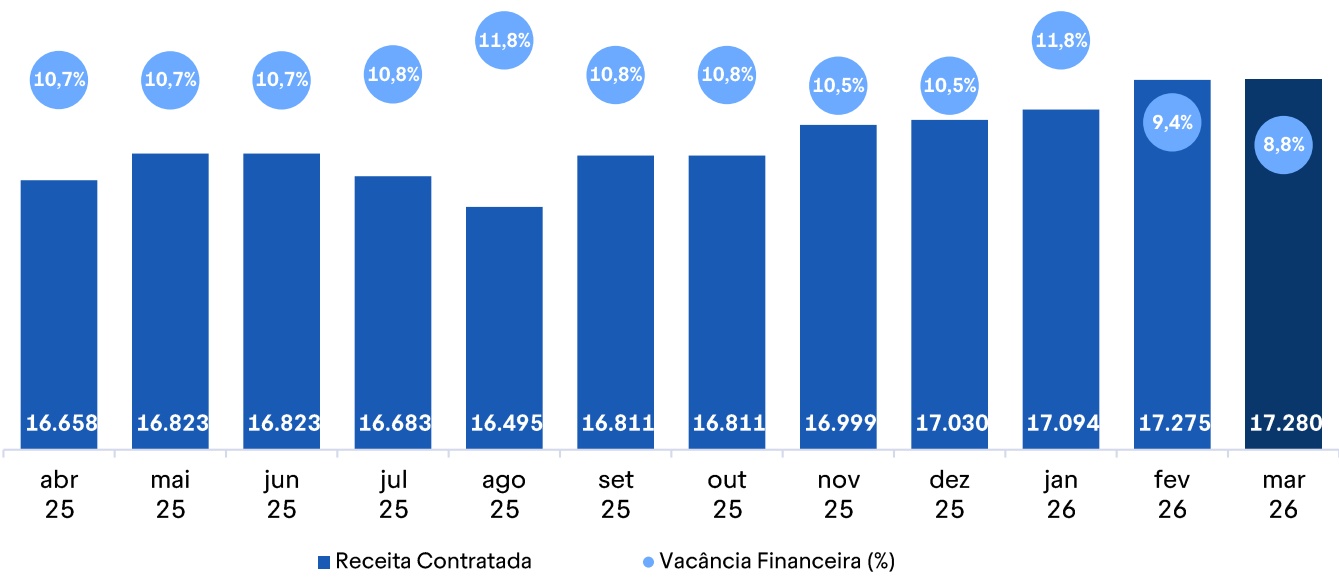
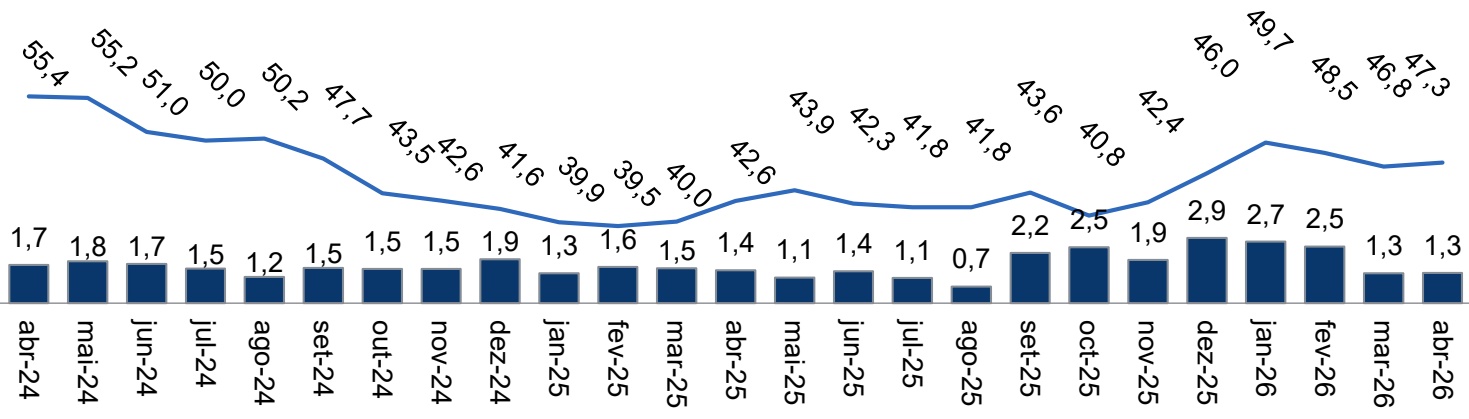
A vacância financeira do portfólio, em março de 2026 , representava 8,8% em termos de receita de locação potencial, e 11 ,1% sobre o total de ABL em m², inferior ao mês anterior .
Foi concluída uma nova locação no Torre Almirante, correspondente à ocupação de um andar do ativo, totalizando 1.246 m². O espaço será ocupado pela Siqueira Castro.
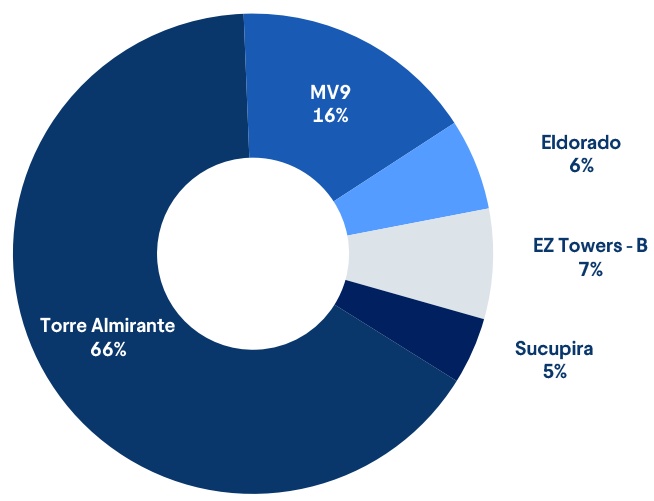
A vacância ao final de abril de 2026 correspondia a 10 .224 m² no Torre Almirante, 2.758 m² no MV9, 1.030 m² no Eldorado, 1.243 m² no EZ Towers , e 753 m² no Sucupira .
Área Locável Disponível por Ativo (% Área Bruta Locável Total)
Evolução da Vacância Financeira e Receita Contratada de Locação (4)
Portfólio
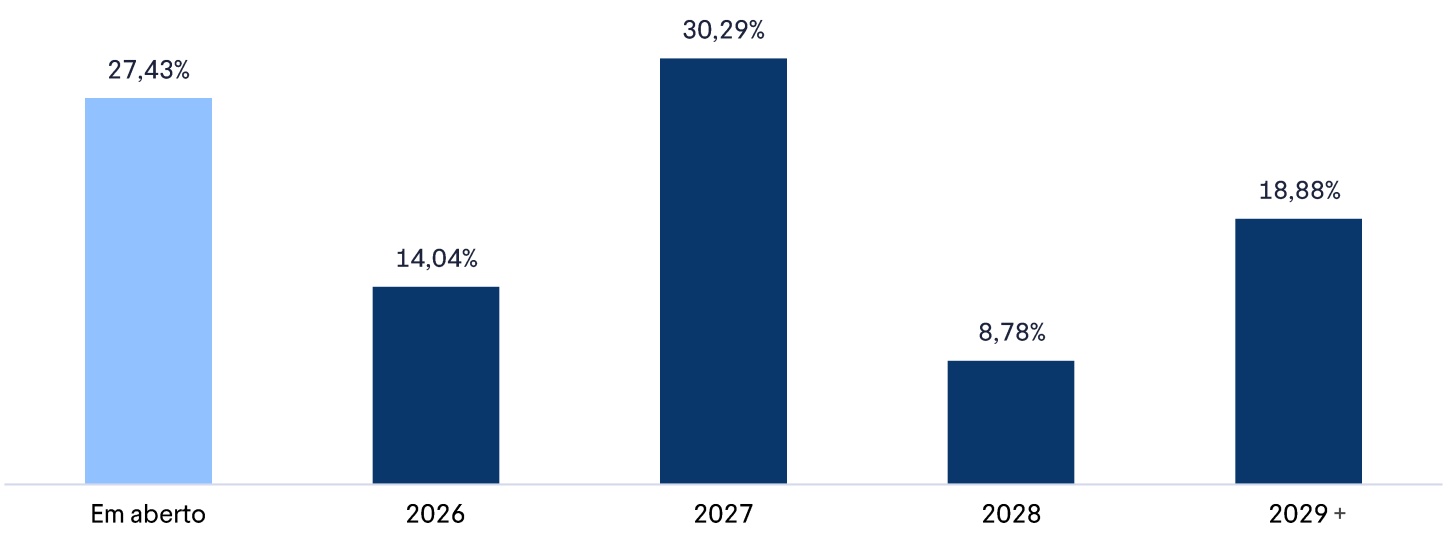
Concentração das revisionais
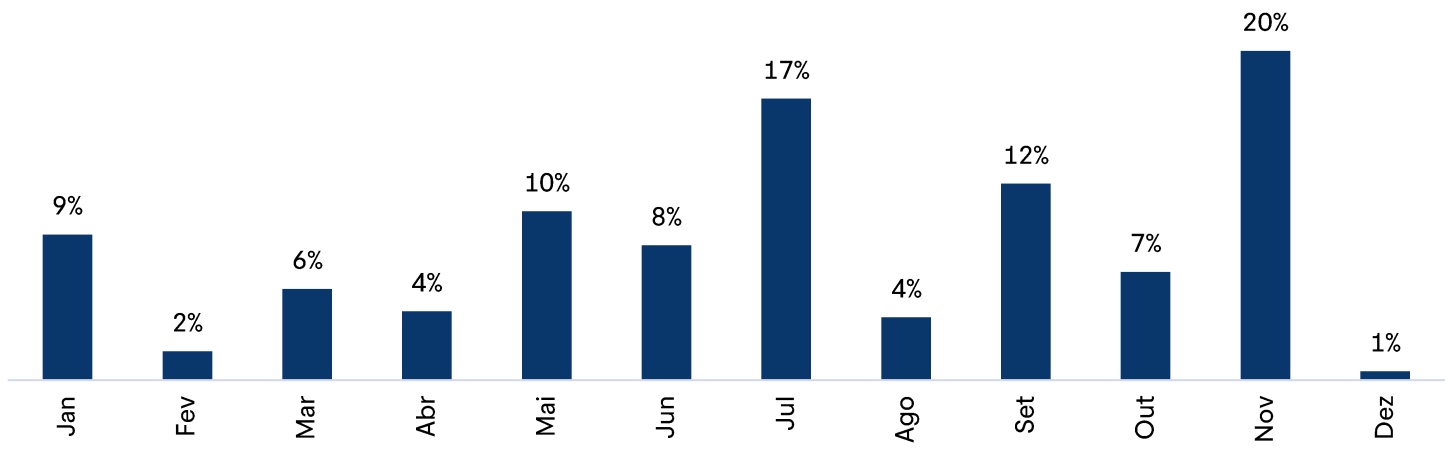
Concentração dos reajustes
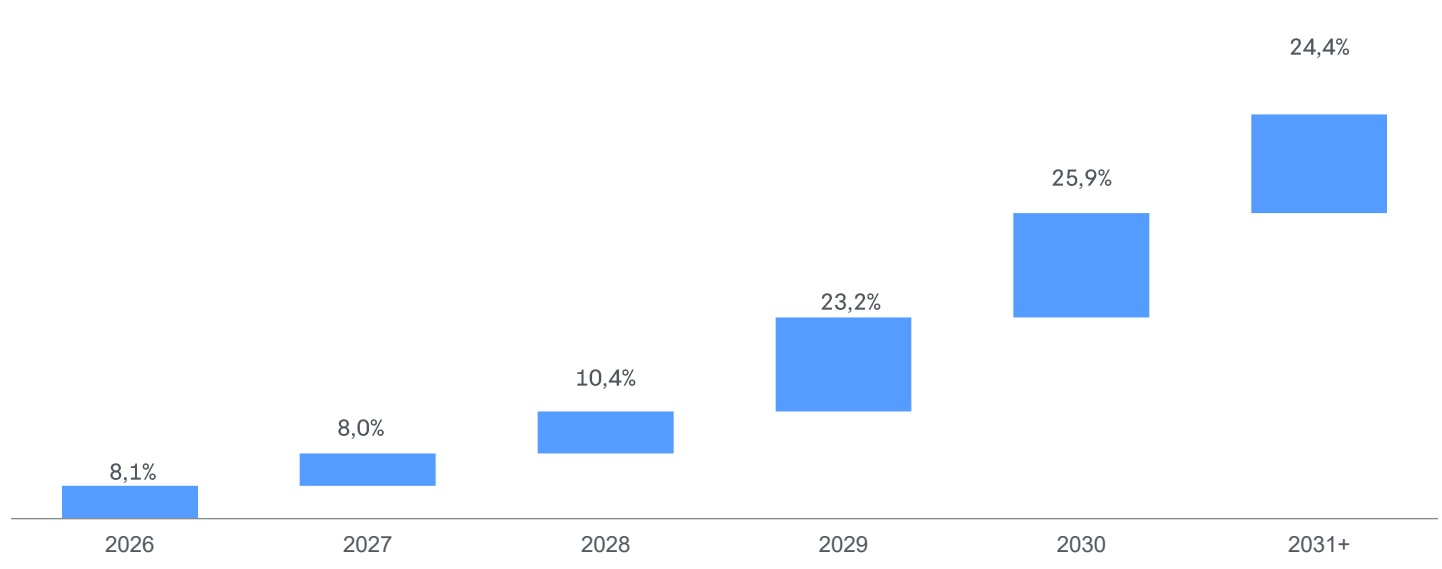
Cronograma de Vencimentos (% da Receita Contratada Total)
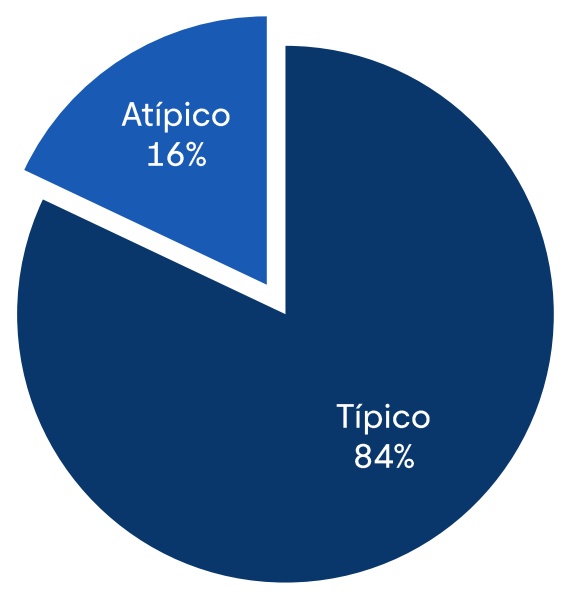
Tipicidade do Contrato (% da Receita Contratada Total)
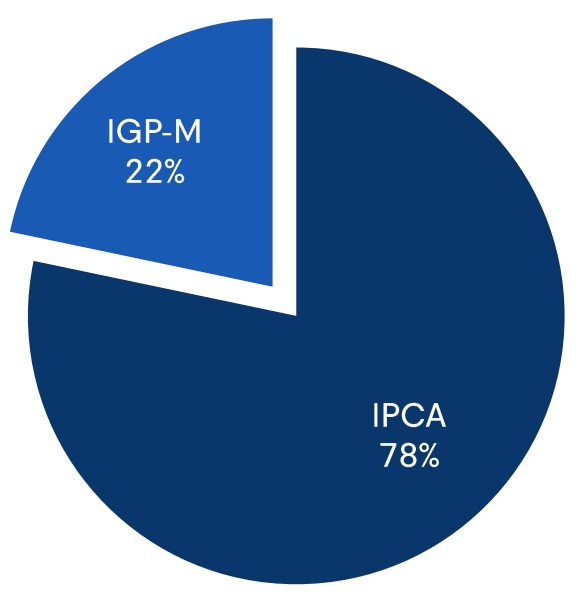
Índices de Reajuste (% da Receita Contratada Total)
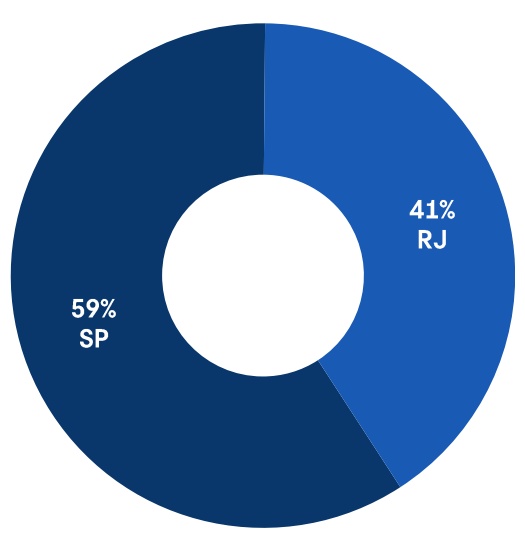
Receita por Região (% da Receita Contratada Total)
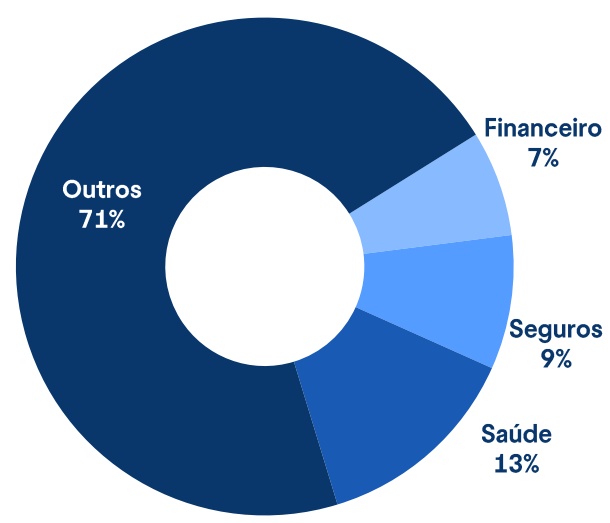
Receita por Setor (% da Receita Contratada Total)
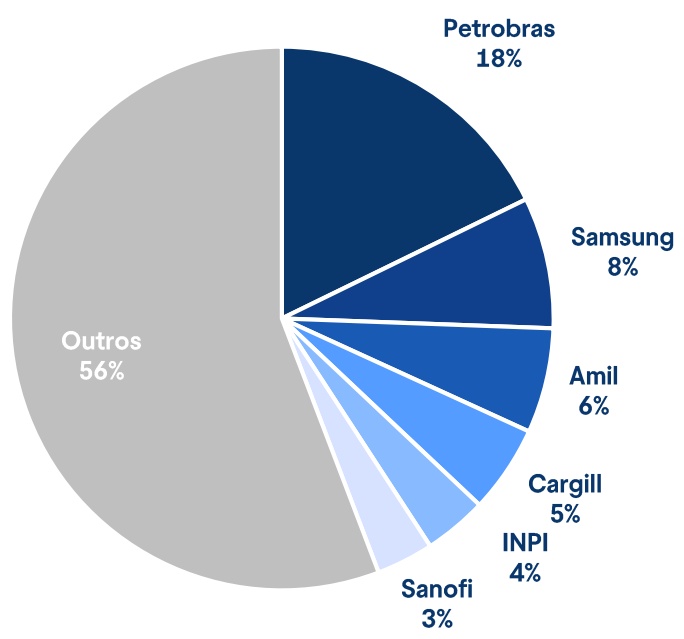
Principais Locatários (% da Receita Contratada Total)
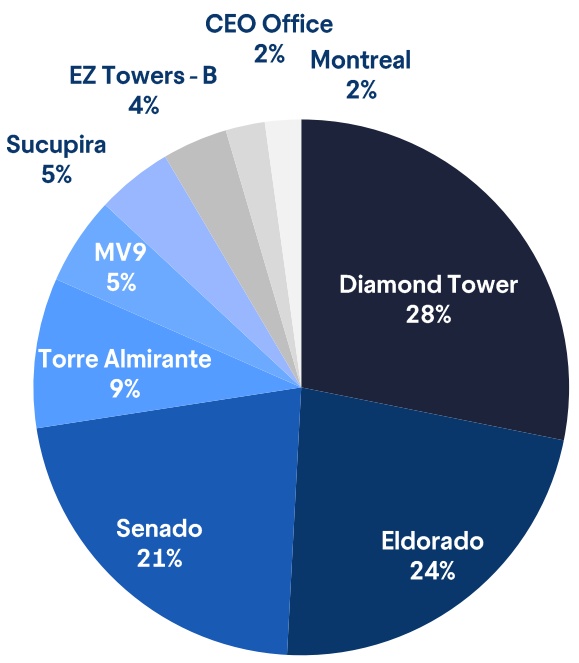
Receita por Ativos
Demonstração do Resultado
| Mil R$ | Fevereiro | Março | Acumulado Ano |
|---|---|---|---|
| Receitas de Aluguel | 16.137 | 16.178 | 48.861 |
| Provisão para crédito de liquidação duvidosa | -256 | -257 | -513 |
| Outras Receitas de Propriedades | -566 | -527 | -1.765 |
| Ajuste a Valor Justo | |||
| Despesas Financeiras de Propriedades | -2.857 | -3.640 | -10.437 |
| Despesas Administrativas de Propriedades | -1.033 | -845 | -2.784 |
| Resultado de Propriedades | 11.425 | 10.909 | 33.362 |
| Receitas de CRI, LCI e outros FII | 168 | 168 | 713 |
| Ajuste a Valor Justo de CRI e outros FII | -1.447 | -1.068 | -2.629 |
| Outros Ativos Financeiros | 18 | 268 | 560 |
| Receitas (Despesas) Operacionais do Fundo | -2.019 | -1.961 | -5.734 |
| Lucro Líquido do Período | 8.145 | 8.316 | 26.272 |
| FFO Ajustado do Período | 11.131 | 11.371 | 28.903 |
| FFO Ajustado (R$/Cota) | 0,42 | 0,43 | 1,26 |
| Distribuição aos Cotistas no Período | 10.922 | 10.922 | 21.843 |
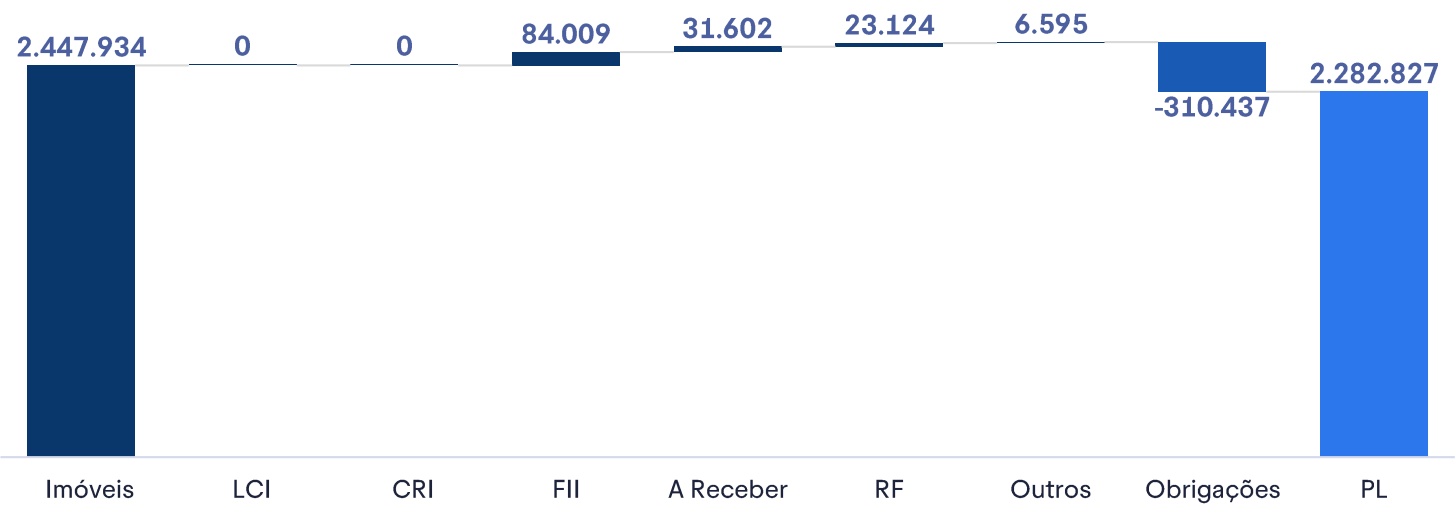
Balanço Patrimonial
| Categoria ( R$mil) | Mar/26 e | % do Ativo |
|---|---|---|
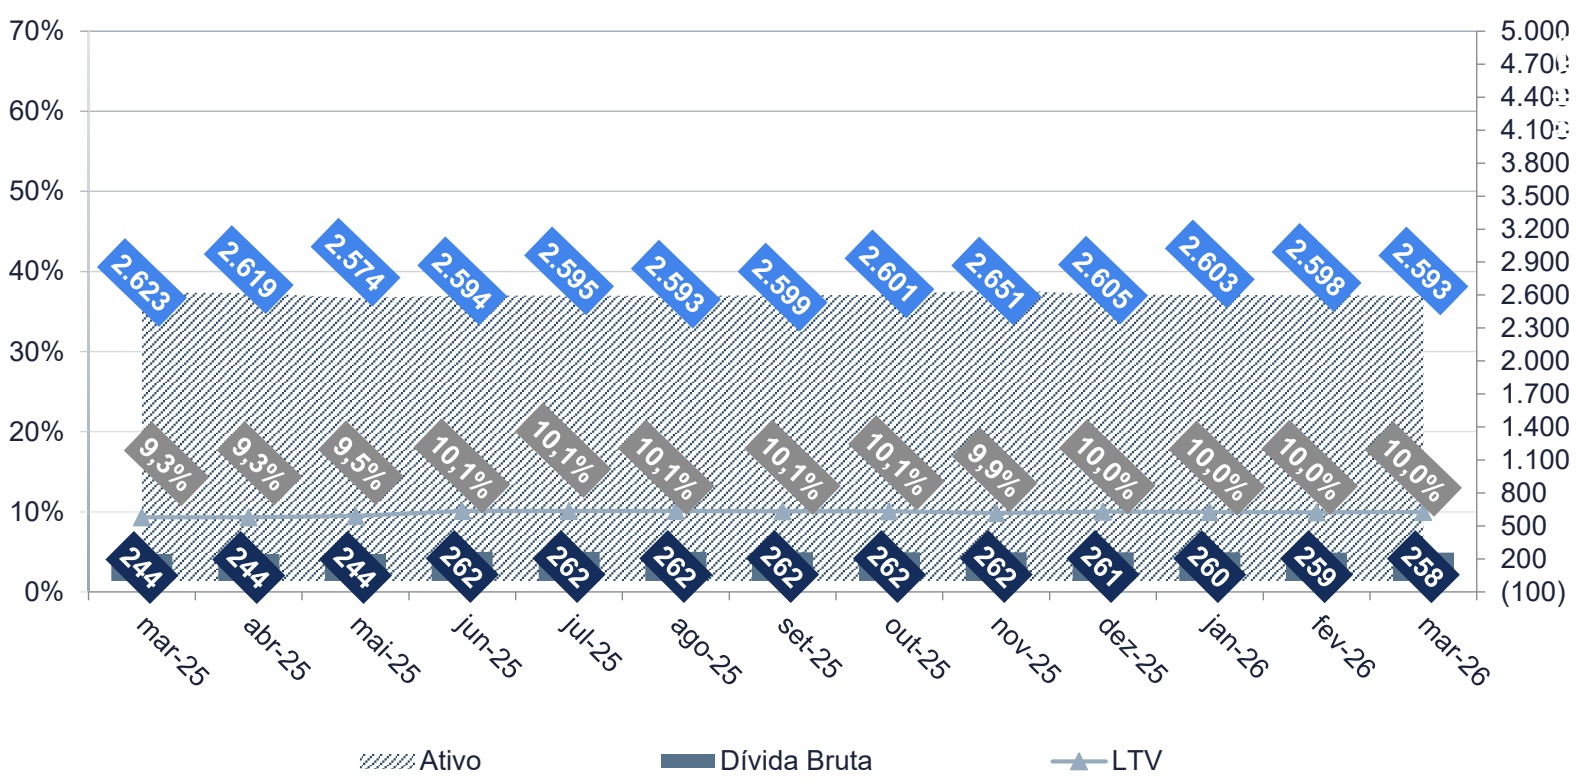
| Ativo | 2.593.264 | 100,0% |
| Imóveis | 2.447.934 | 94,4% |
| LCI | 0 | 0,0% |
| CRI | 0 | 0,0% |
| Cotas de outros FII | 84.009 | 3,2% |
| Aluguéis a Receber | 31.602 | 1,2% |
| Renda Fixa | 23.124 | 0,9% |
| Ativos Diversos | 6.595 | 0,3% |
| Passivo | 310.437 | 12,0% |
| Obrigações por Aquisição de Imóveis | 282.582 | 10,9% |
| Outros Passivos | 27.855 | 1,1% |
| Patrimônio Líquido | 2.282.827 | 88,0% |
| Total Passivo e Patrimônio Líquido | 2.593.264 | 100% |
Composição do Patrimônio (milhares)
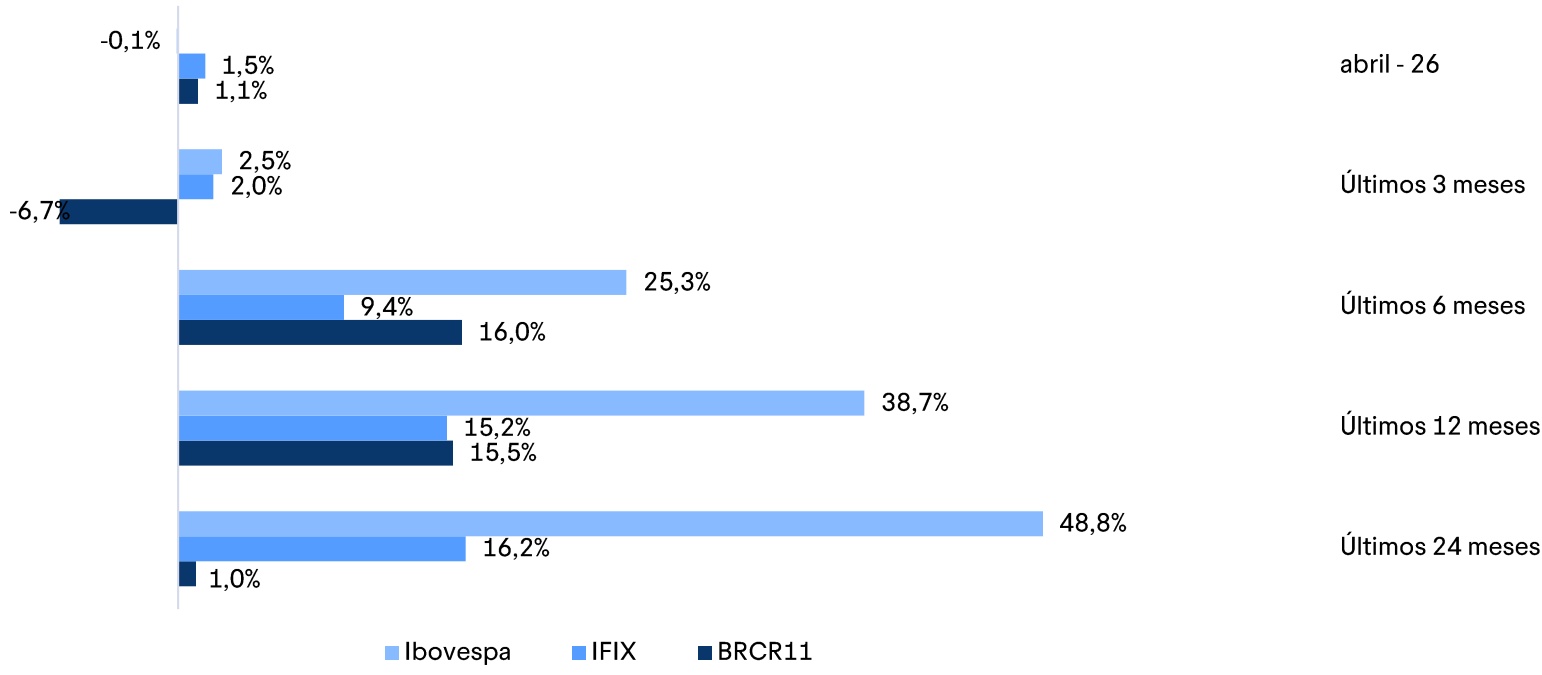
Performance na B3
| Valor da cota ajustado 1 | Patrimonial R$ 85,83/cota | Mercado R$ 47,28 /cota |
| Desconto ao valor patrimonial | 0,0% | -44,9% |
| Valor distribuído por cota | R$ 0,41 | R$ 0,41 |
| Rentabilidade mensal | 0,5% | 0,9% |
| Rentabilidade anualizada (composto) | 5,9% | 10,9% |
| Quantidade de cotas | 26,6 mi | 26,6 mi |
| Valor das cotas | R$ 2.286,4 mi | R$ 1.260 mi |
| (+) Dívida líquida (caixa líquido) | R$ 145,7 mi | R$ 145,7 mi |
| (+) Participação de minoritários | R$ 0,0 | R$ 0,0 |
| Valor implícito dos imóveis | R$ 2.432,1 mi | R$ 1.405,2 mi |
| Receita contratada | R$ 16,7 mi | R$ 16,7 mi |
| Cap rate implícito | 8,2 % | 14,2 % |
| Cap rate ajustado (incl. áreas vagas) | 8,2 % | 15,2 % |
| Área bruta locável | 144,7 mil m² | 144,7 mil m² |
| Valor implícito por m 2 | R$ 16,804/m 2 | R$ 9.709/m 2 |
| Volume total negociado no mês | - | R$ 26,6 mi |
| Volume médio diário de negociação no mês | - | R$ 1,3 mi |
| % do fundo negociado no mês | - | 2,1 % |
| % do fundo negociado nos últimos 12 meses | - | 22,5 % |
| Var. da cota no mercado para mês anterior | - | 0,0 % |
| Retorno do cotista no mês ( incl . distribuição) | - | 1,1 % |
Retorno do Cotista ⁵
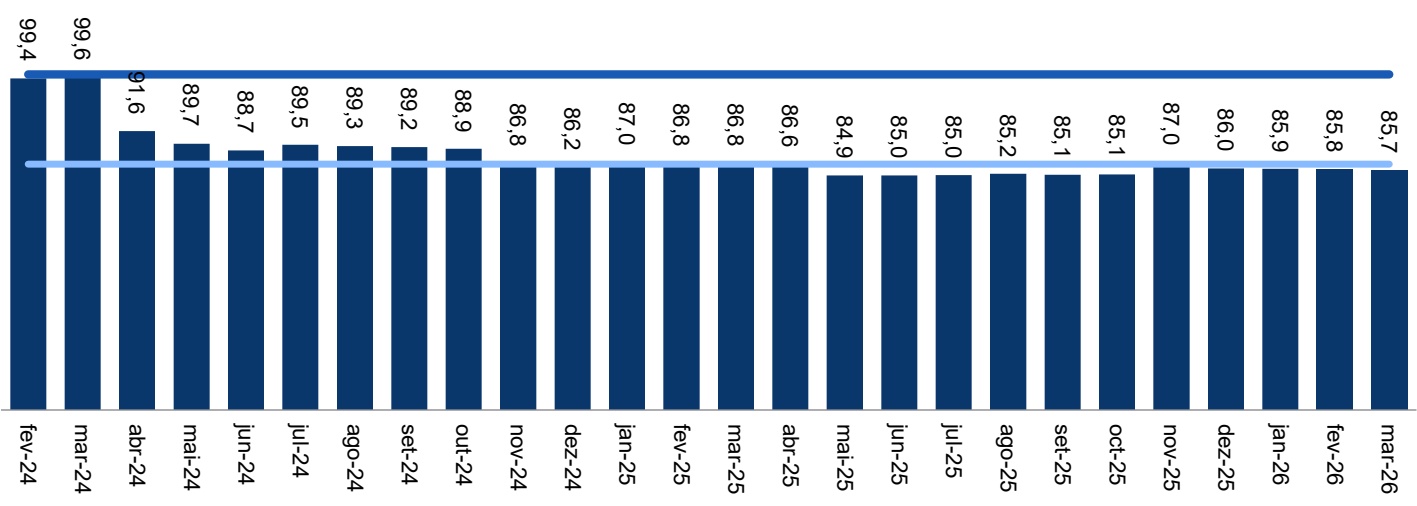
Valor Patrimonial por Cota (R$/Cota)
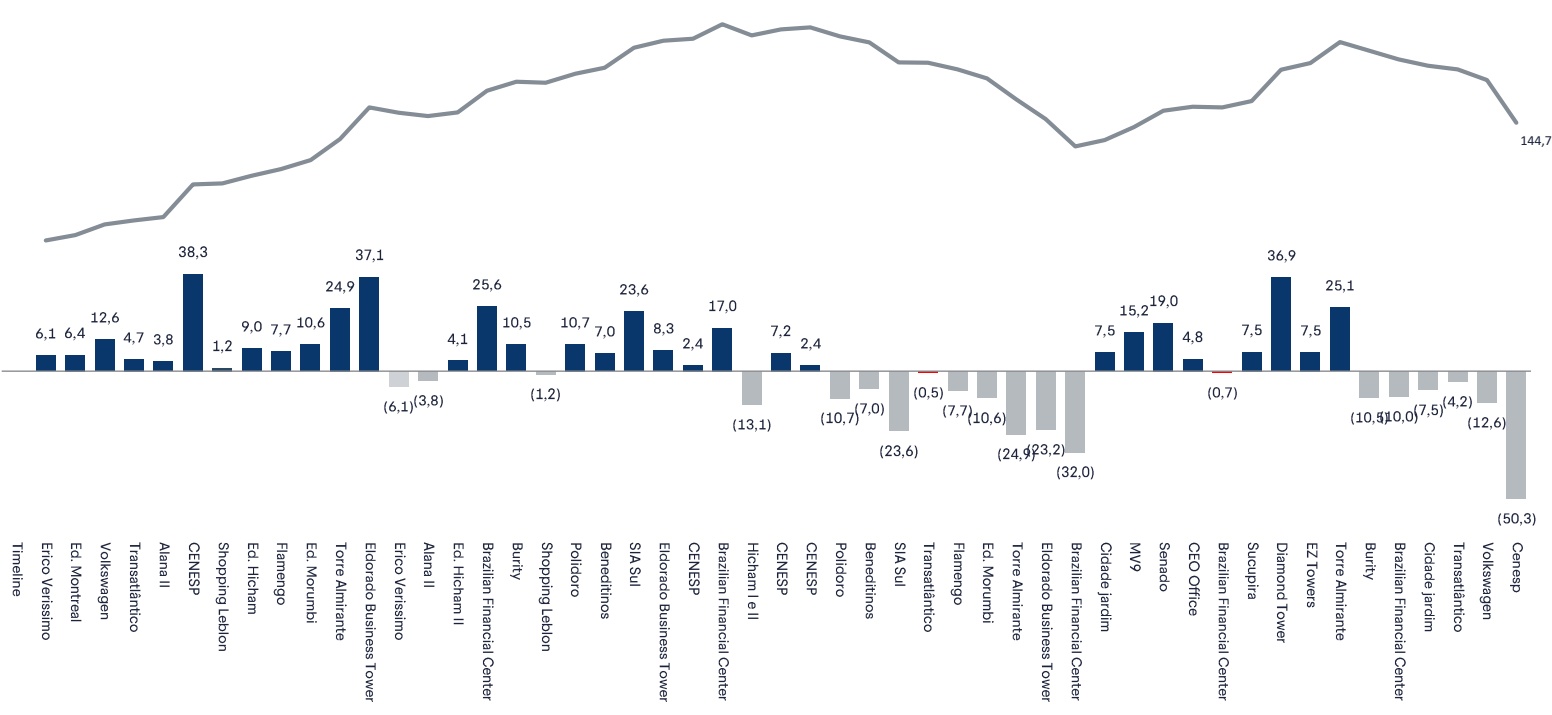
Como de costume, nos meses de maio e novembro, realizamos a reavaliação do portfólio, que impacta o valor patrimonial por Outroscota . Lembramos ainda que em março e abril de 2024 , tivemos a reciclagem do portfólio e a amortização do CENESP, impactando de maneira mais significativa na variações do valor patrimonial da cota do fundo .
Valor Patrimonial por Cota (R$/Cota)
/>
Volume Médio Diário de Negociação (R$ mi) Valor da Cota no Mercado (R$/Cota)*
Valor Patrimônial por Cota (R$/Cota)
Distribuição de Dividendos
O tConforme o Regulamento do Fundo, as distribuições seguem o mínimo legal de 95 % dos lucros apurados pelo regime de caixa no semestre, segundo a legislação vigente (Art . 10 da Lei 8.668 /93 ). Em març o, o fundo distribuiu R$ $\mathbf { 0 . 4 1 } ,$ /cota, o equivalente a um 13%dividend yield de 10 ,41 % com base na cota de fechamento de abri l de 2026 . Informamos que a distribuição do Fundo segue o Varejoregime (M-2), estando de acordo com o Art. 17 , § 1º do Regulamento .


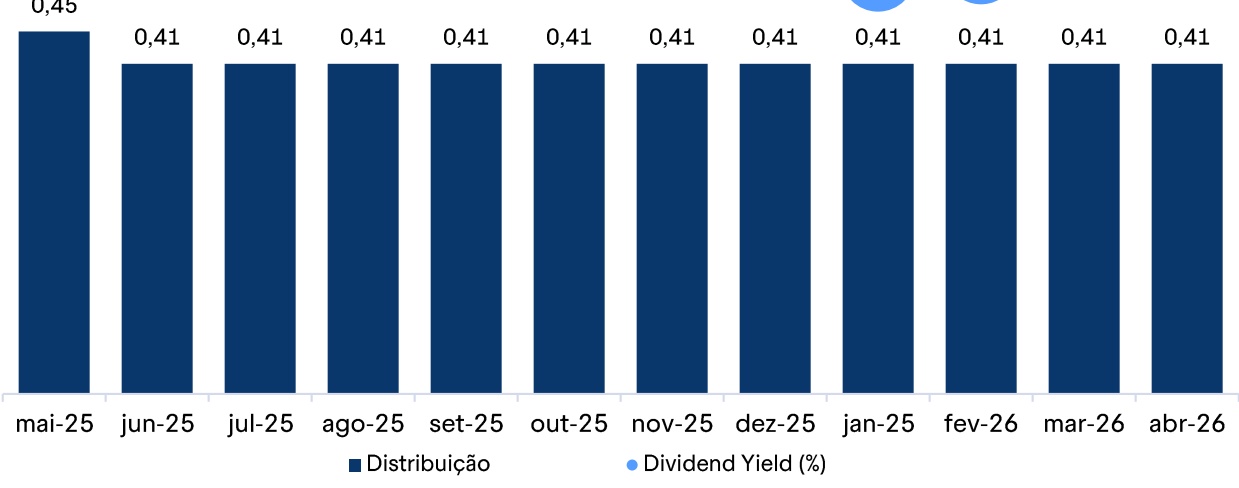
Histórico e Previsibilidade de Distribuição do Semestre (R$/cota) (6|7)
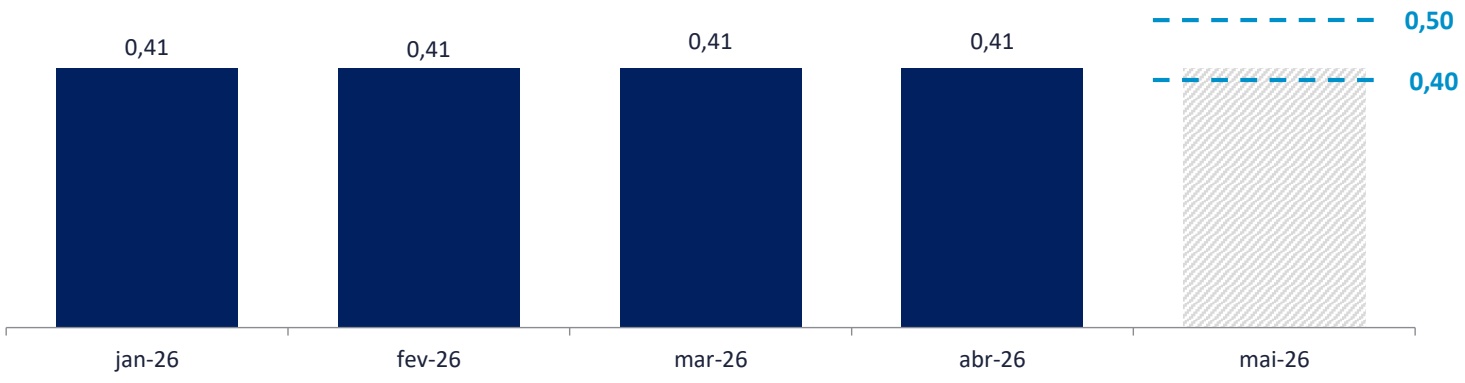
Notas (6) Rentabilidade passada não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese como promessa, garantia ou sugestão de rentabilidade futura . A previsibilidade de distribuição pode sofrer alterações sem aviso prévio ; (7) A rentabilidade mensal se refere a competência m-2.
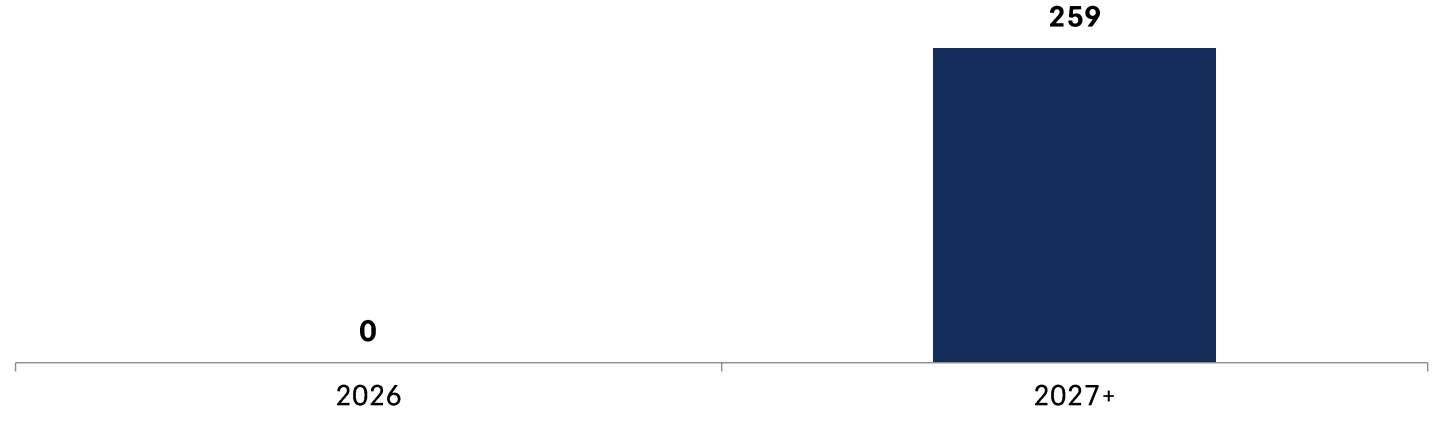
Em março de 2026 , os valores pendentes das obrigações continua vam associados às aquisições dos ativos Diamond Tower e Torre Almirante, permanecendo praticamente estáveis em relação ao patamar observado no mês anterior . Essa estabilidade reflete uma gestão consistente e disciplinada dos compromissos financeiros do fundo .
Adicionalmente, no mês passado, visando a preservação de caixa do fundo, foi concluída uma negociação relevante referente à dívida do Torre Almirante, garantindo um prazo de 12 meses de carência de amortização do saldo principal, a partir de abril, sendo mantido o pagamento de juros mensais da obrigação não incidindo assim em crescimento do saldo devedor . Essa condição contribui para mitigar pressões de caixa no curto prazo, aumentando a flexibilidade financeira do fundo .
Lembrando que, em abril/ 25 , a dívida relacionada à obrigação do Diamond foi rolada por mais 24 meses, seguindo uma abordagem estratégica voltada para a preservação da liquidez no curto prazo . Além disso, historicamente, o processo de rolagem veio acompanhado de uma expressiva melhoria nos parâmetros da obrigação . Desde sua contratação inicial, a um custo de CDI + 3,50 %, o spread vem sendo reduzido, agora para CDI + 1,90 %, o que representa não apenas uma economia significativa nos custos financeiros, mas também uma melhora na percepção de crédito do fundo por parte do mercado . Esse avanço reforça a confiança dos investidores e demonstra a boa estratégia de otimização de dívidas .
Com essa abordagem, o fundo mantém uma estrutura de capital robusta e direciona os recursos disponíveis para aproveitar novas oportunidades de investimento ou incrementar a distribuição de rendimentos aos cotistas . Essa estratégia fortalece a geração de valor para os investidores ao equilibrar a eficiência financeira com o crescimento sustentável do portfólio .
Linha do Tempo da Evolução da Carteira
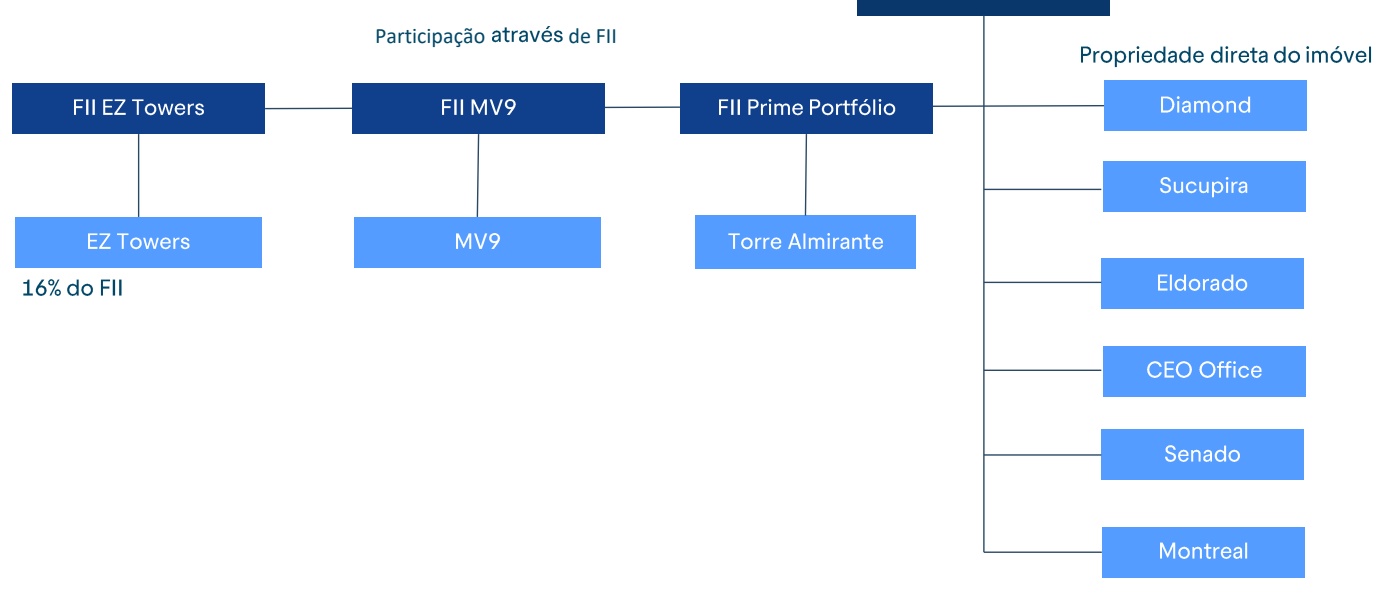
Estrutura Organizacional do Fundo
Torre Almirante
ADTV (Average Daily Trading Volume)
Volume médio diário de negociação de um ativo na bolsa . Uso : Mede a liquidez do ativo ; importante para fundos listados .
ABL (Área Bruta Locável)
Área total disponível para locação em um imóvel ou empreendimento . Uso : Indicador da capacidade de geração de receita do ativo .
Classe de Ativo (AAA, A, B)
Classificação da qualidade dos imóveis, baseada em critérios como localização, padrão construtivo, idade e infraestrutura . AAA : Imóveis prime, alto padrão, localizações centrais, alta liquidez . A: Bons imóveis, padrão elevado, mas com alguma limitação . B: Imóveis funcionais, padrão intermediário ou inferior, menor liquidez .
Contrato Atípico
Contrato de locação regido pelo Código Civil, com cláusulas negociadas livremente entre as partes . Uso : Maior segurança jurídica e previsibilidade de receita para o investidor .
Contrato Típico
Contrato de locação regido pela Lei do Inquilinato (Lei nº 8.245 /91 ), com prazos e condições padrão . Uso : Maior flexibilidade para o locatário ; menor segurança para o investidor .
LTV (Loan -to-Value)
Relação entre o valor do financiamento e o valor de mercado do ativo dado em garantia . Fórmula : LTV = Valor do Empréstimo / Valor do Imóvel . Uso : Avaliação de risco de crédito ; quanto maior o LTV, maior o risco para o credor .
Vacância
Porcentagem da ABL que está desocupada e disponível para locação . Fórmula : Vacância (%) = (Área Vaga / ABL Total) x 100 . Uso : Mede a eficiência operacional e a atratividade do imóvel .
WALE (Weighted Average Lease Expiry )
Prazo médio ponderado dos contratos de locação, considerando a área locada e o tempo restante de cada contrato . Uso : Avaliação da estabilidade de receita futura do fundo .
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.