
Relatório Gerencial BTCI11 de setembro de 2026
Relatório Gerencial do BTG Pactual Crédito Imobiliário (BTCI11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 30/09/2026. No pregão de 03/11/2026, a cota do BTCI11 fechou a R$ 7,80, com P/VP de 0,76 (valor patrimonial de R$ 10,22 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,095 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,79% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 09.552.812/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 30/09/2026 23:13
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Crédito Imobiliário
BTCI11
09.552.812/0001 -14
Relatório Mensal – Setembro 2026
Objetivo
O fundo busca construir uma carteira diversificada de CRIs de aquisição de imóveis, recebíveis imobiliários, e crédito corporativo, com rendimentos IPCA+ . O foco do mandato é na região Sudeste e nos segmentos residencial, logístico e comercial .
Cenário Macro
No cenário internacional, setembro marcou a retomada do ciclo de alta de juros nos Estados Unidos . O Fed elevou a taxa em 0,25 %, para o intervalo entre 3,75 % e 4,00 %, diante da atividade resiliente, da inflação persistentemente acima da meta e de condições financeiras ainda frouxas . A economia americana mantém demanda doméstica forte e mercado de trabalho em pleno emprego . A terceira leitura do PIB revisou o crescimento do 2T26 de 1,48 % para 2,22 % em termos anualizados, sobretudo em razão do investimento . As revisões positivas da renda e da taxa de poupança reforçam os fundamentos para a continuidade da expansão, sustentada pelos investimentos em tecnologia . No mercado de trabalho, agosto registrou recuperação na criação de vagas após a fraqueza de julho, tanto no payroll total quanto no setor privado . A taxa de desemprego permanece próxima de 4,1%, e os pedidos de seguro - desemprego não sinalizam aumento relevante das demissões .
A inflação permanece como principal determinante da política monetária americana . O núcleo do PCE avançou 0,25 % em agosto, após 0,13 % em julho, acumulando alta de 3,01 % em 12 meses . A pressão voltou a se concentrar em serviços, com o supercore acelerando para 0,36 % no mês, e segue disseminada entre os componentes . Soma -se a isso o choque de energia, especialmente no diesel, que eleva o risco de repasses ao longo das cadeias de produção e contribui para a abertura das curvas de juros globais . Nosso cenário -base contempla novas altas de 0,25 % em dezembro e em março, levando a taxa terminal a 4,4%. Caso a inflação de setembro repita a dinâmica de agosto, o ciclo pode ser mais acelerado .
No cenário doméstico, a atividade segue em acomodação . Após crescimento de 0,5%no segundo trimestre, projetamos avanço de apenas 0,2% do PIB no terceiro, refletindo a perda de fôlego da indústria, do comércio e dos serviços . Mantemos a projeção de crescimento de 1,8% em 2026 e 1,1% em 2027 , em um contexto de juros ainda elevados, menor impulso fiscal e crédito mais restritivo . Os riscos seguem inclinados para baixo, dados o elevado endividamento das famílias, o maior comprometimento de renda e a inadimplência em níveis historicamente altos . Em contrapartida, a perspectiva para a inflação tornou -se menos favorável . Revisamos o IPCA de 2026 de 5,2% para 5,3%, em função da pior dinâmica dos combustíveis no curto prazo . Para 2027 , a projeção passou de 4,4% para 4,8%, incorporando um reajuste de 15 % da gasolina no primeiro trimestre e o efeito do aumento do Bolsa Família sobre a demanda . Com isso, a desaceleração da economia tende a contribuir menos para a desinflação .
No campo fiscal, o governo anunciou reajuste do Bolsa Família, fim das bets , Desenrola 3.0 e subsídios aos combustíveis, com impacto estimado de R$22 bilhões em 2026 e R$56 bilhões em 2027 . As medidas são compatíveis com o limite de gastos e com as metas fiscais, mas aumentam a rigidez do orçamento e ampliam o impulso fiscal de 2027 . Projetamos déficit primário de 0,6% do PIB neste ano e de 0,2% no próximo, com a dívida bruta avançando para 83 ,3% e 87 ,6% do PIB, respectivamente . Nesse contexto, a alta da energia e dos juros longos globais torna o ambiente mais desafiador para economias emergentes com fragilidade fiscal . Ao mesmo tempo, choques como o El Niño , a possível mudança na escala 6x1 e a nova alta do petróleo podem pressionar as expectativas de inflação de longo prazo . A desalavancagem das famílias permanece como risco para a atividade em 2027 , mas não justifica uma resposta antecipada do Copom . Dessa forma, esperamos a manutenção da Selic em 13 ,75 % na próxima reunião e até o fim de 2026 , com redução para 12 ,50 % ao fim de 2027 . Um resultado eleitoral acompanhado de valorização do real e de expectativas de inflação próximas dos patamares atuais ampliaria a possibilidade de novos cortes . Ainda assim, a indefinição sobre a política fiscal do próximo governo exige cautela .
Principais Indicadores
VALOR DE MERCADO ¹
R$ 900,7 milhões
COTA MERCADO ¹
R$ 9,05
DIVIDEND YIELD MERCADO ² ³ 14,2% a.a.
VALOR PATRIMONIAL ¹ R$ 1.01 bilhão
COTA PATRIMONIAL ¹ R$ 10,13
DIVIDEND YIELD PATRIMONIAL ² 12,6% a.a.
DISTRIBUIÇÃO MENSAL 2 R$ 0,101 por cota
COTISTAS 1 214.211
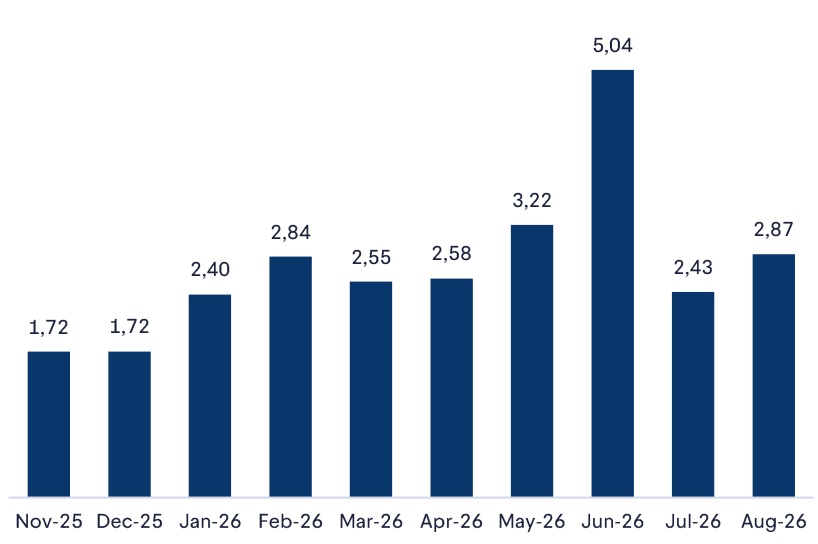
ADTV 2
R$ 2.868,6 mil
TAXA DE ADMINISTRAÇÃO 3 0,95% a.a.
Comentários do Gestor
Caros investidores,
O mercado de fundos imobiliários atravessou um período de maior volatilidade nos últimos meses, refletindo principalmente a permanência de juros reais elevados, a maior seletividade dos investidores em relação ao risco de crédito e a abertura de spreads observada em parte dos FIIs de papel . Após encerrar julho com leve queda de -0,32 %, o IFIX recuou -1,46 % em agosto de 2026 , levando o acumulado do ano a um retorno total levemente negativo de -0,33 %. Em setembro, o índice segue pressionado, ainda refletindo esse cenário mais desafiador para a classe .
A decisão do Copom de reduzir a Selic de 14 ,25 % para 14 ,00 % em agosto e, posteriormente, para 13 ,75 % em setembro sinaliza a continuidade do ciclo gradual de flexibilização monetária . Embora o patamar de juros permaneça elevado, a perspectiva de redução adicional ao longo do tempo tende a ser favorável para os FIIs .
Os fundos de crédito imobiliário, passaram a negociar com descontos relevantes em relação ao valor patrimonial diante de eventos de crédito observados nos últimos anos . Reforçamos, contudo, que o BTCI 11 mantém uma carteira saudável e diversificada, com o desempenho dos ativos em linha com a estratégia do Fundo e capacidade de sustentar um nível de dividendos compatível com sua proposta de investimento . Em setembro, o BTCI 11 distribuiu R$ 0,101 por cota . Apesar da volatilidade das cotas, a geração recorrente de rendimentos segue sendo um dos principais diferenciais do Fundo .
O segmento residencial, que representa 36 ,5% do patrimônio líquido do Fundo, manteve o cenário favorável observado nos últimos meses . O mercado residencial de São Paulo segue como o principal destaque nacional, sustentado por fundamentos sólidos, como elevada liquidez, crescimento populacional em regiões consolidadas e restrição de oferta em bairros de maior demanda . Embora o custo do crédito ainda represente um fator de atenção para parte dos compradores, o início do ciclo de redução da Selic reforça uma perspectiva gradualmente positiva para o setor .
No segmento logístico, os fundamentos continuam sólidos, sustentados pelos baixos níveis de vacância observados nos principais mercados e pela demanda resiliente por ativos de qualidade localizados em regiões estratégicas .
Já no segmento de shopping centers, seguimos originando e estruturando novas operações para inclusão no portfólio, com foco em ativos resilientes, com fluxo recorrente de consumidores, relevância regional e qualidade dos empreendimentos .
Durante o período, realizamos a alienação do CRI You Corporativo ao par, como parte da estratégia de redução da exposição ao risco de crédito You,inc , que passou a ser nula após a conclusão da operação . O Fundo segue exposto a projetos originalmente concebidos pela You,inc , mas que hoje operam de maneira independente, conforme será elaborado em detalhe neste relatório .
O Fundo também participou do follow -on do FII URPR 11 após análise detalhada de sua carteira de ativos, da relação entre o valor patrimonial implícito dos investimentos e o preço de emissão das cotas, e do potencial de destravas de valor no médio e longo prazos com o emprego dos recursos captados . A avaliação da Gestora indicou que a assimetria entre o preço da oferta e o valor econômico dos ativos investidos proporcionaria um potencial atrativo de retorno, com uma TIR estimada de ~20 %a.a. no cenário -base .
Adicionalmente, de acordo com as informações públicas prestadas pela gestora do FII URPR 11 parte dos recursos livres captados na emissão seria destinada à conclusão de empreendimentos em andamento, contribuindo para ampliar a visibilidade sobre a destrava de valor dos CRIs e demais ativos detidos . Assim, além da assimetria de preços da oferta, que permitiu a capitalização do FII URPR, o novo caixa do FII permitiria uma importante injeção de capital que deve beneficiar, no médio prazo, todos investidores do Fundo .
Nesse contexto, o presente investimento combinou um ponto de entrada atrativo com potenciais catalisadores de geração de valor no médio prazo, o que resulta em um investimento com retorno esperado significativamente maior do que o atualmente encontrado nos CRIs emitidos a mercado .
Ao final do mês, 96 ,4%do patrimônio líquido encontrava -se alocado em 33 operações .
| Aquisições & Alienações | ||||
| Operação | Ativo | Quantidade | SALDO MTM (R$ milhões) | Taxa de Aquisição/Venda |
| Venda | You Corp. - S1 | 4.000 | 4,9 | CDI + 4,00% |
| Compra | URPR11 | 1.123.773 | 24,84 | |
Comentários do Gestor (Continuação)
As operações atualmente em estruturação concentram -se principalmente nos segmentos residencial, logístico, shopping centers de padrão AAA, setores que continuam apresentando fundamentos sólidos e boas perspectivas de geração de valor no cenário atual . Por fim, destacamos que todos os investimentos táticos passam por avaliação prévia da equipe de risco, com controle de exposição por instituição, visando preservar a segurança e robustez do portfólio . Trabalhamos continuamente na originação e análise de novas oportunidades de investimento, visando a realocação eficiente dos recursos em caixa .
Projetos Imobiliários em Andamento
CRI Portfólio Imobiliário Diversificado (25 H5079794 )
O CRI : Este CRI diz respeito ao financiamento à construção de um portfólio imobiliário inteiramente composto por empreendimentos em São Paulo/SP e originalmente concebido pela incorporadora You Inc .. Ao longo do desenvolvimento da operação, foram implementadas medidas destinadas a reduzir e, ultimamente, neutralizar a exposição dos empreendimentos aos riscos operacionais e financeiros da incorporadora . O investimento do CRI está vinculado a algumas SPEs que contam, dentre outros, com patrimônio de afetação próprio, contas -corrente separadas, mecanismos de controle independentes e garantias diretamente associadas aos empreendimentos financiados . Sendo assim, o fluxo de remuneração do CRI decorre da performance dos projetos financiados : evolução de obras, conclusão dos empreendimentos e ritmo de comercialização dos projetos – restando descorrelacionado, portanto, da capacidade financeira da holding You Inc . Esses empreendimentos encontram -se reunidos no âmbito do CRI 25 H 5079794 . A consolidação dos projetos em uma única emissão teve como objetivo otimizar a estrutura de securitização, gerando ganhos de eficiência em benefício dos cotistas .
Racional de Investimento : A aquisição do CRI foi fundamentada com base na análise mercadológica dos empreendimentos, estrutura de suas garantias e sua capacidade de geração de valor ao longo do ciclo de desenvolvimento . Desde sua originação, a tese levou em consideração o desempenho esperado dos projetos financiados, e não a expectativa de suporte corporativo da incorporadora .
Riscos : Como em quaisquer operações similares, os principais riscos econômicos da presente operação derivam de eventuais frustrações das expectativas de execução dos empreendimentos, compreendendo fatores como : a evolução das obras, os custos de construção, a velocidade e o valor de vendas, a geração dos recebíveis e o cumprimento dos cronogramas previstos .
Prazo: O cronograma atual prevê a ocorrência das primeiras entregas a partir de meados de 2027 , quando se espera o início do processo de amortização da operação e a consequente redução gradual da exposição do Fundo no CRI . Consideramos o CRI como uma exposição de médio prazo, uma vez que a conclusão integral dos projetos é prevista para o final de 2028 .
Indicadores : Seguem abaixo os principais indicadores físicos e comerciais dos empreendimentos financiados pelo CRI .
| # | Empreendimento | Construtora | % Obras | % Vendas |
|---|---|---|---|---|
| 1 | QG Faria Lima | Kallas | 78% | 100% |
| 2 | Yep Estação Pinheiros | Kallas | 79% | 87% |
| 3 | QG Vila Olímpia | Porto Ferraz | 62% | 97% |
| 4 | QG Ferreira de Araújo | Porto Ferraz | 38% | 74% |
| 5 | Park Mariana | Porto Ferraz | 80% | 85% |
| 6 | QG Higienópolis | Conx | 41% | 38% |
| 7 | QG Vila Nova Conceição | Conx | 59% | 98% |
| 8 | AP Paulista | Construcompany | 46% | 100% |
| 9 | Quartier Capote | Rocontec | 52% | 81% |
| 10 | Vista Madalena | Even | 54% | 62% |
| 11 | Saibro | Porto Ferraz | 10% | 79% |
| 12 | Medelin | Porto Ferraz | 10% | 69% |
Comentários do Gestor (Continuação)
Estrutura : Como se sabe, nos casos de CRI para financiamento à construção é esperado um aumento paulatino da exposição financeira do investidor no papel ao longo do tempo, em decorrência da dinâmica inerente ao calendário da produção imobiliária, cujos desembolsos ocorrem gradualmente conforme a evolução das obras . A estrutura de chamadas de capital foi concebida para promover uma alocação mais eficiente dos recursos ao longo da execução dos empreendimentos . Uma integralização total dos recursos já na originação do CRI resultaria em um volume expressivo de caixa sem utilização imediata, cuja rentabilização deveria ocorrer a taxas compatíveis com a remuneração do ativo, o que, em muitos casos, tornaria a estrutura excessivamente onerosa e economicamente inviável . Nesse contexto, a evolução da exposição do fundo não representa um aumento do risco originalmente assumido, mas sim a materialização do cronograma financeiro previsto para os projetos, em linha com a prática usual desse tipo de financiamento . Da mesma forma, a suspensão ou o alongamento indevido dos desembolsos previstos poderia gerar ineficiências financeiras, elevar o custo da operação e, em situações extremas, comprometer seu equilíbrio econômico -financeiro e a adequada remuneração do capital investido . A expectativa de exposição adicional do BTCI 11 para conclusão das obras é de aproximadamente R$50 milhões .
Repactuação : Ao longo do acompanhamento da operação, foram implementados ajustes econômicos e estruturais aprovados nas instâncias competentes, com o objetivo de manter o alinhamento da estrutura financeira à evolução dos empreendimentos e preservar a geração de valor dos ativos financiados .
Houve ajuste na taxa do CRI para nível compatível com a capacidade de pagamento dos projetos, condição necessária para que o CRI efetivamente recupere e remunere o capital investido .
Estratégia do CRI : O Fundo não possui exposição direta ao risco do crédito corporativo da incorporadora You Inc ., tampouco detém exposição ao empreendimento Authentique , alvo de matérias recentes na imprensa .
O BTCI 11 possui exposição na ordem de 6,8% de seu Patrimônio ao FII BTYU 11 , cujo portfólio é composto por empreendimentos originalmente desenvolvidos pela incorporadora, mas que atualmente contam com estruturas de governança, acompanhamento e execução independentes da incorporadora . Os projetos são integralmente localizados na cidade de São Paulo/SP, em regiões consolidadas, e seguem seu curso de obras e comercialização sem paralizações . O CRI Portfólio Imob . Div ., que representa 9,9% do Patrimonio do Fundo e, conforme descrito acima, está dissociado da incorporadora, possui sua tese de crédito fundamentada no desempenho dos empreendimentos financiados e às respectivas estruturas de garantia da operação .
Nosso objetivo é assegurar que os cotistas tenham acesso às informações necessárias para compreender os riscos assumidos pelo Fundo e os fundamentos das decisões adotadas pela gestão . Permaneceremos acompanhando a evolução da operação e atuando de forma diligente na preservação dos interesses dos cotistas .
BTG Pactual Gestora
Rentabilidade e Distribuição por Cota
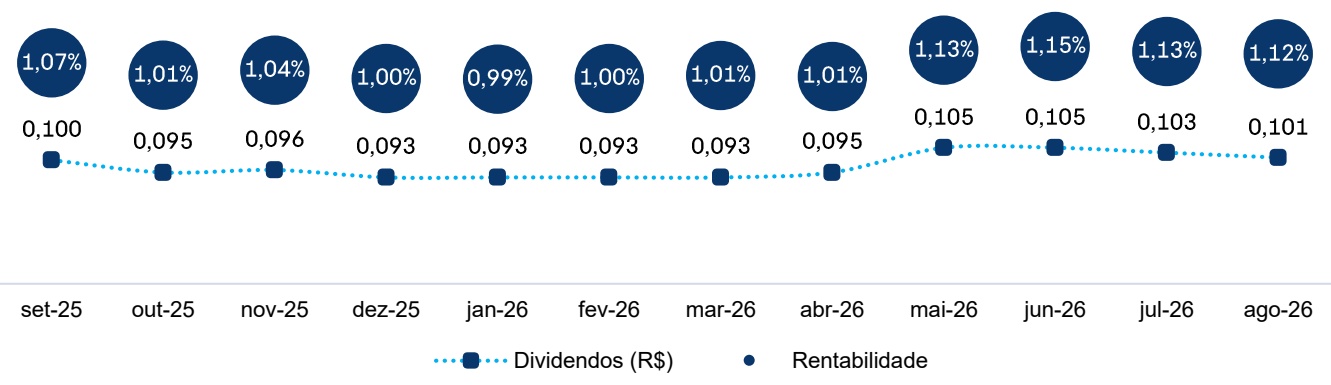
A distribuição de rendimentos referente à competência de agosto foi realizada em 15 /09 /2026 , no valor de R$ 0,101 por cota, o que representa uma rentabilidade mensal de 1,12 %¹ . O Fundo encerrou o mês com um patrimônio líquido de R$ 1,01 bilhão e valor de mercado de R$ 900 ,7 milhões . A cota patrimonial foi de R$ 10 ,13 , enquanto a cota de mercado fechou em R$ 9,05 .
Composição do Resultado por Cota (R$)
ADTV ( R$mm )
Demonstração de Resultado
| Junho | Julho | Agosto | 12 meses | |||||
| R$ Mil | R$/cota | R$ Mil | R$/cota | R$ Mil | R$/cota | R$ Mil | R$/cota | |
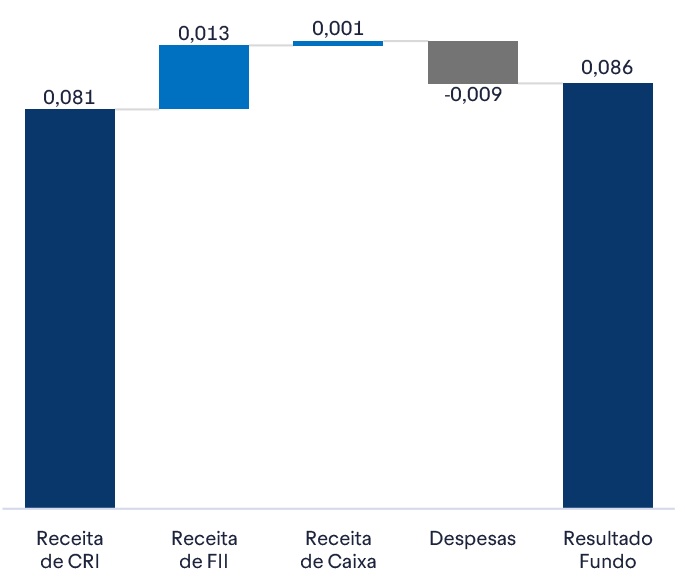
| Receita de CRI | 8.335 | 0,084 | 10.877 | 0,109 | 8.036 | 0,081 | 99.419 | 0,999 |
| Receita de FIl | 1.636 | 0,016 | 1.513 | 0,015 | 1.287 | 0,013 | 17.684 | 0,178 |
| Receita com Caixa | 231 | 0,002 | 173 | 0,002 | 83 | 0,001 | 4.252 | 0,043 |
| Total Receitas | 10.202 | 0,103 | 12.564 | 0,126 | 9.406 | 0,095 | 121.355 | 1,219 |
| -0,009 | -860 | -0,009 | -953 | |||||
| Despesas do Fundo | -847 | -0,010 | -10.898 | -0,110 | ||||
| Lucro Líquido | 9.356 | 0,094 | 11.704 | 0,118 | 8.453 | 0,085 | 110.457 | 1,110 |
| Distribuição de Dividendos Resultado acumulado1 | 10.450 14.683 | 0,105 0,148 | 10.251 16.110 | 0,103 0,162 | 10.052 14.618 | 0,101 0,147 | 117.037 -6.580 | 1,176 |
| IPCA (M-2) | 0,67% | 0,58% | 0,16% | 4,44% | -0,066 | |||
| Distribuição em IPCA+² | 5,89% | 6,72% | 12,08% | 8,19% | ||||
Rentabilidade Equivalente
| Rentabilidade Equivalente | |||
| Preço | Yield¹ | Carteira² | Carteira³ |
| Mercado | (a.a.) | (IPCA+) | (CDI+) |
| 10,15 | 12,62% | 9,20% | 1,52% |
| 10,05 | 12,75% | 9,30% | 1,53% |
| 9,95 | 12,88% | 9,39% | 1,55% |
| 9,85 | 13,02% | 9,48% | 1,56% |
| 9,75 | 13,16% | 9,58% | 1,58% |
| 9,65 | 13,31% | 9,68% | 1,60% |
| 9,55 | 13,46% | 9,78% | 1,61% |
| 9,45 | 13,61% | 9,89% | 1,63% |
| 9,35 | 13,76% | 9,99% | 1,65% |
| 9,25 | 13,92% | 10,10% | 1,66% |
| 9,15 | 14,08% | 10,21% | 1,68% |
| 9,05 | 14,25% | 10,32% | 1,70% |
| 8,95 | 14,41% | 10,44% | 1,72% |
| 8,85 | 14,59% | 10,56% | 1,74% |
| 8,75 | 14,77% | 10,68% | 1,76% |
| 8,65 | 14,95% | 10,80% | 1,78% |
| 8,55 | 15,13% | 10,93% | 1,80% |
| 8,45 | 15,32% | 11,06% | 1,82% |
| 8,35 | 15,52% | 11,19% | 1,84% |
| 8,25 | 15,72% | 11,32% | 1,87% |
| 8,15 | 15,93% | 11,46% | 1,89% |
| 8,05 | 16,14% | 11,60% | 1,91% |
| 7,95 | 16,36% | 11,75% | 1,94% |
Indexador
Duration
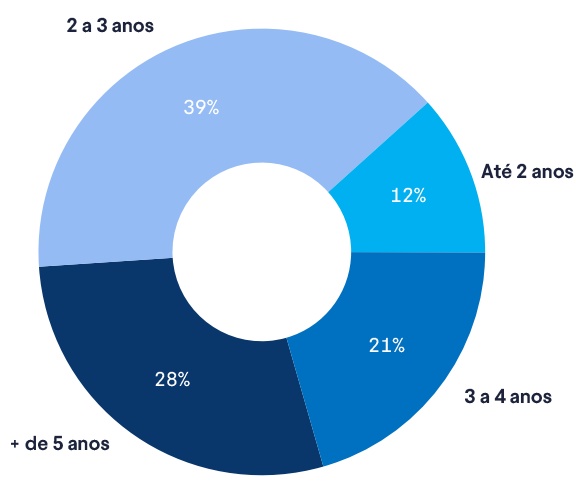
Alocação
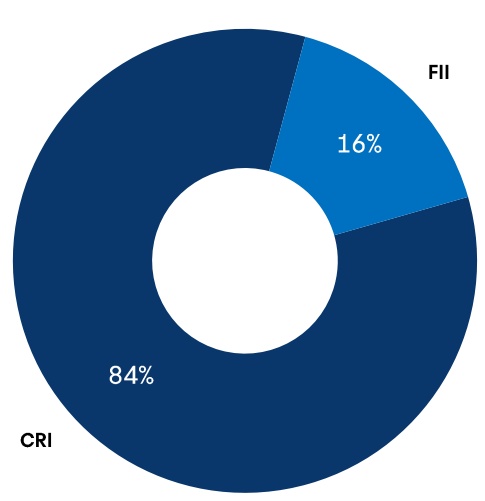
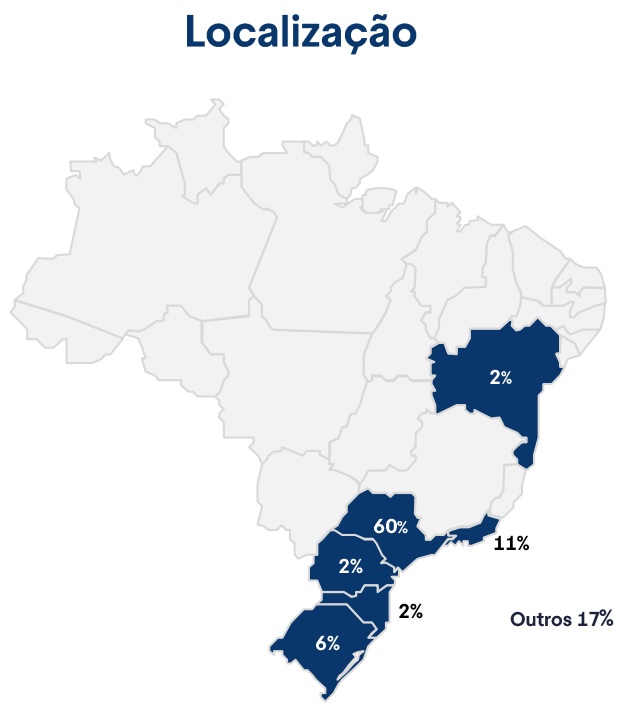
Lista de Ativos
(Planilha de Fundamentos )
Download
| Nº | CRIs Estruturais | Código B3 | Índice | Taxa Emissão | Taxa MTM | Duration (anos) | Emissor | UF | Saldo | Saldo | % PL |
| Curva | MTM | ||||||||||
| (a.a.) | (a.a.) | (R$mm) | (R$mm) | ||||||||
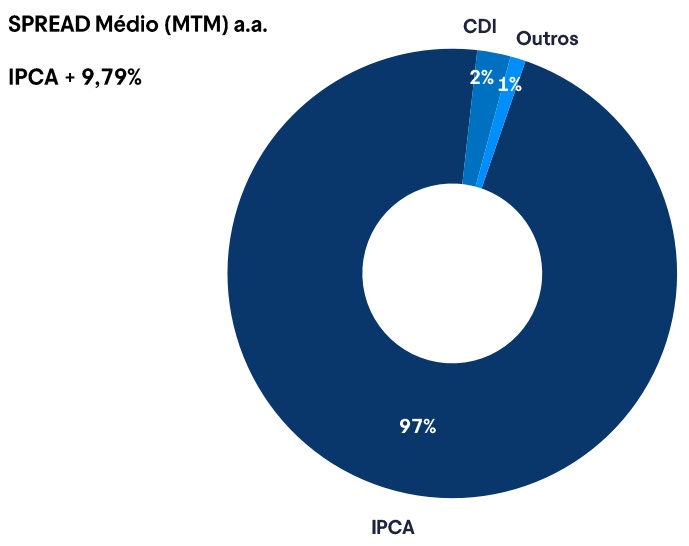
| 1 Portfólio Imob. Div. 25H5079794 IPCA 11,50% 11,30% 2,4 Opea SP 99,9 100,3 9,9% | |||||||||||
| 2 | Casa Shopping | 22L1125928 | IPCA | 9,35% | 12,13% | 2,6 | Opea | RJ | 57,6 | 53,9 | 5,4% |
| 3 | XPLG | 25K3753716 | IPCA | 8,76% | 9,48% | 6,7 | Opea | Pulverizado | 49,6 | 47,5 | 4,7% |
| 4 | Cury | 26E4773356 | IPCA | 8,64% | 8,13% | 5,8 | Opea | SP | 46,4 | 47,1 | 4,7% |
| 5 | Direcional | 25L0014618 | IPCA | 8,22% | 9,75% | 3,1 | Riza Sec | Pulverizado | 49,2 | 47,0 | 4,7% |
| 6 | Airplane - S1 | 23H2516001 | IPCA | 8,00% | 8,73% | 5,3 | Opea | SP | 48,0 | 46,3 | 4,6% |
| 7 | Emergent Cold | 22F0930128 | IPCA | 9,30% | 9,32% | 3,2 | Vert | PR, SC e RS | 45,9 | 45,8 | 4,5% |
| 8 | Airplane - S2 | 23H2516002 | IPCA | 8,00% | 8,73% | 5,3 | Opea | SP | 44,9 | 43,3 | 4,3% |
| 9 | MRV Flex | 25F1669254 | IPCA | 9,57% | 10,48% | 2,1 | Opea | Pulverizado | 43,6 | 40,8 | 4,0% |
| 10 | CD RP | 21G0479767 | IPCA | 5,92% | 9,14% | 2,3 | Vert | SP | 35,7 | 33,3 | 3,3% |
| 11 | Diálogo | 25G5835158 | IPCA | 9,03% | 8,65% | 1,9 | Opea | SP | 32,4 | 32,6 | 3,2% |
| 12 | JHSF Cidade Jardim - S1 | 26C5379732 | IPCA | 9,26% | 9,65% | 4,6 | Opea | SP | 31,4 | 30,8 | 3,1% |
| 13 | GPA II | 20L0687133 | IPCA | 5,60% | 8,24% | 2,9 | Opea | SP | 30,4 | 26,7 | 2,7% |
| 14 | JSL - S1 | 20A0977906 | IPCA | 6,00% | 9,41% | 3,7 | Opea | SP, RJ e RS | 23,2 | 21,3 | 2,1% |
| 15 | Diálogo II | 26C4633292 | IPCA | 8,90% | 8,99% | 3,3 | Opea | SP | 19,6 | 19,5 | 1,9% |
| 16 | HBR | 19G0228153 | IPCA | 6,00% | 8,52% | 3,5 | Habitasec | SP | 17,5 | 16,0 | 1,6% |
| 17 | Carvalho Hosken | 19K1124486 | CDI | 5,50% | 24,16% | 0,8 | Ore | RJ | 18,4 | 15,5 | 1,5% |
| 18 | Conx | 21G0688208 | IPCA | 6,35% | 11,89% | 0,8 | Riza Sec | SP | 14,0 | 13,4 | 1,3% |
| 19 | SuperFrio | 21E0407330 | IPCA | 8,55% | 9,58% | 2,0 | Opea | SP e BA | 13,5 | 13,2 | 1,3% |
| 20 | JSL - S2 | 20A0978038 | IPCA | 6,00% | 9,42% | 3,7 | Opea | SP, RJ e RS | 13,3 | 12,2 | 1,2% |
| 21 | GPA I | 20H0695880 | IPCA | 5,00% | 10,96% | 2,6 | Bari | SP | 14,5 | 11,2 | 1,1% |
| 22 | Rede Duque - S1 | 21I0855537 | IPCA | 8,20% | 12,91% | 2,1 | Opea | SP | 12,2 | 11,1 | 1,1% |
| 23 | Rede Duque - S2 | 21I0855623 | IPCA | 8,20% | 12,95% | 2,1 | Opea | SP | 12,2 | 11,1 | 1,1% |
| 24 | Le Biscuit | 21H0012919 | IPCA | 7,16% | 12,64% | 3,0 | Riza Sec | BA | 11,8 | 9,2 | 0,9% |
| 25 | Airport Town | 21H0976574 | IPCA | 6,50% | 7,66% | 6,0 | Riza Sec | SP | 9,7 | 9,1 | 0,9% |
| 26 | Souza Cruz - S1 | 17I0142307 | IPCA | 6,00% | 6,54% | 0,3 | Riza Sec | RS | 8,3 | 8,7 | 0,9% |
| 27 | Souza Cruz - S2 | 17I0142635 | IPCA | 6,00% | 6,55% | 0,3 | Riza Sec | RS | 8,3 | 8,7 | 0,9% |
| 28 | Bossa Nova | 19I0200836 | IGPM | 8,30% | 13,56% | 0,6 | Opea | RJ | 9,1 | 8,7 | 0,9% |
| 29 | BTLC | 26E4435499 | CDI | 1,15% | 1,00% | 1,3 | Opea | SP e RN | 3,1 | 3,1 | 0,3% |
| 30 | BB Mapfre II | 20K0115319 | IPCA | 5,00% | 10,66% | 0,1 | Opea | SP | 1,2 | 1,2 | 0,1% |
| 31 | Residencial BS | Planilha de Fundamentos | Bsec | - | 1,7 | 0,5 | 0,0% | ||||
| Total | 826,5 | 789,1 | 78,1% | ||||||||
Lista de Ativos
(Planilha de Fundamentos )
Download
| Nº | CRIs Táticos | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM | Duration | Emissor | UF | Saldo | Saldo | % PL |
| Curva | MTM | ||||||||||
| (a.a.) | (R$mm ) | (R$mm ) | |||||||||
| 1 | Tático Iridium | 23F0012002 | CDI | 11,50% | 11,30% | 1,2 | Opea | - | 6,8 | 6,9 | 0,7% |
| 2 | Helbor 2 | 22H1104501 | CDI | 11,50% | 11,30% | 0,6 | Bari | - | 1,3 | 1,3 | 0,1% |
| Total | 8,2 | 8,2 | 0,8% | ||||||||
| Total CRIs ( Estruturais + Táticos ) | 834,6 | 797,3 | 78,9% | ||||||||
| Nº | Código FIIs | Dividendo (R$/cota) | DY | Saldo MTM (R$mm ) | % PL |
| (a.a.) | |||||
| 1 | BTYU11 | 0,05 | 8,8% | 69,0 | 6,8% |
| 2 | KNIP11 | 0,95 | 13,2% | 26,8 | 2,7% |
| 3 | URPR15 | 0,30 | 17,9% | 24,8 | 2,5% |
| 4 | XPCI11 | 0,93 | 14,4% | 19,0 | 1,9% |
| 5 | VGIP11 | 1,06 | 17,5% | 10,1 | 1,0% |
| 6 | HREC11 | 0,10 | 14,6% | 9,6 | 1,0% |
| 7 | BTHF11 | 0,10 | 14,6% | 6,7 | 0,7% |
| 8 | MCCI11 | 1,00 | 13,4% | 5,4 | 0,5% |
| 9 | VGHF11 | 0,06 | 13,0% | 3,1 | 0,3% |
| 10 | GRAV11 | - | - | 1,9 | 0,2% |
| Total FII | 176,5 | 17,5% |
| Renda Fixa | Índice | RentabilidadeLíquida | R$MM | %PL |
|---|---|---|---|---|
| YIELD DI FI REF | % CDI | 85,0% | 32,5 | 3,2% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Residencial
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| Diálogo | SP | A operação é lastreada em uma debênture emitida pela Diálogo Engenharia e Construção S.A.. A Diálogo é uma incorporadora, fundada em 1987 , com atuação concentrada na Zona Leste da cidade de São Paulo e possui Rating público AA+, pela Moody's . | 22/08/2030 | Fiança dos sócios | - |
| Residencial BS | Planilha de Fundamentos | As séries da Brazilian Securities foram emitidas entre 2007 e 2011 e consistem em antecipação de recebíveis (contratos de financiamento imobiliário) de incorporadoras . | Planilha de Fundamentos | Alienação fiduciária de imóveis financiados e fundo de reserva | Planilha de Fundamentos |
| MRV Flex | Pulverizado | A operação é lastreada na carteira pulverizada decorrente da venda de unidades autônomas do Grupo MRV. Possui 20 % de subordinação . | 20/06/2035 | Alienação fiduciária de imóveis após o habite -se e fundo de liquidez | 56% |
| Direcional Carteira | Pulverizado | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de compra e venda cedidos pela Direcional, com subordinação de 15%. O CRI ainda conta com garantia de fundo de reserva equivalente a R$ 5mm. A Direcional tem obrigação de recomprar créditos cedidos e inadimplentes até o Habite -se. A Companhia também deve observar covenant de índice de Cobertura do Saldo devedor do CRI Sênior >= 1x. | 16/11/2033 | Alienação fiduciária de imóveis após o habite -se e fundo de reserva | 86% |
| Portfólio Imob. Div. | SP | Operação de exposição de caixa para financiamento de um portfólio imobiliário diversificado na cidade de São Paulo . | 05/09/2029 | Cessão fiduciária de recebíveis, alienação fiduciária de imóvel, alienação fiduciária de participações e fundo de reserva. | - |
| Diálogo II | SP | Operação para a aquisição de carteira de recebíveis advindas de contrato de compra e venda de unidades residenciais de empreendimentos da Diálogo Engenharia S.A., desenvolvidos em São Paulo . | 12/07/2034 | Alienação fiduciária de imóveis e fundo de reserva. | 80% |
| Cury | SP | Operação estruturada para antecipação dos recebíveis provenientes da venda de um terreno localizado no bairro da Mooca , em São Paulo, adquirido pela incorporadora e construtora Cury, uma das empresas mais tradicionais do setor imobiliário paulista . Com mais de 60 anos de atuação , a Cury é referência no segmento econômico . A operação conta com a Alienação Fiduciária do Imóvel , Cessão Fiduciaria dos Recebíveis , Fundo de Despesa e Coobrigação da Companhia . | 10/06/2034 | Alienação fiduciária de imóvel , cessão fiduciária de recebíveis e coobrigação da companhia . | - |
Corporativo Imobiliário
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Conx | SP | A CONX é uma incorporadora com mais de 30 anos. Atua na grande São Paulo, onde já desenvolveu mais de 115 imóveis ao longo de sua história. Os recursos captados na operação foram destinados para aquisição de landbank e capital de giro. | 15/07/2027 | Alienação fiduciária de terrenos, fundo de reserva e aval dos sócios | 73% |
| Carvalho Hosken | RJ | A Carvalho Hosken é uma incorporadora carioca que atua primordialmente na Barra da Tijuca, região onde estão localizados os terrenos que são garantias da operação. Os recursos captados na operação foram destinados para expansão da operação na Barra da Tijuca no Rio de Janeiro/RJ. | 15/12/2026 | Alienação fiduciária de terrenos, fundo de reserva e de despesas | 54% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Logístico
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Airplane – Séries 1 e 2 | SP | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, tendo a Lineage Logistics (REIT que possui mais de 400 galpões logísticos) como investidora. Os recursos captados na operação foram destinados para o desenvolvimento de galpões logísticos, em Guarulhos (SP), inaugurados em 2024. | 19/08/2041 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva, fundo de liquidez e fundo de obras. | 32% (S1) e 58% (S2) |
| Emergent Cold | PR, SC e RS | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, tendo a Lineage Logistics (REIT que possui mais de 400 galpões logísticos) como investidora. Os recursos captados na operação foram destinados para expansão da operação em Paranaguá (PR), Itajai (SC) e Rio Grande (RS). | 22/03/2034 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva e aval da holding | 66% |
| CD RP | SP | Operação lastreada na aquisição do Galpão Logístico de Ribeirão Preto pelo BTLG11, um dos cinco maiores fundos imobiliários de logística da bolsa brasileira e vencedor do Prêmio Master Imobiliário pelo case de turnaround Fll. A operação conta com a cessão fiduciária de aluguéis relacionados aos galpões localizados em Itapecerica da Serra e Hortolândia, além da alienação fiduciária de galpão em Hortolândia/SP para a série. O fundo apresenta aproximadamente 3% de alavancagem em relação ao PL. | 20/07/2031 | Alienação fiduciária de galpão logístico e cessão fiduciária de aluguéis | 58% |
| JSL- Séries 1 e 2 | SP, RJ e RS | A devedora da operação é a JSL, uma empresa brasileira de logística, com uma atuação na América do Sul e líder do segmento no Brasil. Os recursos captados na operação foram destinados expansão da operação e capital da giro. | 25/01/2035 | Alienação fiduciária de galpões logísticos, fundo de reserva, fiança da holding e dos sócios | 33% (S1 e S2) |
| Airport Town | SP | O CRI teve por objetivo financiar a ampliação dos Galpões Logísticos em Guarulhos. A Airport Town é uma empresa brasileira com mais de 30 anos que desenvolve e explora empreendimentos logísticos no estado de São Paulo. | 27/08/2041 | Alienação fiduciária de galpão logístico, cessão fiduciária de aluguéis, fundo de reserva | 56% |
| SuperFrio | SP e BA | O CRI tem por objetivo reforçar a estrutura de caixa da companhia para ampliação da operação. A Superfrio é uma empresa que atua no segmento de logística refrigerada e possuí mais de 40 unidades distribuídas pelo país. | 13/05/2031 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos comerciais e fundo de reserva. | 56% |
| XPLG | Pulverizado | Operação para a aquisição de portfólio logístico, composto por 7 imóveis próximos à capital paulista e Extrema/MG. | 25/01/2037 | Alienação fiduciária de imóveis, cessão fiduciária de locação, alienação fiduciária de cotas e fundo de reservas. | 43% |
| BTLC | SP, RN | Operação para a cessão das parcelas finais da aquisição de galpões logísticos localizados em Riberão Preto, Jundiai e Natal, cedidos pela LOG Commercial Properties. | 21/12/2027 | Alienação fiduciária de galpões logísticos. | 100% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Shoppings
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Casa Shopping | RJ | Operação lastreada na aquisição de participação no Casa Shopping. O empreendimento está localizado na Barra da Tijuca (Rio de Janeiro/RJ) e é precursor no segmento de decoração. Atualmente conta com 70 mil m² de ABL e 1.000 vagas de estacionamento. | 17/12/2032 | Alienação fiduciária de shopping center e cessão fiduciária de aluguéis | 53% |
| Bossa Nova | RJ | Operação lastreada em debêntures da GJP Bossa Nova, empresa que possui concessão do Shopping Bossa Nova localizado no Aeroporto Santos Dumont (Rio de Janeiro/RJ). | 18/07/2028 | Alienação fiduciária de cotas de SPE, cessão fiduciária de aluguéis e fundo de reserva | |
| JHSF Cidade Jardim | SP | O CRI tem por objetivo o financiamento das reformas das lojas da Tiffany, Dior e Loro Piana do Shopping Cidade Jardim, em São Paulo. | 22/03/2041 | Fundo de reserva e coobrigação dos cedentes |
Renda Urbana
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
| GPA II | SP | Os recebíveis do GPA (contrato de locação de supermercados) foram antecipados pelo Rio Bravo Renda Varejo (RBVA 11) com o intuito de arrecadar recursos para aquisição de quatro imóveis na grande São Paulo e São José dos Campos . | 26/12/2035 | Alienação fiduciária de supermercados e fundo de reserva | 74% |
| A Devedora da debênture, lastro da operação, é a HBR Realty , uma | |||||
| empresa do setor imobiliário com atuação nacional e foco em | Alienação fiduciária dos imóveis e | ||||
| HBR | SP | ativos de renda, como centros de conveniência, prédios | 26/07/2034 | ações das SPEs detentoras dos | 80% |
| corporativos e galpões logísticos . Os recursos captados foram | imóveis objeto, cessão fiduciária | ||||
| destinados à expansão da plataforma de ativos e reforço do | de aluguéis e fundo de reserva | ||||
| capital de giro . | |||||
| Os recebíveis do GPA (contrato de locação de supermercados) | Alienação fiduciária de | ||||
| GPA I | SP | foram antecipados pelo TRX Real Estate Fundo de Investimento | 10/08/2035 | supermercados e fundo de | 50% |
| Imobiliário (TRXF 11) com o intuito de arrecadar recursos para | reserva | ||||
| aquisição das mesmas 11 lojas no estado de São Paulo . | |||||
| A Le Biscuit é uma varejista com mais de 60 anos e que possuí | |||||
| atuação nacional através de 143 lojas diversificadas em 14 | |||||
| estados das regiões nordeste, norte e sudeste . Os recursos | |||||
| captados na operação foram destinados para expansão nacional | Alienação fiduciária de galpão | ||||
| Le Biscuit | BA | da operação e capital de giro . Em abril de 2026 , a companhia | 19/07/2033 | logístico, cessão fiduciária de | 64% |
| ingressou com pedido de recuperação judicial . Considerando que | recebíveis de cartão de crédito e | ||||
| nosso crédito possui natureza extraconcursal, estamos em | fundo de reserva | ||||
| tratativas com a empresa visando à manutenção do adimplemento | |||||
| da operação ou, alternativamente, à execução da garantia | |||||
| imobiliária . |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Outros
| Devedor / Ativo UF Descrição Vencimento Garantias LTV Operação lastreada em um contrato de locação atípico pela Souza Cruz (atual BAT) . A BAT é uma multinacional inglesa, com Souza Cruz - 22% RS faturamento acima de £25,8 bilhões e resultado operacional de 05/09/2027 Alienação fiduciária de galpão Séries 1 e 2 (S1 e S2) £2,7 bi. Como garantia, temos a alienação fiduciária de um galpão em Cachoeirinhas - RS, que resulta num LTV de 22%. | |||||
| Rede Duque - Séries 1 e 2 | SP | A devedora da operação é a Rede Duque, uma rede de postos de combustíveis que possui mais de 80 pontos nas principais regiões da Grande São Paulo, ocupando posição de liderança no segmento . Os recursos captados foram destinados para expansão da operação e capital de giro . | 19/09/2033 | Alienação fiduciária de terrenos e postos de gasolina, fundo de reserva e fiança (holding e sócios) | 67%(S1 e S2) |
| BB Mapfre II | SP | A BB Mapfre é uma holding formada pela união estratégica entre o Banco do Brasil e a Mapfre Seguros com intuito de desenvolvimento de produtos no Brasil com foco em ramos elementares (habitacional, agrícola e veículos) . A operação teve por objetivo financiar melhorias pontuais no call center (BTS) da Mapfre em São Carlos/SP, além de antecipar o recebimento de aluguéis para o locador . | 25/12/2026 | Alienação fiduciária de imóvel comercial, fundo de reserva e fiança do cedente | 25% |
Setembro de 2026:
08 /09 /2026 – Rendimentos e Amortizações
Acesse
14 /09 /2026 – Informe Mensal Estruturado
Acesse
Contato:
Mais informações sobre o fundo, incluindo documentos e comunicados oficiais, estão disponíveis no site oficial : BTCI 11 .
ADTV (Average Daily Trading Volume) : Média diária de negociação das cotas de um FII na bolsa . Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado .
CRI (Certificado de Recebíveis Imobiliários) : Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda . É o principal ativo dos FIIs de papel .
Dividend Yield (DY) : representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo . Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado .
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo . (arredondada em duas casas decimais) .
Preço/valor patrimonial (P/VP) : Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data -base do relatório .
Duration : Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros . Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas .
FII de Papel : Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs . Diferente dos FIIs de tijolo, que investem em imóveis físicos .
High Grade : Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade . Costumam oferecer menor retorno, mas maior segurança .
High Yield : Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis . Compensam o risco com expectativa de retorno mais elevado .
Indexador : Índice de referência que corrige o valor dos CRIs e define sua remuneração . Exemplos : CDI, IPCA ou IGP - M.
Liquidez : Capacidade de converter um ativo (como cotas de FIIs) em dinheiro .
LTV (Loan -to- value ): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada . Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência .
Marcação a Mercado : Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado . Essa prática pode gerar oscilações no preço da cota patrimonial
Risco de Crédito : Possibilidade de inadimplência dos devedores dos CRIs .
Risco de Mercado : Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo .
Alocação tática : Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo .
Alocação Estrutural : Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo .
Spread : Diferença entre a taxa de remuneração paga e o custo de captação do emissor .
Subordinação : Estrutura que define níveis de prioridade nos pagamentos de um CRI . Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior .
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos . Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido .
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas . Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados .