
Relatório Gerencial BTCI11 de junho de 2026
Relatório Gerencial do BTG Pactual Crédito Imobiliário (BTCI11), fundo imobiliário de papel, referente a junho de 2026, com entrega no FundosNet (B3) em 30/06/2026. No pregão de 03/11/2026, a cota do BTCI11 fechou a R$ 7,80, com P/VP de 0,76 (valor patrimonial de R$ 10,22 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,095 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,79% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 09.552.812/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 30/06/2026 21:15
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Crédito Imobiliário
BTCI11
09.552.812/0001 -14
Relatório Mensal – Junho 2026
Objetivo
O fundo busca construir uma carteira diversificada de CRIs de aquisição de imóveis, recebíveis imobiliários, e crédito corporativo, com rendimentos IPCA+. O foco do mandato é na região Sudeste e nos segmentos residencial, logístico e comercial.
Cenário Macro
No Brasil, junho seguiu desafiador para a condução dos juros. A atividade econômica continuou resistente, embora em ritmo menor do que no começo do ano, com indústria, serviços e mercado de trabalho ainda mostrando força. A inflação também permaneceu acima do nível desejado. O IPCA-15 de junho veio abaixo da mediana de mercado, mas a inflação acumulada em 12 meses subiu para 4,80%. Houve melhora pontual em partes do índice, mas itens ligados a bens e serviços continuaram pressionados.
O câmbio também passou a representar um ponto de atenção maior. A projeção para o dólar no fim de 2026 foi revisada de R$4,90 para R$5,40. Essa mudança está ligada a um cenário externo menos favorável, com juros mais altos nos Estados Unidos e menor espaço para valorização de moedas de países emergentes. Com o dólar mais alto, parte da pressão pode aparecer em produtos importados, insumos e preços no atacado, dificultando uma queda mais rápida da inflação no Brasil.
No cenário internacional, junho foi marcado pelo acordo firmado entre Estados Unidos e Irã, que ajudou a manter a trégua no conflito e permitiu a reabertura do Estreito de Ormuz. Com isso, o transporte de petróleo pela região voltou a crescer, embora ainda abaixo do nível anterior ao conflito. Esse movimento reduziu parte da alta recente do petróleo, mas os preços ainda seguem acima dos níveis observados no início do ano, diante das incertezas sobre a implementação do acordo e do risco de nova piora no quadro.
Além disso, o cenário à frente ficou mais difícil, com risco de pressão maior sobre alimentos, custos de trabalho e câmbio. As expectativas de inflação continuaram subindo ao longo do mês, especialmente nos prazos mais relevantes para a política monetária. No Focus, a mediana para 2027 subiu para 4,2%, enquanto a de 2028 avançou para 3,7%. Diante desse quadro, a leitura base passou a ser de fim do ciclo de queda da Selic, com manutenção da taxa em 14,25% até o fim do ano.
Principais Indicadores
VALOR DE MERCADO ¹ R$ 921,6 milhões
COTA MERCADO ¹
R$ 9,26
DIVIDEND YIELD MERCADO ² ³ 14,5% a.a.
VALOR PATRIMONIAL ¹ R$ 1.02 bilhão
COTA PATRIMONIAL ¹ R$ 10,23
DIVIDEND YIELD PATRIMONIAL ² 13,0% a.a.
DISTRIBUIÇÃO MENSAL 2 R$ 0,105 por cota
COTISTAS 1 208.872
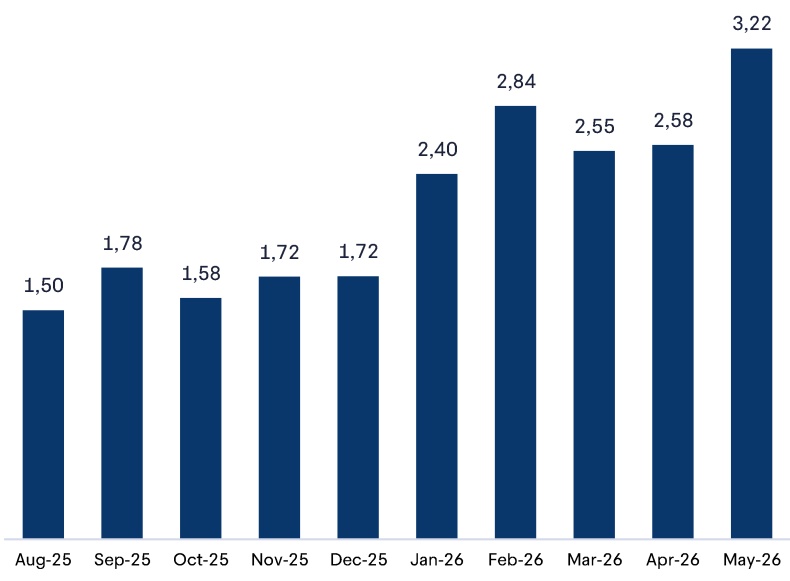
ADTV 2
R$ 3.216,7 mil
TAXA DE ADMINISTRAÇÃO 3 0,95% a.a.
Cenário Macro (Continuação)
Nos Estados Unidos, a inflação continuou elevada em maio, com o PCE em 4,1% em 12 meses, ainda com pressão em vários grupos de serviços . Ao mesmo tempo, o mercado de trabalho mostrou força, com criação de 172 mil vagas e taxa de desemprego estável em 4,3%. Nesse ambiente, o banco central americano manteve a taxa de juros no intervalo de 3,50 % a 3,75 % em junho, mas passou uma sinalização mais dura para os próximos meses, reforçando o foco no controle da inflação e aumentando a possibilidade de novas altas de juros no segundo semestre .
Comentários do Gestor
Caros investidores,
O mês de maio foi marcado por um ambiente mais desafiador . O IFIX¹ encerrou o período com queda de -1,33 %, refletindo principalmente o aumento das preocupações com a inflação e a dinâmica fiscal doméstica e as incertezas do cenário externo . Ainda assim, o índice acumula valorização de 2,71 %em 2026 .
Em junho, apesar da continuidade do ciclo de flexibilização monetária e da redução da Selic para 14 ,25 % ao ano, o mercado permaneceu cauteloso diante das perspectivas para a inflação e para trajetória dos juros de longo prazo . Como consequência, o mercado de fundos imobiliários não apresentou recuperação ao longo do mês .
Nesse contexto, os fundos de crédito imobiliário, como o BTCI 11 , seguem bem -posicionados . O atual ambiente de mercado continua favorecendo estratégias de crédito, que oferecem geração recorrente de caixa e rendimentos atrativos . Em junho, o Fundo distribuiu R$0,105 /cota aos seus cotistas .
Seguimos conduzindo a gestão com disciplina e seletividade, priorizando ativos com fundamentos sólidos, garantias robustas e adequada diversificação, visando preservar a qualidade e a resiliência do portfólio ao longo dos diferentes ciclos de mercado .
No segmento residencial, que representa 25 % do patrimônio líquido do Fundo, observamos fundamentos positivos de longo prazo . Embora os custos de construção permaneçam elevados — pressionados pelo nível de preços dos insumos e por fatores externos —, a dinâmica de juros segue como um importante vetor para o setor . Nesse sentido, uma eventual flexibilização adicional das condições financeiras tende a contribuir para a sustentação da demanda por imóveis e para a melhoria das condições de financiamento para incorporadoras e compradores finais . Caso esse cenário se concretize ao longo do tempo, acreditamos que os segmentos de média e alta renda poderão se beneficiar de forma mais relevante . Além disso, a demanda estrutural por moradia e a manutenção do bom desempenho do programa MCMV seguem sustentando a atividade do setor .
No segmento logístico, que representa 39 % do patrimônio líquido do Fundo, os fundamentos permanecem igualmente favoráveis . A combinação entre demanda resiliente e oferta limitada de ativos de qualidade continua contribuindo para níveis saudáveis de ocupação e para o crescimento de aluguéis em diversas regiões do país .
Durante o período, realizamos uma alocação no CRI BTLC, estruturado internamente, para antecipar à Log CP a última parcela referente à venda dos ativos para o BTLC 11 . Como garantia da operação, o Fundo detém a fração ideal dos imóveis objetos da transação equivalente à parcela antecipada .
Comentários do Gestor (Continuação)
Ao final do mês, 96 % do patrimônio líquido encontrava -se alocado em 32 operações . O fundo está substancialmente investido, mantendo apenas um nível de caixa compatível com suas necessidades operacionais e obrigações recorrentes . Em linha com nossa gestão ativa, seguimos avançando na originação e análise de novas oportunidades, buscando continuamente aprimorar a relação risco -retorno do portfólio e capturar valor adicional para os cotistas . No período, realizamos (i) a aquisição, em mercado primário, do CRI BTLC, à taxa de CDI + 1,15 %; e (ii) alocações de carrego pontuais em ativos táticos, contribuindo positivamente para a rentabilidade da posição de caixa enquanto avançamos na seleção de novos ativos estratégicos .
| Aquisições & Alienações | ||||
| Operação | Ativo | Quantidade | SALDO MTM (R$ milhões) | Taxa de Aquisição/Venda |
| Compra | BTLC | 5.922 | 5,9 | CDI + 1,15% |
Os ativos atualmente em estruturação concentram -se prioritariamente nos segmentos residencial e logístico, setores que continuam apresentando os fundamentos mais consistentes dentro do cenário atual .
Por fim, destacamos que todos os investimentos táticos passam por avaliação prévia da equipe de risco, com controle de exposição por instituição, visando preservar a segurança e robustez do portfólio . Trabalhamos continuamente na originação e análise de novas oportunidades de investimento, visando a realocação eficiente dos recursos em caixa .
BTG Pactual Gestora
Rentabilidade e Distribuição por Cota




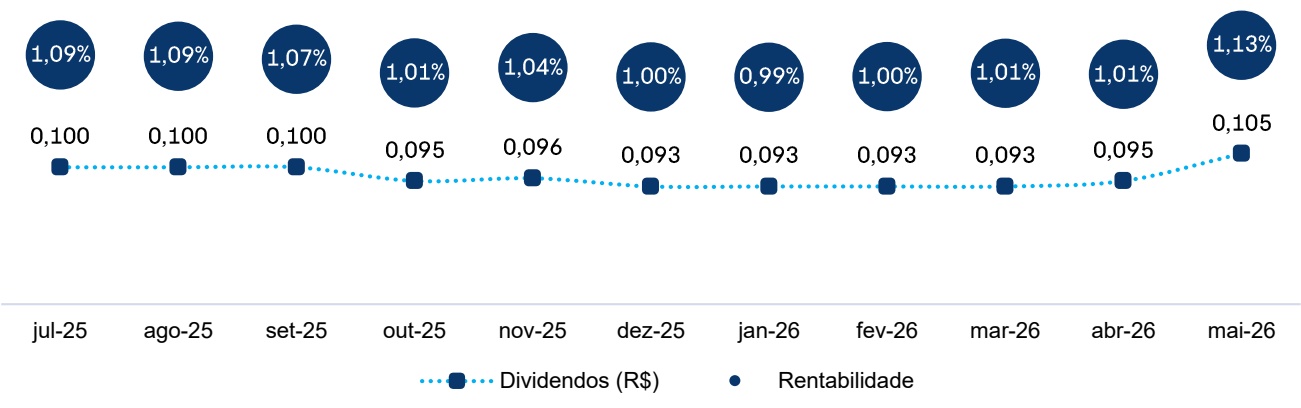
A distribuição de rendimentos referente à competência de maio foi realizada em 08 /06 /2026 , no valor de R$ 0,105 por cota, o que representa uma rentabilidade mensal de 1,13 %¹ . O Fundo encerrou o mês com um patrimônio líquido de R$ 1,02 bilhão e valor de mercado de R$ 921 ,6 milhões . A cota patrimonial foi de R$ 10 ,23 , enquanto a cota de mercado fechou em R$ 9,26 .
Composição do Resultado por Cota (R$)
ADTV ( R$mm )
Demonstração de Resultado
| Março | Abril | Maio | 12 meses | |||||
| R$ Mil | R$/cota | R$ Mil | R$/cota | R$ Mil | R$/cota | R$ Mil | R$/cota | |
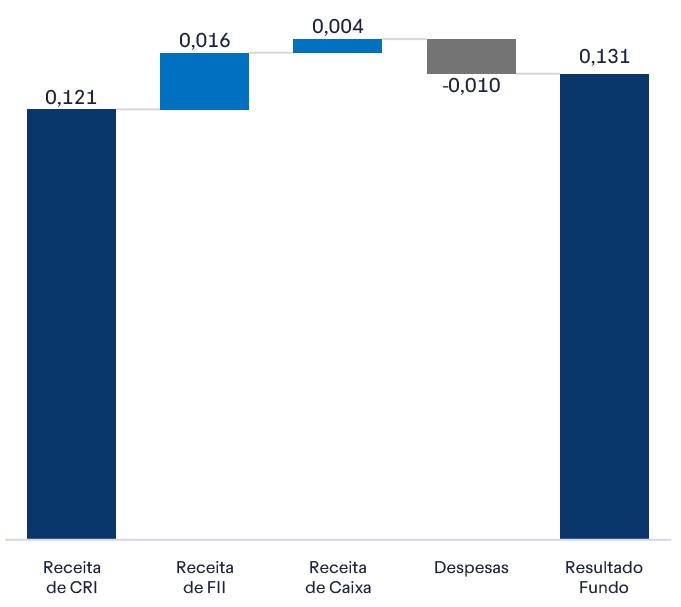
| Receita de CRI | 7.340 | 0,074 | 9.386 | 0,094 | 12.083 | 0,121 | 107.140 | 1,077 |
| Receita de FII | 1.415 | 0,014 | 1.626 | 0,016 | 1.590 | 0,016 | 18.502 | 0,186 |
| Receita com Caixa | 904 | 0,009 | 275 | 0,003 | 389 | 0,004 | 5.363 | 0,054 |
| Total Receitas | 9.658 | 0,097 | 11.287 | 0,113 | 14.063 | 0,141 | 131.005 | 1,316 |
| -0,009 | -1.022 | -0,010 | -976 | |||||
| Despesas do Fundo | -855 | -0,010 | -10.722 | -0,108 | ||||
| Lucro Líquido | 8.802 | 0,088 | 10.266 | 0,103 | 13.087 | 0,131 | 120.283 | 1,209 |
| Distribuição de Dividendos Resultado acumulado1 | 9.255 12.258 | 0,093 0,123 | 9.455 13.246 | 0,095 0,133 | 10.450 15.883 | 0,105 0,160 | 116.141 | 1,167 |
| IPCA (M-2) | 0,33% | 0,70% | 0,88% | 4.142 4,44% | 0,042 | |||
| Distribuição em IPCA+ ² | 8,45% | 3,71% | 3,06% | 7,81% | ||||
Rentabilidade Equivalente
| Rentabilidade Equivalente | |||
| Preço | Yield¹ | Carteira² | Carteira³ |
| Mercado | (a.a.) | (IPCA+) | (CDI+) |
| 10,36 | 12,86% | 8,86% | 1,39% |
| 10,26 | 13,00% | 8,95% | 1,41% |
| 10,16 | 13,13% | 9,04% | 1,42% |
| 10,06 | 13,27% | 9,13% | 1,43% |
| 9,96 | 13,41% | 9,22% | 1,45% |
| 9,86 | 13,55% | 9,31% | 1,46% |
| 9,76 | 13,70% | 9,41% | 1,48% |
| 9,66 | 13,85% | 9,51% | 1,49% |
| 9,56 | 14,01% | 9,61% | 1,51% |
| 9,46 | 14,16% | 9,71% | 1,53% |
| 9,36 | 14,32% | 9,81% | 1,54% |
| 9,26 | 14,49% | 9,92% | 1,56% |
| 9,16 | 14,66% | 10,03% | 1,58% |
| 9,06 | 14,83% | 10,14% | 1,59% |
| 8,96 | 15,01% | 10,25% | 1,61% |
| 8,86 | 15,19% | 10,37% | 1,63% |
| 8,76 | 15,37% | 10,48% | 1,65% |
| 8,66 | 15,56% | 10,60% | 1,67% |
| 8,56 | 15,75% | 10,73% | 1,69% |
| 8,46 | 15,95% | 10,86% | 1,71% |
| 8,36 | 16,16% | 10,99% | 1,73% |
| 8,26 | 16,37% | 11,12% | 1,75% |
| 8,16 | 16,58% | 11,25% | 1,77% |
Indexador
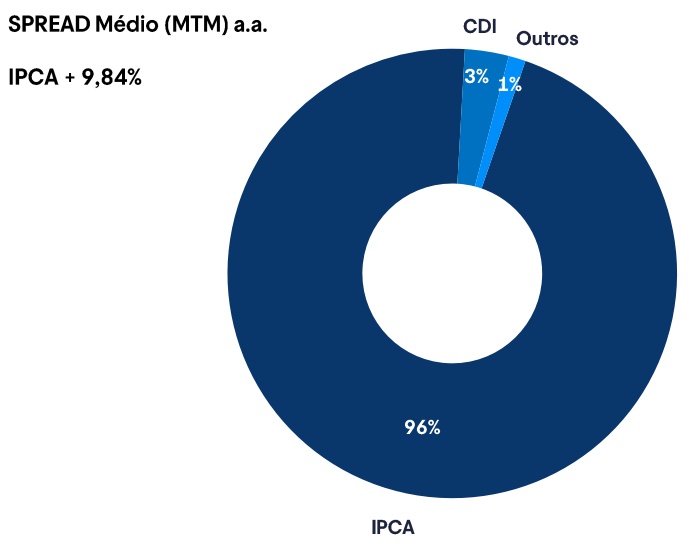
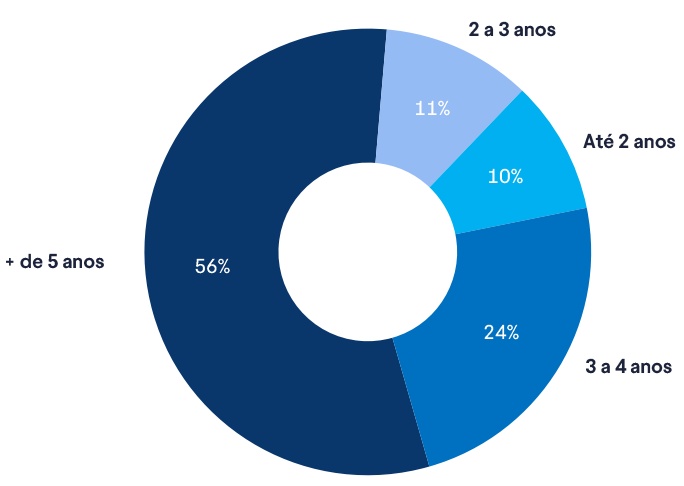
Duration
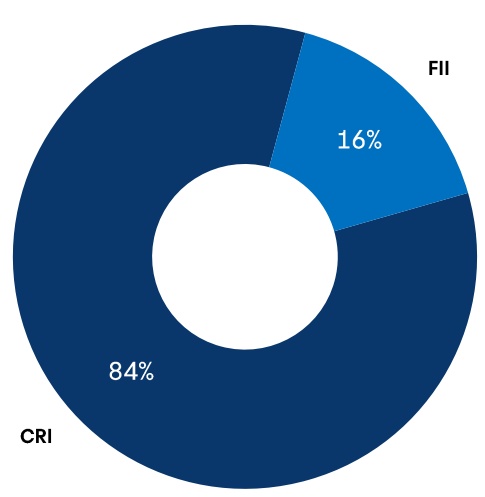
Segmento Imobiliário
Alocação
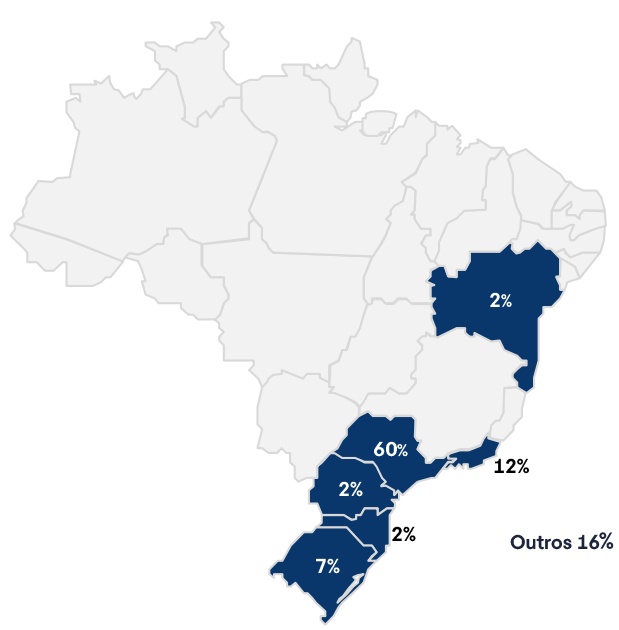
FII Localização
Renda Urbana, 8,0%
Corporativ o Imobiliário, 5,7%
Lista de Ativos
(Planilha de Fundamentos )
Download
| CRIs Estruturais | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM | Duration | UF | Saldo | Saldo | % PL | |
| Curva | MTM | |||||||||
| (a.a.) | (R$mm ) | (R$mm ) | ||||||||
| 1 Airplane - S1 23H2516001 IPCA 8,0% 8,5% 7,9 SP 72,8 71,0 7,0% | ||||||||||
| 2 | Portfólio Imob. Div. | 25H5079794 | IPCA | 11,5% | 11,3% | 3,8 | SP | 55,6 | 55,8 | 5,5% |
| 3 | Casa Shopping | 22L1125928 | IPCA | 9,4% | 12,1% | 3,9 | RJ | 59,1 | 55,4 | 5,4% |
| 4 | Direcional | 25L0014618 | IPCA | 8,2% | 9,6% | 4,8 | SP | 50,2 | 48,1 | 4,7% |
| 5 | MRV Flex | 25F1669254 | IPCA | 9,6% | 10,5% | 2,9 | Pulverizado | 48,7 | 47,9 | 4,7% |
| 6 | CRI XPLG | 25K3753716 | IPCA | 8,8% | 9,2% | 10,0 | Pulverizado | 49,0 | 47,5 | 4,7% |
| 7 | Airplane - S2 | 23H2516002 | IPCA | 8,0% | 8,5% | 7,9 | PR-SC -RS | 45,4 | 44,2 | 4,4% |
| 8 | Emergent Cold | 22F0930128 | IPCA | 9,3% | 11,2% | 4,7 | SP | 46,6 | 44,1 | 4,3% |
| 9 | CRI Visc | 22K1362572 | IPCA | 7,7% | 8,5% | 5,5 | Pulverizado | 38,4 | 37,3 | 3,7% |
| 10 | CD RP | 21G0479767 | IPCA | 5,9% | 9,2% | 3,5 | SP | 36,8 | 34,1 | 3,4% |
| 11 | Diálogo | 25G5835158 | IPCA | 9,0% | 8,8% | 2,9 | SP | 33,6 | 33,7 | 3,3% |
| 12 | JHSF Cidade Jardim | 26C5379732 | IPCA | 9,3% | 9,4% | 7,0 | SP | 31,0 | 30,8 | 3,0% |
| 13 | GPA II | 20L0687133 | IPCA | 5,6% | 8,2% | 4,3 | SP | 31,5 | 27,8 | 2,7% |
| 14 | Conx | 21G0688208 | IPCA | 6,4% | 13,6% | 1,0 | SP, RJ e RS | 27,7 | 26,7 | 2,6% |
| 15 | JSL - S1 | 20A0977906 | IPCA | 6,0% | 9,2% | 5,6 | SP | 23,7 | 21,4 | 2,1% |
| 16 | Diálogo II | 26C4633292 | IPCA | 8,9% | 8,9% | 5,1 | SP, RJ e RS | 20,5 | 20,5 | 2,0% |
| 17 | Airport Town | 21H0976574 | IPCA | 6,5% | 7,4% | 9,0 | SP | 19,5 | 18,5 | 1,8% |
| 18 | JSL - S2 | 20A0978038 | IPCA | 6,0% | 9,3% | 5,6 | SP | 19,7 | 17,7 | 1,7% |
| 19 | HBR | 19G0228153 | IPCA | 6,0% | 8,4% | 5,4 | SP | 17,8 | 16,4 | 1,6% |
| 20 | Carvalho Hosken | 19K1124486 | CDI | 5,5% | 20,7% | 1,5 | RJ | 18,7 | 14,9 | 1,5% |
| 21 | SuperFrio | 21E0407330 | IPCA | 8,6% | 9,7% | 3,2 | SP-BA | 14,1 | 13,8 | 1,4% |
| 22 | GPA I | 20H0695880 | IPCA | 5,0% | 11,0% | 4,0 | SP | 14,8 | 11,7 | 1,1% |
| 23 | Rede Duque - S1 | 21I0855537 | IPCA | 8,2% | 12,8% | 3,2 | RS | 12,5 | 11,3 | 1,1% |
| 24 | Rede Duque - S2 | 21I0855623 | IPCA | 8,2% | 12,8% | 3,2 | RS | 12,5 | 11,2 | 1,1% |
| 25 | Souza Cruz - S1 | 17I0142307 | IPCA | 6,0% | 8,3% | 0,7 | SP | 10,2 | 10,3 | 1,0% |
| 26 | Souza Cruz - S2 | 17I0142635 | IPCA | 6,0% | 8,3% | 0,7 | SP | 10,2 | 10,3 | 1,0% |
| 27 | Bossa Nova | 19I0200836 | IGPM | 8,3% | 14,7% | 1,1 | RJ | 10,0 | 9,4 | 0,9% |
| 28 | Le Biscuit | 21H0012919 | IPCA | 7,2% | 12,6% | 4,5 | BA | 11,4 | 9,2 | 0,9% |
| 29 | BTCL | 26E4435499 | CDI | 1,2% | 1,0% | 2,3 | SP-RN | 5,9 | 5,9 | 0,6% |
| 30 | You Corp. - S1 | 22D0847833 | CDI | 4,0% | 4,0% | 1,1 | SP | 4,8 | 4,8 | 0,5% |
| 31 | BB Mapfre II | 20K0115319 | IPCA | 5,0% | 10,7% | 0,4 | SP | 2,0 | 2,1 | 0,2% |
| 32 | Residencial BS | Planilha de fundamentos | 4,2 | 2,6 | 0,2% | |||||
| Total | 859,2 | 816,6 | 80,2% | |||||||
Lista de Ativos (Planilha de Fundamentos )
Download
| Nº | CRIs Táticos | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM | Duration | UF | Saldo | Saldo | % PL |
| Curva | MTM | |||||||||
| (a.a.) | (R$mm ) | (R$mm ) | ||||||||
| 1 | Helbor 2 | 22H1104501 | CDI | 8,00% | 8,51% | - | SP | 1,4 | 1,4 | 0,1% |
| Total | 1,4 | 1,4 | 0,1% | |||||||
| Total CRIs ( Estruturais + Táticos ) | 860,6 | 818,0 | 80,3% | |||||||
| Nº | Código FIIs | Dividendo (R$/cota) | DY | Saldo MTM (R$mm ) | % PL |
| (a.a.) | |||||
| 1 | BTYU11 | 0,09 | 14,5% | 69,9 | 6,9% |
| 2 | KNIP11 | 1,10 | 15,3% | 27,3 | 2,7% |
| 3 | XPCI11 | 0,90 | 13,8% | 20,6 | 2,0% |
| 4 | VGIP11 | 1,08 | 17,4% | 10,9 | 1,1% |
| 5 | HREC11 | 0,10 | 14,3% | 10,2 | 1,0% |
| 6 | BTHF11 | 0,10 | 14,1% | 7,1 | 0,7% |
| 7 | MCCI11 | 1,00 | 13,4% | 5,4 | 0,5% |
| 8 | VGHF11 | 0,07 | 13,4% | 3,5 | 0,3% |
| 9 | SHOP11 | - | - | 1,7 | 0,2% |
| Total FII | 156,7 | 15,4% |
| Renda Fixa | Índice | Rentabilidade Bruta | R$MM | %PL |
|---|---|---|---|---|
| YIELD DI FI REF | % CDI | 85,0% | 38,1 | 3,7% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Residencial
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Diálogo | SP | A operação é lastreada em uma debênture emitida pela Diálogo Engenharia e Construção S.A.. A Diálogo é uma incorporadora, fundada em 1987, com atuação concentrada na Zona Leste da cidade de São Paulo e possui Rating público AA+, pela Moody's. | 22/08/2030 | Fiança dos sócios | |
| Residencial BS | Planilha de Fundamentos | As séries da Brazilian Securities foram emitidas entre 2007 e 2011 e consistem em antecipação de recebíveis (contratos de financiamento imobiliário) deincorporadoras. | Planilha de Fundamentos | Alienação fiduciária de imóveis financiados e fundo de reserva | Planilha de Fundamentos |
| MRV Flex | Pulverizado | A operação é lastreada na carteira pulverizada decorrente da venda de unidades autônomas do Grupo MRV. Possui 20% de subordinação. Operação com risco pulverizado de uma carteira de recebíveis | 20/06/2035 | Alienação fiduciária de imóveis após o habite-se e fundo de liquidez | 56% |
| Direcional Carteira | Pulverizado | advindos de contratos de compra e venda cedidos pela Direcional, com subordinação de 15%. O CRI ainda conta com garantia de fundo de reserva equivalente a R$ 5mm. A Direcional tem obrigação de recomprar créditos cedidos e inadimplentes até o Habite-se. A Companhia também deve observar covenant de índice de Cobertura do Saldo devedor do CRI Sênior >= 1,x. | 16/11/2033 | Alienação fiduciária de imóveis após o habite-se e fundo de reserva | 86% |
| Portfólio Imob. Div. | SP | Operação de exposição de caixa para financiamento de um portfólio imobiliário diversificado na cidade de São Paulo. | 05/09/2029 | Cessão fiduciária de recebíveis, alienação fiduciária de imóvel, alienação fiduciária de participações e fundo de reserva. | |
| Diálogo II | SP | Operação para a aquisição de carteira de recebíveis advindas de contrato de compra e venda de unidades residenciais de empreendimentos da Diálogo Engenharia S.A., desenvolvidos em São Paulo. | 12/07/2034 | Alienação fiduciária de imóveis e fundo de reserva. |
Corporativo Imobiliário
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Conx | SP | A CONX é uma incorporadora com mais de 30 anos. Atua na grande São Paulo, onde já desenvolveu mais de 115 imóveis ao longo de sua história. Os recursos captados na operação foram destinados para aquisição de landbank e capital de giro. | 15/07/2027 | Alienação fiduciária de terrenos, fundo de reserva e aval dos sócios | 73% |
| Carvalho Hosken | RJ | A Carvalho Hosken é uma incorporadora carioca que atua primordialmente na Barra da Tijuca, região onde estão localizados os terrenos que são garantias da operação. Os recursos captados na operação foram destinados para expansão da operação na Barra da Tijuca no Rio de Janeiro/RJ. | 15/12/2026 | Alienação fiduciária de terrenos, fundo de reserva e de despesas | 54% |
| You Corp. - S1 | SP | Destinado ao reforço de caixa da companhia para ampliação da operação. | 27/04/2026 | Alienação fiduciária de ações da holding, alienação fiduciária de cotas e dividendos de SPE desenvolvedora, fundo de reserva e fiança | 10% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Logístico
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Airplane– Séries 1 e 2 | SP | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, tendo a Lineage Logistics (REIT que possui mais de 400 galpões logísticos) como investidora. Os recursos captados na operação foram destinados para o desenvolvimento de galpões logísticos, em Guarulhos (SP), inaugurados em 2024. | 19/08/2041 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva, fundo de liquidez e fundo de obras. | 32% (S1) e 58% (S2) |
| Emergent Cold | PR, SC e RS | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, tendo a Lineage Logistics (REIT que possui mais de 400 galpões logísticos) como investidora. Os recursos captados na operação foram destinados para expansão da operação em Paranaguá (PR), Itajai (SC) e Rio Grande (RS). | 22/03/2034 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva e aval da holding | 66% |
| CD RP | SP | Operação lastreada na aquisição do Galpão Logístico de Ribeirão Preto pelo BTLG1i1, um dos cinco maiores fundos imobiliários de logística da bolsa brasileira e vencedor do Prêmio Master Imobiliário pelo case de turnaround Fll. A operação conta com a cessão fiduciária de aluguéis relacionados aos galpões localizados em Itapecerica da Serra e Hortolândia, além da alienação fiduciária de galpão em Hortolândia/SP para a série. O fundo apresenta aproximadamente 3% de alavancagem em relação ao PL. | 20/07/2031 | Alienação fiduciária de galpão logístico e cessão fiduciária de aluguéis | 58% |
| JSL- Séries 1 e 2 | SP, RJ e RS | A devedora da operação é a JSL, uma empresa brasileira de logística, com uma atuação na América do Sul e líder do segmento no Brasil. Os recursos captados na operação foram destinados expansão da operação e capital da giro. | 25/01/2035 | Alienação fiduciária de galpões logísticos, fundo de reserva, fiança da holding e dos sócios | 33% (S1 e S2) |
| Airport Town | SP | O CRI teve por objetivo financiar a ampliação dos Galpões Logísticos em Guarulhos. A Airport Town é uma empresa brasileira com mais de 30 anos que desenvolve e explora empreendimentos logísticos no estado de São Paulo. | 27/08/2041 | Alienação fiduciária de galpão logístico, cessão fiduciária de aluguéis, fundo de reserva | 56% |
| SuperFrio | SP e BA | O CRI tem por objetivo reforçar a estrutura de caixa da companhia para ampliação da operação. A Superfrio é uma empresa que atua no segmento de logística refrigada e possuí mais de 40 unidades distribuídas pelo país. | 13/05/2031 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos comerciais e fundo de reserva. | 56% |
| XPLG | SP | Operação para a aquisição de portfólio logístico, composto por 7 imóveis próximos à capital paulista e Extrema/MG. | 25/01/2037 | Alienação fiduciária de imóveis, cessão fiduciária de locação, alienação fiduciária de cotas e fundo de reservas. | 43% |
| BTLC | SP, RN | Operação para a cessão das parcelas finais da aquisição de galpões logísticos localizados em Riberão Preto, Jundiai e Natal, cedidos pela LOG Commercial Properties. | 21/12/2027 | Alienação fiduciária de galpões logísticos. | 100% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Shoppings
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Casa Shopping | RJ | Operação lastreada na aquisição de participação no Casa Shopping. O empreendimento está localizado na Barra da Tijuca (Rio de Janeiro/RJ) e é precursor no segmento de decoração. Atualmente conta com 70 mil m² de ABL e 1.000 vagas de estacionamento. | 17/12/2032 | Alienação fiduciária de shopping center e cessão fiduciária de aluguéis | 53% |
| Bossa Nova | RJ | Operação lastreada em debêntures da GJP Bossa Nova, empresa que possui concessão do Shopping Bossa Nova localizado no Aeroporto Santos Dumont (Rio de Janeiro/RJ). | 18/07/2028 | Alienação fiduciária de cotas de SPE, cessão fiduciária de aluguéis e fundo de reserva | |
| JHSF Cidade Jardim | SP | O CRI tem por objetivo o financiamento das reformas das lojas da Tiffany, Dior e Loro Piana do Shopping Cidade Jardim, em São Paulo. | 22/03/2041 | Fundo de reserva e coobrigação dos cedentes |
Renda Urbana
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
| GPA II | SP | Os recebíveis do GPA (contrato de locação de supermercados) foram antecipados pelo Rio Bravo Renda Varejo (RBVA 11) com o intuito de arrecadar recursos para aquisição de quatro imóveis na grande São Paulo e São José dos Campos . A Devedora da debênture, lastro da operação, é a HBR Realty , uma | 26/12/2035 | Alienação fiduciária de supermercados e fundo de reserva | 74% |
| empresa do setor imobiliário com atuação nacional e foco em | Alienação fiduciária dos imóveis e | ||||
| HBR | SP | ativos de renda, como centros de conveniência, prédios | 26/07/2034 | ações das SPEs detentoras dos | 80% |
| corporativos e galpões logísticos . Os recursos captados foram | imóveis objeto, cessão fiduciária | ||||
| destinados à expansão da plataforma de ativos e reforço do | de aluguéis e fundo de reserva | ||||
| capital de giro . | |||||
| Os recebíveis do GPA (contrato de locação de supermercados) | Alienação fiduciária de | ||||
| GPA I | SP | foram antecipados pelo TRX Real Estate Fundo de Investimento | 10/08/2035 | supermercados e fundo de | 50% |
| Imobiliário (TRXF 11) com o intuito de arrecadar recursos para | reserva | ||||
| aquisição das mesmas 11 lojas no estado de São Paulo . | |||||
| A Le Biscuit é uma varejista com mais de 60 anos e que possuí | |||||
| atuação nacional através de 143 lojas diversificadas em 14 | |||||
| estados das regiões nordeste, norte e sudeste . Os recursos | |||||
| captados na operação foram destinados para expansão nacional | Alienação fiduciária de galpão | ||||
| Le Biscuit | BA | da operação e capital de giro . Em abril de 2026 , a companhia | 19/07/2033 | logístico, cessão fiduciária de | 64% |
| ingressou com pedido de recuperação judicial . Considerando que | recebíveis de cartão de crédito e | ||||
| nosso crédito possui natureza extraconcursal, estamos em | fundo de reserva | ||||
| tratativas com a empresa visando à manutenção do adimplemento | |||||
| da operação ou, alternativamente, à execução da garantia | |||||
| imobiliária . |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Outros
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Socicam | SP | A Socicam é uma empresa que presta serviços em espaços públicos, ocupando uma posição de liderança na gestão de terminais rodoviários e urbanos. Ào todo, presta serviços em mais de 150 empreendimentos através de contratos de concessão. | 15/07/2027 | Cessão fiduciária de recebíveis locatícios e de estacionamento, fundo de reservas e aval da holding | |
| Souza Cruz - Séries 1 e 2 | RS | Operação lastreada em um contrato de locação atípico pela Souza Cruz (atual BAT). A BAT é uma multinacional inglesa, com faturamento acima de £25,8 bilhões e resultado operacional de £2,7 bi. Como garantia, temos a alienação fiduciária de um galpão em Cachoeirinhas - RS, que resulta num LTV de 22%. | 05/09/2027 | Alienação fiduciária de galpão | 22% (S1 e S2) |
| Rede Duque- Séries 1 e 2 | SP | A devedora da operação é a Rede Duque, uma rede de postos de combustíveis que possui mais de 80 pontos nas principais regiões da Grande São Paulo, ocupando posição de liderança no segmento. Os recursos captados foram destinados para expansão da operação e capital de giro. | 19/09/2033 | Alienação fiduciária de terrenos e postos de gasolina, fundo de reserva e fiança (holding e sócios) | 67% (S1 e S2) |
| BB Mapfre II | SP | A BB Mapfre é uma holding formada pela união estratégica entre o Banco do Brasil e a Mapfre Seguros com intuito de desenvolvimento de produtos no Brasil com foco em ramos elementares (habitacional, agrícola e veículos). A operação teve por objetivo financiar melhorias pontuais no call center (BTS) da Mapfre em São Carlos/SP, além de antecipar o recebimento de aluguéis para o locador. | 25/12/2026 | Alienação fiduciária de imóvel comercial, fundo de reserva e fiança do cedente | 25% |
Junho de 2026:
08 /06 /2026 – Rendimentos e Amortizações
Acesse
15 /06 /2026 – Informe Mensal Estruturado
Acesse
Contato:
Mais informações sobre o fundo, incluindo documentos e comunicados oficiais, estão disponíveis no site oficial : BTCI 11 .
ADTV (Average Daily Trading Volume) : Média diária de negociação das cotas de um FII na bolsa . Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado .
CRI (Certificado de Recebíveis Imobiliários) : Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda . É o principal ativo dos FIIs de papel .
Dividend Yield (DY) : representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo . Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado .
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo . (arredondada em duas casas decimais) .
Preço/valor patrimonial (P/VP) : Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data -base do relatório .
Duration : Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros . Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas .
FII de Papel : Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs . Diferente dos FIIs de tijolo, que investem em imóveis físicos .
High Grade : Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade . Costumam oferecer menor retorno, mas maior segurança .
High Yield : Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis . Compensam o risco com expectativa de retorno mais elevado .
Indexador : Índice de referência que corrige o valor dos CRIs e define sua remuneração . Exemplos : CDI, IPCA ou IGP - M.
Liquidez : Capacidade de converter um ativo (como cotas de FIIs) em dinheiro .
LTV (Loan -to- value ): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada . Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência .
Marcação a Mercado : Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado . Essa prática pode gerar oscilações no preço da cota patrimonial
Risco de Crédito : Possibilidade de inadimplência dos devedores dos CRIs .
Risco de Mercado : Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo .
Alocação tática : Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo .
Alocação Estrutural : Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo .
Spread : Diferença entre a taxa de remuneração paga e o custo de captação do emissor .
Subordinação : Estrutura que define níveis de prioridade nos pagamentos de um CRI . Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior . (deixar apenas nos relatórios de Recebíveis e Head Funds, não colocar nos de Tijolos) .
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos . Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido .
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas . Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados .