
Relatório Gerencial BTCI11 de janeiro de 2026
Relatório Gerencial do BTG Pactual Crédito Imobiliário (BTCI11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 09/02/2026. No pregão de 03/11/2026, a cota do BTCI11 fechou a R$ 7,80, com P/VP de 0,76 (valor patrimonial de R$ 10,22 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,095 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,79% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 09.552.812/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 09/02/2026 18:34
- Versão
- 4
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Crédito Imobiliário
BTCI11
Relatório Mensal – Janeiro 2026
Informações Gerais
Objetivo
O fundo busca construir uma carteira diversificada de CRIs de aquisição de imóveis, recebíveis imobiliários, e crédito corporativo, com rendimentos IPCA+. O foco do mandato é na região Sudeste e nos segmentos residencial, logístico e comercial.
Cenário Macro
No mês, o COPOM sinalizou uma inflexão relevante na condução da política monetária. Após um período prolongado indicando a manutenção de juros elevados, o Comitê passou a condicionar explicitamente o início do ciclo de afrouxamento já na próxima reunião, caso o cenário evolua conforme o esperado. Diante dessa sinalização, o mercado passou a precificar um corte inicial entre 25 e 50 pontosbase.
Os dados de atividade econômica referentes a novembro surpreenderam positivamente. Tanto a Pesquisa Mensal de Comércio (PMC) quanto o IBC-Br indicaram maior resiliência, parcialmente explicada por fatores sazonais, como a Black Friday. Para dezembro, entretanto, a expectativa é de normalização desses indicadores.
No mercado de trabalho, os números seguiram robustos, impulsionados principalmente pela criação de vagas no setor público. Ainda assim, o CAGED do mês subsequente mostrou uma reversão inesperada, com desempenho mais fraco. Apesar dessa volatilidade, o quadro geral permanece de resiliência, ainda que em um contexto de desaceleração gradual da atividade.
Em relação à inflação, as medidas subjacentes surpreenderam positivamente em janeiro. A inflação de bens industriais segue abaixo da média histórica, enquanto o choque de alimentos se mostrou mais desinflacionário do que o inicialmente projetado. Em contrapartida, a inflação de serviços permanece acima da meta, refletindo um mercado de trabalho ainda relativamente apertado, o que indica um processo desinflacionário em curso, porém incompleto.
Nos Estados Unidos, os indicadores reforçaram a percepção de uma economia ainda resiliente, embora com sinais mais ambíguos no mercado de trabalho. A leitura da inflação foi parcialmente prejudicada por ruídos estatísticos associados ao shutdown, elevando a incerteza na interpretação dos dados recentes.
Nesse contexto, o Federal Reserve optou por manter os juros inalterados na reunião do mês, após três cortes consecutivos. A decisão, amplamente esperada, não foi unânime, com dois membros defendendo um novo corte de 0,25 p.p. A autoridade monetária reforçou a postura cautelosa, indicando preferência por aguardar maior clareza antes de avançar com novos ajustes.
Principais Indicadores
VALOR DE MERCADO¹ R$ 929,5 milhões
COTA MERCADO¹ R$ 9,34
DIVIDEND YIELD MERCADO1 13,2% a.a.
VALOR PATRIMONIAL¹ R$ 999,9 milhões
COTA PATRIMONIAL¹ R$ 10,05
DIVIDEND YIELD PATRIMONIAL¹ 12,22% a.a.
DISTRIBUIÇÃO MENSAL2 R$ 0,097 por cota
COTISTAS1 198.581
ADTV2
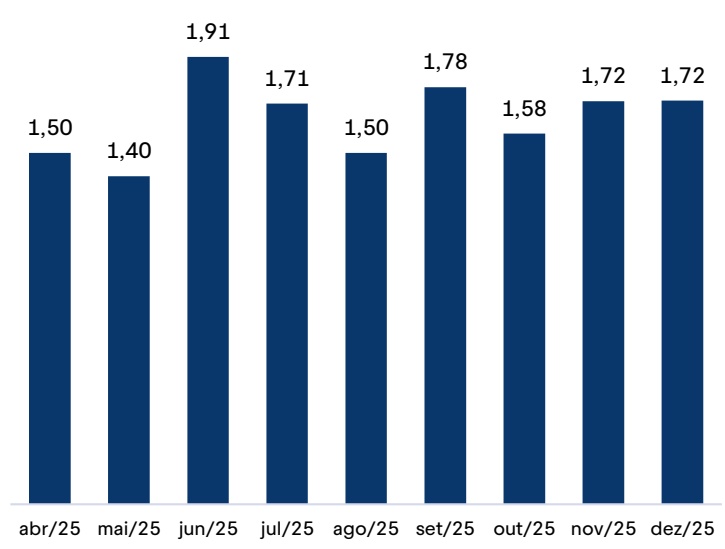
R$ 1.722,9 mil
TAXA DE ADMINISTRAÇÃO3 0,95% a.a.
Cenário Macro (Continuação)
Por fim, os dados do mercado de trabalho americano sugerem uma estabilização “na margem”, com queda da taxa de desemprego para 4,38%, abaixo das projeções do próprio Fed para o fim de 2025.
Ao mesmo tempo, a criação de vagas veio abaixo do esperado e acompanhada de revisões negativas, mantendo elevada a incerteza sobre a trajetória do emprego nos próximos meses.
Comentários do Gestor
Caros investidores,
Em dezembro, o IFIX apresentou valorização de 3,14%1, renovando as máximas históricas do índice e fechando o ano com alta de 21,15%1. Esse desempenho reforça o viés positivo para o mercado de fundos imobiliários e reflete, principalmente, a queda nas taxas dos títulos públicos atrelados à inflação. Para 2026, a expectativa é de um ambiente macroeconômico mais favorável, sustentado pela perspectiva de início de um ciclo de queda de juros no Brasil.
Para fundos de papel, com exposição relevante a títulos indexados ao IPCA+, como o BTCI11, o fechamento gradual da curva de juros é positivo para o seguimento, contribuindo para a valorização dos ativos.
No segmento residencial, de acordo com o índice FipeZap, que consolida dados de 56 cidades brasileiras, os preços pedidos dos imóveis residenciais avançaram 6,52%, no acumulado de 2025, superando tanto o IGP-M (-1,05%) quanto o IPCA (4,26%) no mesmo período. Em São Paulo, o valor médio pedido apresentou crescimento de 4,56% em relação a 2024. Essa valorização tem permitido às incorporadoras repassar de forma mais eficiente a inflação dos custos, estimulando novos lançamentos. Atualmente, o segmento residencial representa 9% do PL.
Ao final de dezembro, 83% do patrimônio líquido estava alocado em 40 operações. No período, realizamos (i) aquisição, no mercado primário, do CRI XPLG à taxa de IPCA + 8,90%; e (ii) alocações de carrego pontuais em ativos táticos, contribuindo positivamente para a rentabilidade da posição de caixa enquanto avançamos na seleção de novos ativos estratégicos.
Destacamos que todos os investimentos táticos passam por avaliação prévia da equipe de risco, com controle de exposição por instituição, visando preservar a segurança e robustez do portfólio. Trabalhamos continuamente na originação e análise de novas oportunidades de investimento, visando à realocação eficiente dos recursos em caixa.
Abaixo, detalhamos as movimentações realizadas no período:
CRI XPLG – Posição adquirida no mercado primário.
A operação foi emitida no final de 2025 para financiar parte da aquisição de um portfólio logístico detido pela RBR e adquirido pelo XPLG11, totalizando R$505 milhões. A operação tem como lastro um contrato de locação atípico firmado com o Mercado Livre, além do contrato de compra e venda dos imóveis, tendo o XPLG11 como comprador.
Como garantia, a operação possui 5 ativos logísticos localizados em Guarulhos/SP, Extrema/MG, São Bernardo do Campo/SP e Franco da Rocha/SP, resultando em um LTV inferior a 50% (limite máximo de LTV ao longo de toda a operação é 50%). Adicionalmente, a operação conta com cessão fiduciária das locações dos referidos imóveis e um Fundo de Reserva equivalente a R$ 4.500.000,00.
| Aquisições & Alienações | ||||
| Operação | Ativo | Quantidade | SALDO MTM | Taxa de Aquisição/Venda |
| (R$ milhões) | ||||
| Compra | XPLG | 49.158 | 48,9 | IPCA + 8,90% |
Rentabilidade e Distribuição por Cota


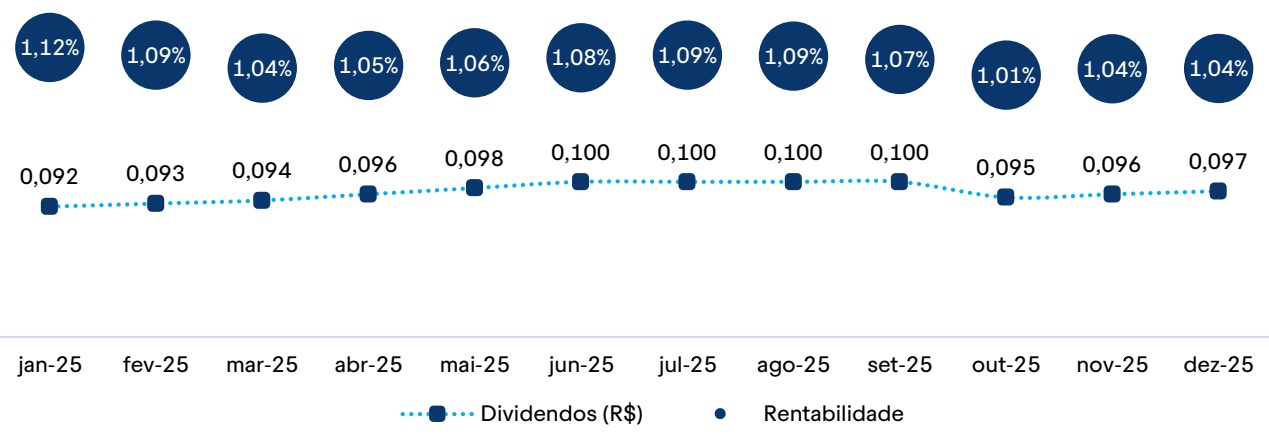
A distribuição de rendimentos referente à competência de dezembro foi realizada em 15/01/2026, no valor de R$ 0,097 por cota, o que representa uma rentabilidade mensal de 1,04%¹.O Fundo encerrou o mês com um patrimônio líquido de R$ R$ 999,9 milhões e valor de mercado de R$ 929,5 milhões.A cota patrimonial foi de R$ 10,05, enquanto a cota de mercado fechou em R$ 9,34.
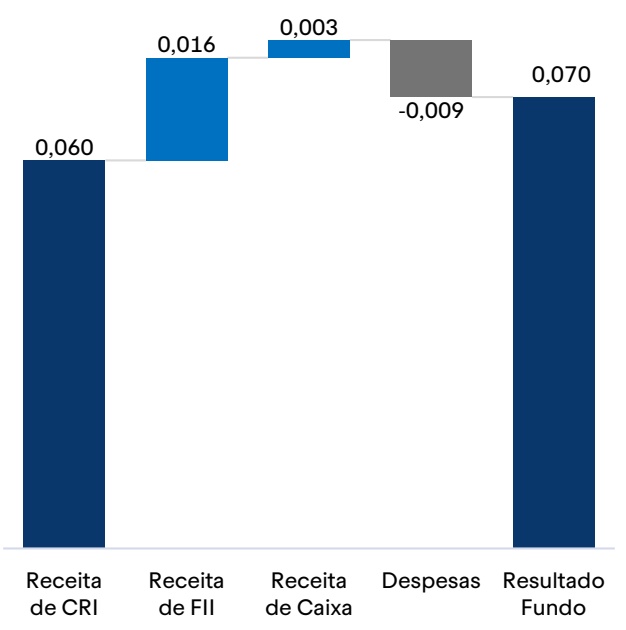
Composição do Resultado por Cota (R$)
ADTV
Demonstração de Resultado
| Out | ubro | |
|---|---|---|
| Receitade CRI | R$ Mil7.390 | R$/cota0,074 |
| Receitade FII | 1.477 | 0,015 |
| Receitacom Caixa | 370 | 0,004 |
| Total Receitas | 9.238 | 0,093 |
| Despesas do Fundo | -837 | -0,008 |
| Lucro Líquido | 8.401 | 0,084 |
| Distribuição de Dividendos | 9.455 | 0,095 |
|---|---|---|
| Resultado acumulado1 | 19.358 | 0,195 |
| IPCA (M-2) | -0,11% | |
| Distribuição em IPCA+ | 14,35% |
| Novembro | |
| R$ Mil | R$/cota |
| 6.668 | 0,067 |
| 1.299 | 0,013 |
| 157 | 0,002 |
| 8.123 | 0,082 |
| -1.079 | -0,011 |
| 7.045 | 0,071 |
| 9.554 | 0,096 |
| 16.848 | 0,169 |
| 0,48% | |
| 6,86% |
| Dezembro | |
| R$ Mil | R$/cota |
| 6.009 | 0,060 |
| 1.592 | 0,016 |
| 272 | 0,003 |
| 7.873 | 0,079 |
| -883 | -0,009 |
| 6.990 | 0,070 |
| 9.654 | 0,097 |
| 14.185 | 0,143 |
| 0,09% | |
| 11,98% |
| 20 | 25 |
|---|---|
| R$ Mil | R$/cota |
| 106.822 | 1,073 |
| 20.166 | 0,203 |
| 4.729 | 0,048 |
| 131.716 | 1,323 |
| -10.188 | -0,102 |
| 121.528 | 1,221 |
| 115.544 | 1,161 |
| 5.984 | 0,060 |
| 4,68% | |
| 7,40% |
Rentabilidade Equivalente
| Rentabilidade Equivalente | |||
| Preço | Yield | (2) Portfólio | (3) Carteira |
| Mercado | (a.a.) | (IPCA+) | (CDI+) |
| 10,44 | 11,74% | 9,27% | 2,06% |
| 10,34 | 11,86% | 9,36% | 2,08% |
| 10,24 | 11,98% | 9,45% | 2,10% |
| 10,14 | 12,10% | 9,54% | 2,12% |
| 10,04 | 12,23% | 9,64% | 2,14% |
| 9,94 | 12,36% | 9,74% | 2,16% |
| 9,84 | 12,49% | 9,83% | 2,18% |
| 9,74 | 12,63% | 9,94% | 2,20% |
| 9,64 | 12,77% | 10,04% | 2,23% |
| 9,54 | 12,91% | 10,14% | 2,25% |
| 9,44 | 13,05% | 10,25% | 2,28% |
| 9,34 | 13,20% | 10,36% | 2,30% |
| 9,24 | 13,35% | 10,47% | 2,32% |
| 9,14 | 13,51% | 10,59% | 2,35% |
| 9,04 | 13,66% | 10,71% | 2,38% |
| 8,94 | 13,83% | 10,83% | 2,40% |
| 8,84 | 13,99% | 10,95% | 2,43% |
| 8,74 | 14,16% | 11,07% | 2,46% |
| 8,64 | 14,34% | 11,20% | 2,49% |
| 8,54 | 14,51% | 11,33% | 2,51% |
| 8,44 | 14,70% | 11,47% | 2,54% |
| 8,34 | 14,89% | 11,60% | 2,58% |
| 8,24 | 15,08% | 11,74% | 2,61% |
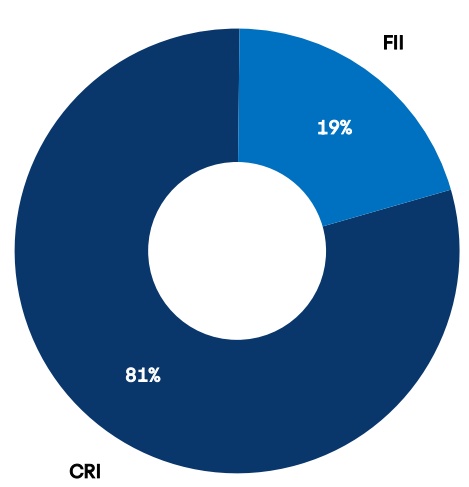
Indexador
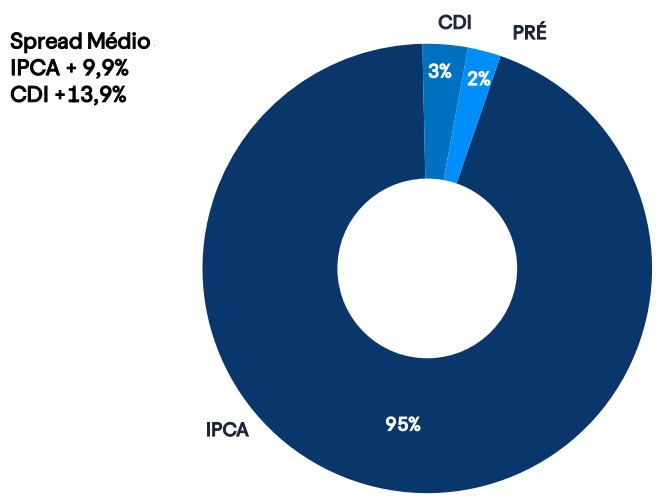
Duration
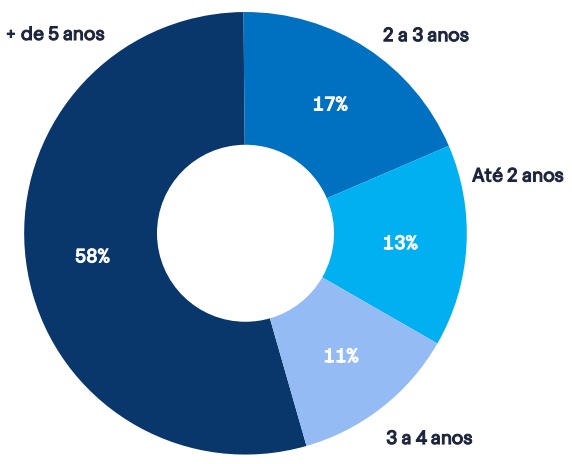
Segmento Imobiliário
Alocação
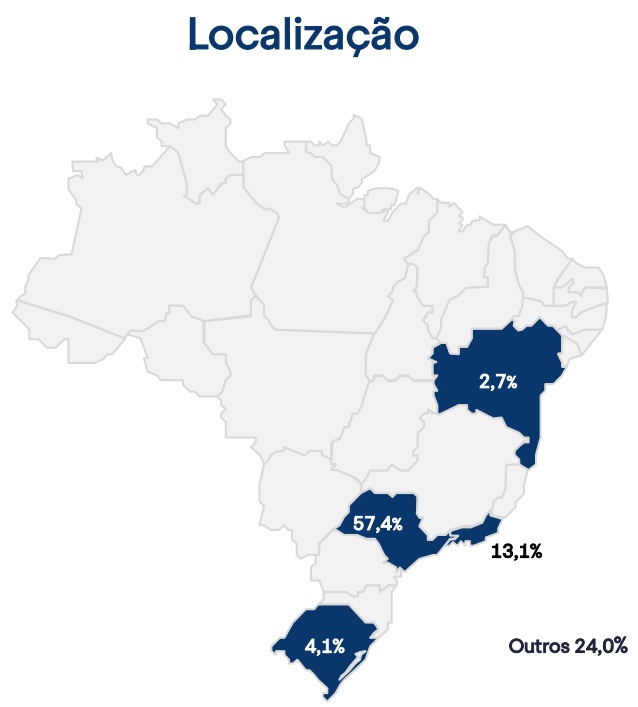
Shoppings, 11%
Lista de Ativos
(Planilha de Fundamentos)
Download
| CRIs Estruturais | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM | Duration | UF | Saldo | % PL |
| MTM | ||||||||
| (a.a.) | (R$mm) | |||||||
| Casa Shopping 22L1125928 IPCA 9,4% 11,9% 4,0 RJ 57,4 5,7% | ||||||||
| MRV Flex | 25F1669254 | IPCA | 9,6% | 10,0% | 2,8 | Pulverizado | 56,2 | 5,6% |
| Airplane -S1 | 23H2516001 | IPCA | 8,0% | 8,3% | 8,1 | SP | 47,7 | 4,8% |
| CRI XPLG | 25K3753716 | IPCA | 8,8% | 9,5% | 6,9 | SP | 47,1 | 4,7% |
| Airplane -S2 | 23H2516002 | IPCA | 8,0% | 8,3% | 8,1 | SP | 44,6 | 4,5% |
| Emergent Cold | 22F0930128 | IPCA | 9,3% | 10,9% | 5,0 | PR-SC-RS | 44,4 | 4,4% |
| Diálogo | 25G5835158 | IPCA | 9,0% | 8,9% | 3,2 | SP | 35,6 | 3,6% |
| CD RP | 21G0479767 | IPCA | 5,9% | 9,1% | 2,6 | SP | 35,4 | 3,5% |
| GPA II | 20L0687133 | IPCA | 5,6% | 8,1% | 4,4 | SP | 28,8 | 2,9% |
| Conx | 21G0688208 | IPCA | 6,4% | 14,3% | 1,4 | SP | 25,2 | 2,5% |
| HBR | 19G0228153 | IPCA | 6,0% | 9,1% | 5,5 | SP | 21,1 | 2,1% |
| JSL -S1 | 20A0977906 | IPCA | 6,0% | 9,0% | 5,8 | SP, RJ e RS | 18,2 | 1,8% |
| JSL -S2 | 20A0978038 | IPCA | 6,0% | 9,0% | 5,8 | SP, RJ e RS | 18,2 | 1,8% |
| Socicam | 21G0707741 | IPCA | 10,0% | 11,5% | 2,8 | SP | 17,8 | 1,8% |
| Airport Town | 21H0976574 | IPCA | 6,5% | 8,9% | 8,8 | SP | 17,3 | 1,7% |
| Carvalho Hosken | 19K1124486 | CDI | 5,5% | 16,8% | 1,9 | RJ | 15,1 | 1,5% |
| SuperFrio | 21E0407330 | IPCA | 8,6% | 9,7% | 3,3 | SP-BA | 14,5 | 1,4% |
| GPA I | 20H0695880 | IPCA | 5,0% | 7,1% | 4,4 | SP | 14,2 | 1,4% |
| Souza Cruz -S2 | 17I0142635 | IPCA | 6,0% | 9,4% | 0,8 | RS | 13,0 | 1,3% |
| Souza Cruz -S1 | 17I0142307 | IPCA | 6,0% | 9,4% | 0,8 | RS | 13,0 | 1,3% |
| Rede Duque -S1 | 21I0855537 | IPCA | 8,2% | 12,6% | 3,3 | SP | 11,4 | 1,1% |
| Rede Duque -S2 | 21I0855623 | IPCA | 8,2% | 12,6% | 3,3 | SP | 11,4 | 1,1% |
| Bossa Nova | 19I0200836 | IGPM | 8,3% | 15,4% | 1,2 | RJ | 10,8 | 1,1% |
| Le Biscuit | 21H0012919 | IPCA | 7,2% | 12,8% | 4,7 | BA | 9,1 | 0,9% |
| You Corp. -S1 | 22D0847833 | CDI | 4,0% | 4,0% | 1,3 | SP | 4,4 | 0,4% |
| BB Mapfre II | 20K0115319 | IPCA | 5,0% | 12,0% | 0,5 | SP | 3,5 | 0,3% |
| Residencial BS | Planilha de fundamentos | 1,5 | 0,1% | |||||
| Total | 636,9 | 63,7% | ||||||
Lista de Ativos (Planilha de Fundamentos)
Download
| CRIs Táticos | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM | Duration | UF | Saldo | % PL |
| MTM | ||||||||
| (a.a.) | (R$mm) | |||||||
| Uberlandia Refrescos 24L1853110 IPCA 7,75% 8,30% 4,2 MG 48,1 4,8% | ||||||||
| CRI Brookfield JK IPCA | 22L1086426 | IPCA | 6,50% | 9,20% | 2,7 | SP | 38,5 | 3,9% |
| CRI Visc | 22K1362572 | IPCA | 7,65% | 8,22% | 5,7 | SP | 37,9 | 3,8% |
| Gen. Shoppings | 20G0800227 | IPCA | 5,00% | 8,29% | 5,2 | SP | 36,1 | 3,6% |
| JCC Mz | 19I0737681 | CDI | 1,40% | 1,50% | 5,8 | CE | 14,7 | 1,5% |
| Bem Brasil | 21I0605705 | IPCA | 5,41% | 9,23% | 2,9 | MG | 13,5 | 1,4% |
| República do Líbano | 24L2170982 | IPCA | 10,80% | 11,02% | 5,6 | SP | 4,2 | 0,4% |
| Helbor 2 | 22H1104501 | CDI | 2,30% | 2,71% | 1,2 | SP | 1,6 | 0,2% |
| GPA III | 20F0689770 | IPCA | 5,75% | 7,11% | 6,1 | SP | 0,2 | 0,0% |
| Total | 194,9 | 19,5% | ||||||
| Total CRIs (Estruturais + Táticos) | 831,8 | 83,2% | ||||||
| Código | Dividendo (R$/cota) | DY (a.a.) | Saldo MTM (R$mm) | % PL |
|---|---|---|---|---|
| BTYU11 | 0,1 | 14,4% | 69,1 | 6,9% |
| KNIP11 | 0,7 | 10,0% | 26,6 | 2,7% |
| XPCI11 | 0,9 | 13,8% | 20,0 | 2,0% |
| VGIP11 | 0,9 | 14,7% | 10,9 | 1,1% |
| HREC11 | 0,1 | 12,4% | 9,8 | 1,0% |
| BTHF11 | 0,1 | 12,9% | 6,9 | 0,7% |
| MCCI11 | 1,0 | 13,9% | 5,2 | 0,5% |
| VGHF11 | 0,1 | 12,3% | 4,1 | 0,4% |
| SHOP11 | - | - | 1,6 | 0,2% |
| Total FII | 154,1 | 15,4% | ||
| Total Patrimônio Líquido | 999,9 | 100% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira.
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Residencial
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
| Diálogo | SP | A operação é lastreada em uma debênture emitida pela Diálogo Engenharia e Construção S.A.. A Diálogo é uma incorporadora, fundada em 1987, com atuação concentrada na Zona Leste da cidadedeSãoPauloepossuiRating públicoAA+, pelaMoody's. | 22/08/2030 | Fiança dos sócios | - |
| Residencial BS | Planilha de Fundamentos | As séries da Brazilian Securities foram emitidas entre 2007 e 2011 e consistem em antecipação de recebíveis (contratos de financiamento imobiliário) de incorporadoras. | Planilha de Fundamentos | Alienação fiduciária de imóveis financiados e fundo de reserva | Planilha de Fundamentos |
| A operação é lastreada na carteira pulverizada decorrente da | Alienação fiduciária de imóveis | ||||
| MRV Flex | Pulverizado | venda de unidades autônomas do Grupo MRV. Possui 20% de | 20/06/2035 | após o habite-se e fundo de | - |
| subordinação. | liquidez |
Corporativo Imobiliário
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
| Conx | SP | A CONX é uma incorporadora com mais de 30 anos. Atua na grande São Paulo, onde já desenvolveu mais de 115 imóveis ao longo de sua história. Os recursos captados na operação foram destinadospara aquisiçãodelandbankecapital degiro. | 15/07/2027 | Alienação fiduciária de terrenos, fundo de reserva e aval dos sócios | 73% |
| Carvalho Hosken | RJ | A Carvalho Hosken é uma incorporadora carioca que atua primordialmente na Barra da Tijuca, região onde estão localizados os terrenos que são garantias da operação. Os recursos captados na operação foram destinados para expansão da operação na Barra da Tijuca no Rio deJaneiro/RJ. | 15/12/2026 | Alienação fiduciária de terrenos, fundo de reserva e de despesas | 54% |
| Alienação fiduciária de ações da | |||||
| You Corp. -S1 | SP | Destinado ao reforço de caixa da companhia para ampliação da operação. | 27/04/2026 | holding, alienação fiduciária de cotas e dividendos de SPE desenvolvedora, | 10% |
| fundo de reserva e fiança |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira.
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Logístico
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Airplane - Séries 1 e 2 | SP | A Emergent Cold é a sétima maior companhia de logística Lineage refrigerada do tendo mundo, a Logistics (REIT que possui mais de 400 galpões logísticos) como investidora. Os recursos captados na operação foram destinados para o desenvolvimento de galpões logísticos, em Guarulhos (SP), inaugurados em 2024. | 19/08/2041 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva, fundo de liquidez e fundo de obras. | 32% (S1) e 58% (S2) |
| Emergent Cold | PR, SC e RS | A Emergent Cold é a sétima maior companhia de logística refrigerada do tendo Lineage mundo, a Logistics (REIT que possui mais de 400 galpões logísticos) como investidora. Os recursos captados na operação foram destinados para expansão da operação em Paranaguá (PR), Itajai (SC) e Rio Grande (RS). | 22/03/2034 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de aval reserva e holding | 66% da |
| CD RP | SP | Operação lastreada na aquisição do Galpão Logístico de Ribeirão Preto pelo BTLG11, um dos cinco maiores fundos imobiliários de logística da bolsa brasileira e vencedor do Prêmio Master Imobiliário pelo case de turnaround Fll. A operação conta com a cessão fiduciária de aluguéis relacionados aos galpões localizados em Itapecerica da Serra e Hortolândia, além da alienação fiduciária de galpão em Hortolândia/SP para a série. O fundo apresenta aproximadamente 3% de alavancagem em relação ao PL. | 20/07/2031 | Alienação fiduciária de galpão logístico e cessão fiduciária de aluguéis | 58% |
| JSL – Séries 1 e 2 | SP | Os recebíveis do GPA (contrato de locação de supermercados) antecipados Rio foram pelo Bravo Renda Varejo (RBVA11) com o intuito de arrecadar recursos para aquisição de quatro imóveis na grande São Paulo e São José dos Campos. | 26/12/2035 | fiduciária Alienação supermercados e fundo reserva | de 33% de (S1 e S2) |
| Airport Town | SP | O CRI teve por objetivo financiar a ampliação dos Galpões Logísticos Guarulhos. em A Airport Town é uma empresa brasileira com mais de 30 anos que desenvolve e explora empreendimentos logísticos no estado de São Paulo. | 27/08/2041 | Alienação fiduciária de galpão logístico, cessão fiduciária de aluguéis, fundo de reserva | 56% |
| SuperFrio | SP e BA | O CRI tem por objetivo reforçar a estrutura de caixa da ampliação operação. da companhia para A Superfrio é uma empresa que atua no segmento de logística refrigada e possuí mais de 40 unidades distribuídas pelo país. | 13/05/2031 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos comerciais e fundo de reserva. | 56% |
| XPLG | SP | Operação para a aquisição de portfólio logístico, composto por 7 imóveis próximos à capital paulista e Extrema/MG. | 25/01/2037 | Alienação fiduciária de imóveis, cessão fiduciária de locação, alienação fiduciária de cotas e fundo de reservas. | 31% |
| XPLG | SP | Operação para a aquisição de portfólio logístico, composto por 7 imóveis próximos à capital paulista e Extrema/MG. | 25/01/2037 | Alienação fiduciária de imóveis, cessão fiduciária de locação alienação fiduciária de cotas e fundo de reservas. | 31% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira.
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Shoppings
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Casa Shopping | RJ | Operação lastreada na aquisição de participação no Casa Shopping. O empreendimento está localizado na Barra da Tijuca (Rio de Janeiro/RJ) e é precursor no segmento de decoração. Atualmente conta com 70 mil m² de ABL e 1.000 vagas de estacionamento. | 17/12/2032 | Alienação fiduciária de shopping center e cessão fiduciária de aluguéis | 53% |
| Bossa Nova | RJ | Operação lastreada em debêntures da GJP Bossa Nova, empresa que possui concessão do Shopping Bossa Nova localizado no Aeroporto Santos Dumont (Rio de Janeiro/RJ). | Alienação fiduciária de cotas de SPE, cessão fiduciária de aluguéis e fundo de reserva | 0% |
Renda Urbana
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| GPAII | SP | Os recebíveis do GPA (contrato de locação de supermercados) foram antecipados pelo Rio Bravo Renda Varejo (RBVA11) com o intuito de arrecadar recursos para aquisição de quatro imóveis na grande São Paulo e São José dos Campos. | 26/12/2035 | Alienação fiduciária de supermercados e fundo de reserva | 74% |
| HBR | SP | A Devedora da debênture, lastro da operação, é a HBR Realty, uma empresa do setor imobiliário com atuação nacional e foco em ativos de renda, como centros de conveniência, prédios corporativos e galpões logísticos. Os recursos captados foram destinados à expansão da plataforma de ativos e reforço do capital de giro. | 26/07/2034 | Alienação fiduciária dos imóveis e ações das SPEs detentoras dos imóveis objeto, cessão fiduciária de aluguéis e fundo de reserva | 80% |
| GPAI | SP | Os recebíveis do GPA (contrato de locação de supermercados) foram antecipados pelo TRX Real Estate Fundo de Investimento Imobiliário (TRXF11) com o intuito de arrecadar recursos para aquisição das mesmas 11 lojas no estado de São Paulo. | 10/08/2035 | Alienação fiduciária de supermercados e fundo de reserva | 50% |
| Le Biscuit | BA | A Le Biscuit é uma varejista com mais de 60 anos e que possuí 143 atuação nacional através de lojas diversificadas em 14 estados das regiões nordeste, norte e sudeste. Os recursos captados na operação foram destinados para expansão nacional da operação e capital de giro. | 19/07/2033 | Alienação fiduciária de galpão logístico, cessão fiduciária de recebíveis de cartão de crédito e fundo de reserva | 64% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira.
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Outros
Outros
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Socicam | SP | A Socicam é uma empresa que presta serviços em espaços públicos, ocupando uma posição de liderança na gestão de terminais rodoviários e urbanos. Ao todo, presta serviços em mais de 150 empreendimentos através de contratos de concessão. | 15/07/2027 | Cessão fiduciária de recebíveis locatícios e de estacionamento, fundo de reservas e aval da holding | 0% |
| Souza Cruz - Séries 1 e 2 | RS | Operação lastreada em um contrato de locação atípico pela BAT). Cruz (atual Souza BAT é uma multinacional inglesa, com faturamento acima de £25,8 bilhões resultado de £2,7 operacional e Como garantia, temos a alienação fiduciária de um galpão em Cachoeirinhas - RS, que resulta num LTV de 22%. | A 05/09/2027 bi. | Alienação fiduciária de galpão | 22% (S1 e S2) |
| Rede Duque - Séries 1 e 2 | SP | A devedora da operação é a Rede Duque, uma rede de postos de combustíveis que possui mais de 80 pontos nas principais regiões da Grande São Paulo, ocupando posição de liderança no segmento. Os recursos captados foram destinados para expansão da operação e capital de giro. | 19/09/2033 | Alienação fiduciária de terrenos e postos de gasolina, fundo de reserva e fiança (holding e sócios) | 67% (S1 e S2) |
| BB Mapfre II | SP | A BB Mapfre é uma holding formada pela união estratégica entre Brasil Mapfre do Banco o e a Seguros com intuito de desenvolvimento de produtos no Brasil com foco em ramos elementares (habitacional, agrícola e veículos). A operação teve por objetivo financiar melhorias pontuais no call center (BTS) da Mapfre em São Carlos/SP, além de antecipar o recebimento de aluguéis para o locador. | 25/12/2026 | Alienação fiduciária de imóvel comercial, fundo de reserva e fiança do cedente | 25% |
| Avenue | SP | O CRI tem por objetivo a antecipação do contrato de locação Avenue, contemplando com a coobrigação do cedente e alienação fiduciária de laje corporativa na Faria Lima. A Avenue é uma corretora que viabiliza o investimento de brasileiros nos Estados Unidos. | 08/03/2028 | Alienação fiduciária de laje corporativa e coobrigação do cedente | 19% |
Dezembro de 2025:
08/01/2026 – Rendimentos e Amortizações
Acesse
15/01/2026 – Informe Mensal Estruturado
Acesse
Contato:
Mais informações sobre o fundo, incluindo documentos e comunicados oficiais, estão disponíveis no site oficial: BTCI11.
ADTV (Average Daily Trading Volume): Média diária de negociação das cotas de um FII na bolsa. Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado.
CRI (Certificado de Recebíveis Imobiliários): Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda. É o principal ativo dos FIIs de papel.
Dividend Yield (DY): representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado.
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo. (arredondada em duas casas decimais).
Preço/valor patrimonial (P/VP): Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data-base do relatório.
Duration: Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros. Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas.
FII de Papel: Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs. Diferente dos FIIs de tijolo, que investem em imóveis físicos.
High Grade: Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade. Costumam oferecer menor retorno, mas maior segurança.
High Yield: Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis. Compensam o risco com expectativa de retorno mais elevado.
Indexador: Índice de referência que corrige o valor dos CRIs e define sua remuneração. Exemplos: CDI, IPCA ou IGP-M.
Liquidez: Capacidade de converter um ativo (como cotas de FIIs) em dinheiro.
LTV (Loan-to- value): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada. Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência.
Marcação a Mercado: Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado. Essa prática pode gerar oscilações no preço da cota patrimonial
Risco de Crédito: Possibilidade de inadimplência dos devedores dos CRIs.
Risco de Mercado: Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo.
Alocação tática: Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo.
Alocação Estrutural: Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo.
Spread: Diferença entre a taxa de remuneração paga e o custo de captação do emissor.
Subordinação: Estrutura que define níveis de prioridade nos pagamentos de um CRI. Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior. (deixar apenas nos relatórios de Recebíveis e Head Funds, não colocar nos de Tijolos).
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.