Relatório Gerencial BTCI11 de outubro de 2026
Relatório Gerencial do BTG Pactual Crédito Imobiliário (BTCI11), fundo imobiliário de papel, referente a outubro de 2026, com entrega no FundosNet (B3) em 30/10/2026. No pregão de 03/11/2026, a cota do BTCI11 fechou a R$ 7,80, com P/VP de 0,76 (valor patrimonial de R$ 10,22 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,095 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,79% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 09.552.812/0001-14
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/10/2026
- Data de entrega
- 30/10/2026 20:51
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Crédito Imobiliário
BTCI11
09.552.812/0001 -14
Relatório Mensal – Outubro 2026
Informações Gerais
O fundo busca construir uma carteira diversificada de CRIs de aquisição de imóveis, recebíveis imobiliários, e crédito corporativo, com rendimentos IPCA+ . O foco do mandato é na região Sudeste e nos segmentos residencial, logístico e comercial .
Cenário Macro
No cenário internacional, a atividade segue resiliente e a inflação persistente, agora com condições financeiras mais apertadas . O petróleo acima de US $ 100 por barril e a perspectiva de juros altos por mais tempo têm pressionado as taxas longas, em um ambiente de fortes investimentos em inteligência artificial e de preocupação com o endividamento público . Nos Estados Unidos, o PIB do 3T26 cresceu 3,4% em termos anualizados, acima do esperado (3,2%), puxado pelo consumo (3,8%) e pela demanda privada doméstica, que acelerou para 5%, o maior ritmo desde 2021 . A revisão positiva da renda e da poupança reforça a continuidade da expansão, e a expectativa é de alguma moderação no quarto trimestre, para cerca de 2,5%. O mercado de trabalho segue próximo do pleno emprego, com o setor privado criando cerca de 50 mil vagas por mês, com melhora na indústria e na construção, e desemprego perto de 4,1%, sem sinais de aumento relevante das demissões .
A inflação continua como principal determinante da política monetária americana . O núcleo do PCE subiu 0,32 %em setembro, após 0,26 %em agosto, mantendo a alta em 12 meses em 3,1%. A pressão segue concentrada em serviços, com o supercore avançando 0,37 %no mês, e o risco de repasse dos custos de energia e transporte indica que a volta à meta de 2% ainda exige juros mais altos . Em outubro, o Fed manteve a taxa entre 3,75 % e 4,00 %, com dois membros votando por nova alta. O Comitê reconheceu a atividade mais forte, sinalizando preferência por um ajuste gradual . O cenário -base segue contemplando altas de 0,25 % em dezembro e em março de 2027 , levando a taxa para o intervalo entre 4,25 %e 4,50 %.
No cenário doméstico, a desaceleração da atividade se intensificou, mas a piora da inflação e o aumento do prêmio de risco reduziram o espaço para cortes de juros . Diante de resultados fracos na indústria, no comércio e nos serviços, a projeção para o PIB do terceiro trimestre passou de alta de 0,2% para contração de 0,1%, e o crescimento esperado foi revisado de 1,8%para 1,7%em 2026 e de 1,1%para 0,6%em 2027 . O crédito segue como principal preocupação, com famílias endividadas, renda comprometida e inadimplência em máximas históricas, o que tende a limitar o consumo . Ao mesmo tempo, a inflação subjacente voltou a piorar : a média dos núcleos acelerou de 4,2% para 4,6% e os serviços subjacentes, de 5,2% para 6,4%, refletindo um mercado de trabalho ainda apertado . A projeção do IPCA foi revisada de 5,3% para 5,4% em 2026 e de 4,8% para 5,9% em 2027 , incorporando a reoneração da gasolina, novos reajustes dos combustíveis, o fim da escala 6x1 e a piora do câmbio . A desaceleração da demanda deve ajudar, mas não será suficiente para compensar as pressões de custos .
No campo fiscal, as medidas do período eleitoral aumentaram a rigidez do orçamento e reduziram a margem para absorver novos choques . O cumprimento das regras fiscais em 2027 ainda é esperado, apoiado pela realocação de despesas e pelas receitas da reforma tributária, mas depende da arrecadação e é vulnerável a uma desaceleração mais forte . As projeções de déficit primário seguem em 0,6% do PIB em 2026 e 0,2% em 2027 , mas juros mais altos e crescimento menor elevaram a projeção da dívida bruta para 88 ,0% do PIB em 2027 , após 83 ,3% neste ano . Uma reação fiscal à desaceleração que amplie as dúvidas sobre a dívida pode elevar o prêmio de risco, depreciar o câmbio e pressionar as expectativas de inflação, o que torna centrais os primeiros sinais da nova equipe econômica . Nesse contexto, a expectativa é de manutenção da Selic em 13 ,75 % até o fim de 2027 , ante a projeção anterior de corte para 12 ,50 % no próximo ano, já que a piora da inflação exige juros restritivos por mais tempo e a incerteza sobre a política econômica recomenda cautela .
Objetivo Principais Indicadores
VALOR DE MERCADO ¹ R$ 858,9 milhões
COTA MERCADO ¹ R$ 8,63
DIVIDEND YIELD MERCADO ² ³ 14,0% a.a.
VALOR PATRIMONIAL ¹ R$ 1,02 bilhão
COTA PATRIMONIAL ¹ R$ 10,22
DIVIDEND YIELD PATRIMONIAL ² 11,7% a.a.
DISTRIBUIÇÃO MENSAL 2 R$ 0,095 por cota
COTISTAS 1 214.761
ADTV 2 R$ 3.604,5 mil
TAXA DE ADMINISTRAÇÃO 3 0,95% a.a.
Comentário do Gestor
Comentários do Gestor
Caros investidores,
Após um forte rali entre os dois turnos, os FIIs passaram por uma reprecificação relevante com o resultado eleitoral, refletindo principalmente a abertura da curva de juros e o aumento da percepção de risco fiscal . Embora o movimento tenha sido disseminado entre os diferentes segmentos, a leitura predominante é de que a correção das cotas decorre sobretudo do aumento das taxas de desconto, e não de uma deterioração equivalente dos fundamentos dos ativos imobiliários . Em outras palavras, trata -se de um movimento de preço, não de qualidade de crédito ou de operação dos ativos .
O segmento residencial, que representa 36 % do patrimônio líquido do Fundo, passou a conviver com maior incerteza no pós -eleição, principalmente pela abertura da curva de juros . Embora os fundamentos de demanda permaneçam relativamente resilientes, a manutenção de juros elevados tende a tornar o mercado mais seletivo, especialmente no médio e alto padrão, podendo reduzir a velocidade de vendas e aumentar a necessidade de descontos . O segmento de baixa renda, que representa 13 ,1%do total de exposição ao segmento residencial do Fundo, permanece mais protegido pela disponibilidade de funding e pelos programas habitacionais .
No segmento logístico, os fundamentos continuam sólidos, sustentados pelos baixos níveis de vacância, com destaque para a demanda de e-commerce e operadores logísticos . O principal risco pós -eleição está menos na demanda por galpões e mais na permanência de juros reais elevados, que travam uma reprecificação mais relevante dos ativos .
O setor de shopping centers entra no período pós -eleitoral com fundamentos operacionais relativamente resilientes, embora inserido em um ambiente ainda desafiador para o consumo . O principal vetor para 2027 deverá ser a evolução da renda, do crédito e, sobretudo, dos juros . Uma eventual melhora das expectativas fiscais e redução das taxas de juros poderia beneficiar o varejo discricionário, aumentando vendas e fortalecendo a capacidade financeira dos lojistas . Por outro lado, a manutenção de juros elevados tende a prolongar um cenário de crescimento mais moderado do consumo . Nesse contexto, shoppings dominantes, com baixo nível de vacância, mix diversificado e maior exposição a alimentação, serviços e entretenimento tendem a permanecer mais resilientes . Vale ressaltar que as posições de shoppings que possuímos no portfólio são shoppings dominantes e maduros, mais bem posicionados e, portanto, menos impactados pelos riscos apontados .
Em linha com essa leitura setorial, as operações atualmente em estruturação concentram -se principalmente nos segmentos residencial, logístico, shopping centers de padrão AAA, nos quais seguimos identificando oportunidades com fundamentos sólidos e relação risco retorno atrativa .
Dentro da rotina de monitoramento, vale destacar a atualização do investimento no FII BTYU 11 :
Conforme detalhado em nossos relatórios anteriores, o BTCI 11 mantém aproximadamente 6,8% de seu patrimônio líquido ao FII BTYU 11 , veículo dedicado a investimentos de equity em empreendimentos residenciais na cidade de São Paulo/SP . Os projetos foram originalmente concebidos pela incorporadora You Inc . e atualmente contam com estruturas independentes de governança, acompanhamento e execução .
Neste mês, o BTYU 11 concluiu uma nova análise econômico -financeira de seus investimentos, considerando a situação de liquidez da incorporadora, a evolução física e comercial dos empreendimentos, além da atualização dos custos necessários à conclusão das obras e suas projeções de vendas e recebíveis .
A partir dessa análise, foi realizada uma revisão do valor patrimonial do BTYU 11 . Em razão da exposição do BTCI 11 ao veículo, o Fundo reconheceu, no mesmo período, impacto de -2,08 %sobre seu patrimônio líquido .
Comentário do Gestor
Comentários do Gestor (Continuação)
Consideramos importante esclarecer a origem e o alcance desse ajuste .
O impacto decorre exclusivamente da participação do BTCI 11 no BTYU 11 . O CRI Portfólio Imobiliário Diversificado (25 H5079794 ), que representa 9,9% do patrimônio do Fundo, não sofreu remarcação em decorrência dessa reavaliação . Conforme detalhado anteriormente, trata-se de um financiamento à produção cuja remuneração é preferencial . Dessa forma, o CRI permanece descorrelacionado da capacidade financeira da You Inc . O Fundo também não possui exposição ao risco de crédito corporativo da incorporadora, após a alienação ao par do CRI You Corporativo .
As obras seguem em andamento . A revisão patrimonial do BTYU 11 incorporou os efeitos do não cumprimento, pela incorporadora, de determinadas obrigações necessárias à continuidade regular das obras . Diante desse cenário, os recursos necessários à conclusão dos empreendimentos foram integralmente equacionados por meio de financiamentos adicionais contratados pelas SPEs, de modo que a continuidade dos projetos não depende de novos aportes da incorporadora nem de sua capacidade financeira . Também foram reforçados os mecanismos destinados a reduzir a dependência operacional da incorporadora, incluindo o acompanhamento das SPEs, das contas vinculadas e das garantias, com suporte de gerenciadora de obras e consultorias independentes . O ajuste reflete, portanto, a atualização das premissas econômicas dos projetos, considerando a posição subordinada do BTYU 11 .
O ajuste não representa perda definitiva . Trata -se de uma revisão de valor patrimonial com base nas premissas atualmente disponíveis, sujeita a variações ao longo da execução dos projetos, inclusive à possibilidade de recuperação de valor . Por sua natureza de equity em incorporação, o BTYU 11 apresenta maior sensibilidade a custos, prazos e desempenho comercial do que as operações de dívida que compõem a maior parte da carteira do BTCI 11 . O ajuste reflete, assim, uma postura conservadora diante do aumento das incertezas relacionadas a essas variáveis .
O valor efetivamente recuperado dependerá da conclusão das obras, do ritmo e dos preços de venda das unidades e dos custos incorridos ao longo da execução dos projetos . De acordo com o cronograma atualmente projetado, as primeiras entregas são esperadas a partir de meados de 2027 , com a conclusão das últimas obras prevista para o final de 2028 .
O BTCI 11 mantém uma carteira diversificada, composta por mais de 45 ativos, com o desempenho dos demais ativos em linha com a estratégia do Fundo . Nesse contexto, permanece preservada a capacidade de sustentar um nível de dividendos compatível com sua proposta de investimento .
A gestão seguirá acompanhando individualmente a evolução dos empreendimentos e atuando de forma diligente na preservação dos interesses dos cotistas . Eventuais alterações materiais nas premissas que possam resultar em novas revisões de valor serão comunicadas tempestivamente .
Por fim, na gestão dos recursos em caixa, todos os investimentos táticos passam por avaliação prévia da equipe de risco, com controle de exposição por instituição, visando preservar a segurança e robustez do portfólio . Seguimos atuando na originação e análise de novas oportunidades, buscando a realocação eficiente desses recursos à medida que identificamos investimentos aderentes à estratégia do Fundo .
BTG Pactual Gestora
Rentabilidade
Rentabilidade e Distribuição por Cota
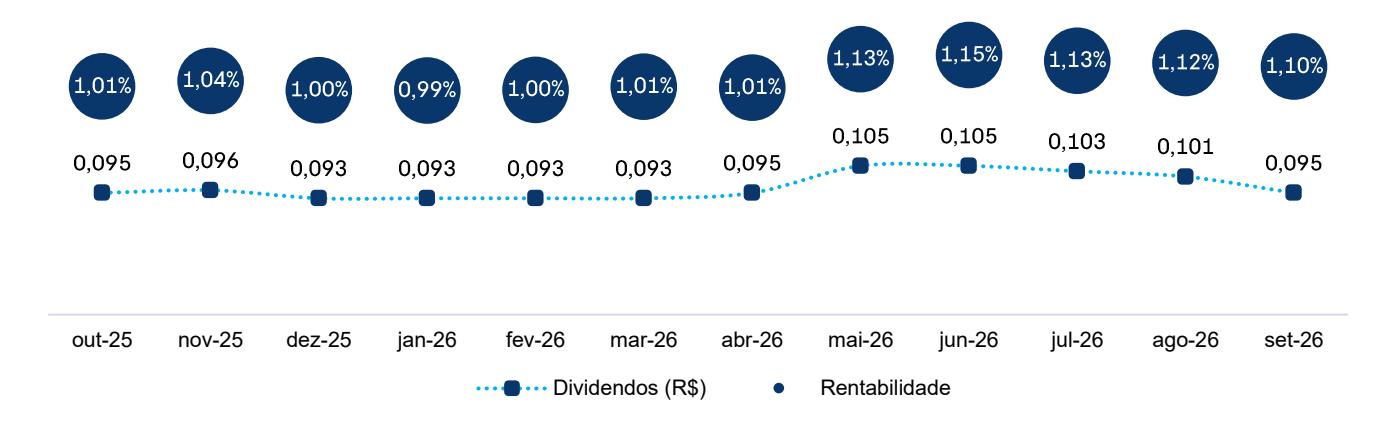
A distribuição de rendimentos referente à competência de setembro foi realizada em 15 /10 /2026 , no valor de R$ 0,095 por cota, o que representa uma rentabilidade mensal de 1,10 %¹ . O Fundo encerrou o mês com um patrimônio líquido de R$ 1,02 bilhão e valor de mercado de R$ 858 ,9 milhões . A cota patrimonial foi de R$ 10 ,22 , enquanto a cota de mercado fechou em R$ 8,63 .
Composição do Resultado ADTV ( R$mm ) por Cota (R$)
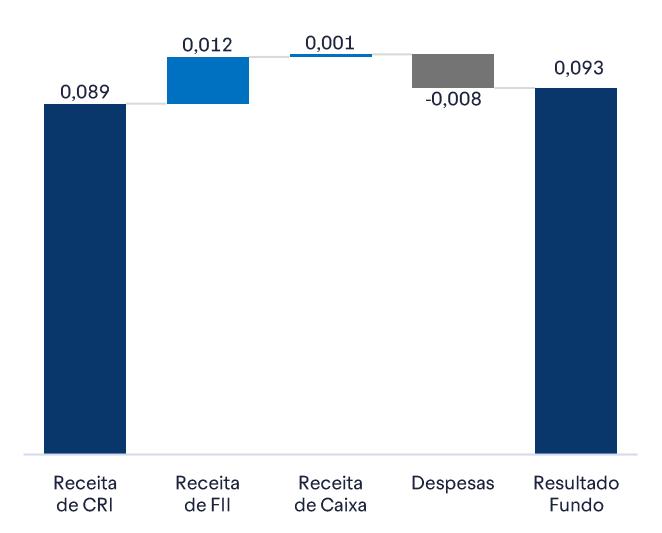
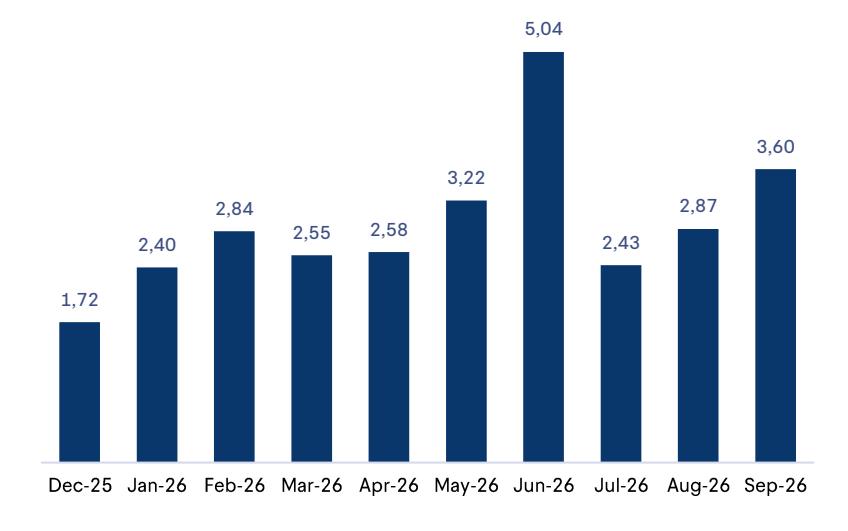
Rentabilidade
Demonstração de Resultado
| Julho | Agosto | Setembro | 12 meses | ||||||
|---|---|---|---|---|---|---|---|---|---|
| R$ Mil | R$/ cota | R$ Mil | R$/ cota | R$ Mil | R$/ cota | R$ Mil | R$/ cota | ||
| Receita de CRI | 10.877 | 0,109 | 8.036 | 0,081 | 8.846 | 0,089 | 100.365 | 1,008 | |
| Receita de FII | 1.513 | 0,015 | 1.287 | 0,013 | 1.174 | 0,012 | 17.366 | 0,174 | |
| Receita com Caixa | 173 | 0,002 | 83 | 0,001 | 65 | 0,001 | 3.722 | 0,037 | |
| Total Receitas | 12.564 | 0,126 | 9.406 | 0,095 | 10.086 | 0,101 | 121.452 | 1,220 | |
| Despesas do Fundo | -859 | -0,009 | -846 | -0,009 | -845 | -0,008 | -10.920 | -0,110 | |
| Lucro Líquido | 11.705 | 0,118 | 8.560 | 0,086 | 9.240 | 0,093 | 110.532 | 1,111 | |
| Distribuição de Dividendos | 10.251 | 0,103 | 10.052 | 0,101 | 9.455 | 0,095 | 116.539 | 1,171 | |
| Resultado acumulado 1 | 16.110 | 0,162 | 14.618 | 0,147 | 14.404 | 0,145 | -6.007 | -0,060 | |
| IPCA (M -2) | 0,58% | 0,16% | 0,07% | 4,44% | |||||
| Distribuição em IPCA+ ² | 6,72% | 12,08% | 13,09% | 8,74% | |||||
Rentabilidade
Rentabilidade Equivalente
| Rentabilidade Equivalente | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Preço | Yield¹ | Carteira³ | ||||||||
| Mercado | (a.a.) | (IPCA+) | (CDI+) | |||||||
| 9,73 | 12,37% | 8,81% | 1,87% | |||||||
| 9,63 | 12,50% | 8,90% | 1,89% | |||||||
| 9,53 | 12,64% | 9,00% | 1,91% | |||||||
| 9,43 | 12,78% | 9,09% | 1,93% | |||||||
| 9,33 | 12,93% | 9,19% | 1,95% | |||||||
| 9,23 | 13,07% | 9,29% | 1,97% | |||||||
| 9,13 | 13,23% | 9,39% | 2,00% | |||||||
| 9,03 | 13,38% | 9,50% | 2,02% | |||||||
| 8,93 | 13,54% | 9,60% | 2,04% | |||||||
| 8,83 | 13,70% | 9,71% | 2,06% | |||||||
| 8,73 | 13,87% | 9,82% | 2,09% | |||||||
| 8,63 | 14,04% | 9,94% | 2,11% | |||||||
| 8,53 | 14,21% | 10,05% | 2,14% | |||||||
| 8,43 | 14,39% | 10,17% | 2,16% | |||||||
| 8,33 | 14,58% | 10,29% | 2,19% | |||||||
| 8,23 | 14,77% | 10,42% | 2,21% | |||||||
| 8,13 | 14,96% | 10,55% | 2,24% | |||||||
| 8,03 | 15,16% | 10,68% | 2,27% | |||||||
| 7,93 | 15,36% | 10,81% | 2,30% | |||||||
| 7,83 | 15,57% | 10,95% | 2,33% | |||||||
| 7,73 | 15,79% | 11,09% | 2,36% | |||||||
| 7,63 | 16,01% | 11,24% | 2,39% | |||||||
| 7,53 | 16,24% | 11,39% | 2,42% | |||||||
/>
97% 2% 1% IPCA CDI Outros SPREAD Médio (MTM) a.a. IPCA + 9,38%
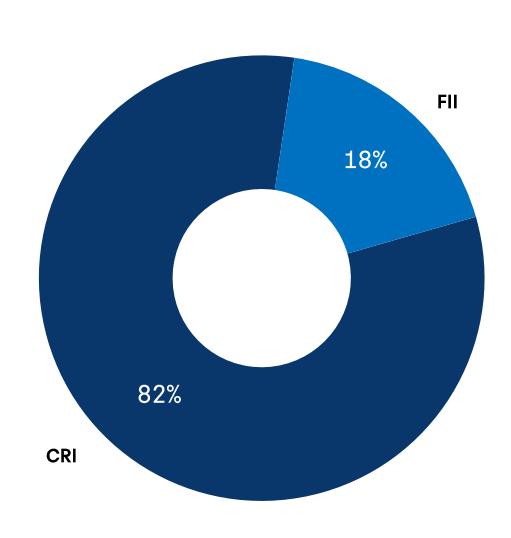
Duration
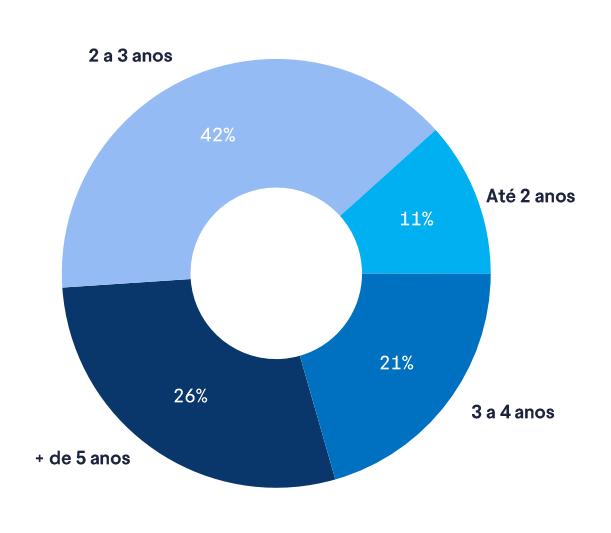
Localização
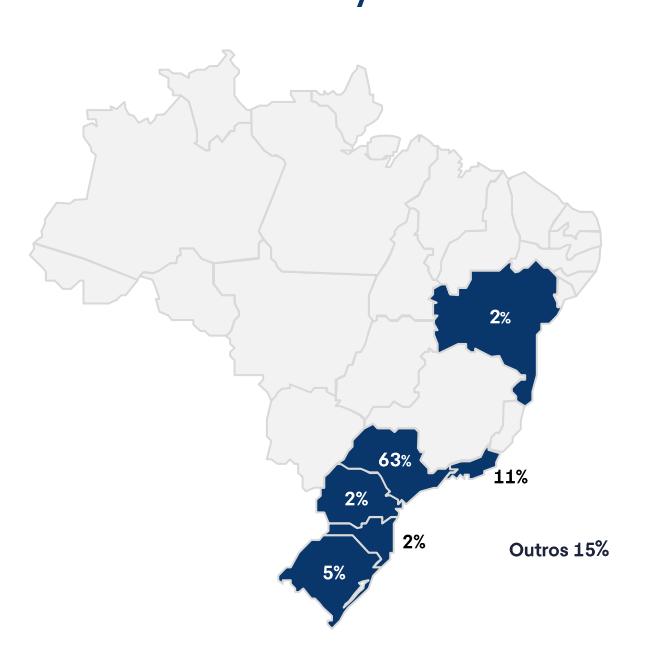
Segmento Imobiliário
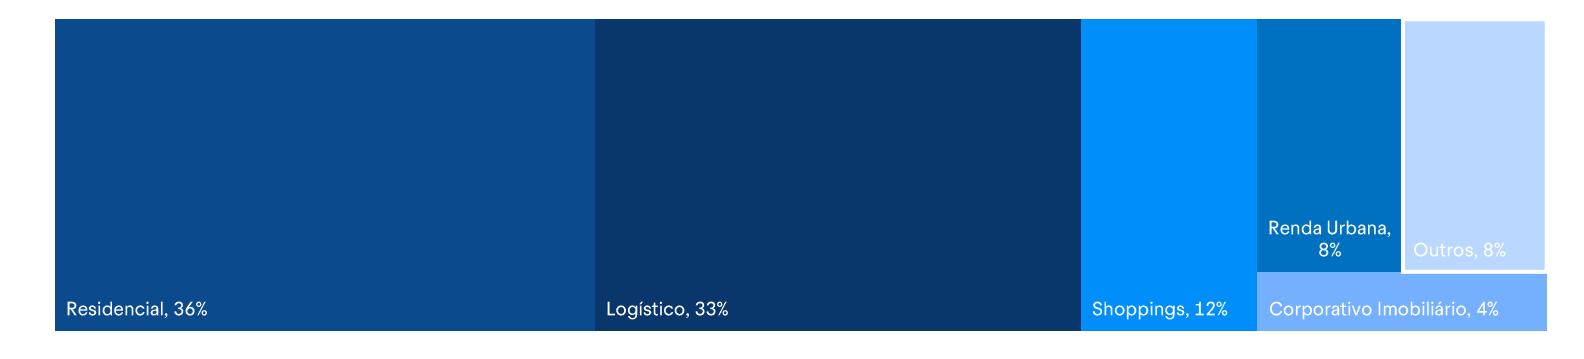
Lista de Ativos
(Planilha de Fundamentos )
Download
Download
| Nº | CRIs Estruturais | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM (a.a.) | Duration (anos) | Emissor | UF | Saldo Curva (R$mm ) | Saldo MTM (R$mm ) | % PL |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Portfólio Imob. Div. | 25H5079794 | IPCA | 7,00% | 10,86% | 2,3 | Opea | SP | 99,5 | 101,0 | 9,9% |
| 2 | Casa Shopping | 22L1125928 | IPCA | 9,35% | 11,56% | 2,5 | Opea | RJ | 56,9 | 54,0 | 5,3% |
| 3 | Cury | 26E4773356 | IPCA | 8,64% | 7,68% | 5,8 | Opea | SP | 45,7 | 47,5 | 4,7% |
| 4 | Direcional | 25L0014618 | IPCA | 8,22% | 9,18% | 3,1 | Riza Sec | Pulverizado | 48,6 | 47,3 | 4,6% |
| 5 | Airplane - S1 | 23H2516001 | IPCA | 8,00% | 8,27% | 5,4 | Opea | SP | 47,8 | 47,2 | 4,6% |
| 6 | Emergent Cold | 22F0930128 | IPCA | 9,30% | 8,76% | 3,2 | Vert | PR, SC e RS | 45,4 | 46,2 | 4,5% |
| 7 | Airplane - S2 | 23H2516002 | IPCA | 8,00% | 8,27% | 5,4 | Opea | SP | 44,7 | 44,1 | 4,3% |
| 8 | MRV Flex | 25F1669254 | IPCA | 9,57% | 9,96% | 2,2 | Opea | Pulverizado | 43,2 | 39,0 | 3,8% |
| 9 | Rede Duque - S1 | 21I0855537 | IPCA | 8,20% | 12,33% | 2,1 | Opea | SP | 36,2 | 33,6 | 3,3% |
| 10 | CD RP | 21G0479767 | IPCA | 5,92% | 8,61% | 2,2 | Vert | SP | 35,1 | 33,1 | 3,3% |
| 11 | Diálogo | 25G5835158 | IPCA | 9,03% | 8,14% | 1,8 | Opea | SP | 31,8 | 32,3 | 3,2% |
| 12 | JHSF Cidade | Jardim - S1 26C5379732 | IPCA | 9,26% | 9,14% | 4,6 | Opea | SP | 31,4 | 31,3 | 3,1% |
| 13 | XPLG | 25K3753716 | IPCA | 8,76% | 9,09% | 6,7 | Opea | Pulverizado | 28,8 | 28,2 | 2,8% |
| 14 | GPA II | 20L0687133 | IPCA | 5,60% | 8,24% | 2,8 | Opea | SP | 30,2 | 26,4 | 2,6% |
| 15 | JSL – S1 | 20A0977906 | IPCA | 6,00% | 8,86% | 3,7 | Opea | SP, RJ e RS | 23,0 | 21,6 | 2,1% |
| 16 | Diálogo II | 26C4633292 | IPCA | 8,90% | 8,43% | 3,3 | Opea | SP | 19,2 | 19,4 | 1,9% |
| 17 | HBR | 19G0228153 | IPCA | 6,00% | 7,96% | 3,5 | Habitasec | SP | 17,3 | 16,2 | 1,6% |
| 18 | Carvalho Hosken | 19K1124486 | CDI | 5,50% | 26,01% | 0,7 | Ore | RJ | 18,4 | 15,5 | 1,5% |
| 19 | Conx | 21G0688208 | IPCA | 6,35% | 11,03% | 0,8 | Riza Sec | SP | 14,0 | 13,6 | 1,3% |
| 20 | SuperFrio | 21E0407330 | IPCA | 8,55% | 9,06% | 2,0 | Opea | SP e BA | 13,2 | 13,1 | 1,3% |
| 21 | JSL – S2 | 20A0978038 | IPCA | 6,00% | 8,86% | 3,7 | Opea | SP, RJ e RS | 13,2 | 12,4 | 1,2% |
| 22 | Rede Duque - S2 | 21I0855623 | IPCA | 8,20% | 12,37% | 2,1 | Opea | SP | 12,1 | 11,2 | 1,1% |
| 23 | GPA I | 20H0695880 | IPCA | 5,00% | 10,96% | 2,6 | Bari | SP | 15,1 | 11,0 | 1,1% |
| 24 | Airport Town | 21H0976574 | IPCA | 6,50% | 7,24% | 6,1 | Riza Sec | SP | 9,7 | 9,3 | 0,9% |
| 25 | Le Biscuit | 21H0012919 | IPCA | 7,16% | 12,64% | 2,9 | Riza Sec | BA | 11,6 | 9,2 | 0,9% |
| 26 | Bossa Nova | 19I0200836 | IGPM | 8,30% | 12,86% | 0,6 | Opea | RJ | 8,6 | 8,3 | 0,8% |
| 27 | Souza Cruz - S2 | 17I0142635 | IPCA | 6,00% | 5,00% | 0,3 | Riza Sec | RS | 8,1 | 8,1 | 0,8% |
| 28 | Souza Cruz - S1 | 17I0142307 | IPCA | 6,00% | 4,99% | 0,3 | Riza Sec | RS | 8,1 | 8,1 | 0,8% |
| 29 | BTLC | 26E4435499 | CDI | 1,15% | 1,00% | 1,2 | Opea | SP e RN | 3,1 | 3,1 | 0,3% |
| 30 | BB Mapfre II | 20K0115319 | IPCA | 5,00% | 4,89% | 0,1 | Opea | SP | 0,9 | 0,9 | 0,1% |
| 31 | Residencial BS | Planilha de Fundamentos | Bsec | - | 1,6 | 0,5 | 0,0% | ||||
| Total | 822,4 | 792,7 | 77,8% |
Lista de Ativos
(Planilha de Fundamentos )
Download
Download
| Nº | CRIs Táticos | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM (a.a.) | Duration | Emissor | UF | Saldo Curva (R$mm ) | Saldo MTM (R$mm ) | % PL |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Helbor 2 | 22H1104501 | CDI | 7,00% | 10,86% | 0,5 | Bari Sec | - | 1,7 | 1,7 | 0,2% |
| Total | 1,7 | 1,7 | 0,2% | ||||||||
| Total CRIs ( Estruturais + Táticos ) | 824,2 | 794,4 | 78,0% | ||||||||
| Nº | Código FIIs | DY Saldo MTM | |||
|---|---|---|---|---|---|
| Dividendo (R$/cota) | (a.a.) | (R$mm ) | % PL | ||
| 1 | BTYU11 | 5,00 | 6,1% | 69,0 | 6,8% |
| 2 | KNIP11 | 0,65 | 9,1% | 26,8 | 2,7% |
| 3 | URPR15 | - | - | 24,8 | 2,5% |
| 4 | XPCI11 | 0,90 | 14,5% | 19,0 | 1,9% |
| 5 | VGIP11 | 0,88 | 15,8% | 10,1 | 1,0% |
| 6 | HREC11 | 0,10 | 14,7% | 9,6 | 1,0% |
| 7 | BTHF11 | 0,10 | 14,9% | 6,7 | 0,7% |
| 8 | MCCI11 | 1,00 | 13,4% | 5,4 | 0,5% |
| 9 | VGHF11 | 0,06 | 15,2% | 3,1 | 0,3% |
| 10 | GRAV11 | - | - | 1,9 | 0,2% |
| Total FII | 176,5 | 17,5% | |||
| Renda Fixa | Índice | Rentabilidade Líquida | R$ MM | %PL |
|---|---|---|---|---|
| YIELD DI FI REF | % CDI | 85,0% | 45,5 | 4,5% |
| Total Ativos | 1.017,2 | 100% |
|---|
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Renda Urbana
Outros
Residencial
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Residencial BS | Planilha de Fundamentos | As séries da Brazilian Securities foram emitidas entre 2007 e 2011 e consistem em antecipação de recebíveis (contratos de financiamento imobiliário) de incorporadoras | Planilha de Fundamentos | Alienação fiduciária de imóveis financiados e fundo de reserva | Planilha de Fundamentos |
| MRV Flex | Pulverizado | A operação é lastreada na carteira pulverizada decorrente da venda de unidades autônomas do Grupo MRV . Possui 20 % de subordinação . | 20/06/2035 | Alienação fiduciária de imóveis após o habite -se e fundo de liquidez | 56% |
| Direcional Carteira | Pulverizado | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de compra e venda cedidos pela Direcional, com subordinação de 15 %. O CRI ainda conta com garantia de fundo de reserva equivalente a R$ 5mm. A Direcional tem obrigação de recomprar créditos cedidos e inadimplentes até o Habite -se . A Companhia também deve observar covenant de índice de Cobertura do Saldo devedor do CRI Sênior >= 1x. | 16/11/2033 | Alienação fiduciária de imóveis após o habite -se e fundo de reserva | 86% |
| Portfólio Imob. Div. | SP | Operação de exposição de caixa para financiamento de um portfólio imobiliário diversificado na cidade de São Paulo . A remuneração do CRI foi ajustada para IPCA + 7%visando acomodar os fluxos de caixa dos empreendimentos | 05/09/2029 | Cessão fiduciária de recebíveis, alienação fiduciária de imóvel, alienação fiduciária de participações e fundo de reserva. | - |
| Diálogo II | SP | Operação para a aquisição de carteira de recebíveis advindas de contrato de compra e venda de unidades residenciais de empreendimentos da Diálogo Engenharia S .A., desenvolvidos em São Paulo . | 12/07/2034 | Alienação fiduciária de imóveis e fundo de reserva. | 80% |
| Cury | SP | Operação estruturada para antecipação dos recebíveis provenientes da venda de um terreno localizado no bairro da Mooca , em São Paulo, adquirido pela incorporadora e construtora Cury, uma das empresas mais tradicionais do setor imobiliário paulista . Com mais de 60 anos de atuação , a Cury é referência no segmento econômico . A operação conta com a Alienação Fiduciária do Imóvel , Cessão Fiduciaria dos Recebíveis , Fundo de Despesa e Coobrigação da Companhia | 10/06/2034 | Alienação fiduciária de imóvel , cessão fiduciária de recebíveis e coobrigação da companhia . | - |
Corporativo Imobiliário
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Conx | SP | A CONX é uma incorporadora com mais de 30 anos . Atua na grande São Paulo, onde já desenvolveu mais de 115 imóveis ao longo de sua história . Os recursos captados na operação foram destinados para aquisição de landbank e capital de giro . | 15/07/2027 | Alienação fiduciária de terrenos, fundo de reserva e aval dos sócios | 73% |
| Diálogo | SP | A operação é lastreada em uma debênture emitida pela Diálogo Engenharia e Construção S .A A Diálogo é uma incorporadora, fundada em 1987 , com atuação concentrada na Zona Leste da cidade de São Paulo e possui Rating público AA+, pela Moody's . | 22/08/2030 | Fiança dos sócios | - |
| Carvalho Hosken | RJ | A Carvalho Hosken é uma incorporadora carioca que atua primordialmente na Barra da Tijuca, região onde estão localizados os terrenos que são garantias da operação . Os recursos captados na operação foram destinados para expansão da operação na Barra da Tijuca no Rio de Janeiro/RJ | 15/12/2026 | Alienação fiduciária de terrenos, fundo de reserva e de despesas | 54% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Renda Urbana
Outros
Logístico
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Airplane – Séries 1 e 2 | SP | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, tendo a Lineage Logistics (REIT que possui mais de 400 galpões logísticos) como investidora . Os recursos captados na operação foram destinados para o desenvolvimento de galpões logísticos, em Guarulhos (SP), inaugurados em 2024 . | 19/08/2041 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva, fundo de liquidez e fundo de obras. | 32% (S1) e 58% (S2) |
| Emergent Cold | PR, SC e RS | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, tendo a Lineage Logistics (REIT que possui mais de 400 galpões logísticos) como investidora . Os recursos captados na operação foram destinados para expansão da operação em Paranaguá (PR), Itajai (SC) e Rio Grande (RS) . | 22/03/2034 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva e aval da holding | 66% |
| CD RP | SP | Operação lastreada na aquisição do Galpão Logístico de Ribeirão Preto pelo BTLG 11 , um dos cinco maiores fundos imobiliários de logística da bolsa brasileira e vencedor do Prêmio Master Imobiliário pelo case de turnaround FII . A operação conta com a cessão fiduciária de aluguéis relacionados aos galpões localizados em Itapecerica da Serra e Hortolândia, além da alienação fiduciária de galpão em Hortolândia/SP para a série . O fundo apresenta aproximadamente 3%de alavancagem em relação ao PL . | 20/07/2031 | Alienação fiduciária de galpão logístico e cessão fiduciária de aluguéis | 58% |
| JSL – Séries 1 e 2 | SP, RJ e RS | A devedora da operação é a JSL, uma empresa brasileira de logística, com uma atuação na América do Sul e líder do segmento no Brasil . Os recursos captados na operação foram destinados expansão da operação e capital da giro . | 25/01/2035 | Alienação fiduciária de galpões logísticos, fundo de reserva, fiança da holding e dos sócios | 33% (S1 e S2) |
| Airport Town | SP | O CRI teve por objetivo financiar a ampliação dos Galpões Logísticos em Guarulhos . A Airport Town é uma empresa brasileira com mais de 30 anos que desenvolve e explora empreendimentos logísticos no estado de São Paulo . | 27/08/2041 | Alienação fiduciária de galpão logístico, cessão fiduciária de aluguéis, fundo de reserva | 56% |
| SuperFrio | SP e BA | O CRI tem por objetivo reforçar a estrutura de caixa da companhia para ampliação da operação . A Superfrio é uma empresa que atua no segmento de logística refrigerada e possuí mais de 40 unidades distribuídas pelo país . | 13/05/2031 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos comerciais e fundo de reserva. | 56% |
| XPLG | Pulverizado | Operação para a aquisição de portfólio logístico, composto por 7 imóveis próximos à capital paulista e Extrema/MG . | 25/01/2037 | Alienação fiduciária de imóveis, cessão fiduciária de locação, alienação fiduciária de cotas e fundo de reservas. | 43% |
| BTLC | SP, RN | Operação para a cessão das parcelas finais da aquisição de galpões logísticos localizados em Riberão Preto, Jundiai e Natal, cedidos pela LOG Commercial Properties . | 21/12/2027 | Alienação fiduciária de galpões logísticos. | 100% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
imobiliária .
Logístico
Shoppings
Renda Urbana
Outros
Outros
Shoppings
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Casa Shopping | RJ | Operação lastreada na aquisição de participação no Casa Shopping . O empreendimento está localizado na Barra da Tijuca (Rio de Janeiro/RJ) e é precursor no segmento de decoração . Atualmente conta com 70 mil m² de ABL e 1.000 vagas de estacionamento . | 17/12/2032 | Alienação fiduciária de shopping center e cessão fiduciária de aluguéis | 53% |
| Bossa Nova | RJ | Operação lastreada em debêntures da GJP Bossa Nova, empresa que possui concessão do Shopping Bossa Nova localizado no Aeroporto Santos Dumont (Rio de Janeiro/RJ) | 18/07/2028 | Alienação fiduciária de cotas de SPE, cessão fiduciária de aluguéis e fundo de reserva | - |
| JHSF Cidade Jardim | SP | O CRI tem por objetivo o financiamento das reformas das lojas da Tiffany, Dior e Loro Piana do Shopping Cidade Jardim, em São Paulo . | 22/03/2041 | Fundo de reserva e fundo de juros | - |
Renda Urbana
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| GPA II | SP | Os recebíveis do GPA (contrato de locação de supermercados) foram antecipados pelo Rio Bravo Renda Varejo (RBVA 11 ) com o intuito de arrecadar recursos para aquisição de quatro imóveis na grande São Paulo e São José dos Campos . | 26/12/2035 | Alienação fiduciária de supermercados e fundo de reserva | 74% |
| HBR | SP | A Devedora da debênture, lastro da operação, é a HBR Realty , uma empresa do setor imobiliário com atuação nacional e foco em ativos de renda, como centros de conveniência, prédios corporativos e galpões logísticos . Os recursos captados foram destinados à expansão da plataforma de ativos e reforço do capital de giro . | 26/07/2034 | Alienação fiduciária dos imóveis e ações das SPEs detentoras dos imóveis objeto, cessão fiduciária de aluguéis e fundo de reserva | 80% |
| GPA I | SP | Os recebíveis do GPA (contrato de locação de supermercados) foram antecipados pelo TRX Real Estate Fundo de Investimento Imobiliário (TRXF 11 ) com o intuito de arrecadar recursos para aquisição das mesmas 11 lojas no estado de São Paulo . | 10/08/2035 | Alienação fiduciária de supermercados e fundo de reserva | 50% |
| Le Biscuit | BA | A Le Biscuit é uma varejista com mais de 60 anos e que possuí atuação nacional através de 143 lojas diversificadas em 14 estados das regiões nordeste, norte e sudeste . Os recursos captados na operação foram destinados para expansão nacional da operação e capital de giro . Em abril de 2026 , a companhia ingressou com pedido de recuperação judicial . Considerando que nosso crédito possui natureza extraconcursal, estamos em tratativas com a empresa visando à manutenção do adimplemento da operação ou, alternativamente, à execução da garantia | 19/07/2033 | Alienação fiduciária de galpão logístico, cessão fiduciária de recebíveis de cartão de crédito e fundo de reserva | 64% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Shoppings
Renda Urbana
Renda Urbana
Outros
Outros
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Souza Cruz - Séries 1 e 2 | RS | Operação lastreada em um contrato de locação atípico pela Souza Cruz (atual BAT) . A BAT é uma multinacional inglesa, com faturamento acima de £25 ,8 bilhões e resultado operacional de £2,7 bi. Como garantia, temos a alienação fiduciária de um galpão em Cachoeirinhas - RS, que resulta num LTV de 22 %. | 05/09/2027 | Alienação fiduciária de galpão | 22% (S1 e S2) |
| Rede Duque - Séries 1 e 2 | SP | A devedora da operação é a Rede Duque, uma rede de postos de combustíveis que possui mais de 80 pontos nas principais regiões da Grande São Paulo, ocupando posição de liderança no segmento . Os recursos captados foram destinados para expansão da operação e capital de giro . | 19/09/2033 | Alienação fiduciária de terrenos e postos de gasolina, fundo de reserva e fiança (holding e sócios) | 67% (S1 e S2) |
| BB Mapfre II | SP | A BB Mapfre é uma holding formada pela união estratégica entre o Banco do Brasil e a Mapfre Seguros com intuito de desenvolvimento de produtos no Brasil com foco em ramos elementares (habitacional, agrícola e veículos) . A operação teve por objetivo financiar melhorias pontuais no call center (BTS) da Mapfre em São Carlos/SP, além de antecipar o recebimento de aluguéis para o locador . | 25/12/2026 | Alienação fiduciária de imóvel comercial, fundo de reserva e fiança do cedente | 25% |
Publicações
Outubro de 2026:
| Acesse 07 /10 /2026 – Rendimentos e Amortizações | Acesse | |
|---|---|---|
| Acesse 14 /10 /2026 – Informe Mensal Estruturado | Acesse |
Contato:
Mais informações sobre o fundo, incluindo documentos e comunicados oficiais, estão disponíveis no site oficial : BTCI 11 .
Glossário
ADTV (Average Daily Trading Volume) : Média diária de negociação das cotas de um FII na bolsa . Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado .
CRI (Certificado de Recebíveis Imobiliários) : Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda . É o principal ativo dos FIIs de papel .
Dividend Yield (DY) : representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo . Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado .
Cota Patrimonial : Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo . (arredondada em duas casas decimais) .
Preço/valor patrimonial (P/VP) : Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data -base do relatório .
Duration : Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros . Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas .
FII de Papel : Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs . Diferente dos FIIs de tijolo, que investem em imóveis físicos .
High Grade : Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade . Costumam oferecer menor retorno, mas maior segurança .
High Yield : Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis . Compensam o risco com expectativa de retorno mais elevado .
Indexador : Índice de referência que corrige o valor dos CRIs e define sua remuneração . Exemplos : CDI, IPCA ou IGP - M.
Liquidez : Capacidade de converter um ativo (como cotas de FIIs) em dinheiro .
LTV (Loan -to- value ): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada . Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência .
Marcação a Mercado : Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado . Essa prática pode gerar oscilações no preço da cota patrimonial
Risco de Crédito : Possibilidade de inadimplência dos devedores dos CRIs .
Risco de Mercado : Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo .
Alocação tática : Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo .
Alocação Estrutural : Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo .
Spread : Diferença entre a taxa de remuneração paga e o custo de captação do emissor .
Subordinação : Estrutura que define níveis de prioridade nos pagamentos de um CRI . Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior .
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos . Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido .
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas . Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados .