Relatório Gerencial BTYU11 de outubro de 2026
Relatório Gerencial do BTG Pactual You Inc. Desenvolvimento Imobiliário (BTYU11), fundo imobiliário de tijolo, referente a outubro de 2026, com entrega no FundosNet (B3) em 30/10/2026. No pregão de 05/10/2026, a cota do BTYU11 fechou a R$ 535,00, com P/VP de 0,53 (valor patrimonial de R$ 1.008,64 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 5,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 16,77% sobre a cotação de 05/10/2026. O patrimônio líquido era de R$ 302,6 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 54.645.216/0001-33
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/10/2026
- Data de entrega
- 30/10/2026 20:57
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Informações Gerais
O BTG Pactual YOU INC . Desenvolvimento Imobiliario (BTYU 11 ) teve início em abril de 2024 fruto da parceria com a incorporadora You INC ., e tem como objetivo investimento em operações de incorporação imobiliária em diferentes fases do ciclo imobiliário
Cenário Macro
No cenário internacional, a atividade segue resiliente e a inflação persistente, agora com condições financeiras mais apertadas . O petróleo acima de US $ 100 por barril e a perspectiva de juros altos por mais tempo têm pressionado as taxas longas, em um ambiente de fortes investimentos em inteligência artificial e de preocupação com o endividamento público . Nos Estados Unidos, o PIB do 3T26 cresceu 3,4% em termos anualizados, acima do esperado (3,2%), puxado pelo consumo (3,8%) e pela demanda privada doméstica, que acelerou para 5%, o maior ritmo desde 2021 . A revisão positiva da renda e da poupança reforça a continuidade da expansão, e a expectativa é de alguma moderação no quarto trimestre, para cerca de 2,5%. O mercado de trabalho segue próximo do pleno emprego, com o setor privado criando cerca de 50 mil vagas por mês, com melhora na indústria e na construção, e desemprego perto de 4,1%, sem sinais de aumento relevante das demissões .
No cenário doméstico, a desaceleração da atividade se intensificou, mas a piora da inflação e o aumento do prêmio de risco reduziram o espaço para cortes de juros . Diante de resultados fracos na indústria, no comércio e nos serviços, a projeção para o PIB do terceiro trimestre passou de alta de 0,2% para contração de 0,1%, e o crescimento esperado foi revisado de 1,8% para 1,7% em 2026 e de 1,1% para 0,6% em 2027 . O crédito segue como principal preocupação, com famílias endividadas, renda comprometida e inadimplência em máximas históricas, o que tende a limitar o consumo . Ao mesmo tempo, a inflação subjacente voltou a piorar : a média dos núcleos acelerou de 4,2% para 4,6% e os serviços subjacentes, de 5,2% para 6,4%, refletindo um mercado de trabalho ainda apertado . A projeção do IPCA foi revisada de 5,3%para 5,4%em 2026 e de 4,8% para 5,9% em 2027 , incorporando a reoneração da gasolina, novos reajustes dos combustíveis, o fim da escala 6x1 e a piora do câmbio . A desaceleração da demanda deve ajudar, mas não será suficiente para compensar as pressões de custos .
No campo fiscal, as medidas do período eleitoral aumentaram a rigidez do orçamento e reduziram a margem para absorver novos choques . O cumprimento das regras fiscais em 2027 ainda é esperado, apoiado pela realocação de despesas e pelas receitas da reforma tributária, mas depende da arrecadação e é vulnerável a uma desaceleração mais forte . As projeções de déficit primário seguem em 0,6% do PIB em 2026 e 0,2% em 2027 , mas juros mais altos e crescimento menor elevaram a projeção da dívida bruta para 88 ,0% do PIB em 2027 , após 83 ,3% neste ano . Uma reação fiscal à desaceleração que amplie as dúvidas sobre a dívida pode elevar o prêmio de risco, depreciar o câmbio e pressionar as expectativas de inflação, o que torna centrais os primeiros sinais da nova equipe econômica . Nesse contexto, a expectativa é de manutenção da Selic em 13 ,75 % até o fim de 2027 , ante a projeção anterior de corte para 12 ,50 % no próximo ano, já que a piora da inflação exige juros restritivos por mais tempo e a incerteza sobre a política econômica recomenda cautela .
Objetivo Principais Indicadores
VALOR DE MERCADO ¹ R$ 160,5 milhões
COTA MERCADO ¹ R$ 535,00
DIVIDEND YIELD EMISSÃO 6,17% a.a.
VALOR PATRIMONIAL ¹ R$ 302,6 milhões
COTA PATRIMONIAL ¹ R$ 1008,6
DIVIDEND YIELD PATRIMONIAL 6,11% a.a.
DISTRIBUIÇÃO MENSAL ¹ R$ 5 por cota
COTISTAS 1 290
TAXA DE ADMINISTRAÇÃO 1,25% a.a.
TAXA DE PERFORMANCE 20% a.a.
Comentários do Gestor
Comentário do Gestor
Caros investidores,
O resultado eleitoral, após um forte rali entre os dois turnos, levou a uma reprecificação relevante dos ativos de renda fixa, com abertura da curva de juros e aumento da percepção de risco fiscal . Para um veículo de equity em incorporação imobiliária, o efeito mais relevante desse movimento está no custo de capital e nas condições de financiamento dos projetos : juros reais mais altos por mais tempo tendem a tornar o mercado comprador mais seletivo, especialmente no médio e alto padrão, podendo reduzir a velocidade de vendas e pressionar os preços praticados . Acompanhamos essas variáveis com atenção redobrada, por serem exatamente as premissas que determinam o valor recuperável do portfólio .
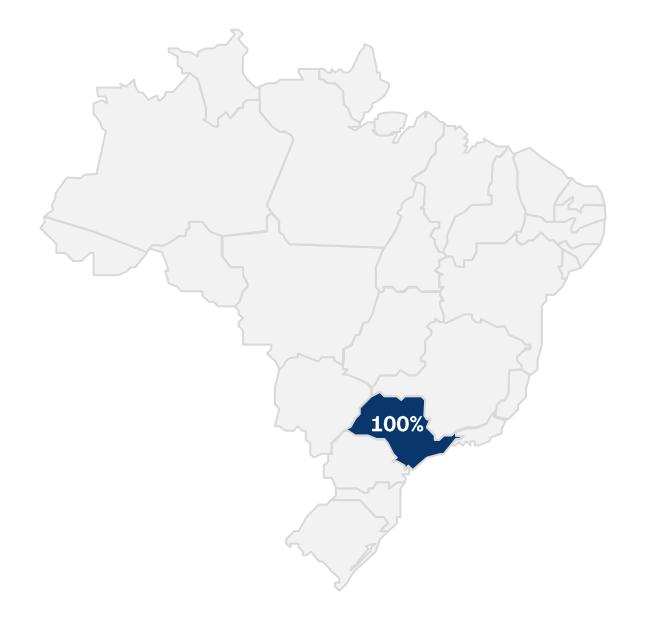
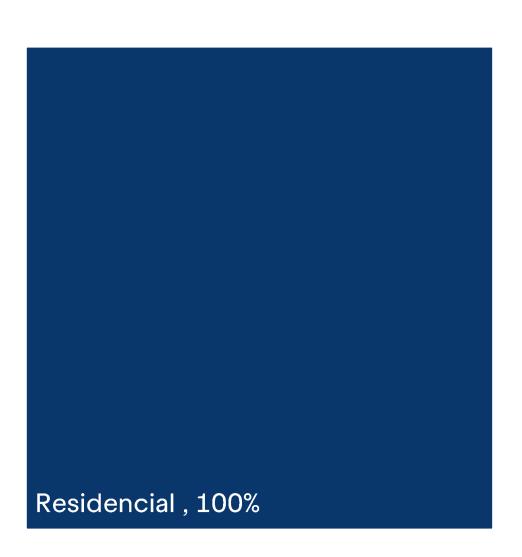
O mercado residencial de São Paulo, ao qual o portfólio está integralmente exposto, segue apresentando liquidez e níveis de absorção saudáveis, sustentado por restrições de oferta em regiões consolidadas e pela demanda estrutural por moradia . Ainda assim, adotamos postura conservadora na leitura prospectiva : a permanência de juros elevados e a eventual elevação das taxas de financiamento imobiliário podem alongar os ciclos de venda e exigir maior disciplina na precificação das unidades .
Em linha com o compromisso da Gestora de manter avaliação contínua e fidedigna dos ativos, concluímos uma nova análise econômico -financeira dos investimentos do Fundo, considerando a situação de liquidez da incorporadora You Inc ., a evolução física e comercial dos empreendimentos, a atualização dos custos necessários à conclusão das obras, as projeções de vendas e recebíveis e os cenários de retorno do capital investido . Essa revisão refletiu também os impactos decorrentes do não cumprimento, pela You Inc ., de determinadas obrigações necessárias à continuidade regular das obras . Como resultado, foi promovida a atualização do valor patrimonial do Fundo, com redução de aproximadamente 30 % no patrimônio líquido . Trata -se de ajuste decorrente da revisão de premissas de avaliação, que não determina, por si só, a perda realizada ou definitiva a ser apurada ao final dos investimentos, permanecendo passível de variações, inclusive de recuperação de valor .
Avaliamos que a continuidade controlada dos projetos é a alternativa com maior potencial de recuperação de valor e retorno de capital . Dois pontos sustentam essa avaliação : os recursos necessários à conclusão das obras foram integralmente equacionados por meio de financiamentos contratados com terceiros, de modo que a continuidade das obras não depende de novos aportes da incorporadora nem de sua capacidade financeira ; e foram implementados mecanismos para reduzir a dependência da You Inc . na condução dos empreendimentos, com acompanhamento próximo das SPEs, das contas vinculadas e das garantias, apoiado por gerenciadoras de obra e consultorias independentes . Uma eventual interrupção das obras ou a execução imediata de garantias, por meio da monetização de empreendimentos não concluídos, tenderia a elevar custos, comprometer o fluxo de vendas e reduzir o valor dos ativos e das próprias garantias .
Seguimos atuando de forma próxima ao empreendedor e aos demais participantes das operações, com reuniões recorrentes de acompanhamento de obras e de movimentações das contas dos empreendimentos e dos indicadores operacionais e financeiros — vendas, distratos, carteira de recebíveis, estoque, geração de caixa e necessidades de capital - junto à gerenciadora . Nosso objetivo permanece concentrado na conclusão dos empreendimentos e na geração dos fluxos necessários à recuperação de capital do Fundo .
Os movimentos descritos acima serão refletidos no próximo relatório gerencial, considerando o fechamento de 10 /2026 .
Quanto ao ambiente de negociação, informamos que o processo de cetipagem das cotas foi concluído em 28 de outubro de 2026 , e a liberação da negociação em mercado de balcão organizado administrado pela B3 está prevista para 9 de novembro de 2026 , observadas as características já informadas nos comunicados anteriores . A avaliação sobre o ambiente de negociação mais adequado ao Fundo é anterior e independente do processo de atualização patrimonial, tendo sido conduzida e deliberada em suas próprias instâncias, com fundamento exclusivo na dinâmica de liquidez e no perfil do veículo . A migração busca uma dinâmica mais aderente às características do produto, tomando o valor patrimonial e as avaliações técnicas dos ativos como referências para a análise do investimento . Os cotistas que optaram por permanecer no ambiente escritural devem contatar o time de Relações com Investidores, pelo e-mail ir.psf@btgpactual .com, para informar os dados bancários de recebimento dos rendimentos, encaminhando comprovante de titularidade bancária e documento de identificação com foto .
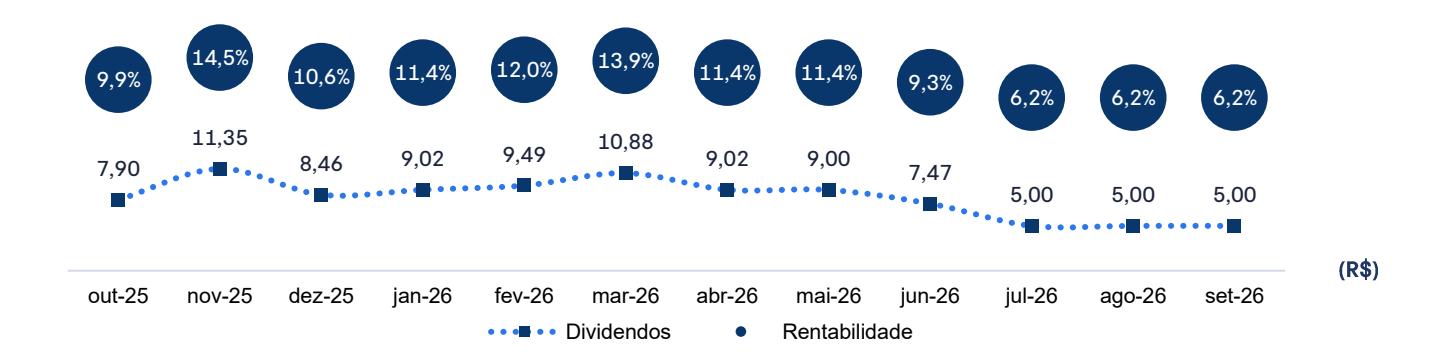
Por fim, reforçamos que, nesta fase do ciclo de investimentos, os recursos gerados pelos empreendimentos são prioritariamente destinados à conclusão das obras e ao cumprimento das obrigações dos projetos, o que deverá implicar redução significativa ou suspensão temporária das distribuições mensais de rendimentos . Por sua natureza, o retorno do BTYU 11 não é capturado principalmente por dividendos recorrentes, mas pela monetização dos empreendimentos ao longo do ciclo de desenvolvimento, devendo ser analisado sob a ótica do retorno total . Com base no cronograma atualmente projetado, as primeiras entregas são esperadas a partir de meados de 2027 , com conclusão das últimas obras prevista para o final de 2028 ; à medida que os projetos avancem em vendas, entrega e geração de caixa, os recursos disponíveis passarão a ser prioritariamente destinados à devolução de capital aos cotistas por meio de amortizações, observadas as condições financeiras dos projetos e as deliberações aplicáveis à época . Comunicaremos tempestivamente eventuais alterações relevantes nas premissas dos projetos ou na expectativa de recuperação dos investimentos .
Rentabilidade
Rentabilidade e Distribuição por Cota¹
Composição do Resultado por Cota
Rentabilidade
Demonstração de Resultado
| (R$ Mil) | Julho | Agosto | Setembro | 2026 | |||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| R$ Mil | R$/ cota | R$ Mil | R$/ cota | R$ Mil | R$/ cota | R$ Mil | R$/ cota | ||||
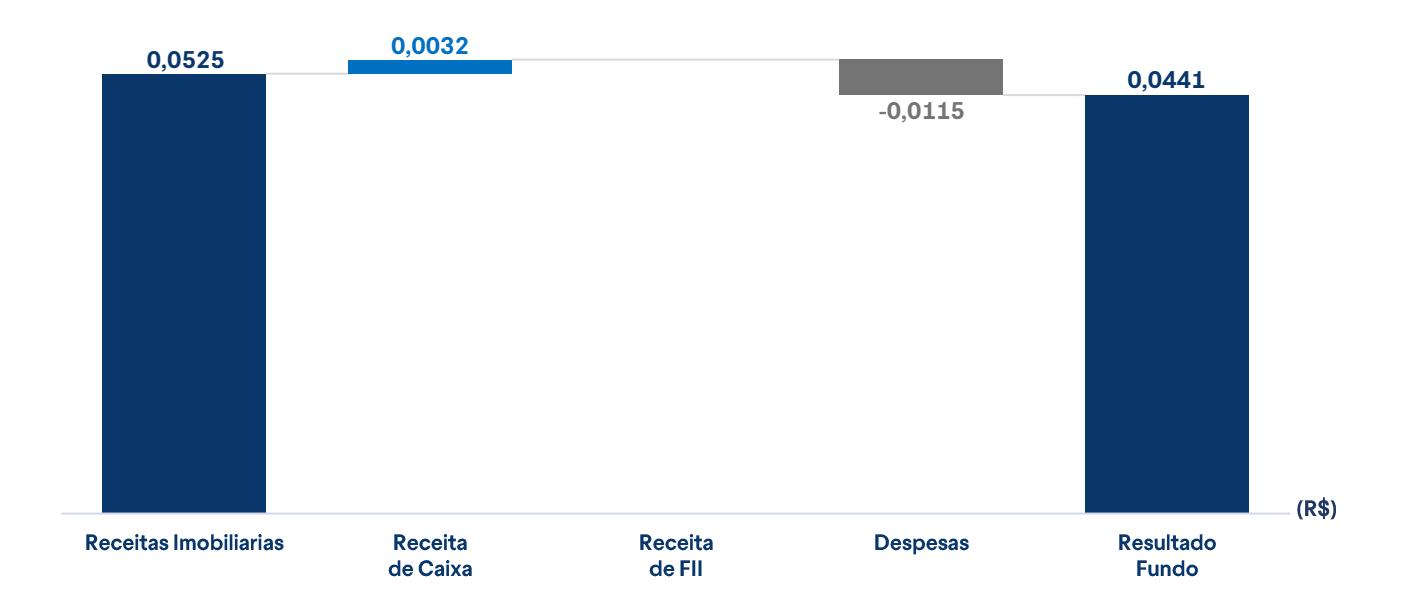
| Receitas Imobiliárias | 1.379 | 0,0460 | 1.379 | 0,0461 | 1.575 | 0,0525 | 20.935 | 0,6978 | |||
| Receita de FII | - | - | - | - | - | - | - | - | |||
| Receita com Caixa | 104 | 0,0035 | 85 | 0,0028 | 95 | 0,0032 | 946 | 0,0315 | |||
| Total Receitas | 1.483 | 0,0494 | 1.465 | 0,0488 | 1.669 | 0,0556 | 21.881 | 0,7294 | |||
| Despesas do Fundo | -336 | -0,0112 | -336 | -0,0112 | -346 | -0,0115 | -3,585 | -0,1195 | |||
| Lucro Líquido | 1.146 | 0,0382 | 1.128 | 0,0376 | 1.323 | 0,0441 | 18.295 | 0,6098 | |||
| Distribuição de Dividendos¹ | 1.500 | 5,00 | 1.500 | 5,00 | 1.500 | 5,00 | 20.966 | 69,89 | |||
| Resultado acumulado 1 | 1.846 | 6,15 | 1.474 | 4,91 | 1.332 | 4,44 | 1.332 | 4,44 | |||
Portfólio
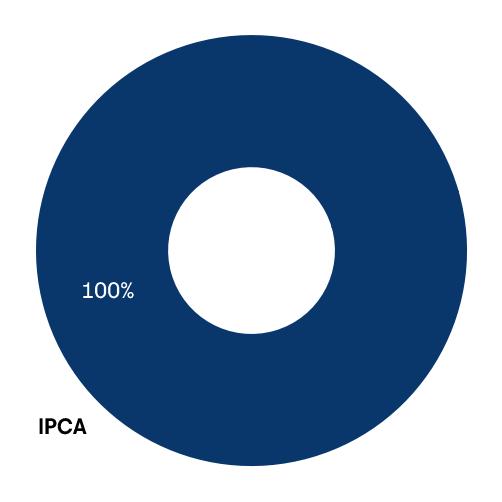
Indexador
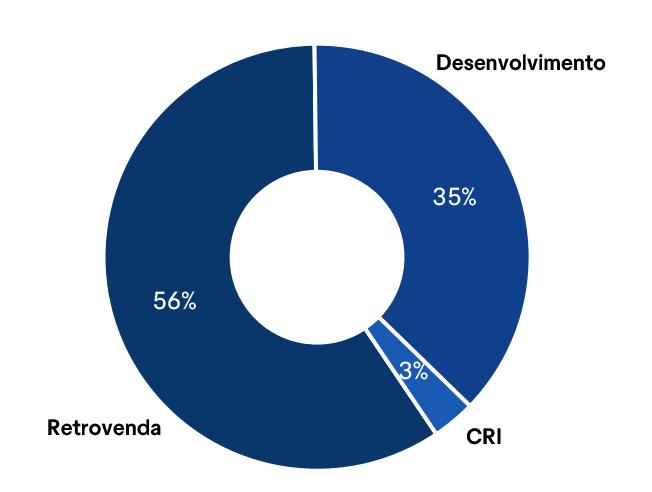
Alocação
Localização
Segmento Imobiliário
Lista de Ativos
| N° | CRIs Estruturais | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM (a.a.) | Duration (anos) | UF | Saldo MTM (R$mm) | % PL |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Verso | 24K2592164 | CDI+ | 5% | 5% | 0,6 | SP | 9,3 | 3% |
Portfólio
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira.
Retrovenda
Equity
Retrovenda
| Devedor / Ativo | UF | Volume (R$ mm) | Localização | Status de Obras | Status de Vendas | Lançamento | Tipologias | Garantias |
|---|---|---|---|---|---|---|---|---|
| Quartier Capote | SP | 41,8 | Rua Capote Valente, Pinheiros | 55,8% | 81,2% | - | 3 dorms, 2 dorms, 1 dorm, studio e NR | As unidades contam com Seguro. |
| Barô Higienópolis | s SP | 39,8 | Rua Baronesa. Higienópolis | 91,3% | 62,5% | - | 3 dorms, 2 dorms, 1 dorm, studio e NR | As unidades contam com Seguro. |
| Vista Madalena | SP | 31,7 | Rua Paulistânia. Vila Madalena | 58,1% | 62,3% | - | 3 dorms, 2 dorms, 1 dorm | As unidades contam com Seguro. |
| Casa Jardins | SP | 31,4 | Alameda Jaú. Jardins | 100,0% | 88,9% | - | 4 dorms | As unidades contam com Seguro. |
| Park Mariana | SP | 28,3 | Rua Sena Madureira. Vila Mariana | 84,1% | 84,9% | - | 3 dorms e 2 dorms | As unidades contam com Seguro. |
| Brook | SP | 3,9 | Rua Getúlio Soares - Brooklin | 100,0% | 98,0% | - | 3 dorms, 2 dorms, 1 dorm e NR | As unidades contam com Seguro. |
| DNA Vila Mariana | SP | 1,3 | Rua Doutor Neto de Araújo. Vila Mariana | 100,0% | 100,0% | - | 3 dorms, NR – Studio e NR – 1 dorm | As unidades contam com Seguro. |
Portfólio
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira.
Retrovenda
Equity
Equity
| Devedor / Ativo | UF | Volume (R$ mm) | Localização | Status de Obras | Status de Vendas | Lançamento | Tipologias | Garantias |
|---|---|---|---|---|---|---|---|---|
| AP Paulista | SP | 21,0 | Rua Arthur Prado, Bela Vista. | 50,1% | 98,9% | 01/06/2024 | 1 dorms, Studio e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Vila Nova Conceição | SP | 14,0 | Rua Silvânia, Vila Nova Conceição. | 65,4% | 97,0% | 01/11/2024 | 1 dorm | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Higienópolis | SP | 12,8 | Rua Jaguaribe, Higienópolis. | 48,1% | 37,8% | 01/12/2024 | 1 dorms e Studio | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Ferreira de Araujo | SP | 12,8 | Rua Ferreira de Araujo, Pinheiros | 42,9% | 74,3% | 01/01/2025 | 1 dorm | AF de Ações da SPE, Fiança e Seguros de Obra. |
| Saibro | SP | 11,5 | Rua Cardoso de Melo, Vila Olimpia | 11,5% | 78,8% | 01/05/2025 | 1 dorm e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Vila Olimpia | SP | 11,0 | Rua Cabo Verde, Vila Olimpia | 67,5% | 97,1% | 01/08/2024 | 1 dorm e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| Medelin | SP | 9,2 | Rua Cardoso de Melo, Vila Olimpia | 13,1% | 68,9% | 01/05/2025 | 1 dorm e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Faria Lima | SP | 7,0 | Rua dos Pinheiros, Pinheiros | 81,6% | 100,0% | 01/06/2024 | 1 dorm, Studio e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| YEP Estação Pinheiros | SP | 6,0 | Rua Gilberto Sabino, Pinheiros | 83,5% | 87,3% | 01/07/2024 | 1 dorm, studio e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
Publicações
Outubro de 2026:
| Acesse 14 /10 /2026 – Rendimentos e Amortizações | Acesse |
|---|---|
| Acesse 14 /10 /2026 – Informe Mensal Estruturado | Acesse |
| Acesse 26 /10 /2026 – Comunicado ao Mercado | Acesse |
| Acesse 27 /10 /2026 – Fato Relevante | Acesse |
| Acesse 29 /10 /2026 – Fato Relevante | Acesse |
Contato:
Em caso de dúvidas ou necessidade de informações adicionais, entre em contato com a equipe de Relações com Investidores por meio deste e-mail: OL - RI - Btyu@btgpactual .com
Estamos à disposição .
Glossário
ADTV ( Average Daily Trading Volume): Média diária de negociação das cotas de um FII na bolsa. Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado.
Alocação Estrutural: Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo.
Alocação tática: Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo.
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo. (arredondada em duas casas decimais).
CRI (Certificado de Recebíveis Imobiliários): Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda. É o principal ativo dos FIIs de papel.
Dividend Yield (DY): Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado.
Duration : Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros. Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas.
FII de Papel: Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs. Diferente dos FIIs de tijolo, que investem em imóveis físicos.
High Grade: Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade. Costumam oferecer menor retorno, mas maior segurança.
High Yield : Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis. Compensam o risco com expectativa de retorno mais elevado.
Indexador: Índice de referência que corrige o valor dos CRIs e define sua remuneração ou utilizado como base para um contrato. Exemplos: CDI, IPCA ou IGP -M.
Liquidez: Capacidade de converter um ativo (como cotas de FIIs) em dinheiro.
LTV (Loan -to-value): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada. Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência.
Marcação a Mercado: Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado. Essa prática pode gerar oscilações no preço da cota patrimonial.
Preço/valor patrimonial (P/VP): Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data -base do relatório.
Risco de Crédito: Possibilidade de inadimplência dos devedores dos CRIs.
Risco de Mercado: Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo.
Spread: Diferença entre a taxa de remuneração paga e o custo de captação do emissor.
Subordinação: Estrutura que define níveis de prioridade nos pagamentos de um CRI. Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior.
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos . Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido .
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas . Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados .