
Relatório Gerencial BTYU11 de agosto de 2026
Relatório Gerencial do BTG Pactual You Inc. Desenvolvimento Imobiliário (BTYU11), fundo imobiliário de tijolo, referente a agosto de 2026, com entrega no FundosNet (B3) em 01/09/2026. No pregão de 05/10/2026, a cota do BTYU11 fechou a R$ 535,00, com P/VP de 0,53 (valor patrimonial de R$ 1.008,64 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 5,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 16,77% sobre a cotação de 05/10/2026. O patrimônio líquido era de R$ 302,6 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 54.645.216/0001-33
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 01/09/2026 11:29
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual YOU INC. Desenvolvimento Imobiliário
BTYU11
54.645.216/0001 -33
Relatório Mensal – Agosto 2026
Objetivo
O BTG Pactual YOU INC . Desenvolvimento Imobiliario (BTYU 11 ) teve início em abril de 2024 fruto da parceria com a incorporadora You INC ., e tem como objetivo investimento em operações de incorporação imobiliária em diferentes fases do ciclo imobiliário
Cenário Macro
No Brasil as condições para a política monetária seguem marginalmente mais confortáveis, com nova surpresa baixista de inflação e sinais mais claros de acomodação da atividade . O IPCA -15 de agosto recuou 0,40 % m/m, abaixo da nossa projeção (-0,37 %) e do consenso (-0,32 %), levando o acumulado em doze meses de 4,52 % para 4,24 %. A surpresa concentrou - se em alimentação no domicílio e bens industriais .
A atividade consolidou os sinais de acomodação . Revisamos o PIB do 2T26 de 0,5% para 0,4% t/t e mantemos nossas projeções de crescimento de 2,0% em 2026 e 1,1% em 2027 , ambas com viés baixista . A contribuição do impulso fiscal ao crescimento foi revisada de 1,4 pp para 1,0 pp em 2026 e de 0,2 pp para 0,5 pp em 2027 , refletindo a baixa execução de parte das políticas parafiscais e a menor pressão de despesas associadas à fila do INSS . Com isso, nossa estimativa para o hiato ao fim de 2026 caiu de +0,5% para +0,1%, chegando a -0,6% ao final de 2027 .
O mercado de trabalho permanece apertado, embora com sinais incipientes de uma acomodação gradual . A PNAD de julho mostrou alguma recuperação após três meses mais fracos, com desemprego dessazonalizado em 5,46 %, ocupação voltando a avançar e rendimento real habitual acelerando de 2,83 % para 3,27 % a/a . O Caged , em contraste, veio fraco, com criação de 58 ,6 mil vagas, bem abaixo do consenso (+ 115 mil) e da nossa projeção (+ 125 mil) . Pelo lado mais hawkish , o desemprego permanece bastante abaixo da nossa estimativa de NAIRU, de 7,3%. Projetamos uma alta gradual da taxa de desemprego para 5,8% ao fim do ano .
O crédito segue como o principal canal de transmissão da política monetária contracionista . As concessões reais recuaram marginalmente em julho, enquanto o saldo permaneceu estável em +4,8% a/a, com avanço de 8,0% no crédito direcionado e de 2,5% no livre . Os juros seguem elevados apesar da compressão dos spreads, enquanto a inadimplência voltou a subir de forma relevante, principalmente entre pessoas físicas no crédito livre, e o comprometimento de renda alcançou 28 ,9%, alta de 1,7 pp em doze meses .
O balanço doméstico, portanto, tornou -se mais favorável para a política monetária na margem, mas ainda combina inflação acima da meta, expectativas desancoradas e um mercado de trabalho apertado . Permanecem também riscos associados ao El Niño , ao ambiente eleitoral, à PEC 6x1 e ao petróleo . Por outro lado, o hiato está menos pressionado do que estimávamos anteriormente, enquanto os riscos associados ao crédito ganham peso . Nosso estudo de desalavancagem indica que uma contração mais forte do crédito poderia levar o crescimento do PIB de 2027 para um intervalo entre -0,5% e -3,0% e a dívida bruta para acima de 90 % do PIB, com a resposta da política monetária dependendo da credibilidade fiscal e do repasse cambial . Apesar da melhora recente dos dados de inflação e atividade, o nível corrente de inflação ainda acima da meta, as expectativas desancoradas e os riscos assimétricos para cima ainda recomendam cautela na condução da política monetária . Mantemos, portanto, nosso cenário base de apenas mais um corte de 25 pb , levando a Selic para 13 ,75 %.
Principais Indicadores
VALOR DE MERCADO ¹ R$ 212,7 milhões
COTA MERCADO ¹ R$ 7,09
DIVIDEND YIELD EMISSÃO 6,17% a.a.
VALOR PATRIMONIAL ¹ R$ 302,6 milhões
COTA PATRIMONIAL ¹ R$ 10,09
DIVIDEND YIELD PATRIMONIAL 6,11% a.a.
DISTRIBUIÇÃO MENSAL ¹ R$ 0,05 por cota
COTISTAS 1 996
TAXA DE ADMINISTRAÇÃO 1,25% a.a.
TAXA DE PERFORMANCE 20% a.a.
Comentário do Gestor
Caros investidores,
O mercado imobiliário segue atravessando um período mais desafiador, marcado por juros elevados, maior seletividade dos investidores e condições de crédito mais restritivas . Nesse contexto, a gestão do BTYU 11 permanece focada na preservação e maximização do valor dos investimentos realizados .
Seguimos atuando de forma próxima ao empreendedor e aos demais participantes das operações, acompanhando a evolução das obras, os custos de construção, o desempenho comercial dos empreendimentos e a situação financeira dos projetos . Nosso objetivo permanece concentrado na conclusão dos empreendimentos e na geração dos fluxos necessários para a recuperação de capital do Fundo .
Os empreendimentos investidos apresentam diferentes estágios de maturação, com parte relevante da carteira já em fases mais avançadas de execução . Destacam -se os projetos Yep , QG Faria Lima e Park Mariana, que superaram 65 % de evolução física e avançam para etapas finais de acabamentos e instalações .
Contamos ainda com o suporte de consultorias independentes para fiscalização e acompanhamento das obras, permitindo monitoramento contínuo da evolução físico -financeira dos projetos e identificação tempestiva de eventuais desvios .
Seguimos avaliando e implementando medidas que contribuam para a preservação de valor da carteira, mantendo uma atuação ativa na gestão dos investimentos e no acompanhamento dos projetos, com foco na proteção dos interesses dos cotistas .
No fechamento dos mercados de 31 de agosto de 2026 , foi realizado o Grupamento das cotas do Fundo, na proporção de 100 cotas para 1. Cada conjunto de 100 cotas detidas nessa data foi convertido em 1 cota, preservados todos os direitos atribuídos às cotas anteriormente existentes . A partir da abertura dos mercados de 01 de setembro de 2026 , as cotas passarão a ser negociadas de forma agrupada, observados os prazos e procedimentos aplicáveis da B3.
Rentabilidade e Distribuição por Cota
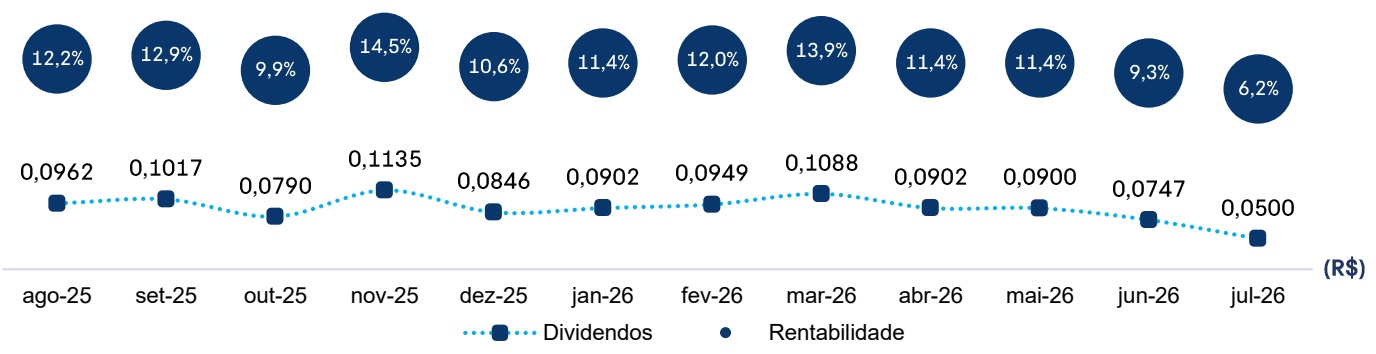
Composição do Resultado por Cota
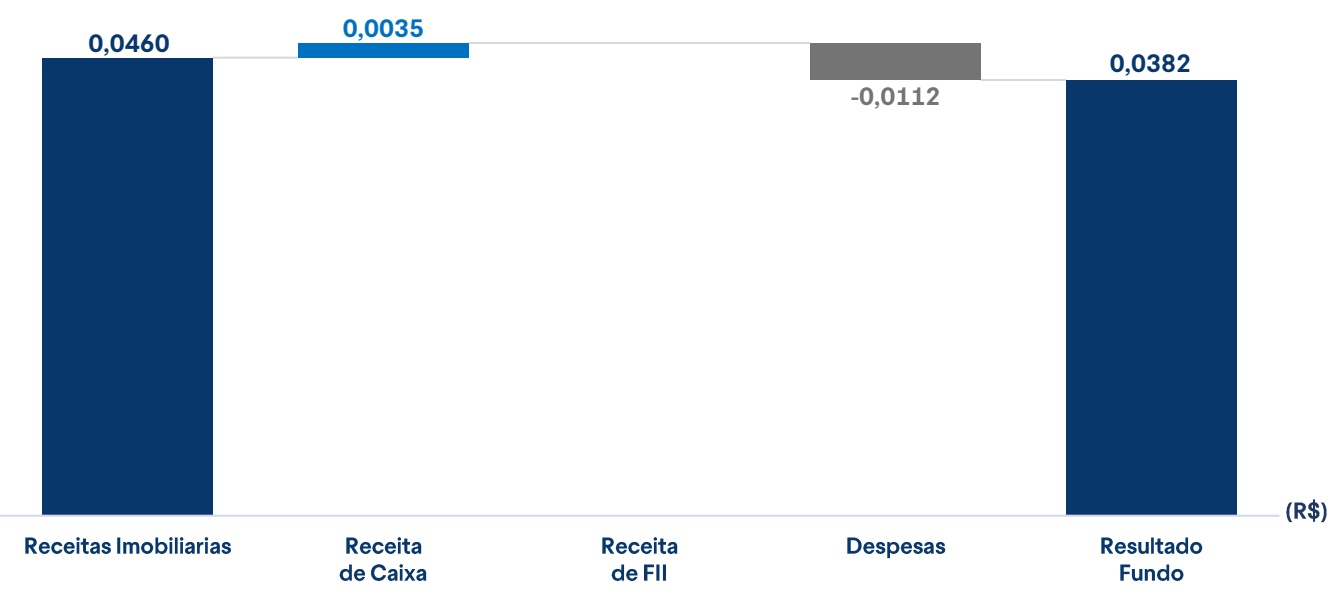
Demonstração de Resultado
| (R$ Mil) | Mai | o |
|---|---|---|
| Receitas Imobiliárias | R$ Mil1.380 | R$/cota0,0460 |
| Receita de FII | - | - |
| Receita com Caixa | 123 | 0,0137 |
| Total Receitas | 1.503 | 0,0501 |
| Despesas do Fundo | -515 | -0,0172 |
| Lucro Líquido | 988 | 0,0329 |
| Distribuição de Dividendos | 2.700 | 0,0900 |
| Resultado acumulado 1 | 2.579 | 0,0860 |
| Junho | |
| R$ Mil | R$/cota |
| 1.941 | 0,0647 |
| - | - |
| 127 | 0,0042 |
| 2.068 | 0,0689 |
| -341 | -0,0114 |
| 1.727 | 0,0576 |
| 1.727 | 0,0747 |
| 2.065 | 0.0689 |
| Julho | |
|---|---|
| R$ Mil | R$/cota |
| 1.379 | 0,0460 |
| - | - |
| 104 | 0,0035 |
| 1.483 | 0,0494 |
| -336 | -0,0112 |
| 1.146 | 0,0382 |
| 1.500 | 0,0500 |
| 1.846 | 0.0615 |
| 2026 | |
|---|---|
| R$ Mil | R$/cota |
| 17.980 | 0,5993 |
| - | - |
| 766 | 0,0255 |
| 18.747 | 0,6249 |
| -2,903 | -0,0968 |
| 15.844 | 0,5281 |
| 17.965 | 0,5989 |
| 1.846 | 0.0615 |
Indexador
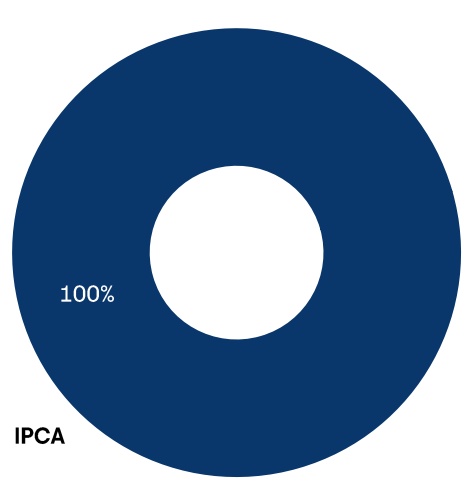
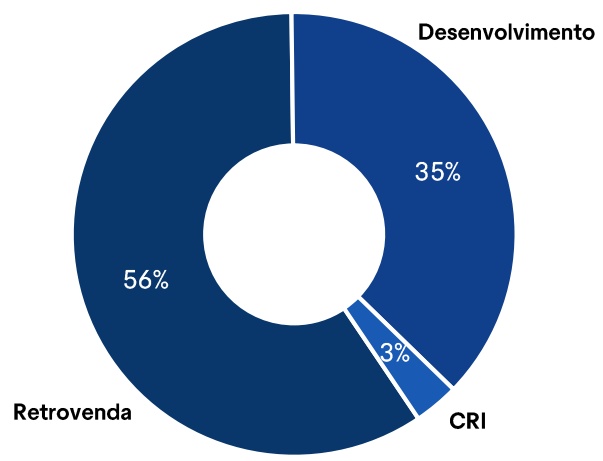
Alocação
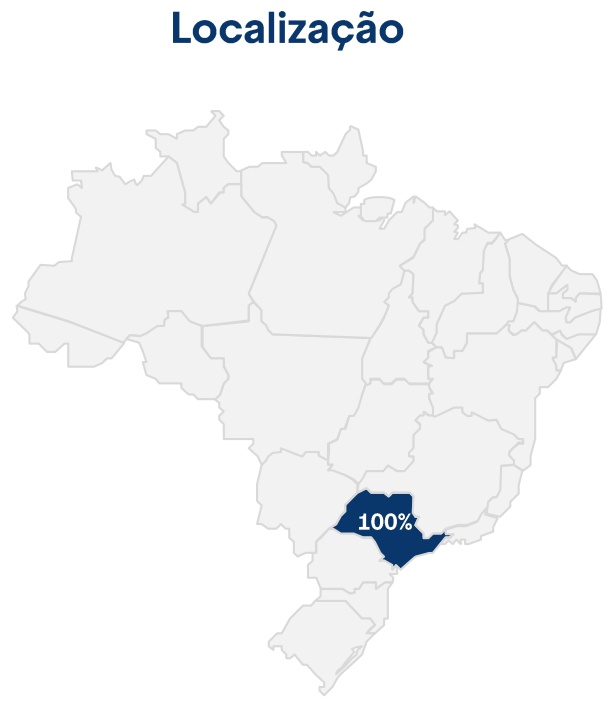
Localização
Segmento Imobiliário
Lista de Ativos
| Nº | CRIs Estruturais | Código B3 | Índice | Taxa Emissão (a.a.) | Taxa MTM (a.a.) | Duration (anos) | UF | Saldo MTM (R$mm) | % PL |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Verso | 24K2592164 | CDI + | 5% | 5% | 0,6 | SP | 9,3 | 3% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Retrovenda
Retrovenda
| Devedor / Ativo | UF | Volume (R$ mm) | Localização | Status de Obras | Status de Vendas | Lançamento | Tipologias | Garantias |
|---|---|---|---|---|---|---|---|---|
| Quartier Capote | SP | 41,8 | Rua Capote Valente, Pinheiros | 42,6% | 80,9% | - | 3 dorms , 2 dorms , 1 dorm , studio e NR | As unidades contam com Seguro. |
| Barô Higienópolis | SP | 39,8 | Rua Baronesa. Higienópolis | 77,2% | 60,0% | - | 3 dorms , 2 dorms , 1 dorm , studio e NR | As unidades contam com Seguro. |
| Vista Madalena | SP | 31,7 | Rua Paulistânia. Vila Madalena | 44,7% | 62,3% | - | 3 dorms , 2 dorms , 1 dorm | As unidades contam com Seguro. |
| Casa Jardins | SP | 31,4 | Alameda Jaú. Jardins | 100,0% | 88,9% | - | 4 dorms | As unidades contam com Seguro. |
| Park Mariana | SP | 28,3 | Rua Sena Madureira. Vila Mariana | 80,7% | 84,9% | - | 3 dorms e 2 dorms | As unidades contam com Seguro. |
| Brook | SP | 3,9 | Rua Getúlio Soares - Brooklin | 100,0% | 98,0% | - | 3 dorms , 2 dorms , 1 dorm e NR | As unidades contam com Seguro. |
| DNA Vila Mariana | SP | 1,3 | Rua Doutor Neto de Araújo. Vila Mariana | 100,0% | 100,0% | - | 3 dorms, NR - Studio e NR - 1 dorm | As unidades contam com Seguro. |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Retrovenda
Equity
| Devedor / Ativo | UF | Volume (R$ mm) | Localização | Status de Obras | Status de Vendas | Lançamento | Tipologias | Garantias |
|---|---|---|---|---|---|---|---|---|
| AP Paulista | SP | 21,0 | Rua Arthur Prado, Bela Vista. | 33,8% | 100,0% | 01/06/2024 | 1 dorms, Studio e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Vila Nova Conceição | SP | 14,0 | Rua Silvânia, Vila Nova Conceição. | 45,6% | 98,3% | 01/11/2024 | 1 dorm | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Higienópolis | SP | 12,8 | Rua Jaguaribe, Higienópolis. | 30,8% | 37,6% | 01/12/2024 | 1 dorms e Studio | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Ferreira de Araujo | SP | 12,8 | Rua Ferreira de Araujo, Pinheiros | 27,7% | 74,3% | 01/01/2025 | 1 dorm | AF de Ações da SPE, Fiança e Seguros de Obra. |
| Saibro | SP | 11,5 | Rua Cardoso de Melo, Vila Olimpia | 7,2% | 80,5% | 01/05/2025 | 1 dorm e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Vila Olimpia | SP | 11,0 | Rua Cabo Verde, Vila Olimpia | 49,3% | 97,1% | 01/08/2024 | 1 dorm e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| Medelin | SP | 9,2 | Rua Cardoso de Melo, Vila Olimpia | 7,2% | 68,9% | 01/05/2025 | 1 dorm e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| QG Faria Lima | SP | 7,0 | Rua dos Pinheiros, Pinheiros | 68,2% | 100,0% | 01/06/2024 | 1 dorm, Studio e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
| YEP Estação Pinheiros | SP | 6,0 | Rua Gilberto Sabino, Pinheiros | 68,1% | 87,3% | 01/07/2024 | 1 dorm , studio e NR | AF de Ações da SPE, Fiança e Seguros de Obra. |
Agosto de 2026:
13 /08/2026 – Rendimentos e Amortizações
Acesse
14/08/2026 – Informe Mensal Estruturado Acesse
25 /08 /2026 – Fato Relevante Acesse
Contato:
Em caso de dúvidas ou necessidade de informações adicionais, entre em contato com a equipe de Relações com Investidores por meio deste e-mail: OL -RI -Btyu@btgpactual .com
Estamos à disposição .
ADTV ( Average Daily Trading Volume): Média diária de negociação das cotas de um FII na bolsa. Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado.
Alocação Estrutural: Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo.
Alocação tática: Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo.
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo.
(arredondada em duas casas decimais).
CRI (Certificado de Recebíveis Imobiliários): Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda. É o principal ativo dos FIIs de papel.
Dividend Yield (DY): Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado.
Duration : Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros. Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas.
FII de Papel: Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs. Diferente dos FIIs de tijolo, que investem em imóveis físicos.
High Grade: Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade. Costumam oferecer menor retorno, mas maior segurança.
High Yield : Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis. Compensam o risco com expectativa de retorno mais elevado.
Indexador: Índice de referência que corrige o valor dos CRIs e define sua remuneração ou utilizado como base para um contrato. Exemplos: CDI, IPCA ou IGP -M.
Liquidez: Capacidade de converter um ativo (como cotas de FIIs) em dinheiro.
LTV (Loan -to-value): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada. Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência.
Marcação a Mercado: Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado. Essa prática pode gerar oscilações no preço da cota patrimonial.
Preço/valor patrimonial (P/VP): Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data -base do relatório.
Risco de Crédito: Possibilidade de inadimplência dos devedores dos CRIs.
Risco de Mercado: Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo.
Spread: Diferença entre a taxa de remuneração paga e o custo de captação do emissor.
Subordinação: Estrutura que define níveis de prioridade nos pagamentos de um CRI. Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior.
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos . Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido .
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas . Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados .