
Relatório Gerencial CACR11 de março de 2026
Relatório Gerencial do Cartesia Recebíveis Imobiliários (CACR11), fundo imobiliário de papel, referente a março de 2026, com entrega no FundosNet (B3) em 15/04/2026. No pregão de 03/11/2026, a cota do CACR11 fechou a R$ 12,76, com P/VP de 0,14 (valor patrimonial de R$ 91,96 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,04 por cota, com pagamento em set/2026, e o dividend yield dos últimos 12 meses é de 60,34% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 444,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 32.065.364/0001-46
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 15/04/2026 19:25
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
CACR11
FII - CARTESIA RECEBÍVEIS IMOBILIÁRIOS Relatório Gerencial Mensal
Março 2026
CACR11 FII Cartesia Recebíveis Imobiliários
CARTESIA © WEB Relatório Gerencial – Março 2026 CAPIT
TESE DE INVESTIMENTO
Aquisição de ativos financeiros de natureza imobiliária, com foco em Certificados de Recebíveis Imobiliários (CRI).
PATRIMÔNIO LÍQUIDO
R$ 458.752.972,50
COTA PATRIMÔNIAL
R$ 94,86
COTA MERCADO R$ 81,55
ÚLTIMO DIVIDENDO R$ 1,20
LIQUIDEZ DIÁRIA MÉDIA (MAR/26)
R$ 1,6 Milhões
NÚMERO DE COTAS 4.836.324
TAXAS DO FUNDO Administração e Gestão: 1% a.a. Performance: 20% sobre o que exceder 110% CDI
ADMINISTRADOR BRL Trust DTVM S.A.
Cartesia InGESTORA
.Cartesia Investimentos e
Gestão de Recursos Ltda.
COMENTÁRIOS DA GESTÃO
A escalada do conflito entre Estados Unidos, Israel e Irã levou a uma forte reação nos preços do petróleo, adicionando um novo fator de risco para a inflação global e aumentando a complexidade do cenário para os bancos centrais.
No Brasil, o quadro macroeconômico combina sinais mistos, com inflação acima das expectativas, sobretudo em serviços, enquanto a atividade econômica mostra sinais de recuperação, apoiada por um mercado de trabalho resiliente e estímulos fiscais, após ter sofrido desaceleração no 2º semestre de 2025.
No front da inflação, o IPCA-15 de fevereiro surpreendeu, frustrando as expectativas de uma inflação anual abaixo de 4%. O índice registrou inflação de 0,83% m/m e 4,10% a/a, superando todas as projeções registradas na pesquisa com os principais agentes de mercado.
Na abertura, a maior surpresa veio da inflação de serviços, com alta de 1,48% m/m (6,14% a/a), com forte contribuição das passagens aéreas (11,64% m/m e 24,86% a/a) e dos seguros de veículos (5,24% m/m e -3,02% a/a).
Apesar do destaque para esses itens, a difusão de 69% mostra que as pressões no setor de serviços não foram pontuais. O núcleo de serviços subjacentes, alvo de atenção do Banco Central, registrou inflação de 0,66% m/m (5,6% a/a).
Por fim, o PIB do 4º trimestre de 2025 registrou crescimento de 0,1% t/t e 1,8% a/a. vis-à-vis consenso (Bloomberg) de 0,2% m/m e 1,8% a/a.
Na abertura, houve forte desaceleração da formação bruta de capital fixo e estagnação do consumo das famílias.
Assim, o fraco resultado de setores sensíveis ao crédito indica que a política monetária tem produzido efeitos mais visíveis na demanda interna.
De qualquer forma, os dados parciais desse início de ano sugerem reaceleração do PIB no 1T26 em direção a um crescimento próximo de 1% t/t, com recuperação do consumo devido aos estímulos fiscais e resiliência do mercado de trabalho.
POSIÇÃO VENDIDA DE COTAS DO CACR11
A Cartesia Capital tem acompanhado o movimento especulativo com cotas do CACR11 iniciado nos últimos meses. Em 31/3/2026, a posição vendida (short) somava 236.050 cotas (4,88% do total de cotas do CACR11) a preço médio de R$ 80,12 comparado ao valor de mercado, naquela data, de R$ 81,55
CARTESIA © WEB Relatório Gerencial – Março 2026 CAPITAL
COMENTÁRIOS DA GESTÃO
SOBRE A ESTRATÉGIA E CARTEIRA DO CACR11
As operações investidas pelo CACR11 são estruturadas com fundos de reserva destinados a suportar as obrigações dos CRIs, incluindo despesas operacionais, remuneração e obras, especialmente em cenários de descasamento de fluxo financeiro oriundo da receita de vendas. Durante a fase de maturação dos empreendimentos, é prática comum que o fundo realize aquisições de novos CRIs com o objetivo de suportar o pagamento das obrigações financeiras dos CRIs já emitidos. Essa estratégia visa preservar a estrutura financeira da operação até que o projeto alcance a estabilidade projetada, sem depender de recursos do incorporador, ou seja, evitando o risco corporativo e reforçando a tese de operações de project finance.
O CACR11 atualmente apresenta exposição superior ao limite regulatório previsto em determinados projetos. O plano de reenquadramento contempla novas aquisições de CRIs, ainda que, em alguns casos, mantenha exposição acima do limite regulatório, tendo como objetivo a adequação do fundo aos limites de enquadramento até dezembro de 2026. Essa abordagem tem como objetivo viabilizar o desenvolvimento dos empreendimentos e garantir que, à medida que os projetos entrem na fase de geração de receita, seja possível realizar a amortização dos CRIs.
Os sócios da Cartesia Capital e seus familiares são cotistas de longo prazo do CACR11, demonstrado alinhamento com seus cotistas.
MODELO DE GESTÃO ATIVA CARTESIA CAPITAL
A Cartesia Capital tem como princípio uma forte gestão ativa da carteia do CACR11, que compreende a participação em cada etapa dos empreendimentos financiados. Exigimos dos incorporadores comprometimento com a boa execução do empreendimento e observação das cláusulas contratuais das operações. Com isso, buscamos não somente proteger os recursos investidos de nossos cotistas, como contribuir para uma maior eficiência operacional dos empreendimentos com reflexo positivo no resultado para o próprio incorporador. Contamos com suporte do Centro de Monitoramento das operações na sede da Cartesia Capital, com painéis interativos conectados via Power BI aos servicers das operações com atualizações diárias e câmeras instaladas nas obras e stands de vendas para acompanhamento.
A estratégia da gestão ativa inclui manter posição de liderança em quórum de AGT dos CRI investidos, visando assim trazer maior simetria e agilidade de decisão, ainda que consequentemente, trazendo maior concentração de ativos. Por outro lado, a alternativa de alocação em inúmeros ativos através de participações minoritárias irrelevantes nos CRIs, ao mesmo tempo em que traz diversificação de risco, também se traduz em gestão passiva, sem qualquer possibilidade de intervenção do gestor se / quando necessário para realinhamento.
O processo de gestão e monitoramento inclui, entre outros:
(i) acompanhamento das estratégias de vendas, inclusive com o uso de clientes ocultos nos stands de vendas, e dos resultados efetivos através de reuniões semanais com a equipe comercial do empreendimento visando convergência com a curva de vendas definida na documentação,
(ii) realização e atualização de pesquisas de mercado para avaliação do aspecto comercial dos empreendimentos com profundidade e granularidade de informações (evolução do mercado na área geográfica, tipologia, público-alvo, amenidades, precificação, concorrência etc)
(iii) monitoramento da carteira de recebíveis com recebimento de relatório elaborado por empresa terceirizada independente em até 8 dias úteis do mês subsequente (comparado a prazo médio do mercado de 40 dias), com dupla verificação pelo time interno de gestão,
(iv) monitoramento em tempo real das obras através de câmeras e visitas não programadas às obras da equipe interna de incorporação e gestão em complemento aos controles e medições efetuados por empresas terceirizadas independentes,
(v) minutas proprietárias dos CRI, atualizadas permanentemente visando mitigar riscos, favorecem forte dinâmica dos controles das operações pelo Centro de Monitoramento e reduzem o risco de dupla interpretação em eventualidade de judicialização,
(vi) definição, em alinhamento com o incorporador, de preço mínimo de venda das unidades dos empreendimentos, assegurando a manutenção de valor da garantia do CRI,
(vii) disposição de contato com o incorporador em tempo integral para resolução de intercorrências na execução dos empreendimentos visando reduzir ao mínimo atrasos ou prejuízos,
(viii) antecipação do processo de análise de crédito dos adquirentes para repasse junto a instituições financiadoras para, uma vez obtido o habite-se da obra, agilizar a amortização do CRI e otimizar a renovação da carteira de ativos do CACR11, além de beneficiar o resultado do incorporador.
(ix) priorização do uso dos recursos do fundo para o bom andamento das obras sobre qualquer outra obrigação, uma vez que o retorno do capital investido depende diretamente da conclusão e entrega dos empreendimentos aos adquirentes.
CARTESIA ⑧ WEB Relatório Gerencial – Março 2026 CAPITA
| Ticker | CACR11 |
|---|---|
| Resultado mensal (R$) | 1,35 |
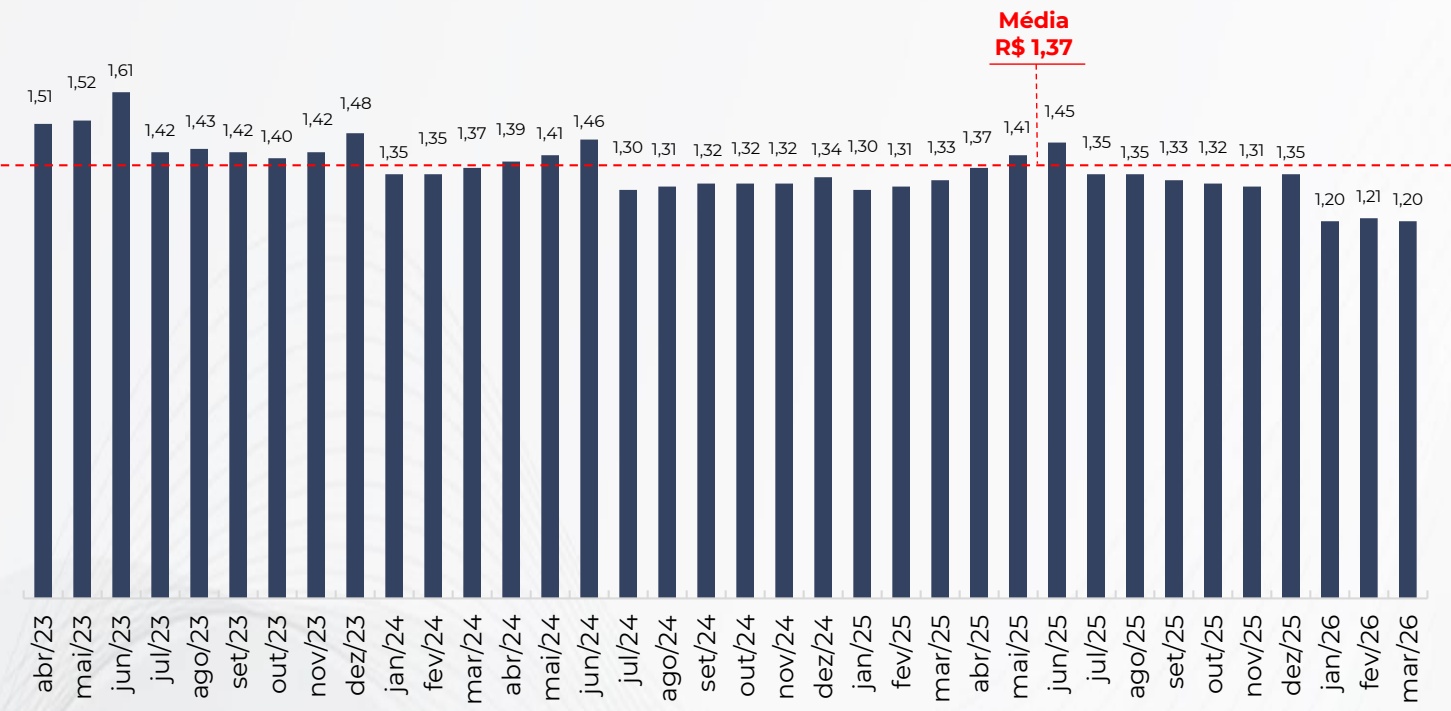
| Distribuição por cota (R$) | 1,20 |
| Cota mercado (R$) | 81,55 |
| Cota patrimonial (R$) | 94,86 |
| DY mensal cota mercado | 1,47% |
| DY 12 meses cota mercado | 19,44% |
| DY mensal cota mercado (gross up IR 15%) | 1,73% |
| DY cota mercado (gross up 15%) %CDI | 142,83% |
SOBRE A COTA E OS RENDIMENTOS
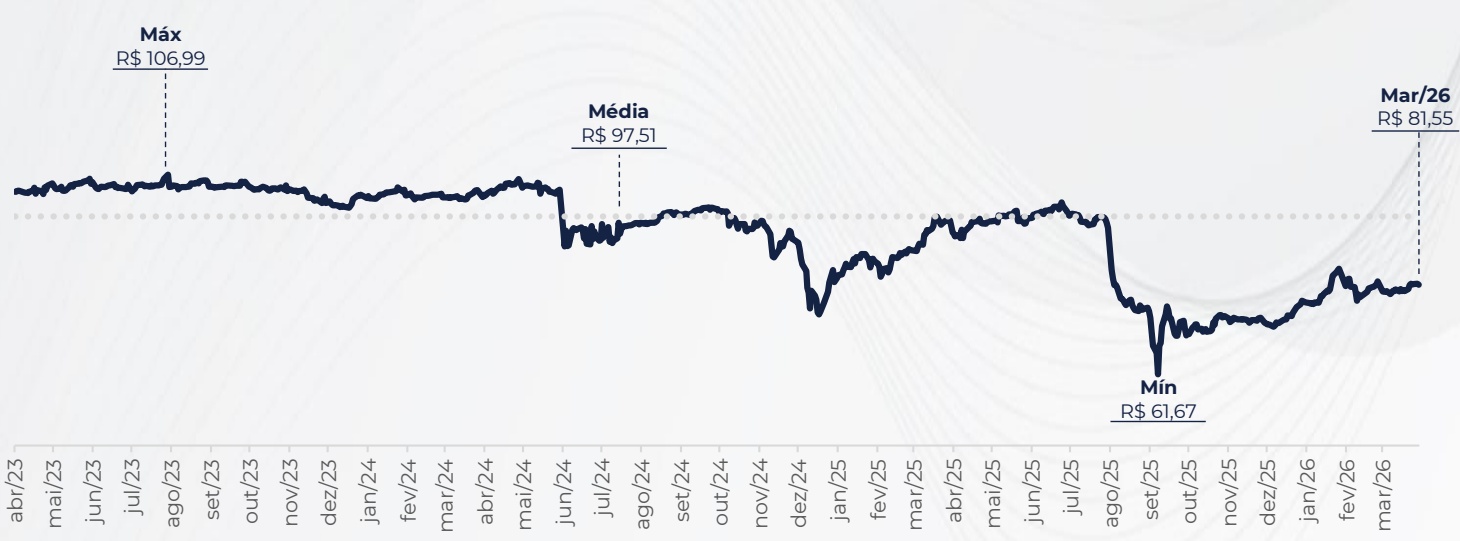
A cota do CACR11 fechou março com valor de mercado de R$ 81,55 e relação P/VP de 85,97% (86,69% em 27/02/2026), observando que o VP incorpora o IPCA acruado não caixa de R$ 0,72 / cota (R$ 0,63 em 27/02/2026). Pro-forma descontado o IPCA acruado, a relação P/VP seria 86,63% (87,27% em 27/02/2026). A base de cotistas soma 26.372 investidores (+0,55% m/m; +27% nos últimos 24 meses), suportando a forte liquidez das cotas do CACR11. O volume negociado no mês somou R$ 35,4 milhões, equivalente a um giro de 7,7% do PL do fundo.
Eventos do mês: (i) amortização de R$ 102.139 de principal e R$ 188.702 de IPCA do CRI Helvetia, (ii) amortização de R$ 830.956 de principal e R$ 62.9233 de IPCA do CRI Station, (iii) amortização de R$ 20.430 de principal e R$ 37.338 de IPCA do CRI Costa Mallorca, (iv) amortização de R$ 15.142 de principal e R$ 29.201 de IPCA do CRI Chianti, (v) amortização de R$ 116.220 de principal e R$ 219.124 de IPCA do CRI Alto Lindoia.
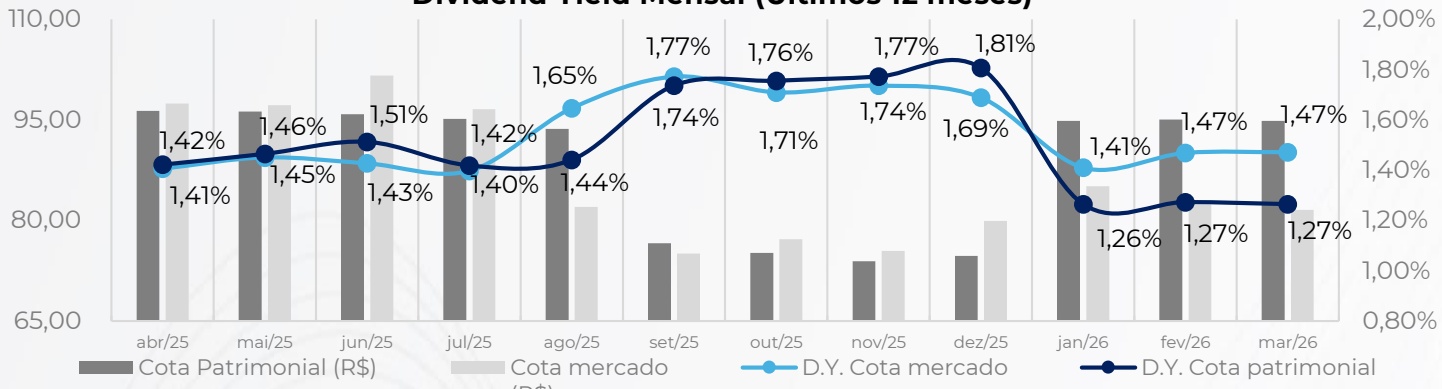
Em 9/4/2026 o CACR11 distribuiu R$ 1,20 / cota, que corresponde a 121% do CDI mensal, ou 143% do CDI pro-forma após gross-up de IR, com base no valor de mercado da cota, traduzindo em dividend yield de 19,44% nos últimos 12 meses (sem reinvestimento dos dividendos).
O resultado distribuído reflete o recebimento mensal de juros e da correção monetária das operações de CRI e, ocasionalmente, taxa de distribuição em operações estruturadas pela CARTESIA.
Dividend Yield Mensal (Últimos 12 meses)
Como regra, a atualização monetária sobre os saldos devedores dos CRI, ainda que em alguns CRIs acumulada (sem efeito caixa), é recebida (i) na amortização das operações, ou (ii) em eventos de negociação no mercado secundário dos CRI investidos. O saldo acumulado de correção monetária acruada (não caixa) em 31/03/2026 somava R$ 3.474.075 ou R$ 0,72 / cota. A gestão do fundo opera ativamente no mercado secundário para destravar a correção monetária acruada (não caixa), visando dar ao cotista relativa previsibilidade de rendimentos. A atualização monetária de todos os CRI investidos pelo CACR11 considera somente variações mensais positivas do indexador (IPCA/IBGE), protegendo os CRI contra eventuais deflações.
CARTESIA © WEB Relatório Gerencial – Março 2026 CAPITA
Histórico de Rendimentos
| Mês de referência | Data base | Resultado mensal (R$) | Distribuição por cota (R$) | Data de pagamento | Cota patrimonial (R$) | Cota mercado (R$) | Dividendyield mensal Cota mercado |
|---|---|---|---|---|---|---|---|
| Março-26 | 31/03/2026 | 1,35 | 1,20 | 09/04/2026 | 94,86 | 81,55 | 1,47% |
| Fevereiro-26 | 27/02/2026 | 1,02 | 1,21 | 09/03/2026 | 95,04 | 82,39 | 1,47% |
| Janeiro-26 | 30/01/2026 | 1,62 | 1,20 | 09/02/2026 | 94,87 | 85,11 | 1,41% |
| Dezembro-25 | 31/12/2025 | 1,30 | 1,35 | 09/01/2026 | 74,73 | 79,94 | 1,69% |
| Novembro-25 | 28/11/2025 | 1,27 | 1,31 | 08/12/2025 | 73,91 | 75,45 | 1,74% |
| Outubro-25 | 31/10/2025 | 1,35 | 1,32 | 10/11/2025 | 75,18 | 77,22 | 1,71% |
| Setembro-25 | 30/09/2025 | 1,19 | 1,33 | 08/10/2025 | 76,58 | 75,05 | 1,77% |
| Agosto-25 | 29/08/2025 | 1,49 | 1,35 | 08/09/2025 | 93,67 | 82,01 | 1,65% |
| Julho-25 | 31/07/2025 | 1,41 | 1,35 | 08/08/2025 | 95,17 | 96,60 | 1,40% |
| Junho-25 | 30/06/2025 | 1,19 | 1,45 | 08/07/2025 | 95,85 | 101,61 | 1,43% |
| Maio-25 | 30/05/2025 | 1,38 | 1,41 | 09/06/2025 | 96,26 | 97,20 | 1,45% |
| Abril-25 | 30/04/2025 | 1,54 | 1,37 | 09/05/2025 | 96,35 | 97,45 | 1,41% |
Rendimento Mensal (R$ / Cota) - Últimos 36 meses
Histórico Cotação CACR11
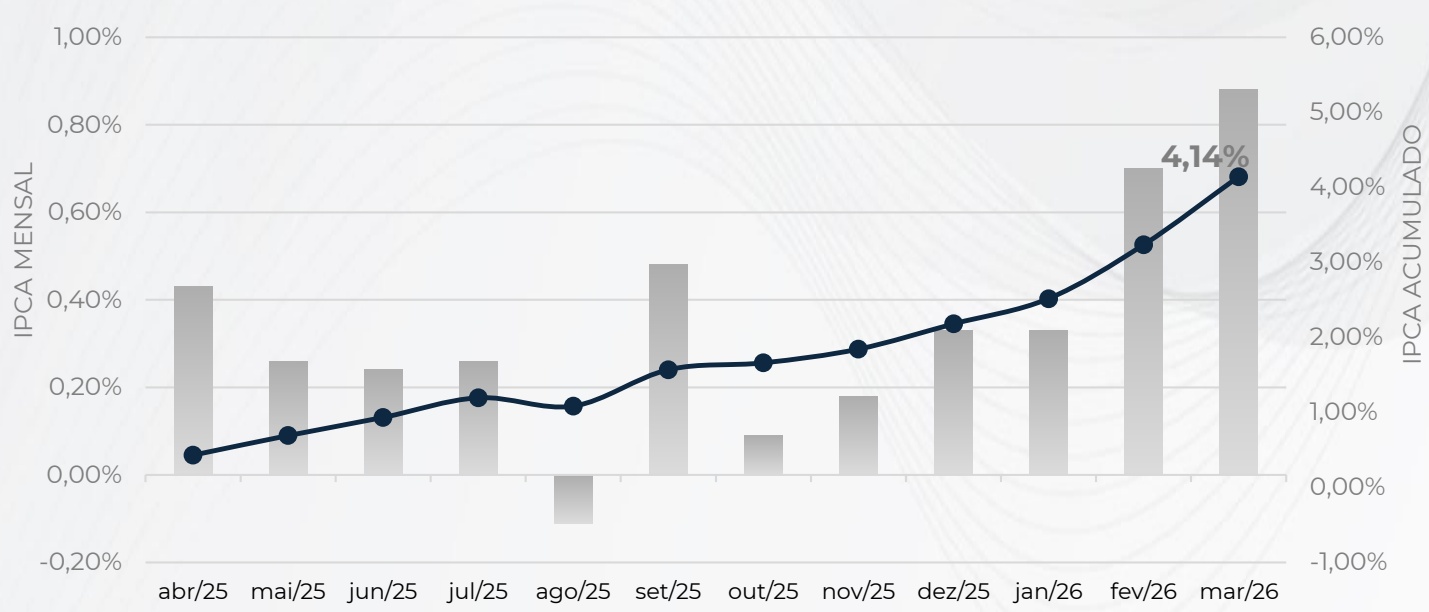
Os gráficos abaixo demonstram a evolução da correção monetária acumulada da carteira do CACR11 nos últimos 12 meses.
Correção Monetária da Carteira - Últimos 12 meses
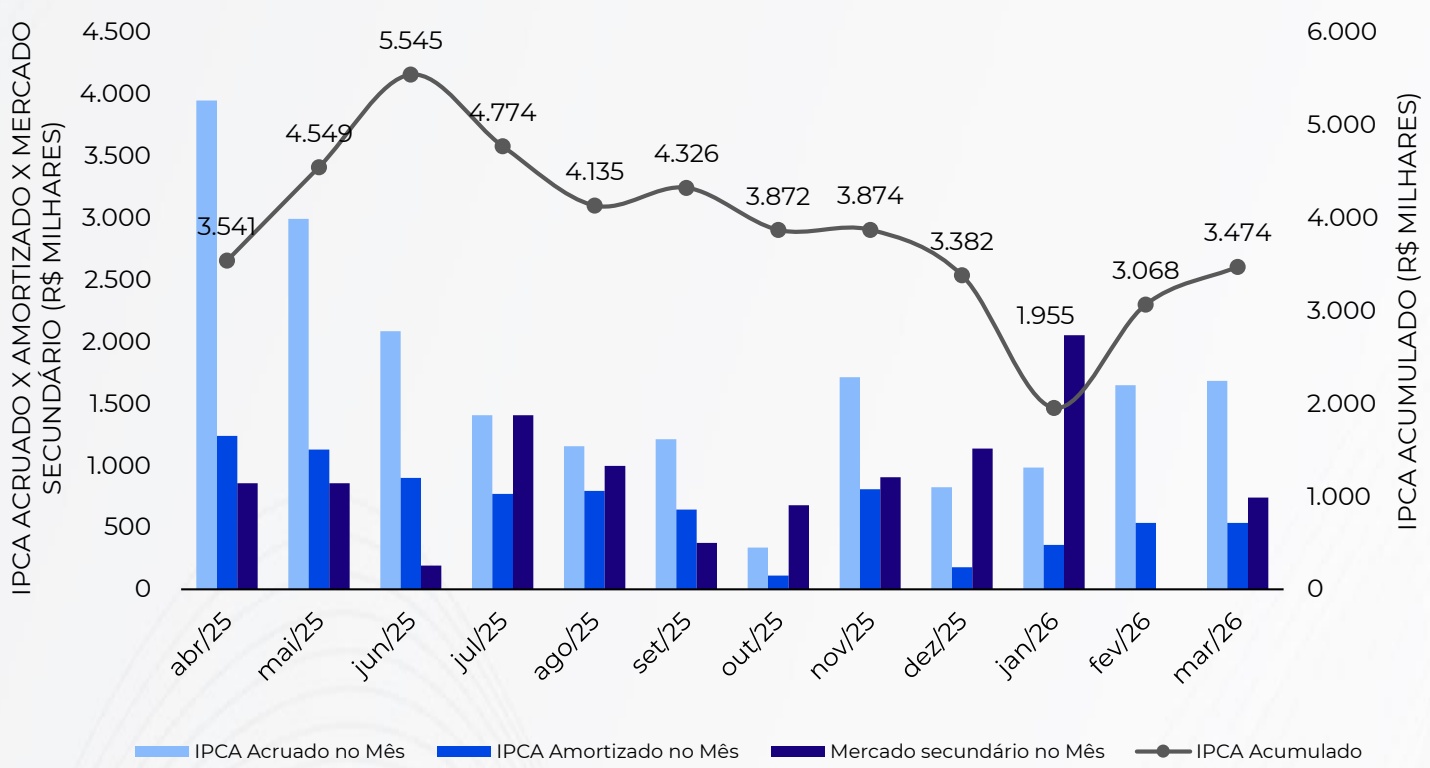
Em março houve (i) adição de R$ 1.683.228 referente ao IPCA de 0,33% de janeiro de 2026 (“n-2”) e (ii) amortização de IPCA acruado no valor de R$ 537.288 e (iii) venda de papéis destravando IPCA, ocasionando aumento do saldo acumulado para R$ 3.474.075, equivalente a R$ 0,72 / cota.
IPCA mensal x IPCA acumulado (12 meses)
BASE DE COTISTAS E VOLUME NEGOCIADO
Expansão de 388% da base de cotistas desde a entrada do CACR11 no IFIX em ago/22
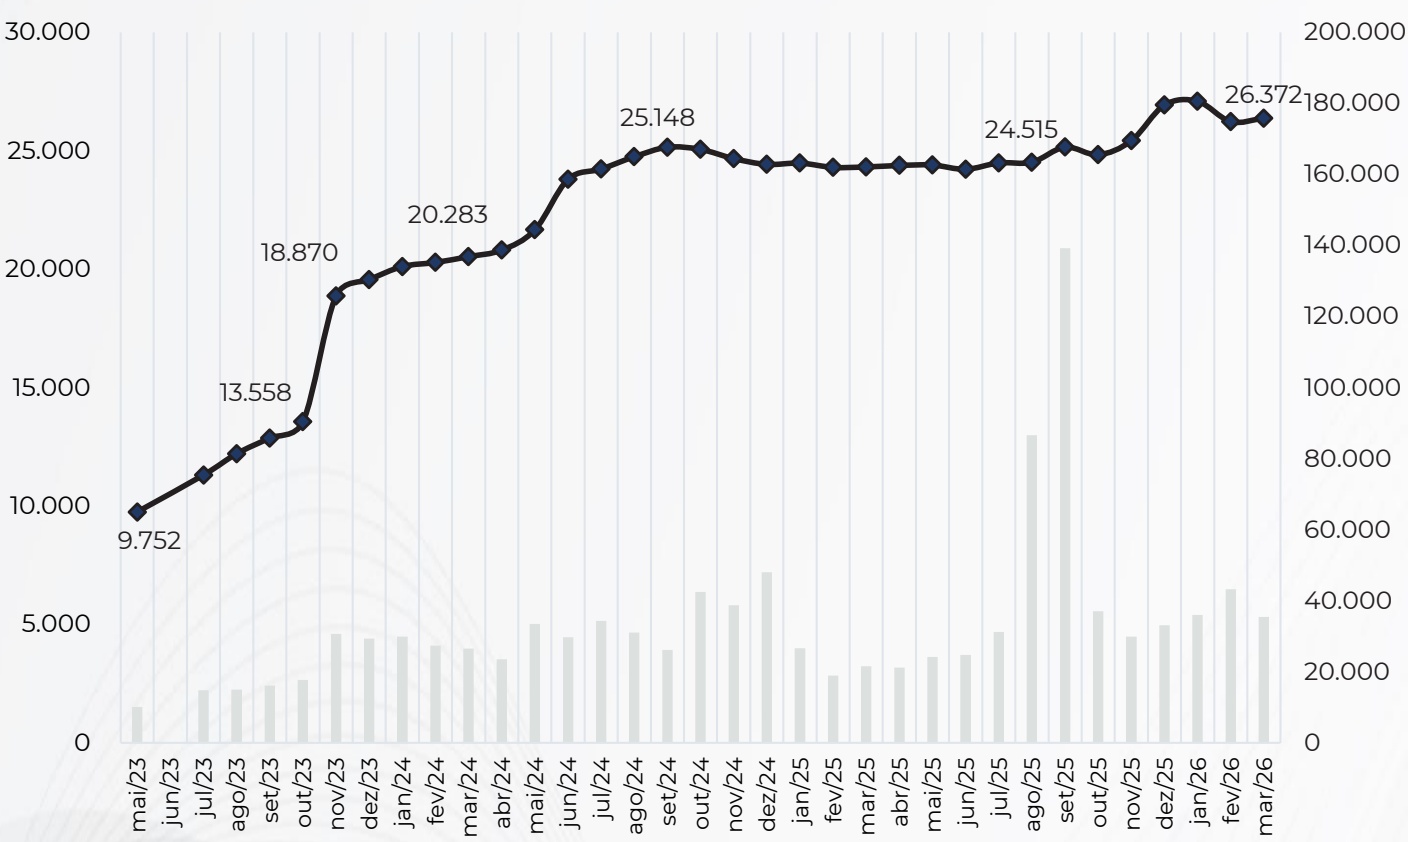
Volume Fin negociado (R$ Milhares)
DRE GERENCIAL – RESULTADOS DO MÊS
A DRE gerencial ao lado apresenta o resultado do CACR11 do mês, demonstrando de forma resumida o resultado no regime de caixa e informando o resultado pelo regime de competência.
Faz-se necessária a distinção dos conceitos uma vez que, conforme a legislação vigente, o fundo deve distribuir a seus cotistas, no mínimo, 95% dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano, sendo permitida a antecipação mensal dos dividendos. Dessa forma, o lucro auferido para fins de distribuição de dividendos deve transitar pelo caixa.
O regime de competência, por sua vez, considera a data do fato gerador das receitas e despesas apuradas em determinado período, mesmo que sem transitar pelo caixa do fundo.
A diferença entre o lucro pelo regime de competência e pelo regime de caixa se justifica, sobretudo, (i) pela variação monetária incidente sobre o saldo devedor dos CRI’s investidos ser acruada ao longo do tempo de vida das operações para pagamento pelos devedores dos CRI’s somente na liquidação dos mesmos, e (ii) pela provisão mensal para taxa de performance. Segundo o regulamento do CACR11, a taxa de performance deve ser calculada e provisionada diariamente, considerando o período de apuração encerrado no último dia útil dos meses de junho e dezembro e será paga durante o semestre subsequente ao período de provisionamento.
No segundo semestre de 2025, o fundo não apurou taxa de performance. Dessa forma, não haverá pagamento desta rubrica ao gestor no corrente semestre. No primeiro semestre, o CACR11 não auferiu taxa de performance até o momento.
| Março 2026 | Acumulado 1S2026 | |
|---|---|---|
| RECEITAS | 6.806.041 | 20.227.324 |
| Juros | 5.143.761 | 14.904.164 |
| Amortização Correção Monetária | 537.288 | 1.430.651 |
| Taxa de Distribuição | 0 | 0 |
| Renda Fixa - Recursos em Caixa | 44.589 | 205.544 |
| Mercado Secundário / Outros | 1.080.404 | 3.686.965 |
| DESPESAS | (289.575) | (961.450) |
|---|---|---|
| Administrativas | (279.403) | (922.780) |
| Operacionais | (10.172) | (38.670) |
| Taxa de Performance 2S2026 | 0 | 0 |
| RESULTADO REGIME DE CAIXA | 6.516.466 | 19.265.874 |
|---|---|---|
| RESULTADO REGIME DE COMPETÊNCIA | 7.840.624 | 22.857.682 |
| VALOR DISTRIBUÍDO | 5.803.589 | 17.459.130 |
| Taxa de Performance 1S2026 | 0 | 0 |
| Saldo Correção Monetária Acruada | 3.474.075 |
| 1ª emissão* | 2ª emissão* | 3ª emissão* | 4ª emissão* | 5ª emissão* | 6ª emissão* | |
| TIR a.m. | 0,96% | 1,02% | 1,02% | 0,92% | 0,66% | 0,44% |
| TIR a.a. | 12,10% | 12,97% | 12,90% | 11,61% | 8,21% | 5,36% |
*Não considera rendimentos dos recibos
CACR11
FII Cartesia Recebíveis Imobiliários
CARTESIA n WEB CAP
Relatório Gerencial – Março 2026
DRE REGIME DE CAIXA (R$)
Janeiro 2026
Fevereiro 2026
Março 2026
Acumulado 1S2026
| RECEITAS | 8.167.705 | 5.253.578 | 6.806.041 | 20.227.324 |
|---|---|---|---|---|
| Juros | 5.203.472 | 4.556.932 | 5.143.761 | 14.904.164 |
| Amortização Correção Monetária | 357.618 | 535.745 | 537.288 | 1.430.651 |
| Taxa de Distribuição | 0 | 0 | 0 | 0 |
| Renda Fixa - Recursos em Caixa | 73.887 | 87.068 | 44.589 | 205.544 |
| Mercado Secundário | 2.532.728 | 73.833 | 1.080.404 | 3.686.965 |
| DESPESAS | (328.763) | (343.112) | (289.575) | (961.450) |
|---|---|---|---|---|
| Administrativas | (315.720) | (327.657) | (279.403) | (922.780) |
| Operacionais | (13.043) | (15.455) | (10.172) | (38.670) |
| Taxa de Performance 2S2025 | 0 | 0 | 0 | 0 |
| RESULTADO REGIME DE CAIXA | 7.838.942 | 4.910.466 | 6.516.466 | 19.265.874 |
|---|---|---|---|---|
| RESULTADO REGIME DE COMPETÊNCIA | 8.472.607 | 6.544.451 | 7.840.624 | 22.857.682 |
| VALOR DISTRIBUÍDO | 5.803.589 | 5.851.952 | 5.803.589 | 17.459.130 |
| RESULTADO CAIXA RETIDO (R$ / COTA) | (0,421) | 0,195 | (0,147) | (0,374) |
INDICADORES COMPARATIVOS
| Rentabilidade | CACR11 | CACR11 Gross Up 15% | CDI | IFIX | IBOV |
|---|---|---|---|---|---|
| Mensal* | 0,44% | 0,69% | 1,21% | -1,06% | -0,70% |
| 12 meses* | 0,33% | 3,62% | 14,79% | 16,83% | 43,91% |
*Rentabilidade com base na cota de mercado
CACR11 FII Cartesia Recebíveis Imobiliários
CARTESIA © WEB Relatório Gerencial – Março 2026 CAPITA
| Empreendimento | UF | Padrão | Vendas |
|---|---|---|---|
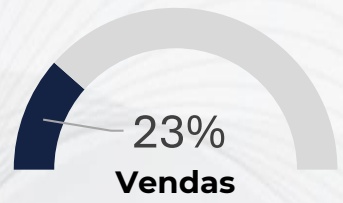
| Helvetia | SP | Alto | 23% |
| Viva (Amalfi Itaparica) | BA | Médio | Lançam. 2T26 |
| Station | SP | Médio | 72% |
| Savoie | BA | Médio-Alto | 3% |
| Monte Cristo | SP | Médio | 75% |
| Real Park | SP | Alto | Lançam. 2T26 |
| Santo André | BA | Super Luxo | Lançam. 2T26 |
| Alto Lindóia - fase 1 / fase 2 | RS | Médio | 73% / 10% |
| Mallorca | BA | Médio | 32% |
| Chianti | SP | Médio | 49% |
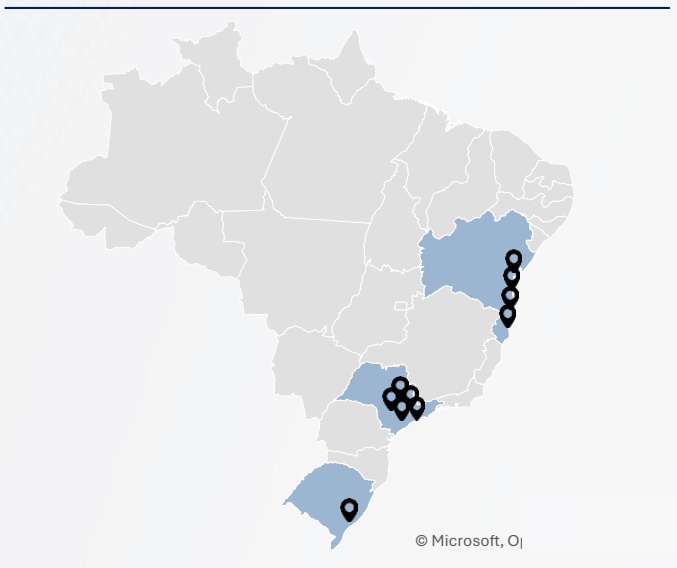
SEGMENTAÇÃO E DISTRIBUIÇÃO GEOGRÁFICA
DISTRIBUIÇÃO GEOGRÁFICA
REMUNERAÇÃO DA CARTEIRA DE CRI
Taxa média de juros (IPCA)
12,7461% a.a.
DISTRIBUIÇÃO SETORIAL
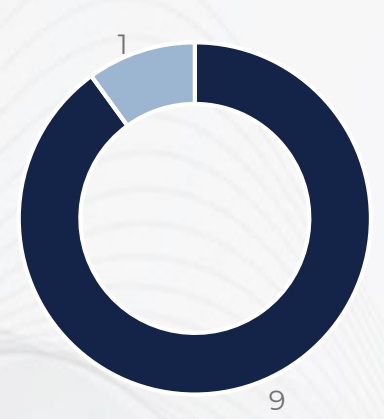
Residencial Residencial e Comercial
CLASSE DE ATIVO*
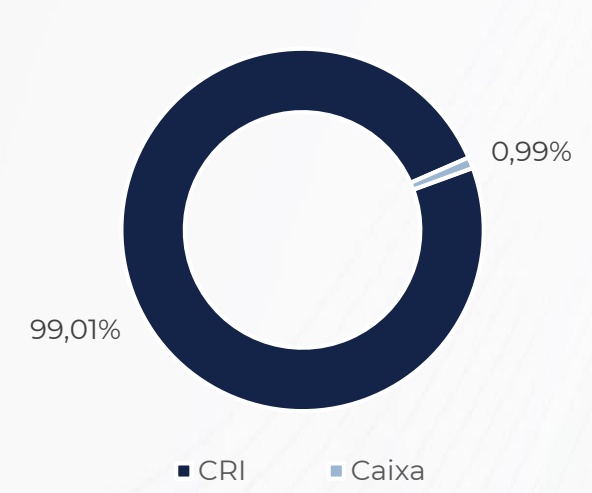
CACR11 FII Cartesia Recebíveis Imobiliários
CARTESIA WEB Relatório Gerencial – Março 2026 CAPITA
| CRI | Securitizadora | IndexSadEoGr | MTEaxNaT %A a.aÇ. | ÃO DVeOncS. AT | IV mOCooSnrreetçáãroia acruada (R$) | Principal (R$) | % Carteira |
|---|---|---|---|---|---|---|---|
| 22G1000969 | Barisec | IPCA | 12,68% | 24/03/2027 | 0 | 24.006.797 | 4,78% |
| 22L0001401 | Barisec | IPCA | 12,68% | 24/03/2027 | 0 | 12.288.240 | 2,45% |
| 23E0002201 | Barisec | IPCA | 12,68% | 24/03/2027 | 0 | 12.236.059 | 2,44% |
| 23J0000201 | Barisec | IPCA | 12,68% | 24/03/2027 | 29 | 9.346.224 | 1,86% |
| 23J1215653 | Canal | IPCA | 12,68% | 15/10/2027 | 0 | 4.655.851 | 0,93% |
| 23J1215952 | Canal | IPCA | 12,68% | 15/10/2027 | 0 | 4.502.731 | 0,90% |
| 23J1216116 | Canal | IPCA | 12,68% | 15/10/2027 | 0 | 464.194 | 0,09% |
| 23J1226561 | Canal | IPCA | 12,68% | 15/10/2027 | 0 | 5.316.264 | 1,06% |
| 23J1226990 | Canal | IPCA | 12,68% | 15/10/2027 | 0 | 3.298.299 | 0,66% |
| 23J0162156 | True | IPCA | 14,00% | 15/10/2027 | 315.937 | 7.696.457 | 1,53% |
| 23J0162216 | True | IPCA | 14,00% | 15/10/2027 | 47.689 | 1.134.336 | 0,23% |
| 23J0162404 | True | IPCA | 14,00% | 15/10/2027 | 48.320 | 1.149.347 | 0,23% |
| 23L1599076 | Canal | IPCA | 12,68% | 15/12/2028 | 176.950 | 33.064.862 | 6,58% |
| 23L1603110 | Canal | IPCA | 12,68% | 15/12/2028 | 172.158 | 31.924.048 | 6,35% |
| 23L1603403 | Canal | IPCA | 12,68% | 15/12/2028 | 521.688 | 31.523.343 | 6,28% |
| 25F1869744 | Canal | IPCA | 12,70% | 19/12/2028 | 165.571 | 28.349.446 | 5,64% |
| 24A1777605 | Canal | IPCA | 12,68% | 17/01/2028 | 21.204 | 27.022.064 | 5,38% |
| 24A1777655 | Canal | IPCA | 12,68% | 17/01/2028 | 191.048 | 8.460.514 | 1,68% |
| 24A1777749 | Canal | IPCA | 12,68% | 17/01/2028 | 176.762 | 8.425.883 | 1,68% |
| 24A1777868 | Canal | IPCA | 12,68% | 17/01/2028 | 6.745 | 8.595.285 | 1,71% |
| 25G0707498 | Canal | IPCA | 12,70% | 18/01/2028 | 80.758 | 6.697.807 | 1,33% |
| 24B1465589 | Canal | IPCA | 12,68% | 15/02/2029 | 372.046 | 38.197.834 | 7,60% |
| 24B1465631 | Canal | IPCA | 12,68% | 15/02/2029 | 328.155 | 38.138.983 | 7,59% |
| 24B1465697 | Canal | IPCA | 12,68% | 15/02/2029 | 95.011 | 10.233.127 | 2,04% |
| 24B1465719 | Canal | IPCA | 12,68% | 15/02/2029 | 296.123 | 8.857.724 | 1,76% |
| 25H5085933 | Canal | IPCA | 12,70% | 13/02/2029 | 73.073 | 10.425.517 | 2,08% |
| 24C1528390 | Canal | IPCA | 12,68% | 16/03/2028 | 167.250 | 18.013.694 | 3,59% |
| 24C1528956 | Canal | IPCA | 12,68% | 16/03/2028 | 37.629 | 5.094.002 | 1,01% |
| 24C1529129 | Canal | IPCA | 12,68% | 16/03/2028 | 88.713 | 6.085.088 | 1,21% |
| 24C1530964 | Canal | IPCA | 12,68% | 16/03/2028 | 40.266 | 1.812.000 | 0,36% |
| 25G5231291 | Canal | IPCA | 12,70% | 17/03/2028 | 50.949 | 8.158.977 | 1,62% |
| 24I1424510 | Canal | IPCA | 12,80% | 26/08/2030 | 0 | 26.295.673 | 5,23% |
| 24I1425363 | Canal | IPCA | 12,81% | 27/08/2030 | 0 | 27.561.941 | 5,49% |
| 24I1425552 | Canal | IPCA | 12,82% | 28/08/2030 | 0 | 12.992.143 | 2,59% |
| 24K2314391 | Travessia | IPCA | 13,50% | 22/11/2029 | 0 | 4.865.782 | 0,97% |
| 24K2432454 | Travessia | IPCA | 13,51% | 22/11/2029 | 0 | 5.092.745 | 1,01% |
| 24K2433556 | Travessia | IPCA | 13,52% | 22/11/2029 | 0 | 1.539.602 | 0,31% |
| 24I2532795 | Leverage | IPCA | 12,68% | 27/09/2029 | 0 | 8.833.951 | 1,76% |
CARTESIA © WEB Relatório Gerencial – Março 2026
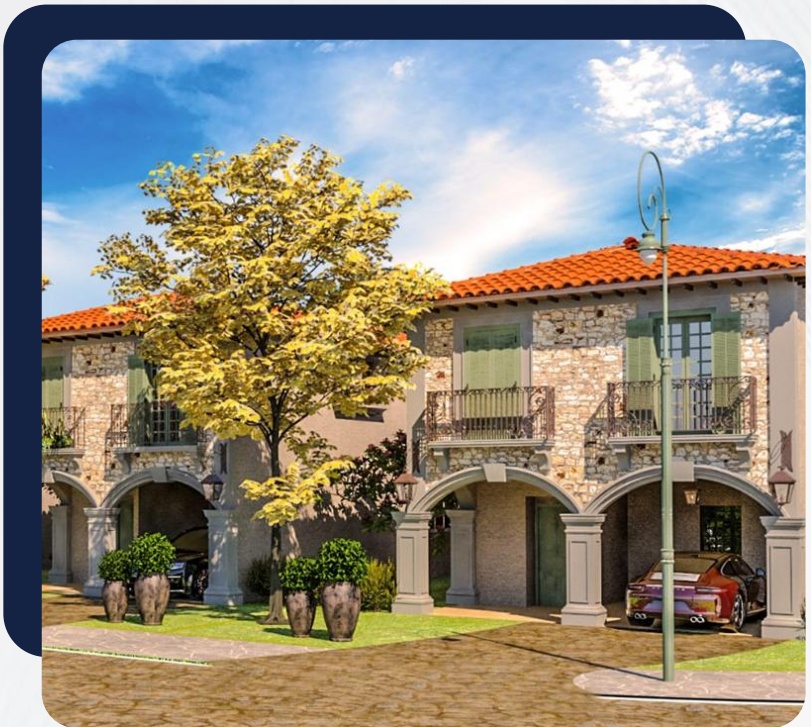
CRI HELVETIA
INDAIATUBA / SP Acessar Google Maps

IPCA + 12,6825% a.a.

Saldo Devedor: R$ 57.877.347,25

Vencimento: Mar/2027

LTV atualizado: 50%
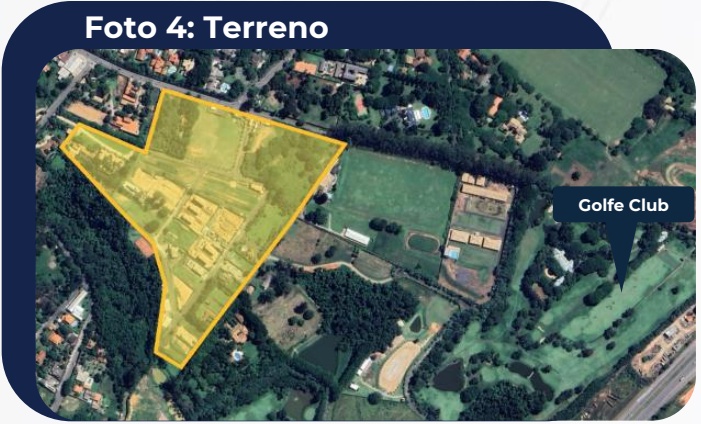
O Helvetia Le Jardin, projetado pelo arquiteto João Armentano, é um empreendimento horizontal de alto padrão localizado no bairro de Helvetia, área mais nobre da cidade de Indaiatuba – SP, classificada entre as 10 melhores cidades do Brasil para se viver. O empreendimento é privilegiado por estar vizinho aos famosos clubes de golfe e polo, e contar com fácil acesso a escolas bilíngues, parques e infraestrutura urbana consolidada.
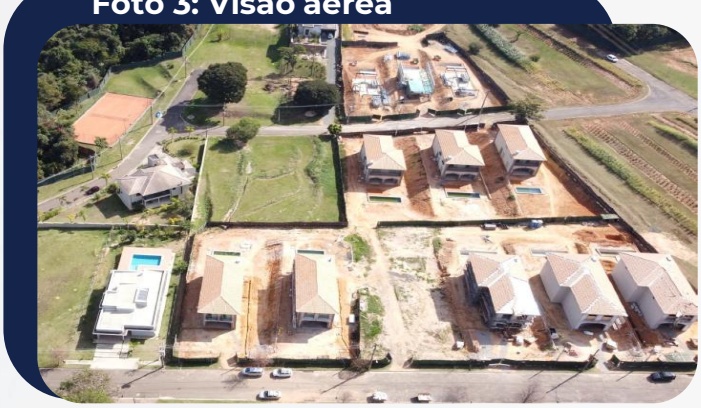
Ainda que área total do empreendimento some 46 lotes com áreas de 500 m2 a 2.000 m², a primeira fase é composta por 22 casas com áreas privativas de 272 m² a 455 m² e plantas de 3 e 4 suítes, com piscina privativa. A infraestrutura e área de lazer do condomínio, incluídas na Fase 1 do empreendimento, é composta de quadras de tênis, poliesportiva e beach sports, playground, academia, portaria 24h e vasta área verde com paisagismo de Maurício Cirillo.
O método de construção a seco (light steel frame) da obra do empreendimento utiliza estrutura metálica leve com algumas vantagens sobre a alvenaria tradicional, como maior velocidade de obra e precisão construtiva, menor desperdício de materiais e desempenho térmico e acústico. Neste método, a estrutura metálica da casa é inteiramente produzida na fábrica da SteelCorp para, em seguida, ser levada ao canteiro de obras para montagem, fechamento de telhado e paredes, instalação de elétrica, hidráulica e acabamento. Atualmente a obra conta com avanço de 76,55%, incluindo 3 unidades já com Habite-se, 2 casas em fase final de obras (+90%) e as demais com 35% - 90% de avanço de obras.
As vendas do empreendimento foram interrompidas ao atingir 23%, em decisão estratégica que considerou aguardar a conclusão da Fase 1 para venda de unidades prontas, com maior valor de mercado. A conclusão das obras da Fase 1 (12 casas) foi postergada pela intenção do incorporador de venda dos imóveis para investidor institucional com estratégica de renda fixa (locação), conforme relatado anteriormente. Considerando as incertezas do cenário macroeconômico, os sócios do empreendimento estão reavaliando a estratégia inicial em parceria com a construtora contratada (SteelCorp).
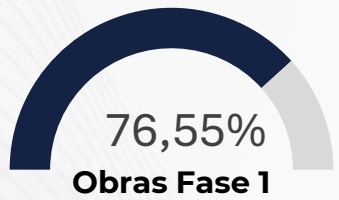
76,55% Obras Fase 1

Servicers:
Securitizadora: Barisec
Agente Fiduciário: Oliveira Trust
Medição de obras: MV Construções
CRI HELVETIA
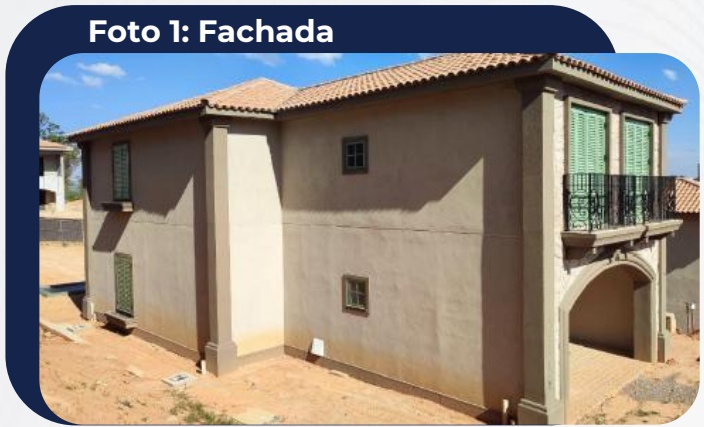
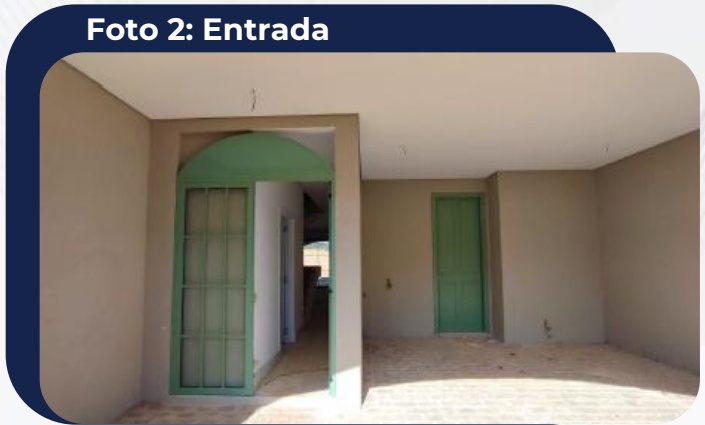
Foto 3: Visão aérea

Garantias:
• Alienação fiduciária do estoque
Alienação fiduciária de lotes (15.000 $\mathrm { m } ^ { 2 }$ @ R$ 1.450 / m2)
Cessão fiduciária da carteira de recebíveis
• Alienação fiduciária das quotas da SPE

Empreendimento:
• 22 Casas de 272 a 455 m²
• VGV Atualizado: R$ 107,5 milhões
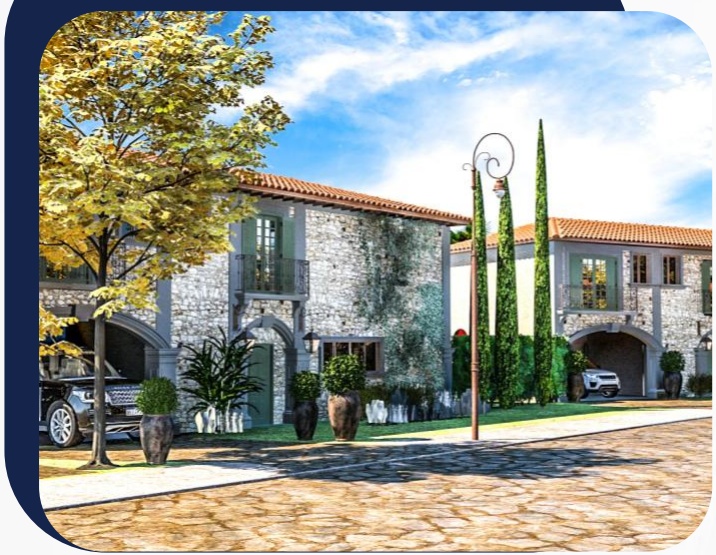
Foto 5: Projeto Vila Toscana
Amortização:
✓ 0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 500 mil) se Fundo de Obras > 105% do saldo de obras a incorrer
CARTESIA © WEB Relatório Gerencial – Março 2026
CRI AMALFI

Itaparica / BA Acessar Google Maps

IPCA + 12,6842% a.a.

Saldo Devedor: R$ 107.017.593,61

Vencimento: Fev/2029

LTV atualizado: 30%
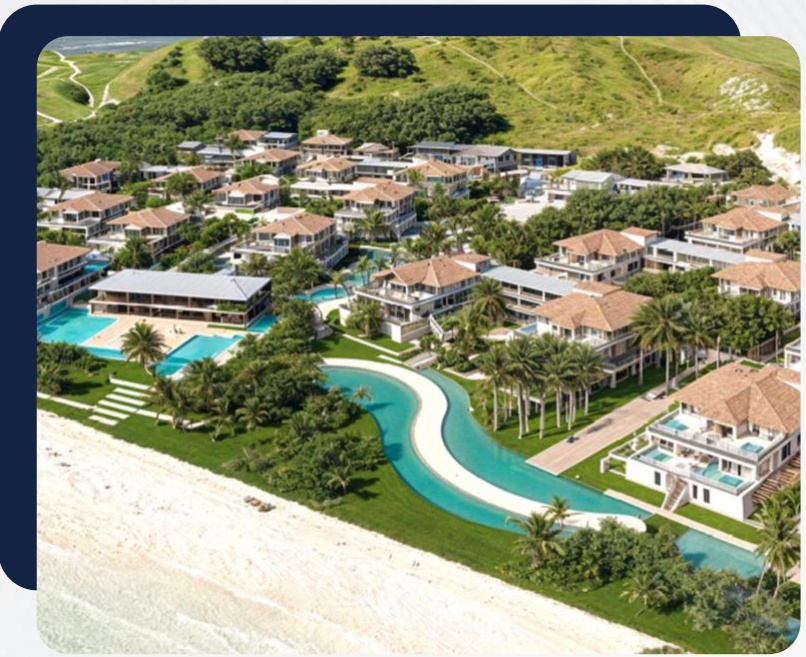
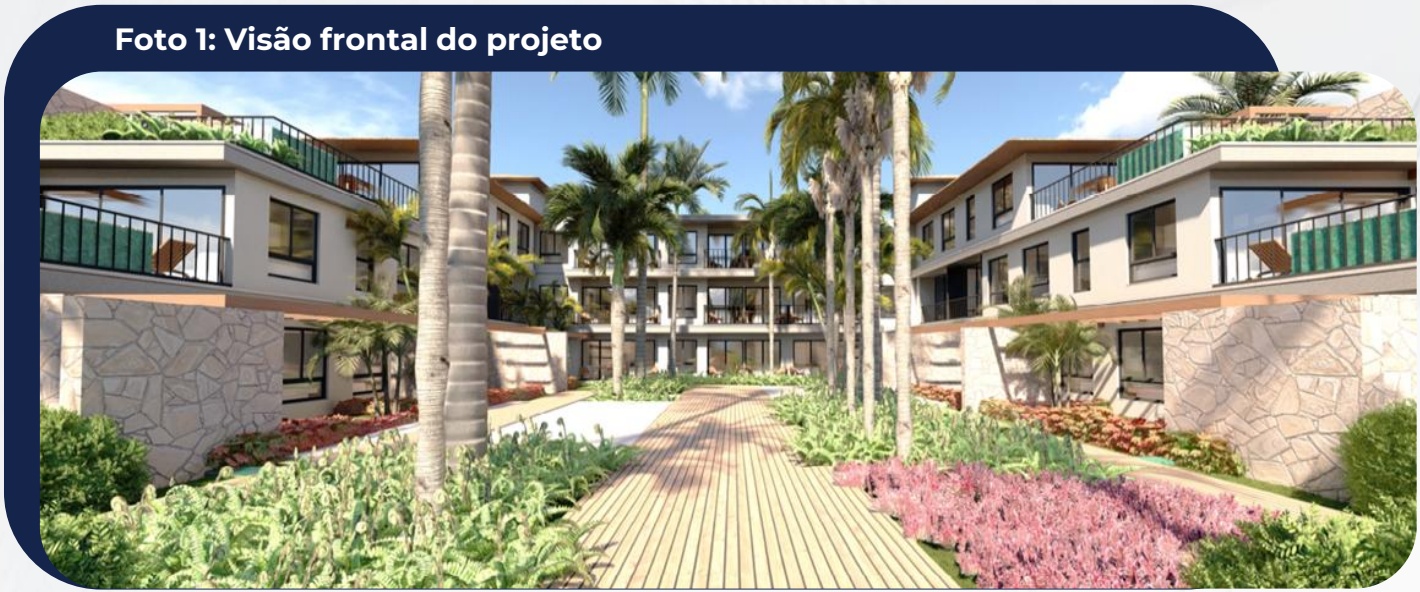
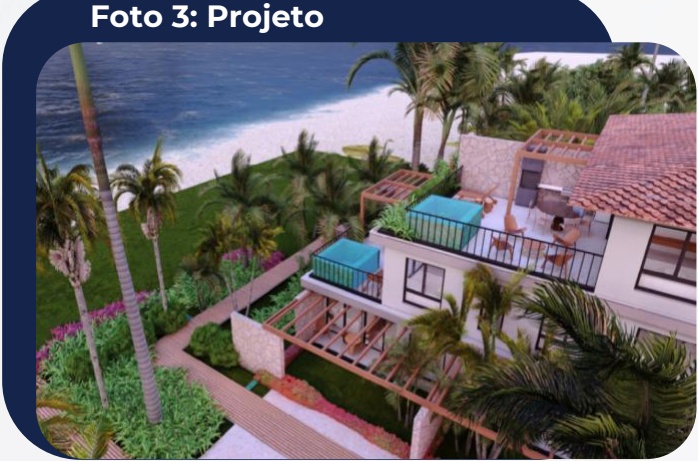
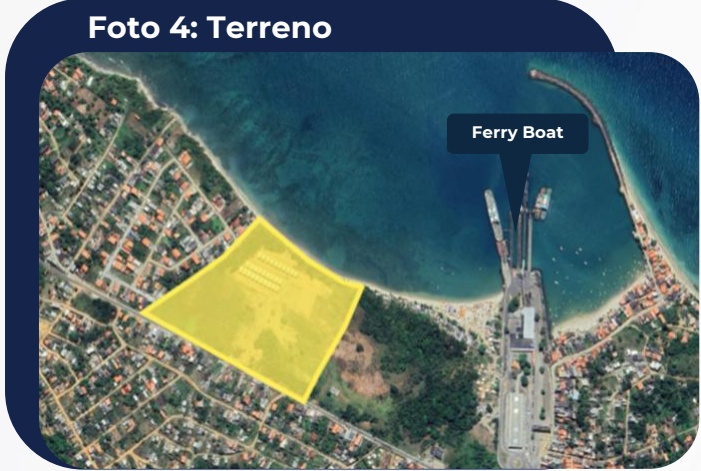
O Amalfi Itaparica é um condomínio vertical de médio padrão no estilo resort localizado na Ilha de Itaparica – BA, em uma região privilegiada da ilha, protegida do mar aberto, ao lado da estação de chegada do ferry boat (travessia de balsa que liga Itaparica a Salvador), um local com abundante fluxo diário de pessoas. O empreendimento, inspirado na arquitetura da Costa Amalfitana (Itália), está situado à beira-mar, com faixa de areia privativa de 150 metros de extensão em uma região economicamente aquecida de comércio e turismo. O projeto será desenvolvido em 3 fases, alinhadas com a curva de vendas, com incorporação e construção a cargo da Kahhu Incorporadora (Grupo SIAN).
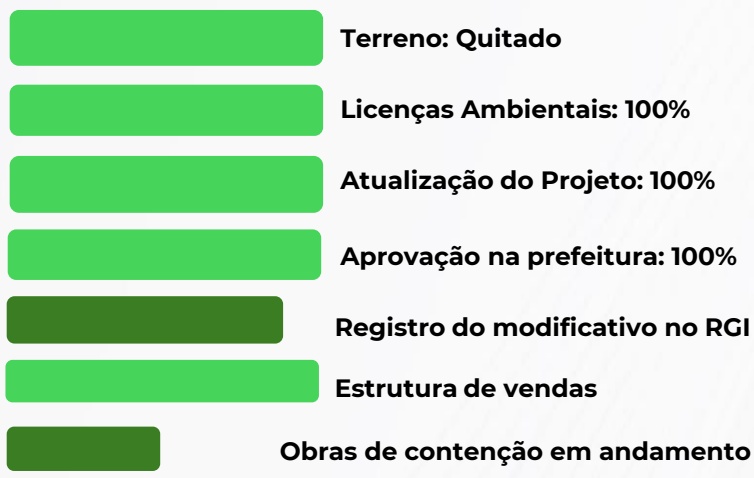
O registro do modificativo do projeto no cartório de imóveis está em fase final, com previsão para ser obtido no mês de abril, sendo a última barreira para o início da comercialização das 378 unidades da primeira fase do empreendimento. Não obstante, foi lançada campanha de place branding para início de reservas (atualmente 114 reservas cadastradas; +55 unidades m/m). A programação de divulgação do empreendimento para os próximos meses inclui campeonato oficial de beach tenis, exposições, evento gastronômico etc fazendo uso das instalações já concluídas como stand de vendas, sala imersiva e quadras, com píer para embarcação.
A obra de contenção definitiva junto à orla continua evoluindo dentro do prazo planejado bem como os projetos complementares. Dessa forma, a obra atualmente acumula 5,70% de evolução física (Fase 1).
O projeto, com 905 unidades, inclui diferentes tipologias como gardens, apartamentos e terraços (coberturas) com áreas privativas de 22 a 130 m² e plantas de 1 a 4 dormitórios. As plantas são modulares oferecendo a possibilidade de composição de unidades, com grande flexibilidade para atender demandas variadas de tipologias aos adquirentes.
5,70% Obras

Empreendimento:
905 apartamentos (3 fases)
VGV atualizado: R$ 450 milhões
Amortização: Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
CARTESIA © WEB
INFRAESTRUTURA E POTENCIALIDADES REGIONAIS
Saúde
Hospital e postos de saúde disponíveis na ilha
Internet
Cobertura de Wi-fi disponível na região,
Bancos
Agências do Bradesco e Caixa na Ilha de Itaparica
Gastronomia
Opções gastronômicas disponíveis no centro da cidade e arredores.
Centro histórico
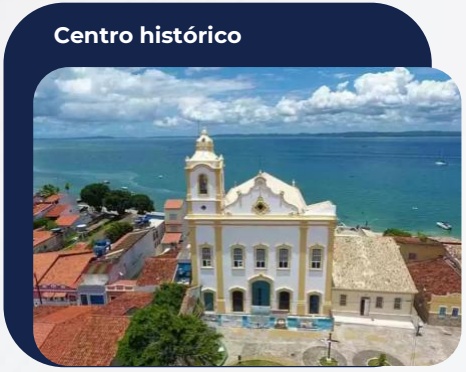
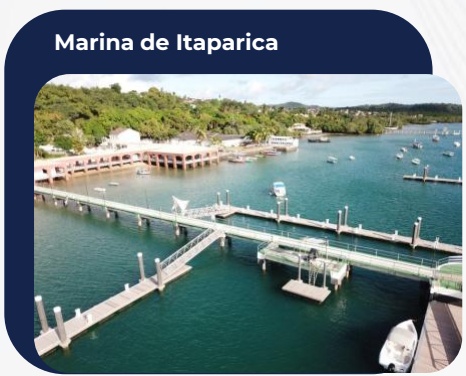
Marina de Itaparica
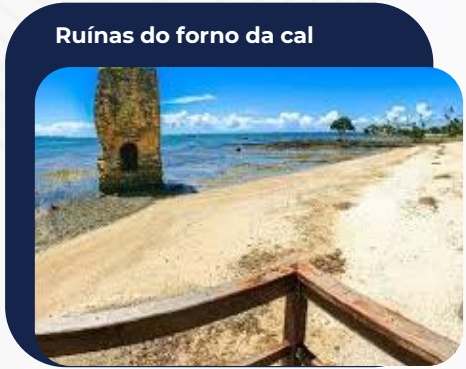
Ruínas do forno da cal
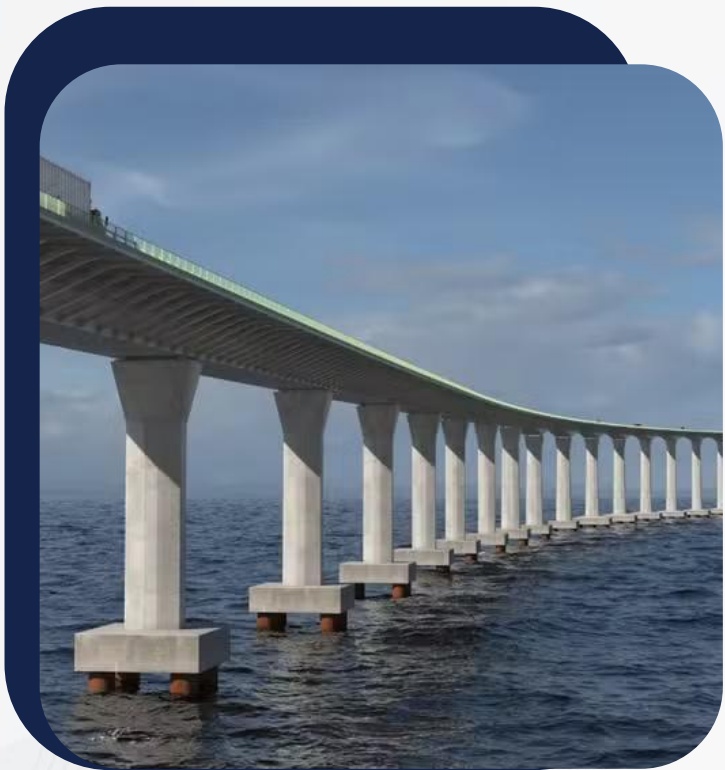
Ponte Salvador - Itaparica
Em agosto de 2025, autoridades locais e o consórcio responsável pela construção da ponte que ligará Salvador à Ilha de Itaparica confirmaram o início das obras em junho de 2026.
A ponte deverá beneficiar a população e a economia de 44 municípios próximos, atualmente dependentes do ferry boat. Estima-se que a população da ilha passe de 40.000 habitantes atualmente para cerca de 600.000 pessoas após a conclusão da ponte, prevalecendo então primeiras moradias.
https://g1.globo.com/ba/bahia/noticia/2025/08/29/confirma-inicio-da-construcao-da-ponte-salvador-itaparica.ghtml
CRI VIVA

Garantias:
Alienação Fiduciária do Estoque
Cessão fiduciária da carteira de recebíveis
Alienação Fiduciária de cotas da devedora
• Aval da controladora

Servicers:
• Securitizadora: Canal
• Agente Fiduciário: Trustee
• Medição de obras: Engebanc
CRI STATION

SÃO PAULO / SP Acessar Google Maps

IPCA + 12,6825% a.a.

Saldo Devedor: R$ 18.237.339,45


Vencimento: Out/2027
LTV atualizado: 32%
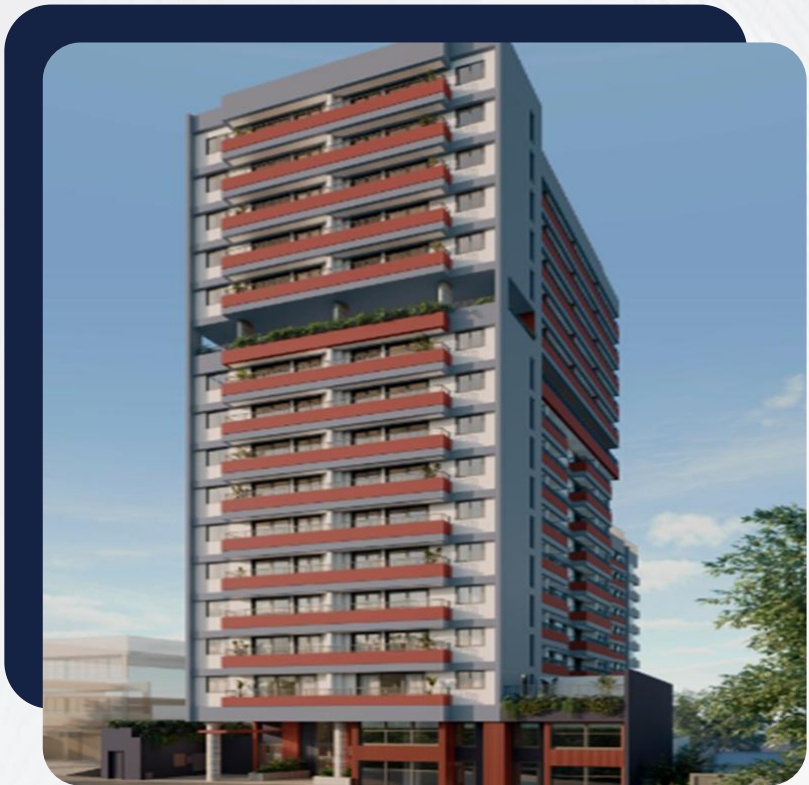
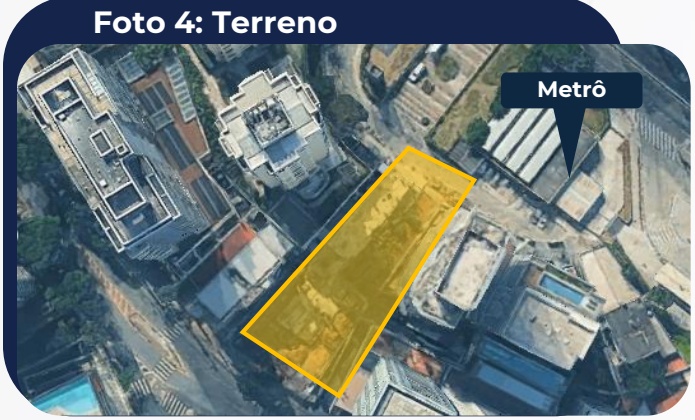
O Station Vila Madalena fica localizado em São Paulo no bairro de Vila Madalena. Possui duas entradas, sendo uma na Rua Paulistânia e a outra pela Praça Américo Jacomino, em frente à saída da estação de Metrô Vila Madalena.
O empreendimento é composto por 203 unidades tipo com áreas privativas de 24 a 36m² e plantas de diferentes tipologias como studios, 1 dormitório e 2 dormitórios. Sua área de lazer inclui churrasqueira gourmet, salão de festas, academia, piscina, salão de jogos, pet place, dentre outros itens.
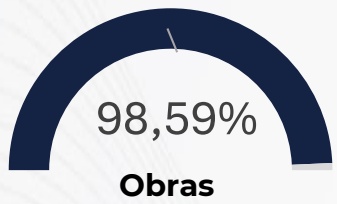
Atualmente a obra conta com 98,59% de evolução (+0,14% p.p m/m). No mês foram realizados serviços de instalação de pisos externos, revestimentos de fachada, instalação de elevadores e esquadrias de alumínio, com 24 trabalhadores no canteiro. Previsão de obtenção do Habite-se nas próximas semanas, para registro na matrícula e início do processo de repasse junto aos bancos para amortização do CRI, observando que grande parte dos créditos já contam com pré-aprovação por parte de instituições repassadoras.
Garantias da operação incluem a alienação fiduciária das unidades em estoque e a cessão fiduciária dos recebíveis, além da alienação fiduciária das cotas da SPE e aval da controladora.
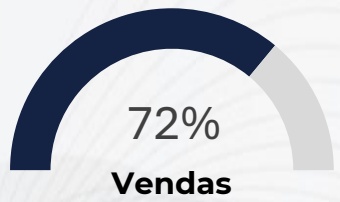
O empreendimento está com 72% das unidades vendidas e com uma carteira de recebíveis saudável. O estoque do empreendimento soma R$ 23,4 milhões e a carteira de recebíveis (VP @ 12% a.a.) possui saldo a receber de R$ 25,0 milhões, totalizando R$ 48,4 milhões em garantias reais.
Obras

Servicers:
Securitizadora: Canal
Agente Fiduciário: H.Commcor
Medição de obras: Dexter
Foto 1: Fachada
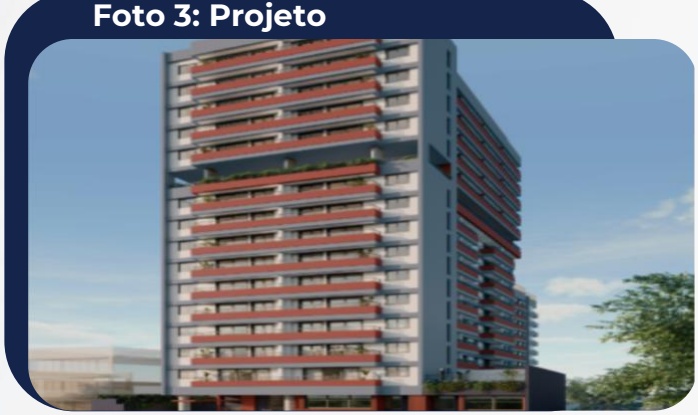
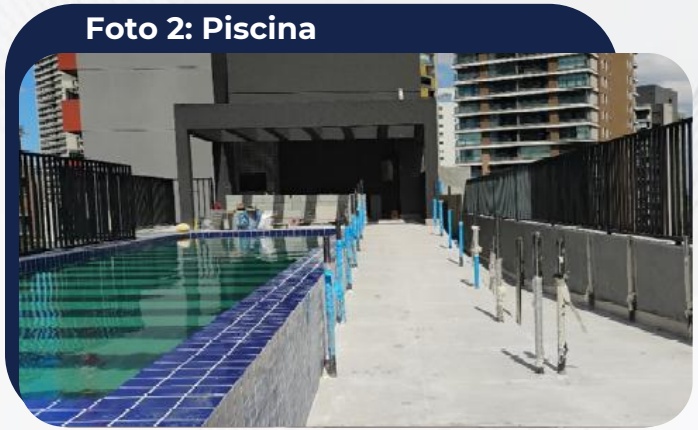
Foto 2: Piscina

Garantias:
• Alienação Fiduciária
• Alienação Fiduciária de cotas
Cessão fiduciária da carteira de recebíveis
Aval da controladora
1
Empreendimento:
203 apartamentos de 24 a 36 m²
• VGV Atualizado: R$ 78,4 milhões
Entrega Maio/2026
Amortização:
0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
CARTESIA ⑧ in Relatório Gerencial – Março 2026
CRI SAVOIE

SALVADOR / BA Acessar Google Maps


IPCA + 12,6832% a.a.
Saldo Devedor: R$ 59.678.070,10


Vencimento: Jan/2028
LTV atualizado: 72%
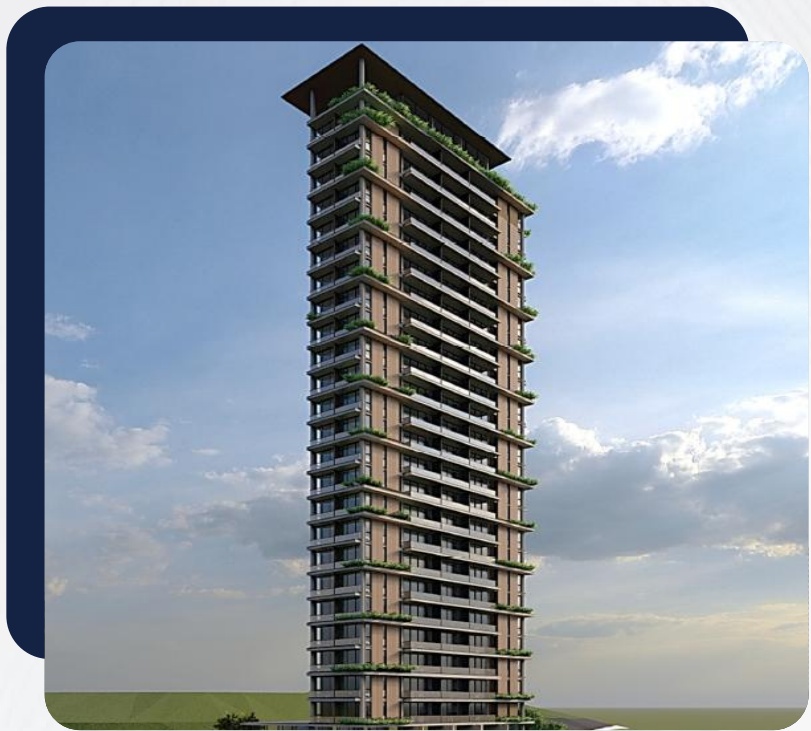
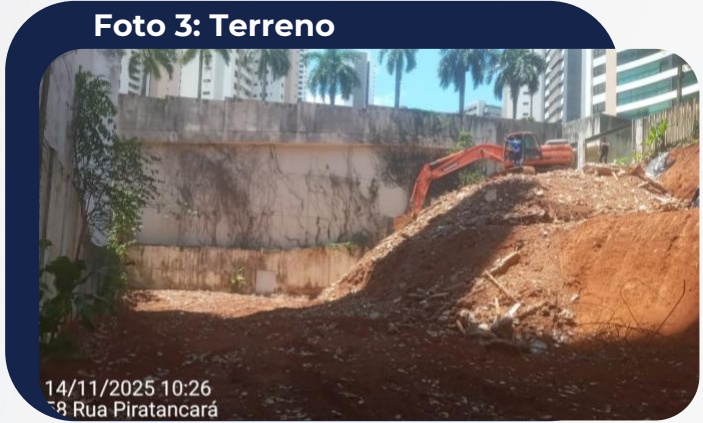
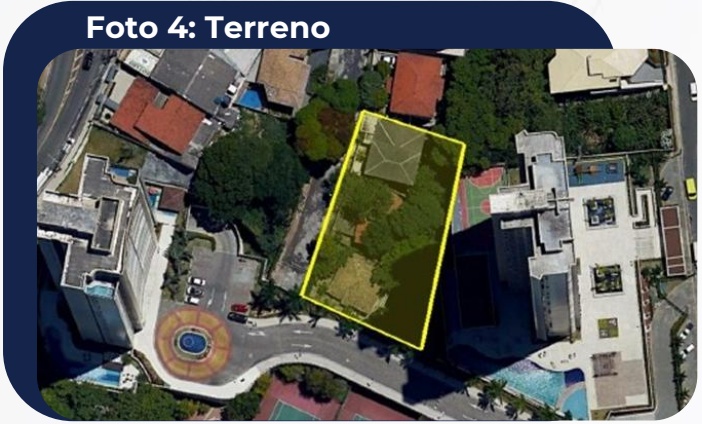
Empreendimento vertical de médio-alto padrão localizado em bairro nobre da cidade de Salvador – BA, marcado por ruas arborizadas, áreas verdes preservadas e grande tranquilidade urbana, oferecendo fácil acesso a regiões centrais da cidade e à costa marítima de Salvador. A incorporação e construção do projeto estão a cargo da Kahhu Incorporadora (Grupo SIAN).
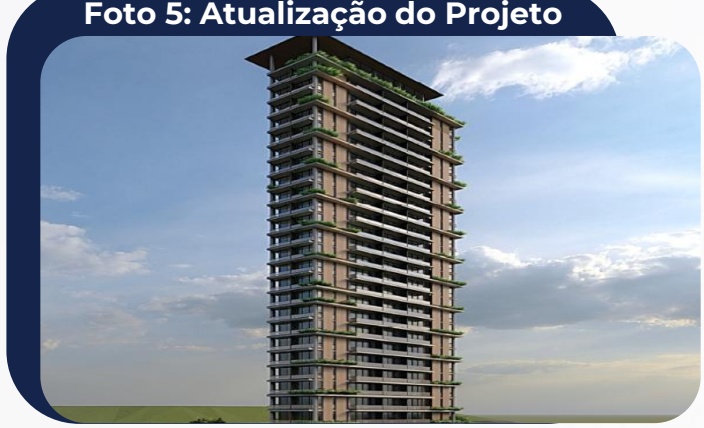
O projeto é composto por 153 unidades compactas do tipo studio, 1 e 2 dormitórios, todos com vaga de garagem, produto atualmente sem oferta na região.
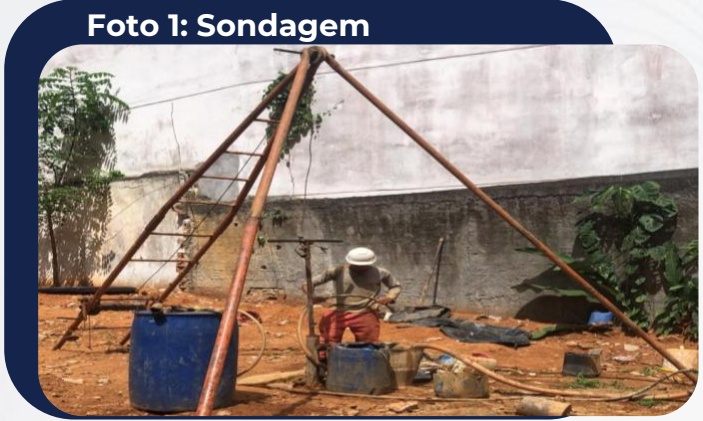
Com o modificativo do projeto na reta final de aprovação na prefeitura, a documentação para entrada no Registro de Imóveis e obtenção do registro de incorporação está sendo concluída. Após a obtenção do RI, a comercialização das unidades será iniciada. No momento estão sendo ofertadas unidades para investidores da base do Grupo SIAN interessados em explorar modelos de renda e short-stay, com 4 reservas concretizadas.
Como garantia da operação foi cedida a alienação fiduciária das unidades em estoque e a cessão fiduciária dos recebíveis de vendas, além da alienação fiduciária das cotas da SPE.
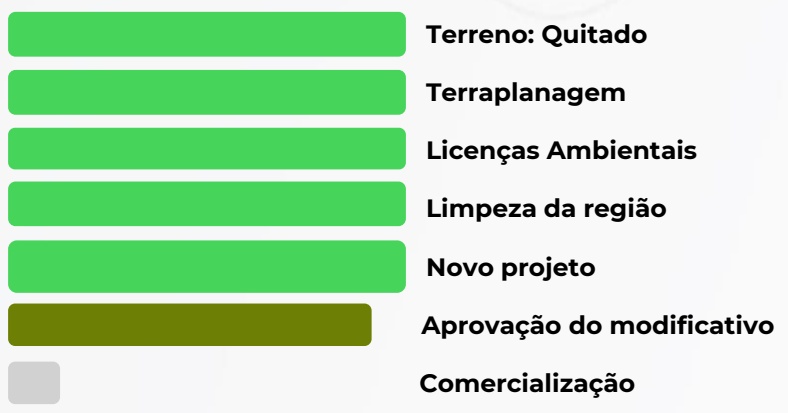
Terreno: Quitado
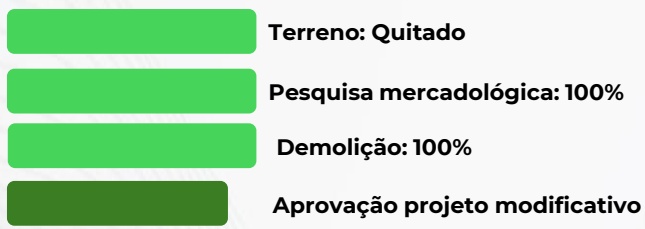
Pesquisa mercadológica: 100%
Demolição: 100%
Aprovação projeto modificativo
CRI SAVOIE

Garantias:
Alienação Fiduciária do estoque
Cessão fiduciária da carteira de recebíveis
Alienação Fiduciária de cotas da Devedora
Aval da controladora
Empreendimento:
153 apartamentos de 23 a 46 m²
VGV Atualizado: R$ 89,9 milhões
Foto 5: Atualização do Projeto
Amortização:
✓ 0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
CRI MONTE CRISTO

ITU / SP Acessar Google Maps
IPCA + 14,00% a.a.

Saldo Devedor: R$ 10.392.085,42

Vencimento: Out/2027

LTV atualizado: 66%
O Edifício Monte Cristo é a última torre do condomínio Ilhas do Mediterrâneo localizado no município de Itu - SP, no bairro de Altos da Vila Nova, com entrada localizada na Rua Marcos Mariano de Almeida. O empreendimento é composto por 72 unidades tipo com áreas privativas de 75,44 a 87,74 m² distribuídos em plantas de 2 e 3 dormitórios, com suíte. Sua área de lazer incluí mais de 20 itens como área gourmet, churrasqueira, lareira, piscina, academia, quadra poliesportiva.
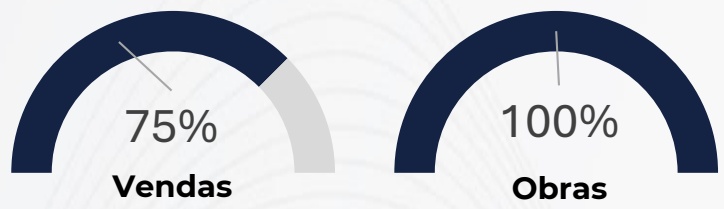
Obra finalizada e processo de repasse em andamento para gradual amortização do CRI. Em paralelo, seguem os esforços de venda das unidades em estoque.
Como garantia da operação foi cedida alienação fiduciária das unidades em estoque e a cessão fiduciária dos recebíveis, além da alienação fiduciária das cotas da SPE e aval da controladora e de seus sócios pessoas físicas.
Atualmente, o empreendimento está 75% vendido. O estoque do empreendimento representa R$ 8,7 milhões e a carteira de recebíveis (VP @ 12% a.a.) possui saldo a receber de R$ 6,4 milhões, totalizando R$ 15,1 milhões em garantias reais.
Obras

Servicers:
Securitizadora: True
Agente Fiduciário: Oliveira Trust
Medição de obras: Monitori
CRI MONTE CRISTO
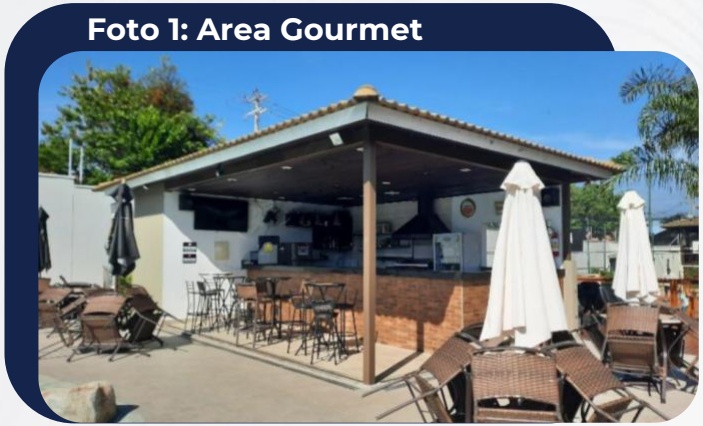
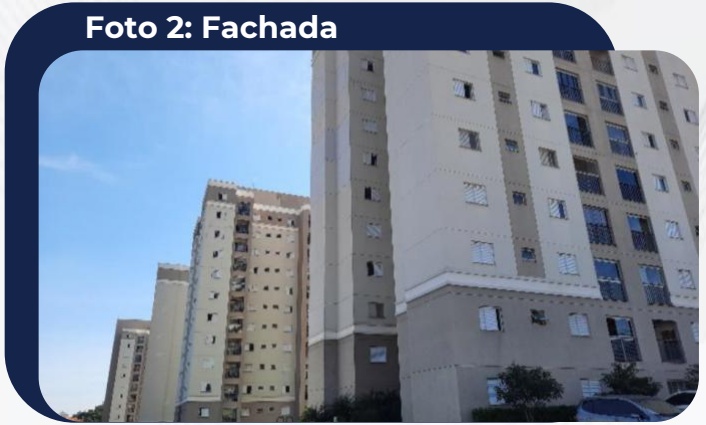
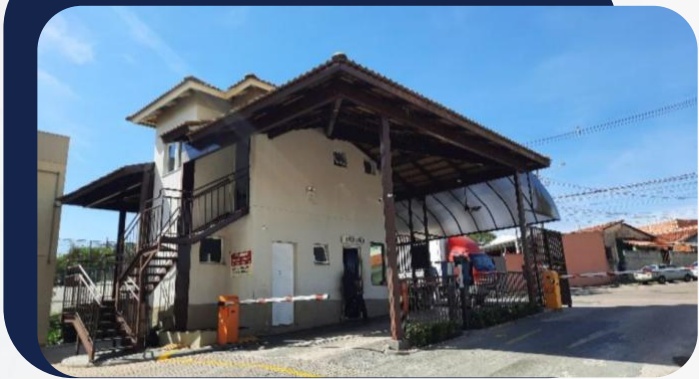
Foto 3: Portaria

Garantias:
• Alienação fiduciária do Estoque
Cessão fiduciária da carteira de recebíveis
• Alienação fiduciária de cotas da SPE
Aval da controladora e dos sócios pessoas físicas

Empreendimento:
72 apartamentos de 75 a 87 m²
• VGV atualizado: R$ 29,8 milhões
Amortização:
✓ 0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
CARTESIA ⑧ In WEB Relatório Gerencial – Março 2026
CRI REAL PARK

São Paulo / SP Acessar Google Maps

IPCA + 12,6839% a.a.

Saldo Devedor: R$ 39.548.567,61


Vencimento: Mar/2028
LTV atualizado: 69%
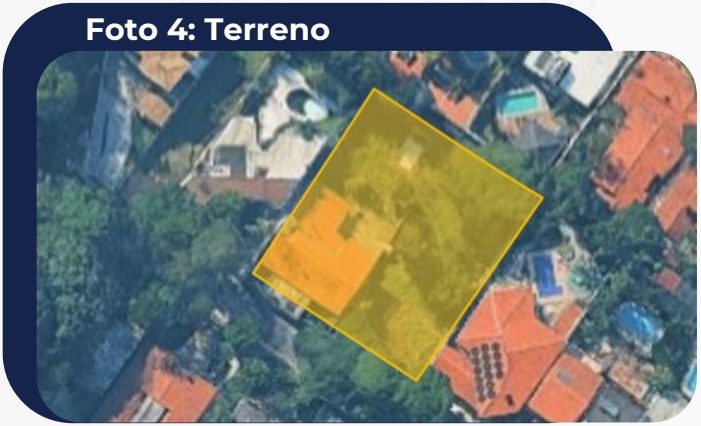
O empreendimento fica localizado na cidade de São Paulo no bairro do Real Parque, região nobre do distrito do Morumbi,. Localização privilegiada em rua sem saída com portão e guarita de controle de acesso.
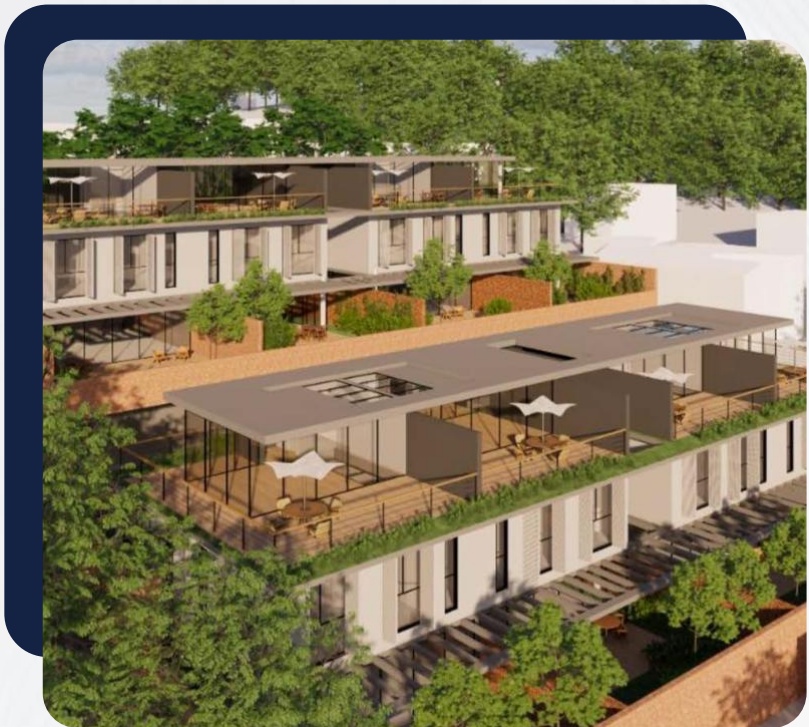
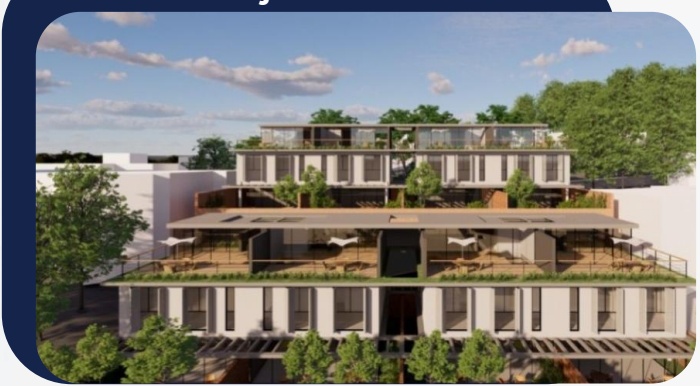
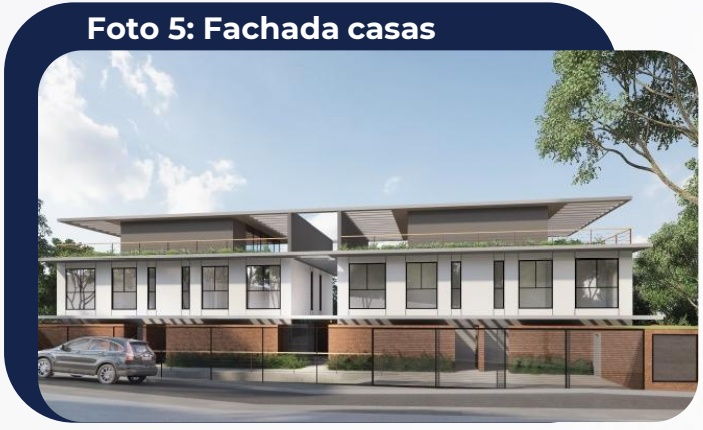
O condomínio é composto por 8 unidades de alto padrão com áreas privativas que variam de 351m² a 456m² e plantas com 3 suítes. As unidades possuem quintal, terraço gourmet, escritório e roof top. O condomínio contará com portaria com biometria facial, academia e acesso privativo para a Praça Carlos Drummond de Andrade, localizada ao final da rua.
No terreno já foram concluídas as escavações, bem como as cortinas de contenção, demonstrando que sua preparação está em fase final de evolução. A fundação está em andamento com a realização de estacas tipo tubulão e em breve será dado inicio à execução das estacas tipo hélice contínua, após o que será iniciada a fundação de blocos e vigas de baldrame para suportar a estrutura que terá início na sequência destes trabalhos.
A Monitori, empresa terceirizada contratada para realizar a medição mensal da obra, reportou avanço de 1,30% na medição, contando com 16 trabalhadores no canteiro. A obra está dentro do cronograma previsto, tendo atingido a marca de 9,81% de evolução acumulada.
Como garantia da operação foi cedida a alienação fiduciária das unidades em estoque e a cessão fiduciária dos recebíveis de vendas, além da alienação fiduciária de cotas da SPE.
O projeto de autoria do renomado escritório Aflalo & Gasperini Arquitetos está sendo conduzido em parceria a Construtora Lima Sampaio (@limasampaioconstrutora), especialista em construções de alto padrão com mais de 40 anos de história. Por estratégia do time comercial, o lançamento oficial das vendas do empreendimento está previsto para ocorrer nos próximos meses, após a realização dos serviços de fundação e conclusão da superestrutura (prazo estimado até 4 meses).
Terreno: Quitado
Limpeza do terreno / terraplanagem: 100%
Contenção e fundação: em andamento
CRI REAL PARK
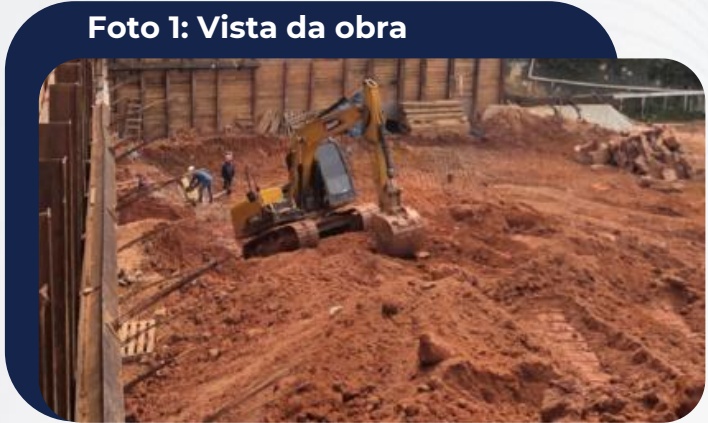
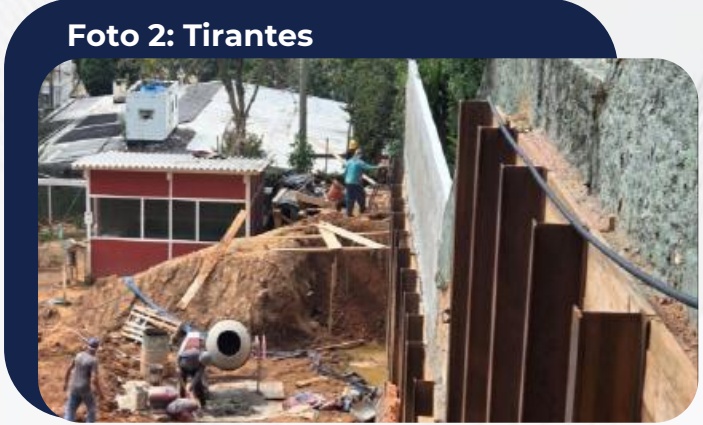
Foto 3: Projeto

Garantias:
• Alienação Fiduciária do estoque
Cessão fiduciária da carteira de recebíveis
Alienação fiduciária de cotas da SPE
• Aval da controladora
Empreendimento:
8 casas de 351 a 456 m²
• VGV atualizado: R$ 60,4 milhões
Amortização:
✓ 0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
CRI ALTO LINDÓIA
Porto Alegre / RS Acessar Google Maps l IPCA + 12,8058% a.a. Saldo Devedor: R$ 66.849.756,04 Vencimento: Ago/2030 LTV atualizado: 36%
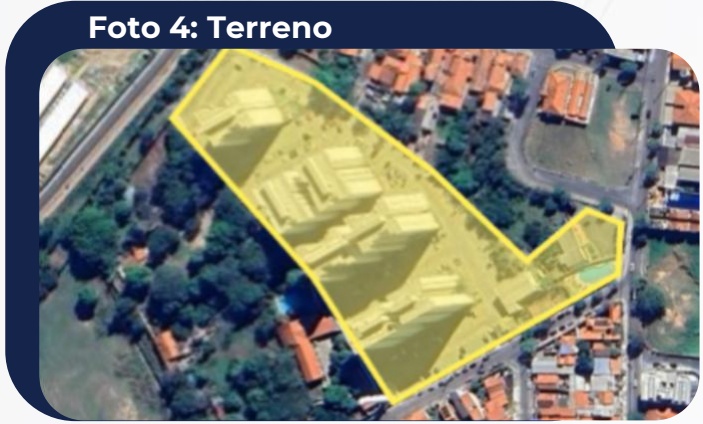
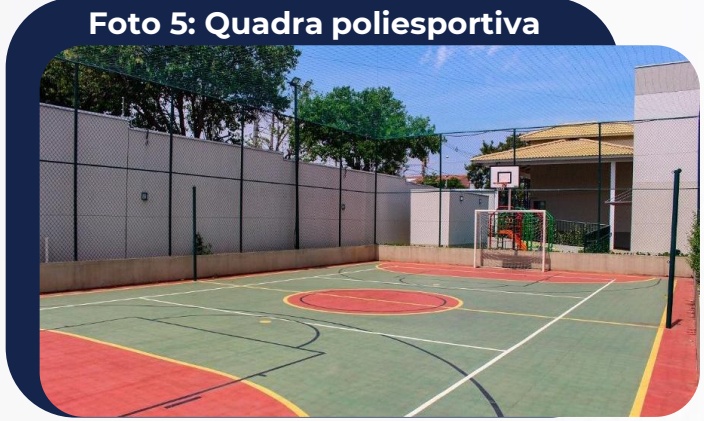
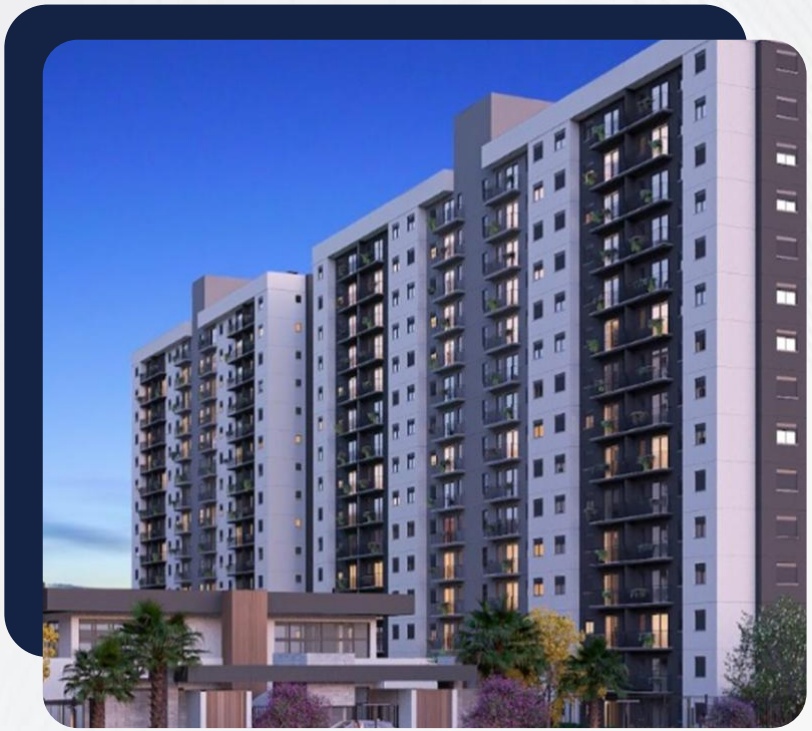
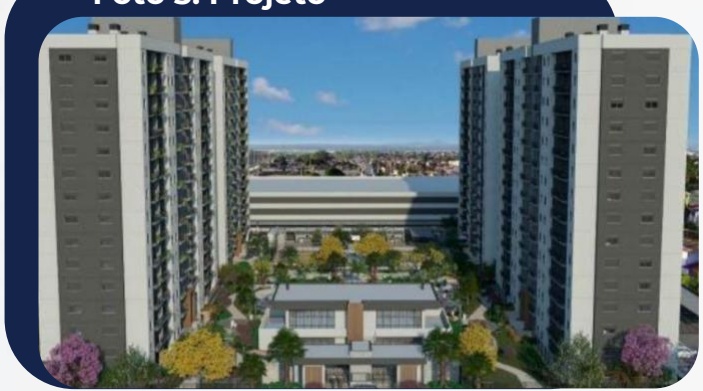
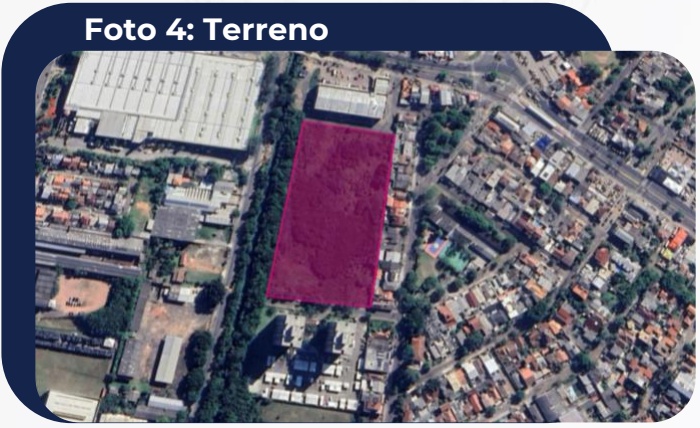
O Alto Lindóia Resort está localizado na cidade de Porto Alegre, na divisa dos bairros Sarandi e Lindóia, próximo ao Aeroporto Internacional Salgado Filho, em região 2 metros acima do nível máximo da enchente de 2024. Empreendimento composto por 684 unidades tipo com áreas privativas de 37 a 62 m² e opções de 1, 2 e 3 dormitórios, todas com vaga de garagem. O conceito de clube condomínio se reflete nos variados itens de lazer como salão de festas, piscina, quadra poliesportiva, quadras de beach tênis, churrasqueiras, espaço pet e spa, entre outros.
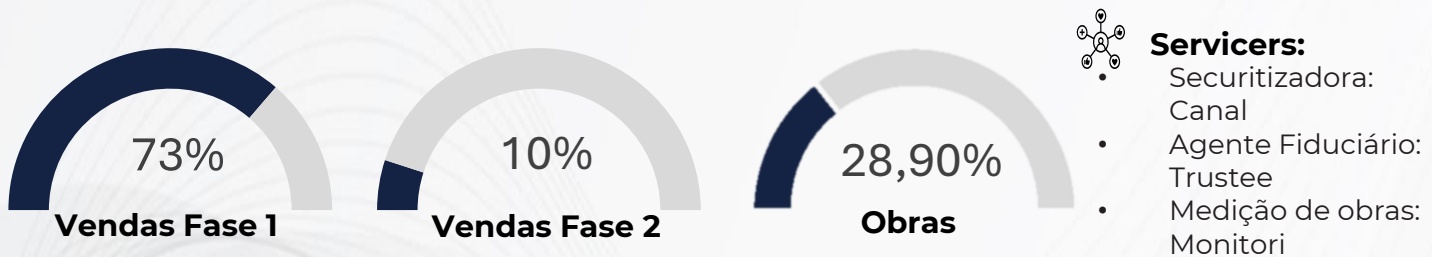
O empreendimento está sendo desenvolvido em 2 fases tanto na estratégia comercial como na execução da obra. A primeira fase compreende, além de duas torres de apartamentos totalizando 342 unidades, a área de lazer do condomínio e o edifício garagem. As obras da fase 2 tem previsão de início após repasse das unidades da fase 1, reduzindo exposição de caixa. Com 72% das unidades da fase 1 vendidas, foram abertas as vendas da fase 2, alcançando 10% de comercialização em março.
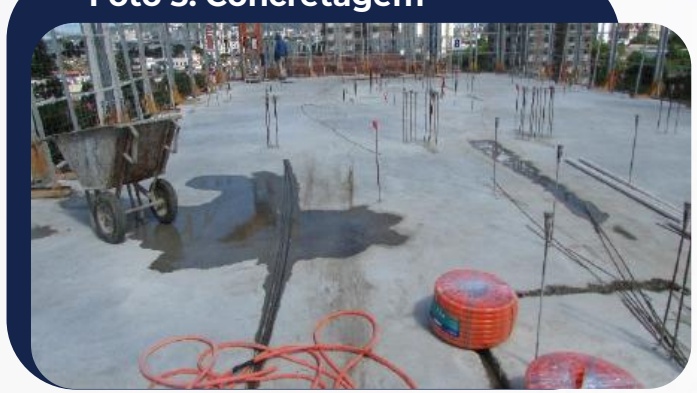
A fase 1 está com 28,90% de evolução de obra. No mês foram realizados serviços de alvenaria estrutural, supra estrutura, laje de entrepiso e instalações elétricas e hidrossanitárias, com 42 trabalhadores no canteiro.
Como garantia da operação foi cedida a alienação fiduciária do imóvel, cessão fiduciária da carteira de recebíveis, alienação fiduciária de cotas da SPE e aval da controladora.
O empreendimento está com 73% das unidades da fase 1 e 10% da fase 2 vendidas e com uma carteira de recebíveis com baixa inadimplência (1% acima de 90 dias). O estoque atualizado do empreendimento é de R$ 156 milhões e a carteira de recebíveis (VP @ 12% a.a.) possui saldo de R$ 73,2 milhões.
CRI ALTO LINDÓIA
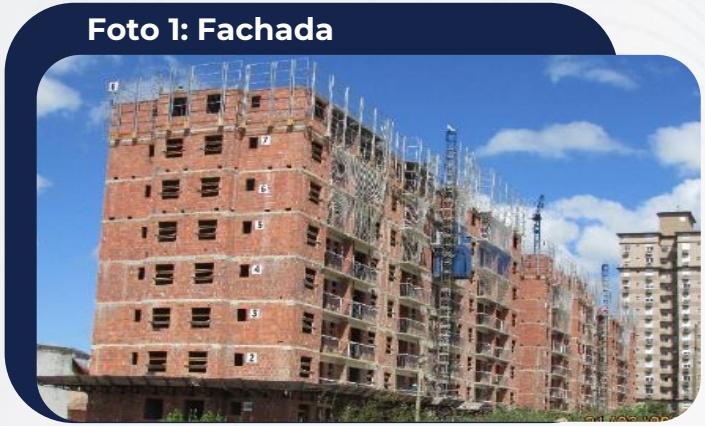
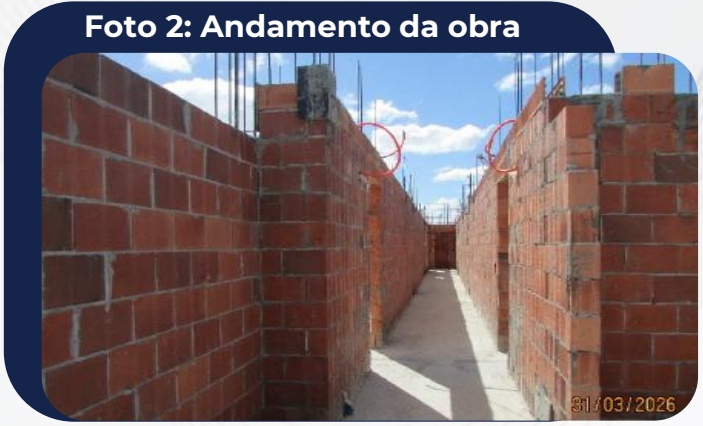
Foto 3: Projeto

Garantias:
Alienação Fiduciária do estoque
Cessão fiduciária da carteira de recebíveis futura
• Alienação fiduciária de cotas da SPE
Aval da controladora
Foto 5: Concretagem

Empreendimento:
• 684 apartamentos de 37 a 62 m²
• VGV Atualizado: R$ 290,1 milhões
Amortização:
✓ 0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
CARTESIA WEB Relatório Gerencial – Março 2026
CRI SANTO ANDRÉ

SANTO ANDRÉ / BA Acessar Google Maps

IPCA + 12,6835% a.a.

Saldo Devedor: R$ 125.898.065,69

Vencimento: Dez/2028

LTV atualizado: 33%
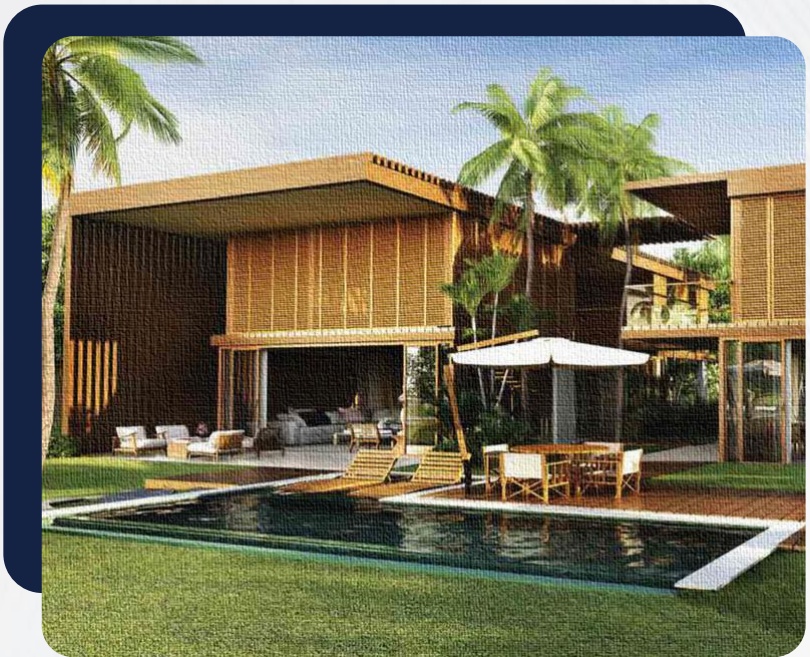
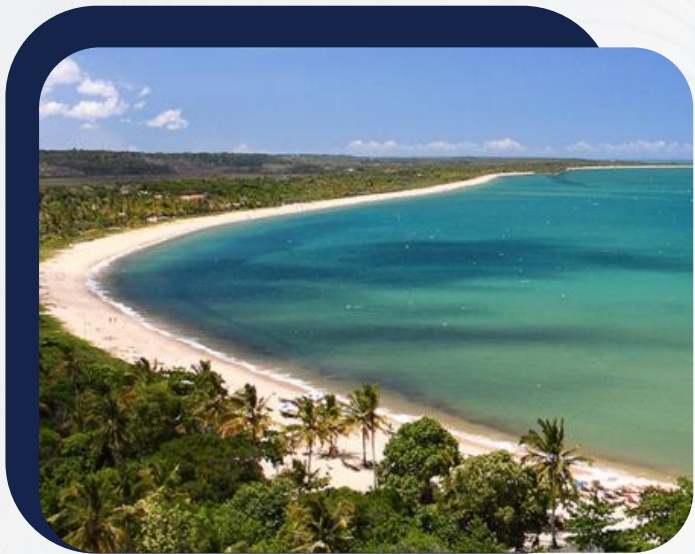
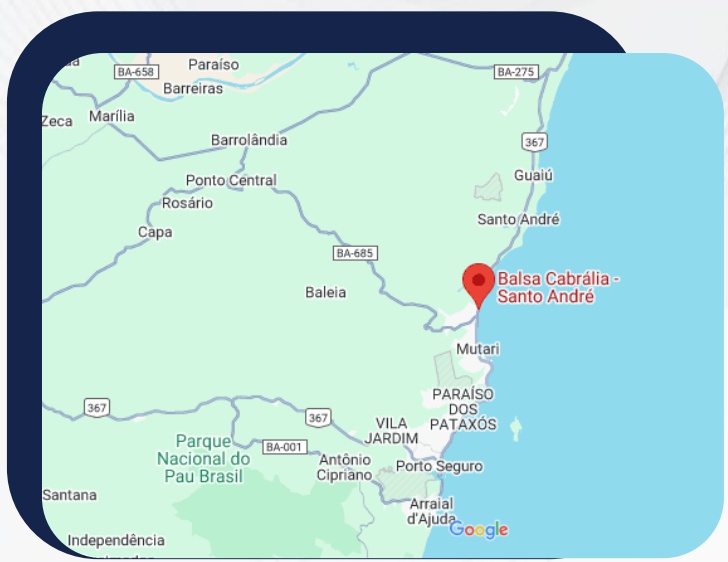
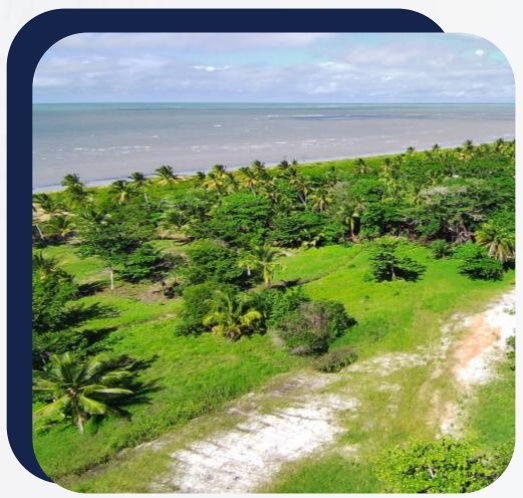
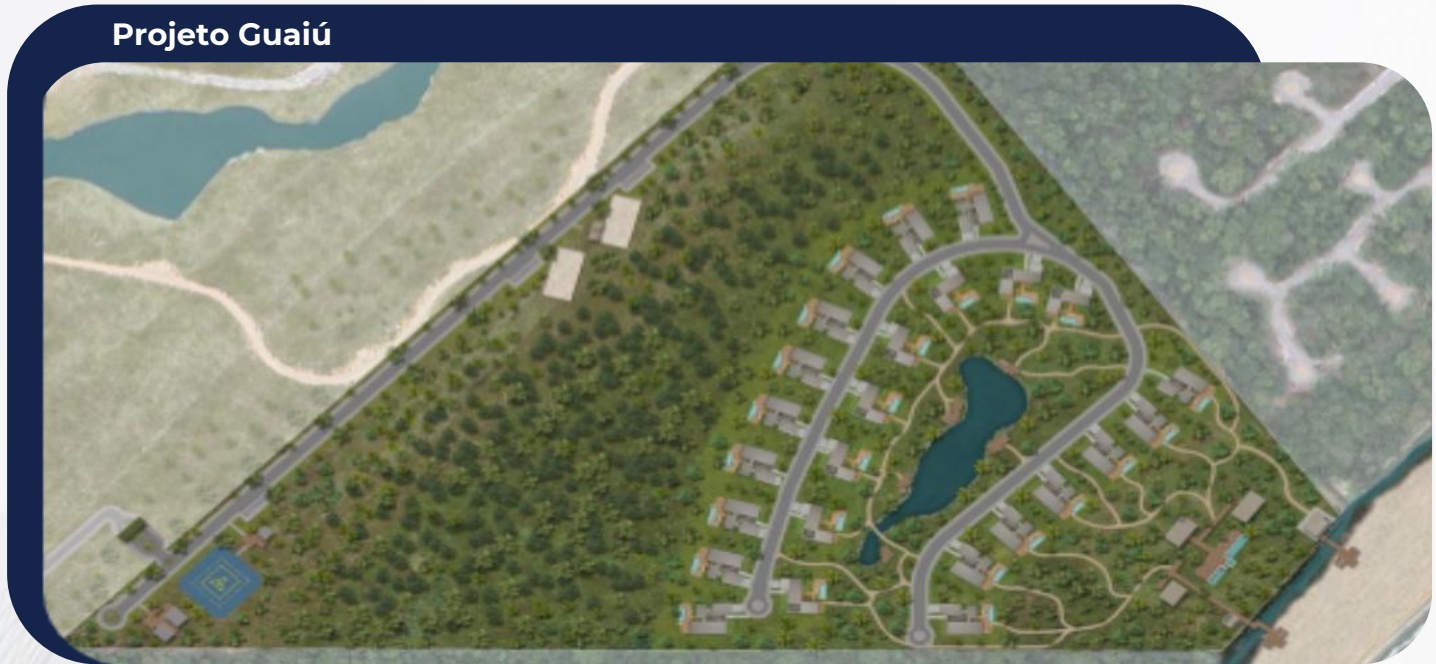
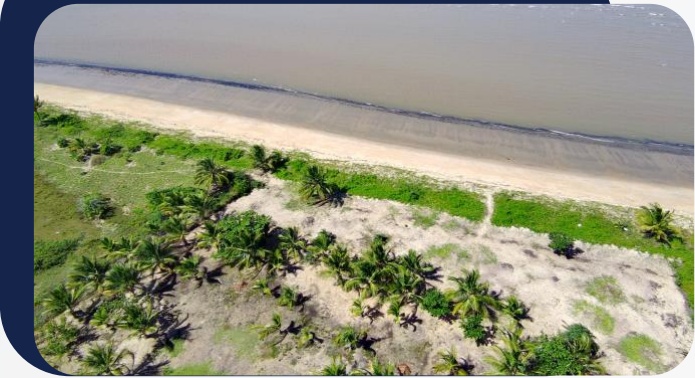
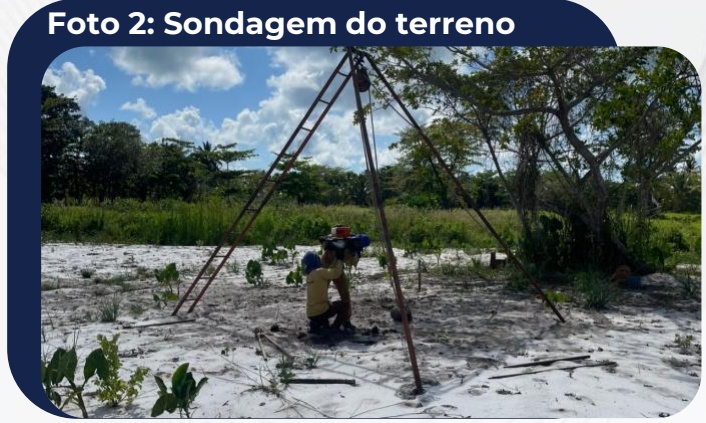
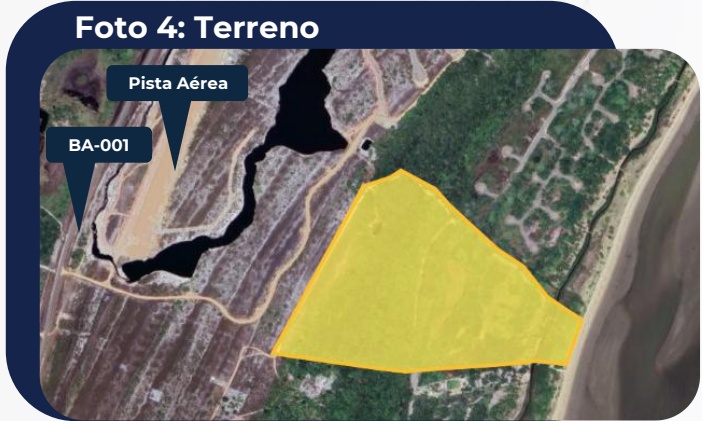
O Reserva Guaiú é um empreendimento exclusivo e de alto luxo localizado frente mar em terreno de 210.000 m2 na Praia do Guaiú, em Santo André, no litoral sul da Bahia próximo a localidades como Trancoso, Porto Seguro e Arraial D’ajuda. O local conta com amplo acesso a infraestrutura rodoviária (BA-001 e BR-367), bem como aeroportuário através dos aeroportos de Porto Seguro (1h 20min) e Belmonte (35min). A região, conhecida por sua beleza natural preservada, integra a Área de Proteção Ambiental de Santo Antonio (23.000 hectares). A incorporação e construção do projeto estão a cargo da Kahhu Incorporadora (Grupo SIAN).
O projeto conta com licenciamento ambiental e contempla 25 casas de alto padrão, com área privativa de cerca 800 m² cada e opções de plantas entre 4 e 6 suítes. Além disso, o condomínio contará com heliponto, concierge, clube com academia e spa, área de wellness e hammam, área gourmet, quadras de beach sports e beach club. O empreendimento envolve renomados escritórios de arquitetura com experiência na região de Trancoso garantindo exclusividade.
Após a redefinição da estratégia comercial e ajustes no projeto arquitetônico, o VGV previsto soma R$ 473 milhões. O fluxo financeiro das obras deste projeto de alto luxo se diferencia pelas vendas ocorrerem à vista ou em tabela curta durante as obras, com forte geração de caixa. Ademais, por conta da exclusividade das casas, as obras desse empreendimento são alinhadas às vendas, ou seja, de início se resumem à área comum e às unidades já comercializadas apenas, otimizando exposição de caixa. Vale ressaltar que, respeitado o patrimônio de afetação, os CRI Santo André, Savoie e Amalfi possuem cláusula de tombamento de resultado para amortização obrigatória das operações ainda em aberto, acelerando a redução de exposição.
Como garantia da operação foi cedida a alienação fiduciária das unidades do empreendimento e a cessão fiduciária dos recebíveis, além da alienação fiduciária das cotas da SPE.
SANTO ANDRÉ - BAHIA
POTENCIALIDADES
Santo André, um refúgio exclusivo do sul da Bahia tem se destacado como alternativa a Trancoso, local frequentado por público de alta renda, porém ainda preservando a tranquilidade. O crescimento do ecoturismo e investimentos em infraestrutura consolidaram a região como um destino promissor tanto para lazer quanto para valorização imobiliária.
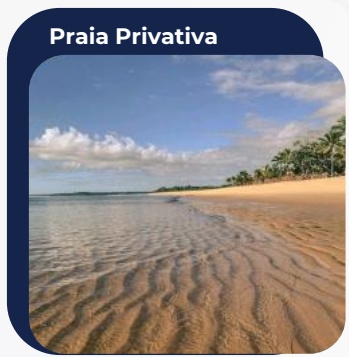
Localizada a pouco mais de uma hora de Porto Seguro, Santo André se destaca por praias de areia branca e mar cristalino.
Santo André é um destino ainda pouco explorado por turistas, preservando seu charme natural e atmosfera reservada. Além das praias, a região oferece opções de lazer que vão além do óbvio. Passeios de barco pelo Rio Jequitinhonha revelam a biodiversidade da região e levam até a Barra do Peso,
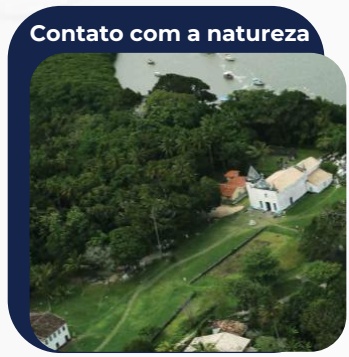
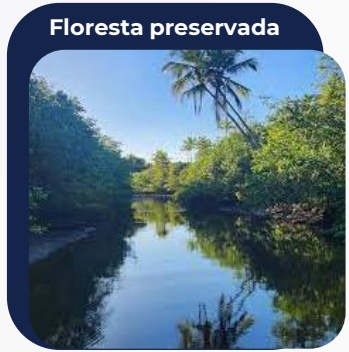
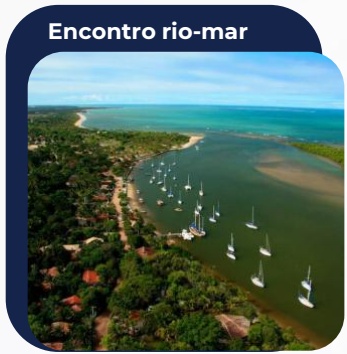
onde o rio encontra o oceano. Para os amantes da cultura, vilas vizinhas como Belmonte, que possui aeroporto com capacidade para receber jatos executivos, guardam arquitetura histórica e tradições locais, enquanto Santo André se diferencia pelo ambiente musical distinto.
O clima é agradável durante todo o ano, marcando temperaturas entre 20ºC e 30ºC, garantindo conforto em todas as estações.
Tal combinação de natureza preservada, tranquilidade e exclusividade faz de Santo André o destino e investimento ideal para quem busca viver e descobrir a natureza em seus mínimos detalhes.
Aeroporto de Belmonte
Com o aumento do congestionamento nos aeroportos que regem a malha aeroportuária do sul da Bahia (Trancoso e Porto Seguro), principalmente em alta temporada, o governo da Bahia anunciou o investimento de R$ 5,8 milhões para revitalizar e expandir o aeroporto de Belmonte.
As obras visam expandir o turismo de alto padrão na região e aquecer o setor imobiliário ao norte de Porto Seguro, onde Santo André está localizada.
https://agazetabahia.com/noticias/geral/46093/reforma-do-aerodromo-de-belmonte-promete-impulsionar-o-turismo-de-alto-padrao-na-costa-do-descobrime-20-04-2025/
aGAZETA BAHIA
Por: Divulgação 20/04/2025- 06:52:53
Reforma do Aeródromo de Belmonte promete impulsionar o turismo de alto padrão na Costa do Descobrimento
AERIN
7 DE MARÇO DE 2025
Bahia investe R$ 5,8 milhões na recuperação do Aeródromo Doutor Roberto Cunha, em Belmonte
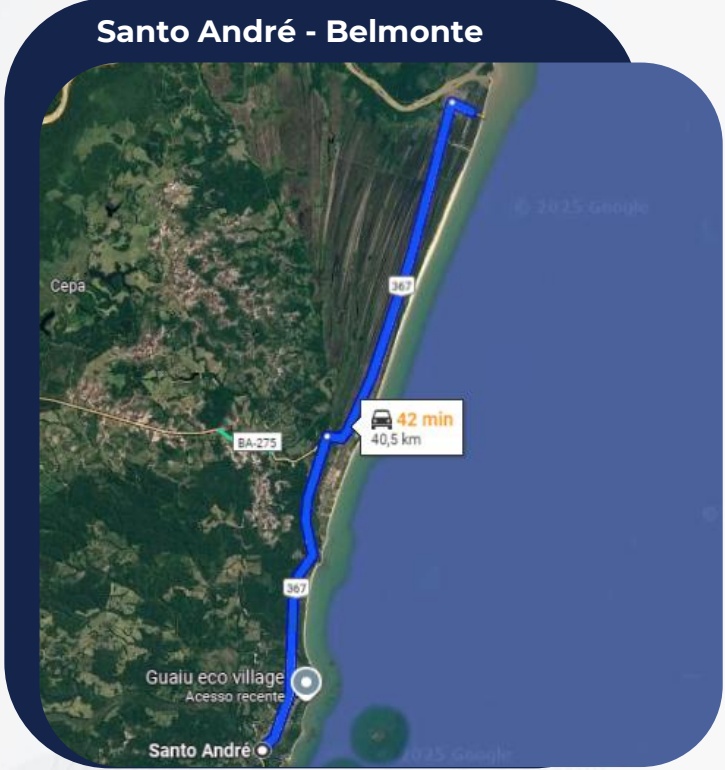
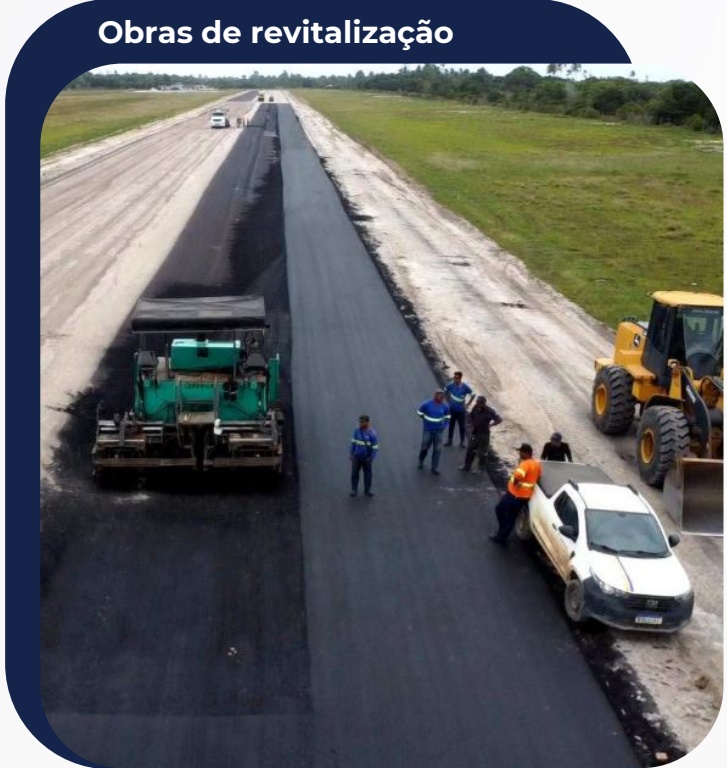
Imagem: Radar News
Aeroporto de Belmonte antes da revitalização: https://aeroin.net/wp-content/uploads/2025/03/Belmonte-1024x708.jpg
INFRAESTRUTURA E POTENCIALIDADES REGIONAIS
Saúde
Hospital 24h em Santa Cruz Cabrália, além de farmácias em Guaiu.
Internet
Bancos
Gastronomia
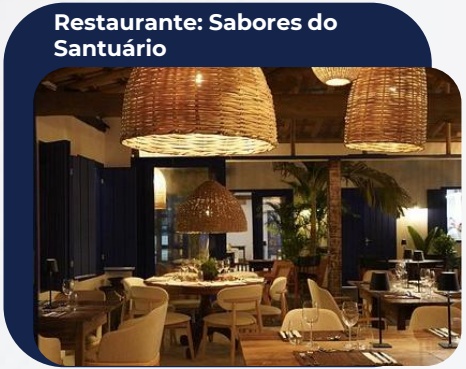
Restaurante: Sabores do Santuário
Cobertura de Wi-fi disponível na região, utilizada por hotéis e pousadas.
Agências do Bradesco e Banco do Brasil em Santo André.
Área de pesca oceânica
Opções gastronômicas disponíveis no centro da cidade e arredores.
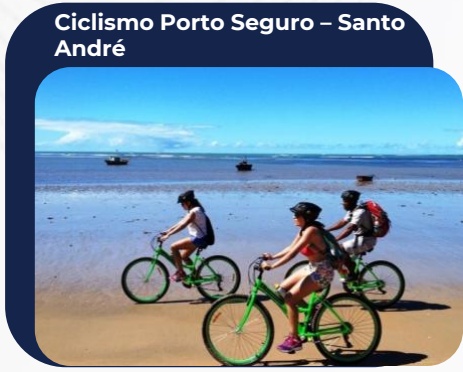
Ciclismo Porto Seguro – Santo André
CRI SANTO ANDRÉ
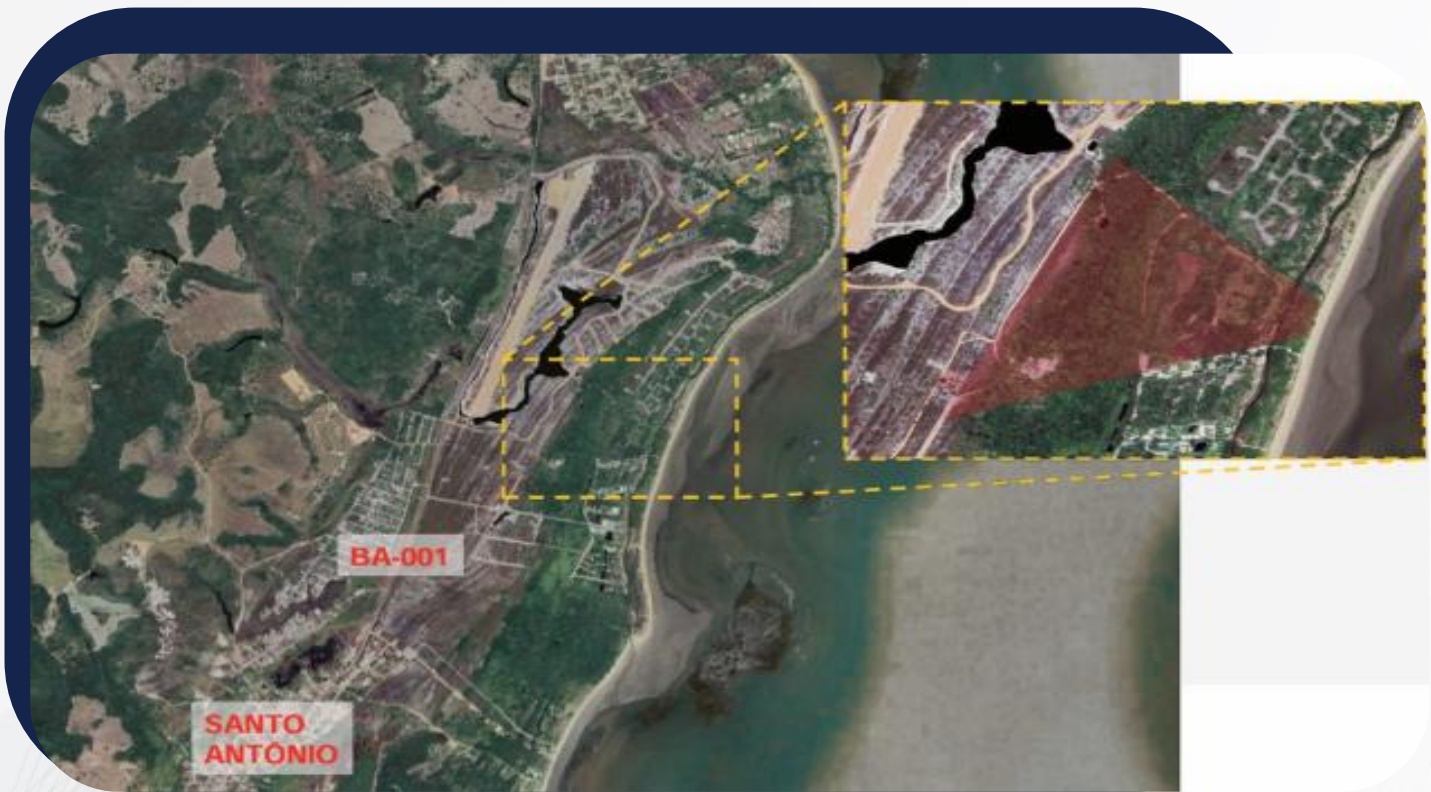
SANTO ANTONIO
CARTESIA © WEB Relatório Gerencial – Março 2026
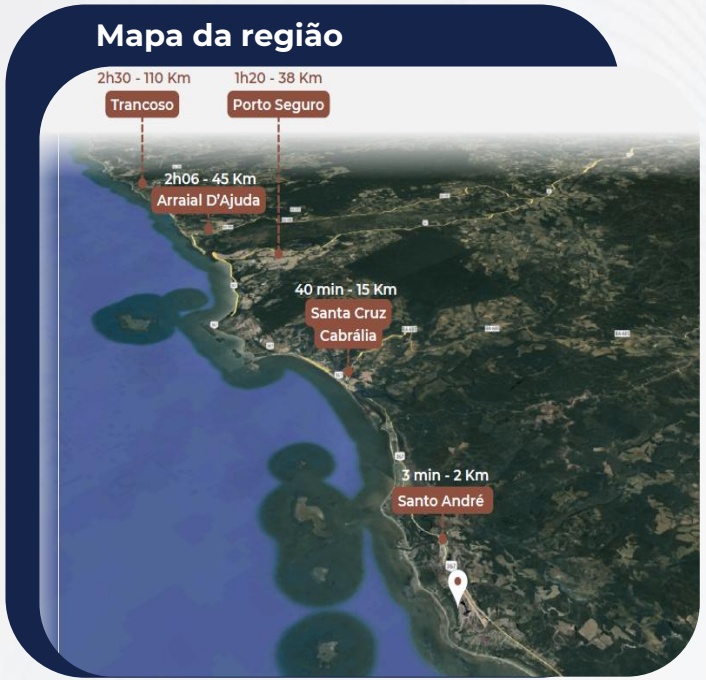
| Localização | Distância |
|---|---|
| Aeroporto de Porto Seguro | 1h 20 minutos |
| Aeroporto de Belmonte | 40 minutos |
| Santo André | 3 minutos |
| Santa Cruz Cabrália | 40 minutos |
| Arraial D'Ajuda | 2 horas |
Projeto Guaiú
CRI SANTO ANDRÉ
Foto 1: Vista aérea sentido praia
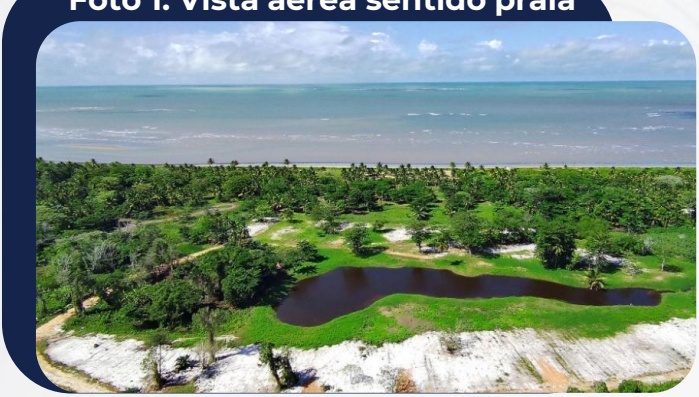
Foto 3: Acesso à praia

Garantias:
Alienação Fiduciária do estoque
Cessão fiduciária da carteira de
• Alienação fiduciária de cotas da SPE
• Aval da controladora

Servicers:
Securitizadora: Canal
• Agente Fiduciário: Trustee
Medição de obras: Dexter
Empreendimento:
25 casas de até 800 m²
• VGV Atualizado: R$ 473 milhões
Amortização:
✓ 0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
CRI MALLORCA

ILHÉUS / BA Acessar Google Maps
IPCA + 13,50% a.a.

Saldo Devedor: R$ 11.498.129,35

Vencimento: Nov/29

LTV atualizado: 21%
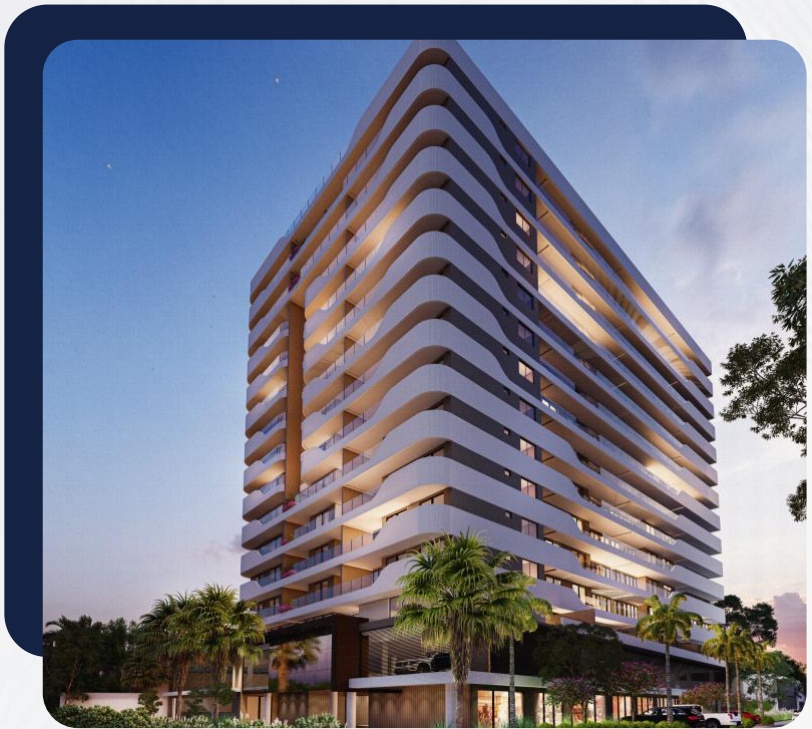
O Mallorca encontra-se frente-mar no munícipio de Ilhéus - BA, no bairro de Nossa Senhora da Vitória, com a fachada voltada para a Avenida Tancredo Neves, uma das principais rotas da cidade e lateral voltada para Rua Sol e Mar.
O empreendimento possui localização privilegiada com fácil acesso à Praia do Sul e fornece vista mar para os moradores de todos os pavimentos. Possui 87 unidade com áreas privativas de 77 a 113 m² e sua área de lazer inclui piscinas com vista mar, academia, salão de jogos, área gourmet e salão de festas.
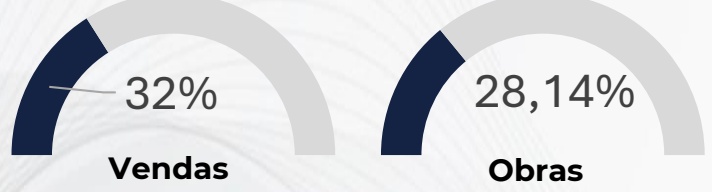
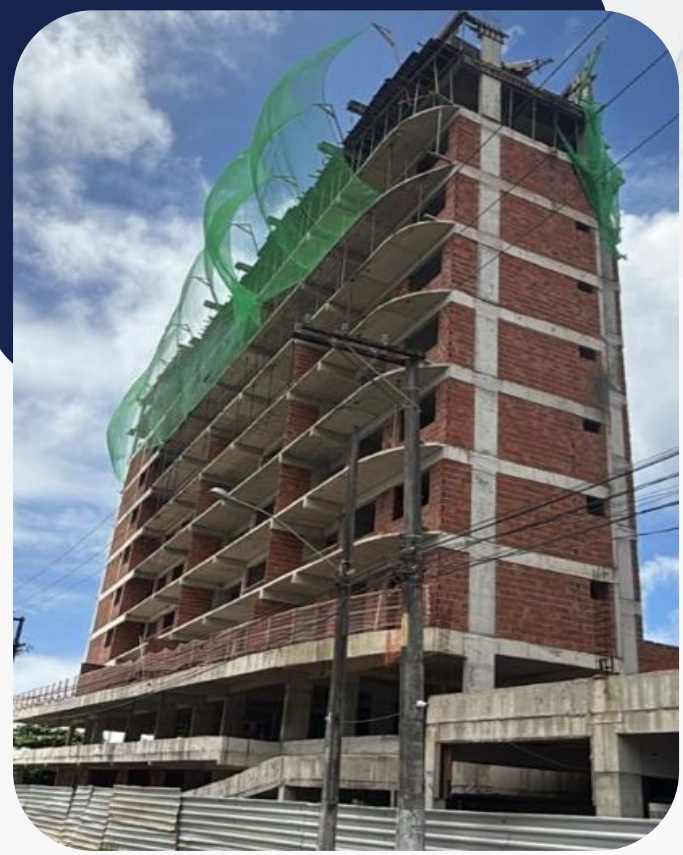
Atualmente a obra conta com 28,14% de evolução (+3,03% p.p. m/m). No mês foram realizados serviços de forma, armação e concretagem dos pavimentos tipo, além do revestimento do térreo ao 2º pavimento, contando com 18 trabalhadores no canteiro.
Como garantia da operação foi cedida a alienação fiduciária das unidades em estoque e a cessão fiduciária dos recebíveis, cessão fiduciária dos recebíveis do empreendimento Mansion Madrid* além da alienação fiduciária das cotas da SPE e aval da controladora.
O empreendimento está com 32% das unidades vendidas e possui uma carteira de recebíveis adimplente. O estoque do empreendimento é de R$ 48,7 milhões e a carteira de recebíveis (VP @ 12% a.a.) possui saldo de R$ 14,7 milhões. As garantias do Mansion Madrid* são compostas por recebíveis que somam R$ 3,3 milhões (carteira curta 12 meses), além de estoque que totaliza R$ 1,3 milhões, totalizando R$ 68,0 milhões em garantias.
*Mansion Madrid: empreendimento da holding proprietária do Mallorca financiado pelo CACR11 via CRI, com as obras entregues em dezembro de 2024. Na estruturação do CRI Mallorca foi acordado com a devedora que, após a quitação do CRI Mansion Madrid, que ocorreu em julho 2025, o saldo ainda a receber dos adquirentes e o estoque remanescente seria cedido fiduciariamente para servir como reforço de garantia do CRI Mallorca. Esse saldo é de, atualmente, R$ 3,3 milhões com previsão de recebimento parcelado até 12/2026 e o estoque conta com 2 unidades avaliadas em R$ 650 mil cada. Tal estrutura permitiu a redução a exposição de caixa do empreendimento.
32%
Vendas
Obras

Servicers:
Securitizadora: Travessia
• Agente Fiduciário: Trustee
Medição de obras: Monitori
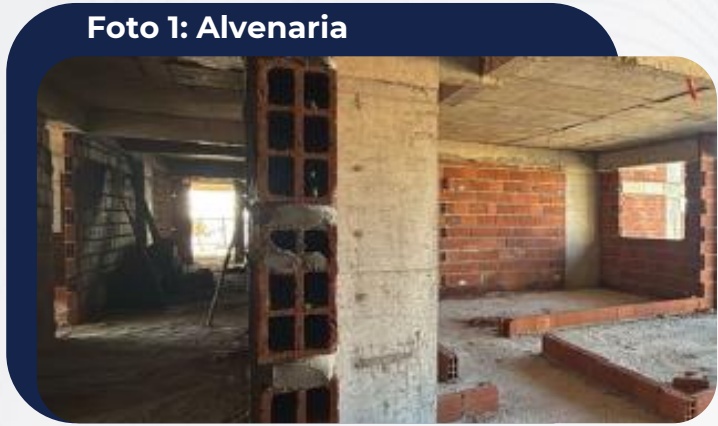
Foto 3: Projeto
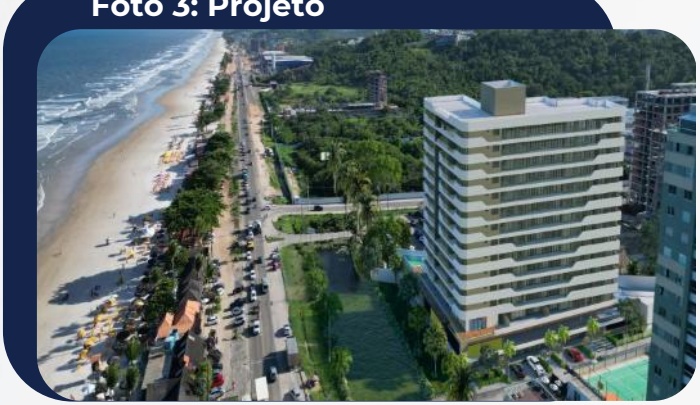
Foto 2: Fachada

Garantias:
Alienação fiduciária do estoque
Cessão fiduciária da carteira de recebíveis
Alienação Fiduciária de cotas da SPE
Cessão Fiduciária do sobejo do CRI Mansion Madrid após sua quitação
• Aval da controladora
Empreendimento:
• 87 apartamentos de 77 a 113 m²
• VGV Atualizado: R$ 78,4 milhões
• Entrega: Julho/27
Amortização:
✓ 0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
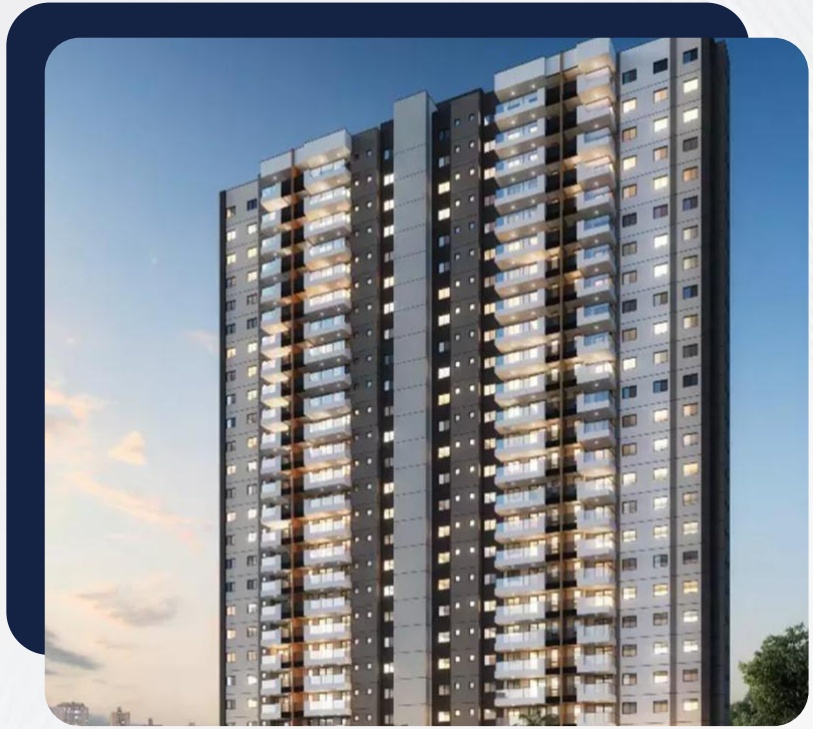
CRI CHIANTI

RIBEIRÃO PRETO / SP Acessar Google Maps
IPCA + 12,68% a.a.


Saldo Devedor: R$ 8.833.950,70

Vencimento: Set/2029
LTV atualizado: 31%
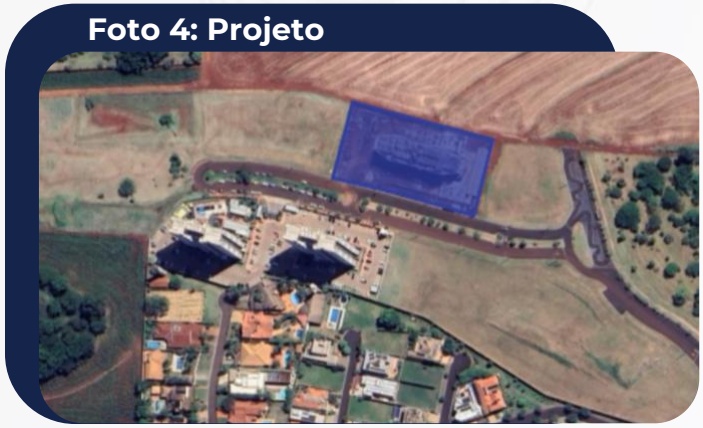
O Residencial Chianti fica localizado no município de Ribeirão Preto - SP, integrando o bairro do Jardim Olhos D’Água. Sua entrada encontra-se na Alameda Doutor Newton Mendes Garcia em complexo condominial com diversos projetos em desenvolvimento.
O empreendimento é composto por 196 unidades tipo com áreas privativas de 77,05 a 177,78 m² e sua área de lazer inclui churrasqueira gourmet, piscina, espaço de jogos, quadra poliesportiva, academia, espaço pet, dentre outros itens.
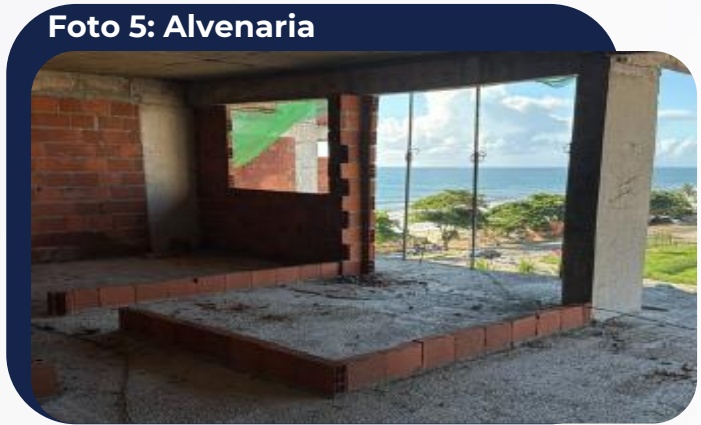
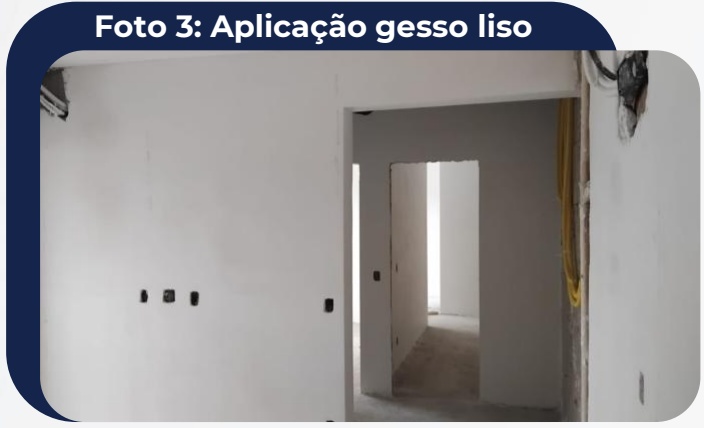
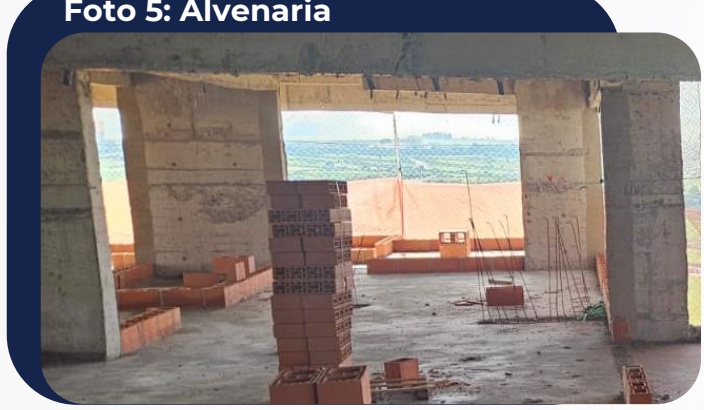
A obra conta com 50,35% de evolução (+3,42% p.p. m/m). No mês foram realizados serviços de alvenaria, instalações elétricas e de estrutura do reservatório superior, com 60 trabalhadores no canteiro.
Como garantias da operação foi cedida a alienação fiduciária e a cessão fiduciária dos recebíveis, além da alienação fiduciária das cotas da SPE e aval da controladora.
O empreendimento está com 49% das unidades vendidas e com uma carteira de recebíveis adimplente. O estoque do empreendimento é de R$ 55,8 milhões e a carteira de recebíveis (VP @ 12% a.a.) possui saldo a receber de R$ 17,7 milhões, totalizando R$ 73,5 milhões em garantias.
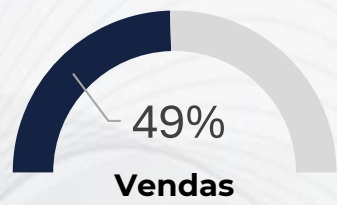
Vendas
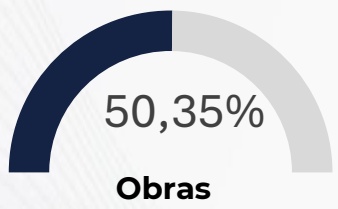
Obras

Servicers:
Securitizadora: Leverage
Agente Fiduciário: Vórtx
Medição de obras: OGFI
CRI CHIANTI

Garantias:
Alienação Fiduciária
Cessão fiduciária da carteira de recebíveis
Alienação Fiduciária de cotas da SPE
• Subordinação (mínimo 20%)
Aval da controladora
Foto 5: Alvenaria
Empreendimento:
• 196 apartamentos de 77 a 178 m²
• VGV Atualizado: R$ 134,5 milhões
Amortização:
✓ 0,5% / mês do saldo devedor
✓ Cash sweep (mín R$ 100 mil) se Fundo de Obras > 110% do saldo de obras a incorrer
La Maison
Palatium
Viver Diadema
Fazenda Boa Vista
Parque
Nex Life Park
Mansion Madrid
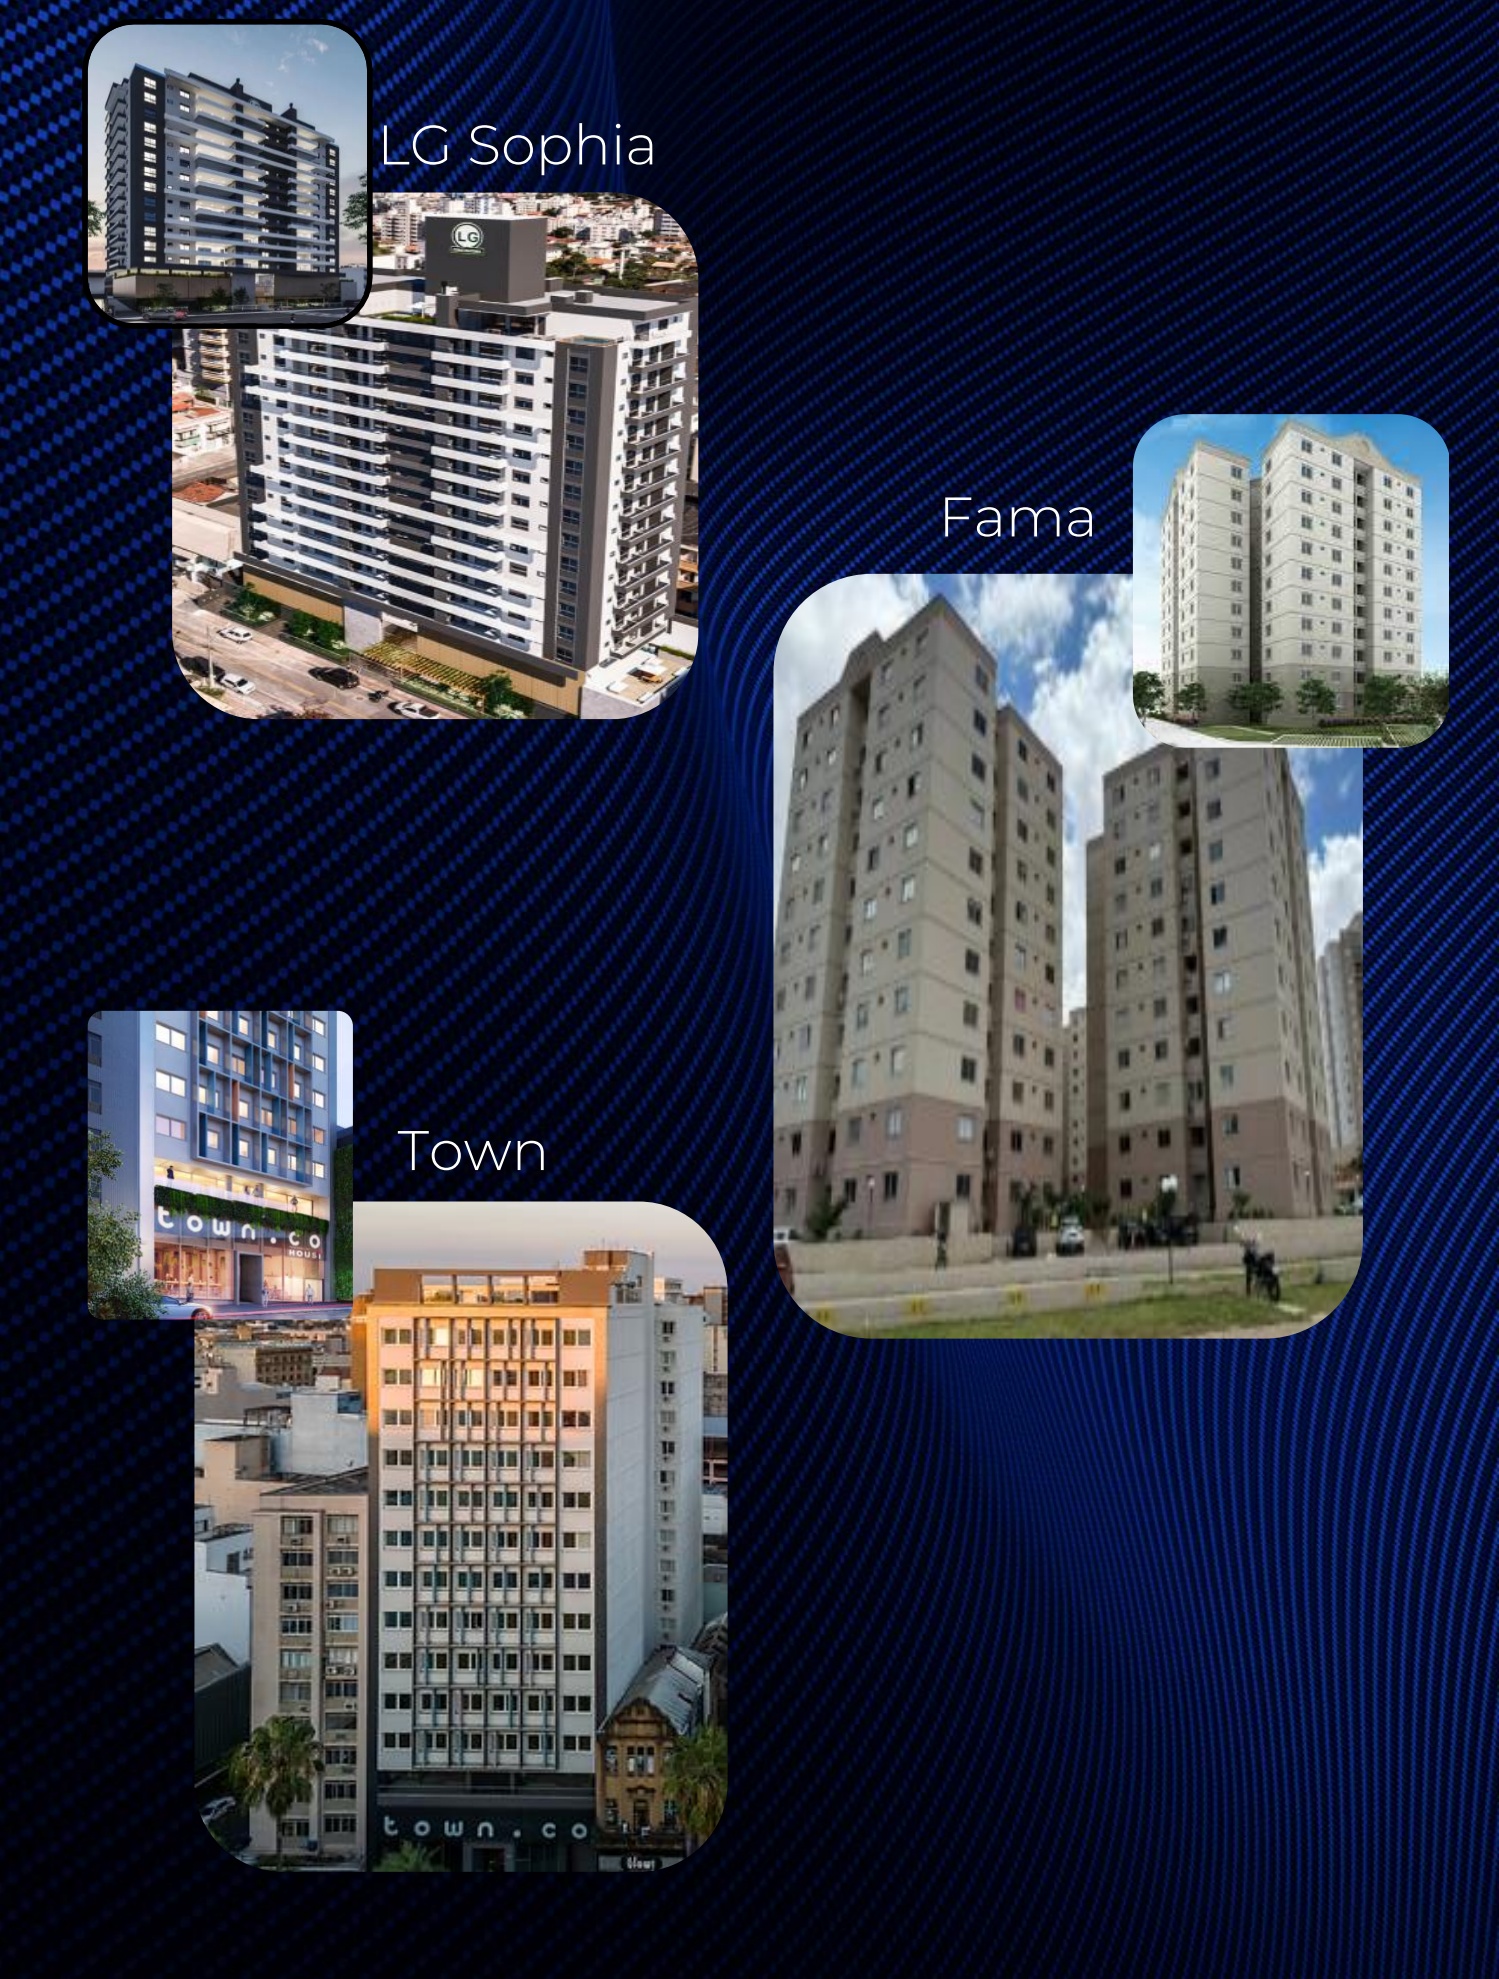
LG Sophia
Fama
Town
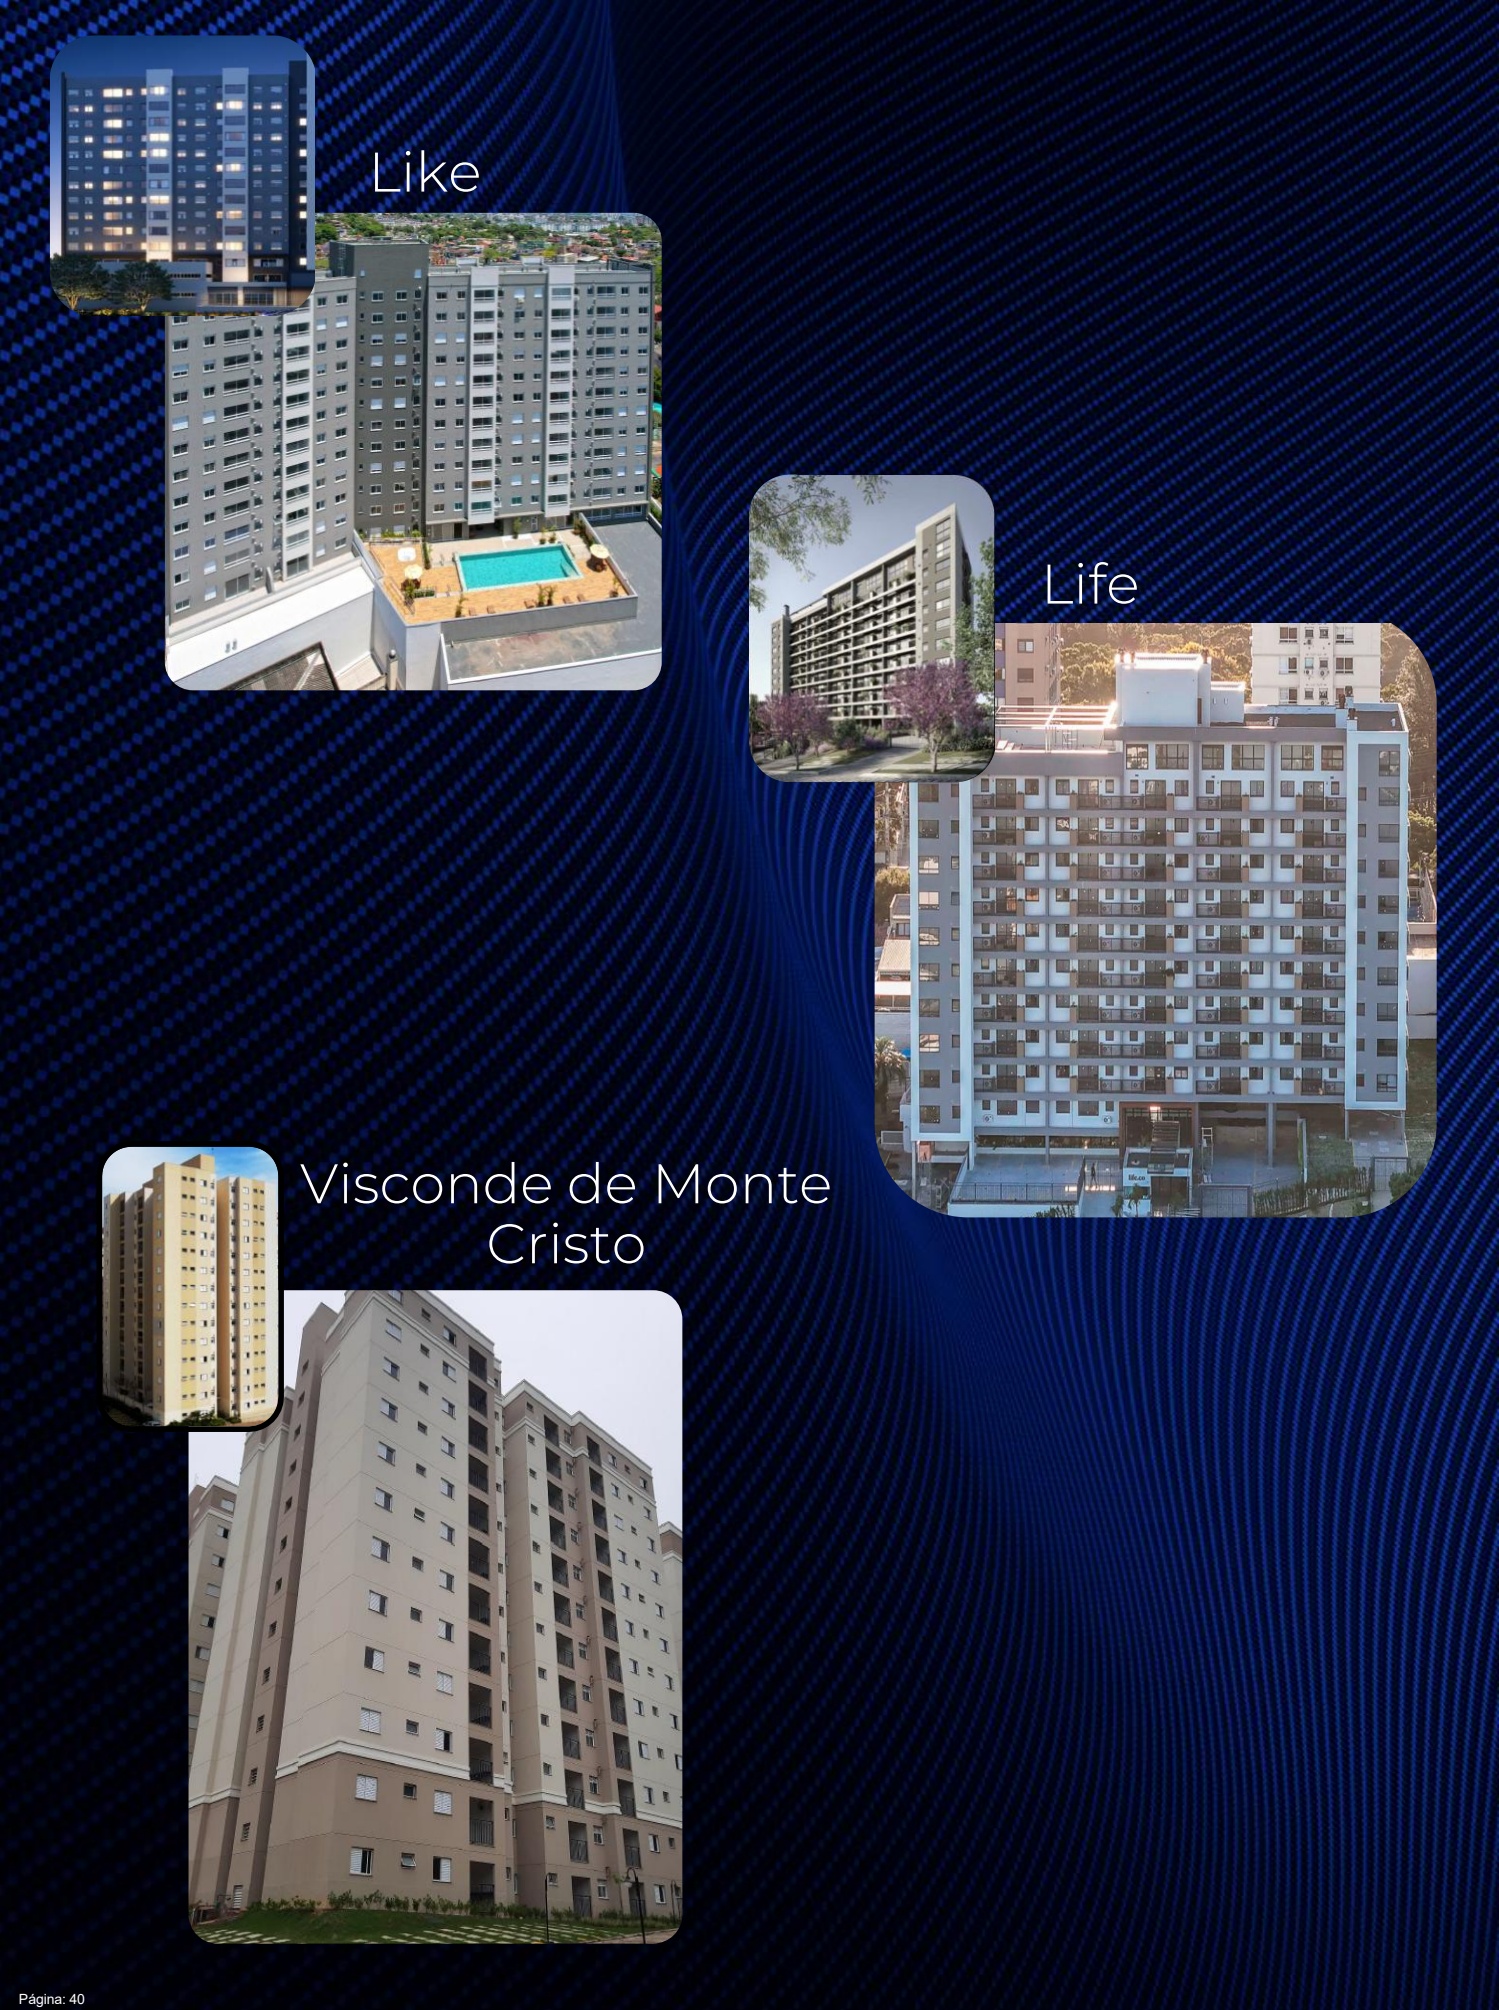
Like
Life
Visconde de Monte Cristo
CACR11 FII Cartesia Recebíveis Imobiliários
CARTESIA © WEB Relatório Gerencial – Março 2026
IMPACTO SOCIAL
Além dos retornos financeiros do CACR11 para seus cotistas, um outro grande fator motivacional para nós da Cartesia Capital é o impacto social que as nossas operações tem sobre as comunidades nas quais os empreendimentos financiados estão inseridos. Seja através da geração de oportunidades de trabalho direta e indiretamente, da movimentação da economia local pela aquisição de insumos para realização das obras, da realização do sonho da casa própria para centenas de famílias (prioridade para 87% dos brasileiros) ou mesmo de levar entretenimento para a população. Acreditamos que assim contribuímos com um país melhor para todos, o que nos motiva a expandir continuamente nossos negócios e, assim, impactar positivamente a vida de cada vez mais brasileiros.
Obras financiadas
Empregos gerados
22 empreendimentos residenciais
160 empregos nas obras
3.904 unidades habitacionais
1.541 unidades concluídas
Economia
VGV total financiado: R$ 2.572 mm
Impostos sobre VGV: R$ 103 mm
Corretagem de vendas: R$ 154 mm
Insumos / mão de obra: R$ 962 mm
GLOSSÁRIO
Valor de Mercado da Cota: valor da cota no mercado secundário na data de fechamento do período.
Valor Patrimonial da Cota: representação do valor financeiro de uma cota dentro do patrimônio líquido do fundo na data de fechamento do período.
Dividend Yield: rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo sobre o Valor de Mercado da Cota.
Gross–up: adição de uma alíquota de IR à rentabilidade de investimentos que não possuem essa tributação, para fins de comparação com investimentos tributados.
TIR – Taxa Interna de Retorno: percentual que indica a taxa de retorno de um ativo.
PL – Patrimônio Líquido: indicador contábil que representa a diferença entre o ativo e o passivo da organização.
P/VP: valor da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data-base do relatório.
LTV – Loan to Value: valor da dívida em relação ao valor do imóvel em garantia (quanto menor o indicador, maior a cobertura da dívida com garantias).
AF – Alienação Fiduciária: tipo de garantia onde o devedor deixa o bem financiado no nome do credor, que assim detém a propriedade fiduciária do bem até a quitação total da dívida
CF – Cessão Fiduciária: tipo de garantia na qual o devedor transfere ao credor a titularidade de direitos ou títulos de crédito, com a finalidade de garantir a satisfação de uma dívida.
PMT: parcela de remuneração paga pelo Devedor, composta por juros e amortização
Cash Sweep: utilização de recursos excedentes para amortização antecipada do saldo devedor.
DRE – Demonstração do Resultado do Exercício: relatório contábil que apresenta as receitas e despesas do fundo e o resultado obtido a partir de suas operações em determinado período de tempo.
Resultado Caixa Retido: ganhos financeiros acumulados auferidos pelo regime caixa que ainda não foram distribuídos pelo Fundo aos cotistas.
Retenção de Caixa: valor excedente auferido no resultado caixa mensal ainda não utilizado para distribuição de rendimento aos cotistas.
Retirada de Caixa: valor do caixa, anteriormente retido, utilizado para composição do dividendo no período
IFIX: Índice de fundos imobiliários divulgado pela B3 que indica o desempenho médio das cotações dos fundos imobiliários negociados nos mercados de bolsa e de balcão organizado da B3
Volume financeiro mensal: movimentação financeira feita pelas negociações de cotas do Fundo no mercado secundário no mês.
Giro: Representa o percentual do Volume Financeiro Mensal negociado sobre o Patrimônio Líquido do Fundo no período.
Caixa e Aplicações Financeiras: parte do patrimônio líquido aplicada em cotas de fundos de investimento ou títulos de renda fixa, públicos e privados.
VGV – Valor Geral de Venda: receita bruta total prevista com determinado empreendimento imobiliário pela venda dos imóveis que o compõem.
ABL – Área Bruta Locável: soma de todas as áreas de um shopping center disponíveis para geração de receita através de locação.
CACR11 FII Cartesia Recebíveis Imobiliários
CARTESIA n WEB Relatório Gerencial – Março 2026
DISCLAIMER
Este material foi desenvolvido pela Cartesia Investimentos e Gestão de Recursos Ltda. (“Cartesia Capital”), com caráter meramente informativo, não se caracterizando como oferta ou solicitação de investimento ou desinvestimento. Apesar do cuidado utilizado no manuseio das informações apresentadas, a Cartesia Capital não se responsabiliza pela publicação acidental de informações incorretas, nem tampouco por decisões de investimento tomadas com base nas informações contidas neste documento, as quais podem inclusive ser modificadas sem comunicação. A Cartesia Capital não comercializa nem distribui cotas de fundos de investimento ou qualquer outro ativo financeiro.
Rentabilidade obtida no passado e guidance fornecido não representam garantia de rentabilidade futura. Para a avaliação da performance de um fundo de investimentos, é recomendável a análise de, no mínimo, 12 (doze) meses de desempenho passado, bem como entendimento do seu processo de gestão e da adequação à sua tolerância aos riscos inerentes. Os investimentos em fundos não são garantidos pelo administrador, pelo gestor, por qualquer mecanismo de seguro ou pelo Fundo Garantidor de Crédito – FGC. Leia o regulamento e demais documentos do fundo antes de investir. Os mesmos podem ser obtidos junto ao Distribuidor ou Administrador do fundo.
CARTESIA
R. Pedroso Alvarenga, 1.221 – 11o Andar 04531-012 - Itaim Bibi - São Paulo – SP
+55 11 2924-2002
+55 11 3167-0102
Gestão de Recursos

@cartesia.capital