Fato Relevante CPLG11 de 10/11/2026
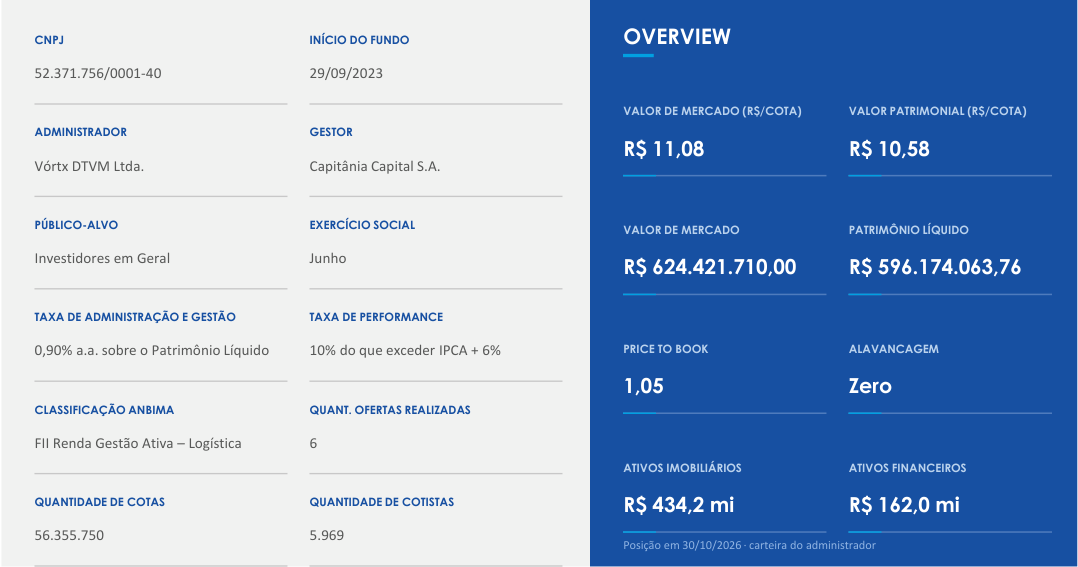
Fato Relevante do Capitânia Logística (CPLG11), fundo imobiliário de logística, com entrega no FundosNet (B3) em 10/11/2026. No pregão de 19/11/2026, a cota do CPLG11 fechou a R$ 11,00, com P/VP de 1,04 (valor patrimonial de R$ 10,58 por cota no informe mensal de outubro de 2026). O último rendimento foi de R$ 0,13 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,27% sobre a cotação de 19/11/2026. O patrimônio líquido era de R$ 596,2 milhões no informe mensal de outubro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 52.371.756/0001-40
- Tipo
- Fato Relevante
- Assunto
- Sem assunto
- Data de referência
- 10/11/2026
- Data de entrega
- 10/11/2026 08:22
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
/>
CAPITÂNIA LOGÍSTICA FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA
CNPJ Nº 52.371.756/0001-40 – Código de Negociação na B3: CPLG11
FATO RELEVANTE
O CAPITÂNIA LOGÍSTICA FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA, inscrito no CNPJ sob o nº 52.371.756/0001-40 (“Fundo” ou “CPLG”), representado pela VÓRTX DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA., inscrita no CNPJ sob o nº 22.610.500/0001-88 (“Administradora”) e a CAPITÂNIA CAPITAL S.A., inscrita no CNPJ sob o nº 41.793.345/0001-27 (“Gestora”), respectivamente, vem, por meio deste fato relevante (“Fato Relevante”), em continuidade ao fato relevante publicado em 03 de setembro de 2026, informar aos seus cotistas e ao mercado em geral que assinou a documentação final da venda dos ativos CPLG Meli Imigrantes, CPLG Meli Jacareí e CPLG Amazon SJP (“Transação”).
Sobre a Transação
Os ativos envolvidos na Transação totalizam 182.475 m² (cento e oitenta e dois mil e quatrocentos e setenta e cinco metros quadrados) de área bruta locável (ABL) própria do Fundo e encontram-se 100% locados.
O preço da Transação (“Preço da Transação”) foi de R$ 964.653.663,55 (novecentos e sessenta e quatro milhões, seiscentos e cinquenta e três mil e seiscentos e sessenta e três reais e cinquenta e cinco centavos).
Com a assinatura, o Fundo recebeu 70% (setenta por cento) do preço da transação, sendo os outros 30% (trinta por cento) (“Parcela Saldo”) pagos em até 12 (doze) meses contados a partir da constatação do último dentre os seguintes eventos, para cada Ativo: (i) emissão do habite-se; (ii) termo de aceite definitivo dos inquilinos; e/ou (iii) finalização da construção, assim entendido como a conclusão de todas as pendências relevantes de obra, sendo certo que, mesmo após o início da contagem para pagamento da Parcela Saldo, o Fundo continuará responsável pela consecução das obras, pelos comprovantes de quitação das obrigações fiscais, cíveis, tributárias e eventualmente ambientais para conclusão do Ativo e por eventuais licenças necessárias à operação até o efetivo pagamento da Parcela Saldo pelo Comprador. Os valores referentes à Parcela Saldo do preço serão corrigidos pela variação positiva do IPCA/IBGE, acrescido de juros de 6,0% (seis por cento) ao ano. Para o CPLG Meli Imigrantes, já concluído e em operação, a Parcela Saldo será paga em até 12 (doze) meses contados da data da assinatura, em 09 de novembro de 2026.
/>
/>
A Transação prevê, ainda, pagamento de renda mínima garantida (“RMG”) ao Comprador a partir da entrega de cada Ativo e pelos respectivos períodos de carência e/ou desconto previstos nos contratos de locação, em montante equivalente ao aluguel estabilizado do respectivo Ativo, considerando os eventuais ajustes incidentes sobre as respectivas receitas.
Com a alienação, a Gestora estima que o Fundo terá um resultado de aproximadamente R$ 140.569.394,06 (cento e quarenta milhões, quinhentos e sessenta e nove mil e trezentos e noventa e quatro reais e seis centavos), equivalente a R$ 2,49 (dois reais e quarenta e nove centavos) por cota, assumindo o valor patrimonial e a quantidade atual de cotas do Fundo, possibilitando uma TIR estimada de 42,8% a.a. (quarenta e dois vírgula oito por cento ao ano).
Maiores detalhes sobre a Transação, seus impactos no Fundo e projeções futuras de resultado e dividendos se encontram disponíveis no Anexo A.
São Paulo, 10 de novembro de 2026.
VÓRTX DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA.
Administradora
CAPITÂNIA CAPITAL S.A.
Gestora
/>
Portfólio logístico CPLG11
T R A N S A Ç Ã O C O N C L U Í D A FATO RELEVANTE · ANEXO A Venda do Portfólio Logístico
CPLG11 · 9 de novembro de 2026 CPLG Meli Imigrantes · CPLG Meli Jacareí · CPLG Amazon SJP
R$ 964,7 mi R$ 140,6 mi 42,8% a.a. R$ 2,49 PREÇO DA TRANSAÇÃO RESULTADO LÍQUIDO TIR ESTIMADA RESULTADO POR COTA
/>
SUMÁRIO
A TRANSAÇÃO
- DESTAQUES DA TRANSAÇÃO
01
02 COMENTÁRIO DO GESTOR
03 ATIVOS VENDIDOS
04 RESULTADO ESTIMADO
05 PREMISSAS DA 5ª EMISSÃO
EFEITOS E ESTRUTURA
06 EFEITOS ESPERADOS NO FUNDO
07 GUIDANCE DE DIVIDENDOS
08 ESTRUTURA DE PAGAMENTO
09 CRONOGRAMA E CONDIÇÕES
10 USO DOS RECURSOS
O FUNDO
11 HISTÓRICO E TRACK RECORD
12 O FUNDO
13 INSTITUCIONAL
14 INFORMAÇÕES E CONTATO
/>
01 DESTAQUES DA TRANSAÇÃO
RESULTADO LÍQUIDO ESTIMADO
PREÇO DA TRANSAÇÃO
TIR ESTIMADA
R$ 140,6 mi
42,8% a.a. Retorno estimado da operação
R$ 964,7 mi*
Estimativa da Gestora
O QUE FOI ASSINADO
O QUE FOI VENDIDO
Contratos definitivos de compra e venda dos três ativos, assinados em 9 de novembro de 2026.
Todos os ativos imobiliários do Fundo: CPLG Meli Imigrantes, CPLG Meli Jacareí e CPLG Amazon SJP.
182.475 m² de ABL própria, sendo dois dos projetos ainda em desenvolvimento, maximizando o retorno sobre o capital próprio.
Transação concluída, com todas as condições precedentes cumpridas.
COTA PATRIMONIAL R$ 10,58 em 30/10/2026
→ R$ 13,07** após a Transação
+23,6%
RESULTADO LÍQUIDO POR COTA
+ 22,5% / cota a mercado + 23,6% / cota patrimonial
R$ 2,49** Sobre 56.355.750 cotas
COMO SERÁ PAGO
70% foi pago em moeda corrente nacional, na data de assinatura da Transação.
30% em 12 meses, a contar do fechamento da operação ou da entrega das obras, conforme o caso, corrigidos por IPCA + 6% a.a.
Preço na data de fechamento, sem a correção da Parcela Saldo por IPCA + 6% a.a.
** Considerado o valor patrimonial e quantidade de cotas de 30/10/2026
/>
02 COMENTÁRIO DO GESTOR
Por que vender agora e o que o Fundo fará com o caixa
Prezados cotistas,
A conclusão da Transação encerra o segundo ciclo completo de investimento e desinvestimento do CPLG11. Em menos de três anos de atividade, o Fundo alienou sete ativos, somando R$ 1,71 bilhão em desinvestimentos e R$ 242,5 milhões em ganho de capital, sobre um patrimônio líquido atual da ordem de R$ 600 milhões.
A decisão de vender neste momento decorre da relação entre preço e custo de capital. Diante das obrigações de investimento dos dois ativos ainda em desenvolvimento, a Gestão avaliou alternativas de estrutura de capital, entre elas uma potencial alavancagem. Aos patamares atuais de custo de dívida, entendemos que a alienação do portfólio por R$ 964,7 milhões, inclusive dos ativos em obra, remunera melhor o cotista do que carregar os projetos com endividamento até a sua estabilização.
“Em cenários como o atual, liquidez é matériaprima escassa.”
O ambiente transacional reforça essa leitura: a demanda por galpões logísticos de padrão AAA permanece aquecida, sustentada pelo e-commerce, enquanto a escassez de liquidez na indústria tem mantido os cap rates de novos desenvolvimentos em patamares historicamente elevados.
Concluída a operação, o Fundo passa a ter liquidez em um momento de volatilidade bastante elevada, tanto no Brasil como no exterior. Em cenários como o atual, liquidez é matéria-prima escassa e tem valor próprio: preserva capital, é remunerado a juro real elevado e assegura à Gestão a opcionalidade de escolher o momento e o ativo da realocação.
Para a reconstrução do portfólio, manteremos a mesma disciplina dos últimos investimentos, atentos tanto a oportunidades no mercado privado quanto a cotas de FIIs listados negociadas com desconto relevante frente ao valor patrimonial. Até que se concretizem, o carrego das posições sustenta o resultado distribuído ao cotista. Seguimos à disposição dos investidores e do mercado para os esclarecimentos que se façam necessários.
Capitânia Capital S.A. Gestora do Capitânia Logística FII – CPLG11 · Novembro de 2026
/>
03 ATIVOS VENDIDOS
100% DOS ATIVOS IMOBILIÁRIOS DO CPLG
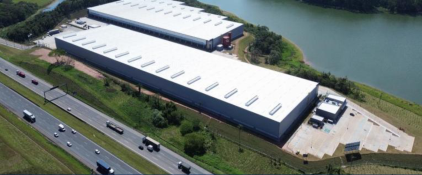
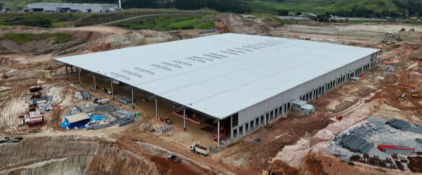
Três galpões AAA locados ao Mercado Livre e à Amazon, somando 182.475 m² de ABL própria
CPLG MELI JACAREÍ
CPLG MELI IMIGRANTES São Bernardo do Campo, SP · Mercado Livre
Jacareí, SP · Mercado Livre
ABL própria 24.299 m² ABL própria 111.433 m² Participação 32% Participação 83% Situação Performado Situação Em obras Ativo AAA em um dos principais eixos logísticos de São Paulo, no Maior ativo do portfólio em ABL própria. Ritmo constante, entroncamento da Rodovia dos Imigrantes com o Rodoanel Mário atendendo ao cronograma de obras. Covas.
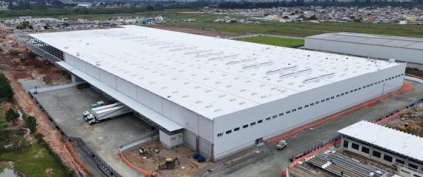
CPLG AMAZON SJP São José dos Pinhais, PR · Amazon
ABL própria 46.743 m² Participação 77% Situação Em obras Único ativo do portfólio fora de São Paulo, na região metropolitana de Curitiba. Obra em ritmo acelerado, com entrega parcial já realizada à inquilina.
Em conjunto, os ativos somam 269.888 m² de ABL total e 182.475 m² de ABL própria, sendo dois ainda em construção.
/>
04 RESULTADO ESTIMADO
Preço de R$ 964,7 milhões gera múltiplo de 1,37x frente ao capital investido e resultado líquido de R$ 140,6 milhões
Em números
Do preço ao resultado líquido · R$ milhões
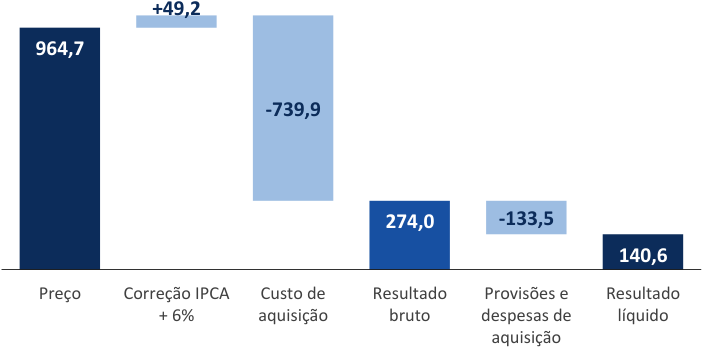
1,37x
Preço corrigido de R$ 1.013,9 mi contra custo de R$ 739,9 mi: resultado bruto de R$ 274,0 mi
R$ 133,5 mi
Provisões e despesas de aquisição deduzidas do resultado bruto
R$ 2,49 / cota
Resultado líquido de R$ 140,6 mi distribuído, considerada a base atual de 56,4 milhões de cotas
Valores estimados pela Gestora com base nos documentos definitivos da Transação, assinados em 9 de novembro de 2026. A correção da Parcela Saldo considera premissas de IPCA e de prazo de entrega das obras e não constitui garantia de resultado.
/>
05 PREMISSAS DA 5ª EMISSÃO vs. CONDIÇÕES DE DESINVESTIMENTO
Desinvestimento em 11 meses, contra 20 previstos, com TIR de 42,8% a.a. e sem alavancagem
| JAC | AREÍ | SÃO JOSÉ D | OS PINHAIS | IMIGR | ANTES | CONSO | LIDADO* | |
|---|---|---|---|---|---|---|---|---|
| PREMISSA | REALIZADO | PREMISSA | REALIZADO | PREMISSA | REALIZADO | PREMISSA | REALIZADO | |
| Prazo de desinvestimento | 21 meses | 9 meses | 17 meses | 9 meses | 25 meses | 26 meses | 20,4 meses | 11,1 meses |
| Volume de alavancagem | R$ 160,0 MI | Não utilizada | R$ 67,0 MI | Não utilizada | – | – | R$ 227,0 MI | Não utilizada |
| Custo da alavancagem | 8,5% a.a. | – | 8,5% a.a. | – | – | – | 8,5% a.a. | – |
| TIR desalavancada | 26,9% | 53,3% | 34,4% | 31,6% | 22,0% | 20,6% | 28,4% | 42,8% |
Premissas conforme material publicitário da 5ª emissão de cotas do CPLG11 · TIRs desalavancadas, comparáveis entre premissa e realizado ·
Execução mais rápida e sem alavancagem: de forma global, pudemos desinvestir substancialmente mais rápido que o previsto, com uma TIR maior e sem necessidade de alavancagem. *Ponderado pelo custo de aquisição de cada ativo
PARTE 2
/>
Efeitos e estrutura
R$ 13,07
Cota patrimonial após a Transação, 23,6% acima dos R$ 10,58 de 30/10/2026, considerando a quantidade de cotas desta data
06 Efeitos esperados no Fundo
07 Guidance de dividendos
08 Estrutura de pagamento
09 Cronograma e condições
10 Uso dos recursos
/>
06 EFEITOS ESPERADOS NO FUNDO
Cota patrimonial passa de R$ 10,58 para R$ 13,07 (+23,6%), com o PL em R$ 736,8 milhões
PATRIMÔNIO LÍQUIDO: ANTES X DEPOIS (em R$ mi)
COTA PATRIMONIAL: ANTES X DEPOIS
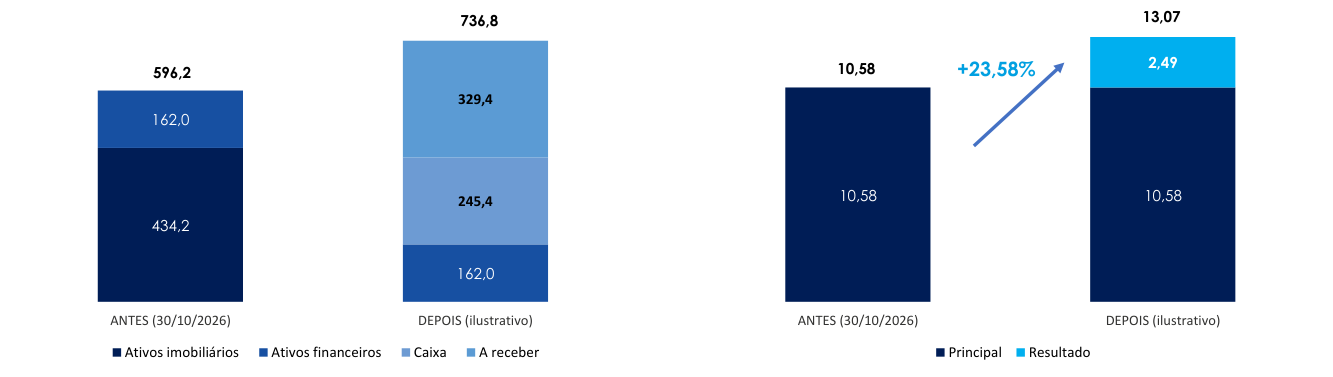
A transação permite a desmobilização do capital hoje alocado em imóveis, com aumento expressivo no resultado sobre a cota patrimonial, assumindo valores e quantidades de 30/10.
/>
07 GUIDANCE DE DIVIDENDOS ATUALIZADO
Dividendo sobe para R$ 0,15 por cota em nov/26, 14 meses antes da projeção divulgada na 5ª emissão de cotas do CPLG11
DIVIDENDO MENSAL POR COTA
TOTAL NO PERÍODO
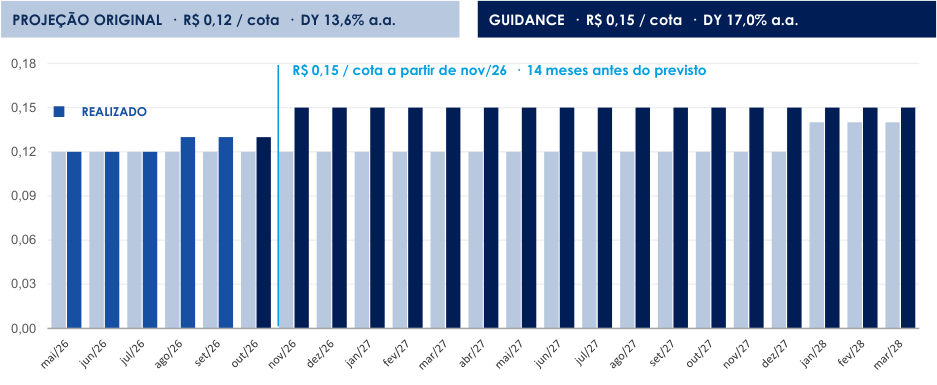
PROJEÇÃO ORIGINAL · 5ª EMISSÃO R$ 2,82 / cota
GUIDANCE PÓS-TRANSAÇÃO R$ 3,30 / cota
A MAIS PARA O COTISTA
+ R$ 0,48 / cota +17,0% no período
/>
Antecipação de 14 meses: o patamar de R$ 0,15/cota passa a valer já em nov/26, contra jan/28 na projeção original, e em nível 7% superior aos R$ 0,14 então previstos.
Mai-set/26 já distribuídos. A partir de nov/26, guidance indicativo e não vinculante de R$ 0,15/cota por 17 meses. A projeção original publicada na 5ª emissão do fundo era de R$ 0,12/cota até dez/27 e R$ 0,14/cota a partir de jan/28. Dividend yield calculado sobre a cota patrimonial de R$ 10,58 em 30/10/2026. Não constitui promessa, garantia ou obrigação de distribuição.
/>
08 ESTRUTURA DE PAGAMENTO
70% do preço entrou na assinatura. O saldo é corrigido por IPCA + 6% a.a. até o pagamento
CRONOLOGIA PREVISTA DOS RECEBIMENTOS
70%
30%
Novembro de 2026 · Fechamento — 70% do preço R$ 684,5 milhões em moeda corrente
R$ 684,5 milhões
À VISTA, NA DATA DE FECHAMENTO
R$ 280,2 milhões
PARCELA SALDO · EM MOEDA CORRENTE
Janeiro de 2027 · Entrega prevista da obra — Amazon SJP marco de obra, sem fluxo de caixa
Pagos em moeda corrente nacional na data de fechamento da Transação, correspondendo à maior parte do preço e ao ingresso imediato de recursos no caixa do Fundo.
Devida em 12 meses, por ativo, a contar do fechamento da operação ou da entrega das obras, conforme o caso.
Para o CPLG Meli Imigrantes, já concluído e em operação, o prazo conta do fechamento; para os ativos em desenvolvimento, da entrega da obra.
Maio de 2027 · Entrega prevista da obra — Meli Jacareí marco de obra, sem fluxo de caixa
Novembro de 2027 · Parcela Saldo — Meli Imigrantes 12 meses do fechamento
- Corrigida pela variação positiva do IPCA/IBGE acrescida de juros de 6% ao ano.
Janeiro de 2028 · Parcela Saldo — Amazon SJP 12 meses da entrega da obra
Maio de 2028 · Parcela Saldo — Meli Jacareí 12 meses da entrega da obra
Renda mínima garantida: o Fundo pagará RMG ao Comprador sobre os ativos, a partir da entrega de cada um deles e pelos respectivos períodos de carência e/ou desconto previstos nos contratos de locação, em montante equivalente ao aluguel estabilizado do ativo, considerados os eventuais ajustes incidentes sobre as receitas.
Desembolsos até a entrega: além da RMG, o Fundo permanece responsável pela conclusão das obras e pelos custos da operação, conforme a necessidade de obra e a apuração da Gestão.
05
/>
09 CRONOGRAMA E CONDIÇÕES
Quatro de cinco etapas concluídas; resta a entrega dos ativos e o pagamento da Parcela Saldo

Assinatura do MoU
Etapa concluída. Instrumento não vinculante com os principais termos e condições da venda.
CONDIÇÕES PRECEDENTES · CUMPRIDAS
- Realização de diligência pelo Comprador.


Diligência pelo Comprador
Etapa concluída. Condição precedente à celebração dos documentos definitivos.
Aprovação pelo CADE
Etapa concluída. Operação aprovada pelo Conselho Administrativo de Defesa Econômica.
Documentos definitivos e fechamento
Etapa concluída em 9 de novembro de 2026, com a assinatura dos documentos definitivos e o pagamento de 70% do preço em moeda corrente.
Aprovação da operação pelo CADE.
Negociação e celebração dos documentos definitivos da Transação.
Aprovação final da Transação e da versão final dos documentos definitivos pelos administradores dos fundos envolvidos.
PRINCIPAIS OBRIGAÇÕES DO FUNDO ATÉ A PARCELA SALDO
Conclusão das obras dos ativos em desenvolvimento.
Quitação das obrigações com os fornecedores das obras.
Entrega dos ativos e Parcela Saldo
O fechamento da operação ou a entrega da obra, conforme o caso, dispara a contagem de 12 meses para o pagamento dos 30% restantes.
Comprovantes de quitação das obrigações fiscais, cíveis, tributárias e eventualmente ambientais.
Obtenção de eventuais licenças necessárias à operação dos ativos.
/>
10 USO DOS RECURSOS
Posições líquidas remunerando a juro real alto permitem à Gestão a opção de reinvestir com desconto e momentum
POR QUE VENDER O PORTFÓLIO AGORA
POTENCIAIS DESTINOS DOS RECURSOS
01
Cenário internacional
Volatilidade elevada
Incerteza sobre juros e crescimento global mantém os ativos de risco sob pressão
Novas aquisições logísticas
Reinvestimento em galpões AAA com inquilinos de bom risco de crédito e contratos longos, dentro do mandato do Fundo.
02
Cenário doméstico
Juro real ainda alto
Caixa remunerado preserva capital e remunera o cotista enquanto se aguarda melhor ponto de entrada
Cotas de FIIs listados
Fundos com portfólios sólidos e desconto relevante frente ao valor patrimonial, com liquidez imediata e sem os custos e prazos de uma aquisição direta.
03
Momento de alocação
Opcionalidade em alta
Descontos no mercado secundário e ativos no mercado privado com spreads mais elevados
Caixa remunerado
Aplicação em instrumentos de liquidez imediata, mantendo a Gestão livre para escolher o momento e o ativo da alocação.
Destinação indicativa. A alocação final dependerá das condições de mercado e das decisões da Gestão, não constituindo compromisso do Fundo.
PARTE 3
/>
O Fundo
R$ 1,71 bi Em ativos vendidos em dois ciclos, com R$ 242,5 milhões de ganho de capital
11 Histórico e track record
12 O Fundo
13 Institucional
14 Informações e contato
/>
11 HISTÓRICO E TRACK RECORD
Dois ciclos completos desde 2023: R$ 1,71 bilhão vendido e R$ 242,5 milhões de ganho de capital
CAPITAL INVESTIDO
VOLUME DE DESINVESTIMENTO
GANHO DE CAPITAL
ATIVOS RECICLADOS
R$ 1,38 bi
R$ 1,71 bi
R$ 242,5 mi
7
Custo de aquisição dos 1º e 2º ciclos
Sete vendas concluídas em dois ciclos
R$ 101,9 mi realizados + R$ 140,6 mi estimados
Todos vendidos, três nesta Transação
/>
| ATIVO | AQUISIÇÃO (R$ mm) | DESINVESTIMENTO (R$ mm) | LUCRO LÍQUIDO (R$ mm) | TIR (% a.a.) |
|---|---|---|---|---|
| 1º CICLO · CONCLUÍDO | 640,1 | 742,5 | 101,9 | 24,4 |
| CPLG MELI CRAVINHOS | 123,3 | 148,6 | 25,3 | 52,6 |
| CPLG MAUÁ | 188,9 | 203,4 | 22,1 | 13,0 |
| CPLG OSASCO | 163,7 | 182,6 | 19,8 | 13,0 |
| CPLG MELI CURITIBA | 164,2 | 207,9 | 34,7 | 27,8 |
| 2º CICLO · CONCLUÍDO | 739,9 | 964,7 | 140,6 | 42,8 |
| CPLG MELI IMIGRANTES | 93,5 | 134,0 | 37,7 | 20,6 |
| CPLG MELI JACAREÍ | 430,6 | 585,4 | 88,1 | 53,3 |
| CPLG AMAZON SJP | 215,8 | 245,2 | 14,8 | 31,6 |
| TOTAL 1º + 2º CICLOS | 1.380,0 | 1.707,2 | 242,5 | 34,3 |
¹ Projeção com base em previsões de reajuste das parcelas a receber e de aportes a realizar. Valores do 2º ciclo estimados pela Gestora, sujeitos às condições precedentes.
/>
11 HISTÓRICO E TRACK RECORD
Dez transações desde dez/23, da primeira aquisição à venda de todo o portfólio
DEZ/23
BTS MELI CRAVINHOS
AQUISIÇÃO
Primeira aquisição do Fundo. Galpão built to suit locado ao Mercado Livre, adquirido por R$ 123,2 milhões, com participação integral e equity próprio.
SET/24
CPLG MELI CURITIBA
AQUISIÇÃO
Aquisição por R$ 164,2 milhões, com R$ 93,9 milhões de equity. Ativo built to suit locado ao Mercado Livre na região metropolitana de Curitiba.
MAR/26
BTS AMAZON SJP
ASSINATURA
Primeiro ativo do Fundo fora de São Paulo. São 46.743 m² de ABL própria e 77% de participação, com contrato atípico com a Amazon.
MAUÁ & OSASCO
JUL/24
AQUISIÇÃO
Dois ativos performados na Grande São Paulo por R$ 352,6 milhões, dos quais R$ 246,2 milhões de equity, com a parcela restante financiada via CRI.
SET/25
CPLG MELI CURITIBA
DESINVESTIMENTO
Venda por R$ 207,9 milhões, um ano após a aquisição, com lucro líquido de R$ 34,7 milhões e TIR de 27,8% a.a.
VENDA DO PORTFÓLIO
NOV/26
DESINVESTIMENTO
Venda dos três ativos remanescentes por R$ 964,7 milhões. Resultado estimado de R$ 140,6 milhões a uma TIR estimada de 42,8% a.a.
JUL/24
BTS MELI CRAVINHOS
DESINVESTIMENTO
Venda sete meses após a aquisição, por R$ 148,6 milhões. Lucro líquido de R$ 25,3 milhões e TIR de 52,6% a.a., a maior do primeiro ciclo.
MAUÁ & OSASCO
DEZ/25
DESINVESTIMENTO
Venda dos dois ativos por R$ 386,0 milhões, com lucro líquido de R$ 42,0 milhões e TIR de 13,0% a.a. A operação liquidou os CRIs e zerou a alavancagem do Fundo.
AGO/24
CPLG SBC IMIGRANTES
AQUISIÇÃO
Entrada em ativo AAA no entroncamento da Rodovia dos Imigrantes com o Rodoanel, em parceria com a Sanca Galpões. Terreno já terraplenado e licenciado.
BTS MELI JACAREÍ
FEV/26
ASSINATURA
Maior ativo do portfólio em ABL própria: 111.433 m² e 83% de participação, com contrato atípico de longo prazo com o Mercado Livre.
Fonte: fatos relevantes e comunicados ao mercado do CPLG11 · resultados conforme divulgado à época.
/>
12 O FUNDO
(TICKER B3: CPLG11)
Fundo de Investimento Imobiliário (“FII”) constituído sob a forma de condomínio fechado, com prazo indeterminado de duração.
OBJETIVO
O Fundo tem por objetivo a obtenção de renda mediante a exploração comercial dos galpões logísticos que constituem o seu portfólio, bem como a obtenção de ganho de capital por meio da compra e venda desses ativos.
O fundo pode investir adquirindo a totalidade ou uma fração ideal dos ativos, tanto em galpões prontos e performados quanto em projetos em fase de desenvolvimento,
preferencialmente quando já superadas as principais etapas de aprovação e licenciamento.
/>
13 INSTITUCIONAL
Capitânia Investimentos · gestora responsável pelo CPLG11
| R$ 21,5 bilhões | 66 | +540.000 | 23 anos |
|---|---|---|---|
| sob gestão em 30/06/2026 | fundos de investimento | investidores | de história |
| MQ1.br | 41 colaboradores | 18 anos | 13 FIIs |
| rating de qualidade emitido pela Moody’s | 8 anos de casa em média | de atuação conjunta dos Comitês | listados sob gestão da casa |
| EQUIPE DE GESTÃO | |||
| Gestão de Imobiliário | Gestão de Crédito Privado | Relacionamento com Investidores | Risco & Compliance |
| 13 profissionais | 9 profissionais | 7 profissionais | 7 profissionais |
Os membros dos Comitês de Crédito e Imobiliário trabalham juntos há 18 anos em média · turnover reduzido.
/>
14 INFORMAÇÕES E CONTATO
NATUREZA DO MATERIAL
As informações contidas nesta apresentação não podem ser consideradas como única fonte de informações no processo decisório do investidor, que, antes de tomar qualquer decisão, deverá realizar uma avaliação minuciosa do produto e respectivos riscos, face aos seus objetivos pessoais e ao seu perfil de risco ("Suitability"). RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA. Assim, não é possível prever o desempenho futuro de um investimento a partir da variação de seu valor de mercado no passado.
PROJEÇÕES E ESTIMATIVAS
As estimativas de resultado, retorno e prazos apresentadas neste material decorrem de termos dos documentos definitivos da Transação, assinados em 9 de novembro de 2026, e de premissas da Gestão, como a correção da Parcela Saldo por IPCA + 6% a.a. e a conclusão das obras nos prazos previstos. Não constituem garantia de que os resultados se realizarão nos termos aqui descritos.
RISCOS E RESPONSABILIDADE
A Capitânia não assume que os investidores vão obter lucros, nem se responsabiliza pelas perdas. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO – FGC. É recomendada a leitura cuidadosa do Formulário de Informações Complementares e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Não é autorizada a sua reprodução ou disponibilidade para circulação sem prévia autorização da Capitânia.
Av. Brigadeiro Faria Lima, 1485 3º andar | Pinheiros São Paulo/SP – Brasil | 01452-002 Telefone: +55 11 2853-8888 [email protected]
Autorregulação ANBIMA
Este material é o Anexo A e parte integrante do Fato Relevante divulgado em 9 de novembro de 2026 pelo Capitânia Logística FII (CPLG11) a respeito da venda dos ativos CPLG Meli Imigrantes, CPLG Meli Jacareí e CPLG Amazon SJP, e deve ser lido em conjunto com ele.