Relatório Gerencial CPTS11 de julho de 2026
Relatório Gerencial do Capitânia Securities II (CPTS11), fundo imobiliário de fundos (FoF), referente a julho de 2026, com entrega no FundosNet (B3) em 01/07/2026. No pregão de 04/11/2026, a cota do CPTS11 fechou a R$ 7,08, com P/VP de 0,85 (valor patrimonial de R$ 8,36 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,98% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 3 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 18.979.895/0001-13
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 01/07/2026
- Data de entrega
- 01/07/2026 22:06
- Versão
- 1
- Situação
- (Inativo)
Conteúdo
CAPITÁNIA NVESTIMENTOS
RELATÓRIO MENSAL CPTS11
MAIO DE 2026
INFORMAÇÕES GERAIS CPTS11 – FII Capitânia Securities II
Inscreva-se em nossa newsletter
RAZÃO SOCIAL:
CAPITÂNIA SECURITIES II FII RESPONSABILIDADE LIMITADA
CNPJ: 18.979.895/0001-13
TICKER: CPTS11
DATA DE INÍCIO: 05/08/2014
PÚBLICO-ALVO: Investidores em geral
TAXA DE ADMINISTRAÇÃO:
0,08% a.a. do valor de mercado + escrituração
15% do rendimento distribuído que exceder o retorno do CDI sobre a cota patrimonial
TAXA DE PERFORMANCE:
GESTOR: Capitânia Investimentos
CLASSIFICAÇÃO ANBIMA: Papel Híbrido Gestão Ativa
TAXA DE GESTÃO: 0,82% a.a. do valor de mercado
NÚMERO DE COTAS:
Valor de Mercado (R$ bilhão) 2,78 R$ 7,64 por cota
Resultado Mensal (R$ / cota) 0,089 0,074 no mês anterior
ADTV (R$ milhões) 13,0 7,5 nos últimos 12 meses
MTM IPCA + (% a.a.) 8,67% 8,57%no mês anterior
Retorno Acumulado (%)
CPTS (Mercado) CPTS (Patrimonial) CDI CDI Líquido IMA-B IFIX Ibovespa
230,6% (10,7% a.a.) 269,9% (11,7% a.a.) 205,1% (9,9% a.a.) 158,1% (8,4% a.a.) 234,6% (10,8% a.a.) 177,4% (9,0% a.a.) 209,2% (10,1% a.a.)
Valor Patrimonial (R$ bilhão) 3,20 R$ 8,79 por cota
Dividendo Mensal (R$ / cota) 0,090 0,090 no mês anterior
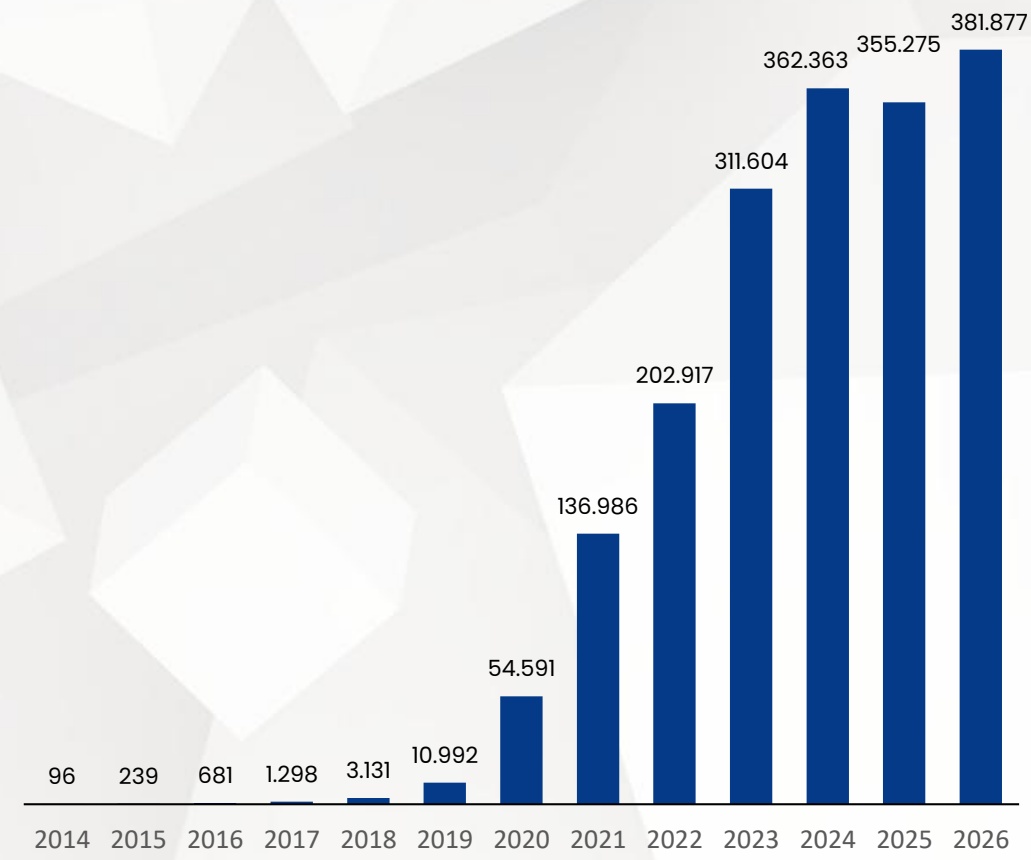
Cotistas (Nº) 381.877 378.378 no mês anterior
MTM CDI + (% a.a.)
TIR Carteira de FIIs Desde o Início (% a.a.) 12,2% versus 8,9% do IFIX TIR Posições Abertas: 12,2% versus 10,2% do IFIX TIR Posições Encerradas: 12,8% versus 6,2% do IFIX
Taxa Líquida¹ (IPCA + % a.a.) 11,98% 10,64% no mês anterior
Dividend Yield (%) 15,09% 13,99% últimos 12 meses
Devedores Listados (% CRIs) 96% 95% no mês anterior
Ativos Adimplentes (%) 100% 100% no mês anterior
TIR Carteira de CRIs Desde o Início (% a.a.) 12,2%
versus 7,7% do IMA-B
TIR Posições Abertas: 10,9% versus 7,5% do IMA-B TIR Posições Encerradas: 12,9% versus 7,8% do IMA-B
COMENTÁRIO DO GESTOR CPTS11 – FII Capitânia Securities II
RESULTADO DO MÊS
A rentabilidade a mercado do fundo em maio foi de -2,52% e a rentabilidade patrimonial foi de 0,30%, enquanto o IFIX recuou -1,33% e o IMA-B avançou 0,31%. A cota a mercado fechou o mês a R$ 7,64, o que representa um desconto de aproximadamente 13,1% em relação à cota patrimonial, que está em R$ 8,79.
A carteira de recebíveis foi impactada pela abertura da curva de títulos públicos no mês, de forma que a marcação a mercado foi de IPCA + 8,57% para IPCA + 8,67%. Enquanto isso, a carteira de FIIs apresentou uma rentabilidade de 0,41%, contra -1,33% do IFIX.
No Brasil, maio foi um mês de reversão abrupta, após o excepcional desempenho acumulado no início do ano. O Ibovespa encerrou maio com queda de 7,22%, o pior resultado mensal desde fevereiro de 2023, acumulando também a sétima semana consecutiva de perdas — sequência que não era vista desde abril e maio de 2004. O mercado de fundos imobiliários sentiu os efeitos do ambiente mais adverso. A abertura das curvas de juros nos vértices mais longos pressionou as cotas dos FIIs mais sensíveis a taxas, especialmente os de tijolo e os fundos de fundos.
Informamos que o perfil de crédito do fundo segue high grade e a carteira de crédito segue 100% adimplente, sendo que não temos nenhuma operação estressada em carteira.
CARTEIRA DE CRIs
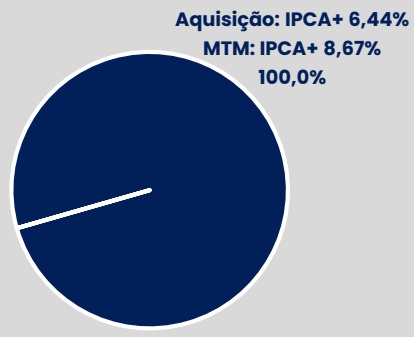
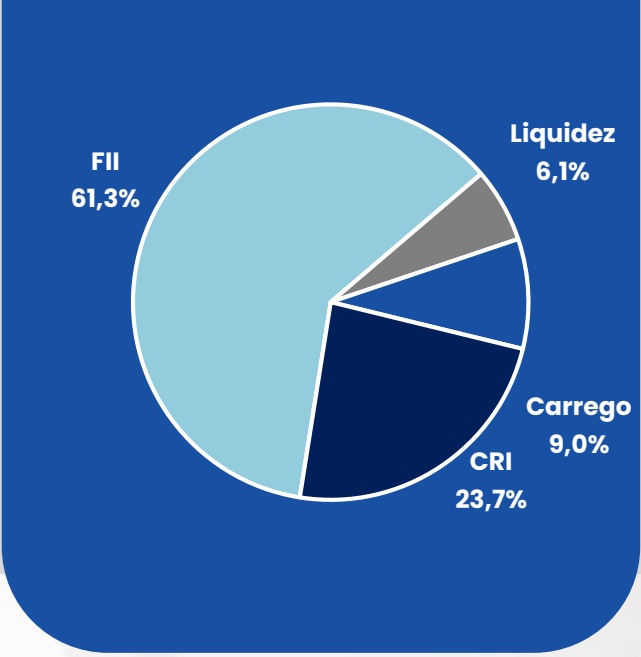
Ao final do mês de maio, o CPTS possuía em sua carteira 18 CRIs, que representam 23,7% dos ativos, sendo que 100,0% da carteira de crédito é indexada ao IPCA com taxa de marcação a IPCA + 8,67% e sem ativos indexados ao CDI.
CARTEIRA DE FIIs
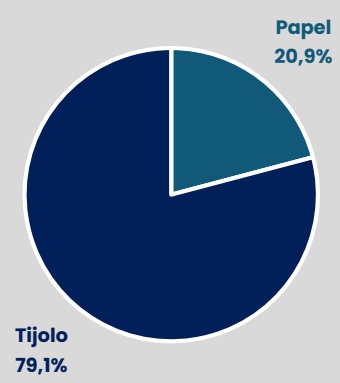
A carteira de FIIs do CPTS é composta por 81 FIIs, que representam 61,3% dos ativos, sendo que 79,1% da carteira é composta por fundos de tijolo e 20,9% por fundos de papel.
Dada a cotação atual do fundo há um potencial de valorização em relação à sua cota patrimonial de +15,1% e de +1,8% caso todos os FIIs em sua carteira fossem também marcados em sua cota patrimonial. Isso representa um potencial de valorização total de +17,1% sobre a carteira de FIIs ou de 11,2% considerando o patrimônio líquido do fundo.
Upside Potencial da carteira de FIIs
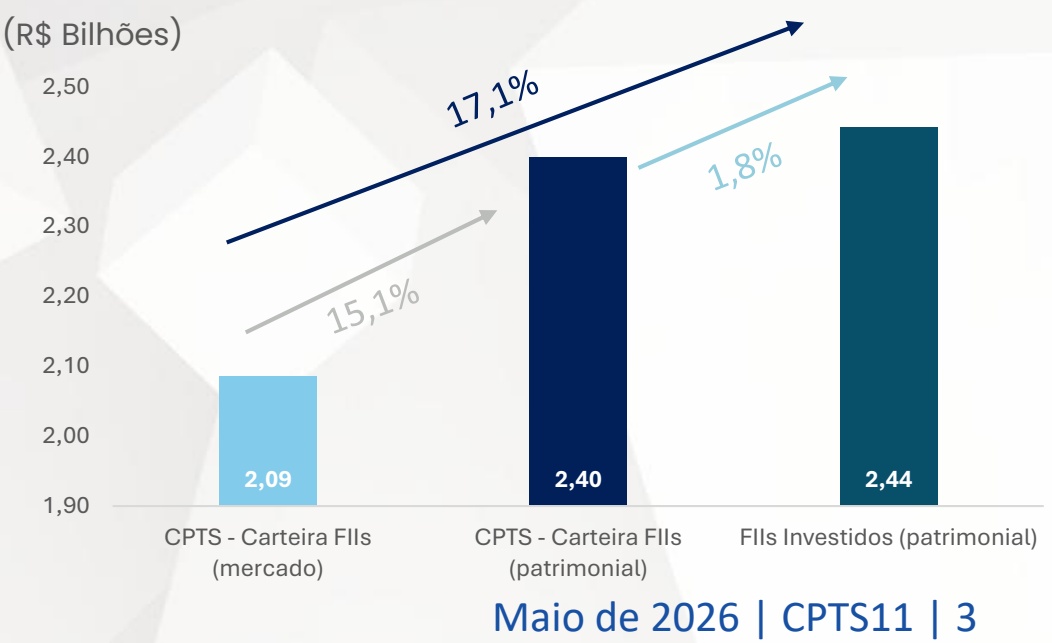
TABELA DE SENSIBILIDADE CPTS11 – FII Capitânia Securities II
A tabela de sensibilidade representa a que preço o investidor está adquirindo exposição à carteira do fundo, considerando o desconto da cota a mercado, a duration da carteira e as taxas de administração e gestão do fundo. No preço de fechamento do dia 29/05/2026 de R$ 7,64 por cota, o Fundo apresenta yield implícito de IPCA + 11,98% a.a. (líquido de taxas e isento de imposto de renda nos dividendos).
TABELA DE SENSIBILIDADE (todos os ativos)
| Cota (R$) | IPCA+ | Taxa de adm | IPCA+ líq. |
|---|---|---|---|
| 6,89 | 15,58% | -0,90% | 14,54% |
| 6,97 | 15,31% | -0,90% | 14,27% |
| 7,04 | 15,04% | -0,90% | 14,00% |
| 7,12 | 14,78% | -0,90% | 13,74% |
| 7,19 | 14,51% | -0,90% | 13,48% |
| 7,27 | 14,26% | -0,90% | 13,23% |
| 7,34 | 14,00% | -0,90% | 12,98% |
| 7,42 | 13,75% | -0,90% | 12,73% |
| 7,49 | 13,50% | -0,90% | 12,48% |
| 7,57 | 13,26% | -0,90% | 12,24% |
| 7,64 | 13,00% | -0,90% | 11,98% |
| 7,72 | 12,78% | -0,90% | 11,76% |
| 7,79 | 12,54% | -0,90% | 11,53% |
| 7,87 | 12,31% | -0,90% | 11,30% |
| 7,94 | 12,08% | -0,90% | 11,07% |
| 8,02 | 11,85% | -0,90% | 10,84% |
| 8,09 | 11,62% | -0,90% | 10,62% |
| 8,17 | 11,40% | -0,90% | 10,40% |
| 8,24 | 11,18% | -0,90% | 10,18% |
| 8,32 | 10,96% | -0,90% | 9,96% |
| 8,39 | 10,74% | -0,90% | 9,75% |
TABELA DE SENSIBILIDADE (somente CRI)¹
| Cota (R$) | IPCA+ | Taxa de adm | IPCA+ líq. |
|---|---|---|---|
| 6,89 | 15,72% | -0,90% | 14,68% |
| 6,97 | 15,45% | -0,90% | 14,41% |
| 7,04 | 15,18% | -0,90% | 14,14% |
| 7,12 | 14,91% | -0,90% | 13,88% |
| 7,19 | 14,65% | -0,90% | 13,62% |
| 7,27 | 14,40% | -0,90% | 13,37% |
| 7,34 | 14,14% | -0,90% | 13,11% |
| 7,42 | 13,89% | -0,90% | 12,87% |
| 7,49 | 13,64% | -0,90% | 12,62% |
| 7,57 | 13,40% | -0,90% | 12,38% |
| 7,64 | 13,26% | -0,90% | 12,24% |
| 7,72 | 12,92% | -0,90% | 11,90% |
| 7,79 | 12,68% | -0,90% | 11,67% |
| 7,87 | 12,45% | -0,90% | 11,43% |
| 7,94 | 12,22% | -0,90% | 11,21% |
| 8,02 | 11,99% | -0,90% | 10,98% |
| 8,09 | 11,76% | -0,90% | 10,76% |
| 8,17 | 11,54% | -0,90% | 10,53% |
| 8,24 | 11,32% | -0,90% | 10,32% |
| 8,32 | 11,10% | -0,90% | 10,10% |
| 8,39 | 10,88% | -0,90% | 9,88% |
Tabela de sensibilidade completa no site do CPTS
RESULTADO DAS OPERAÇÕES DOS FIIs CAPITÂNIA
CPTS11 – FII Capitânia Securities II
Na tabela abaixo, apresentamos a performance até o momento, do investimento pelo CPTS nos fundos geridos pela Capitânia.. A TIR média dos fundos Capitânia no CPTS foi de 15,4% a.a. contra uma TIR de 13,0% a.a. do IFIX, 13,6% a.a. do CDI e 10,0% a.a. do IMA-B. Resolvemos criar essa seção para dar transparência quanto às transações envolvendo fundos da gestora e até o momento temos uma geração de valor bastante consistente.
| Setor | FII | Ticker | Compras (R$) | Vendas (R$) | DVDs/Amort (R$) | Status da posição | Posição (R$) | Fluxo Acumulado (R$) | TIR (%) | TIR IFIX(%) | TIR CDI(%) | TIR IMA-B(%) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| FOF | FII Capitânia REIT FOF | CPFF | -32.697.539 | 34.527.307 | 364.949 | Encerrada | 0 | 2.194.717 | 52,4% | 7,2% | 11,7% | 2,5% |
| Agro | FII Capitânia Agro Strategies | CPTR | -90.849.874 | 76.982.926 | 20.199.776 | Aberta | 7.833.051 | 14.165.879 | 51,0% | 9,1% | 12,2% | 4,5% |
| Shoppings | FII General Shopping e Outlets | GSFI | -1.450.210.241 | 1.320.838.630 | 0 | Aberta | 195.240.904 | 65.869.293 | 24,2% | 9,8% | 13,3% | 8,4% |
| Logística | FII Capitânia Logística | CPLG | -1.555.054.658 | 1.413.193.433 | 27.244.816 | Aberta | 161.759.311 | 47.142.902 | 21,9% | 9,9% | 13,8% | 10,1% |
| Shoppings | FII Capitânia Shoppings | CPSH | -556.662.452 | 444.826.351 | 27.124.283 | Aberta | 117.812.601 | 33.100.783 | 15,0% | 12,1% | 12,9% | 7,5% |
| Renda urbana | FII Capitânia Renda Urbana | CPUR | -1.076.305.893 | 905.113.497 | 32.954.100 | Aberta | 185.793.668 | 47.555.373 | 15,0% | 14,1% | 13,1% | 9,8% |
| Lajes Corporativas | FII Capitânia Office | CPOF | -1.358.267.311 | 1.093.195.430 | 13.824.564 | Aberta | 287.646.172 | 36.398.855 | 12,3% | 15,6% | 13,7% | 11,0% |
| Shoppings | FII AJ Malls | AJFI | -56.095.853 | 57.555.510 | 6.582.785 | Aberta | 0 | 8.042.442 | 10,5% | 10,4% | 13,3% | 8,6% |
| FOF | FII Oportunidades Imobiliárias | CPOP | -882.645.672 | 481.953.359 | 51.326.524 | Aberta | 364.645.622 | 15.279.833 | 4,5% | 16,1% | 14,7% | 13,2% |
| Total | -7.058.789.492 | 5.828.186.443 | 179.621.797 | - | 1.320.731.329 | 269.750.077 | 15,4% | 13,0% | 13,6% | 10,0% |
GUIDANCE DOS PRÓXIMOS DIVIDENDOS CPTS11 – FII Capitânia Securities II
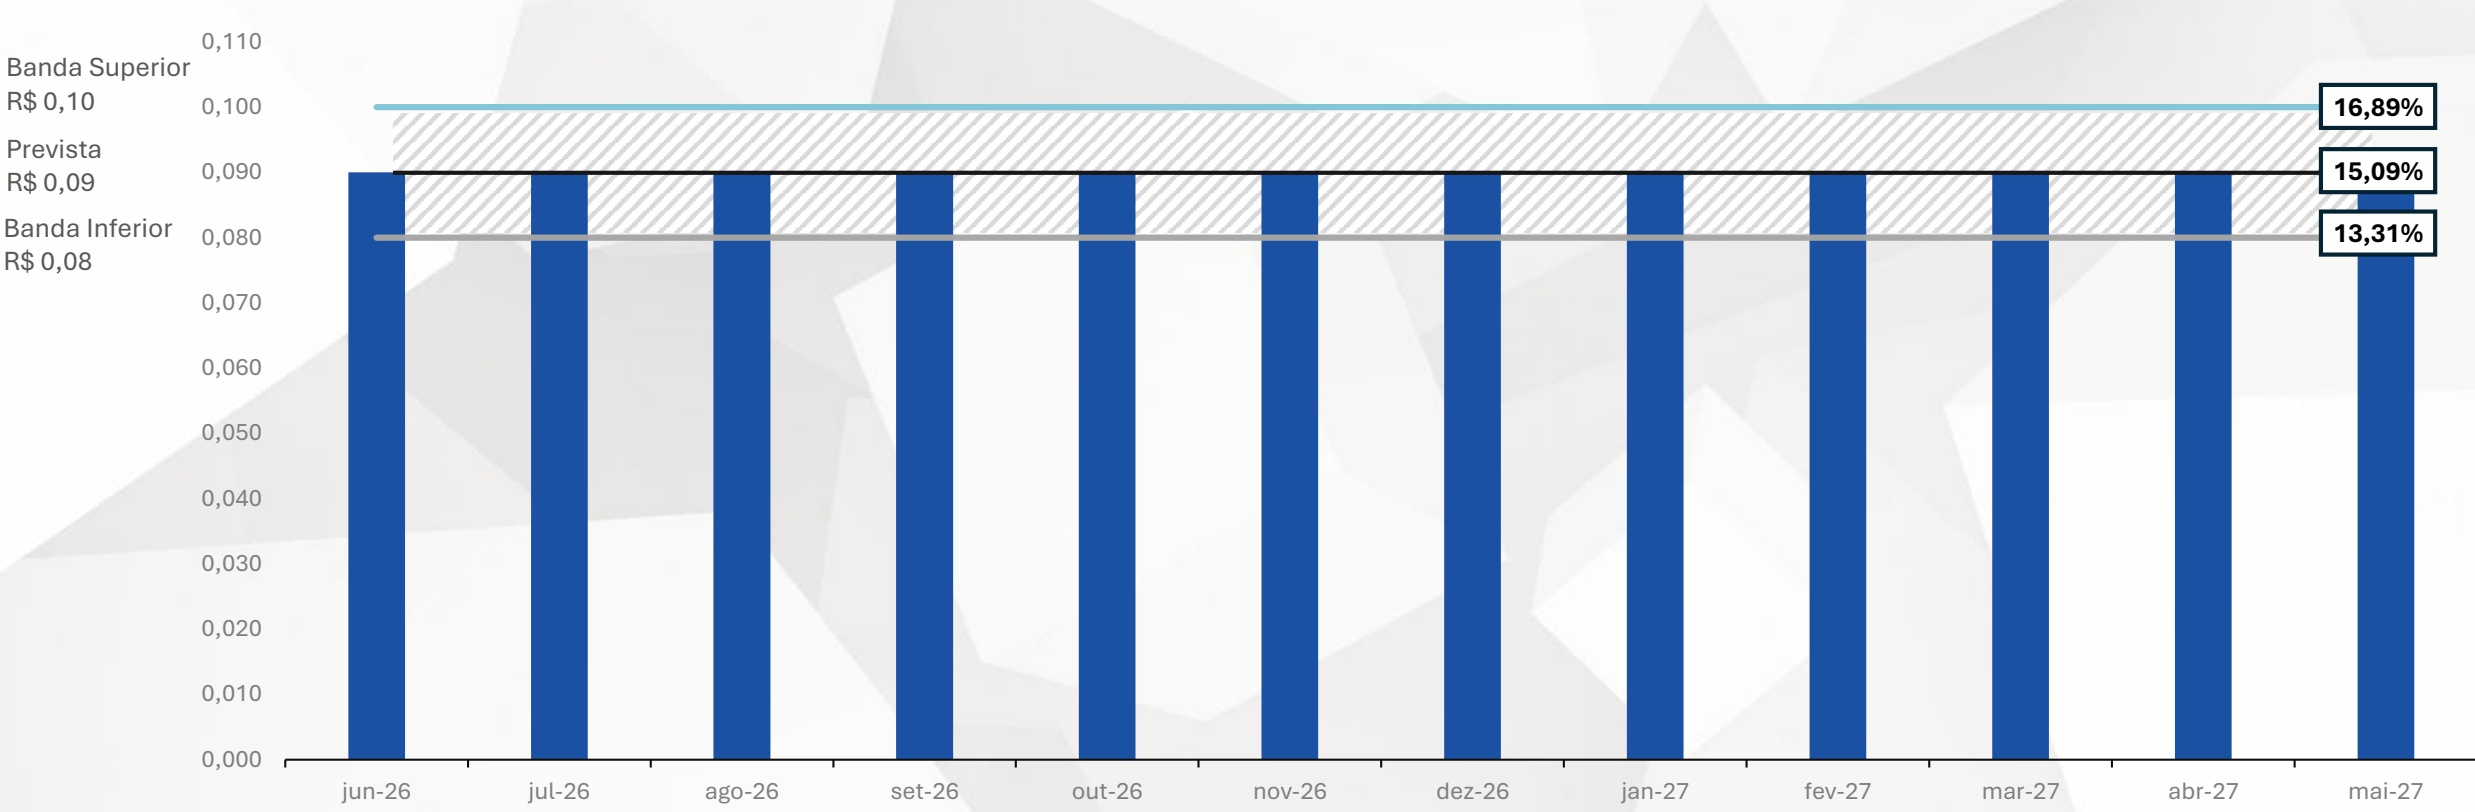
Com base no cenário atual e nas premissas de mercado, incluindo uma cotação de mercado de R$ 7,64 por cota, projetamos distribuições para os próximos meses na faixa de R$ 0,09/cota (equivalente a um DY a.a de 15,09%). Em um cenário mais otimista estimamos uma distribuição de R$ 0,10/cota (equivalente a um DY a.a de 16,89%) e em outro mais pessimista de R$ 0,08/cota (equivalente a um DY a.a de 13,31%).
Disclaimer
As projeções e expectativas de distribuição apresentadas neste relatório são baseadas em análises de cenários e estimativas, e não devem ser interpretadas como garantias de retorno. Os retornos reais podem variar significativamente devido a mudanças no mercado, nas condições econômicas ou em outros fatores externos. Nenhuma promessa de retorno é oferecida ou implícita.
RESULTADO DO MÊS RESULTADO FINANCEIRO DO FUNDO (REGIME DE CAIXA)
No mês de maio, o fundo apresentou resultado de R$0,089/cota e distribuiu R$0,090, de forma que terminou o mês sem resultado acumulado.
| DRE -FII Capitânia Securities II | Nov-25 | Dec-25 | Jan-26 | Feb-26 | Mar-26 | Apr-26 | May-26 | Acumulado2026 |
|---|---|---|---|---|---|---|---|---|
| Receitas | 40.010.617 | 42.574.650 | 45.298.829 | 39.777.726 | 45.764.613 | 38.016.750 | 43.490.242 | 212.348.159 |
| Renda fixa | 320.203 | 535.259 | 17.511 | 204.316 | 183.299 | 136.935 | 349.349 | 891.410 |
| Rendimento de CRIs | 7.363.634 | 6.289.845 | 6.573.225 | 7.317.919 | 8.494.555 | 9.832.441 | 9.733.597 | 41.951.737 |
| Juros | 5.210.037 | 4.936.882 | 4.659.549 | 4.762.217 | 4.650.304 | 4.710.396 | 4.712.078 | 23.494.543 |
| Atualização monetária | 2.153.597 | 1.352.963 | 1.913.677 | 2.555.702 | 3.844.252 | 5.122.044 | 5.021.519 | 18.457.194 |
| Resultado com a negociação de CRIs | 64.048 | -3.890.608 | 6.378 | 69.009 | -468 | 1.265 | 10.290.596 | 10.366.780 |
| Ganho de capital | -177.965 | -3.744.457 | 8.055 | 75.431 | 1.498 | 1.395 | 2.124.059 | 2.210.438 |
| Atualização monetária | 242.013 | -146.151 | -1.677 | -6.422 | -1.966 | -130 | 8.166.537 | 8.156.341 |
| Rendimento de FII | 11.818.588 | 32.423.284 | 12.219.055 | 27.148.339 | 27.542.629 | 12.493.660 | 11.963.733 | 91.367.416 |
| Ganhos de capital de FII | 20.444.143 | 7.216.870 | 26.482.660 | 5.038.142 | 9.544.598 | 15.552.449 | 11.152.967 | 67.770.816 |
| Despesas | -12.259.418 | -10.130.997 | -13.348.582 | -7.961.079 | -10.401.537 | -11.261.065 | -11.252.532 | -54.224.794 |
| Taxa de administração | -225.392 | -238.679 | -251.550 | -259.494 | -238.865 | -266.502 | -255.640 | -1.272.051 |
| Taxa de gestão e performance | -1.400.139 | -1.401.802 | -1.483.738 | -1.532.899 | -2.072.673 | -1.986.654 | -1.905.677 | -8.981.641 |
| Imposto sobre ganho de capital | -3.970.645 | -1.743.494 | -5.296.527 | -1.007.632 | -1.833.102 | -3.050.982 | -2.230.593 | -13.418.836 |
| Despesa financeira com compromissadas de CRI | -6.007.007 | -6.682.466 | -6.175.479 | -5.110.083 | -6.197.878 | -5.878.032 | -6.053.879 | -29.415.351 |
| Outras despesas | -656.235 | -64.556 | -141.289 | -50.971 | -59.018 | -78.896 | -806.742 | -1.136.915 |
| Resultado | 27.751.198 | 32.443.653 | 31.950.247 | 31.816.647 | 35.363.076 | 26.755.685 | 32.237.710 | 158.123.364 |
| Resultado / Cota | 0,084 | 0,093 | 0,092 | 0,091 | 0,102 | 0,074 | 0,089 | 0,447 |
| Distribuição | 29.570.250 | 31.342.135 | 31.342.135 | 31.516.639 | 32.078.252 | 32.715.283 | 32.715.283 | 160.367.593 |
| Distribuição / Cota | 0,09 | 0,09 | 0,09 | 0,09 | 0,09 | 0,09 | 0,09 | 0,450 |
| Dividend Yielda.a. (cota de mercado) | 15,35% | 14,86% | 14,05% | 14,20% | 14,41% | 14,50% | 15,09% | |
| Dividend Yield a.a. (12M) | 13,47% | 13,26% | 12,77% | 13,02% | 13,30% | 13,44% | 13,99% |
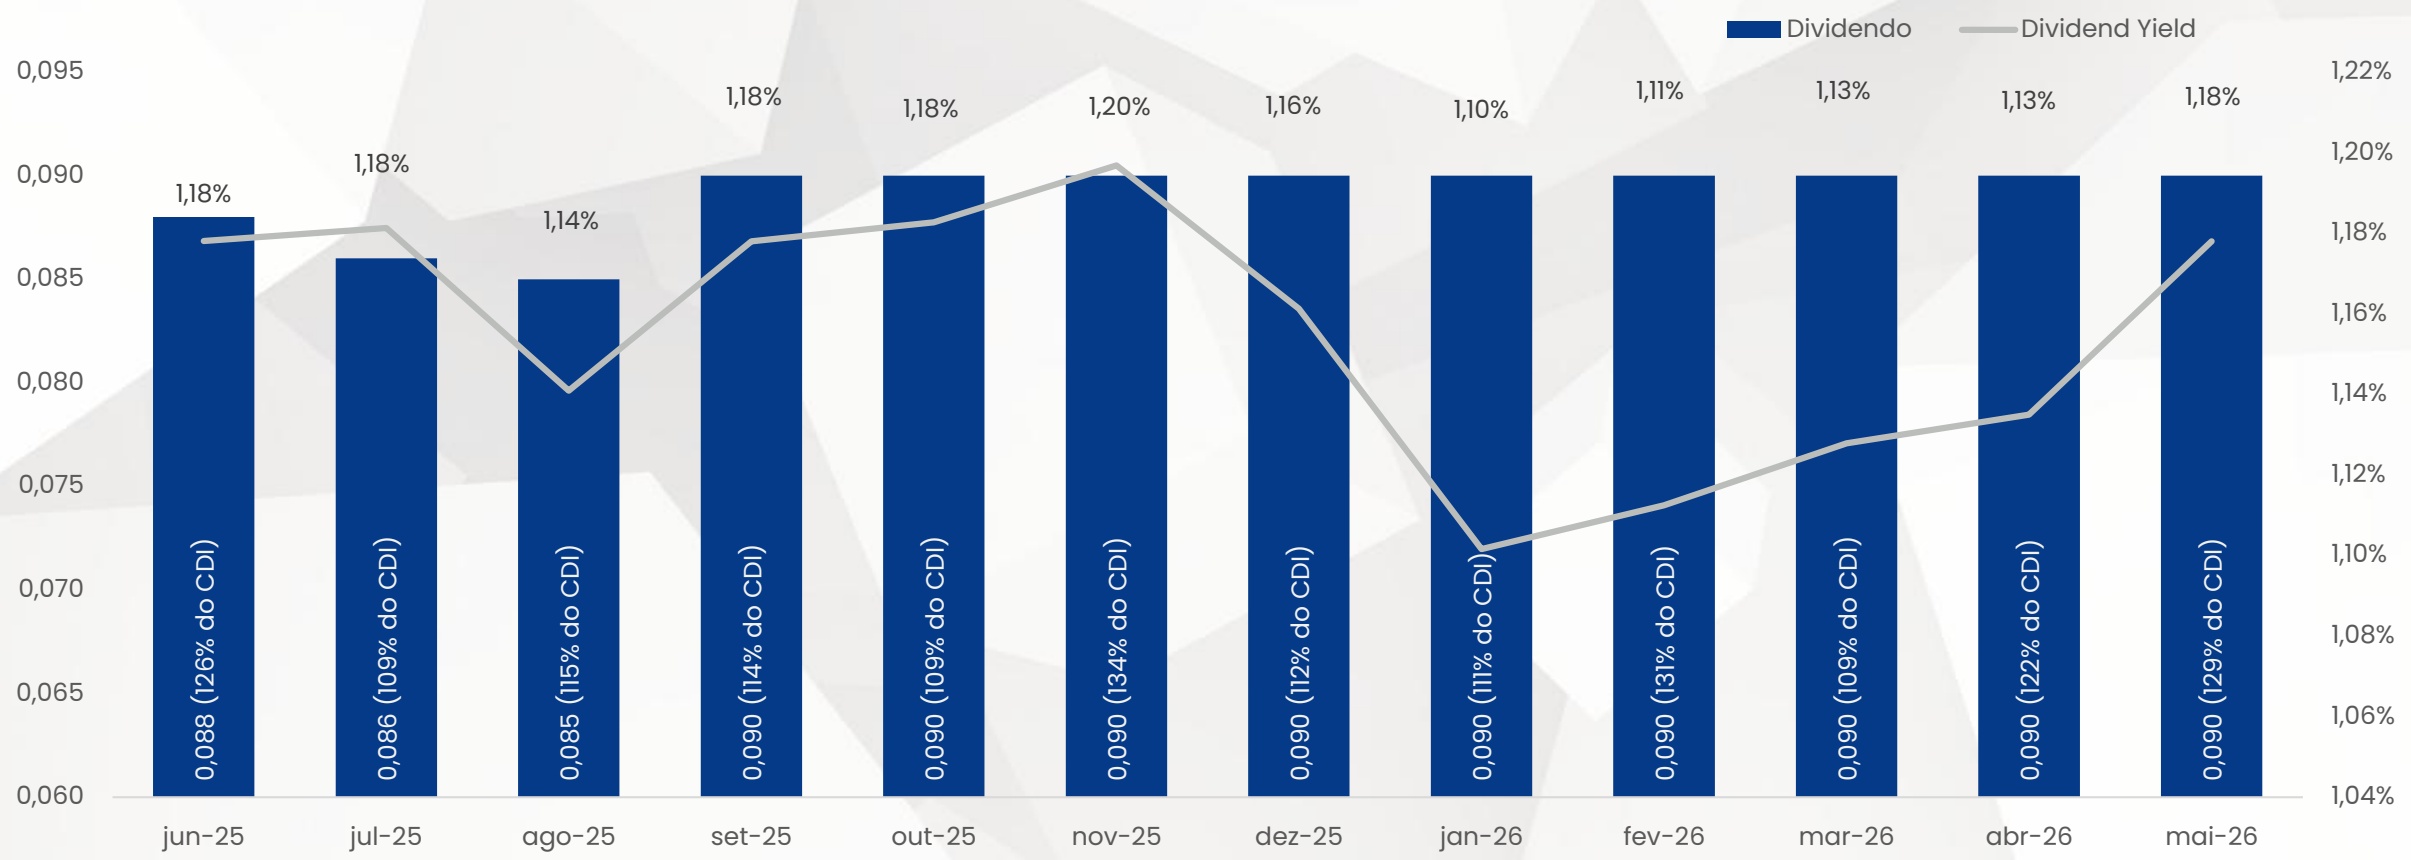
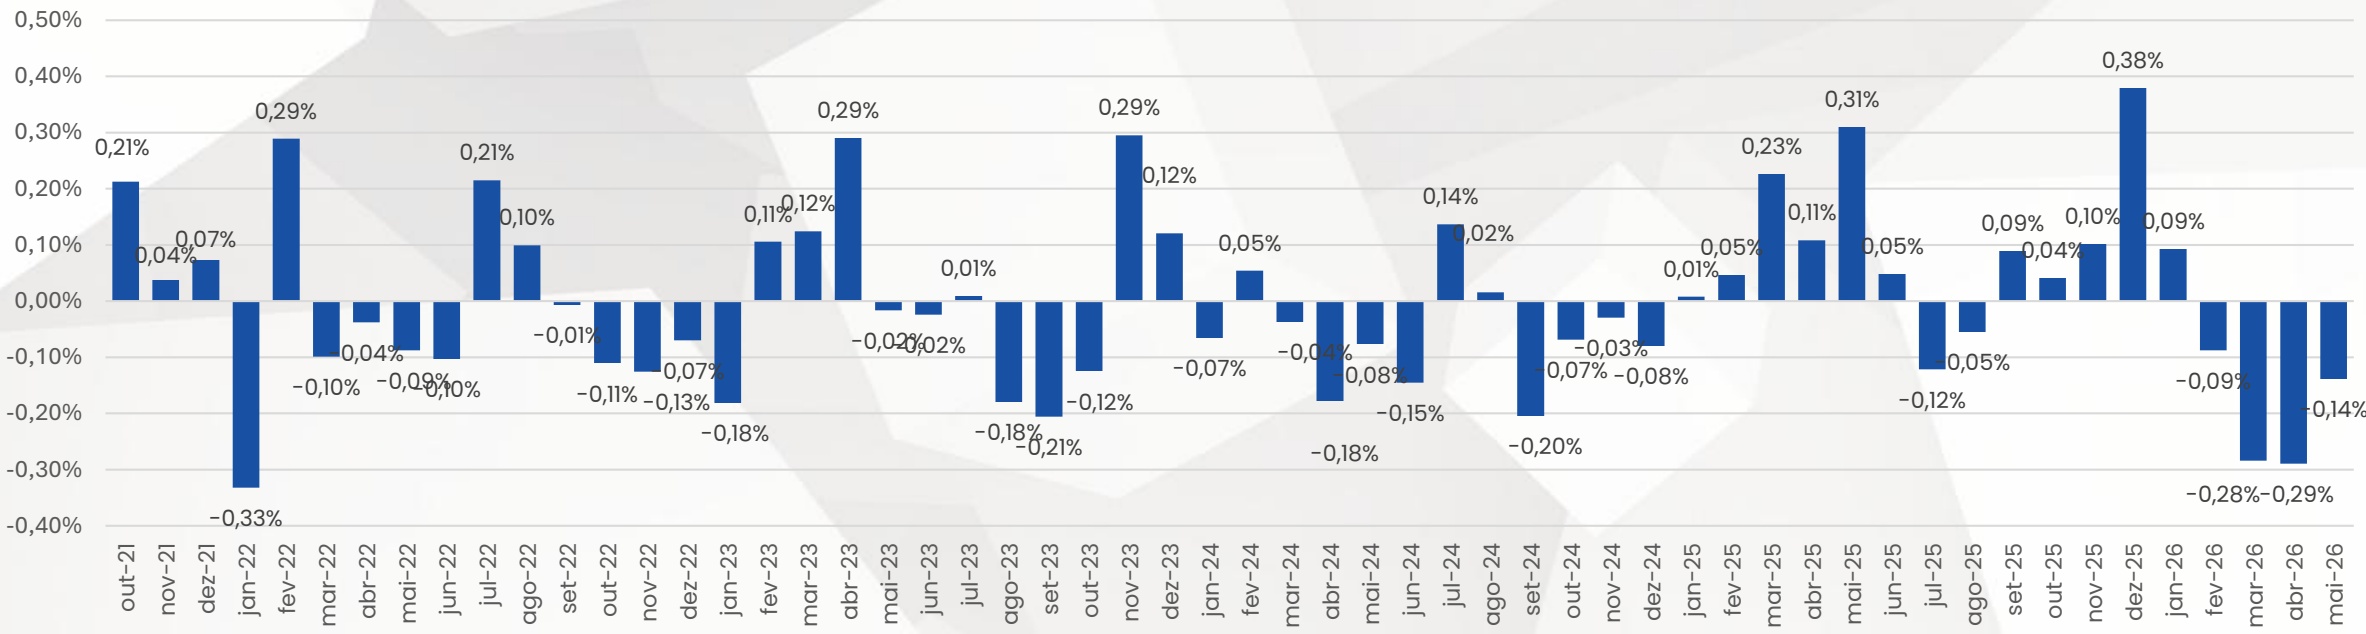
DISTRIBUIÇÃO DE DIVIDENDOS DISTRIBUIÇÕES DOS ÚLTIMOS 12 MESES
A distribuição de dividendos referente ao mês de maio foi de R$ 0,090 por cota, com pagamento em 22/06/2026 para os detentores de cotas no dia da divulgação. Este dividendo equivale a 129,1% do CDI (descontado imposto de 15%) em relação a cota de mercado.
Histórico de Distribuição 12 Meses – CPTS11
DISTRIBUIÇÃO DE DIVIDENDOS HISTÓRICO DE DISTRIBUIÇÕES
Desde o início do CPTS, em 2014, a distribuição anualizada foi de 12,3% contra 8,9% do CDI líquido, ou CDI + 3,4% ao ano.
Histórico de Distribuição – CPTS11
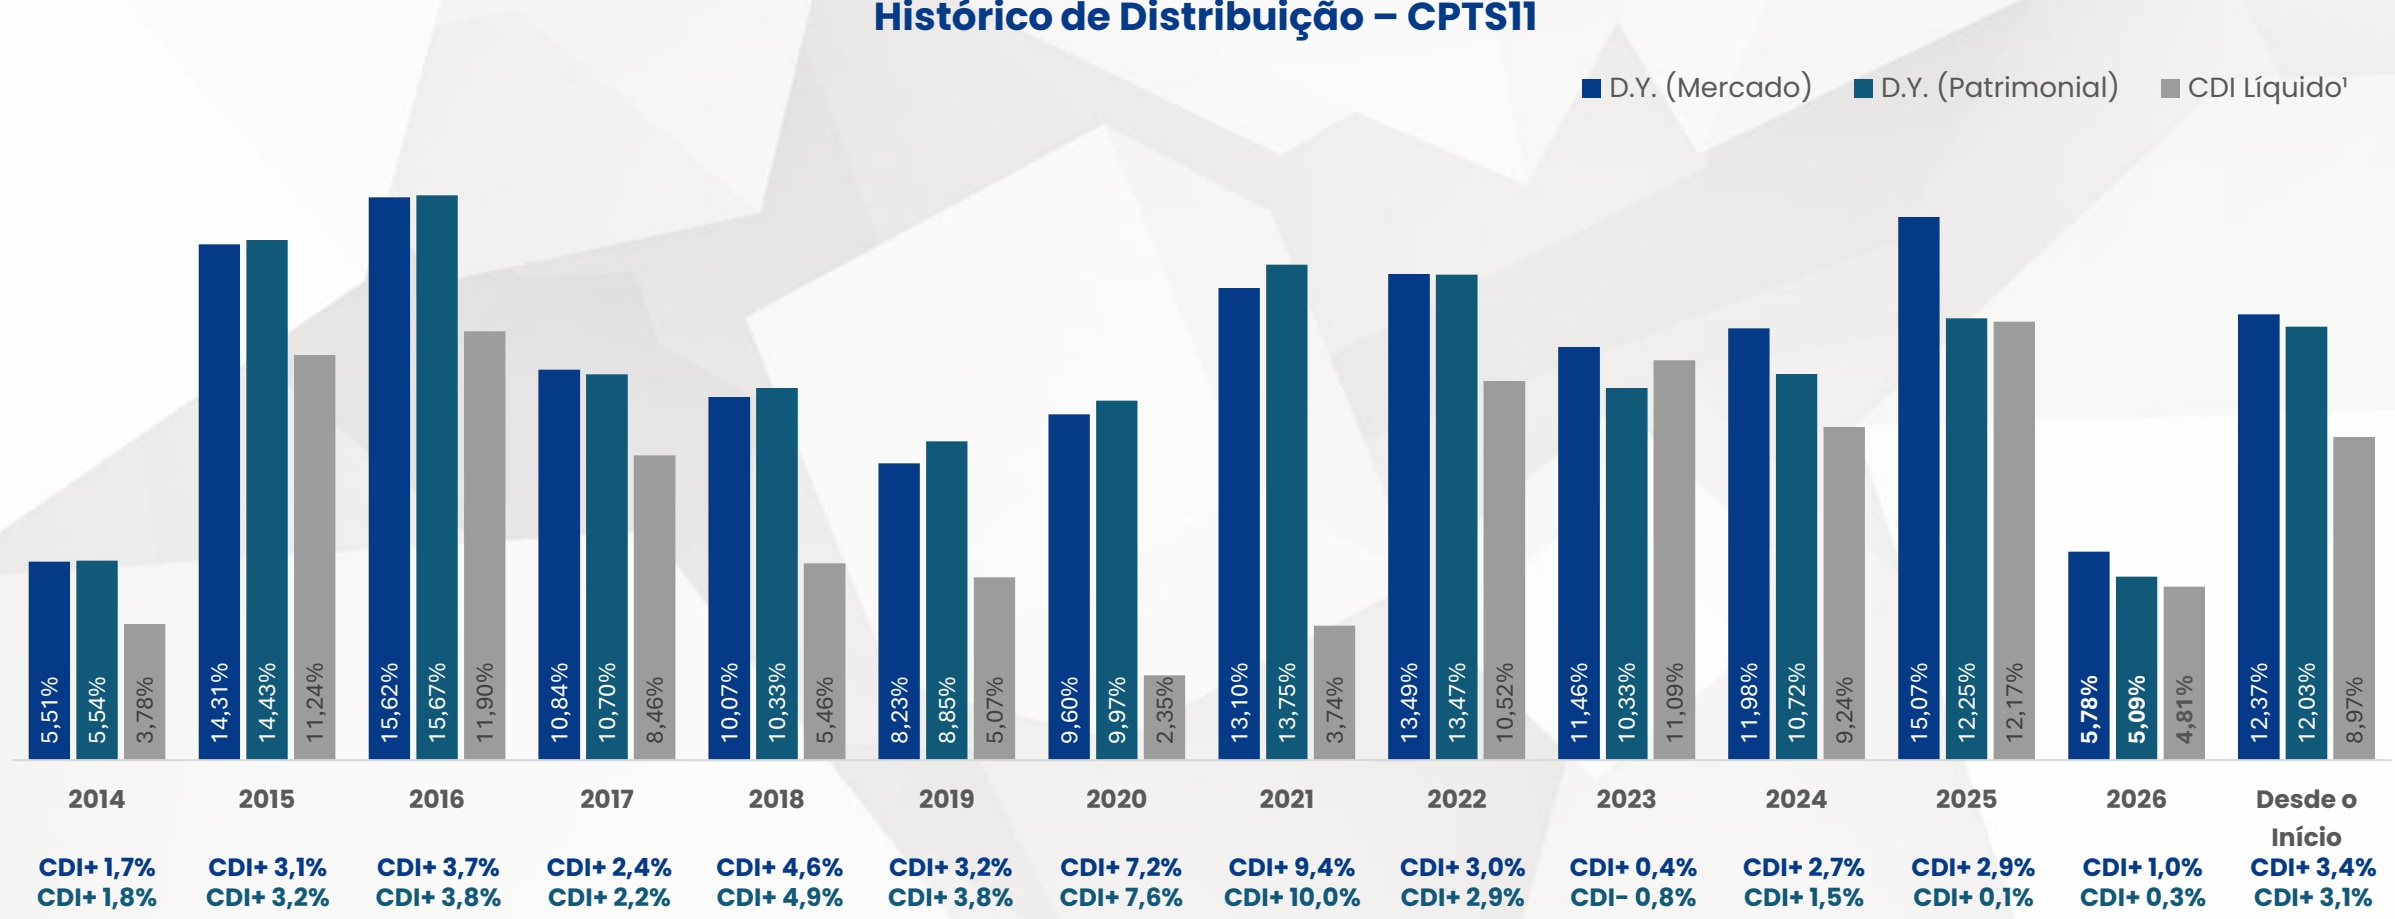
¹ O CDI Líquido é calculado considerando o CDI Bruto e um imposto de 15%.
Maio de 2026 | CPTS11
A rentabilidade a mercado ajustada por proventos do Fundo em maio foi equivalente a -2,52% e a rentabilidade patrimonial foi de 0,30% versus -1,33% do IFIX. Desde o seu início, em 05/08/2014, a cota a mercado ajustada do Fundo rendeu 230,6% e a cota patrimonial rendeu 269,9% versus 177,4% do IFIX e 205,1% do CDI Bruto.
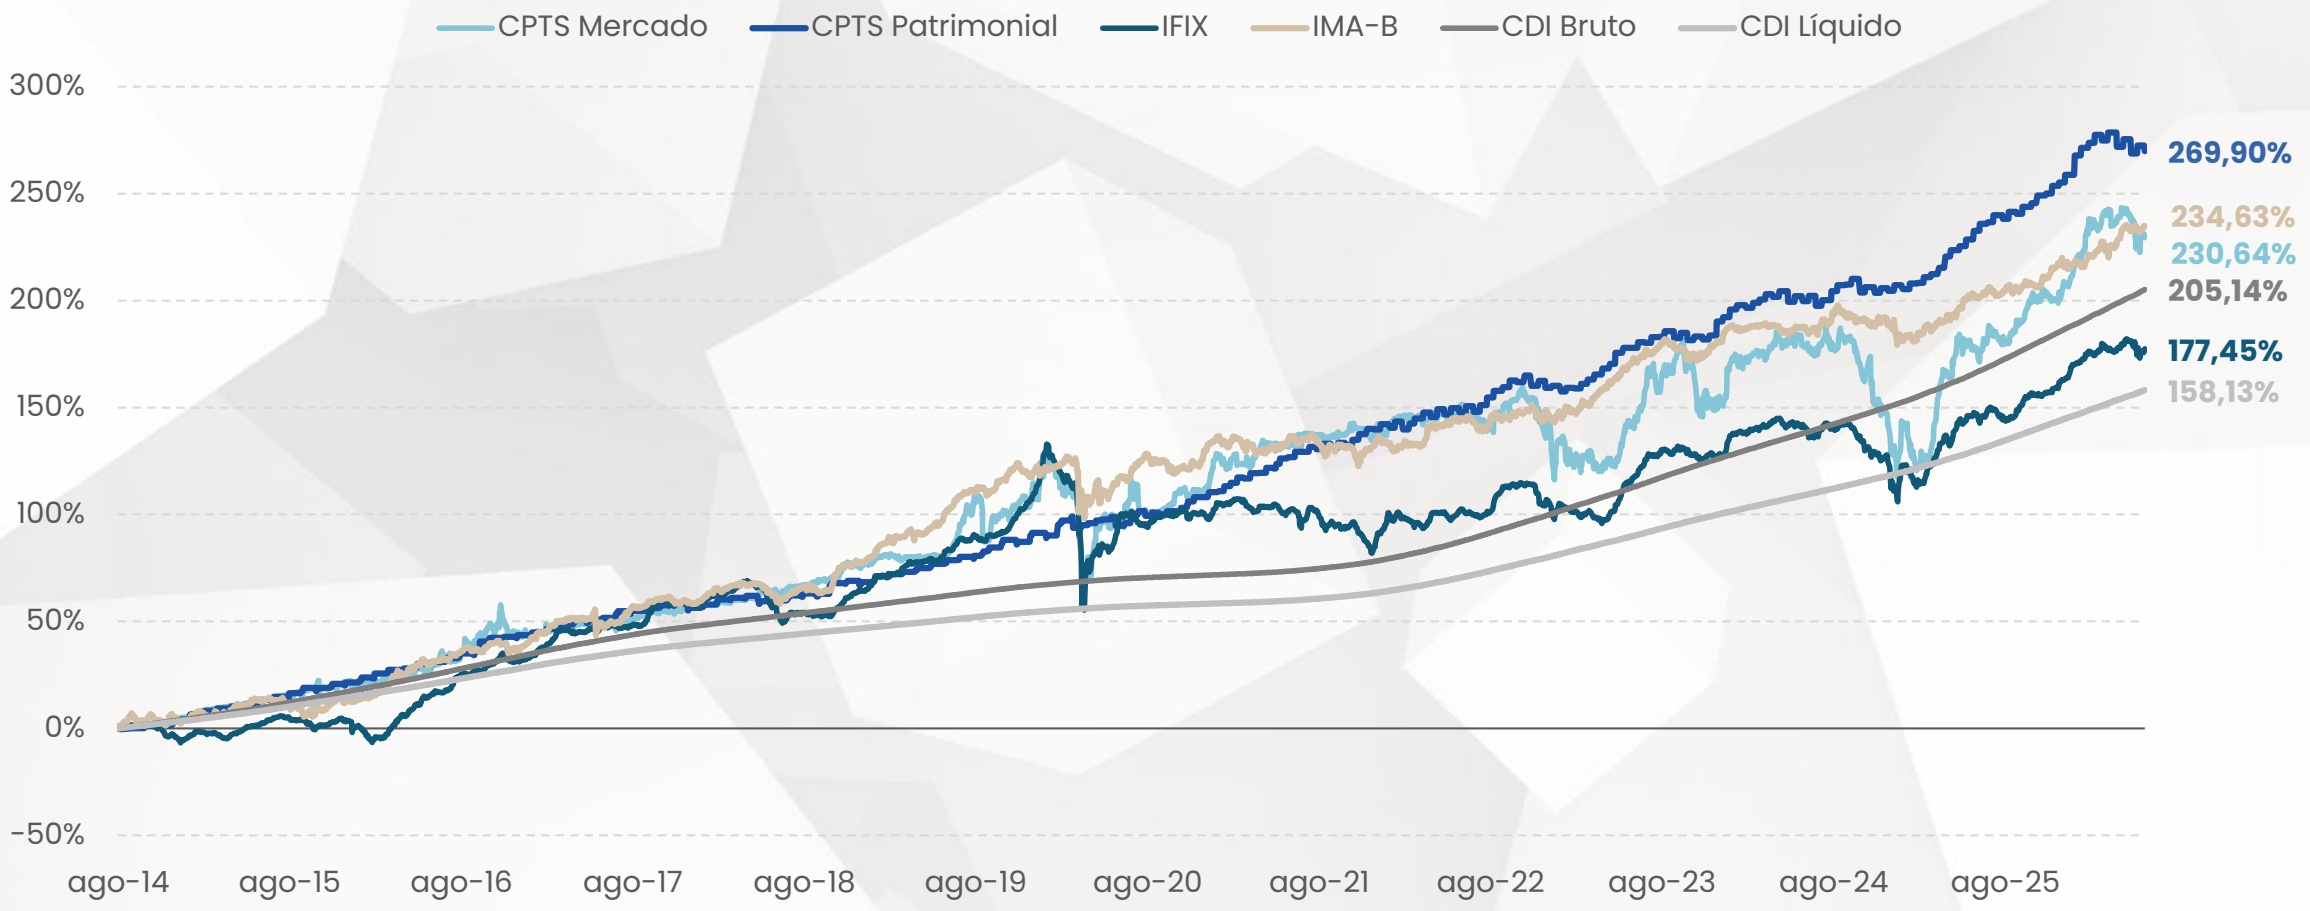
RENTABILIDADE RETORNO ACUMULADO DA CARTEIRA DE FIIs
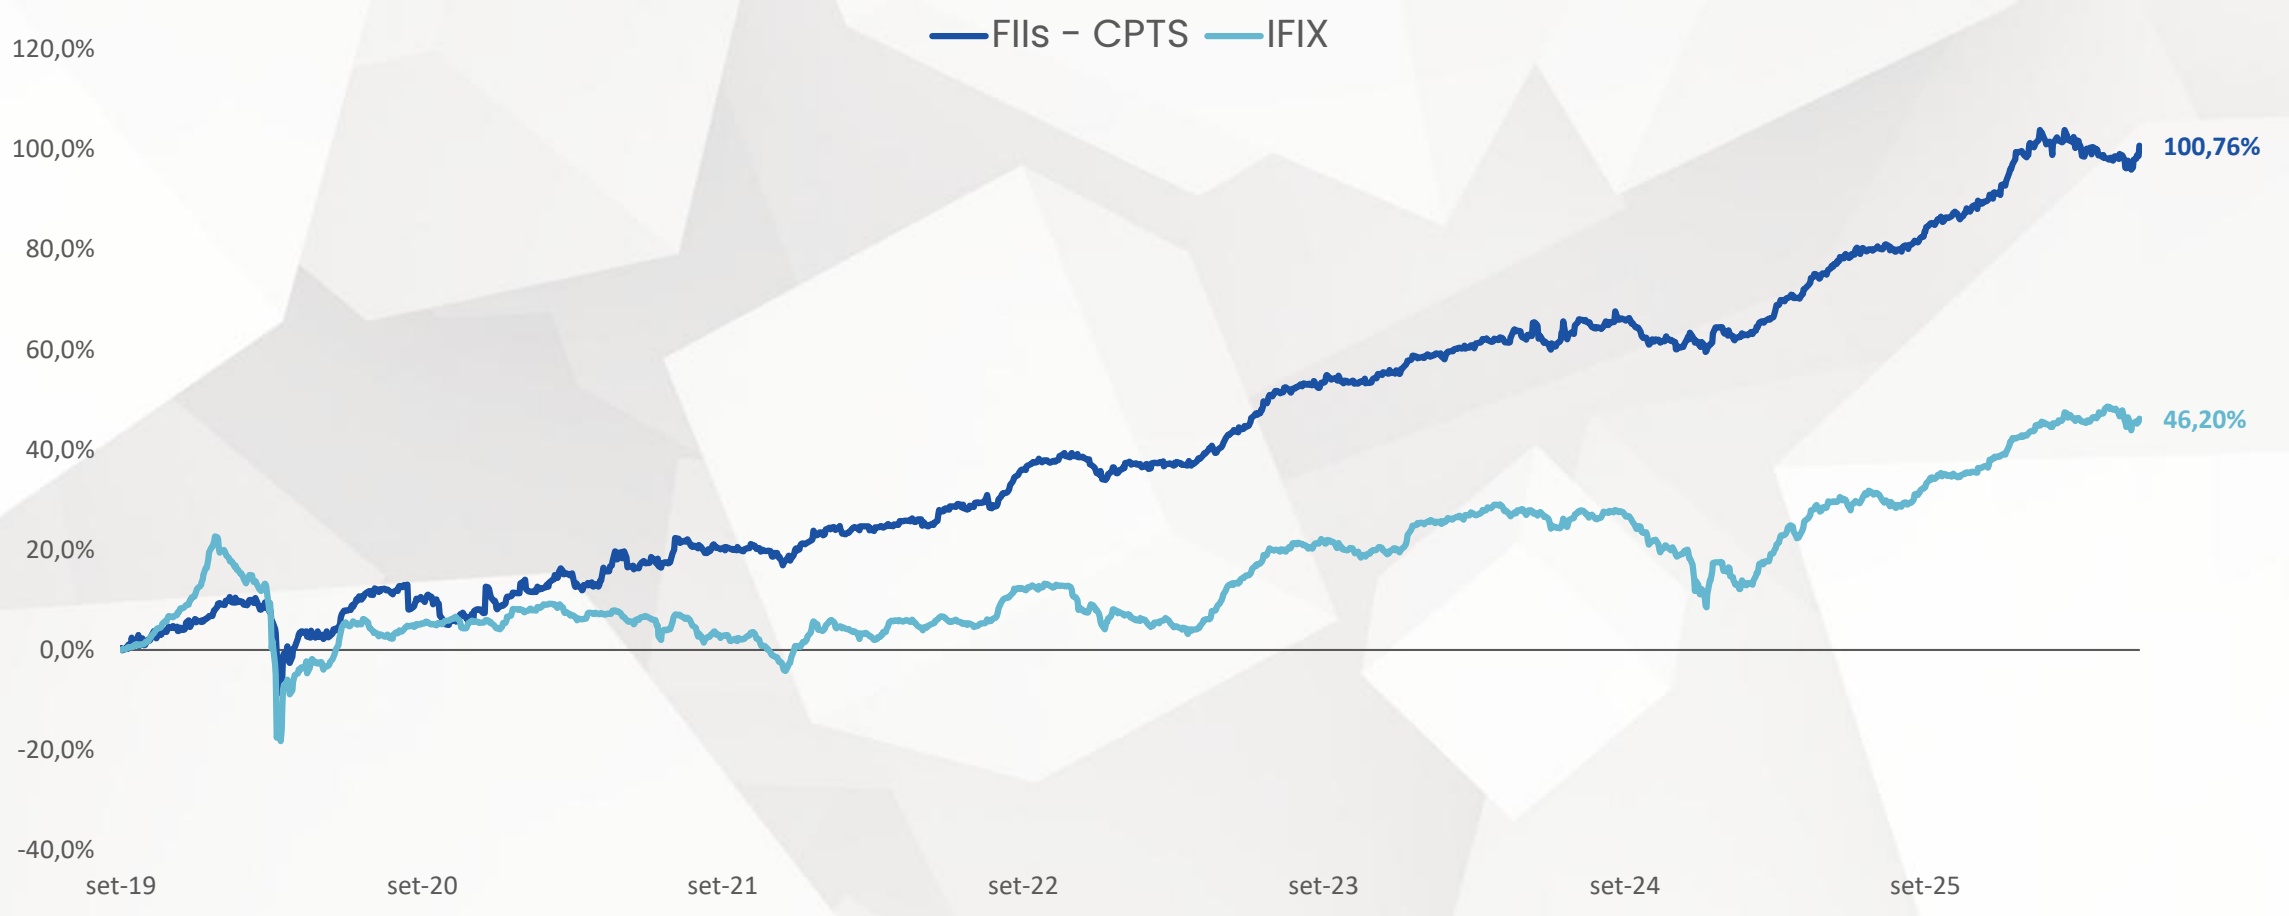
A rentabilidade da carteira de FIIs do Fundo em maio foi de 0,41% versus -1,33% do IFIX. Desde o início da estratégia, em 12/09/2019, a estratégia de FOF do Fundo rendeu 100,76% versus 46,20% do IFIX.
MOVIMENTAÇÕES NA CARTEIRA COMPRAS
• No mês, realizamos a compra definitiva¹² de R$ 15.3 milhão de CRIs, a uma taxa média de IPCA + 8,84%, spread de 1,78%.
| Código B3 | Índice | Ativo | Volume (R$) | Taxa ponderada de aquisição (%) | Spreadponderado de aquisição (%) |
|---|---|---|---|---|---|
| 20G0800227 | IPCA | CRI Opea 1E 236S GSFI | 240.865.544 | 5,69% | -1,82% |
| 21I0277341 | IPCA | CRI Bari 1E 93S AssaíCPUR | 109.631.082 | 7,28% | 0,52% |
| 23L1538459 | IPCA | CRI Canal 69E 1S BTS Pirelli | 62.779.851 | 7,98% | 0,59% |
| 20G0703083 | IPCA | CRI Bari 1E 83S GPA TRX | 19.693.465 | 9,10% | 2,37% |
| 21F0097589 | IPCA | CRI Virgo 4E 264S Evolution | 8.183.768 | 6,59% | -0,05% |
| 20L0687041 | IPCA | CRI Opea 1E 345S GPA RBVA | 5.094.875 | 11,48% | 4,93% |
| 19G0228153 | IPCA | CRI Habitasec 1E 148S HBR | 3.981.962 | 5,87% | -1,54% |
| 21E0407810 | IPCA | CRI Opea 1E 340S Gazit | 3.453.471 | 5,95% | -1,49% |
| 20K0010253 | IPCA | CRI Opea 1E 296S GPA CPUR Tito | 2.157.462 | 12,01% | 5,04% |
| 22H1631360 | IPCA | CRI Opea 38E 1S Grupo Mateus | 663.597 | 10,94% | 3,84% |
| 23H0025201 | IPCA | CRI Província 35E 1S Galleria Bank | 19.754 | 16,72% | 8,53% |
| 25B2793257 | IPCA | CRI Bari 45E 1S BRF PE II | 5.249 | 10,27% | 2,16% |
| Total | 456.530.079 | 6,66% | -0,59% |
¹ As compras definitivas estão em negrito e itálico na tabela.
² O termo compras/vendas definitivas se refere a operações que realizamos no mercado primário ou secundário e não se confundem com operações temporárias para fins de gestão de caixa e/ou reconhecimento de correção monetária.
MOVIMENTAÇÕES NA CARTEIRA VENDAS
• No mês, realizamos a venda definitiva¹² de R$ 19 milhões de CRIs, a uma taxa média de IPCA + 9,09%, spread de 1,44%.
| Código B3 | Índice | Ativo | Volume (R$) | Taxa ponderada de aquisição (%) | Taxa de Marcação a Mercado na Carteira(%) | Taxa ponderada de venda(%) | Spread ponderado de venda(%) | Resultado com a negociação (R$) | Impacto Patrimonial (R$) |
|---|---|---|---|---|---|---|---|---|---|
| 20G0800227 | IPCA | CRI Opea 1E 236S GSFI | 240.673.020 | 6,04% | 8,72% | 6,04% | -1,57% | 19.335 | 19.645.272 |
| 21I0277341 | IPCA | CRI Bari 1E 93S Assaí CPUR | 109.543.339 | 7,29% | 7,34% | 7,29% | 0,53% | 6.879 | 357.278 |
| 23L1538459 | IPCA | CRI Canal 69E 1S BTS Pirelli | 31.230.705 | 7,97% | 7,82% | 8,00% | 0,97% | -58.579 | -279.351 |
| 20G0703083 | IPCA | CRI Bari 1E 83S GPA TRX | 29.252.567 | 9,91% | 9,05% | 8,15% | 1,48% | 2.070.950 | 985.459 |
| 24L1567349 | IPCA | CRI Opea 368E 1S Unisa Guarulhos | 28.565.034 | 8,00% | 8,06% | 8,00% | 0,46% | -1.100 | 83.130 |
| 20L0687041 | IPCA | CRI Opea 1E 345S GPA RBVA | 10.262.924 | 12,07% | 12,47% | 10,76% | 2,95% | 226.262 | 268.138 |
| 21F0097589 | IPCA | CRI Virgo 4E 264S Evolution | 8.170.674 | 6,59% | 8,21% | 6,60% | -0,04% | -3.040 | 524.867 |
| 19G0228153 | IPCA | CRI Habitasec 1E 148S HBR | 3.975.591 | 5,88% | 8,36% | 5,88% | -1,55% | 626 | 331.315 |
| 21E0407810 | IPCA | CRI Opea 1E 340S Gazit | 3.465.167 | 5,96% | 9,62% | 5,96% | -1,48% | 734 | 541.311 |
| 20K0010253 | IPCA | CRI Opea 1E 296S GPA CPUR Tito | 2.154.010 | 13,56% | 14,90% | 12,00% | 4,40% | 130.670 | 200.323 |
| 23H0025201 | IPCA | CRI Província 35E 1S Galleria Bank | 20.329 | 16,72% | 13,91% | 15,32% | 7,18% | 654 | -566 |
| Total | 467.313.358 | 7,00% | 8,42% | 6,86% | -0,44% | 2.393.391 | 22.657.176 |
¹ As vendas definitivas estão em negrito e itálico na tabela.
² O termo compras/vendas definitivas se refere a operações que realizamos no mercado primário ou secundário e não se confundem com operações temporárias para fins de gestão de caixa e/ou reconhecimento de correção monetária.
NEGOCIAÇÃO MERCADO SECUNDÁRIO
No mês de maio foi negociado um volume de R$ 259.637.594, o que representa uma média diária de R$ 12.981.880. O fundo foi negociado em 100% dos pregões e encerrou o mês com 381.877 cotistas, uma variação de 0,92% em relação ao mês anterior.
| Feb-26 | Mar-26 | Apr-26 | May-26 | LTM | |
|---|---|---|---|---|---|
| V.olume Negociado (R$ Mil) | 167.508 | 160.248 | 167.027 | 259.638 | 2.014.073 |
| Média Diária (R$ Mil) | 9.306 | 7.284 | 8.351 | 12.982 | 7.524 |
| Giro Mensal(%) | 5,9% | 5,6% | 5,8% | 9,2% | 5,9% |
| Presença em pregões(%) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| Valor de Mercado (R$ Mil) | 2.852.851 | 2.900.755 | 2.882.580 | 2.777.164 | 2.627.749 |
EVOLUÇÃO DO NÚMERO DE COTISTAS
A carteira do fundo é bem diversificada, sendo composta por 18 CRIs que representam 23,7% dos ativos e 81 FIIs que representam 61,3% dos ativos. Além disso, 9,0% dos ativos estão alocados em operações de carrego, nas quais carregamos FIIs para outros fundos e somos remunerados em CDI + 1% a.a. sobre essa posição. Enfatizamos que a nossa carteira de CRIs é high grade, com operações de menor risco e a grande maioria com garantias robustas e a nossa carteira de FIIs é composta principalmente por fundos de tijolo com exposição a imóveis nas melhores regiões de cada segmento e que possuem hoje, em nossa opinião, um maior upside.
CARTEIRA DE CRI
EXPOSIÇÃO POR SEGMENTO
EXPOSIÇÃO POR INDEXADOR
CARTEIRA DO FUNDO (% Ativos)
EXPOSIÇÃO POR CATEGORIA
CARTEIRA DE FII
EXPOSIÇÃO POR SEGMENTO
CARTEIRA DE CRÉDITO RESUMO POR SEGMENTO
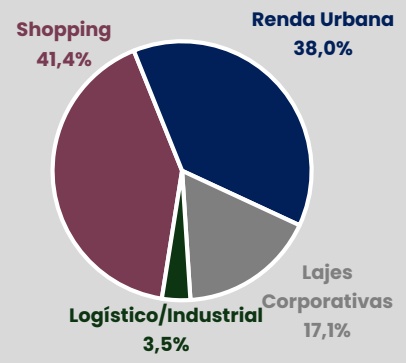
O Fundo possui uma carteira com 18 casos de crédito, representando 23,7% do total de ativos. O segmento com maior percentual é o de Shopping com 41,4% da carteira de crédito (9,8% dos ativos). Do total da carteira de crédito 100,00% foi adquirida a IPCA + 6,44% (a marcação a mercado está em IPCA + 8,67%). A carteira possui duration médio de 4,6 anos; spread médio de 1,33%; taxa nominal média de 15,37% e LTV médio de 57,95%. A carteira acumula R$ 9,27 milhões (R$ 0,026 por cota) de resultado por atualização monetária, considerando a taxa de aquisição dos papéis.
| Spread sobre Segmento Vo (Rlu$m)e A(ti%vo)s Duration Aquisiç(ã%o) IPCA + IPM(C%tAM) + TaxaIP i(mC%Ap)l +ícita¹ S epqr aue Nia(vT%daN)l se-onBbtree eqIm au Nip(vT%laíNc)lei-tnBot¹e Taxa( n%o)minal Ta ixmap( n%loíc)mitain¹al (L%TV) acu (mARMu$)lada |
|---|
| Shopping 384.352.111 9,81% 3,78 6,04% 8,89% 12,35% 1,22% 4,68% 15,24% 18,70% 39,85% 7.139.386 Renda Urbana 352.533.099 9,00% 5,42 6,65% 8,70% 11,12% 1,44% 3,86% 15,51% 17,93% 76,11% 682.088 Lajes Corporativas 158.254.046 4,04% 4,31 6,59% 8,24% 11,27% 1,42% 4,46% 15,48% 18,52% 59,87% 1.275.528 Logístico/Industrial 32.768.550 0,84% 5,54 8,08% 7,86% 10,22% 0,92% 3,28% 14,92% 17,28% 65,61% 174.451 Total 927.907.806 23,69% 4,56 6,44% 8,67% 11,62% 1,33% 4,28% 15,37% 18,33% 57,95% 9.271.453 |
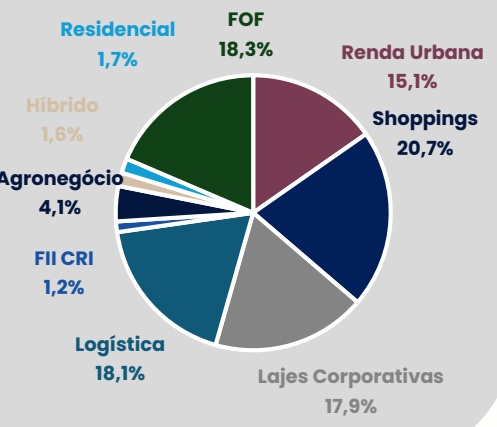
O Fundo possui uma carteira com 81 fundos imobiliários, representando 61,3% do total de ativos. O segmento com maior percentual é o de Shoppings, com 20,7% da carteira de FII (12,7% dos ativos). Do total da carteira de FII, 79,1% é composta por fundos de tijolo e 20,9% é composta por fundos de papel. A carteira negocia hoje a 1,0x o valor patrimonial dos fundos, o que representa um upside de 1,8% para o valor patrimonial.
| Segmento Vo (Rlu$m) e A(ti%vo)s Ca d(re%te F)IiIra I(F%IX) Nº de Posições Price(txo)Book PatriUmposnidiael (%) MêsD(%. AY)t.ual Mês AtD(u%.Ya).l (a.a.) |
|---|
| Shoppings 496.796.237 12,69% 20,7% 12,90% 10 0,90x 11,2% 0,46% 5,69% FOF 439.723.548 11,23% 18,3% 6,83% 6 0,99x 0,6% 0,13% 1,58% Logística 433.801.421 11,08% 18,1% 17,20% 17 1,22x -18,3% 0,53% 6,57% Lajes Corporativas 429.140.057 10,96% 17,9% 8,05% 15 0,87x 14,4% 0,04% 0,53% Renda Urbana 362.263.488 9,25% 15,1% 6,31% 6 1,02x -2,0% 0,73% 9,07% Agronegócio 97.974.607 2,50% 4,1% 1,56% 1 0,96x 4,2% 1,03% 13,12% Residencial 40.560.283 1,04% 1,7% 0,35% 9 0,83x 20,7% 0,03% 0,38% Híbrido 37.497.765 0,96% 1,6% 7,20% 2 1,24x -19,2% 0,00% 0,01% FIAGRO 31.741.306 0,81% 1,3% 0,00% 2 1,03x -2,4% 0,86% 10,85% CRI 29.643.630 0,76% 1,2% 39,21% 13 0,86x 16,1% 1,07% 13,57% Total 2.399.142.342 61,3% - - 81 1,00x 1,8% 0,40% 4,97% |
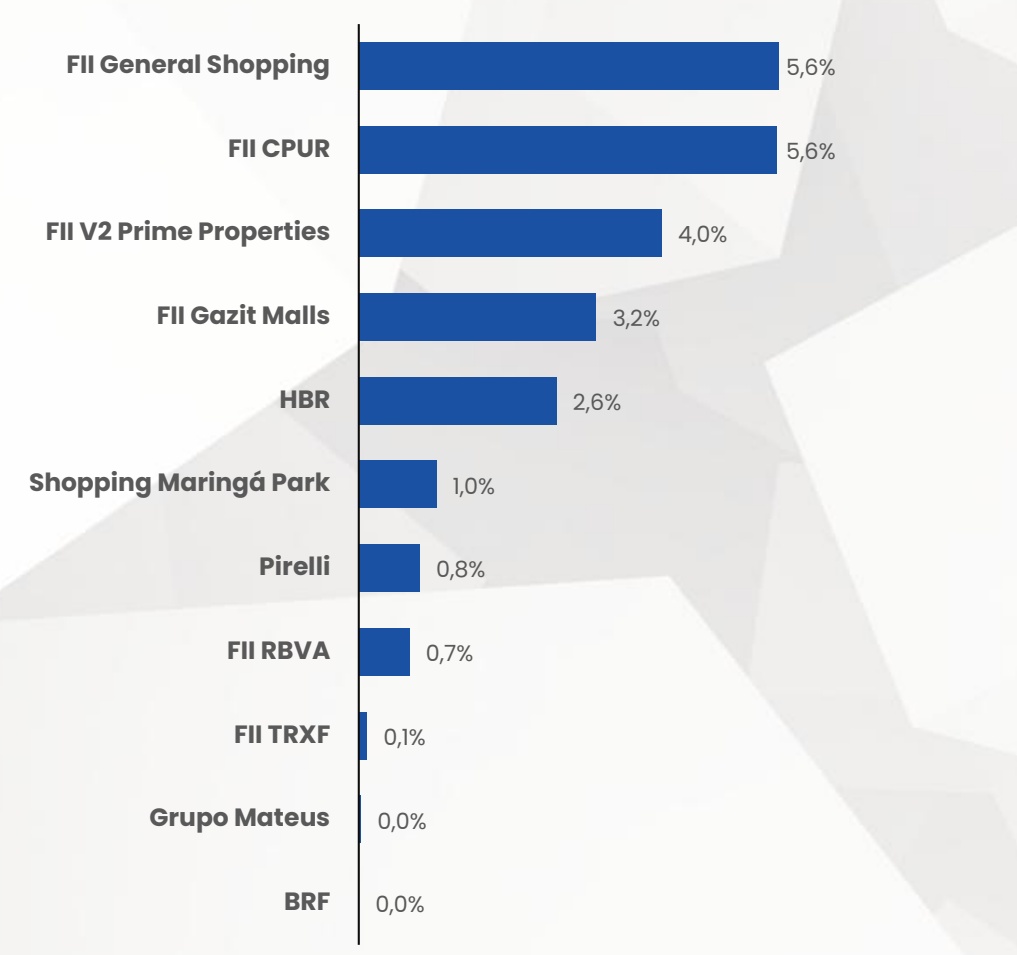
MAIORES EXPOSIÇÕES – CRI (% Ativos)
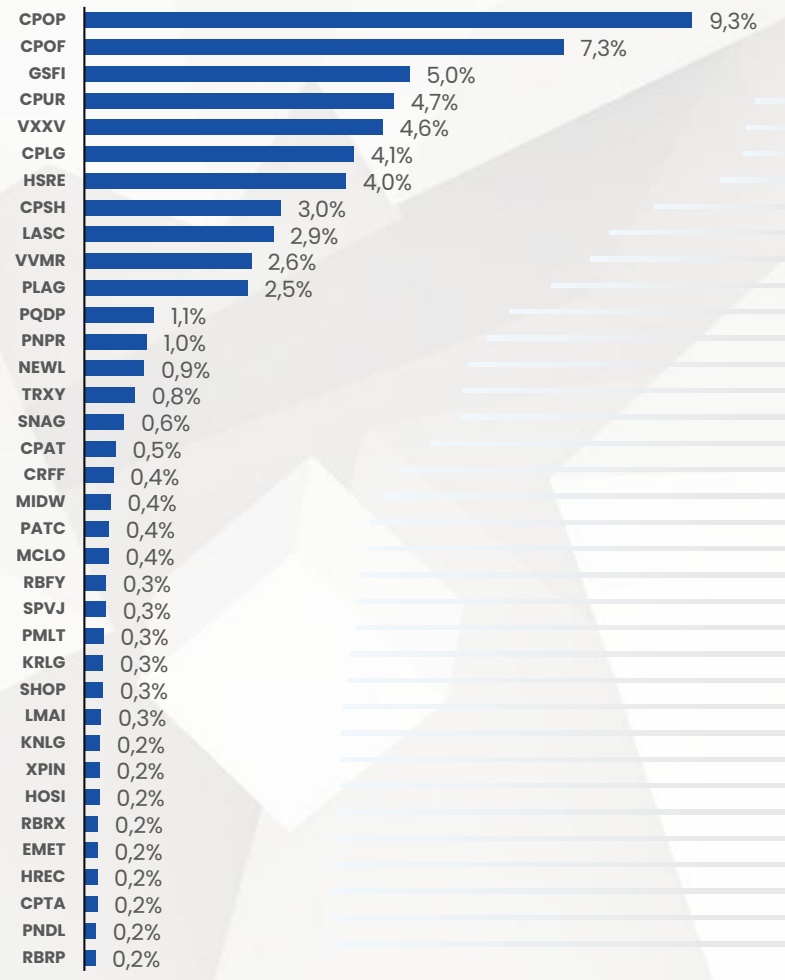
MAIORES EXPOSIÇÕES – FII (% Ativos)
(%) dos FIIs detido por fundos geridos pela Capitânia
• No final de maio o CPTS possuía 17,4% do PL em compromissadas a um custo de CDI + 0,80%
No começo da estratégia, a alavancagem do fundo foi muito positiva, pois comprávamos CRIs a IPCA + 6% com uma inflação de mais de 10% (rendendo cerca de 16%) enquanto o CDI estava em 2% com um custo de 1% das compromissadas (custando cerca de 3%). Conforme os juros foram subindo e o IPCA foi se reduzindo ao longo de 2022 essa conta se inverteu e o custo passou a ser próximo ou então maior que a receita.
Impacto das operações compromissadas no PL do fundo
RESUMO DOS CRI EM CARTEIRA - SHOPPING
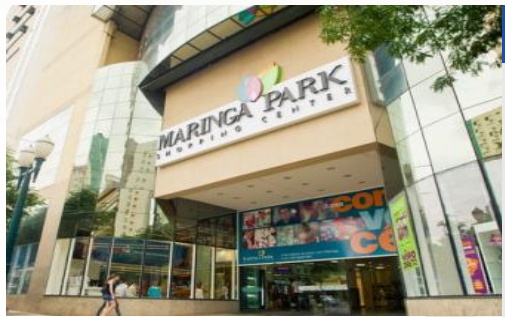
CRI Truesec 1E 331S Shopping Maringá Park (20K0660743)
| Devedor | Shopping Maringá Park |
|---|---|
| Taxa de Emissão | IPCA + 6,85% |
| LTV | 43,2% |
| Rating |
CRI Truesec 1E 236S GSFI (20G0800227)
O ativo lastro da operação é o Shopping Maringá, localizado na região central de Maringá – PR, que conta um tráfego de pedestres em torno de 25 mil e um fluxo de veículos em torno de 30 mil/dia, tendo o ativo uma circulação média de 400.000 pessoas / mês. A operação conta com: (i) Alienação fiduciária (II) cessão fiduciária dos recebíveis de locação do imóvel e fundo de reserva.
Vencimento: 16/11/2032
Vencimento: 19/07/2032
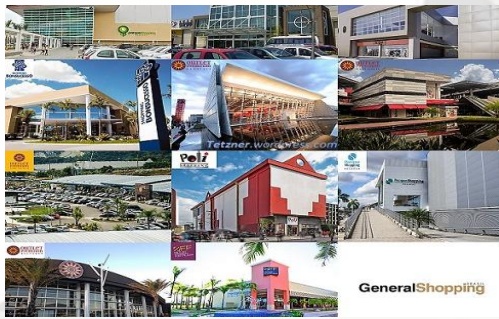
| Devedor | FlI General Shoppings | A operação é lastreada nos Shoppings: Parque Shopping Barueri, Parque Shopping Sulacap, Outlet Premium SP, Salvador, Brasília e Rio, Shopping Bonsucesso e Unimart Shopping Campinas, todos administrados pela General Shopping. As garantias envolvem a alienação fiduciária dos imóveis e cessão fiduciária dos recebíveis. |
| Taxa de Emissão | IPCA + 5,00% | |
| LTV | 39,5% | |
| Rating | AA |
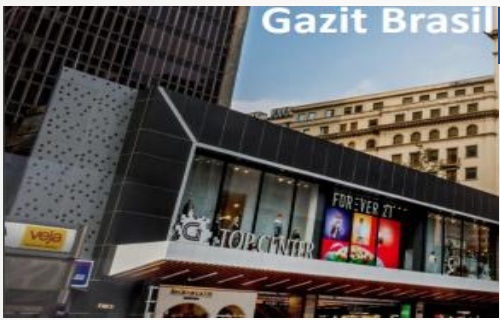
CRI Truesec 1E 340S Gazit (21E0407810)
| Devedor | Fll Gazit Malls |
|---|---|
| Taxa de Emissão | IPCA + 5,89% |
| LTV | N/A |
| Rating | 7 |
Vencimento: 15/05/2037
A operação é lastreada nos recebíveis de locação dos Shoppings do portfólio da Gazit no Brasil envolvidos nessa securitização, os shoppings: Prado Boulevard, Morumbi Town e Shopping Light. Além da cessão dos proventos dos outros ativos: Mais Shopping e Shopping Internacional que compõem o portfólio da Gazit Brasil. Operação conta com o CF dos fluxos do portfólio de shoppings da Gazit no Brasil.
RESUMO DOS CRI EM CARTEIRA - COMERCIAL
| CRI Virgo 4E 264S Evolution (21F0097589) | Vencimento: 20/05/2036 | |
| Devedor | FlI V2 Prime Properties | A operação foi feita para alavancar a compra de 3 lajes AAA pelo FIlI V2 Properties, gerido pela V2: o Faria Lima Plaza, localizado em São Paulo, o iTower e o Evolution, localizados em |
| Taxa de Emissão | IPCA + 5,80% | Alphaville. As 4 séries de CRIs compartilham a garantia. Hoje o fundo tem uma alta vacância e |
| LTV | 59,8% | aos poucos vem conseguindo reduzir a vacância nos últimos anos. Acreditamos que nos |
| Rating | próximos meses/anos o fundo deve ser capaz de equilibrar sua situação financeira. |
RESUMO DOS CRI EM CARTEIRA - RENDA URBANA
$$ \mathsf{PCA} + 5.00\% $$
CRI Bari 1E 84S GPA TRX (20G0703191)
CRI Bari 1E 79S GPA (20E0031084)
| Devedor | GPA |
|---|---|
| Taxa de Emissão | IPCA + 5.75% |
| LTV | 13,4% |
| Rating | AA |
CRI Bari 1E 85S GPA TRX (20H0695880)
| Devedor | GPA |
|---|---|
| Taxa de Emissão | $\mathsf{PCA} + 5.00\%$ |
| LTV | 88,5% |
| Rating |
Vencimento: 10/08/2035
O CRI é destinado a alavancagem da compra de 11 lojas detidas Grupo Pão de Açúcar, locadas na sequência por 15 anos (contrato atípico) para as empresas do próprio grupo (sale and lease back). O comprador das lojas e tomador de recursos é o TRXF11. O CRI contará com alienação fiduciária e caso rescinda o contrato, o locatário pagará multa do valor total remanescente da operação.
Vencimento: 10/06/2035
Operação em questão trata-se de um SLB de 16 ativos maduros do GPA. O negócio será feito pela venda dos ativos da operação pelo GPA para posterior locação por meio de contrato atípico entre o FII e o GPA. O devedor do CRI é o FII TRXF11. As garantias da operação são a alienação fiduciária de 100% de seis lojas da bandeira Pão de Açúcar, cinco lojas Extra e cinco lojas da bandeira Assaí.
Vencimento: 10/08/2035
O CRI é destinado a alavancagem da compra de 11 lojas detidas Grupo Pão de Açúcar, locadas na sequência por 15 anos (contrato atípico) para as empresas do próprio grupo (sale and lease back). O comprador das lojas e tomador de recursos é o TRXF11. O CRI contará com alienação fiduciária e caso rescinda o contrato, o locatário pagará multa do valor total remanescente da operação.
RESUMO DOS CRI EM CARTEIRA - RENDA URBANA
CRI GPA TRX Bari 82S 1E (20F0689770)
Taxa de Emissão
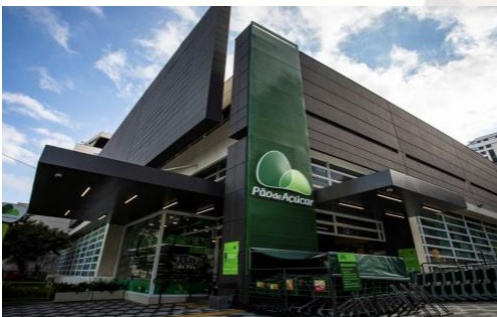
Trata-se de um CRI para financiamento de aquisição de 7 lojas locadas para o Grupo GPA pelo FII TRX Real Estate. As lojas (com bandeiras Extra e Assaí) estão localizadas no RJ, PI, GO e PB e são garantias da operação através assim como o contrato de locação (15 anos atípicos).
Vencimento: 10/06/2035
Vencimento: 19/10/2035
CRI Opea 1E 296S GPA CPUR Tito (20K0010253)
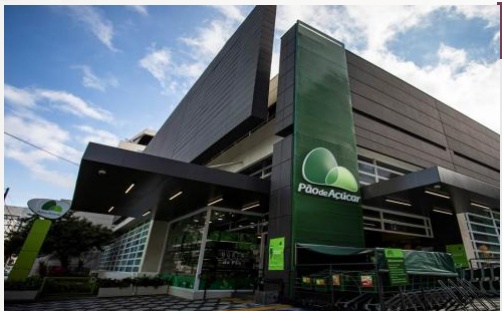
| Devedor | GPA | A operação tem como garantia: (i) Alienação fiduciária do imóvel e (ii) Cessão Fiduciária dos recebíveis de locação do ativo. O ativo da operação é uma loja do GPA bandeira Pão de Açúrar |
| Taxa de Emissão | IPCA+ 5,00% | localizada na região da Vila Romana, em São Paulo. |
| LTV | 64,4% | |
| Rating AA |
CRI GPA TRX Bari 83S 1E (20G0703083)
| Devedor | GPA |
|---|---|
| Taxa de Emissão | IPCA + 5,00% |
| LTV | 57,9% |
| Rating |
Vencimento: 15/10/2036
O CRI é destinado a alavancagem da compra de 6 lojas detidas pelo Grupo Pão de Açúcar, locadas na sequência por 15 anos (contrato atípico) para as empresas do próprio grupo (sale and lease back).O comprador das lojas e tomador de recursos é o TRXF11. O CRI contará com garantia das próprias lojas (alienação fiduciária) e do fluxo de aluguel atípico.
RESUMO DOS CRI EM CARTEIRA - RENDA URBANA
CRI Habitasec 1E 148S HBR (19G0228153)
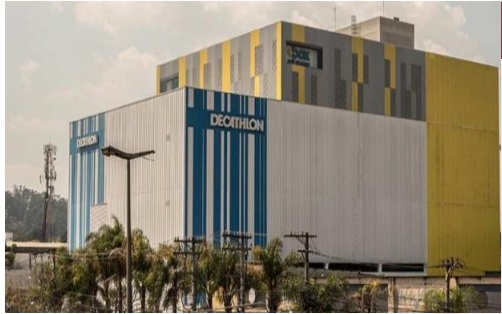
| Devedor | HBR Realty | A operação possui como garantia a alienação fiduciária dos imóveis objeto das locações, avaliados em R$ 230MM, conforme laudo vigente. Além disso as garantias incluem também alienação fiduciária de ações das SPEs detentoras dos imóveis e cessão fiduciária dos contratos de aluguel, além de aval da HBR Realty, relevante grupo do setor de imobiliário brasileiro listado na bolsa sob o ticker HBRE3. |
| Taxa de Emissão | IPCA + 6,00% | |
| LTV | 42,0% | |
| Rating |
CRI Habitasec 1E 242S HBR ComVem (21G0507867)
Vencimento: 25/06/2036
Vencimento: 26/07/2034
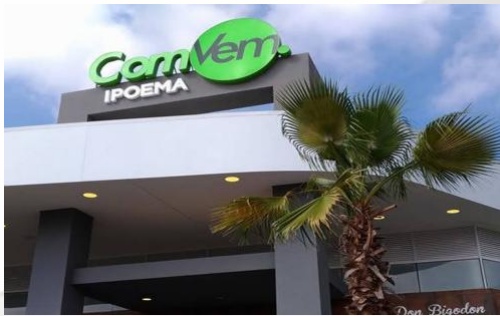
| Devedor | HBR Realty | A operação é garantida por 11 imóveis "ComVem" de varejo urbano e o HBR Concept Tower detidos pela HBR Realty, relevante grupo do setor de imobiliário brasileiro listado na bolsa sob o |
|---|---|---|
| Taxa de Emissão LTV | IPCA +5,00% | |
| 81,1% | ||
CRI Truesec 1E 346S GPA RBVA (20L0687133)
| Devedor | GPA |
|---|---|
| Taxa de Emissão | IPCA + 5,60% |
| LTV | 75,4% |
| Rating |
Vencimento: 26/12/2035
A operação é lastreada em contratos de locações atípicos de duas lojas do Grupo GPA. Uma loja é da marca Pão de Açúcar e está localizada em São Paulo e a outra é da bandeira Extra, localizada em Guarulhos. A operação conta com AF e CF de ambos os imóveis.
CARTEIRA – CRÉDITOS CPTS11 – FII Capitânia Securities II
RESUMO DOS CRI EM CARTEIRA - RENDA URBANA
| CRI Bari 1E 93S Assaí CPUR (2110277341) | Vencimento: 10/09/2041 | |
| Devedor | Assaí | CRI que possui como garantia a AF de 3 lojas da bandeira Assaí, 2 no Sudeste e 1 no Norte. Ao todo são 41.675m² de ABL com valor de aquisição de R$209mm adquiridas pelo FIl TRXF11 |
| Taxa de Emissão | IPCA + 5,10% | (posteriormente o fundo CPUR11 comprou os ativos do TRXF11, passando a ser o novo cedente) |
| LTV | 86,8% | com contratos atípicos casados com o prazo de vencimento do CRI. |
| Rating | ||
| CRI Bari 1E 98S Assaí CPUR II (21K0665223) | Vencimento: 10/11/2041 | |
| Devedor | Assaí | O devedor da operação é o fundo imobiliário Capitânia Renda Urbana (CPUR11) que é um dos maiores fundos imobiliários de renda urbana da indústria, com mais de R$ 600 milhões de valor |
| Taxa de Emissão | IPCA + 6,00% | de mercado e 115 mil m² de ABL. O fundo é majoritariamente institucional mas também possui |
| LTV | 41,1% | cotistas PF. Os imóveis lastro da operação são lojas adquiridas a um preço abaixo do valor de laudo e com LTV inicial de 70,9%, ICSD estabilizado em 1,00x após período de carência de |
| Rating | pagamentos de principal e break-even perto dos R$ 4.300/m², quase 30% de desconto para o valor avaliado. | |
RESUMO DOS CRI EM CARTEIRA – LOGÍSTICO/INDUSTRIAL
CRI Bari 45E 1S BRF PE II (25B2793257)
BRF
Taxa de Emissão
$$ 1 \mathsf { P C A } + 7 . 5 0 \% $$
CRI Opea 38E 1S Grupo Mateus (22H1631360)
| Devedor | Grupo Mateus |
|---|---|
| Taxa de Emissão | $1 \mathsf { P C A } + 8 , 3 3 \%$ |
| LTV | 83,6% |
| Rating |
CRI BTS Pirelli Canal Sec 69E 1S e 2S (23L1538459)
Devedor
Taxa de Emissão
Pirelli
$$ 1 \mathsf { P C A } + 8 , 0 1 \% $$
65,0%
Rating
Vencimento: 10/01/2044
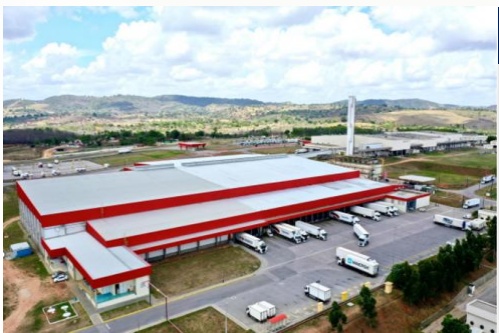
O CRI é destinado a alavancagem da compra do galpão (sale-lease-Back) pelo FII Iris com a venda deste imóvel pelo antigo dono e devedor do CRI PE 1, Guardian Real Estate (GARE11). O CRI contará com garantia do próprio galpão (alienação fiduciária) e do fluxo de aluguel atípico (caso rescinda o contrato, o locatário pagará multa do valor total remanescente) e fiança bancária do Bradesco no Valor de R$ 85MM. Ou seja, é um risco BRF, rating AAA(Fitch) com última revisão em mai/2024, com AF de imóvel e fiança bancária.
Vencimento: 10/07/2035
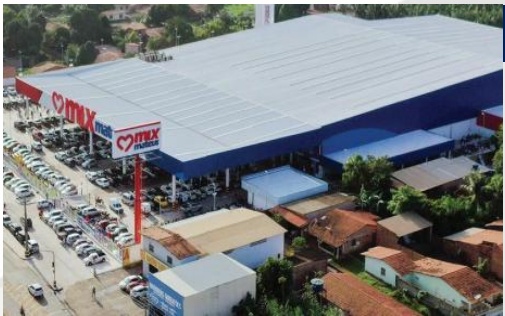
A operação é uma alavancagem para o FII detentor do ativo “FII Big Box” que celebrou um contrato de locação atípico com o Grupo Mateus e o cedente da operação. O FII é monoativo, que não pode comprar novos ativos nem vender este. O Grupo Mateus teve o rating de crédito reafirmado em brAAA pela Fitch em Ago/25 e o LTV no nível do imóvel do CRI é de 80,0%, o que torna o crédito bem protetivo.
Vencimento: 10/09/2039
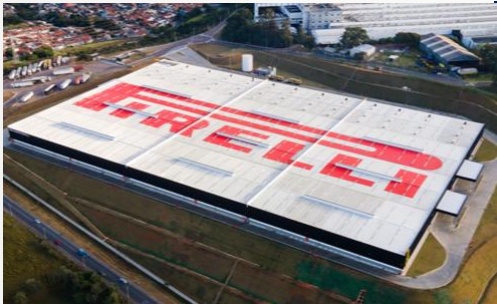
O imóvel da operação é a expansão da fábrica da Pirelli no Brasil, localizado em Campinas a 1h30 da capital. O imóvel lastro do CRI é um galpão logístico de mais de 55 mil m² de ABL. Além da força de um contrato BTS com a Pirelli, tem seguro locatício de 18 meses cobrindo um potencial vacância, além da AF do DRS, e fiança bancária de banco de primeria linha rating brAAA cobrindo 100% das obrigações financeiras vigentes da Pirelli no âmbito do BTS.
DISCLAIMER CPTS11 – FII Capitânia Securities II
Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários - CVM. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Gestora. O Objetivo do Fundo não representa nem deve ser considerado, a qualquer momento, e sob qualquer hipótese, como promessa, garantia ou sugestão de rentabilidade ao investidor. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor.
CAPITÂNIA INVESTIMENTOS
Av. Brigadeiro Faria Lima, 1485
Torre Norte - 3º andar
Jd. Paulistano - São Paulo/SP
CEP: 01452-002
Telefone: +55 11 2853-8888