Relatório Gerencial EDFO11 de agosto de 2026
Relatório Gerencial do Edifício Ourinvest (EDFO11), fundo imobiliário de varejo, referente a agosto de 2026, com entrega no FundosNet (B3) em 09/10/2026. No pregão de 03/11/2026, a cota do EDFO11 fechou a R$ 124,45, com P/VP de 0,65 (valor patrimonial de R$ 190,50 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,8308 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 8,03% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 56,9 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- EDIFÍCIO OURINVEST RESPONSABILIDADE LIMITADA-0,44%
- CNPJ
- 06.175.262/0001-73
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 09/10/2026 18:28
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
EDIFÍCIO OURINVEST FII EDFO11
RELATÓRIO MENSAL Agosto | 2026
SUMÁRIO
| RESULTADO DO FUNDO | 3 |
|---|---|
| PALAVRA DO GESTOR | 4 |
| DEMONSTRAÇÕES FINANCEIRAS | 6 |
| PORTFÓLIO | 7 |
| GESTORA TELLUS | 8 |
CARACTERÍSTICAS DO FUNDO
FII Edifício Ourinvest
Ticker :
EDFO11
Gestor:
Tellus Investimentos e Consultoria Ltda.
Administrador:
Oliveira Trust DTVM
CNPJ:
06.175.262/0001 - 73
Início do Fundo:
27/04/2004
Início da Gestão Tellus:
10/03/2025
Taxa de Gestão:
R$ 40.000,00 a.m.
Taxa de Administração:
0,3% a.a. sobre o PL
Classificação Anbima:
Renda Gestão Passiva
Tributação:
Conforme Regulamento e legislação aplicável.
Resultado do Fundo
O Fundo tem por objeto a aquisição e a gestão patrimonial de bens imóveis de natureza comercial destinados à locação de longo prazo podendo, inclusive, vendê - los . O objetivo fundamental do Fundo é a obtenção de renda oriunda dos aluguéis e demais receitas .
Agosto/ 2026
| Cota Valor de Mercado | Valor de Mercado EDFO11 | Cota Patrimonial | Valor Patrimonial EDFO11 | P/VP | Valor de Mercado/m² | Nº Cotistas¹ | Qtd . Cotas |
|---|---|---|---|---|---|---|---|
| R$140,00 | R$41.790.000,00 | R$ 190,40 | R$ 56.835.456,79 | 0,74 | R$ 10.331 | 436 | 298.500 |
| Área BOMA Total² | Rendimentos (R$/cota) ³ | Dividend 4 Yield | DY 5 Anualizado | Vacância 6 Física | Vacância 7 Financeira | Aluguel em 8 Atraso | 9 Wault |
| 4.276 m² | R$ 0,84 | 0,60% | 7,42% | 28,27% | 0% | 0% | 0,08 |
- (1) Número cotistas : até a data de divulgação deste documento a informação disponível tem como base Agosto/ 26 .
- (2) Área BOMA : Metodologia adotada pela da associação norte americana Bulding Owners and Managers Association . A área BOMA considera a soma da área privativa e o rateio de áreas comuns, excluindo escadas, fosso de elevador e áreas técnicas .
- (3) Rendimento divulgado em Agosto/ 26 a ser pago em Setembro/ 26
- (4) Rendimento divulgado/Valor da cota de mercado .
- (5) Dividend yield projetado para o período de 12 meses .
- (6 ) Vacância física existente na data de fechamento deste relatório .
- (7) Vacância financeira : considera apenas carência e desconto dos contratos vigentes em relação à receita potencial .
- (8) Aluguel em atraso : considera receita de aluguel prevista e não paga, para o mês em questão, com base nos contratos vigentes .
- (9 ) Wault (Weighted Average of Unexpired Lease Term ): Prazo médio ponderado dos contratos de locação vigentes pela receita contratada .
Palavra do Gestor
LEITURA DE MERCADO
Os mercados globais mantiveram volatilidade elevada em agosto, com investidores reavaliando a trajetória dos juros nos Estados Unidos diante de sinais persistentes de inflação . Após a decisão de julho, quando o Federal Reserve manteve a taxa no intervalo de 3,50 %–3,75 % com dissidências favoráveis a uma alta de juros, o discurso de Jackson Hole reforçou a percepção de que a autoridade monetária ainda poderia ter "trabalho a fazer" caso a inflação não convergisse à meta . Em paralelo, a atividade chinesa seguiu dando sinais mistos, enquanto a nova escalada das tensões no Oriente Médio voltou a pressionar o petróleo no fim do mês, mantendo o ambiente externo seletivo para ativos de risco .
No Brasil , o IPCA registrou deflação de 0 ,32 % em agosto, ante alta de 0 ,07 % em julho, levando o acumulado em 12 meses para 4,22 %, abaixo dos 4,44 % observados no mês anterior . O resultado foi influenciado principalmente pela queda nos preços de energia elétrica, alimentos e transportes, reforçando a melhora da inflação corrente . No campo monetário, o Copom deu sequência ao ciclo de flexibilização e reduziu a Selic em 0 ,25 p .p ., para 14,00 % a.a., mantendo, contudo, tom de cautela diante das expectativas ainda acima do centro da meta e das incertezas no cenário externo .
Em termos de desempenho dos ativos domésticos , o Ibovespa encerrou agosto em queda de 0 ,32 %, aos 177.419 pontos, após forte volatilidade ao longo do mês e pressão relevante de saída de capital estrangeiro até a segunda quinzena . No câmbio, o dólar à vista avançou aproximadamente 2,24 % no mês, fechando a R $ 5,1814, refletindo maior aversão a risco doméstico e oscilações do cenário externo . Por fim, o IFIX, principal índice de fundos imobiliários, encerrou agosto aos 3.762 ,79 pontos, com queda de 1,46 % no período, marcando o quarto mês consecutivo de fechamento negativo para o índice .
MOMENTO DO FUNDO
O Fundo encerrou o mês de julho com a cota avaliada em R$ 140,00 e realizou a distribuição de dividendos de R$ 0,83 por cota, o que representa um Dividend Yield Mensal de 0,60 % a.m., equivalente a 7,42 % a.a.
No campo operacional, a reforma de um dos andares no modelo plug and play — voltada à atração de novos locatários — segue dentro do cronograma previsto, com conclusão estimada para outubro.
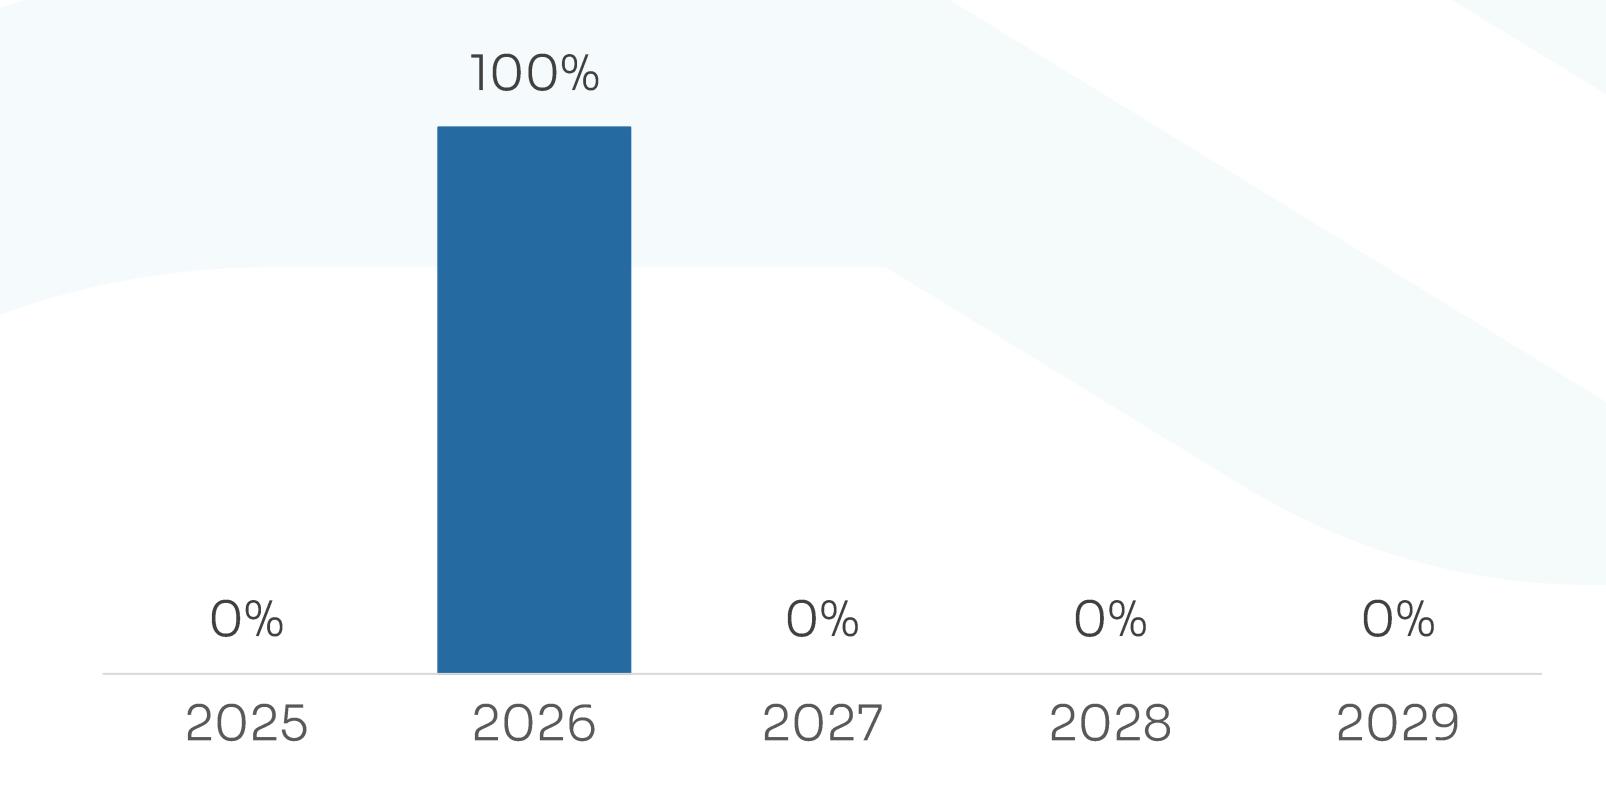
No âmbito da gestão de contratos, a Gestão avançou com êxito nas negociações com um dos inquilinos atuais, formalizando o adi tam ento do contrato de locação por mais 12 meses. Vale destacar que este locatário ocupa três andares do ativo, o que confere relevância ao resultado obtido.
Em paralelo, as tratativas com potenciais interessados evoluíram positivamente, e a Gestão encontra - se atualmente em fase de min uta para a locação de um dos andares vagos.
Em relação ao portfólio de andares do ativo, o Fundo detém oito andares no total: três permanecem locados e tiveram seus cont rat os aditados conforme descrito acima; um encontra - se em obras de retrofit ; um está em fase de negociação avançada; e os três restantes seguem em análise pela Gestão, que avalia potenciais inquilinos e possíveis intervenções nos espaços.
Demonstrações Financeiras
| Jul./26 (R$/cota) | Jul./26 (R$ mil) | 2º Sem. 26 (R$ mil) | 2026 (R$ mil) | |
|---|---|---|---|---|
| Receita Locação | 1,17 | 349 | 711 | 2.734 |
| Receita Financeira Outras Receitas | 0,25 0,00 | 75 0 | 136 0 | 398 0 |
| Receitas Total | 1,42 | 404 | 848 | 3.131 |
| Despesas Imobiliária | - 0,27 | - 81 | - 161 | - 622 |
| Despesas Financeiras Despesas Operacionais | 0,00 - 0,03 | 0 - 10 | 0 - 23 | 0 - 46 |
| Taxas de Gestão, Administração e Escrituração | - 0,20 | - 60 | - 122 | - 484 |
| Despesas Total | - 0,51 | - 151 | - 305 | - 1.152 |
| Resultado | 0,92 | 273 | 542 | 1.979 |
| Resultado Acumulado Não Distribuído - Inicial Resultado Gerado Resultado Total – Rendimentos Divulgados Resultado Acumulado Não Distribuído - Final | 0,67 0,92 - 0,84 0,75 | 201 273 - 250 225 | 201 542 - 506 225 | 124 1.962 - 1.862 225 |
Portfólio
Vencimento dos Contratos de Locação
Setor de Atuação dos Inquilinos
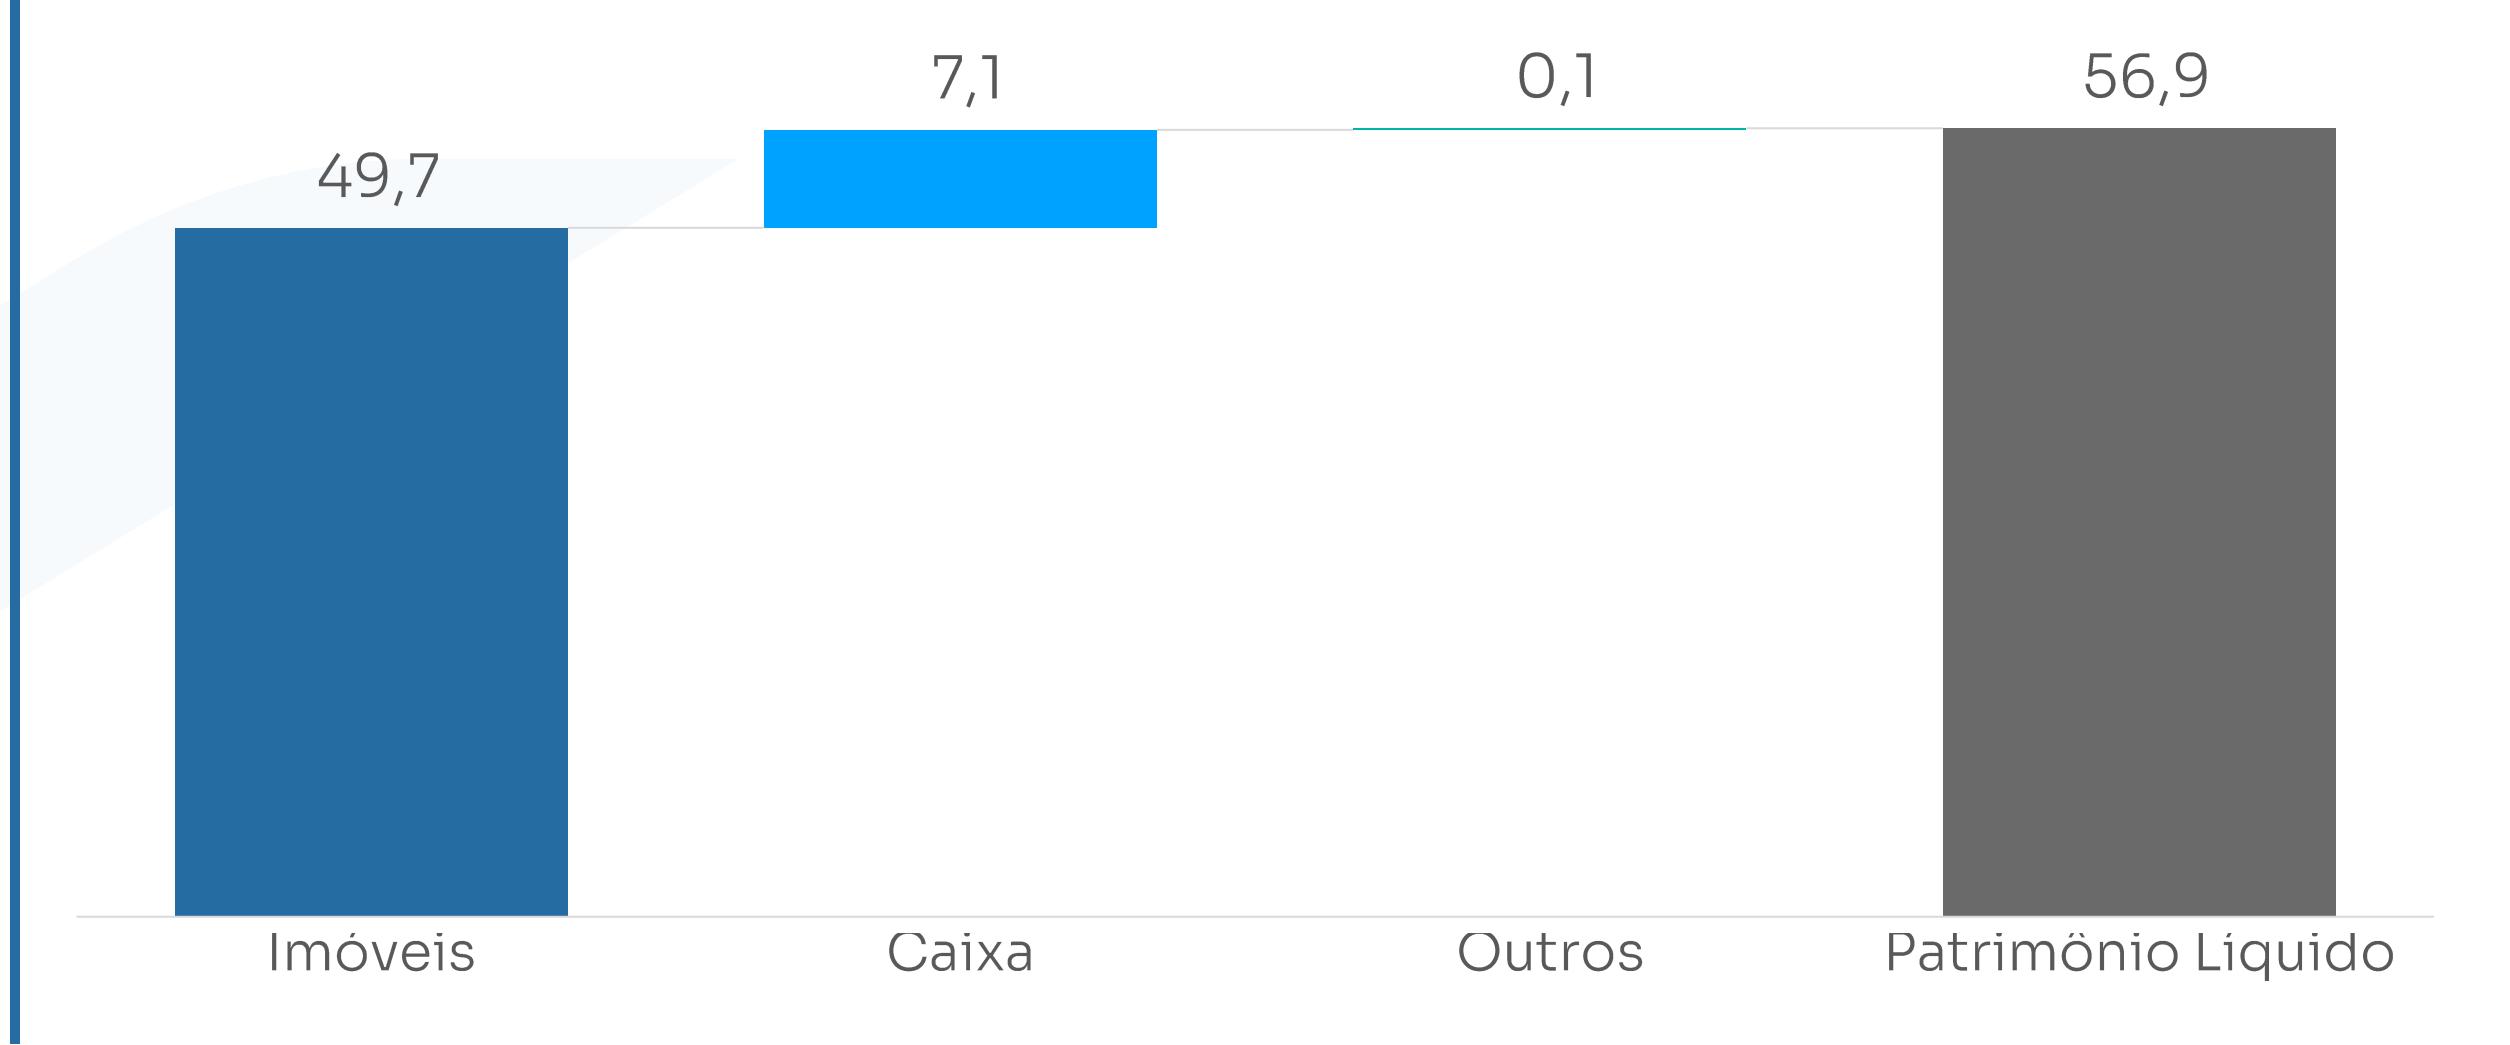
Carteira – EDFO11
| Valores (R$ milhões) | |
|---|---|
| Imóveis | 49,7 |
| Caixa | 7,1 |
| Outros | 0,1 |
| Patrimônio Líquido | 56,9 |
RELATÓRIO GERENCIAL | AGOSTO 2026
TELLUS | Gestora
Fundada em dezembro de 2007 , a TELLUS é uma gestora de investimentos independente, com foco 100 % em investimentos imobiliários . Contamos com uma equipe multidisciplinar, com experiência em originação, estruturação, aquisição, desenvolvimento e gestão de investimentos imobiliários .
O propósito da TELLUS é melhorar com soluções inteligentes a vida de todos os envolvidos em nossos investimentos imobiliários .
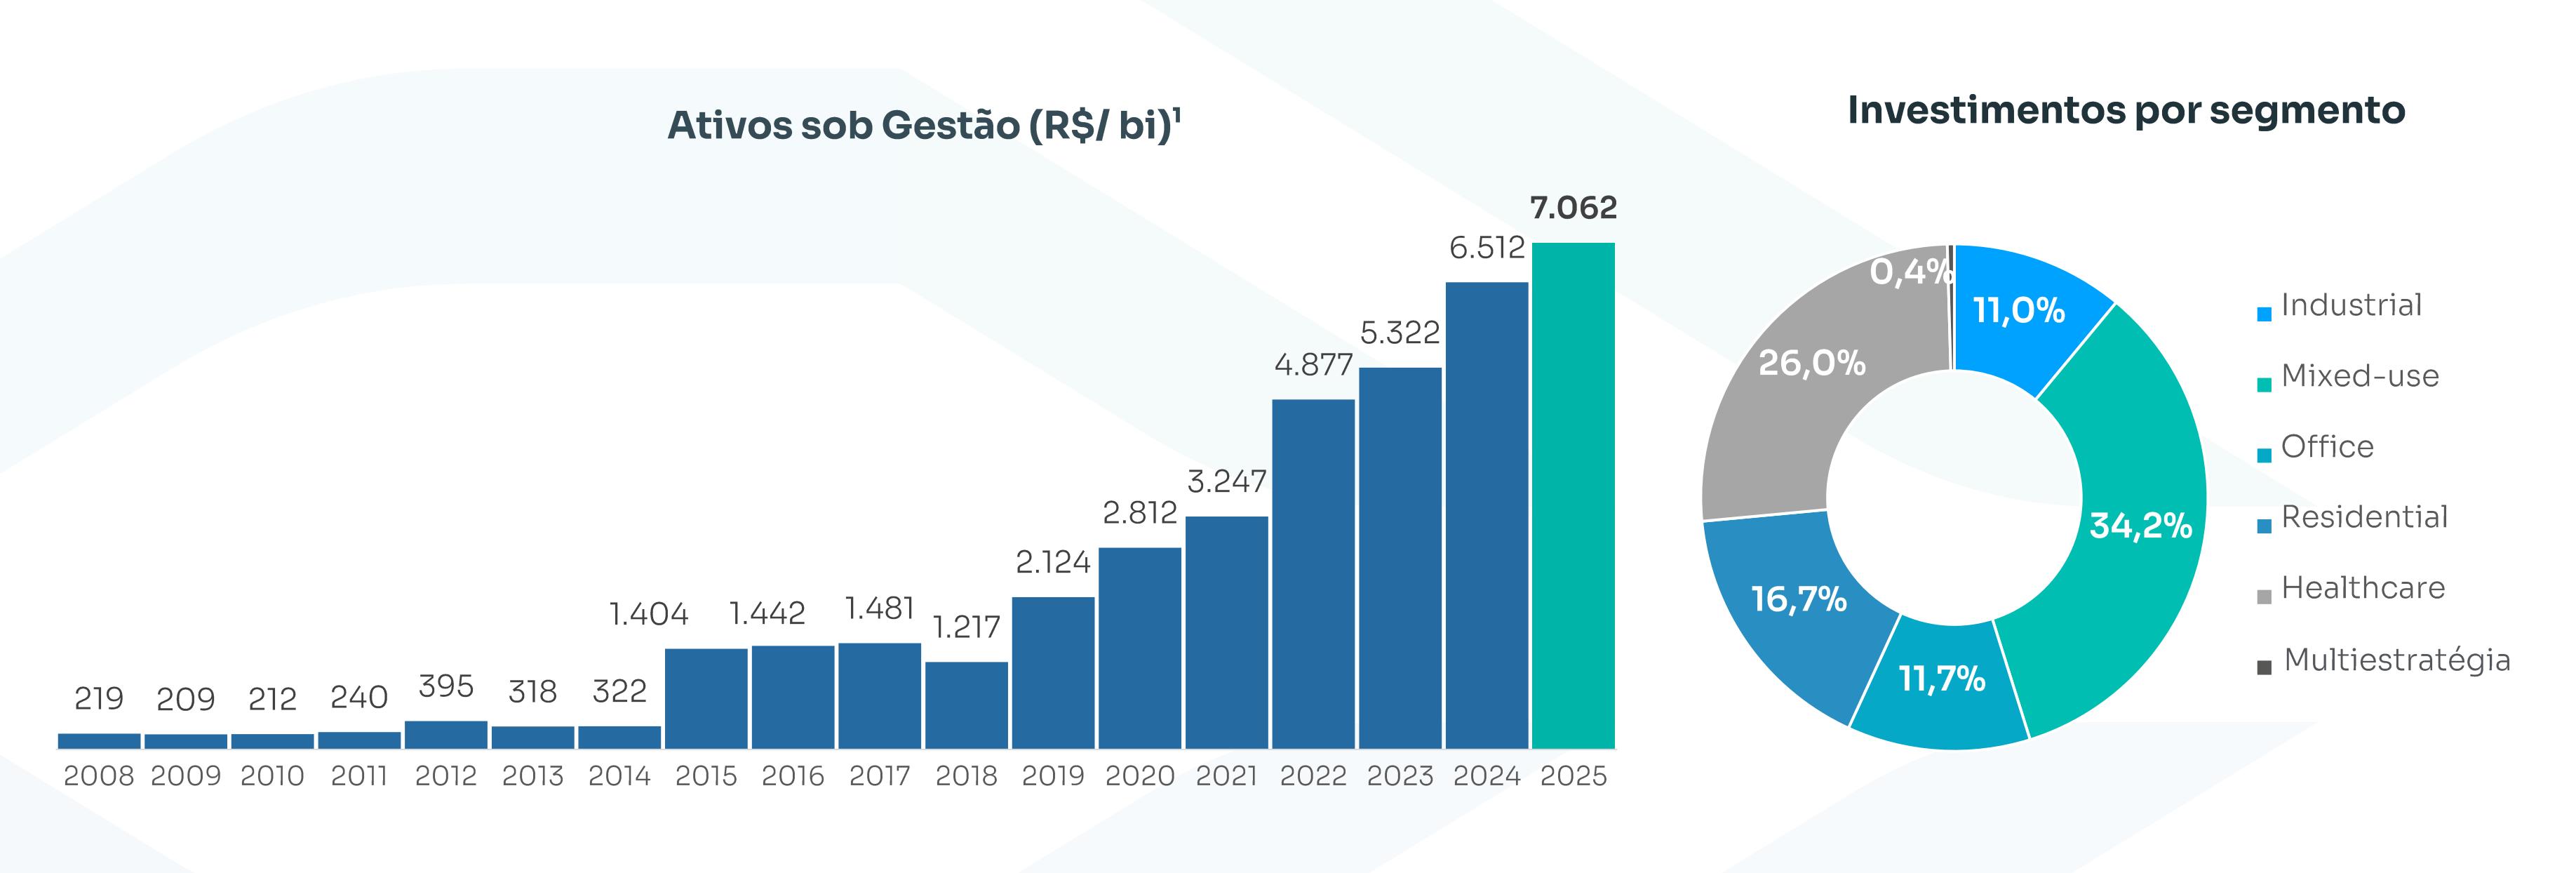
Fundos de Private Equity (TREI II a TREI VII) Fundos Listados (FIIs)
R$ 5,575 bilhões R$ 6,076 bilhões
Desenvolvimento de projetos corporativos , de healthcare, residenciais , logísticos e de uso misto, com foco preferencial no mercado de São Paulo .
| R$ 640,99 MM (67%) | TRBL11: Ativos Logísticos e Industriais em SP, BA e MG. |
|---|---|
| R$ 474,01 MM | TEPP11: Ativos Corporativos em São Paulo. |
| R$ 31,52 MM | TELM11: Fundo Multiestratégia |
| R$ 49,75 MM | EDFO11: Fundo Ed. Ourinvest |
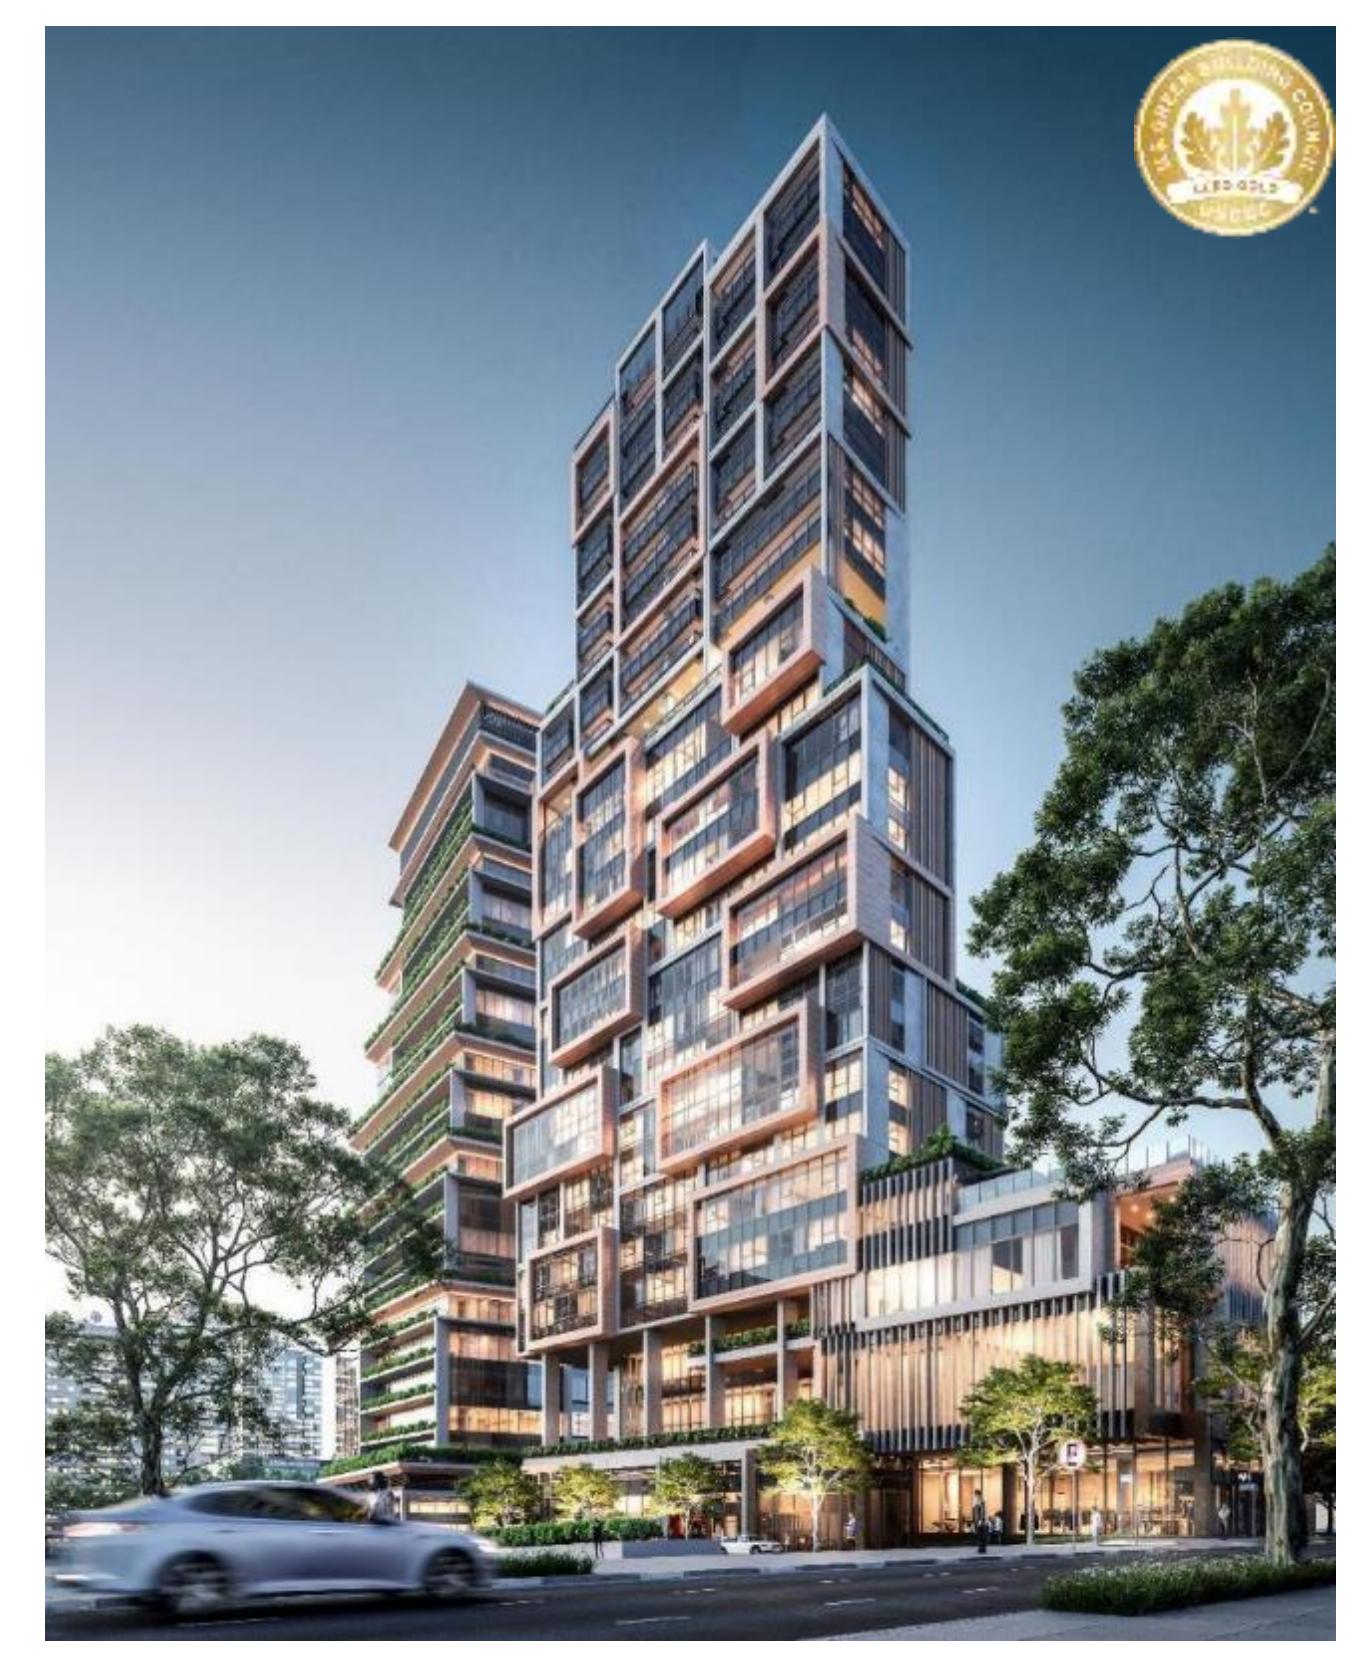
Foto : JK Square Itaim .
7
Ativo mixed - use desenvolvido e entregue em 2024 no veículo de Private Equity TREI III
¹ Fonte TELLUS: Dados de AUM com base nos laudos de avaliação de 2025, AUM 2025 base Dez - 25
RELATÓRIO GERENCIAL | AGOSTO 2026
TELLUS | Gestora
Compromisso Sustentável
A Tellus se tornou signatária do PRI ( Principles for Responsible Investiments ) em 2021 , refletindo o comprometimento da gestora em engajar e compreender as implicações do investimento sobre temas ambientais, sociais e de governança (ASG) . Os ativos da Tellus incorporam um conjunto de princípios, valores, propósitos e diretrizes que norteiam a gestão de seus investimentos . A Tellus entende que na atividade de gestão de recursos de terceiros, a consideração de aspectos ASG (Ambiental, Social e de Governança) nas decisões de investimento contribui para melhor gerenciar riscos e explorar novas gerações de valores para os clientes e a sociedade em geral . O PRI é uma iniciativa de investidores em parceria com a Iniciativa Financeira do Programa da ONU para o Meio - Ambiente (UNEP FI) e o Pacto Global da ONU, que trabalha em conjunto com sua rede internacional de signatários para colocar em prática os seis Princípios para o Investimento Responsável . O objetivo dos Princípios é compreender as implicações do investimento sobre temas ambientais, sociais e de governança, além de oferecer suporte para os signatários na integração desses temas com suas decisões de investimento e propriedade de ativos . Além disso, a gestora também incorpora aspectos relevantes do investimento responsável como parte de seu dever fiduciário .
A Tellus realiza avaliações ASG nos ativos que investe, permitindo uma visão mais ampla dos riscos e oportunidades que apresentam . A avaliação ASG da Tellus, é um processo que leva em consideração a abordagem análise de integração e best - in - class .
- As análises de integração, compõe a inclusão sistemática de questões ASG nas análises e decisões de investimentos . A Tellus realiza essa análise através de Due Diligence, durante esse processo caso seja identificado algum passivo como, por exemplo, contaminação do solo, a Tellus se compromete em realizar a mitigação desses passivos .
- As análises best - in - class , são realizadas a partir do Score ESG TELLUS, onde são considerados critérios ESG e financeiros, no qual são avaliados o desempenho em relação a filtros ambientais, sociais e de governança de cada ativo . A Tellus possui abordagens específicas para novas construções, grandes reformas e ativos consolidados, após esses ativos passarem por esses filtros, recebem uma nota final que possui uma categorização de aderência .
Aviso Legal
Leia o Regulamento e o Prospecto antes de investir, em especial a seção fatores de risco . Termos e definições no Glossário .
Este material foi preparado com base em informações públicas, dados desenvolvidos internamente e outras fontes externas . A TELLUS não garante a veracidade e integridade das informações e dos dados, tampouco garante que estejam livres de erros ou omissões . Este material apresenta projeções de retorno, análises e cenários feitos com base em determinadas premissas . Ainda que a TELLUS Investimentos acredite que essas premissas sejam razoáveis e factíveis, não pode assegurar que sejam precisas ou válidas em condições de mercado no futuro ou, ainda, que todos os fatores relevantes tenham sido considerados na determinação dessas projeções, análises e cenários .
Projeções não significam retornos futuros . Os retornos projetados, as análises, os cenários e as premissas se baseiam nas condições de mercado e em cenários econômicos correntes e passados, que podem variar significativamente no futuro . As análises aqui apresentadas não pretendem conter todas as informações relevantes e, dessa forma, representam uma visão limitada do mercado . A TELLUS não se responsabiliza por danos oriundos de erros, omissões ou alterações nos fatores de mercado . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É vedada a cópia, distribuição ou reprodução total ou parcial deste material sem a prévia e expressa concordância da TELLUS .
Informações Adicionais
Tellus Investimentos
Contato e Mídias
Email: [email protected]
Clique aqui ou escolha os ícones abaixo:
Obrigado !
(11) 4280 - 4314 | [email protected]
Av. Brigadeiro de Faria Lima, 2 179 10º andar I São Paulo – SP 01452 - 001
TELLUS.COM.BR