
Prospecto EXES11 de 27/08/2026
Prospecto do Exes (EXES11), fundo imobiliário de papel, com entrega no FundosNet (B3) em 27/08/2026. No pregão de 03/11/2026, a cota do EXES11 fechou a R$ 9,91, com P/VP de 1,03 (valor patrimonial de R$ 9,65 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,13 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,43% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 136 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- EXES RESPONSABILIDADE LIMITADA4,98%
- CNPJ
- 41.076.851/0001-03
- Tipo
- Oferta Pública de Distribuição de Cotas
- Assunto
- Prospecto
- Data de referência
- 27/08/2026
- Data de entrega
- 27/08/2026 08:56
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PROSPECTO PRELIMINAR DA OFERTA PÚBLICA DE DISTRIBUIÇÃO SECUNDÁRIA DE COTAS DA CLASSE ÚNICA DO ÉXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
CNPJ nº 41.076.851/0001-03
(“FII” ou “Classe”)
DE TITULARIDADE DA CLASSE ÚNICA DO
ÉXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO
CNPJ nº 60.799.183/0001-89
(“Ofertante”)
ADMINISTRADORA
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM
Praia de Botafogo, nº 501, 5º andar, parte, Torre Corcovado, Botafogo, CEP 22.250-040, cidade e estado do Rio de Janeiro
CNPJ nº 59.281.253/0001-23
GESTORA
ÉXES GESTORA DE RECURSOS LTDA.
Avenida Rebouças, n.º 2.748, 12º Andar, Conjuntos 121 e 122, Sala 1, Pinheiros, CEP 05.402-500, cidade e estado de São Paulo
CNPJ nº 31.960.567/0001-33
CÓDIGO ISIN DAS COTAS Nº BREXESCTF006
CÓDIGO DE NEGOCIAÇÃO DA B3: EXES11
Tipo ANBIMA: FII Títulos e Valores Mobiliários Gestão Ativa Segmento de Atuação: Títulos e Valores Mobiliários
Oferta pública secundária de distribuição de, inicialmente, 5.894.738 (cinco milhões, oitocentos e noventa e quatro mil, setecentos e trinta e oito) cotas de emissão do FII, de titularidade do Ofertante (“Cotas Ofertadas” ou “Cotas”), todas nominativas e escriturais, em série e classe únicas (“Oferta”), com preço de aquisição de R$ 9,50 (nove reais e cinquenta centavos) (“Preço de Aquisição”). O Preço de Aquisição foi definido considerando o histórico de preços e de negociação das Cotas da Classe, a liquidez observada no mercado secundário, as condições de mercado vigentes à época de sua definição e o volume de Cotas objeto da Oferta.
Caso seja distribuído o Montante Inicial da Oferta, o custo unitário de distribuição, ou seja, o custo de distribuição dividido pelo número de Cotas Ofertadas adquiridas no âmbito da Oferta será de R$ R$ 0,2981 por cada Cota Ofertada (“Custo Unitário de Distribuição”),
observado que, no âmbito da Oferta (adiante definido), não haverá a cobrança de taxa de distribuição dos adquirentes (“Adquirentes”). A Oferta será realizada no montante inicial de, até,
R$ 56.000.011,00*****
(cinquenta e seis milhões e onze reais)
(“Montante Inicial da Oferta”)
*podendo o Montante Inicial da Oferta ser: (i) aumentado em virtude do exercício total ou parcial do Lote Adicional (conforme abaixo definido); ou (ii) diminuído em virtude da Distribuição Parcial (conforme abaixo definido), desde que observado o Montante Mínimo da Oferta (conforme abaixo definido) ou do Preço de Aquisição Atualizado (conforme abaixo definido).
O Ofertante poderá, a seu critério, por meio da Administradora, em comum acordo com a Gestora e com o Coordenador Líder, optar por ofertar um lote adicional de cotas, aumentando em até 25% (vinte e cinco por cento) a quantidade das Cotas Ofertadas, nos termos e conforme os limites estabelecidos no artigo 50 da Resolução CVM 160 (“Lote Adicional”), ou seja, em 1.473.684 (um milhão,, quatrocentos e setenta e três mil, seiscentos e oitenta e quatro) Cotas Ofertadas, equivalente a até R$ 14.000.002,80 (quatorze milhões, dois reais e oitenta centavos) (“Cotas Ofertadas do Lote Adicional”), totalizando 7.368.422 (sete milhões, trezentos e sessenta e oito mil, quatrocentas e vinte e duas) Cotas Ofertadas, equivalente a R$ 70.000.013,80 (setenta milhões, treze reais e oitenta centavos) (“Montante Total da Oferta”), sendo certo que a definição acerca do exercício parcial ou total da opção de inclusão das Cotas Ofertadas do Lote Adicional ocorrerá no Procedimento de Alocação
(conforme abaixo definido), e, caso haja o exercício, deverá ocorrer nos mesmos termos e condições das Cotas Ofertadas inicialmente ofertadas, sem a necessidade de novo requerimento de registro da Oferta à CVM ou modificação dos termos da Oferta. As Cotas Ofertadas do Lote Adicional, caso ofertadas, serão destinadas a atender um eventual excesso de demanda que venha a ser constatado no decorrer da Oferta.
A realização da Oferta está condicionada à aquisição de, no mínimo, R$ 999.998,50 (novecentos e noventa e nove mil, novecentos e noventa e oito reais e cinquenta centavos), correspondente a 105.263 (cento e cinco mil e duzentas e sessentas e três) Cotas Ofertadas (“Montante Mínimo da Oferta”). Atingido o Montante Mínimo
da Oferta, a Oferta poderá ser encerrada a qualquer momento pela Administradora e a Gestora, de comum acordo com o Coordenador Líder, e as demais Cotas Ofertadas que não forem efetivamente adquiridas durante o Período de Distribuição (conforme abaixo definido) deverão ser mantidas com o Ofertante.
As Cotas Ofertadas deverão ser adquiridas, à vista e em moeda corrente nacional, na data de liquidação da Oferta (“Data de Liquidação”), pelo Preço de Aquisição.
As Cotas Ofertadas serão registradas para distribuição no mercado primário, por meio do DDA – Sistema de Distribuição de Ativos (“DDA”) e do Escriturador (conforme definido neste Prospecto). As Cotas Ofertadas adquiridas pelos Investidores estarão bloqueadas para negociação pelo Coordenador, sendo que referidas Cotas
Ofertadas somente passarão a ser livremente negociadas na B3 S.A. – Brasil, Bolsa, Balcão (“B3”) posteriormente à divulgação do Anúncio de Encerramento e da obtenção de autorização enviada pela B3. O Escriturador (conforme definido neste Prospecto) será responsável pela custódia das Cotas Ofertadas que não estiverem custodiadas eletronicamente na B3.
A distribuição das Cotas Ofertadas será realizada no Brasil, em regime de melhores esforços de colocação, sob coordenação do BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS, instituição financeira integrante do sistema de distribuição de valores mobiliários, constituída sob a forma de sociedade anônima, com sede na cidade do Rio de Janeiro, estado do Rio de Janeiro, na Praia de Botafogo, nº 501, 5º andar (parte), CEP 22.250-040, inscrita no CNPJ sob o nº 59.281.253/0001-23, na qualidade de instituição intermediária líder (“Coordenador Líder”). O processo de distribuição das Cotas Ofertadas poderá contar,
ainda, com a adesão de instituições financeiras contratadas pelo Coordenador Líder (“Coordenadores Contratados”) e outras instituições financeiras autorizadas a operar no mercado de capitais brasileiro na distribuição de valores mobiliários, mediante a celebração de termo de adesão ao Contrato de Distribuição (conforme definido abaixo) (“Participantes Especiais” e, quando mencionado em conjunto com os Coordenadores Contratados, as “Instituições Participantes da Oferta”, respectivamente);
O pedido de registro da Oferta foi realizado perante a CVM em 27 de agosto de 2026, conforme procedimentos previstos na Resolução CVM 160, observado o procedimento para registro de ofertas públicas de distribuição de valores mobiliários e o convênio celebrado para esse fim, conforme aditado de tempos em tempos, entre a CVM e a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (“ANBIMA” e “Convênio CVM-ANBIMA”, respectivamente).
Os Termos de Aceitação e os Pedidos de Aquisição (conforme definidos neste Prospecto) são irrevogáveis e irretratáveis e serão quitados após o início do Período de Distribuição (conforme definido neste Prospecto), conforme os termos e condições da Oferta. A responsabilidade do Adquirente é limitada ao valor por ele efetivamente adquirido, nos termos da regulamentação aplicável, observado o disposto no Regulamento (conforme definido neste Prospecto).
As Cotas Ofertadas não contarão com classificação de risco conferida por agência classificadora de risco em funcionamento no país.
Os Investidores devem ler a seção “Fatores de Risco” deste Prospecto, nas páginas 10 a 33.
O registro da presente Oferta não implica, por parte da CVM, garantia de veracidade das informações prestadas ou julgamento sobre a qualidade do Fundo, bem como sobre as Cotas Ofertadas a serem distribuídas. Considerando que a Oferta foi submetida ao rito de registro automático de distribuição, os documentos relativos às Cotas Ofertadas e à Oferta não foram objeto de revisão pela CVM, incluindo, sem limitação, todos os documentos da Oferta e este Prospecto.
Quaisquer outras informações ou esclarecimentos sobre a Classe, o Ofertante, as Cotas Ofertadas, a Oferta e este prospecto preliminar (“Prospecto Preliminar” ou, simplesmente “Prospecto”) poderão ser obtidos junto à Administradora, à Gestora, ao Coordenador Líder e/ou à CVM, por meio dos contatos aqui indicados.
Este Prospecto está, bem como o prospecto definitivo (“Prospecto Definitivo” e, quando em conjunto com o Prospecto Preliminar, simplesmente “Prospectos”) estará disponível nas páginas da rede mundial de computadores do Coordenador Líder, da Administradora, da CVM e da B3, por meio do Fundos.NET, nos termos do artigo 13 da Resolução CVM 160.
COORDENADOR LÍDER ADMINISTRADORA
GESTORA ASSESSOR LEGAL DA OFERTA

/>


/>
ÍNDICE
| 2. PRIN | CIPAIS CARACTERÍSTICAS DA OFERTA ........................................................................... 1 |
|---|---|
| 2.1. | Breve descrição da oferta .............................................................................................................................. 2 |
| 2.2. | Apresentação da classe ou subclasse de cotas, conforme o caso, com as informações que o administrador deseja destacar em relação àquelas contidas no regulamento ............................................ 2 |
| 2.3. | Identificação do público-alvo ........................................................................................................................ 3 |
| 2.4. | Indicação sobre a admissão à negociação em mercados organizados ......................................................... 4 |
| 2.5. | Valor nominal unitário de cada cota e custo unitário de distribuição .......................................................... 5 |
| 2.6. | Valor total da Oferta e valor mínimo da oferta............................................................................................. 5 |
| 2.7. | Quantidade de cotas a serem ofertadas de cada classe e subclasse, se for o caso...................................... 6 |
| 3. DEST | INAÇÃO DOS RECURSOS .............................................................................................. 7 |
| 3.1. | Exposição clara e objetiva do destino dos recursos provenientes da Oferta cotejando à luz de sua política de investimento, descrevendo-a sumariamente. ......................................................... 8 |
| 3.2. | Indicar a eventual possibilidade de destinação dos recursos a quaisquer ativos em relação às quais possa haver conflito de interesse, informando as aprovações necessárias existentes e/ou a serem obtidas, incluindo nesse caso nos fatores de risco, explicação objetiva sobre a falta de transparência na formação dos preços destas operações. ................................................. 9 |
| 3.3. | No caso de apenas parte dos recursos almejados com a oferta vir a ser obtida por meio da distribuição, informar quais objetivos serão prioritários ......................................................... 9 |
| 4. FATO | RES DE RISCO ............................................................................................................ 10 |
| 4.1. | Em ordem decrescente de relevância, os principais fatores de risco associados à oferta e ao emissor. .................................................................................................................................. 11 |
| Risco de crédito ........................................................................................................................................... 11 | |
| Fatores macroeconômicos relevantes ........................................................................................................ 11 | |
| Riscos relativos ao setor imobiliário ........................................................................................................... 13 | |
| Risco de execução das garantias atreladas aos CRI .................................................................................... 13 | |
| Riscos relacionados ao investimento em valores mobiliários .................................................................... 13 | |
| Riscos relacionados aos créditos que lastreiam os CRI ............................................................................... 14 | |
| Risco de não materialização das perspectivas contidas neste Prospecto .................................................. 14 | |
| Risco de mercado das cotas da Classe ........................................................................................................ 14 | |
| Risco de mercado dos Ativos da Classe....................................................................................................... 14 | |
| Riscos de flutuações no valor dos Ativos Alvo ............................................................................................ 15 | |
| Riscos do potencial uso de derivativos ....................................................................................................... 15 | |
| Riscos referentes aos impactos causados por surtos, epidemias, | |
pandemias e/ou endemias de doenças ...................................................................................................... 15 | |
| Informações contidas neste Prospecto ....................................................................................................... 16 | |
| Riscos institucionais .................................................................................................................................... 16 | |
| Riscos tributários ......................................................................................................................................... 16 |
i
| Risco de alteração da legislação aplicável à Classe e/ou aos Cotistas ........................................................ 18 |
|---|
| Riscos relativos aos CRI, às LCI e às LH ........................................................................................................ 18 |
| Riscos relativos ao setor de securitização imobiliária e às companhias securitizadoras ........................... 19 |
| Riscos de alterações nas práticas contábeis ............................................................................................... 19 |
| Riscos regulatórios ...................................................................................................................................... 20 |
| Risco imobiliário .......................................................................................................................................... 20 |
| Risco de Atrasos e/ou não Conclusão das Obras de Empreendimentos Imobiliários ................................ 20 |
| Risco do incorporador/construtor .............................................................................................................. 21 |
| Risco de revisão ou rescisão dos contratos de locação ou arrendamento ................................................. 21 |
| Riscos jurídicos ............................................................................................................................................ 21 |
| Risco da morosidade da justiça brasileira ................................................................................................... 21 |
| Risco do Estudo de Viabilidade ................................................................................................................... 21 |
| A diligência jurídica foi realizada com escopo restrito ............................................................................... 22 |
| Risco de potencial conflito de interesse ..................................................................................................... 22 |
| Risco relativo ao potencial conflito de interesses na gestão e distribuição das Cotas Ofertadas.............. 22 |
| Riscos relacionados à liquidez das Cotas Ofertadas e da carteira da Classe .............................................. 23 |
| Risco de desempenho passado ................................................................................................................... 23 |
| Risco de Aumento dos Custos de Construção............................................................................................. 23 |
| Risco de ausência de proposta vinculante para o pipeline indicativo ........................................................ 23 |
| Risco de desvalorização dos imóveis .......................................................................................................... 24 |
| Riscos da não colocação do Montante Total da Oferta .............................................................................. 24 |
| Risco da não colocação do Montante Mínimo da Oferta e consequente não concretização da Oferta.... 24 |
| Risco de regularidade dos imóveis .............................................................................................................. 24 |
| Riscos relacionados à ocorrência de casos fortuitos e eventos de força maior ......................................... 25 |
| Risco decorrente da não obrigatoriedade de revisões e/ou atualizações de projeções ............................ 25 |
| Risco de restrição na negociação ................................................................................................................ 25 |
| Risco relativo à inexistência de ativos que se enquadrem na Política de Investimento ............................ 25 |
| Riscos relativos à rentabilidade do investimento ....................................................................................... 25 |
| Risco operacional ........................................................................................................................................ 26 |
| Risco de decisões judiciais desfavoráveis ................................................................................................... 26 |
| Risco de concentração da carteira da Classe .............................................................................................. 26 |
| Risco relativo à concentração e pulverização ............................................................................................. 26 |
| Risco de mercado relativo aos Ativos de Liquidez ...................................................................................... 26 |
| A importância da Gestora ........................................................................................................................... 27 |
| Risco decorrente da prestação dos serviços de gestão para outros fundos de investimento ................... 27 |
| Risco relativo à não substituição da Administradora ou da Gestora .......................................................... 27 |
| Risco de governança.................................................................................................................................... 27 |
| Participação de pessoas vinculadas na Oferta ............................................................................................ 28 |
| Risco de falha de liquidação pelos Investidores ......................................................................................... 28 |
| Risco de liquidação antecipada da Classe ................................................................................................... 28 |
| Riscos relativos ao pré-pagamento ou amortização extraordinária dos ativos ......................................... 28 |
| Risco decorrente da possibilidade da entrega de ativos da Classe em caso de liquidação deste .............. 29 |
| Risco relativo à desvalorização ou perda dos imóveis que garantem os CRI ............................................. 29 |
| Risco de não renovação de licenças necessárias ao funcionamento dos imóveis |
e relacionados à regularidade de Auto de Vistoria do Corpo de Bombeiros ............................................. 29 |
ii
| Riscos de despesas extraordinárias............................................................................................................. 29 | |
|---|---|
| Risco de disponibilidade de caixa ................................................................................................................ 29 | |
| Risco de Desenquadramento Passivo Involuntário..................................................................................... 30 | |
| Risco Relativo ao Prazo de Duração Indeterminado da Classe ................................................................... 30 | |
| Risco relativo às novas emissões de cotas .................................................................................................. 30 | |
| Risco de sinistro........................................................................................................................................... 30 | |
| Risco de desapropriação ............................................................................................................................. 31 | |
| Risco de desastres naturais ......................................................................................................................... 31 | |
| Riscos ambientais ........................................................................................................................................ 31 | |
| Risco de discricionariedade de investimento pela Gestora e pela Administradora ................................... 32 | |
| Risco de vacância......................................................................................................................................... 32 | |
| Risco de lançamento de novos empreendimentos imobiliários comerciais próximos aos imóveis cuja exploração está vinculada a cotas e/ou títulos investidos pela Classe, o que poderá dificultar a capacidade de alienar, renovar as locações ou locar espaços para novos inquilinos ............................. 32 | |
| Risco de sujeição dos imóveis a condições específicas que podem afetar a rentabilidade do mercado imobiliário ..................................................................................................... 33 | |
| Risco relativo à ausência de garantia .......................................................................................................... 33 | |
| Risco relacionado à aquisição de imóveis onerados ................................................................................... 33 | |
| Riscos de a Classe vir a ter patrimônio líquido negativo e de os cotistas terem que efetuar aportes de capital ......................................................................................................... 33 | |
| 5. CRO | NOGRAMA ................................................................................................................. 35 |
| 5.1. | Cronograma Indicativo das etapas da Oferta, destacando no mínimo: ..................................................... 36 |
| 6. INFO | RMAÇÕES SOBRE AS COTAS NEGOCIADAS ................................................................. 39 |
| 6.1. | Cotação em bolsa de valores ou mercado de balcão dos valores mobiliários a serem distribuídos, inclusive no exterior, identificando: (i) cotação mínima, média e máxima de cada ano, nos últimos 5 (cinco) anos; cotação mínima, média e máxima de cada trimestre, nos últimos 2 (dois) anos; e cotação mínima, média e máxima de cada mês, nos últimos 6 (seis) meses ........................................................................................................................... 40 |
| 6.2. | Informações sobre a existência de direito de preferência na subscrição de Cotas Ofertadas ................... 41 |
| 6.3. | Indicação da diluição econômica imediata dos cotistas que não subscreverem as cotas ofertadas, calculada pela divisão da quantidade de Cotas Ofertadas pela soma dessa quantidade com a quantidade inicial de cotas antes da Oferta em questão multiplicando o quociente obtido por 100 (cem)............................................................................................................... 41 |
| 6.4. | Justificativa do preço de aquisição das cotas, bem como do critério adotado para sua fixação ............... 41 |
| 7. REST | RIÇÕES A DIREITOS DE INVESTIDORES NO CONTEXTO DA OFERTA .............................. 42 |
| 7.1. | Descrição de eventuais restrições à transferência das cotas ...................................................................... 43 |
| 7.2. | Declaração em destaque da inadequação do investimento, caso aplicável, especificando os tipos de investidores para os quais o investimento é considerado inadequado ............ 43 |
iii
éxes|
| 7.3. | Esclarecimento sobre os procedimentos previstos nos artigos 70 e 69 da Resolução CVM 160 a respeito da eventual modificação da oferta, notadamente quanto aos efeitos do silêncio do investidor.............................................................................................................................. 43 |
|---|---|
| 8. OUTR | AS CARACTERÍSTICAS DA OFERTA ............................................................................. 45 |
| 8.1. | Eventuais condições a que a oferta pública esteja submetida ................................................................... 46 |
| 8.2. | Eventual destinação da oferta pública ou partes da oferta pública a investidores específicos e a descrição destes investidores ............................................................................................. 46 |
| 8.3. | Autorizações necessárias à oferta ou à distribuição das cotas, indicando a reunião em que foi aprovada a operação................................................................................................................. 50 |
| 8.4. | Regime de distribuição ................................................................................................................................ 50 |
| 8.5. | Dinâmica de coleta de intenções de investimento e determinação do preço ou taxa............................... 50 |
| 8.6. | Admissão à negociação em mercado organizado ....................................................................................... 53 |
| 8.7. | Formador de mercado ................................................................................................................................. 53 |
| 8.8. | Contrato de estabilização, quando aplicável............................................................................................... 54 |
| 8.9. | Requisitos ou exigências mínimas de investimento, caso existam ............................................................. 54 |
| 9. VIABI | LIDADE ECONÔMICO-FINANCEIRA ............................................................................. 55 |
| 9.1. | Estudo de viabilidade técnica, comercial, econômica e financeira do empreendimento imobiliário que contemple, no mínimo, retorno do investimento, expondo clara e objetivamente cada uma das premissas adotadas para a sua elaboração ......................................................................... 56 |
| 10. RELAC | IONAMENTO E CONFLITO DE INTERESSES ................................................................. 57 |
| 10.1. | Descrição individual das operações que suscitem conflitos de interesse, ainda que potenciais, para o gestor ou administradora do fundo, nos termos da regulamentação aplicável ao tipo de fundo objeto de oferta ............................................................................................................... 58 |
| 11. CONT | RATO DE DISTRIBUIÇÃO ............................................................................................ 60 |
| 11.1. | Condições do contrato de distribuição no que concerne à distribuição das cotas junto ao público investidor em geral e eventual garantia de subscrição prestada pelos coordenadores e demais consorciados, especificando a participação relativa de cada um, se for o caso, além de outras cláusulas consideradas de relevância para o investidor, indicando o local onde a cópia do contrato está disponível para consulta ou reprodução ......................................................................... 61 |
| 11.2. | Demonstrativo dos custos da distribuição, discriminado: a) a porcentagem em relação ao preço unitário de subscrição; b) a comissão de coordenação; c) a comissão de distribuição; d) a comissão de garantia de subscrição, se houver; e) outras comissões (especificar); f) os tributos incidentes sobre as comissões, caso estes sejam arcados pela classe de cotas; g) o custo unitário de distribuição; h) as despesas decorrentes do registro de distribuição; e i) outros custos relacionados .......................... 64 |
| 12. INFO | RMAÇÕES RELATIVAS AO DESTINATÁRIO DOS RECURSOS .......................................... 66 |
| 12.1. | Quando os recursos forem preponderantemente destinados ao investimento |
| em emissor que não possua registro junto à CVM: .................................................................................... 67 |
iv
| 13. DOCUMENTOS E INFORMAÇÕES INCORPORADOS AO PROSPECTO |
|---|
| POR REFERÊNCIA OU COMO ANEXOS ................................................................................ 68 |
| 13.1. | Regulamento da Classe, contendo corpo principal e anexo de classe de cotas, se for o caso ................... 69 | |
|---|---|---|
| 13.2. | Demonstrações financeiras da classe de cotas, relativas aos 3 (três) últimos exercícios encerrados, com os respectivos pareceres dos auditores independentes e eventos subsequentes, exceto quando o emissor não as possua por não ter iniciado suas atividades previamente ao referido período ............. 69 | |
| **14. ** | IDENT | IFICAÇÃO DAS PESSOAS ENVOLVIDAS....................................................................... 70 |
| 14.1. | Denominação social, endereço comercial, endereço eletrônico e telefones de contato do administrador e do gestor ...................................................................................................................... 71 | |
| 14.2. | Nome, endereço comercial e telefones dos assessores (financeiros, jurídicos etc.) envolvidos na Oferta e responsáveis por fatos ou documentos citados no prospecto .............................. 71 | |
| 14.3. | Nome, endereço comercial e telefones dos auditores responsáveis por auditar as demonstrações financeiras dos 3 (três) últimos exercícios sociais ........................................................ 72 | |
| 14.4. | Declaração de que quaisquer outras informações ou esclarecimentos sobre a classe de cotas e a distribuição em questão podem ser obtidos junto aos Coordenadores e demais instituições consorciadas e na CVM............................................................................................. 72 | |
| 14.5. | Declaração de que o registro de emissor se encontra atualizado .............................................................. 72 | |
| 14.6. | Declaração nos termos do artigo 24 da Resolução CVM 160, atestando a veracidade das informações contidas no prospecto ..................................................................................................... 72 | |
| **15. ** | OUTR | OS DOCUMENTOS E INFORMAÇÕES QUE A CVM JULGAR NECESSÁRIOS .................... 73 |
| 15.1 | Material Publicitário da Oferta ................................................................................................................. 81 | |
| 16. | ANEX | OS |
| ANE | XO I | REGULAMENTO DO FUNDO ................................................................................................................. 108 |
| ANE | XO II | REGULAMENTO DO OFERTANTE ......................................................................................................... 143 |
| ANE | XO III | ATO DE APROVAÇÃO DA OFERTA ........................................................................................................ 165 |
| ANE | XO IV | ESTUDO DE VIABILIDADE ..................................................................................................................... 172 |
| ANE | XO V | INFORME ANUAL ................................................................................................................................. 256 |
v
2. >, PRINCIPAIS CARACTERÍSTICAS DA OFERTA NDA 1
2.1. Breve descrição da oferta
A distribuição das Cotas Ofertadas será realizada no Brasil, em regime de melhores esforços de colocação, sob coordenação do BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS, instituição financeira integrante do sistema de distribuição de valores mobiliários, constituída sob a forma de sociedade anônima, com sede na cidade do Rio de Janeiro, estado do Rio de Janeiro, na Praia de Botafogo, nº 501, 5º andar (parte), CEP 22.250-040, inscrita no CNPJ sob o nº 59.281.253/0001-23, na qualidade de instituição intermediária líder (“Coordenador Líder”). O processo de distribuição das Cotas Ofertadas poderá contar, ainda, com a adesão de instituições financeiras contratadas pelo Coordenador Líder (“Coordenadores Contratados”) e outras instituições financeiras autorizadas a operar no mercado de capitais brasileiro na distribuição de valores mobiliários, podendo inclusive substabelecer os poderes outorgados pela Classe de maneira irretratável e irrevogável, mediante celebração, pelos Participantes Especiais, de um termo de adesão ao Contrato de Distribuição (“Termo de Adesão ao Contrato de Distribuição”, “Participantes Especiais” e, quando mencionado em conjunto com os Coordenadores Contratados, as “Instituições Participantes da Oferta”, respectivamente), sob o rito automático na CVM, conforme procedimentos previstos na Resolução CVM 160, a Resolução CVM 175 e demais leis e regulamentações aplicáveis, observados os termos e condições do Regulamento (conforme abaixo definido), e do “Contrato de Estruturação, Coordenação e Distribuição Pública, Sob Regime de Melhores Esforços, da Oferta Pública de Distribuição Secundária de Cotas da Classe Única do Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada, de Titularidade do Éxes Crédito Direto II Fundo de Investimento Financeiro Multimercado”, a ser celebrado entre o Ofertante, o Coordenador Líder, o FII, na qualidade de interveniente anuente, e a ÉXES GESTORA DE RECURSOS LTDA., sociedade com sede na cidade de São Paulo, estado de São Paulo, na Avenida Rebouças, nº 2.748, 12º Andar, Conjuntos 121 e 122, Sala 1, Pinheiros, CEP 05.402-500, inscrita no CNPJ sob nº 31.960.567/0001-33, devidamente habilitada para a prestação de serviços de gestão de carteira de valores mobiliários perante a CVM, nos termos do Ato Declaratório nº 17.218, de 28 de junho de 2019, na qualidade de gestora do FII e do Ofertante (“Gestora” e “Contrato de Distribuição”, respectivamente).
A Administradora, na qualidade de administradora do Ofertante, a Gestora, na qualidade de gestora do Ofertante e o Ofertante, serão referidos, em conjunto, como os “Ofertantes”.
A constituição do FII foi aprovada por meio do “Instrumento Particular de Constituição do Fundo de Investimento Imobiliário – BRICK 64”, celebrado pela Administradora em 01 de março de 2021, sendo que, posteriormente (i) em 02 de agosto de 2021, foi celebrado o “Instrumento Particular de Alteração do Regulamento do Fundo de Investimento Imobiliário – BRICK 64”, que alterou a denominação do Fundo para Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada; e, (ii) em 25 de junho de 2025, foi realizado o “Ato da Administradora do Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada”, que retificou a adaptação do Regulamento do Fundo ao que dispõem a parte geral e o Anexo Normativo III da Resolução nº 175, de 23 de dezembro de 2022, conforme alterada, da Comissão de Valores Mobiliários (“Resolução CVM 175”) ocorrida em 28 de maio de 2025, e aprovou a versão vigente do regulamento do FII (“Regulamento FII”).
A constituição do Ofertante foi aprovada por meio da Assembleia Geral de Cotistas do Éxes Crédito Direto Fundo de Investimento Financeiro Multimercado, fundo de investimento devidamente registrado na CVM e inscrito no CNPJ sob o nº 34.718.807/0001-86 (“FIM I”), realizada em 12 de maio de 2025, por meio da qual foi aprovada a cissão por passivo do patrimônio líquido da classe do FIM I, com base no fechamento do dia 15 de maio de 2025, com versão da parcela do patrimônio líquido do FIM I para o Ofertante, e aprovou a versão vigente do regulamento do Ofertante (“Regulamento”).
Os termos e condições da Oferta, foram devidamente aprovados nos termos do Ato do Conjunto da Administradora e da Gestora (“Ato de Aprovação da Oferta”), objetos do Anexo III deste Prospecto.
2.2. Apresentação da classe ou subclasse de cotas, conforme o caso, com as informações que o administrador deseja destacar em relação àquelas contidas no regulamento
As Cotas Ofertadas: (i) foram emitidas em classe e série únicas (não existindo diferenças acerca de qualquer vantagem ou restrição entre as Cotas Ofertadas) e conferem aos seus titulares idênticos direitos políticos, patrimoniais e
econômicos, e aos pagamentos de rendimentos e amortizações; (ii) correspondem a frações ideais do patrimônio líquido da Classe; (iii) não são resgatáveis; (iv) tem a forma escritural e nominativa; (v) conferem aos seus titulares e conferirão aos seus Adquirentes, desde que formalmente adquiridas, direito de participar, integralmente, em quaisquer rendimentos da Classe, se houver; (vi) não conferem aos seus titulares e nem conferirão aos seus Adquirentes propriedade sobre os ativos integrantes da carteira da Classe ou sobre fração ideal desses ativos; (vii) cada Cota Ofertada corresponde um voto nas assembleias da Classe; (viii) são admitidas à negociação em mercado de bolsa administrado pela B3, no segmento de fundos de investimento, sob o código de negociação EXES11, não havendo, para os fins da presente Oferta, emissão de novas Cotas, mas tão somente a distribuição secundária de Cotas Ofertadas já existentes e admitidas à negociação; e (ix) serão registradas em contas de depósito individualizadas, mantidas pela Administradora, na qualidade de escriturador das Cotas Ofertadas da Classe e pelo BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM, instituição financeira integrante do sistema de distribuição de valores mobiliários, com sede na cidade do Rio de Janeiro, estado do Rio de Janeiro, na Praia de Botafogo, nº 501, 5º andar, parte, Botafogo, CEP 22.250-911, inscrita no CNPJ sob o nº 59.281.253/0001-23, na qualidade de custodiante das Cotas Ofertadas da Classe (“Escriturador” ou “Custodiante”, respectivamente) em nome dos respectivos titulares, a fim de comprovar a propriedade das Cotas Ofertadas e a qualidade de cotista da Classe (“Cotistas”), sem emissão de certificados.
Cada Cota Ofertada terá as características que lhe forem asseguradas no Regulamento, nos termos da legislação e regulamentação vigentes.
2.3. Identificação do público-alvo
A Oferta é destinada a investidores em geral que sejam (i) (a) instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil (“BACEN”); companhias seguradoras e sociedades de capitalização; entidades abertas e fechadas de previdência complementar; fundos patrimoniais e fundos de investimento registrados na CVM; (b) investidores qualificados, conforme definidos no artigo 12 da Resolução da CVM nº 30, de 11 de maio de 2021, conforme alterada, que sejam fundos de investimentos, entidades administradoras de recursos de terceiros registradas na CVM, condomínios destinados à aplicação em carteira de títulos e valores mobiliários registrados na CVM e/ou na B3, em qualquer caso, com sede no Brasil; assim como (c) investidores que não se enquadrem na definição dos itens “(a)” e (b)” acima, mas que formalizem Termo de Aceitação ou Pedido de Aquisição, conforme o caso, em valor igual ou superior a R$ 1.000.008,00 (um milhão e oito reais) que equivale à quantidade mínima de 105.264 (cento e cinco mil e duzentas e sessenta e quatro) Cotas Ofertadas, em qualquer caso, residentes, domiciliados ou com sede no Brasil, e que aceitem os riscos inerentes a tal investimento (“Investidores Institucionais”); e (ii) investidores pessoas físicas ou jurídicas, residentes, domiciliados ou com sede no Brasil ou no exterior, que não sejam Investidores Institucionais nos termos do item “(i)” acima, incluindo investidores estrangeiros que invistam no Brasil seguindo as leis tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil e a Resolução CVM 175, e que formalizem Termo de Aceitação (conforme abaixo definido), conforme o caso, em valor igual ou inferior a R$999.998,50 (novecentos e noventa e nove mil novecentos e noventa e oito reais e cinquenta centavos) que equivale à quantidade máxima de 105.263 (cento e cinco mil e duzentas e sessenta e três) Cota Ofertada (“Investidores Não Institucionais” e, em conjunto com os Investidores Institucionais, “Investidores”), em qualquer caso, que se enquadrem no público-alvo da Classe, conforme previsto no Regulamento.
No âmbito da Oferta não será admitida a aquisição de Cotas Ofertadas por clubes de investimento, nos termos dos artigos 27 e 28 da Resolução da CVM nº 11, de 18 de novembro de 2020, conforme alterada. Adicionalmente, não serão realizados esforços de colocação de Cotas Ofertadas em qualquer outro país que não o Brasil.
Será garantido aos Investidores o tratamento equitativo, desde que a aquisição das Cotas Ofertadas não lhes seja vedada por restrição legal, regulamentar ou estatutária, cabendo ao Coordenador Líder a verificação da adequação do investimento nas Cotas Ofertadas ao perfil de seus respectivos clientes.
Nos termos da regulamentação em vigor, poderá ser aceita a participação de Pessoas Vinculadas (conforme definido abaixo) na Oferta. Para os fins da Oferta, serão consideradas pessoas vinculadas os Investidores que sejam, nos termos do inciso XVI do artigo 2º da Resolução CVM 160 e do artigo 2º, inciso XII, da Resolução da CVM nº 35, de 26 de maio de 2021, conforme alterada (“Resolução CVM 35”): (i) controladores, diretos ou indiretos, ou administradores, da
Administradora, da Gestora, do Escriturador e do Custodiante e/ou outras pessoas vinculadas à Oferta, bem como seus respectivos cônjuges ou companheiros, seus ascendentes, descendentes e colaterais até o 2º (segundo) grau; (ii) controladores, diretos ou indiretos, e/ou administradores do Coordenador Líder; (iii) funcionários, operadores e demais prepostos do Coordenador Líder, da Administradora e da Gestora, diretamente envolvidos na estruturação da Oferta; (iv) assessores de investimento que prestem serviços ao Coordenador Líder; (v) demais profissionais que mantenham, com o Coordenador Líder, contrato de prestação de serviços diretamente relacionados à atividade de intermediação ou de suporte operacional no âmbito da Oferta; (vi) sociedades controladas, direta ou indiretamente, pelo Coordenador Líder, pela Administradora e pela Gestora, ou por pessoas a eles vinculadas; (vii) cônjuge ou companheiro e filhos menores das pessoas mencionadas nos itens “(iii)” a “(vi)” acima; e (viii) fundos de investimento cuja maioria das cotas pertença a pessoas mencionadas nos itens acima, salvo se geridos discricionariamente por terceiros não vinculados (“Pessoas Vinculadas”).
Fica estabelecido que os Investidores que sejam Pessoas Vinculadas deverão, necessariamente, indicar no Pedido de Aquisição ou no Termo de Aceitação (conforme abaixo definidos), conforme o caso, a sua condição de Pessoa Vinculada.
Caso seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas Ofertadas inicialmente ofertada no âmbito da Oferta, não será permitida a colocação de Cotas Ofertadas junto aos Investidores que sejam considerados Pessoas Vinculadas, nos termos do artigo 56 da Resolução CVM 160, sendo os respectivos Pedidos de Aquisição e Termos de Aceitação da Oferta, conforme o caso, automaticamente cancelados, observadas as exceções previstas no §1º do artigo 56 da Resolução CVM 160.
Caso não seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas Ofertadas inicialmente ofertada no âmbito da Oferta, não haverá limitação para participação de Pessoas Vinculadas na Oferta, podendo as Pessoas Vinculadas representarem até 100% (cem por cento) dos Investidores.
2.4. Indicação sobre a admissão à negociação em mercados organizados
As Cotas Ofertadas estão depositadas para negociação e liquidação no mercado secundário por meio do mercado de bolsa, ambos administrados e operacionalizados pela B3.
As Cotas Ofertadas que forem adquiridas no âmbito da Oferta serão creditadas diretamente em carteira bloqueada mantida na Central Depositária da B3 e somente poderão ser negociadas no mercado secundário após, cumulativamente, (i) ser divulgado o anúncio de encerramento da Oferta Secundária; e (ii) ser obtida a autorização da B3
Ao aderir à Oferta, o Investidor não deverá realizar qualquer negociação ou tentativa de negociação das Cotas Ofertadas objeto da oferta secundária no mercado secundário anteriormente à publicação do Anúncio de Encerramento, sob pena de estar sujeito às penalidades e às demais disposições previstas na legislação, regulamentação aplicáveis, incluindo, sem qualquer limitação, o quanto disposto na versão vigente do “Manual de Procedimentos Operacionais da Câmara de Compensação e Liquidação da BM&FBOVESPA (CÂMARA BM&FBOVESPA)”, e procedimentos operacionais da B3, que incluem, entre outras, o pagamento de multas e de multas adicionais pela falha na entrega de ativos de renda variável. O código de negociação do ativo na B3 é EXES11.
Caso, na respectiva data de liquidação, as Cotas Ofertadas não sejam totalmente adquiridas por falha dos Adquirentes e/ou do Coordenador Líder, a aquisição das Cotas Ofertadas objeto da falha poderá ser realizada junto ao Escriturador até o 5º (quinto) Dia Útil imediatamente subsequente à Data de Aquisição, pelo Preço de Aquisiçaõ.
As Cotas estão custodiadas eletronicamente na B3.
O Escriturador será responsável pela custódia das Cotas que não estiverem custodiadas eletronicamente na B3.
Mediante solicitação fundamentada do agente de custódia do Investidor, por razão que não outra senão comprovada falha operacional do agente de custódia, com anuência prévia do Ofertante, poderá ser avaliado o ajuste da posição na B3 dos Investidores afetados pelo erro operacional, sendo certo que isso não significará quebra da regra de
liquidação na carteira de bloqueio ou tratamento não equitativo dos Investidores que efetivamente participaram, anuíram e estão cientes da Oferta.
2.5. Valor nominal unitário de cada cota e custo unitário de distribuição
Preço de Aquisição: o Preço de Aquisição de cada Cota Ofertada será, nos termos do Ato de Aprovação da Oferta, correspondente R$ 9,50 (nove reais e cinquenta centavos), sendo este valor utilizado como referência para a fixação do Montante Inicial da Oferta (“Preço de Aquisição”). O Preço de Aquisição foi definido considerando o histórico de preços e de negociação das Cotas da Classe, a liquidez observada no mercado secundário, as condições de mercado vigentes à época de sua definição e o volume de Cotas objeto da Oferta.
Caso seja distribuído o Montante Inicial da Oferta, o Custo Unitário de Distribuição será de R$ 0,2981 por Cota Ofertada, observado que, no âmbito da Oferta, a taxa de distribuição será integralmente absorvida pelo Ofertante, não havendo cobrança de taxa de distribuição dos Investidores.
O demonstrativo dos custos da distribuição (conforme previstos e definidos no item 11.2 abaixo), incluindo o Custo Unitário de Distribuição, serão arcados em sua totalidade pelo Ofertante, nos termos previstos no Contrato de Distribuição.
2.6. Valor total da Oferta e valor mínimo da oferta
Montante Inicial da Oferta
O montante da inicial Oferta será de, inicialmente, até R$ 56.000.011,00 (cinquenta e seis milhões e onze reais) sem considerar o Lote Adicional (“Montante Inicial da Oferta”), podendo o Montante Inicial da Oferta ser: (i) aumentado em virtude do exercício total ou parcial do Lote Adicional; ou (ii) diminuído em virtude da Distribuição Parcial (conforme abaixo definido), desde que observado o Montante Mínimo da Oferta (conforme abaixo definido).
A Administradora e a Gestora, nos termos e conforme os limites estabelecidos no artigo 50 da Resolução CVM 160, com a prévia concordância do Coordenador Líder, poderão optar por acrescer o Montante Inicial da Oferta em até 25% (vinte e cinco por cento), ou seja, em até 1.473.684 (um milhão, quatrocentos e setenta e três mil, seiscentas e oitenta e quatro) Cotas Ofertadas, correspondente ao volume de até R$ 14.000.002,80 (quatorze milhões, dois reais e oitenta centavos), considerando o Preço de Aquisição por Cota Ofertada (“Cotas Ofertadas Adicionais” e “Lote Adicional”, respectivamente). Assim, considerando o Preço de Aquisição por Cota Ofertada Adicional, caso as Cotas Ofertadas Adicionais sejam colocadas, a Oferta poderá compreender até 7.368.422 (sete milhões, trezentos e sessenta e oito mil, quatrocentas e vinte e duas) Cotas Ofertadas, perfazendo o montante total da Oferta de até R$ 70.000.013,80 (setenta milhões, treze reais e oitenta centavos), considerando o Preço de Aquisição por Cota Ofertada (“Montante Total da Oferta”).
As Cotas Ofertadas do Lote Adicional, caso ofertadas, serão ofertadas nas mesmas condições, preço e características das Cotas Ofertadas inicialmente, sem a necessidade de novo requerimento de registro da Oferta à CVM ou modificação dos termos da Oferta, sendo que a colocação das Cotas Ofertadas do Lote Adicional também será conduzida sob o regime de melhores esforços de colocação, sob a liderança do Coordenador Líder. As Cotas Ofertadas oriundas do exercício do Lote Adicional, caso ofertadas, serão destinadas a atender um eventual excesso de demanda que venha a ser constatado no decorrer da Oferta.
Montante Mínimo da Oferta
A manutenção da Oferta está condicionada à aquisição de, no mínimo, R$ 999.998,50 (novecentos e noventa e nove mil, novecentos e noventa e oito reais e cinquenta centavos), correspondente a 105.263 (cento e cinco mil, duzentas e sessenta e três) de Cotas Ofertadas (“Montante Mínimo da Oferta”). Atingido tal montante, as demais Cotas Ofertadas que não forem adquiridas durante o Período de Distribuição (conforme abaixo definido) deverão ser mantidas com o Ofertante. Uma vez atingido o Montante Mínimo da Oferta, a Administradora e a Gestora, de comum acordo com o Coordenador Líder, poderá encerrar a Oferta a qualquer momento.
2.7. Quantidade de cotas a serem ofertadas de cada classe e subclasse, se for o caso
Conforme descrito no Regulamento do FII e neste Prospecto, o FII possui uma classe única de cotas, sendo que a quantidade de Cotas Ofertadas será de, inicialmente, até 5.894.738 (cinco milhões, oitocentos e noventa e quatro mil, setecentas e trinta e oito) Cotas Ofertadas, podendo tal quantidade ser: (i) aumentado em virtude do exercício total ou parcial do Lote Adicional; ou (ii) diminuído em virtude da Distribuição Parcial, desde que observado o Montante Mínimo da Oferta.
Lote Suplementar
Não será outorgada pela Classe ao Coordenador Líder a opção de distribuição de lote suplementar para fins de estabilização do preço das Cotas Ofertadas, nos termos do artigo 51 da Resolução CVM 160.
3. >, DESTINAÇÃO DOS RECURSOS
- 3.1. Exposição clara e objetiva do destino dos recursos provenientes da Oferta cotejando à luz de sua política de investimento, descrevendo-a sumariamente.
Considerando se tratar de uma oferta pública secundária de cotas, os recursos líquidos provenientes da Oferta serão pagos diretamente ao Ofertante, não havendo aporte de novos recursos no FII.
Contudo, observada a política de investimentos do Ofertante, prevista no Capítulo 6 “Política de Investimento e Composição e Diversificação da Carteira” do Regulamento do Ofertante, os recursos líquidos da Oferta, serão aplicados pela Gestora, segundo uma política de investimentos definida de forma a proporcionar ao cotista uma remuneração para o investimento realizado, nos termos da Cláusula 6.1 e seguintes do Regulamento, objetivando a valorização e a rentabilidade de suas cotas por meio do investimento nos Ativos Alvo, auferindo rendimentos advindos destes, bem como auferir ganho de capital a partir da negociação dos Ativos Alvo.
O Ofertante também poderá manter parcela do seu patrimônio permanentemente aplicada nos Ativos Financeiros para atender suas necessidades de liquidez.
A Gestora terá discricionariedade na seleção e diversificação dos Ativos e dos Ativos de Liquidez da carteira do Ofertante, desde que seja respeitada a Política de Investimento prevista no Regulamento, não tendo a Gestora nenhum setor específico, respeitados eventuais limites por emissor e por modalidade de ativo financeiro aplicáveis, conforme Anexo I ao Regulamento, bem como eventuais limites que venham a ser aplicáveis por conta de regulamentação superveniente.
O Ofertante poderá, ainda, realizar operações em mercado de derivativos exclusivamente por meio de swaps e contratos futuros de taxas de juros, sempre em consonância com as posições detidas à vista, sendo vedada a tomada de ativos financeiros em empréstimo pela classe.
A CLASSE DEVERÁ RESPEITAR, CONFORME APLICÁVEL À SUA POLÍTICA DE INVESTIMENTOS, OS LIMITES DE INVESTIMENTO POR EMISSOR E POR ATIVO FINANCEIRO PREVISTOS NOS TERMOS DA RESOLUÇÃO CVM 175, OU NA REGULAMENTAÇÃO VIGENTE QUE VENHA A SER APLICÁVEL. PARA ACESSO À ÍNTEGRA DA RESOLUÇÃO CVM 175: HTTPS://CONTEUDO.CVM.GOV.BR/LEGISLACAO/RESOLUCOES/RESOL175.HTML (NESTE WEBSITE, CLICAR EM “RESOLUÇÃO CVM 175 (TEXTO CONSOLIDADO)”.
Para fins deste Prospecto:
“Ativos Alvo” significam, principalmente, os ativos financeiros classificados como crédito privado, podendo a classe alocar mais de 50% (cinquenta por cento) de seu patrimônio líquido nessa categoria, compreendendo: (a) debêntures, notas promissórias, notas comerciais e certificados de depósito de valores mobiliários, desde que emitidos por companhias abertas e objeto de oferta pública; (b) certificados de recebíveis; (c) valores mobiliários representativos de dívida de emissão de companhia não registrada na CVM; (d) cotas de Fundos de Investimento em Direitos Creditórios (FIDC); (e) cotas de Fundos de Investimento Imobiliários (FII); e (f) demais valores mobiliários representativos de dívida permitidos pela política de investimento da classe, nos termos do Capítulo 6 do Regulamento.
“Ativos de Liquidez” significam os seguintes ativos nos quais o Ofertante aplicará parcela de seus recursos para fins de gestão de liquidez: (a) títulos públicos federais e operações compromissadas lastreadas nesses títulos; (b) títulos de emissão ou coobrigação de instituição financeira autorizada a funcionar pelo Banco Central do Brasil, e operações compromissadas lastreadas nesses títulos; (c) cotas de fundos de investimento classificados como "renda fixa", assim definidos nos termos da regulamentação aplicável; e (d) derivativos, restritos a operações de swap e contratos futuros de taxas de juros, sempre em consonância com as posições detidas à vista pelo Ofertante.
“Ativos” significam os Ativos Alvo e os Ativos Financeiros, em conjunto.
- 3.2. Indicar a eventual possibilidade de destinação dos recursos a quaisquer ativos em relação às quais possa haver conflito de interesse, informando as aprovações necessárias existentes e/ou a serem obtidas, incluindo nesse caso nos fatores de risco, explicação objetiva sobre a falta de transparência na formação dos preços destas operações.
Caso a Classe venha a adquirir Ativos Alvo que estejam em situação de potencial conflito de interesses, nos termos do artigo 31 do Anexo Normativo III da Resolução CVM 175, sua concretização dependerá de aprovação prévia e específica de cotistas, reunidos em assembleia geral de cotistas (“Assembleia de Conflito de Interesses”). Nesse sentido, caso a Classe pretenda adquirir Ativos Alvo em situações que caracterizem conflito de interesses, será realizada Assembleia de Conflito de Interesses, nos termos do artigo 12, IV, do Anexo Normativo III da Resolução CVM 175, observados os prazos, quóruns, termos e condições estabelecidos na Resolução CVM 175 e no Regulamento. PARA MAIORES INFORMAÇÕES SOBRE OS RISCOS DE POTENCIAL CONFLITO DE INTERESSES, VIDE O FATOR DE RISCO “RISCO DE POTENCIAL CONFLITO DE INTERESSE”, NA PÁGINA 22 DESTE PROSPECTO.
- 3.3. No caso de apenas parte dos recursos almejados com a oferta vir a ser obtida por meio da distribuição, informar quais objetivos serão prioritários
Em caso de distribuição parcial das Cotas Ofertadas e desde que atingido o Montante Mínimo da Oferta, os recursos captados serão aplicados em conformidade com o disposto nesta Seção 3 deste Prospecto, não havendo fontes alternativas para obtenção de recursos pelo Ofertante.
4. >, FATORES DE RISCO
4.1. Em ordem decrescente de relevância, os principais fatores de risco associados à oferta e ao emissor.
Antes de tomar uma decisão de investimento na Classe, os potenciais Investidores devem, considerando sua própria situação financeira, seus objetivos de investimento e seu perfil de risco, avaliar cuidadosamente todas as informações disponíveis neste Prospecto e no Regulamento, inclusive, mas não se limitando a, aquelas relativas à política de investimento da Classe, à composição da carteira e aos fatores de risco descritos nesta seção, aos quais a Classe e os Investidores estão sujeitos.
Tendo em vista a natureza dos investimentos a serem realizados pela Classe, os Cotistas devem estar cientes dos riscos a que estarão sujeitos os investimentos e aplicações da Classe, conforme descritos abaixo, não havendo garantias, portanto, de que o capital efetivamente adquirido será remunerado conforme expectativa dos Cotistas.
Os investimentos da Classe estão, por sua natureza, sujeitos a flutuações típicas do mercado, risco de crédito, risco sistêmico, condições adversas de liquidez e negociação atípica nos mercados de atuação e, mesmo que a Gestora mantenha rotinas e procedimentos de gerenciamento de riscos, não há garantia de completa eliminação da possibilidade de perdas para o Fundo e para os Cotistas.
A seguir encontram-se descritos os principais riscos inerentes à Classe, os quais não são os únicos aos quais estão sujeitos os investimentos na Classe e no Brasil em geral. Os negócios, a reputação, situação financeira ou resultados da Classe podem ser adversa e materialmente afetados por quaisquer desses riscos, sem prejuízo de riscos adicionais que não sejam atualmente de conhecimento da Gestora ou que sejam julgados de pequena relevância neste momento.
A ordem dos fatores de risco abaixo indicados foi definida de acordo com a materialidade de sua ocorrência, sendo expressa em uma ordem decrescente de relevância, conforme uma escala qualitativa de risco, nos termos do artigo 19, §4º, da Resolução CVM 160.
Risco de crédito
Consiste no risco de os devedores de direitos creditórios emergentes dos Ativos e os emissores de títulos de renda fixa que eventualmente integrem a carteira da Classe não cumprirem suas obrigações de pagar tanto o principal, como os respectivos juros de suas dívidas para com a Classe. Os títulos públicos e/ou privados de dívida que poderão compor a carteira da Classe estão sujeitos à capacidade dos seus emissores em honrar os compromissos de pagamento de juros e principal de suas dívidas. Eventos que afetam as condições financeiras dos emissores dos títulos, bem como alterações nas condições econômicas, legais e políticas que possam comprometer a sua capacidade de pagamento podem trazer impactos significativos em termos de preços e liquidez dos ativos desses emissores. Nestas condições, a Administradora poderá enfrentar dificuldade de liquidar ou negociar tais ativos pelo preço e no momento desejado e, consequentemente, a Classe poderá enfrentar problemas de liquidez. Adicionalmente, a variação negativa dos ativos da Classe poderá impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas. O Cotista poderá ser chamado para aportar valores financeiros adicionais ao investimento nas Cotas Ofertadas para arcar com compromissos da Classe, caso a capacidade dos devedores em realizar pagamentos seja frustrada e acarrete o inadimplemento. Além disso, mudanças na percepção da qualidade dos créditos dos emissores, mesmo que não fundamentadas, poderão trazer impactos nos preços dos títulos, comprometendo também sua liquidez.
Escala Qualitativa de Risco: Maior
Fatores macroeconômicos relevantes
O mercado de capitais no Brasil é influenciado, em diferentes graus, pelas condições econômicas e de mercado de outros países, incluindo países de economia emergente. A reação dos investidores aos acontecimentos nesses outros países pode causar um efeito adverso sobre o preço de ativos e valores mobiliários emitidos no país, reduzindo o interesse dos investidores nesses ativos, entre os quais se incluem as Cotas Ofertadas. No passado, o surgimento de condições econômicas adversas em outros países do mercado emergente resultou, em geral, na saída de investimentos e, consequentemente, na redução de recursos externos investidos no Brasil. Crises financeiras recentes resultaram em um cenário recessivo em escala global, com diversos reflexos que, direta ou indiretamente, afetaram de forma negativa
o mercado financeiro e o mercado de capitais brasileiros e a economia do Brasil, tais como: flutuações no mercado financeiro e de capitais, com oscilações nos preços de ativos (inclusive de imóveis), indisponibilidade de crédito, redução de gastos, desaceleração da economia, instabilidade cambial e pressão inflacionária. Qualquer novo acontecimento de natureza similar aos acima mencionados, no exterior ou no Brasil, poderá prejudicar de forma negativa as atividades da Classe, o patrimônio da Classe, a rentabilidade dos Cotistas e o valor de negociação das Cotas Ofertadas. Variáveis exógenas tais como a ocorrência, no Brasil ou no exterior, de fatos extraordinários ou situações especiais de mercado ou, ainda, de eventos de natureza política, econômica ou financeira que modifiquem a ordem atual e influenciem de forma relevante o mercado financeiro e/ou de capitais brasileiro, incluindo variações nas taxas de juros, eventos de desvalorização da moeda e mudanças legislativas relevantes, poderão afetar negativamente os preços dos ativos integrantes da carteira da Classe e o valor das Cotas Ofertadas, bem como resultar (a) em alongamento do período de amortização de Cotas Ofertadas; e/ou de distribuição dos resultados da Classe; ou (b) liquidação da Classe, o que poderá ocasionar a perda, pelos respectivos Cotistas, do valor de principal de suas aplicações.
No passado, o desenvolvimento de condições econômicas adversas em outros países resultou, em geral, na saída de investimentos e, consequentemente, na redução de recursos externos investidos no Brasil. O Brasil, atualmente, está sujeito à acontecimentos que incluem, por exemplo, (i) a crise financeira e a instabilidade política nos Estados Unidos; (ii) o conflito entre a Ucrânia e a Rússia, que desencadeou a invasão da Rússia em determinadas áreas da Ucrânia, dando início a uma das crises militares mais graves na Europa, desde a Segunda Guerra Mundial: (iii) os conflitos no oriente médio envolvendo Israel, Irã e seus aliados locais; e (iv) crises na Europa e em outros países, que afetam a economia global, produzindo uma série de efeitos que afetam, direta ou indiretamente, os mercados de capitais e a economia brasileira, incluindo as flutuações de preços de títulos de empresas cotadas, menor disponibilidade de crédito, deterioração da economia global, flutuação em taxas de câmbio e inflação, entre outras, que podem afetar negativamente a Classe.
Ainda, o atual governo dos Estados Unidos, sob a presidência de Donald Trump, anunciou recentemente a imposição de novas tarifas sobre determinados produtos importados, como parte de uma agenda comercial protecionista. Essas medidas têm potencial de gerar impactos relevantes na economia global, inclusive sobre o Brasil, a depender dos setores atingidos, das reações de parceiros comerciais e dos desdobramentos macroeconômicos associados. Entre os possíveis efeitos estão a elevação de pressões inflacionárias, volatilidade cambial, alteração nos custos de insumos importados (especialmente para setores como construção civil) e impactos no apetite de investidores estrangeiros por ativos brasileiros, o que pode afetar o setor imobiliário como um todo. Esses fatores podem influenciar negativamente o desempenho de ativos que integram a carteira da Classe, especialmente aqueles ligados a empreendimentos imobiliários com maior exposição a custos dolarizados ou a setores econômicos mais sensíveis ao comércio internacional. Consequentemente, o valor das cotas e a rentabilidade da Classe poderão ser afetados de maneira adversa.
Adicionalmente, os ativos financeiros da Classe devem ser marcados a mercado, ou seja, seus valores serão atualizados diariamente e contabilizados pelo preço de negociação no mercado, ou pela melhor estimativa do valor que se obteria nessa negociação. Como consequência, o valor das Cotas Ofertadas de emissão da Classe poderá sofrer oscilações frequentes e significativas, inclusive ao longo do dia, de modo que o valor de mercado das Cotas Ofertadas de emissão da Classe poderá não refletir necessariamente seu valor patrimonial. Assim, existe o risco de que em caso de venda de ativos integrantes da carteira da Classe e distribuição aos Cotistas o valor a ser distribuído ao Cotista não corresponda ao valor que este aferiria em caso de venda de suas Cotas Ofertadas no mercado.
Não será devido pela Classe ou por qualquer pessoa, incluindo o Coordenador Líder, os demais Cotistas da Classe e a Administradora, qualquer multa ou penalidade de qualquer natureza, caso ocorra, por qualquer razão, (a) o alongamento do período de amortização das cotas e/ou de distribuição dos resultados da Classe; (b) a liquidação da Classe; ou, ainda, (c) caso os Cotistas sofram qualquer dano ou prejuízo resultante de tais eventos.
Escala Qualitativa de Risco: Maior
Riscos relativos ao setor imobiliário
A Classe adquirirá Ativos Alvo com retorno atrelado à exploração de imóveis e poderá, sem prejuízo da política de investimento, se tornar titular de imóveis ou direitos reais em razão da execução das garantias ou liquidação dos demais Ativos, conforme disposto no Regulamento. Tais ativos e eventualmente os valores mobiliários com retorno ou garantias a eles atrelados estão sujeitos ao Riscos Imobiliários, Risco do incorporador/construtor, Risco de revisão ou rescisão dos contratos de locação ou arrendamento, Risco de Aumento dos Custos de Construção, Risco de desvalorização dos imóveis, Riscos relacionados à regularidade de área construída, Risco de não renovação de licenças necessárias ao funcionamento dos imóveis e relacionados à regularidade de Auto de Vistoria do Corpo de Bombeiros, Risco de Atrasos e/ou não Conclusão das Obras de Empreendimentos Imobiliários, Risco de exposição associados à locação de imóveis, Riscos Ambientais, Risco de vacância, Risco de lançamento de novos empreendimentos imobiliários comerciais próximos aos imóveis cuja exploração está vinculada a cotas e/ou títulos investidos pela Classe, o que poderá dificultar a capacidade de alienar, renovar as locações ou locar espaços para novos inquilinos, Risco de sujeição dos imóveis a condições específicas que podem afetar a rentabilidade do mercado imobiliário, Risco relacionado à aquisição de imóveis, Risco de exposição associados à locação e venda de imóveis, Risco de adversidade nas condições econômicas nos locais onde estão localizados os imóveis, conforme descritos neste Prospecto, que, se concretizados, afetarão os rendimentos das Cotas Ofertadas.
Escala Qualitativa de Risco: Maior
Risco de execução das garantias atreladas aos CRI
O investimento em CRI inclui uma série de riscos, dentre estes, o risco de inadimplemento e consequente execução das garantias outorgadas à respectiva operação e os riscos inerentes à existência de bens imóveis na composição da carteira da Classe, conforme o previsto no Regulamento, podendo, nesta hipótese, a rentabilidade da Classe ser afetada.
Em um eventual processo de execução das garantias dos CRI, poderá haver a necessidade de contratação de consultores, dentre outros custos, que deverão ser suportados pela Classe, na qualidade de investidor dos CRI. Adicionalmente, a garantia constituída em favor dos CRI pode não ter valor suficiente para suportar as obrigações financeiras atreladas a tal CRI.
Desta forma, uma série de eventos relacionados à execução de garantias dos CRI poderá afetar negativamente o valor das Cotas Ofertadas e a rentabilidade do investimento na Classe.
Escala Qualitativa de Risco: Maior
Riscos relacionados ao investimento em valores mobiliários
O investimento nas Cotas Ofertadas é uma aplicação em valores mobiliários, o que pressupõe que a rentabilidade do Cotista dependerá da valorização e dos rendimentos a serem pagos pelos Ativos. No caso em questão, os rendimentos a serem distribuídos aos Cotistas dependerão, principalmente, dos resultados obtidos pela Classe com receita e/ou a negociação dos Ativos em que a Classe venha a investir, bem como dependerão dos custos incorridos pela Classe. Assim, existe a possibilidade da Classe ser obrigado a dedicar uma parte substancial de seu fluxo de caixa para pagar suas obrigações, reduzindo o dinheiro disponível para distribuições aos Cotistas, o que poderá afetar adversamente o valor de mercado das Cotas Ofertadas.
Não obstante, os valores mobiliários objeto de investimento da Classe apresentam seus próprios riscos, que podem não ter sido analisados em sua completude, podendo inclusive serem alcançados por obrigações do originador ou de terceiros, em decorrência de pedidos de recuperação judicial ou de falência, ou planos de recuperação extrajudicial, processos judiciais ou em outros procedimentos de natureza similar.
Escala Qualitativa de Risco: Maior
Riscos relacionados aos créditos que lastreiam os CRI
Para os contratos que lastreiam a emissão dos CRI em que os devedores têm a possibilidade de efetuar o pagamento antecipado dos créditos imobiliários, esta antecipação poderá afetar, total ou parcialmente, os cronogramas de remuneração, amortização e/ou resgate dos CRI, bem como a rentabilidade esperada do papel.
Para os CRI que possuam condições para a ocorrência de vencimento antecipado do contrato lastro dos CRI, a companhia securitizadora emissora dos CRI promoverá o resgate antecipado dos CRI, conforme a disponibilidade dos recursos financeiros. Assim, os investimentos da Classe nestes CRI poderão sofrer perdas financeiras no que tange à não realização do investimento realizado (retorno do investimento ou recebimento da remuneração esperada), bem como a Gestora poderá ter dificuldade de reinvestir os recursos à mesma taxa estabelecida como remuneração do CRI.
A capacidade da companhia securitizadora emissora dos CRI de honrar as obrigações decorrentes dos CRI depende do pagamento pelo(s) devedor(es) dos créditos imobiliários que lastreiam a emissão CRI e da execução das garantias eventualmente constituídas. Os créditos imobiliários representam créditos detidos pela companhia securitizadora contra o(s) devedor(es), correspondentes aos saldos do(s) contrato(s) imobiliário(s), que compreendem atualização monetária, juros e outras eventuais taxas de remuneração, penalidades e demais encargos contratuais ou legais. O patrimônio separado constituído em favor dos titulares dos CRI não conta com qualquer garantia ou coobrigação da companhia securitizadora. Assim, o recebimento integral e tempestivo da Classe e pelos demais titulares dos CRI dos montantes devidos, conforme previstos nos termos de securitização, depende do recebimento das quantias devidas em função dos contratos imobiliários, em tempo hábil para o pagamento dos valores decorrentes dos CRI. A ocorrência de eventos que afetem a situação econômico-financeira dos devedores poderá afetar negativamente a capacidade do patrimônio separado de honrar suas obrigações no que tange ao pagamento dos CRI pela companhia securitizadora.
Escala Qualitativa de Risco: Maior
Risco de não materialização das perspectivas contidas neste Prospecto
Este Prospecto contém informações acerca da Classe o, do mercado imobiliário, dos ativos que poderão ser objeto de investimento pela Classe, que envolvem riscos e incertezas. Não há garantia de que o desempenho futuro da Classe seja consistente com as perspectivas deste Prospecto. A Classe não conta com garantia da Administradora, do Coordenador Líder, da Gestora ou de qualquer mecanismo de seguro, ou da Classe Garantidor de Crédito (“FGC”). Os eventos futuros poderão diferir sensivelmente das tendências indicadas neste Prospecto e podem resultar em prejuízos para a Classe e os Cotistas.
Escala Qualitativa de Risco: Maior
Risco de mercado das cotas da Classe
As cotas da Classe poderão ter liquidez baixa quando em comparação com outras modalidades de investimento, enfrentando, ainda, certa dificuldade para possível venda de cotas, mesmo sendo estas admitidas para negociação no mercado de balcão organizado, no mercado secundário, de modo que no curto prazo podem, inclusive, acarretar perdas do capital aplicado para o investidor que pretenda negociar sua cota, de modo que o investidor que adquirir as cotas da Classe deverá estar consciente de que o investimento na Classe consiste em investimento de longo prazo.
Escala Qualitativa de Risco: Maior
Risco de mercado dos Ativos da Classe
Os Ativos integrantes da carteira da Classe estão sujeitos, direta ou indiretamente, às variações e condições dos mercados financeiro e de capitais, especialmente dos mercados de câmbio, juros, bolsa e derivativos, que são afetados principalmente pelas condições políticas e econômicas nacionais e internacionais. Não é possível prever o comportamento dos participantes dos mercados financeiro e de capitais, tampouco dos fatores a eles exógenos e que os influenciam. Não há garantia de que as condições dos mercados financeiro e de capitais ou dos fatores a eles
exógenos permanecerão favoráveis à Classe e aos Cotistas. Eventuais condições desfavoráveis poderão prejudicar de forma negativa as atividades da Classe, o valor dos Ativos que compõem a sua carteira, a rentabilidade dos Cotistas e o preço de negociação das Cotas Ofertadas.
Escala Qualitativa de Risco: Maior
Riscos de flutuações no valor dos Ativos Alvo
A Classe adquirirá Ativos Alvo com retorno atrelado à exploração de imóveis e, ainda, poderá deter imóveis ou direitos relativos a imóveis, de acordo com a política de investimentos prevista no Regulamento. O valor dos imóveis que eventualmente venham a integrar a carteira da Classe ou servir de lastro ou garantia em operações de securitização imobiliária relacionada aos CRI ou aos financiamentos imobiliários ligados a LCI e LH pode aumentar ou diminuir de acordo com as flutuações de preços e cotações de mercado. Em caso de queda do valor de tais imóveis, os ganhos da Classe decorrentes de eventual alienação destes imóveis ou a razão de garantia relacionada aos Ativos Alvo poderão ser adversamente afetados, bem como o preço de negociação das Cotas Ofertadas no mercado secundário poderão ser adversamente afetados. Além disso, a queda no valor dos imóveis pode implicar queda no valor de sua locação ou a reposição de créditos decorrentes de alienação em valor inferior àquele originalmente contratado, comprometendo o retorno, o lastro ou as garantias dos valores investidos pela Classe.
Adicionalmente, como os recursos da Classe destinam-se em parte à aplicação em CRI, um fator que deve ser preponderantemente levado em consideração com relação à rentabilidade da Classe é o potencial econômico, inclusive a médio e longo prazo, da região onde estão localizados os imóveis que gerarão os recebíveis dos CRI componentes de sua carteira. A análise do potencial econômico da região deve se circunscrever não somente ao potencial econômico corrente, como também deve levar em conta a evolução deste potencial econômico da região no futuro, tendo em vista a possibilidade de eventual decadência econômica da região, com impacto direto sobre o valor dos imóveis e, por consequência, sobre as Cotas Ofertadas.
Escala Qualitativa de Risco: Maior
Riscos do potencial uso de derivativos
A Classe poderá adquirir Ativos de Liquidez, bem como certos Ativos, incluindo Debêntures Imobiliárias, CRI, Letras Hipotecárias, Letras de Crédito Imobiliário, Letras Imobiliárias Garantidas e demais títulos e valores mobiliários admitidos nos termos da regulação aplicável, os quais são contratados a taxas pré-fixadas ou pós-fixadas, contendo condições distintas de pré-pagamento. A realização de operações pela Classe no mercado de derivativos pode ocasionar variações no patrimônio líquido que levem a perdas patrimoniais da Classe e consequentemente aos seus condôminos. Ademais, a contratação deste tipo de operação não conta com nenhum tipo de garantia da Classe, da Administradora, da Gestora, do Escriturador, de qualquer mecanismo de seguro ou do FGC de remuneração das cotas da Classe.
Escala Qualitativa de Risco: Maior
Riscos referentes aos impactos causados por surtos, epidemias, pandemias e/ou endemias de doenças
O surto, epidemia, pandemia e/ou endemia de doenças no geral, inclusive aquelas passíveis de transmissão por humanos, no Brasil ou nas demais partes do mundo, pode levar a uma maior volatilidade no mercado de capitais interno e/ou global, conforme o caso, e resultar em pressão negativa sobre a economia brasileira. Adicionalmente, o surto, epidemia e/ou endemia de tais doenças no Brasil, poderá afetar diretamente o mercado imobiliário, o mercado de fundos de investimento, a Classe e o resultado de suas operações, incluindo em relação aos Ativos. Surtos, epidemias, pandemias ou endemias ou potenciais surtos, epidemias, pandemias ou endemias de doenças, como o Coronavírus (COVID-19), o Zika, o Ebola, a gripe aviária, a febre aftosa, a gripe suína, a Síndrome Respiratória no Oriente Médio ou MERS e a Síndrome Respiratória Aguda Grave ou SARS, pode ter um impacto adverso nas operações do mercado imobiliário, incluindo em relação aos Ativos. Qualquer surto, epidemia, pandemia e/ou endemia de uma doença que afete o comportamento das pessoas pode ter um impacto adverso relevante no mercado de capitais global, nas
indústrias mundiais, na economia brasileira e no mercado imobiliário, podendo ainda resultar em políticas de quarentena da população ou em medidas mais rígidas de lockdown da população, que podem vir a prejudicar os resultados das operações, a capacidade de financiamento, receitas e desempenho da Classe ou a capacidade da Classe investir nos imóveis que vierem a compor seu portfólio, bem como afetaria a valorização das cotas da Classe e de seus rendimentos.
Escala Qualitativa de Risco: Maior
Informações contidas neste Prospecto
Este Prospecto contém informações acerca da Classe, bem como perspectivas de desempenho da Classe que envolvem riscos e incertezas.
Adicionalmente, as informações contidas neste Prospecto em relação ao Brasil e à economia brasileira são baseadas em dados publicados pelo BACEN, pelos órgãos públicos e por outras fontes independentes. As informações sobre o mercado imobiliário apresentadas ao longo deste Prospecto foram obtidas por meio de pesquisas internas, pesquisas de mercado, informações públicas e publicações do setor.
Não há garantia de que o desempenho futuro da Classe seja consistente com essas perspectivas. Os eventos futuros poderão diferir sensivelmente das tendências indicadas neste Prospecto e podem resultar em prejuízos para a Classe e os Cotistas.
Escala Qualitativa de Risco: Maior
Riscos institucionais
O Governo Federal pode intervir na economia do país e realizar modificações significativas em suas políticas e normas, causando impactos sobre os mais diversos setores e segmentos da economia do país. As atividades da Classe, sua situação financeira e resultados poderão ser prejudicados de maneira relevante por modificações nas políticas ou normas que envolvam, por exemplo, as taxas de juros, controles cambiais e restrições a remessas para o exterior; flutuações cambiais; inflação; liquidez dos mercados financeiro e de capitais domésticos; política fiscal; instabilidade social e política; alterações regulatórias; e outros acontecimentos políticos, sociais e econômicos que venham a ocorrer no brasil ou que o afetem. Em um cenário de aumento da taxa de juros, por exemplo, os preços dos imóveis podem ser negativamente impactados em função da correlação existente entre a taxa de juros básica da economia e a taxa de desconto utilizada na avaliação de imóveis. Nesse cenário, efeitos adversos relacionados aos fatores mencionados podem impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas.
Escala Qualitativa de Risco: Maior
Riscos tributários
As regras tributárias aplicáveis aos fundos de investimentos imobiliários podem vir a ser modificadas no contexto de uma eventual reforma tributária, bem como em virtude de novo entendimento acerca da legislação vigente, sujeitando a Classe ou seus Cotistas a novos recolhimentos não previstos inicialmente. Adicionalmente, existe a possibilidade de que a Secretaria da Receita Federal tenha interpretação diferente da Administradora quanto ao não enquadramento da Classe como pessoa jurídica para fins de tributação ou quanto à incidência de tributos em determinadas operações realizadas pela Classe. Nessas hipóteses, a Classe passaria a sofrer a incidência de Imposto de Renda, PIS, COFINS, Contribuição Social nas mesmas condições das demais pessoas jurídicas, com reflexos na redução do rendimento a ser pago aos Cotistas ou teria que passar a recolher os tributos aplicáveis sobre determinadas operações que anteriormente entendia serem isentas, podendo inclusive ser obrigado a recolher, com multa e juros, os tributos incidentes em operações já concluídas. Ambos os casos podem impactar adversamente o rendimento a ser pago aos Cotistas ou mesmo o valor das Cotas Ofertadas. A Lei nº 9.779/99 estabelece que os fundos de investimento imobiliário não têm sua tributação equiparada à das pessoas jurídicas desde que não apliquem recursos em empreendimentos imobiliários que tenham como construtor, incorporador ou sócio, Cotista que detenha, isoladamente ou em conjunto com pessoas
a ele ligadas, percentual superior a 25% (vinte e cinco por cento) das Cotas Ofertadas. Ainda de acordo com a Lei nº 9.779/99, os rendimentos distribuídos aos Cotistas, quando distribuídos, e os ganhos de capital auferidos são tributados na fonte à alíquota de 20% (vinte por cento). Não obstante, de acordo com o artigo 3º, inciso III, da Lei nº 11.033/04, ficam isentos do IR na fonte e na declaração de ajuste anual das pessoas físicas, os rendimentos distribuídos pela Classe cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado. O referido benefício fiscal, nos termos do artigo 3º, parágrafo único, da mesma lei, (i) será concedido somente nos casos em que a Classe possua, no mínimo, 100 (cem) Cotistas, (ii) não será concedido ao Cotista pessoa física titular de Cotas Ofertadas que representem 10% (dez por cento) ou mais da totalidade das Cotas Ofertadas ou cujas Cotas Ofertadas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pela Classe, e (iii) não será concedido ao Cotista pessoa física titular de Cotas Ofertadas que, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso 1º do artigo 2º da Lei nº 9.779/99, representem 30% (trinta por cento) ou mais da totalidade das Cotas Ofertadas ou cujas Cotas Ofertadas lhe derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pela Classe. Assim, considerando que no âmbito da Classe não há limite máximo de aquisição por Investidor, não farão jus ao benefício tributário acima mencionado (i) o Cotista pessoa física que seja titular de Cotas Ofertadas que representem 10% (dez por cento) ou mais da totalidade das Cotas Ofertadas ou cujas Cotas Ofertadas lhe deem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pela Classe, (ii) o Cotista pessoa física titular de Cotas Ofertadas que, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso 1º do artigo 2º da Lei nº 9.779/99, representem 30% (trinta por cento) ou mais da totalidade das Cotas Ofertadas ou cujas Cotas Ofertadas lhe derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pela Classe e/ou (iii) a Classe, na hipótese de ter menos de 100 (cem) Cotistas. Os rendimentos das aplicações de renda fixa e variável realizadas pela Classe estarão sujeitas à incidência do IR retido na fonte à alíquota de 20% (vinte por cento), nos termos da Lei nº 9.779/99, o que poderá afetar a rentabilidade esperada para as Cotas Ofertadas.
Assim, o risco tributário engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando a Classe ou seus Cotistas a novos recolhimentos não previstos inicialmente. O tratamento tributário da Classe pode ser alterado a qualquer tempo, independentemente de quaisquer medidas que a Administradora adote ou possa adotar, em caso de alteração na legislação tributária vigente.
Ainda, pode haver alterações futuras na legislação tributária sobre investimentos financeiros que fazem parte da política de investimentos da Classe, de forma que referidas alterações poderão eventualmente reduzir a rentabilidade da Classe em relação a esses investimentos, na qualidade de investidor e, consequentemente, reduzir a rentabilidade dos Cotistas.
À parte da legislação tributária, as demais leis e normas aplicáveis à Classe, aos Cotistas e aos investimentos da Classe, incluindo, mas não se limitando, matéria de câmbio e investimentos externos em cotas de fundos de investimento no Brasil, também estão sujeitas a alterações. Esses eventos podem impactar adversamente no valor dos investimentos, bem como as condições para a distribuição de rendimentos e de resgate das Cotas.
Em consonância ao dito acima, a Medida Provisória nº 1303, datada de 11 de junho de 2025, cuja entrada em vigor deve se dar em 1º de janeiro de 2026, possui em seu texto, entre outras matérias, uma modificação no Imposto de Renda incidente sobre os rendimentos auferidos por investidores de fundos de investimento, o que impactará principalmente os investidores pessoa física, que atualmente são isentos do Imposto de Renda na fonte e na declaração de ajuste anual, uma vez que a Medida encerrará o modelo de isenção tributária atualmente aplicável aos investidores pessoa física, dentre outras alterações conforme descritas na Seção 15., subitem “Regras de Tributação do Fundo”, disposta na página 76 deste Prospecto.
Tais modificações a serem implementadas pela Medida, caso confirmada, poderão desincentivar, bem como poderão afetar negativamente os Investidores, principalmente aqueles que são pessoa física e buscam tal modalidade de investimento justamente pelo benefício fiscal concedido.
Adicionalmente, em 16 de janeiro de 2025, foi promulgada a Lei Complementar nº 214, de 16 de janeiro de 2025, que institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo
(IS), bem como alterações significativas na legislação tributária. A implementação dessas alterações tributárias ainda depende de regulamentação e a finalização do período de transição, que encerrará em 2033, data em que o IBS e a CBS serão definitivamente implementados, observados os pareceres técnicos já publicados. No âmbito da "nova regulamentação" da reforma tributária, o presidente Luiz Inácio Lula da Silva vetou a isenção para fundos de investimento, fundos patrimoniais e fundos que realizam operações com bens imóveis, afetando, portanto, os Fundos de Investimento Imobiliário – FII e os Fundos de Investimento nas Cadeias Produtivas Agroindustriais – FIAGRO, de forma que o CBS e o IBS poderão vir a incidir sobre a receita decorrente da carteira de fundos que invistam em imóveis. Com o veto presidencial, o Imposto sobre Valor Agregado (IVA) – composto pelo CBS e IBS – passará a incidir sobre o aluguel, ponto que alcança os fundos imobiliários – que, em boa parte, tem na locação de imóveis o resultado das suas operações. Nesse sentido, caso a regulamentação seja implementada sem que o veto do presidente seja derrubado, os valores recebidos pelas Cotas à título de rendimentos serão tributados, o que poderá afetar negativamente sua rentabilidade e seus cotistas.
Escala Qualitativa de Risco: Maior
Risco de alteração da legislação aplicável à Classe e/ou aos Cotistas
A legislação aplicável à Classe, aos Cotistas e aos investimentos efetuados pela Classe, incluindo, sem limitação, leis tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil, está sujeita a alterações. Ainda, poderão ocorrer interferências de autoridades governamentais e órgãos reguladores nos mercados, bem como moratórias e alterações das políticas monetárias e cambiais. Tais eventos poderão impactar de maneira adversa o valor das Cotas Ofertadas, bem como as condições para distribuição de rendimentos e para resgate das Cotas Ofertadas, inclusive as regras de fechamento de câmbio e de remessa de recursos do e para o exterior. Ademais, a aplicação de leis existentes e a interpretação de novas leis poderão impactar negativamente os resultados da Classe.
Existe o risco de tais regras serem modificadas no contexto de uma eventual reforma tributária. Assim, o risco tributário engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando a Classe ou seus Cotistas a novos recolhimentos não previstos inicialmente.
O tratamento tributário da Classe pode ser alterado a qualquer tempo, independentemente de quaisquer medidas que a Administradora adote ou possa adotar, em caso de alteração na legislação tributária vigente. À parte da legislação tributária, as demais leis e normas aplicáveis à Classe, aos Cotistas e aos investimentos da Classe, incluindo, mas não se limitando, matéria de câmbio e investimentos externos em cotas de fundos de investimento no Brasil, também estão sujeitas a alterações. Esses eventos podem impactar adversamente no valor dos investimentos, bem como as condições para a distribuição de rendimentos e de resgate das Cotas Ofertadas.
Escala Qualitativa de Risco: Maior
Riscos relativos aos CRI, às LCI e às LH
O governo federal com frequência altera a legislação tributária sobre investimentos financeiros. Atualmente, por exemplo, pessoas físicas são isentas do pagamento de IR sobre rendimentos decorrentes de investimentos em CRI, LCI e LH, bem como ganhos de capital na sua alienação, conforme previsto no artigo 55 da Instrução RFB 1.585. Alterações futuras na legislação tributária poderão eventualmente reduzir a rentabilidade dos CRI, das LCI e das LH para os seus detentores. Por força da Lei nº 12.024, de 27 de agosto de 2009, conforme alterada, os rendimentos advindos dos CRIs, das LCI e das LH auferidos pelos FIIs que atendam a determinados requisitos igualmente são isentos do IR. Eventuais alterações na legislação tributária, eliminando a isenção acima referida, bem como criando ou elevando alíquotas do imposto de renda incidente sobre os CRI, as LCI e as LH, ou ainda a criação de novos tributos aplicáveis aos CRI, às LCI e às LH poderão afetar negativamente a rentabilidade da Classe.
Em maio de 2025, foi publicada a Medida Provisória nº 1.303/2025, que propõe mudanças relevantes no regime de isenção fiscal atualmente aplicável a diversos instrumentos do mercado de capitais lastreados em operações do setor imobiliário, tais como os Certificados de Recebíveis Imobiliários (CRI), as Letras de Crédito Imobiliário (LCI) e as Letras
Imobiliárias Garantidas (LIG/LCH). A proposta prevê a tributação dos rendimentos auferidos por pessoas físicas, por meio da aplicação de alíquotas progressivas de Imposto de Renda, conforme o prazo e a natureza do ativo. Caso essa Medida Provisória seja convertida em lei nos termos em que foi originalmente editada, ou mesmo com ajustes, poderá haver redução significativa da atratividade desses instrumentos para investidores pessoas físicas. Tal mudança pode gerar impactos relevantes sobre a liquidez e precificação dos ativos que compõem a carteira da Classe, especialmente no caso de CRIs, além de afetar o custo de captação no mercado primário para emissores do setor imobiliário. Adicionalmente, o aumento da carga tributária pode reduzir a rentabilidade líquida dos ativos e, consequentemente, a distribuição de rendimentos pela Classe aos seus cotistas. Como o texto da Medida Provisória ainda está sujeito a alterações no processo legislativo, incluindo vetos ou emendas, não é possível prever com exatidão seus efeitos finais. No entanto, o risco de mudança no regime fiscal aplicável aos ativos que compõem a carteira do Fundo é relevante e deve ser considerado pelos investidores.
Escala Qualitativa de Risco: Maior
Riscos relativos ao setor de securitização imobiliária e às companhias securitizadoras
Os CRI poderão ser negociados com base no registro provisório concedido pela CVM. Caso determinado registro definitivo não venha a ser concedido por essa autarquia, a companhia securitizadora emissora destes CRI deverá resgatá-los antecipadamente. Caso a companhia securitizadora já tenha utilizado os valores decorrentes da integralização dos CRI, ela poderá não ter disponibilidade imediata de recursos para resgatar antecipadamente os CRI.
A Medida Provisória nº 2.158-35, de 24 de agosto de 2001, em seu Artigo 76, estabelece que “as normas que estabeleçam a afetação ou a separação, a qualquer título, de patrimônio de pessoa física ou jurídica não produzem efeitos em relação aos débitos de natureza fiscal, previdenciária ou trabalhista, em especial quanto às garantias e aos privilégios que lhes são atribuídos”. Em seu Parágrafo Único, estabelece que: “desta forma permanecem respondendo pelos débitos ali referidos a totalidade dos bens e das rendas do sujeito passivo, seu espólio ou sua massa falida, inclusive os que tenham sido objeto de separação ou afetação”. Nesse sentido, os credores de débitos de natureza fiscal, previdenciária ou trabalhista que a companhia securitizadora eventualmente venha a ter poderão concorrer com a Classe, na qualidade de titular dos CRI, sobre o produto de realização dos créditos imobiliários que lastreiam a emissão dos CRI, em caso de falência. Nesta hipótese, pode ser que tais créditos imobiliários não venham a ser suficientes para o pagamento integral dos CRI após o pagamento das obrigações da companhia securitizadora, com relação às despesas envolvidas na emissão de tais CRI.
Escala Qualitativa de Risco: Maior
Riscos de alterações nas práticas contábeis
As práticas contábeis adotadas para a contabilização das operações e para a elaboração das demonstrações financeiras dos Fundos de Investimento Imobiliário advêm das disposições previstas na Instrução CVM 516. Com a edição da Lei nº 11.638, de 28 de dezembro de 2007, que alterou a Lei das Sociedades por Ações e a constituição do Comitê de Pronunciamentos Contábeis (“CPC”), diversos pronunciamentos, orientações e interpretações técnicas foram emitidos pelo CPC e já referendados pela CVM com vistas à adequação da legislação brasileira aos padrões internacionais de contabilidade adotados nos principais mercados de valores mobiliários. A Instrução CVM 516 começou a vigorar em 1º de janeiro de 2012 e decorre de um processo de consolidação de todos os atos normativos contábeis relevantes relativos aos Fundos de Investimento Imobiliário editados até então. Referida instrução contém, portanto, a versão mais atualizada das práticas contábeis emitidas pelo CPC, que são as práticas contábeis atualmente adotadas no Brasil. Atualmente, o CPC tem se dedicado a realizar revisões dos pronunciamentos, orientações e interpretações técnicas, de modo a aperfeiçoá-los. Caso a CVM venha a determinar que novas revisões dos pronunciamentos e interpretações emitidas pelo CPC passem a ser adotados para a contabilização das operações e para a elaboração das demonstrações financeiras dos Fundos de Investimento Imobiliário, a adoção de tais regras poderá ter um impacto nos resultados atualmente apresentados pelas demonstrações financeiras da Classe.
Escala Qualitativa de Risco: Maior
Riscos regulatórios
A legislação aplicável à Classe, aos Cotistas e aos investimentos efetuados pela Classe, incluindo, sem limitação, leis tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil, está sujeita a alterações. As agências governamentais ou outras autoridades podem, ainda, exigir novas licenças e autorizações necessárias para o desenvolvimento dos negócios relativos aos Ativos, gerando, consequentemente, efeitos adversos à Classe. Ainda, poderão ocorrer interferências de autoridades governamentais e órgãos reguladores nos mercados, bem como moratórias e alterações das políticas monetárias e cambiais. Tais eventos poderão impactar de maneira adversa o valor das Cotas Ofertadas, bem como as condições para distribuição de rendimentos e para resgate das Cotas Ofertadas, inclusive as regras de fechamento de câmbio e de remessa de recursos do e para o exterior. Ademais, a aplicação de leis existentes e a interpretação de novas leis poderão impactar os resultados do Fundo.
Escala Qualitativa de Risco: Maior
Risco imobiliário
O(s) empreendimento(s) investido(s) direta ou indiretamente pela Classe poderá(ão) sofrer eventual desvalorização, ocasionada por, não se limitando, fatores como: (i) fatores macroeconômicos que afetem toda a economia; (ii) mudança de zoneamento ou regulatórios que impactem diretamente o local do(s) empreendimento(s), seja possibilitando a maior oferta de imóveis (e, consequentemente, deprimindo os preços dos alugueis no futuro) ou que eventualmente restrinjam os possíveis usos do(s) empreendimento(s) limitando sua valorização ou potencial de revenda; (iii) mudanças socioeconômicas que impactem exclusivamente a(s) região(ões) onde o(s) empreendimento(s) se encontre(m), como, por exemplo, o aparecimento de favelas ou locais potencialmente inconvenientes, como boates, bares, entre outros, que resultem em mudanças na vizinhança, piorando a área de influência para uso comercial; (iv) alterações desfavoráveis do trânsito que limitem, dificultem ou impeçam o acesso ao(s) empreendimento(s); (v) restrições de infraestrutura/serviços públicos no futuro, como capacidade elétrica, telecomunicações, transporte público, entre outros; (vi) a expropriação (desapropriação) do(s) empreendimento(s) em que o pagamento compensatório não reflita o ágio e/ou a apreciação histórica; (vii) atraso e/ou não conclusão das obras dos empreendimentos imobiliários; (viii) aumento dos custos de construção; (ix) lançamento de novos empreendimentos imobiliários comerciais próximos ao imóvel investido; (x) flutuação no valor dos imóveis integrantes da carteira dos fundos investidos pela Classe; (xi) risco relacionados aos contratos de locação dos imóveis dos fundos investidos pela Classe e de não pagamento; (xii) risco de não contratação de seguro para os imóveis integrantes da carteira dos fundos investidos pela Classe; (xiii) riscos relacionados à possibilidade de aquisição de ativos onerados; e (xiv) riscos relacionados às garantias dos ativos e o não aperfeiçoamento das mesmas.
Escala Qualitativa de Risco: Maior
Risco de Atrasos e/ou não Conclusão das Obras de Empreendimentos Imobiliários
A Classe poderá adiantar quantias para projetos de construção, desde que tais recursos se destinem exclusivamente, direta ou indiretamente, à execução da obra do empreendimento e sejam compatíveis com o seu cronograma físicofinanceiro. Neste caso, em ocorrendo o atraso na conclusão ou a não conclusão das obras dos referidos empreendimentos imobiliários, seja por fatores climáticos ou quaisquer outros que possam afetar direta ou indiretamente os prazos estabelecidos, poderá ser afetado o prazo estimado para início do recebimento dos valores de locação e consequente rentabilidade da Classe, bem como os Cotistas poderão ainda ter que aportar recursos adicionais, direta ou indiretamente, nos referidos empreendimentos imobiliários para que os mesmos sejam concluídos. O construtor dos referidos empreendimentos imobiliários pode enfrentar problemas financeiros, administrativos ou operacionais que causem a interrupção e/ou atraso das obras e dos projetos relativos à construção dos referidos empreendimentos imobiliários. Tais hipóteses poderão provocar prejuízos à Classe e, consequentemente aos Cotistas.
Escala Qualitativa de Risco: Maior
Risco do incorporador/construtor
A empreendedora, construtora ou incorporadora de bens integrantes da carteira da Classe podem ter problemas financeiros, societários, operacionais e de performance comercial relacionados a seus negócios em geral ou a outros empreendimentos integrantes de seu portfólio comercial e de obras. Essas dificuldades podem causar a interrupção e/ou atraso das obras dos projetos relativos aos empreendimentos imobiliários, causando alongamento de prazos e aumento dos custos dos projetos. Não há garantias de pleno cumprimento de prazos, o que pode ocasionar uma diminuição nos resultados da Classe.
Escala Qualitativa de Risco: Maior
Risco de revisão ou rescisão dos contratos de locação ou arrendamento
Os veículos investidos pela Classe poderão ter na sua carteira de investimentos imóveis que sejam alugados ou arrendados cujos rendimentos decorrentes dos referidos aluguéis ou arrendamentos seja a fonte de remuneração dos cotistas/acionistas dos veículos investidos pela Classe. Referidos contratos de locação poderão ser rescindidos ou revisados, o que poderá comprometer total ou parcialmente os rendimentos que são distribuídos aos cotistas/acionistas dos veículos investidos pela Classe e, consequentemente, à Classe e aos seus Cotistas.
Escala Qualitativa de Risco: Maior
Riscos jurídicos
A Classe poderá ser réu em diversas ações, nas esferas cível, tributária e trabalhista. Não há garantia de que a Classe venha a obter resultados favoráveis ou que eventuais processos arbitrais, judiciais ou administrativos propostos contra a Classe venham a ser julgados improcedentes, ou, ainda, que ele tenha reservas suficientes. Caso tais reservas não sejam suficientes, é possível que um aporte adicional de recursos seja feito mediante a aquisição de Cotas Ofertadas pelos Cotistas, que deverão arcar com eventuais perdas. A despeito das diligências realizadas, é possível que existam contingências não identificadas ou não identificáveis que possam onerar a Classe e o valor de suas Cotas Ofertadas.
Escala Qualitativa de Risco: Maior
Risco da morosidade da justiça brasileira
A Classe poderá ser parte em demandas judiciais relacionadas aos Ativos, tanto no polo ativo quanto no polo passivo. Em virtude da morosidade do sistema judiciário brasileiro, a resolução de tais demandas poderá não ser alcançada em tempo razoável. Ademais, não há garantia de que a Classe obterá resultados favoráveis nas demandas judiciais relacionadas aos Ativos e, consequentemente, poderá impactar negativamente no patrimônio da Classe, na rentabilidade dos Cotistas e no valor de negociação das Cotas Ofertadas.
Escala Qualitativa de Risco: Maior
Risco do Estudo de Viabilidade
As estimativas do Estudo de Viabilidade foram elaboradas pela Gestora e não foram objeto de auditoria, revisão, compilação ou qualquer outro procedimento por parte de auditor independente ou qualquer outra empresa de avaliação. As conclusões contidas no Estudo de Viabilidade derivam da opinião da Gestora e são baseadas em dados que não foram submetidos à verificação independente, bem como de informações e relatórios de mercado produzidos por empresas independentes. O Estudo de Viabilidade está sujeito a importantes premissas e exceções nele contidas. Adicionalmente, o Estudo de Viabilidade não contém uma conclusão, opinião ou recomendação relacionada ao investimento nas Cotas Ofertadas e, por essas razões, não deve ser interpretado como uma garantia ou recomendação sobre tal assunto. Ademais, devido à subjetividade e às incertezas inerentes às estimativas e projeções, bem como devido ao fato de que as estimativas e projeções são baseadas em diversas suposições sujeitas a incertezas e contingências significativas, não existe garantia de que as estimativas do Estudo de Viabilidade serão alcançadas. Ainda,
em razão de não haver verificação independente do Estudo de Viabilidade, este pode apresentar estimativas e suposições enviesadas acarretando sério prejuízo ao Investidor.
A CLASSE NÃO POSSUI QUALQUER RENTABILIDADE ALVO OU ESPERADA OU PRETENDIDA. QUALQUER RENTABILIDADE PREVISTA NO ESTUDO DE VIABILIDADE NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES.
Escala Qualitativa de Risco: Maior
A diligência jurídica foi realizada com escopo restrito
O processo de auditoria legal conduzido no âmbito da Oferta teve escopo restrito, limitado à verificação da veracidade das informações constantes da Seção “Destinação dos Recursos” deste Prospecto. Portanto, não foi realizada até o presente momento análise da documentação e do estado de potenciais ativos a serem adquiridos pela Classe que podem, após processo de diligência a ser conduzido futuramente, revelar passivo financeiro, ambiental, legal ou estrutural, ocasionando despesas inesperadas ou até mesmo inviabilizando a aquisição de referidos ativos por parte da Classe, o que poderá ser determinado discricionariamente pela Gestora. Portanto, o processo de diligência futuro pode não ser concluído de forma satisfatória às partes e identificar outros passivos não descritos neste Prospecto. A não aquisição dos ativos ou materialização de potenciais passivos não considerados no Estudo de Viabilidade podem impactar a rentabilidade da Classe e, consequentemente, dos Cotistas.
Escala Qualitativa de Risco: Maior
Risco de potencial conflito de interesse
Os atos que caracterizem situações de conflito de interesses entre a Classe e a Administradora, entre a Classe e a Gestora, entre a Classe e os Cotistas detentores de mais de 10% (dez por cento) das cotas da Classe e entre a Classe e o(s) representante(s) de Cotistas dependem de aprovação prévia, específica e informada em Assembleia Geral de Cotistas, nos termos da Resolução CVM 175. Deste modo, não é possível assegurar que eventuais contratações não caracterizarão situações de conflito de interesses efetivo ou potencial, o que pode acarretar perdas patrimoniais à Classe e aos Cotistas. O Regulamento prevê que atos que configurem potencial conflito de interesses entre a Classe e a Administradora, entre a Classe e os prestadores de serviço ou entre a Classe e a Gestora que dependem de aprovação prévia da Assembleia Geral de Cotistas, como por exemplo, e conforme disposto no parágrafo 1º do artigo 31 do Anexo Normativo III da Resolução CVM 175: (i) a aquisição, locação, arrendamento ou exploração do direito de superfície, pela Classe, de imóvel de propriedade da Administradora, Gestora, consultor especializado ou de pessoas a eles ligadas; (ii) a alienação, locação ou arrendamento ou exploração do direito de superfície de imóvel integrante do patrimônio da Classe tendo como contraparte a Administradora, Gestora, consultor especializado ou pessoas a eles ligadas; (iii) a aquisição, pela Classe, de imóvel de propriedade de devedores da Administradora, gestor ou consultor especializado uma vez caracterizada a inadimplência do devedor; (iv) a contratação, pela Classe, de pessoas ligadas à Administradora ou à Gestora, para prestação dos serviços referidos na Resolução CVM 175, exceto o de primeira distribuição de cotas da Classe; e (v) a aquisição, pela Classe, de valores mobiliários de emissão da Administradora, da Gestora ou de pessoas a eles ligadas, ainda que para as finalidades mencionadas no parágrafo único do artigo 41 do Anexo Normativo III da Resolução CVM 175.
Desta forma, caso venha existir atos que configurem potencial conflito de interesses e estes sejam aprovados em Assembleia Geral de Cotistas, respeitando os quóruns de aprovação estabelecidos, estes poderão ser implantados, mesmo que não ocorra a concordância da totalidade dos Cotistas.
Escala Qualitativa de Risco: Maior
Risco relativo ao potencial conflito de interesses na gestão e distribuição das Cotas Ofertadas
As partes envolvidas na estruturação, distribuição e coordenação do Fundo podem pertencer ao mesmo grupo econômico da Gestora ou manter relações comerciais entre si, o que possibilita maior alinhamento estratégico e eficiência operacional. Em contrapartida, essa vinculação pode influenciar as tomadas de decisões como a seleção de
ativos, a precificação das cotas e a condução da oferta, podendo impactar a independência e imparcialidade das relações intragrupo e do Fundo. Para assegurar a transparência e a equidade na gestão, a Gestora e empresas do mesmo grupo econômico adotam mecanismos regulatórios e de governança para mitigar esses riscos e assegurar a lisura na condução das operações, conforme detalhado em seu Código de Ética (disponível no website: www.exes.com.br). No entanto, não há garantia de que eventuais conflitos de interesse não possam influenciar determinados aspectos da operação do Fundo.
Ainda, as Cotas poderão ser adquiridas por investidores que sejam partes relacionadas aos Devedores e/ou ao Cedente dos Direitos Creditórios. Nessa hipótese, poderá haver situações de conflito de interesses entre os interesses desses investidores e o interesse dos demais Cotistas, podendo qualquer desses investidores, inclusive, aprovar deliberações contrárias aos interesses dos demais Cotistas caso sejam titulares da maioria das Cotas presentes à Assembleia, podendo resultar em prejuízos para os Cotistas.
Escala Qualitativa de Risco: Maior
Riscos relacionados à liquidez das Cotas Ofertadas e da carteira da Classe
Os ativos componentes da carteira da Classe poderão ter liquidez significativamente baixa em comparação a outras modalidades de investimento. O investidor deve observar o fato de que os FII são constituídos na forma de condomínios fechados, não admitindo o resgate convencional de suas cotas, fator que pode influenciar na liquidez das Cotas Ofertadas no momento de sua eventual negociação no mercado secundário da B3. Sendo assim, os FII encontram pouca liquidez no mercado brasileiro, podendo os titulares de cotas da Classe ter dificuldade em realizar a negociação de suas Cotas Ofertadas no mercado secundário, inclusive correndo o risco de permanecer indefinidamente com as Cotas Ofertadas adquiridas. Desse modo, o investidor que adquirir as Cotas Ofertadas deverá estar consciente de que o investimento na Classe consiste em investimento de longo prazo e que o investidor pode não encontrar condições de vender suas Cotas Ofertadas no momento que desejar.
Escala Qualitativa de Risco: Médio
Risco de desempenho passado
Ao analisar quaisquer informações fornecidas neste Prospecto e/ou em qualquer material de divulgação da Classe que venha a ser disponibilizado acerca de resultados passados de quaisquer mercados ou de quaisquer investimentos em que a Administradora, a Gestora e o Coordenador Líder tenham de qualquer forma participado, os potenciais Cotistas devem considerar que qualquer resultado obtido no passado não é indicativo de possíveis resultados futuros, e não há qualquer garantia de que resultados similares serão alcançados pela Classe no futuro. Os investimentos estão sujeitos a diversos riscos, incluindo, sem limitação, variação nas taxas de juros e índices de inflação e variação cambial.
Escala Qualitativa de Risco: Médio
Risco de Aumento dos Custos de Construção
A Classe poderá adiantar quantias para projetos de construção, desde que tais recursos se destinem exclusivamente à execução da obra do empreendimento e sejam compatíveis com o seu cronograma físico-financeiro. Assim, a Classe poderá contratualmente assumir a responsabilidade de um eventual aumento dos custos de construção dos referidos empreendimentos imobiliários. Neste caso, a Classe terá que aportar recursos adicionais nos referidos empreendimentos imobiliários para que os mesmos sejam concluídos e, consequentemente, os Cotistas poderão ter que suportar o aumento no custo de construção dos empreendimentos imobiliários.
Escala Qualitativa de Risco: Médio
Risco de ausência de proposta vinculante para o pipeline indicativo
Não obstante a determinação no Regulamento de que, nos termos da política de investimentos da Classe, os recursos deverão ser aplicados primordialmente em Ativos Alvo, a Classe não tem ativos alvo pré-definidos, tratando-se, portanto, de um fundo “genérico” que alocará seus recursos em Ativos Alvo regularmente estruturados e registrados
junto à CVM, quando aplicável, ou junto aos órgãos de registro competentes. Desta forma, é possível que a Classe se comprometa a adquirir um ou mais ativos além do mencionado no pipeline indicativo constante deste Prospecto, utilizando os recursos provenientes desta Oferta. Porém, ainda que sejam assinadas propostas vinculantes, não é possível assegurar que as tratativas negociais com os vendedores dos ativos avancem, tendo em vista que a concretização dos negócios em questão dependerá da implementação de diversas condições estabelecidas, incluindo apontamentos identificados em due diligence, perda da exclusividade na aquisição de tais ativos, ou, ainda, por outros fatores exógenos e não factíveis de previsão neste momento. Nesse sentido, os Investidores devem considerar que os potenciais negócios ainda não podem ser considerados como ativos pré-determinados para aquisição com os recursos a serem captados na Oferta, de forma que a Classe poderá investir em ativos que não estejam ali indicados e, consequentemente, poderá afetar o resultado indicado no Estudo de Viabilidade. Nesse cenário, o Cotista estará sujeito à discricionariedade da Gestora na seleção dos ativos que serão objeto de investimento. Existe o risco de uma escolha inadequada dos Ativos Alvos ou Outros Ativos pela Gestora, fato que poderá trazer eventuais prejuízos aos Cotistas.
Escala Qualitativa de Risco: Médio
Risco de desvalorização dos imóveis
Um fator que deve ser preponderantemente levado em consideração é o potencial econômico, inclusive a médio e longo prazo, das regiões onde estarão localizados os imóveis objeto de investimento pela Classe. A análise do potencial econômico da região deve se circunscrever não somente ao potencial econômico corrente, como também deve levar em conta a evolução deste potencial econômico da região no futuro, tendo em vista a possibilidade de eventual decadência econômica da região, com impacto direto sobre o valor do imóvel investido pela Classe.
Escala Qualitativa de Risco: Médio
Riscos da não colocação do Montante Total da Oferta
Existe a possibilidade de que, ao final do prazo da Oferta, não sejam adquiridas a totalidade das Cotas Ofertadas, inclusive as Cotas Ofertadas do Lote Adicional, fazendo com que a Classe tenha um patrimônio inferior ao Montante Total da Oferta. O Investidor deve estar ciente de que, nesta hipótese, a rentabilidade da Classe estará condicionada aos Ativos que a Classe conseguirá adquirir com os recursos obtidos no âmbito da Oferta, podendo a rentabilidade esperada pelo Investidor variar em decorrência da Distribuição Parcial (conforme abaixo definido) das Cotas Ofertadas.
Ainda, em caso de Distribuição Parcial (conforme abaixo definido), a quantidade de Cotas Ofertadas distribuídas será inferior ao Montante Total da Oferta, ou seja, existirão menos cotas da Classe em negociação no mercado secundário, o que poderá reduzir a liquidez das cotas da Classe.
Escala Qualitativa de Risco: Médio
Risco da não colocação do Montante Mínimo da Oferta e consequente não concretização da Oferta
Caso não seja atingido o Montante Mínimo da Oferta, esta será cancelada e os Investidores terão seus Documentos de Aceitação cancelados. Neste caso, caso os Investidores já tenham realizado o pagamento das Cotas Ofertadas para o Coordenador Líder, a expectativa de rentabilidade de tais recursos, pode ser prejudicada, já que, nesta hipótese, os valores serão devolvidos nos termos dos Critérios de Restituição de Valores, conforme descritos neste Prospecto.
Escala Qualitativa de Risco: Médio
Risco de regularidade dos imóveis
A Classe e/ou os veículos investidos pela Classe poderão adquirir empreendimentos imobiliários que ainda não estejam concluídos e, portanto, não tenham obtido todas as licenças aplicáveis. Referidos empreendimentos imobiliários somente poderão ser utilizados e locados quando estiverem devidamente regularizados perante os órgãos públicos competentes. Deste modo, a demora na obtenção da regularização dos referidos empreendimentos imobiliários poderá
provocar a impossibilidade de alugá-los e, portanto, provocar prejuízos à Classe e/ou aos veículos investidos pela Classe (o que, consequentemente, também afeta à Classe e aos seus Cotistas).
Escala Qualitativa de Risco: Médio
Riscos relacionados à ocorrência de casos fortuitos e eventos de força maior
Os rendimentos da Classe decorrentes da exploração de imóveis estão sujeitos ao risco de eventuais prejuízos decorrentes de casos fortuitos e eventos de força maior, os quais consistem em acontecimentos inevitáveis e involuntários relacionados aos imóveis. Portanto, os resultados do Fundo estão sujeitos a situações atípicas, que, mesmo com sistemas e mecanismos de gerenciamento de riscos, poderão gerar perdas à Classe e aos Cotistas.
Escala Qualitativa de Risco: Médio
Risco decorrente da não obrigatoriedade de revisões e/ou atualizações de projeções
A Classe, a Administradora, a Gestora e o Coordenador Líder não possuem qualquer obrigação de revisar e/ou atualizar quaisquer projeções constantes deste Prospecto e/ou de qualquer material de divulgação do Fundo e/ou da Oferta, incluindo, o Estudo de Viabilidade, incluindo sem limitação, quaisquer revisões que reflitam alterações nas condições econômicas ou outras circunstâncias posteriores à data deste Prospecto e/ou do referido material de divulgação e do Estudo de Viabilidade, conforme o caso, mesmo que as premissas nas quais tais projeções se baseiem estejam incorretas.
Escala Qualitativa de Risco: Médio
Risco de restrição na negociação
Alguns dos Ativos que compõem a carteira da Classe, incluindo títulos públicos, podem estar sujeitos a restrições de negociação pela bolsa de mercadorias e futuros ou por órgãos reguladores. Essas restrições podem estar relacionadas ao volume de operações, na participação nas operações e nas flutuações máximas de preço, dentre outros. Em situações em que tais restrições estão sendo aplicadas, as condições para negociação dos ativos da carteira, bem como a precificação dos ativos podem ser adversamente afetadas.
Escala Qualitativa de Risco: Médio
Risco relativo à inexistência de ativos que se enquadrem na Política de Investimento
A Classe poderá não dispor de ofertas de Ativos suficientes ou em condições aceitáveis, a critério da Gestora, que atendam, no momento da aquisição, à Política de Investimento, de modo que a Classe poderá enfrentar dificuldades para empregar suas disponibilidades de caixa para aquisição de Ativos. A ausência de Ativos para aquisição pela Classe poderá impactar negativamente a rentabilidade das Cotas Ofertadas.
Escala Qualitativa de Risco: Menor
Riscos relativos à rentabilidade do investimento
O investimento em cotas de FII é uma aplicação em valores mobiliários de renda variável, o que pressupõe que a rentabilidade do Cotista dependerá da valorização imobiliária e do resultado da administração dos imóveis do patrimônio da Classe. No caso em questão, os valores a serem distribuídos aos Cotistas dependerão do resultado da Classe, que por sua vez, dependerá preponderantemente dos Ativos objeto de investimento pela Classe, excluídas as despesas previstas no Regulamento para a manutenção da Classe. Adicionalmente, vale ressaltar que entre a data da aquisição das Cotas Ofertadas e a efetiva data de aquisição dos Ativos, os recursos obtidos com a Oferta serão aplicados em títulos e valores mobiliários emitidos por entes públicos ou privados, de renda fixa, inclusive certificados de depósitos bancário, o que poderá impactar negativamente na rentabilidade da Classe.
Escala Qualitativa de Risco: Menor
Risco operacional
Os Ativos e Ativos de Liquidez objeto de investimento pela Classe serão administrados pela Administradora e geridos pela Gestora, portanto os resultados da Classe dependerão de uma administração/gestão adequada, a qual estará sujeita a eventuais riscos operacionais, que caso venham a ocorrer, poderão afetar a rentabilidade dos Cotistas.
Escala Qualitativa de Risco: Menor
Risco de decisões judiciais desfavoráveis
A Classe poderá ser réu em diversas ações, nas esferas cível, tributária e trabalhista. Não há garantia de que a Classe venha a obter resultados favoráveis ou que eventuais processos judiciais ou administrativos propostos contra a Classe venham a ser julgados improcedentes, ou, ainda, que ele tenha reservas suficientes. Caso tais reservas não sejam suficientes, é possível que um aporte adicional de recursos seja feito mediante a aquisição de Cotas Ofertadas pelos Cotistas, que deverão arcar com eventuais perdas.
Escala Qualitativa de Risco: Menor
Risco de concentração da carteira da Classe
O objetivo da Classe é o de investir preponderantemente em valores mobiliários. Dessa forma, deverão ser observados os limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos nas regras gerais sobre fundos de investimento, aplicando-se as regras de desenquadramento e reenquadramento lá estabelecidas. O risco da aplicação na Classe terá íntima relação com a concentração da carteira, sendo que, quanto maior for a concentração, maior será a chance de a Classe sofrer perda patrimonial. Os riscos de concentração da carteira englobam, ainda, na hipótese de inadimplemento do emissor do Ativo em questão, o risco de perda de parcela substancial ou até mesmo da totalidade do capital adquirido pelos Cotistas.
Escala Qualitativa de Risco: Menor
Risco relativo à concentração e pulverização
Conforme dispõe o Regulamento, não há restrição quanto ao limite de Cotas Ofertadas que podem ser detidas por um único Cotista. Assim, poderá ocorrer situação em que um único Cotista venha a deter parcela substancial das Cotas Ofertadas, passando tal Cotista a deter uma posição expressivamente concentrada, fragilizando, assim, a posição dos eventuais Cotistas minoritários. Nesta hipótese, há possibilidade de que deliberações sejam tomadas pelo Cotista majoritário em função de seus interesses exclusivos em detrimento da Classe e/ou dos Cotistas minoritários. Caso a Classe esteja muito pulverizado, determinadas matérias de competência objeto de Assembleia Geral de Cotistas que somente podem ser aprovadas por maioria qualificada dos Cotistas poderão ficar impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de deliberação em tais assembleias. A impossibilidade de deliberação de determinadas matérias pode ensejar, dentre outras consequências, a liquidação antecipada da Classe.
Escala Qualitativa de Risco: Menor
Risco de mercado relativo aos Ativos de Liquidez
Existe o risco de variação no valor e na rentabilidade dos Ativos de Liquidez integrantes da carteira da Classe, que pode aumentar ou diminuir, de acordo com as flutuações de preços, cotações de mercado e dos critérios para precificação de ativos. Além disso, poderá haver oscilação negativa nas Cotas Ofertadas pelo fato de a Classe poder adquirir títulos que, além da remuneração por um índice de preços, são remunerados por uma taxa de juros, e sofrerão alterações de acordo com o patamar das taxas de juros praticadas pelo mercado para as datas de vencimento desses títulos. Em caso de queda do valor dos Ativos de Liquidez que componham a carteira da Classe, o patrimônio líquido da Classe pode ser afetado negativamente. Desse modo, a Administradora pode ser obrigado a liquidar os Ativos de Liquidez a preços depreciados, podendo, com isso, influenciar negativamente no valor das Cotas Ofertadas.
Escala Qualitativa de Risco: Menor
A importância da Gestora
A substituição da Gestora pode ter efeito adverso relevante sobre a Classe, sua situação financeira e seus resultados operacionais. Os ganhos da Classe provêm em grande parte da qualificação dos serviços prestados pela Gestora, e de sua equipe especializada, para originação, estruturação, distribuição e gestão, com vasto conhecimento técnico, operacional e mercadológico dos Ativos. Assim, a eventual substituição da Gestora poderá afetar a capacidade da Classe de geração de resultado.
Escala Qualitativa de Risco: Menor
Risco decorrente da prestação dos serviços de gestão para outros fundos de investimento
A Gestora, instituição responsável pela gestão dos ativos integrantes da carteira da Classe, presta ou poderá prestar serviços de gestão da carteira de investimentos de outros fundos de investimento que tenham por objeto o investimento em ativos semelhantes aos Ativos objeto da carteira da Classe. Desta forma, no âmbito de sua atuação na qualidade de gestor da Classe e de tais fundos de investimento, é possível que a Gestora acabe por decidir alocar determinados ativos em outros fundos de investimento que podem, inclusive, ter um desempenho melhor que os ativos alocados na Classe, de modo que não é possível garantir que a Classe deterá a exclusividade ou preferência na aquisição de tais ativos.
Escala Qualitativa de Risco: Menor
Risco relativo à não substituição da Administradora ou da Gestora
Durante a vigência da Classe, a Gestora poderá sofrer pedido de falência ou decretação de recuperação judicial ou extrajudicial, e/ou a Administradora poderá sofrer intervenção e/ou liquidação extrajudicial ou falência, a pedido do BACEN, bem como serem descredenciados, destituídos ou renunciarem às suas funções, hipóteses em que a sua substituição deverá ocorrer de acordo com os prazos e procedimentos previstos no Regulamento. Caso tal substituição não aconteça, a Classe será liquidado antecipadamente, o que pode acarretar perdas patrimoniais à Classe e aos Cotistas.
Escala Qualitativa de Risco: Menor
Risco de governança
Não podem votar nas Assembleias Gerais de Cotistas: (a) a Administradora e/ou a Gestora; (b) os sócios, diretores e funcionários da Administradora e/ou da Gestora; (c) empresas ligadas à Administradora e/ou à Gestora, seus sócios, diretores e funcionários; (d) os prestadores de serviços da Classe, seus sócios, diretores e funcionários; (e) o Cotista, na hipótese de deliberação relativa a laudos de avaliação de bens de sua propriedade que concorram para a formação do patrimônio da Classe; (f) o Cotista cujo interesse seja conflitante com o da Classe, exceto quando (i) forem os únicos Cotistas da Classe, as pessoas mencionadas alíneas “a” a “d”; (ii) houver aquiescência expressa da maioria dos Cotistas da Classe, manifestada- na própria assembleia ou em instrumento de procuração que se refira especificamente à assembleia que se dará a permissão de voto; e (iii) todos os adquirentes de Cotas Ofertadas forem condôminos de bem com quem concorreram para a aquisiçaõ de Cotas Ofertadas, podendo aprovar o laudo, sem prejuízo da responsabilidade de que trata o parágrafo 6º do Artigo 8º da Lei 6.404. Tal restrição de voto pode trazer prejuízos às pessoas listadas nas alíneas “a” a “f”, caso estas decidam adquirir Cotas Ofertadas. Adicionalmente, determinadas matérias que são objeto de Assembleia Geral de Cotistas somente serão deliberadas quando aprovadas por maioria qualificada dos Cotistas. Determinadas matérias que são objeto de Assembleia Geral de Cotistas somente serão deliberadas quando aprovadas por: (i) 25% (vinte e cinco por cento), no mínimo, das cotas emitidas, quando a Classe tiver mais de 100 (cem) cotistas; ou (ii) metade, no mínimo, das cotas emitidas, quando a Classe tiver até 100 (cem) cotistas. Tendo em vista que FII tendem a possuir número elevado de cotistas, é possível que determinadas matérias fiquem impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de votação de tais assembleias.
Escala Qualitativa de Risco: Menor
Participação de pessoas vinculadas na Oferta
Os Investidores que sejam Pessoas Vinculadas poderão participar do Procedimento de Alocação, sem qualquer limitação em relação ao valor total da Oferta, observado, no entanto, que caso seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas Ofertadas inicialmente ofertada no âmbito da Oferta, os Documentos de Aceitação das Pessoas Vinculadas serão cancelados. A participação de Pessoas Vinculadas na Oferta poderá: (a) reduzir a quantidade de Cotas Ofertadas para o público em geral, reduzindo liquidez dessas Cotas Ofertadas posteriormente no mercado secundário; e (b) prejudicar a rentabilidade da Classe da Classe. Nesse último caso favor ver o “Risco Relativo à Concentração e Pulverização” descrito abaixo. A Administradora, a Gestora e o Coordenador Líder não têm como garantir que o investimento nas Cotas Ofertadas por Pessoas Vinculadas não ocorrerá ou que referidas Pessoas Vinculadas não optarão por manter suas Cotas Ofertadas fora de circulação.
Escala Qualitativa de Risco: Menor
Risco de falha de liquidação pelos Investidores
Caso na Data de Liquidação, os Investidores não as Cotas Ofertadas conforme seus respectivos Documentos de Aceitação, o Montante Mínimo da Oferta poderá não ser atingido, podendo, assim, resultar em não concretização da Oferta. Nesta hipótese, os Investidores incorrerão nos mesmos riscos apontados em caso de não concretização da Oferta.
Escala Qualitativa de Risco: Menor
Risco de liquidação antecipada da Classe
No caso de aprovação em Assembleia Geral de Cotistas pela liquidação antecipada da Classe, os Cotistas poderão receber Ativos e/ou Ativos de Liquidez em regime de condomínio civil. Nesse caso: (a) o exercício dos direitos por qualquer Cotista poderá ser dificultado em função do condomínio civil estabelecido com os demais Cotistas; (b) a alienação de tais direitos por um Cotista para terceiros poderá ser dificultada em função da iliquidez de tais direitos.
Nos termos do Regulamento, dentro do Prazo para Migração, a Administradora, observando a recomendação da Gestora, poderá, a qualquer momento, providenciar a alteração do mercado em que as Cotas Ofertadas estejam admitidas à negociação, independentemente de prévia autorização da Assembleia Geral de Cotistas, desde que se trate de alteração do mercado de balcão organizado para a bolsa de valores, ambos administrados pela B3 ou outra instituição autorizada pela CVM. Caso não ocorra a referida alteração do mercado de balcão organizado para a bolsa de valores até o final do Prazo para Migração, a Classe deverá obrigatoriamente iniciar o processo de liquidação antecipada, mediante o desinvestimento de seus Ativos para amortização e resgate da totalidade de suas Cotas Ofertadas, observado o prazo máximo de 2 (dois) anos para liquidação da Classe, observados os procedimentos descritos no Regulamento. Caso tal liquidação antecipada ocorra, os Cotistas poderão não ter o retorno esperado da Classe e/ou poderão não encontrar outra oportunidade de investimento nas mesmas condições da Classe, de forma que poderão vir a ser afetados negativamente nesse cenário.
Escala Qualitativa de Risco: Menor
Riscos relativos ao pré-pagamento ou amortização extraordinária dos ativos
Os Ativos poderão conter em seus documentos constitutivos cláusulas de pré-pagamento ou amortização extraordinária. Tal situação pode acarretar o desenquadramento da carteira da Classe em relação aos critérios de concentração. Nesta hipótese, poderá haver dificuldades na identificação pela Gestora de Ativos que estejam de acordo com a Política de Investimento. Desse modo, a Gestora poderá não conseguir reinvestir os recursos recebidos com a mesma rentabilidade, o que pode afetar de forma negativa o patrimônio da Classe e a rentabilidade das Cotas Ofertadas, não sendo devida pela Classe, pela Administradora, pela Gestora ou pelo Escriturador, todavia, qualquer multa ou penalidade, a qualquer título, em decorrência desse fato.
Escala Qualitativa de Risco: Menor
Risco decorrente da possibilidade da entrega de ativos da Classe em caso de liquidação deste
No caso de dissolução ou liquidação da Classe, nos termos do Regulamento e do Código Civil, o patrimônio deste será partilhado entre os Cotistas, na proporção de suas Cotas Ofertadas, após a alienação dos ativos e do pagamento de todas as dívidas, obrigações e despesas da Classe. No caso de liquidação da Classe, não sendo possível a alienação acima referida, os próprios ativos serão entregues aos Cotistas na proporção da participação de cada um deles. Nos termos do descrito no Regulamento, os Cotistas poderão ser afetados pela baixa liquidez no mercado dos ativos integrantes da carteira da Classe, uma vez que o valor das cotas poderá aumentar ou diminuir, de acordo com as flutuações de preços, cotações de mercado e dos critérios para precificação, podendo acarretar eventuais prejuízos aos Cotistas.
Escala Qualitativa de Risco: Menor
Risco relativo à desvalorização ou perda dos imóveis que garantem os CRI
Os CRI podem ter como lastro direitos creditórios garantidos por hipoteca ou alienação fiduciária sobre imóveis. A desvalorização ou perda de tais imóveis oferecidos em garantia poderá afetar negativamente a expectativa de rentabilidade, a efetiva rentabilidade ou o valor de mercado dos CRI e, consequentemente, poderão impactar negativamente a Classe.
Escala Qualitativa de Risco: Menor
Risco de não renovação de licenças necessárias ao funcionamento dos imóveis e relacionados à regularidade de Auto de Vistoria do Corpo de Bombeiros
A existência de área construída edificada sem a autorização prévia da prefeitura municipal competente, ou em desacordo com o projeto aprovado, poderá acarretar riscos e passivos para os imóveis e para os títulos da Classe a ele vinculados, caso referida área não seja passível de regularização e venha a sofrer fiscalização pelos órgãos responsáveis. Dentre tais riscos, destacam-se: (i) a aplicação de multas pela administração pública; (ii) a impossibilidade da averbação da construção; (iii) a negativa de expedição da licença de funcionamento; (iv) a recusa da contratação ou renovação de seguro patrimonial; e (v) a interdição dos imóveis, podendo ainda, culminar na obrigação da Classe de demolir as áreas não regularizadas, o que poderá afetar adversamente as atividades e os resultados operacionais dos imóveis e, consequentemente, o patrimônio, a rentabilidade da Classe e o valor de negociação das Cotas Ofertadas.
Ademais, a não obtenção ou não renovação de tais licenças pode resultar na aplicação de penalidades que variam, a depender do tipo de irregularidade e tempo para sua regularização, de advertências e multas até o fechamento dos respectivos imóveis.
Nessas hipóteses, o impacto negativo que atinge os valores mobiliários vinculados a esses imóveis pode afetar adversamente a Classe, a sua rentabilidade e o valor de negociação de suas Cotas Ofertadas.
Escala Qualitativa de Risco: Menor
Riscos de despesas extraordinárias
A Classe estará eventualmente sujeito ao pagamento de despesas extraordinárias. Caso os recursos detidos pela Classe não sejam suficientes para arcar com tais despesas, a Classe poderá realizar nova oferta de Cotas Ofertadas com vistas a arcar com as mesmas. A Classe estará sujeito, ainda, a despesas e custos decorrentes de ações judiciais necessárias para a cobrança de valores ou execução de garantias relacionadas aos Ativos Alvo, caso, dentre outras hipóteses, os recursos mantidos nos patrimônios separados de operações de securitização submetidas a regime fiduciário não sejam suficientes para fazer frente a tais despesas.
Escala Qualitativa de Risco: Menor
Risco de disponibilidade de caixa
Caso a Classe não tenha recursos disponíveis para honrar suas obrigações, a Administradora, conforme recomendações da Gestora, poderá deliberar por realizar novas emissões das cotas da Classe, sem a necessidade de aprovação em Assembleia Geral de Cotistas, desde que limitadas ao valor das Emissões Autorizadas, ou, conforme o caso, poderá
convocar os Cotistas para que em Assembleia Geral de Cotistas estes deliberem pela aprovação da Oferta com o objetivo de realizar aportes adicionais de recursos à Classe. Os Cotistas que não aportarem recursos serão diluídos.
Escala Qualitativa de Risco: Menor
Risco de Desenquadramento Passivo Involuntário
Sem prejuízo do quanto estabelecido no Regulamento, na ocorrência de algum evento que a ensejar o desenquadramento passivo involuntário, a CVM poderá determinar à Administradora, sem prejuízo das penalidades cabíveis, a convocação de assembleia geral de Cotistas para decidir sobre uma das seguintes alternativas: (i) transferência da administração ou da gestão da Classe, ou de ambas; (ii) incorporação a outra Classe; ou (iii) liquidação da Classe. A ocorrência das hipóteses previstas nos itens “i” e “ii” acima poderá afetar negativamente o valor das Cotas Ofertadas e a rentabilidade da Classe. Por sua vez, na ocorrência do evento previsto no item “iii” acima, não há como garantir que o preço de venda dos Ativos da Classe será favorável aos Cotistas, bem como não há como assegurar que os Cotistas conseguirão reinvestir os recursos em outro investimento que possua rentabilidade igual ou superior àquela auferida pelo investimento nas cotas da Classe.
Escala Qualitativa de Risco: Menor
Risco Relativo ao Prazo de Duração Indeterminado da Classe
Considerando que a Classe é constituído sob a forma de condomínio fechado, com prazo de duração indeterminado, não é permitido o resgate de Cotas Ofertadas, salvo na hipótese de liquidação da Classe. Caso os Cotistas decidam pelo desinvestimento na Classe, os mesmos terão que alienar suas cotas em mercado secundário, observado que os Cotistas poderão enfrentar falta de liquidez na negociação das Cotas Ofertadas no mercado secundário ou obter preços reduzidos na venda das Cotas Ofertadas.
Escala Qualitativa de Risco: Menor
Risco relativo às novas emissões de cotas
No caso de realização de novas emissões de cotas pela Classe, o exercício do direito de preferência pelos Cotistas da Classe em eventuais emissões de Cotas Ofertadas depende da disponibilidade de recursos por parte do Cotista. Caso ocorra uma nova oferta de cotas e o Cotista não tenha disponibilidades para exercer o direito de preferência, este poderá sofrer diluição de sua participação e, assim, ver sua influência nas decisões políticas da Classe reduzida. Na eventualidade de novas emissões de cotas, os Cotistas incorrerão no risco de terem a sua participação no capital da Classe diluída.
Escala Qualitativa de Risco: Menor
Risco decorrente de alterações do Regulamento
O Regulamento poderá ser alterado sempre que tal alteração decorrer exclusivamente da necessidade de atendimento a exigências da CVM e/ou da B3, em consequência de normas legais ou regulamentares, por determinação da CVM e/ou da B3 ou por deliberação da assembleia geral de Cotistas. Tais alterações poderão afetar o modo de operação da Classe e acarretar perdas patrimoniais aos Cotistas.
Escala Qualitativa de Risco: Menor
Risco de sinistro
No caso de sinistro envolvendo a integridade física dos imóveis objeto de investimento pela Classe, direta ou indiretamente, os recursos obtidos pela cobertura do seguro dependerão da capacidade de pagamento da companhia seguradora contratada, nos termos da apólice exigida, bem como as indenizações a serem pagas pelas seguradoras poderão ser insuficientes para a reparação do dano sofrido, observadas as condições gerais das apólices. Na hipótese de os valores pagos pela seguradora não serem suficientes para reparar o dano sofrido, deverá ser convocada assembleia geral de cotistas para que os Cotistas deliberem o procedimento a ser adotado. Há, também, determinados tipos de perdas que não estarão cobertas pelas apólices, tais como atos de terrorismo, guerras e/ou revoluções civis. Se qualquer dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, a Classe poderá sofrer perdas relevantes e poderá ser obrigado a incorrer em custos adicionais, os quais poderão afetar o seu desempenho operacional. Ainda, a Classe poderá ser responsabilizado judicialmente pelo pagamento de indenização a eventuais
vítimas do sinistro ocorrido, o que poderá ocasionar efeitos adversos em sua condição financeira e, consequentemente, nos rendimentos a serem distribuídos aos Cotistas.
Escala Qualitativa de Risco: Menor
Risco de desapropriação
De acordo com o sistema legal brasileiro, os imóveis direta ou indiretamente integrantes da carteira da Classe, poderão ser desapropriados por necessidade, utilidade pública ou interesse social, de forma parcial ou total. Ocorrendo a desapropriação, não há como garantir de antemão que o preço que venha a ser pago pelo Poder Público será justo, equivalente ao valor de mercado, ou que, efetivamente, remunerará os valores investidos de maneira adequada. Dessa forma, caso o(s) imóvel(is) seja(m) desapropriado(s), este fato poderá afetar adversamente e de maneira relevante as atividades da Classe, sua situação financeira e resultados. Outras restrições ao(s) imóvel(is) também podem ser aplicadas pelo Poder Público, restringindo, assim, a utilização a ser dada ao(s) imóvel(is), tais como o tombamento deste ou de área de seu entorno, incidência de preempção e ou criação de zonas especiais de preservação cultural, dentre outros.
Escala Qualitativa de Risco: Menor
Risco de desastres naturais
A ocorrência de desastres naturais como, por exemplo, vendavais, inundações, tempestades ou terremotos, pode causar danos aos imóveis que integrem a carteira da Classe ou que representam lastro ou garantia dos títulos investidos pela Classe, afetando negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas Ofertadas. Não se pode garantir que o valor dos seguros contratados para os imóveis será suficiente para protegê-los de perdas. Há, inclusive, determinados tipos de perdas que usualmente não estarão cobertas pelas apólices, tais como atos de terrorismo, guerras e/ou revoluções civis. Se qualquer dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, a Classe poderá, direta ou indiretamente, sofrer perdas e ser obrigado a incorrer em custos adicionais, os quais poderão afetar o desempenho operacional da Classe.
Escala Qualitativa de Risco: Menor
Riscos ambientais
Os imóveis (incluindo seus proprietários e locatários) e os valores mobiliários que integram a carteira da Classe podem ter sua rentabilidade atrelada à exploração de imóveis sujeitos a riscos decorrentes de: (i) legislação, regulamentação e demais questões ligadas ao meio ambiente, tais como falta de licenciamento ambiental e/ou autorização ambiental para operação de suas atividades e outras atividades correlatas (como, por exemplo, estação de tratamento de efluentes, antenas de telecomunicações, geração de energia, entre outras), uso de recursos hídricos por meio de poços artesianos saneamento, manuseio de produtos químicos controlados (emitidas pelas Polícia Civil, Polícia Federal e Exército), supressão de vegetação e descarte de resíduos sólidos; (ii) passivos ambientais decorrentes de contaminação de solo e águas subterrâneas, bem como eventuais responsabilidades administrativas, civis e penais daí advindas, com possíveis riscos à imagem da Classe e dos imóveis que podem compor, excepcionalmente, o portfólio da Classe, conforme previsto no Regulamento; (iii) ocorrência de problemas ambientais, anteriores ou supervenientes à aquisição dos imóveis que pode acarretar a perda de valor dos imóveis e/ou a imposição de penalidades administrativas, civis e penais à Classe; e (iv) consequências indiretas da regulamentação ou de tendências de negócios, incluindo a submissão a restrições legislativas relativas a questões urbanísticas, tais como metragem de terrenos e construções, restrições a metragem e detalhes da área construída, e suas eventuais consequências. A ocorrência destes eventos e seus resultados na rentabilidade ou no valor de mercado imóveis (nos casos excepcionais descritos no Regulamento) e/ou dos títulos detidos pela Classe pode afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas.
Na hipótese de violação ou não cumprimento de tais leis, regulamentos, licenças, outorgas e autorizações eventualmente podem ser aplicadas sanções administrativas, tais como multas, indenizações, interdição e/ou embargo total ou parcial de atividades, cancelamento de licenças e revogação de autorizações, sem prejuízo da responsabilidade civil e das sanções criminais (inclusive seus administradores), afetando negativamente os valores mobiliários detidos pela Classe e, consequentemente, o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas. A operação de atividades potencialmente poluidoras sem a devida licença ambiental é considerada infração
administrativa e crime ambiental, sujeitos às penalidades cabíveis, independentemente da obrigação de reparação de eventuais danos ambientais. As sanções administrativas aplicáveis na legislação federal incluem a suspensão imediata de atividades e multa, que varia de R$ 500,00 (quinhentos reais) a R$ 10.000.000,00 (dez milhões de reais).
Adicionalmente, as agências governamentais ou outras autoridades podem também editar novas regras mais rigorosas ou buscar interpretações mais restritivas das leis e regulamentos existentes, que podem obrigar os locatários ou proprietários de imóveis a gastar recursos adicionais na adequação ambiental, inclusive obtenção de licenças ambientais para instalações e equipamentos de que não necessitavam anteriormente. As agências governamentais ou outras autoridades podem, ainda, atrasar de maneira significativa a emissão ou renovação das licenças e autorizações necessárias para o desenvolvimento dos negócios dos proprietários e dos locatários, gerando, consequentemente, efeitos adversos em seus negócios. Qualquer dos eventos acima poderá fazer com que os locatários ou adquirentes tenham dificuldade em honrar com os aluguéis ou prestações dos imóveis. Ainda, em função de exigências dos órgãos competentes, pode haver a necessidade de se providenciar reformas ou alterações em tais imóveis cujo custo poderá ser imputado à Classe. A ocorrência dos eventos acima pode afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas.
Escala Qualitativa de Risco: Menor
Risco de discricionariedade de investimento pela Gestora e pela Administradora
A aquisição de ativos é um processo complexo e que envolve diversas etapas, incluindo a análise de informações financeiras, comerciais, jurídicas, ambientais, técnicas, entre outros. Considerando o papel ativo e discricionário atribuído à Gestora e à Administradora na tomada de decisão de investimentos pela Classe, nos termos do Regulamento, existe o risco de não se encontrar um Ativo para a destinação de recursos da Oferta em curto prazo, fato que poderá gerar prejuízos à Classe e, consequentemente, aos seus Cotistas. No processo de aquisição de tais ativos, há risco de não serem identificados em auditoria todos os passivos ou riscos atrelados aos ativos, bem como o risco de materialização de passivos identificados, inclusive em ordem de grandeza superior àquela identificada. Caso esses riscos ou passivos contingentes ou não identificados venham a se materializar, inclusive de forma mais severa do que a vislumbrada, o investimento em tais ativos poderá ser adversamente afetado e, consequentemente, a rentabilidade da Classe também. Os Ativos objeto de investimento pela Classe serão administrados pela Administradora e geridos pela Gestora, portanto os resultados da Classe o dependerão de uma administração/ gestão adequada, a qual estará sujeita a eventuais riscos diretamente relacionados à capacidade da Gestora e da Administradora na prestação dos serviços à Classe. Falhas na identificação de novos Ativos, na manutenção dos Ativos em carteira e/ou na identificação de oportunidades para alienação de Ativos, bem como nos processos de aquisição e alienação, podem afetar negativamente a Classe e, consequentemente, os seus Cotistas.
Escala Qualitativa de Risco: Menor
Risco de vacância
A Classe e os veículos investidos pela Classe poderão não ter sucesso na prospecção de locatários e/ou arrendatários do(s) empreendimento(s) imobiliário(s) nos quais a Classe vier a investir direta ou indiretamente, o que poderá reduzir a rentabilidade da Classe, tendo em vista o eventual recebimento de um montante menor de receitas decorrentes de locação, arrendamento e venda do(s) empreendimento(s). Adicionalmente, os custos a serem despendidos com o pagamento de taxas de condomínio e tributos, dentre outras despesas relacionadas ao(s) empreendimento(s) (os quais são atribuídos aos locatários dos imóveis) poderão comprometer a rentabilidade da Classe.
Escala Qualitativa de Risco: Menor
Risco de lançamento de novos empreendimentos imobiliários comerciais próximos aos imóveis cuja exploração está vinculada a cotas e/ou títulos investidos pela Classe, o que poderá dificultar a capacidade de alienar, renovar as locações ou locar espaços para novos inquilinos
O lançamento de novos empreendimentos imobiliários comerciais em áreas próximas às que se situam os imóveis nos quais a Classe investe, direta ou indiretamente, poderá impactar a capacidade de alienação, locação ou de renovação da locação de espaços de tais imóveis em condições favoráveis, o que poderá impactar negativamente os rendimentos
e o valor dos investimentos da Classe que estejam vinculados a esses resultados, podendo gerar também uma redução na receita da Classe e na rentabilidade das Cotas Ofertadas.
Escala Qualitativa de Risco: Menor
Risco de sujeição dos imóveis a condições específicas que podem afetar a rentabilidade do mercado imobiliário
Alguns contratos de locação comercial são regidos pela Lei nº 8.245/91, de 18 de outubro de 1991, conforme alterada (“Lei de Locação”), que, em algumas situações, garante determinados direitos ao locatário, como, por exemplo, a ação renovatória, sendo que para a proposição desta ação é necessário que (i) o contrato seja escrito e com prazo determinado de vigência igual ou superior a cinco anos (ou os contratos de locação anteriores tenham sido de vigência ininterrupta e, em conjunto, resultem em um prazo igual ou superior a cinco anos); (ii) o locatário esteja explorando seu comércio, no mesmo ramo, pelo prazo mínimo e ininterrupto de três anos; (iii) o aluguel seja proposto de acordo com o valor de mercado; e (iv) a ação seja proposta com antecedência de um ano, no máximo, até seis meses, no mínimo, do término do prazo do contrato de locação em vigor.
Nesse sentido, as ações renovatórias apresentam dois riscos principais que, caso materializados, podem afetar adversamente a condução de negócios no mercado imobiliário: (i) caso o proprietário decida desocupar o espaço ocupado por determinado locatário visando renová-lo, o locatário pode, por meio da propositura de ação renovatória, conseguir permanecer no imóvel; e (ii) na ação renovatória, as partes podem pedir a revisão do valor do contrato de locação, ficando a critério do Poder Judiciário a definição do valor final do contrato. Dessa forma, os títulos que têm seus rendimentos vinculados a locação podem ser impactados pela interpretação e decisão do Poder Judiciário, sujeitando-se eventualmente ao recebimento de um valor menor pelo aluguel dos locatários dos imóveis.
Escala Qualitativa de Risco: Menor
Risco relativo à ausência de garantia
As aplicações realizadas na Classe não contam com garantia da Administradora, da Gestora, do Coordenador Líder, do Escriturador ou da Classe Garantidor de Créditos – FGC, podendo ocorrer perda total do capital investido pelos Cotistas.
Escala Qualitativa de Risco: Menor
Risco relacionado à aquisição de imóveis onerados
Nos termos da Política de Investimento, a Classe poderá investir em imóveis sobre os quais existam ônus, restrições ou sejam gravados por garantias constituídas pelos antigos proprietários, o que pode dificultar a transmissão da propriedade dos imóveis para a Classe, bem como a obtenção dos rendimentos relativos aos imóveis onerados, o que, por conseguinte, pode impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas. Adicionalmente, no período compreendido entre o processo de negociação da aquisição do imóvel e a efetiva transferência de titularidade para a Classe, mediante a inscrição do título aquisitivo na matrícula do imóvel, existe risco de esse bem ser onerado para satisfação de dívidas dos antigos proprietários, o que poderá dificultar a transmissão da propriedade do imóvel à Classe ou acarretar a ineficácia da aquisição pela Classe. Ademais, caso eventuais credores dos antigos proprietários venham a executar as garantias que recaem sobre os imóveis, aa Classe perderá a propriedade do ativo, o que pode impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas.
Escala Qualitativa de Risco: Menor
Riscos de a Classe vir a ter patrimônio líquido negativo e de os cotistas terem que efetuar aportes de capital
Durante a vigência da Classe, existe o risco de a Classe vir a ter patrimônio líquido negativo e qualquer fato que leve a Classe a incorrer em patrimônio líquido negativo culminará na necessidade de os Cotistas serem chamados a deliberar aportes adicionais de capital na Classe, caso a Assembleia Geral de Cotistas assim decida e na forma prevista na regulamentação, de forma que este possua recursos financeiros suficientes para arcar com suas obrigações financeiras.
Não há como garantir que tais aportes serão realizados, ou ainda, que após a realização de tal aporte, a Classe passará a gerar alguma rentabilidade aos Cotistas.
A CLASSE TAMBÉM PODERÁ ESTAR SUJEITA A OUTROS RISCOS ADVINDOS DE MOTIVOS ALHEIOS OU EXÓGENOS AO CONTROLE DA ADMINISTRADORA E DA GESTORA, TAIS COMO MORATÓRIA, GUERRAS, REVOLUÇÕES, ALÉM DE MUDANÇAS NAS REGRAS APLICÁVEIS AOS ATIVOS DE LIQUIDEZ, MUDANÇAS IMPOSTAS AOS ATIVOS DE LIQUIDEZ INTEGRANTES DA CARTEIRA, ALTERAÇÃO NA POLÍTICA ECONÔMICA E DECISÕES JUDICIAIS PORVENTURA NÃO MENCIONADOS NESTA SEÇÃO.
A DESCRIÇÃO DOS FATORES DE RISCO INCLUÍDA NESTE PROSPECTO NÃO PRETENDE SER COMPLETA OU EXAUSTIVA, SERVINDO APENAS COMO EXEMPLO E ALERTA AOS POTENCIAIS INVESTIDORES QUANTO AOS RISCOS A QUE ESTARÃO SUJEITOS OS INVESTIMENTOS NA CLASSE.
5. >, CRONOGRAMA NDA 35
5.1. Cronograma Indicativo das etapas da Oferta, destacando no mínimo:
a) as datas previstas para o início e o término da Oferta, a possibilidade de sua suspensão ou a sua prorrogação, conforme o caso, ou, ainda, na hipótese de não serem conhecidas, a forma como serão anunciadas tais datas, bem como a forma como será dada divulgação a quaisquer informações relacionadas à oferta; e
b) os prazos, condições e forma para: (i) manifestações de aceitação dos investidores interessados e de revogação da aceitação; (ii) subscrição, integralização e entrega de respectivos certificados, conforme o caso; (iii) distribuição junto ao público investidor em geral; (iv) posterior alienação dos valores mobiliários adquiridos pelo Coordenador Líder em decorrência da prestação de garantia; (v) devolução e reembolso aos investidores, se for o caso; e (vi) quaisquer outras datas relativas à oferta pública de interesse para os investidores ou ao mercado em geral.
Segue abaixo cronograma indicativo dos principais eventos da Oferta:
| Ordem dos Eventos | Evento | Data Prevista (1) (2) (3) (4) (5) |
|---|---|---|
| 1. | Divulgação deste Aviso ao Mercado Disponibilização do Prospecto Preliminar e Lâmina | 27/08/2026 |
| 2. | Início das apresentações a potenciais Investidores (roadshow) | 27/08/2026 |
| 3. | Registro Automático da Oferta na CVM Divulgação do Anúncio de Início Disponibilização do Prospecto Definitivo | 02/09/2026 |
| 4. | Início do Período de Aquisição | 04/09/2026 |
| 5. | Encerramento do Período de Aquisição | 16/09/2026 |
| 6. | Procedimento de Alocação | 17/09/2026 |
| 7. | Divulgação dos rendimentos da Classe e data-base para fins de recebimento dos respectivos rendimentos | 18/09/2026 |
| 8. | Data a partir da qual as Cotas serão negociadas na condição “ex-rendimentos” | 21/09/2026 |
| 9. | Data de Liquidação da Oferta | 23/09/2026 |
| 10. | Pagamento dos rendimentos da Classe aos Cotistas titulares das Cotas na respectiva data-base | 25/09/2026 |
| 11. | Data Máxima para Divulgação do Anúncio de Encerramento | 01/03/2027 |
| (1) As datas | previstas acima são meramente indicativas e estão sujeitas a alterações, atrasos e antecipações sem aviso prévio, a critéri | o do Coordenador Líder. |
Qualquer modificação no cronograma da distribuição deverá ser comunicada à CVM e poderá ser analisada como uma modificação da Oferta, seguindo o disposto na Resolução CVM 160. Caso ocorram alterações das circunstâncias, revogação, modificação, suspensão ou cancelamento da Oferta, tal cronograma poderá ser alterado. A ocorrência de revogação, suspensão ou cancelamento na Oferta será imediatamente divulgada nas páginas da rede mundial de computadores do Coordenador Líder, da Administradora, da Gestora e da CVM, por meio dos veículos utilizados para disponibilização deste Prospecto e do Anúncio de Início.
(2) A principal variável deste cronograma tentativo é o procedimento simplificado para registro de ofertas públicas de distribuição de valores mobiliários e o Convênio CVM - ANBIMA.
(3) O Período de Aquisição poderá ser encerrado a qualquer momento, pela Administradora e pela Gestora, de comum acordo com o Coordenador Líder.
(4) O Coordenador Líder, de comum acordo com o Ofertante, poderá modificar a Oferta para que haja novo Período de Aquisição, e, consequentemente, nova data de Procedimento de Alocação e/ou novas Datas de Liquidação.
(5) Os rendimentos da Classe cuja respectiva data-base ocorra anteriormente à Data de Liquidação serão devidos aos Cotistas titulares das Cotas na respectiva database, inclusive o Ofertante, conforme aplicável. Dessa forma, as Cotas Ofertadas serão adquiridas pelos Investidores na condição “ex-rendimentos” com relação a tais rendimentos, fazendo os Adquirentes jus aos rendimentos da Classe cujas respectivas datas-base ocorram após a Data de Liquidação.
NA HIPÓTESE DE SUSPENSÃO, CANCELAMENTO, MODIFICAÇÃO OU REVOGAÇÃO DA OFERTA, O CRONOGRAMA ACIMA SERÁ ALTERADO. PARA MAIS INFORMAÇÕES A ESSE RESPEITO, INCLUINDO REVOGAÇÃO DA ACEITAÇÃO E DEVOLUÇÃO E REEMBOLSO PARA OS INVESTIDORES, VEJA O ITEM “7.3 ESCLARECIMENTO SOBRE OS
PROCEDIMENTOS PREVISTOS NOS ARTIGOS 70 E 69 DA RESOLUÇÃO CVM 160 A RESPEITO DA EVENTUAL MODIFICAÇÃO DA OFERTA, NOTADAMENTE QUANTO AOS EFEITOS DO SILÊNCIO DO INVESTIDOR” NA PÁGINA 43 DESTE PROSPECTO.
DURANTE A COLOCAÇÃO DAS COTAS, O INVESTIDOR QUE ADQUIRIR COTAS NO ÂMBITO DA OFERTA TERÁ SUAS COTAS BLOQUEADAS PARA NEGOCIAÇÃO PELA ADMINISTRADORA, NA QUALIDADE DE ADMINISTRADORA DAS COTAS, E PELO COORDENADOR LÍDER, SENDO QUE REFERIDAS COTAS SOMENTE PASSARÃO A SER LIVREMENTE NEGOCIADAS NA B3 POSTERIORMENTE À DIVULGAÇÃO DO ANÚNCIO DE ENCERRAMENTO DA OFERTA E DA OBTENÇÃO DE AUTORIZAÇÃO ENVIADA PELA B3.
Nos termos do artigo 48 da Resolução CVM 160, a aquisição dos valores mobiliários objeto da Oferta de distribuição deve ser realizada no prazo máximo de 180 (cento e oitenta) dias, contados da data de divulgação do Anúncio de Início de distribuição e poderá ser encerrada antes do referido prazo a critério do Coordenador Líder em comum acordo com a Gestora, em caso de colocação do Montante Mínimo da Oferta (“Período de Colocação”). Assim, eventuais novos “Períodos de Aquisição” e novas “Datas de Liquidação” poderão ser informadas ao mercado e à B3 até a Data Máxima para Divulgação do Anúncio de Encerramento, mediante comunicado ao mercado.
Os Investidores poderão encontrar, nas páginas da rede mundial de computadores do Coordenador Líder, da Administradora, da CVM, e da B3, por meio do Fundos.NET, indicados abaixo: (i) este Prospecto; (ii) os anúncios e comunicados da Oferta, conforme mencionados no cronograma desta seção 5.1; (iii) informações sobre a manifestação de aceitação à Oferta e manifestação de revogação da aceitação à Oferta; (iv) informações sobre a modificação, suspensão e cancelamento ou revogação da Oferta; (v) informações sobre prazos, termos, condições e forma para devolução e reembolso dos valores dados em contrapartida às Cotas Ofertadas; e (vi) quaisquer outras informações referentes à Oferta:
Coordenador Líder: https://www.btgpactual.com/asset-management/administracao-fiduciaria (neste website, descer a página até o campo “digite aqui o nome ou o CNPJ do Fundo de Investimento”, pesquisar o “ÉXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA” e, então, localizar o “Prospecto”, “Lâmina”, “Anúncio de Início” ou quaisquer comunicados ao mercado relativos à Oferta);
Administradora: https://www.btgpactual.com/asset-management/administracao-fiduciaria (neste website, descer a página até o campo “digite aqui o nome ou o CNPJ do Fundo de Investimento”, pesquisar o “ÉXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA” e, então, localizar o “Prospecto”, “Lâmina”, “Anúncio de Início” ou quaisquer comunicados ao mercado relativos à Oferta);
CVM: www.gov.br/cvm/pt-br (neste website acessar “Centrais de Conteúdo”, clicar em “Central de Sistemas da CVM”, clicar em “Ofertas Públicas”, em seguida em “Ofertas em Análise” e, na coluna “Secundárias”, selecionar o volume em R$ para “Quotas de Fundo Imobiliário”, buscar por “Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada”, e, então, localizar o “Prospecto Preliminar”, “Lâmina”, “Aviso ao Mercado”, “Anúncio de Início”, “Anúncio de Encerramento” ou a opção desejada); e
B3: https://www.gov.br/cvm/pt-br (na página principal, clicar em “Regulados”, clicar em “Regulados CVM (sobre e dados enviados à CVM)”, “Fundos de Investimento” clicar em “Fundos Registrados”, buscar por e acessar “Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada”. Selecione “aqui” para acesso ao sistema Fundos.NET, e, então, localizar o “Prospecto Preliminar”, “Lâmina”, “Aviso ao Mercado”, “Anúncio de Início”, “Anúncio de Encerramento” ou a opção desejada).
No ato da aquisição de Cotas Ofertadas, cada Adquirente (i) assinará um termo de adesão ao Regulamento do FII (“Termo de Adesão ao Regulamento”), por meio do qual o Investidor deverá declarar que tomou conhecimento e os termos e cláusulas das disposições do Regulamento do FII, em especial daqueles referentes à política de investimentos do FII e aos fatores de risco; e (ii) se comprometerá, de forma irrevogável e irretratável, a aquirir as Cotas Ofertadas por ele adquiridas, nos termos do Regulamento do FII e deste Prospecto. As pessoas que sejam Pessoas Vinculadas deverão atestar esta condição quando da celebração do Termo de Aceitação ou Pedido de Aquisição (conforme abaixo definido).
A quantidade de Cotas Ofertadas adquiridas e o respectivo valor a ser adquirido dos Investidores Não Institucionais serão informados a cada Investidor Não Institucional até o Dia Útil imediatamente anterior à Data de Liquidação pelo
Coordenador Líder, por meio de mensagem enviada ao endereço eletrônico indicado no(s) Termos (s) de Aceitação, ou, na sua ausência, por telefone ou correspondência, devendo o pagamento ser feito de acordo com o descrito abaixo limitado ao valor do(s) Termos(s) de Aceitação, e observado o Critério de Alocação (conforme abaixo definido). Caso tal relação resulte em fração de Cotas Ofertadas, o valor do investimento será limitado ao valor correspondente ao maior número inteiro de Cotas Ofertadas, desprezando-se a referida fração (arredondamento para baixo).
Os Investidores Não Institucionais deverão efetuar o pagamento, à vista e em moeda corrente nacional, do valor indicado acima ao Coordenador Líder em recursos imediatamente disponíveis, até as 11:00 (onze) horas da Data de Liquidação. Não havendo pagamento pontual, o(s) Termos(s) de Aceitação, será (ão) automaticamente cancelado pelo Coordenador Líder.
A quantidade de Cotas Ofertadas adquiridas e o respectivo valor a ser adquirido dos Investidores Institucionais serão informados a cada Investidor Institucional até o Dia Útil imediatamente anterior à Data de Liquidação pelo Coordenador Líder, por meio de mensagem enviada ao endereço eletrônico indicado na(s) Ordem(ns) de Investimento ou nos(s) Termos(s) de Aceitação, conforme o caso, ou, na sua ausência, por telefone ou correspondência, devendo o pagamento ser feito de acordo com o disposto abaixo limitado ao valor da(s) Ordem(ns) de Investimento do(s) ou do(s) Termos(s) de Aceitação.
Os Investidores Institucionais deverão efetuar o pagamento, à vista e em moeda corrente nacional, do valor indicado no item acima ao Coordenador Líder em recursos imediatamente disponíveis, até as 11:00 (onze) horas da Data de 33 Liquidação. Não havendo pagamento pontual, os Termos(s) de Aceitação e/ou os Pedidos de Aquisição, conforme o caso, serão automaticamente cancelados pelo Coordenador Líder.
Caso não seja atingido o Montante Mínimo da Oferta, a Oferta será cancelada. Caso já tenha ocorrido a aquisição de Cotas Ofertadas e a Oferta seja cancelada, os valores depositados serão devolvidos aos respectivos Investidores nas contas correntes de suas respectivas titularidades indicadas nos respectivos Termos de Aceitação ou Pedidos de Aquisição (conforme abaixo definidos), conforme o caso, acrescidos dos rendimentos líquidos auferidos pelos investimentos temporários, nos termos do artigo 41 do Anexo Normativo III da Resolução CVM 175, calculados pro rata temporis, a partir da respectiva Data de Liquidação, com dedução, se for o caso, dos valores relativos aos tributos incidentes, se a alíquota for superior a zero (“Critérios de Restituição de Valores”), no prazo de até 05 (cinco) Dias Úteis (conforme definido abaixo) contados da respectiva comunicação no âmbito da Oferta, observado que, mesmo com relação às Cotas Ofertadas custodiadas eletronicamente na B3, tal procedimento será realizado fora do âmbito da B3, de acordo com os procedimentos do Escriturador. Na hipótese de restituição de quaisquer valores aos Investidores, o comprovante de pagamento dos respectivos recursos servirá de recibo de quitação relativo aos valores restituídos e os Investidores deverão efetuar a devolução do Termo de Aceitação ou do Pedido de Aquisição (conforme definido abaixo), conforme o caso, das Cotas Ofertadas cujos valores tenham sido restituídos.
Para fins da Oferta, “Dia Útil” ou “Dias Úteis” significa qualquer dia exceto: (i) sábados, domingos ou feriados nacionais; e (ii) aqueles sem expediente na B3.
6. >, INFORMAÇÕES SOBRE AS COTAS NEGOCIADAS
- 6.1. Cotação em bolsa de valores ou mercado de balcão dos valores mobiliários a serem distribuídos, inclusive no exterior, identificando: (i) cotação mínima, média e máxima de cada ano, nos últimos 5 (cinco) anos; cotação mínima, média e máxima de cada trimestre, nos últimos 2 (dois) anos; e cotação mínima, média e máxima de cada mês, nos últimos 6 (seis) meses
Na data de divulgação deste Prospecto, a última cotação disponível das Cotas Ofertadas no mercado de balcão em que se encontram negociadas (data-base: 11 de agosto de 2026) é de R$ 9,65 (nove reais e sessenta e cinco centavos).
A tabela abaixo indica os valores de negociação máxima, média e mínima das Cotas Ofertadas para os períodos indicados:
| Cotações Anuais - Ú | ltimos Cinco Anos¹ | ||
|---|---|---|---|
| Valor de negociação | por cota (em Reais) | ||
| Data | Mín(3) | Máx(1) | Méd(2) |
| 2026 | 9,23 | 9,79 | 9,49 |
| 2025 | 9,14 | 10,0 | 9,51 |
| 2024 | 8,76 | 9,95 | 9,59 |
| 2023 | 8,80 | 10,31 | 9,08 |
| 2022 | 10,28 | 10,37 | 10,33 |
¹ Até 31 dezembro 2023. A primeira oferta do Fundo foi encerrada em 09 de junho de 2021.
| Cotações Trimestrais | - Últimos Dois Anos¹ | ||
|---|---|---|---|
| Valor de negociação | por cota (em Reais) | ||
| Data | Mín(3) | Máx(1) | Méd(2) |
| 2T26 | 9,38 | 9,75 | 9,54 |
| 1T26 | 9,23 | 9,50 | 9,9,40 |
| 4T25 | 9,40 | 9,80 | 9,60 |
| 3T25 | 9,22 | 10,0 | 9,58 |
| 2T25 | 9,14 | 9,50 | 9,42 |
| 1T25 | 9,27 | 9,5 | 9,42 |
| 4T24 | 9,07 | 9,6 | 9,55 |
| 3T24 | 9,21 | 9,95 | 9,67 |
| 2T24 | 8,76 | 9,87 | 9,60 |
| 1T24 | 8,76 | 8,84 | 8,83 |
| Cotações Mensais - | Últimos Seis Meses¹ | ||
|---|---|---|---|
| Valor de negociação | por cota (em Reais) | ||
| Data | Mín(3) | Máx(1) | Méd(2) |
| fev | 9,37 | 9,50 | 9,43 |
| mar | 9,23 | 9,45 | 9,35 |
| abr | 9,38 | 9,63 | 9,52 |
| mai | 9,40 | 9,63 | 9,54 |
| jun | 9,45 | 9,75 | 9,56 |
| Jul | 9,53 | 9,79 | 9,63 |
(1) Valor Máximo: Valor máximo de fechamento da Cota.
(2) Valor Médio: Média dos fechamentos da Cota no período.
(3) Valor Mínimo: Valor mínimo de fechamento da Cota.
6.2. Informações sobre a existência de direito de preferência na subscrição de Cotas Ofertadas
Tendo em vista que a presente Oferta é relativa à distribuição secundária de Cotas da Classe, e que, conforme disposto no Regulamento, não haverá direito de preferência entre os cotistas para a negociação das Cotas Ofertadas no mercado secundário.
- 6.3. Indicação da diluição econômica imediata dos cotistas que não subscreverem as cotas ofertadas, calculada pela divisão da quantidade de Cotas Ofertadas pela soma dessa quantidade com a quantidade inicial de cotas antes da Oferta em questão multiplicando o quociente obtido por 100 (cem)
Considerando que a presente distribuição secundária se caracteriza como a oferta das Cotas Ofertadas, não haverá diluição econômica na Oferta.
6.4. Justificativa do preço de aquisição das cotas, bem como do critério adotado para sua fixação
O preço de aquisição das Cotas Ofertadas foi definido com base no valor patrimonial das cotas da Classe, representado pelo quociente entre o valor do patrimônio líquido contábil atualizado da Classe e o número de cotas, divulgado no informe mensal da Classe, referente ao mês de junho de 2026 e publicado em 27 de julho de 2026, nos termos do Capítulo 6 – “Emissão, Subscrição, Integralização e Transferência das Cotas’, cláusula 6.4.2.do Regulamento do Fundo.
O Preço de Aquisição será fixo até a data de encerramento da Oferta, que se dará com a divulgação do Anúncio de Encerramento.
7. RESTRIÇÕES A DIREITOS DE INVESTIDORES >, NO CONTEXTO DA OFERTA
7.1. Descrição de eventuais restrições à transferência das cotas
Nos termos da Resolução CVM 160, as Cotas Ofertadas adquiridas na presente Oferta não estão sujeitas às restrições para negociação no mercado secundário com o público investidor em geral, após a liquidação da Oferta e observado os procedimentos estabelecidos pela B3 e pela regulamentação aplicável. As Cotas Ofertadas adquiridas estarão bloqueadas para negociação pelo Coordenador, sendo que referidas Cotas Ofertadas somente passarão a ser livremente negociadas na B3 posteriormente à divulgação do Anúncio de Encerramento e da obtenção de autorização enviada pela B3.
Mediante solicitação fundamentada do agente de custódia do Investidor, por razão que não outra senão comprovada falha operacional do agente de custódia, com anuência prévia do Ofertante, poderá ser avaliado o ajuste da posição na B3 dos Investidores afetados pelo erro operacional, sendo certo que isso não significará quebra da regra de liquidação na carteira de bloqueio ou tratamento não equitativo dos Investidores que efetivamente participaram, anuíram e estão cientes da Oferta.
- 7.2. Declaração em destaque da inadequação do investimento, caso aplicável, especificando os tipos de investidores para os quais o investimento é considerado inadequado
O investimento em cotas de fundos de investimento imobiliário não é adequado a investidores que (i) necessitem de liquidez imediata, tendo em vista a possibilidade de serem pequenas ou inexistentes as negociações das cotas de fundos de investimento imobiliário, a despeito da possibilidade de esses terem suas cotas negociadas em mercado de balcão; e (ii) não estejam dispostos a correr os demais riscos previstos na seção “4. Fatores de Risco”, na página 10 a 33 deste Prospecto. Além disso, os fundos de investimento imobiliário têm a forma de condomínio fechado, ou seja, não admitem a possibilidade de resgate de suas cotas, sendo que os seus Adquirentes podem ter dificuldades em realizar a venda de suas cotas no mercado secundário.
RECOMENDA-SE, PORTANTO, QUE OS INVESTIDORES LEIAM CUIDADOSAMENTE A SEÇÃO “FATORES DE RISCO”, NAS PÁGINAS 10 A 33 DESTE PROSPECTO, ANTES DA TOMADA DE DECISÃO DE INVESTIMENTO, PARA A MELHOR VERIFICAÇÃO DE ALGUNS RISCOS QUE PODEM AFETAR DE MANEIRA ADVERSA O INVESTIMENTO NAS COTAS OFERTADAS.
O INVESTIMENTO NESTA OFERTA É INADEQUADO PARA INVESTIDORES PROIBIDOS POR LEI EM ADQUIRIR COTAS DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO.
A OFERTA NÃO É DESTINADA A INVESTIDORES QUE BUSQUEM RETORNO DE CURTO PRAZO E/OU NECESSITEM DE LIQUIDEZ EM SEUS INVESTIMENTOS. O INVESTIMENTO NESTE CLASSE É INADEQUADO PARA INVESTIDORES PROIBIDOS POR LEI EM ADQUIRIR COTAS DE FUNDOS DE INVESTIMENTO IMOBILIÁRIOS.
NENHUMA DAS DISPOSIÇÕES DESTE PROSPECTO CONSTITUI GARANTIAS DE RETORNO AOS INVESTIDORES. PARA TANTO, EVENTUAIS COMPROMISSOS, EXPRESSOS OU IMPLÍCITOS, DECLARAÇÕES, VISÕES, PROJEÇÕES E/OU PREVISÕES AQUI CONTIDAS NÃO GARANTEM AOS INVESTIDORES QUE ADQUIRIREM COTAS OFERTADAS UM RETORNO DE INVESTIMENTO.
7.3. Esclarecimento sobre os procedimentos previstos nos artigos 70 e 69 da Resolução CVM 160 a respeito da eventual modificação da oferta, notadamente quanto aos efeitos do silêncio do investidor
Alteração das Circunstâncias, Modificação, Revogação, Suspensão ou Cancelamento da Oferta
Caso a Oferta seja modificada, nos termos da regulamentação da CVM: (i) a modificação deverá ser divulgada imediatamente através de meios ao menos iguais aos utilizados para a divulgação da Oferta; e (ii) o Coordenador Líder deverá se acautelar e se certificar, no momento do recebimento das aceitações da Oferta, de que o Investidor está ciente de que a Oferta foi alterada e de que tem conhecimento das novas condições.
No caso de oferta submetida ao rito de registro automático, a modificação de oferta não depende de aprovação prévia da CVM.
Os Investidores que já tiverem aderido à Oferta deverão ser comunicados diretamente pelo Coordenador Líder, por correio eletrônico, correspondência física ou qualquer outra forma de comunicação passível de comprovação, a respeito da modificação efetuada, para que confirmem ao Coordenador Líder, no prazo de 5 (cinco) Dias Úteis contados do recebimento da respectiva comunicação, o interesse em revogar sua aceitação à Oferta, presumindo-se, na falta da manifestação, o interesse do Investidor em não revogar sua aceitação. O disposto nesta Cláusula não se aplica à hipótese de modificação da Oferta para melhorá-la em favor dos Investidores, entretanto, a CVM pode determinar a sua adoção caso entenda que a modificação não melhora a Oferta em favor dos Investidores.
EM CASO DE SILÊNCIO, SERÁ PRESUMIDO QUE OS INVESTIDORES SILENTES PRETENDEM MANTER A DECLARAÇÃO DE ACEITAÇÃO. O COORDENADOR LÍDER DEVERÁ ACAUTELAR-SE E CERTIFICAR-SE, NO MOMENTO DO RECEBIMENTO DAS ACEITAÇÕES DA OFERTA, DE QUE O INVESTIDOR ESTÁ CIENTE DE QUE A OFERTA FOI ALTERADA E QUE TEM CONHECIMENTO DAS NOVAS CONDIÇÕES, CONFORME O CASO.
Nos termos do parágrafo 4º do artigo 70 da Resolução CVM 160, a rescisão do Contrato de Distribuição decorrente de inadimplemento de quaisquer das Partes ou de não verificação da implementação das Condições Precedentes (conforme abaixo definidas), importa no cancelamento do registro da Oferta.
A documentação referente ao previsto acima deverá ser mantida à disposição da CVM, pelo prazo de 5 (cinco) anos após a data de divulgação do Anúncio de Encerramento.
Nos termos do artigo 70 da Resolução CVM 160, a CVM: (i) poderá suspender, a qualquer tempo, a Oferta se: (a) estiver se processando em condições diversas das constantes da Resolução CVM 160 ou do registro automático da Oferta; (b) estiver sendo intermediada por coordenador que esteja com registro suspenso ou cancelado, conforme a regulamentação que dispõe sobre coordenadores de ofertas públicas de distribuição de valores mobiliários; ou (c) for havida por ilegal, contrária à regulamentação da CVM ou fraudulenta, ainda que após obtido o respectivo registro automático da Oferta; e (ii) deverá suspender a Oferta quando verificar ilegalidade ou violação de regulamento sanáveis, sendo certo que o prazo de suspensão da Oferta não poderá ser superior a 30 (trinta) dias, durante o qual a irregularidade apontada deverá ser sanada. Findo tal prazo sem que tenham sido sanados os vícios que determinaram a suspensão, a CVM deverá ordenar a retirada da Oferta e cancelar o respectivo registro automático.
O Coordenador Líder e o Ofertante, nos termos do artigo 70 da Resolução CVM 160, a CVM: (i) poderá suspender, a qualquer tempo, a Oferta se: (a) estiver se processando em condições diversas das constantes da Resolução CVM 160 ou do registro automático da Oferta; (b) estiver sendo intermediada por coordenador que esteja com registro suspenso ou cancelado, conforme a regulamentação que dispõe sobre coordenadores de ofertas públicas de distribuição de valores mobiliários; ou (c) for havida por ilegal, contrária à regulamentação da CVM ou fraudulenta, ainda que após obtido o respectivo registro automático da Oferta; e (ii) deverá suspender a Oferta quando verificar ilegalidade ou violação de regulamento sanáveis, sendo certo que o prazo de suspensão da Oferta não poderá ser superior a 30 (trinta) dias, durante o qual a irregularidade apontada deverá ser sanada. Findo tal prazo sem que tenham sido sanados os vícios que determinaram a suspensão, a CVM deverá ordenar a retirada da Oferta e cancelar o respectivo registro automático.
Nos termos do parágrafo 4º do artigo 70 da Resolução CVM 160, a rescisão do Contrato de Distribuição, decorrente de inadimplemento de quaisquer das Partes ou de não verificação da implementação das Condições Precedentes, importa no cancelamento do registro da Oferta.
Nos termos do parágrafo 5º do artigo 70 da Resolução CVM 160, a Resilição Voluntária (conforme definida abaixo), por motivo distinto daqueles previstos acima, não implica revogação da Oferta, mas sua suspensão, até que novo contrato de distribuição seja firmado.
Nos termos do Ofício-Circular nº 10/2023/CVM/SRE, no caso de ofertas que sigam o rito de registro automático, a eventual revogação da Oferta prescinde de manifestação da CVM, bastando que seja apresentado comunicado ao mercado notificando os Investidores a respeito da referida revogação, bem como seus fundamentos.
8. >, OUTRAS CARACTERÍSTICAS DA OFERTA
8.1. Eventuais condições a que a oferta pública esteja submetida
Distribuição Parcial
Será admitida, nos termos dos artigos 73 e 74 da Resolução CVM 160, a distribuição parcial das Cotas Ofertadas (“Distribuição Parcial”), desde que observado o Montante Mínimo da Oferta, sendo que a Oferta em nada será afetada caso não haja a aquisição da totalidade das Cotas Ofertadas no âmbito da Oferta.
Atingido o Montante Mínimo da Oferta, as Cotas Ofertadas excedentes que não forem efetivamente adquiridas durante o Período de Distribuição deverão ser mantidas com o Ofertante.
Como condição de eficácia de seu Termo de Aceitação ou Pedido de Aquisição (conforme abaixo definidos), que poderá ser enviado por Investidores Não Institucionais e/ou Investidores Institucionais, conforme o caso, durante o Período de Aquisição (conforme abaixo definido), os Investidores terão a faculdade de condicionar sua adesão à Oferta a que haja distribuição: (i) do Montante Total da Oferta; ou (ii) de quantidade igual ou maior que o Montante Mínimo da Oferta e menor que o Montante Total da Oferta.
No caso do item “(ii)” acima, o Investidor deverá, nos termos do artigo 74 da Resolução CVM 160, no momento da aceitação da Oferta, indicar se, implementando-se a condição prevista, pretende receber (a) a totalidade das Cotas Ofertadas adquiridas; ou (b) uma quantidade equivalente à proporção entre o número de Cotas Ofertadas efetivamente distribuídas e o número de Cotas Ofertadas originalmente ofertadas, presumindo-se, na falta de manifestação, o interesse do Investidor em receber a totalidade das Cotas Ofertadas objeto do Pedido de Aquisição ou do Termo de Aceitação (conforme abaixo definidos), conforme o caso (“Critérios de Aceitação da Oferta”).
Caso o Investidor indique o item “(b)” acima, o valor mínimo a ser adquirido por Investidor, no contexto da Oferta poderá ser inferior ao Investimento Mínimo por Investidor.
Caso não seja atingido o Montante Mínimo da Oferta, a Oferta será cancelada. Caso já tenha ocorrido a aquisição de Cotas Ofertadas e a Oferta seja cancelada, os valores, eventualmente, depositados serão devolvidos aos respectivos Investidores, observados os Critérios de Restituição de Valores, no prazo de até 05 (cinco) Dias Úteis (conforme definido abaixo) contados da respectiva comunicação no âmbito da Oferta, observado que, mesmo com relação às Cotas Ofertadas custodiadas eletronicamente na B3, tal procedimento será realizado fora do âmbito da B3, de acordo com os procedimentos do Escriturador.
Caso sejam adquiridas Cotas Ofertadas em montante igual ou superior ao Montante Mínimo da Oferta, mas inferior ao Montante Total da Oferta, a Oferta poderá ser encerrada, pela Administradora, de comum acordo com o Coordenador Líder, e as cotas não adquiridas permanecerão com o Ofertante, nos termos da regulamentação em vigor, devendo, ainda, devolver aos Investidores que tiverem condicionado a sua adesão à colocação integral, ou para as hipóteses de alocação proporcional, os valores já comprometidos, de acordo com os Critérios de Restituição de Valores no prazo de até 5 (cinco) Dias Úteis contados da respectiva comunicação.
Na hipótese de restituição de quaisquer valores aos Investidores, o comprovante de pagamento dos respectivos recursos servirá de recibo de quitação relativo aos valores restituídos.
Não haverá fontes alternativas de captação, em caso de Distribuição Parcial.
Ainda, a realização da Oferta está submetida às Condições Suspensivas, no termo do item “Condições Suspensivas” da Seção “Contrato de Distribuição”, na página 60 deste Prospecto.
8.2. Eventual destinação da oferta pública ou partes da oferta pública a investidores específicos e a descrição destes investidores
A presente Oferta é destinada ao público em geral, sendo dividida para fins de critério de colocação das Cotas Ofertdadas entre Investidores Não Institucionais, no âmbito da Oferta Não Institucional, e Investidores Institucionais, no âmbito da Oferta Institucional, conforme definido no item 2.3 deste Prospecto.
Oferta Não Institucional
Durante o Período de Aquisição, os Investidores Não Institucionais, inclusive aqueles considerados Pessoas Vinculadas, interessados em adquirir as Cotas Ofertadas objeto da Oferta deverão preencher e apresentar um ou mais Termos(s) de Aceitação, indicando, dentre outras informações, a quantidade de Cotas Ofertadas que pretendem adquirir (observado o Investimento Mínimo por Investidor), ao Coordenador Líder. Os Investidores Não Institucionais deverão indicar, obrigatoriamente, no(s) seu(s) respectivo(s) Termos(s) de Aceitação, a sua qualidade ou não de Pessoa Vinculada, sob pena de seu(s) Termos(s) de Aceitação, ser(em) cancelado(s) pelo Coordenador Líder, conforme demanda a ser observada após o Procedimento de Alocação.
No mínimo 10% (dez por cento) do montante final da Oferta será destinado, prioritariamente aos Investidores Não Institucionais (“Oferta Não Institucional”), sendo certo que o Coordenador Líder, em comum acordo com a Gestora, poderá aumentar a quantidade de Cotas Ofertadas inicialmente destinada à Oferta Não Institucional, até o limite máximo do Montante Total da Oferta.
Os Termos de Aceitação serão efetuados pelos Investidores Não Institucionais de maneira irrevogável e irretratável, ressalvado o disposto no Contrato de Distribuição e neste Prospecto, devendo observar as seguintes condições, dentre outras previstas no próprio Termo de Aceitação, os procedimentos e normas de liquidação da B3, bem como os seguintes procedimentos:
(i) fica estabelecido que os Investidores Não Institucionais que sejam Pessoas Vinculadas deverão, necessariamente, indicar no(s) seu(s) respectivo(s) Termos(s) de Aceitação, a sua condição ou não de Pessoa Vinculada. Dessa forma, serão aceitos os Termos de Aceitação firmados por Pessoas Vinculadas, sem qualquer limitação, observado, no entanto, que no caso de excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas Ofertadas inicialmente ofertada no âmbito da Oferta, será vedada a colocação de Cotas Ofertadas para as Pessoas Vinculadas, nos termos do artigo 56 da Resolução CVM 160, observadas as exceções previstas nos parágrafos do referido artigo;
(ii) durante o Período de Aquisção, cada Investidor Não Institucional, incluindo os Investidores Não Institucionais que sejam Pessoas Vinculadas, deverá enviar Termo de Aceitação junto junto à única Instituição Participante da Oferta, podendo, em razão da possibilidade de Distribuição Parcial, condicionar sua adesão à Oferta, de acordo com os Critérios de Aceitação da Oferta;
(iii) no âmbito do Procedimento de Alocação, o Coordenador Líder, junto a B3, alocará as Cotas Ofertadas objeto dos Termos de Aceitação em observância aos Critérios de Alocação da Oferta Não Institucional (conforme abaixo definido);
(iv) a quantidade de Cotas Ofertadas adquiridas e o respectivo valor a ser adquirido dos Investidores Não Institucionais serão informados a cada Investidor Não Institucional até o Dia Útil imediatamente anterior à Data de Liquidação pelo Coordenador Líder, por meio de mensagem enviada ao endereço eletrônico indicado no (s) Termos(s) de Aceitação, ou, na sua ausência, por telefone ou correspondência, devendo o pagamento ser feito de acordo com o item “(v)” abaixo limitado ao valor do(s) Termos(s) de Aceitação, e observado os Critérios de Alocação (conforme abaixo definido). Caso tal relação resulte em fração de Cotas Ofertadas, o valor do investimento será limitado ao valor correspondente ao maior número inteiro de Cotas, desprezando-se a referida fração (arredondamento para baixo); e
(v) os Investidores Não Institucionais deverão efetuar o pagamento, à vista e em moeda corrente nacional, do valor indicado no inciso “(iv)” acima ao Coordenador Líder em recursos imediatamente disponíveis, até às 11:00 (onze) horas da Data de Liquidação. Não havendo pagamento pontual, os Termos de Aceitação serão automaticamente cancelados pelo Coordenador Líder.
Critério de Alocação da Oferta Não Institucional
Caso, no âmbito da Oferta Não Institucional, o total de Cotas Ofertadas objeto dos Termos de Aceitação apresentados pelos Investidores Não Institucionais durante o Período de Aquisção, inclusive aqueles que sejam considerados Pessoas Vinculadas (“Critérios de Alocação da Oferta Não Institucional”):
(i) seja igual ou inferior a 10% (dez por cento) do Montante Total da Oferta, não será observado o Critério de Alocação (conforme definido abaixo), sendo integralmente atendidos todos os Termos de Aceitação dos Investidores Não Institucionais, de modo que as Cotas Ofertadas remanescentes, se houver, poderão ser destinadas à Oferta Institucional, nos termos do subitem “Oferta Institucional” abaixo; ou
(ii) seja superior ao montante total das Cotas Ofertadas destinado à Oferta Não Institucional (o qual será de, inicialmente, 10% (dez por cento) do montante final da Oferta, considerando a faculdade de referido percentual ser aumentado pelo Coordenador Líder, em comum acordo com a Gestora, nos termos previstos no Contrato de Distribuição), as Cotas Ofertadas destinadas à Oferta Não Institucional serão alocadas aos Investidores Não Institucionais, inclusive àquele considerado Pessoa Vinculada, por ordem cronológica de apresentação dos respectivos Termos de Aceitação, até o limite das Cotas Ofertadas destinadas à Oferta Não Institucional, não sendo consideradas frações de Cotas ("Critério de Alocação"). Caso seja aplicado o Critério de Alocação indicado acima, o Termo de Aceitação de determinado Investidor Não Institucional poderá não ser atendido, total ou parcialmente, ainda que apresentado dentro do Período de Aquisição, sendo que não há nenhuma garantia de que os Investidores Não Institucionais venham a adquirir a quantidade de Cotas Ofertadas desejada, conforme indicada no Termo de Aceitação.
O Coordenador Líder, em comum acordo a Gestora, poderão manter a quantidade de Cotas Ofertadas inicialmente destinada à Oferta Não Institucional, qual seja, 10% (dez por cento) do Montante Total da Oferta ou aumentar tal quantidade a um patamar compatível com os objetivos da Oferta, de forma a atender, total ou parcialmente, aos referidos Termos de Aceitação.
Na Oferta Não Institucional não serão consideradas na alocação, em nenhuma hipótese, relações com clientes e outras considerações de natureza comercial ou estratégica do Coordenador Líder e/ou da Administradora e/ou da Gestora.
Oferta Institucional
Após o atendimento dos Termos de Aceitação apresentados pelos Investidores Não Institucionais, as Cotas Ofertadas remanescentes que não forem colocadas na Oferta Não Institucional serão destinadas à colocação junto a Investidores Institucionais, sendo admitidas, para tais Investidores Institucionais, por meio dos Pedidos de Aquisição e não sendo estipulados valores máximos de investimento, observados os seguintes procedimentos (“Oferta Institucional”):
(i) os Investidores Institucionais, inclusive aqueles considerados Pessoas Vinculadas, interessados em adquirir Cotas Ofertadas objeto da Oferta deverão apresentar seus Pedidos de Aquisição, exclusivamente ao Coordenador Líder, durante o Período de Aquisição, indicando a quantidade de Cotas Ofertadas a ser adquirida, inexistindo limites máximos de investimento, observado o Investimento Mínimo por Investidor. Os Pedidos de Aquisição, serão efetuados pelos Investidores Institucionais de maneira irrevogável e irretratável, ressalvado o disposto no Contrato de Distribuição e neste Prospecto, devendo observar, ainda, as condições previstas no Pedido de Aquisição;
(ii) fica estabelecido que os Investidores Institucionais que sejam Pessoas Vinculadas deverão, necessariamente, indicar no Pedido de Aquisição, a sua condição ou não de Pessoa Vinculada. Dessa forma, serão aceitos os Pedidos de Aquisição enviadas por Pessoas Vinculadas, sem qualquer limitação, observado, no entanto, que no caso de excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas Ofertadas inicialmente ofertada no âmbito da Oferta, será vedada a colocação de Cotas Ofertadas para as Pessoas Vinculadas, nos termos do artigo 56 da Resolução CVM 160, observadas as exceções previstas nos parágrafos do referido artigo;
(iii) cada Investidor Institucional, incluindo os Investidores Institucionais que sejam Pessoas Vinculadas, deverá formalizar o Pedido de Aquisição junto ao Coordenador Líder, podendo, em razão da possibilidade de Distribuição Parcial, condicionar sua adesão à Oferta, de acordo com os Critérios de Aceitação da Oferta;
(iv) cada Investidor Institucional interessado em participar da Oferta Institucional deverá assumir a obrigação de verificar se está cumprindo com os requisitos para participar da Oferta Institucional, para então apresentar seus Pedidos de Aquisição;
(v) a quantidade de Cotas Ofertadas adquiridas e o respectivo valor a ser adquirido dos Investidores Institucionais serão informados a cada Investidor Institucional até o Dia Útil imediatamente anterior à Data de Liquidação pelo Coordenador Líder, por meio de mensagem enviada ao endereço eletrônico indicado na(s) Ordem(ens) de Investimento, ou, na sua ausência, por telefone ou correspondência, devendo o pagamento ser feito de acordo com o item “(vi)” abaixo limitado ao valor da(s) Ordem(ens) de Investimento; e
(vi) os Investidores Institucionais deverão efetuar o pagamento, à vista e em moeda corrente nacional, do valor indicado no inciso “(v)” acima ao Coordenador Líder em recursos imediatamente disponíveis, até às 11:00 (onze) horas da Data de Liquidação. Não havendo pagamento pontual, os Pedidos de Aquisição, conforme o caso, serão automaticamente cancelados pelo Coordenador Líder.
Critério de Colocação da Oferta Institucional
Caso os Pedidos de Aquisição ou os Termos de Aceitação, conforme o caso, apresentadas pelos Investidores Institucionais excedam o total de Cotas Ofertadas remanescentes após o atendimento da Oferta Não Institucional, o Coordenador Líder dará prioridade aos Investidores Institucionais que, no entender do Coordenador Líder, em comum acordo com a Gestora, melhor atendam os objetivos da Oferta, quais sejam, constituir uma base diversificada de investidores, integrada por investidores com diferentes critérios de avaliação das perspectivas da Classe e a conjuntura macroeconômica brasileira, bem como criar condições para o desenvolvimento do mercado local de fundos de investimento imobiliário (“Critérios de Colocação da Oferta Institucional”).
Disposições Comuns à Oferta Não Institucional e à Oferta Institucional
As Cotas Ofertadas que forem adquiridas no âmbito da Oferta serão creditados diretamente em carteira bloqueada mantida na Central Depositária da B3 e somente poderão ser negociadas no mercado secundário após, cumulativamente, (i) ser divulgado o anúncio de encerramento da Oferta; e (ii) ser obtida a autorização da B3.
Investidores que aderirem à Oferta não deverão realizar qualquer negociação ou tentativa de negociação das cotas objeto da Oferta no mercado secundário anteriormente à publicação do Anúncio de Encerramento, sob pena de estarem sujeitos às penalidades e às demais disposições previstas na legislação, regulamentação aplicáveis e procedimentos operacionais da B3, que incluem, entre outras, o pagamento de multas e de multas adicionais pela falha na entrega de ativos de renda variável. O código de negociação do ativo na B3 é EXES11.
As Instituições Participantes da Oferta somente atenderão aos Termos de Aceitação e aos Pedidos de Aquisição, conforme o caso, feitos por Investidores titulares de conta nele abertas ou mantidas pelo respectivo Investidor.
Nos termos da Resolução CVM 27 e da Resolução CVM 160, e considerando se tratar de uma oferta pública secundária, a Oferta não contará com a assinatura de boletins de subscrição para a aquisiçõ pelos Investidores das Cotas Ofertadas. Para os Investidores que não se enquadrem na definição constante no artigo 2º, §2º da Resolução CVM 27 e do parágrafo 3º, do artigo 9º da Resolução CVM 160, o documento de aceitação a ser assinado, é completo e suficiente para validar o compromisso de aquisição firmado pelos Investidores, e contém as informações previstas no artigo 2º da Resolução CVM 27.
Os Investidores poderão desistir de sua adesão à Oferta caso seja verificada divergência relevante entre as informações constantes deste Prospecto que altere substancialmente o risco assumido pelo investidor ou a sua decisão de investimento, nos termos do artigo 65, §5º da Resolução CVM 160, não obstante o disposto no artigo 69 da Resolução CVM 160. Para mais informações veja a seção 7.3 “Esclarecimento sobre os procedimentos previstos nos artigos 70 e 69 da Resolução CVM 160 a respeito da eventual modificação da oferta, notadamente quanto aos efeitos do silêncio do investidor”, na página 43 deste Prospecto.
RECOMENDA-SE AOS INVESTIDORES INTERESSADOS NA AQUISIÇÃO DE COTAS OFERTADAS DA CLASSE QUE LEIAM CUIDADOSAMENTE OS TERMOS E CONDIÇÕES ESTIPULADOS NO(S) TERMOS(S) DE ACEITAÇÃO OU ORDEM(NS) DE
INVESTIMENTO, CONFORME O CASO, ESPECIALMENTE NO QUE SE REFERE AOS PROCEDIMENTOS RELATIVOS À LIQUIDAÇÃO DA OFERTA E AS INFORMAÇÕES CONSTANTES NESTE PROSPECTO, EM ESPECIAL A SEÇÃO “FATORES DE RISCO” NAS PÁGINAS 10 A 33 DESTE PROSPECTO, PARA AVALIAÇÃO DOS RISCOS A QUE A CLASSE ESTÁ EXPOSTO, BEM COMO AQUELES RELACIONADOS À OFERTA E ÀS COTAS OFERTADAS, OS QUAIS DEVEM SER CONSIDERADOS PARA O INVESTIMENTO NAS COTAS OFERTADAS, BEM COMO O REGULAMENTO.
NO ÂMBITO DA OFERTA, NÃO HÁ POSSIBILIDADE DE OS INVESTIDORES ADQUIRIREM AS COTAS OFERTADAS EM BENS E DIREITOS.
8.3. Autorizações necessárias à oferta ou à distribuição das cotas, indicando a reunião em que foi aprovada a operação
A Oferta, o Preço de Aquisição, dentre outros, foram deliberados e aprovados pela Administradora, por meio do Ato de Aprovação da Oferta, constante no Anexo III deste Prospecto.
8.4. Regime de distribuição
As Cotas objeto da Oferta serão distribuídas pelo Coordenador Líder, sob a liderança do Coordenador Líder e sob o regime de melhores esforços de colocação com relação à totalidade das Cotas Ofertadas, inclusive eventuais Cotas Ofertadas oriundas do exercício do Lote Adicional que venham a ser ofertadas, de acordo com a Resolução CVM 160, com a Resolução CVM 175 e demais normas pertinentes e/ou legislações aplicáveis.
8.5. Dinâmica de coleta de intenções de investimento e determinação do preço ou taxa
O Coordenador Líder e as Instituições Participantes realizarão a distribuição das Cotas Ofertadas em regime de melhores esforços de colocação para o Montante Total da Oferta (“Participantes da Oferta”).
A aquisição das Cotas Ofertadas objeto da Oferta deve ser realizada no prazo de até 180 (cento e oitenta) dias contados da divulgação do anúncio de início da Oferta ("Anúncio de Início"), nos termos do artigo 48 da Resolução CVM 160 ("Período de Distribuição").
As Cotas Ofertadas adquiridas no âmbito da Oferta serão adquiridas em moeda corrente nacional, à vista, na data de liquidação da Oferta.
Observadas as disposições da regulamentação aplicável, os Participantes da Oferta realizarão a Oferta sob o regime de melhores esforços de colocação, de acordo com a Resolução CVM 160, conforme o plano de distribuição adotado em cumprimento ao disposto nos artigos 49, 82 e 83 da Resolução CVM 160, o qual leva em consideração as relações com clientes e outras considerações de natureza comercial ou estratégica dos Participantes da Oferta, exceto no caso da Oferta Não Institucional, na qual tais elementos não poderão ser considerados para fins de alocação, devendo assegurar durante todo o procedimento de distribuição (i) que as informações divulgadas e a alocação da Oferta não privilegiem Pessoas Vinculadas, em detrimento de pessoas não vinculadas; (ii) a suficiência, veracidade, precisão, consistência e atualidade das informações constantes deste Prospecto e demais documentos da Oferta, e demais informações fornecidas ao mercado durante a Oferta; (iii) a adequação do investimento ao perfil de risco dos Investidores nos termos do artigo 64 da Resolução CVM 160 e diligenciar para verificar se os Investidores acessados podem adquirir as Cotas Ofertadas ou se há restrições que impeçam tais Investidores de participar da Oferta; e (iv) as relações com clientes e outras considerações de natureza comercial ou estratégica, tanto do Coordenador Líder como do ofertante, não podem ser consideradas na alocação dos investidores na parcela destinada ao público investidor não qualificado no âmbito do plano de distribuição, nos termos do parágrafo único do artigo 49 da Resolução CVM 160 (“Plano de Distribuição”).
A Oferta contará com Prospecto Preliminar, Prospecto Definitivo, Aviso ao Mercado e lâmina (“Lâmina”), elaborados nos termos da Resolução CVM 160, a serem divulgados, com destaque e sem restrições de acesso, nas páginas da rede mundial de computadores da Administradora, da Gestora, do Coordenador Líder, da CVM e do Fundos.NET, administrado pela B3, nos termos do artigo 13 da Resolução CVM 160 (em conjunto, “Meios de Divulgação”).
O Plano de Distribuição será fixado nos seguintes termos:
(i) a Oferta terá como público-alvo: (a) os Investidores Não Institucionais; e (b) os Investidores Institucionais que se enquadrem no público-alvo da Classe, conforme previsto no Regulamento;
(ii) nos termos do artigo 57 da Resolução CVM 160, a Oferta estará a mercado a partir da disponibilização deste Prospecto Preliminar, da Lâmina e da divulgação do aviso ao mercado da Oferta (“Aviso ao Mercado”) nos Meios de Divulgação, podendo ser realizados esforços de venda, incluindo apresentações para potenciais Investidores, conforme determinado pelo Coordenador Líder e observado o inciso “(iii)” abaixo
(iii) os materiais publicitários e/ou documentos de suporte às apresentações para potenciais Investidores eventualmente utilizados no âmbito da Oferta serão encaminhados à CVM em até 1 (um) Dia Útil após sua utilização, nos termos do artigo 12, parágrafo 6º, da Resolução CVM 160;
(iv) observados os termos e condições do Contrato de Distribuição e deste Prospecto e o artigo 59 da Resolução CVM 160, o Período de Distribuição somente terá início após: (a) a concessão do registro da Oferta pela CVM; (b) a disponibilização dos Prospectos nos Meios de Divulgação; e (c) a divulgação do Anúncio de Início nos Meios de Divulgação, sendo certo que, as providências constantes dos itens “(b)” e “(c)” deverão, nos termos do parágrafo único do artigo 47 da Resolução CVM 160, ser tomadas em até 2 (dois) Dias Úteis contados da concessão do registro da Oferta pela CVM, sob pena de decadência do referido registro;
(v) observado o disposto no item “(vi)” abaixo: (a) durante o Período de Aquisição, previsto no cronograma indicativo da Oferta, constante deste Prospecto (“Período de Aquisção”), (i) os Participantes da Oferta receberão os Termos de Aceitação da Oferta dos Investidores Não Institucionais (“Termo de Aceitação”), inclusive daqueles que sejam considerados Pessoas Vinculadas, sendo que cada Investidor Não Institucional, incluindo os Investidores Não Institucionais que sejam Pessoas Vinculadas, deverá apresentar seu Termo de Aceitação junto à instituição participante da Oferta; e (ii) o Coordenador Líder receberá, com exclusividade, aos pedidos de aquisição dos Investidores Institucionais (“Pedido(s) de Aquisição”), inclusive daqueles que sejam considerados Pessoas Vinculadas, os quais deverão apresentar seus Pedidos de Aquisição exclusivamente ao Coordenador Líder, em qualquer caso, inclusive aqueles que sejam considerados Pessoas Vinculadas, observado, o Investimento Mínimo por Investidor e o disposto no Contrato de Distribuição e neste Prospecto;
(vi) os Participantes da Oferta deverão receber os Termos de Aceitação dos Investidores Não Institucionais, observado que cada Investidor Não Institucional, incluindo aqueles que sejam Pessoas Vinculadas, deverá apresentar seu Termo de Aceitação junto à instituição participante da Oferta, e o Coordenador Líder deverá receber, com exclusividade, os Pedidos de Aquisição dos Investidores Institucionais, inclusive aqueles que sejam considerados Pessoas Vinculadas, durante todo o Período de Aquisção, ainda que o total de Cotas Ofertadas correspondente aos Termos de Aceitação e/ou aos Pedidos de Aquisição, conforme o caso, recebidos durante o Período de Aquisção exceda o percentual prioritariamente destinado à Oferta Não Institucional, de modo que eventual excesso de demanda possa ser corretamente verificado pelos Participantes da Oferta durante o Procedimento de Alocação;
(vii) os Investidores, inclusive aqueles que sejam considerados Pessoas Vinculadas, interessados na aquisição das Cotas Ofertadas deverão enviar Termo de Aceitação ou Pedido de Aquisição, conforme o caso, aos Participantes da Oferta, podendo indicar, em ambos os casos, a quantidade de Cotas Ofertadas que desejam adquirir, observado o Investimento Mínimo por Investidor, e se desejam condicionar sua adesão à Oferta a que haja distribuição: (i) do Montante Total da Oferta; ou (ii) de quantidade igual ou maior que o Montante Mínimo da Oferta e menor que o Montante Total da Oferta, em razão da possibilidade de Distribuição Parcial. Ainda, o Termo de Aceitação e o Pedido de Aquisição, conforme o caso, deverão: (a) conter as condições de aquisição das Cotas Ofertadas; (b) possibilitar a identificação da condição de Investidor como Pessoa Vinculada; e (c)
incluir declaração assinada pelo adquirente de haver obtido exemplar do Regulamento, do Prospecto e da Lâmina;
(viii) para fins dos Critérios de Alocação das Cotas Ofertadas no âmbito da Oferta Não Institucional, na hipótese de alteração e reenvio do Termo de Aceitação, durante o Período de Aquisção, será considerado apenas o valor total das Cotas Ofertadas constantes do último Termo de Aceitação, enviado por cada Investidor, sendo desconsiderado qualquer outro envio;
(ix) os Investidores que tiverem seus Termos de Aceitação ou os seus Pedidos de Aquisição, conforme o caso, alocados, deverão assinar o Termo de Adesão ao Regulamento, sob pena de cancelamento dos respectivos Termos de Aceitação ou Pedidos de Aquisição, conforme o caso;
(x) posteriormente à (a) concessão do registro da Oferta pela CVM; (b) disponibilização do Prospecto nos Meios de Divulgação; e (c) divulgação do Anúncio de Início nos Meios de Divulgação, será realizado o Procedimento de Alocação (conforme abaixo definido), o qual deverá seguir os critérios estabelecidos no Prospecto e no Contrato de Distribuição; e
(xi) uma vez encerrada a Oferta, os Participantes da Oferta divulgarão o resultado da Oferta mediante a divulgação do Anúncio de Encerramento nos Meios de Divulgação, nos termos do artigo 76 da Resolução CVM 160.
Não será concedido desconto de qualquer tipo pelos Participantes da Oferta aos Investidores interessados em adquirir as Cotas Ofertadas.
Procedimento de Alocação
Haverá procedimento de alocação no âmbito da Oferta, a ser conduzido pela B3 em conjunto ao Coordenador Líder, posteriormente ao término do Período de Aquisição, à obtenção do registro da Oferta e à divulgação dos Prospectos, do Aviso ao Mercado e do Anúncio de Início nos Meios de Divulgação, considerando os Termos de Aceitação e os Pedidos de Aquisição, conforme o caso, sem lotes máximos (sendo certo que este não se aplica aos Investidores Não Institucionais), observado o Investimento Mínimo por Investidor, para: (i) verificar se o Montante Mínimo da Oferta foi atingido; (ii) determinar o montante final da Oferta, considerando que o Montante Total da Oferta poderá ser diminuído em virtude da Distribuição Parcial desde que observado o Montante Mínimo da Oferta; (iii) determinar o percentual do montante final da Oferta a ser destinado à Oferta Não Institucional (se 10% (dez por cento) ou maior, nos termos previstos no Contrato de Distribuição) e, assim, definir a quantidade de Cotas Ofertadas a ser destinada à Oferta Não Institucional e se será necessário aplicar o Critério de Alocação, caso em que serão observados os Critérios de Alocação da Oferta Não Institucional; e (iv) após a alocação da Oferta Não Institucional, realizar a alocação das Cotas Ofertadas junto aos Investidores Institucionais, observados, se necessários, os Critérios de Colocação da Oferta Institucional (“Procedimento de Alocação”).
Poderão participar do Procedimento de Alocação, os Investidores que sejam considerados Pessoas Vinculadas, sem limite de participação em relação ao Montante Total da Oferta, observado, no entanto, que, caso seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Cotas Ofertadas inicialmente ofertada no âmbito da Oferta, os Termos de Aceitação e os Pedidos de Aquisição das Pessoas Vinculadas serão automaticamente cancelados, nos termos do artigo 56 da Resolução CVM 160, observadas as exceções previstas nos parágrafos do referido artigo.
Observado o disposto no cronograma das etapas da Oferta, descrito no Capítulo 5 do presente Prospecto, no Dia Útil subsequente conclusão do Procedimento de Alocação será divulgado um comunicado ao mercado informando acerca do resultado do Procedimento de Alocação, assim como o prazo para aquisição das Cotas Ofertadas pelos Investidores, qual seja, na Data de Liquidação estabelecida no cronograma das etapas da Oferta.
Liquidação da Oferta
A liquidação financeira dos Termos de Aceitação e dos Pedidos de Aquisição se dará na Data de Liquidação e será realizada por meio e de acordo com os procedimentos operacionais da B3 ou do Escriturador, conforme o caso. Nova
“Data de Liquidação” poderá ser informada ao mercado e à B3 até a data máxima para divulgação do Anúncio de Encerramento prevista no cronograma indicativo da Oferta, constante do Prospecto, mediante a divulgação de comunicado ao mercado, observado, no que aplicável, o disposto na Resolução CVM 160.
A aquisição de cada uma das Cotas Ofertadas será realizada em moeda corrente nacional, quando da sua liquidação, pelo Preço de Aquisição, não sendo permitida a aquisição de Cotas Ofertadas fracionadas. Cada um dos Investidores deverá efetuar o pagamento do valor correspondente ao montante de Cotas Ofertadas que adquirir, observados os procedimentos de colocação, aos Participantes da Oferta.
Caso, na Data de Liquidação, as Cotas Ofertadas que tenham seus compromissos aquisição celebrado não sejam totalmente adquiridas por falha dos Investidores e/ou dos Participantes da Oferta, a aquisição das Cotas Ofertadas objeto da falha poderá ser realizada junto ao Escriturador até o 5º (quinto) Dia Útil imediatamente subsequente à Data de Liquidação da Oferta, pelo Preço de Aquisição. Nos casos em que haja falha operacional na liquidação e haja necessidade de alteração da Data de Liquidação, esta poderá ser alterada.
Caso após a possibilidade de aquisição das Cotas Ofertadas junto ao Escriturador ocorram novas falhas por Investidores, de modo a não ser atingido o Montante Mínimo da Oferta, a Oferta será cancelada e os Participantes da Oferta deverá devolver aos Investidores os recursos eventualmente depositados, de acordo com os Critérios de Restituição de Valores, no prazo de até 05 (cinco) Dias Úteis contados da respectiva comunicação. Na hipótese de restituição de quaisquer valores aos Investidores, o comprovante de pagamento dos respectivos recursos servirá de recibo de quitação relativo aos valores restituídos.
8.6. Admissão à negociação em mercado organizado
As Cotas Ofertadas estão depositadas para negociação e liquidação no mercado secundário por meio do mercado de bolsa, ambos administrados e operacionalizados pela B3. As Cotas Ofertadas adquiridas pelos Investidores estarão bloqueadas para negociação pelo Coordenador, sendo que referidas Cotas Ofertadas somente passarão a ser livremente negociadas na B3 posteriormente à divulgação do Anúncio de Encerramento e da obtenção de autorização enviada pela B3.
As Cotas Ofertadas que forem adquiridas no âmbito da Oferta serão creditados diretamente em carteira bloqueada mantida na Central Depositária da B3 e somente poderão ser negociadas no mercado secundário após, cumulativamente, (i) ser divulgado o anúncio de encerramento da Oferta; e (ii) ser obtida a autorização da B3.
Investidores que aderirem à Oferta não deverão realizar qualquer negociação ou tentativa de negociação das cotas objeto da Oferta no mercado secundário anteriormente à publicação do Anúncio de Encerramento, sob pena de estarem sujeitos às penalidades e às demais disposições previstas na legislação, regulamentação aplicáveis e procedimentos operacionais da B3, que incluem, entre outras, o pagamento de multas e de multas adicionais pela falha na entrega de ativos de renda variável. O código de negociação do ativo na B3 é EXES11.
O Escriturador será responsável pela custódia das Cotas que não estiverem custodiadas eletronicamente na B3.
8.7. Formador de mercado
O Coordenador Líder recomendou ao Ofertante, de forma facultativa e não obrigatória, a contratação de instituição financeira para atuar, exclusivamente às expensas do Ofertante, no âmbito da Oferta por meio da inclusão de ordens firmes de compra e de venda das Cotas Ofertadas, em plataformas administradas pela B3, na forma e conforme disposições da Resolução CVM nº 133, de 10 de junho de 2022, e do Regulamento para "Credenciamento do Formador de Mercado nos Mercados Administrados" pela B3, anexo ao Ofício Circular 004/2012-DN da B3.
Nesse sentido, o Ofertante contratou instituição financeira para atuar como formador de mercado das Cotas Ofertadas, nos termos da regulamentação aplicável e do Regulamento do FII, com o objetivo de fomentar a liquidez das Cotas Ofertadas no mercado secundário. A Suno Desenvolvimento Ltda., inscrita no CNPJ sob o nº 42.390.456/0001-55, instituição financeira devidamente credenciada perante a B3 para o exercício de tal função, foi a instituição contratada para atuar como formadora de mercado (“Formador de Mercado”), pelo prazo de 12 (doze) meses, contados a partir
da data de celebração do “Contrato para Prestação de Serviços de Formador de Mercado”, celebrado em 02 de julho de 2026, entre o FII, a Gestora e o Formador de Mercado (“Contrato de Formador de Mercado”), podendo tal contrato ser renovado, aditado, rescindido ou substituído por outra instituição, a critério do Ofertante, observada a regulamentação vigente e os termos acordados no Contrato de Formador de Mercado.
É vedado ao Ofertante o exercício da função de formador de mercado para as Cotas Ofertadas do FII.
8.8. Contrato de estabilização, quando aplicável
Não será: (i) constituído fundo de sustentação de liquidez; ou (ii) firmado contrato de garantia de liquidez para as Cotas Ofertadas. Não será firmado contrato de estabilização de preço das Cotas Ofertadas no âmbito da Oferta.
8.9. Requisitos ou exigências mínimas de investimento, caso existam
A quantidade mínima a ser adquirida por cada Investidor no contexto da Oferta será de 1 (uma) Cota Ofertada, correspondente a R$ 9,50 (nove reais e cinquenta centavos) (“Investimento Mínimo por Investidor”).
Não há valor máximo de aplicação por Investidor nas Cotas Ofertadas da Classe, observado o limite máximo de aplicação por Investidor Não Institucional, conforme previsto neste Prospecto.
9. >, VIABILIDADE ECONÔMICO-FINANCEIRA
- 9.1. Estudo de viabilidade técnica, comercial, econômica e financeira do empreendimento imobiliário que contemple, no mínimo, retorno do investimento, expondo clara e objetivamente cada uma das premissas adotadas para a sua elaboração
O estudo de viabilidade técnica, comercial, econômica e financeira da Classe e do investimento nos ativos alvo da Oferta, que contempla, entre outros, o retorno do investimento, expondo clara e objetivamente cada uma das premissas adotadas para a sua elaboração, nos termos da Resolução CVM 175 e da Resolução CVM 160, consta devidamente assinado pela Gestora, no Anexo IV deste Prospecto (“Estudo de Viabilidade”).
Para a elaboração do Estudo de Viabilidade foram utilizadas premissas que tiveram, como base, fatos históricos do mercado imobiliário e financeiro, visão da situação atual e, principalmente, as expectativas futuras da economia brasileira, do mercado de fundos de investimento (especialmente do mercado de fundos imobiliários), a visão do panorama atual e perspectivas para o mercado financeiro de uma forma geral, além da visão da Gestora, para o FII e seus ativos-alvo durante os próximos anos.
No Estudo de Viabilidade foram utilizados dados históricos e, também, projeções baseadas em expectativas e premissas da Gestora, aplicáveis na data de realização do Estudo de Viabilidade. Assim sendo, as conclusões do Estudo de Viabilidade não devem ser assumidas como garantia de rentabilidade ou performance do FII, de suas cotas e dos ativos de sua carteira. A Gestora e os demais prestadores de serviço do FII não podem ser responsabilizados por eventos ou circunstâncias que possam afetar a rentabilidade dos negócios e investimentos aqui apresentados.
As informações contidas no Estudo de Viabilidade não são fatos e não se deve confiar nelas como sendo necessariamente indicativas de resultados futuros. Os leitores deste Prospecto são advertidos que as informações constantes do Estudo de Viabilidade podem não se confirmar, tendo em vista que estão sujeitas a diversos fatores.
A RENTABILIDADE ESPERADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA. POTENCIAIS INVESTIDORES DEVEM OBSERVAR QUE AS PREMISSAS, ESTIMATIVAS E EXPECTATIVAS INCLUÍDAS NO ESTUDO DE VIABILIDADE E NESTE PROSPECTO REFLETEM DETERMINADAS PREMISSAS, ANÁLISES E ESTIMATIVAS DA GESTORA.
, 10. RELACIONAMENTO E CONFLITO DE INTERESSES
- 10.1. Descrição individual das operações que suscitem conflitos de interesse, ainda que potenciais, para o gestor ou administradora do fundo, nos termos da regulamentação aplicável ao tipo de fundo objeto de oferta
Relacionamento entre o Ofertante e o Coordenador Líder
Na data deste Prospecto, o Ofertante e o FII possuem a mesma Administradora e a mesma Gestora. Adicionalmente, o Coordenador Líder integra o mesmo conglomerado econômico da Administradora.
O relacionamento entre as partes decorre, principalmente: (i) da administração do Ofertante e do FII pela Administradora; (ii) da gestão do Ofertante e do FII pela Gestora; e (iii) da atuação do Coordenador Líder na coordenação da Oferta.
A Gestora foi responsável pela decisão de alienação das Cotas Ofertadas pelo Ofertante, observados os deveres fiduciários aplicáveis e a regulamentação vigente.
A Administradora, a Gestora e o Coordenador Líder avaliaram a estrutura da Oferta e não identificaram conflitos de interesses que impeçam sua realização, observadas as atribuições e responsabilidades de cada parte.
Relacionamento entre a o Coordenador Líder e a Gestora
Na data deste Prospecto, a Gestora e o Coordenador Líder não possuem qualquer relação societária entre si e o relacionamento se restringe à atuação como contrapartes em operações regulares de mercado. Exceto pelo relacionamento decorrente da Oferta, a Gestora não possui qualquer outro relacionamento relevante com o Coordenador Líder.
A Gestora e o Coordenador Líder não identificaram conflitos de interesse decorrentes do relacionamento acima descrito e as respectivas atuações de cada parte com relação ao Fundo.
Não obstante, o Coordenador Líder poderá no futuro manter relacionamento comercial com a Gestora, oferecendo seus produtos e/ou serviços no assessoramento para a realização de investimentos e/ou em quaisquer outras operações de banco de investimento, incluindo a coordenação de outras ofertas de cotas do Fundo e de outros fundos geridos pela Gestora, podendo vir a contratar com o Coordenador Líder ou qualquer outra sociedade de seu conglomerado econômico tais produtos e/ou serviços de banco de investimento necessários à condução das atividades do Fundo e da Gestora, observados os requisitos legais e regulamentares aplicáveis no que concerne a realização de negócios entre as partes.
Relacionamento entre a Administradora e a Gestora
Na data deste Prospecto, a Administradora e a Gestora do FII e do Ofertante, além das relações decorrentes da presente Oferta, a Administradora é responsável pela administração dos seguintes fundos geridos pela Gestora:
ÉXES D90 FUNDO DE INVESTIMENTO EM DIREITOS CREDITÓRIOS – CNPJ: 38.065.069/0001-76
EXES PREVIDÊNCIA FIE FI EM COTAS DE FUNDOS DE INVESTIMENTO MULTIMERCADO CRÉDITO PRIVADO - CNPJ: 42.730.600/0001-55
EXES PREVIDÊNCIA FIFE FUNDO DE INVESTIMENTO MULTIMERCADO CRÉDITO PRIVADO – CNPJ: 49.014.064/0001-30
EXES PREVIDÊNCIA II FIE FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CNPJ: 60.859.486/0001-40
EXES PREVIDÊNCIA FIFE II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO – CNPJ: 61.112.252/0001-05
EXES SPECIAL OPPORTUNITIES FUNDO DE INVESTIMENTO EM DIREITOS CREDITÓRIOS – CNPJ: 44.173.493/000137
ÉXES CARAJÁ FI NAS CADEIAS PRODUTIVAS AGROINDUSTRIAIS - FIAGRO - DIREITOS CREDITÓRIOS RESP LIMITADA – CNPJ: 57.076.795/0001-39
EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO – CNPJ: 60.799.183/0001-89
A Administradora e a Gestora não identificaram conflitos de interesse decorrentes dos relacionamentos acima descritos e as respectivas atuações de cada parte com relação ao FII e ao Ofertante.
Relacionamento entre a Administradora e o Custodiante e o Escriturador
Na data deste Prospecto, o Custodiante, do grupo econômico da Administradora, será responsável pela custódia das Cotas Ofertadas e o Escriturador se concentra na mesma pessoa jurídica da Administradora.
A Administradora, o Escriturador e o Custodiante não identificaram conflitos de interesse decorrentes dos relacionamentos acima descritos e as respectivas atuações de cada parte com relação ao FII e ao Ofertante.
Para mais informações sobre potenciais conflitos de interesse, veja a seção “Fatores de Risco” em especial o Fator de Risco “Risco de potencial conflito de interesses” na página 22 deste Prospecto.
, 11. CONTRATO DE DISTRIBUIÇÃO NDA 60
- 11.1. Condições do contrato de distribuição no que concerne à distribuição das cotas junto ao público investidor em geral e eventual garantia de subscrição prestada pelos coordenadores e demais consorciados, especificando a participação relativa de cada um, se for o caso, além de outras cláusulas consideradas de relevância para o investidor, indicando o local onde a cópia do contrato está disponível para consulta ou reprodução
Por meio do Contrato de Distribuição, o Ofertante, representado pela Administradora, contratou o Coordenador Líder para atuar como responsável pelos serviços de distribuição das Cotas Ofertadas.
O Contrato de Distribuição estará disponível para consulta e obtenção de cópias junto ao Coordenador Líder, no endereço indicado na Seção “Identificação das Pessoas Envolvidas”, na página 70 deste Prospecto.
Condições Precedentes da Oferta
O cumprimento dos deveres e obrigações relacionados à prestação dos serviços do Coordenador Líder objeto do Contrato de Distribuição está condicionado, mas não limitado, ao atendimento de todas as seguintes condições precedentes, consideradas condições suspensivas nos termos do artigo 125 do Código Civil, a exclusivo critério do Coordenador Líder, cujo atendimento deverá ser verificado anteriormente à obtenção do registro automático da Oferta na CVM e (mantidas até a Data de Liquidação da Oferta), ou até a Data de liquidação da Oferta, conforme o caso (“Condições Suspensivas”):
(i) acordo entre O Ofertante e a Gestora quanto à estrutura da Oferta e do conteúdo da documentação da Oferta;
(ii) negociação, preparação e formalização de toda documentação necessária à efetivação da Oferta, em forma e substância satisfatória ao Coordenador Líder, incluindo o Contrato de Distribuição, o Ato de Aprovação da Oferta, este Prospecto, a Lâmina, o material de apoio que venha a ser utilizado durante o eventual processo de apresentação das Cotas Ofertadas a Investidores, fatos relevantes, entre outros, conforme aplicáveis, os quais conterão todas as condições da Oferta aqui propostas, sem prejuízo de outras que vierem a ser estabelecidas (“Documentação da Oferta”);
(iii) obtenção de todas e quaisquer aprovações, averbações, protocolizações, registros e/ou demais formalidades necessárias para a realização, efetivação, formalização, liquidação, conclusão e validade da Oferta e da Documentação da Oferta junto a (a) órgãos governamentais e não governamentais, entidades de classe, oficiais de registro, juntas comerciais e/ou agências reguladoras do seu setor de atuação; e (b) quaisquer terceiros, notadamente instituições financeiras e a ANBIMA, se aplicável;
(iv) aprovação da Oferta pelas áreas internas competentes do Coordenador Líder, incluindo, conforme aplicável, as áreas jurídica, compliance, risco, prevenção à lavagem de dinheiro, operacional, financeira, produtos e demais áreas responsáveis pelo processo interno de aprovação;
(v) manutenção das autorizações, registros e habilitações da Gestora necessários ao exercício de suas atividades e à realização da Oferta, incluindo seu registro perante a CVM para o exercício da atividade de gestão de recursos de terceiros;
(vi) fornecimento pelo Ofertante e pela Gestora, em tempo hábil, ao Coordenador Líder, de todos os documentos e informações corretos, completos, suficientes e verdadeiros para atender às normas aplicáveis à Oferta, de forma satisfatória ao Coordenador Líder, sendo que o Ofertante e a Gestora serão responsáveis pela veracidade, validade, completude e suficiência das informações fornecidas, sob pena do pagamento de indenização nos termos do Contrato de Distribuição;
(vii) obtenção pela Gestora, suas afiliadas e pelas demais partes envolvidas, de todas e quaisquer aprovações, averbações, protocolizações, registros e/ou demais formalidades necessárias para a realização, efetivação, liquidação, boa ordem, transparência, formalização, precificação, liquidação, conclusão e validade da Oferta e da Documentação da Oferta, junto a, quando aplicáveis: (a) órgãos governamentais e não governamentais, entidades de classe, oficiais de registro, juntas comerciais e/ou agências reguladoras do seu setor de atuação; (b) quaisquer terceiros, inclusive credores, instituições financeiras e outros, se aplicável; (c) órgão dirigente competente da Gestora;
(viii) manutenção de toda a estrutura de contratos e demais acordos existentes e relevantes que dão ao FII e ao Ofertante condição fundamental de funcionamento;
(ix) o Ofertante deverá ser, até a data de liquidação da Oferta, legítimo e exclusivo titular das Cotas Ofertadas, livres e desembaraçadas de quaisquer ônus, gravames, alienações fiduciárias, penhores, usufrutos, restrições à transferência ou quaisquer direitos de terceiros que possam afetar a validade de sua alienação no âmbito da Oferta;
(x) inexistência de qualquer contrato, compromisso, restrição legal, regulatória ou contratual que impeça, limite ou condicione a alienação das Cotas Ofertadas pelo Ofertante no âmbito da Oferta;
(xi) que, na data de início da distribuição das Cotas Ofertadas, todas as informações e declarações relativas ao FII, ao Ofertante e à Gestora e constantes na Documentação da Oferta sejam suficientes, verdadeiras, precisas, consistentes e atuais;
(xii) recolhimento de quaisquer taxas ou tributos incidentes sobre o registro da Oferta, inclusive as taxas da B3;
(xiii) efetuar o pagamento da taxa de fiscalização da CVM e enviar o comprovante de pagamento para o Coordenador Líder, sendo certo que qualquer encargo decorrente do não pagamento da referida taxa será arcada com recursos provenientes da taxa de distribuição;
(xiv) pagamento de todos os custos da Oferta, a serem arcados com recursos do Ofertante;
(xv) inexistência de violação ou indício de violação de qualquer dispositivo de qualquer lei ou regulamento, nacional ou estrangeiro, contra prática de corrupção ou atos lesivos à administração pública, incluindo, sem limitação, a Lei nº 12.846/13 e respectivo Decreto Regulamentar (Decreto nº 8.420, de 18 de março de 2015), a Circular BACEN nº 3.978, de 23 de janeiro de 2020, a Carta Circular BACEN nº 4.001, de 29 de janeiro de 2020, a Resolução CVM nº 50, de 31 de agosto de 2021, a U.S. Foreign Corrupt Practices Act of 1977 e o UK Bribery Act 2010, conforme aplicável (“Leis Anticorrupção”), pela Gestora /ou de qualquer de suas respectivas controladoras (ou grupo de controle), controladas ou coligadas (diretas ou indiretas) ou sociedades sob controle comum (“Grupo Econômico”);
(xvi) não ocorrência de (a) liquidação, dissolução, decretação de falência, intervenção, regime de administração especial temporária e situações análogas da Gestora e/ou de qualquer sociedade do respectivo Grupo Econômico; (b) pedido de autofalência da Gestora ou de qualquer sociedade do respectivo Grupo Econômico; (c) pedido de falência formulado por terceiros em face da Gestora e/ou de qualquer sociedade do respectivo Grupo Econômico e não devidamente elidido antes da data de divulgação da Oferta; (d) propositura pela Gestora e/ou por qualquer sociedade de seus respectivos Grupos Econômicos de plano de recuperação extrajudicial a qualquer credor ou classe de credores, independentemente de ter sido requerida ou obtida homologação judicial do referido plano; ou (e) ingresso pela Gestora e/ou de qualquer sociedade do respectivo Grupo Econômico em juízo com requerimento de recuperação judicial, independentemente de deferimento do processamento da recuperação ou de sua concessão pelo juiz competente;
(xvii) encaminhamento, pelo assessor legal da Gestora, até 1 (um) Dia Útil antes da data de liquidação da Oferta, das redações preliminares de seu respectivo parecer jurídico (“Legal Opinion”), em forma e substância satisfatórias ao Coordenador Líder;
(xviii) encaminhamento, pelo assessor legal da Gestora, e aceitação pelo Coordenador Líder, até 1 (um) Dia Útil antes da data de liquidação da Oferta, da Legal Opinion devidamente assinada, atestando a adequação jurídica da documentação do Ofertante e da Oferta à legislação e regulamentação aplicáveis;
(xix) não ocorrência de alterações na legislação e regulamentação relativa a fundos de investimento (inclusive em sua tributação ou tributação dos cotistas) ou mesmo indicações de possíveis alterações por parte das autoridades governamentais que afetem ou indiquem que possam vir a afetar negativamente o preço de mercado das Cotas Ofertadas, conforme o caso, que tornem impossível ou desaconselhável a qualquer das partes o cumprimento das obrigações assumidas;
(xx) não ocorrência de alteração adversa nas condições econômicas, financeiras, reputacionais ou operacionais da Gestora e/ou de qualquer sociedade ou pessoa do respectivo Grupo Econômico, que altere a razoabilidade econômica da Oferta e/ou tornem inviável ou desaconselhável o cumprimento das obrigações aqui previstas com relação à Oferta, a exclusivo critério do Coordenador Líder;
(xxi) cumprimento, pela Gestora, de todas as suas obrigações previstas no Contrato de Distribuição e nos demais documentos decorrentes do Contrato de Distribuição, exigíveis até a data de encerramento da Oferta, conforme aplicáveis;
(xxii) cumprimento, pelo Ofertante, de todas as disposições da regulamentação aplicável à Oferta, incluindo, mas não se limitando, às normas referentes à vedação, à negociação e ao dever de sigilo previstas na Resolução CVM 160 e demais normas aplicáveis, que estabelecem as obrigações de a Classe e do Ofertante não negociar papeis ou se manifestar na mídia sobre a Oferta, desde sua aceitação até o efetivo encerramento da Oferta;
(xxiii) rigoroso cumprimento, pela Gestora, da legislação ambiental e trabalhista em vigor aplicáveis à condição de seus negócios (“Legislação Socioambiental”) e que sejam relevantes para a execução das suas atividades, adotando as medidas e ações preventivas ou reparatórias, destinadas a evitar e corrigir eventuais danos ao meio ambiente e a seus trabalhadores decorrentes das atividades descritas em seu objeto social. A Gestora obriga-se, ainda, a proceder a todas as diligências exigidas para suas atividades econômicas, preservando o meio ambiente e atendendo às determinações dos Órgãos Municipais, Estaduais e Federais que, subsidiariamente, venham a legislar ou regulamentar as normas ambientais em vigor, salvo nos casos em que, de boa-fé, esteja discutindo a sua aplicabilidade; e
(xxiv) inexistência de violação, pela Gestora da legislação e regulamentação em vigor ambiental, quanto à não utilização de mão-de-obra infantil ou em condições análogas à de escravo, não incentivo à prostituição ou, ainda, relacionados à discriminação de raça e gênero.
Anteriormente ao registro da Oferta, a não implementação de qualquer das Condições Precedentes será tratada como uma hipótese de modificação da Oferta, para fins da Resolução CVM 160.
Na hipótese do não atendimento de uma ou mais Condições Precedentes, o Coordenador Líder poderá decidir pela não continuidade da Oferta. Caso o Coordenador Líder decida pela não continuidade da Oferta, a Oferta será efetivada e não produzirá efeitos com relação a qualquer das partes signatárias do Contrato de Distribuição, exceto pela obrigação da Gestora de reembolsar o Coordenador Líder por todas as despesas incorridas com relação à Oferta, nos termos do Contrato de Distribuição.
A renúncia pelo Coordenador Líder quanto à verificação de qualquer das Condições Suspensivas ou a concessão de prazo adicional que o Coordenador Líder entender adequado, a seu exclusivo critério, para a verificação de qualquer das Condições Suspensivas não poderá (i) ser interpretada como uma renúncia do Coordenador Líder quanto ao
cumprimento, pela Classe, pelo Administrador ou pelo Gestor, de suas obrigações previstas no Contrato de Distribuição ou (ii) impedir, restringir e/ou limitar o exercício, pelo Coordenador Líder, de qualquer direito, obrigação, recurso, poder ou privilégio pactuado no Contrato de Distribuição. Neste caso, se a Oferta já tiver sido divulgada publicamente por meio do Aviso ao Mercado e o registro da Oferta ainda não tenha sido obtido, poderá ser tratado como modificação da Oferta, podendo, implicar na resilição do Contrato de Distribuição ou, se o registro da Oferta já tiver sido obtido, poderá ser tratado como evento de rescisão do Contrato de Distribuição, provocando, portanto, a revogação da Oferta, nos termos do artigo 67 conjugado com o artigo 70, § 4º, ambos da Resolução CVM 160 e do § 6º do Ofício-Circular nº 10/2023/CVM/SRE. Remuneração do Coordenador Líder A título de remuneração pelos serviços de coordenação, estruturação e colocação da Oferta, o Coordenador Líder fará jus a seguinte remuneração: (i) Comissão de Coordenação e Estruturação:equivalente a 0,1% (um décimo por cento) incidente sobre o montante de Cotas Ofertadas efetivamente distribuído, observado, em qualquer hipótese, o valor mínimo de R$ 50.000,00 (cinquenta mil reais), prevalecendo, entre os dois critérios, o que resultar no maior valor; e |
|---|
| (ii) Comissão de Distribuição: equivalente a 2,5% (dois inteiros e cinco décimos por cento) sobre o montante de Cotas Ofertadas efetivamente distribuído. A Remuneração devida ao Coordenador Líder será paga pelo Ofertante em até 5 (cinco) Dias Úteis contados do encerramento da Oferta, em moeda corrente nacional, mediante débito em conta ou transferência eletrônica disponível ou outros mecanismos de transferência equivalentes, para a conta corrente de titularidade do Coordenador Líder a ser informada oportunamente. A remuneração das Instituições Participantes da Oferta será paga diretamente pelo Coordenador Líder, preferencialmente por meio da B3, em conta corrente a ser indicada por tais Instituições Participantes da Oferta nos respectivos Termos de Adesão ao Contrato de Distribuição. |
| 11.2. Demonstrativo dos custos da distribuição, discriminado: a) a porcentagem em relação ao preço unitário de subscrição; b) a comissão de coordenação; c) a comissão de distribuição; d) a comissão de garantia de subscrição, se houver; e) outras comissões (especificar); f) os tributos incidentes sobre as comissões, caso estes sejam arcados pela classe de cotas; g) o custo unitário de distribuição; h) as despesas decorrentes do registro de distribuição; e i) outros custos relacionados A tabela abaixo demonstra os custos estimados, total e unitário, da Oferta, calculada com base no valor da Oferta na data de divulgação do Anúncio de Início, assumindo a colocação da totalidade das Cotas Ofertadas inicialmente ofertadas, podendo haver alterações em razão da possibilidade de Distribuição Parcial. Preço por Cota (em R$) Preço por Cota Ofertada (R$) % em relação ao valor unitário da Cota Ofertada Valor Líquido por Cota Ofertada (R$)(1) ~~EE~~ |
| 0,2981 3,14% 9,2019 |
| 64 (1) Líquido de comissões e de todas as despesas da Oferta. |
Custos da Oferta, a ser arcada pelo Ofertante com os recursos da Oferta:
| # | Item | Valor (R$) | % da Oferta | R$ / Cota |
|---|---|---|---|---|
| 1 | Comissão de Coordenação e Estruturação (mín. R$ 50.000) | R$ 70.000,02 | 0,100% | R$ 0,0095 |
| 2 | Impostos s/ Comissão de Coordenação (gross up) | R$ 7.476,48 | 0,01% | R$ 0,0010 |
| 3 | Comissão de Distribuição | R$ 1.750.000,46 | 2,500% | R$ 0,2375 |
| 4 | Impostos s/ Comissão de Distribuição (gross up) | R$ 186.912,06 | 0,27% | R$ 0,0254 |
| 5 | Taxa de Registro da Oferta na CVM | R$ 21.000,01 | 0,030% | R$ 0,0029 |
| 6 | Taxa de Distribuição B3 — variável | R$ 24.500,01 | 0,035% | R$ 0,0033 |
| 7 | Taxa de Distribuição B3 — fixa | R$ 16.690,31 | 0,02% | R$ 0,0023 |
| 8 | Taxa de Análise na B3 | R$ 16.690,31 | 0,02% | R$ 0,0023 |
| 9 | Taxa de Registro na ANBIMA | R$ 16.578,00 | 0,02% | R$ 0,0022 |
| 10 | Assessores Legais (com gross up) | R$ 66.666,67 | 0,10% | R$ 0,0090 |
| 11 | Publicação, Marketing e Roadshow | R$ 10.000,00 | 0,01% | R$ 0,0014 |
| 12 | Prospecto e Outras Despesas | R$ 10.000,00 | 0,01% | R$ 0,0014 |
| TOT | AL DOS CUSTOS DA OFERTA | R$ 2.196.514,32 | 3,14% | R$ 0,2981 |
(1) Os valores da tabela consideram o Montante Inicial da Oferta
(2) O montante devido aos Participantes Especiais pelo serviço de distribuição das Cotas Ofertadas será descontado do valor total da Comissão de Distribuição devida pelo Ofertante ao Coordenador Líder, incidente sobre o volume financeiro das Cotas Ofertadas efetivamente adquiridas pelos Investidores vinculados aos respectivos Participantes Especiais.
(3) Todos os custos e despesas da Oferta, incluindo a Comissão de Estruturação e Comissão de Distribuição, já considerando o acréscimo de tributos incidentes sobre a comissão, com base na colocação total das Cotas Ofertadas, serão arcados pelo Ofertante.
O CUSTO UNITÁRIO POR COTA OFERTADA E A PORCENTAGEM DOS CUSTOS EM RELAÇÃO AO MONTANTE TOTAL DA OFERTA DISPOSTOS ACIMA CONSIDERAM QUE A OFERTA ALCANCE O MONTANTE TOTAL DA OFERTA.
12. INFORMAÇÕES RELATIVAS >, AO DESTINATÁRIO DOS RECURSOS
12.1. Quando os recursos forem preponderantemente destinados ao investimento em emissor que não possua registro junto à CVM:
a) denominação social, CNPJ, sede, página eletrônica e objeto social; e
b) informações descritas nos itens 1.1, 1.2, 1.11, 1.14, 6.1, 7.1, 8.2, 11.2, 12.1 e 12.3 do formulário de referência.
N/A, por se tratar de uma oferta pública secundária, os recursos da Oferta serão pagos diretamente ao Ofertante.
13. DOCUMENTOS E INFORMAÇÕES INCORPORADOS AO PROSPECTO POR REFERÊNCIA OU COMO ANEXOS >,
13.1. Regulamento da Classe, contendo corpo principal e anexo de classe de cotas, se for o caso
Para acesso ao Regulamento, consulte: http://www.cvm.gov.br (neste website, na página principal, clicar em “Regulados”, clicar em “Regulados CVM (sobre e dados enviados à CVM)”, “Fundos de Investimento” clicar em “Fundos registrados”, buscar por e acessar “Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada”. Selecione “aqui” para acesso ao sistema Fundos.NET e, então, procure pelo “Regulamento”, e selecione a última versão disponível). Ainda, o referido Regulamento consta do Anexo I deste Prospecto.
- 13.2. Demonstrações financeiras da classe de cotas, relativas aos 3 (três) últimos exercícios encerrados, com os respectivos pareceres dos auditores independentes e eventos subsequentes, exceto quando o emissor não as possua por não ter iniciado suas atividades previamente ao referido período
As respectivas demonstrações financeiras do Fundo relativas aos 3 (três) últimos exercícios sociais ou ainda, os informes mensais, trimestrais e anuais podem ser consultadas nos seguintes endereços:
https://www.gov.br/cvm/pt-br – na página principal, clicar em “Regulados”, clicar em “Regulados CVM (sobre e dados enviados à CVM)”, “Fundos de Investimento”, clicar em “Fundos registrados”, buscar por e acessar “Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada”, clicar em “Fundos.NET” e, então, localizar as “Demonstrações Financeiras” e os respectivos “Informe Mensal”, “Informe Trimestral” e “Informe Anual”).
Ainda, o último Informe Anual do Fundo disponível, elaborado nos termos do Suplemento K da Resolução CVM 175, consta do Anexo V deste Prospecto.
, 14. IDENTIFICAÇÃO DAS PESSOAS ENVOLVIDAS
14.1. Denominação soci gestor | al, endereço comercial, endereço eletrônico e telefones de contato do administrador e do |
|---|---|
| Administradora Gestora 14.2. Nome, endereço c responsáveis por f Coordenador Líder | BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM Praia de Botafogo, nº 501, 5º andar, Botafogo, CEP 22.250-040, Rio de Janeiro/RJ At.: Ricardo Ferrari Telefone: (11) 3383-2715 Correio Eletrônico: [email protected] Website: https://www.btgpactual.com/asset-management/administracao-fiduciaria (neste website buscar por “EXES” e, então, clicar em “Prospecto”). ÉXES GESTORA DE RECURSOS LTDA. Avenida Rebouças, n.º 2.748, 12º Andar, Conjuntos 121 e 122, Sala 1, Pinheiros, CEP 05402-500, São Paulo/SP At.: Tiago Licarião Telefone: (11) 3045-7528 E-mail: [email protected] Website: https://www.exes.com.br/ omercial e telefones dos assessores (financeiros, jurídicos etc.) envolvidos na Oferta e atos ou documentos citados no prospecto BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM Praia de Botafogo, nº 501, 5º andar, Botafogo, CEP 22250-040, Rio de Janeiro/RJ At.: Rodrigo Ferrari E-mail: [email protected] Telefone: (11) 3383 9670 |
| Assessor Jurídico da Oferta Escriturador e Custodiante | 71 PAPI, MAXIMIANO E KAWASAKI ADVOGADOS (PMK ADVOGADOS) Avenida Brigadeiro Faria Lima, nº 1.309, 10º andar, Pinheiros, São Paulo/SP At.: Ricardo Stuber Telefone: (11) 99773 2700 E-mail: [email protected] BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM Praia de Botafogo, nº 501, 5º andar, Botafogo, CEP 22250-040, Rio de Janeiro/RJ At.: Allan Hadid Telefone: (11) 3383-2715 Correio Eletrônico: [email protected] |
14.3. Nome, endereço comercial e telefones dos auditores responsáveis por auditar as demonstrações financeiras dos 3 (três) últimos exercícios sociais PRICEWATERHOUSECOOPERS AUDITORES INDEPENDENTE Avenida Brigadeiro Faria Lima, nº 3.500, 1°, 2°, 3°, 4°, 5° andares, Itaim Bibi Auditor Independente CEP 04538-132, São Paulo/SP Telefone: (11) 30034828 Correio Eletrônico: [email protected] ~~A~~
14.4. Declaração de que quaisquer outras informações ou esclarecimentos sobre a classe de cotas e a distribuição
em questão podem ser obtidos junto aos Coordenadores e demais instituições consorciadas e na CVM
QUAISQUER INFORMAÇÕES OU ESCLARECIMENTOS SOBRE A CLASSE E/OU SOBRE A OFERTA PODERÃO SER OBTIDOS JUNTO AO COORDENADOR LÍDER, À ADMINISTRADORA E À GESTORA, CUJOS ENDEREÇOS E TELEFONES PARA CONTATO ENCONTRAM-SE INDICADOS ACIMA.
14.5. Declaração de que o registro de emissor se encontra atualizado
O registro de funcionamento do FII foi concedido em 02 de agosto de 2021, sob o nº 0321099 e encontra-se atualizado.
O registro de funcionamento do Ofertante foi concedido em 13 de maio de 2025, sob o nº 0569178 e encontra-se atualizado.
14.6. Declaração nos termos do artigo 24 da Resolução CVM 160, atestando a veracidade das informações contidas no prospecto
A Administradora declara e garante, nos termos do artigo 24 da Resolução CVM 160, que os documentos da Oferta e demais informações fornecidas ao mercado durante a Oferta são suficientes, verdadeiras, precisas, consistentes e atualizadas.
O Coordenador Líder garante, nos termos do artigo 24 da Resolução CVM 160, que tomou todas as cautelas e agiu com elevados padrões de diligência, respondendo pela falta de diligência ou omissão, para assegurar que as informações prestadas pelos Ofertantes, inclusive aquelas eventuais ou periódicas constantes da atualização do registro do Fundo na CVM e as constantes do Estudo de Viabilidade, são suficientes, verdadeiras, precisas, consistentes e atualizadas, permitindo aos investidores uma tomada de decisão fundamentada a respeito da Oferta.
Não obstante, o Ofertante é o responsável pela suficiência, veracidade, precisão, consistência e atualidade dos documentos da Oferta e demais informações fornecidas ao mercado durante a Oferta.
15. OUTROS DOCUMENTOS E INFORMAÇÕES >, QUE A CVM JULGAR NECESSÁRIOS
Parte das informações contidas nesta Seção foram obtidas do Regulamento do Fundo, o qual se encontra anexo ao presente Prospecto, em sua forma consolidada, na forma do Anexo I. Para mais informações, recomenda-se ao potencial Investidor a leitura cuidadosa do Regulamento e da regulamentação aplicável, antes de tomar qualquer decisão de investimento na Classe.
Algumas das informações contidas nesta seção destinam-se ao atendimento pleno das disposições contidas no Código ANBIMA. O selo ANBIMA incluído neste Prospecto não implica recomendação de investimento.
Antes de tomar uma decisão de investimento na Classe, os potenciais Investidores devem, considerando sua própria situação financeira, seus objetivos de investimento e seu perfil de risco, avaliar cuidadosamente todas as informações disponíveis neste Prospecto e no Regulamento, inclusive, mas não se limitando a, aquelas relativas à política de investimento da Classe, à composição da carteira e aos fatores de risco descritos neste Prospecto, aos quais a Classe e os Investidores estão sujeitos.
Base Legal
A Classe é regida pela Lei nº 8.668, de 25 de junho de 1993, conforme alterada, pela Resolução CVM 175, pelo Regulamento e pelas demais disposições legais e regulamentares que lhe forem aplicáveis.
Prazo de duração da Classe
A Classe foi constituída sob a forma de condomínio fechado, com prazo de duração indeterminado, não obstante as hipóteses de liquidação da Classe previstas no regulamento da Classe, conforme aprovado por Assembleia Geral de Cotistas em comum acordo entre os cotistas e a Administradora, não sendo permitido o resgate das Cotas pelos seus Cotistas, sendo regido pelo seu Regulamento, pela Lei 8.668/93, pela Resolução CVM 175 e pelas demais disposições legais e regulamentares que lhe forem aplicáveis.
Objetivo e Política de Investimento
A Classe tem por objetivo proporcionar aos Cotistas a valorização e a rentabilidade de suas cotas, conforme Política de Investimento definida abaixo, por meio da aquisição (i) dos Ativos Alvo (conforme definido no Regulamento); (ii) dos Ativos de Liquidez, caso os recursos da Classe não estejam alocados nos Ativos Alvo ou (iii) eventual comercialização dos Ativos Alvo, observados os termos e condições da legislação e regulamentação vigentes. Os Ativos Alvo que vierem a integrar o patrimônio da Classe poderão ser negociados, adquiridos ou alienados pela Classe, a critério da Gestora, sem a necessidade de aprovação prévia por parte da Assembleia Geral de Cotistas, observada a política de investimentos no Regulamento.
A Classe pode manter parcela do seu patrimônio temporariamente aplicada, nos limites previstos na legislação aplicável, em: (i) cotas de fundos de investimento ou títulos de renda fixa, públicos ou privados, de liquidez compatível com as necessidades da Classe, de acordo com as normas editadas pela CVM; (ii) títulos públicos federais e operações compromissadas com lastro em tais papéis; (iii) certificados de depósito bancário emitidos por instituição financeira; e (iv) derivativos, exclusivamente para fins de proteção patrimonial, cuja exposição seja sempre, no máximo, o valor do patrimônio líquido da Classe.
Política de divulgação de informações
A Administradora da Classeprestará aos Cotistas as seguintes informações periódicas sobre a Classe: (i) mensalmente, até 15 (quinze) dias após o encerramento do mês a que se referir, o formulário eletrônico cujo conteúdo reflita o Suplemento I da Resolução CVM 175; (ii) trimestralmente, até 45 (quarenta e cinco) dias após o encerramento de cada trimestre a que se referir, o formulário eletrônico cujo conteúdo reflita o Suplemento J da Resolução CVM 175; (iii) anualmente, até 90 (noventa) dias após o encerramento do exercício social a que se referirem: (a) as demonstrações contábeis auditadas, acompanhadas do relatório do auditor independente; e (b) o formulário eletrônico cujo conteúdo reflita o Suplemento K da Resolução CVM 175; (iv) anualmente, tão logo receba, o relatório dos representantes de
cotistas; (v) até 8 (oito) dias após sua ocorrência, a ata da assembleia geral ordinária de cotistas; e (vi) no mesmo dia de sua realização, o sumário das decisões tomadas na assembleia ordinária de cotistas.
Os pedidos de registro de distribuições públicas de novas cotas deverão ser acompanhados do formulário eletrônico, atualizado pela Administradora na data do referido pedido de registro.
Política de exercício de direito de voto em assembleias de ativos detidos pela Classe, em conformidade com o disposto na regulação e autorregulação vigente
A Classe não participará obrigatoriamente das assembleias de detentores de títulos integrantes da carteira da Classe que contemplem direito de voto ou das assembleias das sociedades nas quais detenha participação ou de condomínios de imóveis integrantes do seu patrimônio. Não obstante, a Administradora acompanhará todas as pautas das referidas assembleias gerais e, caso considere, em função da política de investimento da Classe, relevante o tema a ser discutido e votado, a Administradora, em nome da Classe, poderá comparecer e exercer o direito de voto.
Remuneração da Administradora e dos demais prestadores de serviço
Taxa de Administração
A Classe pagará à Administradora uma taxa de administração (“Taxa de Administração”), a qual corresponde (a) 1,00% (um por cento) ao ano, à razão de 1/12 (um doze avos), aplicado (a.1) sobre o valor contábil do patrimônio líquido da Classe; ou (a.2) caso as cotas da Classetenham integrado ou passado a integrar, no período, índices de mercado, cuja metodologia preveja critérios de inclusão que considerem a liquidez das cotas e critérios de ponderação que considerem o volume financeiro das cotas emitidas pela Classe, como por exemplo, o IFIX, sobre o valor de mercado da Classe, calculado com base na média diária da cotação de fechamento das cotas de emissão da Classe no mês anterior ao do pagamento da remuneração (“Base de Cálculo da Taxa de Administração”), observado o valor mínimo mensal de R$ 12.000,00 (doze mil reais) nos primeiros 12 meses a partir do primeiro investimento realizado pela Classe, sendo que o valor mínimo mensal a partir do 13º mês será de R$ 22.000,00 (vinte e dois mil reais), atualizado anualmente pela variação do Índice de Preços do Consumidor Amplo, apurado e divulgado pelo Instituto Brasileiro de Geografia e Estatística – IBGE (“IPCA”), a partir do mês subsequente à data de registro da Classeperante a CVM; e (b) caso as cotas encontrem-se registradas em central depositária da B3 para negociação em mercado de bolsa, o montante equivalente a 0,05% (cinco centésimos por cento) ao ano, à razão de 1/12 (um doze avos), aplicado sobre a Base de Cálculo da Taxa de Administração, observado o valor mínimo mensal de R$ 5.000,00 (cinco mil reais), atualizado anualmente segundo a variação do IGP-M, a partir do mês subsequente à data de registro da Classeperante a CVM.
A Taxa de Administração é calculada mensalmente por período vencido e paga até o 5º (quinto) dia útil do mês subsequente ao mês em que os serviços forem prestados.
A Administradora poderá estabelecer que parcelas da Taxa de Administração sejam pagas diretamente pela Classe aos prestadores de serviços que tenham sido subcontratados pela Administradora, desde que o somatório dessas parcelas não exceda o montante total da Taxa de Administração.
Breve histórico dos terceiros contratados em nome da Classe
Breve Histórico da Administradora
A BTG PSF administra R$ 970 bilhões (dados Anbima, Jun/2025) e ocupa posição entre os 3 maiores administradores de recursos do Brasil, mais de 5900 fundos, dentre Fundos de Investimento Multimercado, Fundos de Investimento em Ações, Fundos de Renda Fixa, Fundos Imobiliários, Fundos de Investimento em Direitos Creditórios e Fundos de Investimento em Participações.
É líder dentre os administradores de recursos de Fundos Imobiliários do Brasil, com R$ 80bilhões sob administração (dados Anbima, Jun/2025), representando aproximadamente 22,54% do mercado de FIIs.
A empresa consolidou seu crescimento neste mercado unindo investimentos em tecnologia com a expertise da sua equipe de funcionários, de alta qualificação técnica e acadêmica. O desenvolvimento de produtos customizados às demandas dos clientes se tornou um fator chave na estratégia da empresa.
Breve Histórico da Gestora
Éxes Gestora de Recursos Ltda. foi fundada em 07 de novembro de 2018 por executivos com vasta experiência e reconhecimento nos mercados financeiros e de capitais. Seus fundos são focados primordialmente na aquisição de créditos, títulos e valores mobiliários nos mais diversos segmentos da economia e com ampla atuação no mercado imobiliário e agrícola brasileiro.
A Gestora replica em suas atividades as políticas de investimento e disciplina financeira das grandes mesas proprietárias dos melhores bancos do Brasil e internacionais de forma a buscar a melhor relação risco retorno para seus clientes, de modo a prover acesso aos investidores a ativos que tipicamente ficam restritos às mesas proprietárias dos bancos.
A Gestora atua sinergicamente com as demais empresas do Grupo Éxes da qual faz parte. O Grupo Éxes nasce com a fundação da ÉXES Assessoria em novembro de 2017. A Éxes Assessoria prospecta, estrutura e executa transações de renda fixa focada em créditos privados visando a otimização de capital de seus clientes.
Política de exercício de direito de voto em assembleias de ativos detidos pela Classe, em conformidade com o disposto na regulação e autorregulação vigente
A Gestora da Classe deverá exercer o direito de voto nas assembleias decorrentes dos Ativos detidos pela Classe observado o disposto em sua política de decisão e exercício de direito de voto em assembleias (“Política de Voto”), a qual pode ser obtida no seu site, no seguinte endereço: https://exes.com.br/wp-content/uploads/2025/04/exesdecisao-e-exercicio-de-direito-de-voto.pdf
Política de amortização e de distribuição de resultados
A Administradora distribuirá aos cotistas, independentemente da realização de Assembleia de Cotistas, no mínimo, 95% (noventa e cinco por cento) dos lucros auferidos pela Classepela Classe, apurados segundo o regime de caixa, previsto no parágrafo único do artigo 10 da Lei nº 8.668/13 e no Ofício CVM/SIN/SNC/Nº 1/2014, até o limite do lucro apurado conforme a regulamentação aplicável (“Lucros Semestrais”), com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano, conforme Política de Distribuição de Resultados prevista no Capítulo 8 – “Política de Distribuição de Rendimentos e Resultados”, cláusula 8.2 do Regulamento da Classe.
Regras de Tributação da Classe
A presente seção destina-se a traçar breves considerações a respeito do tratamento tributário a que estão sujeitos a cLasse e seus Cotistas. As informações abaixo baseiam-se na legislação pátria vigente à época da elaboração deste Prospecto. Alguns titulares de cotas da Classe podem estar sujeitos à tributação específica, dependendo de sua qualificação ou localização. Os Investidores não devem considerar unicamente as informações contidas neste Prospecto para fins de avaliar o investimento na Classe, devendo consultar seus próprios assessores jurídicos a respeito das regras vigentes à época de cada investimento e dos impactos tributários vinculados às peculiaridades de cada operação. Para fins do disposto abaixo:
“IOF/Títulos” significa o Imposto sobre Operações Financeiras – Títulos e Valores Mobiliários, nos termos da Lei nº 8.894, de 21 de junho de 1994, conforme alterada, e do Decreto nº 6.306, de 14 de dezembro de 2007, conforme alterado (“Decreto 6.306”).
“IOF/Câmbio” significa o Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários, que incide sobre operações relativas a câmbio.
“IR” significa o Imposto de Renda.
Tributação Aplicável aos Cotistas da Classe
A) IOF/Títulos
O IOF/Títulos é calculado à alíquota de 1% (um por cento) ao dia sobre o valor do resgate, liquidação, cessão ou repactuação das Cotas, conforme preveem os artigos 28 e 32 do Decreto 6.306, mas a cobrança do imposto fica limitada a percentuais do rendimento previstos em tabela regressiva anexa ao Decreto 6.306, a depender do prazo do investimento.
Regra geral, os investimentos realizados pelos Cotistas da Classe ficarão sujeitos à alíquota de 0% (zero por cento) do IOF/Títulos, tendo em vista que: (i) dificilmente o prazo para resgate ou liquidação será inferior a 30 (trinta) dias (prazo a partir do qual é aplicável a alíquota zero); e (ii) a cessão das Cotas é regularmente realizada em bolsa de valores.
Em qualquer caso, o Poder Executivo está autorizado a majorar a alíquota do IOF/Títulos até o percentual de 1,50% (um inteiro e cinquenta centésimos por cento) ao dia, cuja aplicabilidade poderá ser imediata.
Nos termos dos artigos 29 e 30 do Decreto 6.306, aplica-se a alíquota de 1,50% (um inteiro e cinquenta centésimos por cento) nas operações com títulos e valores mobiliários de renda fixa e de renda variável, efetuadas com recursos provenientes de aplicações feitas por investidores estrangeiros em cotas de Fundo de Investimento Imobiliário, observado o limite de (i) 5% (cinco por cento) caso a Classe esteja constituído e em funcionamento regular, até um ano da data do registro das cotas na CVM; ou (ii) 10% (dez por cento) caso a Classe não esteja constituído ou não entre em funcionamento regular.
B) IOF/Câmbio
As operações de câmbio realizadas por investidores estrangeiros para fins de investimento nos mercados financeiros e de capitais, incluindo investimentos em Cotas da Classe e/ou retorno ao exterior dos recursos aplicados estão sujeitas à alíquota de 0% (zero por cento) do IOF/Câmbio, conforme prevê o artigo 15-B, incisos III e XVI, do Decreto 6.306. Atualmente, as operações de câmbio realizadas para remessa de juros sobre o capital próprio e dividendos ao exterior também estão sujeitas à alíquota de 0% (zero por cento) do IOF/Câmbio, nos termos do inciso XIII, do artigo 15-B, do Decreto 6.306.
Em qualquer caso, Poder Executivo está autorizado a majorar a qualquer tempo a alíquota do IOF/Câmbio até o percentual de 25% (vinte e cinco por cento).
C) IR
O IR devido pelos Cotistas da Classetomará por base: (i) a residência dos Cotistas da Classe, isto é, Brasil ou Exterior; e (ii) alguns eventos financeiros que caracterizam a obtenção de rendimento, quais sejam, a cessão ou alienação, o resgate e a amortização de Cotas da Classe, e a distribuição de lucros pela Classe.
A Classe deverá distribuir a seus Cotistas, no mínimo, 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano.
(i) Cotistas residentes no Brasil
Os ganhos auferidos na cessão ou alienação, amortização e resgate das Cotas, bem como os rendimentos distribuídos pela Classe sujeitam-se ao IR, à alíquota de 20% (vinte por cento), nos termos do artigo 37 da Instrução Normativa nº 1.585, de 31 de agosto de 2015 (“Instrução RFB 1.585”), devendo o tributo ser apurado da seguinte forma:
a) Beneficiário pessoa física: o ganho de capital deverá ser apurado de acordo com as regras aplicáveis aos ganhos de capital auferidos na alienação de bens e direitos de qualquer natureza quando a alienação for realizada fora da bolsa de valores ou como ganho líquido, de acordo com as regras aplicáveis às operações de renda variável, quando a alienação ocorrer em bolsa; e
b) Beneficiário pessoa jurídica: o ganho líquido será apurado de acordo com as regras aplicáveis às operações de renda variável quando a alienação for realizada dentro ou fora da bolsa de valores.
O IR pago será considerado: (i) definitivo, no caso de investidores pessoas físicas; e (ii) antecipação do Imposto sobre a Renda das Pessoas Jurídicas (“IRPJ”) para os investidores pessoa jurídica (nos regimes de lucro presumido, real e arbitrado). Ademais, no caso de pessoa jurídica, o ganho será incluído na base de cálculo da CSLL.
As alíquotas do IRPJ correspondem a 15% (quinze por cento) e adicional de 10% (dez por cento), sendo o adicional calculado sobre a parcela do lucro real que exceder o equivalente a R$240.000,00 (duzentos e quarenta mil reais) por ano; a alíquota da CSLL, para pessoas jurídicas não-financeiras, corresponde a 9% (nove por cento).
Os rendimentos e ganhos auferidos por pessoas jurídicas não-financeiras tributadas sob a sistemática não cumulativa, sujeitam-se à contribuição ao PIS e à COFINS às alíquotas de 0,65% (sessenta e cinco centésimos por cento) e 4% (quatro por cento), respectivamente conforme Decreto nº 8.426, de 1º de abril de 2015. Por outro lado, no caso de pessoas jurídicas não-financeiras que apurem as contribuições pela sistemática cumulativa, os ganhos e rendimentos distribuídos pelo FII não integram a base de cálculo das contribuições do Programa de Integração Social (“PIS”) e da Contribuição para o Financiamento da Seguridade Social (“COFINS”).
Sem prejuízo da tributação acima, conforme prevê o artigo 63 da Instrução RFB 1.585, haverá a retenção do IR à alíquota de 0,005% (cinco milésimos por cento) sobre os ganhos decorrentes de negociações em ambiente de bolsa, mercado de balcão organizado ou mercado de balcão não organizado com intermediação.
Nos termos do artigo 3º, inciso III e parágrafo único, da Lei nº 11.033, conforme alterada, o Cotista pessoa física gozará de tratamento tributário especial em que os rendimentos distribuídos pela Classe ficarão isentos do IR, desde que sejam cumpridas, cumulativamente, as seguintes condições: (i) esse Cotista seja titular de cotas que representem menos de 10% (dez por cento) da totalidade das cotas da Classeundo e lhe confiram direito ao recebimento de rendimento inferior a 10% (dez por cento) do total de rendimentos auferidos pela Classe; (ii) esse cotista, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso 1º do artigo 2º da Lei nº 9.779, representem menos de 30% (trinta por cento) das cotas e lhe confiram direito ao recebimento de rendimento inferior a 30% (trinta por cento) do total de rendimentos auferidos pela Classe; (iii) a negociação de cotas da Classeseja admitida exclusivamente em bolsas de valores ou no mercado de balcão organizado; e (iv) as cotas da Classesejam distribuídas, no mínimo, 100 (cem) Cotistas.
Em maio de 2025, foi publicada a Medida Provisória nº 1.303/2025, que propõe mudanças relevantes no regime de isenção fiscal atualmente aplicável a diversos instrumentos do mercado de capitais lastreados em operações do setor imobiliário, tais como os Certificados de Recebíveis Imobiliários (CRI), as Letras de Crédito Imobiliário (LCI) e as Letras Imobiliárias Garantidas (LIG/LCH). A proposta prevê a tributação dos rendimentos auferidos por pessoas físicas, por meio da aplicação de alíquotas progressivas de Imposto de Renda, conforme o prazo e a natureza do ativo. Caso essa Medida Provisória seja convertida em lei nos termos em que foi originalmente editada, ou mesmo com ajustes, poderá haver redução significativa da atratividade desses instrumentos para investidores pessoas físicas. Tal mudança pode gerar impactos relevantes sobre a liquidez e precificação dos ativos que compõem a carteira da Classeda Classe, especialmente no caso de CRIs, além de afetar o custo de captação no mercado primário para emissores do setor imobiliário. Adicionalmente, o aumento da carga tributária pode reduzir a rentabilidade líquida dos ativos e, consequentemente, a distribuição de rendimentos pela Classe aos seus cotistas. Como o texto da Medida Provisória ainda está sujeito a alterações no processo legislativo, incluindo vetos ou emendas, não é possível prever com exatidão seus efeitos finais. No entanto, o risco de mudança no regime fiscal aplicável aos ativos que compõem a carteira da Classe é relevante e deve ser considerado pelos investidores.
(ii) Cotistas residentes no exterior
Regra geral, os Cotistas Residentes no Exterior estão sujeitos ao mesmo tratamento tributário aplicável aos Cotistas Residentes no Brasil.
Todavia, nos termos do artigo 89, inciso II, da Instrução RFB 1.585, os ganhos auferidos pelos investidores estrangeiros na cessão ou alienação, amortização e resgate das Cotas, bem como os rendimentos distribuídos pela Classe serão tributados à alíquota de 15% (quinze por cento). Esse tratamento privilegiado aplica-se aos investidores estrangeiros
que (i) não residirem em país ou jurisdição com tributação favorecida; e (ii) aplicarem seus recursos no Brasil por intermédio dos mecanismos previstos na Resolução do CMN nº 4.373, de 29 de setembro de 2014, conforme alterada. Os ganhos auferidos pelos investidores na cessão ou alienação das Cotas em bolsa de valores ou no mercado de balcão organizado que atendam aos requisitos acima podem estar sujeitos a um tratamento específico (e.g. a isenção de IR prevista para pessoa física com residência no Brasil e investimento em Fundo de Investimento Imobiliário, conforme acima, alcança as operações realizadas por pessoas físicas residentes no exterior, inclusive em país com tributação favorecida). Para maiores informações sobre o assunto, aconselhamos que os investidores consultem seus assessores legais.
No entender das autoridades fiscais, são atualmente considerados países ou jurisdições de tributação favorecida (“JTF”), aqueles listados no artigo 1º da Instrução Normativa da Receita Federal nº 1.037, de 4 de junho de 2010, conforme alterada.
Tributação aplicável ao Fundo
A) IOF/Títulos
Conforme prevê o artigo 32, parágrafo 2º, inciso II, do Decreto 6.306, as aplicações realizadas pela Classe estão sujeitas à alíquota de 0% (zero por cento) do IOF/Títulos, mas o Poder Executivo está autorizado a majorar essa alíquota até o percentual de 1,50% (um inteiro e cinquenta centésimos por cento) ao dia, cuja aplicabilidade poderá ser imediata.
Não será aplicada a alíquota de 0% (zero por cento) quando a Classe detiver operações com títulos e valores mobiliários de renda fixa e de renda variável efetuadas com recursos provenientes de aplicações feitas por investidores estrangeiros em Cotas da Classe, ocasião na qual será aplicada a correspondente alíquota, conforme o caso, nos termos da legislação aplicável.
B) IR
Regra geral, os rendimentos e ganhos decorrentes das operações realizadas pela carteira da Classe não estarão sujeitos ao IR.
Ademais, como a política da Classeé no sentido de destinar recursos preferencialmente à aquisição de ativos financeiros imobiliários, em especial cotas de Fundos de Investimento Imobiliário, conforme item “Destinação de Recursos” acima, a Classese beneficiará de dispositivos da legislação de regência que determinam que não estão sujeitos ao IR os rendimentos auferidos em decorrência de aplicações nos seguintes Ativos: (i) letras hipotecárias; (ii) CRI; (iii) letras de crédito imobiliário; e (iv) cotas de Fundos de Investimento Imobiliário, quando negociadas exclusivamente em bolsa de valores ou no mercado de balcão organizado e que cumpram com os demais requisitos previstos para a isenção aplicável aos rendimentos auferidos por pessoas físicas, acima mencionados.
Excepcionalmente, caso a Classe venha a investir em ativos financeiros de renda fixa ou de renda variável distintos daqueles listados acima, os rendimentos e ganhos líquidos auferidos estarão sujeitos à incidência do IR de acordo com as mesmas normas aplicáveis às pessoas jurídicas em geral. Neste caso, o imposto pago pela carteira da Classe poderá ser compensado com o IR a ser retido na fonte pela Classe quando da distribuição de rendimentos aos seus Cotistas de forma proporcional, exceto com relação aos Cotistas isentos na forma do artigo 36, parágrafo 3º, da Instrução RFB 1.585.
Cabe ainda esclarecer que, a fim de mitigar o risco de questionamentos pela Receita Federal do Brasil, os ganhos de capital auferidos pela Classe na alienação de cotas de outros Fundos de Investimento Imobiliário serão tributados pelo IR à alíquota de 20% (vinte por cento), conforme posicionamento manifestado por intermédio da Solução de Consulta Cosit nº 181, de 04 de julho de 2014.
O recolhimento do IR sobre as operações acima não prejudica o direito da Administradora , de tomar as medidas cabíveis para questionar tal entendimento e, em caso de êxito, suspender tal recolhimento, bem como solicitar a devolução ou a compensação de valores indevidamente recolhidos.
C) Outras considerações
Caso os recursos da Classesejam aplicados em empreendimento imobiliário que tenha como incorporador, construtor ou sócio, Cotista que possua, isoladamente ou em conjunto com pessoa a ele ligada, mais de 25% (vinte e cinco por cento) das Cotas da Classe, a Classeficará sujeito à tributação aplicável às pessoas jurídicas (IRPJ, CSLL, PIS e COFINS).
Considera-se pessoa ligada ao Cotista pessoa física: (i) os seus parentes até o 2º (segundo) grau; e (ii) a empresa sob seu controle ou de qualquer de seus parentes até o 2º (segundo) grau. Considera-se pessoa ligada ao Cotista pessoa jurídica, a pessoa que seja sua controladora, controlada ou coligada, conforme definido nos §§ 1º e 2º do artigo 243 da Lei 6.404.O investidor pessoa física, ao adquirir cotas desta Classe no mercado, deverá observar se as condições previstas acima são atendidas para fins de enquadramento na situação tributária de isenção de IRRF e na declaração de ajuste anual de pessoas físicas.
Conforme já informado, em 16 de janeiro de 2025, foi promulgada a Lei Complementar nº 214, de 16 de janeiro de 2025, que institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS), bem como alterações significativas na legislação tributária. A implementação dessas alterações tributárias ainda depende de regulamentação e a finalização do período de transição, que encerrará em 2033, data em que o IBS e a CBS serão definitivamente implementados. No âmbito da "nova regulamentação" da reforma tributária, o presidente Luiz Inácio Lula da Silva vetou a isenção para fundos de investimento, fundos patrimoniais e fundos que realizam operações com bens imóveis, afetando, portanto, os Fundos de Investimento Imobiliário – FII e os Fundos de Investimento nas Cadeias Produtivas Agroindustriais – FIAGRO, de forma que o CBS e o IBS poderão vir a incidir sobre a receita decorrente da carteira de fundos que invistam em imóveis. Com o veto presidencial, o Imposto sobre Valor Agregado (IVA) – composto pelo CBS e IBS – passará a incidir sobre o aluguel, ponto que alcança os fundos imobiliários – que, em boa parte, tem na locação de imóveis o resultado das suas operações. Nesse sentido, caso a regulamentação seja implementada sem que o veto do presidente seja derrubado, os valores recebidos pela Cotas à título de aluguel serão tributados, o que poderá afetar negativamente sua rentabilidade e seus cotistas.
A ADMINISTRADORA E A GESTORA NÃO DISPÕEM DE MECANISMOS PARA EVITAR ALTERAÇÕES NO TRATAMENTO TRIBUTÁRIO CONFERIDO À CLASSE OU AOS SEUS COTISTAS OU PARA GARANTIR O TRATAMENTO TRIBUTÁRIO MAIS BENÉFICO A ESTE.
15.1 Material Publicitário da Oferta
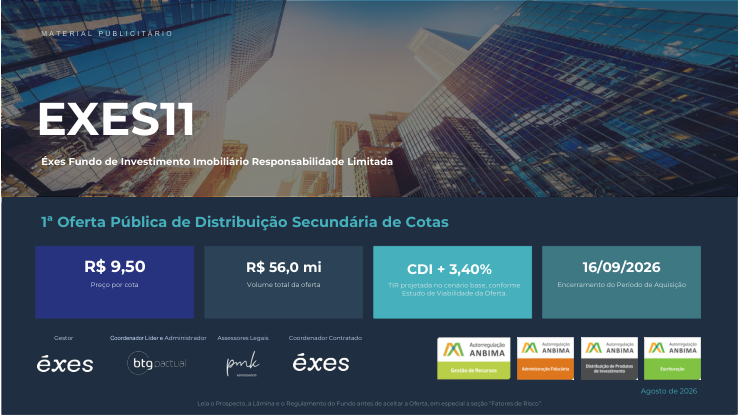
EXES11
| EXES11 1ª OFE RTA P ÚB LI | CA DE DI S TRI B UI ÇÃ O S E CUNDÁ RI A DE COTA S | MATERIAL PUBLICITÁRIO |
|---|---|---|
| Termos e condiç | ões da oferta | |
| Distribuição pública secundária — R | esolução CVM 160, rito automático | |
| Ofertante | Fundo cotista do EXES11 | |
| Veículo | Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada — EXES11 | |
| Gestor | Éxes Gestora de Recursos Ltda. | |
| Administrador | BTG Pactual Serviços Financeiros S.A. DTVM | |
| Coordenador Líder | BTG Pactual Serviços Financeiros S.A. DTVM | |
| Assessores Legais | PMK Advogados | |
| Volume da oferta | R$ 56.000.011,00 — 5.894.738 cotas | |
| Lote Adicional | Até 25% | |
| Volume mínimo | R$ 1.000.008,00 — 105.264 cotas | |
| Preço por cota | R$ 9,50 — deságio de 1,82% sobre a cota patrimonial de 31/07/2026 | |
| Investimento mínimo | R$ 9,50 — 1 cota | |
| Direito de preferência | Não aplicável — não há emissão de novas cotas | |
| Critério de alocação | Por ordem de recebimento dos pedidos válidos | |
| Público alvo | Investidores em geral | |
| Taxa de administração e gestão | 1,00% ao ano sobre o patrimônio líquido | |
| Taxa de performance | Não há | |
| Custos da oferta | Integralmente suportados pelo ofertante — sem impacto no patrimônio do Fundo | |
| Prazo do Fundo | Indeterminado | |
| 100% dos custos da ofert | a suportados pelo ofertante, sem impacto na cota | |
| novas cotas emitid 0 | as — oferta 100% secundária: sem diluição dos cotistas |
Fonte: documentos da oferta.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
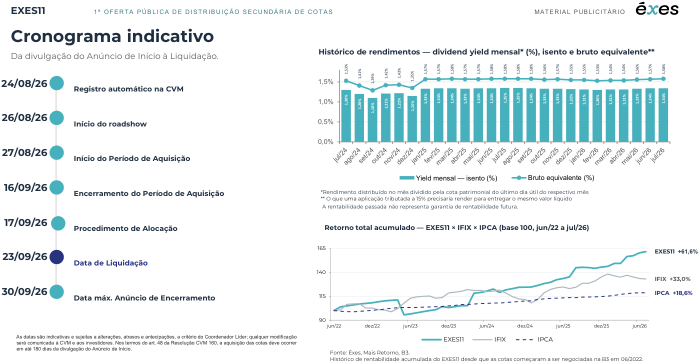
Fonte: documentos da oferta; BTG Pactual Serviços Financeiros S.A. DTVM (rendimentos); Éxes Gestora de Recursos (carteira). Data-base 31/07/2026.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA P ÚB LI CA DE DI S TRI B UI ÇÃ O S E CUNDÁ RI A DE COTA S MATERIAL PUBLICITÁRIO EXES11 êxes Este material publicitário foi preparado pela Éxes Gestora de Recursos Ltda., na qualidade de gestora do Éxes Crédito Direto II Fundo de Investimento Financeiro Multimercado (“Gestora” e “Ofertante” respectivamente), no âmbito da 1ª (primeira) oferta pública de distribuição secundária de cotas da classe única do Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada — EXES11 (“Fundo”, “Oferta” e “Cotas”, respectivamente), de titularidade do Ofertante realizada nos termos da Resolução da Comissão de Valores Mobiliários (“CVM”) nº 160, de 13 de julho de 2022, conforme alterada (“Resolução CVM 160”), sob o rito de registro automático (“Material Publicitário”), observada a Resolução CVM 160 e o Regras e Procedimentos do Código de Distribuição de Produtos de Investimentos da Associação Brasileira das Entidades dos Mercados Financeiros e de Capitais (“RP do Código de Distribuição” e “ANBIMA”, respectivamente). É vedada a reprodução ou a distribuição deste Material Publicitário, no todo ou em parte, sem o consentimento prévio da Gestora e das instituições participantes da Oferta.
Este Material Publicitário foi elaborado com base em informações fornecidas pela Gestora e nas constantes do “Prospecto Definitivo da Oferta Pública de Distribuição Secundária de Cotas da Classe Única do Éxes Fundo de investimento Imobiliário Responsabilidade Limitada, de Titularidade da Classe Única do Éxes Crédito Direto II Fundo de Investimento Financeiro Multimercado” (“Prospecto”) e do regulamento do Fundo e do Ofertante (“Regulamento Fundo” e “Regulamento Ofertante”, respectivamente e, quando em conjunto, simplesmente “Regulamentos”). Este Material Publicitário não implica em nenhuma declaração ou garantia do Coordenador Líder com relação às informações aqui contidas ou julgamento sobre a qualidade do Ofertante, do Fundo, da Oferta ou das Cotas objeto deste Material Publicitário e não deve ser interpretado como uma solicitação ou oferta para compra ou venda de quaisquer valores mobiliários e não deve ser tratado como uma recomendação de investimento nas Cotas.
Este Material Publicitário não substitui o julgamento independente do investidor. Quaisquer opiniões expressas neste Material Publicitário estão sujeitas a alterações sem aviso prévio. Nem o Ofertante, nem o Fundo, nem o Coordenador Líder, seus respectivos representantes, agentes, dirigentes, parceiros e colaboradores são responsáveis por qualquer perda ou dano de qualquer espécie decorrentes do uso de toda ou qualquer parte deste Material Publicitário.
Os termos definidos neste Material Publicitário, que não forem definidos aqui, terão os mesmos significados atribuídos a eles no Prospecto e nos demais documentos da Oferta.
ESTE DOCUMENTO É UM MATERIAL PUBLICITÁRIO E CONTÉM APENAS UM RESUMO DAS INFORMAÇÕES CONSTANTES DOS DOCUMENTOS DA OFERTA, COM OS QUAIS NÃO SE CONFUNDE. RECOMENDA-SE A LEITURA CUIDADOSA DO PROSPECTO, DA LÂMINIA E DOS REGULAMENTOS DOS FUNDOS, COM ATENÇÃO ESPECIAL ÀS SEÇÕES RELATIVAS AO OBJETIVO DO FUNDO E DO OFERTANTE, À SUA POLÍTICA DE INVESTIMENTO, À COMPOSIÇÃO DE SUA CARTEIRA E AOS FATORES DE RISCO A QUE O FUNDO E O INVESTIDOR ESTÃO EXPOSTOS.
As informações aqui contidas não constituem recomendação de investimento, oferta ou solicitação de compra ou venda de valores mobiliários, nem devem ser utilizadas como base única para a decisão de investimento nas Cotas. A decisão de investimento é de exclusiva responsabilidade do investidor, que deve avaliar sua situação financeira, seus objetivos de investimento e seu perfil de risco e, se julgar necessário, consultar seus próprios assessores em matérias jurídica, regulatória, tributária, contábil e financeira antes de investir.
As informações financeiras gerenciais apresentadas neste material têm finalidade exclusivamente informativa, não foram objeto de auditoria independente, salvo quando expressamente indicado, e não substituem a leitura do Prospecto. da Lâmina e dos Regulamentos. Este Material Publicitário apresenta informações resumidas e não é um documento completo.
Este Material Publicitário foi elaborado com base nas informações disponíveis até a data de sua divulgação. Ainda que eventos posteriores possam afetar as informações, as projeções e as conclusões aqui apresentadas, a Gestora não assume qualquer obrigação de atualizar, revisar, retificar ou revogar este material, no todo ou em parte, em decorrência de desdobramento posterior ou por qualquer outra razão. Os termos e expressões não definidos neste material têm o significado que lhes é atribuído nos documentos da Oferta.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA P ÚB LI CA DE DI S TRI B UI ÇÃ O S E CUNDÁ RI A DE COTA S
MATERIAL PUBLICITÁRIO EXES11 éxes
Este material contém estimativas e declarações a respeito de eventos futuros, que não são dados históricos e que refletem expectativas, projeções, opiniões e premissas atuais da Gestora, assim como as bases sobre as quais tais declarações se apoiam. Essas estimativas envolvem riscos conhecidos e desconhecidos, incertezas e outros fatores que podem fazer com que os resultados efetivos difiram substancialmente daqueles indicados, não havendo garantia de que se concretizem, no todo ou em parte. A RENTABILIDADE PASSADA NÃO REPRESENTA E NÃO DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA. A RENTABILIDADE ALVO EVENTUALMENTE INDICADA REFERE-SE A UM OBJETIVO DE RENTABILIZAÇÃO DAS COTAS EM HORIZONTE DE LONGO PRAZO, CUJA CONCRETIZAÇÃO ESTÁ SUJEITA A FATORES DE RISCO E A ELEMENTOS DE NATUREZA ECONÔMICA E FINANCEIRA, E NÃO REPRESENTA PROMESSA OU GARANTIA DE RENTABILIDADE NEM ISENÇÃO DE RISCOS PARA O INVESTIDOR.
O Fundo não conta com garantia da Gestora, do administrador, do coordenador líder da Oferta, de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos — FGC. A presente Oferta não conta com classificação de risco. Não será devida pelo Fundo, pela Gestora, pelo administrador ou pelo coordenador líder qualquer indenização, multa ou penalidade, a qualquer título, caso os cotistas não alcancem a remuneração esperada ou sofram prejuízo decorrente do investimento no Fundo. O registro da Oferta não implica, por parte da CVM, garantia de veracidade das informações prestadas nem julgamento sobre a qualidade do Fundo, de seu administrador, de sua Gestora, de seu objetivo, de sua política de investimento, dos ativos que integram sua carteira ou, ainda, das Cotas objeto da Oferta.
A Oferta será registrada na ANBIMA — Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais, em atendimento ao disposto no Código ANBIMA de Administração e Gestão de Recursos de Terceiros vigente. O selo ANBIMA eventualmente incluído neste material não implica recomendação de investimento.
O INVESTIMENTO NO FUNDO DE QUE TRATA ESTE MATERIAL PUBLICITÁRIO APRESENTA RISCOS PARA O INVESTIDOR. AINDA QUE A GESTORA E O ADMINISTRADOR MANTENHAM SISTEMA DE GERENCIAMENTO DE RISCOS, NÃO HÁ GARANTIA DE COMPLETA ELIMINAÇÃO DA POSSIBILIDADE DE PERDAS PARA O FUNDO E PARA O INVESTIDOR.
AS INFORMAÇÕES PRESENTES NESTE MATERIAL PUBLICITÁRIO E NO PROSPECTO SÃO BASEADAS EM SIMULAÇÕES E OS RESULTADOS REAIS PODERÃO SER SIGNIFICATIVAMENTE DIFERENTES. O INVESTIMENTO NAS COTAS REPRESENTA UM INVESTIMENTO SUJEITO A DIVERSOS RISCOS, ESTANDO OS INVESTIDORES SUJEITOS A PERDAS PATRIMONIAIS E A RISCOS, INCLUINDO, DENTRE OUTROS, AQUELES RELACIONADOS À LIQUIDEZ DAS COTAS E À VOLATILIDADE DO MERCADO DE CAPITAIS.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
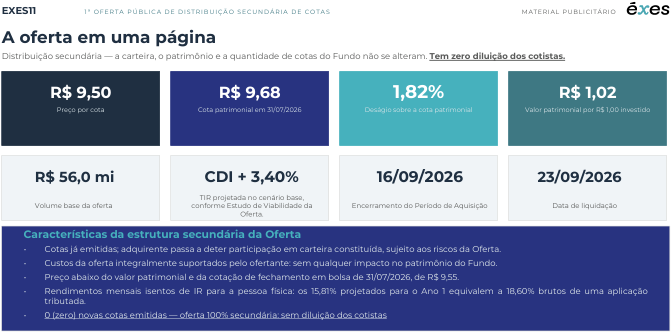
As informações presentes neste Material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes
Fonte: Éxes Gestora de Recursos, documentos da oferta; BTG Pactual Serviços Financeiros S.A. DTVM (cota patrimonial); B3 (cota de mercado). Data-base 31/07/2026.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
/>
A tese de investimento em quatro pilares
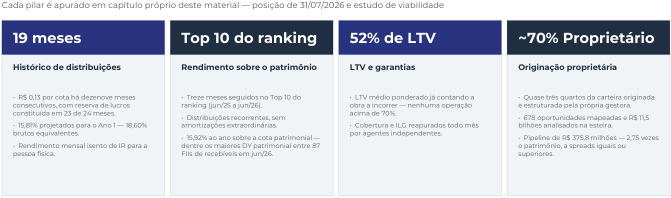
A tese — prestes a completar cinco anos em setembro de 2026, o EXES11 paga renda mensal isenta de IR, sustentada pelo que a carteira efetivamente rende sobre o valor patrimonial, composta por crédito imobiliário com garantias reais e folga de LTV, e realimentada pela originação proprietária da Éxes, que repõe carteira a spreads e estrutura de garantias compatíveis com os atuais. Mesmo no cenário conservador do estudo de viabilidade, a TIR de cinco anos permanece em CDI + 3,23% a.a. A Oferta tem, entre seus objetivos, ampliar a base de cotistas do Fundo e contribuir para a liquidez das cotas no mercado secundário, sem garantia de que tais objetivos serão alcançados. Os custos relacionados à Oferta serão suportados pelo Ofertante, sem ônus para o EXES11 ou seus cotistas. Doo **A rentabilidade passada não representa garantia de rentabilidade future *** As informações presentes neste Material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Rentabilidade obtida no passado não representa garantia de resultados futuros. A rentabilidade divulgada não é líquida de impostos, excetuados os rendimentos distribuídos para pessoas físicas. Fonte: Éxes Gestora de Recursos, posição de 31/07/2026; Estudo de Viabilidade da oferta; ranking de DY patrimonial apurado com dados Comdinheiro (junho/2026). A rentabilidade projetada não é promessa de rentabilidade futura.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
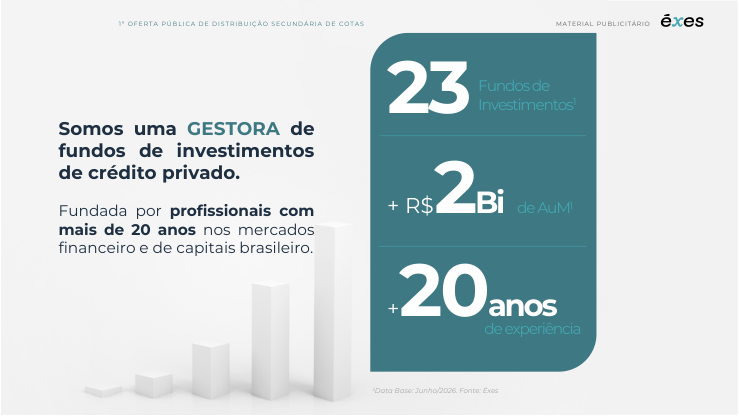
1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO Aos empreendedores, Aos investidores, Trabalhamos as oferecemos acesso a disponibilizamos acesso a oportunidades do capital de curto e longo uma classe de ativos mercado de capitais prazo em estruturas antes restrita aos nacional para os mais customizadas, de acordo balanços das grandes diversos objetivos com cada necessidade instituições financeiras
Conectamos empreendedores dos mais diversos setores e necessidades com investidores que possuem conhecimento e experiência, para oferecer diversas soluções conforme o objetivo de cada um
1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO
Como geramos ALPHA
A Éxes utiliza sua rede de parceiros para identificar oportunidades de investimento em diferentes regiões do país e setores da economia. As oportunidades recebidas são avaliadas conforme as políticas internas da Gestora e os critérios de análise aplicáveis a cada estratégia. Alguns setores em que a Éxes realizou operações Agronegócio Robótica Imobiliária Fintech Químico Energia Solar Nota: As informações contidas neste slide tratam-se de opiniões do Gestor embasadas em suas políticas internas. Não há garantia de que potenciais oportunidades estarão disponíveis para a Gestora, nem de que o Gestor será capaz de identificar oportunidades de investimento apropriadas, implementar sua estratégia de investimento, alcançar seus objetivos ou evitar perda substanciais. Não há garantia de que as informaçõesnas políticas internas de atuação do Gestor.aqui indicadas não sofram alterações no longo ou curto prazo, podendo ocorrer alterações HR ; Estados onde já foram aprovados ou feito investimentos pela Éxes ~~o~~
1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
Rede de originação com PRESENÇA NACIONAL
O mercado de crédito privado conta com a atuação de bancos públicos, bancos privados e demais participantes do mercado de capitais, com operações estruturadas conforme condições de mercado, garantias disponíveis e perfil de risco de cada devedor.
/>
Prospecção Própria
A Éxes utiliza sua rede de relacionamentos, construída ao longo dos anos no mercado de crédito privado, para identificar e avaliar oportunidades de investimento compatíveis com as políticas dos fundos sob sua gestão.
/>
Rede de Parceiros
A Éxes possui uma rede de parceiros distribuídos em diferentes regiões, que estendem o raio de atuação de sua originação.
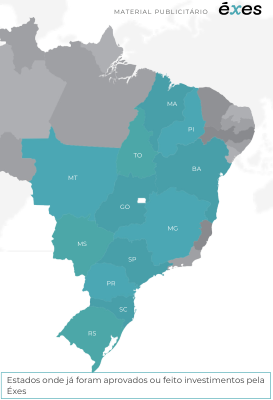
1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
MATERIAL PUBLICITÁRIO
Na Mídia
Qual o retorno de investir em fundos de agro? Éxes estrutura R$ 117,9 milhões para No Xingu, da Éxes, foi de 400% em seis anos empreendimentos de alto padrão em Uberlândia Criado antes mesmo da existência de Fiagros e atravessando pandemia,FIDC da gestoraguerras,emboomcréditodoagroagrochegoue crise dea R$crédito,250 milhõeso primeiroem CertificadosA gestora independentede Recebíveis ImobiliáriosÉxes estruturou(CRIs)R$para117,9financiarmilhõesquatroem patrimônio,sem perdas para investidores.investiu em 16 operações e encerra agora seu ciclo empreendimentosentre 2022 e 2026. residenciais de alto padrão em Uberlândia, AUD fis como AD Fis como EXES11 sobe 1,46% no pregão com carteira de EXES11 segue com DY acima de 17% após 18 CRIs a IPCA + 10% meses de dividendos estáveis Segundo a gestora, a carteira do EXES11 é composta Além da distribuição recorrente, o EXES11 encerrou o período majoritariamente por ativos de originação e estruturação própria, com R$ 0,06 por cota em reserva de lucros, montante utilizado característica que, na avaliação da administração, representa um para preservar a previsibilidade dos rendimentos distribuídos aos diferencial competitivo em relação a outros fundos de recebíveis cotistas. negociados na B3. https://agfeed.com.br/financas/qual-o-retorno-de-investir-em-fundos-de-agro-no-xingu-da-exes-foi-de-mais-de-400-em-seis-anos/ https://fiis.com.br/noticias/fii-exes11-segue-dy-acima-17-apos-18-meses-dividendos-estaveis/ https://fiis.com.br/noticias/fii-exes11-sobe-pregao-carteira-cris-ipca-10/ https://www.otempo.com.br/minas-sa/2026/4/13/exes-estrutura-r-117-9-milhoes-para-empreendimentos-de-alto-padrao-em-uberlandia
1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
MATERIAL PUBLICITÁRIO
Quadro Societário
Artur Carneiro Sócio-fundador
Bruno Licarião Sócio-fundador
Paula Andrade Sócia | Operações
Gestão de portifólio
Legal & Compliance
Paula Jorge
Sócia | Crédito
Integra a Éxes desde março de 2020. Atuou por oito anos na área de risco de crédito do BTG Pactual, onde foi diretora e credit risk officer, contribuindo com o aumento em 20 vezes da carteira de crédito proprietária. Cobriu diversos setores, como imobiliário, varejista, telecomunicações, bancário, dentre outros. Anteriormente, trabalhou na CocaCola em M&A.
1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
MATERIAL PUBLICITÁRIO
Quadro Societário
/>
Marina
Felipe Malta
Luis Felipe
Eduardo Ricardo Krauss Botura
de Queiroz
Moreira
Oliveira
Sócia
Associado
Sócio
Associado
Associado
Ingressou na Éxes em junho de 2024,com o escopo de construir a Securitizadora, tornando-se sócia em junho de 2025. Anteriormente, atuou como business lead em projetos de blockchain aplicada ao mercado financeiro e foi co-head na estruturação da área de varejo digital em uma trading do setor elétrico. Trabalhou por 10 anos no BTG Pactual, sendo 6 deles em Credit Operations, área que liderou por 2 anos e na qual participou do aumento em 20 vezes da carteira de crédito proprietária.
pela Na Éxes desde agosto de 2019. Antes disso, atuou por 8 anos no Banco em Finaxis, contribuindo na estruturação da área de administração e custódia de fundos. Na Éxes, atua na gestão e estruturação de fundos de das investimentos, ativos financeiros e capitais análise de investimentos, com foco em setores como como real estate e pulverizados. Formação em Administração de Empresas, MBA em Mercado Financeiro e de Capitais pela FGV. Possui Certificações Anbima (CGA, CFG e CGE) e CVM (Administrador de carteira de valores mobiliários).
Na Éxes desde 2022, é Associate da Ingressou na Éxes desde dezembro área de Private Credit & DCM, com de 2022. Anteriormente, foi Head de foco em high yield no middle market Debt Capital Markets na FRAM e originação de dívida corporativa e Capital por 2 anos e 10 meses, onde estruturada. Participou da atuou na estruturação de operações estruturação e colocação de de Real Estate e na gestão de Fundos aproximadamente R$1 bilhão em Imobiliários. Em 2021, juntou-se à CRAs, CRIs, debêntures incentivadas REFI como Partner, responsável pela (Lei 12.431), CCBs e FIDCs, atuando Estruturação e Distribuição das em análise de risco de crédito, operações originadas no mercado modelagem financeira, garantias, imobiliário, em crédito e equity. É covenants e negociação com formado em Gestão Financeira emissores e investidores. Antes da (2020). Éxes, atuou em M&A e produtos bancários na CERC. É Engenheiro Eletricista pela Escola Politécnica da USP, certificado CGA (ANBIMA) e aprovado no Nível I do CFA Program.
junho de Advogado formado pela construir a Universidade Presbiteriana sócia em Mackenzie, ingressou na Éxes em atuou setembro de 2020, atuando nas áreas projetos de de jurídico e compliance. Associado mercado desde junho de 2025, é responsável co-head na pela estruturação e execução das varejo digital operações de mercado de capitais elétrico. realizadas pelo Grupo Éxes.
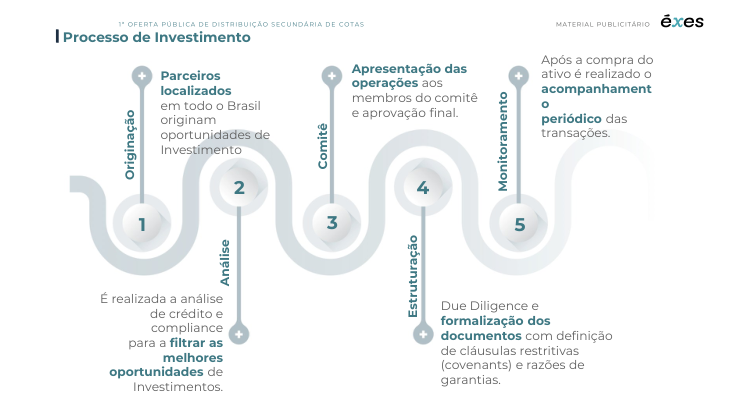
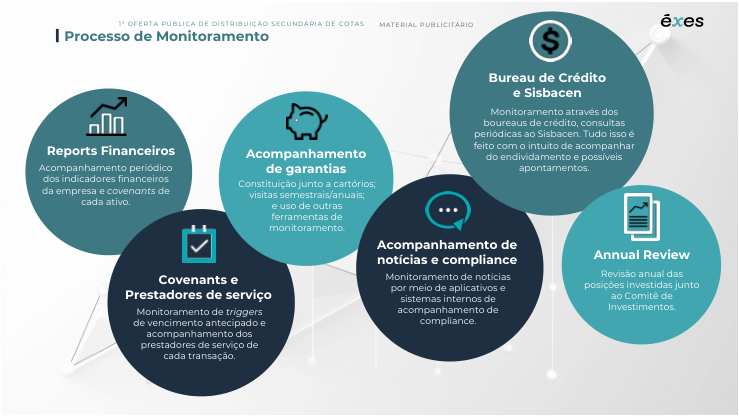
1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
Processo de Aprovação
A Éxes tem um diligente processo de análise para aprovação de cada ativo que poderá ser adquirido pelos fundos. O processo se inicia com a análise prévia da contraparte e um cuidadoso estudo setorial, além da análise aprofundada dos riscos que o cercam. Em seguida, o caso é apresentado ao comitê de crédito da gestora, onde são definidos os termos da operação. Caso o cliente aceite os termos, este passa por uma minuciosa investigação financeira, jurídica e contábil que embasará os documentos para um comitê final que irá aprovar ou negar o desembolso para o requerente.
/>
/>
/>
/>
/>
/>
/>
MATERIAL PUBLICITÁRIO
/>
02O EXES11
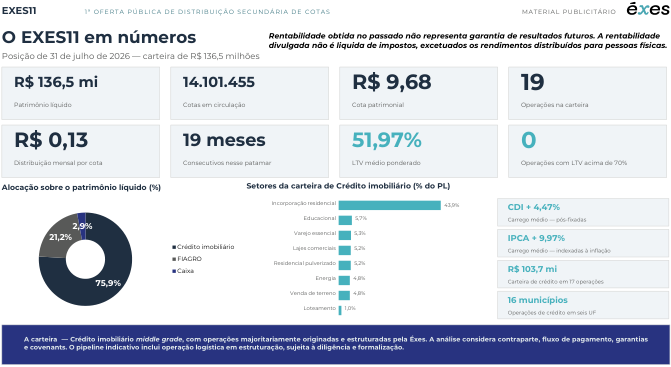
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
Fonte: Éxes Gestora de Recursos; BTG Pactual Serviços Financeiros S.A. DTVM. Data-base 31/07/2026.
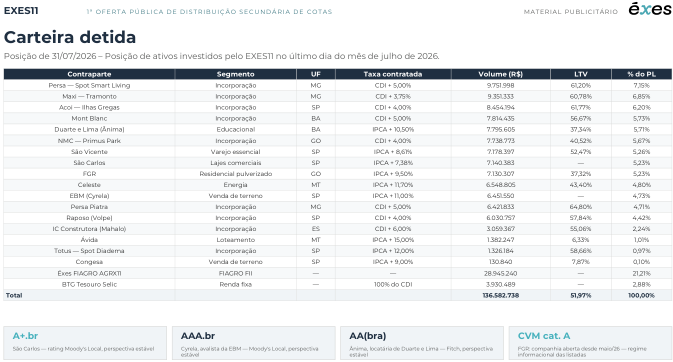
Fonte: Éxes Gestora de Recursos; data-base 31/07/2026. LTV apurado a valor de mercado das garantias; exposições São Carlos e EBM apoiadas em risco corporativo com rating, destacado abaixo da tabela.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS Diversificação setorial
/>
O EXES11 possui exposição a diferentes segmentos do crédito imobiliário, observada sua política de investimento, os critérios de análise da Gestora e os fatores de risco aplicáveis.
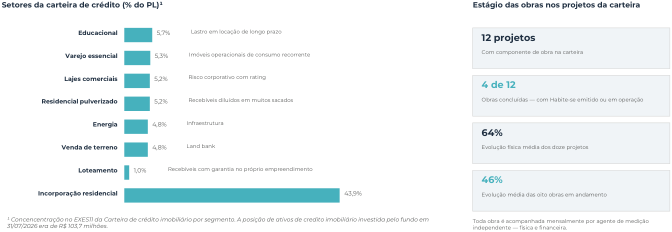
Multissetorial por estratégia — a Éxes não é uma casa de produto único. A originação proprietária percorre todos os segmentos do crédito imobiliário, do término de obra ao risco corporativo.
Fonte: Éxes Gestora de Recursos — carteira de crédito do EXES11 em 31/07/2026 (% do patrimônio líquido); estágio das obras conforme relatório mensal de junho/2026 (medição por agente independente). As operações em pipeline não constituem compromisso de investimento pelo Fundo.
* Depende da conclusão das negociações que pode não se concretizar e não se tornar um investimento do fundo.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
/>
/>
Concentração e cobertura de garantias
/>
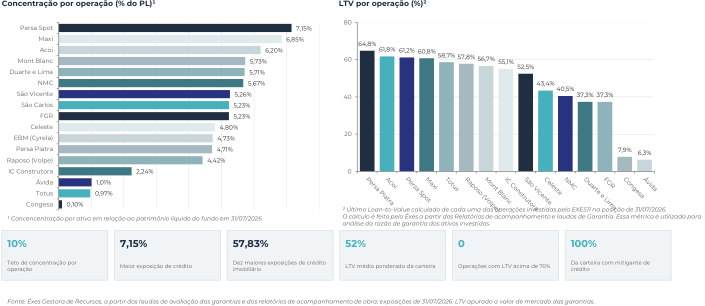
/>
/>
/>
Financiamento de término de obras e o ILG
/>
Como estruturamos a operação — prestadores independentes em cada camada
Como acompanhamos — o Índice de Liquidez da Garantia (ILG)
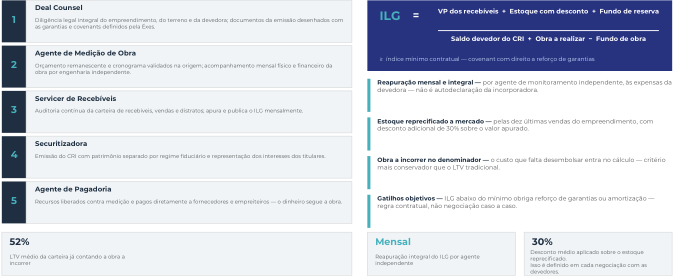
/>
/>
/>
/>
Histórico de rendimentos
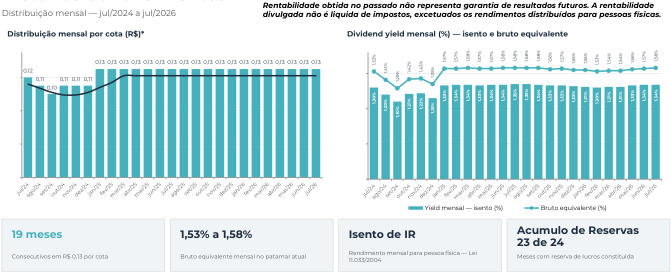
Os rendimentos distribuídos são isentos de imposto de renda para a pessoa física: o bruto equivalente — o que uma aplicação tributada a 15% precisaria render para entregar o mesmo valor líquido — ficou entre 1,53% e 1,58% ao mês, acima de 18% ao ano. A rentabilidade passada não é promessa de rentabilidade futura.
/>
Fonte: BTG Pactual Serviços Financeiros S.A. DTVM, demonstração de resultado gerencial em regime de caixa; apuração da Éxes Gestora de Recursos.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
/>
/>
Top 10 em rendimento sobre o valor patrimonial
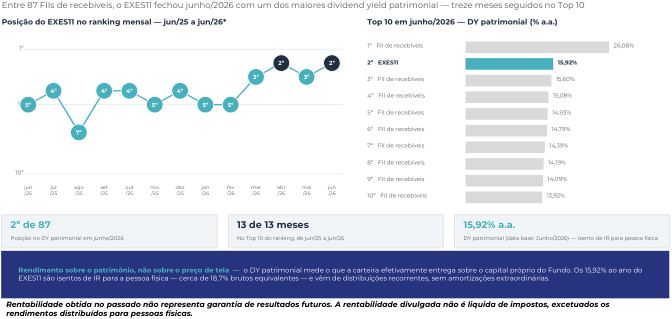
*Fonte: Éxes e Comdinheiro (www.comdinheiro.com.br) — 87 FIIs de recebíveis; DY patrimonial = proventos de 12 meses ÷ cota patrimonial contábil; entram no ranking mensal os fundos com dados publicados no mês (70 a 76 por mês). Distribuições de alguns fundos incluem amortizações e eventos não recorrentes. Julho/2026 não foi incluído na série por não haver dados publicados de todos os fundos até a conclusão do estudo de viabilidade.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
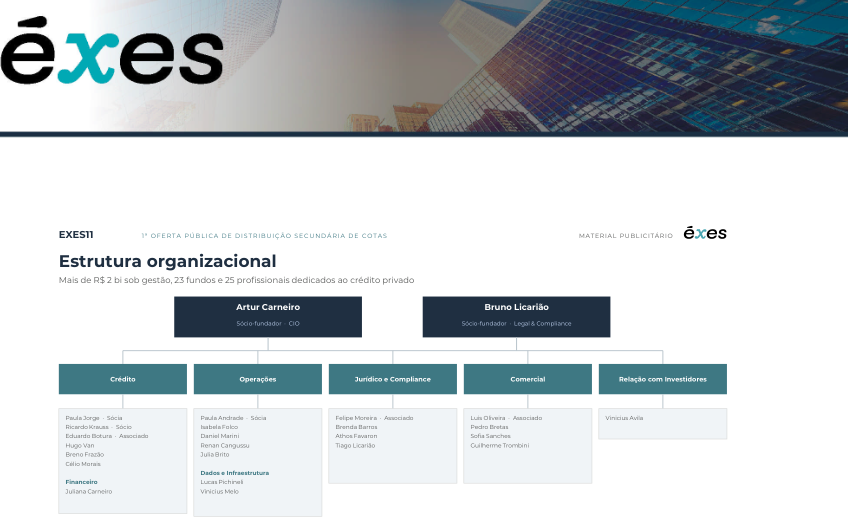
/>
/>
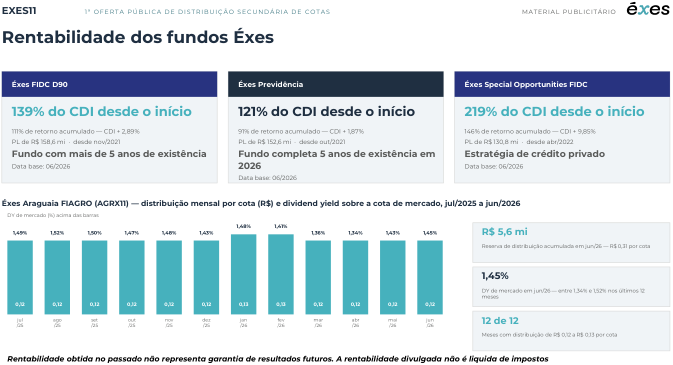
/>
/>
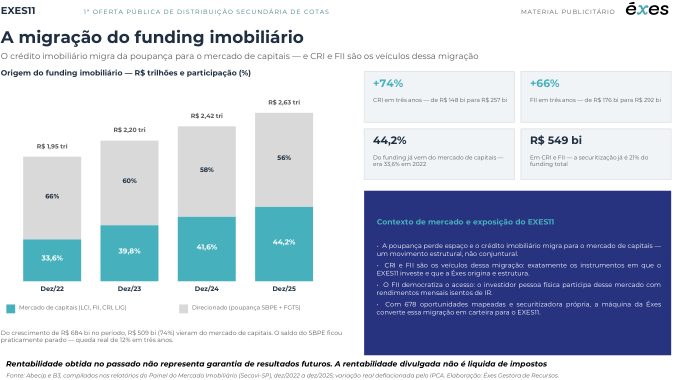
/>
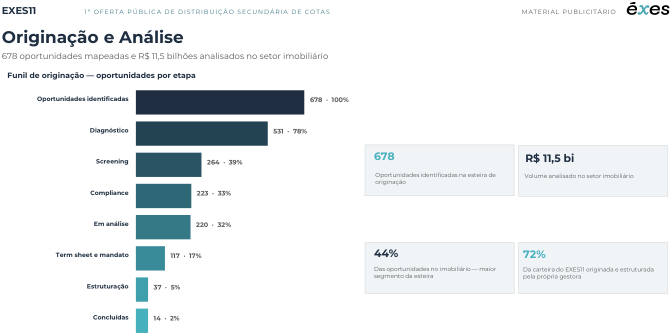
/>
/>
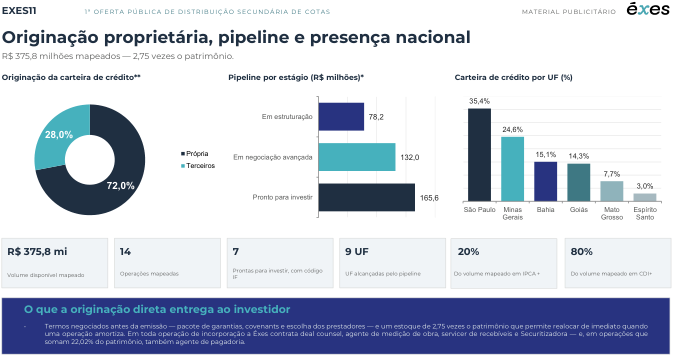
Fonte: Éxes Gestora de Recursos; controle interno de originação e mapa de originação em 31/07/2026. Volumes disponíveis e não comprometidos; taxas alvo indicativas. NÃO HÁ GARANTIA DE QUE O FUNDO INVESTIRÁ EM
QUALQUER DAS OPERAÇÕES INDICADAS.
- O volume de R$ 165,6 milhões de Prontos para investor refere-se a data base 30/06/2026. Em Estruturação considera todos os ativos que já iniciaram a diligência legal, recebíveis, obras etc.
** Posição investida do EXES11 em 06/2026
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
/>
03A oferta
Estudo de viabilidade e cenários de rendimento
• Termos, cronograma e fatores de risco
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO
Estudo de viabilidade
Cinco exercícios sobre a carteira detida — sem captação de recursos novos
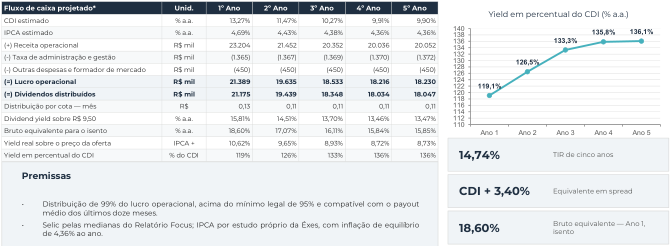
Selicde 4,36% ao ano.pelaspelas medianas do Relatório Focus; IPCA por estudo próprio da Éxes, com inflação de equilíbrio de 4,36% ao ano.pelas
O yield medido em percentual do CDI cresce ao longo do período porque parcela relevante da carteira é indexada à inflação e não acompanha a queda da Selic.
As informações presentes neste Material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. A rentabilidade passada não representa garantia de rentabilidade futura. As projeções apresentadas não constituem promessa ou garantia de resultado. O investimento nas cotas do Fundo é um investimento de risco.
Fluxo de caixa projetado durante horizonte de investimento de 5 anos, onde o Investidor pode avaliar a rentabilidade projetada a
partir do investimento oferta pública.
Fonte: Éxes Gestora de Recursos. A EXPECTATIVA DE RENTABILIDADE PROJETADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11
1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
/>
Estudo de viabilidade — cenário conservador
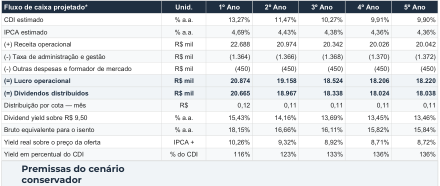
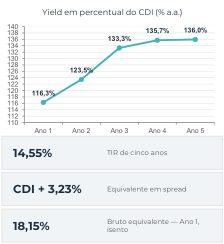
Inadimplência de 3,22% da carteira de crédito, calibrada à inadimplência do crédito imobiliário, com perda de 2,00% derivada do LTV de cada operação.
Recuperação de 98% da exposição pela execução das garantias em 24 meses, com desconto de 30% na venda; o recebível em execução fica sem remuneração no período.
As informações presentes neste Material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes.
Mesmo com inadimplência e execução de garantias, a distribuição recua apenas um centavo por cota no Ano 1 e a TIR de cinco anos permanece em CDI + 3,23% — o deságio da oferta é preservado.
A rentabilidade passada não representa garantia de rentabilidade futura. Asrisco.resultado.projeçõesO projeçõesO apresentadasnasnãocotasconstituemdo nãocotasconstituemdo constituemdo promessaé ou garantia de resultado.projeçõesO O investimentoapresentadasnasnãocotasconstituemdo nasnãocotasconstituemdo cotasconstituemdo do Fundopromessaé é um investimentoou de risco.resultado.projeçõesO
*partir do investimento oferta pública.Fluxo de caixa projetado durante horizonte de investimento de 5 anos, onde o Investidor pode avaliar a rentabilidade projetada a Asrisco.resultado.projeçõesO investimentoapresentadasnasnãocotasconstituemdo Fundopromessaé um investimentoou Fonte: Éxes Gestora de Recursos; inadimplência calibrada a séries públicas do Banco Central do Brasil. A EXPECTATIVA DE RENTABILIDADE PROJETADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
/>
03Fatores de Risco
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
MATERIAL PUBLICITÁRIO
Fatores de risco
Em ordem decrescente de relevância, os principais fatores de risco associados à oferta e ao emissor.
Antes de tomar uma decisão de investimento na Classe, os potenciais Investidores devem, considerando sua própria Fatores macroeconômicos relevantes Investidoresinvestimentosituaçãodisponíveisfinanceira,nesteestão sujeitos.da Classe,Prospectoseusàobjetivoscomposiçãoe nodeRegulamento,investimentoda carteira einclusive,eaosseufatoresperfilmasdedenãorisco,riscosedescritosavaliarlimitandocuidadosamentenestaa, aquelasseção, aosrelativastodasquaisasàainformaçõesClassepolíticae deos Ooutrospaísesinteressemercadopaíses,podedosdecausarinvestidoresincluindocapitaisumnopaísesefeitonessesBrasildeadversoéativos,economiainfluenciado,sobreentreemergente.oospreçoemquaisdiferentesdeseA ativosincluemreaçãograus,edosvaloresas pelasCotasinvestidoresmobiliárioscondiçõesOfertadas.aos emitidoseconômicasacontecimentosNo passado,no epaís,odesurgimentonessesmercadoreduzindooutrosdedeo Tendo em vista a natureza dos investimentos a serem realizados pela Classe, os Cotistas devem estar cientes dos riscos a condições econômicas adversas em outros países do mercado emergente resultou, em geral, na saída de investimentos que estarão sujeitos os investimentos e aplicações da Classe, conforme descritos abaixo, não havendo garantias, e, consequentemente, na redução de recursos externos investidos no Brasil. Crises financeiras recentes resultaram em portanto, de que o capital efetivamente adquirido será remunerado conforme expectativa dos Cotistas. um cenário recessivo em escala global, com diversos reflexos que, direta ou indiretamente, afetaram de forma negativa o Os investimentos da Classe estão, por sua natureza, sujeitos a flutuações típicas do mercado, risco de crédito, risco mercado financeiro e o mercado de capitais brasileiros e a economia do Brasil, tais como: flutuações no mercado sistêmico, condições adversas de liquidez e negociação atípica nos mercados de atuação e, mesmo que a Gestora financeiro e de capitais, com oscilações nos preços de ativos (inclusive de imóveis), indisponibilidade de crédito, redução mantenha rotinas e procedimentos de gerenciamento de riscos, não há garantia de completa eliminação da de gastos, desaceleração da economia, instabilidade cambial e pressão inflacionária. Qualquer novo acontecimento de possibilidade de perdas para o Fundo e para os Cotistas. natureza similar aos acima mencionados, no exterior ou no Brasil, poderá prejudicar de forma negativa as atividades da não sejam atualmente de conhecimentoexpressa § AClasseAsujeitos4º, da Resoluçãoordemseguirpodemosemencontram-sedosinvestimentosumafatoresserCVM 160.adversaordemdedescritosrisconadecrescentee materialmenteClasseabaixoose principaisnoindicadosdeBrasilda Gestora ou querelevância,afetadosemriscosfoigeral.definidaconformeporinerentesOsquaisquersejam julgados de pequenanegócios,deumaacordoà Classe,dessesescalaa comreputação,osriscos,qualitativaaquaismaterialidadesemsituaçãonãodeprejuízorelevância neste momento.sãorisco,financeiraosdenosdeúnicossuariscostermosocorrência,ouaosadicionaisresultadosdoquaisartigosendoestãoqueda19, relevanteamortizaçãoocasionarintegrantesainda,desvalorizaçãoClasse,exógenas tais como adeo eventospatrimônioa perda,o dademercadocarteiradaCotas Ofertadas;depelos respectivosmoedanaturezadaocorrência,financeirodaClasse,Classee mudançaspolítica,e/ouano Brasil ouee/ourentabilidadeoCotistas, do valor de principal de suas aplicações.valordeeconômicadedistribuiçãolegislativasdascapitaisno exterior,Cotasdosou dosOfertadas,relevantes,financeirabrasileiro,Cotistasresultadosde fatos extraordináriose quebemincluindoopoderãovalordamodifiquemcomoClasse;deafetarvariaçõesresultarnegociaçãoou ou situaçõesanegativamente(b) liquidaçãoordem(a)nasemdasatualtaxasalongamentoCotasespeciais de mercado ou,daedeosinfluenciemClasse,Ofertadas.juros,preçosdoo eventosqueperíododosdeVariáveispoderáformaativosdede Risco de crédito No passado, o desenvolvimento de condições econômicas adversas em outros países resultou, em geral, na saída de principalnasimpactospoderáquerespectivosOfertadas. O Cotista poderá ser chamado para aportar valores financeiros adicionais ao investimento nas Cotas OfertadasConsisteconsequentemente,Classeparacarteiraacarretenão fundamentadas, Escala Qualitativa condiçõeseventualmentearcarpoderáda Classeenfrentaronodesignificativosinadimplemento.comjurosriscosuaseconômicas,impactarcompromissosdedívidas.deestão sujeitos de Risco: Maior dificuldadeintegremsuasaospoderãoClasseemdevedoresnegativamenteEventosdívidastermoslegaisAlémpoderátrazer impactos nos preçosa daàcarteiradeparacapacidadequeedisso,dedeClasse,políticasenfrentarliquidarpreçosdireitoscomafetammudançasdaocasoaClassepatrimônioqueeClasse.doscreditóriosasouproblemasliquidezacondiçõespossamseuscapacidadenãonegociarnaOspercepçãocumprirememissoresdosdatítulosdos títulos, comprometendoemergentescomprometerdeClasse,ativosfinanceirasliquidez.taisdospúblicosemdessesdaativossuasadevedoresqualidaderentabilidadehonrarAdicionalmente,dosdosobrigaçõese/ouaemissores.suaAtivospeloemissoresosprivadosemcapacidadecompromissosdospreçoerealizarosedecréditosNestasoemissorestambém sua liquidez.dosdeapagarvalorevariaçãodívidapagamentosdetítulos,nocondições,dostantodepagamentodemomentodequeemissores,negociaçãonegativapagamentobemotítulospoderãoprincipal,acomosejaAdministradorapodemdedosdesejadomesmofrustradaalteraçõesdasrendade juroscomporativoscomotrazerCotasquefixadaose,eae brasileira,global,Ainda,médionovasinvestimentosdeterioraçãosujeito à acontecimentos que incluem, por exemplo, (i) a crise financeira e a instabilidadenegativamentesetorespossíveisoiníciomedidasimportadosativos brasileiros, o queconflitoatarifasoenvolvendoproduzindoatingidos,umaatualtêmefeitosentreincluindo(especialmentedassobredagovernopotenciale,a Classe.aconsequentemente,estãocriseseconomiaUcrâniadasIsrael,umadeterminadosasreaçõesdospode afetar o setor imobiliário como um todo.amilitaresflutuaçõesdesérieIrãelevaçãoeEstados Unidos, sobparaagerareglobal,Rússia,dedeseussetoresmaisefeitosparceirosimpactosprodutosdedealiadosflutuaçãoquenagravespressõespreçoscomoquereduçãodesencadeoulocais;comerciaisrelevantesimportados,afetam,naaconstruçãoemdeinflacionárias,presidênciaEuropa,deetítulostaxas(iv)recursosdiretaenaacrisesdesdedosinvasãocomocivil)dedeeconomiaoude Donalddesdobramentosnaexternosempresasvolatilidadecâmbioeindiretamente,aparteimpactosdaEuropaSegundaRússiaglobal,deTrump, anunciou recentementeeinvestidoscotadas,eumainflação,cambial,noGuerraememinclusiveapetitemacroeconômicososagendaoutrosdeterminadasmercadosnomenorMundial:entrealteraçãoBrasil.desobrepaíses,comercialpolítica nos Estados Unidos; (ii)investidoresoutras,disponibilidade(iii)OdeoqueáreasnosBrasil,Brasil,oscapitaisassociados.queprotecionista.afetamconflitoscustosdaatualmente,aestrangeirosUcrânia,a imposiçãopodemdependere deaadenoeconomiaeconomiaEntreinsumoscrédito,orientedandoafetarEssasestádospordeos
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO éxes Fatores de risco (continuação)
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluçã | o CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
|---|---|
| Esses fatores podem influenciar negativamente o desempenho de ativos que integram a carteira da Classe, especialmente aqueles ligados a empreendimentos imobiliários com maior exposição a custos dolarizados ou a setores econômicos mais sensíveis ao comércio internacional. Consequentemente, o valor das cotas e a rentabilidade da Classe poderão ser afetados de maneira adversa. | Risco de execução das garantias atreladas aos CRI O investimento em CRI inclui uma série de riscos, dentre estes, o risco de inadimplemento e consequente execução das garantias outorgadas à respectiva operação e os riscos inerentes à existência de bens imóveis na composição da carteira da Classe, conforme o previsto no Regulamento, podendo, nesta hipótese, a rentabilidade da Classe ser afetada. |
| Adicionalmente, os ativos financeiros da Classe devem ser marcados a mercado, ou seja, seus valores serão atualizados diariamente e contabilizados pelo preço de negociação no mercado, ou pela melhor estimativa do valor que se obteria nessa negociação. Como consequência, o valor das Cotas Ofertadas de emissão da Classe poderá sofrer oscilações frequentes e significativas, inclusive ao longo do dia, de modo que o valor de mercado das Cotas Ofertadas de emissão da Classe poderá não refletir necessariamente seu valor patrimonial. Assim, existe o risco de que em caso de venda de | Em um eventual processo de execução das garantias dos CRI, poderá haver a necessidade de contratação de consultores, dentre outros custos, que deverão ser suportados pela Classe, na qualidade de investidor dos CRI. Adicionalmente, a garantia constituída em favor dos CRI pode não ter valor suficiente para suportar as obrigações financeiras atreladas a tal CRI. DféidlidàãdidCRIdáfil |
| ativos integrantes da carteira da Classe e distribuição aos Cotistas o valor a ser distribuído ao Cotista não corresponda ao valor que este aferiria em caso de venda de suas Cotas Ofertadas no mercado. Não será devido pela Classe ou por qualquer pessoa, incluindo o Coordenador Líder, os demais Cotistas da Classe e a | esta orma, uma sre e eventos reaconaos execuço e garantas os poer aetar negatvamente o vaor das Cotas Ofertadas e a rentabilidade do investimento na Classe. Escala Qualitativa de Risco: Maior |
| Administradora, qualquer multa ou penalidade de qualquer natureza, caso ocorra, por qualquer razão, (a) o alongamento do período de amortização das cotas e/ou de distribuição dos resultados da Classe; (b) a liquidação da Classe; ou, ainda, | Riscos relacionados ao investimento em valores mobiliários |
| (c) caso os Cotistas sofram qualquer dano ou prejuízo resultante de tais eventos. | O investimento nas Cotas Ofertadas é uma aplicação em valores mobiliários, o que pressupõe que a rentabilidade do |
| Escala Qualitativa de Risco: Maior | Cotista dependerá da valorização e dos rendimentos a serem pagos pelos Ativos. No caso em questão, os rendimentos a serem distribuídos aos Cotistas dependerão, principalmente, dos resultados obtidos pela Classe com receita e/ou a |
| Riscos relativos ao setor imobiliário A Classe adquirirá Ativos Alvo com retorno atrelado à exploração de imóveis e poderá, sem prejuízo da política de | negociação dos Ativos em que a Classe venha a investir, bem como dependerão dos custos incorridos pela Classe. Assim, existe a possibilidade da Classe ser obrigado a dedicar uma parte substancial de seu fluxo de caixa para pagar suas obrigaçõesreduzindoodinheirodisponívelpara distribuições aos Cotistas oquepoderá afetar adversamente ovalorde |
| investimento, se tornar titular de imóveis ou direitos reais em razão da execução das garantias ou liquidação dos demais AtivosconformedispostonoRegulamentoTaisativoseeventualmenteosvaloresmobiliárioscomretornoougarantias | , , mercado das Cotas Ofertadas. |
| , . a eles atrelados estão sujeitos ao Riscos Imobiliários, Risco do incorporador/construtor, Risco de revisão ou rescisão dos contratos de locação ou arrendamento, Risco de Aumento dos Custos de Construção, Risco de desvalorização dos imóveis, Riscos relacionados à regularidade de área construída, Risco de não renovação de licenças necessárias ao funcionamento dos imóveis e relacionados à regularidade de Auto de Vistoria do Corpo de Bombeiros, Risco de Atrasos | Não obstante, os valores mobiliários objeto de investimento da Classe apresentam seus próprios riscos, que podem não ter sido analisados em sua completude, podendo inclusive serem alcançados por obrigações do originador ou de terceiros, em decorrência de pedidos de recuperação judicial ou de falência, ou planos de recuperação extrajudicial, processos judiciais ou em outros procedimentos de natureza similar. |
| e/ou não Conclusão das Obras de Empreendimentos Imobiliários, Risco de exposição associados à locação de imóveis, Riscos Ambientais, Risco de vacância, Risco de lançamento de novos empreendimentos imobiliários comerciais próximos aos imóveis cuja exploração está vinculada a cotas e/ou títulos investidos pela Classe, o que poderá dificultar a | Escala Qualitativa de Risco: Maior Riscos relacionados aos créditos que lastreiam os CRI |
| capacidade de alienar, renovar as locações ou locar espaços para novos inquilinos, Risco de sujeição dos imóveis a | Para os contratos que lastreiam a emissão dos CRI em que os devedores têm a possibilidade de efetuar o pagamento |
| condições específicas que podem afetar a rentabilidade do mercado imobiliário, Risco relacionado à aquisição de imóveis, Risco de exposição associados à locação e venda de imóveis, Risco de adversidade nas condições econômicas | antecipado dos créditos imobiliários, esta antecipação poderá afetar, total ou parcialmente, os cronogramas de remuneração, amortização e/ou resgate dos CRI, bem como a rentabilidade esperada do papel. |
| nos locais onde estão localizados os imóveis, conforme descritos neste Prospecto, que, se concretizados, afetarão os rendimentos das Cotas Ofertadas. Escala Qualitativa de Risco: Maior | Para os CRI que possuam condições para a ocorrência de vencimento antecipado do contrato lastro dos CRI, a companhia securitizadora emissora dos CRI promoverá o resgate antecipado dos CRI, conforme a disponibilidade dos recursos financeiros. Assim, os investimentos da Classe nestes CRI poderão sofrer perdas financeiras no que tange à não realização do investimento realizado (retorno do investimento ou recebimento da remuneração esperada), bem como a Gestora poderá ter dificuldade de reinvestir os recursos à mesma taxa estabelecida como remuneração do CRI. |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO Fatores de risco (continuação)
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO
Fatores de risco (continuação)
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO Fatores de risco (continuação)
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluç | ão CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
|---|---|
| Assim, considerando que no âmbito da Classe não há limite máximo de aquisição por Investidor, não farão jus ao | A implementação dessas alterações tributárias ainda depende de regulamentação e a finalização do período de |
| benefício tributário acima mencionado (i) o Cotista pessoa física que seja titular de Cotas Ofertadas que representem 10% | transição, que encerrará em 2033, data em que o IBS e a CBS serão definitivamente implementados, observados os |
| (dez por cento) ou mais da totalidade das Cotas Ofertadas ou cujas Cotas Ofertadas lhe deem direito ao recebimento de | pareceres técnicos já publicados. No âmbito da "nova regulamentação" da reforma tributária, o presidente Luiz Inácio |
| rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pela Classe, (ii) o Cotista pessoa física titular | Lula da Silva vetou a isenção para fundos de investimento, fundos patrimoniais e fundos que realizam operações com |
| de Cotas Ofertadas que, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso 1º do artigo 2º da Lei | bens imóveis, afetando, portanto, os Fundos de Investimento Imobiliário – FII e os Fundos de Investimento nas Cadeias |
| nº 9.779/99, representem 30% (trinta por cento) ou mais da totalidade das Cotas Ofertadas ou cujas Cotas Ofertadas lhe | Produtivas Agroindustriais – FIAGRO, de forma que o CBS e o IBS poderão vir a incidir sobre a receita decorrente da |
| derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pela | carteira de fundos que invistam em imóveis. Com o veto presidencial, o Imposto sobre Valor Agregado (IVA) – composto |
| Classe e/ou (iii) a Classe, na hipótese de ter menos de 100 (cem) Cotistas. Os rendimentos das aplicações de renda fixa e | pelo CBS e IBS – passará a incidir sobre o aluguel, ponto que alcança os fundos imobiliários – que, em boa parte, tem na |
| variável realizadas pela Classe estarão sujeitas à incidência do IR retido na fonte à alíquota de 20% (vinte por cento), nos | locação de imóveis o resultado das suas operações. Nesse sentido, caso a regulamentação seja implementada sem que o |
| termos da Lei nº 9.779/99, o que poderá afetar a rentabilidade esperada para as Cotas Ofertadas. | veto do presidente seja derrubado, os valores recebidos pelas Cotas à título de rendimentos serão tributados, o que |
| Assim, o risco tributário engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual | poderá afetar negativamente sua rentabilidade e seus cotistas. |
| sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando a Classe ou seus Cotistas a | Escala Qualitativa de Risco: Maior |
| novos recolhimentos não previstos inicialmente. O tratamento tributário da Classe pode ser alterado a qualquer tempo, | |
| independentemente de quaisquer medidas que a Administradora adote ou possa adotar, em caso de alteração na | Risco de alteração da legislação aplicável à Classe e/ou aos Cotistas |
| legislação tributária vigente. | A legislação aplicável à Classe, aos Cotistas e aos investimentos efetuados pela Classe, incluindo, sem limitação, leis |
| Ainda, pode haver alterações futuras na legislação tributária sobre investimentos financeiros que fazem parte da política de investimentos da Classe, de forma que referidas alterações poderão eventualmente reduzir a rentabilidade da Classe | tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil, está sujeita a alterações. Ainda, poderão ocorrer interferências de autoridades governamentais e órgãos |
| em relação a esses investimentos, na qualidade de investidor e, consequentemente, reduzir a rentabilidade dos Cotistas. | reguladores nos mercados, bem como moratórias e alterações das políticas monetárias e cambiais. Tais eventos poderão |
| À parte da legislação tributária, as demais leis e normas aplicáveis à Classe, aos Cotistas e aos investimentos da Classe, | impactar de maneira adversa o valor das Cotas Ofertadas, bem como as condições para distribuição de rendimentos e |
| incluindo, mas não se limitando, matéria de câmbio e investimentos externos em cotas de fundos de investimento no | para resgate das Cotas Ofertadas, inclusive as regras de fechamento de câmbio e de remessa de recursos do e para o |
| Brasil, também estão sujeitas a alterações. Esses eventos podem impactar adversamente no valor dos investimentos, | exterior. Ademais, a aplicação de leis existentes e a interpretação de novas leis poderão impactar negativamente os |
| bem como as condições para a distribuição de rendimentos e de resgate das Cotas. | resultados da Classe. |
| Em consonância ao dito acima, a Medida Provisória nº 1303, datada de 11 de junho de 2025, cuja entrada em vigor deve se | Existe o risco de tais regras serem modificadas no contexto de uma eventual reforma tributária. Assim, o risco tributário |
| dar em 1º de janeiro de 2026, possui em seu texto, entre outras matérias, uma modificação no Imposto de Renda | engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual sobre a incidência de |
| incidente sobre os rendimentos auferidos por investidores de fundos de investimento, o que impactará principalmente | quaisquer tributos ou a revogação de isenções vigentes, sujeitando a Classe ou seus Cotistas a novos recolhimentos não |
| os investidores pessoa física, que atualmente são isentos do Imposto de Renda na fonte e na declaração de ajuste anual, | previstos inicialmente. |
| uma vez que a Medida encerrará o modelo de isenção tributária atualmente aplicável aos investidores pessoa física, “” | O tratamento tributário da Classe pode ser alterado a qualquer tempo, independentemente de quaisquer medidas que |
| dentre outras alterações conforme descritas na Seção 15., subitem Regras de Tributação do Fundo, disposta na página | a Administradora adote ou possa adotar, em caso de alteração na legislação tributária vigente. À parte da legislação |
| 76 deste Prospecto. | tributária, as demais leis e normas aplicáveis à Classe, aos Cotistas e aos investimentos da Classe, incluindo, mas não se |
| Tais modificações a serem implementadas pela Medida, caso confirmada, poderão desincentivar, bem como poderão | limitando, matéria de câmbio e investimentos externos em cotas de fundos de investimento no Brasil, também estão |
| afetar negativamente os Investidores, principalmente aqueles que são pessoa física e buscam tal modalidade de | sujeitas a alterações. Esses eventos podem impactar adversamente no valor dos investimentos, bem como as condições |
| investimento justamente pelo benefício fiscal concedido. | para a distribuição de rendimentos e de resgate das Cotas Ofertadas. |
| Adicionalmente, em 16 de janeiro de 2025, foi promulgada a Lei Complementar nº 214, de 16 de janeiro de 2025, que | Escala Qualitativa de Risco: Maior |
| institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS), bem como alterações significativas na legislação tributária. |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO éxes
Fatores de risco (continuação)
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluçã | o CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
|---|---|
| Riscos relativos aos CRI, às LCI e às LH | Em seu Parágrafo Único, estabelece que: “desta forma permanecem respondendo pelos débitos ali referidos a totalidade |
| O governo federal com frequência altera a legislação tributária sobre investimentos financeiros. Atualmente, por | dos bens e das rendas do sujeito passivo, seu espólio ou sua massa falida, inclusive os que tenham sido objeto de ” |
| exemplo, pessoas físicas são isentas do pagamento de IR sobre rendimentos decorrentes de investimentos em CRI, LCI e | separação ou afetação. Nesse sentido, os credores de débitos de natureza fiscal, previdenciária ou trabalhista que a |
LH, bem como ganhos de capital na sua alienação, conforme previsto no artigo 55 da Instrução RFB 1.585. Alterações | companhia securitizadora eventualmente venha a ter poderão concorrer com a Classe, na qualidade de titular dos CRI, |
| futuras na legislação tributária poderão eventualmente reduzir a rentabilidade dos CRI, das LCI e das LH para os seus | sobre o produto de realização dos créditos imobiliários que lastreiam a emissão dos CRI, em caso de falência. Nesta |
| detentores. Por força da Lei nº 12.024, de 27 de agosto de 2009, conforme alterada, os rendimentos advindos dos CRIs, | hipótese, pode ser que tais créditos imobiliários não venham a ser suficientes para o pagamento integral dos CRI após o |
| das LCI e das LH auferidos pelos FIIs que atendam a determinados requisitos igualmente são isentos do IR. Eventuais | pagamento das obrigações da companhia securitizadora, com relação às despesas envolvidas na emissão de tais CRI. |
| alterações na legislação tributária, eliminando a isenção acima referida, bem como criando ou elevando alíquotas do | Escala Qualitativa de Risco: Maior |
| imposto de renda incidente sobre os CRI, as LCI e as LH, ou ainda a criação de novos tributos aplicáveis aos CRI, às LCI e | |
| às LH poderão afetar negativamente a rentabilidade da Classe. | Riscos de alterações nas práticas contábeis |
| Em maio de 2025, foi publicada a Medida Provisória nº 1.303/2025, que propõe mudanças relevantes no regime de | As práticas contábeis adotadas para a contabilização das operações e para a elaboração das demonstrações financeiras |
| isenção fiscal atualmente aplicável a diversos instrumentos do mercado de capitais lastreados em operações do setor | dos Fundos de Investimento Imobiliário advêm das disposições previstas na Instrução CVM 516. Com a edição da Lei nº |
| imobiliário, tais como os Certificados de Recebíveis Imobiliários (CRI), as Letras de Crédito Imobiliário (LCI) e as Letras | 11.638, de 28 de dezembro de 2007, que alterou a Lei das Sociedades por Ações e a constituição do Comitê de |
| Imobiliárias Garantidas (LIG/LCH). A proposta prevê a tributação dos rendimentos auferidos por pessoas físicas, por meio | Pronunciamentos Contábeis (“CPC”), diversos pronunciamentos, orientações e interpretações técnicas foram emitidos |
| da aplicação de alíquotas progressivas de Imposto de Renda, conforme o prazo e a natureza do ativo. Caso essa Medida | peloCPCejáreferendadospelaCVMcomvistasàadequaçãodalegislaçãobrasileiraaospadrõesinternacionaisde |
| Provisória seja convertida em lei nos termos em que foi originalmente editada, ou mesmo com ajustes, poderá haver | contabilidade adotados nos principais mercados de valores mobiliários. A Instrução CVM 516 começou a vigorar em 1º de |
| redução significativa da atratividade desses instrumentos para investidores pessoas físicas. Tal mudança pode gerar | janeiro de 2012 e decorre de um processo de consolidação de todos os atos normativos contábeis relevantes relativos aos |
| impactos relevantes sobre a liquidez e precificação dos ativos que compõem a carteira da Classe, especialmente no caso | Fundos de Investimento Imobiliário editados até então. Referida instrução contém, portanto, a versão mais atualizada |
de CRIs, além de afetar o custo de captação no mercado primário para emissores do setor imobiliário. Adicionalmente, o | das práticas contábeis emitidas pelo CPC, que são as práticas contábeis atualmente adotadas no Brasil. Atualmente, o |
| aumento da carga tributária pode reduzir a rentabilidade líquida dos ativos e, consequentemente, a distribuição de | CPC tem se dedicado a realizar revisões dos pronunciamentos, orientações e interpretações técnicas, de modo a |
| rendimentos pela Classe aos seus cotistas. Como o texto da Medida Provisória ainda está sujeito a alterações no processo | aperfeiçoá-los. Caso a CVM venha a determinar que novas revisões dos pronunciamentos e interpretações emitidas pelo |
legislativo, incluindo vetos ou emendas, não é possível prever com exatidão seus efeitos finais. No entanto, o risco de | CPC passem a ser adotados para a contabilização das operações e para a elaboração das demonstrações financeiras dos |
| mudança no regime fiscal aplicável aos ativos que compõem a carteira do Fundo é relevante e deve ser considerado | Fundos de Investimento Imobiliário, a adoção de tais regras poderá ter um impacto nos resultados atualmente |
| pelos investidores. | apresentados pelas demonstrações financeiras da Classe. |
| Escala Qualitativa de Risco: Maior | Escala Qualitativa de Risco: Maior |
| Riscos relativos ao setor de securitização imobiliária e às companhias securitizadoras | Riscos regulatórios |
| Os CRI poderão ser negociados com base no registro provisório concedido pela CVM. Caso determinado registro | A legislação aplicável à Classe, aos Cotistas e aos investimentos efetuados pela Classe, incluindo, sem limitação, leis |
| definitivo não venha a ser concedido por essa autarquia, a companhia securitizadora emissora destes CRI deverá | tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no |
| resgatá-los antecipadamente. Caso a companhia securitizadora já tenha utilizado os valores decorrentes da | Brasil, está sujeita a alterações. As agências governamentais ou outras autoridades podem, ainda, exigir novas licenças e |
| integralização dos CRI, ela poderá não ter disponibilidade imediata de recursos para resgatar antecipadamente os CRI. | autorizações necessárias para o desenvolvimento dos negócios relativos aos Ativos, gerando, consequentemente, efeitos |
| A Medida Provisória nº 2.158-35, de 24 de agosto de 2001, em seu Artigo 76, estabelece que “as normas que estabeleçam | adversos à Classe. Ainda, poderão ocorrer interferências de autoridades governamentais e órgãos reguladores nos |
a afetação ou a separação, a qualquer título, de patrimônio de pessoa física ou jurídica não produzem efeitos em relação | mercados, bem como moratórias e alterações das políticas monetárias e cambiais. Tais eventos poderão impactar de |
aos débitos de natureza fiscal, previdenciária ou trabalhista, em especial quanto às garantias e aos privilégios que lhes | maneira adversa o valor das Cotas Ofertadas, bem como as condições para distribuição de rendimentos e para resgate |
| são atribuídos”. | das Cotas Ofertadas, inclusive as regras de fechamento de câmbio e de remessa de recursos do e para o exterior. Ademais, a aplicação de leis existentes e a interpretação de novas leis poderão impactar os resultados do Fundo. Escala Qualitativa de Risco: Maior |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO Fatores de risco (continuação)
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluçã | o CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
|---|---|
| Risco imobiliário | Risco do incorporador/construtor |
| O(s) empreendimento(s) investido(s) direta ou indiretamente pela Classe poderá(ão) sofrer eventual desvalorização, ocasionada por, não se limitando, fatores como: (i) fatores macroeconômicos que afetem toda a economia; (ii) mudança | A empreendedora, construtora ou incorporadora de bens integrantes da carteira da Classe podem ter problemas financeiros, societários, operacionais e de performance comercial relacionados a seus negócios em geral ou a outros |
| de zoneamento ou regulatórios que impactem diretamente o local do(s) empreendimento(s), seja possibilitando a maior | empreendimentos integrantes de seu portfólio comercial e de obras. Essas dificuldades podem causar a interrupção |
| oferta de imóveis (e, consequentemente, deprimindo os preços dos alugueis no futuro) ou que eventualmente | e/ou atraso das obras dos projetos relativos aos empreendimentos imobiliários, causando alongamento de prazos e |
| restrinjam os possíveis usos do(s) empreendimento(s) limitando sua valorização ou potencial de revenda; (iii) mudanças | aumento dos custos dos projetos. Não há garantias de pleno cumprimento de prazos, o que pode ocasionar uma |
| socioeconômicas que impactem exclusivamente a(s) região(ões) onde o(s) empreendimento(s) se encontre(m), como, | diminuição nos resultados da Classe. |
| por exemplo, o aparecimento de favelas ou locais potencialmente inconvenientes, como boates, bares, entre outros, que resultem em mudanças na vizinhança, piorando a área de influência para uso comercial; (iv) alterações desfavoráveis do | Escala Qualitativa de Risco: Maior |
| trânsito que limitem, dificultem ou impeçam o acesso ao(s) empreendimento(s); (v) restrições de infraestrutura/serviços públicos no futuro, como capacidade elétrica, telecomunicações, transporte público, entre outros; (vi) a expropriação | Risco de revisão ou rescisão dos contratos de locação ou arrendamento |
| (desapropriação) do(s) empreendimento(s) em que o pagamento compensatório não reflita o ágio e/ou a apreciação | Os veículos investidos pela Classe poderão ter na sua carteira de investimentos imóveis que sejam alugados ou |
| histórica; (vii) atraso e/ou não conclusão das obras dos empreendimentos imobiliários; (viii) aumento dos custos de | arrendados cujos rendimentos decorrentes dos referidos aluguéis ou arrendamentos seja a fonte de remuneração dos |
| construção; (ix) lançamento de novos empreendimentos imobiliários comerciais próximos ao imóvel investido; (x) | cotistas/acionistas dos veículos investidos pela Classe. Referidos contratos de locação poderão ser rescindidos ou |
| flutuação no valor dos imóveis integrantes da carteira dos fundos investidos pela Classe; (xi) risco relacionados aos | revisados, o que poderá comprometer total ou parcialmente os rendimentos que são distribuídos aos cotistas/acionistas |
| contratos de locação dos imóveis dos fundos investidos pela Classe e de não pagamento; (xii) risco de não contratação | dos veículos investidos pela Classe e, consequentemente, à Classe e aos seus Cotistas. |
| de seguro para os imóveis integrantes da carteira dos fundos investidos pela Classe; (xiii) riscos relacionados à possibilidade de aquisição de ativos onerados; e (xiv) riscos relacionados às garantias dos ativos e o não aperfeiçoamento | Escala Qualitativa de Risco: Maior |
| das mesmas. | Riscos jurídicos |
| Escala Qualitativa de Risco: Maior | A Classe poderá ser réu em diversas ações, nas esferas cível, tributária e trabalhista. Não há garantia de que a Classe venha a obter resultados favoráveis ou que eventuais processos arbitrais, judiciais ou administrativos propostos contra a |
| Risco de Atrasos e/ou não Conclusão das Obras de Empreendimentos Imobiliários | Classe venham a ser julgados improcedentes, ou, ainda, que ele tenha reservas suficientes. Caso tais reservas não sejam |
| AClassepoderáadiantarquantiasparaprojetosdeconstruçãodesdequetaisrecursossedestinemexclusivamente | suficientes, é possível que um aporte adicional de recursos seja feito mediante a aquisição de Cotas Ofertadas pelos |
| , , direta ou indiretamente, à execução da obra do empreendimento e sejam compatíveis com o seu cronograma físico- | Cotistas, que deverão arcar com eventuais perdas. A despeito das diligências realizadas, é possível que existam |
| financeiro. Neste caso, em ocorrendo o atraso na conclusão ou a não conclusão das obras dos referidos | contingências não identificadas ou não identificáveis que possam onerar a Classe e o valor de suas Cotas Ofertadas. |
| empreendimentos imobiliários, seja por fatores climáticos ou quaisquer outros que possam afetar direta ou | Escala Qualitativa de Risco: Maior |
| indiretamente os prazos estabelecidos, poderá ser afetado o prazo estimado para início do recebimento dos valores de locação e consequente rentabilidade da Classe, bem como os Cotistas poderão ainda ter que aportar recursos adicionais, | Risco da morosidade da justiça brasileira |
| direta ou indiretamente, nos referidos empreendimentos imobiliários para que os mesmos sejam concluídos. O | A Classe poderá ser parte em demandas judiciais relacionadas aos Ativos, tanto no polo ativo quanto no polo passivo. Em |
| construtor dos referidos empreendimentos imobiliários pode enfrentar problemas financeiros, administrativos ou | virtude da morosidade do sistema judiciário brasileiro, a resolução de tais demandas poderá não ser alcançada em |
| operacionais que causem a interrupção e/ou atraso das obras e dos projetos relativos à construção dos referidos | tempo razoável. Ademais, não há garantia de que a Classe obterá resultados favoráveis nas demandas judiciais |
| empreendimentos imobiliários. Tais hipóteses poderão provocar prejuízos à Classe e, consequentemente aos Cotistas. | relacionadas aos Ativos e, consequentemente, poderá impactar negativamente no patrimônio da Classe, na |
| Escala Qualitativa de Risco: Maior | rentabilidade dos Cotistas e no valor de negociação das Cotas Ofertadas. Escala Qualitativa de Risco: Maior |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO
Fatores de risco (continuação)
Em ordem decrescente de relevância, nos termos do artigo 19, § 4º, da Resolução CVM 160 — leia a seção “Fatores de Risco” do Prospecto. Risco do Estudo de Viabilidade O Regulamento prevê que atos que configurem potencial conflito de interesses entre a Classe e a Administradora, entre suposiçõesemAsempresasAdicionalmente,compilaçãodevidosobrecontingências significativas,investimentoavaliação. As conclusões contidas no Estudo de Viabilidade derivamnãoestimativasforamrazãotalaoassunto.independentes.submetidosdeenviesadasfatoounasnãodoqualquerdeoCotasAdemais,EstudohaverEstudoqueacarretandoàOfertadasverificaçãoasoutroverificaçãoOdedenãoestimativasdevidoEstudoViabilidadeViabilidadeexiste garantiaprocedimentoe,sério prejuízo ao Investidor.independente,poràdeindependentesubjetividadeessaseViabilidadeforamprojeçõesnãorazões,deporcontémelaboradasquebemparteeestádonãosãoasàscomoEstudoestimativasumaincertezasdevesujeitodebaseadaspelaauditordeserconclusão,deainformaçõesinterpretadoda opinião da Gestora e são baseadas emGestoraimportantesinerentesViabilidade,doemindependenteEstudodiversasopiniãoe nãoeàsdecomorelatóriospremissasesteestimativasforamsuposiçõesViabilidadeououumapoderecomendaçãoqualquerobjetodegarantiaeapresentarmercadoeexceçõesserãosujeitasprojeções,deoutraalcançadas. Ainda,ouauditoria,relacionadaproduzidosrecomendaçãoaneleestimativasincertezasempresabemdados quecontidas.revisão,comopordeaoee oucontraparte175.ainadimplênciaimóvelaindaResoluçãoaquisição,GeralprestaçãodeClassepropriedadearrendamentodequedeeCotistas,peladososparaCVMpropriedadea prestadoresAdministradora,serviçosdoClasse,daas175:oufinalidadesdevedor;comoAdministradora, Gestora,(i) exploraçãoadereferidosdeaquisição,pordevaloresdevedores(iv)serviçoexemplo,mencionadasGestora,anadomobiliárioscontratação,locação,ResoluçãooudireitodaconsultoreentreconformeAdministradora,arrendamentoconsultornodedeaparágrafoCVMpelasuperfícieClasseespecializadoemissãodispostoClasse,175,especializadoe aexcetoúnicodaoudegestorGestoradeAdministradora,exploraçãonoimóveloudopessoasoparágrafooupessoasdeartigoqueouintegranteconsultorprimeiradedependemligadasdo41pessoasa 1ºdireitoelesdodadodistribuiçãoAnexoespecializadoligadas;doàGestoraartigoaAdministradoradedeelespatrimôniosuperfície,Normativoaprovaçãoligadas; (ii) a(iii)31oudodeadeumaaquisição,AnexocotasdapessoaspelapréviaIIIvezClasseoudaalienação, locaçãodaClasse,NormativoàResoluçãocaracterizadapeladaaClasse;Gestora,tendoelesAssembleiadeClasse,ligadas,imóvelecomoIIICVMpara(v)dedaaa ARENTABILIDADECLASSE NÃO PREVISTAPOSSUI QUALQUERNO ESTUDO RENTABILIDADEDE VIABILIDADE NÃOALVOREPRESENTAOU ESPERADAE NEMOUDEVEPRETENDIDA.SER CONSIDERADA,QUALQUERA AssembleiaDesta forma,GeralcasodevenhaCotistas,existirrespeitandoatos que configuremos quóruns potencialde aprovaçãoconflitoestabelecidos,de interessesestese estespoderãosejamseraprovadosimplantados,em QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE mesmo que não ocorra a concordância da totalidade dos Cotistas. FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES. Escala Qualitativa de Risco: Maior Escala Qualitativa de Risco: Maior
Risco relativo ao potencial conflito de interesses na gestão e distribuição das Cotas Ofertadas A diligência jurídica foi realizada com escopo restrito As partes envolvidas na estruturação, distribuição e coordenação do Fundo podem pertencer ao mesmo grupo Opresentedasestrutural,podem,Classe,aquisiçãonãoprocessoinformaçõesseroconcluídoapósquemomentodosocasionandodepoderáprocessoauditoriaativosconstantesdeanáliseserouformadespesaslegaldedeterminadomaterializaçãodiligênciadadasatisfatóriaconduzidodocumentaçãoSeçãoinesperadasdiscricionariamentea“Destinaçãonoàsdeserpartesâmbitopotenciaisconduzidooue atédoedadosmesmoestadoidentificarOfertapassivosfuturamente,Recursos”peladeinviabilizandoteveGestora.outrospotenciaisnãoescopodesteconsideradosrevelarpassivosPortanto,Prospecto.restrito,ativosa aquisiçãopassivonãoaolimitadoprocessoseremnodescritosPortanto,financeiro,deEstudoreferidosadquiridosà deverificaçãonestenãodediligênciaambiental,ViabilidadeativosfoiProspecto.pelarealizadadaporfuturoClasseveracidadelegalpartepodemAatépodequenãooudao entanto,conduçãooperaçãogrupoeficiênciarelações intragrupo e do Fundo. Para assegurar a transparênciaeconômicoativos, econômicoa nãoprecificaçãodo Fundo.operacional.dasdaháoperações,GestoragarantiaadotamdasEmoudeconformecotascontrapartida,mecanismosmanterqueeeventuaisarelaçõesdetalhadoconduçãoregulatóriosessaconflitoscomerciaisvinculaçãoemda seuoferta,ededeCódigoentreinteressepodegovernançapodendoe a equidade na gestão, a Gestora e empresas do mesmosi,influenciarde oÉticanãoqueimpactarparapossam(disponívelpossibilitaasmitigartomadasainfluenciarindependênciaessesnomaiordewebsite:riscosdecisõesalinhamentodeterminadosewww.exes.com.br).eassegurarimparcialidadecomoestratégicoaaspectosseleçãoa lisuradasNodenadae impactar a rentabilidade da Classe e, consequentemente, dos Cotistas. Ainda, as Cotas poderão ser adquiridas por investidores que sejam partes relacionadas aos Devedores e/ou ao Cedente Escala Qualitativa de Risco: Maior dosinvestidoresDireitos eCreditórios.o interesseNessados demaishipótese,Cotistas,poderápodendohaver situaçõesqualquerdedessesconflitoinvestidores,de interessesinclusive,entre aprovaros interessesdeliberaçõesdesses Gestora, entre a Classe e os Cotistas detentores de mais de 10% (dez Risco de potencial conflito de interesse Os atos que caracterizem situações de conflito de interesses entrepor cento)a Classedas cotas da Classe e entre a Classe ee a Administradora, entre a Classe o(s)e a Escala Qualitativa de Risco: Maior contrárias aos interesses dos demais Cotistas caso sejam titulares da maioria das Cotas presentes à Assembleia, podendoresultar em prejuízos para os Cotistas. representante(s) de Cotistas dependem de aprovação prévia, específica e informada em Assembleia Geral de Cotistas, nos termos da Resolução CVM 175. Deste modo, não é possível assegurar que eventuais contratações não caracterizarão situações de conflito de interesses efetivo ou potencial, o que pode acarretar perdas patrimoniais à Classe e aos Cotistas.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS
MATERIAL PUBLICITÁRIO
Fatores de risco (continuação)
Em ordem decrescente de relevância, nos termos do artigo 19, § 4º, da Resolução CVM 160 — leia a seção “Fatores de Risco” do Prospecto. Riscos relacionados à liquidez das Cotas Ofertadas e da carteira da Classe Desta forma, é possível que a Classe se comprometa a adquirir um ou mais ativos além do mencionado no pipeline Escala Qualitativa de Risco: Médio investimentovendermodalidadesfechados,OfertadasOsliquidezCotasOfertadas no momento de sua eventual negociação no mercado secundário da B3. Sendo assim, os FII encontram poucaativosOfertadassuas Cotas Ofertadas no momento que desejar.nocomponentesnãoadquiridas.mercadode investimento. O investidornaadmitindoClasseno mercadobrasileiro,Desseconsistedaocarteiraresgatemodo,secundário,podendoem dainvestimentooconvencionalinvestidorClasseosdeveinclusivetitularespoderãoobservarquedededecorrendolongoadquirircotassuastero fatoliquidezprazocotas,daoasdeClasseriscoeCotasque os FIIfatorquesignificativamentedeteroOfertadasquepermanecerdificuldadeinvestidorsãopodeconstituídosdeveráinfluenciarpodeemindefinidamentebaixarealizarnãoestaremnaencontrarnaforma deconscientecomparaçãoa negociaçãoliquidezcomcondiçõescondomíniosdasdeasadeoutrasqueCotasCotassuasdeo trazer eventuaisdeInvestidoresdeterminadosativosinvestimento.Nessecondiçõesavancem,indicativoassinadastaisquecenário,ativos,tendopropostasnão estejam aliestabelecidas,constantedevemExisteparaou,oprejuízosemCotistaainda,aquisiçãoovinculantes,considerarvistadesteriscoincluindoporaos Cotistas.estaráindicados e,quedeProspecto,outroscomumaaquesujeitoconcretizaçãonãoosapontamentosescolhafatoresosrecursoséconsequentemente,utilizandopossívelàpotenciaisdiscricionariedadeinadequadaexógenosadosseremasseguraridentificadososnegóciosnegóciosrecursosecaptadosdosnãopoderá afetar oqueAtivosfactíveisdaemaindaemprovenientesasGestoranaAlvosquestãotratativasdueOferta,nãodediligence,oupodemnaprevisãoresultado indicadoOutrosdependerádenegociaisseleçãodestaformaserperdaAtivosnesteOferta.dosqueconsideradosdacomdapelamomento.implementaçãoativosaexclusividadePorém,Classeosno EstudoGestora,vendedoresquepoderácomoNesseaindaserãofatodenaqueViabilidade.deinvestirativosquesentido,dosobjetoaquisiçãodiversaspoderásejamativospré-emdeos Risco de desempenho passado Escala Qualitativa de Risco: Médio Escala Qualitativa de Risco: Médio Aoqualquerdiversos riscos, incluindo,quevenhadevemanalisara Administradora,aconsiderarsergarantiaquaisquerdisponibilizadodequequeinformaçõesaqualquerGestorasem limitação, variação nas taxas de juros e índices de inflação e variação cambial.resultadosacercaresultadoe fornecidasodesimilaresCoordenadorresultadosobtidonesteserãopassadosnoLíderProspectoalcançadospassadotenhamdenãoquaisquere/oupeladeé emindicativoqualquerClassequalquermercadosnoformadefuturo.materialpossíveisouparticipado,Osdeinvestimentosquaisquerderesultadosdivulgaçãoos potenciaisinvestimentosfuturos,estãoda ClassesujeitoseCotistasnãoqueemháa prazo, Risco de desvalorização dos imóveis Um fator que deve ser preponderantemente levado em consideração é o potencial econômico, inclusive a médio e longoeconômicoemdecadência Escala Qualitativa de Risco: Médio contadas aregiõesdaeconômicaevoluçãoregiãoondedevedesteda região, com impacto direto sobre o valor do imóvel investidoestarãosepotencialcircunscreverlocalizadoseconômiconãoos somenteimóveisda regiãoobjetoao potencialnodefuturo,investimentoeconômicotendo empelacorrente,vistapela Classe.Classe.a possibilidadecomoA análisetambémdodedevepotencialeventuallevar aumento no custo de construçãoempreendimentos imobiliários. Neste caso, a Classe terá que aportar recursos adicionais nos referidos empreendimentospoderáimobiliáriosexecução Risco de Aumento dos Custos de Construção A Classecontratualmentepoderádaparaobraadiantarquedo empreendimentoos assumirquantiasmesmosdos empreendimentosaparasejamresponsabilidadeprojetose concluídossejam decompatíveisconstrução,dee, imobiliários.umconsequentemente,eventualcomdesdeo seuaumentoquecronogramataisosrecursosdosCotistascustosfísico-financeiro.sepoderãodedestinemconstruçãoterexclusivamentequeAssim,dossuportarreferidosa Classeoà inclusive Riscos da não colocação do Montante Total da Oferta ExisteTotalAtivos que a Classe conseguirá adquirir compelo Investidor variar em decorrênciadaa Oferta.possibilidadeas CotasO InvestidorOfertadasde que,devedoaoLoteestarfinalda Distribuição Parcial (conforme abaixo definido) das Cotas Ofertadas.Adicional,cientedo prazoos recursosdefazendoque,da Oferta,nestaobtidoscomhipótese,nãoquenosejamaâmbito daClassea rentabilidadeadquiridastenhaOferta, podendoumadapatrimôniototalidadeClassea rentabilidade esperadaestarádasinferiorcondicionadaCotasao Ofertadas,Montanteaos Escala Qualitativa de Risco: Médio inferiorAinda, emao Montantecaso de DistribuiçãoTotal da Oferta,Parcialou (conformeseja, existirãoabaixomenosdefinido),cotas daa quantidadeClasse em negociaçãode Cotas Ofertadasno mercadodistribuídassecundário,seráo Risco de ausência de proposta vinculante para o pipeline indicativo que poderá reduzir a liquidez das cotas da Classe. Não obstante a determinação no Regulamento de que, nos termos da política de investimentos da Classe, os recursos Escala Qualitativa de Risco: Médio deverão ser aplicados primordialmente em Ativos Alvo, a Classe não tem ativos alvo pré-definidos, tratando-se, portanto, de um fundo “genérico” que alocará seus recursos em Ativos Alvo regularmente estruturados e registrados junto à CVM, quando aplicável, ou junto aos órgãos de registro competentes.
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
| EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS | MATERIAL PUBLICITÁRIO éxes |
|---|---|
| Fatores de risco (continuação) | |
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluçã | o CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
| Risco da não colocação do Montante Mínimo da Oferta e consequente não concretização da Oferta | Risco de restrição na negociação |
| Caso não seja atingido o Montante Mínimo da Oferta, esta será cancelada e os Investidores terão seus Documentos de Aceitação cancelados. Neste caso, caso os Investidores já tenham realizado o pagamento das Cotas Ofertadas para o | Alguns dos Ativos que compõem a carteira da Classe, incluindo títulos públicos, podem estar sujeitos a restrições de negociação pela bolsa de mercadorias e futuros ou por órgãos reguladores. Essas restrições podem estar relacionadas ao |
| Coordenador Líder, a expectativa de rentabilidade de tais recursos, pode ser prejudicada, já que, nesta hipótese, os | volume de operações, na participação nas operações e nas flutuações máximas de preço, dentre outros. Em situações |
| valores serão devolvidos nos termos dos Critérios de Restituição de Valores, conforme descritos neste Prospecto. | em que tais restrições estão sendo aplicadas, as condições para negociação dos ativos da carteira, bem como a |
| Escala Qualitativa de Risco: Médio | precificação dos ativos podem ser adversamente afetadas. Escala Qualitativa de Risco: Médio |
| Risco de regularidade dos imóveis | |
| A Classe e/ou os veículos investidos pela Classe poderão adquirir empreendimentos imobiliários que ainda não estejam concluídos e, portanto, não tenham obtido todas as licenças aplicáveis. Referidos empreendimentos imobiliários somentepoderãoserutilizadoselocadosquandoestiveremdevidamenteregularizadosperanteosórgãospúblicos | Risco relativo à inexistência de ativos que se enquadrem na Política de Investimento A Classe poderá não dispor de ofertas de Ativos suficientes ou em condições aceitáveis, a critério da Gestora, que atendamnomomentodaaquisiãoàPolíticadeInvestimentodemodoqueaClassepoderáenfrentardificuldades |
competentes. Deste modo, a demora na obtenção da regularização dos referidos empreendimentos imobiliários poderá | , ç, , para empregar suas disponibilidades de caixa para aquisição de Ativos. A ausência de Ativos para aquisição pela Classe |
provocar a impossibilidade de alugá-los e, portanto, provocar prejuízos à Classe e/ou aos veículos investidos pela Classe (o | poderá impactar negativamente a rentabilidade das Cotas Ofertadas. |
| que, consequentemente, também afeta à Classe e aos seus Cotistas). Escala Qualitativa de Risco: Médio | Escala Qualitativa de Risco: Menor Riscos relativos à rentabilidade do investimento |
| Riscos relacionados à ocorrência de casos fortuitos e eventos de força maior | O investimento em cotas de FII é uma aplicação em valores mobiliários de renda variável, o que pressupõe que a |
| Os rendimentos da Classe decorrentes da exploração de imóveis estão sujeitos ao risco de eventuais prejuízos | rentabilidade do Cotista dependerá da valorização imobiliária e do resultado da administração dos imóveis do |
| decorrentes de casos fortuitos e eventos de força maior, os quais consistem em acontecimentos inevitáveis e involuntários relacionados aos imóveis. Portanto, os resultados do Fundo estão sujeitos a situações atípicas, que, mesmo | patrimônio da Classe. No caso em questão, os valores a serem distribuídos aos Cotistas dependerão do resultado da Classe, que por sua vez, dependerá preponderantemente dos Ativos objeto de investimento pela Classe, excluídas as |
| com sistemas e mecanismos de gerenciamento de riscos, poderão gerar perdas à Classe e aos Cotistas. | despesas previstas no Regulamento para a manutenção da Classe. Adicionalmente, vale ressaltar que entre a data da |
| Escala Qualitativa de Risco: Médio | aquisição das Cotas Ofertadas e a efetiva data de aquisição dos Ativos, os recursos obtidos com a Oferta serão aplicados em títulos e valores mobiliários emitidos por entes públicos ou privados, de renda fixa, inclusive certificados de depósitos |
| Risco decorrente da não obrigatoriedade de revisões e/ou atualizações de projeções A Classe, a Administradora, a Gestora e o Coordenador Líder não possuem qualquer obrigação de revisar e/ou atualizar quaisquer projeções constantes deste Prospecto e/ou de qualquer material de divulgação do Fundo e/ou da Oferta, incluindo, o Estudo de Viabilidade, incluindo sem limitação, quaisquer revisões que reflitam alterações nas condições econômicas ou outras circunstâncias posteriores à data deste Prospecto e/ou do referido material de divulgação e do Estudo de Viabilidade, conforme o caso, mesmo que as premissas nas quais tais projeções se baseiem estejam incorretas. | bancário, o que poderá impactar negativamente na rentabilidade da Classe. Escala Qualitativa de Risco: Menor Risco operacional Os Ativos e Ativos de Liquidez objeto de investimento pela Classe serão administrados pela Administradora e geridos pela Gestora, portanto os resultados da Classe dependerão de uma administração/gestão adequada, a qual estará sujeita a eventuais riscos operacionais, que caso venham a ocorrer, poderão afetar a rentabilidade dos Cotistas. |
| Escala Qualitativa de Risco: Médio | Escala Qualitativa de Risco: Menor |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
| EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS | MATERIAL PUBLICITÁRIO êxe |
|---|---|
| Fatores de risco (continuação) | |
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluçã | o CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
| Risco de decisões judiciais desfavoráveis | Além disso, poderá haver oscilação negativa nas Cotas Ofertadas pelo fato de a Classe poder adquirir títulos que, além da |
| A Classe poderá ser réu em diversas ações, nas esferas cível, tributária e trabalhista. Não há garantia de que a Classe venha a obter resultados favoráveis ou que eventuais processos judiciais ou administrativos propostos contra a Classe | remuneração por um índice de preços, são remunerados por uma taxa de juros, e sofrerão alterações de acordo com o patamar das taxas de juros praticadas pelo mercado para as datas de vencimento desses títulos. Em caso de queda do |
| venham a ser julgados improcedentes, ou, ainda, que ele tenha reservas suficientes. Caso tais reservas não sejam | valor dos Ativos de Liquidez que componham a carteira da Classe, o patrimônio líquido da Classe pode ser afetado |
| suficientes, é possível que um aporte adicional de recursos seja feito mediante a aquisição de Cotas Ofertadas pelos Cotistas, que deverão arcar com eventuais perdas. | negativamente. Desse modo, a Administradora pode ser obrigado a liquidar os Ativos de Liquidez a preços depreciados, podendo, com isso, influenciar negativamente no valor das Cotas Ofertadas. |
| Escala Qualitativa de Risco: Menor | Escala Qualitativa de Risco: Menor |
| Risco de concentração da carteira da Classe | A importância da Gestora |
| O objetivo da Classe é o de investir preponderantemente em valores mobiliários. Dessa forma, deverão ser observados os | A substituição da Gestora pode ter efeito adverso relevante sobre a Classe, sua situação financeira e seus resultados |
limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos nas regras gerais sobre fundos de | operacionais. Os ganhos da Classe provêm em grande parte da qualificação dos serviços prestados pela Gestora, e de sua iiliiiiiihiiil |
| investimento, aplicando-se as regras de desenquadramento e reenquadramento lá estabelecidas. O risco da aplicação | equpe especazada, para orgnação, estruturação, dstrbução e gestão, com vasto conecmento técnco, operacona |
| na Classe terá íntima relação com a concentração da carteira, sendo que, quanto maior for a concentração, maior será a | e mercadológico dos Ativos. Assim, a eventual substituição da Gestora poderá afetar a capacidade da Classe de geração |
| chance de a Classe sofrer perda patrimonial. Os riscos de concentração da carteira englobam, ainda, na hipótese de | de resultado. |
| inadimplemento do emissor do Ativo em questão, o risco de perda de parcela substancial ou até mesmo da totalidade do capital adquirido pelos Cotistas. Escala Qualitativa de Risco: Menor | Escala Qualitativa de Risco: Menor Risco decorrente da prestação dos serviços de gestão para outros fundos de investimento A Gestora, instituição responsável pela gestão dos ativos integrantes da carteira da Classe, presta ou poderá prestar |
| Risco relativo à concentração e pulverização Conforme dispõe o Regulamento, não há restrição quanto ao limite de Cotas Ofertadas que podem ser detidas por um | serviços de gestão da carteira de investimentos de outros fundos de investimento que tenham por objeto o investimento em ativos semelhantes aos Ativos objeto da carteira da Classe. Desta forma, no âmbito de sua atuação na |
| único Cotista. Assim, poderá ocorrer situação em que um único Cotista venha a deter parcela substancial das Cotas | qualidade de gestor da Classe e de tais fundos de investimento, é possível que a Gestora acabe por decidir alocar |
| Ofertadas, passando tal Cotista a deter uma posição expressivamente concentrada, fragilizando, assim, a posição dos | determinados ativos em outros fundos de investimento que podem, inclusive, ter um desempenho melhor que os ativos |
| eventuais Cotistas minoritários. Nesta hipótese, há possibilidade de que deliberações sejam tomadas pelo Cotista | alocados na Classe, de modo que não é possível garantir que a Classe deterá a exclusividade ou preferência na aquisição |
| majoritário em função de seus interesses exclusivos em detrimento da Classe e/ou dos Cotistas minoritários. Caso a Classe esteja muito pulverizado, determinadas matérias de competência objeto de Assembleia Geral de Cotistas que somente podem ser aprovadas por maioria qualificada dos Cotistas poderão ficar impossibilitadas de aprovação pela | de tais ativos. Escala Qualitativa de Risco: Menor |
| ausência de quórum de instalação (quando aplicável) e de deliberação em tais assembleias. A impossibilidade de | Risco relativo à não substituição da Administradora ou da Gestora |
| deliberação de determinadas matérias pode ensejar, dentre outras consequências, a liquidação antecipada da Classe. | Durante a vigência da Classe, a Gestora poderá sofrer pedido de falência ou decretação de recuperação judicial ou |
| Escala Qualitativa de Risco: Menor | extrajudicial, e/ou a Administradora poderá sofrer intervenção e/ou liquidação extrajudicial ou falência, a pedido do BACEN, bem como serem descredenciados, destituídos ou renunciarem às suas funções, hipóteses em que a sua |
| Risco de mercado relativo aos Ativos de Liquidez Existe o risco de variação no valor e na rentabilidade dos Ativos de Liquidez integrantes da carteira da Classe, que pode aumentar ou diminuir, de acordo com as flutuações de preços, cotações de mercado e dos critérios para precificação de | substituição deverá ocorrer de acordo com os prazos e procedimentos previstos no Regulamento. Caso tal substituição não aconteça, a Classe será liquidado antecipadamente, o que pode acarretar perdas patrimoniais à Classe e aos Cotistas. |
| ativos. | Escala Qualitativa de Risco: Menor |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO Fatores de risco (continuação)
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluçã | o CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
|---|---|
| Risco de governança | Risco de falha de liquidação pelos Investidores |
| Não podem votar nas Assembleias Gerais de Cotistas: (a) a Administradora e/ou a Gestora; (b) os sócios, diretores e | Caso na Data de Liquidação, os Investidores não as Cotas Ofertadas conforme seus respectivos Documentos de |
| funcionários da Administradora e/ou da Gestora; (c) empresas ligadas à Administradora e/ou à Gestora, seus sócios, | Aceitação, o Montante Mínimo da Oferta poderá não ser atingido, podendo, assim, resultar em não concretização da |
| diretores e funcionários; (d) os prestadores de serviços da Classe, seus sócios, diretores e funcionários; (e) o Cotista, na | Oferta. Nesta hipótese, os Investidores incorrerão nos mesmos riscos apontados em caso de não concretização da Oferta. |
| hipótese de deliberação relativa a laudos de avaliação de bens de sua propriedade que concorram para a formação do patrimônio da Classe; (f) o Cotista cujo interesse seja conflitante com o da Classe, exceto quando (i) forem os únicos | Escala Qualitativa de Risco: Menor |
| Cotistas da Classe, as pessoas mencionadas alíneas “a” a “d”; (ii) houver aquiescência expressa da maioria dos Cotistas da Classe, manifestada- na própria assembleia ou em instrumento de procuração que se refira especificamente à | Risco de liquidação antecipada da Classe |
| assembleiaquesedaráapermissãodevoto;e(iii)todososadquirentesdeCotasOfertadasforemcondôminosdebem | No caso de aprovação em Assembleia Geral de Cotistas pela liquidação antecipada da Classe, os Cotistas poderão |
com quem concorreram para a aquisiçaõ de Cotas Ofertadas, podendo aprovar o laudo, sem prejuízo da | receber Ativos e/ou Ativos de Liquidez em regime de condomínio civil. Nesse caso: (a) o exercício dos direitos por |
| responsabilidade de que trata o parágrafo 6º do Artigo 8º da Lei 6.404. Tal restrição de voto pode trazer prejuízos às | qualquer Cotista poderá ser dificultado em função do condomínio civil estabelecido com os demais Cotistas; (b) a |
| pessoas listadas nas alíneas “a” a “f”, caso estas decidam adquirir Cotas Ofertadas. Adicionalmente, determinadas | alienação de tais direitos por um Cotista para terceiros poderá ser dificultada em função da iliquidez de tais direitos. |
| matérias que são objeto de Assembleia Geral de Cotistas somente serão deliberadas quando aprovadas por maioria | Nos termos do Regulamento, dentro do Prazo para Migração, a Administradora, observando a recomendação da Gestora, |
| qualificada dos Cotistas. Determinadas matérias que são objeto de Assembleia Geral de Cotistas somente serão | poderá, a qualquer momento, providenciar a alteração do mercado em que as Cotas Ofertadas estejam admitidas à |
| deliberadas quando aprovadas por: (i) 25% (vinte e cinco por cento) no mínimo das cotas emitidas quando a Classe tiver | negociação, independentemente de prévia autorização da Assembleia Geral de Cotistas, desde que se trate de alteração |
| , , , mais de 100 (cem) cotistas; ou (ii) metade, no mínimo, das cotas emitidas, quando a Classe tiver até 100 (cem) cotistas. | do mercado de balcão organizado para a bolsa de valores, ambos administrados pela B3 ou outra instituição autorizada |
| Tendo em vista que FII tendem a possuir número elevado de cotistas, é possível que determinadas matérias fiquem | pela CVM. Caso não ocorra a referida alteração do mercado de balcão organizado para a bolsa de valores até o final do |
| impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de votação de tais | Prazo para Migração, a Classe deverá obrigatoriamente iniciar o processo de liquidação antecipada, mediante o |
| assembleias. | desinvestimento de seus Ativos para amortização e resgate da totalidade de suas Cotas Ofertadas, observado o prazo |
| Escala Qualitativa de Risco: Menor | máximo de 2 (dois) anos para liquidação da Classe, observados os procedimentos descritos no Regulamento. Caso tal liquidação antecipada ocorra, os Cotistas poderão não ter o retorno esperado da Classe e/ou poderão não encontrar |
| Participação de pessoas vinculadas na Oferta | outra oportunidade de investimento nas mesmas condições da Classe, de forma que poderão vir a ser afetados negativamente nesse cenário. |
| Os Investidores que sejam Pessoas Vinculadas poderão participar do Procedimento de Alocação, sem qualquer limitação em relação ao valor total da Oferta, observado, no entanto, que caso seja verificado excesso de demanda superior a 1/3 | Escala Qualitativa de Risco: Menor |
| (um terço) da quantidade de Cotas Ofertadas inicialmente ofertada no âmbito da Oferta, os Documentos de Aceitação | |
| das Pessoas Vinculadas serão cancelados. A participação de Pessoas Vinculadas na Oferta poderá: (a) reduzir a | Riscos relativos ao pré-pagamento ou amortização extraordinária dos ativos |
| quantidade de Cotas Ofertadas para o público em geral, reduzindo liquidez dessas Cotas Ofertadas posteriormente no | Os Ativos poderão conter em seus documentos constitutivos cláusulas de pré-pagamento ou amortização |
| mercado secundário; e (b) prejudicar a rentabilidade da Classe da Classe. Nesse último caso favor ver o “Risco Relativo à | extraordinária. Tal situação pode acarretar o desenquadramento da carteira da Classe em relação aos critérios de |
| Concentração e Pulverização” descrito abaixo. A Administradora, a Gestora e o Coordenador Líder não têm como garantir | concentração. Nesta hipótese, poderá haver dificuldades na identificação pela Gestora de Ativos que estejam de acordo |
que o investimento nas Cotas Ofertadas por Pessoas Vinculadas não ocorrerá ou que referidas Pessoas Vinculadas não | com a Política de Investimento. Desse modo, a Gestora poderá não conseguir reinvestir os recursos recebidos com a |
| optarão por manter suas Cotas Ofertadas fora de circulação. | mesma rentabilidade, o que pode afetar de forma negativa o patrimônio da Classe e a rentabilidade das Cotas Ofertadas, |
Escala Qualitativa de Risco: Menor | não sendo devida pela Classe, pela Administradora, pela Gestora ou pelo Escriturador, todavia, qualquer multa ou penalidade, a qualquer título, em decorrência desse fato. Escala Qualitativa de Risco: Menor |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO Fatores de risco (continuação)
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluç | ão CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
|---|---|
| Risco decorrente da possibilidade da entrega de ativos da Classe em caso de liquidação deste | Riscos de despesas extraordinárias |
| No caso de dissolução ou liquidação da Classe, nos termos do Regulamento e do Código Civil, o patrimônio deste será | A Classe estará eventualmente sujeito ao pagamento de despesas extraordinárias. Caso os recursos detidos pela Classe |
| partilhado entre os Cotistas, na proporção de suas Cotas Ofertadas, após a alienação dos ativos e do pagamento de todas | não sejam suficientes para arcar com tais despesas, a Classe poderá realizar nova oferta de Cotas Ofertadas com vistas a |
| as dívidas, obrigações e despesas da Classe. No caso de liquidação da Classe, não sendo possível a alienação acima referida, os próprios ativos serão entregues aos Cotistas na proporção da participação de cada um deles. Nos termos do | arcar com as mesmas. A Classe estará sujeito, ainda, a despesas e custos decorrentes de ações judiciais necessárias para a cobrança de valores ou execução de garantias relacionadas aos Ativos Alvo, caso, dentre outras hipóteses, os recursos |
| descrito no Regulamento, os Cotistas poderão ser afetados pela baixa liquidez no mercado dos ativos integrantes da carteira da Classe, uma vez que o valor das cotas poderá aumentar ou diminuir, de acordo com as flutuações de preços, | mantidos nos patrimônios separados de operações de securitização submetidas a regime fiduciário não sejam suficientes para fazer frente a tais despesas. |
| cotações de mercado e dos critérios para precificação, podendo acarretar eventuais prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor | Escala Qualitativa de Risco: Menor Risco de disponibilidade de caixa |
| Risco relativo à desvalorização ou perda dos imóveis que garantem os CRI | Caso a Classe não tenha recursos disponíveis para honrar suas obrigações, a Administradora, conforme recomendações |
| Os CRI podem ter como lastro direitos creditórios garantidos por hipoteca ou alienação fiduciária sobre imóveis. A | da Gestora, poderá deliberar por realizar novas emissões das cotas da Classe, sem a necessidade de aprovação em |
| desvalorização ou perda de tais imóveis oferecidos em garantia poderá afetar negativamente a expectativa de | Assembleia Geral de Cotistas, desde que limitadas ao valor das Emissões Autorizadas, ou, conforme o caso, poderá |
| rentabilidade, a efetiva rentabilidade ou o valor de mercado dos CRI e, consequentemente, poderão impactar | convocar os Cotistas para que em Assembleia Geral de Cotistas estes deliberem pela aprovação da Oferta com o objetivo |
| negativamente a Classe. | de realizar aportes adicionais de recursos à Classe. Os Cotistas que não aportarem recursos serão diluídos. |
| Escala Qualitativa de Risco: Menor | Escala Qualitativa de Risco: Menor |
| Risco de não renovação de licenças necessárias ao funcionamento dos imóveis e relacionados à regularidade de Auto de Vistoria do Corpo de Bombeiros | Risco de Desenquadramento Passivo Involuntário Sem prejuízo do quanto estabelecido no Regulamento, na ocorrência de algum evento que a ensejar o |
| A existência de área construída edificada sem a autorização prévia da prefeitura municipal competente, ou em | desenquadramento passivo involuntário, a CVM poderá determinar à Administradora, sem prejuízo das penalidades |
| desacordo com o projeto aprovado, poderá acarretar riscos e passivos para os imóveis e para os títulos da Classe a ele | cabíveis, a convocação de assembleia geral de Cotistas para decidir sobre uma das seguintes alternativas: (i) |
| vinculados, caso referida área não seja passível de regularização e venha a sofrer fiscalização pelos órgãos responsáveis. | transferência da administração ou da gestão da Classe, ou de ambas; (ii) incorporação a outra Classe; ou (iii) liquidação da |
| Dentre tais riscos, destacam-se: (i) a aplicação de multas pela administração pública; (ii) a impossibilidade da averbação | Classe. A ocorrência das hipóteses previstas nos itens “i” e “ii” acima poderá afetar negativamente o valor das Cotas |
| da construção; (iii) a negativa de expedição da licença de funcionamento; (iv) a recusa da contratação ou renovação de | Ofertadas e a rentabilidade da Classe. Por sua vez, na ocorrência do evento previsto no item “iii” acima, não há como |
| seguro patrimonial; e (v) a interdição dos imóveis, podendo ainda, culminar na obrigação da Classe de demolir as áreas | garantir que o preço de venda dos Ativos da Classe será favorável aos Cotistas, bem como não há como assegurar que os |
| não regularizadas, o que poderá afetar adversamente as atividades e os resultados operacionais dos imóveis e, | Cotistas conseguirão reinvestir os recursos em outro investimento que possua rentabilidade igual ou superior àquela |
| consequentemente, o patrimônio, a rentabilidade da Classe e o valor de negociação das Cotas Ofertadas. | auferida pelo investimento nas cotas da Classe. |
| Ademais, a não obtenção ou não renovação de tais licenças pode resultar na aplicação de penalidades que variam, a depender do tipo de irregularidade e tempo para sua regularização, de advertências e multas até o fechamento dos respectivos imóveis. | Escala Qualitativa de Risco: Menor Risco Relativo ao Prazo de Duração Indeterminado da Classe |
| Nessas hipóteses, o impacto negativo que atinge os valores mobiliários vinculados a esses imóveis pode afetar | Considerando que a Classe é constituído sob a forma de condomínio fechado, com prazo de duração indeterminado, |
| adversamente a Classe, a sua rentabilidade e o valor de negociação de suas Cotas Ofertadas. | não é permitido o resgate de Cotas Ofertadas, salvo na hipótese de liquidação da Classe. Caso os Cotistas decidam pelo |
| Escala Qualitativa de Risco: Menor | desinvestimento na Classe, os mesmos terão que alienar suas cotas em mercado secundário, observado que os Cotistas poderão enfrentar falta de liquidez na negociação das Cotas Ofertadas no mercado secundário ou obter preços reduzidos na venda das Cotas Ofertadas. Escala Qualitativa de Risco: Menor |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO éxes Fatores de risco (continuação)
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluçã | o CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
|---|---|
| Risco relativo às novas emissões de cotas | Dessa forma, caso o(s) imóvel(is) seja(m) desapropriado(s), este fato poderá afetar adversamente e de maneira relevante |
| No caso de realização de novas emissões de cotas pela Classe, o exercício do direito de preferência pelos Cotistas da | as atividades da Classe, sua situação financeira e resultados. Outras restrições ao(s) imóvel(is) também podem ser |
| Classe em eventuais emissões de Cotas Ofertadas depende da disponibilidade de recursos por parte do Cotista. Caso ocorra uma nova oferta de cotas e o Cotista não tenha disponibilidades para exercer o direito de preferência, este poderá | aplicadas pelo Poder Público, restringindo, assim, a utilização a ser dada ao(s) imóvel(is), tais como o tombamento deste ou de área de seu entorno, incidência de preempção e ou criação de zonas especiais de preservação cultural, dentre |
| sofrer diluição de sua participação e, assim, ver sua influência nas decisões políticas da Classe reduzida. Na eventualidade | outros. |
| de novas emissões de cotas, os Cotistas incorrerão no risco de terem a sua participação no capital da Classe diluída. | Escala Qualitativa de Risco: Menor |
| Escala Qualitativa de Risco: Menor | Risco de desastres naturais |
| Risco decorrente de alterações do Regulamento | A ocorrência de desastres naturais como, por exemplo, vendavais, inundações, tempestades ou terremotos, pode causar |
| O Regulamento poderá ser alterado sempre que tal alteração decorrer exclusivamente da necessidade de atendimento | danos aos imóveis que integrem a carteira da Classe ou que representam lastro ou garantia dos títulos investidos pela |
| a exigências da CVM e/ou da B3, em consequência de normas legais ou regulamentares, por determinação da CVM e/ou | Classe, afetando negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Cotas Ofertadas. |
| da B3 ou por deliberação da assembleia geral de Cotistas. Tais alterações poderão afetar o modo de operação da Classe e | Não se pode garantir que o valor dos seguros contratados para os imóveis será suficiente para protegê-los de perdas. Há, |
acarretar perdas patrimoniais aos Cotistas. | inclusive, determinados tipos de perdas que usualmente não estarão cobertas pelas apólices, tais como atos de |
| Escala Qualitativa de Risco: Menor | terrorismo, guerras e/ou revoluções civis. Se qualquer dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, a Classe poderá, direta ou indiretamente, sofrer perdas e ser obrigado a incorrer em custos adicionais, os quais |
| Risco de sinistro No caso de sinistro envolvendo a integridade física dos imóveis objeto de investimento pela Classe, direta ou | poderão afetar o desempenho operacional da Classe. Escala Qualitativa de Risco: Menor |
| indiretamente, os recursos obtidos pela cobertura do seguro dependerão da capacidade de pagamento da companhia seguradora contratada, nos termos da apólice exigida, bem como as indenizações a serem pagas pelas seguradoras poderão ser insuficientes para a reparação do dano sofrido, observadas as condições gerais das apólices. Na hipótese de | Riscos ambientais Os imóveis (incluindo seus proprietários e locatários) e os valores mobiliários que integram a carteira da Classe podem ter |
| os valores pagos pela seguradora não serem suficientes para reparar o dano sofrido, deverá ser convocada assembleia | sua rentabilidade atrelada à exploração de imóveis sujeitos a riscos decorrentes de: (i) legislação, regulamentação e |
| geral de cotistas para que os Cotistas deliberem o procedimento a ser adotado. Há, também, determinados tipos de | demais questões ligadas ao meio ambiente, tais como falta de licenciamento ambiental e/ou autorização ambiental para |
| perdas que não estarão cobertas pelas apólices, tais como atos de terrorismo, guerras e/ou revoluções civis. Se qualquer | operação de suas atividades e outras atividades correlatas (como, por exemplo, estação de tratamento de efluentes, |
| dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, a Classe poderá sofrer perdas relevantes e | antenas de telecomunicações, geração de energia, entre outras), uso de recursos hídricos por meio de poços artesianos |
| poderá ser obrigado a incorrer em custos adicionais, os quais poderão afetar o seu desempenho operacional. Ainda, a | saneamento, manuseio de produtos químicos controlados (emitidas pelas Polícia Civil, Polícia Federal e Exército), |
| Classe poderá ser responsabilizado judicialmente pelo pagamento de indenização a eventuais vítimas do sinistro | supressão de vegetação e descarte de resíduos sólidos; (ii) passivos ambientais decorrentes de contaminação de solo e |
| ocorridooquepoderáocasionarefeitosadversosemsuacondiçãofinanceiraeconsequentementenosrendimentosa | águas subterrâneas, bem como eventuais responsabilidades administrativas, civis e penais daí advindas, com possíveis |
| , , , serem distribuídos aos Cotistas. Escala Qualitativa de Risco: Menor | riscos à imagem da Classe e dos imóveis que podem compor, excepcionalmente, o portfólio da Classe, conforme previsto no Regulamento; (iii) ocorrência de problemas ambientais, anteriores ou supervenientes à aquisição dos imóveis que pode acarretar a perda de valor dos imóveis e/ou a imposição de penalidades administrativas, civis e penais à Classe; e |
| Risco de desapropriação | (iv) consequências indiretas da regulamentação ou de tendências de negócios, incluindo a submissão a restrições legislativas relativas a questões urbanísticas, tais como metragem de terrenos e construções, restrições a metragem e |
| De acordo com o sistema legal brasileiro, os imóveis direta ou indiretamente integrantes da carteira da Classe, poderão | detalhes da área construída, e suas eventuais consequências. A ocorrência destes eventos e seus resultados na |
| ser desapropriados por necessidade, utilidade pública ou interesse social, de forma parcial ou total. Ocorrendo a | rentabilidade ou no valor de mercado imóveis (nos casos excepcionais descritos no Regulamento) e/ou dos títulos |
| desapropriação, não há como garantir de antemão que o preço que venha a ser pago pelo Poder Público será justo, equivalente ao valor de mercado, ou que, efetivamente, remunerará os valores investidos de maneira adequada. | detidos pela Classe pode afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas. |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO Fatores de risco (continuação)
| Em ordem decrescente de relevância, nos termos do artigo 19,§4º, da Resoluçã | o CVM 160 — leia a seção “Fatores de Risco” do Prospecto. |
|---|---|
| Na hipótese de violação ou não cumprimento de tais leis, regulamentos, licenças, outorgas e autorizações ntlmntdmrlidnõdminitrtitimmltindniõintrdiã/mbr | Risco de vacância |
| eveuaee poe se apcaas saçes asavas, as coo uas, ezaçes, eço eou eago | AClasseeosveículosinvestidospelaClassepoderãonãotersucessonaprospecçãodelocatáriose/ouarrendatários |
| total ou parcial de atividades, cancelamento de licenças e revogação de autorizações, sem prejuízo da responsabilidade | do(s) empreendimento(s) imobiliário(s) nos quais a Classe vier a investir direta ou indiretamente, o que poderá reduzir a |
| civil e das sanções criminais (inclusive seus administradores), afetando negativamente os valores mobiliários detidos pela | rentabilidade da Classe, tendo em vista o eventual recebimento de um montante menor de receitas decorrentes de |
| Classe e, consequentemente, o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas. A | locação, arrendamento e venda do(s) empreendimento(s). Adicionalmente, os custos a serem despendidos com o |
| operação de atividades potencialmente poluidoras sem a devida licença ambiental é considerada infração | pagamento de taxas de condomínio e tributos, dentre outras despesas relacionadas ao(s) empreendimento(s) (os quais |
| administrativa e crime ambiental, sujeitos às penalidades cabíveis, independentemente da obrigação de reparação de eventuaisdanosambientaisAssanõesadministrativasalicáveisnaleislaãofederalincluemasusensãoimediata | são atribuídos aos locatários dos imóveis) poderão comprometer a rentabilidade da Classe. |
| . ç p gç p de atividades e multa, que varia de R$ 500,00 (quinhentos reais) a R$ 10.000.000,00 (dez milhões de reais). | Escala Qualitativa de Risco: Menor |
| Adicionalmente, as agências governamentais ou outras autoridades podem também editar novas regras mais rigorosas ou buscar interpretações mais restritivas das leis e regulamentos existentes, que podem obrigar os locatários ou proprietários de imóveis a gastar recursos adicionais na adequação ambiental inclusive obtenção de licenças ambientais | Risco de lançamento de novos empreendimentos imobiliários comerciais próximos aos imóveis cuja exploração está vinculada a cotas e/ou títulos investidos pela Classe, o que poderá dificultar a capacidade |
| , para instalações e equipamentos de que não necessitavam anteriormente. As agências governamentais ou outras | de alienar, renovar as locações ou locar espaços para novos inquilinos |
| autoridades podem, ainda, atrasar de maneira significativa a emissão ou renovação das licenças e autorizações | O lançamento de novos empreendimentos imobiliários comerciais em áreas próximas às que se situam os imóveis nos |
| necessárias para o desenvolvimento dos negócios dos proprietários e dos locatários, gerando, consequentemente, | quais a Classe investe, direta ou indiretamente, poderá impactar a capacidade de alienação, locação ou de renovação da |
| efeitos adversos em seus negócios. Qualquer dos eventos acima poderá fazer com que os locatários ou adquirentes | locação de espaços de tais imóveis em condições favoráveis, o que poderá impactar negativamente os rendimentos e o |
| tenham dificuldade em honrar com os aluguéis ou prestações dos imóveis. Ainda, em função de exigências dos órgãos | valor dos investimentos da Classe que estejam vinculados a esses resultados, podendo gerar também uma redução na |
| competentes, pode haver a necessidade de se providenciar reformas ou alterações em tais imóveis cujo custo poderá ser | receita da Classe e na rentabilidade das Cotas Ofertadas. |
| imputado à Classe. A ocorrência dos eventos acima pode afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas. | Escala Qualitativa de Risco: Menor |
| Escala Qualitativa de Risco: Menor | Risco de sujeição dos imóveis a condições específicas que podem afetar a rentabilidade do mercado imobiliário |
| Risco de discricionariedade de investimento pela Gestora e pela Administradora | Alguns contratos de locação comercial são regidos pela Lei nº 8.245/91, de 18 de outubro de 1991, conforme alterada (“Lei |
| A aquisição de ativos é um processo complexo e que envolve diversas etapas, incluindo a análise de informações | de Locação”), que, em algumas situações, garante determinados direitos ao locatário, como, por exemplo, a ação |
| financeiras, comerciais, jurídicas, ambientais, técnicas, entre outros. Considerando o papel ativo e discricionário atribuído | renovatória, sendo que para a proposição desta ação é necessário que (i) o contrato seja escrito e com prazo |
| à Gestora e à Administradora na tomada de decisão de investimentos pela Classe, nos termos do Regulamento, existe o | determinado de vigência igual ou superior a cinco anos (ou os contratos de locação anteriores tenham sido de vigência |
| risco de não se encontrar um Ativo para a destinação de recursos da Oferta em curto prazo, fato que poderá gerar | ininterrupta e, em conjunto, resultem em um prazo igual ou superior a cinco anos); (ii) o locatário esteja explorando seu |
| prejuízos à Classe e, consequentemente, aos seus Cotistas. No processo de aquisição de tais ativos, há risco de não serem | comércio, no mesmo ramo, pelo prazo mínimo e ininterrupto de três anos; (iii) o aluguel seja proposto de acordo com o |
| identificados em auditoria todos os passivos ou riscos atrelados aos ativos, bem como o risco de materialização de | valor de mercado; e (iv) a ação seja proposta com antecedência de um ano, no máximo, até seis meses, no mínimo, do |
| passivos identificados, inclusive em ordem de grandeza superior àquela identificada. Caso esses riscos ou passivos | término do prazo do contrato de locação em vigor. |
| contingentes ou não identificados venham a se materializar, inclusive de forma mais severa do que a vislumbrada, o | Nesse sentido, as ações renovatórias apresentam dois riscos principais que, caso materializados, podem afetar |
| investimento em tais ativos poderá ser adversamente afetado e, consequentemente, a rentabilidade da Classe também. | adversamente a condução de negócios no mercado imobiliário: (i) caso o proprietário decida desocupar o espaço |
| Os Ativos objeto de investimento pela Classe serão administrados pela Administradora e geridos pela Gestora, portanto | ocupado por determinado locatário visando renová-lo, o locatário pode, por meio da propositura de ação renovatória, |
| os resultados da Classe o dependerão de uma administração/ gestão adequada, a qual estará sujeita a eventuais riscos | conseguir permanecer no imóvel; e (ii) na ação renovatória, as partes podem pedir a revisão do valor do contrato de |
| diretamente relacionados à capacidade da Gestora e da Administradora na prestação dos serviços à Classe. Falhas na | locação, ficando a critério do Poder Judiciário a definição do valor final do contrato. Dessa forma, os títulos que têm seus |
| identificação de novos Ativos, na manutenção dos Ativos em carteira e/ou na identificação de oportunidades para | rendimentos vinculados a locação podem ser impactados pela interpretação e decisão do Poder Judiciário, sujeitando-se |
| alienação de Ativos, bem como nos processos de aquisição e alienação, podem afetar negativamente a Classe e, | eventualmente ao recebimento de um valor menor pelo aluguel dos locatários dos imóveis. |
| consequentemente, os seus Cotistas. Escala Qualitativa de Risco: Menor | Escala Qualitativa de Risco: Menor |
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
EXES11 1ª OFE RTA PÚB LICA DE DISTRIB UIÇÃO SE CUNDÁRIA DE COTAS MATERIAL PUBLICITÁRIO Fatores de risco (continuação)
Em ordem decrescente de relevância, nos termos do artigo 19, § 4º, da Resolução CVM 160 — leia a seção “Fatores de Risco” do Prospecto.
Risco relativo à ausência de garantia As aplicações realizadas na Classe não contam com garantia da Administradora, da Gestora, do Coordenador Líder, do Escriturador ou da Classe Garantidor de Créditos – FGC, podendo ocorrer perda total do capital investido pelos Cotistas. Escala Qualitativa de Risco: Menor Risco relacionado à aquisição de imóveis onerados Nos termos da Política de Investimento, a Classe poderá investir em imóveis sobre os quais existam ônus, restrições ou sejam gravados por garantias constituídas pelos antigos proprietários, o que pode dificultar a transmissão da propriedade dos imóveis para a Classe, bem como a obtenção dos rendimentos relativos aos imóveis onerados, o que, por conseguinte, pode impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas. Adicionalmente, no período compreendido entre o processo de negociação da aquisição do imóvel e a efetiva transferência de titularidade para a Classe, mediante a inscrição do título aquisitivo na matrícula do imóvel, existe risco de esse bem ser onerado para satisfação de dívidas dos antigos proprietários, o que poderá dificultar a transmissão da propriedade do imóvel à Classe ou acarretar a ineficácia da aquisição pela Classe. Ademais, caso eventuais credores dos antigos proprietários venham a executar as garantias que recaem sobre os imóveis, aa Classe perderá a propriedade do ativo, o que pode impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Cotas Ofertadas. Escala Qualitativa de Risco: Menor Riscos de a Classe vir a ter patrimônio líquido negativo e de os cotistas terem que efetuar aportes de capital Durante a vigência da Classe, existe o risco de a Classe vir a ter patrimônio líquido negativo e qualquer fato que leve a Classe a incorrer em patrimônio líquido negativo culminará na necessidade de os Cotistas serem chamados a deliberar aportes adicionais de capital na Classe, caso a Assembleia Geral de Cotistas assim decida e na forma prevista na regulamentação, de forma que este possua recursos financeiros suficientes para arcar com suas obrigações financeiras. Não há como garantir que tais aportes serão realizados, ou ainda, que após a realização de tal aporte, a Classe passará a gerar alguma rentabilidade aos Cotistas. Escala Qualitativa de Risco: Menor A CLASSE TAMBÉM PODERÁ ESTAR SUJEITA A OUTROS RISCOS ADVINDOS DE MOTIVOS ALHEIOS OU EXÓGENOS AO CONTROLE DA ADMINISTRADORA E DA GESTORA, TAIS COMO MORATÓRIA, GUERRAS, REVOLUÇÕES, ALÉM DE MUDANÇAS NAS REGRAS APLICÁVEIS AOS ATIVOS DE LIQUIDEZ, MUDANÇAS IMPOSTAS AOS ATIVOS DE LIQUIDEZ INTEGRANTES DA CARTEIRA, ALTERAÇÃO NA POLÍTICA ECONÔMICA E DECISÕES JUDICIAIS PORVENTURA NÃO MENCIONADOS NESTA SEÇÃO. A DESCRIÇÃO DOS FATORES DE RISCO INCLUÍDA NESTE PROSPECTO NÃO PRETENDE SER COMPLETA OU EXAUSTIVA, SERVINDO APENAS COMO EXEMPLO E ALERTA AOS POTENCIAIS INVESTIDORES QUANTO AOS RISCOS A QUE ESTARÃO SUJEITOS OS INVESTIMENTOS NA CLASSE.
/>
Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a Oferta, em especial a seção “Fatores de Risco”.
Ze) ANEXOS ANEXO I REGULAMENTO DO FUNDO ANEXO II REGULAMENTO DO OFERTANTE ANEXO III ATO DE APROVAÇÃO DA OFERTA ANEXO IV ESTUDO DE VIABILIDADE ANEXO V INFORME ANUAL 107 107 NDA
ANEXO I REGULAMENTO DO FUNDO 108 108 NS
ATO DO ADMINISTRADOR DA EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
CNPJ n.º 41.076.851/0001-03
A Administradora, BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM, com sede na Praia de Botafogo, n.º 501, 5º andar (parte), na Cidade e Estado do Rio de Janeiro, e inscrita no CNPJ sob o número 59.281.253/0001-23, na qualidade de administradora da EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA, inscrita no CNPJ/MF sob o número 41.076.851/0001-03 ("Classe"), serve-se da presente para:
- Considerando as interpretações adicionais divulgadas pelo Ofício-Circular Conjunto nº 1/2025/CVM/SIN/SSE ("Ofício-Circular CVM nº 1/2025"), em especial quanto à substituição do "Sumário de Remuneração" pela Ferramenta ANBIMA (Plataforma de Transparência de Taxas) como meio centralizado e adequado de divulgação da remuneração dos Prestadores de Serviços Essenciais da Classe, fica aprovada a atualização da forma de divulgação, com a inclusão do referido link de acesso no Anexo I da Classe.
Ressalta-se que não haverá qualquer alteração nos valores pagos pelos cotistas, tratando-se exclusivamente de adequação ao formato e às diretrizes de transparência estabelecidas no referido Ofício-Circular CVM nº 1/2025, passando a divulgação a ser realizada exclusivamente por meio da Ferramenta ANBIMA.
Aprovar o novo Anexo I e Regulamento consolidados, tendo em vista as modificações havidas, na forma do documento anexo, e que se encontra arquivado e à disposição dos cotistas na sede e dependências da BTG Pactual Serviços Financeiros S.A. DTVM.
A versão do Regulamento consolidada e anexa ao presente Ato passará a ter efeitos no fechamento de 14 de maio de 2026.
Rio de Janeiro, 13 de maio de 2026.
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DISTRIBUIDORA DE TÍTULOS E ___________________________________________________________________ VALORES MOBILIÁRIOS
- Administradora -
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Regulamento
EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA CNPJ nº 41.076.851/0001-03
PARTE GERAL
CAPÍTULO 1 – FUNDO
- 1.1 EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA ( “Fundo”) , regido pela Lei nº 10.406, de 10 de janeiro de 2002, conforme alterada (Código Civil), Lei n.º 8.668, de 25 de junho de 1993, conforme alterada (“Lei 8.668”), pela parte geral e Anexo Normativo III da Resolução nº 175, de 23 de dezembro de 2022, conforme alterada, da Comissão de Valores Mobiliários (respectivamente, “Resolução 175” e “CVM” ), terá como principais características:
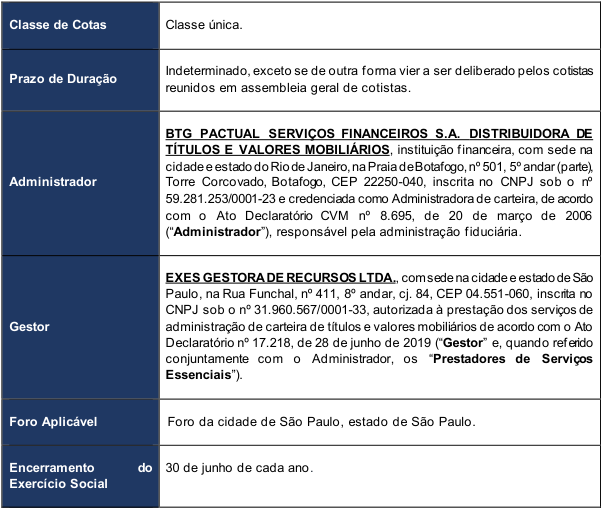
- 1.2 Este regulamento é composto por esta parte geral, um ou mais anexos, conforme o número de classes aqui previsto, e seus respectivos apêndices, relativos a cada subclasse de cotas (respectivamente, “Regulamento”, “Parte Geral”, “Anexos” e “Apêndices”).
| Denominação da Classe Cotas de Classe Única | Anexo Anexo I |
|---|---|
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Regulamento
EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA CNPJ nº 41.076.851/0001-03
1.3 O Anexo de cada Classe de cotas, conforme aplicável, dispõe, sem prejuízo de outros requisitos e informações previstos na regulamentação, sobre as respectivas: (i) características gerais, incluindo a indicação dos demais prestadores de serviços; (ii) responsabilidade dos cotistas e regime de insolvência; (iii) condições de resgate e amortização; (iv) assembleia especial de cotistas e demais procedimentos aplicáveis às manifestações de vontade dos cotistas; (v) remuneração dos prestadores de serviços; (vi) política de investimentos e composição e diversificação da carteira, bem como os requisitos e critérios correlatos referentes a seleção e realização de investimentos e desinvestimentos; e (vii) fatores de risco.
1.4 O Apêndice de cada Subclasse de Cotas, conforme aplicável, dispõe, sem prejuízo de outros requisitos e informações previstos na regulamentação, sobre as respectivas: (i) características gerais, incluindo público-alvo e direito de preferência para aquisição de cotas em novas emissões; e (ii) bases de cálculo e percentuais para cálculo da Taxa de Administração, Taxa de Gestão e Taxa de Performance.
1.5 Para fins do disposto neste Regulamento, seus Anexos e Apêndices: (i) os termos e expressões indicados em letra maiúscula, no singular ou no plural, terão os significados atribuídos a eles conforme as definições indicadas no Glossário apenso a este Regulamento e no decorrer do documento; (ii) referências a Artigos, parágrafos, incisos ou Cláusulas aplicam-se a Artigos, parágrafos, incisos ou Cláusulas deste Regulamento, seus Anexos e Apêndices, conforme aplicável; (iii) todos os prazos previstos neste Regulamento, seus Anexos e Apêndices serão contados na forma prevista no Artigo 224 da Lei nº 13.105, de 16 de março de 2015, isto é, excluindo-se o dia do começo e incluindo-se o do vencimento; (iv) caso qualquer data em que venha a ocorrer evento nos termos deste Regulamento, seus Anexos e Apêndices não seja Dia Útil, conforme definição nele prevista, considerar-se-á como a data do referido evento o Dia Útil imediatamente seguinte; (v) em caso de conflito de interpretações entre a Parte Geral, os Anexos e/os Apêndices, as disposições mais específicas deverão prevalecer em relação às disposições genéricas, isto é, as disposições do Apêndice se sobrepõem às disposições do seu respectivo Anexo e/ou da Parte Geral, e as disposições do Anexo se sobrepõem as da Parte Geral; e (vi) salvo quando expressamente disposto de forma distinta, as disposições dos Anexos e dos Apêndices são aplicáveis, exclusivamente, aos seus respectivos Anexos e Apêndices.
CAPÍTULO 2 – RESPONSABILIDADE DOS PRESTADORES DE SERVIÇOS ESSENCIAIS
2.1 Os Prestadores de Serviços Essenciais e demais prestadores de serviços do FUNDO respondem perante a CVM, nas suas respectivas esferas de atuação, por seus próprios atos e omissões contrários à lei, ao Regulamento do Fundo ou à regulamentação vigente, praticados com dolo ou má-fé, sem prejuízo do exercício do dever de fiscalizar, nas hipóteses previstas na regulamentação aplicável.
2.1.1 Não obstante as atribuições previstas neste Regulamento e na regulamentação aplicável, cabe ao Administrador praticar os atos necessários à administração do Fundo, o que inclui, mas não se limita, à contratação, em nome do Fundo ou da classe de cotas, dos seguintes serviços: (a) tesouraria, controle e processamento dos ativos; (b) escrituração das cotas; (c) auditoria independente; (d) custódia; e, eventualmente, (e) outros serviços em benefício do Fundo ou da classe de cotas.
2.1.2 Não obstante as atribuições previstas neste Regulamento e na regulamentação aplicável, cabe ao Gestor praticar os atos necessários à gestão da carteira de ativos do Fundo, o que inclui, mas não se limita, à contratação, em nome do Fundo ou da classe de cotas, dos seguintes serviços: (a) intermediação de operações para carteira de ativos; (b) distribuição de cotas; (c) consultoria de investimentos ou consultoria especializada; (d) classificação de risco por agência de classificação de risco de crédito; (e) formador de mercado de classe fechada; (f) cogestão da carteira de ativos; e, eventualmente, (g) outros serviços em benefício do Fundo ou da classe de cotas.
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Regulamento
EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA CNPJ nº 41.076.851/0001-03
2.1.3 Caso o prestador de serviço contratado pelos Prestadores de Serviços Essenciais não seja um participante de mercado regulado pela CVM, ou o serviço prestado ao Fundo não se encontre dentro da esfera de atuação da CVM, os Prestadores de Serviços Essenciais serão responsáveis apenas pela fiscalização de tal serviço. As atribuições e a responsabilidade pela prestação deste tipo de serviço perante o Fundo e seus cotistas continuarão a exclusivo cargo do respectivo prestador de serviço ora contratado.
2.2 Os Prestadores de Serviços Essenciais respondem, perante os cotistas, em suas respectivas esferas de atuação, por eventuais prejuízos causados em virtude de condutas contrárias a este Regulamento ou à regulamentação aplicável, comprovados em sentença judicial ou arbitral transitada em julgado.
2.2.1 Os Prestadores de Serviços Essenciais não serão responsabilizados por prejuízos, danos ou perdas, inclusive de rentabilidade, que o Fundo venha a sofrer em virtude da realização de suas operações.
2.3 Não há solidariedade entre os prestadores de serviços do Fundo, incluindo os Prestadores de Serviços Essenciais, e a contratação de outros prestadores de serviços não altera o regime de responsabilidade dos Prestadores de Serviços Essenciais e demais prestadores de serviço perante os cotistas, o Fundo ou a CVM.
2.4 Os investimentos no Fundo não são garantidos pelo Administrador, pelo Gestor, por qualquer mecanismo de seguro ou pelo FGC.
CAPÍTULO 3 – ENCARGOS E RATEIO DE DESPESAS E CONTINGÊNCIAS DO FUNDO
- 3.1 O Fundo terá encargos que lhe poderão ser debitados diretamente, nos termos da Resolução 175, e quaisquer despesas que não constituam encargos correm por conta do Prestador de Serviço Essencial que a tiver contratado.
CAPÍTULO 4 – ASSEMBLEIA GERAL DE COTISTAS
4.1. A assembleia geral de cotistas é responsável por deliberar sobre as matérias comuns à todas as classes de cotas, conforme aplicável, na forma prevista na Resolução 175, observado que as matérias específicas de cada classe ou subclasse de cotas serão deliberadas em sede de assembleia especial de cotistas, sem prejuízo de outros requisitos e informações previstos na regulamentação vigente, sendo-lhe aplicáveis as mesmas disposições procedimentais da assembleia geral de cotistas.
4.1.1 A convocação da assembleia geral de cotistas deve ser feita com, no mínimo, 30 (trinta) dias de antecedência, no caso das assembleias ordinárias; e no mínimo, 15 (quinze) dias de antecedência, no caso das assembleias extraordinárias, exclusivamente por meio de correio eletrônico (e-mail) endereçado aos cotistas, conforme dados de contato contidos no boletim de subscrição, cadastro do cotista junto ao Administrador e/ou Escriturador, ou conforme posteriormente informados ao prestador de serviço responsável pelo recebimento de tal informação.
4.1.2 A instalação ocorrerá com a presença de qualquer número de cotistas.
4.1.3 A presença da totalidade dos cotistas suprirá eventual ausência de convocação.
4.1.4 Serão utilizados quaisquer meios ou canais, conforme especificados no respectivo aviso de convocação, para a coleta das manifestações dos cotistas.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Regulamento
EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA CNPJ nº 41.076.851/0001-03
4.1.5 A cada cotista cabe uma quantidade de votos representativa de sua participação na classe de cotas.
4.1.6 As deliberações da assembleia de cotistas serão tomadas por maioria de votos dos presentes, exceto as deliberações relativas a: (i) destituição ou substituição de Prestador de Serviço Essencial; (ii) fusão, incorporação, cisão, total ou parcial ou a transformação do Fundo; (iii) alteração do Regulamento; (iv) dissolução e liquidação do Fundo, desde que não prevista e disciplinada neste Regulamento, incluindo a hipótese de deliberação de alienação dos ativos do Fundo que tenham por finalidade a liquidação do Fundo (v) apreciação de laudos de avaliação de ativos utilizados para integralização de cotas do Fundo; (vi) deliberação sobre os atos que caracterizem conflito de interesse conforme as hipóteses previstas no art. 32, inc. IV do Anexo III da Resolução 175; e (vii) alteração da taxa de administração e da taxa de gestão do Fundo, que serão tomadas pelo voto dos cotistas que representem a unidade imediatamente superior à metade das cotas representadas na assembleia geral e, cumulativamente, de cotistas que representem, necessariamente, (a) no mínimo 25% (vinte e cinco por cento) das cotas emitidas pelo Fundo, caso este tenha mais de 100 (cem) cotistas; ou (b) no mínimo metade das cotas emitidas pelo Fundo, caso este tenha até 100 (cem) cotistas.
4.1.7 As demonstrações contábeis cujo relatório de auditoria não contiver opinião modificada podem ser consideradas automaticamente aprovadas caso a assembleia correspondente não seja instalada em virtude do não comparecimento de quaisquer cotistas.
4.2 As deliberações da assembleia geral de cotistas poderão ser tomadas mediante processo de consulta formal, por meio eletrônico, dirigido pelo Administrador a cada cotista.
4.3 Serão excluídos do cômputo dos quóruns de deliberação as Cotas de titularidade dos cotistas que se declarem em situação de conflito de interesses.
4.4 Este Regulamento pode ser alterado, independentemente da assembleia geral de cotistas, nos casos previstos na Resolução 175.
4.5 Exceto se o Anexo dispuser de forma contrária, aplicam-se às assembleias especiais de cada classe ou subclasse, quando houver, às disposições previstas neste CAPÍTULO 4 – quanto à assembleia geral de cotistas.
CAPÍTULO 5 – DIVULGAÇÃO DE INFORMAÇÕES E SERVIÇO DE ATENDIMENTO AO COTISTA
5.1 Os Prestadores de Serviços Essenciais disponibilizarão em suas páginas na rede mundial de computadores ou encaminharão de forma eletrônica as informações de envio obrigatório previstas na regulamentação aplicável.
5.2 O Administrador mantém serviço de atendimento ao cotista, responsável pelo esclarecimento de dúvidas e pelo recebimento de reclamações, que pode ser acessado nos meios abaixo:
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
ANEXO I
CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA ~~Do~~ CAPÍTULO 1 – CARACTERÍSTICAS GERAIS 1.1 As principais características da classe de cotas do Fundo estão descritas abaixo:
Tipo de Condomínio Fechado. Indeterminado, exceto se de outra forma vier a ser deliberado pelos Prazo de Duração cotistas reunidos em assembleia geral de cotistas. Categoria Fundo de investimento imobiliário. Mandato “ Papel ”. Subclassificação Híbrido. Classificação ANBIMA Tipo de gestão “ Ativa ”. Segmento: “ Multicategoria ”. A classe tem por objetivo proporcionar aos cotistas a valorização e a rentabilidade de suas cotas, conforme política de investimento definida abaixo, por meio da aquisição de: (a) (i) certificados de recebíveis mobiliários (“CRI”), que tenham sido objeto de oferta pública registrada na CVM ou cujo registro tenha sido dispensado, nos termos da regulamentação em vigor; (ii) letras hipotecárias (“LH”), debêntures, desde que se trate de emissores registrados na CVM e cujas atividades preponderantes sejam permitidas aos FII, letras de crédito imobiliário; (iii) cotas de fundos de investimento imobiliário; (iv) cotas de fundo de Objetivo investimento em direitos creditórios (“FIDC”) que tenham como política de investimento, exclusivamente, atividades permitidas aos FII; (v) letras imobiliárias garantidas (“LIG”); e (vi) outros Ativos Alvo, ativos financeiros e valores mobiliários permitidos pela Resolução CVM 175 (“Ativos Alvo”); e (b) Ativos Financeiros, conforme definidos na Cláusula 4.6.
Adicionalmente, a classe poderá investir em Ativos Financeiros, conforme disposto na política de investimento da classe definida no CAPÍTULO – 4 abaixo, e/ou outros ativos financeiros, títulos e valores mobiliários permitidos pela Resolução 175, excetuados os ativos financeiros elencados
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
| no artigo 2°, inciso I, do Anexo Normativo I da Resolução 175(“Ativos Financeiros” e, quando em conjunto com osAtivos Alvo, “Ativos”). O objetivo da classe de cotas não representa, sob qualquer hipótese, garantia da classe ou de seus Prestadores de Serviços Essenciais quanto à segurança, rentabilidade e liquidez dos títulos componentes de sua carteira. | |
|---|---|
| Público-Alvo | Investidores em geral. |
| Custódia e Tesouraria | Banco BTG Pactual S.A.,instituição financeira, com sede na cidade e estado do Rio de Janeiro, na Praia de Botafogo, nº 501, 5º andar (parte), Torre Corcovado, Botafogo, CEP 22250-040, inscrita no CNPJ sob o nº 30.306.294/0001-45 e credenciado como custodiante, de acordo com o Ato Declaratório nº 7.204, de 25 de abril de 2003(“Custodiante”). |
| Escrituração | BTG Pactual Serviços Financeiros S.A. Distribuidora de Títulos e Valores Mobiliários,instituição financeira, com sede na cidade e estado do Rio de Janeiro, na Praia de Botafogo, nº 501, 5º andar (parte), Torre Corcovado, Botafogo, CEP 22250-040, inscrita no CNPJ sob o nº 59.281.253/0001-23, autorizada a prestar serviços de escrituração de cotas de fundos de investimentos, de acordo com o Ato Declaratório CVM nº 8.696, de 22 de março de 2006 (“Escriturador”). |
| Emissão e Regime de Distribuição de Cotas | O valor de cada emissão de cotas, volume e valor unitário da cota, bem como o regime de distribuição seguirão o disposto no instrumento que aprova a emissão de cotas, que disporá acerca da eventual existência de direito de preferência dos cotistas. |
| Capital Autorizado | Encerrada a Primeira Emissão, o Administrador, a exclusivo critério do Gestor, poderá deliberar por realizar novas emissões das Cotas, sem a necessidade de aprovação em Assembleia Especial de Cotistas, desde que limitadas ao montante total de R$ 5.000.000.000,00 (cinco bilhões de reais), ainda cabendo-lhe reduzir tal montante sem aprovação de Assembleia Especial de Cotistas, nos termos deste Anexo I. |
| Direito de Preferência em Novas Emissões Aprovadas | Aos cotistas que tiverem subscrito e integralizado suas Cotas fica assegurado, nas futuras emissões de Cotas, o direito de preferência na subscrição de novas Cotas, na proporção do número de Cotas que possuírem, direito este concedido para exercício por prazo não inferior a 10 (dez) dias úteis, observado que, a critério do Administrador, conforme prévia e expressamente concordado com o Gestor, poderá ou não haver apossibilidade de cessão de tal direito a terceiros,observados ainda os |
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
| procedimentos operacionais dos mercados a que as Cotas estejam admitidas à negociação, se aplicável. | |
|---|---|
| Negociação | As cotas poderão ser admitidas para (i) distribuição e liquidação no mercado primário por meio do Sistema de Distribuição de Ativos (“DDA”) e do Escriturador, conforme o caso; e (ii) negociação e liquidação no mercado secundário exclusivamente por meio do mercado de bolsa, ambos administrados e operacionalizados pela B3 S.A.–Brasil, Bolsa Balcão (“B3”), observado, conforme aplicáveis, as restrições à negociação previstas na Resolução CVM nº 160, de 13 de julho de 2022, conforme alterada (“Resolução CVM 160”). Depois de as cotas estarem integralizadas e observados os procedimentos operacionais da B3, os titulares das cotas poderão negociá-las no mercado secundário, observados o prazo e as condições previstos neste Anexo. Conforme orientação do Gestor e quando aplicável, oAdministradorfica, nos termos deste Anexo, autorizado a alterar o mercado em que as cotas sejam admitidas à negociação, independente de prévia autorização da assembleia geral de cotistas, desde que se trate de bolsa de valores ou mercado de balcão organizado. Não haverá direito de preferência entre os cotistas para a negociação de Cotas no mercado secundário. |
| Procedimentos para pagamentos de rendimentos e amortização | Os pagamentos dos eventos de rendimentos e amortizações realizados por meio da B3 seguirão os seus prazos e procedimentos operacionais, bem como abrangerão todas as cotas nesta custodiadas eletronicamente, de forma igualitária, sem distinção entre os cotistas, ressalvada a situação prevista na Cláusula 6.4.3 deste Anexo. Ainda, para fins de pagamento de rendimentos e amortização, deve ser observado o intervalo mínimo necessário de acordo com os procedimentos operacionais do respectivo ambiente de negociação . |
| Feriados | Em feriados de âmbito nacional, a classe de cotas não receberá aplicações e nem realizará resgates e amortizações, sendo certo que estas datas não serão consideradas dias úteis para fins de contagem de prazo de conversão de cotas e pagamento de resgates, caso aplicável. Nos feriados estaduais e municipais, a classe de cotas receberá aplicações e realizará resgates e amortizações, caso haja expediente da B3. |
| Integralização das Cotas | A integralização de cotas poderá ser realizada em moeda corrente nacional ou por meio da entrega de bens e direitos. A integralização de cotas por meio da entrega de bens e direitos deve ser feita com base em laudo de avaliação elaborado por empresa especializada e aprovadopela assembleia especial de cotistas,sendo |
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
| certo que a integralização em bens e direitos será realizada fora do ambiente da B3. | |
|---|---|
| A integralização das cotas por meio da entrega de bens e direitos deve ser realizada no prazo máximo de 6 (seis) meses contados da data de subscrição. | |
| Adoção de Política de Voto | O Gestor, em relação a esta classe de cotas, adota política de exercício de direito de voto, disponível em sua página na rede mundial de computadores. |
CAPÍTULO 2 – RESPONSABILIDADE DOS COTISTAS E REGIME DE INSOLVÊNCIA
2.1 A responsabilidade do cotista está limitada ao valor por ele subscrito, observadas as exceções previstas na Cláusula 5.5 abaixo.
2.2 Os seguintes eventos obrigarão o Administrador a verificar se o Patrimônio Líquido da Classe está negativo:
(i) qualquer pedido de declaração judicial de insolvência de Classe de Cotas do Fundo;
(ii) inadimplência de obrigações financeiras de devedor e/ou emissor de Ativos detidos pela Classe que representem mais de 10% (dez por cento) de seu Patrimônio Líquido, naquela data de referência;
(iii) pedido de recuperação extrajudicial, proposta de recuperação judicial, falência, intervenção, liquidação extrajudicial e/ou regime de administração temporária de devedor e/ou emissor de Ativos detidos pela Classe; e
(iv) condenação da Classe, de natureza judicial e/ou arbitral e/ou administrativa e/ou outras similares, ao pagamento de mais de 10% (dez por cento) de seu Patrimônio Líquido.
2.3 Caso o Administrador verifique que o Patrimônio Líquido está negativo, ou tenha ciência de pedido de declaração judicial de insolvência da Classe ou da declaração judicial de insolvência da Classe, deverá adotar as medidas aplicáveis previstas na Resolução 175.
2.4 Serão aplicáveis as disposições da Resolução 175 no que se refere aos procedimentos a serem adotados pelo Administrador na hipótese de Patrimônio Líquido negativo da Classe.
CAPÍTULO 3 – ENCARGOS DA CLASSE
3.1 A Classe terá encargos que lhe poderão ser debitados diretamente, nos termos da Resolução 175 e quaisquer despesas que não constituam encargos correm por conta do Prestador de Serviço Essencial que a tiver contratado.
3.2 As despesas incorridas na estruturação, distribuição e registro das ofertas primárias de cotas da Classe, conforme aplicável, poderão ser consideradas como encargos da classe, nos termos da regulamentação aplicável ou poderão ser arcados pelos subscritores das cotas, caso assim deliberado quando da aprovação de cada emissão subsequente de cotas da classe.
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
CAPÍTULO 4 – POLÍTICA DE INVESTIMENTOS
4.1 Os recursos da classe serão aplicados pelo Administrador , por indicação do Gestor, segundo uma política de investimentos definida de forma a proporcionar ao cotista uma remuneração para o investimento realizado, objetivando a valorização e a rentabilidade de suas cotas por meio do investimento nos Ativos Alvo, auferindo rendimentos advindos destes, bem como auferir ganho de capital a partir da negociação dos Ativos Alvo.
4.2 Os Ativos Alvo que vierem a integrar o patrimônio da classe poderão ser negociados, adquiridos ou alienados pela classe sem a necessidade de aprovação prévia por parte da assembleia especial de cotistas , observada a política de investimentos prevista neste Anexo , exceto nos casos que caracterizem conflito de interesses entre a classe e o Administrador e/ou o Gestor e suas pessoas ligadas, nos termos da regulamentação aplicável.
4.3 O Gestor deverá observar que a alocação em cotas de outros FII não poderá exceder 33% (trinta e três por cento) do patrimônio líquido da classe por um período contínuo de 6 (seis) meses, observado, todavia, que o referido prazo poderá ser prorrogado pelo Gestor, por mais 6 (seis) meses, desde que o argumento para a extensão seja o gerenciamento de recursos da Classe para a realização do pagamento da aquisição de CRI.
4.4 Caso a classe de cotas invista preponderantemente em valores mobiliários deverá respeitar os limites de aplicação por emissor e por modalidade de Ativos Financeiros estabelecidos no Anexo Normativo I da Resolução 175, sem prejuízo do disposto no art. 40, §5º do Anexo III da Resolução 175.
4.5 O Gestor terá discricionariedade na seleção e diversificação dos Ativos da carteira da classe, desde que seja respeitada a Política de Investimento prevista neste Anexo, não tendo o Gestor nenhum compromisso formal de concentração em nenhum setor específico, respeitados eventuais limites que venham a ser aplicáveis por conta da ocorrência da concentração do patrimônio líquido da classe em valores mobiliários. Sem prejuízo da Política de Investimento da classe, poderão ainda compor a carteira de investimento da classe imóveis, gravados com ônus reais ou não, e direitos reais em geral sobre imóveis (em qualquer localidade dentro do território nacional), participações societárias de sociedades imobiliárias e/ou em outros Ativos Financeiros, títulos e valores mobiliários que não os Ativos Alvo, nas hipóteses de: (a) execução ou excussão de garantias relativas aos Ativos de titularidade da classe e/ou (b) renegociação de dívidas decorrentes dos Ativos de titularidade da classe.
4.6 As disponibilidades financeiras da classe que, temporariamente, não estejam aplicadas em Ativos Alvo, nos termos deste Anexo, serão aplicadas nos seguintes Ativos Financeiros (“Ativos Financeiros”) :
(i) cotas de fundos de investimento da classe “renda fixa” , assim definidos nos termos da regulamentação aplicável;
(ii) títulos de renda fixa, públicos ou privados, de liquidez compatível com as necessidades da classe, de acordo com as normas editadas pela CVM, observado o limite fixado na Resolução 175; e
(iii) derivativos, exclusivamente para fins de proteção patrimonial, cuja exposição seja sempre, no máximo, o valor do patrimônio líquido da classe.
4.7 A classe também poderá manter parcela do seu patrimônio permanentemente aplicada nos Ativos Financeiros indicados na alínea (i) e (ii) da Cláusula 4.6 acima para atender suas necessidades de liquidez.
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
4.8 A classe poderá adquirir, conforme observado pelo Gestor, Ativos Alvo e/ou Ativos Financeiros que tenham sido emitidos na forma da Resolução CMN nº 2.921 de 17 de janeiro de 2002.
4.9 O valor de aquisição dos Ativos da classe poderá ou não ser composto por um ágio e/ou deságio, conforme o caso, o que será estipulado pelo Gestor, a seu exclusivo critério, em cada aquisição de Ativos pela classe.
4.10 A classe não poderá realizar operações de day trade, assim consideradas aquelas iniciadas e encerradas no mesmo dia, independentemente de a classe possuir estoque ou posição anterior do mesmo Ativo e/ou Ativo Financeiro.
4.11 Caso a classe venha a ter bens Imóveis em sua composição, estes, por sua vez, deverão ser avaliados por empresa especializada independente no prazo exigido nos termos da regulamentação aplicável. O laudo de avaliação dos imóveis será preparado de acordo com o Suplemento H da Resolução 175 e deverá ser atualizado anualmente antes do encerramento de cada exercício social.
4.12 A estratégia de cobrança dos Ativos que eventualmente estiverem inadimplentes será estabelecida e implementada pelo Gestor, independentemente de aprovação em Assembleia Geral, mediante a adoção dos procedimentos pertinentes aos respectivos Ativos, observada a natureza e características de cada um dos Ativos de titularidade da classe.
4.13 O saldo de caixa existente na classe que não for compulsoriamente distribuído aos cotistas será aplicado em qualquer um dos Ativos Financeiros, a critério do Gestor, até que este encontre Ativos que atendam à Política de Investimento estabelecida neste Regulamento.
4.14 A classe de cotas pode emprestar ou tomar emprestado títulos e valores mobiliários, desde que tais operações de empréstimo sejam cursadas exclusivamente por meio de serviço autorizado pelo Banco Central do Brasil ou pela CVM, bem como usá-los para prestar garantias de operações próprias.
4.15 A classe terá o prazo de até 180 (cento e oitenta) dias após a data de encerramento de cada oferta de Cotas da classe para enquadrar a sua carteira de acordo com a Política de Investimento estabelecida neste Regulamento.
4.16 Caso a classe não enquadre a sua carteira de acordo com a Política de Investimento dentro do prazo mencionado acima, o Administrador convocará Assembleia Geral, sendo que, caso a Assembleia não seja instalada, ou uma vez instalada, não se chegue a uma conclusão a respeito das medidas a serem tomadas para fins de enquadramento da carteira, a Gestora deverá, a seu exclusivo critério, realizar a amortização de principal ou ainda, a liquidação antecipada da classe.
4.17 O objeto da classe e sua Política de Investimento não poderão ser alterados sem prévia deliberação da Assembleia Especial de Cotistas, tomada de acordo com o quórum estabelecido neste Anexo.
4.18 Os resgates de recursos da aplicação de renda fixa só serão permitidos para os eventos abaixo relacionados: (a) pagamento de Taxa de Administração e da Taxa de Gestão da classe; (b) pagamento de custos administrativos, despesas ou encargos devidos pela classe; e (c) investimentos em novos Ativos.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
4.19 O Administrador poderá, mediante indicação do Gestor e sem prévia anuência dos cotistas, praticar os seguintes atos, ou quaisquer outros necessários à consecução dos objetivos da classe, desde que em observância a este Regulamento e à legislação aplicável:
(i) Celebrar, aditar, rescindir ou não renovar, bem como ceder ou transferir para terceiros, a qualquer título, os contratos com os prestadores de serviços da classe;
(ii) Vender, permutar ou de qualquer outra forma alienar, no todo ou em parte, os Ativos integrantes do patrimônio da classe, para quaisquer terceiros, incluindo, mas não se limitando, para cotistas da classe;
(iii) Adquirir ou subscrever, conforme o caso, Ativos para a classe;
(iv) Realizar a emissão de novas cotas dentro do limite do Capital Autorizado (conforme definido na Cláusula 1.1 deste Anexo), ou caso necessário ao pagamento dos encargos e despesas da classe.
CAPÍTULO 5 – CARACTERÍSTICAS, CONDIÇÕES E COLOCAÇÃO DAS COTAS
5.1 O Patrimônio Líquido da Classe é constituído pela soma: (i) do caixa disponível; (ii) do valor da carteira, incluindo os Ativos Alvo e os Ativos Financeiros; e (iii) dos valores a receber, deduzidas de tal soma as exigibilidades.
5.2 As Cotas da Classe corresponderão a frações ideais de seu patrimônio, terão forma nominativa e escritural, conferindo aos seus titulares os mesmos direitos e obrigações, incluindo o direito de comparecer às assembleias de cotistas, sendo atribuído a cada cota um voto, ressalvadas as hipóteses de impedimento e/ou suspensão de direitos de voto previstas neste Regulamento e na regulamentação aplicável.
5.3 A propriedade das Cotas presumir-se-á pela conta de depósito das Cotas, aberta em nome de cada cotista e o extrato das contas de depósito representará o número inteiro ou fracionário de Cotas pertencentes a cada cotista.
5.4 Todas as cotas garantem aos seus titulares direitos patrimoniais, políticos e econômicos idênticos, observado que, de acordo no art. 2º da Lei 8.668 o cotista não poderá requerer o resgate de suas cotas, a qualquer tempo, senão na data de liquidação da Classe e segundo os procedimentos previstos neste Anexo I.
5.5 O titular de cotas da classe: (i) não poderá exercer qualquer direito real sobre os Ativos integrantes do patrimônio da classe; (ii) não responde pessoalmente por qualquer obrigação legal ou contratual, relativa aos Ativos integrantes do patrimônio da classe ou do Administrador, salvo quanto à obrigação de pagamento das cotas que subscrever, podendo ser chamado a aportar novos recursos única e exclusivamente nas hipóteses de ocorrência de patrimônio líquido negativo em função de obrigações contratuais e legais que não estejam relacionados aos Ativos da Classe, tais como dívidas da Classe com o Administrador, Gestor ou outro prestador de serviços; e (iii) deve exercer o seu direito de voto sempre no interesse da classe.
CAPÍTULO 6 – EMISSÃO, SUBSCRIÇÃO, INTEGRALIZAÇÃO E TRANSFERÊNCIA DAS COTAS
Emissão das Cotas
BTG Pactual SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
6.1 A classe iniciou suas operações, tão logo foi atendido o patrimônio mínimo inicial de R$ 5.000.000,00 (cinco milhões de reais), correspondente a 50.000 (cinquenta mil) cotas com valor unitário de emissão de R$ 100,00 (cem reais).
6.2 A Primeira Emissão, incluindo o montante e demais características, foi aprovada no ato de constituição do Fundo e da Classe.
6.2.1 Caso sejam integralizadas Cotas durante o processo de distribuição, tais valores deverão ser alocados em Ativos Financeiros.
6.3 Após a Primeira Emissão, eventuais novas emissões de cotas somente poderão ocorrer mediante aprovação da assembleia especial de cotistas, sem limitação de valor, ou mediante simples deliberação do Administrador, desde que limitado ao Capital Autorizado para emissão de cotas.
6.4 O preço de Emissão das Cotas objeto da nova Emissão deverá ser fixado com base: (i) no valor patrimonial das Cotas, representado pelo quociente entre o valor do Patrimônio Líquido atualizado da Classe e o número de Cotas emitidas, apurado em data a ser fixada no respectivo instrumento de aprovação da nova Emissão; (ii) nas perspectivas de rentabilidade da Classe; ou (iii) no valor de mercado das Cotas já emitidas, quando admitidas em mercado de bolsa de valores ou em mercado de balcão organizado, apurado em data a ser fixada no respectivo instrumento de aprovação da nova emissão. Em caso de Emissões aprovadas em assembleia especial de cotistas, o preço de emissão de novas Cotas poderá ser fixado com base nas três alternativas descritas acima ou, ainda, com base em outro critério aprovado pela assembleia especial de cotistas, conforme indicação do Gestor. Em caso de emissões de novas Cotas até o limite do Capital Autorizado, caberá ao Gestor a escolha do critério de fixação do valor de emissão das novas Cotas dentre as três alternativas acima, bem como o ônus de demonstrar, quando solicitado pelos cotistas, o cálculo do valor das Cotas objeto da nova emissão, segundo os critérios do Art. 20, §1º, da parte geral da Resolução 175.
6.4.1 A cada Emissão, poderá, a exclusivo critério do Administrador, ser cobrada uma taxa de distribuição, a qual será paga pelos subscritores das novas Cotas no ato da subscrição primária, conforme estabelecido no ato que aprovar a respectiva Emissão.
6.4.2 Aos cotistas que tiverem subscrito e integralizado suas cotas fica assegurado, nas futuras emissões de cotas, o direito de preferência na subscrição de novas cotas, sendo que, a data de corte para apuração dos cotistas elegíveis ao direito de preferência será definida nos documentos que aprovarem as novas emissões e será na proporção do número de cotas que possuírem, direito este concedido para exercício por prazo não inferior a 10 (dez) dias úteis, observado que, a critério do Administrador, conforme prévia e expressamente acordado com o Gestor, poderá ou não haver a possibilidade de, cessão do direito de preferência pelos cotistas entre os próprios cotistas ou a terceiros, bem como, a abertura de prazo para exercício de direito de subscrição das sobras do direito de preferência, nos termos e condições a serem previstos no ato do Administrador ou ata da assembleia geral de cotistas, conforme o caso, que aprovar a emissão de novas cotas, observados ainda os procedimentos operacionais da B3 ou dos mercados a que as cotas estejam admitidas à negociação, bem como a regulamentação em vigor.
6.4.3 Os Investidores que não tenham subscrito Cotas no âmbito da Primeira Emissão e que venham a subscrever Cotas em emissões subsequentes, incluindo após a Classe ter efetuado seu primeiro investimento, receberão tratamento similar ao concedido aos cotistas existentes, sem prejuízo de serem previstos termos e condições distintos em cada Emissão e distribuição de Cotas, na forma da regulamentação aplicável.
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
6.4.4 É admitido que nas novas emissões de cotas o ato que aprovar a oferta pública disponha sobre a parcela da nova emissão que poderá ser cancelada, caso não seja subscrita a totalidade das cotas da nova emissão, devendo ser especificada a quantidade mínima de cotas ou o montante mínimo de recursos para os quais será mantida a oferta, aplicando-se, no que couber, as disposições contidas nos artigos 73 e 74 da Resolução CVM nº 160.
6.4.5 Não poderá ser iniciada nova distribuição de cotas antes de totalmente subscrita ou cancelada a distribuição anterior.
6.5 Se a data de cumprimento de qualquer obrigação prevista neste Regulamento ou decorrente de deliberação em assembleia geral de cotistas, coincidir com um feriado nacional, a data para o cumprimento efetivo da obrigação será prorrogada para o próximo dia útil.
Subscrição das Cotas
6.6 Ao subscrever ou adquirir Cotas, o investidor deverá assinar (i) Termo de Adesão, no qual declarará que conhece e está ciente de todos os termos e condições do Fundo, em especial dos riscos aplicáveis ao investimento nas Cotas; e (ii) para a subscrição de Cotas, Compromisso de Investimento e/ou Boletim de Subscrição, conforme o caso.
6.6.1 No momento da subscrição das Cotas, caberá à instituição intermediária da Oferta ou ao Administrador, conforme aplicável, averiguar a adequação do investidor ao Público-Alvo da Classe.
6.7 Ao celebrar o Compromisso de Investimento, o investidor se comprometerá, de forma irrevogável e irretratável, a integralizar as Cotas por ele subscritas em atendimento às Chamadas de Capital que venham a ser realizadas pelo Administrador, nos termos e condições previstos no Compromisso de Investimento e neste Anexo I.
6.8 Em emissões subsequentes de cotas, as cotas subscritas e integralizadas farão jus aos rendimentos relativos ao exercício social em que forem emitidas e a partir da data de sua integralização, sendo que no mês em que forem integralizadas o rendimento será calculado pro rata temporis, podendo: (i) participar integralmente dos rendimentos dos meses subsequentes; ou (ii) permanecer recebendo o pro rata até que haja a fungibilidade das cotas.
Integralização das Cotas
6.9 As Cotas poderão ser integralizadas à vista ou mediante Chamadas de Capital em moeda corrente nacional ou mediante a entrega de Ativos Alvo e/ou de Ativos Financeiros, conforme estipulado no ato que aprovar a respectiva Emissão de Cotas, observadas as condições estabelecidas nos respectivos Boletins de Subscrição e Compromissos de Investimento, conforme o caso.
6.9.1 A integralização de Cotas por meio da entrega de Ativos Financeiros será feita de acordo com a legislação em vigor. O Administrador se reserva no direito de apurar eventuais tributos devidos e exigir, como condição para a efetivação da operação e a seu exclusivo critério, o prévio recebimento dos recursos necessários à quitação desses. Ainda, o Administrador se reserva no direito de reclassificar operações que, na essência, sejam equivalentes a aportes para a elas aplicar as exigências previstas nesta Cláusula.
6.9.2 Para garantir a integralização das cotas, os cotistas: (i) cederão à classe, no boletim de subscrição, os direitos decorrentes de seus rendimentos, com condição suspensiva, cessão
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
esta que, em virtude da condição suspensiva, somente será efetiva quando da mora do cotista; e (ii) empenharão em favor da classe as cotas subscritas e integralizadas, ficando o Administrador autorizada a proceder ao imediato bloqueio de tais cotas, que não poderão ser alienadas enquanto não forem integralmente quitadas as importâncias devidas.
- 6.9.3 Em caso de inadimplência decorrente de falha operacional, será concedido aos cotistas o prazo de 3 (três) Dias Úteis contado da data de seu vencimento original para a realização do pagamento da integralização de Cotas sem a incidência de qualquer penalidade, multa ou mora.
Transferência de Cotas
6.10 Não haverá direito de preferência aos cotistas da Classe em relação às transferências de Cotas no mercado secundário.
6.11 No caso de alienação voluntária de cotas, o cotista alienante deverá solicitar por escrito ao Administrador e ao Gestor , a transferência parcial ou total de suas cotas, indicando o nome e qualificação do cessionário, bem como o preço, condições de pagamento e demais condições.
6.11.1 A transferência de titularidade das cotas fica condicionada à verificação, pelo Administrador do atendimento das formalidades estabelecidas neste Regulamento, na Resolução 175 e alterações posteriores e demais regulamentações específicas.
6.11.2 As cotas somente poderão ser transferidas se estiverem totalmente integralizadas ou, caso não estejam, se o cessionário assumir, por escrito, todas as futuras obrigações do cotista cedente perante o Fundo no tocante à sua integralização.
CAPÍTULO 7 – RESGATE, AMORTIZAÇÃO E PROCEDIMENTO APLICÁVEL À LIQUIDAÇÃO DA CLASSE
7.1 Não haverá resgate de cotas a não ser pela amortização total da classe de cotas.
7.2 A critério do Gestor, o saldo de caixa eventualmente existente na classe poderá ser distribuído aos cotistas, a título de amortização de rendimentos (distribuição adicional de rendimentos) e/ou amortização de principal, sendo que, nesta hipótese, o Gestor deverá informar ao Administrador a parcela dos recursos pagos aos respectivos cotistas a título de amortização de rendimentos (distribuição adicional de rendimentos) e/ou amortização de principal.
7.3 Caso a classe efetue amortização de capital, o Administrador poderá solicitar aos cotistas que comprovem o custo de aquisição de suas cotas. Os cotistas que não apresentarem tal comprovação terão o valor integral da amortização sujeito a tributação, conforme determinar a regra tributária para cada caso.
7.4 No caso de dissolução ou liquidação da classe, o patrimônio da classe será partilhado aos cotistas na proporção de suas cotas, após o pagamento de todas as dívidas e despesas da classe.
7.4.1 Na hipótese de liquidação da classe, o auditor independente deverá emitir parecer sobre a demonstração da movimentação do patrimônio líquido, compreendendo o período entre a data das últimas demonstrações financeiras auditadas e a data da efetiva liquidação da classe.
7.4.2 Deverá constar das notas explicativas às demonstrações financeiras da classe análise quanto a terem os valores dos resgates sido ou não efetuados em condições equitativas e de acordo
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
com a regulamentação pertinente, bem como quanto à existência ou não de débitos, créditos, ativos ou passivos não contabilizados.
7.4.3 Após a partilha do ativo, o Administrador deverá promover o cancelamento do registro da classe, mediante o encaminhamento à CVM, no prazo de 15 (quinze) dias da documentação necessária e aplicável.
7.5 A classe poderá amortizar parcialmente as suas cotas quando ocorrer a venda de Ativos para redução do seu patrimônio ou sua liquidação.
7.6 A amortização parcial das cotas para redução do patrimônio da classe implicará na manutenção da quantidade de cotas existentes por ocasião da venda do ativo, com a consequente redução do seu valor na proporção da diminuição do patrimônio representado pelo ativo alienado.
CAPÍTULO 8 – POLÍTICA DE DISTRIBUIÇÃO DE RENDIMENTOS E RESULTADOS
8.1 Sem prejuízo do disposto na Cláusula 8.2 abaixo, a assembleia geral ordinária de cotistas, a ser realizada anualmente até 120 (cento e vinte) dias após o término do exercício social, deliberará sobre o tratamento a ser dado aos resultados apurados no exercício social findo.
8.2 A classe deverá distribuir a seus cotistas, no mínimo, 95% (noventa e cinco por cento) dos resultados auferidos, apurados segundo o regime de caixa, com base em balanço semestral encerrado em 30 de junho e 31 de dezembro de cada ano, nos termos da legislação e regulamentação aplicáveis (“Montante Mínimo de Distribuição”).
8.3 Ao longo de cada semestre, o resultado apurado segundo o regime de caixa poderá, a critério do Gestor, ser distribuído aos cotistas, mensalmente, sempre no 18º (décimo oitavo) dia útil do mês subsequente ao mês de competência (“Mês de Competência” e “Data de Distribuição”, respectivamente), sendo que eventual saldo de resultado não distribuído como antecipação poderá ser pago no 18º (décimo oitavo) dia útil dos meses de fevereiro e agosto, ou terá a destinação que lhe der a assembleia geral de cotistas, com base em proposta e justificativa apresentada pelo Administrador, com base em recomendação do Gestor.
8.4 Os resultados auferidos, apurados segundo o regime de caixa, com base em balanço semestral encerrado em 30 de junho e 31 de dezembro de cada ano, que excedam ao Montante Mínimo de Distribuição e que não tenham sido distribuídos nos termos da Cláusula anterior, serão, a critério do Gestor, em comum acordo com o Administrador, reinvestidos em Ativos Alvo e/ou Ativos Financeiros, para posterior distribuição aos cotistas, em qualquer das Datas de Distribuição e/ou destinados à Reserva de Contingência (conforme abaixo definida), admitindo-se sua posterior distribuição aos cotistas, observadas as restrições decorrentes da legislação e/ou regulamentação aplicáveis, exclusivamente nas hipóteses: (i) de deliberação dos cotistas; (ii) de liquidação da classe, nos termos do deste Anexo.
8.5 O percentual mínimo a que se refere o caput será observado apenas semestralmente, sendo que os adiantamentos realizados mensalmente poderão não atingir o referido percentual mínimo.
8.6 Farão jus aos rendimentos de que trata o caput os titulares de cotas da classe no fechamento do 5º (quinto) dia útil anterior (exclusive) à Data de Distribuição de rendimento de cada mês, de acordo com as contas de depósito mantidas pelo Escriturador.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
8.6.1 Para suprir inadimplências e deflação em reajuste nos valores a receber da classe e arcar com as despesas extraordinárias, se houver, poderá ser constituída uma reserva de contingência (“Reserva de Contingência”). Entende-se por despesas extraordinárias aquelas que não se refiram aos gastos rotineiros relacionados a classe. Os recursos da Reserva de Contingência serão aplicados em cotas de fundos de renda fixa e/ou títulos de renda fixa, e os rendimentos decorrentes desta aplicação poderão ser incorporados ao valor da Reserva de Contingência., sem prejuízo da distribuição mínima referida no caput deste artigo.
8.6.2 Para a constituição ou recomposição da Reserva de Contingência será procedida a retenção de até 5% (cinco por cento) do rendimento semestral apurado pelo critério de caixa.
8.6.3 A classe manterá sistema de registro contábil, de forma a demonstrar aos cotistas as parcelas distribuídas a título de pagamento de rendimento.
CAPÍTULO 9 – PRESTADORES DE SERVIÇOS
Administração
9.1 A classe será administrada pelo Administrador. Observadas as limitações estabelecidas neste regulamento e nas demais disposições legais e regulamentares vigentes, o Administrador tem poderes para praticar todos os atos necessários à administração da classe, observadas as competências inerentes ao Gestor.
9.2 O Administrador deverá empregar no exercício de suas funções o cuidado que toda entidade profissional ativa e proba costuma empregar na administração de seus próprios negócios, devendo, ainda, servir com boa fé, transparência, diligência e lealdade ao Fundo e manter reserva sobre seus negócios.
9.3 O Administrador será, nos termos e condições previstas na Lei 8.668, o proprietário fiduciário dos bens imóveis adquiridos pela classe, administrando e dispondo dos bens na forma e para os fins estabelecidos na legislação ou neste Anexo
9.4 O Administrador tem amplos poderes para:
(i) realizar todas as operações e praticar todos os atos que se relacionem com o objeto da classe de cotas;
(ii) exercer todos os direitos inerentes à propriedade dos bens e direitos integrantes do patrimônio da classe de cotas;
(iii) abrir e movimentar contas bancárias
(iv) representar a classe de cotas em juízo e fora dele
(v) solicitar, se for o caso, a admissão à negociação de cotas em mercado organizado; e
(vi) deliberar sobre a emissão de novas cotas, observados os limites e condições estabelecidos no regulamento, nos termos do inciso VII do § 2º do art. 48 da parte geral da Resolução 175.
9.5 Os poderes constantes da Cláusula 9.4 são outorgados ao Administrador pelos cotistas da classe, outorga esta que se considerará expressamente efetivada pela assinatura aposta pelo cotista no
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
boletim de subscrição, mediante a assinatura aposta pelo cotista no termo de adesão a este regulamento, ou ainda, por todo cotista que adquirir cotas da classe no mercado secundário ou por sucessão a qualquer título. A aquisição das cotas pelo investidor mediante operação realizada no mercado secundário configura, para todos os fins de direito, sua expressa ciência e concordância aos termos e condições deste regulamento e, se houver, do prospecto, em especial às disposições relativas à política de investimento.
9.6 Os custos com a contratação de terceiros para os serviços abaixo relacionados devem ser arcados pelo Administrador:
(i) departamento técnico habilitado a prestar serviços de análise e acompanhamento de projetos imobiliários;
(ii) atividades de tesouraria, de controle e processamento de Ativos;
(iii) escrituração de cotas; e
9.7 O Administrador deverá prover a classe com os seguintes serviços, seja prestando-os diretamente, hipótese em que deve estar habilitado para tanto, ou indiretamente, por meio da contratação de prestadores de serviços:
- (a) departamento técnico habilitado a prestar serviços de análise e acompanhamento de projetos imobiliários; e - (b) custódia de Ativos Financeiros.9.7.1 Sem prejuízo da possibilidade de contratar terceiros para a administração dos imóveis, a responsabilidade pela gestão dos Ativos Alvo da classe compete exclusivamente ao Administrador, que deterá a propriedade fiduciária dos bens da classe.
9.7.2 É dispensada a contratação do serviço de custódia para os Ativos Financeiros que representem até 5% (cinco por cento) do patrimônio líquido da classe, desde que tais Ativos estejam admitidos à negociação mercado organizado de valores mobiliários ou registrados em sistema de registro e de liquidação financeira autorizado pelo Banco Central do Brasil ou pela CVM.
9.7.3 Os serviços de gestão dos valores mobiliários integrantes da carteira só são obrigatórios caso a classe invista parcela superior a 5% (cinco por cento) de seu patrimônio em valores mobiliários.
Obrigações e responsabilidades do Administrador
9.8 Em acréscimo às obrigações previstas neste Anexo e na regulamentação aplicável, cabe ao Administrador ;
(i) Selecionar os bens e direitos que comporão o patrimônio da classe de cotas, de acordo com a política de investimento prevista neste Anexo e conforme indicado e acordado com o Gestor;
(ii) Providenciar a averbação, no cartório de registro de imóveis, das restrições determinadas pelo art. 7º da Lei 8.668, fazendo constar nas matrículas dos bens imóveis e direitos integrantes da carteira que tais Ativos Alvo:
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
(a) não integram o ativo do Administrador ;
(b) não respondem direta ou indiretamente por qualquer obrigação do Administrador ;
(c) não compõem a lista de bens e direitos do Administrador , para efeito de liquidação judicial ou extrajudicial;
(d) não podem ser dados em garantia de débito de operação do Administrador ;
(e) não são passíveis de execução por quaisquer credores do Administrador ; por mais privilegiados que possam ser; e
(f) não podem ser objeto de constituição de quaisquer ônus reais;
(iii) diligenciar para que sejam mantidos, às suas expensas, atualizados e em perfeita ordem:
(a) os registros dos cotistas e de transferências de cotas;
(b) os livros de atas e de presença das Assembleias Gerais;
(c) a documentação relativa aos imóveis e às operações da classe;
(d) os registros contábeis referentes às operações e ao patrimônio da classe; e
(e) os relatórios dos representantes de cotistas e dos profissionais ou empresas contratadas nos termos dos Arts. 26 e 27 do Anexo Normativo III da Resolução 175, quando for o caso;
(iv) receber rendimentos ou quaisquer valores devidos à classe;
(v) custear as despesas de propaganda da classe, exceto pelas despesas de propaganda em período de distribuição de cotas, que podem ser arcadas pela classe; e
(vi) fiscalizar o andamento dos empreendimentos imobiliários que constituem ativo da classe.
Da divulgação de informações
9.9 O Administrador prestará aos cotistas , ao mercado em geral, à CVM e ao mercado em que as cotas do Fundo estejam negociadas, conforme o caso, as informações obrigatórias exigidas pela Resolução 175 .
9.10 Para fins do disposto neste Anexo, considerar-se-á o correio eletrônico uma forma de correspondência válida entre o Administrador e os cotistas, inclusive para convocação de assembleias gerais e procedimentos de consulta formal.
9.10.1 O envio de informações por meio eletrônico previsto acima dependerá de autorização do cotista.
9.11 Compete ao cotista manter o Administrador atualizado a respeito de qualquer alteração que ocorrer em suas informações de cadastro ou no seu endereço eletrônico previamente indicado, isentando o
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
Administrador de qualquer responsabilidade decorrente da falha de comunicação com o cotista, ou ainda, da impossibilidade de pagamento de rendimentos da classe, em virtude de informações de cadastro desatualizadas.
- 9.12 O correio eletrônico igualmente será uma forma de correspondência válida entre o Administrador e a CVM.
Substituição do Administrador
9.13 O A dministrador deve ser substituído nas hipóteses de descredenciamento por decisão da CVM, renúncia ou destituição por deliberação da assembleia de cotistas.
9.14 Na hipótese de renúncia, o Administrador fica obrigado a permanecer no exercício de suas funções até a averbação, no cartório de registro de imóveis, nas matrículas referentes aos bens imóveis e direitos integrantes da carteira de ativos, da ata da assembleia de cotistas que eleger seu substituto e sucessor na propriedade fiduciária desses bens e direitos
9.14.1 É facultado aos cotistas que detenham ao menos 5% (cinco por cento) das cotas emitidas, a convocação da assembleia de cotistas prevista na Cláusula 9.14 acima, caso o Administrador não a convoque, no prazo de 10 (dez) dias contados da renúncia.
9.14.2 Aplica-se o disposto na Cláusula 9.14 acima, mesmo quando a assembleia de cotistas deliberar a liquidação do Fundo ou da classe, conforme o caso, em consequência da renúncia, da destituição ou da liquidação extrajudicial do Administrador , cabendo à assembleia, nestes casos, eleger novo Administrador para processar a liquidação.
9.14.3 Se a assembleia geral de cotistas não eleger novo Administrador no prazo de 30 (trinta) dias úteis contados da publicação no Diário Oficial do ato que decretar a liquidação extrajudicial, o Banco Central do Brasil deve nomear uma instituição para processar a liquidação do Fundo.
9.14.4 Nas hipóteses referidas na Cláusula 9.13, bem como na sujeição do Administrador ao regime de liquidação judicial ou extrajudicial, a ata da assembleia de cotistas que eleger novo Administrador constitui documento hábil para averbação, no Cartório de Registro de Imóveis, da sucessão da propriedade fiduciária dos bens imóveis integrantes do patrimônio da classe de cotas.
9.14.5 A sucessão da propriedade fiduciária de bem imóvel integrante de patrimônio da classe não constitui transferência de propriedade.
Gestão
9.15 O Gestor , observadas as disposições previstas na regulamentação e autorregulação aplicáveis e as limitações legais e as previstas na regulamentação aplicável, tem poderes para praticar os atos necessários à gestão da carteira de Ativos, na sua respectiva esfera de atuação.
9.16 Compete ao Gestor negociar os Ativos da carteira, bem como firmar, quando for o caso, todo e qualquer contrato ou documento relativo à negociação de Ativos, qualquer que seja a sua natureza, representando a classe para essa finalidade.
Obrigações e responsabilidades do Gestor
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
9.17 Em acréscimo às obrigações previstas neste Anexo e na regulamentação aplicável, cabe ao Gestor ;
(i) Identificar, selecionar, avaliar, adquirir, acompanhar e alienar, sem necessidade de aprovação em assembleia especial de cotistas, os Ativos que poderão vir a fazer parte do patrimônio da classe, de acordo com a Política de Investimento definida neste Anexo, inclusive com a elaboração de análises econômico-financeiras;
(ii) controlar e supervisionar as atividades inerentes à gestão da carteira de Ativos da classe, fiscalizando os serviços prestados por terceiros, incluindo quaisquer serviços relativos aos Ativos integrantes do patrimônio da classe que eventualmente venham a ser contratados;
(iii) monitorar o desempenho da classe, a forma de valorização das Cotas e a evolução do valor do patrimônio líquido da classe;
(iv) sugerir ao Administrador modificações neste Anexo e no Regulamento no que se refere às competências de gestão dos investimentos da classe;
(v) conduzir e executar estratégia de desinvestimento em Ativos da classe;
(vi) elaborar relatórios de investimento realizados pela classe; e
(vii) implementar, utilizando-se dos recursos da classe, benfeitorias visando à manutenção, conservação e reparos dos imóveis que eventualmente venham a integrar o patrimônio da classe.
Consultoria Especializada
9.18 O Administrador , mediante prévia anuência do Gestor, conforme disposto no Anexo Normativo III da Resolução 175, poderá contratar Consultoria Especializada para que preste os seguintes serviços (“Consultoria Especializada”) :
(i) Analisar, selecionar, avaliar e acompanhar, de acordo com a Política de Investimentos deste Anexo, os Ativos integrantes ou que possam vir a integrar a carteira da classe do Fundo;
(ii) Participar de negociações e propor negócios à classe, observada a Política de Investimentos constante deste Anexo;
(iii) Administrar as locações ou arrendamentos de empreendimentos integrantes do patrimônio da classe, a exploração do direito de superfície; e
(iv) Monitorar, acompanhar projetos e a comercialização dos respectivos imóveis e consolidar dados econômicos e financeiros selecionados das companhias investidas para fins de monitoramento.
9.18.1 Ocorrendo a contratação, a Consultoria Especializada receberá pelos seus serviços uma remuneração máxima a ser definida no Contrato de Prestação de Serviços a ser firmado entre as partes, remuneração esta devida a partir da data de sua efetiva contratação e enquanto esta vigorar.
Vedações Aplicáveis aos Prestadores de Serviços Essenciais
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
9.19 É vedado aos Prestadores de Serviços Essenciais, praticar os seguintes atos em nome da classe:
(i) receber depósito em conta corrente;
(ii) contrair ou efetuar empréstimos, exceto na situação de empréstimo contraído para fazer frente ao inadimplemento de cotistas que deixem de integralizar as cotas que subscrevem, observado que o valor do empréstimo estará limitado ao montante necessário para assegurar o cumprimento do compromisso de investimento previamente assumido pela classe ou para garantir a continuidade de suas operações;
(iii) vender cotas à prestação, sem prejuízo da possibilidade de integralização a prazo de cotas subscritas;
(iv) garantir rendimento predeterminado aos cotistas;
(v) utilizar recursos da classe para pagamento de seguro contra perdas financeiras de cotistas; e
(vi) praticar qualquer ato de liberalidade.
Vedações Aplicáveis ao Gestor
9.20 Em acréscimo às vedações previstas na Cláusula 9.19 acima, é vedado ao Gestor, utilizando os recursos da classe de cotas:
(i) conceder crédito sob qualquer modalidade;
(ii) aplicar no exterior recursos captados no País;
(iii) ressalvada a hipótese de aprovação em assembleia de cotistas, nos termos do art. 31 do Anexo Normativo III da Resolução 175, realizar operações da classe de cotas quando caracterizada situação de conflito de interesses entre:
(a) a classe de cotas e o Administrador , Gestor ou Consultoria Especializada;
(b) a classe de cotas e cotistas que detenham participação correspondente a, no mínimo, 10% (dez por cento) do patrimônio da classe;
(c) a classe de cotas e o representante de cotistas; e
(d) classe de cotas e o empreendedor;
(iv) constituir ônus reais sobre os imóveis integrantes do patrimônio da classe de cotas, exceto para garantir obrigações assumidas pela classe;
(v) realizar operações com Ativos Financeiros ou modalidades operacionais não previstas neste Anexo e no Anexo Normativo III da Resolução 175;
(vi) realizar operações com ações e outros valores mobiliários fora de mercados organizados autorizados pela CVM, ressalvadas as hipóteses de distribuições públicas, de exercício de direito de preferência e de conversão de debêntures em ações, de
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
exercício de bônus de subscrição e nos casos em que a CVM tenha concedido prévia e expressa autorização; e
- (vii) realizar operações com derivativos, exceto quando tais operações forem realizadas exclusivamente para fins de proteção patrimonial e desde que a exposição seja sempre, no máximo, o valor do patrimônio líquido .9.20.1 A vedação prevista na alínea (v) acima não impede a aquisição de imóveis sobre os quais tenham sido constituídos ônus reais anteriormente ao seu ingresso no patrimônio
9.21 É vedado ao Gestor o recebimento de qualquer remuneração, benefício ou vantagem, direta ou indiretamente, que potencialmente prejudique sua independência na tomada de decisão.
CAPÍTULO 10 TAXAS DE ADMINISTRAÇÃO, GESTÃO E DISTRIBUIÇÃO
- 10.1 As seguintes remunerações serão devidas pela Classe para remunerar os seus prestadores de serviços (base 1/12):
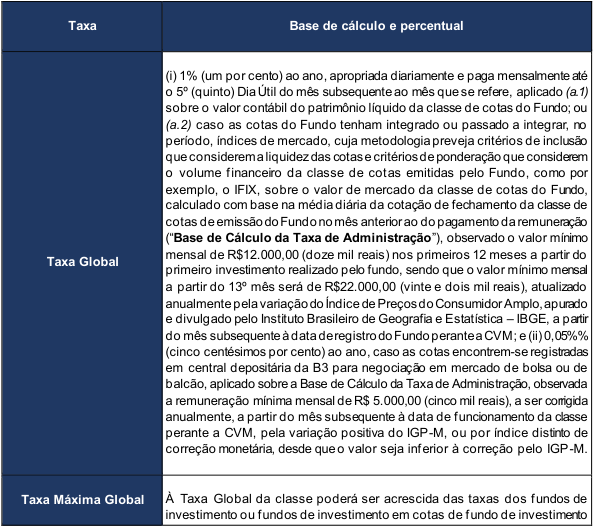
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
em que a classe invista, atingindo, contudo, no máximo, o percentual anual de 1% (um por cento) ao ano.
A Taxa Máxima Global acima indicada não será aplicável a (i) classes de fundos de investimento negociadas em mercados organizados; e (ii) classes de fundos de investimento que não se encontrem sob gestão do Gestor .
Para consultar as taxas segregadas dos prestadores de serviço, acesse a Plataforma de Transparência de Taxas no endereço www.data.anbima.com/busca/transparencia-de-taxas-de-fundos.
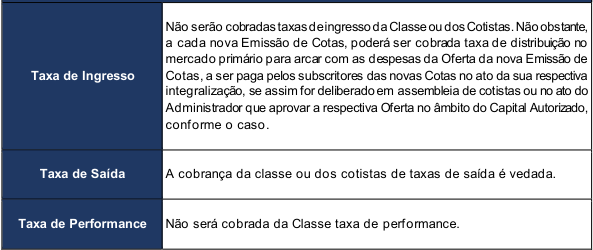
CAPÍTULO 11 – ASSEMBLEIA ESPECIAL DE COTISTAS E DEMAIS PROCEDIMENTOS APLICÁVEIS ÀS MANIFESTAÇÕES DAS VONTADES DOS COTISTAS
11.1 A assembleia especial de cotistas desta classe é responsável por deliberar sobre as matérias específicas da referida classe de cotas, na forma da Resolução 175 e alterações posteriores e, privativamente, sobre:
(a) demonstrações contábeis
(b) substituição do Administrador e do Gestor ;
(c) emissão e distribuição de novas cotas em quantidade superior ao Capital Autorizado da classe;
(d) fusão, incorporação, cisão, total ou parcial, transformação ou liquidação da classe;
(e) alteração do presente anexo;
(f) plano de resolução do patrimônio líquido negativo;
(g) pedido de declaração judicial de insolvência da classe de cotas;
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
(h) apreciação do laudo de avaliação de bens e direitos utilizados na integralização de cotas;
(i) eleição e destituição de representante dos cotistas, fixação de sua remuneração, se houver, e aprovação do valor máximo das despesas que poderão ser incorridas no exercício de sua atividade, caso aplicável;
(j) aprovação dos atos que configurem potencial conflito de interesses, nos termos do § 1º do art. 27, do art. 31 e do inciso IV do art. 32, do Anexo Normativo III da Resolução 175;
(k) alteração de qualquer matéria relacionada à Taxa de Administração e Taxa de Gestão, caso sejam alteradas para valor superior ao definido no presente Anexo;
(l) alteração do prazo de duração da classe; e
(m) deliberar sobre a distribuição de rendimentos em periodicidade diversa daquela prevista no presente Anexo, observadas as limitações legais.
11.2 Compete ao Administrador convocar a assembleia especial , respeitados os seguintes prazos :
(a) no mínimo, 30 (trinta) dias de antecedência, no caso das assembleias ordinárias, observado que a referida assembleia apenas poderá ser realizada no mínimo 30 (trinta) dias após estarem disponíveis aos cotistas as demonstrações contábeis auditadas relativas ao exercício encerrado, exceto se comparecerem todos os cotistas, hipóteses em que este prazo poderá ser dispensado ; e
(b) no mínimo, 15 (quinze) dias de antecedência, no caso das assembleias extraordinárias .
11.3 A assembleia especial poderá também ser convocada pelo Gestor ou diretamente por cotista(s) que detenha(m), no mínimo 5% (cinco por cento) das cotas emitidas pela classe ou pelo representante dos cotistas, observado o disposto no CAPÍTULO 12 – abaixo, deste Anexo.
11.4 A convocação referida na Cláusula 11.3 acima ou dos representantes de cotistas será dirigida ao Administrador, que deverá, no prazo máximo de 30 (trinta) dias contados do recebimento, realizar a convocação da assembleia especial às expensas dos requerentes, salvo se a assembleia especial assim convocada deliberar em contrário.
11.5 A convocação da assembleia especial deve ser feita por correspondência encaminhada a cada cotista, observadas as seguintes disposições:
(a) da convocação constarão, obrigatoriamente, dia, hora e local em que será realizada a assembleia;
(b) a convocação de assembleia especial deverá enumerar, expressamente, na ordem do dia, todas as matérias a serem deliberadas, não se admitindo que sob a rubrica de assuntos gerais haja matérias que dependam de deliberação da assembleia; e
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
- (c) o aviso de convocação deve indicar o local onde o cotista pode examinar os documentos pertinentes à proposta a ser submetida à apreciação da assembleia.11.5.1 A assembleia especial se instalará com a presença de qualquer número de cotistas.
11.5.2 A presença da totalidade dos cotistas suprirá eventual ausência de convocação.
11.5.3 Serão utilizados quaisquer meios ou canais, conforme especificados no respectivo aviso de convocação, para a coleta das manifestações dos cotistas.
11.5.4 O Administrador deve disponibilizar, na mesma data da convocação, todas as informações e documentos necessários ao exercício informado do direito de voto em assembleias:
(i) em sua página na rede mundial de computadores, na data de convocação da assembleia;
(ii) na página da CVM na rede mundial de computadores, por meio de sistema eletrônico disponível na rede ou de sistema eletrônico disponibilizado por entidade que tenha formalizado convênio ou instrumento congênere com a CVM para esse fim; e
(iii) na página da entidade administradora do mercado organizado em que as cotas da classe sejam admitidas à negociação.
11.5.5 Por ocasião da assembleia especial ordinária, os cotistas que detenham, no mínimo, 3% (três por cento) das cotas emitidas da classe ou o(s) representante(s) de cotistas podem solicitar, por meio de requerimento escrito encaminhado ao Administrador, a inclusão de matérias na ordem do dia da assembleia, que passará a ser assembleia especial ordinária e extraordinária.
11.5.6 O pedido de que trata a Cláusula 11.5.5 acima deve vir acompanhado de todos os documentos necessários ao exercício do direito de voto, inclusive aqueles mencionados no § 2º do art. 14 do Anexo Normativo III da Resolução 175, e deve ser encaminhado em até 10 (dez) dias contados da data de convocação da assembleia especial ordinária.
11.5.7 Para fins das convocações das assembleias especiais dos cotistas da classe e dos percentuais previstos na Cláusula 11.6.1 deste Anexo, será considerado pelo Administrador os cotistas inscritos no registro de cotistas na data de convocação da assembleia.
11.5.8 Os cotistas inadimplentes com qualquer chamada de capital na data da convocação da Assembleia Geral não têm direito a voto sobre a respectiva parcela subscrita e não integralizada.
11.5.9 Têm qualidade para comparecer à assembleia geral de cotistas os representantes legais dos cotistas ou seus procuradores legalmente constituídos há menos de um ano.
11.6 Todas as decisões em assembleia especial deverão ser tomadas por votos dos cotistas que representem a maioria simples das cotas dos presentes, correspondendo a cada cota um voto, não se computando os votos em branco, excetuadas as hipóteses de quórum qualificado previstas neste Anexo. Por maioria simples entende-se o voto dos cotistas que representem a unidade imediatamente superior à metade das cotas representadas na assembleia especial (“Maioria Simples”).
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
11.6.1 Dependem da aprovação por Maioria Simples e, cumulativamente, de cotistas que representem, necessariamente, (a) no mínimo 25% (vinte e cinco por cento) das cotas emitidas pela classe, caso este tenha mais de 100 (cem) cotistas; ou (b) no mínimo metade das cotas emitidas pela classe, caso esta tenha até 100 (cem) cotistas (“Quórum Qualificado”), as deliberações relativas às matérias elencadas nos incisos (b), (d), (e), (h), (j) e (k) da Cláusula 11.1, acima.
11.6.2 Cabe ao Administrador informar na convocação qual será o percentual aplicável nas assembleias que tratem das matérias sujeitas ao Quórum Qualificado.
11.7 O Administrador poderá encaminhar aos cotistas pedidos de representação, mediante correspondência, física ou eletrônica, ou anúncio publicado.
11.7.1 O pedido de representação deverá: (a) conter todos os elementos informativos necessários ao exercício do voto pedido; (b) facultar ao cotista o exercício de voto contrário, por meio da mesma procuração, ou com indicação de outro procurador para o exercício deste voto; (c) ser dirigido a todos os cotistas.
11.7.2 É facultado a cotistas que detenham, isolada ou conjuntamente, 0,5% (meio por cento) ou mais do total de cotas emitidas solicitar ao Administrador o envio de pedido de procuração aos demais cotistas da classe, desde que sejam obedecidos os requisitos do item (a) da Cláusula 11.7.1 acima, bem como (i) reconhecimento da firma do signatário do pedido; e (ii) cópia dos documentos que comprovem que o signatário tem poderes para representar os cotistas solicitantes, quando o pedido for assinado por representantes.
11.7.3 O Administrador deverá encaminhar, em nome do cotista solicitante, o pedido de procuração, conforme conteúdo e nos termos determinados pelo cotista solicitante, em até 5 (cinco) dias úteis da solicitação
11.7.4 Os custos incorridos com o envio do pedido de procuração pelo Administrador em nome de cotistas devem ser arcados pela classe.
11.8 As deliberações relativas, exclusivamente, às demonstrações contábeis que não contiverem opinião modificada podem ser consideradas automaticamente aprovadas caso a assembleia correspondente não seja instalada em virtude do não comparecimento de quaisquer cotistas.
11.9 As deliberações privativas de assembleia de cotistas poderão ser adotadas em consulta formal, por meio eletrônico, dirigido pelo Administrador a cada cotista, observados os prazos mínimos aplicáveis às convocações previstos na Cláusula11.2, acima.
11.9.1 Da consulta deverão constar todos os elementos informativos necessários ao exercício do direito de voto.
11.10 Este Anexo pode ser alterado, independentemente da assembleia especial de cotistas, nos casos previstos na Resolução 175.
11.11 Não podem votar nas assembleias de cotistas: (i) o prestador de serviço, essencial ou não; (ii) os sócios, diretores e empregados do prestador de serviço; (iii) partes relacionadas ao prestador de serviço, seus sócios, diretores e empregados; (iv) o cotista que tenha interesse conflitante com o fundo, a classe ou subclasse no que se refere à matéria em votação; e (v) o cotista, na hipótese de deliberação relativa a laudos de avaliação de bens de sua propriedade.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
- 11.11.1 Não se aplica a vedação prevista na Cláusula 11.11 acima quando (i) os únicos cotistas forem, no momento de seu ingresso no Fundo, na Classe ou subclasse, conforme o caso, as pessoas mencionadas acima ou (ii) houver aquiescência expressa da maioria dos demais cotistas do Fundo, da mesma Classe ou subclasse, conforme o caso, que pode ser manifestada na própria assembleia ou constar de permissão previamente concedida pelo cotista, seja específica ou genérica, e arquivada pelo administrador.
CAPÍTULO 12 – REPRESENTANTE DOS COTISTAS
12.1 A classe poderá ter até 3 (três) representantes de cotistas, a serem eleitos e nomeados pela assembleia especial, com prazos de mandato unificado, a se encerrar na próxima assembleia especial ordinária, permitida a reeleição, para exercer as funções de fiscalização dos empreendimentos ou investimentos do Fundo , em defesa dos direitos e interesses dos cotistas, tendo por competência exclusiva as matérias previstas no art. 22 do Anexo Normativo III da Resolução 175.
12.2 Somente pode exercer as funções de representante dos cotistas, pessoa natural ou jurídica, que atenda aos seguintes requisitos, conforme regulamentação aplicável:
(i) seja cotista da classe de cotas;
(ii) não exerça cargo ou função no Administrador ou no controlador do Administrador ou do Gestor , em sociedades por eles diretamente controladas e em coligadas ou outras sociedades sob controle comum, ou prestar-lhes assessoria de qualquer natureza;
(iii) não exerça cargo ou função no empreendedor do empreendimento imobiliário que constitua objeto da classe de cotas, ou prestar-lhe serviço de qualquer natureza;
(iv) não seja Administrador, Gestor ou consultor especializado de outros fundos de investimento imobiliário;
(v) não esteja em conflito de interesses com a classe de cotas; e
(vi) não esteja impedido por lei ou ter sido condenado por crime falimentar, de prevaricação, peita ou suborno, concussão, peculato, contra a economia popular, a fé pública ou a propriedade, ou a pena criminal que vede, ainda que temporariamente, o acesso a cargos públicos; nem tenha sido condenado a pena de suspensão ou inabilitação temporária aplicada pela CVM.
12.3 Compete ao representante de cotistas já eleito informar ao Administrador e aos cotistas da classe a superveniência de circunstâncias que possam impedi-lo de exercer a sua função.
12.4 A eleição dos representantes de cotistas pode ser aprovada pela maioria simples dos cotistas presentes na assembleia e que, cumulativamente, representem, no mínimo: (a) 3% (três por cento) do total de cotas emitidas, quando a classe tiver mais de 100 (cem) cotistas; ou (b) 5% (cinco por cento) do total de cotas emitidas, quando a classe tiver até 100 (cem) cotistas.
12.5 A função de representante dos cotistas é indelegável.
12.6 Sempre que a assembleia especial da classe for convocada para eleger representantes de cotistas, devem ser disponibilizadas as seguintes informações sobre o(s) candidato(s): (a) declaração dos
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
candidatos de que atendem os requisitos previstos no art. 21 do Anexo Normativo III da Resolução 175; e (b) as informações exigidas no item 12.1 do Suplemento K da Resolução 175.
12.7 Compete ao representante dos cotistas:
(i) Fiscalizar os atos dos prestadores de serviços essenciais e verificar o cumprimento dos seus deveres legais e regulamentares;
(ii) Emitir opinião sobre as propostas a serem submetidas à: a) assembleia de cotistas relativas à emissão de novas cotas, exceto e aprovadas nos termos do inciso IV do art. 29 do Anexo III da Resolução 175; e b) transformação, incorporação, fusão ou cisão;
(iii) Denunciar ao administrador e, se este não tomar as providências necessárias para a proteção dos interesses da classe de cotas, à assembleia de cotistas, os erros, fraudes ou crimes de que tiverem conhecimento, e sugerir providências;
(iv) Analisar, ao menos trimestralmente, as informações financeiras da classe de cotas;
(v) Examinar as demonstrações contábeis do exercício social e sobre elas opinar;
(vi) Elaborar relatório que contenha, no mínimo: a) descrição das atividades desempenhadas no exercício findo; b) indicação da quantidade de cotas de emissão da classe de cotas detida por cada um dos representantes de cotistas; c) despesas incorridas no exercício de suas atividades; e d) opinião sobre as demonstrações contábeis da classe de cotas e o formulário cujo conteúdo reflita o Suplemento K do Anexo III da Resolução 175, fazendo constar do seu parecer as informações complementares que julgar necessárias ou úteis à deliberação da assembleia; e
(vii) Exercer essas atribuições durante a liquidação da classe.
12.8 O Administrador é obrigado, por meio de comunicação por escrito, a colocar à disposição dos representantes dos cotistas, em no máximo, 90 (noventa) dias a contar do encerramento do exercício social, as demonstrações financeiras e o formulário de que trata a alínea “d” do inciso vi do art. 22 do Anexo Normativo III da Resolução 175.
12.9 Os representantes de cotistas podem solicitar ao Administrador esclarecimentos ou informações, desde que relativas à sua função fiscalizadora.
12.10 Os pareceres e opiniões dos representantes de cotistas deverão ser encaminhados ao Administrador no prazo de até 15 (quinze) dias a contar do recebimento das demonstrações financeiras de que trata a alínea “d” do inciso VI do art. 22 do Anexo Normativo III da Resolução 175 e, tão logo concluídos, no caso dos demais documentos para que o Administrador proceda à divulgação nos termos do art. 61 da parte geral da Resolução 175 e do art. 38 do Anexo Normativo III da Resolução 175.
12.11 Os representantes de cotistas devem comparecer às assembleias gerais do Fundo e responder aos pedidos de informações formulados pelos cotistas.
12.12 Os pareceres e representações, individuais ou conjuntos, dos representantes de cotistas podem ser apresentados e lidos na assembleia geral do Fundo , independentemente de publicação e ainda que a matéria não conste da ordem do dia.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
12.13 Os representantes de cotistas devem exercer suas atividades com boa fé, transparência, diligência e lealdade em relação à classe de cotas e aos cotistas, sendo vedada a negociação com o uso indevido de informação privilegiada, nos termos do artigo 39 do Anexo Normativo III da Resolução 175.
12.14 Os representantes de cotistas devem exercer suas funções no exclusivo interesse da classe de cotas.
CAPÍTULO 13 – TRIBUTAÇÃO
13.1 O disposto neste CAPÍTULO 13 – foi elaborado com base na legislação e regulamentação em vigor e produzindo efeitos, tem por objetivo descrever de forma sumária o tratamento tributário aplicável em regra aos cotistas e ao Fundo, não se aplicando aos cotistas sujeitos a regras de tributação específicas, na forma da legislação e regulamentação em vigor.
13.2 Há exceções (inclusive relativas à natureza ou ao domicílio do investidor) e tributos adicionais que podem ser aplicados, motivo pelo qual os cotistas devem consultar seus assessores jurídicos com relação à tributação aplicável nos investimentos realizados no FUNDO.
1 O limite também é aplicável para cada classe.
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
Tributação na fonte dos rendimentos auferidos pelos cotistas: II. IRF: Cotistas Residentes no Brasil: Os ganhos e rendimentos auferidos na cessão ou alienação, amortização e resgate das cotas, bem como os lucros distribuídos pelo Fundo a qualquer cotista pelo regime de caixa, sujeitam-se à incidência do IRF à alíquota de 20% (vinte por cento). O IRF pago será considerado: (i) definitivo, no caso de investidores pessoas físicas, e (ii) antecipação do Imposto sobre a Renda das Pessoas Jurídicas (“IRPJ”) para os investidores pessoa jurídica. Não obstante o disposto na Cláusula acima, em conformidade com o disposto na Lei 11.033, o cotista pessoa física ficará isento do IRF e na declaração de ajuste anual, sobre as distribuições de lucro apurado sob o regime de caixa realizadas pelo Fundo, exclusivamente na hipótese de o Fundo, cumulativamente: a) possuir, no mínimo, 100 (cem) cotistas; e b) as cotas serem admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado. O benefício não será concedido ao cotista que for pessoa física, titular de cotas que representem 10% (dez por cento) ou mais da totalidade das cotas emitidas pelo Fundo ou cujas cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo.
O benefício não será concedido ao conjunto de cotistas pessoas físicas ligadas, definidas na forma da alínea “a” do inciso I do parágrafo único do art. 2º da Lei nº 9.779, de 19 de janeiro de 1999, titulares de cotas que representem 30% (trinta por cento) ou mais da totalidade das cotas emitidas pelos Fundos de Investimento Imobiliário ou pelos Fiagro, ou ainda cujas cotas lhes derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pelo fundo. O Fundo terá prazo de até 180 (cento e oitenta) dias, contado da data da primeira integralização de cotas, para se enquadrar no disposto no inciso(a) acima.
Não há garantia de que o benefício fiscal atualmente vigente não venha a ser posteriormente restringido, suspenso, revogado ou extinto por legislação superveniente, ocasião na qual poderá vir a incidir a tributação sobre os rendimentos distribuídos pelo Fundo, de acordo com os termos da legislação que vier a estabelecer a incidência tributária. Cotistas Não-Residentes (INR): Como regra geral, os cotistas INR sujeitam-se às mesmas normas de tributação pelo IRF previstas para os residentes ou domiciliados no país.
Não obstante, tratamento tributário mais benéfico poderá ser aplicado aos cotistas residentes no exterior que, cumulativamente, (i) não sejam residentes ou domiciliadas em jurisdição de tributação favorecida, conforme definição do artigo 24 da Lei nº 9.430, de 27 de dezembro de 1996 (“JTF”), e (ii) cujo investimento seja realizado por intermédio dos mecanismos previstos na
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
| Resolução do Conselho os rendimentos distribu incidência do IR, retido regime de caixa e distri também serão isentos d observadas as mesma Cobrança do IRF: | Monetário Nacional nº 4.373, de 29 de setembro de 2014. Neste caso, ídos pelo Fundo aos cotistas residentes no exterior ficam sujeitos à na fonte, à alíquota de 15% (quinze por cento).Os lucros apurados sob o buídos pelo Fundo aos cotistas pessoas físicas residentes no exterior e tributação pelo IRF, inclusive se tais cotistas forem residentes em JTF, s condições para os cotistas residentes. Em regra, os rendimentos auferidos pelos cotistas serão tributados pelo IRF no momento da amortização de rendimentos das cotas, da alienação de cotas a terceiros e do resgate das cotas, em decorrência do término do prazo de duração ou da liquidação antecipada do Fundo. |
|---|---|
| III. IOF: IOF/TVM: IOF/Câmbio: | O IOF/TVM incide à alíquota de 1% (um por cento) ao dia, sobre o valor do resgate, limitado ao rendimento da aplicação em função do prazo de acordo com tabela regressiva anexa ao Decreto nº 6.306/2007. Atualmente, o IOF limita-se a 96% (noventa e seis por cento) do rendimento para resgates no 1º (primeiro) dia útil subsequente ao da aplicação. Resgates e alienações em prazo inferior a 30 (trinta) dias da data de aplicação na classe de cotas podem sofrer a tributação pelo IOF/TVM, conforme tabela decrescente em função do prazo. A partir do 30º (trigésimo) dia de aplicação não há incidência de IOF/TVM. Ficam sujeitas à alíquota zero as operações do mercado de renda variável. Ressalta-se que a alíquota do IOF/TVM pode ser alterada a qualquer tempo por ato do Poder Executivo até o percentual de 1,50% (um inteiro e cinquenta centésimos por cento) ao dia. Nos termos dos artigos 29 e 30 do Decreto nº 6.306, de 2007, aplica- se a alíquota de 1,5% (um vírgula cinco por cento) nas operações com títulos e valores mobiliários de renda fixa e de renda variável, efetuadas com recursos provenientes de aplicações feitas por investidores estrangeiros em cotas de fundo de investimento imobiliário, observado o limite de (i) 5% (cinco por cento) caso o fundo esteja constituído e em funcionamento regular, até um ano da data do registro das cotas na CVM; ou (ii) 10% (dez por cento) caso o fundo não esteja constituído ou não entre em funcionamento regular. As operações de conversões de moeda estrangeira para moeda Brasileira, bem como de moeda Brasileira para moeda estrangeira, estão sujeitas ao IOF-Câmbio. Atualmente, as operações de câmbio referentes ao ingresso no País para investimentos nos mercados financeiros e de capitais e retorno estão sujeitas à alíquota de 0% (zero por cento). De igual modo, as operações para remessas e ingressos de recursos,realizadaspelo Fundo relativas às suas |
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
aplicações no mercado internacional, nos limites e condições fixados pela CVM, também estão sujeitas à alíquota de 0% (zero por cento). Ressalta-se que a alíquota do IOF/Câmbio pode ser majorada a qualquer tempo por ato do Poder Executivo, até o percentual de 25% (vinte e cinco por cento).
CAPÍTULO 14 – FATORES DE RISCO E POLÍTICA DE ADMINISTRAÇÃO DE RISCOS
14.1 A carteira da Classe está sujeita às flutuações de preços e/ou cotações do mercado, conforme o caso, aos riscos de crédito e liquidez e às variações de preços e cotações inerentes aos seus Ativos Financeiros, o que pode acarretar perda patrimonial à Classe e aos cotistas.
14.2 Dentre os fatores de risco a que a classe de cotas está sujeita, incluem-se, sem limitação: Riscos de mercado; Riscos Relativos ao Investimento em Fundos de Investimento Imobiliário – FIIs; Riscos relacionados aos CRIs; Riscos de potencial conflitos de interesses; Risco Proveniente do Uso de Derivativos; Riscos Tributários e de não atendimento das condições impostas para a isenção tributária; Riscos relacionados à liquidez; Risco da Marcação a Mercado; Risco de concentração; Riscos relativos à Oferta e Demais riscos relacionados ao produto .
14.3 O inteiro teor dos fatores de riscos e a métrica completa adotada pelo Gestor e o Administrador, descritos neste Capítulo, podem ser consultados no link: https://www.btgpactual.com/assetmanagement/administracao-fiduciaria, bem como no Informe Anual elaborado em conformidade com o Suplemento K da Resolução 175, devendo os cotistas e os potenciais investidores ler atentamente o referido documento.
14.3.1 Os fatores de risco ora descritos poderão sofrer alterações circunstanciais, e, portanto, poderão ser reavaliados no devido contexto, a exclusivo critério dos Prestadores de Serviços Essenciais. O Administrador esclarece que quaisquer mudanças no teor constante no link descrito acima serão devidamente informadas aos cotistas através do envio de fato relevante.
14.4 Não obstante o emprego, pelo Administrador e pelo Gestor, de plena diligência e da boa prática de administração e gestão de fundos de investimento e da estrita observância da política de investimento definida no Anexo desta classe de cotas, das regras legais e regulamentares em vigor, este estará sujeito a outros fatores de risco, que poderão ocasionar perdas ao seu patrimônio e, consequentemente, ao cotista.
CAPÍTULO 15 – DISPOSIÇÕES FINAIS
15.1 Se a data de cumprimento de qualquer obrigação prevista neste Regulamento ou decorrente de deliberação em Assembleia Geral coincidir com um dia não útil, a data para o cumprimento efetivo da obrigação será prorrogada para o próximo dia útil. É considerado dia útil: qualquer dia exceto: (i) sábados, domingos ou feriados nacionais, no Estado ou na Cidade de São Paulo; e (ii) aqueles sem expediente na B3.
15.2 A assinatura, pelo subscritor, do Termo de Adesão implica na sua expressa ciência e concordância com todos os termos, condições e documentos deste Regulamento, a cujo cumprimento estará obrigado.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
15.3 Em caso de morte ou incapacidade do cotista, o representante do espólio ou do incapaz exercerá os direitos e cumprirá as obrigações, perante o Administrador, que cabiam ao de cujus ou ao incapaz, observadas as prescrições legais.
15.4 Os cotistas deverão manter em sigilo: (i) as informações constantes de estudos e análises de investimento elaborados pelo ou para o Administrador e/ou o Gestor; (ii) as suas atualizações periódicas, que venham a ser a eles disponibilizadas; e (iii) os documentos relativos às operações da Classe, não podendo revelar utilizar ou divulgar, no todo ou em parte, isolada ou conjuntamente com terceiros, qualquer destas informações, salvo com o consentimento prévio e por escrito do Gestor ou se obrigado por ordem de autoridades governamentais, sendo que nesta última hipótese, o Administrador e o Gestor deverão ser informados por escrito de tal ordem, previamente ao fornecimento de qualquer informação.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
ANEXO II REGULAMENTO DO OFERTANTE 143 143 NS
ATO DO ADMINISTRADOR DA EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO
CNPJ n.º 60.799.183/0001-89
A Administradora, BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM, com sede na Praia de Botafogo, n.º 501, 5º andar (parte), na Cidade e Estado do Rio de Janeiro, e inscrita no CNPJ sob o número 59.281.253/0001-23, na qualidade de administradora da EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO, inscrita no CNPJ/MF sob o número 60.799.183/0001-89 ("Classe"), serve-se da presente para:
- Considerando as interpretações adicionais divulgadas pelo Ofício-Circular Conjunto nº 1/2025/CVM/SIN/SSE ("Ofício-Circular CVM nº 1/2025"), em especial quanto à substituição do "Sumário de Remuneração" pela Ferramenta ANBIMA (Plataforma de Transparência de Taxas) como meio centralizado e adequado de divulgação da remuneração dos Prestadores de Serviços Essenciais da Classe, fica aprovada a atualização da forma de divulgação, com a inclusão do referido link de acesso no Anexo I da Classe.
Ressalta-se que não haverá qualquer alteração nos valores pagos pelos cotistas, tratando-se exclusivamente de adequação ao formato e às diretrizes de transparência estabelecidas no referido Ofício-Circular CVM nº 1/2025, passando a divulgação a ser realizada exclusivamente por meio da Ferramenta ANBIMA.
Aprovar o novo Anexo I e Regulamento consolidados, tendo em vista as modificações havidas, na forma do documento anexo, e que se encontra arquivado e à disposição dos cotistas na sede e dependências da BTG Pactual Serviços Financeiros S.A. DTVM.
A versão do Regulamento consolidada e anexa ao presente Ato passará a ter efeitos no fechamento de 11 de maio de 2026.
Rio de Janeiro, 11 de maio de 2026.
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DISTRIBUIDORA DE TÍTULOS E ___________________________________________________________________ VALORES MOBILIÁRIOS
- Administradora -
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
Regulamento
EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO CNPJ nº
CAPÍTULO 1 – FUNDO
1.1 EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO (“FUNDO”) , regido pela Lei nº 10.406, de 10 de janeiro de 2002, conforme alterada (Código Civil), e pela parte geral e o Anexo Normativo I da Resolução nº 175, de 23 de dezembro de 2022, conforme alterada, da Comissão de Valores Mobiliários (respectivamente, “CVM” e “Resolução 175”), terá como principais características:
| Classe de Cotas | Classe única. |
|---|---|
| Prazo de Duração | Prazo determinado de 6 (seis) anos. |
| Período de Investimento | A Classe terá um período de investimento máximo que será encerrado no prazo de 3 (três) anos contados da data da primeira integralização de cotas do Classe (“Período de Investimento”). |
| Administrador | BTG Pactual Serviços Financeiros S.A. DTVM,instituição financeira, com sede na Cidade e Estado do Rio de Janeiro, na Praia de Botafogo, nº 501, 5º andar (parte), Torre Corcovado, Botafogo, CEP 22250-040, inscrita no CNPJ sob o nº 59.281.253/0001-23 e credenciada como administradora de carteira, de acordo com o Ato Declaratório CVM nº 8.695, de 20 de março de 2006 (“ADMINISTRADOR”, ou “Prestador de Serviço Essencial”). |
| Gestor | Exes Gestora de Recursos Ltda, inscrito no CNPJ sob o nº 31.960.567/0001-33, autorizado à prestação dos serviços de administração de carteira de títulos e valores mobiliários de acordo com o Ato Declaratório nº17.218, de 28 de junho de 2019 (“GESTOR” ou “Prestador de Serviço Essencial”e, quando referido conjuntamente com o ADMINISTRADOR, os “Prestadores de Serviços Essenciais”). |
| Foro Aplicável | Foro da Cidade do Rio de Janeiro, Estado do Rio de Janeiro. |
| Exercício Social | Encerramento no último dia útil do mês de dezembro de cada ano. |
1.2 O Anexo de cada classe de cotas, conforme aplicável, dispõe, sem prejuízo de outros requisitos e informações previstos na regulamentação, sobre as respectivas: (i) características gerais, incluindo a indicação dos demais prestadores de serviços; (ii) responsabilidade dos cotistas e regime de insolvência; (iii) resgate e amortização; (iv) assembleia especial de cotistas e demais procedimentos aplicáveis às manifestações de vontade dos cotistas; (v) remuneração; (vi) política de investimento e composição e diversificação da carteira; e (vii) fatores de risco.
CAPÍTULO 2 – RESPONSABILIDADE DOS PRESTADORES DE SERVIÇOS ESSENCIAIS
2.1 Os Prestadores de Serviços Essenciais e demais prestadores de serviços do FUNDO respondem perante a CVM, nas suas respectivas esferas de atuação, por seus próprios atos e omissões contrários à lei, ao regulamento do FUNDO ou à regulamentação vigente, sem prejuízo do exercício do dever de fiscalizar, nas hipóteses previstas na regulamentação aplicável.
- 2.1.1 Não obstante as atribuições previstas neste regulamento e na regulamentação aplicável, cabe ao ADMINISTRADOR praticar os atos necessários à administração do FUNDO, o que inclui, mas não se limita à contratação, em nome do FUNDO ou de classe de cotas, dos seguintes serviços: (a) tesouraria, controle e processamento dos ativos; (b) escrituração das cotas; (c) auditoria independente; (d) custódia; e, eventualmente, (e) outros serviços em benefício do FUNDO ou da classe de cotas.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
1 de 3
Regulamento
EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO CNPJ nº
2.1.2 Não obstante as atribuições previstas neste regulamento e na regulamentação aplicável, cabe ao GESTOR praticar os atos necessários à gestão da carteira de ativos do FUNDO, o que inclui mas não se limita à contratação, em nome do FUNDO ou da classe de cotas, dos seguintes serviços: (a) intermediação de operações para carteira de ativos; (b) distribuição de cotas; (c) consultoria de investimentos; (d) classificação de risco por agência de classificação de risco de crédito; (e) formador de mercado de classe fechada; (f) cogestão da carteira de ativos; e, eventualmente, (g) outros serviços em benefício do FUNDO ou da classe de cotas.
2.1.3 Caso o prestador de serviço contratado pelos Prestadores de Serviços Essenciais não seja um participante de mercado regulado pela CVM, ou o serviço prestado ao FUNDO não se encontre dentro da esfera de atuação da CVM, os Prestadores de Serviços Essenciais serão responsáveis apenas pela fiscalização de tal serviço. As atribuições e a responsabilidade pela prestação deste tipo de serviço perante o FUNDO e seus cotistas continuarão a exclusivo cargo do respectivo prestador de serviço ora contratado.
2.2 Os Prestadores de Serviços Essenciais respondem, perante os cotistas, em suas respectivas esferas de atuação, por eventuais prejuízos causados em virtude de condutas contrárias a este regulamento ou à regulamentação aplicável, comprovados em sentença judicial ou arbitral transitada em julgado.
2.2.1 Os Prestadores de Serviços Essenciais não serão responsabilizados por prejuízos, danos ou perdas, inclusive de rentabilidade, que o FUNDO venha a sofrer em virtude da realização de suas operações.
2.3 Não há solidariedade entre os prestadores de serviços do FUNDO, incluindo os Prestadores de Serviços Essenciais, e a contratação de outros prestadores de serviços não altera o regime de responsabilidade dos Prestadores de Serviços Essenciais e demais prestadores de serviço perante os cotistas, o FUNDO ou a CVM.
2.4 Os investimentos no FUNDO não são garantidos pelo ADMINISTRADOR, pelo GESTOR, por qualquer mecanismo de seguro ou pelo Fundo Garantidor de Crédito – FGC.
CAPÍTULO 3 – ENCARGOS E RATEIO DE DESPESAS E CONTINGÊNCIAS DO FUNDO
- 3.1 O FUNDO terá encargos que lhe poderão ser debitados diretamente, nos termos da Resolução 175, e quaisquer despesas que não constituam encargos correm por conta do Prestador de Serviço Essencial que a tiver contratado.
CAPÍTULO 4 – ASSEMBLEIA GERAL DE COTISTAS
4.1 A assembleia geral de cotistas é responsável por deliberar sobre as matérias comuns à classe de cotas, na forma prevista na Resolução 175 e alterações posteriores.
4.1.1 A convocação ocorrerá, no mínimo, com 10 (dez) dias de antecedência da data da realização da assembleia, exclusivamente por meio eletrônico.
4.1.2 A instalação ocorrerá com a presença de qualquer número de cotistas.
4.1.3 A presença da totalidade dos cotistas suprirá eventual ausência de convocação.
4.1.4 Serão utilizados quaisquer meios ou canais, conforme especificados no respectivo aviso de convocação, para a coleta das manifestações dos cotistas.
4.1.5 A cada cotista cabe uma quantidade de votos representativa de sua participação na classe de cotas.
4.1.6 O quórum para aprovação é de maioria simples dos votos dos presentes, independentemente da matéria.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
2 de 3
Regulamento
EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO CNPJ nº
- 4.1.7 As deliberações relativas exclusivamente às demonstrações contábeis que não contiverem opinião modificada podem ser consideradas automaticamente aprovadas caso a assembleia correspondente não seja instalada em virtude do não comparecimento de quaisquer cotistas.
4.2 As deliberações privativas de assembleia de cotistas poderão ser adotadas em consulta formal, por meio eletrônico, dirigido pelo ADMINISTRADOR a cada cotista, para resposta no prazo mínimo de 10 (dez) dias corridos contado da consulta. O quórum de deliberação da consulta formal é de maioria simples, independentemente da matéria.
4.3 Este regulamento pode ser alterado, independentemente da assembleia geral de cotistas, nos casos previstos na Resolução 175.
CAPÍTULO 5 – DIVULGAÇÃO DE INFORMAÇÕES E SERVIÇO DE ATENDIMENTO AO COTISTA
5.1 Os Prestadores de Serviços Essenciais disponibilizarão em suas páginas na rede mundial de computadores ou encaminharão de forma eletrônica as informações de envio obrigatório previstas na regulamentação aplicável.
5.2 O ADMINISTRADOR mantém serviço de atendimento ao cotista, responsável pelo esclarecimento de dúvidas e pelo recebimento de reclamações, que pode ser acessado nos meios abaixo:
Website www.btgpactual.com SAC 0800 772 2827 Ouvidoria 0800 722 0048 ~~o~~ * * *
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
3 de 3
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
ANEXO I
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO- CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA ~~DD~~ CAPÍTULO 1 – CARACTERÍSTICAS GERAIS 1.1 As principais características da classe de cotas do FUNDO estão descritas abaixo:
| Regime de Classes | As cotas do FUNDO são de classe única. |
|---|---|
| Tipo de Condomínio | Fechado. |
| Prazo de Duração | 6 (seis) anos, a contar do início das atividades da classe. O prazo de duração poderá ser prorrogado por deliberação dos Cotistas reunidos em assembleia geral, convocada especificamente para este fim. Na hipótese do prazo de duração da classe encerrar-se em dia não útil, a liquidação da classe será efetuada no 1º (primeiro) dia útil subsequente. |
| Período de Investimento | A Classe terá um período de investimento máximo que será encerrado no prazo de 3 (três) anos contados da data da primeira integralização de cotas do Classe. |
| Categoria | Fundo de investimento financeiro. |
| Tipo | Multimercado. |
| Objetivo | O objetivo da classe é obter ganhos de capital por meio de (i) investimentos em títulos de dívida privada, tais como: debêntures, cédulas de crédito bancário, notas promissórias, certificados de recebíveis imobiliários e certificados de recebíveis do agronegócio, bem como (ii) cotas de fundos de investimento em direitos creditórios, outros fundos de investimento e demais instrumentos disponíveis no âmbito do mercado financeiro. O objetivo da classe de cotas não representa, sob qualquer hipótese, garantia do FUNDO ou de seus Prestadores de Serviços Essenciais quanto à segurança, rentabilidade e liquidez dos títulos componentes de sua carteira. |
| Público-Alvo | Investidor profissional. |
| Custódia e Tesouraria | Banco BTG Pactual S.A., instituição financeira, com sede na Cidade e Estado do Rio de Janeiro, na Praia de Botafogo, nº 501, 5º andar (parte), Torre Corcovado, Botafogo, CEP 22250-040, inscrita no CNPJ sob o nº 30.306.294/0001-45 e credenciado como custodiante, de acordo com o Ato Declaratório nº 7.204, de 25 de abril de 2003(“CUSTODIANTE”). |
| Controladoria e Escrituração | ADMINISTRADOR. |
| Emissão e Regime de Distribuição de Cotas | O valor de cada emissão de cotas, volume e valor unitário da cota, bem como o regime de distribuição seguirão o disposto no instrumento que |
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
0 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
| aprova a emissão de cotas, que disporá acerca da eventual existência de direito de preferência dos cotistas. | |
|---|---|
| Capital Autorizado | Não aplicável, sendo que novas emissões de cotas desta classe deverão ser aprovadas pela assembleia especial de cotistas. |
| Direito de Preferência em Novas Emissões Aprovadas pela Assembleia Especial de Cotistas | A assembleia especial de cotistas poderá aprovar a concessão de direito de preferência aos cotistas em novas emissões por ela deliberadas, bem como os seus termos e condições. Exceto se de outra forma aprovada pela assembleia especial de cotistas, o exercício do direito de preferência deverá ser comunicado ao ADMINISTRADOR em até 10 (dez) dias contados do comunicado de início da nova emissão de cotas. |
| Negociação | As cotas não poderão ser admitidas à negociação em bolsa de valores ou entidade de balcão organizado. |
| Transferência | As cotas podem ser transferidas, mediante termo de cessão e transferência, ou por meio de negociação, se aplicável, em mercado organizado em que as cotas sejam admitidas à negociação, bem como nas hipóteses previstas na Resolução 175 e alterações posteriores. A transferência de titularidade das cotas fica condicionada à verificação, pelo ADMINISTRADOR do atendimento das formalidades estabelecidas neste regulamento, na Resolução 175 e alterações posteriores e demais regulamentações específicas. |
| Cálculo do Valor da Cota | As cotas terão o seu valor calculado diariamente. O valor da cota do dia é resultante da divisão do valor do patrimônio líquido pelo número de cotas, apurados, ambos, no encerramento do dia. |
| Feriados | Em feriados de âmbito nacional, a classe de cotas não possui cota, não recebe aplicações e nem realiza resgates e amortizações, sendo certo que estas datas não serão consideradas dias úteis para fins de contagem de prazo de conversão de cotas e pagamento de resgates. Nos feriados estaduais e municipais a classe de cotas possui cota, recebe aplicações e realiza resgates e amortizações. |
| Distribuição de Proventos | A classe de cotaspoderá, a exclusivo critério do GESTOR, (i) incorporar dividendos, juros sobre capital próprio ou outros rendimentos porventura advindos de ativos financeiros que integrem a carteira do FUNDO, ao seu Patrimônio Líquido ou (ii) distribuir referidos proventos aos Cotistas. |
| Utilização de Ativos Financeiros na Integralização, Resgate e Amortização | Para a integralização, resgate e amortização, serão utilizados ativos financeiros, devendo ser analisados e aprovados para aporte/resgate pelos Prestadores de Serviços Essenciais, débito e crédito em conta corrente ou qualquer outro sistema de liquidação que venha a ser criado, legalmente reconhecido e admitido pelos Prestadores de Serviços Essenciais. |
| Adoção de Política de Voto | O GESTOR, em relação a esta classe de cotas, adota política de exercício de direito de voto, disponível em sua página na rede mundial de computadores. |
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
1 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
CAPÍTULO 2 – RESPONSABILIDADE DOS COTISTAS E REGIME DE INSOLVÊNCIA
2.1 A responsabilidade do cotista está limitada ao valor por ele detido.
2.2 Os seguintes eventos obrigarão o ADMINISTRADOR a verificar se o patrimônio líquido da classe de cotas está negativo:
(i) qualquer pedido de declaração judicial de insolvência de classe de cotas do FUNDO;
(ii) inadimplência de obrigações financeiras de devedor e/ou emissor de ativos detidos pelo FUNDO que representem mais de 30% (trinta por cento) de seu patrimônio líquido, naquela data de referência;
(iii) pedido de recuperação extrajudicial, de recuperação judicial, ou de falência de devedor e/ou emissor de ativos detidos pelo FUNDO; e
(iv) condenação do FUNDO de natureza judicial e/ou arbitral e/ou administrativa e/ou outras similares ao pagamento de mais de 30% (trinta por cento) de seu patrimônio líquido.
2.3 Caso o ADMINISTRADOR verifique que o patrimônio líquido da classe de cotas está negativo, ou tenha ciência de pedido de declaração judicial de insolvência da classe de cotas ou da declaração judicial de insolvência da classe de cotas, deverá adotar as medidas aplicáveis previstas na Resolução 175.
2.4 Serão aplicáveis as disposições da Resolução 175 no que se refere aos procedimentos a serem adotados pelo ADMINISTRADOR na hipótese de patrimônio líquido negativo da classe de cotas.
CAPÍTULO 3 – EMISSÃO, DISTRIBUIÇÃO, AMORTIZAÇÃO E PROCEDIMENTO APLICÁVEL À
LIQUIDAÇÃO DA CLASSE
3.1 Não haverá resgate de cotas a não ser pelo término do prazo de duração ou amortização total da classe e/ou subclasse de cotas, conforme aplicável.
3.2 A distribuição de cotas de classe fechada deve observar a regulamentação específica sobre ofertas públicas de distribuição de valores mobiliários.
3.3 Não é admitida nova distribuição de cotas de classe fechada antes de encerrada a distribuição anterior de cotas da mesma classe ou subclasse.
3.4 O valor de cada emissão de cotas e as condições de integralização seguirão o disposto no documento de aceitação da oferta de cotas da classe fechada a ser assinado pelo Cotista, conforme definido na Assembleia de Cotistas que deliberou a emissão.
3.5 A amortização de cotas será sempre efetuada de forma proporcional entre principal e rendimentos, a exclusivo critério do GESTOR.
3.6 A amortização de cotas abrangerá todas as cotas, sendo caracterizada pelo pagamento uniforme a todos os cotistas de parcela do valor de suas cotas mediante rateio das quantias a serem distribuídas sem redução do número de cotas emitidas.
3.7 A assembleia especial de cotistas poderá deliberar, a qualquer tempo, sobre a liquidação antecipada da classe de cotas, bem como sobre a forma de pagamento dos valores devidos aos cotistas, observado que caso a liquidação antecipada seja aprovada, o ADMINISTRADOR deverá promover a divisão do patrimônio da classe entre os cotistas desta classe de cotas, na proporção de suas cotas, no prazo máximo de 30 (trinta) dias, a contar da data de realização da referida assembleia.
3.8 As cotas do FUNDO podem ser transferidas, (i) mediante termo de cessão e transferência, assinado pelo cedente e pelo cessionário, bem como por (ii) decisão judicial ou arbitral, (iii) operações de cessão fiduciária, (iv) execução de garantia ou (v) sucessão universal, (vi) dissolução de sociedade conjugal ou união estável por via judicial ou (vii) escritura pública que disponha sobre a partilha de bens ou transferência de administração ou portabilidade de planos de previdência.
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
2 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
3.8.1 A hipótese (i) do caput não se aplicará para cotistas que não tiverem integralizado suas cotas subscritas integralmente. Nestes casos, fica a cargo do GESTOR fazer a análise creditícia do cessionário e decidir, de forma discricionária, pela aceitação ou não da cessão em questão. Caso o GESTOR aceite, o Cotista transferirá suas obrigações de integralização de cotas, nos termos do Boletim de Subscrição, com o qual o cessionário deverá anuir.
3.8.2 A transferência de titularidade das cotas do FUNDO fica condicionada à verificação pela ADMINISTRADORA do atendimento das formalidades estabelecidas neste Regulamento e na regulamentação vigente.
3.8.3 O cedente deverá solicitar por escrito a ADMINISTRADORA a transferência parcial ou total de suas cotas indicando o nome e qualificação do cessionário.
3.8.4 As cotas do FUNDO poderão ser registradas para distribuição no SDT – Módulo de Distribuição (“SDT”), administrado e operacionalizado pela B3 S.A. – Brasil, Bolsa, Balcão, e no SF – Módulo de Fundos, administrado pela B3 S.A. – Brasil, Bolsa, Balcão para custódia eletrônica, negociação e liquidação financeira.
3.8.5 É admitido o investimento feito conjunta e solidariamente por mais de uma pessoa. Neste caso, toda aplicação realizada tem caráter solidário, sendo considerada como feita em conjunto por todos os titulares. Para todos os efeitos perante o ADMINISTRADOR, cada titular é considerado como se fosse único proprietário das cotas objeto de propriedade conjunta, ficando o ADMINISTRADOR validamente exonerado por qualquer pagamento feito a um, isoladamente, ou a todos em conjunto. Cada titular, isoladamente e sem anuência dos demais, pode investir, solicitar e receber resgate, parcial ou total, dar recibos e praticar todo e qualquer ato inerente à propriedade de cotas. Da mesma forma, cada titular, isoladamente e indistintamente, tem o direito de comparecer e participar de assembleias e exercer seu voto, sendo considerado para todos os fins de direito um único voto.
3.8.6 No gozo dos direitos econômicos e/ou políticos relacionados à propriedade das cotas de FUNDO, o ato de um titular aproveita ao co-titular, vinculando-o.
3.8.7 Os titulares estão cientes de que, nas assembleias em que mais de um titular esteja presente e haja divergência de entendimentos entre si, não haverá exercício de voto se não chegarem a um consenso, devendo ser registrada abstenção.
3.9 A aplicação e o resgate de cotas do FUNDO podem ser efetuados em ativos financeiros, nos termos do artigo 113, inciso I da RCVM 175, parte geral, por meio de débito e crédito em conta corrente, Documento de Ordem de Crédito – DOC, Transferência Eletrônica Disponível – TED, via B3 S.A. – Brasil, Bolsa, Balcão ou qualquer outro sistema de liquidação que venha a ser criado e legalmente reconhecido. Nas hipóteses em que aplicável, somente serão consideradas as aplicações como efetivadas após a devida disponibilização dos recursos na conta corrente do FUNDO.
3.9.1 A utilização de ativos financeiros na integralização e resgate de cotas deverá observar as condições estabelecidas pela CVM, bem como as correspondentes obrigações fiscais, eventualmente existentes, e ainda, cumulativamente, os seguintes critérios:
(i) os ativos financeiros a serem utilizados pelo Cotista na integralização das cotas do FUNDO deverão ser compatíveis com a política de investimento do FUNDO;
(ii) a integralização das cotas do FUNDO poderá ser realizada, desde que, solicitada por escrito pelo Cotista e o valor a ser integralizado seja apurado com base no preço de mercado dos ativos financeiros utilizados na integralização; e
(iii) o resgate das cotas seja solicitado por escrito pelo Cotista, sendo certo, que a transferência da titularidade dos ativos integrantes da carteira do FUNDO deverá
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
3 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
observar o prazo de conversão e pagamento das cotas estabelecido neste Regulamento.
3.10 As cotas ofertadas pelo FUNDO serão subscritas mediante assinatura do Boletim de Subscrição (“Boletim de Subscrição”) e integralizadas, nos termos da respectiva oferta, a prazo, de acordo com as orientações descritas na chamada de capital realizada pelo GESTOR (“Chamada de Capital”).
3.11 Os valores objeto dos respectivos Boletins de Subscrição e os valores a que os cotistas estejam obrigados a subscrever, nos termos dos respectivos compromissos de investimento, se houver, celebrados entre cotista e Fundo, e/ou entre cotista e Gestor, conforme informados pelo Gestor à Administradora (em conju nto “Capital Comprometido”) deverão ser aportados ao FUNDO pelos cotistas na medida em que tais valores sejam necessários para (i) a realização de investimentos pelo FUNDO, na forma disciplinada neste Regulamento ou (ii) o pagamento de despesas e responsabilidades do FUNDO.
3.12 Ao receber a Chamada de Capital, o subscritor será obrigado a integralizar as cotas por ele subscritas dentro do prazo de 5 (cinco) dias úteis a contar da data de envio da Chamada de Capital, conforme determinado pelo GESTOR, e nos termos deste Regulamento e do Boletim de Subscrição.
3.13 Caso não sejam realizadas Chamadas de Capital em valor correspondente ao total das cotas subscritas por meio do Boletim de Subscrição, até o final do Período de Investimento, os cotistas estarão então liberados da obrigação de integralizar assumida no Boletim de Subscrição.
3.14 Os recursos aportados no FUNDO a título de integralização a prazo das cotas subscritas mediante assinatura do Boletim de Subscrição, dentro do prazo exigido na Chamada de Capital, serão convertidos com base no valor da cota corrente.
3.15 O cotista que não realizar o pagamento nas condições previstas neste Regulamento e no respectivo Boletim de Subscrição ("Cotista Inadimplente"): (i) ficará de pleno direito constituído em mora, sujeitando-se ao pagamento de seu débito acrescido de juros de mora de 1% corrigido pela variação acumulada do Índice Geral de Preços – Mercado – IGP-M; (ii) será responsável por quaisquer perdas e danos que venha a causar ao FUNDO decorrentes da não integralização dos recursos ao FUNDO; e (iii) poderá ter seus direitos políticos e patrimoniais suspensos (voto em Assembleias Gerais, assim como pagamento de amortização e resgate em igualdade de condições com os demais cotistas) até que as suas obrigações tenham sido cumpridas ou até a data de liquidação do FUNDO, o que ocorrer primeiro; e (iv) nos termos do respectivo Compromisso de Investimento, poderá ter as suas cotas alienadas pela Administradora, a qualquer terceiro para pagamento dos valores devidos a título de integralização, acrescidos dos encargos previstos no item (i) acima, sendo que os valores eventualmente excedentes serão devolvidos ao Cotista Inadimplente. Caso o Cotista Inadimplente venha a cumprir com suas obrigações após a suspensão de seus direitos, conforme indicado acima, e desde que o ADMINISTRADOR não tenha tomado as providências referidas no item (iv) acima e no parágrafo logo abaixo, tal Cotista Inadimplente passará a ser novamente elegível ao recebimento de ganhos e rendimentos do FUNDO, a título de amortização e resgate de suas cotas e aos seus direitos políticos.
3.16 Caso o FUNDO realize amortização ou resgate de cotas em período em que um cotista esteja qualificado como Cotista Inadimplente, os valores referentes à amortização ou ao resgate devidos ao Cotista Inadimplente serão utilizados para o pagamento dos débitos do Cotista Inadimplente perante o FUNDO.
3.17 Eventual saldo existente, após a dedução de que trata o parágrafo logo acima, será entregue ao Cotista Inadimplente a título de amortização ou resgate de suas cotas.
3.18 Em feriados de âmbito nacional, o FUNDO não tem cota e não recebe aplicações. Nos feriados estaduais e municipais o FUNDO tem cota e recebe aplicações, exceto para feriados
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
4 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
conjuntamente nas cidades do Rio de Janeiro e São Paulo, quando não serão aceitas solicitações e liquidações de aplicações.
3.19 No caso de encerramento do FUNDO pelo término do seu prazo de duração, as cotas serão resgatadas pelo valor do patrimônio líquido do FUNDO apurado na data do referido encerramento, dividido pela quantidade de cotas. O pagamento será efetuado conforme estabelecido neste Regulamento, sem a cobrança de qualquer taxa ou despesa até o 5º (quinto) dia útil subsequente ao encerramento.
3.20 Na hipótese de liquidação do FUNDO por deliberação da assembleia geral, a ADMINISTRADORA deve promover a divisão de seu patrimônio entre os Cotistas, na proporção de suas cotas, no prazo máximo de 30 (trinta) dias, a contar da data da realização da assembleia.
3.21 A amortização de cotas poderá ser feita mensalmente, a exclusivo critério do GESTOR mas levando em consideração os rendimentos porventura advindos de ativos financeiros e o caixa do FUNDO, e abrangerá todas as cotas do FUNDO, sendo caracterizada pelo pagamento uniforme a todos os Cotistas do FUNDO de parcela do valor de suas cotas mediante rateio das quantias a serem distribuídas sem redução do número de cotas emitidas.
CAPÍTULO 4 – ASSEMBLEIA ESPECIAL DE COTISTAS E DEMAIS PROCEDIMENTOS APLICÁVEIS ÀS MANIFESTAÇÕES DAS VONTADES DOS COTISTAS
4.1 A assembleia especial de cotistas desta classe, se aplicável, é responsável por deliberar sobre as matérias específicas da referida classe de cotas, na forma da Resolução 175 e alterações posteriores.
4.1.1 A convocação ocorrerá, no mínimo, com 10 (dez) dias de antecedência da data da realização da assembleia, exclusivamente por meio eletrônico.
4.1.2 A instalação ocorrerá com a presença de qualquer número de cotistas.
4.1.3 A presença da totalidade dos cotistas suprirá eventual ausência de convocação.
4.1.4 Serão utilizados quaisquer meios ou canais, conforme especificados no respectivo aviso de convocação, para a coleta das manifestações dos cotistas.
4.1.5 A cada cotista cabe uma quantidade de votos representativa de sua participação na classe de cotas.
4.1.6 O quórum para aprovação é de maioria simples dos votos dos presentes, independentemente da matéria.
4.1.7 As deliberações relativas, exclusivamente, às demonstrações contábeis que não contiverem opinião modificada podem ser consideradas automaticamente aprovadas caso a assembleia correspondente não seja instalada em virtude do não comparecimento de quaisquer cotistas.
4.2 As deliberações privativas de assembleia de cotistas poderão ser adotadas em consulta formal, por meio eletrônico, dirigido pelo ADMINISTRADOR a cada cotista, para resposta no prazo mínimo de 10 (dez) dias corridos contado da consulta. O quórum de deliberação da consulta formal é de maioria simples, independentemente da matéria
4.3 Este Anexo pode ser alterado, independentemente da assembleia especial de cotistas, nos casos previstos na Resolução 175.
CAPÍTULO 5 – REMUNERAÇÃO
- 5.1 As seguintes remunerações serão devidas pela classe de cotas para remunerar os seus prestadores de serviços (base 252 dias):
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
5 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
| TAXA | BASE DE CÁLCULO E PERCENTUAL |
|---|---|
| Taxa Global | 2,00% (dois por cento)ao ano, apropriada diariamente e paga mensalmente, incidente sobre o patrimônio líquido da classe, reteada entre os prestadores de serviços da classe. Remuneração mínima mensal: R$ 2.883,00 dois mil, oitocentos e oitenta e três reais), podendo ser corrigida anualmente, em janeiro de cada ano, pelo IGP-M, ou por índice distinto de correção monetária, desde que o valor seja inferior à correção pelo IGP-M, a critério do ADMINISTRADOR. |
| Taxa Máxima Global | À Taxa Global da classe poderá ser acrescida das taxas dos fundos de investimento ou fundos de investimento em cotas de fundo de investimento em que a classe invista, atingindo, contudo, no máximo, o percentual anual de3,00% (três por cento)ao ano. |
| Para consultar as taxas s Taxas no endereço www. | egregadas dos prestadores de serviço, acesse a Plataforma de Transparência de data.anbima.com/busca/transparencia-de-taxas-de-fundos. |
| Taxa Máxima de Custódia | 0,03% (três centésimos por cento) ao ano, incidente sobre o patrimônio líquido da classe. |
| Taxa de Ingresso | Não há. |
| Taxa de Saída | Não há. |
| **Valor:**20% | |
| Taxa de Performance | **Benchmark:**O que exceder a diferença entre (i) capital aportado pelo cotista e (ii) valores já distribuídos pelo Fundo aos cotistas, ambos devidamente atualizados por uma taxa equivalente ao benchmark (130% do CDI– Certificado de Depósito Interbancário), da data do evento até a data de cálculo de acordo com a seguinte fórmula: |
| Onde: TP=Miofr,- Integralização;— tan)x20%; |
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
6 de 16
Anexo I ao Regulamento CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
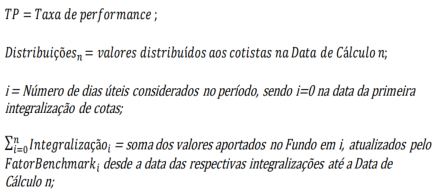
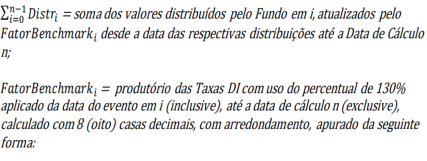
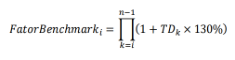
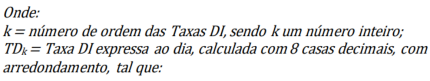
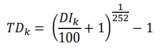
/>
Periodicidade: A Taxa de Performance é apurada e provisionada por dia útil, até o último dia de funcionamento do FUNDO, sendo paga à GESTORA quando devida, sempre que uma distribuição de resultados aos Cotistas for realizada.
Será devida taxa de performance quando o valor da cota antes de descontada a provisão para o pagamento da taxa de performance (cota bruta) for inferior à COTA BASE (Não possui linha d’água).
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
7 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
Caso o valor da COTA BASE atualizada pelo índice de referência seja inferior ao valor da COTA BASE, a taxa de performance a ser provisionada e paga: I - NÃO será limitada à diferença entre o valor da cota antes de descontada a provisão para o pagamento da taxa de performance e a COTA BASE; e II – SERÁ calculada sobre a diferença entre o valor da cota antes de descontada a provisão para o pagamento da taxa de performance e o valor da COTA BASE valorizada pelo índice de referência. As demais características da taxa de performance estão descritas nos Itens abaixo.
5.2 A classe de cotas remunera o GESTOR, por meio do pagamento de taxa de performance pelo método do passivo, conforme informações na tabela do item acima, calculado sobre a valorização da cota da classe, em cada distribuição de resultados, já deduzidas todas as demais despesas da classe de cotas, inclusive a Taxa de Administração.
5.3 Para fins do cálculo da taxa de performance, o valor da cota da classe no momento de apuração do resultado será comparado à COTA BASE, conforme cada aplicação, devidamente atualizada pelo índice de referência no período. Define- se “COTA BASE” como (i) o valor da cota logo após a última cobrança de taxa de performance efetuada; ou (ii) o valor da cota na data de início da vigência da previsão da taxa de performance em regulamento, caso ainda não tenha ocorrido cobrança de performance na classe de cotas.
5.3.1 Excepcionalmente nos casos abaixo, o valor da cota da classe no momento de apuração do resultado será comparado à cota de aquisição do cotista atualizada pelo índice de referência no período:
(i) caso a classe de cotas ainda não tenha efetuado nenhuma cobrança de performance desde sua constituição;
(ii) nas aplicações posteriores à data da última cobrança de taxa de performance; ou
(iii) nas aplicações anteriores à data da última cobrança de taxa de performance cuja cota de aplicação tenha sido superior à cota da classe na referida data.
5.4 Fica dispensada a observância dos itens 5.3. e 5.3.1., caso ocorra a troca do GESTOR, desde que o novo gestor não pertença ao mesmo grupo econômico do anterior.
5.5 Caso haja resgate parcial ou total de cotas em qualquer data, que não as utilizadas para aferição e pagamento do prêmio, será efetuada a cobrança de performance, nos termos expostos neste Capítulo, comparando o valor da cota da data de cotização do resgate com o valor da COTA BASE.
5.6 É permitida a não apropriação da taxa de performance provisionada no período e consequente prorrogação da cobrança para períodos seguintes, desde que o valor da cota da classe seja superior ao valor da COTA BASE e que a próxima cobrança da taxa de performance só ocorra quando o valor da cota da classe superar o seu valor por ocasião da última cobrança efetuada.
CAPÍTULO 6 – POLÍTICA DE INVESTIMENTO E COMPOSIÇÃO E DIVERSIFICAÇÃO DA CARTEIRA
6.1 A classe de cotas poderá aplicar seus recursos em qualquer ativo financeiro permitido pela regulamentação em vigor e pelo presente Anexo, bem como em ativos financeiros negociados no exterior, desde que tenham a mesma natureza econômica de tais ativos.
6.2 A política de investimento e limites para composição e diversificação da carteira da classe de cotas seguem dispostos nas tabelas a seguir.
6.3 A classe de cotas obedecerá aos seguintes limites em relação ao seu patrimônio líquido:
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
8 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
| LIMITES POR | EMISSOR | ||
|---|---|---|---|
| EMISSOR | PERCENTUAL **INDIVIDUAL **(em relação ao patrimônio líquido da classe de cotas) ~~E~~ | PERCENTUAL **CONJUNTO **(em relação ao patrimônio líquido da classe de cotas) ~~E~~ | |
| a) | Instituição Financeira autorizada a funcionar pelo Banco Central do Brasil, exceto aquelas listadas nesta tabela | Sem Limites | Sem Limites |
| b) | Ativos emitidos por companhia aberta, exceto aqueles listados nesta tabela | ||
| c) | Sociedade de propósito específico que seja subsidiária integral de companhia securitizadora registrada na categoria S2 | Vedado | Vedado |
| d) | Pessoas naturais ~~E~~ | Até o Fundo completar 500.000.000,000 (quinhentos milhões de reais) de Capital Comprometido, o limite por emissor será R$ 25.000.000,00 (vinte e cinco milhões de reais). Após o fundo completar 500.000.000,000 (quinhentos milhões de reais) de capital comprometido, o limite será de 5% do Capital Comprometido, por emissor. | Sem Limites |
| e) | Valores mobiliários representativo de dívida de emissão de companhia não registrada na CVM | Sem Limites | |
| f) | Renda Variável (ações e certificados de depósito de ações admitidos à negociação em mercado organizado; bônus e recibos de subscrição admitidos à negociação em mercado organizado; cotas de classes tipificadas como “ações”; ETF de ações; BDR-Ações; e BDR-ETF de ações) | Vedado | |
| g) | Fundos de Investimento | Sem Limites | ~~e~~ |
| h) | União Federal | ||
| BTG Pac SAC: 080 | tual 0 772 2827 | Ouvidoria: 0800 7220048 | btgpactual.co |
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
| i) | Ativos financeiros de emissão do GES companhias integrantes de seu econômico | TOR e grupo | ||
|---|---|---|---|---|
| j) | Ações de emissão do GESTOR companhias integrantes de seu econômico, contanto que integrem IBOVESPA | e de grupo índice | Vedado | |
| k) | Cotas de fundos de invest administrados pelo GESTOR ou relacionadas | imento partes | Sem Limites | |
| l) | Ações de emissão do GESTOR companhias integrantes de seu econômico | e de grupo | Vedado |
| LIMITES POR MODALIDADE | DE ATIVO FINANCEIRO | ||
|---|---|---|---|
| ATIVO ~~o~~ | PERCENTUAL INDIVIDUAL ~~=l~~ | PERCENTUAL EM CONJUNTO ~~=o~~ | |
| a) | Títulos públicos federais e operações compromissadas lastreadas nestes títulos ~~E~~ | Sem Limites | |
| b) | Ouro financeiro, desde que negociado em mercado organizado | Vedado | |
| c) | Títulos de emissão ou coobrigação de instituição financeira autorizada a funcionar pelo Banco Central do Brasil e operações compromissadas lastreadas nesses títulos | Sem Limites | |
| d) | Notas promissórias, debêntures, notas comerciais e certificados de depósito de valores mobiliários, desde que tenham sido emitidas por companhias abertas e objeto de oferta pública | Até o Fundo completar 500.000.000,000 (quinhentos milhões de reais) de Capital Comprometido, limitado a R$ 25.000.000,00 (vinte e cinco milhões de reais). Após o fundo completar 500.000.000,000 (quinhentos milhões de reais) de Capital Comprometido, 5% do Capital Comprometido. | Sem Limites |
| e) | Bônus e recibos de subscrição, cupons e quaisquer outros ativos decorrentes dos valores mobiliários referidos acima ~~E~~ | Vedado | |
| BTG Pac SAC: 080 | tual 0 772 2827 | Ouvidoria: 0800 7220048 | btgpactual.co |
10 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
| f) | Cotas de fundos de investimento registrados com base no Anexo Normativo I da Resolução 175 (fundos de investimento financeiros - FIF) destinadas ao público em geral | ||
|---|---|---|---|
| g) | Cotas de fundos de investimento registrados com base no Anexo Normativo I da Resolução 175 (fundos de investimento financeiros - FIF) destinados exclusivamente a investidores qualificados | Sem Limites | |
| h) | Cotas de fundos de investimento em índices - ETF | ||
| i) | BDR-Ações, BDR-Dívida Corporativa e BDR- ETF,e Ações | Vedado | |
| j) | Ativos, perfeitamente fungíveis de uma única emissão de valores mobiliários, desde que essa aplicação em específico constitua a política de investimento da classe e os ativos tenham sido emitidas por companhias abertas e objeto de oferta pública | Vedado | Vedado |
| k) | Cotas de Fundos de Investimento em Direitos Creditórios–FIDC | ||
| l) | Cotas de fundos de investimento imobiliários - FII | Sem Limites | |
| m) | Valores mobiliários representativo de dívida de emissão de companhia não registrada na CVM | ||
| n) | Certificados de recebíveis | Até o Fundo completar 500.000.000,000 (quinhentos milhões de reais) de Capital Comprometido, limitado a R$ 25.000.000,00 (vinte e cinco milhões de reais). Após o fundo completar 500.000.000,000 (quinhentos milhões de reais) de Capital Comprometido, 5% do Capital Comprometido. | Sem Limites |
| o) | Cotas de fundos de investimento registrados com base no Anexo Normativo I da Resolução 175 (fundos de investimento | Sem Limites |
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
11 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
| financeiros - FIF) e destinados exclusivamente a investidores profissionais | |||
|---|---|---|---|
| p) | Cotas de fundos de investimento em direitos creditórios cuja política de investimentos admita a aplicação em direitos creditórios não-padronizados, conforme definidos na Resolução 175 | ||
| q) | Certificados de recebíveis cujo lastro seja composto por direitos creditórios não- padronizados, conforme definidos na Resolução 175 | Vedado | |
| r) | Cotas de fundos de investimento em participações–FIP, classificados como “entidade de investimento” | ||
| s) | Cotas de fundos de investimento nas cadeias produtivas agroindustriais–FIAGRO | Sem Limites | |
| t) | Cotas de FIAGRO cujas políticas de investimento admitam a aquisição de direitos creditórios não-padronizados | ||
| u) | Títulos e contratos de investimento coletivo | Vedado | Vedado |
| v) | Criptoativos | Vedado | Vedado |
| w) | Valores mobiliários emitidos por meio de plataformas eletrônicas de investimento participativo, desde que sejam objeto de escrituração realizada por escriturador autorizado pela CVM | Vedado | Vedado |
| x) | Cotas de outros fundos de investimento regulamentados pela CVM que não os constantes nesta tabela | Sem limites | Sem limites |
| y) | CBIO e créditos de carbono | Vedado | Vedado |
| z) | Outros ativos financeiros não previstos nos itens “k” ao “y” | Vedado | Vedado |
6.4 A classe de cotas respeitará ainda os seguintes limites:
Características Adicionais Aplicáveis à Carteira PERCENTUAL (em relação ao patrimônio líquido da classe de cotas) OU LIMITAÇÃO ~~EA~~
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
12 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
| a) | OPERAÇÕES EM MERCADO DE DERIVATIVOS, observados os limites da tabela acima | O uso de instrumentos derivativos se dará exclusivamente através de swaps e contratos futuros de taxas de juros em consonância com as posições detidas a vista. |
|---|---|---|
| b) | ATIVOS FINANCEIROS CLASSIFICADOS COMO CRÉDITO PRIVADO | PODERÁ MAIS DE 50% |
| c) | ATIVOS FINANCEIROS NEGOCIADOS NO EXTERIOR | SEM LIMITES |
| d) | OPERAÇÕES QUE GEREM ALAVANCAGEM AO FUNDO | SIM |
| e) | RISCO DE CAPITAL | ATÉ 100% |
| f) | Emprestar ativos financeiros | Até 100% |
| g) | Tomar ativos financeiros em empréstimo | Vedado |
6.5 A classe de cotas poderá, a critério do GESTOR, contratar quaisquer operações onde figurem como contraparte direta ou indiretamente o ADMINISTRADOR, o GESTOR ou as suas empresas controladoras, controladas, coligadas e/ou subsidiárias sob controle comum, bem como quaisquer carteiras, fundos de investimento e/ou clubes de investimento administrados pelo ADMINISTRADOR, GESTOR, ou pelas demais pessoas acima referidas.
CAPÍTULO 7 – TRIBUTAÇÃO
7.1 O GESTOR, na definição da composição da carteira da classe, buscará perseguir o tratamento tributário de longo prazo segundo classificação definida para fundos de investimento pela regulamentação vigente.
De acordo com a legislação vigente, as operações da carteira da classe são isentas do Imposto sobre a Renda (“IR”) e estão sujeitas ao Imposto Operações da carteira: sobre Operações Financeiras, na modalidade TVM (“IOF/TVM”), à alíquota zero.
Tributação na fonte dos rendimentos auferidos pelos cotistas:
I. Imposto de Renda na Fonte (“IRF”):
Os rendimentos auferidos pelos cotistas serão tributados pelo IRF no último dia útil dos meses de maio e novembro no caso de cobrança semestral (“Come - Cotas”) e na amortização de cotas, conforme as seguintes alíquotas regressivas em função do prazo de aplicação:
| Período da aplicação: | Alíquotas de Longo Prazo |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20,0% |
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
13 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
| De 361 a 720 dias | 17,5% |
|---|---|
| Acima de 720 dias | 15,0% |
| Come-Cotas | 15,0% |
NÃO HÁ GARANTIA DE QUE ESTA CLASSE TERÁ O TRATAMENTO TRIBUTÁRIO PARA FUNDOS DE LONGO PRAZO quando a composição da carteira de títulos tenha prazo médio igual ou superior a 365 (trezentos e sessenta e cinco) dias.
Caso, por razões estratégicas e/ou operacionais decorrentes da busca do cumprimento da política de investimento, a carteira do FUNDO for classificada como de Curto Prazo, como tal entendendo-se aquela cuja composição de títulos tenha prazo médio igual ou inferior a 365 (trezentos e sessenta e cinco) dias, o IRF será cobrado às seguintes alíquotas:
| Período da aplicação: | Alíquotas de Curto Prazo |
|---|---|
| Até 180 dias | 22,5% |
| Acima de 180 dias | 20,0% |
| Come-Cotas | 20,0% |
| Cobrança do IRF: | Na hipótese de resgate das cotas por ocasião do encerramento do prazo de duração da classe de cotas ou sua liquidação, o rendimento será constituído pela diferença positiva entre o valor de resgate e o custo de aquisição das cotas à alíquota aplicável com base no prazo médio dos títulos componentes da carteira da classe e no prazo de aplicação na classe pelo cotista. A cobrança do imposto será realizada pela retenção de parte do valor resgatado. |
| Amortização de Cotas: | O IRF deverá incidir sobre o valor que exceder o respectivo custo de aquisição, na proporção da parcela amortizada, à alíquota aplicável com base no prazo médio dos títulos componentes da carteira da classe e no prazo de aplicação na classe pelo cotista, às alíquotas regressivas descritas à hipótese de resgate das cotas, definidas em função do prazo do investimento do cotista respectivo. Por ocasião de cada amortização de cotas, será apurada e aplicada alíquota complementar de IRF entre aquela utilizada na modalidade "come-cotas" e aquela aplicável segundo o período de aplicação. |
II. IOF/TVM:
Resgates e alienações ocorridos em prazo inferior a 30 (trinta) dias da data de aplicação na classe de cotas sofrerão tributação pelo IOF/TVM, conforme tabela decrescente em função do prazo. A partir do 30º (trigésimo) dia de aplicação não há incidência de IOF/TVM. Esse imposto é de 1% (um por cento) ao dia, sobre o valor do resgate, limitado ao rendimento da aplicação em função do prazo de acordo com uma tabela regressiva. Ele começa limitado a 96% (noventa e seis por cento) do rendimento para resgates no 1º (primeiro) dia útil subsequente ao da aplicação e chega a zero para resgates a partir do 30º (trigésimo) dia da data da aplicação.
7.2 Aporte de ativos financeiros
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
BTG Pactual
14 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
7.2.1 O aporte de ativos financeiros na classe única de cotas será feito de acordo com a legislação em vigor, notadamente o Artigo 1º, da Lei nº 13.043 de 13 de novembro de 2014 e alterações posteriores, devendo ser realizado a valor de mercado e mediante a apresentação dos documentos e comprovações nele previstos.
7.2.2 Por ocasião do aporte, o ADMINISTRADOR se reserva no direito de apurar eventuais tributos devidos e exigir, como condição para a efetivação da operação e a seu exclusivo critério, o prévio recebimento dos recursos necessários à quitação desses. Ainda, o ADMINISTRADOR se reserva no direito de reclassificar operações que, na essência, sejam equivalentes a aportes para a elas aplicar as exigências previstas neste item.
7.3 O disposto neste Capítulo foi elaborado com base na legislação e regulamentação em vigor e tem por objetivo descrever de forma sumária o tratamento tributário aplicável em regra aos cotistas e ao FUNDO e não se aplica aos cotistas sujeitos a regras de tributação específicas, na forma da legislação e regulamentação em vigor.
- 7.4 Há exceções (inclusive relativas à natureza ou ao domicílio do investidor) e tributos adicionais que podem ser aplicados, motivo pelo qual os cotistas devem consultar seus assessores jurídicos com relação à tributação aplicável nos investimentos realizados no FUNDO.
CAPÍTULO 8 – FATORES DE RISCO E POLÍTICA DE ADMINISTRAÇÃO DE RISCOS
8.1 A carteira da classe de cotas está sujeita às flutuações de preços e/ou cotações do mercado, conforme o caso, aos riscos de crédito e liquidez e às variações de preços e cotações inerentes aos seus ativos financeiros, o que pode acarretar perda patrimonial à classe de cotas e aos cotistas.
8.2 Os fatores de risco ora descritos levam em consideração a carteira da classe de cotas, bem como a carteira de eventuais fundos investidos, e podem ser consultados no link do website descrito adiante.
8.3 O GESTOR e o ADMINISTRADOR podem utilizar métricas para aferir o nível de exposição da classe de cotas aos riscos, conforme mencionados no link do website descrito adiante.
8.3.1 Os métodos utilizados para o gerenciamento dos riscos a que a classe de cotas se encontra sujeita não constituem garantia contra eventuais perdas patrimoniais que possam ser incorridas pela classe de cotas.
8.4 Dentre os fatores de risco a que a classe de cotas está sujeita, incluem-se, sem limitação:
Risco de Mercado, Risco Relacionado a Fatores Macroeconômicos e à Política Governamental, Risco Regulatório e Judicial, Risco de Concentração , Dependência do GESTOR, Risco de Crédito, Risco de Liquidez, Risco de Mercado Externo, Risco Proveniente do Uso de Derivativos, Risco Proveniente da Alavancagem da Classe, Riscos Relacionados a Ativos Digitais, Risco Decorrente de Investimento em Fundos Estruturados .
Outros Riscos : Não há garantia de que a classe de cotas seja capaz de gerar retornos para os cotistas. Não há garantia de que os cotistas receberão qualquer distribuição da classe de cotas. Consequentemente, investimentos na classe de cotas somente devem ser realizados por investidores que possam lidar com a possibilidade de perda da totalidade dos recursos investidos.
- 8.5 O inteiro teor dos fatores de riscos e a métrica completa adotada pelo GESTOR e o ADMINISTRADOR, descritos neste Capítulo, podem ser consultados no link: https://www.btgpactual.com/asset-management/administracao-fiduciaria.
8.5.1 Os fatores de risco ora descritos poderão sofrer alterações circunstanciais, e, portanto, poderão ser reavaliados no devido contexto, a exclusivo critério dos Prestadores de Serviços Essenciais. O ADMINISTRADOR esclarece que quaisquer mudanças no teor constante no link descrito acima serão devidamente informadas aos cotistas através do envio de fato relevante.
8.6 Não obstante o emprego, pelo ADMINISTRADOR e pelo GESTOR, de plena diligência e da boa prática de administração e gestão de fundos de investimento e da estrita observância da política de
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
15 de 16
Anexo I ao Regulamento
CLASSE ÚNICA DE COTAS DO EXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO - CRÉDITO PRIVADO RESPONSABILIDADE LIMITADA
investimento definida no Anexo desta classe de cotas, das regras legais e regulamentares em vigor, este estará sujeito a outros fatores de risco, que poderão ocasionar perdas ao seu patrimônio e, consequentemente, ao cotista.
8.7 O GESTOR, visando proporcionar a melhor rentabilidade aos cotistas, poderá, respeitadas as limitações deste regulamento e da legislação, definir livremente o grau de concentração da carteira de aplicação da classe de cotas. Não obstante a diligência do GESTOR em selecionar as melhores opções de investimento, os investimentos da classe de cotas estão, por sua própria natureza, sujeitos a flutuações típicas do mercado e a riscos de crédito, que podem gerar depreciação dos ativos financeiros da carteira da classe de cotas, não atribuível a atuação do GESTOR.
BTG Pactual
SAC: 0800 772 2827 | Ouvidoria: 0800 722 0048 | btgpactual.com
16 de 16
ANEXO III ESTUDO DE VIABILIDADE 165 165 NS
(btgosctua
ATO CONJUNTO DO ADMINISTRADOR E DO GESTOR DA CLASSE ÚNICA DO ÉXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO CNPJ: 60.799.183/0001-89
(“Ofertante”)
A BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS, com sede no município do Rio de Janeiro, estado do Rio de Janeiro, na Praia de Botafogo, nº 501, Torre Corcovado, 5º andar – parte, Botafogo, CEP 22.250-040, inscrita no Cadastro Nacional da Pessoa Jurídica do Ministério da Fazenda (“CNPJ”) sob o nº 59.281.253/0001-23, devidamente autorizada pela Comissão de Valores Mobiliários (“CVM”) para a atividade de administração de carteiras de valores mobiliários, de acordo com o Ato Declaratório nº 8.695, de 20 de março de 2006, neste ato representada na forma do seu estatuto social ("Administradora"); e a ÉXES GESTORA DE RECURSOS LTDA., sociedade empresária limitada com sede na cidade de São Paulo, estado de São Paulo, na Avenida Rebouças, nº 2.748, 12º Andar, conjuntos 121 e 122, sala 1, Pinheiros, CEP 05.402-500, inscrita no CNPJ sob nº 31.960.567/0001-33, devidamente habilitada para a prestação de serviços de gestão de carteira de valores mobiliários perante a CVM, nos termos do Ato Declaratório nº 17.218, de 28 de junho de 2019, neste ato representada na forma do seu contrato social ("Gestora"), na qualidade de Prestadores de Serviços Essenciais do Ofertante, nos termos do regulamento do Ofertante (“Regulamento”), considerando que:
(A) o Ofertante, é, na data deste Ato, titular de cotas de emissão da CLASSE ÚNICA DO ÉXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA, fundo de investimento imobiliário devidamente registrado perante a CVM, inscrito no CNPJ sob o nº 41.076.851/000103 (“Classe”, “FII”, “Cotas Ofertadas” ou “Cotas”, respectivamente);
(B) o FII é gerido pela própria Gestora, na qualidade de gestora de sua carteira de investimentos, razão pela qual há relacionamento relevante entre o Ofertante, o FII e a Gestora, a ser devidamente refletido nos documentos da Oferta, inclusive para fins de divulgação de potenciais conflitos de interesses, conforme aplicável; e
(C) o Ofertante manifestou à Gestora e à Administradora seu interesse em alienar a totalidade ou parte das Cotas Ofertadas, por meio de oferta pública secundária de distribuição de cotas, com vistas à liquidez de seus investimentos e à reciclagem de sua carteira, em linha com sua política de investimentos.
RESOLVEM, em conjunto, a Administradora e a Gestora, pelo presente “Ato Conjunto do Administrador e do Gestor da Classe Única do Éxes Crédito Direto II Fundo de Investimento Multimercado” (“Ato”), em conformidade com o disposto no Regulamento e na Resolução da CVM nº 175, de 23 de dezembro de 2022, conforme em vigor (“Resolução CVM 175”), e em seu Anexo Normativo I, aplicável aos Fundos de Investimento Financeiros (“Anexo FIF”):
1. aprovar, nos termos deste Ato, a realização de oferta pública de distribuição secundária de cotas de emissão do FII pelo Ofertante, a ser realizada nos termos da Resolução da CVM nº 160, de 13 de julho de 2022, conforme em vigor (“Resolução CVM 160”), e demais disposições legais e regulamentares
btgpactual.com
(tapactual
aplicáveis (“Oferta”), conforme as características constantes do Regulamento e de seu Anexo, e descritas abaixo:
a) Rito: a Oferta será objeto de registro na CVM, conforme procedimentos previstos na Resolução CVM 160, observado o procedimento para registro de ofertas públicas de distribuição de valores mobiliários e o convênio celebrado para esse fim, conforme aditado de tempos em tempos, entre a CVM e a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (“Convênio CVM-ANBIMA” e “ANBIMA”, respectivamente);
b) Público-Alvo: a Oferta é destinada a investidores em geral que sejam (i) (a) instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil (“BACEN”); companhias seguradoras e sociedades de capitalização; entidades abertas e fechadas de previdência complementar; fundos patrimoniais e fundos de investimento registrados na CVM; (b) investidores qualificados, conforme definidos no artigo 12 da Resolução da CVM nº 30, de 11 de maio de 2021, conforme alterada, que sejam fundos de investimentos, entidades administradoras de recursos de terceiros registradas na CVM, condomínios destinados à aplicação em carteira de títulos e valores mobiliários registrados na CVM e/ou na B3, em qualquer caso, com sede no Brasil; assim como (c) investidores que não se enquadrem na definição dos itens “(a)” e (b)” acima, mas que formalizem Termo de Aceitação ou Ordem de Investimento, conforme o caso, em valor igual ou superior a R$ 1.000.008,00 (um milhão e oito reais) que equivale à quantidade mínima de 105.264 (cento e cinco mil, duzentas e sessenta e quatro) Cotas, em qualquer caso, residentes, domiciliados ou com sede no Brasil, e que aceitem os riscos inerentes a tal investimento (“Investidores Institucionais”); e (ii) investidores pessoas físicas ou jurídicas, residentes, domiciliados ou com sede no Brasil ou no exterior, que não sejam Investidores Institucionais nos termos do item “(i)” acima, incluindo investidores estrangeiros que invistam no Brasil seguindo as leis tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil e a Resolução CVM 175, e que formalizem Termo de Aceitação (conforme abaixo definido), conforme o caso, em valor igual ou inferior a R$ 999.998,50 (novecentos e noventa e nove mil novecentos e noventa e oito reais e cinquenta centavos) que equivale à quantidade máxima de 105.263 (cento e cinco mil e duzentas e sessenta e três) Cotas Ofertadas (“Investidores Não Institucionais” e, em conjunto com os Investidores Institucionais, “Investidores”), em qualquer caso, que se enquadrem no público-alvo da Classe, conforme previsto no Regulamento;
c) Ofertante: a Oferta será realizada exclusivamente pelo Ofertante (conforme acima definido).
d) Objeto da Oferta: cotas de emissão do FII, de titularidade do Ofertante, já integralizadas e em circulação, sem emissão de novas cotas pelo FII;
e) Destinação dos recursos: considerando se tratar de uma oferta pública secundária de cotas, os recursos líquidos provenientes da Oferta serão pagos diretamente ao Ofertante, não havendo aporte de novos recursos no FII;
btgpactual.com
(otapactual
f) Coordenador líder e regime de distribuição das cotas: a distribuição secundária das Cotas Ofertadas será realizada no Brasil, em regime de melhores esforços, sob coordenação do BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS, instituição financeira integrante do sistema de distribuição de valores mobiliários, constituída sob a forma de sociedade anônima, com sede na cidade do Rio de Janeiro, estado do Rio de Janeiro, na Praia de Botafogo, nº 501, 5º andar (parte), CEP 22.250-040, inscrita no CNPJ sob o nº 59.281.253/0001-23, na qualidade de instituição intermediária líder (“Coordenador Líder”). O processo de distribuição das Cotas Ofertadas poderá contar, ainda, com a adesão de instituições financeiras contratadas pelo Coordenador Líder (“Coordenadores Contratados”) e outras instituições financeiras autorizadas a operar no mercado de capitais brasileiro na distribuição de valores mobiliários, mediante a celebração de termo de adesão ao “Contrato de Estruturação, Coordenação e Distribuição Pública, Sob Regime de Melhores Esforços, da Oferta Pública de Distribuição Secundária de Cotas da Classe Única do Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada, de Titularidade do Éxes Crédito Direto II Fundo de Investimento Financeiro Multimercado” (“Contrato de Distribuição”, “Participantes Especiais” e, quando mencionado em conjunto com os Coordenadores Contratados, as “Instituições Participantes da Oferta”, respectivamente);
g) Montante Inicial da Oferta: inicialmente, de até R$ 56.000.011,00 (cinquenta e seis milhões e onze reais), considerando o Preço de Aquisição por Cota (conforme abaixo definido) na data deste Ato, sem considerar o Lote Adicional, considerando que a taxa de distribuição será integralmente absorvida pelo Ofertante, podendo tal quantidade ser: (i) aumentado em virtude do exercício total ou parcial do Lote Adicional; ou (ii) diminuído em virtude da Distribuição Parcial, desde que observado o Montante Mínimo da Oferta. O montante final captado por meio da Oferta será informado na data do encerramento da Oferta mediante a divulgação, pela Administradora, pela Gestora e pelas Instituições Participantes da Oferta, de Anúncio de Encerramento, nos termos da Resolução CVM 160;
h) Quantidade de Cotas Ofertadas: serão ofertadas, inicialmente, até 5.894.738 (cinco milhões, oitocentas e noventa e quatro mil, setecentas e trinta e oito) Cotas, considerando a possibilidade de Lote Adicional;
i) Preço de Aquisição por Cota: o preço inicial e unitário de aquisição das cotas será correspondente a R$ 9,50 (nove reais e cinquenta centavos), observado que o Preço de Aquisição não inclui a taxa de distribuição, que será integralmente absorvida pelo Ofertante (“Preço de Aquisição”);
j) Lote Adicional: poderá haver, a critério do Ofertante, acréscimo de até 25% (vinte e cinco por cento), nos termos do artigo 50 da Resolução CVM 160.
k) Custo Unitário de Distribuição: o custo unitário de distribuição, ou seja, o custo de distribuição dividido pelo número de Cotas Ofertadas adquiridas no âmbito da Oferta será de R$
btgpactual.com
(tapactual
0,2981 por cada Cota Ofertada (“Custo Unitário de Distribuição”), observado que, no âmbito da Oferta (adiante definido), não haverá a cobrança de taxa de distribuição dos adquirentes. O Custo Unitário de Distribuição compreende os custos da Oferta, tais como taxa de distribuição devida ao Coordenador Líder e Instituições Participantes da Oferta, da taxa de registro da Oferta junto à CVM, custos com assessores legais dentre outros, sendo certo que (i) eventual saldo positivo do Custo Unitário de Distribuição será incorporado ao patrimônio do Ofertante; e (ii) que todos os custos e despesas relacionados à Oferta, incluindo, sem limitação, a remuneração devida às Instituições Participantes da Oferta, a taxa de registro da Oferta perante a CVM, os honorários dos assessores legais e quaisquer outros custos e despesas da Oferta, serão integralmente suportados pelo Ofertante;
l) Período de colocação: a aquisição das Cotas Ofertadas, objeto da Oferta, deverão ser realizadas no prazo máximo de 180 (cento e oitenta) dias, contando do anúncio de início de distribuição, conforme artigo 48 da Resolução CVM 160;
m) Forma de Aquisição: as Cotas serão adquiridas, pelo Preço de Aquisição, à vista, na data de liquidação da Oferta, em moeda corrente nacional;
n) Distribuição Parcial: será admitida a distribuição parcial da Oferta considerando o montante mínimo de R$ 999.998,50 (novecentos e noventa e nove mil, novecentos e noventa e oito reais e cinquenta centavos), correspondente a 105.263 (cento e cinco mil, duzentas e sessenta e três) Cotas Ofertadas (“Captação Mínima”), nos termos dos artigos 73 e 74 da Resolução CVM 160. Caso não seja atingida a Captação Mínima, a Oferta será cancelada, nos termos do artigo 73 da Resolução CVM 160. Caso a Oferta seja cancelada em razão do não atingimento da Captação Mínima, os valores já pagos no âmbito da aquisição serão devolvidos aos investidores acrescidos dos respectivos rendimentos líquidos auferidos pelos investimentos temporários, nos termos do artigo 27 da parte geral da Resolução CVM 175, calculados pro rata temporis, a partir da data de liquidação da Oferta, com dedução, se for o caso, dos valores relativos aos tributos incidentes, se a alíquota for superior a zero, no prazo de até 05 (cinco) dias úteis contados do anúncio de cancelamento da Oferta que será divulgado pela Administradora;
o) Ambiente de Negociação: as Cotas Ofertadas são as mesmas atualmente admitidas à negociação no mercado de bolsa administrado pela B3 S.A. – Brasil, Bolsa, Balcão (“B3”), sob o código EXES11, não havendo emissão de novo ativo;
p) Contratação de Formador de Mercado: o Ofertante poderá, a seu exclusivo critério, em conjunto com o Coordenador Líder, contratar instituição integrante do sistema de distribuição de valores mobiliários devidamente habilitada para atuar como formador de mercado das Cotas Ofertadas, observada a regulamentação aplicável, com a finalidade de fomentar a liquidez e a regularidade das negociações das Cotas Ofertadas em mercado secundário. A contratação, caso realizada, será formalizada por meio de instrumento próprio, que estabelecerá os termos e condições da atuação do formador de mercado, em conformidade com a regulamentação da CVM, as normas da entidade administradora do mercado organizado em que as Cotas Ofertadas sejam
btgpactual.com
(otapactual
negociadas e as demais disposições legais e regulamentares aplicáveis;
q) Prospecto: necessário, nos termos do artigo 9º da Resolução CVM 160;
r) Lâmina: necessária, nos termos do artigo 23 da Resolução CVM 160;
s) Limitações à negociação: Não há; e
t) Outras Disposições: Os demais termos e condições da Oferta serão descritos nos documentos da Oferta. A Administradora fica autorizada a tomar as providências necessárias para a realização da Oferta, incluindo realização de ato próprio para atualização do Preço de Aquisição, respeitados os parâmetros ora aprovados.
São Paulo - SP, [=] de agosto de 2026.
(O restante da página foi intencionalmente deixado em branco.)
(As assinaturas seguem na próxima página.)
btgpactual.com
(tapactual
(Página de assinaturas do “Ato Conjunto do Administrador e do Gestor da Classe Única do Éxes Crédito Direto II Fundo de Investimento Financeiro Multimercado”, datado de [=] de agosto de 2026.)
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS
Nome: Camile Meirelles Lavinas Savi Ferreira Nome: Pedro Henrique Fogaça dos Santos CPF: 082.523.657-60 CPF: 362.898.448-30 E-mail: [email protected] E-mail: [email protected]
ÉXES GESTORA DE RECURSOS LTDA.
| Nome: Ricardo Krauss Rodrigues | Nome: Tiago Augusto dos Santos Silva |
|---|---|
| CPF: 082.615.979-62 | Licarião |
| E-mail: [email protected] | CPF: 349.949.868-51 |
| E-mail: [email protected] |
(O restante da página foi intencionalmente deixado em branco.)
btgpactual.com
ANEXO IV ESTUDO DE VIABILIDADE 172 172 NS
/>
Estudo de Viabilidade Éxes Gestora de Recursos Ltda Agosto de 2026
1
ESTUDO DE VIABILIDADE – ÉXES FUNDO IMOBILIÁRIO (“EXES11”)
INTRODUÇÃO
Nos termos da Resolução CVM nº 175 de 23 de dezembro de 2022, conforme alterada (“Resolução CVM 175”) as cotas do ÉXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA (“EXES11”) de titularidade do ÉXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO ("Ofertante") serão objeto de oferta pública de distribuição secundária de cotas, seguindo o rito automático da Resolução CVM 160, a ÉXES GESTORA DE RECURSOS LTDA. (“ÉXES Gestora” ou “Gestora”), na qualidade de gestora do EXES11, elaborou o presente estudo de viabilidade (o “Estudo” ou “Estudo de Viabilidade”).
Para a realização deste Estudo, a ÉXES Gestora utilizou premissas que tiveram como base fatos históricos, situação de mercado atual e, principalmente, expectativas futuras da economia, dos mercados de capitais em geral, imobiliário e de crédito no momento da realização. Em adição a estes fatores, acrescentamos, quando apropriado, a visão da ÉXES Gestora.
As conclusões deste Estudo não devem ser, em nenhuma hipótese, interpretadas como promessa, garantia ou sugestão de rentabilidade, considerando os eventos ou circunstâncias que possam vir a afetar a rentabilidade dos negócios aqui apresentados.
Tendo em vista os riscos e incertezas envolvidos, as estimativas e as declarações acerca do futuro constantes deste Estudo de Viabilidade podem não vir a ocorrer e, ainda, os resultados futuros e o desempenho do Fundo podem diferir substancialmente daqueles previstos nas estimativas, em razão, inclusive, dos fatores mencionados acima. Por conta dessas incertezas, o investidor não deve se basear nestas estimativas e declarações futuras para tomar uma decisão de investimento. Declarações prospectivas envolvem riscos, incertezas e premissas, pois se referem a eventos futuros e, portanto, dependem de circunstâncias que podem ou não ocorrer. As condições da situação financeira futura do Fundo e de seus resultados futuros poderão apresentar diferenças significativas se comparados àquelas expressas ou sugeridas nas referidas declarações prospectivas. Muitos dos fatores que determinarão esses resultados e valores estão além da sua capacidade de controle ou previsão. Em vista dos riscos e incertezas envolvidos, nenhuma decisão de investimento deve ser tomada somente baseada nas estimativas e declarações futuras contidas neste documento.
O investidor deve estar ciente de que os fatores mencionados acima, além de outros discutidos na seção “Fatores de Risco” do Prospecto Definitivo, poderão afetar os resultados futuros do Fundo e poderão levar a resultados diferentes daqueles contidos, expressa ou implicitamente, nas estimativas contidas neste Estudo de Viabilidade. Tais estimativas referem-se apenas à data em que foram expressas, sendo que a ÉXES Gestora não assume a obrigação de
Data Base: agosto/2026
2
atualizar publicamente ou revisar quaisquer dessas estimativas e declarações futuras em razão da ocorrência de nova informação, eventos futuros ou de qualquer outra forma. Muitos dos fatores que determinarão esses resultados e valores estão além da capacidade de controle ou previsão da ÉXES Gestora.
Por meio deste Estudo, a ÉXES Gestora apresenta sua estimativa de alocação dos possíveis recursos disponíveis em caixa no EXES11 levando-se em consideração às regras previstas em seu Regulamento e em sua Política de Investimentos. Por fim, estimamos a viabilidade financeira para as novas cotas emitidas.
O objetivo do EXES11 é a obtenção de renda e ganho de capital a serem auferidos mediante o investimento em transações em empreendimentos imobiliários que sintetizem transações de crédito por meio da compra de títulos e valores mobiliários – primordialmente por meio de: (a) certificados de recebíveis imobiliários (“CRI”); (b) letras hipotecárias, debêntures, desde que se trate de emissores registrados na CVM e cujas atividades preponderantes sejam permitidas aos FII, cédulas de crédito imobiliário, letras de crédito imobiliário; (c) cotas de fundos de imobiliário; (d) cotas de FIDC que tenham como política de investimento, exclusivamente, atividades permitidas aos FII; (e) LIG; e (g) outros ativos imobiliários, ativos financeiros, títulos e valores mobiliários permitidos pela Resolução CVM 175 (“Ativos Alvo”). Além disso e de forma remanescente, a liquidez do fundo será investida em instrumentos mais líquidos tais como: (a) cotas de fundos de investimentos da classe “renda fixa”, assim definidos nos termos da regulamentação aplicável; (b) títulos de renda fixa, públicos ou privados; e (c) derivativos, exclusivamente, para fins de proteção patrimonial, cuja exposição seja, sempre, no máximo o valor do Patrimônio Líquido do Fundo.
QUALQUER RENTABILIDADE ESPERADA PREVISTA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES. FUNDOS DE INVESTIMENTO NÃO SÃO GARANTIDOS PELA INSTITUIÇÃO ADMINISTRADORA, PELO GESTOR, POR QUALQUER MECANISMO DE SEGURO, TAMPOUCO PELO FUNDO GARANTIDOR DE CRÉDITO, POR QUALQUER MECANISMO DE SEGURO TAMPOUCO PELO FUNDO GARANTIDOR DE CRÉDITOS -FGC. O INVESTIOMENTO NAS NOVAS COTAS DO FUNDO É UM INVESTIMENTO DE RISCO.
Data Base: agosto/2026
3
A OFERTA
| Estrutura da distribuição | ||
|---|---|---|
| Item | Unid. | Valor |
| Preço por cota | R$ | 9,50 |
| Quantidade base | cotas | 5.894.738 |
| Lote adicional (até 25%) | cotas | até 1.473.685 |
| Quantidade total ofertada | cotas | 7.368.423 |
| Volume total da oferta | R$ | até 70.000.018,50 |
| Cota patrimonial em 31/07/2026 | R$ | 9,68 |
| Cota de mercado em 31/07/2026 | R$ | 9,55 |
| Deságio sobre a cota patrimonial | % | 1,82% |
| Deságio sobre a cota de mercado | % | 0,52% |
| Data de liquidação | — | 23/09/2026 |
Fontes: Éxes Gestora de Recursos (documentos da oferta); BTG Pactual Serviços Financeiros S.A. DTVM (cota patrimonial de 31/07/2026); B3 (cota de mercado de fechamento de 31/07/2026).
O adquirente que aderir à Oferta comprará a cota unitária pelo valor de R$ 9,50 (nove reais e cinquenta centavos) cada, cujo valor patrimonial, na DataBase, é de R$ 9,68 (nove reais e sessenta e oito centavos). Consequentemente, por cada R$ 1,00 (um real) investido, o valor patrimonial equivalerá a R$ 1,02 (um real e dois centavos). A disparidade decorre exclusivamente da decisão de preço do Ofertante.
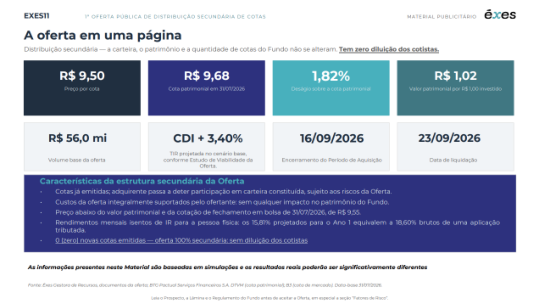
Data Base: agosto/2026
4
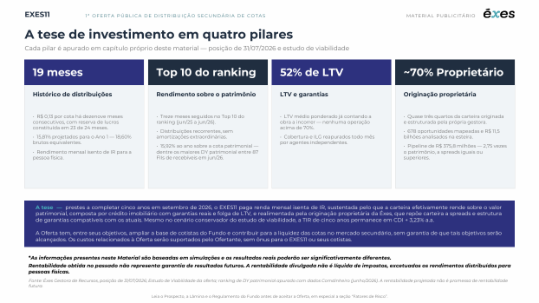
GESTORA
A ÉXES é uma gestora com foco em crédito privado, formada por profissionais com grande experiência no segmento e currículo construído em grandes instituições financeiras. Além disso, o senior management e time da Gestora possuem amplo conhecimento na análise, estruturação e acompanhamento nos mais variados produtos de crédito.
A Gestora replica em suas teses de investimento a disciplina financeira, de diligência e jurídica das grandes mesas proprietárias dos melhores bancos tanto do Brasil como internacionais de forma a prover aos seus investidores a melhor relação risco-retorno. O alvo é promover acesso dos investidores a ativos que tipicamente ficam restritos às mesas proprietárias dos bancos. Ainda, a Gestora atua sinergicamente com as demais empresas do Grupo ÉXES da qual faz parte e por isso consegue acessar produtos exclusivos.
Data Base: agosto/2026
5
O Grupo ÉXES nasce com a fundação da ÉXES Assessoria e Investimentos Ltda. (“ÉXES Assessoria”) em novembro de 2017. A ÉXES Assessoria prospecta, estrutura e executa transações de renda fixa focada em créditos privados visando a otimização de capital de seus clientes.
A gestão da ÉXES Gestora no setor imobiliário está pautada nos seguintes pilares:
Participação ativa na estrutura das transações;
Análise de viabilidade dos projetos imobiliários;
Análise fundamentalista das incorporadoras, construtoras e demais contrapartes dos ativos que são adquiridos pelos veículos de investimentos;
Data Base: agosto/2026
6
Análise pormenorizada dos ativos dados em garantia com visitas in loco e com a revisão de laudos por especialistas internos;
Inteligência de mercado proprietária para análise creditícia e data base proprietária para comparação dos projetos imobiliários;
Visitas periódicas do senior management nos projetos imobiliários para obter informações intangíveis, tais como qualidade de execução da obra, como o produto está sendo promovido (vendas), liquidez de garantias entre outras informações que possam impactar os créditos concedidos;
Acompanhamento mensal de todos os relatórios periódicos disponibilizados pelos prestadores de serviço das operações, tais como, relatório de espelhamento de recebíveis, relatório de acompanhamento de obra e outros;
Utilização de estruturas jurídicas testadas e eficazes sem renunciar à criação de alternativas inovadoras que conjuguem referidas estruturas;
Acompanhamento do crédito periódico de forma a antecipar movimentos necessários a satisfação do crédito;
Elaboração de estruturas customizadas de forma a atender o fluxo de pagamento do devedor e assim mitigar riscos de crédito por conta de eventual falta de liquidez;
Criação de estruturas protetivas que proporcionem agilidade na tomada de decisão em eventual necessidade de excussão das garantias;
Modelo proprietário e preditivo para LGD – Loss Given Default (Perda Dado o Inadimplemento) de acordo com a estrutura de garantias prestadas.
Além disso, importante destacar que a ÉXES Gestora tem uma cultura forte e pautada em verdadeiro partnership que proporciona alinhamento de interesses de longo, médio e curto prazos entre colaboradores, senior management, investidores e clientes.
PARA MAIS INFORMAÇÕES SOBRE A DISCRICIONARIEDADE DO ADMINISTRADOR E DO GESTOR, VER FATOR DE RISCO “RISCO DE DISCRICIONARIEDADE DE INVESTIMENTO PELA GESTORA E PELA ADMINISTRADORA” DO PROSPECTO.
ORIGINAÇÃO PRÓPRIA E DE TERCEIROS
A originação direta é um dos principais elementos distintivos da carteira. Ao estruturar diretamente as operações, a Gestora participa da diligência, negocia o pacote de garantias, define os covenants e seleciona os prestadores de serviço responsáveis pelo acompanhamento. Esse modelo permite maior
Data Base: agosto/2026
7
controle sobre os termos e mecanismos de monitoramento das operações, em vez de simplesmente aderir a estruturas previamente definidas por terceiros.
Originação dos ativos
| Origem | Unid. | Valor | % da carteira de crédito |
|---|---|---|---|
| Originação própria | R$ | 75.883.972 | 72,13% |
| Originação de terceiros | R$ | 29.318.729 | 27,87% |
| (=) Carteira de crédito | R$ | 105.202.702 | 100,00% |
Fonte: Éxes Gestora de Recursos, controle interno de originação. Base: carteira de crédito de 30/06/2026. A segregação por origem é controle
interno da gestora, revisada a cada nova operação.
Quase 3/4 (três quartos) da carteira de crédito foram originados diretamente pela Éxes. Trata-se de proporção relevante para fundos imobiliários de recebíveis do porte do EXES11, que, em geral, compõem suas carteiras por meio da aquisição de operações estruturadas por bancos e securitizadoras no mercado primário ou secundário.
A consequência prática dessa originação aparece ao longo deste estudo: o pacote de garantias do CRI Acoi, que alcança as unidades do permutante terrenista; o desconto de 30% (trinta por cento) sobre o estoque no cálculo do índice de cobertura; a contratação de agente de pagadoria em 4 (quatro) operações; e a condução do processo de recuperação do CRI Ávida. Essas condições refletem a capacidade da Gestora de atuar na estruturação das operações desde a origem.
A parcela originada por terceiros, de 27,87% (vinte e sete inteiros e oitenta e sete centésimos por cento), cumpre função complementar e amplia o conjunto de oportunidades sob avaliação. A originação própria da Gestora não se restringe a um único segmento: alcança incorporação vertical e horizontal, loteamento, educacional, energia, varejo essencial e imobiliário logístico, este último presente no pipeline atual. A aquisição de operações estruturadas por terceiros permite selecionar, no mercado primário e secundário, ativos que passam pelo mesmo filtro de diligência e análise fundamentalista aplicado às operações próprias.
Data Base: agosto/2026
8
DIFERENCIAL DO TIME REAL ESTATE
O Time Real Estate da ÉXES é composto por executivos experientes e comprovado track record, com relacionamentos de longo prazo com incorporadoras e construtoras. Além disso, são detentores de tecnologia própria para a concessão de crédito ao setor imobiliário.
Data Base: agosto/2026
9
TIME ÉXES
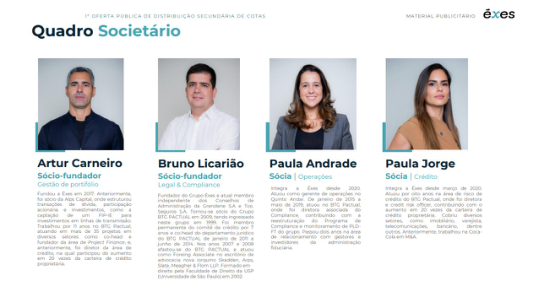
Data Base: agosto/2026
10
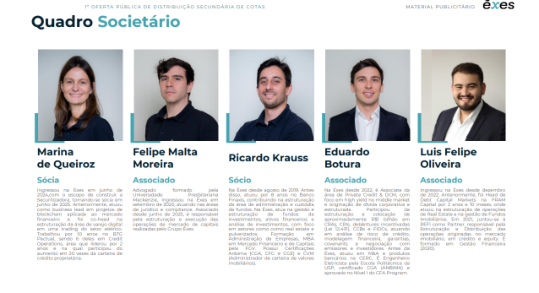
O capital humano da ÉXES é excepcional. Contamos com profissionais altamente competentes, especializados e com larga experiência de mercado. Atuação com foco, determinação e postura incansável na busca de resultados sustentáveis e de longo prazo. São eles:
Artur Carneiro (Gestão de Portfólio)
Fundou a Exes em 2017. Anteriormente foi sócio da Alps Capital onde estruturou transações de dívida, participação acionária e investimentos, como a captação de um FIP-IE para investimentos em linhas de transmissão. Em 2005, entrou no BTG Pactual, onde trabalhou por 11 anos, atuando em mais de 35 projetos em diversos setores como co-head e fundador da área de Project Finance, anteriormente, foi diretor da área de crédito, na qual participou do aumento em 20 vezes da carteira de crédito proprietária. Anteriormente trabalhou na Embratel e Lojas Americanas S.A. Formado em Engenharia de Produção e Empreendedorismo na PUC-RJ, em 2005.
Bruno Licarião (Legal & Compliance)
Fundador do Grupo Exes e atual membro independente dos Conselhos de Administração da Grendene S.A e Too. Seguros S.A. Tornou-se sócio do Grupo BTG Pactual em 2009, tendo ingressado neste grupo em 1999. Foi membro permanente do comitê de crédito por 7 anos e co-head do departamento jurídico do BTG Pactual de janeiro de 2011 a junho de 2014. Nos anos 2007 e 2008, afastou-se do BTG Pactual e atuou como Foreing Associate no escritório de advocacia nova iorquino Skadden, Arps, Slate, Meagher & Flom LLP. Formado em direito pela Faculdade de Direito da USP (Universidade de São Paulo) em 2002.
Data Base: agosto/2026
11
Paula Jorge (Head de Crédito)
Ingressou no Grupo Exes em março de 2020, no qual hoje é sócia. Atuou por 8 anos na área de risco de crédito do BTG Pactual, na qual foi director e credit risk officer, contribuindo no aumento em 20 vezes da carteira de crédito proprietária. Cobriu diversos setores, como imobiliário, varejista, telecomunicações e bancário. Anteriormente, trabalhou em M&A na Coca Cola. Formada em Administração de Empresas pela PUC-RJ, em 2008.
Paula Andrade (Sócia de Operações & Risco)
Ingressou na Exes em julho de 2020. Anteriormente, atuou como gerente de operações no Quinto Andar, onde cuidava da experiência do cliente no póscontrato da startup. De janeiro de 2015 a maio de 2019, atuou no BTG Pactual onde foi associate diretor do Compliance, contribuindo na reestruturação do Programa de Compliance e monitoramento de PLD-FT do grupo. Passou 2 anos na área de relacionamento com gestores e investidores da administração fiduciária. Formada em Administração de Empresas pela Universidade do Estado do Rio de Janeiro, em 2014.
Ricardo Krauss (Sócio de análise e estruturação de Crédito)
Na Éxes desde agosto de 2019. Atuou por 8 anos no Banco Finaxis, onde contribuiu com a estruturação da área de administração custódia de Fundos. Na Éxes atua na gestão, ativos financeiros e análise de investimentos cobrindo variados setores sendo principalmente real estate e ativos pulverizados. Formado em Administração de Empresas e MBA em Mercado Financeiro e de Capitais pela FGV. Possui Certificação de Gestores ANBIMA (CGA), Certificado ANBIMA de Fundamentos de Gestão (CFG), Certificação de Gestores ANBIMA para Fundo Estruturados (CGE) e é Administrador de Carteira de Valores Mobiliários CVM.
Felipe Moreira (Associado de Legal & Compliance)
Ingressou na Exes em setembro de 2020. Atua na estruturação e execução de transações no mercado de capitais. Graduado em Direito pela Universidade Presbiteriana Mackenzie (UPM).
Eduardo Botura (Associado de análise e estruturação de Crédito)
Ingressou na Exes em março 2022 onde atua na análise e estruturação de operações complexas com enfoque em infraestrutura e agronegócio. Estruturou mais de R$1 bilhão em operações de crédito entre debêntures de infraestrutura, CRAs e CCBs. Graduado em Engenharia Elétrica na Escola Politécnica da USP (Universidade de São Paulo), certificado CGA (ANBIMA) e aprovado do Nível I CFA Program.
Luis Felipe Oliveira (Associado de comercial Real Estate)
Data Base: agosto/2026
12
Ingressou na Exes em dezembro de 2022. Antes disso, foi Head de Debt Capital Markets na FRAM CAPITAL por 2 anos e 10 meses, onde atuou na área de estruturação de operações de Real Estate e Gestão de Fundos Imobiliários. Em 2021, juntou-se à REFI como Partner e responsável pela área de Estruturação e Distribuição das operações originadas, operações essas focadas no mercado imobiliário, sendo dívida ou equity.. Formado em Gestão Financeira em 2020.
Breno Martins Frazão (Análise e estruturação de Crédito)
Ingressou na Exes em janeiro de 2024. Antes disso, atuou no Itaú BBA por 6 anos, sendo 2 anos no time de crédito middle market do Rio de Janeiro, 2 anos e meio na área de riscos de crédito com atuação nos segmentos agro, imob, large e unidades externas e 1 ano e meio na equipe de crédito agro cobrindo o estado de Goiás, com uma carteira de aproximadamente R$ 900 milhões. Formado em Ciências Contábeis pela UFRJ, com especialização em Agronegócios pela Esalq/USP.
Hugo Van Der Put (Análise e estruturação de Crédito)
Ingressou na Éxes em outubro de 2024. Atuou como analista de crédito e mercado de capitais na Paramis Capital, com foco na estruturação de operações nos segmentos agro, imobiliário e infraestrutura. Antes disso, atuou na assessoria de operações estruturadas para clientes PJ (Middle Market) da InvestSmartXP. É formado em Engenharia de Produção pela UFF, com MBA em Finanças Corporativas e Mercado de Capitais pela mesma instituição.
Tiago Licarião (Legal & Compliance)
Ingressou na Exes em outubro de 2023. Iniciou sua carreira como advogado no escritório Binari Sociedade de Advogados (IBS Advogados), onde atuou na área de Mercado de Capitais e Fundos de Investimentos por 2 anos e meio. Posteriormente, atuou como advogado no Banco Daycoval, na área de Serviços ao Mercado de Capitais, onde desenvolveu atividades estruturação e societário de fundos de investimentos, atendendo a área de administração fiduciária do banco. Formado em Direito pelo Centro Universitário das Faculdades Metropolitanas Unidas, em 2020.
Athos Favaron (Estagiário - Jurídico)
Ingressou na Exes em janeiro de 2026. É membro da Sanfran Finance, Liga de Mercado Financeiro da FD USP, que proporciona um ciclo de formação focado em contabilidade e finanças. Graduando em Direito pela Faculdade de Direito da Universidade de São Paulo (USP).
André Galvão (Comercial)
Data Base: agosto/2026
13
Ingressou na Exes em 2022. Atuou anteriormente em gestão de fazenda no Mato Grosso do Sul durante 1 ano e meio, onde foi responsável pela profissionalização de sua administração, pela implantação sistemas de gestão financeira e de produtividade e pelo treinamento de equipe. Também trabalhou em Business Development em uma foodtech, sendo responsável pela prospecção e desenvolvimento da base de fornecedores (produtores). Formado em Administração de Empresas pela PUC-SP, com diversas especializações no mercado financeiro e agronegócio.
Guilherme Trombini (Comercial)
Ingressou na Exes em agosto de 2024. É um empresário com uma carreira diversificada que abrange vários setores. Começou no mercado de papel e celulose, fundando e gerindo uma empresa de 2009 a 2015, especializada em importação, distribuição e conversão de papéis especiais, culminando na venda da empresa. Desde 2014, tem se dedicado à gestão de propriedades rurais, com foco em planejamento estratégico e sustentabilidade, promovendo a conversão de áreas de silvicultura em pequenas propriedades de alto padrão. De 2016 a 2024, foi sócio e responsável pela gestão comercial de uma indústria metalúrgica voltada para o mercado automotivo de aftermarket. Desde 2021, lidera a gestão de ativos financeiros da família e atualmente participa do conselho da Trombini Embalagens S/A.
Juliana Silva (Operações & Risco)
Ingressou na Exes em agosto de 2021. Atuou por 9 anos no mercado de bebidas, sendo 5 desses na área de Trade Marketing. Foi Consumer Marketing Manager na Monster Energy Brasil, onde participou de 2 transações de distribuidores, inicialmente Globalbev para Ambev e em outubro de 2016 para Coca-Cola. Atuou no crescimento do market-share saindo de 6º para 2º lugar no Brasil, ampliação de portfólio, com lançamentos de novos sabores e relançamento da nova marca de Burn. Anteriormente, trabalhou por 4 anos na Ambev. Formada em Propaganda e Marketing pela ESPM-RJ, em 2006.
Isabella Folco (Operações & Risco)
Em novembro de 2023, tornou-se membro da equipe da Exes. Anteriormente, trabalhou na CM Capital Markets DTVM pelo período de 2 anos e 3 meses, onde adquiriu sua primeira experiência profissional no mercado financeiro, desempenhando atividades na área de operações de fundos de investimentos. Concluiu seu curso de Administração de Empresas na FECAP em 2023.
Brenda Barros (Legal & Compliance)
Ingressou na Exes em janeiro de 2025. Antes disso, atuou como estagiária jurídica no Lefosse Advogados, na área de Mercado de Capitais, onde auxiliou na estruturação e oferta de valores mobiliários. Também teve experiência na área de Direito Societário e Mercado de Capitais no Yazbek Advogados.
Data Base: agosto/2026
14
Advogada pela Faculdade de Direito da Universidade de São Paulo (USP), atualmente cursa o LL.M. em Regulação do Mercado de Capitais e Inovação Financeira no Insper.
Pedro Bretas ( Comercial )
Ingressou na Éxes em novembro de 2024 na área de Real Estate e Agro originando e acompanhando operações. Antes disso, atuou por 1 ano e meio na área de Relacionamento com Investidores na Kinea Investimentos, onde foi responsável pela coordenação de uma carteira de clientes institucionais, incluindo EFPCs e RPPS, com foco em fundos líquidos. Graduado em administração pela faculdade Instituto Brasileiro de Mercados Capitais (IBMEC-SP) em 2025.
Sofia Sanchez (Comercial)
Ingressou na Éxes em agosto de 2025 na área de Real Estate e Agro, originando e acompanhando operações. Antes disso, atuou na Canal Securitizadora na área do patrimônio separado, onde foi responsável pela gestão de fundos de reserva e despesa das operações. Graduada em Administração pela faculdade Instituto Brasileiro de Mercados Capitais (IBMEC-SP) em 2026
Vinicius Melo ( Operações & Risco )
Ingressou na Exes em novembro de 2024. Anteriormente, atuou como estagiário na Berkley International do Brasil Seguros S/A na área Atuarial, Dados e Produtos. Colaborando no cálculo de provisões, nas análises de carteira, na automatização de processos e na criação de visões de inteligência de mercado. Graduando em Ciências Atuariais pela Universidade de São Paulo (USP) em 2026.
Daniel Marini (Operações & Risco)
Ingressou na Exes em fevereiro de 2025. Antes disso, atuou por 2 anos como analista de Allocation na Riza Asset e analista de operações na XP Asset, onde auxiliou na estruturação e ofertas de valores mobiliários, nas tomadas de decisão para alocação de portfólio e obteve ampla experiência no Back e MiddleOffice. Também teve experiência em Wealth Management no BS2 Asset como estagiário. Graduado em Engenharia de Produção pela Faculdade Anhembi Morumbi em 2025.
Júlia Brito (Assistente administrativo)
Ingressou na Exes em janeiro de 2026. Anteriormente, integrou o Grupo Fleury por 4 anos, atuando como Assistente de Relacionamento, posição em que desenvolveu experiência em rotinas administrativas, processos corporativos e
Data Base: agosto/2026
15
atendimento ao público. Advogada, graduada em Direito pela Universidade São Judas Tadeu em 2025.
Renan Cangussu (Estagiário - Middle)
Em fevereiro de 2026, tornou-se membro da equipe da Exes. Anteriormente, atuou por 4 anos e 3 meses na FIDD DTVM, onde adquiriu sua primeira experiência profissional no mercado financeiro, atuando na área de administração fiduciária. Graduando o curso de Gestão Financeira com conclusão prevista para dezembro de 2026.
Célio Morais (Estagiário - Crédito)
Iniciou sua carreira em 2020, na área de estruturação da gestora Quadra Capital, onde atuou na estruturação de operações de crédito, special situations e aquisição de legal claims. Após isso, passou 1 ano no time de Corporate Solutions Group do banco Citibank Brasil, trabalhando na precificação e estruturação de derivativos para grandes clientes corporativos. Em 2022, se juntou ao time de estruturação de operações de renda fixa e distribuição em mercados de capitais do banco Credit Suisse atuando na estruturação de crédito e derivativos. Ingressou na Éxes em outubro de 2025 atuando no time de crédito. Graduado em Física pelo Instituto de Física da USP (2023) e graduando em Engenharia de Produção pela Escola Politécnica da USP.
Lucas Pichineli (Operações & Risco)
Ingressou na Éxes em maio de 2024 e integra a Diretoria de Operações, responsável pela liderança do núcleo de Projetos e Automações. Reúne mais de dez anos de experiência no mercado de capitais, com sólida atuação em fundos de investimento. Em sua carreira, atuou no back office da Tesouraria do Banco Santander e nas áreas de Administração, Custódia e Controladoria de Fundos de Investimento no Itaú Unibanco e na BRL Trust DTVM, com foco constante na melhoria de processos e na automação de rotinas. É especialista em investimentos certificado pela ANBIMA (CEA).
Vinícius Pereira de Avila (Relação com Investidores)
Ingressou na Éxes em maio de 2025. Atuou como private banker na AVIN, com foco em orientar o patrimônio familiar de clientes alta renda. Antes disso, atuou no mercado aeronáutico com planejamento e otimização das áreas logística e industrial na Aernnova Aerospace do Brasil. É formado em Logística pela Faculdade de Tecnologia de São Paulo.
Data Base: agosto/2026
16
ORGANOGRAMA
A interação constante entre os profissionais da Gestora busca promover eficiência operacional, troca de experiências e compartilhamento de conhecimentos. A Éxes estimula um ambiente colaborativo e proativo, em que a hierarquia formal convive com a busca pelas melhores ideias e soluções.
A Gestora conta com 25 (vinte e cinco) profissionais dedicados ao crédito privado, distribuídos em 5 (cinco) áreas — Crédito, Operações, Jurídico e Compliance, Comercial e Relações com Investidores —, sob a liderança de seus 2 (dois) sócios fundadores: Artur Carneiro, na posição de Chief Investment Officer, e Bruno Licarião, responsável pela área de Legal e Compliance, na posição de Chief Legal Officer. A área de Crédito reúne 2 (dois) sócios, 1 (um) associado e outros 3 (três) profissionais dedicados à originação, análise e monitoramento; a área de Operações concentra a estrutura de controle, dados e infraestrutura, com 1 (uma) sócia de dedicada e 4 (quatro) analistas focados exclusivamente; e a área de Jurídico e Compliance responde pela estruturação, formalização e aspectos regulatórios atinentes às operações e demais frentes da Gestora, conta com um time de 1 (um) associado, 2 (dois) advogados e 1 (um) estagiário.
A relevância dessa estrutura para o adquirente das cotas está relacionada à capacidade de acompanhamento da carteira do Fundo. O monitoramento mensal dos índices de cobertura de garantias, a interlocução com os prestadores de serviço de cada operação e a condução de eventuais processos de recuperação de crédito são realizados por equipe própria da Gestora, e não integralmente terceirizados. Trata-se da mesma estrutura que atende os demais fundos da plataforma, permitindo ao EXES11 acessar uma base integrada de análise, monitoramento e gestão de crédito.
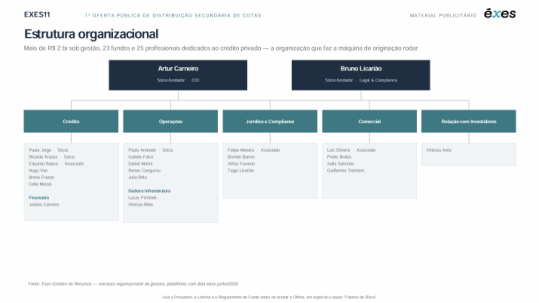
Data Base: agosto/2026
17
Fonte: Éxes Gestora de Recursos Ltda., estrutura organizacional da gestora; plataforma com data-base de junho de 2026.
RENTABILIDADE DAS DEMAIS ESTRATÉGIAS DA CASA
O EXES11 não é uma estratégia isolada. A mesma gestão de crédito responsável pelo Fundo também conduz outras estratégias da plataforma, cujo histórico de desempenho constitui informação relevante para a avaliação da consistência do processo de investimento da Gestora.
Em junho de 2026, o Éxes FIDC D90 acumulava rentabilidade de 18,00% (dezoito por cento) em 12 (doze) meses, equivalente a 122% (cento e vinte e dois por cento) do CDI, ou CDI + 2,80% (dois inteiros e oitenta centésimos por cento), com patrimônio líquido de R$ 158,6 milhões (cento e cinquenta e oito milhões e seiscentos mil reais) e mais de 5 (cinco) anos de existência. No mesmo período, o Éxes Previdência apresentou rentabilidade de 14,64% (quatorze inteiros e sessenta e quatro centésimos por cento) ao ano, em linha com o CDI, com patrimônio líquido de R$ 152,6 milhões (cento e cinquenta e dois milhões e seiscentos mil reais). O Éxes Special Opportunities FIDC, voltado a estratégia de crédito privado, acumulou rentabilidade de 27,62% (vinte e sete inteiros e sessenta e dois centésimos por cento) em 12 (doze) meses, equivalente a 187% (cento e oitenta e sete por cento) do CDI.
No veículo listado da plataforma dedicado ao agronegócio, o Éxes Araguaia FIAGRO, a distribuição mensal permaneceu entre R$ 0,12 (doze centavos) e R$ 0,13 (treze centavos) por cota em todos os 12 (doze) meses encerrados em junho de 2026, com dividend yield sobre a cota de mercado, na Data-Base, entre 1,34% (um inteiro e trinta e quatro centésimos por cento) e 1,52% (um inteiro e cinquenta e dois centésimos por cento) ao mês, e reserva de distribuição acumulada de R$ 5,6 milhões (cinco milhões e seiscentos mil reais), equivalente a R$ 0,31 (trinta e um centavos) por cota.
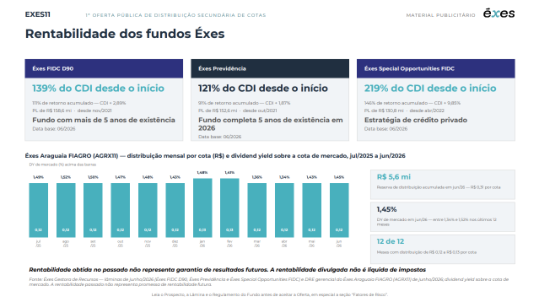
Data Base: agosto/2026
18
Fontes: Éxes Gestora de Recursos Ltda., lâminas de junho de 2026 do Éxes FIDC D90, do Éxes Previdência e do Éxes Special Opportunities FIDC; demonstração de resultado gerencial do Éxes Araguaia FIAGRO de junho de 2026. Dividend yield apurado sobre a cota de mercado. A rentabilidade passada não é promessa de rentabilidade futura.
PRESENÇA GEOGRÁFICA
A carteira de crédito está distribuída em 16 (dezesseis) municípios, localizados em 6 (seis) unidades da federação, com presença em 4 (quatro) capitais estaduais.
| Localização dos ativos — 31/07 | /2026 | |||
|---|---|---|---|---|
| Operação | Unid. | Município | UF | Volume |
| CRI Persa — Spot Smart Living | R$ | Uberlândia | MG | 9.751.998 |
| CRI Maxi — Tramonto | R$ | Uberlândia | MG | 9.351.333 |
| CRI Acoi — Ilhas Gregas | R$ | Itupeva | SP | 8.454.194 |
| CRI Mont Blanc | R$ | Salvador | BA | 7.814.435 |
| CRI Duarte e Lima (Ânima) | R$ | Guanambi e Brumado | BA | 7.795.605 |
| CRI NMC — Primus Park | R$ | Goiânia | GO | 7.738.773 |
| CRI São Vicente | R$ | Interior de São Paulo | SP | 7.178.397 |
| CRI São Carlos | R$ | São Paulo | SP | 7.140.383 |
| CRI FGR | R$ | Aparecida de Goiânia | GO | 7.130.307 |
| CRI Celeste | R$ | Brasnorte e Cuiabá | MT | 6.548.805 |
| CRI EBM | R$ | Campinas | SP | 6.451.550 |
| CRI Persa Piatra | R$ | Uberlândia | MG | 6.421.833 |
| CRI Raposo (Volpe) | R$ | Jundiaí | SP | 6.030.757 |
| CRI IC Construtora (Mahalo) | R$ | Vila Velha | ES | 3.059.367 |
| CRI Ávida | R$ | Sapezal e Diamantino | MT | 1.382.247 |
| CRI Totus — Spot Diadema | R$ | Diadema | SP | 1.326.184 |
| CRI Congesa | R$ | Campinas | SP | 130.840 |
| (=) Carteira de crédito | R$ | — | — | 103.707.009 |
Fonte: Éxes Gestora de Recursos, posição de 31/07/2026. Carteira líquida das duas operações amortizadas no período.
Síntese por unidade da federação
| UF | Unid. | Municípios ~~E~~ | Operações | Volume | % do crédito |
|---|---|---|---|---|---|
| SP | R$ | São Paulo, Campinas, Jundiaí, Itupeva, Diadema e interior | 7 | 36.712.305 | 35,40% |
| MG | R$ | Uberlândia | 3 | 25.525.164 | 24,61% |
| BA | R$ | Salvador, Guanambi e Brumado | 2 | 15.610.040 | 15,05% |
| GO | R$ | Goiânia e Aparecida de Goiânia | 2 | 14.869.080 | 14,34% |
| MT | R$ | Cuiabá, Brasnorte, Sapezal e Diamantino | 2 | 7.931.052 | 7,65% |
| ES | R$ | Vila Velha | 1 | 3.059.367 | 2,95% |
| Total | R$ | 16 municípios | 17 | 103.707.009 | 100,00% |
Fonte: Éxes Gestora de Recursos.
A escolha das praças acompanha a originação. As 3 (três) operações em Uberlândia, com 2 (dois) incorporadores distintos, decorrem de relacionamento local construído ao longo de emissões sucessivas. O
Data Base: agosto/2026
19
conhecimento do mercado e do histórico de entrega dos incorporadores contribui para reduzir a assimetria de informação característica do crédito a incorporadoras de capital fechado. O mesmo racional se aplica a Goiânia e Aparecida de Goiânia, bem como ao eixo do interior paulista formado por Jundiaí, Itupeva e Campinas.
A entrada em Salvador, no 1º (primeiro) trimestre de 2026, ilustra o critério aplicado à seleção de novas praças: o empreendimento situa-se no bairro Caminho das Árvores, região com infraestrutura, serviços e segurança consolidados na cidade, que registrou valorização superior a 16% (dezesseis por cento) no ano de 2025.
https://g1.globo.com/economia/noticia/2026/01/06/alta-dos-precos-deimoveis-residenciais-entre-as-capitais-em-2025-veja-a-lista.ghtml
OUTROS FUNDOS ÉXES
A ÉXES, além da estratégia imobiliária feita no EXES11, possui vários outros fundos com atuação nos mais variados setores da economia. Sendo todos com foco em crédito privado.
A CARTEIRA
Em 31 de julho de 2026, a carteira do EXES11 somava R$ 136,5 milhões (cento e trinta e seis milhões e seiscentos mil reais), distribuídos em 19 (dezenove) ativos. A tese de investimento do Fundo é voltada ao crédito imobiliário de perfil middle grade, com originação e estruturação majoritariamente próprias, o que permite à Gestora negociar pacotes de garantia e mecanismos de monitoramento compatíveis com o perfil de risco de cada operação.
A Éxes é uma gestora especializada no em crédito privado, agnóstica em termos de setores e com foco prioritário no investimento no setor imobiliário, com atuação na análise de oportunidades em diferentes segmentos desse setor. A Gestora aplica, em cada investimento, processo próprio de diligência e análise fundamentalista, seja em operações relacionadas a incorporação, loteamento, renda urbana, logística, energia ou crédito corporativo com lastro imobiliário.
| Composição e carrego da car | teira d | etida | ||
|---|---|---|---|---|
| Indexador | Unid. | % do PL | Carrego médio | |
| Crédito em CDI+ | % | 42,92% | CDI + 4,47% | |
| Crédito em IPCA+ | % | 33,01% | IPCA + 9,97% | |
| Cota do FIAGRO AGRX11 | % | 21,19% | — | |
| Caixa e equivalentes | % | 2,88% | 100% do CDI | |
| Verificação — soma indexadores | dos | % | 100,00% | — |
Fonte: Éxes Gestora de Recursos, posição de 31/07/2026.
Data Base: agosto/2026
20
ORIGINAÇÃO
Os gestores do EXES11 não aguardam as oportunidades chegarem. Atuamos de forma proativa. Percorremos quilômetros e mais quilômetros buscando as melhores oportunidades de investimento. Além disso, construímos uma ampla rede de colaboradores e parceiros que nos ajudam na identificação destas oportunidades. Mais de 70% do portfólio do EXES11 foi construído através de originação e estruturação do time ÉXES.
ORIGINAÇÃO E ANÁLISE
O pipeline apresentado nos itens seguintes é resultado de uma esteira estruturada de originação e análise conduzida pela Gestora. O painel de oportunidades da Éxes registra 678 (seiscentas e setenta e oito) oportunidades identificadas e R$ 11,5 bilhões (onze bilhões e quinhentos milhões de reais) analisados no setor imobiliário, que representa o maior segmento da esteira, com 44% (quarenta e quatro por cento) do total.
Dessas 678 (seiscentas e setenta e oito) oportunidades, 531 (quinhentas e trinta e uma) chegaram à etapa de diagnóstico, 264 (duzentas e sessenta e quatro) ao screening, 223 (duzentas e vinte e três) passaram pelo filtro de compliance, 220 (duzentas e vinte) entraram em análise, 117 (cento e dezessete) alcançaram a fase de term sheet e mandato, 37 (trinta e sete) chegaram à etapa de estruturação e 14 (quatorze) foram concluídas, correspondentes a aproximadamente 2% (dois por cento) do total identificado.
Esse funil de originação e análise contribui para explicar os spreads e as estruturas observados na carteira. A atuação própria da Gestora e sua rede de parceiros permitem identificar oportunidades em estágio inicial de negociação, em determinados casos antes de processos competitivos mais amplos no mercado de capitais. Nesses casos, os termos das operações podem ser definidos desde a origem, incluindo garantias, covenants e prestadores de serviço, antes da emissão.
A seletividade do processo convive com a escala da originação: apenas as operações que avançam pelas etapas de diagnóstico, análise, compliance, negociação e estruturação podem ser incorporadas à carteira. É desse processo que decorre a parcela de 72% (setenta e dois por cento) da carteira de crédito originada e estruturada pela própria Gestora.
Data Base: agosto/2026
21
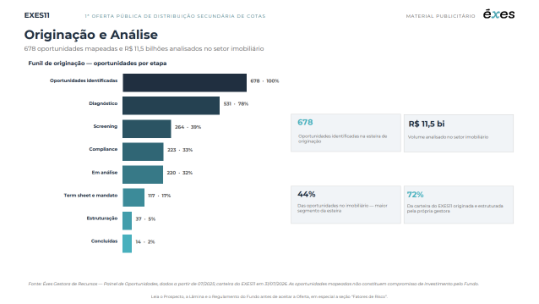
PROCESSO DE APROVAÇÃO E ACOMPANHAMENTO DOS INVESTIMENTOS
A ÉXES Gestora conta com uma equipe robusta de analistas de crédito dedicada à área de gestão de recursos de terceiros e que tem como função avaliar operações através da elaboração de estudos específicos das oportunidades de investimento, pelas quais avaliam a capacidade operacional e financeira das construtoras, incorporadoras e demais contrapartes, além de, em determinados casos, estruturar o instrumento de investimento.
As análises – elaboradas com tecnologia proprietária – consideram, dentre outros fatores, o histórico de performance das contrapartes, ou, conforme o caso, da empresa, o setor de atuação, a experiência dos sócios e executivos, estrutura de governança, recovery value caso os investimentos não avancem conforme esperado, compliance e riscos de imagem, custódia e de entrega do ativo. Uma vez na carteira, a análise da contraparte assim como do histórico da operação é refeita anualmente, salvo em casos que demandem uma revisão com menor periodicidade. Além disso, os investimentos em carteira são constantemente monitorados e avaliados à luz de novas notícias relevantes sobre os projetos imobiliários/empresas e/ou divulgação de resultados, além de alterações relevantes em seu segmento de atuação ou condições macroeconômicas, dentre outros fatores.
Abaixo descrevemos o processo de seleção de ativos:
Primeiramente, é feita uma análise prévia de compliance com background check completo das empresas, sócios e partes da operação, bem como a análise de informações financeiras, estudo do endividamento, estrutura societária, setor de atuação, composição acionária, track-record das
Data Base: agosto/2026
22
contrapartes, razão de garantia, viabilidade financeira, estrutura da transação etc.
A análise prévia sendo favorável, o analista então elabora um relatório para um primeiro comitê (“Primeiro Comitê”) no qual é sugerida a estrutura da operação com termos e condições que, baseado nas informações recebidas até aquele momento, a ÉXES Gestora estaria disposta a propor. Quando uma operação é aprovada pelo Primeiro Comitê, envia-se ao cliente uma proposta. Quando esta proposta é assinada, passa-se para a próxima etapa.
Na segunda etapa, é realizada a diligência legal e financeira aprofundada na contraparte assim como nas garantias a serem ofertadas para a operação. São realizados questionamentos que são respondidos em reuniões presenciais ou virtuais. São avaliados em detalhe os fundamentos da contraparte, com forte ênfase em fluxo de caixa, viabilidade financeira e estrutura de capital. É efetuada uma ampla análise dos aspectos qualitativos, na qual se dará especial atenção à qualidade do management, estrutura acionária, orientação estratégica, fluxo de recebíveis, revisão de orçamentos (para os casos que envolvam risco de obra) dentre outros fatores. A análise será direcionada de acordo com a natureza da contraparte, sopesando os riscos (downsides) e benefícios (upsides) contidos nas diferentes oportunidades. É efetuada uma análise de estresse, através da qual o analista procura antecipar o impacto de possíveis eventos (distratos, estouro de custo obras etc.) que possam, de qualquer maneira, comprometer a capacidade de pagamento da dívida em questão. Eventuais mudanças na estrutura da operação que se façam necessárias por conta da análise são negociadas em paralelo. Toda esta análise é compilada em um memorando de investimento, que é apresentado em Comitê Final composto pelo sênior management da Éxes, equipe de crédito e jurídico.
Neste comitê, são definidos os controles, monitoramento e perfil de governança específicos para cada operação, bem como as pessoas da equipe chave que ficarão responsáveis por cada atividade relacionada ao respectivo investimento. Em determinados casos, pode ser identificada a necessidade de a empresa buscar profissionais que os auxilie na gestão financeira e de governança, por exemplo. Nesses casos, a equipe chave utilizará seu amplo network para buscar os profissionais adequados para auxiliar o devedor no desenvolvimento de melhor estrutura de governança.
A ÉXES Gestora produz um relatório de acompanhamento das operações, podendo ser mensal, trimestral, semestral e anual de acordo com as características de cada operação. Quando identificamos que há risco de performance em alguma das contrapartes, as operações entram em um relatório de Watch List e o monitoramento torna-se mais constante, passando a seguir a periodicidade indicada no relatório. Adicionalmente, todos os
Data Base: agosto/2026
23
investimentos passam por revisão completa anualmente, estudo realizado e consolidado nos relatórios de Annual Review.
Em suma:
antes de iniciar qualquer análise de investimento, a ÉXES Gestora verificará a compatibilidade do crédito que se pretende adquirir com a regulação em vigor, a política de investimento dos fundos, incluindo a verificação de eventuais limites para a realização da operação;
efetuar a análise sobre aspectos como a reputação do emissor no mercado, a existência de pendências financeiras e protestos, possíveis pendências tributárias, multas e outros indicadores relevantes, quando aplicável;
efetuar análises quantitativas e qualitativas da contraparte e das garantias a serem constituídas no âmbito da operação;
análise das características das garantias, visando à sua exequibilidade, inclusive com relação à observância dos requisitos formais para sua constituição e às avaliações cabíveis com relação à sua relevância, suficiência e à liquidez dos ativos em caso de execução;
elencar os principais riscos relacionados a operação e avaliar se os mitigantes são suficientes para permitir o investimento atendendo ao objetivo de risco e retorno do fundo;
constituir documento contendo os pontos analisados para a realização da operação, destacando eventuais controles a serem realizados ao longo do período de investimento e pontos de atenção a serem monitorados;
inserir covenants que permitam o acesso às informações e documentos necessários para o devido acompanhamento do ativo.
Data Base: agosto/2026
24
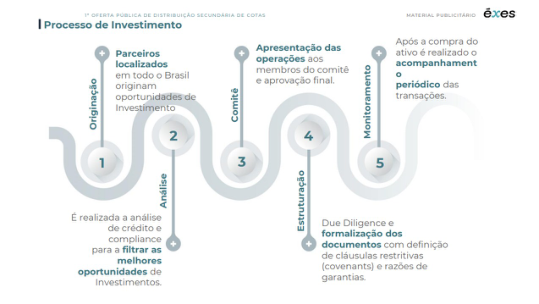
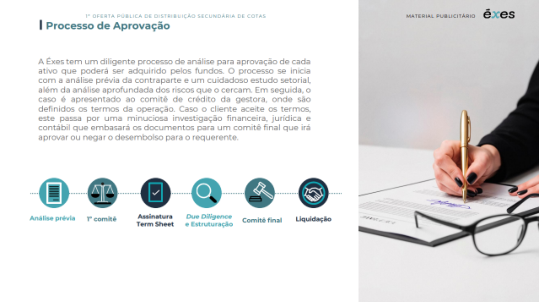
COMPLIANCE
O Departamento de Compliance desempenha funções essenciais, por meio de (a) conhecimento de suas contrapartes, (b) implementação das políticas, procedimentos e controles internos existentes; (c) monitoramento do seu cumprimento; e (d) aperfeiçoamento de tais políticas, procedimentos e controles internos, com o fim de elevar os padrões éticos, de melhores práticas de governança e regulatórios que lhe são aplicáveis.
Faz parte da rotina da área de Compliance o acompanhamento das principais normas e alertas emitidos por órgãos reguladores e autorreguladores, de forma a manter a agenda regulatória da ÉXES Gestora sempre atualizada.
Data Base: agosto/2026
25
Implementação de controles: em conjunto com as demais áreas, analisa os pontos sensíveis e as formas de controles para os mitigar, sobretudo, no que tange aos controles estabelecidos nas políticas do Manual de Compliance, descrevendo, se necessário, tais procedimentos por escrito em documentos, planilhas ou sistemas.
Adicionalmente, a ÉXES Gestora conta com uma agenda regulatória em que todos os compromissos referentes à regulamentação vigente assim como todos os controles internos estão descritos e devidamente documentados.
Em relação à Prevenção à Lavagem de Dinheiro e Financiamento ao Terrorismo:
Os riscos de PLDFT de cada um dos clientes são aferidos por Background Check realizado antes do início das análises da operação e são refeitos de maneira simétrica às diretrizes dadas pela Política de PLD-FT da ÉXES Gestora.
Há uma dupla checagem nos backgrounds checks do processo KYC, de modo que seja realizada uma análise prévia aprofundada de mídias (notícias, site do Jusbrasil, diários oficiais), com auxílio de planilhas e palavras chaves relevantes e uma segunda verificação utilizando o sistema de compliance contratado. Dessa forma será possível se antecipar a possíveis ocorrências antes que a análise da operação avance.
ACOMPANHAMENTO DA CARTEIRA E MONITORAMENTO
O mercado de renda fixa possui baixa volatilidade comparado aos demais mercados, não sendo excessivamente suscetível aos acontecimentos diários. Consequentemente, não há alteração significativa na precificação diária dos ativos. Apesar disso, instrumentos listados poderão oscilar consideravelmente devido a marcação de mercado e alteração diária na curva de juros.
É necessário o acompanhamento constante de eventuais fluxos de recebíveis cedidos em garantia para as operações e monitoramento periódico da saúde financeira dos projetos imobiliários/contrapartes, dos covenants estabelecidos nas operações de financiamento e eventuais garantias reais. Da mesma forma, é importante analisar a performance global dos projetos e razões de garantia estabelecidos.
Como parte significativa das informações dos ativos alvo do EXES11 não são públicas, a ÉXES exige, dentre as obrigações das contrapartes, o fornecimento periódico de informações que permitam tal acompanhamento. A partir destas informações, são realizados relatórios de acompanhamento anuais das posições investidas, com base nos quais pode ser avaliada a evolução da operação e estabelecido o grau de acompanhamento necessário de cada ativo investido levando-se em considerações, também, o seguinte:
Data Base: agosto/2026
26
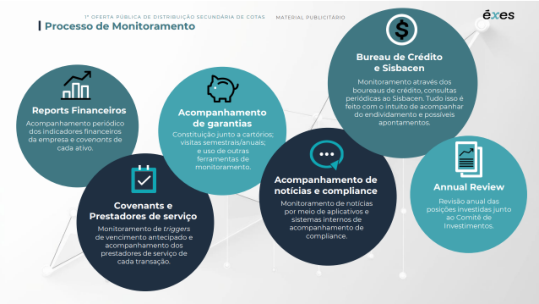
ESG – ASPECTOS AMBIENTAIS, SOCIAIS E DE GOVERNANÇA
Necessário também destacar a importância que os aspectos ambientais, sociais e de governança têm em nosso processo decisório. Antes de seguir com qualquer transação, é realizada uma diligência minuciosa que endereça estes aspectos. Na esfera ambiental, são feitas consultas nos órgãos públicos e certidões. Na esfera social, pesquisamos processos judiciais e administrativos de forma a mitigar o risco de qualquer transação com contrapartes que tenham tido problemas de ordem social, principalmente com condições análogas à escravidão. Quanto aos aspectos de governança, sempre estimulamos e, em alguns casos, enfatizamos a necessidade de melhorar a governança por meio de implementação de auditoria, implementação de sistemas de controle, entre outras iniciativas. Sendo que para os projetos imobiliários são estabelecidos antes do investimento de qualquer investimento quem serão os prestadores de serviço para acompanhamento, tais como para: espelhamento de recebíveis, administração financeiro, monitoramento de obras, revisão de orçamentos, etc. Os resultados das diligências são levados a discussão nos comitês de aprovação das transações.
NOVA DINÂMICA DE MERCADO
A ÉXES Gestora prima por transações que tenham boa relação risco-retorno e que façam sentido tanto para o tomador de recursos quanto para o investidor. Entendemos que há uma dinâmica inadequada, na qual muitas das vezes não é oferecida a transação mais apropriada para os empreendedores.
Exemplificamos: em um país volátil como o Brasil, é fundamental para os empreendedores terem suas dívidas alongadas, evitando a rolagem de parte significativa destas dívidas em períodos em que a economia não esteja favorável. Adicionalmente, quando a companhia alonga o seu passivo
Data Base: agosto/2026
27
melhora o risco de liquidez e, consequentemente, o seu risco de crédito. Isso lhe permite reduzir a taxa junto a financiadores do curto prazo.
Da mesma maneira, ao diversificar as opções de financiamento e diminuir a dependência das poucas opções de bancos disponíveis, o tomador aumenta seu poder de barganha nas negociações e fica menos suscetível ao posicionamento de determinado credor.
Além disso, para projetos imobiliários como, por exemplo, incorporação de empreendimentos imobiliários é avaliado o fluxo de recebíveis e estoques vs. o saldo devedor da dívida. Sendo que busca entender o grau de alavancagem máximo do projeto e se há a necessidade de aportes adicionais de equity ou eventualmente trazer novas garantias para a transação.
A ÉXES Gestora entende a necessidade da busca por uma nova dinâmica de mercado e, por isso, busca ter em seu portfólio transações com um perfil de garantia adequado para o risco associado, com foco na manutenção da saúde financeira da contraparte.
OPORTUNIDADE
O mercado bancário brasileiro consolidou-se ao longo dos anos a ponto de concentrar-se em três grandes instituições financeiras privadas e duas públicas que consolidaram parcela significativa dos produtos financeiros, seja para os investidores, seja para as empresas e para os agentes do setor imobiliário.
A ÉXES Gestora vê uma oportunidade nesta concentração. A ÉXES Gestora está muito bem posicionada frente aos potenciais concorrentes. Nossos executivos geriram uma carteira de crédito de grande porte em um banco nacional e passaram por diversos ciclos econômicos, muitos dos quais adversos. A ÉXES Gestora disponibiliza esta vasta expertise na gestão do EXES11. Prospectaremos oportunidades junto aos empresários, construtoras, incorporadoras e demais agentes com lastro na cadeia imobiliária.
Os fatores que limitam a ampliação deste mercado de forma a absorver a demanda reprimida causada pela concentração dos financiadores está evidente. Dentre elas, podemos destacar:
I. carência de profissionais com amplo conhecimento na estruturação e análise de crédito e, consequentemente, a restrição das equipes de análise deste perfil de investimentos por parte dos investidores.
II. os investidores que possuem equipe com profissionais com experiência em crédito, costumam ter um time dedicado bastante enxuto e, por isso, não têm tempo suficiente para originar, estruturar, tomar a decisão de investimento e acompanhar as operações, preferindo muitas vezes investir diretamente com gestores de confiança.
Data Base: agosto/2026
28
III. os investidores não possuem uma rede de relacionamento com as empresas ou equipes que possam auxiliá-los na originação de oportunidades de investimentos que tenham risco e retorno adequado.
IV. o investimento em operações de crédito demanda o acompanhamento das operações adquiridas e, em determinados casos, pode demandar a execução das garantias da operação, processo que a grande maioria dos investidores não possui experiência.
V. a política de investimento de determinados investidores restringe o volume mínimo de cada investimento realizado, que em muitos casos são muito altos para a realidade da grande maioria dos tomadores de recursos. Outros investidores possuem como política não serem os únicos investidores de determinado ativo, demandando a pulverização entre outros investidores. Estas políticas, muitas vezes existentes simultaneamente, dificultam muito o investimento diretamente nos ativos.
VI. muitas oportunidades de investimento que surgem demandam o desembolso em tempo curto e isso não se adequa ao perfil de grande parte dos investidores. Desta forma, é muito importante a existência de uma gestora que consiga concluir os processos de análise e coleta das informações da contraparte, estruturação da operação, due diligence, confecção dos documentos, culminando na confirmação do interesse de investimento e desembolso em um prazo equivalente ao utilizado pelos bancos.
Através da gestão do EXES11, a ÉXES Gestora pode permitir a muitos investidores absorverem as oportunidades de investimentos em crédito existentes no Brasil no setor imobiliário.
Na visão da Gestão, o mercado de crédito imobiliário pode ser resumido em dois modelos: Sistema Financeiro de Habitação (“SFH” e “Financiamento Tradicional”) e o Sistema Financiamento Imobiliário (“SFI” e “Mercado de Capitais”). Sendo que o primeiro é muito menos versátil e possuem regras que limitam o seu crescimento como, por exemplo, limitação de taxa de juros e valor máximo do imóvel e é operado basicamente por instituições financeiras. Já no SFI, é onde ocorre os demais financiamentos imobiliários que não são abarcados pelo SFH e que por sua vez é um modelo de livre negociação entre as partes e que podem ser financiados os mais variados segmentos do setor imobiliário.
Pelo ângulo de Funding do mercado imobiliário é possível observar o crescimento do Mercado de Capitais (Sistema Financeiro Imobiliário - SFI) em relação Financiamento Tradicional (Sistema Financeiro de Habitação -SFH, representado por FGTS e SBPE).
Ao mesmo tempo observa que os principais valores mobiliários transacionados no mercado de capitais apresentam crescimento ano após ano.
Data Base: agosto/2026
29
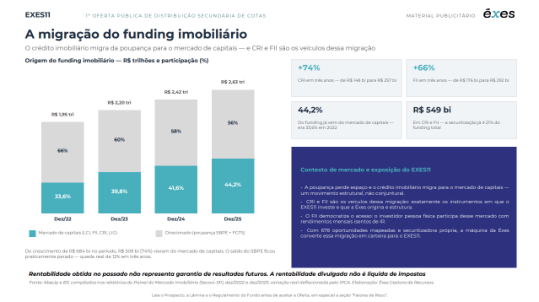
Fonte: Abecip e B3, compilados nos relatórios do Painel do Mercado Imobiliário (Secovi-SP), dez/2022 a dez/2025; variação real deflacionada
pelo IPCA. Elaboração: Éxes Gestora de Recursos.
RESUMO DO EXES11
O fundo possui como objetivo obter valorização e rentabilizar suas cotas, por meio da aquisição dos Ativos Alvo, sendo que, hoje, a sua carteira é composta principalmente por CRIs e títulos e valores mobiliários lastreados em ativos imobiliários.
Público-alvo: Investidores em geral
Início do fundo: 02 de agosto de 2021
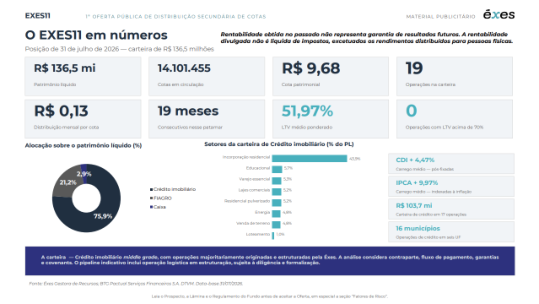
Data Base: agosto/2026
30
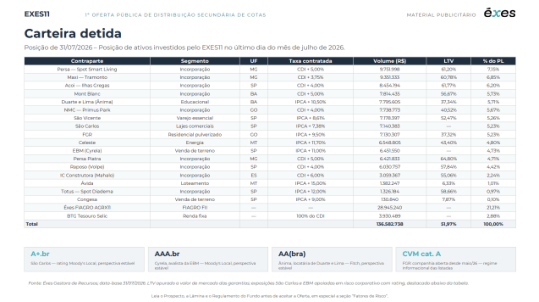
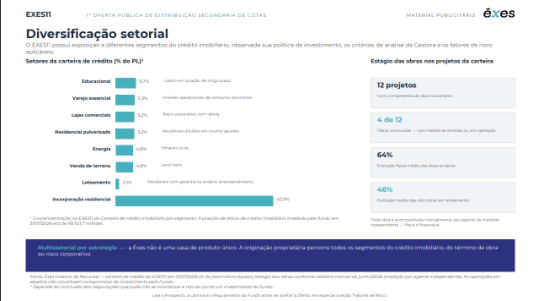
QUALQUER RENTABILIDADE PASSADA, ESPERADA OU PREVISTA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES.
COMO AS OPERAÇÕES DE TÉRMINO DE OBRAS SÃO ESTRUTURADAS
A qualidade de um CRI de término de obras não é aferida apenas pelo laudo de avaliação das garantias ou pela taxa contratada, mas também pela estrutura de controle e monitoramento constituída em torno do projeto. Um empreendimento imobiliário pode levar de 2 (dois) a 4 (quatro) anos para ser concluído e, nesse período, o desempenho do crédito depende do avanço
Data Base: agosto/2026
31
físico e financeiro da obra, da comercialização das unidades e da efetiva aplicação dos recursos na construção. Cada uma dessas variáveis demanda acompanhamento técnico e verificação independente.
Por essa razão, as operações de término de obras originadas pela Éxes contam, no mínimo, com o conjunto de prestadores de serviço indicados abaixo. Os custos são suportados pela devedora, e os relatórios são endereçados à securitizadora e à Gestora, conforme aplicável. O padrão descrito nesta seção é adotado nas operações de término de obras, sem prejuízo de a mesma disciplina de diligência e verificação independente orientar a estruturação e a aquisição de operações nos demais segmentos em que o Fundo investe.
| Prestadores contrata | dos em toda operação de término de obras |
|---|---|
| Prestador | Função |
| Deal Counsel | Diligência legal integral do projeto, dos avalistas e das questões imobiliárias, e elaboração de todos os documentos da operação |
| Agente de Medição e Diagnóstico de Obra | Revisão do orçamento e do cronograma de obras na originação e, em seguida, acompanhamento mensal da execução, sob as óticas física e financeira |
| Servicer e Auditoria de Recebíveis | Auditoria da carteira de recebíveis e revisão mensal, observando novas vendas, distratos, apuração do estoque e publicação do Índice de Liquidez das Garantias |
| Administração financeira da obra: cada pagamento | |
| Agente de Pagadoria | é validado e confrontado com o orçamento, e a liquidação é feita diretamente ao fornecedor |
| Securitizadora | Emissão e representação legal do CRI, com responsabilidade pelo patrimônio separado |
Fonte: Éxes Gestora de Recursos, padrão de estruturação adotado nas operações de término de obras.
O QUE CADA CAMADA VERIFICA
A diligência do Deal Counsel antecede a decisão de investimento. Ela abrange a cadeia dominial dos imóveis, a situação societária e patrimonial dos avalistas, as certidões e contingências aplicáveis e a exequibilidade das garantias que se pretende constituir. A partir desse trabalho são elaboradas as minutas dos documentos da operação, permitindo que as cláusulas, garantias e mecanismos de controle sejam negociados antes da emissão.
O Agente de Medição de Obra inicia sua atuação antes do desembolso, com a revisão do orçamento e do cronograma apresentados pelo incorporador. A validação independente desses elementos busca assegurar que o custo
Data Base: agosto/2026
32
remanescente considerado no índice de cobertura corresponda ao valor estimado como necessário para a conclusão do empreendimento. A partir da emissão, o acompanhamento passa a ser mensal e abrange 2 (duas) dimensões: o avanço físico, medido em campo, e o avanço financeiro, apurado em relação ao orçamento revisado. A análise conjunta dessas informações permite verificar se os desembolsos acompanham a execução da obra.
O Servicer audita a carteira de recebíveis na originação e realiza sua revisão mensal. Sua atuação abrange a verificação de novas vendas, distratos, apuração do estoque e cálculo do índice de cobertura. Por essa razão, o índice não é calculado pela Gestora nem pela devedora, mas por terceiro contratado para essa finalidade.
A Securitizadora é responsável legal pelo CRI e pelo respectivo patrimônio separado, competindo-lhe, conforme aplicável, a guarda do patrimônio separado e a representação dos titulares. A Gestora busca atuar com securitizadoras cuja estrutura operacional e histórico de atuação sejam compatíveis com a natureza e a complexidade das operações investidas pelo Fundo.
PAGADORIA: UMA CAMADA ADICIONAL DE GOVERNANÇA
O agente de pagadoria constitui uma camada adicional de controle. Nas operações em que esse serviço é contratado, a administração financeira da obra passa a contar com a atuação de terceiro independente: cada pagamento é validado em relação ao orçamento aprovado e liquidado diretamente ao fornecedor, sem transitar pelo caixa do incorporador.
A pagadoria busca assegurar que os recursos do financiamento sejam aplicados no empreendimento a que se destinam. Cada desembolso deve corresponder a uma etapa executada e verificada em campo, e a liquidação direta ao fornecedor confere maior rastreabilidade ao uso dos recursos, desde o orçamento aprovado até o respectivo pagamento.
Operações da carteira com agente de pagadoria contratado
| Operação | Unid. | % do PL ~~O~~ | Segmento |
|---|---|---|---|
| CRI Acoi — Ilhas Gregas | % | 6,20% | Incorporação vertical |
| CRI Mont Blanc | % | 5,73% | Incorporação vertical |
| CRI NMC — Primus Park | % | 5,67% | Incorporação vertical |
| CRI Raposo (Volpe) | % | 4,42% | Incorporação vertical |
| Total | % | 22,02% | — |
Fonte: Éxes Gestora de Recursos, posição de 31/07/2026.
As 4 (quatro) operações somam 22,02% (vinte e dois inteiros e dois centésimos por cento) do patrimônio do Fundo e representam parcela relevante da exposição a incorporação vertical em fase de obra. Nessas operações, o
Data Base: agosto/2026
33
investidor conta com uma camada adicional de controle, que não é usual no mercado de CRI e que não se reflete diretamente nos indicadores tradicionais de garantia: a aplicação dos recursos do financiamento na obra é acompanhada mediante verificação prévia, com validação dos desembolsos em relação ao orçamento aprovado e à evolução física do empreendimento.
COBERTURA DE GARANTIAS
A cobertura de garantias da carteira é analisada a partir da relação entre o saldo devido pelo devedor e os ativos e direitos que garantem essa dívida. O Fundo apura essa relação operação a operação, com base nos laudos de avaliação das garantias e nos relatórios mensais de acompanhamento de obra, por meio do Índice de Liquidez das Garantias — ILG. O LTV corresponde ao inverso do ILG.
COMO O ILG É APURADO
O ILG corresponde à razão entre o valor das garantias e o valor das obrigações do projeto. O numerador reúne o pacote de garantias efetivamente constituído em favor do Fundo; o denominador considera as obrigações que devem ser honradas para que o valor das garantias reflita as premissas consideradas nos respectivos laudos de avaliação.
No numerador entram, conforme a estrutura de cada operação:
valor presente dos recebíveis, correspondente aos contratos de venda das unidades já comercializadas, objeto de cessão fiduciária ao Fundo;
estoque de unidades não vendidas, objeto de alienação fiduciária, avaliado a valor de mercado;
fundo de reserva, composto por recursos disponíveis na conta centralizadora; e
imóveis externos ao projeto e recebíveis de outras origens, quando constituídos como garantias adicionais.
No denominador entram, conforme aplicável:
saldo devedor do CRI, multiplicado pelo fator de senioridade quando o Fundo detém classe sênior de uma estrutura com subordinação;
obra a realizar, correspondente ao custo remanescente para conclusão do empreendimento; e
fundo de obra, deduzido do custo remanescente, por representar recursos já segregados para custear a conclusão da obra.
Conforme dados da Data-Base, em 5 (cinco) operações o Fundo detém classe sênior, razão pela qual o saldo devedor é considerado líquido do respectivo fator de senioridade: CRI Maxi — Tramonto, a 85% (oitenta e cinco por cento); CRI NMC — Primus Park, a 70% (setenta por cento); CRI Persa Piatra e CRI Persa — Spot Smart Living, ambos a 80% (oitenta por cento); e CRI Raposo (Volpe), a 50% (cinquenta por cento). Nesses casos, a subordinação absorve a
Data Base: agosto/2026
34
primeira perda, de modo que a garantia relevante para o Fundo é medida em relação à parcela sênior detida pelo EXES11.
O quadro abaixo reproduz a coluna do modelo referente a uma operação, utilizada como exemplo.
Abertura do ILG — CRI Maxi (Tramonto)
| Componente | Unid. | Valor | Posição |
|---|---|---|---|
| Valor presente dos recebíveis | R$ | 37.538.635 | Numerador |
| Estoque de unidades | R$ | 32.390.993 | Numerador |
| Fundo de reserva | R$ | 574.171 | Numerador |
| (=) Garantias | R$ | 70.503.798 | — |
| Saldo devedor do CRI | R$ | 14.578.044 | — |
| Fator de senioridade | % | 85,00% | — |
| Saldo devedor sênior | R$ | 12.391.338 | Denominador |
| Obra a realizar | R$ | 34.942.391 | Denominador |
| (−) Fundo de obra | R$ | −4.479.783 | Denominador |
| (=) Obrigações | R$ | 42.853.946 | — |
| ILG = Garantias ÷ Obrigações | x | 1,6452 | — |
| LTV = 1 ÷ ILG | % | 60,78% | — |
Fonte: Éxes Gestora de Recursos, apuração de 30/06/2026 a partir do laudo de avaliação e do relatório de acompanhamento de obra da operação.
O modelo apura 2 (duas) variantes do ILG. A variante conservadora considera o estoque pelo valor de venda forçada, correspondente a 70% (setenta por cento) ou 50% (cinquenta por cento) do valor de mercado, conforme a operação. A variante principal considera o estoque pelo valor de mercado, sendo essa a metodologia utilizada nas tabelas deste estudo. No exemplo acima, a variante de venda forçada resulta em LTV de 70,50% (setenta inteiros e cinquenta centésimos por cento), em comparação ao LTV de 60,78% (sessenta inteiros e setenta e oito centésimos por cento) apurado com base no valor de mercado.
O ILG COMO COVENANT CONTRATUAL E O CONTROLE MENSAL
O Índice de Liquidez das Garantias não constitui apenas métrica interna da Gestora. Trata-se de obrigação contratual da devedora, prevista nos documentos de cada operação, com patamar mínimo a ser observado durante todo o prazo da operação, até o adimplemento integral das obrigações garantidas. A fórmula é a seguinte:
ILG = [ VP(CITTI) + Desconto × Estoque + FR ] ÷ [ SDCRI + RO − FO ] ≥
Índice Mínimo
Data Base: agosto/2026
35
| Component | es da fórmula contratual |
|---|---|
| Termo | Definição ~~S~~ |
| VP(CIT) | Valor presente dos direitos creditórios elegíveis, descontados pelos juros remuneratórios da operação, base 252 dias úteis |
| Unidades autônomas disponíveis para comercialização na data de apuração, avaliadas pelo preço médio por metro | |
| Estoque | quadrado das dez últimas unidades vendidas do empreendimento, deduzido o valor já pago pelos adquirentes |
| Desconto | Percentual do estoque admitido no cálculo, definido em cada operação |
| FR | Saldo do Fundo de Reserva |
| SD | Saldo devedor atualizado dos CRI no último dia do mês anterior ao do cálculo |
| RO | Valor remanescente de obras, conforme o último Relatório de Medição de Obra |
| FO | Saldo do Fundo de Obra |
| Índice | Cobertura mínima exigida contratualmente, a ser observada |
| Mínimo | a todo tempo |
Fonte: Termo de Securitização e Escritura de Emissão de Debêntures das operações, cláusula do Índice de Liquidez das Garantias.
As operações de término de obras da carteira adotam desconto de 30% (trinta por cento) sobre o valor do estoque, de modo que o índice mínimo seja apurado sobre um estoque já depreciado. Trata-se de critério de estruturação negociado na originação, que exige do projeto a manutenção de um pacote de garantias superior ao que seria necessário caso o estoque fosse considerado integralmente pelo seu valor de comercialização, conferindo margem adicional de cobertura. Esse patamar deve ser observado mês a mês, e não apenas na data de contratação da operação.
A fórmula é reapurada integralmente a cada mês. Todos os seus componentes, valor presente dos recebíveis, estoque, fundos de reserva e de obra, saldo devedor e custo remanescente de obra, são atualizados no Relatório de Monitoramento, de periodicidade mensal, na data acordada em cada operação. É isso que diferencia esse covenant de uma exigência estática de garantia. 3 (três) componentes concentram a maior parte da variação e merecem detalhamento.
O primeiro é o valor presente dos recebíveis. Não se trata de somar os contratos pelo seu valor de face: os fluxos são trazidos a valor presente pela taxa de remuneração da própria operação, em base de 252 (duzentos e cinquenta e dois) dias úteis, de modo que o índice reflita o valor atual dos
Data Base: agosto/2026
36
recebíveis, e não o valor que terão nas respectivas datas de pagamento. Essa distinção é relevante porque cada empreendimento possui cronograma próprio, e o recebimento dos contratos acompanha a entrega das unidades. A apuração mensal incorpora o cronograma efetivo de cada operação, as vendas realizadas no período e o ritmo de repasse bancário, de modo que o numerador do índice reflita a carteira de recebíveis vigente, marcada pela taxa da operação.
O segundo é o estoque. O estoque não é avaliado apenas na originação e mantido pelo mesmo valor ao longo da operação. Ele é reavaliado mensalmente com base no preço médio por metro quadrado das 10 (dez) últimas unidades efetivamente vendidas, por meio de uma média móvel que atualiza o valor do estoque a partir de transações observadas no próprio empreendimento, e não apenas com base em laudo. O índice passa, assim, a acompanhar o preço efetivamente praticado nas vendas, atualizado a cada mês. Do valor apurado, deduz-se ainda o montante já pago pelos adquirentes, de modo que o estoque reflita apenas os valores ainda a receber.
O terceiro é o custo de obra a incorrer. O valor remanescente de obra é remedido mensalmente pelo Agente de Medição de Obra, contratado às expensas da devedora, e incorpora a variação dos custos de construção. O custo remanescente considerado no índice corresponde, portanto, à medição mais recente, atualizada de acordo com a evolução dos custos no período.
O acompanhamento é, assim, operacional e mensal, e não apenas periódico ou anual. A Gestora não observa a cobertura de garantias por uma fotografia estática: acompanha uma série mensal, construída a partir de informações verificadas por agente independente, com recebíveis marcados a valor presente, preços de venda efetivamente realizados e custos de obra medidos em campo. Os documentos da operação preveem o direito dos titulares de exigir reforço de garantias caso o patamar mínimo deixe de ser observado.
Data Base: agosto/2026
37
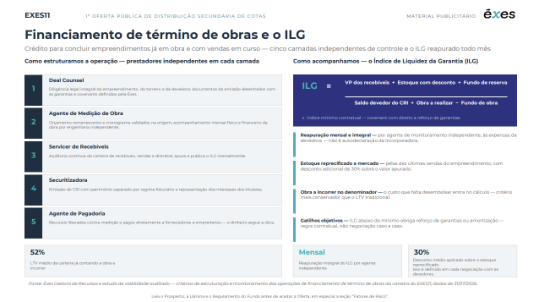
POR QUE A OBRA A INCORRER ENTRA NO DENOMINADOR
Um LTV estrito dividiria apenas o saldo devedor pelo valor das garantias. No exemplo acima, esse critério resultaria em LTV de 17,58% (dezessete inteiros e cinquenta e oito centésimos por cento), em vez de 60,78% (sessenta inteiros e setenta e oito centésimos por cento). O modelo adota a medida mais ampla, que corresponde à definição contratual reproduzida no item anterior, pactuada com a devedora e verificada mensalmente por agente independente. A razão para essa inclusão é econômica.
Em CRIs de término de obras, o valor das garantias é apurado com base no empreendimento concluído. O laudo avalia unidades prontas, e os recebíveis cedidos decorrem de contratos cujo pagamento acompanha a entrega das unidades. A realização integral desse valor pressupõe, portanto, a conclusão da obra.
Por essa razão, o custo remanescente de obra é tratado como obrigação do projeto, ao lado do saldo devedor. Sua inclusão no denominador, líquida dos recursos já segregados no fundo de obra, faz com que o índice mensure a margem efetivamente disponível ao credor em relação ao empreendimento no estado considerado pela avaliação.
Por adotar critério mais rigoroso, o LTV divulgado neste estudo é sistematicamente mais elevado do que o LTV estrito da mesma carteira. Pela mesma razão, o cálculo de perda dado o default apresentado é mais conservador. Considerando apenas o saldo devedor, o LTV médio ponderado da carteira seria de 30,64% (trinta inteiros e sessenta e quatro centésimos por cento), em vez dos 51,97% (cinquenta e um inteiros e noventa e sete centésimos por cento) reportados..
Data Base: agosto/2026
38
Em 4 (quatro) operações da carteira não há obra a incorrer, seja porque o empreendimento está concluído, seja porque a estrutura possui natureza diversa. Nesses casos, o denominador do ILG corresponde apenas ao saldo devedor, e o LTV apurado equivale ao LTV estrito.
LTV POR OPERAÇÃO
A tabela a seguir relaciona todas as operações de crédito da carteira, ordenadas do maior para o menor LTV, apurado com base no valor de mercado das garantias em 30 de junho de 2026.
LTV por operação — 31/07/2026
| Devedor / operação ~~E~~ | Unid. | Segmento | % do PL | LTV |
|---|---|---|---|---|
| CRI Persa Piatra | % | Incorporação | 4,71% | 64,80% |
| CRI Acoi — Ilhas Gregas | % | Incorporação | 6,20% | 61,77% |
| CRI Persa — Spot Smart Living | % | Incorporação | 7,15% | 61,20% |
| CRI Maxi — Tramonto | % | Incorporação | 6,85% | 60,78% |
| CRI Totus — Spot Diadema | % | Incorporação | 0,97% | 58,66% |
| CRI Raposo (Volpe) | % | Incorporação | 4,42% | 57,84% |
| CRI Mont Blanc | % | Incorporação | 5,73% | 56,67% |
| CRI IC Construtora (Mahalo) | % | Incorporação | 2,24% | 55,06% |
| CRI São Vicente | % | Varejo essencial | 5,26% | 52,47% |
| CRI Celeste | % | Energia | 4,80% | 43,40% |
| CRI NMC — Primus Park | % | Incorporação | 5,67% | 40,52% |
| CRI Duarte e Lima (Ânima) | % | Educacional | 5,71% | 37,34% |
| CRI FGR | % | Residencial pulverizado | 5,23% | 37,32% |
| CRI Congesa | % | Venda de terreno | 0,10% | 7,87% |
| CRI Ávida | % | Loteamento | 1,01% | 6,33% |
| CRI São Carlos | — | Corporativo com rating | 5,23% | sem garantia real |
Data Base: agosto/2026
39
| LTV por operação — | 31/07/ | 2026 | ||
|---|---|---|---|---|
| Devedor / operação | Unid. | Segmento | % do PL | LTV ~~O~~ |
| CRI EBM | — | Aval Cyrela com rating | 4,73% | sem garantia real |
| Total / LTV médio ponderado | % | — | 76,00% | 51,97% |
Fonte: Éxes Gestora de Recursos, a partir dos laudos de avaliação das garantias e dos relatórios de acompanhamento de obra de cada operação, posição de 31/07/2026. O LTV médio ponderado considera as quinze operações com garantia real, que somam 66,05% do patrimônio.
Duas operações não contam com garantia real e, por essa razão, não apresentam LTV apurado. Nesses casos, o principal mitigante considerado é a qualidade de crédito da contraparte ou do garantidor, conforme aplicável, aferida por meio de classificação pública de risco.
O CRI São Carlos corresponde a operação corporativa emitida por companhia listada no Novo Mercado da B3. O CRI EBM, por sua vez, conta com aval solidário da Cyrela Brazil Realty.
Há, ainda, uma terceira contraparte com classificação pública de risco. O CRI Duarte e Lima é lastreado em imóvel locado à Ânima Holding, cuja obrigação de pagamento dos aluguéis constitui a origem econômica do fluxo da operação. Nesse sentido econômico, a Ânima Holding representa a principal contraparte indireta relacionada ao fluxo de pagamento do CRI.
Contrapartes com classificação de risco pública
| Operação | Contraparte avaliada | % do PL ~~O~~ | Garantia real | Agência | Rating | Perspectiva |
|---|---|---|---|---|---|---|
| CRI EBM | Cyrela Brazil Realty S.A. (avalista) | 4,73% | Não | Moody’s Local | AAA.br | Estável |
| CRI Duarte e Lima | Ânima Holding S.A. (locatária) | 5,71% | Sim | Fitch Ratings | AA(bra) | Estável |
| CRI São Carlos | São Carlos Emp. e Part. S.A. (emissora) | 5,23% | Não | Moody’s Local | A+.br | Estável |
Fontes: Moody’s Local BR Agência de Classificação de Risco Ltda., Rating Corporativo (CFR) em escala nacional brasileira, comunicados de
07/04/2026 (Cyrela) e 11/11/2025 (São Carlos); Fitch Ratings Brasil Ltda., Rating Nacional de Longo Prazo, comunicado de 24/07/2026 (Ânima).
A Cyrela Brazil Realty possui classificação AAA.br, correspondente ao topo da escala nacional, afirmada em abril de 2026. A Ânima Holding é classificada em AA(bra) pela Fitch, com nota afirmada em julho de 2026. A São Carlos, por sua vez, é classificada em A+.br. As 3 (três) companhias apresentam perspectiva estável. As classificações são corporativas, atribuídas às respectivas companhias, e não às emissões de CRI detidas pelo Fundo.
Data Base: agosto/2026
40
No CRI Duarte e Lima, o rating se soma à garantia real da operação, que apresenta LTV de 37,34% (trinta e sete inteiros e trinta e quatro centésimos por cento), um dos menores da carteira. A qualidade de crédito da locatária constitui, nesse caso, mitigante adicional, e não substituto do lastro imobiliário.
Uma 4ª (quarta) contraparte merece registro por fundamento distinto. A FGR Incorporações obteve registro de companhia aberta categoria “A” perante a Comissão de Valores Mobiliários em maio de 2026, passando a se sujeitar ao regime informacional aplicável às companhias abertas, ainda que suas ações não estejam listadas em segmento de negociação da B3. Não há rating público atribuído à companhia, e a operação conta com garantia real, com LTV de 37,32% (trinta e sete inteiros e trinta e dois centésimos por cento).
Para a Gestora, o efeito prático desse registro está relacionado ao acompanhamento de crédito. Formulário de referência, demonstrações financeiras auditadas e informações trimestrais passam a ser divulgados nos prazos regulamentares, sob responsabilidade de diretor estatutário e sujeitos à fiscalização da CVM. O monitoramento da contraparte passa, assim, a contar com base pública e auditada de informações, o que amplia a qualidade e a tempestividade dos dados disponíveis à Gestora — condição pouco usual em operações de crédito privado com incorporadoras de capital fechado.
Fonte: Comissão de Valores Mobiliários, registro de companhia aberta categoria A, maio de 2026.
Consideradas as 15 (quinze) operações com garantia real e as operações que contam com mitigantes de crédito corporativo ou informacional, a carteira, na ótica da Gestão, não apresenta exposição de crédito desprovida de mitigantes.
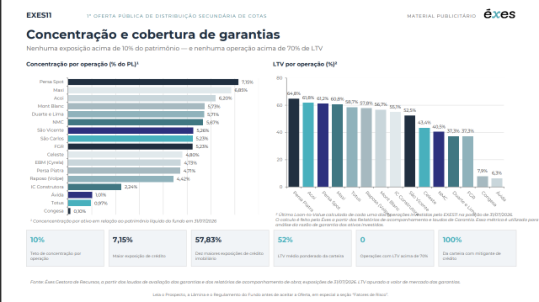
Data Base: agosto/2026
41
CRI ACOI — ILHAS GREGAS: CONSERVADORISMO NA APURAÇÃO
O CRI Acoi representa 6,20% (seis inteiros e vinte centésimos por cento) do patrimônio do Fundo e aparece na tabela acima com o 2º (segundo) maior LTV, de 61,77% (sessenta e um inteiros e setenta e sete centésimos por cento). 2 (duas) particularidades da operação recomendam análise específica.
A 1ª (primeira) é a extensão do pacote de garantias. Além das unidades do incorporador, integram a garantia do CRI as unidades pertencentes ao permutante terrenista. Trata-se de condição obtida na negociação da operação e não usual em estruturas de permuta, nas quais o proprietário do terreno costuma preservar suas unidades livres de ônus.
A 2ª (segunda) é o tratamento dado às fases do empreendimento. O projeto é composto por 3 (três) fases, e as unidades da Fase 1 (um) não foram computadas no numerador do Índice de Liquidez das Garantias. A exclusão é deliberada e conservadora. O LTV de 61,77% (sessenta e um inteiros e setenta e sete centésimos por cento) reportado neste estudo representa, portanto, um teto com base na metodologia adotada: caso as unidades da Fase 1 (um) fossem consideradas no pacote de garantias, o índice seria inferior ao apurado.
As 2 (duas) características decorrem da originação direta da operação. Ao estruturar a operação, a Gestora negocia a composição do pacote de garantias, em vez de aderir a termos previamente definidos por terceiros, e pode adotar, na apuração da cobertura, critério mais rigoroso do que aquele que resultaria da consideração integral do pacote de garantias. O CRI Acoi ilustra essa capacidade de estruturação na carteira atual.
Fonte: Éxes Gestora de Recursos, termos e condições da operação e laudo de avaliação das garantias, posição de 31/07/2026. O modelo não
atribui valor às unidades da Fase 1; o efeito de sua inclusão não é, portanto, quantificado neste estudo.
CRI ÁVIDA: RECUPERAÇÃO DE CRÉDITO E REFORÇO DE GARANTIAS
O CRI Ávida é uma das menores exposições de crédito da carteira, representando 1,01% (um inteiro e um centésimo por cento) do patrimônio do Fundo, e apresenta o menor LTV entre as operações analisadas, de 6,33% (seis inteiros e trinta e três centésimos por cento). É também a operação com a maior remuneração contratada em IPCA +. Essa combinação resulta de processo de recuperação de crédito conduzido pela Gestora ao longo de 2 (dois) anos.
A devedora é a Ávida Construtora e Incorporadora S.A., com sede em Cuiabá, fundada em 2007 e com mais de 11.000 (onze mil) unidades entregues. Em 3 (três) de fevereiro de 2023, foi declarado o vencimento antecipado da operação, e a companhia ingressou em recuperação judicial. A Gestora ajuizou execução de título extrajudicial e, em paralelo, conduziu a renegociação dos termos da operação com a securitizadora e a devedora.
Data Base: agosto/2026
42
O acordo foi aprovado em Assembleia Especial de Investidores realizada em 4 (quatro) de dezembro de 2024, com a presença de titulares de 100% (cem por cento) dos CRI em circulação e aprovação por unanimidade, sem votos contrários ou abstenções. Os principais termos obtidos pela Gestora estão resumidos abaixo.
Repactuação aprovada em 04/12/2024 — principais termos
| Item | Antes | Depois | |
|---|---|---|---|
| Situação da operação | Vencimento antecipado declarado | Repactuada, com pagamento em dia | fluxo de |
| Remuneração | IPCA + 11,00% a.a. | IPCA + 15,00% a.a. | |
| Garantias reais | Alienação fiduciária de imóveis e cessão fiduciária de recebíveis de dois loteamentos | Acrescidas de fiduciária dos imóveis Celina Bezerra e das autônomas de empreendimentos | alienação Spartha e unidades três |
| Cessões fiduciárias | Recebíveis dos loteamentos | Acrescidas da cessã do VGV do Beija Flor VGV de Spartha Bezerra, e dos rece soluto | o de 8,5% e 8,0% do e Celina bíveis pro |
| Monitoramento | — | Agente de monitora cobrança contratado recebíveis, com mensal | mento e para os relatório |
Fonte: Ata da 13ª Assembleia Especial de Investidores dos CRI da 43ª Série da 3ª Emissão da Companhia Província de Securitização, realizada em 04/12/2024.
A elevação da taxa em 4 (quatro) pontos percentuais e a incorporação de multas e encargos ao saldo devedor foram obtidas mediante concessões pontuais: desconto integral da multa por litigância de má-fé e desconto de 71,05% (setenta e um inteiros e cinco centésimos por cento) dos encargos moratórios apurados. O acordo determinou standstill das cobranças judiciais em curso e, em havendo descumprimento de termos e condições deste, poderá haver a retomada das referidas cobranças.
O RESULTADO DO PROCESSO
A obra do empreendimento foi concluída e o Habite-se foi emitido. O fluxo de pagamento encontra-se em dia, e a operação passou a amortizar de forma acelerada:
em fevereiro de 2026, houve amortização extraordinária de aproximadamente 30% (trinta por cento) do saldo devedor, decorrente da venda de imóvel que integrava o pacote de garantias. Na ocasião, a razão de garantia dos recebíveis a valor presente superou 200% (duzentos por cento), e a cobertura total, incluídas as garantias reais, aproximou-se de 380% (trezentos e oitenta por cento); e
em abril de 2026, houve nova amortização extraordinária de aproximadamente 50% (cinquenta por cento) do saldo devedor. A razão de garantia dos recebíveis a valor presente passou a superar 450%
Data Base: agosto/2026
43
(quatrocentos e cinquenta por cento), e a Gestora estimou, à época, que apenas esse fluxo seria suficiente para quitar integralmente o CRI em até 15 (quinze) meses.
Fontes: Relatórios Mensais do EXES11 de fevereiro de 2026 e de abril de 2026.
No momento da repactuação, em 31 de outubro de 2024, o saldo devedor da operação era de R$ 10.081.794,00 (dez milhões, oitenta e um mil, setecentos e noventa e quatro reais), já incorporados ao principal as multas, os encargos moratórios e as correções devidas. Em 31 de julho de 2026, menos de 2 (dois) anos depois, o saldo havia recuado para R$ 2.923.620,00 (dois milhões, novecentos e vinte e três mil, seiscentos e vinte reais), equivalente a uma redução de 71% (setenta e um por cento).
Essa redução não decorreu de renúncia de crédito nem de baixa contábil, mas de pagamento efetivo. A devedora alienou ativos e destinou o produto da venda à amortização do CRI, nos termos da cascata de pagamentos aprovada na assembleia.
A posição em 31 de julho de 2026 é a seguinte:
| CRI Ávida — posição em 31/07/2026 | ||
|---|---|---|
| Indicador | Unid. | Valor |
| Exposição do EXES11 | R$ | 1.382.247 |
| Participação no patrimônio do Fundo | % | 1,01% |
| Remuneração contratada | % a.a. | IPCA + 15,00% |
| Saldo devedor total do CRI | R$ | 2.923.620 |
| Recebíveis cedidos — valor presente | R$ | 33.768.517 |
| Imóveis em alienação fiduciária — valor de mercado | R$ | 12.409.360 |
| Imóveis em alienação fiduciária — venda forçada | R$ | 7.364.000 |
| ILG a valor de mercado | x | 15,79 |
| ILG a valor de venda forçada | x | 14,07 |
| LTV a valor de mercado | % | 6,33% |
| LTV a valor de venda forçada | % | 7,11% |
Fonte: Éxes Gestora de Recursos, apuração de 30/06/2026 a partir do relatório de monitoramento e do laudo de avaliação das garantias.
A operação reúne, atualmente, a maior remuneração contratada e a maior cobertura de garantias apurada na carteira. As garantias correspondem a 15,79 (quinze inteiros e setenta e nove centésimos) vezes o saldo devedor, quando avaliadas a valor de mercado, e a 14,07 (quatorze inteiros e sete centésimos) vezes o saldo devedor, mesmo quando avaliadas a valor de venda forçada. Trata-se de patamar em que, conforme a metodologia adotada neste estudo, o crédito permaneceria coberto ainda que o pacote de garantias fosse liquidado por valor inferior ao valor de avaliação.
O ponto destacado pela Gestora é o processo de recuperação conduzido, e não apenas o resultado alcançado. Diante do inadimplemento, alternativas usuais de mercado poderiam incluir a venda da posição no mercado
Data Base: agosto/2026
44
secundário com deságio ou a aceitação de repactuação com alongamento de prazo e redução de remuneração. A Éxes adotou estratégia distinta: ajuizou execução, incorporou multas e encargos ao principal, elevou a remuneração da operação, ampliou o pacote de garantias, contratou monitoramento independente e reordenou a cascata de pagamentos em favor dos titulares. Como resultado, a operação passou a apresentar a melhor relação entre remuneração contratada e cobertura de garantias da carteira.
Para o adquirente de cotas no âmbito desta Oferta, o episódio possui valor informacional superior ao tamanho relativo da posição. Ele ilustra a capacidade da Gestora de conduzir processos de recuperação de crédito orientados à recomposição do valor devido, fator que contribui para a análise dos cenários de perda e recuperação apresentados.
HISTÓRICO DE RENDIMENTOS E LINEARIDADE DA DISTRIBUIÇÃO
A previsibilidade dos rendimentos decorre, em parte, da natureza da carteira. Os CRIs investidos pelo Fundo preveem pagamento mensal de juros, e a receita do Fundo é composta, majoritariamente, pelo reconhecimento de juros e correção monetária. Esta seção apresenta a série mensal dos 24 (vinte e quatro) meses encerrados em junho de 2026, última competência com demonstração de resultado divulgada, bem como a reserva de lucros utilizada para estabilização do valor distribuído. A carteira, o patrimônio líquido e a cota patrimonial utilizados nas demais seções têm data-base de 31 de julho de 2026.
Série mensal — jul/2024 a jun/2026
| 3. DRE G | erencial em Regim | e de Caixa — 2 | 4 meses | |||
|---|---|---|---|---|---|---|
| Mês | Distribuição /cota (R$) | Resultado /cota (R$) | DY mensal patrimonial | DY bruto equivalente | Reserva (R$) | Reserva /cota (R$) |
| jul/24 | 0,12 | 0,12 | 1,30% | 1,53% | 134.866 | 0,02 |
| ago/24 | 0,11 | 0,08 | 1,20% | 1,41% | 20.879 | 0,00 |
| set/24 | 0,10 | 0,12 | 1,10% | 1,29% | 194.000 | 0,03 |
| out/24 | 0,11 | 0,12 | 1,21% | 1,42% | 234.871 | 0,03 |
| nov/24 | 0,11 | 0,10 | 1,22% | 1,43% | 176.718 | 0,02 |
| dez/24 | 0,11 | 0,09 | 1,15% | 1,35% | 66.651 | 0,01 |
| jan/25 | 0,13 | 0,23 | 1,33% | 1,57% | 745.571 | 0,10 |
| fev/25 | 0,13 | 0,11 | 1,34% | 1,57% | 585.494 | 0,08 |
| mar/25 | 0,13 | 0,12 | 1,34% | 1,58% | 533.881 | 0,08 |
| abr/25 | 0,13 | 0,11 | 1,33% | 1,57% | 357.532 | 0,05 |
| mai/25 | 0,13 | 0,12 | 1,34% | 1,57% | 264.105 | 0,04 |
| jun/25 | 0,13 | 0,09 | 1,34% | 1,58% | — | — |
| jul/25 | 0,13 | 0,14 | 1,35% | 1,58% | 63.047 | 0,01 |
| ago/25 | 0,13 | 0,15 | 1,35% | 1,58% | 187.125 | 0,03 |
| set/25 | 0,13 | 0,16 | 1,34% | 1,58% | 1.297.479 | 0,09 |
Data Base: agosto/2026
45
3. DRE Gerencial em Regime de Caixa — 24 meses
| Mês ~~S~~ | Distribuição /cota (R$) ~~R~~ | Resultado /cota (R$) | DY patrim | mensal onial | DY bruto equivalente | Reserva (R$) | Reserva /cota (R$) |
|---|---|---|---|---|---|---|---|
| out/25 | 0,13 | 0,10 | 1,33% | 1,56% | 926.664 | 0,07 | |
| nov/25 | 0,13 | 0,12 | 1,33% | 1,57% | 853.678 | 0,06 | |
| dez/25 | 0,13 | 0,09 | 1,32% | 1,55% | 340.244 | 0,02 | |
| jan/26 | 0,13 | 0,16 | 1,31% | 1,55% | 737.290 | 0,05 | |
| fev/26 | 0,13 | 0,12 | 1,30% | 1,53% | 608.280 | 0,04 | |
| mar/26 | 0,13 | 0,13 | 1,31% | 1,54% | 638.594 | 0,05 | |
| abr/26 | 0,13 | 0,15 | 1,31% | 1,54% | 878.372 | 0,06 | |
| mai/26 | 0,13 | 0,12 | 1,33% | 1,56% | 806.527 | 0,06 | |
| jun/26 | 0,13 | 0,13 | 1,34% | 1,57% | 786.926 | 0,06 |
Fonte: BTG Pactual Serviços Financeiros S.A. DTVM, DRE gerencial do EXES11 em regime de caixa, jul/2024 a jun/2026, reproduzida nos
Relatórios Mensais do Fundo.
A rentabilidade passada não é promessa de rentabilidade futura.
A distribuição passou de R$ 0,11 (onze centavos) para R$ 0,13 (treze centavos) por cota em janeiro de 2025 e permaneceu nesse patamar em todos os 18 (dezoito) meses seguintes. Não houve, nesse período, mês com distribuição reduzida ou suspensa. O dividend yield mensal sobre a cota patrimonial oscilou entre 1,30% (um inteiro e trinta centésimos por cento) e 1,35% (um inteiro e trinta e cinco centésimos por cento) ao longo desses 18 (dezoito) meses, intervalo equivalente a 5 (cinco) centésimos de ponto percentual.
A distribuição referente a julho de 2026, também de R$ 0,13 (treze centavos) por cota, foi declarada e será paga em agosto de 2026, elevando para 19 (dezenove) o número de meses consecutivos nesse patamar. O resultado e a reserva referentes a julho de 2026 serão divulgados no Relatório Mensal de julho e não integram a série acima.
A última coluna de rendimento apresenta o dividend yield bruto equivalente. Os rendimentos distribuídos por fundos de investimento imobiliário são isentos de imposto de renda na fonte para o cotista pessoa física que atenda às condições previstas no art. 3º, inciso III, da Lei nº 11.033/2004. O bruto equivalente indica qual rendimento um título de renda fixa tributado à alíquota de 15% (quinze por cento) precisaria entregar para gerar o mesmo rendimento líquido, correspondendo à divisão do yield isento por 0,85 (oitenta e cinco centésimos).
Nos 18 (dezoito) meses em que a distribuição permaneceu em R$ 0,13 (treze centavos) por cota, o bruto equivalente situou-se entre 1,53% (um inteiro e cinquenta e três centésimos por cento) e 1,58% (um inteiro e cinquenta e oito centésimos por cento) ao mês. Para o investidor pessoa física elegível ao tratamento tributário aplicável aos fundos imobiliários, esse é o indicador comparável a uma aplicação tributada, e não apenas o yield nominal.
Data Base: agosto/2026
46
A última coluna apresenta a reserva de lucros medida por cota, o que permite compará-la diretamente com o valor distribuído mensalmente. Essa reserva oscilou entre R$ 0,00 (zero) por cota, em junho de 2025, e R$ 0,10 (dez centavos) por cota, em janeiro de 2025, encerrando junho de 2026 em R$ 0,06 (seis centavos) por cota.
A OBRIGAÇÃO LEGAL DE DISTRIBUIÇÃO
A distribuição de rendimentos por fundo de investimento imobiliário não decorre exclusivamente de política discricionária da Gestora. Trata-se de obrigação legal: o art. 10, parágrafo único, da Lei nº 8.668/1993 determina que o fundo distribua aos cotistas, no mínimo, 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano.
2 (dois) aspectos dessa regra explicam o funcionamento da distribuição do EXES11. O primeiro é o regime de caixa: o que se distribui é o resultado efetivamente recebido no período, e não apenas o resultado contábil reconhecido por competência. O segundo é a periodicidade de apuração: a obrigação legal é semestral, ainda que o pagamento aos cotistas seja realizado mensalmente. Dentro de cada semestre, a gestão dispõe de margem para calibrar o valor distribuído por cota, desde que o mínimo de 95% (noventa e cinco por cento) do lucro do semestre seja observado no fechamento de junho e de dezembro.
É essa margem intrassemestral que permite manter o valor por cota estável entre meses com receitas em níveis diferentes. O excedente não distribuído em determinado mês compõe a reserva de lucros tratada a seguir, integralmente pertencente aos cotistas. Não se trata, portanto, de retenção definitiva de resultado, mas de diferimento de distribuição dentro dos limites previstos na legislação aplicável.
Na projeção apresentada, a Gestora adota distribuição de 99% (noventa e nove por cento) do lucro operacional, percentual superior ao mínimo legal e compatível com o histórico do Fundo, cujo payout médio dos últimos 12 (doze) meses foi de 98,85% (noventa e oito inteiros e oitenta e cinco centésimos por cento).
Fonte: Lei nº 8.668/1993, art. 10, parágrafo único; Regulamento do Fundo.
Data Base: agosto/2026
47
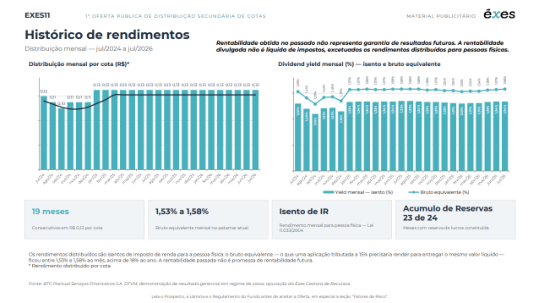
A RESERVA DE LUCROS CARREGADA NO PERÍODO
A estabilidade da distribuição não se apoia apenas na receita de cada mês. O Fundo mantém reserva de lucros constituída a partir do resultado excedente, a qual contribui para absorver a sazonalidade natural do fluxo de caixa, incluindo meses com maior ou menor correção monetária, concentração de datas de pagamento, entrada de novas operações e amortização de operações concluídas.
| Reserva de lucros — 24 meses | e últimos 12 m | eses | |
|---|---|---|---|
| Indicador | Unid. | 24 meses | Últimos 12 meses |
| Reserva média do período | R$ | 476.616 | 677.019 |
| Reserva mediana do período | R$ | 445.707 | 762.108 |
| Reserva média por cota | R$/cota | 0,04 | 0,05 |
| Cobertura média sobre distribuição mensal | a x | 0,37 | 0,42 |
| Meses com reserva constituída | meses | 23 de 24 | 12 de 12 |
Fonte: Éxes Gestora de Recursos, sobre a DRE gerencial do Fundo, jul/2024 a jun/2026.
Nos 24 (vinte e quatro) meses analisados, a reserva média foi de R$ 476.616,00 (quatrocentos e setenta e seis mil, seiscentos e dezesseis reais), e, nos últimos 12 (doze) meses, subiu para R$ 677.019,00 (seiscentos e setenta e sete mil e dezenove reais), crescimento que acompanha o aumento de escala do Fundo após a última emissão. Medida por cota, a reserva média foi de R$ 0,04 (quatro centavos) nos 24 (vinte e quatro) meses e de R$ 0,05 (cinco centavos) nos últimos 12 (doze) meses.
Em 23 (vinte e três) dos 24 (vinte e quatro) meses houve reserva constituída, inclusive em todos os últimos 12 (doze) meses. Não se trata, portanto, de
Data Base: agosto/2026
48
reserva formada de maneira pontual e consumida na sequência, mas de posição carregada de forma contínua e recomposta pelo resultado mensal do Fundo, conferindo à gestão margem para manter o valor distribuído por cota mesmo em meses de receita inferior à média.
Para o adquirente de cotas no âmbito desta Oferta, o histórico indica que os rendimentos distribuídos decorrem do carrego da carteira, líquido de despesas, transferido mensalmente aos cotistas, e que a gestão administra a reserva de lucros de modo a buscar a preservação do valor distribuído por cota.
A rentabilidade passada não é promessa de rentabilidade futura.
POSIÇÃO COMPARADA NO MERCADO DE FUNDOS DE RECEBÍVEIS
O histórico apresentado nos itens anteriores pode ser confrontado com o universo de fundos imobiliários de recebíveis. Em junho de 2026, entre 87 (oitenta e sete) fundos de recebíveis acompanhados, o EXES11 ocupou a 2ª (segunda) posição em dividend yield sobre o valor patrimonial, com 15,92% (quinze inteiros e noventa e dois centésimos por cento) ao ano. Trata-se do 13º (décimo terceiro) mês consecutivo em que o Fundo permaneceu no grupo dos 10 (dez) maiores, considerada a série de junho de 2025 a junho de 2026.
A métrica utilizada é o rendimento sobre o valor patrimonial, e não sobre o preço de tela (valor de mercado), por refletir o rendimento entregue pela carteira sobre o patrimônio líquido do Fundo, sem o efeito da oscilação da cotação em bolsa. O rendimento de 15,92% (quinze inteiros e noventa e dois centésimos por cento) ao ano é isento de imposto de renda para o cotista pessoa física que atenda às condições legais, o que equivale a aproximadamente 18,7% (dezoito inteiros e sete décimos por cento) brutos, considerando uma aplicação tributada à alíquota de 15% (quinze por cento), e decorre de distribuições recorrentes, sem efeito de amortizações extraordinárias.
Data Base: agosto/2026
49
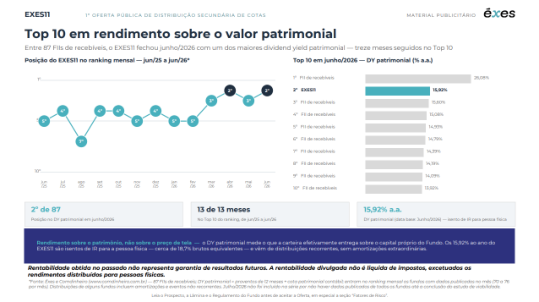
Fonte: Comdinheiro, universo de 87 fundos imobiliários de recebíveis. Dividend yield patrimonial apurado como proventos de doze meses divididos pela cota patrimonial contábil. Entram no ranking mensal os fundos com dados publicados no mês, entre 70 e 76 por mês. As distribuições de alguns fundos incluem amortizações e eventos não recorrentes. Julho de 2026 não integra a série por não haver dados publicados de todos os fundos até a conclusão deste estudo. A rentabilidade passada não é promessa de rentabilidade futura.
RENTABILIDADE PROJETADA EM CINCO ANOS – CENÁRIO BASE
A projeção parte da carteira efetivamente detida em 31 de julho de 2026 e a leva por cinco exercícios a partir da liquidação da oferta, sem supor originação nova, giro de carteira, ganho de capital ou alavancagem. É, nesse sentido, uma projeção de carrego: mede o que a carteira atual entrega se apenas for mantida.
Premissas
| 1. Premissas | |||
|---|---|---|---|
| Premissa | Unid. | Valor | Origem |
| Patrimônio Líquido — 31/07/2026 | R$ | 136.451.822 | Informe mensal CVM |
| Quantidade de cotas (pré = pós- oferta) | # | 14.101.455 | Informe mensal CVM |
| Valor da cota patrimonial — 07.2026 | R$ | 9,68 | Administrador |
| Preço por cota da oferta | R$ | 9,50 | Oferta |
| Valor da cota de mercado — 07.2026 | R$ | 9,55 | B3 |
| Captação ou custos que afetam o PL | R$ | 0 | Estrutura da oferta |
| Taxa de gestão | % a.a. | 1,00% | Regulamento |
Data Base: agosto/2026
50
1. Premissas
| Premissa | Unid. | Valor | Origem |
|---|---|---|---|
| Taxa de performance | % a.a. | 0,00% | Regulamento |
| Outras despesas — mensal | R$ | 10.000 | Éxes |
| Formador de mercado — parcela do Fundo | R$/mês | 27.500 | Fato Relevante |
| % do lucro operacional distribuído | % | 99,00% | Premissa da gestora |
| % do PL em CDI+ | % | 42,92% | Carteira 07.2026 |
| % do PL em IPCA+ | % | 33,01% | Carteira 07.2026 |
| % do PL em FIAGRO | % | 21,19% | Carteira 07.2026 |
| % do PL em Caixa | % | 2,88% | Carteira 07.2026 |
| Verificação — soma dos indexadores | % | 100,00% | Controle do modelo |
| Carrego ponderado CDI+ | % | 4,47% | Carteira 07.2026 |
| Carrego ponderado IPCA+ | % | 9,97% | Carteira 07.2026 |
| Multiplicação da Quantidade de Cotas detidas pelo EXES pelo Rendimento de R$ 1,44 (doze meses de | |||
| Yield da posição em AGRX11 — Ano 1 | % a.a. | 18,00% | distribuição de R$ 0,12) dividido pelo valor de mercado da posição (R$ 28.942.240) |
| (3.618.155 x 0,12 x 12 / R$28.945.240 = 18%) |
Fontes: Informe Mensal CVM do EXES11 de julho de 2026; Regulamento do Fundo; carteira de 31/07/2026 e apurações da Éxes Gestora de
Recursos; Relatório Mensal do AGRX11; Fato Relevante de 15/07/2026.
A 6ª (sexta) premissa é particularmente relevante para o investidor. Como o ofertante é o FIM Éxes e não o Fundo, os recursos líquidos da Oferta serão destinados ao Ofertante, na qualidade de cedente das cotas. O patrimônio líquido e a quantidade de cotas do Fundo não se alteram, e os custos da Oferta são suportados pelo Ofertante. Não há, portanto, diluição dos atuais cotistas nem período de caixa ocioso entre a liquidação da Oferta e a alocação de novos recursos pelo Fundo. O adquirente das cotas passa a participar do carrego da carteira já constituída, observadas as condições da Oferta e a data de liquidação aplicável.
A receita operacional de cada exercício é calculada no modelo a partir da composição das 4 (quatro) parcelas indexadas da carteira. Para a parcela pós-
Data Base: agosto/2026
51
fixada, o fator anual corresponde à combinação entre a variação do CDI e o carrego contratado. Para a parcela indexada à inflação, corresponde à combinação entre a variação do IPCA e o carrego real. A parcela investida em FIAGRO considera o yield projetado da posição, e o caixa é remunerado a 100% (cem por cento) do CDI.
FLUXO DE CAIXA PROJETADO
3. Fluxo de Caixa Projetado do EXES11
| Fluxo de Caixa ~~E~~ | Unid. | Ano set/26 | 1 | Ano set/27 | 2 Ano set/28 | 3 | Ano 4 set/29 | Ano 5 set/30 ~~T~~ |
|---|---|---|---|---|---|---|---|---|
| CDI estimado | % a.a. | 13,27% | 11,47% | 10,27% | 9,91% | 9,90% | ||
| IPCA estimado | % a.a. | 4,69% | 4,43% | 4,38% | 4,36% | 4,36% | ||
| Meses de formador de mercado | meses | 12 | 12 | 12 | 12 | 12 | ||
| Patrimônio | ||||||||
| Líquido — início do ano | R$ mil | 136.452 | 136.666 | 136.862 | 137.047 | 137.230 | ||
| (+/−) Captação / custos da oferta | R$ mil | 0 | 0 | 0 | 0 | 0 | ||
| (+) Receita operacional | R$ mil | 23.204 | 21.452 | 20.352 | 20.036 | 20.052 | ||
| (−) Taxa de gestão | R$ mil | −1.365 | −1.367 | −1.369 | −1.370 | −1.372 | ||
| (−) Outras despesas | R$ mil | −120 | −120 | −120 | −120 | −120 | ||
| (=) Lucro antes do formador | R$ mil | 21.719 | 19.965 | 18.863 | 18.546 | 18.560 | ||
| (−) Formador de mercado | R$ mil | −330 | −330 | −330 | −330 | −330 | ||
| (=) Lucro operacional | R$ mil | 21.389 | 19.635 | 18.533 | 18.216 | 18.230 | ||
| (−) Reserva de lucros | R$ mil | −214 | −196 | −185 | −182 | −182 | ||
| (=) Dividendos distribuídos | R$ mil | 21.175 | 19.439 | 18.348 | 18.034 | 18.047 | ||
| Patrimônio Líquido — fim do ano | R$ mil | 136.666 | 136.862 | 137.047 | 137.230 | 137.412 |
Fonte: Éxes Gestora de Recursos, projeção elaborada sobre a carteira de 31/07/2026.
INDICADORES POR EXERCÍCIO
Data Base: agosto/2026
52
4. Indicadores para o Adquirente das Cotas
| Indicador | Unid. | Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 |
|---|---|---|---|---|---|---|
| Distribuição por cota — mês | R$ | 0,13 | 0,11 | 0,11 | 0,11 | 0,11 |
| Distribuição por cota — ano | R$ | 1,50 | 1,38 | 1,30 | 1,28 | 1,28 |
| Dividendos distribuídos no ano | R$ mi | 21,18 | 19,44 | 18,35 | 18,03 | 18,05 |
| DY sobre o preço da oferta (9,50) | % a.a. | 15,81% | 14,51% | 13,70% | 13,46% | 13,47% |
| DY sobre a cota patrimonial (9,68) | % a.a. | 15,52% | 14,25% | 13,45% | 13,22% | 13,23% |
| DY sobre a cota de mercado (9,55) | % a.a. | 15,72% | 14,43% | 13,62% | 13,39% | 13,40% |
| Ganho de yield pelo deságio | p.p. | 0,29% | 0,26% | 0,25% | 0,25% | 0,25% |
| Yield real — IPCA + | % a.a. | 10,62% | 9,65% | 8,93% | 8,72% | 8,73% |
| Yield em % do CDI | % | 119,08% | 126,49% | 133,30% | 135,83% | 136,08% |
| Spread do yield sobre o CDI | p.p. | 2,40% | 2,92% | 3,31% | 3,44% | 3,46% |
| Bruto equivalente, tributado a 15% | % a.a. | 18,60% | 17,07% | 16,12% | 15,84% | 15,85% |
Fonte: Éxes Gestora de Recursos. O yield bruto equivalente considera a isenção de imposto de renda de que trata o art. 3º, inciso III, da Lei nº 11.033/2004, para o cotista pessoa física que atenda às condições legais.
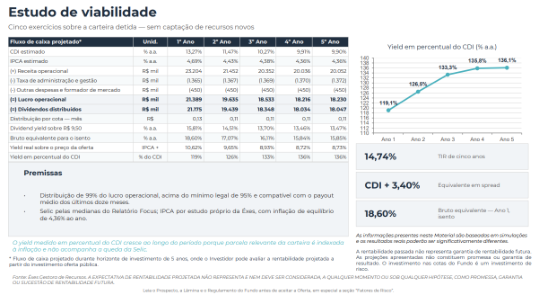
Data Base: agosto/2026
53
LEITURA DOS RESULTADOS
O dividend yield projetado decresce de 15,81% (quinze inteiros e oitenta e um centésimos por cento) no 1º (primeiro) exercício para 13,47% (treze inteiros e quarenta e sete centésimos por cento) no 5º (quinto) exercício, acompanhando a queda projetada da Selic sobre a parcela pós-fixada da carteira. Como o CDI projetado recua em ritmo superior ao yield do Fundo, o rendimento medido em percentual do CDI aumenta no mesmo período, de 119,08% (cento e dezenove inteiros e oito centésimos por cento) para 136,08% (cento e trinta e seis inteiros e oito centésimos por cento).
Esse efeito decorre da composição da carteira: aproximadamente 1/3 (um terço) do patrimônio está indexado ao IPCA, com carrego contratado de quase 10 (dez) pontos percentuais acima da inflação, parcela que não é diretamente impactada pela variação da Selic.
A distribuição mensal projetada para o 1º (primeiro) ano é de R$ 0,13 (treze centavos) por cota, mesmo patamar atualmente praticado. A reserva de lucros acumulada confere margem para a manutenção desse patamar após a liquidação da Oferta, e a trajetória posterior acompanha a capacidade recorrente da carteira sob as curvas adotadas.
Considerando a aquisição pelo preço de R$ 9,50 (nove reais e cinquenta centavos) por cota, o recebimento dos dividendos projetados ao longo de 5 (cinco) exercícios e a saída ao valor patrimonial projetado para o 5º (quinto) ano, a taxa interna de retorno estimada é de 14,74% (quatorze inteiros e setenta e quatro centésimos por cento) ao ano, equivalente a CDI + 3,40% (três inteiros e quarenta centésimos por cento) ou IPCA + 9,85% (nove inteiros e oitenta e cinco centésimos por cento), em spread multiplicativo. Para o cotista pessoa física isento, o retorno bruto equivalente de um título tributado à alíquota de 15% (quinze por cento) seria de 18,60% (dezoito inteiros e sessenta centésimos por cento) ao ano no 1º (primeiro) exercício.
O modelo confronta o 1º (primeiro) ano projetado com o resultado efetivamente realizado nos 12 (doze) meses encerrados em junho de 2026, em teste específico de aderência. A projeção não parte de expectativa de melhora operacional; ela reproduz o desempenho corrente da carteira sob as curvas macroeconômicas adotadas.
A rentabilidade passada não representa garantia de rentabilidade futura. As projeções apresentadas não constituem promessa ou garantia de resultado. O investimento nas cotas do Fundo é um investimento de risco.
As informações presentes neste Material são baseadas em simulações
e os resultados reais poderão ser significativamente diferentes.
Data Base: agosto/2026
54
CENÁRIO ALTERNATIVO
COMO AS PREMISSAS FORAM DEFINIDAS
As probabilidades de default adotadas nos cenários alternativos são premissas da Éxes, definidas com base em série de referência considerada compatível com o perfil dos devedores da carteira. Os devedores dos Certificados de Recebíveis Imobiliários detidos pelo Fundo são pessoas jurídicas — incorporadoras e empresas do setor imobiliário —, e não pessoas físicas. Por essa razão, a série utilizada como referência é a inadimplência da carteira de crédito a pessoas jurídicas apurada pelo Banco Central.
Série de referência do Banco Faixa em Média Máximo Central 2026 ~~E~~ 21.083 — pessoas jurídicas, 2,87% a 3,10% 3,25% total (referência principal) 3,25%
Fonte: Banco Central do Brasil, Sistema Gerenciador de Séries Temporais, séries 21083, 21145 e 21144, extração de 05/08/2026 pela interface pública de dados abertos, abrangendo janeiro a junho de 2026. Faixa, média e máximo apurados sobre esses seis meses. As premissas são da Éxes Gestora de Recursos.
A premissa do cenário Conservador, de 3,22% (três inteiros e vinte e dois centésimos por cento), situa-se acima da média.
A carteira do Fundo é composta por operações de crédito estruturado, com alienação fiduciária de imóveis e recebíveis, patrimônio de afetação por projeto, covenants com gatilhos de vencimento antecipado e LTV médio ponderado de 51,97% (cinquenta e um inteiros e noventa e sete centésimos por cento), sem nenhuma operação acima de 70% (setenta por cento).
A perda em razão de default não é parâmetro importado nem arbitrado. Ela é apurada operação a operação: sobre o valor de mercado das garantias de cada operação, aplica-se um haircut de venda forçada e apura-se quanto do saldo devedor deixaria de ser recuperado, pela relação entre garantia depreciada e dívida. Operações cuja garantia, mesmo depreciada, supera o saldo devedor apresentam perda nula.
O parâmetro de 45% (quarenta e cinco por cento) da abordagem IRB do Acordo de Basileia II é utilizado apenas como piso e somente para as 2 (duas) operações que não contam com garantia real, nas quais o principal mitigante é a classificação de risco das respectivas contrapartes.
O modelo projeta a carteira em 2 (dois) cenários alternativos de inadimplência, com probabilidade de default calibrada a partir de dados públicos do crédito imobiliário brasileiro e perda dado o default apurado operação a operação, com base no LTV das garantias. O fluxo de caixa de 5 (cinco) anos é integralmente reprojetado em cada cenário, e não apenas ajustado no resultado final.
Data Base: agosto/2026
55
A calibração das probabilidades de default parte de dados públicos. Os indicadores levantados são os seguintes:
1. Dados públicos levantados para o segmento imobiliário
| Indicador | Unid. | Valor ~~O~~ | Data ~~PR~~ | Fonte | |
|---|---|---|---|---|---|
| Inadimplência PJ — total | % | 3,25% | mai/2026 | BCB / SGS série 21083 | |
| LGD — exposição garantida imóvel | por | % | 35,00% | — | Acordo de Basileia II — IRB |
| LGD — corporativo sênior garantia | sem | % | 45,00% | — | Acordo de Basileia II — IRB |
Fontes: Banco Central do Brasil, Sistema Gerenciador de Séries Temporais; parâmetros de LTV amplamente utilizados como referência de
mercado em relatórios setoriais de fundos imobiliários de recebíveis; Acordo de Basileia II, abordagem IRB.
Cada cenário é associado a um dos indicadores de referência apresentados acima, com indicação expressa do haircut aplicado sobre o valor das garantias.
3. Cenários de estresse — calibração
| Cenário | Unid. | PD | Haircut na execução | Âncora de calibração |
|---|---|---|---|---|
| Base | % | 0,00% | — | Sem inadimplência — referência do fluxo projetado |
| Conservador | % | 3,22% | 30% | Premissa da gestora |
Fonte: Éxes Gestora de Recursos, sobre os dados públicos acima.
A perda pelo default é, então, apurada operação a operação. Sobre o valor da garantia de cada operação aplica-se o haircut previsto para o respectivo cenário, apurando-se a parcela do saldo devedor que deixaria de ser recuperada pela relação LGD = 1 − (1 − haircut) ÷ LTV, observado piso igual a zero. Operações cuja garantia, mesmo após a aplicação do haircut, supera o saldo devedor apresentam perda nula.
Para as 2 (duas) operações que não contam com garantia real, atribui-se perda de 45% (quarenta e cinco por cento), correspondente ao parâmetro da abordagem IRB-Básica de Basileia.
7. LTV da carteira e LGD implícito pela execução da garantia
| Ativo ~~E~~ | Indexador | Volume (R$) | LTV (VM) | LGD Moderado |
|---|---|---|---|---|
| Maxi — Tramonto | CDI+ | 9.351.333 | 60,78% | 0,00% |
| Persa — Spot Smart Living | CDI+ | 9.751.998 | 61,20% | 0,00% |
| Acoi — Ilhas Gregas | CDI+ | 8.454.194 | 61,77% | 0,00% |
Data Base: agosto/2026
56
| 7. LTV da carteira e L | GD implíc | ito pela execu | ção da ga LTV | rantia LGD |
|---|---|---|---|---|
| Ativo | Indexador | Volume (R$) | (VM) | Moderado |
| Mont Blanc | CDI+ | 7.814.435 | 56,67% | 0,00% |
| NMC — Primus Park | CDI+ | 7.738.773 | 40,52% | 0,00% |
| Persa Piatra | CDI+ | 6.421.833 | 64,80% | 0,00% |
| Raposo (Volpe) | CDI+ | 6.030.757 | 57,84% | 0,00% |
| IC Construtora (Mahalo) | CDI+ | 3.059.367 | 55,06% | 0,00% |
| Duarte e Lima (Ânima) | IPCA+ | 7.795.605 | 37,34% | 0,00% |
| São Vicente | IPCA+ | 7.178.397 | 52,47% | 0,00% |
| São Carlos | IPCA+ | 7.140.383 | n/a | 45,00% |
| FGR | IPCA+ | 7.130.307 | 37,32% | 0,00% |
| Celeste | IPCA+ | 6.548.805 | 43,40% | 0,00% |
| EBM (Cyrela) | IPCA+ | 6.451.550 | n/a | 45,00% |
| Ávida | IPCA+ | 1.382.247 | 6,33% | 0,00% |
| Totus — Spot Diadema | IPCA+ | 1.326.184 | 58,66% | 0,00% |
| Congesa | IPCA+ | 130.840 | 7,87% | 0,00% |
| Total / LGD ponderado pela carteira | — | 103.707.009 | 51,97% | 5,90% |
| LGD implícito — perda | ||||
| esperada ÷ exposição inadimplente | — | — | — | 2,00% |
Fonte: Éxes Gestora de Recursos. Exposições de 31/07/2026; laudos de avaliação das garantias e relatórios de acompanhamento de obra com data-base de 30/06/2026. Haircuts de 30% no cenário Conservador e 45% no Mais Conservador.
A última linha da tabela é utilizada para alimentar a síntese dos cenários, pois apresenta a perda esperada da carteira dividida pela exposição efetivamente inadimplente em cada cenário. É dessa apuração que resultam os percentuais de LGD de 2,00% (dois inteiros por cento). Trata-se, portanto, de resultado derivado da cobertura de garantias de cada operação, e não de premissa arbitrada pela Gestora.
Síntese do LTV da carteira de crédito
~~E~~ Indicador Unid. Valor LTV médio ponderado — operações com garantia % 51,97%
Data Base: agosto/2026
57
Síntese do LTV da carteira de crédito
| Indicador ~~D~~ | Unid. | Valor |
|---|---|---|
| Volume com garantia e LTV informado | R$ | 90.115.076 |
| % da carteira de crédito com LTV informado | % | 86,89% |
| % da carteira sem garantia real ou sem LTV | % | 13,11% |
| Menor LTV da carteira | % | 6,33% |
| Maior LTV da carteira | % | 64,80% |
| Operações com LTV acima de 70% | # | 0 |
Fonte: Éxes Gestora de Recursos.
Nenhuma operação da carteira apresenta LTV superior a 70% (setenta por cento). As 2 (duas) operações sem garantia real, que representam 13,11% (treze inteiros e onze centésimos por cento) da carteira de crédito, recebem, nos cenários alternativos, perda de 45% (quarenta e cinco por cento), correspondente ao parâmetro regulatório adotado, sem qualquer redução em razão da qualidade de crédito das respectivas contrapartes.
Síntese dos cenários — Ano 1 Deságio Cenário Unid. PD LGD DY do Ano 1 preservado ~~EE~~ Base % 0,00% ~~O~~ 0,00% 15,81% 1,82% Conservador % 3,22% 2,00% 15,43% 1,78% Fontes: Banco Central do Brasil e ABECIP (inadimplência do SBPE, calibração das probabilidades de default); Éxes Gestora de Recursos (LTV
por operação e apuração da perda dado o default).
O resultado central da análise é que o deságio de 1,82% (um inteiro e oitenta e dois centésimos por cento) da Oferta permanece em todos os cenários, atingindo 1,78% (um inteiro e setenta e oito centésimos por cento) no cenário Conservador.
A taxa interna de retorno em 5 (cinco) anos passa de 14,74% (quatorze inteiros e setenta e quatro centésimos por cento) no cenário-base para 14,55% (quatorze inteiros e cinquenta e cinco centésimos por cento) no cenário Conservador, mantendo-se acima do CDI projetado em todos os cenários.
A razão para a perda contida é a cobertura das garantias. Com LTV médio de 51,97% (cinquenta e um inteiros e noventa e sete centésimos por cento), uma depreciação de 30% (trinta por cento) no valor dos imóveis ainda manteria a garantia acima da dívida na maior parte das operações. Por essa razão, a perda dado o default no cenário Conservador é de 2,00% (dois inteiros por cento).
Data Base: agosto/2026
58
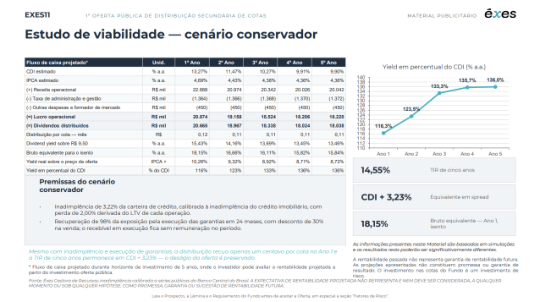
As informações presentes neste Material são baseadas em simulações
e os resultados reais poderão ser significativamente diferentes.
A rentabilidade passada não representa garantia de rentabilidade futura. As projeções apresentadas não constituem promessa ou garantia de resultado. O investimento nas cotas do Fundo é um investimento de risco
A POSIÇÃO EM AGRX11
O Fundo detém 3.618.155 (três milhões, seiscentas e dezoito mil, cento e cinquenta e cinco) cotas do Éxes FIAGRO AGRX11, correspondentes a 20,21% (vinte inteiros e vinte e um centésimos por cento) daquele fundo e a 21,21% (vinte e um inteiros e vinte um centésimos por cento) do patrimônio do EXES11. Por ser a maior exposição individual da carteira, a posição é analisada de forma específica.
A POSIÇÃO JÁ É CARREGADA COM DESCONTO EXPRESSIVO
A cota do AGRX11 é marcada pelo EXES11 a R$ 8,00 (oito reais), correspondente à cotação de fechamento de 31 de julho de 2026 na B3. O valor patrimonial da cota naquela data era de R$ 10,57 (dez reais e cinquenta e sete centavos). A posição está, portanto, registrada 24,34% (vinte e quatro inteiros e trinta e quatro centésimos por cento) abaixo de seu valor patrimonial, equivalente a desconto de R$ 2,57 (dois reais e cinquenta e sete centavos) por cota, ou R$ 9,3 milhões (nove milhões e trezentos mil reais) sobre a posição total.
Esse desconto constitui margem de proteção já incorporada à marcação da posição no patrimônio do EXES11.
CENÁRIOS DE INADIMPLÊNCIA NO AGRX11
Data Base: agosto/2026
59
Foram simulados 4 (quatro) cenários de inadimplência sobre o portfólio de R$ 187,0 milhões (cento e oitenta e sete milhões de reais) do AGRX11, todos com perda dado o default de 100% (cem por cento). Trata-se de premissa deliberadamente severa, uma vez que os ativos contam com garantia real e o relatório mensal registra razões de cobertura entre 120% (cento e vinte por cento) e 526% (quinhentos e vinte e seis por cento).
Cota patrimonial contra cota de mercado — AGRX11
| Cenário de default | Unid. | Perda | Cota patrimonial | Desconto cota mercado | da de |
|---|---|---|---|---|---|
| Base — sem default | R$ | — | 10,57 | 24,34% | |
| 5% do portfólio | R$ | −9.351.000 | 10,05 | 20,41% | |
| 10% do portfólio | R$ | −18.702.000 | 9,53 | 16,05% | |
| 15% do portfólio | R$ | −28.053.000 | 9,01 | 11,18% |
Fontes: Relatório Mensal do AGRX11 de junho de 2026 (carteira, valor patrimonial e cotação); Éxes Gestora de Recursos (simulação).
Em nenhum dos cenários a cota de mercado de R$ 8,00 (oito reais) supera o valor patrimonial do AGRX11. Mesmo com inadimplência de 15% (quinze por cento) do portfólio e perda integral do principal — equivalente a R$ 28,1 milhões (vinte e oito milhões e cem mil reais) baixados de uma só vez —, a cota patrimonial cairia para R$ 9,01 (nove reais e um centavo).
O ponto em que o desconto se esgotaria corresponde a inadimplência de 24,34% (vinte e quatro inteiros e trinta e quatro centésimos por cento) do portfólio do AGRX11, com perda total e sem qualquer recuperação das garantias. Abaixo desse nível, a perda já estaria integralmente refletida na marcação atualmente carregada pelo EXES11.
Quanto ao patrimônio do EXES11, a posição é marcada a mercado. Assim, eventual baixa contábil no AGRX11 somente impactaria a cota patrimonial do EXES11 caso houvesse reflexo na cotação do AGRX11.
RENDIMENTOS DA POSIÇÃO
A posição em AGRX11 é remunerada pela distribuição mensal daquele fundo, atualmente de R$ 0,12 (doze centavos) por cota. O rendimento auferido pelo EXES11 depende, portanto, de 2 (dois) elementos: o valor distribuído pelo AGRX11 e o preço pelo qual a posição está registrada na carteira do EXES11.
| Rendimento corrente da posição | ||
|---|---|---|
| Indicador | Unid. | Valor |
| Distribuição mensal do AGRX11 | R$/cota | 0,12 |
| Distribuição anualizada | R$/cota | 1,44 |
| Yield sobre o valor patrimonial do AGRX11 (10,57) | % a.a. | 13,62% |
| Efeito do desconto de aquisição | x | 1,32 |
| Yield sobre a marcação do EXES11 (8,00) | % a.a. | 18,00% |
| Spread sobre o CDI do Ano 1 | p.p. | 4,17% |
| Spread sobre o IPCA do Ano 1 | p.p. | 12,71% |
Data Base: agosto/2026
60
Fontes: Relatório Mensal do AGRX11 (distribuição); Éxes Gestora de Recursos (valor patrimonial de 31/07/2026 e apuração); B3 (cotação de fechamento de 31/07/2026).
A mesma distribuição de R$ 1,44 (um real e quarenta e quatro centavos) por cota ao ano representa rendimento de 13,62% (treze inteiros e sessenta e dois centésimos por cento) sobre o valor patrimonial do AGRX11 e de 18,00% (dezoito por cento) sobre o valor pelo qual a posição é carregada pelo EXES11. É por esse mecanismo que o deságio se converte em rendimento corrente, e não apenas em potencial ganho de capital.
A posição representa 21,21% (vinte e um inteiros e vinte e um centésimos por cento) do patrimônio do EXES11 e rende 18,00% (dezoito por cento) ao ano sobre o valor registrado, patamar superior ao carrego médio da carteira de crédito. Contribui, portanto, para elevar o rendimento consolidado do Fundo, e não para diluí-lo.
Desde a constituição da posição, em setembro de 2025, o retorno realizado é o seguinte:
| Rentabilidade realizada desde o início da posição | ||
|---|---|---|
| Indicador | Unid. | Valor |
| Início da posição | — | set/2025 |
| Custo médio consolidado | R$/cota | 7,96 |
| Marcação em 31/07/2026 | R$/cota | 8,00 |
| Ganho de capital por cota | R$ | 0,04 |
| Distribuições recebidas por cota | R$ | 1,22 |
| (=) Retorno total por cota | R$ | 1,26 |
| Retorno total sobre o custo médio | % | 15,83% |
| Meses de exposição | meses | 10 |
Fonte: Éxes Gestora de Recursos, posição de 31/07/2026.
Em 10 (dez) meses de exposição, a posição gerou retorno de R$ 1,26 (um real e vinte e seis centavos) por cota, composto por R$ 1,22 (um real e vinte e dois centavos) em distribuições e R$ 0,04 (quatro centavos) em valorização da cotação, equivalente a 15,83% (quinze inteiros e oitenta e três centésimos por cento) sobre o custo médio de aquisição.
Para os 5 (cinco) exercícios projetados, o rendimento da posição acompanha a trajetória de queda das curvas de juros, mantendo spread crescente sobre o CDI:
| Projeção do rendimento | da posição | — cinco anos | ||||
|---|---|---|---|---|---|---|
| Indicador | Unid. | Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 |
| Distribuição projetada do AGRX11 | R$/cota ano | ao 1,44 | 1,30 | 1,21 | 1,18 | 1,18 |
| Yield sobre a marcação (8,00) | % a.a. | 18,00% | 16,28% | 15,15% | 14,81% | 14,80% |
| Spread sobre o CDI | p.p. | 4,17% | 4,31% | 4,43% | 4,46% | 4,46% |
| Spread sobre o IPCA | p.p. | 12,71% | 11,35% | 10,32% | 10,01% | 10,00% |
Fonte: Éxes Gestora de Recursos, projeção sobre a cesta de indexação efetiva do AGRX11.
Data Base: agosto/2026
61
O yield recua de 18,00% (dezoito por cento) para 14,80% (quatorze inteiros e oitenta centésimos por cento) ao longo do período, acompanhando a trajetória projetada do CDI. O spread sobre o CDI, por sua vez, aumenta de 4,17 (quatro inteiros e dezessete centésimos) para 4,46 (quatro inteiros e quarenta e seis centésimos) pontos percentuais, em razão da composição da carteira do AGRX11: 86% (oitenta e seis por cento) do portfólio é indexado ao CDI, enquanto a parcela indexada à inflação, com carrego real reportado de 11,70% (onze inteiros e setenta centésimos por cento), não acompanha diretamente a queda da Selic. À medida que o CDI recua, o peso relativo dessa parcela no rendimento aumenta, ampliando o spread projetado.
HISTÓRICO DE DISTRIBUIÇÃO E RESERVA DO AGRX11
O AGRX11 distribui rendimentos mensalmente e mantém reserva de distribuição própria. A série dos 12 (doze) meses encerrados em junho de 2026, última competência com relatório mensal divulgado, é a seguinte:
Histórico mensal do AGRX11 — jul/2025 a jun/2026
| Mês | Distribuição /cota (R$) | DY mensal s/ cota de mercado | Reserva (R$) | Reserva /cota (R$) |
|---|---|---|---|---|
| jul/25 | 0,12 | 1,49% | 6.221.493 | 0,35 |
| ago/25 | 0,12 | 1,52% | 7.064.416 | 0,39 |
| set/25 | 0,12 | 1,50% | 7.806.158 | 0,44 |
| out/25 | 0,12 | 1,47% | 8.769.268 | 0,49 |
| nov/25 | 0,12 | 1,48% | 8.762.588 | 0,49 |
| dez/25 | 0,12 | 1,43% | 4.077.507 | 0,23 |
| jan/26 | 0,13 | 1,48% | 3.949.620 | 0,22 |
| fev/26 | 0,13 | 1,41% | 3.565.917 | 0,20 |
| mar/26 | 0,12 | 1,36% | 4.637.317 | 0,26 |
| abr/26 | 0,12 | 1,34% | 4.606.615 | 0,26 |
| mai/26 | 0,12 | 1,43% | 4.682.364 | 0,26 |
| jun/26 | 0,12 | 1,45% | 5.570.888 | 0,31 |
| Fonte: Relatórios M marcação da posiç | ensais do AGRX11, jul/202 ão e o valor patrimonial d | 5 a jun/2026. Dividend yield apurad a cota utilizados nas demais seções | o sobre a cotação de fecham têm data-base de 31/07/2026. | ento de cada mês na B3. A |
Houve distribuição em todos os 12 (doze) meses analisados, em nenhum deles inferior a R$ 0,12 (doze centavos) por cota, com 2 (dois) meses em R$ 0,13 (treze centavos) por cota. O dividend yield mensal sobre a cotação oscilou entre 1,34% (um inteiro e trinta e quatro centésimos por cento) e 1,52% (um inteiro e cinquenta e dois centésimos por cento). A reserva de distribuição encerrou junho de 2026 em R$ 5.570.888,00 (cinco milhões, quinhentos e setenta mil, oitocentos e oitenta e oito reais), equivalente a R$ 0,31 (trinta e um centavos) por cota, e vem sendo recomposta desde fevereiro de 2026.
A reserva de distribuição busca sustentar o valor distribuído em meses de receita inferior à média. O quadro abaixo indica por quanto tempo essa reserva seria suficiente para manter a distribuição de R$ 0,12 (doze centavos)
Data Base: agosto/2026
62
por cota caso o rendimento da carteira do AGRX11 recuasse R$ 0,01 (um centavo), R$ 0,02 (dois centavos) ou R$ 0,03 (três centavos) por cota.
| Cobertura da reserva sobre a distrib Queda no rendimento da carteira | uição de R$ Unid. | 0,12 Complemento pela reserva ~~E~~ | mensal | Meses sustenta | de ção |
|---|---|---|---|---|---|
| 1 centavo por cota | R$ | 179.032 | 31,1 | ||
| 2 centavos por cota | R$ | 358.063 | 15,6 | ||
| 3 centavos por cota | R$ | 537.095 | 10,4 | ||
| Fonte: Éxes Gestora de Recursos, sobre a reserva de | distribuição de | 5.570.888 e as 17.903.151 cotas d | o AGRX11 em 30/06/ | 2026. |
Uma queda de R$ 0,01 (um centavo) no rendimento mensal da carteira seria absorvida por mais de 2 (dois) anos e meio. Mesmo uma queda de R$ 0,03 (três centavos) — equivalente a 1/4 (um quarto) do valor distribuído — seria coberta por mais de 10 (dez) meses, período em que o reinvestimento das amortizações e a recuperação dos ativos em curso poderiam se refletir na receita.
NATUREZA DA ALOCAÇÃO
A posição em AGRX11 constitui alocação estratégica, levando-se em consideração o momento de mercado para a tese, mas não compreende a tese essencial de investimentos do EXES11. A tese do EXES11 permanece concentrada em crédito imobiliário originado diretamente, conforme tratado nos itens 5 a 7.
A exposição ao FIAGRO é mantida enquanto persistirem 2 (duas) condições objetivas, ambas verificáveis na Data-Base.
A 1ª (primeira) é o rendimento. A posição apresenta rendimento superior ao da própria carteira de crédito do Fundo:
| Fundamento da alocação | ||
|---|---|---|
| Indicador | Unid. | Valor |
| Yield da posição em AGRX11 sobre a marcação | % a.a. | 18,00% |
| Retorno bruto da carteira de crédito do EXES11 no Ano 1 | % a.a. | 16,62% |
| (=) Diferença a favor da posição | p.p. | +1,38% |
| Desconto da marcação sobre o valor patrimonial do AGRX11 | % | 24,34% |
| Retorno total caso a cotação convirja ao valor patrimonial | % | 34,97% |
Fonte: Éxes Gestora de Recursos, apuração de 31/07/2026. O retorno bruto da carteira de crédito considera as curvas aplicadas ao carrego contratado de cada indexador.
Enquanto o FIAGRO apresentar rendimento superior ao da carteira própria, a alocação gera valor para o cotista do EXES11 sem exigir nova originação nem consumir capacidade sob os limites de concentração de crédito.
A 2ª (segunda) condição é o ganho de capital. A posição é carregada 24,34% (vinte e quatro inteiros e trinta e quatro centésimos por cento) abaixo do valor patrimonial do AGRX11. A convergência da cotação ao valor patrimonial, à medida que os ativos daquele fundo vençam e sejam liquidados, adicionaria 34,97% (trinta e quatro inteiros e noventa e sete centésimos por cento) de
Data Base: agosto/2026
63
retorno total sobre o valor pelo qual a posição está registrada, retorno que se soma ao rendimento corrente e não depende de nova decisão de investimento.
A Gestora não trabalha com valor teto para a posição nem com preço-alvo de alienação. A redução da exposição ocorrerá quando houver condições favoráveis de venda, avaliadas à luz do rendimento então praticado pelo AGRX11 e do desconto vigente da cotação em relação ao valor patrimonial.
A rentabilidade passada não representa garantia de rentabilidade futura. As projeções apresentadas não constituem promessa ou garantia de resultado. O investimento nas cotas do Fundo é um investimento de risco.
As informações presentes neste Material são baseadas em simulações
e os resultados reais poderão ser significativamente diferentes.
PREMISSAS MACROECONÔMICAS
O estudo utiliza 2 (duas) curvas macroeconômicas: CDI, derivada da Selic, e IPCA. As premissas adotadas são apresentadas abaixo, já expressas nas janelas anuais de setembro a setembro utilizadas no fluxo de caixa.
3. Curvas anuais aplicadas ao Estudo de Viabilidade
| Curva | Unid. | Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 |
|---|---|---|---|---|---|---|
| CDI | % a.a. | 13,27% | 11,47% | 10,27% | 9,91% | 9,90% |
| IPCA | % a.a. | 4,69% | 4,43% | 4,38% | 4,36% | 4,36% |
Fontes: Banco Central do Brasil, Relatório Focus de 03/07/2026 (Selic); Éxes Gestora de Recursos Ltda. (projeção de IPCA e conversão nas janelas anuais).
SELIC
As premissas de Selic têm como âncoras as medianas do Relatório Focus do Banco Central de 3 (três) de julho de 2026: 14,00% (quatorze por cento) ao final de 2026, 12,00% (doze por cento) em 2027, 10,50% (dez inteiros e cinquenta centésimos por cento) em 2028 e 10,00% (dez por cento) de 2029 em diante.
Como essas âncoras correspondem a valores de fim de período, o modelo constrói uma trajetória mensal dentro de cada ano-calendário e capitaliza os 12 (doze) fatores mensais, em vez de utilizar a média aritmética das pontas. A forma do ciclo — isto é, quanto do ajuste se concentra no 1º (primeiro) semestre — é premissa própria da Gestora, adotada em 50% (cinquenta por cento), correspondente à queda linear.
O modelo mantém quadro de reconciliação entre a capitalização mensal e o critério anterior de média aritmética, de modo que a diferença entre os 2 (dois) métodos seja visível e auditável.
Fonte: Banco Central do Brasil, Relatório Focus de 03/07/2026. Trajetória intra-anual: premissa da Éxes Gestora de Recursos.
IPCA — ESTUDO PRÓPRIO DA ÉXES
Data Base: agosto/2026
64
A premissa de inflação não segue o Relatório Focus. Ela decorre de estudo elaborado pelo time de Gestão com base na série histórica do IPCA, utilizando dados das séries 433 e 13522 do Sistema Gerenciador de Séries Temporais do Banco Central e as metas fixadas pelo Conselho Monetário Nacional.
A série de 26 (vinte e seis) exercícios apresenta os seguintes momentos:
Estatísticas da série histórica do IPCA — 2000 a 2025
| Sub-período | Anos | Média | Mediana | Desvio- padrão | Desvio médio vs. meta | Mínimo | Máxi mo |
|---|---|---|---|---|---|---|---|
| 2000 a 2025 Série | 1253 | ||||||
completa | 26 | 6,12% | 5,87% | 2,34% | +1,69 p.p. | 2,95% | , % |
| 2000–2005 Consolidação | 6 | 8,13% | 7,64% | 2,52% | +2,79 p.p. | 5,69% | 12,53 % |
| 2006–2014 Estabilidade | 9 | 5,38% | 5,90% | 1,14% | +0,88 p.p. | 3,14% | 6,50% |
| 2015–2016 Crise fiscal | 2 | 8,48% | 8,48% | 3,10% | +3,98 p.p. | 6,29% | 10,67 % |
| 2017–2020 Inflação baixa | 4 | 3,88% | 4,03% | 0,70% | −0,43 p.p. | 2,95% | 4,52% |
| 2021–2022 Choque pós-pandemia | 2 | 7,93% | 7,93% | 3,02% | +4,30 p.p. | 5,79% | 10,06 % |
| 2023–2025 Normalização | 3 | 4,57% | 4,62% | 0,29% | +1,49 p.p. | 4,26% | 4,83% |
| 2016 a 2025 Últimos dez anos | 10 | 5,14% | 4,57% | 1,97% | +1,31 p.p. | 2,95% | 10,06 % |
| 2006 a 2025 Amostra da estimação | 20 | 5,52% | 5,31% | 1,97% | +1,36 p.p. | 2,95% | 10,67 % |
Fontes: Banco Central do Brasil, séries SGS 433 e 13522, extração de 02/08/2026; Conselho Monetário Nacional (metas de inflação); Éxes Gestora de Recursos (apuração).
A média de 6,12% (seis inteiros e doze centésimos por cento) da série completa é influenciada pelos primeiros exercícios do regime de metas. Excluído esse período, a inflação média recua para 5,52% (cinco inteiros e cinquenta e dois centésimos por cento) na amostra de estimação e para 5,14% (cinco inteiros e quatorze centésimos por cento) na última década.
A mediana é inferior à média em quase todos os recortes, o que indica assimetria à direita: a distribuição apresenta cauda associada a choques inflacionários elevados, e não a surpresas baixas. O desvio-padrão de 1,97 (um inteiro e noventa e sete centésimos) ponto percentual nos últimos 20 (vinte) anos é da mesma ordem de grandeza da própria distância entre a inflação média e a meta.
Distribuição de frequência do IPCA anual — 2000 a 2025
| Faixa | Anos | Frequência |
|---|---|---|
| Abaixo de 3,00% | 1 | 3,85% |
| Entre 3,00% e 4,50% | 6 | 23,08% |
| Entre 4,50% e 6,00% | 10 | 38,46% |
Data Base: agosto/2026
65
Distribuição de frequência do IPCA anual — 2000 a 2025
| Faixa | Anos | Frequência |
|---|---|---|
| Entre 6,00% e 8,00% | 5 | 19,23% |
| Acima de 8,00% | 4 | 15,38% |
| Total | 26 | 100,00% |
Fonte: Banco Central do Brasil, série SGS 433; apuração da Éxes Gestora de Recursos Ltda.
A faixa entre 4,50% (quatro inteiros e cinquenta centésimos por cento) e 6,00% (seis por cento) concentra 38,46% (trinta e oito inteiros e quarenta e seis centésimos por cento) dos exercícios e corresponde à moda da distribuição. Em 20 (vinte) dos 26 (vinte e seis) anos analisados, o IPCA superou a meta central vigente; em 11 (onze) exercícios, ficou fora da banda de tolerância; e apenas 1 (uma) vez ficou igual ou abaixo de 3,00% (três por cento), em 2017, quando atingiu 2,95% (dois inteiros e noventa e cinco centésimos por cento). O desvio em relação à meta mostra-se, portanto, recorrente ao longo da série analisada.
O modelo aplicado é autorregressivo de 1ª (primeira) ordem sobre o desvio entre o IPCA realizado e a meta vigente, e não sobre o nível da inflação. Essa escolha decorre da redução da meta de 4,50% (quatro inteiros e cinquenta centésimos por cento) para 3,00% (três por cento) ao longo do período analisado, uma vez que um modelo aplicado diretamente sobre o nível da inflação tenderia a reverter para aproximadamente 6,00% (seis por cento) ao ano, influenciado pela fase de metas mais elevadas.
Estimação do AR(1) sobre o desvio — amostra de 2006 a 2025
| Parâmetro | Símbolo | Valor | Significado |
|---|---|---|---|
| Coeficiente de persistência | φ | 0,2342 | Fração do desvio que sobrevive ao ano seguinte |
| Intercepto | α | 1,04 p.p. | Deriva do processo |
| Desvio de equilíbrio | μ | 1,36 p.p. | Para onde o desvio converge no longo prazo |
| Meia-vida do choque | — | 0,48 ano | Tempo até metade do choque se dissipar |
| Erro-padrão da regressão | σ | 2,01 p.p. | Amplitude do choque anual não explicado |
| Coeficiente de determinação | R² | 0,0549 | Parcela da variância explicada pela defasagem |
| Observações | n | 20 | Pares de anos consecutivos |
| IPCA de equilíbrio | 3,00% + μ | 4,36% | Estimativa central de longo prazo |
Fonte: Éxes Gestora de Recursos Ltda., estimação sobre as séries SGS 433 e 13522 do Banco Central do Brasil e as metas de inflação do Conselho Monetário Nacional.
A persistência de 0,2342 (zero vírgula dois mil trezentos e quarenta e dois) indica que menos de 1/4 (um quarto) do desvio de um ano permanece no ano seguinte. Assim, choques de inflação no Brasil tendem a se dissipar rapidamente, com meia-vida inferior a 6 (seis) meses. A deriva, contudo, permanece: o processo converge para 1,36 (um inteiro e trinta e seis centésimos) ponto percentual acima da meta, o que, considerada a meta contínua de 3,00% (três por cento), resulta em inflação de equilíbrio de 4,36% (quatro inteiros e trinta e seis centésimos por cento) ao ano.
Data Base: agosto/2026
66
ROBUSTEZ DA ESTIMATIVA
O resultado depende das escolhas de amostra, e o teste que mais desloca a estimativa é a exclusão dos exercícios de crise.
Sensibilidade às crises na amostra
| Cenário de amostra | n | φ | μ | IPCA equilíbri | de o |
|---|---|---|---|---|---|
| Amostra completa ← adotado | 20 | 0,2342 | 1,36 p.p. | 4,36% | |
| Sem 2015 | 19 | 0,1984 | 1,05 p.p. | 4,05% | |
| Sem 2021 | 19 | 0,2938 | 0,97 p.p. | 3,97% | |
| Sem 2020 e 2021 | 18 | 0,2902 | 0,99 p.p. | 3,99% | |
| Sem 2015 e 2021 | 18 | 0,2587 | 0,62 p.p. | 3,62% | |
| Faixa de equilíbrio entre os cenários | — | — | — | 3,62% 4,05% | a |
Fonte: Éxes Gestora de Recursos Ltda. O estudo testa ainda nove pontos de início de amostra, entre 2001 e 2018, com inflação de equilíbrio entre 4,20% e 4,77%.
A Gestora optou por manter a amostra integral. Exercícios de crise integram a distribuição de probabilidades e sua exclusão equivaleria a pressupor ausência de crises no horizonte projetado. O leitor que adote premissa diversa deve considerar inflação de equilíbrio entre 3,62% (três inteiros e sessenta e dois centésimos por cento) e 4,05% (quatro inteiros e cinco centésimos por cento), em vez dos 4,36% (quatro inteiros e trinta e seis centésimos por cento) adotados neste estudo.
O estudo também testa se o desvio em relação à meta apresenta tendência de queda, o que poderia indicar ganho de credibilidade do regime de metas. Nas 3 (três) amostras examinadas, a partir de 2000, de 2006 e de 2010, a tendência não se mostrou estatisticamente significante a 5% (cinco por cento). Não há, portanto, evidência estatística, na série analisada, de que o desvio esteja se fechando.
ÂNCORA DE 2026 E PREMISSA ADOTADA
O 1º (primeiro) semestre de 2026 já está realizado, o que permite uma contraprova independente do consenso de mercado: aplicar ao semestre realizado a sazonalidade do 2º (segundo) semestre observada nos 5 (cinco) anos anteriores.
A âncora de 2026
| Caminho ~~E~~ | 2º semestre | IPCA de 2026 |
|---|---|---|
| Sazonalidade — mediana de 2021 a 2025 | 1,70% | 5,12% |
| Consenso Focus de 20/07/2026 | — | 5,15% |
| Adotado — média entre os dois | — | 5,14% |
Fontes: Banco Central do Brasil, série SGS 433 (sazonalidade do segundo semestre); Relatório Focus de 20/07/2026 (consenso de mercado); Éxes Gestora de Recursos Ltda. (apuração).
A projeção praticamente converge pelos 2 (dois) métodos, o que reforça a consistência da âncora inicial adotada. A partir dessa âncora, a inflação
Data Base: agosto/2026
67
projetada converge para o nível de equilíbrio estimado, de acordo com a persistência apurada no modelo.
| Ficha técnica da p | remissa de IPC | A — rastreabilidade | ||
|---|---|---|---|---|
| Exercício | Unid. | Premissa adotada | Relatório Focus | Diferença |
| 2026 | % | 5,14% | 5,15% | −0,01 p.p. |
| 2027 | % | 4,54% | 4,20% | +0,34 p.p. |
| 2028 | % | 4,40% | 3,78% | +0,62 p.p. |
| 2029 | % | 4,37% | — | — |
| 2030 e 2031 | % | 4,36% | — | — |
Fontes: Banco Central do Brasil, séries SGS 433 e 13522, extração de 02/08/2026; Conselho Monetário Nacional (metas de inflação); Relatório Focus de 20/07/2026; Éxes Gestora de Recursos (modelagem e projeção).
A premissa adotada é superior ao consenso de mercado a partir de 2027. Como aproximadamente 1/3 (um terço) da carteira é indexado ao IPCA, inflação mais elevada tende a aumentar a receita do Fundo. Por essa razão, a premissa não é conservadora do ponto de vista do resultado projetado, devendo o leitor considerar 2 (duas) limitações adicionais:
o coeficiente de determinação do modelo é de 0,0549 (zero vírgula zero cinco quatro nove). A defasagem explica parcela reduzida da variação anual da inflação. O modelo é adequado para aferir a plausibilidade de uma premissa de médio prazo diante do comportamento histórico, mas não para prever a inflação de um exercício isolado. O erro-padrão da regressão, de 2,01 (dois inteiros e um centésimo) pontos percentuais, indica a parcela da variação não explicada pelo modelo; e
o modelo é univariado e não incorpora variáveis como taxa de câmbio, hiato do produto, preços administrados ou política fiscal, reconhecidas como determinantes relevantes da inflação brasileira.
Uma inflação superior à projetada também corrige o saldo devedor dos mutuários das operações indexadas ao IPCA, com efeito sobre a relação entre dívida e garantia. Dentro da faixa central de projeção, o efeito líquido para o Fundo é positivo, considerando o carrego real de 10 (dez) pontos percentuais acima da inflação sobre essa parcela da carteira.
FORMADOR DE MERCADO
O Fundo contratou formador de mercado, conforme Fato Relevante divulgado em 15 de julho de 2026. O contrato prevê a obrigação de manutenção de ofertas firmes de compra e venda em pregão, nos termos abaixo.
2. Formador de Mercado — Fato Relevante de 15/07/2026
| Parâmetro | Unid. | Valor |
|---|---|---|
| Formador de mercado contratado | — | Suno Desenvolvimento Ltda. |
| Data de celebração do contrato | data | 10/07/2026 |
| Início da atuação no mercado | data | 15/07/2026 |
Data Base: agosto/2026
68
2. Formador de Mercado — Fato Relevante de 15/07/2026
| Parâmetro | Unid. | Valor |
|---|---|---|
| Vigência inicial | meses | 12 |
| Término da vigência inicial | data | 10/07/2027 |
| Piso da remuneração mensal | R$ | 55.000 |
| Alternativa: % do rendimento do mês de referência | % | 1,00% |
| Regra contratual | — | Maior valor entre os dois |
| Participação do EXES11 na remuneração | % | 50,00% |
| Participação da Éxes Gestora de Recursos | % | 50,00% |
| Lote mínimo de referência | cotas | 100 |
| Período mínimo de atuação no pregão | % | 80,00% |
Fonte: Fato Relevante do EXES11 de 15 de julho de 2026.
METADE DO CUSTO É SUPORTADA PELA GESTORA
A remuneração do formador de mercado é dividida em partes iguais entre o Fundo e a Éxes Gestora de Recursos. Assim, 50% (cinquenta por cento) do custo é suportado diretamente pela Gestora, com recursos próprios, sem trânsito pelo patrimônio do EXES11 e sem impacto sobre o rendimento distribuído aos cotistas.
Rateio da remuneração e efeito sobre o cotista
| Item | Unid. | Valor |
|---|---|---|
| Remuneração mensal total do formador | R$ | 55.000 |
| Parcela suportada pela Éxes Gestora (50%) | R$/mês | 27.500 |
| Parcela suportada pelo EXES11 (50%) | R$/mês | 27.500 |
| Custo anual para o Fundo | R$ | 330.000 |
| Custo anual absorvido pela gestora | R$ | 330.000 |
| Impacto no dividend yield — rateio atual | p.p. | −0,24% |
| Impacto no dividend yield — se integral do Fundo | p.p. | −0,48% |
| Economia para o cotista pela parcela da gestora | R$/cota ao ano | 0,0234 |
Fonte: Éxes Gestora de Recursos, sobre os termos do Fato Relevante de 15/07/2026 e a projeção.
Em termos de rendimento, o arranjo representa custo de 0,24 (vinte e quatro centésimos) ponto percentual de dividend yield ao ano para o cotista, ou R$ 0,0019 (dezenove décimos de milésimo de real) por cota ao mês. Caso a remuneração fosse integralmente suportada pelo Fundo, o custo seria de 0,48 (quarenta e oito centésimos) ponto percentual ao ano. A parcela suportada pela Gestora equivale a R$ 0,0234 (duzentos e trinta e quatro décimos de milésimo de real) por cota ao ano que permanece no resultado do Fundo.
O rateio evidencia alinhamento entre a Gestora e os cotistas. Ao suportar 50% (cinquenta por cento) do custo com recursos próprios, em vez de atribuí-lo integralmente ao patrimônio do Fundo, a Gestora assume parte do custo relacionado ao desenvolvimento da liquidez do EXES11 no mercado secundário.
Data Base: agosto/2026
69
PIPELINE
Os ativos-alvo deverão observar os critérios estabelecidos no Regulamento. Esta seção destaca as operações atualmente em negociação.
A capacidade de investimento do Fundo não é limitada pela oferta de oportunidades. A Éxes origina e estrutura suas próprias operações, e o volume mapeado e disponível supera o patrimônio do EXES11. Esta seção quantifica esse estoque, do qual depende a manutenção do carrego da carteira à medida que as operações atuais amortizam.
A relevância desse estoque para o adquirente das cotas está relacionada ao reinvestimento. A carteira amortiza conforme cronograma contratual, e cada amortização exige a identificação de ativo substituto com qualidade e spread compatíveis. Um gestor sem originação própria depende, nesse momento, das oportunidades disponíveis no mercado. A Éxes, por sua vez, pode avaliar oportunidades dentro de um inventário previamente mapeado, diligenciado e negociado.
VOLUME MAPEADO
| Pipeline de originação — volumes di | sponíveis para | investimento | ||
|---|---|---|---|---|
| Estágio | Unid. | Operações | Volume | % do PL |
| Pronto para investir | R$ | 7 | 165.631.000 | 121,38% |
| Em estruturação | R$ | 3 | 78.200.000 | 57,31% |
| (=) Prontos + em estruturação | R$ | 10 | 243.831.000 | 178,69% |
| Em negociação avançada | R$ | 4 | 132.000.000 | 96,74% |
| (=) Total do pipeline mapeado | R$ | 14 | 375.831.000 | 275,43% |
Fonte: Éxes Gestora de Recursos, mapa de originação em 31/07/2026. Volumes disponíveis, não comprometidos.
Consideradas apenas as operações prontas ou em estruturação, o volume disponível é de R$ 243,8 milhões (duzentos e quarenta e três milhões e oitocentos mil reais), equivalente a quase 2 (duas) vezes o patrimônio do Fundo, sem considerar as 4 (quatro) operações ainda em negociação.
A distinção entre os estágios é objetiva. As 7 (sete) operações prontas para investimento já possuem código IF emitido, estrutura constituída e garantias formalizadas, dependendo apenas da disponibilidade de recursos. As 3 (três) operações em estruturação possuem devedor, projeto, garantias e taxa definidos, e aguardam emissão. As 4 (quatro) operações em negociação avançada estão com termos em discussão, entre elas 3 (três) CRI de término de obras residencial e 1 (uma) cota sênior de fundo imobiliário logístico em Curitiba, Paraná, remunerada a IPCA + 9,50% (nove inteiros e cinquenta centésimos por cento) ao ano.
Data Base: agosto/2026
70
ABERTURA POR OPERAÇÃO
| Pipeline — abertura por op | eração | |||||
|---|---|---|---|---|---|---|
| Operação | Unid. | UF | Indexador | Taxa alvo | Prazo | Volume |
| Persa Piatra | R$ | MG | CDI+ | 5,00% | 60 m | 37.600.000 |
| Raposo (Volpe) | R$ | SP | CDI+ | 4,00% | 29 m | 34.000.000 |
| Maxi — Tramonto | R$ | MG | CDI+ | 3,75% | 48 m | 30.500.000 |
| Acoi — Ilhas Gregas | R$ | SP | CDI+ | 4,00% | 60 m | 30.000.000 |
| Mont Blanc | R$ | BA | CDI+ | 5,00% | 36 m | 18.000.000 |
| NMC — Primus Park | R$ | GO | CDI+ | 4,00% | 36 m | 10.280.000 |
| Persa — Spot Smart Living | R$ | MG | CDI+ | 5,00% | 36 m | 5.251.000 |
| (=) Prontos para investir | R$ | — | CDI+ | 4,32% | — | 165.631.000 |
| CRI João Pessoa | R$ | PB | CDI+ | 5,50% | — | 30.000.000 |
| CRI Cuiabá | R$ | MT | IPCA+ | 12,25% | — | 25.700.000 |
| CRI Niterói | R$ | RJ | CDI+ | 5,00% | — | 22.500.000 |
| (=) Em estruturação | R$ | — | — | — | — | 78.200.000 |
| Fonte: Éxes Gestora de Recursos, map Prontas para Investir é a posição a inte | a de origina gralizar em | ção em 31/07/ 30/06/2026 | 2026. Taxas alvo in | dicativas, sujeitas a | negociação fina | l. Sobre as operações |
As 10 (dez) operações estão distribuídas em 7 (sete) unidades da federação, Minas Gerais, São Paulo, Bahia, Goiás, Paraíba, Mato Grosso e Rio de Janeiro, e abrangem os segmentos de término de obras vertical residencial, término de obra e imobiliário logístico. Nenhuma operação, considerada individualmente, ultrapassaria o limite de 10% (dez por cento) do patrimônio do Fundo.
Pipeline — operações em negociação avançada
| Operação | Unid. | Segmento / Finalidade | Praça | Indexador | Taxa alvo | Volume |
|---|---|---|---|---|---|---|
| Cota Sênior FII | R$ | Logístico — cota sênior | Curitiba/PR | IPCA+ | 9,50% | 50.000.000 |
| CRI A | R$ | Incorporação vertical residencial | Santa Catarina | CDI+ | 5,50% | 47.000.000 |
| CRI B | R$ | Incorporação vertical residencial | Campinas/SP | CDI+ | 4,00% | 20.000.000 |
| CRI C | R$ | Incorporação horizontal residencial | Curitiba/PR | CDI+ | 5,00% | 15.000.000 |
| (=) Total | R$ | — | — | — | — | 132.000.000 |
Fonte: Éxes Gestora de Recursos, mapa de originação em 31/07/2026. Operações em negociação, com termos e localização sujeitos a alteração até a formalização. O município do CRI A ainda não está definido.
As 3 (três) operações de crédito ainda não nominadas correspondem a operações de término de obras residencial, sendo 2 (duas) verticais e 1 (uma) horizontal, com taxa-alvo entre CDI + 4,00% (quatro por cento) e CDI + 5,50% (cinco inteiros e cinquenta centésimos por cento). A 4ª (quarta) operação corresponde a cota sênior de fundo imobiliário logístico localizado em Curitiba, Paraná, remunerada a IPCA + 9,50% (nove inteiros e cinquenta centésimos por cento) ao ano, sendo a única operação do pipeline que não corresponde a CRI e a que apresenta a maior taxa real contratada.
Data Base: agosto/2026
71
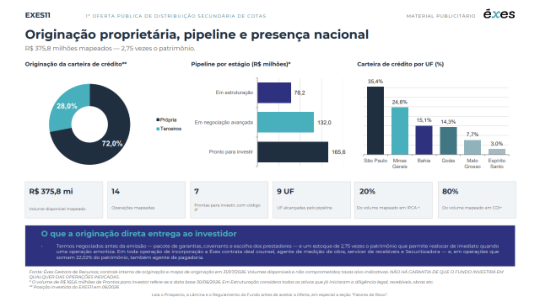
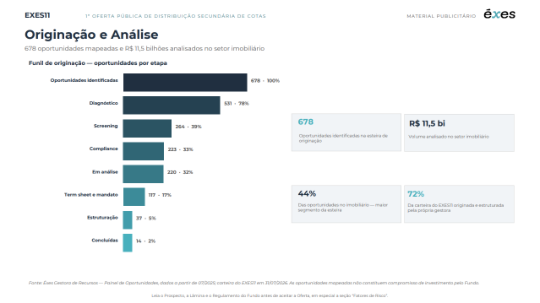
NOTA: NÃO HÁ GARANTIA DE QUE O FUNDO INVESTIRÁ, DIRETA OU INDIRETAMENTE, EM QUALQUER DOS ATIVOS INDICADOS NESTE MATERIAL TÉCNICO. AS INFORMAÇÕES APRESENTADAS NESTE MATERIAL TÉCNICO SÃO BASEADAS NA ANÁLISE E NA ESTRATÉGIA DE INVESTIMENTO QUE O GESTOR PRETENDE ADOTAR PARA O FUNDO. OS RESULTADOS REAIS DO FUNDO PODERÃO SER SIGNIFICATIVAMENTE DIFERENTES. NÃO HÁ GARANTIA DE QUE A CARTEIRA DO FUNDO APRESENTARÁ CARACTERÍSTICAS SEMELHANTES ÀS APRESENTADAS NESTE MATERIAL TÉCNICO. A RENTABILIDADE PASSADA, INCLUSIVE DOS ATIVOS INCENTIVADOS, NÃO REPRESENTA GARANTIA OU PROMESSA DE RENTABILIDADE FUTURA.
Data Base: agosto/2026
72
SPREADS DA CARTEIRA ATUAL E DO PIPELINE
A comparação relevante para o adquirente das cotas não se limita ao volume, mas considera especialmente o spread das operações. A tabela abaixo compara o carrego contratado da carteira de crédito atualmente detida pelo Fundo com o carrego das operações que podem ser incorporadas à carteira, segregadas por estágio de maturação. Os percentuais de composição referem-se, em cada coluna, ao respectivo volume de crédito.
Pipeline por estágio de maturação — spreads contratados
| Indicador | Unid. | Carteira atual | Prontas investir | para | Em estruturação | Em negociação avançada |
|---|---|---|---|---|---|---|
| Nº de operações | # | 17 | 7 | 3 | 4 | |
| Volume de crédito | R$ mi | 103,71 | 165,63 | 78,20 | 132,00 | |
| % do volume em CDI+ | % | 56,53% | 100,00% | 67,14% | 62,12% | |
| Spread médio CDI+ | % a.a. | 4,47% | 4,32% | 5,29% | 5,04% | |
| % do volume em IPCA+ | % | 43,47% | — | 32,86% | 37,88% | |
| Spread médio IPCA+ | % a.a. | 9,97% | — | 12,25% | 9,50% |
Fonte: Éxes Gestora de Recursos, posição de 31/07/2026. Taxas alvo do pipeline indicativas, sujeitas a negociação final.
Na parcela pós-fixada, o pipeline apresenta patamar equivalente ao da carteira atualmente detida: 4,32% (quatro inteiros e trinta e dois centésimos por cento) nas operações prontas para investimento e 5,04% (cinco inteiros e quatro centésimos por cento) nas operações em negociação, em comparação a 4,47% (quatro inteiros e quarenta e sete centésimos por cento) da carteira atual. As operações em estruturação apresentam o maior spread do conjunto, de 5,29% (cinco inteiros e vinte e nove centésimos por cento).
Na parcela indexada à inflação, as operações em estruturação carregam 12,25% (doze inteiros e vinte e cinco centésimos por cento), acima dos 9,97% (nove inteiros e noventa e sete centésimos por cento) da carteira atual. As operações em negociação carregam 9,50% (nove inteiros e cinquenta centésimos por cento), patamar próximo ao da carteira atual. Nas operações prontas para investimento, não há exposição a IPCA: a totalidade do volume é pós-fixada, o que é coerente com o momento de originação, marcado por demanda concentrada em CDI.
A leitura de conjunto é que o estoque de originação disponível preserva o nível de carrego da carteira, com margem adicional nas operações em estruturação.
CAPACIDADE DE ALOCAÇÃO E RISCO DE REINVESTIMENTO
O limite de concentração de 10% (dez por cento) do patrimônio por operação define quanto do pipeline o Fundo pode absorver em cada nome. Descontada a posição já detida, a capacidade de alocação é de R$ 87,2 milhões (oitenta e sete milhões e duzentos mil reais), equivalente a 63,5% (sessenta e três inteiros e cinco décimos por cento) do patrimônio.
Data Base: agosto/2026
73
Capacidade de investimento no pipeline sob o teto de concentração
| Critério Unid. | Prontos | Em estrutura | ção | Total |
|---|---|---|---|---|
| (a) Teto por operação, sem desconto R$ | 84.132.508 | 41.160.905 | 125.293.414 | |
| (b) Teto líquido da posição já detida R$ | 46.006.251 | 41.160.905 | 87.167.156 | |
| Fonte: Éxes Gestora de Recursos, posição de 31/07/2026. | ||||
| Composição da capacidade de alocação | ||||
| Item | Unid. | Valor | ||
| Capacidade em nomes ainda não detidos | R$ | 27.440 | .603 | |
| Capacidade em aumento de posição em nome | s detidos | R$ | 59.726. | 552 |
| (=) Capacidade total sob o critério (b) | R$ | 87.167. | 156 |
Fonte: Éxes Gestora de Recursos.
O que distingue esse estoque não é apenas o volume, mas o estágio em que se encontra. Das 10 (dez) operações prontas ou em estruturação, 7 (sete) já contam com código IF emitido, estrutura constituída e garantias formalizadas. Além disso, 7 (sete) das 9 (nove) contrapartes já são devedoras da carteira atual, com histórico de pagamento, andamento de obra e qualidade das garantias acompanhados mensalmente pela Gestora e pelos prestadores de serviço. Nessas operações, etapas que costumam demandar meses em crédito estruturado, como diligência, negociação de termos e formalização, já foram concluídas.
É esse conjunto que endereça o risco de reinvestimento. Quando uma operação amortiza, a decisão da Gestora não depende de originar uma nova operação do zero nem exclusivamente de uma janela favorável de mercado: depende da seleção, dentro de um estoque equivalente a 2,8 (duas inteiros e oito décimos) vezes o patrimônio do Fundo, de operações com spreads iguais ou superiores aos da carteira atual. O rendimento projetado não considera esse reinvestimento, mantendo a carteira constante, razão pela qual se mostra conservador em relação ao estoque de originação disponível na database deste estudo.
O histórico recente demonstra a capacidade de alocação do Fundo. Em fevereiro de 2026, o Fundo registrou amortização extraordinária de aproximadamente 30% (trinta por cento) do saldo devedor de uma operação e, no mesmo mês, investiu em 2 (duas) novas operações, o CRI Persa Piatra e o CRI Mont Blanc, com integralizações adicionais no CRI NMC e no CRI Acoi no mês seguinte. Em abril de 2026, nova amortização extraordinária foi acompanhada da entrada de 2 (duas) operações em segmentos até então inéditos na carteira, o CRI São Carlos e o CRI Duarte e Lima, ampliando a diversificação setorial do Fundo.
Fontes: Relatórios Mensais do EXES11 de fevereiro de 2026 e de abril de 2026.
Data Base: agosto/2026
74
PRESENÇA APÓS O PIPELINE
As operações em estruturação e em negociação avançada ampliam a presença do Fundo em 4 (quatro) unidades da federação e acrescentam exposição à Região Sul, onde o EXES11 ainda não possui operações.
| Pipeline — localizaç | ão por estág | io | ||
|---|---|---|---|---|
| Operação | Unid. | Praça | Estágio | Volume |
| CRI João Pessoa | R$ | João Pessoa/PB | Em estruturação | 30.000.000 |
| CRI Cuiabá | R$ | Cuiabá/MT | Em estruturação | 25.700.000 |
| CRI Niterói | R$ | Niterói/RJ | Em estruturação | 22.500.000 |
| Cota Sênior FII | R$ | Curitiba/PR | Em negociação avançada | 50.000.000 |
| CRI A | R$ | Santa Catarina | Em negociação avançada | 47.000.000 |
| CRI B | R$ | Campinas/SP | Em negociação avançada | 20.000.000 |
| CRI C | R$ | Curitiba/PR | Em negociação avançada | 15.000.000 |
| (=) Pipeline | R$ | — | — | 210.200.000 |
| Fonte: Éxes Gestora de Recur | sos, mapa de ori | ginação em 31/07/2026. |
Presença geográfica — atual e após o pipeline
| Indicador | Unid. | Atual | Após as estruturação | em | Após o pipeline completo |
|---|---|---|---|---|---|
| Unidades da federação | # | 6 | 8 | 10 | |
| Municípios identificados | # | 16 | 18 | 19 | |
| Capitais estaduais | # | 4 | 5 | 6 | |
| Regiões do país | # | 3 | 3 | 4 |
Fonte: Éxes Gestora de Recursos. Paraíba e Rio de Janeiro entram com as operações em estruturação; Paraná e Santa Catarina, com as em negociação avançada. Cuiabá e Campinas já integram a carteira atual, e o município do CRI A ainda não está definido.
A ampliação segue a lógica de originação descrita acima. As operações em estruturação alcançam 2 (duas) capitais litorâneas, João Pessoa e Niterói, e reforçam a presença em Cuiabá, onde o Fundo já detém 2 (duas) operações. As operações em negociação avançada ampliam a exposição à Região Sul, com 2 (duas) operações em Curitiba e 1 (uma) em Santa Catarina, além de reforçarem Campinas, praça em que o Fundo já opera com 2 (dois) créditos.
Ao final desse ciclo, a presença do Fundo alcançaria 10 (dez) unidades da federação e as 4 (quatro) regiões em que se concentra o mercado imobiliário formal brasileiro, com exposição a 6 (seis) capitais estaduais. O ritmo dessa ampliação dependerá da conversão das operações em negociação, cujos termos e localização ainda podem ser alterados até a formalização.
O FUNDO NÃO CELEBROU QUALQUER INSTRUMENTO VINCULANTE QUE LHE GARANTA O DIREITO À AQUISIÇÃO DE QUAISQUER ATIVOS PRÉDETERMINADOS COM A UTILIZAÇÃO DE RECURSOS DECORRENTES DA OFERTA, DE MODO QUE A DESTINAÇÃO DE RECURSOS ORA DESCRITA É ESTIMADA, NÃO CONFIGURANDO QUALQUER COMPROMISSO DO FUNDO OU DO GESTOR EM RELAÇÃO À EFETIVA APLICAÇÃO DOS RECURSOS OBTIDOS NO ÂMBITO DA OFERTA, CUJA CONCRETIZAÇÃO DEPENDERÁ,
Data Base: agosto/2026
75
DENTRE OUTROS FATORES, DA EXISTÊNCIA DE ATIVOS DISPONÍVEIS PARA INVESTIMENTO PELO FUNDO.
ANÁLISE DE VIABILIDADE DO FUNDO IMOBILIÁRIO EXES11
A análise de viabilidade do EXES11 considera estimativas e premissas internas da Gestora, bem como informações de entidades externas, para fins de cálculo de custos, orçamentos e projeções apresentados neste estudo.
QUALQUER RENTABILIDADE ESPERADA PREVISTA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES.
CUSTOS DA OFERTA
Os custos da distribuição são integralmente suportados pelo FIM Éxes, na qualidade de Ofertante. Não há custos da Oferta transitando pelo patrimônio do EXES11, razão pela qual a operação não afeta a cota patrimonial nem o rendimento dos cotistas do Fundo.
| Custos da oferta | |||
|---|---|---|---|
| Item | Unid. | Valor | % da oferta |
| Comissão de coordenação e estruturação | R$ | 70.000 | 0,10% |
| Comissão de distribuição | R$ | 1.750.000 | 2,50% |
| Impostos sobre as comissões | R$ | 194.389 | 0,28% |
| Taxas de registro, B3 e ANBIMA | R$ | 78.459 | 0,11% |
| Assessores legais, publicações e demais despesas | R$ | 103.667 | 0,15% |
| Total | R$ | 2.196.514 | 3,14% |
| Valor líquido recebido pelo ofertante | R$ | 67.803.504 | — |
| Valor líquido por cota | R$ | 9,20 | — |
Fonte: Éxes Gestora de Recursos, documentos da oferta. Custos indicativos, sujeitos a ajuste na liquidação.
Deduzidos os custos, o Ofertante recebe R$ 9,20 (nove reais e vinte centavos) por cota, o que corresponde a desconto líquido de 5,42% (cinco inteiros e quarenta e dois centésimos por cento) sobre a cota patrimonial. A remuneração do formador de mercado não integra os custos da Oferta: tratase de despesa recorrente do Fundo, considerada no fluxo projetado.
A RENTABILIDADE ESPERADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA.
MONTANTE MÍNIMO DA OFERTA
A Oferta admite colocação parcial. O montante mínimo é de 105.264 (cento e cinco mil, duzentas e sessenta e quatro) cotas, equivalente a R$ 1.000.008,00 (um milhão e oito reais), considerando o preço de R$ 9,50 (nove reais e cinquenta centavos) por cota. Esse montante corresponde a 1,43% (um inteiro e quarenta e três centésimos por cento) do montante total ofertado e a 0,75%
Data Base: agosto/2026
76
(setenta e cinco centésimos por cento) das cotas em circulação do Fundo. Atingido esse patamar, a Oferta poderá ser encerrada com o volume efetivamente colocado, permanecendo as cotas não colocadas em titularidade do Ofertante.
A colocação parcial não produz efeitos sobre o Fundo nem sobre a posição econômica do adquirente das cotas. Como a distribuição é secundária, o produto da venda será pago ao FIM Éxes e não ingressará no patrimônio do EXES11. Não haverá emissão de novas cotas, de modo que a quantidade de cotas em circulação, o patrimônio líquido, a cota patrimonial e a composição da carteira permanecerão os mesmos, independentemente do volume colocado.
Por consequência, as distribuições por cota, os dividend yields e as taxas internas de retorno apresentadas nos itens 9 (nove) e 10 (dez), em todos os cenários, permanecem válidos sem ajuste na hipótese de colocação apenas do montante mínimo. Também não haverá custos da Oferta transitando pelo patrimônio do Fundo em nenhuma hipótese de volume.
O único efeito da colocação parcial recai sobre o resultado líquido do Ofertante, que arca integralmente com os custos da distribuição. O quadro abaixo compara o custo da Oferta nas 2 (duas) hipóteses: colocação do montante total, com o lote adicional, e colocação apenas do montante mínimo.
Custo da oferta conforme o volume colocado
| Item | Unid. | Montante total | Montante mínimo |
|---|---|---|---|
| Volume colocado | R$ | 70.000.018,50 | 1.000.008,00 |
| Quantidade de cotas colocadas | cotas | 7.368.423 | 105.264 |
| Comissão de coordenação e estruturação (piso de 50.000,00) | R$ | 70.000 | 50.000 |
| Impostos sobre a comissão de coordenação | R$ | 7.476 | 5.340 |
| Comissão de distribuição | R$ | 1.750.000 | 25.000 |
| Impostos sobre a comissão de distribuição | R$ | 186.912 | 2.670 |
| Taxa de registro da oferta na CVM | R$ | 21.000 | 300 |
| Taxa de distribuição da B3 — parcela variável | R$ | 24.500 | 350 |
| Custos independentes do volume colocado | R$ | 136.625 | 136.625 |
| Total dos custos da oferta | R$ | 2.196.514 | 220.286 |
| Custo em % do volume colocado | % | 3,14% | 22,03% |
Data Base: agosto/2026
77
Custo da oferta conforme o volume colocado
| Item | Unid. | Montante total | Montante mínimo |
|---|---|---|---|
| Custo por cota colocada | R$ | 0,30 | 2,09 |
| Valor líquido recebido pelo ofertante | R$ | 67.803.504 | 779.722 |
| Preço líquido por cota recebido pelo ofertante | R$ | 9,20 | 7,41 |
Fonte: Éxes Gestora de Recursos, documentos da oferta. Custos indicativos, sujeitos a ajuste na liquidação. Comissão de coordenação de 0,10% sobre o volume colocado, com piso contratual de 50.000,00, e comissão de distribuição de 2,50% sobre o volume colocado, ambas com gross up de PIS, Cofins e ISS. Taxas da CVM e a parcela variável da B3 apuradas sobre o volume colocado.
A diferença é explicada pela estrutura de custos, e não por qualquer alteração nas condições da Oferta. Do total, R$ 136.625,29 (cento e trinta e seis mil, seiscentos e vinte e cinco reais e vinte e nove centavos) correspondem a custos fixos, incorridos independentemente do volume colocado: taxa fixa de distribuição e taxa de análise da B3, taxa de registro na ANBIMA, assessores legais, publicações e prospecto.
A esses valores soma-se o piso contratual da comissão de coordenação, de R$ 50.000,00 (cinquenta mil reais), aplicável a qualquer colocação inferior a R$ 50 milhões (cinquenta milhões de reais). Com os respectivos impostos, a parcela integralmente incorrida alcança R$ 191.965,63 (cento e noventa e um mil, novecentos e sessenta e cinco reais e sessenta e três centavos).
A RENTABILIDADE ESPERADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA.
CONCLUSÕES NA VISÃO DO GESTOR DO FUNDO
Concluímos que o mercado de crédito imobiliário no Brasil ainda tem muito para crescer e os fundos imobiliários têm um potencial gigantesco para figurar como os principais veículos de financiamento imobiliário do país.
Do ponto de vista dos investidores, é um veículo de investimento que tem se popularizado cada vez e que por consequência tem melhorado a sua liquidez ano após ano. Sendo que passa a ser mais um dos ativos para compor carteira de investimentos. Sendo que para pessoas físicas há o benefício adicional de isenção de imposto de renda para distribuição de rendimentos (observar legislação vigente).
Neste contexto, acreditamos que a ÉXES Gestora cria muito valor aos seus investidores na medida em que estrutura de forma ativa as transações, analisa de forma pormenorizada os devedores e, especialmente, as garantias prestadas, dispõe de tecnologia proprietária para análise creditícia e data base proprietária para a concessão dos créditos, os executivos seniores estão no dia a dia das operações.
Data Base: agosto/2026
78
Na visão da Gestora, o EXES11 é um veículo que usufrui de vantagens competitivas em relação dos demais fundos de recebíveis imobiliários como, por exemplo: originação e estruturação proprietária, time de crédito com amplo conhecimento e vivência nos mais variados estágios. Sendo que pode observar o nível de rendimento dos ativos alvo investidos muito descolado dos demais fundos de recebíveis imobiliários. Portanto, o investidor consegue usufruir de todos esses benefícios através do investimento em cotas do EXES11.
As premissas adotadas neste estudo representam mera expectativa de rentabilidade do FUNDO IMOBILIÁRIO EXES11 com base nas receitas dos ativos alvo do fundo. O estudo não pretende estimar qualquer valorização no preço de mercado da cota do FUNDO IMOBILIÁRIOS EXES11 advindo da oscilação da referida cota na B3. Tal estudo não deve servir de forma isolada como base para a tomada de decisão quanto ao investimento.
Os modelos construídos e os potenciais ativos em negociação permitem inferir que é viável a expectativa de obtenção de um nível sustentável de rendimentos distribuídos ao longo dos próximos anos. O fundo adotará técnicas de gestão originadora ativa e especializada com a finalidade de obter ganhos superiores ao adotado neste estudo.
O PRESENTE ESTUDO DE VIABILIDADE NÃO REPRESENTA E NÃO CARACTERIZA PROMESSA OU GARANTIA DE RENDIMENTO PREDETERMINADO OU RENTABILIDADE POR PARTE DA ADMINISTRADORA DO FUNDO, DA ÉXES GESTORA E DO COORDENADOR LÍDER DA OFERTA OU DE QUALQUER OUTRO PARTICIPANTE A OFERTA, TENDO SIDO ELABORADO COM BASE EM DADOS DO PASSADO OU ESTIMATIVAS DE TERCEIROS. ENTRETANTO, MESMO QUE TAIS PREMISSAS E CONDIÇÕES SE MATERIALIZEM, NÃO HÁ GARANTIA QUE A RENTABILIDADE ESTIMADA SERÁ OBTIDA.
O GESTOR FOI RESPONSÁVEL PELA ELABORAÇÃO DESTE ESTUDO DE VIABILIDADE, O QUAL É EMBASADO EM DADOS E LEVANTAMENTOS DE DIVERSAS FONTES, BEM COMO EM PREMISSAS E PROJEÇÕES REALIZADAS PELO PRÓPRIO GESTOR. ESTES DADOS PODEM NÃO RETRATAR FIELMENTE A REALIDADE DO MERCADO NO QUAL O FUNDO ATUA, PODENDO O GESTOR E A ADMINISTRADORA DO FUNDO OPTAREM PELA AQUISIÇÃO DE ATIVOS DE FORMA DIVERSA À APRESENTADA NESTE ESTUDO.
OS FUNDOS SÃO SUPERVISIONADOS E FISCALIZADOS PELA COMISSÃO DE VALORES MOBILIÁRIOS – CVM. LEIA O REGULAMENTO E DEMAIS DOCUMENTOS LEGAIS DO FUNDO ANTES DE INVESTIR, DISPONÍVEIS EM HTTP://WWW.CVM.GOV.BR/.
Data Base: agosto/2026
79
FUNDOS DE INVESTIMENTO NÃO SÃO GARANTIDOS PELA INSTITUIÇÃO ADMINITRADORA, PELO GESTOR, POR QUALQUER MECANISMO DE SEGURO, TAMPOUCO PELO FUNDO GARANTIDOR DE CRÉDITOS – FGC.
A RENTABILIDADE DIVULGADA NÃO É LÍQUIDA DE IMPOSTOS.
RENTABILIDADE OBTIDA NO PASSADO NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA.
O INVESTIMENTO EM DETERMINADOS ATIVOS PELO FUNDO PODE SUJEITAR O INVESTIDOR A SUBSTANTIVAS PERDAS PATRIMONIAIS, EM ESPECIAL EM CASO DE DEFAULT DE ALGUM ATIVO INVESTIDO.
DETERMINADOS FUNDOS, COMO OS FUNDOS DE INVESTIMENTO IMOBILIÁRIO E, POR CONSEQUÊNCIA, FIAGRO—FII, SÃO CONSIDERADOS PRODUTOS DE INVESTIMENTO COMPLEXOS, NOS TERMOS DA AUTORREGULAMENTAÇÃO. VERIFIQUE, DE ACORDO COM A SUA EXPERTISE, A CONVENIÊNCIA EM CONTRATAR CONSULTORES ESPECIALIZADOS E INDEPENDENTES PARA A SUA ANÁLISE DE INVESTIMENTO, BEM COMO ASSESSORES LEGAIS EM CASO DE DÚVIDAS, INCLUSIVE SOBRE TRIBUTAÇÃO.
A Oferta possibilita a aquisição, pelo preço de R$ 9,50 (nove reais e cinquenta centavos) por cota, de participação em carteira de crédito imobiliário já constituída, cujo valor patrimonial é de R$ 9,68 (nove reais e sessenta e oito centavos) por cota na Data-Base deste estudo.
Como a distribuição é secundária, o adquirente passará a participar, a partir da liquidação, do carrego contratado da carteira existente. Não há captação de novos recursos pelo Fundo, emissão de novas cotas, diluição ou período de caixa ocioso entre a liquidação da Oferta e a alocação de recursos. Além disso, os custos da distribuição são integralmente suportados pelo Ofertante.
| Síntese da oferta | ||
|---|---|---|
| Indicador | Unid. | Valor |
| Preço por cota da oferta | R$ | 9,50 |
| Cota patrimonial em 31/07/2026 | R$ | 9,68 |
| Deságio sobre a cota patrimonial | % | 1,82% |
| Originação própria na carteira de crédito | % | 72,13% |
| LTV médio ponderado das operações com garantia | % | 51,97% |
| Pipeline mapeado sobre o patrimônio | x | 2,8 |
| Dividend yield projetado no Ano 1 sobre o preço da oferta | % a.a. | 15,81% |
| Bruto equivalente para o cotista pessoa física isento | % a.a. | 18,60% |
| Taxa interna de retorno de cinco anos — cenário base | % a.a. | 14,74% |
| Taxa interna de retorno de cinco anos — cenário conservador | % a.a. | 14,55% |
Fonte: Éxes Gestora de Recursos, consolidação dos itens 2 a 14 deste estudo, sobre a posição de 31/07/2026.
Originação proprietária. Quase 3/4 (três quartos) da carteira de crédito foram originados e estruturados pela própria Gestora. Essa característica permite
Data Base: agosto/2026
80
negociar o pacote de garantias antes da emissão, definir covenants, selecionar os prestadores de serviço responsáveis pelo acompanhamento e conduzir diretamente eventuais processos de recuperação. O estoque de originação mapeado equivale a 2,8 (duas inteiros e oito décimos) vezes o patrimônio do Fundo, com spreads iguais ou superiores aos da carteira detida, o que contribui para reduzir o risco de reinvestimento à medida que as operações atuais amortizam.
Robustez dos ativos. O LTV médio ponderado das operações com garantia real é de 51,97% (cinquenta e um inteiros e noventa e sete centésimos por cento), e nenhuma operação supera 70% (setenta por cento), patamar usualmente considerado pelo mercado como limite de atenção. A cobertura não é medida por fotografia anual: o Índice de Liquidez das Garantias é obrigação contratual da devedora, reapurado mensalmente em todos os seus componentes por prestadores independentes contratados às expensas do próprio devedor. As 2 (duas) operações sem garantia real contam com contrapartes classificadas no topo da escala nacional. Não há exposição de crédito na carteira desprovida de mitigante relevante.
Rendimentos. A distribuição permaneceu em R$ 0,13 (treze centavos) por cota por 19 (dezenove) meses consecutivos, sustentada pelo carrego contratual da carteira e por reserva de lucros mantida de forma recorrente. A projeção para o 1º (primeiro) exercício indica dividend yield de 15,81% (quinze inteiros e oitenta e um centésimos por cento) sobre o preço da Oferta, equivalente a 18,60% (dezoito inteiros e sessenta centésimos por cento) brutos para o cotista pessoa física que atenda às condições de isenção. O rendimento medido em percentual do CDI cresce ao longo dos 5 (cinco) exercícios porque parcela relevante da carteira não é diretamente impactada pelo movimento da Selic.
Resultados nos cenários alternativos. O modelo reprojeta integralmente os 5 (cinco) exercícios em 2 (três) cenários de inadimplência calibrados a dados públicos do crédito imobiliário, com perda dado o default apurada operação a operação a partir do LTV das garantias. Em todos os cenários, o deságio da Oferta é preservado — 1,82% (um inteiro e oitenta e dois centésimos por cento).
Os elementos reunidos nesta seção sintetizam o que este estudo apurou: a composição e a origem da carteira, a cobertura de garantias e sua forma de verificação, o histórico de distribuição e o comportamento das projeções nos cenários alternativos testados.
A rentabilidade passada não é promessa de rentabilidade futura. As projeções deste estudo não constituem promessa ou garantia de resultado.
LIMITAÇÕES E FATORES DE RISCO
Este estudo apresenta estimativas, e não garantias. Os principais fatores que podem levar o resultado efetivo a divergir do projetado são:
Data Base: agosto/2026
81
Risco de crédito. A carteira é composta por ativos de crédito privado. O inadimplemento de operações pode reduzir a receita do Fundo e gerar perda de principal.
Risco de mercado. As curvas de juros e inflação adotadas podem não se materializar. O dividend yield projetado é sensível ao CDI, e uma queda mais rápida da Selic pode reduzir o rendimento nominal da parcela pós-fixada.
Risco da posição em AGRX11. A posição corresponde do patrimônio do Fundo e está sujeita à variação de sua cotação em bolsa, que pode divergir do valor patrimonial em qualquer direção.
Premissas de projeção. O fluxo assume a manutenção da carteira atual, sem novos investimentos ou desinvestimentos além dos já contratados, e distribuição de 99% (noventa e nove por cento) do lucro operacional — percentual acima do mínimo legal de 95% (noventa e cinco por cento), adotado como premissa da Gestora.
Limitações do modelo. Os laudos de avaliação das garantias possuem data-base própria e podem não refletir as condições correntes de mercado. Os cronogramas de obra são informados pelos devedores e verificados por relatórios de acompanhamento, sujeitos a atrasos. A projeção de 5 (cinco) anos não incorpora reinvestimento dos vencimentos contratuais em condições distintas das atuais.
A rentabilidade passada não representa garantia de rentabilidade futura. As projeções aqui apresentadas não constituem promessa ou garantia de resultado.
FONTES
Todos os dados utilizados neste estudo provêm das fontes abaixo. Os cálculos, modelagens e projeções são de responsabilidade da Éxes Gestora de Recursos Ltda.
| Fontes primárias | |
|---|---|
| Informação | Fonte |
| Carteira, volumes, indexadores, taxas e prazos | Éxes Gestora de Recursos Ltda., posição de 31/07/2026 |
| LTV e Índice de Liquidez das Garantias por operação | Éxes Gestora de Recursos, a partir de laudos de avaliação e relatórios de acompanhamento de obra |
| Originação própria e de terceiros | Éxes Gestora de Recursos, controle interno |
| Cota patrimonial e DRE gerencial | BTG Pactual Serviços Financeiros S.A. DTVM, posição de 31/07/2026 |
| Cota de mercado do EXES11 e do AGRX11 | B3 S.A. — Brasil, Bolsa, Balcão, fechamento de 31/07/2026 |
| Histórico de distribuição de rendimentos | Relatório Mensal do EXES11 de junho de 2026 |
| Carteira, valor patrimonial e reserva do AGRX11 | Relatório Mensal do AGRX11 de junho de 2026 |
| Contratação de formador de mercado | Fato Relevante de 15 de julho de 2026 |
| Expectativas de Selic e IPCA | Banco Central do Brasil, Relatório Focus de 03/07/2026 e 20/07/2026 |
Data Base: agosto/2026
82
| Fontes primárias | |
|---|---|
| Informação | Fonte |
| Série histórica do IPCA | Banco Central do Brasil, SGS séries 433 e 13522, extração de 02/08/2026 |
| Metas de inflação | Conselho Monetário Nacional, resoluções aplicáveis |
| Inadimplência do crédito imobiliário | Banco Central do Brasil e ABECIP, séries do SBPE |
| Ata da 13ª Assembleia Especial de Investidores dos CRI da | |
| Repactuação do CRI Ávida | 43ª Série da 3ª Emissão da Companhia Província de Securitização, 04/12/2024 |
| Amortizações extraordinárias do CRI Ávida | Relatórios Mensais do EXES11 de fevereiro e de abril de 2026 |
| Classificação de risco das contrapartes | Moody’s Local BR Agência de Classificação de Risco Ltda. e Fitch Ratings Brasil Ltda., comunicados de ação de rating |
| Projeção de IPCA | Éxes Gestora de Recursos, Estudo de Inflação com base na série histórica do IPCA, 02/08/2026 |
| Modelagem de fluxo, estresse e cenários | Éxes Gestora de Recursos Ltda., modelo financeiro proprietário |
A metodologia empregada em cada apuração está descrita nas seções correspondentes deste estudo. O modelo financeiro é ferramenta interna da gestora e não é distribuído, de modo a assegurar tratamento equitativo entre os investidores destinatários da oferta.
Este Estudo de Viabilidade foi elaborado pela Éxes Gestora de Recursos Ltda. na qualidade de gestora do Éxes Fundo de Investimento Imobiliário Responsabilidade Limitada. As estimativas nele contidas baseiam-se em premissas que a gestora considera razoáveis na data de sua elaboração, e que podem não se confirmar. Os resultados efetivos do Fundo poderão ser significativamente diferentes dos projetados. Este documento não constitui recomendação de investimento nem oferta de venda de valores mobiliários. Leia o Prospecto, a Lâmina e o Regulamento do Fundo antes de aceitar a oferta, em especial a seção de fatores de risco.
São Paulo/SP, [=] de agosto de 2026.
ÉXES Gestora de Recursos Ltda.
Data Base: agosto/2026
ANEXO V INFORME ANUAL 256 256 NS
ANEXO 39-V : Informe Anual
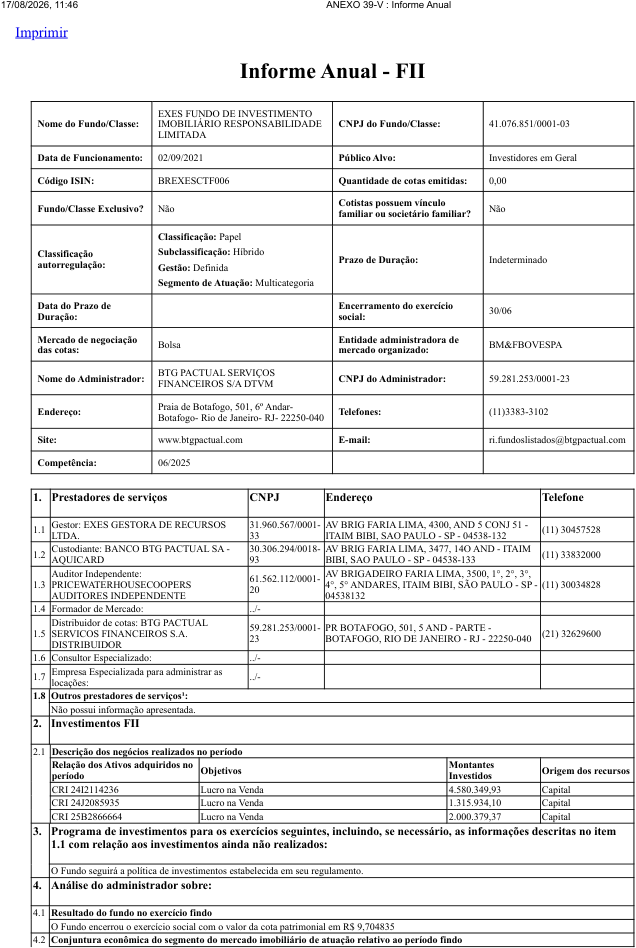
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
1/27
ANEXO 39-V : Informe Anual
17/08/2026, 11:46
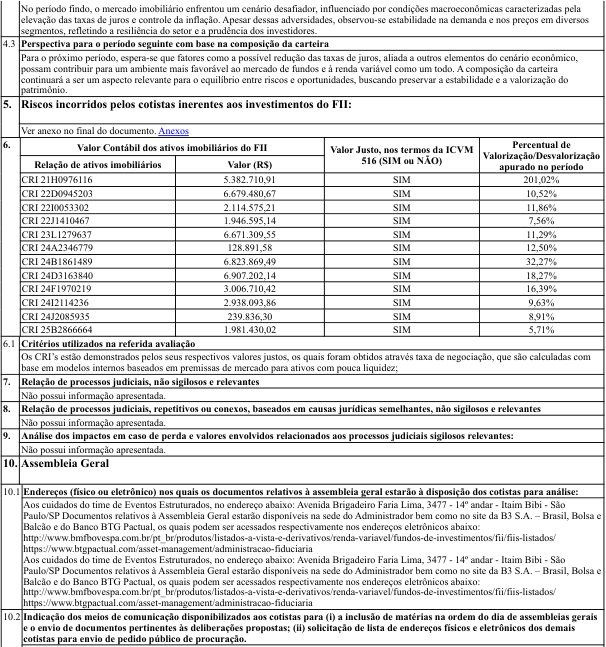
9. Análise dos impactos em caso de perda e valores envolvidos relacionados aos processos judiciais sigilosos relevantes:pactos em caso de perda e valores envolvidos relacionados aos processos judiciais sigilosos relevantes:actos em caso de perda e valores envolvidos relacionados aos processos judiciais sigilosos relevantes:perda e valores envolvidos relacionados aos processos judiciais sigilosos relevantes:erda e valores envolvidos relacionados aos processos judiciais sigilosos relevantes:processos judiciais sigilosos relevantes:rocessos judiciais sigilosos relevantes:judiciais sigilosos relevantes:udiciais sigilosos relevantes:gilosos relevantes:ilosos relevantes: Não possui informação apresentada.possui informação apresentada.ossui informação apresentada.ção apresentada.ão apresentada.presentada.resentada.
10. Assembleia Geral 10.1 Endereços (físico ou eletrônico) nos quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise:ços (físico ou eletrônico) nos quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise:os (físico ou eletrônico) nos quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise:(físico ou eletrônico) nos quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise:físico ou eletrônico) nos quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise:) nos quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise: nos quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise:quais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise:uais os documentos relativos à assembleia geral estarão à disposição dos cotistas para análise:geral estarão à disposição dos cotistas para análise:eral estarão à disposição dos cotistas para análise:posição dos cotistas para análise:osição dos cotistas para análise:ção dos cotistas para análise:ão dos cotistas para análise:para análise:ara análise: Aos cuidados do time de Eventos Estruturados, no endereço abaixo: Avenida Brigadeiro Faria Lima, 3477 - 14º andar - Itaim Bibi - São Paulo/SP Documentos relativos à Assembleia Geral estarão disponíveis na sede do Administrador bem como no site da B3 S.A. – Brasil, Bolsa e Balcão e do Banco BTG Pactual, os quais podem ser acessados respectivamente nos endereços eletrônicos abaixo: http://www.bmfbovespa.com.br/pt_br/produtos/listados-a-vista-e-derivativos/renda-variavel/fundos-de-investimentos/fii/fiis-listados/ https://www.btgpactual.com/asset-management/administracao-fiduciaria Aos cuidados do time de Eventos Estruturados, no endereço abaixo: Avenida Brigadeiro Faria Lima, 3477 - 14º andar - Itaim Bibi - São Paulo/SP Documentos relativos à Assembleia Geral estarão disponíveis na sede do Administrador bem como no site da B3 S.A. – Brasil, Bolsa e Balcão e do Banco BTG Pactual, os quais podem ser acessados respectivamente nos endereços eletrônicos abaixo: http://www.bmfbovespa.com.br/pt_br/produtos/listados-a-vista-e-derivativos/renda-variavel/fundos-de-investimentos/fii/fiis-listados/
~~[o~~ https://www.btgpactual.com/asset-management/administracao-fiduciariaps://www.btgpactual.com/asset-management/administracao-fiduciarias://www.btgpactual.com/asset-management/administracao-fiduciariagpactual.com/asset-management/administracao-fiduciariaactual.com/asset-management/administracao-fiduciariagement/administracao-fiduciariaement/administracao-fiduciaria 10.2 Indicação dos meios de comunicação disponibilizados aos cotistas para (i) a inclusão de matérias na ordem do dia de assembleias gerais e o envio de documentos pertinentes às deliberações propostas; (ii) solicitação de lista de endereços físicos e eletrônicos dos demais cotistas para envio de pedido público de procuração.para envio de pedido público de procuração.ara envio de pedido público de procuração.pedido público de procuração.edido público de procuração.público de procuração.úblico de procuração.procuração.rocuração.ção.ão. O Administrador disponibiliza aos cotistas o endereço de e-mail abaixo para solicitações referentes as assembleias bem como dúvidas em geral:
~~=...~~ [email protected]@btgpactual.combtgpactual.comgpactual.comactual.com
[email protected]@btgpactual.combtgpactual.comgpactual.comactual.com
10.3 Descrição das regras e procedimentos aplicáveis à participação dos cotistas em assembleias gerais, incluindo (i) formalidades exigidas para a comprovação da qualidade de cotista e representação de cotistas em assembleia; (ii) procedimentos para a realização de consultas formais, se admitidas em regulamento; (iii) regras e procedimentos para a participação à distância e envio de comunicação escrita ou eletrônica de voto.
~~Doo~~ i – Quanto às formalidades exigidas para a comprovação da qualidade de cotista e representação de cotistas em Assembleia: Nos termos do Art. ~~TT~~ 22 da instrução CVM 472, somente poderão votar os Cotistas inscritos no livro de registro de cotistas ou na conta de depósito das cotas na data de convocação da Assembleia, seus representantes legais ou procuradores legalmente construídos há menos de 1 (um) ano. Ainda importante que todos os documentos de identificação/representação sejam devidamente apresentados. Quais sejam: (a) Para Cotistas Pessoas Físicas: cópia de um documento de identificação, tal qual, RG, RNE ou CNH; (b) Para Cotistas Pessoas Jurídicas: Cópia do último estatuto ou contrato social consolidado e da documentação societária outorgando poderes de representação ao(s) signatário(s) da declaração referida no item “a” acima; (c) Para Cotistas Fundos de Investimento: Cópia autenticada do último regulamento consolidado do fundo e estatuto social do seu administrador, além da documentação societária outorgando poderes de representação (ata de eleição dos diretores e/ou procuração com firma reconhecida). (d) Caso o cotista seja representado, o procurador deverá encaminhar, também, a respectiva procuração com firma reconhecida, lavrada há menos de 1 (um) ano, outorgando poderes específicos para a prática do ato. ii - Quando previsto em regulamento, é possível a realização de consultas formais. Tais Consultas são realizadas por meio do envio de uma Carta Consulta para a base de cotistas do Fundo, através dos endereços de e- mail dos Cotistas disponibilizados pela B3 S.A. – Brasil, Bolsa e Balcão ou anteriormente informados ao serviço de escrituração de cotas do Fundo para os Cotistas que não tenham suas cotas depositadas em bolsa. Na consulta formal, constará exposição do Administrador sobre os itens a serem deliberados, data limite para manifestação do voto, prazo para apuração dos votos e orientação sobre o envio da manifestação, bem como documentos que devem ser anexados, como, por exemplo, os documentos de poderes de representação. Além disso, segue anexa à Consulta Formal uma carta resposta modelo com os itens em deliberação, campo para voto e itens para preenchimento de dados do cotistas e assinatura; iii – Quanto as regras e procedimentos para a participação à distância e envio de comunicação escrita ou eletrônica de voto, solicitamos que os cotistas mandem na forma da carta resposta anexa à consulta formal, dentro do prazo limite de manifestação de voto, por meio de envelope digital enviado, ou, em caso de recebimento de correspondência via e-mail ou em via física, por meio do e-mail [email protected]. Para manifestação por meio eletrônico é dado ao Cotista a possibilidade de manifestar sua intenção de voto
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
2/27
17/08/2026, 11:46
/>
pela plataforma de assinatura eletrônica reconhecida pelos padrões de abono do Banco BTG Pactual, por meio da Cuore ou plataforma de assinatura eletrônica.
10.3 Práticas para a realização de assembleia por meio eletrônico. A Assembleia em meio eletrônico (“Assembleia Virtual”) é realizada à distância com o objetivo de auxiliar os investidores do Fundo em um momento de necessidade de distanciamento social, o Administrador segue as disposições do Ofício n° 36/2020 emitido pela Comissão de Valores Mobiliários (“CVM”), e informa através do Edital de Convocação (“Convocação”) e a Proposta do Administrador da referida Assembleia que são disponibilizadas no Site do Administrador na rede mundial de computadores e no Sistema Integrado CVM e B3 (“Fundos Net”). Diante disso, os documentos de Assembleia não são enviados no formato físico para o endereço dos investidores, salvos os casos em que a Gestão do Fundo optar por enviar a via física. Adicionalmente, com o intuito de conferir maior publicidade e transparência à realização da Assembleia, o Administrador envia a Convocação também para os endereços de e-mail dos Cotistas disponibilizados pela B3 S.A. – Brasil, Bolsa e Balcão ou anteriormente informados ao serviço de escrituração de cotas do Fundo, para os Cotistas que não tenham suas cotas depositadas em bolsa. Nos termos do Art. 22 da instrução CVM 472, somente poderão votar os Cotistas inscritos no livro de registro de cotistas ou na conta de depósito das cotas na data de convocação da Assembleia, seus representantes legais ou procuradores legalmente construídos há menos de 1 (um) ano. No que diz respeito ao acesso as Assembleia Virtual, os cotistas se cadastram através do link presente no edital de convocação para acesso a Assembleia Virtual o ocorre por meio da plataforma Webex, para o cadastro é exigido que os documentos de identificação/representação sejam devidamente apresentados para validação do acesso ao cotista. Concluído o pré-cadastro, os dados dos cotistas serão validados: (a) os documentos informados pelos cotista; (b) se o cotista está presente na base de cotistas da data base da convocação. Se os dados apresentados estiverem de acordo com os critérios supracitados, é enviado ao endereço de e-mail informado o link final para acesso à Plataforma da Assembleia. Durante a realização da Assembleia é eleito um Presidente e um Secretário, para que posteriormente e apresentado aos cotistas a proposta a ser deliberada. Por fim, é dado aos cotistas a oportunidade sanar possíveis dúvidas sobre os conteúdos que permeiam a Assembleia, através de um Chat All Participants (“Chat“ou “Plataforma de Bate-Papo”). Após o encontro inicial a Assembleia é suspensa e reinstalada alguns dias após seu início com a presença de qualquer número de cotistas, nos termos do Art. 19 da Instrução CVM 472, combinado com o Art. 70 da Instrução CVM 555. Os Cotistas que conectarem-se à Plataforma nos termos acima serão considerados presentes e assinantes da ata e do livro de presença, ainda que se abstenham de votar. Após aprovado pelo Presidente e o Secretário, é publicado o Termo de Apuração e do Sumário de Decisões Site da Administradora na rede mundial de computadores e no Fundos Net.
11. Remuneração do Administrador
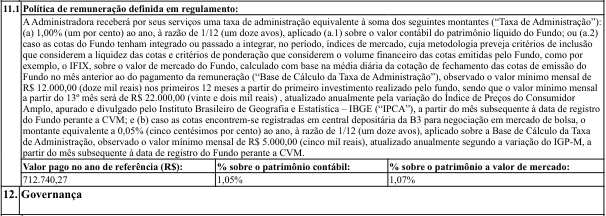
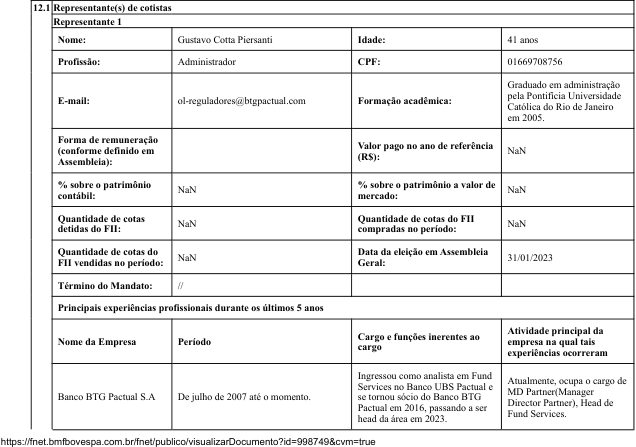
3/27
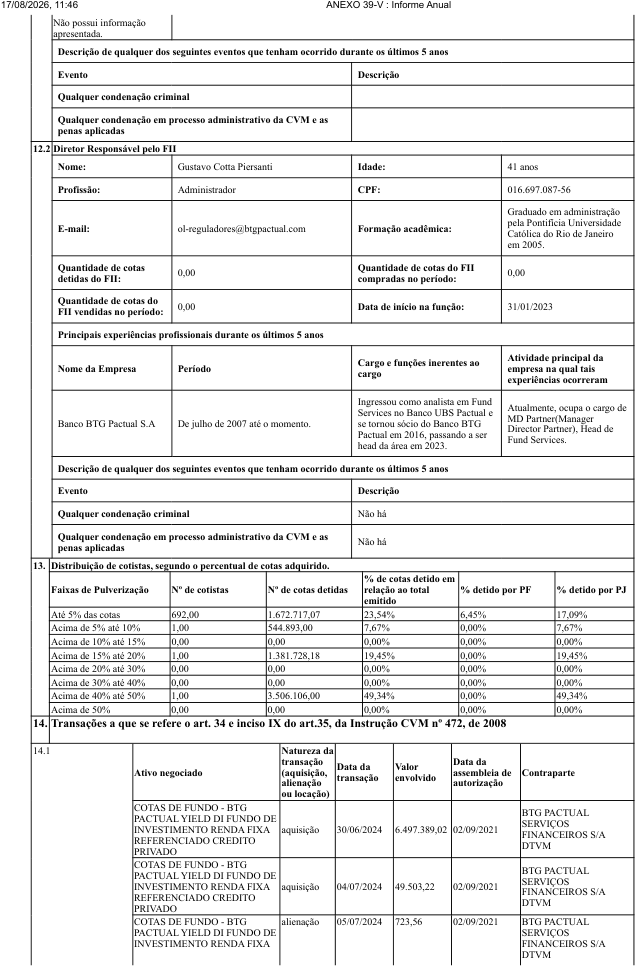
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
4/27
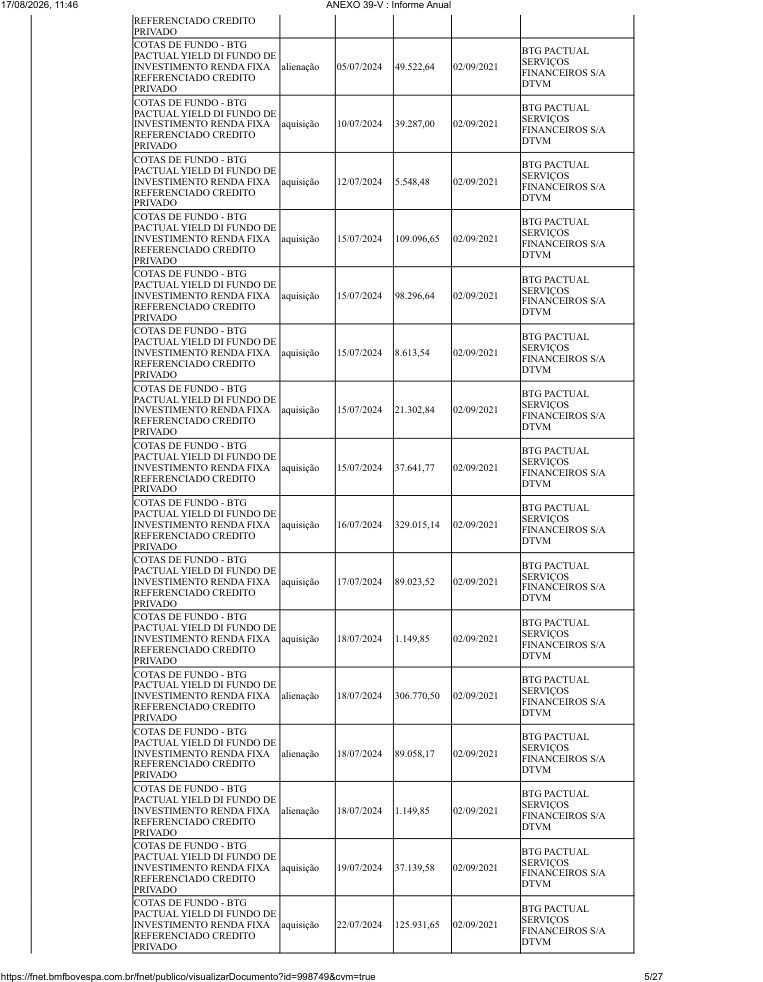
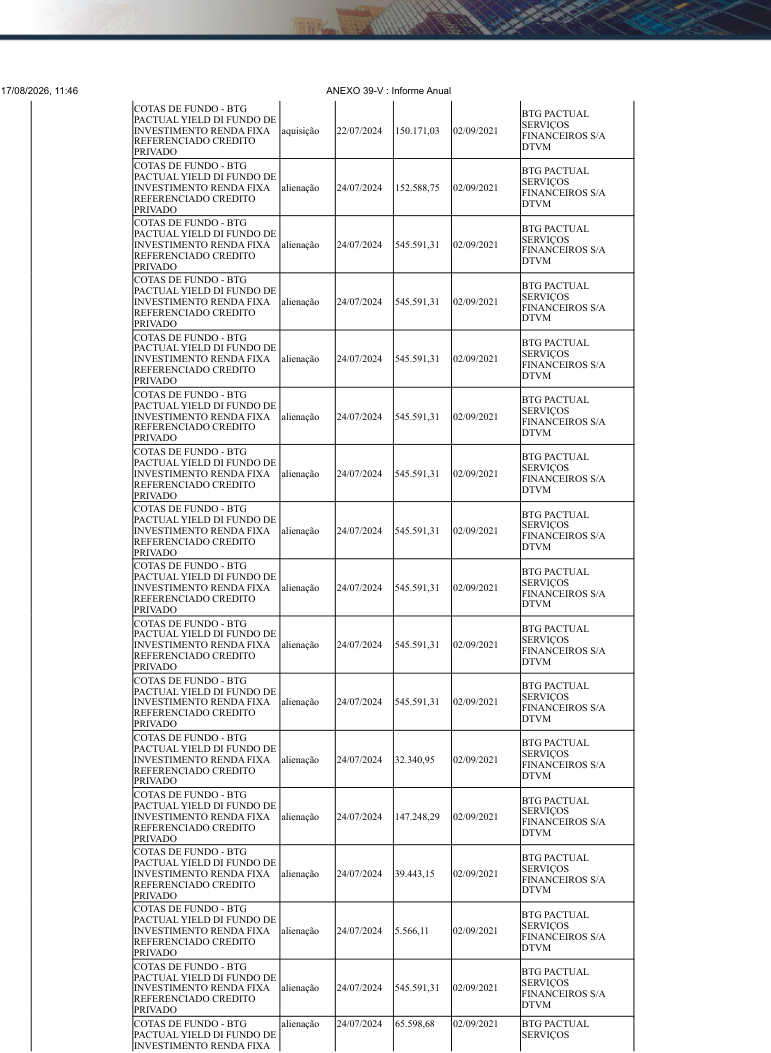
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
6/27
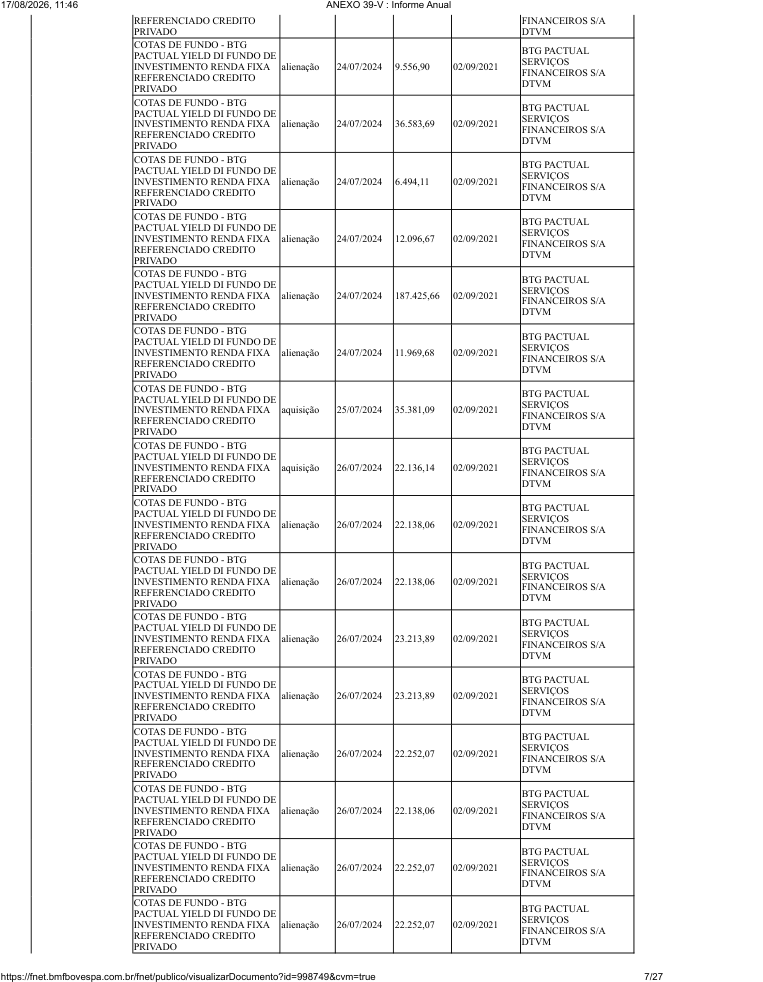
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
8/27
17/08/2026, 11:46
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
9/27
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
10/27
17/08/2026, 11:46
ANEXO 39-V : Informe Anual
| REFERENCIADO CREDITO PRIVADO | |||||
|---|---|---|---|---|---|
| APLICAÇÃO SELIC EM LTN | aquisição | 23/08/2024 | 1.688.624,15 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | aquisição | 23/08/2024 | 5.937.500,00 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~—~~ | alienação | 23/08/2024 | 4.002.337,79 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| APLICAÇÃO SELIC EM LFT | aquisição | 26/08/2024 | 1.001.475,72 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LTN | alienação | 26/08/2024 | 1.689.286,65 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LTN | aquisição | 27/08/2024 | 470.720,83 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LFT | alienação | 27/08/2024 | 1.001.868,63 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LFT | aquisição | 28/08/2024 | 85.878,45 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LTN | alienação | 28/08/2024 | 470.905,51 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LFT | aquisição | 29/08/2024 | 85.904,56 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LFT | alienação | 29/08/2024 | 85.912,14 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LFT | aquisição | 30/08/2024 | 559.186,01 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LFT | alienação | 30/08/2024 | 85.938,26 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LTN | aquisição | 02/09/2024 | 559.356,03 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LFT | alienação | 02/09/2024 | 559.405,39 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LTN | aquisição | 03/09/2024 | 559.526,11 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LTN | alienação | 03/09/2024 | 559.575,48 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LTN | aquisição | 04/09/2024 | 561.852,22 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LTN | alienação | 04/09/2024 | 559.745,63 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LTN | aquisição | 05/09/2024 | 862.023,06 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LTN | alienação | 05/09/2024 | 562.072,65 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LFT | aquisição | 06/09/2024 | 529.528,81 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LTN | alienação | 06/09/2024 | 862.361,26 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM LFT | aquisição | 09/09/2024 | 529.043,44 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LFT | alienação | 09/09/2024 | 529.736,56 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM NTN-F | aquisição | 10/09/2024 | 529.204,30 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC LFT | alienação | 10/09/2024 | 529.251,00 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| APLICAÇÃO SELIC EM NTN-B | aquisição | 11/09/2024 | 529.365,21 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC NTN-F | alienação | 11/09/2024 | 529.411,92 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| RESGATE ADELIC NTN-B | alienação | 12/09/2024 | 529.572,89 | 02/09/2021 | BANCO BTG PACTUAL S.A. |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO | aquisição | 12/09/2024 | 529.526,16 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~t~~ | aquisição | 13/09/2024 | 100,00 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
11/27
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
12/27
ANEXO 39-V : Informe Anual
| REFERENCIADO CREDITO PRIVADO 17/08/2026, 11:46 | A | NEXO 39-V : | Informe Anua | l | FINANCEIROS S/A DTVM |
|---|---|---|---|---|---|
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO | alienação | 24/09/2024 | 100,28 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | aquisição | 25/09/2024 | 39.023,90 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | alienação | 25/09/2024 | 638.838,28 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | alienação | 25/09/2024 | 39.023,90 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - RESERVA EXES FUNDO DE INVESTIMENTO FINANCEIRO RENDA FIXA CREDITO PRIVADO - RESPONSABILIDADE LIMITADA ~~d~~ | alienação | 25/09/2024 | 2.939.272,36 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - RESERVA EXES FUNDO DE INVESTIMENTO FINANCEIRO RENDA FIXA CREDITO PRIVADO - RESPONSABILIDADE LIMITADA ~~I~~ | alienação | 25/09/2024 | 506.854,95 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~o~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~a~~ | aquisição | 26/09/2024 | 50.214,87 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~a~~ | aquisição | 26/09/2024 | 3.411.475,03 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~a~~ | alienação | 27/09/2024 | 1.039.538,64 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~a~~ | alienação | 27/09/2024 | 50.234,75 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~a~~ | alienação | 27/09/2024 | 3.412.825,32 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~a~~ | alienação | 27/09/2024 | 376.569,18 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~a~~ | aquisição | 30/09/2024 | 100,00 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~a~~ | aquisição | 30/09/2024 | 68.360,46 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~a~~ | alienação | 30/09/2024 | 18,36 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE | alienação | 30/09/2024 | 100,00 | 02/09/2021 | BTG PACTUAL SERVIÇOS |
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
13/27
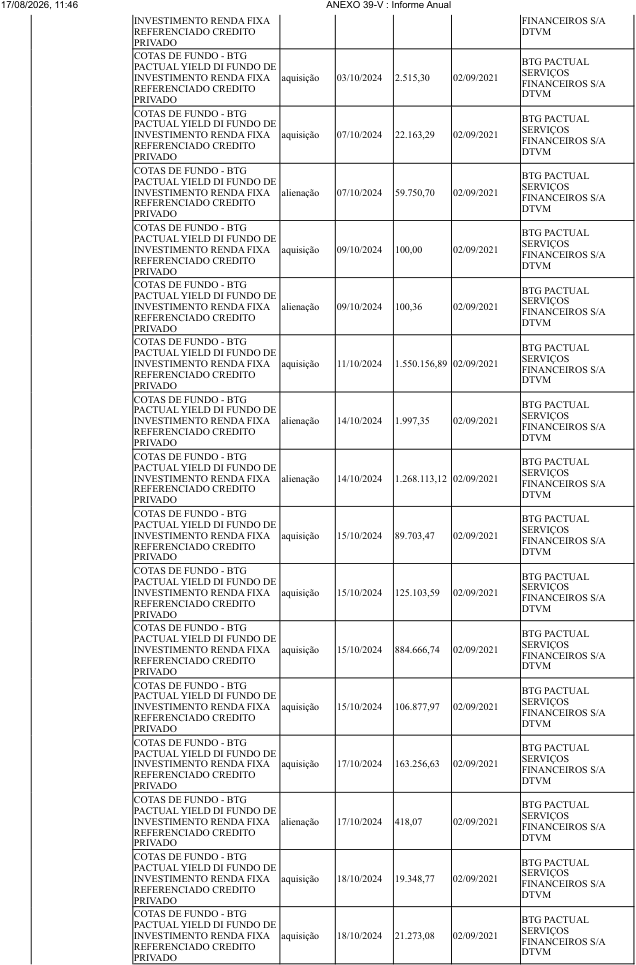
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
14/27
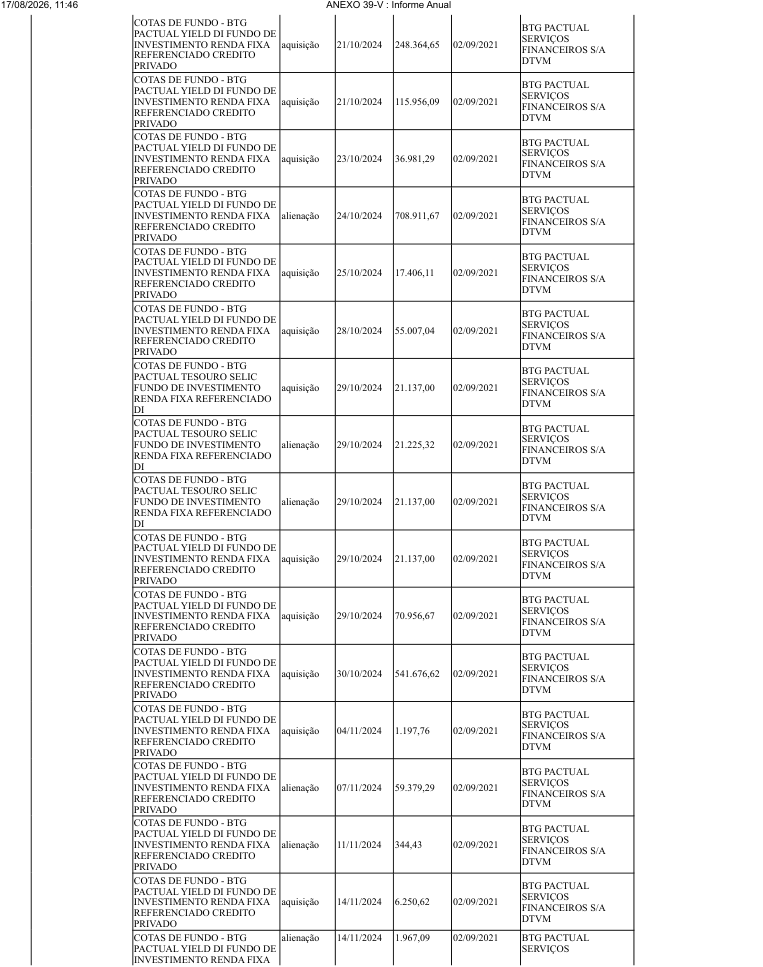
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
15/27
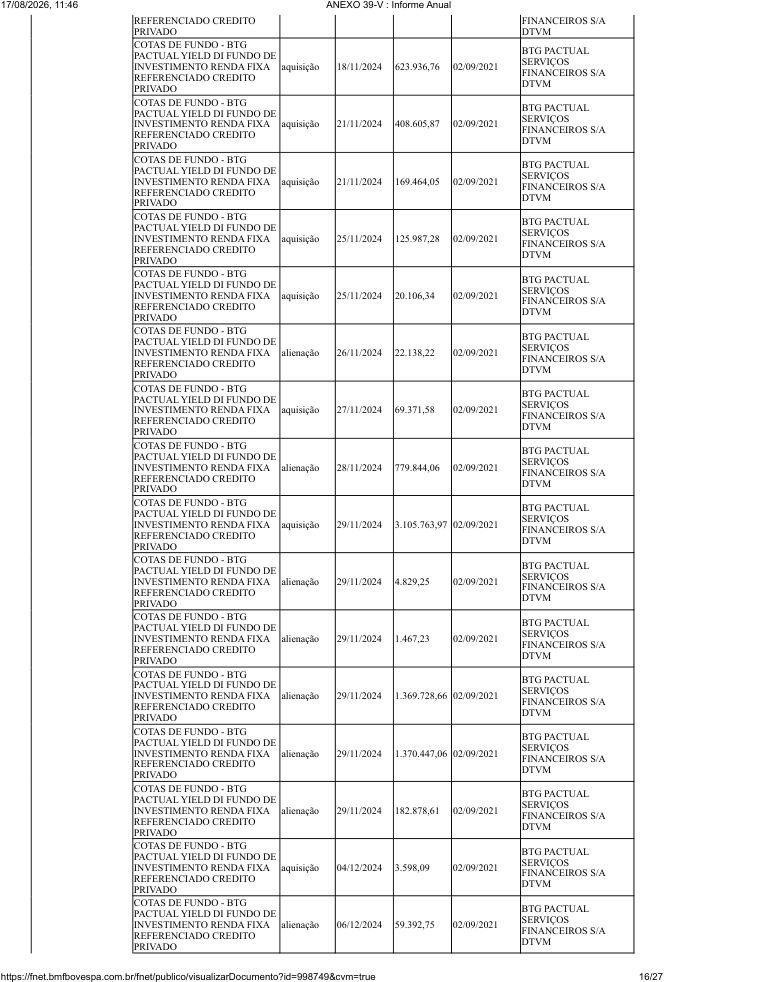
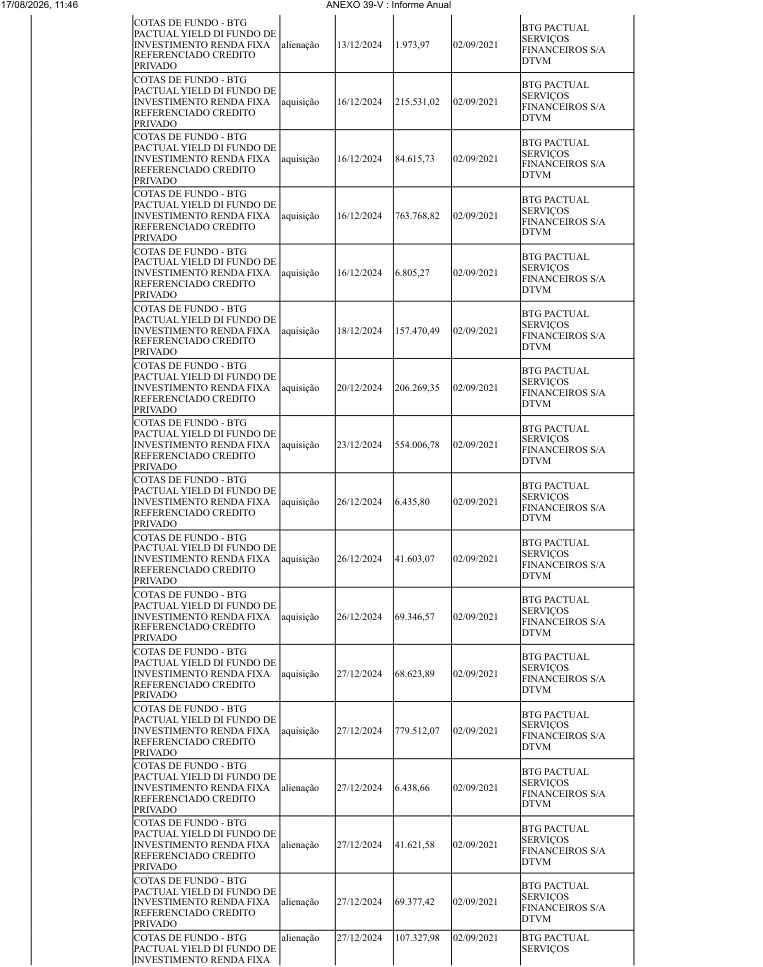
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
17/27
17/08/2026, 11:46
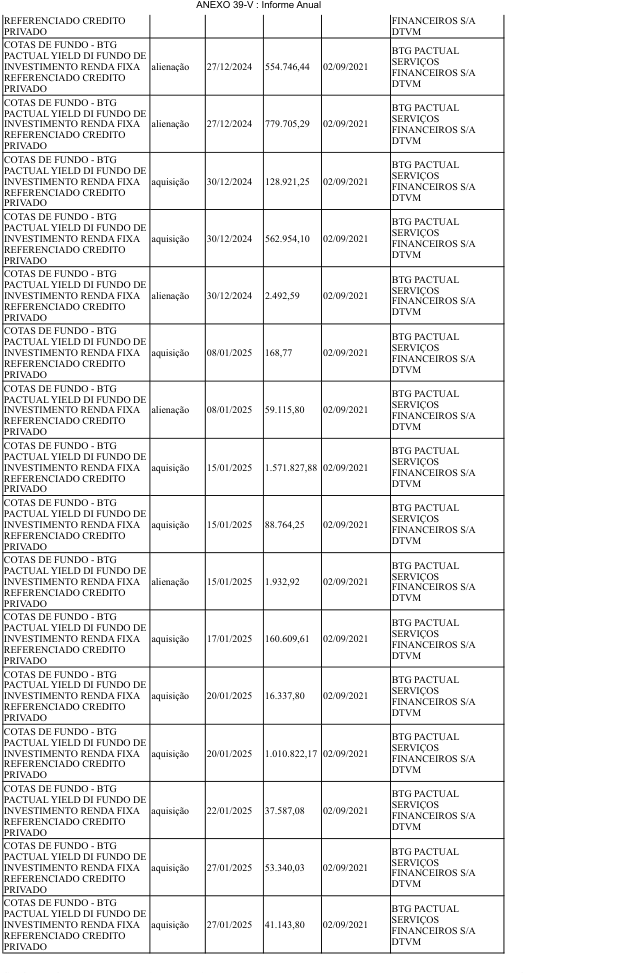
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
18/27
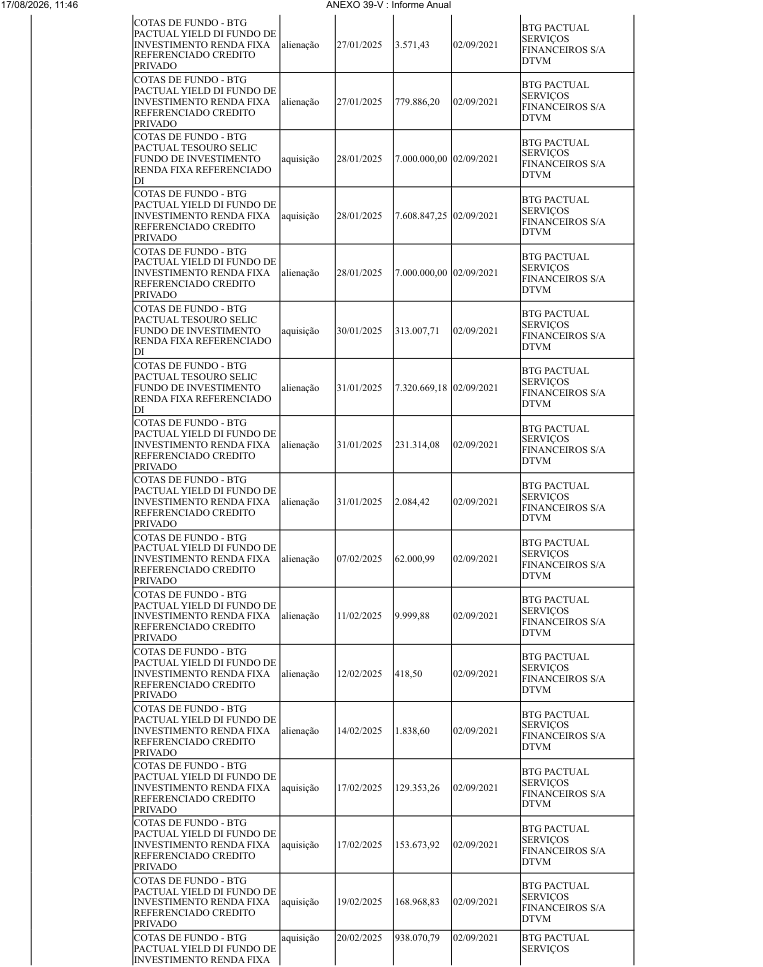
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
19/27
17/08/2026, 11:46
ANEXO 39-V : Informe Anual
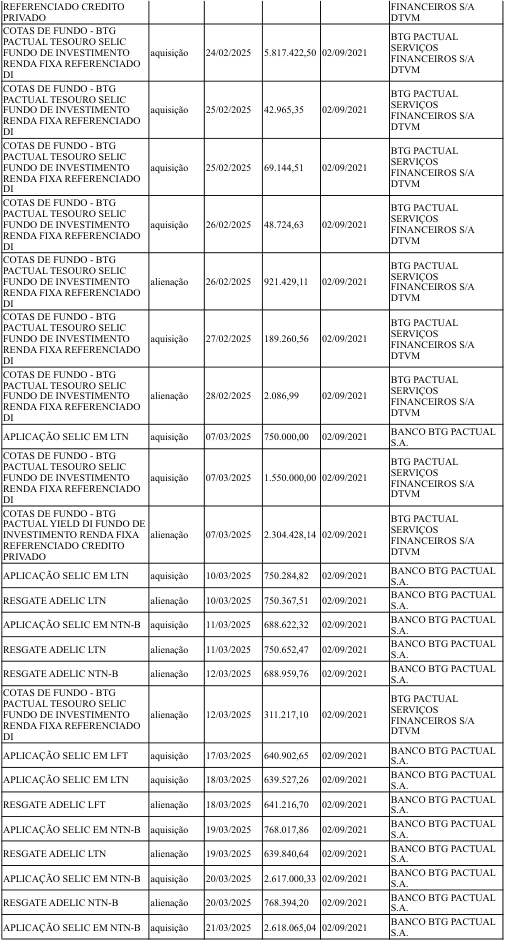
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
20/27
| 17/08/2026, 11:46 | A | NEXO 39-V : | Informe Anua | l | ||
|---|---|---|---|---|---|---|
| RESGATE ADELIC NTN-B | alienação | 21/03/2025 | 2.618.374,15 | 02/09/2021 | BANCO BTG PACTUAL S.A. | |
| APLICAÇÃO SELIC EM NTN-B | aquisição | 24/03/2025 | 2.648.357,07 | 02/09/2021 | BANCO BTG PACTUAL S.A. | |
| RESGATE ADELIC NTN-B | alienação | 24/03/2025 | 2.619.439,42 | 02/09/2021 | BANCO BTG PACTUAL S.A. | |
| RESGATE ADELIC NTN-B | alienação | 25/03/2025 | 2.649.747,35 | 02/09/2021 | BANCO BTG PACTUAL S.A. | |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~t~~ | alienação | 25/03/2025 | 2.078.429,27 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM | |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~E~~ | aquisição | 25/03/2025 | 37.368,87 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM | |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~H~~ | alienação | 25/03/2025 | 314,75 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM | |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~S~~ | alienação | 25/03/2025 | 2.086.177,22 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM | |
| COTAS DE FUNDO - RESERVA EXES FUNDO DE INVESTIMENTO FINANCEIRO RENDA FIXA CREDITO PRIVADO - RESPONSABILIDADE LIMITADA ~~H~~ | aquisição ~~E~~ | 25/03/2025 ~~S~~ | 6.800.000,00 | 02/09/2021 ~~S~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~E~~ | |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~E~~ | alienação | 26/03/2025 | 10.001,17 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM | |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~N~~ | aquisição ~~ES~~ | 27/03/2025 ~~S~~ | 46.353,69 | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ | |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~N~~ | aquisição ~~ES~~ | 28/03/2025 ~~S~~ | 1.267.045,50 | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ | |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~N~~ | alienação ~~ES~~ | 28/03/2025 ~~S~~ | 923.386,69 | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ | |
| COTAS DE FUNDO - BTG PACTUAL YIELD DI FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO CREDITO PRIVADO ~~N~~ | alienação ~~ES~~ | 28/03/2025 | 927.189,12 ~~S~~ | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~E~~ | |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~N~~ | alienação ~~ES~~ | 31/03/2025 ~~S~~ | 2.466,46 | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ | |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~o~~ | aquisição d | 01/04/2025 d | 68.438,89 i | 02/09/2021 d | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM o |
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
21/27
ANEXO 39-V : Informe Anual
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI 17/08/2026, 11:46 ~~I~~ | alienação ~~NS~~ | 07/04/2025 A ~~E~~ | 62.980,21 NEXO 39-V : ~~S~~ | 02/09/2021 Informe Anu ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM al ~~N~~ |
|---|---|---|---|---|---|
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~HI~~ | alienação ~~N~~ | 08/04/2025 ~~SE~~ | 30.373,41 ~~R~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~N~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~N~~ | aquisição ~~S~~ | 14/04/2025 ~~SS~~ | 43.898,12 | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~N~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~I~~ | alienação ~~NS~~ | 14/04/2025 ~~E~~ | 1.507,53 ~~S~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~N~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~HI~~ | alienação ~~N~~ | 14/04/2025 ~~SE~~ | 1.260.575,95 ~~R~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~o~~ | aquisição | 15/04/2025 | 190.892,83 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI I | aquisição NS | 15/04/2025 E | 54.116,76 S | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM S |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~HI~~ | alienação ~~N~~ | 15/04/2025 ~~SE~~ | 43.934,10 ~~R~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~N~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~NE~~ | aquisição ~~S~~ | 17/04/2025 ~~SS~~ | 135.650,92 ~~E~~ | 02/09/2021 ~~S~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI I | aquisição NS | 22/04/2025 E | 1.878.486,45 S | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM N |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI HI | alienação N | 22/04/2025 SE | 418,05 R | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM N |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~NE~~ | aquisição ~~S~~ | 24/04/2025 ~~SE~~ | 69.358,95 ~~E~~ | 02/09/2021 ~~S~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
| https://fnet.bmfbovespa.com.b | r/fnet/publico/visualiza | rDocumento?id=998749 | &cvm=true |
22/27
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI 17/08/2026, 11:46 ~~M~~ | aquisição ~~NS~~ | 24/04/2025 A ~~E~~ | 49.441,91 NEXO 39-V : ~~R~~ | 02/09/2021 Informe Anu ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM al ~~N~~ |
|---|---|---|---|---|---|
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | aquisição | 25/04/2025 | 45.626,86 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI MN | alienação S | 28/04/2025 SS | 921.629,14 E | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM N |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~M~~ | aquisição ~~NS~~ | 29/04/2025 ~~E~~ | 67.315,77 ~~R~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~N~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | aquisição | 29/04/2025 | 69.315,57 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~M~~ | aquisição ~~I~~ | 29/04/2025 ~~S~~ | 179.698,13 ~~E~~ | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | alienação | 30/04/2025 | 2.561,47 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | alienação | 08/05/2025 | 12.657,82 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~M~~ | alienação ~~I~~ | 08/05/2025 ~~S~~ | 62.831,90 ~~E~~ | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI M | alienação NS | 12/05/2025 E | 1.001.748,00 R | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM N |
COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI | aquisição | 15/05/2025 | 100,00 | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~M~~ | aquisição ~~I~~ | 15/05/2025 ~~S~~ | 125.177,45 ~~E~~ | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
23/27
ANEXO 39-V : Informe Anual
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI 17/08/2026, 11:46 ~~MI~~ | aquisição ~~N~~ | 15/05/2025 A ~~SE~~ | 63.342,19 NEXO 39-V : ~~E~~ | 02/09/2021 Informe Anu ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM al ~~S~~ |
|---|---|---|---|---|---|
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~MI~~ | aquisição ~~N~~ | 15/05/2025 ~~SE~~ | 61.863,22 ~~E~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI MN | alienação S | 15/05/2025 SE | 101,88 S | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM S |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~MN~~ | aquisição ~~S~~ | 19/05/2025 ~~SE~~ | 130.883,38 ~~E~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~MI~~ | aquisição ~~N~~ | 20/05/2025 ~~SE~~ | 918.686,32 ~~E~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~N~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~M~~ | aquisição ~~E~~ | 21/05/2025 ~~S~~ | 103.198,10 ~~E~~ | 02/09/2021 | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~S~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI MN | aquisição S | 22/05/2025 SE | 26.148,39 E | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM S |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI ~~MI~~ | aquisição ~~NN~~ | 22/05/2025 ~~ER~~ | 17.064,85 ~~E~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~N~~ |
| COTAS DE FUNDO - RESERVA EXES FUNDO DE INVESTIMENTO FINANCEIRO RENDA FIXA CREDITO PRIVADO - RESPONSABILIDADE LIMITADA N | alienação E | 23/05/2025 SS | 536,49 | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM S |
| COTAS DE FUNDO - RESERVA EXES FUNDO DE INVESTIMENTO FINANCEIRO RENDA FIXA CREDITO PRIVADO - RESPONSABILIDADE LIMITADA ~~N~~ | alienação ~~ER~~ | 23/05/2025 ~~N~~ | 100.000,00 ~~N~~ | 02/09/2021 ~~E~~ | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM ~~R~~ |
| COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC FUNDO DE INVESTIMENTO RENDA FIXA REFERENCIADO DI MI | aquisição N | 26/05/2025 SE | 44.019,10 E | 02/09/2021 E | BTG PACTUAL SERVIÇOS FINANCEIROS S/A DTVM S |
COTAS DE FUNDO - BTG PACTUAL TESOURO SELIC | aquisição | 26/05/2025 | 69.641,18 | 02/09/2021 | BTG PACTUAL SERVIÇOS |
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
24/27
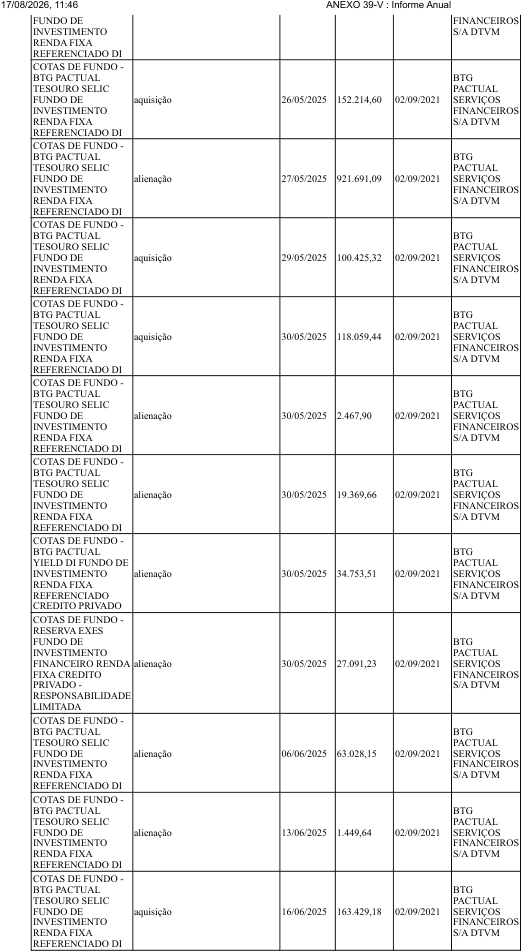
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
25/27
ANEXO 39-V : Informe Anual
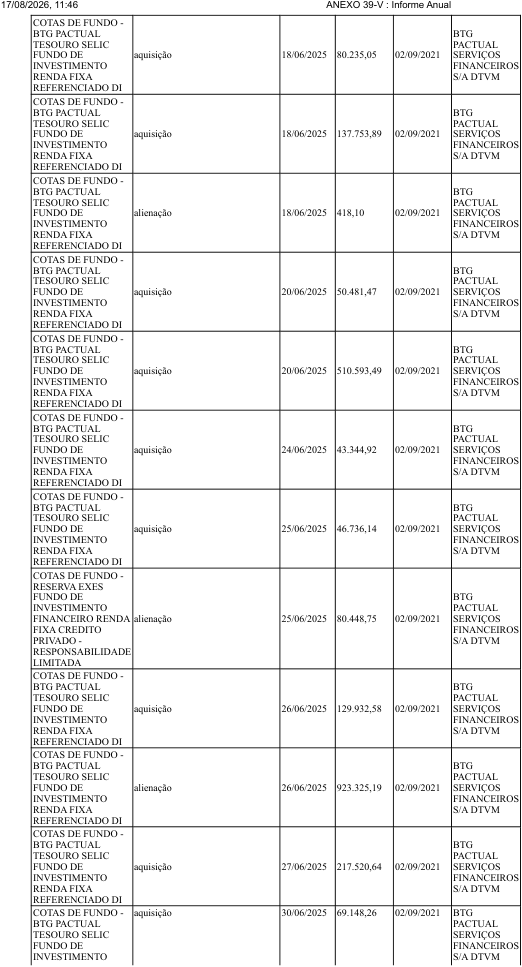
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
26/27
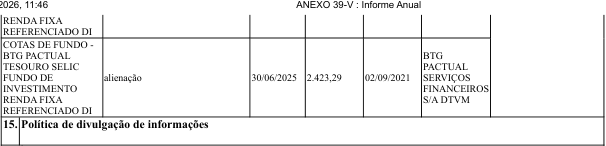
17/08/2026, 11:46
15.1 Descrever a política de divulgação de ato ou fato relevante adotada pelo administrador, ou disponibilizar o link correspondente da página do administrador na rede mundial de computadores, indicando os procedimentos relativos à manutenção de sigilo acerca de informações relevantes não divulgadas, locais onde estarão disponíveis tais informações, entre outros aspectos. De acordo com o previsto no Art. 41 da instrução normativa da Comissão de Valores Mobiliários nº 472 nossa política de divulgação define prioritariamente como fato relevante eventos significativos na estrutura do Fundo como: vacância, inadimplência, novas locações e que possam representar 5% ou mais da Receita ou Distribuição do Fundo na data da divulgação, bem como demais situações que podem afetar de forma ponderável intenção dos investidores de realizar a aquisição ou venda de cotas. Para outras situações, todas são devidamente analisadas para que se confirme se devem ou não ser classificadas como um fato relevante e consequentemente serem divulgadas de acordo com a política do Administrador. A divulgação é feita antes da abertura ou depois do fechamento do mercado através dos seguintes canais:
15.2 Descrever a política de negociação de cotas do fundo, se houver, ou disponibilizar o link correspondente da página do administrador na rede mundial de computadores. https://www.btgpactual.com/asset-management/administracao-fiduciaria
15.3 Descrever a política de exercício do direito de voto em participações societárias do fundo, ou disponibilizar o link correspondente da página do administrador na rede mundial de computadores. A política de exercício do direito de voto decorrente de ativos do fundo pode ser consultada a partir do regulamento do fundo, disponível no site do Administrador, por meio do endereço eletrônico: https://www.btgpactual.com/asset-management/administracao-fiduciaria
15.4 Relacionar os funcionários responsáveis pela implantação, manutenção, avaliação e fiscalização da política de divulgação de informações, se for o caso. Bruno Duque Horta Nogueira – Diretor Executivo nomeado em 29 de abril de 2020. Advogado com especialização de direito empresarial formado pela Faculdade de Direito do Largo São Francisco - Universidade de São Paulo (USP). É responsável pelo Departamento Jurídico do BTG Pactual na América Latina, ingressou no Pactual em 2000 e tornou-se sócio em 2009.
16. Regras e prazos para chamada de capital do fundo: Será de acordo com estabelecido em Assembleia Geral Extraordinária respeitando as regras do regulamento. Anexos
~~ED~~ 5. Fatores de Risco Nota
- A relação de prestadores de serviços de que trata o item 1.8 deve ser indicada quando o referido prestador de serviços representar mais de 5%
~~[D][WwWwWwWwWwWwWwWwWw>TI~~ das despesas do FII
https://fnet.bmfbovespa.com.br/fnet/publico/visualizarDocumento?id=998749&cvm=true
27/27
OFERTA PÚBLICA DE DISTRIBUIÇÃO SECUNDÁRIA DE COTAS DA CLASSE ÚNICA DO ÉXES FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA DE TITULARIDADE DA CLASSE ÚNICA DO ÉXES CRÉDITO DIRETO II FUNDO DE INVESTIMENTO FINANCEIRO MULTIMERCADO (“Ofertante”)
ADMINISTRADORA
BTG PACTUAL SERVIÇOS FINANCEIROS S.A. DTVM
GESTORA
ÉXES GESTORA DE RECURSOS LTDA.