
Laudo de Avaliação (Conclusão de Negócio) FATN11 de 05/06/2026
Laudo de Avaliação (Conclusão de Negócio) do BRC Renda Corporativa (FATN11), fundo imobiliário híbrido, com data de referência em 05/06/2026, com entrega no FundosNet (B3) em 28/07/2026. No pregão de 03/11/2026, a cota do FATN11 fechou a R$ 77,06, com P/VP de 0,79 (valor patrimonial de R$ 97,25 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,80 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 11,42% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 694,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 30.567.216/0001-02
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 05/06/2026
- Data de entrega
- 28/07/2026 17:29
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Laudo de Avaliação
Shopping Center Lapa Rua Catão, 72 – Lapa São Paulo / SP
BRC RENDA URBANA FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA (CNPJ/MF Nº 61.769.663/0001-60) REPRESENTADO PELA BR CAPITAL
Ref.: 26_65803
Junho de 2026
Av. Pres. Juscelino Kubitschek, n° 1830 12° Andar – Torre 4 Itaim Bibi, São Paulo
[email protected] +55 11 2985.1101 www.binswangerbrazil.com.br
ED
MDS INSWANÇER
São Paulo, 5 de junho de 2026
BRC RENDA URBANA FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
A/C
Cristiane Bueno
REF: Shopping Center localizado na Rua Catão, 72 - Lapa – São Paulo/SP
Atendendo à solicitação da BR CAPITAL, a BINSWANGER BRAZIL efetuou a avaliação do imóvel em referência, determinando seu Valor Justo para Venda (Fair Value) na data-base 05 de junho de 2026.
No relatório anexo descrevemos a propriedade em estudo, bem como as metodologias utilizadas para o cálculo dos valores. Este relatório está em consonância com as exigências da Resolução 175, de 23 de Dezembro de 2022 e Instrução 516, de 29 de Dezembro de 2011, da CVM.
Consideramos que, mediante a entrega deste relatório, os serviços objeto de nossa proposta encontram-se totalmente concluídos.
Agradecemos a oportunidade de elaborarmos este trabalho e colocamo-nos à disposição para dirimir quaisquer eventuais dúvidas.
Atenciosamente,
Assinado de forma digital por ISABELA ISABELA DORA COSTA DORA COSTA MONASTERSKY:14400445895 MONASTERSKY:14400445895 Dados: 2026.07.28 15:22:33 -03'00'
Isabela Dora Costa Monastersky - MRICS BINSWANGER BRAZIL
| SUMÁ | RIO .......................................................................................................... 4 |
|---|---|
| 1. | INTRODUÇÃO ............................................................................................. 5 |
| 1.1. | OBJETO E ESCOPO DA AVALIAÇÃO ........................................................................................ 5 |
| 1.2. | CONSIDERAÇÕES INICIAIS ...................................................................................................... 5 |
| 1.3. | CONDIÇÕES LIMITANTES ....................................................................................................... 5 |
| 1.4. | EVENTOS SUBSEQUENTES ..................................................................................................... 6 |
| 2. | DOCUMENTAÇÃO ....................................................................................... 7 |
| 3. | CARACTERIZAÇÃO DAREGIÃO ........................................................................ 8 |
| 3.1. | LOCALIZAÇÃO ......................................................................................................................... 8 |
| 3.2. | ENTORNO ............................................................................................................................... 9 |
| 3.3. | USO E OCUPAÇÃO DO SOLO ................................................................................................ 11 |
| 4. | CARACTERIZAÇÃO DOIMÓVEL .......................................................................12 |
| 4.1. | QUADRO DE ÁREAS .............................................................................................................. 12 |
| 4.2. | DESCRIÇÃO DO IMÓVEL ....................................................................................................... 14 |
| 5. | MERCADOIMOBILIÁRIO NAREGIÃO ...............................................................18 |
| 5.1. | Shopping Centers ................................................................................................................. 19 |
| 6. | METODOLOGIAEMPREGADA ........................................................................29 |
| 7. | CÁLCULO DOVALOR DOIMÓVEL ....................................................................30 |
| 7.1. | Áreas Adotadas - ABL ........................................................................................................... 30 |
| 7.2. | Aluguel Mínimo e Percentual / Complementar ................................................................... 32 |
| 7.3. | Crescimentos Previstos ........................................................................................................ 33 |
| 7.4. | Quiosques / Mall & Merchandising ..................................................................................... 34 |
| 7.5. | Receita de Estacionamento Líquida ..................................................................................... 34 |
| 7.6. | Vacância ............................................................................................................................... 34 |
| 7.7. | Inadimplência Irrecuperável ................................................................................................ 35 |
| 7.8. | Despesas Gerais ................................................................................................................... 35 |
| 7.9. | Investimentos / FRA ............................................................................................................. 35 |
| 7.10 | . Cálculo do Valor do Imóvel .................................................................................................. 36 |
| 7.11 | . Fluxo de Caixa da Projeção das Receitas, Despesas e Investimentos.................................. 36 |
| 8. | CONCLUSÃO DAAVALIAÇÃO .........................................................................37 |
| APÊN | DICEA – AVALIAÇÃO– SHOPPINGCENTER ........................................................38 |
| APÊN | DICEB – EXPERIÊNCIAEMPRESA ERESPONSÁVEIS ...............................................41 |
| ANEX | O– DOCUMENTAÇÃO DOIMÓVEL ...................................................................42 |
ED
MD EINS WANÇER
SUMÁRIO
| INTERESSADO | BRC RENDA URBANA LIMITADA | FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE |
|---|---|---|
| PROPRIETÁRIO | Diversos | |
| OCUPAÇÃO | Imóvel Ocupado | |
| OBJETIVO | Valor de Mercado de V | enda |
| FINALIDADE | Determinação de Valo | r de Ativos |
| IDENTIFICAÇÃO | Shopping Center Lapa | |
| TIPOLOGIA | Comercial - Shopping | Center |
| OBJETO | Endereço | Rua Catão 72 |
| Bairro | Lapa | |
| Cidade/UF | São Paulo / SP | |
| Área de Terreno | 6.403,67 m² | |
| Área Construída | 11.200,00 m² | |
| ABL | 8.295,01 m² | |
| Vagas de Garagem | 140 | |
| DATA BASE 05 de junho de 2026 | ||
| ACOMPANHANTE Vinícius | ||
| Engenheiro do Shopping |
CONCLUSÃO DE VALOR
| VALOR JUSTO PARA VENDA | (Renda – Fluxo de Caixa) R$ 65.630.000,00 | Sessenta Trinta Mil | E Cinco Milhões, Seiscentos E Reais |
|---|---|---|---|
ESPECIFICAÇÃO DA AVALIAÇÃO
| METODOLOGIA | GRAU DE FUNDAMENTAÇÃO | GRAU DE PRECISÃO |
|---|---|---|
| Renda: | Grau I | n/a |
1. INTRODUÇÃO
1.1. OBJETO E ESCOPO DA AVALIAÇÃO
BRC RENDA URBANA FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA
(CNPJ/MF Nº 61.769.663/0001-60), representado por BR CAPITAL solicitou à Binswanger a avaliação de um shopping center, determinando seu Valor Justo para Venda ( Fair Value), na data-base de 05 de junho de 2026, visando a suportar decisões gerenciais.
1.2. CONSIDERAÇÕES INICIAIS
Visando a atender ao objetivo solicitado, realizamos vistoria do imóvel, pesquisa do mercado imobiliário local e cálculo dos valores. Utilizamos, também, informações gerenciais verbais ou escritas, recebidas através da contratante.
Todas as dependências as quais foram possíveis o acesso, foram visitadas, entretanto, a inspeção e o levantamento foram predominantemente visuais.
1.3. CONDIÇÕES LIMITANTES
✓ Efetuamos análises e procedimentos por nós considerados adequados, contudo a Binswanger Brazil não se responsabiliza por informações fornecidas por terceiros e não será responsável, sob qualquer hipótese, por quaisquer danos ou perdas resultantes da omissão de informações por parte do contratante ou de terceiros consultados durante o desenvolvimento desta avaliação;
✓ Os dados obtidos no mercado imobiliário local foram fornecidos por corretores, imobiliárias e profissionais habilitados, portanto, são premissas aceitas como corretas;
✓ Os profissionais envolvidos neste trabalho não têm interesses financeiros nos bens aqui avaliados, caracterizando a sua independência;
✓ Os honorários cobrados não têm qualquer relação com os valores aqui avaliados;
✓ Esta avaliação considera a propriedade livre e desembaraçada de quaisquer ônus, reclamações e outros comprometimentos legais, e a inexistência de quaisquer problemas relacionados a passivos ambientais, bem como processos de desapropriação ou melhoramentos viários que venham a atingir a área;
✓ O objetivo deste trabalho não inclui investigação em documentos e registros da propriedade e não é responsabilidade da Binswanger Brazil, identificar ou corrigir eventuais deficiências na propriedade aqui avaliada, incluindo físicos, financeiros e ou legais. Assumimos que as medidas do imóvel, bem como seus respectivos títulos estejam corretos e registrados em cartório e que a documentação enviada para consulta seja a vigente;
✓ Não foram consultados órgãos públicos nos âmbitos Municipal, Estadual ou Federal, quanto à situação legal e fiscal do imóvel perante os mesmos;
✓ Não foram efetuadas medições de campo ou pesquisas de passivos ambientais no solo;
✓ Não foram analisadas as condições estruturais do imóvel, apenas identificamos e apontamos (se houver) avarias aparentes;
✓ Não foram avaliados máquinas e equipamentos, móveis e utensílios, cultivos, semoventes ou quaisquer outros bens móveis que possam existir na propriedade;
✓ Os valores encontrados estão fixados em moeda corrente Real (R$) e para a data base de seus cálculos;
✓ Essa avaliação não deve ser utilizada para qualquer outra finalidade que não a mencionada no “Sumário Executivo” deste relatório.
✓ O valor de avaliação considera que não haverá alteração das condições econômicas e de mercado entre a data de execução e entrega do laudo e a data-base da avaliação, assim como a propriedade se manterá nas condições em que se encontra hoje.
1.4. EVENTOS SUBSEQUENTES
Essa avaliação não reflete qualquer evento que possa ocorrer entre a data-base e a data deste relatório. A BINSWANGER BRAZIL não é obrigada a atualizar os valores deste relatório após a data de emissão.
2. DOCUMENTAÇÃO
Esta avaliação foi embasada nos seguintes documentos recebidos do contratante:
| Matrícula | |
|---|---|
| Número / Cartório: | 36516 / 10º Cartório de Registro de Imóveis de São Paulo |
| Proprietário: | Abaixo |
| Shopping Center Lapa Ltda. - 21,51% Cotista A - 15,86% | |
| Cotista B- 13,06% | |
| Cotista B - 9,82% | |
| Cotista C - 7,54% | |
| Cotista D - 7,54% | |
| Cotista E - 4,11% | |
| Cotista F - 3,67% | |
| Cotista G - 3,48% | |
| Cotista H - 3,34% | |
| Cotista I - 3,34% | |
| Cotista J - 3,19% | |
| Cotista K - 1,45% | |
| Cotista L - 1,09% | |
| Cotista M - 0,34% | |
| Cotista N - 0,23% | |
| Cotista O - 0,23% | |
| Cotista P - 0,20% | |
| Cotista Q - 0,01% | |
| Cotista R - 0,00% | |
| Área de Terreno: | 6.403,67 m² |
| Área Construída: | 11.200,00 m² |
| Área Privativa: | n/i |
| Nº de Vagas: | n/i |
| Último ato praticado: | R. 124 - Compra e Venda - 04/09/2025 |
| Data da última emissão: | 30/03/2026 |
| Rent-Roll | |
|---|---|
| ABL (m²) | 8.295,01 m² |
| ABL Ocupada (m²) | 5.838,08 m² |
| ABL Vaga (m²) | 2.456,93 m² |
| Nº de Lojas | 90 |
| Nº de Lojas Ocupadas | 55 |
| Nº de Lojas Vagas | 35 |
EB BRAZIL
3. CARACTERIZAÇÃO DA REGIÃO
3.1. LOCALIZAÇÃO
O mapa a seguir ilustra a localização do imóvel na região:
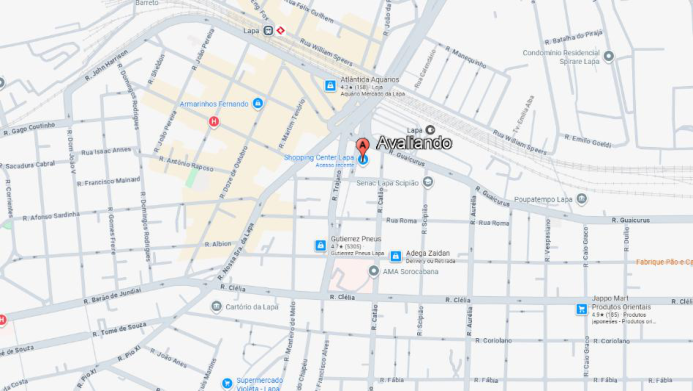
Mapa de Localização do Imóvel
Como pontos de referência, podemos citar que o imóvel está a cerca de:
✓ 100 metros da Estação Lapa da CPTM;
✓ 200 metros do Mercado Municipal da Lapa;
✓ 800 metros do Poupatempo Lapa;
✓ 2,1 quilômetros do SESC Pompéia;
✓ 2,2 quilômetros do Bourbon Shopping;
✓ 2,5 quilômetros do Estádio Nubank Parque.
EB BINSWANGERBRAZIL
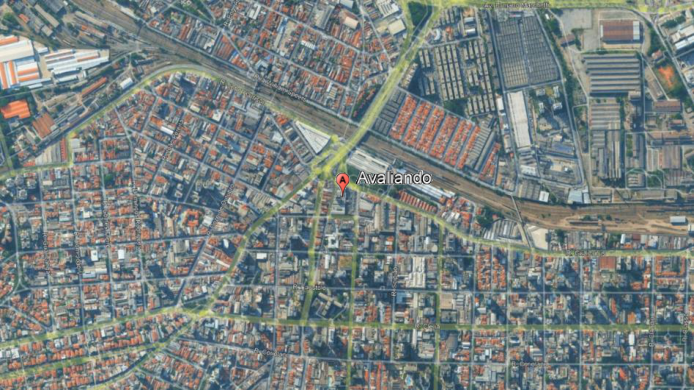
3.2. ENTORNO
ENpo é(im VsRiik Fo), N Ny; e:va E |
reação ; RS K N A
at a o arara & ED nd valiándo
7 ps ee. 0 “MPa RS LR
povo
abc gca E Dos 4 Midas Me nd Foca E 2)
gp à a Tagnt Pi! H Ea eEE fed S) E)14 der, heo t ]
Imagem Satélite
3.2.1. Descrição da região, entorno e acessos
| Uso Predominante Local: | Comercial / Prestação de Serviços |
|---|---|
| Densidade de Ocupação: | Horizontal - Alta |
| Padrão Econômico: | Médio-Baixo |
| Nível de Acesso: | Ótimo |
| Intensidade do Tráfego: | Intenso |
| Área de Preservação: | Não |
| Polos Valorizantes: | Próximo a estação de trem, mercado municipal, Poupatempo e polo comercial |
| Polos Desvalorizantes: | Região má conservada da cidade |
| Vocação: | Comercial / Prestação de Serviços / Institucional |
| Valorização Imobiliária: | Estável |
3.2.2. Melhoramentos Urbanos e Serviços Comunitários
A seguir apresentamos infraestrutura urbana em um alcance de aproximadamente 1km do avaliado:
Abastecimento de água Energia elétrica Escolas Cisterna / Poço Artesiano Iluminação pública Correio Esgoto pluvial Telefone Posto policial Esgoto sanitário Fibra ótica Serviços médicos Fossa Arborização Recreação e lazer Gás canalizado Transporte público Comércio local Coleta de lixo Aeroporto Agências Bancárias Pavimentação Rodoviária Shopping Center
FOTOS DE ACESSOS
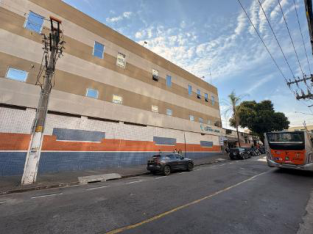
Rua Joaquim Machado
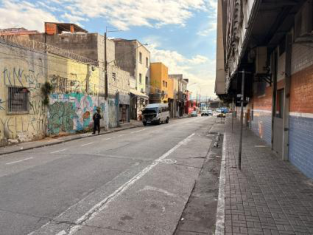
Viela Ema Angelo Murat
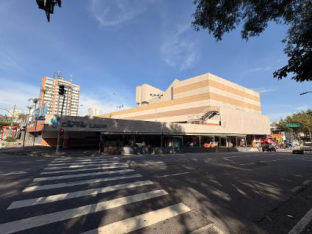
Rua Guaicurus
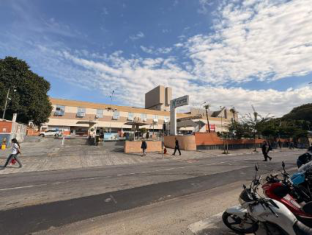
Rua Catão
EB sinswançerBRAZIL
3.3. USO E OCUPAÇÃO DO SOLO
Os parâmetros de zoneamento que incidem sobre o imóvel são relacionados a seguir:
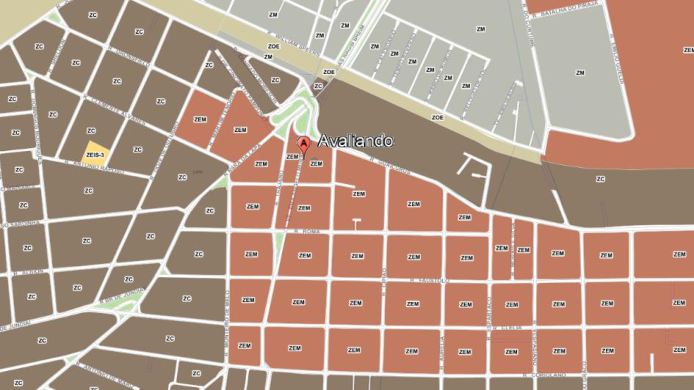
Mapa de Zoneamento
| Zoneamento | ||
|---|---|---|
| Legislação | Lei nº 18.081 de 19 de janeiro de 2024. Dispõe sobre a revisão parcial da Lei nº 16.402, de 22 de março de 2016, visando à compatibilização de seu texto original com as supervenientes alterações decorrentes da promulgação da Lei nº 17.975, de 8 de julho de 2023 – Revisão Intermediária do Plano Diretor Estratégico do Município de São Paulo, nos termos daprevisão de seu art. 126,e dá outrasprovidências. | |
| Zona de Uso - Descrição | ZEM – Zona Eixo de Estruturação de Transformação Metropolitana | |
| T.O. (Taxa de Ocupação) | 70% | |
| C.A. (Coeficiente de | Básico | 1,0 |
| Aproveitamento) | Máximo | 2,0 |
| Gabarito | 28 METROS | |
| Lote Mínimo | N/A | |
| Principais Usos Permitidos | Comercial, serviços, residencial e industrial leve | |
| Principais Usos Vetados | Industrial pesado |
Nota: as informações acima foram obtidas através de consulta informal ao site e funcionários da Prefeitura. Para obtenção de dados precisos sobre zoneamento, uma consulta formal aos órgãos governamentais pertinentes deverá ser realizada, o que não faz parte do escopo do presente trabalho.
A presente avaliação trata do imóvel em sua configuração atual, conforme escopo, assumindo que a
edificação existente está devidamente regularizada perante órgãos competentes.
ED
MD EINS WANÇER
4. CARACTERIZAÇÃO DO IMÓVEL
4.1. QUADRO DE ÁREAS
O quadro de áreas a seguir foi extraído de documentação fornecida pelo cliente:
| Documentos | Área de terreno (m²) | Área construída (m²) | Área Bruta Locável (m²) | Vagas de Garagem |
|---|---|---|---|---|
| Matrícula | 6.403,67 | 11.200,00 | n/a | n/a |
| Rent-Roll | 8.295,01 | 90,00 | 8.295,01 | 140 |
| Adotada em cálculo | 6.403,67 | 11.200,00 | 8.295,01 | 140 |
n/i - não informado | n/a – não aplicável
Para efeito de cálculo, foi considerada a área bruta locável (ABL), conforme demonstrado abaixo:
| LUC | Loja | ABL (m²) |
|---|---|---|
| Âncoras | 3.855,50 | |
| 301 | Grupo Cine | 1.437,85 |
| 303 | X-Body Academia | 606,00 |
| 313-317 | Lojas Americanas | 584,85 |
| A01 | Mc Donald S | 400,00 |
| 210 | Mc Donald S 2 | 82,00 |
| 142/151A | American Shoes | 301,98 |
| 157-160 | Clínica Partmed / Odontocompan | 273,00 |
| 134* | Burger King | 169,82 |
| Satélites | 1.982,58 | |
| 131 | Soccer Destination | 92,50 |
| 120 | Drogaria Efatá | 87,76 |
| 215/216 | Mix Presentes | 86,40 |
| 165/166 | Hering | 84,19 |
| 149 | Happen | 71,48 |
| 134 | Key Outlet | 70,00 |
| 119 | Menina Marota | 62,16 |
| 167 | Dona Chic | 60,71 |
| A24 | Divino Fogão | 60,00 |
| 104A | Desbravadores | 56,77 |
| 146 | C7 Empório | 52,00 |
| A21 | Giraffa S | 51,80 |
| 117A | Subway | 50,00 |
| 117 | Center Cabeleireiros | 47,50 |
| 115 | Claro | 47,50 |
| 108 | Espaço Laser | 47,50 |
| 116 | Fotobril | 47,50 |
| 110 | Que Pasa Tattoo | 47,50 |
| 111 | Vivo | 47,50 |
| LUC | Loja | ABL (m²) |
|---|---|---|
| 141 | Jok S | 43,82 |
| 107 | Pink Concept | 43,75 |
| 121 | A Suissa | 43,00 |
| 219 | O Boticário | 43,00 |
| 214 | Gataka | 40,75 |
| 220 | Oficio Do Couro | 40,75 |
| 152 | Techsmart | 40,00 |
| 153 | Manu Baby | 39,50 |
| 161 | Estácio | 39,00 |
| 106A | Luson | 36,48 |
| 102 | Ápice Das Sobrancelhas | 32,20 |
| 138 | Relojoaria Omega | 30,00 |
| 103 | Duck Go | 28,00 |
| 147 | Cacau Show | 27,50 |
| 144 | Le Blanc | 26,70 |
| 122A | Good Cup | 23,00 |
| 122 | Grão Espresso | 23,00 |
| A11 | Churras Express | 22,75 |
| 154 | Sabor Expresso | 22,00 |
| 118 | Score Perfumaria | 22,00 |
| 231 | Nastari Presentes | 21,60 |
| 229 | Faster Câmbio | 20,80 |
| 227 | Indextour | 20,80 |
| 155 | Tim | 20,66 |
| 230 | Ahroma | 20,20 |
| L01 | Lotérica | 18,00 |
| A15 | Cantinho Do Chopp | 14,00 |
| 105 | Info&Cell | 8,55 |
| Lojas Vagas | 2.456,93 | |
| Total | 8.295,01 |
Distribuição das lojas por classificação:
| Classificação | ABL (m²) | Nº de Lojas |
|---|---|---|
| Âncora | 3.855,50 | 8 |
| Satélite | 1.982,58 | 47 |
| Loja Vaga | 2.456,93 | 35 |
| Total | 8.295,01 | 90 |
ED
EB BINSWANGER
4.2. DESCRIÇÃO DO IMÓVEL
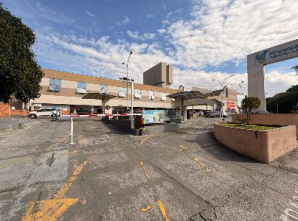
Trata-se de um shopping center com subsolo, térreo e 2 pavimentos. O empreendimento recentemente iniciou um plano de estruturação para ocupar as lojas vagas, alavancar receitas e otimizar a operação.
4.2.1. Terreno
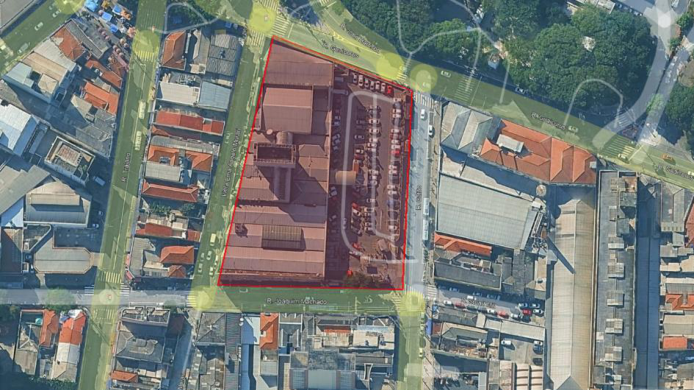
Delimitação do Terreno
| CARACTERÍSTICAS DO TERRE | NO |
|---|---|
| Testada Principal | 65 metros – Rua Guaicurus |
| Formato | Irregular |
| Quantidade de Frentes | 4 |
| Superfície / Consistência | Seca |
| Topografia | Plana |
| Situação | No nível da rua |
| Delimitação / Fechamento | Delimitado por muro de alvenaria |
4.2.2. Construção
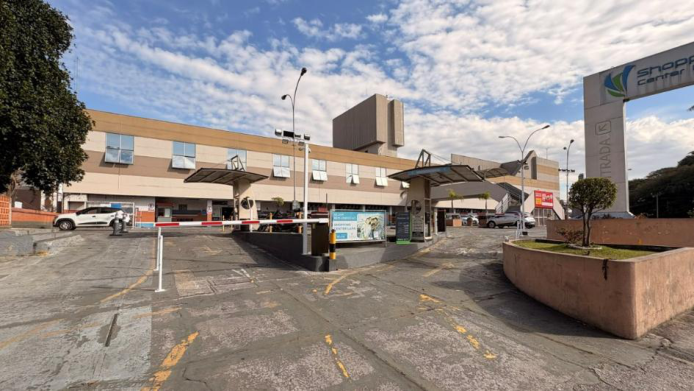
Fachada do Imóvel
CARACTERÍSTICAS DA CONSTRUÇÃO
| Posicionamento no Terreno | Recuada do alinhamento da via e alinhado às divisas laterais e de fundo |
|---|---|
| Nº de Pavimentos | 4 Pavimentos: SS + Térreo + 2 Pvtos tipo |
| Pé Direito | 4,00 metros |
| Estrutura | Concreto armado |
| Cobertura | Telha metálica |
| Estrutura da Cobertura | Concreto armado |
| Fechamento | Alvenaria |
| Fachada | Textura |
| Esquadrias e Vidros | Alumínio |
| Vidro temperado | |
| Estado de Conservação | Regular (C) |
| Vícios de Construção | Não detectados visualmente |
| Condição Geral das Instalações | Regular |
| Idade Estimada | 20 anos |
| Vida Útil Remanescente | 40 anos |
EB
EB BINSWANGER
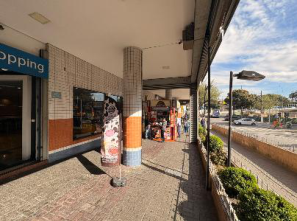
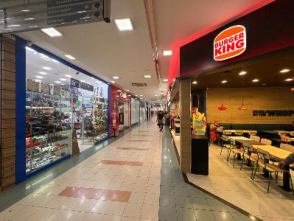
4.2.3. Reportagem Fotográfica
p=
Acesso de veículos
Marquise
Mall
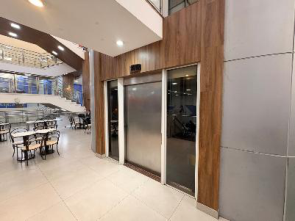
Elevador
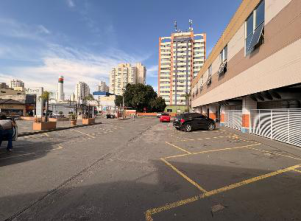
Estacionamento
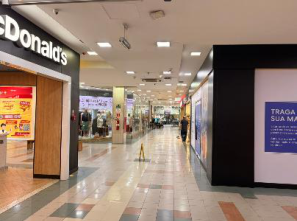
Mall
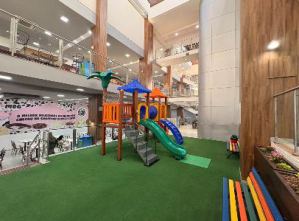
Mall
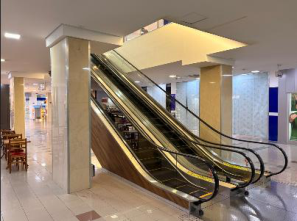
Escadas rolantes
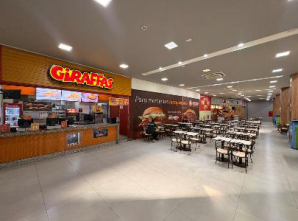
Praça de alimentação
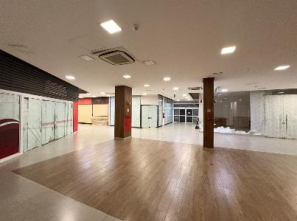
Ala vaga
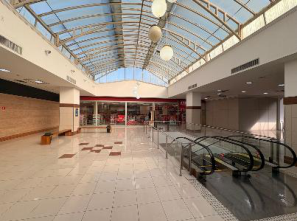
Lojas americanas
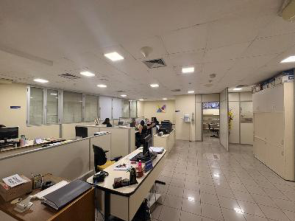
Administração
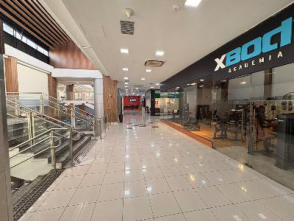
Academia
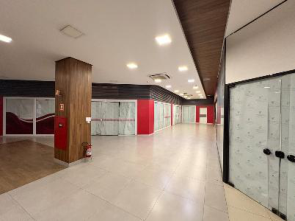
Ala vaga
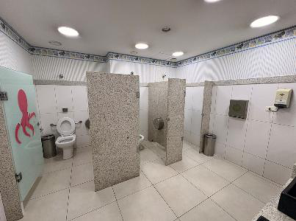
Sanitário
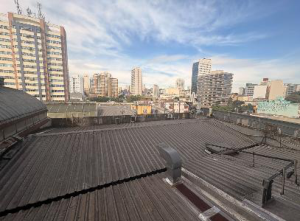
Cobertura
ED
MD EINS WANÇER
5. MERCADO IMOBILIÁRIO NA REGIÃO
| Dados Gerais do Municípi | o | Referências | |
|---|---|---|---|
| São Paulo / SP | Capital do Estado | Brasil (média) | |
| **Área Territorial **[2020] | 1.521,11 km² | 1.521,11 km² | 1.525,54 km² |
| População[2022] | 12.200.180 hab. | 12.200.180 hab. | 37.298 hab. |
| PIB (R$ mil)[2018] | R$ 714.683.362,46 | R$ 714.683.362,46 | R$ 1.257.475,94 |
| PIB per Capita [2018] | R$ 58.691,90 | R$ 58.691,90 | R$ 23.513,94 |
| IDH[2010] | 0,805 | 0,805 | 0,659 |
| (Fonte: IBGE) | |||
| Características Gerais do | Mercado | Liquidez do Imóvel | |
| Oferta | Média | Para Locação | Média |
| Demanda | Alta | Para Venda | Baixa |
| Risco de Invasão | Baixo | Vocação | Comercial |
| Análise de SWOT | |||
| Pontos Fortes: | Pontos Fracos: |
✓ Próximo a diversas ofertas de transporte público ✓ Alta vacância; e comércio. ✓ Região má conservada da cidade.
Oportunidades: Ameaças: ✓ Alto potencial de recuperação, utilizando as ✓ Concorrência com comércio local e Bourbon potencialidades da localização e fluxo alto de Shopping. pessoas para atrair lojistas.
ED
MD EINS WANÇER
5.1. SHOPPING CENTERS
De acordo com a Associação Brasileira de Shopping Center (ABRASCE), shopping centers são empreendimentos com Área Bruta Locável (ABL) superior a 5 mil metros quadrados, formados por diversas unidades comerciais, com administração única e centralizada, que praticam aluguel fixo e percentual. Na maioria das vezes, dispõe de lojas âncoras e vagas de estacionamento compatíveis com a legislação da região onde está instalado.
Os shopping centers são classificados em Tradicionais e Especializados. Os especializados ainda são subdivididos em Outlets: shoppings com lojas de fábrica e/ou descontos; Temáticos: shoppings especializados em determinado segmento de varejo e Lifestyle: shoppings a céu aberto, como comércio de rua, com calçadões, praças e ventilação natural.
Dentro dessas tipologias, são classificados em função de sua ABL:
| Classificação | Porte | ABL |
|---|---|---|
| Mega | Acima de 60.000 m² | |
| Tradicional | Regional | De 30.000 a 59.999 m² |
| Médio | De 20.000 a 29.999 m² | |
| Pequeno | Até 19.999 m² | |
| Grandes | Acima de 20.000 m² | |
| Especializado | Médios | De 10.000 a 19.999 m² |
| Pequenos | Até 9.999 m² |
5.1.1. Considerações Gerais
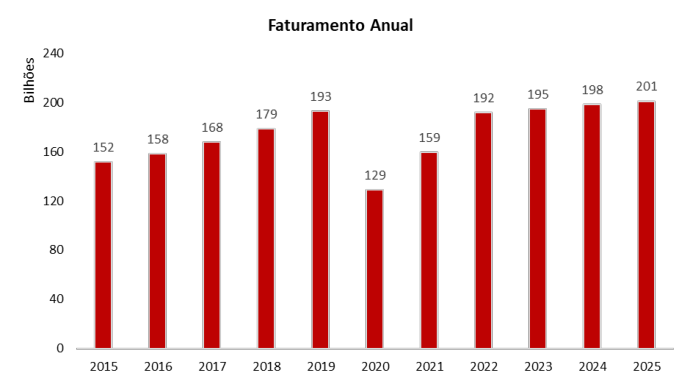
O mercado de shopping centers brasileiro apresentou um 2025 sólido, seguindo a consolidação de 2024, após dois anos de recuperação da pandemia de COVID-19 em 2020 e 2021. Os indicadores seguem crescendo, com o quinto ano seguido de recorde histórico em faturamento e números muito próximos ao máximo histórico em indicadores chave: fluxo de visitantes mensal e número de empregos.
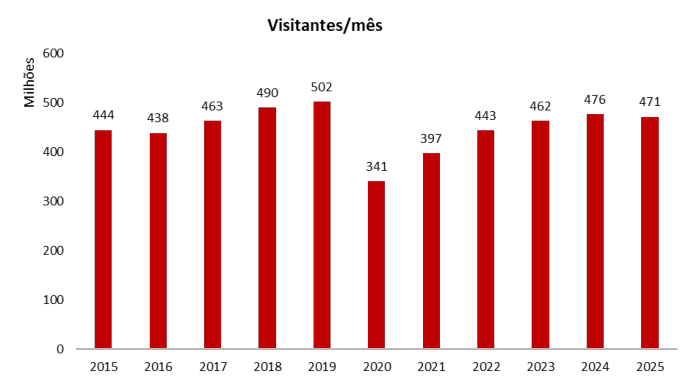
Em um cenário macro de alta de juros, o recorde em faturamento e o fluxo de visitantes em 471 milhões por mês, 94% da máxima histórica em 2019, atestam a resiliência do segmento, que segue com papel central na sociedade Brasileira, mesmo com a mudança de paradigma de consumo com a explosão do e-commerce no país.
5.1.2. números do setor
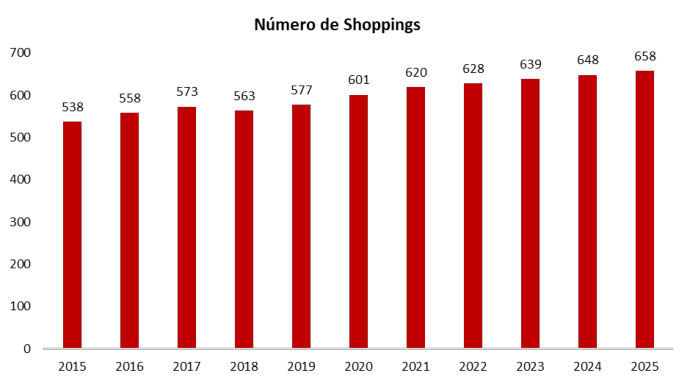
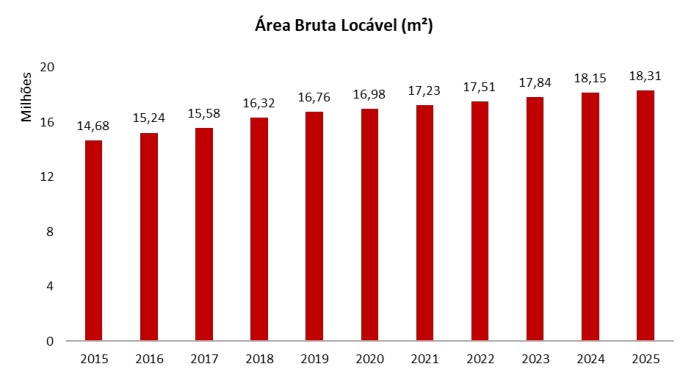
Atualmente, o país conta com aproximadamente 658 shopping centers em operação – 18,311 milhões de metros quadrados de área bruta locável.
|Quadro Geral de Shoppings | 2026|| |---|---| |Total de Shoppings:|658| |A inaugurar em 2026:|11| |Total de Shoppings no fim de 2026:|669| |Faturamento (bilhões):|200,9| |Visitantes/mês (milhões):|471,0| |Empregos gerados:|1.082.000| |ABL Total no Brasil (m²):|18.311.277| |Total de Lojas:|124.000| |Sendo,|| |Âncoras:|4,1%| |Semi-âncoras:|3,3%| |Megalojas:|4,2%| |Satélites:|55,8%| |Conveniência/Serviços:|11,0%| |Alimentação:|19,1%| |Lazer|2,5%| |Salas de Cinema:|3.091| |Vagas para Carros:|1.071.000|
Fonte: Censo da ABRASCE 2025/2026, editado por Binswanger Brazil.
ED, NswancER
EB BRAZIL
Número de Shoppings
700 28 639 648 6sg
573 563 577
600 538 558 so ps
500
400
300
200
100
[o
2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
Fonte: ABRASCE - Editado por Binswanger Brazil – abr/2026
Em 2025, foram inaugurados 10 shoppings no país, sendo apenas 3 em capitais: Brasília, Porto Alegre e Curitiba. Observa-se um movimento em curso de expansão do mercado para cidades de menor porte, onde ainda não exista um centro comercial de médio ou grande porte. Nos últimos dois anos, foram inaugurados empreendimentos com ABL acima de 10 mil m² nas cidade de Boituva/SP, Rio das Ostras/RJ, Araucária/PR, Araguaína/TO, Cravinhos/SP, Vilhena/RO, Serra/ES e Ponta Grossa/PR.
Fonte: ABRASCE - Editado por Binswanger Brazil – abr/2026
EB BRAZIL
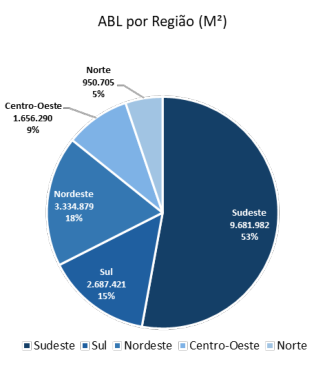
Abaixo, apresentamos os números por região.
ABL por Região (M?)
Norte
950.705
Centro-Oeste 5%
1.656.2909%
Nordeste
3.334.879 sudeste
pe 9.681.982
53%
sul
2687420
15%
= Sudeste ='Sul =/Nordeste '= Centro-Oeste = Norte
Fonte: ABRASCE - Editado por Binswanger Brazil – abr/2026
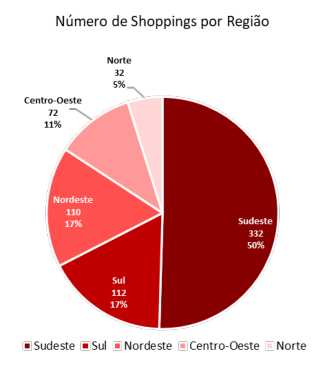
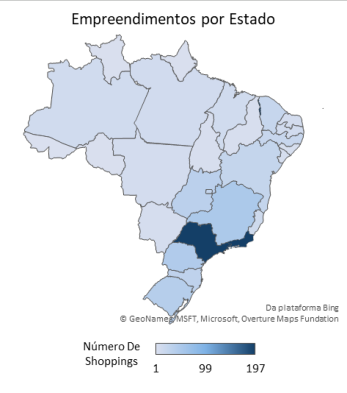
Nota-se que o Sudeste possui aproximadamente 52,87% da área bruta locável total do país, com o Nordeste em segundo lugar com 18,21% da área bruta locável total. Com relação à quantidade de empreendimentos em operação, o Sudeste mais uma vez ocupa a primeira colocação, com 332 shoppings ativos; mas a segunda posição é ocupada pela região Sul, com um total de 112 empreendimentos. O Nordeste, nesse aspecto, está em terceiro, com 110 ativos.
Fonte: ABRASCE - Editado por Binswanger Brazil – abr/2026
ED, NswancER
EB BRAZIL
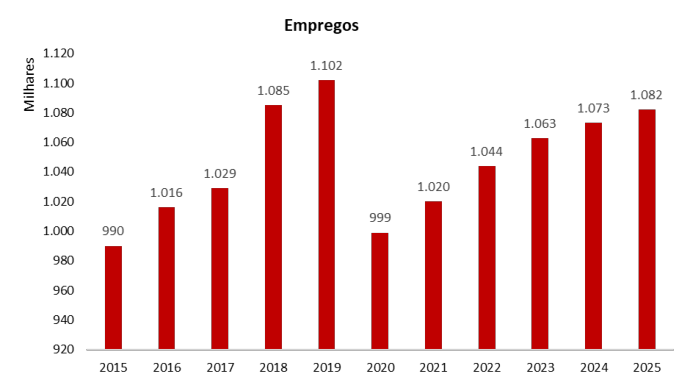
O resultado das restrições impostas desde março de 2020, segundo a ABRASCE (Associação Brasileira de Shopping Centers), foi uma queda de faturamento em vendas de 49,7% e de 10,3% de empregos de 2019 para 2020. Nesse sentido, no entanto, observamos uma rápida recuperação nos anos de 2021 e 2022 e o resultado de 2019 foi superado já em 2023. Desde então, o número segue a tendência de crescimento.
Faturamento Anual
240
q
E
É
B 200 193 192 195 198 201
179
168
10 152 158 159
129
120
80
40
[o
2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
/>
O fluxo de visitantes ainda não retornou ao patamar de 2019, consequência não só dos impactos da pandemia, que atualmente já está integralmente superada, mas principalmente do crescimento do ecommerce no país, que alterou o padrão de consumo do brasileiro. A resiliência no setor, no entanto, reside no fato de que, além de marketplace, o shopping center representa também um programa de lazer para a família brasileira.
ED, NswancER
EB BRAZIL
Visitantes/mês
600
qg
EEE 490 502
3 500 463 102 6 am
sas 438 443
397
400
341
300
200
100
[o
2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
Em resposta à expansão das compras on-line, observa-se uma transformação dos shopping centers em hubs de convivência, com novas ofertas de experiências e serviços distintos: alamedas gourmet, centros médicos, academias, novas opções de lazer e integração com centros empresariais, residenciais e clubes. A ideia é ofertar algo para além do varejo tradicional, expandir o fluxo nos empreendimentos e a consequente exposição dos inquilinos a potenciais consumidores.
De acordo com a ABRASCE, já se observa integração com complexos multiuso em 35% dos shopping centers ativos no país. Observa-se também o crescimento na proporção de shoppings especializados, de 13,8% do total em 2024 para 16,0% em 2025. Dentre esses, 65,5% são Lifestyle/Open Malls, 17,7% são Outlets, e 16,8% são shoppings temáticos.
EB BINSWANGER
EB BRAZIL
Os empregos ainda seguem abaixo do patamar de 2019, mas seguem em sólida tendência de crescimento, na medida que o número de empreendimentos aumenta.
Empregos
1.120
à8 1.102
£ 1.100
E 1.085 1.082
E 1080 1.073
1.063
1.060
1.044
1.040 1.029
1.020
1020 1.016
999
1000 990
980
960
940
920
2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
Fonte: ABRASCE - Editado por Binswanger Brazil – abr/2026
5.1.3. Novo estoque
Em 2025, foram inaugurados 10 shoppings no Brasil: 4 na região sul, 2 no sudeste, 2 no centro-oeste, 1 no nordeste e 1 no norte, totalizando 143,7 mil m² de ABL, e em 2026, estão previstas 11 inaugurações, totalizando 193,2 mil m² de ABL, conforme tabelas abaixo:
| Inaugurados - 2025 | ||||
|---|---|---|---|---|
| Shopping | Estado | Cidade | ABL (m²) | Inauguração |
| Singapura Shopping | Goiás | Caldas Novas | 8.422 | 30/01/2025 |
| Jardins de Vilhena Shopping | Rondônia | Vilhena | 16.500 | 12/03/2025 |
| Pulse Open Mall | Santa Catarina | Chapecó | 8.000 | 24/09/2025 |
| Shopping Busca Vida | Bahia | Camaçari | 6.442 | 10/10/2025 |
| Flow Open Mall | Paraná | Curitiba | 11.000 | 15/10/2025 |
| Americana Shopping | São Paulo | Americana | 28.000 | 30/10/2025 |
| Bourbon Carlos Gomes | Rio Grande do Sul | Porto Alegre | 12.385 | 30/10/2025 |
| Shopping Aldeia da Serra | Espírito Santo | Serra | 18.000 | 01/11/2025 |
| Manhattan Shopping | Distrito Federal | Brasília | 8.000 | 01/11/2025 |
| Plaza Campos Gerais | Paraná | Ponta Grossa | 27.000 | 11/12/2025 |
ED
MD EINS WANÇER
| A Inaugurar – 2026 | ||||
|---|---|---|---|---|
| Shopping | Estado | Cidade | ABL (m²) | Inauguração |
| Shopping Praia Sul | Sergipe | Aracaju | 32.000 | Março de 2026 |
| Praça Pitiguari | São Paulo | Atibaia | 6.596 | Março de 2026 |
| Shopping Cidade da Serra | Minas Gerais | Lavras | 16.800 | Março de 2026 |
| Centrosul Shopping | Sergipe | Lagarto | 23.345 | Abril de 2026 |
| Partage Brasília | Distrito Federal | Brasília | 37.742 | Abril de 2026 |
| Espaço 356 | Minas Gerais | Belo Horizonte | 13.900 | Abril de 2026 |
| NV Boulevard | Minas Gerais | Uberlândia | 12.000 | Primeiro Semestre de 2026 |
| Shopping Parque Oeste | Bahia | Luis Eduardo Magalhães | 13.000 | Setembro de 2026 |
| Norte Paraná Prime Outlet | Paraná | Londrina | 18.000 | Outubro de 2026 |
| Plaza Santa Cruz | Rio de Janeiro | Rio de Janeiro | 12.563 | Outubro de 2026 |
| Boulevard Marília Shopping | São Paulo | Marília | 7.238 | 2026 |
Fonte: ABRASCE - Editado por Binswanger Brazil – abr/2026
EB BINSWANGERBRAZIL
5.1.4. Taxa de capitalização – Cap Rate
O gráfico e quadros a seguir apresentam as transações realizadas nos últimos 24 meses. Nota-se que o Cap Rate estabilizado1 médio para este tipo de empreendimento é 7,97%, no entanto, muitas transações não divulgaram o cap rate considerado:
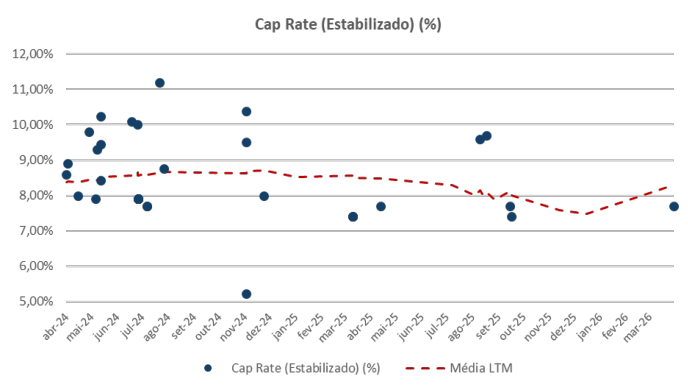
Fonte: Binswanger - Editado por Binswanger Brazil – abr/2026
1 Considera-se a receita de aluguel gerada em uma base estabilizada, dividida pelo preço de compra menos qualquer aluguel abaixo do mercado, ou qualquer preço de custo para estabilizar (melhorias do inquilino, carência, comissões de aluguel ou melhorias de capital.
ED
MD EINS WANÇER
| Imóvel | Estado | Cidade | Data da Transação | Cap Rate (Estabilizado)(%) |
|---|---|---|---|---|
| ParkShoppingJacarepaguá | Rio de Janeiro | Rio de Janeiro | 02/04/24 | 8,59% |
| ShoppingJardim Sul | São Paulo | São Paulo | 04/04/24 | 8,90% |
| ShoppingVillagio Caxias do Sul | Rio Grande do Sul | Caxias do Sul | 16/04/24 | 8,00% |
| Carioca Shopping | Rio de Janeiro | Rio de Janeiro | 29/04/24 | 9,80% |
| Bangu Shopping | Rio de Janeiro | Rio de Janeiro | 07/05/24 | 7,90% |
| TopShopping | Rio de Janeiro | Nova Iguaçu | 09/05/24 | 9,30% |
| ShoppingPonta Negra | Amazonas | Manaus | 13/05/24 | 8,43% |
| ShoppingBela Vista | Bahia | Salvador | 13/05/24 | 10,23% |
| Catarina Fashion Outlet | São Paulo | São Paulo | 13/05/24 | 9,44% |
| São Luís ShoppingCenter | Maranhão | São Luís | 19/06/24 | 10,10% |
| Uberlândia Shopping | Minas Gerais | Uberlândia | 26/06/24 | 10,00% |
| ShoppingD | São Paulo | São Paulo | 27/06/24 | 7,90% |
| ShoppingCerrado | Goiás | Goiânia | 27/06/24 | 7,90% |
| Tietê Plaza Shopping | São Paulo | São Paulo | 27/06/24 | 7,90% |
| ShoppingMetropolitano Barra | Rio de Janeiro | Rio de Janeiro | 27/06/24 | 7,90% |
| ShoppingCidade São Paulo | São Paulo | São Paulo | 27/06/24 | 7,90% |
| Grand Plaza Shopping | São Paulo | Santo André | 27/06/24 | 7,90% |
| Rio Sul ShoppingCenter | Rio de Janeiro | Rio de Janeiro | 08/07/24 | 7,70% |
| Rio Sul ShoppingCenter | Rio de Janeiro | Rio de Janeiro | 08/07/24 | 7,70% |
| Iguatemi São Paulo | São Paulo | São Paulo | 23/07/24 | 11,20% |
| Iguatemi Alphaville | São Paulo | São Paulo | 28/07/24 | 8,76% |
| Carioca Shopping | Rio de Janeiro | Rio de Janeiro | 04/11/24 | 5,22% |
| ShoppingPlaza Sul | São Paulo | São Paulo | 04/11/24 | 9,51% |
| ShoppingTijuca | Rio de Janeiro | Rio de Janeiro | 04/11/24 | 10,38% |
| ShoppingUberaba | Minas Gerais | Uberaba | 25/11/24 | 8,00% |
| Pátio Paulista | São Paulo | São Paulo | 11/03/25 | 7,40% |
| Expansão Pátio Paulista | São Paulo | São Paulo | 11/03/25 | 7,40% |
| Pátio Higienópolis | São Paulo | São Paulo | 11/03/25 | 7,40% |
| Pátio Higienópolis | São Paulo | São Paulo | 14/04/25 | 7,70% |
| MidwayMall | Rio Grande do Norte | Natal | 17/12/25 | - |
| ParkShoppingSão Caetano | São Paulo | São Caetano | 14/11/25 | - |
| ShoppingD | São Paulo | São Paulo | 09/07/25 | - |
| Tietê Plaza Shopping | São Paulo | São Paulo | 29/08/25 | - |
| Partage Santana Shopping | São Paulo | São Paulo | 29/08/25 | - |
| Campinas Shopping | São Paulo | Campinas | 29/08/25 | - |
| Grand Plaza Shopping | São Paulo | Santo André | 29/08/25 | - |
| Caxias Shopping | Rio de Janeiro | Duque de Caxias | 29/08/25 | - |
| ShoppingDowntown | Rio de Janeiro | Rio de Janeiro | 29/08/25 | - |
| ShoppingMetropolitano Barra | Rio de Janeiro | Rio de Janeiro | 29/08/25 | - |
| ShoppingPonta Negra | Amazonas | Manaus | 29/08/25 | - |
| ShoppingBela Vista | Bahia | Salvador | 29/08/25 | - |
| Barra Shopping | Rio de Janeiro | Rio de Janeiro | 29/08/25 | - |
| ShoppingPátio Cianê | São Paulo | Sorocaba | 19/08/25 | 9,70% |
| Pátio Higienópolis | São Paulo | São Paulo | 18/09/25 | 7,40% |
| Pátio Paulista | São Paulo | São Paulo | 05/08/25 | - |
| ShoppingParalela | Bahia | Salvador | 15/08/25 | - |
| SuperShoppingOsasco | São Paulo | Osasco | 11/08/25 | 9,60% |
| ShoppingPonta Negra | Amazonas | Manaus | 03/01/25 | - |
| ShoppingJardim Sul | São Paulo | São Paulo | 16/09/25 | 770% |
ShoppingJardim Sul | São Paulo | São Paulo | 31/03/26 | , 7,70% |
| Boulevard ShoppingBauru | São Paulo | Bauru | 03/12/25 | - |
| Suzano Shopping | São Paulo | Suzano | 03/12/25 | - |
| BH Shopping | Minas Gerais | Belo Horizonte | 23/03/26 | - |
| Pátio Paulista | São Paulo | São Paulo | 12/02/26 | - |
| Fashion Outlet Novo Hamburgo | Rio Grande do Sul | Novo Hamburgo | 03/03/26 | 7,70% |
Fonte: Binswanger - Editado por Binswanger Brazil – Abr/2026
ED
MD EINS WANÇER
6. METODOLOGIA EMPREGADA
A metodologia adotada para este trabalho fundamenta-se nos seguintes critérios e preceitos: NBR 14653; Parte 1 – Procedimentos Gerais; Parte 2 - Imóveis Urbanos e Parte 4 - Empreendimentos, da ABNT (Associação Brasileira de Normas Técnicas); Normas para Avaliações de Imóveis Urbanos publicadas pelo IBAPE/SP (Instituto Brasileiro de Avaliações e Perícias de Engenharia); Requisitos básicos do Red Book, estipulados pelo RICS (Royal Institution of Chartered Surveyors), da Grã Bretanha.
O avaliando teve seu valor de mercado para venda obtido pelo Método da Renda, com base no fluxo de caixa de um Shopping Center. O método da renda, com base no Fluxo de Caixa Descontado é aquele que identifica o valor de mercado de um empreendimento através da análise de seu fluxo de receitas, custos e despesas ao longo de um determinado período.
Será realizada modelagem de forma a permitir uma análise do retorno esperado, além de apresentar uma expectativa de resultado mais próxima com a realidade mercadológica do momento.
7. CÁLCULO DO VALOR DO IMÓVEL
Para a avaliação do empreendimento em questão, utilizamos o método de avaliação conhecido como "Método de Fluxo de Caixa Descontado (FCD)”, o qual é utilizado na avaliação de empreendimentos de base imobiliária, projetando-se todas as receitas e despesas do empreendimento para um horizonte que se entenda o mais adequado.
Através deste método foi determinado o valor do imóvel sob a ótica de investimento, tendo como base a operação atual. A seguir apresentamos as premissas de análises.
7.1. ÁREAS ADOTADAS - ABL
| LUC Âncoras | Loja | ABL (m²) 3.855,50 |
|---|---|---|
| 301 | Grupo Cine | 1.437,85 |
| 303 | X-Body Academia | 606,00 |
| 313-317 | Lojas Americanas | 584,85 |
| A01 | Mc Donald S | 400,00 |
| 210 | Mc Donald S 2 | 82,00 |
| 142/151A | American Shoes | 301,98 |
| 157-160 | Clínica Partmed / Odontocompan | 273,00 |
| 134* | Burger King | 169,82 |
| Satélites | 1.982,58 | |
| 131 | Soccer Destination | 92,50 |
| 120 | Drogaria Efatá | 87,76 |
| 215/216 | Mix Presentes | 86,40 |
| 165/166 | Hering | 84,19 |
| 149 | Happen | 71,48 |
| 134 | Key Outlet | 70,00 |
| 119 | Menina Marota | 62,16 |
| 167 | Dona Chic | 60,71 |
| A24 | Divino Fogão | 60,00 |
| 104A | Desbravadores | 56,77 |
| 146 | C7 Empório | 52,00 |
| A21 | Giraffa S | 51,80 |
| 117A | Subway | 50,00 |
| 117 | Center Cabeleireiros | 47,50 |
| 115 | Claro | 47,50 |
| 108 | Espaço Laser | 47,50 |
| 116 | Fotobril | 47,50 |
| 110 | Que Pasa Tattoo | 47,50 |
| 111 | Vivo | 47,50 |
| 141 | Jok S | 43,82 |
| 107 | Pink Concept | 43,75 |
| 121 | A Suissa | 43,00 |
| LUC | Loja | ABL (m²) |
|---|---|---|
| 219 | O Boticário | 43,00 |
| 214 | Gataka | 40,75 |
| 220 | Oficio Do Couro | 40,75 |
| 152 | Techsmart | 40,00 |
| 153 | Manu Baby | 39,50 |
| 161 | Estácio | 39,00 |
| 106A | Luson | 36,48 |
| 102 | Ápice Das Sobrancelhas | 32,20 |
| 138 | Relojoaria Omega | 30,00 |
| 103 | Duck Go | 28,00 |
| 147 | Cacau Show | 27,50 |
| 144 | Le Blanc | 26,70 |
| 122A | Good Cup | 23,00 |
| 122 | Grão Espresso | 23,00 |
| A11 | Churras Express | 22,75 |
| 154 | Sabor Expresso | 22,00 |
| 118 | Score Perfumaria | 22,00 |
| 231 | Nastari Presentes | 21,60 |
| 229 | Faster Câmbio | 20,80 |
| 227 | Indextour | 20,80 |
| 155 | Tim | 20,66 |
| 230 | Ahroma | 20,20 |
| L01 | Lotérica | 18,00 |
| A15 | Cantinho Do Chopp | 14,00 |
| 105 | Info&Cell | 8,55 |
| Lojas Vagas | 2.456,93 | |
| Total | 8.295,01 |
Distribuição das lojas por classificação:
| Classificação | ABL (m²) | Nº de Lojas |
|---|---|---|
| Âncora | 3.855,50 | 8 |
| Satélite | 1.982,58 | 47 |
| Loja Vaga | 2.456,93 | 35 |
| Total | 8.295,01 | 90 |
ED
MD EINS WANÇER
7.2. ALUGUEL MÍNIMO E PERCENTUAL / COMPLEMENTAR
Para projeção de nossos fluxos de caixa utilizamos como base as receitas de aluguéis mínimos e complementares presentes no Rent Roll, assim como o número de aluguéis pagos por ano de cada loja ou segmento.
| Atividade | Classificação | ABL (m²) | Aluguel Mínimo (R$/m²) | Aluguel Complementar (R$/m²) | AMM + Complementar (R$/m²) | Alugueis por Ano |
|---|---|---|---|---|---|---|
| Grupo Cine | Âncora | 1.437,85 | 9,42 | 1,61 | 11,03 | 12 |
| X-Body Academia | Âncora | 606,00 | 0,00 | 0,00 | 0,00 | 12 |
| Lojas Americanas | Âncora | 584,85 | 8,02 | 13,40 | 21,42 | 12 |
| Mc Donald S | Âncora | 400,00 | 0,00 | 67,16 | 67,16 | 12 |
| American Shoes | Âncora | 301,98 | 3,31 | 70,88 | 74,19 | 12 |
| Clínica Partmed / Odontocompan | Âncora | 273,00 | 0,00 | 0,00 | 0,00 | 12 |
| Burger King | Âncora | 169,82 | 185,79 | 0,00 | 185,79 | 12 |
| Mc Donald S 2 | Âncora | 82,00 | 295,17 | 0,00 | 295,17 | 12 |
| Vestuário | Satélite | 437,49 | 157,02 | 0,00 | 157,02 | 12 |
| Conveniência e Serviços | Satélite | 376,74 | 147,17 | 0,00 | 147,17 | 12 |
| Alimentação | Satélite | 294,05 | 175,14 | 0,00 | 175,14 | 12 |
| Artigos Diversos | Satélite | 248,00 | 22,74 | 13,51 | 36,25 | 12 |
| Perfumaria e cosmético | Satélite | 128,95 | 99,82 | 8,67 | 108,49 | 12 |
| Lazer | Satélite | 125,52 | 27,88 | 0,00 | 27,88 | 12 |
| Telefonia e Acessórios | Satélite | 124,21 | 225,48 | 0,00 | 225,48 | 12 |
| Joias, Relógios e Bijuterias | Satélite | 116,82 | 178,30 | 0,00 | 178,30 | 12 |
| Calçados | Satélite | 110,00 | 46,97 | 44,30 | 91,27 | 12 |
| Serviços Financeiros | Satélite | 20,80 | 190,95 | 0,00 | 190,95 | 12 |
| Loja Vaga | Satélite | 1.591,93 | 128,94 | 4,71 | 133,65 | 12 |
| Loja Vaga | Âncora | 865,00 | 19,45 | 15,15 | 34,60 | 12 |
| ABL TOTAL | 8.295,01 |
ED
MD EINS WANÇER
7.3. CRESCIMENTOS PREVISTOS
Consideramos um crescimento baseado no plano de reestruturação do empreendimento, no potencial intrínseco do imóvel e na projeção de crescimento da atividade econômica do país segundo as bases do Boletim FOCUS.
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Aluguel Mínimo | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 |
| Grupo Cine | ||||||||||
| X-BodyAcademia | ||||||||||
| Lojas Americanas | ||||||||||
| Mc Donald S | ||||||||||
| American Shoes | ||||||||||
| Clínica Partmed / Odontocompan | ||||||||||
| Burger King | ||||||||||
| Mc Donald S 2 | ||||||||||
| Vestuário | 3% | 3% | 2% | 2% | 1% | |||||
| Conveniência e Serviços | 3% | 3% | 2% | 2% | 1% | |||||
| Alimentação | 3% | 3% | 2% | 2% | 1% | |||||
| Artigos Diversos | 3% | 3% | 2% | 2% | 1% | |||||
| Perfumaria e cosmético | 3% | 3% | 2% | 2% | 1% | |||||
| Lazer | 3% | 3% | 2% | 2% | 1% | |||||
| Telefonia e Acessórios | 3% | 3% | 2% | 2% | 1% | |||||
| Joias, Relógios e Bijuterias | 3% | 3% | 2% | 2% | 1% | |||||
| Calçados | 3% | 3% | 2% | 2% | 1% | |||||
| Serviços Financeiros | 3% | 3% | 2% | 2% | 1% | |||||
| Loja Vaga - Satélite | 3% | 3% | 2% | 2% | 1% | |||||
| Loja Vaga - Âncora |
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Aluguel Complementar | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 |
| Grupo Cine | 3% | 3% | 2% | 2% | 1% | |||||
| X-BodyAcademia | 3% | 3% | 2% | 2% | 1% | |||||
| Lojas Americanas | 3% | 3% | 2% | 2% | 1% | |||||
| Mc Donald S | 3% | 3% | 2% | 2% | 1% | |||||
| American Shoes | 3% | 3% | 2% | 2% | 1% | |||||
| Clínica Partmed / Odontocompan | 3% | 3% | 2% | 2% | 1% | |||||
| Burger King | 3% | 3% | 2% | 2% | 1% | |||||
| Mc Donald S 2 | 3% | 3% | 2% | 2% | 1% | |||||
| Vestuário | 3% | 3% | 2% | 2% | 1% | |||||
| Conveniência e Serviços | 3% | 3% | 2% | 2% | 1% | |||||
| Alimentação | 3% | 3% | 2% | 2% | 1% | |||||
| Artigos Diversos | 3% | 3% | 2% | 2% | 1% | |||||
| Perfumaria e cosmético | 3% | 3% | 2% | 2% | 1% | |||||
| Lazer | 3% | 3% | 2% | 2% | 1% | |||||
| Telefonia e Acessórios | 3% | 3% | 2% | 2% | 1% | |||||
| Joias, Relógios e Bijuterias | 3% | 3% | 2% | 2% | 1% | |||||
| Calçados | 3% | 3% | 2% | 2% | 1% | |||||
| Serviços Financeiros | 3% | 3% | 2% | 2% | 1% | |||||
| Loja Vaga - Satélite | 3% | 3% | 2% | 2% | 1% | |||||
| Loja Vaga - Âncora | 3% | 3% | 2% | 2% | 1% |
7.4. QUIOSQUES / MALL & MERCHANDISING
As receitas provenientes de quiosques, painéis e totens de publicidade foram estimadas em 60% das receitas provenientes dos aluguéis de lojas, de acordo com o praticado atualmente no imóvel.
7.5. RECEITA DE ESTACIONAMENTO LÍQUIDA
A projeção de receitas de estacionamento considera um aumento anual de R$ 2,00 no ticket (atualmente R$22,00) até o ano 6 de fluxo e um crescimento anual no fluxo de veículos (atualmente 3.317 veículos por mês) conforme apresentado abaixo. O repasse do faturamento do estacionamento ao shopping, conforme histórico apresentado, é de 38,15%.
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Item | Premissa | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Ticket Médio | R$ | 24,00 | 26,00 | 28,00 | 30,00 | 32,00 | 34,00 | 34,00 | 34,00 | 34,00 | 34,00 |
| Crescimento de Fluxo | % | 5,00% | 10,00% | 5,00% | 5,00% | 5,00% | 5,00% | 0,00% | 0,00% | 0,00% | 0,00% |
| Fluxo de Veículos | Veículos/Mês | 3.483 | 3.832 | 4.023 | 4.223 | 4.435 | 4.657 | 4.657 | 4.657 | 4.657 | 4.657 |
| Faturamento Mensal | R$ | 85.597 | 99.619 | 112.647 | 126.728 | 141.934 | 158.346 | 158.346 | 158.346 | 158.346 | 158.346 |
| Repasse Shopping | R$ | 31.896 | 38.009 | 42.979 | 48.352 | 54.154 | 60.416 | 60.416 | 60.416 | 60.416 | 60.416 |
7.6. VACÂNCIA
A vacância no empreendimento é projetada conforme tabela a seguir.
| VACÂNCIA | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | ||
| Item | Atual | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| ABL Vaga Satélite | 1.592 | 1.592 | 1.251 | 1.072 | 894 | 715 | 536 | 536 | 536 | 536 | 536 |
| Vacância Satélite | 44,54% | 44,54% | 35,00% | 30,00% | 25,00% | 20,00% | 15,00% | 15,00% | 15,00% | 15,00% | 15,00% |
| ABL Vaga Âncora | 865 | 865 | 472 | 236 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Vacância Âncora | 18,32% | 18,32% | 10,00% | 5,00% | 0,00% | 0,00% | 0,00% | 0,00% | 0,00% | 0,00% | 0,00% |
| ABL Vaga Total | 2.457 | 2.457 | 1.723 | 1.308 | 894 | 715 | 536 | 536 | 536 | 536 | 536 |
| Vacância Total | 29,62% | 29,62% | 20,77% | 15,77% | 10,77% | 8,62% | 6,46% | 6,46% | 6,46% | 6,46% | 6,46% |
ED
MD EINS WANÇER
7.7. INADIMPLÊNCIA IRRECUPERÁVEL
A inadimplência irrecuperável no empreendimento é projetada conforme tabela a seguir.
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Item | Premissa | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Inadimplência Irrecuperável | % Receita Bruta | 20,0% | 10,0% | 5,0% | 3,0% | 2,0% | 1,0% | 1,0% | 1,0% | 1,0% | 1,0% |
7.8. DESPESAS GERAIS
| Despesa | Premissa | Adotado |
|---|---|---|
| Taxa de Administração | % Sobre a Receita Bruta | 8,00% |
| Encargos Lojas Vagas | Fixo sobre ABL Vaga | 6,61 |
| Escritório da Administração | R$/mês | 145.971,74 |
| Despesas Gerais | R$/mês | 13.772,18 |
| Serviços Públicos | Fixo sobre ABL Vaga | 1,63 |
| FPP | Fixo sobre ABL Vaga | 3,51 |
7.9. INVESTIMENTOS / FRA
Em termos gerais, a aplicação do fundo para reposição de ativos, implica teoricamente, em garantir uma operação constante do empreendimento sem que este tenha perda de prestígio / atualização, ou
seja, um custo teórico da permanência de atualidade do empreendimento face à conjuntura futura.
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Item | Premissa | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| FRA | % Receita Bruta | 5,0% | 5,0% | 4,0% | 4,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
ED
MD EINS WANÇER
7.10. CÁLCULO DO VALOR DO IMÓVEL
Em shopping centers, é comum que suas avaliações se deem por 3 formas de cálculo: Fluxo de Caixa da Projeção das Receitas, Despesas e Investimento, Fluxo de Caixa da Projeção da Receita Líquida Distribuída, Base “Yield”. Para o caso em questão, aplicamos o 1º. Método – Projeção das Receitas, Despesas e Investimentos futuros.
Nossas análises consideraram períodos de 10 anos, com o cálculo da perpetuidade no final do 10º ano. Não consideramos índices inflacionários e, portanto, todas nossas análises podem ser consideradas em “Reais da Base”.
7.11. FLUXO DE CAIXA DA PROJEÇÃO DAS RECEITAS, DESPESAS E INVESTIMENTOS
Após todas nossas análises e considerações de premissas, calculamos o Valor Presente Líquido (VPL) com base nas taxas de desconto entre 10,50% e 13,50% ao ano, consideramos para o valor do empreendimento taxa de desconto de 12,00%. A perpetuidade foi calculada a uma taxa de capitalização de 11,50% no 10º ano.
| Taxa de Desconto | Total(R$ x 1.000) | VPL | p/m² ABL |
|---|---|---|---|
| 10,50% | 72.368 | 8.724 | |
| 11,00% | 70.025 | 8.442 | |
| 11,50% | 67.781 | 8.171 | |
| 12,00% | 65.630,42 | 7.912 | |
| 12,50% | 63.569 | 7.664 | |
| 13,00% | 61.593 | 7.425 | |
| 13,50% | 59.697 | 7.197 |
De acordo com os cenários e as planilhas apresentadas nos Anexos, concluímos que o valor do Shopping é de R$ 65.630.424,12.
Em números redondos é de:
| VALOR VENDA SHOPPING | (Renda – Fluxo de Caixa) R$ 65.630.000,00 | Sessenta E Cinco Milhões, Seiscentos E Trinta Mil Reais |
|---|---|---|
ED
MD EINS WANÇER
8. CONCLUSÃO DA AVALIAÇÃO
De acordo com nossas análises e premissas aqui apresentadas, concluímos os seguintes valores do imóvel em referência:
VALOR JUSTO Sessenta E Cinco Milhões, Seiscentos E Trinta (Renda – Fluxo de Caixa) R$ 65.630.000,00 PARA VENDA Mil Reais
Binswanger Brazil CREA: 494866
Assinado de forma digital por ISABELA DORA COSTA ISABELA DORA COSTA MONASTERSKY:14400 MONASTERSKY:14400445895 445895 Dados: 2026.07.28 15:23:30 -03'00' Isabela Dora Costa Monastersky - MRICS Diretora de Consultoria e Avaliações CREA: 506.007.193-1
ED
MD EINS WANÇER
APÊNDICE A – AVALIAÇÃO – SHOPPING CENTER
ANÁLISE DA QUALIDADE ECONÔMICA
A Análise da Qualidade Econômica baseou-se na intenção de verificar a qualidade econômica do empreendimento imobiliário, considerando o histórico de desempenho face as atuais circunstâncias da economia local.
FLUXO DE CAIXA DESCONTADO
O resultado de todas as nossas análises se deu através do fluxo de caixa a seguir.
| Taxa de Desconto | Total (R$ x 1.000) | VPL | p/m² ABL |
|---|---|---|---|
| 10,50% | 72.368 | 8.724 | |
| 11,00% | 70.025 | 8.442 | |
| 11,50% | 67.781 | 8.171 | |
| 12,00% | 65.630,42 | 7.912 | |
| 12,50% | 63.569 | 7.664 | |
| 13,00% | 61.593 | 7.425 | |
| 13,50% | 59.697 | 7.197 |
ED
MD EINS WANÇER
Shopping Center Lapa - Fluxo de caixa em milhares de reais
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Com o ano se encerrando em: | mai-27 | mai-28 | mai-29 | mai-30 | mai-31 | mai-32 | mai-33 | mai-34 | mai-35 | mai-36 |
| Receita Operacional Bruta | 8.032 | 9.457 | 10.386 | 11.273 | 12.028 | 12.710 | 12.710 | 12.710 | 12.710 | 12.710 |
| Receita Total Aluguel | 4.780 | 5.625 | 6.169 | 6.683 | 7.111 | 7.491 | 7.491 | 7.491 | 7.491 | 7.491 |
| Aluguel Mínimo | 3.967 | 4.694 | 5.154 | 5.590 | 5.985 | 6.342 | 6.342 | 6.342 | 6.342 | 6.342 |
| Aluguel Complementar | 813 | 931 | 1.015 | 1.093 | 1.126 | 1.148 | 1.148 | 1.148 | 1.148 | 1.148 |
| Quiosques | 2.868 | 3.375 | 3.701 | 4.010 | 4.267 | 4.494 | 4.494 | 4.494 | 4.494 | 4.494 |
| Receita De Estacionamento Líquida | 383 | 456 | 516 | 580 | 650 | 725 | 725 | 725 | 725 | 725 |
| Despesas Totais | -4.512 | -3.862 | -3.452 | -3.283 | -3.220 | -3.136 | -3.136 | -3.136 | -3.136 | -3.136 |
| Taxa de Administração | -643 | -757 | -831 | -902 | -962 | -1.017 | -1.017 | -1.017 | -1.017 | -1.017 |
| Encargos Lojas Vagas | -195 | -137 | -104 | -71 | -57 | -43 | -43 | -43 | -43 | -43 |
| Escritório da Administração | -1.752 | -1.752 | -1.752 | -1.752 | -1.752 | -1.752 | -1.752 | -1.752 | -1.752 | -1.752 |
| Despesas Gerais | -165 | -165 | -165 | -165 | -165 | -165 | -165 | -165 | -165 | -165 |
| Serviços Públicos | -48 | -34 | -26 | -17 | -14 | -10 | -10 | -10 | -10 | -10 |
| FPP | -103 | -73 | -55 | -38 | -30 | -23 | -23 | -23 | -23 | -23 |
| Inadimplência Irrecuperável | -1.606 | -946 | -519 | -338 | -241 | -127 | -127 | -127 | -127 | -127 |
| Resultado Operacional Líquido | 3.519 | 5.595 | 6.935 | 7.990 | 8.807 | 9.574 | 9.574 | 9.574 | 9.574 | 9.574 |
Investimentos Totais | -402 | -473 | -415 | -451 | -361 | -381 | -381 | -381 | -381 | -381 |
| Reposição do Ativo | -402 | -473 | -415 | -451 | -361 | -381 | -381 | -381 | -381 | -381 |
| Resultado Líquido | 3.118 | 5.122 | 6.519 | 7.539 | 8.446 | 9.192 | 9.192 | 9.192 | 9.192 | 9.192 |
| Perpetuidade | 79.934 | |||||||||
| Fluxo De Caixa | 3.118 | 5.122 | 6.519 | 7.539 | 8.446 | 9.192 | 9.192 | 9.192 | 9.192 | 89.127 |
Taxa de Desconto | 12,0 | 0% | ||||||||
| Capitalização | 11,5 | 0% | ||||||||
| Valor Total | R$ 65 | .630 |
Especificação da Avaliação
De acordo com as Normas Brasileiras NBR-14653-1, NBR 14653-2 e NBR 14653-4 - Avaliação de Bens da Associação Brasileira de Normas Técnicas – ABNT - o presente trabalho avaliatório apresentou Grau de Fundamentação conforme descrito a seguir:
| ABNT N GRAU D Tabela 4 | BR 14653 -4 (Empreendimentos) E FUNDAMENTAÇÃO - Fluxo de C - Identificação de valor e indica | aixa Descontado (FCD) dores de viabilidade | |||||
|---|---|---|---|---|---|---|---|
| Item | Atividade | Para identificação de valor | |||||
| Grau III | Grau II | Grau I | |||||
| 1 | Análise operacional do empreendimento | Ampla, com os elementos operacionais devidamente explicitados | 3 | Simplificada, com base nos indicadores operacionais | Sintética, com a apresentação dos indicadores básicos operacionais | ||
| 2 | Análise das séries históricas do empreendimento | Com base em análise do processo estocástico para as variáveis-chave, em um período mínimo de 36 meses | Com base em análise determinística para um prazo mínimo de 24 meses 2 | | Com base em análise quantitativa para um prazo mínimo de 12 meses | ||
| 3 | Análise setorial e diagnóstico de mercado | De estrutura, conjuntura, tendências e conduta | Da conjuntura | Sintética da conjuntura | 1 | ||
| 4 | Taxas de desconto | Fundamentada | Justificada | Arbitrada | 1 | ||
| 5 | Escolha do Modelo | Probabilístico | Determinístico associado aos cenários | Determinístico | 1 | ||
| 6 | Estrutura básica do fluxo de caixa | Completa | 3 | Simplificada | Rendas Líquidas | ||
| 7 | Cenários fundamentados | Mínimo de 5 | Mínimo de 3 | Mínimo de 1 | 1 | ||
| 8 | Análise de sensibilidade | Simulações com apresentação do | Simulação com identificação de elasticidadepor variável | Simulação única com variação em torno de 10% | 1 | ||
| 9 | Análise de risco | Risco fundamentado | Risco justificado | Risco arbitrado | 1 | ||
| Pontuação | 14 | ||||||
| GRAU DE F | UNDA | MENTAÇÃO (Para identificação de va | lor): | Grau I |
APÊNDICE B – EXPERIÊNCIA EMPRESA E RESPONSÁVEIS
ED
EB BINSWANGER
A Binswanger é uma organização internacional de consultoria imobiliária com mais de 80 anos de tradição. Criada nos Estados Unidos em 1931, a companhia assiste a clientes corporativos em mais de 100 países, nos cinco continentes.
Durante os anos 1990, a consultoria iniciou um programa de expansão internacional, formando alianças estratégicas com organizações imobiliárias em todo o mundo, período em que se estabeleceu também no Brasil, maior mercado imobiliário da América Latina.
Fundada em 1997, a Binswanger Brazil nasceu como escritório regional da rede, e em pouco mais de duas décadas se consolidou como uma das principais fornecedoras de serviços imobiliários para o mercado corporativo brasileiro.
Com sede em São Paulo, a companhia conta atualmente com uma das melhores estruturas imobiliárias em operação no país e oferece assistência de alcance global para todo o território nacional em um balcão único para clientes em diversos setores da economia.
Mais do que atender às necessidades de clientes, a Binswanger Brazil oferece linha completa de soluções imobiliárias e projetos personalizados para atender a todas as etapas dos processos imobiliários de seus parceiros de negócio.
Isabela Monastersky (MRICS) - Diretora Técnica
Há mais de 20 anos no mercado imobiliário, Isabela possui ampla experiência nas áreas de avaliação, consultoria e transações imobiliárias. Nesse período, exerceu funções de liderança em empresas como Colliers, Newmark Knight Frank e Dworking. Possui MBA em Real Estate (USP-2010), e pós-graduação em Perícias de Engenharia e Avaliações (FAAP-1998), e ocupa - desde 2018 - a Diretoria de Consultoria e Avaliação, onde analisa portfólios imobiliários de grandes incorporadores, fundos imobiliários e de pensão e investidores.
ED
MD EINS WANÇER
ANEXO – DOCUMENTAÇÃO DO IMÓVEL
Em razão do tamanho dos arquivos, deixamos de incluir os anexos neste laudo. Os documentos utilizados nesta avaliação encontram-se em nossa base de dados para o caso de necessidade de consulta.