Laudo de Avaliação (Conclusão de Negócio) FATN11 de 30/11/2025
Laudo de Avaliação (Conclusão de Negócio) do BRC Renda Corporativa (FATN11), fundo imobiliário híbrido, com data de referência em 30/11/2025, com entrega no FundosNet (B3) em 02/03/2026. No pregão de 04/11/2026, a cota do FATN11 fechou a R$ 77,96, com P/VP de 0,80 (valor patrimonial de R$ 97,25 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,80 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 11,29% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 694,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 30.567.216/0001-02
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 30/11/2025
- Data de entrega
- 02/03/2026 16:16
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
/>
SOLUÇÕES PATRIMONIAIS
CONHEÇA NOSSAS SOLUÇÕES
Laudo de Avaliação
Número: 30.391.001/1125 Data Base: Novembro/2025
1
/>
| sotuçõesCON$ULTparemomais À
| Solicitante: | BRC RENDA CORPORATIVA FUNDO DE INVESTIMENTO I RESPONSABILIDADE LIMITADA | MOBILIÁRIO – |
|---|---|---|
| Finalidade: | Mensuração de Valor Justo | |
| Objetivo: | Determinação do Valor de Mercado de Compra e Venda | |
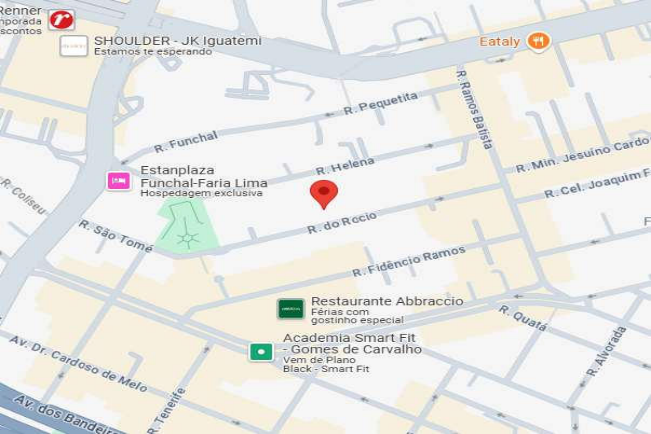
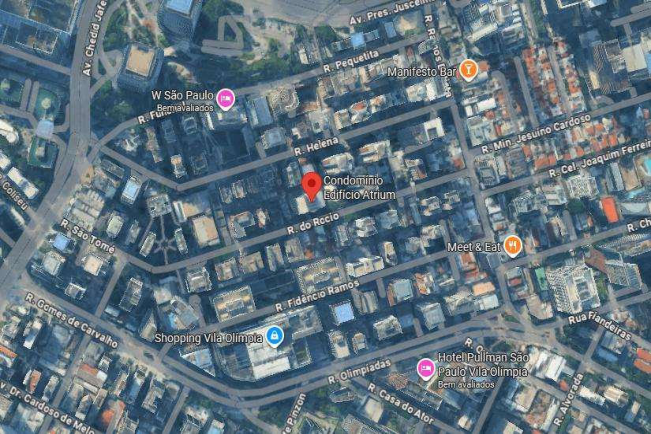
| Endereço: | Rua do Rocio, 220 – Ed. Atrium I – Conj. 21, 22, 92, 101, 102 e 111 CEP: | 04552-903 |
| Bairro: | Vila Olímpia Cidade: São Paulo | UF: SP |
| Tipo do Imóvel: | Conjuntos Comerciais | |
| Uso do Imóvel: | Comercial | |
| Área Total Privativa: | 1.561,20 m² | |
| Área Total Construída: | 3.143,94 m² |
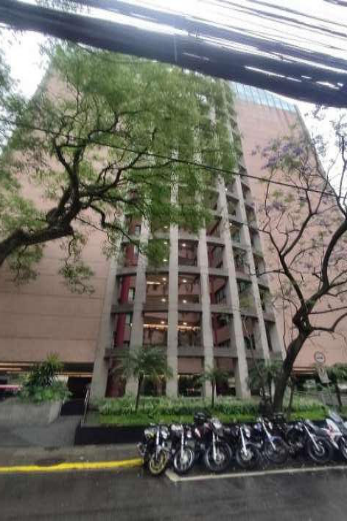
Fachada do Edifício
VALOR DE MERCADO DE COMPRA E VENDA - Conceito valor justo “fair value” CENÁRIO BUY TO LEASE: R$ 27.405.000,00
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
» www.consult.eng.br
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
2
/>
CONSULT
ÍNDICE
| 1. LOCALIZAÇÃO .................................................................................................................................4 |
|---|
| 2. CARACTERÍSTICAS DO LOGRADOURO PRINCIPAL ............................................................................4 |
| 3. CARACTERIZAÇÃO DA REGIÃO .........................................................................................................4 |
| 3.1. LOCALIZAÇÃO EATIVIDADESEXISTENTES............................................................................................4 |
| 3.2. INFRAESTRUTURAURBANA.............................................................................................................4 |
| 4. CARACTERÍSTICAS DO EDIFÍCIO .......................................................................................................5 |
| 5. CARACTERÍSTICAS DA UNIDADE AVALIANDA ....................................................................................5 |
| 6. PRESSUPOSTOS, RESSALVAS E FATORES LIMITANTES .......................................................................6 |
| 7. METODOLOGIA ................................................................................................................................8 |
| 7.1. NORMASTÉCNICAS......................................................................................................................8 |
| 7.2. CLASSIFICAÇÃO DOSMÉTODOS DEAVALIAÇÃO...................................................................................8 |
| 7.3. CRITÉRIOADOTADO.................................................................................................................... 10 |
| 7.4. ESPECIFICAÇÃO DAAVALIAÇÃO..................................................................................................... 10 |
| 7.5. DEFINIÇÕESTÉCNICAS DEVALORES............................................................................................... 12 |
| 8. DIAGNÓSTICO DE MERCADO ......................................................................................................... 16 |
| 8.1. CONTEXTOECONÔMICOMUNDIAL................................................................................................. 16 |
| 8.2. CONTEXTOECONÔMICOBRASILEIRO.............................................................................................. 16 |
| 8.3. CONTEXTO DOMERCADOIMOBILIÁRIOBRASILEIRO............................................................................ 17 |
| 8.4. SITUAÇÃOATUAL DOMERCADO DEIMÓVEISCONCORRENTES............................................................... 19 |
| 9. AVALIAÇÃO E ANÁLISE ECONÔMICO–FINANCEIRA (MÉTODO DA RENDA) ........................................ 20 |
| 9.1. MODELO DEANÁLISE.................................................................................................................. 20 |
| 9.2. PRESSUPOSTOS, RESSALVAS EFATORESLIMITANTES– MÉTODO DARENDA.............................................. 23 |
| 9.3. FLUXO DECAIXALÍQUIDO DOACIONISTA(FCFE) ............................................................................... 25 |
| 9.4. PARÂMETROS PARAPROJEÇÃO DERESULTADOS................................................................................. 26 |
| 9.5. CUSTO DECAPITAL..................................................................................................................... 31 |
| 9.6. VALORECONÔMICO DOEMPREENDIMENTO(NPV) ............................................................................. 33 |
| 9.7. CONCLUSÃO............................................................................................................................ 34 |
| 10. TERMO DE ENCERRAMENTO ...................................................................................................... 35 |
| 11. ANEXOS..................................................................................................................................... 36 |
- www.consult.eng.br
3
/>
CONSULT
| 1. LOCALIZAÇÃO Endereço: Rua do Rocio,2 Bairro: Vila Olímpia E | 20 – Ed. Atrium I – Conj.21,22,92,101,102 Cidade: São Paulo |
|---|---|
| 2. CARACTERÍSTICAS E | DO LOGRADOURO PRINCIPAL |
| Denominação: | Rua do Rocio |
| Mãos de Direção: | Única |
| Quantidade de Pistas: | Única |
| Quantidade de Faixas: | Três |
| Traçado: | Retilíneo |
| Perfil: | Plano |
| Pavimentação: | Asfalto |
| Calçadas: | Em piso cimentício rústico e em pedras |
Endereço: Rua do Rocio, 220 – Ed. Atrium I – Conj.21, 22, 92, 101, 102 e 111
| Bairro: | Vila Olímpia | Cidade: | São Paulo | UF: | SP |
|---|---|---|---|---|---|
E
3. CARACTERIZAÇÃO DA REGIÃO
3.1.Localização e Atividades Existentes
| Uso Predominante: | Residencial Multifamiliar / Residencial Unifamiliar / Comercial/Serviços |
|---|---|
| Densidade de Ocupação: | Alta |
| Padrão Econômico | Alto |
| Distribuição da Ocupação | Vertical |
| Área sujeita a enchentes | Não |
3.2.Infraestrutura Urbana
| Transportes Coletivos | Ônibus / Lotação / Metrô / Trem |
|---|---|
| **Intensidade de Tráfego ** | Média / alta |
| Nível de Escoamento | Bom |
| Equipamentos Comunitários | Segurança / Educação / Saúde / Cultura / Lazer |
| Melhoramentos Públicos: | Água potável / Esgotamento sanitário / Coleta de resíduos sólidos / Energia elétrica / Internet / Redes de comunicação e televisão / Rede de fibra óptica / Águas pluviais / Gás canalizado |
| Polos de influência: | Shopping Vila Olímpia, Estação CPTM Vila Olímpia, Parque do Povo, comércios e serviços da região |
| Principais vias de acesso: | Avenidas Juscelino Kubitschek, Faria Lima, Marginal Pinheiros e Rua Funchal |
- www.consult.eng.br E
4
/>
CONSULT
| 4. CARACTERÍSTICAS D ~~E~~ | O EDIFÍCIO |
|---|---|
| Nome: | Ed. Atrium I ~~ |
| ~~N~~oPavimentos: | 13 ~~I~~ |
| Padrão Construtivo: | Superior ~~ |
| Estrutura: | Concreto armado |
| Fechamento Lateral: | Alvenaria |
| Revestimento Externo: | Fachada de concreto e vidros não reflexivos ~~ |
| Idade Aparente: | 35 anos |
| Estado de Conservação: | C - Regular |
| ~~N~~oElevadores: | 04 ~~ |
| Utilização: | 03 sociais e 01 serviço ~~I~~ |
| Marca dos Elevadores: | Atlas Schindler ~~ |
| Capacidade: | 12pessoas ou 900 Kg |
| Ar-Condicionado: | Central |
| Segurança contra Incêndio: | Detector de fumaça, extintores, sprinklers, luz e alarme de emergência e rede de hidrantes |
| Segurança e Tecnologia: | Leitor de QR Code, circuito fechado de TV, fechamento periférico, portas vigiadas, registro de imagem e sistema de alarme (infravermelho), antena parabólica,fibra ótica e TV a cabo |
| Áreas Comuns: | Recepção, circulação e garagem para visitas ~~ |
| 5. CARACTERÍSTICAS ~~A~~ | DA UNIDADE AVALIANDA |
|---|---|
| Identificação: | Conjuntos nos21,22,92,101,102 e 111 |
| Dependências Internas: | Estações de trabalho,copa,refeitório,sala cpd,sala de reunião e sanitários |
| Idade Aparente: | 35 anos I |
| Estado de Conservação: | A - Novo |
| Piso: | Carpete, porcelanato e taco de madeira I |
| Parede: | Azulejo, massa com pintura à base de látex, massa texturizada e papel de parede |
| Forro: | Gesso e termoacústico |
| Esquadria: | Alumínio e madeira |
QUADRO DE ÁREAS CONFORME MATRÍCULAS:
| UNIDADE | ÁREA PRIVATIVA TOTAL (m²) | ÁREA COMUM (m²) | Área de Garagem (m²) | ÁREA CONSTRUÍDA TOTAL (m²) | VAGAS | FRAÇÃO IDEAL % |
|---|---|---|---|---|---|---|
| 21 | 260,20 | 125,91 | 137,88 | 523,99 | 6 3,7162% | |
| 22 | 260,20 | 125,91 | 137,88 | 523,99 | 6 3,7162% | |
| 92 | 260,20 | 125,91 | 137,88 | 523,99 | 6 3,7162% | |
| 101 | 260,20 | 125,91 | 137,88 | 523,99 | 6 3,7162% | |
| 102 | 260,20 | 125,91 | 137,88 | 523,99 | 6 3,7162% | |
| 111 | 260,20 | 125,91 | 137,88 | 523,99 | 6 3,7162% | |
| TOTAL | 1.561,200 | 755,460 | 827,280 | 3.143,940 | 3 | 6 22,2972% |
5
/>
CONSULT
6. PRESSUPOSTOS, RESSALVAS E FATORES LIMITANTES
A Consult declara que avaliou este imóvel anteriormente através do laudo anterior de nº 29.405.001/1124.
Os imóveis são classificados como Propriedades para Investimento do BRC RENDA CORPORATIVA FUNDO DE INVESTIMENTO IMOBILIÁRIO, administrado pela BR Capital DTVM S.A.
Este laudo atende às exigências da instrução CVM Nº 516, de 29 de dezembro de 2011 que dispõe sobre a elaboração e divulgação das Demonstrações Financeiras dos Fundos de Investimento Imobiliário – FII, dando diretrizes quanto aos procedimentos de mensuração do valor justo para monitoramento de valores contábeis registrados.
Nenhuma responsabilidade será assumida em questões de natureza legal, e nenhuma investigação foi feita sobre o direito de propriedade ou quaisquer dívidas referentes à propriedade avalianda. Admitiu-se nesta avaliação, a menos que indicado de outra forma, que a alegação de propriedade é válida, os direitos de propriedade são bons e comercializáveis e não há gravames que não possam ser removidos através dos processos normais.
Nenhum estudo de impacto ambiental foi solicitado ou realizado. A total obediência às leis e regulamentos ambientais de âmbito federal, estadual e municipal foi assumida, definida e considerada no relatório, a menos que declarado em contrário. Também se assumiu que todas as licenças, anuências ou outras autorizações administrativas ou legislativas exigidas pelo governo municipal, estadual ou entidade privada foram ou poderão ser obtidas ou renovadas para todos os itens cobertos pelo relatório.
Considerou-se, como premissa, para efeito de avaliação, os bens livres de hipotecas, arrestos, usufrutos, penhores, passivos ambientais ou quaisquer ônus ou problemas que prejudiquem o seu bom uso ou comercialização, inclusive livre de dívidas ou pendências referentes a eventos do passado.
A Consult não tem nenhum interesse atual ou futuro na propriedade que é objeto deste relatório e não tem nenhum interesse pessoal ou parcialidade com relação às partes envolvidas.
Conforme nosso melhor entendimento, todos os dados contidos neste relatório são verdadeiros e acurados. Embora tirados de fontes confiáveis, não podemos dar nenhuma garantia nem assumir qualquer responsabilidade legal pela precisão de quaisquer dados, opiniões ou estimativas fornecidas por terceiros e utilizados na formulação desta análise.
A Consult e seus sócios declaram que não mantém relação de trabalho ou subordinação com sociedades controladoras ou controladas pelo administrador do FII, não detém cotas no fundo ao qual se referem os imóveis objetos da avaliação e não têm qualquer interesse financeiro nas operações que envolvem os objetos da avaliação, caracterizando, assim, sua independência.
- www.consult.eng.br E
6
/>
CONSULT
Os honorários contratados para a execução deste trabalho não são baseados e não têm qualquer relação com os valores e indicadores aqui reportados. Isto posto, o arbitramento de todos os valores aqui apresentados emana da formação de opiniões técnicas, devidamente sustentadas e com toda independência.
O laudo é considerado pela Consult Soluções Patrimoniais como documento sigiloso, absolutamente confidencial, podendo ser divulgado a terceiros mediante autorização do solicitante ou gestor imobiliário, ressaltando-se que os trabalhos não devem ser utilizados para outra finalidade que não seja as estabelecidas anteriormente.
Parte das informações e documentos que foram necessários para a execução da avaliação foram fornecidos pelos executivos e funcionários da solicitante. Estas informações foram consideradas como verdadeiras uma vez que não faz parte do escopo de nosso trabalho qualquer tipo de procedimento de diligência ou auditoria.
Relacionamos abaixo a documentação fornecida para a elaboração deste relatório, que é, por premissa, considerada boa e válida, não tendo sido efetuadas análises jurídicas ou medições de campo:
cópia das matrículas nos 104.242, 103.809, 104.590, 104.243, 104.244 e 103.969 do 4º Serviço de RGI de São Paulo/SP;
cópia das guias de IPTU.
Para fins de cálculo, consideramos a área privativa e a área construída conforme a cópia das matrículas.
Desta forma, a Consult não assume qualquer responsabilidade futura pela precisão das informações citadas acima.
Algumas das considerações e premissas descritas neste relatório estão baseadas em eventos futuros que fazem parte da expectativa dos consultores, à época deste estudo. Estes eventos futuros podem não ocorrer e os resultados apresentados neste relatório poderão sofrer alterações.
- www.consult.eng.br
7
/>
CONSULT
E
7. METODOLOGIA
7.1.Normas Técnicas
As normas de avaliação da ABNT - Associação Brasileira de Normas Técnicas são constituídas de 7 partes sob o título geral de “Avaliação de bens” e número referencial NBR 14653.
A parte 1 refere-se a Procedimentos Gerais, contudo só deverá ser utilizável em conjunto com as demais partes, conforme abaixo:
Parte 2: Imóveis Urbanos
Parte 3: Imóveis Rurais
Parte 4: Empreendimentos
Parte 5: Máquinas, equipamentos, instalações e bens industriais em geral
Parte 6: Recursos Naturais e Ambientais
Parte 7: Patrimônios Históricos
O presente trabalho é embasado nas diretrizes estipuladas nas normas da ABNT, NBR 14653-1, 14653-2 e 14653-4.
A interpretação das especificações constantes das Normas da ABNT é discutida e apresentada através de estudos analíticos pelo Instituto Brasileiro de Avaliações e Perícias de Engenharia – IBAPE, Instituto de Engenharia e outras associações de classe.
7.2.Classificação dos Métodos de Avaliação
De uma forma geral, conforme figura abaixo, existem 3 abordagens originais de avaliação de onde derivam todas as metodologias comumente utilizadas em todo o mundo:
Renda
Comparativo
Custo
•Pressupõe a reposição do bem; •Perspectivas futuras;
•Sempre considerado como método prioritário;
método prioritário; •É fundamentado no conceito
•Possível quando existe um evolutivo; mercado ativo; •Normalmente passa pelo valor
•Capacidade de geração de benefícios;
mercado ativo; •Normalmente passa pelo valor
•Proporciona resultados mais novo; diretos. •Requer um ajuste em função
•Projeções esperadas;
•Taxas de atratividade;
•Requer um ajuste em função do estado do bem.
•Incertezas e risco.
Nas normas vigentes da ABNT, NBR 14653-1, item 8.2 “Métodos para identificar o valor de um bem, de seus frutos e direitos”, os processos avaliatórios são divididos em 4 grupos relacionados a seguir:
- www.consult.eng.br E
8
/>
CONSULT
• Método COMPARATIVO Direto de Dados de Mercado
Identifica o valor de mercado do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituíntes da amostra.
• Método Evolutivo (CUSTO)
Identifica o valor do bem pelo somatório dos valores de seus componentes. Caso a finalidade seja a identificação do valor de mercado, deve ser considerado o fator de comercialização.
• Método da Capitalização da RENDA
Identifica o valor do bem, com base na capitalização presente de sua renda líquida prevista, considerandose cenários viáveis.
• Método Involutivo (variante da RENDA)
Identifica o valor de mercado do bem, alicerçado no seu aproveitamento eficiente, baseado em modelo de estudo de viabilidade técnico-econômica, mediante hipotético empreendimento compatível com as características do bem e com as condições do mercado no qual está inserido, considerando-se cenários viáveis para execução e comercialização do produto. O método involutivo pode identificar o valor de mercado. No caso da utilização de premissas especiais, o resultado é um valor especial.
Para melhor entendimento dos processos avaliatórios por parte do solicitante, reproduzimos também os itens 8.3 “Métodos para identificar o custo de um bem” e 8.4 “Métodos para identificar indicadores de viabilidade da utilização econômica de um empreendimento” da NBR 14653-1.
MÉTODOS PARA IDENTIFICAR O CUSTO DE UM BEM
- Método Comparativo Direto de Custo
Identifica o custo do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra.
- Método da Quantificação de Custo
Identifica o custo do bem ou de suas partes por meio de orçamentos sintéticos ou analíticos a partir das quantidades de serviços e respectivos custos diretos e indiretos.
MÉTODOS PARA IDENTIFICAR INDICADORES DE VIABILIDADE ECONÔMICA DE UM EMPREENDIMENTO
Os procedimentos avaliatórios usuais com a finalidade de determinar indicadores de viabilidade da utilização econômica de um empreendimento são baseados no seu fluxo de caixa projetado, a partir do qual são determinados indicadores de decisão baseados no valor presente líquido, taxas internas de retorno, tempos de retorno, dentre outros.
- www.consult.eng.br
9
/>
CONSULT
7.3.Critério Adotado
Após a apreciação da metodologia básica pode-se concluir que todos os métodos são comparativos genericamente, isto porque, em qualquer um deles estaremos sempre comparando elementos, sejam eles valores de venda ou oferta, de locação, taxas de renda, atratividade ou mesmo a forma e o aproveitamento eficiente de terrenos e imóveis.
No presente caso, tendo em vista a finalidade da avaliação, a natureza dos imóveis avaliandos, suas situações geo-sócio-econômicas e a disponibilidade de dados e evidêncas de mercado seguras, optamos pelo "Método da Renda" para a definição dos valores.
7.4.Especificação da Avaliação
Como as avaliações foram fundamentadas principalmente pelo "Método da Renda" na sua variante de Valor Econômico por Fluxo de Caixa Descontado, analisamos a especificação das avaliações de acordo com o item 10 da NBR 14653-4, que define que o laudo deve ser enquadrado em graus I, II ou III quanto à fundamentação, conforme tabela abaixo:
| Item | Atividade Tabela 4- ~~f~~ | Identificação de valor e ~~o~~ | Paraidentificação deval indicadores de viabili ~~r~~ | or dade ~~o~~ |
|---|---|---|---|---|
| Grau III | Grau II | Grau I | ||
| 7.5.1.1 E | Análise operacional do empreendimento | Ampla, com os elementos operacionais devidamente explicitados ~~R~~ | Simplificada, com base nos indicadores operacionais | Sintética, com a apresentação dos indicadores básicos operacionais ~~R~~ |
| 7.5.1.2 | Análise das séries históricas do empreendimento 1) | base em análise do processo estocástico para variáveis-chave, em um período mínimo de 36 | Com base em análise determinística para um prazo mínimo de 24 meses | Com base em análise qualitativa para um prazo mínimo de 12 meses |
| 7.5.1.3 | Análise setorial e diagnóstico de mercado | De estrutura, conjuntura, tendências e conduta | Da conjuntura | Sintética da conjuntura |
| 7.5.1.4 | Taxas de desconto | Fundamentada | Justificada | Arbitrada |
| 7.5.1.5.1 ~~E~~ | Escolha do modelo ~~O~~ | Probabilístico ~~O ~~ | Determinístico associado aos cenários ~~PR~~ | Determinístico |
| 7.5.1.5.1 | Estrutura básica do fluxo de caixa | Completa | Simplificada | Rendas líquidas |
| 7.5.1.5.2 | Cenários fundamentados | Mínimo de 5 | Mínimo de 3 | Mínimo de 1 |
| 7.5.1.5.3 | Análise de sensibilidade | Simulações com apresentação do comportamento gráfico | Simulação com identificação de elasticidade por variável | Simulação única com variação em torno de 10% |
| 7.5.1.5.4 ~~O~~ | Análise de risco ~~O~~ | Risco fundamentado | Risco justificado ~~E~~ | Risco arbitrado |
| 1) Só par | a empreendimento emope ~~[~~ | ração ~~o~~ | ~~o~~ | ~~o~~ |
10
/>
CONSULT
Atribuindo 01 ponto para os itens em grau I, 02 pontos para os itens em grau II e 03 pontos para itens em grau III. O enquadramento global deve considerar a soma dos pontos obtidos para o conjunto dos itens, atendendo à tabela a seguir.
Tabela 5 - Enquadramento dos laudos segundo seu grau de fundamentação (para identificação de valor)
| Graus | III | II | I |
|---|---|---|---|
| Pontos | maior ou igual a 22 | de 13 a 21 | de 7 a 12 |
| Restrições | máximo de 3 itens em graus inferiores, admitindo-se no máximo um item no Grau I (para ind | máximo de 4 itens em graus inferiores ou não atendidos icadores de viabilidade) | mínimo de 7 itens atendidos |
| Graus | III | II | I |
| Pontos | maior ou igual a 18 | de 11 a 17 | de 5 a 10 |
| Restrições | máximo de 4 itens em graus inferiores, admitindo-se no máximo um item no Grau I | máximo de 4 itens em graus inferiores ou não atendidos | mínimo de 5 itens atendidos |
Dentro deste critério, definimos o seguinte grau de fundamentação para o presente laudo:
| Item | Pontos | Comentários |
|---|---|---|
| 7.5.1.1 | 2 | Os levantamentos, as pesquisas e as projeções operacionais apresentadas permitem uma análise sintética dos indicadores operacionais dos empreendimentos. |
| 7.5.1.2 | 0 | Não foram fornecidos os históricos recentes mês a mês de locação do empreendimento demonstrando o valor exato pago, contudo temos parâmetros dos contratos assinados e a informação verbal do administrador de que o locatário está adimplente. Com relação a eventuais investimentos nos imóveis ou despesas operacionais nos foram informados conforme apresentado adiante em item específico, não permitindo analisarmos a performe operacional realizada pelo empreendimento no período recente por completo. |
| 7.5.1.3 | 2 | Executamos uma análise da conjuntura imobiliária local. |
| 7.5.1.4 | 2 | Em item específico, justificamos de forma detalhada a taxa adotada. |
| 7.5.1.5.1 | 2 | Como não existia uma base de dados que permitisse uma análise probabilística das diversas variáveis exigíveis em um modelo desta natureza, adotamos um modelo determinístico associado a cenários. |
| 7.5.1.5.1 | 2 | Simplificada com algumas adaptações em função do tipo de empreendimento e das informações disponíveis. |
- www.consult.eng.br
11
/>
CONSULT
| 7.5.5.1.2 | 1 | Estabelecemos como base um cenário que consideramos o mais provável dentro das informações disponíveis no momento da avaliação. Adicionalmente projetamos desvios nas variáveis chaves do modelo, |
|---|---|---|
| proporcionando a análise de resultados mais otimistas ou pessimistas. | ||
| 7.5.5.1.3 | 0 | Não foram elaboradas análises de sensibilidade. |
| 7.5.5.1.4 | 2 | Contemplamos a análise de risco por meio de um prêmio de risco |
| justificado na composição da taxa de desconto. | ||
| TOTAL ~~E~~ | 13 ~~RS~~ | Laudo enquadrado nograu II |
O presente trabalho será classificado como "Grau II", conforme o que dispõem as normas da ABNT.
7.5.Definições Técnicas de Valores
De acordo com a norma ABNT NBR 14.653-1, aplicam-se os seguintes termos e definições:
Valor de mercado: quantia mais provável pela qual se negociaria voluntária e conscientemente um bem, em uma data de referência, dentro das condições do mercado vigente;
Valor de liquidação forçada: valor de um bem, na hipótese de uma venda compulsória ou em espaço de tempo menor do que o normalmente observado no mercado;
Valor econômico: valor presente da renda líquida auferível pelo empreendimento, durante sua vida econômica, a uma taxa de desconto correspondente ao custo de oportunidade, considerados cenários previsíveis sob condições de risco;
Valor depreciável: diferença entre o valor do bem na condição de novo e o seu valor residual;
Valor de indenização: valor atribuído a danos, perdas ou prejuízos provocados, referido a uma determinada data;
Valor em risco: valor representativo da parcela do bem que se deseja segurar e que pode corresponder ao valor máximo segurável;
Valor especial: valor que considera atributos particulares de um bem ou direito, que geram interesse somente para um comprador especial ou sob as condições de uma premissa especial;
Valor patrimonial: valor de um bem, partes de um bem ou conjunto de bens de pessoa física ou jurídica, determinado conforme o objetivo, a finalidade e a abrangência da avaliação;
Valor residual: valor do bem ao final de sua vida útil ou de seu horizonte projetivo;
Valor sinérgico: valor resultante da interação de dois ou mais bens ou direitos, quando o valor global for maior do que a soma dos valores individuais.
www.consult.eng.br E
12
/>
CONSULT
Acrescentam-se ainda as definições de custo:
Custo de reedição: custo de reprodução, descontada a depreciação do bem, tendo em vista o estado em que se encontra;
Custo de reprodução: custo necessário para reproduzir um bem idêntico, com a consideração dos seus insumos pertinentes, sem considerar eventual depreciação.
No entanto, em se tratando de Valor de Mercado, existem outros tipos e definições além da norma ABNT, sendo o seu conhecimento de grande importância para o uso das avaliações. O tipo e a definição de valor em questão precisam ser identificados de maneira clara, e as metodologias usadas adequadas com as finalidades e os propósitos da avaliação. Uma mudança na definição de valor pode ter um efeito material nos valores que se atribuem aos bens.
A definição e entendimentos de valor sempre foram controversos na engenharia de avaliações, existindo várias definições, com diferentes enfoques. Como paradigma, para valor de mercado, a IVSC – International Valuation Standards Council define da seguinte forma:
- “Quantia estimada pela qual um ativo ou passivo seria transacionado, na Data da Avaliação, entre um comprador e um vendedor predispostos, em uma transação entre partes independentes, depois de um tempo adequado de exposição ao mercado, onde as partes ajam com conhecimento, prudência e sem compulsão.”
O IBAPE adota a definição dentro da linha conceitual das normas IVSC, ou seja:
- “Quantia mais provável pela qual se negociaria com conhecimento, prudência e sem compulsão um bem, numa data de referência, dentro das condições do mercado vigentes.”
Para as normas contábeis definidas pelo Comitê de Pronunciamentos Contábeis - CPC, o valor justo de um ativo segue a diretriz do valor de mercado e é definido na CPC 46 - Mensuração do Valor Justo como:
- “o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração”
A mensuração do valor justo de um ativo não financeiro nas orientações do CPC leva em consideração a capacidade do participante do mercado de gerar benefícios econômicos utilizando o ativo em seu melhor uso possível (highest and best use) ou vendendo-o a outro participante do mercado que utilizaria o ativo em seu melhor uso. O melhor uso possível de um ativo não financeiro leva em conta o uso que seja fisicamente possível, legalmente permitido e financeiramente viável.
O valor justo é uma mensuração baseada em mercado e não uma mensuração específica da entidade. Para alguns ativos e passivos, pode haver informações de mercado ou transações de mercado observáveis disponíveis e para outros pode não haver. Contudo, o objetivo da mensuração do valor justo em ambos os casos é o mesmo – estimar o preço pelo qual uma transação não forçada para vender o ativo ou para transferir o passivo ocorreria entre participantes do mercado na data de mensuração sob condições correntes de mercado (ou seja, um preço de saída na data de mensuração do ponto de vista de participante do mercado que detenha o ativo ou o passivo).
- www.consult.eng.br
13
/>
CONSULT
Quando o preço para um ativo ou passivo idêntico não é observável, a entidade mensura o valor justo utilizando outra técnica de avaliação que maximiza o uso de dados observáveis relevantes e minimiza o uso de dados não observáveis. Por ser uma mensuração baseada em mercado, o valor justo é mensurado utilizando-se as premissas que os participantes do mercado utilizariam ao precificar o ativo ou o passivo, incluindo premissas sobre risco.
A instrução CVM Nº 516, de 29 de dezembro de 2011, também dá orientações e define valor justo para propriedades para investimento da seguinte forma:
“Art. 7º Após o reconhecimento inicial, as propriedades para investimento devem ser continuamente mensuradas pelo valor justo.
§1º Entende-se por valor justo o valor pelo qual um ativo pode ser trocado ou um passivo liquidado entre partes independentes, conhecedoras do negócio e dispostas a realizar a transação, sem que represente uma operação forçada.
§2º O valor justo de uma propriedade para investimento deve refletir as condições de mercado no momento de sua aferição.
§3º A melhor evidência do valor justo é dada pelos preços correntes de negociação em um mercado líquido, de ativos semelhantes, na mesma região e condição e sujeitos a contratos similares de aluguéis ou outros.
§4º Na impossibilidade de aplicar o disposto no parágrafo anterior, a instituição administradora deve usar, na ordem, as seguintes informações para estimar o valor justo:
I – preços correntes praticados em um mercado líquido de ativos de diferente natureza, condição, localização, sujeitos a diferentes contratos de aluguéis ou outros, ajustados para refletir estas diferenças; II – preços recentes de ativos semelhantes praticados em mercados menos líquidos, ajustados para refletir quaisquer mudanças nas condições econômicas em relação à data da ocorrência daqueles preços; ou
III – projeções de fluxos de caixa descontados baseados em estimativas confiáveis de fluxos futuros de caixa, consubstanciado nos termos do contrato de aluguel ou qualquer outro contrato existente e, quando possível, em evidências externas de valores correntes de aluguéis de ativos na mesma localização e condição, devendo usar taxas de desconto que reflitam as avaliações atuais do mercado quanto às incertezas no valor e prazo dos fluxos de caixa.”.
Entendemos por “mercado líquido” citado acima o conceito de “mercado ativo” apresentado pelas normas contábeis definidas pelo CPC, conforme abaixo:
“Mercado ativo é um mercado onde todas as seguintes condições existem:
(a) os itens transacionados no mercado são homogêneos;
(b) vendedores e compradores com disposição para negociar são encontrados a qualquer momento para efetuar a transação; e
(c) os preços estão disponíveis para o público.”
- www.consult.eng.br
14
/>
CONSULT
De qualquer forma, os valores de mercado são mensurados com segurança em ambientes onde é possível se fazer uma comparação direta, ou ter suporte de mercado para tal assertiva.
Para imóveis residenciais, comerciais e outros bens padronizados e com mercado ativo normalmente é possível estimar valores diretamente por comparação, contudo no caso de dificuldade de acesso a informações efetivas de negócios realizados, avaliação de conjunto (“pacote”) de unidades autônomas, empreendimentos de grande porte, imóveis especializados ou em estágios intermediários de projeto, desenvolvimento ou implantação, ou mesmo títulos de valores mobiliários lastreados em ativos não financeiros, não é possível fazer a avaliação por comparação direta em função da pouca amostragem de evidências de mercado.
Nestas situações é exigida a utilização de técnicas de avaliação geralmente aceitas, estabelecendo-se premissas e pressupostos que suprem a ausência de evidências de mercado e permitem ao avaliador se apoiar nas teorias da Engenharia de Avaliações e das Finanças Corporativas para embasar a aferição de um referencial de valor que represente a melhor aproximação do valor de mercado justo (“fair market value”).
- www.consult.eng.br
15
/>
CONSULT
E
8. DIAGNÓSTICO DE MERCADO
8.1.Contexto Econômico Mundial
Ao longo de 2025, a economia mundial confirmou um cenário de recuperação moderada e desigual, conforme já se projetava no final de 2024. As economias avançadas, como Estados Unidos e União Europeia, mantiveram políticas monetárias restritivas durante boa parte do ano, em razão da persistência inflacionária acima das metas, o que continuou a limitar o ritmo de crescimento do consumo e dos investimentos produtivos.
Observou-se, entretanto, uma desaceleração gradual da inflação, permitindo que bancos centrais sinalizassem o início de ciclos de flexibilização monetária de forma cautelosa, sem movimentos abruptos. Esse ambiente contribuiu para alguma estabilização dos mercados financeiros, embora a volatilidade tenha permanecido elevada, influenciada por fatores geopolíticos e pela reprecificação de ativos.
As economias emergentes mantiveram desempenho relativamente mais favorável, com destaque para países asiáticos e africanos, sustentados pelo crescimento populacional, pela demanda por commodities e por investimentos em infraestrutura. Ainda assim, desafios estruturais, como instabilidade política, restrições fiscais e desigualdade social, continuaram a limitar ganhos mais consistentes.
A expectativa de que a inteligência artificial, a digitalização e as agendas de sustentabilidade assumiriam papel central no crescimento econômico confirmou-se ao longo de 2025, com impactos diretos sobre produtividade, modelos de negócio e decisões de investimento. Para 2026, projeta-se a continuidade desse cenário de crescimento moderado, com maior previsibilidade macroeconômica, porém ainda sujeito a riscos geopolíticos e financeiros relevantes.
8.2.Contexto Econômico Brasileiro
Em 2025, a economia brasileira apresentou crescimento moderado, em linha com as expectativas formuladas anteriormente. O desempenho foi sustentado, em grande medida, pelo agronegócio, pelo setor de serviços e por alguma recuperação do consumo interno, embora este último tenha permanecido condicionado ao custo do crédito.
A inflação apresentou desaceleração parcial ao longo do ano, porém em patamar considerado ainda incompatível com uma flexibilização monetária. Diante desse cenário, o Banco Central promoveu novos aumentos da taxa Selic ao longo de 2025, mantendo-a em nível elevado durante todo o exercício, com o objetivo de ancorar as expectativas inflacionárias. Esse contexto prolongou os efeitos restritivos sobre o investimento e o consumo, especialmente em setores dependentes de financiamento de longo prazo, como o mercado imobiliário.
O mercado de trabalho apresentou melhora incremental, com redução das taxas de desemprego, porém persistiram desafios relacionados à informalidade e à renda média, limitando uma recuperação mais robusta da demanda. No campo fiscal, o país seguiu enfrentando restrições relevantes, com avanços pontuais em discussões estruturais, mas ainda sob ambiente de incerteza quanto à sustentabilidade das contas públicas.
- www.consult.eng.br E
16
/>
O comércio exterior manteve forte dependência das commodities, beneficiando-se de preços relativamente favoráveis em parte de 2025, mas preservando a vulnerabilidade do país a oscilações do cenário internacional. Para 2026, a expectativa predominante é de estabilização da inflação e abertura de espaço para um eventual início de ciclo de redução gradual da taxa de juros, condicionado à evolução do cenário fiscal e ao comportamento das expectativas inflacionárias.
A seguir apresentamos o gráfico ilustrando o PIB Brasil desde o ano 2000, com projeção para os anos de 2025 a 2029.
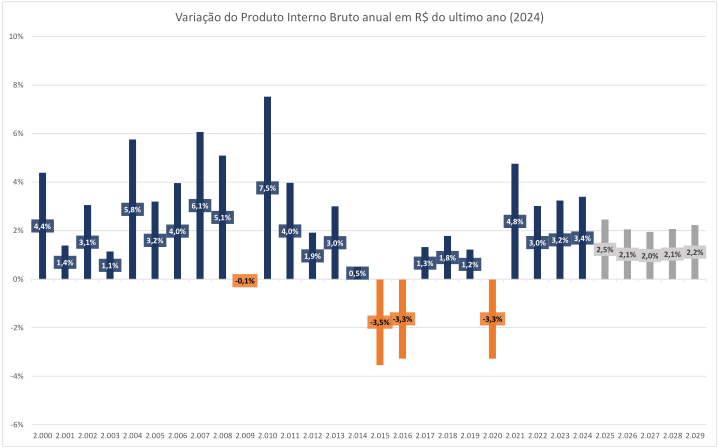
Variação do Produto Interno Bruto anual em R$ do ultimo ano (2024)
10%
8%
6%
4%
7,5%
5,8% 6,1%
2% 4,4% 4,0% 5,1% 4,0% 4,8%
3,1% 3,2% 3,0% 3,0% 3,2% 3,4%
1,9% 1,8% 2,5% 2,1% 2,0% 2,1% 2,2%
1,4% 1,1% 1,3% 1,2%
0,5%
0% RA - 0,1% a Thin
-2% -3,5% -3,3% -3,3%
t+
-4%
-6%
2.000 2.001 2.002 2.003 2.004 2.005 2.006 2.007 2.008 2.009 2.010 2.011 2.012 2.013 2.014 2.015 2.016 2.017 2.018 2.019 2.020 2.021 2.022 2.023 2.024 2.025 2.026 2.027 2.028 2.029
Fonte dos dados: BCB-Depec / Elaboração do gráfico: Consult
8.3.Contexto do Mercado Imobiliário Brasileiro
O mercado imobiliário brasileiro apresentou, ao longo de 2025, um comportamento heterogêneo entre seus diversos segmentos, refletindo tanto as condições macroeconômicas quanto as especificidades de cada tipologia de imóvel. A manutenção de uma política monetária restritiva durante todo o período, com taxas de juros elevadas, continuou a exercer influência significativa sobre o nível de atividade, a liquidez e a formação de preços, especialmente nos segmentos mais dependentes de financiamento de longo prazo.
Escritórios:
O segmento de escritórios seguiu em processo de ajuste estrutural. O modelo híbrido de trabalho consolidouse como prática predominante, mantendo a demanda concentrada em edifícios de alto padrão, bem localizados, com infraestrutura tecnológica, flexibilidade de layout e atributos de sustentabilidade. Ativos obsoletos ou mal posicionados continuaram apresentando maiores taxas de vacância. Para 2026, a
17
/>
CONSULT
expectativa é de estabilidade do segmento, com valorização seletiva dos empreendimentos que atendam às exigências atuais de ocupantes e investidores.
Residencial:
No setor residencial, o desempenho permaneceu segmentado ao longo de 2025. O programa Minha Casa, Minha Vida continuou a sustentar o mercado de habitação popular, enquanto os segmentos de médio e alto padrão seguiram impactados pelo patamar elevado das taxas de juros, que restringiu o acesso ao crédito imobiliário e postergou decisões de aquisição. Observou-se, nas grandes áreas urbanas, a manutenção da demanda por unidades compactas e bem localizadas, alinhadas a mudanças no perfil demográfico e nos padrões de uso. Para 2026, projeta-se uma possível melhora gradual da demanda, condicionada ao eventual início de um ciclo de redução das taxas de juros e à estabilidade do emprego e da renda, ainda que sem expectativa de recuperação abrupta.
Galpões Logísticos:
O segmento de galpões logísticos confirmou-se como um dos mais resilientes em 2025, impulsionado pela expansão do comércio eletrônico, pela reorganização das cadeias de suprimentos e pela busca por maior eficiência operacional. Empreendimentos com localização estratégica e especificações técnicas modernas continuaram apresentando elevada liquidez e níveis de vacância reduzidos. Para 2026, espera-se a manutenção da demanda, possivelmente em ritmo mais equilibrado, acompanhando a maturação do setor.
Lojas de Rua e Centros Comerciais:
O varejo físico consolidou sua recuperação ao longo de 2025, com melhor desempenho em eixos comerciais tradicionais e em regiões com maior poder aquisitivo. A seletividade do consumidor reforçou a importância da localização e do perfil do público atendido. Para 2026, a expectativa é de estabilidade, com crescimento moderado e fortemente condicionado ao ambiente macroeconômico e ao nível de renda disponível.
Shoppings Centers:
Os shoppings centers deram continuidade ao processo de reposicionamento, ampliando o foco em experiências, lazer, gastronomia e prestação de serviços. Empreendimentos voltados ao público de maior renda apresentaram desempenho relativamente superior, enquanto shoppings de porte médio continuaram enfrentando maior pressão competitiva. Para 2026, projeta-se a manutenção desse cenário, com diferenciação crescente entre ativos conforme localização, gestão e posicionamento mercadológico.
Hotéis e Residências Multifuncionais:
O setor hoteleiro manteve trajetória de recuperação ao longo de 2025, especialmente em destinos turísticos e polos corporativos, acompanhando a normalização dos fluxos de viagens e eventos. Paralelamente, as residências multifuncionais e modelos habitacionais flexíveis, como coliving e locação por assinatura, consolidaram-se como alternativas relevantes nos grandes centros urbanos, atendendo a perfis específicos de usuários. Para 2026, espera-se continuidade dessa tendência, ainda que com maior seletividade por parte de operadores e investidores.
- www.consult.eng.br
18
/>
CON$ULT
Síntese do Cenário:
De forma geral, o mercado imobiliário brasileiro atravessou o ano de 2025 sob um ambiente de política monetária restritiva, com taxas de juros elevadas ao longo de todo o período, o que resultou em um comportamento mais defensivo e seletivo por parte de investidores, incorporadores e usuários. Para 2026, projeta-se um cenário de transição, condicionado à estabilização do ambiente macroeconômico e à possibilidade de início de um ciclo gradual de redução das taxas de juros, o que tende a favorecer uma retomada progressiva da demanda, ainda que sem expectativas de movimentos abruptos ou generalizados.
8.4.Situação Atual do Mercado de Imóveis Concorrentes
Com relação ao contexto do mercado para imóveis semelhantes ao avaliando quanto ao nível de oferta disponível, demanda, liquidez, absorção e o momento de preços, temos o seguinte cenário:
| Nível de Oferta | Nível de demanda | Absorção | Desempenho do Mercado |
|---|---|---|---|
| Alto | Alto | Rápida | Aquecido ~~[~~ ~~[~~ |
| Médio/Alto | Médio/Alto | Normal/Rápida | Normal/Aquecido |
| Médio | Médio bg | Normal bg | Normal bg |
| Médio/Baixo | Médio/Baixo | Normal/Difícil | Normal/Recessivo ~~[~~ ~~[~~ |
| Baixo | Baixo [ | Difícil [m | Recessivo [ |
- www.consult.eng.br
19
/>
CONSULT
9. AVALIAÇÃO E ANÁLISE ECONÔMICO–FINANCEIRA (MÉTODO DA RENDA) E
9.1.Modelo de Análise
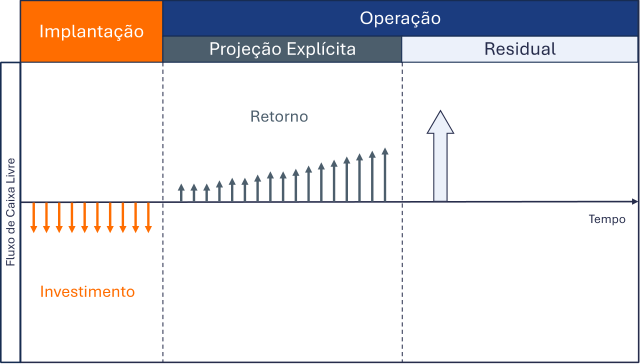
O modelo estabelecido para a avaliação dos imóveis foi através da análise econômico-financeira por Fluxo de Caixa Descontado (DCF), contemplando o ciclo completo de vida de um empreendimento de base imobiliária para renda, podendo-se dividir genericamente em 2 períodos básicos:
Ciclo de Implantação: é a fase de formatação, desenvolvimento, construção, implantação e equipagem do empreendimento até a sua inauguração e início da operação. No presente caso o imóvel já está pronto e por hipótese será adquirido nesta situação;
Ciclo Operacional: é o período de exploração do empreendimento no conceito de renda de longo prazo, normalmente com uma fase inicial, após a implantação, de inserção gradativa no mercado, passando assim para um período de maturação ou consolidação com evolução vegetativa até atingir a maturidade representada pela estabilidade. Ao final teremos um período de declínio ou exaustão até o final da vida útil considerada. Nas projeções a fase operacional usualmente se divide em 2 partes:
a) Período de projeção explícita: admitindo a fase inicial de projeção, onde é possível prever-se determinado comportamento dos fluxos de caixa com certo grau de certeza, procurando abranger no mínimo as fases de inserção no mercado e maturação vegetativa;
b) Valor Residual: equivalente ao ciclo posterior ao de projeção explícita, normalmente representado pela fase de estabilidade, passando para a fase de declínio ou exaustão até o final da vida útil do empreendimento. Este fluxo de caixa futuro de longo prazo é substituído por um valor equivalente único no final do período de projeção explícita.
No presente caso como o empreendimento já se encontra com contratos de aluguel em andamento, a fase operacional considera este perfil de projeção.
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
- www.consult.eng.br E
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
20
/>
CONSULT
Graficamente podemos ilustrar o modelo de análise de um empreendimento convencional de base imobiliária através da figura abaixo que resume o fluxo de caixa de um projeto desta natureza.
, Operação
Implantação
Projeção Explícita
o) ! : Tempo
E !!
E ' '
Investimento
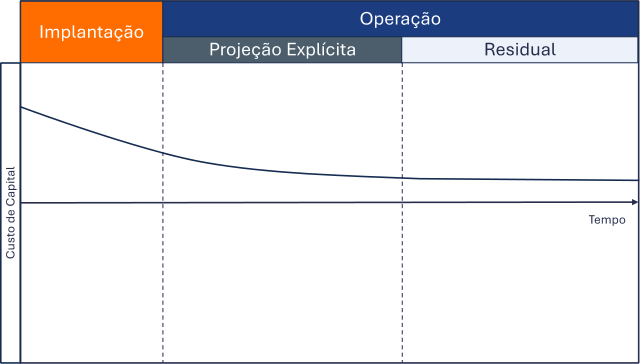
Analisando o ciclo completo de vida de um empreendimento imobiliário, o custo de capital, como em todo negócio “Start up”, tem comportamento decrescente na fase inicial conforme figura acima, variando de acordo com a estrutura de capital do projeto (dívida de longo prazo/patrimônio líquido) e também do perfil de risco de cada fase de evolução do empreendimento.
O Risco se reduz gradualmente com a materialização física do projeto no Ciclo de Implantação e posteriormente a medida que o negócio alcança a sua maturidade no Ciclo Operacional, o risco usualmente
se estabiliza no nível de outros empreendimentos consolidados e performados.
21
/>
CONSULT
Nesta linha de raciocínio, tendo em vista o estágio operacional do empreendimento avaliando, faremos a análise econômico-financeira focando no período operacional futuro, analisando a expectativa de receitas, despesas e investimentos projetados, fixando o fluxo de caixa esperado e gerando referenciais e indicadores de viabilidade que embasem um arbitramento de valor, seguindo as seguintes etapas de cálculo:
a) Fluxo de Caixa do Projeto: consolidação de um fluxo de caixa esperado para o projeto de investimento, abrangendo os investimentos para aquisição (incógnita da avaliação) e operação (renda de longo prazo), encerrando assim o ciclo de análise.
b) Custo de Capital: determinação da taxa de desconto dos fluxos de caixa futuros, no conceito de custo de capital, dimensionando a atratividade do investidor frente ao risco futuro do investimento, variável e decrescente em relação ao momento de evolução em que se encontra o projeto. Este modelo fixa um custo de capital na visão do investidor posicionado em cada período de evolução do projeto;
c) Valor Econômico do Empreendimento: fixado o fluxo de caixa esperado e definido um custo de capital específico para cada período, efetua-se o desconto dos fluxos futuros com base em cada taxa de desconto, obtendo o valor do empreendimento;
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
- www.consult.eng.br
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
22
/>
CONSULT
9.2.Pressupostos, Ressalvas e Fatores Limitantes – Método da Renda
Para a análise deste empreendimento objeto deste estudo foram formuladas algumas premissas básicas e pressupostos que são fundamentais nos resultados obtidos. Estas condições se não atendidas podem alterar as conclusões do estudo, representando fatores limitantes do uso do relatório, as quais detalhamos abaixo:
o valor monetário usado neste relatório refere-se ao poder de compra do Real – R$ na data base da avaliação, no conceito de moeda de poder aquisitivo constante;
A condução da política econômica brasileira que havia atingido consensualmente a maturidade, com o compromisso de equilíbrio, se desviou deste cenário e não conseguiu manter a estabilidade macroeconômica, exigindo mais recentemente uma correção de rota para retomar seu caminho de estabilidade. Nesta nova conjuntura o país seguirá numa rota ponderada por suas limitações políticas e econômicas, considerando-se as seguintes diretrizes:
Não haverá avanços institucionais relevantes de curto prazo que potencializem as condições de desenvolvimento;
Haverá pressões por políticas sustentáveis, exigindo a não-adoção de políticas que possam gerar um crescimento maior, mas que impliquem em desequilíbrios;
No âmbito do crescimento econômico de longo prazo não é factível imaginar que o país volte a exibir números verificados na época do “milagre econômico” ou mesmo da primeira década deste século, contudo no longo prazo poderá crescer a taxas compatíveis com os países em desenvolvimento, após ultrapassar nos próximos anos este período de ajuste;
Em relação à taxa de juros real esperamos uma redução sustentável no médio e longo prazo a patamares compatíveis com o mercado internacional após ultrapassar nos próximos anos este período de ajuste;
as autorizações, licenças, alvarás, estudos técnicos ou outros documentos legais necessários a aprovação, construção e funcionamento dos empreendimentos estão ou serão viabilizados na forma exigida pelos órgãos competentes;
os aspectos técnicos construtivos foram ou serão executados adequadamente, não ocorrendo vícios ou defeitos nas obras que tragam consequências negativas no futuro, afetando o desempenho dos empreendimentos;
a avaliação considerou os valores, condições e particularidades do contrato de locação existente, bem como os parâmetros e condições levantadas com base em pesquisa de mercado;
nos cenários específicos da Operação de Buy to Lease e do Fundo de Investimento Imobiliário – FII admitimos que o contrato, caso seja “atípico”, será cumprido até o final, sem vacância, contudo com uma provisão para eventuais inadimplências. Caso não seja “atípico” será considerada uma provisão para vacância, que aumenta gradualmente ao longo do prazo remanescente dos contratos;
trabalhamos com as bases informadas pela solicitante de datas, valores, prazos e condições comerciais;
o empreendimento está livre de ônus, dívidas ou pendências referentes a eventos do passado;
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
- www.consult.eng.br
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
23
/>
CONSULT
o empreendimento foi avaliado considerando que terá a mesma carga de impostos de pessoas jurídicas convencionais tributadas pelo lucro presumido, visto que o valor de mercado, bem como a viabilidade do empreendimento, deve ser avaliado no contexto do mercado aberto, sempre pressupondo as condições e variáveis de um participante de mercado “típico”, desconsiderando-se condições especiais e estruturas específicas da entidade em avaliação; para tanto, admitimos como premissa que a alíquota referente ao lucro presumido é a que melhor representa a carga tributária média dos participantes de mercado deste tipo de empreendimento;
no cenário específico do Fundo de Investimento Imobiliário – FII admitimos que o fundo irá se beneficiar totalmente da isenção de impostos para as receitas do FII e também para a rendimento do cotista;
a avaliação considera o imóvel mobiliado admitindo que os móveis dos conjuntos são de propriedade do FII;
• o padrão dos móveis e investimentos efetuados no conjunto consideram a seguinte descrição: retirada do ar condicionado central do prédio e troca pelo sistema VRF entre as marcas: Daikin, LG ou Samsung; exaustão e renovação de ar externo; piso elevado monolítico; cabeamento estruturado categoria 6 certificado da marca Furukawa em todas as posições; rack montado com patch panels da marca Furukawa; carpete em placas e piso vinílico importados; cadeiras das marcas Mackey ou Flexform com 6/7 anos de garantia; Mobiliário feito sob medida com 5 anos de garantia; marcenaria especial incluindo paineis ripados; porcelanatos grandes formatos da marca Eliane; louças e metais Deca; bancadas em mármore; sistema de sprinklers e detectores de fumaça; CFTV e controle de acesso instalados; maior parte das divisórias em vidro temperado 10mm com perfil metálico com pintura eletrostática; substituição de 100% das instalações elétricas e hidráulicas do conjunto, muitas vezes incluindo o alimentador elétrico que vem da rua; iluminação 100% em LED; forro mineral importado NRC > 0,90; septos acústicos em todas as divisórias; fornecimento de espelhos e lousas em vidro serigrafado; persianas rolô com tecido importado e correntes metálicas, entre outras apresentadas no contrato de locação;
os parâmetros complementares adotados para arbitramento de cenário foram fixados apenas para reproduzir com mais realidade as transações previstas, podendo apresentar mudanças no momento de ocorrência do fato em função de dependerem de diversas variáveis não monitoráveis no âmbito do planejamento dos empreendimentos.
Desta forma, ressaltamos que os valores referenciais e indicadores de viabilidade obtidos neste estudo estão vinculados as premissas estabelecidas e aos cenários arbitrados para simulação, devendo o decisor analisar estes resultados em conjunto com os parâmetros fixados no modelo de projeção.
- www.consult.eng.br
24
/>
CONSULT
9.3.Fluxo de Caixa Líquido do Acionista (FCFE)
Em termos gerais, os fluxos de caixa são os fluxos que sobram após o pagamento de despesas operacionais, impostos e quaisquer pagamentos de capital de terceiros (Debt), mas antes que sejam feitos distribuição de dividendos ou remuneração de cotistas representados por capital próprio (Equity).
No presente caso, projetamos os fluxos de caixa do proprietário considerando a estrutura de uma empresa convencional e com remuneração variável de forma a zerar o fluxo de caixa, repassando para aos cotistas 100% dos resultados.
Neste contexto verificou-se a viabilidade de investimento na visão dos cotistas que nesta modelagem representam os investidores do negócio.
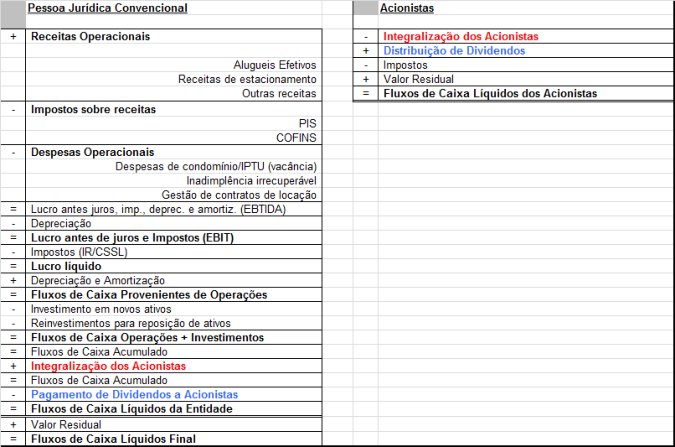
Como o CAPM produz taxas para serem aplicadas em fluxos de caixa após os impostos, as projeções de fluxo foram também elaboradas da mesma forma, o que compatibiliza os referenciais e conceitos entre as composições do fluxo de caixa e da taxa de desconto que irão determinar o valor presente.
Este cálculo deve sempre considerar as condições e variáveis de um participante de mercado “típico”, desconsiderando-se condições especiais e estruturas específicas da entidade em avaliação, admitindo-se como premissa neste caso que o referencial de tributação “típico” é o de uma empresa convencional investidora em imóveis para locação tributada com base no lucro presumido. As alíquotas de impostos decorrentes do lucro presumido foram admitidas como as que melhor representam a carga tributária média dos participantes de mercado deste tipo de empreendimento.
25
/>
CONSULT
[ SotuçÕes parrimoNiais À
Os parâmetros utilizados para o arbitramento do fluxo mais provável estão apresentados nos itens seguintes.
9.4.Parâmetros para Projeção de Resultados
Os parâmetros para a projeção de fluxos de caixa esperados para o empreendimento avaliando estão apresentados a seguir, destacando-se que as receitas operacionais são compostas basicamente pelo aluguel do empreendimento, sendo que as bases adotadas para as projeções dos aluguéis existentes foram fornecidas pela solicitante conforme abaixo relacionadas:
| Bases dos contratos | Contrato 1 | Contrato 2 | Contrato 3 | Contrato 4 | Contrato 5 | Contrato 6 | |
|---|---|---|---|---|---|---|---|
| Cenário : BuyToLease 1 | _1_ATRIUMI_cj21 1 | _2_ATRIUMI_cj22 1 | _3_ATRIUMI_cj92 | 1 | 2 | 1 | |
| Aluguel contratado | 31.425,00 | 52.459,64 | 42.198,29 | 41.613,71 | 38.500,00 | 41.675,00 | ~~E~~ ~~E~~ |
| Data base aluguel contratado | 22/10/2024 | 01/05/2025 | 26/07/2025 | 30/07/2025 | 20/12/2024 | 04/11/2024 | ~~e~~ ~~e~~ |
| Mês de reajuste | 10 ~~E~~ | 5 ~~E~~ | 7 ~~E~~ | 7 | 12 | 11 | |
| Periodicidade de reajuste | 12 | 12 | 12 | 12 | 12 | 12 | |
| Periodicidade depagamento | 1 | 1 | 1 | 1 | 1 | 1 | ~~e~~ |
| Indice de reajuste | FIGPM-FGV | FIGPM-FGV ~~E~~ | FIGPM-FGV ~~E~~ | FIPCA | FIPCA | FIPCA | |
| Data de início do contrato | 22/10/2024 | 01/05/2020 | 26/07/2024 | 30/07/2024 | 20/12/2022 | 04/11/2024 | |
| Data de início dopagamento | 22/11/2024 | 01/06/2020 | 26/08/2024 | 30/08/2024 | 20/01/2023 | 04/12/2024 | ~~o~~ |
| Data de fim de contrato | 22/10/2027 ~~E~~ | 01/08/2027 ~~E~~ | 26/07/2028 ~~E~~ | 30/07/2029 | 20/12/2025 | 04/11/2029 | |
| Desconto/Acréscimos/Acréscimos contratados 1 | -4% | ||||||
| Data de início Desconto/Acréscimo 1 | 01/10/2024 | ||||||
| Data de fim Desconto/Acréscimo 1 Locatários 1 | _1_ATRIUMI_cj21 1 ~~E ~~ | _2_ATRIUMI_cj22 1 ~~E~~ | _3_ATRIUMI_cj92 1 | _4_ATRIUMI_cj10 1 ~~O~~ | _5_ATRIUMI_cj10 1 | 01/10/2025 _6_ATRIUMI_cj11 | |
| 1 - Aluguel corrigido vigente - data iníciopagamento | 32.313,84 | 52.459,64 | 42.198,29 | 41.613,71 | 38.500,00 | 43.586,50 | E. ~~O~~ ~~O~~ |
| 2 - Aluguel ajustado em moeda constante - data iníciopagam | 32.197,62 ~~E~~ | 52.270,96 ~~E~~ | 42.046,52 ~~E~~ | 41.464,04 | ~~O~~ | 43.508,05 | 29 |
| 3 - Aluguel data base estudo - data iníciopagamento ~~r~~ | 32.313,84 | 51.333,62 | 42.200,61 ~~e~~ | 41.876,06 ~~e~~ | 40.109,45 ~~e~~ | 43.586,50 | -4 |
(1) Aluguel corrigido vigente: Valor atual do aluguel
(2) Aluguel ajustado em moeda constante: Valor do aluguel em moeda constante no primeiro mês do fluxo projetado (aluguel corrigido ajustado em função da perda pela restrição do reajuste anual)
(3) Aluguel data base estudo: Valor do aluguel contratado atualizado sem a restrição do reajuste anual, hipoteticamente como se fosse permitido reajustar mensalmente.
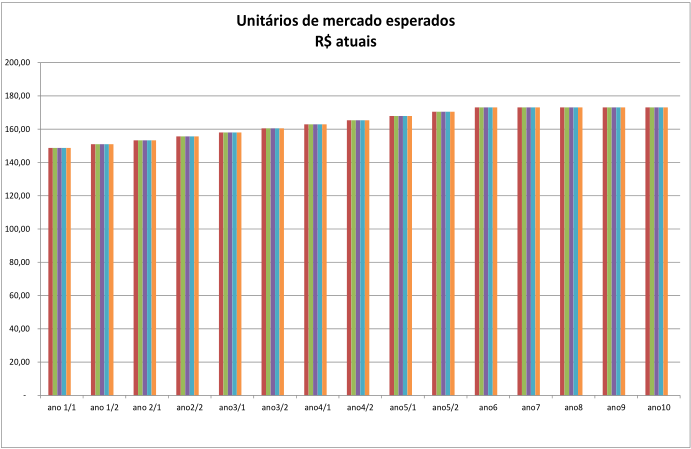
Para as projeções de receitas de aluguéis após o término dos contratos relacionados anteriormente, projetamos valores esperados por metro quadrado de locação com base na pesquisa de mercado anexa, admitindo-se os parâmetros de projeção conforme abaixo:
| Parâmetros esperados de mercado | Contrato 1 | Contrato 2 | Contrato 3 | Contrato 4 | Contrato 5 | Contrato 6 | p s |
|---|---|---|---|---|---|---|---|
| Cenário :BuyToLease | 1_1_ATRIUMI_cj21 | 1_2_ATRIUMI_cj22 | 1_3_ATRIUMI_cj92 | 1_4_ATRIUMI_cj101 | 1_5_ATRIUMI_cj102 | 1_6_ATRIUMI_cj111 | te //a |
| Aluguel de mercado inicial - R$ | 38.700 | 38.700 | 38.700 | 38.700 | 38.700 | 38.700 | en p: |
| Aluguel de mercado inicial - R$/m2 | 148,73 | 148,73 | 148,73 | 148,73 | 148,73 | 148,73 | m tt |
| Aluguel de mercado estabilizado - R$/m2 | 173,09 | 173,09 | 173,09 | 173,09 | 173,09 | 173,09 | a e h |
| Prazopara atingir estabilização de mercado - meses | 60 | 60 | 60 | 60 | 60 | 60 | ic it |
| Prazo de manutenção da estabilização de mercado - m | 168 | 168 | 168 | 168 | 168 | 168 | on s |
| Aluguel de mercado no final vida útil - R$/m2 | 155,78 | 155,78 | 155,78 | 155,78 | 155,78 | 155,78 | tr ao |
| Ocupação inicial - % | 100% | 100% | 100% | 100% | 100% | 100% | le á |
| Prazo de ocupação até estabilizar vacância - meses | 22 | 20 | 31 | 43 | - | 47 | e v |
| Vacância estabilizada - % | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | do s |
| Prazo de manutenção da estabilização de vacância - m | 84 | 84 | 84 | 84 | 84 | 84 | a ra |
| Vacância no final da vida útil - % | 7,0% | 7,0% | 7,0% | 7,0% | 7,0% | 7,0% | in tu |
| Encargos áreas vagas inicial - R$/m2 | 29,05 | 29,05 | 29,05 | 29,05 | 29,05 | 29,05 | ss na |
| Prazopara estabilizar os encargos áreas vagas - mese | 12 | 12 | 12 | 12 | 12 | 12 | a si ~~O~~ |
| Encargos áreas vagas estabilizado - R$/m2 | 29,05 | 29,05 | 29,05 | 29,05 | 29,05 | 29,05 | oi s |
| Vida útil remanescente deprojeção(anos) | 39 | 39 | 39 | 39 | 39 | 39 | f a ~~O~~ ~~ |
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
Este documento foi assinado eletronicamente por Roberto Mauro Costa. Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E. 26 www.consult.eng.br E
/>
CONSULT
[ SotuçÕes parrimoNiais À
A evolução dos unitários de mercado para o imóvel em análise pode ser visualizada na ilustração abaixo:
Unitários de mercado esperados
R$ atuais
200,00
180,00
160,00 140,00 120,00 PRRENEDNDNONNNEINENONODANONNNE
100,00
80,00
60,00 40,00 20,00 - INDDRONNONONNNAINONONONONONNNEISOS
ano 1/1 ano 1/2 ano 2/1 ano2/2 ano3/1 ano3/2 ano4/1 ano4/2 ano5/1 ano5/2 ano6 ano7 NAN ano8 ano9 ano10
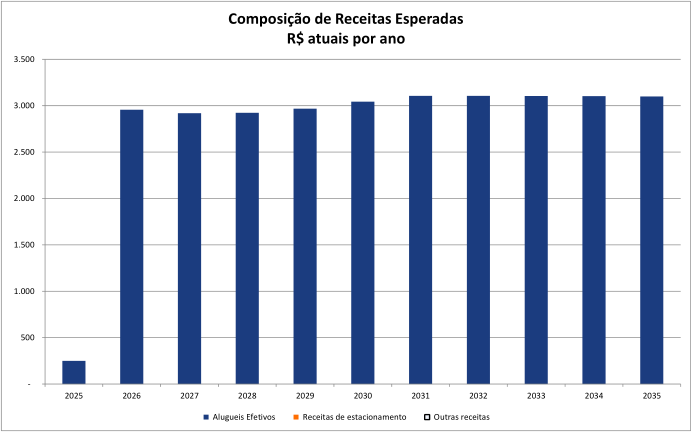
Com base nas condições dos contratos existentes e as expectativas de evolução de mercado, teremos a seguinte projeção de receitas para os próximos anos:
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
» www.consult.eng.br
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
27
/>
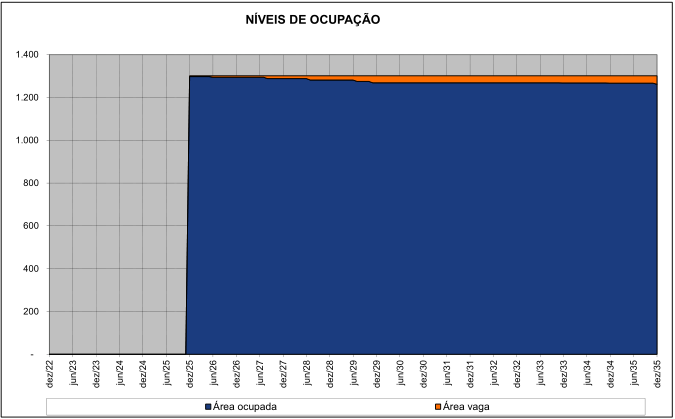
O nível de vacância esperado pode ser visualizado abaixo, estabelecendo uma provisão para eventuais áreas vagas, projetando a ocupação das unidades conforme parâmetros apresentados anteriormente:
NÍVEIS DE OCUPAÇÃO
1.400
1.200 TT hoo eee
1.000 NONHEE
800 HENEAE
600 CEEE
400 200 HENEESol
- FE
Área ocupada Área vaga
dez/22 jun/23 dez/23 jun/24 dez/24 jun/25 dez/25 jun/26 dez/26 jun/27 dez/27 jun/28 dez/28 jun/29 dez/29 jun/30 dez/30 jun/31 dez/31 jun/32 dez/32 jun/33 dez/33 jun/34 dez/34 jun/35 dez/35
Sobre os aluguéis foi aplicado um deflator que ajusta a perda real de receitas em moeda constante em função do reajuste não ser feito em periodicidades inferiores a 12 meses. Para isto utilizou-se uma inflação inicial de 2,2% a.a. chegando a 4,0% a.a. em 5 anos e mantendo-se constante até o final da projeção.
Definidas as bases das receitas, partimos para as projeções das despesas operacionais que reduzirão o resultado líquido.
Estas despesas são representadas basicamente por provisões para encargos de áreas vagas (condomínio e IPTU) que devem ser assumidos pelos proprietários, além das despesas de gestão dos contratos de locação e uma provisão para eventuais inadimplências irrecuperáveis. Também foi considerado um Fundo de Reposição de Ativos de responsabilidade dos proprietários do imóvel.
A título de impostos diretos considerou-se o PIS (0,65%) e COFINS (3,00%) aplicados sobre a receita efetivamente recebida.
Com relação ao Imposto de Renda e Contribuição Social sobre os lucros, foram considerados como uma pessoa jurídica convencional, tributada sobre o lucro presumido, computando-se sempre o pagamento do adicional após o limite, cujas alíquotas sobre as receitas de principal são as seguintes:
| IR(Lucro Presumido até limite) | 4,80% |
|---|---|
| IR(Lucro Presumido adicional após o limite) | 3,20% |
| Cont. Social(Lucro Presumido) | 2,88% |
v www.consult.eng.br
28
/>
CONSULT
Com relação às despesas operacionais e de investimentos no imóvel (Capex) temos as seguintes informações sobre os montantes realizados nos últimos anos:
Investimentos em Capex efetuadas pelo proprietário: Não informado;
Despesas Operacionais
a. Condomínio/IPTU efetuadas pelo proprietário/locatário: Não informado; b. Manutenção/conservação efetuadas pelo proprietário: Não informado; c. Manutenção/conservação efetuadas pelo locatário: Não informado; d. Outras despesas efetuadas pelo proprietário: Não informado.
Adicionalmente consideramos as provisões para reinvestimentos reais, que compõem o Fundo de Reposição de Ativos que foi projetado com base no conceito de depreciação de edificações conforme critério de Kuentzle, que estabelece menor intensidade de depreciação na fase inicial de vida do prédio, aumentando com o envelhecimento da construção seguindo a equação de uma parábola. A vida útil real arbitrada foi de 70 anos total, ajustando cada imóvel em função da sua idade aparente e considerando que o FRA provisionado pelos proprietários refere-se a 20% desta depreciação calculada.
O valor residual foi calculado com base no valor presente dos fluxos futuros estimados para a fase posterior de projeção explícita de 10 anos, considerando o prazo restante da vida útil do imóvel, representando um ciclo de maturação vegetativa ou estabilidade, passando para a fase de declínio e exaustão até o final da vida útil considerada. Considerando que nesta fase sem um investimento significativo para reciclagem profunda (conceito de “retrofit”) este perde qualidade e, portanto, a renda é decrescente em função dos aspectos mercadológicos, físicos e tecnológicos, visto que as taxas de depreciação vão se acentuando.
Este critério adotado pode ser comparado ao conceito tradicional de estabelecer uma perpetuidade ao final do ciclo de projeção explícita, que teria um resultado equivalente caso adotássemos uma taxa de desconto de 8,3% ao ano. Na comparação ao conceito de caprate potencial de mercado seria um equivalente a 10,8% ao ano.
- www.consult.eng.br
29
/>
CONSULT
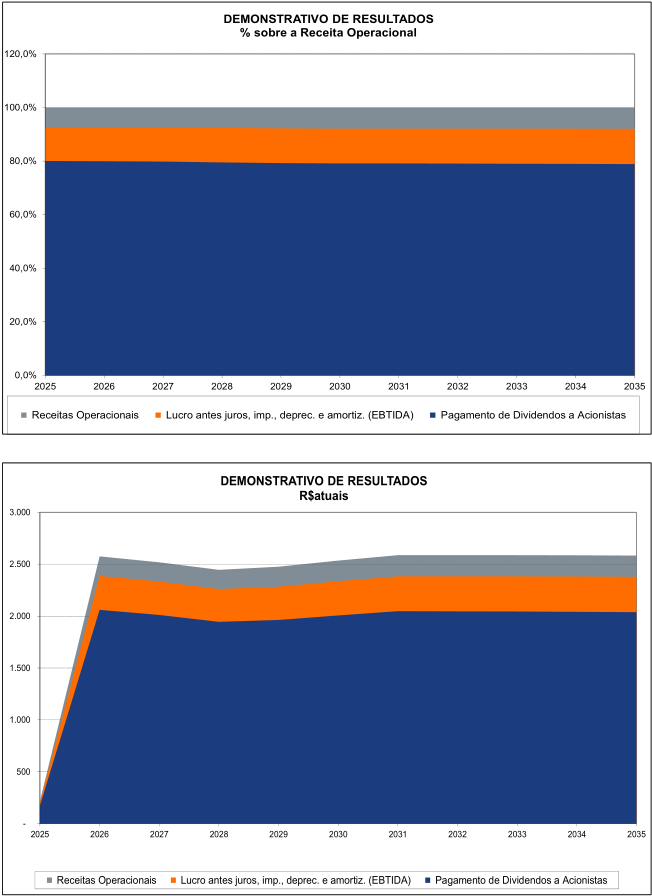
Com base nos parâmetros de projeção estabelecidos obtivemos os fluxos futuros esperados apresentados em anexo, que apresentam a seguinte conformação ilustrativa:
DEMONSTRATIVO DE RESULTADOS
% sobre a Receita Operacional
120,0%
100,0%
80,0%
60,0%
40,0%
20,0%
0,0%
2025 2026 2027 2028 2029 2030 2031 2032 2033 2034 2035
Receitas Operacionais Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) Pagamento de Dividendos a Acionistas
DEMONSTRATIVO DE RESULTADOS
R$atuais
3.000
2.500
2.000
1.500
1.000
500
-
2025 2026 2027 2028 2029 2030 2031 2032 2033 2034 2035
Receitas Operacionais Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) Pagamento de Dividendos a Acionistas
- www.consult.eng.br
30
/>
CONSULT
9.5.Custo de Capital
A taxa utilizada para descontar o fluxo de caixa do cotista converte o fluxo de caixa futuro em valor presente para os cotistas que esperam ser recompensados pelo custo de oportunidade de se investir recursos em um negócio específico em vez de investir em outros negócios com risco equivalente.
O princípio mais importante a ser seguido quando se calcula o custo de capital é que ele tem de ser consistente com o método de avaliação e com a definição do fluxo de caixa a ser descontado.
Para estimar-se os custos de financiamento de capital próprio (Ke), utilizou-se uma combinação de parâmetros do mercado norte-americano e de mercados emergentes, uma vez que os indicadores nacionais são escassos e isoladamente provocam distorções no modelo, recomendando-se adotar os prêmios de mercado praticados nos Estados Unidos pela sua consistência como atratividade para o investidor de longo prazo e a taxa livre de risco vigente dentro da realidade brasileira, que já inclui um prêmio pelo Risco Brasil.
Além de adotar uma taxa livre de risco que já tem o Risco Brasil embutida, alguns ajustes devem ser feitos para adequar os parâmetros internacionais a realidade brasileira e também as características específicas da avaliação em referência, abordando no cálculo os efeitos do nível de diversificação da carteira do potencial investidor e também do nível de liquidez e porte deste perfil de ativo no mercado local e no estágio de desenvolvimento em que está.
O cálculo para efeito de fundamentação e raciocínio lógico foi efetuado dentro do conceito tradicional de CAPM – Capital Asset Pricing Model, estimando-se a taxa de juros livre de risco e o prêmio pelo risco em função do Beta para o negócio em estudo, conforme fórmula abaixo:
Ke = Rf + ( Rp x Beta ) + Rliq
Onde:
Rf = taxa de retorno livre de risco
Rp = prêmio de risco esperado para o mercado em geral
Beta = risco sistemático da empresa (eventualmente o Beta Total incluindo o risco não sistemático) Rliq = risco de liquidez e porte
Para a taxa livre de risco (Rf) foi utilizado o parâmetro de títulos do tesouro nacional (fonte NTN B com vencimento em 15/05/2035 - média móvel de 30 meses), fixando em 6,50% ao ano no momento atual e em 4,50% para o cálculo do valor residual.
Com relação à taxa de retorno do mercado em geral (Rp) foi considerado o prêmio médio de 5,69% ao ano (fonte Aswath Damodaran – média últimos 60 anos) acima da taxa livre de risco conforme históricos de performance de longo prazo dos índices de ações nos Estados Unidos.
- www.consult.eng.br
31
/>
CONSULT
| soluções PATRIMONIAIS À
No que se refere à adoção do indicador de risco Beta para o empreendimento, optamos por nos orientar em função do Beta médio de empresas do setor de Real Estate (Operations & Services) em mercados emergentes, conforme divulgado por Aswath Damodaran.
O prêmio pelo risco de liquidez e tamanho do negócio, visto que todos os referenciais para a formação da taxa de desconto se basearam em parâmetros de empresas negociadas em bolsa e de porte relevante, foi arbitrado para ajustar tanto as diferenças de valores entre empresas negociadas em bolsa e não negociadas em bolsa, ou seja, com baixa liquidez em relação as empresas de capital aberto, como também em relação ao porte da empresa (“small cap”), haja vista que as pequenas empresas normalmente apresentam spreads em seus custos de capital em relação as empresas de maior porte.
Os indicadores de risco Beta e prêmio pelo risco de liquidez arbitrados foram baseados em médias setoriais contudo ajustados para o contexto específico do empreendimento avaliando em função de algumas características, tais como: localização, nível de especialização ou customização, qualidade do inquilino (risco de crédito), tipo de contrato de locação (convencional ou atípico), prazo remanescente do contrato, nível de concentração da renda e estágio de maturação do empreendimento.
Consideramos as taxas de atratividade de investidores do mercado imobiliário e fixamos o beta médio desalavancado e o prêmio pelo risco de liquidez de acordo com as informações a seguir.
Na fórmula de cálculo do Ke não foi considerado o Beta alavancado, admitindo-se que o investimento é financiado totalmente com capital próprio.
Assim, o custo de capital adotado como taxa de desconto do fluxo de caixa para o investidor está apresentado a seguir:
| BuyToL | ease | |||||
|---|---|---|---|---|---|---|
| Beta inicial | Spread Liquidez Inicial | Ke inicial | Beta Final | Spread Liquidez Final | Ke Final | |
| 1_1_ATRIUMI_cj21 | 0,39 | 0,4% | 9,12% | 0,47 | 0,5% | 7,67% |
| 1_2_ATRIUMI_cj22 | 0,39 | 0,4% | 9,12% | 0,47 | 0,5% | 7,67% |
| 1_3_ATRIUMI_cj92 | 0,39 | 0,4% | 9,12% | 0,47 | 0,5% | 7,67% |
| 1_4_ATRIUMI_cj101 | 0,36 | 0,4% | 8,95% | 0,47 | 0,5% | 7,67% |
| 1_5_ATRIUMI_cj102 | 0,39 | 0,4% | 9,12% | 0,47 | 0,5% | 7,67% |
| 1_6_ATRIUMI_cj111 | 0,36 | 0,4% | 8,95% | 0,47 | 0,5% | 7,67% |
Estes parâmetros de rentabilidade foram dimensionados pelos critérios do CAPM apresentados anteriormente, mas também checados e confrontados com os níveis de taxas de atratividade de participantes do mercado imobiliário nacional em cada fase de evolução do ciclo de vida de empreendimentos desta natureza e tem sido validado em diversas avaliações executadas pela Consult em sua longa história de atuação neste segmento.
- www.consult.eng.br E
32
/>
CONSULT
9.6.Valor Econômico do Empreendimento (NPV)
O valor econômico equiparado ao valor justo do empreendimento foi calculado com base no critério do Fluxo de Caixa Descontado (DCF – Discounted Cash Flow), dentro do conceito de valor presente líquido (NPV), considerado em cada data analisada o fluxo de caixa futuro descontado pelo respectivo custo de capital (Ke) calculado no item anterior, conforme fórmula abaixo:
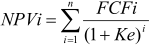
Onde:
NPVi = Valor Econômico do empreendimento na data (i)
FCFi = Fluxo de Caixa Líquido dos cotistas na Data (i) Ke = custo de capital próprio
Neste valor presente estão incorporados os custos de aquisição do imóvel (ITBI e registros) que devem ser excluídos para obter o valor de aquisição do imóvel puro (incógnita da avaliação).
Com base em toda a análise e no contexto atual do empreendimento e do mercado, obtivemos o seguinte valor para o imóvel avaliando:
| Edifício | Valor de Mercado(R$) T r |
|---|---|
| 1_1_ATRIUMI_cj21 | 4.388.000,00 |
| 1_2_ATRIUMI_cj22 | 4.691.000,00 |
| 1_3_ATRIUMI_cj92 | 4.562.000,00 |
| 1_4_ATRIUMI_cj101 | 4.614.000,00 |
| 1_5_ATRIUMI_cj102 | 4.482.000,00 |
| 1_6_ATRIUMI_cj111 | 4.668.000,00 |
| TOTAL | 27.405.000,00 |
Não podemos esquecer também que o investidor deve ter consciência que qualquer decisão com base nestas informações deve ser precedida de uma análise cuidadosa das premissas e parâmetros fixados para a simulação, visto que estes resultados são vinculados aos cenários arbitrados, podendo apresentar diferenças em suas variáveis que carregam normalmente um grau de incerteza usual nestes modelos de simulação.
- www.consult.eng.br
33
/>
CONSULT
9.7.Conclusão
Com base nos critérios expostos anteriormente, concluímos pelos seguintes valores:
| Edifício | Valor de Mercado(R$) Ei r |
|---|---|
| 1_1_ATRIUMI_cj21 | 4.388.000,00 |
| 1_2_ATRIUMI_cj22 | 4.691.000,00 |
| 1_3_ATRIUMI_cj92 | 4.562.000,00 |
| 1_4_ATRIUMI_cj101 | 4.614.000,00 |
| 1_5_ATRIUMI_cj102 | 4.482.000,00 |
| 1_6_ATRIUMI_cj111 | 4.668.000,00 |
| TOTAL | 27.405.000,00 |
Consideramos que o valor justo para o imóvel avaliando é o indicado acima para a finalidade do presente trabalho (registros contábeis), contudo é importante esclarecer que, em função da conjuntura do mercado atual e das expectativas de comportamento futuro, bem como as condições especiais do instrumento financeiro (FII) que detém a propriedade, outros referenciais de valor podem ser arbitrados, conforme apresentado nos anexos.
É importante ressaltar que este relatório é formado por estimativas e projeções estruturadas pela Consult em um modelo de análise econômico-financeira, baseada em dados fornecidos pelos administradores e levantamentos de mercado efetuados por nossa equipe técnica. Estes demonstrativos, estimativas e projeções refletem significativamente premissas e julgamentos em relação aos futuros resultados esperados, incluindo pressupostos do plano de operação, da conjuntura econômica, entre outras premissas das quais dependem os resultados projetados.
Desta forma ratificamos que a Consult não está por meio deste relatório fornecendo qualquer garantia de que os valores aqui contidos são verdadeiros e representam resultados e performances assegurados. A performance efetiva dos empreendimentos está sujeita a um número de fatores não controláveis pela Consult e o administrador, incluindo-se principalmente a conjuntura econômica, os valores de locação, taxas de vacância, política de impostos e outras variáveis relevantes.
Este relatório não deve ser considerado como uma recomendação de investimento ou desinvestimento.
PELO DEPARTAMENTO TÉCNICO DA CONSULT SOLUÇÕES PATRIMONIAIS Documento assinado digitalmente por:1
ROBERTO MAURO COSTA ENGº CIVIL - CREA Nº 0600.633.883
1 Vide certificação da assinatura digital na última página do documento. A validade da assinatura poderá ser verificada no protocolo de assinatura enviado juntamente com o presente laudo.
- www.consult.eng.br
34
/>
CONSULT
E
10.TERMO DE ENCERRAMENTO
Nada mais havendo a ser esclarecido, damos por encerrado o presente laudo, que se compõe de 36 páginas (e seus anexos), sendo a última datada.
O laudo é considerado pela Consult Soluções Patrimoniais como documento sigiloso, absolutamente confidencial.
Em anexo:
Croqui de localização;
Documentação fotográfica;
Tratamento de dados do valor de mercado de locação;
Fluxo de caixa anual projetado;
Simulação de referenciais de valores no contexto do mercado aberto;
Fluxo de caixa anual projetado – cenário mercado aberto;
Simulação de referenciais de valores no contexto do FII;
Fluxo de caixa anual projetado – cenário FII.
Osasco, 13 de fevereiro de 2.026
- www.consult.eng.br E
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
35
[ Eotuções PATRIMONIAIS À
11.ANEXOS
Croqui de Localização
CONSULT
[Eoxuções paremonas À
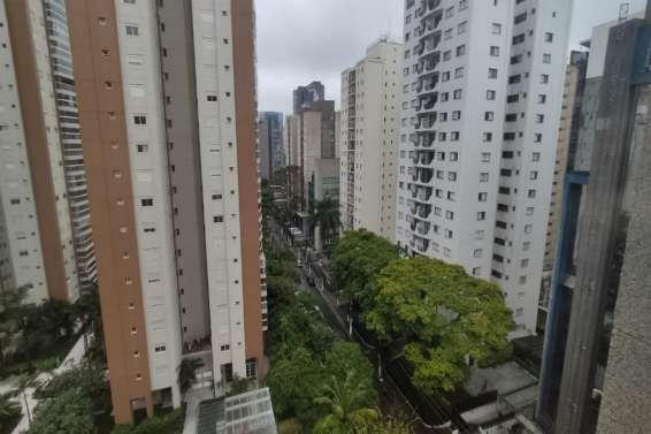
Ocupação Circunvizinha e Logradouros de Situação
E =
; k o Ê
= coa ng
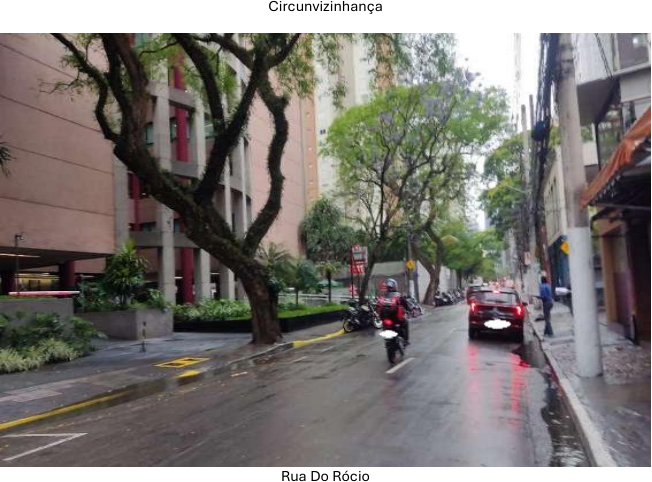
Imóvel Avaliando
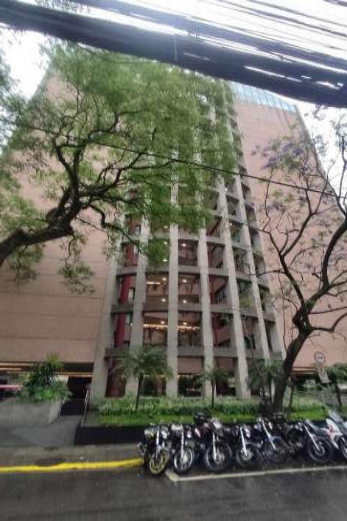
Fachada Do Edifício
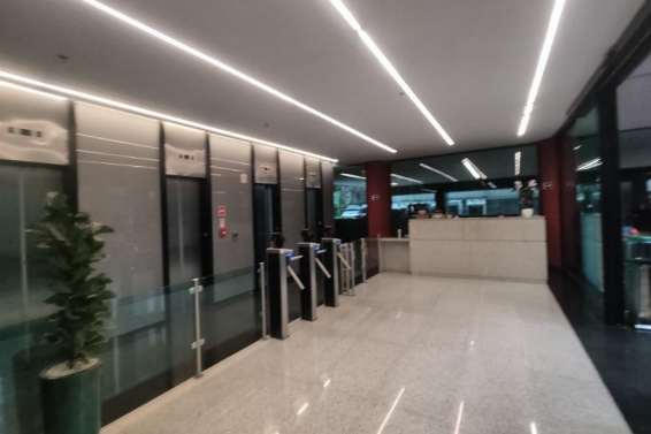
Térreo – Recepção
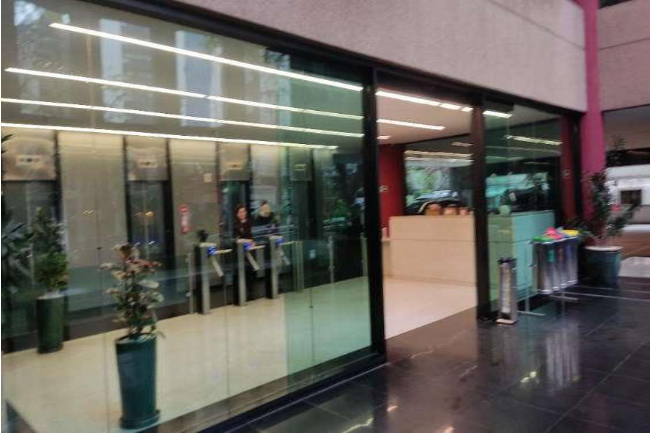
Térreo – Circulação
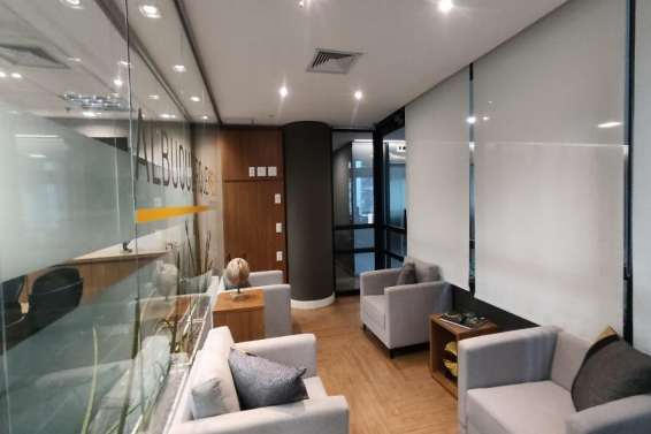
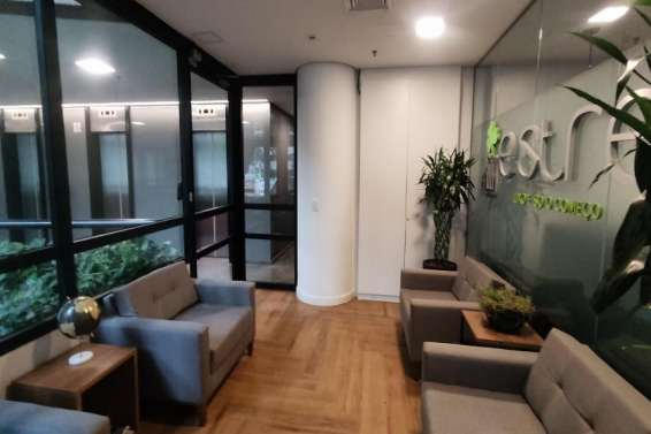
Conjunto 21 – Recepção
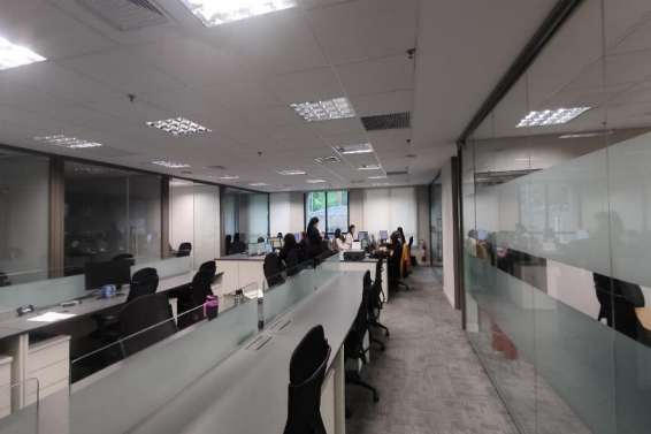
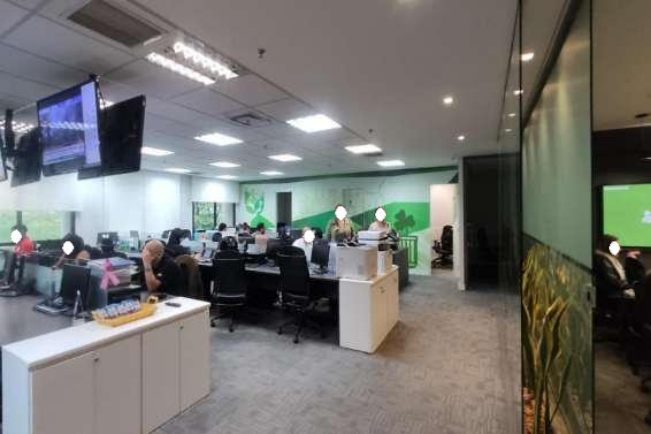
Conjunto 21 – Estação De Trabalho
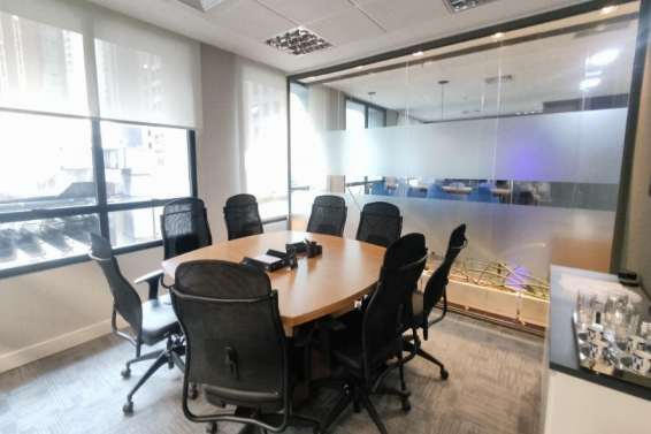
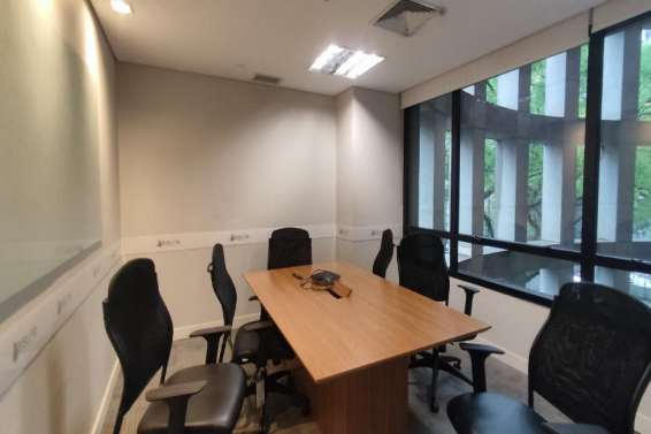
Conjunto 21 – Sala De Reunião
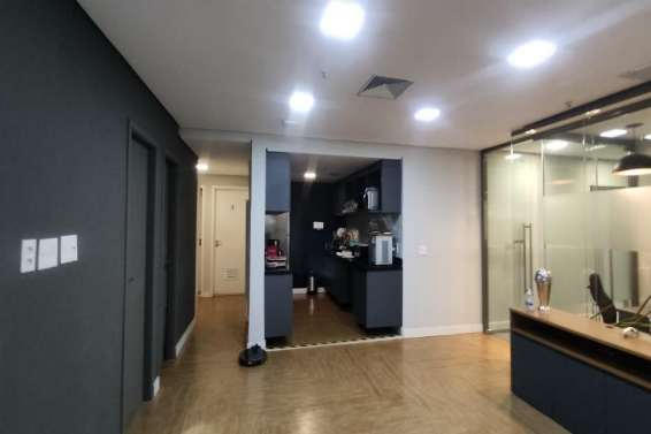
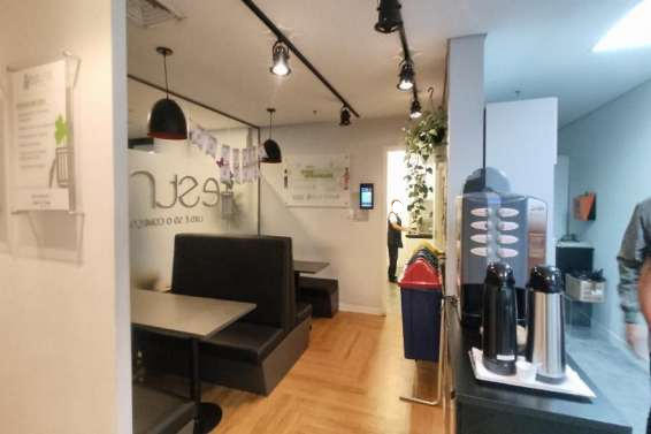
Conjunto 21 – Refeitório E Copa
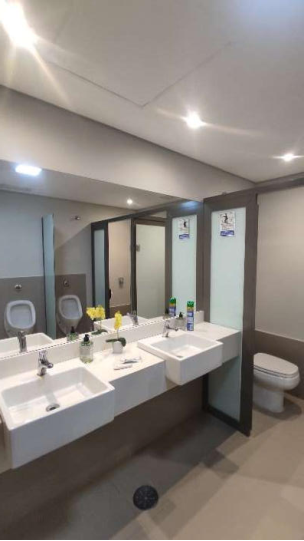
Conjunto 21 – Sanitários
Conjunto 22 - Recepção
Conjunto 22 – Estação De Trabalho
Conjunto 22 - Sala
da]À Data na
Conjunto 22 – Convívio
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
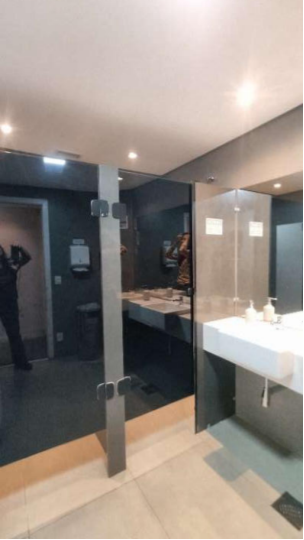
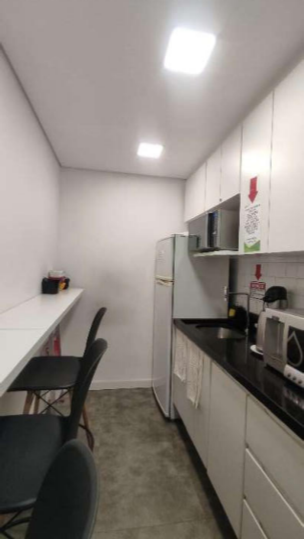
Conjunto 22 – Sanitário e Copa
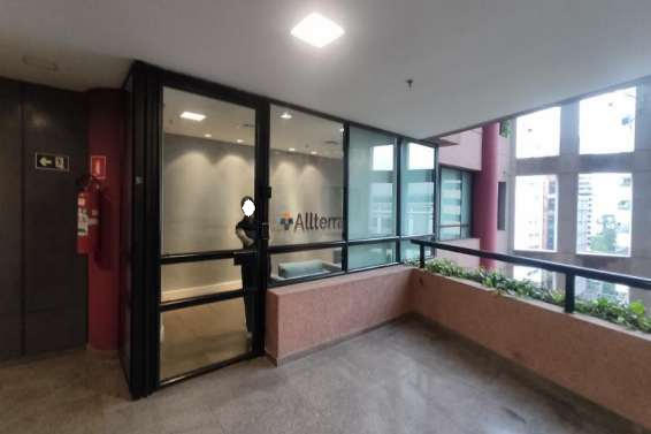
Conjunto 92 – Acesso A Unidade
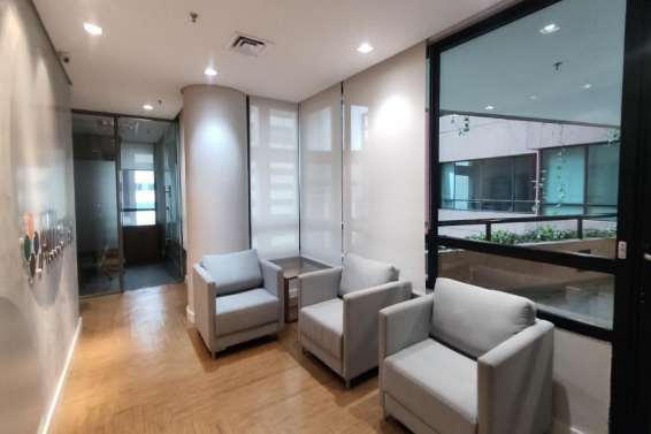
Conjunto 92 –Recepção
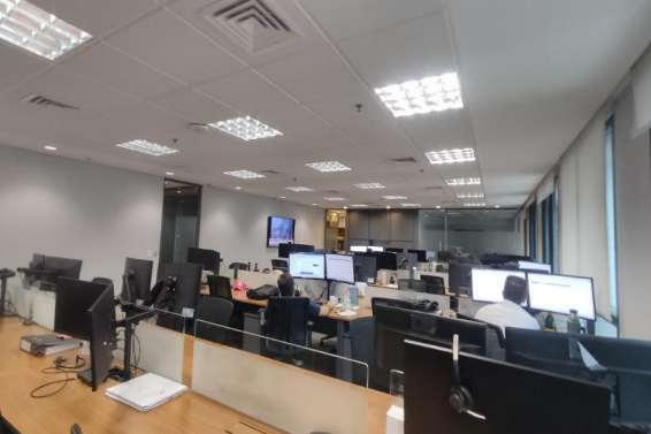
Conjunto 92 –Sala De Trabalho
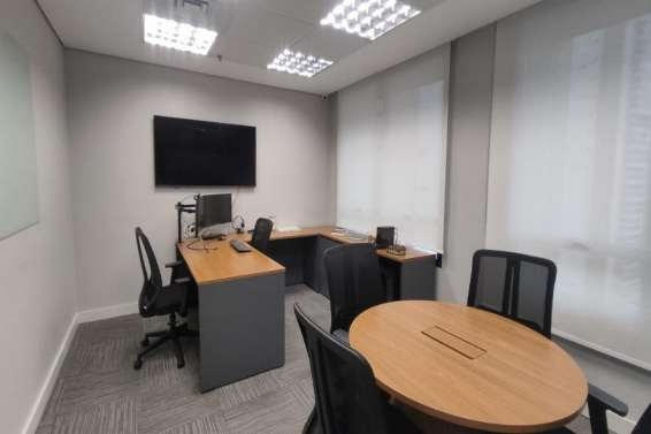
Conjunto 92 –Sala
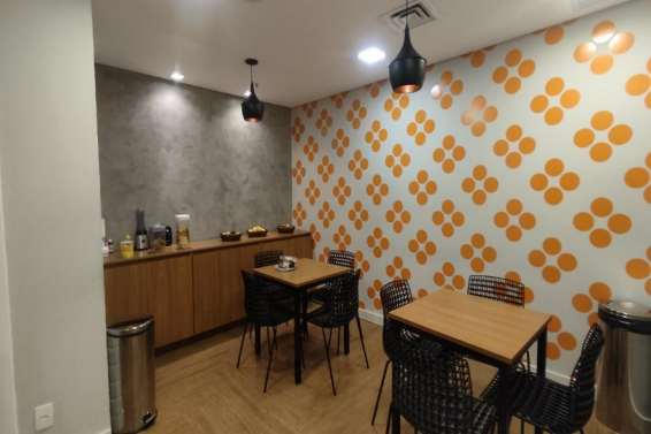
Conjunto 92 –Convívio
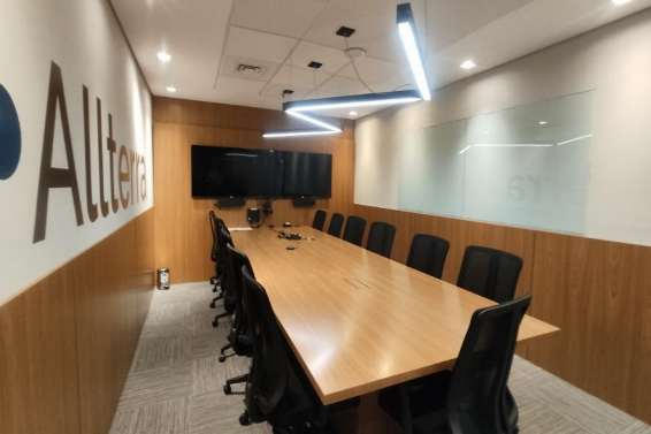
Conjunto 92 –Sala De Reunião
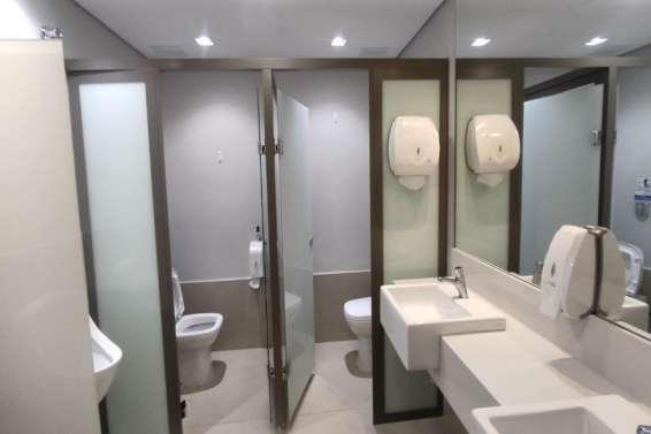
Conjunto 92 –Sanitário
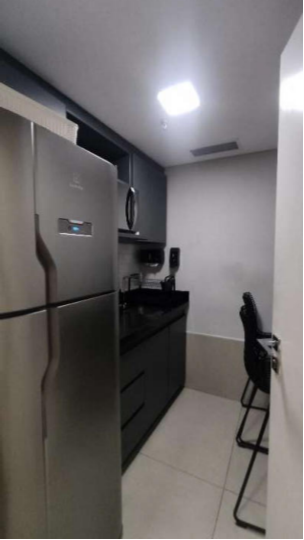
Conjunto 92 –Copa
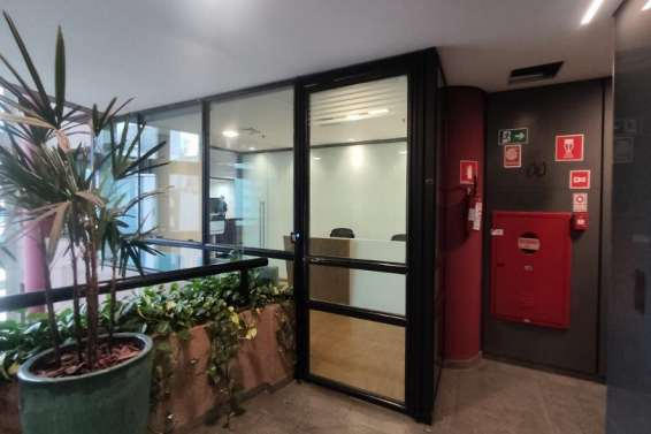
Conjunto 101 –Acesso A Unidade
CONSULT
[ SOLUÇÕES PaTRIMONHAIS À
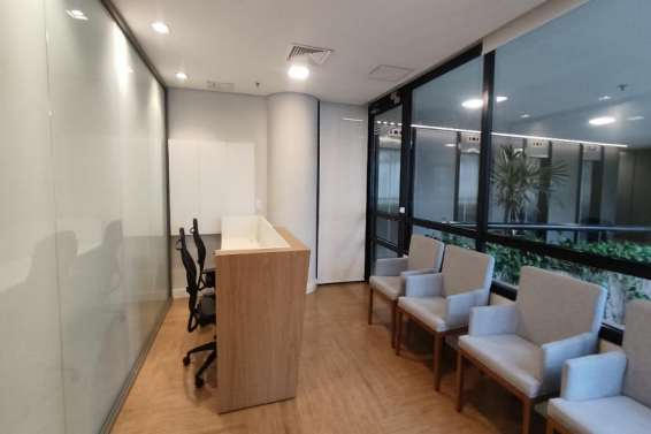
e
| so á À
k | ; |
“E
Conjunto 101 –Recepção
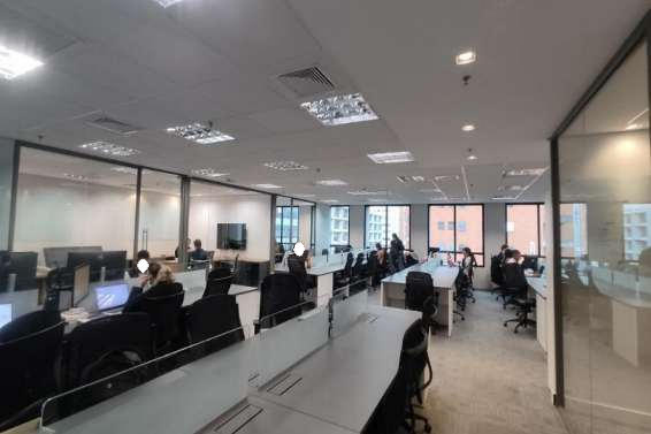
Conjunto 101 –Estação De Trabalho
CONSULT
| sotuçÕeS PATRIMONIAIS À
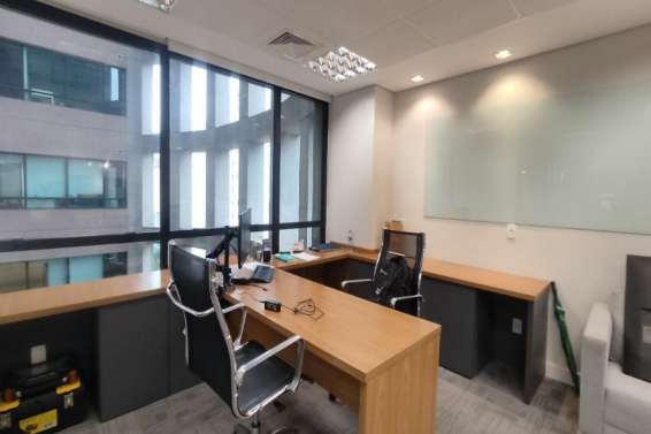
A ge
no panii PM ”.
Conjunto 101 –Sala
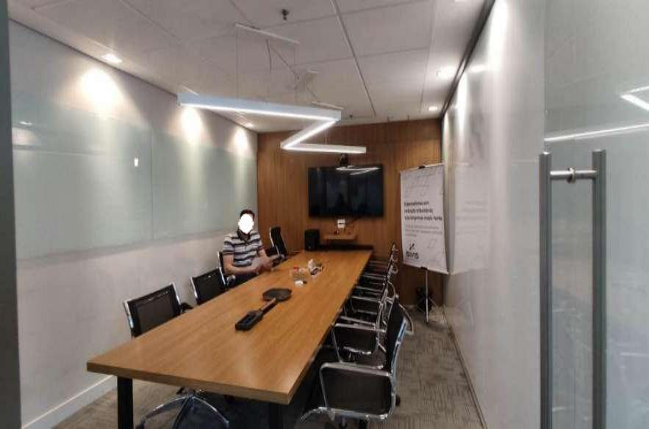
Conjunto 101 – Sala de Reunião
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
CON$ULT
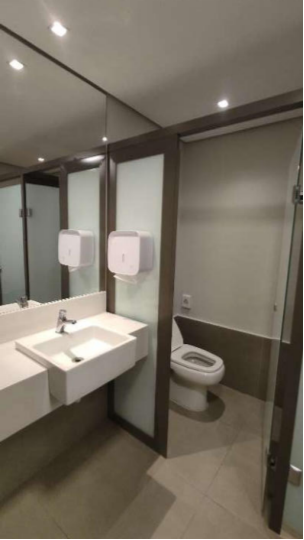
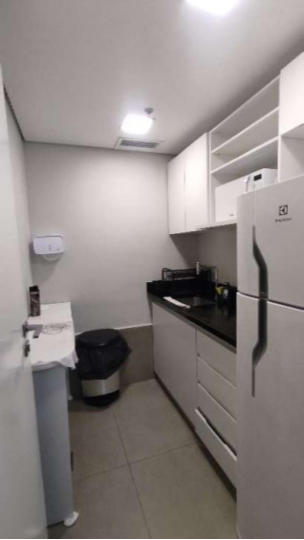
Conjunto 101 –Sanitário E Copa
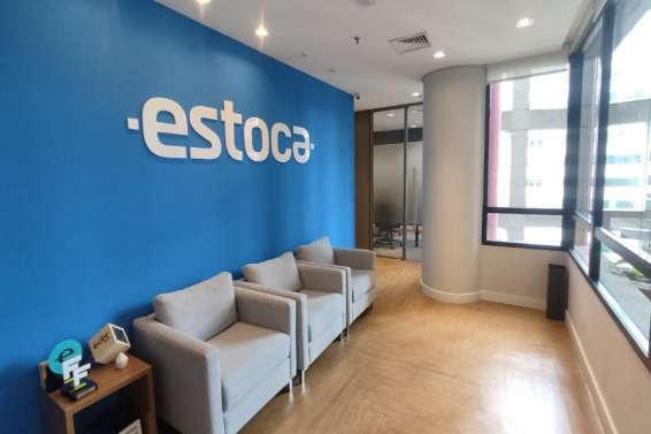
Conjunto 102 – Recepção
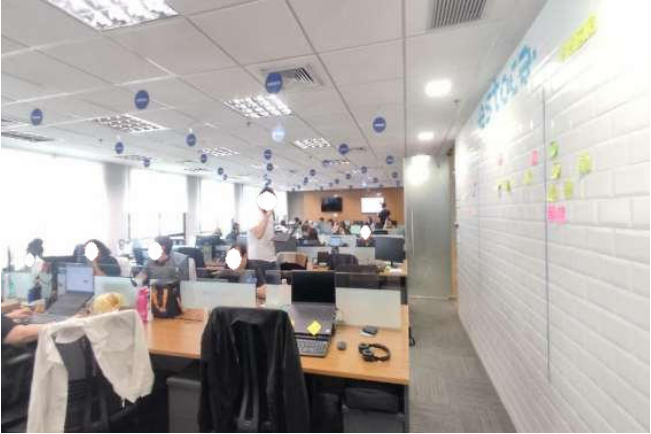
Conjunto 102 – Estação de Trabalho
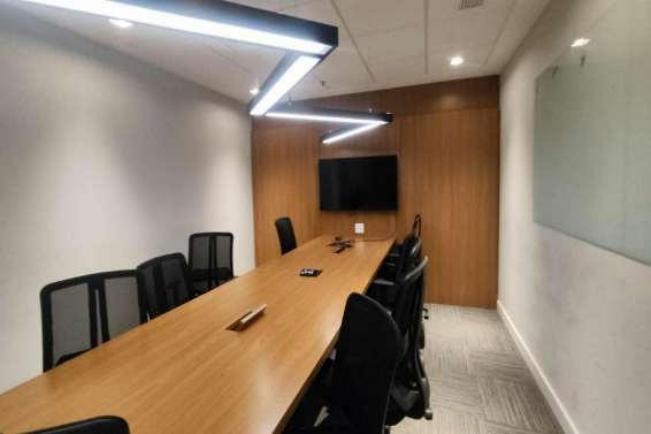
Conjunto 102 – Sala de Reunião
Conjunto 102 – Convívio Po Conjunto 102 – Circulação Interna
CONSULT
[ soxuções parmmoniais À
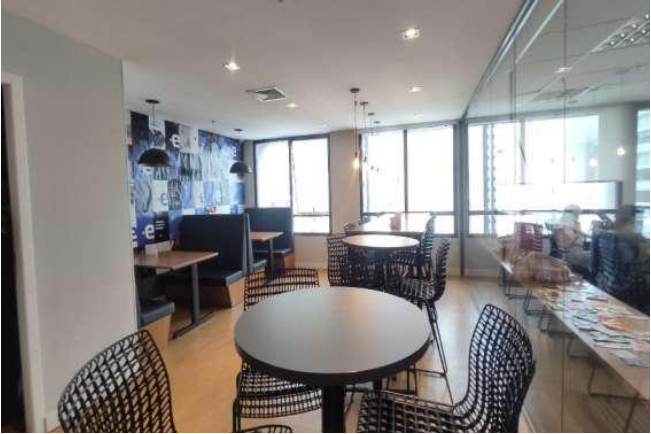
+
CONSULT
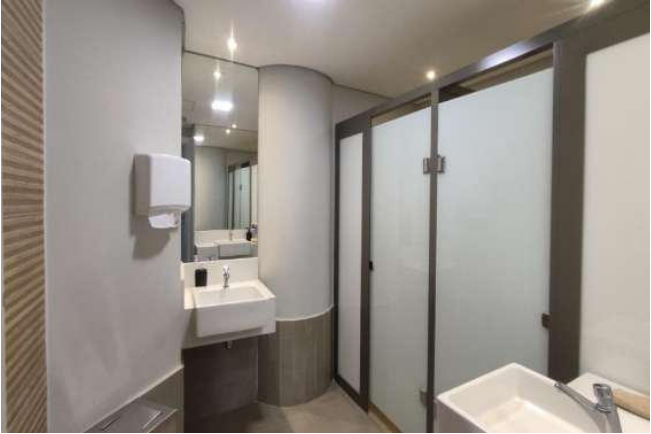
- . cá
FT
=
se
8.
Conjunto 102 – Sanitário
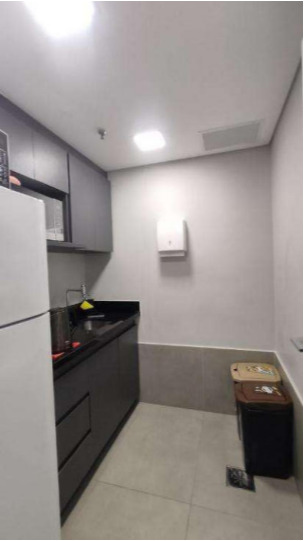
Conjunto 102 – Copa
CON$ULT
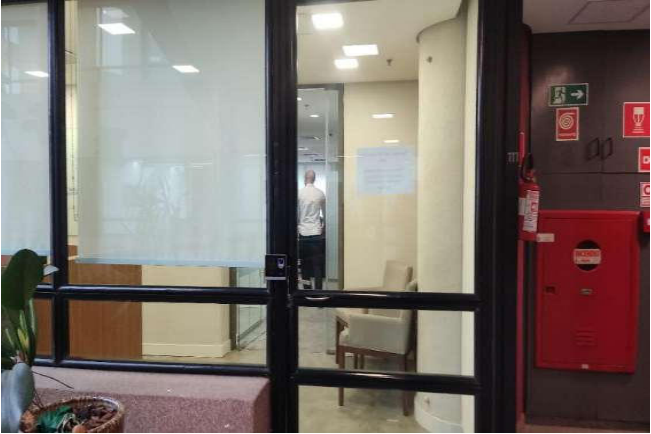
; |
=! ai)
a
Conjunto 111 –Acesso A Unidade
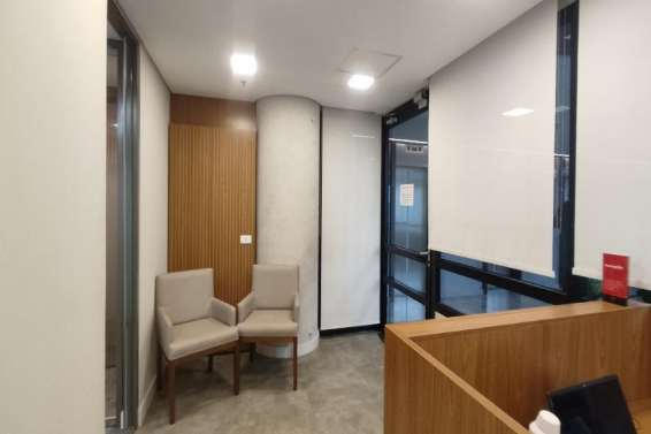
Conjunto 111 –Recepção
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
CONSULT
[ sotuções paTmMONIA!S À
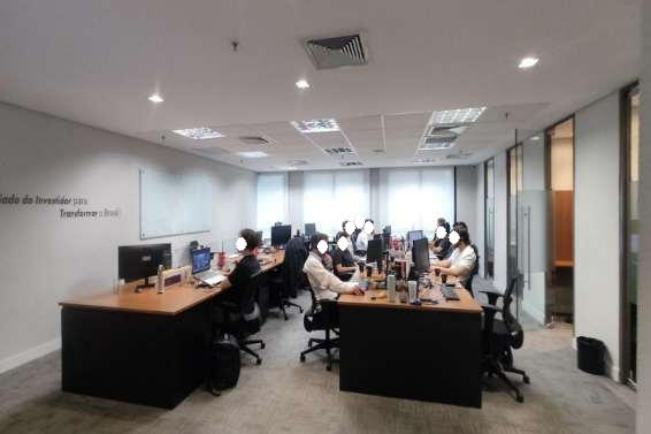
-
-
d
então Na as ,
Y w
iy
= |
ga |
Conjunto 111 –Sala De Trabalho
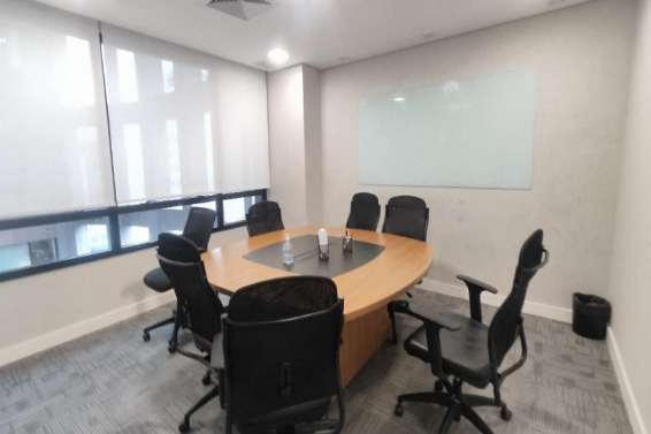
Conjunto 111 –Sala
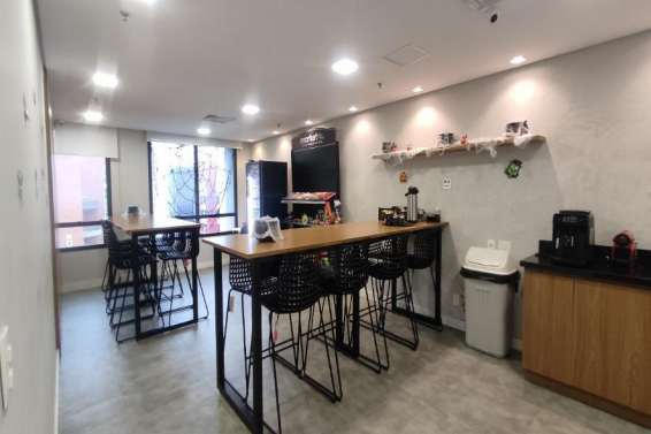
Conjunto 111 –Convívio
Conjunto 111 –Copa E Sanitário
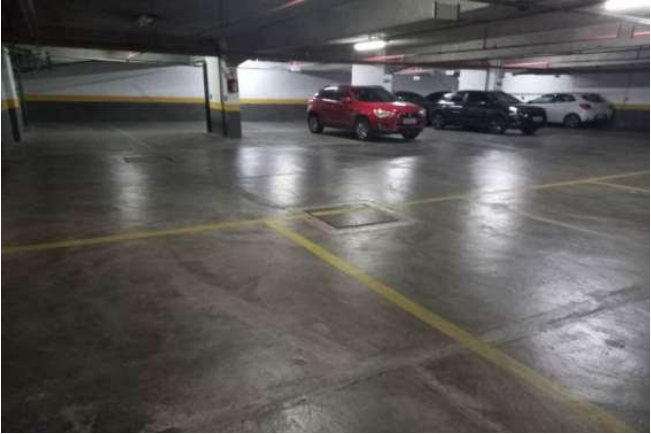
Subsolo - Estacionamento
CONSULT
TRATAMENTO DE DADOS DO VALOR DE MERCADO DE LOCAÇÃO
- www.consult.eng.br
CON$ULT
| ID ~~Dooo~~ | AVALIANDO ~~oOY~~ | Comparativo 01 ~~VNMM~~ | Comparativo 02 ~~SSS~~ | Comparativo 03 ~~oeao~~ | Comparativo 04 ~~AlJ.~~ | Comparativo 05 ~~E..~~ |
|---|---|---|---|---|---|---|
| Endereço: | Rua do Rócio, 220 | Rua Fidêncio Ramos, 100 | Rua Gomes de Carvalho, 1108 | Rua Fidêncio Ramos, 100 | venida Engenheiro Luiz Carlos Berrini, 1 | Rua Helena, 260 |
| Complemento: | Edifício Atrium I-21 | Edifício Setin Tower | Edifício GC Square Corporate | Edifício Setin Tower | Edifício Thera Office | Edifício Atrium IV |
| Bairro: | Vila Olimpia | Vila Olimpia | Vila Olimpia | Vila Olimpia | Berrini | Vila Olimpia |
| Município: | São Paulo | São Paulo | São Paulo | São Paulo | São Paulo | São Paulo |
| UF: | SP | SP | SP | SP | SP | SP |
| Data Base: | out/25 | out/25 | out/25 | out/25 | out/25 | out/25 |
| Aluguel (R$): | 37.090,00 | 37.730,00 | 25.000,00 | 82.350,00 | 21.899,00 | |
| Situação Aluguel: | Transação | Oferta | Oferta | Oferta | Oferta | Oferta |
| Área Privativa (m²): | 260,20 | 300,00 | 215,00 | 242,00 | 549,00 | 210,00 |
Vagas: | 6 | 7 | 2 | 7 | 14 | 6 |
| Nota Padrão: | 9,5 | 8,0 | 8,5 | 8,0 | 8,5 | 8,0 |
| Idade (anos): | 35 | 34 | 9 | 34 | 11 | 27 |
| Estado de Conservação: | A-novo | B-entre novo e regular | A-novo | B-entre novo e regular | A-novo | B-entre novo e regular |
| Nota Local: | 8,0 | 8,0 | 8,0 | 8,0 | 9,0 | 8,0 |
| Padrão Mobília | 3,00 | 2,00 | 3,00 | 1,00 | 2,00 | 1,00 |
| Imobiliária: | Renew Imóveis | Neto Júnior | NPI | Tillier Consultoria | ASX Soluções Imob | |
| Contato: | André | Carlos | Anderson | Claude | Wagner | |
| Telefone: | 27 | (19) 3871-3871 (11) 99572-3901 6 | (11) 2609-4093(11) 99105-6518 7 | (11) 2614-4414/ (13) 99121-8672 8 | (11) 99204-0909/ 99559-5654 9 | (11) 3502-3294(11) 96602-7000 10 |
| ID ~~EDoTN~~ | AVALIANDO ~~MMMãã~~ | Comparativo 06 ~~aaãaA~~ | Comparativo 07 ~~tiããe~~ | Comparativo 08 ~~kêãRE~~ | Comparativo 09 ~~EERRE~~ | Comparativo 10 ~~EEE£G~~ |
| Endereço: | Rua do Rócio, 220 | Rua Gomes de Carvalho, 1996 | Rua Helena, 260 | venida Engenheiro Luiz Carlos Berrini, | 10 Rua Olimpíadas, 205 | Rua Helena, 235 |
| Complemento: | Edifício Atrium I-21 | Edifício Sky Corporate | Edifício Atrium IV | Edifício Thera Office | Edifício Continental Square Faria Lima | Edifício Atrium II |
| Bairro: | Vila Olimpia | Vila Olimpia | Vila Olimpia | Berrini | Vila Olimpia | Vila Olimpia |
| Município: | São Paulo | São Paulo | São Paulo | São Paulo | São Paulo | São Paulo |
| UF: | SP | SP | SP | SP | SP | SP |
| Data Base: | out/25 | out/25 | out/25 | out/25 | out/25 | out/25 |
| Aluguel (R$): | 149.242,00 | 52.000,00 | 136.000,00 | 87.530,00 | 54.600,00 | |
| Situação Aluguel: | Transação | Oferta | Oferta | Oferta | Oferta | Oferta |
Área Privativa (m²): | 260,20 | 1.148,00 | 400,00 | 911,00 | 562,00 | 410,00 |
| Vagas: | 6 | 36 | 16 | 23 | 15 | 9 |
| Nota Padrão: | 9,5 | 9,0 | 8,0 | 8,5 | 9,0 | 8,0 |
| Idade (anos): | 35 | 13 | 27 | 11 | 22 | 31 |
Estado de Conservação: | A-novo | B-entre novo e regular | B-entre novo e regular | A-novo | B-entre novo e regular | C-regular |
| Nota Local: | 8,0 | 8,0 | 8,0 | 9,0 | 8,0 | 8,0 |
| Padrão Mobília | 3,00 | 2,00 | 1,00 | 3,00 | 3,00 | 3,00 |
| Imobiliária: | Adimco Imóveis | Renew Imóveis | SJR | Cristal Imóveis | ASX Soluções Imob | |
| Contato: | Lenoir | André | Vanessa | Celso | Wagner | |
| Telefone: | (11) 2693-3926 | (19) 3871-3871 (11) 99572-3901 | (11) 2691-5830/99859-6088 | (11) 3569-0560/99793-6411 | (11) 3502-3294(11) 96602-7000 |
CONSULT
| 27 | 11 | 12 | 13 | 14 | 15 | |
|---|---|---|---|---|---|---|
| ID | AVALIANDO | Comparativo 11 | Comparativo 12 | Comparativo 13 | Comparativo 14 | Comparativo 15 |
| Endereço: | Rua do Rócio, 220 | Rua Alvorada, 1289 | Rua Casa do Ator, 1117 | Rua Gomes de Carvalho, 1510 | Avenida Doutor Cardoso de Melo, 1855 | Avenida Doutor Cardoso de Melo, 1608 |
| Complemento: | Edifício Atrium I-21 | Edifício Vila Olímpia Prime Offices | Edifício The Taj | Edifício Atrium VI | Edifício Francisco Lopes | Edifício Maximum Office |
| Bairro: | Vila Olimpia | Vila Olimpia | Vila Olimpia | Vila Olimpia | Vila Olimpia | Vila Olimpia |
| Município: | São Paulo | São Paulo | São Paulo | São Paulo | São Paulo | São Paulo |
| UF: | SP | SP | SP | SP | SP | SP |
| Data Base: | out/25 | out/25 | out/25 | out/25 | out/25 | out/25 |
| Aluguel (R$): | 100.000,00 | 18.800,00 | 75.100,00 | 80.000,00 | 34.970,00 | |
| Situação Aluguel: | Transação | Oferta | Oferta | Oferta | Oferta | Oferta |
| Área Privativa (m²): | 260,20 | 841,00 | 120,00 | 770,00 | 768,00 | 260,00 |
| Vagas: | 6 | 17 | 3 | 22 | 14 | 7 |
| Nota Padrão: | 9,5 | 8,5 | 8,0 | 8,5 | 8,5 | 8,0 |
| Idade (anos): | 35 | 11 | 17 | 21 | 42 | 27 |
| Estado de Conservação: | A-novo | A-novo | A-novo | C-regular | A-novo | C-regular |
| Nota Local: | 8,0 | 8,0 | 8,0 | 8,0 | 8,0 | 8,0 |
| Padrão Mobília | 3,00 | 2,00 | 2,00 | 1,00 | 1,00 | 3,00 |
| Imobiliária: | Fernandes Lucena | SP Brokers | ASX Soluções Imob | B&G Imóveis | ASX Soluções Imob | |
| Contato: | Martins | Danilo | Wagner | Jéssica | Wagner | |
| Telefone: | 27 | (11) 5502-1010(11) 94322-6080 16 | (19) 4119-1690 17 | (11) 3502-3294(11) 96602-7000 18 | (11) 2592-9010 19 | (11) 3502-3294(11) 96602-7000 20 |
| ID ~~I~~ | AVALIANDO ~~J~~ | Comparativo 16 ~~J~~ | Comparativo 17 ~~I~~ | Comparativo 18 | Comparativo 19 ~~Ç~~ | Comparativo 20 ~~S~~ |
| Endereço: | Rua do Rócio, 220 | Avenida Doutor Cardoso de Melo, 1608 | enida Engenheiro Luíz Carlos Berrini, 16e | nida Engenheiro Luiz Carlos Berrini, 1 | 4 Praça João Duran Alonso, 34 | |
| Complemento: | Edifício Atrium I-21 | Edifício Maximum Office | Edifício Alice Maria Sampaio Ferreira | Edificio Fortaleza | Edifício Ronaldo Sampaio Ferreira | |
| Bairro: | Vila Olimpia | Vila Olimpia | Berrini | Berrini | Berrini | |
| Município: | São Paulo | São Paulo | São Paulo | São Paulo | São Paulo | |
| UF: | SP | SP | SP | SP | SP | |
| Data Base: | out/25 | out/25 | out/25 | out/25 | out/25 | |
| Aluguel (R$): | 26.250,00 | 34.500,00 | 29.842,00 | 44.175,00 | ||
| Situação Aluguel: | Transação | Oferta | Oferta | Oferta | Oferta | |
| Área Privativa (m²): | 260,20 | 250,00 | 288,00 | 244,00 | 380,79 | |
| Vagas: | 6 | 6 | 13 | 5 | 15 | |
| Nota Padrão: | 9,5 | 8,0 | 8,5 | 7,0 | 8,5 | |
| Idade (anos): | 35 | 27 | 22 | 46 | 22 | |
| Estado de Conservação: | A-novo | C-regular | C-regular | A-novo | C-regular | |
| Nota Local: | 8,0 | 8,0 | 9,0 | 9,0 | 8,0 | |
| Padrão Mobília | 3,00 | 1,00 | 1,00 | 3,00 | 1,00 | 0,00 |
| Imobiliária: | ASX Soluções Imob | SJR | SJR | W&G Imóveis | ||
| Contato: | Wagner | Vanessa | Vanessa | Roberto | ||
| Telefone: | (11) 3502-3294(11) 96602-7000 | (11) 2691-5830/99859-6088 | (11) 2691-5830/99859-6088 | (11) 2165-2323 |
CONSULT
| Amostra ID | Unitário Puro | Fator à vista | Fator Atualiz. | Fator Oferta | Unitário LOCAÇÃO | Fator Vagas | Fator Padrão | Fator Deprec. | Fator Prop.Área | Fator Local | Fator Classe | Fator NãoUsado | Fator drão Mob | Fator Homog. H | Unitário omogeneizad | Situação o Saneamento E. |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 123,63 | 1,00 | 1,00 | 0,90 | 111,27 | 1,00 | 1,19 | 0,99 | 1,00 | 1,00 | 1,00 | 1,00 | 1,18 | 1,36 | 151,33 | dentro 29 |
| 2 | 175,49 | 1,00 | 1,00 | 0,90 | 157,94 | 1,03 | 1,12 | 0,84 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 0,99 | 156,36 | dentro D-4 |
| 3 | 103,31 | 1,00 | 1,00 | 0,90 | 92,98 | 0,99 | 1,19 | 0,99 | 1,00 | 1,00 | 1,00 | 1,00 | 1,43 | 1,60 | 148,77 | dentro B6 |
| 4 | 150,00 | 1,00 | 1,00 | 0,90 | 135,00 | 0,99 | 1,12 | 0,85 | 1,06 | 0,89 | 1,00 | 1,00 | 1,18 | 1,09 | 147,15 | dentro -F |
| 5 | 104,28 | 1,00 | 1,00 | 0,90 | 93,85 | 0,99 | 1,19 | 0,93 | 1,00 | 1,00 | 1,00 | 1,00 | 1,43 | 1,54 | 144,53 | dentro DF0 |
| 6 | 130,00 | 1,00 | 1,00 | 0,90 | 117,00 | 0,98 | 1,06 | 0,85 | 1,13 | 1,00 | 1,00 | 1,00 | 1,18 | 1,20 | 140,40 | dentro -7 |
| 7 | 130,00 | 1,00 | 1,00 | 0,90 | 117,00 | 0,96 | 1,19 | 0,93 | 1,06 | 1,00 | 1,00 | 1,00 | 1,43 | 1,57 | 183,69 | dentro E1F |
| 8 | 149,29 | 1,00 | 1,00 | 0,90 | 134,36 | 1,00 | 1,12 | 0,85 | 1,13 | 0,89 | 1,00 | 1,00 | 1,00 | 0,99 | 133,02 | dentro 4 |
| 9 | 155,75 | 1,00 | 1,00 | 0,90 | 140,18 | 0,99 | 1,06 | 0,90 | 1,06 | 1,00 | 1,00 | 1,00 | 1,00 | 1,01 | 141,58 | dentro digo |
| 10 | 133,17 | 1,00 | 1,00 | 0,90 | 119,85 | 1,00 | 1,19 | 0,98 | 1,06 | 1,00 | 1,00 | 1,00 | 1,00 | 1,23 | 147,42 | dentro có |
| 11 | 118,91 | 1,00 | 1,00 | 0,90 | 107,02 | 1,01 | 1,12 | 0,85 | 1,13 | 1,00 | 1,00 | 1,00 | 1,18 | 1,29 | 138,06 | dentro e o |
| 12 | 156,67 | 1,00 | 1,00 | 0,90 | 141,00 | 1,00 | 1,19 | 0,87 | 0,95 | 1,00 | 1,00 | 1,00 | 1,18 | 1,19 | 167,79 | dentro liz |
| 13 | 97,53 | 1,00 | 1,00 | 0,90 | 87,78 | 0,99 | 1,12 | 0,90 | 1,06 | 1,00 | 1,00 | 1,00 | 1,43 | 1,50 | 131,67 | dentro uti |
| 14 | 104,17 | 1,00 | 1,00 | 0,90 | 93,75 | 1,01 | 1,12 | 1,11 | 1,06 | 1,00 | 1,00 | 1,00 | 1,43 | 1,73 | 162,19 | dentro . r e |
| 15 | 134,50 | 1,00 | 1,00 | 0,90 | 121,05 | 0,99 | 1,19 | 0,94 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,12 | 135,58 | dentro sta m.b |
| 16 | 105,00 | 1,00 | 1,00 | 0,90 | 94,50 | 1,00 | 1,19 | 0,94 | 1,00 | 1,00 | 1,00 | 1,00 | 1,43 | 1,56 | 147,42 | dentro Co .co |
| 17 | 119,79 | 1,00 | 1,00 | 0,90 | 107,81 | 0,95 | 1,12 | 0,91 | 1,00 | 0,89 | 1,00 | 1,00 | 1,43 | 1,30 | 140,15 | dentro uro ign |
| 18 | 122,30 | 1,00 | 1,00 | 0,90 | 110,07 | 1,01 | 1,36 | 1,18 | 1,00 | 0,89 | 1,00 | 1,00 | 1,00 | 1,44 | 158,50 | dentro Ma rtis |
| 19 | 116,01 | 1,00 | 1,00 | 0,90 | 104,41 | 0,96 | 1,12 | 0,91 | 1,00 | 1,00 | 1,00 | 1,00 | 1,43 | 1,42 | 148,26 | dentro o .ce |
| Este documento foi assinado eletronicamente por Robert Para verificar as assinaturas vá ao site http://assinaturas |
ANÁLISE DE RESÍDUOS
| Amostra | Uni | tári | o | Res | íduo | |||
|---|---|---|---|---|---|---|---|---|
| Ob | servado | Es | timado | Absoluto | Relativo | RESÍDUOS | RELATIVOS | |
| 1 | 123,63 | 121,42 | (2,21) | -2% | ||||
| 2 | 175,49 | 166,80 | (8,69) | -5% | ||||
| 3 | 103,31 | 103,21 | (0,10) | 0% | 100% | |||
| 4 | 150,00 | 151,50 | 1,50 | 1% | 90% | |||
| 5 | 104,28 | 107,23 | 2,95 | 3% | 80% | |||
| 6 | 130,00 | 137,61 | 7,61 | 6% | 70% | |||
| 7 | 130,00 | 105,18 | (24,82) | -19% | 60% | |||
| 8 | 149,29 | 166,80 | 17,51 | 12% | 50% | |||
| 9 | 155,75 | 163,50 | 7,75 | 5% | 40% | |||
| 10 | 133,17 | 134,25 | 1,08 | 1% | 30% | |||
| 11 | 118,91 | 128,01 | 9,10 | 8% | 20% | |||
| 12 | 156,67 | 138,77 | (17,90) | -11% | 10% | |||
| 13 | 97,53 | 110,09 | 12,56 | 13% | 0% | |||
| 14 | 104,17 | 95,45 | (8,72) | -8% | 10% | |||
| 15 | 134,50 | 147,44 | 12,94 | 10% | 20% - | |||
| 16 | 105,00 | 105,85 | 0,85 | 1% | - | |||
| 17 | 119,79 | 127,03 | 7,24 | 6% | -30% | |||
| 18 | 122,30 | 114,68 | (7,62) | -6% | -40% | |||
| 19 | 116,01 | 116,29 | 0,28 | 0% | -50% | |||
| 20 | -60% | |||||||
| 21 | -70% | |||||||
| 22 | -80% | |||||||
| 23 | -90% | |||||||
| 24 | -100% | |||||||
| 25 | 1 2 3 4 5 6 7 8 9 10 11 | 12 13 14 15 16 17 18 19 20 21 22 23 24 25 | ||||||
| MÉDIA | D | E RESÍDUO | S RELATIVOS | 6% |
CONS$ULT
FLUXOS PROJETADOS CONTEXTO BUY TO LEASE
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
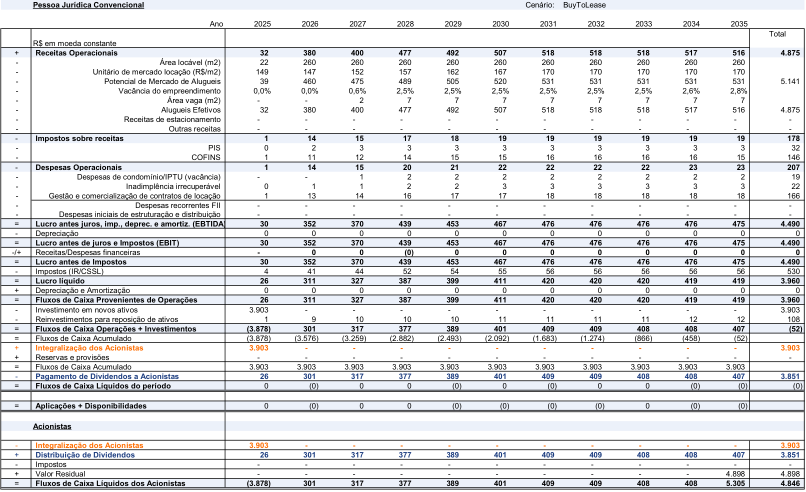
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - - - | Unitário de mercado locação (R$/m2) Potencial de Mercado de Alugueis Vacância do empreendimento | 120,2% | 121,0% | 118,5% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,7% | 102,8% | 105,5% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 3,7% | 3,7% | 3,8% | 4,3% | 4,4% | 4,3% | 4,3% | 4,3% | 4,3% | 4,4% | 4,4% | 4,2% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,1% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,4% | 0,5% | 0,5% | 0,4% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Gestão e comercialização de contratos de locação | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 92,7% | 92,7% | 92,5% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,1% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 92,6% | 92,6% | 92,5% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,1% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 92,6% | 92,6% | 92,5% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,1% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 81,8% | 81,8% | 81,6% | 81,2% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,2% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 81,8% | 81,8% | 81,6% | 81,2% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,2% |
| - | Investimento em novos ativos | 12122,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 80,1% |
| - | Reinvestimentos para reposição de ativos | 2,4% | 2,5% | 2,4% | 2,1% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -12043,5% | 79,3% | 79,2% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | -1,1% |
| = | Fluxos de Caixa Acumulado | -12043,5% | -941,1% | -814,2% | -603,9% | -506,7% | -412,5% | -325,2% | -246,2% | -167,3% | -88,6% | -10,0% | 0,0% |
| + | Integralização dos Acionistas | 12122,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 80,1% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 12122,9% | 1027,1% | 975,0% | 818,0% | 793,3% | 769,6% | 754,2% | 754,2% | 754,2% | 754,8% | 756,1% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 79,3% | 79,3% | 79,2% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | 79,0% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 12122,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 80,1% |
| + | Distribuição de Dividendos | 79,3% | 79,3% | 79,2% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | 79,0% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 948,9% | 100,5% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -12043,5% | 79,3% | 79,2% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 1027,6% | 99,4% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
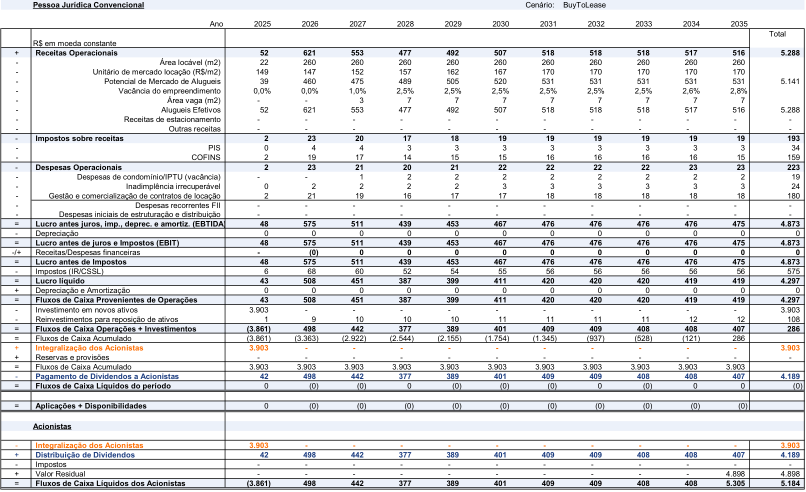
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 74,0% | 74,1% | 85,8% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,7% | 102,8% | 97,2% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 3,7% | 3,7% | 3,9% | 4,3% | 4,4% | 4,3% | 4,3% | 4,3% | 4,3% | 4,4% | 4,4% | 4,2% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,2% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,4% | 0,5% | 0,5% | 0,4% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% |
| - | Gestão e comercialização de contratos de locação | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 92,7% | 92,7% | 92,5% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,1% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 92,6% | 92,6% | 92,5% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,1% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 92,6% | 92,6% | 92,5% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,1% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 81,8% | 81,8% | 81,6% | 81,2% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,3% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 81,8% | 81,8% | 81,6% | 81,2% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,3% |
| - | Investimento em novos ativos | 7467,4% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 73,8% |
| - | Reinvestimentos para reposição de ativos | 1,5% | 1,5% | 1,8% | 2,1% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,0% |
| = | Fluxos de Caixa Operações+ Investimentos | -7387,1% | 80,3% | 79,9% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | 5,4% |
| = | Fluxos de Caixa Acumulado | -7387,1% | -541,8% | -528,3% | -533,1% | -438,0% | -345,9% | -259,9% | -181,0% | -102,1% | -23,3% | 55,4% | 0,0% |
| + | Integralização dos Acionistas | 7467,4% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 73,8% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 7467,4% | 628,9% | 705,8% | 818,0% | 793,3% | 769,6% | 754,2% | 754,2% | 754,2% | 754,8% | 756,1% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 80,3% | 80,3% | 79,9% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | 79,2% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 7467,4% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 73,8% |
| + | Distribuição de Dividendos | 80,3% | 80,3% | 79,9% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | 79,2% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 948,9% | 92,6% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -7387,1% | 80,3% | 79,9% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 1027,6% | 98,0% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
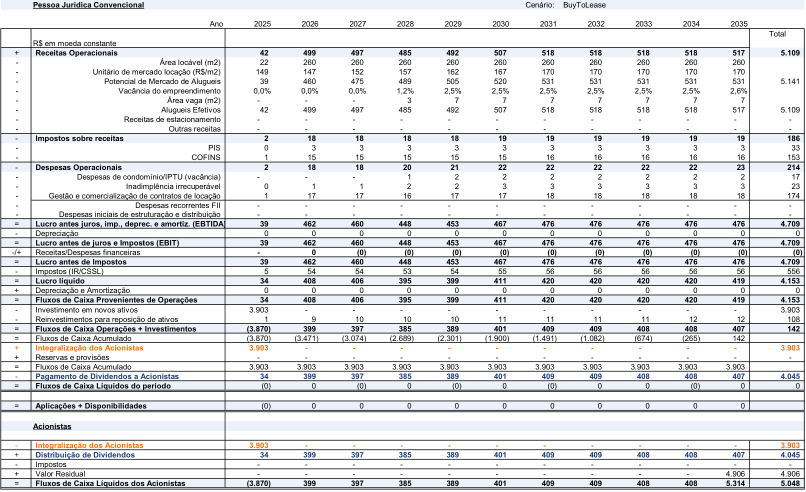
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 92,0% | 92,1% | 95,5% | 100,9% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,7% | 100,6% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 3,7% | 3,7% | 3,7% | 4,0% | 4,4% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,4% | 4,2% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,0% | 0,2% | 0,5% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,5% | 0,3% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% |
| - | Gestão e comercialização de contratos de locação | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 92,7% | 92,7% | 92,7% | 92,3% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 92,6% | 92,6% | 92,6% | 92,3% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 92,6% | 92,6% | 92,6% | 92,3% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 81,8% | 81,8% | 81,8% | 81,4% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,3% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 81,8% | 81,8% | 81,8% | 81,4% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,3% |
| - | Investimento em novos ativos | 9283,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,4% |
| - | Reinvestimentos para reposição de ativos | 1,9% | 1,9% | 2,0% | 2,1% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,1% |
| = | Fluxos de Caixa Operações+ Investimentos | -9203,3% | 79,9% | 79,8% | 79,4% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 2,8% |
| = | Fluxos de Caixa Acumulado | -9203,3% | -695,6% | -618,7% | -554,5% | -467,6% | -374,5% | -288,0% | -209,1% | -130,1% | -51,3% | 27,4% | 0,0% |
| + | Integralização dos Acionistas | 9283,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,4% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 9283,2% | 782,2% | 785,5% | 804,7% | 793,3% | 769,6% | 754,2% | 754,2% | 754,2% | 754,2% | 755,0% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 79,9% | 79,9% | 79,8% | 79,4% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 79,2% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 9283,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,4% |
| + | Distribuição de Dividendos | 79,9% | 79,9% | 79,8% | 79,4% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 79,2% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 949,0% | 96,0% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -9203,3% | 79,9% | 79,8% | 79,4% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 1027,8% | 98,8% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
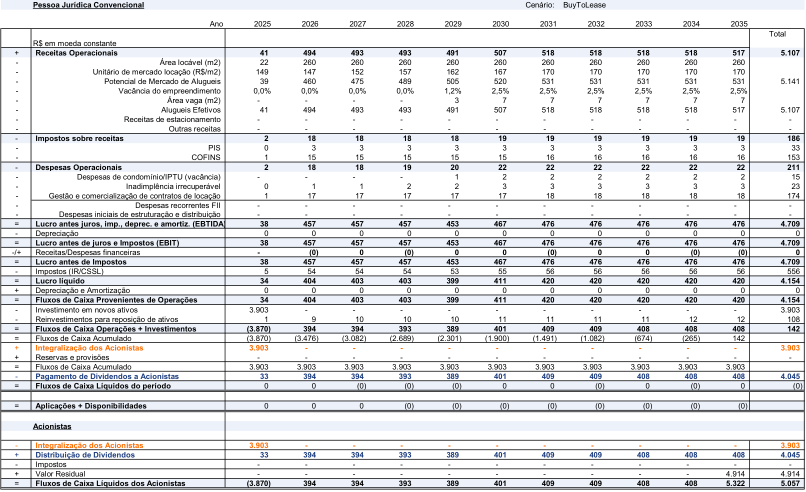
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 93,3% | 93,1% | 96,2% | 99,2% | 102,8% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 100,7% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 3,7% | 3,7% | 3,7% | 3,8% | 4,1% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,1% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,0% | 0,0% | 0,2% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,3% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Gestão e comercialização de contratos de locação | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 92,7% | 92,7% | 92,7% | 92,5% | 92,2% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 92,6% | 92,6% | 92,6% | 92,5% | 92,2% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 92,6% | 92,6% | 92,6% | 92,5% | 92,2% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 81,8% | 81,8% | 81,8% | 81,7% | 81,3% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,3% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 81,8% | 81,8% | 81,8% | 81,7% | 81,3% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,3% |
| - | Investimento em novos ativos | 9413,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,4% |
| - | Reinvestimentos para reposição de ativos | 1,9% | 1,9% | 2,0% | 2,0% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,1% |
| = | Fluxos de Caixa Operações+ Investimentos | -9333,7% | 79,9% | 79,8% | 79,6% | 79,2% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 2,8% |
| = | Fluxos de Caixa Acumulado | -9333,7% | -704,1% | -625,1% | -545,1% | -468,8% | -374,5% | -288,0% | -209,1% | -130,1% | -51,3% | 27,5% | 0,0% |
| + | Integralização dos Acionistas | 9413,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,4% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 9413,6% | 790,7% | 791,6% | 791,1% | 795,4% | 769,6% | 754,2% | 754,2% | 754,2% | 754,2% | 754,4% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 79,9% | 79,9% | 79,8% | 79,6% | 79,2% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 79,2% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 9413,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,4% |
| + | Distribuição de Dividendos | 79,9% | 79,9% | 79,8% | 79,6% | 79,2% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 79,2% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 949,8% | 96,2% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -9333,7% | 79,9% | 79,8% | 79,6% | 79,2% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 1028,6% | 99,0% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 38 | 451 | 463 | 477 | 492 | 507 | 518 | 518 | 517 | 516 | 515 | 5.012 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 1,3% | 2,0% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,6% | 2,7% | 2,9% | |
| - | Área vaga (m2) | 0 | 5 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 8 | |
| - | Alugueis Efetivos | 38 | 451 | 463 | 477 | 492 | 507 | 518 | 518 | 517 | 516 | 515 | 5.012 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | 1 | 16 | 17 | 17 | 18 | 19 | 19 | 19 | 19 | 19 | 19 | 183 |
| - | PIS | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 33 |
| - | COFINS | 1 | 14 | 14 | 14 | 15 | 15 | 16 | 16 | 16 | 15 | 15 | 150 |
| - | Despesas Operacionais | 2 | 18 | 19 | 20 | 21 | 22 | 22 | 22 | 23 | 23 | 23 | 216 |
| - | Despesas de condomínio/IPTU (vacância) | 0 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 3 | 23 |
| - | Inadimplência irrecuperável | 0 | 1 | 1 | 2 | 2 | 3 | 3 | 3 | 3 | 3 | 3 | 23 |
| - | Gestão e comercialização de contratos de locação | 1 | 15 | 16 | 16 | 17 | 17 | 18 | 18 | 18 | 18 | 18 | 170 |
| - | Despesas recorrentes FII | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas iniciais de estruturação e distribuição | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 35 | 416 | 426 | 439 | 453 | 467 | 476 | 476 | 476 | 475 | 474 | 4.613 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | 35 | 416 | 426 | 439 | 453 | 467 | 476 | 476 | 476 | 475 | 474 | 4.613 |
| -/+ | Receitas/Despesas financeiras | - | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) |
| = | Lucro antes de Impostos | 35 | 416 | 426 | 439 | 453 | 467 | 476 | 476 | 476 | 475 | 474 | 4.613 |
| - | Impostos (IR/CSSL) | 4 | 49 | 50 | 52 | 54 | 55 | 56 | 56 | 56 | 56 | 56 | 545 |
| = | Lucro líquido | 31 | 367 | 376 | 387 | 399 | 411 | 420 | 420 | 419 | 419 | 418 | 4.068 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | 31 | 367 | 376 | 387 | 399 | 411 | 420 | 420 | 419 | 419 | 418 | 4.068 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (3.873) | 357 | 366 | 377 | 389 | 401 | 409 | 409 | 408 | 407 | 406 | 56 |
| = | Fluxos de Caixa Acumulado | (3.873) | (3.516) | (3.149) | (2.772) | (2.383) | (1.982) | (1.573) | (1.164) | (756) | (350) | 56 | |
| + | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | |
| - | Pagamento de Dividendos a Acionistas | 30 | 357 | 366 | 377 | 389 | 401 | 409 | 409 | 408 | 407 | 406 | 3.959 |
| = | Fluxos de Caixa Líquidos do período | (0) | 0 | 0 | 0 | (0) | 0 | (0) | (0) | 0 | (0) | 0 | 0 |
| = | Aplicações+ Disponibilidades ~~I]~~ | (0) | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Distribuição de Dividendos | 30 | 357 | 366 | 377 | 389 | 401 | 409 | 409 | 408 | 407 | 406 | 3.959 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 4.890 | 4.890 |
| = | Fluxos de Caixa Líquidos dos Acionistas | (3.873) | 357 | 366 | 377 | 389 | 401 | 409 | 409 | 408 | 407 | 5.296 | 4.946 |
31 367 376 387 399 411 420 420 419 419 418 4.068 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (3.873) 357 366 377 389 401 409 409 408 407 406 56 (3.873) (3.516) (3.149) (2.772) (2.383) (1.982) (1.573) (1.164) (756) (350) 56 ~~[=]+~~ 3.903 - - - - - - - - - - 3.903
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 101,3% | 102,0% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,7% | 102,8% | 103,0% | 102,6% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 3,9% | 4,1% | 4,2% | 4,3% | 4,4% | 4,3% | 4,3% | 4,3% | 4,4% | 4,4% | 4,4% | 4,3% |
| - | Despesas de condomínio/IPTU (vacância) | 0,2% | 0,4% | 0,5% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Gestão e comercialização de contratos de locação | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 92,4% | 92,3% | 92,2% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 91,9% | 92,0% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 92,4% | 92,3% | 92,2% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 91,9% | 92,0% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 92,4% | 92,3% | 92,2% | 92,1% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 91,9% | 92,0% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 81,5% | 81,4% | 81,3% | 81,2% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,2% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 81,5% | 81,4% | 81,3% | 81,2% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,2% |
| - | Investimento em novos ativos | 10213,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 77,9% |
| - | Reinvestimentos para reposição de ativos | 2,0% | 2,1% | 2,1% | 2,1% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -10134,2% | 79,3% | 79,2% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | 1,1% |
| = | Fluxos de Caixa Acumulado | -10134,2% | -780,1% | -680,7% | -580,9% | -484,3% | -390,8% | -303,9% | -225,0% | -146,3% | -67,7% | 10,9% | 0,0% |
| + | Integralização dos Acionistas | 10213,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 77,9% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 10213,6% | 866,2% | 843,7% | 818,0% | 793,3% | 769,6% | 754,2% | 754,2% | 754,8% | 755,9% | 757,2% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 79,5% | 79,3% | 79,2% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | 79,0% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 10213,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 77,9% |
| + | Distribuição de Dividendos | 79,5% | 79,3% | 79,2% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 78,7% | 79,0% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 948,7% | 97,6% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -10134,2% | 79,3% | 79,2% | 79,1% | 79,0% | 79,0% | 79,0% | 79,0% | 78,9% | 78,8% | 1027,4% | 98,7% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
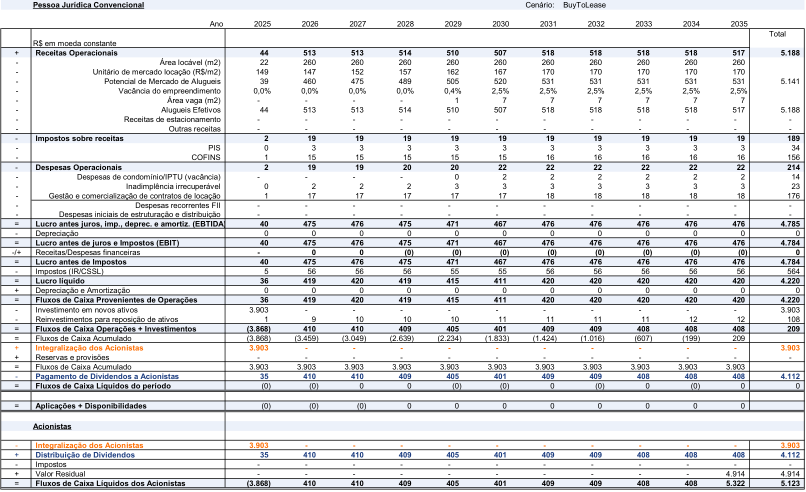
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 88,9% | 89,7% | 92,5% | 95,3% | 99,0% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 99,1% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 3,7% | 3,7% | 3,7% | 3,8% | 4,0% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,3% | 4,1% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,0% | 0,0% | 0,1% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,3% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% |
| - | Gestão e comercialização de contratos de locação | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 92,7% | 92,7% | 92,7% | 92,6% | 92,4% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 92,6% | 92,6% | 92,6% | 92,5% | 92,4% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 92,6% | 92,6% | 92,6% | 92,5% | 92,4% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,0% | 92,2% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 81,8% | 81,8% | 81,8% | 81,7% | 81,5% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,4% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 81,8% | 81,8% | 81,8% | 81,7% | 81,5% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,1% | 81,4% |
| - | Investimento em novos ativos | 8971,4% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 75,2% |
| - | Reinvestimentos para reposição de ativos | 1,8% | 1,8% | 1,9% | 1,9% | 2,0% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,1% |
| = | Fluxos de Caixa Operações+ Investimentos | -8891,4% | 79,9% | 79,9% | 79,7% | 79,5% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 4,0% |
| = | Fluxos de Caixa Acumulado | -8891,4% | -674,8% | -594,0% | -513,9% | -438,2% | -361,4% | -275,2% | -196,2% | -117,3% | -38,5% | 40,3% | 0,0% |
| + | Integralização dos Acionistas | 8971,4% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 75,2% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 8971,4% | 761,5% | 760,5% | 760,1% | 765,6% | 769,6% | 754,2% | 754,2% | 754,2% | 754,2% | 754,4% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 80,0% | 79,9% | 79,9% | 79,7% | 79,5% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 79,3% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 8971,4% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 75,2% |
| + | Distribuição de Dividendos | 80,0% | 79,9% | 79,9% | 79,7% | 79,5% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 78,8% | 79,3% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 949,8% | 94,7% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -8891,4% | 79,9% | 79,9% | 79,7% | 79,5% | 79,0% | 79,0% | 79,0% | 78,9% | 78,9% | 1028,6% | 98,8% |
Página 2 de 2
CONSULT
SIMULAÇÃO DE REFERENCIAIS DE VALORES NO CONTEXTO DE MERCADO ABERTO
- www.consult.eng.br
CONSULT
Para a simulação de valores referenciais no contexto de mercado aberto utilizamos os parâmetros para a projeção de resultados considerando os pressupostos, ressalvas e fatores limitantes descritos anteriormente no laudo e desconsiderando o contrato de locação existente.
O custo de capital adotado como taxa de desconto do fluxo de caixa para o investidor foi o seguinte:
| Mercado | aberto | |||||
|---|---|---|---|---|---|---|
| Beta inicial | Spread Liquidez Inicial | Ke inicial | Beta Final | Spread Liquidez Final | Ke Final | |
| 1_1_ATRIUMI_cj21 | 0,47 | 0,5% | 9,67% | 0,47 | 0,5% | 7,67% |
| 1_2_ATRIUMI_cj22 | 0,47 | 0,5% | 9,67% | 0,47 | 0,5% | 7,67% |
| 1_3_ATRIUMI_cj92 | 0,47 | 0,5% | 9,67% | 0,47 | 0,5% | 7,67% |
| 1_4_ATRIUMI_cj101 | 0,47 | 0,5% | 9,67% | 0,47 | 0,5% | 7,67% |
| 1_5_ATRIUMI_cj102 | 0,47 | 0,5% | 9,67% | 0,47 | 0,5% | 7,67% |
| 1_6_ATRIUMI_cj111 | 0,47 | 0,5% | 9,67% | 0,47 | 0,5% | 7,67% |
VALOR ECONÔMICO DO EMPREENDIMENTO (NPV)
O valor econômico equiparado ao valor justo do empreendimento foi calculado com base no critério do Fluxo de Caixa Descontado (DCF – Discounted Cash Flow), dentro do conceito de valor presente líquido (NPV), considerado em cada data analisada o fluxo de caixa futuro descontado pelo respectivo custo de capital (Ke) calculado no item anterior, conforme fórmula abaixo:
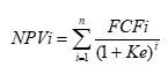
Onde:
NPVi = Valor Econômico do empreendimento na data (i) FCFi = Fluxo de Caixa Líquido dos cotistas na Data (i) Ke = custo de capital próprio
Neste valor presente está incorporado os custos de aquisição do imóvel (ITBI e registros) que devem ser excluídos para obter o valor de aquisição do imóvel puro (incógnita da avaliação).
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
- www.consult.eng.br E
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
CONSULT
Com base em toda a análise e no contexto atual do empreendimento e do mercado, obtivemos o seguinte valor para o imóvel avaliando:
VALOR DE COMPRA/VENDA (contexto Mercado Aberto):
| Edifício | Mercado aberto |
|---|---|
| Unidade | Valor final do imóvel |
| 1_1_ATRIUMI_cj21 | 4.178.000 |
| 1_2_ATRIUMI_cj22 | 4.177.000 |
| 1_3_ATRIUMI_cj92 | 4.185.000 |
| 1_4_ATRIUMI_cj101 | 4.193.000 |
| 1_5_ATRIUMI_cj102 | 4.167.000 |
| 1_6_ATRIUMI_cj111 | 4.194.000 |
| Total | 25.094.000 |
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
- www.consult.eng.br
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
CONSULT
FLUXOS PROJETADOS CONTEXTO MERCADO ABERTO
- www.consult.eng.br
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: M | ercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 38 | 451 | 446 | 452 | 487 | 487 | 492 | 518 | 518 | 517 | 515 | 4.921 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,4% | 0,9% | 2,2% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,6% | 2,8% | |
| - | Área vaga (m2) | 0 | 2 | 6 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 38 | 451 | 446 | 452 | 487 | 487 | 492 | 518 | 518 | 517 | 515 | 4.921 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | 1 | 16 | 16 | 16 | 18 | 18 | 18 | 19 | 19 | 19 | 19 | 180 |
| - | PIS | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 32 |
| - | COFINS | 1 | 14 | 13 | 14 | 15 | 15 | 15 | 16 | 16 | 16 | 15 | 148 |
| - | Despesas Operacionais | 2 | 27 | 28 | 29 | 31 | 31 | 31 | 33 | 33 | 33 | 33 | 311 |
| - | Despesas de condomínio/IPTU (vacância) | 0 | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 21 |
| - | Inadimplência irrecuperável | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 4 | 4 | 4 | 3 | 34 |
| - | Gestão e comercialização de contratos de locação | 2 | 23 | 23 | 23 | 25 | 25 | 26 | 27 | 27 | 27 | 27 | 256 |
| - | Despesas recorrentes FII | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas iniciais de estruturação e distribuição | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 35 | 407 | 401 | 406 | 438 | 438 | 443 | 466 | 466 | 465 | 463 | 4.430 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | 35 | 407 | 401 | 406 | 438 | 438 | 443 | 466 | 466 | 465 | 463 | 4.430 |
| -/+ | Receitas/Despesas financeiras | - | (0) | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de Impostos | 35 | 407 | 401 | 406 | 438 | 438 | 443 | 466 | 466 | 465 | 463 | 4.430 |
| - | Impostos (IR/CSSL) | 4 | 49 | 49 | 49 | 53 | 53 | 54 | 56 | 56 | 56 | 56 | 535 |
| = | Lucro líquido | 31 | 358 | 353 | 357 | 385 | 385 | 389 | 410 | 410 | 409 | 407 | 3.894 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | 31 | 358 | 353 | 357 | 385 | 385 | 389 | 410 | 410 | 409 | 407 | 3.894 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (3.873) | 349 | 343 | 347 | 375 | 375 | 379 | 398 | 398 | 397 | 395 | (117) |
| = | Fluxos de Caixa Acumulado | (3.873) | (3.525) | (3.182) | (2.834) | (2.459) | (2.085) | (1.706) | (1.308) | (910) | (512) | (117) | |
| + | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | |
| - | Pagamento de Dividendos a Acionistas | 30 | 349 | 343 | 347 | 375 | 375 | 379 | 398 | 398 | 397 | 395 | 3.786 |
| = | Fluxos de Caixa Líquidos do período | 0 | 0 | (0) | 0 | (0) | (0) | 0 | 0 | - | (0) | 0 | (0) |
| = | Aplicações+ Disponibilidades ~~I]~~ | 0 | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Distribuição de Dividendos | 30 | 349 | 343 | 347 | 375 | 375 | 379 | 398 | 398 | 397 | 395 | 3.786 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 4.793 | 4.793 |
| = | Fluxos de Caixa Líquidos dos Acionistas | (3.873) | 349 | 343 | 347 | 375 | 375 | 379 | 398 | 398 | 397 | 5.188 | 4.676 |
31 358 353 357 385 385 389 410 410 409 407 3.894 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (3.873) 349 343 347 375 375 379 398 398 397 395 (117) (3.873) (3.525) (3.182) (2.834) (2.459) (2.085) (1.706) (1.308) (910) (512) (117) ~~[=]+~~ 3.903 - - - - - - - - - - 3.903
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: | Mercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - - - | Unitário de mercado locação (R$/m2) Potencial de Mercado de Alugueis Vacância do empreendimento | 100,6% | 101,9% | 106,4% | 108,3% | 103,6% | 106,8% | 107,8% | 102,6% | 102,6% | 102,7% | 103,1% | 104,5% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 6,0% | 6,1% | 6,3% | 6,4% | 6,4% | 6,4% | 6,4% | 6,3% | 6,3% | 6,4% | 6,3% | 6,3% |
| - | Despesas de condomínio/IPTU (vacância) | 0,1% | 0,2% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% | 0,4% | 0,5% | 0,5% | 0,4% |
| - | Inadimplência irrecuperável | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | Gestão e comercialização de contratos de locação | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 90,4% | 90,3% | 90,0% | 89,9% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 90,4% | 90,3% | 90,0% | 89,9% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 90,4% | 90,3% | 90,0% | 89,9% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 79,5% | 79,4% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 79,5% | 79,4% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% |
| - | Investimento em novos ativos | 10142,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,3% |
| - | Reinvestimentos para reposição de ativos | 2,0% | 2,1% | 2,2% | 2,2% | 2,1% | 2,2% | 2,2% | 2,2% | 2,2% | 2,3% | 2,3% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -10064,7% | 77,3% | 77,0% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,8% | 76,8% | -2,4% |
| = | Fluxos de Caixa Acumulado | -10064,7% | -781,3% | -713,7% | -627,4% | -504,9% | -427,9% | -346,6% | -252,7% | -175,8% | -99,1% | -22,7% | 0,0% |
| + | Integralização dos Acionistas | 10142,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,3% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 10142,2% | 865,2% | 875,6% | 864,0% | 801,3% | 801,3% | 792,9% | 754,2% | 754,2% | 754,8% | 758,2% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 77,5% | 77,3% | 77,0% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,8% | 76,8% | 76,9% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 10142,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,3% |
| + | Distribuição de Dividendos | 77,5% | 77,3% | 77,0% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,8% | 76,8% | 76,9% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 931,0% | 97,4% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -10064,7% | 77,3% | 77,0% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,8% | 1007,8% | 95,0% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: M | ercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 39 | 453 | 449 | 452 | 487 | 487 | 492 | 518 | 518 | 518 | 516 | 4.927 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,2% | 0,6% | 1,5% | 2,3% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,6% | |
| - | Área vaga (m2) | 0 | 1 | 4 | 6 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 39 | 453 | 449 | 452 | 487 | 487 | 492 | 518 | 518 | 518 | 516 | 4.927 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | 1 | 17 | 16 | 17 | 18 | 18 | 18 | 19 | 19 | 19 | 19 | 180 |
| - | PIS | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 32 |
| - | COFINS | 1 | 14 | 13 | 14 | 15 | 15 | 15 | 16 | 16 | 16 | 15 | 148 |
| - | Despesas Operacionais | 2 | 27 | 28 | 29 | 31 | 31 | 31 | 33 | 33 | 33 | 33 | 310 |
| - | Despesas de condomínio/IPTU (vacância) | 0 | 1 | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 20 |
| - | Inadimplência irrecuperável | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 4 | 4 | 4 | 3 | 34 |
| - | Gestão e comercialização de contratos de locação | 2 | 24 | 23 | 24 | 25 | 25 | 26 | 27 | 27 | 27 | 27 | 256 |
| - | Despesas recorrentes FII | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas iniciais de estruturação e distribuição | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 35 | 409 | 404 | 407 | 438 | 438 | 443 | 466 | 466 | 466 | 464 | 4.437 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | 35 | 409 | 404 | 407 | 438 | 438 | 443 | 466 | 466 | 466 | 464 | 4.437 |
| -/+ | Receitas/Despesas financeiras | - | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de Impostos | 35 | 409 | 404 | 407 | 438 | 438 | 443 | 466 | 466 | 466 | 464 | 4.437 |
| - | Impostos (IR/CSSL) | 4 | 49 | 49 | 49 | 53 | 53 | 54 | 56 | 56 | 56 | 56 | 536 |
| = | Lucro líquido | 31 | 360 | 356 | 358 | 385 | 385 | 389 | 410 | 410 | 410 | 408 | 3.901 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | 31 | 360 | 356 | 358 | 385 | 385 | 389 | 410 | 410 | 410 | 408 | 3.901 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (3.873) | 350 | 346 | 348 | 375 | 375 | 379 | 398 | 398 | 398 | 396 | (111) |
| = | Fluxos de Caixa Acumulado | (3.873) | (3.523) | (3.177) | (2.829) | (2.454) | (2.080) | (1.701) | (1.303) | (905) | (507) | (111) | |
| + | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | |
| - | Pagamento de Dividendos a Acionistas | 30 | 350 | 346 | 348 | 375 | 375 | 379 | 398 | 398 | 398 | 396 | 3.793 |
| = | Fluxos de Caixa Líquidos do período | (0) | (0) | (0) | (0) | (0) | 0 | (0) | 0 | 0 | (0) | 0 | (0) |
| = | Aplicações+ Disponibilidades ~~I]~~ | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Distribuição de Dividendos | 30 | 350 | 346 | 348 | 375 | 375 | 379 | 398 | 398 | 398 | 396 | 3.793 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 4.801 | 4.801 |
| = | Fluxos de Caixa Líquidos dos Acionistas | (3.873) | 350 | 346 | 348 | 375 | 375 | 379 | 398 | 398 | 398 | 5.197 | 4.690 |
31 360 356 358 385 385 389 410 410 410 408 3.901 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (3.873) 350 346 348 375 375 379 398 398 398 396 (111) (3.873) (3.523) (3.177) (2.829) (2.454) (2.080) (1.701) (1.303) (905) (507) (111) ~~[=]+~~ 3.903 - - - - - - - - - - 3.903
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: | Mercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 100,4% | 101,6% | 105,7% | 108,2% | 103,6% | 106,8% | 107,8% | 102,6% | 102,6% | 102,6% | 103,0% | 104,4% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 5,9% | 6,0% | 6,2% | 6,4% | 6,4% | 6,4% | 6,4% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,1% | 0,3% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,5% | 0,4% |
| - | Inadimplência irrecuperável | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | Gestão e comercialização de contratos de locação | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 90,4% | 90,3% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 90,4% | 90,3% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 90,4% | 90,3% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 79,5% | 79,5% | 79,3% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,2% | 79,2% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 79,5% | 79,5% | 79,3% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,2% | 79,2% |
| - | Investimento em novos ativos | 10128,7% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,2% |
| - | Reinvestimentos para reposição de ativos | 2,0% | 2,1% | 2,2% | 2,2% | 2,1% | 2,2% | 2,2% | 2,2% | 2,2% | 2,3% | 2,3% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -10051,2% | 77,4% | 77,1% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | -2,2% |
| = | Fluxos de Caixa Acumulado | -10051,2% | -778,5% | -708,1% | -625,3% | -503,8% | -426,9% | -345,5% | -251,7% | -174,8% | -97,9% | -21,5% | 0,0% |
| + | Integralização dos Acionistas | 10128,7% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,2% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 10128,7% | 862,5% | 869,9% | 862,7% | 801,3% | 801,3% | 792,9% | 754,2% | 754,2% | 754,2% | 757,1% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 77,5% | 77,4% | 77,1% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | 77,0% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 10128,7% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,2% |
| + | Distribuição de Dividendos | 77,5% | 77,4% | 77,1% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | 77,0% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 931,2% | 97,4% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -10051,2% | 77,4% | 77,1% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 1008,0% | 95,2% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: M | ercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 39 | 453 | 451 | 455 | 488 | 487 | 492 | 518 | 518 | 518 | 516 | 4.933 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,2% | 0,4% | 1,1% | 1,8% | 2,4% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | |
| - | Área vaga (m2) | 0 | 1 | 3 | 5 | 6 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 39 | 453 | 451 | 455 | 488 | 487 | 492 | 518 | 518 | 518 | 516 | 4.933 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | 1 | 17 | 16 | 17 | 18 | 18 | 18 | 19 | 19 | 19 | 19 | 180 |
| - | PIS | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 32 |
| - | COFINS | 1 | 14 | 14 | 14 | 15 | 15 | 15 | 16 | 16 | 16 | 15 | 148 |
| - | Despesas Operacionais | 2 | 27 | 28 | 28 | 31 | 31 | 31 | 33 | 33 | 33 | 32 | 310 |
| - | Despesas de condomínio/IPTU (vacância) | 0 | 0 | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 19 |
| - | Inadimplência irrecuperável | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 4 | 4 | 4 | 3 | 34 |
| - | Gestão e comercialização de contratos de locação | 2 | 24 | 23 | 24 | 25 | 25 | 26 | 27 | 27 | 27 | 27 | 257 |
| - | Despesas recorrentes FII | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas iniciais de estruturação e distribuição | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 35 | 410 | 407 | 410 | 439 | 438 | 443 | 466 | 466 | 466 | 465 | 4.444 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | 35 | 410 | 407 | 410 | 439 | 438 | 443 | 466 | 466 | 466 | 465 | 4.444 |
| -/+ | Receitas/Despesas financeiras | - | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de Impostos | 35 | 410 | 407 | 410 | 439 | 438 | 443 | 466 | 466 | 466 | 465 | 4.444 |
| - | Impostos (IR/CSSL) | 4 | 49 | 49 | 50 | 53 | 53 | 54 | 56 | 56 | 56 | 56 | 537 |
| = | Lucro líquido | 31 | 360 | 358 | 360 | 386 | 385 | 389 | 410 | 410 | 410 | 409 | 3.907 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | 31 | 360 | 358 | 360 | 386 | 385 | 389 | 410 | 410 | 410 | 409 | 3.907 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (3.873) | 351 | 348 | 350 | 376 | 375 | 379 | 398 | 398 | 398 | 396 | (105) |
| = | Fluxos de Caixa Acumulado | (3.873) | (3.522) | (3.175) | (2.824) | (2.449) | (2.074) | (1.695) | (1.297) | (899) | (501) | (105) | |
| + | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | |
| - | Pagamento de Dividendos a Acionistas | 30 | 351 | 348 | 350 | 376 | 375 | 379 | 398 | 398 | 398 | 396 | 3.799 |
| = | Fluxos de Caixa Líquidos do período | 0 | (0) | 0 | 0 | (0) | (0) | (0) | 0 | 0 | (0) | (0) | (0) |
| = | Aplicações+ Disponibilidades ~~I]~~ | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Distribuição de Dividendos | 30 | 351 | 348 | 350 | 376 | 375 | 379 | 398 | 398 | 398 | 396 | 3.799 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 4.809 | 4.809 |
| = | Fluxos de Caixa Líquidos dos Acionistas | (3.873) | 351 | 348 | 350 | 376 | 375 | 379 | 398 | 398 | 398 | 5.205 | 4.704 |
31 360 358 360 386 385 389 410 410 410 409 3.907 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (3.873) 351 348 350 376 375 379 398 398 398 396 (105) (3.873) (3.522) (3.175) (2.824) (2.449) (2.074) (1.695) (1.297) (899) (501) (105) ~~[=]+~~ 3.903 - - - - - - - - - - 3.903
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: | Mercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 100,4% | 101,4% | 105,3% | 107,6% | 103,5% | 106,8% | 107,8% | 102,6% | 102,6% | 102,6% | 102,9% | 104,2% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 5,9% | 6,0% | 6,1% | 6,3% | 6,3% | 6,4% | 6,4% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,1% | 0,2% | 0,4% | 0,4% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% |
| - | Inadimplência irrecuperável | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | Gestão e comercialização de contratos de locação | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 90,4% | 90,4% | 90,2% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,1% | 90,1% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 90,4% | 90,4% | 90,2% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,1% | 90,1% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 90,4% | 90,4% | 90,2% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,1% | 90,1% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 79,5% | 79,5% | 79,3% | 79,2% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,2% | 79,2% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 79,5% | 79,5% | 79,3% | 79,2% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,2% | 79,2% |
| - | Investimento em novos ativos | 10121,8% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| - | Reinvestimentos para reposição de ativos | 2,0% | 2,1% | 2,2% | 2,2% | 2,1% | 2,2% | 2,2% | 2,2% | 2,2% | 2,3% | 2,3% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -10044,3% | 77,4% | 77,2% | 77,0% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | -2,1% |
| = | Fluxos de Caixa Acumulado | -10044,3% | -777,1% | -704,4% | -620,7% | -502,1% | -425,7% | -344,4% | -250,6% | -173,7% | -96,8% | -20,3% | 0,0% |
| + | Integralização dos Acionistas | 10121,8% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 10121,8% | 861,1% | 866,1% | 857,9% | 800,3% | 801,3% | 792,9% | 754,2% | 754,2% | 754,2% | 756,5% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 77,5% | 77,4% | 77,2% | 77,0% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | 77,0% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 10121,8% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| + | Distribuição de Dividendos | 77,5% | 77,4% | 77,2% | 77,0% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | 77,0% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 932,0% | 97,5% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -10044,3% | 77,4% | 77,2% | 77,0% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 1008,8% | 95,4% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: M | ercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 38 | 446 | 444 | 452 | 487 | 487 | 492 | 518 | 517 | 516 | 514 | 4.912 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 1,3% | 2,0% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,6% | 2,7% | 2,9% | |
| - | Área vaga (m2) | 0 | 5 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 8 | |
| - | Alugueis Efetivos | 38 | 446 | 444 | 452 | 487 | 487 | 492 | 518 | 517 | 516 | 514 | 4.912 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | 1 | 16 | 16 | 16 | 18 | 18 | 18 | 19 | 19 | 19 | 19 | 179 |
| - | PIS | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 32 |
| - | COFINS | 1 | 13 | 13 | 14 | 15 | 15 | 15 | 16 | 16 | 15 | 15 | 147 |
| - | Despesas Operacionais | 2 | 28 | 28 | 29 | 31 | 31 | 31 | 33 | 33 | 33 | 33 | 312 |
| - | Despesas de condomínio/IPTU (vacância) | 0 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 3 | 23 |
| - | Inadimplência irrecuperável | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 4 | 4 | 4 | 3 | 34 |
| - | Gestão e comercialização de contratos de locação | 2 | 23 | 23 | 23 | 25 | 25 | 26 | 27 | 27 | 27 | 27 | 255 |
| - | Despesas recorrentes FII | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas iniciais de estruturação e distribuição | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 34 | 402 | 400 | 406 | 438 | 438 | 443 | 466 | 465 | 465 | 463 | 4.420 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | 34 | 402 | 400 | 406 | 438 | 438 | 443 | 466 | 465 | 465 | 463 | 4.420 |
| -/+ | Receitas/Despesas financeiras | - | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) |
| = | Lucro antes de Impostos | 34 | 402 | 400 | 406 | 438 | 438 | 443 | 466 | 465 | 465 | 463 | 4.420 |
| - | Impostos (IR/CSSL) | 4 | 49 | 48 | 49 | 53 | 53 | 54 | 56 | 56 | 56 | 56 | 534 |
| = | Lucro líquido | 30 | 353 | 351 | 357 | 385 | 385 | 389 | 410 | 409 | 408 | 407 | 3.886 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | 30 | 353 | 351 | 357 | 385 | 385 | 389 | 410 | 409 | 408 | 407 | 3.886 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (3.874) | 344 | 342 | 347 | 375 | 375 | 379 | 398 | 398 | 397 | 395 | (126) |
| = | Fluxos de Caixa Acumulado | (3.874) | (3.530) | (3.188) | (2.841) | (2.466) | (2.091) | (1.713) | (1.315) | (917) | (520) | (126) | |
| + | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | |
| - | Pagamento de Dividendos a Acionistas | 29 | 344 | 342 | 347 | 375 | 375 | 379 | 398 | 398 | 397 | 395 | 3.778 |
| = | Fluxos de Caixa Líquidos do período | 0 | 0 | 0 | 0 | (0) | (0) | 0 | (0) | 0 | (0) | (0) | 0 |
| = | Aplicações+ Disponibilidades ~~I]~~ | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Distribuição de Dividendos | 29 | 344 | 342 | 347 | 375 | 375 | 379 | 398 | 398 | 397 | 395 | 3.778 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 4.785 | 4.785 |
| = | Fluxos de Caixa Líquidos dos Acionistas | (3.874) | 344 | 342 | 347 | 375 | 375 | 379 | 398 | 398 | 397 | 5.180 | 4.660 |
30 353 351 357 385 385 389 410 409 408 407 3.886 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (3.874) 344 342 347 375 375 379 398 398 397 395 (126) (3.874) (3.530) (3.188) (2.841) (2.466) (2.091) (1.713) (1.315) (917) (520) (126) ~~[=]+~~ 3.903 - - - - - - - - - - 3.903
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: | Mercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - - - | Unitário de mercado locação (R$/m2) Potencial de Mercado de Alugueis Vacância do empreendimento | 101,4% | 103,1% | 106,8% | 108,3% | 103,6% | 106,8% | 107,8% | 102,6% | 102,7% | 102,8% | 103,3% | 104,7% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 6,1% | 6,3% | 6,4% | 6,4% | 6,4% | 6,4% | 6,4% | 6,3% | 6,4% | 6,4% | 6,4% | 6,4% |
| - | Despesas de condomínio/IPTU (vacância) | 0,2% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Inadimplência irrecuperável | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | Gestão e comercialização de contratos de locação | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 90,2% | 90,0% | 89,9% | 89,9% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 90,2% | 90,0% | 89,9% | 89,9% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 90,2% | 90,0% | 89,9% | 89,9% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 79,3% | 79,2% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 79,3% | 79,2% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% |
| - | Investimento em novos ativos | 10232,1% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,5% |
| - | Reinvestimentos para reposição de ativos | 2,0% | 2,1% | 2,2% | 2,2% | 2,1% | 2,2% | 2,2% | 2,2% | 2,2% | 2,3% | 2,4% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -10154,8% | 77,1% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,8% | 76,8% | -2,6% |
| = | Fluxos de Caixa Acumulado | -10154,8% | -791,3% | -717,6% | -628,9% | -506,3% | -429,3% | -347,9% | -254,0% | -177,3% | -100,8% | -24,5% | 0,0% |
| + | Integralização dos Acionistas | 10232,1% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,5% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 10232,1% | 874,9% | 878,5% | 864,0% | 801,3% | 801,3% | 792,9% | 754,2% | 754,8% | 755,9% | 759,3% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 77,3% | 77,1% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,8% | 76,8% | 76,9% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 10232,1% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,5% |
| + | Distribuição de Dividendos | 77,3% | 77,1% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,8% | 76,8% | 76,9% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 930,9% | 97,4% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -10154,8% | 77,1% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,8% | 1007,7% | 94,9% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: M | ercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 39 | 453 | 451 | 456 | 488 | 487 | 492 | 518 | 518 | 518 | 516 | 4.935 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,2% | 0,4% | 1,0% | 1,6% | 2,3% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | |
| - | Área vaga (m2) | 0 | 1 | 3 | 4 | 6 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 39 | 453 | 451 | 456 | 488 | 487 | 492 | 518 | 518 | 518 | 516 | 4.935 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | 1 | 17 | 16 | 17 | 18 | 18 | 18 | 19 | 19 | 19 | 19 | 180 |
| - | PIS | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 32 |
| - | COFINS | 1 | 14 | 14 | 14 | 15 | 15 | 15 | 16 | 16 | 16 | 15 | 148 |
| - | Despesas Operacionais | 2 | 27 | 28 | 28 | 31 | 31 | 31 | 33 | 33 | 33 | 32 | 309 |
| - | Despesas de condomínio/IPTU (vacância) | 0 | 0 | 1 | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 18 |
| - | Inadimplência irrecuperável | 0 | 3 | 3 | 3 | 3 | 3 | 3 | 4 | 4 | 4 | 3 | 34 |
| - | Gestão e comercialização de contratos de locação | 2 | 24 | 23 | 24 | 25 | 25 | 26 | 27 | 27 | 27 | 27 | 257 |
| - | Despesas recorrentes FII | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas iniciais de estruturação e distribuição | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 35 | 410 | 407 | 411 | 440 | 438 | 443 | 466 | 466 | 466 | 465 | 4.446 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | 35 | 410 | 407 | 411 | 440 | 438 | 443 | 466 | 466 | 466 | 465 | 4.446 |
| -/+ | Receitas/Despesas financeiras | - | (0) | (0) | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de Impostos | 35 | 410 | 407 | 411 | 440 | 438 | 443 | 466 | 466 | 466 | 465 | 4.446 |
| - | Impostos (IR/CSSL) | 4 | 49 | 49 | 50 | 53 | 53 | 54 | 56 | 56 | 56 | 56 | 537 |
| = | Lucro líquido | 31 | 360 | 358 | 361 | 387 | 385 | 389 | 410 | 410 | 410 | 409 | 3.909 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | 31 | 360 | 358 | 361 | 387 | 385 | 389 | 410 | 410 | 410 | 409 | 3.909 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (3.873) | 351 | 348 | 351 | 376 | 375 | 379 | 398 | 398 | 398 | 396 | (103) |
| = | Fluxos de Caixa Acumulado | (3.873) | (3.522) | (3.174) | (2.823) | (2.447) | (2.072) | (1.693) | (1.295) | (897) | (499) | (103) | |
| + | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | 3.903 | |
| - | Pagamento de Dividendos a Acionistas | 30 | 351 | 348 | 351 | 376 | 375 | 379 | 398 | 398 | 398 | 396 | 3.801 |
| = | Fluxos de Caixa Líquidos do período | 0 | 0 | (0) | 0 | (0) | (0) | 0 | 0 | (0) | (0) | 0 | (0) |
| = | Aplicações+ Disponibilidades ~~I]~~ | 0 | 0 | (0) | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| + | Distribuição de Dividendos | 30 | 351 | 348 | 351 | 376 | 375 | 379 | 398 | 398 | 398 | 396 | 3.801 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 4.809 | 4.809 |
| = | Fluxos de Caixa Líquidos dos Acionistas | (3.873) | 351 | 348 | 351 | 376 | 375 | 379 | 398 | 398 | 398 | 5.205 | 4.706 |
31 360 358 361 387 385 389 410 410 410 409 3.909 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (3.873) 351 348 351 376 375 379 398 398 398 396 (103) (3.873) (3.522) (3.174) (2.823) (2.447) (2.072) (1.693) (1.295) (897) (499) (103) ~~[=]+~~ 3.903 - - - - - - - - - - 3.903
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| Pessoa Jurídica Convencional | Cenário: | Mercado aberto | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 100,3% | 101,4% | 105,2% | 107,4% | 103,3% | 106,8% | 107,8% | 102,6% | 102,6% | 102,6% | 102,9% | 104,2% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
| - | PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - | Despesas Operacionais | 5,9% | 6,0% | 6,1% | 6,2% | 6,3% | 6,4% | 6,4% | 6,3% | 6,3% | 6,3% | 6,3% | 6,3% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,1% | 0,2% | 0,3% | 0,4% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% |
| - | Inadimplência irrecuperável | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - | Gestão e comercialização de contratos de locação | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% | 5,2% |
| - | Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 90,4% | 90,4% | 90,2% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,1% | 90,1% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | 90,4% | 90,4% | 90,2% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,1% | 90,1% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | 90,4% | 90,4% | 90,2% | 90,1% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,0% | 90,1% | 90,1% |
| - | Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = | Lucro líquido | 79,5% | 79,5% | 79,4% | 79,2% | 79,2% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,2% | 79,2% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | 79,5% | 79,5% | 79,4% | 79,2% | 79,2% | 79,1% | 79,1% | 79,1% | 79,1% | 79,1% | 79,2% | 79,2% |
| - | Investimento em novos ativos | 10120,3% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| - | Reinvestimentos para reposição de ativos | 2,0% | 2,1% | 2,2% | 2,2% | 2,1% | 2,2% | 2,2% | 2,2% | 2,2% | 2,3% | 2,3% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -10042,8% | 77,4% | 77,2% | 77,0% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | -2,1% |
| = | Fluxos de Caixa Acumulado | -10042,8% | -776,8% | -703,6% | -619,5% | -501,0% | -425,3% | -344,0% | -250,2% | -173,3% | -96,4% | -19,9% | 0,0% |
| + | Integralização dos Acionistas | 10120,3% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 10120,3% | 860,8% | 865,3% | 856,6% | 799,3% | 801,3% | 792,9% | 754,2% | 754,2% | 754,2% | 756,5% | 0,0% |
| - | Pagamento de Dividendos a Acionistas | 77,5% | 77,4% | 77,2% | 77,0% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | 77,0% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Acionistas | |||||||||||||
| - | Integralização dos Acionistas | 10120,3% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| + | Distribuição de Dividendos | 77,5% | 77,4% | 77,2% | 77,0% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 76,8% | 77,0% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 932,0% | 97,4% |
| = | Fluxos de Caixa Líquidos dos Acionistas | -10042,8% | 77,4% | 77,2% | 77,0% | 77,0% | 76,9% | 76,9% | 77,0% | 76,9% | 76,9% | 1008,8% | 95,4% |
Página 2 de 2
CONSULT
SIMULAÇÃO DE REFERENCIAIS DE VALORES NO CONTEXTO DE UM FUNDO DE INVESTIMENTO IMOBILIÁRIO - FII
- www.consult.eng.br
CON$ULT
[otuções parmmaomas À
Para a simulação de valores referenciais no contexto da estrutura de um FII devemos analisar o impacto dos benefícios fiscais do FII contra os seus custos de estruturação, distribuição e de carregamento recorrentes na sua operação.
Desta forma os impostos de renda e contribuição social sobre o lucro, PIS e COFINS foram desconsiderados admitindo-se que o fundo terá os benefícios de isenção destes tributos. Também não foram considerados impostos de renda para os cotistas na distribuição de resultados, contudo considerando os custos e despesas de estruturação e carregamento do FII.
Para a simulação dos valores no cenário de um FII, as despesas de estruturação inicial e as recorrentes do fundo foram consideradas conforme parâmetros abaixo:
/>
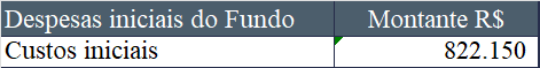
Para custo de capital adotado como taxa de desconto para a simulação, arbitramos conforme abaixo:
| BuyToLe | ase/FII | |||||
|---|---|---|---|---|---|---|
| Beta inicial | Spread Liquidez Inicial | Ke inicial | Beta Final | Spread Liquidez Final | Ke Final | |
| 1_1_ATRIUMI_cj21 | 0,39 | 0,4% | 9,12% | 0,47 | 0,3% | 7,42% |
| 1_2_ATRIUMI_cj22 | 0,39 | 0,4% | 9,12% | 0,47 | 0,3% | 7,42% |
| 1_3_ATRIUMI_cj92 | 0,39 | 0,4% | 9,12% | 0,47 | 0,3% | 7,42% |
| 1_4_ATRIUMI_cj101 | 0,36 | 0,4% | 8,95% | 0,47 | 0,3% | 7,42% |
| 1_5_ATRIUMI_cj102 | 0,39 | 0,4% | 9,12% | 0,47 | 0,3% | 7,42% |
| 1_6_ATRIUMI_cj111 | 0,36 | 0,4% | 8,95% | 0,47 | 0,3% | 7,42% |
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
» www.consult.eng.br
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
CONSULT
[sotuções paremomias À
VALOR ECONÔMICO DO EMPREENDIMENTO (NPV)
O valor econômico equiparado ao valor do empreendimento foi calculado com base no critério do Fluxo de Caixa Descontado (DCF – Discounted Cash Flow), dentro do conceito de valor presente líquido (NPV), considerado em cada data analisada o fluxo de caixa futuro descontado pelo respectivo custo de capital (Ke) calculado no item anterior, conforme fórmula abaixo:
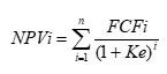
Onde:
NPVi = Valor Econômico do empreendimento na data (i)
FCFi = Fluxo de Caixa Líquido dos cotistas na Data (i) Ke = custo de capital próprio
Neste valor presente está incorporado os custos de aquisição do imóvel (ITBI e registros) que devem ser excluídos para obter o valor de aquisição do imóvel puro (incógnita da avaliação).
Com base nos parâmetros fixados para a simulação, teremos a seguinte situação final:
VALOR DE COMPRA/VENDA (contexto FII):
| Edifício | BuyToLease/FII |
|---|---|
| Unidade | Valor final do imóvel |
| 1_1_ATRIUMI_cj21 | 4.662.000 |
| 1_2_ATRIUMI_cj22 | 4.994.000 |
| 1_3_ATRIUMI_cj92 | 4.852.000 |
| 1_4_ATRIUMI_cj101 | 4.903.000 |
| 1_5_ATRIUMI_cj102 | 4.766.000 |
| 1_6_ATRIUMI_cj111 | 4.963.000 |
| Total | 29.140.000 |
Este documento foi assinado eletronicamente por Roberto Mauro Costa.
» www.consult.eng.br E
Para verificar as assinaturas vá ao site http://assinaturas.certisign.com.br e utilize o código 4E1F-7DF0-FB6D-429E.
CONSULT
FLUXOS PROJETADOS CONTEXTO FII
- www.consult.eng.br
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FII | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 32 | 380 | 400 | 477 | 492 | 507 | 518 | 518 | 518 | 517 | 516 | 4.875 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,0% | 0,0% | 0,6% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,6% | 2,8% | |
| - | Área vaga (m2) | - | - | 2 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 32 | 380 | 400 | 477 | 492 | 507 | 518 | 518 | 518 | 517 | 516 | 4.875 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | PIS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | COFINS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas Operacionais | 136 | 52 | 53 | 58 | 59 | 59 | 60 | 60 | 60 | 60 | 60 | 716 |
| - | Despesas de condomínio/IPTU (vacância) | - | - | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 19 |
| - | Inadimplência irrecuperável | 0 | 1 | 1 | 2 | 2 | 3 | 3 | 3 | 3 | 3 | 3 | 22 |
| - | Gestão e comercialização de contratos de locação | 1 | 10 | 10 | 12 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 127 |
| - | Despesas recorrentes FII | 3 | 41 | 41 | 41 | 41 | 41 | 41 | 41 | 41 | 41 | 41 | 416 |
| - | Despesas iniciais de estruturação e distribuição | 132 | - | - | - | - | - | - | - | - | - | - | 132 |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | (104) | 328 | 347 | 419 | 433 | 448 | 458 | 458 | 458 | 457 | 456 | 4.159 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | (104) | 328 | 347 | 419 | 433 | 448 | 458 | 458 | 458 | 457 | 456 | 4.159 |
| -/+ | Receitas/Despesas financeiras | - | 0 | 0 | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de Impostos | (104) | 328 | 347 | 419 | 433 | 448 | 458 | 458 | 458 | 457 | 456 | 4.159 |
| - | Impostos (IR/CSSL) | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro líquido | (104) | 328 | 347 | 419 | 433 | 448 | 458 | 458 | 458 | 457 | 456 | 4.159 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | (104) | 328 | 347 | 419 | 433 | 448 | 458 | 458 | 458 | 457 | 456 | 4.159 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (4.008) | 318 | 337 | 409 | 423 | 437 | 447 | 447 | 446 | 446 | 444 | 148 |
| = | Fluxos de Caixa Acumulado | (4.008) | (3.690) | (3.352) | (2.943) | (2.520) | (2.083) | (1.636) | (1.189) | (742) | (297) | 148 | |
| + | Integralização dos Cotistas | 4.035 | - | - | - | - | - | - | - | - | - | - | 4.035 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 4.035 | 4.035 | 4.035 | 4.035 | 4.035 | 4.035 | 4.035 | 4.035 | 4.035 | 4.035 | 4.035 | |
| - | Remuneração de Cotistas | 27 | 318 | 337 | 409 | 423 | 437 | 447 | 447 | 446 | 446 | 444 | 4.183 |
| = | Fluxos de Caixa Líquidos do período | 0 | (0) | 0 | (0) | (0) | (0) | 0 | (0) | 0 | (0) | 0 | (0) |
| = | Aplicações+ Disponibilidades ~~I]~~ | 0 | (0) | 0 | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 4.035 | - | - | - | - | - | - | - | - | - | - | 4.035 |
| + | Remuneração das Cotas | 27 | 318 | 337 | 409 | 423 | 437 | 447 | 447 | 446 | 446 | 444 | 4.183 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 5.393 | 5.393 |
| = | Fluxos de Caixa Líquidos dos Cotistas | (4.008) | 318 | 337 | 409 | 423 | 437 | 447 | 447 | 446 | 446 | 5.838 | 5.541 |
(104) 328 347 419 433 448 458 458 458 457 456 4.159 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (4.008) 318 337 409 423 437 447 447 446 446 444 148 (4.008) (3.690) (3.352) (2.943) (2.520) (2.083) (1.636) (1.189) (742) (297) 148 ~~[=]+~~ 4.035 - - - - - - - - - - 4.035
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FI | I | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - - - | Unitário de mercado locação (R$/m2) Potencial de Mercado de Alugueis Vacância do empreendimento | 120,2% | 121,0% | 118,5% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,7% | 102,8% | 105,5% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | PIS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | COFINS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas Operacionais | 422,6% | 13,7% | 13,3% | 12,1% | 11,9% | 11,7% | 11,5% | 11,5% | 11,5% | 11,5% | 11,6% | 14,7% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,1% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,4% | 0,5% | 0,5% | 0,4% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Gestão e comercialização de contratos de locação | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% |
| - | Despesas recorrentes FII | 10,8% | 10,8% | 10,3% | 8,6% | 8,4% | 8,1% | 8,0% | 8,0% | 8,0% | 8,0% | 8,0% | 8,5% |
| - | Despesas iniciais de estruturação e distribuição | 408,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 2,7% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | -322,6% | 86,3% | 86,7% | 87,9% | 88,1% | 88,3% | 88,5% | 88,5% | 88,5% | 88,5% | 88,4% | 85,3% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | -322,6% | 86,3% | 86,7% | 87,9% | 88,1% | 88,3% | 88,5% | 88,5% | 88,5% | 88,5% | 88,4% | 85,3% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | -322,6% | 86,3% | 86,7% | 87,9% | 88,1% | 88,3% | 88,5% | 88,5% | 88,5% | 88,5% | 88,4% | 85,3% |
| - | Impostos (IR/CSSL) | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro líquido | -322,6% | 86,3% | 86,7% | 87,9% | 88,1% | 88,3% | 88,5% | 88,5% | 88,5% | 88,5% | 88,4% | 85,3% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | -322,6% | 86,3% | 86,7% | 87,9% | 88,1% | 88,3% | 88,5% | 88,5% | 88,5% | 88,5% | 88,4% | 85,3% |
| - | Investimento em novos ativos | 12122,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 80,1% |
| - | Reinvestimentos para reposição de ativos | 2,4% | 2,5% | 2,4% | 2,1% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -12447,9% | 83,8% | 84,2% | 85,8% | 86,0% | 86,2% | 86,4% | 86,3% | 86,3% | 86,2% | 86,1% | 3,0% |
| = | Fluxos de Caixa Acumulado | -12447,9% | -970,9% | -837,4% | -616,7% | -512,1% | -410,6% | -316,0% | -229,7% | -143,4% | -57,4% | 28,6% | 0,0% |
| + | Integralização dos Cotistas | 12531,7% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 82,8% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 12531,7% | 1061,8% | 1007,9% | 845,6% | 820,0% | 795,5% | 779,6% | 779,6% | 779,7% | 780,3% | 781,6% | 0,0% |
| - | Remuneração de Cotistas | 83,8% | 83,8% | 84,2% | 85,8% | 86,0% | 86,2% | 86,4% | 86,3% | 86,3% | 86,2% | 86,1% | 85,8% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 12531,7% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 82,8% |
| + | Remuneração das Cotas | 83,8% | 83,8% | 84,2% | 85,8% | 86,0% | 86,2% | 86,4% | 86,3% | 86,3% | 86,2% | 86,1% | 85,8% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 1044,8% | 110,6% |
| = | Fluxos de Caixa Líquidos dos Cotistas | -12447,9% | 83,8% | 84,2% | 85,8% | 86,0% | 86,2% | 86,4% | 86,3% | 86,3% | 86,2% | 1130,9% | 113,7% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FII | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 52 | 621 | 553 | 477 | 492 | 507 | 518 | 518 | 518 | 517 | 516 | 5.288 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,0% | 0,0% | 1,0% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,6% | 2,8% | |
| - | Área vaga (m2) | - | - | 3 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 52 | 621 | 553 | 477 | 492 | 507 | 518 | 518 | 518 | 517 | 516 | 5.288 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | PIS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | COFINS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas Operacionais | 146 | 62 | 61 | 61 | 62 | 62 | 62 | 62 | 62 | 62 | 63 | 766 |
| - | Despesas de condomínio/IPTU (vacância) | - | - | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 19 |
| - | Inadimplência irrecuperável | 0 | 2 | 2 | 2 | 2 | 3 | 3 | 3 | 3 | 3 | 3 | 24 |
| - | Gestão e comercialização de contratos de locação | 1 | 16 | 14 | 12 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 137 |
| - | Despesas recorrentes FII | 4 | 44 | 44 | 44 | 44 | 44 | 44 | 44 | 44 | 44 | 44 | 445 |
| - | Despesas iniciais de estruturação e distribuição | 141 | - | - | - | - | - | - | - | - | - | - | 141 |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | (94) | 559 | 492 | 417 | 430 | 445 | 455 | 455 | 455 | 455 | 454 | 4.523 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | (94) | 559 | 492 | 416 | 430 | 445 | 455 | 455 | 455 | 455 | 454 | 4.523 |
| -/+ | Receitas/Despesas financeiras | - | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) |
| = | Lucro antes de Impostos | (94) | 559 | 492 | 416 | 430 | 445 | 455 | 455 | 455 | 455 | 454 | 4.523 |
| - | Impostos (IR/CSSL) | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro líquido | (94) | 559 | 492 | 416 | 430 | 445 | 455 | 455 | 455 | 455 | 454 | 4.523 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | (94) | 559 | 492 | 417 | 430 | 445 | 455 | 455 | 455 | 455 | 454 | 4.523 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (3.998) | 549 | 482 | 407 | 420 | 435 | 444 | 444 | 444 | 443 | 442 | 511 |
| = | Fluxos de Caixa Acumulado | (3.998) | (3.448) | (2.966) | (2.560) | (2.140) | (1.705) | (1.261) | (817) | (373) | 70 | 511 | |
| + | Integralização dos Cotistas | 4.044 | - | - | - | - | - | - | - | - | - | - | 4.044 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 4.044 | 4.044 | 4.044 | 4.044 | 4.044 | 4.044 | 4.044 | 4.044 | 4.044 | 4.044 | 4.044 | |
| - | Remuneração de Cotistas | 46 | 549 | 482 | 407 | 420 | 435 | 444 | 444 | 444 | 443 | 442 | 4.555 |
| = | Fluxos de Caixa Líquidos do período | 0 | 0 | 0 | 0 | 0 | (0) | 0 | (0) | 0 | 0 | 0 | 0 |
| = | Aplicações+ Disponibilidades | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 4.044 | - | - | - | - | - | - | - | - | - | - | 4.044 |
| + | Remuneração das Cotas | 46 | 549 | 482 | 407 | 420 | 435 | 444 | 444 | 444 | 443 | 442 | 4.555 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 5.394 | 5.394 |
| = | Fluxos de Caixa Líquidos dos Cotistas | (3.998) | 549 | 482 | 407 | 420 | 435 | 444 | 444 | 444 | 443 | 5.835 | 5.905 |
(94) 559 492 417 430 445 455 455 455 455 454 4.523 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (3.998) 549 482 407 420 435 444 444 444 443 442 511 (3.998) (3.448) (2.966) (2.560) (2.140) (1.705) (1.261) (817) (373) 70 511 ~~[=]+~~ 4.044 - - - - - - - - - - 4.044
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FI | I | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 74,0% | 74,1% | 85,8% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,7% | 102,8% | 97,2% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | PIS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | COFINS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas Operacionais | 279,3% | 10,0% | 11,0% | 12,7% | 12,5% | 12,2% | 12,1% | 12,1% | 12,1% | 12,1% | 12,1% | 14,5% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,2% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,4% | 0,5% | 0,5% | 0,4% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% |
| - | Gestão e comercialização de contratos de locação | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% |
| - | Despesas recorrentes FII | 7,1% | 7,1% | 8,0% | 9,2% | 9,0% | 8,7% | 8,5% | 8,5% | 8,5% | 8,5% | 8,5% | 8,4% |
| - | Despesas iniciais de estruturação e distribuição | 269,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 2,7% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | -179,3% | 90,0% | 89,0% | 87,3% | 87,5% | 87,8% | 87,9% | 87,9% | 87,9% | 87,9% | 87,9% | 85,5% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | -179,3% | 90,0% | 89,0% | 87,3% | 87,5% | 87,8% | 87,9% | 87,9% | 87,9% | 87,9% | 87,9% | 85,5% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | -179,3% | 90,0% | 89,0% | 87,3% | 87,5% | 87,8% | 87,9% | 87,9% | 87,9% | 87,9% | 87,9% | 85,5% |
| - | Impostos (IR/CSSL) | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro líquido | -179,3% | 90,0% | 89,0% | 87,3% | 87,5% | 87,8% | 87,9% | 87,9% | 87,9% | 87,9% | 87,9% | 85,5% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | -179,3% | 90,0% | 89,0% | 87,3% | 87,5% | 87,8% | 87,9% | 87,9% | 87,9% | 87,9% | 87,9% | 85,5% |
| - | Investimento em novos ativos | 7467,4% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 73,8% |
| - | Reinvestimentos para reposição de ativos | 1,5% | 1,5% | 1,8% | 2,1% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,0% |
| = | Fluxos de Caixa Operações+ Investimentos | -7648,1% | 88,5% | 87,2% | 85,2% | 85,4% | 85,7% | 85,8% | 85,8% | 85,7% | 85,6% | 85,5% | 9,7% |
| = | Fluxos de Caixa Acumulado | -7648,1% | -555,6% | -536,3% | -536,4% | -434,8% | -336,2% | -243,6% | -157,8% | -72,1% | 13,5% | 99,0% | 0,0% |
| + | Integralização dos Cotistas | 7736,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,5% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 7736,6% | 651,5% | 731,2% | 847,5% | 821,9% | 797,3% | 781,4% | 781,4% | 781,4% | 782,0% | 783,4% | 0,0% |
| - | Remuneração de Cotistas | 88,5% | 88,5% | 87,2% | 85,2% | 85,4% | 85,7% | 85,8% | 85,8% | 85,7% | 85,6% | 85,5% | 86,1% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 7736,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,5% |
| + | Remuneração das Cotas | 88,5% | 88,5% | 87,2% | 85,2% | 85,4% | 85,7% | 85,8% | 85,8% | 85,7% | 85,6% | 85,5% | 86,1% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 1044,8% | 102,0% |
| = | Fluxos de Caixa Líquidos dos Cotistas | -7648,1% | 88,5% | 87,2% | 85,2% | 85,4% | 85,7% | 85,8% | 85,8% | 85,7% | 85,6% | 1130,4% | 111,7% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FII | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 42 | 499 | 497 | 485 | 492 | 507 | 518 | 518 | 518 | 518 | 517 | 5.109 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,0% | 0,0% | 0,0% | 1,2% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,6% | |
| - | Área vaga (m2) | - | - | - | 3 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 42 | 499 | 497 | 485 | 492 | 507 | 518 | 518 | 518 | 518 | 517 | 5.109 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | PIS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | COFINS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas Operacionais | 142 | 57 | 57 | 59 | 60 | 61 | 61 | 61 | 61 | 61 | 61 | 742 |
| - | Despesas de condomínio/IPTU (vacância) | - | - | - | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 17 |
| - | Inadimplência irrecuperável | 0 | 1 | 1 | 2 | 2 | 3 | 3 | 3 | 3 | 3 | 3 | 23 |
| - | Gestão e comercialização de contratos de locação | 1 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 133 |
| - | Despesas recorrentes FII | 4 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 433 |
| - | Despesas iniciais de estruturação e distribuição | 137 | - | - | - | - | - | - | - | - | - | - | 137 |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | (100) | 442 | 440 | 426 | 432 | 446 | 456 | 456 | 456 | 456 | 456 | 4.367 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | (100) | 442 | 440 | 426 | 432 | 446 | 456 | 456 | 456 | 456 | 456 | 4.367 |
| -/+ | Receitas/Despesas financeiras | - | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de Impostos | (100) | 442 | 440 | 426 | 432 | 446 | 456 | 456 | 456 | 456 | 456 | 4.367 |
| - | Impostos (IR/CSSL) | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro líquido | (100) | 442 | 440 | 426 | 432 | 446 | 456 | 456 | 456 | 456 | 456 | 4.367 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | (100) | 442 | 440 | 426 | 432 | 446 | 456 | 456 | 456 | 456 | 456 | 4.367 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (4.004) | 432 | 430 | 416 | 421 | 436 | 445 | 445 | 445 | 445 | 444 | 356 |
| = | Fluxos de Caixa Acumulado | (4.004) | (3.571) | (3.141) | (2.725) | (2.304) | (1.868) | (1.423) | (977) | (533) | (88) | 356 | |
| + | Integralização dos Cotistas | 4.040 | - | - | - | - | - | - | - | - | - | - | 4.040 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 4.040 | 4.040 | 4.040 | 4.040 | 4.040 | 4.040 | 4.040 | 4.040 | 4.040 | 4.040 | 4.040 | |
| - | Remuneração de Cotistas | 36 | 432 | 430 | 416 | 421 | 436 | 445 | 445 | 445 | 445 | 444 | 4.396 |
| = | Fluxos de Caixa Líquidos do período | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | 0 | (0) | (0) |
| = | Aplicações+ Disponibilidades ~~I]~~ | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 4.040 | - | - | - | - | - | - | - | - | - | - | 4.040 |
| + | Remuneração das Cotas | 36 | 432 | 430 | 416 | 421 | 436 | 445 | 445 | 445 | 445 | 444 | 4.396 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 5.402 | 5.402 |
| = | Fluxos de Caixa Líquidos dos Cotistas | (4.004) | 432 | 430 | 416 | 421 | 436 | 445 | 445 | 445 | 445 | 5.846 | 5.758 |
(100) 442 440 426 432 446 456 456 456 456 456 4.367 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (4.004) 432 430 416 421 436 445 445 445 445 444 356 (4.004) (3.571) (3.141) (2.725) (2.304) (1.868) (1.423) (977) (533) (88) 356 ~~[=]+~~ 4.040 - - - - - - - - - - 4.040
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FI | I | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 92,0% | 92,1% | 95,5% | 100,9% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,7% | 100,6% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | PIS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | COFINS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas Operacionais | 337,0% | 11,5% | 11,5% | 12,1% | 12,3% | 12,0% | 11,8% | 11,8% | 11,8% | 11,8% | 11,9% | 14,5% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,0% | 0,2% | 0,5% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,5% | 0,3% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% |
| - | Gestão e comercialização de contratos de locação | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% |
| - | Despesas recorrentes FII | 8,6% | 8,6% | 8,6% | 8,8% | 8,7% | 8,5% | 8,3% | 8,3% | 8,3% | 8,3% | 8,3% | 8,5% |
| - | Despesas iniciais de estruturação e distribuição | 325,5% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 2,7% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | -237,0% | 88,5% | 88,5% | 87,9% | 87,7% | 88,0% | 88,2% | 88,2% | 88,2% | 88,2% | 88,1% | 85,5% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | -237,0% | 88,5% | 88,5% | 87,9% | 87,7% | 88,0% | 88,2% | 88,2% | 88,2% | 88,2% | 88,1% | 85,5% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | -237,0% | 88,5% | 88,5% | 87,9% | 87,7% | 88,0% | 88,2% | 88,2% | 88,2% | 88,2% | 88,1% | 85,5% |
| - | Impostos (IR/CSSL) | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro líquido | -237,0% | 88,5% | 88,5% | 87,9% | 87,7% | 88,0% | 88,2% | 88,2% | 88,2% | 88,2% | 88,1% | 85,5% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | -237,0% | 88,5% | 88,5% | 87,9% | 87,7% | 88,0% | 88,2% | 88,2% | 88,2% | 88,2% | 88,1% | 85,5% |
| - | Investimento em novos ativos | 9283,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,4% |
| - | Reinvestimentos para reposição de ativos | 1,9% | 1,9% | 2,0% | 2,1% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,1% |
| = | Fluxos de Caixa Operações+ Investimentos | -9522,1% | 86,6% | 86,5% | 85,9% | 85,6% | 85,9% | 86,1% | 86,0% | 86,0% | 85,9% | 85,8% | 7,0% |
| = | Fluxos de Caixa Acumulado | -9522,1% | -715,7% | -632,2% | -561,8% | -468,2% | -368,3% | -274,8% | -188,8% | -102,9% | -17,0% | 68,8% | 0,0% |
| + | Integralização dos Cotistas | 9608,7% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 9608,7% | 809,6% | 813,0% | 833,0% | 821,1% | 796,5% | 780,6% | 780,6% | 780,6% | 780,7% | 781,5% | 0,0% |
| - | Remuneração de Cotistas | 86,6% | 86,6% | 86,5% | 85,9% | 85,6% | 85,9% | 86,1% | 86,0% | 86,0% | 85,9% | 85,8% | 86,0% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 9608,7% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| + | Remuneração das Cotas | 86,6% | 86,6% | 86,5% | 85,9% | 85,6% | 85,9% | 86,1% | 86,0% | 86,0% | 85,9% | 85,8% | 86,0% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 1044,9% | 105,7% |
| = | Fluxos de Caixa Líquidos dos Cotistas | -9522,1% | 86,6% | 86,5% | 85,9% | 85,6% | 85,9% | 86,1% | 86,0% | 86,0% | 85,9% | 1130,7% | 112,7% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FII | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 41 | 494 | 493 | 493 | 491 | 507 | 518 | 518 | 518 | 518 | 517 | 5.107 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,0% | 0,0% | 0,0% | 0,0% | 1,2% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | |
| - | Área vaga (m2) | - | - | - | - | 3 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 41 | 494 | 493 | 493 | 491 | 507 | 518 | 518 | 518 | 518 | 517 | 5.107 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | PIS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | COFINS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas Operacionais | 143 | 58 | 58 | 58 | 60 | 61 | 62 | 62 | 62 | 62 | 62 | 746 |
| - | Despesas de condomínio/IPTU (vacância) | - | - | - | - | 1 | 2 | 2 | 2 | 2 | 2 | 2 | 15 |
| - | Inadimplência irrecuperável | 0 | 1 | 1 | 2 | 2 | 3 | 3 | 3 | 3 | 3 | 3 | 23 |
| - | Gestão e comercialização de contratos de locação | 1 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 133 |
| - | Despesas recorrentes FII | 4 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 437 |
| - | Despesas iniciais de estruturação e distribuição | 138 | - | - | - | - | - | - | - | - | - | - | 138 |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | (102) | 436 | 435 | 435 | 431 | 446 | 456 | 456 | 456 | 456 | 456 | 4.361 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | (102) | 436 | 435 | 435 | 431 | 446 | 456 | 456 | 456 | 456 | 456 | 4.361 |
| -/+ | Receitas/Despesas financeiras | - | 0 | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) |
| = | Lucro antes de Impostos | (102) | 436 | 435 | 435 | 431 | 446 | 456 | 456 | 456 | 456 | 456 | 4.361 |
| - | Impostos (IR/CSSL) | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro líquido | (102) | 436 | 435 | 435 | 431 | 446 | 456 | 456 | 456 | 456 | 456 | 4.361 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | (102) | 436 | 435 | 435 | 431 | 446 | 456 | 456 | 456 | 456 | 456 | 4.361 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (4.006) | 427 | 426 | 425 | 421 | 435 | 445 | 445 | 444 | 444 | 444 | 349 |
| = | Fluxos de Caixa Acumulado | (4.006) | (3.579) | (3.154) | (2.728) | (2.308) | (1.872) | (1.427) | (983) | (538) | (94) | 349 | |
| + | Integralização dos Cotistas | 4.042 | - | - | - | - | - | - | - | - | - | - | 4.042 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 4.042 | 4.042 | 4.042 | 4.042 | 4.042 | 4.042 | 4.042 | 4.042 | 4.042 | 4.042 | 4.042 | |
| - | Remuneração de Cotistas | 36 | 427 | 426 | 425 | 421 | 435 | 445 | 445 | 444 | 444 | 444 | 4.391 |
| = | Fluxos de Caixa Líquidos do período | (0) | 0 | 0 | (0) | 0 | (0) | (0) | (0) | (0) | 0 | (0) | 0 |
| = | Aplicações+ Disponibilidades ~~I]~~ | (0) | (0) | 0 | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 4.042 | - | - | - | - | - | - | - | - | - | - | 4.042 |
| + | Remuneração das Cotas | 36 | 427 | 426 | 425 | 421 | 435 | 445 | 445 | 444 | 444 | 444 | 4.391 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 5.410 | 5.410 |
| = | Fluxos de Caixa Líquidos dos Cotistas | (4.006) | 427 | 426 | 425 | 421 | 435 | 445 | 445 | 444 | 444 | 5.854 | 5.760 |
(102) 436 435 435 431 446 456 456 456 456 456 4.361 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (4.006) 427 426 425 421 435 445 445 444 444 444 349 (4.006) (3.579) (3.154) (2.728) (2.308) (1.872) (1.427) (983) (538) (94) 349 ~~[=]+~~ 4.042 - - - - - - - - - - 4.042
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FI | I | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 93,3% | 93,1% | 96,2% | 99,2% | 102,8% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 100,7% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | PIS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | COFINS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas Operacionais | 345,6% | 11,7% | 11,7% | 11,8% | 12,2% | 12,1% | 11,9% | 11,9% | 11,9% | 11,9% | 11,9% | 14,6% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,0% | 0,0% | 0,2% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,3% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Gestão e comercialização de contratos de locação | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% |
| - | Despesas recorrentes FII | 8,8% | 8,8% | 8,8% | 8,8% | 8,8% | 8,6% | 8,4% | 8,4% | 8,4% | 8,4% | 8,4% | 8,6% |
| - | Despesas iniciais de estruturação e distribuição | 333,8% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 2,7% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | -245,6% | 88,3% | 88,3% | 88,2% | 87,8% | 87,9% | 88,1% | 88,1% | 88,1% | 88,1% | 88,1% | 85,4% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | -245,6% | 88,3% | 88,3% | 88,2% | 87,8% | 87,9% | 88,1% | 88,1% | 88,1% | 88,1% | 88,1% | 85,4% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | -245,6% | 88,3% | 88,3% | 88,2% | 87,8% | 87,9% | 88,1% | 88,1% | 88,1% | 88,1% | 88,1% | 85,4% |
| - | Impostos (IR/CSSL) | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro líquido | -245,6% | 88,3% | 88,3% | 88,2% | 87,8% | 87,9% | 88,1% | 88,1% | 88,1% | 88,1% | 88,1% | 85,4% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | -245,6% | 88,3% | 88,3% | 88,2% | 87,8% | 87,9% | 88,1% | 88,1% | 88,1% | 88,1% | 88,1% | 85,4% |
| - | Investimento em novos ativos | 9413,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 76,4% |
| - | Reinvestimentos para reposição de ativos | 1,9% | 1,9% | 2,0% | 2,0% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,1% |
| = | Fluxos de Caixa Operações+ Investimentos | -9661,1% | 86,4% | 86,3% | 86,2% | 85,7% | 85,8% | 86,0% | 85,9% | 85,9% | 85,8% | 85,7% | 6,8% |
| = | Fluxos de Caixa Acumulado | -9661,1% | -725,1% | -639,5% | -553,0% | -470,3% | -369,2% | -275,8% | -189,9% | -104,0% | -18,2% | 67,5% | 0,0% |
| + | Integralização dos Cotistas | 9747,5% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 9747,5% | 818,8% | 819,7% | 819,2% | 823,6% | 796,9% | 780,9% | 780,9% | 780,9% | 780,9% | 781,2% | 0,0% |
| - | Remuneração de Cotistas | 86,4% | 86,4% | 86,3% | 86,2% | 85,7% | 85,8% | 86,0% | 85,9% | 85,9% | 85,8% | 85,7% | 86,0% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 9747,5% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 79,1% |
| + | Remuneração das Cotas | 86,4% | 86,4% | 86,3% | 86,2% | 85,7% | 85,8% | 86,0% | 85,9% | 85,9% | 85,8% | 85,7% | 86,0% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 1045,7% | 105,9% |
| = | Fluxos de Caixa Líquidos dos Cotistas | -9661,1% | 86,4% | 86,3% | 86,2% | 85,7% | 85,8% | 86,0% | 85,9% | 85,9% | 85,8% | 1131,4% | 112,8% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FII | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 38 | 451 | 463 | 477 | 492 | 507 | 518 | 518 | 517 | 516 | 515 | 5.012 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 1,3% | 2,0% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,6% | 2,7% | 2,9% | |
| - | Área vaga (m2) | 0 | 5 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 7 | 8 | |
| - | Alugueis Efetivos | 38 | 451 | 463 | 477 | 492 | 507 | 518 | 518 | 517 | 516 | 515 | 5.012 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | PIS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | COFINS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas Operacionais | 139 | 57 | 58 | 59 | 60 | 60 | 60 | 60 | 61 | 61 | 61 | 735 |
| - | Despesas de condomínio/IPTU (vacância) | 0 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 2 | 3 | 23 |
| - | Inadimplência irrecuperável | 0 | 1 | 1 | 2 | 2 | 3 | 3 | 3 | 3 | 3 | 3 | 23 |
| - | Gestão e comercialização de contratos de locação | 1 | 12 | 12 | 12 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 130 |
| - | Despesas recorrentes FII | 4 | 42 | 42 | 42 | 42 | 42 | 42 | 42 | 42 | 42 | 42 | 425 |
| - | Despesas iniciais de estruturação e distribuição | 134 | - | - | - | - | - | - | - | - | - | - | 134 |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | (101) | 394 | 405 | 418 | 432 | 447 | 457 | 457 | 457 | 456 | 455 | 4.277 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | (101) | 394 | 405 | 418 | 432 | 447 | 457 | 457 | 457 | 456 | 455 | 4.277 |
| -/+ | Receitas/Despesas financeiras | - | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) |
| = | Lucro antes de Impostos | (101) | 394 | 405 | 418 | 432 | 447 | 457 | 457 | 457 | 456 | 455 | 4.277 |
| - | Impostos (IR/CSSL) | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro líquido | (101) | 394 | 405 | 418 | 432 | 447 | 457 | 457 | 457 | 456 | 455 | 4.277 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | (101) | 394 | 405 | 418 | 432 | 447 | 457 | 457 | 457 | 456 | 455 | 4.277 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (4.005) | 384 | 395 | 408 | 422 | 436 | 446 | 446 | 445 | 444 | 443 | 265 |
| = | Fluxos de Caixa Acumulado | (4.005) | (3.621) | (3.226) | (2.817) | (2.395) | (1.959) | (1.512) | (1.067) | (621) | (177) | 265 | |
| + | Integralização dos Cotistas | 4.038 | - | - | - | - | - | - | - | - | - | - | 4.038 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 4.038 | 4.038 | 4.038 | 4.038 | 4.038 | 4.038 | 4.038 | 4.038 | 4.038 | 4.038 | 4.038 | |
| - | Remuneração de Cotistas | 33 | 384 | 395 | 408 | 422 | 436 | 446 | 446 | 445 | 444 | 443 | 4.303 |
| = | Fluxos de Caixa Líquidos do período | 0 | 0 | 0 | 0 | (0) | 0 | 0 | 0 | (0) | (0) | 0 | 0 |
| = | Aplicações+ Disponibilidades | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 4.038 | - | - | - | - | - | - | - | - | - | - | 4.038 |
| + | Remuneração das Cotas | 33 | 384 | 395 | 408 | 422 | 436 | 446 | 446 | 445 | 444 | 443 | 4.303 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 5.385 | 5.385 |
| = | Fluxos de Caixa Líquidos dos Cotistas | (4.005) | 384 | 395 | 408 | 422 | 436 | 446 | 446 | 445 | 444 | 5.827 | 5.650 |
(101) 394 405 418 432 447 457 457 457 456 455 4.277 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (4.005) 384 395 408 422 436 446 446 445 444 443 265 (4.005) (3.621) (3.226) (2.817) (2.395) (1.959) (1.512) (1.067) (621) (177) 265 ~~[=]+~~ 4.038 - - - - - - - - - - 4.038
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FI | I | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 101,3% | 102,0% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,7% | 102,8% | 103,0% | 102,6% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | PIS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | COFINS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas Operacionais | 364,3% | 12,6% | 12,5% | 12,3% | 12,1% | 11,9% | 11,7% | 11,7% | 11,7% | 11,7% | 11,8% | 14,7% |
| - | Despesas de condomínio/IPTU (vacância) | 0,2% | 0,4% | 0,5% | 0,5% | 0,5% | 0,4% | 0,4% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% |
| - | Gestão e comercialização de contratos de locação | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% |
| - | Despesas recorrentes FII | 9,3% | 9,3% | 9,1% | 8,8% | 8,6% | 8,3% | 8,1% | 8,1% | 8,2% | 8,2% | 8,2% | 8,5% |
| - | Despesas iniciais de estruturação e distribuição | 351,8% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 2,7% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | -264,3% | 87,4% | 87,5% | 87,7% | 87,9% | 88,1% | 88,3% | 88,3% | 88,3% | 88,3% | 88,2% | 85,3% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | -264,3% | 87,4% | 87,5% | 87,7% | 87,9% | 88,1% | 88,3% | 88,3% | 88,3% | 88,3% | 88,2% | 85,3% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | -264,3% | 87,4% | 87,5% | 87,7% | 87,9% | 88,1% | 88,3% | 88,3% | 88,3% | 88,3% | 88,2% | 85,3% |
| - | Impostos (IR/CSSL) | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro líquido | -264,3% | 87,4% | 87,5% | 87,7% | 87,9% | 88,1% | 88,3% | 88,3% | 88,3% | 88,3% | 88,2% | 85,3% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | -264,3% | 87,4% | 87,5% | 87,7% | 87,9% | 88,1% | 88,3% | 88,3% | 88,3% | 88,3% | 88,2% | 85,3% |
| - | Investimento em novos ativos | 10213,6% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 77,9% |
| - | Reinvestimentos para reposição de ativos | 2,0% | 2,1% | 2,1% | 2,1% | 2,1% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,2% |
| = | Fluxos de Caixa Operações+ Investimentos | -10480,0% | 85,3% | 85,4% | 85,6% | 85,8% | 86,1% | 86,2% | 86,2% | 86,1% | 86,0% | 85,9% | 5,3% |
| = | Fluxos de Caixa Acumulado | -10480,0% | -803,5% | -697,2% | -590,4% | -486,7% | -386,1% | -292,2% | -206,1% | -120,2% | -34,4% | 51,4% | 0,0% |
| + | Integralização dos Cotistas | 10565,5% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 80,6% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 10565,5% | 896,0% | 872,7% | 846,1% | 820,6% | 796,1% | 780,1% | 780,2% | 780,8% | 782,0% | 783,3% | 0,0% |
| - | Remuneração de Cotistas | 85,5% | 85,3% | 85,4% | 85,6% | 85,8% | 86,1% | 86,2% | 86,2% | 86,1% | 86,0% | 85,9% | 85,9% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 10565,5% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 80,6% |
| + | Remuneração das Cotas | 85,5% | 85,3% | 85,4% | 85,6% | 85,8% | 86,1% | 86,2% | 86,2% | 86,1% | 86,0% | 85,9% | 85,9% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 1044,7% | 107,4% |
| = | Fluxos de Caixa Líquidos dos Cotistas | -10480,0% | 85,3% | 85,4% | 85,6% | 85,8% | 86,1% | 86,2% | 86,2% | 86,1% | 86,0% | 1130,5% | 112,7% |
Página 2 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FII | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Total | |||||||||||||
| R$ em moeda constante | |||||||||||||
| + | Receitas Operacionais | 44 | 513 | 513 | 514 | 510 | 507 | 518 | 518 | 518 | 518 | 517 | 5.188 |
| - | Área locável (m2) | 22 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | 260 | |
| - | Unitário de mercado locação (R$/m2) | 149 | 147 | 152 | 157 | 162 | 167 | 170 | 170 | 170 | 170 | 170 | |
| - | Potencial de Mercado de Alugueis | 39 | 460 | 475 | 489 | 505 | 520 | 531 | 531 | 531 | 531 | 531 | 5.141 |
| - | Vacância do empreendimento | 0,0% | 0,0% | 0,0% | 0,0% | 0,4% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | |
| - | Área vaga (m2) | - | - | - | - | 1 | 7 | 7 | 7 | 7 | 7 | 7 | |
| - | Alugueis Efetivos | 44 | 513 | 513 | 514 | 510 | 507 | 518 | 518 | 518 | 518 | 517 | 5.188 |
| - | Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Impostos sobre receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - | PIS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | COFINS | - | - | - | - | - | - | - | - | - | - | - | - |
| - | Despesas Operacionais | 145 | 59 | 59 | 59 | 60 | 62 | 62 | 62 | 62 | 62 | 62 | 755 |
| - | Despesas de condomínio/IPTU (vacância) | - | - | - | - | 0 | 2 | 2 | 2 | 2 | 2 | 2 | 14 |
| - | Inadimplência irrecuperável | 0 | 2 | 2 | 2 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 23 |
| - | Gestão e comercialização de contratos de locação | 1 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 13 | 135 |
| - | Despesas recorrentes FII | 4 | 44 | 44 | 44 | 44 | 44 | 44 | 44 | 44 | 44 | 44 | 443 |
| - | Despesas iniciais de estruturação e distribuição | 140 | - | - | - | - | - | - | - | - | - | - | 140 |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | (102) | 454 | 454 | 454 | 450 | 445 | 455 | 455 | 455 | 455 | 455 | 4.433 |
| - | Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de juros e Impostos (EBIT) | (102) | 454 | 454 | 454 | 450 | 445 | 455 | 455 | 455 | 455 | 455 | 4.433 |
| -/+ | Receitas/Despesas financeiras | - | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Lucro antes de Impostos | (102) | 454 | 454 | 454 | 450 | 445 | 455 | 455 | 455 | 455 | 455 | 4.433 |
| - | Impostos (IR/CSSL) | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Lucro líquido | (102) | 454 | 454 | 454 | 450 | 445 | 455 | 455 | 455 | 455 | 455 | 4.433 |
| + | Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = | Fluxos de Caixa Provenientes de Operações | (102) | 454 | 454 | 454 | 450 | 445 | 455 | 455 | 455 | 455 | 455 | 4.433 |
| - | Investimento em novos ativos | 3.903 | - | - | - | - | - | - | - | - | - | - | 3.903 |
| - | Reinvestimentos para reposição de ativos | 1 | 9 | 10 | 10 | 10 | 11 | 11 | 11 | 11 | 12 | 12 | 108 |
| = | Fluxos de Caixa Operações+ Investimentos | (4.006) | 445 | 445 | 444 | 439 | 435 | 444 | 444 | 444 | 444 | 443 | 421 |
| = | Fluxos de Caixa Acumulado | (4.006) | (3.561) | (3.116) | (2.672) | (2.233) | (1.798) | (1.353) | (909) | (465) | (22) | 421 | |
| + | Integralização dos Cotistas | 4.043 | - | - | - | - | - | - | - | - | - | - | 4.043 |
| + | Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
| = | Fluxos de Caixa Acumulado | 4.043 | 4.043 | 4.043 | 4.043 | 4.043 | 4.043 | 4.043 | 4.043 | 4.043 | 4.043 | 4.043 | |
| - | Remuneração de Cotistas | 38 | 445 | 445 | 444 | 439 | 435 | 444 | 444 | 444 | 444 | 443 | 4.465 |
| = | Fluxos de Caixa Líquidos do período | 0 | (0) | (0) | (0) | 0 | (0) | (0) | (0) | - | 0 | (0) | (0) |
| = | Aplicações+ Disponibilidades ~~I]~~ | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 4.043 | - | - | - | - | - | - | - | - | - | - | 4.043 |
| + | Remuneração das Cotas | 38 | 445 | 445 | 444 | 439 | 435 | 444 | 444 | 444 | 444 | 443 | 4.465 |
| - | Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + | Valor Residual | - | - | - | - | - | - | - | - | - | - | 5.410 | 5.410 |
| = | Fluxos de Caixa Líquidos dos Cotistas | (4.006) | 445 | 445 | 444 | 439 | 435 | 444 | 444 | 444 | 444 | 5.854 | 5.832 |
(102) 454 454 454 450 445 455 455 455 455 455 4.433 3.903 - - - - - - - - - - 3.903 1 9 10 10 10 11 11 11 11 12 12 108 (4.006) 445 445 444 439 435 444 444 444 444 443 421 (4.006) (3.561) (3.116) (2.672) (2.233) (1.798) (1.353) (909) (465) (22) 421 ~~[=]+~~ 4.043 - - - - - - - - - - 4.043
Página 1 de 2
30391000_BRCRenda_v6_280126
FCaixaAnual
CON$ULT
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FI | I | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| R$ em moeda constante | Total | ||||||||||||
| + - | Receitas Operacionais Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Unitário de mercado locação (R$/m2) | ||||||||||||
| - - | Potencial de Mercado de Alugueis Vacância do empreendimento | 88,9% | 89,7% | 92,5% | 95,3% | 99,0% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 102,6% | 99,1% |
| - | Área vaga (m2) | ||||||||||||
| - | Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - | Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Impostos sobre receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | PIS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | COFINS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - | Despesas Operacionais | 333,3% | 11,4% | 11,4% | 11,5% | 11,8% | 12,2% | 12,0% | 12,0% | 12,0% | 12,0% | 12,0% | 14,6% |
| - | Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,0% | 0,0% | 0,1% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,4% | 0,3% |
| - | Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% |
| - | Gestão e comercialização de contratos de locação | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% |
| - | Despesas recorrentes FII | 8,5% | 8,5% | 8,5% | 8,5% | 8,6% | 8,7% | 8,5% | 8,5% | 8,5% | 8,5% | 8,5% | 8,5% |
| - | Despesas iniciais de estruturação e distribuição | 321,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 2,7% |
| = | Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | -233,3% | 88,6% | 88,6% | 88,5% | 88,2% | 87,8% | 88,0% | 88,0% | 88,0% | 88,0% | 88,0% | 85,4% |
| - | Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de juros e Impostos (EBIT) | -233,3% | 88,6% | 88,6% | 88,5% | 88,2% | 87,8% | 88,0% | 88,0% | 88,0% | 88,0% | 88,0% | 85,4% |
| -/+ | Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro antes de Impostos | -233,3% | 88,6% | 88,6% | 88,5% | 88,2% | 87,8% | 88,0% | 88,0% | 88,0% | 88,0% | 88,0% | 85,4% |
| - | Impostos (IR/CSSL) | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Lucro líquido | -233,3% | 88,6% | 88,6% | 88,5% | 88,2% | 87,8% | 88,0% | 88,0% | 88,0% | 88,0% | 88,0% | 85,4% |
| + | Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Provenientes de Operações | -233,3% | 88,6% | 88,6% | 88,5% | 88,2% | 87,8% | 88,0% | 88,0% | 88,0% | 88,0% | 88,0% | 85,4% |
| - | Investimento em novos ativos | 8971,4% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 75,2% |
| - | Reinvestimentos para reposição de ativos | 1,8% | 1,8% | 1,9% | 1,9% | 2,0% | 2,1% | 2,1% | 2,2% | 2,2% | 2,3% | 2,3% | 2,1% |
| = | Fluxos de Caixa Operações+ Investimentos | -9206,5% | 86,7% | 86,7% | 86,5% | 86,2% | 85,7% | 85,9% | 85,8% | 85,8% | 85,7% | 85,6% | 8,1% |
| = | Fluxos de Caixa Acumulado | -9206,5% | -694,7% | -607,2% | -520,3% | -437,9% | -354,5% | -261,5% | -175,7% | -89,9% | -4,2% | 81,4% | 0,0% |
| + | Integralização dos Cotistas | 9293,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 77,9% |
| + | Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Fluxos de Caixa Acumulado | 9293,2% | 788,8% | 787,8% | 787,3% | 793,1% | 797,2% | 781,2% | 781,2% | 781,2% | 781,2% | 781,5% | 0,0% |
| - | Remuneração de Cotistas | 86,8% | 86,7% | 86,7% | 86,5% | 86,2% | 85,7% | 85,9% | 85,8% | 85,8% | 85,7% | 85,6% | 86,1% |
| = | Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = | Aplicações+ Disponibilidades ~~EI~~ ~~T~~ | 0,0% ~~T~~~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% | 0,0% ~~D~~ | 0,0% ~~+~~ | 0,0% | 0,0% ~~1~~ | 0,0% | 0,0% ~~T~~ | 0,0% | 0,0% ~~+~~ |
| Cotistas | |||||||||||||
| - | Investimento na aquisição das Cotas | 9293,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 77,9% |
| + | Remuneração das Cotas | 86,8% | 86,7% | 86,7% | 86,5% | 86,2% | 85,7% | 85,9% | 85,8% | 85,8% | 85,7% | 85,6% | 86,1% |
| - | Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + | Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 1045,7% | 104,3% |
| = | Fluxos de Caixa Líquidos dos Cotistas | -9206,5% | 86,7% | 86,7% | 86,5% | 86,2% | 85,7% | 85,9% | 85,8% | 85,8% | 85,7% | 1131,3% | 112,4% |
Página 2 de 2
PROTOCOLO DE ASSINATURA(S)

O documento acima foi proposto para assinatura digital na plataforma Certisign Assinaturas. Para verificar as assinaturas clique no link: http://assinaturas.certisign.com.br/Verificar/4E1F-7DF0-FB6D-429E ou vá até o site http://assinaturas.certisign.com.br e utilize o código abaixo para verificar se este documento é válido.
Código para verificação: 4E1F-7DF0-FB6D-429E
Hash do Documento
2547850FBF3F0BB6DAE8382FFBCCDC95779F44E31E3D46F2EB3B3B611D3DFB0E
O(s) nome(s) indicado(s) para assinatura, bem como seu(s) status em 13/02/2026 é(são) :
/>
- Roberto Mauro Costa (Signatário) - 949.864.108-06 em 13/02/2026 16:57 UTC-03:00 Tipo: Assinatura Eletrônica
Evidências
Client Timestamp Fri Feb 13 2026 16:57:05 GMT-0300 (Horário Padrão de Brasília) Geolocation Location not shared by user.
IP 186.220.102.248
Identificação: Autenticação de conta
Assinatura:
Hash Evidências:
A35A3CE548A4F4B8A48FD8A7E60D78B229C213739B303037D07F4385AF9EAD3D