Laudo de Avaliação (Conclusão de Negócio) FATN11 de 30/11/2024
Laudo de Avaliação (Conclusão de Negócio) do BRC Renda Corporativa (FATN11), fundo imobiliário híbrido, com data de referência em 30/11/2024, com entrega no FundosNet (B3) em 02/03/2026. No pregão de 03/11/2026, a cota do FATN11 fechou a R$ 77,06, com P/VP de 0,79 (valor patrimonial de R$ 97,25 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,80 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 11,42% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 694,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 30.567.216/0001-02
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 30/11/2024
- Data de entrega
- 02/03/2026 15:00
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
on
L A U D O D E A V A L I A Ç Ã O
~~N~~o 29.405.039/1124
| SOLICITANTE: | BRC RENDA CORPORATIVA FUNDO DE INVESTIMENTO IMOBILIÁRIO |
|---|---|
| OBJETO: | ENDEREÇO: AV. PAULISTA, 688 – EDIFÍCIO SANTA FILIPPA– CONJUNTO 120 |
| SÃO PAULO– SP | |
| TIPO: CONJUNTO COMERCIAL -015D-59C0. | |
| USO: COMERCIAL -79E8 | |
| ÁREA PRIVATIVA: 516,00 M²1 o 634D | |
| ÁREA TOTAL: 563,95 M² ze o códig | |
| FINALIDADE: | MENSURAÇÃO DE VALOR JUSTO :443 e utili |
| OBJETIVO: | DETERMINAÇÃO DO VALOR DE MERCADO DE COMPRA E Mauro Costa. ertisign.com.br |
| VENDA berto uras.c | |
| AVALIAÇÃO: | DATA BASE: NOVEMBRO/2024 **VALOR DE COMPRA/VENDA: (conceito valor justo“fair value”) ** onicamente por Ro o site https://assinat |
| R$ 8.309.000,00 (CENÁRIO BUY TO LEASE) Este documento foi assinado eletr Para verificar as assinaturas vá a |
1 De acordo com o projeto fornecido. Este documento foi assinado eletronicamente por Roberto Mauro Costa.
Para verificar as assinaturas vá ao site https://assinaturas.certisign.com.br:443 e utilize o código 634D-79E8-015D-59C0.
CONSULT
Soluções Patrimoniais
ÍNDICE
| I. | INTRODUÇÃO ...................................................................................................................................................... 4 |
|---|---|
| II. | METODOLOGIA .................................................................................................................................................. 6 |
| 1. | NORMAS TÉCNICAS ......................................................................................................................................... 6 |
| 2. | CLASSIFICAÇÃO DOS MÉTODOS DE AVALIAÇÃO .................................................................................... 7 |
| 3. | CRITÉRIO ADOTADO ....................................................................................................................................... 9 |
| 4. | ESPECIFICAÇÃO DA AVALIAÇÃO ................................................................................................................ 9 |
| 5. | DEFINIÇÃO TÉCNICA DO VALOR ESTABELECIDO ................................................................................. 11 |
| III. | IDENTIFICAÇÃO E CARACTERIZAÇÃO DO IMÓVEL AVALIANDO .................................................. 15 |
| 1. | CARACTERIZAÇÃO DA REGIÃO ................................................................................................................. 15 |
| 1.1. LOCALIZAÇÃO E ATIVIDADES EXISTENTES ........................................................................................ 15 | |
| 1.2. INFRAESTRUTURA URBANA E EQUIPAMENTOS COMUNITÁRIOS ................................................... 16 | |
| 2. | CARACTERIZAÇÃO DO TERRENO .............................................................................................................. 17 |
| 2.1. LOCALIZAÇÃO .......................................................................................................................................... 17 | |
2.2. CARACTERÍSTICAS DO LOGRADOURO DE SITUAÇÃO ...................................................................... 18 | |
| 2.3. ASPECTOS FÍSICOS ................................................................................................................................. 19 | |
| 3. | CARACTERIZAÇÃO DAS EDIFICAÇÕES E BENFEITORIAS .................................................................... 20 C |
| 3.1 DESCRIÇÃO DO EDIFÍCIO SANTA FILIPPA ......................................................................................... 20 5 | |
| 3.2 DESCRIÇÃO DA UNIDADE AVALIANDA ............................................................................................... 24 15 | |
| IV. | DIAGNÓSTICO DE MERCADO ....................................................................................................................... 36 E8 |
| 1. | CONTEXTO ECONÔMICO MUNDIAL...................................................................................................... 36 D7 |
| 2. | CONTEXTO ECONÔMICO BRASILEIRO................................................................................................. 37 34 |
| 3. | CONTEXTO DO MERCADO IMOBILIÁRIO BRASILEIRO................................................................... 39 |
| 4. | SITUAÇÃO ATUAL DO MERCADO DE IMÓVEIS CONCORRENTES................................................. 40 ódi |
| V. | AVALIAÇÃO E ANÁLISE ECONÔMICO–FINANCEIRA (MÉTODO DA RENDA) ............................... 41 |
| 1. | MODELO DE ANÁLISE ................................................................................................................................... 41 tili |
| 2. | PRESSUPOSTOS, RESSALVAS E FATORES LIMITANTES ........................................................................ 44 |
| 3. | FLUXO DE CAIXA LÍQUIDO DO ACIONISTA(FCFE) ................................................................................. 47 44 |
| 3.1 PARÂMETROS PARA PROJEÇÃO DE RESULTADOS ............................................................................ 49 . b | |
| 4. | CUSTO DE CAPITAL ....................................................................................................................................... 56 sta |
| 5. | VALOR ECONÔMICO DO EMPREENDIMENTO (NPV) .............................................................................. 59 o Co |
| VI. | CONCLUSÃO ...................................................................................................................................................... 60 Maur ti |
| VII. | TERMO DE ENCERRAMENTO ...................................................................................................................... 61 oberto t |
| Este documento foi assinado eletronicamente por R P ifi it á it htt//i |
~~>Socios tt~~
paesMN! .
“A Jum a
7 NUAtua] [3E EmasESnssasaces aa
NV RA E EREEESaOS E
vaia = na! %
o E 4
Pr E EEESESES E E
Mi] E EBEEE = nl / 1
MetoNg ABA DD EEMEDCSS ou ) E y
+ Ty
E À 4
= mam NA
mBE na of,
E EA
itaú
Acao
y q EA
E = A —o
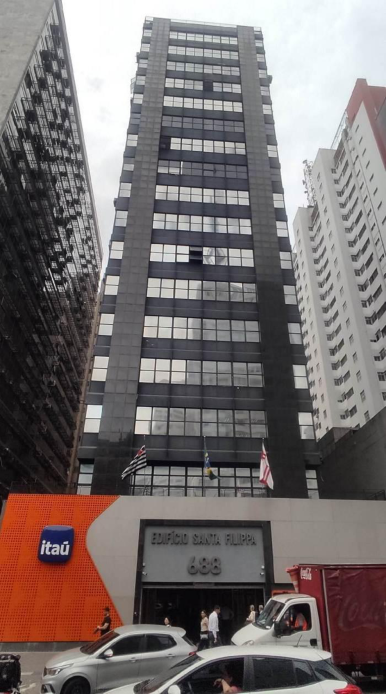
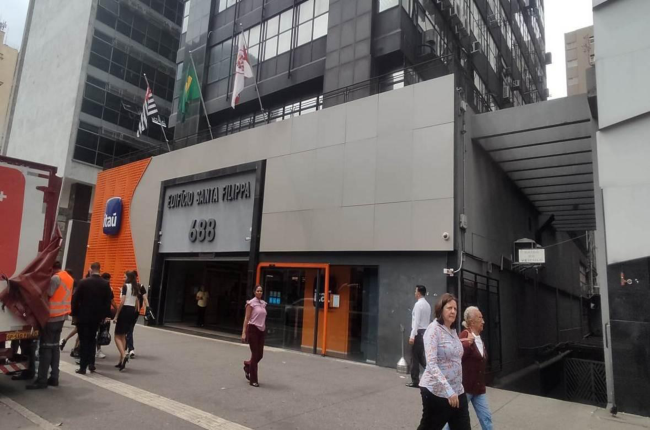
FACHADA DO EDIFÍCIO
CONSULT
Soluções Patrimoniais
I. INTRODUÇÃO
A Consult Engenharia e Avaliações Ltda. (nome fantasia Consult Soluções Patrimoniais), com sede na Rua Nelson Camargo nº 393, 1º andar, na cidade de Osasco, estado de São Paulo, CNPJ nº 48.882.971/0001-39, procedeu a avaliação do conjunto comercial localizado à Avenida Paulista, 688, Edifício Santa Filippa – conjunto 120, Jardim Paulista, Cidade e Estado de São Paulo, classificado como Propriedade para Investimento do Fundo de Investimento Imobiliário BRC RENDA CORPORATIVA FUNDO DE INVESTIMENTO IMOBILIÁRIO, administrado pela BR Capital DTVM S.A.
O objetivo do presente trabalho solicitado pelo administrador do FII é a determinação do valor de mercado de compra e venda para atendimento às exigências da instrução CVM Nº 516, de
29 de dezembro de 2011 que dispõe sobre a elaboração e divulgação das Demonstrações Financeiras dos Fundos de Investimento Imobiliário – FII, dando diretrizes quanto aos procedimentos de mensuração do valor justo para monitoramento de valores contábeis registrados. A Consult declara que avaliou este imóvel anteriormente através do laudo Nº 28.584.002/1123. Para tanto a Consult adotou as metodologias usuais de avaliação de ativos, notadamente os Métodos Comparativo e da Renda. Considerou-se como premissa, para efeito de análise, os bens livres de hipotecas, arrestos, usufrutos, penhores, passivos ambientais ou quaisquer ônus ou problemas que prejudiquem o seu bom uso ou comercialização, inclusive livre de dívidas ou pendências referentes a eventos do passado. Parte das informações e documentos que foram necessários para a execução da avaliação foram fornecidos pelos executivos e funcionários da solicitante. Estas informações foram consideradas como verdadeiras uma vez que não faz parte do escopo de nosso trabalho qualquer tipo de procedimento de diligência ou auditoria.
CONSULT
Soluções Patrimoniais
Relacionamos abaixo a documentação fornecida para a elaboração deste relatório, que é, por premissa, considerada boa e válida, não tendo sido efetuadas análises jurídicas ou medições de campo:
cópia da matrícula nº 146.928 do 4º Cartório do RGI de São Paulo/SP;
cópia da guia de IPTU;
cópia do projeto.
Para fins de cálculos adotamos área privativa de 516,00 m² conforme cópia do projeto.
Desta forma, a Consult não assume qualquer responsabilidade futura pela precisão das informações citadas acima.
Algumas das considerações e premissas descritas neste relatório estão baseadas em eventos futuros que fazem parte da expectativa dos consultores, à época deste estudo. Estes eventos futuros podem não ocorrer e os resultados apresentados neste relatório poderão sofrer alterações. A Consult e seus sócios declaram que não mantém relação de trabalho ou subordinação com sociedades controladoras ou controladas pelo administrador do FII, não detém cotas no fundo ao qual se referem os imóveis objetos da avaliação e não têm qualquer interesse financeiro
futuros podem não ocorrer e os resultados apresentados neste relatório poderão sofrer alterações. A Consult e seus sócios declaram que não mantém relação de trabalho ou subordinação com sociedades controladoras ou controladas pelo administrador do FII, não detém cotas no fundo ao qual se referem os imóveis objetos da avaliação e não têm qualquer interesse financeiro nas operações que envolvem os objetos da avaliação, caracterizando, assim, sua independência. Os honorários contratados para a execução deste trabalho não são baseados e não têm qualquer relação com os valores e indicadores aqui reportados. Isto posto, o arbitramento de todos os valores aqui apresentados emanam da formação de opiniões técnicas, devidamente sustentadas e com toda independência. O laudo é considerado pela Consult Soluções Patrimoniais como documento sigiloso, absolutamente confidencial, podendo ser divulgado a terceiros mediante autorização do solicitante, ressaltando-se que os trabalhos não devem ser utilizados para outra finalidade que não seja as estabelecidas anteriormente.
CONSULT
Soluções Patrimoniais
II. METODOLOGIA
1. NORMAS TÉCNICAS
As normas de avaliação da ABNT - Associação Brasileira de Normas Técnicas são constituídas de 7 partes sob o título geral de “Avaliação de bens” e número referencial NBR 14653.
A parte 1 refere-se a Procedimentos Gerais, contudo só deverá ser utilizável em conjunto com as demais partes, conforme abaixo:
Parte 2: Imóveis Urbanos
Parte 3: Imóveis Rurais
Parte 4: Empreendimentos
• Parte 5: Máquinas, equipamentos, instalações e bens industriais em geral • Parte 6: Recursos Naturais e Ambientais • Parte 7: Patrimônios Históricos O presente trabalho estará embasado nas diretrizes estipuladas nas normas da ABNT, NBR 14653-1, NBR 14653-2 e NBR 14653-4. A interpretação das especificações constantes das Normas da ABNT é discutida e apresentada através de estudos analíticos pelo Instituto Brasileiro de Avaliações e Perícias de Engenharia – IBAPE, Instituto de Engenharia e outras associações de classe. Este estudo também está embasado em subsídios técnicos e foi elaborado de acordo com a Instrução Normativa CVM 472/08 que dispõe sobre a constituição, a administração, o funcionamento, a oferta pública de distribuição de cotas e a divulgação de informações dos Fundos de Investimento Imobiliário – FII, como também pela instrução CVM Nº 516, de 29 de dezembro de 2011 que dispõe sobre a elaboração e divulgação das Demonstrações Financeiras dos Fundos de Investimento Imobiliário – FII.
CONSULT
Soluções Patrimoniais
2. CLASSIFICAÇÃO DOS MÉTODOS DE AVALIAÇÃO
De uma forma geral, conforme figura abaixo, existem 3 abordagens originais de avaliação de onde derivam todas as metodologias comumente utilizadas em todo o mundo:
Renda
Comparativo
Custo
•Perspectivas futuras;
•Sempre considerado como •Pressupõe a reposição do bem; •Perspectivas futuras; método prioritário; •É fundamentado no conceito •Capacidade de geração de
•Possível quando existe um evolutivo; benefícios; mercado ativo; •Normalmente passa pelo valor •Projeções esperadas;
•Proporciona resultados mais novo; •Taxas de atratividade; diretos. •Requer um ajuste em função •Incertezas e risco. do estado do bem.
Nas normas vigentes da ABNT, NBR 14653-1, item 8.2 “Métodos para identificar o valor de um bem, de seus frutos e direitos”, os processos avaliatórios são divididos em 4 grupos relacionados a seguir: Método COMPARATIVO Direto de Dados de Mercado Identifica o valor de mercado do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituíntes da amostra. Método Involutivo (variante da RENDA ) Identifica o valor de mercado do bem, alicerçado no seu aproveitamento eficiente, baseado em modelo de estudo de viabilidade técnico-econômica, mediante hipotético empreendimento compatível com as características do bem e com as condições do mercado no qual está inserido, considerando-se cenários viáveis para execução e comercialização do produto.
CONSULT
Soluções Patrimoniais
Método Evolutivo ( CUSTO )
Identifica o valor do bem pelo somatório dos valores de seus componentes. Caso a finalidade seja a identificação do valor de mercado, deve ser considerado o fator de comercialização.
Método da Capitalização da RENDA
Identifica o valor do bem, com base na capitalização presente de sua renda líquida prevista, considerando-se cenários viáveis.
Para melhor entendimento dos processos avaliatórios por parte do solicitante, reproduzimos também os itens 8.3 “Métodos para identificar o custo de um bem” e 8.4 “Métodos para identificar indicadores de viabilidade da utilização econômica de um empreendimento” da NBR 14653-1.
MÉTODOS PARA IDENTIFICAR O CUSTO DE UM BEM Método Comparativo Direto de Custo Identifica o custo do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra. Método da Quantificação de Custo Identifica o custo do bem ou de suas partes por meio de orçamentos sintéticos ou analíticos a partir das quantidades de serviços e espectivos custos diretos e indiretos. MÉTODOS PARA IDENTIFICAR INDICADORES DE VIABILIDADE ECONÔMICA DE UM EMPREENDIMENTO Os procedimentos avaliatórios usuais com a finalidade de determinar indicadores de viabilidade da utilização econômica de um empreendimento são baseados no se fluxo de caixa projetado, a partir do qual são determinados indicadores de decisão baseados no valor presente líquido, taxas internas de retorno, tempos de retorno, dentre outros
CONSULT
Soluções Patrimoniais
3. CRITÉRIO ADOTADO
Após a apreciação da metodologia básica pode-se concluir que todos os métodos são comparativos genericamente, isto porque, em qualquer um deles estaremos sempre comparando elementos, sejam eles valores de venda ou oferta, de locação, taxas de renda, atratividade ou mesmo a forma e o aproveitamento eficiente de terrenos e imóveis.
No presente caso, tendo em vista a finalidade da avaliação, a natureza dos imóveis avaliandos, suas situações geo-sócio-econômicas e a disponibilidade de dados e evidêncas de mercado seguras, optamos pelo "Método da Renda" na sua variante de Valor Econômico por Fluxo de Caixa Descontado, para a definição dos valores referenciais e indicadores.
4. ESPECIFICAÇÃO DA AVALIAÇÃO
| Como a variante avaliaçõ enquadr Item ~~E~~ | s avaliações foram de Valor Econômic es de acordo com ado em graus I, II ou Atividade Tabela 4 ~~RR~~ | fundamentadas princi o por Fluxo de Caixa o item 10 da NBR 1 III quanto à fundam - Identificação de valor ~~e~~ | palmente pelo "Mét Descontado, analisam 4653-4, que define entação, conforme ta Paraidentificação deval e indicadores de viabili ~~e~~ | odo da Renda" na sua os a especificação das que o laudo deve ser bela abaixo: or dade go 634D-79E8-015D-59C0. ~~—a~~ |
|---|---|---|---|---|
| Grau III | Grau II | Grau I di | ||
| 7.5.1.1 | Análise operacional do empreendimento | Ampla, com os elementos operacionais devidamente explicitados | Simplificada, com base nos indicadores operacionais | Sintética, com a apresentação dos indicadores básicos operacionais utilize o có ~~R~~ |
| 7.5.1.2 | Análise das séries históricas do empreendimento 1) | base em análise do processo estocástico para variáveis-chave, em um período mínimo de 36 | Com base em análise determinística para um prazo mínimo de 24 meses | Com base em análise qualitativa para um prazo mínimo de 12 meses ta. m.br:443 e |
| 7.5.1.3 ~~o~~ | Análise setorial e diagnóstico de mercado | De estrutura, conjuntura, tendências e conduta | Da conjuntura | Sintética da conjuntura o Cos gn.co |
| 7.5.1.4 | Taxas de desconto | Fundamentada | Justificada | Arbitrada aur rtisi |
| 7.5.1.5.1 ~~DS~~ | Escolha do modelo | Probabilístico ~~RR~~ | Determinístico associado aos cenários ~~O~~ | Determinístico rto M as.ce |
| 7.5.1.5.1 ~~S~~ | Estrutura básica do fluxo de caixa ~~R~~ | Completa ~~RR~~ | Simplificada ~~PR~~ | Rendas líquidas Robe inatur |
| 7.5.1.5.2 | Cenários fundamentados | Mínimo de 5 | Mínimo de 3 | Mínimo de 1 por ass |
| 7.5.1.5.3 ~~E~~ | Análise de sensibilidade | Simulações com apresentação do comportamento gráfico | Simulação com identificação de elasticidade por variável | Simulação única com variação em torno de 10% camente e https:// |
| 7.5.1.5.4 ~~E~~ | Análise de risco ~~O~~ | Risco fundamentado ~~O~~ | Risco justificado | Risco arbitrado oni o sit |
| 1) Só par | a empreendimento emope | ração | Este documento foi assinado eletr Para verificar as assinaturas vá a |
Atribuindo 01 ponto para os itens em grau I , 02 pontos para os itens em grau II e 03 pontos para itens em grau III. O enquadramento global deve considerar a soma dos pontos obtidos para o conjunto dos itens, atendendo à tabela a seguir.
Tabela 5 - Enquadramento dos laudos segundo seu grau de fundamentação
(para identificação de valor)
| Graus | III | II | I |
|---|---|---|---|
| Pontos | maior ou igual a 22 | de 13 a 21 | de 7 a 12 |
| Restrições | máximo de 3 itens em graus inferiores, admitindo-se no máximo um item no Grau I (para ind | máximo de 4 itens em graus inferiores ou não atendidos icadores de viabilidade) | mínimo de 7 itens atendidos |
| Graus | III | II | I |
| Pontos | maior ou igual a 18 | de 11 a 17 | de 5 a 10 |
| Restrições | máximo de 4 itens em graus inferiores, admitindo-se no máximo um item no Grau I | máximo de 4 itens em graus inferiores ou não atendidos | mínimo de 5 itens atendidos |
| entro dest Item | e critério, Pontos G | definimos o seguinte grau de fundamentação para o presente laudo: Comentários rau I 634D-79E8-015D-59C0. |
|---|---|---|
| 7.5.1.1 | 2 | Os levantamentos, as pesquisas e as projeções operacionais apresentadas permitem uma analise sintética dos indicadores operacionais dos empreendimentos. utilize o código |
| 7.5.1.2 | 0 | Não foram fornecidos os históricos recentes mês a mês de locação do empreendimento demonstrando o valor exato pago, contudo temos parâmetros dos contratos assinados e a informação verbal do administrador de que o locatário está adimplente. Com relação a eventuais investimentos nos imóveis ou despesas operacionais nos foram informados conforme apresentado adiante em item específico, não permitindo analisarmos a performe operacional realizada pelo empreendimento no período recente por completo. te por Roberto Mauro Costa. s://assinaturas.certisign.com.br:443 e |
| 7.5.1.3 | 2 | Executamos uma análise da conjuntura imobiliária local. amen http |
| 7.5.1.4 | 2 | No item IV- 4 justificamos de forma detalhada a taxa adotada. onic o site |
| 7.5.1.5.1 | 2 | Como não existia uma base de dados que permitisse uma análise probabilística das diversas variáveis exigíveis em um modelo desta natureza, adotamos um modelo determinístico associado a cenários. assinado eletr sinaturas vá a |
| 7.5.1.5.1 | 2 | 10 Simplificada com algumas adaptações em função do tipo de empreendimento e dasinformações disponíveis. Este documento foi Para verificar as as |
Dentro deste critério, definimos o seguinte grau de fundamentação para o presente laudo:
CONSULT
Soluções Patrimoniais
| 7.5.5.1.2 | 1 | Estabelecemos como base um cenário que consideramos o mais provável |
|---|---|---|
| dentro das informações disponíveis no momento da avaliação. Adicionalmente projetamos desvios nas variáveis chaves do modelo, proporcionando a análise de resultados mais otimistas ou pessimistas. | ||
| 7.5.5.1.3 | 0 | Não foram elaboradas análises de sensibilidade. |
| 7.5.5.1.4 | 2 | Contemplamos a análise de risco por meio de um prêmio de risco justificado na composição da taxa de desconto. |
| TOTAL | 13 | Laudo enquadrado no grau II |
O presente trabalho será classificado como "Grau II", conforme o que dispõem as normas da ABNT.
5. DEFINIÇÃO TÉCNICA DO VALOR ESTABELECIDO
Existem muitos tipos e definições relativas ao valor. É de grande importância para o uso e conhecimento das avaliações, que o tipo e a definição de valor em questão sejam identificados de maneira clara, e que as metodologias usadas estejam adequadas com as finalidades e os propósitos da avaliação. Uma mudança na definição de valor pode ter um efeito material nos valores que se atribuem aos bens.
- A definição e entendimentos de valor sempre foram controversos na engenharia de avaliações, existindo várias definições, com diferentes enfoques. Como paradigma, para valor de mercado, a IVSC – International Valuation Standards Council define da seguinte forma: ▪ “Quantia estimada pela qual um ativo ou passivo seria transacionado, na Data da Avaliação, entre um comprador e um vendedor predispostos, em uma transação entre partes independentes, depois de um tempo adequado de exposição ao mercado, onde as partes ajam com conhecimento, prudência e sem compulsão.”
O IBAPE adota a definição dentro da linha conceitual das normas IVSC, ou seja:
- “Quantia mais provável pela qual se negociaria com conhecimento, prudência e sem compulsão um bem, numa data de referência, dentro das condições do mercado vigentes.”
CONSULT
Soluções Patrimoniais
Se considerarmos as normas da ABNT, a definição técnica é a seguinte:
- “Quantia mais provável pela qual se negociaria voluntariamente e conscientemente um bem, numa data de referência, dentro das condições do mercado vigente.”
Para as normas contábeis definidas pelo Comitê de Pronunciamentos Contábeis - CPC, o valor justo de um ativo segue a diretriz do valor de mercado e é definido na CPC 46 - Mensuração do Valor Justo como:
- “o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração”
A mensuração do valor justo de um ativo não financeiro nas orientações do CPC leva em consideração a capacidade do participante do mercado de gerar benefícios econômicos utilizando o ativo em seu melhor uso possível (highest and best use) ou vendendo-o a outro
participante do mercado que utilizaria o ativo em seu melhor uso. O melhor uso possível de um ativo não financeiro leva em conta o uso do ativo que seja fisicamente possível, legalmente permitido e financeiramente viável. O valor justo é uma mensuração baseada em mercado e não uma mensuração específica da entidade. Para alguns ativos e passivos, pode haver informações de mercado ou transações de mercado observáveis disponíveis e para outros pode não haver. Contudo, o objetivo da mensuração do valor justo em ambos os casos é o mesmo – estimar o preço pelo qual uma transação não forçada para vender o ativo ou para transferir o passivo ocorreria entre participantes do mercado na data de mensuração sob condições correntes de mercado (ou seja, um preço de saída na data de mensuração do ponto de vista de participante do mercado que detenha o ativo ou o passivo). Quando o preço para um ativo ou passivo idêntico não é observável, a entidade mensura o valor justo utilizando outra técnica de avaliação que maximiza o uso de dados observáveis relevantes e minimiza o uso de dados não observáveis. Por ser uma mensuração baseada em mercado, o valor justo é mensurado utilizando-se as premissas que os participantes do mercado utilizariam ao precificar o ativo ou o passivo, incluindo premissas sobre risco. A instrução CVM Nº 516, de 29 de dezembro de 2011, também dá orientações e define valor justo para propriedades para investimento da seguinte forma: “Art. 7º Após o reconhecimento inicial, as propriedades para investimento devem ser continuamente mensuradas pelo valor justo.
CONSULT
Soluções Patrimoniais
§1º Entende-se por valor justo o valor pelo qual um ativo pode ser trocado ou um passivo liquidado entre partes independentes, conhecedoras do negócio e dispostas a realizar a transação, sem que represente uma operação forçada.
§2º O valor justo de uma propriedade para investimento deve refletir as condições de mercado no momento de sua aferição.
§3º A melhor evidência do valor justo é dada pelos preços correntes de negociação em um mercado líquido, de ativos semelhantes, na mesma região e condição e sujeitos a contratos similares de aluguéis ou outros.
§4º Na impossibilidade de aplicar o disposto no parágrafo anterior, a instituição administradora deve usar, na ordem, as seguintes informações para estimar o valor justo:
- I – preços correntes praticados em um mercado líquido de ativos de diferente natureza, condição, localização, sujeitos a diferentes contratos de aluguéis ou outros, ajustados para refletir estas diferenças;
II – preços recentes de ativos semelhantes praticados em mercados menos líquidos, ajustados para refletir quaisquer mudanças nas condições econômicas em relação à data da ocorrência daqueles preços; ou III – projeções de fluxos de caixa descontados baseados em estimativas confiáveis de fluxos futuros de caixa, consubstanciado nos termos do contrato de aluguel ou qualquer outro contrato existente e, quando possível, em evidências externas de valores correntes de aluguéis de ativos na mesma localização e condição, devendo usar taxas de desconto que reflitam as avaliações atuais do mercado quanto às incertezas no valor e prazo dos fluxos de caixa.” Entendemos por “mercado líquido” citado acima o conceito de “mercado ativo” apresentado pelas normas contábeis definidas pelo CPC, conforme abaixo: “Mercado ativo é um mercado onde todas as seguintes condições existem: (a) os itens transacionados no mercado são homogêneos; (b) vendedores e compradores com disposição para negociar são encontrados a qualquer momento para efetuar a transação; e (c) os preços estão disponíveis para o público.”
Entendemos por “mercado líquido” citado acima o conceito de “mercado ativo” apresentado pelas normas contábeis definidas pelo CPC, conforme abaixo:
“Mercado ativo é um mercado onde todas as seguintes condições existem:
- (a) os itens transacionados no mercado são homogêneos;
(b) vendedores e compradores com disposição para negociar são encontrados a qualquer momento para efetuar a transação; e
(c) os preços estão disponíveis para o público.”
CONSULT
Soluções Patrimoniais
De qualquer forma, os valores de mercado são mensurados com segurança em ambientes onde é possível se fazer uma comparação direta, ou ter suporte de mercado para tal assertiva.
Para imóveis residenciais, comerciais e outros bens padronizados e com mercado ativo normalmente é possível estimar valores diretamente por comparação, contudo no caso de dificuldade de acesso a informações efetivas de negócios realizados, avaliação de conjunto (“pacote”) de unidades autônomas, empreendimentos de grande porte, imóveis especializados ou em estágios intermediários de projeto, desenvolvimento ou implantação, ou mesmo títulos de valores mobiliários lastreados em ativos não financeiros, não é possível fazer a avaliação por comparação direta em função da pouca amostragem de evidências de mercado.
Nestas situações é exigida a utilização de técnicas de avaliação geralmente aceitas, estabelecendo-se premissas e pressupostos que suprem a ausência de evidências de mercado e permitem ao avaliador se apoiar nas teorias da Engenharia de Avaliações e das Finanças Corporativas para embasar a aferição de um referencial de valor que represente a melhor aproximação do valor de mercado justo (“fair market value”).
III. IDENTIFICAÇÃO E CARACTERIZAÇÃO DO IMÓVEL AVALIANDO
1. CARACTERIZAÇÃO DA REGIÃO
1.1. LOCALIZAÇÃO E ATIVIDADES EXISTENTES
| Uso Predominante: | Residencial multif unifamiliar e comer | amiliar, residencial cial/serviços |
|---|---|---|
| Distribuição da Ocupação Predominante: | Vertical | |
| Densidade de Ocupação: | Alta | |
| Padrão Econômico: | Alto | |
| Principais Pólos de Influência: | Museu de Arte de Parque Tenente | São Paulo (MASP), Siqueira Campos, |
| Shopping Cidade | São Paulo, Metrô | |
| Trianon - Masp, serviços da região | FGV, comércios e | |
| Área Sujeita à Enchentes: | Não |
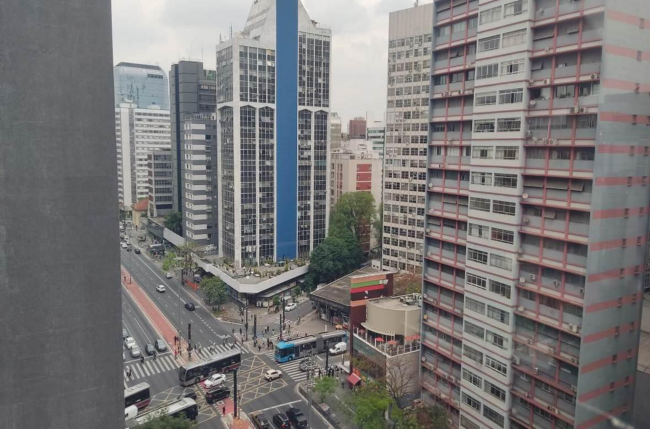
CIRCUNVIZINHANÇA
GomaEEL
1.2. INFRAESTRUTURA URBANA E EQUIPAMENTOS COMUNITÁRIOS
| Principais Vias de Acesso: | Avenidas Nove de Julho, Brigadeiro Luís Alamedas Campinas e Joaquim Eugênio de | Antônio, Lima |
|---|---|---|
| Intensidade de Tráfego: | Alta | |
| Nível de Escoamento: | Bom | |
| Acesso ao Imóvel: | Acesso direto | |
| Tipos de Transportes Coletivos: | Ônibus, lotação e metrô | |
| Melhoramentos Públicos: | Coleta de resíduos sólidos, água potável elétrica, telefone, redes de cabeamen | , energia to para |
| transmissão de dados, comunicação e esgotamento sanitário e águas pluviais | televisão, -015D-59C0. | |
| Equipamentos Comunitários: | Segurança, educação, saúde, cultura e lazer | -79E8 |
| Este documento foi assinado eletronicamente por Roberto Mauro Costa. Para verificar as assinaturas vá ao site https://assinaturas.certisign.com.br:443 e utilize o código 634D |
Soluções Patrimoniais
2. CARACTERIZAÇÃO DO TERRENO
2.1. LOCALIZAÇÃO
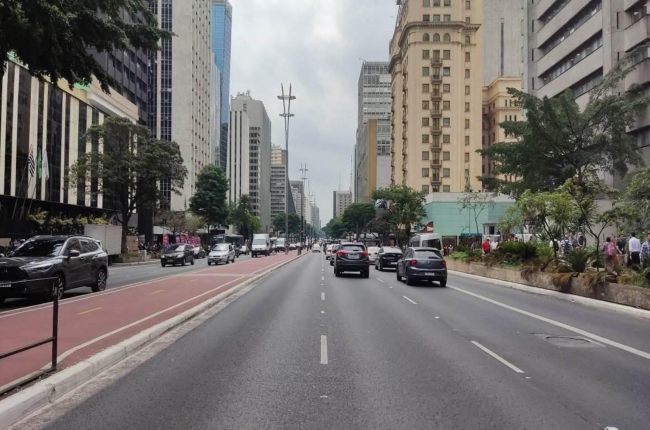
O imóvel avaliando localiza-se à Avenida Paulista, 688 Bairro Bela Vista, Cidade de São Paulo, Estado de São Paulo.
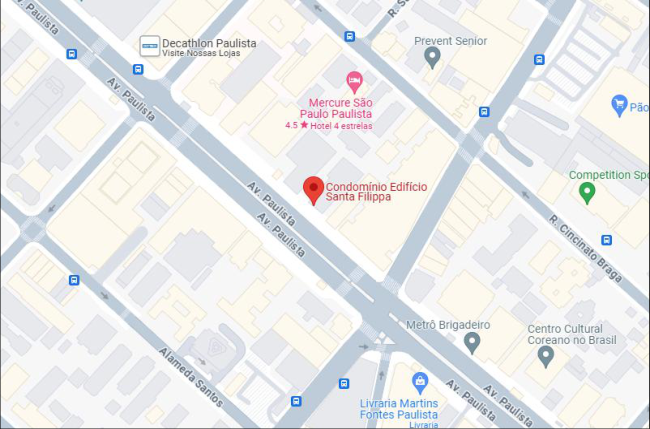
EnNEA
2.2. CARACTERÍSTICAS DO LOGRADOURO DE SITUAÇÃO
| Denominação: | Avenida Paulista |
|---|---|
| Tipo: | Principal |
| Quantidade de Faixas: | Oito |
| Mãos de Direção: | Dupla |
| Pavimentação: | Asfalto |
| Traçado: | Retilíneo |
| Perfil: | Plano |
| Calçadas: | Placas de concreto |
| Iluminação Pública: | Vapor de mercúrio ou luminárias comuns |
| Nível Comercial: | Alto |
AVENIDA PAULISTA
CONSULT
Soluções Patrimoniais
2.3. ASPECTOS FÍSICOS
De acordo com os elementos fornecidos, o terreno onde se localiza o conjunto tem a seguinte área:
=================================================================
ÁREA TOTAL: 1.576,00 m² - conforme matrícula
FRAÇÃO IDEAL:
| UNIDADE | FRAÇÃO IDEAL % | ÁREA TOTAL TERRENO (m²) | FRAÇÃO IDEAL m² |
|---|---|---|---|
| ===================== Cj-120 | ================= 4,6384% | ============ 1.576,00 | =============== 73,10 9E8015D59C0 |
| Formato: | Bom | di634D | |
| Topografia: | Terreno plano e ao n | ível do logradour | o de situação i |
| Superfície: | Seca | ti |
GomaEEL
3. CARACTERIZAÇÃO DAS EDIFICAÇÕES E BENFEITORIAS
3.1 DESCRIÇÃO DO EDIFÍCIO SANTA FILIPPA
CARACTERÍSTICAS GERAIS
| Situação: | Construído |
|---|---|
| Nº de Pavimentos: | Térreo + Subsolo + 16 Pav Tipos |
| Padrão Construtivo: | Superior |
| Posicionamento no Terreno: | Isolado e recuado do alinhamento da via pública |
| Estrutura: | Concreto armado |
| Fechamento Lateral: | Alvenaria |
| Tipo de Cobertura: | Laje impermeabilizada |
| Apoio da Cobertura: | Concreto |
| Revestimento Externo: | Fachada de pedras e vidros reflexivos |
| Estado de Conservação: | Regular |
| Idade Aparente: | 41 anos |
lt
COMPLEMENTOS
| ~~N~~o Elevadores: | 04 |
|---|---|
| Capacidade Total: | 1.190 kg ou 17 pessoas |
| Marca: | Atlas Schindler |
| Segurança: | TV, fechamento periférico, interfone com vídeo, portas vigiadas, registro de imagem e sistema de alarme(infra- vermelho) |
| Segurança contra Incêndio: | Detector de fumaça, extintores, sprinklers, luz e alarme de emergência e rede de hidrantes |
| Ar Condicionado: | Central -59C0 |
| Energia: | Gerador automatizado 8-015D |
| Áreas Comuns: | Recepção, circulação e garagem para visitantes D-79E |
| Escada: | Independente com porta corta fogo igo 634 |
| Tecnologia: | Comunicação com satélite, fibra ótica e linha digital o cód |
CONSTITUIÇÃO DOS PAVIMENTOS
| Subsolo: | Garagem |
|---|---|
| Térreo: | Recepção e circulação |
| Pavimentos Tipos: | Escritórios |
CONSULTOluções Falrimoniais
7 TEDPTmago o ANEA 4
Ns “il E La
ENTRADA DO EDIFÍCIO
RECEPÇAO TÉRREO
~~y /~~ | ~~|~~ |[ E" ~~M~~ ? -: x - a | E
CONSULT
Soluções Patrimoniais
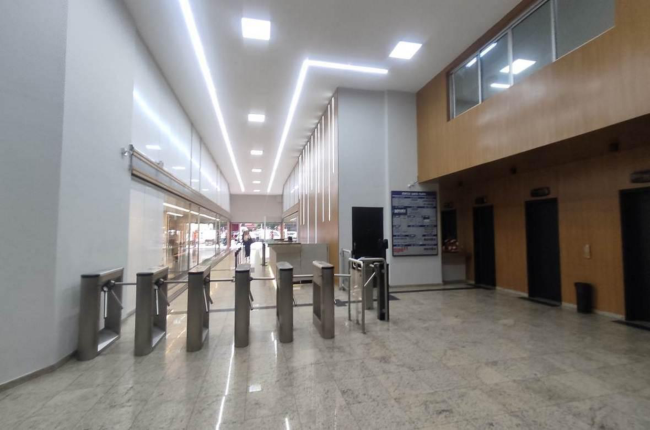
E ” /
É | |
à A
Era
f et mi
AA Ras
Í é /
ACESSO CONTROLADO
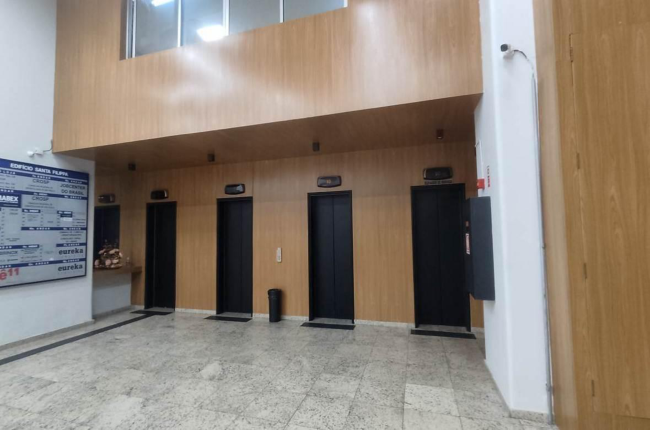
ELEVADORES
3.2 DESCRIÇÃO DA UNIDADE AVALIANDA
| Denominação: | Conjunto comercial n°120 |
|---|---|
| Tipo: | Comercial |
| Nº de Unidades: | 01 |
| Dependências Internas: | Estações de trabalho, copa, refeitório, salas, sala de |
| reunião e sanitários | |
| Vagas de Garagem: | 05 |
| Estade de Conservação: | Novo |
| Idade Aparente: | 41 anos |
| QUADRO DE ÁREAS CONFORME MATRÍCULA:2 CABAMENTOS INTERNOS OBSERVADOS Piso: Carpete, grama sintética, porcelanato e (laminado) UNIDADE ÁREA PRIVATIVA TOTAL (m²) ÁREA COMUM (m²) ÁREA CONSTRUÍDA TOTAL (m²) VAGAS Cj-120 516,000 96,150 563,950 | taco de madeir FRAÇÃO IDEAL % 5 4,6384% ro Costa | a . sign.com.br:443 e utilize o código 634D-79E8-015D-59C0. |
|---|---|---|
| Parede: Massa com pintura à base de látex, espum sintética , azulejo e painel em madeira | a acústica, gram Roberto Ma | a sinaturas.certi |
| Forro: Gesso e laje | ente o | p tps://as |
| Esquadria: Alumínio s de cálculos adotamos área privativa de 516,00 m² conforme cópia do “projeto”. A área é de 46780 m². | descrita na Este documento foi assinado eletronicam | Para verificar as assinaturas vá aosite ht |
ACABAMENTOS INTERNOS OBSERVADOS
2 Para fins de cálculos adotamos área privativa de 516,00 m² conforme cópia do “projeto”. A área descrita na matricula é de 467,80 m².
CONSULT
Soluções Patrimoniais
A E | le
Mr|
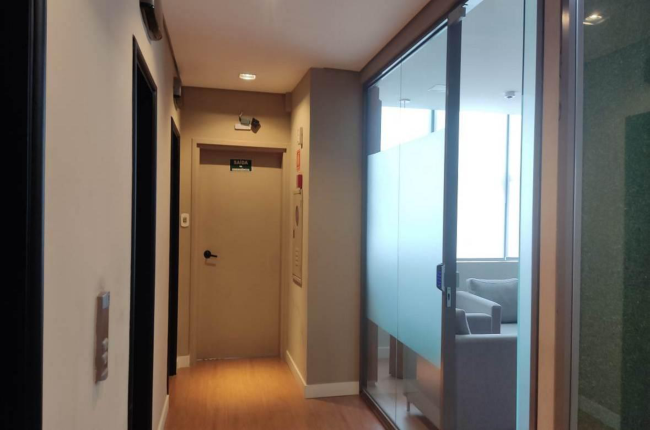
SALA 01 – ACESSO AO CONJUNTO
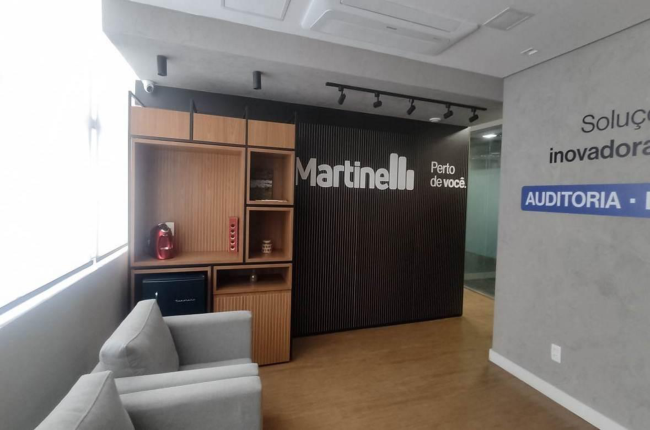
SALA 01 – RECEPÇÃO
CONSULT
Soluções Patrimoniais
po e
]
E AM
a 1a E | I
DA
SALA 01 – SALA
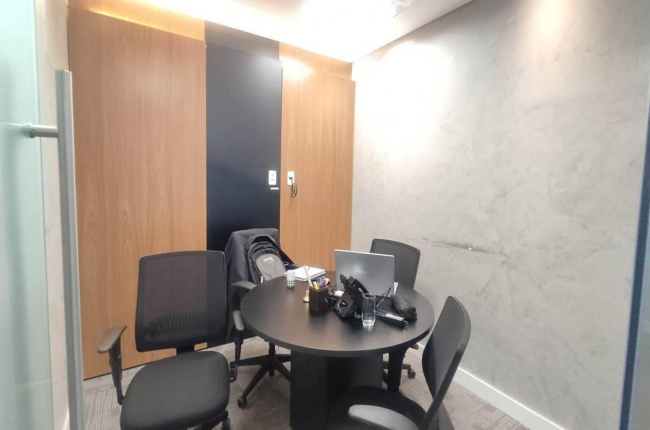
SALA 01 – SALA
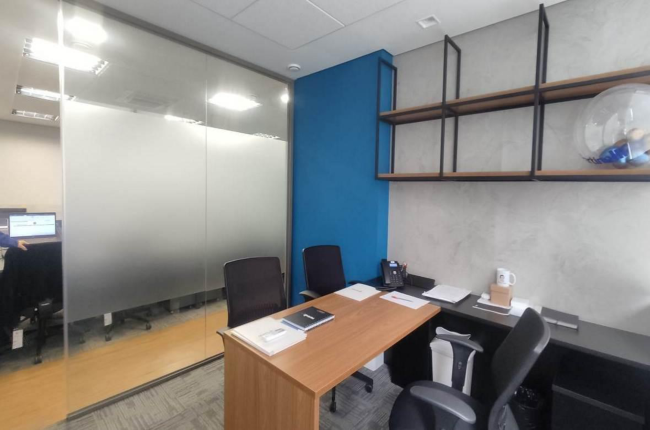
SALA 01 – SALA
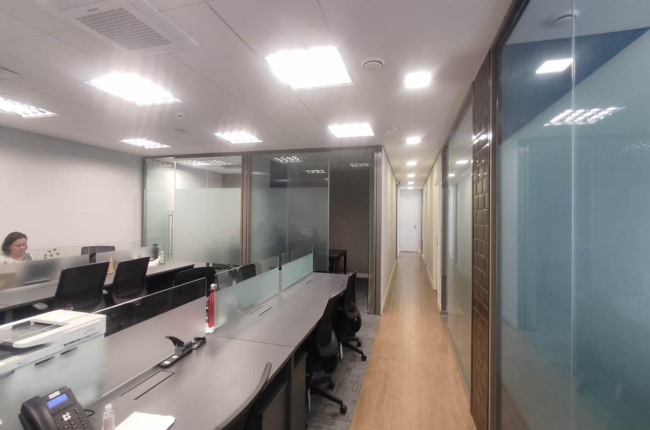
SALA 01 – ESTAÇÕES DE TRABALHO
CONSULT
Soluções Patrimoniais
x” 4 |
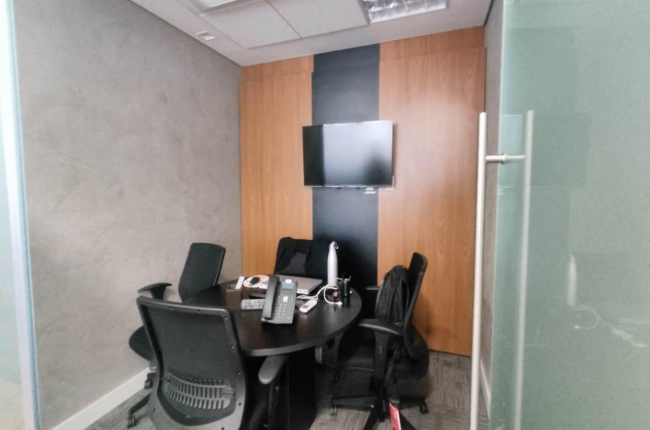
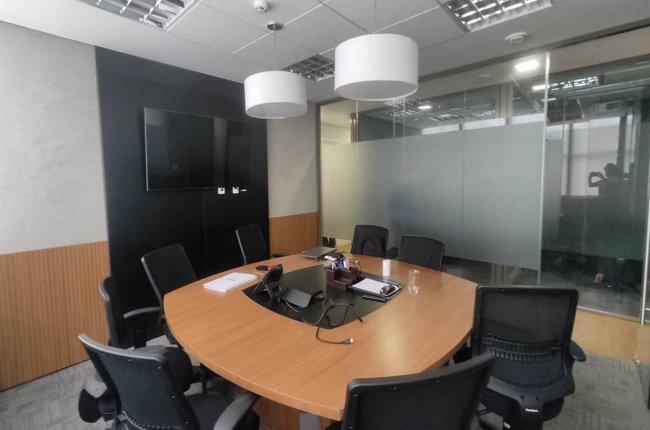
SALA 01 – SALA DE REUNIÃO
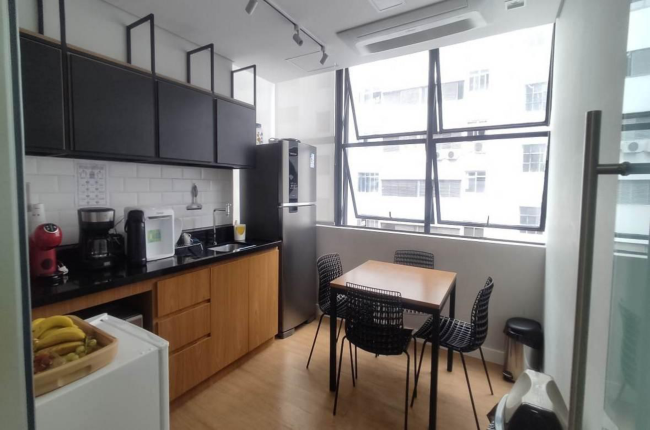
SALA 01 – COPA
CONSULT
Soluções Patrimoniais
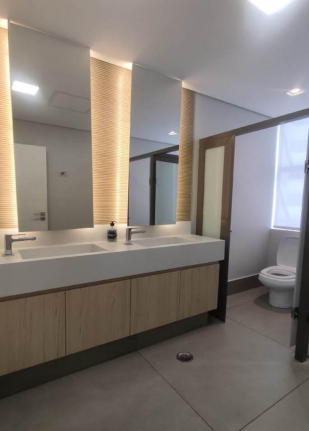
SALA 01 – SANITÁRIO
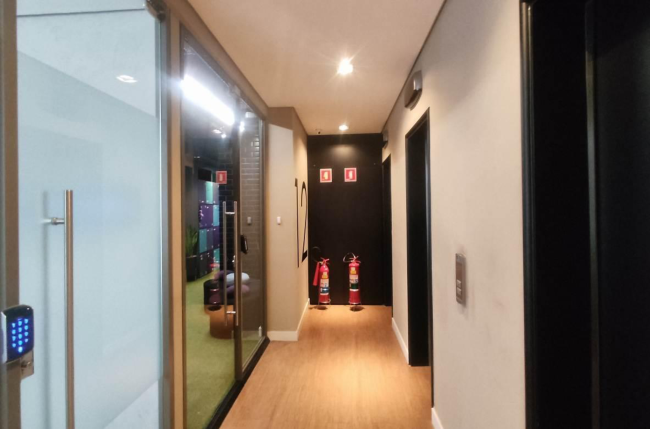
SALA 02 – ACESSO AO CONJUNTO
cons
-m:
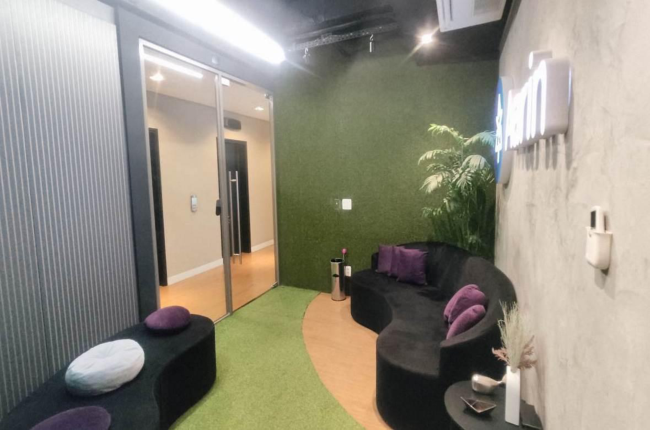
SALA 02 – RECEPÇÃO
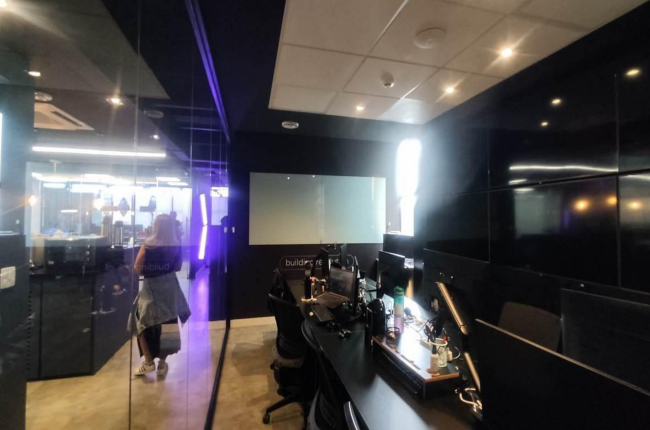
SALA 02 – SALA
CONSULT
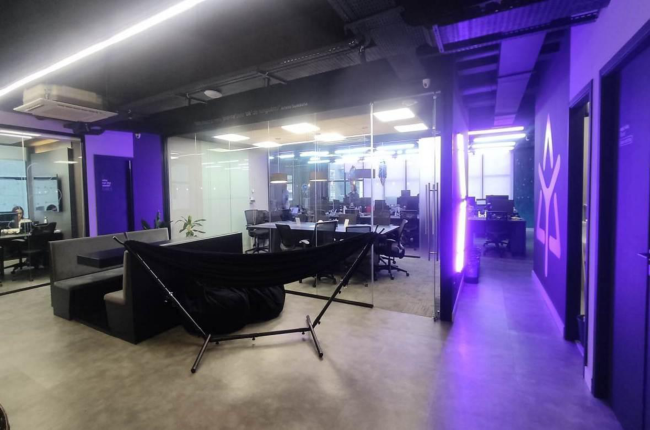
SALA 02 – CONVIVÊNCIA
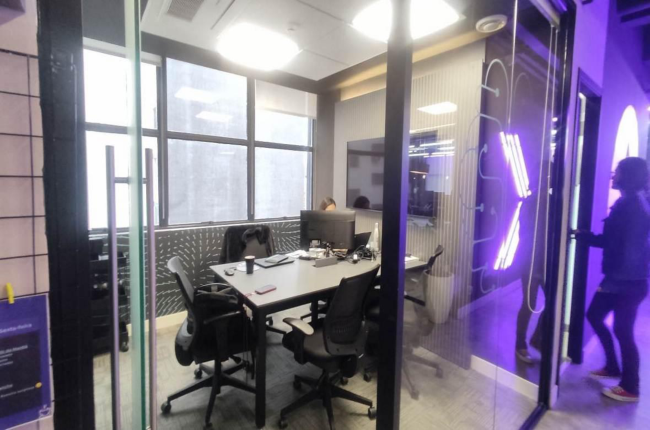
SALA 02 – SALA DE REUNIÃO
CONSULT
Soluções Patrimoniais
ÊEa=
" Ir Tra
ni á e Eis | A
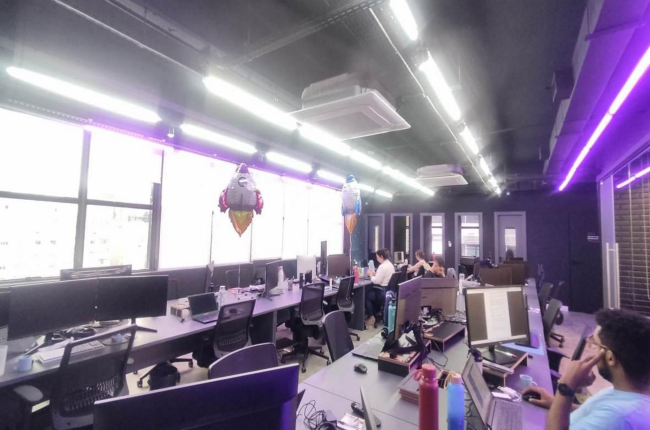
SALA 02 – ESTAÇÕES DE TRABALHO
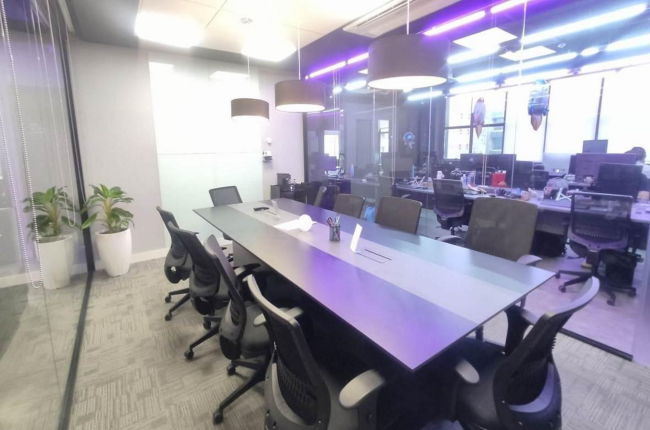
SALA 02 – SALA DE REUNIÃO
CONSULToluções Patrimoniais
—
a
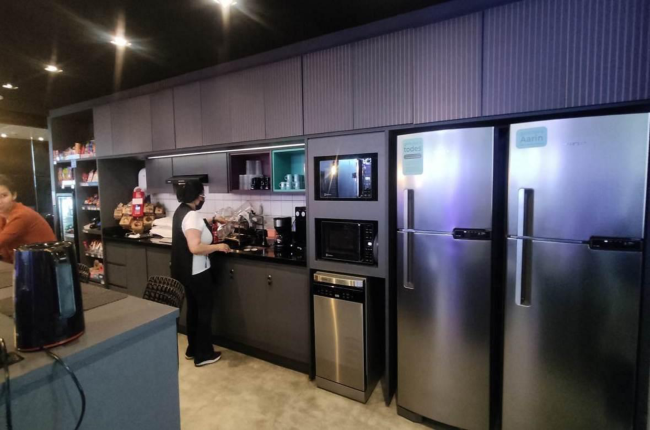
SALA 02 – COPA
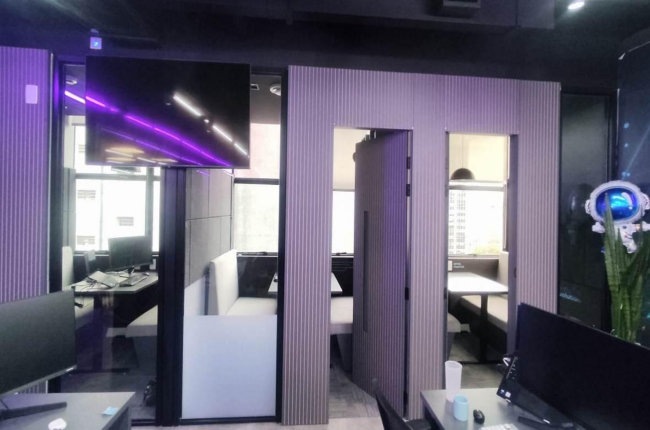
SALA 02 – SALAS
CONSULT
- J Ei a
N
»
POR RAT á
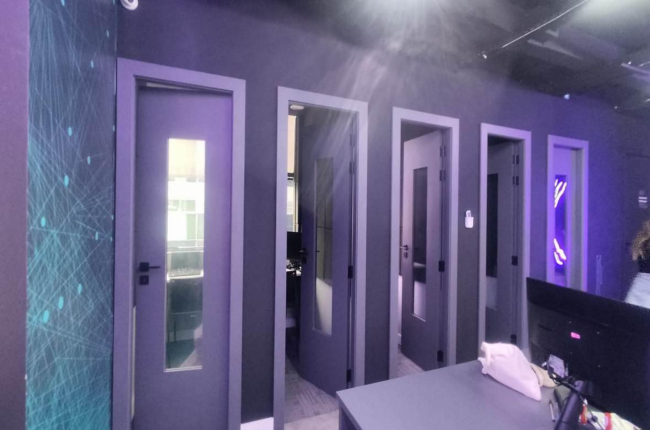
SALA 02 - CALL
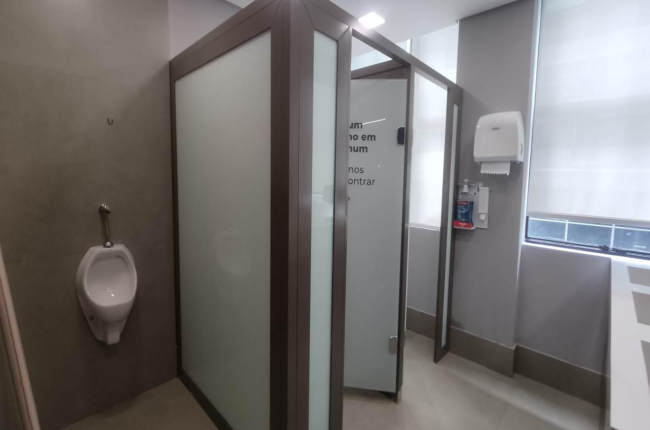
SALA 02 – SANITÁRIO
CONSULT
Soluções Patrimoniais
|
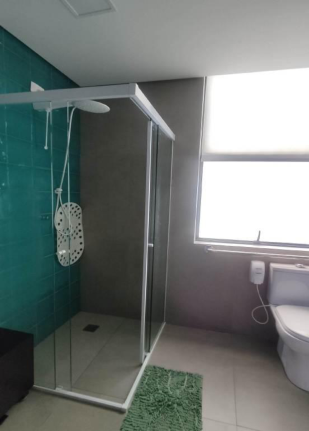
SALA 02 – BANHEIRO
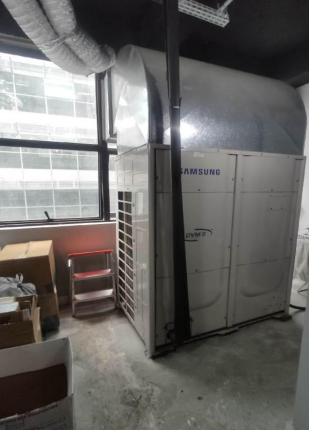
SALA 02 –AR-CONDICIONADO
CONSULT
Soluções Patrimoniais
IV. DIAGNÓSTICO DE MERCADO
1. CONTEXTO ECONÔMICO MUNDIAL
A economia mundial em 2024 está se ajustando após a recuperação da pandemia e a crise de 2020, com crescimento moderado. Economias avançadas, como EUA e União Europeia, enfrentam dificuldades devido ao aumento das taxas de juros e desaceleração no consumo. Já economias emergentes, como China e Índia, mantêm um crescimento robusto, apesar de desafios internos. A inflação, embora tenha diminuído desde 2022, continua a ser uma preocupação, especialmente nos países desenvolvidos. Tensões geopolíticas, como a guerra na Ucrânia e atritos entre EUA e China, impactam os mercados globais e as cadeias de suprimentos.
Para 2025, espera-se um crescimento mais equilibrado entre economias desenvolvidas e emergentes, mas com desafios em economias avançadas devido ao impacto das altas taxas de juros. As economias emergentes, como a Índia e a África, podem superar as ocidentais em termos de crescimento, mas enfrentam desafios como desigualdade e instabilidade política. A inflação pode ser mais moderada, e os bancos centrais poderão reduzir as taxas de juros, mas com cautela. A inteligência artificial poderá ser importante motor de crescimento, visto que se observa um movimento acelerado de grandes empresas explorando formas de uso da ferramenta atualmente. O mercado financeiro deve continuar volátil, com incertezas geopolíticas e políticas monetárias afetando os investimentos. A guerra na Ucrânia e as tensões entre EUA, China e Rússia continuam a criar volatilidade nos mercados. O cenário de 2025 dependerá da adaptação tecnológica, sustentabilidade e resolução das incertezas políticas para garantir o crescimento econômico.
CONSULT
Soluções Patrimoniais
2. CONTEXTO ECONÔMICO BRASILEIRO
A economia brasileira em 2024 enfrenta crescimento moderado e desafios estruturais, após a recuperação pós-pandemia. Fatores como taxa de juros elevada, desaceleração do consumo e instabilidade política global impactam o desempenho econômico. O agronegócio continua sendo um pilar importante, com exportações de commodities, enquanto a indústria e o setor de serviços enfrentam dificuldades devido a baixos investimentos e alta da inflação.
A inflação, acima da meta do Banco Central, tem impactado negativamente com mais intensidade o mercado de alimentos, combustíveis e energia, o que restringe o poder de compra e o crédito. O Banco Central mantém a taxa Selic elevada (acima de 12%) para controlar a inflação, o que afeta negativamente o consumo e os investimentos.
O mercado de trabalho melhorou com a queda no desemprego, mas persiste o emprego informal e salários baixos. A recuperação é desigual, com muitos ainda subempregados. O governo enfrenta um cenário fiscal delicado, com altos níveis de dívida e déficit público, e busca implementar reformas, especialmente na área social e em infraestrutura. No entanto, a resistência política dificulta avanços significativos em reformas fiscais. Com relação ao comércio externo, o Brasil continua dependente das exportações de commodities, o que é positivo enquanto os preços globais se mantiverem favoráveis, mas vulnerável a mudanças nas políticas comerciais globais. Em 2025, espera-se que a economia brasileira aproximadamente 2%, impulsionada pelo agronegócio, mas com necessidade de diversificação e inovação em outros setores, como energia renovável e tecnologia. Existe também a expectativa de que a inflação recue, mas de forma gradual, com redução lenta da taxa de juros. O governo precisará avançar nas reformas fiscais para controlar a dívida pública, e a reforma tributária será um tema relevante.
A geração de empregos formais e de qualidade será um desafio. A diversificação das exportações e novos acordos comerciais poderão fortalecer a economia, com foco em tecnologia e produtos industriais. O sucesso das reformas fiscais e a adaptação a novas tecnologias serão fundamentais para garantir um crescimento sustentável e enfrentar os desafios fiscais e políticos do Brasil.
A seguir apresentamos o gráfico ilustrando o PIB Brasil desde o ano 2000, com projeção para os anos de 2024 a 2028.
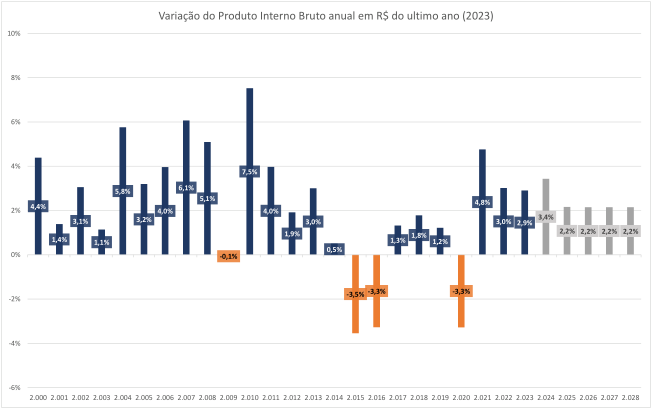
Variação do Produto Interno Bruto anual em R$ do ultimo ano (2023)
10%
8%
6%
4%
7,5%
5,8% 6,1%
2% 4,4% 4,0% 5,1% 4,0% 4,8%
3,1% 3,2% 3,0% 3,0% 2,9% 3,4%
1,4% 1,1% 1,9% 1,3% 1,8% 1,2% 2,2% 2,2% 2,2% 2,2%
0% - 0,1% 0,5%
-2% -3,5% -3,3% -3,3%
-4%
-6%
2.000 2.001 2.002 2.003 2.004 2.005 2.006 2.007 2.008 2.009 2.010 2.011 2.012 2.013 2.014 2.015 2.016 2.017 2.018 2.019 2.020 2.021 2.022 2.023 2.024 2.025 2.026 2.027 2.028
Fonte dos dados: BCB-Depec / Elaboração do gráfico: Consult
3. CONTEXTO DO MERCADO IMOBILIÁRIO BRASILEIRO
O mercado imobiliário brasileiro em 2024 apresenta um cenário diversificado, refletindo características regionais e a dinâmica de cada segmento. Com fatores macroeconômicos como a alta taxa de juros e a recuperação da economia pós-pandemia, o comportamento dos investidores e consumidores varia significativamente conforme a tipologia de imóvel. Abaixo apresentamos um breve contexto para cada segmento:
Escritórios: O mercado de escritórios segue em um processo de transformação impulsionado pelo modelo híbrido de trabalho. Em cidades como São Paulo e Rio de Janeiro, os edifícios classe A e A+ continuam a ser a preferência, especialmente nas regiões mais valorizadas, como Faria Lima e Leblon. A demanda se concentra em espaços flexíveis, com infraestrutura tecnológica avançada e certificações de sustentabilidade.
tecnológica avançada e certificações de sustentabilidade. Residencial: O setor residencial é impulsionado por diferentes demandas. O programa Minha Casa, Minha Vida tem revitalizado o segmento popular, enquanto o médio e alto padrão enfrenta desafios devido ao custo do crédito imobiliário. Nas grandes cidades, há maior procura por imóveis compactos e bem localizados, refletindo mudanças no estilo de vida e no perfil familiar. Galpões Logísticos: O setor de galpões logísticos é um dos mais dinâmicos, impulsionado pela expansão do e-commerce e pela necessidade de cadeias de suprimentos mais eficientes. Regiões estratégicas, como os eixos das rodovias Anhanguera e Dutra, em São Paulo, lideram a demanda. Os empreendimentos com alta tecnologia e localização próxima a grandes centros urbanos são os mais valorizados. Lojas de Rua e Centros Comerciais: A retomada do varejo físico após a pandemia trouxe novo fôlego para lojas de rua e centros comerciais. Nas grandes cidades, ruas comerciais tradicionais, como Oscar Freire em São Paulo, continuam sendo polos de atração, enquanto shoppings buscam se reposicionar como espaços de experiência e conveniência.
Shoppings Centers: Os shoppings brasileiros têm se adaptado ao consumidor atual, focando em experiências, gastronomia e lazer, além de ampliar o mix de serviços e entretenimento. O setor premium, com empreendimentos voltados a classes de maior renda, apresenta melhor performance, enquanto os shoppings de médio porte enfrentam maior pressão competitiva.
Hotéis e Residências Multifuncionais: O setor hoteleiro apresenta recuperação consistente em destinos turísticos e empresariais. Paralelamente, as residências multifuncionais (como o conceito de coliving e apartamentos por assinatura) ganham força em grandes centros urbanos, atendendo a jovens profissionais e nômades digitais.
Em 2025, espera-se uma queda gradual das taxas de juros, porém com fechamento do ano ainda em patamares elevados, que continuarão a limitar o acesso ao crédito e afetar
principalmente a demanda por imóveis residenciais. No entanto, alguns segmentos, como escritórios flexíveis e galpões logísticos, devem se beneficiar da reconfiguração das necessidades empresariais, com o aumento do home office e do comércio eletrônico, que demandam espaços mais eficientes e flexíveis. Além disso, a demanda por imóveis sustentáveis deve crescer, à medida que empresas e consumidores buscam reduzir custos operacionais a longo prazo, especialmente em um contexto de juros altos. Enquanto o setor residencial pode ser mais impactado, os setores de escritórios, logística e imóveis sustentáveis encontrarão oportunidades de crescimento ao atender às novas demandas do mercado. SITUAÇÃO ATUAL DO MERCADO DE IMÓVEIS CONCORRENTES Especificamente com relação ao imóvel avaliando, considerando o contexto do mercado para imóveis semelhantes quanto ao nível de oferta disponível, demanda, liquidez, absorção e o momento de preços, temos o seguinte cenário: a) Nível de oferta: Médio; b) Nível de demanda: Médio/baixo; c) Absorção pelo mercado: Normal/difícil; d) Desempenho do mercado atual: Entre recessivo e equilibrado; e) Momento de mercado: Nível de preços entre médio e baixo, as forças de negociação estão favoráveis para o comprador.
4. SITUAÇÃO ATUAL DO MERCADO DE IMÓVEIS CONCORRENTES
CONSULT
Soluções Patrimoniais
- V. AVALIAÇÃO E ANÁLISE ECONÔMICO–FINANCEIRA (MÉTODO DA RENDA)
1.
MODELO DE ANÁLISE
O modelo estabelecido para a avaliação dos imóveis foi através da análise econômicofinanceira por Fluxo de Caixa Descontado (DCF), contemplando o ciclo completo de vida de um empreendimento de base imobiliária para renda, podendo-se dividir genericamente em 2 períodos básicos:
Ciclo de Implantação: é a fase de formatação, desenvolvimento, construção, implantação e equipagem do empreendimento até a sua inauguração e início da operação. No presente caso os imóveis já estão prontos e serão adquiridos nesta situação;
Ciclo Operacional: é o período de exploração do empreendimento no conceito de renda de : é o período de exploração do empreendimento no conceito de renda de longo prazo, normalmente com uma fase inicial, após a implantação, de inserção gradativa no mercado, passando assim para um período de maturação ou consolidação com evolução vegetativa até atingir a maturidade representada pela estabilidade. Ao final teremos um período de declínio ou exaustão até o final da vida útil considerada. Nas projeções a fase operacional usualmente se divide em 2 partes: a) Período de projeção explícita: admitindo a fase inicial de projeção, onde é possível prever-se determinado comportamento dos fluxos de caixa com certo grau de certeza, procurando abranger no mínimo as fases de inserção no mercado e maturação vegetativa;
b) Valor Residual: equivalente ao ciclo posterior ao de projeção explícita, normalmente representado pela fase de estabilidade, passando para a fase de declínio ou exaustão até o final da vida útil do empreendimento. Este fluxo de caixa futuro de longo prazo é substituído por um valor equivalente único no final do período de projeção explícita.
No presente caso como os empreendimentos já se encontram com contratos de aluguel em andamento ou mesmo em formalização final, a fase operacional considera este perfil de projeção.
Ciclo Operacional: é o período de exploração do empreendimento no conceito de renda de : é o período de exploração do empreendimento no conceito de renda de longo prazo, normalmente com uma fase inicial, após a implantação, de inserção gradativa no mercado, passando assim para um período de maturação ou consolidação com evolução vegetativa até atingir a maturidade representada pela estabilidade. Ao final teremos um período de declínio ou exaustão até o final da vida útil considerada. Nas projeções a fase operacional usualmente se divide em 2 partes:
No presente caso como os empreendimentos já se encontram com contratos de aluguel em andamento ou mesmo em formalização final, a fase operacional considera este perfil de projeção.
Soluções Patrimoniais
Graficamente podemos ilustrar o modelo de análise de um empreendimento convencional de base imobiliária através da figura abaixo que resume o fluxo de caixa de um projeto desta natureza.
| 0 ,] |
|---|
Tempo]
| Costa. n.com.br:4 1' 11 '1 1! 1' |
|---|
Analisando o ciclo completo de vida de um empreendimento imobiliário, o custo de capital, como em todo negócio “Start up”, tem comportamento decrescente na fase inicial conforme figura acima, variando de acordo com a estrutura de capital do projeto (dívida de longo prazo/patrimônio líquido) e também do perfil de risco de cada fase de evolução do empreendimento.
O Risco se reduz gradualmente com a materialização física do projeto no Ciclo de Implantação e posteriormente a medida que o negócio alcança a sua maturidade no Ciclo Operacional, o risco usualmente se estabiliza no nível de outros empreendimentos
consolidados e performados.
CONSULT
Soluções Patrimoniais
Nesta linha de raciocínio, tendo em vista o estágio operacional dos empreendimentos avaliandos, faremos a análise econômico-financeira focando no período operacional futuro, analisando a expectativa de receitas, despesas e investimentos projetados, fixando o fluxo de caixa esperado e gerando referenciais e indicadores de viabilidade que embasem um arbitramento de valor, seguindo as seguintes etapas de cálculo:
a) Fluxo de Caixa do Projeto: consolidação de um fluxo de caixa esperado para o projeto de investimento, abrangendo os investimentos para aquisição (incognita da avaliação) e operação (renda de longo prazo), encerrando assim o ciclo de análise.
b) Custo de Capital: determinação da taxa de desconto dos fluxos de caixa futuros, no conceito de custo de capital, dimensionando a atratividade do investidor frente ao risco futuro do investimento, variável e decrescente em relação ao momento de evolução em que se encontra o projeto. Este modelo fixa um custo de capital na visão do investidor posicionado em cada período de evolução do projeto;
c) Valor Econômico do Empreendimento: fixado o fluxo de caixa esperado e definido um custo de capital específico para cada período, efetua-se o desconto dos fluxos futuros com base em cada taxa de desconto, obtendo o valor do empreendimento;
d) Análise de sensibilidade do modelo: verificando-se variável por variável sua influência no resultado final e hierarquizando-as em função de sua representatividade no resultado esperado;
e) Análise de Desvios: é evidente que as previsões carregam em si, um certo grau de incertezas e limitações, principalmente quando pensamos no mercado econômicofinanceiro e, mais ainda, em se tratando da economia brasileira. O grau de incertezas, ou seja, o risco, estará intimamente ligado com a probabilidade de ocorrência dos eventos em estudo. A definição mais simples e prática segundo José Roberto Securato em seu livro “Decisões Financeiras em Condições de Risco” parece ser a dada por Salomon e Pringle: “risco é o grau de incerteza a respeito de um evento”. A análise de desvios é fundamental em um estudo desta natureza visto que estamos trabalhando com expectativas de resultados dependentes de situações que irão ocorrer no futuro. Neste caso a análise será efetuada através de simulações de variações de cenários nas variáveis chaves.
2. PRESSUPOSTOS, RESSALVAS E FATORES LIMITANTES
Para a análise deste empreendimento objeto deste estudo foram formuladas algumas premissas básicas e pressupostos que são fundamentais nos resultados obtidos. Estas condições se não atendidas podem alterar as conclusões do estudo, representando fatores limitantes do uso do relatório, as quais detalhamos abaixo:
o valor monetário usado neste relatório refere-se ao poder de compra do Real – R$ na data base da avaliação, no conceito de moeda de poder aquisitivo constante;
A condução da política econômica brasileira que havia atingido consensualmente a maturidade, com o compromisso de equilíbrio, se desviou deste cenário e não conseguiu manter a estabilidade macro-econômica, exigindo mais recentemente uma correção de rota para retomar seu caminho de estabilidade. Nesta nova conjuntura o país seguirá numa rota ponderada por suas limitações políticas e econômicas, considerando-se as seguintes diretrizes:
Poderá haver avanços institucionais relevantes de médio prazo que potencializem as condições de desenvolvimento;
• Haverá pressões por políticas sustentáveis, exigindo a não-adoção de políticas que possam gerar um crescimento maior, mas que impliquem em desequilíbrios como já vinham se verificando nas gestões federais anteriores;
• No âmbito do crescimento econômico de longo prazo não é factível imaginar que o país volte a exibir números verificados na época do “milagre econômico” ou mesmo da primeira década deste século, contudo no longo prazo poderá crescer a taxas compatíveis com os países em desenvolvimento, após ultrapassar nos próximos anos este período de ajuste;
• Em relação a taxa de juros real esperamos a manutenção dos patamares atuais com pequenas oscilações no médio e longo prazo compatíveis com a o mercado internacional para países em desenvolvimento;
• as autorizações, licenças, alvarás, estudos técnicos ou outros documentos legais necessários a aprovação, construção e funcionamento dos empreendimentos estão ou serão viabilizados na forma exigida pelos órgãos competentes;
• os aspectos técnicos construtivos foram ou serão executados adequadamente, não ocorrendo vícios ou defeitos nas obras que tragam conseqüências negativas no futuro, afetando o desempenho dos empreendimentos;
• a avaliação considerou os valores, condições e particularidades do contrato de locação existente, bem como os parâmetros e condições levantadas com base em pesquisa de mercado; 44
nos cenários específicos da Operação de Buy to Lease e do Fundo de Investimento Imobiliário – FII admitimos que o contrato, caso seja “atípico”, será cumprido até o final, sem vacância, contudo com uma provisão para eventuais inadimplências. Caso não seja “atípico” será considerada uma provisão para vacância que aumenta gradualmente ao longo do prazo remanescente dos contratos;
trabalhamos com as bases informadas pela solicitante de datas, valores, prazos e condições comerciais;
o empreendimento está livre de ônus, dívidas ou pendências referentes a eventos do passado;
o empreendimento foi avaliado considerando que terá a mesma carga de impostos de pessoas jurídicas convencionais tributadas pelo lucro presumido, visto que o valor de mercado, bem como a viabilidade do empreendimento, deve ser avaliado no contexto do mercado aberto, sempre pressupondo as condições e variáveis de um participante de mercado “típico”, desconsiderando-se condições especiais e estruturas específicas da entidade em avaliação;
• no cenário específico do Fundo de Investimento Imobiliário – FII admitimos que o fundo irá se beneficiar totalmente da isenção de impostos para as receitas do FII e também para a rendimento do cotista;
• a avaliação considera o imóvel mobiliado admitindo que os móveis dos conjutos são de propriedade do FII;
• o padrão dos móveis e investimentos efetuados no conjunto consideram a seguinte descrição: retirada do ar condicionado central do prédio e troca pelo sistema VRF entre as marcas: Daikin, LG ou Samsung; exaustão e renovação de ar externo; piso elevado monolítico; cabeamento estruturado categoria 6 certificado da marca Furukawa em todas as posições; rack montado com patch panels da marca Furukawa; carpete em placas e piso vinílico importados; cadeiras das marcas Mackey ou Flexform com 6/7 anos de garantia; Mobiliário feito sob medida com 5 anos de garantia; marcenaria especial incluindo paineis ripados; porcelanatos grandes formatos da marca Eliane; louças e metais Deca; bancadas em mármore; sistema de sprinklers e detectores de fumaça; CFTV e controle de acesso instalados; maior parte das divisórias em vidro temperado 10mm com perfil metálico com pintura eletrostática; substituição de 100% das instalações elétricas e hidráulicas do conjunto, muitas vezes incluindo o alimentador elétrico que vem da rua; iluminação 100% em LED; forro mineral importado NRC > 0,90; septos acústicos em todas as divisórias; fornecimento de espelhos e lousas em vidro serigrafado; persianas rolô com tecido importado e correntes metálicas, entre outras apresentadas no contrato de locação;
CONSULT
Soluções Patrimoniais
- os parâmetros complementares adotados para arbitramento de cenário foram fixados apenas para reproduzir com mais realidade as transações previstas, podendo apresentar mudanças no momento de ocorrência do fato em função de dependerem de diversas variáveis não monitoráveis no âmbito do planejamento dos empreendimentos.
Desta forma, ressaltamos que os valores referenciais e indicadores de viabilidade obtidos neste estudo estão vinculados as premissas estabelecidas e aos cenários arbitrados para simulação, devendo o decisor analisar estes resultados em conjunto com os parâmetros fixados no modelo de projeção.
Soluções Patrimoniais
3. FLUXO DE CAIXA LÍQUIDO DO ACIONISTA(FCFE)
Em termos gerais, os fluxos de caixa são os fluxos que sobram após o pagamento de despesas operacionais, impostos e quaisquer pagamentos de capital de terceiros (Debt), mas antes que sejam feitos distribuição de dividendos ou remuneração de cotistas representados por capital próprio (Equity).
No presente caso, projetamos os fluxos de caixa do proprietário considerando a estrutura de uma empresa convencional e com remuneração variável de forma a zerar o fluxo de caixa, repassando para os cotistas 100% dos resultados.
Neste contexto estaremos verificando a viabilidade de investimento na visão dos cotistas que nesta modelagem representam os investidores do negócio.
CONSULT
Soluções Patrimoniais
Como o CAPM produz taxas para serem aplicadas em fluxos de caixa após os impostos, as projeções de fluxo foram também elaborados da mesma forma, o que compatibiliza os referenciais e conceitos entre as composições do fluxo de caixa e da taxa de desconto que irão determinar o valor presente.
Este cálculo deve sempre considerar as condições e variáveis de um participante de mercado “típico”, desconsiderando-se condições especiais e estruturas específicas da entidade em avaliação, admitindo-se como premissa neste caso que o referencial de tributação “típico” é o de uma empresa convencional investidora em imóveis para locação tributada com base no lucro presumido.
Os parâmetros utilizados para o arbitramento do fluxo mais provável estão apresentados nos itens seguintes.
CONSULT
Soluções Patrimoniais
3.1 PARÂMETROS PARA PROJEÇÃO DE RESULTADOS
Os parâmetros para a projeção de fluxos de caixa esperados para o empreendimento avaliando estão apresentados a seguir, destacando-se que as receitas operacionais são compostas basicamente pelo aluguel do empreendimento, sendo que as bases adotadas para as projeções dos alugueis existentes foram fornecidas pela solicitante conforme abaixo relacionadas:
| Bases dos contratos p | oo | o |
|---|---|---|
| Cenário : BuyToLease p | o | |
| Área Locável (m2) O | 189,00 E | 327,00 |
| Aluguel contratado - R$/m2 O | 157,31 O | 174,82 |
| Aluguel contratado ~~O~~ | 29.732,14 ~~E~~ | 57.167,25 |
| Data base aluguel contratado ~~P~~ | 01/03/2024 ~~O~~ | 01/07/2024 |
| Mês de reajuste ~~O~~ | 3 ~~E~~ | 7 |
| Periodicidade de reajuste ~~O~~ | 12 O | 12 |
| Periodicidade de pagamento | 1 | 1 |
| Indice de reajuste P | FIPCA ~~O~~ | FIGPM-FGV |
| Data de início do contrato ~~P~~ | 06/03/2023 | 12/07/2023 |
| Data de início do pagamento ~~E~~ | 06/04/2023 | 12/08/2023 |
| Data de fim de contrato ~~E~~ | 06/03/2028 O | 12/07/2026 |
| Desconto/Acréscimos/Acréscimos contratados 1 ~~P~~ | O | |
| Data de início Desconto/Acréscimo 1 P | O | |
| Data de fim Desconto/Acréscimo 1 ~~O~~ | O | |
| Desconto/Acréscimos/Acréscimos contratados 2 ~~E~~ | ~~O~~ | |
| Data de início Desconto/Acréscimo 2 ~~P~~ | ~~E~~ | |
| Data de fim Desconto/Acréscimo 2 ~~O~~ | ~~O~~ | |
| Locatários ~~p~~ | 39_SantaFilipa_120_sl o | 39_SantaFilipa_120_sl o |
| 1 - Aluguel corrigido vigente - data iníciopagamento ~~P~~ | 29.732,14 ~~O~~ | 57.167,25 |
| 2 - Aluguel ajustado em moeda constante - data início pagamento ~~O~~ | 29.483,27 ~~O~~ | 56.688,74 |
| 3 - Aluguel data base estudo - data início pagamento ~~E~~ | 30.504,52 | 58.922,61 |
(1) Aluguel corrigido vigente: Valor atual do aluguel
(2) Aluguel ajustado em moeda constante: Valor do aluguel em moeda constante no primeiro mês do fluxo
projetado (aluguel corrigido ajustado em função da perda pela restrição do reajuste anual)
(3) Aluguel data base estudo: Valor do aluguel contratado atualizado sem a restrição do reajuste anual,
hipoteticamente como se fosse permitido reajustar mensalmente.
CONSULT
Soluções Patrimoniais
Para as projeções de receitas de alugueis após o término dos contratos relacionados anteriormente e para as unidades disponíveis, projetamos valores esperados por metro quadrado de locação com base na pesquisa de mercado anexa, admitindo-se os parâmetros de projeção conforme abaixo:3
| Parâmetros esperados de mercado | ||
|---|---|---|
| Cenário : BuyToLease | ||
| Aluguel de mercado inicial - R$ ~~O~~ | 24.797 | 44.995 |
| Aluguel de mercado inicial - R$/m2 ~~O~~ | 131,20 ~~O~~ | 137,60 |
| Aluguel de mercado estabilizado - R$/m2 ~~O~~ | 153,21 ~~O~~ | 160,68 |
| Prazopara atingir estabilização de mercado - meses ~~O~~ | 60 | 60 |
| Prazo de manutenção da estabilização de mercado - meses ~~R~~ | 120 | 120 |
| Aluguel de mercado no final vida útil - R$/m2 ~~P~~ | 145,55 O | 152,65 |
| Ocupação inicial - % ~~O~~ | 100% | 100% |
| Prazo de ocupação até estabilizar vacância - meses ~~O~~ | 39 | 19 |
| Vacância estabilizada - % P | 2,5% O | 2,5% |
| Prazo de manutenção da estabilização de vacância - meses R | 60 | 60 |
| Vacância no final da vida útil - % O | 7,0% | 7,0% |
| Encargos áreas vagas inicial - R$/m2 R | 32,13 O | 32,13 |
| Prazo para estabilizar os encargos áreas vagas - meses D | 12 O | 12 |
| Encargos áreas vagas estabilizado - R$/m2 O | 32,13 | 32,13 |
| Vida útil remanescente de projeção (anos) O | 35 O | 35 |
3 A pesquisa de mercado em anexo considerou imóveis mobiliados para definição do valor de mercado de locação das unidades.
Soluções Patrimoniais
A evolução dos unitários de mercado para o imóvel em análise pode ser visualizada na ilustração abaixo:
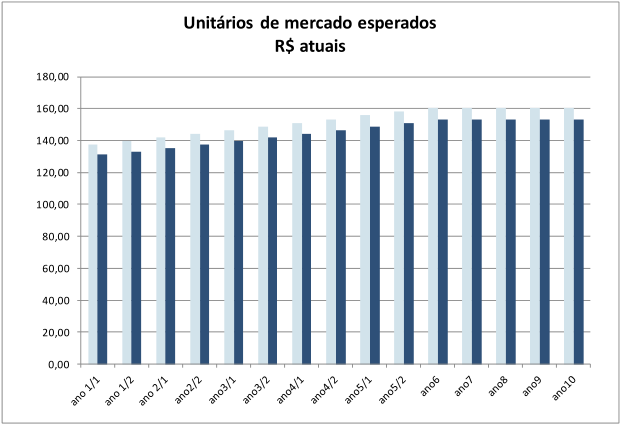
Unitários de mercado esperados
R$ atuais
180,00
160,00
140,00
120,00
100,00
80,00
60,00
40,00
20,00
0,00
POSSE EDELRSL
Soluções Patrimoniais
Com base nas condições dos contratos existentes e as expectativas de evolução de mercado, teremos a seguinte projeção de receitas para os próximos anos:
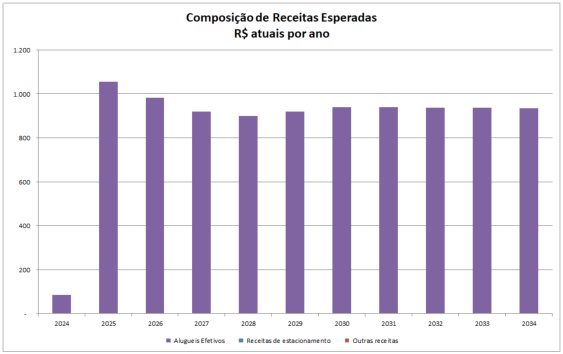
Composição
R$ atuaisde Receitaspor ano Esperadas
2200
1000
“o
2024 2025. 2026 2027 , 2028 , 2029 2030 2081 2032 2033 , 2034 .
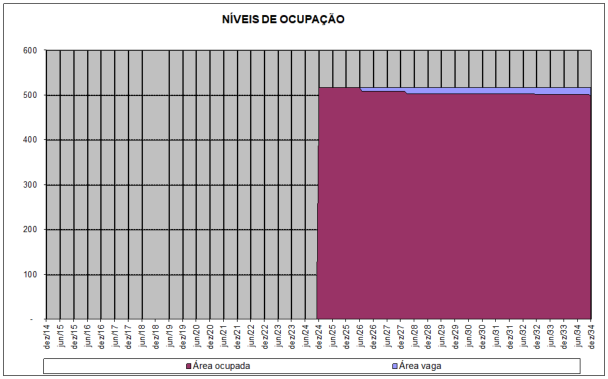
O nível de vacância esperado pode ser visualizado abaixo, estabelecendo uma provisão para eventuais áreas vagas, projetando a ocupação das unidades conforme parâmetros
apresentados anteriormente:
Sobre os alugueis foi aplicado um deflator que ajusta a perda real de receitas em moeda constante em função de o reajuste não ser feito em periodicidades inferiores a 12 meses. Para isto utilizou-se uma inflação inicial de 5,2% a.a. chegando a 3,4% a.a. em 5 anos e mantendose constante até o final da projeção.
Definidas as bases das receitas, partimos para as projeções das despesas operacionais que reduzirão o resultado líquido.
Estas despesas são representadas basicamente por provisões para encargos de áreas vagas (condomínio e IPTU) que devem ser assumidos pelos proprietários, além das despesas de gestão dos contratos de locação e uma provisão para eventuais inadimplências irrecuperáveis. Também foi considerado um Fundo de Reposição de Ativos de responsabilidade dos proprietários do imóvel. A título de impostos diretos considerou-se o PIS (0,65%) e COFINS (3,00%) aplicados sobre a receita efetivamente recebida. Com relação ao Imposto de Renda e Contribuição Social sobre os lucros, foram considerados como uma pessoa jurídica convencional, tributada sobre o lucro presumido, computando-se sempre o pagamento do adicional após o limite, cujas alíquotas sobre as receitas de principal são as seguintes: IR (Lucro Presumido até limite) 4,80% IR (Lucro Presumido adicional após o limite) 3,20% Cont. Social (Lucro Presumido) 2,88%
CONSULT
Soluções Patrimoniais
Com relação às despesas operacionais e de investimentos no imóvel (Capex) temos as seguintes informações sobre os montantes realizados nos anos de 2020 a 2023:
Investimentos em Capex efetuadas pelo proprietário: Não informado;
Despesas Operacionais
a. Condomínio/IPTU efetuadas pelo proprietário (áreas disponíveis) e pelo locatário: Condomínio: R$ 116.379,00 (de janeiro a novembro de 2.023);
IPTU: R$ 42.554,60 ( dez parcelas de dez no ano de 2.023);
Manutenção/conservação efetuadas pelo proprietário: Não informado;
b. Manutenção/conservação efetuadas pelo locatário: Não informado; c. Outras despesas efetuadas pelo proprietário: Não informado.
Adicionalmente consideramos as provisões para reinvestimentos reais, que compõem o
Fundo de Reposição de Ativos que foi projetado com base no conceito de depreciação de edificações conforme critério de Kuentzle, que estabelece menor intensidade de depreciação na fase inicial de vida do prédio, aumentando com o envelhecimento da construção seguindo a equação de uma parábola. A vida útil real arbitrada foi de 70 anos total, ajustando cada imóvel em função da sua idade aparente e considerando que o FRA provisionado pelos
Fundo de Reposição de Ativos que foi projetado com base no conceito de depreciação de edificações conforme critério de Kuentzle, que estabelece menor intensidade de depreciação na fase inicial de vida do prédio, aumentando com o envelhecimento da construção seguindo a equação de uma parábola. A vida útil real arbitrada foi de 70 anos total, ajustando cada imóvel em função da sua idade aparente e considerando que o FRA provisionado pelos proprietários refere-se a 20% desta depreciação calculada. O valor residual foi calculado com base no valor presente dos fluxos futuros estimados para a fase posterior de projeção explícita de 10 anos, considerando o prazo restante da vida útil do imóvel, representando um ciclo de maturação vegetativa ou estabilidade, passando para a fase de declínio e exaustão até o final da vida útil considerada. Considerando que nesta fase sem um investimento significativo para reciclagem profunda (conceito de “retrofit”) este perde qualidade e portanto a renda é decrescente em função dos aspectos mercadológicos, físicos e tecnológicos, visto que as taxas de depreciação vão se acentuando. Este critério adotado pode ser comparado ao conceito tradicional de estabelecer uma perpetuidade ao final do ciclo de projeção explicita que teria um resultado equivalente caso adotassemos uma taxa de desconto de 9,0% ao ano. Na comparação ao conceito de caprate potencial de mercado seria um equivalente a 11,7% ao ano.
Soluções Patrimoniais
Com base nos parâmetros de projeção estabelecidos obtivemos os fluxos futuros esperados apresentados em anexo, que apresentam a seguinte conformação ilustrativa:
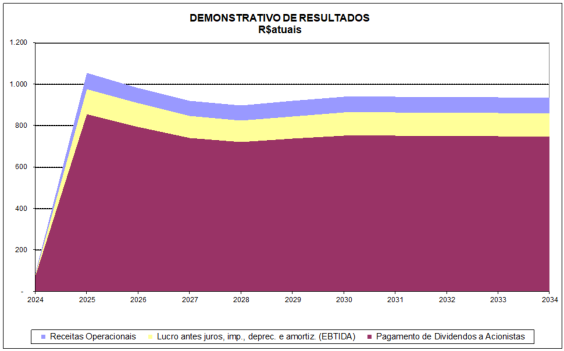
DEMONSTRATIVO DE RESULTADOS
R$atuais
120
109 à
so
sos
“
2024 2025 2026 2027 2028 2029 2030 2031 2032 2033 2034
Receias Operacionais Lucro ares jros, ip, deprec campriz (EBTIDA) = Pagamentode Dindendosa Acinisas
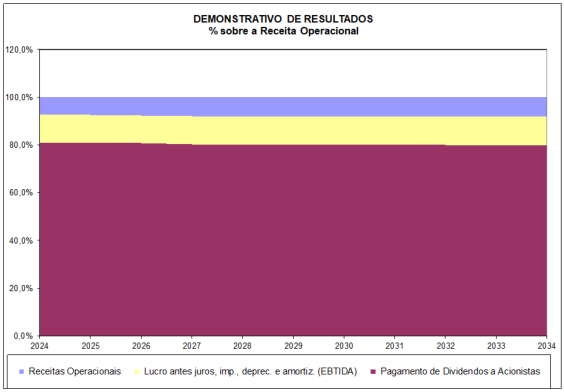
CONSULT
Soluções Patrimoniais
4. CUSTO DE CAPITAL
A taxa utilizada para descontar o fluxo de caixa do cotista converte o fluxo de caixa futuro em valor presente para os cotistas que esperam ser recompensados pelo custo de oportunidade de se investir recursos em um negócio específico em vez de investir em outros negócios com risco equivalente.
O princípio mais importante a ser seguido quando se calcula o custo de capital é que ele tem de ser consistente com o método de avaliação e com a definição do fluxo de caixa a ser descontado.
Para estimar-se os custos de financiamento de capital próprio (Ke), utilizou-se uma
combinação de parâmetros do mercado norte-americano e de mercados emergentes, uma vez que os indicadores nacionais são escassos e isoladamente provocam distorções no modelo, recomendando-se adotar os prêmios de mercado praticados nos Estados Unidos e a taxa livre de risco vigente dentro da realidade brasileira, que já inclui um prêmio pelo Risco Brasil. Além de adotar uma taxa livre de risco que já tem o Risco Brasil embutida, alguns ajustes devem ser feitos para adequar os parâmetros internacionais a realidade brasileira e também as características específicas da avaliação em referência, abordando no cálculo os efeitos do nível de diversificação da carteira do potencial investidor e também do nível de liquidez e porte deste perfil de ativo no mercado local e no estágio de desenvolvimento em que está. O cálculo foi efetuado dentro do conceito tradicional de CAPM – Capital Asset Pricing Model, estimando-se a taxa de juros livre de risco e o prêmio pelo risco em função do Beta para o negócio em estudo, conforme fórmula abaixo: Ke = Rf + ( Rp x Beta ) + Rliq
CONSULT
Soluções Patrimoniais
Onde:
Rf = taxa de retorno livre de risco
Rp = prêmio de risco esperado para o mercado em geral
Beta = risco sistemático da empresa (eventualmente o Beta Total incluindo o risco não sistemático)
Rliq = risco de liquidez e porte
Para a taxa livre de risco (Rf) foi utilizado o parâmetro de títulos do tesouro nacional (fonte NTN B com vencimento em 15/08/2032- média móvel de 12 meses), fixando em 6,10% ao ano no momento atual e em 4,50% para o cálculo do valor residual.
Com relação à taxa de retorno do mercado em geral (Rp) foi considerado o prêmio médio de 5,95% ao ano (fonte Aswath Damodaran – média últimos 50 anos) acima da taxa livre de risco conforme históricos de performance de longo prazo dos índices de ações nos Estados Unidos. No que se refere à adoção do indicador de risco Beta para o empreendimento, optamos por nos orientar em função do Beta médio de empresas do setor de Real Estate (Operations & Services) em mercados emergentes, conforme divulgado por Aswath Damodaran. O prêmio pelo risco de liquidez e tamanho do negócio, visto que todos os referenciais para a formação da taxa de desconto se basearam em parâmetros de empresas negociadas em bolsa e de porte relevante, foi arbitrado para ajustar tanto as diferenças de valores entre empresas negociadas em bolsa e não negociadas em bolsa, ou seja, com baixa liquidez em relação as empresas de capital aberto, como também em relação ao porte da empresa (“small cap”), haja vista que as pequenas empresas normalmente apresentam spreads em seus custos de capital em relação as empresas de maior porte.
CONSULT
Soluções Patrimoniais
Os indicadores de risco Beta e prêmio pelo risco de liquidez arbitrados foram baseados em médias setoriais contudo ajustados para o contexto específico do empreendimento avaliando em função de algumas características, tais como: localização, nível de especialização ou customização, qualidade do inquilino (risco de crédito), tipo de contrato de locação (convencional ou atípico), prazo remanescente do contrato, nível de concentração da renda e estágio de maturação do empreendimento.
Consideramos as taxas de atratividade de investidores do mercado imobiliário e fixamos o beta médio desalavancado e o prêmio pelo risco de liquidez de acordo com as informações a seguir.
Na fórmula de cálculo do Ke não foi considerado o Beta alavancado, admitindo-se que o investimento é financiado totalmente com capital próprio.
investimento é financiado totalmente com capital próprio. Assim, o custo de capital adotado como taxa de desconto do fluxo de caixa para o investidor é o seguinte: Ke = 6,10%+ (5,95% x 0,43) + 0,40% = 9,06% (data base da avaliação) Ke = 4,50% + (5,95% x 0,51) + 0,50% = 8,03% (valor residual) Estes parâmetros de rentabilidade foram dimensionados pelos critérios do CAPM apresentados anteriormente, mas também checados e confrontados com os níveis de taxas de atratividade de participantes do mercado imobiliário nacional em cada fase de evolução do ciclo de vida de empreendimentos desta natureza e tem sido validado em diversas avaliações executadas pela Consult em sua longa história de atuação neste segmento.
CONSULT
Soluções Patrimoniais
5. VALOR ECONÔMICO DO EMPREENDIMENTO (NPV)
O valor econômico equiparado ao valor justo do empreendimento foi calculado com base no critério do Fluxo de Caixa Descontado (DCF – Discounted Cash Flow), dentro do conceito de valor presente líquido (NPV), considerado em cada data analisada o fluxo de caixa futuro descontado pelo respectivo custo de capital (Ke) calculado no item anterior, conforme fórmula abaixo:
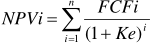
Onde:
NPVi = Valor Econômico do empreendimento na data (i)
FCFi = Fluxo de Caixa Líquido dos cotistas na Data (i)
Ke = custo de capital próprio
Neste valor presente está incorporado os custos de aquisição do imóvel (ITBI e registros) que devem ser excluídos para obter o valor de aquisição do imóvel puro (incógnita da avaliação). Com base em toda a análise e no contexto atual do empreendimento e do mercado, obtivemos
o seguinte valor para o imóvel avaliando:
Valor de Mercado: R$ 8.309.000,00
Não podemos esquecer também que o investidor deve ter consciência que qualquer decisão com base nestas informações deve ser precedida de uma análise cuidadosa das premissas e parâmetros fixados para a simulação, visto que estes resultados são vinculados aos cenários arbitrados, podendo apresentar diferenças em suas variáveis que carregam normalmente um grau de incerteza usual nestes modelos de simulação.
CONSULT
Soluções Patrimoniais
VI. CONCLUSÃO
Diante dos critérios expostos, concluímos o seguinte valor para o empreendimento avaliando para a data base de novembro/2024:
Valor de Mercado: R$ 8.309.000,00
Consideramos que o valor justo para os imóveis avaliandos é o indicado acima para a finalidade do presente trabalho (registros contábeis), contudo é importante esclarecer que, em função da conjuntura do mercado atual e das expectativas de comportamento futuro, bem como as condições especiais do instrumento financeiro (FII) que detém a propriedade, outros referênciais de valor podem ser arbitrados, conforme apresentado nos anexos.
É importante ressaltar que este relatório é formado por estimativas e projeções estruturadas pela Consult em um modelo de análise econômico-financeira, baseada em dados fornecidos
pelo administradores e levantamentos de mercado efetuados por nossa equipe técnica. Estes demonstrativos, estimativas e projeções refletem significativamente premissas e julgamentos em relação aos futuros resultados esperados, incluindo pressupostos do plano de operação, da conjuntura econômica, entre outras premissas das quais dependem os resultados projetados. Desta forma ratificamos que a Consult não está por meio deste relatório fornecendo qualquer garantia de que os valores aqui contidos são verdadeiros e representam resultados e performances assegurados. A performance efetiva dos empreendimentos está sujeita a um número de fatores não controláveis pela Consult e o administrador, incluindo-se principalmente a conjuntura econômica, os valores de locação, taxas de vacância, política de impostos e outras variáveis relevantes. Este relatório não deve ser considerado como uma recomendação de investimento ou desinvestimento. PELO DEPARTAMENTO TÉCNICO DA CONSULT SOLUÇÕES PATRIMONIAIS Documento assinado digitalmente4 por ROBERTO MAURO COSTA ENGº CIVIL - CREA Nº 0600.633.883 ção digital da assinatura na última página do documento. ão digital da assinatura na última página do documento. gital da assinatura na última página do documento. ital da assinatura na última página do documento. página do documento. ágina do documento. gina do documento. ina do documento.
4 Vide certificação digital da assinatura na última página do documento. ão digital da assinatura na última página do documento. gital da assinatura na última página do documento. ital da assinatura na última página do documento. página do documento. ágina do documento. gina do documento. ina do documento.
CONSULT
Soluções Patrimoniais
VII. TERMO DE ENCERRAMENTO
Nada mais havendo a ser esclarecido, damos por encerrado o presente laudo de no 29.405.039/1124, que se compõe de 61 (sessenta e uma) folhas computadorizadas de um só lado, sendo a última folha datada.
Em anexo:
fluxo de caixa anual projetado – cenário buy to lease
fluxo de caixa mensal projetado – cenário buy to lease
pesquisa de valores de locação
simulação de referenciais de valores no contexto do mercado aberto
fluxo de caixa anual projetado – cenário mercado aberto
fluxo de caixa mensal projetado – cenário mercado aberto
simulação de referenciais de valores no contexto do FII
fluxo de caixa anual projetado – cenário FII
fluxo de caixa mensal projetado – cenário FII
Osasco, 07 de março de 2025.
CONSULT
Soluções Patrimoniais
FLUXOS DE CAIXA ANUAL PROJETADO
29405000_BRCRenda_v07_250202
FCaixaAnual
/>
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | |
| Total | ||||||||||||
| R$ em moeda constante | ||||||||||||
| + Receitas Operacionais | 86 | 1.054 | 982 | 919 | 899 | 920 | 939 | 939 | 938 | 936 | 935 | 9.547 |
| - Área locável (m2) | 43 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | |
| - Unitário de mercado locação (R$/m2) | 135 | 135 | 139 | 143 | 148 | 152 | 156 | 156 | 156 | 156 | 156 | |
| - Potencial de Mercado de Alugueis | 70 | 833 | 859 | 887 | 915 | 944 | 963 | 963 | 963 | 963 | 963 | 9.323 |
| - Vacância do empreendimento | 0,0% | 0,0% | 0,8% | 1,6% | 2,3% | 2,5% | 2,5% | 2,6% | 2,7% | 2,8% | 3,0% | |
| - Área vaga (m2) | - | - | 4 | 8 | 12 | 13 | 13 | 13 | 14 | 14 | 15 | |
| - Alugueis Efetivos | 86 | 1.054 | 982 | 919 | 899 | 920 | 939 | 939 | 938 | 936 | 935 | 9.547 |
| - Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - Impostos sobre receitas | 3 | 38 | 36 | 34 | 33 | 34 | 34 | 34 | 34 | 34 | 34 | 348 |
| - PIS | 1 | 7 | 6 | 6 | 6 | 6 | 6 | 6 | 6 | 6 | 6 | 62 |
| - COFINS | 3 | 32 | 29 | 28 | 27 | 28 | 28 | 28 | 28 | 28 | 28 | 286 |
| - Despesas Operacionais | 3 | 39 | 38 | 38 | 40 | 41 | 42 | 42 | 42 | 42 | 42 | 408 |
| - Despesas de condomínio/IPTU (vacância) | - | - | 2 | 3 | 5 | 5 | 5 | 5 | 5 | 6 | 6 | 41 |
| - Inadimplência irrecuperável | 0 | 3 | 3 | 4 | 4 | 5 | 5 | 5 | 5 | 5 | 5 | 42 |
| - Gestão e comercialização de contratos de locação | 3 | 36 | 33 | 31 | 31 | 31 | 32 | 32 | 32 | 32 | 32 | 325 |
- Despesas recorrentes FII | - | - | - | - | - | - | - | - | - | - | - | - |
- Despesas iniciais de estruturação e distribuição | - | - | - | - | - | - | - | - | - | - | - | - |
| = Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 80 | 977 | 909 | 848 | 826 | 846 | 863 | 863 | 862 | 860 | 858 | 8.790 |
| - Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = Lucro antes de juros e Impostos (EBIT) | 80 | 977 | 909 | 848 | 826 | 846 | 863 | 863 | 862 | 860 | 858 | 8.790 |
| -/+ Receitas/Despesas financeiras | - | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | 0 | 0 | (0) |
| = Lucro antes de Impostos | 80 | 977 | 909 | 848 | 826 | 846 | 863 | 863 | 862 | 860 | 858 | 8.790 |
- Impostos (IR/CSSL) | 9 | 115 | 107 | 100 | 98 | 100 | 102 | 102 | 102 | 102 | 102 | 1.039 |
| = Lucro líquido | 70 | 862 | 802 | 748 | 728 | 745 | 761 | 761 | 760 | 758 | 756 | 7.752 |
| + Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = Fluxos de Caixa Provenientes de Operações | 70 | 862 | 802 | 748 | 728 | 745 | 761 | 761 | 760 | 758 | 757 | 7.752 |
| - Investimento em novos ativos | 3.739 | - | - | - | - | - | - | - | - | - | - | 3.739 |
| - Reinvestimentos para reposição de ativos | 1 | 8 | 8 | 8 | 8 | 9 | 9 | 9 | 9 | 9 | 10 | 87 |
| = Fluxos de Caixa Operações + Investimentos | (3.669) | 854 | 794 | 740 | 720 | 737 | 752 | 752 | 750 | 749 | 747 | 3.925 |
| = Fluxos de Caixa Acumulado | (3.669) | (2.815) | (2.021) | (1.281) | (561) | 176 | 928 | 1.679 | 2.430 | 3.179 | 3.925 | |
| + Integralização dos Acionistas | 3.739 | - | - | - | - | - | - | - | - | - | - | 3.739 |
| + Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
= Fluxos de Caixa Acumulado | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | |
| - Pagamento de Dividendos a Acionistas | 70 | 854 | 794 | 740 | 720 | 737 | 752 | 752 | 750 | 749 | 747 | 7.664 |
| = Fluxos de Caixa Líquidos do período | (0) | (0) | 0 | (0) | 0 | (0) | (0) | 0 | (0) | (0) | (0) | 0 |
| = Aplicações + Disponibilidades | (0) | (0) | 0 | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Acionistas | ||||||||||||
| - Integralização dos Acionistas | 3.739 | - | - | - | - | - | - | - | - | - | - | 3.739 |
+ Distribuição de Dividendos | 70 | 854 | 794 | 740 | 720 | 737 | 752 | 752 | 750 | 749 | 747 | 7.664 |
- Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + Valor Residual | - | - | - | - | - | - | - | - | - | - | 8.267 | 8.267 |
| = Fluxos de Caixa Líquidos dos Acionistas | (3.669) | 854 | 794 | 740 | 720 | 737 | 752 | 752 | 750 | 749 | 9.014 | 12.192 |
Página 1 de 2
29405000_BRCRenda_v07_250202
FCaixaAnual
/>
| Pessoa Jurídica Convencional | Cenário: B | uyToLease | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | |
| R$ em moeda constante | Total | |||||||||||
| + Receitas Operacionais - Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
- Unitário de mercado locação (R$/m2) | ||||||||||||
- Potencial de Mercado de Alugueis - Vacância do empreendimento | 81,0% | 79,0% | 87,5% | 96,5% | 101,8% | 102,6% | 102,6% | 102,6% | 102,7% | 102,9% | 103,1% | 97,7% |
| - Área vaga (m2) | ||||||||||||
| - Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
- PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - Despesas Operacionais | 3,7% | 3,7% | 3,9% | 4,1% | 4,4% | 4,4% | 4,4% | 4,4% | 4,5% | 4,5% | 4,5% | 4,3% |
- Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,2% | 0,3% | 0,5% | 0,5% | 0,5% | 0,5% | 0,6% | 0,6% | 0,6% | 0,4% |
| - Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% |
| - Gestão e comercialização de contratos de locação | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% | 3,4% |
| - Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 92,7% | 92,7% | 92,5% | 92,2% | 91,9% | 91,9% | 91,9% | 91,9% | 91,9% | 91,9% | 91,8% | 92,1% |
| - Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro antes de juros e Impostos (EBIT) | 92,6% | 92,6% | 92,5% | 92,2% | 91,9% | 91,9% | 91,9% | 91,9% | 91,9% | 91,9% | 91,8% | 92,1% |
| -/+ Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro antes de Impostos | 92,6% | 92,6% | 92,5% | 92,2% | 91,9% | 91,9% | 91,9% | 91,9% | 91,9% | 91,9% | 91,8% | 92,1% |
- Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = Lucro líquido | 81,8% | 81,8% | 81,6% | 81,3% | 81,1% | 81,0% | 81,0% | 81,0% | 81,0% | 81,0% | 80,9% | 81,2% |
| + Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Fluxos de Caixa Provenientes de Operações | 81,8% | 81,8% | 81,6% | 81,3% | 81,1% | 81,0% | 81,0% | 81,0% | 81,0% | 81,0% | 80,9% | 81,2% |
| - Investimento em novos ativos | 4338,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 39,2% |
| - Reinvestimentos para reposição de ativos | 0,7% | 0,7% | 0,8% | 0,9% | 0,9% | 0,9% | 0,9% | 1,0% | 1,0% | 1,0% | 1,0% | 0,9% |
= Fluxos de Caixa Operações + Investimentos | -4257,9% | 81,0% | 80,8% | 80,5% | 80,1% | 80,1% | 80,1% | 80,1% | 80,0% | 80,0% | 79,9% | 41,1% |
= Fluxos de Caixa Acumulado | -4257,9% | -267,0% | -205,7% | -139,4% | -62,5% | 19,1% | 98,8% | 178,9% | 259,1% | 339,5% | 420,0% | 0,0% |
| + Integralização dos Acionistas | 4338,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 39,2% |
| + Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Fluxos de Caixa Acumulado | 4338,9% | 354,6% | 380,6% | 406,8% | 416,1% | 406,4% | 398,1% | 398,4% | 398,8% | 399,3% | 400,0% | 0,0% |
| - Pagamento de Dividendos a Acionistas | 81,0% | 81,0% | 80,8% | 80,5% | 80,1% | 80,1% | 80,1% | 80,1% | 80,0% | 80,0% | 79,9% | 80,3% |
| = Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Aplicações + Disponibilidades | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| Acionistas | ||||||||||||
| - Integralização dos Acionistas | 4338,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 39,2% |
+ Distribuição de Dividendos | 81,0% | 81,0% | 80,8% | 80,5% | 80,1% | 80,1% | 80,1% | 80,1% | 80,0% | 80,0% | 79,9% | 80,3% |
| - Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 884,5% | 86,6% |
| = Fluxos de Caixa Líquidos dos Acionistas | -4257,9% | 81,0% | 80,8% | 80,5% | 80,1% | 80,1% | 80,1% | 80,1% | 80,0% | 80,0% | 964,4% | 127,7% |
Página 2 de 2
SIMULAÇÃO DE REFERENCIAIS DE VALORES NO CONTEXTO DE MERCADO ABERTO
CONSULT
Soluções Patrimoniais
Para a simulação de valores referenciais no contexto de mercado aberto utilizamos os parâmetros, pressupostos, ressalvas e fatores limitantes descritos anteriormente no laudo e desconsiderando o contrato de locação existente.
O custo de capital adotado como taxa de desconto do fluxo de caixa para o investidor foi o seguinte:
/>
VALOR ECONÔMICO DO EMPREENDIMENTO (NPV)
O valor econômico equiparado ao valor justo do empreendimento foi calculado com base no critério do Fluxo de Caixa Descontado (DCF – Discounted Cash Flow), dentro do conceito de valor presente líquido (NPV), considerado em cada data analisada o fluxo de caixa futuro descontado pelo respectivo custo de capital (Ke) calculado no item anterior, conforme fórmula abaixo:
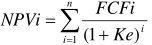
Onde:
NPVi = Valor Econômico do empreendimento na data (i) FCFi = Fluxo de Caixa Líquido dos cotistas na Data (i) Ke = custo de capital próprio
Neste valor presente está incorporado os custos de aquisição do imóvel (ITBI e registros) que devem ser excluídos para obter o valor de aquisição do imóvel puro (incógnita da avaliação).
Com base em toda a análise e no contexto atual do empreendimento e do mercado, obtivemos o seguinte valor para o imóvel avaliando:
Valor do Econômico: R$ 7.450.000,00
29405000_BRCRenda_v07_250202
FCaixaAnual
/>
| Pessoa Jurídica Convencional | Cenário: M | ercado aberto | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | |
| Total | ||||||||||||
| R$ em moeda constante | ||||||||||||
| + Receitas Operacionais | 69 | 819 | 812 | 822 | 886 | 886 | 896 | 942 | 941 | 940 | 936 | 8.949 |
| - Área locável (m2) | 43 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | |
| - Unitário de mercado locação (R$/m2) | 135 | 135 | 139 | 143 | 148 | 152 | 156 | 156 | 156 | 156 | 156 | |
| - Potencial de Mercado de Alugueis | 70 | 833 | 859 | 887 | 915 | 944 | 963 | 963 | 963 | 963 | 963 | 9.323 |
| - Vacância do empreendimento | 0,3% | 0,7% | 1,9% | 2,3% | 2,5% | 2,5% | 2,5% | 2,6% | 2,7% | 2,8% | 3,0% | |
- Área vaga (m2) | 0 | 4 | 10 | 12 | 13 | 13 | 13 | 13 | 14 | 14 | 15 | |
| - Alugueis Efetivos | 69 | 819 | 812 | 822 | 886 | 886 | 896 | 942 | 941 | 940 | 936 | 8.949 |
| - Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - Impostos sobre receitas | 3 | 30 | 30 | 30 | 32 | 32 | 33 | 34 | 34 | 34 | 34 | 327 |
| - PIS | 0 | 5 | 5 | 5 | 6 | 6 | 6 | 6 | 6 | 6 | 6 | 58 |
| - COFINS | 2 | 25 | 24 | 25 | 27 | 27 | 27 | 28 | 28 | 28 | 28 | 268 |
| - Despesas Operacionais | 4 | 48 | 50 | 51 | 55 | 55 | 56 | 59 | 59 | 59 | 59 | 556 |
| - Despesas de condomínio/IPTU (vacância) | 0 | 1 | 4 | 5 | 5 | 5 | 5 | 5 | 5 | 6 | 6 | 47 |
| - Inadimplência irrecuperável | 0 | 6 | 6 | 6 | 6 | 6 | 6 | 7 | 7 | 7 | 6 | 62 |
- Gestão e comercialização de contratos de locação | 3 | 41 | 41 | 41 | 44 | 44 | 45 | 47 | 47 | 47 | 47 | 447 |
- Despesas recorrentes FII | - | - | - | - | - | - | - | - | - | - | - | - |
- Despesas iniciais de estruturação e distribuição | - | - | - | - | - | - | - | - | - | - | - | - |
= Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 63 | 741 | 733 | 741 | 798 | 798 | 807 | 849 | 848 | 847 | 843 | 8.066 |
| - Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = Lucro antes de juros e Impostos (EBIT) | 63 | 741 | 733 | 741 | 798 | 798 | 807 | 849 | 848 | 847 | 843 | 8.066 |
| -/+ Receitas/Despesas financeiras | - | (0) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = Lucro antes de Impostos | 63 | 741 | 733 | 741 | 798 | 798 | 807 | 849 | 848 | 847 | 843 | 8.066 |
| - Impostos (IR/CSSL) | 8 | 89 | 88 | 89 | 96 | 96 | 97 | 103 | 102 | 102 | 102 | 974 |
| = Lucro líquido | 55 | 652 | 644 | 651 | 702 | 702 | 709 | 747 | 746 | 744 | 741 | 7.093 |
| + Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = Fluxos de Caixa Provenientes de Operações | 55 | 652 | 644 | 651 | 702 | 702 | 709 | 747 | 746 | 744 | 741 | 7.093 |
| - Investimento em novos ativos | 3.739 | - | - | - | - | - | - | - | - | - | - | 3.739 |
| - Reinvestimentos para reposição de ativos | 1 | 8 | 8 | 8 | 8 | 9 | 9 | 9 | 9 | 9 | 10 | 87 |
| = Fluxos de Caixa Operações + Investimentos | (3.684) | 644 | 636 | 643 | 694 | 693 | 701 | 738 | 736 | 735 | 731 | 3.267 |
| = Fluxos de Caixa Acumulado | (3.684) | (3.040) | (2.404) | (1.761) | (1.067) | (374) | 327 | 1.064 | 1.801 | 2.535 | 3.267 | |
| + Integralização dos Acionistas | 3.739 | - | - | - | - | - | - | - | - | - | - | 3.739 |
+ Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
= Fluxos de Caixa Acumulado | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | 3.739 | |
| - Pagamento de Dividendos a Acionistas | 55 | 644 | 636 | 643 | 694 | 693 | 701 | 738 | 736 | 735 | 731 | 7.006 |
| = Fluxos de Caixa Líquidos do período | 0 | (0) | (0) | (0) | (0) | (0) | 0 | 0 | (0) | (0) | (0) | (0) |
| = Aplicações + Disponibilidades | 0 | 0 | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | (0) | |
| Acionistas | ||||||||||||
| - Integralização dos Acionistas | 3.739 | - | - | - | - | - | - | - | - | - | - | 3.739 |
+ Distribuição de Dividendos | 55 | 644 | 636 | 643 | 694 | 693 | 701 | 738 | 736 | 735 | 731 | 7.006 |
- Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + Valor Residual | - | - | - | - | - | - | - | - | - | - | 8.110 | 8.110 |
| = Fluxos de Caixa Líquidos dos Acionistas | (3.684) | 644 | 636 | 643 | 694 | 693 | 701 | 738 | 736 | 735 | 8.841 | 11.377 |
Página 1 de 2
29405000_BRCRenda_v07_250202
FCaixaAnual
/>
| Pessoa Jurídica Convencional | Cenário: M | ercado abert | o | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | |
| R$ em moeda constante | Total | |||||||||||
| + Receitas Operacionais - Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
- Unitário de mercado locação (R$/m2) | ||||||||||||
- Potencial de Mercado de Alugueis - Vacância do empreendimento | 100,7% | 101,7% | 105,8% | 107,9% | 103,2% | 106,5% | 107,5% | 102,2% | 102,3% | 102,5% | 103,0% | 104,2% |
| - Área vaga (m2) | ||||||||||||
| - Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Impostos sobre receitas | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% | 3,7% |
- PIS | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - COFINS | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% | 3,0% |
| - Despesas Operacionais | 5,8% | 5,9% | 6,2% | 6,3% | 6,3% | 6,3% | 6,3% | 6,2% | 6,3% | 6,3% | 6,3% | 6,2% |
- Despesas de condomínio/IPTU (vacância) | 0,1% | 0,2% | 0,5% | 0,6% | 0,6% | 0,6% | 0,6% | 0,5% | 0,6% | 0,6% | 0,6% | 0,5% |
| - Inadimplência irrecuperável | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% | 0,7% |
| - Gestão e comercialização de contratos de locação | 5,0% | 5,0% | 5,0% | 5,0% | 5,0% | 5,0% | 5,0% | 5,0% | 5,0% | 5,0% | 5,0% | 5,0% |
| - Despesas recorrentes FII | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Despesas iniciais de estruturação e distribuição | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | 90,6% | 90,5% | 90,2% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% |
| - Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro antes de juros e Impostos (EBIT) | 90,6% | 90,5% | 90,2% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% |
| -/+ Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro antes de Impostos | 90,6% | 90,5% | 90,2% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% | 90,1% |
- Impostos (IR/CSSL) | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% | 10,9% |
| = Lucro líquido | 79,7% | 79,6% | 79,3% | 79,2% | 79,2% | 79,2% | 79,2% | 79,2% | 79,2% | 79,2% | 79,2% | 79,3% |
+ Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Fluxos de Caixa Provenientes de Operações | 79,7% | 79,6% | 79,3% | 79,2% | 79,2% | 79,2% | 79,2% | 79,2% | 79,2% | 79,2% | 79,2% | 79,3% |
| - Investimento em novos ativos | 5397,3% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 41,8% |
| - Reinvestimentos para reposição de ativos | 0,9% | 0,9% | 1,0% | 1,0% | 0,9% | 1,0% | 1,0% | 1,0% | 1,0% | 1,0% | 1,0% | 1,0% |
= Fluxos de Caixa Operações + Investimentos | -5318,5% | 78,6% | 78,3% | 78,2% | 78,3% | 78,2% | 78,2% | 78,3% | 78,2% | 78,2% | 78,2% | 36,5% |
= Fluxos de Caixa Acumulado | -5318,5% | -371,4% | -296,0% | -214,2% | -120,4% | -42,2% | 36,5% | 112,9% | 191,3% | 269,7% | 349,2% | 0,0% |
| + Integralização dos Acionistas | 5397,3% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 41,8% |
| + Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Fluxos de Caixa Acumulado | 5397,3% | 456,7% | 460,3% | 454,8% | 421,9% | 422,0% | 417,5% | 396,8% | 397,2% | 397,8% | 399,7% | 0,0% |
| - Pagamento de Dividendos a Acionistas | 78,8% | 78,6% | 78,3% | 78,2% | 78,3% | 78,2% | 78,2% | 78,3% | 78,2% | 78,2% | 78,2% | 78,3% |
| = Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Aplicações + Disponibilidades | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| Acionistas | ||||||||||||
| - Integralização dos Acionistas | 5397,3% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 41,8% |
+ Distribuição de Dividendos | 78,8% | 78,6% | 78,3% | 78,2% | 78,3% | 78,2% | 78,2% | 78,3% | 78,2% | 78,2% | 78,2% | 78,3% |
| - Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 866,9% | 90,6% |
| = Fluxos de Caixa Líquidos dos Acionistas | -5318,5% | 78,6% | 78,3% | 78,2% | 78,3% | 78,2% | 78,2% | 78,3% | 78,2% | 78,2% | 945,1% | 127,1% |
Página 2 de 2
SIMULAÇÃO DE REFERENCIAIS DE VALORES NO CONTEXTO DO FII
Para a simulação de valores referenciais no contexto da estrutura de um FII devemos analisar o impacto dos benefícios fiscais do FII contra os seus custos de estruturação, distribuição e de carregamento recorrentes na sua operação.
Desta forma os impostos de renda e contribuição social sobre o lucro, PIS e COFINS foram desconsiderados admitindo-se que o fundo terá os benefícios de isenção destes tributos. Também não foram considerados impostos de renda para os cotistas na distribuição de resultados, contudo considerando os custos e despesas de estruturação e carregamento do FII.
Para a simulação dos valores no cenário de um FII, as despesas de estruturação e distribuição inicial e as recorrentes do fundo foram consideradas conforme parâmetros abaixo:
| Despesas recorrentes do Fundo Fixa R$ |
|---|
| Despesas recorrentes FII 0,90% ao ano PL |
| Despesas iniciais do Fundo Montante R$ |
| Custos iniciais 249.255 |
Assim, o custo de capital adotado como taxa de desconto do fluxo de caixa para o investidor é o seguinte:
ke = 6,10% + (5,95% x 0,43) + 0,40% = 9,08% (data base da avaliação) ke = 4,50% + (5,95% x 0,51) + 0,25% = 7,78% (valor residual)
CONSULT
Soluções Patrimoniais
VALOR ECONÔMICO DO EMPREENDIMENTO (NPV)
O valor econômico equiparado ao valor justo do empreendimento foi calculado com base no critério do Fluxo de Caixa Descontado (DCF – Discounted Cash Flow), dentro do conceito de valor presente líquido (NPV), considerado em cada data analisada o fluxo de caixa futuro descontado pelo respectivo custo de capital (Ke) calculado no item anterior, conforme fórmula abaixo:
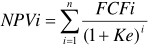
Onde:
NPVi = Valor Econômico do empreendimento na data (i) FCFi = Fluxo de Caixa Líquido dos cotistas na Data (i) Ke = custo de capital próprio
Neste valor presente está incorporado os custos de aquisição do imóvel (ITBI e registros) que devem ser excluídos para obter o valor de aquisição do imóvel puro (incógnita da avaliação).
Com base em toda a análise e no contexto atual do empreendimento e do mercado, obtivemos o seguinte valor para o imóvel avaliando:
/>
29405000_BRCRenda_v07_250202
FCaixaAnual
/>
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FI | I | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | |
| Total | ||||||||||||
| R$ em moeda constante | ||||||||||||
| + Receitas Operacionais | 86 | 1.054 | 982 | 919 | 899 | 920 | 939 | 939 | 938 | 936 | 935 | 9.547 |
| - Área locável (m2) | 43 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | 516 | |
| - Unitário de mercado locação (R$/m2) | 135 | 135 | 139 | 143 | 148 | 152 | 156 | 156 | 156 | 156 | 156 | |
| - Potencial de Mercado de Alugueis | 70 | 833 | 859 | 887 | 915 | 944 | 963 | 963 | 963 | 963 | 963 | 9.323 |
| - Vacância do empreendimento | 0,0% | 0,0% | 0,8% | 1,6% | 2,3% | 2,5% | 2,5% | 2,6% | 2,7% | 2,8% | 3,0% | |
| - Área vaga (m2) | - | - | 4 | 8 | 12 | 13 | 13 | 13 | 14 | 14 | 15 | |
| - Alugueis Efetivos | 86 | 1.054 | 982 | 919 | 899 | 920 | 939 | 939 | 938 | 936 | 935 | 9.547 |
| - Receitas de estacionamento | - | - | - | - | - | - | - | - | - | - | - | - |
| - Outras receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - Impostos sobre receitas | - | - | - | - | - | - | - | - | - | - | - | - |
| - PIS | - | - | - | - | - | - | - | - | - | - | - | - |
| - COFINS | - | - | - | - | - | - | - | - | - | - | - | - |
| - Despesas Operacionais | 258 | 109 | 109 | 109 | 111 | 112 | 113 | 113 | 113 | 113 | 113 | 1.373 |
| - Despesas de condomínio/IPTU (vacância) | - | - | 2 | 3 | 5 | 5 | 5 | 5 | 5 | 6 | 6 | 41 |
| - Inadimplência irrecuperável | 0 | 3 | 3 | 4 | 4 | 5 | 5 | 5 | 5 | 5 | 5 | 42 |
| - Gestão e comercialização de contratos de locação | 2 | 27 | 26 | 24 | 23 | 24 | 24 | 24 | 24 | 24 | 24 | 248 |
| - Despesas recorrentes FII | 7 | 78 | 78 | 79 | 79 | 79 | 79 | 79 | 79 | 79 | 79 | 792 |
| - Despesas iniciais de estruturação e distribuição | 249 | - | - | - | - | - | - | - | - | - | - | 249 |
| = Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | (172) | 945 | 874 | 810 | 788 | 808 | 826 | 826 | 825 | 823 | 821 | 8.174 |
| - Depreciação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = Lucro antes de juros e Impostos (EBIT) | (172) | 945 | 874 | 810 | 788 | 808 | 826 | 826 | 825 | 823 | 821 | 8.174 |
| -/+ Receitas/Despesas financeiras | (0) | 0 | 0 | 0 | (0) | (0) | 0 | 0 | 0 | 0 | 0 | (0) |
| = Lucro antes de Impostos | (172) | 945 | 874 | 810 | 788 | 808 | 826 | 826 | 825 | 823 | 821 | 8.174 |
| - Impostos (IR/CSSL) | - | - | - | - | - | - | - | - | - | - | - | - |
| = Lucro líquido | (172) | 945 | 874 | 810 | 788 | 808 | 826 | 826 | 825 | 823 | 821 | 8.174 |
| + Depreciação e Amortização | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| = Fluxos de Caixa Provenientes de Operações | (172) | 945 | 874 | 810 | 788 | 808 | 826 | 826 | 825 | 823 | 821 | 8.174 |
| - Investimento em novos ativos | 3.739 | - | - | - | - | - | - | - | - | - | - | 3.739 |
| - Reinvestimentos para reposição de ativos | 1 | 8 | 8 | 8 | 8 | 9 | 9 | 9 | 9 | 9 | 10 | 87 |
| = Fluxos de Caixa Operações + Investimentos | (3.912) | 938 | 866 | 802 | 779 | 799 | 818 | 817 | 816 | 814 | 812 | 4.348 |
| = Fluxos de Caixa Acumulado | (3.912) | (2.974) | (2.108) | (1.306) | (527) | 272 | 1.090 | 1.907 | 2.723 | 3.536 | 4.348 | |
| + Integralização dos Cotistas | 3.988 | - | - | - | - | - | - | - | - | - | - | 3.988 |
| + Reservas e provisões | - | - | - | - | - | - | - | - | - | - | - | - |
= Fluxos de Caixa Acumulado | 3.988 | 3.988 | 3.988 | 3.988 | 3.988 | 3.988 | 3.988 | 3.988 | 3.988 | 3.988 | 3.988 | |
| - Remuneração de Cotistas | 76 | 938 | 866 | 802 | 779 | 799 | 818 | 817 | 816 | 814 | 812 | 8.336 |
| = Fluxos de Caixa Líquidos do período | (0) | (0) | - | 0 | 0 | 0 | (0) | 0 | (0) | (0) | 0 | (0) |
| = Aplicações + Disponibilidades | (0) | (0) | (0) | (0) | 0 | 0 | (0) | (0) | (0) | (0) | (0) | |
| Cotistas | ||||||||||||
| - Investimento na aquisição das Cotas | 3.988 | - | - | - | - | - | - | - | - | - | - | 3.988 |
+ Remuneração das Cotas | 76 | 938 | 866 | 802 | 779 | 799 | 818 | 817 | 816 | 814 | 812 | 8.336 |
- Impostos | - | - | - | - | - | - | - | - | - | - | - | - |
| + Valor Residual | - | - | - | - | - | - | - | - | - | - | 9.123 | 9.123 |
| = Fluxos de Caixa Líquidos dos Cotistas | (3.912) | 938 | 866 | 802 | 779 | 799 | 818 | 817 | 816 | 814 | 9.935 | 13.471 |
Página 1 de 2
29405000_BRCRenda_v07_250202
FCaixaAnual
/>
| FUNDO DE INVESTIMENTO IMOBILIÁRIO | Cenário: B | uyToLease/FI | I | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | |
| R$ em moeda constante | Total | |||||||||||
| + Receitas Operacionais - Área locável (m2) | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - Unitário de mercado locação (R$/m2) | ||||||||||||
- Potencial de Mercado de Alugueis - Vacância do empreendimento | 81,0% | 79,0% | 87,5% | 96,5% | 101,8% | 102,6% | 102,6% | 102,6% | 102,7% | 102,9% | 103,1% | 97,7% |
| - Área vaga (m2) | ||||||||||||
- Alugueis Efetivos | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| - Receitas de estacionamento | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Outras receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Impostos sobre receitas | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - PIS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - COFINS | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| - Despesas Operacionais | 299,8% | 10,3% | 11,0% | 11,9% | 12,4% | 12,2% | 12,0% | 12,0% | 12,0% | 12,1% | 12,1% | 14,4% |
- Despesas de condomínio/IPTU (vacância) | 0,0% | 0,0% | 0,2% | 0,3% | 0,5% | 0,5% | 0,5% | 0,5% | 0,6% | 0,6% | 0,6% | 0,4% |
- Inadimplência irrecuperável | 0,3% | 0,3% | 0,3% | 0,4% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,5% | 0,4% |
- Gestão e comercialização de contratos de locação | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% | 2,6% |
- Despesas recorrentes FII | 7,6% | 7,4% | 8,0% | 8,5% | 8,7% | 8,5% | 8,4% | 8,4% | 8,4% | 8,4% | 8,4% | 8,3% |
| - Despesas iniciais de estruturação e distribuição | 289,3% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 2,6% |
| = Lucro antes juros, imp., deprec. e amortiz. (EBTIDA) | -199,8% | 89,7% | 89,0% | 88,1% | 87,6% | 87,8% | 88,0% | 88,0% | 88,0% | 87,9% | 87,9% | 85,6% |
| - Depreciação | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro antes de juros e Impostos (EBIT) | -199,8% | 89,7% | 89,0% | 88,1% | 87,6% | 87,8% | 88,0% | 88,0% | 88,0% | 87,9% | 87,9% | 85,6% |
| -/+ Receitas/Despesas financeiras | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro antes de Impostos | -199,8% | 89,7% | 89,0% | 88,1% | 87,6% | 87,8% | 88,0% | 88,0% | 88,0% | 87,9% | 87,9% | 85,6% |
| - Impostos (IR/CSSL) | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Lucro líquido | -199,8% | 89,7% | 89,0% | 88,1% | 87,6% | 87,8% | 88,0% | 88,0% | 88,0% | 87,9% | 87,9% | 85,6% |
| + Depreciação e Amortização | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Fluxos de Caixa Provenientes de Operações | -199,8% | 89,7% | 89,0% | 88,1% | 87,6% | 87,8% | 88,0% | 88,0% | 88,0% | 87,9% | 87,9% | 85,6% |
| - Investimento em novos ativos | 4338,9% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 39,2% |
| - Reinvestimentos para reposição de ativos | 0,7% | 0,7% | 0,8% | 0,9% | 0,9% | 0,9% | 0,9% | 1,0% | 1,0% | 1,0% | 1,0% | 0,9% |
= Fluxos de Caixa Operações + Investimentos | -4539,5% | 88,9% | 88,1% | 87,3% | 86,7% | 86,9% | 87,1% | 87,0% | 87,0% | 86,9% | 86,8% | 45,5% |
= Fluxos de Caixa Acumulado | -4539,5% | -282,1% | -214,6% | -142,1% | -58,7% | 29,6% | 116,1% | 203,2% | 290,4% | 377,7% | 465,2% | 0,0% |
| + Integralização dos Cotistas | 4628,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 41,8% |
| + Reservas e provisões | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Fluxos de Caixa Acumulado | 4628,2% | 378,3% | 406,0% | 433,9% | 443,8% | 433,5% | 424,7% | 424,9% | 425,4% | 425,9% | 426,7% | 0,0% |
| - Remuneração de Cotistas | 88,7% | 88,9% | 88,1% | 87,3% | 86,7% | 86,9% | 87,1% | 87,0% | 87,0% | 86,9% | 86,8% | 87,3% |
= Fluxos de Caixa Líquidos do período | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| = Aplicações + Disponibilidades | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| Cotistas | ||||||||||||
| - Investimento na aquisição das Cotas | 4628,2% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 41,8% |
+ Remuneração das Cotas | 88,7% | 88,9% | 88,1% | 87,3% | 86,7% | 86,9% | 87,1% | 87,0% | 87,0% | 86,9% | 86,8% | 87,3% |
- Impostos | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| + Valor Residual | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% | 976,1% | 95,6% |
| = Fluxos de Caixa Líquidos dos Cotistas | -4539,5% | 88,9% | 88,1% | 87,3% | 86,7% | 86,9% | 87,1% | 87,0% | 87,0% | 86,9% | 1063,0% | 141,1% |
Página 2 de 2
CONSULT
TRATAMENTO ESTATÍSTICO - LOCAÇÃO
CONSULT
Soluções Patrimoniais
| Amostra Endereço | Complemento | Bairro | Município | UF | DataBase Al | uguel (R$) Reaj | uste SituaçãoA Á | reaPrivativa Vagas | -59C0. |
|---|---|---|---|---|---|---|---|---|---|
| 1 Rua Doutor Rafael de Barros,209 | Edificio Varicred III | Paraíso | São Paulo | SP | set/24 | 25.000 | 12 oferta | 205,00 5 | 5D |
| 2 Rua Doutor Rafael de Barros,209 | Edificio Varicred III | Paraíso | São Paulo | SP | set/24 | 21.600 | 12 oferta | 240,00 5 | -01 ~~O~~ ~~E~~ ~~E~~ |
| 3 Rua do Paraíso,148 | Edifício Paulista Plaza ~~E~~ | Paraíso | São Paulo ~~E~~ | SP | set/24 ~~E~~ | 21.150 ~~E~~ ~~E~~ | 12 oferta ~~E~~ | 234,00 6 ~~O~~ | E8 |
| 4 Avenida Paulista,2064 | Edifício Paulista | Jardim Paulista | São Paulo | SP | set/24 | 86.000 | 12 oferta | 844,00 10 | -79 ~~O~~ ~~E~~ |
| 5 Avenida Paulista,1912 | Edifício Paulista Office Park ~~E~~ | Bela Vista | São Paulo ~~E~~ | SP | set/24 ~~E~~ | 82.004 ~~E~~ ~~E~~ | 12 oferta ~~E~~ | 898,00 25 ~~O~~ | 4D |
| 6 Avenida Paulista,287 | Edifício Santa Catarina | Bela Vista | São Paulo | SP | set/24 | 60.004 | 12 oferta | 550,00 15 | 63 ~~O~~ ~~E~~ |
| 7 Alameda Campinas,1070 | Edifício Paulista Star ~~E~~ | Bela Vista | São Paulo ~~E~~ | SP | set/24 ~~E~~ | 114.594 ~~E~~ ~~E~~ | 12 oferta ~~E~~ | 955,00 15 ~~O~~ | o |
| 8 Alameda Campinas,433 | Edifício Veloso De Castro | Jardim Paulista | São Paulo | SP | set/24 | 10.000 | 12 oferta | 100,00 2 | dig ~~O~~ ~~E~~ |
| 9 Alameda Itu,852 | Edifício Spázio Centrale ~~E~~ | Jardim Paulista | São Paulo ~~E~~ | SP | set/24 ~~E~~ | 18.000 ~~E~~ ~~E~~ | 12 oferta ~~E~~ | 140,00 4 ~~O~~ | có |
| 10 Alameda Santos,700 | Edifício Trianon Corporate - IPL | Jardim Paulista | São Paulo | SP | set/24 | 23.000 | 12 oferta | 240,00 8 | e o ~~O~~ ~~E~~ |
| 11 Rua Bela Cintra,1149 | Edifício Jorge Rizkallah ~~E~~ | Consolação | São Paulo ~~E~~ | SP | set/24 ~~E~~ | 40.000 ~~E~~ ~~E~~ | 12 oferta ~~E~~ | 500,00 7 ~~O~~ | iliz |
| 12 Alameda Santos,1800 | Edifício Bravo Paulista | Jardim Paulista | São Paulo | SP | set/24 | 25.650 | 12 oferta | 214,00 1 | ut ~~O~~ ~~E~~ |
| 13 Alameda Santos,2315 | Edifício Jorge Azem ~~E~~ | Jardim Paulista | São Paulo ~~E~~ | SP | set/24 ~~E~~ | 8.950 ~~E~~ ~~E~~ | 12 oferta ~~E~~ | 85,00 3 ~~O~~ | 3 e |
| 14 Avenida Nove de Julho,3147 | Edifício Camburi | Jardim Paulista | São Paulo | SP | set/24 | 16.200 | 12 oferta | 170,00 4 | r:44 ~~O~~ ~~E~~ |
| Avaliando Avenida Paulista, 688-Sala 02 ~~PR~~ | Edifício Santa Filippa-Sala 02 ~~E~~ | Jardim Paulista | São Paulo ~~E~~ | SP | set/24 ~~E~~ ~~O~~ | ~~E~~ ~~O~~ | 12 transação ~~E~~ | 327,00 3 ~~O~~ ~~O~~ | sta. om.b |
| Este documento foi assinado eletronicamente por Roberto Mauro Co Para verificar as assinaturas vá ao site https://assinaturas.certisign.c |
Página 1 de 2
CONSULT
Soluções Patrimoniais
| Amostra | NotaPadrão | Idade Conservação | NotaLocal | Padrão | Mobília | Imobiliária | Contato | Telefone |
|---|---|---|---|---|---|---|---|---|
| 1 | 8,0 | 15 b | 9,0 | 2,0 | ASX Soluções Imob | Wagner | (11)3502-3294(11)96602-7000 | |
| 2 | 8,0 | 15 b ~~O~~ | 9,0 | 1,0 | Fernandes Lucena | Martins | (11)5502-1010(11)94322-6080 | |
| 3 | 8,0 | 24 c ~~O~~ ~~O~~ | 9,0 ~~O~~ | ~~E~~ | 1,0 | Tricase Imóveis ~~O~~ | Gabriel ~~O~~ | (11)3530-5333(11)94466-0669 |
| 4 | 9,0 | 12 b ~~O~~ | 10,0 | 2,0 | SJR | Vanessa | (11)2691-5830/99859-6088 | |
| 5 | 7,0 | 47 c ~~O~~ ~~O~~ | 10,0 ~~O~~ | ~~E~~ | 2,0 | Fernandes Lucena ~~O~~ | Martins ~~O~~ | (11)5502-1010(11)94322-6080 |
| 6 | 9,0 | 17 c ~~O~~ | 10,0 | 2,0 | Fernandes Lucena | Martins | (11)5502-1010(11)94322-6080 | |
| 7 | 8,5 | 10 b ~~O~~ ~~O~~ | 9,0 ~~O~~ | ~~E~~ | 2,0 | Fernandes Lucena ~~O~~ | Martins ~~O~~ | (11)5502-1010(11)94322-6080 |
| 8 | 7,0 | 50 c ~~O~~ | 9,0 | 1,0 | Fernandes Lucena | Martins | (11)5502-1010(11)94322-6080 | |
| 9 | 8,0 | 25 c ~~O~~ ~~O~~ | 9,0 ~~O~~ | ~~E~~ | 1,0 | JS ~~O~~ | Edward ~~O~~ | (11)3085-3777/ 98908-8887 |
| 10 | 8,0 | 18 c ~~O~~ | 9,0 | 1,0 | SJR | Vanessa | (11)2691-5830/99859-6088 | |
| 11 | 7,0 | 47 c ~~O~~ ~~O~~ | 9,0 ~~O~~ | ~~E~~ | 1,0 | SJR ~~O~~ | Vanessa ~~O~~ | (11)2691-5830/99859-6088 |
| 12 | 8,5 | 3 a ~~O~~ | 9,0 | 2,0 | SJR | Vanessa | (11)2691-5830/99859-6088 | |
| 13 | 8,0 | 23 c ~~O~~ ~~O~~ | 9,0 ~~O~~ | ~~E~~ | 1,0 | SJR ~~O~~ | Vanessa ~~O~~ | (11)2691-5830/99859-6088 |
| 14 | 8,0 | 35 c ~~O~~ | 9,0 | 1,0 | M&C Cavalheire | Maurício | (11)99590-1111 | |
| Avaliando ~~RR~~ | 9,0 ~~O~~ | 41 a ~~OO~~ ~~O~~ ~~O~~ | 10,0 ~~O~~ ~~O~~ | ~~E~~ | 3,0 ~~O~~ | ~~O~~ ~~O~~ | ~~O~~ ~~O~~ | ~~ |
Página 2 de 2
| Amostra | Unitário | Fator | Fator | Fator | Fator | Fator | Unitário | Fator | Fator | Fator | Fator | Fator | Fator | Fator | Fator | Fator | Unitário |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ID | Puro | à vista | Reajuste | Renda | Atualiz. | Oferta | Venda | Vagas | Padrão | Deprec. | Prop.Área | Local | Classe | Idade Reala | drão Mobíl | Homog. | Homogeneizado |
| 1 | 121,95 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 109,76 | 0,97 | 1,13 | 0,92 | 1,00 | 1,11 | 1,00 | 1,00 | 1,18 | 1,31 | 143,79 |
| 2 | 90,00 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 81,00 | 0,97 | 1,13 | 0,92 | 1,00 | 1,11 | 1,00 | 1,00 | 1,43 | 1,56 | 126,36 |
| 3 | 90,38 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 81,34 | 0,96 | 1,13 | 0,94 | 1,00 | 1,11 | 1,00 | 1,00 | 1,43 | 1,57 | 127,70 |
| 4 | 101,90 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 91,71 | 0,99 | 1,00 | 0,92 | 1,13 | 1,00 | 1,00 | 1,00 | 1,18 | 1,22 | 111,89 |
| 5 | 91,32 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 82,19 | 0,96 | 1,29 | 1,05 | 1,13 | 1,00 | 1,00 | 1,00 | 1,18 | 1,61 | 132,33 |
| 6 | 109,10 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 98,19 | 0,96 | 1,00 | 0,93 | 1,06 | 1,00 | 1,00 | 1,00 | 1,18 | 1,13 | 110,95 |
| 7 | 119,99 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 107,99 | 0,98 | 1,06 | 0,92 | 1,13 | 1,11 | 1,00 | 1,00 | 1,18 | 1,38 | 149,03 |
| 8 | 100,00 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 90,00 | 0,98 | 1,29 | 1,08 | 0,95 | 1,11 | 1,00 | 1,00 | 1,43 | 1,84 | 165,60 |
| 9 | 128,57 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 115,71 | 0,96 | 1,13 | 0,95 | 0,95 | 1,11 | 1,00 | 1,00 | 1,43 | 1,53 | 177,04 |
| 10 | 95,83 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 86,25 | 0,95 | 1,13 | 0,93 | 1,00 | 1,11 | 1,00 | 1,00 | 1,43 | 1,55 | 133,69 |
| 11 | 80,00 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 72,00 | 0,99 | 1,29 | 1,05 | 1,06 | 1,11 | 1,00 | 1,00 | 1,43 | 1,93 | 138,96 |
| 12 | 119,86 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 107,87 | 1,01 | 1,06 | 0,91 | 1,00 | 1,11 | 1,00 | 1,00 | 1,18 | 1,27 | 136,99 |
| 13 | 105,29 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 94,76 | 0,94 | 1,13 | 0,94 | 0,90 | 1,11 | 1,00 | 1,00 | 1,43 | 1,45 | 137,40 |
| 14 | 95,29 | 1,00 | 1,00 | 1,00 | 1,00 | 0,90 | 85,76 | 0,97 | 1,13 | 0,98 | 0,95 | 1,11 | 1,00 | 1,00 | 1,43 | 1,57 | 134,64 |
ANÁLISE DE RESÍDUOS
| Amostra | Unit | ário | Resídu | o | 015D-59C0. | |
|---|---|---|---|---|---|---|
| Observado | Estimado | Absoluto | Relativo | RESÍDUOS RELATIVOS E8- | ||
| 1 2 3 | 121,95 90,00 90,38 | 116,71 98,01 97,38 | (5,24) 8,01 7,00 | -4% 9% 8% | 100% | o 634D-79 |
| 4 | 101,90 | 125,32 | 23,42 | 23% | 90% | dig |
| 5 | 91,32 | 94,96 | 3,64 | 4% | 80% | o có |
| 6 | 109,10 | 135,30 | 26,20 | 24% | 70% | ze |
| 7 | 119,99 | 110,79 | (9,20) | -8% | 60% | utili |
| 8 | 100,00 | 83,09 | (16,91) | -17% | 50% | 3 e |
| 9 | 128,57 | 99,93 | (28,64) | -22% | 40% | :44 |
| 10 | 95,83 | 98,64 | 2,81 | 3% | 30% | a. m.br |
| 11 | 80,00 | 79,22 | (0,78) | -1% | 20% | ost co |
| 12 | 119,86 | 120,38 | 0,52 | 0% | 10% | ro C ign. |
| 13 | 105,29 | 105,44 | 0,15 | 0% | 0% | au ertis |
| 14 | 95,29 | 97,38 | 2,09 | 2% | -10% | to M s.c |
| 15 16 17 18 19 20 21 22 23 24 25 | -100% -90% -80% -70% -60% -50% -40% -30% -20% 1 2 3 4 5 | 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 assinado eletronicamente por Rober sinaturas vá ao site https://assinatura | ||||
M | ÉDIA DE R | ESÍDUOS R | ELATIVOS | 9% | Este documento foi Para verificar as as |
PROTOCOLO DE ASSINATURA(S)

ICP
Brasil
O documento acima foi proposto para assinatura digital na plataforma Certisign Assinaturas. Para verificar as assinaturas clique no link: https://assinaturas.certisign.com.br/Verificar/634D-79E8-015D-59C0 ou vá até o site https://assinaturas.certisign.com.br:443 e utilize o código abaixo para verificar se este documento é válido.
Código para verificação: 634D-79E8-015D-59C0
Hash do Documento
B6AEDC708A8190D24B13B3C202D68E82D49F84932922BB92B6389007DF9696CA
O(s) nome(s) indicado(s) para assinatura, bem como seu(s) status em 11/03/2025 é(são) :
/>
- Roberto Mauro Costa (Signatário) - 949.864.108-06 em 11/03/2025 11:28 UTC-03:00 Tipo: Assinatura Eletrônica
Evidências
Client Timestamp Tue Mar 11 2025 11:28:05 GMT-0300 (Horário Padrão de Brasília) Geolocation Location not shared by user. IP 189.121.240.114
Identificação: Autenticação de conta
Assinatura:
Hash Evidências:
- 6C65E48A1CB8066A5985FBF0BBCE0BCF3D580FA4A60D50EE3A9608B14B467BFC