
Demonstrações Financeiras FLNR11 de 31/12/2025
Demonstrações Financeiras do fundo imobiliário Floriano (FLNR11), com data de referência em 31/12/2025, com entrega no FundosNet (B3) em 31/03/2026. O patrimônio líquido era de R$ 154,8 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- FLORIANO
- CNPJ
- 41.820.693/0001-46
- Tipo
- Informes Periódicos
- Assunto
- Demonstrações Financeiras
- Data de referência
- 31/12/2025
- Data de entrega
- 31/03/2026 14:51
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
/>
Demonstrações Financeiras
F L O R I A N O F U N D O D E I N V E S T I M E N T O I M O B I L I Á R I O
CNPJ: 41.820.693/0001-46
Administrado pela Planner Corretora de Valores S.A. CNPJ: 00.806.535/0001-54
D A T A B A S E 3 1 / 1 2 / 2 0 2 5 - E X E R C Í C I O
Conteúdo

| Relatório dos auditores independentes | 3 |
|---|---|
| Balanço patrimonial | 9 |
| Demonstração do resultado do exercício | 10 |
| Demonstração das mutações no | 11 |
| patrimônio líquido | |
| Demonstração dos fluxos de caixa | 12 |
| Notas explicativas às demonstrações | 13 |
| financeiras |

Relatório Dos Auditores Independentes Sobre As Demonstrações Financeiras
Aos cotistas e à administradora do
F L O R I A N O F U N D O D E I N V E S T I M E N T O I M O B I L I Á R I O
Administrado pela Planner Corretora de Valores S.A. São Paulo, SP
Opinião
Examinamos as demonstrações financeiras do Floriano Fundo de Investimento Imobiliário (“Fundo”), que compreendem o balanço patrimonial em 31 de dezembro de 2025 e as respectivas demonstrações de resultado, das mutações no patrimônio líquido e dos fluxos de caixa para o exercício findo na mesma data, bem como as correspondentes notas explicativas, incluindo o resumo das principais políticas contábeis.
Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira do Floriano Fundo de Investimento Imobiliário em 31 de dezembro de 2025 e o desempenho de suas operações para o exercício findo na mesma data, de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos Fundos de Investimentos Imobiliários.

Base Para Opinião
Nossa auditoria foi conduzida de acordo com as normas brasileiras e internacionais de auditoria. Nossas responsabilidades, em conformidade com tais normas, estão descritas na seção intitulada “Responsabilidades do auditor pela auditoria das demonstrações financeiras”. Somos independentes em relação ao Fundo, de acordo com os princípios éticos relevantes previstos no Código de Ética Profissional do Contador e nas Normas Profissionais emitidas pelo Conselho Federal de Contabilidade, e cumprimos com as demais responsabilidades éticas de acordo com essas normas. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião.
Principais Assuntos De Auditoria
Principais Assuntos de Auditoria (PAA) são aqueles que, em nosso julgamento profissional, foram os mais significativos em nossa auditoria. Esses assuntos foram tratados no contexto de nossa auditoria das demonstrações financeiras como um todo e na formação de nossa opinião sobre essas demonstrações financeiras e, portanto, não expressamos uma opinião separada sobre esses assuntos.
A determinação dos Principais Assuntos de Auditoria compreendeu a análise das áreas avaliadas como de maior risco de distorção relevante e riscos significativos, julgamentos significativos de nossa parte sobre áreas que envolveram estimativas por parte da administração e os efeitos sobre a auditoria de fatos e transações significativos ocorridos durante o período. Como resultado de nossos trabalhos, determinamos como principais assuntos a serem tratados no presente trabalho:
M E N S U R A Ç Ã O D O S E S T O Q U E S D E I M Ó V E L D E S T I N A D O S A V E N D A
O Fundo possui imóveis destinados à venda no montante de R$ 154.874 mil, representando 100,04% do seu patrimônio líquido em 31 de dezembro de 2025. Esses

imóveis são, inicialmente, contabilizados pelo custo de aquisição incluindo os custos de infraestrutura, não excedendo o seu valor líquido de realização. Consideramos a avaliação da formação do custo dos estoques no Fundo, como um assunto relevante em nossa auditoria devido a sua da representatividade na movimentação destas transações nos ativos do Fundo.
Dessa forma, em função da representatividade dos estoques mantidos para venda, bem como, a complexidade e da abrangência do ambiente geral de controles internos, julgamos os estoques de imóveis destinados a venda, como uma área de foco em nossas abordagens de auditoria.
C O M O C O N D U Z I M O S O P A A E M N O S S A A U D I T O R I A
Nossos procedimentos de auditoria incluíram, entre outros aspectos julgados necessários, conforme as circunstâncias: (i) a avaliação das escrituras dos imóveis adquiridos; (ii) avaliação do valor realizável líquido e confronto com o valor de custo; e (iii) análise da adequação das divulgações das informações nas notas explicativas.
R E S U L T A D O D O S P R O C E D I M E N T O S D E A U D I T O R I A E X E C U T A D O S
Nossos procedimentos de auditoria proporcionaram evidências apropriadas e suficientes sobre a existência e a valorização dos estoques de imóveis registrados no Fundo. Consideramos aceitáveis as estimativas preparadas pela administração do Fundo, assim como as respectivas divulgações são apropriadas no contexto das demonstrações financeiras tomadas como um todo.
Responsabilidades Da Administradora Do Fundo Pelas Demonstrações Financeiras
A Administradora do Fundo é responsável pela elaboração e adequada apresentação das demonstrações financeiras de acordo com as práticas contábeis adotadas no

Brasil aplicáveis aos fundos de investimentos imobiliários e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro.
Na elaboração das demonstrações financeiras, a Administradora do Fundo é responsável pela avaliação da capacidade do Fundo continuar operando, divulgando, quando aplicável, os assuntos relacionados com a sua continuidade operacional e o uso dessa base contábil na elaboração das demonstrações financeiras, a não ser que a Administradora do Fundo pretenda liquidar o Fundo ou cessar suas operações, ou não tenha nenhuma alternativa realista para evitar o encerramento das operações.
O responsável pela governança do Fundo é a sua Administradora, com responsabilidade pela supervisão do processo de elaboração das demonstrações financeiras.
Responsabilidades Do Auditor Pela Auditoria Das Demonstrações Financeiras
Nossos objetivos são obter segurança razoável de que as demonstrações financeiras, tomadas em conjunto, estão livres de distorção relevante, independentemente se causada por fraude ou erro, e emitir relatório de auditoria contendo nossa opinião.
Segurança razoável é um alto nível de segurança, mas não uma garantia de que a auditoria realizada de acordo com as normas brasileiras e internacionais de auditoria sempre detectam as eventuais distorções relevantes existentes. As distorções podem ser decorrentes de fraude ou erro e são consideradas relevantes quando, individualmente ou em conjunto, possam influenciar, dentro de uma perspectiva razoável, as decisões econômicas dos usuários tomadas com base nas referidas demonstrações financeiras.
Como parte da auditoria realizada de acordo com as normas brasileiras e internacionais de auditoria, exercemos julgamento profissional e mantemos ceticismo profissional ao longo da auditoria. Além disso:

Identificamos e avaliamos os riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro, planejamos e executamos procedimentos de auditoria em resposta a tais riscos, bem como obtemos evidência de auditoria apropriada e suficiente para fundamentar nossa opinião. O risco de não detecção de distorção relevante resultante de fraude é maior do que o proveniente de erro, já que a fraude pode envolver o ato de burlar os controles internos, conluio, falsificação, omissão ou representações falsas intencionais.
Obtemos entendimento dos controles internos relevantes para a auditoria para planejarmos procedimentos de auditoria apropriados às circunstâncias, mas não com o objetivo de expressarmos opinião sobre a eficácia dos controles internos do Fundo.
Avaliamos a adequação das políticas contábeis utilizadas e a razoabilidade das estimativas contábeis e respectivas divulgações feitas pela Administradora do Fundo.
Concluímos sobre a adequação do uso, pela Administradora do Fundo, da base contábil de continuidade operacional e, com base nas evidências de auditoria obtidas, se existe incerteza relevante em relação a eventos ou condições que possam levantar dúvida significativa em relação à capacidade de continuidade operacional do Fundo. Se concluirmos que existe incerteza relevante, devemos chamar atenção em nosso relatório de auditoria para as respectivas divulgações nas demonstrações financeiras ou incluir modificação em nossa opinião, se as divulgações forem inadequadas. Nossas conclusões estão fundamentadas nas evidências de auditoria obtidas até a data de nosso relatório. Todavia, eventos ou condições futuras podem levar o Fundo a não mais se manter em continuidade operacional.
Avaliamos a apresentação geral, a estrutura e o conteúdo das demonstrações financeiras, inclusive as divulgações e se as demonstrações financeiras representam as correspondentes transações e os eventos de maneira compatível com o objetivo de apresentação adequada.

Comunicamo-nos com os responsáveis pela governança a respeito, entre outros aspectos, do alcance planejado, da época da auditoria e das constatações significativas de auditoria, inclusive as eventuais deficiências significativas nos controles internos que identificamos durante nossos trabalhos.
Dos assuntos que foram objeto de comunicação com os responsáveis pela governança, determinamos aqueles que foram considerados como mais significativos na auditoria das demonstrações financeiras do exercício corrente e que, dessa maneira, constituem os principais assuntos de auditoria.
Descrevemos esses assuntos em nosso relatório de auditoria, a menos que lei ou regulamento tenha proibido divulgação pública do assunto, ou quando, em circunstâncias extremamente raras, determinarmos que o assunto não deve ser comunicado em nosso relatório porque as consequências adversas de tal comunicação podem, dentro de uma perspectiva razoável, superar os benefícios da comunicação para o interesse público.
Blumenau - SC, 27 de março de 2026.
N E X T A U D I T O R E S I N D E P E N D E N T E S S . S . ~~selo~~
CRC-SC 8.765/O-4
Ricardo Artur Spezia – Sócio Contador SC-028595/O-2
São Paulo, SP +55 11 3568 2868 Av. Faria Lima, 3144
Blumenau, SC +55 47 3288 1979 R. Itapiranga, 233, sl. 17
Curitiba, PR +55 41 2101 1690 R. Pasteur, 463, 13° andar
(Administrado pela Planner Corretora de Valores S.A. – CNPJ: 00.806.535/0001-54)
Balanço Patrimonial em 31 de dezembro de 2025 e 2024
(Valores expressos em milhares de reais)
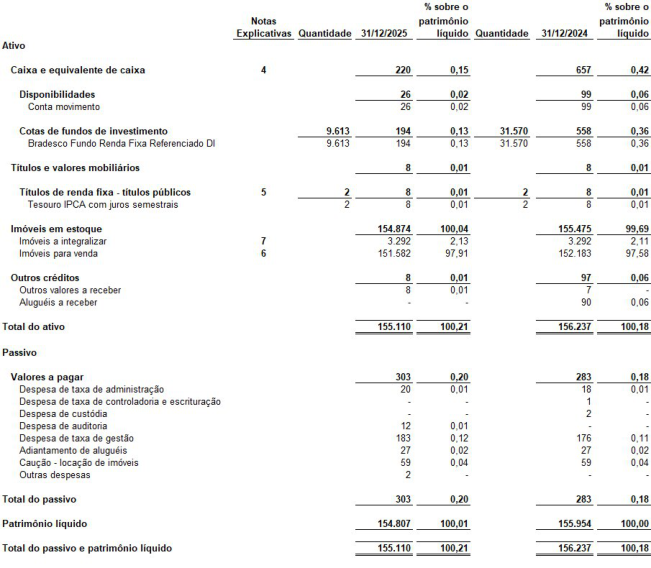
As notas explicativas são parte integrante das demonstrações financeiras.
(Administrado pela Planner Corretora de Valores S.A. – CNPJ: 00.806.535/0001-54)
Demonstração do Resultado dos Exercícios Findos em 31 de dezembro de 2025 e 2024
(Valores expressos em milhares de reais)
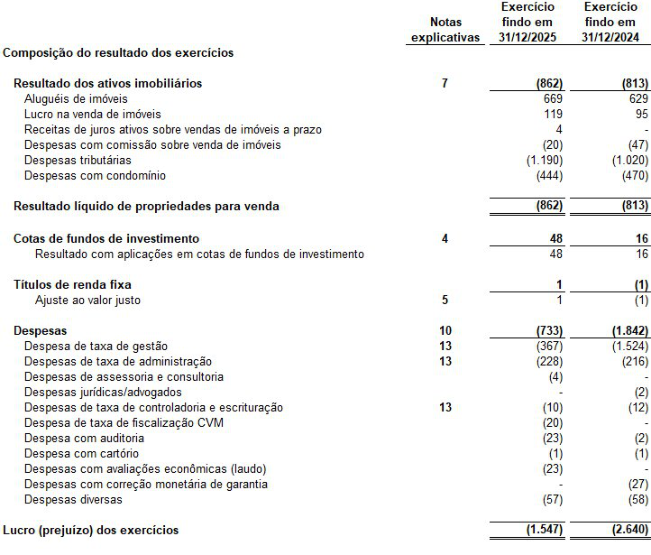
As notas explicativas são parte integrante das demonstrações financeiras.
(Administrado pela Planner Corretora de Valores S.A. – CNPJ: 00.806.535/0001-54)
Demonstração das Mutações no Patrimônio Líquido dos Exercícios Findos em 31 de dezembro de 2025 e 2024
(Valores expressos em milhares de reais)
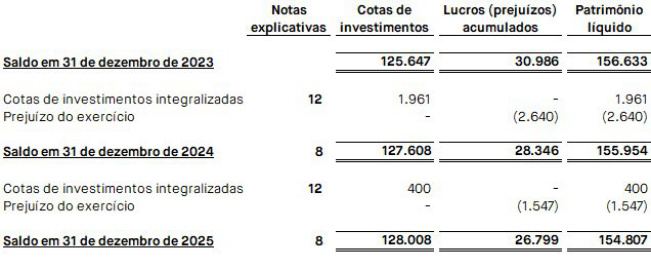
As notas explicativas são parte integrante das demonstrações financeiras.
(Administrado pela Planner Corretora de Valores S.A. – CNPJ: 00.806.535/0001-54)
Demonstração dos Fluxos de Caixa – Método Direto dos Exercícios Findos em 31 de dezembro de 2025 e 2024
(Valores expressos em milhares de reais)
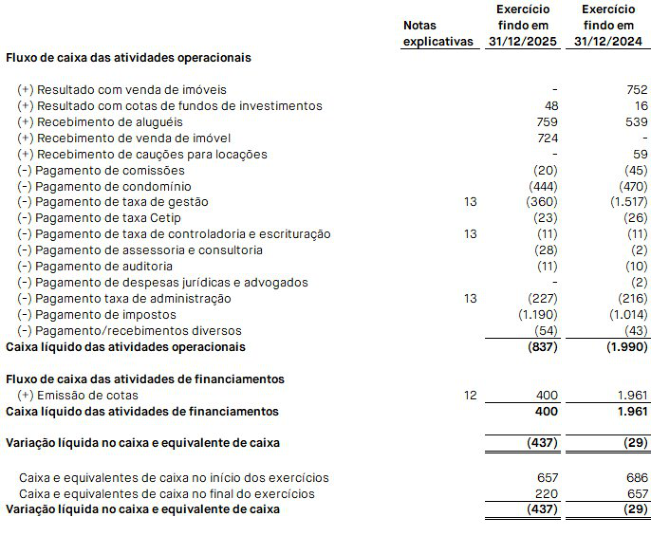
As notas explicativas são parte integrante das demonstrações financeira.
1. Contexto operacional
O Floriano Fundo de Investimento Imobiliário (“Fundo”) foi constituído em 1º de novembro de 2022, sob forma de condomínio fechado e alterado para condomínio de natureza especial, conforme nota explicativa nº 22, com prazo indeterminado de duração, regido pelo regulamento (“Regulamento), pela Lei nº 8.668 e nos termos da Resolução CVM Nº 175, de 23 de dezembro de 2022 (“Resolução nº 175”), conforme alterada, e das demais disposições legais aplicáveis à sua natureza e categoria, tendo o seu início de funcionamento em 26 de julho de 2018.
O Fundo iniciou suas atividades decorrente do evento de transformação do Floriano 3 Fundo Investimento em Direitos Creditórios Não Padronizado, realizada em 31 de outubro de 2022.
O Fundo foi adaptado em 9 de fevereiro de 2024 e é composto por uma classe única de cotas nos termos do §3º, Art. 5º da Resolução CVM Nº 175, de 23 de dezembro de 2022 (“Resolução nº 175”), preservada a possibilidade de serem constituídas subclasses, nos termos da norma vigente. A Classe Única do Fundo, é destinada a receber aplicações exclusivamente de investidores profissionais.
O Fundo é registrado na categoria Fundo de Investimento Imobiliário, e seus recursos serão destinados à aplicação preferencialmente em (i) cotas de fundos de investimento imobiliário (“FII”); (ii) cotas de fundos de investimento em direitos creditórios (“FIDC”), que tenham como política de investimento, exclusivamente, atividades permitidas aos fundos de investimento imobiliário; e (iii) cotas de fundos de investimento em participações (“FIP”) que tenham como política de investimento, exclusivamente, atividades permitidas aos FII ou de fundos de investimento em ações que sejam setoriais e que invistam exclusivamente em construção civil ou no mercado imobiliário. Subsidiariamente. O Fundo poderá investir em: (i) letras de crédito imobiliário (“LCI”); (ii) letras imobiliárias garantidas (“LIG”); (iii) letras hipotecárias (“LH”); (iv) debêntures, desde que se trate de emissores devidamente, e cujas atividades preponderantes sejam permitidas aos fundos de investimento imobiliário; (v) certificados de recebíveis imobiliários (” CRI”) (“AtivosAlvo”).
A gestão do Fundo é de responsabilidade da Multiplica Capital Asset Management Ltda.
As cotas do Fundo estão listadas na Bolsa de Valores (B3) pelo ticker “FLNR11” desde 01 de julho de 2024.
As aplicações do Fundo não contam com a garantia da Administração ou de qualquer mecanismo de seguro ou ainda do Fundo Garantidor de Créditos (FGC). Não obstante a diligência da Administração no gerenciamento dos recursos do Fundo, a política de investimento coloca em risco o patrimônio deste, pelas características dos ativos que o compõem os quais se sujeitam às oscilações do mercado e aos riscos de crédito inerente a tais investimentos, podendo inclusive, ocorrer perda do capital investido.
2. Base de apresentação e elaboração das demonstrações financeiras
As demonstrações financeiras, foram elaboradas consoante às práticas contábeis adotadas no Brasil, aplicáveis a fundo de investimento imobiliário, seguindo a Instrução CVM 516/11 e demais orientações e normas contábeis emitidas pela CVM, conforme aplicáveis.
As demonstrações financeiras incluem, quando aplicável, estimativas e premissas na mensuração e avaliação dos ativos e instrumentos financeiros integrantes da carteira do Fundo. Desta forma, quando da efetiva liquidação financeira desses ativos e instrumentos financeiros, os resultados auferidos poderão ser diferentes dos estimados.
As demonstrações financeiras foram preparadas com base no custo histórico com exceção dos ativos financeiros de natureza imobiliária, bem como as propriedades para investimentos que estão mensurados pelo valor justo conforme requerido pela Instrução CVM nº 516/11.
As demonstrações financeiras apresentadas são referentes aos exercícios findos em 31 de dezembro de 2025 e 2024, e foram aprovadas pela administração do Fundo em 27 de março de 2026.
3. Descrição das principais práticas contábeis
3.1. Reconhecimento de receitas e despesas
As receitas e as despesas são apropriadas segundo o regime contábil de competência.
3.2. Fluxo de caixa
A demonstração do fluxo de caixa foi elaborada pelo método direto.
3.3. Estimativas e julgamentos contábeis críticos
As demonstrações financeiras incluem estimativas e premissas, como a mensuração de provisões para perdas com recebíveis, estimativas de valor justo de determinados instrumentos financeiros, propriedade para investimento, provisões para passivos contingentes, estimativas da vida útil de determinados ativos não financeiros e outras similares. Os resultados efetivos poderão ser significativamente diferentes, quando da efetiva realização, destas estimativas e premissas realizadas pela Administradora.
3.4. Caixa e equivalentes de caixa
Caixa e equivalentes de caixa são representados por depósitos bancários e aplicações financeiras de renda fixa, de curtíssimo prazo e alta liquidez que são prontamente conversíveis em um montante conhecido de caixa e que estão sujeitos a um insignificante risco de mudança de valor.
3.5. Aplicações interfinanceiras de liquidez
As operações interfinanceiras de liquidez são registradas pelo valor efetivamente pago e atualizadas diariamente pelo rendimento auferido com base na taxa de remuneração e por se tratar de operações de curto prazo, o custo atualizado está próximo ao seu valor de mercado.
3.6. Instrumentos financeiros
a) Classificação dos instrumentos financeiros
Data de reconhecimento: Todos os ativos e passivos financeiros são inicialmente reconhecidos na data de negociação.
Reconhecimento inicial de instrumentos financeiros: A classificação dos instrumentos financeiros em seu reconhecimento inicial depende de suas características e do propósito e finalidade pelos quais os instrumentos financeiros foram adquiridos pelo Fundo. Todos os instrumentos financeiros são reconhecidos inicialmente pelo valor justo acrescidos do
custo de transação, exceto nos casos em que os ativos financeiros são registrados ao valor justo por meio do resultado.
Classificação dos ativos financeiros para fins de mensuração: Os ativos financeiros são incluídos, para fins de mensuração, em uma das seguintes categorias:
- Ativos financeiros ao valor justo por meio do resultado: essa categoria inclui os ativos financeiros adquiridos com o propósito de geração de resultado no curto prazo decorrente de sua negociação; e
Classificação dos ativos financeiros para fins de apresentação: Os ativos financeiros são classificados por natureza nas seguintes rubricas do balanço patrimonial:
Disponibilidades: saldos de caixa e depósitos à vista.
Aplicações financeiras representadas por títulos e valores mobiliários: títulos que representam dívida para o emissor, rendem juros e foram emitidos de forma física ou escritural.
Aluguéis a receber: representam as rendas de aluguéis a receber provenientes de imóveis.
Classificação dos passivos financeiros para fins de mensuração: Passivos financeiros ao custo amortizado: passivos financeiros, independentemente de sua forma e vencimento, resultantes de atividades de captação de recursos realizados pelo Fundo.
Classificação dos passivos financeiros para fins de apresentação: Os passivos financeiros são classificados por natureza nas rubricas provisões e contas a pagar do balanço patrimonial.
b) Mensuração dos ativos e passivos financeiros e reconhecimento das mudanças de valor justo
Em geral, os ativos financeiros são inicialmente reconhecidos ao valor justo, que considerado equivalente ao preço de transação. Os instrumentos financeiros não mensurados ao valor justo por meio do resultado são ajustados pelos custos de transação. Os ativos e passivos financeiros são posteriormente mensurados da seguinte forma:
Mensuração dos ativos financeiros: Os ativos financeiros são mensurados ao valor justo, sem dedução de custos estimados de transação que seriam eventualmente incorridos quando de sua alienação.
O "valor justo" de um instrumento financeiro em uma determinada data é interpretado como o valor pelo qual ele poderia ser comprado e vendido naquela data por duas partes bem-informadas, agindo deliberadamente e com prudência, em uma transação em condições regulares de mercado. A referência mais objetiva e comum para o valor justo de um instrumento financeiro é o preço que seria pago por ele em um mercado ativo, transparente e significativo ("preço cotado" ou "preço de mercado").
Caso não exista preço de mercado para um determinado instrumento financeiro, seu valor justo é estimado com base em técnicas de avaliação normalmente adotadas pelo mercado financeiro, levando-se em conta as características específicas do instrumento a ser mensurado e sobretudo as diversas espécies de risco associados a ele.
Os recebíveis são mensurados pelo custo amortizado, reduzidos por eventual redução no valor recuperável, onde as receitas deste grupo são reconhecidas em base de rendimento efetivo por meio da utilização da taxa efetiva de juros.
Reconhecimento de variações de valor justo: Como regra geral, variações no valor contábil de ativos e passivos financeiros para negociação, são reconhecidas na demonstração do resultado, em suas respectivas contas de origem.
O Fundo aplica o CPC 40 e o artigo 7º da Instrução CVM nº 516/2011, para instrumentos financeiros mensurados no balanço patrimonial pelo valor justo, o que requer divulgação das mensurações do valor justo pelo nível da seguinte hierarquia de mensuração pelo valor justo:
Nível 1 – O valor justo dos instrumentos financeiros negociados em mercados ativos é baseado nos preços de mercado, cotados na data de balanço. �m mercado é visto como ativo se os preços cotados estiverem pronta e regularmente disponíveis a partir de uma Bolsa, distribuidor, corretor, grupo de indústrias, serviços de precificação, ou agência reguladora, e aqueles preços representam transações de mercado reais e que ocorrem regularmente em bases puramente comerciais.
Nível 2 – O valor justo dos instrumentos financeiros que não são negociados em mercados ativos é determinado mediante o uso de técnica de avaliação. Essas técnicas maximizam o uso dos dados adotados pelo mercado onde está disponível e confiam o menos possível nas estimativas específicas da entidade. Se todas as informações relevantes exigidas para o valor justo de um instrumento forem adotadas pelo mercado, o instrumento estará incluído no Nível.
Nível 3 – Se uma ou mais informações relevantes não estiver baseada em dados adotados pelo mercado, o instrumento estará incluído no Nível 3. As técnicas de avaliação específicas utilizadas para valorizar os instrumentos financeiros e as propriedades para investimento incluem aquelas descritas no artigo 7º da Instrução CVM 516/11.
3.7. Lucro / (prejuízo) por cota
O lucro/(prejuízo) por cota, apresentado na demonstração de resultado, é apurado considerando-se o lucro/(prejuízo) líquido do exercício dividido pelo total de cotas do Fundo integralizadas ao final de cada exercício.
3.8. Imóveis em estoques
Os imóveis são reconhecidos inicialmente pelo valor de custo. Após o reconhecimento inicial os imóveis são avaliados pelo menor valor entre o valor de custo ou o valor realizável líquido, o qual foi obtido através de laudos de avaliação elaborado por entidade profissional com qualificação reconhecida e formalmente aprovados pela Administradora do Fundo. A variação no valor do estoque é reconhecida na demonstração do resultado do exercício, no período em que referida desvalorização tenha ocorrido.
3.9. Provisões e ativos e passivos contingentes
O Fundo, ao elaborar suas demonstrações financeiras faz a segregação entre:
Provisões: saldos credores que cobrem obrigações presentes (legais ou presumidas) na data do balanço patrimonial decorrentes de eventos passados que poderiam dar origem a uma perda ou desembolso para o Fundo cuja ocorrência seja considerada provável e cuja natureza seja certa, mas cujo valor e/ou época sejam incertos.
Passivos contingentes: possíveis obrigações que se originem de eventos passados e cuja existência somente venha a ser confirmada
pela ocorrência ou não de um ou mais eventos futuros que não estejam totalmente sob o controle do Fundo. São reconhecidos no balanço quando, baseado na opinião de assessores jurídicos e da administração, for considerado provável o risco de perda de uma ação judicial ou administrativa, com uma provável saída de recursos para a liquidação das obrigações. Os passivos contingentes classificados como perda possível pelos assessores jurídicos e pela administração são apenas divulgados em notas explicativas, enquanto aqueles classificados como perda remota não requerem divulgação.
Ativos contingentes: ativos originados em eventos passados e cuja existência dependa, e somente venha a ser confirmada pela ocorrência ou não de eventos além do controle do Fundo. Não são reconhecidos no balanço patrimonial ou na demonstração do resultado.
4. Caixa e equivalente de caixa
As posições dos saldos de caixa e equivalente de caixa em 31 de dezembro de 2025 e de 2024, estão assim apresentadas:
| 31/12/2025 | 31/12/2024 | |
|---|---|---|
| Banco conta movimento | 26 | 99 |
| Bradesco Fundo Renda Fixa Referenciado DI | 194 | 558 |
| Total caixa e equivalente de caixa | 220 | 657 |
Em 31 de dezembro de 2025, foi reconhecido no resultado operacional do Fundo, o montante de R$ 48, a título de rendimentos com aplicações em fundos de investimentos, (R$ 16 em 2024), que estão apresentadas nas demonstrações de resultados na rubrica “Resultado com aplicações em cotas de fundos de investimento”.
5. Títulos e valores mobiliários
As posições do Fundo em títulos e valores mobiliários registrados na carteira do Fundo, em 31 de dezembro de 2025 e de 2024, estão conforme quadro detalhado abaixo:
| 31 d | e dezembro d | e 2025 | |
|---|---|---|---|
| Títulos para negociação | Quantidades | Valor de mercado | Faixa de vencimento |
| Títulos de renda fixa - títulos públicos | |||
| Tesouro IPCA comjuros semestrais | 2 | 8 | Acima de 1 ano |
| Total | 2 | 8 |
| 31 | de dezembro d | e 2024 | |
|---|---|---|---|
| Títulos para negociação | Quantidades | Valor de mercado | Faixa de vencimento |
| Títulos de renda fixa - títulos públicos | |||
| Tesouro IPCA comjuros semestrais | 2 | 8 | Acima de 1 ano |
| Total | 2 | 8 |
6. Estoque de imóveis
Em 31 de dezembro de 2025, o Fundo possui o montante de R$ 151.582 (R$ 152.183 em 2024), referente a “Imóveis para venda”.
Posição em 31/12/2025
| Imóveis | Valor contábil |
|---|---|
| Fazenda Ilselândia localizada no km 180 da Rodovia Presidente Dutra e Estrada José Franco de Souza, Região do Paratei e Fazenda Ilselândia, Guararema/SP, matrícula 10.428 | 1.668 |
| Imóvel localizado na Avenida Piraporinha, nº 1.211, Vila Planalto, São Bernardo do Campo/SP, matrícula nº2.081 | 32.343 |
| Conjunto comercial 11, matrícula nº 72.204, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 985 |
| Conjunto comercial 21, matrícula nº 72.205, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 985 |
| Conjunto comercial 31, matrícula nº 72.206, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 985 |
| Conjunto comercial 41, matrícula nº 72.207, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.037 |
| Conjunto comercial 62, matrícula nº 72.208, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.004 |
| Conjunto comercial 72, matrícula nº 72.209, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.054 |
| Conjunto comercial 82, matrícula nº 72.210, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.054 |
| Conjunto comercial 51, matrícula nº 72.211, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.036 |
| Conjunto comercial 61, matrícula nº 72.212, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.036 |
| Conjunto comercial 71, matrícula nº 72.213, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.088 |
| Conjunto comercial 81, matrícula nº 72.214, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.088 |
| Conjunto comercial 91, matrícula nº 72.215, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 3.677 |
| Conjunto comercial 12, matrícula nº 72.216, do Edifício Arthur Eberthardt, | 954 |
|---|---|
| localizado na Rua Humberto I,nº 220,Vila Mariana/SP | |
| Conjunto comercial 22, matrícula nº 72.217, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 954 |
| Conjunto comercial 32, matrícula nº 72.218, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 954 |
| Conjunto comercial 42, matrícula nº 72.219, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.004 |
| Conjunto comercial 52, matrícula nº 72.220, do Edifício Arthur Eberthardt, localizado na Rua Humberto I,nº 220,Vila Mariana/SP | 1.004 |
| Shopping Vila Mariana localizado na Rua Pelotas, nº 83, Vila Mariana, São Paulo/SP,matrículas nºs. 51.113/51.774/61.121/61.945/62.623 | 71.361 |
| Fazenda Figueira, localizada na Estrada Parateí do Meio, Bairro Parateí do Meio, Jacareí/SP, matrícula 39.225 | 60 |
| Fazenda Nosso Rancho localizada na Estrada Velha Via Dutra, Santa Isabel,Jacareí/SP,matrícula nº 85.714(47.061 e 47.067 | 2.152 |
| Fazenda Nosso Rancho localizada na Estrada Velha Via Dutra, Santa Isabel, Jacareí/SP, matrícula nº85.715 | 4.945 |
| Fazenda Nosso Racho III localizada na Rodovia Pres. Dutra km 176 e Estrada Velha para Santa Isabel - Região da Rodovia Dom Pedro, Jacareí/SP, matrículas nº69.312 (47.063 e 47.065) | 19.154 |
| Total | 151.582 |
| Imóveis | Valor contábil |
| Fazenda Ilselândia localizada no km 180 da Rodovia Presidente Dutra e Estrada José Franco de Souza, Região do Paratei e Fazenda Ilselândia, Guararema/SP,matrícula 10.428 – área de 24.019 m2 | 1.668 |
| Imóvel localizado na Avenida Piraporinha, nº 1.211, Vila Planalto, São Bernardo doCampo/SP,matrícula nº 2.081 – área de 42.000m2 | 32.343 |
| Conjunto comercial 63, matrícula nº 72.181, do Edifício ILSE localizado na Rua Humberto I, nº 236, Vila Mariana, São Paulo/SP – área privativa de 50,09 m2 e área total de 95,779 m2 | 293 |
| Conjunto comercial 103, matrícula nº 72.185, do Edifício ILSE localizado na Rua Humberto I, nº 236, Vila Mariana, São Paulo/SP – área privativa de 50,09 m2 e área total de 95,779 m2 | 308 |
| Conjunto comercial 11, matrícula nº 72.204, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 203,36 m2 e área total de 440,094 m2 | 985 |
| Conjunto comercial 21, matrícula nº 72.205, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 203,36 m2 e área total de 440,094 m2 | 985 |
| Conjunto comercial 31, matrícula nº 72.206, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 203,36 m2 e área total de 440,094 m2 | 985 |
| Conjunto comercial 41, matrícula nº 72.207, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 203,36 m2 e área total de 440,094 m2 | 1.037 |
| Conjunto comercial 62, matrícula nº 72.208, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 194,81 m2 e área total de 421,945 m2 | 1.004 |
|---|---|
| Conjunto comercial 72, matrícula nº 72.209, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 194,81 m2 e área total de 421,945 m2 | 1.054 |
| Conjunto comercial 82, matrícula nº 72.210, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 194,81 m2 e área total de 421,945 m2 | 1.054 |
| Conjunto comercial 51, matrícula nº 72.211, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 203,36 m2 e área total de 440,094 m2 | 1.036 |
| Conjunto comercial 61, matrícula nº 72.212, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 203,36 m2 e área total de 440,094 m2 | 1.036 |
| Conjunto comercial 71, matrícula nº 72.213, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 203,36 m2 e área total de 440,094 m2 | 1.088 |
| Conjunto comercial 81, matrícula nº 72.214, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 203,36 m2 e área total de 440,094 m2 | 1.088 |
| Conjunto comercial 91, matrícula nº 72.215, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 812,40 m2 e área total de 1.648,874 m2 | 3.677 |
| Conjunto comercial 12, matrícula nº 72.216, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 194,81 m2 e área total de 421,945 m2 | 954 |
| Conjunto comercial 22, matrícula nº 72.217, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP SP - área privativa de 194,81 m2 e área total de 421,945 m2 | 954 |
| Conjunto comercial 32, matrícula nº 72.218, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 194,81 m2 e área total de 421,945 m2 | 954 |
| Conjunto comercial 42, matrícula nº 72.219, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP SP - área privativa de 194,81 m2 e área total de 421,945 m2 | 1.004 |
| Conjunto comercial 52, matrícula nº 72.220, do Edifício Arthur Eberthardt, localizado na Rua Humberto I, nº 220, Vila Mariana/SP - área privativa de 194,81 m2 e área total de 421,945 m2 | 1.004 |
| Shopping Vila Mariana localizado na Rua Pelotas, nº 83, Vila Mariana, São Paulo/SP, matrículas nºs. 51.113 – Terreno com benfeitorias e com construção de grande proporção e área total de 3.612 m2 / 51.774 – Terreno com área total de 2.600 m2 / 61.121 – prédio com área construída de 150 m2 / 61.945 - prédio com área construída de 54 m2 /62.623633 -prédio com o terreno medindo 8,0 m2por 10,20 m2 | 71.361 |
| Fazenda Figueira, localizada na Estrada Parateí do Meio, Bairro Parateí do Meio, Jacareí/SP,matrícula39.225– Terreno com 210.000m2 | 60 |
| Fazenda Nosso Rancho localizada na Estrada Velha Via Dutra, Santa Isabel, Jacareí/SP, matrícula nº 85.714 (47.061 e 47.067) – Imóvel Rural com área total de 86.761,01 m2 | 2.152 |
|---|---|
| Fazenda Nosso Rancho localizada na Estrada Velha Via Dutra, Santa Isabel, Jacareí/SP, matrícula nº 98.576 (antigo 85.715) – Imóvel rural com 19,7697 hectares | 4.945 |
| Fazenda Nosso Racho III localizada na Rodovia Pres. Dutra km 176 e Estrada Velha para Santa Isabel - Região da Rodovia Dom Pedro, Jacareí/SP, matrículas nº 69.312 (47.063 e 47.065) – Imóvel rural com área total de 764.062,40 m2 | 19.154 |
| Total | 152.183 |
O Floriano 3 Fundo Investimento em Direitos Creditórios Não Padronizado (transformado em 31 de outubro de 2022) arrematou em setembro de 2022 os bens imóveis a seguir: "Matrículas: 10.428 (Fazenda Ilselândia – Guararema/SP); 39.225, 72.153, 72.181, 72.195, 72.157, 72.171, 72.185 e 72.199 (7 conjuntos comerciais do Edifício ILSE – Vila Mariana, São Paulo/SP); 2.081 (Av. Piraporinha, nº 1211, São Bernardo do Campo/SP); 51.113, 51.774, 61.121, 61.945 e 62.633 (Shopping Vila Mariana)" constituída pelas folhas de 001 a 3448 do processo digital, disponibilizadas na Internet. Em decorrência da transformação, conforme Nota Explicativa nº 1, os ativos foram transferidos para o Floriano Fundo de Investimento Imobiliário.
O imóvel Conjunto comercial 102, matrícula nº 72.171, do Edifício ILSE localizado na Rua Humberto I, nº 236, Vila Mariana, São Paulo/SP foi vendido pelo montante de R$ 384 e gerou resultado pela venda no montante de R$ 55.
O imóvel Conjunto comercial 104, matrícula nº 72.199, do Edifício ILSE localizado na Rua Humberto I, nº 236, Vila Mariana, São Paulo/SP, foi vendido pelo montante de R$ 308 e não gerou resultado do Fundo.
O imóvel Conjunto comercial 101, matrícula nº 72.157, do Edifício ILSE localizado na Rua Humberto I, nº 236, Vila Mariana, São Paulo/SP, foi vendido parcialmente pelo montante de R$ 327, restando o montante de R$ 12 a receber no período findo de 2023. No exercício findo em 2024, o Fundo recebeu o montante restante de R$ 12. A venda não gerou resultado ao Fundo.
O imóvel dos Conjuntos comerciais 61 e 64, matrículas nº 72.153 e 72.195, do Edifício ILSE localizado na Rua Humberto I, nº 236, Vila Mariana, São Paulo/SP, foram vendidos pelo montante de R$ 740 e gerou resultado pela venda no montante de R$ 95.
No exercício findo em 31 de dezembro de 2025 o Fundo alienou o imóvel denominado Conjunto comercial 63, matrícula nº 72.181, do Edifício ILSE localizado na Rua Humberto I, nº 236, Vila Mariana, São Paulo/SP, foi vendido pelo montante de R$ 364 e gerou resultado pela venda no montante de R$ 71.
No exercício findo em 31 de dezembro de 2025 o Fundo alienou o imóvel denominado Conjunto comercial 103, matrícula nº 72.185, do Edifício ILSE localizado na Rua Humberto I, nº 236, Vila Mariana, São Paulo/SP, foi vendido pelo montante de R$ 360 e gerou resultado pela venda no montante de R$ 52.
Abaixo demonstramos as movimentações dos imóveis registrados na carteira do Fundo:
| Movimentação Imóveis | |
|---|---|
| Saldo em 31/12/2023 | 152.840 |
| Venda de imóveis | (752) |
| Resultado pela venda | 95 |
| Saldo em 31/12/2024 | 152.183 |
| Venda de imóveis | (724) |
| Resultado pela venda | 119 |
| Juros ativos | 4 |
| Saldo em 31/12/2025 | 151.582 |
7. Imóveis a integralizar
As posições dos imóveis a integralizar em propriedades para investimento em 31 de dezembro de 2025 e de 2024, estão assim apresentadas:
| Imóveis a integralizar | Valor contábil |
|---|---|
| Fazenda Nosso Rancho III localizada na Rodovia Pres. Dutra km 176 e Estrada Velha para Santa Isabel - Região da Rodovia Dom | 3.292 |
| Pedro, Jacareí/SP, matrículas nº51.435 | |
| Total | 3.292 |
O Fundo Floriano 3 Fundo Investimento em Direitos Creditórios Não Padronizado (transformado em 31 de outubro de 2022) arrematou em setembro de 2022 os bens imóveis a integralizar a seguir: "Matrículas: 85.714 (47.061 e 47.067) (Fazenda Nosso Rancho – Santa Isabel, Jacareí/SP); 85.715 (47.064) (Fazenda Nosso Rancho – Santa
Isabel/Jacareí; 85.715 (47.064) (Fazenda Nosso Rancho – Santa Isabel, Jacareí/SP); 69.312 (47.063 e 47065) (Fazenda Nosso Rancho III – Jacareí/SP); 51.435 (Fazenda Nosso Rancho – Jacareí/SP); 72.204, 72.205, 72.206, 72.207, 72.208, 72.209, 72.210, 72.211, 72.212, 72.213, 72.214, 72.215, 72.216, 72.217, 72.218, 72.219 e 72.220 (17 conjuntos comerciais do Ed. Artur Ebefhardt – Vila Mariana, São Paulo/SP). Em decorrência da transformação, conforme Nota Explicativa nº 1, os ativos foram transferidos para o Floriano Fundo de Investimento Imobiliário.
No período de 20 de maio de 2023 a 31 de dezembro de 2023, os imóveis Fazenda Nosso Rancho localizada na Estrada Velha Via Dutra, Santa Isabel, Jacareí/SP, matrícula nº 85.714 (47.061 e 47.067; Fazenda Nosso Rancho III localizada na Estrada Velha Via Dutra, Santa Isabel, Jacareí/SP, matrícula nº 85.715; Fazenda Figueira, localizada na Estrada Parateí do Meio, Bairro Parateí do Meio, Jacareí/SP, matrícula 39.225; e Fazenda Nosso Rancho III localizada na Rodovia Pres. Dutra km 176 e Estrada Velha para Santa Isabel - Região da Rodovia Dom Pedro, Jacareí/SP, matrículas nº 69.312 (47.063 e 47.065) foram integralizadas aos demais imóveis registrados na carteira do Fundo.
8. Patrimônio líquido
O patrimônio líquido em 31 de dezembro de 2025 está representado por 127.184,650841 cotas escriturais e nominativas (em 2024, 126.856,923486 cotas), totalmente integralizadas, cujo montante é de R$ 154.807 (R$ 155.954 em 2024).
9. Negociações das cotas
O Fundo está listado na Bolsa (B3) pelo ticker FLNR11 desde 01 de julho de 2024, não informamos o preço de fechamento do ticker no final de cada mês, pois ainda não ocorreram negociações.
10. Rentabilidade
Nos exercícios findos em 31 de dezembro de 2025 e 2024, os retornos sobre os patrimônios líquidos do Fundo apurados considerando-se os resultados líquidos do exercício e dos períodos sobre o patrimônio líquido médio, foram conforme quadro demonstrado abaixo:
| Patrimônio líquido médio | Valor da cota | Rentabilidade % | |
|---|---|---|---|
| Exercício findo em 31/12/2025 | 155.318 | 1.217,19 | (0,99) |
| Exercício findo em 31/12/2024 | 155.882 | 1.229,36 | (1,68) |
A rentabilidade obtida no passado não representa garantia de resultados futuros.
11. Encargos debitados ao fundo
Os encargos debitados ao Fundo, referentes aos exercícios findos em 31 de dezembro de 2025 e 2024, estão assim demonstrados:
| Exercício findo em 31/12/2025 | Encargos % s/ PL médio | |
|---|---|---|
| Patrimônio líquido médio | 155.318 | |
| Despesas | (733) | 0,47 |
| Despesa de taxa de gestão | (367) | 0,24 |
| Despesas de taxa de administração | (228) | 0,15 |
| Despesas de assessoria e consultoria | (4) | - |
| Despesas de taxa de controladoria e escrituração | (10) | 0,01 |
| Despesa de taxa de fiscalização CVM | (20) | 0,01 |
| Despesa com auditoria | (23) | 0,01 |
| Despesa com cartório | (1) | - |
| Despesas com avaliações econômicas (laudo) | (23) | 0,01 |
| Despesas diversas | (57) | 0,04 |
| Exercício findo em 31/12/2024 | Encargos % s/ PL médio | |
| Patrimônio líquido médio | 155.882 | |
| Despesas | (1.842) | 1,19 |
| Despesa de taxa de gestão | (1.524) | 0,98 |
| Despesas de taxa de administração | (216) | 0,14 |
| Despesas diversas | (58) | 0,04 |
| Despesas com correção monetária de garantia | (27) | 0,02 |
| Despesas de taxa de controladoria e escrituração | (12) | 0,01 |
| Despesas jurídicas/advogados | (2) | - |
| Despesa com auditoria | (2) | - |
| Despesa com cartório | (1) | - |
12. Distribuição de rendimentos
O Fundo deve distribuir a seus cotistas, no mínimo, 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime de caixa, com base em balancete e balanço anual encerrado em 01 de janeiro e 31
de dezembro de cada ano, respectivamente. O resultado auferido num determinado período será distribuído aos cotistas, semestralmente, até o 10° (décimo) dia útil dos meses de fevereiro e agosto. Eventual antecipação dos resultados a serem pagos pelo Fundo poderá ser realizada, a critério da Administradora, em havendo os recursos disponíveis para o pagamento. Eventual saldo de resultado distribuído e não pago será incorporado ao patrimônio líquido do Fundo.
Nos exercícios findos em 31 de dezembro de 2025 e 2024 não houve distribuição de rendimentos.
| 31/12/2025 | 31/12/2024 | |
|---|---|---|
| (+) Receitas apurados no período segundo o regime de competência | 839 | 740 |
| (-) Despesas apuradas no período segundo o regime de competência | (2.385) | (3.380) |
| (=) Lucro contábil �pur�do no período segundo o regime de competênci� | (1.547) | (2.640) |
| (-) Receitas por competência e não transitadas pelo caixa do FII | - | (90) |
| (+) Despesas por competência e não transitadas pelo caixa do FII | 216 | 197 |
| (+) Receitas registradas por competência em períodos anteriores e realizadas financeiramente no período corrente. | 90 | - |
| (-) Despesas registradas por competência em períodos anteriores e realizadas financeiramente no período corrente. | (197) | (194) |
| (=) Lucro �just�do b�sep�r�o cálculo d�distribuição | (1.437) | (2.727) |
13. Características, negociação, emissão, resgate e amortização de cotas
Características, negociação e emissão de cotas
As cotas do Fundo são escriturais, nominativas e corresponderão a frações do patrimônio da classe de cotas da qual pertença.
O valor da cota resulta da divisão do valor do patrimônio líquido da respectiva classe pelo número de cotas da mesma classe.
Caso a classe tenha subclasses, o valor da cota de cada subclasse resulta da divisão do valor do patrimônio líquido atribuído à respectiva subclasse pelo número de cotas da mesma subclasse.
A Administradora ou a instituição contratada para realizar a escrituração de cotas, se houver, são responsáveis, nas suas respectivas esferas de
atuação, pela inscrição do nome do titular ou, no caso de distribuição por conta e ordem, das informações de que trata o art. 34, § 1º da Resolução CVM nº 175 de 2022, no registro de cotistas do Fundo.
Sem prejuízo da portabilidade das cotas pelos seus titulares, as cotas de classe fechada e seus direitos de subscrição podem ser transferidos, seja por meio de termo de cessão e transferência, assinado pelo cedente e pelo cessionário, ou por meio de negociação em mercado organizado.
Admite-se a utilização de ativos financeiros na integralização e resgate de cotas, nos termos do Art. 113 da Resolução CVM nº 175 de 2022.
Na emissão de cotas de classe fechada deve ser utilizado o valor da cota da respectiva classe na data de sua emissão.
A distribuição de cotas deve ser realizada por instituições habilitadas a atuar como integrantes do sistema de distribuição, ressalvadas as dispensas previstas em regulamentações específicas.
A distribuição referida acima pode ser realizada exclusivamente por meios eletrônicos.
A Gestora é obrigada a:
I- Fornecer aos distribuidores todo o material de divulgação da classe exigido pela regulamentação em vigor, respondendo pela suficiência, veracidade, precisão, consistência e atualidade das informações contidas no referido material; e
II- Informar aos distribuidores qualquer alteração que ocorra na classe, especialmente se decorrente da mudança do regulamento, hipótese em que a gestora deve imediatamente enviar o material de divulgação atualizado aos distribuidores contratados para que o substituam.
Quando do ingresso do cotista no fundo, o agente que tiver realizado a distribuição de cotas deverá disponibilizar a versão vigente do regulamento, o que inclui o anexo da classe investida e o apêndice da subclasse investida, se for o caso.
Por meio de um termo de adesão e ciência de risco, ao ingressar no fundo todo cotista deve atestar que:
I- Teve acesso ao inteiro teor do regulamento e, se for o caso, ao anexo da classe investida e ao apêndice da subclasse investida; e
II- Tem ciência:
a) dos fatores de risco relativos à classe e, se for o caso, subclasse de cotas;
b) de que não há qualquer garantia contra eventuais perdas patrimoniais que possam ser incorridas pela classe de cotas;
c) de que a concessão do registro de funcionamento não implica, por parte da CVM, garantia de veracidade das informações prestadas ou de adequação do regulamento à legislação vigente ou julgamento sobre a qualidade do fundo ou de seus prestadores de serviços;
d) se for o caso, de que a integralização de cotas ocorrerá por meio de chamadas de capital, nos termos da legislação vigente; e
e) quando aplicável, de que as estratégias de investimento podem resultar em perdas superiores ao capital aplicado e, caso a responsabilidade do cotista não esteja limitada ao valor por ele subscrito, a consequente possibilidade de o cotista ter que aportar recursos adicionais para cobrir o patrimônio líquido negativo.
A integralização das cotas será efetuada em moeda corrente nacional, admitindo-se a integralização em imóveis, bem como em direitos relativos a imóveis.
A integralização em bens e direitos deve ser feita com base em laudo de avaliação, elaborado por empresa especializada e aprovado pela assembleia de cotistas.
A Classe de cotas destinada exclusivamente a investidores profissionais, dispensará a elaboração de laudo de avaliação para integralização de cotas em bens e direitos, sem prejuízo da necessidade de aprovação da assembleia de cotistas quanto ao valor atribuído ao bem ou direito.
A aprovação do laudo pela assembleia de cotistas não será requerida quando se tratar do(s) ativo(s) que constitua(m) a destinação de recursos da primeira oferta pública de distribuição de cotas.
As avaliações realizadas devem observar, ainda, as regras contábeis que tratam da mensuração do valor justo dos bens e direitos avaliados.
É permitida a subscrição parcial de cotas das emissões, bem como o cancelamento do saldo não colocado, observadas as disposições da regulamentação específica que dispõe sobre as ofertas públicas de distribuição primária ou secundária de valores mobiliários.
No exercício findo de 31 de dezembro de 2025, foram emitidas 327,727355 (em 2024, 1.585,940685) cotas do Fundo, correspondente ao montante de R$ 400 (em 2024, R$ 1.961).
Amortização e resgate de cotas
Sem prejuízo do previsto no Regulamento, o Fundo poderá realizar amortizações das cotas de classe fechada e resgate das cotas de classe, de acordo com as condições estabelecidas no respectivo suplemento da classe de cotas.
Observada a ordem de alocação dos recursos prevista no Regulamento, a Administradora deverá transferir ou creditar os recursos financeiros das classes do Fundo correspondentes aos titulares das Cotas, em cada data de amortização ou resgate.
A Administradora efetuará o pagamento das amortizações e resgates por meio de qualquer forma de transferência de recursos autorizada pelo Banco Central do Brasil (“BACEN”).
Os recursos depositados na Conta do Fundo deverão ser transferidos aos titulares das Cotas, quando de sua amortização ou resgate, de acordo com os registros de titularidade mantidos pelo Custodiante, nas respectivas datas de amortização, conforme o caso.
Os pagamentos serão efetuados em moeda corrente nacional ou, nas hipóteses previstas no regulamento, em ativos integrantes na carteira de investimentos da respectiva classe.
Caso a data de pagamento dos valores devidos aos Cotistas não seja um dia útil, a Administradora efetuará o pagamento no dia útil imediatamente subsequente, sem qualquer acréscimo aos valores devidos.
No exercício findo de 31 de dezembro de 2025 e 2024 não houve resgate e amortização de cotas do Fundo.
14. Remuneração dos prestadores de serviços
Taxa de administração
A Administradora presta ao Fundo os serviços de administração fiduciária, custódia, controladoria e tesouraria, escrituração e processamento de ativos e de passivos, fazendo jus a uma taxa única de que engloba a remuneração por todos os serviços prestados no valor equivalente a 0,10% a.a. (dez por cento ao ano), calculado sobre o patrimônio líquido do Fundo, observado o valor mínimo mensal fixo de R$ 18, sendo este valor atualizado anualmente pelo IGP-M, ou em sua ausência, índice similar que venha a substituí-lo (“taxa de administração”).
Pelo serviço de Custódia a Administradora fará jus a uma taxa máxima de custódia, o valor equivalente a 0,001% a.a. (um milésimo por cento ao ano) (“Taxa Máxima de Custódia”). O valor relativo ao pagamento da Taxa Máxima de Custódia será remunerado com parcela da Taxa de Administração.
Taxa de gestão
A Gestora presta ao Fundo os serviços de gestão de carteira, fazendo jus a uma taxa única de que engloba a remuneração por todos os serviços prestados no valor equivalente a 1,35% a.a. (um inteiro e trinta e cinco centésimos), calculado sobre o Patrimônio Líquido do Fundo, observado o valor mínimo mensal fixo de R$ 35, sendo este valor atualizado anualmente pelo IGP-M, ou em sua ausência, índice similar que venha a substituí-lo (“taxa de gestão”).
Os valores acima descritos são provisionados diariamente, à base de 252 dias anuais, e pagos mensalmente, até o quinto dia útil de cada mês de sua apuração.
No exercício findo de 31 de dezembro de 2025, a despesa a título de taxa de administração foi no montante de R$ 228 (em 2024, R$ 216).
No exercício findo de 31 de dezembro de 2025, a despesa a título de taxa de controladoria e escrituração foi no montante de R$ 10 (em 2024, R$ 12).
(Administrado pela Planner Corretora de Valores S.A. – CNPJ: 00.806.535/000154) Notas explicativas da Administração às demonstrações financeiras dos exercícios findos em 31 de dezembro de 2025 e 2024
No exercício findo de 31 de dezembro de 2025, a despesa a título de taxa de gestão foi no montante de R$ 367 (em 2024, R$ 1.524).
15. Custódia
A administradora contratou a Planner Corretora de Valores S.A. para o serviço de custódia qualificada.
Nos exercícios findos em 31 de dezembro de 2025 e 2024 não houve despesa a título de taxa de custódia.
16. Serviços de terceiros contratados pelo fundo
Os prestadores de serviços contratados pelo Fundo, no exercício findo em 31 de dezembro de 2025, são conforme abaixo:
Custódia: Planner Corretora de Valores S.A. Controladoria: Planner Corretora de Valores S.A. Escrituração: Planner Corretora de Valores S.A. Gestão: Multiplica Capital Asset Management Ltda.
17. Demandas judiciais
Não há registro de demandas judiciais ou extrajudiciais, quer na defesa dos direitos dos Cotistas, quer desses contra a Administradora do Fundo.
18. Gerenciamento de riscos
O objetivo e a política de investimento do Fundo não constituem promessa de rentabilidade e o cotista assume os riscos decorrentes do investimento no Fundo, ciente da possibilidade de eventuais perdas e eventual necessidade de aportes adicionais de recursos no Fundo.
A Gestora é responsável pela observância dos limites de composição e concentração de carteira e de concentração em fatores de risco, conforme estabelecidos na legislação e no regulamento.
19. Divulgação de informações
As informações periódicas e eventuais do fundo devem ser divulgadas na página do Fundo, da Administradora ou da Gestora, na rede mundial de
computadores, em lugar de destaque e disponível para acesso gratuito do público em geral, assim como mantidas disponíveis para os cotistas.
A Administradora é obrigada a divulgar qualquer fato relevante ocorrido ou relacionado ao funcionamento do fundo, da classe ou aos ativos integrantes da carteira, assim que dele tiver conhecimento, observado que é responsabilidade dos demais prestadores de serviços informar imediatamente à Administradora sobre os fatos relevantes de que venham a ter conhecimento.
20. Tributação
De acordo com a legislação em vigor, a Instrução Normativa RFB 1.585 de 31 de agosto de 2015, em seu artigo 36: Os rendimentos e ganhos líquidos auferidos pelas carteiras dos fundos de investimento imobiliário, em aplicações financeiras de renda fixa ou de renda variável, sujeitam-se à incidência do imposto de renda na fonte de acordo com as mesmas normas previstas para as aplicações financeiras das pessoas jurídicas.
De acordo com o artigo 37 da referida Instrução Normativa, os ganhos de capital e rendimentos auferidos na alienação ou no resgate de cotas dos fundos de investimento imobiliário por qualquer beneficiário, inclusive por pessoa jurídica isenta, sujeitam-se à alíquota de 20% (vinte por cento).
Ficam isentos do imposto de renda na fonte e na declaração anual das pessoas físicas, os rendimentos distribuídos pelos fundos de investimento imobiliário cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado, artigo 40 da IN 1.585.
Os Fundos de Investimento Imobiliário, instituídos pela Lei nº 8.668 de 25 de junho de 1993, devem distribuir a seus cotistas, no mínimo, 95% dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano e estão sujeitos à incidência do imposto sobre a renda na fonte à alíquota de 20% (vinte por cento), exceto quando:
- Os rendimentos pagos a pessoas físicas que não possuam participação no fundo e/ou no rendimento do fundo em percentual igual ou superior a 10%, desde que o fundo de investimento imobiliário tenha suas cotas negociadas exclusivamente em bolsa de
valores ou no mercado de balcão organizado e possua, no mínimo, cem cotistas, os quais são isentos de imposto de renda na fonte; e
- Os rendimentos pagos a investidores estrangeiros, de acordo com as normas do Conselho Monetário Nacional, que não sejam residentes em jurisdições consideradas paraíso fiscal, os quais estão sujeitos à incidência de imposto de renda na fonte à alíquota de 15%.
Sobre a carteira do Fundo
Conforme art. 36 da IN 1585, de 31 de agosto de 2015, os rendimentos e ganhos contabilizados nas carteiras dos fundos de investimento imobiliário, em aplicações financeiras de renda fixa ou de renda variável, sujeitam-se às incidências do imposto sobre a renda na fonte de acordo com as mesmas normas previstas para as aplicações financeiras das pessoas jurídicas, exceto: as rendas e lucros decorrentes dos títulos: letras hipotecárias, certificados de recebíveis imobiliários e letras de credito imobiliário.
21. Operações com partes relacionadas
Nos exercícios findos em 31 de dezembro de 2025 e 2024, o Fundo possui transações com partes relacionadas, conforme demonstrados abaixo:
| Transações | Valore s a pagar | Despesa s | Instituição | Relacionamento |
|---|---|---|---|---|
| Exercício findo em 31/12/2025 | ||||
| Taxa de administração Taxa de controladoria e escrituração Taxa de gestão | 20 - 183 | (228) (10) (367) | Planner CTVM S.A. Planner CTVM S.A. Multiplica Capital Asset Management Ltda. | Administradora Administradora Gestora |
| Total | 202 | (605) | ||
| Transações | Valore s a pagar | Despesa s | Instituição | Relacionamento |
| Exercício findo em 31/12/2024 | ||||
| Taxa de administração | 18 | (216) | Planner CTVM S.A. | Administradora |
| Taxa de controladoria e escrituração Taxa de gestão | 1 176 | (12) (1.524) | Planner CTVM S.A. Multiplica Capital Asset Management Ltda. | Administradora Gestora |
| Total | 195 | (1.752) |
Em 31 de dezembro de 2025, o Fundo possui saldo em conta corrente no montante de R$ 26 (em 2024, R$ 99) junto ao custodiante.
22. Demonstrativo do valor justo
Em 31 de dezembro de 2025:
| Ativos | Nível 1 | Nível 2 | Nível 3 | Total |
|---|---|---|---|---|
| Tesouro IPCA com juros semestrais | 8 | - | - | 8 |
| Bradesco Fundo Renda Fixa Referenciado DI | 194 | 194 | ||
| Total do ativo | 8 | 194 | - | 202 |
Em 31 de dezembro de 2024:
| Ativos | Nível 1 | Nível 2 | Nível 3 | Total |
|---|---|---|---|---|
| Tesouro IPCA com juros semestrais | 8 | - | - | 8 |
| Bradesco Fundo Renda Fixa Referenciado DI | 558 | 558 | ||
| Total do Ativo | 8 | 558 | - | 566 |
23. Deliberações em assembleia
Conforme assembleia geral de cotistas realizada em 4 de março de 2024, foi deliberado e aprovado 2ª (segunda) emissão de cotas do Fundo no montante total de R$ 3.000 (três milhões de reais).
Em assembleia geral de cotistas realizada em 15 de julho de 2024, foi deliberado e aprovado as demonstrações financeiras do Fundo referentes ao exercício social findo em 31/12/2023, devidamente auditadas.
Em assembleia geral de cotistas realizada em 26 de setembro de 2024, foi deliberado e aprovado:
I. A 3° emissão pública de cotas, no montante de R$ 1.000; II. A renúncia do direito de preferência na terceira emissão de cotas;
III. A alteração do Artigo 72 do regulamento do Fundo, devido a inclusão do parágrafo primeiro que trata do capital autorizado, o qual passará a viger conforme abaixo:
Compete privativamente à assembleia de cotistas deliberar sobre I – As demonstrações contábeis anuais; II – A substituição de prestador de serviço essencial; III – A fusão, a incorporação, a cisão, total ou parcial, a transformação ou a liquidação do fundo ou da classe de cotas;
informação interna – internal information IV – A alteração do regulamento V – O plano de resolução de patrimônio líquido negativo; VI – O pedido de declaração judicial de insolvência da classe de cotas; VII – A alteração do mercado em que as cotas são admitidas à negociação; VIII – Apreciação do laudo de avaliação de bens e direitos utilizados na integralização de cotas; IX – Eleição e destituição de representante dos cotistas, fixação de sua remuneração, se houver, e aprovação do valor máximo das despesas que poderão ser incorridas no exercício de sua atividade; X – Aprovação dos atos que configurem potencial conflito de interesses; e XI – Majoração da Taxa de Administração e Taxa de Gestão. § Primeiro. A emissão de novas cotas, na classe fechada, hipótese na qual deve definir se os cotistas possuirão direito de preferência na subscrição das novas cotas poderão ser realizadas via Ato do Administrador no valor até o limite de R$ 20.000 (vinte milhões de reais) (Capital Autorizado), dispensando a necessidade de realização de assembleia de cotistas; § Segundo Caso o fundo possua diferentes classes de cotas e os cotistas de uma determinada classe deliberem substituir prestador de serviço essencial, tal classe deve ser cindida do fundo. § Terceiro. A alteração do regulamento no tocante a matéria que seja comum a todas as classes de cotas deve ser deliberada pela assembleia geral de cotistas.”
Conforme Instrumento Particular de Alteração do Regulamento do
Fundo de 27 de março de 2025, foram deliberados os seguintes pontos:
Considerando que:
- i. o Fundo foi alterado para a Resolução nº 175 por deliberação em Assembleia Geral Extraordinária datada de 13 de dezembro de 2023. Ocorre que nesta alteração constou de forma incorreta a Taxa de Administração prevista no Artigo 9º, § Primeiro, do Regulamento Fundo, que deveria manter o que já estava previsto anteriormente. Neste sentido, será necessário corrigir a Taxa de Administração que constou nos Regulamentos celebrados após esta data.
Resolve retificar por meio deste ato:
a) A alteração do Artigo 9º, § Primeiro, do Regulamento do Fundo, passando a seguir com a nova redação abaixo: (...)
Artigo 9º. O Fundo será administrado pela Planner Corretora de Valores S.A., inscrita no CNPJ sob o nº 00.806.535/0001-54,
instituição financeira devidamente autorizada pela CVM para o exercício profissional de administração de carteiras de valores mobiliários, na categoria de administrador fiduciário, nos termos do Ato Declaratório CVM nº 3.585, de 2 de outubro de 1995, com sede na cidade de São Paulo, Estado de São Paulo, na Avenida Brigadeiro Faria Lima, nº 3.900, 10º andar, Itaim Bibi, CEP 04538-132 (“Administradora”).
§ Primeiro. A Administradora prestará ao Fundo os serviços de Administração Fiduciária, Custódia, Controladoria e Tesouraria, Escrituração e Processamento de Ativos e de Passivos, fazendo jus a uma taxa única de que engloba a remuneração por todos os serviços prestados no valor equivalente a 0,10 % a.a. (dez centésimos percentuais ao ano), calculado sobre o Patrimônio Líquido do Fundo, observado o valor mínimo mensal fixo de R$ 18.000,00 (dezoito mil reais), sendo este valor atualizado anualmente pelo IGP-M, ou em sua ausência, índice similar que venha a substituí-lo (“Taxa de Administração”).
§ Segundo. Pelo serviço de Custódia a Administradora fará jus a uma taxa máxima de custódia, o valor equivalente a 0,001% a.a. (um milésimo por cento ao ano) (“Taxa Máxima de Custódia”). O valor relativo ao pagamento da Taxa Máxima de Custódia será remunerado com parcela da Taxa de Administração. (...)
Em face da deliberação acima, o Regulamento do Fundo consolidado passa a vigorar, na integra, na forma do Anexo I ao Instrumento Particular de Alteração do Fundo.
24. Eventos subsequentes
Não houve evento subsequente que requeresse divulgação até a data de emissão destas demonstrações financeiras.
| Administradora | Contadora |
|---|---|
| Planner Corretora de Valores | Dolores Aparecida de Faria |
| S.A. | Oliveira |
| CRC 1SP164555/O-2 |