
Laudo de Avaliação (Conclusão de Negócio) FPNG11 de 30/11/2025
Laudo de Avaliação (Conclusão de Negócio) do Pedra Negra Renda Imobiliária (FPNG11), fundo imobiliário híbrido, com data de referência em 30/11/2025, com entrega no FundosNet (B3) em 04/03/2026. No pregão de 15/10/2026, a cota do FPNG11 fechou a R$ 344,99, com P/VP de 1,58 (valor patrimonial de R$ 218,37 por cota no informe mensal de setembro de 2026). O patrimônio líquido era de R$ 664,6 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.161.979/0001-82
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 30/11/2025
- Data de entrega
- 04/03/2026 19:12
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
/>
Laudo de Avaliação
Shopping DiamondMall Avenida Olegário Maciel, 1600 – Santo Agostinho Belo Horizonte / MG
FUNDO DE INVESTIMENTO IMOBILIÁRIO PEDRA NEGRA RENDA IMOBILIÁRIA – RESPONSABILIDADE LIMITADA (CNPJ/MF Nº 17.161.979/0001-82) REPRESENTADO PELA BR CAPITAL
Ref.: 25_58060_7
Novembro de 2025
Av. Pres. Juscelino Kubitschek, n° 1830 12° Andar – Torre 4 Itaim Bibi, São Paulo
[email protected] +55 11 2986.1101 www.binswangerbrazil.com.br
/>
ED
MDS INSWANÇER
São Paulo, 1º de novembro de 2025
BR Capital
A/C
Alessandra Michetti
REF: Shopping Center localizado na Avenida Olegário Maciel, 1600 – Santo Agostinho – Belo Horizonte / MG
Atendendo à solicitação da BR CAPITAL, a BINSWANGER BRAZIL efetuou a avaliação do imóvel em referência, determinando seus valores de mercado para venda na data-base 1º de novembro de 2025.
No relatório anexo descrevemos a propriedade em estudo, bem como a metodologia utilizada para o cálculo dos valores.
Consideramos que, mediante a entrega deste relatório, os serviços objeto de nossa proposta encontram-se totalmente concluídos.
Agradecemos a oportunidade de elaborarmos este trabalho e colocamo-nos à disposição para dirimir quaisquer eventuais dúvidas.
Atenciosamente,
Assinado de forma digital por ISABELA ISABELA DORA COSTA DORA COSTA MONASTERSKY:14400445895 MONASTERSKY:14400445895 Dados: 2026.01.20 14:00:43 -03'00' Isabela Dora Costa Monastersky - MRICS BINSWANGER BRAZIL
| SUMÁ | RIO .......................................................................................................... 4 |
|---|---|
| 1. | INTRODUÇÃO ............................................................................................. 5 |
| 1.1. | Objeto e Escopo da Avaliação ................................................................................................. 5 |
| 1.2. | Considerações Iniciais ............................................................................................................. 5 |
| 1.3. | Condições Limitantes .............................................................................................................. 5 |
| 1.4. | Eventos Subsequentes ............................................................................................................ 6 |
| 2. | DOCUMENTAÇÃO ....................................................................................... 7 |
| 3. | CARACTERIZAÇÃO DAREGIÃO ........................................................................ 8 |
| 3.1. | Localização .............................................................................................................................. 8 |
| 3.2. | Entorno .................................................................................................................................... 9 |
| 4. | CARACTERIZAÇÃO DOIMÓVEL .......................................................................11 |
| 4.1. | Quadro de Áreas ................................................................................................................... 11 |
| 4.2. | Descrição do Imóvel .............................................................................................................. 17 |
| 4.3. | Histórico de Propriedade ...................................................................................................... 26 |
| 5. | MERCADOIMOBILIÁRIO NAREGIÃO ...............................................................27 |
| 5.1. | Shoppings Centers ................................................................................................................. 28 |
| 6. | ANÁLISE DAOPERAÇÃO...............................................................................39 |
| 6.1. | Aluguel Mínimo ..................................................................................................................... 39 |
| 6.2. | Aluguéis Percentuais / Complementares .............................................................................. 42 |
| 6.3. | Receita de Estacionamento ................................................................................................... 44 |
| 6.4. | Vacância ................................................................................................................................ 45 |
| 6.5. | Despesas ................................................................................................................................ 46 |
| 6.6. | Resultado Líquido Operacional ............................................................................................. 47 |
| 6.7. | Resultado Líquido .................................................................................................................. 47 |
| 7. | METODOLOGIAEMPREGADA ........................................................................48 |
| 8. | CÁLCULO DOVALOR DOIMÓVEL ....................................................................49 |
| 8.1. | Áreas Adotadas - ABL ............................................................................................................ 49 |
| 8.2. | Aluguel Mínimo e Percentual / Complementar .................................................................... 54 |
| 8.3. | Crescimentos Previstos ......................................................................................................... 55 |
| 8.4. | Cessão de Direito de Uso (CDU) e Taxa de Transferência ..................................................... 56 |
| 8.5. | Mall & Merchandising ........................................................................................................... 56 |
| 8.6. | Receita de Estacionamento Líquida ...................................................................................... 56 |
| 8.7. | Vacância ................................................................................................................................ 56 |
| 8.8. | Inadimplência Irrecuperável ................................................................................................. 56 |
| 8.9. | Despesas Gerais .................................................................................................................... 57 |
| 8.10 | . Investimentos / FRA .............................................................................................................. 57 |
| 8.11 | . Turnover ................................................................................................................................ 57 |
| 8.12 | . CAPEX .................................................................................................................................... 57 |
| 8.13 | . Arrendamento ....................................................................................................................... 58 |
| 8.14 | . Cálculo do Valor do Imóvel ................................................................................................... 58 |
| 8.15 | . Fluxo de Caixa da Projeção das Receitas, Despesas e Investimentos –DiamondMall .......... 59 |
| 8.16 | . Fluxo de Caixa da Projeção das Receitas, Despesas e Investimentos –FII Pedra Negra ....... 60 |
| 9. | CONCLUSÃO DAAVALIAÇÃO .........................................................................61 |
| APÊND | ICEA – AVALIAÇÃO– SHOPPINGCENTER ........................................................62 |
| ANEX | O– DOCUMENTAÇÃO DOIMÓVEL ...................................................................65 |
SUMÁRIO
| INTERESSADO | BR Capital | |
|---|---|---|
| PROPRIETÁRIO | 24,95% FII Pedra Neg 75,05% Grupo Multip | ra lan |
| OCUPAÇÃO | Imóvel Ocupado | |
| OBJETIVO | Valor de Mercado de | Venda |
| FINALIDADE | Determinação de Valo | r de Ativos |
| IDENTIFICAÇÃO | Shopping DiamondM | all |
| TIPOLOGIA | Shopping Center | |
| OBJETO | Endereço | Avenida Olegário Maciel, 1600 |
| Bairro | Santo Agostinho | |
| Cidade/UF | Belo Horizonte / MG | |
| Área de Terreno | 13.352,00 m² | |
| Área Construída | 74.614,23 m² | |
| Área Bruta Locável | 24.190,57 m² | |
| Vagas Garagem | 1.047 | |
| DATA VISTORIA | 01/10/2025 | DATA BASE 1º de novembro de 2025 |
O relatório baseou-se no demonstrativo de resultados até 31 de agosto de 2025.
CONCLUSÃO DE VALOR
| VALOR VENDA TOTAL | 100% | (Renda - Fluxo de Caixa) | R$ 1.170.650.000 | Um Bilhão, Cento Seiscentos E Cinquenta | E Setenta Milhões, Mil Reais |
|---|---|---|---|---|---|
| PARTICIPAÇÃO FII PEDRA NEGRA | 24,95% | (Renda - Fluxo de Caixa) | R$ 226.832.000 | Duzentos E Vinte E Seis Trinta E Dois Mil Reais | Milhões, Oitocentos E |
ESPECIFICAÇÃO DA AVALIAÇÃO
| METODOLOGIA | GRAU DE FUNDAMENTAÇÃO | GRAU DE PRECISÃO |
|---|---|---|
| Renda: | Grau I | n/a |
1. INTRODUÇÃO
1.1. OBJETO E ESCOPO DA AVALIAÇÃO
BR Capital solicitou à Binswanger a avaliação de um Shopping Center, determinando seu Valor Justo para Venda (Fair Value), na data-base de novembro de 2025, visando a suportar decisões gerenciais.
1.2. CONSIDERAÇÕES INICIAIS
Visando a atender ao objetivo solicitado, realizamos vistoria interna do imóvel, pesquisa do mercado imobiliário local e cálculo dos valores. Utilizamos, também, informações gerenciais verbais ou escritas, recebidas através da contratante.
Todas as dependências as quais foi possível o acesso foram visitadas, entretanto, a inspeção e o levantamento foram predominantemente visuais.
1.3. CONDIÇÕES LIMITANTES
✓ Efetuamos análises e procedimentos por nós considerados adequados, contudo a Binswanger Brazil não se responsabiliza por informações fornecidas por terceiros e não será responsável, sob qualquer hipótese, por quaisquer danos ou perdas resultantes da omissão de informações por parte do contratante ou de terceiros consultados durante o desenvolvimento desta avaliação;
✓ Os dados obtidos no mercado imobiliário local foram fornecidos por corretores, imobiliárias e profissionais habilitados, portanto, são premissas aceitas como corretas;
✓ Os profissionais envolvidos neste trabalho não têm interesses financeiros nos bens aqui avaliados, caracterizando a sua independência;
✓ Os honorários cobrados não têm qualquer relação com os valores aqui avaliados;
✓ Esta avaliação considera a propriedade livre e desembaraçada de quaisquer ônus, reclamações e outros comprometimentos legais, e a inexistência de quaisquer problemas relacionados a passivos ambientais, bem como processos de desapropriação ou melhoramentos viários que venham a atingir a área;
✓ O objetivo deste trabalho não inclui investigação em documentos e registros da propriedade e não é responsabilidade da Binswanger Brazil, identificar ou corrigir eventuais deficiências na
propriedade aqui avaliada, incluindo físicos, financeiros e ou legais. Assumimos que as medidas do imóvel, bem como seus respectivos títulos estejam corretos e registrados em cartório e que a documentação enviada para consulta seja a vigente;
✓ Não foram consultados órgãos públicos nos âmbitos Municipal, Estadual ou Federal, quanto à situação legal e fiscal do imóvel perante os mesmos;
✓ Não foram efetuadas medições de campo ou pesquisas de passivos ambientais no solo;
✓ Não foram analisadas as condições estruturais do imóvel, apenas identificamos e apontamos (se houver) avarias aparentes;
✓ Não foram avaliados máquinas e equipamentos, móveis e utensílios, cultivos, semoventes ou quaisquer outros bens móveis que possam existir na propriedade;
✓ Os valores encontrados estão fixados em moeda corrente Real (R$) e para a data base de seus cálculos;
✓ Essa avaliação não deve ser utilizada para qualquer outra finalidade que não a mencionada no “Sumário Executivo” deste relatório.
✓ O presente relatório analisa o imóvel e sua operação, neste sentido não foi verificada a estrutura de endividamento do empreendimento em questão.
✓ O valor de avaliação considera que não haverá alteração das condições econômicas e de mercado entre a data de execução e entrega do laudo e a data-base da avaliação, assim como a propriedade se manterá nas condições em que se encontra hoje.
1.4. EVENTOS SUBSEQUENTES
Essa avaliação não reflete qualquer evento que possa ocorrer entre a data-base e a data deste relatório. A Binswanger Brazil não é obrigada a atualizar os valores deste relatório após a data de emissão.
2. DOCUMENTAÇÃO
Esta avaliação foi embasada nos seguintes documentos recebidos do contratante:
Contrato de Arrendamento
Outorgante: Clube Atlético Mineiro Consórcio MTS/IBR: Multishopping Empreendimentos Imobiliários AS e Outorgado: IBR Administração, Participação e Comércio AS Data de Início: 28 de julho de 1992 Prazo: 30 de novembro de 2030
Maior entre:
- Aluguel Mínimo: R$ 115.203,52 (valor de 20 de janeiro 2020)
Aluguel Percentual: 15% dos aluguéis de lojas “stands” ou áreas do centro de compras;
Arrendamento: ▪ 10% da receita bruta decorrente da exploração do Shopping a título de “cessão de direitos de uso”;
▪ 15% dos aluguéis recebidos em decorrência da sublocação do estacionamento.
Outros documentos:
Plantas Comerciais data-base 15 de setembro de 2025 Resumo de Receitas e Despesas com data-base agosto/2025 Demonstrativo de Vacância data-base agosto/2025 Demonstrativo de Inadimplência data-base agosto/2025 Resumo de Locações data-base agosto/2025 Demonstrativo de Investimentos data-base agosto/2025
ED E
3. CARACTERIZAÇÃO DA REGIÃO
3.1. LOCALIZAÇÃO
O mapa a seguir ilustra a localização do imóvel na região:
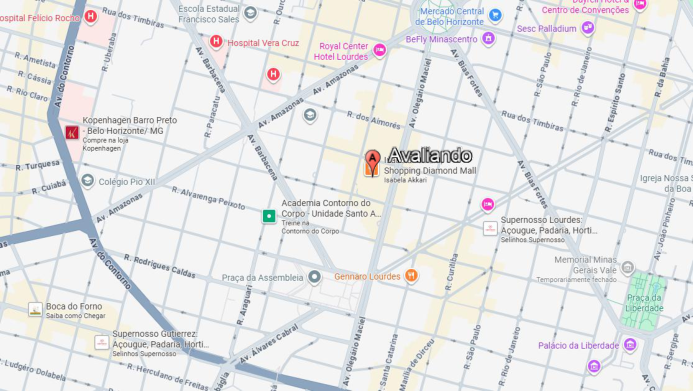
Mapa de Localização do Imóvel
Como pontos de referência, podemos citar que o imóvel está a cerca de:
✓ 600 metros da Praça Carlos Chagas;
✓ 800 metros do Mercado Central de Belo Horizonte;
✓ 1,4 km da Praça da Liberdade;
✓ 1,6 km da Avenida do Contorno; e
✓ 2,2 km do Pátio Savassi.
EB WANGER
EB BINS BRAZIL
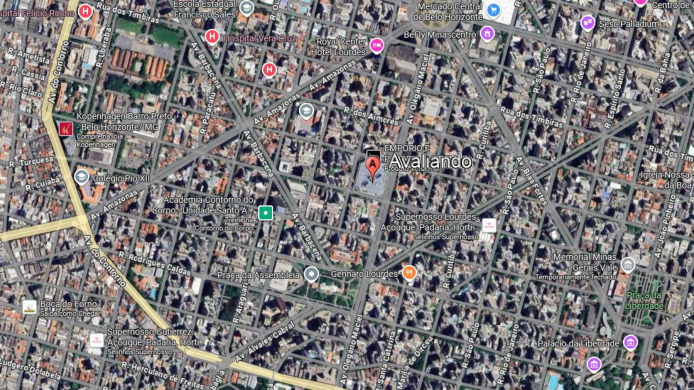
3.2. ENTORNO
Heard[AS (ORO 1h PR RR SA NO Siguo À)
eloaPope Epselle]' LONAVÊ TDRQu) alisaa etDR dirSa MD NAe ADS,ar38 Craya JÁPARÃO
=: a PRA NCIA, E re DR TOR DS SO aEr SR
EC Kopent abensrometo? À EAD SE 4 PERDE pl sk AJ SES tm e
dl Ê y ,
[afRa rurquesae NGSE doN pa TR, Etas AG2 foi AoNo AvaliandoTasDM A AR laPA O HIgris A vi Typata ANLa ori
up dor Rin RR E TES FE
ratie Ei vi NR marcorua do TE ano Wa DA e R O be COI Sd
Pg: ENA RE o Jeioga ER AU Hg) ta GAR» to ENA o pese
CR RR DR RO eo ROVER
O
EARRa e TN apa OD en O ÃO METoANTERa ET2NiR Esa
a hr) ad suar -s Pé Ve pve Sp 183, e cd
PEDAÇOQU RER a eA TA E
E a 7 gas Des IA da AO
e Ve REAR dy pi vin TR a DO da OAg SE Er da
Imagem Satélite
3.2.1. Descrição da região, entorno e acessos
| Uso Predominante Local: | Misto |
|---|---|
| Densidade de Ocupação: | Vertical - Alta |
| Padrão Econômico: | Alto |
| Nível de Acesso: | Ótimo |
| Intensidade do Tráfego: | Intenso |
| Área de Preservação: | Não |
| Polos Valorizantes: | Próximo de polo comercial / hotel / transporte público / escolas / clubes esportivos / hospitais |
| Polos Desvalorizantes: | Não observado |
| Vocação: | Shopping Center |
| Valorização Imobiliária: | Estável |
EB B
EB INSWANGER
3.2.2. Melhoramentos Urbanos e Serviços Comunitários
A seguir apresentamos infraestrutura urbana em um alcance de aproximadamente 1km do avaliado:
| | Abastecimento de água | Energia elétrica | Escolas |
|---|---|---|---|
| Cisterna / Poço Artesiano | Iluminação pública | Correio | |
| | Esgoto pluvial | Telefone | Posto policial |
| | Esgoto sanitário | Fibra ótica | Serviços médicos |
| Fossa | Arborização | Recreação e lazer | |
| | Gás canalizado | Transporte público | Comércio local |
| | Coleta de lixo | Aeroporto | Agências Bancárias |
| | Pavimentação | Rodoviária | Shopping Center |
FOTOS DE ACESSOS
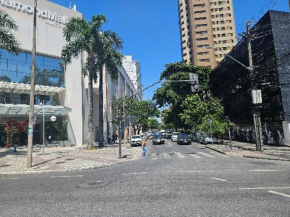
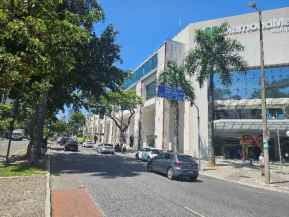
Avenida Olegário Maciel
Avenida Olegário Maciel
ED
MDS INSWANÇER
4. CARACTERIZAÇÃO DO IMÓVEL
4.1. QUADRO DE ÁREAS
O quadro de áreas a seguir foi extraído de documentação fornecida pelo cliente:
| Área de terreno | Área Construída | Área Bruta Locável | ° | |
|---|---|---|---|---|
| Documentos | (m²) | (m²) | (m²) | N de Vagas |
| Planta | n/i | n/i | 24.190,57 | n/i |
| Rent Roll | n/i | n/i | 24.190,57 | n/i |
| ABRASCE | 13.352,00 | 74.614,23 | 24.190,57 | 1.047 |
| ADOTADA EM CÁLCULO | 13.352,00 | 74.614,23 | 24.190,57 | 1.047 |
n/i - não informado | n/a – não aplicável
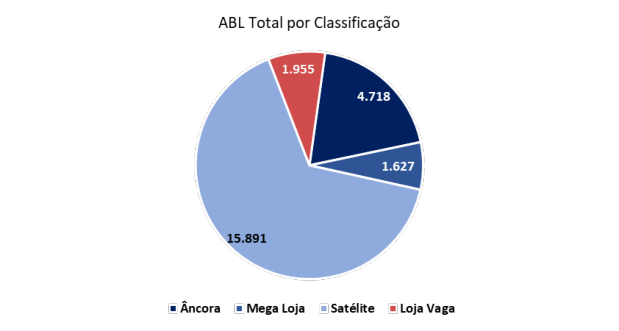
Para efeito de cálculo, foi considerada a área bruta locável (ABL), conforme demostrado abaixo:
| LUC | Loja | ABL (m²) |
|---|---|---|
| Âncoras | 4.717,72 | |
| OM-25/GD-25/GD-26 | Cinemark | 2.169,92 |
| M-01/38 | Empório Verdemar | 1.365,00 |
| GD-01A/GD-07 | Renner | 1.182,80 |
| Mega Lojas | 1.626,79 | |
| GD-22 | Fast Shop | 671,15 |
| GD-47 | Pobre Juan | 494,41 |
| BG-16 a 19A/21/22/23 | Outback Steakhouse | 461,23 |
| Satélites | 15.890,76 | |
| BG-13/14/15 | Drogaria Araujo | 444,66 |
| RS-01 | Dolce & Gabbana | 376,85 |
| RS-36/37 | Su | 376,84 |
| GD-08 | Camicado | 348,62 |
| RS-02 | Empório Armani | 311,49 |
| RS-35 | Zucco Cucina | 307,93 |
| GD-13 | Leitura | 281,10 |
| GD-05/06 | La Ville | 280,63 |
| RS-09 | Nati Vozza | 275,08 |
| BG-01/02 | Iplace | 271,92 |
| BG-25/26/27 | Cabanã Porteña | 244,87 |
| RS-19/20/21A | Alo Yoga | 234,06 |
| OM-21A/22/22B | Adidas | 221,52 |
| RS-15A | Charth | 207,21 |
| OM-21 | Brooksfield | 205,60 |
| RS-23/24 | Ch Carolina Herrera | 204,82 |
| RS-38 | Lagar Tragaluz | 193,70 |
ED
MDS INSWANÇER
| LUC | Loja | ABL (m²) |
|---|---|---|
| RS-13/14 | Cris Barros | 191,40 |
| OM-22A | New Balance | 181,03 |
| GD-11 | Shoulder | 167,56 |
| OM-30 | Pecorino | 166,35 |
| GD-10 | Estripulia | 164,62 |
| GD-04 | Track & Field | 164,00 |
| GD-48 | Caravela | 157,25 |
| OM-31/32/33 | Hugo Boss | 152,50 |
| RS-12 | Agilitá | 152,41 |
| GD-09 | Via Veneto | 151,41 |
| RS-10/11 | Pat Bo | 147,40 |
| BG-54/55/56 | Cacau Show | 140,95 |
| GD-14/15 | Diesel | 140,00 |
| BG-24/24A | Kimmiso | 134,33 |
| BG-11/12 | M.Martan | 134,32 |
| GD-16/17 | Ave Rara | 134,00 |
| GD-20/21 | Planeta Imaginário | 134,00 |
| OM-19/20 | Casa Almeida | 132,51 |
| OM-10 | Richards | 129,51 |
| GD-23/24 | Pb Kids | 127,18 |
| RS-17/18 | Iorane | 125,50 |
| BG-42/43 | Mc Donald'S | 125,31 |
| OM-14/15 | Osklen | 121,74 |
| BG-33/34 | Lm Studio | 116,82 |
| RS-21/22 | Tory Burch | 112,12 |
| BG-38 | Dona Conceição | 110,44 |
| OM-12/13 | Reserva | 110,40 |
| BG-03/04 | Vivo | 108,66 |
| OM-11 | Beleza Na Web | 108,32 |
| OM-85/86 | Aramis | 107,31 |
| BG-09/10 | Claro | 106,73 |
| OM-82/83 | H. Stern | 106,65 |
| OM-29 | Eddie Fine Burger | 106,31 |
| OM-40/41 | Arezzo | 104,98 |
| BG-61/62/63 | Bel Cosméticos | 104,94 |
| OM-63/64 | Vivara | 104,00 |
| OM-06/07 | Lizie | 102,24 |
| BG-30/31/32 | K9 | 97,33 |
| RS-15 | One Up | 96,89 |
| OM-74/75 | Brooksfield Donna | 94,31 |
| GD-29/36 | Mob | 92,00 |
| OM-02/03 | Luxe | 91,75 |
ED
MDS INSWANÇER
| LUC | Loja | ABL (m²) |
|---|---|---|
| OM-66/67 | Água De Coco | 90,73 |
| BG-44/44A/45 | Tim | 90,54 |
| OM-49/50 | Colcci | 86,94 |
| GD-03 | Lofty Style | 85,76 |
| OM-30/A | Oficina Reserva | 85,36 |
| OM-76 | Maria Filó | 83,50 |
| GD-32/33 | Schutz | 81,00 |
| OM-69/70 | Luiza Barcelos | 80,55 |
| OM-42/43 | Lacoste | 80,32 |
| OM-16 | Vix | 79,57 |
| OM-51/52/53 | Forum | 77,89 |
| RS-27/28 | Chanel F&B | 77,14 |
| GD-27 | Kipling | 76,00 |
| OM-57/57A | Columbia | 74,76 |
| RS-25/26 | Tânia Bulhões Perfumes | 74,19 |
| GD-44/45 | Monte Carlo | 72,64 |
| OM-54/55 | Live! | 70,23 |
| BG-46/47 | Roscoe | 69,35 |
| BG-48/49 | Vivara Life | 68,84 |
| RS-31 | Anselmi | 68,53 |
| OM-39 | Klus | 68,50 |
| OM-38 | Kopenhagen | 66,53 |
| RS-33 | Fillity | 66,49 |
| OM-18 | Paola Da Vinci | 66,27 |
| OM-17 | 2Dnm | 66,27 |
| BG-28/29 | Bagaggio | 65,01 |
| GD-37/38 | Óticas Carol | 62,00 |
| BG-67/68 | Spiga | 61,90 |
| GD-31 | Army Br | 61,60 |
| OM-73 | Brooksfield Jr. | 61,13 |
| RS-30 | Plural | 60,00 |
| OM-61/62A | Dengo | 59,56 |
| OM-77 | Intimissimi | 59,11 |
| OM-72 | Manoel Bernardes | 58,25 |
| BG-52/53 | Optical Express | 57,55 |
| OM-23 | Usaflex | 56,90 |
| GD-43 | Swarovski | 56,52 |
| OM-28 | Bacio Di Latte | 55,60 |
| BG-05 | Decolar | 55,50 |
| BG-08 | Havaianas | 54,86 |
| OM-87 | L'Occitane En Provence | 52,69 |
| BG-07 | O Boticário | 52,65 |
ED
MDS INSWANÇER
| LUC | Loja | ABL (m²) |
|---|---|---|
| BG-06 | Cute Case Store | 51,50 |
| OM-81 | The North Face | 51,27 |
| OM-80 | Cia Marítima | 51,27 |
| OM-79 | Pandora | 51,27 |
| OM-36 | Samsonite | 51,25 |
| OM-35 | Calzedonia | 51,25 |
| OM-09 | Democrata | 51,14 |
| OM-04 | Luz Da Lua | 51,12 |
| OM-05 | Porti | 51,12 |
| OM-08 | Perfumaria Granado | 51,07 |
| BG-41A | Kfc | 50,87 |
| BG-41 | Assacabrasa | 50,87 |
| OM-01 | Dudalina | 50,43 |
| OM-34 | Lindt | 48,98 |
| GD-12 | Lupo | 48,84 |
| RS-32 | Paula Torres | 48,76 |
| OM-84 | Victor Hugo | 47,81 |
| BG-44/B | Samsung | 47,80 |
| OM-88 | Galeria Tricot | 47,73 |
| OM-45 | Sunika | 47,28 |
| OM-58 | Danki | 46,10 |
| OM-59 | Adcos | 46,10 |
| OM-60 | Grandvision By Fotótica | 46,10 |
| BG-75 | Divino Fogão | 45,86 |
| BG-60 | Centro Visão | 45,27 |
| OM-46 | Ludique Et Badin | 45,20 |
| OM-47 | Brasil Em Gotas | 45,10 |
| OM-48 | Hope | 45,10 |
| GD-28 | Wamp | 44,30 |
| OM-65 | Sunglass Hut | 42,83 |
| BG-57 | Vx Case | 42,17 |
| BG-35A/36 | Uv.Line | 41,20 |
| GD-42 | Les Nereides | 41,00 |
| OM-44 | Plié | 40,57 |
| GD-30 | Kopenhagen | 39,85 |
| BG-50 | Deco Skin | 36,75 |
| BG-64 | Belvitur | 36,52 |
| OM-56 | Anacapri | 36,49 |
| BG-65 | Travalex | 36,18 |
| OM-78 | Milon | 35,54 |
| S-06/07 | Gobox | 35,52 |
| GD-23A | Mr. Cheney | 35,12 |
EB
BD SINSVANGER
| LUC | Loja | ABL (m²) |
|---|---|---|
| GD-35 | Shorts & Co | 35,00 |
| BG-78 | Pequim 2000 | 34,54 |
| GD-34 | Puket | 34,00 |
| BG-51 | Arranjos Express | 33,90 |
| BG-58 | Picchioni Câmbio | 33,67 |
| BG-59 | Cvc | 33,67 |
| BG-71 | Spoleto | 33,41 |
| BG-66 | Encontro | 33,37 |
| RS-29 | Occhialeria | 33,32 |
| OM-24/A | Sergio'S | 32,51 |
| OM-25/A | Paramour | 32,51 |
| BG-76 | Montana Grill | 32,27 |
| OM-29/A | Ah! Bon | 31,96 |
| BG-70 | Gelato Borelli | 31,90 |
| OM-37 | Caleidoscópio | 31,65 |
| GD-40 | Espaço Laser | 31,00 |
| S-01/02 | Lotérica | 30,64 |
| GD-02 | Mi Garba! | 30,48 |
| BG-77 | Mr. Cacio | 30,30 |
| S-03/04 | Lettera | 30,06 |
| BG-69 | Pizza Pazza | 30,00 |
| BG-73 | Boali | 29,37 |
| BG-74 | Pizzaria Sion | 29,37 |
| BG-72 | Mania De Grelhados | 29,37 |
| GD-46 | Isla | 27,00 |
| GD-41 | Biscoitê | 26,48 |
| BG-35 | Milky Moo | 26,26 |
| BG-37 | Lúmini | 20,84 |
| S-08 | Foto Já | 18,36 |
| S-05 | Magic Cap | 17,63 |
| OM-27 | L'Occitane Au Brésil | 17,43 |
| OM-26 | Mc Donald'S | 14,88 |
| Loja Vaga | 1.955,30 | |
| 24.190,57 |
BRAZIL
ns BINSWANGER
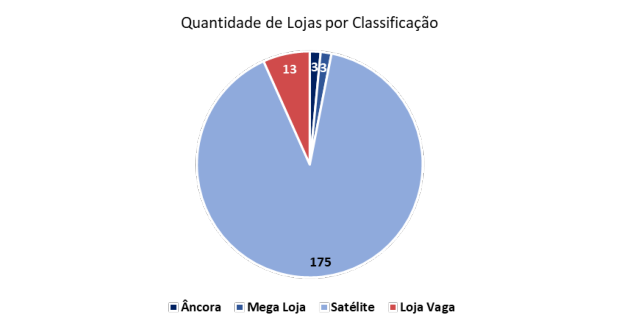
Distribuição das lojas por classificação:
| Classificação | ABL (m²) | Nº de Lojas |
|---|---|---|
| Âncora | 4.717,72 | 3 |
| Mega Loja | 1.626,79 | 3 |
| Satélite | 15.890,76 | 175 |
| Loja Vaga | 1.955,30 | 13 |
| Total | 24.190,57 | 194 |
ED
ED SINSWANÇER
4.2. DESCRIÇÃO DO IMÓVEL
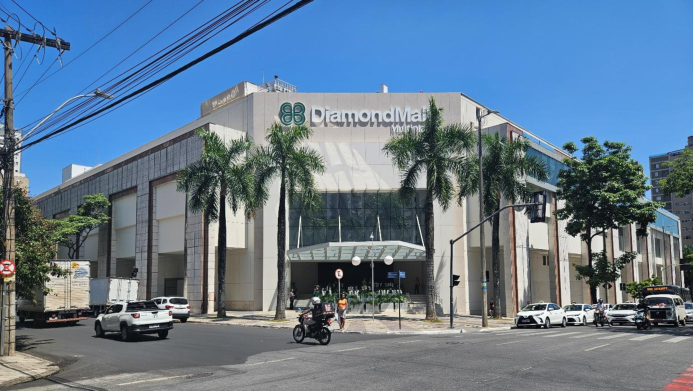
O Shopping DiamondMall, inaugurado em 1996, pertence ao Grupo Multiplan, conforme informações divulgadas em seu site oficial. Localizado em uma área privilegiada de Belo Horizonte, o empreendimento destaca-se por sua infraestrutura e variedade, oferecendo 194 lojas, cinema, e praça de alimentação. Entre as principais lojas, destacam-se as âncoras Cinemark, Empório Verdemar e Renner, além de megalojas consolidadas, como Fast Shop, Pobre Juan e Outback Steakhouse.
4.2.1. Terreno
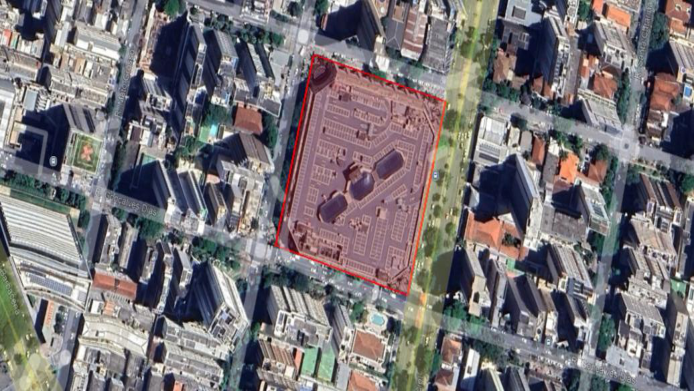
Delimitação do Terreno
| CARACTERÍSTICAS DO TERRE | NO |
|---|---|
| Testada Principal | 125,00 metros – Avenida Olegário Maciel (estimado via Google Earth) |
| Formato | Regular |
| Quantidade de Frentes | 4 |
| Superfície / Consistência | Seca |
| Topografia | Plana |
| Situação | No nível da rua |
| Delimitação / Fechamento | Divisas não delimitadas |
EB
DD SNS WANGER
4.2.2.Construção
LE PS » ,
E , At “di tre 77 a
RR | ET é espia
di 4 | mf)
Fachada do Imóvel
CARACTERÍSTICAS DA CONSTRUÇÃO
| Posicionamento no Terreno | Divisas não delimitadas |
|---|---|
| Nº de Pavimentos | 7 Pavimentos: 3 pavimentos de garagem + 4 pisos de Mall |
| Pé Direito | 3,00 metros no Mall |
| Estrutura | Concreto pré-moldado |
| Cobertura | Laje de concreto / Claraboia |
| Estrutura da Cobertura | Concreto |
| Fechamento | Alvenaria / Bloco de Concreto / Tijolo maciço, baiano / Telha metálica |
| Fachada | Granito / Alvenaria com pintura |
| Esquadrias e Vidros | Alumínio |
| Vidro Transparente / Fumê | |
| Vícios de Construção | Bom |
| Condição Geral das Instalações | Não detectados visualmente |
| Idade Estimada | 29 anos |
| Vida Útil Remanescente | 31 anos |
EB
DD PNSANGER
Composição do Imóvel
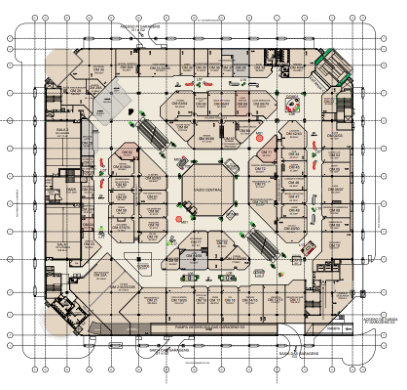
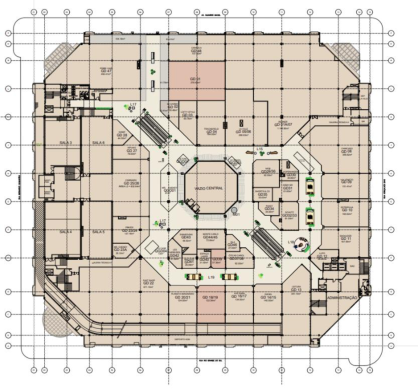
O imóvel é formado por uma edificação consolidada e subsolo com estacionamento. Sua composição interna é descrita a seguir:
| Pavimento | Uso |
|---|---|
| L4 – Rio Grande do Sul | Lojas e Restaurantes |
| L3 – Gonçalves Dias | Cinema e Lojas |
| L2 – Olegário Maciel | Lojas, Acesso C e Espaço Gourmet |
| L1 – Bernardo Guimarães | Praça de Alimentação, Acessos e Lojas |
| G1 | Garagem e Alameda de Serviços |
| G2 | Garagem |
| G3 | Garagem |
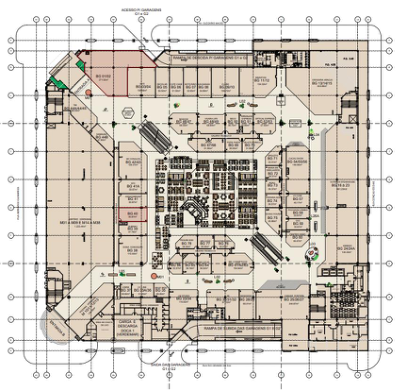
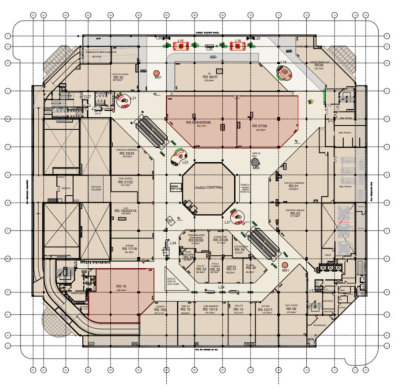
Planta Comercial – Piso Bernardo Guimarães
EB
EB BINSWANGER
XL SERES ?
ria, se, SB,
DU SEDASa Stan
QuES FSNP=fS sum
ps aa O
o ja Ss GBadNsis bt
Be CNA= ERERREE.
a e o
96000 0 4 50 6 4 6 66
Planta Comercial – Piso Olegário Maciel
Planta Comercial – Piso Gonçalves Dias
EB
EB BINSWANGER
1 E SR
ANSdO =HEA El.dd.
“EstrRE EE Ta :
MeSO 2.
a. Nav p=tetel= por o
HESSS MIGA!
EO A am a a a a e e DS
dO Sd dd 6 Db 6 6 6 656
Planta Comercial – Piso Rio Grande do Sul
Acabamentos Internos
Apresentamos a seguir os principais acabamentos observados:
| Abit | Acabamentos | ||
|---|---|---|---|
| mene | Piso | Parede | Forro/ Teto |
| Mall | Porcelanato / Laminado | Drywall | Gesso |
| Áreas Técnicas | Piso concreto bruto, cimentado e vinílico | Alvenaria com pintura | Concreto aparente e laje |
| Administração | Porcelanato | Madeirado | Gesso |
Especificações Técnicas
As informações a seguir foram observadas in loco e fornecidas durante a vistoria.
| **Tipo ** | Uso |
|---|---|
| Circulação Vertical | ▪ São 5 elevadores sendo 3 sociais panorâmicos e 2 de carga; ▪ 4 Lances de escada; |
| Sistema de Segurança e Controle de Acesso | ▪ Circuito de TV e catracas de controle de acesso. ▪ CFTV |
| Hidráulica | ▪ Bombas de água potável e de incêndio |
| Sistema de Prevenção de Incêndio | ▪ Hidrantes e extintores; ▪ Sprinklers. ▪ Alarme de incêndio e detectores de fumaça. ▪ Luzes de emergência |
| Elétrica | ▪ Entrada de energia em alta tensão, com transformadores e quadros de energia individuais. |
| Ar-Condicionado | ▪ Central de água gelada |
| Outros | ▪ Central de gás; ▪ Claraboias. |
4.2.3.Reportagem Fotográfica
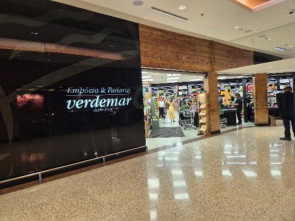
Empório Verdemar
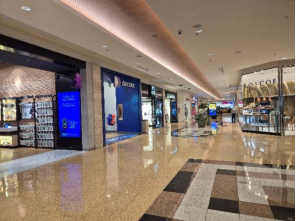
Mall
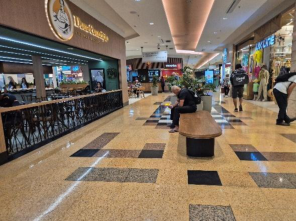
Mall
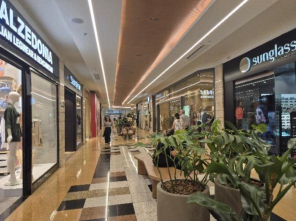
Mall
EB
EDP NSVANÇER
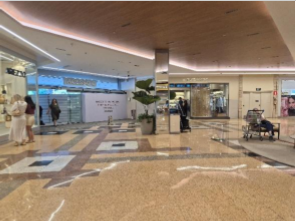
Re
dae E AR
Mall
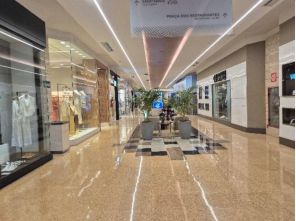
Mall
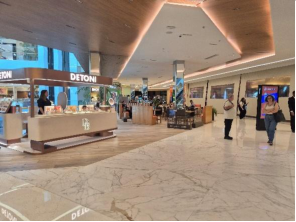
Mall
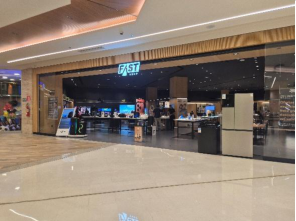
Fast Shop
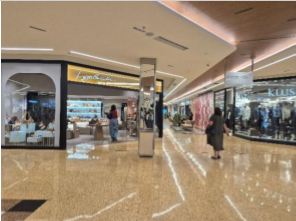
/>
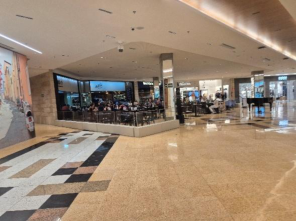
Mall
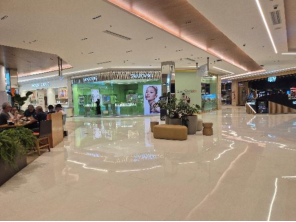
Mall
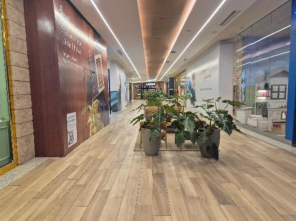
Mall
ED
EDS NSNANGER
;
Mall
Mall
Mall
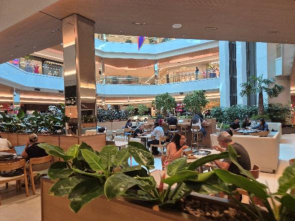
Praça de alimentação
Mall
Mall
Mall
Praça de alimentação
EB sinsmanges
pm a]
4 Lao é
Zi E] 1 Ee,
' Ego
F sé
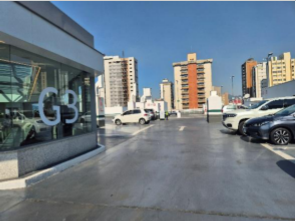
Vagas de garagem descobertas
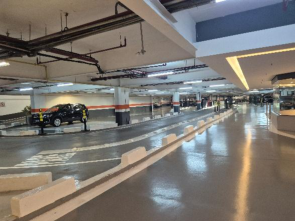
Vagas de garagem cobertas
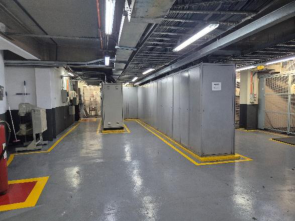
Área técnica
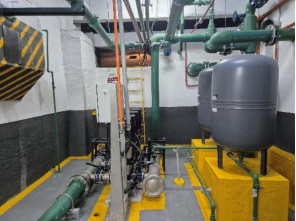
Área técnica
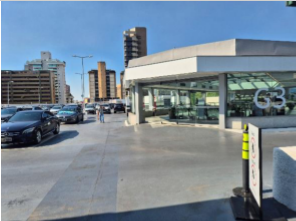
Vagas de garagem descobertas
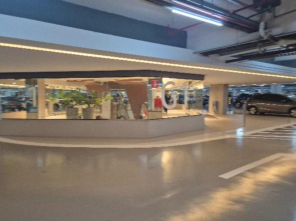
Vagas de garagem cobertas
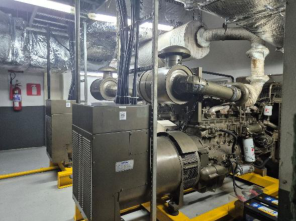
Área técnica
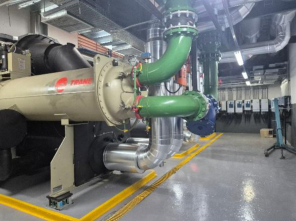
Área técnica
4.3. HISTÓRICO DE PROPRIEDADE
O imóvel, na época de propriedade do Clube Atlético Mineiro, foi arrendado em 28 de julho de 1992 para o Consórcio MTS/IBR: Multishopping Empreendimentos Imobiliários SA1 e IBR Administração, Participação e Comércio S.A., sob a premissa de o outorgado planejar e construir um shopping center de três pavimentos em até 24 meses e, então, explorá-lo pelo prazo de 30 anos pagando locação ao proprietário. O aluguel, à época, era correspondente a 15% dos aluguéis de locações recebidos de lojas “stands” ou áreas do centro de compras, tendo como aluguel mínimo Cr$ 100.000.000,00 (cem milhões de cruzeiros).
Atualmente, além do aluguel percentual sobre as locações do centro comercial (ou aluguel mínimo), o outorgado também paga 10% sobre as receitas decorrentes de cessão de direitos de uso e 15% sobre as receitas com o aluguel do estacionamento, em razão de aditamento realizado em 20 de janeiro de 2020. O prazo do contrato foi estendido para 34 anos no mesmo aditamento, se encerrando em 06 de novembro de 2030.
O imóvel foi de propriedade integral do Clube Atlético Mineiro até 20 de janeiro de 2020, nesta data, 50,10% da propriedade foi comprada pela Multiplan pelo valor de R$ 296,8 milhões2 . Outros 24,95% foram comprados, também pela Multiplan, em 03 de março de 2023, por R$ 170,0 milhões3 . O imóvel então, passou a pertencer 75,05% à Multiplan e 24,95% ao Clube Atlético Mineiro.
A aquisição da parcela de propriedade do Clube Atlético Mineiro, pelo FII Pedra Negra, passa o direito do arrendamento ao fundo, com este se mantendo em vigor pelo restante prazo de contrato. Ao final do contrato de arrendamento, o fundo participará do resultado da operação normalmente, com o percentual de 24,95% sobre o resultado.
1 Atualmente Multiplan Empreendimentos Imobiliários S.A.
2 https://www.multiplan.com.br/pt-br/a-empresa/noticias/multiplan-anuncia-conclusao-de-aquisicao-departicipacao-no-diamondmall
3 https://www.multiplan.com.br/pt-br/a-empresa/noticias/participacao-da-multiplan-no-diamondmall-alcancamais-de-75
ED
MDS INSWANÇER
5. MERCADO IMOBILIÁRIO NA REGIÃO
| Dados Gerais do Municípi | o | Referências | |
|---|---|---|---|
| Belo Horizonte / MG | Capital do Estado | Brasil (média) | |
| Área Territorial | 330,95 km² | 330,95 km² | 1.537,86 km² |
| População | 2.375.444 hab. | 2.375.444 hab. | 34.272 hab. |
| PIB (R$ mil) | R$ 51.661.760,19 | R$ 51.661.760,19 | R$ 693.716,24 |
| PIB per capita | R$ 21.748,25 | R$ 21.748,25 | R$ 20.241,49 |
| IDH | 0,810 | 0,810 | 0,659 |
| (Fonte: IBGE) | |||
| Características Gerais do | Mercado | Liquidez do Imóvel | |
| Oferta | Média | Para Locação | n/a |
| Demanda | Média | Para Venda | Média |
| Risco de Invasão | Baixa | Vocação | Shopping Center |
| Análise de SWOT | |||
| Pontos Fortes: | Pontos Fracos: | ||
| ✓ Ótimo padrão constru | tivo; | ✓ Não identificadas. | |
| ✓ Ótimo mix de lojas. | |||
| Oportunidades: | Ameaças: | ||
| ✓ Não identificadas. | ✓ Não identificadas. |
ED
MDS INSWANÇER
5.1. SHOPPINGS CENTERS
De acordo com a Associação Brasileira de Shopping Center (ABRASCE), shopping centers são empreendimentos com Área Bruta Locável (ABL) superior a 5 mil metros quadrados, formados por diversas unidades comerciais, com administração única e centralizada, que praticam aluguel fixo e percentual. Na maioria das vezes, dispõe de lojas âncoras e vagas de estacionamento compatíveis com a legislação da região onde está instalado.
Os shopping centers são classificados em Tradicionais e Especializados. Os especializados ainda são subdivididos em Outlets: shoppings com lojas de fábrica e/ou descontos; Temáticos: shoppings especializados em determinado segmento de varejo e Lifestyle: shoppings a céu aberto, como comércio de rua, com calçadões, praças e ventilação natural.
Dentro dessas tipologias, são classificados em função de sua ABL:
| Classificação | Porte | ABL |
|---|---|---|
| Mega | Acima de 60.000 m² | |
| Tradicional | Regional | De 30.000 a 59.999 m² |
| Médio | De 20.000 a 29.999 m² | |
| Pequeno | Até 19.999 m² | |
| Grandes | Acima de 20.000 m² | |
| Especializado | Médios | De 10.000 a 19.999 m² |
| Pequenos | Até 9.999 m² |
5.1.1. Considerações Gerais
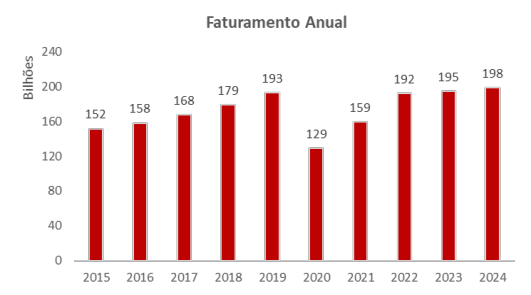
O mercado de shopping centers no Brasil apresentou uma recuperação significativa de seus resultados ao longo de 2022 e 2023, observando índices próximos e, em casos, acima àqueles registrados em 2019, antes da pandemia do COVID-19. Enquanto 2020 e 2021 foram anos de renegociações de contrato, aumento da vacância e diminuição do fluxo de pessoas – resultando em faturamentos inferiores e incertezas profundas com relação à resiliência do segmento –, 2022 confirmou os sinais de recuperação observados no final de 2021 e trouxe ao mercado um respiro associado ao fim das restrições sanitárias estabelecidas na pandemia. 2023 e 2024 foram anos de consolidação, com o faturamento total de vendas no país no último ano atingindo 198,4 bilhões de reais, recorde da série histórica.
Apesar da alta no faturamento e no consumo das famílias em 2024, o ano de 2025 será marcado pelas altas da Selic e da inflação, um cenário desafiador para manutenção dos bons números apresentados em 24. É um cenário, portanto, de cautela até que haja uma definição sobre as incertezas que pairam sobre o mercado, tanto em questões inflacionárias internas, quanto em decorrências das políticas tarifárias norte-americanas e conflitos na Europa e Oriente-médio.
5.1.2. números do setor
Atualmente, o país conta com aproximadamente 648 shopping centers em operação – 19,840 milhões de metros quadrados de área bruta locável.
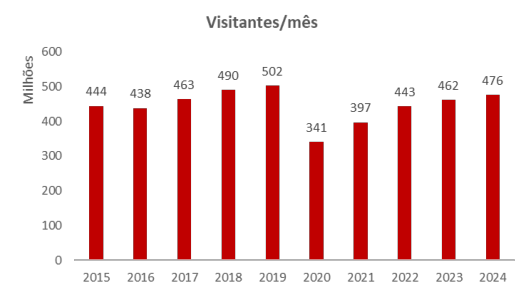
|Quadro Geral de Shoppings | 2025|| |---|---| |Total de Shoppings:|648| |A inaugurar em 2025:|17| |Total de Shoppings no fim de 2025:|665| |Faturamento (bilhões):|198,4| |Visitantes/mês (milhões):|475,7| |Empregos gerados:|1.073.234| |ABL Total no Brasil (m²):|18.151.214| |Total de Lojas:|123.266| |Sendo,|| |Âncoras:|4,5%| |Semi-âncoras:|2,9%| |Megalojas:|4,0%| |Satélites:|56,7%| |Conveniência/Serviços:|10,4%| |Alimentação:|19,1%| |Lazer|2,4%| |Salas de Cinema:|3.102| |Vagas para Carros:|1.065.138|
Fonte: Censo da ABRASCE 2024/2025, editado por Binswanger Brazil.
Este número representa um aumento de aproximadamente 1,39% em relação a 2023, mantendo um crescimento constante desde 2019 de, em média, 2,31% ao ano.
ED, NswaNcER
EB BRAZIL
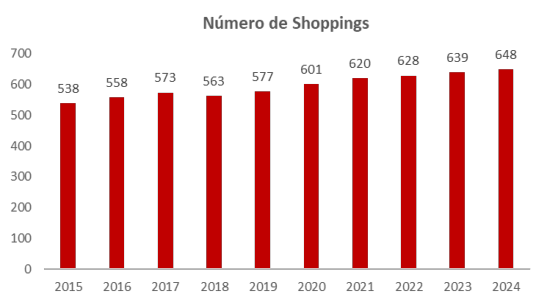
Número de Shoppings
700 o o ms 639 648
60 cg 658 573 563 577
500
400
300
200
100
[o
2015 2016 2017 2018 2019 2020 2021 2022 2023 2024
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
Dos nove novos shoppings de 2024, cinco estão em cidades que não possuíam shopping centers anteriormente, o que segue a tendência de interiorização do setor, são eles: Brooklyn Alamedas, em Boituva – SP; Plaza Rio das Ostras, em Rio das Ostras – RJ; Shopping Pinheiros, em Araucária – PR; Lago Center, em Araguaína – TO; e Santa Maria Outlet, em Cravinhos -SP. Em média, esses empreendimentos têm 17.750 m² de ABL.
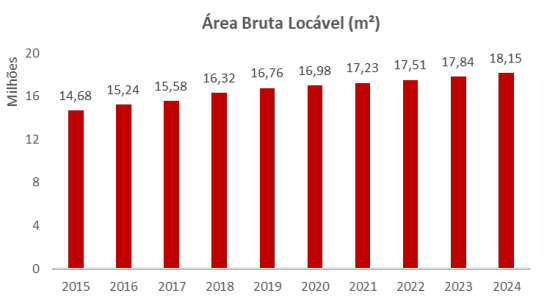
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
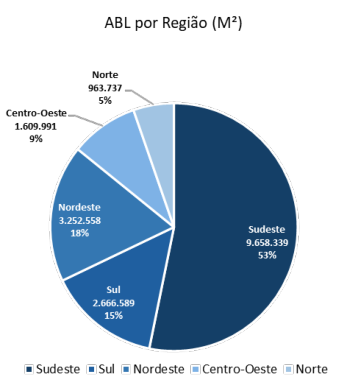
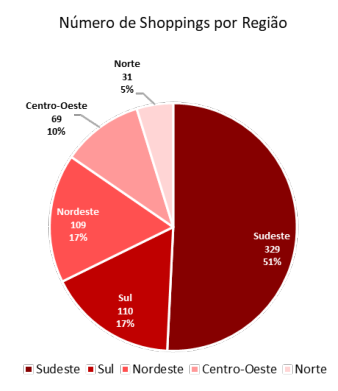
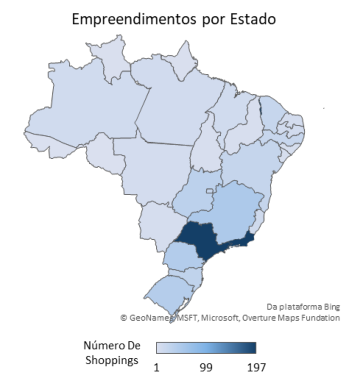
A seguir, a Binswanger Brazil, através de sua base de dados, demonstra a quantidade de shoppings e metragens por região.
EB BRAZIL
ABL por Região (M?)
Norte
963.737...
Centro-Oeste s%
160298
Nordeste
3.252.558 rom
18% udeste
9.658.339
Sul
2.666.589
15%
= Sudeste Sul = Nordeste |=Centro-Oeste = Norte
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
Nota-se que o Sudeste possui aproximadamente 53,21% da área bruta locável total do país, com o Nordeste logo em seguida com 17,92% da área bruta locável total. Porém, com relação à quantidade de empreendimentos em operação, o Sudeste mais uma vez ocupa a primeira colocação, com 329 shoppings ativos; mas a segunda posição é ocupada pela região Sul, com um total de 110 empreendimentos. O Nordeste, nesse aspecto, está em terceiro, com 107
ativos.
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
EB BINSWANGERBRAZIL
O resultado das restrições impostas desde março de 2020, segundo a ABRASCE (Associação Brasileira de Shopping Centers), foi uma queda de faturamento em vendas de 49,7% e de 10,3% de empregos de 2019 para 2020. Por mais que o ano de 2021 já apresentasse uma lenta retomada nos dois índices, com 19,1% de crescimento no faturamento e 2,06% no número de empregos, o ano de 2022 consolidou a retomada para os patamares pré-pandemia, com crescimento de 17% no faturamento com relação ao ano anterior. Desde então, o setor estabilizou, com crescimentos no faturamento de 1,49% e 1,86% em 2023 e 2024, respectivamente.
Faturamento Anual
240
q
1
2 193 192 195 198
= 200 179
160 152 158 168 159
129
120
E
40
[o]
2015 2016 2017 2018 2019 2020 2021 2022 2023 2024
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
O fluxo de pessoas ainda não retornou ao patamar pré-pandemia, o que pode ser explicado pelo crescimento do mercado de compras on-line. O setor, para além do marketplace, representa também um programa de lazer da família brasileira e, portanto, apresenta resiliência frente às novas tendências de consumo, ainda assim, a praticidade e a crescente agilidade na entrega das compras pela internet oferecem cada vez mais concorrência para o setor.
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
EB BINSWANGER
EB BRAZIL
Dessa maneira, muitos empreendimentos apostam cada vez mais em opções de gastronomia e lazer. De acordo com a ABRASCE, 31% dos shopping centers contam com boulevard gastronômico, e 82% com restaurantes fora da praça de alimentação; cinemas estão presentes em mais de 92% dos empreendimentos e, nesse último ano, foi registrado uma diversidade maior nas atrações disponíveis. O segmento ‘diversões’ está em mais de 81% dos shopping centers, e entre outras opções foram mapeados também operações de boliche, teatro, arena gamer, Kart e Casa de Shows.
Os empregos, seguindo a tendência do fluxo de pessoas, ainda estão abaixo dos números pré pandemia.
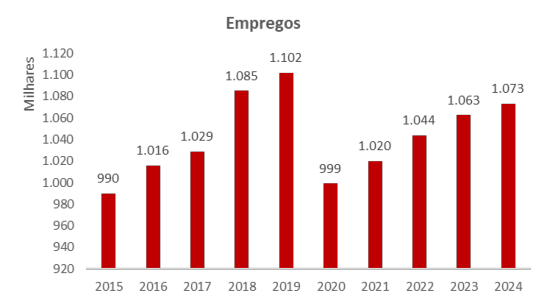
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
5.1.3. Novo estoque
Em 2024, foram inaugurados 9 shoppings no Brasil, sendo 2 na região sul, 5 na região sudeste e 2 na região Nordeste, totalizando 133,6 mil m² de ABL, e em 2023, estão previstas 15 inaugurações de novos shoppings, totalizando 275,2 mil m² de ABL, conforme tabelas abaixo:
| Inaugurados - 2025 | ||||
|---|---|---|---|---|
| Shopping | Estado | Cidade | ABL (m²) | Inauguração |
| Brooklyn Alamedas | São Paulo | Boituva | 14.127 | 21/03/2024 |
| Outlet Premium Imigrantes | São Paulo | São Bernardo do Campo | 17.717 | 12/04/2024 |
| Shopping Plaza Rio das Ostras | Rio de Janeiro | Rio das Ostras | 17.607 | 16/04/2024 |
| Shopping Central Park | São Paulo | Cotia | 22.466 | 25/07/2024 |
| Shopping Pinheiros | Paraná | Araucária | 10.400 | 09/09/2024 |
| Copa Open Mall | Paraná | Curitiba | 11.000 | 30/09/2024 |
| Lago Center Shopping | Tocantins | Araguaína | 26.600 | 08/10/2024 |
| Santa Maria Outlet | São Paulo | Cravinhos | 20.000 | 20/11/2024 |
ED
MDS INSWANÇER
| A Inaugurar - 2025 | ||||
|---|---|---|---|---|
| Shopping | Estado | Cidade | ABL (m²) | Inauguração |
| Singapura Shopping | Caldas Novas | GO | 7.500 | Janeiro de 2025 |
| Shopping Aldeia da Serra | Serra | ES | 20.000 | Março de 2025 |
| Jardins de Vilhena Shopping | Vilhena | RO | 20.500 | Março de 2025 |
| Flow Open Mall | Curitiba | PR | 8.000 | Maio de 2025 |
| Espaço 356 | Belo Horizonte | MG | 14.000 | Maio de 2025 |
| Bourbon Shopping Carlos Gomes | Porto Alegre | RS | 8.600 | Primeiro Semestre de 2025 |
| Americana Shopping | Americana | SP | 28.000 | Agosto de 2025 |
| Partage Brasília | Brasília | DF | 39.113 | Outubro de 2025 |
| Boulevard Marília Shopping | Marília | SP | 7.238 | Outubro de 2025 |
| Centrosul Shopping | Lagarto | SE | 20.380 | Outubro de 2025 |
| Shopping Praia Sul | Aracaju | SE | 32.000 | Outubro de 2025 |
| Plaza Shopping Campos Gerais | Ponta Grossa | PR | 27.000 | Outubro de 2025 |
| Olímpia Garden Outlet | Olímpia | SP | 17.890 | Novembro de 2025 |
| Manhattan Shopping | Brasília | DF | 8.000 | Novembro de 2025 |
| Shopping Cidade da Serra | Lavras | MG | 17.500 | Segundo Semestre de 2025 |
| NV Boulevard | Uberlândia | MG | 12.000 | Segundo Semestre de 2025 |
| Gran Piçarras Shopping | Balneário Piçarras | SC | 18.500 | Final de 2025 |
Fonte: ABRASCE - Editado por Binswanger Brazil – mar/2025
EB BINSWANGER
EB BRAZIL
5.1.4. Taxa de capitalização – Cap Rate
O gráfico e quadros a seguir apresentam as transações realizadas nos últimos 12 meses. Nota-se que o Cap Rate estabilizado4 médio para este tipo de empreendimento é 8,49%:
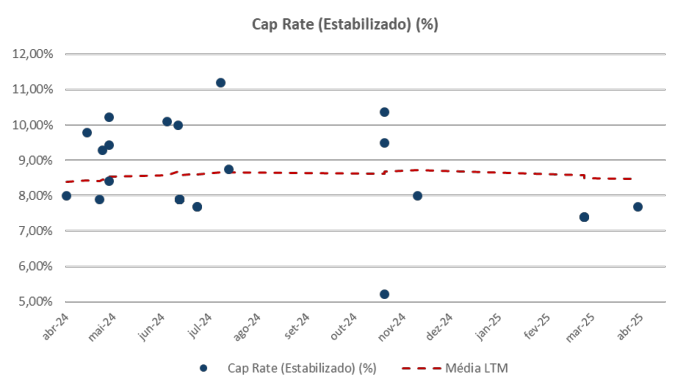
Fonte: Binswanger - Editado por Binswanger Brazil – mai/2025
4 Considera-se a receita de aluguel gerada em uma base estabilizada, dividida pelo preço de compra menos qualquer aluguel abaixo do mercado, ou qualquer preço de custo para estabilizar (melhorias do inquilino, carência, comissões de aluguel ou melhorias de capital.
ED
MDS INSWANÇER
| Imóvel | Estado | Cidade | Data da Transação | Cap Rate (Estabilizado) (%) |
|---|---|---|---|---|
| Shopping Villagio Caxias do Sul | Rio Grande do Sul | Caxias do Sul | 16/04/2024 | 8,00% |
| Carioca Shopping | Rio de Janeiro | Rio de Janeiro | 29/04/2024 | 9,80% |
| Bangu Shopping | Rio de Janeiro | Rio de Janeiro | 07/05/2024 | 7,90% |
| Top Shopping | Rio de Janeiro | Nova Iguaçu | 09/05/2024 | 9,30% |
| Shopping Ponta Negra | Amazonas | Manaus | 13/05/2024 | 8,43% |
| Shopping Bela Vista | Bahia | Salvador | 13/05/2024 | 10,23% |
| Catarina Fashion Outlet | São Paulo | São Roque | 13/05/2024 | 9,44% |
| São Luís Shopping Center | São Luís | Maranhão | 19/06/2024 | 10,10% |
| Uberlândia Shopping | Uberlândia | Minas Gerais | 26/06/2024 | 10,00% |
| Shopping D | São Paulo | São Paulo | 27/06/2024 | 7,90% |
| Shopping Cerrado | Goiânia | Goiás | 27/06/2024 | 7,90% |
| Tietê Plaza Shopping | São Paulo | São Paulo | 27/06/2024 | 7,90% |
| Shopping Metropolitano Barra | Rio de Janeiro | Rio de Janeiro | 27/06/2024 | 7,90% |
| Shopping Cidade São Paulo | São Paulo | São Paulo | 27/06/2024 | 7,90% |
| Grand Plaza Shopping | Santo André | São Paulo | 27/06/2024 | 7,90% |
| Rio Sul Shopping Center | Rio de Janeiro | Rio de Janeiro | 08/07/2024 | 7,70% |
| Rio Sul Shopping Center | Rio de Janeiro | Rio de Janeiro | 08/07/2024 | 7,70% |
| Iguatemi São Paulo | São Paulo | São Paulo | 23/07/2024 | 11,20% |
| Iguatemi Alphaville | São Paulo | Barueri | 28/07/2024 | 8,76% |
| Carioca Shopping | Rio de Janeiro | Rio de Janeiro | 04/11/2024 | 5,22% |
| Shopping Plaza Sul | São Paulo | São Paulo | 04/11/2024 | 9,51% |
| Shopping Tijuca | Rio de Janeiro | Rio de Janeiro | 04/11/2024 | 10,38% |
| Shopping Uberaba | Minas Gerais | Uberaba | 25/11/2024 | 8,00% |
| Pátio Paulista | São Paulo | São Paulo | 11/03/2025 | 7,40%* |
| Expansão Pátio Paulista | São Paulo | São Paulo | 11/03/2025 | 7,40%* |
| Pátio Higienópolis | São Paulo | São Paulo | 11/03/2025 | 7,40%* |
| Pátio Higienópolis | São Paulo | São Paulo | 14/04/2025 | 7,70%* |
*estimado, transação recente, cap rate ainda não divulgado
Fonte: Binswanger - Editado por Binswanger Brazil – mar/2025
ED
MDS INSWANÇER
5.1.5. FIIs De Shopping Centers No Brasil
Os Fundos de Investimento Imobiliário de shopping centers surgiram no Brasil com o intuito de promover securitização deste tipo de ativo. Abaixo, demonstramos alguns dos principais fundos de investimento com ênfase em shopping centers:
| FIIs DE SHOPPING CENTERS | |||
|---|---|---|---|
| Fundo | Patrimônio Líquido (R$) (milhões) | Código | Valor Patrimonial por Cota (R$) |
| FII Grand Plaza Shopping | 507,0 | ABCP11 | 107,66 |
| Hedge Atrium Shopping Santo André FII | 133,2 | ATSA11 | 76,06 |
| FII Btg Pactual Shoppings | 976,1 | BPML11 | 131,17 |
| General Shopping Ativo E Renda FII | 216,9 | FIGS11 | 76,11 |
| FII Floripa Shopping | 147,5 | FLRP11 | 2.034,48 |
| FII Via Parque Shopping - FII | 487,0 | FVPQ11 | 173,92 |
| General Shopping E Outlets Do Brasil FII - FII | 1.200 | GSFI11 | 12,49 |
| Hedge Brasil Shopping FII | 2.800 | HGBS11 | 219,96 |
| Hsi Malls FII | 2.300 | HSML11 | 110,53 |
| Legatus Shoppings FII | 418,2 | LASC11 | 142,23 |
| Malls Brasil Plural FII | 1.700 | MALL11 | 131,02 |
| FII Parque Dom Pedro Shopping Center | 336,2 | PQDP11 | 3.343,24 |
| SCP FII | 44,6 | SCPF11 | 10,62 |
| FII Shopping Pátio Higienópolis | 618,4 | SHPH11 | 1.015,52 |
| Vinci Shopping Centers FII - FII | 3.600 | VISC11 | 124,80 |
| FII Votorantim Shopping | 218,0 | VSHO11 | 103,87 |
| Shopping West Plaza FII | 76,1 | WPLZ11 | 68,46 |
| Xp Malls FII | 6.700 | XPML11 | 121,11 |
| Hedge Shopping Parque Dom Pedro | 307,1 | HPDP11 | 93,40 |
| Max Retail | 117,4 | MAXR11 | 104,29 |
| Gazit Malls | 2.000 | GZIT11 | 91,57 |
Fonte: Binswanger - Editado por Binswanger Brazil – mar/2025
ED, swancER
EB BRAZIL
5.1.6. Concorrentes
Localizado na capital mineira, o Shopping DiamondMall está próximo de diversos concorrentes. Abaixo, apresentamos características de empreendimentos no raio de 5 km.
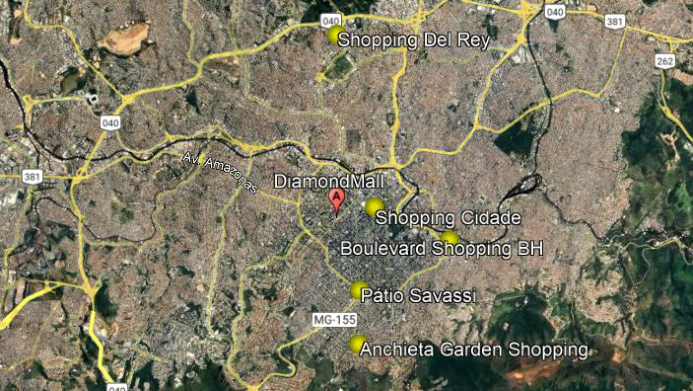
Concorrentes
| Shopping | ABL (m²) | Público-alvo | Nº de Lojas | Âncoras | Megalojas | Satélites |
|---|---|---|---|---|---|---|
| DiamondMall | 24.190,57 | A e B | 194 | 3 | 3 | 188 |
| Shopping Cidade | 21.849,95 | A, B e C | 150 | 3 | 4 | 143 |
| Pátio Savassi | 21.075,10 | N/I | 136 | 4 | 5 | 127 |
| Boulevard Shopping BH | 43.016,00 | A, B e C | 185 | 5 | 8 | 172 |
| Anchieta Garden | 20.777,58 | A e B | 63 | 3 | 1 | 59 |
| Shopping Del Rey | 38.163,00 | A, B e C | 245 | 13 | 6 | 226 |
| TOTAL | 173.629,11 |
ED, NswaNcER
EB BRAZIL
6. ANÁLISE DA OPERAÇÃO
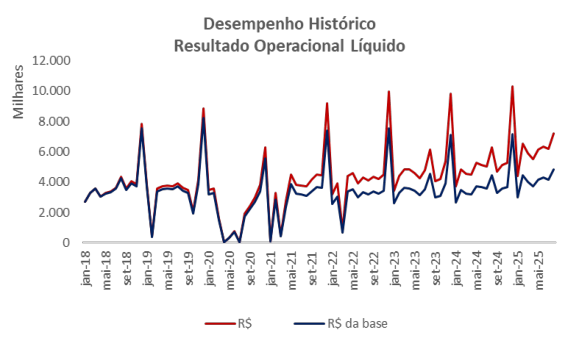
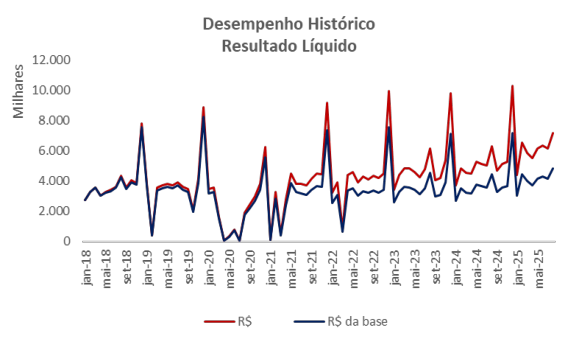
Com base nas planilhas financeiras e econômicas, bem como das informações detalhadas de cada loja mês a mês de janeiro de 2018 a agosto de 2025, realizamos todas as análises de desempenho do empreendimento que nos balizaram nas projeções futuras de nossos fluxos de caixa.
Os gráficos a seguir tem como objetivo entender o desenvolvimento dos valores em termos nominais, apresentados em vermelho, e em valores da base, descontados pelo IPCA, apresentados em azul.
6.1. ALUGUEL MÍNIMO
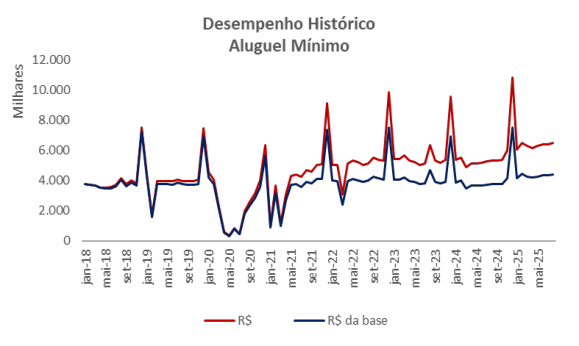
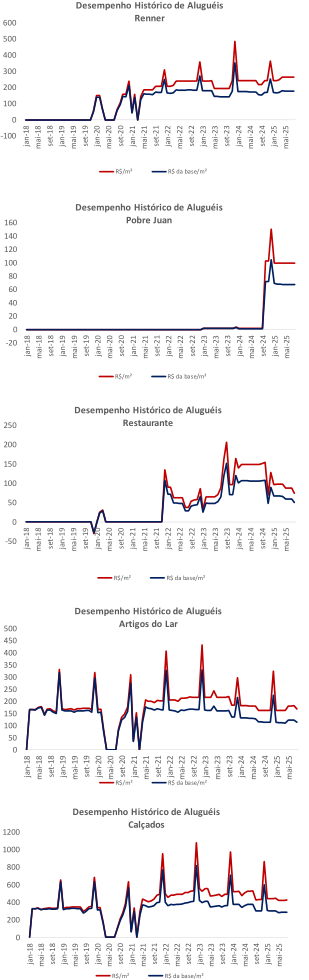
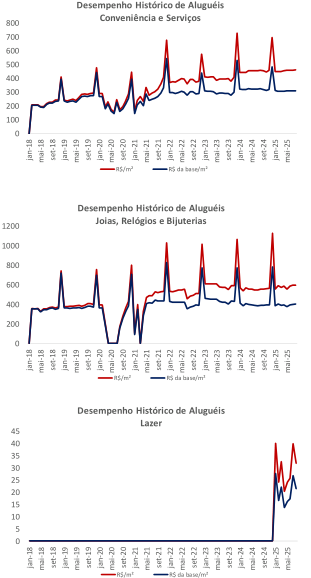
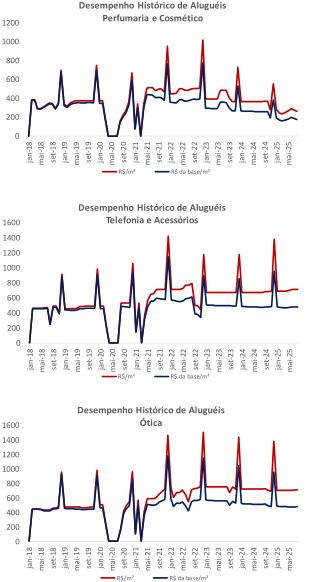
O gráfico acima tem como objetivo entender se há crescimento real de valores dos aluguéis mínimos. Nota-se que o empreendimento resistiu bem ao período de lockdown durante 2020 e 2021, apresentando rápida recuperação dos valores de aluguel mínimo.
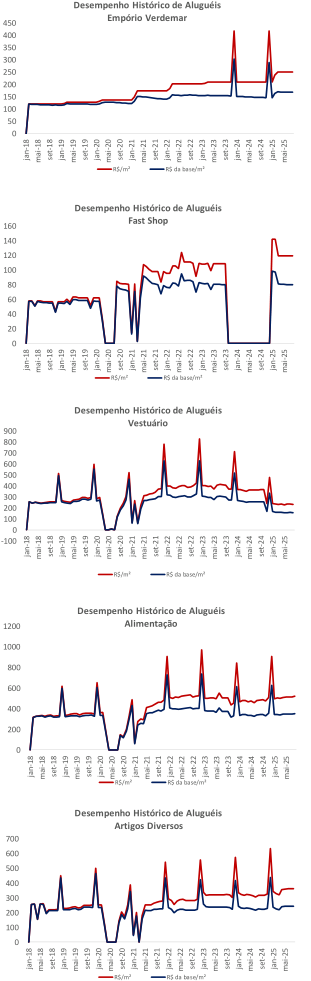
A seguir, apresentamos o comportamento dos valores por segmento, com as lojas âncora e megalojas apresentadas individualmente e as lojas satélites agrupadas conforme o segmento. Destaca-se, nesse contexto, a operação Pobre Juan, que registra um crescimento expressivo em outubro de 2024, passando a contribuir com pagamentos mensais de aluguel fixo.
Desempenho Histórico de Aluguéis
450 Empório Verdemar
400
350
300
250
200
150
100
50
0
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
160 Fast Shop
140
120
100
80
60
40
20
0
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
Vestuário
900
800
700
600
500
400
300
200
100
0
-100
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
1200 Alimentação
1000
800
600
400
200
0
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
Artigos Diversos
700
600
500
400
300
200
100
0
R$/m² R$ da base/m²
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
Desempenho Histórico de Aluguéis
600 Renner
500
400
300
200
100
0
-100
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
160 Pobre Juan
140
120
100
80
60
40
20
0
-20
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
250 Restaurante
200
150
100
50
0
-50
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
500 Artigos do Lar
450
400
350
300
250
200
150
100
50
0
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
Calçados
1200
1000
800
600
400
200
0
R$/m² R$ da base/m²
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
Desempenho Histórico de Aluguéis
800 Conveniência e Serviços
700
600
500
400
300
200
100
0
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
1200 Joias, Relógios e Bijuterias
1000
800
600
400
200
0
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
Lazer
45
40
35
30
25
20
15
10
5
0
R$/m² R$ da base/m²
jan-18 mai-18 set-19 jan-20 mai-21 jan-23 mai-24 set-24
mai-18 jan-19 jan-20 jan-21 jan-22 jan-23 jan-24
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
set-18 jan-19 mai-19 mai-20 set-20 jan-21 set-21 jan-22 mai-22 set-22 mai-23 set-23 jan-24 jan-25 mai-25
jan-18 set-18 mai-19 set-19 mai-20 set-20 mai-21 set-21 mai-22 set-22 mai-23 set-23 mai-24 set-24 jan-25 mai-25
Desempenho Histórico de Aluguéis
1200 Perfumaria e Cosmético
1000
800
600
400
200
0
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
1600 Telefonia e Acessórios
1400
1200
1000
800
600
400
200
0
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis
1600 Ótica
1400
1200
1000
800
600
400
200
0
R$/m² R$ da base/m²
jan-18 set-19 jan-20 set-21 jan-22 set-23 jan-24
mai-19 set-19 mai-22 set-22 jan-23 mai-25
jan-19 set-19 mai-20 jan-21 mai-23 jan-24 set-24 mai-25
mai-18 set-18 jan-19 mai-19 mai-20 set-20 jan-21 mai-21 mai-22 set-22 jan-23 mai-23 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-23 set-23 jan-24 mai-24 set-24 jan-25
jan-18 mai-18 set-18 mai-19 jan-20 set-20 mai-21 set-21 jan-22 mai-22 set-22 jan-23 set-23 mai-24 jan-25
ED, swancER
EB BRAZIL
6.2. ALUGUÉIS PERCENTUAIS / COMPLEMENTARES
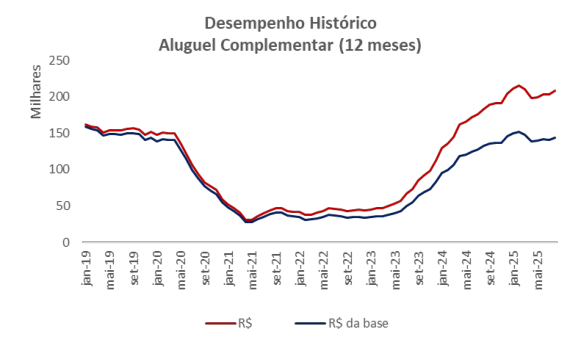
Os pagamentos de aluguéis complementares foram reduzidos durante o período da pandemia, acompanhando a retração nas vendas dos lojistas. No entanto, apresentaram uma recuperação rápida após esse período e, atualmente, mantêm-se em patamar estável, com elevação sazonal observada no mês de dezembro. Cabe ainda destacar que grande parte das lojas situadas na expansão do piso L4 apresenta participação relevante de aluguéis percentuais em sua composição contratual.
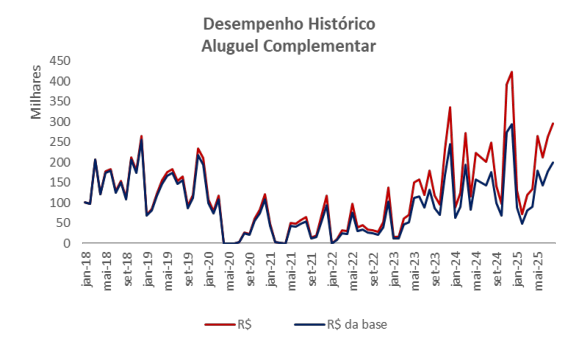
O gráfico abaixo apresenta a média móvel de 12 meses dos valores, para minimizar as variações de sazonalidade mensal:
A seguir, apresentamos o comportamento dos valores por segmento, com as lojas âncora e megalojas apresentadas individualmente e as lojas satélites agrupadas conforme o segmento. As lojas e segmentos não indicados não apresentam aluguel complementar recorrente.
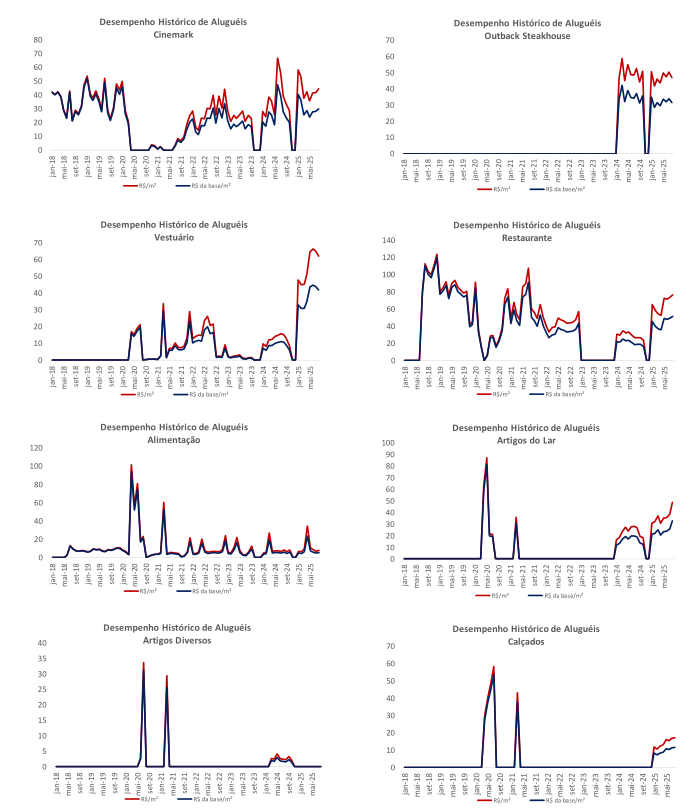
Desempenho Histórico de Aluguéis Desempenho Histórico de Aluguéis
80 Cinemark 70 Outback Steakhouse
70 60
60
50
50
40
40
30 30
20 20
10 10
0 0
R$/m² R$ da base/m² R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis Desempenho Histórico de Aluguéis
70 Vestuário 140 Restaurante
60 120
50 100
40 80
30 60
20 40
10 20
0 0
R$/m² R$ da base/m² R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis Desempenho Histórico de Aluguéis
Alimentação 100 Artigos do Lar
120
90
100 80
70
80
60
60 50
40
40 30
20 20
10
0 0
R$/m² R$ da base/m²
R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis Desempenho Histórico de Aluguéis
40 Artigos Diversos 70 Calçados
35
60
30
50
25
40
20
30
15
10 20
5 10
0 0
R$/m² R$ da base/m² R$/m² R$ da base/m²
set-18 jan-19 mai-19 mai-20 set-20 jan-21 set-21 jan-22 mai-22 set-22 mai-23 set-23 jan-24 jan-25 mai-25 mai-18 set-18 jan-19 mai-19 mai-20 set-20 jan-21 mai-21 mai-22 set-22 jan-23 mai-23 mai-24 set-24 jan-25 mai-25
jan-18 set-18 mai-19 set-19 mai-20 set-20 mai-21 set-21 mai-22 set-22 mai-23 set-23 mai-24 set-24 jan-25 mai-25 jan-18 mai-18 set-18 jan-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-23 set-23 jan-24 mai-24 set-24 jan-25
jan-18 mai-18 set-18 mai-19 jan-20 set-20 mai-21 set-21 jan-22 mai-22 set-22 jan-23 set-23 mai-24 jan-25
jan-18 mai-18 set-18 set-19 jan-20 mai-20 set-20 set-21 jan-22 mai-22 set-22 jan-23 jan-24 mai-24 set-24 jan-25 mai-25 mai-18 jan-19 set-19 mai-20 jan-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 mai-25
jan-18 mai-18 set-19 jan-20 mai-21 jan-23 mai-24 set-24 jan-18 set-19 jan-20 set-21 jan-22 set-23 jan-24
mai-18 jan-19 jan-20 jan-21 jan-22 jan-23 jan-24 mai-19 set-19 mai-22 set-22 jan-23 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25 jan-19 set-19 mai-20 jan-21 mai-23 jan-24 set-24 mai-25
jan-19 mai-19 jan-21 mai-21 mai-23 set-23 jan-18 set-18 mai-19 jan-20 set-20 mai-21 jan-25
ED, swancER
EB BRAZIL
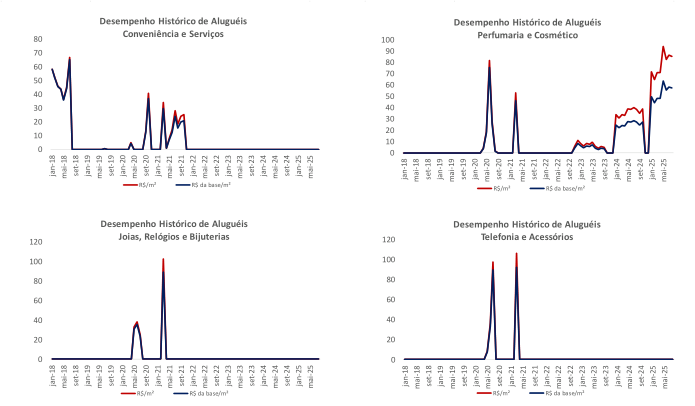
Desempenho Histórico de Aluguéis Desempenho Histórico de Aluguéis
80 Conveniência e Serviços 100 Perfumaria e Cosmético
70 90
60 80
70
50 60
40 50
30 40
20 30
20
10
10
0 0
R$/m² R$ da base/m² R$/m² R$ da base/m²
Desempenho Histórico de Aluguéis Desempenho Histórico de Aluguéis
120 Joias, Relógios e Bijuterias 120 Telefonia e Acessórios
100 100
80 80
60 60
40 40
20 20
0 0
R$/m² R$ da base/m² R$/m² R$ da base/m²
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25 jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25 jan-18 mai-18 set-18 jan-19 mai-19 set-19 jan-20 mai-20 set-20 jan-21 mai-21 set-21 jan-22 mai-22 set-22 jan-23 mai-23 set-23 jan-24 mai-24 set-24 jan-25 mai-25
6.3. RECEITA DE ESTACIONAMENTO
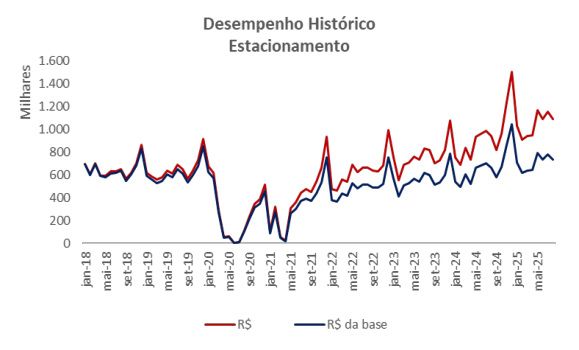
As receitas de estacionamento também estão em constante crescimento, acompanhando o aumento de fluxo no empreendimento.
BRAZIL
EB sinsmanges
6.4. VACÂNCIA
Desempenho Histórico
Taxa de Vacância
5.000 100%
4.500 90%
4.000 80%
3.500 70%
3.000 60%
2.500 50%
2.000 40%
1.500 30%
1.000 20%
500 10%
o 0%
qassanasssangasananasãas
LERRERAZRAERAZARAEAEEAAE
ERES ABL Vaga (m?) —— Taxa de Ocupação
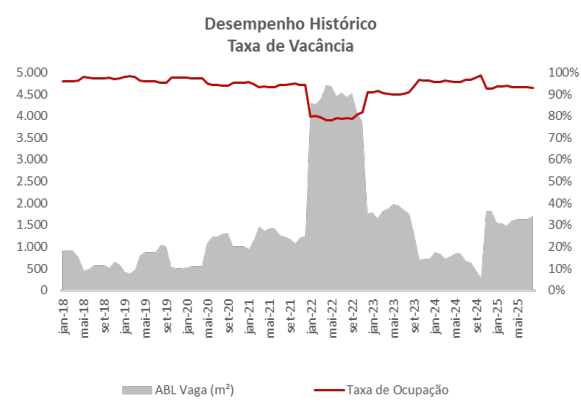
O empreendimento apresenta historicamente uma baixa taxa de vacância, oscilando consistentemente entre 3% e 5%. Em dezembro de 2021, com a saída da Companhia Atlética, houve uma redução significativa na área ocupada, a qual foi rapidamente compensada pela entrada de novos lojistas. Atualmente, a vacância encontra-se em 9,5%, reflexo da recente expansão do empreendimento, cujas novas lojas ainda estão em processo de absorção.
ED, swancER
EB BRAZIL
6.5. DESPESAS
Desempenho Histórico
Despesas Totais
4.000
q8
E 3.500
E
E 3.000
2.500
2.000
1.500
1.000
500
0 vennancocondanaannanstasau
LIT TITIIARIIT TILT
atsaBaacaaiasiaagasEaaE
— R$ — R$ da base
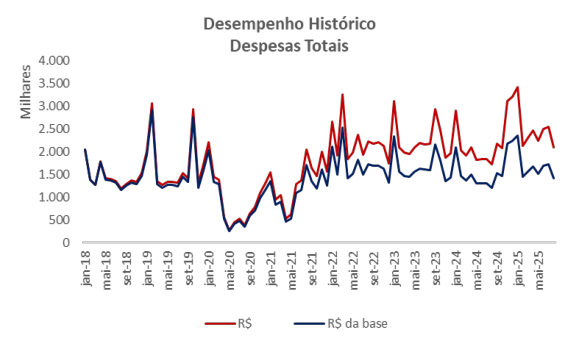
As despesas operacionais cresceram em linha com a evolução das receitas de aluguel, superando os níveis observados em 2019. Dentre os principais componentes de despesa, destacam-se os encargos relativos às lojas vagas — com maior concentração na área de expansão — e os custos associados às ações de promoção e publicidade voltadas à divulgação do novo piso.
ED, swancER
EB BRAZIL
6.6. RESULTADO LÍQUIDO OPERACIONAL
Desempenho Histórico
Resultado Operacional Líquido
12.000
q
2
E 10.000
Z 800
6.000
4.000
2.000
0 vcensnancocondanaannantasau
LIT TITIIARIIT TILT
atsaBaacaaiasiaagasEaaE
—s ——
R$ da base
6.7. RESULTADO LÍQUIDO
ED
MDS INSWANÇER
7. METODOLOGIA EMPREGADA
A metodologia adotada para este trabalho fundamenta-se nos seguintes critérios e preceitos: NBR 14653; Parte 1 – Procedimentos Gerais; Parte 2 - Imóveis Urbanos e Parte 4 - Empreendimentos, da ABNT (Associação Brasileira de Normas Técnicas); Normas para Avaliações de Imóveis Urbanos publicadas pelo IBAPE/SP (Instituto Brasileiro e Avaliações e Perícias de Engenharia); Requisitos básicos do Red Book, estipulados pelo RICS (Royal Institution of Chartered Surveyors), da Grã Bretanha.
O avaliando teve seu valor de mercado para venda obtido pelo Método da Renda, com base no fluxo de caixa de um Shopping Center. O método da renda, com base no Fluxo de Caixa Descontado é aquele que identifica o valor de mercado de um empreendimento através da análise de seu fluxo de receitas, custos e despesas ao longo de um determinado período.
Serão realizados exercícios em cenário conservador, de forma a permitir uma análise do retorno esperado, além de apresentar uma expectativa de resultado mais próxima com a realidade mercadológica do momento.
8. CÁLCULO DO VALOR DO IMÓVEL
Para a avaliação do empreendimento em questão, utilizamos o método de avaliação conhecido como "Método de Fluxo de Caixa Descontado (FCD)”, o qual é utilizado na avaliação de empreendimentos de base imobiliária, projetando-se todas as receitas e despesas do empreendimento para um horizonte que se entenda o mais adequado.
Através deste método foi determinado o valor do imóvel sob a ótica de investimento, tendo como base a operação atual. A seguir apresentamos as premissas de análises.
8.1. ÁREAS ADOTADAS - ABL
A seguir, apresentamos as premissas utilizadas na análise do empreendimento.
| LUC | Loja | ABL (m²) |
|---|---|---|
| Âncoras | 4.717,72 | |
| OM-25/GD-25/GD-26 | Cinemark | 2.169,92 |
| M-01/38 | Empório Verdemar | 1.365,00 |
| GD-01A/GD-07 | Renner | 1.182,80 |
| Mega Lojas | 1.626,79 | |
| GD-22 | Fast Shop | 671,15 |
| GD-47 | Pobre Juan | 494,41 |
| BG-16 a 19A/21/22/23 | Outback Steakhouse | 461,23 |
| Satélites | 15.890,76 | |
| BG-13/14/15 | Drogaria Araujo | 444,66 |
| RS-01 | Dolce & Gabbana | 376,85 |
| RS-36/37 | Su | 376,84 |
| GD-08 | Camicado | 348,62 |
| RS-02 | Empório Armani | 311,49 |
| RS-35 | Zucco Cucina | 307,93 |
| GD-13 | Leitura | 281,10 |
| GD-05/06 | La Ville | 280,63 |
| RS-09 | Nati Vozza | 275,08 |
| BG-01/02 | Iplace | 271,92 |
| BG-25/26/27 | Cabanã Porteña | 244,87 |
| RS-19/20/21A | Alo Yoga | 234,06 |
| OM-21A/22/22B | Adidas | 221,52 |
| RS-15A | Charth | 207,21 |
| OM-21 | Brooksfield | 205,60 |
| RS-23/24 | Ch Carolina Herrera | 204,82 |
| RS-38 | Lagar Tragaluz | 193,70 |
| RS-13/14 | Cris Barros | 191,40 |
ED
MDS INSWANÇER
| LUC | Loja | ABL (m²) |
|---|---|---|
| OM-22A | New Balance | 181,03 |
| GD-11 | Shoulder | 167,56 |
| OM-30 | Pecorino | 166,35 |
| GD-10 | Estripulia | 164,62 |
| GD-04 | Track & Field | 164,00 |
| GD-48 | Caravela | 157,25 |
| OM-31/32/33 | Hugo Boss | 152,50 |
| RS-12 | Agilitá | 152,41 |
| GD-09 | Via Veneto | 151,41 |
| RS-10/11 | Pat Bo | 147,40 |
| BG-54/55/56 | Cacau Show | 140,95 |
| GD-14/15 | Diesel | 140,00 |
| BG-24/24A | Kimmiso | 134,33 |
| BG-11/12 | M.Martan | 134,32 |
| GD-16/17 | Ave Rara | 134,00 |
| GD-20/21 | Planeta Imaginário | 134,00 |
| OM-19/20 | Casa Almeida | 132,51 |
| OM-10 | Richards | 129,51 |
| GD-23/24 | Pb Kids | 127,18 |
| RS-17/18 | Iorane | 125,50 |
| BG-42/43 | Mc Donald'S | 125,31 |
| OM-14/15 | Osklen | 121,74 |
| BG-33/34 | Lm Studio | 116,82 |
| RS-21/22 | Tory Burch | 112,12 |
| BG-38 | Dona Conceição | 110,44 |
| OM-12/13 | Reserva | 110,40 |
| BG-03/04 | Vivo | 108,66 |
| OM-11 | Beleza Na Web | 108,32 |
| OM-85/86 | Aramis | 107,31 |
| BG-09/10 | Claro | 106,73 |
| OM-82/83 | H. Stern | 106,65 |
| OM-29 | Eddie Fine Burger | 106,31 |
| OM-40/41 | Arezzo | 104,98 |
| BG-61/62/63 | Bel Cosméticos | 104,94 |
| OM-63/64 | Vivara | 104,00 |
| OM-06/07 | Lizie | 102,24 |
| BG-30/31/32 | K9 | 97,33 |
| RS-15 | One Up | 96,89 |
| OM-74/75 | Brooksfield Donna | 94,31 |
| GD-29/36 | Mob | 92,00 |
| OM-02/03 | Luxe | 91,75 |
| OM-66/67 | Água De Coco | 90,73 |
ED
MDS INSWANÇER
| LUC | Loja | ABL (m²) |
|---|---|---|
| BG-44/44A/45 | Tim | 90,54 |
| OM-49/50 | Colcci | 86,94 |
| GD-03 | Lofty Style | 85,76 |
| OM-30/A | Oficina Reserva | 85,36 |
| OM-76 | Maria Filó | 83,50 |
| GD-32/33 | Schutz | 81,00 |
| OM-69/70 | Luiza Barcelos | 80,55 |
| OM-42/43 | Lacoste | 80,32 |
| OM-16 | Vix | 79,57 |
| OM-51/52/53 | Forum | 77,89 |
| RS-27/28 | Chanel F&B | 77,14 |
| GD-27 | Kipling | 76,00 |
| OM-57/57A | Columbia | 74,76 |
| RS-25/26 | Tânia Bulhões Perfumes | 74,19 |
| GD-44/45 | Monte Carlo | 72,64 |
| OM-54/55 | Live! | 70,23 |
| BG-46/47 | Roscoe | 69,35 |
| BG-48/49 | Vivara Life | 68,84 |
| RS-31 | Anselmi | 68,53 |
| OM-39 | Klus | 68,50 |
| OM-38 | Kopenhagen | 66,53 |
| RS-33 | Fillity | 66,49 |
| OM-18 | Paola Da Vinci | 66,27 |
| OM-17 | 2Dnm | 66,27 |
| BG-28/29 | Bagaggio | 65,01 |
| GD-37/38 | Óticas Carol | 62,00 |
| BG-67/68 | Spiga | 61,90 |
| GD-31 | Army Br | 61,60 |
| OM-73 | Brooksfield Jr. | 61,13 |
| RS-30 | Plural | 60,00 |
| OM-61/62A | Dengo | 59,56 |
| OM-77 | Intimissimi | 59,11 |
| OM-72 | Manoel Bernardes | 58,25 |
| BG-52/53 | Optical Express | 57,55 |
| OM-23 | Usaflex | 56,90 |
| GD-43 | Swarovski | 56,52 |
| OM-28 | Bacio Di Latte | 55,60 |
| BG-05 | Decolar | 55,50 |
| BG-08 | Havaianas | 54,86 |
| OM-87 | L'Occitane En Provence | 52,69 |
| BG-07 | O Boticário | 52,65 |
| BG-06 | Cute Case Store | 51,50 |
ED
MDS INSWANÇER
| LUC | Loja | ABL (m²) |
|---|---|---|
| OM-81 | The North Face | 51,27 |
| OM-80 | Cia Marítima | 51,27 |
| OM-79 | Pandora | 51,27 |
| OM-36 | Samsonite | 51,25 |
| OM-35 | Calzedonia | 51,25 |
| OM-09 | Democrata | 51,14 |
| OM-04 | Luz Da Lua | 51,12 |
| OM-05 | Porti | 51,12 |
| OM-08 | Perfumaria Granado | 51,07 |
| BG-41A | Kfc | 50,87 |
| BG-41 | Assacabrasa | 50,87 |
| OM-01 | Dudalina | 50,43 |
| OM-34 | Lindt | 48,98 |
| GD-12 | Lupo | 48,84 |
| RS-32 | Paula Torres | 48,76 |
| OM-84 | Victor Hugo | 47,81 |
| BG-44/B | Samsung | 47,80 |
| OM-88 | Galeria Tricot | 47,73 |
| OM-45 | Sunika | 47,28 |
| OM-58 | Danki | 46,10 |
| OM-59 | Adcos | 46,10 |
| OM-60 | Grandvision By Fotótica | 46,10 |
| BG-75 | Divino Fogão | 45,86 |
| BG-60 | Centro Visão | 45,27 |
| OM-46 | Ludique Et Badin | 45,20 |
| OM-47 | Brasil Em Gotas | 45,10 |
| OM-48 | Hope | 45,10 |
| GD-28 | Wamp | 44,30 |
| OM-65 | Sunglass Hut | 42,83 |
| BG-57 | Vx Case | 42,17 |
| BG-35A/36 | Uv.Line | 41,20 |
| GD-42 | Les Nereides | 41,00 |
| OM-44 | Plié | 40,57 |
| GD-30 | Kopenhagen | 39,85 |
| BG-50 | Deco Skin | 36,75 |
| BG-64 | Belvitur | 36,52 |
| OM-56 | Anacapri | 36,49 |
| BG-65 | Travalex | 36,18 |
| OM-78 | Milon | 35,54 |
| S-06/07 | Gobox | 35,52 |
| GD-23A | Mr. Cheney | 35,12 |
| GD-35 | Shorts & Co | 35,00 |
EB
BD SINSVANGER
| LUC | Loja | ABL (m²) |
|---|---|---|
| BG-78 | Pequim 2000 | 34,54 |
| GD-34 | Puket | 34,00 |
| BG-51 | Arranjos Express | 33,90 |
| BG-58 | Picchioni Câmbio | 33,67 |
| BG-59 | Cvc | 33,67 |
| BG-71 | Spoleto | 33,41 |
| BG-66 | Encontro | 33,37 |
| RS-29 | Occhialeria | 33,32 |
| OM-24/A | Sergio'S | 32,51 |
| OM-25/A | Paramour | 32,51 |
| BG-76 | Montana Grill | 32,27 |
| OM-29/A | Ah! Bon | 31,96 |
| BG-70 | Gelato Borelli | 31,90 |
| OM-37 | Caleidoscópio | 31,65 |
| GD-40 | Espaço Laser | 31,00 |
| S-01/02 | Lotérica | 30,64 |
| GD-02 | Mi Garba! | 30,48 |
| BG-77 | Mr. Cacio | 30,30 |
| S-03/04 | Lettera | 30,06 |
| BG-69 | Pizza Pazza | 30,00 |
| BG-73 | Boali | 29,37 |
| BG-74 | Pizzaria Sion | 29,37 |
| BG-72 | Mania De Grelhados | 29,37 |
| GD-46 | Isla | 27,00 |
| GD-41 | Biscoitê | 26,48 |
| BG-35 | Milky Moo | 26,26 |
| BG-37 | Lúmini | 20,84 |
| S-08 | Foto Já | 18,36 |
| S-05 | Magic Cap | 17,63 |
| OM-27 | L'Occitane Au Brésil | 17,43 |
| OM-26 | Mc Donald'S | 14,88 |
| Loja Vaga | 1.955,30 | |
| 24.190,57 |
Distribuição das lojas por classificação:
| Classificação | ABL (m²) | Nº de Lojas |
|---|---|---|
| Âncora | 4.717,72 | 3 |
| Mega Loja | 1.626,79 | 3 |
| Satélite | 15.890,76 | 175 |
| Loja Vaga | 1.955,30 | 13 |
| Total | 24.190,57 | 194 |
ED
MDS INSWANÇER
8.2. ALUGUEL MÍNIMO E PERCENTUAL / COMPLEMENTAR
Para projeção de nossos fluxos de caixa utilizamos como base as receitas de aluguéis mínimos e complementares faturados dos últimos meses, assim como o número de aluguéis pagos por ano de cada loja ou segmento.
| Atividade | Classificação | ABL (m²) | Aluguel Mínimo (R$/m²) | Aluguel Complementar (R$/m²) | AMM + Complementar (R$/m²) | Alugueis por Ano |
|---|---|---|---|---|---|---|
| Cinemark | Âncora | 2.169,92 | 0,00 | 44,48 | 44,48 | 12,00 |
| Empório Verdemar | Âncora | 1.365,00 | 250,49 | 0,00 | 250,49 | 13,00 |
| Renner | Âncora | 1.182,80 | 264,21 | 0,00 | 264,21 | 12,50 |
| Fast Shop | Mega Loja | 671,15 | 119,20 | 0,00 | 119,20 | 13,00 |
| Pobre Juan | Mega Loja | 494,41 | 99,58 | 0,00 | 99,58 | 12,50 |
| Outback Steakhouse | Mega Loja | 461,23 | 0,00 | 47,15 | 47,15 | 12,00 |
| Vestuário | Satélite | 6.257,74 | 235,92 | 55,94 | 291,86 | 13,00 |
| Restaurante | Satélite | 1.557,38 | 87,16 | 65,59 | 152,74 | 13,00 |
| Alimentação | Satélite | 1.331,67 | 503,28 | 11,48 | 514,76 | 13,00 |
| Artigos do Lar | Satélite | 991,61 | 201,26 | 29,16 | 230,42 | 13,00 |
| Artigos Diversos | Satélite | 1.270,99 | 321,18 | 8,08 | 329,25 | 13,00 |
| Calçados | Satélite | 1.106,58 | 420,28 | 14,10 | 434,39 | 13,00 |
| Conveniência e Serviços | Satélite | 996,87 | 455,00 | 0,00 | 455,00 | 12,50 |
| Perfumaria e Cosmético | Satélite | 772,78 | 263,91 | 78,38 | 342,29 | 13,00 |
| Joias, Relógios e Bijuterias | Satélite | 713,52 | 584,15 | 0,00 | 584,15 | 13,00 |
| Telefonia e Acessórios | Satélite | 305,93 | 710,26 | 0,00 | 710,26 | 13,00 |
| Lazer | Satélite | 298,62 | 29,82 | 54,74 | 84,56 | 12,50 |
| Ótica | Satélite | 287,07 | 705,83 | 0,00 | 705,83 | 13,00 |
| Loja Vaga* | Âncora | 1.955,30 | 335,85 | 34,25 | 370,10 | 13,00 |
| ABL TOTAL | 24.190,57 |
*Para a consideração das lojas vagas a serem absorvidas, utilizamos como aluguel a média ponderada conforme classificação, excluindo os segmentos “Restaurantes” e “Lazer”, devido à maior área demandada e menor aluguel médio em comparação com os demais segmentos de loja satélite.
8.3. CRESCIMENTOS PREVISTOS
Após análise histórica do desempenho do empreendimento, projetamos revisão no valor do aluguel mínimo no terceiro ano de projeção nos segmentos impactados pela expansão do piso Rio Grande do Sul. Para os aluguéis complementares, foram considerados steps compatíveis com o período de maturação das lojas instaladas na recente expansão.
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Aluguel Mínimo | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | |
| Cinemark | ||||||||||
| Empório Verdemar | ||||||||||
| Renner | ||||||||||
| Fast Shop | ||||||||||
| Pobre Juan | ||||||||||
| Outback Steakhouse | ||||||||||
| Vestuário | 15% | |||||||||
| Restaurante | 15% | |||||||||
| Alimentação | ||||||||||
| Artigos do Lar | ||||||||||
| Artigos Diversos | ||||||||||
| Calçados | 15% | |||||||||
| Conveniência e Serviços | ||||||||||
| Perfumaria e Cosmético | 15% | |||||||||
| Joias, Relógios e Bijuterias | 15% | |||||||||
| Telefonia e Acessórios | ||||||||||
| Lazer | ||||||||||
| Ótica | ||||||||||
| Loja Vaga | 15% |
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Aluguel mínimo | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | |
| Cinemark | ||||||||||
| Empório Verdemar | ||||||||||
| Renner | ||||||||||
| Fast Shop | ||||||||||
| Pobre Juan | ||||||||||
| Outback Steakhouse | ||||||||||
| Vestuário | 10% | 10% | 5% | 5% | ||||||
| Restaurante | 10% | 10% | 5% | 5% | ||||||
| Alimentação | ||||||||||
| Artigos do Lar | ||||||||||
| Artigos Diversos | ||||||||||
| Calçados | 10% | 10% | 5% | 5% | ||||||
| Conveniência e Serviços | ||||||||||
| Perfumaria e Cosmético | 10% | 10% | 5% | 5% | ||||||
| Joias, Relógios e Bijuterias | 10% | 10% | 5% | 5% | ||||||
| Telefonia e Acessórios | ||||||||||
| Lazer | ||||||||||
| Ótica | ||||||||||
| Loja Vaga | 10% | 10% | 5% | 5% |
8.4. CESSÃO DE DIREITO DE USO (CDU) E TAXA DE TRANSFERÊNCIA
As receitas de Cessão de Direito de Uso (CDU) e Taxa de Transferência foram estimadas em R$ 1.000,00 por m² absorvido (absorção + turnover), conforme absorções recentes do empreendimento.
8.5. MALL & MERCHANDISING
As receitas provenientes dos painéis, quiosques e totens de propaganda/publicidade foram estimadas em 8% da receita de locação de lojas, conforme dados históricos do empreendimento.
8.6. RECEITA DE ESTACIONAMENTO LÍQUIDA
A receita líquida de estacionamento é projetada conforme tabela a seguir.
| Item | Premissa | Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Receita Líquida de Estacionamento | % Sobre as Receitas de Aluguel* | 15% | 15,5% | 16% | 16% | 16% | 16% | 16% | 16% | 16% | 16% |
*Lojas + Mall & Merchandising
8.7. VACÂNCIA
A vacância no empreendimento é projetada conforme tabela a seguir.
| VAC | ÂNCIA | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | ||
| Item | Atual | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| ABL Vaga Satélite | 1.955 | 1.428 | 1.071 | 714 | 357 | 357 | 357 | 357 | 357 | 357 | 357 |
| Vacância Satélite | 11,0% | 8,0% | 6,0% | 4,0% | 2,0% | 2,0% | 2,0% | 2,0% | 2,0% | 2,0% | 2,0% |
| ABL Vaga Total | 1.955 | 1.428 | 1.071 | 714 | 357 | 357 | 357 | 357 | 357 | 357 | 357 |
| Vacância Total | 8,1% | 5,9% | 4,4% | 3,0% | 1,5% | 1,5% | 1,5% | 1,5% | 1,5% | 1,5% | 1,5% |
8.8. INADIMPLÊNCIA IRRECUPERÁVEL
A inadimplência irrecuperável no empreendimento é projetada conforme tabela a seguir.
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Item | Premissa | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Inadimplência Irrecuperável | % Receita Bruta | 1,25% | 1,25% | 1,25% | 1,25% | 1,25% | 1,25% | 1,25% | 1,25% | 1,25% | 1,25% |
8.9. DESPESAS GERAIS
| Despesa | Premissa | Adotado |
|---|---|---|
| Taxa de Administração | % Sobre a Receita Bruta | 6,60% |
| Encargos Lojas Vagas | Fixo sobre ABL Vaga | 120,00 |
| Comissões | % Sobre a Receita Bruta | 1,40% |
| Comercial | R$/m² absorvido (absorção + turnover) | 650,00 |
| Administrativas e Outros | % Sobre a Receita Bruta | 1,65% |
8.10. INVESTIMENTOS / FRA
Consideramos em nossas análises um FRA (Fator de Reposição de Ativos) de 2% ao ano, a partir do segundo ano de projeção. Em termos gerais, a aplicação do fundo para reposição de ativos, implica teoricamente, em garantir uma operação constante do empreendimento sem que este tenha perda de prestígio / atualização, ou seja, um custo teórico da permanência de atualidade do empreendimento face à conjuntura futura.
8.11. TURNOVER
Consideramos em nossas análises um turnover estabilizado de 3,00% ao ano, a partir do segundo ano de projeção.
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Item | Premissa | ||||||||||
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | ||
| Turnover | % ABL Satélites | 6,00% | 3,00% | 3,00% | 3,00% | 3,00% | 3,00% | 3,00% | 3,00% | 3,00% | 3,00% |
8.12. CAPEX
Foi considerado o CAPEX orçado no valor de R$ 800.000,00, a ser executado até dezembro de 2025, conforme previsto no orçamento do empreendimento.
8.13. ARRENDAMENTO
O imóvel está arrendado para o consórcio MTS/IBR até 06 de novembro de 2030, por um valor correspondente a:
O Maior entre:
Aluguel Mínimo: R$ 115.203,52 (valor de 20 de janeiro 2020 – correspondente à parcela de 49,9% pertencente ao Clube Atlético Mineiro. Ajustado para 24,95%, o valor correspondente é de R$ 57.601,76);
Aluguel Percentual: 15% dos aluguéis de lojas “stands” ou áreas do centro de compras;
10% da receita bruta decorrente da exploração do Shopping a título de “cessão de direitos de uso”;
15% dos aluguéis recebidos em decorrência da sublocação do estacionamento.
8.14. CÁLCULO DO VALOR DO IMÓVEL
Em shopping centers maturados e consolidados são normais que suas avaliações se deem por 3 formas de cálculo: Fluxo de Caixa da Projeção das Receitas, Despesas e Investimento, Fluxo de Caixa da Projeção da Receita Líquida Distribuída, Base “Yield”. Para o caso em questão, aplicamos o 1º. Método – Projeção das Receitas, Despesas e Investimentos futuros.
Nossas análises consideraram períodos de 10 anos, com o cálculo da perpetuidade no final do 10º ano. Não consideramos índices inflacionários e, portanto, todas nossas análises podem ser consideradas em “Reais da Base”.
8.15. FLUXO DE CAIXA DA PROJEÇÃO DAS RECEITAS, DESPESAS E INVESTIMENTOS – DIAMONDMALL
Após todas nossas análises e considerações de premissas, calculamos o Valor Presente Líquido (VPL) com base nas taxas de desconto entre 7,00% e 10,00% ao ano, consideramos para o valor do empreendimento taxa de desconto de 8,50%. A perpetuidade foi calculada a uma taxa de capitalização de 8,25% no 10º ano.
| Taxa de Desconto | Total(R$ x 1.000) | VPL | p/m² ABL |
|---|---|---|---|
| 7,00% | 1.301.372 | 53.797 | |
| 7,50% | 1.255.785 | 51.912 | |
| 8,00% | 1.212.248 | 50.112 | |
| 8,50% | 1.170.653,79 | 48.393 | |
| 9,00% | 1.130.905 | 46.750 | |
| 9,50% | 1.092.908 | 45.179 | |
| 10,00% | 1.056.574 | 43.677 |
De acordo com os cenários e as planilhas apresentadas nos Anexos, concluímos que o valor do Shopping é de R$ 1.170.653.788,19.
Em números redondos é de:
| VALOR VENDA TOTAL | 100% | (Renda - Fluxo de Caixa) R$ 1.170.650.000 | Um Bilhão, Seiscentos E C | Cento E Setenta Milhões, inquenta Mil Reais |
|---|---|---|---|---|
ED
MDS INSWANÇER
8.16. FLUXO DE CAIXA DA PROJEÇÃO DAS RECEITAS, DESPESAS E INVESTIMENTOS –FII PEDRA NEGRA
Para elaborar o fluxo de caixa da participação do FII Pedra Negra, consideramos a parcela de participação de 24,95% no valor de arrendamento pago pelo consórcio MTS/IBR até 06 de novembro de 2030 e, após o término do contrato, 24,95% da operação integral do empreendimento.
Após todas nossas análises e considerações de premissas, calculamos o Valor Presente Líquido (VPL) com base nas taxas de desconto entre 7,00% e 10,00% ao ano, consideramos para o valor do empreendimento taxa de desconto de 8,50%.
| Taxa de Desconto | Total(R$ x 1.000) | VPL | p/m² ABL |
|---|---|---|---|
| 7,00% | 256.647 | 42.523 | |
| 7,50% | 246.227 | 40.796 | |
| 8,00% | 236.297 | 39.151 | |
| 8,50% | R$ 226.832,04 | R$ 37.582,68 | |
| 9,00% | 217.808 | 36.087 | |
| 9,50% | 209.201 | 34.662 | |
| 10,00% | 200.991 | 33.301 |
De acordo com os cenários e as planilhas apresentadas nos Anexos, concluímos que o valor da participação no empreendimento é de R$ 226.832.040,61
Em números redondos é de:
| PARTICIPAÇÃO FII PEDRA NEGRA 24,95% | (Renda - Fluxo de Caixa) | R$ 226.832.000 | Duzentos E Vinte E Seis Milhões, Oitocentos E Trinta E Dois Mil Reais |
|---|---|---|---|
ED
MDS INSWANÇER
9. CONCLUSÃO DA AVALIAÇÃO
De acordo com nossas análises e premissas aqui apresentadas, concluímos os seguintes valores do imóvel em referência:
| VALOR VENDA TOTAL | 100% | (Renda - Fluxo de Caixa) | R$ 1.170.650.000 | Um Bilhão, Cento Seiscentos E Cinquenta | E Setenta Milhões, Mil Reais |
|---|---|---|---|---|---|
| PARTICIPAÇÃO FII PEDRA NEGRA | 24,95% | (Renda - Fluxo de Caixa) | R$ 226.832.000 | Duzentos E Vinte E Seis Trinta E Dois Mil Reais | Milhões, Oitocentos E |
Binswanger Brazil CREA: 494866
ISABELA DORA COSTA Assinado de forma digital por ISABELA DORA COSTA MONASTERSKY:14400 MONASTERSKY:14400445895 445895 Dados: 2026.01.20 14:01:10 -03'00' Isabela Dora Costa Monastersky - MRICS Diretora de Consultoria e Avaliações CREA: 506.007.193-1
APÊNDICE A – AVALIAÇÃO – SHOPPING CENTER
ANÁLISE DA QUALIDADE ECONÔMICA
A Análise da Qualidade Econômica baseou-se na intenção de verificar a qualidade econômica do empreendimento imobiliário, considerando o histórico de desempenho face as atuais circunstâncias da economia local.
FLUXO DE CAIXA DESCONTADO
O resultado de todas as nossas análises se deu através do fluxo de caixa a seguir.
Operação Shopping DiamondMall (100%)
| Taxa de Desconto | Total(R$ x 1.000) | VPL | p/m² ABL |
|---|---|---|---|
| 7,00% | 1.301.372 | 53.797 | |
| 7,50% | 1.255.785 | 51.912 | |
| 8,00% | 1.212.248 | 50.112 | |
| 8,50% | 1.170.653,79 | 48.393 | |
| 9,00% | 1.130.905 | 46.750 | |
| 9,50% | 1.092.908 | 45.179 | |
| 10,00% | 1.056.574 | 43.677 |
Participação FII Pedra Negra (24,95%)
| Taxa de Desconto | Total(R$ x 1.000) | VPL | p/m² ABL |
|---|---|---|---|
| 7,00% | 256.647 | 42.523 | |
| 7,50% | 246.227 | 40.796 | |
| 8,00% | 236.297 | 39.151 | |
| 8,50% | R$ 226.832,04 | R$ 37.582,68 | |
| 9,00% | 217.808 | 36.087 | |
| 9,50% | 209.201 | 34.662 | |
| 10,00% | 200.991 | 33.301 |
DiamondMall - Fluxo de caixa em milhares de reais
| Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 | Ano 10 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Com o ano se encerrando em: | out-26 | out-27 | out-28 | out-29 | out-30 | out-31 | out-32 | out-33 | out-34 | out-35 |
| Receita Operacional Bruta | 106.819 | 109.635 | 120.410 | 123.445 | 123.088 | 123.088 | 123.088 | 123.088 | 123.088 | 123.088 |
| Receita Total Aluguel | 84.719 | 87.176 | 95.400 | 97.823 | 97.823 | 97.823 | 97.823 | 97.823 | 97.823 | 97.823 |
| Aluguel Mínimo | 75.236 | 76.795 | 84.427 | 86.219 | 86.219 | 86.219 | 86.219 | 86.219 | 86.219 | 86.219 |
| Aluguel Complementar | 9.482 | 10.381 | 10.973 | 11.604 | 11.604 | 11.604 | 11.604 | 11.604 | 11.604 | 11.604 |
| Mall & Merchandising | 6.777 | 6.974 | 7.632 | 7.826 | 7.826 | 7.826 | 7.826 | 7.826 | 7.826 | 7.826 |
| CDU - Cessão de Direito de Uso | 1.598 | 892 | 892 | 892 | 535 | 535 | 535 | 535 | 535 | 535 |
| Receita De Estacionamento Líquida | 13.724 | 14.593 | 16.485 | 16.904 | 16.904 | 16.904 | 16.904 | 16.904 | 16.904 | 16.904 |
| Despesas Totais | -30.681 | -30.473 | -32.749 | -33.022 | -32.715 | -17.021 | -14.279 | -14.279 | -14.279 | -14.279 |
| Taxa de Administração | -7.050 | -7.236 | -7.947 | -8.147 | -8.124 | -8.124 | -8.124 | -8.124 | -8.124 | -8.124 |
| Arrendamento | -15.943 | -16.401 | -18.017 | -18.472 | -18.436 | -2.743 | - | - | - | - |
| Encargos Lojas Vagas | -2.056 | -1.542 | -1.028 | -514 | -514 | -514 | -514 | -514 | -514 | -514 |
| Comissões | -1.495 | -1.535 | -1.686 | -1.728 | -1.723 | -1.723 | -1.723 | -1.723 | -1.723 | -1.723 |
| Comercial | -1.039 | -580 | -580 | -580 | -348 | -348 | -348 | -348 | -348 | -348 |
| Administrativas e Outros | -1.763 | -1.809 | -1.987 | -2.037 | -2.031 | -2.031 | -2.031 | -2.031 | -2.031 | -2.031 |
| Inadimplência Irrecuperável | -1.335 | -1.370 | -1.505 | -1.543 | -1.539 | -1.539 | -1.539 | -1.539 | -1.539 | -1.539 |
| Resultado Operacional Líquido | 76.138 | 79.163 | 87.660 | 90.423 | 90.373 | 106.067 | 108.810 | 108.810 | 108.810 | 108.810 |
| Investimentos Totais | -800 | -2.193 | -2.408 | -2.469 | -2.462 | -2.462 | -2.462 | -2.462 | -2.462 | -2.462 |
| Reposição do Ativo | - | -2.193 | -2.408 | -2.469 | -2.462 | -2.462 | -2.462 | -2.462 | -2.462 | -2.462 |
| CAPEX | -800 | - | - | - | - | - | - | - | - | - |
| Resultado Líquido | 75.338 | 76.970 | 85.252 | 87.955 | 87.911 | 103.605 | 106.348 | 106.348 | 106.348 | 106.348 |
| 1.289.065 | ||||||||||
| Fluxo De Caixa | 75.338 | 76.970 | 85.252 | 87.955 | 87.911 | 103.605 | 106.348 | 106.348 | 106.348 | 1.395.413 |
Taxa de Desconto | 8,50 | % | ||||||||
| Capitalização | 8,25 | % | ||||||||
| Valor Total | R$ 1.17 | 0.650 |
Participação FII Pedra Negra (24,95%)
| Arrendamento – 24,95% | 3.978 | 4.092 | 4.495 | 4.609 | 4.600 | 684 | - | - | - | - |
|---|---|---|---|---|---|---|---|---|---|---|
| Participação – 24,95% | 22.587 | 26.534 | 26.534 | 26.534 | 348.156 | |||||
| Fluxo De Caixa | 3.978 | 4.092 | 4.495 | 4.609 | 4.600 | 23.271 | 26.534 | 26.534 | 26.534 | 348.156 |
| Taxa de Desconto | 8,50% | |||||||||
| Valor Total | R$ 226.83 | 2 |
Especificação da Avaliação
De acordo com as Normas Brasileiras NBR-14653-1, NBR 14653-2 e NBR 14653-4 - Avaliação de Bens da Associação Brasileira de Normas Técnicas – ABNT - o presente trabalho avaliatório apresentou Grau de Fundamentação conforme descrito a seguir:
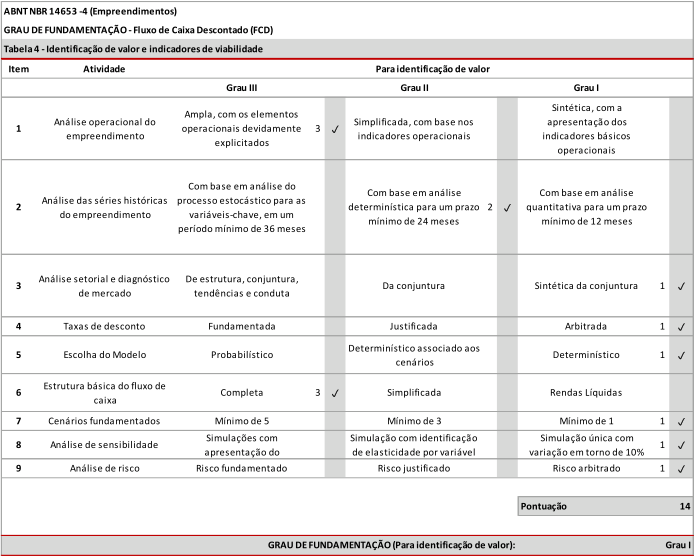
ABNT NBR 14653 -4 (Empreendimentos)
GRAU DE FUNDAMENTAÇÃO - Fluxo de Caixa Descontado (FCD)
Tabela 4 - Identificação de valor e indicadores de viabilidade
Item Atividade Para identificação de valor
Grau III Grau II Grau I
Sintética, com a
Ampla, com os elementos
Análise operacional do Simplificada, com base nos apresentação dos
1 operacionais devidamente 3
empreendimento indicadores operacionais indicadores básicos
explicitados
operacionais
Com base em análise do
Com base em análise Com base em análise
Análise das séries históricas processo estocástico para as
2 determinística para um prazo 2 quantitativa para um prazo
do empreendimento variáveis-chave, em um
mínimo de 24 meses mínimo de 12 meses
período mínimo de 36 meses
Análise setorial e diagnóstico De estrutura, conjuntura,
3 Da conjuntura Sintética da conjuntura 1
de mercado tendências e conduta
4 Taxas de desconto Fundamentada Justificada Arbitrada 1
Determinístico associado aos
5 Escolha do Modelo Probabilístico Determinístico 1
cenários
Estrutura básica do fluxo de
6 Completa 3 Simplificada Rendas Líquidas
caixa
7 Cenários fundamentados Mínimo de 5 Mínimo de 3 Mínimo de 1 1
Simulações com Simulação com identificação Simulação única com
8 Análise de sensibilidade 1
apresentação do de elasticidade por variável variação em torno de 10%
9 Análise de risco Risco fundamentado Risco justificado Risco arbitrado 1
Pontuação 14
GRAU DE FUNDAMENTAÇÃO (Para identificação de valor): Grau I
ED
MDS INSWANÇER
ANEXO – DOCUMENTAÇÃO DO IMÓVEL
Em razão do tamanho dos arquivos, deixamos de incluir os anexos neste laudo. Os documentos utilizados nesta avaliação encontram-se em nossa base de dados para o caso de necessidade de consulta.