
Laudo de Avaliação (Conclusão de Negócio) FPNG11 de 30/11/2024
Laudo de Avaliação (Conclusão de Negócio) do Pedra Negra Renda Imobiliária (FPNG11), fundo imobiliário híbrido, com data de referência em 30/11/2024, com entrega no FundosNet (B3) em 04/03/2026. No pregão de 15/10/2026, a cota do FPNG11 fechou a R$ 344,99, com P/VP de 1,58 (valor patrimonial de R$ 218,37 por cota no informe mensal de setembro de 2026). O patrimônio líquido era de R$ 664,6 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.161.979/0001-82
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 30/11/2024
- Data de entrega
- 04/03/2026 18:39
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Laudo de Avaliação
Prédio Comercial Avenida Amazonas, 4338 – Nova Suíça Belo Horizonte / MG
FUNDO DE INVESTIMENTO IMOBILIÁRIO PEDRA NEGRA RENDA IMOBILIÁRIA (CNPJ/MF Nº 17.161.979/0001-82) REPRESENTADO PELA BR CAPITAL
Ref.: 24_41500_5_Rev01
Novembro de 2024
Av. Pres. Juscelino Kubitschek, n° 1830 12° Andar – Torre 4 Itaim Bibi, São Paulo
[email protected] +55 11 2985.1101 www.binswangerbrazil.com.br
ED
MDS INSWANÇER
São Paulo, 20 de dezembro de 2024
FUNDO DE INVESTIMENTO IMOBILIÁRIO PEDRA NEGRA RENDA IMOBILIÁRIA
A/C
Cristiane Bueno
REF: Imóvel comercial localizado na Avenida Amazonas, 4338 – Nova Suíça – Belo Horizonte / MG
Atendendo à solicitação da BR CAPITAL, a BINSWANGER BRAZIL efetuou a avaliação do imóvel em referência, determinando seu Valor Justo para Venda (Fair Value) na data-base novembro de 2024.
No relatório anexo descrevemos a propriedade em estudo, bem como as metodologias utilizadas para o cálculo dos valores. Este relatório está em consonância com as exigências da Resolução 175, de 23 de Dezembro de 2022 e Instrução 516, de 29 de Dezembro de 2011, da CVM.
Consideramos que, mediante a entrega deste relatório, os serviços objeto de nossa proposta encontram-se totalmente concluídos.
Agradecemos a oportunidade de elaborarmos este trabalho e colocamo-nos à disposição para dirimir quaisquer eventuais dúvidas.
Atenciosamente,
ISABELA DORA COSTA Assinado de forma digital por ISABELA DORA COSTA MONASTERSKY:14400445895 MONASTERSKY:14400445895 Dados: 2025.01.08 17:34:57 -03'00' Isabela Dora Costa Monastersky - MRICS BINSWANGER BRAZIL
| SUMÁ | RIO .......................................................................................................... 4 |
|---|---|
| 1. | INTRODUÇÃO ............................................................................................. 5 |
| 1.1. | OBJETO E ESCOPO DA AVALIAÇÃO ........................................................................................ 5 |
| 1.2. | CONSIDERAÇÕES INICIAIS ...................................................................................................... 5 |
| 1.3. | CONDIÇÕES LIMITANTES ....................................................................................................... 5 |
| 1.4. | EVENTOS SUBSEQUENTES ..................................................................................................... 6 |
| 2. | DOCUMENTAÇÃO ....................................................................................... 7 |
| 3. | CARACTERIZAÇÃO DAREGIÃO ........................................................................ 8 |
| 3.1. | LOCALIZAÇÃO ......................................................................................................................... 8 |
| 3.2. | ENTORNO ............................................................................................................................... 9 |
| 3.3. | USO E OCUPAÇÃO DO SOLO ................................................................................................ 11 |
| 4. | CARACTERIZAÇÃO DOIMÓVEL .......................................................................12 |
| 4.1. | QUADRO DE ÁREAS .............................................................................................................. 12 |
| 4.2. | DESCRIÇÃO DO IMÓVEL ....................................................................................................... 13 |
| 5. | MERCADOIMOBILIÁRIO NAREGIÃO ...............................................................16 |
| 5.1. | PANORAMA DE MERCADO .................................................................................................. 17 |
| 6. | METODOLOGIAEMPREGADA ........................................................................23 |
| 7. | CÁLCULO DOVALOR DOIMÓVEL ....................................................................27 |
| 7.1. | VALOR DE MERCADO DE LOCAÇÃO - MÉTODO COMPARATIVO ......................................... 27 |
| 7.2. | VALOR JUSTO DE VENDA - MÉTODO DA RENDA (Fluxo de Caixa Descontado) ................... 30 |
| 7.3. | ANÁLISE DE SENSIBILIDADE ................................................................................................. 34 |
| 8. | CONCLUSÃO DAAVALIAÇÃO .........................................................................35 |
| APÊN | DICEA – MÉTODOCOMPARATIVO– LOCAÇÃO ...................................................36 |
| APÊN | DICEB – FLUXO DECAIXA– MÉTODO DARENDA ................................................40 |
| APÊN | DICEC – EXPERIÊNCIAEMPRESA ERESPONSÁVEIS ................................................42 |
| ANEX | O– DOCUMENTAÇÃO DOIMÓVEL ...................................................................43 |
SUMÁRIO
| INTERESSADO | BR CAPITAL | ||
|---|---|---|---|
| PROPRIETÁRIO | FUNDO DE INVESTIME | NTO IMOBILIÁRIO PEDRA NEGRA RENDA | IMOBILIÁRIA (50,1075%) |
| OCUPAÇÃO | Imóvel Ocupado | ||
| OBJETIVO | Valor Justo para Ven | da | |
| FINALIDADE | Determinação de Val | or de Ativos | |
| IDENTIFICAÇÃO | Telhanorte Amazona | s | |
| TIPOLOGIA | Comercial - Prédio In | teiro | |
| OBJETO | Endereço | Avenida Amazonas, 4338 | |
| Bairro | Nova Suíça | ||
| Cidade/UF | Belo Horizonte / MG | ||
| Área de Terreno | 8.282,87 m² | ||
| Área Construída | 10.779,51 m² | ||
| Área Privativa | 4.703,53 m² | ||
| Vagas Garagem | 209 | ||
| DATA VISTORIA | 19/12/2024 | DATA BASE | novembro-2024 |
| DATA DA ÚLTIMA AVALIAÇÃO | Não realizada por essa empresa | ||
| ACOMPANHANTE | Vistoria externa |
CONCLUSÃO DE VALOR – PARCELA FII = 50,1075%
| VALOR JUSTO PARA VENDA | (Renda – Fluxo de Caixa) | R$ 25.505.000,00 Vinte E Cinco Milhões, Quinhentos E Cinco Mil Reais |
|---|---|---|
ESPECIFICAÇÃO DA AVALIAÇÃO
| METODOLOGIA | GRAU DE FUNDAMENTAÇÃO | GRAU DE PRECISÃO |
|---|---|---|
| Comparativo Direto de Locação: | Grau II | Grau II |
| Renda: | Grau I | n/a |
1. INTRODUÇÃO
1.1. OBJETO E ESCOPO DA AVALIAÇÃO
FII PEDRA NEGRA RENDA IMOBILIÁRIA (CNPJ/MF Nº 17.161.979/0001-82), representado por BR CAPITAL solicitou à Binswanger a avaliação de um imóvel comercial, determinando seu Valor Justo para Venda ( Fair Value), na data-base de novembro de 2024, visando a suportar decisões gerenciais.
1.2. CONSIDERAÇÕES INICIAIS
Visando a atender ao objetivo solicitado, realizamos vistoria externa do imóvel, pesquisa do mercado imobiliário local e cálculo dos valores. Utilizamos, também, informações gerenciais verbais ou escritas, recebidas através da contratante.
Todas as dependências as quais foram possíveis o acesso, foram visitadas, entretanto, a inspeção e o levantamento foram predominantemente visuais.
1.3. CONDIÇÕES LIMITANTES
✓ Efetuamos análises e procedimentos por nós considerados adequados, contudo a Binswanger Brazil não se responsabiliza por informações fornecidas por terceiros e não será responsável, sob qualquer hipótese, por quaisquer danos ou perdas resultantes da omissão de informações por parte do contratante ou de terceiros consultados durante o desenvolvimento desta avaliação;
✓ Os dados obtidos no mercado imobiliário local foram fornecidos por corretores, imobiliárias e profissionais habilitados, portanto, são premissas aceitas como corretas;
✓ Os profissionais envolvidos neste trabalho não têm interesses financeiros nos bens aqui avaliados, caracterizando a sua independência;
✓ Os honorários cobrados não têm qualquer relação com os valores aqui avaliados;
✓ Esta avaliação considera a propriedade livre e desembaraçada de quaisquer ônus, reclamações e outros comprometimentos legais, e a inexistência de quaisquer problemas relacionados a passivos ambientais, bem como processos de desapropriação ou melhoramentos viários que venham a atingir a área;
✓ O objetivo deste trabalho não inclui investigação em documentos e registros da propriedade e não é responsabilidade da Binswanger Brazil, identificar ou corrigir eventuais deficiências na propriedade aqui avaliada, incluindo físicos, financeiros e ou legais. Assumimos que as medidas do imóvel, bem como seus respectivos títulos estejam corretos e registrados em cartório e que a documentação enviada para consulta seja a vigente;
✓ Não foram consultados órgãos públicos nos âmbitos Municipal, Estadual ou Federal, quanto à situação legal e fiscal do imóvel perante os mesmos;
✓ Não foram efetuadas medições de campo ou pesquisas de passivos ambientais no solo;
✓ Não foram analisadas as condições estruturais do imóvel, apenas identificamos e apontamos (se houver) avarias aparentes;
✓ Não foram avaliados máquinas e equipamentos, móveis e utensílios, cultivos, semoventes ou quaisquer outros bens móveis que possam existir na propriedade;
✓ Os valores encontrados estão fixados em moeda corrente Real (R$) e para a data base de seus cálculos;
✓ Essa avaliação não deve ser utilizada para qualquer outra finalidade que não a mencionada no “Sumário Executivo” deste relatório.
✓ O valor de avaliação considera que não haverá alteração das condições econômicas e de mercado entre a data de execução e entrega do laudo e a data-base da avaliação, assim como a propriedade se manterá nas condições em que se encontra hoje.
1.4. EVENTOS SUBSEQUENTES
Essa avaliação não reflete qualquer evento que possa ocorrer entre a data-base e a data deste relatório. A BINSWANGER BRAZIL não é obrigada a atualizar os valores deste relatório após a data de emissão.
ED
MD EINS WANÇER
2. DOCUMENTAÇÃO
Esta avaliação foi embasada nos seguintes documentos recebidos do contratante:
| Matrícula | |
|---|---|
| Número / Cartório: Proprietários: | 97.078 / 7º Ofício de Registro de Imóveis da Comarca de Belo Horizonte / MG BTS SPE V EMPREENDIMENTOS IMOBILIÁRIOS LTDA (28,64%) BEATRIZ PRADO PARTICIPAÇÕES E EMPREENDIMENTOS EIRELI (19,97%) FUNDO DE INVESTIMENTO IMOBILIÁRIO PEDRA NEGRA RENDA IMOBILIÁRIA (51,39%) |
| Área de Terreno: | 8.282,87 m² |
| Área Construída: | 10.779,51 m² |
| Área Privativa: | 4.703,53 m² |
| Área Privativa Acessória | 2.629,93 m² |
| Área Comum | 3.446,05 m² |
| Nº de Vagas: | 209 |
| Último ato praticado: | Av-3 - CND/INSS, datada em 04/09/2020 |
| Data da última emissão: | 06/10/2020 |
| Observação: | obra total de 14.317,38 m² |
| Contrato de Locação | |
|---|---|
| Locatário: | Saint Gobain Telhanorte |
| Área de Terreno: | 9.551,57 m² |
| Área Construída: | 13.867,10 m² |
| Área Locável: | 4.910,80 m² |
| Nº de Vagas: | 209 |
| Data de Início Contrato: | 10/05/2018 |
| Data de Término Contrato: | 10/07/2033 |
| Valor de Locação: | Aluguel Escalonado |
| Reajuste: | IPCA |
| Data do Último Aditivo: | 19/08/2022 |
| Valor Atualizado (12/2024): | R$ 359.606,26 |
| Observação: | Contrato BTS |
EB BRAZIL
3. CARACTERIZAÇÃO DA REGIÃO
3.1. LOCALIZAÇÃO
- O mapa a seguir ilustra a localização do imóvel na região:
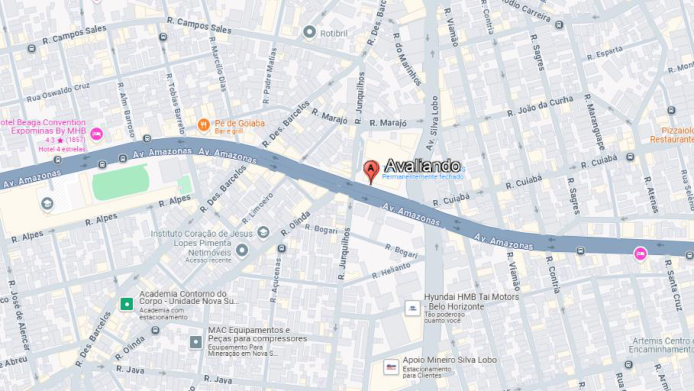
Mapa de Localização do Imóvel
Como pontos de referência, podemos citar que o imóvel está a cerca de:
✓ 2,1 km da Avenida do Contorno;
✓ 2,7 km da Estação de Metrô Calafate;
✓ 3,1 km do Diamond Mall;
✓ 5,0 km da Rodoviária de Belo Horizonte; e
✓ 5,2 km do Hospital das Clínicas da UFMG.
EB BINSWA GER
3.2. ENTORNO
E A SE
Pa tné a A ES NBReai entTa Barbo,AERS OA esp1 Mimi Ria,SM y cega CR E >
sa E VE EO MT ES e A E E RS Corro a? 4 e E
sea[NANR pesada!(0)> IADETALOSTA CempoovoeRENAS déOhMe| E NSdba14 E)TETO: E imSO MASÉ ico E Evá& EBBEESé CRUNSOqeAALE, pagina pa“ra earo)as HessTESço «ADESEsAVo
FeOn iq en De RODO at E eta ED EAR
ESSO ta PENA RS DER aa Ep dee ço Ritos
gaEUA o o cocaeo FALO ERESa 7! ZE Em| SLD asRUE Rage& WigesAd TO
Us E Qu no E a PREe E a RE
femea teaÃçA Sama A À ES GS Avaliando, o ae RE a
ago SENTADOS 1 RR A pia S, Med 3 ra E O) mr ror=
de Ee DO VER ASTRA ams 9 PS PR E EO DA a
sedepes ne pioOina ddO Paresddpecadopi ANa BE“Sabo a Dre AE (8)
al EM re LATA VE
e E A NGAD S , SA) A VIEe Tao arePÉUEfiRr di RS pu JE= Di, PES a ePEGA IR Mo ETA nEAui IRA ENOda
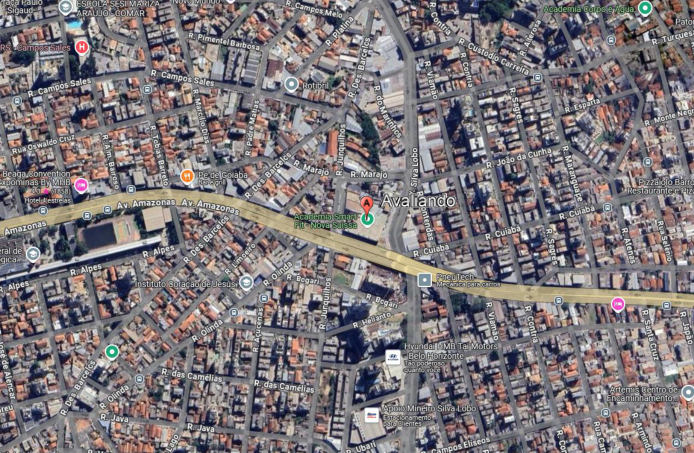
Imagem Satélite
3.2.1. Descrição da região, entorno e acessos
| Uso Predominante Local: | Residencial unifamiliar / multifamiliar / Comercial / Prestação de Serviços |
|---|---|
| Densidade de Ocupação: | Horizontal / Vertical – Alta |
| Padrão Econômico: | Médio-Alto |
| Nível de Acesso: | Bom |
| Intensidade do Tráfego: | Intenso |
| Área de Preservação: | Não |
| Polos Valorizantes: | Próximo de polo comercial / hotel / transporte público / estação de metrô / escolas / hospitais |
| Polos Desvalorizantes: | Não observado |
| Vocação: | Comercial |
| Valorização Imobiliária: | Estável |
3.2.2. Melhoramentos Urbanos e Serviços Comunitários
A seguir apresentamos infraestrutura urbana em um alcance de aproximadamente 1km do avaliado:
Abastecimento de água Energia elétrica Escolas Cisterna / Poço Artesiano Iluminação pública Correio
Esgoto pluvial Telefone Posto policial Esgoto sanitário Fibra ótica Serviços médicos Fossa Arborização Recreação e lazer
Gás canalizado Transporte público Comércio local Coleta de lixo Aeroporto Agências Bancárias Pavimentação Rodoviária Shopping Center
FOTOS DE ACESSOS
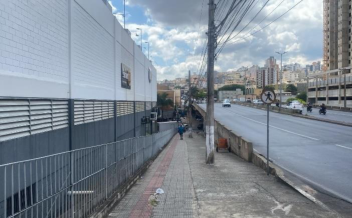
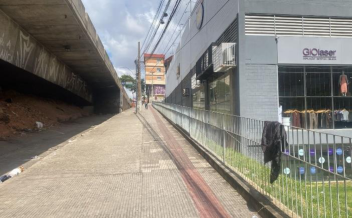
Acesso Av. Amazonas
Acesso Av. Amazonas
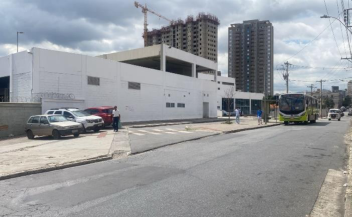
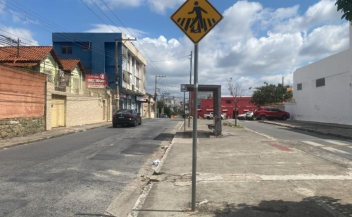
Rua Junquilhos
Rua Junquilhos
EB
EDP NSVANÇER
3.3. USO E OCUPAÇÃO DO SOLO
Os parâmetros de zoneamento que incidem sobre o imóvel são relacionados a seguir:
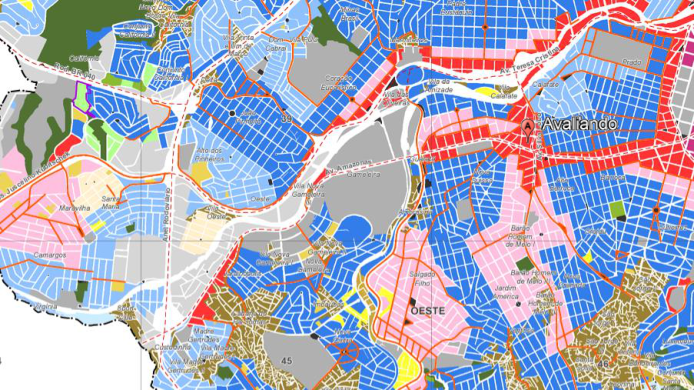
Mapa de Zoneamento
| Zoneamento | ||
|---|---|---|
| Legislação | Lei nº 11.181, de 8 de agosto de 2019 - Aprova o Plano Diretor do Município de Belo Horizonte e dá outrasprovidências. | |
| Zona de Uso - Descrição | CR - Centralidade Regional | |
| T.O. (Taxa de Ocupação) | 60% | |
| C.A. (Coeficiente de | Básico | 1,0 |
| Aproveitamento) | Máximo | 5,0 |
| Gabarito | Sem limite | |
| Lote Mínimo | 125,00 m² | |
| Principais Usos Permitidos | Residencial, comercial, prestação de serviços | |
| Principais Usos Vetados |
Nota: as informações acima foram obtidas através de consulta informal ao site e funcionários da Prefeitura. Para obtenção de dados precisos sobre zoneamento, uma consulta formal aos órgãos governamentais pertinentes deverá ser realizada, o que não faz parte do escopo do presente trabalho.
A presente avaliação trata do imóvel em sua configuração atual, conforme escopo, assumindo que a
edificação existente está devidamente regularizada perante órgãos competentes.
4. CARACTERIZAÇÃO DO IMÓVEL
4.1. QUADRO DE ÁREAS
O quadro de áreas a seguir foi extraído de documentação fornecida pelo cliente:
| Documentos | Área de terreno (m²) | Área construída (m²) | Área privativa (m²) | Vagas de Garagem |
|---|---|---|---|---|
| Matrícula | 8.282,87 | 10.779,51 | 4.703,53 | 209 |
| Contrato de Locação | 9.551,57 | 13.867,10 | 4.910,80 | 209 |
| ADOTADA EM CÁLCULO | 8.282,87 | 10.779,51 | 4.703,53 | 209 |
n/i - não informado | n/a – não aplicável
Para efeito de cálculo, foi considerada a área privativa equivalente, conforme demostrado abaixo:
| Pavimento Descrição | Área construída (m²) | Peso | Área construída equivalente (m²) |
|---|---|---|---|
| Térreo Loja 4 | 4.703,53 | 100% | 4.703,53 |
| Apoio Privativa Acessória | 2.629,93 | 10% | 262,99 |
| ÁREA TOTAL CONSTRUÍDA | 7.333,46 | 4.966,52 | |
| Estacionamento Externo | 4.807,00 | 25% | 1.201,75 |
| ÁREA TOTAL | 6.168,27 |
ED
EB BINSWANGER
4.2. DESCRIÇÃO DO IMÓVEL
Prédio comercial localizado na Avenida Amazonas, no bairro Nova Suíça de Belo Horizonte. O imóvel atualmente encontra-se desocupado, porém com contrato vigente. O imóvel é composto por 4 lojas e estacionamento coberto e descoberto.
4.2.1. Terreno
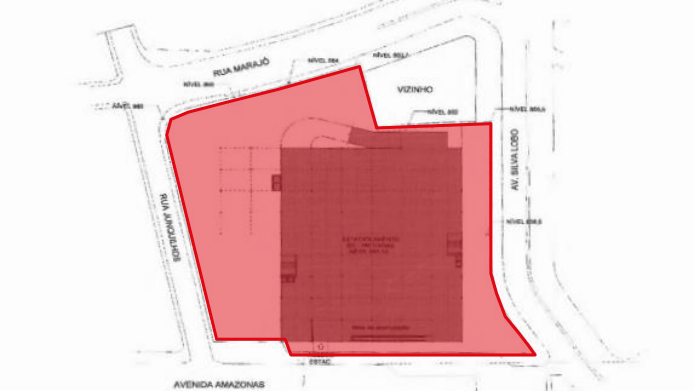
Delimitação do Terreno
| CARACTERÍSTICAS DO TERRE | NO |
|---|---|
| Testada Principal | 92,84m – Av. Amazonas / 72,16 m – Rua Junquilhos (Matrícula) |
| Formato | Irregular |
| Quantidade de Frentes | 4 |
| Superfície / Consistência | Seca |
| Topografia | Plana |
| Situação | No nível da rua |
| Delimitação / Fechamento | Delimitado por muro de alvenaria (Divisas parcialmente delimitadas) |
4.2.2. Construção
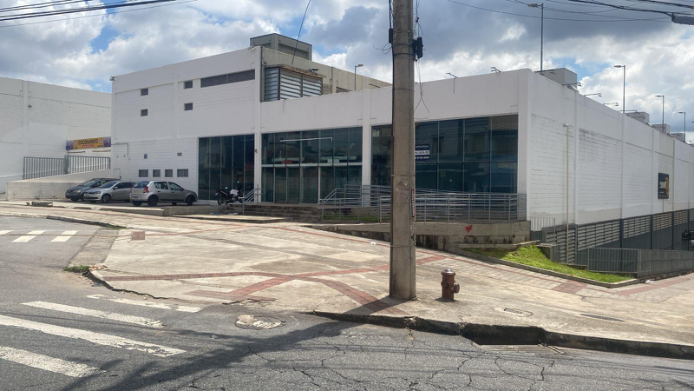
Fachada do Imóvel
CARACTERÍSTICAS DA CONSTRUÇÃO
| Posicionamento no Terreno | Afastada das divisas do terreno |
|---|---|
| Nº de Pavimentos | 4 Pavimentos: loja 1, loja 2, loja 3 e loja 4 |
| Estrutura | Concreto armado |
| Cobertura | Laje impermeabilizada |
| Fechamento | Concreto |
| Fachada | Bloco de concreto com pintura |
| Esquadrias e Vidros | Alumínio |
| Vidro Temperado | |
| Padrão IBAPE | Galpão – superior – limite médio |
| Estado de Conservação | Entre Novo e Regular (B) |
| Vícios de Construção | Não detectados visualmente |
| Condição Geral das Instalações | Boa |
| Idade Estimada | 5 anos |
| Vida Útil Remanescente | 75 anos |
4.2.3. Reportagem Fotográfica
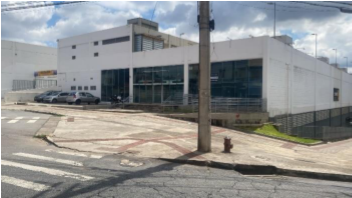
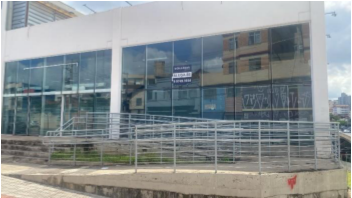
Fachada
Fachada
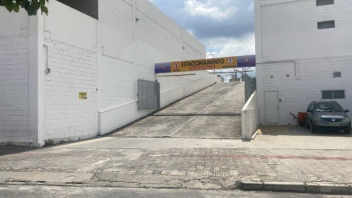
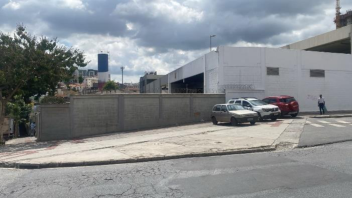
Acesso estacionamento
Fundos
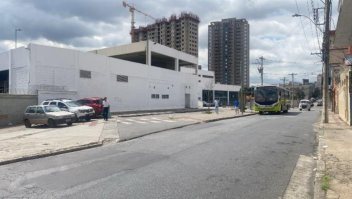
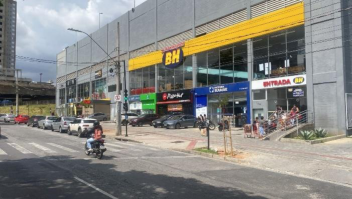
Demais lojas
Fachada Rua Junquilhos
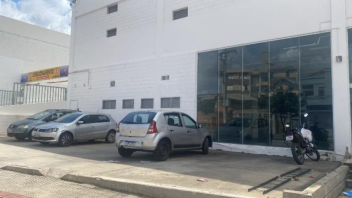
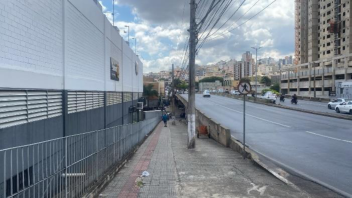
Fachada
Acesso Avenida Amazonas
ED
MD EINS WANÇER
5. MERCADO IMOBILIÁRIO NA REGIÃO
| Dados Gerais do Município | Referências | ||
|---|---|---|---|
| Belo Horizonte / MG | Capital do Estado | Brasil (média) | |
| **Área Territorial **[2020] | 331,35 km² | 331,35 km² | 1.525,54 km² |
| População[2022] | 2.392.678 hab. | 2.392.678 hab. | 37.298 hab. |
| PIB (R$ mil)[2018] | R$ 91.957.091,80 | R$ 91.957.091,80 | R$ 1.257.475,94 |
| PIB per Capita [2018] | R$ 36.759,66 | R$ 36.759,66 | R$ 23.513,94 |
| IDH[2010] | 0,810 | 0,810 | 0,659 |
| (Fonte: IBGE) | |||
| Características Gerais do Me | rcado | Liquidez do Imóvel | |
| Oferta | Baixa | Para Locação | n/a |
| Demanda | Médio-Baixa | Para Venda | Médio-Baixa |
| Risco de Invasão | Baixa | Vocação | Comercial |
| Análise de SWOT | |||
| Pontos Fortes: | Pontos Fracos: | ||
| ✓ Construção de Qualidade | / Atual; | ✓ Não observado. | |
| ✓ Boa visibilidade; | |||
| ✓ Amplo estacionamento. | |||
| Oportunidades: | Ameaças: | ||
| ✓ Contrato BTS vigente. | ✓ Imóvel atualmente de locatário. | vago e em oferta para troca |
5.1. PANORAMA DE MERCADO
ECONOMIA
De acordo com o último relatório de Perspectivas Econômicas Globais do Banco Mundial (Bird), datado de 09 de janeiro de 2024, conforme o mundo se aproxima da metade da década que prometia ser transformadora para o desenvolvimento, a previsão é de que a economia global tenha a pior meia década em termos de crescimento de PIB em 30 anos.
O risco de uma recessão global diminuiu, muito devido à força da economia norte-americana, mas as crescentes tensões geopolíticas podem criar novos riscos a curto prazo. No entanto, a perspectiva de médio prazo piorou para muitas economias em desenvolvimento em meio à desaceleração do crescimento das principais economias, um comércio global letárgico e as piores condições financeiras em décadas. O crescimento global deve desacelerar pelo terceiro ano consecutivo, de 2,6% no último ano para 2,4% em 2024.
A forte desaceleração do crescimento deve ser generalizada, com previsões em 2024 revisadas para baixo na maioria das economias avançadas e em desenvolvimento. O Banco Mundial alerta que “se não houver uma grande correção de rumo, a década de 2020 será conhecida como a década das oportunidades perdidas”.
Os efeitos da elevação de preços de commodities, dos gargalos na cadeia produtiva e da reabertura das economias se refletiram sobre as taxas de inflação em economias avançadas e emergentes. Tendo em vista essa conjuntura, ressaltamos alguns pontos relevantes para o panorama econômico global1 :
✓ Políticas monetárias e condições de créditos restritivas e os baixos níveis de comércio e investimento globais impactarão o crescimento;
✓ O recente conflito no Oriente Médios aumentou os riscos geopolíticos;
✓ O ambiente externo segue volátil, marcado pelo arrefecimento das taxas de juros de prazos mais longos nos Estados Unidos e sinais incipientes de queda de núcleos de inflação, que ainda permanecem em níveis elevados em diversos países;
✓ A continuidade da Guerra na Ucrânia, com suas consequências sobre o fornecimento de gás natural para a Europa, reforça uma perspectiva de desaceleração do crescimento global nos próximos trimestres;
1 Análise realizada com base nos relatórios de mercado da Organização para a Cooperação e Desenvolvimento Econômico - OCDE, Comitê de Política Monetária – Copom, Instituto de Pesquisa Econômica Aplicada - IPEA e do Fundo Monetário Internacional -FMI (outubro a dezembro/2023).
✓ Os bancos centrais das principais economias permanecem determinados em promover a convergência das taxas de inflação para suas metas em um ambiente marcado por pressões nos mercados de trabalho. O Comitê avalia que o cenário segue exigindo cautela por parte de países emergentes;
✓ No Brasil, o conjunto de indicadores recentes de atividade econômica segue consistente com o cenário de desaceleração da economia esperado pelo Comitê. A divulgação do PIB do terceiro trimestre confirmou a moderação de crescimento que estava antecipada, mas com resiliência no consumo das famílias. O mercado de trabalho segue aquecido, mas apresenta alguma moderação na margem;
✓ A inflação ao consumidor segue a trajetória esperada de desinflação, com destaque para a sua composição benigna. Os indicadores que agregam os componentes mais sensíveis ao ciclo econômico e à política monetária se aproximaram da meta para a inflação nas divulgações mais recentes. As expectativas de inflação para 2024, 2025 e 2026 apuradas pela pesquisa Focus encontram-se em torno de 4,38%, 3,92% e 3,60%, respectivamente.
O desempenho econômico do Brasil, assim como dos demais países do globo, é reflexo da influência do COVID-19 e consequentes instabilidades geradas durante o período mais crítico da pandemia. O crescimento global lento pesou sobre os preços das commodities, enfraquecendo os termos de troca da América do Sul.
Os impasses políticos aliados à recente pressão inflacionária contribuem para um cenário ainda conservador em termos de recuperação econômica no Brasil. De qualquer forma, os poucos avanços conseguidos em reformas econômicas, o crescimento de investimento privado e a retomada do setor de serviços, fundamentaram a projeção para a retomada econômica do país.
Depois de sofrer retração de 4,2% em 2020, o ano de 2021 apresentou um crescimento do PIB Total de 4,5% após oscilações em torno do agravamento da pandemia no início do ano e encerrou 2022 com um crescimento acumulado de 3,0% e 2023 com 2,9%. As perspectivas futuras são positivas, sendo o PIB Total esperado para 2024 de 3,00%, 1,90% em 2025 e 2,0% em 2026 e 2027, conforme relatório FOCUS de 04/10/2024.
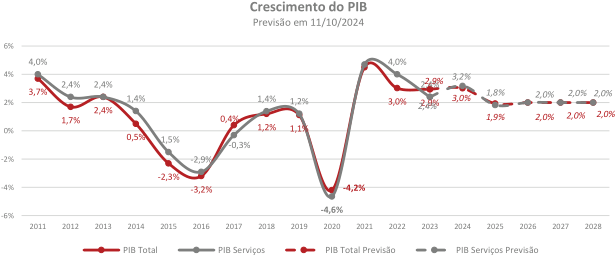
Crescimento do PIB
Previsão em 11/10/2024
6%
4,0% 4,0%
4% 2,4% 2,4% 2,4% 2,9% 3,2%
2% 3,7% 1,7% 2,4% 1,4% 0,4% 1,4% 1,2% 3,0% 2,4% 2,9% 3,0% 1,8%1,9% 2,0%2,0% 2,0%2,0% 2,0%2,0%
0% 1,2% 1,1%
0,5% -1,5%
-0,3%
-2% -2,9%
-2,3%
-4% -3,2% -4,2%
-6% -4,6%
2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026 2027 2028
PIB Total PIB Serviços PIB Total Previsão PIB Serviços Previsão
Fonte: Sistema de Expectativas Bacen. Editado por Binswanger Brazil – outubro/2024
A recuperação da atividade econômica continua ocorrendo de forma heterogênea. Por um lado, serviços e comércio, que têm alta representatividade na composição do PIB Total, vão se beneficiando diretamente do aumento da mobilidade, enquanto indústria sofre com escassez de matéria prima e custos de energia.
O principal motivo para o aumento do IPCA em setembro de 2024 foi a alta nos preços da energia elétrica residencial e do grupo Alimentação e bebidas: (i) A mudança da bandeira tarifária de verde para vermelha patamar um, em agosto, aumentou o preço da energia elétrica; e (ii) O grupo Alimentação e bebidas teve uma alta de 0,50%, após dois meses de quedas.
Atualmente, a taxa SELIC está fixada em 10,75%, após atingir os patamares mais baixos da série histórica em 2020.
IPCA x SELIC x Meta de Inflação
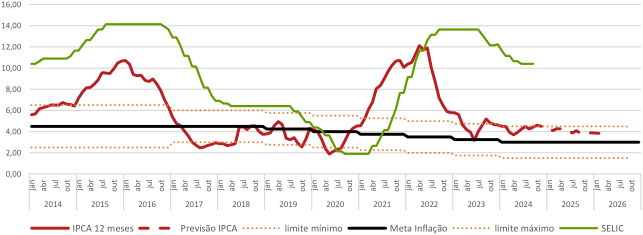
Fonte: Relatório Focus - Bacen. Editado por Binswanger Brazil – outubro/2024
TRABALHO FORMAL
Desde janeiro de 2020, o uso do sistema do Cadastro Geral de Empregados e Desempregados (CAGED) foi substituído pelo sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas (eSocial) para parte das empresas, conforme estabelecido pela Portaria SEPRT nº 1.127 de 14/10/2019. Permanece a obrigatoriedade de envio das informações por meio do CAGED apenas para órgãos públicos e organizações internacionais que contratam celetistas.
Para viabilizar a divulgação de estatísticas do emprego formal durante este período de transição, foi feita imputação de dados de outras fontes, captadas dos sistemas eSocial, CAGED e Empregador Web. De acordo com este estudo, com a pandemia de COVID-19, houve uma forte retração no emprego formal entre março e maio de 2020, com perda de 963.703 postos de trabalho no mês de abril de 2020. A partir de maio de 2020 inicia-se alguma recuperação, mas ainda ocorreram oscilações, como a sazonalidade de dezembro e nova retração, ainda que de menor intensidade, em março e abril de 2021, em função do aumento expressivo de internações por COVID-19 e novas ações de “lockdown”. Em 2021, o número de brasileiros desempregados chegou a 14,1 milhões de pessoas, cerca de 13,3% da população. Um ano depois, a redução foi importante, para 10,3 milhões de brasileiros e uma taxa de 9,5%. O ano de 2023 encerrou em 7,8%, atingindo 8,5 milhões de pessoas, menor taxa desde 2014.
Saldo de Emprego Celetista - agosto de 2024
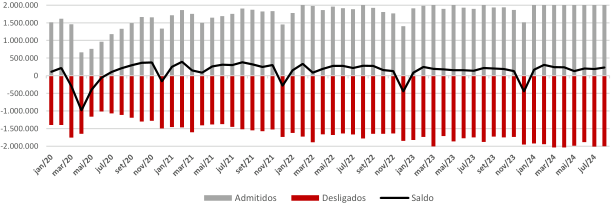
Fonte: Painel de informações do Novo CAGED. Editado por Binswanger Brazil – outubro/2024
Com uma economia mundial desafiadora e instabilidade geopolítica, a taxa do desemprego no Brasil deve voltar a crescer ainda no início de 2024, conforme previsão do Instituto Brasileiro de Economia da Fundação Getúlio Vargas (GGV Ibre). É previsto que o índice feche 2024 em 8,0%.
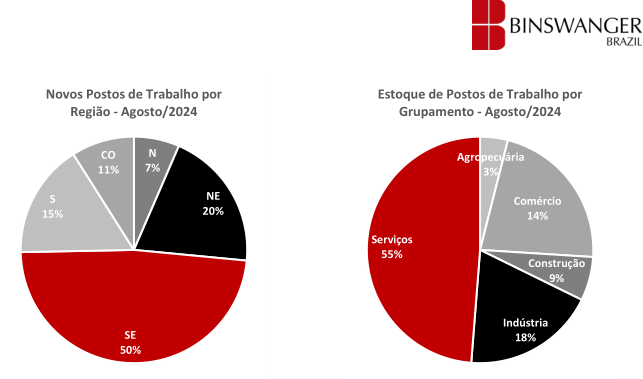
A análise setorial indica maior participação do setor de serviços no estoque de postos de trabalho no país, seguida por comércio e indústria.
Eensveçes
Novos Postos de Trabalho por Estoque de Postos de Trabalho por
Região - Agosto/2024 Grupamento - Agosto/2024
CO N Agropecuária
11% 7% 3%
S NE Comércio
15% 20% 14%
Serviços
55%
Construção
9%
Indústria
SE 18%
50%
“q) (“
Fonte: Painel de informações do Novo CAGED. Editado por Binswanger Brazil – outubro/2024
ASPECTOS DE MERCADO IMOBILIÁRIO
O mercado imobiliário brasileiro sofreu com a crise político-econômica recente, uma vez que a renda familiar foi significativamente impactada com o aumento do nível de desemprego e redução da atividade econômica, além - é claro, de influenciar na tomada de decisão para aquisição de um imóvel, dada a insegurança gerada pela instabilidade do momento.
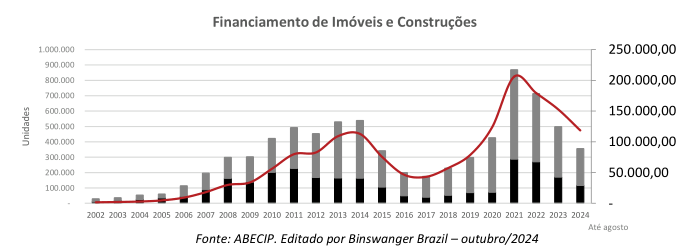
O gráfico a seguir mostra que tanto o volume de imóveis financiados para aquisição quanto para construção teve uma grande redução a partir de 2014. Do ano de 2017 até o final de 2021, observamos o início de uma retomada do setor, alinhada à política de baixa de juros da época. Mesmo com a pandemia de COVID-19, o volume negociado em 2020 foi 43% superior ao de 2019. Já o ano de 2021 superou em 104% as unidades financiadas no ano anterior e superou também os patamares atingidos em 2014, atingindo o recorde na série histórica, porém com queda desde então. Em 2023, em razão da subida dos juros, o volume foi quase 15% menor em relação ao volume total de 2022.
ED
EB BINSWANGER
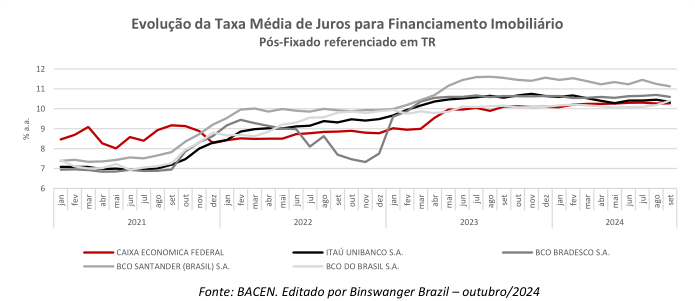
As mudanças do cenário econômico e principalmente os aumentos dos insumos têm pressionado os preços de venda para cima. Houve também redução efetiva no poder de compra das famílias devido ao aumento da inflação. A crescente alta das taxas de juros para financiamento imobiliário é observada desde setembro de 2021, em subida nos primeiros meses de 2023 e tendência de estabilidade nos últimos meses, podendo ser observadas no gráfico a seguir.
Evolução da Taxa Média de Juros para Financiamento Imobiliário
Pós-Fixado referenciado em TR
12
11
10 HT
9
8
7 DNA DEE TT T ==
6
2021 2022 2023 2024
CAIXA ECONOMICA FEDERAL ITAÚ UNIBANCO S.A. BCO BRADESCO S.A.
BCO SANTANDER (BRASIL) S.A. BCO DO BRASIL S.A.
Fonte: BACEN. Editado por Binswanger Brazil – outubro/2024
% a.a.
jan fev mar abr mai jun ulj aog set out nov dez jan fev mar abr mai jun ulj aog set out nov dez jan fev mar abr mai jun ulj aog set out nov dez jan fev mar abr mai jun ulj aog set
O mercado imobiliário se comporta de maneira cíclica, com altas e baixas na demanda e oferta, cujas oscilações são decorrentes do desempenho da economia, da confiança dos consumidores, da disponibilidade de crédito e de situações específicas de cada segmento ou região geográfica.
Considerando este ciclo dinâmico, constatamos que, com o cenário de paralização global da economia em 2020 e 2021, em função da pandemia do COVID-19, neste momento o mercado imobiliário em geral se encontra no estágio de expansão.
O momento é de aproveitar oportunidades, já que começa a existir maior demanda do que oferta, causando um aumento nos preços e otimismo por toda a cadeia da construção. e obter sucesso até a fase subsequente, de estabilização. A identificação do ponto crítico é crucial no sucesso; o ciclo é dinâmico
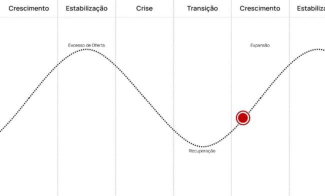
de acordo com o tamanho e maturação do mercado.
Fonte: Binswanger Brazil – outubro/2024
6. METODOLOGIA EMPREGADA
A metodologia adotada para este trabalho fundamenta-se nos seguintes critérios e preceitos: NBR 14653; Parte 1 – Procedimentos Gerais; Parte 2 - Imóveis Urbanos e Parte 4 - Empreendimentos, da ABNT (Associação Brasileira de Normas Técnicas); Normas para Avaliações de Imóveis Urbanos publicadas pelo IBAPE/SP (Instituto Brasileiro e Avaliações e Perícias de Engenharia); Requisitos básicos do Red Book, estipulados pelo RICS (Royal Institution of Chartered Surveyors), da Grã Bretanha.
O avaliando teve seus valores obtidos pelas seguintes metodologias:
| Metodologia | Valor Aferido |
|---|---|
| Método Comparativo Direto de Dados de Mercado (Metodologia Acessória) | Valor de Mercado de Locação |
| Método da Capitalização da Renda | Valor Justo para Venda |
MÉTODO COMPARATIVO DIRETO DE DADOS DE MERCADO
“Identifica o valor de mercado do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra”.
O método comparativo direto de dados de mercado consiste na apuração do valor de um imóvel por meio da análise do comportamento do mercado imobiliário relativo ao segmento enfocado e prevê a comparação direta com outros imóveis similares, em oferta ou recentemente transacionados, cujas características, preços e condições gerais sejam conhecidos no mercado, sendo ponderados tecnicamente os dados e atributos (intrínsecos e extrínsecos) das referências de mercado que exerçam influência na formação dos preços.
As características e atributos dos elementos pesquisados, que exerçam influência na formação do valor dos imóveis, são homogeneizados através de Tratamento por Fatores ou Inferência Estatística:
✓ A técnica de Tratamento por Fatores para determinação de valores de imóveis admite, a priori, a validade da existência de relações fixas entre as diferenças dos atributos específicos dos elementos da amostra e os seus respectivos preços.
✓ A técnica de Inferência Estatística consiste em partir de uma amostra coletada em pesquisa de mercado, contendo elementos comparáveis, para deduzir uma expressão algébrica que traduza a variação do valor do imóvel na região.
MÉTODO DA CAPITALIZAÇÃO DA RENDA
“Identifica o valor do bem com base na capitalização presente da sua renda líquida prevista, considerando-se os cenários viáveis”. Esta metodologia se baseia na premissa de que as propriedades são adquiridas por seu potencial de geração de renda e as ferramentas fundamentais dessa técnica são:
✓ Renda Direta: analisa a relação entre a receita estabilizada de um ano e o valor de aquisição da propriedade, do ponto de vista do investidor. O valor é obtido pela capitalização da receita anual considerando uma taxa compatível com o mercado e o risco imobiliário.
✓ Fluxo de Caixa Descontado: o valor do imóvel é aferido através de um fluxo de caixa de receitas e despesas previstas no horizonte de análise, considerando contratos de locação vigentes e projeções de mercado, vacância e despesas associadas à sua operação e gestão. O valor de venda do imóvel ao término do fluxo (perpetuidade) é calculado pela capitalização de sua receita líquida e, posteriormente, todo o fluxo é trazido a valor presente com aplicação de taxa de desconto compatível com a percepção de risco, refletindo o valor de aquisição do imóvel, do ponto de vista do investidor.
DEFINIÇÃO DE VALOR DE MERCADO
O valor de mercado livre pode ser definido pelo valor que acreditamos ser razoável para realizar a venda ou locação da propriedade na data da avaliação, sem cláusulas restritivas e com pagamento à vista, admitindo-se:
✓ um proprietário disposto a efetuar a transação;
✓ que, previamente à data da avaliação, tivesse havido um período razoável de tempo para realização do marketing apropriado, a fim de estabelecer um acordo sobre o preço e demais condições envolvidas para a efetiva conclusão da transação;
✓ que as condições de mercado, os níveis de valores e outras circunstâncias não tenham sofrido modificações entre a data da assinatura do contrato de compra e venda ou de locação previamente assumida e da efetiva conclusão da transação, ou seja, data da avaliação, e
✓ não considerando a possibilidade de uma oferta adicional, por parte de um comprador com “especial” interesse na propriedade em questão.
DEFINIÇÃO DE VALOR JUSTO
De acordo com normas IVS, (§G1.) “Valor justo é o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação regular entre participantes do mercado na data da medição.” Cita ainda, no §43, como exemplo de valor justo, (a) a determinação do preço que seria justo para participação societária em um negócio, não cotado em bolsa, onde as participações de duas partes específicas possam significar que o preço que é justo entre elas é diferente do preço que seria obtido no mercado; (b) determinação do preço que seria justo entre um arrendador e um arrendatário tanto uma transferência permanente o ativo arrendado ou cancelamento do passivo do arrendamento.
METODOLOGIA APLICADA
Os preços praticados para venda de imóveis comerciais, industriais e logísticos estão diretamente relacionados aos contratos de locação vigentes em cada imóvel, já que as transações são realizadas entre investidores, que visam a rentabilidade do imóvel. A precificação dos valores é intrinsicamente ligada ao valor de locação dos contratos vigentes, bem como ao prazo de contrato e outras condições de mercado. Locações fechadas em períodos de crise, com valores abaixo de mercado, tendem a compor um preço mais baixo para venda. Ao contrário, locações estabelecidas em períodos de boom imobiliário, tendem a supervalorizar os valores de venda dos imóveis.
Conforme observado pelo Engº Hélio R. de Caires, no livro Engenharia de Avaliações – volume 2, IBAPE/SP 2014, “o método comparativo atende bem a uniformidades, e não a singularidades”. No mercado imobiliário de imóveis comerciais, industriais e logísticos há particularidades que devem ser consideradas na precificação do imóvel, principalmente no que diz respeito ao valor de locação e condições de contrato praticados em cada imóvel, já que o valor deriva dos benefícios futuros produzidos por um determinado bem.
Diante do exposto, o melhor método para obtenção do valor justo para venda é o Método da Capitalização de Renda através do Fluxo de Caixa Descontado, pois trata-se de um imóvel que gera renda através da locação dos espaços.
Este método alcança o valor presente líquido do imóvel através do fluxo de caixa descontado, tendo como base de receita a locação do empreendimento no período de 10 anos, extraindo-se as despesas operacionais incorridas sobre ele, também em períodos de vacância, e sua venda no final do período de análise.
Trata-se do método mais indicado para avaliação dos denominados Empreendimentos de Base
EB BRAZIL
Imobiliária, ou seja, que geram renda para possíveis investidores baseada na exploração do imóvel, cujo valor advém de seu desempenho operacional.
O item 7.4 da NBR 14653-Parte 4: 2002, determina que a identificação do valor do empreendimento e a escolha da metodologia deve ser feita de acordo com a finalidade da avaliação, conforme tabela reproduzida abaixo:
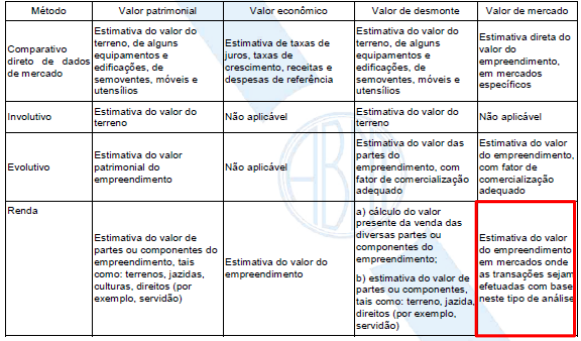
O Método Comparativo Direto de Dados de Mercado foi utilizado para obtenção do valor de locação, porém não é o método que melhor atribui o valor justo para venda deste tipo de empreendimento, pois seu valor está intrinsicamente associado ao desempenho operacional.
7. CÁLCULO DO VALOR DO IMÓVEL
7.1. VALOR DE MERCADO DE LOCAÇÃO - MÉTODO COMPARATIVO
Foi realizada pesquisa de mercado contemporânea à data base da avaliação com o objetivo de obter amostragem representativa de imóveis de características semelhantes na área de influência, visando a explicar o comportamento do mercado da região.
O nível de influência dos fatores utilizados foi baseado em estudos consagrados publicados e estão mencionados a seguir:
Fator oferta
A aplicação deste fator considera a margem de desconto em uma negociação de mercado.
Fator localização
Item de influência significativa no valor de um imóvel, ponderado não em simples distância medida em metros ou quilômetros e sim na proximidade de polos atrativos e/ou ocorrência de fator relevante. Foram ponderados por meio de dados publicados, como índice fiscal ou planta genérica de valores do município, ou em entrevistas com profissionais do mercado imobiliário.
Fator padrão
Considera a valorização ou desvalorização de preço de um imóvel em função do padrão construtivo de suas construções e benfeitorias. Utilizamos como base o estudo “Valores De Edificações De Imóveis Urbanos – 2017 (VEIU)” e o estudo “Índices de Unidades Padronizadas - 2019 (IUP)”, elaborados pelo IBAPE/SP - Instituto Brasileiro de Avaliações e Perícias de Engenharia de São Paulo, que permite a comparação de edificações de padrões distintos, na aplicação do Método Comparativo Direto de Dados de Mercado.
| PADRÃO CONSTRUTIVO | INTER | VALO DE VA | LORES |
|---|---|---|---|
| Classificação | Min | Med | Max |
| Escritório Econômico | 2,081 | 2,313 | 2,544 |
| Escritório Simples sem elevador | 3,378 | 3,753 | 4,013 |
| Escritório Simples com elevador | 3,742 | 4,158 | 4,573 |
| Escritório Médio sem elevador | 4,014 | 4,33 | 4,763 |
| Escritório Médio com elevador | 4,745 | 5,273 | 5,767 |
| Escritório Superior sem elevador | 5,206 | 5,784 | 6,363 |
| Escritório Superior com elevador | 5,768 | 6,371 | 7,072 |
| Escritório Fino | 7,073 | 7,929 | 8,722 |
| Escritório Luxo | 9,935 | 10,376 |
ED
MD EINS WANÇER
Fator depreciação ( Idade x Estado de Conservação)
Considera a valorização ou desvalorização de preço de um imóvel em função de sua idade e estado de conservação, com base no critério de Ross Heidecke e IBAPE/SP.
Idade: As diferentes idades foram ponderadas por meio da relação entre os respectivos fatores indicados no critério consagrado de Ross-Heidecke, considerando a idade real ou estimada das construções e benfeitorias.
Estado de conservação: Considera estado aparente do imóvel e baseia-se no estudo de valores de edificações de imóveis urbanos, elaborado pelo IBAPE/SP (Instituto Brasileiro de Avaliações e Perícias de Engenharia de São Paulo). Foi estabelecido em razão das constatações em vistoria, das observações possíveis do estado aparente do sistema estrutural, de cobertura, hidráulico e elétrico, revestimentos, pesando seus custos para recuperação total, segundo a classificação do quadro a seguir:
| Estado da Edificação | Referência | Depreciação |
|---|---|---|
| Nova | A | 0% |
| Entre nova e regular | B | 0,32% |
| Regular | C | 2,52% |
| Entre regular e necessitando de reparos simples | D | 8,09% |
| Necessitando de reparos simples | E | 18,10% |
| Necessitando de reparos simples a importantes | F | 33,20% |
| Necessitando de reparos importantes | G | 52,60% |
| Necessitando de reparos importantes a edificação sem valor | H | 75,20% |
| Edificação sem valor | I | 100% |
Fator frentes múltiplas
Os fatores utilizados foram propostos em publicação do IBAPE/SP: 2011 - Normas para Avaliação de Imóveis Urbanos, demonstrados a seguir.
| Paradigma | Múltiplas frentes ou esquina |
|---|---|
| 1ª Zona Residencial Horizontal Popular | n |
| 2ª Zona Residencial Horizontal Médio | n |
| 3ª Zona Residencial Horizontal Alto | n |
| 4ª Zona Incorporações Padrão Popular | 10% |
| 5ª Zona Incorporações Padrão Médio | 10% |
| 6ª Zona Incorporações Padrão Alto | 5% |
| 7ª Zona Comercial Padrão Popular | 10% |
| 8ª Zona Comercial Padrão Médio | 10% |
| 9ª Zona Comercial Padrão Alto | 5% |
| 10ª Zona Industrial | n |
| 11ª Zona Galpões | n |
ED
MD EINS WANÇER
7.1.1. Valor de Mercado de Locação
ANÁLISE DOS VALORES OBTIDOS
Os valores de mercado indicados são resultado do tratamento dos dados coletados no mercado imobiliário local, conforme apresentado no Apêndice.
Toda a avaliação tem um intervalo de confiança mínimo e máximo. Neste caso, utilizamos o intervalo do campo de arbítrio, conforme apresentado a seguir:
| Valores | mínimo | médio | máximo |
|---|---|---|---|
| Valor Unitário (R$/m²) | 48,10 | 56,59 | 65,08 |
Devido às características físicas do imóvel e localização, adotamos o valor médio como valor de mercado de locação.
O valor do imóvel será dado pela seguinte expressão:
| V = Vu x A, onde: | |
|---|---|
| Vu = Valor Unitário Adotado | R$ 56,59 |
| A = Área Privativa Equivalente | 6.168,27 m² |
| V = Valor Total | R$ 349.062,57 |
| VALOR TOTAL ARREDONDADO | R$ 349.000,00 |
| A = Área Locável | 4.910,80 m² |
| Vu = Valor Unitário (R$/m² Área Locável) | R$ 71,08 |
ED
MD EINS WANÇER
7.2. VALOR JUSTO DE VENDA - MÉTODO DA RENDA (Fluxo de Caixa Descontado)
O avaliando teve seu Valor Justo para Venda apurado pelo Método da Renda, onde o valor do imóvel é obtido com base na capitalização presente da sua renda líquida, real ou prevista, tendo como aspectos fundamentais, a determinação do período de capitalização e a taxa de desconto a ser utilizada. A taxa de desconto é estimada em função das oportunidades de investimentos alternativos existentes no mercado de capitais e, também, dos riscos do negócio.
Para determinação do valor de venda do imóvel elaboramos fluxos de caixa, simulando seu desempenho, e levando em conta as principais premissas de mercado e contratos de locação vigentes:
| Imóvel | Nome do Locatário | Data de Início de Contrato | Data de Término de Contrato | Valor da Locação Atual (R$) | Valor Unitário (R$/m²) |
|---|---|---|---|---|---|
| Loja - BTS | Telhanorte | 10/05/18 | 10/07/33 | 359.606,26 | 73,23 |
As principais premissas de mercado são descritas a seguir:
Valor Justo de Venda: resultante do fluxo de caixa gerado pelas receitas e despesas do ciclo operacional, valor residual ao término do período de análise e custo de oportunidade e taxa de risco definidos para o cenário analisado.
Valor de locação contrato vigente: os valores vigentes estão indicados no quadro anterior.
Valor de locação para novos contratos e imóveis vagos: R$71,08/m², de acordo com o Método Comparativo Direto descrito no Apêndice.
Revisional: conforme contrato de locação, as partes não têm direito a revisional para valor de mercado.
Período de análise: 120 meses.
Período do contrato: contratos vigentes obedecerão aos prazos correntes e novos contratos terão prazo de 60 meses.
Período de Absorção / Vacância inicial: este item não foi aplicado, pois o imóvel encontra-se ocupado.
Vacância após 1º contrato: consideramos que os locatários atuais permanecerão no imóvel ao longo de todo período da análise.
Carência inicial: este item não é aplicado, pois há contrato vigente.
Carência após 1º contrato: consideramos que os locatários atuais permanecerão no imóvel ao longo de todo período da análise, portanto, este item não é aplicado.
Descontos: Não recebemos informações sobre descontos.
Valorização / Crescimento do valor de locação: considerando que valores de locação se apresentam reprimidos em função da atual conjuntura econômica, adotamos uma valorização de 1% ao ano sobre valor de mercado a partir do 3º ano do fluxo.
Vacância Constante: para o período de análise não foi considerada taxa de vacância constante.
Perpetuidade (Valor Residual do Imóvel): calculada sobre a renda potencial após 10º ano.
Comissão de locação: considerado 1 mês de locação.
Comissão de venda: considerado 3% sobre o valor de venda do imóvel.
Condomínio: R$ 9,31/m², considerado apenas em meses de vacância (conforme média praticada no imóvel).
IPTU: R$ 6,05/m², considerado apenas em meses de vacância (valor adotado conforme média de mercado).
Inadimplência Constante: não considerada.
Fundo de Reposição de Ativo (FRA): devido à idade da construção, estimamos 1% sobre receita (em meses de receita positiva).
Gestão de Contratos: considerado 0,5% sobre receita.
Taxa de Capitalização e Taxa de Desconto: considerando cenário em moeda forte (sem inflação), adotamos taxa de desconto de 8,75 a.a., composta por NTNB e risco do negócio, e taxa de capitalização (cap rate) de 8,50% a.a.
Inflação: não considerada.
Resultados
Sendo assim, o valor de venda com base em sua renda, em números redondos, é de:
VALOR JUSTO (Renda – Fluxo de Caixa) R$ 50.900.000,00 Cinquenta Milhões, Novecentos Mil Reais PARA VENDA
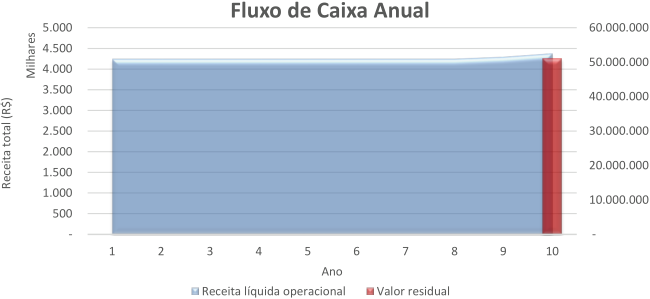
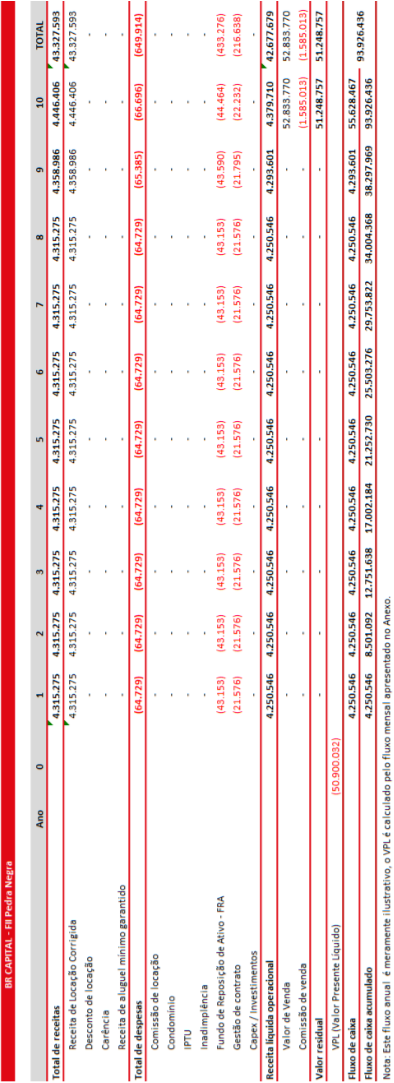
O Fluxo de Caixa anual detalhado encontra-se a seguir:
EB sinsma GER
ala sa JISGRE) E E)|E
EERA E E RRs4 ONE[EmaE é|ã
L
DEE é *º Ida | &
ga e ala) lol
AR deptE] Sa JejEGje)So ls) [8als
HE z So asia) fas
|EE! E sa Bla BIN aja
4 ER E = So sig anja
E o IN
vlwMc (RR a
& 7] 22 8, dá
olsig33mn £É BEEsa já EEIH5
DESã32qERRREêE BEETE Bd.Já IhiláHEEE
8
SISE ER É h
jaja En JB. GlÉ
32 E sa tê IE
SIEaja Eê RRERC“o ElsE RR ÉDEaê
lê
DE3|3ERR E E EE
PEER33en 2] si2g |lá É5EE
SIE - o gjê
E133 El ER E2]ê BGEdB. iláE
go É
33 .a ER |gE E HEHEI
lalaNh lã ERR: ER
elal É
SIE daqo |g HER
alalaEFE clã2 Co gaENEEEETê RD RREEEajasEE
E 2 o 'Z dl3/3) 5
ê
HE Ê EE E alas
Pr
8
o alla
2 o
:
z g «
Ê :
g E : ;
É Ss dl, E BRA RE E
ã Se E lg teias ARE
E gs: a é siEcdes il;
58 also sil dus a il
Gs 2%ÉS a |a8lglsê5 ESiEos las dalslalilá
g8 2 o Sig ER ECÇE
FEBREguêoêajéBsdysdsêLRIRRRsitios EE :; 5E déaii:HNEEERE
Este relatório 24_41500_5_Rev01 substitui e invalida versões anteriores. 33
EB BRAZIL
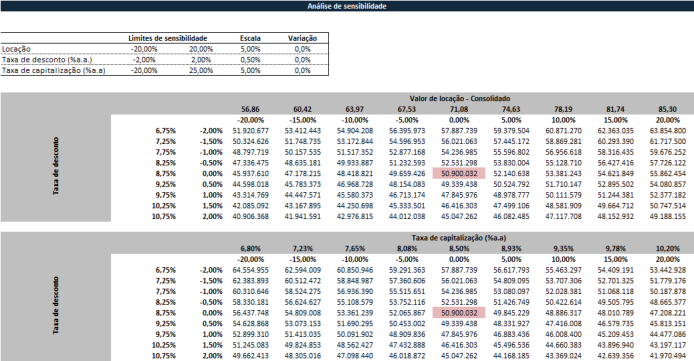
7.3. ANÁLISE DE SENSIBILIDADE
A seguir apresentamos uma análise de sensibilidade onde provocamos flutuações no cenário referencial para análise de impactos nos indicadores, com análise do efeito de flutuação em duas variáveis:
ED
MD EINS WANÇER
8. CONCLUSÃO DA AVALIAÇÃO
De acordo com nossas análises e premissas aqui apresentadas, concluímos os seguintes valores do imóvel em referência:
CONCLUSÃO DE VALOR – PARCELA FII = 50,1075%
VALOR JUSTO (Renda – Fluxo de R$ 25.505.000,00 Vinte E Cinco Milhões, Quinhentos E Cinco Mil Reais PARA VENDA Caixa)
Binswanger Brazil CREA: 494866
ISABELA DORA COSTA Assinado de forma digital por ISABELA DORA COSTA MONASTERSKY:14400445895 MONASTERSKY:14400445895 Dados: 2025.01.08 17:35:30 -03'00' Isabela Dora Costa Monastersky - MRICS Diretora de Consultoria e Avaliações CREA: 506.007.193-1
ED
MD EINS WANÇER
APÊNDICE A – MÉTODO COMPARATIVO – LOCAÇÃO
Pesquisa
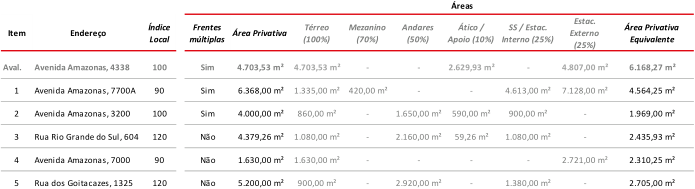
Construções
Contato
| Item | Idade Estimada | Vida Útil | EC Estado de conservação | Padrão (IBAPE) | Imobiliária | Contato | Telefone |
|---|---|---|---|---|---|---|---|
| Aval. | 5 anos | 80 anos | b - entre novo e regular | galpão superior | - | - | - |
| 1 | 15 anos | 80 anos | c - regular | galpão superior | Pietra Imóveis | Roberto | (31) 9828-79490 |
| 2 | 15 anos | 80 anos | c - regular | galpão médio | Vilela Imóveis | Rafael | (31) 99968-3070 |
| 3 | 30 anos | 80 anos | c - regular | galpão superior | Anuar Donato | Tatiana | (31) 3280-8000 |
| 4 | 25 anos | 80 anos | d - entre regular e reparos simples | galpão superior | Pietra Imóveis | Roberto | (31) 9828-79490 |
| 5 | 5 anos | 80 anos | b - entre novo e regular | galpão superior | Bhering Corretora | Angelo | (31) 98837-8345 |
Cálculo
| Valores | Homogeneiza | ção (Fatores) | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Item | Área Privativa Equivalente | Total | Fator oferta | Unitário com fator oferta | Localização | Padrão | Depreciação | Frentes múltiplas | Fator final | Unitário Homogeneizado |
| Aval. | - | - | - | - | OK | OK | OK | OK | ||
| 1 | 4.564,25 m² | R$ 210.000,00 | 0,90 | R$ 41,41/m² | 1,022 | 1,000 | 1,070 | 1,000 | 1,092 | R$ 45,22/m² |
| 2 | 1.969,00 m² | R$ 79.000,00 | 0,90 | R$ 36,11/m² | 1,000 | 1,103 | 1,070 | 1,000 | 1,173 | R$ 42,34/m² |
| 3 | 2.435,93 m² | R$ 135.000,00 | 0,90 | R$ 49,88/m² | 0,967 | 1,000 | 1,197 | 1,100 | 1,264 | R$ 63,05/m² |
| 4 | 2.310,25 m² | R$ 120.000,00 | 0,90 | R$ 46,75/m² | 1,022 | 1,000 | 1,190 | 1,100 | 1,312 | R$ 61,35/m² |
| 5 | 2.705,00 m² | R$ 200.000,00 | 0,90 | R$ 66,54/m² | 0,967 | 1,000 | 1,000 | 1,100 | 1,067 | R$ 70,98/m² |
Homogeneização (Fatores)
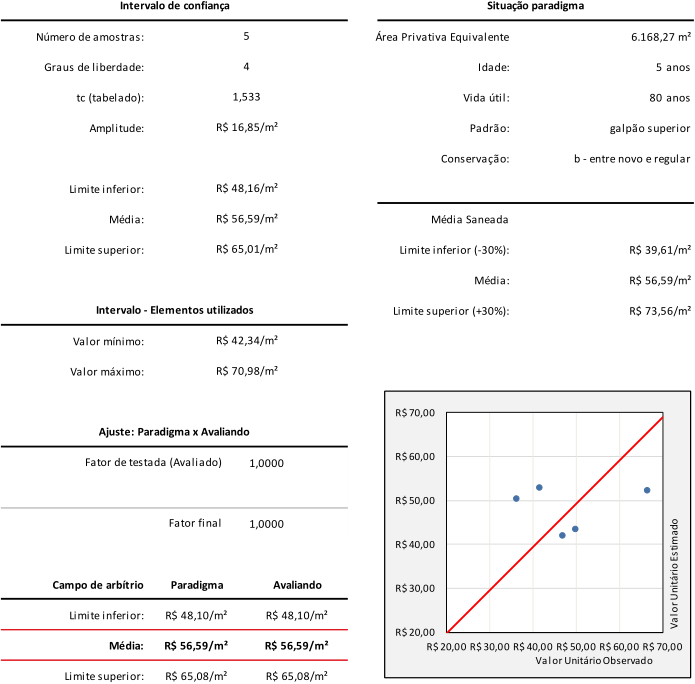
Intervalo de confiança Situação paradigma
Número de amostras: 5 Área Privativa Equivalente 6.168,27 m²
Graus de liberdade: 4 Idade: 5 anos
tc (tabelado): 1,533 Vida útil: 80 anos
Amplitude: R$ 16,85/m² Padrão: galpão superior
Conservação: b - entre novo e regular
Limite inferior: R$ 48,16/m²
Média: R$ 56,59/m² Média Saneada
Limite superior: R$ 65,01/m² Limite inferior (-30%): R$ 39,61/m²
Média: R$ 56,59/m²
Intervalo - Elementos utilizados Limite superior (+30%): R$ 73,56/m²
Valor mínimo: R$ 42,34/m²
Valor máximo: R$ 70,98/m²
R$ 70,00
Ajuste: Paradigma x Avaliando
R$ 60,00
Fator de testada (Avaliado) 1,0000
R$ 50,00
Fator final 1,0000
R$ 40,00
Campo de arbítrio Paradigma Avaliando R$ 30,00
Limite inferior: R$ 48,10/m² R$ 48,10/m²
R$ 20,00
Média: R$ 56,59/m² R$ 56,59/m² R$ 20,00 R$ 30,00 R$ 40,00 R$ 50,00 R$ 60,00 R$ 70,00
Valor Unitário Observado
Limite superior: R$ 65,08/m² R$ 65,08/m²
Valor Unitário Estimado
ED
MD EINS WANÇER
Especificação da Avaliação
/>
ABNT NBR 14653 -2 (Imóveis Urbanos)
Tabela 3 - Grau de fundamentação no caso de utilização do tratamento por fatores
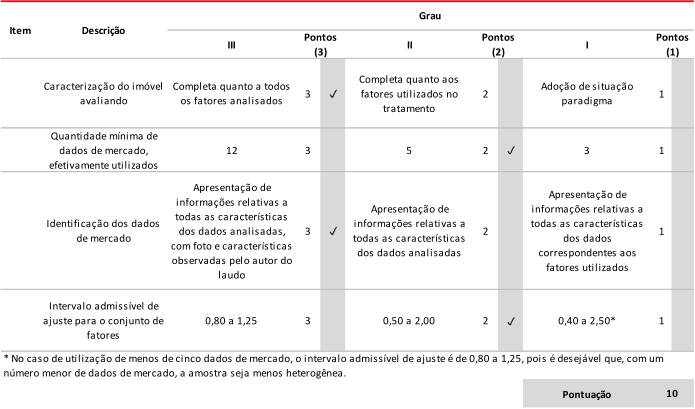
Tabela 4 - Enquadramento do laudo segundo seu grau de fundamentação no caso de utilização de tratamento por fatores
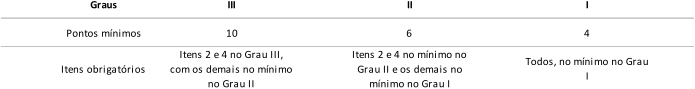
Tabela 5 - Grau de precisão nos casos de utilização de modelos de regressão linear ou do tratamento por fatores
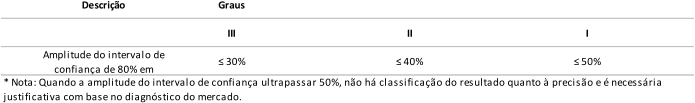
| Grau II GRAU DE FUNDAMENTAÇÃO: | GRAU DE PRECISÃO: | Grau III |
|---|---|---|
HH BINSWANGERBRAZIL
Elementos Comparativos
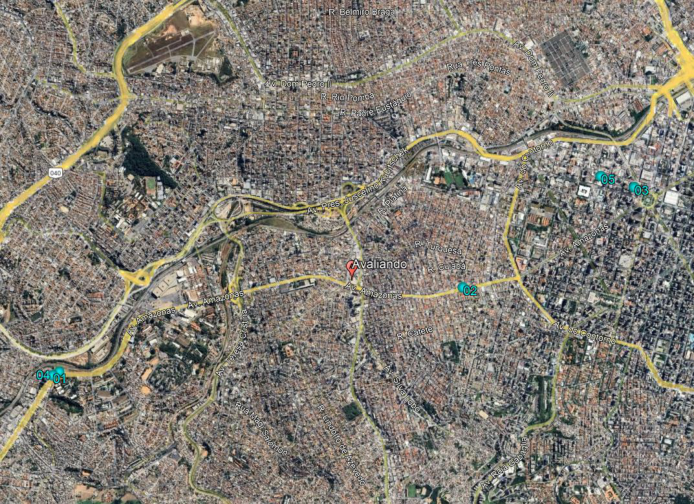
R Po SE E ZE DESIDES E asdeeito SAS gg E a a
PE Rega ARES DID Mr as RESEO EAR ED A
» RATO A a A Rei Sp sr gn SS NOR Cr ORAR
Mapa de Localização
Elemento 1
Elemento 2
Elemento 3
/>
APÊNDICE B – FLUXO DE CAIXA – MÉTODO DA RENDA
| Total VPL Ano Mês Período | 31-out-24 % ocupação | Valor unt base | Fator de crescimento | Valor unt corrigido | 43.327.593 29.186.972 Receita de Locação Desco loc Receita | 0 0 52.833.770 96.161.363 0 0 22.835.943 52.022.915 nto de ação Carência Venda Total de receitas Comi loc TELHANORTE | 0 -1.585.013 0 -685.078 ssão de ação Comissão de venda | 0 0 0 0 0 0 Condomínio IPTU Inadimplência Despesas | -433.276 -291.870 FRA | -216.638 -145.935 Gestão de contrato | -2.234.9 -1.122.8 Total de despesas | 27 93.926.436 83 50.900.032 Total Operacional |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| nov-24 0 dez-24 1 -25 2 | 100% 100% 100% | 0,00 73,23 7323 | 1,00 1,00 100 | 0,00 73,23 7323 | Corrigida 0 359.606 359606 | 0 0 0 0 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | 0 -3.596 -3596 | 0 -1.798 -1798 | 0 -5.394 -5394 | 0 354.212 354212 |
| jan fev-25 3 | 100% | , 73,23 | , 1,00 | , 73,23 | . 359.606 | . 0 0 0 359.606 | 0 0 | 0 0 0 | . -3.596 | . -1.798 | . -5.394 | . 354.212 |
| mar-25 4 abr-25 5 i25 6 | 100% 100% 100% | 73,23 73,23 7323 | 1,00 1,00 100 | 73,23 73,23 7323 | 359.606 359.606 359606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 3596 | -1.798 -1.798 1798 | -5.394 -5.394 5394 | 354.212 354.212 354212 |
| ma- jun-25 7 jul-25 8 | 100% 100% | , 73,23 73,23 | , 1,00 1,00 | , 73,23 73,23 | . 359.606 359.606 | . 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 | 0 0 0 0 0 0 | -. -3.596 -3.596 | -. -1.798 -1.798 | -. -5.394 -5.394 | . 354.212 354.212 |
| ago-25 9 t25 10 | 100% 100% | 73,23 7323 | 1,00 100 | 73,23 7323 | 359.606 359606 | 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 3596 | -1.798 1798 | -5.394 5394 | 354.212 354212 |
| se- out-25 11 | 100% | , 73,23 | , 1,00 | , 73,23 | . 359.606 | . 0 0 0 359.606 | 0 0 | 0 0 0 | -. -3.596 | -. -1.798 | -. -5.394 | . 354.212 |
| nov-25 12 dez-25 13 26 14 | 100% 100% 100% | 73,23 73,23 323 | 1,00 1,00 100 | 73,23 73,23 323 | 359.606 359.606 39606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 39606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 396 | -1.798 -1.798 198 | -5.394 -5.394 394 | 354.212 354.212 34212 |
| jan- fev-26 15 | 100% | 7, 73,23 | , 1,00 | 7, 73,23 | 5. 359.606 | 5. 0 0 0 359.606 | 0 0 | 0 0 0 | -.5 -3.596 | -.7 -1.798 | -5. -5.394 | 5. 354.212 |
| mar-26 16 abr-26 17 i26 18 | 100% 100% 100% | 73,23 73,23 323 | 1,00 1,00 100 | 73,23 73,23 323 | 359.606 359.606 39606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 39606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 396 | -1.798 -1.798 198 | -5.394 -5.394 394 | 354.212 354.212 34212 |
| ma- jun-26 19 | 100% | 7, 73,23 | , 1,00 | 7, 73,23 | 5. 359.606 | 5. 0 0 0 359.606 | 0 0 | 0 0 0 | -.5 -3.596 | -.7 -1.798 | -5. -5.394 | 5. 354.212 |
| jul-26 20 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| ago-26 21 set-26 22 out-26 23 | 100% 100% 100% | 73,23 73,23 73,23 | 1,00 1,00 1,00 | 73,23 73,23 73,23 | 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 | 354.212 354.212 354.212 |
| nov-26 24 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| dez-26 25 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| jan-27 26 fev-27 27 mar-27 28 abr-27 29 | 100% 100% 100% 100% | 73,23 73,23 73,23 73,23 | 1,00 1,00 1,00 1,00 | 73,23 73,23 73,23 73,23 | 359.606 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 -5.394 | 354.212 354.212 354.212 354.212 |
| mai-27 30 jun-27 31 | 100% 100% | 73,23 73,23 | 1,00 1,00 | 73,23 73,23 | 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3.596 | -1.798 -1.798 | -5.394 -5.394 | 354.212 354.212 |
| jul-27 32 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| ago-27 33 set-27 34 out-27 35 | 100% 100% 100% | 73,23 73,23 73,23 | 1,00 1,00 1,00 | 73,23 73,23 73,23 | 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 | 354.212 354.212 354.212 |
| nov-27 36 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| dez-27 37 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| jan-28 38 fev-28 39 | 100% 100% | 73,23 73,23 | 1,00 1,00 | 73,23 73,23 | 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3.596 | -1.798 -1.798 | -5.394 -5.394 | 354.212 354.212 |
| mar-28 40 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| abr-28 41 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| mai-28 42 jun-28 43 | 100% 100% | 73,23 73,23 | 1,00 1,00 | 73,23 73,23 | 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3.596 | -1.798 -1.798 | -5.394 -5.394 | 354.212 354.212 |
| jul-28 44 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| ago-28 45 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| set-28 46 out-28 47 | 100% 100% | 73,23 73,23 | 1,00 1,00 | 73,23 73,23 | 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3.596 | -1.798 -1.798 | -5.394 -5.394 | 354.212 354.212 |
| nov-28 48 dez-28 49 | 100% 100% | 73,23 73,23 | 1,00 1,00 | 73,23 73,23 | 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3.596 | -1.798 -1.798 | -5.394 -5.394 | 354.212 354.212 |
| jan-29 50 fev-29 51 | 100% 100% | 73,23 7323 | 1,00 100 | 73,23 7323 | 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3.596 | -1.798 -1.798 | -5.394 -5.394 | 354.212 354.212 |
| mar-29 52 | 100% | , 73,23 | , 1,00 | , 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| abr-29 53 mai-29 54 jun-29 55 jul-29 56 | 100% 100% 100% 100% | 73,23 73,23 73,23 73,23 | 1,00 1,00 1,00 1,00 | 73,23 73,23 73,23 73,23 | 359.606 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 -5.394 | 354.212 354.212 354.212 354.212 |
| ago-29 57 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| set-29 58 out-29 59 | 100% 100% | 73,23 7323 | 1,00 100 | 73,23 7323 | 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3.596 | -1.798 -1.798 | -5.394 -5.394 | 354.212 354.212 |
| nov-29 60 | 100% | , 73,23 | , 1,00 | , 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| dez-29 61 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| jan-30 62 fev-30 63 mar-30 64 | 100% 100% 100% | 73,23 73,23 73,23 | 1,00 1,00 1,00 | 73,23 73,23 73,23 | 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 | 354.212 354.212 354.212 |
| abr-30 65 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| mai-30 66 jun-30 67 jul-30 68 | 100% 100% 100% | 73,23 73,23 73,23 | 1,00 1,00 1,00 | 73,23 73,23 73,23 | 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 | 354.212 354.212 354.212 |
| ago-30 69 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| set-30 70 out-30 71 nov-30 72 | 100% 100% 100% | 73,23 73,23 73,23 | 1,00 1,00 1,00 | 73,23 73,23 73,23 | 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 | 354.212 354.212 354.212 |
| dez-30 73 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| jan-31 74 fev-31 75 | 100% 100% | 73,23 7323 | 1,00 100 | 73,23 7323 | 359.606 359606 | 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3596 | -1.798 -1798 | -5.394 -5394 | 354.212 354212 |
| mar-31 76 | 100% | , 73,23 | , 1,00 | , 73,23 | . 359.606 | . 0 0 0 359.606 | 0 0 | 0 0 0 | . -3.596 | . -1.798 | . -5.394 | . 354.212 |
| abr-31 77 mai-31 78 jun-31 79 | 100% 100% 100% | 73,23 73,23 7323 | 1,00 1,00 100 | 73,23 73,23 7323 | 359.606 359.606 359606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3596 | -1.798 -1.798 -1798 | -5.394 -5.394 -5394 | 354.212 354.212 354212 |
| jul-31 80 | 100% | , 73,23 | , 1,00 | , 73,23 | . 359.606 | . 0 0 0 359.606 | 0 0 | 0 0 0 | . -3.596 | . -1.798 | . -5.394 | . 354.212 |
| ago-31 81 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| set-31 82 out-31 83 nov-31 84 | 100% 100% 100% | 73,23 73,23 73,23 | 1,00 1,00 1,00 | 73,23 73,23 73,23 | 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 | 354.212 354.212 354.212 |
| dez-31 85 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| jan-32 86 fev-32 87 mar-32 88 | 100% 100% 100% | 73,23 73,23 73,23 | 1,00 1,00 1,00 | 73,23 73,23 73,23 | 359.606 359.606 359.606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359.606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3.596 | -1.798 -1.798 -1.798 | -5.394 -5.394 -5.394 | 354.212 354.212 354.212 |
| abr-32 89 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| mai-32 90 jun-32 91 | 100% 100% | 73,23 7323 | 1,00 100 | 73,23 7323 | 359.606 359606 | 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3596 | -1.798 -1798 | -5.394 -5394 | 354.212 354212 |
| jul-32 92 | 100% | , 73,23 | , 1,00 | , 73,23 | . 359.606 | . 0 0 0 359.606 | 0 0 | 0 0 0 | . -3.596 | . -1.798 | . -5.394 | . 354.212 |
| ago-32 93 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| set-32 94 out-32 95 | 100% 100% | 73,23 7323 | 1,00 100 | 73,23 7323 | 359.606 359606 | 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3596 | -1.798 -1798 | -5.394 -5394 | 354.212 354212 |
| nov-32 96 | 100% | , 73,23 | , 1,00 | , 73,23 | . 359.606 | . 0 0 0 359.606 | 0 0 | 0 0 0 | . -3.596 | . -1.798 | . -5.394 | . 354.212 |
| dez-32 97 jan-33 98 fev-33 99 | 100% 100% 100% | 73,23 73,23 7323 | 1,00 1,00 100 | 73,23 73,23 7323 | 359.606 359.606 359606 | 0 0 0 359.606 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -3.596 -3.596 -3596 | -1.798 -1.798 -1798 | -5.394 -5.394 -5394 | 354.212 354.212 354212 |
| mar-33 100 | 100% | , 73,23 | , 1,00 | , 73,23 | . 359.606 | . 0 0 0 359.606 | 0 0 | 0 0 0 | . -3.596 | . -1.798 | . -5.394 | . 354.212 |
| abr-33 101 | 100% | 73,23 | 1,00 | 73,23 | 359.606 | 0 0 0 359.606 | 0 0 | 0 0 0 | -3.596 | -1.798 | -5.394 | 354.212 |
| mai-33 102 jun-33 103 | 100% 100% | 73,23 7323 | 1,00 100 | 73,23 7323 | 359.606 359606 | 0 0 0 359.606 0 0 0 359606 | 0 0 0 0 | 0 0 0 0 0 0 | -3.596 -3596 | -1.798 -1798 | -5.394 -5394 | 354.212 354212 |
| jul-33 104 ago-33 105 | 100% 100% | , 73,23 71,08 | , 1,00 1,06 | , 73,23 75,45 | . 359.606 370.534 | . 0 0 0 359.606 0 0 0 370.534 | 0 0 0 0 | 0 0 0 0 0 0 | . -3.596 -3.705 | . -1.798 -1.853 | . -5.394 -5.558 | . 354.212 364.976 |
| set-33 106 out-33 107 | 100% 100% | 71,08 7108 | 1,06 106 | 75,45 7545 | 370.534 370534 | 0 0 0 370.534 0 0 0 370534 | 0 0 0 0 | 0 0 0 0 0 0 | -3.705 -3705 | -1.853 -1853 | -5.558 -5558 | 364.976 364976 |
| nov-33 108 | 100% | , 71,08 | , 1,06 | , 75,45 | . 370.534 | . 0 0 0 370.534 | 0 0 | 0 0 0 | . -3.705 | . -1.853 | . -5.558 | . 364.976 |
| dez-33 109 | 100% | 71,08 | 1,06 | 75,45 | 370.534 | 0 0 0 370.534 | 0 0 | 0 0 0 | -3.705 | -1.853 | -5.558 | 364.976 |
| jan-34 110 f-34 111 | 100% 100% | 71,08 7108 | 1,06 106 | 75,45 7545 | 370.534 370534 | 0 0 0 370.534 0 0 0 370534 | 0 0 0 0 | 0 0 0 0 0 0 | -3.705 -3705 | -1.853 -1853 | -5.558 -5558 | 364.976 364976 |
| ev mar-34 112 | 100% | , 71,08 | , 1,06 | , 75,45 | . 370.534 | . 0 0 0 370.534 | 0 0 | 0 0 0 | . -3.705 | . -1.853 | . -5.558 | . 364.976 |
| abr-34 113 | 100% | 71,08 | 1,06 | 75,45 | 370.534 | 0 0 0 370.534 | 0 0 | 0 0 0 | -3.705 | -1.853 | -5.558 | 364.976 |
| mai-34 114 34 115 | 100% 100% | 71,08 7108 | 1,06 106 | 75,45 7545 | 370.534 370534 | 0 0 0 370.534 0 0 0 370534 | 0 0 0 0 | 0 0 0 0 0 0 | -3.705 3705 | -1.853 1853 | -5.558 5558 | 364.976 364976 |
| jun- jul-34 116 ago-34 117 set-34 118 | 100% 100% 100% | , 71,08 71,08 71,08 | , 1,06 1,06 1,06 | , 75,45 75,45 75,45 | . 370.534 370.534 370.534 | . 0 0 0 370.534 0 0 0 370.534 0 0 0 370.534 | 0 0 0 0 0 0 | 0 0 0 0 0 0 0 0 0 | -. -3.705 -3.705 -3.705 | -. -1.853 -1.853 -1.853 | -. -5.558 -5.558 -5.558 | . 364.976 364.976 364.976 |
| out-34 119 nov-34 120 | 100% 100% | 71,08 71,08 | 1,06 1,06 | 75,45 75,45 | 370.534 370.534 | 0 0 0 370.534 0 0 52.833.770 53.204.304 | 0 0 0 -1.585.013 | 0 0 0 0 0 0 | -3.705 -3.705 | -1.853 -1.853 | -5.558 -1.590.571 | 364.976 51.613.733 |
Especificação da Avaliação
ABNT NBR 14653 -4 (Empreendimentos)
GRAU DE FUNDAMENTAÇÃO - Fluxo de Caixa Descontado (FCD)
Tabela 4 - Identificação de valor e indicadores de viabilidade
| Item | Atividade | Para identificação de valor | |||||
|---|---|---|---|---|---|---|---|
| Grau III | Grau II | Grau I | |||||
| 1 | Análise operacional do empreendimento | Ampla, com os elementos operacionais devidamente explicitados 3 | | Simplificada, com base nos indicadores operacionais | Sintética, com a apresentação dos indicadores básicos operacionais | ||
| 2 | Análise das séries históricas do empreendimento | Com base em análise do processo estocástico para as variáveis-chave, em um período mínimo de 36 meses | Com base em análise determinística para um prazo mínimo de 24 meses | Com base em análise quantitativa para um prazo mínimo de 12 meses | 1 | | |
| 3 | Análise setorial e diagnóstico de mercado | De estrutura, conjuntura, tendências e conduta | Da conjuntura | Sintética da conjuntura | 1 | | |
| 4 | Taxas de desconto | Fundamentada | Justificada | Arbitrada | 1 | | |
| Determinístico | |||||||
| 5 | Escolha do Modelo | Probabilístico | associado aos cenários | Determinístico | |||
| 6 | Estrutura básica do fluxo de caixa | Completa 3 | | Simplificada | Rendas Líquidas | ||
| 7 | Cenários fundamentados | Mínimo de 5 | Mínimo de 3 | Mínimo de 1 | 1 | | |
| 8 | Análise de sensibilidade | Simulações com apresentação do comportamento gráfico | Simulação com identificação de elasticidade por variável | Simulação única com variação em torno de 10% | |||
| 9 | Análise de risco | Risco fundamentado | Riscojustificado | Risco arbitrado | 1 | | |
| Pontuação | 11 |
GRAU DE FUNDAMENTAÇÃO (Para identificação de valor): Grau I
Tabela 5 - Enquadramento do laudo segundo seu grau de fundamentação
| Para | identificação de valor | ||
|---|---|---|---|
| Graus | III | II | I |
| Pontos mínimos | 22 | 13 | 7 |
| Máximo de 3 itens em | |||
| Restrições | graus inferiores, admitindo-se no máximo um item no | Máximo de 4 itens em graus inferiores ou não atendidos | Mínimo de 7 itens atendidos |
| Grau I |
APÊNDICE C – EXPERIÊNCIA EMPRESA E RESPONSÁVEIS
ED
EB BINSWANGER
A Binswanger é uma organização internacional de consultoria imobiliária com mais de 80 anos de tradição. Criada nos Estados Unidos em 1931, a companhia assiste a clientes corporativos em mais de 100 países, nos cinco continentes.
Durante os anos 1990, a consultoria iniciou um programa de expansão internacional, formando alianças estratégicas com organizações imobiliárias em todo o mundo, período em que se estabeleceu também no Brasil, maior mercado imobiliário da América Latina.
Fundada em 1997, a Binswanger Brazil nasceu como escritório regional da rede, e em pouco mais de duas décadas se consolidou como uma das principais fornecedoras de serviços imobiliários para o mercado corporativo brasileiro.
Com sede em São Paulo, a companhia conta atualmente com uma das melhores estruturas imobiliárias em operação no país e oferece assistência de alcance global para todo o território nacional em um balcão único para clientes em diversos setores da economia.
Mais do que atender às necessidades de clientes, a Binswanger Brazil oferece linha completa de soluções imobiliárias e projetos personalizados para atender a todas as etapas dos processos imobiliários de seus parceiros de negócio.
Isabela Monastersky (MRICS) - Diretora Técnica
Há mais de 20 anos no mercado imobiliário, Isabela possui ampla experiência nas áreas de avaliação, consultoria e transações imobiliárias. Nesse período, exerceu funções de liderança em empresas como Colliers, Newmark Knight Frank e Dworking. Possui MBA em Real Estate (USP-2010), e pós-graduação em Perícias de Engenharia e Avaliações (FAAP-1998), e ocupa - desde 2018 - a Diretoria de Consultoria e Avaliação, onde analisa portfólios imobiliários de grandes incorporadores, fundos imobiliários e de pensão e investidores.
ED
MD EINS WANÇER
ANEXO – DOCUMENTAÇÃO DO IMÓVEL
Em razão do tamanho dos arquivos, deixamos de incluir os anexos neste laudo. Os documentos utilizados nesta avaliação encontram-se em nossa base de dados para o caso de necessidade de consulta.