Relatório Gerencial GRUL11 de setembro de 2026
Relatório Gerencial do Icatu Vanguarda Gru Logístico (GRUL11), fundo imobiliário de logística, referente a setembro de 2026, com entrega no FundosNet (B3) em 08/10/2026. No pregão de 03/11/2026, a cota do GRUL11 fechou a R$ 7,81, com P/VP de 0,80 (valor patrimonial de R$ 9,71 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,08 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,29% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 239,9 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 54.483.412/0001-59
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 08/10/2026 19:19
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Prazo médio remanescente dos
Início das Negociações na B3
R$ 239.870.265
R$ 200.317.000
contratos de subcessão
11/10/2024
Valor Patrimonial
Valor a Mercado
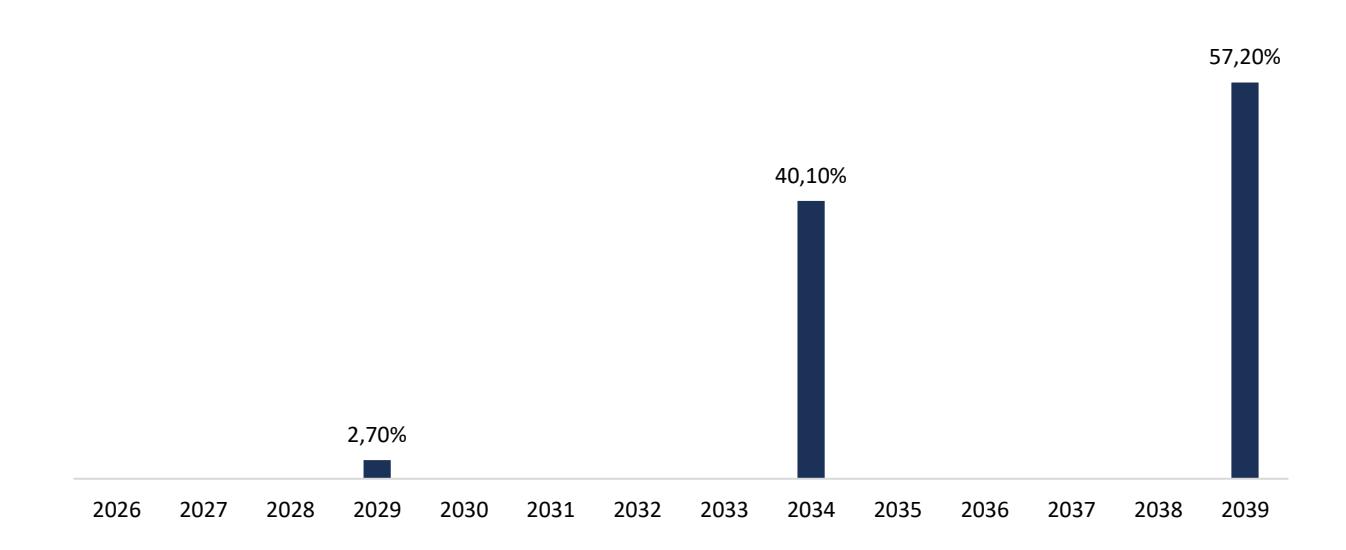
10 anos
Informações gerais
Quantidade de Cotas
Vacância
24.700.000
0%
Número de Cotistas
ABL dos Galpões
5.094
43.274 m<sup>2</sup>
Encerramento do direito de exploração dos galpões
Fev/2062
Início das atividades
Volume Negociado (no mês)
Liquidez Média Diária (no mês)
R$ 4,689 milhões
R$ 223 mil
Taxa de Gestão 1
1,0% a.a.
Código de Negociação na B3
GRUL11
10/07/2024
Gestora
ICATU VANGUARDA GESTÃO DE RECURSOS LTDA.
Cogestora
DOJO CAPITAL INVESTIMENTOS ADMINISTRADORA DE CARTEIRAS DE RECURSOS E CONSULTORIA LTDA.
CNPJ
54.483.412/0001-59
Prazo
Indeterminado
Quantidade de emissões
1
Administrador
BANCO DAYCOVAL S.A.
Taxa de Performance
Não há
Taxa de Administração, Custódia e
Controladoria
0.15% a.a.
Tributação
Isento para Pessoa Física
Público Alvo
Investidores em geral
Classificação Anbima
FII Tijolo Híbrido Gestão Ativa
Formador de mercado
XP INVESTIMENTOS CORRETORA DE CÂMBIO, TÍTULOS E VALORES
MOBILIÁRIOS S/A
https://grul11.com.br/
/>
Comentário da Gestão
Prezado cotista,
No fechamento de setembro a cota do fundo estava precificada em R$ 8,11. Este nível de preço representa um retorno líquido anualizado de IPCA + 12% a.a., considerando a manutenção das condições atuais de subcessão pelo prazo total da concessão, e portanto desprezando os prováveis ganhos reais dos valores de locação, e utilizando valor residual zero ao final do período.
Neste mês, a distribuição será de R$ 0,08 por cota. Este nível recorrente de dividendos ainda coloca o GRUL11 numa situação de expressivo desconto em relação aos principais fundos de logística do mercado, o que parece ser incoerente dada a qualidade superior do ativo.
A operação do fundo continua sólida, com ocupação plena e sem inadimplência. Os três galpões possuem certificação LEED e atendem às demandas dos inquilinos mais exigentes do mercado de e-commerce e de carga aérea do país.
Em nosso site https://grul11.com.br/ , é possível acessar os relatórios gerenciais, consultar o histórico de indicadores e aprofundar-se na tese de investimento do fundo.
Estamos sempre à disposição.
Icatu Vanguarda e Dojo Capital
/>
Comentário Macroeconômico
Setembro foi marcado por uma forte reprecificação dos mercados globais, com destaque para a abertura dos juros longos nos Estados Unidos. A alta ocorreu predominantemente nas taxas reais, enquanto as expectativas de inflação de longo prazo permaneceram relativamente ancoradas. A dinâmica sugere que o ajuste esteve menos associado a uma piora das expectativas inflacionárias e mais à percepção de um crescimento potencial mais elevado da economia americana e global. Os ganhos de produtividade e o ciclo de investimentos ligados à tecnologia e à inteligência artificial seguem no centro dessa discussão, ao mesmo tempo em que a maior competição por capital para financiar esses projetos pode contribuir para taxas de juros estruturalmente mais altas.
Esse ambiente se combinou a uma política monetária ainda restritiva. O Federal Reserve elevou os juros em 25 pontos-base, diante de uma inflação acima da meta e de uma atividade que segue resiliente. A decisão veio acompanhada de uma comunicação mais dura em relação à dinâmica dos preços, com preocupação de que choques recentes de oferta e energia possam se disseminar pela economia. No fim do mês, dados de inflação mais favoráveis trouxeram algum alívio para a parte curta da curva, mas tiveram efeito limitado sobre os vencimentos mais longos, reforçando a diferença entre a discussão sobre os próximos passos do Fed e aquela relacionada ao nível estrutural das taxas de juros.
Os eventos geopolíticos também permaneceram como fonte relevante de incerteza. A continuidade das tensões no Oriente Médio e seus efeitos sobre a oferta e o transporte de petróleo mantiveram os preços de energia pressionados, adicionando um risco ao processo de desinflação global. Em um ambiente no qual os bancos centrais ainda buscam assegurar a convergência da inflação para suas metas, a persistência desses choques segue como ponto de atenção.
Apesar do quadro externo mais desafiador, os ativos brasileiros apresentaram desempenho positivo ao longo de setembro, em claro descolamento em relação aos mercados globais. O principal vetor foi doméstico, com destaque para a evolução das pesquisas eleitorais em favor da oposição, que contribuiu para a redução dos prêmios de risco, o fechamento da curva de juros e a valorização da bolsa. Os sinais de desaceleração da atividade também deram suporte aos ativos locais, ao reforçarem a perspectiva de continuidade do processo de normalização da Selic.
Nesse contexto, o Banco Central deu sequência ao ciclo de cortes, com nova redução de 25 pontosbase na taxa básica. A autoridade monetária, no entanto, evitou antecipar os próximos passos e reforçou que as decisões futuras dependerão da evolução dos dados e do balanço de riscos para a inflação. A comunicação preservou a flexibilidade do Comitê, enquanto os indicadores recentes continuaram apontando para uma moderação gradual da atividade econômica.
Com a aproximação das eleições, a atenção dos investidores passou a se concentrar cada vez mais nas possíveis implicações do resultado para a condução da política econômica. Além da disputa presidencial, ganhou importância a composição política que poderia emergir das urnas e seus potenciais efeitos sobre a agenda fiscal e a capacidade de implementação de medidas a partir de 2027.
/>
Comentário Macroeconômico
O resultado do primeiro turno, já nos primeiros dias de outubro, reforçou essa leitura. O candidato da oposição terminou a primeira etapa da eleição à frente, enquanto os partidos de direita ampliaram sua presença no Congresso, trazendo uma configuração potencialmente mais favorável à aprovação de uma nova agenda econômica. A reação inicial dos mercados foi positiva, refletindo sobretudo a expectativa de que uma eventual mudança de governo possa representar uma inflexão na condução da política fiscal, com maior atenção à estabilização da dívida pública. Caso essa mudança de direção se confirme e seja acompanhada por medidas consistentes, abre-se espaço para um período mais prolongado de melhora dos fundamentos econômicos e da percepção de risco do país, ainda que esse processo não ocorra de forma linear.
À frente, será importante acompanhar não apenas o desfecho eleitoral, mas também a definição do próximo governo e, principalmente, as medidas propostas para enfrentar os desafios fiscais dos próximos anos. A melhora recente dos ativos brasileiros reflete uma mudança relevante nas expectativas, mas a continuidade desse processo dependerá da evolução do ambiente político e, sobretudo, da condução da política econômica e fiscal.
Equipe Icatu Vanguarda
/>
/>
Demonstração de Resultado Caixa
A distribuição de setembro, no montante R$ 0,08/cota, será paga no dia 13/10/2026 aos detentores das cotas no dia 30/09/2026.
O resultado corresponde às receitas imobiliárias e financeiras decrescidas de todas as despesas do fundo.
| R$ | Abr/26 | Mai/26 | Jun/26 | Jul/26 | Ago/26 | Set/26 | 2026 |
|---|---|---|---|---|---|---|---|
| Total de Receitas | 2.553.439 | 2.166.114 | 2.146.724 | 2.091.008 | 2.183.244 | 2.116.125 | 19.348.495 |
| Rendimento Imobiliário | 2.467.715 | 2.086.907 | 2.067.836 | 2.006.388 | 2.110.656 | 2.048.131 | 18.649.191 |
| Rendimento Financeiro | 85.724 | 79.206 | 78.888 | 84.620 | 72.588 | 67.994 | 699.304 |
| Total de Despesas | (154.110) | (213.289) | (140.420) | (114.105) | (236.357) | (256.851) | (1.628.827) |
| Despesas Operacionais | (148.750) | (172.289) | (134.192) | (107.753) | (219.335) | (243.602) | (1.443.840) |
| Despesas com Propriedades | - | - | - | - | - | - | - |
| Despesas Gerais | (5.360) | (41.000) | (6.229) | (6.352) | (17.022) | (13.249) | (184.987) |
| Despesas Financeiras | - | - | - | - | - | - | - |
| Resultado | 2.399.329 | 1.952.825 | 2.006.304 | 1.976.903 | 1.946.887 | 1.859.274 | 17.719.668 |
| Distribuição de Rendimentos | 1.976.000 | 1.976.000 | 1.976.000 | 1.976.000 | 1.976.000 | 1.976.000 | 17.784.000 |
| Distribuição por cota | 0,08 | 0,08 | 0,08 | 0,08 | 0,08 | 0,08 | 0,72 |
O fundo possui um resultado não distribuído de R$ 1.156.372.
/>
/>
Tabela de Sensibilidade
A tabela abaixo mostra a sensibilidade do retorno do Fundo com base no valor da cota de mercado no fechamento do mês. Os cálculos consideram manutenção das condições atuais de subcessão pelo prazo total da concessão, utilizando valor residual zero ao final do período.
| Cota a mercado (R$) | Yield nominal | Yield nominal (-) Custos | Yield real (IPCA +) | Yield real (IPCA +) (-) Custos |
|---|---|---|---|---|
| 7,00 | 21,71% | 19,86% | 15,91% | 14,15% |
| 7,25 | 21,06% | 19,29% | 15,30% | 13,61% |
| 7,50 | 20,46% | 18,75% | 14,73% | 13,10% |
| 7,75 | 19,90% | 18,25% | 14,19% | 12,62% |
| 8,00 | 19,38% | 17,79% | 13,69% | 12,18% |
| 8,25 | 18,88% | 17,34% | 13,22% | 11,76% |
| 8,50 | 18,42% | 16,93% | 12,78% | 11,36% |
| 8,75 | 17,98% | 16,53% | 12,36% | 10,99% |
| 9,00 | 17,57% | 16,16% | 11,97% | 10,63% |
| 9,25 | 17,17% | 15,81% | 11,59% | 10,29% |
| 9,50 | 16,80% | 15,47% | 11,24% | 9,97% |
| 9,75 | 16,45% | 15,15% | 10,90% | 9,67% |
| 10,00 | 16,11% | 14,85% | 10,58% | 9,38% |
| 10,25 | 15,79% | 14,56% | 10,27% | 9,10% |
| 10,50 | 15,48% | 14,28% | 9,98% | 8,84% |
| 10,75 | 15,19% | 14,01% | 9,70% | 8,58% |
| 11,00 | 14,90% | 13,76% | 9,43% | 8,34% |
| 11,25 | 14,63% | 13,51% | 9,18% | 8,11% |
| 11,50 | 14,38% | 13,28% | 8,93% | 7,88% |
| 11,75 | 14,13% | 13,05% | 8,69% | 7,67% |
| 12,00 | 13,89% | 12,83% | 8,46% | 7,46% |
As taxas incluem gestão, administração, custódia, controladoria e escrituração. O IPCA projetado para os anos futuros é de 5,0% ao ano.
Anexos
/>
Data Base: 1T 2026
Panorama do Mercado Logístico
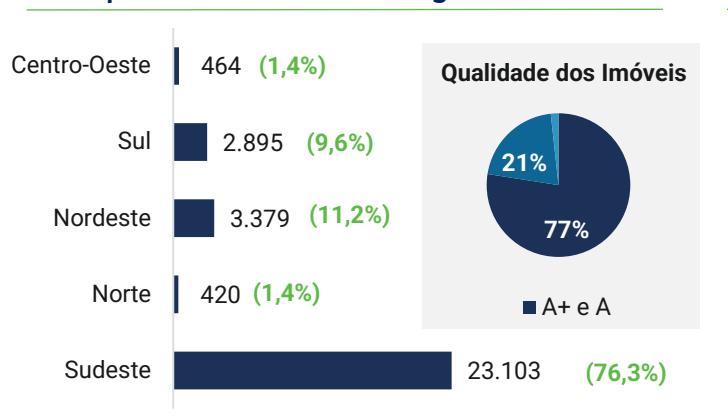
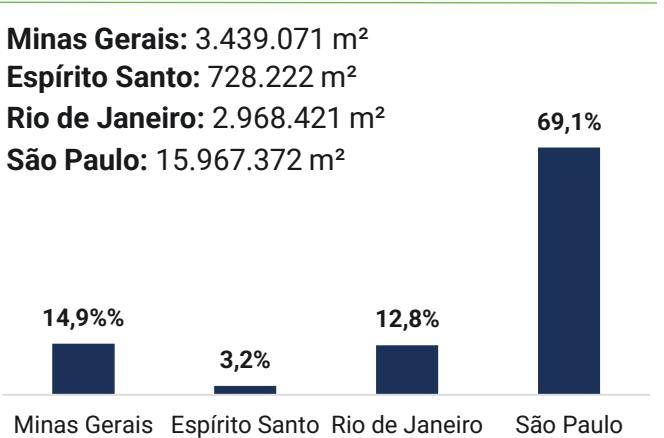
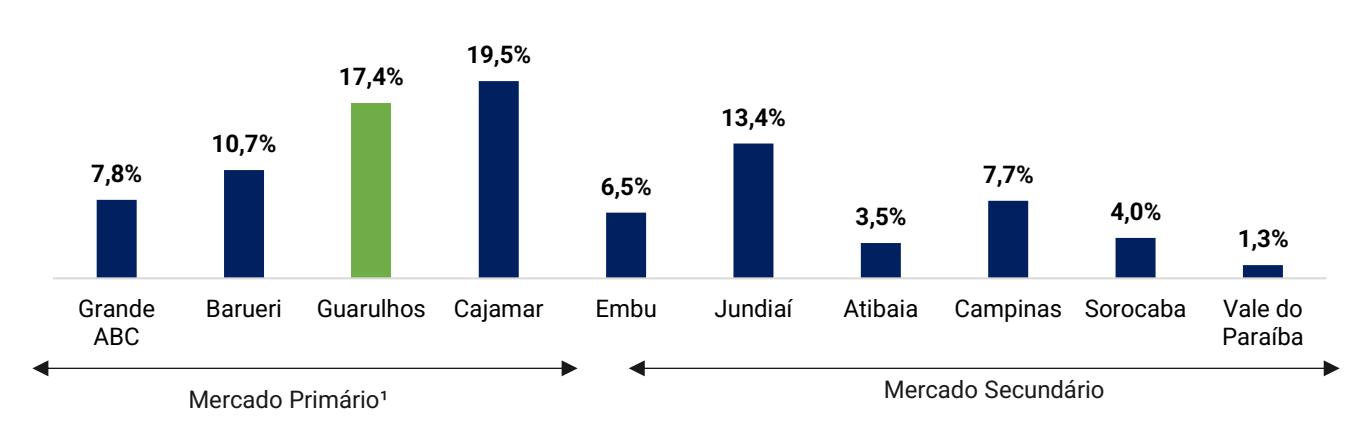
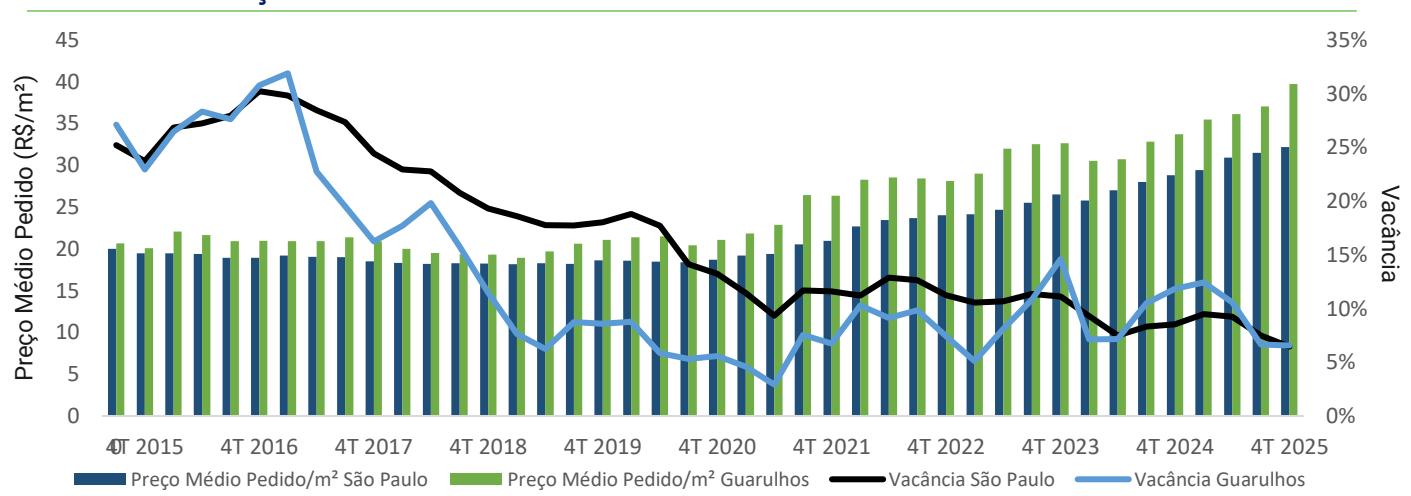
O estoque de condomínios logísticos brasileiros está concentrado no Sudeste, que possui 76,5% da área total. São Paulo possui 69,0% do montante presente nesta região, e dentro do estoque paulista, 17,3% está localizado no município de Guarulhos. Esta região apresenta historicamente um preço médio de locação pedido superior à média do estado de São Paulo, e níveis saudáveis de vacância.
Estoque de Condomínios Logísticos | Brasil
Estoque de Condomínios Logísticos | Sudeste
Estoque de Condomínios Logísticos | São Paulo
Vacância & Preço Médio Pedido | Guarulhos vs. São Paulo
Concessão de GRU
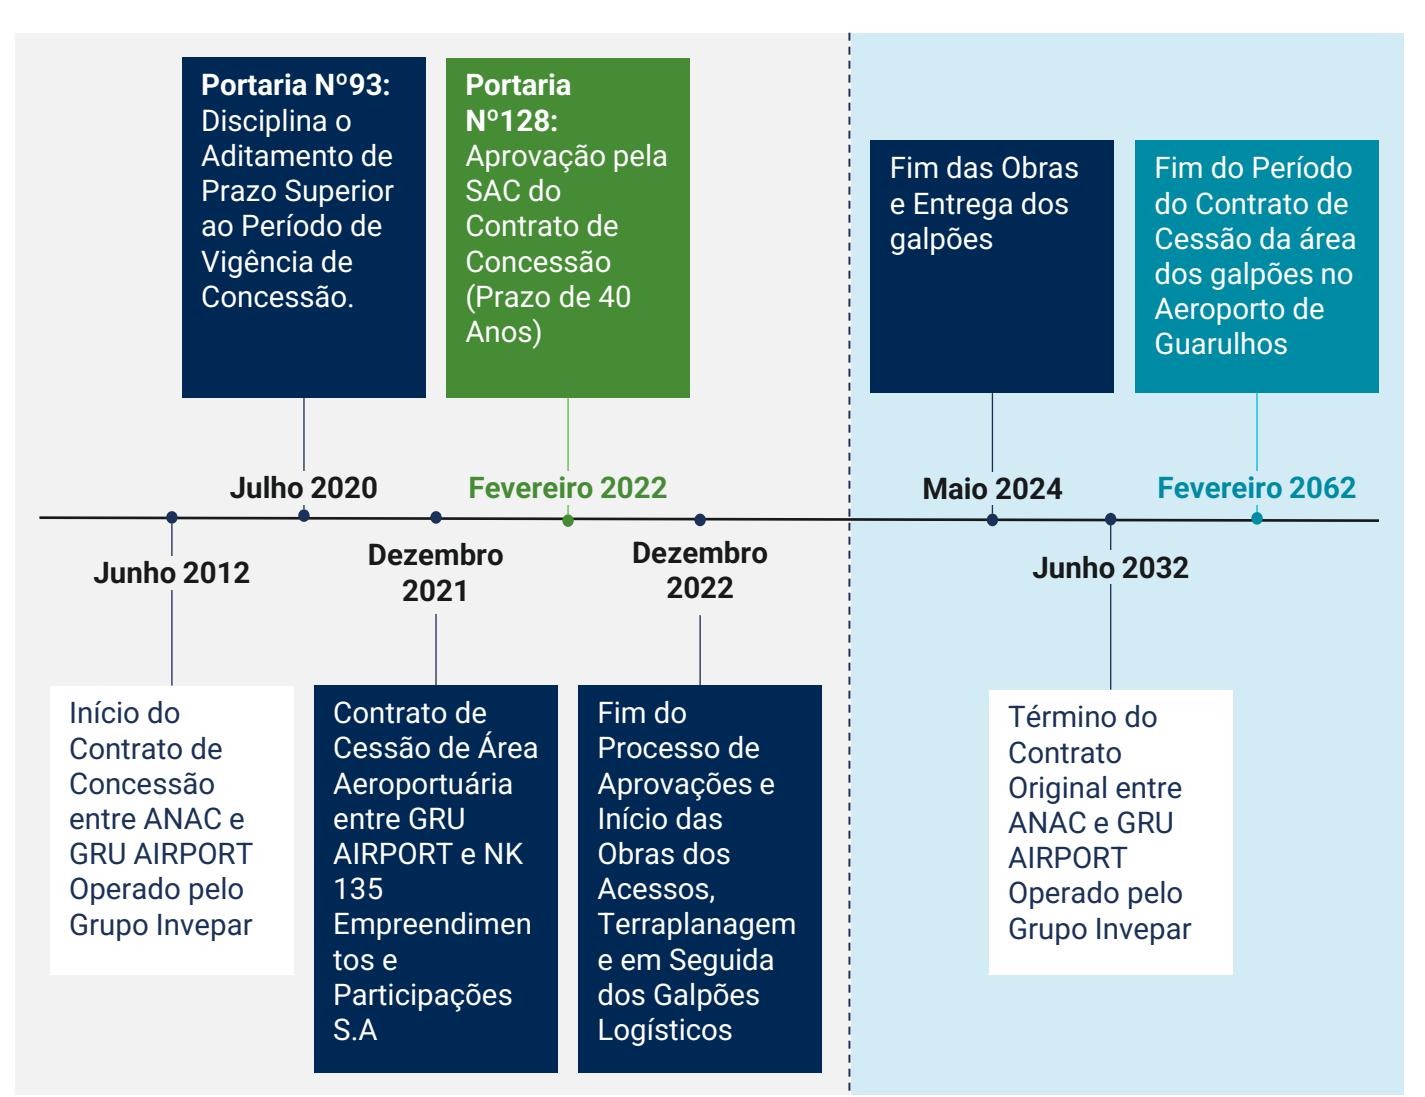
O fundo adquiriu em 31 de julho de 2024 o direito de exploração do condomínio logístico do Aeroporto Internacional de Guarulhos válido até fevereiro de 2062. A concessão prevê uma divisão das receitas de locação entre o Fundo e a Concessionária do Aeroporto. Os galpões foram adquiridos com uma taxa interna de retorno de IPCA+10,18% a.a. , considerando valor terminal zero ao fim do período de concessão. O encerramento do direito de exploração é posterior ao término da concessão atual do próprio aeroporto, que ocorrerá em Junho de 2032. Essa diferença de prazos está respaldada na Lei n° 13.448 de 2017, cuja redação inclui:
"Quando se mostrar necessário à viabilidade dos projetos associados ou dos empreendimentos acessórios, admitir-se-á que a exploração de tais projetos ou empreendimentos ocorra por prazo superior à vigência dos respectivos contratos de parceria."
A partir deste regramento legal, foi instituída a Portaria número 93, de 20 de julho de 2020, que é atualmente o ato normativo de disciplina infralegal sobre o tema. O cronograma abaixo ilustra os marcos mais relevantes que regulam a concessão de exploração dos galpões, bem como as portarias que especificam as deliberações da lei que legitimam a existência deste projeto.
/>
/>
Vencimento dos contratos
Vacância GRUL11 x Vacância Mercado R$/m² GRUL11 x R$/m² Mercado ¹
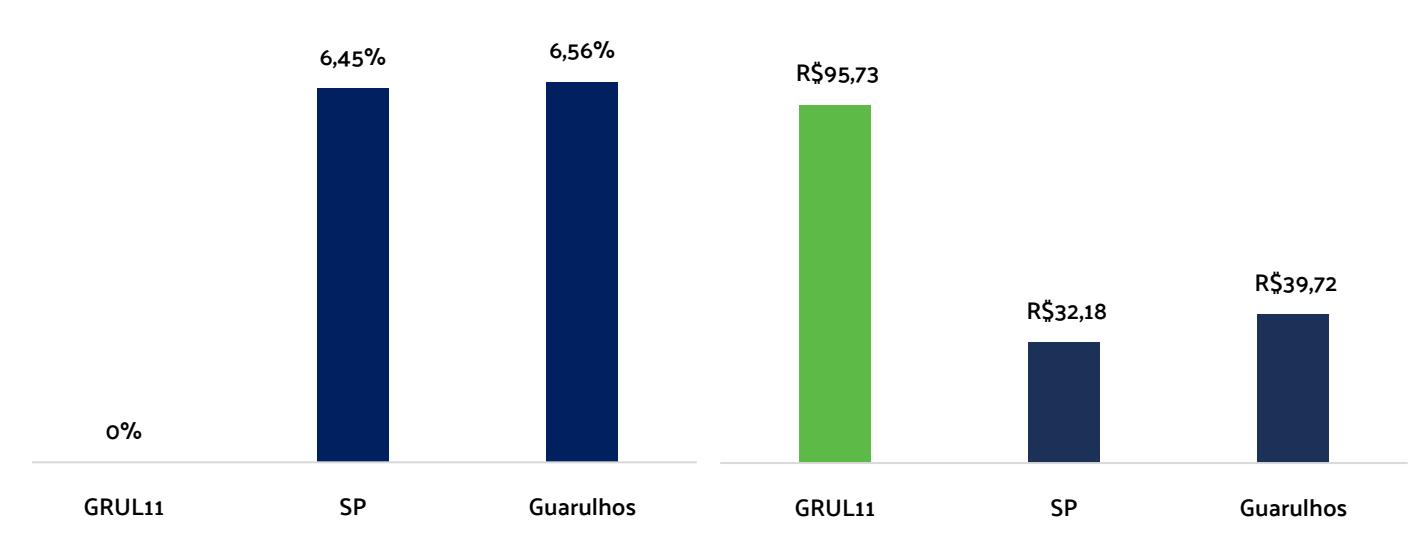
Fonte: SiiLa
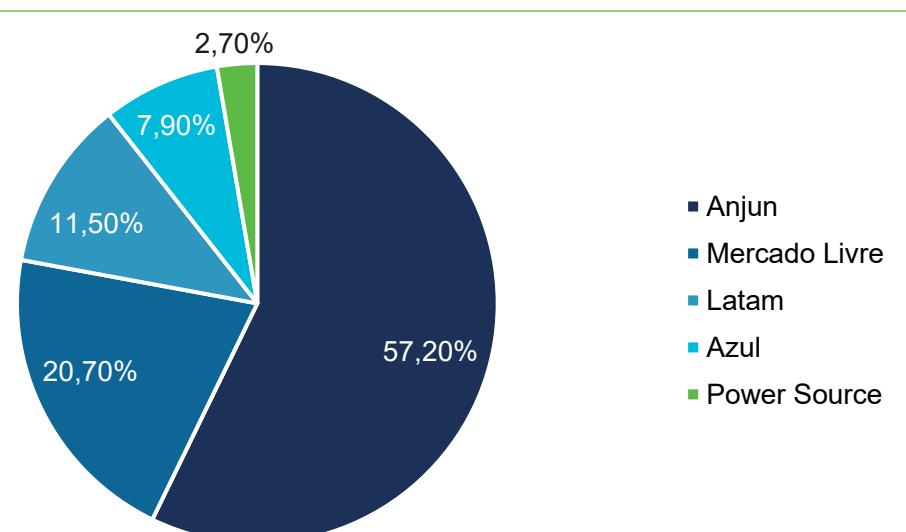
Área por inquilino
/>
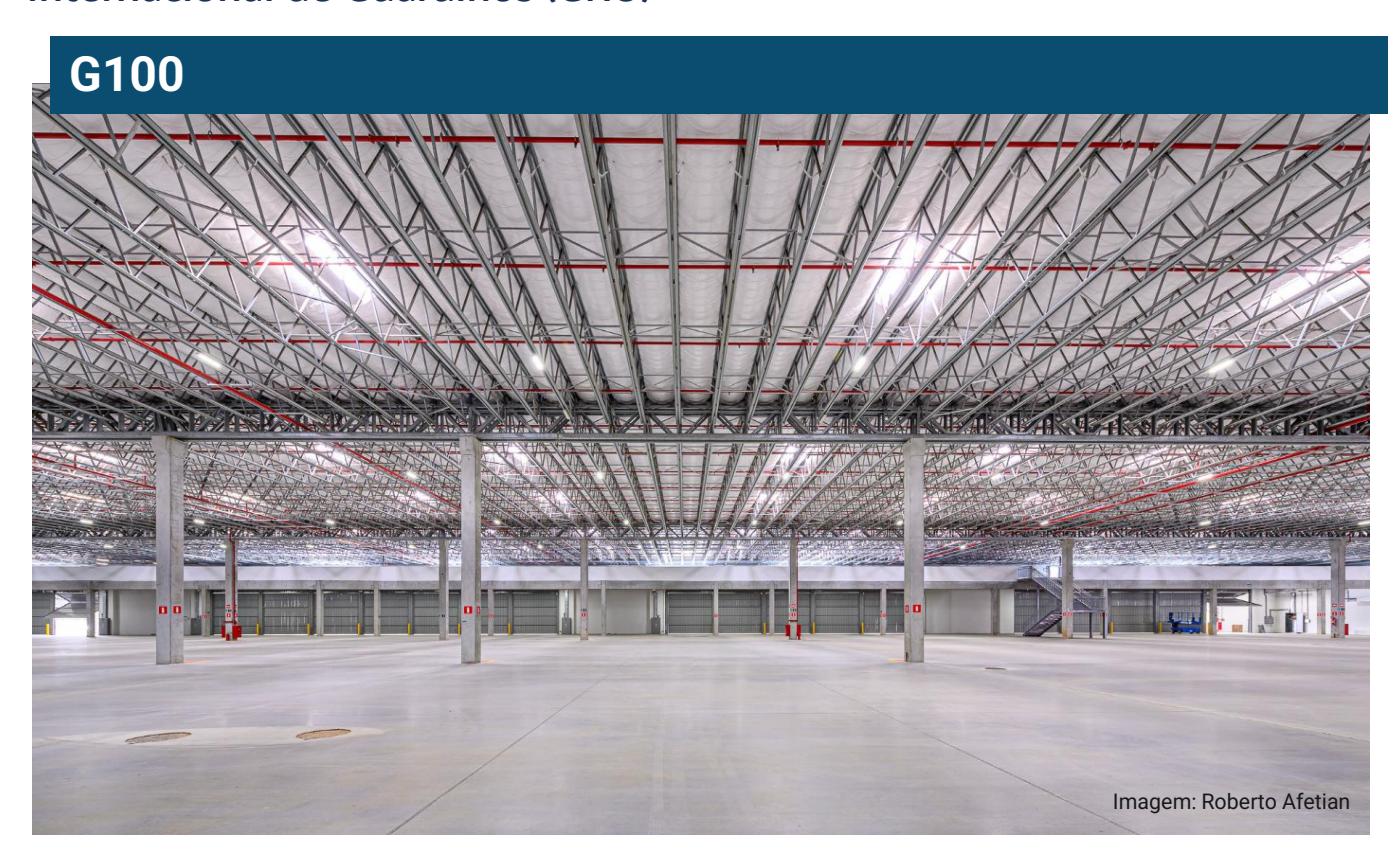
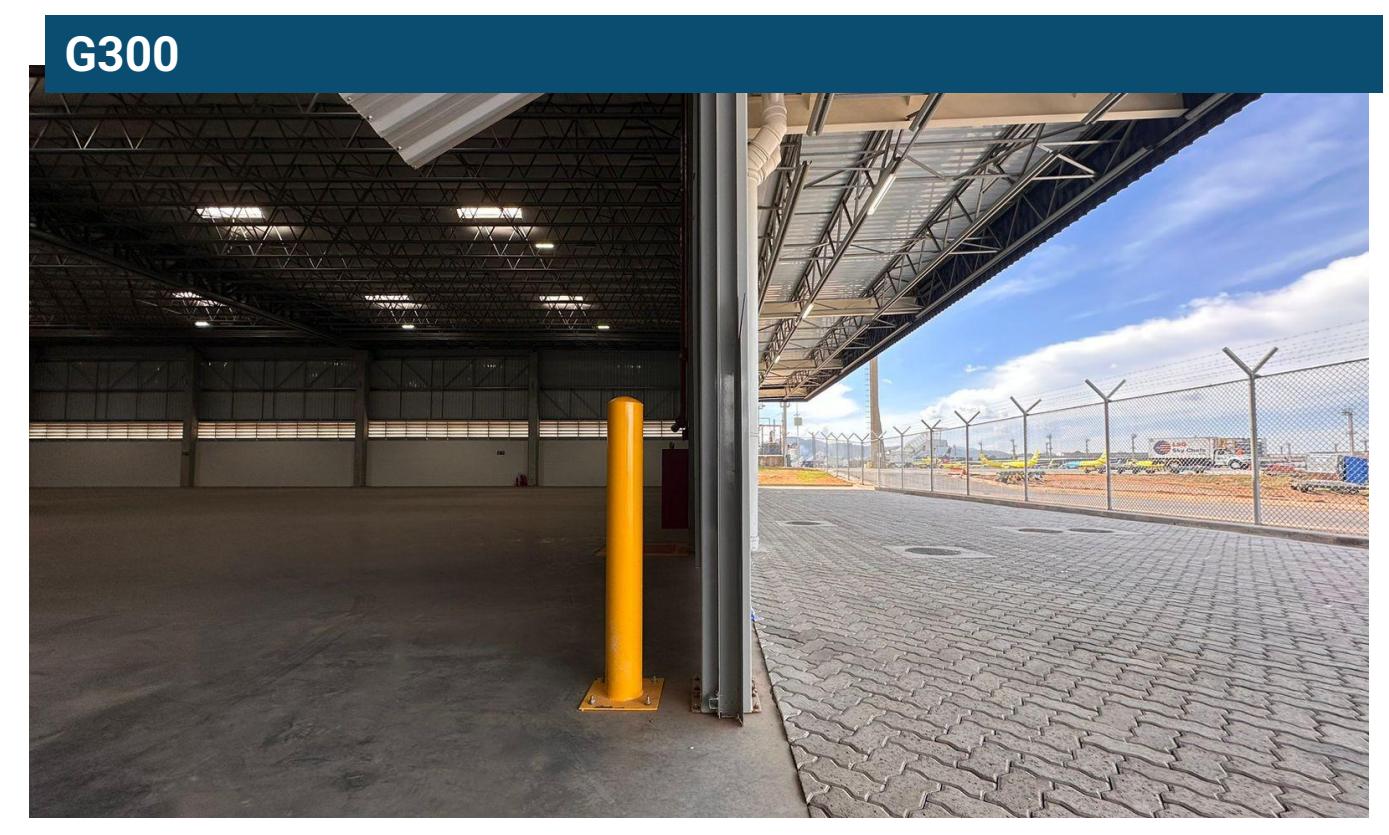
Ativo – Todos os galpões têm conexão direta com a pista do Aeroporto Internacional de Guarulhos (GRU)
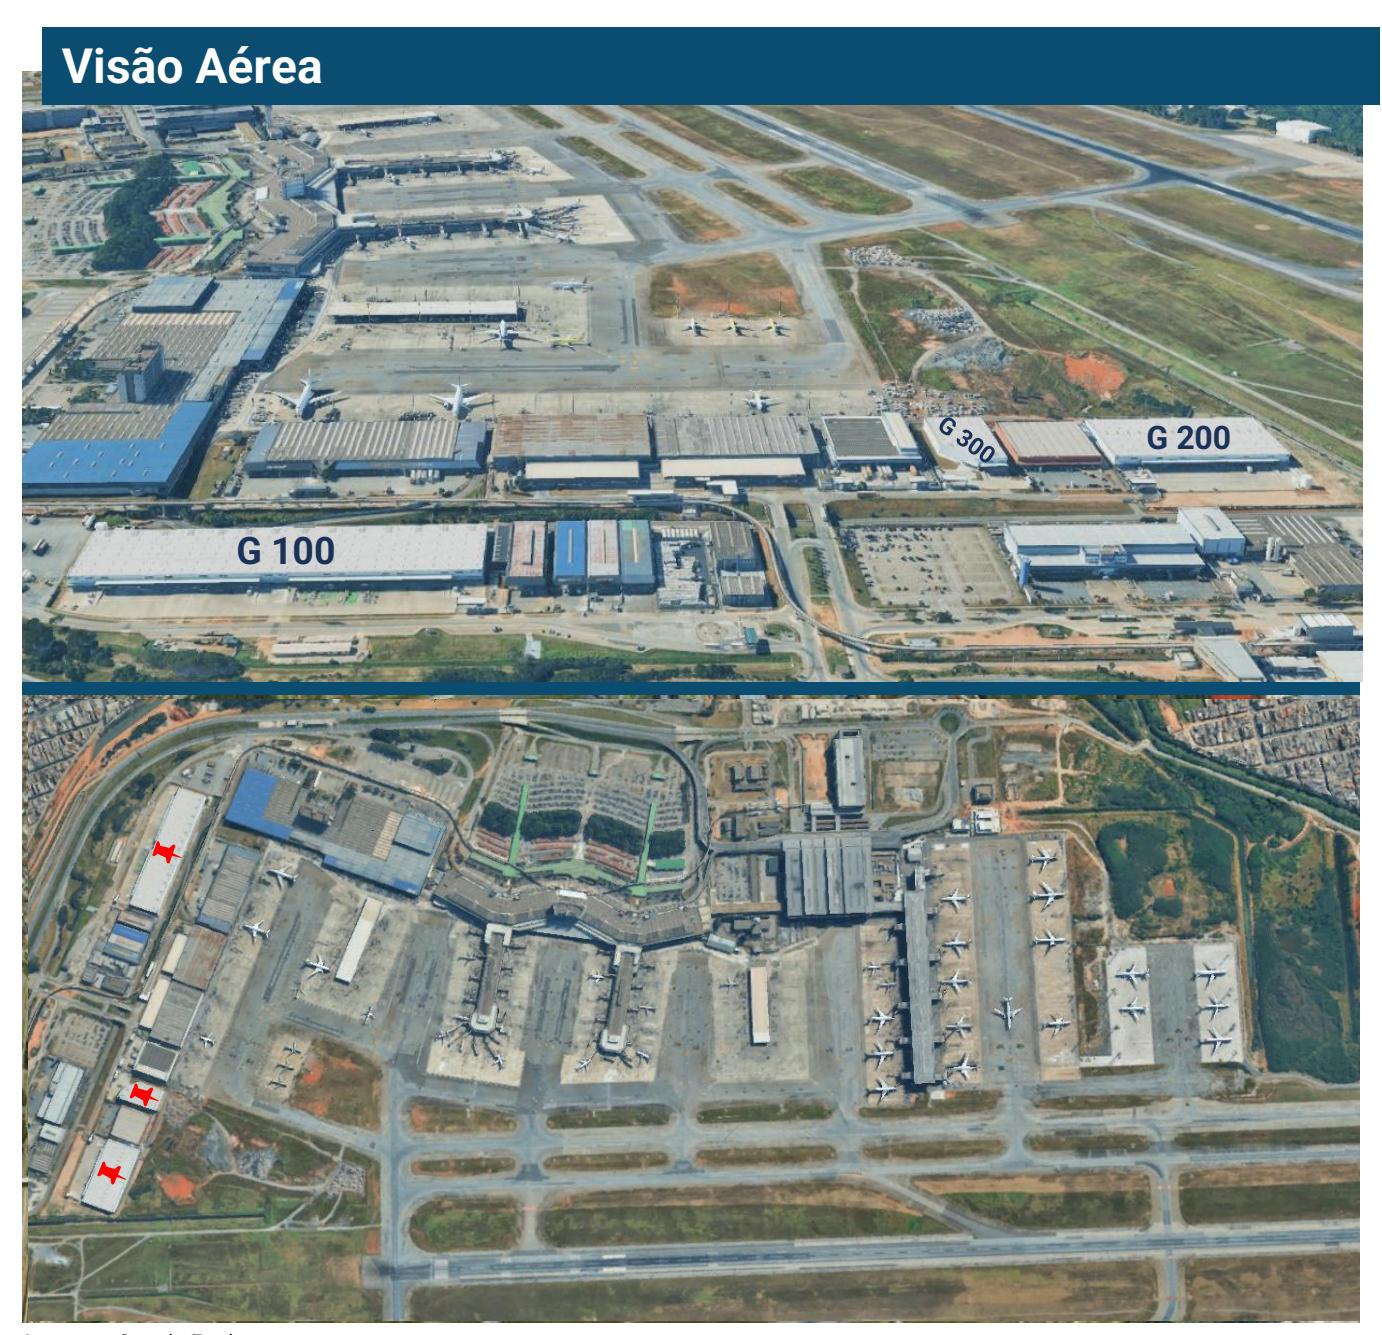
Imagens: Google Earth
| Área Bruta Locável | Ocupação | Locatários | |
|---|---|---|---|
| G 100 | 24.772 m² | 100% | 1 |
| G 200 | 13.912 m² | 100% | 2 |
| G 300 | 4.590 m² | 100% | 2 |
| Total | 43.274 m² | 100% | 5 |
/>
Ativo – Todos os galpões têm conexão direta com a pista do Aeroporto Internacional de Guarulhos (GRU)
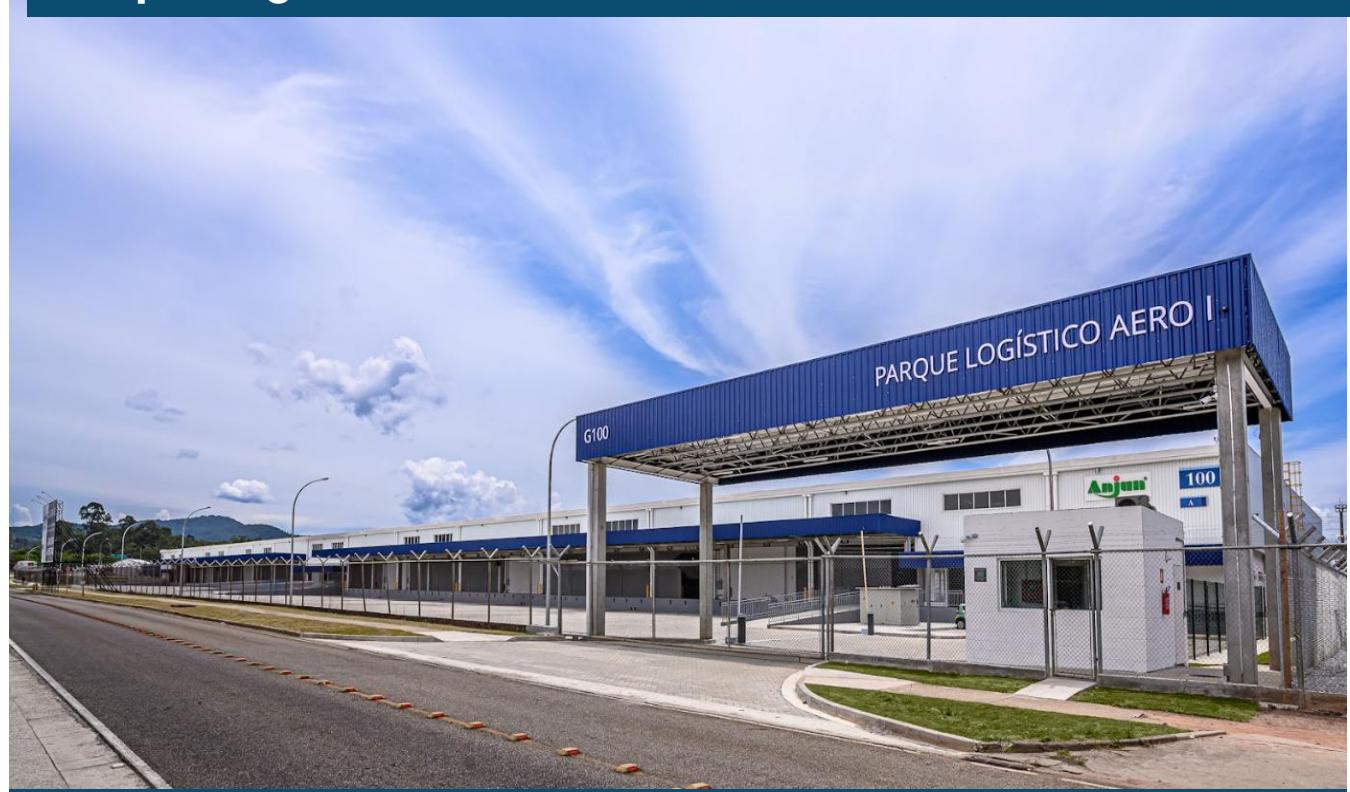
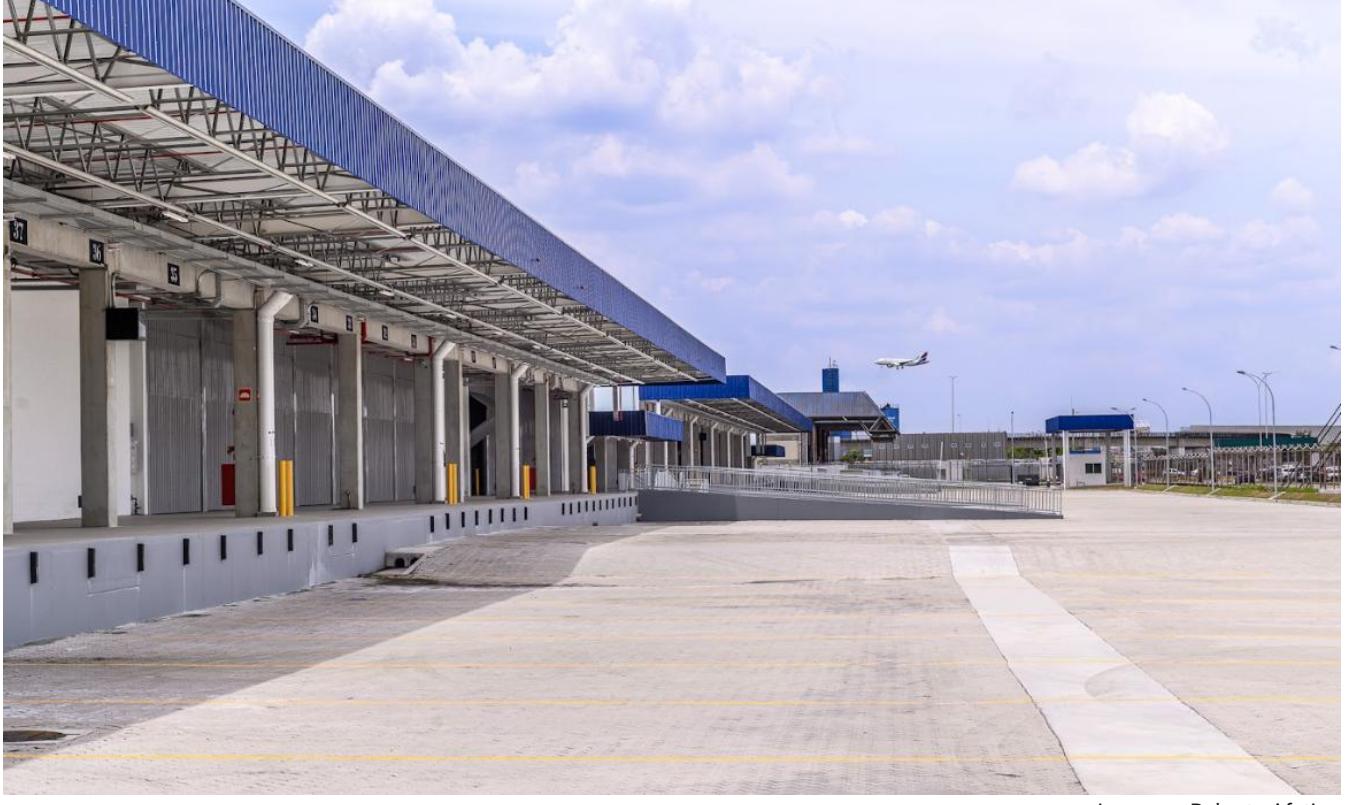
Parque Logístico
/>
Ativo – Todos os galpões têm conexão direta com a pista do Aeroporto Internacional de Guarulhos (GRU)
ICATU VΛNGUΛRDΛ
MATERIAL DE DIVULGAÇÃO - Este material foi preparado pela Icatu Vanguarda Gestão de Recursos Ltda, tem caráter meramente informativo e está em consonância com o Regulamento do Fundo, mas não o substitui. A Icatu Vanguarda não comercializa nem distribui cotas de fundos de investimentos. Fundos de Investimentos não contam com a garantia do administrador, do gestor, de qualquer mecanismo de seguro, ou ainda, do fundo garantidor de crédito - FGC. O objetivo de investimento, as conclusões, opiniões, sugestões de alocação, projeções e hipóteses apresentadas são uma mera estimativa e não constituem garantia ou promessa de rentabilidade e resultado ou de isenção de risco pela Icatu Vanguarda. As informações, conclusões e análises apresentadas podem sofrer alteração a qualquer momento e sem aviso prévio. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. As rentabilidades informadas são brutas de impostos. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Ao investidor é recomendada a leitura cuidadosa do regulamento e do formulário de informações complementares do fundo antes de aplicar seus recursos. Descrição do tipo ANBIMA disponível no formulário de informações complementares. Lâmina de informações essenciais e regulamento disponível no site do administrador e da CVM.