
Laudo de Avaliação (Conclusão de Negócio) HGBS11 de 01/10/2026
Laudo de Avaliação (Conclusão de Negócio) do Hedge Brasil Shopping (HGBS11), fundo imobiliário de shoppings, com entrega no FundosNet (B3) em 01/10/2026. No pregão de 03/11/2026, a cota do HGBS11 fechou a R$ 16,89, com P/VP de 0,81 (valor patrimonial de R$ 20,96 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,17 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,78% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 3 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 08.431.747/0001-06
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 01/10/2026
- Data de entrega
- 01/10/2026 19:50
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
RELATÓRIO DE AVALIAÇÃO Shopping Jaraguá Araraquara
HEDGE BRASIL SHOPPING – FII
Avenida Brigadeiro Faria Lima, 3.600 São Paulo, SP - Brasil
ALIANZA REAL ESTATE II - FUNDO DE C A PRIGHT INVESTIMENTO IMOBILIÁRIO – FII
RELATÓRIO DE AVALIAÇÃO
SHOPPING JARAGUÁ ARARAQUARA AVENIDA ALBERTO BENASSI, 2.270 JARDIM DOS MANACÁS ARARAQUARA, SP - BRASIL
Data da Avaliação:
JULHO DE 2026
c
Data do Relatório:
SETEMBRO DE 2026
Preparado Para:
HEDGE BRASIL SHOPPING FII AVENIDA BRIGADEIRO FARIA LIMA, 3600 - 11° ANDAR CJ 112 SÃO PAULO, SP 04538-132
PREPARADO PELA: CAPRIGHT BRASIL LTDA AVENIDA DAS NAÇÕES UNIDAS, 12495 15° ANDAR SÃO PAULO, SP 04570-000
No. 54329
©2026 Capright
São Paulo, 29 de setembro de 2026,
À Hedge Brasil Shopping FII Avenida Brigadeiro Faria Lima, 3600 - 11° Andar Conj. 112 São Paulo, SP – Brasil 04534-003
Referência: Shopping Jaraguá Araraquara Avenida Alberto Benassi, 2.270 Jardim dos Manacás, Araraquara, SP– Brasil
Prezados Srs.,
A Capright apresenta o relatório de avaliação com a estimativa do valor de venda do imóvel em referência.
Trata-se do Shopping Jaraguá Araraquara localizado na Avenida Alberto Benassi, 2.270, com área locável total de 21.145,88 m², no bairro Jardim dos Manacás, Araraquara, SP. Maiores informações sobre o imóvel estão incluídas neste relatório.
Este trabalho foi elaborado para o cliente, a quem é dirigido em caráter confidencial. A publicação ou divulgação, total ou parcial do presente estudo a terceiros não é permitida, a não ser que autorizada pelo contratante e pela Capright.
Atenciosamente,
Jules H. Marling IV, MAI, CRE, FRICS Managing Principal
Marco Ribuiro
Marco A. Ribeiro, CRE, FRICS Diretor CREA: 5069764070 SP
ÍNDICE
| Sumário Executivo ------------------------------------------------------------------------------------ 2 |
|---|
| Considerações Gerais -------------------------------------------------------------------------------- 4 |
| Localização --------------------------------------------------------------------------------------------- 7 |
| Uso e Ocupação do Solo ---------------------------------------------------------------------------- 9 |
| Caracterização da Construção -------------------------------------------------------------------- 10 |
| Análise do Mercado ---------------------------------------------------------------------------------- 12 |
| Avaliação ----------------------------------------------------------------------------------------------- 31 |
| Conclusão ---------------------------------------------------------------------------------------------- 48 |
| Premissas e Limitações ----------------------------------------------------------------------------- 49 |
ANEXOS
➢ Especificações da Avaliação – NBR 14.653-4
➢ Documentação Fotográfica
➢ Documentação Recebida
➢ Qualificação Profissional
CÁPRIGHT
SUMÁRIO EXECUTIVO
| Nome/Endereço: | Shopping Jaraguá Araraqu Avenida Alberto Benassi, 2 Jardim dos Manacás, Arara | ara .270 quara, SP– Brasil |
|---|---|---|
| Acessibilidade: | Acesso ao imóvel através d | a Avenida Alberto Benassi. |
| Tipo de Propriedade: | Shopping Center | |
| Proprietário(s) e Participações: | Hedge Brasil Shopping FII ( | 100,00%). |
| Usuário do Relatório: | Hedge Brasil Shopping FII | |
| Finalidade da Avaliação: | Estimativa do valor de merc | ado. |
| Descrição da Propriedade: | Área Bruta Locável: | 21.145,88m² |
| Ano de Construção: | 2001 | |
| Tipo de Construção: | Concreto Armado | |
| Número de Pavimentos: | 2 | |
| Número de Lojas: | 117 | |
| Vagas de Estacionamento: | 1.135 vagas | |
| Área do Terreno: | 109.405,00 m² | |
| Formato: | Retangular | |
| AEIU-ACOP (Área da | ||
| Zoneamento: | Cidade Compacta e | |
| Ocupação Prioritária) |
CÁPRIGHT
SUMÁRIO EXECUTIVO
| Taxas Utilizadas: | ||
|---|---|---|
| Inflação: | Não considerada | |
| Taxa de Desconto: | 10,50% | |
| Taxa de Entrada (Cap Rate): | 9,25% | |
| Taxa de Saída (Terminal Cap Rate) | 9,50% | |
| Comissão de Venda: | 2,00% | |
| Indicadores de Valor: | ||
| Método da Renda: | R$ 288.000.000,00 | |
| Capitalização Direta: | R$ 292.000.000,00 | |
| Evolutivo: | Não aplicado | |
| Conclusão: | R$ 288.000.000,00 | |
| Valor por metro quadrado: | R$ 13.619,67/m² | |
| Nota: Os valores acima correspondem a 100 | % do imóvel. |
Pressupostos Extraordinários: Nenhum Condições Hipotéticas: Nenhuma
CONSIDERAÇÕES GERAIS
IDENTIFICAÇÃO DA PROPRIEDADE
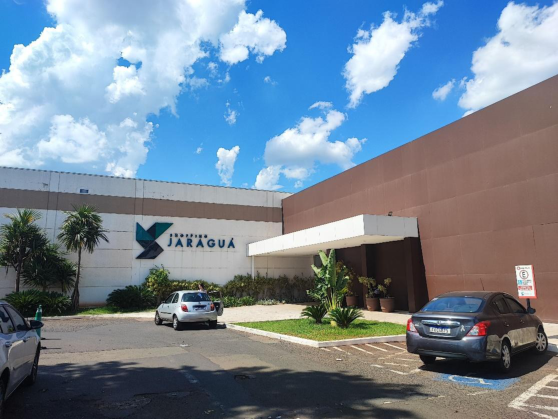
O imóvel, comumente conhecido como Shopping Jaraguá Araraquara, é um shopping center localizado no bairro Jardim dos Manacás em Araraquara/SP. O Jardim dos Manacás é um bairro em constante crescimento, atraindo diversos empreendimentos imobiliários nos últimos anos, incluindo prédios residenciais e comerciais. Araraquara, situada na região central do estado de São Paulo, é atravessada por importantes rodovias, como a Rodovia Washington Luís (SP-310), que conecta a cidade a grandes centros urbanos, como São Carlos e Rio Claro, além de proporcionar acesso a regiões mais distantes do interior paulista. Essa localização estratégica garante um fluxo contínuo de veículos e visitantes de várias localidades. O Empreendimento possui 21.145,88 metros quadrados de área bruta locável (ABL), locado para 106 inquilinos. O endereço comum da propriedade é Avenida Alberto Benassi, 2.270, Jardim dos Manacás - Araraquara, SP.
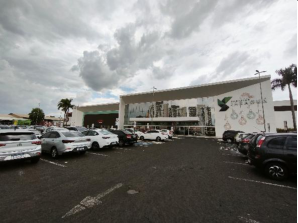
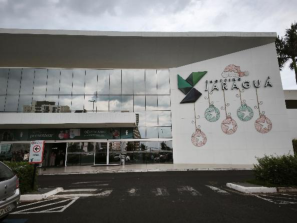
FOTOS DA FACHADA DO IMÓVEL
PROPRIEDADE E SEU HISTÓRICO
Em agosto de 2026, o fundo HGBS11 (Hedge Brasil Shopping) anunciou a assinatura de um compromisso de compra e venda para adquirir os 75% remanescentes do empreendimento, detidos pela Sol Invest Empreendimentos e Participações Ltda., em operação avaliada em R$ 216,3 milhões. Com a conclusão da transação, o fundo passará a deter a totalidade do imóvel. Até onde a Capright tem conhecimento, não houve outras transferências de titularidade envolvendo o imóvel nos últimos anos, e a fração de 75% encontra-se atualmente objeto do referido compromisso de compra e venda, não estando ofertada a terceiros.
FINALIDADE DA AVALIAÇÃO
Este relatório tem por objetivo estimar o valor de mercado do Shopping Jaraguá Araraquara, localizado na Avenida Alberto Benassi, 2.270, Jardim dos Manacas – Araraquara, SP.
Para estimativa do valor do imóvel, foram aplicadas as seguintes metodologias:
- ➢ Método da Renda ( Capitalização Direta): Por este método, pressupõe-se a rentabilidade esperada ou yield, por um investidor em um determinado imóvel. O valor é obtido pela capitalização presente de sua renda líquida prevista (aluguel), considerando uma taxa coerente de mercado, que reflita o risco do investimento.
CONSIDERAÇÕES GERAIS
- ➢ Método da Capitalização da Renda por Fluxo de Caixa Descontado: Por essa metodologia, identifica-se o valor de mercado ou valor econômico do bem também por meio da capitalização presente de sua renda liquida prevista (aluguel), durante um período de análise e considerando taxas de crescimento adequadas, eventos de contratos (reajustes, revisões e renovações) ocorrendo na menor periodicidade definida pela atual legislação sobre os contratos de locação. Para refletir o valor do imóvel no término do fluxo de caixa, ao final do 10º ano, capitalizamos a receita.
O valor de mercado é definido como: O valor estimado pelo qual um ativo ou passivo deve ser trocado na data da avaliação entre um comprador e um vendedor decididos numa transação, após uma divulgação adequada e em que as partes tenham atuado de forma esclarecida, prudente e sem coação. Implícita nesta definição está a consumação da venda a partir de uma data especificada e a passagem do título do vendedor para o comprador, sobre as condições abaixo:
Comprador e vendedor são tipicamente motivados;
Ambas as partes são bem informadas ou bem aconselhadas e atuam naquilo que consideram ser de seu interesse;
Um prazo razoável é permitido para exposição do imóvel à mercado;
O pagamento é feito em dinheiro e a vista ou em termos financeiros acordados entre as partes.
O valor de liquidação forçada é o montante pelo qual o ativo seria transacionado sem o período de exposição à mercado. Nesse cenário, o vendedor compelido não está disposto e ofertar o imóvel à mercado e procura um tomador que liquide o valor do ativo em um período de exposição menor do que o do mercado normal. Normalmente o valor é menor do que o valor de mercado.
CONFORMIDADE COM AS NORMAS E PADRÕES DE AVALIAÇÃO
Os trabalhos foram realizados de acordo com a Norma Brasileira de Avaliação de Bens, da Associação Brasileira de Normas Técnicas (ABNT), em suas 4 partes. Além disso, os trabalhos foram conduzidos através das normas do International Valuation Standards Council (”IVSC”), nos seus pronunciamentos 101 – Scope of Work, 102 – Implementation e 103 – Reporting e dos padrões de conduta e ética profissionais estabelecidos no Red Book em sua edição 2014, editada pelo Royal Institution of Chartered Surveyors (“RICS”).
DATA DA AVALIAÇÃO
A data da avaliação, considerando a situação atual do imóvel, em julho de 2026.
DATA DA VISTORIA
Marco A. Ribeiro, CRE, FRICS inspecionou o imóvel em 2 de dezembro de 2025.
CONSIDERAÇÕES GERAIS
ESCOPO DO TRABALHO
De acordo com a proposta comercial acordada por ambas as partes e informações trocadas durante o processo de contratação, este trabalho seguiu o seguinte escopo:
| Procedimento | Sim Não | N/A |
|---|---|---|
| Inspeção técnica ao imóvel | ✓ | |
| Pesquisa e tendências de mercado(estoque, vacância, absorção, etc) | ✓ | |
| Descrição dasprincipais características de localização | ✓ | |
| Menção dos aspectos econômicos e físicos identificados no entorno | ✓ | |
| Menção das atividades existentes e a infraestrutura urbana | ✓ | |
| Descrição dos aspectos físicos e legais do imóvel | ✓ | |
| Revisão de dados referentes a impostos, zoneamentos, servidões, serviçosquepossam afetar o imóvel | ✓ | |
| Análise referente a melhorias físicas incorridas no avaliando | ✓ | |
| Análise do comportamento do mercado imobiliário local | ✓ | |
| Cumprimento das Normas de Avaliações Vigentes | ✓ |
CÁPRIGHT
LOCALIZAÇÃO
Situação: O Shopping Jaraguá Araraquara, localizado na Avenida Alberto Benassi, 2.270, no bairro Jardim dos Manacás, região central-norte de Araraquara, destaca-se por sua localização estratégica, próxima a importantes rodovias e aeroportos da região.
O shopping está a aproximadamente 6 km da Rodovia Washington Luís (SP-310), uma das principais vias do estado, que conecta Araraquara a cidades como São Carlos, Rio Claro e São José do Rio Preto. Além disso, a Rodovia Anhanguera (SP-330) está a cerca de 65 km, e a Rodovia dos Bandeirantes (SP-348) fica a aproximadamente 70 km, proporcionando fácil acesso ao interior paulista e à capital. Com relação aos aeroportos, o Aeroporto Estadual de Araraquara (Bartolomeu de Gusmão) está a 18 km, sendo uma opção local para deslocamentos. O Aeroporto Estadual Dr. Leite Lopes, em Ribeirão Preto, encontra-se a 106 km, enquanto o Aeroporto Internacional de Viracopos, em Campinas, está a aproximadamente 203 km.
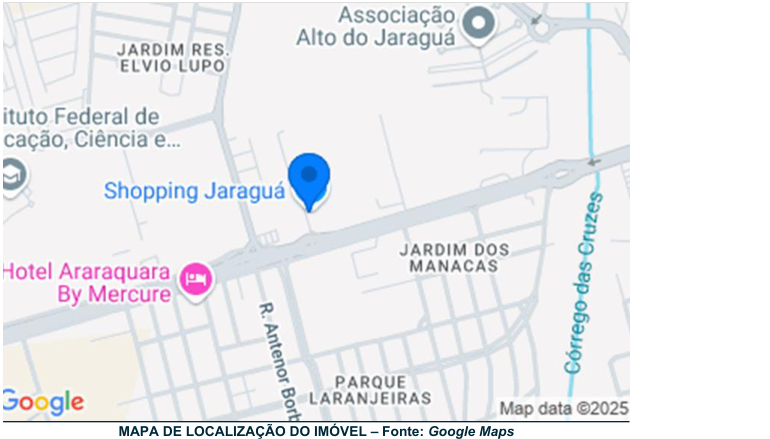
Acesso: O acesso principal ao Shopping Jaraguá é facilitado pela Avenida Alberto Benassi e outras vias estratégicas de Araraquara, como a Rodovia Washington Luís (SP-310). A localização central torna o imóvel facilmente acessível de diferentes pontos da cidade e região. Como referência, o imóvel está localizado:
Na Avenida Alberto Benassi, uma importante via comercial da cidade;
6,0 quilômetros da Rodovia Washington Luís (SP-310);
14,0 quilômetros do Centro de Araraquara,
CAPRIGHT
DELIVERING TRANSPARENCY
LOCALIZAÇÃO
18,0 quilômetros do Aeroporto Estadual de Araraquara (Bartolomeu de Gusmão);
8,0 quilômetros da Universidade Estadual Paulista (UNESP - Campus Araraquara).
Ocupação circunvizinha: No entorno imediato do empreendimento existe uma ocupação predominantemente residencial, variando entre casas e apartamentos de classe média e comércio em âmbito local.
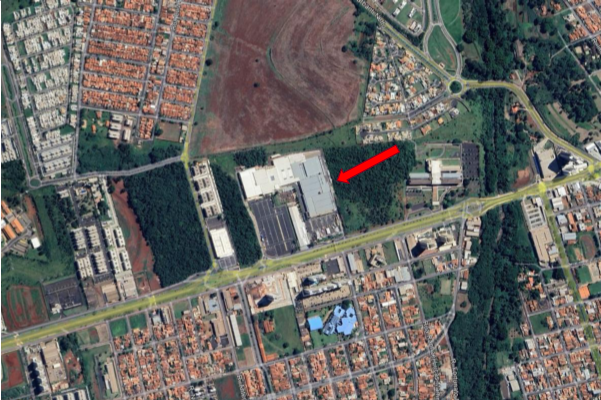
PERSPECTIVA DO ENTORNO DO IMÓVEL – Fonte: Google Earth
Melhoramentos Públicos: A Avenida Alberto Benassi é uma via de mão dupla com toda a infraestrutura urbana como: iluminação pública, pavimentação asfáltica, telefone, energia elétrica, coleta de lixo, correios, limpeza, rede de esgoto, água potável e conservação viária regular.
Transporte: O local é servido por linhas de ônibus municipais e intermunicipais que trafegam pela Avenida Alberto Benassi.
Terreno: O terreno tem 109.405,00 m2 , aproximadamente 270,00 metros de frente para a Avenida Alberto Benassi, formato retangular e topografia plana. Além disso, o terreno recebe todos os serviços de infraestrutura urbana.
Questões Ambientais: A Capright não realizou investigações de usos anteriores, no imóvel ou quaisquer adjacentes, para verificar se existe ou não qualquer possibilidade de contaminação de tais utilizações ou outros fatores de risco ambientais e, por isso, assumimos que não há qualquer risco.
CAPRIGHT
USO E OCUPAÇÃO DO SOLO
Uso e Ocupação do Solo: A legislação que rege o uso e ocupação do solo no Município de Araraquara é determinada pela Lei Complementar Nº 858/2014, que dispõe sobre o plano diretor da cidade de Araraquara, estabelecendo os objetivos e diretrizes gerais da política de desenvolvimento urbano. De acordo com a legislação vigente, o imóvel encontra-se em perímetro de AEIU-ACOP (Área da Cidade Compacta e Ocupação Prioritária), conforme o mapa de zoneamento abaixo:
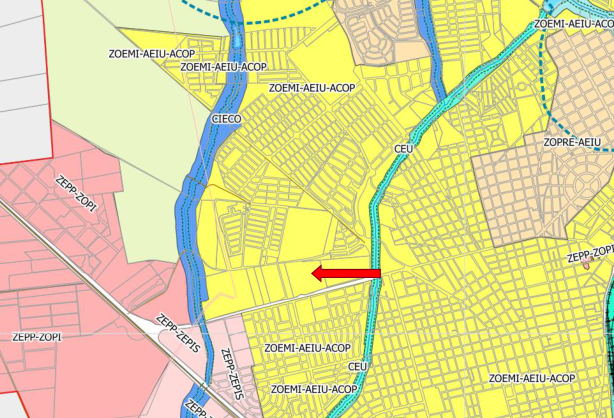
ZONEAMENTO DO IMÓVEL – Fonte: Prefeitura Municipal de Araraquara
ZOEMI-AEIU-ACOP - Área da Cidade Compacta de Ocupação Prioritária, representando a maior subdivisão territorial do zoneamento e modelo espacial, e uma das zonas prioritárias e estratégicas de indução e consolidação do processo de urbanização, estimulando a edificabilidade do solo urbano através dos instrumentos do Estatuto da Cidade previstos nesta Lei, e ocupação de imóveis urbanos ociosos, não utilizados ou subutilizados, segundo conceitos da cidade sustentável;
CAPRIGHT
DELIVERING TRANSPARENCY
CARACTERIZAÇÃO DA CONSTRUÇÃO
CARACTERIZAÇÃO DA CONSTRUÇÃO
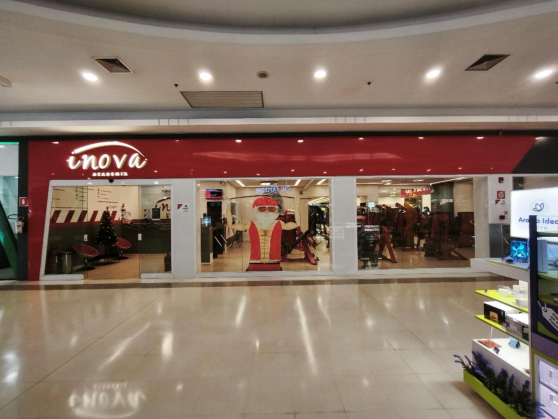
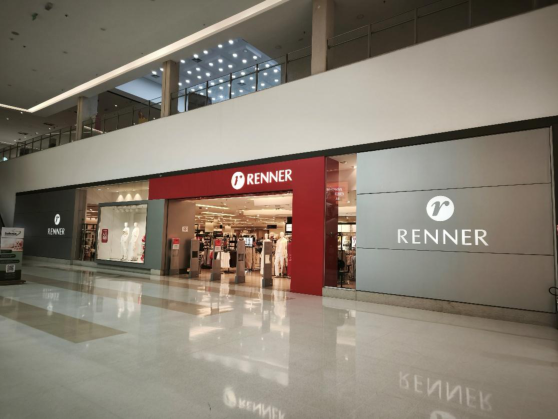
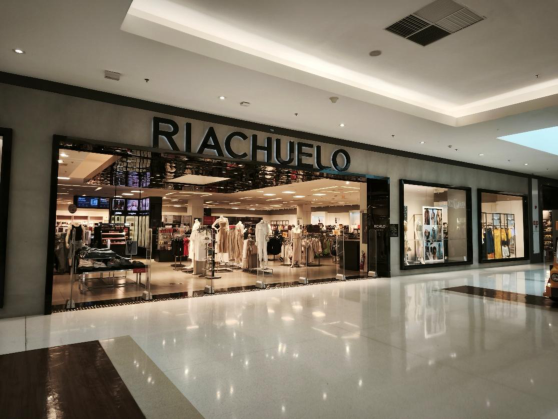
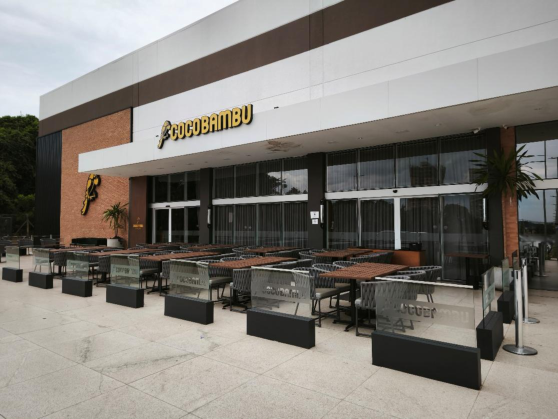
Construção: O Shopping Jaraguá Araraquara foi inaugurado em dezembro de 2001 e está localizado no município de Araraquara, em terreno de 109.405,00 m². O empreendimento possui 21.145,88 m² de ABL distribuídos em 117 unidades, sendo 8 lojas âncoras, 8 mega lojas, 79 lojas satélites, 20 operações de alimentação e 2 operações de entretenimento, além de 1.135 vagas de estacionamento. Na data-base, o shopping apresentava taxa de ocupação de 97,36% da ABL, com 106 unidades ocupadas e 11 vagas. Entre as principais marcas estão Lojas Renner, Riachuelo, Magazine Di Gaspi, C&A, Caedu, Coco Bambu, Cobasi, Outback e Moviecom Cinemas. A empresa WE9 é a responsável pela administração do shopping.
Características:
| Estrutura: | Concreto Armado |
|---|---|
| Fechamento lateral: | Alvenaria |
| Revestimento externo: | Pintura texturizada e cerâmica |
| Pisos: | Cerâmico e porcelanato |
| Paredes: | Bloco de concreto com pintura à base de látex |
| Forro: | Gesso e madeira |
| Esquadrias: | Alumínio, aço e madeira |
| Circulação | Vertical |
| Idade aparente: | 15 anos para efeito de avaliação, |
| Verificamos no local que, de modo geral, o imóvel avaliando | |
| Estado de conservação: | encontra-se em estado de conservação entre novo e regular. |
Instalações e Equipamentos:
| Área de vendas: | Extintores, iluminação de emergência, hidrantes, sprinklers e detectores de fumaça |
|---|---|
| Retaguarda: | Casa de máquinas, geradores, cabine de força, extintores, hidrantes, sprinklers e detectores de fumaça |
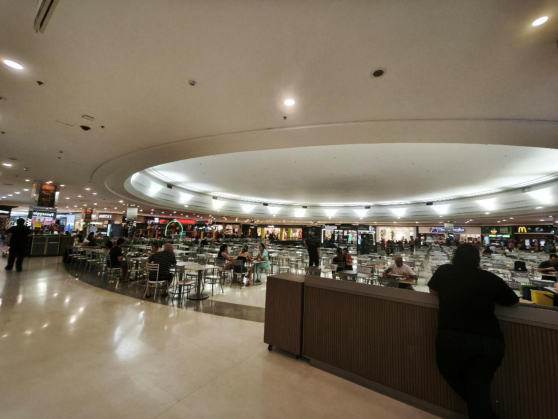
| Praça de Alimentação: | Extintores, iluminação de emergência, hidrantes, sprinklers e detectores de fumaça |
| Estacionamento: | Extintores, hidrantes |
CÁPRIGHT
CARACTERIZAÇÃO DA CONSTRUÇÃO
| Sistema contra incêndio: | Extintores, hidrantes, sprinklers, bomba diesel, gerador de emergência |
|---|---|
| Sistema de Segurança: | Sistema de CFTV |
CÁPRIGHT
ANÁLISE DO MERCADO
Cenário Macroeconômico: Desde 2020, a política monetária brasileira passou por mudanças expressivas. Em resposta à recessão provocada pela pandemia de COVID-19, o Banco Central reduziu a taxa Selic ao piso histórico de 2,0% ao ano, com o objetivo de estimular a atividade econômica. A aceleração inflacionária global e doméstica observada a partir de 2021, entretanto, levou à reversão dessa política e ao início de um ciclo intenso de aperto monetário, que elevou a taxa para 13,75% ao ano em 2022. Após novo ciclo de alta iniciado em setembro de 2024, a Selic atingiu 15,0% ao ano em junho de 2025, permanecendo nesse patamar até o início de 2026. A partir de março de 2026, diante de sinais de desaceleração da atividade e de melhora gradual das perspectivas inflacionárias, o Comitê de Política Monetária (Copom) iniciou um processo cauteloso de flexibilização. Na reunião de 16 de setembro de 2026, o Comitê promoveu o quinto corte consecutivo de 0,25 ponto percentual, reduzindo a Selic para 13,75% ao ano. Apesar da redução acumulada de 1,25 ponto percentual desde o início do ciclo, a política monetária permanece em território fortemente restritivo, e o Banco Central continua condicionando novos cortes à evolução da inflação, das expectativas e da atividade econômica.
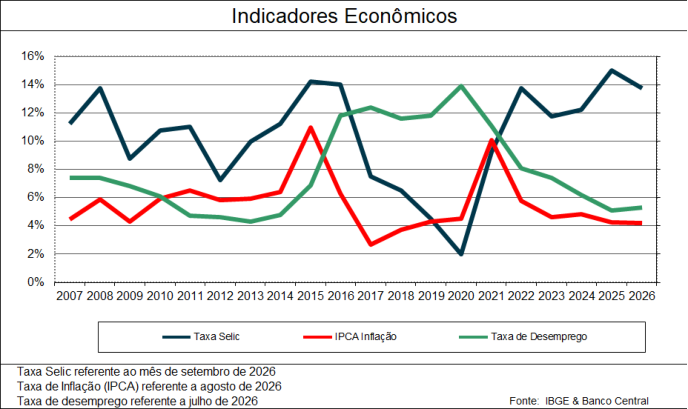
Indicadores Econômicos
16%
12% +
10% +
8%
6% +
4%
2% +
0% Ê
2007 2008 2009 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026
Taxa Selic referente ao mês de setembro de 2026
Taxa de Inflação (IPCA) referente a agosto de 2026
Taxa de desemprego referente a julho de 2026. Fonte: IBGE & Banco Central
As projeções mais recentes do mercado, divulgadas no Boletim Focus de 28 de setembro de 2026, indicam continuidade de um cenário de baixo crescimento econômico combinado com inflação ainda acima da meta. A mediana das expectativas aponta crescimento real do PIB de 1,86% em 2026, seguido de 1,41% em 2027, 1,83% em 2028 e aproximadamente 2,0% em 2029. A estimativa para o IPCA de 2026 foi elevada para 4,99%, permanecendo acima do limite superior de 4,5% do sistema de meta contínua de inflação, cujo centro é de 3,0% ao ano. Para 2027, a expectativa é de inflação de 4,31%, recuando para 3,80% em 2028 e
CAPRIGHT
DELIVERING TRANSPARENCY
ANÁLISE DO MERCADO
3,50% em 2029. A persistência inflacionária também é evidenciada pelo IPCA-15 de setembro, que avançou 0,70% no mês e acumulou 4,47% em 12 meses.
Quanto à política monetária, o mercado projeta a taxa Selic em 13,50% ao ano no encerramento de 2026, seguida de redução gradual para 12,00% em 2027, 10,50% em 2028 e 10,00% em 2029. A trajetória esperada reforça a percepção de que o processo de flexibilização monetária deverá permanecer gradual, uma vez que as expectativas inflacionárias ainda se encontram acima da meta. No mercado cambial, a mediana das projeções indica dólar próximo de R$ 5,20 ao final de 2026, R$ 5,28 em 2027, R$ 5,30 em 2028 e R$ 5,35 em 2029. Dessa forma, embora exista perspectiva de redução dos juros nos próximos anos, as condições financeiras brasileiras deverão permanecer relativamente restritivas por período prolongado.
A posição fiscal brasileira continua representando uma importante fonte de risco macroeconômico. Os dados mais recentes do Banco Central mostram que, em julho de 2026, a Dívida Líquida do Setor Público atingiu 69,1% do PIB, enquanto a Dívida Bruta do Governo Geral alcançou 82,5% do PIB, ambas em trajetória de elevação. No período de 12 meses encerrado em julho, o setor público consolidado acumulou déficit primário equivalente a 0,67% do PIB e despesas com juros nominais correspondentes a 8,67% do PIB, resultando em déficit nominal de 9,34% do PIB. O elevado custo financeiro da dívida permanece, portanto, como elemento relevante para a dinâmica fiscal, reduzindo o espaço para expansão dos investimentos públicos e aumentando a sensibilidade das contas públicas à manutenção de juros elevados.
Os dados mais recentes do Tesouro também reforçam esse quadro. Em agosto de 2026, o Governo Central apresentou déficit primário de R$ 13,6 bilhões, enquanto a Dívida Pública Federal alcançou aproximadamente R$ 9,29 trilhões. O governo revisou sua estimativa de déficit primário efetivo para 2026 para aproximadamente R$ 80,9 bilhões antes das deduções admitidas pelas regras fiscais, o que levou à adoção de medidas adicionais de contingenciamento orçamentário. Dessa forma, apesar da melhora pontual de algumas receitas e da manutenção do arcabouço fiscal, permanecem dúvidas relevantes quanto à estabilização da dívida pública no médio prazo.
O ambiente externo permanece caracterizado por crescimento global moderado, inflação persistente e elevada incerteza geopolítica. Na atualização de julho de 2026 do World Economic Outlook, o Fundo Monetário Internacional projetou crescimento mundial de 3,0% em 2026 e 3,4% em 2027, destacando que o processo global de desinflação perdeu força. Os conflitos geopolíticos continuam exercendo pressão principalmente sobre os mercados de energia e sobre as cadeias internacionais de suprimentos. Ao final de setembro, o petróleo voltou a superar US$ 100 por barril em meio às tensões no Oriente Médio, adicionando riscos de segunda ordem para inflação e taxas de juros globais. Ao mesmo tempo, as condições financeiras internacionais permanecem restritivas, com os principais bancos centrais adotando postura cautelosa diante da persistência das pressões inflacionárias.
Para o Brasil, esse ambiente internacional produz efeitos ambíguos. De um lado, preços elevados de petróleo e de outras commodities favorecem as receitas de exportação e
ANÁLISE DO MERCADO
contribuem para a manutenção de superávits comerciais. Em agosto, a balança comercial brasileira apresentou superávit de US$ 6,6 bilhões, com exportações de US$ 33,3 bilhões e importações de US$ 26,7 bilhões. De outro, a elevação dos preços internacionais de energia adiciona pressão à inflação doméstica, enquanto juros internacionais elevados e maior aversão ao risco podem gerar volatilidade nos fluxos de capitais e no câmbio. O déficit brasileiro em transações correntes atingiu US$ 63,0 bilhões no acumulado de 12 meses até agosto, equivalente a 2,47% do PIB, embora o país continue dispondo de reservas internacionais expressivas, de aproximadamente US$ 372,6 bilhões.
O mercado de trabalho brasileiro permanece como um dos componentes mais resilientes da economia. Após a taxa média de desocupação ter alcançado mínimos históricos em 2025, houve elevação sazonal para 6,1% no trimestre encerrado em março de 2026. Posteriormente, entretanto, o indicador voltou a recuar, atingindo 5,3% no trimestre encerrado em julho de 2026, enquanto a taxa de subutilização permaneceu próxima de 13%. O desempenho favorável do emprego e da massa de rendimentos continua sustentando o consumo das famílias, ainda que os efeitos da política monetária restritiva sejam gradualmente percebidos nos segmentos mais dependentes de crédito.
Em contrapartida, a situação financeira das famílias permanece pressionada. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), da CNC, 82,0% das famílias brasileiras estavam endividadas em julho de 2026, o maior nível da série histórica até então, enquanto 29,8% apresentavam dívidas em atraso. Em média, aproximadamente 29,5% da renda familiar estava comprometida com dívidas. Paralelamente, o levantamento da Serasa registrou 83,9 milhões de consumidores inadimplentes em agosto de 2026, maior número de sua série histórica. Assim, embora emprego e renda continuem oferecendo suporte ao consumo, o elevado comprometimento financeiro das famílias e o custo ainda alto do crédito limitam a expansão mais intensa da demanda interna.
Em 2026, portanto, a economia brasileira deverá apresentar expansão moderada, atualmente estimada pelo mercado em 1,86%, após crescimento acumulado de 1,9% no primeiro semestre em relação ao mesmo período do ano anterior. No segundo trimestre, o PIB avançou 0,5% frente ao trimestre imediatamente anterior e 2,0% em relação ao segundo trimestre de 2025, indicando continuidade da expansão, porém em ritmo moderado. A combinação entre juros reais ainda elevados, inflação acima da meta, maior comprometimento financeiro das famílias e desaceleração de setores mais sensíveis ao ciclo de crédito tende a limitar a atividade econômica nos próximos trimestres.
Adicionalmente, o calendário político tornou-se um fator relevante para o cenário econômico de curto prazo. O primeiro turno das Eleições Gerais de 2026 está marcado para 4 de outubro, com eventual segundo turno em 25 de outubro. A proximidade do processo eleitoral aumenta a sensibilidade dos mercados às propostas econômicas, à trajetória das contas públicas e às expectativas quanto à política fiscal a partir de 2027. Alterações nas perspectivas de consolidação fiscal podem influenciar diretamente os prêmios de risco, a taxa de câmbio e a velocidade do processo de redução da Selic.
ANÁLISE DO MERCADO
Em síntese, ao final do terceiro trimestre de 2026, o Brasil apresenta uma economia ainda resiliente, apoiada principalmente pelo mercado de trabalho e pelo desempenho do setor externo, mas inserida em um ambiente de crescimento moderado e condições financeiras restritivas. A inflação permanece acima da meta, apesar do início do ciclo de redução da taxa básica de juros, enquanto a trajetória da dívida pública e o elevado custo financeiro do setor público continua representando importantes fatores de risco. Nos próximos períodos, a intensidade do ciclo de flexibilização monetária dependerá principalmente da convergência das expectativas inflacionárias, da evolução das contas públicas e da estabilidade do cenário político. A combinação desses fatores será determinante para a redução dos prêmios de risco e para a possibilidade de retomada mais consistente dos investimentos e do crescimento econômico.
CÁPRIGHT
ANÁLISE DO MERCADO
MERCADO IMOBILIÁRIO DE SHOPPING CENTERS NO BRASIL
O Brasil permanece como um dos maiores e mais relevantes mercados de shopping centers da América Latina, sustentado por uma ampla base consumidora, elevado grau de urbanização e contínua expansão do varejo formal. Ao longo dos últimos anos, o setor demonstrou capacidade de recuperação após os impactos provocados pela pandemia de COVID-19, consolidando novamente os shopping centers como importantes polos de comércio, serviços, alimentação, entretenimento e convivência. Paralelamente, a evolução dos hábitos de consumo tem estimulado investimentos na modernização dos empreendimentos, diversificação do mix de operações e maior integração entre os canais físicos e digitais.
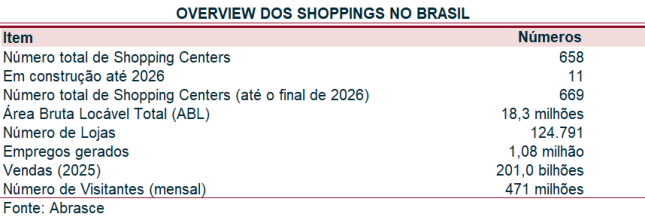
De acordo com dados da Associação Brasileira de Shopping Centers – Abrasce, o país conta atualmente com 658 shopping centers em operação, que totalizam aproximadamente 18,3 milhões de m² de Área Bruta Locável (ABL). O setor reúne cerca de 124,8 mil lojas e é responsável pela geração de aproximadamente 1,08 milhão de empregos diretos, evidenciando sua relevância para a economia e para o mercado de trabalho brasileiro. Os empreendimentos recebem, conjuntamente, cerca de 471 milhões de visitantes por mês, volume que demonstra a elevada capilaridade e importância dos shopping centers no cotidiano da população brasileira.
A expansão do estoque permanece ativa. Conforme os dados apresentados pela Abrasce, existem 11 novos shopping centers em construção com previsão de conclusão até o final de 2026, o que deverá elevar o estoque nacional para aproximadamente 669 empreendimentos. Esse movimento de expansão ocorre simultaneamente à maturação dos ativos existentes, com investimentos direcionados à revitalização, ampliação, atualização do tenant mix e incorporação de novos usos, especialmente alimentação, entretenimento, saúde, serviços e experiências voltadas ao consumidor.
Em termos de desempenho econômico, os shopping centers brasileiros registraram vendas de aproximadamente R$ 201,0 bilhões em 2025, evidenciando a expressiva dimensão econômica do setor e sua relevância para o varejo nacional. O elevado volume de vendas, associado ao fluxo mensal de aproximadamente 471 milhões de visitantes e à extensa base de lojistas, reforça a resiliência do segmento e sua capacidade de adaptação às mudanças nos padrões de consumo.
Além da expansão física, observa-se uma transformação gradual do conceito tradicional de shopping center. Os empreendimentos vêm incorporando maior diversidade de serviços e atividades, buscando ampliar o tempo de permanência dos consumidores e reduzir a dependência exclusiva das compras de varejo. Operações gastronômicas, academias, clínicas, serviços de saúde e beleza, entretenimento, espaços de convivência e atividades voltadas à experiência do consumidor passaram a assumir papel crescente na composição do mix.
Nesse contexto, o mercado brasileiro de shopping centers apresenta perspectivas de continuidade de sua consolidação, combinando crescimento moderado do estoque, elevada geração de fluxo e vendas e crescente profissionalização da gestão dos ativos. A expectativa para os próximos anos é de que os investimentos permaneçam concentrados não apenas em novos empreendimentos, mas também na modernização e reposicionamento de ativos
ANÁLISE DO MERCADO
existentes, acompanhando as transformações demográficas, urbanas e comportamentais do consumidor brasileiro.
Com o objetivo de superar os impactos da pandemia e acompanhar a recuperação do consumo, as operadoras de shopping centers adotaram estratégias voltadas à preservação da saúde financeira dos empreendimentos, combinadas com investimentos em modernização, reposicionamento e expansão. Durante o período mais crítico, foram implementadas medidas emergenciais, como reforço de caixa, redução de despesas operacionais, renegociação de contratos e postergação de investimentos em CAPEX. Com a normalização da atividade, o foco passou gradualmente para a requalificação dos ativos, atualização do mix de lojas e incorporação de novas experiências de consumo.
No cenário atual, o setor brasileiro de shopping centers registra faturamento anual de aproximadamente R$ 201,0 bilhões em 2025 e fluxo médio mensal de cerca de 471 milhões de visitantes, refletindo a recuperação e consolidação dos empreendimentos como importantes polos de comércio, serviços, alimentação e entretenimento. Nesse contexto, as administradoras vêm priorizando investimentos na modernização das áreas comuns, ampliação das operações de alimentação e lazer, melhoria da experiência dos usuários e adoção de soluções digitais voltadas ao relacionamento com consumidores e lojistas. A tabela abaixo resume os principais indicadores financeiros dos shopping centers no Brasil.
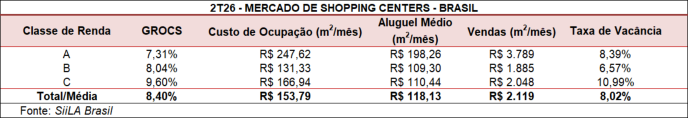
De acordo com dados da SiiLA Brasil referentes ao 2º trimestre de 2026, o mercado nacional apresentou GROCS médio de 8,40%, com custo de ocupação médio de R$ 153,79/m²/mês, aluguel médio de R$ 118,13/m²/mês e vendas médias de R$ 2.119/m²/mês. A taxa média de vacância do mercado foi estimada em 8,02%.
Os indicadores apresentam diferenças relevantes conforme o perfil de renda dos empreendimentos. Os shopping centers enquadrados na Classe A registraram GROCS de 7,31%, aluguel médio de R$ 198,26/m²/mês, vendas de aproximadamente R$ 3.789/m²/mês e vacância de 8,39%. Os empreendimentos da Classe B apresentaram GROCS de 8,04%,
CÁPRIGHT
DELIVERING TRANSPARENCY
ANÁLISE DO MERCADO
aluguel médio de R$ 109,30/m²/mês, vendas de R$ 1.885/m²/mês e taxa de vacância de 6,57%, inferior à média nacional. Já os ativos da Classe C apresentaram GROCS de 9,60%, aluguel médio de R$ 110,44/m²/mês, vendas de R$ 2.048/m²/mês e vacância de 10,99%.
Os dados evidenciam uma relação consistente entre produtividade das vendas, custo de ocupação e capacidade de absorção dos espaços comerciais. Empreendimentos com maior produtividade de vendas tendem a apresentar menor comprometimento relativo da receita dos lojistas com os custos de ocupação, enquanto ativos com vendas mais reduzidas apresentam GROCS mais elevados. A taxa média de vacância de 8,02% indica um mercado relativamente equilibrado no 2T26, embora permaneçam diferenças significativas entre os diferentes perfis de renda e posicionamento dos shopping centers.
CÁPRIGHT
ANÁLISE DO MERCADO
A Capright classificou os Shopping Centers Brasileiros em três classes diferentes. As características gerais desses diferentes níveis estão resumidas na tabela a seguir:
| Classificação de Shopping Centers | |
|---|---|
| Classe A | Visitantes são em sua maioria de Classe Social A (Renda familiar acima de R$15.071,01). |
| Classe B | Visitantes são em sua maioria de Classe Social B (Renda familiar entre R$ 3.779,01 e R$ 15.071,00). |
| Classe C | Visitantes são em sua maioria de Classe Social C (Renda familiar entre R$ 1.197,00 e R$ 3.779,00). |
Os dados acima servem como diretrizes gerais para classificar os vários empreendimentos no Brasil. Na maioria dos casos, cada ativo exibe características mistas, podendo estar contido em mais de uma classificação. Acreditamos que o imóvel avaliado se enquadre na Classe B.
CÁPRIGHT
ANÁLISE DO MERCADO
MERCADO IMOBILIÁRIO DE SHOPPING CENTERS NO SUDESTE
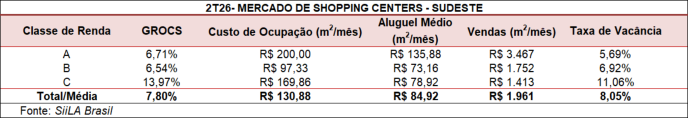
O mercado do Sudeste engloba aproximadamente 9,681 milhões de metros quadrados de área bruta locável total. A tabela abaixo mostra indicadores do mercado de shopping centers do Sudeste por classe:
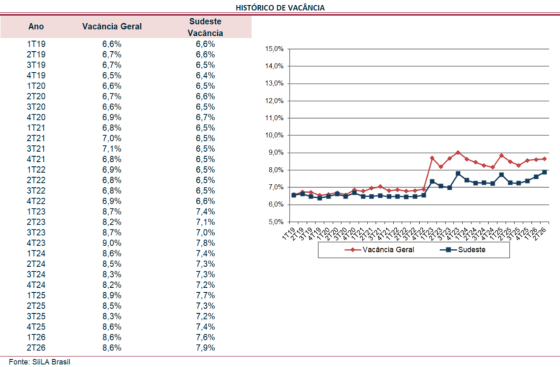
No 2T26, a taxa de vacância do mercado de shopping centers no Brasil situou-se em aproximadamente 8,6%, conforme a série histórica apresentada, enquanto a região Sudeste registrou 7,9%, mantendo-se abaixo da média nacional. O resultado confirma a maior resiliência relativa da região, embora represente leve aumento em comparação ao 1T26, quando a vacância regional era de 7,6%. Em perspectiva histórica, a vacância do Sudeste permaneceu em níveis próximos de 6,4% a 6,7% entre 2019 e 2022, passando a apresentar elevação mais perceptível a partir de 2023. Ainda assim, desde então, o indicador regional permaneceu consistentemente abaixo da média nacional.
Ano Vacância Geral iaaso)
2r19 67% 6,6% 150%
1720 66% 6,5% 130% +
at 7,0% 6,5% 10,0% +
ar22 68% 6,5% Tom
O gráfico abaixo resume a média do aluguel mínimo no mercado brasileiro em comparação ao mercado de shopping centers do Sudeste.
CÁPRIGHT
ANÁLISE DO MERCADO
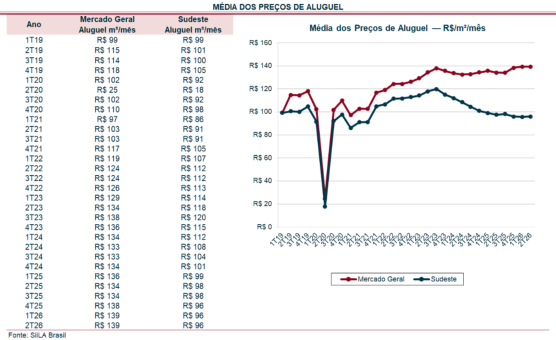
Com base no gráfico e na série histórica apresentada, observa-se que os preços médios de aluguel dos shopping centers da região Sudeste apresentaram forte impacto durante o período mais crítico da pandemia, atingindo R$ 18/m²/mês no 2T20, seguido de rápida recuperação nos trimestres subsequentes. A trajetória de crescimento se estendeu até o 3T23, quando o aluguel médio regional alcançou aproximadamente R$ 120/m²/mês. A partir desse período, contudo, verifica-se uma tendência gradual de redução dos valores, que passaram de R$ 115/m²/mês no 4T23 para R$ 101/m²/mês no 4T24 e R$ 96/m²/mês no 4T25, mantendo-se nesse mesmo patamar durante o 1T26 e o 2T26.
No mesmo período, o mercado nacional apresentou comportamento distinto, com maior sustentação e crescimento dos valores locativos. No 2T26, o aluguel médio do mercado geral alcançou aproximadamente R$ 139/m²/mês, frente a R$ 96/m²/mês no Sudeste, diferença de aproximadamente 31%. Enquanto a média nacional avançou de R$ 126/m²/mês no 4T22 para R$ 139/m²/mês no 2T26, o Sudeste recuou de R$ 113/m²/mês para R$ 96/m²/mês no mesmo intervalo. Essa evolução indica maior pressão sobre os valores locativos médios da região nos últimos anos, apesar de sua elevada concentração de ativos consolidados e relevância no mercado nacional. A estabilização observada em R$ 96/m²/mês nos três últimos trimestres da série pode indicar um novo patamar de equilíbrio de curto prazo, cuja evolução futura dependerá principalmente do desempenho das vendas, dos níveis de ocupação e da capacidade dos empreendimentos de sustentar reajustes reais de aluguel.
Nos últimos anos, a região Sudeste manteve atividade seletiva de desenvolvimento de novos shopping centers. Conforme levantamento da Abrasce, em 2024 foram inaugurados cinco empreendimentos na região, totalizando aproximadamente 91,9 mil m² de nova ABL. Destacaram-se o Brooklyn Alamedas, em Boituva (SP), com 14.127 m²; o Outlet Premium Imigrantes, em São Bernardo do Campo (SP), com 17.717 m²; o Shopping Plaza Rio das Ostras, em Rio das Ostras (RJ), com 17.607 m²; o Shopping Central Park, em Cotia (SP), com 22.466 m²; e o Santa Maria Outlet, em Cravinhos (SP), com 20.000 m² de ABL.
Em 2025, dois novos empreendimentos registrados pela Abrasce foram inaugurados na região Sudeste, adicionando 46,0 mil m² de ABL ao estoque regional. O Americana Shopping,
CÁPRIGHT
ANÁLISE DO MERCADO
localizado em Americana (SP), iniciou suas operações em 30 de outubro, com 28.000 m² de ABL, enquanto o Shopping Aldeia da Serra, em Serra (ES), foi inaugurado em 1º de novembro, com 18.000 m². Os dados indicam uma expansão concentrada principalmente em cidades fora das grandes capitais, reforçando o processo de interiorização e diversificação geográfica do setor.
Em 2026, até setembro, a expansão do mercado regional teve continuidade. A Abrasce registra a inauguração de três novos empreendimentos no Sudeste, que conjuntamente adicionaram aproximadamente 43,2 mil m² de ABL. Em Minas Gerais, o NV Boulevard, em Uberlândia, foi inaugurado em 10 de janeiro, com 12.000 m², seguido pelo Shopping Cidade da Serra, em Lavras, inaugurado em 23 de abril, com 16.800 m². Em São Paulo, o CJ Boa Vista Village, em Porto Feliz, iniciou suas operações em 30 de maio, acrescentando 14.358 m² de ABL.
O Shopping Jaraguá Araraquara apresenta como ponto positivo sua localização próxima a importantes eixos rodoviários da região, favorecendo o acesso de consumidores provenientes de Araraquara e dos municípios do entorno. O empreendimento se posiciona como o principal shopping center da cidade, com influência regional ampliada sobre municípios menores próximos. Conforme a análise concorrencial apresentada, não foi identificado outro shopping center em Araraquara com porte e características diretamente comparáveis ao Jaraguá. O Shopping Lupo constitui uma referência complementar local, enquanto o Iguatemi São Carlos e o Passeio São Carlos representam referências complementares regionais.
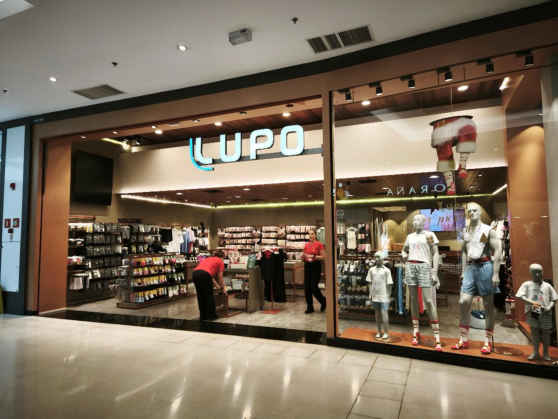
➢ Shopping Lupo: localizado na Rua Gonçalves Dias, nº 543, no Centro de Araraquara, foi inaugurado em 17 de outubro de 2002. O empreendimento possui 4.823 m² de ABL, 36 lojas e 154 vagas de estacionamento. Trata-se de um shopping tradicional, distribuído em quatro pisos, com seis lojas âncora, duas megalojas, cinco operações de alimentação, quatro operações de conveniência e serviços e três salas de cinema. O perfil de frequentadores é composto majoritariamente pelas classes B e C, que representam, conjuntamente, 84% do público. Em função de seu porte significativamente inferior ao Shopping Jaraguá, sua concorrência é considerada complementar, especialmente nos atributos de conveniência, serviços e cinema.
➢ Iguatemi São Carlos: localizado no Passeio dos Flamboyants, nº 200, em São Carlos, foi inaugurado em 29 de setembro de 1997. Possui 22.323 m² de ABL, 104 lojas e 1.060 vagas de estacionamento, apresentando porte bastante próximo ao Shopping Jaraguá. O empreendimento conta com cinco lojas âncora, quatro megalojas, 28 quiosques, 18 operações de alimentação, sete operações de conveniência e serviços e três salas de cinema. O público apresenta maior concentração nas classes A e B, que representam 65% dos frequentadores. Em razão de sua escala, composição de mix e localização regional, constitui a principal referência concorrencial fora de Araraquara.
➢ Passeio São Carlos: localizado na Avenida Francisco Pereira Lopes, nº 1.701, em São Carlos, foi inaugurado em 18 de dezembro de 2015. O empreendimento possui 15.000 m² de ABL, 49 lojas e 527 vagas de estacionamento. É classificado como shopping especializado, com três lojas âncora, uma megaloja, sete quiosques, 16 operações de alimentação e seis operações de conveniência e serviços. O perfil de
ANÁLISE DO MERCADO
público é fortemente concentrado nas classes B e C, que representam conjuntamente 89% dos frequentadores. Por apresentar formato especializado e menor porte, sua concorrência com o Shopping Jaraguá é considerada complementar regional.
O Iguatemi São Carlos é o ativo que mais se aproxima em escala física, enquanto o Shopping Lupo concorre de forma mais localizada no centro de Araraquara e o Passeio São Carlos apresenta proposta comercial mais especializada.
Dessa forma, o Shopping Jaraguá mantém posição competitiva favorável no mercado local, beneficiando-se da ausência de outro empreendimento de porte equivalente em Araraquara. Sua principal pressão competitiva regional está concentrada em São Carlos, especialmente no Iguatemi São Carlos, enquanto os demais ativos analisados apresentam menor grau de comparabilidade direta.
CÁPRIGHT
ANÁLISE DO MERCADO
A abordagem mercadológica do imóvel e da região foi realizada com indicação dos principais aspectos positivos e desafiadores, das oportunidades e ameaças que incidem sobre o imóvel em estudo.
| Aspectos Positivos | Desafios |
|---|---|
| • O Shopping Jaraguá Araraquara é um shopping consolidado na região. Seu principal concorrente (Shopping Lupo) trata-se de um shopping com mix limitado e ABL reduzida. | •Necessidade contínua de modernização e atualização do mix de lojas, alimentação, serviços e lazer, de forma a preservar a atratividade do empreendimento e |
| • O empreendimento possui boa acessibilidade regional, favorecida pela proximidade com importantes eixos rodoviários, especialmente a | acompanhar as mudanças nos hábitos de consumo. |
| Rodovia Washington Luís, ampliando sua capacidade de atração de consumidores de Araraquara e de municípios do entorno. | •A manutenção da produtividade das operações e dos níveis de ocupação depende da capacidade do shopping de reter marcas relevantes e |
| • Empreendimento com vacância reduzida de (2,6%). | incorporar novas operações capazes de ampliar frequência, permanência e consumo. |
| •A distância dos grandes centros consumidores limita parcialmente a entrada de determinadas marcas nacionais e internacionais, aumentando a importância de um mix adequado ao perfil socioeconômico regional. |
Oportunidades Ameaças
• O processo de desenvolvimento urbano de • A principal pressão competitiva Araraquara e dos municípios de sua área de regional encontra-se em São Carlos, influência pode contribuir para o crescimento da especialmente no Iguatemi São base consumidora, aumento do fluxo de Carlos, empreendimento de porte visitantes e expansão das vendas do semelhante ao Shopping Jaraguá e empreendimento. com mix diversificado, capaz de atrair consumidores da mesma
• A ausência de um concorrente de porte macrorregião. semelhante dentro de Araraquara cria oportunidade para o Shopping Jaraguá fortalecer • Um ambiente macroeconômico sua posição como principal destino regional de caracterizado por juros elevados, compras, serviços, alimentação e maior comprometimento da renda entretenimento. das famílias e crescimento econômico moderado pode limitar a
• Existe potencial para ampliação da oferta de evolução das vendas e reduzir a lazer, gastronomia, serviços, saúde e capacidade de absorção de experiências, aumentando o tempo de reajustes de aluguel pelos lojistas. permanência dos consumidores e diversificando as fontes de geração de fluxo.
ANÁLISE DO MERCADO
O Shopping Jaraguá Araraquara é um shopping regional para atender às classes de renda B e C da região. Tem uma excelente localização, com boa visibilidade e acesso às principais cidades da região
CÁPRIGHT
AVALIAÇÃO
AVALIAÇÃO
Método da Renda – Fluxo de Caixa Descontado
Na abordagem pelo Método da Renda o valor de venda do ativo é estimado por meio de uma análise da capacidade de produção de renda de uma propriedade. As duas técnicas de avaliação mais comuns empregadas nessa abordagem são o fluxo de caixa descontado (DCF) e as análises de capitalização direta (remuneração do capital).
O DCF trata de fluxos de renda flutuantes causados por vários termos de locação, mudanças na receita e/ou despesas, melhorias de capital e outros fatores que fazem com que o desempenho operacional performe acima ou abaixo das práticas atuais de mercado. Na análise do DCF, as receitas e despesas são projetadas sobre um período de investimento razoável para um investidor típico. Os fluxos de caixa são então descontados a valor presente a uma taxa derivada de mercado (taxa de desconto).
As projeções são feitas com base no desempenho atual e histórico, assumindo os valores praticados nos aluguéis mínimos, além de considerar níveis de vacância, inadimplência e despesas do imóvel. O fluxo de caixa foi modelado utilizando-se o software ARGUS ENTERPRISE, versão 14.0.1
Inflação: O fluxo de caixa foi elaborado em termos reais, com todos os valores expressos em moeda da data-base, sem a incorporação de premissa inflacionária. Nos últimos cinco anos, a inflação brasileira medida pelo IPCA oscilou entre aproximadamente 4% e 10% ao ano, com pico acumulado em doze meses próximo de 12% em 2022, enquanto a meta estabelecida pelo Conselho Monetário Nacional é de 3,0% ao ano, com intervalo de tolerância de 1,5 ponto percentual. Por solicitação do cliente e de comum acordo, a inflação não foi considerada no fluxo de caixa. Em coerência com esse tratamento, as taxas de desconto e de capitalização adotadas são taxas reais, e os crescimentos projetados para receitas e despesas representam variações reais.
Crescimento Real: Para o cálculo do crescimento de vendas a ser aplicado, adotou-se uma premissa de crescimento real equivalente a 3,00% a.a. nos Anos 2 e 3, 1,50% a.a. no Ano 4, estabilizando-se em 0,75% a.a. do Ano 5 até o final do fluxo de caixa.
Ocupação: Atualmente o imóvel apresenta taxa de ocupação de 97,36% da ABL, correspondente a 20.588,56 m² distribuídos em 106 unidades locadas, com 11 unidades vagas totalizando 557,32 m². A seguir, apresenta-se uma breve análise dos contratos de locação com vencimento nos próximos cinco anos.
CÁPRIGHT
AVALIAÇÃO
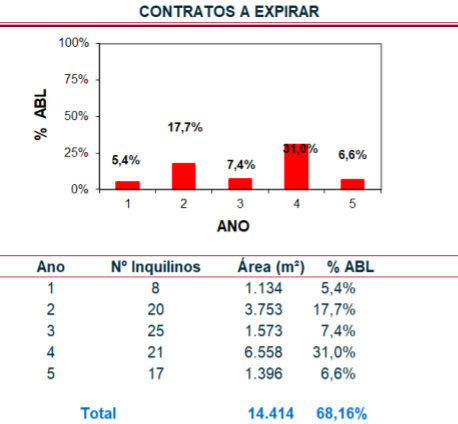
Conforme mostra o gráfico, 68,16% dos contratos de locação expirarão nos próximos cinco anos. Esse risco pode ser mitigado pelo fato de que os locatários têm investimentos significativos nas lojas, tornando-os, menos propensos a vagar o espaço locado.
Risco de Rescisão Antecipada: Nós assumimos que a administração está efetivamente monitorando os atuais níveis de ocupação. Qualquer risco de rescisão está contabilizado em nossos parâmetros de preço e seleção de taxa de desconto.
Direito de Preferência: De acordo com a lei brasileira, todos os locatários têm o direito legal de preferência no caso de venda de uma propriedade locada. Portanto, no caso de uma oferta de venda, o locador deve fornecer ao locatário uma notificação por escrito, descrevendo as condições da oferta, e o inquilino deve responder no prazo de 30 dias a contar da notificação. Para o Shopping Jaraguá Araraquara foi informado pela gestão que todos os contratos locatícios possuem uma cláusula com renúncia ao direito de preferência.
Estimativa do Valor de Mercado: Ao estimar os valores de locação, revisamos os aluguéis vigentes no imóvel em estudo e em propriedades semelhantes. Além disso, confiamos em nossos conhecimentos sobre transações em outros shopping centers.
CAPRIGHT
DELIVERING TRANSPARENCY
AVALIAÇÃO
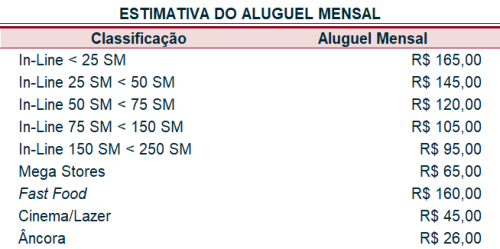
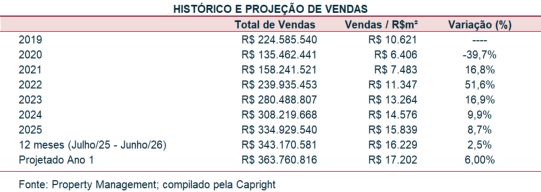
Crescimento das Vendas: O histórico recente de vendas, bem como nossa projeção, está resumido na tabela a seguir:
Disponibilidade: O imóvel possui taxa de ocupação de 97,36%, distribuída em 106 unidades locadas. Atualmente existem 11 lojas vagas, totalizando 557,32 m², equivalentes a 2,64% da ABL. Em nossas projeções de fluxo de caixa, assumimos que os espaços vagos serão absorvidos ao longo de 9 meses, em três etapas, entre outubro de 2026 e abril de 2027. A tabela a seguir resume nossas premissas de locação:
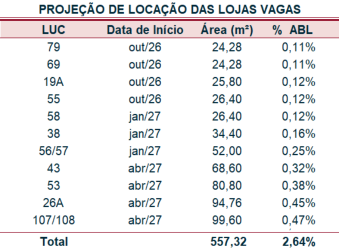
PROJEÇÃO DE LOCAÇÃO DAS LOJAS VAGAS
LUC Datade Início Área(m) % ABL
79 out/26 24,28 0,11%
69 out/26 24,28 0,11%
19A out/26 25,80 0,12%
55 out/26 26,40 0,12%
58 jan/27 2640 0,12%
38 jan/27 34,40 0,16%
56/57 jan/27 52,00 0,25%
43 abr/27 68,60 0,32%
53 abri27 80,80 0,38%
26A abr/27 94,76 0,45%
1071108 abri27 99,60 0,47%
Total 557,32 2,64%
CÁPRIGHT
DELIVERING TRANSPARENCY
— AVALIAÇÃO
Probabilidade de Renovação: Assumimos uma probabilidade de 85% de renovação de locação para lojas satélites e 90% para âncoras e mega lojas, durante o prazo de projeções no fluxo de caixa.
Décimo Terceiro: É comum que os locatários dos shoppings paguem um aluguel em dobro no mês de dezembro. Isso é conhecido como o “décimo terceiro” ou o “13º mês”. Em alguns casos, os locatários negociam com sucesso a excisão ou redução no pagamento do décimo terceiro. Dessa forma, modelamos todos os pagamentos de décimo terceiro de acordo com os contratos existentes e assumimos que os termos de locação para todos os futuros locatários especulativos incluirão o décimo terceiro habitual.
Locação Base: Com base nas premissas de locação e nos contratos vigentes, a receita total de aluguel base foi estimada em R$ 12.713.311 no primeiro ano de nossas projeções, equivalente a R$ 601,21 por metro quadrado por ano, ou R$ 50,10 por metro quadrado por mês.
Aluguel Percentual: Os aluguéis percentuais são negociados individualmente para cada inquilino, mas normalmente situam-se no intervalo de 4,0% a 7,0% sobre a receita total mensal. Os aluguéis percentuais para lojas âncora, por outro lado, tendem a manter-se na faixa de 1,5% a 3,0%.
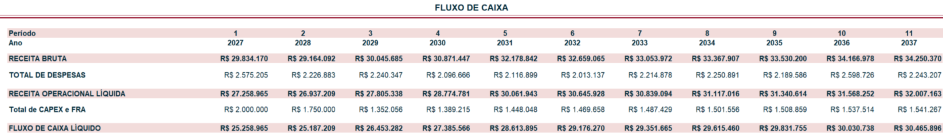
Receita Bruta Efetiva: Após deduzir as perdas de vacância e inadimplência da arrecadação dos aluguéis e das demais fontes de receita, chegamos a uma receita bruta efetiva estimada de R$ 29.834.170, ou R$ 1.410,87 por metro quadrado, no primeiro ano do fluxo.
Despesas Operacionais: Na previsão de despesas operacionais, analisamos os resultados operacionais históricos e o orçamento do ano vigente. Os resultados operacionais históricos e as informações do orçamento estão resumidos na tabela a seguir.
CÁPRIGHT
AVALIAÇÃO
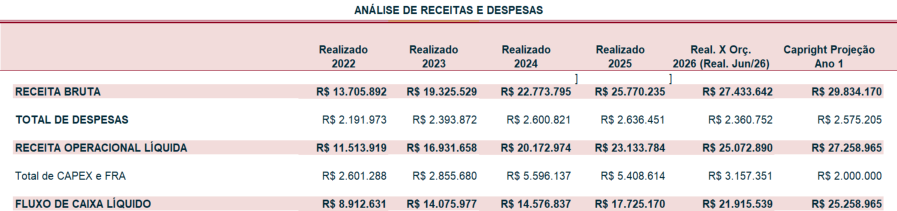
ANÁLISE DE RECEITAS E DESPESAS
Realizado Realizado Realizado Realizado Real. X Orç. Capright Projeção
2022 2023 2024 2025 2026 (Real. Jun/26) Ano 1
| |
RECEITA BRUTA R$ 13.705.892 R$ 19.325.529 R$ 22.773.795 R$ 25.770.235 R$ 27.433.642 R$ 29.834.170
TOTAL DE DESPESAS R$ 2.191.973 R$ 2.393.872 R$ 2.600.821 R$ 2.636.451 R$ 2.360.752 R$ 2.575.205
RECEITA OPERACIONAL LÍQUIDA R$ 11.513.919 R$ 16.931.658 R$ 20.172.974 R$ 23.133.784 R$ 25.072.890 R$ 27.258.965
Total de CAPEX e FRA R$ 2.601.288 R$ 2.855.680 R$ 5.596.137 R$ 5.408.614 R$ 3.157.351 R$ 2.000.000
FLUXO DE CAIXA LÍQUIDO R$ 8.912.631 R$ 14.075.977 R$ 14.576.837 R$ 17.725. 170 R$ 21.915.539 R$ 25.258.965
CÁPRIGHT
DELIVERING TRANSPARENCY
AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO
Cada premissa de despesa que incide sobre o imóvel em estudo é discutida nos parágrafos a seguir:
Despesa Operacional Total: Após somarmos as diversas estimativas de despesas, estimamos uma despesa operacional total de R$ 2.575.205, ou R$ 121,78 por metro quadrado, no primeiro ano do fluxo.
Receita Operacional Líquida (NOI – Net Operation Income): Ao deduzir as despesas operacionais totais da receita bruta efetiva, chegamos a uma receita operacional líquida (NOI) estimada de R$ 27.258.965, ou R$ 1.289,09 por metro quadrado, no primeiro ano do fluxo.
Despesas não Operacionais: Despesas não operacionais, ou de capital, incluem subsídios de melhoria para locatários, comissões de locação, despesas com reformas e reservas de capital. Cada um desses itens é discutido abaixo:
- CAPEX: Foram projetados R$ 2.000.000 (não descontados) em CAPEX no primeiro ano e R$ 1.750.000 no segundo ano de nossa projeção. Esses valores contemplam obras e adequações do mall, bem como allowances concedidos a lojistas específicos.
CÁPRIGHT
AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO
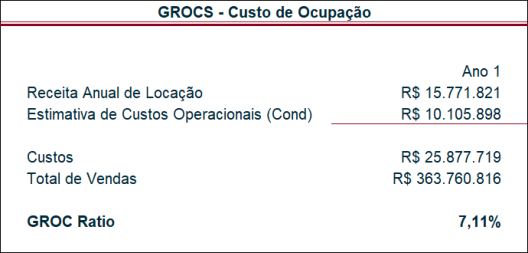
Análise do GROCS – Custo de Ocupação: O custo de ocupação consiste basicamente na relação entre as despesas incorridas pelo lojista para ocupar o espaço e o faturamento bruto da loja. Em shopping centers, as principais despesas que compõem o custo de ocupação são o aluguel, o condomínio, o fundo de promoção, o IPTU e as despesas de energia elétrica, água e ar-condicionado. O monitoramento dessa relação contribui para a saúde financeira, contratual e operacional das lojas, e o acompanhamento do custo de ocupação total do empreendimento é fundamental para entender os riscos associados à operação atual e o potencial de valorização do ativo no contexto de investimento. Nos últimos anos, os shopping centers tiveram que adotar custos de locação ajustados para fazer frente aos desafios econômicos.
Nossa análise considerou o aluguel mínimo e percentual projetados para o primeiro ano e as despesas comuns de condomínio e a taxa de administração previstas no orçamento de 2026, rateadas pela ABL ocupada, sobre as vendas das lojas com ABL, excluídos quiosques, eventos e operações temporárias. O resultado indica um custo de ocupação de 7,11%, patamar que evidencia capacidade de pagamento dos lojistas e sustentabilidade dos aluguéis praticados. À medida que as vendas crescem, a expectativa é de que o custo de ocupação se reduza. Os resultados da análise do GROCS são resumidos na tabela a seguir:
GROCS - Custo de Ocupação
Ano 1
Receita Anual de Locação R$ 15.771.821
Estimativa de Custos Operacionais (Cond) R$ 10.105.898
Custos R$ 25.877.719
Total de Vendas R$ 363.760.816
GROC Ratio 711%
CAPRIGHT
DELIVERING TRANSPARENCY
AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO
CRITÉRIOS DE INVESTIMENTOS
Um dos critérios finais na estimativa do valor de mercado do ativo, é a seleção e aplicação de uma taxa de desconto apropriada; também referida como a taxa interna de retorno (TIR). Por sua natureza, esse é um processo arbitrado, no entanto, a taxa selecionada deve se aproximar dos critérios de investimento previstos pelo comprador mais provável a adquirir o imóvel.
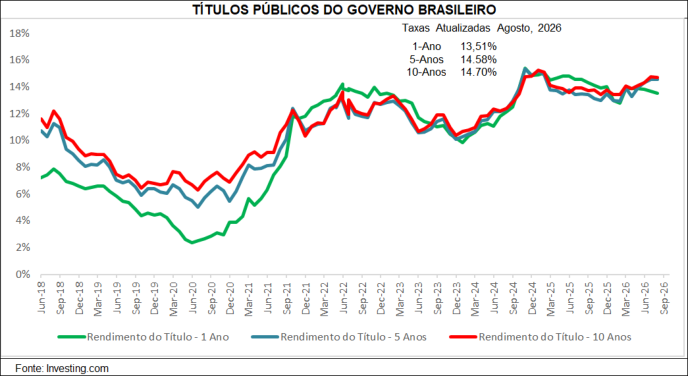
Diversas abordagens são analisadas para a seleção de uma taxa de capitalização apropriada: revisão e análise de investimentos alternativos não-imobiliários; revisão e análise de pesquisas com investidores imobiliários; entrevistas com participantes relevantes do mercado imobiliário; e a expertise na avaliação de ativos similares ao avaliando comparados a outros tipos de investimentos como: tesouro direto, ações, fundos imobiliários, entre outros. Ao avaliar um ativo imobiliário especificamente, essa comparação deve ser mais detalhada, já que envolvem mais fatores do que apenas uma comparação de retornos. As taxas dos títulos de longo prazo em moeda local estão acima da taxa SELIC atual, com uma emissão recente de bônus de dez anos rendendo 14,70%. Os rendimentos dos títulos do governo não são, evidentemente, diretamente comparáveis a um investimento no imóvel avaliado, devido a diferenças significativas no risco, liquidez e potencial de valorização. No entanto, essa informação fornece um importante ponto de referência.
TÍTULOS PÚBLICOS DO GOVERNO BRASILEIRO
18% Taxas Atualizadas Agosto, 2026
1-Ano 13,51%
16% 5-Anos 14.58%
10-Anos 14.70%
14%
12%
10%
8%
6%
4%
2%
0%
SGRESZRISGBIISTRLSTRITSTRIITTRIITTALSGSBBASSSESSLASASASSEASASASSESSAASE
— Rendimento do Título - 1 Ano — Rendimento do Título- 5 Anos — Rendimento do Título - 10 Anos
Fonte: Investing.com
CÁPRIGHT
DELIVERING TRANSPARENCY
AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO
Pesquisas com Investidores: Não há registro de nenhuma pesquisa formal que acompanhe as taxas de investimento para imóveis institucionais de grande porte no Brasil. Portanto, ao fazer uma estimativa sobre uma taxa de retorno apropriada para o avaliando, conversamos com vários investidores que atuam no mercado imobiliário. O consenso geral é que as taxas de desconto para imóveis semelhantes ao avaliando estão 3% a 5% superiores a um investimento semelhante localizados no Estados Unidos ou no Canadá, com o prêmio levando em consideração o risco político-econômico e de flutuação do mercado de capital. Além disso, os parâmetros de investimento do mercado imobiliário têm sido afetados pela desaceleração da economia brasileira. Os investidores continuam cautelosos, devido à volatilidade da economia brasileira.
Volume de Transações/Liquidez do Mercado: O mercado brasileiro de Fundos de Investimento Imobiliário apresentou expressiva expansão ao longo dos últimos anos, tanto em captação quanto em liquidez no mercado secundário. No mercado primário, as emissões de FIIs passaram de R$ 15,7 bilhões em 2018 para R$ 35,8 bilhões em 2019. Em 2025, as emissões alcançaram o recorde de R$ 79,2 bilhões, com crescimento de 77,2% em relação a 2024. No mercado secundário, o volume total negociado em cotas de FIIs atingiu R$ 84,8 bilhões em 2025, equivalente a uma média diária de R$ 339 milhões. Em dezembro de 2025, essa média avançou para R$ 483 milhões por dia. A trajetória de aumento da liquidez continuou no início de 2026: somente em janeiro, foram negociados R$ 11,3 bilhões, com volume médio diário recorde de R$ 537 milhões. No mesmo período, o mercado ultrapassou 3,03 milhões de investidores, com estoque financeiro em custódia de aproximadamente R$ 200 bilhões e 434 fundos disponíveis para negociação na B3.
Taxas de Capitalização Extraídas de Vendas Recentes: Normalmente, o melhor barômetro para a seleção da taxa de capitalização vem de uma análise de transações recentes no mercado. As taxas de capitalização mais recentes de shopping centers no mercado local estão resumidas na tabela abaixo:
CÁPRIGHT
AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO
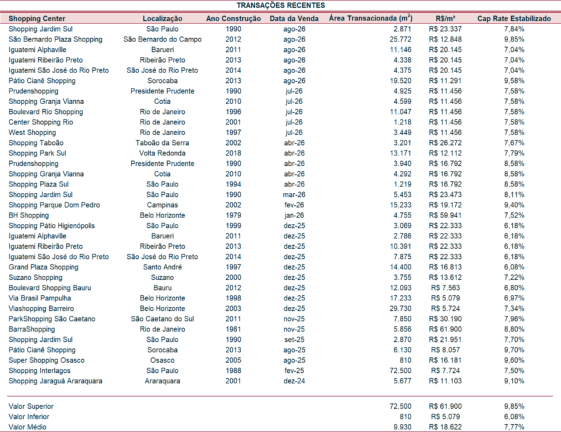
O apetite de investidores para novas aquisições leva em consideração a localização do ativo, poder de consumo da região e a qualidade do mix de locatários. Esses fatores ajudam a compensar o risco da taxa de juros e são essenciais para o sucesso do investimento ao longo prazo. Como ilustrado acima, as vendas mais recentes geraram um cap rate de 6,08% até 9,85%.
Taxas de Capitalização: Ressaltamos que amplitude da diferença entre taxas de capitalização iniciais (Ro) e de perpetuidade (Rn) são determinadas pela antecipação dos valores de mercado. Ressaltamos que o Cap Rate Estabilizado (Ro) é o que mais aproxima das expectativas de retorno do investidor. É calculada considerando-se a receita, dividida pelo preço da compra, menos quaisquer ajustes de aluguel que esteja abaixo ou acima de mercado, e/ou qualquer custo para estabilizar (por exemplo, melhorias para o inquilino, carência, comissões de aluguel ou melhorias de capital e investimentos). O Cap Rate (Rn) utilizado pela Capright foram extraídos de transações recentes no mercado de shopping centers, relativamente similares ao imóvel avaliando, que atraem a mesma categoria de investidores/compradores. Dependendo das condições de mercado, tipicamente as taxas de perpetuidade (Rn) tendem a ser superiores às taxas de capitalização (Ro), uma vez que as condições futuras do mercado representam um maior risco e o ativo físico (final do período da análise de 10 anos) será mais obsoleto.
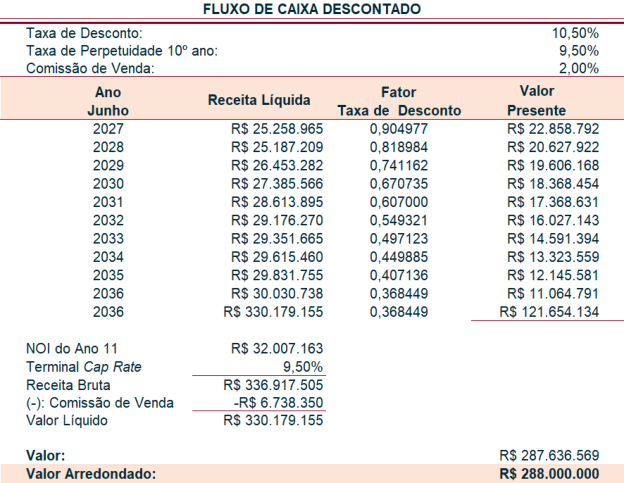
Considerando a localização do imóvel, a qualidade do ativo e contratos de locatários do avaliando, aplicamos uma taxa de capitalização de perpetuidade (Rn) de 9,50% na nossa análise de DCF, acima da média das transações recentes de 7,77%.
CÁPRIGHT
AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO
O gráfico a seguir demonstra o histórico de cap rates de shopping centers no Brasil nos últimos 5 anos.
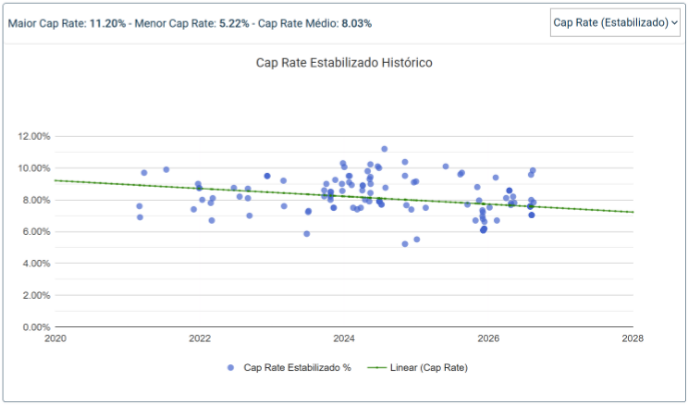
Fonte: GROCS – SiiLA Brasil
Critérios gerais de seleção: O consenso daqueles que estão ativamente engajados no mercado de investimentos imobiliários é que os parâmetros dependem de numerosos fatores de risco, incluindo, entre outros:
Localização: Quanto melhor a localização, menores as taxas de desconto;
Padrão Construtivo: Quanto mais nova a propriedade, maior a qualidade dos materiais e acabamentos, e quanto melhor o design e o layout, menores as taxas de desconto;
Qualidade, Quantidade e Durabilidade da Receita: Quanto maior a garantia do fluxo de renda e o potencial de upside, menores as taxas de desconto.
Taxa de Desconto: Considerando a idade, estado de conservação, localização e mix de locatários, juntamente com outros fatores específicos mencionados acima, selecionamos uma taxa de desconto de 10,50%.
CUSTO DE VENDA
A remuneração do corretor imobiliário para venda do ativo no final do período de análise será de 2,0% da receita bruta de venda.
CÁPRIGHT
A AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO
FLUXO DE CAIXA DESCONTADO
Com base nas premissas discutidas nesta análise, o valor do ativo por meio do fluxo de caixa descontado está apresentado nas páginas a seguir:
CÁPRIGHT
AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO Página 45
FLUXO DE CAMA
reto : 2 3 « s ' 1 ' , “ a
mo aim ai xa xa aa ata ais asa ns is aim
necem Bruta RSMAMMTO REASON RIMAS RSOMMAT RSSEMIMO RSIONSMOS RESMOSMATA RSSIMMIOT RESASMMO ASSIS Rssezsmo
RECEITA OPERACIONAL LÍQUIDA R$27.258.965 R$ 26.937.209 R$27.805.338 R$28.774.781 R$ 30.061.943 R$ 30.645.928 R$ 30.839.094 R$31.117,016 R$31.340.614 R$ 31.568.252 R$ 32.007.163
rea capo ora AStoMo RITO ASIAMOs RSIMMZE aSIMMOM ASIMOHO RsIMTCO nstaNas nsiSasm asismau nessa”
FLUXO DE CAIXA LiQUIDO R$ 25.258.965 R$ 25.187.209 R$ 26.453.282 R$ 27.385.566 R$ 28.613.695 R$29.476.270 R$ 29.351.665 R$ 29.615.460 R$ 29.831.755 R$ 30.030.738 R$ 30.465.896
CÁPRIGHT
DELIVERING TRANSPARENCY
AVALIAÇÃO – FLUXO DE CAIXA DESCONTADO
:
Notas: Para as avaliações, foram elaborados fluxos de caixa de 10 anos, desconsiderando a inflação que possa vir a existir neste período. "Taxa de Desconto" refere-se à taxa de desconto aplicada ao fluxo de caixa e "Taxa de Perpetuidade." refere-se à taxa de capitalização adotada no décimo ano do fluxo.
CAPRIGHT
DELIVERING TRANSPARENCY
AVALIAÇÃO
Método da Renda – Capitalização Direta (Remuneração do Capital)
Na abordagem pelo Método da Renda o valor de venda do ativo é estimado por meio de uma análise da capacidade de produção de renda de uma propriedade. As duas técnicas de avaliação mais comuns empregadas nessa abordagem são o fluxo de caixa descontado (DCF) e as análises de capitalização direta (remuneração do capital).
A Capitalização Direta é o método usado para converter a estimativa de receita de um único ano em uma indicação de valor. Essa análise é mais apropriada ao analisar uma propriedade com um fluxo de renda estável ou ao estimar o valor de reversão da propriedade no final do período de retenção.
O primeiro passo é determinar a receita operacional líquida estabilizada (Net Operation Income – NOI) que o imóvel é capaz de gerar. Desta forma, estimamos o rendimento do aluguel de mercado estabilizado, adicionamos as receitas e deduzimos o risco associado com a vacância e inadimplência (2,0%), para chegarmos no valor da receita bruta (Effective Gross Income – EGI). Após calcular o EGI, e deduzimos as despesas operacionais para chegar no valor do NOI.
Aplicamos um cap rate de 9,25%. Ao capitalizar a receita operacional líquida estabilizada, chegamos a uma estimativa de valor preliminar. Após, deduzimos o montante presente de quaisquer investimentos planejados (CAPEX) e custos de locação estabilizados. Segue abaixo nossa análise via o Método da Renda - Capitalização Direta:
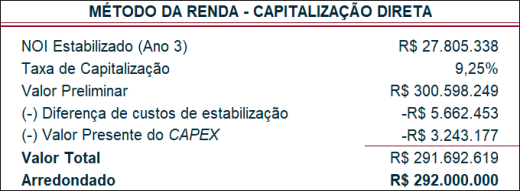
NOI Estabilizado (Ano 3) R$ 27.805.338
Taxa de Capitalização 9,25%
Valor Preliminar R$ 300.598.249
(-) Diferença de custos de estabilização -R$ 5.662.453
(-) Valor Presente do CAPEX -R$ 3.243.177
Valor Total R$ 291.692.619
Arredondado R$ 292.000.000
CAPRIGHT
DELIVERING TRANSPARENCY
CONCLUSÃO
CONCLUSÃO
Fatores importantes que são considerados pelos investidores ao analisar a compra de um shopping são os custos de ocupação, bandeira do shopping, qualidade dos locatários, a existência de interesses fracionários, densidade da população e renda, localização, o mix de lojas e a condição física geral, layout e apelo estético do imóvel. Na avaliação do ativo foram considerados dois métodos de avaliação – Fluxo de Caixa Descontado e Capitalização da Renda. De acordo com nossa expertise de mercado, o valor que melhor representa a precificação do ativo é representada pelo Método da Renda – Fluxo de Caixa Descontado.
Valor de Mercado para Venda: De acordo com os indícios de mercado e da região na qual o imóvel está inserido, concluímos que o valor do imóvel considerando 100% de participação, em julho de 2026, é de:
R$ 288.000.000,00
(DUZENTOS E OITENTA E OITO MILHÕES DE REAIS)
Atenciosamente,
CAPRIGHT
Jules H. Marling IV, MAI, CRE, FRICS Managing Principal
Marco Ribuiro
Marco A. Ribeiro, CRE, FRICS Diretor CREA: 5069764070 SP
CAPRIGHT
PREMISSAS E LIMITAÇÕES
PREMISSAS E LIMITAÇÕES QUANTO AS INFORMAÇÕES UTILIZADAS
A presente avaliação foi elaborada seguindo as seguintes premissas e limitações:
Foram utilizadas informações e dados fornecidos pelo contratante por escrito, verbalmente e/ou em materiais eletrônicos durante todo o processo deste trabalho. A Capright considerou como verdadeiros tais dados e informações obtidos para o uso neste relatório.
Exceto quando especificado no relatório, presume-se que as informações fornecidas pelo cliente são corretas A Capright Brasil, Ltda não tem nenhuma razão para acreditar que as informações fornecidas contêm qualquer erro material, mas não pode garantir a sua veracidade.
As áreas fornecidas pelo cliente não foram aferidas (medidas) in loco. Na falta de informações exatas, são feitas estimativas e reservamo-nos o direito de rever a avaliação caso haja comprovação de erro ou engano nas informações cedidas pelo cliente. Assim, recomendamos ao cliente analisar cuidadosamente todas as premissas, cálculos relevantes, e conclusões de valor dentro de 30 dias após a entrega do relatório, comprometendo-se de notificar à Capright Brasil, Ltda caso haja algum erro.
Exceto quando especificado no relatório, presume-se como bom título de propriedade aquele sem ônus. Considera-se, para fins de avaliação, que o imóvel não possui comprometimentos de nenhuma natureza (técnica, documental, fiscal, etc) que venham impossibilitar ou interferir com o processo de comercialização. A Capright Brasil, Ltda não fez averiguações detalhadas na documentação do imóvel, e a avaliação não tem a finalidade de confirmar o título de propriedade. A Capright Brasil, Ltda não se responsabiliza por perdas e danos que venham resultar de comprometimentos documentais, e neste caso recomenda acionar uma empresa qualificada na análise de tais documentos.
Não foram realizadas análises jurídicas da documentação do(s) imóvel(is), ou seja, investigações específicas relativas a defeitos em títulos, por não integrar o escopo dos serviços ora contratados.
Não foram realizadas consultas aos órgãos públicos de âmbitos Municipal, Estadual, Federal, Autarquias ou qualquer outro órgão regulador de atividades comerciais, bem como, no que tange à situação legal e/ou fiscal do(s) imóvel(is).
Não foram realizados estudos de engenharia nem sondagens no solo do imóvel, presumindo-se que seja similar aos comparativos de mercado.
PREMISSAS E LIMITAÇÕES
Exceto quando especificado no relatório, presume-se que não há no imóvel vestígios arqueológicos, passivos sanitários e passivos ambientais com substâncias tóxicas ou prejudiciais à saúde. A Capright Brasil, Ltda não realizou quaisquer estudos ambientais de solo e nos materiais de construção para averiguar ou não a presença de substâncias tóxicas e nocivas, à estrutura do imóvel ou ao meio ambiente. A presença de substâncias tóxicas como amianto, água contaminada e outros materiais de risco podem afetar o valor do imóvel. A Capright Brasil, Ltda não é uma empresa especializada em assuntos que afetem o meio ambiente ou saúde e os valores reportados baseiam-se no pressuposto que não há substâncias deste tipo sobre ou no imóvel. Reservamo-nos o direito de rever a avaliação caso venha a ser identificado algo que afete o potencial de venda do imóvel.
A Capright não poderá assumir qualquer responsabilidade pela existência de patologias de construção do(s) imóvel(is), sejam elas, aparentes e/ou ocultos, nem por eventuais problemas estruturais e/ou de fundação, sendo considerado que as edificações atendam às normas construtivas, de segurança contra incêndio, de salubridade e de segurança.
Exceto quando especificado no relatório, presume-se que não houve nenhuma alteração no zoneamento ou legislação que rege a utilização, densidade e uso do imóvel. Informações de planejamento urbano são obtidas verbalmente de autoridades locais responsáveis. Porém se houver necessidade de comprovação, recomendamos que tal sejam obtidas através de empresas especializadas no ramo. Presume-se que o imóvel tem, ou pode obter as devidas licenças e laudos para seu funcionamento.
Este relatório foi elaborado para o Cliente, e é destinado somente ao uso do Cliente. A publicação ou divulgação, total ou parcial do presente estudo a terceiros não é permitida, a não ser que autorizada por escrito pela Capright Brasil, Ltda. O Cliente se compromete a não divulgar este relatório ao público ou de ultilizá-lo para persuadir terceiros na compra ou venda do imóvel avaliado.
Exceto quando especificado, nada contido neste relatório deve ser interpretado de forma a representar uma recomendação da Capright Brasil, Ltda, direta ou indireta, de compra ou venda do imóvel ou do(s) valor(es) estabelecidos. O relatório é dirigido ao Cliente, e a Capright Brasil, Ltda não deve responsabilidades perante terceiros que assumam posições e decisões com base neste trabalho.
A Capright declara e garante não ter qualquer vínculo, inclusive financeiro, com as decisões imobiliárias sobre o gerenciamento do(s) imóvel(is) avaliado(s).
Tendências positivas passadas do mercado não são indicativos de sucessos futuros. Projeções são opiniões na data da avaliação, e a Capright Brasil, Ltda não assume responsabilidades por mudanças de comportamento do mercado. Projeções podem ser afetadas por circunstâncias além do controle ou conhecimento da Capright Brasil, Ltda.
PREMISSAS E LIMITAÇÕES
Capright Brasil, Ltda presume que os leitores deste laudo de avaliação são bem versados nas normas estabelecidas pela Associação Brasileira de Normas Técnicas.
Ressaltamos que a relação entre a Capright e o contratante não afeta a independência e a objetividade deste trabalho. Atestamos que não temos interesse presente ou futuro no imóvel objeto de análise deste trabalho e que nem os honorários ou quaisquer outros custos relacionados à execução desta avaliação estão condicionados à nossa opinião de valor sobre o imóvel aqui expressa. Não temos conhecimento de qualquer conflito de interesse que possa influenciar este trabalho.
CÁPRIGHT
ANEXOS
ANEXOS
➢ Especificações da Avaliação – NBR 14.653-4
➢ Documentação Fotográfica
➢ Qualificação Profissional
CÁPRIGHT
ANEXOS
ESPECIFICAÇÕES DA AVALIAÇÃO – NBR 14.653-4
CÁPRIGHT
ANEXOS
Para a definição do Valor de Mercado, utilizamos o “Método da Renda - Fluxo de Caixa Descontado” e neste caso a avaliação é classificada como “Grau II”, conforme as exigências definidas na NBR 14653-4:2002.
De acordo com o item 10 da NBR 14653-4, o laudo deve ser enquadrado em graus I, II ou III quanto à fundamentação, conforme tabela abaixo:
Tabela 4 – Identificação de valor e indicadores de viabilidade
| Item | Atividade | Pa | ra identificação de valor | |
|---|---|---|---|---|
| Grau III | Grau II | Grau I | ||
| 7.5.1.1 | Análise operacional do empreendimento | Ampla, com os elementos operacionais devidamente explicitados | Simplificada, com base nos indicadores operacionais | Sintética, com a apresentação dos indicadores básicos operacionais |
| 7.5.1.2 | Análise das séries históricas do empreendimento¹ | Com base em análise do processo estocástico para as variáveis- chave, em um período mínimo de 36 meses | Com base em análise determinística para um prazo mínimo de 24 meses | Com base em análise qualitativa para um prazo mínimo de 12 meses |
| 7.5.1.3 | Análise setorial e diagnóstico de mercado | De estrutura, conjuntura, tendências e conduta | Da conjuntura | Sintética da conjuntura |
| 7.5.1.4 | Taxas de desconto | Fundamentada | Justificada | Arbitrada |
| 7.5.1.5.1 | Escolha do modelo | Probabilístico | Determinístico associado aos cenários | Determinístico |
| 7.5.1.5.1 | Estrutura básica do fluxo de caixa | Completa | Simplificada | Rendas líquidas |
| 7.5.1.5.2 | Cenários fundamentados | Mínimo de 5 | Mínimo de 3 | Mínimo de 1 |
| 7.5.1.5.3 | Análise de sensibilidade | Simulações com apresentação do comportamento gráfico | Simulação com identificação de elasticidade por variável | Simulação única com variação em torno de 10% |
| 7.5.1.5.4 | Analise de risco | Risco fundamentado | Risco justificado | Risco arbitrado |
| ¹ Sópara empreendimento em operação. |
Atribuindo 1 ponto para os itens em grau 1, 2 pontos para os itens em grau II e 3 pontos para os itens em grau III. O enquadramento global deve considerar a soma dos pontos obtidos para o conjunto dos itens, atendendo à tabela a seguir.
| Graus | III | II | I |
|---|---|---|---|
| Pontos Mínimos Restrições | maior ou igual a 22 máximo de 3 itens em graus inferiores, admitindo-se no máximo um item no Grau I (para indicadores de viab | de 13 a 21 máximo de 4 itens em graus inferiores ou não atendidos ilidade) | de 7 a 12 mínimo de 7 itens atendidos |
| Graus | III | II | I |
| Pontos Mínimos | maior ou igual a 18 | de 11 a 17 | de 5 a 10 |
| Restrições | máximo de 4 itens em graus inferiores, admitindo-se no máximo um item no Grau I | máximo de 4 itens em graus inferiores ou não atendidos | mínimo de 5 itens atendidos |
ANEXOS
Dentro deste critério, definimos o seguinte grau de fundamentação para o presente laudo:
| Atividade | Grau | Pontos |
|---|---|---|
| Análise operacional do empreendimento | III | 3 |
| Análise das séries históricas do empreendimento | III | 3 |
| Análise setorial e diagnóstico de mercado | II | 2 |
| Taxa de desconto | II | 2 |
| Escolha do modelo | II | 2 |
| Estrutura básica do fluxo de caixa | III | 3 |
| Cenários fundamentados | I | 1 |
| Análise de sensibilidade | I | 1 |
| Análise de risco | II | 2 |
| TOTAL GRAU | II | 19 |
ANEXOS
DOCUMENTAÇÃO FOTOGRÁFICA
CÁPRIGHT
ANEXOS
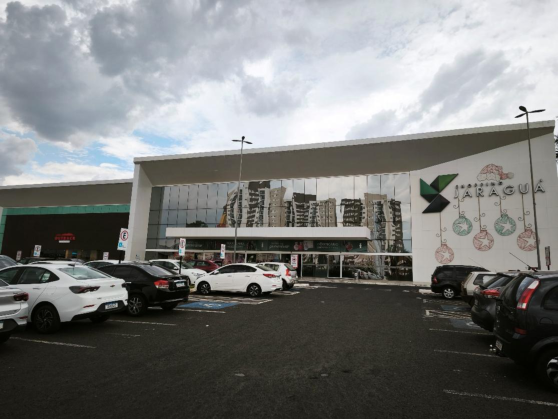
FACHADA PRINCIPAL
/>
FACHADA LATERAL
ANEXOS
PRAÇA DE ALIMENTAÇÃO
VISTA INTERNA DO SHOPPING
ANEXOS
VISTA INTERNA DO SHOPPING
VISTA INTERNA DO SHOPPING
ANEXOS
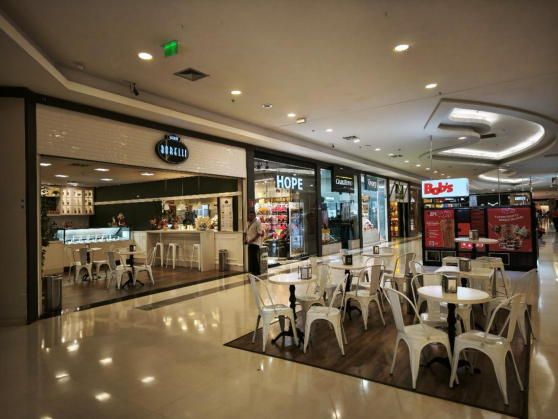
VISTA INTERNA DO SHOPPING
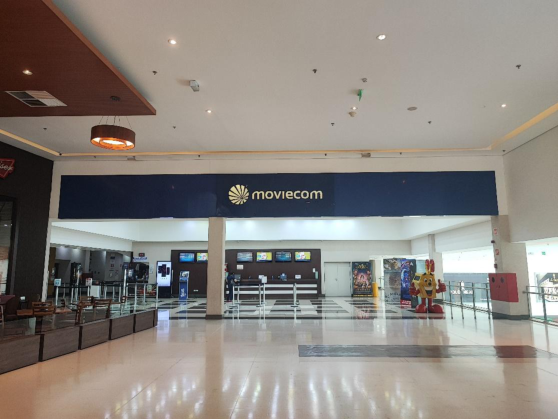
É ê
NS moviecom
mmO |
CINEMA
CÁPRIGHT
ANEXOS
/>
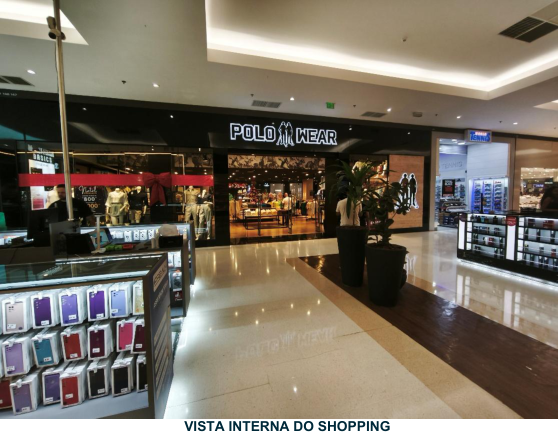
VISTA INTERNA DO SHOPPING
CAPRIGHT
ANEXOS
VISTA INTERNA DO SHOPPING
COCO BAMBU
ANEXOS
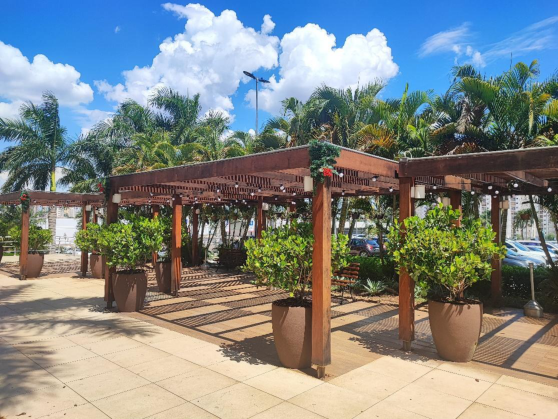
ÁREA EXTERNA
ne
|
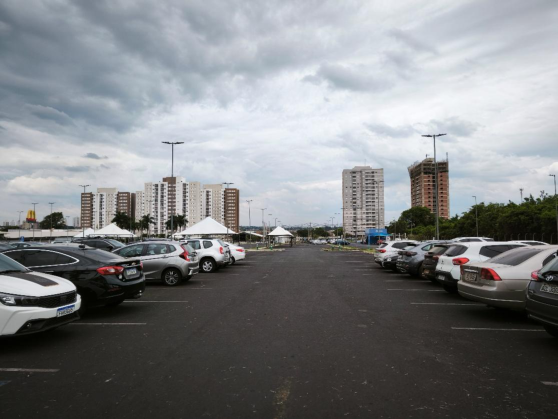
ESTACIONAMENTO
CÁPRIGHT
ANEXOS
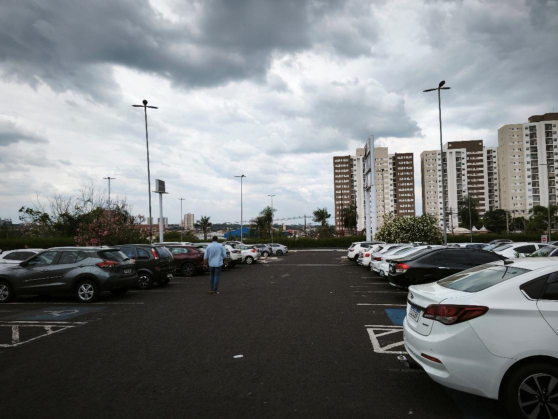
ESTACIONAMENTO
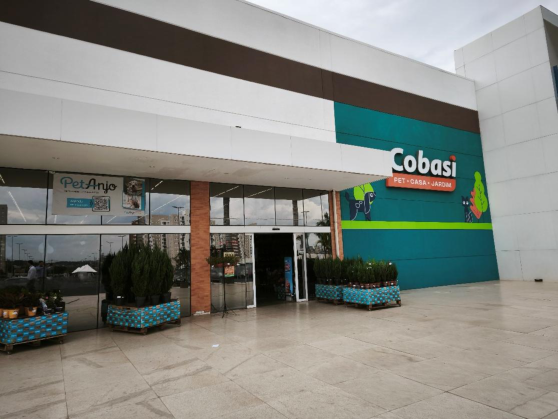
COBASI
ANEXOS
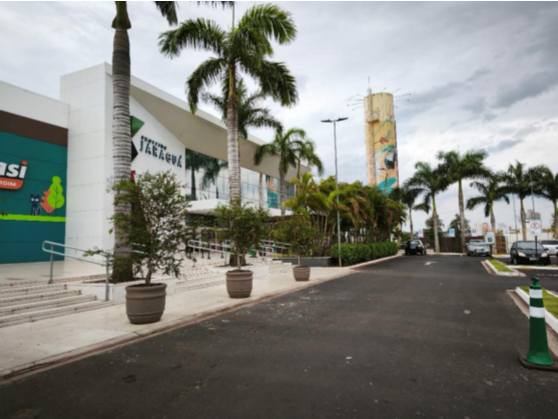
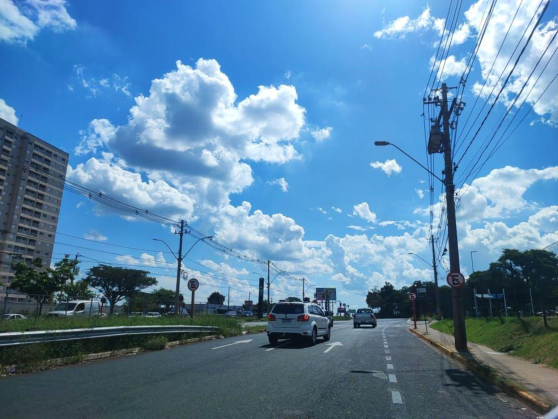
ACESSO AO SHOPPING
[se +, MI M;
VISTA AVENIDA ALBERTO BENASSI – SENTIDO OESTE
CAPRIGHT
ANEXOS
QUALIFICAÇÃO PROFISSIONAL
CÁPRIGHT
Professional Qualifications
JULES “JAY” H. MARLING IV, MAI, CRE, FRICS CEO & MANAGING PRINCIPAL
Jules “Jay” Marling, CEO, e Managing Principal, e fundador da Capright, atua no mercado imobiliário desde 1993.
Até o momento, o Sr. Marling concluiu ou supervisionou pessoalmente avaliações abrangendo mais de 30.000 ativos institucionais nos Estados Unidos. Esses serviços, que envolvem praticamente todos os tipos de imóveis comerciais, foram preparadas para clientes institucionais, incluindo fundos de pensão, fundos fiduciários, corporações, credores e consultores jurídicos.
O Sr. Marling também supervisiona vários grandes serviços de avaliação e consultoria em toda a América Latina. Fluente em português e com espanhol a nível de conversação, o Sr. Marling e sua equipe de especialistas multilíngues/multiculturais foram pioneiros no moderno processo de avaliação em conformidade com IVS/IFRS para fundos imobiliários com ativos no Brasil, México e Colômbia. Com base nessa experiência, o Sr. Marling fundou a SiiLA™ em 2015, que agora é a maior plataforma de dados imobiliários comerciais da América Latina.
Além de sua experiência em avaliações, o Sr. Marling forneceu aos clientes experiência em consultoria nas seguintes áreas: due diligence, viabilidade, suporte na declaração de imposto predial, conversão de condomínio, planejamento de redesenvolvimento e suporte a litígios. Ele também é autor de vários white papers e artigos em publicações do setor imobiliário. O Sr. Marling também desenvolveu vários aplicativos de tecnologia, incluindo o Mango REIX™, uma plataforma líder de conformidade e curadoria de dados que permitiu a criação de novos veículos de investimento para imóveis comerciais.
FORMAÇÃO ACADÊMICA:
University of Chicago - Booth School of Business
Chicago, Illinois
- ➢ MBA – Finanças e Economia
Northwestern University - College of Arts & Sciences
Evanston, Illinois
➢ BA – Filosofia, Magna Cum Laude e Honras departamentais
➢ Admitido para o Phi Beta Kappa and Golden Key National Honor Society
AFILIAÇÕES:
REIX Corporation (parent company of SiiLA™ and Mango REIX™)
- ➢ Presidente do conselho de administração
Appraisal Institute
- ➢ Membro do Appraisal Institute (MAI)
The Counselors of Real Estate
- ➢ Counselor of Real Estate (CRE)
Royal Institution of Chartered Surveyors
- ➢ Parceiro (FRICS)
National Council of Real Estate Investment Fiduciaries (NCREIF)
- ➢ Ex-presidente do Comitê de Avaliação
State Licenses
- ➢ Real Estate Broker em Illinois and Avaliador de imóveis certificado (Diversos Estados)
www.capright.com
Qualificação Profissional ~~TT~~ [>
MARCO A. RIBEIRO, CRE, FRICS DIRETOR
Marco Ribeiro, Diretor da Capright, atua no setor imobiliário desde 2012.
O Sr. Ribeiro possui ampla experiência na condução de trabalhos de avaliação, due diligence e serviços especializados de consultoria envolvendo empreendimentos localizados nos principais mercados imobiliários do Brasil. Ao longo de sua trajetória profissional, participou da preparação de projetos para uma ampla gama de clientes institucionais, incluindo fundos de pensão, fundos de investimento imobiliário, consultorias de investimento, desenvolvedores imobiliários e instituições financeiras nacionais e internacionais..
Marco Ribeiro nasceu em Belo Horizonte, Brasil e é fluente em inglês e português.
EDUCAÇÃO:
Pontifícia Universidade Católica de Minas Gerais Belo Horizonte, Brazil
- ➢ Pós-graduação – Avaliação de Impactos Ambientais
Centro Universitário UNA – Instituto Politécnico Belo Horizonte, Brasil
- ➢ Bacharelado – Engenharia Civil
Pontifícia Universidade Católica de Minas Gerais
Belo Horizonte, Brasil
- ➢ Bachalerado – Turismo
Instituto Brasileiro de Avaliações e Perícias de Engenharia (Ibape-SP) São Paulo, Brasil ➢ Avaliação de Imóveis Urbanos
Insper – Educação Executiva São Paulo, Brasil
- ➢ Investimentos no Mercado Imobiliário
AFILIAÇÕES:
Royal Institution of Chartered Surveyors
- ➢ Fellow (FRICS)
The Counselors of Real Estate
- ➢ Counselor of Real Estate (CRE)
Conselho Regional de Engenharia e Agronomia (CREA)
- ➢ Membro (Engenheiro Civil)
Instituto Brasileiro de Avaliações e Perícias de Engenharia (IBAPE-SP) ➢ Membro Titular (Engenheiro Civil)
www.capright.com.br ~~DA~~