
Outros Documentos HGBS11 de 05/03/2026
Outros Documentos do Hedge Brasil Shopping (HGBS11), fundo imobiliário de shoppings, com entrega no FundosNet (B3) em 05/03/2026. No pregão de 03/11/2026, a cota do HGBS11 fechou a R$ 16,89, com P/VP de 0,81 (valor patrimonial de R$ 20,96 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,17 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,78% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 3 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 08.431.747/0001-06
- Tipo
- Oferta Pública de Distribuição de Cotas
- Assunto
- Outros Documentos
- Data de referência
- 05/03/2026
- Data de entrega
- 05/03/2026 23:07
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
O ~~FER~~ TA ~~PÚ~~ BL ~~I~~ CA DE DISTRIBUIÇÃO P ~~R~~ I ~~M~~ ÁR ~~IA D~~ E ~~C~~ OTAS DA DÉCIMA PRIMEIRA E ~~MIS~~ SÃ ~~O DO~~
H ~~EDG~~ E ~~BRA~~ SI ~~L~~ SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA NO VALOR DE, INICIALMENTE, R$ 650.000.005,3 ~~2~~
(Seiscentos e cinquenta milhões, cinco reais e trinta e dois centavos)


Disclaimer: O investimento no Fundo trata-se de investimento de risco. Esse material se trata de material publicitário, não devendo se confundir com o prospecto.
OFERTA PÚBLICA DE DISTRIBUIÇÃO PRIMÁRIA DE COTAS DA DÉCIMA PRIMEIRA EMISSÃO DO HEDGE BRASIL SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA
no valor de, inicialmente, R$ 650.000.005,32 (seiscentos e cinquenta milhões, cinco reais e trinta e dois centavos)
Tipo ANBIMA: FII Renda Gestão Ativa
Segmento: Shoppings
ADMINISTRADOR E GESTOR
EM BRANCO
Disclaimer
Este material publicitário (“Material Publicitário”) é uma apresentação de informações gerais sobre a oferta pública de distribuição, em regime de melhores esforços, da 11ª (décima primeira) emissão de cotas da classe única do HEDGE BRASIL SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIDE RESPONSABILIDADE LIMITADA , inscrito no Cadastro Nacional de Pessoa Jurídica (“CNPJ”) sob o nº 08.431.747/0001-06 (“Fundo”), administrado pela HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. , inscrita no CNPJ sob o nº 07.253.654/0001-76 (“Administradora”) e gerido pela HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA. , inscrita no CNPJ sob o nº 07.253.654/0001-76 (“Gestora” e, em conjunto com o Fundo e a Administradora, “Ofertantes”) e realizada sob o rito de registro automático de distribuição, nos termos da Resolução da Comissão de Valores Mobiliários (“CVM”) nº 160, de 13 de julho de 2022, conforme em vigor (“Resolução CVM 160”, “Oferta” e “Novas Cotas”, respectivamente), e foi preparado pela HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. , acima qualificada, na qualidade de coordenador líder (“Coordenador Líder”), em conjunto com o Fundo e a Classe, com finalidade exclusivamente informativa para fins de suporte para as apresentações realizadas no âmbito da ~~O~~ f ~~e~~ r ~~t~~ a, e não implica, por parte do Coordenador Líder, em qualquer declaração ou garantia com relação às expectativas de rendimentos futuros e/ou do valor i ~~nv~~ e ~~s~~ tido nas Novas Cotas e/ou das informações contidas neste Material Publicitário ou julgamento sobre a qualidade do Fundo e a Classe, da Oferta ou das ~~Nova~~ s Cotas.
~~E~~ s ~~te~~ Material Publicitário apresenta informações resumidas, termos indicativos e sujeitos a alterações, não tendo intenção de ser completo, constituir um prospecto, um anúncio, uma oferta, um compromisso, um convite ou solicitação de oferta de subscrição, bem como não deve ser tratado como uma r ~~ecom~~ endação de investimento nas Novas Cotas. Neste sentido, este material (i) é fornecido apenas em caráter individual, para fins de informação/discussão; ~~e (~~ ii ~~)~~ não tem o propósito de abranger todos os termos e as condições que possam ser exigidos pelo Coordenador Líder e suas afiliadas, caso se decida formalizar a operação aqui descrita.
~~E~~ s ~~te~~ Material Publicitário não deve ser considerado como assessoria de investimento, legal, tributária ou de outro tipo aos seus receptores, não é e não deve ~~s~~ e ~~r i~~ nterpretado como base para uma decisão embasada de investimento e não leva em consideração os objetivos de investimento específicos, situação financeira e necessidades particulares de qualquer pessoa específica que possa ter recebido este Material Publicitário. Este Material Publicitário não tem por f ~~i~~ n ~~ali~~ dade e não pode ser utilizado por ninguém com o propósito de violar regulamentos, normas contábeis e/ou quaisquer leis aplicáveis.
~~O Co~~ ordenador Líder, a Gestora, suas respectivas afiliadas e seus respectivos representantes não prestam qualquer declaração ou garantia, expressa ou implícita, com relação à exatidão, completude ou veracidade das informações contidas neste Material Publicitário ou julgamento sobre a qualidade do Fundo e a Classe, da Oferta ou das Novas Cotas, e não terão qualquer responsabilidade relativa às informações contidas neste Material Publicitário ou dele omitidas.
Disclaimer
Este Material Publicitário foi preparado pelo Coordenador Líder e a análise nele contida é baseada, em parte, em determinadas presunções e informações obtidas do Fundo e da Gestora. Certas informações constantes deste Material Publicitário, no que diz respeito a tendências econômicas e performance do setor, são baseadas em ou derivam de informações disponibilizadas por consultores independentes, pela Gestora e outras fontes do setor. Nem o Fundo, a Classe ou a Gestora e nem o Coordenador Líder atualizarão quaisquer das informações contidas neste Material Publicitário, sendo certo que as informações aqui contidas estão sujeitas a alterações, sem aviso prévio aos destinatários deste Material Publicitário, os quais serão avisados posteriormente sobre eventuais alterações.
O Coordenador Líder, as Gestoras, bem como seus respectivos representantes, não se responsabilizam por quaisquer perdas, danos ou prejuízos que possam advir como resultado de decisão de investimento tomada pelos potenciais investidores (“Investidores”) com base nas informações contidas neste Material ~~Publ~~ icitário, bem como não assumem qualquer responsabilidade por sua eventual decisão de investimento, tampouco pelas opiniões e serviços prestados por t ~~erce~~ iros contratados por V.Sa. Os Investidores deverão tomar a decisão a respeito da subscrição e integralização das Novas Cotas considerando sua situação f ~~i~~ n ~~an~~ ceira, seus objetivos de investimento, nível de sofisticação e perfil de risco. Para tanto, deverão, por conta própria, ter acesso a todas as informações que julguem necessárias à tomada da decisão de investimento nas Novas Cotas. Recomenda-se que os potenciais Investidores contratem seus próprios assessores em matérias legais, regulatórias, tributárias, negociais, de investimentos, financeiras, até a extensão que julgarem necessária para formarem seu j ~~u~~ l ~~ga~~ mento sobre o investimento nas Novas Cotas. Ainda, é recomendada a leitura cuidadosa do Prospecto (conforme definido abaixo) e do Regulamento (conforme definido abaixo) do Fundo pelo potencial Investidor.
~~Qual~~ quer decisão de investimento pelos Investidores deve ser feita exclusivamente com base nas informações constantes Prospecto, do Regulamento do Fundo e dos demais documentos da Oferta (em conjunto, os “Documentos da Oferta”), e não com base no conteúdo deste Material Publicitário. Este Material ~~Publ~~ icitário não substitui a leitura integral dos Documentos da Oferta. Este material não é e não deve ser interpretado como um Documento da Oferta.
~~O inv~~ estimento em Novas Cotas não é adequado aos Investidores que: (i) necessitem de liquidez considerável com relação aos títulos adquiridos, uma vez que ~~a ne~~ gociação de Novas Cotas no mercado secundário brasileiro é restrita; (ii) não tenham profundo conhecimento dos riscos envolvidos na Oferta e/ou nas Novas Cotas ou que não tenham acesso à consultoria especializada, em especial regulatórias, tributárias, negociais, de investimentos e financeiras; e/ou (iii) não estejam dispostos a correr risco de crédito de empresas do setor de atuação do Fundo.
Disclaimer
O investimento nas Novas Cotas envolve uma série de riscos que devem ser observados pelo potencial Investidor. Esses riscos envolvem fatores de liquidez, crédito, mercado, regulamentação específica, entre outros, que se relacionam tanto ao Fundo, bem como as próprias Novas Cotas objeto da Oferta. Para completa compreensão dos riscos envolvidos no investimento nas Novas Cotas, os potenciais Investidores devem ler o “Prospecto Definitivo da Oferta Pública de Distribuição da 11ª (décima primeira) Emissão de Cotas do Hedge Brasil Shopping Fundo de Investimento Imobiliário de Responsabilidade Limitada” (“Prospecto”), o “Instrumento Particular de Alteração ao Regulamento do Hedge Brasil Shopping Fundo de Investimento Imobiliário de Responsabilidade Limitada”, datado de 10 de dezembro de 2025 (“Regulamento”), especialmente a seção de fatores de risco, antes de decidir investir nas Novas Cotas. Os Documentos da Oferta poderão ser obtidos poderão ser obtidos junto (a) à Administradora do Fundo; (b) à Gestora do Fundo; (c) ao Coordenador Líder; (d) à CVM; e (e)à B3/ ao Fundos.Net., administrado pela B3. Qualquer decisão de investimento por tais investidores deverá basear-se única e exclusivamente nas informações contidas nos Documentos da Oferta.
Informações detalhadas sobre o Fundo e a Classe podem ser encontradas no regulamento do Fundo, que se encontra disponível para consulta no site da CVM: ~~h~~ t ~~tps~~ ://www.gov.br/cvm/pt-br (neste website, na página principal, clicar em “Regulados”, clicar em “Regulados CVM (sobre e dados enviados à CVM)”, “Fundos ~~d~~ e I ~~n~~ vestimento” clicar em “Fundos Registrados”, buscar por e acessar “Hedge Brasil Shopping Fundo de Investimento Imobiliário de Responsabilidade ~~L~~ i ~~mit~~ ada”. Selecione “aqui” para acesso ao sistema Fundos.NET e, então, procure pelo “Regulamento”, e selecione a última versão disponível).
~~A de~~ cisão de investimento é de exclusiva responsabilidade do Investidor e demanda complexa e minuciosa avaliação da estrutura do Fundo, bem como dos r ~~i~~ s ~~co~~ s inerentes ao investimento. Recomenda-se que os potenciais Investidores avaliem, juntamente com sua consultoria financeira e jurídica, até a extensão ~~q~~ u ~~e j~~ ulgarem necessário, os riscos de liquidez e outros associados a esse tipo de ativo.
~~O~~ s t ~~e~~ rmos em letras maiúsculas que não se encontrem especificamente definidos neste material serão aqueles adotados nos Documentos da Oferta.
~~ESTE~~ MATERIAL PUBLICITÁRIO NÃO DEVE, EM NENHUMA CIRCUNSTÂNCIA, SER CONSIDERADO UMA RECOMENDAÇÃO DE SUBSCRIÇÃO E INTEGRALIZAÇÃO DAS NOVAS COTAS. OS POTENCIAIS INVESTIDORES SÃO ADVERTIDOS A EXAMINAR COM TODA A CAUTELA E DILIGÊNCIA AS INFORMAÇÕES CONTIDAS NESTE MATERIAL PUBLICITÁRIO E NOS DOCUMENTOS DA OFERTA, ASSIM COMO NÃO TOMAR DECISÕES DE INVESTIMENTO UNICAMENTE BASEADOS NO AQUI DISPOSTO OU EM PREVISÕES FUTURAS OU EXPECTATIVAS, DEVENDO REALIZAR ANÁLISE DE CRÉDITO INDEPENDENTE CASO DESEJEM INVESTIR NAS NOVAS COTAS. ESTE MATERIAL PUBLICITÁRIO NÃO DEVE EM QUALQUER HIPÓTESE SE CONFUNDIR COM OS DOCUMENTOS DA OFERTA.
Disclaimer
A LEITURA DESTE MATERIAL PUBLICITÁRIO NÃO SUBSTITUI A LEITURA CUIDADOSA E INTEGRAL DOS DOCUMENTOS DA OFERTA, QUE OS INVESTIDORES DEVEM LER ATENTAMENTE ANTES DE TOMAR SUA DECISÃO DE INVESTIMENTO, ESPECIALMENTE A SEÇÃO RELATIVA AOS FATORES DE RISCO DO PROSPECTO E O REGULAMENTO.
A OFERTA NÃO É DESTINADA A INVESTIDORES QUE NECESSITEM DE LIQUIDEZ EM SEUS INVESTIMENTO.
A RENTABILIDADE ALVO NÃO REPRESENTA E NEM DEVE SER CONSIDERADA COMO PROMESSA OU GARANTIA DE RENTABILIDADE.
O REGISTRO DA OFERTA NÃO IMPLICA, POR PARTE DA CVM, EM GARANTIA DE VERACIDADE DAS INFORMAÇÕES PRESTADAS OU EM JULGAMENTO ~~SOBR~~ E A QUALIDADE DO FUNDO E A CLASSE OU DAS NOVAS COTAS DISTRIBUÍDAS.
~~A IN~~ FORMAÇÃO AQUI INSERIDA NÃO PODE SER MENCIONADA, CITADA OU DE QUALQUER OUTRA FORMA DIVULGADA POR VOCÊ. A DIVULGAÇÃO DOS TERMOS E CONDIÇÕES DA OFERTA ESTÁ SUJEITA AOS LIMITES E RESTRIÇÕES ESTABELECIDOS NA RESOLUÇÃO CVM 160.
Esclarecimentos e informações
Quaisquer informações referentes à Oferta, o Prospecto, os anúncios e comunicados da Oferta, conforme mencionados no cronograma, as informações sobre manifestação de aceitação à Oferta, manifestação de revogação da aceitação à Oferta, modificação da Oferta, suspensão da Oferta e cancelamento ou revogação da Oferta, prazos, termos, condições e forma para devolução e reembolso dos valores dados em contrapartida às Novas Cotas, estarão disponíveis nas páginas da rede mundial de computadores da:
Administradora : www.hedgeinvest.com.br/HGBS/ (neste website procurar “Prospecto e Emissão” e então, localizar o documento desejado);
Gestora: www.hedgeinvest.com.br/HGBS/ (neste website procurar “Prospecto e Emissão” e então, localizar o documento desejado);
Coordenador Líder: www.hedgeinvest.com.br/HGBS/ (neste website procurar “Prospecto e Emissão” e então, localizar o documento desejado);
~~CVM~~ : www.gov.br/cvm/pt-br (neste website acessar “Centrais de Conteúdo”, clicar em “Central de Sistemas da CVM”, clicar em “Ofertas Públicas”, em seguida ~~em~~ “Ofertas Resolução CVM 160”, buscar por “Hedge Brasil Shopping Fundo de Investimento Imobiliário de Responsabilidade Limitada” no campo “Emissor”, ~~e~~ , ~~en~~ tão, localizar a opção desejada);
Fundos.NET: https://www.gov.br/cvm/pt-br (neste website acessar “Centrais de Conteúdo”, clicar em “Central de Sistemas da CVM”, clicar em “Fundos de I ~~nv~~ e ~~s~~ timento”, em seguida, clicar em “Fundos Registrados”, em seguida buscar por e acessar “Hedge Brasil Shopping Fundo de Investimento Imobiliário de Responsabilidade Limitada”. Selecione “Continuar” para acesso ao sistema Fundos.NET, e, então, localizar a opção desejada);
B3: www.b3.com.br (neste website e clicar em ”Home”, depois clicar em “Produtos e Serviços”, depois clicar “Solução para Emissores”, depois clicar em “ ~~Of~~ e ~~r~~ tas Públicas”, depois clicar em “Oferta em Andamento”, depois clicar em “Fundos”, e depois selecionar “Hedge Brasil Shopping Fundo de Investimento Imobiliário de Responsabilidade Limitada” e, então, localizar a opção desejada); e
Intermediários Contratados: Informações adicionais sobre os Intermediários Contratados podem ser obtidas nas dependências dos Intermediários ~~C~~ o ~~nt~~ ratados e/ou na página da rede mundial de computadores da B3 ( www.b3.com.br ).
/>
AGENDA 11ª Emissão Hedge Brasil Shopping O Fundo e Equipe de Gestão Destinação e Viabilidade Anexos
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO
11ª Emissão do Hedge Brasil Shopping FII – HGBS11
Principais características da Oferta e cronograma resumido
| Montante total R$ 650.000.005,32 | Custos da Oferta 2,25% | Preço de Subscrição (Cota patrimonial de 11/25 com custos) R$ 20,84 |
|---|---|---|
| Público alvo Investidores em geral | Investimento Mínimo (com custos) R$ 208,40 Cronograma Indicativo | Fator de proporção 24,698575523021% ~~ |
| 05.03.2026 12.03.2026 | 02.04.2026 24.03.2026 | 22.04.2026 28.04.2026 |
| Anúncio de Início e Prospecto Início do Direito de Preferência | Encerramento Sobras B3 Encerramento do Direito de Preferência na B3 | Encerramento do Período de Coleta de Intenção de Investimento Liquidação da Oferta |
Fonte: Hedge
Por que investir no Hedge Brasil Shopping?
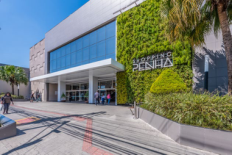
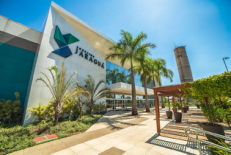

Busca focar sua atuação na principal região do país¹
Ativos qualificados com elevado potencial de crescimento¹

Histórico de rentabilidade acumulada superior à indústria

Ciclo de juros favorável ao setor² Retorno total projetado em 20,1% ao ano
Fonte: Hedge. ¹ na visão da Gestora. ² análise da Gestora com base em dados de mercado. O HISTÓRICO DE RENTABILIDADE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS. As Análises aqui contidas são baseadas na visão do Gestor em relação a desempenhos do mercado imobiliário.
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCOLEIA O ROSPECTO E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FAT RES DE RISCO
/>
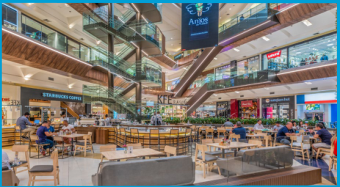
AGENDA
11ª Emissão Hedge Brasil Shopping
O Fundo e Equipe de Gestão Destinação e Viabilidade Anexos
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO
Área de Shoppings Hedge – Principais números
14 pessoas envolvidas Hedge Investments na gestão Equipe de shoppings
Planejamento estratégico Financeiro / Comercial Operações / Eng. & Arq.
Jurídico
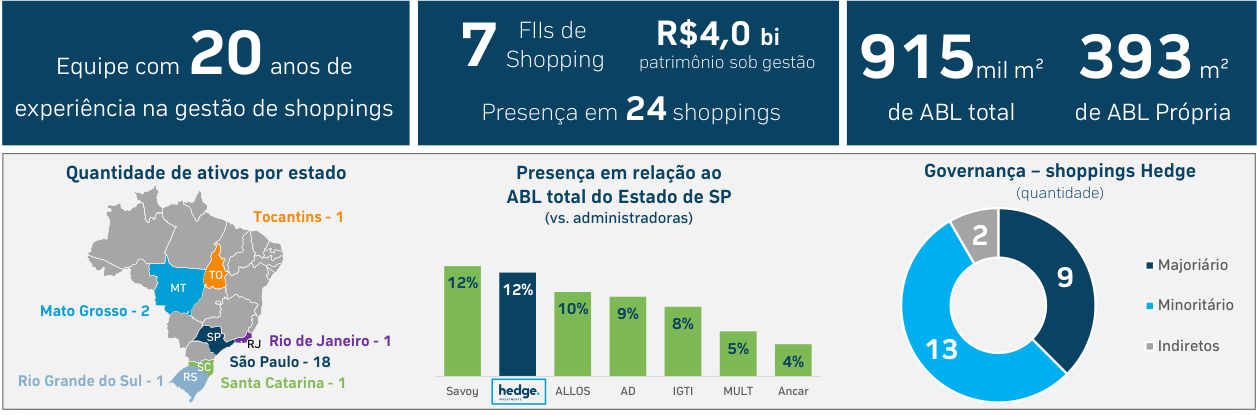
Fonte: Hedge e Censo anual ABRASCE 2025-2026. O montante de R$ 4 bilhões corresponde à soma do patrimônio líquido dos fundos classificados no segmento de shoppings, com data-base em 27/02/2026. As informações de ABL e quantidade de ativos consideram a somatória dos ativos com participação direta ou indireta dos FIIs de shopping administrados pela Hedge em 27/02/2026. O HISTÓRICO DE RENTABILIDADE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS. As Análises aqui contidas são baseadas na visão do Gestor em relação a desempenhos do mercado de shoppings, além de diversos modelos, estimativas e premissas adotadas pelo Gestor, incluindo estimativas e premissas sobre potenciais eventos futuros. O desempenho real pode não ser igual ao estimado. Não há garantia de que as análises do Gestor se materializem, bem como não há garantia de alcançar o retorno esperado. O desempenho passado não é garantia de desempenho futuro.
HGBS11 – Principais informações
Dividend Yield¹ 10 R$669 mi R$2,7bi 9,8% emissões
20 anos de HGBS
1ª oferta em novembro de 2006, emissões Volume negociado Valor patrimonial
primeiro FII com gestão ativa realizadas após a emissão HGBS LTM
1º FII brasileiro
1º FII a receber rating
brAA+
Fonte: Hedge, Economática. Data base: fev/26. ¹ Dividend Yield anualizado considerando o rendimento de fev/2026 e a cota da emissão com custos (R$ 20,84).
A EXPECTATIVA DE RENTABILIDADE PROJETADA, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS. AS INFORMAÇÕES PRESENTES NESTE SLIDE SÃO BASEADAS EM SIMULAÇÕES E OS RESULTADOS REAIS PODERÃO SER SIGNIFICATIVAMENTE DIFERENTES
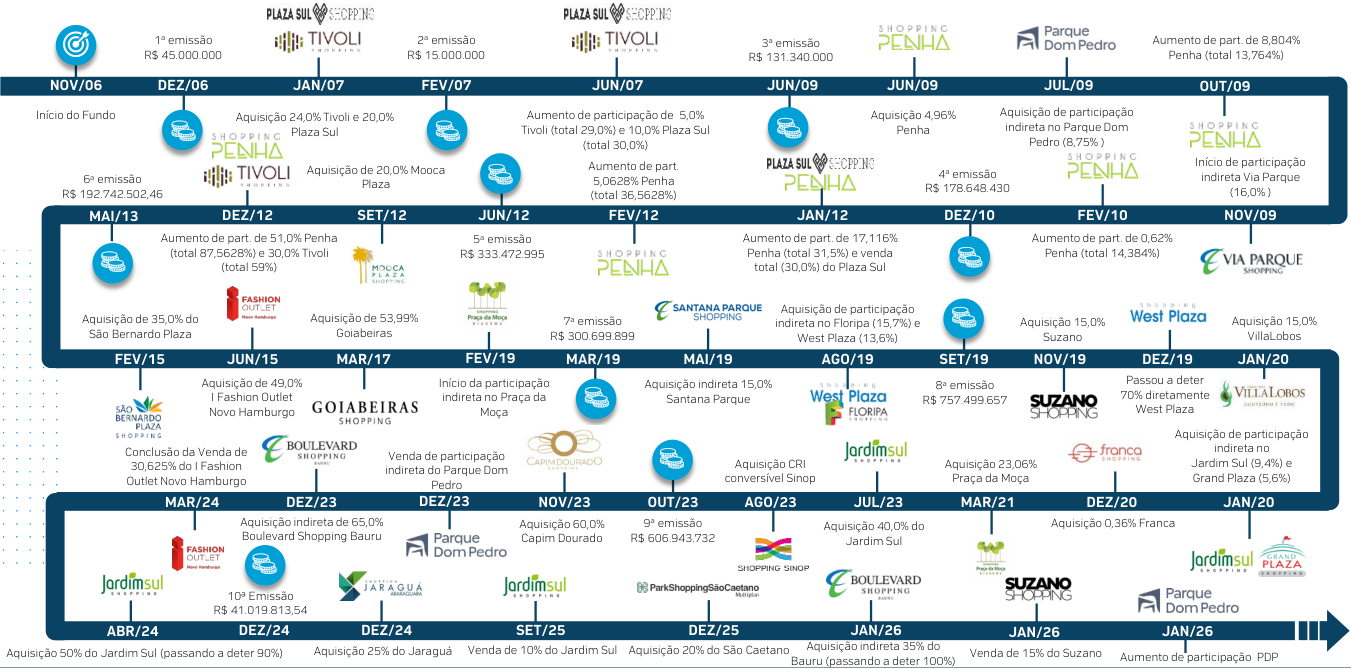
Linha do tempo de emissões e ativos
Histórico de Resultado e Rendimento
Resultado não recorrente contribuindo para a elevação do rendimento distribuído
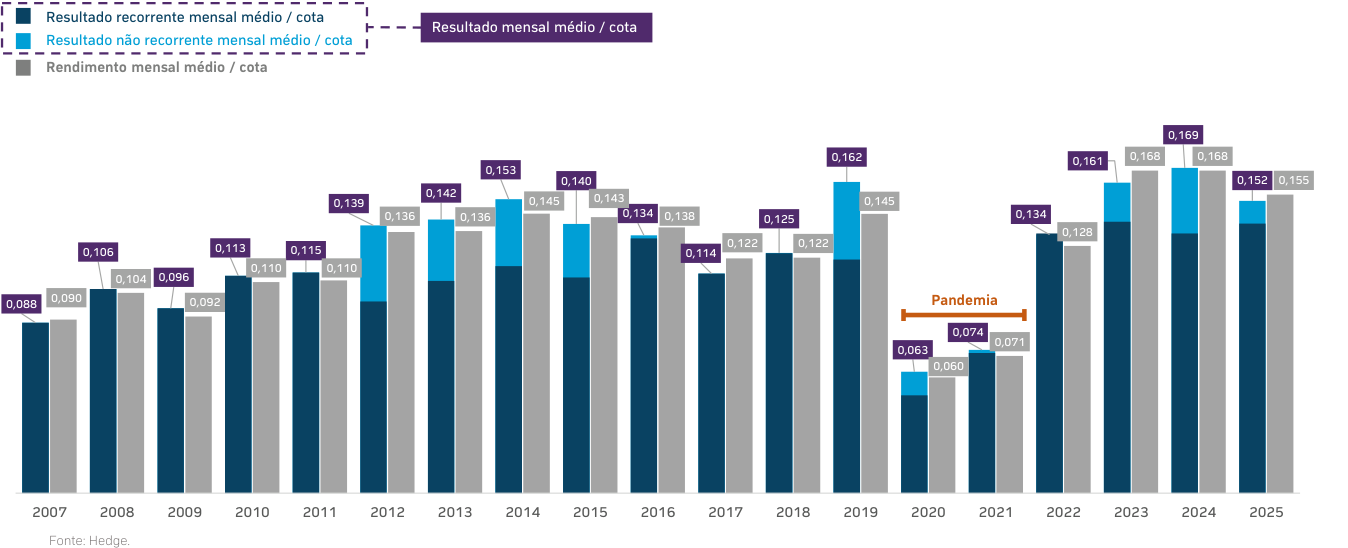
AS RENTABILIDADES PASSADAS NÃO REPRESENTAM E NEM DEVEM SER CONSIDERADAS, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA
Retorno total¹ desde o início do Fundo de 904% ou 12,8% ao ano Mais de R$ 1,8 bilhão em rendimentos distribuídos
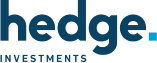
Adicionalmente, o investimento em cotas desde o início do Fundo produziu uma Taxa Interna de Retorno Bruta (TIR) de 1.458% ou 15,4% a.a. Fonte: Economática, Data base: 27/02/26. ¹ Cálculo do retorno total considera o reinvestimento dos rendimentos em cotas de HGBS11 na data de recebimento.
AS RENTABILIDADES PASSADAS NÃO REPRESENTAM E NEM DEVEM SER CONSIDERADAS, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA
Movimentações estratégicas – Qualificação do portfólio e geração de valor Transações concluídas pelo HGBS desde 2025 – Cap Rate consolidado de 9,5%
Aquisições = R$ 402 milhões Vendas = R$ 114 milhões
Operação conjunta ~~Sho~~ pping Jardim Sul ParkShopping São Caetano Boulevard Shopping Bauru Suzano Shopping Shopping Parque D. Pedro Data Set/25 Data Dez/25 Data Jan/26 Data Jan/26 Data Dez/25 e Jan/26³ ~~T~~ r ~~an~~ sação Alienação de 10% Transação Aquisição de 20% Transação Aquisição de 35% Transação Alienação de 15% Transação Aquisição de cotas ~~Volu~~ me R$ 63,0 milhões Volume R$ 237,0 milhões Volume R$ 91,5 milhões Volume R$ 51,1 milhões Volume² R$ 73,9 milhões ~~AB~~ L Total 28,8 mil m² ABL Total 39,2 mil m² ABL Total 34,5 mil m² ABL Total 25,1 mil m² ABL Total 126,5 mil m² ~~Cap r~~ ate 8,25% Cap rate¹ 8,65%¹ Cap rate 10,25% Cap rate 9,10% Cap rate¹ 9,60% Aquisição de um trophy asset Oportunidade de aumentar V ~~e~~ nda trazendo um operador Aumento de participação em Venda de um ativo de menor com expectativa de participação em um trophy estratégico para a um ativo com perspectiva de representatividade na carteira crescimento² e início de asset com condições administração do ativo². crescimento². do Fundo² parceria com a Multiplan. atrativas.
Fonte: Hedge Investments. ¹ Cap rate a VPL, ² visão da Gestora, ³ valores aportados nas emissões de HPDP e PQDP até janeiro/2026. Trophy asset = Ativo troféu A EXPECTATIVA DE RENTABILIDADE PROJETADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA.
HGBS – Qualificação do portfólio
Diversificação entre ativos estratégicos (% do valor contábil¹)
Carteira jul/25
/>
/>
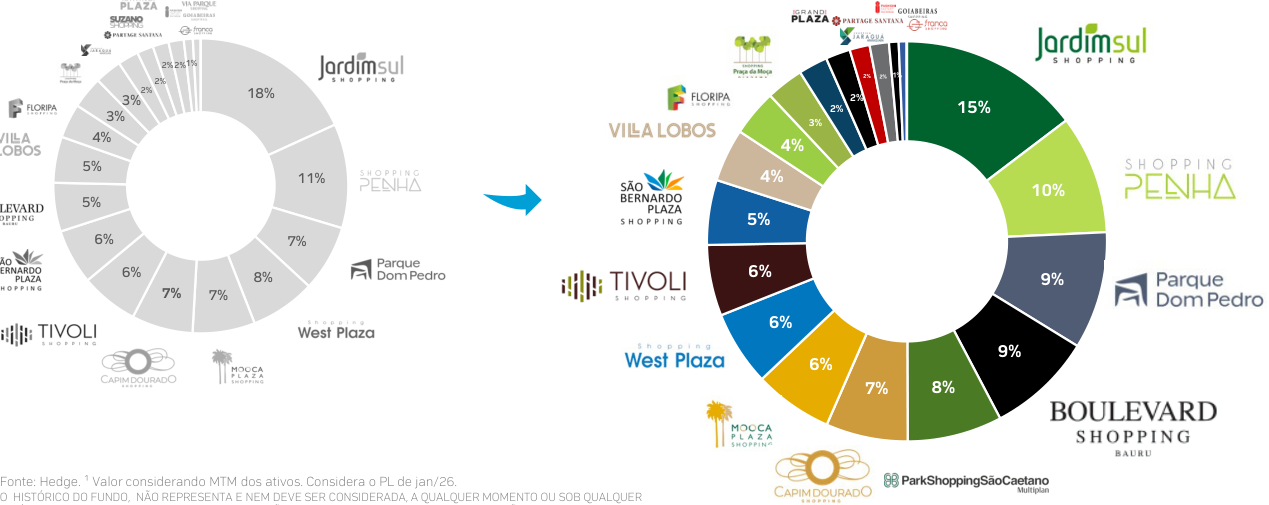
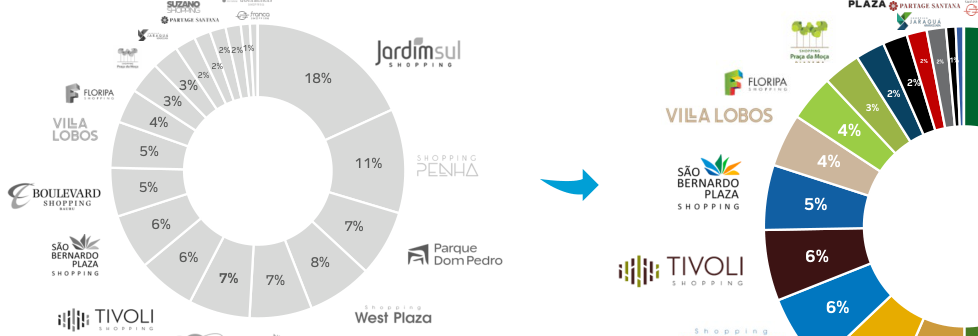
Fonte: Hedge. ¹ Valor considerando MTM dos ativos. Considera o PL de jan/26. O HISTÓRICO DO FUNDO, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS.
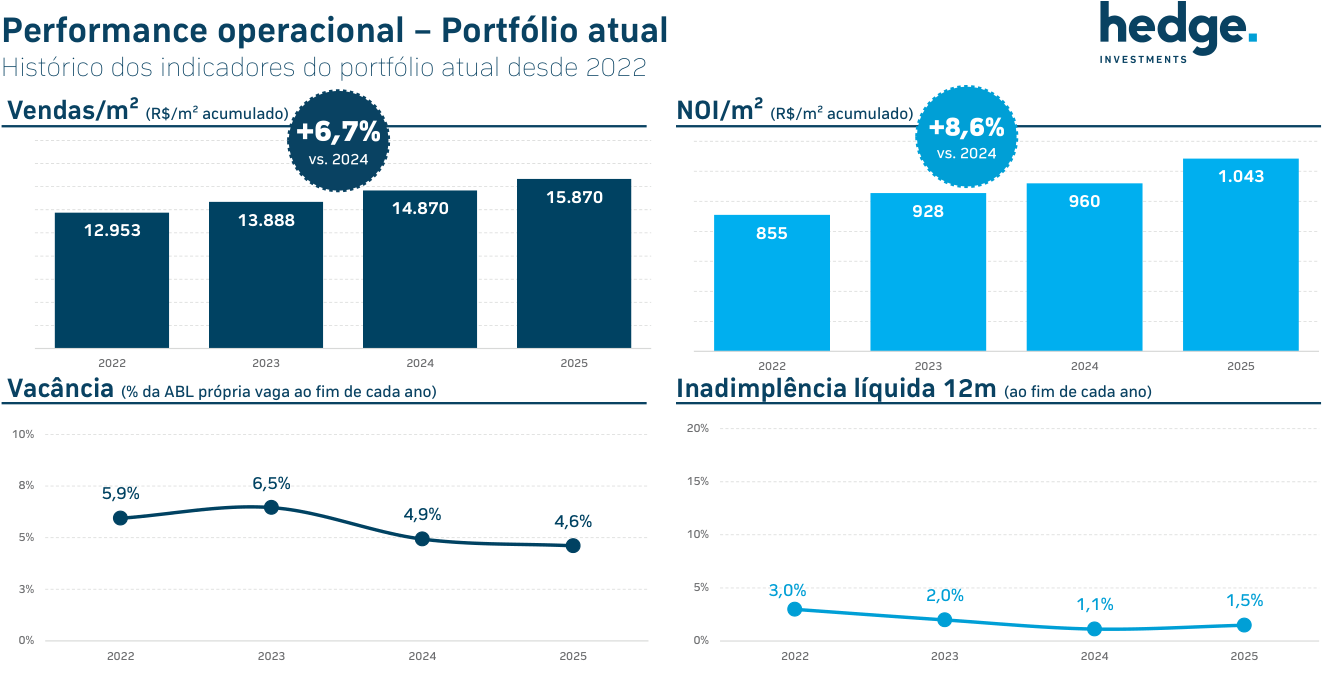
Fonte:, Administradores, Hedge. Não considera o Grand Plaza visto que não temos acesso aos números. NOI / m² = Resultado operacional dos ativos do portfólio dividido pela ABL própria do portfólio. O HISTÓRICO DO FUNDO, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS
Portfólio com performance de vendas superior à média da indústria¹ Variação das vendas totais no ano de 2025 vs. 2024
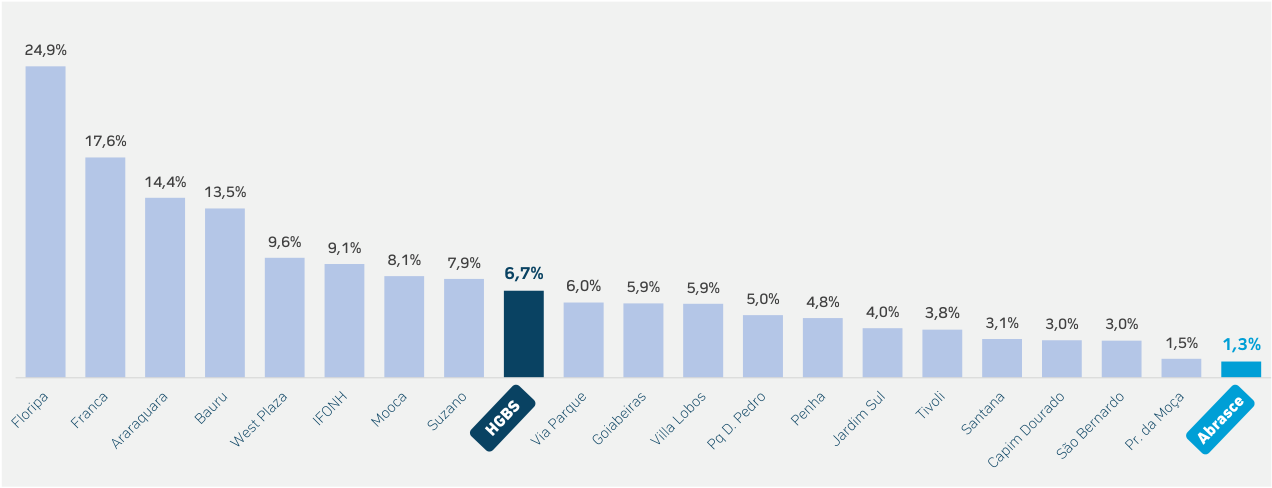
Fonte: Associação Brasileira de Shopping Centers (Abrasce), Administradores, Hedge. Data base: 12/2025. Considera portfólio atual. ¹ Considerando os dados apresentados no gráfico. O HISTÓRICO DE PERFORMANCE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS
Portfólio do Hedge Brasil Shopping
Perspectivas para geração de valor na visão da Gestora
| Ativos com controle e alta representatividade na carteira | 33% da carteira | Shopping Jardim Sul Shopping Penha Boulevard Bauru | Troca de administração realizada em 2025, com ganhos financeiros de curto prazo e novas estratégias a serem implementadas no ativo. Possibilidade de redução de participação em até 30% do ativo, mantendo posição majoritária, com geração de lucro. Projetos para viabilizar entrada de uma nova âncora, melhorando o mix do empreendimento. Possibilidade de redução de participação em até 37% do ativo, mantendo posição majoritária, com geração de lucro. Troca de administração realizada em 2025, com ganhos financeiros de curto prazo e novas estratégias a serem implementadas no ativo. Redução da vacância com ocupação de qualidade (4,1% em dez/24 vs 2,8% em dez/25). |
|---|---|---|---|
| Capim Dourado | Consolidação e maturação do ativo, buscando qualificar o mix com novas operações de alimentação. Cidade com crescimento demográfico relevante e estado do Tocantins se consolidando como nova fronteira agrícola¹. | ||
| ~~At~~i~~v~~o~~s~~ ~~c~~om c~~o~~ntrole e r~~e~~pre~~s~~entatividade ~~méd~~i**~~a~~ ****~~na~~ **~~c~~arteira | 18% da carteira | West Plaza Tivoli Shopping | Colheita dos frutos:_retrofit_recém realizado e inauguração de operação relevante de gastronomia, o Mané Mercado, com expectativa de atrair aproximadamente 1 milhão de visitantes por ano². Potencial redução de vacância com operações de qualidade que atendam o público de classe A/B da região primária. Qualificação do mix e elaboração dos projetos para expansão de até 5,5 mil m² de ABL, considerando a baixa vacância e o crescimento de vendas/resultado recente do ativo, com operações exclusivas na cidade (Outback, Coco Bambu). |
| ~~Ganh~~o~~s~~de ~~c~~urto~~/~~médio prazo ~~em at~~i~~v~~o~~s~~com pa~~r~~ticipação ~~mi~~noritária | 27% da carteira | Parque Dom Pedro Mooca São Caetano Floripa Shopping | Colheita dos frutos: último ano do projeto de_retrofit_e inauguração de operações com grandes áreas. Movimento de qualificação de mix, envolvendo operaçõesgastronômicas e entrada da H&M. Projeto de expansão em estudo para implementação no médio prazo. Shopping em processo de crescimento, situado em região em processo de verticalização/consolidação Aquisição em parâmetros atrativos considerando cap rate e prazo de pagamento, e início de sociedade com a Multiplan. Região em processo de verticalização/consolidação. Projeto de expansão para implementação no médio prazo. _Retrofit_em andamento e elaboração de projetos de expansão para cerca de 8 mil m². Possibilidade de redução de participação, através de venda de cotas no mercado secundário, com geração de lucro. |
Fonte: Hedge. ¹ Governo do Tocantins, acessado em 05/03/2026, Poder 360, acessado em 05/03/2026. ² Bloomberg, acessado em 05/03/2026. Carteira considera o patrimônio líquido de jan/26. As Análises aqui contidas são baseadas na visão do Gestor em relação a desempenhos do mercado de shoppings, além de diversos modelos, estimativas e premissas adotadas pelo Gestor, incluindo estimativas e premissas sobre potenciais eventos futuros. O desempenho real pode não ser igual ao estimado. Não há garantia de que as análises do Gestor se materializem, bem como não há garantia de alcançar o retorno esperado. O desempenho passado não é garantia de desempenho futuro.
/>
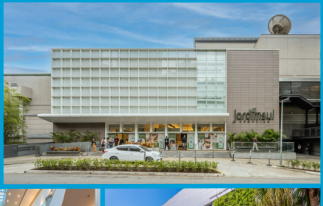
AGENDA
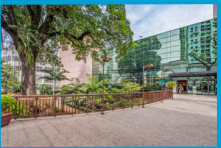
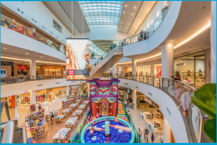
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO
Destinação de recursos Perspectivas para aplicação dos recursos na visão da Gestora
Aquisição de Investimentos no Pagamento de Posição estrutural em obrigações assumidas novas propriedades portfólio caixa
~~Apr~~ oveitar momento do mercado Portfólio com projetos de Entendemos que um nível de caixa Recursos para honrar obrigações ~~para~~ adquirir ativos alinhados à investimentos que possuem taxa de estrutural para um fundo de gestão assumidas no âmbito das últimas ~~es~~ t ~~r~~ atégia do Fundo a preços retorno atrativas (expansão, retrofit e ativa de shopping centers seja em aquisições. atrativos (Aumento de participação novas comercializações). torno de 5% do patrimônio líquido do ~~in~~ d ~~i~~ reta no Parque Dom Pedro). Fundo. Possibilidade de realizar pagamento Em nossa visão, o portfólio de antecipado de CRI emitidos com Oportunidades que requeiram imóveis necessita de investimentos custo de capital superior ao atual do ~~ag~~ i ~~l~~ idade e disponibilidade imediata recorrentes para manutenção da Fundo. de caixa. atratividade à consumidores e adequação às novas tendências de mercado.
~~Fo~~ n ~~t~~ e: Hedge Investments
AS RENTABILIDADES PASSADAS NÃO REPRESENTAM E NEM DEVEM SER CONSIDERADAS, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA.
As Análises aqui contidas são baseadas na visão da Gestora em relação a desempenhos do mercado de shoppings, além de diversos modelos, estimativas e premissas adotadas pelo Gestor, incluindo estimativas e premissas sobre potenciais eventos futuros. O desempenho real pode não ser igual ao estimado. Não há garantia de que as análises da Gestora se materializem, bem como não há garantia de alcançar o retorno esperado. O desempenho passado não é garantia de desempenho futuro.
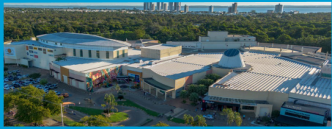
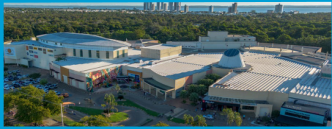
Complexo Parque Dom Pedro – Hub Urbano Capacidade construtiva e potencial de desenvolvimento imobiliário
Muito além de um shopping center...
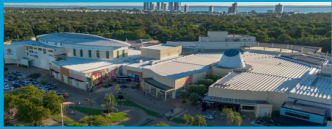
Desde a inauguração, o Parque Dom Pedro consolidou-se como um dos mais completos centros de compras, lazer, entretenimento, gastronomia e serviços da Região Metropolitana de Campinas, reunindo lojas, cinema, hipermercado, academia e ampla praça de alimentação, além de sua área gastronômica.
126,5 mil m² de ABL Maior shopping da América Latina em área contínua
84 operações de alimentação em mais de 14 mil m² Um dos maiores polos de gastronomia da América Latina
+ de 400 lojas Vacância de apenas 0,7% da ABL (dez/25).
~~D~~ esenvolvimento de um verdadeiro Hub Urbano
A Gestora entende que o planejamento de desenvolvimento imobiliário irá transformar o Parque Dom Pedro em um completo Hub Social Urbano nos ~~pr~~ óximos anos, complementando o centro de compras, lazer, entretenimento e bem-estar já existente com novas incorporações via permuta em seu terreno.
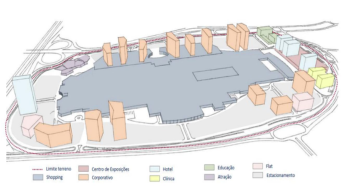

Potencial de desenvolvimento disponível
VGV de R$ 2,7 bi - 415 mil m²*
~~2~~ 6 torres entre projetos para usos diversos
Fonte: Hedge e ALLOS ; Valores para 100% do shopping. * Estimativa da gestora em dez/25. ¹ Shopping Council, acessado em 05/03/2026. As Análises aqui contidas são baseadas na visão do Gestor em relação a desempenhos do mercado de shoppings, além de diversos modelos, estimativas e premissas adotadas pelo Gestor, incluindo estimativas e premissas sobre potenciais eventos futuros. O desempenho real pode não ser igual ao estimado. Não há garantia de que as análises do Gestor se materializem, bem como não há garantia de alcançar o retorno esperado. O desempenho passado não é garantia de desempenho futuro.
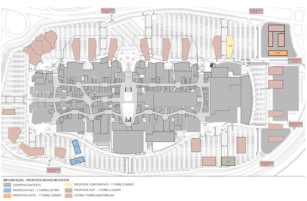
Imagens meramente ilustrativas.
Tese: Correlação Fundos Imobiliários x Taxas de Juros Potencial valorização diante da redução de taxas de juros
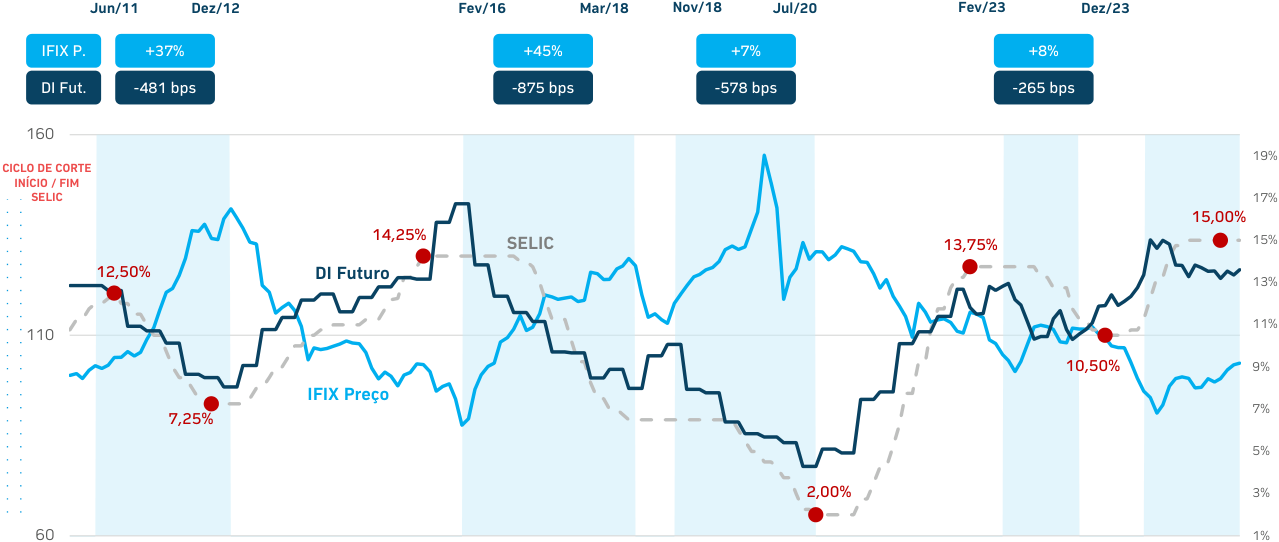
Fonte: Hedge Investments, Bacen, B3, Economática, Bloomberg | Variação no período de queda de DI Futuro | Data Base: 27/02/2026.
MATERIAL PUBLICITÁRIO ~~DE~~
Estudo de viabilidade
Retorno total – Valorização da cota + Rendimentos
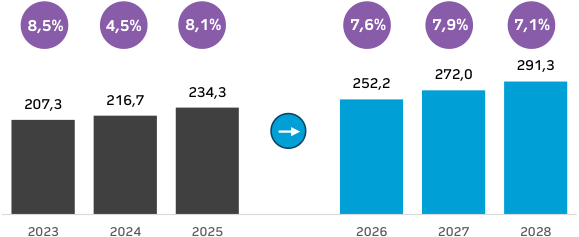
Retorno Total de 20,1% a.a. Doo] Com base na projeção de crescimento e reversão do cap rate implícito à média dos últimos anos, o investimento nesta emissão apresenta um Retorno Total de 20,1% a.a. ao longo de 3 anos.
NOI e crescimento vs ano anterior¹
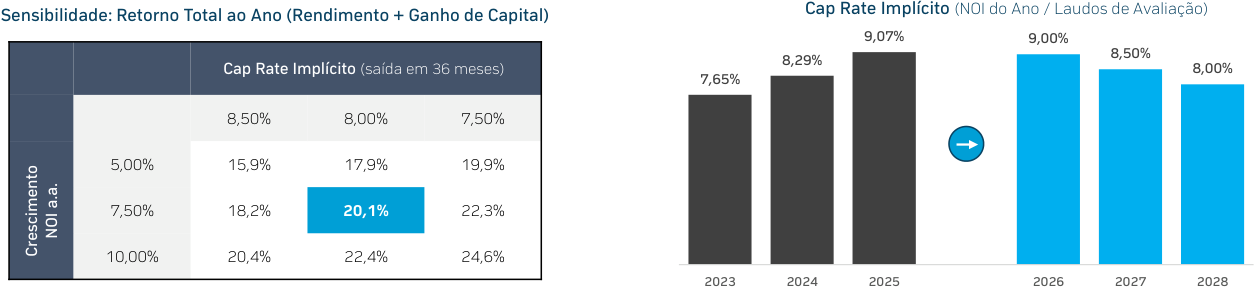
Fonte: Hedge, Administradoras, CBRE, Cushman & Wakefield, Capright. ¹ Considera portfólio de janeiro/26. A EXPECTATIVA DE DISTRIBUIÇÃO DE RENDIMENTOS PROJETADA, CONFORME PREMISSAS ADOTADAS NO ESTUDO DE VIABILIDADE ELABORADO PELO GESTOR, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOSAOS COTISTAS. AS INFORMAÇÕES PRESENTES NESTE MATERIALDE DIVULGAÇÃO SÃO BASEADAS EM SIMULAÇÕES E OS RESULTADOS REAIS PODERÃO SER SIGNIFICATIVAMENTE DIFERENTES. LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO ~~O~~
/>
ANEXOS
Anexo I - Hedge Investments
Anexo II – Portfólio HGBS Anexo III – Características da Oferta
Anexo IV – Cronograma
Anexo V – Fatores de Risco
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO
Histórico dos Sócios Equipe atua há 23 anos no mercado imobiliário
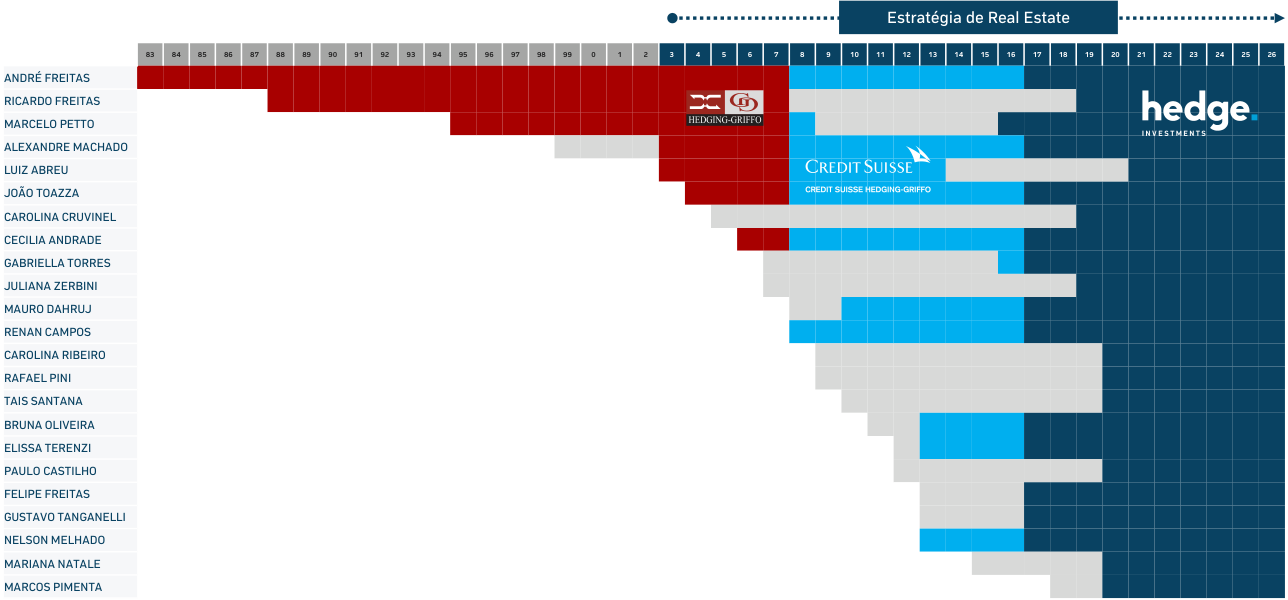
Fonte: Hedge Investments
Estrutura Organizacional Sócios em todas as linhas de negócios
Fonte: Hedge. Data: fev/26.
22 sócios em todas as linhas de negócio
André Freitas CEO e CIO GESTÃO


~~A~~ lexandre Machado Bruna Oliveira Gustavo Tanganelli Marcos Pimenta Shopping Centers Shopping Centers Shopping Centers Shopping Centers


~~J~~ u ~~l~~ i ~~ana~~ Zerbini
Elissa Terenzi Rafael Pini Corporativo e Logístico Corporativo e Logístico
~~J~~ u ~~l~~ i ~~ana~~ Zerbini João Toazza ~~S~~ h ~~opp~~ i ~~n~~ g Centers Corporativo e Logístico
Gabriella Torres Corporativo e Logístico
~~a~~ m Mauro Dahruj Renan Campos FOF e Crédito FOF e Crédito


Renan Campos Nelson Melhado, CFA Marcelo Petto Luiz Abreu FOF e Crédito Crédito Multimercado Agro
e mais 44 colaboradores compõem o time
ADMINISTRAÇÃO
no Cecília Andrade, CFA Carolina Cruvinel Carolina Ribeiro Adm. Fiduciária Adm. Fiduciária Adm. Fiduciária


Mariana Natale Tais Santana Adm. Fiduciária Adm. Fiduciária To DISTRIBUIÇÃO a ~~RE~~ CORPORATIVO e! Felipe Freitas, CFA Ricardo Freitas, COO Paulo Castilho Distribuição Legal, Compliance e Risco Legal e Compliance
MATERIAL PUBLICITÁRIO ~~E~~ Estrutura full service 100% independente Gestão Administração Fiduciária Distribuição LL TERREOhedge. Listagem em bolsa Ofertas Públicas RCVM 160 Fundos de investimento Demandas judiciais e extrajudiciais Distribuição de valores mobiliários
Distribuição de valores mobiliários
Carteiras administradas
Comunicados e fatos relevantes
- Cadastramento de clientes
Consultoria Imobiliária
Enquadramento legal e tributário Due diligence e PLDFTP
Convocações e controle de assembleias
Custódia Controladoria Escrituração dia
Controle e processamento de cotas Controle de passivo
C ~~o~~ nservação, controle e conciliação de Tesouraria e conta corrente Emissões de cotas e direitos dos ativos a ~~t~~ ivos
Emissões de cotas e direitos dos ativos
Rendimentos, amortizações e liquidações
Apuração de resultado contábil e caixa
Banco Liquidante Res. BCB 105/21
O ~~p~~ erações CBLC, CETIP e SELIC
Contabilidade e demonstrações financeiras
- Relacionamento com clientes
Precificação e laudos de avaliação
T ~~r~~ atamento de eventos
Informes regulatórios Informe de rendimentos
Fonte: Hedge. As informações contidas neste slide tratam-se do processo de investimento desenvolvido pelo Gestor com base em suas políticas internas. Não há garantia de que potenciais oportunidades estarão disponíveis para o Gestor, nem de que o Gestor será capaz de identificar oportunidades de investimento apropriadas, implementar sua estratégia de investimento, alcançar seus objetivos ou evitar perdas substanciais. Não há garantia de que as informações aqui indicadas não sofram alterações no longo ou curto prazo, podendo ocorrer alterações nas políticas internas de atuação LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO ~~O~~
Grade de Fundos em fev/26
Alternative
Hedge Investments R$ 10,8 bi Real Estate Alternative R$ 10,2 bi R$ 0,6 bi Shopping Centers Valores Mobiliários Logística Corporativo | Residencial Multimercado/Agro R$ 4,1 bi R$ 2,8 bi R$ 1,8 bi R$ 1,5 bi R$ 0,6 bi HJCT11 HGBS11 HFOF11 HLOG11 HAI FIM CP Hedge JHSF Prime Offices ~~He~~ dge Brasil Shopping Hedge TOP FOFII 3 Hedge Logística Alternative Investments CJCT11 ~~AT~~ SA11 HREC11 HGBL11 Cidade Jd. Cont. Tower PREV REAL ESTATE FIM Atrium Shop. Sto. André Recebíveis Imobiliários Hedge Brasil Logístico HOFC11 Prev Icatu Hedge Office Income ~~F~~ I ~~G~~ S11 SEED11 PQAG11 HCRA11 ~~Ge~~ neral Shopping Hedge Seed FII Parque Anhanguera PRSV11 Direitos Creditórios Presidente Vargas WPLZ11 TOP FOF FIM HDEL11 HDOF11 FIAGRO PART ~~Sh~~ opping West Plaza FoF Imobiliário Desenv. Logístico Hedge Design Offices Multiestratégia ~~HP~~ DP11 HOPP11 HRDF11 YEES11 ~~Sh~~ op. Parque D. Pedro Opportunities Hedge Realty Habitações Econômicas HAAA11 ~~FL~~ RP11 HGPR11 CLSM11 Hedge AAA Floripa Shopping Hedge Crédito Renda + Citlog Sul de Minas HPDR11 FVPQ11 HERT11 Hedge Paladin Residencial Via Parque Shopping FMOF11 Hedge Equity REITs ETF FII Memorial Office
/>
Fonte: Hedge Investments | Data Base: fev/26 | O HISTÓRICO DE RENTABILIDADE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS
/>
ANEXOS
- Anexo I - Hedge Investments
- Anexo II – Portfólio HGBS
- Anexo III – Características da Oferta
Anexo IV – Cronograma
Anexo V – Fatores de Risco
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO
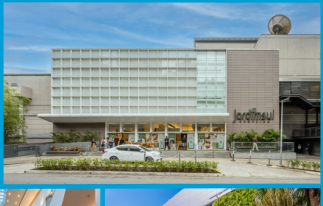
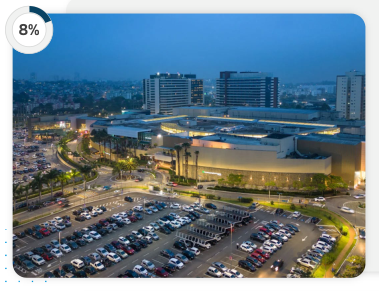
HGBS – Shopping Centers investidos e % da carteira
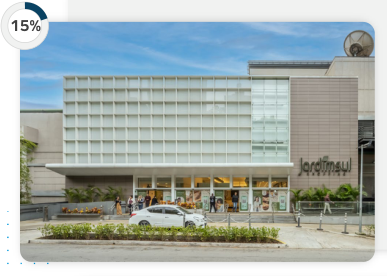
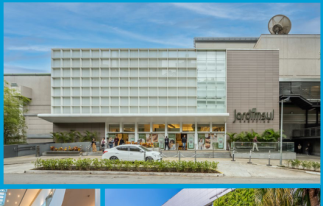
Shopping Jardim Sul
Shopping Center Penha
- 10% São Paulo, SP
São Paulo, SP
80% de participação
87,6% de participação
29,9 mil m² de ABL Total Operador: AD Shopping Público: B (37%) e C (56%)
28,8 mil m² de ABL Total
Operador: Ancar + Hedge Público: A (31%) e B (55%)
Shopping consolidado, passou por uma qualificação de mix nos últimos anos que pode aumentar sua rentabilidade.
Shopping estabelecido na Zona Leste de São Paulo, passou recentemente por um retrofit e vem apresentando aumento de rentabilidade desde então.
Shopping Pq. Dom Pedro
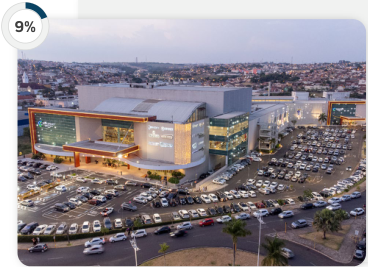
9 ~~%~~
Boulevard Shopping Bauru
Campinas, SP 7,7% de participação via HPDP11 126,5 mil m² de ABL Total
Bauru, SP 100% de participação 34,5 mil m² de ABL Total Operador: WE9 + Hedge Público: A (40%) e B (40%) O Boulevard Shopping Bauru é o maior centro de compras de sua região, abrangendo uma população de aproximadamente 1,1 milhão de pessoas.
Operador: ALLOS
Público: A (25%) e B (63%)
Um dos maiores shopping centers da América Latina, o Parque D. Pedro está passando por retrofit completo, com aumento de ABL. Adicionalmente, poderá explorar seu potencial construtivo do seu terreno com complexo multiuso.
Fonte: Hedge, Censo Abrasce 2025–2026. ¹ Shopping Council, acessado em 05/03/2026. Data: jan/26. Descrições dos shoppings consideram a visão da gestora. A EXPECTATIVA DE RENTABILIDADE PROJETADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA. O HISTÓRICO DE RENTABILIDADE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS
HGBS – Shopping Centers investidos e % da carteira
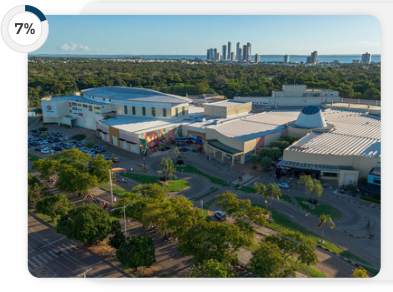
- ParkShopping São Caetano São Caetano, SP 20% de participação 39,2 mil m² de ABL Total Operador: Multiplan Público: A (31%) e B (56%)
Capim Dourado Shopping
Palmas, TO
- 60% de participação 38,7 mil m² de ABL Total Operador: Soul Malls Público: A (24%) e B (58%)
O Capim Dourado se destaca como um dos principais centros de compras de Palmas. Adicionalmente, Palmas figura entre as capitais com maior crescimento populacional no período de 2010 a 2022.
O ParkShopping São Caetano possui uma oferta de mix de lojistas qualificada, com posicionamento estratégico na região do ABC.
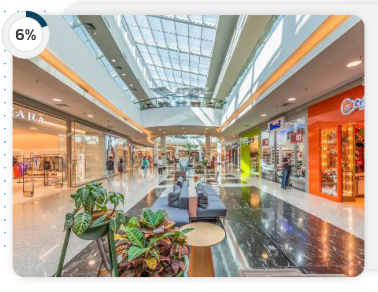

Mooca Plaza Shopping
Shopping West Plaza São Paulo, SP
São Paulo, SP 20% de participação 42,0 mil m² de ABL Total Operador: ALLOS Público: A (27%) e B (56%) Localizado em São Paulo, o empreendimento conta com lojas e serviços, além de opções de alimentação. Na visão da gestora, tem apresentado evolução operacional e relevante contribuição para o portfólio.
88,9% de participação¹
36,8 mil m² de ABL Total Operador: Soul Malls Público: B (28%) e C (62%) Localizado a metros da Barra Funda. Possui um projeto de revitalização do Boulevard e da Praça de Alimentação em curso
Fonte: Hedge, Censo Abrasce 2025–2026. ¹ considera posição via WPLZ11. Data: jan/26. Descrições dos shoppings consideram a visão da gestora. A EXPECTATIVA DE RENTABILIDADE PROJETADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA. O HISTÓRICO DE RENTABILIDADE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS
HGBS – Shopping Centers investidos e % da carteira
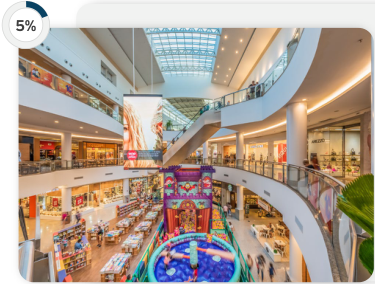
6%
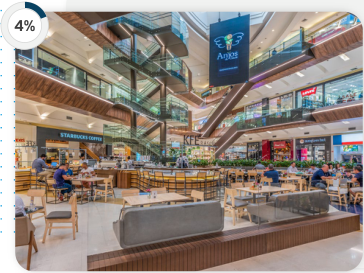
Tivoli Shopping Santa Bárbara d’Oeste, SP 59% de participação 25,7 mil m² de ABL Total Operador: AD Shopping Público: A (14%), B (57%) e C (25%) Na visão da Gestora, o Tivoli Shopping é um dos principais destaques do portfólio, apresentando resultados crescentes no pós pandemia. Foi iniciado projeto de expansão do ativo.
São Bernardo Plaza Shopping
São Bernardo do Campo, SP
35% de participação 42,9 mil m² de ABL Total Operador: ALLOS Público: B (57%) e C (33%)
Na visão da gestora, a qualificação e a melhoria do mix, aliadas às características do ativo, contribuem para a busca pelo fortalecimento da posição competitiva do shopping na região.
Shopping VillaLobos
São Paulo, SP
15% de participação
28,4 mil m² de ABL Total Operador: ALLOS Público: A (59%) e B (32%)
Localizado na cidade de São Paulo, no bairro do Alto de Pinheiros, o VillaLobos passou por um retrofit completo da área interna e da fachada.
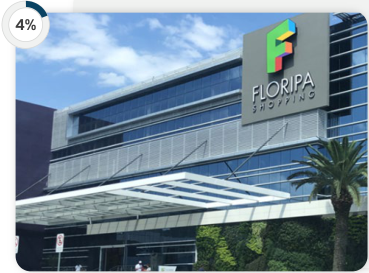
Floripa Shopping
Florianópolis, SC 24,6% de participação via FLRP11 52,3 mil m² de ABL Total Operador: Plena Malls Público: A (10%) e B (60%)
O empreendimento conta com lojas de diferentes segmentos e está localizado em uma das mais movimentadas rodovias da cidade¹, que liga o Centro ao Norte da Ilha.
Fonte: Hedge, Censo Abrasce 2025–2026. Data: jan/26. Descrições dos shoppings consideram a visão da gestora. A EXPECTATIVA DE RENTABILIDADE PROJETADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA. O HISTÓRICO DE RENTABILIDADE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS
HGBS – Shopping Centers investidos e % da carteira
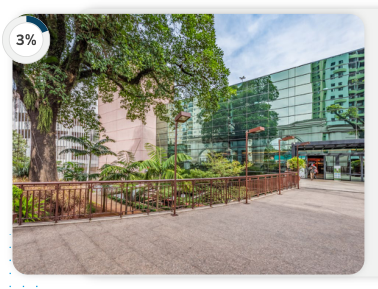
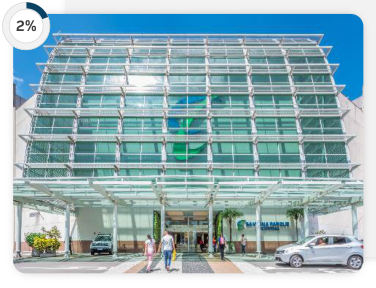
Shopping Praça da Moça
Diadema, SP 23,06% de participação
31,4 mil m² de ABL Total
Operador: AD Shopping Público: B (52%) e C (34%)
O Shopping Praça da Moça é o primeiro shopping center de Diadema¹ e, segundo a gestora, tornou-se referência como um polo de compras, lazer e serviços para a região.
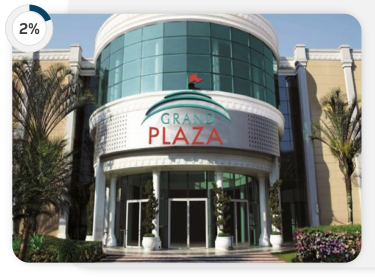
Grand Plaza Shopping
Santo André, SP
7,4% de participação via ABCP11
71,9 mil m² de ABL Total Operador: SYN Público: A (10%), B (59%) e C (31%)
O Grand Plaza Shopping está entre os principais centros de compras do Grande ABC, na visão da Gestora, reunindo parte das marcas mais consolidadas do varejo nacional.
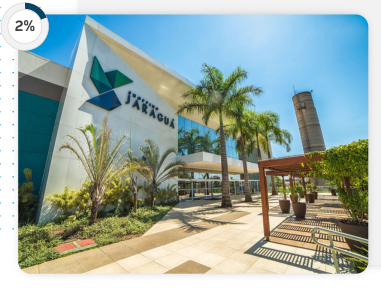
Jaraguá Araraquara
Araraquara, SP
25% de participação
21,1 mil m² de ABL Total Operador: WE9 + Hedge Público: B (29%) e C (51%)
Localizado em Araraquara - SP, o Shopping Jaraguá Araraquara reúne uma arquitetura moderna a um ambiente acolhedor, sendo um destino de compras, lazer e entretenimento da região.
Partage Santana Shopping
São Paulo, SP
15% de participação
26,5 mil m² de ABL Total Operador: Partage Público: A (30%) e B (60%)
Localizado na Zona Norte, o Santana Parque Shopping reúne comodidade, conforto e conta com lojas de diferentes segmentos e diferentes opções de serviços.
Fonte: Hedge, Censo Abrasce 2025–2026. Data: jan/26. ¹ ABC do ABC, acessado em 05/03/2026. Descrições dos shoppings consideram a visão da gestora. A EXPECTATIVA DE RENTABILIDADE PROJETADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA. O HISTÓRICO DE RENTABILIDADE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS
HGBS – Shopping Centers investidos e % da carteira
I Fashion Outlet Novo Hamburgo Novo Hamburgo, RS
18,375% de participação
20,1 mil m² de ABL Total
Operador: Iguatemi Público: A (40%) e B (45%)
O IFONH é um outlet localizado no Rio Grande do Sul, a cerca de 45 km de Porto Alegre e 60 km de Gramado, contando com lojas de diferentes segmentos.
Via Parque Shopping
Rio de Janeiro, RJ
12,4% de participação via FVPQ11 56,5 mil m² de ABL Total Operador: Alqia Público: A (30%) e B (30%)
O investimento através do FII FVPQ11, é o único ativo do portfólio no Rio de Janeiro. O Via Parque possui como destaque o mix voltado para as famílias com crianças e, tem entre suas principais âncoras a casa de Shows Qualistage
Goiabeiras Shopping Cuiabá, MT 54% de participação
25,7 mil m² de ABL Total
Operador: Soul Malls Público: A (15%) e B (55%)
O Goiabeiras Shopping Center vem passando desde o pós pandemia por um processo de reestruturação , buscando melhorar seus indicadores por m².
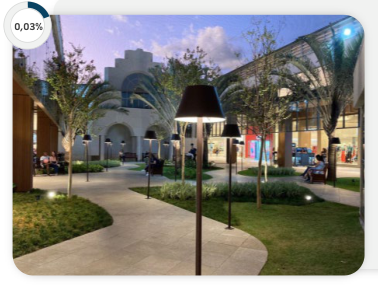
Franca Shopping
Franca, SP
0,4% de participação
18,6 mil m² de ABL Total Operador: ALLOS Público: A (11%) e B (65%)
o Franca Shopping foi concebido com formato aberto, passando recentemente por sua principal revitalização nos quase 30 anos do shopping¹.
Fonte: Hedge, Censo Abrasce 2025–2026. Data: jan/26. ¹ ALLOS, acessado em 05/03/2026. Descrições dos shoppings consideram a visão da gestora. A EXPECTATIVA DE RENTABILIDADE PROJETADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA. O HISTÓRICO DE RENTABILIDADE, NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO OU SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA OU DE ISENÇÃO DE RISCOS AOS COTISTAS
/>
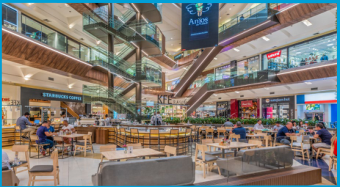
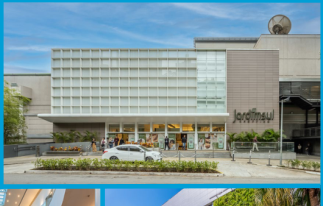
ANEXOS
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO
Características da Oferta
Características do Fundo e Sumário da Oferta
| OFERTA | Oferta Pública de Distribuição de Cotas da 11ª Emissão do Hedge Brasil Shopping Fundo de Investimento Imobiliário de Responsabilidade Limitada |
|---|---|
| COORDENADOR LÍDER | HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA |
| REGIME DE DISTRIBUIÇÃO | Melhores esforços de distribuição, registrada sob rito de registro ordinário de distribuição nos termos da RCVM 160 |
| ~~NEG~~OCIAÇÃO DAS COTAS | As Novas Cotas serão depositadas para (i) distribuição no mercado primário por meio do DDA – Sistema de Distribuição de Ativos (“DDA”), e (ii) negociação no mercado secundário exclusivamente por meio do mercado de bolsa, ambos administrados e operacionalizados pela B3 S.A. – Brasil, Bolsa, Balcão (“B3”). As Novas Cotas somente poderão ser negociadas nos mercados regulamentados de valores mobiliários na data definida no formulário de liberação, que será divulgado posteriormente à divulgação do anúncio de encerramento da Oferta (“Anúncio de Encerramento”), do anúncio de divulgação de rendimentos pro rata e da obtenção de autorização da B3. Não obstante o disposto acima, exclusivamente, as Novas Cotas da 11ª Emissão cuja subscrição e integralização sejam realizadas junto ao Coordenador Líder não serão automaticamente negociáveis no ambiente da B3 após a sua conversão. A transferência das referidas Novas Cotas para a Central Depositária B3 para permitir a sua negociação no ambiente da B3 será de responsabilidade do respectivo Cotista e deverá ser realizada por meio de um agente de custódia de sua preferência. Essa transferência poderá levar alguns dias e o Cotista incorrerá em custos, os quais serão estabelecidos pelo agente de custódia de preferência do Cotista que desejar realizar a transferência em questão. |
| ~~M~~O~~N~~TANTE DA OFERTA | O montante total da Oferta será de, inicialmente, R$ 650.000.005,32, considerando o Preço por Cota, e de, inicialmente, R$ 664.671.251,76, considerando o Preço por Cota acrescido do Custo Unitário de Distribuição, podendo ser (i) aumentado em virtude da emissão do Lote Adicional, ou (ii) diminuído em virtude da Distribuição Parcial |
| QUANTIDADE TOTAL DE COTAS | Será de, inicialmente, 31.894.014 Novas Cotas, podendo tal quantidade inicial ser (i) aumentada em virtude da emissão do Lote, ou (ii) diminuída em virtude da Distribuição Parcial, desde que atingido o Montante Mínimo da Oferta (conforme abaixo definido |
| PREÇO POR COTA | R$ 20,38 (sem considerar o Custo Unitário de Distribuição), corresponde ao valor patrimonial apurado em 28 de novembro de 2025 |
| INVESTIMENTO MÍNIMO | R$ 203,80 (sem considerar o Custo Unitário de Distribuição) |
| MONTANTE MÍNIMO DA OFERTA | R$ 2.500.014,60 (sem considerar o Custo Unitário de Distribuição) |
| AMBIENTE DA OFERTA | A Oferta será realizada no mercado de bolsa e sua liquidação será realizada na B3 |
Características da Oferta
Características do Fundo e Sumário da Oferta
Será admitida, nos termos do artigo 73 e 74 da Resolução CVM 160, a distribuição parcial das Novas Cotas, desde que respeitado o Montante Mínimo da Oferta (“Distribuição Parcial”). Caso sejam subscritas e integralizadas Novas Cotas em montante igual ou superior ao Montante Mínimo DISTRIBUIÇÃO PARCIAL da Oferta, mas inferior ao Montante Total da Oferta, a Oferta poderá ser encerrada, mediante sugestão do Coordenador Líder e em comum acordo com a Administradora e a Gestora, com a divulgação do Anúncio de Encerramento.
Será assegurado aos Cotistas que possuam Cotas, devidamente integralizadas, e que estejam em dia com suas obrigações para com o Fundo, o direito de preferência na aquisição das Novas Cotas inicialmente ofertadas (“Direito de Preferência”), na data-base a ser divulgada no Anúncio de Início (“Data-Base”). Os Cotistas poderão manifestar o exercício de seu Direito de Preferência, total ou parcialmente, durante o Período de Exercício ~~DIRE~~ ITO DE PREFERÊNCIA do Direito de Preferência, junto à B3, por meio de seu respectivo agente de custódia, observados os prazos e os procedimentos operacionais da B3; ou junto ao Escriturador (“Período de Exercício do Direito de Preferência”). As datas do Período de Exercício do Direito de Preferência, serão divulgadas no cronograma da Oferta, a ser disponibilizado no Anúncio de Início. Será permitido aos Cotistas ceder, a título oneroso ou gratuito, total ou parcialmente, seu Direito de Preferência a outros Cotistas.
F ~~AT~~ OR DE PROPORÇÃO PARA EXERCÍCIO DO DIREITO DE 24,698575523021% P ~~RE~~ FERÊNCIA
Os recursos a serem captados no âmbito da Oferta serão destinados à aquisição dos Ativos Alvo, selecionados pelo Gestor, observada a Política de ~~DES~~ TINAÇÃO DOS RECURSOS Investimento do Fundo e o disposto no Regulamento do Fundo
O investimento nas Novas Cotas do Fundo representa um investimento de risco, uma vez que é um investimento em renda variável, estando os Investidores sujeitos a perdas patrimoniais e a riscos, incluindo, dentre outros, aqueles relacionados à liquidez das Novas Cotas, à volatilidade do mercado de capitais e à oscilação das cotações das Novas Cotas em mercado de bolsa. Assim, os Investidores poderão perder uma parcela ou a totalidade de seu investimento. Além disso, os Cotistas podem ser chamados a aportar recursos adicionais caso o Fundo venha a ter Patrimônio I ~~NAD~~ EQUAÇÃO DE Líquido negativo. Recomenda-se, portanto, que os Investidores leiam cuidadosamente a Seção “5. Fatores de Risco” do Prospecto, antes da tomada I ~~NVE~~ STIMENTO de decisão de investimento, para a melhor verificação de alguns riscos que podem afetar de maneira adversa o investimento nas Novas Cotas. A OFERTA NÃO É DESTINADA A INVESTIDORES QUE BUSQUEM RETORNO DE CURTO PRAZO E/OU NECESSITEM DE LIQUIDEZ EM SEUS TÍTULOS OU VALORES MOBILIÁRIOS. O INVESTIMENTO NESTE FUNDO É INADEQUADO PARA INVESTIDORES PROIBIDOS POR LEI EM ADQUIRIR COTAS DE FUNDOS DE INVESTIMENTO IMOBILIÁRIO
Características da Oferta
Características do Fundo e Sumário da Oferta
| PRODUTO | HEDGE BRASIL SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA (HGBS11) |
|---|---|
| VEÍCULO | Fundo de Investimento Imobiliário |
| TIPO E PRAZO | Condomínio fechado com prazo indeterminado |
| PÚBLICO-ALVO | A Oferta é destinada aos investidores pessoas físicas ou jurídicas, residentes ou domiciliados ou com sede no Brasil ou no exterior, desde que autorizadas a investir no Brasil conforme legislação e regulamentação aplicável em vigor, inclusive investidores qualificados e profissionais nos termos da Resolução CVM 30 (“Investidores”), compreendendo os Investidores Institucionais e os Investidores Não Institucionais, conforme a ser definido nos documentos da Oferta. |
| P~~OL~~ITICA DE INVESTIMENTO | Os recursos do Fundo serão aplicados pela Administradora e/ou pela Gestora segundo uma política de investimentos de forma a buscar proporcionar ao cotista obtenção de renda e remuneração adequada para o investimento realizado, inclusive por meio do pagamento de remuneração advinda da exploração dos ativos que compõem o patrimônio do Fundo, mediante locação, arrendamento ou outra forma legalmente permitida, bem como do aumento do valor patrimonial de suas cotas, advindo da valorização dos ativos que compõem o patrimônio do Fundo ou da negociação de suas cotas no mercado de valores mobiliários |
| O~~BJ~~ETO | O Fundo tem por objeto a aquisição, para exploração comercial, de empreendimentos imobiliários comerciais, os quais estejam devidamente construídos ou que sejam objeto de reformas, benfeitorias ou expansões, através da aquisição de parcelas e/ou da totalidade de empreendimentos imobiliários, direta ou indiretamente, por meio dos ativos previstos no Regulamento, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, notadamente Shopping Centers, desde que atendam aos critérios de enquadramento e à política de investimentos do Fundo |
| T~~AX~~A DE ADMINISTRAÇÃO | 0,60% (sessenta centésimos por cento) ao ano sobre o valor de mercado das cotas do Fundo, calculado com base na média diária da cotação de fechamento das cotas de emissão do Fundo no mês anterior ao do pagamento da remuneração |
| G~~ES~~TÃO | HEDGE INVESTMENTS REAL ESTATE GESTÃO DE RECURSOS LTDA. |
| ADMINISTRAÇÃO | HEDGE INVESTMENTS DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA. |
/>
ANEXOS
Anexo I - Hedge Investments
Anexo II – Portfólio HGBS Anexo III – Características da Oferta Anexo IV – Cronograma Anexo V – Fatores de Risco
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO
Cronograma indicativo da Oferta
| Ev | entos | ~~D~~ata prevista | Ev | entos | ~~D~~ata prevista |
|---|---|---|---|---|---|
| 1 | Divulgação d~~o~~At~~o~~de~~Re~~rr~~a~~ti~~fi~~caçã~~o~~d~~a~~O~~f~~erta~~e~~d~~o~~ respectivo Fato Relevante | 07/01/2026 | 11 | Encerrame~~n~~t~~o~~d~~o~~Perío~~d~~o~~d~~e~~E~~xerc~~í~~ci~~o~~d~~o~~Direi~~t~~o~~d~~e Subscrição de Sobras e Montante Adicional na B3 | 02/04/2026 |
| 2 | Divulgação do Anúncio de Início e disponibilização do Prospecto~~P~~re~~l~~i~~mi~~nar e da Lâ~~m~~ina | 05/03/2026 | 12 | Encerramento do Período de Exercício do Direito de Subscrição~~d~~e So~~b~~ras~~e~~M~~o~~nt~~a~~nte~~A~~di~~c~~io~~n~~al no Escriturador | 06/04/2026 |
| 3 | Data de Identificação dos Cotistas com Direito de Preferênci~~a~~ | 10/03/2026 | 13 | Divulgaçãodo Comunicado deResultadodo Período Subscrição das Sobras e Montante Adicional | 07/04/2026 |
| ~~4~~ | Início do Período para exercício do Direito de Preferência na B3 e Escriturador, do Período de Coleta de Intenção de Investimento e do Período de negociação do Direito de Preferência | 12/03/2026 | 14 | Data de Liquidação das Sobras e Montante Adicional | 10/04/2026 |
| ~~5~~ | Encerramento do Período de negociação do Direito de Preferência na B3 | 20/03/2026 | 15 | Encerramento do Período de Coleta de Intenção de Investimento | 22/04/2026 |
| ~~6~~ | Encerramento do Período de negociação do Direito de Preferência no Escriturador | 23/03/2026 | 16 | Data de realização do Procedimento de Alocação | 23/04/2026 |
| ~~7~~ | Encerramento do Período de Exercício do Direito de Preferência na B3 | 24/03/2026 | 17 | Divulgação do Comunicado de Resultado do Procedimento de Alocação | 24/04/2026 |
| ~~8~~ | Encerramento do Período de Exercício do Direito de Preferência no Escriturador Data de Liquidação do Direito de Preferência | 25/03/2026 | 18 | Data de Liquidação da Oferta | 28/04/2026 |
| ~~9~~ | Divulgação do Comunicado de Encerramento do Período de Exercício do Direito de Preferência | 26/03/2026 | 19 | Data máxima para divulgação do Anúncio de Encerramento | 01/09/2026 |
| 10 | Início do Período de Exercício do Direito de Subscrição de Sobras e Montante Adicional na B3 e no Escriturador | 27/03/2026 |
/>
ANEXOS
- Anexo I - Hedge Investments
- Anexo II – Portfólio HGBS
- Anexo III – Características da Oferta
Anexo IV – Cronograma
Anexo V – Fatores de Risco
LEIA O PROSPECTO, A LÂMINA E O REGULAMENTO DO FUNDO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO
Fatores de Risco
Em ordem decrescente de relevância, os principais fatores de risco associados à oferta e ao emissor.
I. Riscos relacionados ao investimento em valores mobiliários
Antes de tomar uma decisão de investimento no Fundo, os potenciais Investidores devem, considerando sua própria situação financeira, seus objetivos de investimento e seu perfil de risco, avaliar cuidadosamente todas as informações disponíveis neste Prospecto e no Regulamento, inclusive, mas não se limitando a, aquelas relativas à política de investimento, à composição da carteira e aos fatores de risco descritos nesta seção, aos quais o Fundo e os Investidores estão sujeitos.
Tendo em vista a natureza dos investimentos a serem realizados pelo Fundo, os Cotistas devem estar cientes dos riscos a que estarão sujeitos os investimentos e aplicações do Fundo, conforme ~~desc~~ r ~~i~~ tos abaixo, não havendo garantias, portanto, de que o capital efetivamente integralizado será remunerado conforme expectativa dos Cotistas.
Os investimentos do Fundo estão, por sua natureza, sujeitos a flutuações típicas do mercado, risco ~~de c~~ r ~~é~~ dito, risco sistêmico, condições adversas de liquidez e negociação atípica nos mercados de atuação e, mesmo que a Administradora e a Gestora mantenham rotinas e procedimentos de gerenciamento de riscos, não há garantia de completa eliminação da possibilidade de perdas para o Fundo e para os Cotistas.
O investimento nas Novas Cotas é uma aplicação em valores mobiliários, o que pressupõe que a rentabilidade do Cotista dependerá da valorização e dos rendimentos a serem pagos pelos Ativos-Alvo. No caso em questão, os rendimentos a serem distribuídos aos Cotistas dependerão, principalmente, dos resultados obtidos pela Classe com receita e/ou a negociação dos Ativos-Alvo em que a Classe venha a investir, bem como dependerão dos custos incorridos pelo Fundo. Assim, existe a possibilidade da Classe ser obrigada a dedicar uma parte substancial de seu fluxo de caixa para pagar suas obrigações, reduzindo o dinheiro disponível para distribuições aos Cotistas, o que poderá afetar adversamente o valor de mercado das Novas Cotas. Nesse sentido, caso o Cotista queira negociar suas Novas Cotas no mercado secundário, poderá sofrer prejuízos em razão da queda no valor de mercado das Novas Cotas.
Não obstante, os ativos objeto de investimento da Classe apresentam seus próprios riscos, que podem não ter sido analisados em sua completude, podendo inclusive serem alcançados por obrigações de terceiros, em decorrência de pedidos de recuperação judicial ou de falência, ou planos de recuperação extrajudicial, processos judiciais ou em outros procedimentos de natureza similar, o que afetará o Cotista negativamente.
Escala Qualitativa de Risco: Maior
II. Risco de crédito
~~A~~ s ~~e~~ g ~~u~~ ir encontram-se descritos os principais riscos inerentes ao Fundo, os quais não são os únicos aos quais estão sujeitos os investimentos no Fundo e no Brasil em geral. Os negócios, situação f ~~ina~~ n ~~c~~ eira ou resultados do Fundo podem ser adversa e materialmente afetados por quaisquer desses riscos, sem prejuízo de riscos adicionais que não sejam atualmente de conhecimento da ~~Adm~~ i ~~n~~ istradora e da Gestora ou que sejam julgados de pequena relevância neste momento.
~~A~~ o ~~r~~ d ~~e~~ m dos fatores de risco abaixo indicados foi definida de acordo com a materialidade de sua ~~ocor~~ r ~~ê~~ ncia, sendo expressa em uma ordem decrescente de relevância, conforme uma escala qualitativa de risco, nos termos do artigo 19, §4º, da Resolução CVM 160.
A Classe está exposto aos riscos de crédito dos locatários dos contratos de locação ou arrendamento dos Ativos-Alvo que componham a carteira da Classe. Encerrado cada contrato de locação ou arrendamento, a performance dos investimentos da Classe estará sujeita aos riscos inerentes à demanda por locação dos Imóveis. A Administradora e a Gestora não são responsáveis pela solvência dos locatários e arrendatários dos Ativos-Alvo, tampouco por eventuais variações na performance da Classe decorrentes dos riscos de crédito acima apontados. Adicionalmente, os ativos da Classe estão sujeitos ao risco de crédito de seus emissores e contrapartes, isto é, atraso e não recebimento dos juros e do principal desses ativos e modalidades operacionais. Caso ocorram esses eventos, a Classe poderá: (i) ter reduzida a sua rentabilidade; (ii) sofrer perdas financeiras até o limite das operações contratadas e não liquidadas; e/ou (iii) ter de provisionar desvalorização de ativos, o que afetará o preço de negociação de suas Novas Cotas e, consequentemente, afetará negativamente os Cotistas. Escala Qualitativa de Risco: Maior
Fatores de Risco
III. Risco de mercado
Considerando que a aquisição das Novas Cotas é um investimento de longo prazo, pode haver alguma oscilação do valor de mercado das Novas Cotas para negociação no mercado secundário no curto prazo, havendo a possibilidade, inclusive, de acarretar perdas do capital aplicado ou ausência de demanda na venda das Novas Cotas no mercado secundário. Nos casos em que houver queda do valor dos ativos financeiros que compõem a carteira da Classe, o patrimônio líquido da Classe pode ser, consequentemente, afetado negativamente. Escala Qualitativa de Risco: Maior
IV. Risco de não materialização das perspectivas contidas neste Prospecto
Este Prospecto contém informações acerca da Classe, do Fundo, do mercado imobiliário, dos AtivosAlvo que poderão ser objeto de investimento pela Classe, que envolvem riscos e incertezas. Não há ~~ga~~ r ~~ant~~ ia de que o desempenho futuro da Classe seja consistente com as perspectivas deste Prospecto, considerando que eventos futuros poderão diferir das tendências indicadas neste Prospecto e podem r ~~e~~ s ~~u~~ lt ~~a~~ r em prejuízos para a Classe e os Cotistas. A Classe não conta com garantia da Administradora, ~~do Coo~~ rdenador Líder, da Gestora ou de qualquer mecanismo de seguro, ou do Fundo Garantidor de Crédito (“FGC”).
Escala Qualitativa de Risco: Maior
~~V. R~~ i ~~s~~ cos relacionados a Fatores macroeconômicos relevantes
~~O m~~ e ~~r~~ cado de capitais no Brasil é influenciado, em diferentes graus, pelas condições econômicas e de mercado de outros países, incluindo países de economia emergente. A reação dos investidores aos a ~~con~~ t ~~e~~ cimentos nesses outros países pode causar um efeito adverso sobre o preço de ativos e valores mobiliários emitidos no país, reduzindo o interesse dos investidores nesses ativos, entre os quais se i ~~n~~ cl ~~uem~~ as Novas Cotas. No passado, o surgimento de condições econômicas adversas em outros ~~pa~~ í ~~s~~ e ~~s~~ do mercado emergente resultou, em geral, na saída de investimentos e, consequentemente, na redução de recursos externos investidos no Brasil. Crises financeiras recentes resultaram em um cenário recessivo em escala global, com diversos reflexos que, direta ou indiretamente, afetaram de forma negativa o mercado financeiro e o mercado de capitais brasileiros e a economia do Brasil, tais c ~~om~~ o ~~:~~ flutuações no mercado financeiro e de capitais, com oscilações nos preços de ativos (inclusive de imóveis), indisponibilidade de crédito, redução de gastos, desaceleração da economia, instabilidade cambial e pressão inflacionária. Qualquer novo acontecimento de natureza similar aos acima mencionados, no exterior ou no Brasil, poderá prejudicar de forma negativa as atividades do Fundo, o patrimônio da Classe, a rentabilidade dos Cotistas e o valor de negociação das Novas Cotas.
Variáveis exógenas tais como a ocorrência, no Brasil ou no exterior, de fatos extraordinários ou situações especiais de mercado ou, ainda, de eventos de natureza política, econômica ou financeira que modifiquem a ordem atual e influenciem de forma relevante o mercado financeiro e/ou de capitais brasileiro, incluindo variações nas taxas de juros, eventos de desvalorização da moeda e mudanças legislativas relevantes, poderão afetar negativamente os preços dos ativos integrantes da carteira da Classe e o valor das Novas Cotas, bem como resultar (a) em alongamento do período de amortização de Novas Cotas; e/ou de distribuição dos resultados da Classe; ou (b) liquidação do Fundo, o que poderá ocasionar a perda, pelos respectivos Cotistas, do valor de principal de suas aplicações.
No passado, o desenvolvimento de condições econômicas adversas em outros países resultou, em geral, na saída de investimentos e, consequentemente, na redução de recursos externos investidos no Brasil. O Brasil, atualmente, está sujeito a acontecimentos que incluem, por exemplo, (i) a crise financeira e a instabilidade política nos Estados Unidos; (ii) o conflito entre a Ucrânia e a Rússia, que desencadeou a invasão da Rússia em determinadas áreas da Ucrânia, dando início a uma das crises militares mais graves na Europa, desde a Segunda Guerra Mundial; (iii) a guerra comercial entre os Estados Unidos e a China; e (iv) crises na Europa e em outros países, que afetam a economia global, produzindo uma série de efeitos que afetam, direta ou indiretamente, os mercados de capitais e a economia brasileira, incluindo as flutuações de preços de títulos de empresas cotadas, menor disponibilidade de crédito, deterioração da economia global, flutuação em taxas de câmbio e inflação, entre outras, que podem afetar negativamente o Fundo.
Não será devido pela Classe ou por qualquer pessoa, incluindo o Coordenador Líder, os demais Cotistas do Fundo e a Administradora, qualquer multa ou penalidade de qualquer natureza, caso ocorra, por qualquer razão, (a) o alongamento do período de amortização das cotas e/ou de distribuição dos resultados da Classe; (b) a liquidação da Classe; ou, ainda; (c) caso os Cotistas sofram qualquer dano ou prejuízo resultante de tais eventos. Escala Qualitativa de Risco: Maior
VI. Risco de mercado dos Ativos da Classe
Existe o risco de variação no valor e na rentabilidade dos ativos integrantes da carteira da Classe, que pode aumentar ou diminuir, de acordo com as flutuações de preços, cotações de mercado e dos critérios para precificação de ativos. Além disso, poderá haver oscilação negativa nas Novas Cotas pelo fato de a Classe poder adquirir títulos que, além da remuneração por um índice de preços, são remunerados por uma taxa de juros, e sofrerão alterações de acordo com o patamar das taxas de juros praticadas pelo mercado para as datas de vencimento desses títulos. Em caso de queda do valor dos ativos que componham a carteira da Classe, o patrimônio líquido da Classe pode ser afetado negativamente. Desse modo, a Administradora pode ser obrigado a alienar os ativos ou liquidar os ativos a preços depreciados, podendo, com isso, influenciar negativamente no valor das Novas Cotas. Escala Qualitativa de Risco: Maior
Fatores de Risco
IX. Riscos institucionais
VII. Risco da Marcação a Mercado
Os ativos objeto de investimento pela Classe podem ser aplicações de médio e longo prazo (inclusive prazo indeterminado em alguns casos), que possuírem baixa liquidez no mercado secundário e o cálculo de seu valor de face para os fins da contabilidade do Fundo é realizado via marcação a mercado. Desta forma, a realização da marcação a mercado dos outros ativos da carteira da Classe visando o cálculo do patrimônio líquido desta, pode causar oscilações negativas no valor das Novas Cotas, cujo cálculo é realizado mediante a divisão do patrimônio líquido do Fundo pela quantidade de Novas Cotas emitidas até então. Dessa forma, as Novas Cotas da Classe poderão sofrer oscilações negativas de preço, o que pode impactar negativamente na negociação das Novas Cotas pelo Investidor no mercado secundário, podendo afetá-lo negativamente.
~~VI~~ I ~~I. R~~ iscos referentes aos impactos causados por surtos, epidemias, pandemias e/ou endemias de doenças
O surto, epidemia, pandemia e/ou endemia de doenças no geral, inclusive aquelas passíveis de t ~~r~~ a ~~n~~ s ~~m~~ issão por humanos, no Brasil ou nas demais partes do mundo, pode levar a uma maior volatilidade no mercado de capitais interno e/ou global, conforme o caso, e resultar em pressão negativa sobre a economia brasileira. Adicionalmente, o surto, epidemia e/ou endemia de tais doenças no Brasil, poderá afetar diretamente o mercado imobiliário, o mercado de fundo de investimento, o ~~Fun~~ d ~~o~~ e o resultado de suas operações, incluindo em relação aos Ativos. Surtos, epidemias, ~~pan~~ d ~~e~~ mias ou endemias ou potenciais surtos, epidemias, pandemias ou endemias de doenças, como o Coronavírus (COVID-19), o Zika Vírus, a Dengue, o Ebola, a gripe aviária, a febre aftosa, a gripe suína, ~~a~~ S ~~índ~~ rome Respiratória no Oriente Médio (MERS) e a Síndrome Respiratória Aguda Grave (SARS), pode ter um impacto adverso nas operações do mercado imobiliário, incluindo em relação aos ativos i ~~n~~ t ~~e~~ g ~~ra~~ ntes da carteira da Classe e aos Ativos-Alvo. Qualquer surto, epidemia, pandemia e/ou endemia de uma doença que afete o comportamento das pessoas pode ter um impacto adverso relevante no ~~m~~ e ~~r~~ c ~~a~~ do de capitais global, nas indústrias mundiais, na economia brasileira e no mercado imobiliário, ~~pod~~ e ~~n~~ do ainda resultar em políticas de quarentena da população ou em medidas mais rígidas de lockdown da população, que podem vir a prejudicar os resultados das operações, a capacidade de financiamento, receitas e desempenho da Classe ou a capacidade da Classe investir nos imóveis que vierem a compor seu portfólio, bem como afetaria a valorização das Novas Cotas da Classe e de seus rendimentos, causando prejuízos aos Cotistas.
Escala Qualitativa de Risco: Maior
O Governo Federal pode intervir na economia do país e realizar modificações significativas em suas políticas e normas, causando impactos sobre os mais diversos setores e segmentos da economia do país. As atividades da Classe, sua situação financeira e resultados poderão ser prejudicados de maneira relevante por modificações nas políticas ou normas que envolvam, por exemplo, as taxas de juros, controles cambiais e restrições a remessas para o exterior; flutuações cambiais; inflação; liquidez dos mercados financeiro e de capitais domésticos; política fiscal; instabilidade social e política; alterações regulatórias; e outros acontecimentos políticos, sociais e econômicos que venham a ocorrer no brasil ou que o afetem. Em um cenário de aumento da taxa de juros, por exemplo, os preços dos Ativos podem ser negativamente impactados. Nesse cenário, efeitos adversos relacionados aos fatores mencionados podem impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas, causando prejuízos aos Cotistas.
Adicionalmente, a instabilidade política pode afetar adversamente os negócios realizados nos imóveis e seus respectivos resultados. O ambiente político brasileiro tem influenciado historicamente, e continua influenciando, o desempenho da economia do país. A crise política afetou e poderá continuar afetando a confiança dos investidores e da população em geral e já resultou na desaceleração da economia e no aumento da volatilidade dos títulos emitidos por empresas brasileiras. Nesse cenário, efeitos adversos relacionados aos fatores mencionados podem impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas, causando prejuízos aos Cotistas. Escala Qualitativa de Risco: Maior
X. Riscos Tributários
As regras tributárias aplicáveis aos FIIs podem vir a ser modificadas no contexto de uma eventual reforma tributária, alteração pontual da legislação tributária, bem como em virtude de novo entendimento acerca da legislação vigente, sujeitando o Fundo, a Classe ou seus Cotistas a novos recolhimentos não previstos inicialmente. Adicionalmente, existe a possibilidade de que a Secretaria da Receita Federal tenha interpretação diferente da Administradora quanto ao não enquadramento do Fundo como pessoa jurídica para fins de tributação ou quanto à incidência de tributos em determinadas operações realizadas pelo Fundo. Nessas hipóteses, o Fundo passaria a sofrer a incidência de Imposto de Renda (“IR”), Contribuição Social sobre o Lucro Líquido (“CSLL”), Programa de Integração Social (“PIS”), Contribuição para o Financiamento da Seguridade Social (“COFINS”), Contribuição Social nas mesmas condições das demais pessoas jurídicas, com reflexos na redução do rendimento a ser pago aos Cotistas ou teria que passar a recolher os tributos aplicáveis sobre determinadas operações que anteriormente entendia serem isentas, podendo inclusive ser obrigado a recolher, com multa e juros, os tributos incidentes em operações já concluídas.
Fatores de Risco
Ambos os casos podem impactar adversamente o rendimento a ser pago aos Cotistas ou mesmo o valor das Novas Cotas. A Lei nº 9.779, de 19 de janeiro de 1999, conforme alterada (“Lei 9.779”), estabelece que os FIIs não têm sua tributação equiparada à das pessoas jurídicas desde que não apliquem recursos em empreendimentos imobiliários que tenham como construtor, incorporador ou sócio, Cotista que detenha, isoladamente ou em conjunto com pessoas a ele ligadas, percentual superior a 25% (vinte e cinco por cento) das cotas.
De acordo com a Lei nº 8.668 de 25 de junho de 1993, conforme alterada (“Lei 8.668”), os rendimentos distribuídos aos Cotistas, quando distribuídos, e os ganhos de capital auferidos são tributados na fonte à alíquota de 20% (vinte por cento). Não obstante, de acordo com o artigo 3º, inciso III, da Lei nº 11.033, de 21 de dezembro de 2004, conforme alterada (“Lei 11.033”), ficam isentos do IR na fonte e na declaração de ajuste anual das pessoas físicas, os rendimentos distribuídos pelo Fundo cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado. O referido benefício fiscal, nos termos do artigo 3º, parágrafo único, da mesma lei, (i) será concedido somente nos casos em que o Fundo possua, no mínimo, 100 (cem) Cotistas, (ii) não será c ~~o~~ n ~~ced~~ ido ao Cotista pessoa física titular de cotas que representem 10% (dez por cento) ou mais da t ~~o~~ t ~~a~~ li ~~d~~ ade das cotas ou cujas cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo, e (iii) não será concedido ao Cotista pessoa física titular de cotas que, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso 1º do artigo 2º da Lei 9.779, representem 30% (trinta por cento) ou mais da totalidade das cotas o ~~u c~~ u ~~j~~ as cotas lhe derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pelo Fundo. Assim, considerando que, no âmbito do Fundo, não há limite máximo de subscrição por Investidor, não farão jus ao benefício tributário acima mencionado (i) o Cotista pessoa física que seja titular de Novas Cotas que representem 10% (dez por cento) ou mais d ~~a t~~ ot ~~a~~ lidade das cotas ou cujas cotas lhe deem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo, (ii) o Cotista pessoa física titular de ~~Nov~~ a ~~s~~ Cotas que, em conjunto com pessoas a ele ligadas, nos termos da alínea “a” do inciso 1º do a ~~r~~ ti ~~g~~ o 2º da Lei nº 9.779/99, representem 30% (trinta por cento) ou mais da totalidade das cotas ou cujas cotas lhe derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pelo Fundo e/ou (iii) o Fundo, na hipótese de ter menos de 100 (cem) Cotistas. Os rendimentos das aplicações de renda fixa e variável, com exceção aos investimentos em l ~~e~~ tr ~~a~~ s hipotecárias, certificados de recebíveis imobiliários, letras de crédito imobiliário, quotas de f ~~u~~ n ~~d~~ o ~~s~~ de investimento imobiliário e de fundos de investimento nas cadeias produtivas agroindustriais, realizadas pelo Fundo estarão sujeitas à incidência do IR retido na fonte, observadas as mesmas normas aplicáveis às pessoas jurídicas submetidas a esta forma de tributação, nos termos da Lei 8.668, o que poderá afetar a rentabilidade esperada para as Novas Cotas.
Ainda, o parágrafo único do artigo 10 da Lei 8.668 estabelece que o Fundo deverá distribuir a seus cotistas, no mínimo, 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime
de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano. A responsabilidade pela apuração dos lucros recai sob os prestadores de serviço essenciais do Fundo que, caso não observem o disposto no Regulamento, poderão causar prejuízos ao tratamento tributário do Fundo.
Assim, o risco tributário engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando o Fundo ou seus Cotistas a novos recolhimentos não previstos inicialmente. O tratamento tributário do Fundo pode ser alterado a qualquer tempo, independentemente de quaisquer medidas que a Administradora adote ou possa adotar, em caso de alteração na legislação tributária vigente.
Ainda, pode haver alterações futuras na legislação tributária sobre investimentos financeiros que fazem parte da política de investimentos da Classe, de forma que referidas alterações poderão eventualmente reduzir a rentabilidade do Fundo em relação a esses investimentos, na qualidade de investidor e, consequentemente, reduzir a rentabilidade dos Cotistas.
À parte da legislação tributária, as demais leis e normas aplicáveis ao Fundo, aos Cotistas e aos investimentos da Classe, incluindo, mas não se limitando, matéria de câmbio e investimentos externos em cotas de fundos de investimento no Brasil, também estão sujeitas a alterações. Esses eventos podem impactar adversamente no valor dos investimentos, bem como as condições para a distribuição de rendimentos e de resgate das Cotas. Escala Qualitativa de Risco: Maior
XI. Riscos regulatórios
A legislação aplicável ao Fundo, à Classe e aos Cotistas e aos investimentos efetuados pela Classe, incluindo, sem limitação, leis tributárias, leis cambiais e leis que regulamentem investimentos estrangeiros em cotas de fundos de investimento no Brasil, está sujeita a alterações. As agências governamentais ou outras autoridades podem, ainda, exigir novas licenças e autorizações necessárias para o desenvolvimento dos negócios relativos aos ativos que compõem e aos Ativos-Alvo que comporão a carteira da Classe, gerando, consequentemente, efeitos adversos à Classe, ao Fundo e aos Cotistas. Ainda, poderão ocorrer interferências de autoridades governamentais e órgãos reguladores nos mercados, bem como moratórias e alterações das políticas monetárias e cambiais. Tais eventos poderão impactar de maneira adversa o valor das Novas Cotas, bem como as condições para distribuição de rendimentos e para resgate das Novas Cotas. Ademais, além dos riscos tributários acima especificados, a aplicação de leis existentes e a interpretação de novas leis poderão impactar negativamente os resultados da Classe e, consequentemente causar prejuízos aos Cotistas. Escala Qualitativa de Risco: Maior
¹ No contexto da reforma tributária do consumo, o PIS e a COFINS estarão extintos a partir do mês de janeiro de 2027, sendo substituídas, nos termos da legislação aplicável, pelo Imposto sobre Bens e Serviços (“IBS”) e Contribuição Social sobre Bens e Serviços (“CBS”)da Lei 8.668, o que poderá afetar a rentabilidade esperada para as Novas Cotas.
Fatores de Risco
XII. Riscos relacionados à rentabilidade da Classe
O investimento nas Novas Cotas pode ser comparado, para determinados fins, à aplicação em valores mobiliários de renda variável, visto que a rentabilidade das Novas Cotas depende da valorização imobiliária e do resultado da administração dos bens e direitos que compõem o patrimônio da Classe, bem como da remuneração obtida por meio da comercialização e do aluguel de Ativos-Alvo. A desvalorização ou desapropriação de Ativos-Alvo adquiridos pela Classe e a queda da receita proveniente de aluguéis, entre outros fatores associados aos ativos da Classe, poderão impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas. Além disso, a Classe está exposta aos riscos inerentes à locação ou arrendamento dos Ativos-Alvo que comporão a carteira da Classe, de forma que não há garantia de que todas as unidades dos AtivosAlvo estarão sempre alugadas ou arrendadas. Adicionalmente, os outros ativos que poderão ser objeto de investimento pela Classe poderão ter aplicações de médio e longo prazo, que possuem baixa liquidez no mercado. Assim, caso seja necessária a venda de ativos da Classe ou de quaisquer AtivosA ~~l~~ v ~~o~~ ~~q~~ ue venham a ser objeto de investimento pela Classe, poderá não haver compradores ou o preço de negociação poderá causar perda de patrimônio à Classe, bem como afetar negativamente o p ~~a~~ t ~~r~~ i ~~m~~ ônio do Fundo, e consequentemente da Classe e a rentabilidade e o valor de negociação das ~~Nov~~ a ~~s~~ Cotas, causando prejuízos aos Cotistas.
Escala Qualitativa de Risco: Maior
~~XI~~ I ~~I. R~~ iscos de alterações nas práticas contábeis
A ~~s p~~ r ~~á~~ ticas contábeis adotadas para a contabilização das operações e para a elaboração das demonstrações financeiras dos FIIs advêm das disposições previstas na Instrução CVM nº 516, de 29 de dezembro de 2011 (“Instrução CVM 516”). Com a edição da Lei nº 11.638, de 28 de dezembro de 2007, que alterou a Lei nº 6.404, de 15 de dezembro de 1976, conforme alterada (“Lei das Sociedades p ~~o~~ r ~~A~~ ções”) e a constituição do Comitê de Pronunciamentos Contábeis (“CPC”), diversos p ~~r~~ o ~~nun~~ ciamentos, orientações e interpretações técnicas foram emitidos pelo CPC e já referendados p ~~e~~ l ~~a C~~ VM com vistas à adequação da legislação brasileira aos padrões internacionais de contabilidade a ~~dot~~ a ~~d~~ os nos principais mercados de valores mobiliários. A Instrução CVM 516 começou a vigorar em 1º de janeiro de 2012 e decorre de um processo de consolidação de todos os atos normativos contábeis relevantes relativos aos FIIs editados até então. A Instrução CVM 516 contém, portanto, a versão mais atualizada das práticas contábeis emitidas pelo CPC, que são as práticas contábeis a ~~t~~ u ~~a~~ l ~~m~~ ente adotadas no Brasil. Atualmente, o CPC tem se dedicado a realizar revisões dos pronunciamentos, orientações e interpretações técnicas, de modo a aperfeiçoá-los. Caso a CVM venha a determinar que novas revisões dos pronunciamentos e interpretações emitidas pelo CPC passem a ser adotados para a contabilização das operações e para a elaboração das demonstrações financeiras dos FIIs, a adoção de tais regras poderá ter um impacto nos resultados atualmente apresentados pelas demonstrações financeiras da Classe e, consequentemente, afetar negativamente os Cotistas. Escala Qualitativa de Risco: Maior
XIV. Riscos relativos ao setor imobiliário
O setor imobiliário brasileiro está sujeito a uma extensa regulamentação expedida por diversas autoridades federais, estaduais e municipais, inclusive, mas não se limitando, existe a possibilidade de as leis de zoneamento urbano serem alteradas após a aquisição de Ativos-Alvo pela Classe, o que poderá acarretar empecilhos e/ou alterações nos Ativos-Alvo, cujos custos deverão ser arcados pela Classe. Nessa hipótese, os resultados da Classe poderão ser impactados adversamente e, por conseguinte, a rentabilidade dos Cotistas.
Escala Qualitativa de Risco: Médio
XV. Risco imobiliário
O preço dos Ativos-Alvo, dos demais ativos investidos pela Classe, bem como dos outros ativos relacionados ao setor imobiliário são afetados por condições econômicas nacionais e internacionais e por fatores exógenos diversos, tais como interferências de autoridades governamentais e órgãos reguladores dos mercados, moratórias e alterações da política monetária, o que pode causar perdas à Classe. A redução do poder aquisitivo da população pode ter consequências negativas sobre o valor dos Ativos-Alvo, dos aluguéis e dos valores recebidos pela Classe em decorrência de arrendamentos e aluguéis, afetando os ativos da Classe, o que poderá prejudicar o seu rendimento e o preço de negociação das Novas Cotas e causar perdas aos Cotistas. Escala Qualitativa de Risco: Médio
XVI. Risco de vacância, rescisão de contratos de locação e revisão do valor do aluguel
A Classe tem como objetivo preponderante a exploração comercial dos Ativos-Alvo, sendo que a rentabilidade da Classe poderá sofrer oscilação em caso de vacância de qualquer de seus espaços locáveis, pelo período que perdurar a vacância. Adicionalmente, a eventual tentativa dos locatários de questionar juridicamente a validade das cláusulas e dos termos dos contratos de locação, dentre outros, com relação aos seguintes aspectos: (i) montante da indenização a ser paga no caso rescisão do contrato pelos locatários previamente à expiração do prazo contratual; e (ii) revisão do valor do aluguel, poderá afetar negativamente o patrimônio do Fundo, a rentabilidade e o valor de negociação das Novas Cotas. Em ambos os casos, eventual decisão judicial que não reconheça a legalidade da vontade das partes ao estabelecer os termos e condições do contrato de locação em função das condições comerciais específicas, aplicando a Lei nº 8.245, de 18 de outubro de 1991, conforme alterada (“Lei do Inquilinato”), poderá afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas, causando, portanto, prejuízo aos Cotistas. Escala Qualitativa de Risco: Médio
Fatores de Risco
XVII. Riscos jurídicos
A estrutura financeira, econômica e jurídica do Fundo apoia-se em um conjunto de obrigações e responsabilidades contratuais e na legislação em vigor e, em razão da pouca maturidade e da escassez de precedentes em operações similares e de jurisprudência no que tange a este tipo de operação financeira, poderá haver perdas por parte dos Cotistas em razão do dispêndio de tempo e recursos para manutenção do arcabouço contratual estabelecido. Escala Qualitativa de Risco: Médio
A CLASSE NÃO POSSUI QUALQUER RENTABILIDADE ALVO OU ESPERADA OU PRETENDIDA. QUALQUER RENTABILIDADE PREVISTA NO ESTUDO DE VIABILIDADE NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA MÍNIMA OU GARANTIDA AOS INVESTIDORES.
Escala Qualitativa de Risco: Médio
XX. Risco de potencial conflito de interesse
XVIII. Risco da morosidade da justiça brasileira
O Fundo poderá ser parte em demandas judiciais relacionadas aos Ativos-Alvo da Classe, tanto no polo a ~~t~~ iv ~~o q~~ uanto no polo passivo. Em virtude da morosidade do sistema judiciário brasileiro, a resolução de t ~~a~~ is d ~~e~~ mandas poderá não ser alcançada em tempo razoável. Ademais, não há garantia de que o Fundo obterá resultados favoráveis nas demandas judiciais relacionadas aos Ativos-Alvo da Classe e, consequentemente, poderá impactar negativamente no patrimônio da Classe, na rentabilidade dos Cotistas e no valor de negociação das Novas Cotas, causando, portanto, prejuízos aos Cotistas. E ~~s~~ c ~~a~~ l ~~a~~ Qualitativa de Risco: Médio
~~XI~~ X ~~. R~~ isco do Estudo de Viabilidade
A ~~s est~~ imativas do Estudo de Viabilidade foram elaboradas pela Gestora e não foram objeto de auditoria, revisão, compilação ou qualquer outro procedimento por parte de auditor independente ou q ~~ual~~ q ~~u~~ er outra empresa de avaliação. As conclusões contidas no Estudo de Viabilidade derivam da o ~~p~~ i ~~n~~ i ~~ão~~ da Gestora e são baseadas em dados que não foram submetidos à verificação independente, bem como de informações e relatórios de mercado produzidos por empresas independentes. O Estudo de Viabilidade está sujeito a importantes premissas e exceções nele contidas.
Adicionalmente, o Estudo de Viabilidade não contém uma conclusão, opinião ou recomendação r ~~e~~ l ~~ac~~ i ~~o~~ nada ao investimento nas Novas Cotas e, por essas razões, não deve ser interpretado como u ~~ma g~~ arantia ou recomendação sobre tal assunto. Ademais, devido à subjetividade e às incertezas inerentes às estimativas e projeções, bem como devido ao fato de que as estimativas e projeções são baseadas em diversas suposições sujeitas a incertezas e contingências significativas, não existe garantia de que as estimativas do Estudo de Viabilidade serão alcançadas. Ainda, em razão de não haver verificação independente do Estudo de Viabilidade, este pode apresentar estimativas e suposições enviesadas acarretando sério prejuízo ao Investidor.
Os atos que caracterizem situações de conflito de interesses entre o Fundo e a Administradora, entre o Fundo e a Gestora, entre o Fundo e os Cotistas detentores de mais de 10% (dez por cento) das Novas Cotas e entre o Fundo e os representantes de Cotistas dependem de aprovação prévia, específica e informada em assembleia geral de Cotistas, nos termos do artigo 31, Anexo III, da Resolução CVM 175. Deste modo, não é possível assegurar que eventuais contratações não caracterizarão situações de conflito de interesses efetivo ou potencial, o que pode acarretar perdas patrimoniais ao Fundo e aos Cotistas.
Não obstante, o Regulamento prevê que atos que configurem potencial conflito de interesses entre o Fundo e a Administradora, entre o Fundo e os prestadores de serviço ou entre o Fundo e a Gestora que dependem de aprovação prévia da assembleia geral de Cotistas, como por exemplo, e conforme disposto no parágrafo 1º do artigo 31, Anexo III, da Resolução CVM 175: (i) a aquisição, locação, arrendamento ou exploração do direito de superfície, pelo fundo, de imóvel de propriedade da Administradora, Gestora, consultor especializado ou de pessoas a eles ligadas; (ii) a alienação, locação ou arrendamento ou exploração do direito de superfície de imóvel integrante do patrimônio do Fundo tendo como contraparte a Administradora, Gestora, consultor especializado ou pessoas a eles ligadas; (iii) a aquisição, pelo Fundo, de imóvel de propriedade de devedores da Administradora, gestor ou consultor especializado uma vez caracterizada a inadimplência do devedor; (iv) a contratação, pelo Fundo, de pessoas ligadas à Administradora ou à Gestora, para prestação dos serviços referidos no artigo 27, do Anexo III, da Resolução CVM 175, exceto o de primeira distribuição de cotas do fundo; e (v) a aquisição, pelo Fundo, de valores mobiliários de emissão da Administradora, da Gestora ou de pessoas a eles ligadas, ainda que para as finalidades mencionadas no artigo 41, do Anexo III, da Resolução CVM 175.
Fatores de Risco
Desta forma, caso venha existir atos que configurem potencial conflito de interesses e estes sejam aprovados em Assembleia Geral de Cotistas, respeitando os quóruns de aprovação estabelecido, estes poderão ser implantados, mesmo que não ocorra a concordância da totalidade dos Cotistas.
Adicionalmente, posteriormente ao encerramento de cada nova oferta de cotas do Fundo, a Administradora fará uma análise concreta da situação patrimonial e do passivo (número de cotistas) do Fundo depois do encerramento da Oferta e, com base em tal análise, definirá acerca da necessidade ou não da realização de uma assembleia especial de cotistas para que as matérias referentes a potenciais operações conflituosas deliberadas sejam ratificadas pelos cotistas do Fundo, nos termos da regulamentação aplicável. Caso a Administradora defina pela não realização de assembleia especial de cotistas para ratificação de tais operações conflituosas, estas poderão ser implementadas sem a deliberação dos Cotistas. Escala Qualitativa de Risco: Médio
XXI. Risco relativo ao potencial conflito de interesses na administração e distribuição das Novas Cotas
~~O~~ F ~~un~~ do é administrado pela Administradora, a carteira da Classe é gerida pela Gestora e suas Novas Cotas serão distribuídas, no âmbito da Oferta, pelo Coordenador Líder, que consistem em pessoas jurídicas do mesmo grupo econômico (sendo que o Coordenador Líder e a Administradora são a ~~m~~ e ~~sm~~ a pessoa jurídica). Assim, poderá haver potenciais interesses conflitantes, uma vez que a mesma pessoa jurídica desempenhará duas funções diferentes na Oferta, no Fundo e na Classe, e a ~~Gest~~ o ~~r~~ a pertence ao mesmo grupo econômico do Coordenador Líder/Administradora, o que poderá ~~pr~~ e ~~j~~ u ~~d~~ icar os Cotistas.
Escala Qualitativa de Risco: Médio
XXII. Risco do Exercício do Direito de Preferência pelos Condôminos
~~N~~ a h ~~ip~~ ótese da transferência da propriedade, integral ou parcial, dos Ativos-Alvo para a Classe, condôminos e sócios terão a preferência na aquisição do respectivo Ativo-Alvo, em igualdade de c ~~ond~~ i ~~ç~~ ões, devendo o vendedor dar-lhe conhecimento do negócio mediante notificação judicial, extrajudicial ou outro meio de ciência inequívoca.
XXIII. Risco de Compartilhamento do Controle
A titularidade dos Ativos-Alvo poderá ser dividida com terceiros, que podem ter interesses divergentes da Classe. Dessa forma, depende-se da anuência desses investidores para a tomada de decisões significativas que afetem os Ativos-Alvo. Mencionados terceiros, coproprietários, podem ter interesses econômicos diversos, podendo agir de forma contrária à política estratégica e aos objetivos da Classe. Disputas com os coproprietários podem ocasionar litígios judiciais ou arbitrais, o que pode aumentar as despesas da Classe e causar prejuízos aos Cotistas.
Escala Qualitativa de Risco: Médio
XXIV. Risco de Alterações na Lei do Inquilinato
As receitas da Classe decorrem substancialmente de recebimentos de aluguéis, nos termos de cada um dos contratos de locação firmados pelo Fundo. Dessa forma, caso a Lei do Inquilinato seja alterada de maneira favorável a locatários (incluindo, por exemplo e sem limitação, com relação a alternativas para renovação de contratos de locação e definição de valores de aluguel ou alteração da periodicidade de reajuste), o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas poderão ser afetados negativamente, o que ocasionará prejuízos aos cotistas. Escala Qualitativa de Risco: Médio
XXV. Risco de Outras Restrições de Utilização do Ativos-Alvo pelo Poder Público
Outras restrições aos Ativos-Alvo também podem ser aplicadas pelo Poder Público, restringindo, assim, a utilização a ser dada aos mesmos, tais como o tombamento dos próprios Ativos-Alvo ou de área de seu entorno, incidência de preempção e ou criação de zonas especiais de preservação cultural, dentre outros, o que implicará a perda da propriedade de tais Ativos-Alvo pela Classe, hipótese que poderá afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas, causando prejuízos aos Cotistas.
Escala Qualitativa de Risco: Médio
~~Assim~~ , caso algum dos coproprietários opte por exercer seu direito de preferência, a Classe poderá vir a não concretizar a aquisição do referido Ativo-Alvo Oferta, de forma que os recursos que seriam destinados a tal ativo serão utilizados em outros ativos que atendam à Política de Investimentos da Classe. Nesta hipótese, caso a Administradora não encontre outro Ativo que atenda a Política de Investimentos do Fundo para substituir a aquisição dos Ativos-Alvo, a rentabilidade da Classe será adversamente impactada e os investidores serão afetados negativamente. Escala Qualitativa de Risco: Médio
Fatores de Risco
XXVI. Risco Decorrente da Estrutura de Exploração dos Shoppings
A estrutura concebida para a exploração dos Ativos-Alvo envolve a interação de entes despersonificados, como condomínios, nos quais a Classe, na qualidade de proprietária, é parte integrante. Por essa razão, caso os condomínios venham a ser demandados judicialmente em função de atos e fatos anteriores à aquisição dos Ativos-Alvo pela Classe, o pagamento de eventuais condenações pode ser atribuído à Classe e não exclusivamente aos condôminos integrantes dos referidos entes à época do fato, de forma que o Cotista será afetado negativamente. Escala Qualitativa de Risco: Médio
XXVII. Risco do investimento em Shopping Center
Observada a Política de Investimentos, a Classe, Fundo tem por objeto investimento em empreendimentos imobiliários, incluindo, mas não se limitando ao investimento em shopping centers. Os resultados da Classe dependerão das vendas efetivamente geradas pelas lojas instaladas nos s ~~hopp~~ ings centers. O aumento das receitas da Classe e o aumento dos lucros operacionais resultante ~~do inv~~ estimento em shopping centers dependem do constante crescimento da demanda por produtos oferecidos pelas lojas do shopping center.
Eventual queda nos gastos pelos consumidores em períodos de desaquecimento econômico geral ~~pod~~ e ~~c~~ ausar prejuízos à Classe. Condições econômicas adversas na área que cada shopping center está localizado também podem afetar adversamente os níveis de ocupação e locação e, c ~~onse~~ quentemente, os seus resultados operacionais, afetando os resultados da Classe.
~~O~~ s ~~e~~ t ~~o~~ r de shopping centers no Brasil é altamente competitivo, o que poderá ocasionar uma redução no valor dos aluguéis no shopping center. Uma série de empreendedores do setor de shopping centers concorre com a Classe na busca de compradores e locatários potenciais. O shopping center pode ter outros investidores, e para tomada de determinadas decisões significativas poderá ser necessária sua a ~~nu~~ ê ~~n~~ cia. É possível que os demais investidores do shopping center tenham interesses econômicos ~~di~~ v ~~e~~ r ~~s~~ os dos interesses da Classe, o que pode levá-los a votar em projetos de forma contrária aos objetivos da Classe, impedindo a implementação das estratégias, o que poderá causar um efeito a ~~dve~~ r ~~s~~ o relevante no patrimônio da Classe. Ainda, os contratos de locação no setor de shopping center possuem características peculiares e podem gerar riscos à condução dos negócios da Classe em r ~~e~~ l ~~a~~ ç ~~ã~~ o a esses investimentos e impactar de forma adversa os seus resultados operacionais.
A administração dos shopping centers poderá ser realizada por empresas especializadas, sem interferência direta da Classe, o que pode representar um fator de limitação à Classe para implementar as políticas de administração que considere adequadas, sendo que a existência de tal limitação confere às empresas especializadas um grau de autonomia, o que poderá vir a ser considerado excessivo ou inadequado pela Classe no futuro, não sendo possível garantir que as políticas
de administração adotadas por tais empresas não irão prejudicar as condições dos shopping Centers ou os rendimentos a serem distribuídos pela Classe aos Cotistas, causando, portanto, prejuízos aos Cotistas.
Escala Qualitativa de Risco: Médio
XXVIII. Risco de atrasos e/ou não conclusão das obras de empreendimentos imobiliários e de aumento de custos de construção
A Classe poderá adiantar quantias para projetos de construção, desde que tais recursos se destinem exclusivamente, direta ou indiretamente, à execução da obra dos shoppings centers a ser desenvolvimento em seus Ativos-Alvo e sejam compatíveis com o seu cronograma físico-financeiro. Neste caso, em ocorrendo o atraso na conclusão ou a não conclusão das obras dos referidos shoppings centers, seja por fatores climáticos ou quaisquer outros que possam afetar direta ou indiretamente os prazos estabelecidos, poderá ser afetado o prazo estimado para início do recebimento dos valores de locação e consequente rentabilidade da Classe relativa a tais shoppings centers em desenvolvimento, bem como os Cotistas poderão ainda ter que aportar recursos adicionais, direta ou indiretamente, nos referidos empreendimentos imobiliários para que os mesmos sejam concluídos. O construtor dos referidos shoppings centers pode enfrentar problemas financeiros, administrativos ou operacionais que causem a interrupção e/ou atraso das obras e dos projetos relativos à construção dos referidos empreendimentos imobiliários. Tais hipóteses poderão provocar prejuízos à Classe e, consequentemente aos Cotistas. Escala Qualitativa de Risco: Médio
XXIX. Risco relacionado ao aperfeiçoamento e de execução das garantias dos ativos da Classe
O aperfeiçoamento das garantias outorgadas em determinados ativos integrantes do patrimônio da Classe pode depender de procedimentos complexos, incluindo registros em cartórios e outros órgãos competentes, bem como da obtenção de anuências de terceiros. Existe o risco de que tais garantias não sejam devidamente aperfeiçoadas ou constituídas em tempo hábil, ou ainda que sejam consideradas inválidas ou ineficazes, o que poderá comprometer a proteção patrimonial da Classe. Adicionalmente, em uma eventual execução das garantias relacionadas aos ativos integrantes do patrimônio da Classe, esta poderá ter que suportar, direta ou indiretamente, dentre outros custos, custos com a contratação de advogado para patrocínio das causas. Caso a execução das garantias relacionadas a Classe não seja suficiente para cobrir as obrigações financeiras atreladas às operações, ou caso as garantias não sejam aperfeiçoadas, uma série de eventos relacionados a execução e reforço das garantias poderá afetar negativamente o patrimônio da Classe, o valor das Novas Cotas e a rentabilidade do investimento, causando prejuízos aos Cotistas. Escala Qualitativa de Risco: Médio
Fatores de Risco
XXX. Riscos relacionados à liquidez das Novas Cotas e da carteira da Classe
Os ativos componentes da carteira da Classe poderão ter liquidez baixa em comparação a outras modalidades de investimento. O investidor deve observar o fato de que os FII são, por força regulamentar, constituídos na forma de condomínios fechados, não admitindo o resgate de suas Novas Cotas em hipótese alguma. Sendo assim, os FII encontram pouca liquidez no mercado brasileiro, podendo os titulares de Novas Cotas da Classe ter dificuldade em realizar a negociação de suas Novas Cotas no mercado secundário. Desse modo, o Investidor que adquirir as Novas Cotas da Classe deverá estar consciente de que o investimento na Classe consiste em investimento de longo prazo. Além disso, o Regulamento estabelece algumas hipóteses em que a Assembleia Geral de Cotistas poderá optar pela liquidação da Classe e outras hipóteses em que o resgate das Novas Cotas poderá ser realizado mediante a entrega dos ativos integrantes da carteira da Classe aos Cotistas. Os Cotistas poderão encontrar dificuldades para vender os ativos recebidos no caso de liquidação da Classe, o que os afetará negativamente. E ~~s~~ c ~~a~~ l ~~a~~ Qualitativa de Risco: Médio
~~XXX~~ I. Risco decorrente da não obrigatoriedade de revisões e/ou atualizações de projeções
A Classe, a Administradora, a Gestora e as Instituições Participantes da Oferta não possuem qualquer obrigação de revisar e/ou atualizar quaisquer projeções constantes deste Prospecto e/ou de qualquer ~~m~~ a ~~t~~ e ~~ri~~ al de divulgação do Fundo, da Classe e/ou da Oferta, incluindo, o Estudo de Viabilidade, i ~~n~~ cl ~~u~~ i ~~n~~ do sem limitação, quaisquer revisões que reflitam alterações nas condições econômicas ou outras circunstâncias posteriores à data deste Prospecto e/ou do referido material de divulgação e do E ~~s~~ t ~~u~~ d ~~o~~ de Viabilidade, conforme o caso, mesmo que as premissas nas quais tais projeções se baseiem estejam incorretas. Nesse sentido, caso as premissas estejam incorretas e os Investidores se b ~~a~~ s ~~ear~~ em em tais premissas para investimento nas Novas Cotas, suas expectativas serão frustradas, afetando-os negativamente.
E ~~s~~ c ~~a~~ l ~~a~~ Qualitativa de Risco: Menor
XXXII. Riscos relacionados à liquidez reduzida dos investimentos
A aplicação da Classe nos Ativos-Alvo e nos outros ativos têm peculiaridades inerentes à maioria dos f ~~u~~ n ~~d~~ o ~~s~~ de investimento brasileiros, tendo em vista que não existe no Brasil a garantia de liquidez para tais investimentos no mercado secundário. Se a Classe necessitar alienar os ativos que compões e/ou os Ativos-Alvo que vierem a compor sua carteira, pode não encontrar compradores ou o preço obtido na venda poderá ser baixo, provocando perda do patrimônio da Classe e, consequentemente, perda total ou parcial do montante principal investido pelos Cotistas, causando prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor
XXXIII. Risco relacionado ao investimento em ativos de liquidez
A parcela do patrimônio da Classe Única que, temporariamente, por força do cronograma físicofinanceiro dos empreendimentos imobiliários, não estiver aplicada nos ativos principais, deverá ser aplicada em cotas de fundos de investimento ou títulos de renda fixa, públicos ou privados, de liquidez compatível com as necessidades da Classe Única, ou ainda em cotas de fundos de investimento imobiliário que tenham como política investir preponderantemente em Certificados de Recebíveis Imobiliários (CRI). Adicionalmente, a Classe Única poderá manter parcela do seu patrimônio permanentemente aplicada nos ativos de liquidez para atender suas necessidades de liquidez. Os investimentos em ativos de liquidez, incluindo títulos de renda fixa, cotas de fundos de investimento e CRI, estão sujeitos a diversos riscos que podem impactar negativamente a rentabilidade do Fundo. Escala Qualitativa de Risco: Menor
XXXIV. Risco de desempenho passado
Ao analisar quaisquer informações fornecidas neste Prospecto e/ou em qualquer material de divulgação da Classe que venha a ser disponibilizado acerca de resultados passados de quaisquer mercados ou de quaisquer investimentos em que a Administradora, a Gestora e o Coordenador Líder tenham de qualquer forma participado, os potenciais Cotistas devem considerar que qualquer resultado obtido no passado não é indicativo de possíveis resultados futuros, e não há qualquer garantia de que resultados similares serão alcançados pela Classe no futuro. Os investimentos estão sujeitos a diversos riscos, incluindo, sem limitação, variação nas taxas de juros e índices de inflação e variação cambial, os quais, caso ocorram de forma negativa, afetarão os Cotistas. Escala Qualitativa de Risco: Menor
XXXV. Risco de desvalorização dos imóveis
Um fator que deve ser preponderantemente levado em consideração é o potencial econômico, inclusive a médio e longo prazo, das regiões onde estarão localizados os Ativos-Alvo, bem como os demais imóveis que possam vir a compor a carteira da Classe. A análise do potencial econômico da região deve se circunscrever não somente ao potencial econômico corrente, como também deve levar em conta a evolução deste potencial econômico da região no futuro, tendo em vista a possibilidade de eventual decadência econômica da região, com impacto direto sobre o valor do imóvel investido pela Classe, o que poderá afetar negativamente a rentabilidade das Novas Cotas e, consequentemente, os Cotistas. Escala Qualitativa de Risco: Menor
Fatores de Risco
XXXVI. Risco da Distribuição Parcial
Existe a possibilidade de que, ao final do prazo da Oferta, não sejam adquiridas a totalidade das Novas Cotas ofertadas, fazendo com que a Classe tenha um patrimônio inferior ao Montante Total da Oferta. O Investidor deve estar ciente de que, nesta hipótese, a rentabilidade da Classe estará condicionada aos Ativos-Alvo que a Classe conseguirá adquirir com os recursos obtidos no âmbito da Oferta, vide item “3.1 Exposição clara e objetiva do destino dos recursos provenientes da emissão cotejando à luz de sua política de investimento, descrevendo-a sumariamente” deste Prospecto, podendo a rentabilidade esperada pelo Investidor variar negativamente em decorrência da distribuição parcial das Novas Cotas.
Ainda, em caso de Distribuição Parcial, a quantidade de Novas Cotas distribuídas será inferior ao Montante Total da Oferta, ou seja, existirão menos Novas Cotas do Fundo em negociação no mercado s ~~e~~ c ~~und~~ ário, o que poderá reduzir a liquidez das Novas Cotas do Fundo, afetando negativamente os C ~~o~~ t ~~is~~ t ~~a~~ s.
Escala Qualitativa de Risco: Menor
XXXVII. Risco de não concretização da Oferta
Caso não seja atingido o Montante Mínimo da Oferta, a Oferta será cancelada e os Investidores (i ~~n~~ c ~~l~~ u ~~s~~ ive os Cotistas que exercem o Direito de Preferência e o Direito de Subscrição de Sobras e de Montante Adicional e os terceiros cessionários) poderão ter seus Termos de Aceitação da Oferta e ~~Or~~ d ~~ens~~ de Investimento cancelados. Neste caso, caso os Investidores já tenham realizado o pagamento das Novas Cotas, a expectativa de rentabilidade de tais recursos pode ser prejudicada, já q ~~ue, n~~ esta hipótese, os valores serão restituídos líquidos de tributos e encargos incidentes sobre os r ~~e~~ n ~~d~~ i ~~m~~ entos incorridos no período, se existentes, sendo devida, nessas hipóteses, apenas os Investimentos Temporários, no artigo 27 da Resolução CVM 175, realizados no período, podendo reduzir, portanto a expectativa de rentabilidade dos investidores, afetando-os negativamente. Escala Qualitativa de Risco: Menor
~~XXX~~ V ~~I~~ II. Riscos relacionados à ocorrência de casos fortuitos e eventos de força maior
Os rendimentos decorrentes da exploração dos Ativos-Alvo e outros ativos estão sujeitos ao risco de eventuais prejuízos decorrentes de casos fortuitos e eventos de força maior, os quais consistem em acontecimentos inevitáveis e involuntários relacionados aos Ativos-Alvo. Portanto, os resultados do da Classe estão sujeitos a situações atípicas, que, mesmo com sistemas e mecanismos de gerenciamento de riscos, poderão gerar perdas à Classe e aos Cotistas. Escala Qualitativa de Risco: Menor
XXXIX. Risco de desenquadramento passivo involuntário
Na ocorrência de algum evento que enseje o desenquadramento passivo involuntário da carteira da Classe, a CVM poderá determinar à Administradora, sem prejuízo das penalidades cabíveis, a convocação de Assembleia Geral de Cotista para decidir sobre uma das seguintes alternativas: (i) transferência da administração ou da gestão da Classe, ou de ambas; (ii) incorporação a outra Classe, ou (iii) liquidação da Classe. A ocorrência das hipóteses previstas nos itens “(i)” e “(ii)” acima poderá afetar negativamente o valor das Cotas e a rentabilidade da Classe. Por sua vez, na ocorrência do evento previsto no item “(iii)” acima, não há como garantir que o preço de venda dos Ativos Alvo da Classe será favorável aos Cotistas, bem como não há como assegurar que os Cotistas conseguirão reinvestir os recursos em outro investimento que possua rentabilidade igual ou superior àquela auferida pelo investimento nas Cotas da Classe.
Escala Qualitativa de Risco: Menor
XL. Riscos relacionados à diligência jurídica ter apresentado escopo restrito
O processo de auditoria legal conduzido no âmbito da Oferta apresentou escopo restrito, limitado à verificação da veracidade das informações constantes da Seção “3. Destinação dos Recursos” deste Prospecto. Portanto, não foi realizada até o presente momento análise da documentação e do estado de potenciais imóveis e direitos de superfície a serem adquiridos pela Classe que podem, após processo de diligência a ser conduzido futuramente, revelar passivo financeiro, ambiental, legal ou estrutural, ocasionando despesas inesperadas ou até mesmo inviabilizando a aquisição de referidos imóveis por parte da Classe. Portanto, o processo de diligência futuro pode não ser concluído de forma satisfatória às partes e identificar outros passivos não descritos neste Prospecto. A não aquisição dos Ativos-Alvo ou materialização de potenciais passivos não considerados no Estudo de Viabilidade podem impactar a rentabilidade da Classe e, consequentemente, dos Cotistas.
Faz parte da Política de Investimento a aquisição, direta ou indiretamente, de imóveis. No processo de aquisição de tais ativos, há risco de não serem identificados em auditoria todos os passivos ou riscos atrelados a tais ativos, bem como o risco de materialização de passivos identificados, inclusive em ordem de grandeza superior àquela identificada. Caso esses riscos ou passivos contingentes ou não identificados venham a se materializar, inclusive de forma mais severa do que a vislumbrada, o investimento em tais ativos poderá ser adversamente afetado e, consequentemente, a rentabilidade da Classe também.
Escala Qualitativa de Risco: Menor
Fatores de Risco
XLI. Risco de a Classe vir a ter patrimônio líquido negativo e os Cotistas terem que efetuar aportes de capital
Durante a vigência da Classe, existe o risco de a Classe vir a ter patrimônio líquido negativo e qualquer fato que leve a Classe a incorrer em patrimônio líquido negativo culminará na necessidade de os Cotistas serem chamados a deliberar aportes adicionais de capital no Fundo, caso a assembleia geral de Cotistas assim decida e na forma prevista na regulamentação, de forma que este possua recursos financeiros suficientes para arcar com suas obrigações financeiras. Não há como garantir que tais aportes serão realizados, ou ainda, que após a realização de tal aporte, a Classe passará a gerar alguma rentabilidade aos Cotistas, o que poderá impactar de forma adversa o rendimento da Classe, e consequentemente impactar de forma adversa o cotista. Escala Qualitativa de Risco: Menor
~~XL~~ I ~~I~~ . Risco de não renovação de licenças necessárias ao funcionamento dos shoppings e relacionados à regularidade de Auto de Vistoria do Corpo de Bombeiros (“AVCB”)
~~N~~ ã ~~o é~~ possível assegurar que todas as licenças exigidas para o funcionamento de cada um dos shopping centers que compõem ou venham a compor o patrimônio da Classe, tais como as licenças de funcionamento expedidas pelas municipalidades e de regularidade de AVCB, atestando a ~~ade~~ q ~~u~~ ação do respectivo empreendimento às normas de segurança da construção, estejam sendo r ~~e~~ g ~~u~~ l ~~a~~ rmente mantidas em vigor ou tempestivamente renovadas junto às autoridades públicas competentes podendo tal fato acarretar riscos e passivos para os shopping centers que compõem ou v ~~enha~~ m a compor o patrimônio da Classe e para a Classe, notadamente: (i) a recusa pela seguradora de cobertura e pagamento de indenização em caso de eventual sinistro; (ii) a responsabilização civil ~~dos~~ p ~~r~~ oprietários por eventuais danos causados a terceiros; e (iii) a negativa de expedição da licença de funcionamento.
~~Adema~~ is, a não obtenção ou não renovação de tais licenças pode resultar na aplicação de penalidades ~~que~~ v ~~a~~ riam, a depender do tipo de irregularidade e tempo para sua regularização, de advertências e multas até o fechamento dos respectivos estabelecimentos.
~~N~~ e ~~s~~ s ~~a~~ s hipóteses, a Classe, a sua rentabilidade e o valor de negociação de suas Novas Cotas poderão ser adversamente afetados.
~~Esca~~ l ~~a~~ Qualitativa de Risco: Menor
XLIII. Riscos de interpretação da Lei 8.668 em relação ao previsto na Resolução CVM 175 com relação à limitação da responsabilidade dos cotistas frente às suas obrigações do Fundo
A Lei 8.668 dispõe no item (ii) de seu artigo 13 que o cotista do Fundo “não responde pessoalmente por qualquer obrigação legal ou contratual, relativamente aos imóveis e empreendimentos integrantes do fundo ou da administradora, salvo quanto à obrigação de pagamento do valor integral das quotas subscritas”. No entanto, dada a natureza condominial dos fundos de investimento, apesar dos tribunais interpretarem as atuais normas que regem os fundos de investimento no sentido de que a responsabilidade dos cotistas do fundo de investimento é ilimitada em qualquer hipótese. A Lei nº 13.874, de 20 de setembro de 2019, conforme alterada, em linha com o disposto na Lei 8.668, previu a possibilidade de os regulamentos dos fundos de investimento limitarem expressamente a responsabilidade de cada investidor ao valor de suas cotas, sujeita à regulamentação por parte da CVM, racional também trazido pela Resolução CVM 175.
Tendo isso em vista, a depender (i) antes da entrada em vigor da Resolução CVM 175, da interpretação dos tribunais sobre a natureza do Fundo e possiblidade de limitação de sua responsabilidade, e (ii) após a entrada em vigor da Resolução CVM 175, do que será previsto no Regulamento ao longo da vigência da Classe em razão das novas normas que entrarão em vigor, e caso a Classe venha a ter patrimônio líquido negativo por qualquer motivo, os Cotistas poderão ser chamados a deliberar quanto a aportes adicionais de capital na Classe.
Além disso, mesmo que os Cotistas aprovem o aporte de recursos em caso de patrimônio negativo, a depender da capacidade financeira dos Cotistas não há como garantir que tais aportes serão realizados, ou ainda, que após a realização de tal aporte, o Fundo passará a gerar alguma rentabilidade aos Cotistas, de forma que o Cotista poderá ser negativamente afetado. Escala Qualitativa de Risco: Menor
XLIV. Risco relacionado ao Período de Exercício do Direito de Preferência e Período de Coleta de Intenção de Investimento serem concomitantes
Considerando que o Período de Coleta de Intenção de Investimentos estará em curso concomitantemente com o Período de Exercício do Direito de Preferência, o Termo de Aceitação da Oferta ou a Ordem de Investimento enviado(a) pelos Investidores somente será acatado(a) até o limite máximo de Novas Cotas remanescentes após o término do Período de Exercício do Direito de Preferência, conforme divulgado no Comunicado de Encerramento do Período de Exercício do Direito de Subscrição de Preferência, observado, ainda, o critério de rateio da Oferta e a possibilidade de Distribuição Parcial. Neste caso, os Investidores que já tenham realizado o pagamento das Novas Cotas terão referidos valores devolvidos com base no Preço por Cota acrescido do Custo Unitário de Distribuição, observados os Critérios de Restituição de Valores. Dessa forma, não haverá qualquer rentabilidade sobre referidos recursos.
Escala Qualitativa de Risco: Menor
Fatores de Risco
XLV. Risco de regularidade dos imóveis
Os veículos investidos pela Classe poderão adquirir empreendimentos imobiliários que ainda não estejam concluídos e, portanto, não tenham obtido todas as licenças aplicáveis. Referidos empreendimentos imobiliários somente poderão ser utilizados e locados quando estiverem devidamente regularizados perante os órgãos públicos competentes. Deste modo, a demora na obtenção da regularização dos referidos empreendimentos imobiliários poderá provocar a impossibilidade de alugá-los e, portanto, provocar prejuízos aos veículos investidos pelo Fundo e, consequentemente, à Classe e aos seus Cotistas. Escala Qualitativa de Risco: Menor
XLVI. Indisponibilidade de negociação das Novas Cotas no mercado secundário até o encerramento d ~~a O~~ f ~~e~~ rta
Os recibos das Novas Cotas adquiridas ficarão bloqueadas para negociação no mercado secundário até o encerramento da Oferta e aprovação da B3. Nesse sentido, cada Investidor deverá considerar essa indisponibilidade de negociação temporária das Novas Cotas no mercado secundário como fator q ~~ue~~ p ~~o~~ derá afetar suas decisões de investimento.
Sendo assim, o Investidor (inclusive os Cotistas que exercem o Direito de Preferência e o Direito de S ~~ubscr~~ ição de Sobras e de Montante Adicional e os terceiros cessionários) deve estar cientes dos impedimentos descritos acima, de modo que, ainda que venham a necessitar de liquidez durante a ~~Of~~ e ~~r~~ t ~~a,~~ não poderá negociar as Novas Cotas subscritas até o seu encerramento. Nesse sentido, cada Investidor ((inclusive os Cotistas que exercem o Direito de Preferência e o Direito de Subscrição de S ~~obr~~ a ~~s~~ e de Montante Adicional e os terceiros cessionários) deverá considerar essa indisponibilidade d ~~e n~~ e ~~g~~ ociação temporária das Novas Cotas no mercado secundário como fator que poderá afetar suas decisões de investimento.
Escala Qualitativa de Risco: Menor
~~XLV~~ II ~~.~~ Riscos relacionados à regularidade de área construída
A existência de área construída edificada sem a autorização prévia da Prefeitura Municipal competente, ou em desacordo com o projeto aprovado, poderá acarretar riscos e passivos para os imóveis vinculados a investimentos feitos pela Classe, caso referida área não seja passível de regularização e venha a sofrer fiscalização pelos órgãos responsáveis. Dentre tais riscos, destacam-se: (i) a aplicação de multas pela administração pública; (ii) a impossibilidade da averbação da construção; (iii) a negativa de expedição da licença de funcionamento; (iv) a recusa da contratação ou renovação de seguro patrimonial; e (v) a interdição dos shopping centers, podendo ainda, culminar na obrigação
do Fundo de demolir as áreas não regularizadas, o que poderá afetar adversamente as atividades e os resultados operacionais dos imóveis e, consequentemente, o patrimônio, a rentabilidade da Classe e o valor de negociação das Novas Cotas. Escala Qualitativa de Risco: Menor
XLVIII. Risco de exposição associados à locação de imóveis
A atuação do Fundo, por meio do investimento da Classe, em atividades do mercado imobiliário pode influenciar a oferta e procura de bens imóveis em certas regiões, a demanda por locações dos AtivosAlvo, bem como demais imóveis que venham a integrar a carteira da Classe e o grau de interesse de locatários e potenciais compradores dos ativos da Classe, fazendo com que eventuais expectativas de rentabilidade da Classe sejam frustradas. Nesse caso, eventuais retornos esperados pela Classe e fontes de receitas podem tornar-se menos lucrativas, tendo o valor dos aluguéis uma redução significativamente diferente da esperada. A falta de liquidez no mercado imobiliário pode, também, prejudicar eventual necessidade da Classe de alienação dos ativos que integram o seu patrimônio. Além disso, os Ativos-Alvo, bem como demais imóveis que venham a integrar a carteira da Classe detidos direta ou indiretamente pela Classe podem ser afetados pelas condições do mercado imobiliário local ou regional, tais como o excesso de oferta de espaço em certa região, e suas margens de lucros podem ser afetadas (i) em função de tributos e tarifas públicas e (ii) da interrupção ou prestação irregular dos serviços públicos, em especial o fornecimento de água e energia elétrica. Nestes casos, a Classe poderá sofrer um efeito material adverso na sua condição financeira e as Novas Cotas poderão ter sua rentabilidade reduzida, causando prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor
XLIX. Risco operacional
Os Ativos-Alvo objeto de investimento pela Classe serão administrados pela Administradora e geridos pela Gestora, portanto os resultados da Classe dependerão de uma administração/gestão adequada, a qual estará sujeita a eventuais riscos operacionais, que caso venham a ocorrer, poderão afetar a rentabilidade dos Cotistas. Escala Qualitativa de Risco: Menor
Fatores de Risco
L. Risco de decisões judiciais desfavoráveis
Caso existam processos judiciais e administrativos nas esferas ambiental, cível, fiscal e/ou trabalhista nos quais os proprietários ou antecessores dos Ativos-Alvo sejam parte do polo passivo, cujos resultados podem ser desfavoráveis e/ou não estarem adequadamente provisionados, as decisões contrárias que eventualmente alcancem valores substanciais ou impeçam a continuidade da operação de shopping centers dos Ativos-Alvo podem afetar adversamente suas respectivas atividades e resultados operacionais e, consequentemente, o patrimônio, a rentabilidade da Classe e o valor de negociação das Novas Cotas, causando prejuízo aos Cotistas. Escala Qualitativa de Risco: Menor
a Classe irá adquirir Ativos-Alvo derivados de empreendimentos imobiliários específicos, o que poderá gerar concentração da carteira. Não há garantias de que os investimentos pretendidos pela Classe estejam disponíveis no momento e em quantidade conveniente ou desejáveis à satisfação de sua Política de Investimentos, o que pode resultar em investimentos menores ou mesmo na não realização destes investimentos. A não realização de investimentos ou a realização desses investimentos em valor inferior ao pretendido pela Classe, considerando os custos do Fundo, dentre os quais a taxa de administração, poderá afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas, afetando negativamente os Cotistas. Escala Qualitativa de Risco: Menor
LIV. Risco de uso de derivativos
LI. Risco relativo à concentração e pulverização
Conforme dispõe o Regulamento, não há restrição quanto ao limite de cotas da Classe que podem ser d ~~e~~ t ~~ida~~ s por um único Cotista. Assim, poderá ocorrer situação em que um único Cotista venha a deter parcela substancial das cotas da Classe, passando tal Cotista a deter uma posição expressivamente c ~~oncen~~ trada, fragilizando, assim, a posição dos eventuais Cotistas minoritários. Nesta hipótese, há p ~~oss~~ i ~~b~~ ilidade de que deliberações sejam tomadas pelo Cotista majoritário em função de seus interesses exclusivos em detrimento da Classe e/ou dos Cotistas minoritários. Caso a Classe esteja muito pulverizada, determinadas matérias de competência objeto de Assembleia Geral de Cotistas que s ~~om~~ e ~~n~~ te podem ser aprovadas por maioria qualificada dos Cotistas poderão ficar impossibilitadas de a ~~p~~ r ~~o~~ v ~~a~~ ção pela ausência de quórum de instalação (quando aplicável) e de deliberação em tais assembleias. A impossibilidade de deliberação de determinadas matérias pode ensejar, dentre outras c ~~onseq~~ uências, a liquidação antecipada da Classe, afetando o Cotista negativamente.
Escala Qualitativa de Risco: Menor
A Classe poderá realizar operações de derivativos exclusivamente para fins de proteção patrimonial, cuja exposição seja sempre, no máximo, o valor do patrimônio líquido da Classe. Entretanto, existe a possibilidade de alterações substanciais nos preços dos contratos de derivativos. Dessa forma, o uso de derivativos pela Classe pode (i) aumentar a volatilidade da Classe, (ii) limitar as possibilidades de retornos adicionais, (iii) não produzir os efeitos pretendidos, ou (iv) determinar perdas ou ganhos à Classe. A contratação deste tipo de operação não deve ser entendida como uma garantia do Fundo, da Classe, da Administradora, da Gestora ou do Custodiante, de qualquer mecanismo de seguro ou do FGC de remuneração das Novas Cotas.
A contratação de operações com derivativos poderá resultar em perdas para a Classe e para os Cotistas.
Escala Qualitativa de Risco: Menor
LV. Riscos relacionados aos eventuais passivos nos Ativos-Alvo existentes anteriormente à aquisição de tais ativos pela Classe
Lii. Risco relacionado à importância da Gestora
A s ~~u~~ b ~~s~~ tituição da Gestora pode ter efeito adverso relevante sobre o Fundo e a Classe, bem como sobre sua situação financeira e seus resultados operacionais. Os ganhos do Fundo e da Classe provêm em g ~~r~~ a ~~nde~~ parte da qualificação dos serviços prestados pela Gestora, e de sua equipe especializada, para originação, estruturação, distribuição e gestão, com vasto conhecimento técnico, operacional e ~~m~~ e ~~r~~ c ~~a~~ dológico dos Ativos. Assim, a eventual substituição da Gestora poderá afetar a capacidade do Fundo e da Classe de geração de resultado, ocasionando prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor
Caso existam processos judiciais e administrativos nas esferas ambiental, cível, fiscal e/ou trabalhista nos quais os proprietários ou antecessores dos Ativos-Alvo sejam parte do polo passivo, cujos resultados podem ser desfavoráveis e/ou não estarem adequadamente provisionados, as decisões contrárias afetarão adversamente as atividades da Classe e seus resultados operacionais e, consequentemente, o patrimônio, a rentabilidade da Classe e o valor de negociação das Novas Cotas. Além disso, a depender do local, da matéria e da abrangência do objeto em discussão em ações judiciais, a perda de ações ensejará risco à imagem e reputação do Fundo e dos respectivos dos Ativos-Alvo da Classe e podendo, consequentemente, causar prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor
LIII. Riscos relativos aos Ativos-Alvo e risco de não realização dos investimentos
Independentemente da possibilidade de aquisição de diversos ativos pela Classe, inicialmente,
Fatores de Risco
LVI. Risco decorrente da prestação dos serviços de gestão e administração para outros fundos de investimento
A Gestora e a Administradora, instituições responsáveis pela gestão e administração, respectivamente, dos ativos integrantes da carteira da Classe, prestam ou poderão prestar serviços de gestão e administração, conforme aplicável, da carteira de investimentos de outros fundos de investimento que tenham por objeto o investimento em ativos semelhantes aos Ativos-Alvo objeto da carteira da Classe. Desta forma, no âmbito de suas respectivas atuações como gestora e administradora do Fundo e de tais fundos de investimento, é possível que a Gestora e a Administradora, conforme o caso, acabem por decidir alocar determinados ativos em outros fundos de investimento que podem, inclusive, ter um desempenho melhor que os ativos alocados na Classe de modo que não é possível garantir que a Classe deterá a exclusividade ou preferência na aquisição de tais ativos, o que poderá afetar negativamente os Cotistas. Escala Qualitativa de Risco: Menor
LVII. Risco relativo à não substituição da Administradora ou da Gestora
~~Du~~ r ~~ant~~ e a vigência da Classe, a Gestora poderá sofrer pedido de falência ou decretação de recuperação judicial ou extrajudicial, e/ou a Administradora poderá sofrer intervenção e/ou liquidação extrajudicial ou falência, a pedido do BACEN, bem como serem descredenciados, destituídos ou r ~~e~~ n ~~unc~~ iarem às suas funções, hipóteses em que a sua substituição deverá ocorrer de acordo com os p ~~r~~ a ~~z~~ o ~~s~~ e procedimentos previstos no Regulamento. Caso tal substituição não aconteça, a Classe será liquidado antecipadamente, o que pode acarretar perdas patrimoniais à Classe e aos Cotistas. E ~~s~~ c ~~a~~ l ~~a~~ Qualitativa de Risco: Menor
L ~~V~~ I ~~I~~ I. Risco de governança
~~Não~~ p ~~o~~ dem votar nas Assembleias Gerais de Cotistas: (a) a Administradora e/ou Gestora; (b) os sócios, d ~~i~~ r ~~et~~ o ~~r~~ es e funcionários da Administradora e/ou da Gestora; (c) empresas ligadas à Administradora e/ou à Gestora, seus sócios, diretores e funcionários; (c) o cotista, na hipótese de deliberação relativa a l ~~a~~ u ~~d~~ o ~~s~~ de avaliação de bens de sua propriedade; e (d) o Cotista cujo que tenha interesse conflitante com o Fundo e a Classe, no que se refere à matéria em votação. Tal restrição de voto pode trazer p ~~r~~ e ~~ju~~ í ~~z~~ os às pessoas listadas nas letras “(a)” a “(d)”, caso estas decidam adquirir as Novas Cotas. Adicionalmente, determinadas matérias que são objeto de Assembleia Geral de Cotistas somente serão deliberadas quando aprovadas por maioria qualificada dos Cotistas.
Determinadas matérias que são objeto de Assembleia Geral de Cotistas somente serão deliberadas quando aprovadas por: (a) 25% (vinte e cinco por cento), no mínimo, das cotas emitidas, quando a Classe tiver mais de 100 (cem) cotistas; ou (b) metade, no mínimo, das cotas emitidas, quando a Classe tiver até 100 (cem) cotistas.
Tendo em vista que FII tendem a possuir número elevado de cotistas, é possível que determinadas matérias fiquem impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de votação de tais assembleias e, caso isso aconteça, os Cotistas poderão ser afetados negativamente a depender da relevância da matéria para as operações da Classe. Escala Qualitativa de Risco: Menor
LIX. Riscos relacionados à participação de Pessoas Vinculadas na Oferta
Os Investidores que sejam Pessoas Vinculadas poderão participar do Procedimento de Alocação, sem qualquer limitação em relação ao valor total da Oferta, observado, no entanto, que caso seja verificado excesso de demanda superior a 1/3 (um terço) da quantidade de Novas Cotas inicialmente ofertada no âmbito da Oferta, os Termos de Aceitação da Oferta e Ordens de Investimento das Pessoas Vinculadas serão cancelados, não se aplicando: (i) às instituições financeiras contratadas como formadores de mercado; (ii) aos gestores de recursos e demais entidades ou indivíduos sujeitos a regulamentação que exija a aplicação mínima de recursos em fundos de investimento para fins da realização de investimentos por determinado tipo de investidor, exclusivamente até o montante necessário para que a respectiva regra de aplicação mínima de recursos seja observada; e (iii) caso, na ausência de colocação para as Pessoas Vinculadas, a demanda remanescente seja inferior à quantidade de valores mobiliários inicialmente ofertada.
A participação de Pessoas Vinculadas na Oferta poderá: (i) reduzir a quantidade de Novas Cotas para o público da Oferta, reduzindo a liquidez dessas Novas Cotas posteriormente no mercado secundário, uma vez que as Pessoas Vinculadas poderiam optar por manter suas Novas Cotas fora de circulação, influenciando a liquidez; e (ii) prejudicar a rentabilidade do Fundo.
A Administradora, a Gestora e as Instituições Participantes da Oferta não têm como garantir que o investimento nas Novas Cotas por Pessoas Vinculadas não ocorrerá ou que referidas Pessoas Vinculadas não optarão por manter suas Novas Cotas fora de circulação, o que poderá reduzir a liquidez das Novas Cotas no mercado secundário e, consequentemente, afetar os Cotistas. Escala Qualitativa de Risco: Menor
LX. Risco em função da ausência de análise prévia pela CVM e pela ANBIMA
A Oferta foi registrada por meio do rito de registro automático previsto na Resolução CVM 160, de modo que os documentos da Oferta não foram objeto de análise prévia pela CVM e pela ANBIMA. Os Investidores (inclusive os Cotistas que exercem o Direito de Preferência e o Direito de Subscrição de Sobras e de Montante Adicional e os terceiros cessionários) interessados em investir nas Novas Cotas devem ter conhecimento sobre os riscos relacionados aos mercados financeiro e de capitais suficiente para conduzir sua própria pesquisa, avaliação e investigação independentes sobre a situação financeira e as atividades do Fundo e da Classe.
Escala Qualitativa de Risco: Menor
Fatores de Risco
LXIV. Riscos relativos ao pré-pagamento ou amortização extraordinária dos ativos da Classe
LXI. Risco de falha de liquidação pelos Investidores
Caso na Data de Liquidação (conforme abaixo definido), os Investidores (inclusive os Cotistas que exercem o Direito de Preferência e o Direito de Subscrição de Sobras e de Montante Adicional e os terceiros cessionários) não integralizem as Novas Cotas conforme seus respectivos Termos de Aceitação da Oferta ou Ordens de Investimento, conforme o caso, o Montante Mínimo da Oferta poderá não ser atingido, podendo, assim, resultar em não concretização da Oferta. Nesta hipótese, a Oferta será cancelada e os Investidores terão seus Termos de Aceitação da Oferta e Ordens de Investimento cancelados. Neste caso, os Investidores (inclusive os Cotistas que exercem o Direito de Preferência e o Direito de Subscrição de Sobras e de Montante Adicional e os terceiros cessionários) incorrerão nos mesmos riscos apontados em caso de não concretização da Oferta, vide o fator de risco “Risco de não concretização da Oferta”.
E ~~s~~ c ~~a~~ l ~~a~~ Qualitativa de Risco: Menor
LXII. Risco de liquidação da Classe
No caso de aprovação em Assembleia Geral de Cotistas pela liquidação da Classe, o patrimônio da C ~~l~~ a ~~s~~ s ~~e~~ será partilhado aos Cotistas na proporção de suas cotas, após o pagamento de todos os passivos, custos, despesas e encargos devidos pelo Fundo e/ou pela Classe. Neste caso: (a) o exercício d ~~o~~ s d ~~i~~ reitos por qualquer Cotista poderá ser dificultado em função do condomínio civil estabelecido com os demais Cotistas; (b) a alienação de tais direitos por um Cotista para terceiros poderá ser d ~~i~~ fi ~~c~~ u ~~lt~~ ada em função da iliquidez de tais direitos, em qualquer hipótese, os Cotistas serão afetados negativamente.
E ~~s~~ c ~~a~~ l ~~a~~ Qualitativa de Risco: Menor
LXIII. Riscos relacionados à propriedade das Novas Cotas em contraposição à propriedade dos títulos e valores mobiliários
A ~~pe~~ s ~~a~~ r de a Classe deter uma carteira composta por títulos e valores mobiliários, as Novas Cotas não d ~~ão~~ q ~~u~~ aisquer direitos aos seus titulares com relação aos bens e direitos que integram o patrimônio da Classe, em especial os bens imóveis mantidos sob a propriedade da Administradora, bem como seus frutos e rendimentos. Dessa forma, os Investidores podem enfrentar dificuldades caso tenham necessidade de exercício de direitos relacionados aos ativos da Classe. Escala Qualitativa de Risco: Menor
Os demais ativos que poderão ser investidos pela Classe poderão conter em seus documentos constitutivos cláusulas de pré-pagamento ou amortização extraordinária. Tal situação pode acarretar o desenquadramento da carteira da Classe em relação aos critérios de concentração. Nesta hipótese, poderá haver dificuldades na identificação pela Gestora de outros ativos que estejam de acordo com a Política de Investimento. Desse modo, a Gestora poderá não conseguir reinvestir os recursos recebidos com a mesma rentabilidade, o que pode afetar de forma negativa o patrimônio da Classe e a rentabilidade das Novas Cotas, afetando negativamente os Cotistas.
Escala Qualitativa de Risco: Menor
LXV. Riscos de despesas extraordinárias
A Classe, como proprietário de imóveis, está sujeito ao pagamento de despesas extraordinárias com pintura, reforma, decoração, conservação, instalação de equipamentos de segurança e indenizações trabalhistas, além de despesas decorrentes da cobrança de aluguéis em atraso e ações de despejo, renovatórias, revisionais etc. O pagamento de tais despesas pode ensejar redução na rentabilidade e no preço de negociação das Novas Cotas e, consequentemente, afetar negativamente o Cotista. Escala Qualitativa de Risco: Menor
LXVI. Risco de disponibilidade de caixa
Caso a Classe não tenha recursos disponíveis para honrar suas obrigações, a Administradora, conforme recomendações da Gestora, poderá deliberar por realizar novas emissões das Novas Cotas da Classe, sem a necessidade de aprovação em Assembleia Geral de Cotistas, desde que limitadas ao valor do capital autorizado previsto no Regulamento, ou, conforme o caso, poderá convocar os Cotistas para que em Assembleia Geral de Cotistas estes deliberem pela aprovação da emissão de novas cotas de emissão da Classe com o objetivo de realizar aportes adicionais de recursos à Classe. Os Cotistas que não aportarem recursos serão diluídos.
Escala Qualitativa de Risco: Menor
LXVII. Risco relativo ao prazo de duração indeterminado do Fundo
Considerando que o Fundo é constituído sob a forma de condomínio fechado, com prazo de duração indeterminado, não é permitido o resgate de Novas Cotas, salvo na hipótese de liquidação do Fundo. Caso os Cotistas decidam pelo desinvestimento no Fundo, eles terão que alienar suas cotas em mercado secundário, observado que os Cotistas poderão enfrentar falta de liquidez na negociação das Novas Cotas no mercado secundário ou obter preços reduzidos na venda das Novas Cotas, sendo, portanto, afetados negativamente. Escala Qualitativa de Risco: Menor
Fatores de Risco
LXVIII. Risco relativo às novas emissões de Novas Cotas
LXXI. Risco de não contratação de seguro
No caso de realização de novas emissões de Novas Cotas pela Classe, o exercício do direito de preferência pelos Cotistas da Classe em eventuais emissões de novas cotas emissão da Classe depende da disponibilidade de recursos por parte do Cotista. Caso ocorra uma nova oferta de Novas Cotas e o Cotista não tenha disponibilidades para exercer o direito de preferência, este poderá sofrer diluição de sua participação e, assim, ver sua influência nas decisões políticas da Classe reduzida. Na eventualidade de novas emissões de Novas Cotas, os Cotistas incorrerão no risco de terem a sua participação no capital da Classe diluída. Escala Qualitativa de Risco: Menor
LXIX. Risco decorrente de alterações do Regulamento
~~O~~ R ~~eg~~ ulamento poderá ser alterado sempre que tal alteração decorrer exclusivamente da necessidade ~~de~~ a ~~t~~ endimento a exigências da CVM e/ou da B3, em consequência de normas legais ou regulamentares, por determinação da CVM e/ou da B3 ou por deliberação da Assembleia Geral de Cotistas. Tais alterações poderão afetar o modo de operação da Classe e acarretar perdas patrimoniais aos Cotistas.
~~Esca~~ l ~~a~~ Qualitativa de Risco: Menor
LXX. Risco de desastres naturais e sinistro
~~A o~~ c ~~o~~ rrência de desastres naturais como, por exemplo, vendavais, inundações, tempestades ou terremotos, pode causar danos aos ativos imobiliários integrantes da carteira da Classe, afetando ~~neg~~ at ~~i~~ vamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas. Não s ~~e p~~ o ~~d~~ e garantir que o valor dos seguros contratados para os Ativos-Alvo será suficiente para protegêlos de perdas. Há, inclusive, determinados tipos de perdas que usualmente não estarão cobertas pelas apólices, tais como atos de terrorismo, guerras e/ou revoluções civis. Se qualquer dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, a Classe poderá sofrer perdas e ser o ~~b~~ r ~~i~~ g ~~a~~ da a incorrer em custos adicionais, os quais poderão afetar o desempenho operacional da ~~Cl~~ a ~~s~~ s ~~e~~ . Ainda, a Classe poderá ser responsabilizado judicialmente pelo pagamento de indenização a eventuais vítimas do sinistro ocorrido, o que poderá ocasionar efeitos adversos na condição financeira da Classe e, consequentemente, nos rendimentos a serem distribuídos aos Cotistas. Adicionalmente, no caso de sinistro envolvendo a integridade dos ativos da Classe, os recursos obtidos em razão de seguro poderão ser insuficientes para reparação dos danos sofridos e poderão impactar negativamente o patrimônio da Classe, a rentabilidade da Classe e o preço de negociação das Novas Cotas e, consequentemente, causar prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor
Não é possível assegurar que na locação dos imóveis da Classe será contratado algum tipo de seguro. Adicionalmente, não é possível garantir que o valor segurado será suficiente para proteger os imóveis de perdas relevantes (incluindo, mas não se limitando, a lucros cessantes). Além disso, existem determinadas perdas que não estão cobertas pelas apólices, tais como atos de terrorismo, guerras e/ou revoluções civis. Se os valores de indenização pagos pela seguradora não forem suficientes para reparar os danos ocorridos ou, ainda, se qualquer dos eventos não cobertos nos termos dos contratos de seguro vier a ocorrer, a Classe poderá sofrer perdas relevantes (incluindo a perda de receita) e poderá ser obrigado a incorrer em custos adicionais, os quais poderão afetar seu desempenho operacional. A Classe poderá, ainda, ser responsabilizado judicialmente pelo pagamento de indenização a eventuais vítimas do sinistro ocorrido, o que, mesmo com eventual direito de regresso, poderá ocasionar efeitos adversos na condição financeira da Classe e, consequentemente, nos rendimentos a serem distribuídos aos Cotistas. Adicionalmente, caso os seguros não sejam renovados, há a possibilidade, na ocorrência de algum sinistro, que estes não sejam cobertos pelo seguro ou não sejam cobertos nos mesmos termos atuais, o que poderia ter um efeito adverso sobre a Classe. Ainda, a ocorrência de sinistros poderá ser objeto de ação judicial entre o detentor do interesse segurável e a respectiva seguradora. Nesta hipótese, não é possível assegurar que o resultado de tal processo judicial será favorável ao detentor do interesse segurável e/ou que a respectiva decisão judicial estabeleça valor suficiente para a cobertura de todos os danos causados ao respectivo imóvel objeto de seguro. Tais ações judiciais, poderão, ainda, ser extremamente morosas, afetando a expectativa de recebimento dos valores referentes ao seguro. Neste sentido, a discussão judicial do seguro entre locatário e seguradora poderá afetar negativamente a rentabilidade da Classe e das Cotas. Escala Qualitativa de Risco: Média
LXXIi. Risco de desapropriação
Há possibilidade de ocorrência de desapropriação, parcial ou total, dos Ativos-Alvo de propriedade da Classe, por decisão unilateral do poder público, a fim de atender finalidades de utilidade e interesse público, o que implicará na perda da propriedade de tais imóveis pela Classe, hipótese que poderá afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas e, consequentemente, causar prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor
Fatores de Risco
LXXIii. Riscos ambientais
Os Ativos-Alvo, bem como demais imóveis que venham a integrar a carteira da Classe (incluindo seus proprietários e locatários) e os valores mobiliários que integram a carteira da Classe podem ter sua rentabilidade atrelada à exploração de imóveis sujeitos a riscos decorrentes de: (i) legislação, regulamentação e demais questões ligadas ao meio ambiente, tais como falta de licenciamento ambiental e/ou autorização ambiental para operação de suas atividades e outras atividades correlatas (como, por exemplo, estação de tratamento de efluentes, antenas de telecomunicações, geração de energia, entre outras), uso de recursos hídricos por meio de poços artesianos saneamento, manuseio de produtos químicos controlados (emitidas pelas Polícia Civil, Polícia Federal e Exército), supressão de vegetação e descarte de resíduos sólidos; (ii) passivos ambientais decorrentes de contaminação de solo e águas subterrâneas, bem como eventuais responsabilidades administrativas, civis e penais daí advindas, com possíveis riscos à imagem do Fundo e dos imóveis que podem compor o portfólio da ~~Cl~~ a ~~s~~ s ~~e~~ ; (iii) ocorrência de problemas ambientais, anteriores ou supervenientes à aquisição dos Ativos- ~~Al~~ v ~~o~~ , ~~b~~ em como dos demais imóveis que venham a integrar a carteira da Classe que pode acarretar a perda de valor dos imóveis e/ou a imposição de penalidades administrativas, civis e penais ao Fundo; e (iv) consequências indiretas da regulamentação ou de tendências de negócios, incluindo a submissão a restrições legislativas relativas a questões urbanísticas, tais como metragem de terrenos e c ~~o~~ n ~~s~~ truções, restrições a metragem e detalhes da área construída, e suas eventuais consequências. A ocorrência destes eventos e seus resultados na rentabilidade ou no valor de mercado imóveis e/ou dos títulos detidos pela Classe pode afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas.
~~N~~ a h ~~i~~ pótese de violação ou não cumprimento de tais leis, regulamentos, licenças, outorgas e autorizações eventualmente podem ser aplicadas sanções administrativas, tais como multas, i ~~n~~ d ~~e~~ n ~~i~~ zações, interdição e/ou embargo total ou parcial de atividades, cancelamento de licenças e r ~~e~~ v ~~o~~ g ~~a~~ ção de autorizações, sem prejuízo da responsabilidade civil e das sanções criminais (inclusive seus administradores), afetando negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas. A operação de atividades potencialmente poluidoras sem a devida licença ambiental é considerada infração administrativa e crime ambiental, sujeitos às penalidades c ~~abí~~ v ~~e~~ is, independentemente da obrigação de reparação de eventuais danos ambientais. As sanções a ~~dm~~ i ~~n~~ istrativas aplicáveis na legislação federal incluem a suspensão imediata de atividades e multa, que varia de R$ 500,00 (quinhentos reais) a R$ 10.000.000,00 (dez milhões de reais).
As agências governamentais ou outras autoridades podem, ainda, atrasar de maneira significativa a emissão ou renovação das licenças e autorizações necessárias para o desenvolvimento dos negócios dos proprietários e dos locatários, gerando, consequentemente, efeitos adversos em seus negócios. Qualquer dos eventos acima poderá fazer com que os locatários ou adquirentes tenham dificuldade em honrar com os aluguéis ou prestações dos imóveis. Ainda, em função de exigências dos órgãos competentes, pode haver a necessidade de se providenciar reformas ou alterações em tais imóveis cujo custo poderá ser imputado ao Fundo. A ocorrência dos eventos acima pode afetar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas. Escala Qualitativa de Risco: Menor
LXXIV. Risco de discricionariedade de investimento pela Gestora e pela Administradora
A aquisição de ativos é um processo complexo e que envolve diversas etapas, incluindo a análise de informações financeiras, comerciais, jurídicas, ambientais, técnicas, entre outros. Considerando o papel ativo e discricionário atribuído à Gestora e à Administradora na tomada de decisão de investimentos pela Classe, nos termos do Regulamento, existe o risco de não se encontrar um Ativo-Alvo para a destinação de recursos da Oferta em curto prazo, fato que poderá gerar prejuízos à Classe e, consequentemente, aos seus Cotistas. No processo de aquisição de tais ativos, há risco de não serem identificados em auditoria todos os passivos ou riscos atrelados aos ativos, bem como o risco de materialização de passivos identificados, inclusive em ordem de grandeza superior àquela identificada. Caso esses riscos ou passivos contingentes ou não identificados venham a se materializar, inclusive de forma mais severa do que a vislumbrada, o investimento em tais ativos poderá ser adversamente afetado e, consequentemente, a rentabilidade da Classe também. Os Ativos-Alvo objeto de investimento pela Classe serão administrados pela Administradora e geridos pela Gestora, portanto os resultados da Classe dependerão de uma administração/ gestão adequada, a qual estará sujeita a eventuais riscos diretamente relacionados à capacidade da Gestora e da Administradora na prestação dos serviços à Classe e ao Fundo. Falhas na identificação de novos Ativos, na manutenção dos Ativos em carteira e/ou na identificação de oportunidades para alienação de Ativos, bem como nos processos de aquisição e alienação, podem afetar negativamente a Classe e, consequentemente, os seus Cotistas. Escala Qualitativa de Risco: Menor
Adicionalmente, as agências governamentais ou outras autoridades podem também editar novas regras mais rigorosas ou buscar interpretações mais restritivas das leis e regulamentos existentes, que podem obrigar os locatários ou proprietários de imóveis a gastar recursos adicionais na adequação ambiental, inclusive obtenção de licenças ambientais para instalações e equipamentos de que não necessitavam anteriormente.
Fatores de Risco
LXXV. Risco de lançamento de novos empreendimentos imobiliários comerciais próximos aos imóveis cuja exploração está vinculada a cotas e/ou títulos investidos pela Classe, o que poderá dificultar a capacidade de alienar, renovar as locações ou locar espaços para novos inquilinos
O lançamento de novos shopping centers em áreas próximas às que se situarem os Ativos-Alvo, bem como demais imóveis que venham a integrar a carteira da Classe, poderá impactar a capacidade de alienação, locação ou de renovação da locação de espaços de tais imóveis em condições favoráveis, o que poderá impactar negativamente os rendimentos e o valor dos investimentos da Classe que estejam vinculados a esses resultados, podendo gerar também uma redução na receita da Classe e na rentabilidade das Novas Cotas, causando prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor
LXXVI. Risco de sujeição dos imóveis a condições específicas que podem afetar a rentabilidade do mercado imobiliário
Os contratos de locação comercial urbanos são regidos pela Lei do Inquilinato, que, em algumas situações, garante determinados direitos ao locatário, como, por exemplo, a ação renovatória, sendo que para a proposição desta ação é necessário que (i) o contrato seja escrito e com prazo determinado de vigência igual ou superior a cinco anos (ou os contratos de locação anteriores tenham sido de vigência ininterrupta e, em conjunto, resultem em um prazo igual ou superior a cinco anos); (ii) o locatário esteja explorando seu comércio, no mesmo ramo, pelo prazo mínimo e ininterrupto de três anos; (iii) o aluguel seja proposto de acordo com o valor de mercado; e (iv) a ação seja proposta com antecedência de um ano, no máximo, até seis meses, no mínimo, do término do prazo do contrato de locação em vigor.
Nesse sentido, as ações renovatórias apresentam dois riscos principais que, caso materializados, podem afetar adversamente a condução de negócios no mercado imobiliário: (i) caso o proprietário decida desocupar o espaço ocupado por determinado locatário visando renová-lo, o locatário pode, por meio da propositura de ação renovatória, conseguir permanecer no imóvel; e (ii) na ação renovatória, as partes podem ~~ped~~ ir a revisão do valor do contrato de locação, ficando a critério do Poder Judiciário a definição do valor final do contrato. Dessa forma, os títulos que têm seus rendimentos vinculados a locação podem ser impactados pela interpretação e decisão do Poder Judiciário, sujeitando-se eventualmente ao recebimento de um valor menor pelo aluguel dos locatários dos imóveis, afetando negativamente os Cotistas. ~~Esca~~ l ~~a~~ Qualitativa de Risco: Menor
~~LXX~~ V ~~I~~ I. Riscos relacionados à inexistência de rendimento pré-determinado
~~A~~ C ~~l~~ a ~~s~~ se não tem histórico de operações nem registro de rendimentos determinados. É incerto se a Classe gerará algum rendimento dos seus investimentos, sendo certo que tal rendimento não é garantido aos ~~Co~~ t ~~i~~ st ~~a~~ s pela Administradora, pela Gestora, pelo FGC ou por qualquer mecanismo de seguro. Dessa forma, os Investidores estão sujeitos ao risco de não obter rendimento ou obter rendimento menor do que pretendiam com o investimento nas Novas Cotas.
Escala Qualitativa de Risco: Menor
~~LXX~~ V ~~I~~ II. Risco relacionado à aquisição de imóveis
O sucesso da Classe depende da aquisição dos Ativos-Alvo. O processo de aquisição dos Ativos-Alvo depende de um conjunto de medidas a serem realizadas, incluindo a seleção pela Gestora, o procedimento de ~~di~~ li ~~g~~ ê ~~n~~ cia realizado pela Administradora e eventuais registros em cartório de registro de imóveis e em juntas comerciais. Caso qualquer uma dessas medidas não venha a ser perfeitamente executada, a Classe não conseguirá adquirir Ativos-Alvo, ou então não vai adquirir Ativos-Alvo nas condições pretendidas, prejudicando, assim, a sua rentabilidade. Tais circunstâncias impactarão negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas.
Escala Qualitativa de Risco: Menor
Fatores de Risco
LXXIX. Risco de exposição associados à locação e venda de imóveis
Os Ativos-Alvo, bem como demais imóveis que venham a integrar a carteira da Classe ou que lastreiam ou garantem os investimentos da Classe podem ser afetados pelas condições do mercado imobiliário local ou regional, tais como o excesso de oferta de espaço para shopping centers em certa região, e suas margens de lucros podem ser afetadas (i) em função de tributos e tarifas públicas; e (ii) da interrupção ou prestação irregular dos serviços públicos, em especial o fornecimento de água e energia elétrica.
Nestes casos, a Classe poderá sofrer um efeito material adverso na sua condição financeira e as Novas Cotas poderão ter sua rentabilidade reduzida, o que poderá causar prejuízos aos Cotistas. Escala Qualitativa de Risco: Menor
LXXX. Risco de adversidade nas condições econômicas nos locais onde estão localizados os imóveis
Condições econômicas adversas em determinadas regiões podem reduzir os níveis de locação ou venda dos Ativos-Alvo, bem como de demais imóveis que venham a integrar a carteira da Classe, assim como restringir a possibilidade de aumento desses valores. Se esse cenário prejudicar as locações dos Ativos-Alvo, tais ativos podem não gerar a receita esperada pela Administradora e a rentabilidade das Novas Cotas poderá ser prejudicada.
Adicionalmente, o valor de mercado dos ativos objeto da carteira da Classe está sujeito a variações em função das condições econômicas ou de mercado, de modo que uma alteração nessas condições pode causar uma diminuição significativa nos seus valores. Uma queda significativa no valor de mercado dos imóveis e/ou dos ativos imobiliários objeto da carteira da Classe poderá impactar de forma negativa a situação financeira da Classe, bem como a remuneração das Novas Cotas e poderá causar prejuízos aos Cotistas.
~~Esca~~ l ~~a~~ Qualitativa de Risco: Menor
~~LXX~~ X ~~I~~ . Risco relacionado à aquisição de imóveis onerados
~~N~~ o ~~s~~ t ~~e~~ rmos da Política de Investimento, a Classe poderá investir em imóveis sobre os quais existam ônus, restrições ou sejam gravados por garantias constituídas pelos antigos proprietários, o que pode dificultar a transmissão da propriedade dos imóveis para a Classe, bem como a obtenção dos rendimentos relativos aos imóveis onerados, o que, por conseguinte, pode impactar negativamente o patrimônio da Cçasse, a r ~~e~~ n ~~t~~ a ~~b~~ ilidade e o valor de negociação das Novas Cotas. Adicionalmente, no período compreendido entre o processo de negociação da aquisição do imóvel e a efetiva transferência de titularidade para a Classe, ~~m~~ e ~~d~~ i ~~a~~ nte a inscrição do título aquisitivo na matrícula do imóvel, existe risco de esse bem ser onerado para satisfação de dívidas dos antigos proprietários, o que poderá dificultar a transmissão da propriedade do imóvel à Classe ou acarretar a ineficácia da aquisição pela Classe. Ademais, caso eventuais credores dos antigos proprietários venham a executar as garantias que recaem sobre os imóveis, a Classe perderá a propriedade do ativo, o que pode impactar negativamente o patrimônio da Classe, a rentabilidade e o valor de negociação das Novas Cotas, podendo causar prejuízos aos Cotistas.
Escala Qualitativa de Risco: Menor
~~O FUN~~ DO E A CLASSE TAMBÉM PODERÃO ESTAR SUJEITOS A OUTROS RISCOS ADVINDOS DE MOTIVOS ALHEIOS OU EXÓGENOS AO CONTROLE DA ADMINISTRADORA E DA GESTORA, TAIS COMO MORATÓRIA, GUERRAS, REVOLUÇÕES, ALÉM DE MUDANÇAS NAS REGRAS APLICÁVEIS AOS ATIVOS FINANCEIROS, MUDANÇAS IMPOSTAS AOS ATIVOS FINANCEIROS INTEGRANTES DA CARTEIRA, ALTERAÇÃO NA POLÍTICA ECONÔMICA E DECISÕES JUDICIAIS PORVENTURA NÃO MENCIONADOS NESTA SEÇÃO.
A DESCRIÇÃO DOS FATORES DE RISCO INCLUÍDA NESTE PROSPECTO NÃO PRETENDE SER COMPLETA OU EXAUSTIVA, SERVINDO APENAS COMO EXEMPLO E ALERTA AOS POTENCIAIS INVESTIDORES QUANTO AOS RISCOS A QUE ESTARÃO SUJEITOS OS INVESTIMENTOS NA CLASSE.
Contatos
ADMINISTRADOR Maria Cecilia Carrazedo de Andrade [email protected] | jurí[email protected] Tel: (11) 5412-5400
COORDENADOR LÍDER Felipe Brambilla Freitas
[email protected] | jurí[email protected] Tel: (11) 5412-5400
Este material foi preparado pela Hedge Investments, tem caráter meramente informativo e não deve ser entendido como oferta, recomendação ou análise de investimento ou ativos, material promocional, solicitação de compra ou venda. Recomendamos consultar profissionais especializados e independentes para uma análise específica, personalizada antes da sua decisão sobre produtos, serviços e investimentos, i ~~n~~ c ~~lu~~ i ~~n~~ do eventuais necessidades e questões relativas a aspectos jurídicos, incluídos aspectos de direito tributário e das sucessões. As informações veiculadas, os valores e as taxas são referentes às datas e às c ~~ond~~ i ~~ç~~ ões indicadas no material e não serão atualizadas. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira ou as necessidades individuais e particulares dos destinatários. O objetivo de investimento não constitui garantia ou promessa de rentabilidade. Os dados acima consistem em uma estimativa e ~~não as~~ seguram ou sugerem a existência de garantia de resultados ou isenção de risco para o investidor. O administrador do Fundo e o gestor da carteira não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por eles consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de I ~~n~~ v ~~e~~ s ~~t~~ imento não são garantidos pelo administrador do fundo, gestor da carteira, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Crédito (FGC). Projeções não significam retornos futuros. O objetivo de investimento, as conclusões, opiniões, sugestões de alocação, projeções e hipóteses apresentadas são uma mera estimativa e não constituem garantia ou promessa de rentabilidade e resultado ou de i ~~s~~ e ~~n~~ ç ~~ã~~ o de risco pela Hedge Investments. Ao investidor é recomendada a leitura cuidadosa tanto do prospecto, se houver, quanto do regulamento do Fundo, com especial atenção para as cláusulas relativas ao o ~~b~~ j ~~e~~ ti ~~v~~ o e à política de investimento do Fundo, bem como às disposições do prospecto que tratam dos fatores de risco a que este está exposto. Caso o índice comparativo de rentabilidade utilizado neste material não seja o benchmark descrito no regulamento do fundo, considere tal índice meramente como referência econômica e não como meta ou parâmetro de performance. Verifique se os fundos utilizam estratégia c ~~om d~~ erivativos como parte integrante de suas políticas de investimento. Verifique se os fundos investem em crédito privado. Os fundos apresentados podem estar expostos a significativa concentração em ativos de poucos emissores, variação cambial e outros riscos. Os riscos eventualmente mencionados neste material não refletem todos os riscos, cenários e possibilidades associados ao ativo. A Hedge Investments não s ~~e r~~ e ~~s~~ ponsabiliza por erros, omissões ou pelo uso das informações contidas neste material, bem como não garante a disponibilidade, liquidação da operação, liquidez, remuneração, retorno ou preço dos produtos ativos mencionados neste material. As informações, conclusões e análises apresentadas podem sofrer alteração a qualquer momento e sem aviso prévio. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente à tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material. São vedadas a cópia, a distribuição ou a reprodução total ou parcial deste material, sem a prévia e expressa concordância da Hedge Investments. Relação com Investidores: [email protected]. Ouvidoria: canal de atendimento de última instância às demandas que não tenham sido solucionadas nos canais de atendimento primários da instituição. [email protected] ou pelo telefone 0800 761 6146.
MATERIAL PUBLICITÁRI ~~O~~
A v. B rigadeiro Faria Lima, 3600 Av. Brigadeiro Faria Lima, 3600 11º andar 11º andar cj 112 04538-132 Itaim Bibi São Paulo SP Itaim Bibi São Paulo SP04538-132
hedgeinvest.com.brhedgeinvest.com.br