
Laudo de Avaliação (Conclusão de Negócio) HGBS11 de 31/12/2025
Laudo de Avaliação (Conclusão de Negócio) do Hedge Brasil Shopping (HGBS11), fundo imobiliário de shoppings, com data de referência em 31/12/2025, com entrega no FundosNet (B3) em 12/02/2026. No pregão de 03/11/2026, a cota do HGBS11 fechou a R$ 16,89, com P/VP de 0,81 (valor patrimonial de R$ 20,96 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,17 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,78% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 3 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
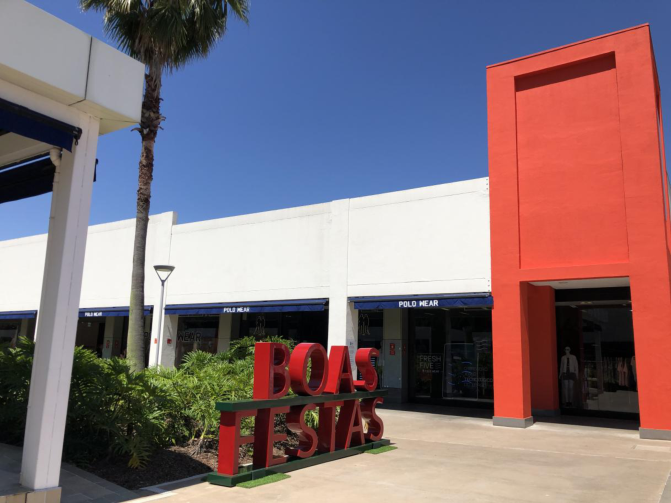
Informações
- CNPJ
- 08.431.747/0001-06
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 31/12/2025
- Data de entrega
- 12/02/2026 19:37
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Relatório de Valoração
Sumário
| Sumário de Valoração...........mes | es mreessrreseeesressaeasosD |
|---|---|
| SumárioExecutiv | o... rrrrresesesrsremsmsrsnaes D |
| [stetojetod o [AA] [0] E (o:(oPR | ] |
| Aviso Legal e Isenção de Responsabilidade ..... emamsmmeaeaeseeseseeseesmemseraresessesreses | mserameresmsresersessesersreemersreseesesseesaea |
| Condições e Limitações.......mmsmaaeseseseeseserserrmesreeseesesesersrsrmsersresesresersmeersremssre | smsresessessersseseemsersresmseeseessssesreaosD |
| [DE 0/0Si [o(o[To a E) | 77 |
| Relatório de Valoração.............. iimmsessmmeesseeessmeemreesssmre | sssereeseressresssmeeesssrrresssTB |
| 1. Análisedo Imóvel...mem | soTÁ |
| 11 Características do Imóvel...see | msTD |
| 12 Planejamento Urbano...mmeseseeessesmesrmresresesesrrsresrrsesresr | rsresersrrmesreseseessessresrenssrssasTB |
| 13 Considerações Legais... memersesresrssses | ersrmresresessessesssresrmresseesTD |
| 14 Análise Operacional... ssemeseseseessesersrresresesserresresrmresresresrss | reserssmresresessessesssresreesrssarsDO |
| 15 Análisede Desempenho..........mmmememeseeeeesessemsrsassrsseseserrrmsrsrs | rsrsrsrsesrsesrrmsrsrsrsrsesesesesasrrsass 2 Z |
| 2. Condiçõesde Mercado...mar | ra |
| 21 Mercado deShopping Centers...mmemsesseessemesrremssesresrrsres | ereamresesrsssesesssresmsmresrsssssersaSO |
| 2.2 Mercado de Investimento Imobiliário............mmememeeeeseeseeeemresss | sesesesesmsmrsrrsrsesesesesrsrsmrseasesDS |
| 3. Análisede Valormem | eDO |
| 31 [O7o aTio[5] [oro [sto [JA É: | ( |
| 3.2 AVE] [o] gso: [oPR | N 215 |
| PAN o [=]a(o | [671P |
| A. Plantasde Localização eSituação.........m | ma67 |
| B. Fotografias...mm | sDO |
| C. FluxodeCaixaDescontado.........mem | e]Z |
CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
| PROPRIETARY & CONFIDENTIAL INFORMATION
(62025 CBRE, INC.
/>
/>
Sumário de Valoração
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Sumário de Valoração
Sumário Executivo
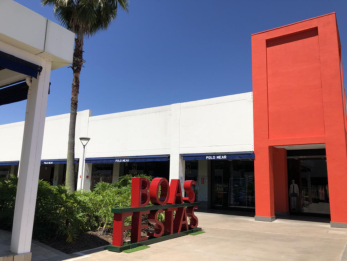
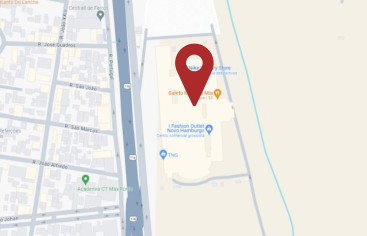
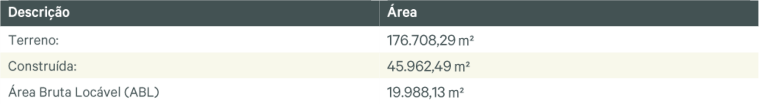
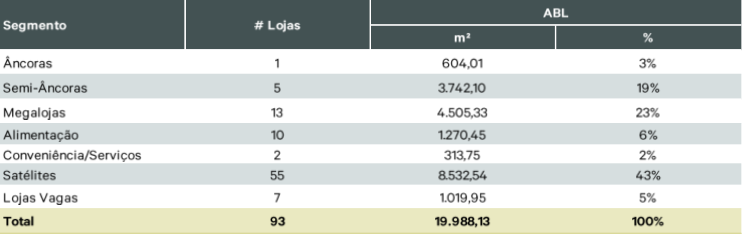
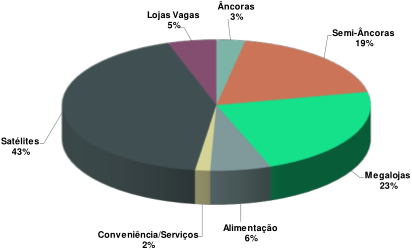
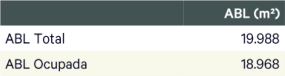
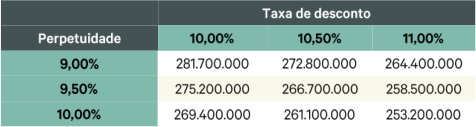
Áreas Área de Terreno: 176.708,29 m? Área Construída: 45.962,49 m? Área Bruta Locável (ABL): 19.988,13 m? Titulação Para efeito deste trabalho, assumimos que não há questões relativas à titularidade que possam impedir a venda do imóvel ou influenciar o seu valor de mercado; Condições de Valoração Para a avaliação, o empreendimento foi considerado no estado em que se encontrava e não foi considerado qualquer potencial remanescente de construção que possa existir no imóvel e, tampouco, qualquer plano de expansão do shopping center; Data de Valoração Anterior 30 de novembro de 2024; Data de Valoração 30 de novembro de 2025; Taxas Utilizadas Taxa de desconto: 10,50% a.a. Taxa de capitalização 11º ano: 9,50% Opinião de Valor Considerando 100% de participação no empreendimento: R$ 266.700.000,00 (Duzentos e Sessenta e Seis Milhões e Setecentos Mil Reais).
4 CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
| PROPRIETARY & CONFIDENTIAL INFORMATION
€2025 CBRE, INC.
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Sumário de Valoração
Bases de Valoração
Fluxo de Caixa de Receitas e Despesas Projetadas
Por esse raciocínio, o valor de mercado é obtido através do valor presente líquido do fluxo operacional projetado para o empreendimento para um período de 10 anos.
As projeções são feitas com base no desempenho atual e histórico, assumindo os valores praticados nos aluguéis mínimos, complementares e demais receitas, além de considerar níveis de vacância, inadimplência e despesas do empreendimento. O Fluxo de Caixa projetado foi modelado utilizando-se o software ARGUS Enterprise, versão 15.0.
Entre os principais fatores deste método, podemos salientar:
Taxa de Desconto e Fator de Capitalização: Aplicamos taxa de desconto coerente com a prática do mercado, levando em conta o risco/desempenho provável do cenário, e aplicamos o fator de capitalização no 11º ano com base em valores originados do desempenho do empreendimento.
A teoria de finanças (CAPM, WACC etc) para determinar taxas de desconto é amplamente empregada para avaliação de empresas, mas não é aplicável para avaliação de imóveis.
Desta forma, procuramos ser o mais coerente possível com a realidade local. Para estimar as taxas de desconto, a CBRE utiliza transações comparáveis de venda e entrevistas com players de cada segmento, observando também as perspectivas gerais do mercado analisando resultados parciais de transações de venda em curso. A CBRE está envolvida em grande volume de transações, quer diretamente (quando a CBRE é ou foi a corretora diretamente envolvida ou quando a CBRE é ou foi a avaliadora da transação), ou indiretamente, quando a CBRE recebe posteriormente a informação das transações para fins de avaliação.
Todas as transações são equalizadas, formando um banco de dados de transações padronizado. Os ativos avaliados por nós são comparados com este banco de dados para a conclusão das taxas aplicáveis a cada ativo individualmente. Contato com agentes de mercado e análise de transações de venda em andamento ajudam a identificar o pensamento atual e as tendências, tornando possível ajustar as taxas, se necessário, devido a qualquer obsolescência do nosso banco de dados.
Adicionalmente, as taxas devem refletir, além das questões de mercado citadas anteriormente, os riscos intrínsecos ao imóvel e às premissas utilizadas na projeção do fluxo de caixa, considerando as características individuais de cada propriedade, incluindo construções, localização, características do mercado local etc., além do histórico de performance do empreendimento e de seu estágio de maturação. Mercados secundários ou mercados em que o timing de recuperação é mais difícil de prever, por exemplo, são os mercados que exigem taxas de desconto e taxas de capitalização mais altas do que os ativos mais bem posicionados, devido a um aumento nos riscos percebidos pelos investidores.
Crescimento das Receitas: Assumimos taxas de crescimento diferenciadas e cenários variando de acordo com a previsão de desempenho futuro do empreendimento,
CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
| PROPRIETARY & CONFIDENTIAL INFORMATION
€2025 CBRE, INC.
6
Sumário de Valoração
Bases de Valoração
eventual situação de concorrência futura e a nossa sensibilidade sobre o potencial do mesmo, entre outros fatores.
Vacância: Os percentuais de vacância utilizados nos fluxos foram estimados de acordo com a vacância atual e histórica, considerando, inclusive, as negociações em andamento para a ocupação de algumas lojas.
No software utilizado para projeção do fluxo de caixa, a vacância estimada para o empreendimento é refletida através da perda de receita de aluguel, e é composta por duas linhas — (i) Vacância: Absorção e Renovaçãoe (ii) Vacância Financeira Mínima. A primeira linha refere-se a perda de receita com as áreas atualmente vagas e a vacância estimada na renovação dos contratos. A segunda linha trata-se de um valor que complementa a primeira linha, considerando uma vacância mínima para o empreendimento.
Inadimplência: Utilizamos no fluxo de caixa, percentuais estimados, os quais foram projetados para os próximos anos, de acordo com o desempenho histórico e atual e das negociações com os lojistas visando à diminuição desse encargo para o empreendedor.
Áreas: Não foram realizadas medições no empreendimento, porém, como instruído, nós confiamos e adotamos as áreas fornecidas pelo cliente.
7 CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
| PROPRIETARY & CONFIDENTIAL INFORMATION
€2025 CBRE, INC.
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Sumário de Valoração
Disposições Finais
Di ições Finai
Independência
Ressaltamos que a relação entre a CBRE e a HEDGE BRASIL SHOPPING FII não afeta a independência e a objetividade deste trabalho.
Atestamos que não temos interesse presente ou futuro no imóvel objeto de análise deste trabalho e que nem os honorários ou quaisquer outros custos relacionados à execução desta avaliação estão condicionados a nossa opinião de valor sobre o imóvel aqui expressa.
Conflito de Interesses
Não temos conhecimento de qualquer conflito de interesses que possa influenciar este trabalho.
Publicação
Nenhuma parte do nosso relatório, nem quaisquer referências, poderá ser incluída em qualquer documento, circular ou declaração nem publicadas em qualquer forma sem a nossa autorização prévia por escrito da forma e contexto em que ele aparecerá.
A publicação desse relatório ou referência a ele não será permitida a menos que contenha referência suficiente às premissas especiais utilizadas e mencionadas neste relatório.
De forma a atender às resoluções vigentes da Comissão de Valores Mobiliários (CVM), fica o cliente CHEDGE BRASIL SHOPPING FII) desde já autorizado a publicar este relatório na integra.
Atenciosamente,
PEV A Respófisável Técnicas
Eduardo P. G. Christiano, MRICS, RICS RV CREA N.º 5069382495 Diretor
Para e em nome de: CBRE Consultoria do Brasil Ltda.
T:+ 55112110 9180
E: eduardo.christianoçocbre.com
/>
CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
PROPRIETARY & CONFIDENTIAL INFORMATION
€2025 CBRE, INC.
12
/>
/>
Relatório de Valoração
/>
/>
/>
/>
/>
/>
/>
/>
/>

/>
/>
/>
/>
/>
/>
/>
Análise do Imóvel
/>

/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
‒
/>
/>
‒
/>
/>
/>
‒
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>

/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>

/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>

/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
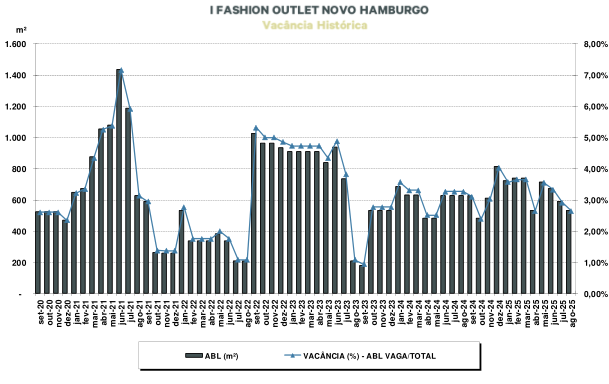
1.4.3 Taxa de Vacância
/>
/>
/>
/>
/>
/>
/>
/>
/>

/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
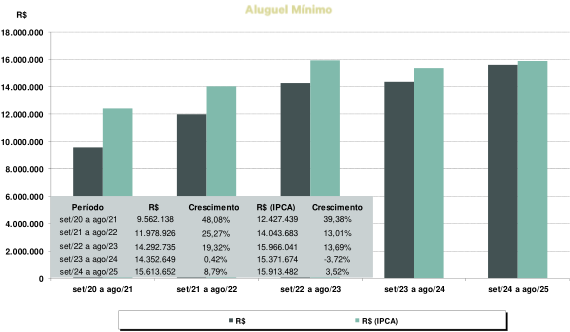
/>
/>
/>
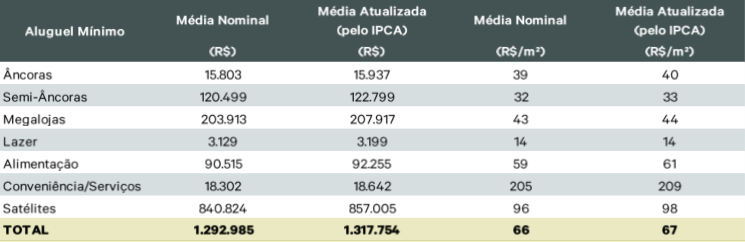
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
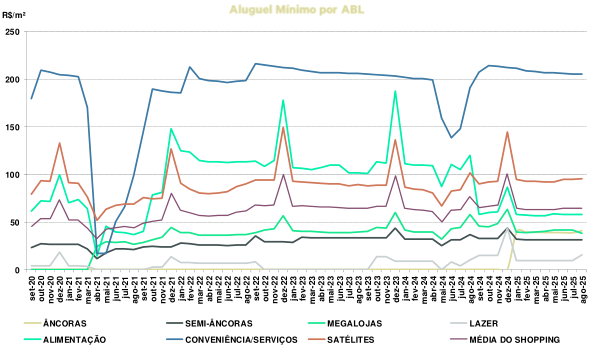
/>
/>
/>
/>
/>
/>
/>
/>
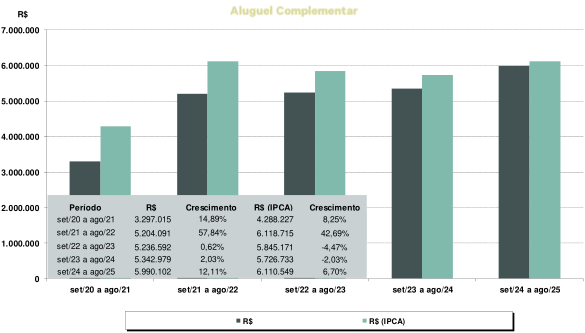
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
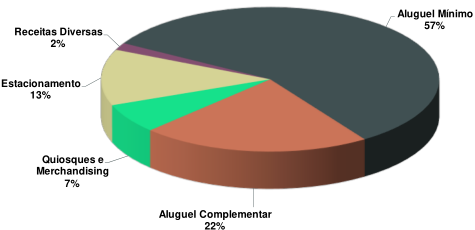
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
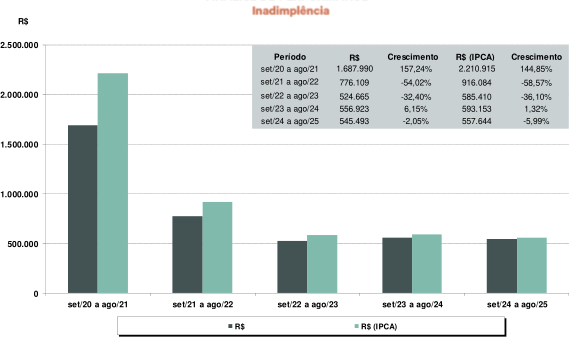
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
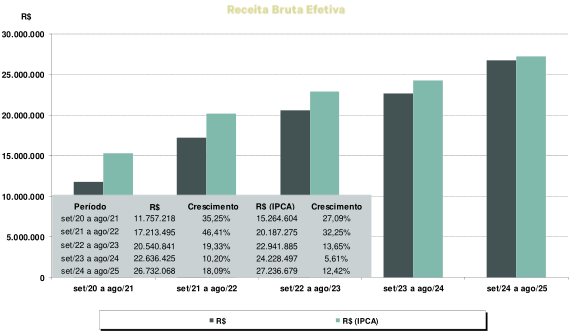
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
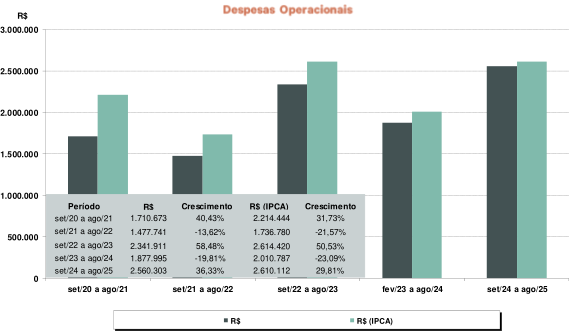
/>
/>
/>
/>
/>
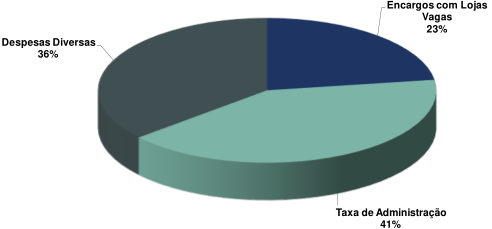
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
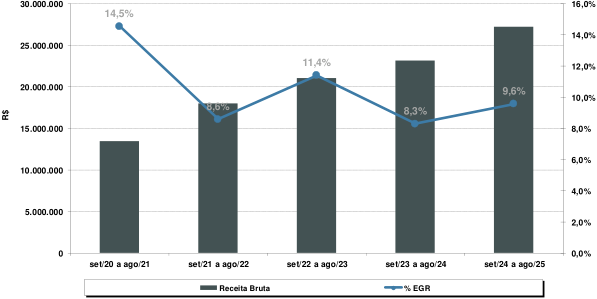
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
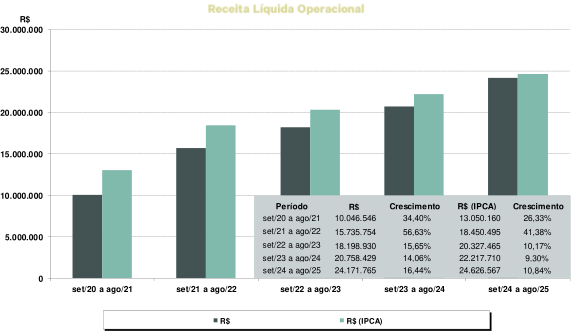
/>
/>
/>
/>
/>
/>
/>
/>
/>
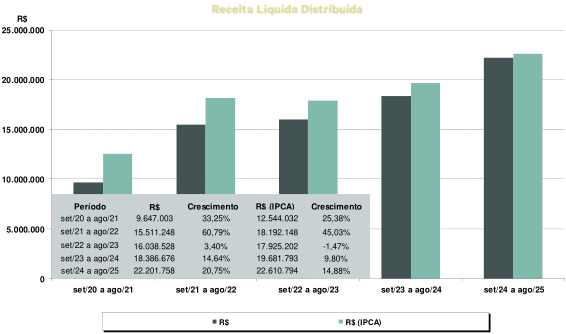
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Condições de Mercado
/>
/>
/>
/>
/>
/>
/>
/>
/>

/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Vizinhança :
/>
/>
/>
/>
Comunidade :
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Regional :
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Super Regional :
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Power Center : Festival Center : Off Price Center: Factory Outlet Center:
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Especializado :
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
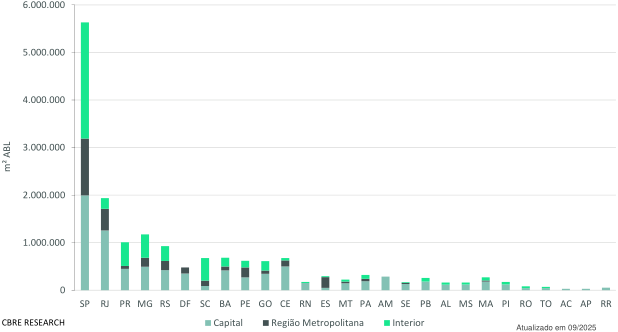
CBRE RESEARCH
Atualizado em 09/2025
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Atualizado em 09/2025
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
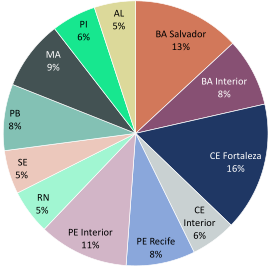
CBRE RESEARCH
Atualizado em 09/2025
/>
/>
/>
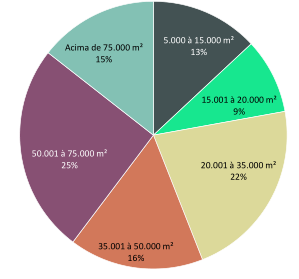
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Atualizado em 09/2025
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
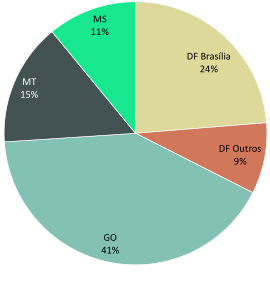
CBRE RESEARCH
Atualizado em 09/2025
/>
/>
/>
/>
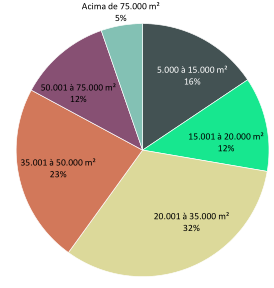
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
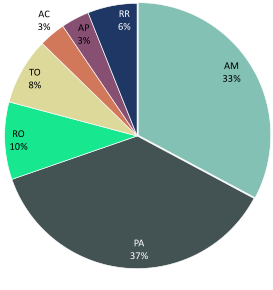
CBRE RESEARCH
/>
/>
/>
Atualizado em 09/2025
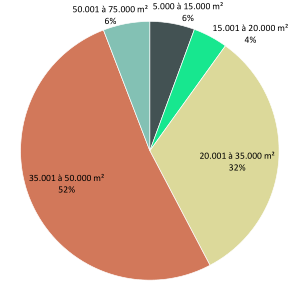
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
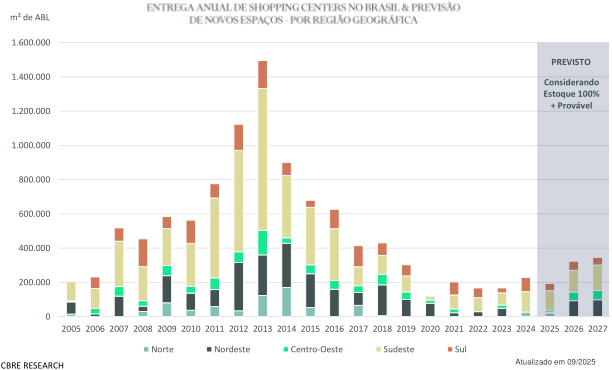
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
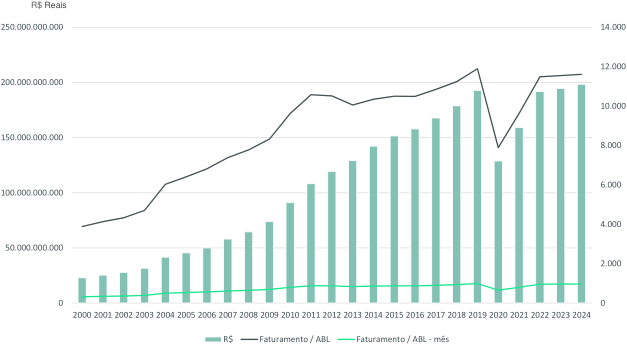
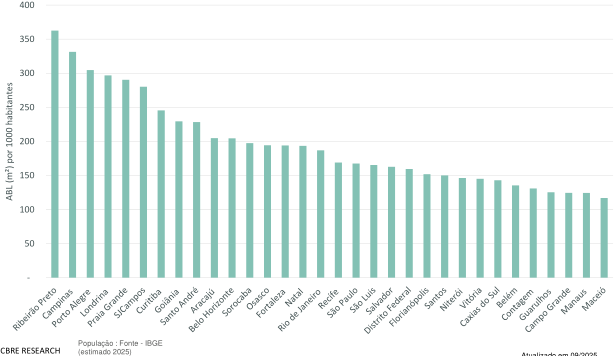
Fonte: ABRASCE/ CBRE RESEARCH
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
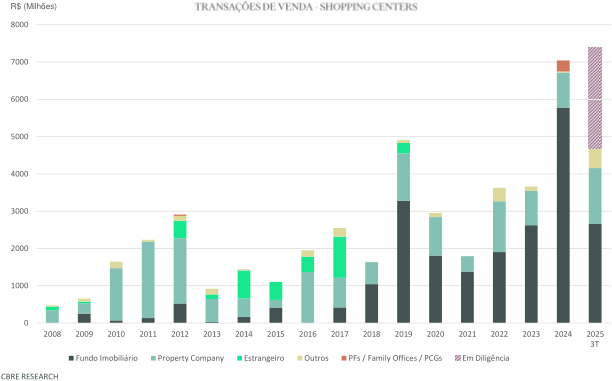
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
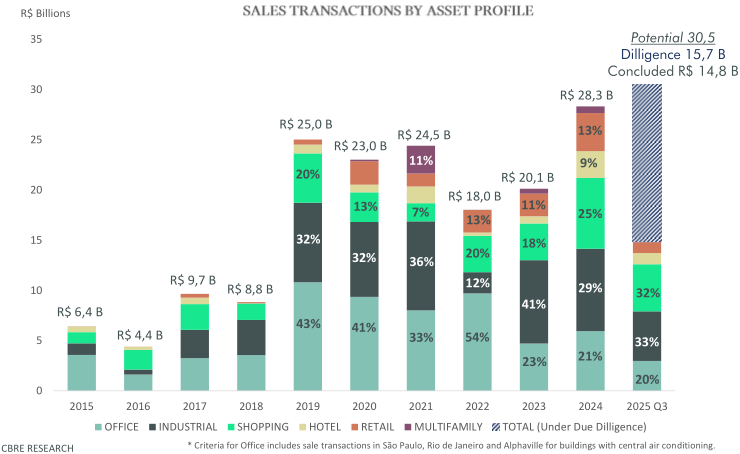
2.1.7 Transações de Shopping Centers
/>
| Shopping Center Cidade UF ABL (m²) Part. % | ABL da Part. (m²) | Cap Rate Estimado Data da Transação |
|---|---|---|
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
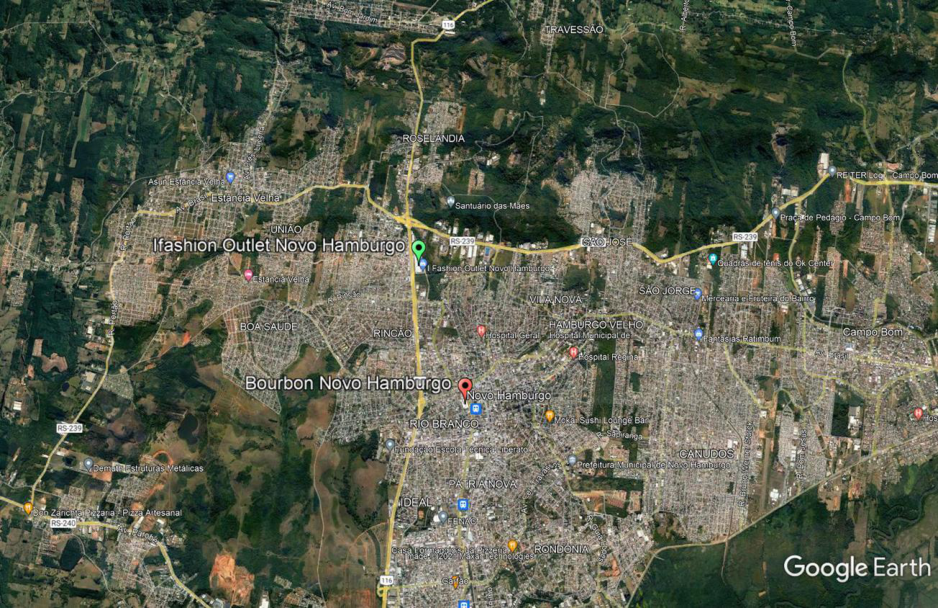
/>
/>
/>
/>
/>
/>
CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
/>
/>

/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
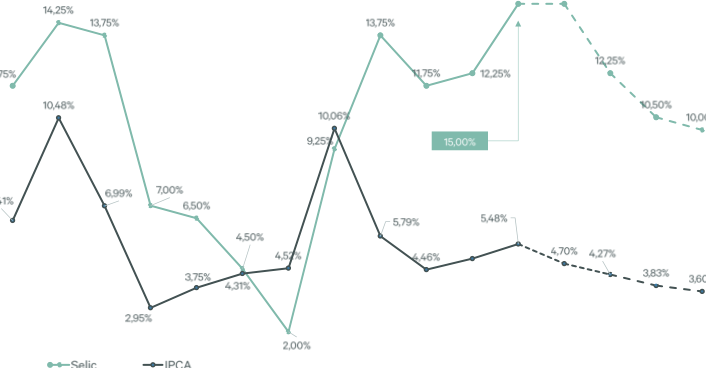
Fonte: Banco Central do Brasil – BACEN e CBRE. Editado pela CBRE.
/>
/>
/>
/>
/>
/>
/>
/>
/>
Análise de Valor
/>

/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Relatório de Valoração
Considerações de Valor
c. Absorção das Áreas Vagas
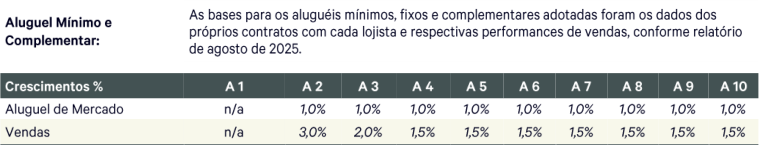
Refere-se a perda de receita com as áreas atualmente vagas e a vacância estimada na renovação dos contratos. Vacância: Absorção e A absorção das áreas vagas foi estimada com base na vacância atual do empreendimento, Renovações: considerando, inclusive, as negociações em andamento para a ocupação de algumas lojas. Os aluguéis e vendas das áreas vagas foram projetados conforme os valores atualmente praticados no empreendimento.
Em complemento, foi adotado uma vacância financeira mínima conforme apresentado no item e.
d. Outras Receitas
| Descontos (): | Estimados como | um perce | ntual das | receitas | de alugue | l mínimo | , confor | mequadr | o abaixo | : |
|---|---|---|---|---|---|---|---|---|---|---|
| A1 | AZ | A3 | A4 | AS | A6 | A7 | AB | A9 | ATO | |
| %Aluguel mínimo () | 1,0% | 1,0% | 1,0% | 1,0% | 10% | 10% | 10% | 10% | 10% | 1,0% |
| AZ | A3 | A4 | AS | A6 | A7 | AB | A9 | A1O | ||
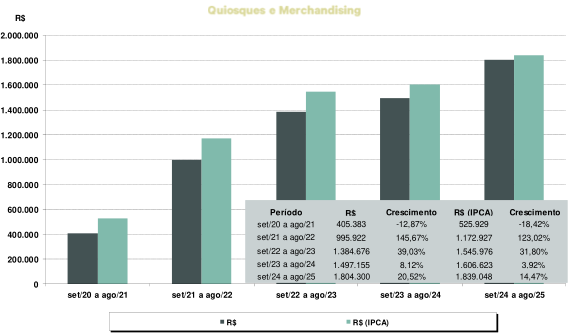
| Quiosques e Merchandising: | 2.000.000 | 0,5% | 0,5% | 05% | 05% | 05% | 05% | 05% | 05% | 05% |
| AZ | A3 | A4 | AS | A6 | A7 | AB | A9 | ATO | ||
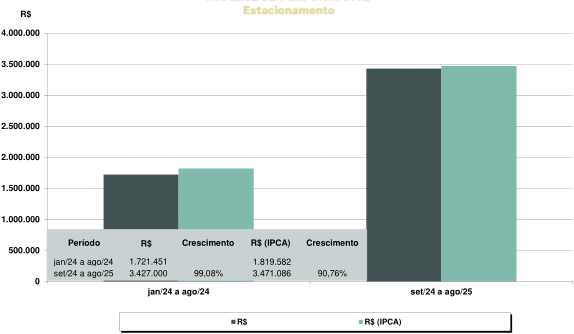
| Estacionamento: | 4.300.000 | 0,0% | 0,0% | 00% | 00% | 00% | 00% | 00% | 00% | 0,0% |
| Receitas Diversas: | Estimadas como | um perce | ntual da | Receita B | ruta Efeti | va, conf | orme qua | dro abaix | o: | |
| A1 | AZ | A3 | A4 | AS | A6 | A7 | AB | A9 | A1O | |
| %ReceitaBrutaEfetiva | 2,0% | 2,0% | 20% | 20% | 20% | 20% | 20% | 20% | 20% | 20% |
e. Redutores de Receita
| % Aluguel(Mínimo+ pl E) | A1 | AZ | A3 | A4 | AS | A6 | A7 | AB | A9 | A1O |
|---|---|---|---|---|---|---|---|---|---|---|
| Vacância Financeira*: | 1,0% | 1,0% | 1,0% | 1,0% | 1,0% | 19% | 10% | 22% | 10% | 10% |
| Inadimplêncialíquida: | 2,5% | 2,5% | 2,5% | 2,5% | 25% | 25% | 25% | 25% | 25% | 25% |
*No fluxo de caixa projetado, a linha de Vacância Financeira Mínima é complementar à linha de Vacância: Absorção e Renovações.
f. Despesas Operacionais
Encargos com Lojas Vagas: Estimados conforme os encargos atuais do empreendimento.
62 CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
| PROPRIETARY & CONFIDENTIAL INFORMATION
€2025 CBRE, INC.
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
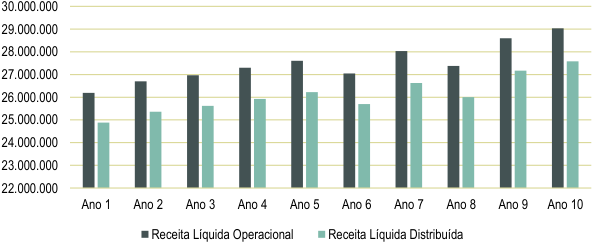
Resultados do Fluxo de Caixa Projetado
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
2 Valoraçã oração
3.21 Opinião de Valor
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Apêndices
/>
/>
Plantas de Localização e Situação
/>
/>
/>
/>
/>
/>
/>
Apêndices
Plantas de Localização e Situação
Plantas] de Localização. = e Situação. =
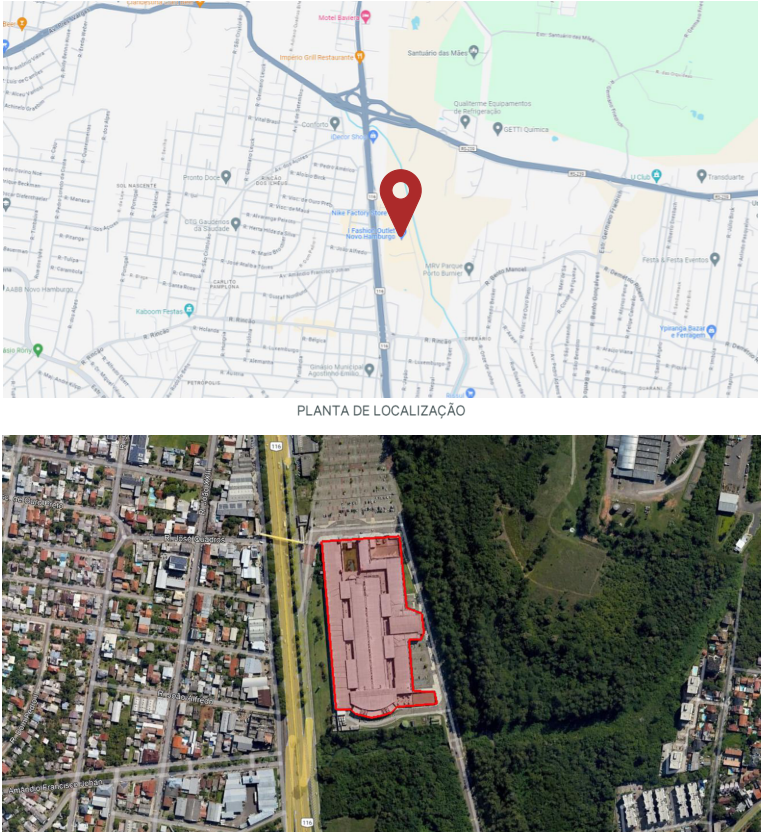
PLANTA DE SITUAÇÃO
68 CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
| PROPRIETARY & CONFIDENTIAL INFORMATION
€2025 CBRE, INC.
/>
/>
/>
/>
/>
/>
/>
/>
/>
Fotografias
Apêndices
Fotografias
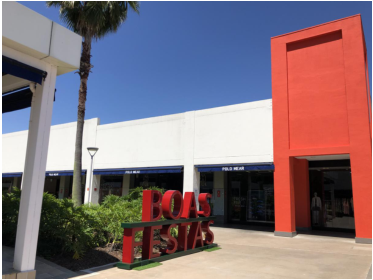
FACHADA DO IMÓVEL
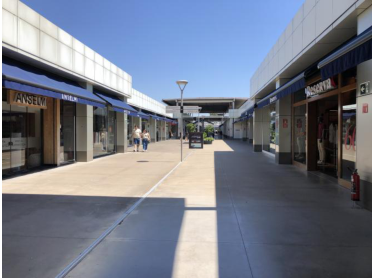
ÁREA DE MALL
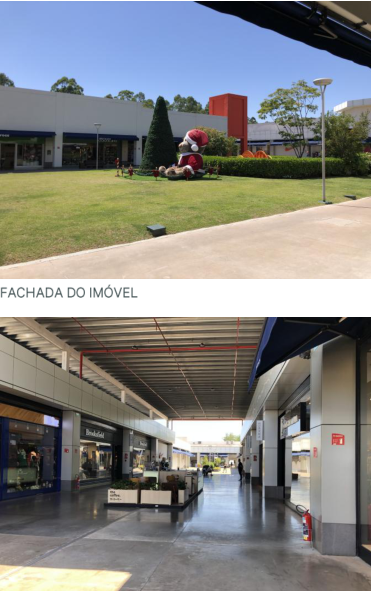
ÁREA DE MALL
70 CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
| PROPRIETARY & CONFIDENTIAL INFORMATION
€2025 CBRE, INC.
Apêndices
Fotografias
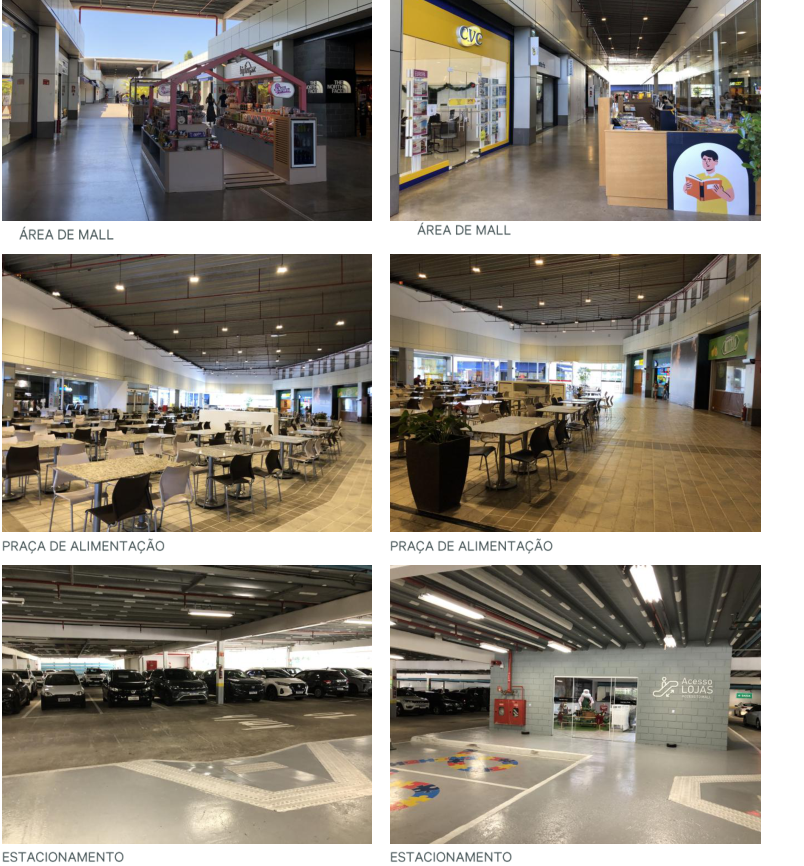
n CBRE BRASIL- DEPARTAMENTO DE VALORAÇÃO E ACONSELHAMENTO GERAL
| PROPRIETARY & CONFIDENTIAL INFORMATION
€2025 CBRE, INC.
/>
/>
Fluxo de Caixa Descontado
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
CBRE ©2025 Todos os direitos reservados. Todas as informações incluídas neste relatório pertencentes à CBRE - incluindo, mas não se limitando, a suas operações, funcionários, tecnologia e clientes - são proprietárias e confidenciais, e são fornecidas com o entendimento de que serão mantidas em sigilo e não serão divulgadas a terceiros sem o consentimento prévio por escrito da CBRE. A CBRE e o logotipo da CBRE são marcas de serviço da CBRE, Inc. Todas as outras marcas exibidas neste documento são de propriedade de seus respectivos proprietários e o uso de tais logotipos não implica qualquer afiliação ou endosso da CBRE.