Relatório Gerencial HGLG11 de agosto de 2026
Relatório Gerencial do Pátria Log (HGLG11), fundo imobiliário híbrido, referente a agosto de 2026, com entrega no FundosNet (B3) em 11/09/2026. No pregão de 03/11/2026, a cota do HGLG11 fechou a R$ 144,62, com P/VP de 0,87 (valor patrimonial de R$ 165,48 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,17 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 9,32% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 7,5 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PÁTRIA LOG RESPONSABILIDADE LIMITADA-3,78%
- CNPJ
- 11.728.688/0001-47
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 11/09/2026 20:07
- Versão
- 1
- Situação
- (Inativo)
Conteúdo
PATRIA
Relatório Gerencial HG LG11 Patria LOG FII
Informações Gerais HGLG11
Objeto do Fundo
O fundo tem por objeto a exploração de empreendimentos imobiliários voltados primordialmente para operações logísticas e industriais, por meio de aquisição de terrenos para sua construção ou aquisição de imóveis prontos, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, bem como outros imóveis com potencial geração de renda, e bens e direitos a eles relacionados, desde que atendam à política de investimento do Fundo.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Março 2011
Código de Negociação
HGLG11
CNPJ
11.728.688/0001-47
Cotas Emitidas
45.601.745
Prazo
Indeterminado
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador*
Banco Genial S.A.
Taxa de Administração Total*
0,6% ao ano sobre o valor de mercado do fundo.
Público Alvo
Investidores em geral
Tipo Anbima
Tijolo Renda Gestão Ativa
Clique aqui para acessar nossas políticas
Cadastre-se no mailing
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 106 | 151.626 | 0,87 | -1,5% |
| IFIX - Office | 15 | 15.111 | 0,75 | -0,8% |
| IFIX - Logística | 13 | 31.806 | 0,89 | -0,8% |
| IFIX - Shopping | 9 | 18.954 | 0,86 | -2,1% |
| IFIX - CRIs | 38 | 54.238 | 0,94 | -0,2% |
| IFIX - FOFs | 20 | 15.661 | 0,84 | -0,3% |
| IFIX - Renda Urbana | 4 | 10.683 | 0,85 | -8,1% |
| IFIX - Outros | 7 | 5.172 | 0,78 | -3,0% |
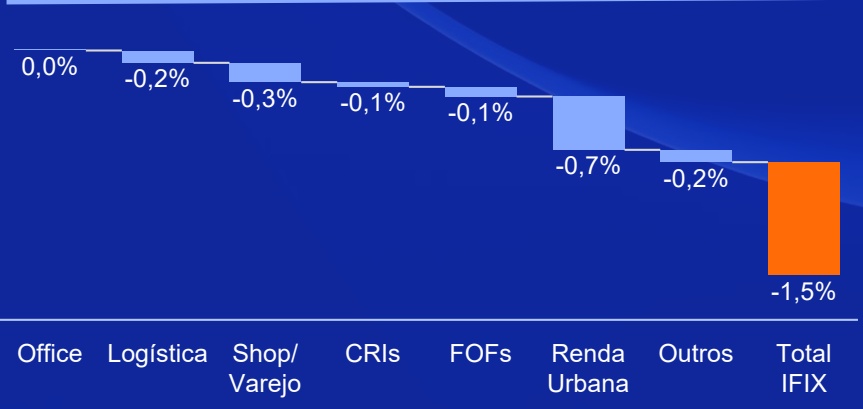
Performance Setorial Ponderada do IFIX*
PANORAMA DE AGOSTO/26:
Em agosto, os fundos imobiliários recuaram pelo quarto mês consecutivo, com o IFIX em -1,5%. O desempenho ficou aquém do Ibovespa, que encerrou o mês em -0,3%. Entre os fatores que pressionaram os ativos de risco no mês, destacam-se o aumento de volatilidade provocado pela agenda política local e o grande volume de transações imobiliárias anunciadas.
No cenário externo, o conflito entre EUA e Irã segue em curso e o petróleo fechou o mês acima de US$ 86/barril, mantendo a pressão sobre os bancos centrais. Kevin Warsh discursou em Jackson Hole ao fim de agosto e sinalizou uma postura mais dura com a inflação, o que levou o mercado a reprecificar a curva americana, com isso os futuros passaram a atribuir probabilidade majoritária a uma alta de juros na reunião de setembro do Federal Reserve.
No cenário local, com a proximidade das eleições nacionais, a discussão de trajetória da dívida pública e dos planos fiscal e econômico do próximo governo tomam o palco da discussão nacional. A dívida bruta alcançou 82,5% do PIB em julho, em trajetória crescente que demanda atenção. O Banco Central, por sua vez, sinalizou preocupação tanto com a desancoragem das expectativas quanto com o nível da inflação corrente. O relatório Focus indica IPCA de 5,01% em 2026 e 4,28% em 2027, ambos acima da meta, com expectativa do mercado de Selic de 13,75% ao fim deste ano.
Todos os setores do IFIX ficaram em território negativo, com destaque para Renda Urbana, que caiu 8,1%. Office e Logística recuaram 0,8%, Shoppings 2,1%, FoFs / Multiestratégia 0,3% e Outros 3,0%. Os fundos de crédito ficaram praticamente estáveis. O IFIX encerrou agosto negociando a 0,87x o valor patrimonial, ampliando o desconto em relação a julho, com volume médio diário acima de R$ 350 milhões.
PATRIA
Início da 12ª Emissão de Cotas do
HGLG11
PATRIA LOG FII
O Patria Real Estate divulgou Anúncio de Início no dia 17/08 para comunicar o início da 12ª Emissão de Cotas do Patria Log FII (HGLG11) com montante total de R$ 1,5 bilhão. Mais detalhes sobre os ativos serão divulgados a medida que as transações forem concluídas através dos racionais de aquisição do Fundo. Para saber mais sobre a Oferta, acesse os documentos aqui.
Comentários da Gestão (1/2) Agosto 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
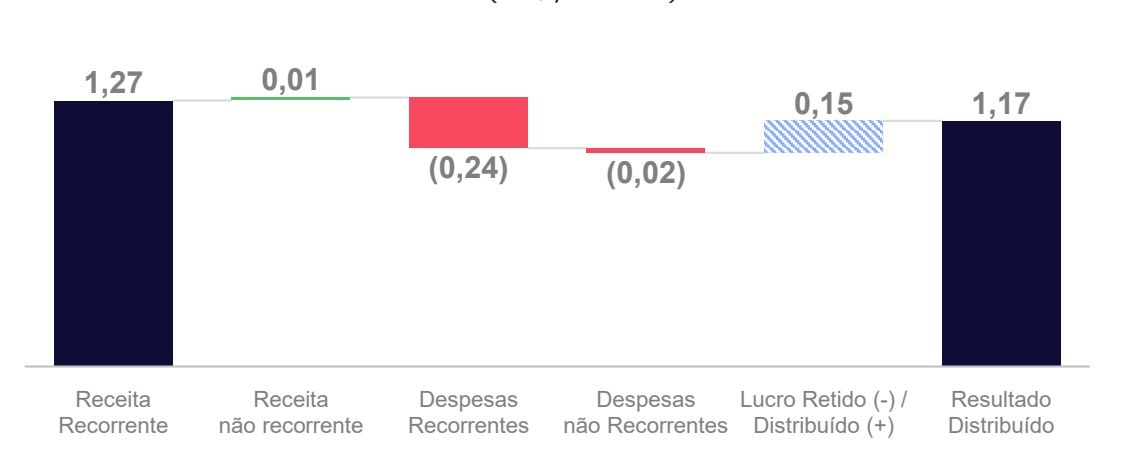
Em agosto, o Fundo apresentou receita total de R$ 1,28/cota e resultado de R$ 1,02/cota. Neste mês, o Fundo foi impactado positivamente de maneira não recorrente pela receita extraordinária da SPE do ativo Guarulhos (R$ 0,01/cota) e negativamente pelas despesas de comercialização (R$ 0,02/cota).
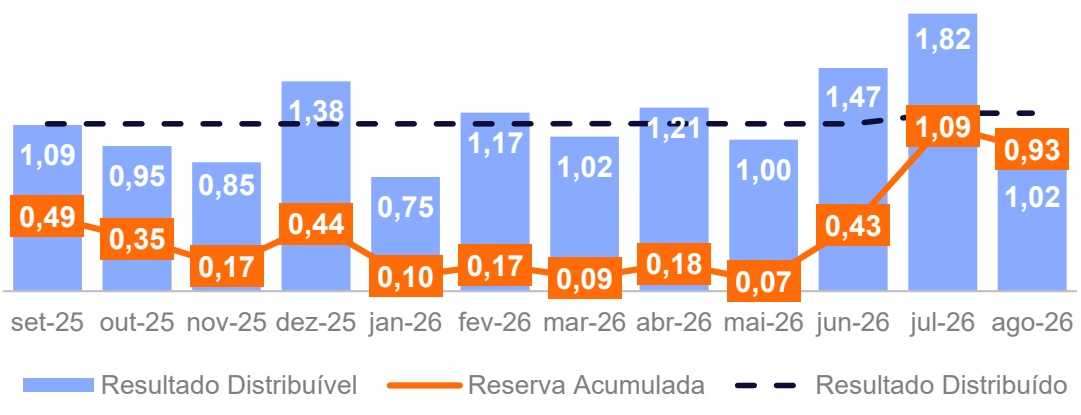
• A distribuição de rendimentos do mês foi de R$ 1,17/cota, a ser pago no dia 15 de setembro de 2026. Conforme informado no relatório de julho/26 (clique aqui), o guidance de rendimento do 2S26 é de R$ 1,17/cota no 2S2026.
MOVIMENTAÇÕES DE LOCATÁRIOS:
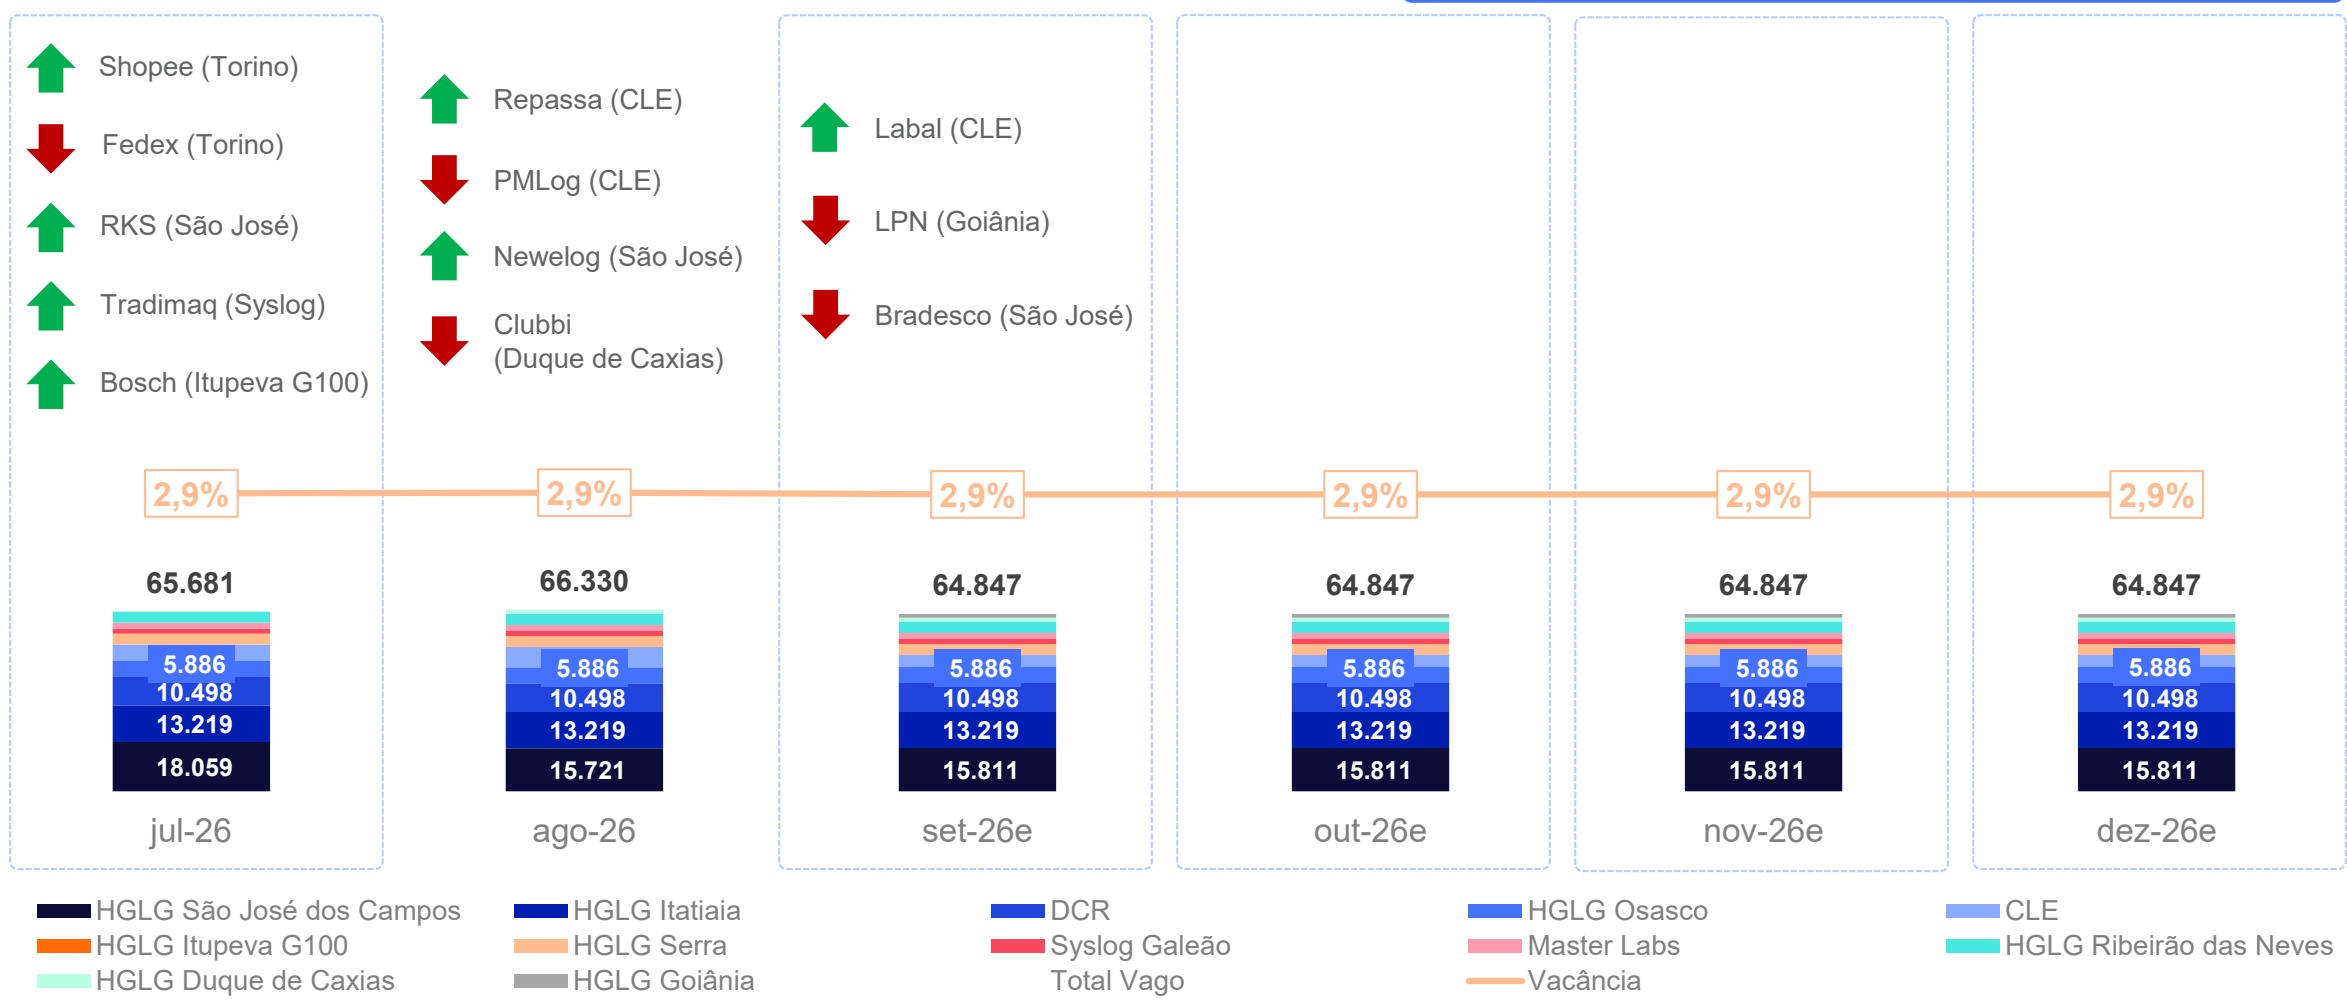
• Nesse mês, tivemos as seguintes movimentações: (i) no ativo CLE, a entrada da Repassa e a saída da PMLog, (ii) no ativo São José, a entrada da Newelog, e (iii) no ativo Duque de Caxias, a saída da Clubbi. Com isso, a vacância física se manteve em 2,9%. Além das movimentações descritas acima, temos mapeadas as saídas da Cargill e da Hospcom no ativo Goiânia, e da Boticário no ativo HGLG Serra, previstas para jan/27, o que elevará a vacância física para 3,6%. Para mais detalhes sobre as movimentações, clique aqui.
ALAVANCAGEM FINANCEIRA*:
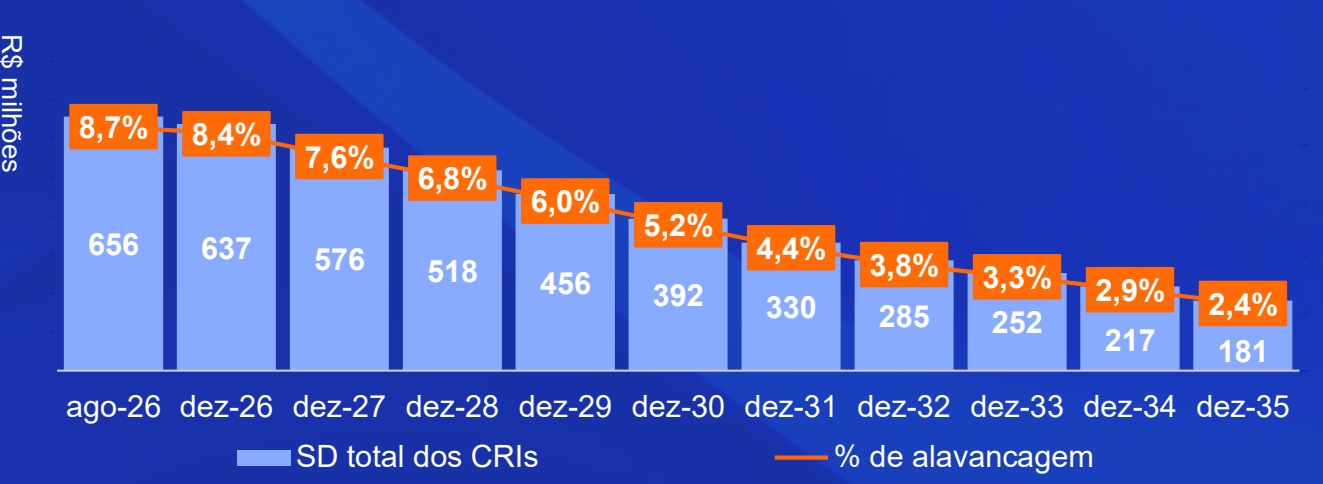
• O Fundo encerrou o mês com 8,7% de alavancagem financeira e 10,2% se considerarmos o volume da dívida contraída via SPE. Esta estrutura foi feita para auxiliar no crescimento do portfólio, não comprometendo a estrutura de capital do Fundo. Clique aqui para saber mais.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 7,6 bilhões
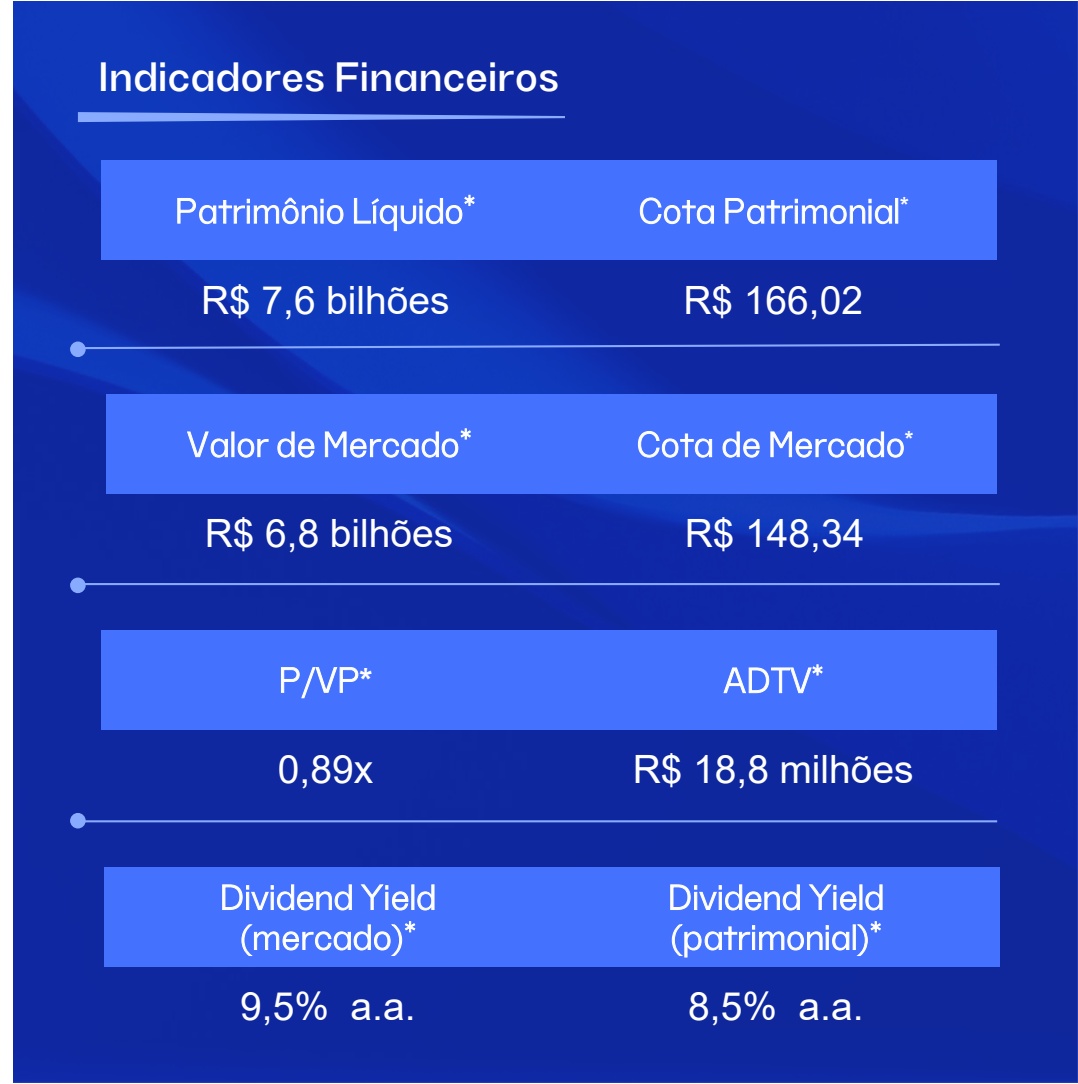
R$ 166,02
Valor de Mercado*
R$ 6,8 bilhões
Cota de Mercado*
R$ 148,34
P/VP*
0,89x
ADTV*
R$ 18,8 milhões
Dividend Yield (mercado)*
9,5% a.a.
Dividend Yield (patrimonial)*
8,5% a.a.
Comentários da Gestão (2/2)
Agosto 2026
DESENVOLVIMENTO:
Destaque do mês: Foi concluída a fase 1 do ativo HGLG Itupeva G400, com liberação da área ao Meli para início do layout interno — um marco importante que reforça a estratégia de desenvolvimento do Fundo. As obras da fase 2 seguem em andamento, com 86,8% de avanço físico acumulado no consolidado. Clique aqui para saber mais.
• Continuamos o monitoramento das obras do galpão HGLG Simões Filho G200, que atingiu 12,0% de avanço físico ao final do mês. A expectativa é que o ritmo de execução acelere ao longo semestre. Clique aqui para saber mais.
Indicadores Imobiliários
Nº de imóveis
41
ABL (m²)*
2.275.227
Vacância Física*
2,9%
PATRIA
Valor médio do Portfólio (mercado)*
R$ 3.207/m²
Nº de locatários
188
WALE*
4,1 anos
Vacância Financeira*
3,4%
Aluguel Médio do Portfólio*
R$ 27,4/m²
AGE | Consolidação da Plataforma de Logística
Próximos passos do processo
• RBRL
• Incorporação dos fundos (LVBI & Brookfield) no HGLG
Timeline
Dez/25 10ª Emissão Captação de R$ 1,4 Bi
Fev/26 11ª Emissão Início da Emissão cujos ativos-alvo incluem os imóveis do PATL RBRL Assunção da gestão do RBRL pelo Patria
Cronograma tentativo: Próximos passos¹
2S26 Incorporação do LVBI e fundos Brookfield
Em até 90 dias
Dez/25
AGE Aprovação em AGE da Consolidação dos Fundos de Logística Aprovação de operação de conflito de interesses
Abr/26
11ª Emissão Aquisição dos ativos imobiliários do PATL
RBRL - AGE Aprovação de operações com conflito de interesse
2S26 Parecer da CVM sobre a não concessão do direito de reembolso (ICVM 175) Potencial consolidação do RBRL
Status do Processo:
Próximos passos: RBRL
Nosso foco é manter o HGLG como o principal fundo de logística da gestora. Nesse sentido, seguimos avaliando alternativas para viabilizar uma eventual consolidação com RBRL, equacionando aspectos de liquidez e as obrigações do Fundo, sempre no melhor interesse dos cotistas. A expectativa é concluir esse processo ao longo do 2º semestre de 2026.
Incorporação do LVBI e fundos Brookfield
No momento, estamos aguardando um parecer da CVM à nossa consulta sobre a não concessão do direito de reembolso em caso de reorganização societária para os fundos envolvidos na transação. Uma vez que este parecer seja favorável e as demais condições precedentes da transação sejam superadas, processo de incorporação é iniciado. Nossa expectativa é de que esse processo aconteça no 2S26, no entanto, não temos gerência sobre timing efetivo. Todas as atualizações a respeito de ambos os processos serão comunicadas via Fato Relevante e nos próximos 7relatórios gerenciais.
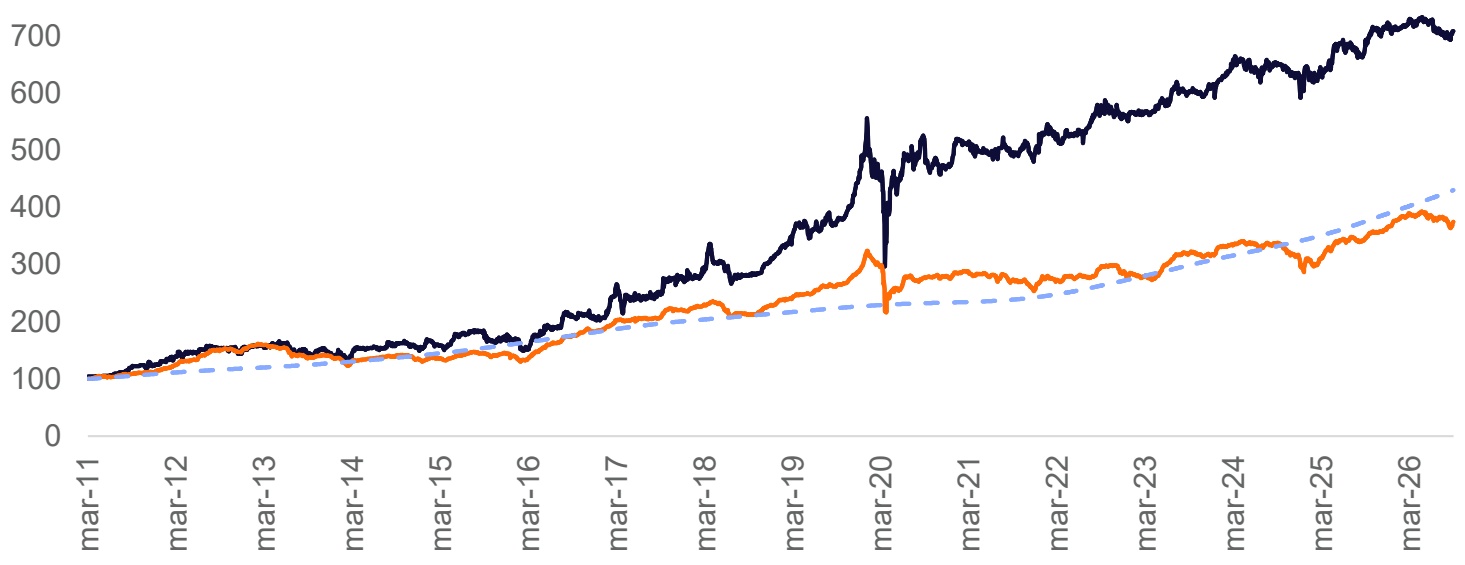
Performance
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíco)io | Desd(ae.a o.) início |
|---|---|---|---|---|
| HGLG11¹ | 1,4% | -0,3% | 608,7% | 13,6% |
| IFIX | -1,5% | -0,3% | 275,2% | 9,0% |
| CDI Bruto | 1,1% | 9,4% | 330,4% | 10,0% |
Distribuições por Cota (R$)
Média 12M | R$ 1,11/cota Guidance 2S26 | 1,17/cota
1,10 1,10 1,10 1,10 1,10 1,10 1,10 1,10 1,10 1,10 1,17 1,17 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 jul-26 ago-26
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
8,1% 8,3% 8,2% 8,4% 8,4% 8,3% 8,5% 8,4% 8,5% 8,7% 9,5% 9,5% 8,1% 8,1% 8,0% 7,9% 7,9% 8,0% 8,0% 7,9% 8,0% 7,9% 8,4% 8,5% set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 jul-26 ago-26
Resultado
Demonstração de Resultado (R$)
| AGO-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação | 55.421.036 | 1,22 | 442.030.122 | 612.599.530 |
| Receitas Mobiliárias | 2.312.746 | 0,05 | 20.966.237 | 35.151.879 |
| Receitas Extraordinárias | 655.549 | 0,01 | 44.937.434 | 64.670.077 |
| Receitas - Total | 58.389.331 | 1,28 | 507.933.793 | 712.421.486 |
| Despesas Imobiliárias | (496.713) | (0,01) | (6.448.756) | (10.217.092) |
| Despesas Operacionais | (6.359.924) | (0,14) | (41.775.388) | (55.243.861) |
| Despesas Financeiras | (5.167.021) | (0,11) | (42.041.484) | (65.708.425) |
| Despesas - Total | (12.023.658) | (0,26) | (90.265.628) | (131.169.379) |
| Resultado Distribuível | 46.365.673 | 1,02 | 417.668.165 | 581.252.106 |
| Resultado Distribuído | 53.354.042 | 1,17 | 393.645.948 | 561.268.898 |
Para acessar a Planilha de Fundamentos do Fundo incluindo a DRE detalhada, clique aqui
~~Resultado do Fundo* (R$/cota)~~
~~Movimentação da Reserva Acumulada¹ (R$/cota)~~
Balanço Patrimonial
PATRIA
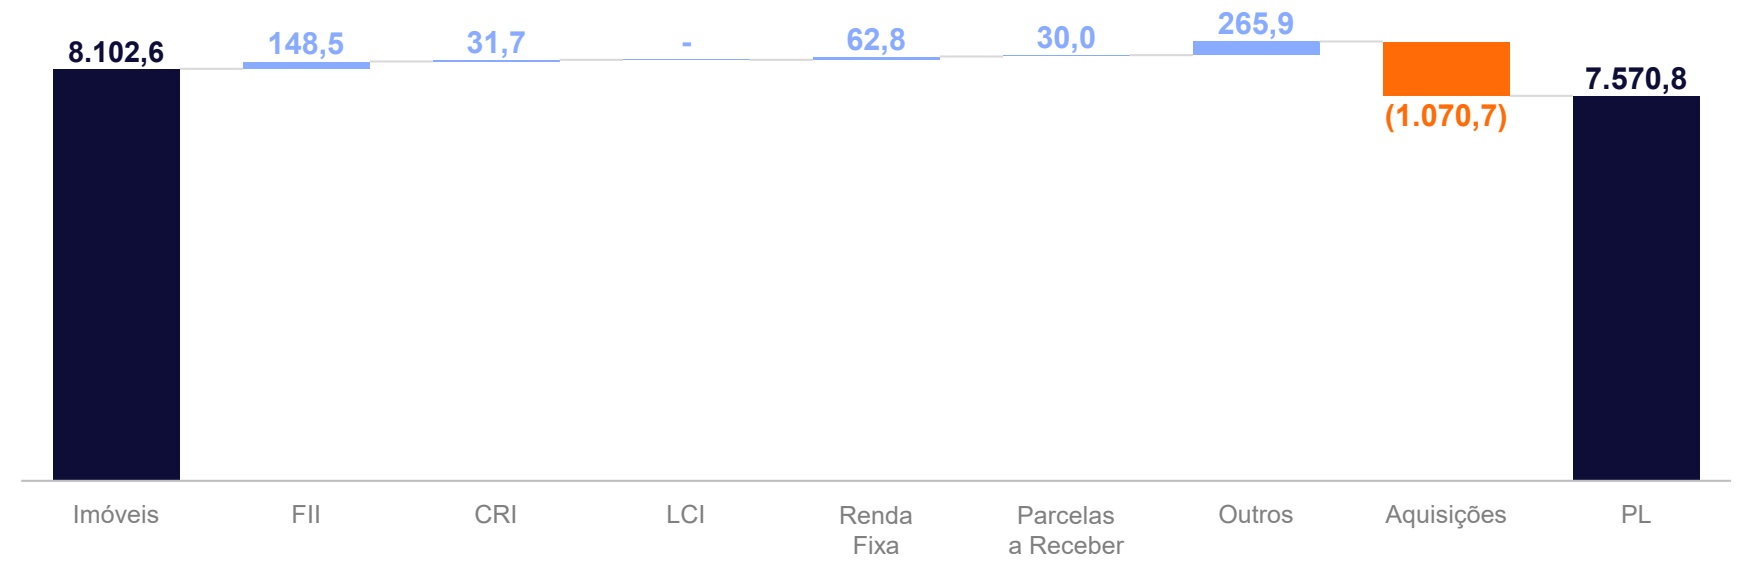
Carteira (em R$ milhões)
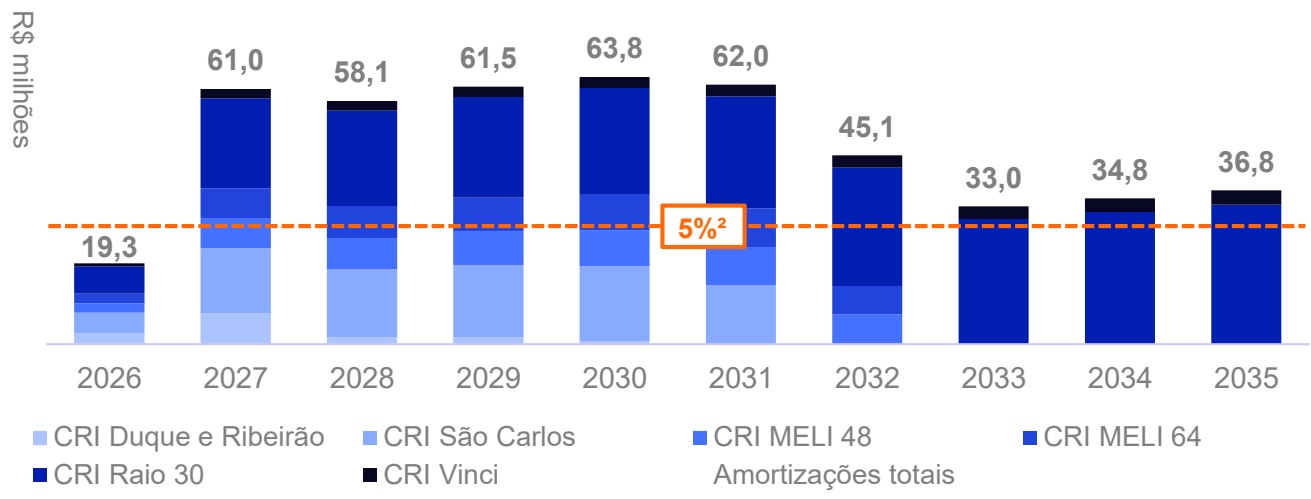
O Fundo tem um passivo de aproximadamente R$ 1,1 bilhão, referente às aquisições de imóveis, sendo 24% nos próximos 12 meses e o excedente no longo prazo, mapeadas pela gestão e suportadas pelo montante alocado em CRI e renda fixa.
Balanço Patrimonial
Parcelas a Receber
| Prazo | Classificação | (R$ MM) Descrição |
|---|---|---|
| Até 12 meses | Venda de ativo | 11,8 Parcelas a receber |
| A receber em até 12 meses | 11,8 | |
| Prazo | Classificação | (R$ MM) Descrição |
| Maior que 12 meses | Venda de ativo | 18,1 Parcelas a receber |
| A receber (mais de 12 meses) | 18,1 |
Parcelas a Pagar
| Prazo | Classificação Descrição | (R$ MM) |
| Até 12 meses | Aquisições CRls | (59,9) |
| Aquisições ITBls | (4,3) | |
| Parcelas a Pagar Aquisições | (192,0) | |
| A pagar em até 12 meses | (256,2) | |
| Prazo | Classificação Descrição | (R$ MM) |
| Maior que 12 meses | Aquisições CRIs | (596,0) |
| Parcelas a Pagar Aquisições | (218,5) | |
| A pagar (mais de 12 meses) | (814,5) |
Alavancagem Financeira*¹
Saldo Devedor
Projetamos a trajetória de desalavancagem do Fundo, com projeção de 8,4% do patrimônio líquido de alavancagem financeira ao final de 2026 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento é saudável e compatível com a geração de resultados, tendo viabilizado o crescimento do portfólio sem comprometer a estrutura de capital.
Dívidas e Evolução de Amortização
| CRI | Saldo Devedor (R$ MM) | Indexador | Código B3 | Taxa | Início | Prazo | Carências |
|---|---|---|---|---|---|---|---|
| CRI Duque e Ribeirão | 14,1 | IPCA | 21G0048448 | 5,00% | jul-21 | 9 anos | |
| CRI São Carlos | 85,7 | IPCA | 2110682823 | 5,25% | set-21 | 10 anos | |
| CRI MELI 48 | 49,7 | IPCA | 22I0150943 | 6,25% | set-22 | 10 anos | 6 meses |
| CRI MELI 64 | 50,0 | IPCA | 22I0150269 | 6,25% | set-22 | 10 anos | |
| CRI Raio 30 | 413,8 | IPCA | 21J0043571 | 5,93% | out-21 | 18 anos | 48 meses |
| CRI Vinci | 42,6 | IPCA | 19A0093844 | 7,50% | jan-19 | 12 anos |
Carteira de Ativos1 (1/6)
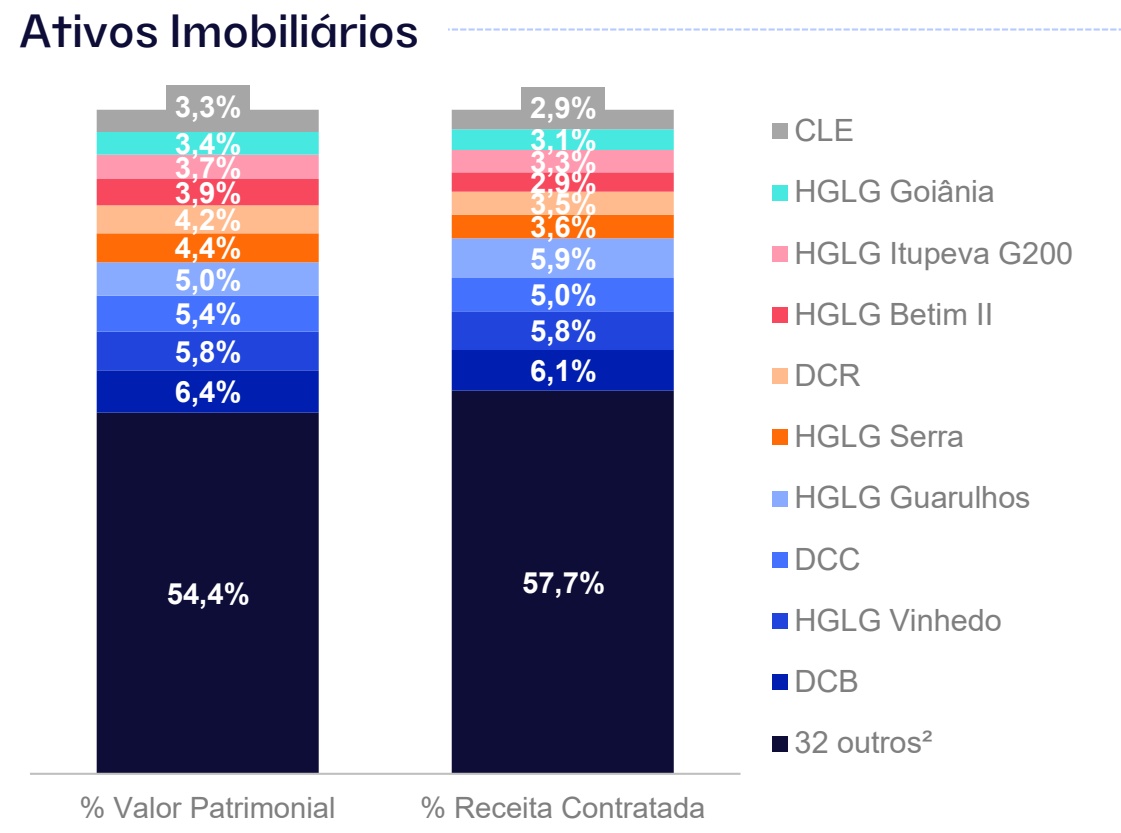
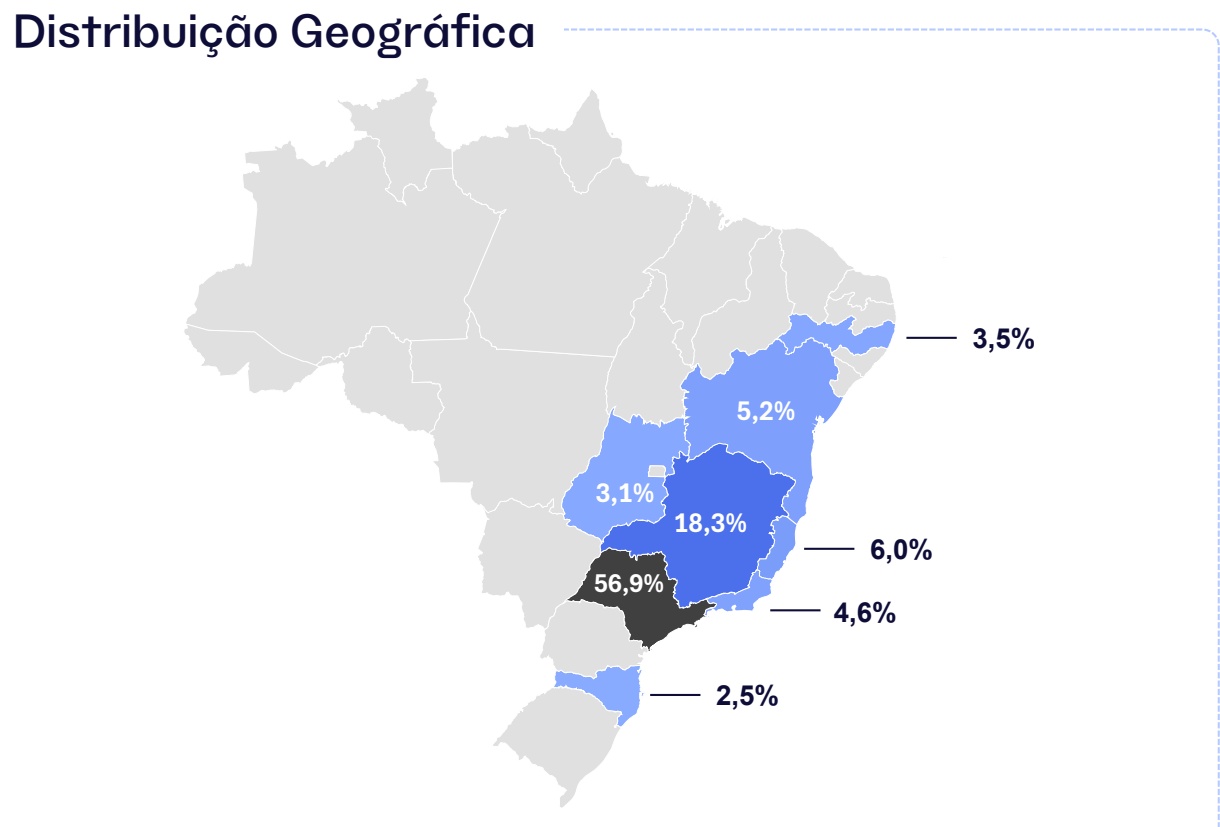
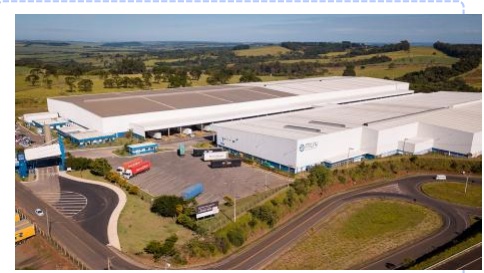
Portfólio com mais de 40 ativos, diversificado em 8 estados e mais de 2 milhões de m² de ABL com baixo histórico de vacância
Carteira de Ativos1(2/6)
Alocação por Classe
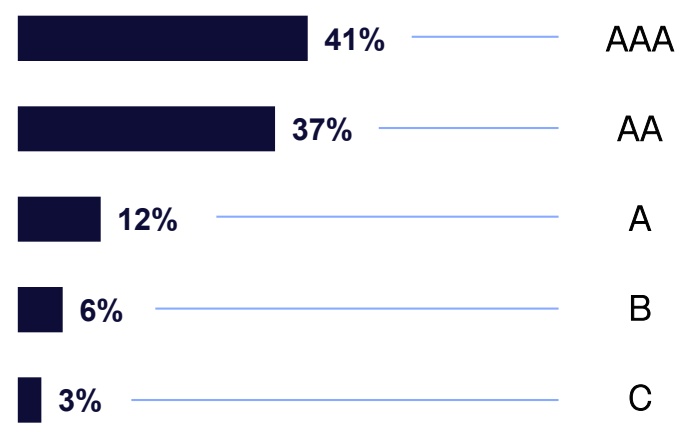
Alocação por Segmento de Locatários
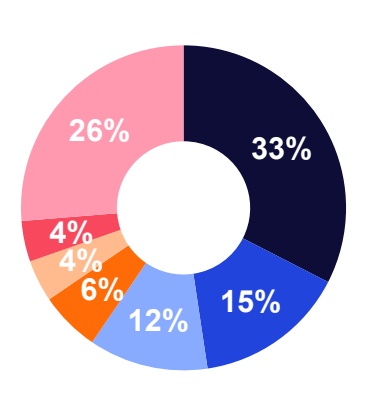
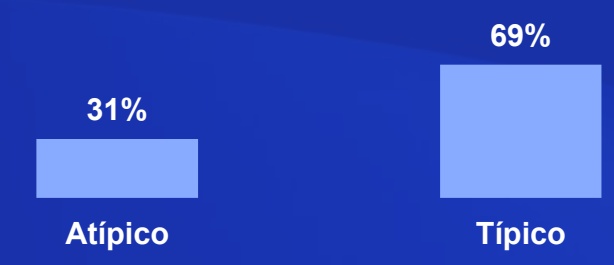
Alocação Natureza dos Contratos
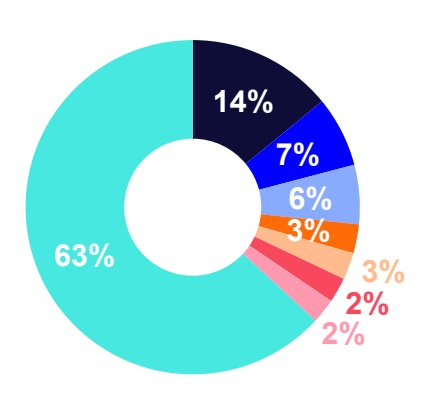
Mercado Livre Shopee Volkswagen Electrolux Decathlon Cremer Raia Drogasil Outros
Alocação por Inquilino
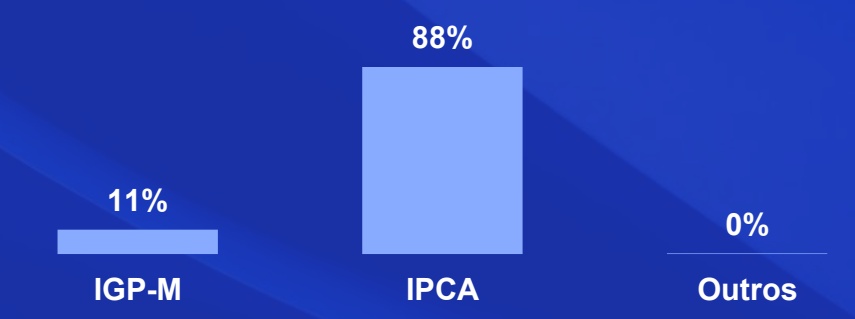
Alocação por Indexador
Carteira de Ativos1(3/6)
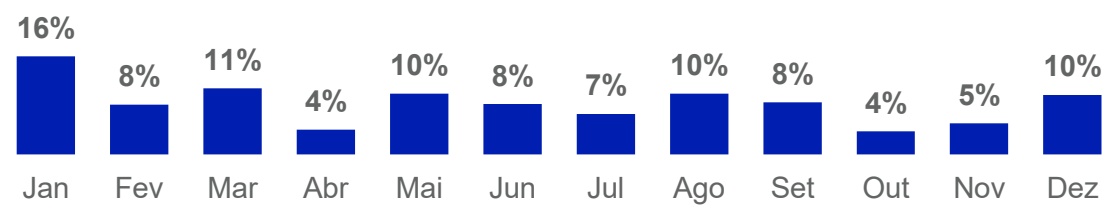
Concentração das Revisionais
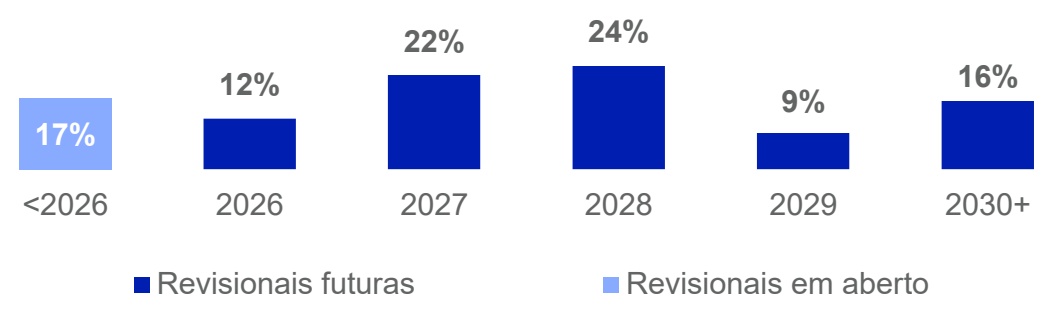
Vencimento dos Contratos
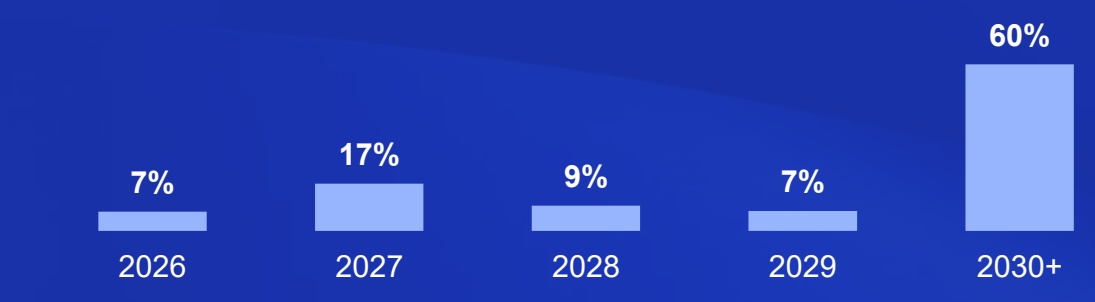
Histórico de Vacância
3,2% 3,1% 2,6% 2,4% 2,4% 2,4% 2,5% 2,3% 3,3% 3,8% 3,7% 3,4% 2,9% 2,8% 4, 8 0 3,3% 3,0% 3,4% 3,9% 3,1% 2,9% 2,9% 2,6% set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 jul-26 ago-26
Carteira de Ativos1(4/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
| 1 | DCB | AA | 100% | 90.484 | 0,0% | 4,1 | 6,37% |
| 2 | HGLG Vinhedo | AA | 100% | 132.353 | 0,0% | 7,3 | 5,80% |
| 3 | DCC | AA | 100% | 102.708 | 0,0% | 3,7 | 5,44% |
| 4 | HGLG Guarulhos | AAA | 100% | 105.638 | 0,0% | 4,2 | 5,00% |
| 5 | HGLG Serra | AAA | 100% | 95.023 | 4,2% | 2,0 | 4,41% |
| 6 | DCR | AA | 100% | 77.587 | 13,5% | 0,9 | 4,21% |
| 7 | HGLG Betim II | AAA | 100% | 95.730 | 0,0% | 6,0 | 3,94% |
| 8 | HGLG Itupeva G200 | AAA | 100% | 89.976 | 0,0% | 5,8 | 3,66% |
| 9 | HGLG Goiânia | A | 100% | 78.223 | 0,0% | 0,6 | 3,44% |
| 10 | CLE | A | 100% | 66.521 | 11,1% | 2,1 | 3,34% |
| 11 | HGLG Itupeva G300 | AAA | 100% | 69.744 | 0,0% | 6,2 | 3,23% |
| 12 | HGLG São Carlos | AAA | 100% | 79.642 | 0,0% | 0,9 | 3,20% |
| 13 | HGLG Ribeirão Preto | AA | 100% | 59.872 | 0,0% | 1,7 | 2,98% |
| 14 | Parque Torino | AAA | 48% | 66.404 | 0,0% | 2,5 | 2,91% |
DCB
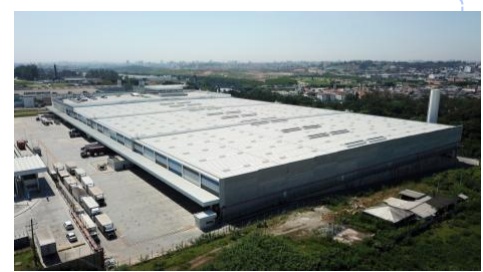
ITUPEVA G200
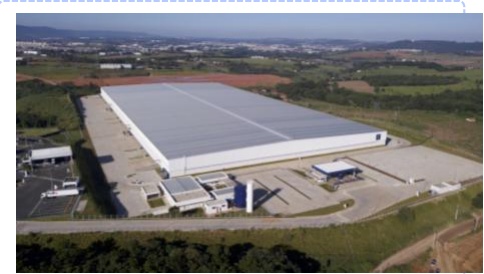
BETIM
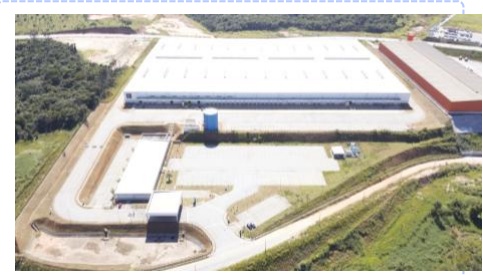
SÃO CARLOS
Carteira de Ativos1(5/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 15 | HGLG Simões Filho G100 | AAA | 100% | 86.336 | 0,0% | 10,8 | 2,90% |
| 16 | HGLG Cone MM2 | AAA | 82% | 58.932 | 0,0% | 7,7 | 2,69% |
| 17 | CLCR | AAA | 50% | 57.075 | 0,0% | 4,5 | 2,65% |
| 18 | HGLG Betim I | AAA | 100% | 62.587 | 0,0% | 4,7 | 2,59% |
| 19 | HGLG São José dos Campos | B | 100% | 72.487 | 21,7% | 2,6 | 2,45% |
| 20 | HGLG Extrema II | AA | 100% | 57.437 | 0,0% | 1,3 | 2,39% |
| 21 | HGLG Itupeva G100 | AA | 100% | 58.672 | 0,0% | 4,5 | 2,37% |
| 22 | HGLG Louveira | AA | 90% | 55.202 | 0,0% | 3,3 | 2,28% |
| 23 | HGLG Blumenau | C | 100% | 65.825 | 0,0% | 8,3 | 2,07% |
| 24 | HGLG Ribeirão das Neves | A | 100% | 26.614 | 15,4% | 0,9 | 2,05% |
| 25 | HGLG Embu | AAA | 100% | 39.475 | 0,0% | 2,9 | 1,93% |
| 26 | HGLG Itatiaia | A | 100% | 103.486 | 12,8% | 5,3 | 1,79% |
| 27 | HGLG Extrema I | A e AA | 100% | 34.101 | 0,0% | 4,0 | 1,64% |
| 28 | Betim Business Park | AAA | 72% | 35.331 | 0,0% | 1,6 | 1,50% |
CONE G06
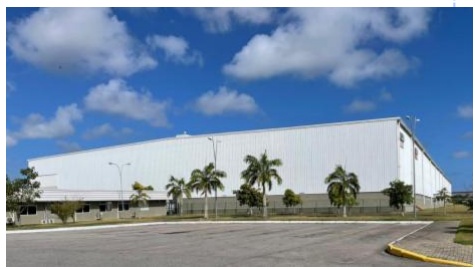
SIMÕES FILHO G100
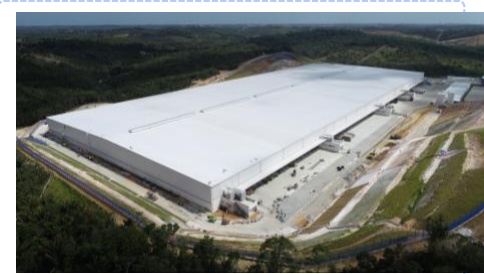
LOUVEIRA
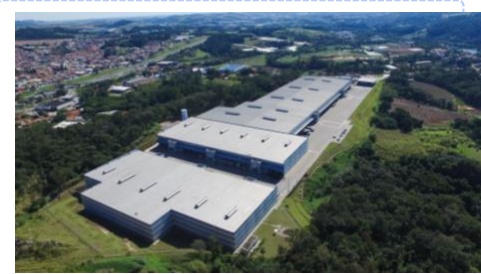
ITUPEVA G100
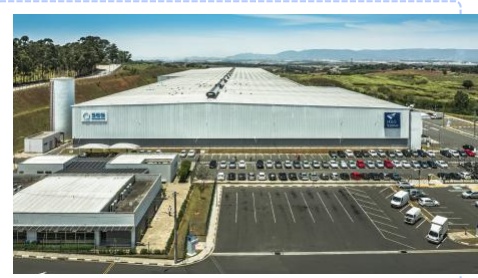
Carteira de Ativos1(6/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 29 | HGLG Osasco | A | 100% | 24.022 | 24,5% | 3,5 | 1,45% |
| 30 | Master Labs | B | 100% | 14.337 | 14,9% | 1,8 | 1,08% |
| 31 | HGLG Extrema III | AAA | 100% | 26.774 | 0,0% | 1,1 | 1,08% |
| 32 | Syslog Galeão | A | 49% | 27.946 | 6,6% | 2,3 | 1,07% |
| 33 | HGLG Parque Novo Mundo | B | 100% | 34.297 | 0,0% | 5,3 | 1,01% |
| 34 | HGLG Campo Grande | B | 100% | 16.532 | 0,0% | 8,1 | 0,97% |
| 35 | HGLG Monte Mor | AA | 100% | 24.696 | 0,0% | 0,7 | 0,96% |
| 36 | HGLG Duque de Caxias | A | 51% | 24.502 | 6,2% | 3,2 | 0,87% |
| 37 | HGLG Cone G06 | A | 90% | 19.468 | 0,0% | 1,2 | 0,81% |
| 38 | Techtown | C | 100% | 8.760 | 0,0% | 1,9 | 0,51% |
| 39 | HGLG Rio Claro | C | 100% | 11.492 | 0,0% | 6,0 | 0,35% |
| 40 | HGLG Jundiai II | A | 100% | 9.760 | 0,0% | 5,3 | 0,32% |
| 41 | HGLG Jundiai I | A | 100%Total | 9.1772.275.227 | 0,0%2,9% | 4,04,1 | 0,31%100% |
GOIÂNIA
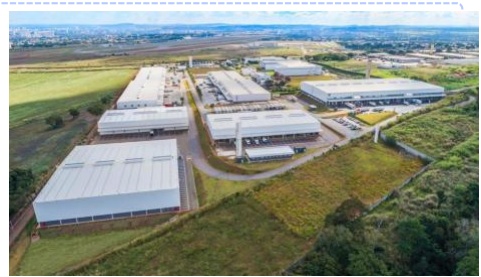
PARQUE TORINO
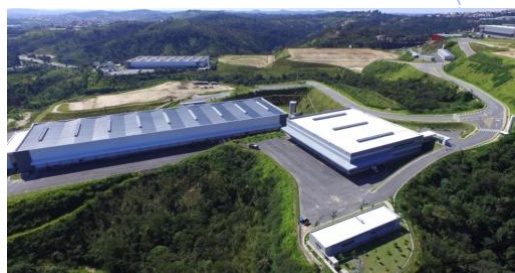
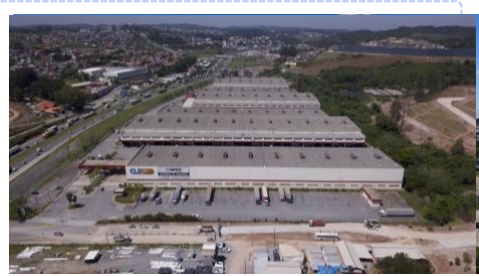
CLE
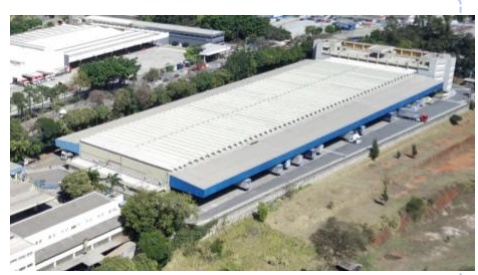
PARQUE NOVO MUNDO
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
Fedex (Torino)
PMLog (CLE)
RKS (São José)
Tradimaq (Syslog)
Além das movimentações descritas abaixo, temos mapeado as saídas da Cargill e da Hospcom no ativo Goiânia, e da Boticário no ativo HGLG Serra, previstas para Jan/27, o que elevará a vacância física para 3,6%.
Clubbi (Duque de Caxias)
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
PATRIA
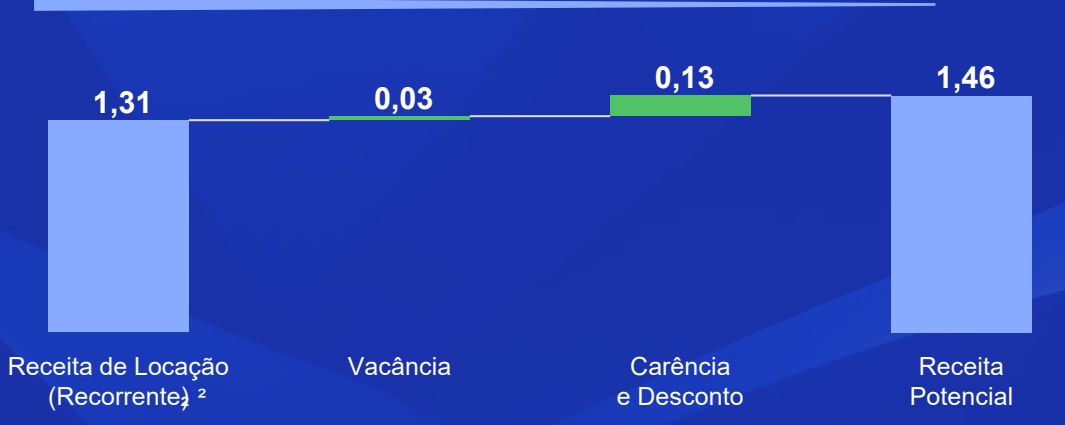
Upside de Receita Imobiliária por Cota¹
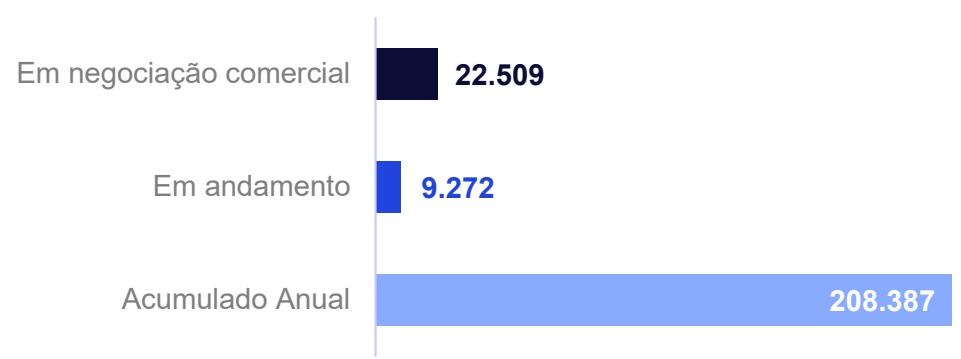
Funil de Locação - ABL (m²)
Resumo da Estratégia Comercial
O Fundo segue com o portfólio resiliente e bem posicionado, com poucas áreas vagas e demanda frequente, o que mantém a vacância baixa e com perspectiva de continuar abaixo da média de mercado nos próximos meses.
O ativo CLE, em Embu das Artes, mantém forte ritmo de visitas e rápida absorção, permitindo reajustes de valores e resultando em vacância praticamente zerada. Em Duque de Caxias, a locação do último módulo encontra-se em estágio avançado de negociação, o que deverá zerar a vacância remanescente do ativo.
O destaque do mês foi o ativo Itatiaia, onde recebemos algumas visitas bem direcionadas, demos todo o suporte técnico de maneira rápida e completa, avançando em detalhes finais para um acordo comercial e respectivas minutas. Os ativos de Extrema e Osasco seguem com fluxo recorrente de visitas e perspectivas positivas de locação.
Paralelamente, continuamos conduzindo negociações de renovações e revisões contratuais com resultados expressivos, mantendo o portfólio em valores alinhados com mercado e subindo valores de maneira consistente.
Por fim, o processo de reciclagem do portfólio permanece ativo, com tratativas contínuas junto a potenciais compradores, avaliando aspectos técnicos e financeiros para viabilizar as movimentações estratégicas planejadas.
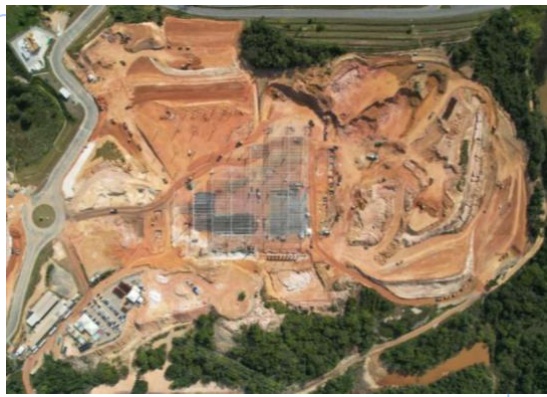
HGLG Simões Filho G200 | Acompanhamento da Obra
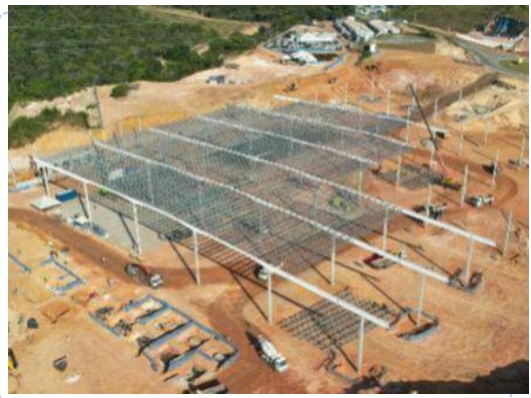
Evolução de obra
Curva de fluxo-financeiro da obra
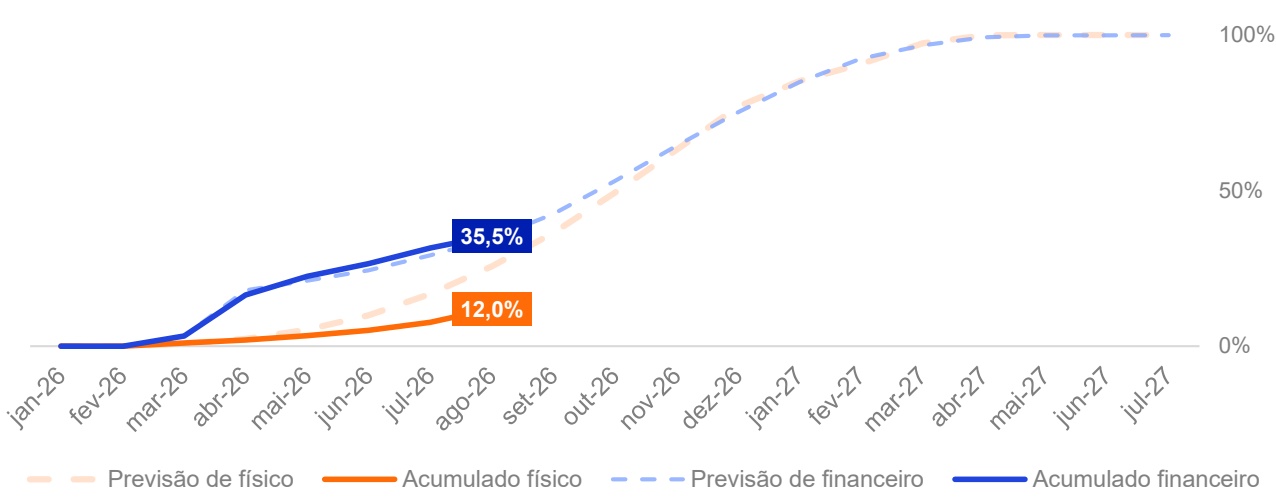
Em agosto, o avanço físico da obra atingiu 12,01%, enquanto o avanço financeiro alcançou 35,54%, mantendo o descolamento entre os indicadores devido à elevada produtividade na fabricação das sapatas, pilares e estruturas metálicas. Atualmente, 98,05% das sapatas de fundação e 94,81% dos pilares da Fase 1 já foram produzidos e estocados. A redução do impacto das chuvas no período possibilitou a aceleração das atividades em campo, com destaque para o içamento dos pilares e o início da montagem das estruturas metálicas de cobertura. Em função dos elevados índices pluviométricos registrados ao longo da execução da obra, o prazo de conclusão deverá ser postergado, conforme previsto contratualmente, com a nova data ainda em definição entre as partes.
HGLG Itupeva | Galpão G400
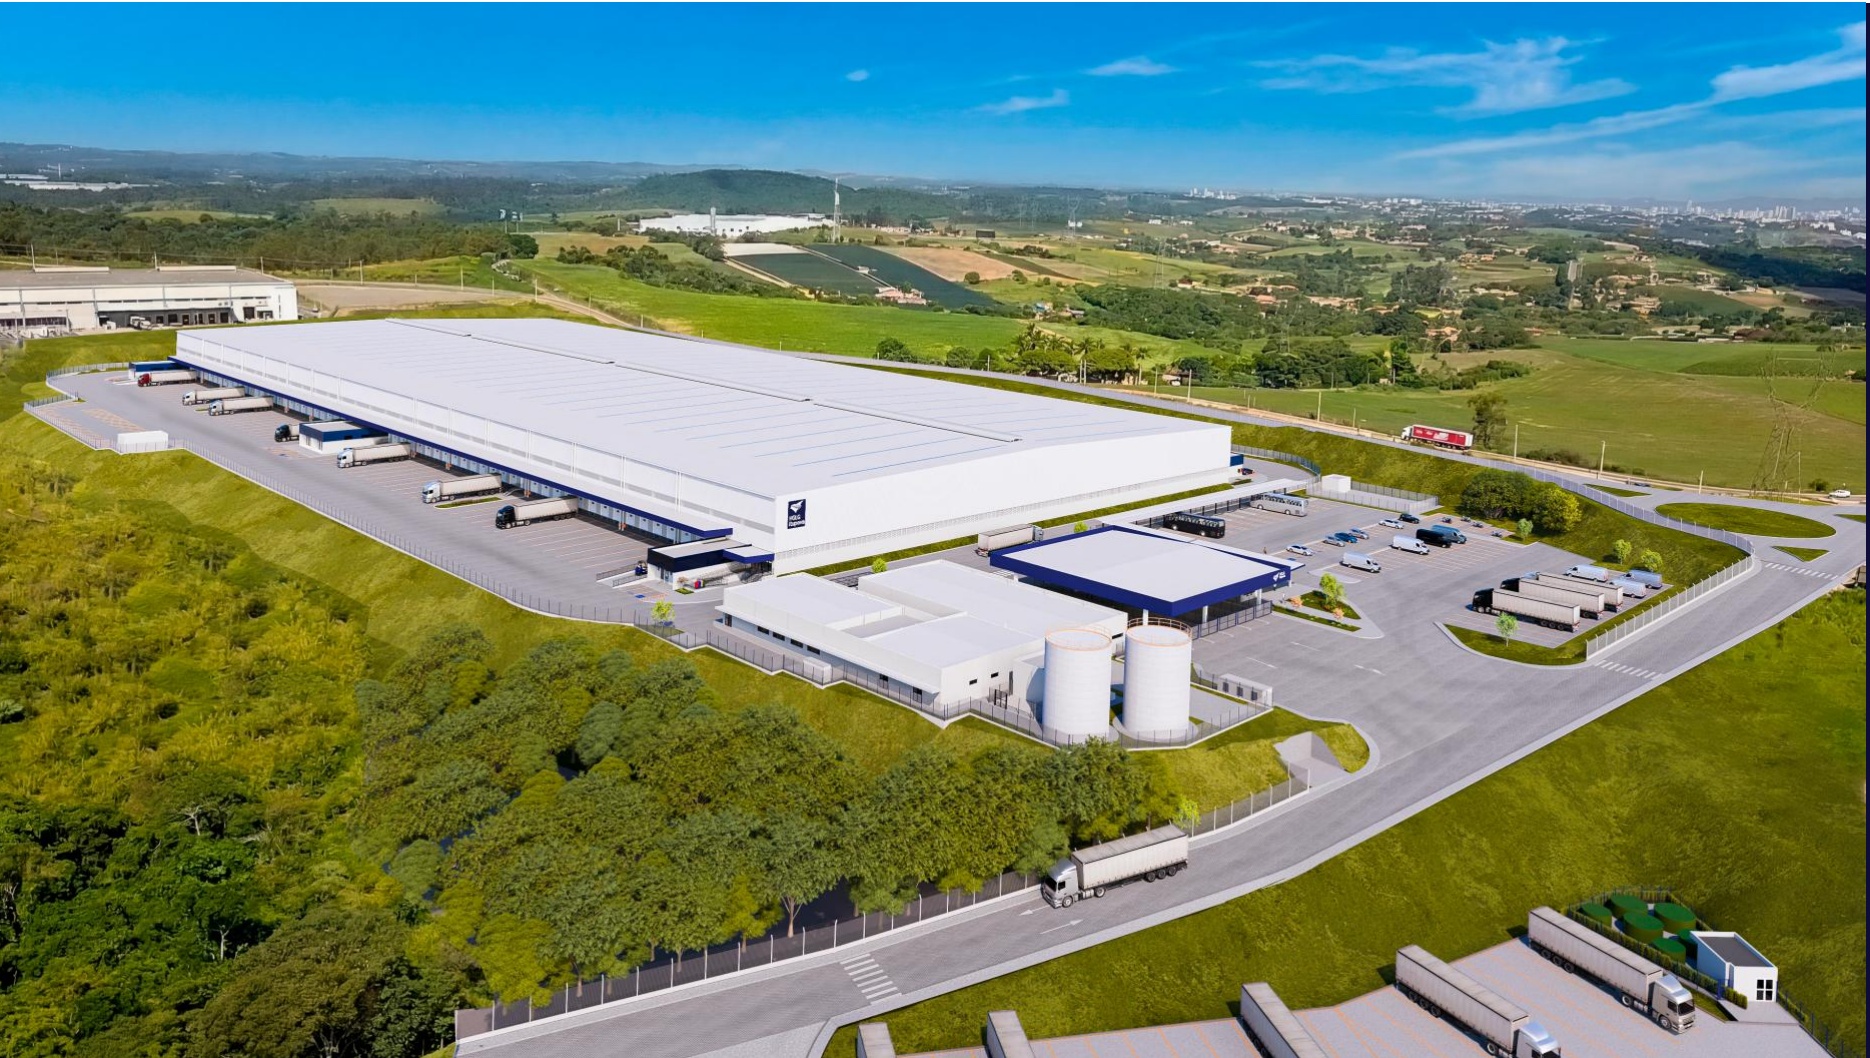
O HGLG11 avança no Complexo Logístico HGLG Itupeva com o desenvolvimento do galpão G400, seu mais novo ativo logístico AAA.
Jun/26 Assinatura do contrato BTS com o Meli
Ago/26 Avanço físico previsto de +75%
Nov/26 Entrega da obra
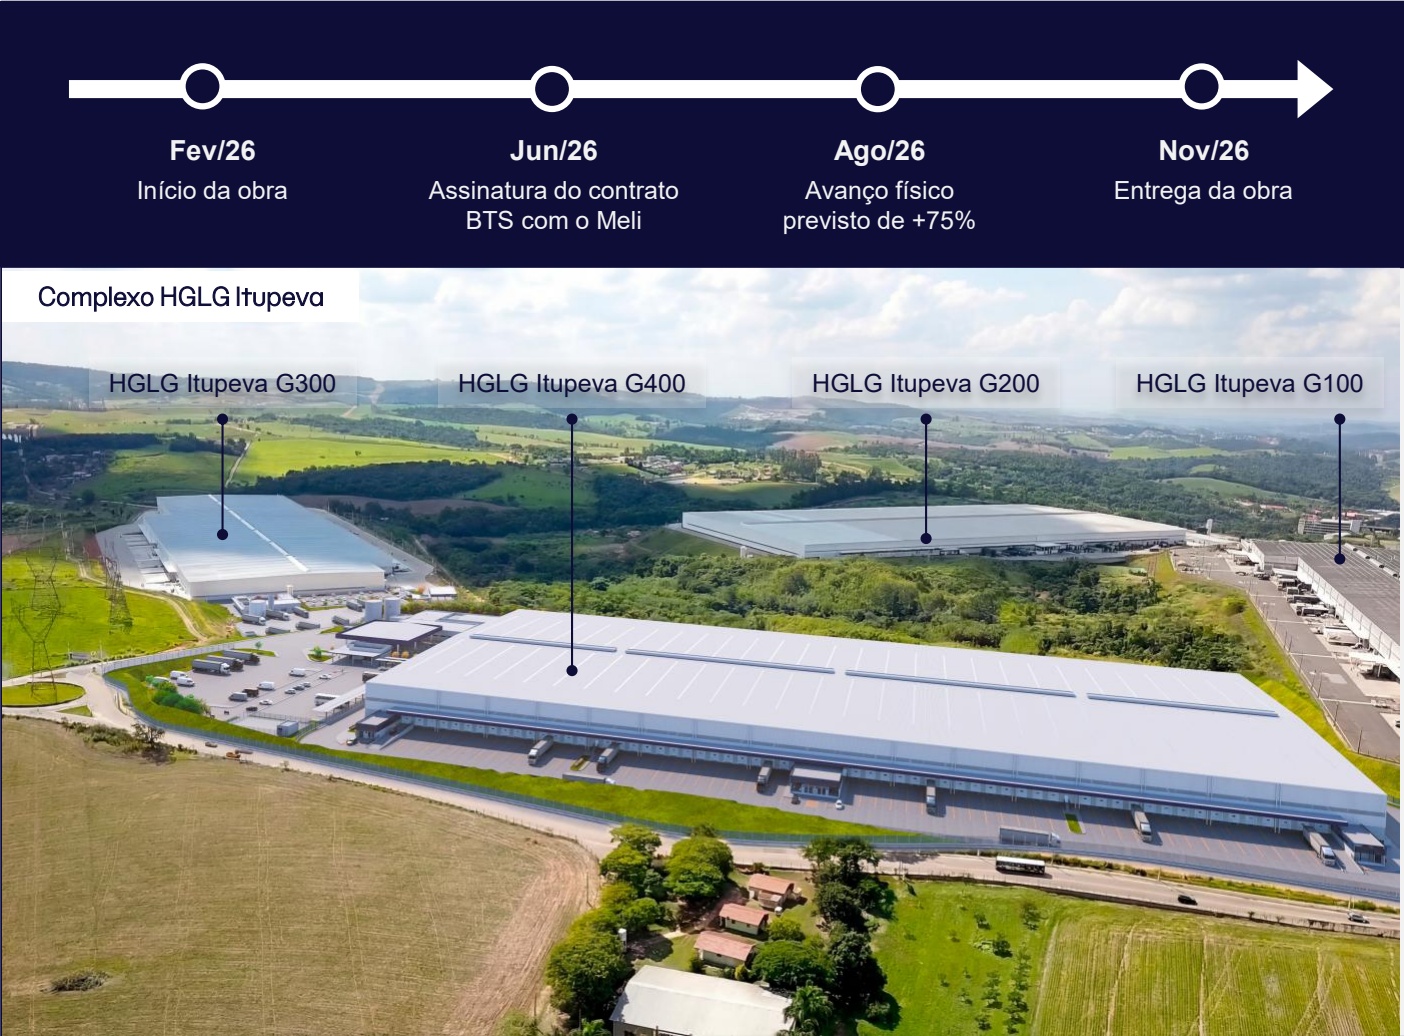
O HGLG Itupeva G400 nasceu como um galpão especulativo para consolidar o empreendimento em que o Fundo já havia realizado outros dois desenvolvimentos. Contudo, conseguimos assinar durante a obra um contrato BTS com o Mercado Livre com um preço de R$ 37,05 por m² (considerando os TIs e seu impacto na conta do produto) com prazo de 10 anos. Dessa forma, a exposição total do HGLG fica em R$ 171,7 milhões, incluindo contingências.
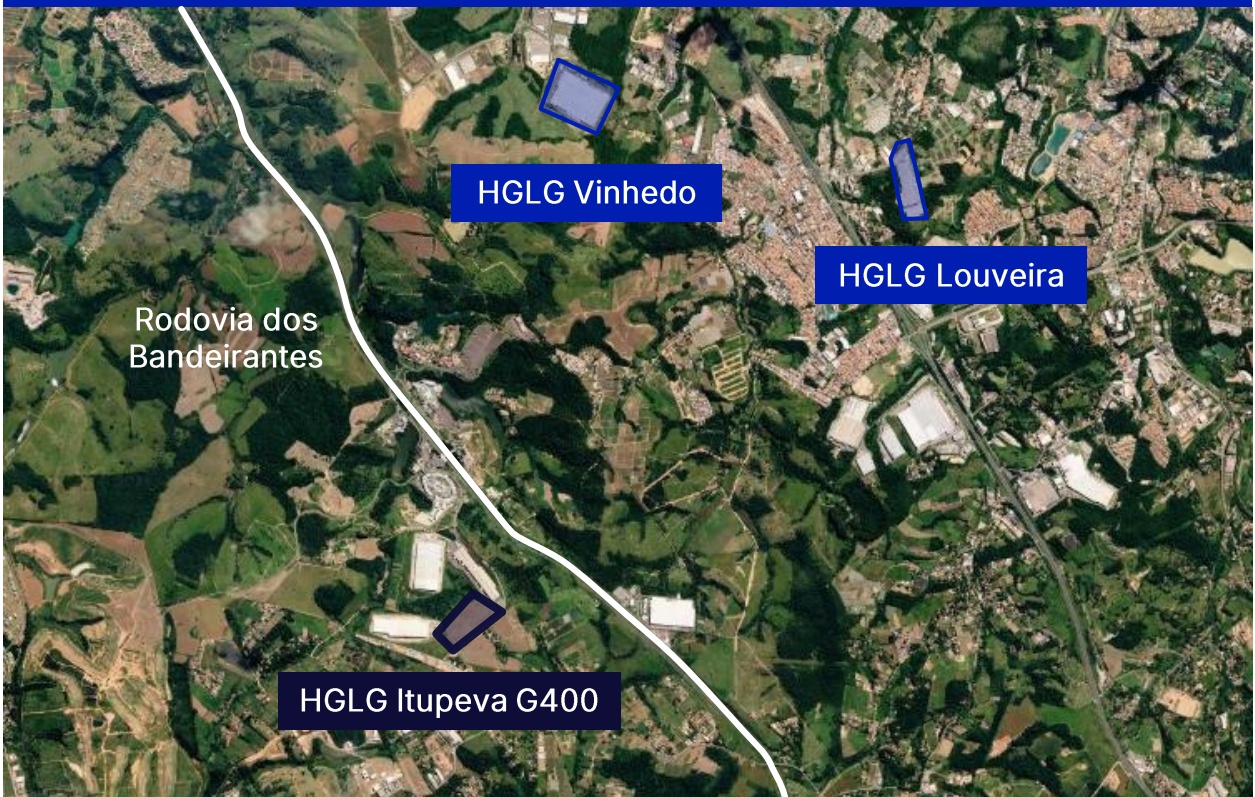
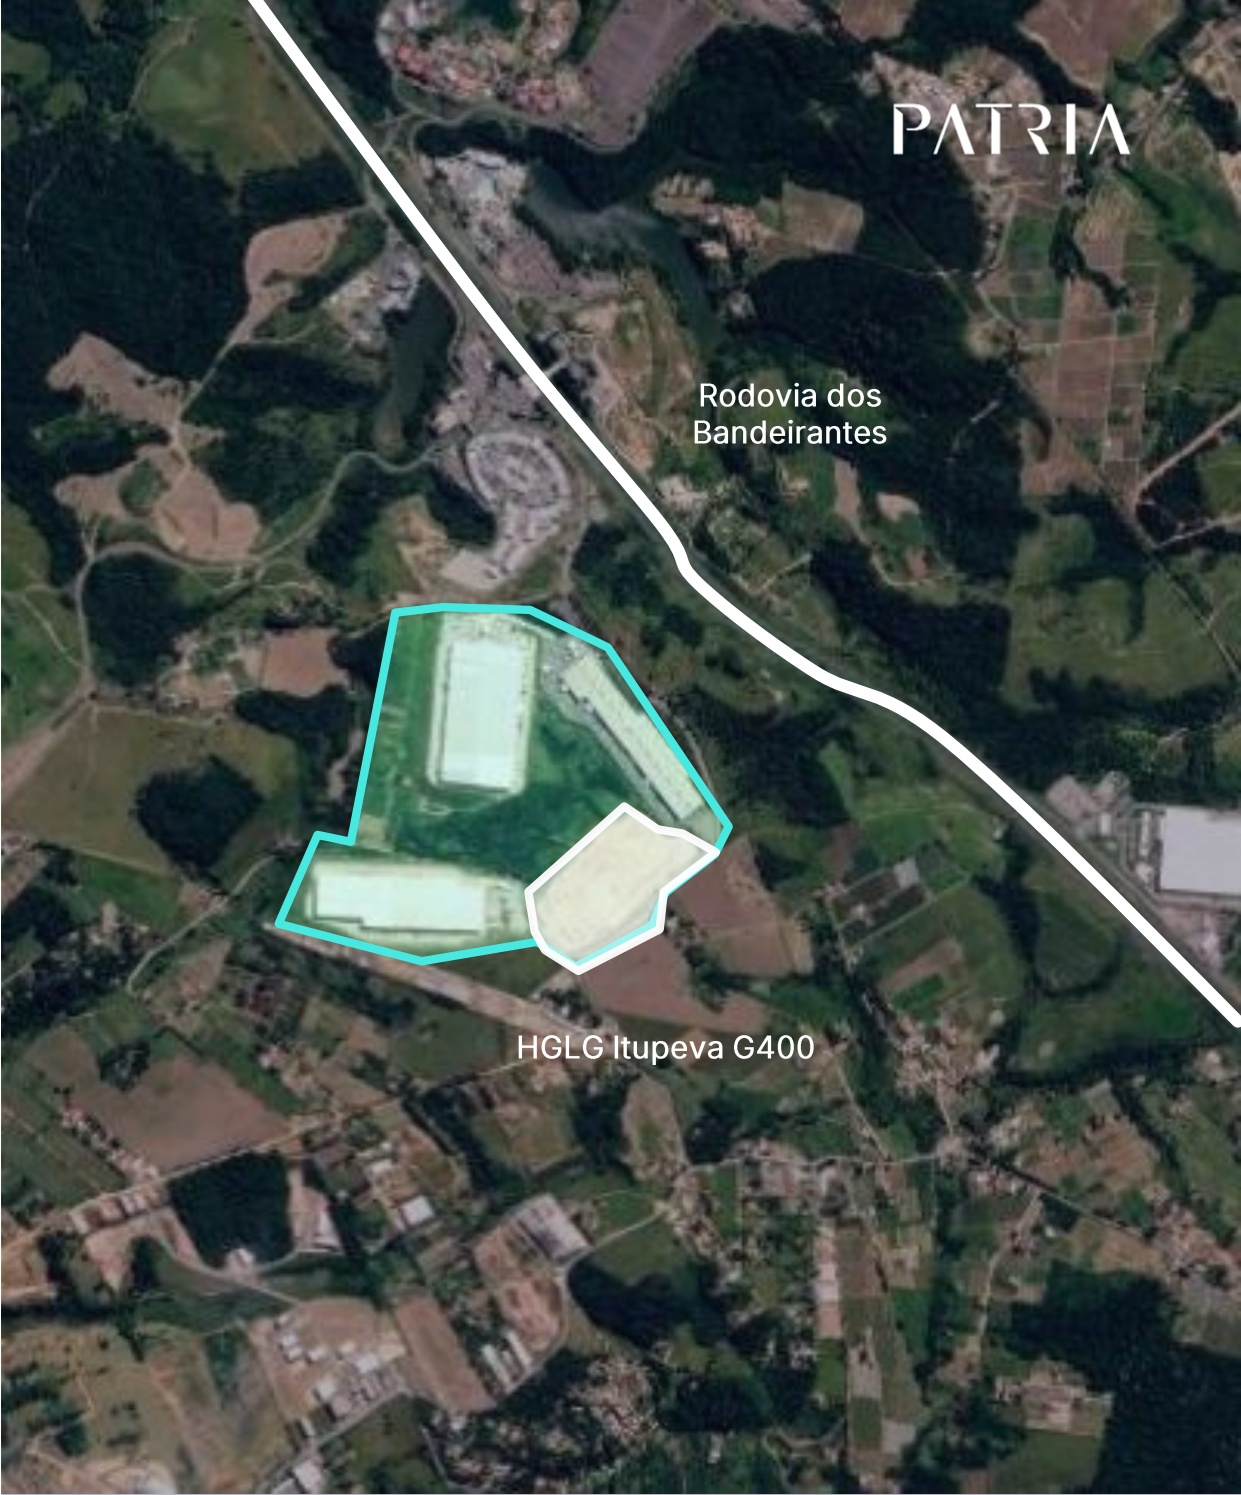
O Complexo Logístico HGLG Itupeva está localizado às margens da Rodovia dos Bandeirantes, em Itupeva (SP), uma das principais regiões logísticas do estado de São Paulo, próxima a Campinas, com demanda crescente por ativos modernos e capazes de atender operações de grande escala.
Em conjunto com a Lyon Capital, o fundo desenvolveu até o momento cerca de 150 mil m² de galpões AAA no Complexo HGLG Itupeva, consolidando o condomínio como um dos principais hubs logísticos da região.
Com isso, o fundo avança para a última etapa do empreendimento: o HGLG Itupeva G400, galpão logístico com 52.200 m² de ABL, classificação AAA, certificação LEED, 12 m de pé direito livre e piso com capacidade para 6 ton/m².
Um marco importante para a continuidade da estratégia de investimento do fundo, visando maior retorno de longo prazo somado a um ativo de altíssima qualidade em localização privilegiada.
HGLG Itupeva | Galpão G400
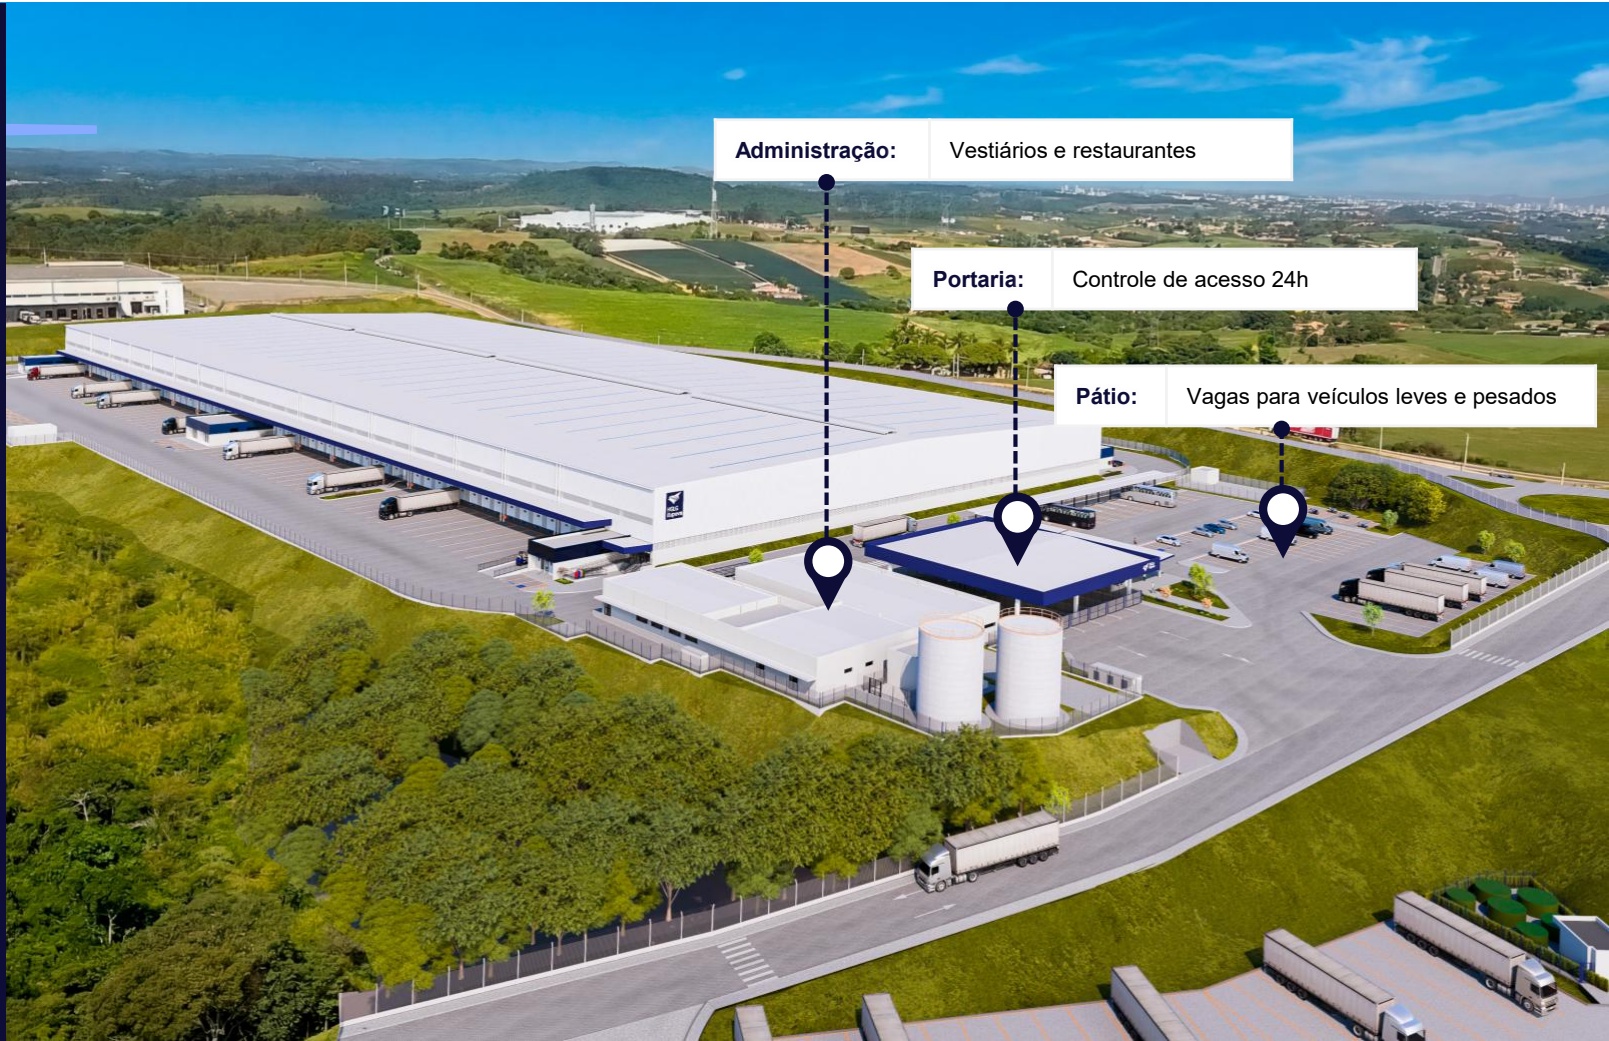
O projeto conta com diversos diferenciais de alta qualidade para atender à demanda de futuros locatários
Diferenciais do projeto
Piso:
▪ Junta serrada – 100% tratada com epóxi
Junta de construção – 100% tratada com lábio polimérico
▪ Carga suportada: 6 ton/m²
Fechamento Lateral:
▪ Em alvenaria com telha trapezoidal
Cobertura
▪ Metálica, com isolamento térmico Facefelt
Potência Instalada
▪ 1.000 kVA (2 transformadores)
Climatização
▪ Ventilação natural
Áreas Externas:
Pavimentação em concreto para veículos pesados (6 ton/m²)
Pátio de manobra: 38 m de largura, inclinação de 1,5% a 2%
▪ Portaria com 6 eclusas cobertas
Passarela coberta ligando pedestres, fretados, portaria e apoio
Marquises sobre docas: 6 m de largura e 5,50 m de altura livre
▪ Estacionamentos para autos, carretas, VUCs e fretados
Vestiários e restaurantes
1 Niveladoras
2 Piso
Eletro-hidráulicos nas docas
Concreto nivelado a laser, com capacidade de 6 ton/m².
3 Pé direito
12 m
4 Cobertura
Isolamento termoacústico
5 Combate ao incêndio Sprinklers
HGLG Itupeva | Galpão G400
O G400 possui 52.200 m² de ABL e obra iniciada no 1T/2026.
Fase 1 28.629 m²
Armazenagem 21.418 m²
Mezanino 1.038 m²
Apoios 456 m²
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Áreas Comuns 5.716 m²
Total Pátios
1 doca por 382 m² de piso
1 vaga de carreta por 5,9 docas
Vagas de ônibus 14
HGLG Itupeva | Galpão G400
O projeto HGLG Itupeva G400 possui uma obra estimada em R$ 148 milhões (CAPEX)
| Business Plan(s/contingência) | Obra |
| HGLG Itupeva G400 | |
| ABL Total 52.200 m² | |
| R$ 171,7 milhõesCusto de Obra estimado(≈ R$ 3.761/m²) | |
| Participação do Fundo 87,5% | |
| Valor de Locação R$ 37,05/m² | |
| Yield on Cost estimado 11,8% | |
| Alavancagem Máxima estimada0%(% HGLG11) | |
HGLG Itupeva | Galpão G400
Posicionamento estratégico no principal eixo logístico de São Paulo.
Localizado às margens da Rodovia dos Bandeirantes, em Itupeva/SP, na região de Campinas, um dos principais eixos logísticos do estado de São Paulo — com fácil acesso aos maiores centros de consumo do país.
Rodovia dos Bandeirantes
HGLG Itupeva G400
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Rodovia dos Bandeirantes
HGLG Itupeva G400 | Acompanhamento da Obra
Evolução de obra
Curva de fluxo-financeiro da obra
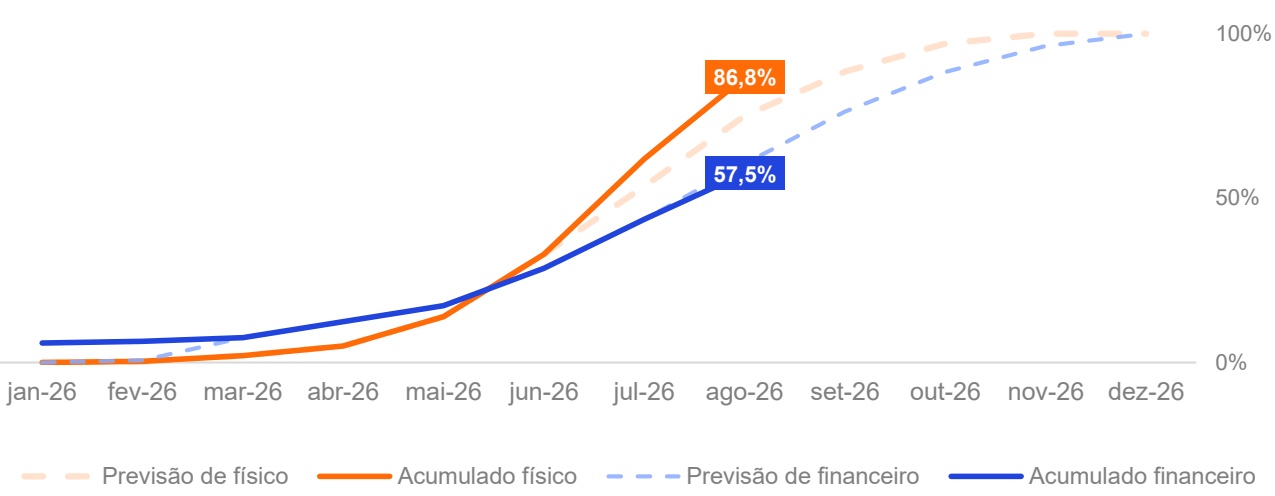
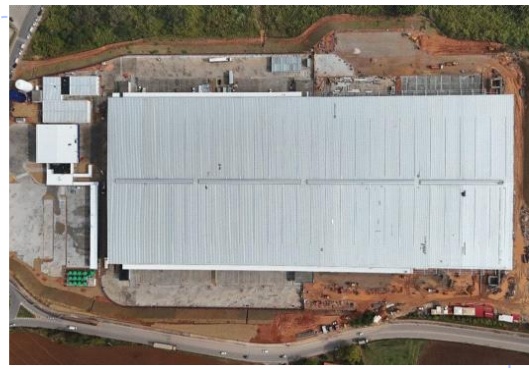
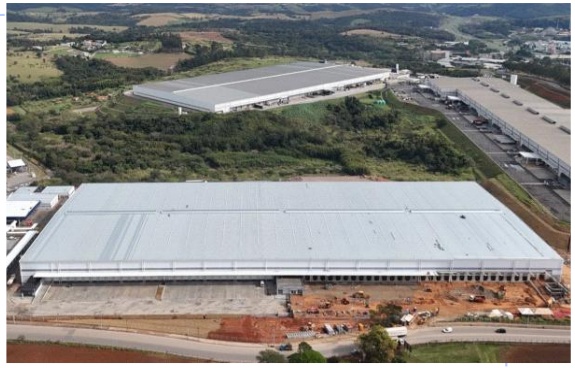
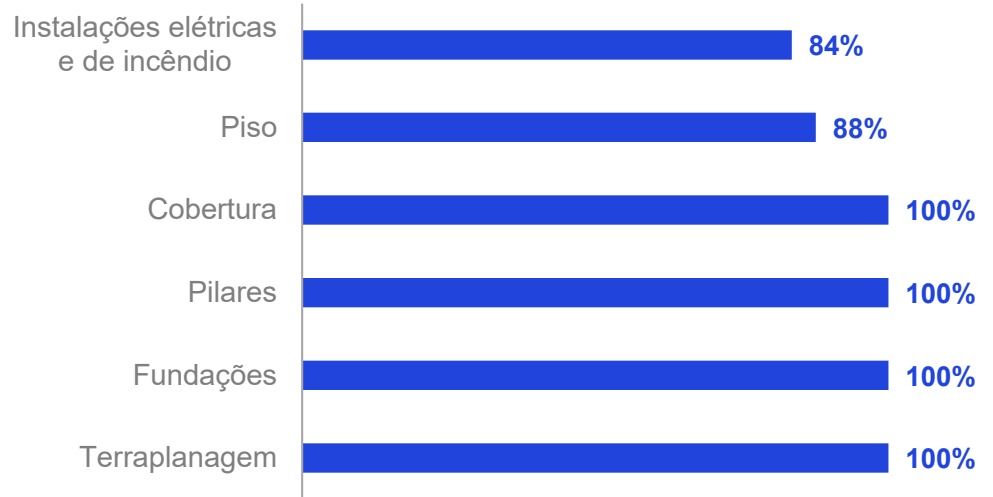
É com satisfação que anunciamos a conclusão da fase 1 do galpão Itupeva G400 ao final do mês de agosto, com a liberação da área para que o locatário dê início às obras de layout interno. Foram emitidos o AVCB e o Habite-se parcial referentes a essa etapa, marco relevante no cronograma de entrega do empreendimento. No consolidado do galpão, o avanço físico acumulado atingiu 86,8% e o avanço financeiro, 57,5%. A conclusão total do ativo, com a entrega da fase 2, segue prevista para novembro, de acordo com o pactuado no contrato de locação.
Carteira de Ativos | FIIs
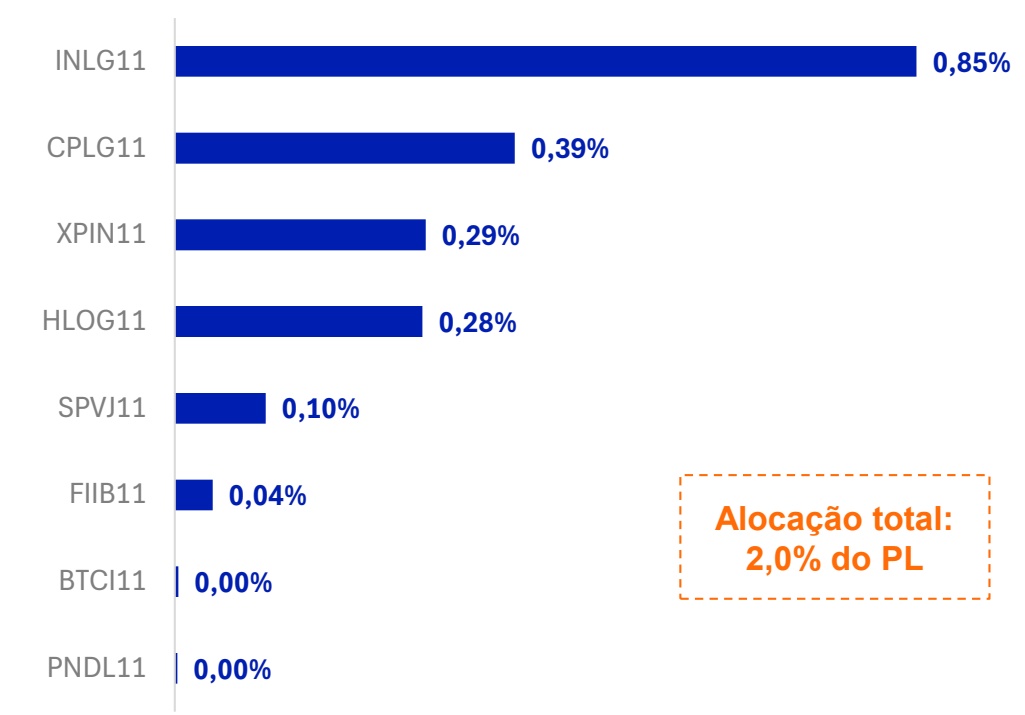
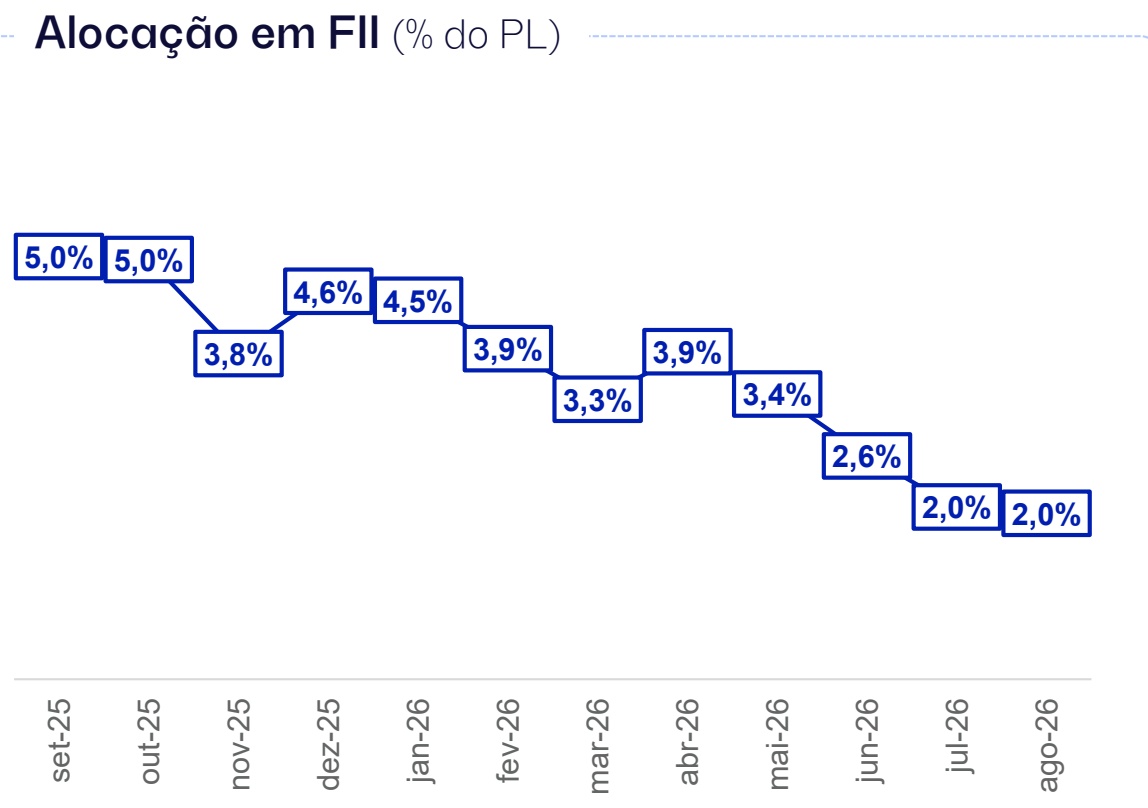
O Fundo carrega uma alocação estratégica em fundos imobiliários composta de 8 FIIs. Posições prioritariamente focadas no setor industrial e logístico, as principais posições se encontram em INLG11 e XPIN11.
Carteira FII – Alocação (% do PL)
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Liquidez e Passivo
Liquidez
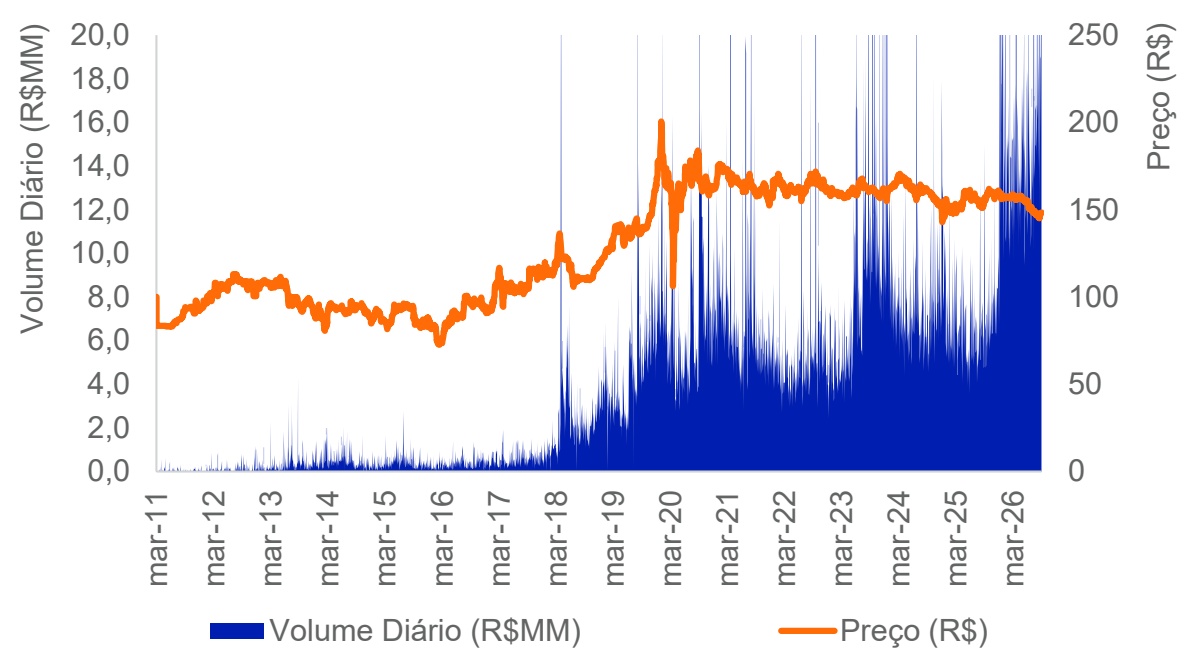
| Ago-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 18,8 | 15,3 | 13,4 |
| Giro | 5,9% | 37,5% | 50,8% |
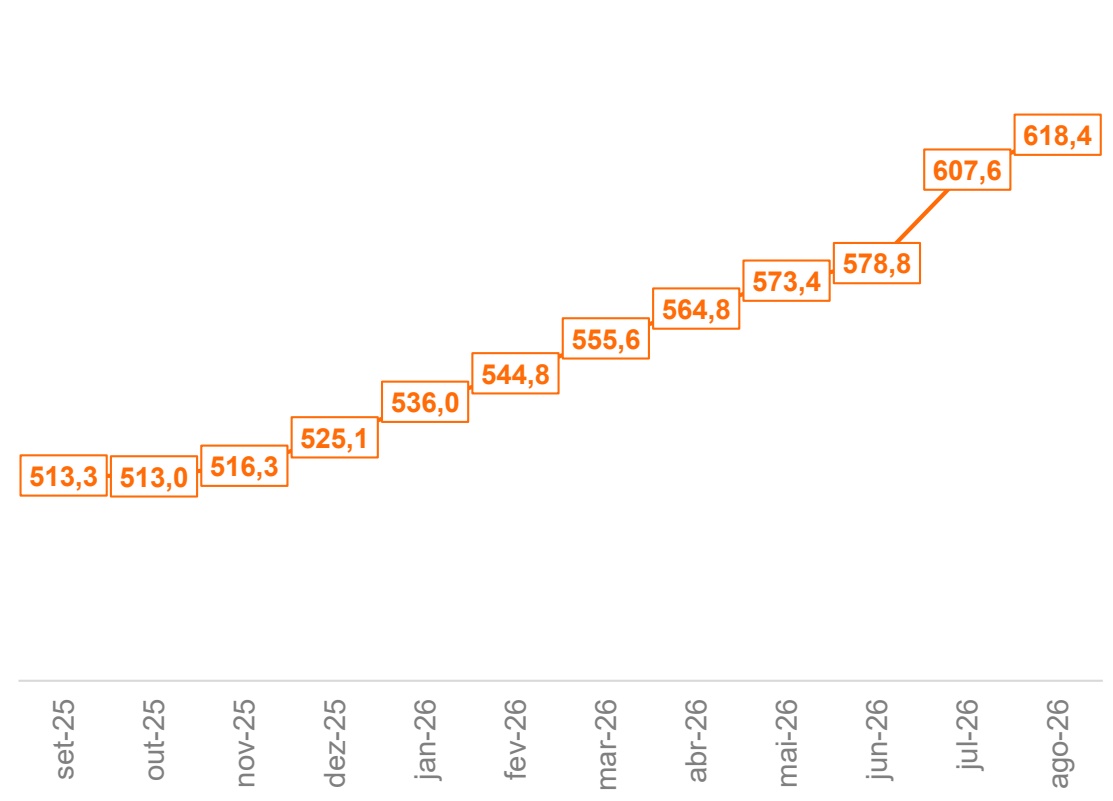
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 38 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
M Autorregulação ANBIMA
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments