Relatório Gerencial HGLG11 de junho de 2026
Relatório Gerencial do Pátria Log (HGLG11), fundo imobiliário híbrido, referente a junho de 2026, com entrega no FundosNet (B3) em 13/07/2026. No pregão de 04/11/2026, a cota do HGLG11 fechou a R$ 146,56, com P/VP de 0,88 (valor patrimonial de R$ 165,48 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,17 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 9,29% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 7,5 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PÁTRIA LOG RESPONSABILIDADE LIMITADA-5,81%
- CNPJ
- 11.728.688/0001-47
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 13/07/2026 19:34
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial HGLG11 Patria LOG FII
Informações Gerais HGLG11
Objeto do Fundo
O fundo tem por objeto a exploração de empreendimentos imobiliários voltados primordialmente para operações logísticas e industriais, por meio de aquisição de terrenos para sua construção ou aquisição de imóveis prontos, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, bem como outros imóveis com potencial geração de renda, e bens e direitos a eles relacionados, desde que atendam à política de investimento do Fundo.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Março 2011
Código de Negociação
HGLG11
CNPJ
11.728.688/0001-47
Cotas Emitidas
45.601.745
Prazo Indeterminado
Tipo Anbima
Tijolo Renda Gestão Ativa
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador*
Banco Genial S.A.
Taxa de Administração Total*
0,6% ao ano sobre o valor de mercado do fundo.
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas

Cadastre-se no mailing
Fale com o time de Relações com Investidores de RE
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 155.862 | 0,90 | -1,2% |
| IFIX - Office | 15 | 15.444 | 0,75 | -2,3% |
| IFIX - Logística | 14 | 32.983 | 0,92 | -1,8% |
| IFIX - Shopping | 9 | 19.358 | 0,89 | -1,8% |
| IFIX - CRIs | 38 | 54.588 | 0,96 | -0,4% |
| IFIX - FOFs | 20 | 16.277 | 0,86 | -1,9% |
| IFIX - Renda Urbana | 4 | 11.675 | 0,95 | 0,6% |
| IFIX - Outros | 7 | 5.535 | 0,80 | -2,6% |
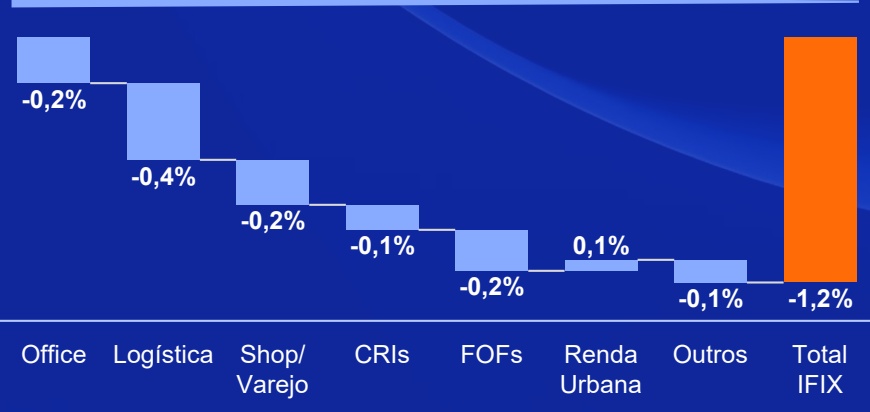
Performance Setorial Ponderada do IFIX*
PANORAMA DE JUNHO/26:
Em junho os fundos imobiliários recuaram novamente, em linha com o movimento de maio. O IFIX registrou queda de 1,21%, fechando o primeiro semestre com alta de 1,46%. A variação de junho acompanhou a elevação dos juros reais ao longo das curvas da NTN-B, somada ao aumento da volatilidade provocado pela agenda política local.
No cenário externo, houve redução das tensões entre Estados Unidos e Irã, com a assinatura do acordo de paz e a reabertura do Estreito de Ormuz. O petróleo devolveu o prêmio de risco e voltou a ser negociado próximo ao nível pré- guerra, em torno de US$ 70/barril. Na direção oposta, a reunião do Federal Reserve indicou uma postura mais dura no combate à inflação, levando o mercado a precificar juros mais altos nos EUA nos próximos anos, um vetor de aperto das condições financeiras globais que também alcança a curva de juros brasileira.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de junho, acumulando 75 bps de flexibilização no ciclo. O comitê destacou sinais de arrefecimento da atividade econômica e sinalizou a possibilidade de novo corte na próxima reunião, embora com parcimônia, dado o quadro inflacionário ainda desafiador.
As quedas foram generalizadas entre os setores, refletindo um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-1,8%) liderou as perdas com contribuição negativa de 0,4% para o índice, seguido por Shoppings (-1,8%), Office (-2,3%) e "Outros" (-2,6%), enquanto Renda Urbana (+0,6%) foi o único destaque positivo. Ressaltamos a saúde operacional do setor de Real Estate, com vacância de lajes corporativas em mínimos históricos e avanços nas vendas de shoppings e na expansão logística. Entre os fundos de papel, CRIs (-0,4%) e FoFs (-1,9%) contribuíram com $0 , 1 \% \mathrm { ~ e ~ } \: 0 , 2 \%$ de queda respectivamente. O IFIX encerrou o mês negociado a 0,90x o valor patrimonial, com volume médio diário acima de R$ 350 milhões. Com o início do segundo semestre do ano eleitoral, a trajetória da política fiscal e a inflação acima da meta passam a ser os principais riscos de curto prazo.
Comentários da Gestão (1/3) Junho 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
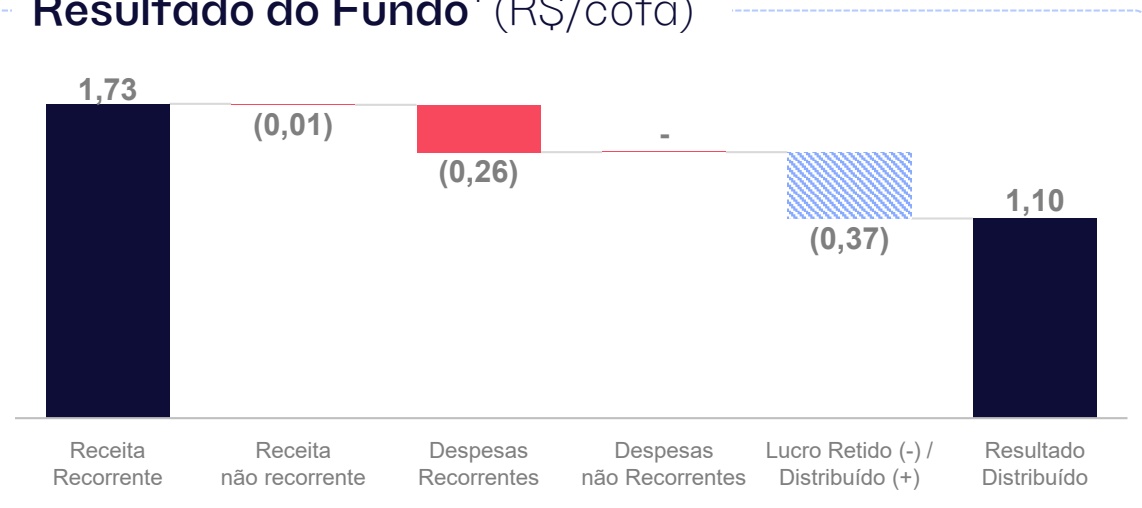
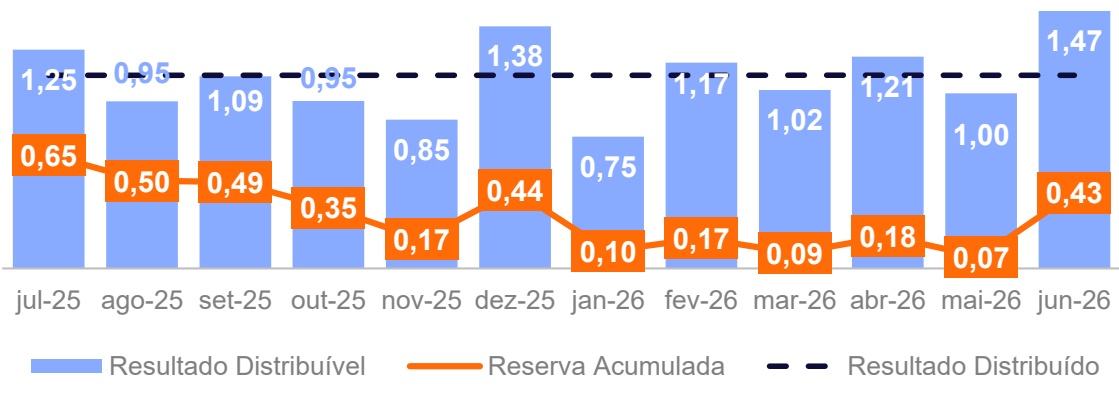
Em junho, o Fundo apresentou receita total de R$ 1,73/cota e resultado de R$ 1,47/cota. O principal driver foi o zeramento do lucro contábil da SPE (R$ 14,7 mm), com a conclusão do empreendimento — movimento recorrente em desenvolvimentos do Fundo (G200, G300, etc.), aqui de magnitude maior dado o porte do projeto. O resultado da SPE reflete alguns aluguéis e rendimento financeiro sobre o caixa do empreendimento (~R$ 300 mm ao longo da obra, rendendo conforme os aportes). Por se tratar majoritariamente de aluguéis, o Fundo trata esse resultado como recorrente.
• A distribuição de rendimentos do mês foi de R$ 1,10/cota, em linha com os últimos meses. O pagamento ocorreu no dia 15 de junho de 2026. Conforme informado no relatório de dezembro/25 (clique aqui).
MOVIMENTAÇÕES DE LOCATÁRIOS:
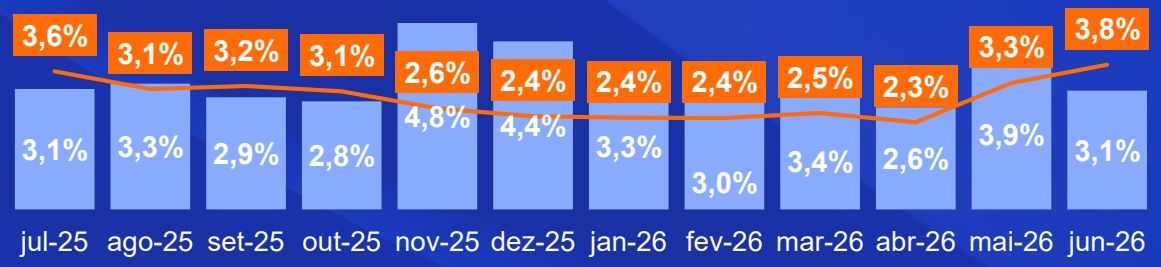
• Nesse mês, tivemos as seguintes movimentações: (i) no ativo Guarulhos, a entrada da Fuleda, (ii) no ativo Syslog Galeão, a entrada da Shinedux, (iii) no ativo CLE, a saída da TLS e a entrada da Shopee. Com isso, a vacância física reduziu para 3,1%. Considerando as movimentações mapeadas, projetamos uma vacância física de 3,3% em julho/2026. Além das movimentações descritas acima, temos mapeada a saída da Cargill no ativo Goiânia, prevista para jan/27, o que elevará a vacância física para 4,0%. Para mais detalhes sobre as movimentações, clique aqui.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 7,6 bilhões
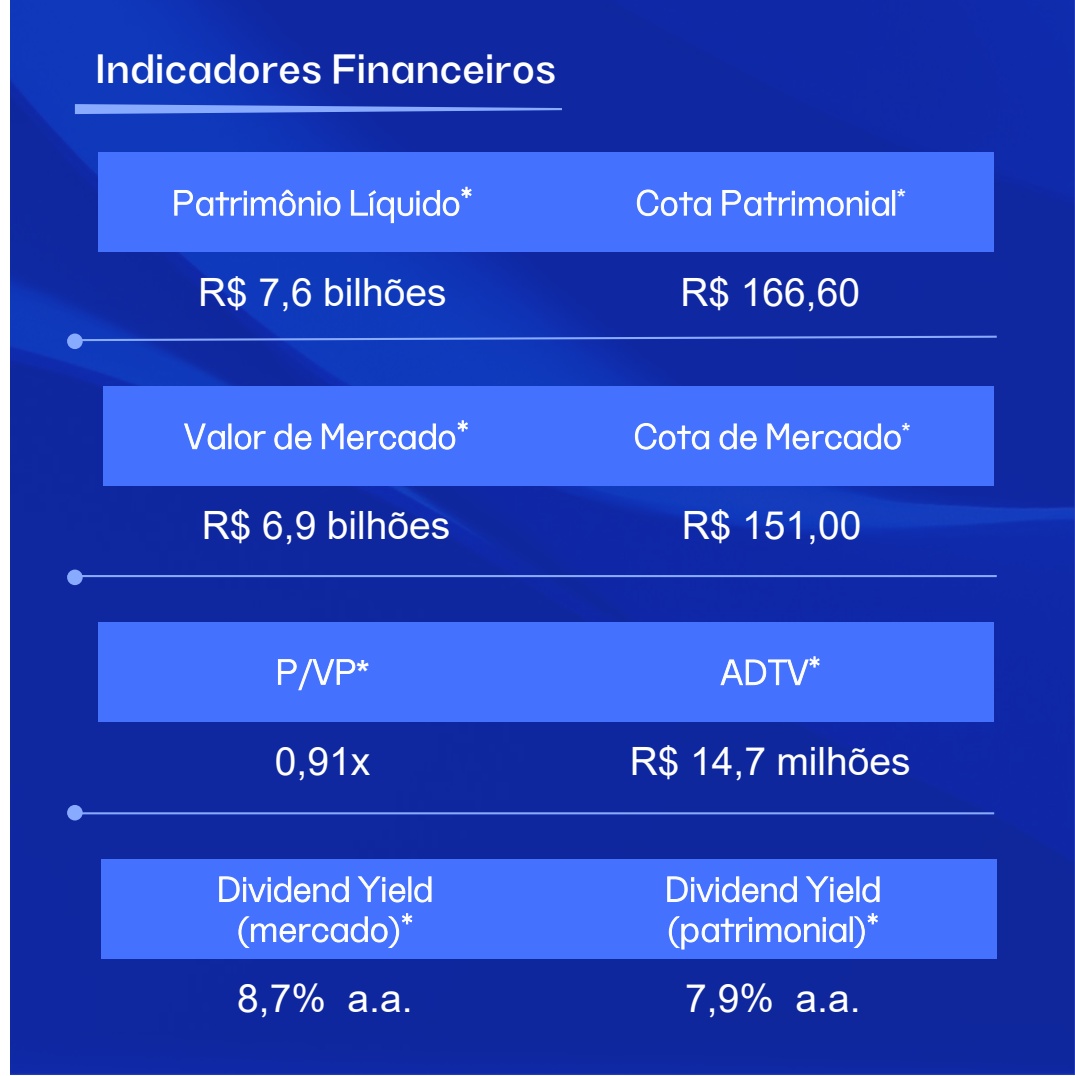
R$ 166,60
Valor de Mercado*
R$ 6,9 bilhões
Cota de Mercado*
R$ 151,00
P/VP*
ADTV*
0,91x
R$ 14,7 milhões
Dividend Yield (mercado)*
8,7% a.a.
Dividend Yield (patrimonial)*
7,9% a.a.
Comentários da Gestão (2/3) Junho 2026
ALAVANCAGEM FINANCEIRA*:
• O Fundo encerrou o mês com 8,7% de alavancagem financeira no portfólio, 10,3% se considerarmos o volume da dívida contraída via SPE. Esta estrutura foi feita para auxiliar no crescimento do portfólio, não comprometendo a estrutura de capital do Fundo. Clique aqui para saber mais.
DESENVOLVIMENTO:
• A obra do ativo HGLG Simões Filho G100 foi concluída, com o galpão em plena operação e todas as licenças emitidas. Continuamos o monitoramento das obras do galpão G200 no empreendimento logístico Simões Filho/BA (clique aqui).
Destaque do mês: concluímos a assinatura do contrato BTS (Build to Suit) com o Mercado Livre para o ativo HGLG Itupeva G400, que ocupará a totalidade do empreendimento (52.200 m² de ABL) pelo valor de locação de R$ 37,05/m² (considerando os TIs e seu impacto na conta do produto). O projeto nasceu como um desenvolvimento especulativo e, com o fechamento do contrato, o Yield on Cost (YoC) estimado do G400 passa a ser de aproximadamente 11,8% após a conclusão da obra. A transação está em linha com a estratégia da gestão de desenvolver ativos e reforçar o relacionamento com grandes empresas do setor, evidenciando a confiança no fundo. Preramos um racional detalhado do projeto, para mais informações, clique aqui.
Indicadores Imobiliários
Nº de imóveis
42
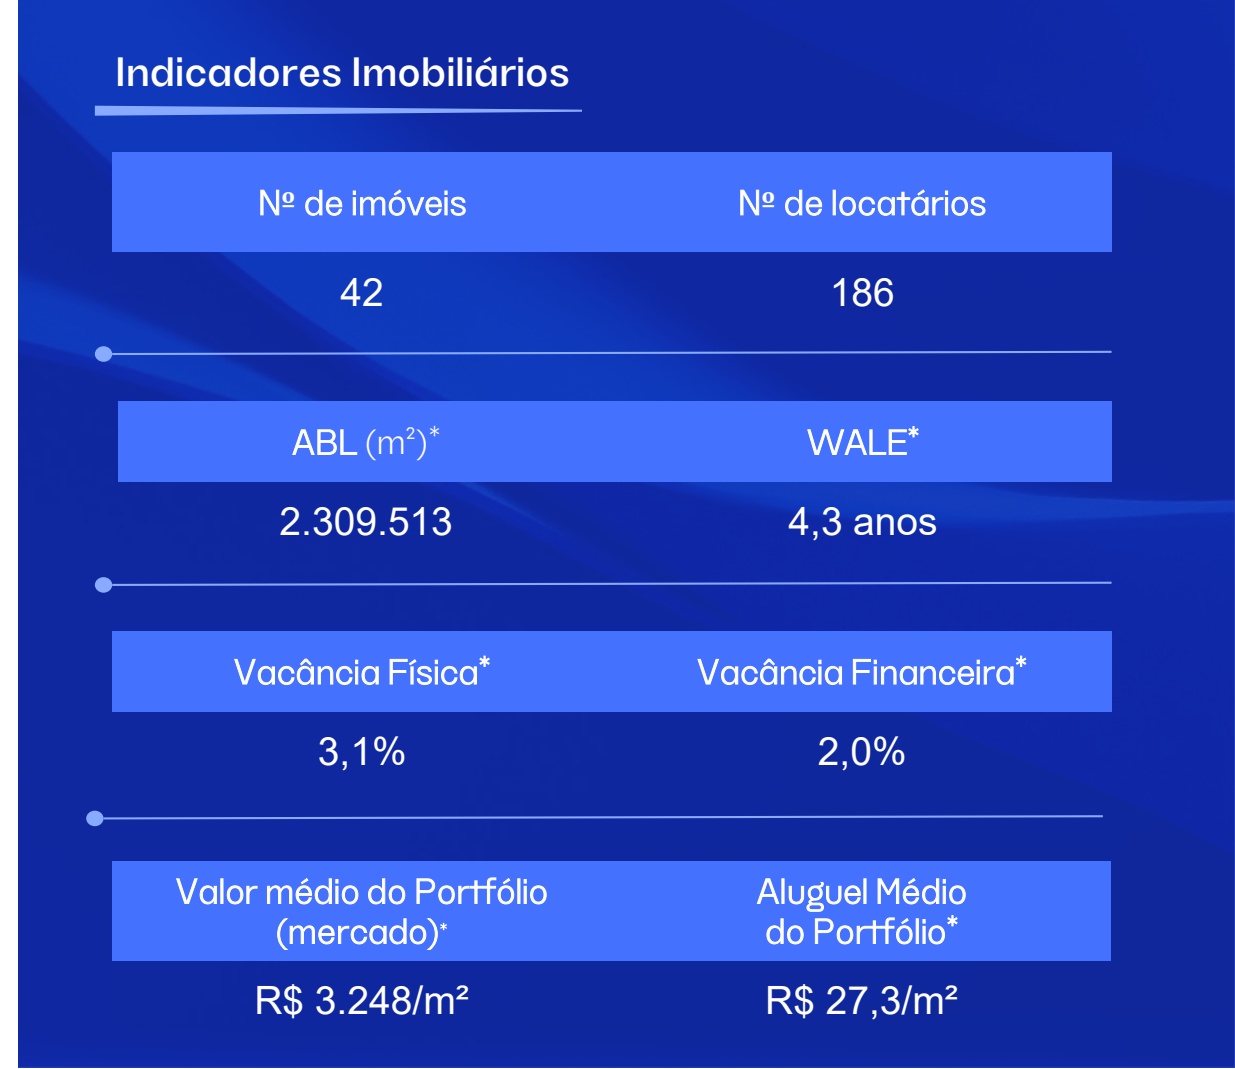
Nº de locatários
186
ABL (m²)*
2.309.513
WALE*
4,3 anos
Vacância Física*
3,1%
Vacância Financeira*
Valor médio do Portfólio (mercado)*
R$ 3.248/m²
2,0%
Aluguel Médio do Portfólio*
R$ 27,3/m²
AGE | Consolidação da Plataforma de Logística Próximos passos do processo
• Incorporação dos fundos (LVBI & Brookfield) no HGLG
Timeline
Dez/25 10ª Emissão Captação de R$ 1,4 Bi
Fev/26 11ª Emissão Início da Emissão cujos ativos-alvo incluem os imóveis do PATL
2T26 Encerramento da 11ª Emissão
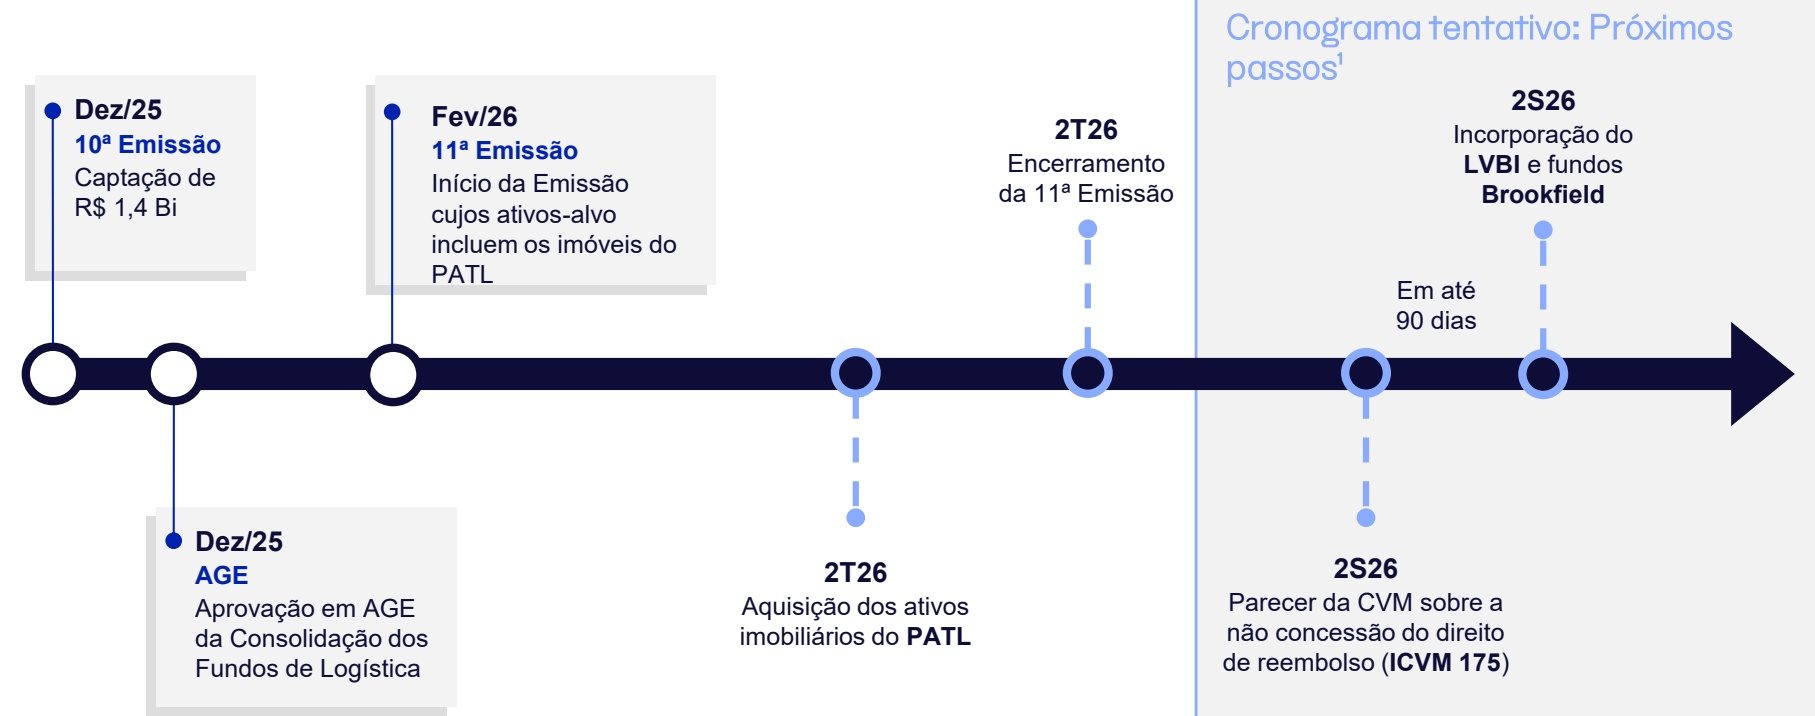
Cronograma tentativo: Próximos passos¹
2S26 Incorporação do LVBI e fundos Brookfield
Em até 90 dias
Dez/25
AGE Aprovação em AGE da Consolidação dos Fundos de Logística
2T26 Aquisição dos ativos imobiliários do PATL
2S26 Parecer da CVM sobre a não concessão do direito de reembolso (ICVM 175)
Status do Processo:
Incorporação do LVBI e fundos Brookfield
No momento, estamos aguardando um parecer da CVM à nossa consulta sobre a não concessão do direito de reembolso em caso de reorganização societária para os fundos envolvidos na transação. Uma vez que este parecer seja favorável as demais condições precedentes da transação sejam superadas, processo de incorporação é iniciado. Nossa expectativa é de que esse processo aconteça no 2S26, no entanto, não temos gerência sobre timing efetivo.
Todas as atualizações a respeito de ambos os processos serão comunicadas via Fato Relevante e nos próximos relatórios gerenciais.
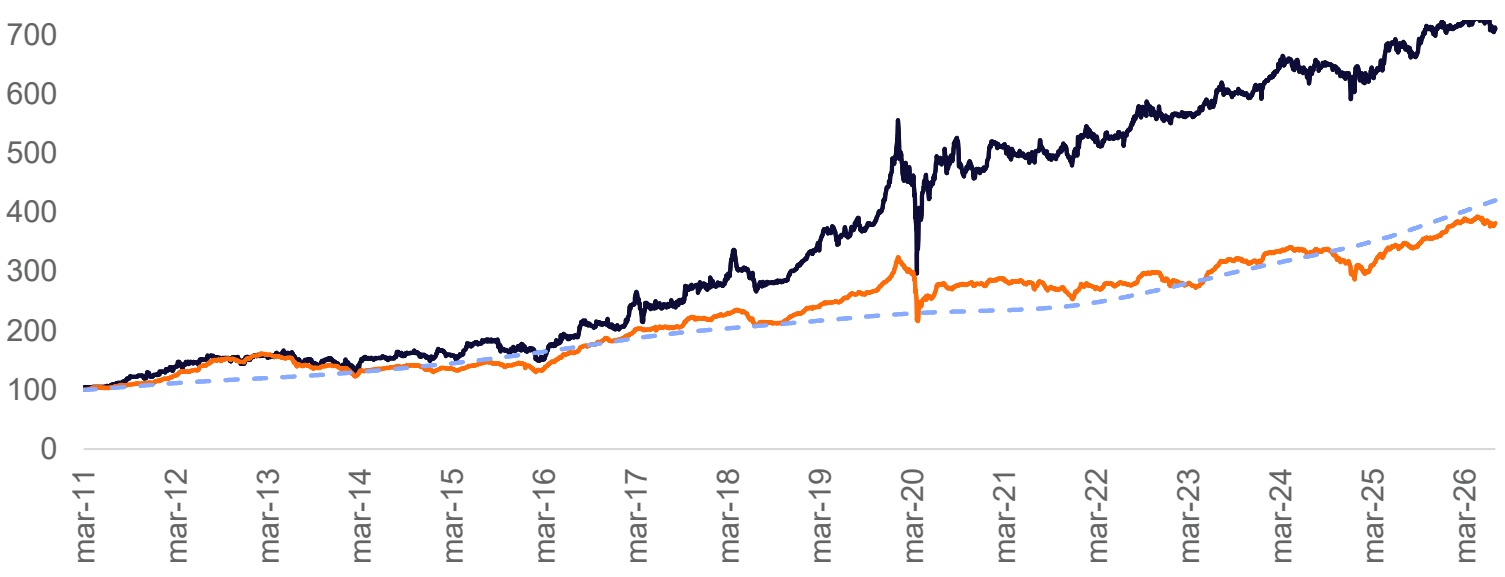
Performance
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíco)io | Desd(ae.a o.) início |
|---|---|---|---|---|
| HGLG11¹ | -2,3% | 0,0% | 610,5% | 13,8% |
| IFIX | -1,2% | 1,5% | 282,0% | 9,3% |
| CDI Bruto | 1,1% | 6,9% | 320,6% | 10,0% |
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Distribuições por Cota (R$)
Média 12M | R$ 1,10
Dividend Yield*
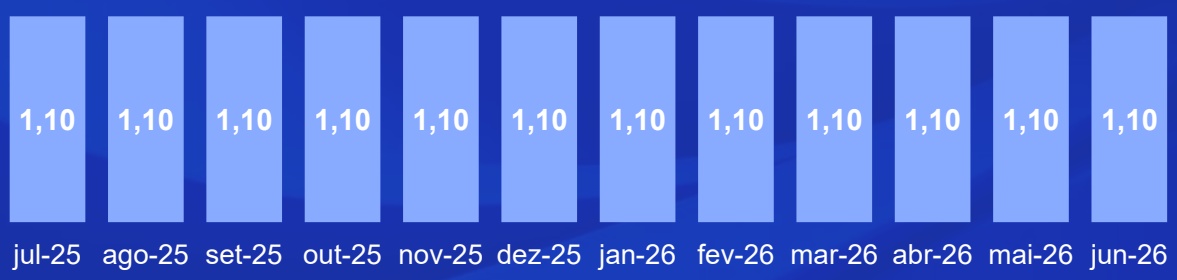
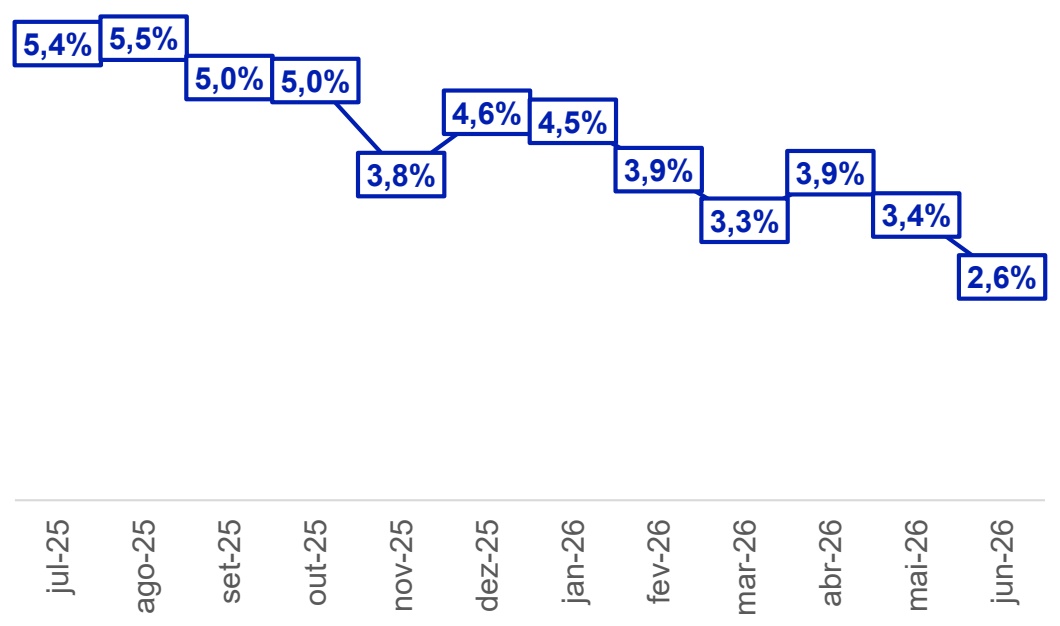
8,6% 8,5% 8,1% 8,3% 8,2% 8,4% 8,4% 8,3% 8,5% 8,4% 8,5% 8,7% 8,1% 8,1% 8,1% 8,1% 8,0% 7,9% 7,9% 8,0% 8,0% 7,9% 8,0% 7,9% jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26
Resultado
Demonstração de Resultado (R$)
| Jun-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação | 76.290.720 | 1,67 | 330.969.381 | 580.356.875 |
| Receitas Mobiliárias | 2.704.272 | 0,06 | 16.904.669 | 40.949.536 |
| Receitas Extraordinárias | (262.185) | (0,01) | 6.571.074 | 26.840.947 |
| Receitas - Total | 78.732.807 | 1,73 | 354.445.124 | 648.147.358 |
| Despesas Imobiliárias | (1.013.140) | (0,02) | 354.445.124 | (10.347.668) |
| Despesas Operacionais | (5.305.741) | (0,12) | (29.989.995) | (49.832.359) |
| Despesas Financeiras | (5.529.762) | (0,12) | (31.427.301) | (62.016.922) |
| Despesas - Total | (11.848.643) | (0,26) | 293.027.828 | (122.196.949) |
| Resultado Distribuível | 66.884.164 | 1,47 | 288.143.932 | 525.950.409 |
| Resultado Distribuído | 50.161.920 | 1,10 | 286.937.865 | 528.893.480 |
Para acessar a Planilha de Fundamentos do Fundo incluindo DRE detalhada, clique aqui
PATRIA
~~Resultado do Fundo* (R$/cota)~~
~~Movimentação da Reserva Acumulada¹ (R$/cota)~~
Balanço Patrimonial
PATRIA
Carteira (em R$ milhões)
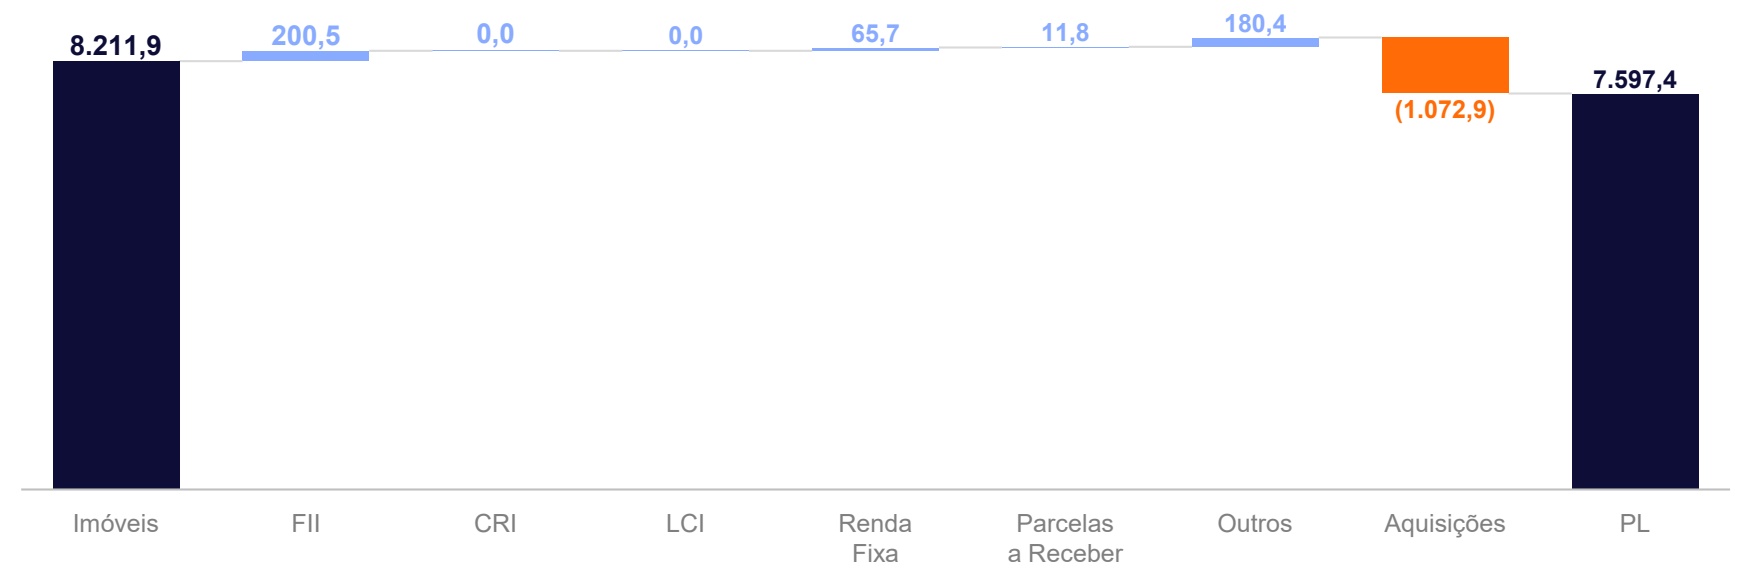
O Fundo tem um passivo de aproximadamente R$ 1,1 bilhão, referente às aquisições de imóveis, sendo 24% nos próximos 12 meses e o excedente no longo prazo, mapeadas pela gestão e suportadas pelo montante alocado em CRI e renda fixa.
Balanço Patrimonial
Parcelas a Pagar
| Prazo | Classificação | Descrição | (R$ MM) |
| Até 12 meses Venda de ativo Parcelas a receber 11,8 | |||
| A receber em até 12 meses | 11,8 | ||
Parcelas a Receber
| Prazo | Classificação | Descrição | (R$ MM) |
| Aquisições CRIs (58,1) Até 12 meses Aquisições ITBIs (4,3) Aquisições Parcelas a Pagar (189,9) | |||
| A pagar em até 12 meses | (252,2) | ||
| Prazo | Classificação Descrição | (R$ MM) |
| Maior que 12 meses | Aquisições CRIs | (604,9) |
| Aquisições Parcelas a Pagar | (215,7) | |
| A pagar (mais de 12 meses) | (820,6) |
Alavancagem Financeira*¹
Saldo Devedor
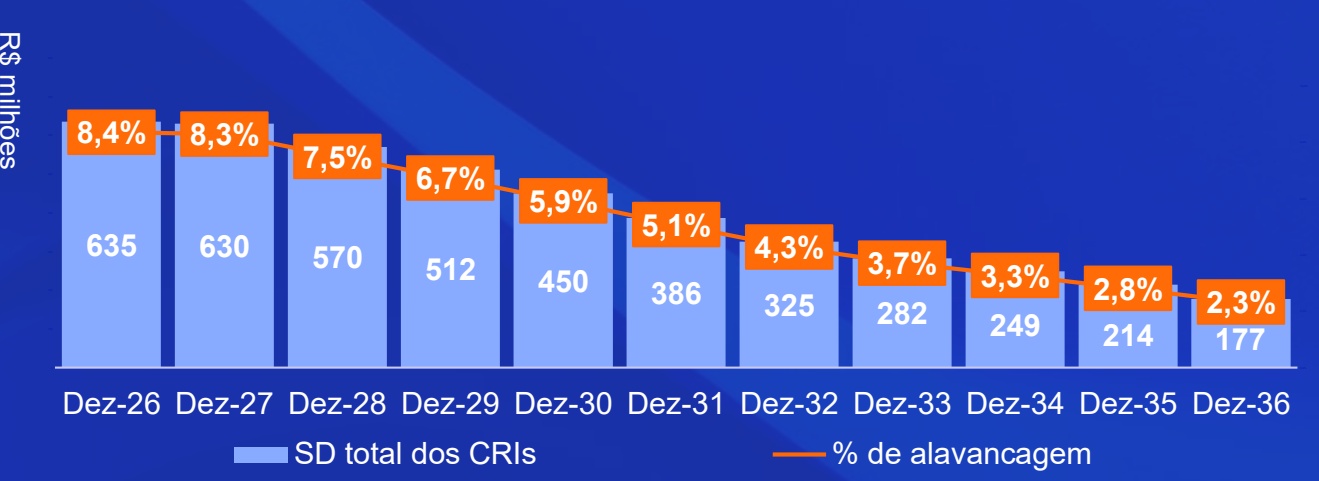
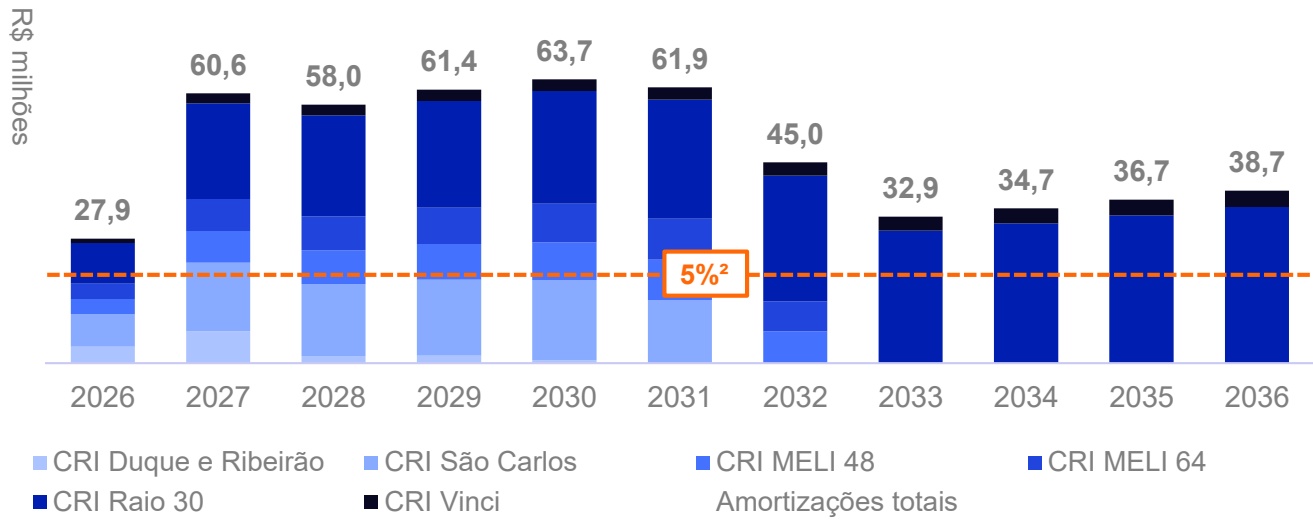
Projetamos a trajetória de desalavancagem do Fundo, com projeção de 8,4% do patrimônio líquido de alavancagem financeira ao final de 2026 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento é saudável e compatível com a geração de resultados, tendo viabilizado o crescimento do portfólio sem comprometer a estrutura de capital.
Dívidas e Evolução de Amortização
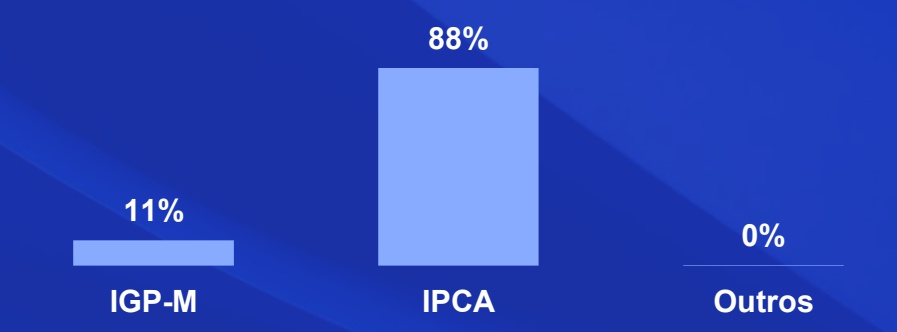
| CRI CRI Duque e Ribeirão | Saldo Devedor (R$ MM)14,6 | Indexador IPCA | Código B3 21G0048448 | Taxa5,00% | Iníciojul-21 | Prazo 9 anos | Carências- |
|---|---|---|---|---|---|---|---|
| CRI São Carlos | 88,1 | IPCA | 21 I0682823 | 5,25% | set-21 | 10 anos | - |
| CRI MELI 48 | 50,8 | IPCA | 22I0150943 | 6,25% | set-22 | 10 anos | 6 meses |
| CRI MELI 64 | 51,1 | IPCA | 22I0150269 | 6,25% | set-22 | 10 anos | - |
| CRI Raio 30 | 414,6 | IPCA | 21J0043571 | 5,93% | out-21 | 18 anos | 48 meses |
| CRI Vinci | 43,8 | IPCA | 19A0093844 | 7,50% | jan-19 | 12 anos | - |
Carteira de Ativos1 (1/6)
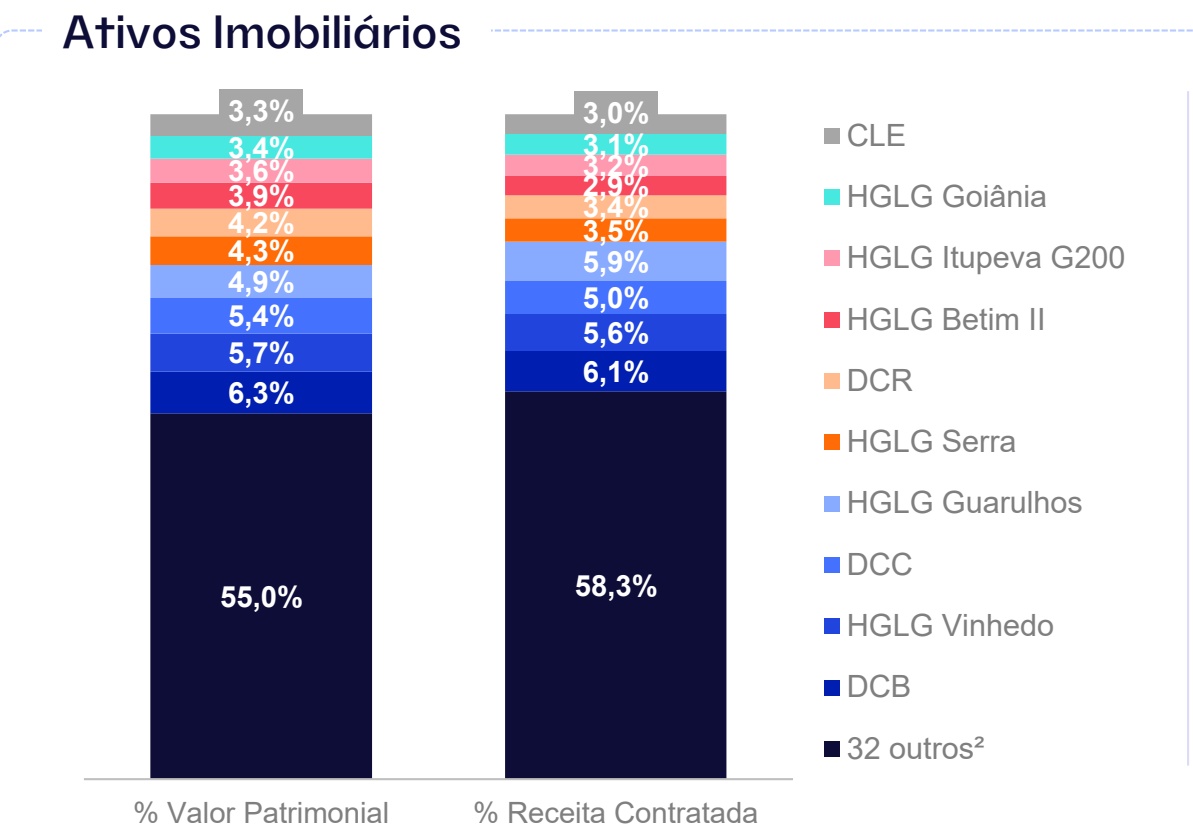
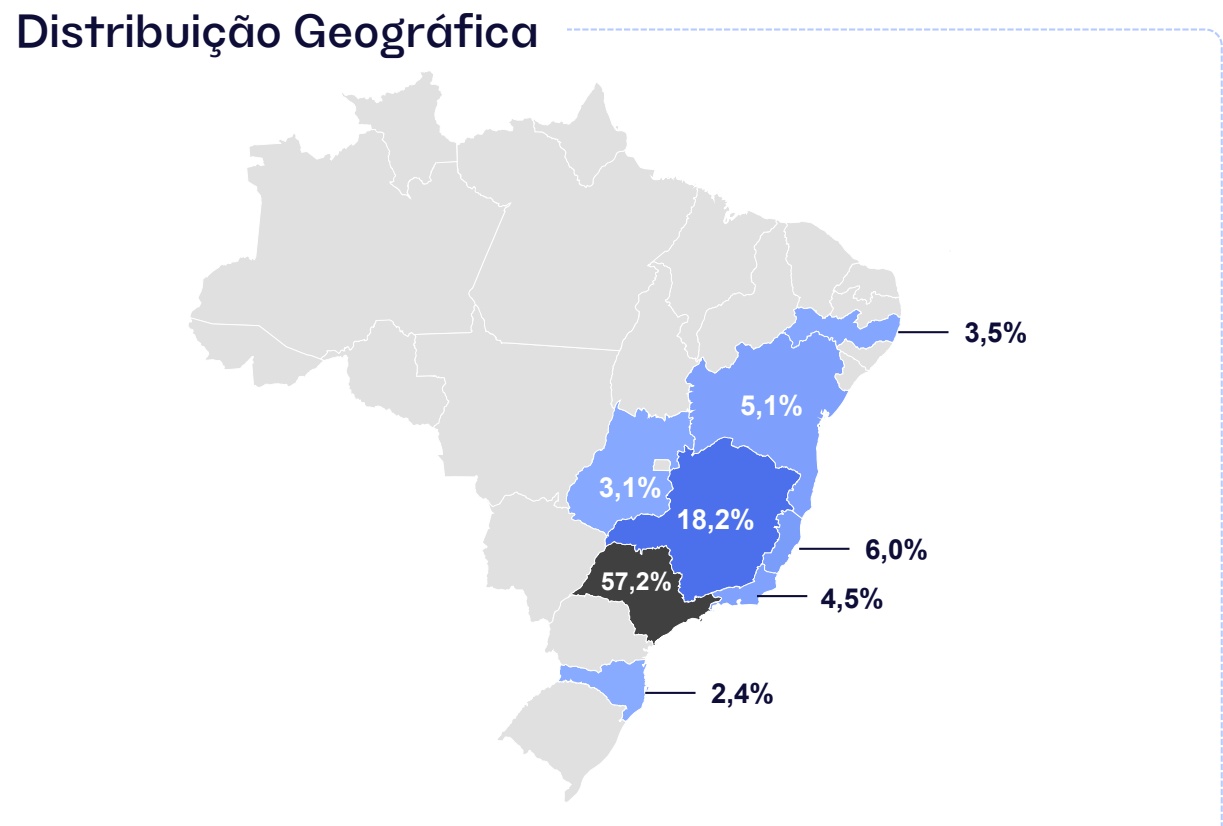
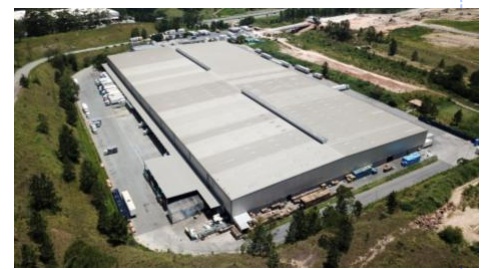
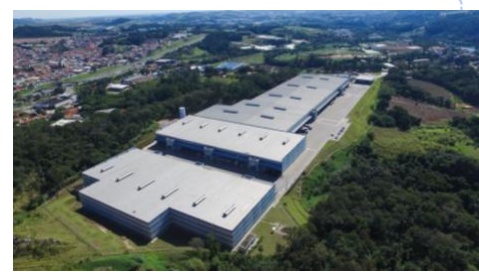
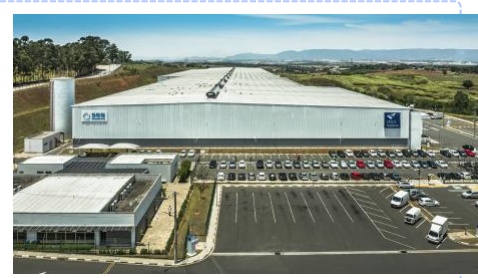
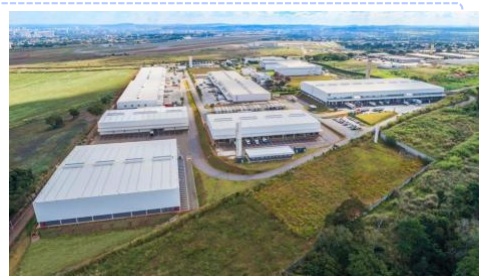
Portfólio com mais de 40 ativos, diversificado em 8 estados e mais de 2 milhões de m² de ABL com baixo histórico de vacância
Carteira de Ativos1(2/6)
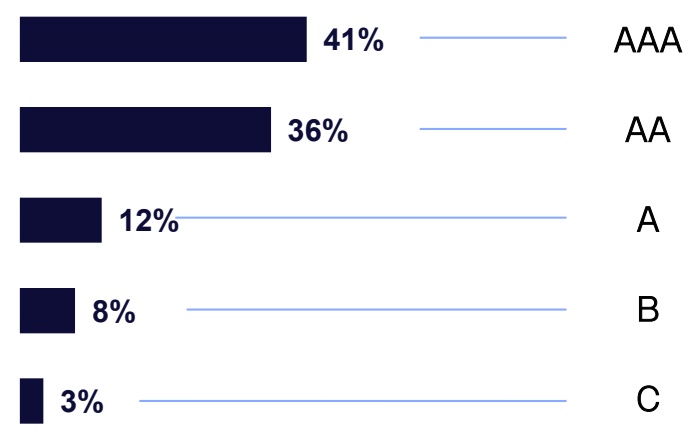
Alocação por Classe
Alocação por Segmento de Locatários
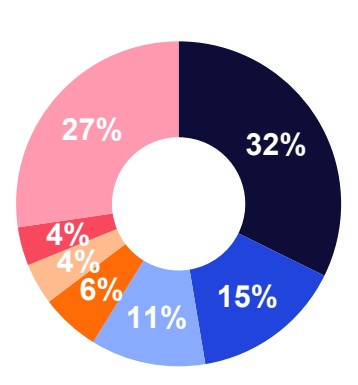
Alocação por Inquilino
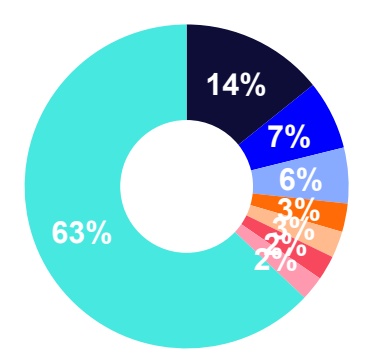
Mercado Livre Shopee Volkswagen Electrolux Decathlon Cremer Raia Drogasil Outros
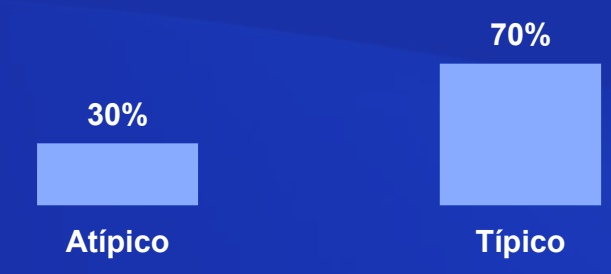
Alocação Natureza dos Contratos
Alocação por Indexador
Carteira de Ativos1(3/6)
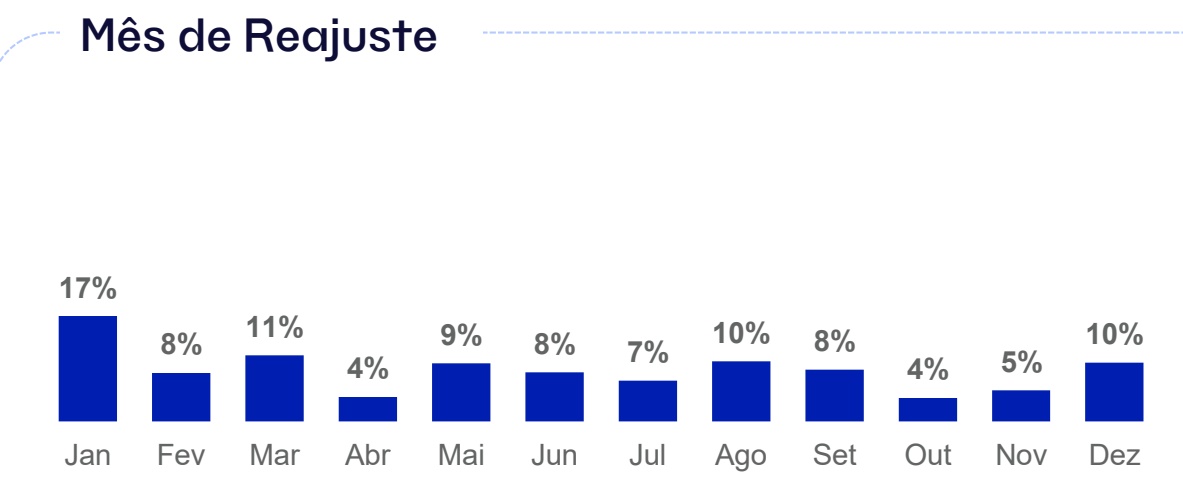
Concentração das Revisionais
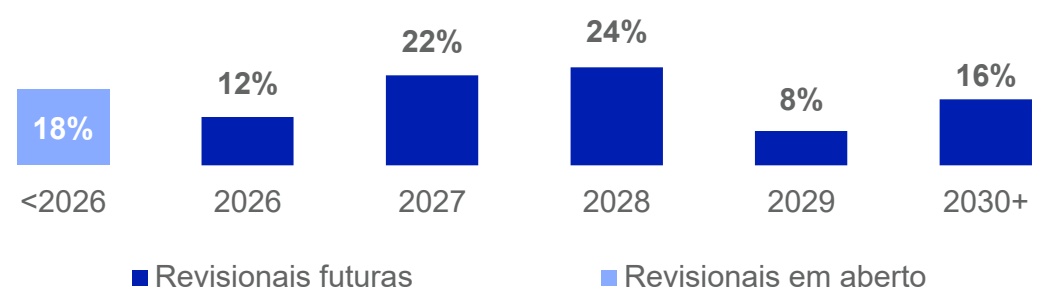
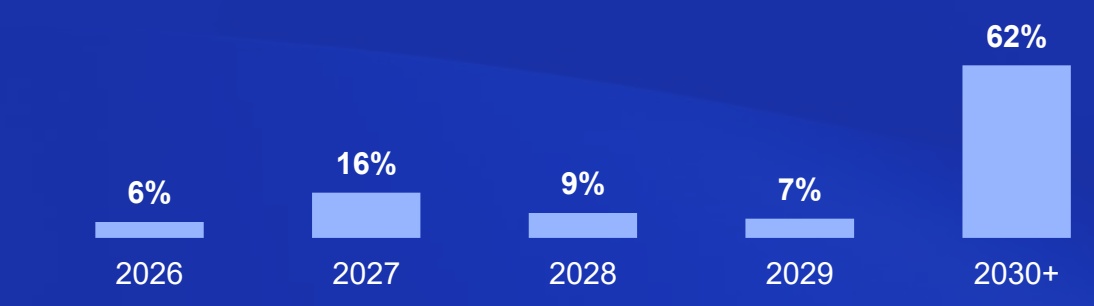
Vencimento dos Contratos
Histórico de Vacância
Carteira de Ativos1(4/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
| 1 | DCB | AA | 100% | 90.484 | 0,0% | 4,2 | 6,28% |
| 2 | HGLG Vinhedo | AA | 100% | 132.353 | 0,0% | 7,4 | 5,73% |
| 3 | DCC | AA | 100% | 102.708 | 0,0% | 3,8 | 5,37% |
| 4 | HGLG Guarulhos | AAA | 100% | 105.638 | 0,0% | 4,3 | 4,94% |
| 5 | HGLG Serra | AAA | 100% | 95.023 | 4,2% | 2,2 | 4,35% |
| 6 | DCR | AA | 100% | 77.587 | 13,5% | 0,9 | 4,15% |
| 7 | HGLG Betim II | AAA | 100% | 95.730 | 0,0% | 6,1 | 3,88% |
| 8 | HGLG Itupeva G200 | AAA | 100% | 89.976 | 0,0% | 6,0 | 3,61% |
| 9 | HGLG Goiânia | A | 100% | 78.223 | 0,0% | 0,7 | 3,39% |
| 10 | CLE | A | 100% | 66.520 | 8,9% | 1,9 | 3,29% |
| 11 | HGLG Itupeva G300 | AAA | 100% | 69.744 | 0,0% | 6,3 | 3,18% |
| 12 | HGLG São Carlos | AAA | 100% | 79.642 | 0,0% | 1,1 | 3,16% |
| 13 | HGLG Ribeirão Preto | AA | 100% | 59.872 | 0,0% | 1,9 | 2,94% |
| 14 | Parque Torino | AAA | 48% | 66.404 | 0,0% | 2,6 | 2,86% |
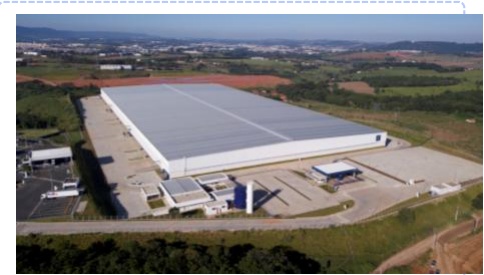
DCB
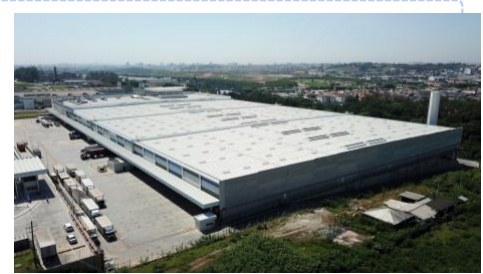
ITUPEVA G200
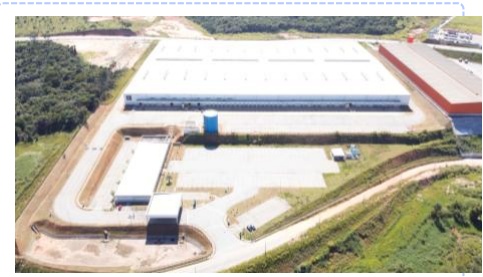
BETIM
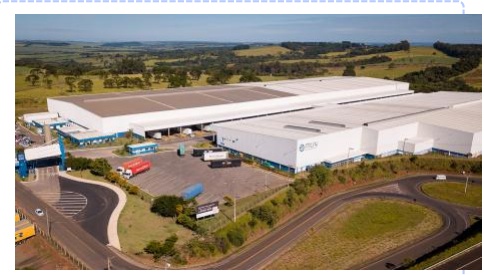
SÃO CARLOS
Carteira de Ativos1(5/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 15 | HGLG Simões Filho G100 | AAA | 100% | 86.336 | 0,0% | 11,0 | 2,86% |
| 16 | HGLG Cone MM2 | AAA | 82% | 58.932 | 0,0% | 7,9 | 2,65% |
| 17 | CLCR | AAA | 50% | 57.075 | 0,0% | 4,7 | 2,62% |
| 18 | HGLG Betim I | AAA | 100% | 62.587 | 0,0% | 4,9 | 2,54% |
| 19 | HGLG São José dos Campos | B | 100% | 72.487 | 25,4% | 2,7 | 2,42% |
| 20 | HGLG Extrema II | AA | 100% | 57.437 | 0,0% | 1,4 | 2,35% |
| 21 | HGLG Itupeva G100 | AA | 100% | 58.672 | 7,3% | 4,6 | 2,33% |
| 22 | HGLG Louveira | AA | 90% | 55.202 | 0,0% | 3,5 | 2,25% |
| 23 | HGLG Blumenau | C | 100% | 65.825 | 0,0% | 8,5 | 2,04% |
| 24 | HGLG Ribeirão das Neves | A | 100% | 26.614 | 15,4% | 1,1 | 2,02% |
| 25 | HGLG Embu | AAA | 100% | 39.475 | 0,0% | 3,0 | 1,90% |
| 26 | HGLG Itatiaia | A | 100% | 103.486 | 12,8% | 5,4 | 1,76% |
| 27 | HGLG Extrema I | A e AA | 100% | 34.101 | 0,0% | 4,2 | 1,62% |
| 28 | Betim Business Park | AAA | 72% | 35.331 | 0,0% | 1,8 | 1,48% |
CONE G06
ITAPEVI
LOUVEIRA
ITUPEVA G100
Carteira de Ativos1(6/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 29 | HGLG Osasco | A | 100% | 24.022 | 24,5% | 3,6 | 1,43% |
| 30 | HGLG Itapevi I | B | 100% | 34.286 | 0,0% | 8,6 | 1,36% |
| 31 | Master Labs | B | 100% | 14.337 | 14,9% | 2,0 | 1,07% |
| 32 | HGLG Extrema III | AAA | 100% | 26.774 | 0,0% | 1,2 | 1,07% |
| 33 | Syslog Galeão | A | 49% | 27.946 | 9,8% | 2,3 | 1,05% |
| 34 | HGLG Parque Novo Mundo | B | 100% | 34.297 | 0,0% | 5,4 | 1,00% |
| 35 | HGLG Campo Grande | B | 100% | 16.532 | 0,0% | 8,2 | 0,95% |
| 36 | HGLG Monte Mor | AA | 100% | 24.696 | 0,0% | 0,8 | 0,95% |
| 37 | HGLG Duque de Caxias | A | 51% | 24.502 | 0,0% | 3,2 | 0,86% |
| 38 | HGLG Cone G06 | A | 90% | 19.468 | 0,0% | 1,3 | 0,80% |
| 39 | Techtown | C | 100% | 8.760 | 0,0% | 2,1 | 0,50% |
| 40 | HGLG Rio Claro | C | 100% | 11.492 | 0,0% | 6,1 | 0,34% |
| 41 | HGLG Jundiai II | A | 100% | 9.760 | 0,0% | 5,5 | 0,31% |
| 42 | HGLG Jundiai I | A | 100%Total | 9.1772.309.513 | 0,0%3,1% | 4,24,3 | 0,31%100% |
GOIÂNIA
PARQUE TORINO
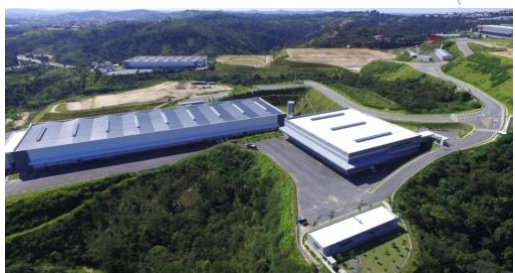
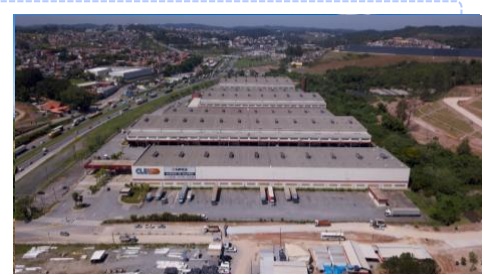
CLE
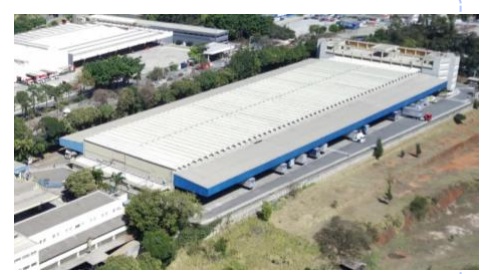
PARQUE NOVO MUNDO
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
Além das movimentações descritas abaixo, temos mapeado a saída da Cargill no ativo Goiânia, prevista para Jan/27, o que elevará a vacância física para 4,0%.
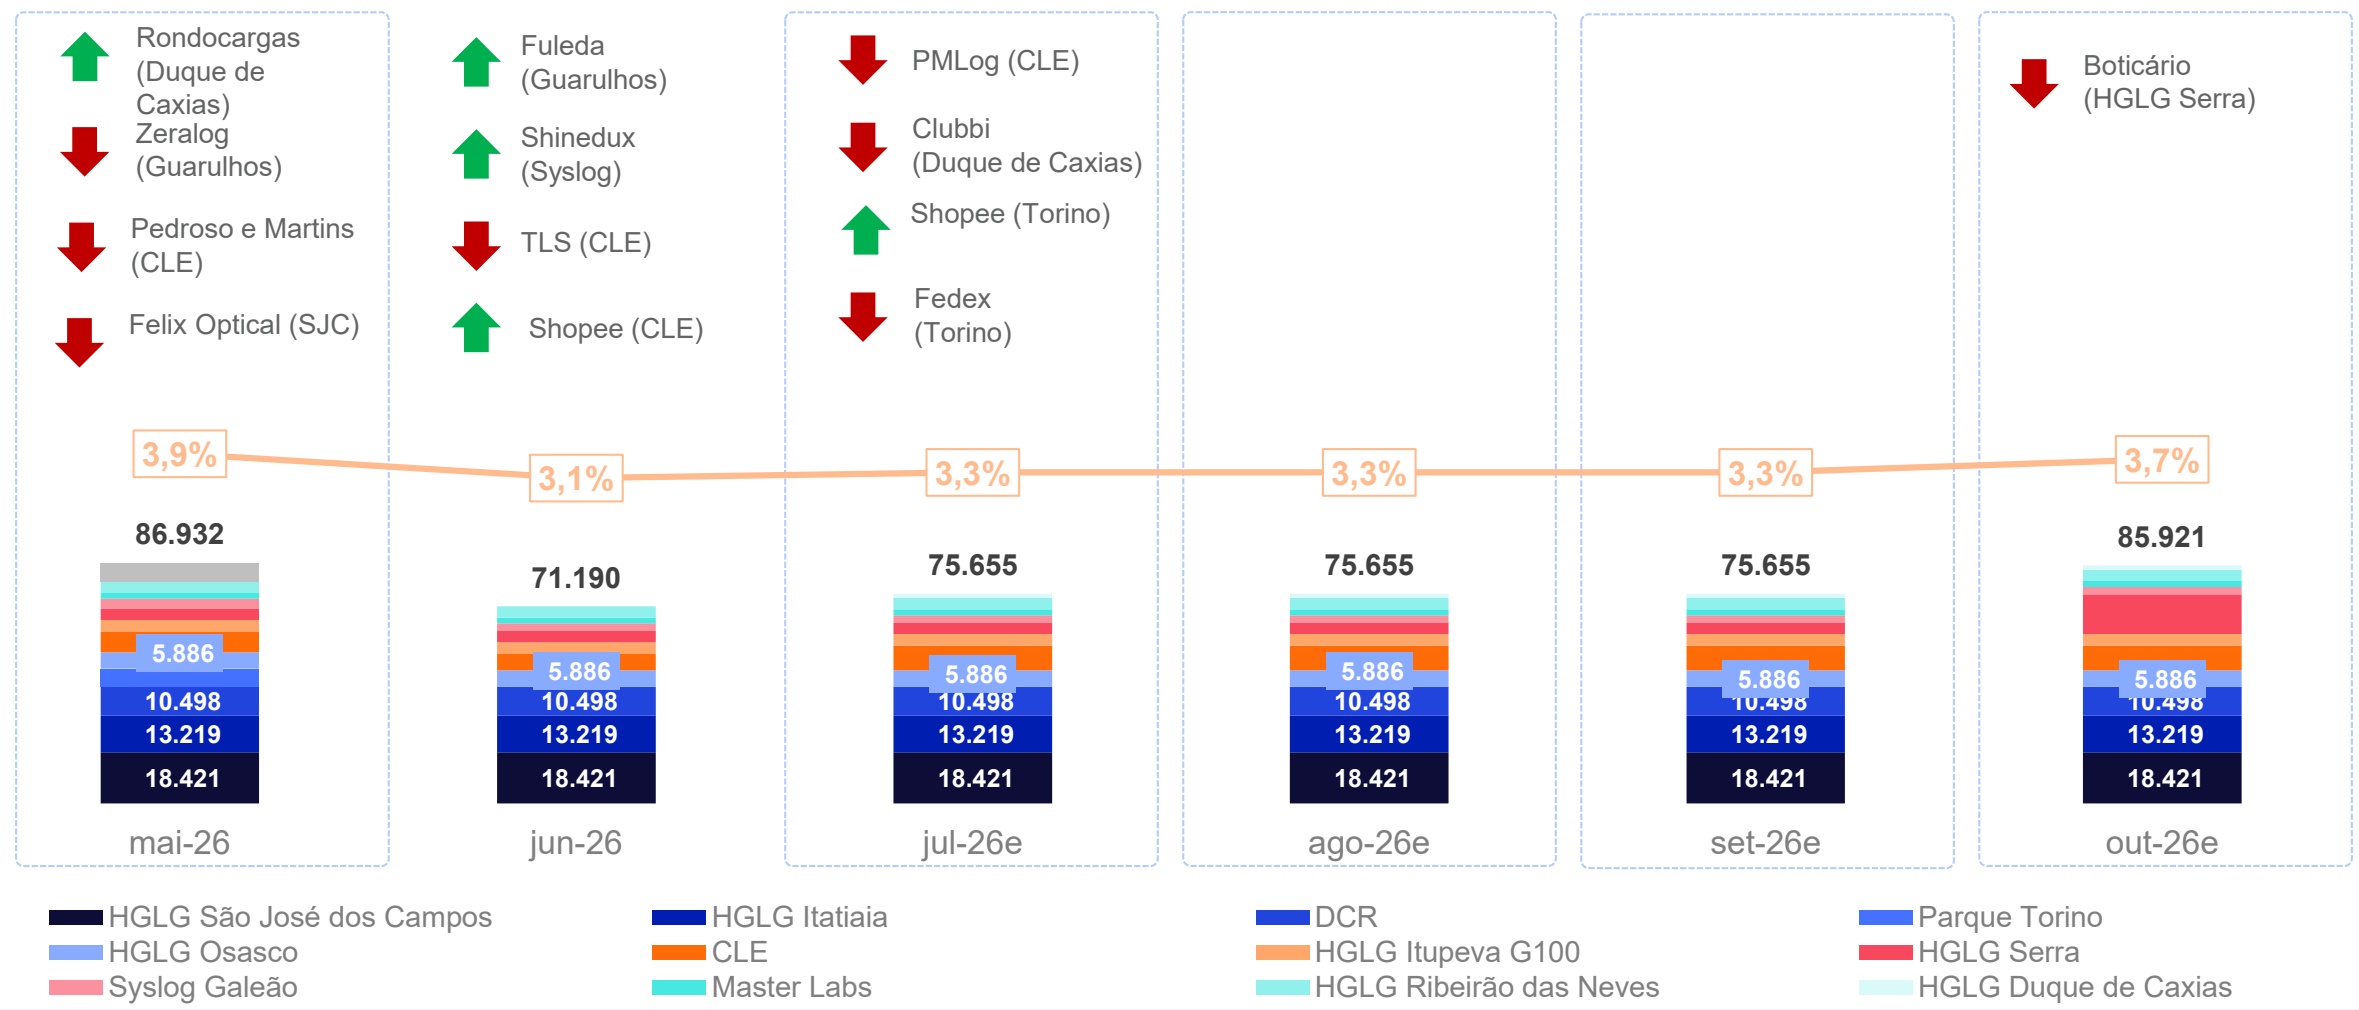
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
PATRIA
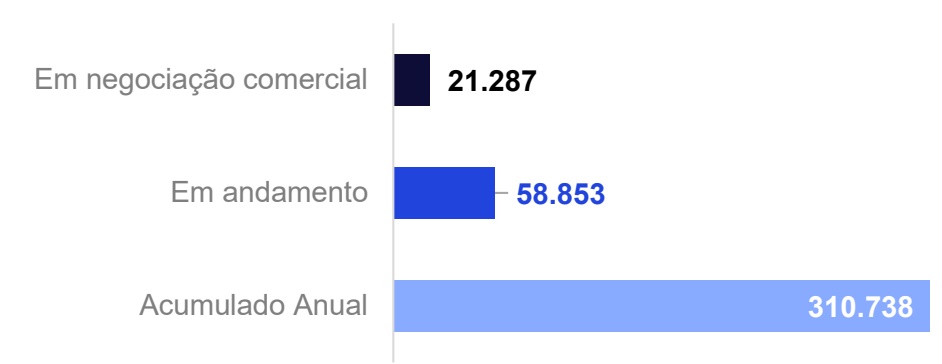
Funil de Locação - ABL (m²)
Resumo da Estratégia Comercial
O Fundo segue com o portfólio resiliente e bem posicionado, com poucas áreas vagas e demandas frequentes. A área comercial continua atuando de forma próxima aos locatários e ao mercado, tanto na prospecção de expansões dentro dos ativos quanto na busca por novas locações. Os empreendimentos de Extrema e Embu permanecem em fase avançada de negociação, já em etapa de minuta, enquanto o CD de Osasco segue recebendo visitas e com boa movimentação comercial. Em Guarulhos, embora atualmente estejamos com um módulo disponível, já há tratativas bem adiantadas para esta ocupação. No caso do CLE Embu, a devolução pela TLS não deve gerar impacto relevante na vacância, uma vez que os espaços já foram ocupados por um player de e-commerce.
Dessa forma, o Fundo continua operando com níveis de vacância reduzidos, o que evidencia a atratividade e a qualidade do portfólio. A expectativa da gestão é de manutenção desse cenário no curto e médio prazo, mesmo diante de eventuais ajustes pontuais já previstos.
Por fim, a gestão permanece focada em analisar potenciais novos projetos, incluindo desenvolvimento e aquisições. Além disto, mantemos negociações de possíveis desinvestimentos, com reais ganhos de capital, otimizando ainda mais a geração de valor do portfólio para os cotistas.
HGLG Simões Filho G200 | Acompanhamento da Obra
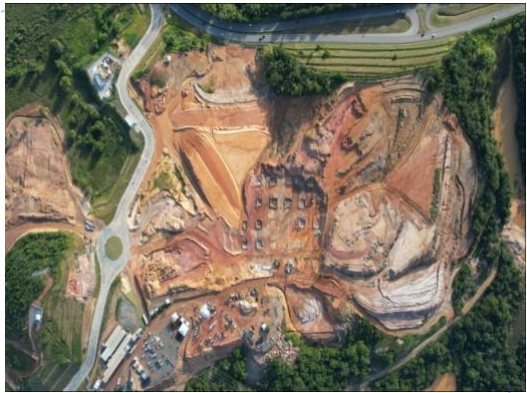
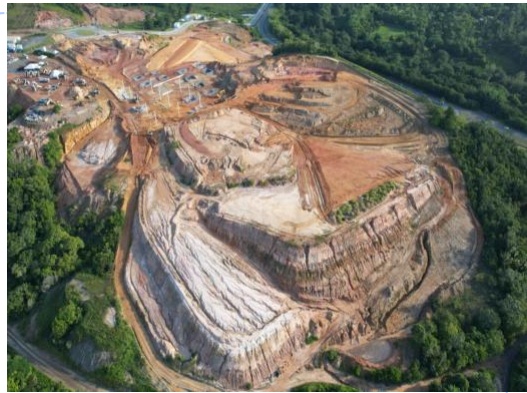
Evolução de obra
Curva de fluxo-financeiro da obra
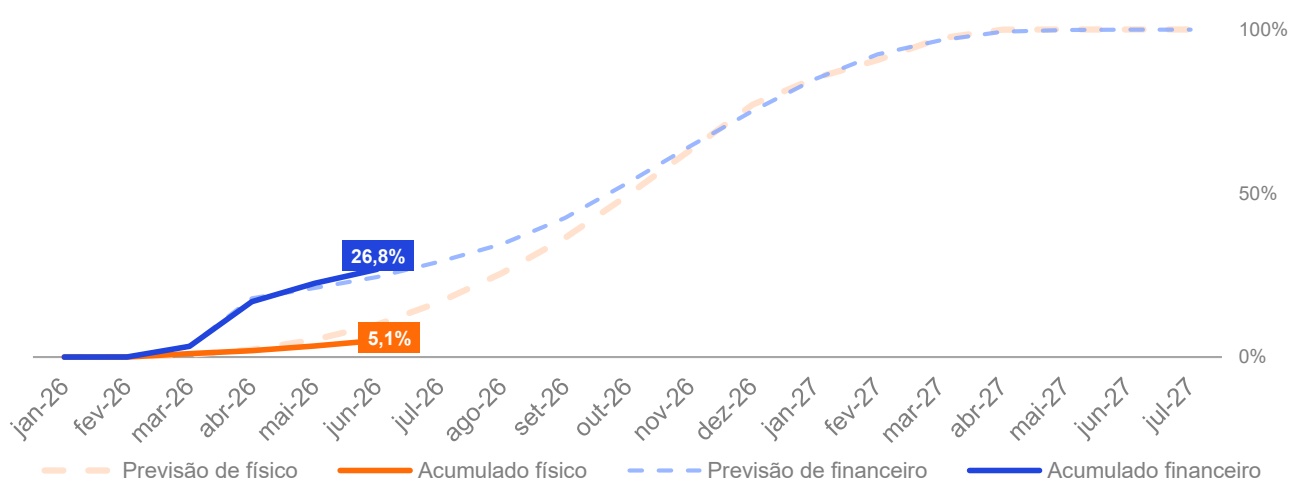
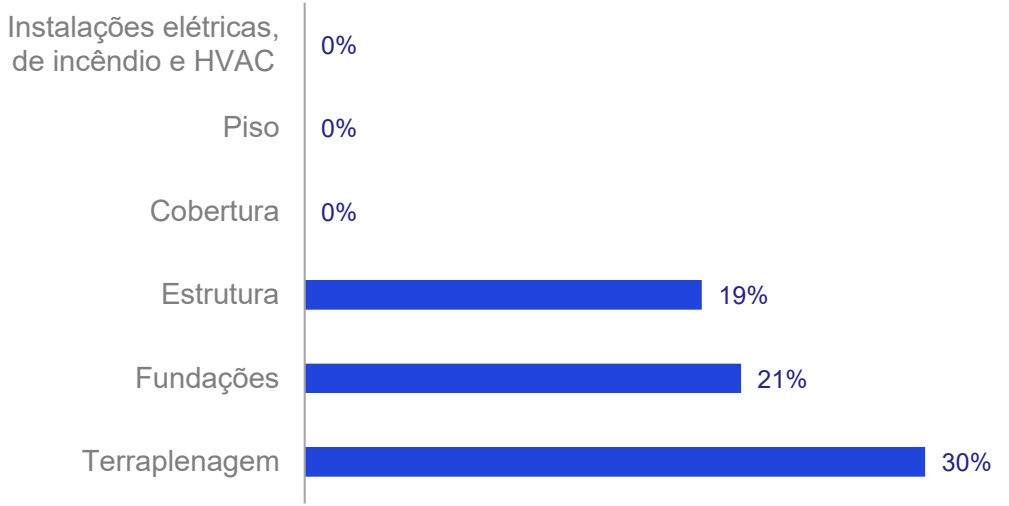
O avanço físico da obra no mês de junho ficou em 5,1% enquanto o avanço financeiro se encontra em 26,8%. Por conta das chuvas que ocorrem na região, o ritmo das frentes de terraplenagem e fundações vem apresentando atrasos que serão refletidos no prazo final da obra. Por outro lado, apesar do grande descolamento que é visto entre o avanço físico e financeiro, uma frente que avança muito bem é a produção das sapatas, pilares e outros elementos pré-fabricados. O alto avanço financeiro acumulado se justifica por essa produção, na fábrica já foi produzido 24,1% de todos os elementos que compõem todo o galpão, sendo que, especificamente da fase 1, já foram fabricados 50,1% de todos os itens pré- moldados necessários para o galpão e todos os anexos dessa fase. Isso significa que, a partir do momento em que houver um período maior de estiagem, o avanço físico em campo aumentará significativamente porque as peças conseguirão ser instaladas em campo com maior velocidade.
HGLG Itupeva | Galpão G400
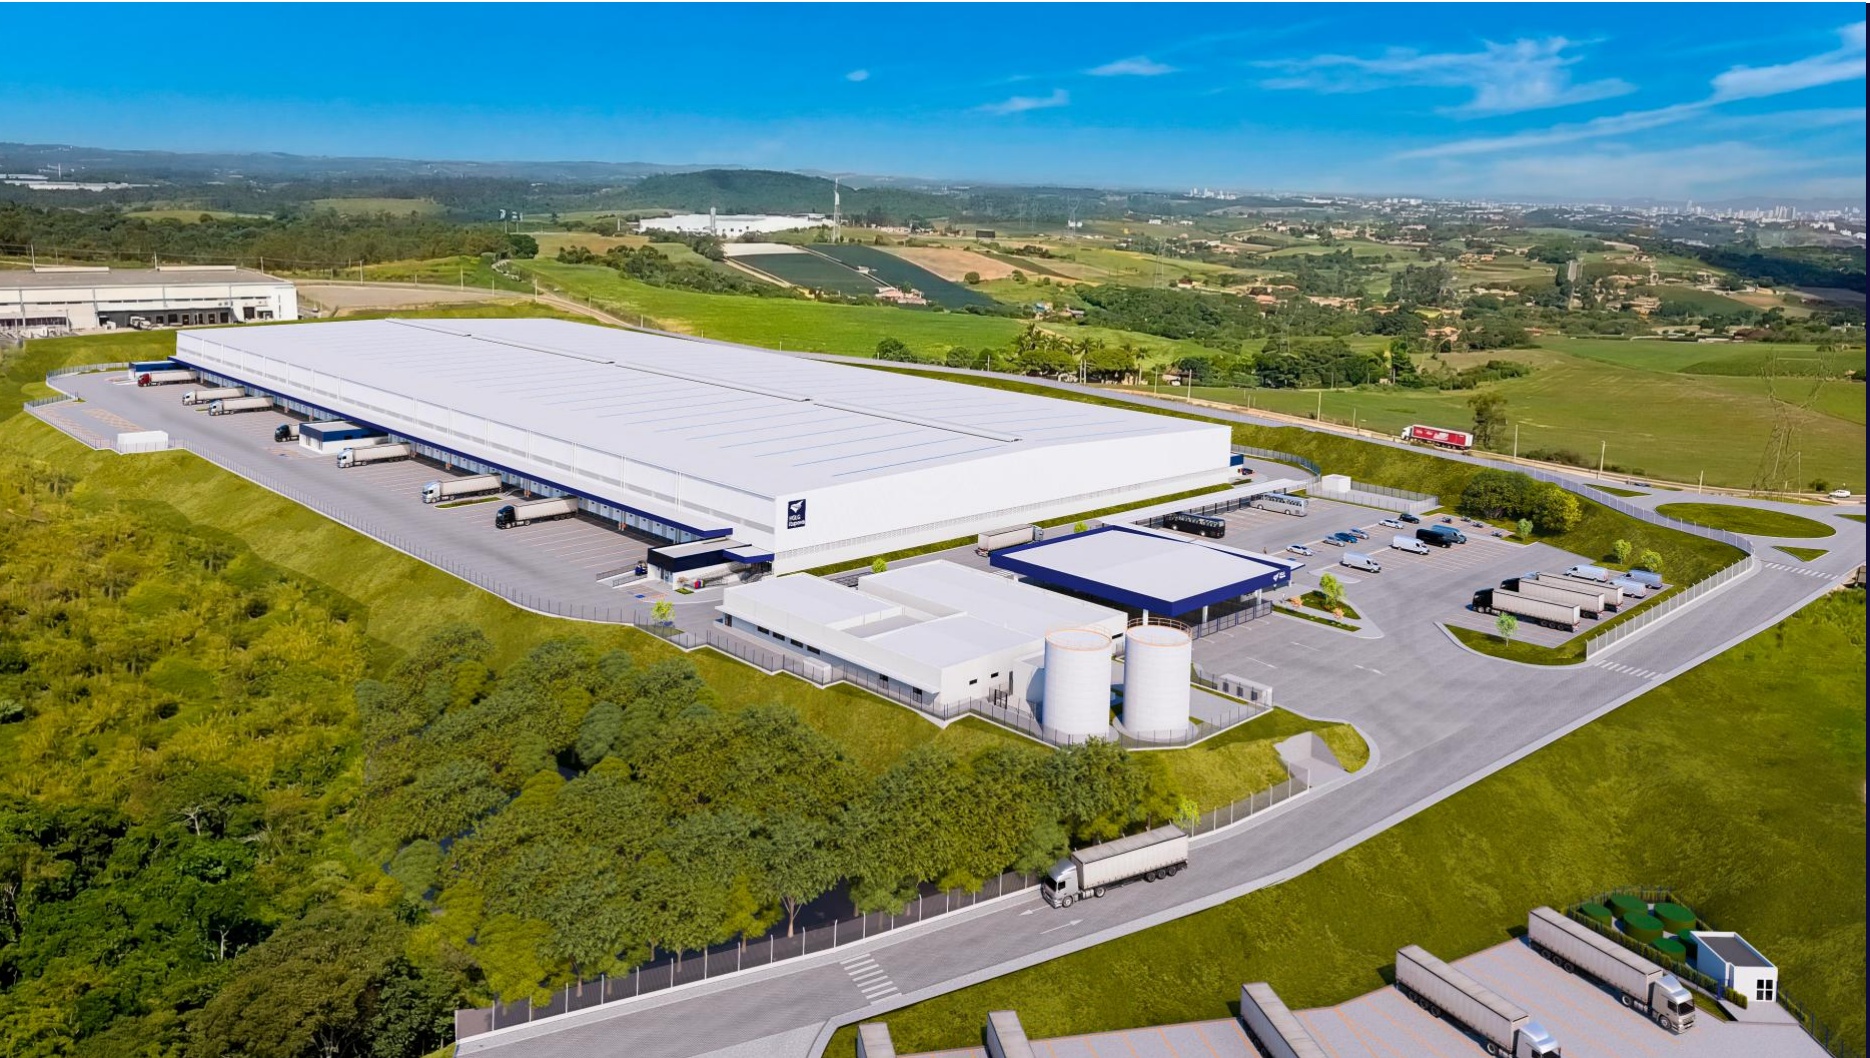
O HGLG11 avança no Complexo Logístico HGLG Itupeva com o desenvolvimento do galpão G400, seu mais novo ativo logístico AAA.
Jun/26 Assinatura do contrato BTS com o Meli
Ago/26 Avanço físico previsto de +75%
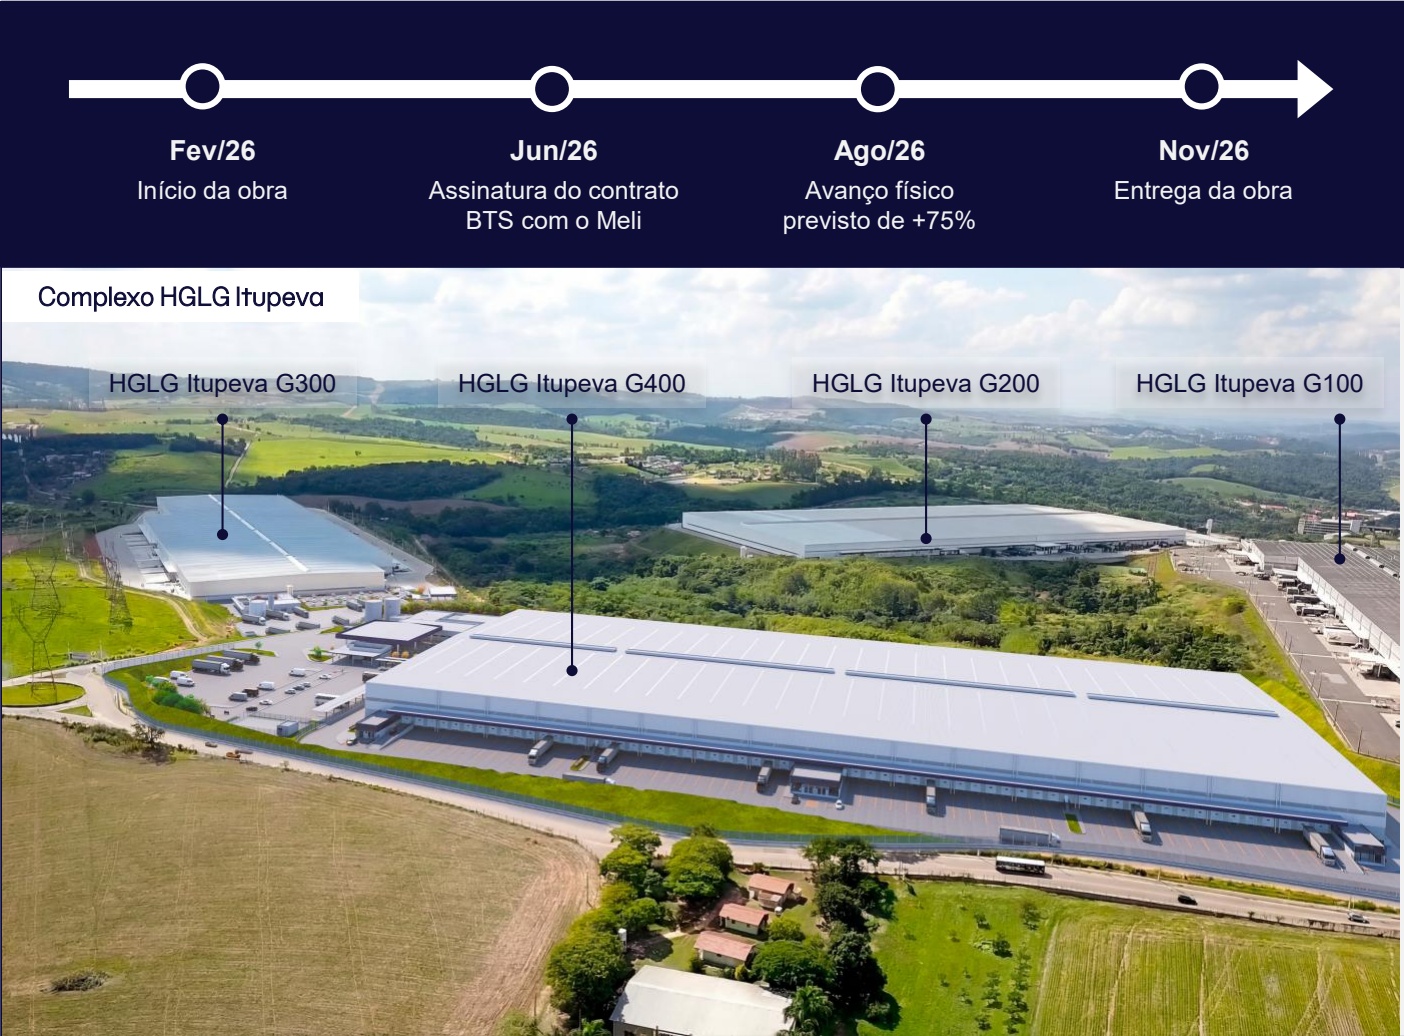
Nov/26 Entrega da obra
O HGLG Itupeva G400 nasceu como um galpão especulativo para consolidar o empreendimento em que o Fundo já havia realizado outros dois desenvolvimentos. Contudo, conseguimos assinar durante a obra um contrato BTS com o Mercado Livre com um preço de R$ 37,05 por m² (considerando os TIs e seu impacto na conta do produto) com prazo de 10 anos. Dessa forma, a exposição total do HGLG fica em R$ 171,7 milhões, incluindo contingências.
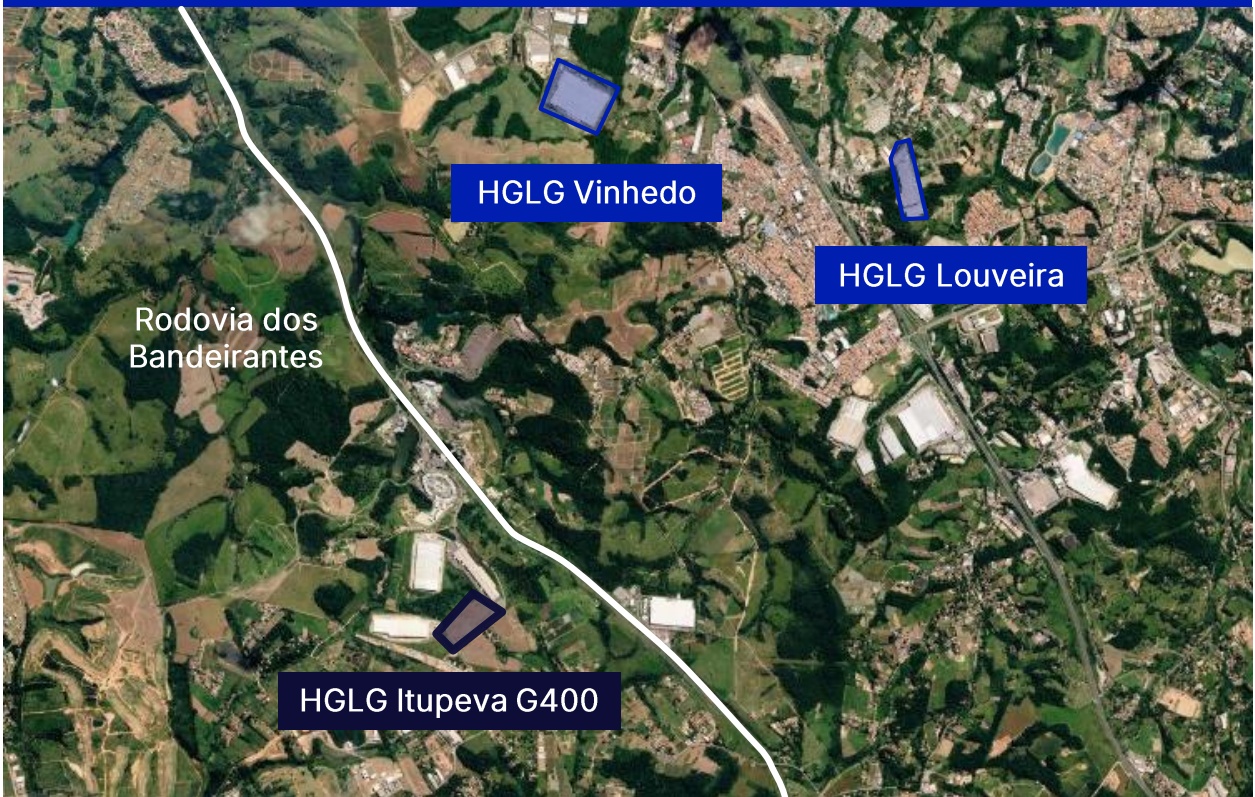
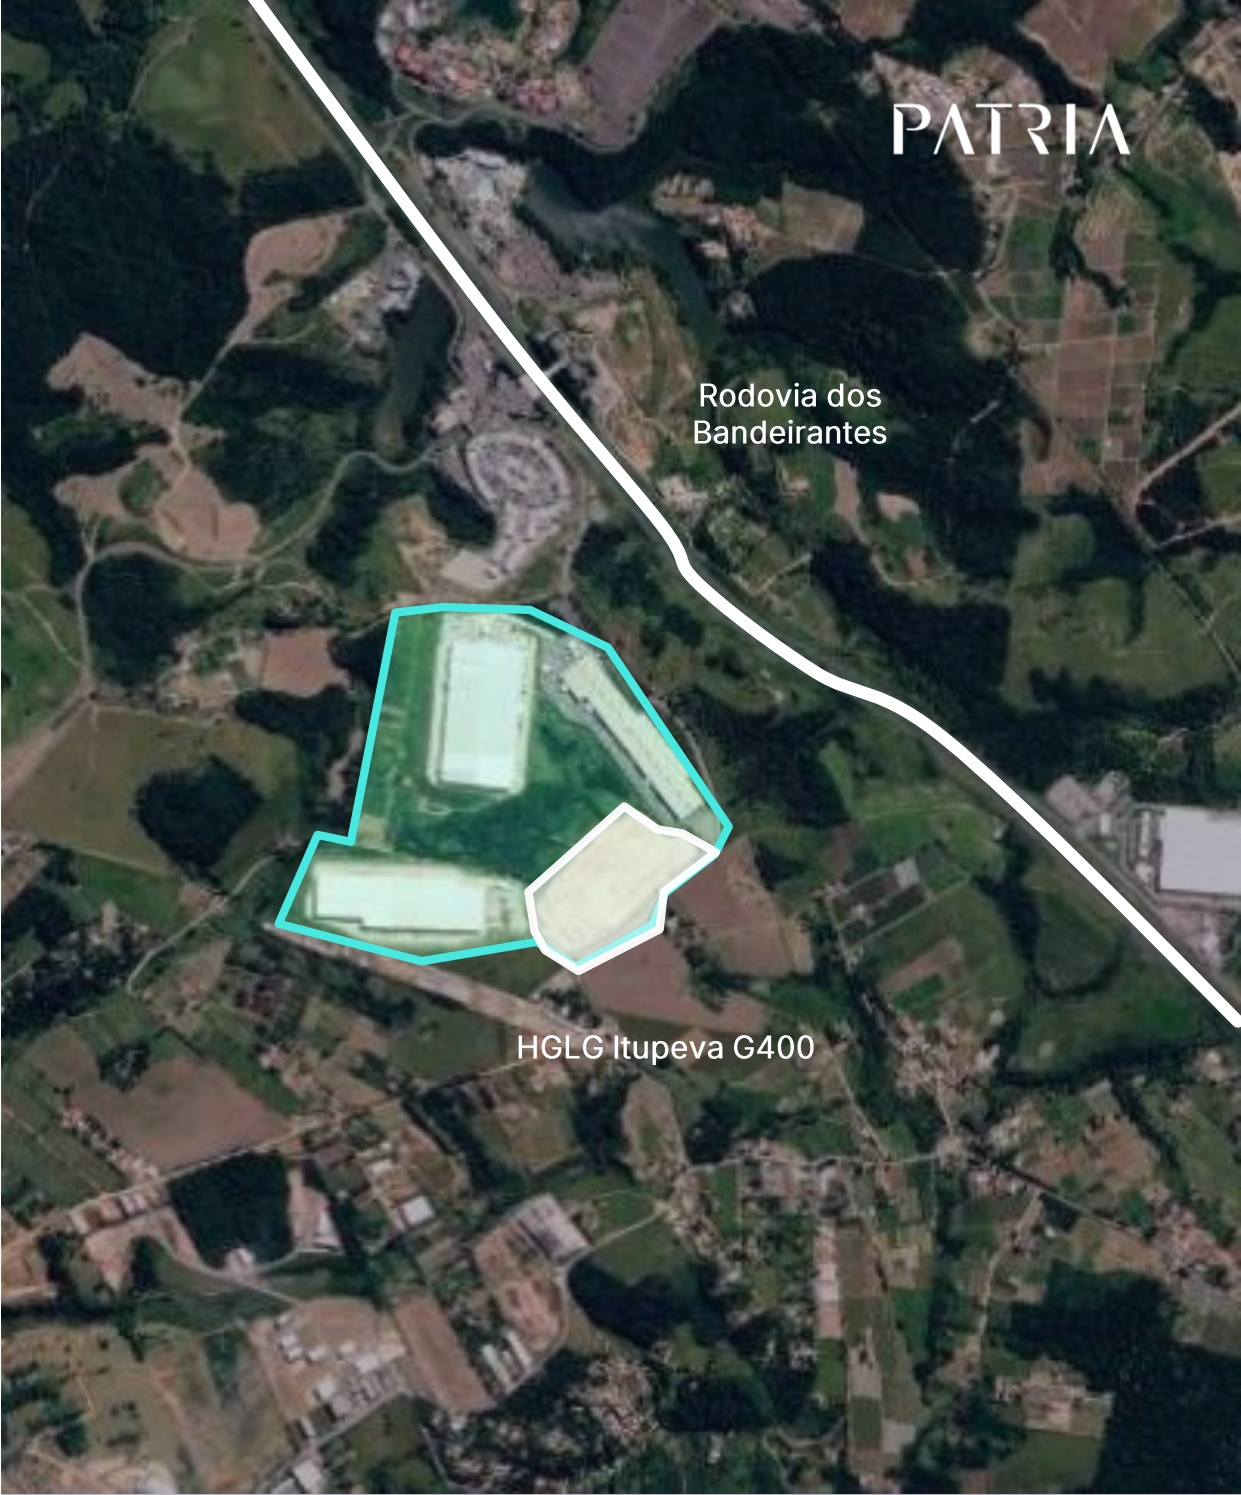
O Complexo Logístico HGLG Itupeva está localizado às margens da Rodovia dos Bandeirantes, em Itupeva (SP), uma das principais regiões logísticas do estado de São Paulo, próxima a Campinas, com demanda crescente por ativos modernos e capazes de atender operações de grande escala.
Em conjunto com a Lyon Capital, o fundo desenvolveu até o momento cerca de 150 mil m² de galpões AAA no Complexo HGLG Itupeva, consolidando o condomínio como um dos principais hubs logísticos da região.
Com isso, o fundo avança para a última etapa do empreendimento: o HGLG Itupeva G400, galpão logístico com 52.200 m² de ABL, classificação AAA, certificação LEED, 12 m de pé direito livre e piso com capacidade para 6 ton/m².
Um marco importante para a continuidade da estratégia de investimento do fundo, visando maior retorno de longo prazo somado a um ativo de altíssima qualidade em localização privilegiada.
HGLG Itupeva | Galpão G400
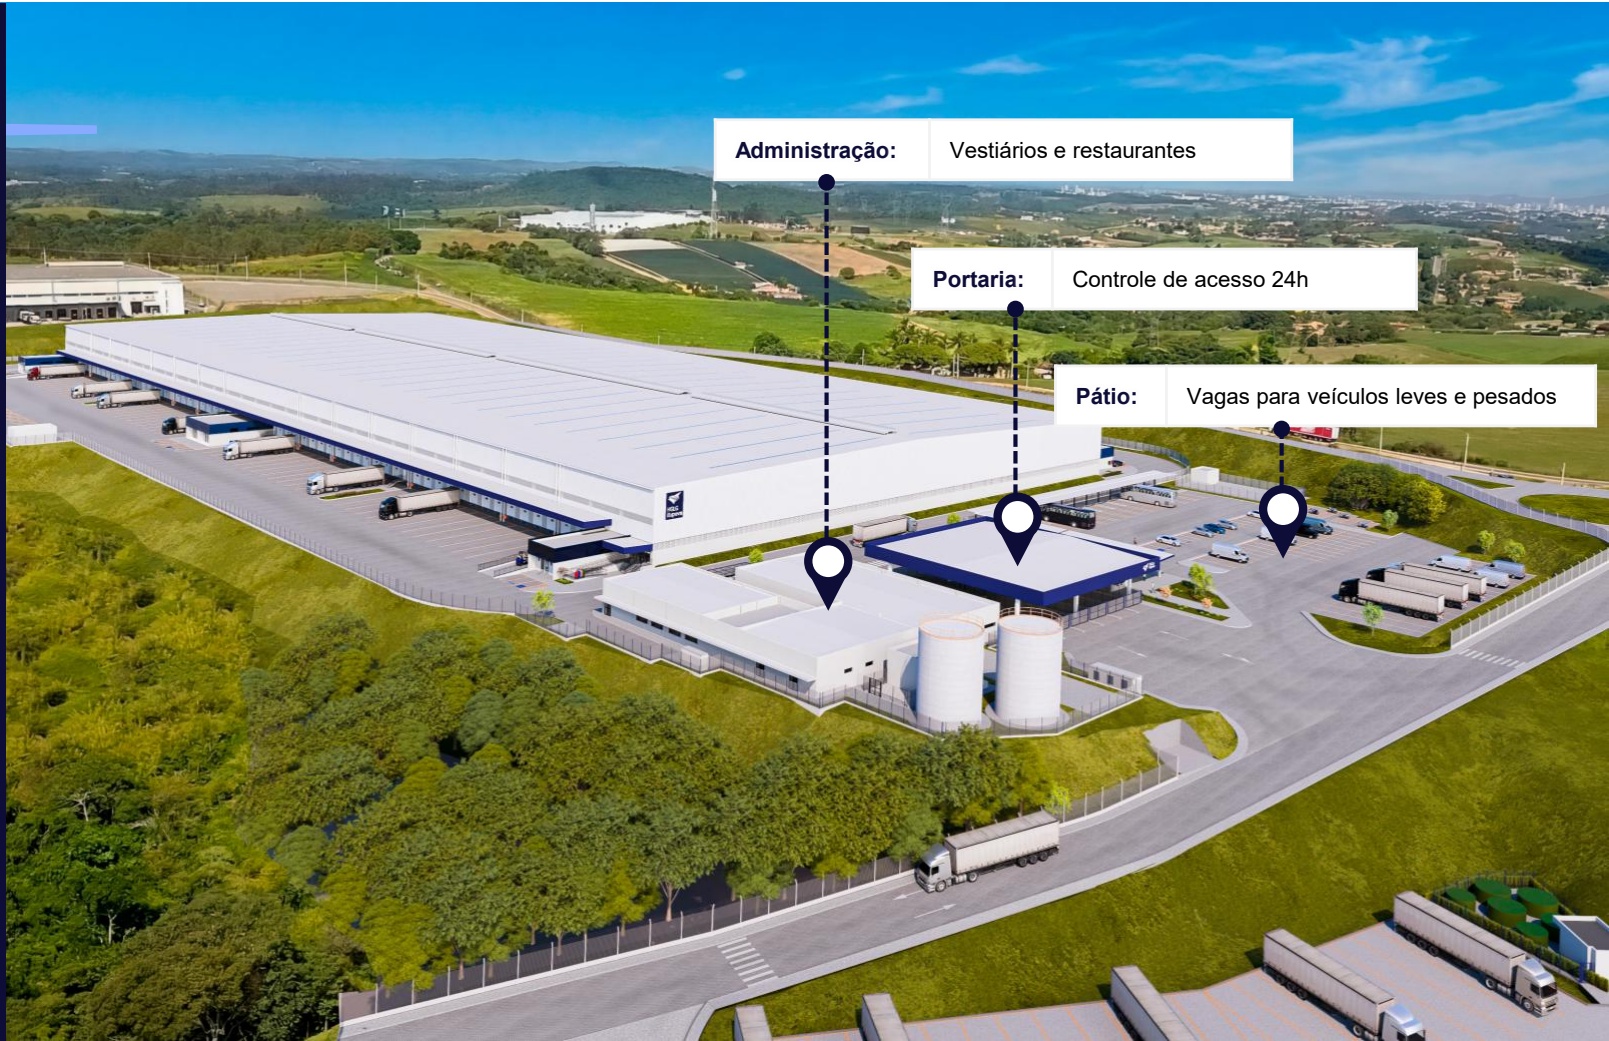
O projeto conta com diversos diferenciais de alta qualidade para atender à demanda de futuros locatários
Diferenciais do projeto
Piso:
▪ Junta serrada – 100% tratada com epóxi
Junta de construção – 100% tratada com lábio polimérico
▪ Carga suportada: 6 ton/m²
Fechamento Lateral:
▪ Em alvenaria com telha trapezoidal
Cobertura
▪ Metálica, com isolamento térmico Facefelt
Potência Instalada
▪ 1.000 kVA (2 transformadores)
Climatização
▪ Ventilação natural
Áreas Externas:
Pavimentação em concreto para veículos pesados (6 ton/m²)
Pátio de manobra: 38 m de largura, inclinação de 1,5% a 2%
▪ Portaria com 6 eclusas cobertas
Passarela coberta ligando pedestres, fretados, portaria e apoio
Marquises sobre docas: 6 m de largura e 5,50 m de altura livre
▪ Estacionamentos para autos, carretas, VUCs e fretados
Vestiários e restaurantes
1 Niveladoras
2 Piso
Eletro-hidráulicos nas docas
Concreto nivelado a laser, com capacidade de 6 ton/m².
3 Pé direito
12 m
4 Cobertura
Isolamento termoacústico
5 Combate ao incêndio Sprinklers
HGLG Itupeva | Galpão G400
O G400 possui 52.200 m² de ABL e obra iniciada no 1T/2026.
Fase 1 28.629 m²
Armazenagem 21.418 m²
Mezanino 1.038 m²
Apoios 456 m²
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Áreas Comuns 5.716 m²
Total Pátios
1 doca por 382 m² de piso
1 vaga de carreta por 5,9 docas
Vagas de ônibus 14
HGLG Itupeva | Galpão G400
O projeto HGLG Itupeva G400 possui uma obra estimada em R$ 148 milhões (CAPEX)
| Business Plan(s/contingência) | Obra |
| HGLG Itupeva G400 | |
| ABL Total 52.200 m² | |
| R$ 171,7 milhõesCusto de Obra estimado(≈ R$ 3.761/m²) | |
| Participação do Fundo 87,5% | |
| Valor de Locação R$ 37,05/m² | |
| Yield on Cost estimado 11,8% | |
| Alavancagem Máxima estimada0%(% HGLG11) | |
HGLG Itupeva | Galpão G400
Posicionamento estratégico no principal eixo logístico de São Paulo.
Localizado às margens da Rodovia dos Bandeirantes, em Itupeva/SP, na região de Campinas, um dos principais eixos logísticos do estado de São Paulo — com fácil acesso aos maiores centros de consumo do país.
Rodovia dos Bandeirantes
HGLG Itupeva G400
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Rodovia dos Bandeirantes
HGLG Itupeva G400 | Acompanhamento da Obra
Evolução de obra
Curva de fluxo-financeiro da obra
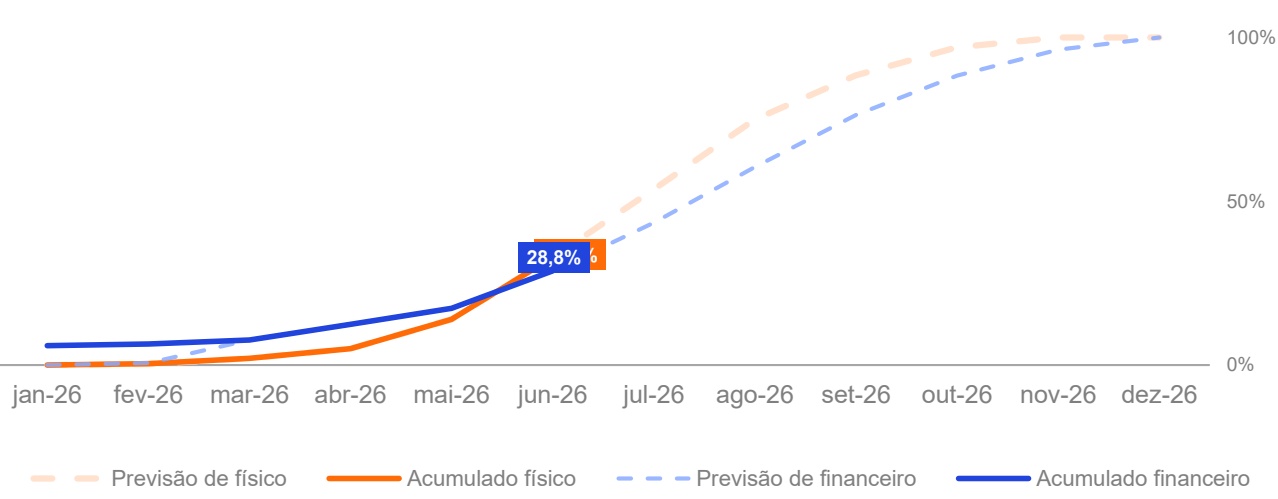
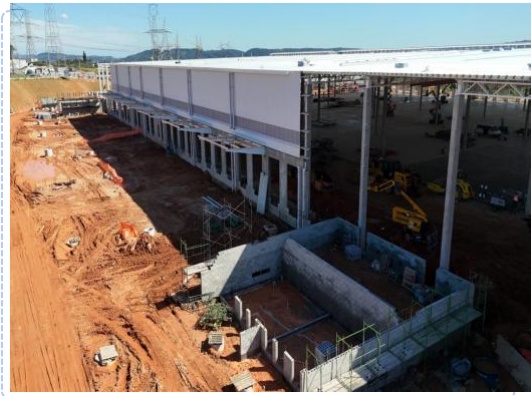
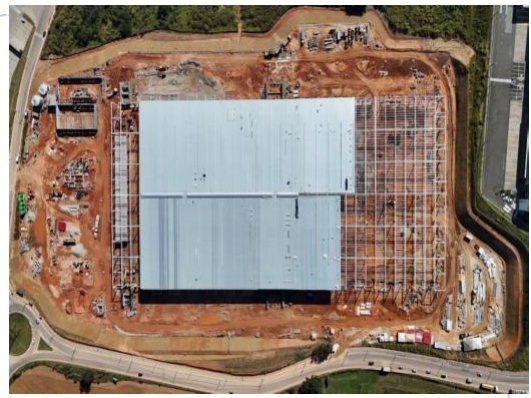
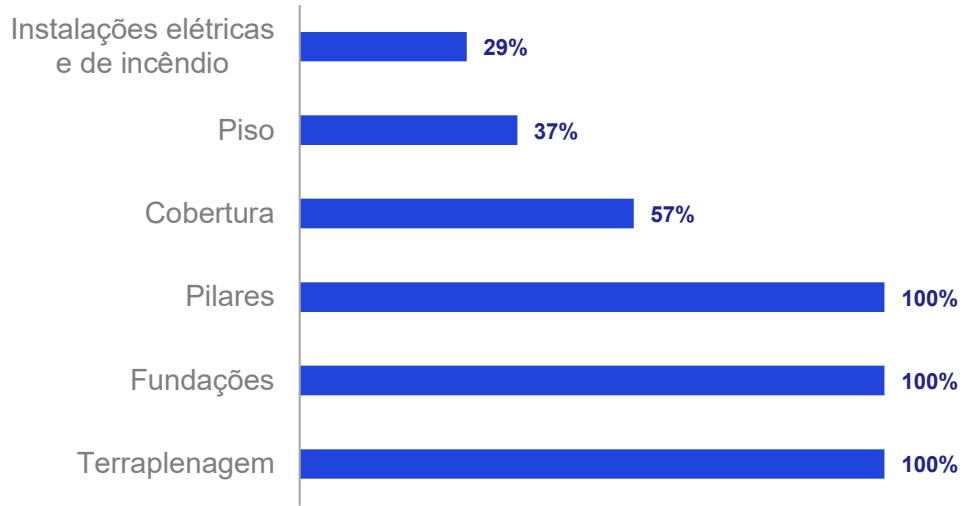
No mês de junho a obra alcançou o acumulado físico de 32,9% enquanto o acumulado financeiro ficou em 28,8%. A terraplenagem já havia sido executada em conjunto com as obras do galpão G300, permitindo assim um avanço relevante nas etapas de fundações e estruturas do G400. A cobertura e o piso do galpão avançam em bom ritmo e as áreas dos anexos seguem em execução concomitantemente. Com a assinatura do contrato de locação, o prazo para conclusão das obras foi dividido em duas etapas: a primeira fase entregará a primeira metade do galpão, parte das áreas externas e portaria até a primeira semana de setembro, já a segunda fase do galpão tem conclusão total prevista para novembro, finalizando completamente as obras.
Carteira de Ativos | FIIs
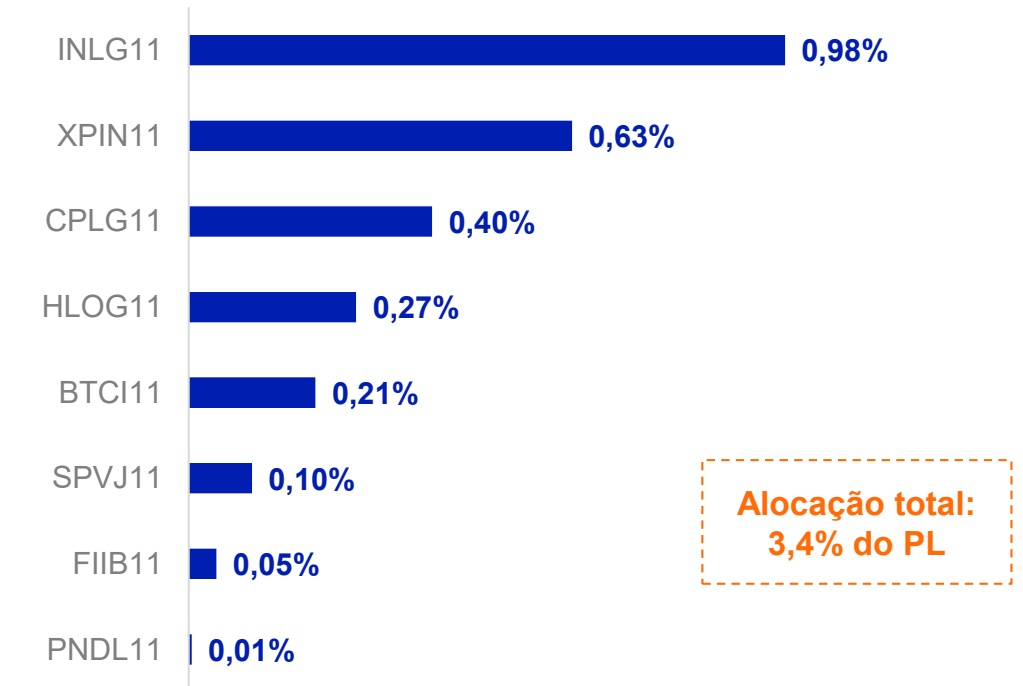
O Fundo carrega uma alocação estratégica em fundos imobiliários composta de 8 FIIs. Posições prioritariamente focadas no setor industrial e logístico, as principais posições se encontram em INLG11 e XPIN11.
Carteira FII – Alocação (% do PL)
Alocação em FII (% do PL)
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Liquidez e Passivo
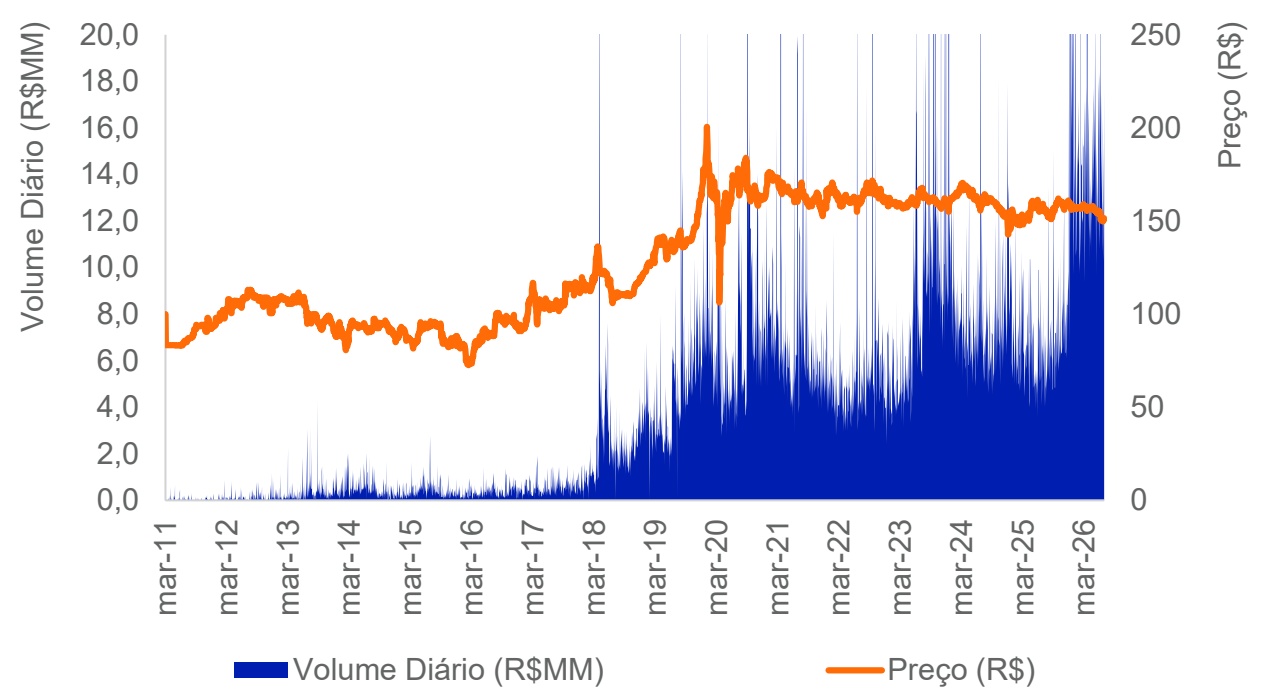
| Jun-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 14,7 | 14,6 | 11,5 |
| Giro | 4,5% | 26,3% | 44,7% |
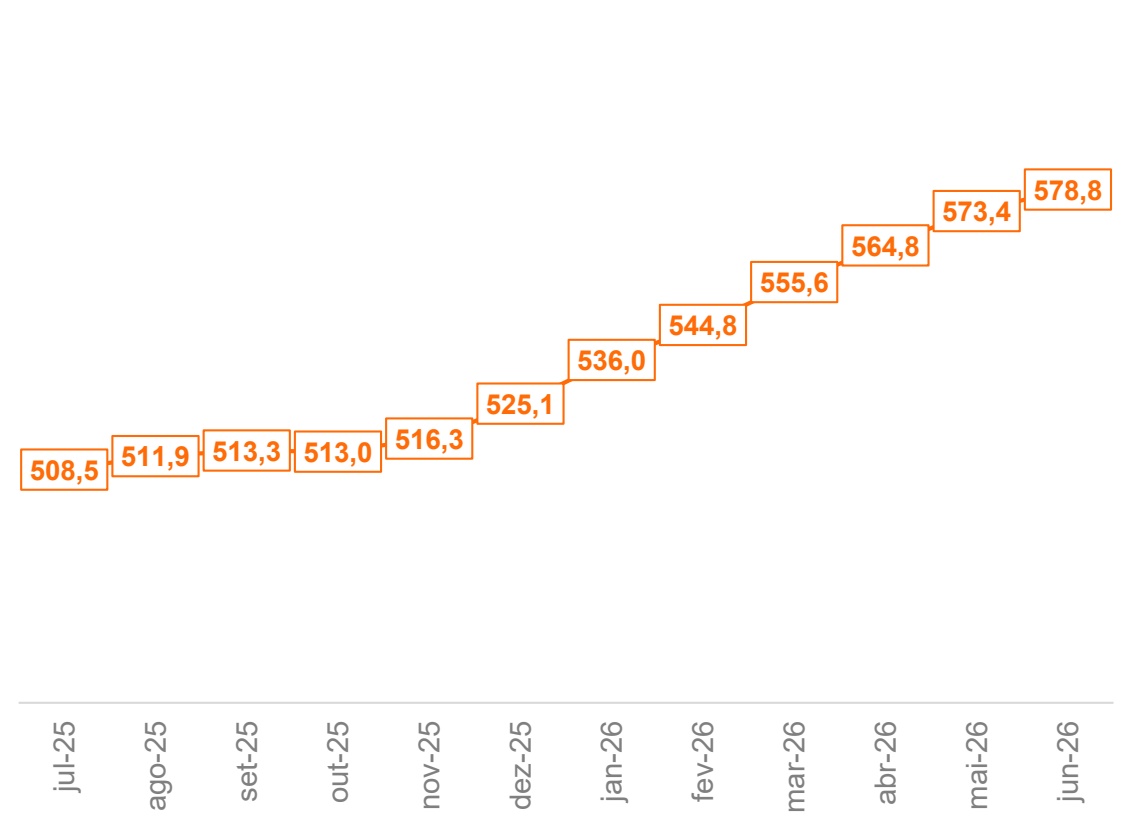
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 35 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
M Autorregulação ANBIMA
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments