Relatório Gerencial HGLG11 de maio de 2026
Relatório Gerencial do Pátria Log (HGLG11), fundo imobiliário híbrido, referente a maio de 2026, com entrega no FundosNet (B3) em 11/06/2026. No pregão de 03/11/2026, a cota do HGLG11 fechou a R$ 144,62, com P/VP de 0,87 (valor patrimonial de R$ 165,48 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,17 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 9,32% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 7,5 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PÁTRIA LOG RESPONSABILIDADE LIMITADA-3,78%
- CNPJ
- 11.728.688/0001-47
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 11/06/2026 19:55
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial HGLG11 Patria LOG FII
Informações Gerais HGLG11
Objeto do Fundo
O fundo tem por objeto a exploração de empreendimentos imobiliários voltados primordialmente para operações logísticas e industriais, por meio de aquisição de terrenos para sua construção ou aquisição de imóveis prontos, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, bem como outros imóveis com potencial geração de renda, e bens e direitos a eles relacionados, desde que atendam à política de investimento do Fundo.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Março 2011
Código de Negociação
HGLG11
CNPJ
11.728.688/0001-47
Cotas Emitidas
45.601.745
Prazo Indeterminado
Tipo Anbima
Tijolo Renda Gestão Ativa
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador*
Banco Genial S.A.
Taxa de Administração Total*
0,6% ao ano sobre o valor de mercado do fundo.
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas

Cadastre-se no mailing
Fale com o time de Relações com Investidores de RE
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 157.104 | 0,92 | -1,3% |
| IFIX - Office | 15 | 15.911 | 0,78 | -3,0% |
| IFIX - Logística | 14 | 31.874 | 0,94 | -0,9% |
| IFIX - Shopping | 9 | 19.583 | 0,91 | -2,6% |
| IFIX - CRIs | 38 | 55.451 | 0,96 | -0,3% |
| IFIX - FOFs | 20 | 16.793 | 0,87 | -2,0% |
| IFIX - Renda Urbana | 4 | 11.733 | 0,95 | -0,5% |
| IFIX - Outros | 7 | 5.758 | 0,83 | -3,5% |
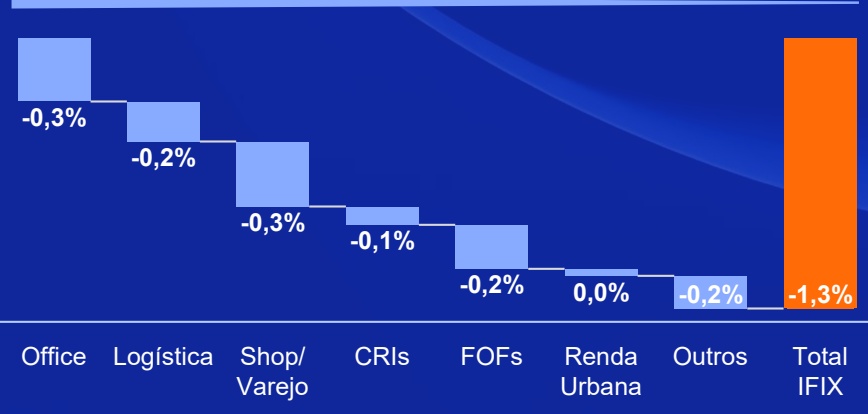
Performance Setorial Ponderada do IFIX*
PANORAMA DE MAIO/26:
Após a recuperação observada em abril, os Fundos Imobiliários voltaram a recuar em maio. O IFIX registrou variação de -1,3% no mês, embora ainda acumule alta de $2 . 7 \%$ no ano. A queda ocorreu em linha com a renda variável, pressionada pela reprecificação das curvas de juros futuros, aumento da volatilidade com a agenda política doméstica e eventos geopolíticos no exterior.
No ambiente externo, a continuidade das tensões entre EUA e Irã, com sinais mistos de arrefecimento e agravamento ao longo do mês, somada à ausência de alívio no bloqueio do Estreito de Ormuz, manteve o petróleo Brent na faixa de US$ 92 por barril, reforçando temores inflacionários globais.
Esse cenário impactou a precificação dos ativos no Brasil. As expectativas de inflação para 2026, segundo o relatório Focus, atingiram 5,1%, acima do teto da meta do Banco Central (4,5%), enquanto a inflação em 12 meses alcançou 4,4%. Diante disso, o mercado passou a discutir a possível interrupção do ciclo de cortes da Selic, com a curva de juros precificando mais dois cortes de 25 bps (100 bps no total), abaixo dos mais de 300 bps projetados anteriormente.
Como consequência, setores mais sensíveis aos juros foram penalizados pelo aumento da aversão ao risco. Entre os fundos de tijolo, Lajes Corporativas caiu -3,0%, seguido por Shoppings (-2,6%). Em contrapartida, Renda Urbana apresentou maior resiliência, com variação próxima à estabilidade (-0,5%). Nos fundos de papel, o desempenho foi relativamente melhor, com Fundos de CRI registrando queda marginal (-0,3%) devido ao suporte de inflação e juros mais elevados, enquanto Fundos de Fundos recuaram -2,0%, refletindo maior exposição à marcação a mercado.
O IFIX segue negociado a cerca de 0,92x o valor patrimonial, sem mudanças relevantes, com liquidez média diária acima de R$ 400 milhões. A volatilidade externa permanece como principal fator de risco no curto prazo.
Comentários da Gestão (1/3)
Maio 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
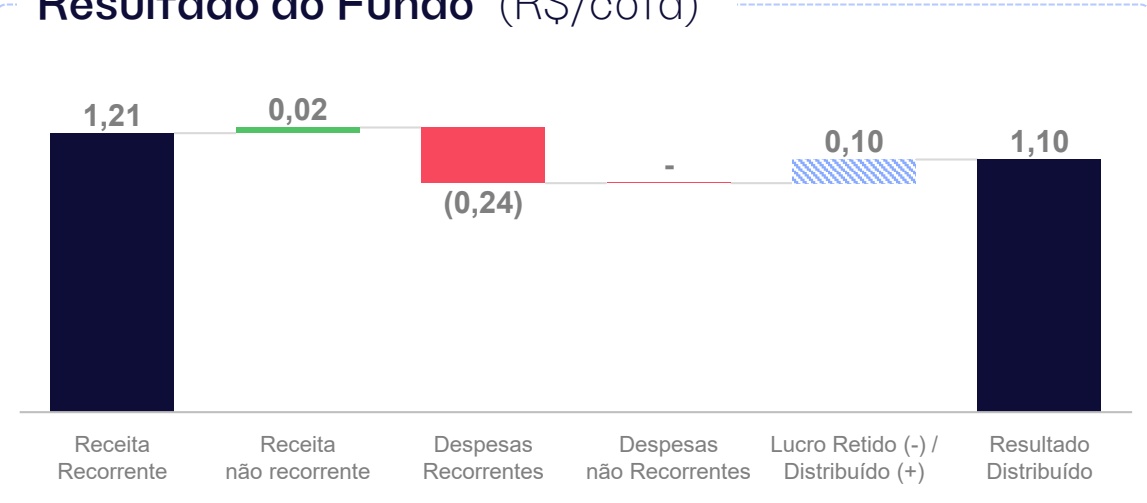
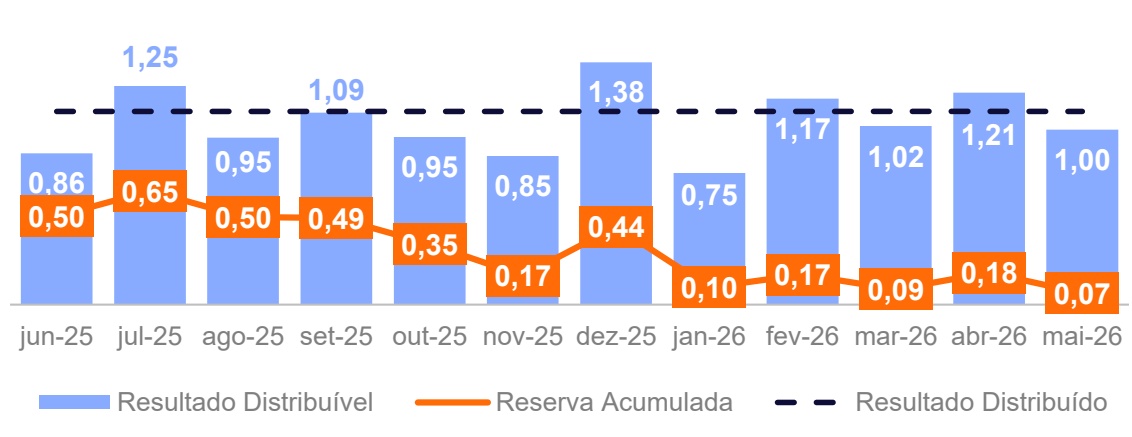
• Em maio, o Fundo apresentou uma receita total de R$ 1,24/cota, o que levou a um resultado de R$ 1,00/cota. O principal evento não recorrente que impactou o resultado do Fundo positivamente foi o resultado da venda de cotas de FIIs (R$ 0,02/cota). Vale ressaltar que, no acumulado do ano, as vendas de FIIs resultaram em um lucro de R$ 0,13/cota.
• A distribuição de rendimentos do mês foi de R$ 1,10/cota, em linha com os últimos meses. O pagamento ocorreu no dia 15 de maio de 2026. Conforme informado no relatório de dezembro/25 (clique aqui), estimamos a manutenção do rendimento em R$ 1,10/cota no 1S2026.
MOVIMENTAÇÕES DE LOCATÁRIOS:
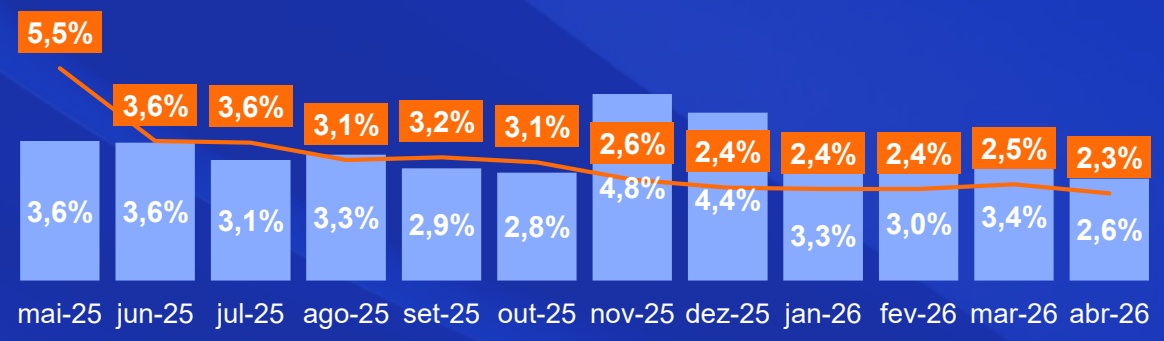
• Nesse mês, tivemos as seguintes movimentações: (i) no ativo Guarulhos, a saída da Zeralog, (ii) no ativo Torino, a saída da Fedex, (iii) no ativo CLE, as saídas da Pedroso e Martins, PMLog e TLS, (iv) no ativo São José dos Campos, a saída da Felix Optical, e (v) no ativo Duque de Caxias, a entrada da Rondocargas. Com isso, a vacância física aumentou para 3,9%. Considerando as movimentações mapeadas, projetamos uma vacância física de 4,2% em setembro/2026. Para mais detalhes sobre as movimentações, clique aqui.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 7,6 bilhões
R$ 166,00
Valor de Mercado*
Cota de Mercado*
R$ 7,1 bilhões
R$ 155,71
P/VP*
ADTV*
0,94x
R$ 14,1 milhões
Dividend Yield (mercado)*
8,5% a.a.
Dividend Yield (patrimonial)*
8,0% a.a.
Comentários da Gestão (2/3)
Maio 2026
ALAVANCAGEM FINANCEIRA*:
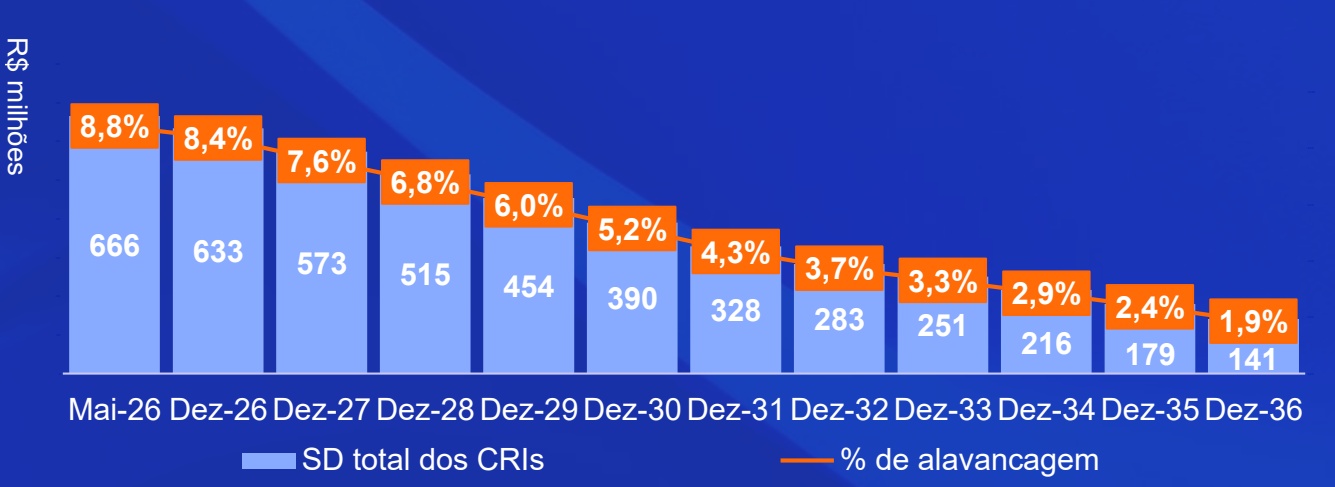
• O Fundo encerrou o mês com 8,8% de alavancagem financeira no portfólio, 10,4% se considerarmos o volume da dívida contraída via SPE. Esta estrutura foi feita para auxiliar no crescimento do portfólio, não comprometendo a estrutura de capital do Fundo. O time de gestão acompanha a evolução da alavancagem de modo ativo. Clique aqui para saber mais.
DESENVOLVIMENTO:
• A obra do ativo HGLG Simões Filho G100 está 99,9% concluída, com o galpão em operação e licenças emitidas. Estamos na etapa de checklist e de ajustes finais, e a única pendência é a Contenção 02, que segue com a com conclusão prevista para 1º semestre de 2026. Clique aqui para mais informações.
• No mês passado, iniciamos o monitoramento das obras do galpão G200 no empreendimento logístico Simões Filho/BA (clique aqui). A transação está em linha com a estratégia da gestão de desenvolver ativos e reforçar o relacionamento com grandes empresas do setor, evidenciando a confiança no fundo. Nesta operação, estimamos um yield on cost (YoC) de aproximadamente 11,4% desalavancado. Clique aqui para mais informações. Ainda, continuamos em tratativas de um contrato BTS para a obra do HGLG Itupeva G400. Nos próximos relatórios, traremos atualizações adicionais.
Indicadores Imobiliários
Nº de imóveis
41
ABL (m²)*
2.223.176
WALE*
Vacância Física*
Nº de locatários
3,9%
3,5 anos
Valor médio do Portfólio (mercado)*
186
R$ 3.477/m²
Vacância Financeira*
3,3%
Aluguel Médio do Portfólio*
R$ 26,9/m²
Comentários da Gestão (3/3)
11ª Emissão de cotas:
Conforme anúncio de encerramento, do dia 15 de maio (clique aqui), foi concluída a 11ª Emissão de cotas totalizando a captação de R$ 532,6 milhões. O foco desta emissão foi a aquisição dos ativos do PATL como descrito abaixo e reforçar o caixa do Fundo.
Aquisição dos ativos do PATL11:
O Fundo concluiu a aquisição da totalidade dos imóveis anteriormente detidos pelo PATL11, pelo montante aproximado de R$ 355 milhões, integralizado por meio de cotas da 11ª Emissão do Fundo, a um cap rate médio de 10,7% a.a. A operação foi previamente aprovada em assembleia de cotistas e formalizada por meio da lavratura das escrituras dos imóveis em 07/05 (clique aqui).
A transação está plenamente alinhada à estratégia de gestão do Fundo, focada na consolidação e no ganho de escala do portfólio, resultando na simplificação da estrutura societária, bem como em maior eficiência operacional, transparência e previsibilidade na gestão dos ativos.
Adicionalmente, a operação prevê, por seis meses após a conclusão, garantia de renda mínima mensal de cerca de R$ 3,2 milhões pelo PATL11 e eventual repasse ao mesmo de ganho de capital líquido na venda dos imóveis dentro desse período.. Vale ainda ressaltar que neste relatório os ativos adquiridos já são contemplados na carteira de ativos.
AGE | Consolidação da Plataforma de Logística Próximos passos do processo
• Incorporação dos fundos (LVBI & Brookfield) no HGLG
Timeline
Dez/25 10ª Emissão Captação de R$ 1,4 Bi
Fev/26 11ª Emissão Início da Emissão cujos ativos-alvo incluem os imóveis do PATL
2T26 Encerramento da 11ª Emissão
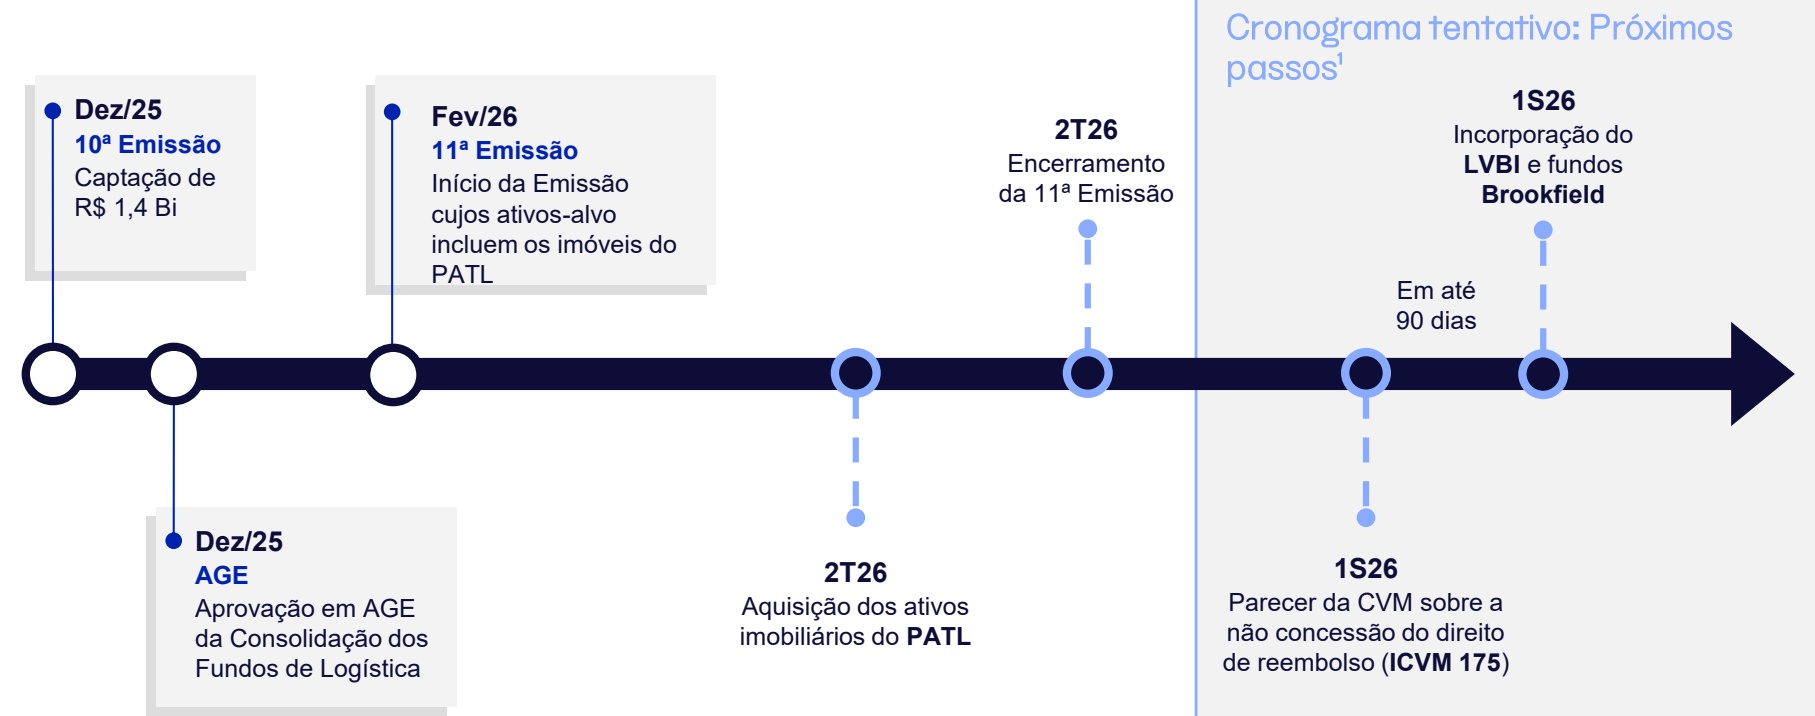
Cronograma tentativo: Próximos passos¹
1S26 Incorporação do LVBI e fundos Brookfield
Em até 90 dias
Dez/25
AGE Aprovação em AGE da Consolidação dos Fundos de Logística
2T26 Aquisição dos ativos imobiliários do PATL
1S26 Parecer da CVM sobre a não concessão do direito de reembolso (ICVM 175)
Status do Processo:
Incorporação do LVBI e fundos Brookfield
No momento, estamos aguardando um parecer da CVM à nossa consulta sobre a não concessão do direito de reembolso em caso de reorganização societária para os fundos envolvidos na transação. Uma vez que este parecer seja favorável as demais condições precedentes da transação sejam superadas, processo de incorporação é iniciado. Nossa expectativa é de que esse processo aconteça ainda no 1S26, no entanto, não temos gerência sobre o timing efetivo.
Todas as atualizações a respeito de ambos os processos serão comunicadas via Fato Relevante e nos próximos relatórios gerenciais.
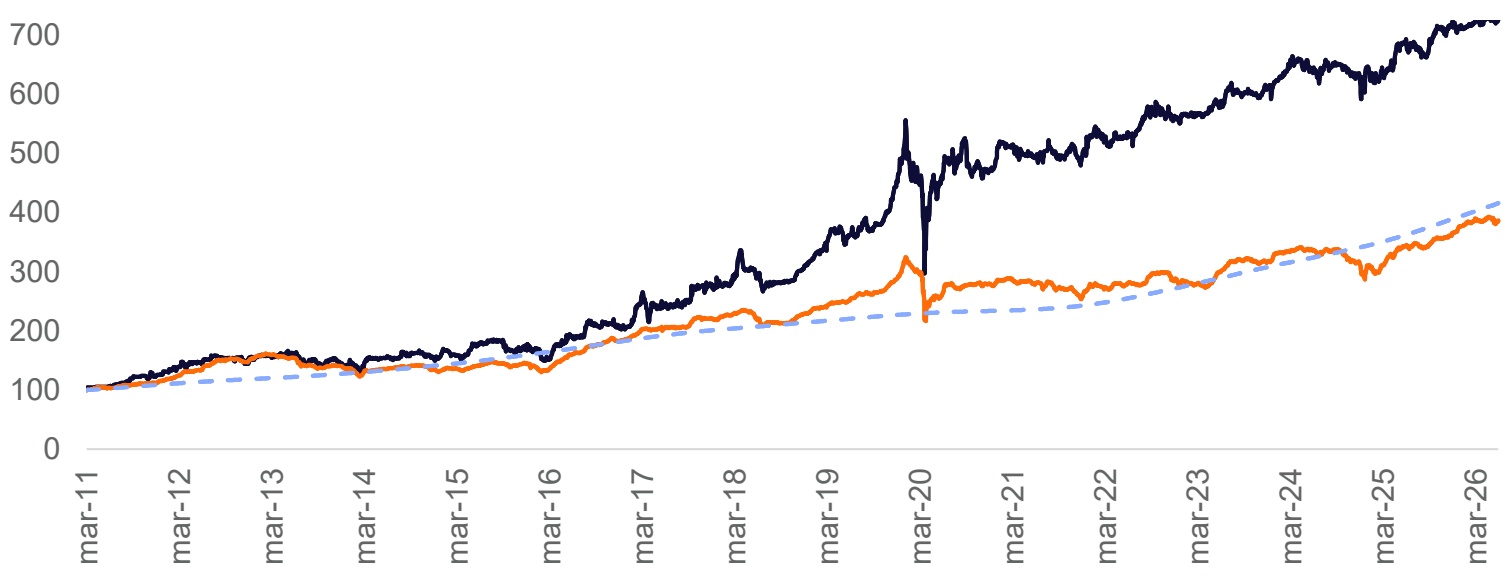
Performance
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíco)io | Desd(ae.a o.) início |
|---|---|---|---|---|
| HGLG11¹ | 0,3% | 2,4% | 627,5% | 14,1% |
| IFIX | -1,3% | 2,7% | 286,6% | 9,4% |
| CDI Bruto | 1,1% | 5,7% | 315,9% | 9,9% |
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Distribuições por Cota (R$)
Média 12M | R$ 1,10
Dividend Yield*
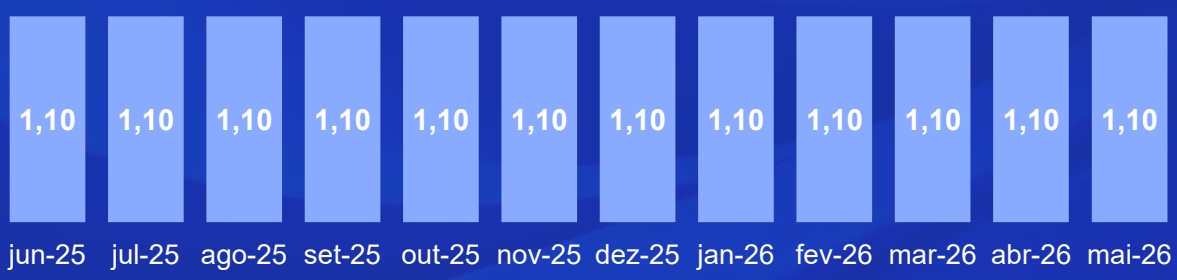
8,3% 8,6% 8,5% 8,1% 8,3% 8,2% 8,4% 8,4% 8,3% 8,5% 8,4% 8,5% 8,1% 8,1% 8,1% 8,1% 8,1% 8,0% 7,9% 7,9% 8,0% 8,0% 7,9% 8,0% jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26
Resultado
Demonstração de Resultado (R$)
| MAI-26 | R$/COTA | ACUM.2026 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação | 52.806.637 | 1,16 | 254.678.660 | 535.995.119 |
| Receitas Mobiliárias | 2.582.867 | 0,06 | 14.200.397 | 41.871.329 |
| Receitas Extraordinárias | 1.106.271 | 0,02 | 6.833.259 | 28.138.975 |
| Receitas - Total | 56.495.775 | 1,24 | 275.712.317 | 606.005.424 |
| Despesas Imobiliárias | (741.619) | (0,02) | (3.870.756) | (10.228.331) |
| Despesas Operacionais | (4.916.967) | (0,11) | (24.684.254) | (47.608.592) |
| Despesas Financeiras | (5.392.485) | (0,12) | (25.897.539) | (60.008.929) |
| Despesas - Total | (11.051.071) | (0,24) | (54.452.549) | (117.845.851) |
| Resultado Distribuível | 45.444.704 | 1,00 | 221.259.768 | 488.159.573 |
| Resultado Distribuído | 50.161.920 | 1,10 | 236.775.945 | 515.897.893 |
Para acessar a Planilha de Fundamentos do Fundo incluindo DRE detalhada, clique aqui
~~Resultado do Fundo* (R$/cota)~~
~~Movimentação da Reserva Acumulada¹ (R$/cota)~~
Balanço Patrimonial
PATRIA
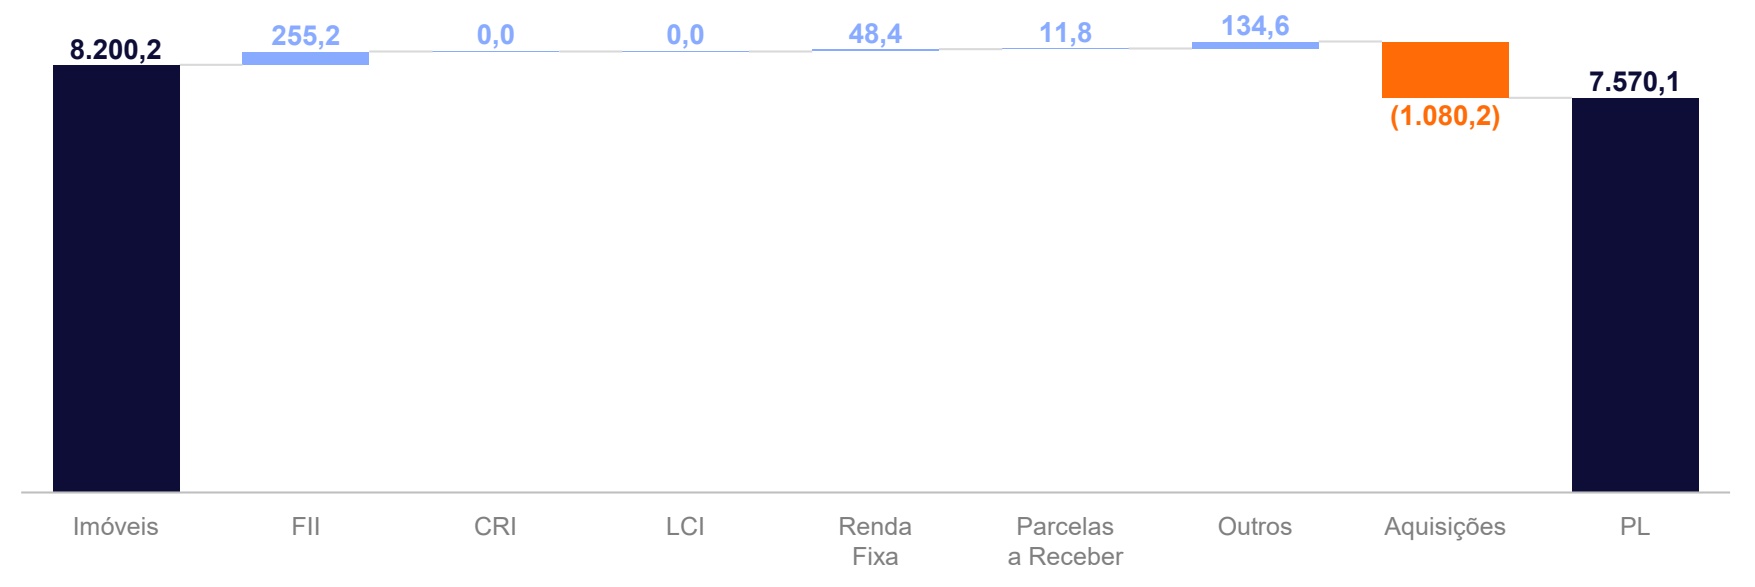
Carteira (em R$ milhões)
O Fundo tem um passivo de aproximadamente R$ 1,1 bilhão, referente às aquisições de imóveis, sendo 22% nos próximos 12 meses e o excedente no longo prazo, mapeadas pela gestão e suportadas pelo montante alocado em CRI e renda fixa.
Balanço Patrimonial
Parcelas a Pagar
| Prazo | Classificação | Descrição | (R$ MM) | Link |
| Até 12 meses Venda de ativo Parcelas a receber 11,7 Clique aqui | ||||
| A receber em até 12 meses | 11,7 | |||
Parcelas a Receber
| Prazo | Classificação | Descrição | (R$ MM) |
| Aquisições CRIs (56,8) Até 12 meses Aquisições ITBIs (4,3) Aquisições Parcelas a Pagar (188,6) | |||
| A pagar em até 12 meses | (249,6) | ||
| Prazo | Classificação Descrição | (R$ MM) |
| Maior que 12 meses | Aquisições CRIs | (608,8) |
| Aquisições Parcelas a Pagar | (221,7) | |
| A pagar (mais de 12 meses) | (830,5) |
Alavancagem Financeira*¹
Saldo Devedor
Projetamos a trajetória de desalavancagem do Fundo, com projeção de 8,4% do patrimônio líquido de alavancagem financeira ao final de 2026 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento é saudável e compatível com a geração de resultados, tendo viabilizado o crescimento do portfólio sem comprometer a estrutura de capital.
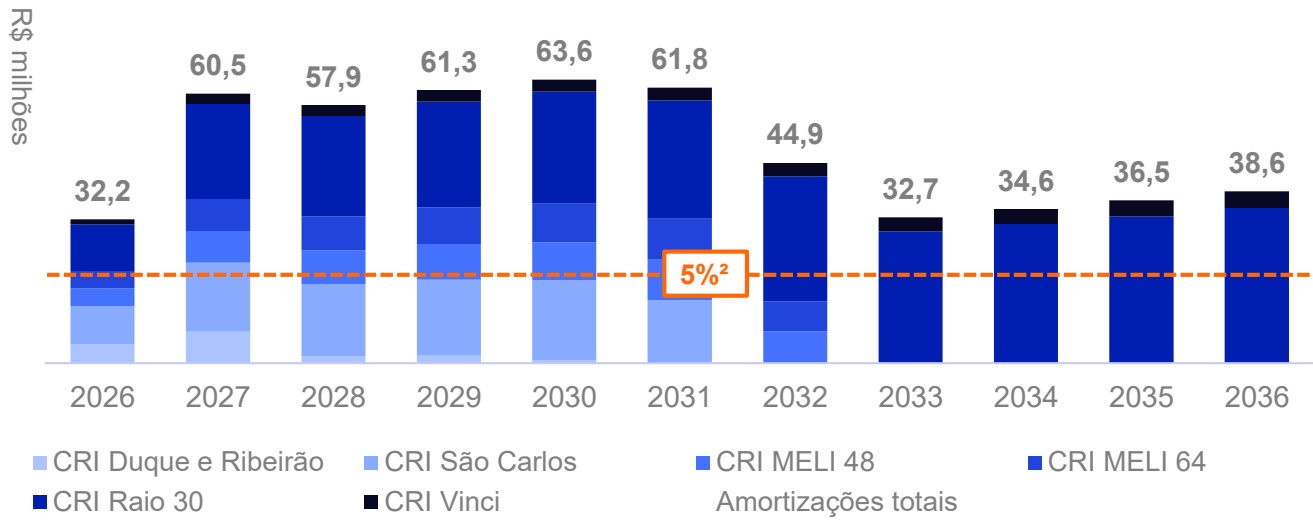
Dívidas e Evolução de Amortização
| CRI CRI Duque e Ribeirão | Saldo Devedor (R$ MM)15,2 | Indexador IPCA | Código B3 21G0048448 | Taxa5,00% | InícioJul-21 | Prazo 9 anos | Carências- |
|---|---|---|---|---|---|---|---|
| CRI São Carlos | 89,3 | IPCA | 21 I0682823 | 5,25% | Sep-21 | 10 anos | - |
| CRI MELI 48 | 51,4 | IPCA | 22I0150943 | 6,25% | Sep-22 | 10 anos | 6 meses |
| CRI MELI 64 | 51,7 | IPCA | 22I0150269 | 6,25% | Sep-22 | 10 anos | - |
| CRI Raio 30 | 413,2 | IPCA | 21J0043571 | 5,93% | Oct-21 | 18 anos | 48 meses |
| CRI Vinci | 44,7 | IPCA | 19A0093844 | 7,50% | Jan-19 | 12 anos | - |
Carteira de Ativos1 (1/6)
Carteira de Ativos1(2/6)
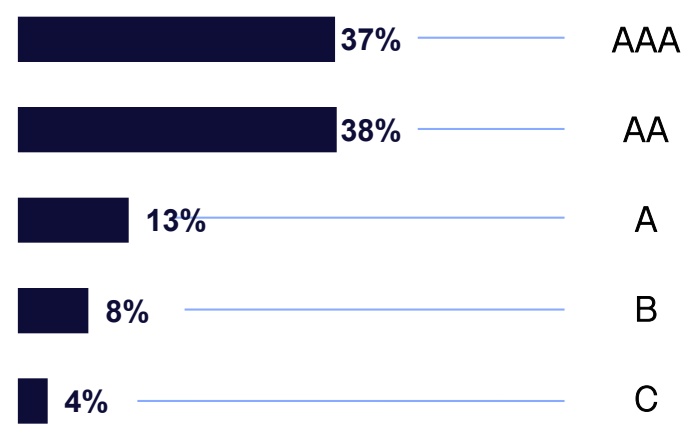
Alocação por Classe
Alocação por Segmento de Locatários
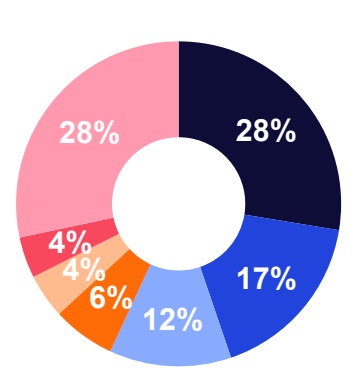
E-commerce Logística Automotivo Varejista Saúde Engenharia e Eletrônica Outros
Alocação por Inquilino
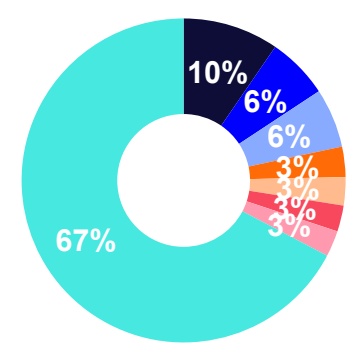
Mercado Livre Shopee Volkswagen Electrolux Decathlon Cremer Raia Drogasil Outros
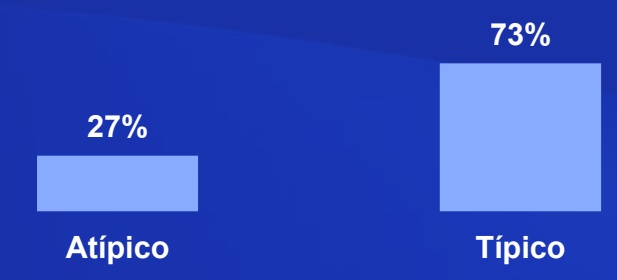
Alocação Natureza dos Contratos
Alocação por Indexador
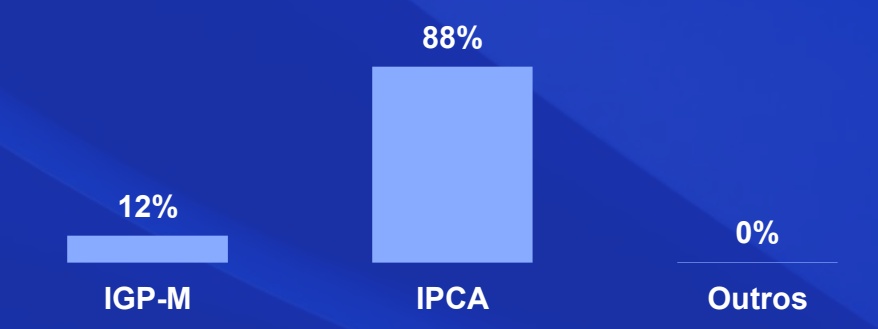
Carteira de Ativos1(3/6)
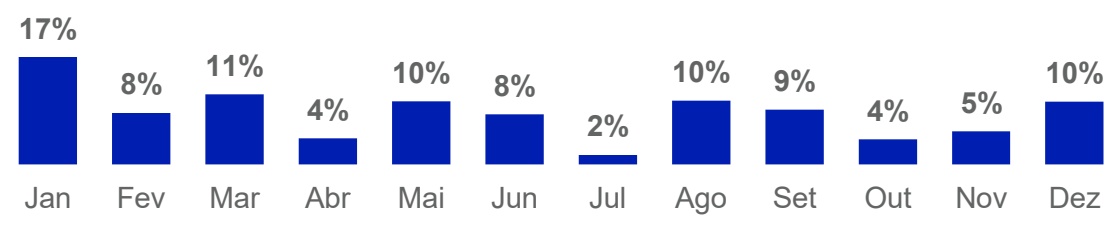
Mês de Reajuste
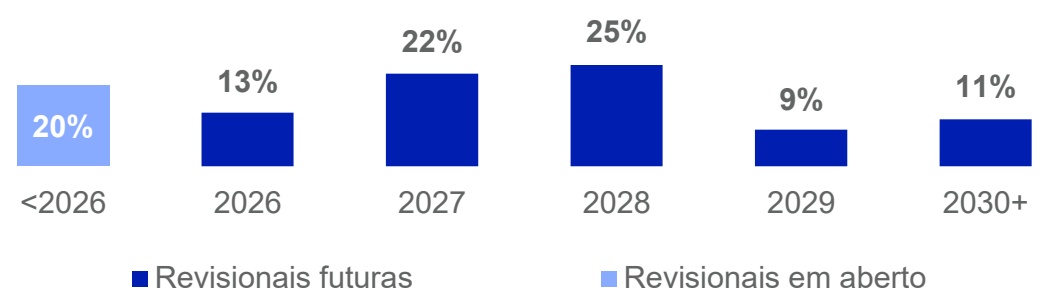
Concentração das Revisionais
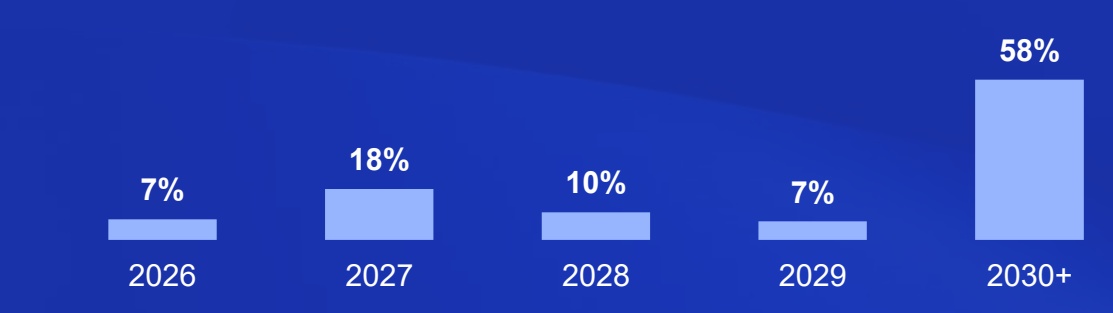
Vencimento dos Contratos
Histórico de Vacância
Vacância Física² Vacância Financeira
Carteira de Ativos1(4/6)
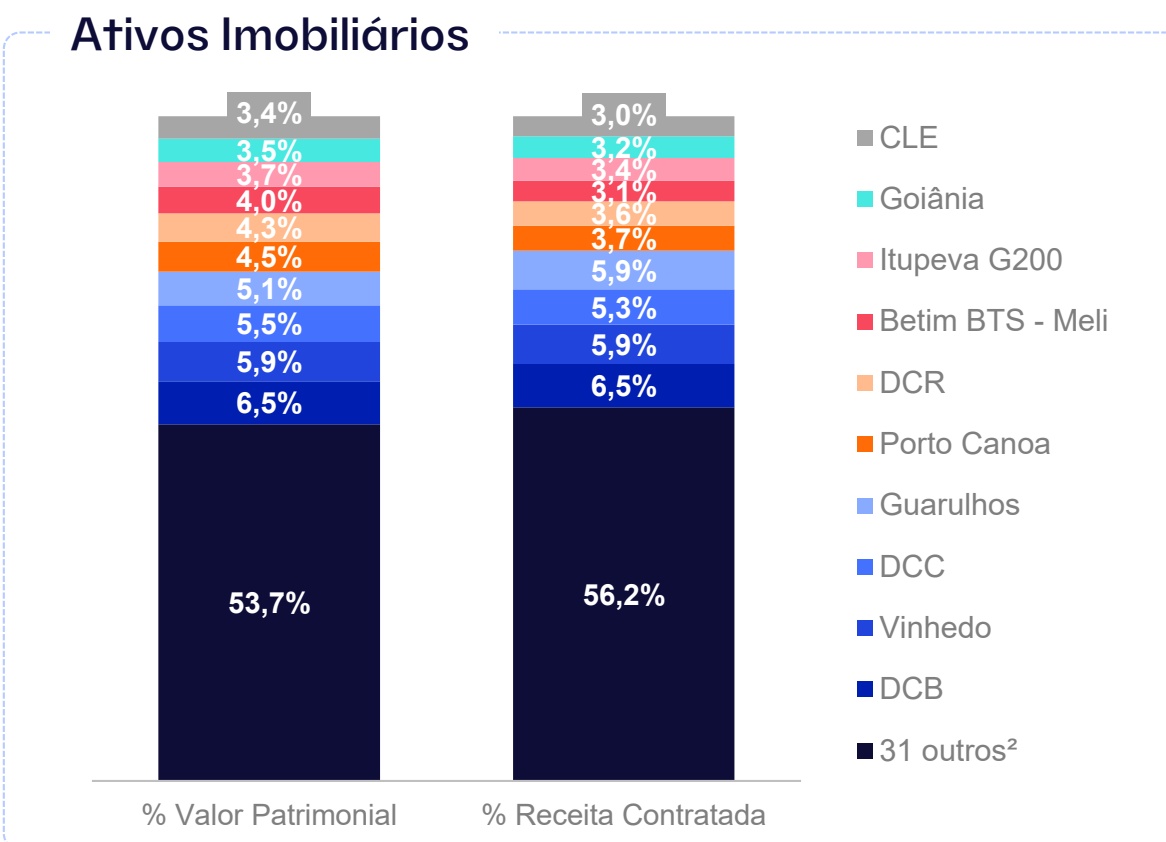
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
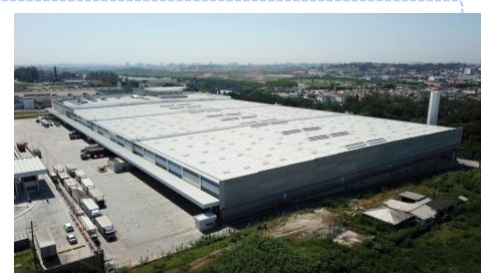
| 1 | DCB | AA | 100% | 90.484 | 0,0% | 4,3 | 6,47% |
| 2 | Vinhedo | AA | 100% | 132.353 | 0,0% | 0,0 | 5,90% |
| 3 | DCC | AA | 100% | 102.708 | 0,0% | 3,9 | 5,53% |
| 4 | Guarulhos | AAA | 100% | 105.638 | 6,5% | 4,4 | 5,08% |
| 5 | Porto Canoa | AAA | 100% | 95.023 | 4,2% | 2,2 | 4,48% |
| 6 | DCR | AA | 100% | 77.587 | 13,5% | 0,9 | 4,28% |
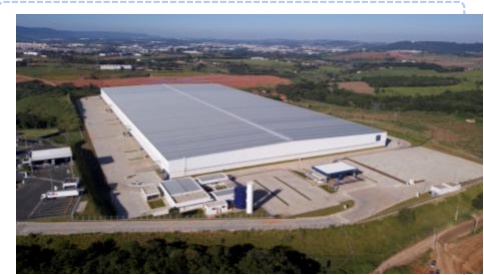
| 7 | Betim BTS - Meli | AAA | 100% | 95.730 | 0,0% | 6,2 | 4,00% |
| 8 | Itupeva G200 | AAA | 100% | 89.976 | 0,0% | 6,1 | 3,72% |
| 9 | Goiânia | A | 100% | 78.223 | 0,0% | 0,7 | 3,49% |
| 10 | CLE | A | 100% | 66.520 | 11,1% | 0,9 | 3,39% |
| 11 | Itupeva G300 | AAA | 100% | 69.744 | 0,0% | 6,4 | 3,28% |
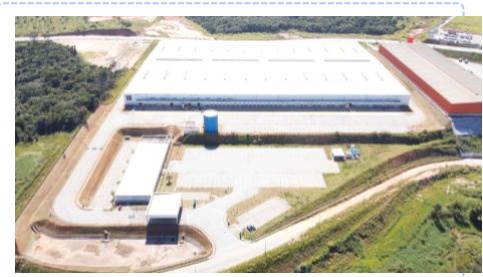
| 12 | São Carlos | AAA | 100% | 79.642 | 0,0% | 1,2 | 3,25% |
| 13 | Ribeirão Preto | AA | 100% | 59.872 | 0,0% | 2,0 | 3,03% |
| 14 | Torino | AAA | 48% | 66.404 | 9,8% | 2,3 | 2,95% |
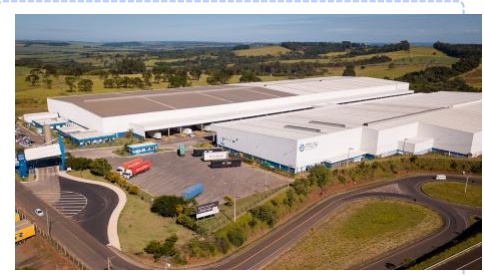
DCB
ITUPEVA G200
BETIM
SÃO CARLOS
Carteira de Ativos1(5/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 15 | Cone MM2 | AAA | 82% | 58.932 | 0,0% | 7,9 | 2,73% |
| 16 | Cariacica | AAA | 50% | 57.075 | 0,0% | 4,8 | 2,70% |
| 17 | Betim | AAA | 100% | 62.587 | 0,0% | 5,0 | 2,61% |
| 18 | São José dos Campos | B | 100% | 72.487 | 25,4% | 2,7 | 2,49% |
| 19 | Extrema II | AA | 100% | 57.437 | 0,0% | 1,5 | 2,42% |
| 20 | Itupeva G100 | AA | 100% | 58.672 | 7,3% | 4,7 | 2,40% |
| 21 | Louveira | AA | 90% | 55.202 | 0,0% | 3,6 | 2,32% |
| 22 | Blumenau | C | 100% | 65.825 | 0,0% | 8,6 | 2,10% |
| 23 | Itatiaia | A | 100% | 103.486 | 12,8% | 5,4 | 2,08% |
| 24 | Embu | AAA | 100% | 39.475 | 0,0% | 3,1 | 1,96% |
| 25 | Jundiaí 1 | A | 100% | 9.177 | 0,0% | 4,3 | 1,82% |
| 26 | Extrema | A e AA | 100% | 34.101 | 0,0% | 4,3 | 1,67% |
| 27 | Betim Business Park | AAA | 72% | 35.331 | 0,0% | 1,8 | 1,52% |
| 28 | Osasco | A | 100% | 24.022 | 24,5% | 3,7 | 1,47% |
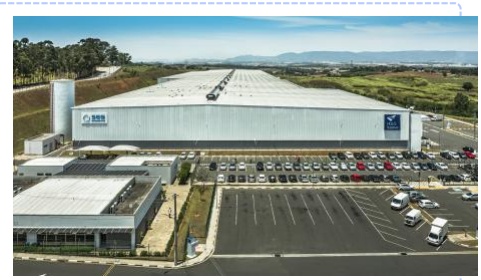
CONE G06
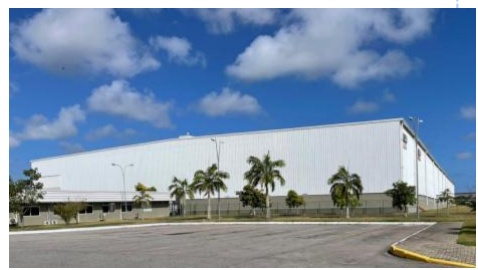
ITAPEVI
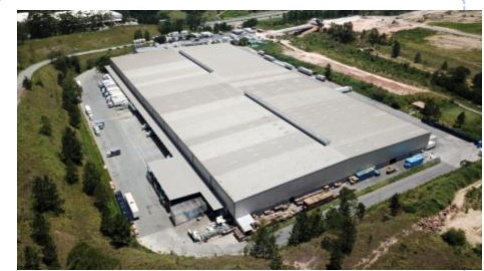
LOUVEIRA
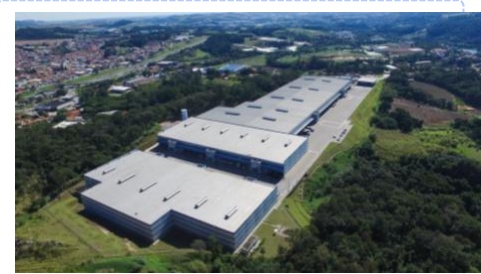
ITUPEVA G100
Carteira de Ativos1(6/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLu dndeotid (mo ²)* | V Facísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 29 | Itapevi | B | 100% | 34.286 | 0,0% | 8,7 | 1,40% |
| 30 | Master Labs | B | 100% | 14.337 | 14,9% | 1,7 | 1,10% |
| 31 | Extrema III | AAA | 100% | 26.774 | 0,0% | 1,3 | 1,10% |
| 32 | Syslog | A | 49% | 27.946 | 13,1% | 0,0 | 1,07% |
| 33 | Parque Novo Mundo | B | 100% | 34.297 | 0,0% | 5,5 | 1,03% |
| 34 | Campo Grande | B | 100% | 16.532 | 0,0% | 8,3 | 0,98% |
| 35 | Monte Mor | AA | 100% | 24.696 | 0,0% | 0,9 | 0,98% |
| 36 | Duque de Caxias | A | 51% | 24.502 | 0,0% | 0,0 | 0,89% |
| 37 | Cone G06 | A | 90% | 19.468 | 0,0% | 0,9 | 0,82% |
| 38 | Techtown | C | 100% | 8.760 | 0,0% | 0,0 | 0,52% |
| 39 | Rio Claro | C | 100% | 11.492 | 0,0% | 6,2 | 0,35% |
| 40 | Jundiaí 2 | A | 100% | 9.760 | 0,0% | 5,6 | 0,32% |
| 41 | Ribeirão das Neves | A | 100%Total | 26.6142.223.176 | 15,4%3,9% | 1,23,5 | 0,32%100% |
GOIANIA
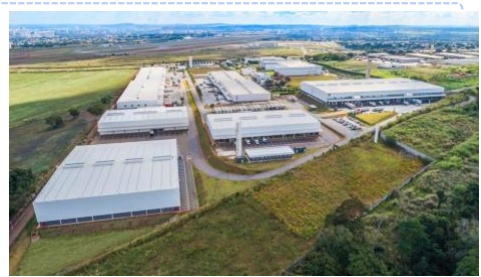
PARQUE TORINO
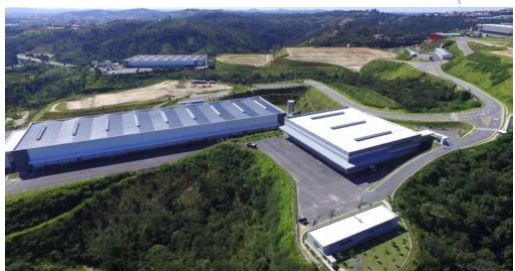
CLE
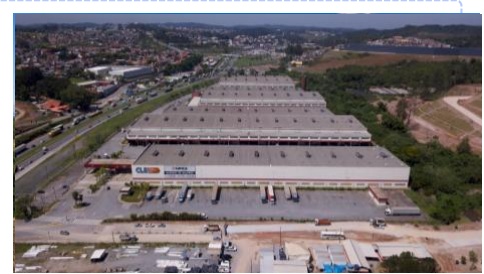
PARQUE NOVO MUNDO
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Além das movimentações descritas abaixo, temos mapeado a saída da Boticário, no ativo Porto Canoa em out/26 e da Cargill no ativo Goiânia, prevista para Jan/27, o que elevará a vacância física para 4,7%.
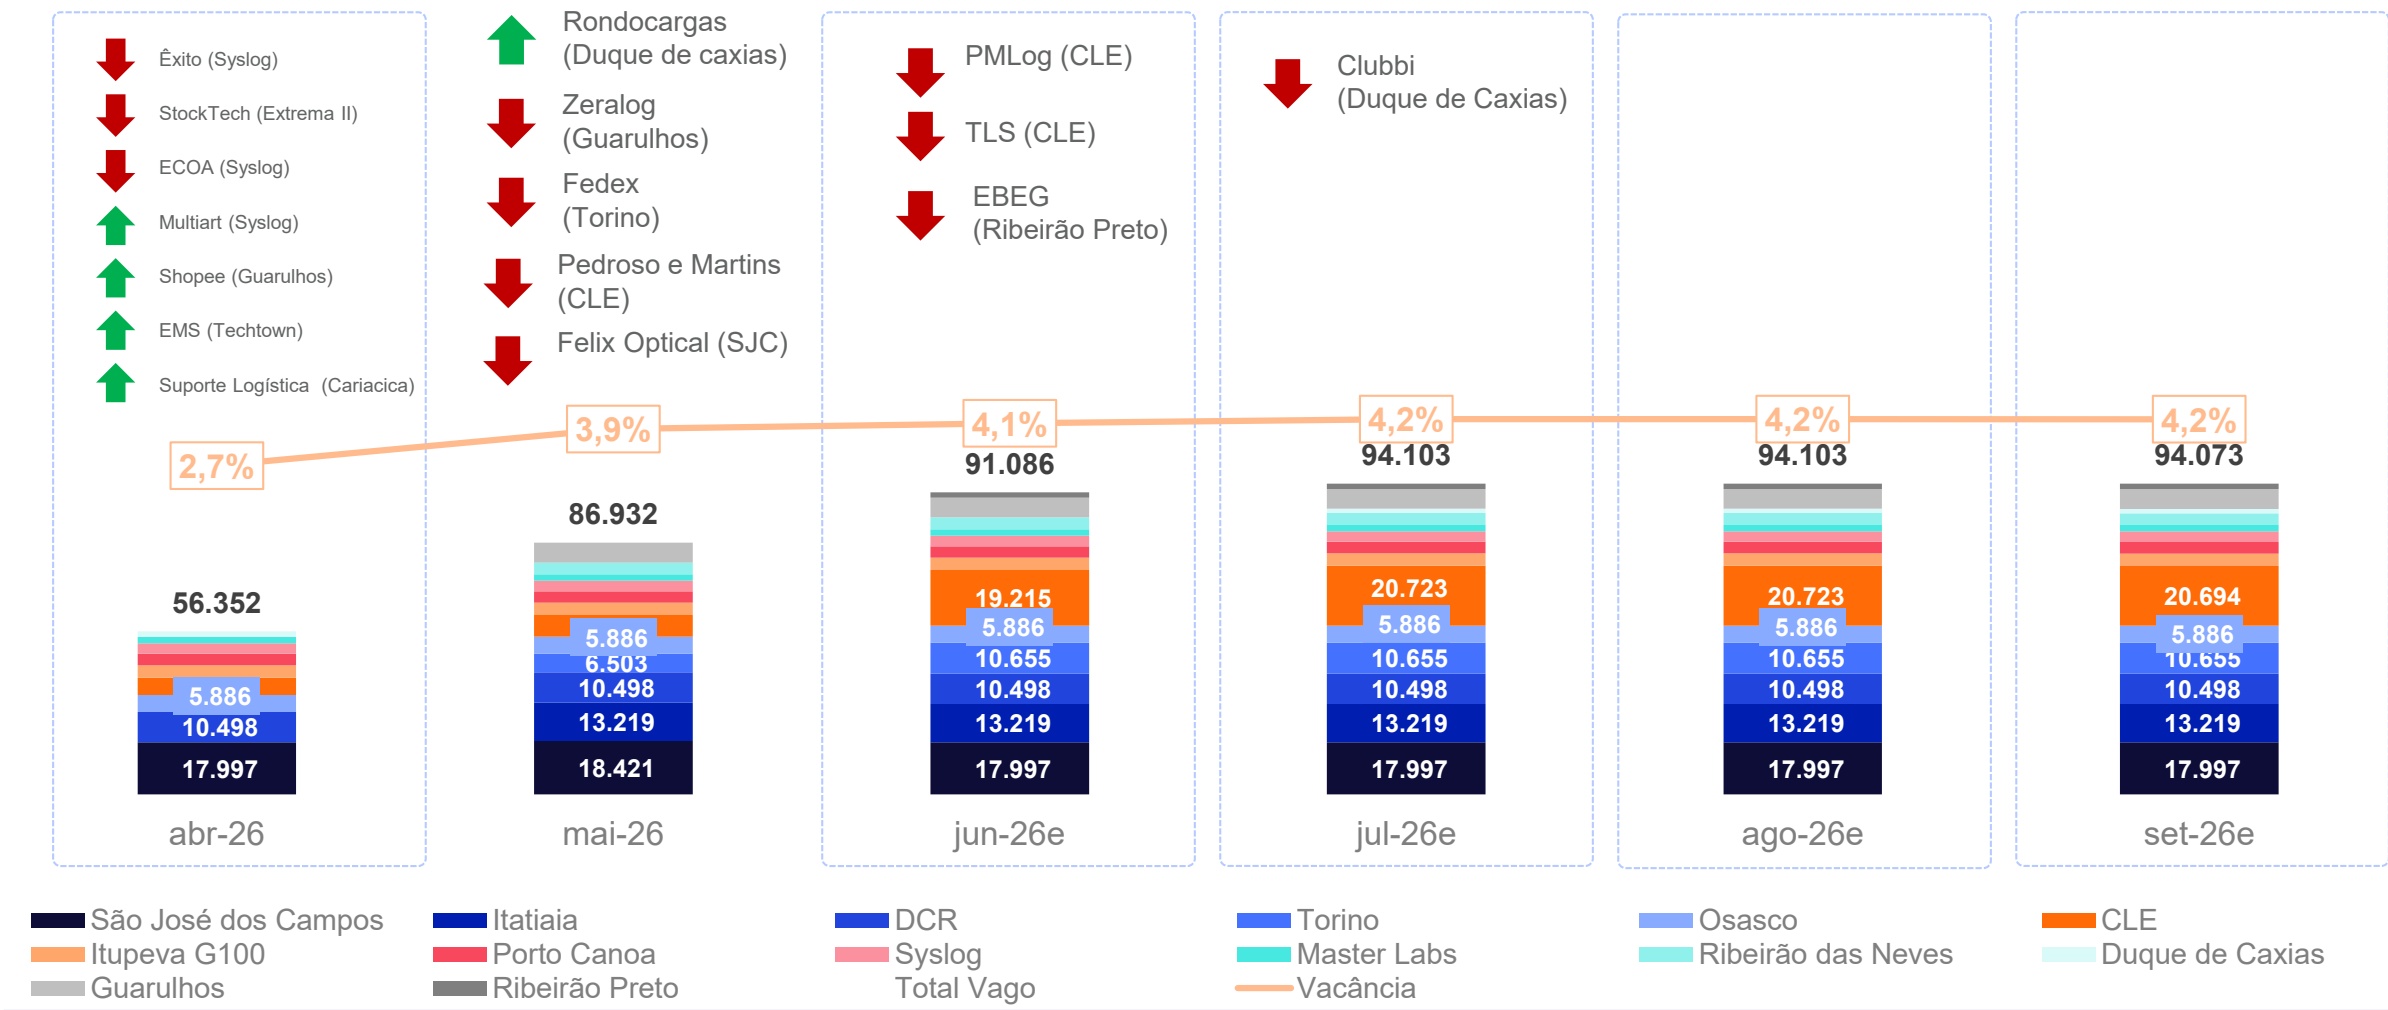
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
PATRIA
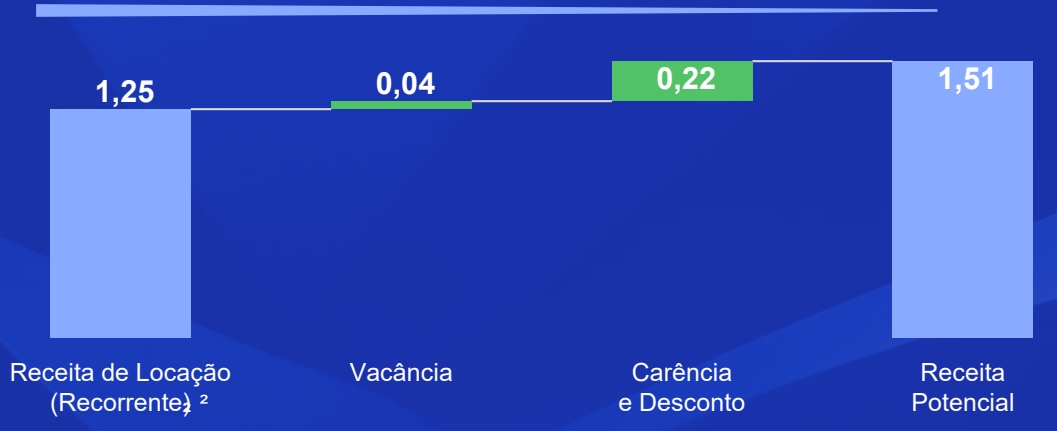
Upside de Receita Imobiliária por Cota¹
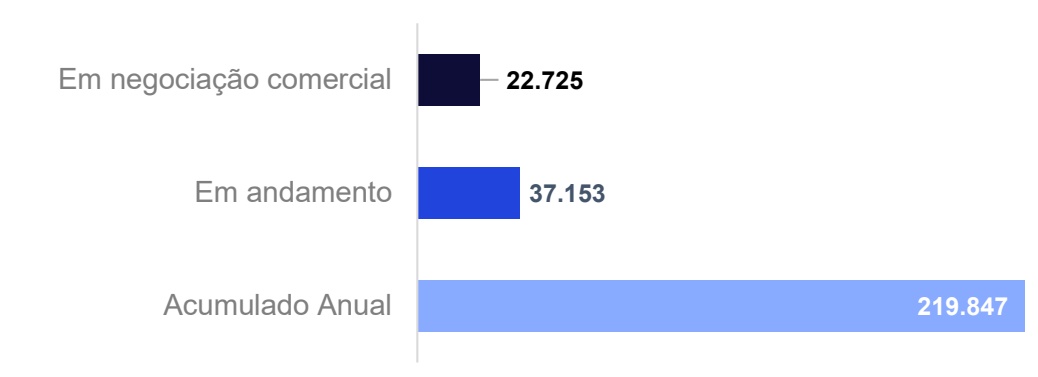
Funil de Locação - ABL (m²)
Resumo da Estratégia Comercial
O Fundo segue com o portfólio resiliente e bem posicionado, com poucas áreas vagas e demandas semanais.
A área comercial continua atuando de forma próxima aos locatários e ao mercado, tanto na prospecção de expansões dentro dos ativos quanto na busca por novas locações. Os empreendimentos de Extrema e Embu permanecem em fase avançada de negociação, já em etapa de minuta, enquanto o CD de Osasco segue recebendo visitas e com boa movimentação comercial. Em Guarulhos, embora atualmente estejamos com um módulo disponível, já há tratativas bem adiantadas para esta ocupação. No caso do CLE Embu, a devolução pela TLS não deve gerar impacto relevante na vacância, uma vez que os espaços já se encontram em processo formal de nova ocupação.
Dessa forma, o Fundo continua operando com níveis de vacância reduzidos, o que evidencia a atratividade e a qualidade do portfólio. A expectativa da gestão é de manutenção desse cenário no curto e médio prazo, mesmo diante de eventuais ajustes pontuais já previstos.
Por fim, a gestão permanece focada em analisar potenciais novos projetos, incluindo desenvolvimento e aquisições. Além disto, mantemos negociações de possíveis desinvestimentos, com reais ganho de capitais, otimizando ainda mais a geração de valor do portfólio para os cotistas.
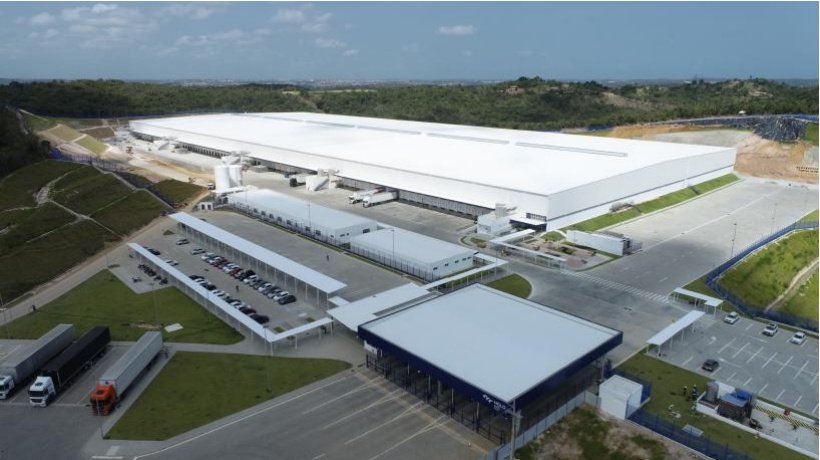
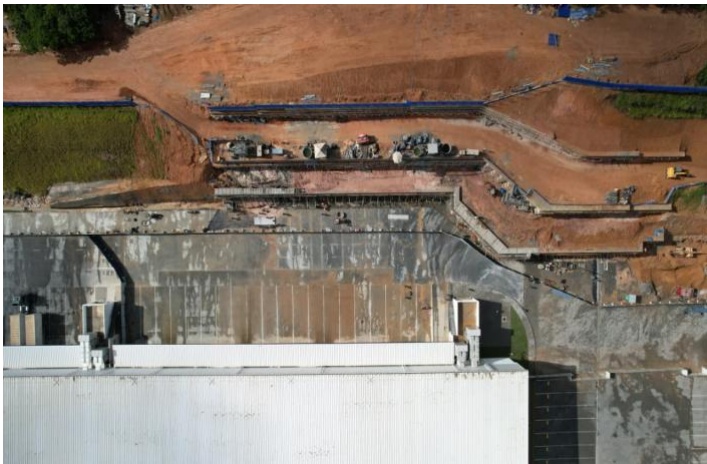
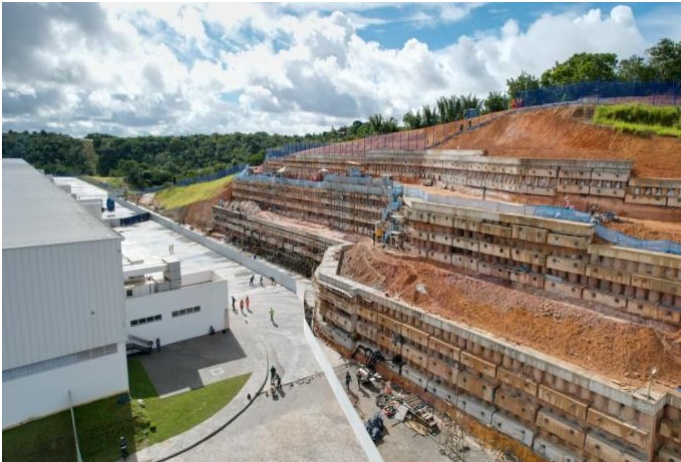
HGLG Simões Filho G100 | Acompanhamento da Contenção
PATRIA
O Imóvel

86 mil m² de ABL
Padrão AAA
100% Climatizado
Certificação LEED em andamento
Evolução de obra
Acesso Gerais
Contenções
Fundações
Estrutura
Cobertura
100%
99,5%
100%
100%
100%
As obras na contenção do galpão G100 seguem em andamento e foi possível liberar o acesso de 10 docas que estavam bloqueadas por essa intervenção, liberando-as para uso e operação do locatário. O andamento da obra vem apresentando bom ritmo e a contenção deverá ser concluída até o final do semestre.
HGLG Simões Filho | Galpão G200
O HGLG11 avança no projeto HGLG Simões Filho com a formalização de um contrato BTS e o início das obras da segunda fase, o galpão G200.
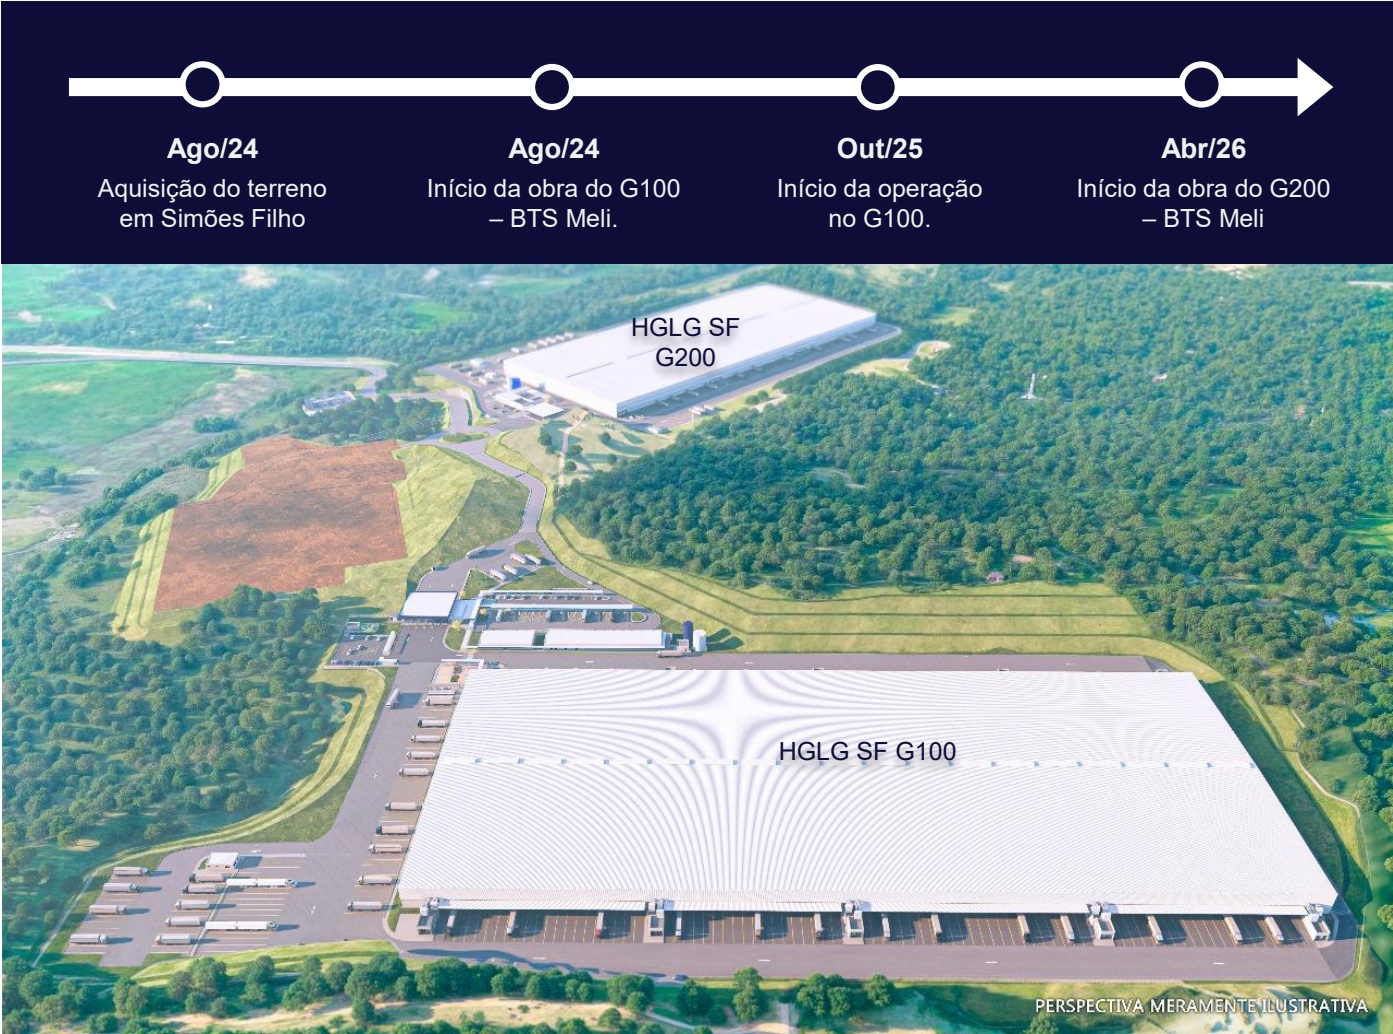
Informamos a assinatura de um novo contrato Built to Suit (BTS) com o Mercado Livre, o mesmo locatário do galpão G100, marcando o início da segunda fase do projeto, o galpão G200.
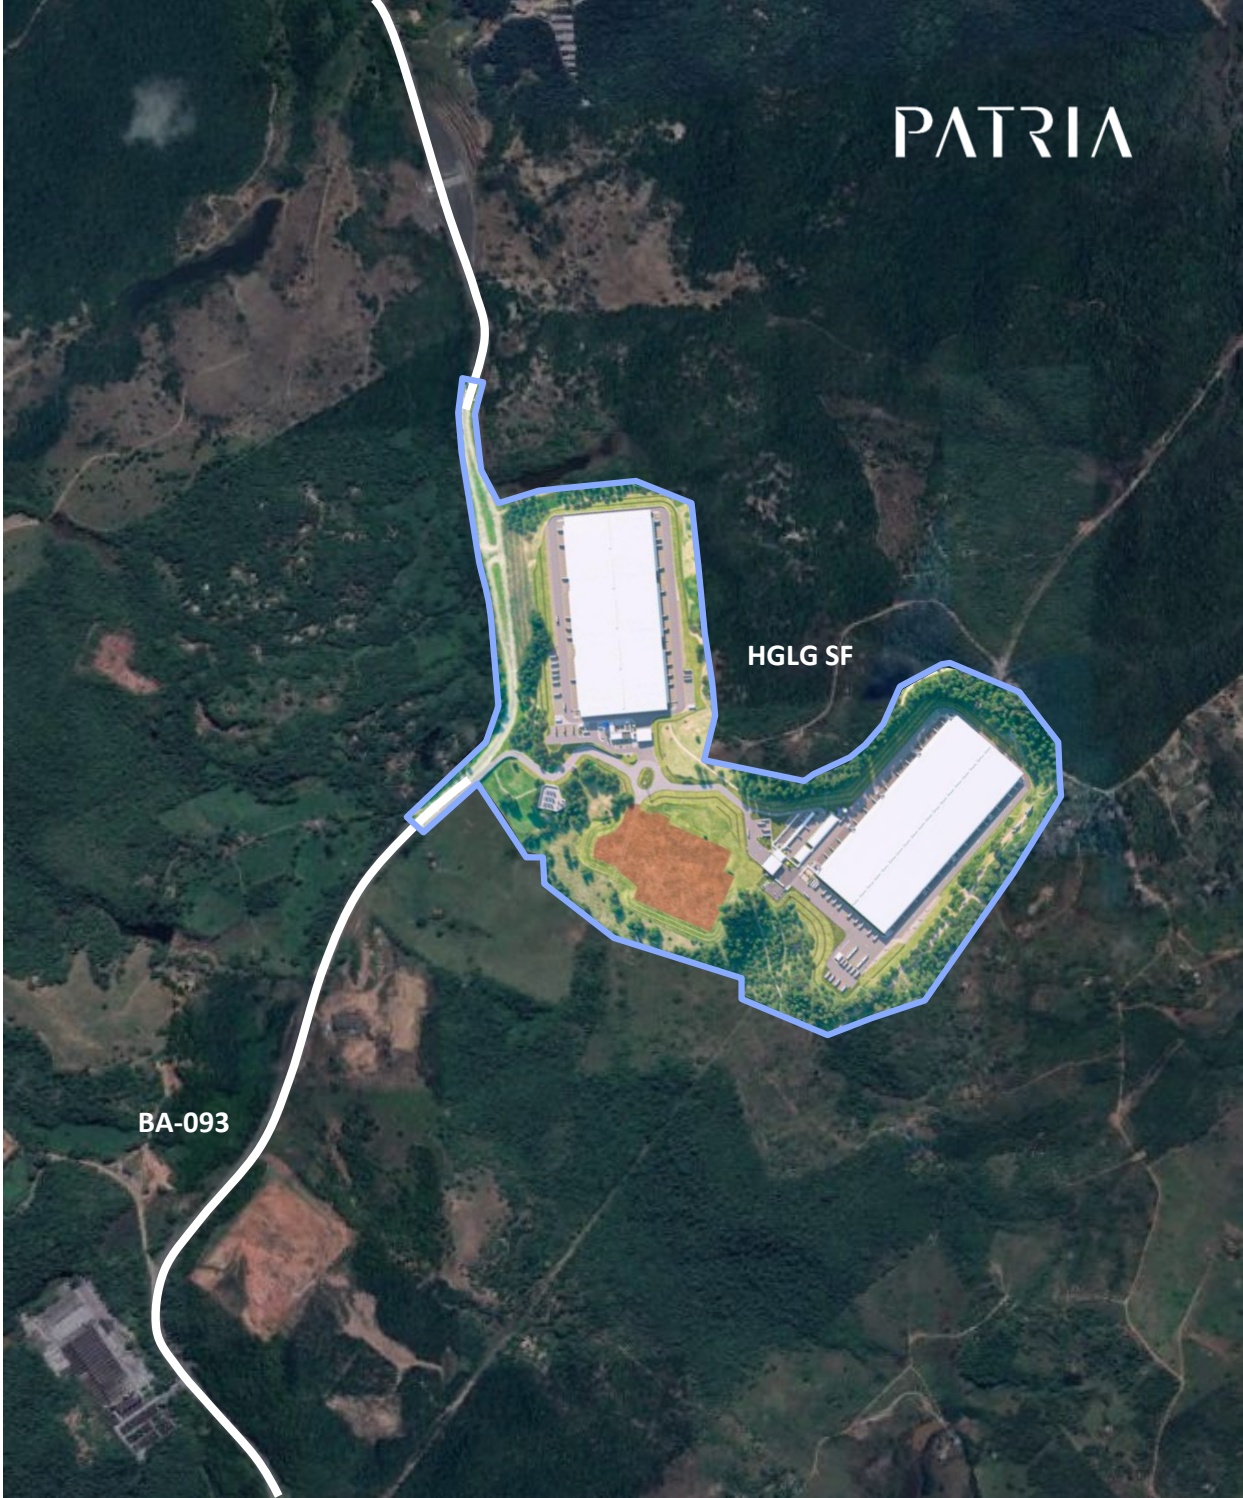
O projeto HGLG Simões Filho está localizado em uma região que vem se consolidando como um importante vetor de expansão logística na Bahia, com demanda crescente por ativos modernos e capazes de atender operações de grande escala. O empreendimento está implantado em um terreno de 623 mil m², permitindo crescimento estruturado e planejamento de longo prazo de 2 galpões AAA
O primeiro galpão, o HGLG SF G100, foi um Built to Suit (BTS) ao Mercado Livre com 86.336 m² de área construída, classificação AAA e certificação LEED de sustentabilidade, conforme informado aos cotistas ao longo dos acompanhamentos de obra.
Com isso, o fundo avança para a próxima etapa do empreendimento: o HGLG SF G200, que também será um BTS ao Mercado Livre com prazo de 15 anos. O projeto é de aprox. 164 mil m², classificação AAA e possuirá diversas adaptações para o locatário.
Um marco importante para continuidade da estratégia de investimento do fundo visando trazer um maior retorno de longo prazo somado a um bom perfil de locatário e ativo.
HGLG Simões Filho | Galpão G200
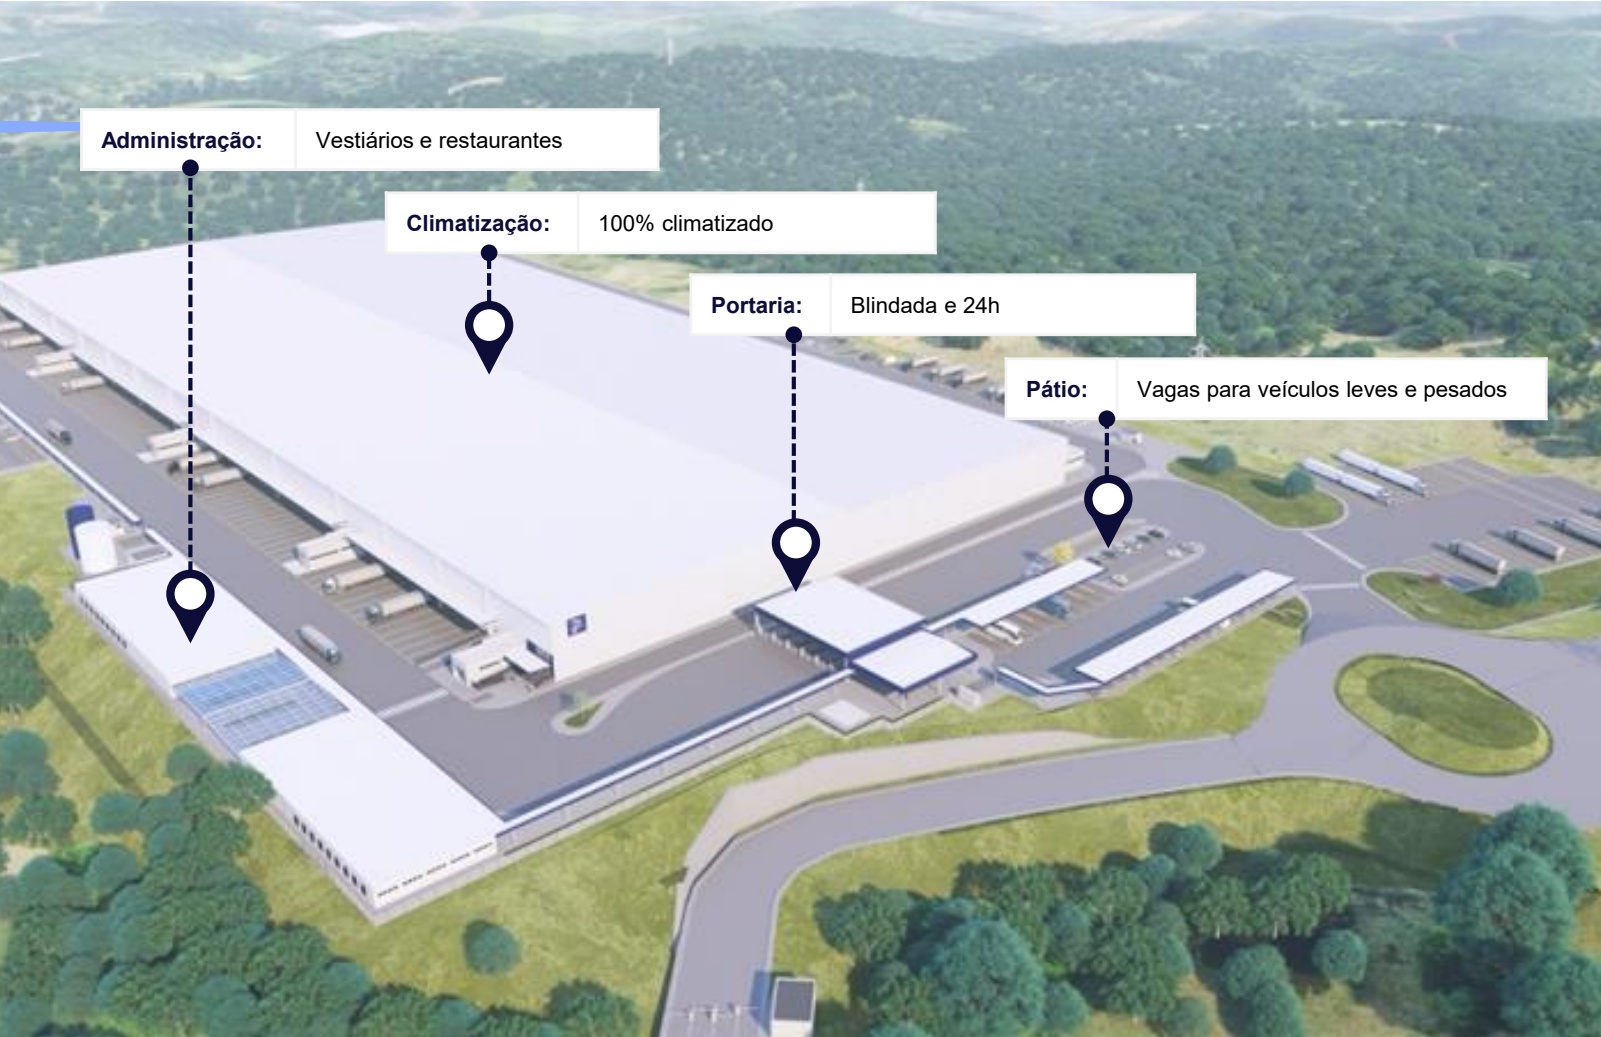
O projeto conta com diversos diferenciais de alta qualidade para atender a demanda do locatário
Diferenciais do projeto
Juntas de Piso:
▪ Juntas Serradas – 100% tratadas com epoxi
Juntas de Construção – 100% tratadas com lábio polimérico
Fechamento Lateral:
Em painel termoacústico (idem ao G100 – Garantia de Conforto térmico)
Cobertura
Metálica com isolamento em Facefelt e lanternins fechados - conforto térmico
Potência Instalada
▪ 5,0 Mva (atende automação galpão e ar-condicionado)
Climatização
▪ Em toda área de armazenagem e mezanino operacional
Áreas Externas:
▪ Pavimentação: 100% em concreto (docas e circulação)
Pátio de Manobras: 38 m (ao invés dos 36 m de mercado)
▪ Portaria: 6 eclusas
Pedestres: Toda a circulação é feita por passarela coberta
| 1 | Niveladoras | Eletro-hidráulicos nas docas |
|---|---|---|
| 2 | Piso | Concreto nivelado a laser, com capacidade de 6 ton/m². |
| 3 | Pé direito | 12 m |
| 4 | Cobertura | Isolamento termoacústico |
| 5 | Combate ao incêndio | Sprinklers |
HGLG Simões Filho | Galpão G200
Desenvolvimento planejado para durar aproximadamente 15 meses, sendo dividido em 3 fases.
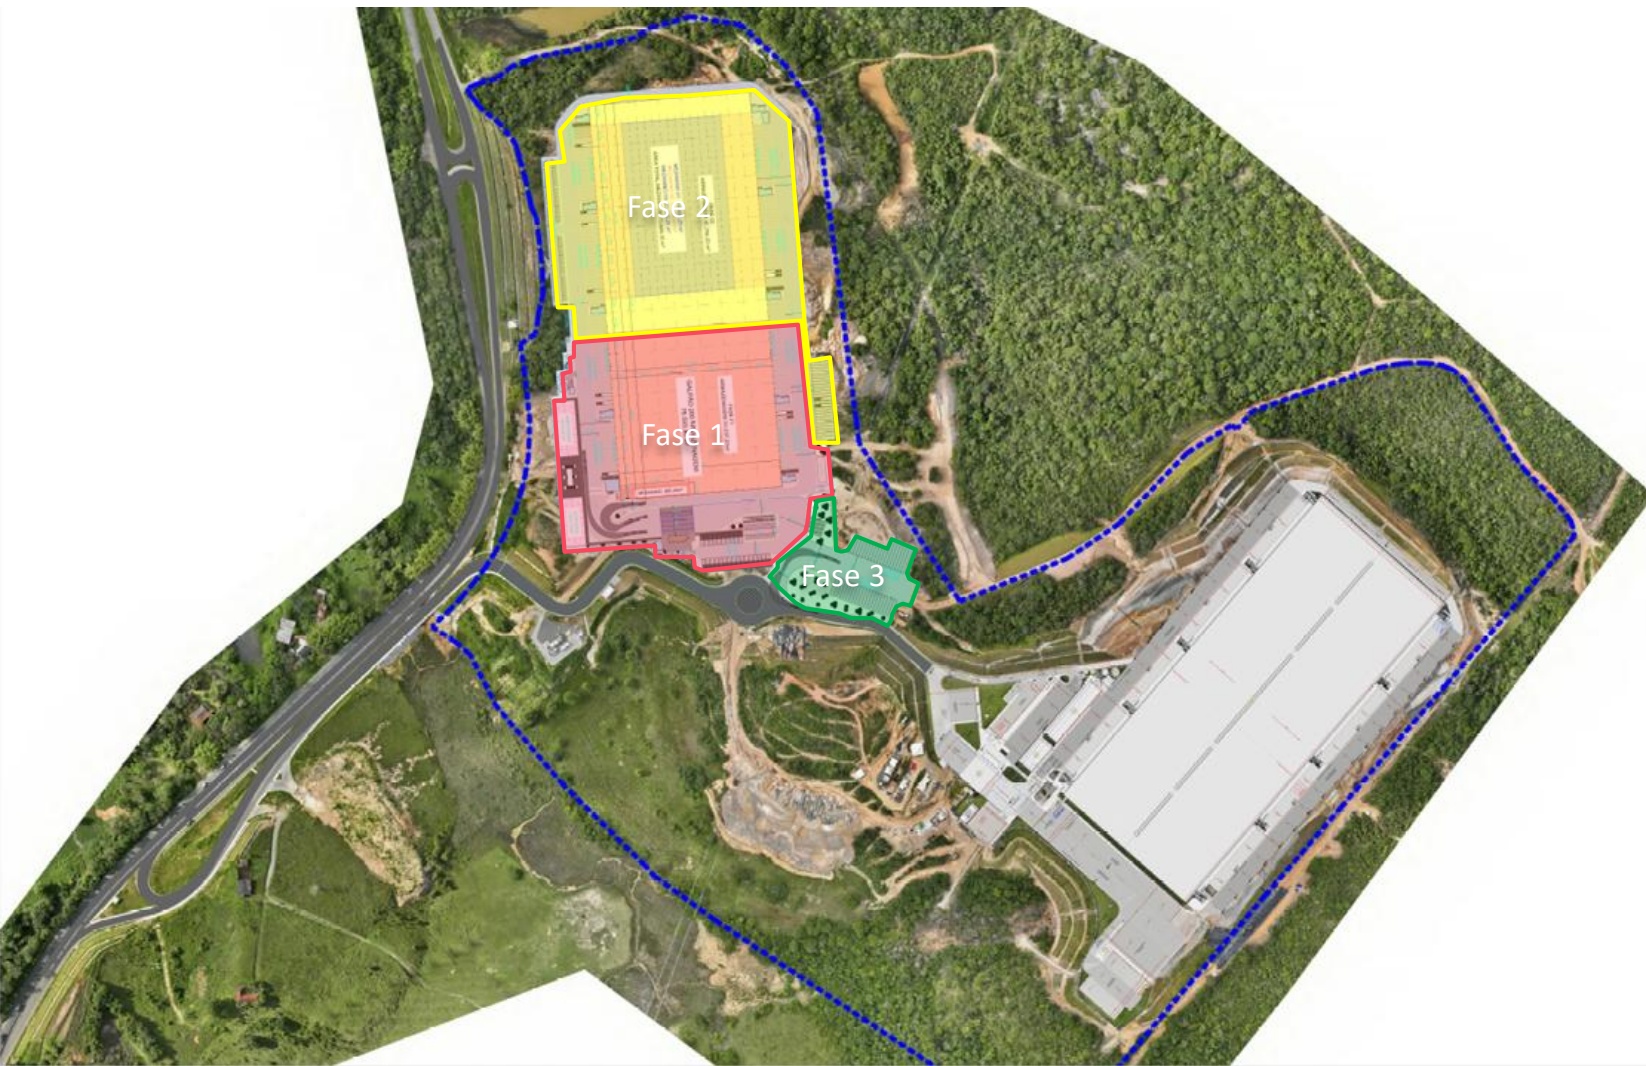
| Fase 1 | 42.945 m² |
|---|---|
| Armazenagem | 31.837 m² |
| Mezanino | - |
| Apoios | 3.384 m² |
| áreas Comuns | 7.723 m² |
| Fase 2 | 120.727 m² |
| Armazenagem | 43.756 m² |
| Mezanino | 73.849 m² |
| Apoios | 3.121 m² |
| áreas Comuns | - |
| Fase 3 | Pátios |
| 1 doca por | 491 m² de piso |
| 1 vaga de carreta por | 2,4 docas |
| Vagas de ônibus | 70 vagas |
HGLG Simões Filho | Galpão G200
O projeto HGLG Simões Filho G200 possui uma obra estimada em R$ 452 milhões, sendo 84% do HGLG – projetamos o Yield on cost desalavancado entre 11,2% e 11,4%.
| Business Plan(s/contingência) | Obra |
| HGLG SF G200 | |
| ABL Total 163.672 m² | |
| Custo de Obra estimado R$ 468 milhões(R$ 2.860/m²) | |
| Participação do Fundo ~83,4% | |
| Valor de Locação (% HGLG11) R$ 4,46 milhões(R$ 32,66/m²) | |
| Yield on Cost estimado 11,4% a.a. | |
| Alavancagem Máxima estimada R$ 402 milhões(% HGLG11) | |
| Loan to Value (LTV) 86% | |
| Custo da dívida (all-in) IPCA + 4,5% a.a. | |
| Garantia da dívida Carta Fiança | |
| Garantia da Carta Fiança AF/aval | |
| Yield on Cost estimado54,0% a.a.(alavancado) | |
HGLG Simões Filho | Galpão G200
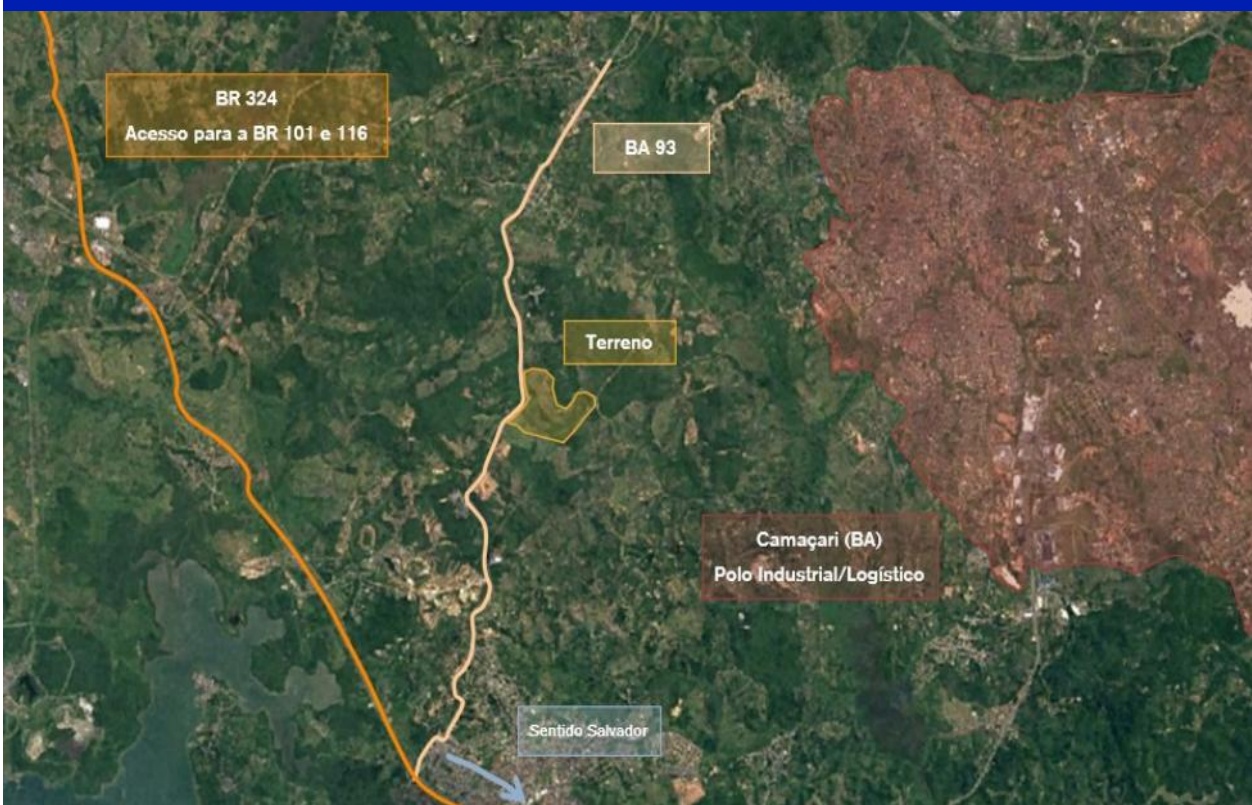
Posicionamento estratégico no principal eixo logístico do Nordeste.
Localizado na Rodovia BA-093, em Simões Filho, na Região Metropolitana de Salvador, próximo ao polo industrial e logístico de Camaçari — um dos maiores complexos industriais do Nordeste.
*Termos e definições no glossário (clique aqui). Fonte: Patria.
HGLG Simões Filho G200 | Acompanhamento da Obra
Evolução de obra
Curva de fluxo-financeiro da obra
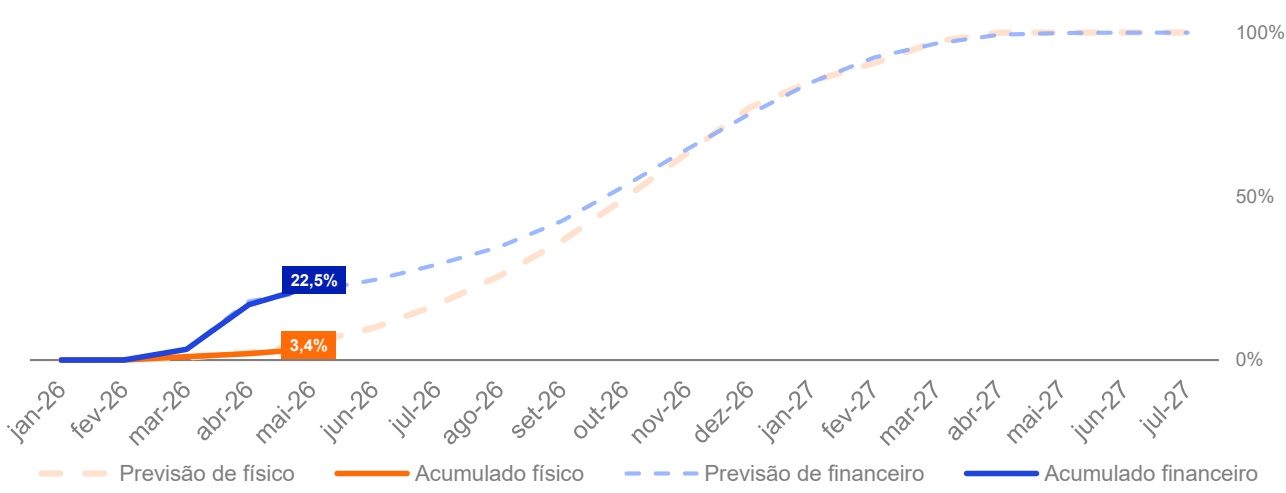
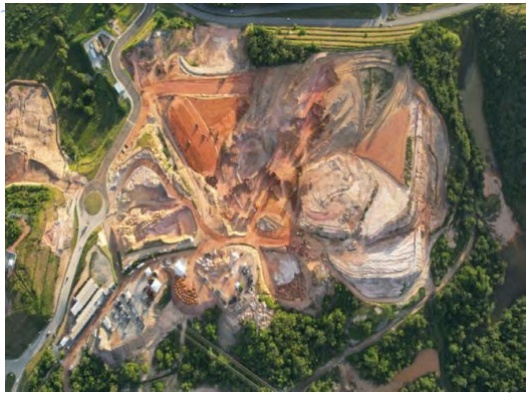
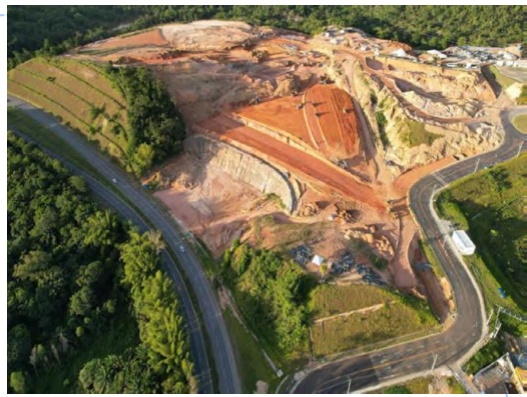
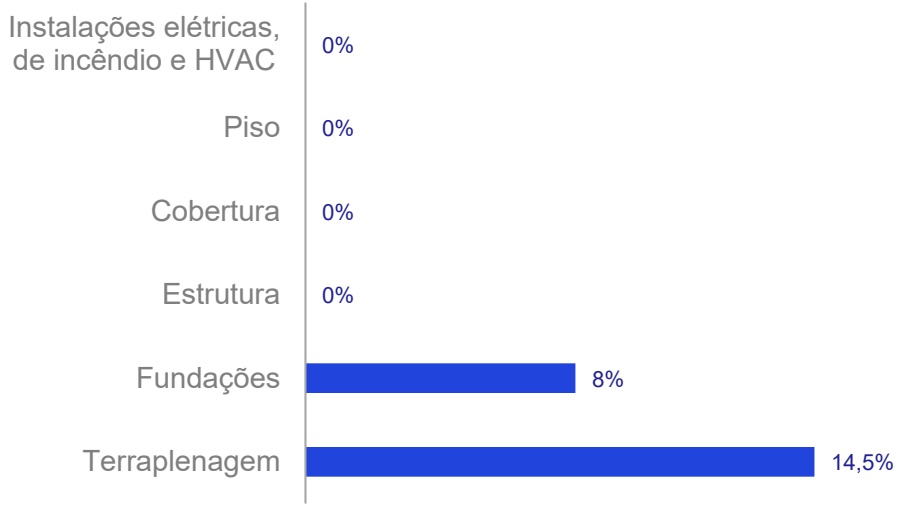
No mês de maio a obra alcançou um avanço físico de 3,4% enquanto o financeiro ficou em 22,5%, mantendo um descolamento grande entre o físico e o financeiro. Essa diferença se deve ao pagamento dos sinais dos contratos dos materiais da curva A, que são feitas no início da obra, além do andamento da fabricação das estruturas pré-fabricadas. Lembrando que o G200 é um galpão que se utilizará de um volume maior de estruturas pré-moldadas de concreto devido ao mezanino operacional interno. Assim, a obra somente terá um avanço físico mais significativo quando essas estruturas pré-fabricadas começarem a chegar ao canteiro e forem montadas. No momento, as principais frentes em campo seguem concentradas nas atividades de terraplenagem e fundações.
Carteira de Ativos | FIIs
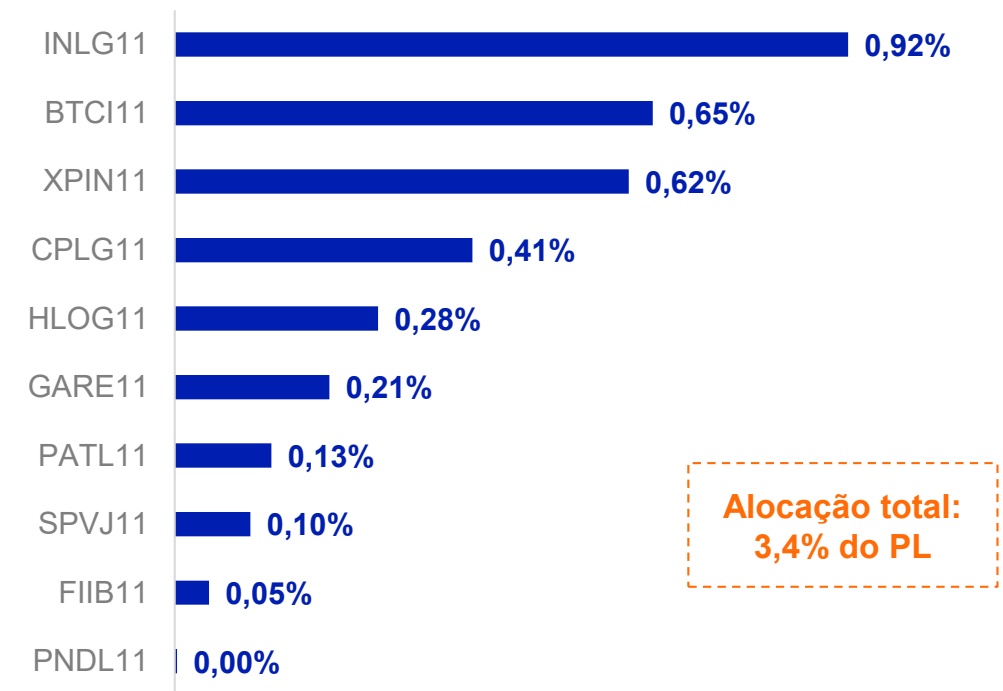
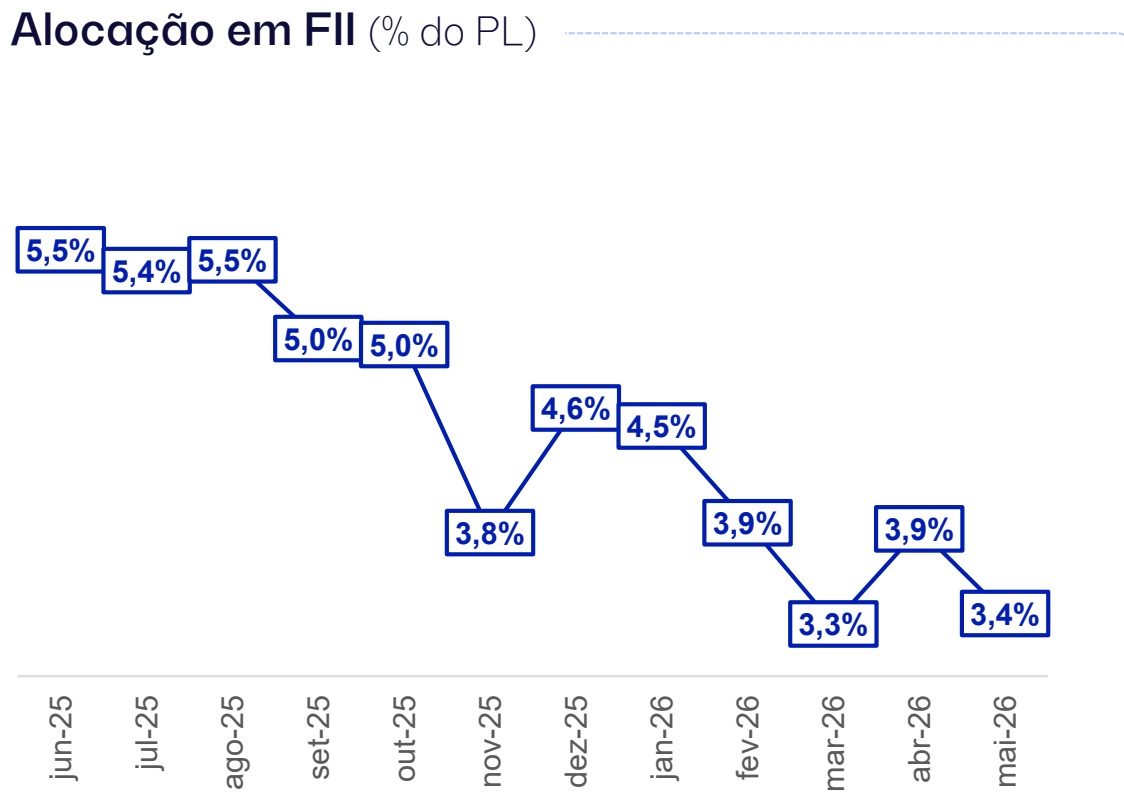
O Fundo carrega uma alocação estratégica em fundos imobiliários composta de 10 FIIs. Posições prioritariamente focadas no setor industrial e logístico, as principais posições se encontram em INLG11 e BTCI11.
Carteira FII – Alocação (% do PL)
*Termos e definições no glossário (clique aqui). Fonte: Patria.
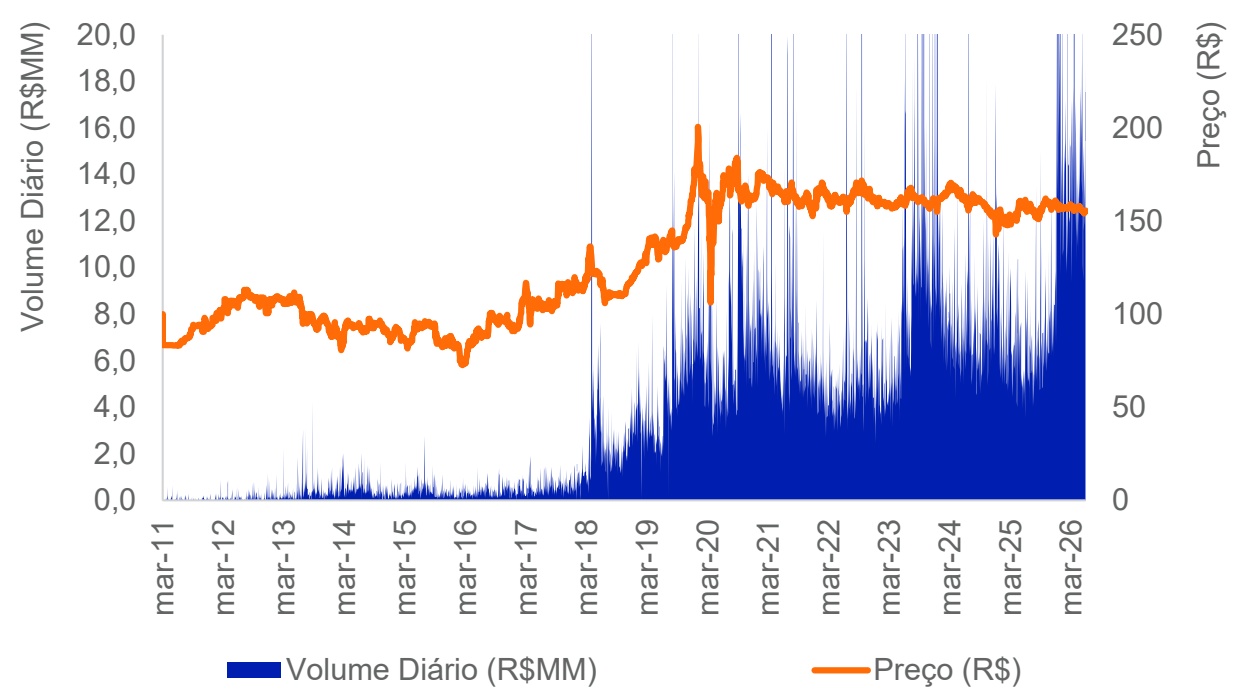
| MAI-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 14,1 | 14,5 | 10,9 |
| Giro | 4,0% | 21,8% | 42,7% |
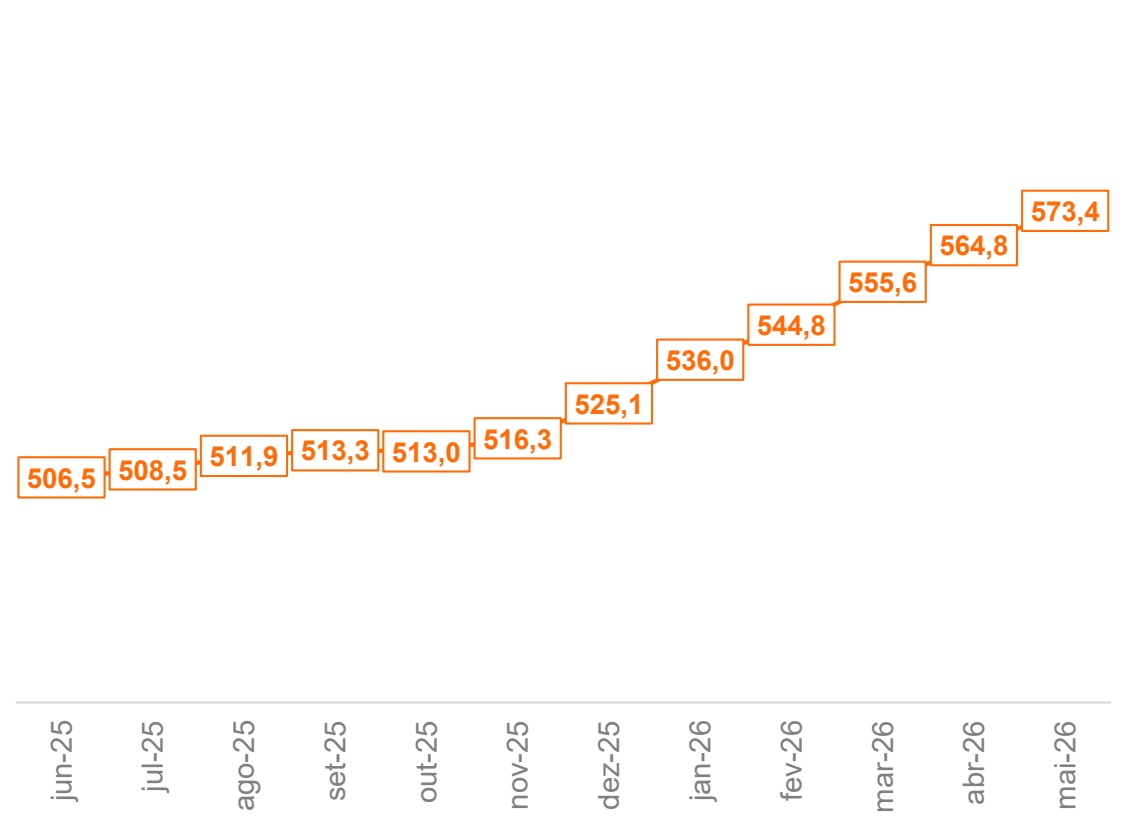
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 35 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
M Autorregulação ANBIMA
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments