Relatório Gerencial HGLG11 de março de 2026
Relatório Gerencial do Pátria Log (HGLG11), fundo imobiliário híbrido, referente a março de 2026, com entrega no FundosNet (B3) em 30/04/2026. No pregão de 03/11/2026, a cota do HGLG11 fechou a R$ 144,62, com P/VP de 0,87 (valor patrimonial de R$ 165,48 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,17 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 9,32% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 7,5 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PÁTRIA LOG RESPONSABILIDADE LIMITADA-3,78%
- CNPJ
- 11.728.688/0001-47
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 30/04/2026 19:33
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial HGLG11 Patria LOG FII
Informações Gerais HGLG11
Objeto do Fundo
O fundo tem por objeto a exploração de empreendimentos imobiliários voltados primordialmente para operações logísticas e industriais, por meio de aquisição de terrenos para sua construção ou aquisição de imóveis prontos, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, bem como outros imóveis com potencial geração de renda, e bens e direitos a eles relacionados, desde que atendam à política de investimento do Fundo.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Março 2011
Código de Negociação
HGLG11
CNPJ
11.728.688/0001-47
Cotas Emitidas
42.404.675¹
P razo
Indeterminado
Tipo Anbima
Tijolo Renda Gestão Ativa
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador*
Banco Genial S.A.
Taxa de Administração Total*
0,6% ao ano sobre o valor de mercado do fundo.
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre - se no mailing
Fale com o time de Relações com Investidores de RE
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 155.965 | 0,89 | -1,1% |
| IFIX - Office | 16 | 16.815 | 0,75 | -1,7% |
| IFIX - Logística | 17 | 31.448 | 0,94 | -1,2% |
| IFIX - Shopping | 9 | 19.011 | 0,89 | -1,4% |
| IFIX - CRIs | 38 | 53.601 | 0,91 | -0,4% |
| IFIX - FOFs | 21 | 17.360 | 0,88 | -1,0% |
| IFIX - Renda Urbana | 5 | 12.044 | 0,94 | -0,1% |
| IFIX - Outros | 7 | 5.686 | 0,76 | -4,5% |
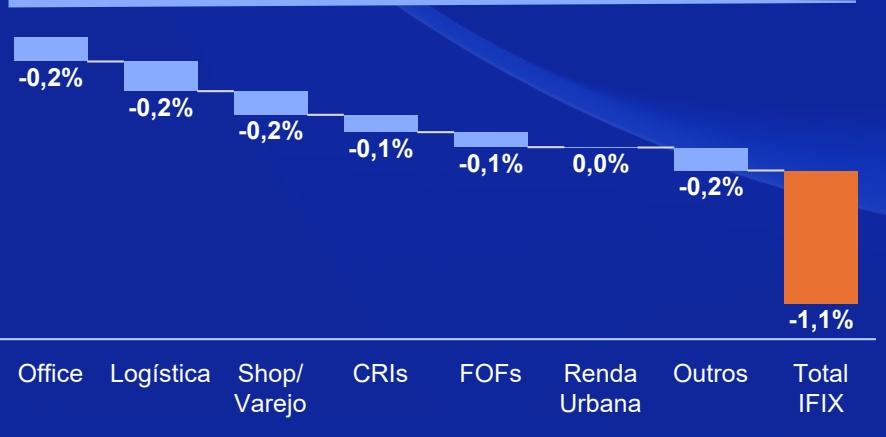
Performance Setorial Ponderada do IFIX *
PANORAMA DE MARÇO/26:
Após sete meses consecutivos de alta, o mercado de Fundos Imobiliários registrou sua primeira retração desde julho de 2025. O IFIX recuou 1,1% no período, interrompendo a sequência de valorização que havia levado o índice à sua máxima histórica em fevereiro. O movimento reflete a forte deterioração do cenário externo, com a escalada do conflito no Oriente Médio dominando a dinâmica dos mercados globais.
No fim de fevereiro, Estados Unidos e Israel lançaram ataques coordenados contra o Irã, desencadeando uma retaliação que resultou no fechamento do Estreito de Ormuz, rota por onde transita aproximadamente um quinto do petróleo mundial. O barril de Brent disparou de US$ 70 para patamares superiores a US$ 100, acumulando alta de mais de 40%. O choque energético reacendeu temores inflacionários e provocou reprecificação dos ativos de risco. No Brasil, a curva de juros futuros abriu de forma consistente, com as taxas saindo de 12,5% para acima de 14% em menos de um mês, e as projeções de inflação no Boletim Focus subiram de 4,17% para 4,31%. No fim de março, EUA e Irã iniciaram negociações mediadas pelo Paquistão, resultando em um cessar-fogo de duas semanas no início de abril. A trégua aliviou parcialmente os mercados, mas as conversas em Islamabad terminaram sem acordo definitivo, mantendo a incerteza sobre o desfecho do conflito.
Setorialmente, o movimento de aversão ao risco penalizou os segmentos mais sensíveis a juros. Lajes corporativas lideraram as perdas com queda de 1,7%, seguidas por shopping centers (-1,4%) e logística (-1,2%). Os Fundos de Fundos recuaram 1,0%, refletindo a maior sensibilidade às oscilações de mercado. Em contrapartida, os fundos de CRIs apresentaram retração mais contida, de 0,4%, sustentados pelo carrego favorável em um cenário de inflação pressionada e juros elevados. Renda Urbana mostrou resiliência com variação próxima à estabilidade (-0,1%). A volatilidade potencial permanece elevada, mas os descontos ainda presentes no mercado secundário, com o IFIX negociando a 0,89x o valor patrimonial, aliados aos fundamentos operacionais sólidos dos ativos, sustentam perspectivas construtivas para os fundos imobiliários no médio prazo.
Comentários da Gestão (1/2) Março 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
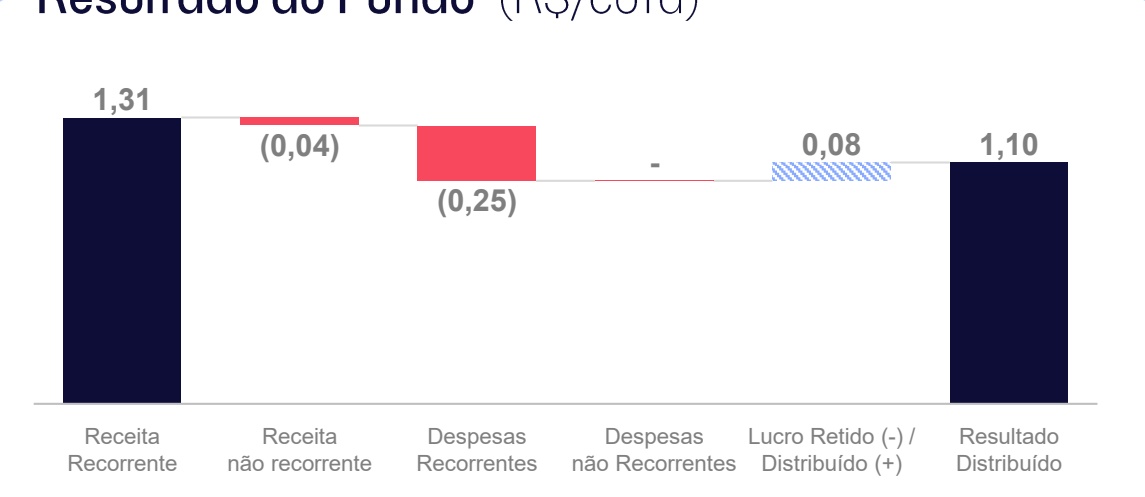
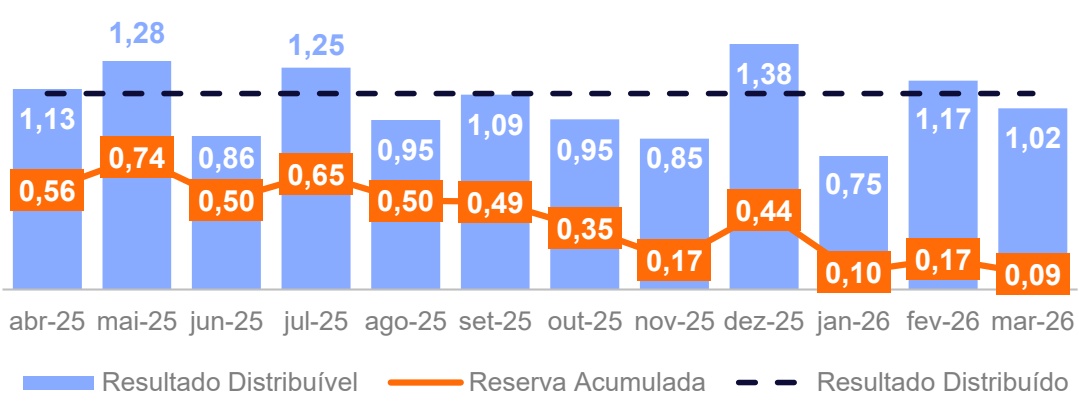
• Em março, o Fundo apresentou uma receita total de R$ 1,27/cota, o que levou a um resultado de R$ 1,02/cota. Neste mês, o principal evento não recorrente, o qual impactou o resultado do Fundo, foi o resultado negativo da venda de cotas de FIIs (R$ 0,04/cota). Vale ressaltar, no acumulado do ano, as vendas de FIIs resultaram em um lucro de R$ 0,12/cota.
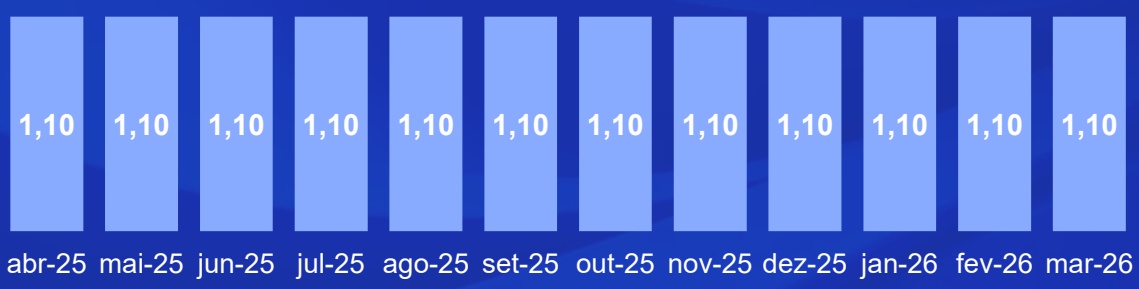
• A distribuição de rendimentos do mês foi de R$ 1,10/cota, em linha com os últimos meses. O pagamento ocorreu no dia 15 de abril de 2026. Conforme informado no relatório de dezembro/25 (clique aqui), estimamos a manutenção do rendimento em R$ 1,10/cota no 1S2026.
MOVIMENTAÇÕES DE LOCATÁRIOS:
• Nesse mês, tivemos as seguintes movimentações: (i) no ativo Itupeva G300, a entrada da CEVA na área desocupada pela Aviiva, e (ii) no ativo Osasco, a saída do Supermercado Rossi. Com isso, vacância física subiu para 3,4%. Considerando as movimentações mapeadas, projetamos uma vacância física de 5,3% em novembro/2026. Para mais detalhes sobre as movimentações, clique aqui.
PATRIA
Indicadores Financeiros
Patrimônio Líquido *
Cota Patrimonial *
R$ 7,0 bilhões
R$ 165,71
Valor de Mercado *
Cota de Mercado *
R$ 6,6 bilhões
R$ 156,14
P/VP *
ADTV *
0,94x
R$ 16,3 milhões
Dividend Yield (mercado) *
8,5% a.a.
Dividend Yield (patrimonial) *
8,0% a.a.
Comentários da Gestão (2/2) Março 2026
ALAVANCAGEM FINANCEIRA*:
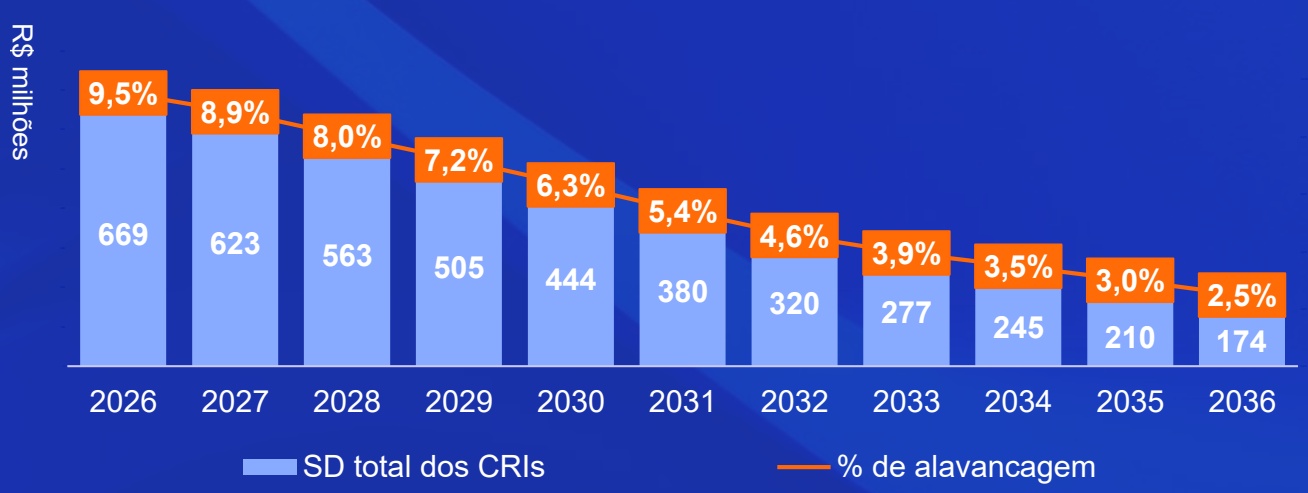
• O Fundo encerrou o mês com 9,5% de alavancagem financeira no portfólio, 11,2% se considerarmos o volume da dívida contraída via SPE. Esta estrutura foi feita para auxiliar no crescimento do portfólio, não comprometendo a estrutura de capital do Fundo. O time de gestão acompanha a evolução da alavancagem de modo ativo. Clique aqui para saber mais.
DESENVOLVIMENTO:
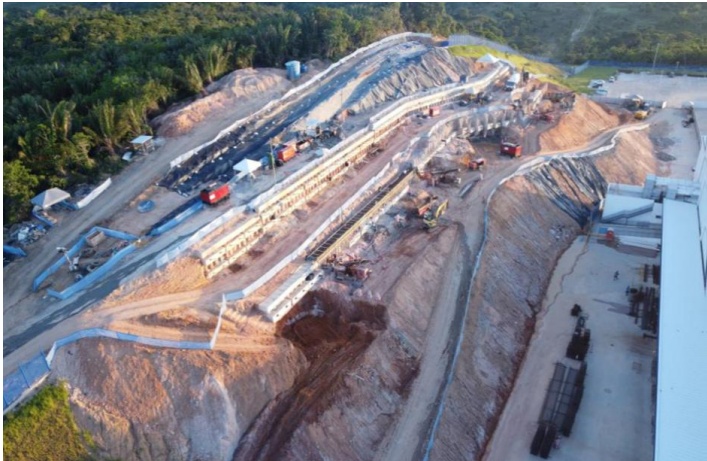
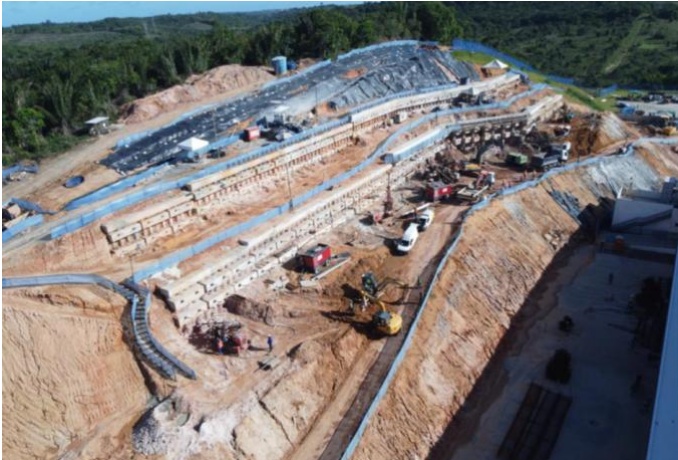
• A obra do ativo HGLG Simões Filho G100 está 99,9% concluída, com o galpão em operação e licenças emitidas. Estamos na etapa de checklist e ajustes finais, e a única pendência é a Contenção 02, com conclusão prevista para 1º semestre de 2026. Clique aqui para mais informações.
• Além disso, avançamos nas negociações de dois novos desenvolvimentos no formato BTS. Destacamos que um dos projetos - G200 de Simões Filho - foi formalizado através de um contrato de 15 anos com o Mercado Livre. Clique aqui para mais informações.
• O segundo projeto segue em estágio avançado de tratativas. Nos próximos relatórios, traremos atualizações adicionais, incluindo detalhes sobre o acompanhamento da execução das obras. Clique aqui para mais informações.
PATRIA
Indicadores Imobiliários
Nº de imóveis
N º de locatários
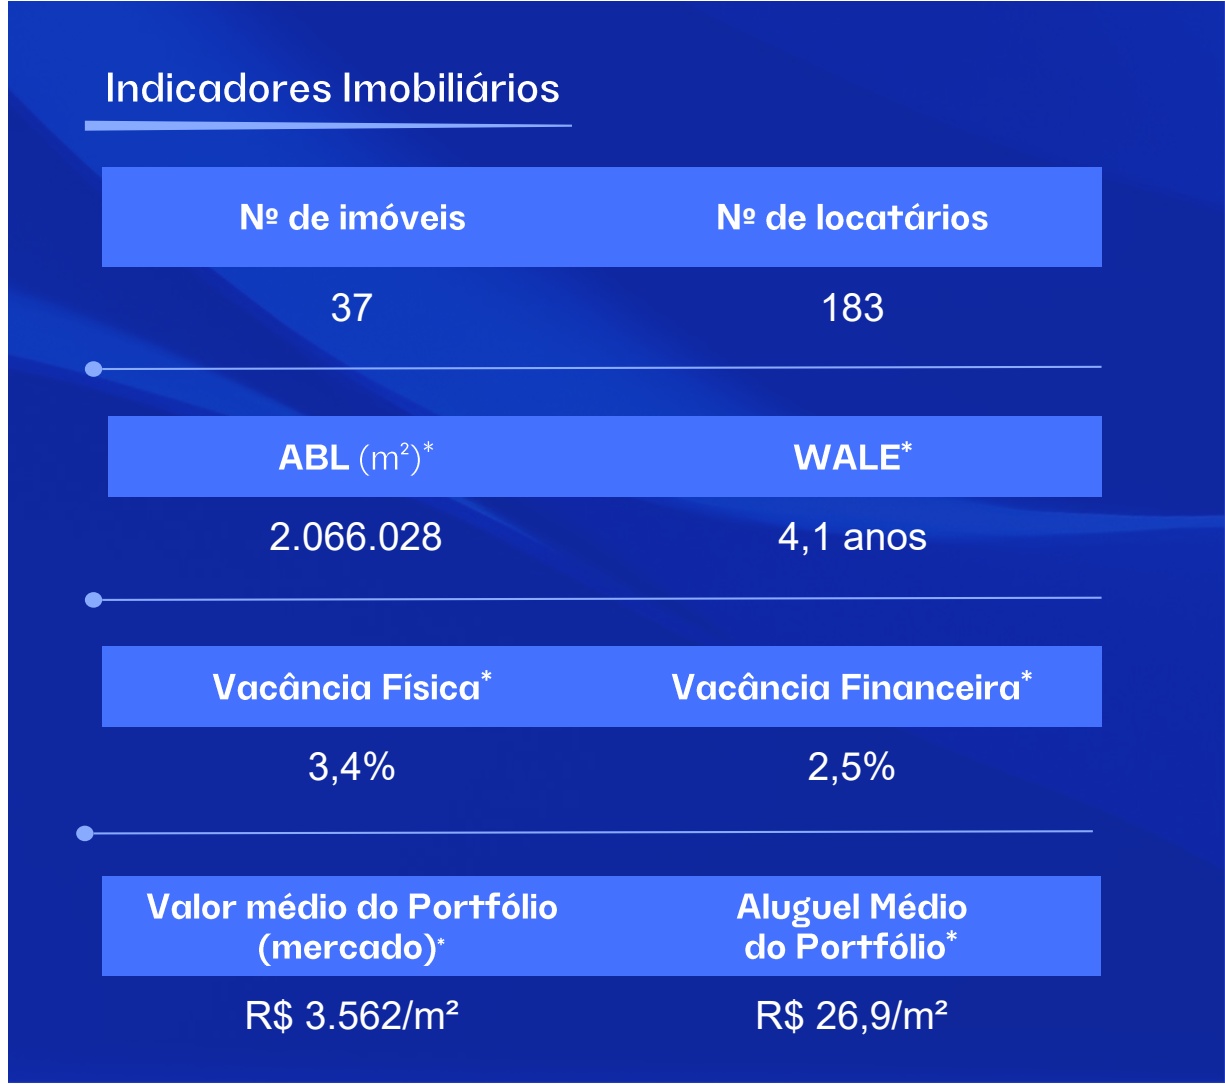
ABL (m²) *
2.066.028
WALE *
Vacância Financeira *
3,4%
Valor médio do Portfólio (mercado) *
R$ 3.562/m²
Aluguel Médio do Portfólio *
R$ 26,9/m²
AGE | Consolidação da Plataforma de Logística Próximos passos do processo
• Aquisição do portfólio imobiliário do PATL
• Incorporação dos fundos (LVBI & Brookfield) no HGLG
Timeline
Dez/25 10ª Emissão Captação de R$ 1,4 Bi
Fev/26 11ª Emissão Início da Emissão cujos os ativos alvos incluem os imóveis do PATL
Cronograma tentativo: Próximos passos¹
2T26 Encerramento da 11ª Emissão
1S26 Incorporação do LVBI e fundos Brookfield
Em até 90 dias
Dez/25
AGE Aprovação em AGE da Consolidação dos Fundos de Logística
2T26 Aquisição dos ativos imobiliários do PATL
1S26 Parecer da CVM sobre a não concessão do direito de reembolso (ICVM 175)
Status do Processo:
Aquisição dos ativos PATL
A 11ª Emissão do Fundo contempla, dentre os ativos alvo, o portfólio imobiliário do PATL. Já avançamos nas principais etapas necessárias, incluindo o envio dos direitos de preferência aos locatários, passo essencial para o cumprimento das condições precedentes da transação.
Incorporação do LVBI e fundos Brookfield
No momento, estamos aguardando um parecer da CVM à nossa consulta sobre a não concessão do direito de reembolso em caso de reorganização societária para os fundos envolvidos na transação. Uma vez que este parecer seja favorável e as demais condições precedentes da transação sejam superadas, processo de incorporação é iniciado. Nossa expectativa é de que esse processo aconteça ainda no 1S26, no entanto, não temos gerência sobre o timing efetivo.
Todas as atualizações a respeito de ambos os processos serão comunicadas via Fato 6Relevante e nos próximos relatórios gerenciais.
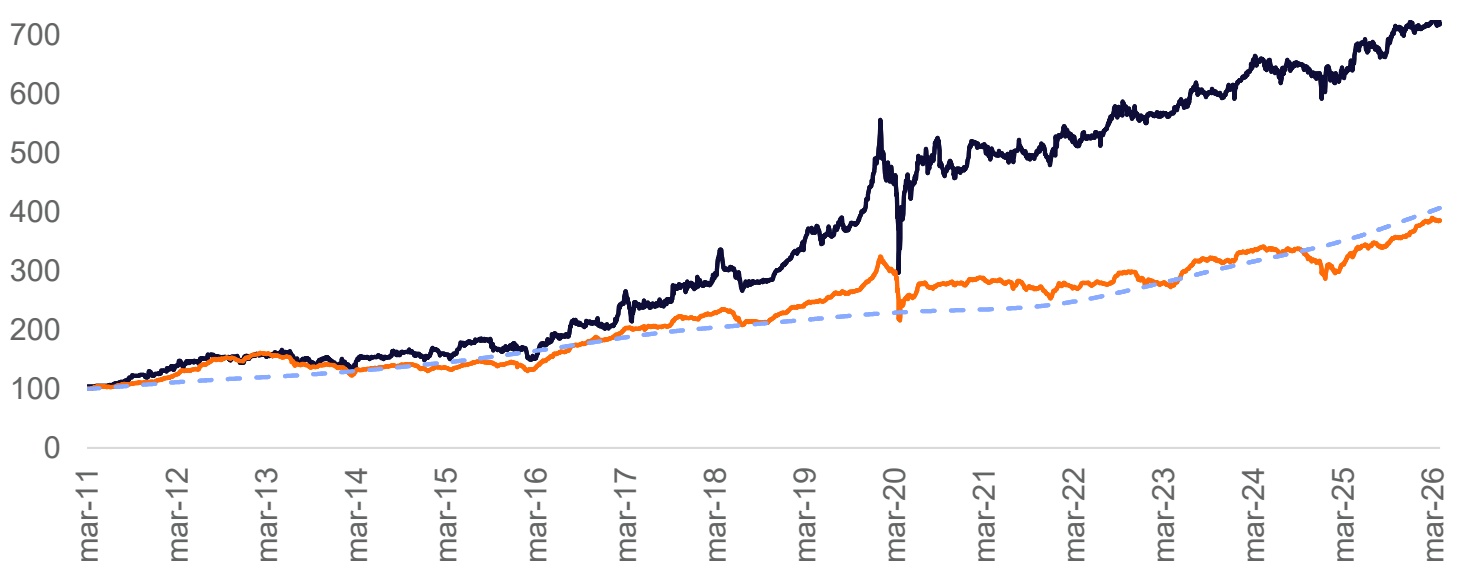
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) |
|---|---|---|---|---|
| HGLG111 | -1,1% | 1,2% | 619,3% | 14,2% |
| IFIX | -1,1% | 2,5% | 286,0% | 9,5% |
| CDI Bruto | 1,2% | 3,5% | 307,1% | 9,9% |
Distribuições por Cota (R$)
Média 12M | R$ 1,10
Dividend Yield *
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
8,2% 8,2% 8,3% 8,6% 8,5% 8,1% 8,3% 8,2% 8,4% 8,4% 8,3% 8,5% 8,1% 8,1% 8,1% 8,1% 8,1% 8,1% 8,1% 8,0% 7,9% 7,9% 8,0% 8,0% abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26
Resultado
Demonstração de Resultado (R $)
| MAR-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação* | 52.340.668 | 1,23 | 141.809.603 | 498.007.022 |
| Receitas Mobiliárias* | 3.002.099 | 0,07 | 9.036.015 | 53.378.305 |
| Receitas Extraordinárias | (1.550.609) | (0,04) | 6.045.051 | 35.711.899 |
| Receitas - Total | 53.792.159 | 1,27 | 156.890.670 | 587.097.226 |
| Despesas Imobiliárias* | (911.401) | (0,02) | (2.592.345) | (10.924.884) |
| Despesas Operacionais* | (4.681.682) | (0,11) | (14.425.354) | (44.248.953) |
| Despesas Financeiras* | (5.088.923) | (0,12) | (15.225.190) | (59.022.861) |
| Despesas - Total | (10.682.006) | (0,25) | (32.242.889) | (114.196.698) |
| Resultado Distribuível* | 43.110.153 | 1,02 | 124.647.780 | 472.900.529 |
| Resultado Distribuído | 46.661.870 | 1,10 | 139.952.155 | 493.406.768 |
Resultado do Fundo * (R$ /cota)
Movimentação da Reserva Acumulada¹ (R$ /cota)
Balanço Patrimonial
Carteira (em R$ milhões)
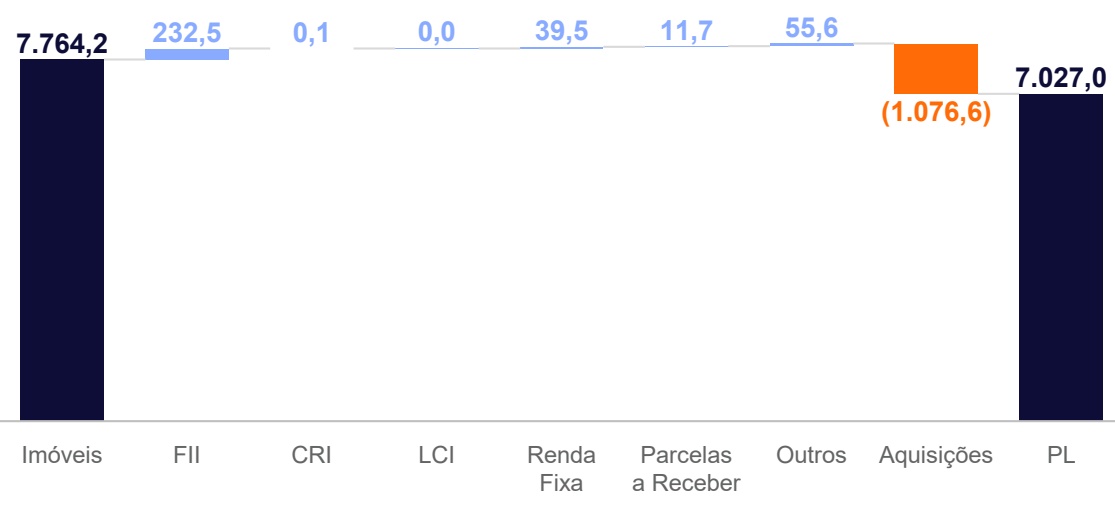
O Fundo tem um passivo de aproximadamente R$ 1,1 bilhão, referente às aquisições de imóveis, sendo 22% nos próximos 12 meses e o excedente no longo prazo, mapeadas pela gestão e suportadas pelo montante alocado em CRI e renda fixa.
P arcelas a R eceber
| Prazo | Classificação | Descrição | (R$ MM) | Link |
|---|---|---|---|---|
| Até 12 meses | Venda de ativo | Terreno HGLG São José | 11,7 | Clique aqui |
| A receber em até | 12 meses | 11,7 |
P arcelas a Pagar
| Prazo Classificação | Descrição | (R$ MM) | Link |
|---|---|---|---|
| Aquisições | CRI GTIS | (14,6) | Clique aqui |
| Aquisições | CRI BTS Meli | (11,3) | Clique aqui |
| Aquisições | CRI HGLG São Carlos | (12,3) | Clique aqui |
| Aquisições | CRI Vinci | (1,6) | Clique aqui |
| Até | |||
| Aquisições | CRI HGLG Midway | (6,2) | Clique aqui |
| 12 meses | |||
| Aquisições | ITBI HGLG Ribeirão Preto e Duque de Caxias | (4,3) | Clique aqui |
| Aquisições | 10% Tech Town - Hortolândia/SP | (1,2) | Clique aqui |
| Aquisições | Parcela a pagar 12m Vinci | (123,2) | Clique aqui |
| Aquisições | Parcela a pagar 12m Cy Capital | (61,8) | Clique aqui |
| A pagar em até 12 meses | (236,3) |
| Prazo Classificação Descrição (R$ MM) Link | |||||
| Aquisições | CRI GTIS (395,0) | Clique aqui | |||
| Aquisições | CRI BTS Meli | (94,0) | Clique aqui | ||
| Aquisições | CRI HGLG São Carlos | (79,5) | Clique aqui | ||
| Maior que | Aquisições | CRI Vinci | (43,8) | Clique aqui | |
| 12 meses | Aquisições | CRI HGLG Midway | (10,5) | Clique aqui | |
| Aquisições | Parcela Retenção Cy Capital | (12,2) | Clique aqui | ||
| Aquisições | Parcela a pagar 24m Cy Capital (122,3) | Clique aqui | |||
| Aquisições | Parcela a pagar 24m Vinci (82,9) | Clique aqui | |||
| A pagar (mais de 12 meses ) (840,3) | |||||
Alavancagem Financeira *¹
Saldo Devedor
Projetamos a trajetória de desalavancagem do Fundo, com projeção de 8,9% do patrimônio líquido de alavancagem financeira ao início de 2027 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento é saudável e compatível com a geração de resultados, tendo viabilizado o crescimento do portfólio sem comprometer a estrutura de capital.
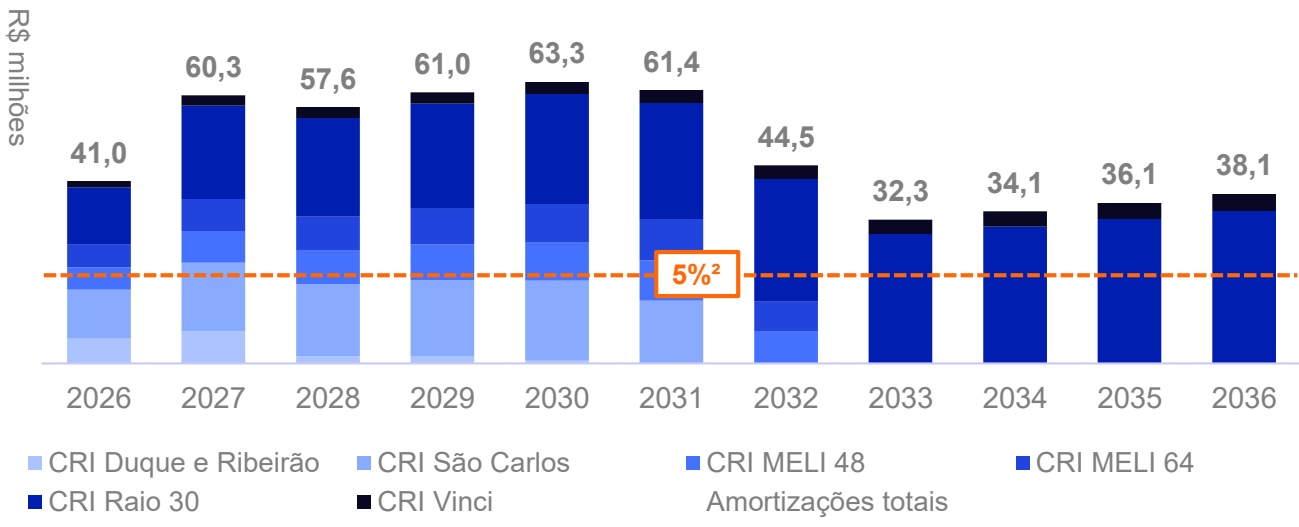
Dívidas e Evolução de Amortização
| Saldo | |||||||
|---|---|---|---|---|---|---|---|
| CRI | Devedor (R$ MM) | Indexador | Código B3 | Taxa | Início | Prazo | Carências |
| CRI Duque e | 16,7 | IPCA | 21G0048448 | 5,00% | jul/21 | 9 anos | - |
| Ribeirão | |||||||
| CRI São Carlos | 91,8 | IPCA | 21 I0682823 | 5,25% | set/21 | 10 anos | - |
| CRI MELI 48 | 52,5 | IPCA | 22I0150943 | 6,25% | set/22 | 10 anos | 6 meses |
| CRI MELI 64 | 52,8 | IPCA | 22I0150269 | 6,25% | set/22 | 10 anos | - |
| CRI Raio 30 | 409,6 | IPCA | 21J0043571 | 5,93% | out/21 | 18 anos | 48 meses |
| CRI Vinci | 45,4 | IPCA | 19A0093844 | 7,50% | jan/19 | 12 anos | - |
Carteira de Ativos 1 (1/6)
Carteira de Ativos 1(2/6)
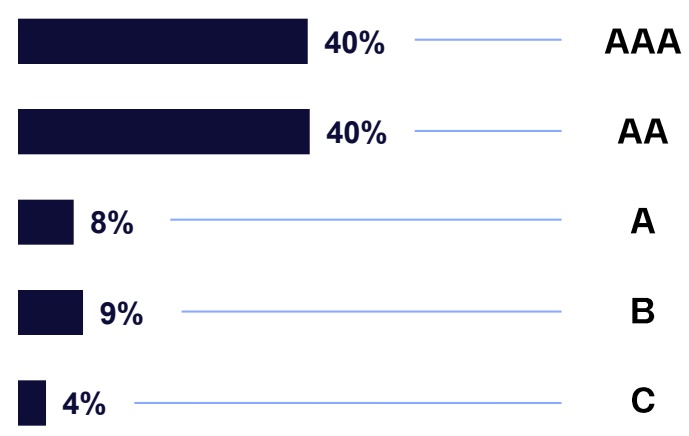
Alocação por Classe
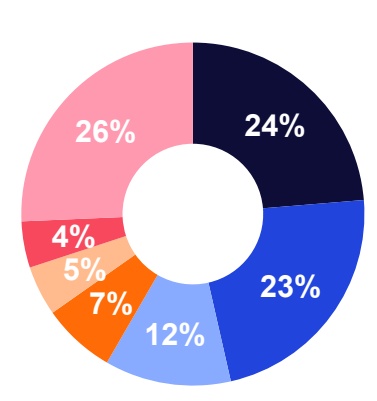
Alocação por Segmento de Locatários
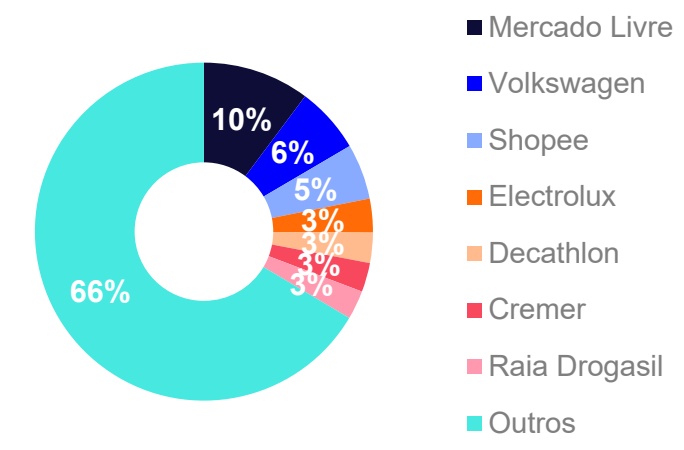
Alocação por Inquilino
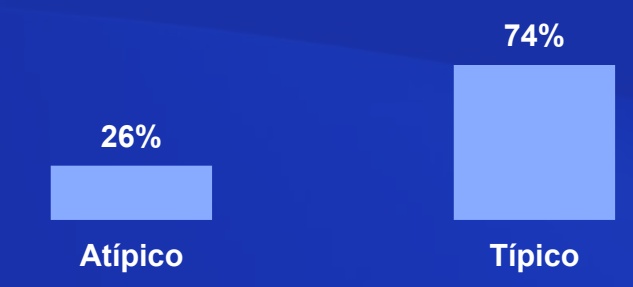
Alocação Natureza dos Contratos
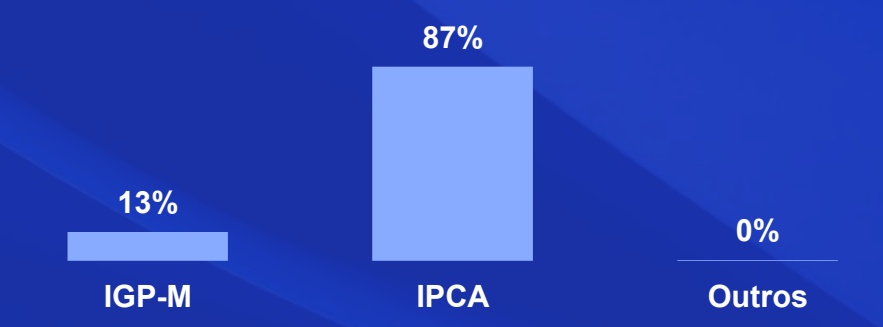
Alocação por Indexador
Carteira de Ativos 1(3/6)
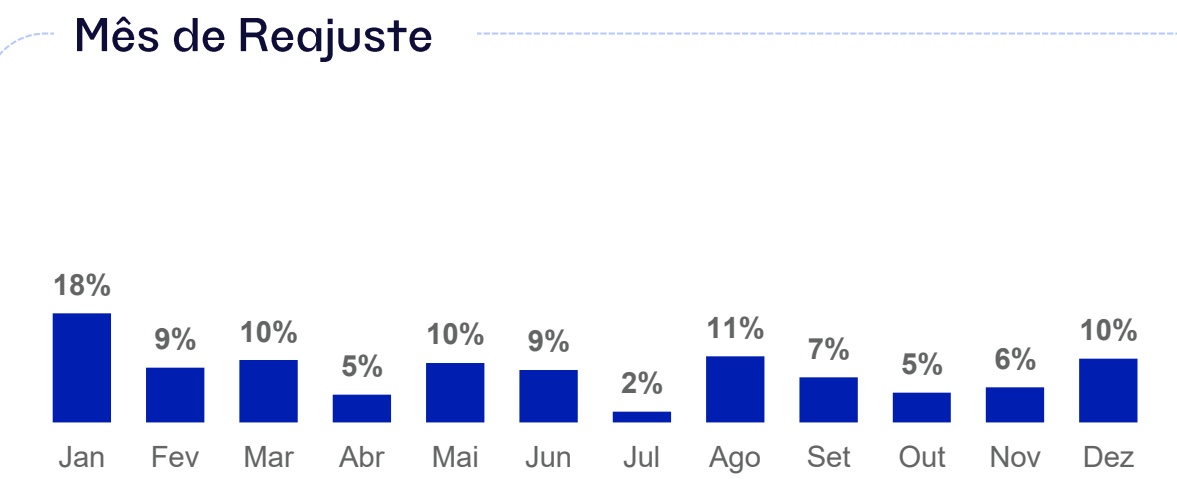
Mês de Reajuste
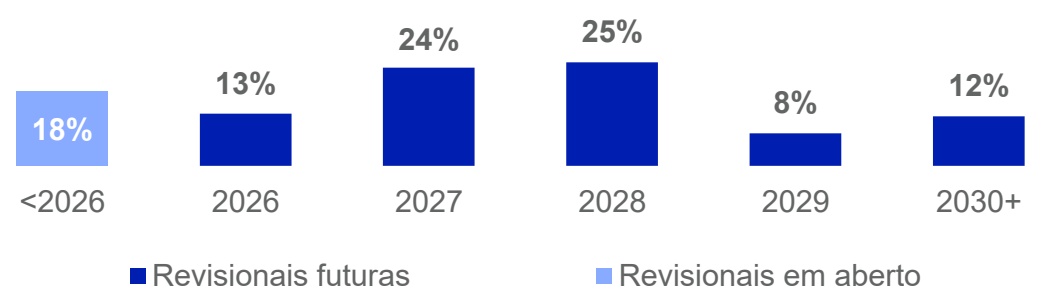
Concentração das Revisionais
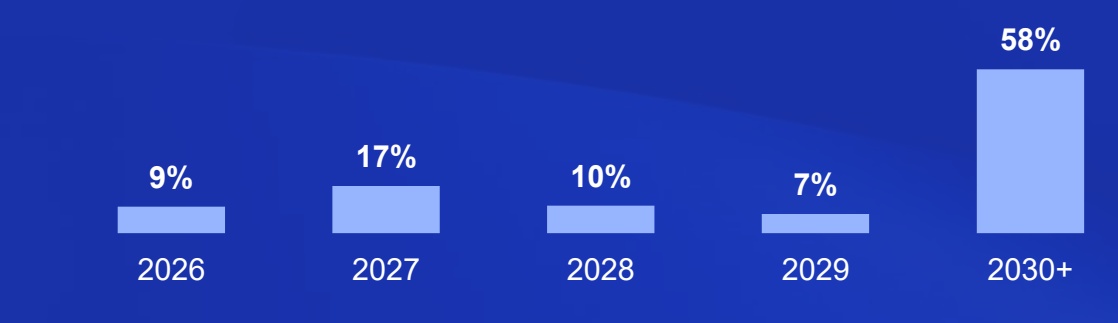
Vencimento dos Contratos
Histórico de Vacância
abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26
Carteira de Ativos 1(4/6)
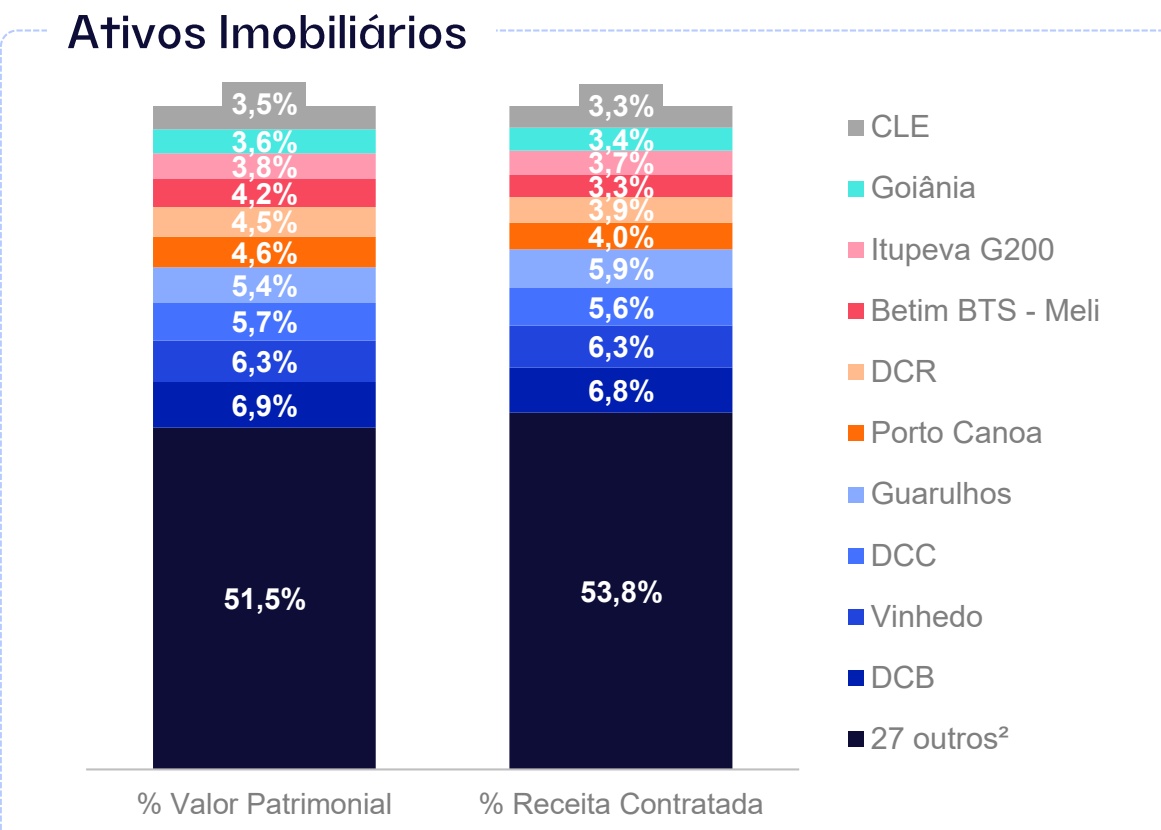
| # | Ativo | Classe | % Fundo * | ABL detido pelo Fundo (m²) * | Va Fcísâincacia* | WALE (anos) * | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
| 1 | DCB | AA | 100% | 90.484 | 0,0% | 4,5 | 6,87% |
| 2 | Vinhedo | AA | 100% | 132.353 | 0,0% | 7,7 | 6,26% |
| 3 | DCC | AA | 100% | 102.708 | 0,0% | 4,1 | 5,68% |
| 4 | Guarulhos | AAA | 100% | 105.638 | 12,5% | 4,5 | 5,37% |
| 5 | Porto Canoa | AAA | 100% | 95.023 | 4,2% | 2,4 | 4,62% |
| 6 | DCR | AA | 100% | 77.587 | 13,5% | 1,0 | 4,45% |
| 7 | Betim BTS - Meli | AAA | 100% | 95.730 | 0,0% | 6,4 | 4,25% |
| 8 | Itupeva G200 | AAA | 100% | 89.976 | 0,0% | 6,2 | 3,85% |
| 9 | Goiânia | A | 100% | 78.223 | 0,0% | 0,9 | 3,61% |
| 10 | CLE | A | 100% | 66.520 | 8,9% | 1,1 | 3,53% |
| 11 | São Carlos | AAA | 100% | 79.642 | 0,0% | 1,4 | 3,42% |
| 12 | Itupeva G300 | AAA | 100% | 69.744 | 0,0% | 6,6 | 3,27% |
| 13 | Torino | AAA | 48% | 66.404 | 0,0% | 2,5 | 3,23% |
| 14 | Ribeirão Preto | AA | 100% | 59.872 | 0,0% | 2,1 | 3,09% |
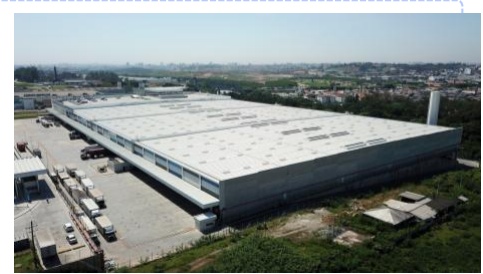
DCB
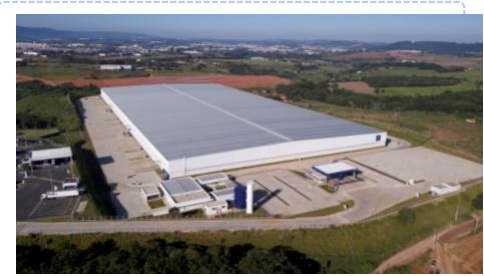
ITUPEVA G200
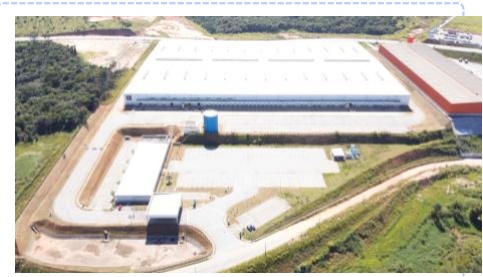
BETIM
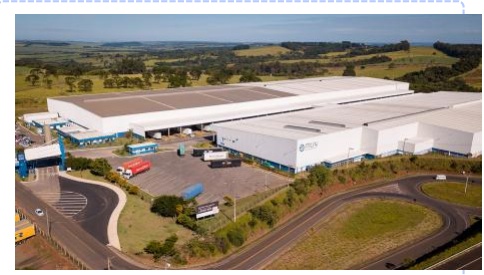
SÃO CARLOS
Carteira de Ativos 1(5/6)
| # | Ativo | Classe | % Fundo * | ABL detido pelo Fundo (m²) * | Va Fcísâincacia* | WALE (anos)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
| 15 | Cone MM2 | AAA | 82% | 58.932 | 0,0% | 8,1 | 2,88% |
| 16 | Cariacica | AAA | 50% | 48.964 | 0,0% | 4,9 | 2,85% |
| 17 | São José dos Campos | B | 100% | 72.487 | 24,8% | 2,9 | 2,72% |
| 18 | Betim | AAA | 100% | 62.587 | 0,0% | 5,1 | 2,70% |
| 19 | Extrema II | AA | 100% | 57.437 | 0,0% | 1,7 | 2,56% |
| 20 | Itupeva G100 | AA | 100% | 58.672 | 7,3% | 4,9 | 2,45% |
| 21 | Louveira | AA | 90% | 55.202 | 0,0% | 3,8 | 2,42% |
| 22 | Blumenau | C | 100% | 65.825 | 0,0% | 8,7 | 2,19% |
| 23 | Embu | AAA | 100% | 39.475 | 0,0% | 3,2 | 2,07% |
| 24 | Extrema | A e AA | 100% | 34.101 | 0,0% | 4,4 | 1,74% |
| 25 | Betim Business Park | AAA | 72% | 35.331 | 0,0% | 2,0 | 1,60% |
| 26 | Osasco | A | 100% | 24.022 | 24,5% | 3,8 | 1,55% |
| 27 | Itapevi | B | 100% | 34.286 | 0,0% | 8,8 | 1,41% |
| 28 | Master Labs | B | 100% | 14.337 | 14,9% | 2,2 | 1,17% |
CONE G06
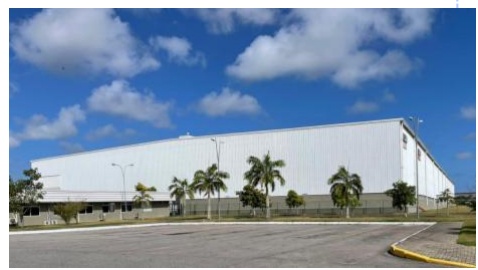
ITAPEVI
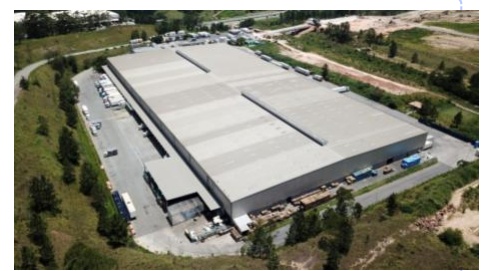
LOUVEIRA
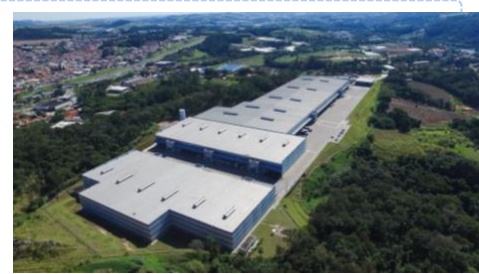
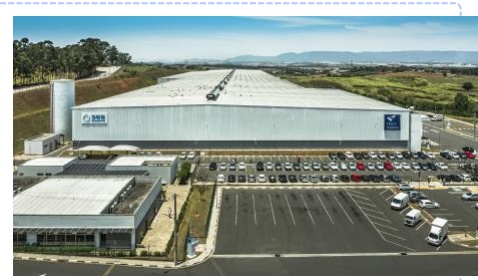
ITUPEVA G100
Carteira de Ativos 1(6/6)
| # | Ativo | Classe | % Fundo * | ABL detido pelo Fundo (m²) * | Va Fcísâincacia* | WALE (anos)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
| 29 | Syslog | A | 49% | 27.946 | 6,5% | 1,8 | 1,16% |
| 30 | Extrema III | AAA | 100% | 26.774 | 0,0% | 1,5 | 1,16% |
| 31 | Parque Novo Mundo | B | 100% | 34.297 | 0,0% | 5,7 | 1,09% |
| 32 | Campo Grande | B | 100% | 16.532 | 0,0% | 8,5 | 1,04% |
| 33 | Monte Mor | AA | 100% | 24.696 | 0,0% | 1,1 | 1,03% |
| 34 | Duque de Caxias | A | 51% | 24.502 | 8,1% | 3,3 | 0,94% |
| 35 | Cone G06 | A | 90% | 19.468 | 0,0% | 1,4 | 0,84% |
| 36 | Techtown | C | 100% | 8.760 | 17,1% | 2,4 | 0,54% |
| 37 | Rio Claro | C | 100% | 11.492 | 0,0% | 6,4 | 0,37% |
| Total | 2.066.028 | 3,4% | 4,1 | 100% |
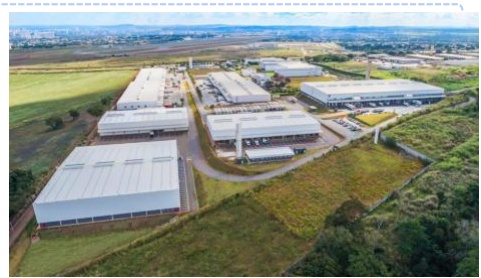
GOIANIA
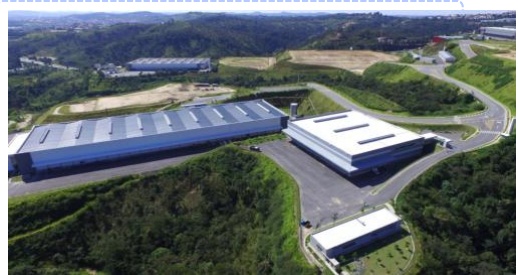
PARQUE TORINO
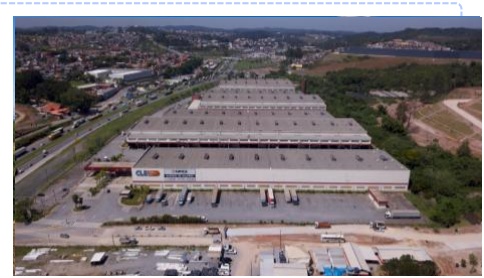
CLE
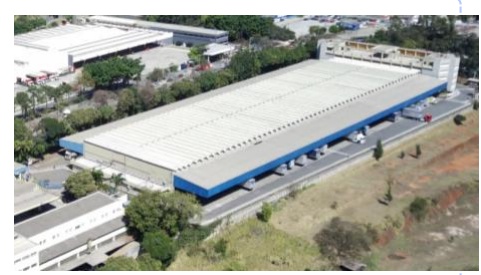
PARQUE NOVO MUNDO
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Além das movimentações descritas abaixo, temos mapeado a saída da Cargill no ativo Goiânia, prevista para novembro/26, o que elevará a vacância física para 5,3 %.
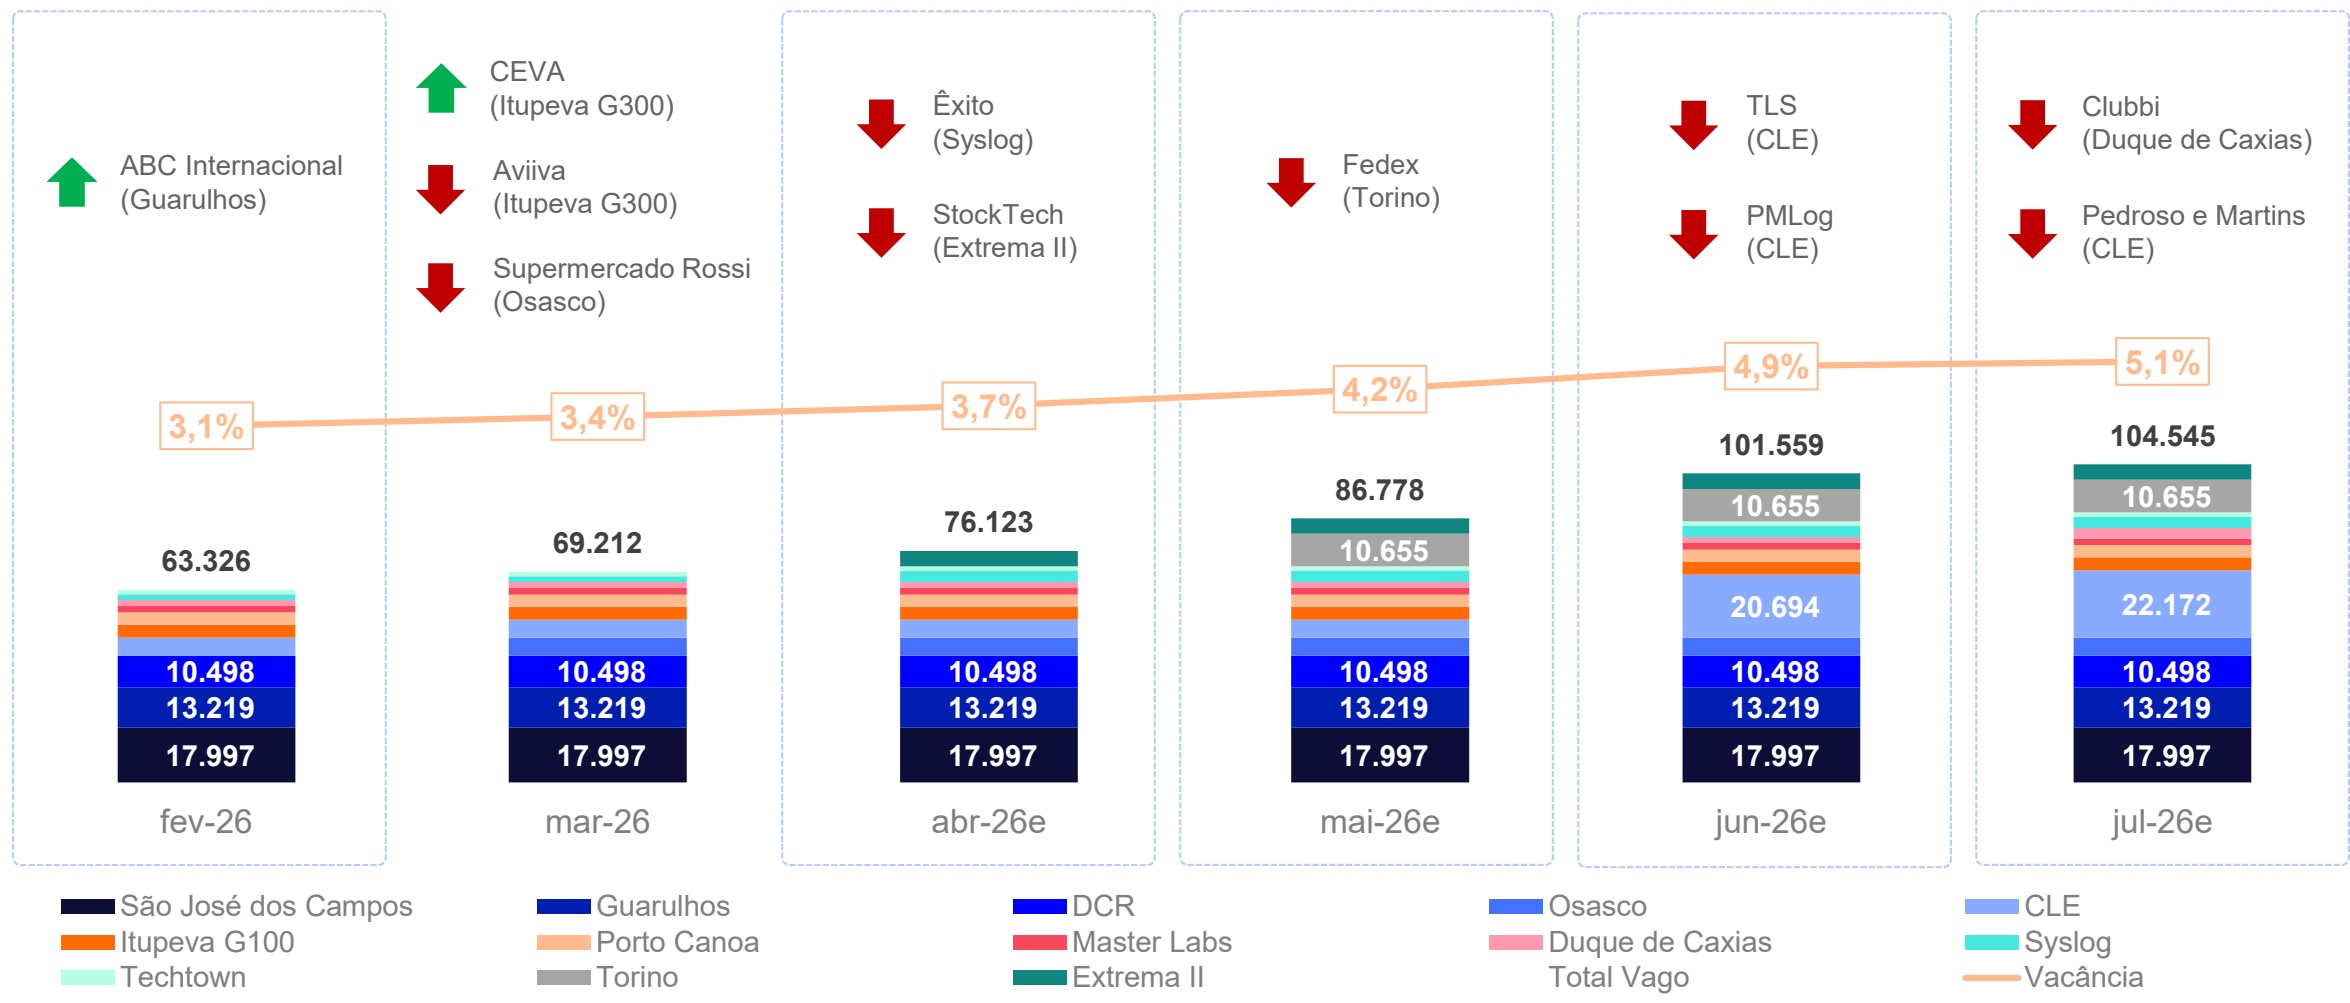
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
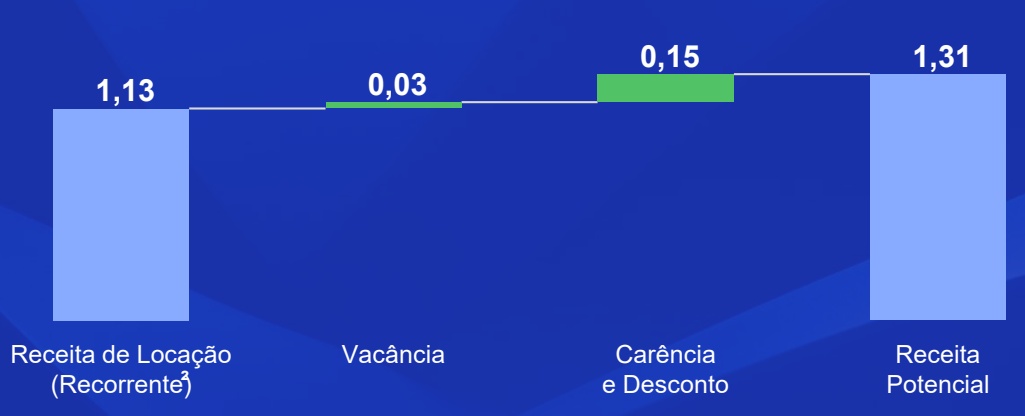
Upside de Receita Imobiliária por Cota¹
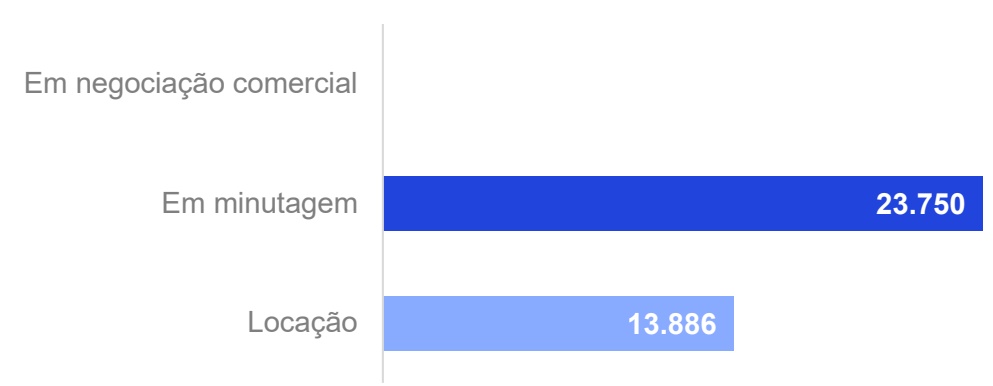
Funil de Locação - ABL (m²)
Resumo da Estratégia C omercial
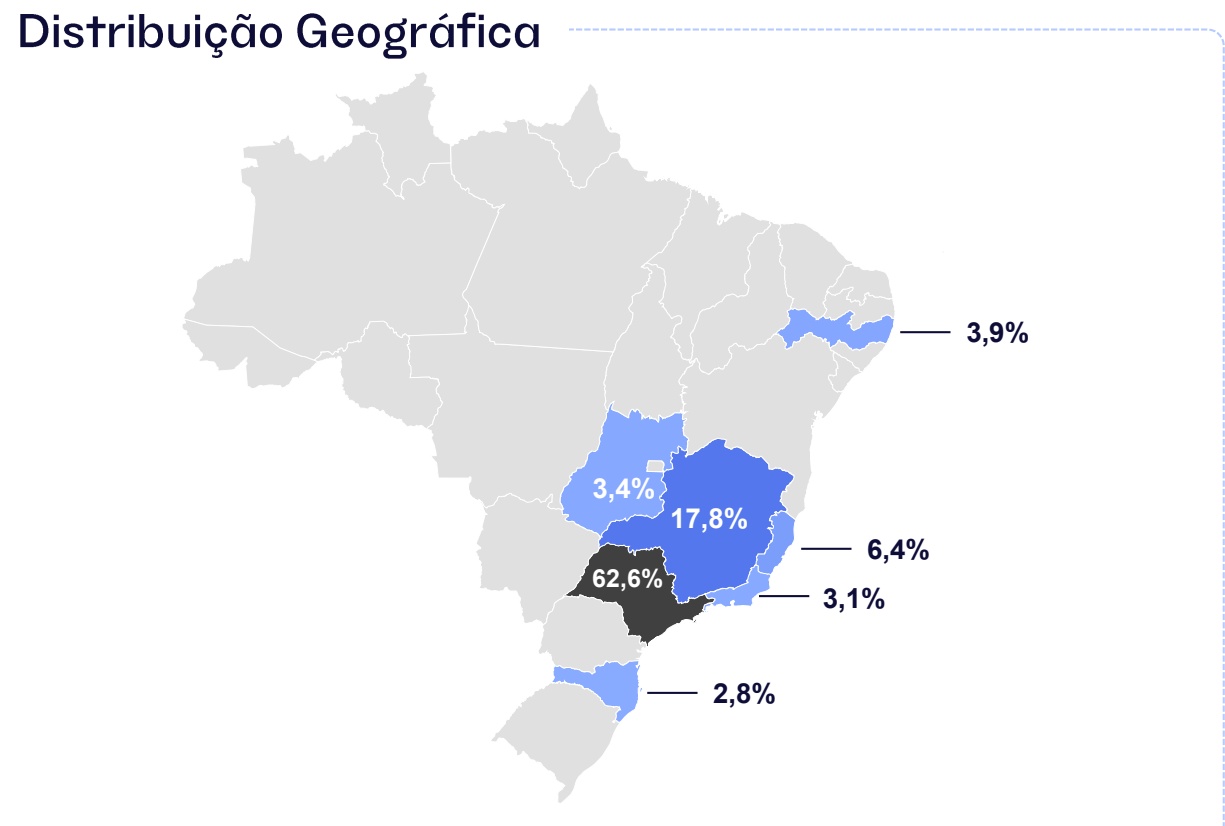
O Fundo possui um portfólio resiliente e diversificado, com ativos estrategicamente localizados nos principais eixos logísticos do país. A presença em mercados como São Paulo, Minas Gerais, Vitória, Goiânia e Rio de Janeiro tem fortalecido a gestão comercial, com renovações e revisionais contratuais majoritariamente com ganhos reais e alongamento de prazos, trazendo maior previsibilidade às receitas do Fundo.
Quanto à vacância, o Fundo apresenta atualmente 3,4% de áreas vagas, patamar significativamente inferior à média de mercado, o que evidencia o forte posicionamento do portfólio. Nossa expectativa é manter esse indicador em níveis reduzidos nos próximos meses, mesmo diante de movimentações pontuais previstas.
O time comercial segue atuando de forma próxima aos clientes, tanto na análise de expansões quanto na rápida alocação de novas locações. As áreas que ficarão vagas em Extrema e Embu já se encontram em fase avançada de negociação, enquanto o ativo de Osasco apresenta elevada liquidez.
Ainda, seguimos avaliando novas oportunidades, incluindo projetos BTS, aquisições seletivas e reciclagem do portfólio por meio de vendas e reinvestimentos estratégicos.
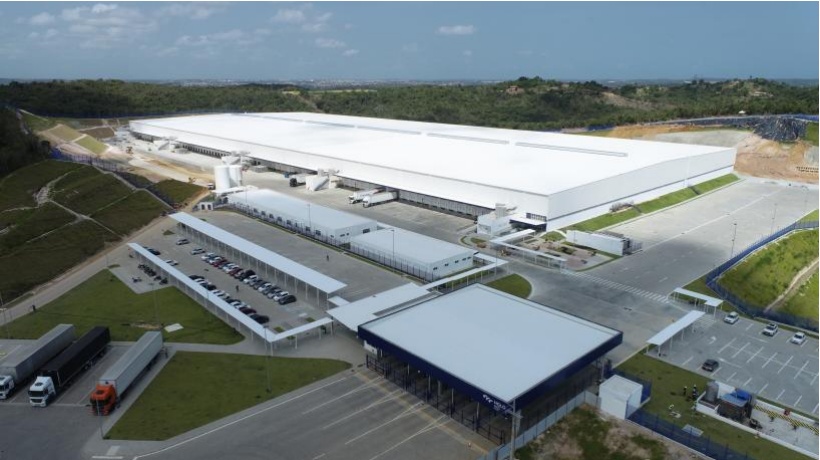
HGLG Simões Filho G100 | Acompanhamento da Contenção
PATRIA
O Imóvel

86 mil m² de ABL
Padrão AAA
100% Climatizado
Certificação LEED em andamento
Evolução de obra
Acesso Gerais
Contenções
Fundações
Estrutura
Cobertura
100%
99,5%
100%
100%
100%
As obras na contenção do galpão G100 seguem em andamento. As estratégias de mobilizações de mais turnos, equipes e equipamentos estão trazendo avanços significativos e demonstraram já um bom andamento em relação aos meses anteriores. Além disso, a nova solução geotécnica em implantação já vem apresentando seus contornos definitivos.
HGLG Simões Filho | Galpão G200
O HGLG 11avança no projeto HGLG Simões Filho com a formalização de um contrato BTS e o início das obras da segunda fase, o galpão G 200 .
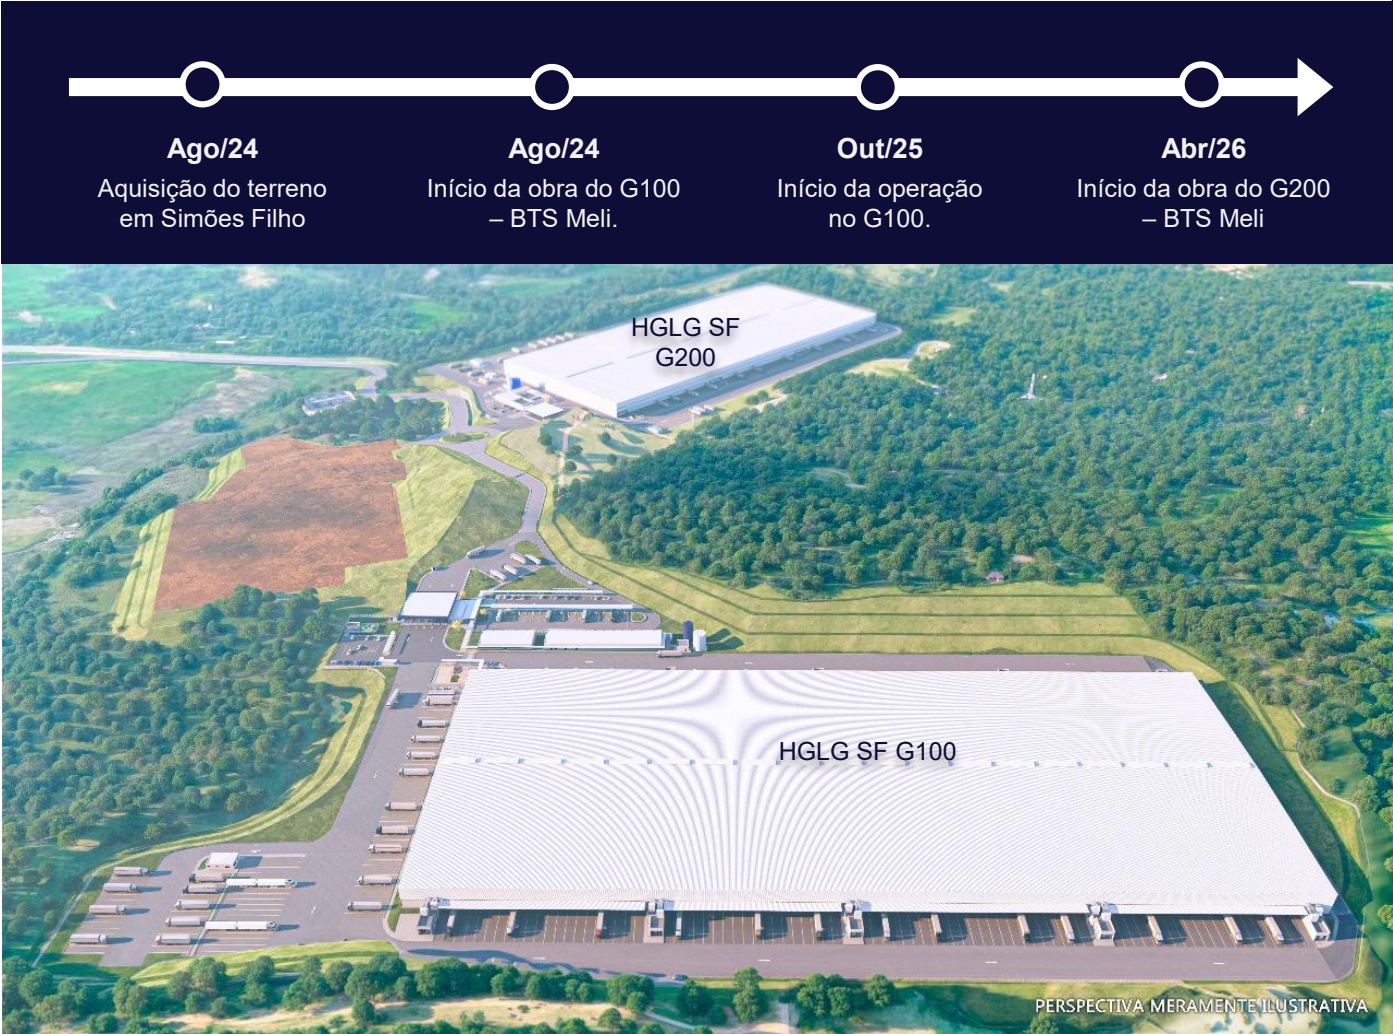
Informamos a assinatura de um novo contrato Built to Suit (BTS) com o Mercado Livre, o mesmo locatário do galpão G 100, marcando o início da segunda fase do projeto, o galpão G 200 .
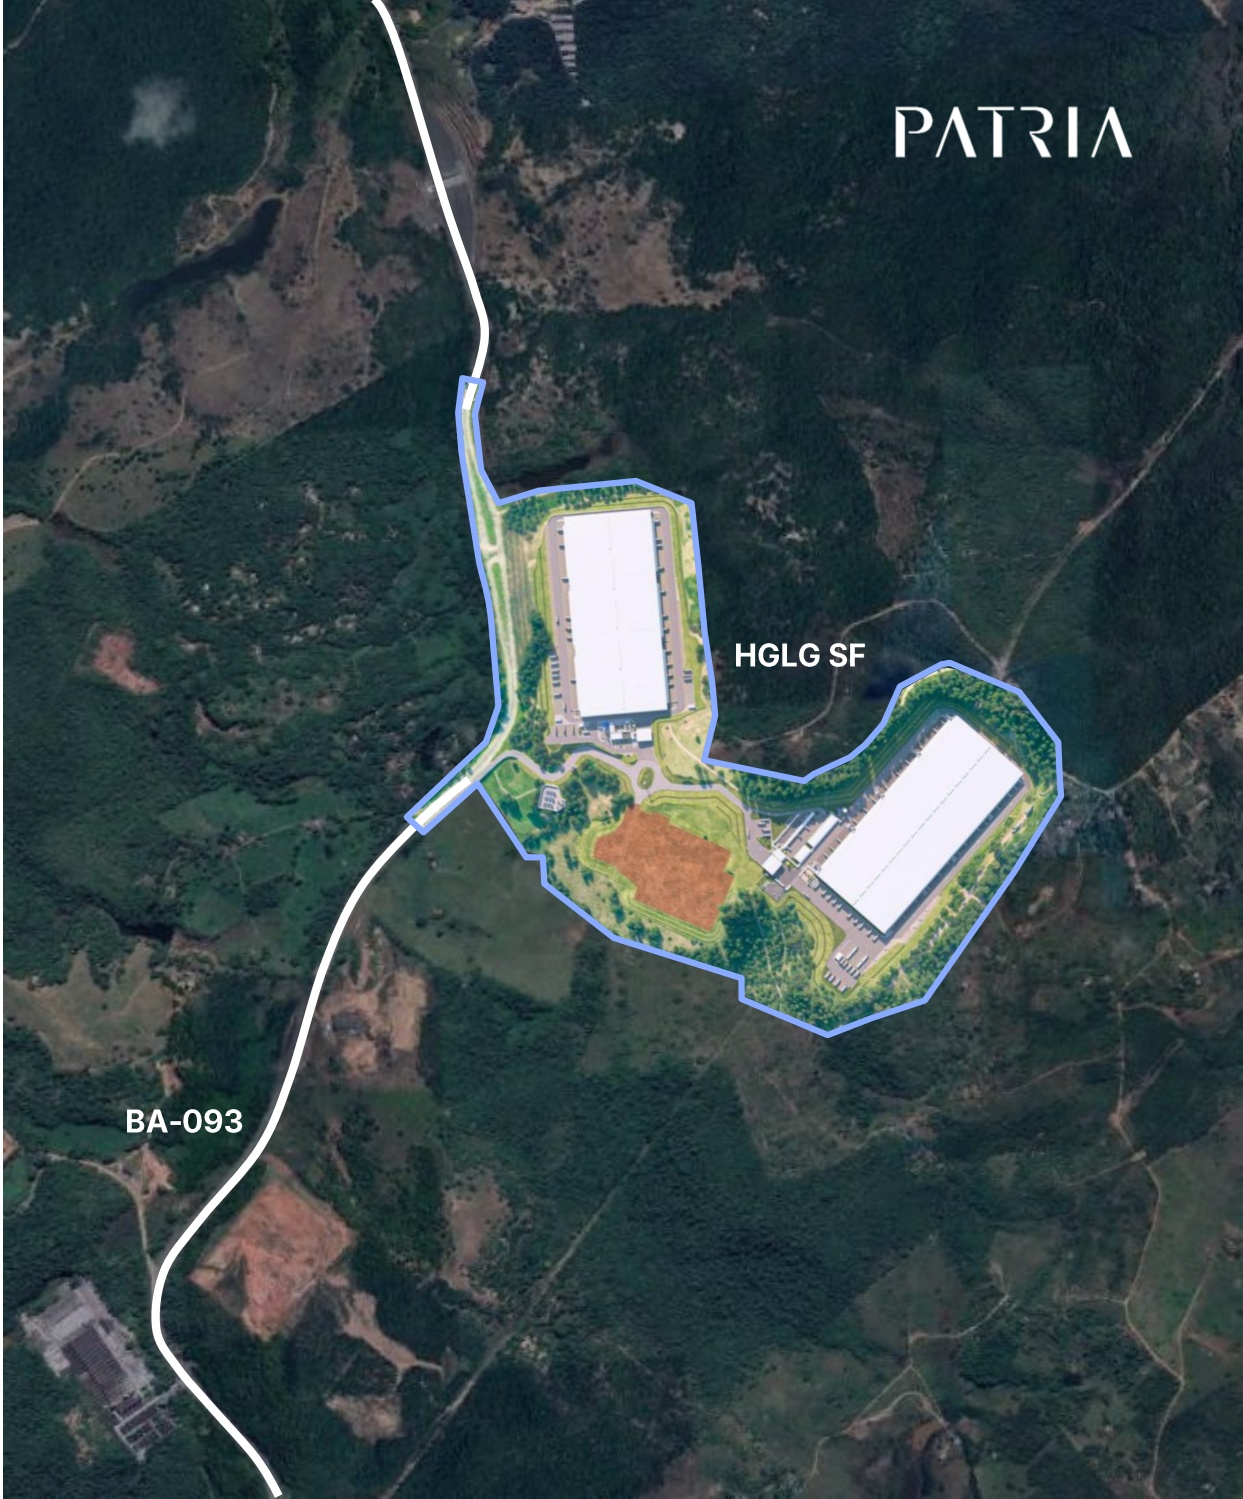
O projeto HGLG Simões Filho está localizado em uma região que vem se consolidando como um importante vetor de expansão logística na Bahia, com demanda crescente por ativos modernos e capazes de atender operações de grande escala. O empreendimento está implantado em um terreno de 623 mil m², permitindo crescimento estruturado e planejamento de longo prazo de 2 galpões AAA
O primeiro galpão, o HGLG SF G100, foi um Built to Suit (BTS) ao Mercado Livre com 86.336 m² de área construída, classificação AAA e certificação LEED de sustentabilidade, conforme informado aos cotistas ao longo dos acompanhamentos de obra.
Com isso, o fundo avança para a próxima etapa do empreendimento: o HGLG SF G200, que também será um BTS ao Mercado Livre com prazo de 15 anos. O projeto é de aprox. 164 mil m², classificação AAA e possuirá diversas adaptações para o locatário.
Um marco importante para continuidade da estratégia de investimento do fundo visando trazer um maior retorno de longo prazo somado a um bom perfil de locatário e ativo.
HGLG Simões Filho | Galpão G200
O projeto conta com diversos diferenciais de alta qualidade para atender a demanda do locatário
D iferenciais do projeto
Juntas de Piso:
▪ Juntas Serradas – 100% tratadas com epoxi
Juntas de Construção – 100% tratadas com lábio polimérico
Fechamento Lateral:
Em painel termoacústico (idem ao G100 – Garantia de Conforto térmico)
Cobertura
Metálica com isolamento em Facefelt e lanternins fechados - conforto térmico
Potência Instalada
▪ 5,0 Mva (atende automação galpão e ar-condicionado)
Climatização
▪ Em toda área de armazenagem e mezanino operacional
Áreas Externas:
▪ Pavimentação: 100% em concreto (docas e circulação)
Pátio de Manobras: 38 m (ao invés dos 36 m de mercado)
▪ Portaria: 6 eclusas
Pedestres: Toda a circulação é feita por passarela coberta
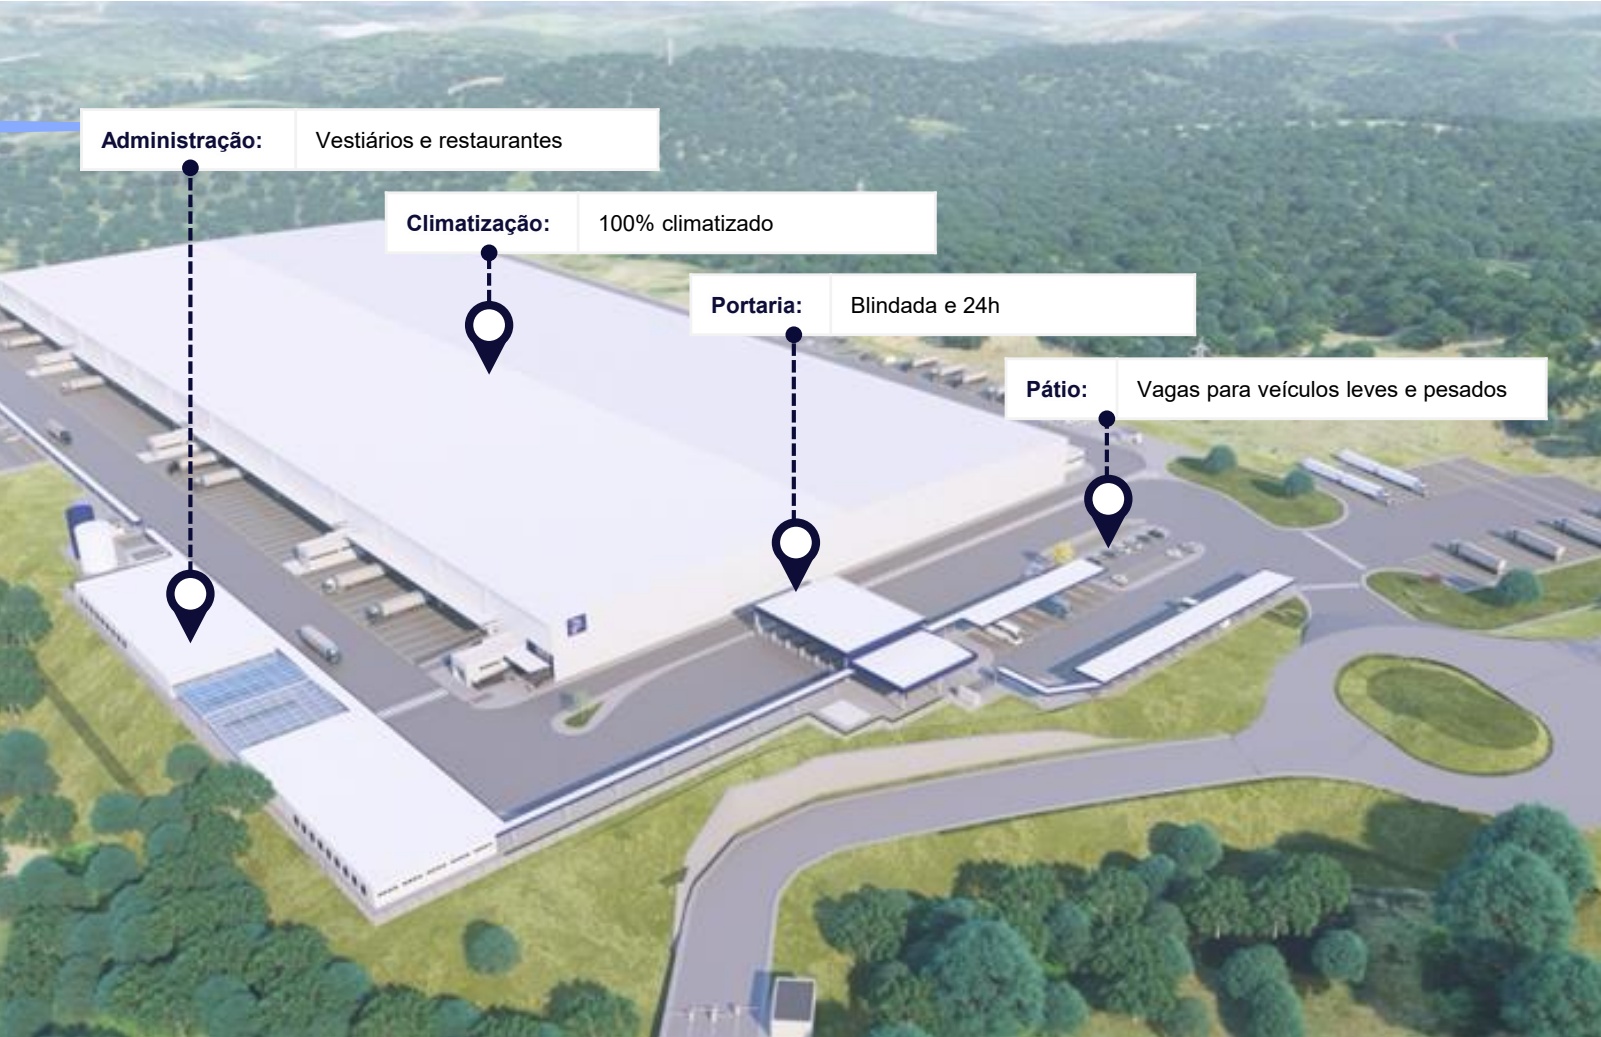
| 1 | Niveladoras | Eletro-hidráulicos nas docas |
|---|---|---|
| 2 | Piso | Concreto nivelado a laser, com capacidade de 6 ton/m². |
| 3 | Pé direito | 12 m |
| 4 | Cobertura | Isolamento termoacústico |
| 5 | Combate ao incêndio | Sprinklers |
HGLG Simões Filho | Galpão G200
Desenvolvimento planejado para durar aproximadamente 15 meses, sendo dividido em 3 fases .
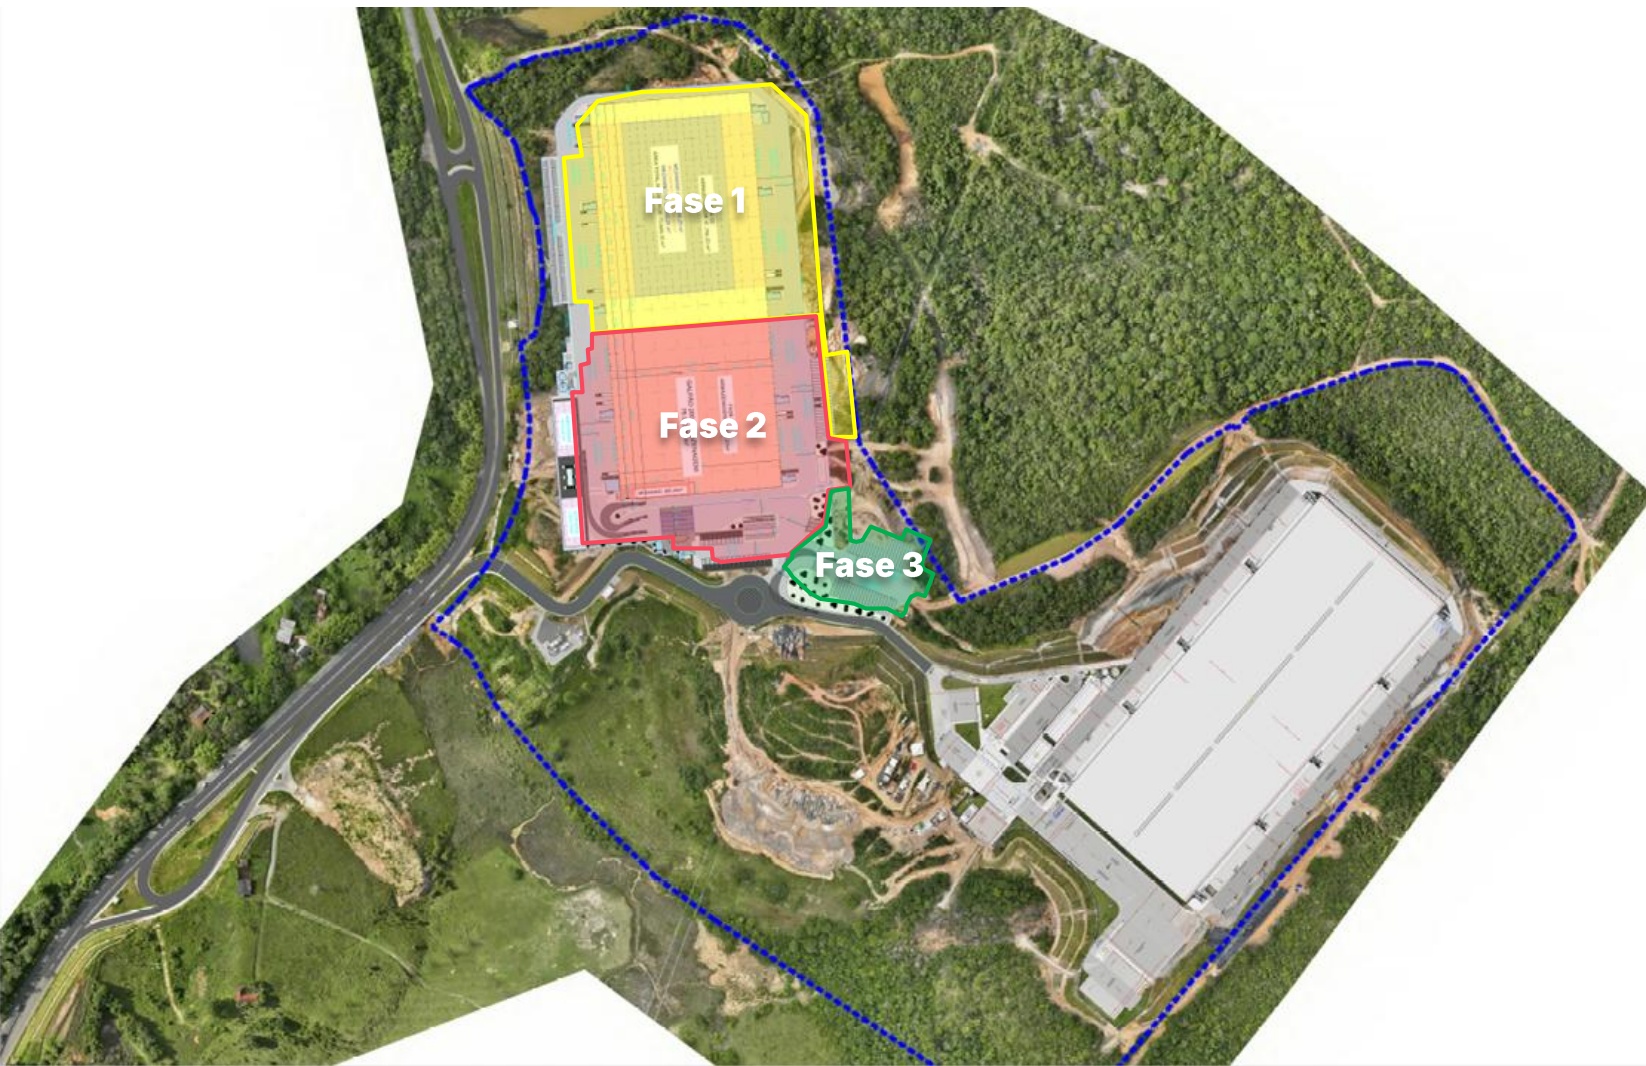
| Fase 1 | 42.945 m² |
|---|---|
| Armazenagem | 31.837 m² |
| Mezanino | - |
| Apoios | 3.384 m² |
| áreas Comuns | 7.723 m² |
| Fase 2 | 120.727 m² |
| Armazenagem | 43.756 m² |
| Mezanino | 73.849 m² |
| Apoios | 3.121 m² |
| áreas Comuns | - |
| Fase 3 | Pátios |
| 1 doca por | 491 m² de piso |
| 1 vaga de carreta por | 2,4 docas |
| Vagas de ônibus | 70 vagas |
HGLG Simões Filho | Galpão G200
O projeto HGLG Simões Filho G 200 possui uma obra estimada em R $ 452 milhões, sendo 84 % do HGLG – projetamos o Yield on cost desalavancado entre 11,2% e 11,4%.
Tese de Desenvolvimento
O projeto HGLG Simões Filho G200 possui uma obra estimada em R$ 452 milhões para 100% (dos quais o HGLG deterá aproximadamente 84%) com uma contingência de R$ 15 milhões. O desenvolvimento é dividido em 3 fases, com os seguintes prazos de execução de: (i) primeira fase de 12 meses; (ii) segunda fase de 15 meses; e (iii) terceira fase de 17 meses.
O aluguel previsto para 100% do empreendimento é de R$ 5,4 milhões reajustado pelo IPCA desde outubro de 2025. Considerando os cenários projetados, o Yield on cost (“YoC”) desalavancado está entre 11,2% e 11,4% a.a., sem considerar a correção do contrato.
Está prevista para o projeto uma alavancagem junto ao Banco do Nordeste (BNB) a uma taxa all-in de IPCA + 4,5%, de até R$ 440 milhões, podendo o fundo optar por um volume menor. Considerando esse cenário, de alavancagem máxima o YoC alavancado seria até aprox. 50,0% a.a. Mais detalhes sobre a operação e retorno esperado serão divulgados em relatórios futuros.
| Business Plan (s/contingência) | Obra |
|---|---|
| HGLG SF G200 | |
| ABL Total | 163.672 m² |
| Custo de Obra estimado | R$ 468 milhões (R$ 2.860/m²) |
| Participação do Fundo | ~83,4% |
| Valor de Locação (% HGLG11) | R$ 4,46 milhões (R$ 32,66/m²) |
| Yield on Cost estimado | 11,4% a.a. |
| Alavancagem Máxima estimada (% HGLG11) | R$ 402 milhões |
| Loan to Value (LTV) | 86% |
| Custo da dívida (all-in) | IPCA + 4,5% a.a. |
| Garantia da dívida | Carta Fiança |
| Garantia da Carta Fiança | AF/aval |
| Yield on Cost estimado (alavancado) | 54,0% a.a. |
HGLG Simões Filho | Galpão G200
Posicionamento estratégico no principal eixo logístico do Nordeste .
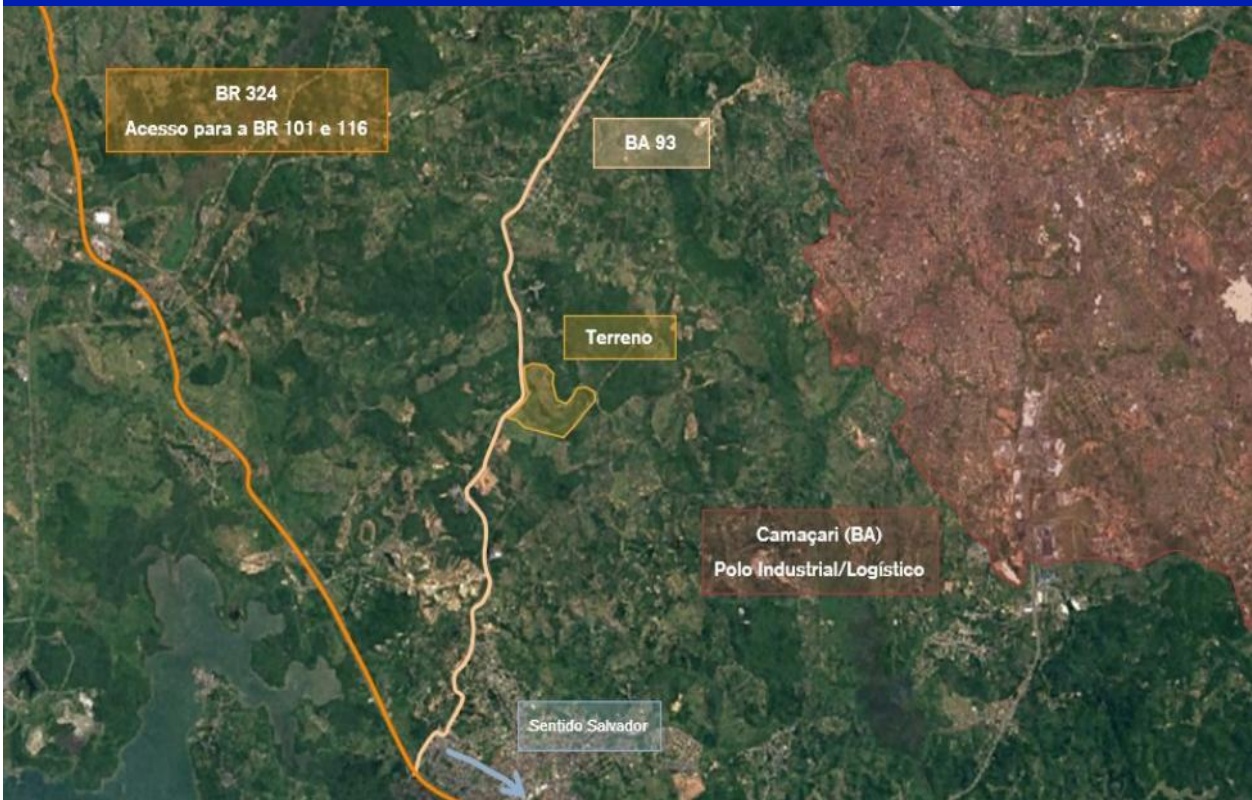
Localizado na Rodovia BA - 093 , em Simões Filho, na Região Metropolitana de Salvador, próximo ao polo industrial e logístico de Camaçari — um dos maiores complexos industriais do Nordeste .
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Carteira de Ativos | FIIs*
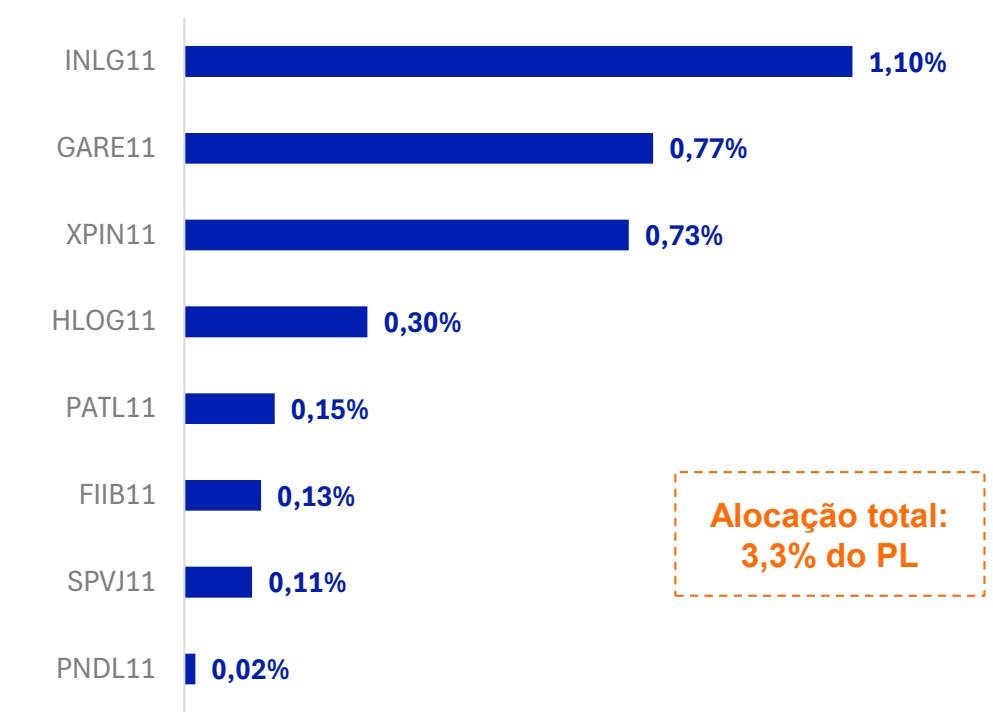
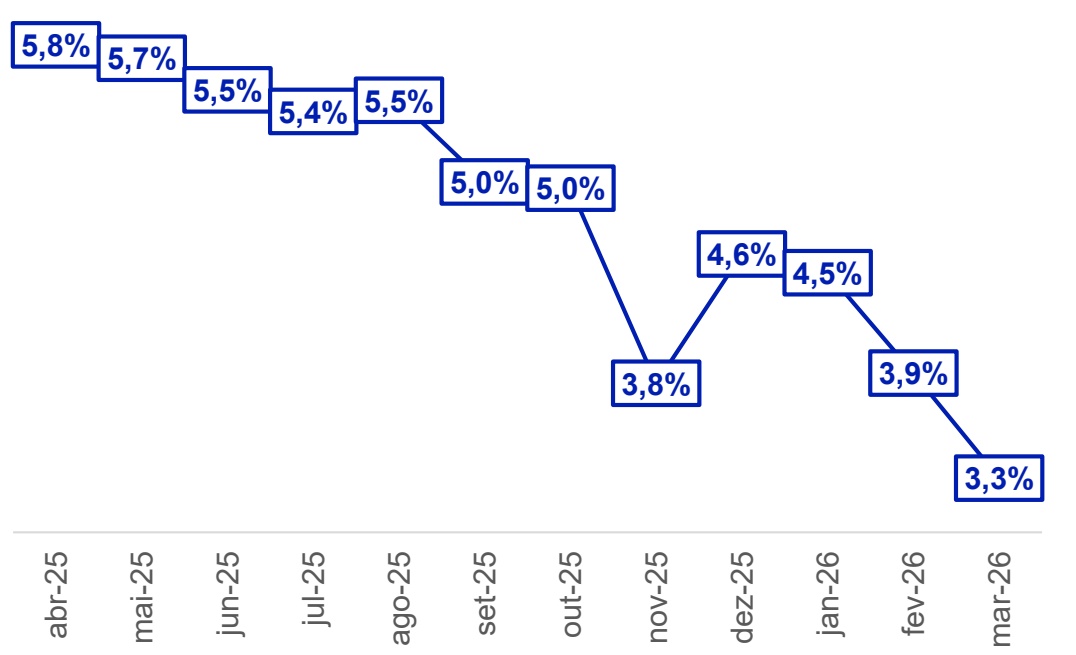
O Fundo carrega uma alocação estratégica em fundo imobiliários composta de 8 FIIs. Posições prioritariamente focadas no setor industrial e logístico, as principais posições se encontram em INLG11 e XPIN11. Neste mês, o Fundo diminuiu a posição nos FIIs GARE11.
Carteira FII – Alocação (% do PL)
Alocação em FII (% do PL)
Liquidez e Passivo
Liquidez
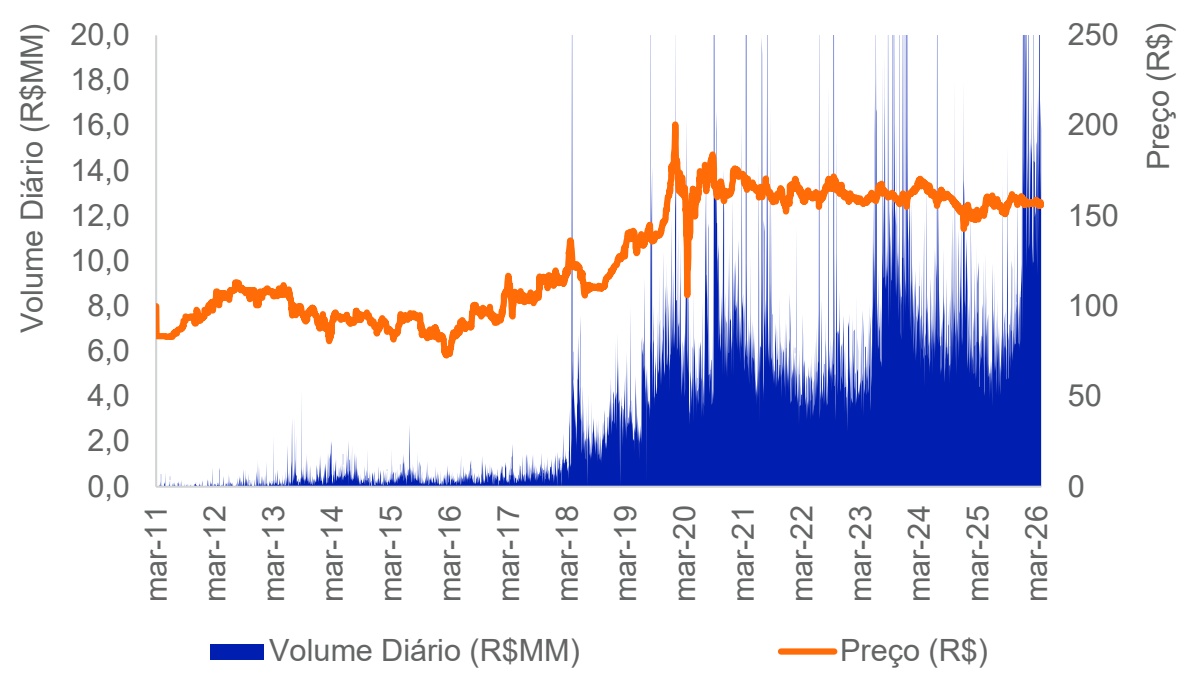
| Mar -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ milhões) | 16,3 | 15,0 | 9,6 |
| Giro | 5,4% | 13,8% | 39,2% |
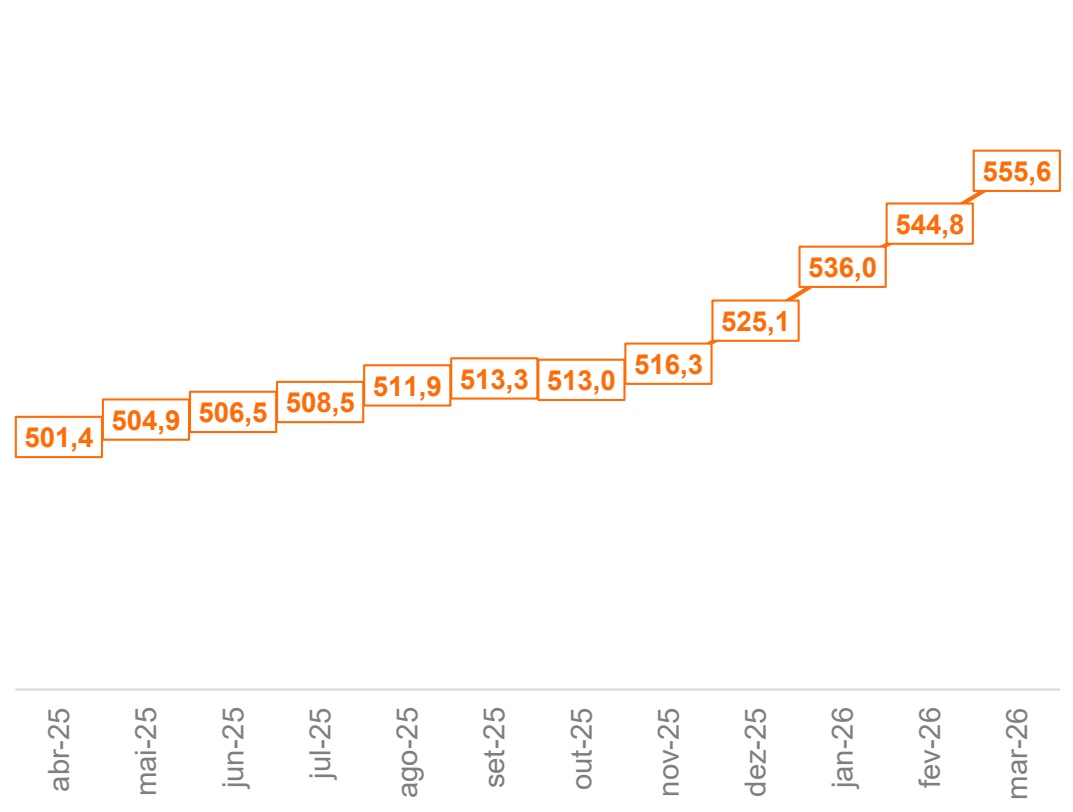
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 35 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria - investments - brasil
@patriainvestments
@patriainvestments