Relatório Gerencial HGLG11 de novembro de 2025
Relatório Gerencial do Pátria Log (HGLG11), fundo imobiliário híbrido, referente a novembro de 2025, com entrega no FundosNet (B3) em 27/02/2026. No pregão de 04/11/2026, a cota do HGLG11 fechou a R$ 145,05, com P/VP de 0,88 (valor patrimonial de R$ 165,48 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,17 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 9,29% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 7,5 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PÁTRIA LOG RESPONSABILIDADE LIMITADA-5,81%
- CNPJ
- 11.728.688/0001-47
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 28/11/2025
- Data de entrega
- 27/02/2026 19:43
- Versão
- 3
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial HGLG11 Patria LOG FII
Informações Gerais HGLG11
Objeto do Fundo
O fundo tem por objeto a exploração de empreendimentos imobiliários voltados primordialmente para operações logísticas e industriais, por meio de aquisição de terrenos para sua construção ou aquisição de imóveis prontos, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, bem como outros imóveis com potencial geração de renda, e bens e direitos a eles relacionados, desde que atendam à política de investimento do Fundo.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Março 2011
Código de Negociação
HGLG11
CNPJ
11.728.688/0001-47
Cotas Emitidas
42.404.675¹
Prazo
Indeterminado
Tipo Anbima
Tijolo Renda Gestão Ativa
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador*
Banco Genial S.A.
Taxa de Administração Total*
0,6% ao ano sobre o valor de mercado do fundo.
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas

Cadastre-se no mailing
Fale com o time de Relações com Investidores de RE
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 112 | 142.309 | 0,88 | 1,9% |
| IFIX - Office | 14 | 10.539 | 0,64 | 4,3% |
| IFIX - Logística | 12 | 23.672 | 0,94 | 2,6% |
| IFIX - Shopping | 10 | 18.713 | 0,86 | 2,2% |
| IFIX - CRIs | 40 | 53.708 | 0,90 | 1,5% |
| IFIX - FOFs | 8 | 3.991 | 0,85 | 3,2% |
| IFIX - Renda Urbana | 4 | 9.084 | 0,99 | 1,4% |
| IFIX - Outros | 24 | 22.602 | 0,88 | 1,6% |
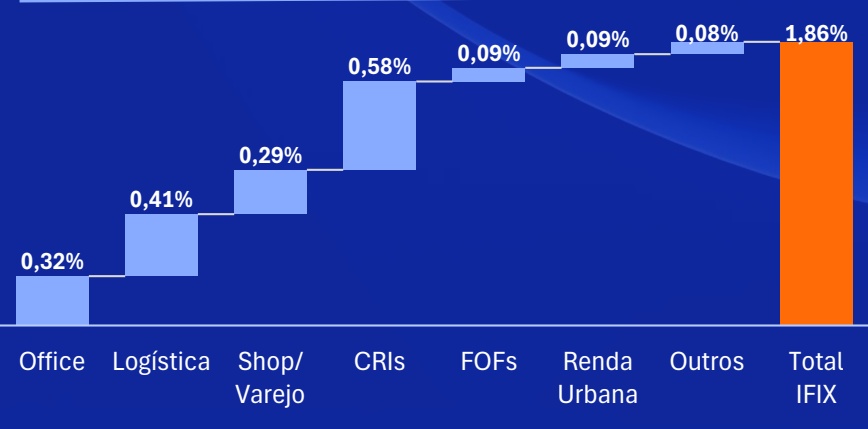
Performance Setorial Ponderada do IFIX*
PANORAMA DE NOVEMBRO/25:
Após ficar praticamente estável no mês anterior, o IFIX voltou a subir forte em novembro, encerrando aos 3.660 pontos (+1,9% vs. outubro), renovando a máxima histórica. Seguindo a tendência desde o início do ano, os fundos de tijolo¹ (+2,7%) foram os principais responsáveis pela performance, seguidos pelos fundos de papel² (+1,0%). No acumulado de 2025, o IFIX soma +17,9% (136% do CDI), com tijolo¹ avançando +19,3% e papel² +13,7%.
O mês foi marcado por fatores macroeconômicos que consolidaram um ambiente mais favorável aos ativos de risco. A dinâmica inflacionária foi o principal vetor: índices vieram abaixo das projeções, com forte contribuição de alimentos e bens duráveis, indicando desinflação consistente. Núcleos arrefeceram, enquanto serviços permanecem pressionados, mas com sinais de desaceleração. Esse conjunto reforçou a percepção de inflação convergindo para níveis próximos à meta, sustentando apostas de início do ciclo de cortes em março de 2026. Com isso, as curvas de juros fecharam, reduzindo prêmio de risco e melhorando valuation dos fundos. A manutenção da Selic elevada na reunião do Copom foi interpretada como sinal de estabilidade, reforçada por comunicação firme do Banco Central. Esse posicionamento ancorou expectativas e reduziu percepção de risco, preservando a atratividade dos FIIs como alternativa em cenário de juro real elevado, já que investidores entendem que a Selic esteja no pico e veem oportunidade para ganhos quando o ciclo de cortes começar. Além disso, novembro trouxe sinais de desaceleração da atividade, com IBC-Br em queda e desgaste no mercado de trabalho, quadro visto como parte do processo necessário para destravar cortes. Assim, a deterioração marginal deixou de ser interpretada como risco e passou a atuar como catalisador de expectativas positivas.
Nesse ambiente, segmentos do IFIX mais sensíveis à mudança de juros se beneficiaram. Fundos de tijolo – sobretudo shoppings e logística – capturaram a melhora no prêmio de risco e na revisão positiva das curvas, enquanto FOFs amplificaram o movimento por meio de reprecificação de portfólios. Já fundos de papel, pressionados pela inflação mais baixa e consequente redução de rendimentos, mostraram altas mais tímidas. O resultado foi um mês de performance robusta, refletindo a combinação de inflação em queda e juros futuros descendentes, formando o pano de fundo para a valorização do IFIX em novembro.
Comentários da Gestão (1/3)
Novembro 2025
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
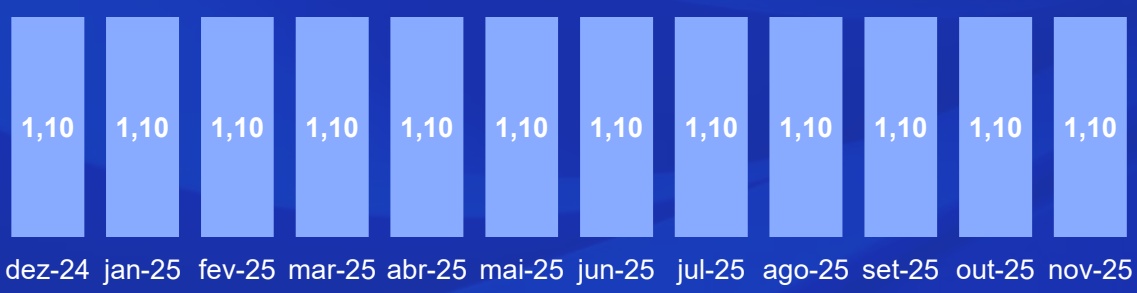
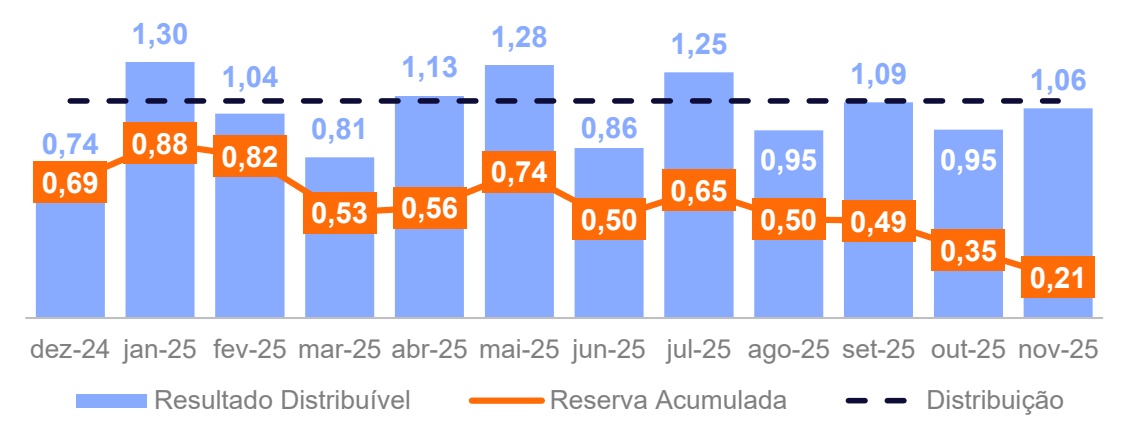
• Em novembro, o fundo apresentou uma receita total de R$ 1,44/cota, o que levou a um resultado de R$ 1,06/cota. Houve impacto não recorrente de mais de R$ 0,25 por cota, devido ao recebimento de Duque de Caxias. Neste mês, a distribuição de rendimentos foi de R$ 1,10/cota, em linha com os últimos meses. Desta forma, houve uma redução da reserva acumulada¹ para R$ 0,21/cota. O pagamento ocorreu no dia 12 de dezembro de 2025.
MOVIMENTAÇÕES DE LOCATÁRIOS:
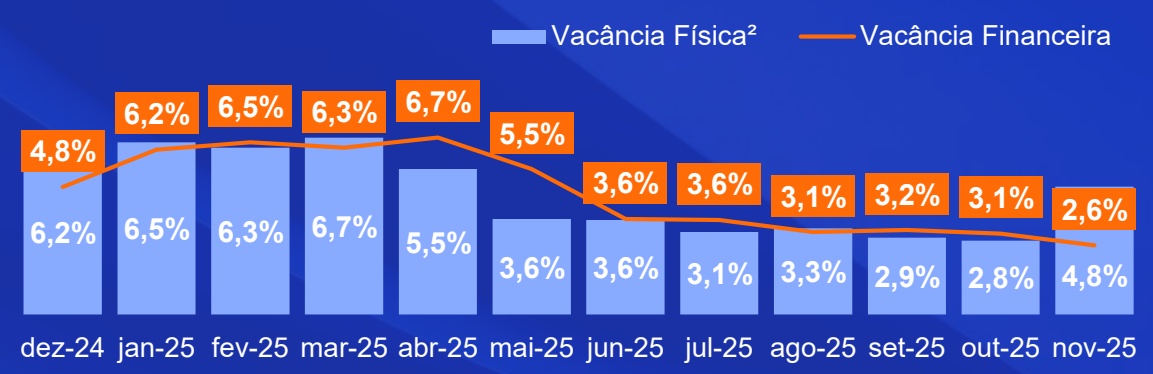
• Nesse mês tivemos as seguintes movimentações: (i) no ativo Syslog, as saídas de Roja e Eletrobras; (ii) a Memodoc deixou o ativo Duque de Caxias; e (iii) no ativo São José, a saída da Plastic Omnium. Considerando isso e os ativos adquiridos na 10ª Emissão, vacância física² subiu para 4,8%.
• Com as movimentações mapeadas, projetamos a vacância física² do Fundo em 5,9% em fevereiro de 2026. Para mais detalhes sobre as movimentações do fundo, clique aqui.
ALAVANCAGEM FINANCEIRA*:
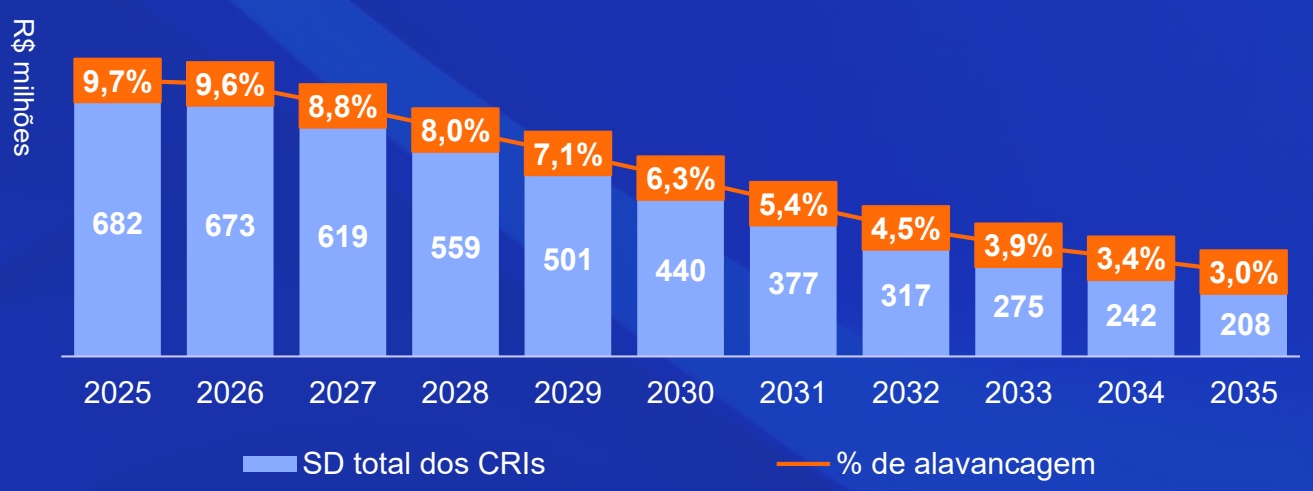
• O Fundo encerrou o mês com 9,7% de alavancagem financeira no portfólio, 11,4% se considerarmos o volume da dívida contraída via SPE. Esta estrutura foi feita para auxiliar no crescimento do portfólio, não comprometendo a estrutura de capital do Fundo. O time de gestão acompanha a evolução da alavancagem de modo ativo. Clique aqui para saber mais.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 7,0 bilhões R$ 165,79
Valor de Mercado*
Cota de Mercado*
R$ 6,8 bilhões
R$ 161,00
P/VP*
ADTV*
0,97x
R$ 8,0 milhões
Dividend Yield (mercado)*
8,2% a.a.
Dividend Yield (patrimonial)*
8,0% a.a.
Comentários da Gestão (2/3)
Novembro 2025
DESENVOLVIMENTO:
• A obra está 99,9% concluída, com o galpão em operação e licenças emitidas. Estamos na etapa de checkllist e ajustes finais, e a única pendência é a Contenção 02, com conclusão prevista para março de 2026. Clique aqui para mais informações.
10ª EMISSÃO DE COTAS:
• O Patria Real Estate divulgou Anúncio de Encerramento no dia 30/11 para comunicar o encerramento da 10ª Emissão de Cotas com montante total captado de R$ 1,4 bilhões. Para saber mais sobre a Oferta, acesse o anúncio de encerramento, clicando aqui.
AQUISIÇÕES:
Em 26/11/2025, o Fundo comunicou por Fato Relevante (clique aqui) a quarta aquisição no âmbito da 10ª emissão, na qual o Fundo concluiu a aquisição direta ou indireta de 5 galpões logísticos (Portfólio I), totalizando 235.459 m² de ABL. Mais informações a respeito desta aquisição estão disponíveis nos próximos slide.
Em 27/11/2025, o Fundo comunicou por Fato Relevante (clique aqui), a quinta aquisição no âmbito da 10ª emissão, na qual o Fundo concluiu a aquisição indireta de 3 galpões logísticos (Portfólio II), totalizando 185.709 m² de ABL. Mais informações a respeito desta aquisição estão disponíveis nos próximos slide.
Indicadores Imobiliários
Nº de imóveis
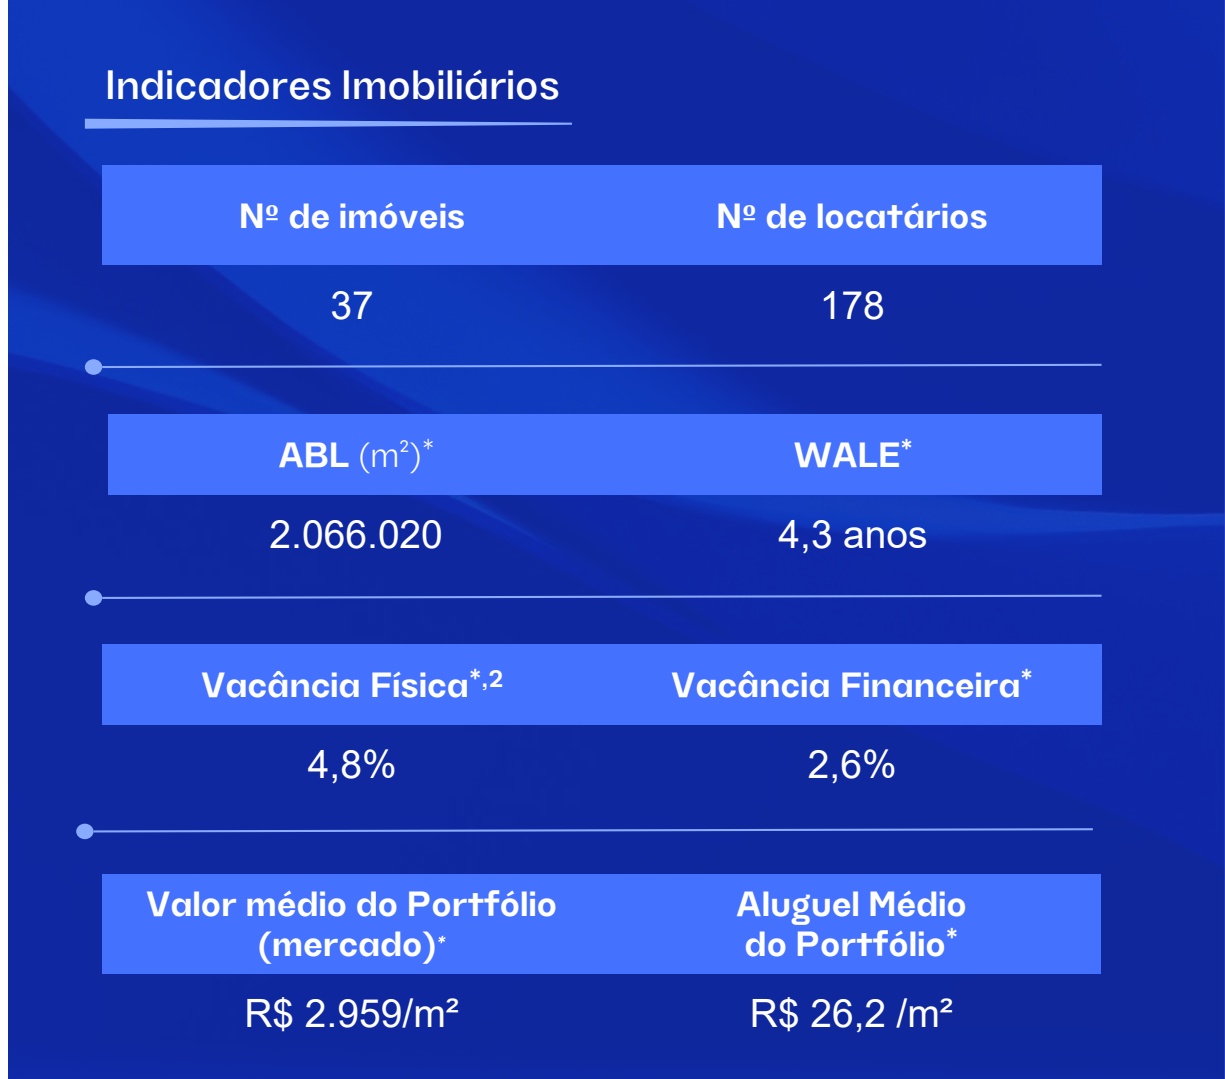
Nº de locatários
178
ABL (m²)*
WALE*
Vacância Física*,2
4,3 anos
Vacância Financeira*
Valor médio do Portfólio (mercado)*
2,6%
R$ 2.959/m²
Aluguel Médio do Portfólio*
R$ 26,2 /m²
Aquisição Portfólio I
O que adquirimos?
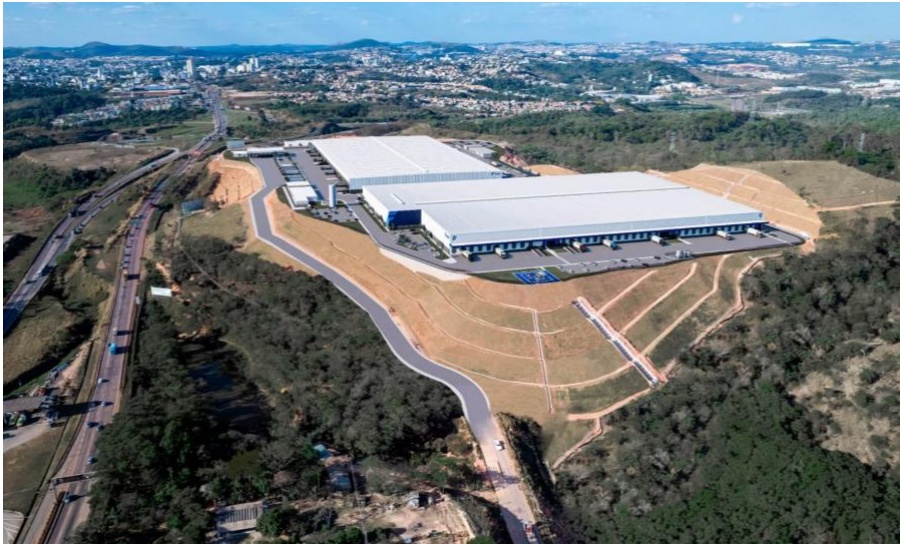
5 galpões logísticos adicionando 235.459 m² de ABL para o Fundo:
Osasco (SP) - 100%
• ABL: 23.705 m²
• Principal Inquilino: Track & Field
Porto Canoa Log (ES) - 100%
• ABL: 95.020 m²
• Principais Inquilinos: O Boticário e Unilog Express
Fernão Dias Business Park (MG) - 100%
ABL: 58.017 m²
• Principal Inquilino: Netshoes (Grupo Magalu)
CD Privalia (MG) - 100%
• ABL: 26.773 m²
• Principal Inquilino: Privalia
Betim Business Park (MG) - 72%
ABL Adquirido: 31.944 m²
Principal Inquilino: Ypê
Por que adquirimos?
Portfólio com localização estratégica em importantes polos logísticos do Brasil;
Ativos com qualidades técnicas relevantes em relação ao seus pares da praça logística
Portfólio composto por locatários com bom posicionamento no setor de atuação;
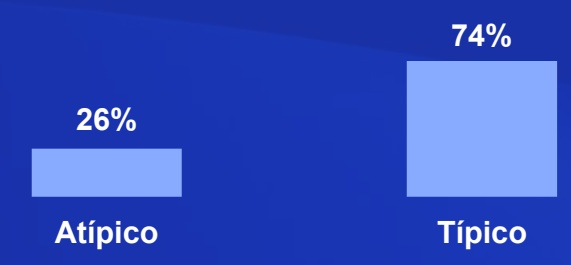
▪ Contratos típicos e um atípico;
▪ Ativos com potencial valorização de receita.
Características financeiras
▪ Valor da aquisição: R$ 850,7 milhões (R$ 3.613/m²)
Forma de pagamento: majoritariamente compensação de créditos via subscrição da 10ª emissão de cotas do HGLG
▪ Receita imobiliária estimada: R$ 77,9 milhões/ano
▪ Cap rate no primeiro ano: 9,2% a.a.
▪ WALE dos contratos: 2,4 anos
Alocação da Receita Contratada
Para acessar o Fato relevante completo, clique aqui. Recomendamos também a leitura na íntegra onde explicamos a Tese de Investimentos do ativo (clique aqui).
Aquisição Portfólio II
O que adquirimos?
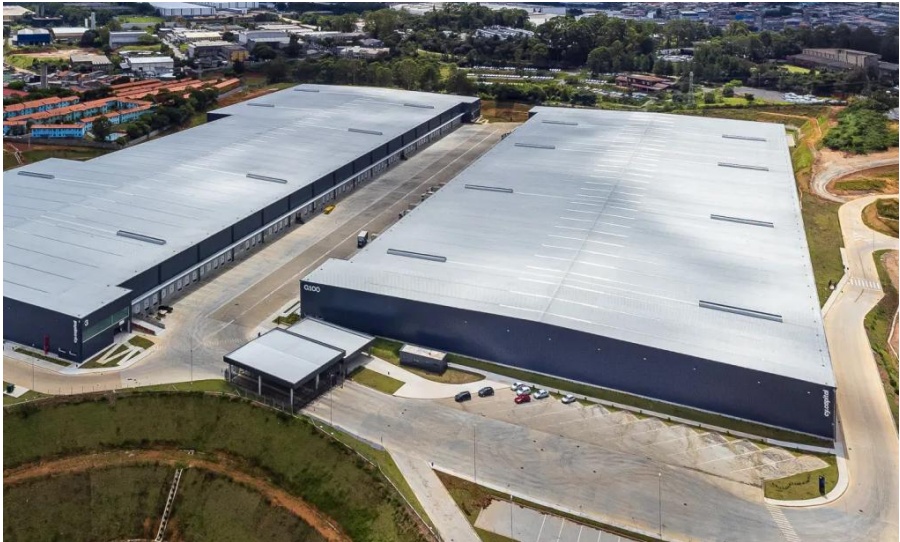
Aquisição de 3 galpões logísticos performados no estado de SP, totalizando 185.709 m² de ABL:
Guarulhos (SP) - 100% (fase final de construção*)
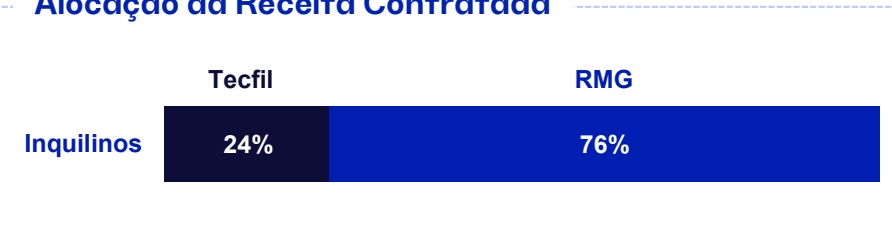
ABL: 105.638 m²
• Principal Inquilino: Tecfil
Embu das Artes (SP) - 100%
• ABL: 39.475 m²
• Principal Inquilino: Total Química e Kingstar
Parque Novo Mundo (SP) - 100%
• ABL: 34.337 m²
• Principal Inquilino: Mira Transportes
Tipicidade: Atípico com vencimento em dezembro de 2031
*O Fundo concluiu a aquisição de 34,73% da SPE detentora do imóvel e se comprometeu a adquirir o restante da participação na mesma SPE.
Por que adquirimos?
Portfólio com localização estratégica em importantes polos logísticos do Brasil;
Ativos com qualidades técnicas relevantes em relação ao seus pares da praça logística
Portfólio composto por locatários com bom posicionamento no setor de atuação;
Contratos típicos e um atípico;
▪ Ativos com potencial valorização de receita.
Características financeiras
▪ Valor da aquisição: R$ 807,9 milhões (R$ 4.501/m²)
Forma de pagamento: majoritariamente compensação de créditos via subscrição da 10ª emissão de cotas do HGLG
▪ Receita imobiliária estimada: R$ 67,0 milhões/ano
Cap rate no primeiro ano: 8,3% a.a.
▪ WALE dos contratos: 2,4 anos
Alocação da Receita Contratada
Para acessar o Fato relevante completo, clique aqui. Recomendamos também a leitura na íntegra onde explicamos a Tese de Investimentos do ativo (clique aqui).
Comentários da Gestão (3/3)
REAVALIAÇÃO DE ATIVOS:
Em 01/12/2025, o Fundo divulgou Carta do Gestor (clique aqui) informando a conclusão do processo de reavaliação dos ativos imobiliários a valor de mercado (valor justo). As avaliações foram realizadas em novembro de 2025 pela Colliers Brazil, mesma empresa responsável pelo processo no ano anterior. O resultado apontou valorização média de 2,52% em relação aos valores contábeis de dezembro de 2024, refletindo a evolução operacional dos ativos e o cenário positivo para o setor.A seguir, os ativos avaliados, organizados por ordem crescente de variação:
Betim BTS - Meli: + 10,7%. Aluguel de mercado superior ao do ativo, ainda que a piora do cenário macroeconômico tenha elevado as taxas de desconto aplicadas ao fluxo de caixa.
• Goiânia: + 5,1%. Melhora significativa no quadro de locações após as janelas de revisional.
| Imóvel | Outubro-25(R$MM) | Novembro-25(R$MM) | R$/m² Novembro 25 | % Variação |
| Betim BTS - Meli | 287,4 | 318,1 | 3.323 | 10,7% |
| Goiânia | 256,9 | 269,9 | 3.450 | 5,1% |
| DCR | 326,1 | 333,4 | 4.297 | 2,2% |
| DCB | 503,7 | 513,9 | 5.679 | 2,0% |
| Itupeva G200 | 282,3 | 288,0 | 3.201 | 2,0% |
| São Carlos | 251,8 | 256,3 | 3.218 | 1,8% |
| Parque Torino | 239,9 | 242,1 | 3.646 | 0,9% |
| DCC | 408,5 | 406,7 | 3.960 | -0,4% |
| CLE | 268,9 | 264,1 | 3.970 | -1,8% |
| Vinhedo | 482,9 | 468,4 | 3.539 | -3,0% |
| Outros | 2.226,8 | 2.352,4 | 3.306 | 5,6% |
| Total 5.535,2 5.713,3 3.591 3,2% | ||||
PATRIA
AGE | Consulta Formal | Consolidação
HGLG11
Patria LOG FII
No dia 1 de dezembro, foi convocada assembleia geral extraordinária a ser realizada por meio de consulta formal para apresentar aos cotistas a seguinte proposta:
i. Aprovar a incorporação do LVBI11 pelo HGLG;
ii. Aprovar aquisição da totalidade dos imóveis do PATL pelo HGLG;
iii. Aprovar a incorporação de dois Fundos de logística monoativos geridos pela Brookfield¹ pelo HGLG;
iv. Aprovar a alterção e ou inclusão de itens que visam o aperfeiçoamento do regulamento.
Para saber mais sobre a AGE, acesse os documentos aqui: Carta Consulta e Proposta do Administrador.
Objetivo da Assembleia: Fortalecer e Consolidar o Fundo¹ Consolidar imóveis logísticos do portfólio do Patria, modernizar o regulamento e posicionar o HGLG como o maior fundo imobiliário do Brasil
Portfólio Final¹
Diversificação Máxima¹
Aumento da Liquidez²
Presença Nacional
Potencial para Desenvolvimento
Top Performance³
Maior fundo imobiliário do Brasil, com imóveis de qualidade e alta diversificação - R$ 10 bilhões de PL e 54 imóveis
Maior portfólio logístico do país reduzindo riscos setoriais + 2,9 milhões de m² e 239 locatários
Maior líquidez diária estimada do setor - ADTV estimado em R$ 18 mm - +2,5x de aumento
Atuação em +10 estados, cobrindo os principais polos logísticos do país
Fundo líder e bem posicionado para novas oportunidades sem impacto na renda
Track record consistente há 15 anos - Retorno anualizado desde o início de 14,4% e dividendo estabilizado de R$ 1,17/cota
HGLG | AGE - Consolidação dos imóveis dos Fundos de Logística
AGE para aprovar a consolidação dos imóveis do Fundos de logística no HGLG
Para mais informações, acesse o Edital de Convocação e o Material de Apoio
Proposta de consolidação dos imóveis dos 3 fundos de logística do Patria Real Estate
LVBI
Incorporação pelo HGLG
PATL
Aquisição dos imóveis pelo HGLG
Fundos com estratégia similar
HGLG
Movimento estratégico que consolidará o HGLG como a maior plataforma de logística do Brasil
Deliberações sobre a consolidação nas AGEs:
• Aprovar incorporação do LVBI pelo HGLG¹;
HGLG
Aprovar a alteração do regulamento para não concessão de solicitação de reembolso, em caso de reorganização de fundos, incluindo a incorporação;
Aprovar a aquisição da totalidade dos imóveis do PATL pelo HGLG.
LVBI
• Aprovar a incorporação do LVBI pelo HGLG¹.
Aprovar dispensa de pedido de reembolso, em caso de incorporação.
PATL
Aprovar a aquisição da totalidade dos imóveis do PATL pelo HGLG;
• Aprovar a dissolução do fundo, após 6 meses de tail².
PATL | BenefíciosLVBI | Benefícios Claros para Cada Cotista
Para os cotistas do HGLG:
• Maior escala e liderança: Consolidação torna o HGLG o maior fundo logístico e maior proprietário de galpões do Brasil¹, com portfólio robusto e liquidez ampliada;
Complementaridade estratégica: Inclusão de imóveis bem posicionados, com histórico superior a 6 anos de baixa vacância (<3%) e alavancagem reduzida;
• Qualidade e estabilidade: Ativos localizados em regiões de alta demanda, reforçando resiliência e previsibilidade de resultados;
• Gestão integrada: Redução de conflitos e sinergia operacional, mantendo estratégia consistente sob o mesmo time gestor;
• Portfólio sem alavancagem: Inclusão de imóveis resilientes e bem posicionados.
• Entrada em um fundo líder: Participação no maior fundo logístico do país, com histórico de mais de 15 anos e presença nacional;
Maior diversificação e menor risco: Portfólio mais amplo, com maior número de inquilinos, regiões e setores, reduzindo concentração e riscos específicos;
Para os cotistas do LVBI:
• Liquidez ampliada: ADTV estimado em R$ 18 mm após consolidação, favorecendo negociações no mercado secundário;
Sinergia operacional e potencial aumento de rendimento: Dado a cobrança de menor taxa de administração;
• Resiliência comprovada: Histórico consistente de performance e capacidade de atravessar ciclos econômicos;
Benefício Adicional: Processo de incorporação não triga liquidação do Fundo e apuração de IR por ganho de capital.
Incorporação dos FIIs Guarulhos e Aracaju pelo HGLG
Incorporação estratégica que adiciona imóveis premium ao portfólio, reforçando escala e eficiência sem necessidade de caixa.
Características dos Imóveis
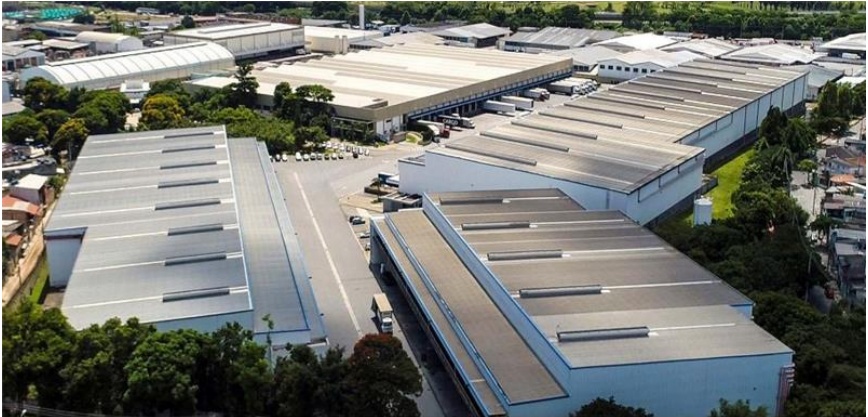
FII Guarullhos Parque Logístico GRU (SP)
▪ 4 galpões logísticos somando 58.574 m² de ABL
▪ 99% ocupado para inquilinos de qualidade
▪ Prazo médio dos contratos de 2,7 anos
O que está sendo proposto?
Aprovação da incorporação dos FIIs Guarulhos e Aracaju ao HGLG, ambos detentores de imóveis logísticos alinhados à política do fundo.
Operação sem dispêndio de caixa, com relação de troca baseada no valor patrimonial por cota a ser avaliado com base em laudos de avaliação.
Incremento patrimonial com dois imóveis estratégicos, reforçando presença em São Paulo e Nordeste.
FII Aracaju
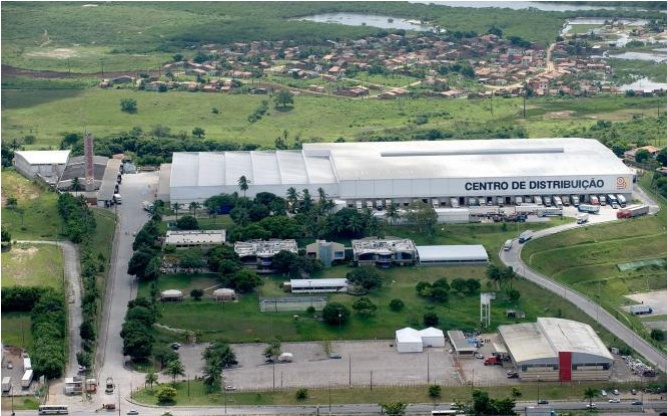
Ativo Aracaju BTS Cencosud (SE)
• Galpão logístico com 51.332 m² de ABL
100% locado através de um contrato atípico de locação para Cencosud
Prazo médio do contrato de 2,1 anos
+ R$ 451 milhões¹ ao portfólio com cap rate médio esperado de 9,9%
Ativo - Parque Logístico GRU
Ativo - Aracaju BTS Cencosud
Incorporação dos FIIs Guarulhos e Aracaju pelo HGLG: Benefícios e Etapas
Passo a passo da operação
Fundos Brookfield
Incorporação dos ativos
Cotas HGLG
HGLG
Note que a aprovação da dispensa de reembolso é condição precedente para a incorporação².
Cronograma
Votação da AGE - em ambos os fundos
Cotistas aprovam incorporação na AGEs e alteração do regulamento para não concessão de solicitação de reembolso em casos de reorganização¹
Deliberações sobre a consolidação nas AGEs:
CVM se manifesta favorável ao pedido de dispensa de reembolso¹
Incorporação é realizada em até 3 meses²
• Aprovar incorporação dos FIIs Guarulhos e Aracaju¹,²;
HGLG
Aprovar a alteração do regulamento para não concessão de solicitação de reembolso, em caso de reorganização de fundos, incluindo a incorporação.
Sua aprovação é essencial para capturar esses benefícios
Benefícios da transação para os cotistas do HGLG:
• Adição de imóveis a valor atrativo: Transação com cap rate médio de 9,9%, indicando aquisição a preços competitivos e potencial de geração de retorno superior à média do mercado.
Fortalecimento do portfólio: Inclusão de imóveis em regiões estratégicas como Guarulhos e Aracaju, ampliando presença nacional e diversificação geográfica.
Estrutura conservadora: Manutenção de baixa alavancagem, com ativos resilientes e bem posicionados para estabilidade de longo prazo.
Potencial desenvolvimento: Ativo Aracaju com possibilidade de desenvolvimento, criando oportunidade de valorização futura.
Cotistas do HGLG Saiba como votar!
Passo a passo via
Acesse o site da B3: https://www.investidor.b3.com.br/login
Primeiro acesso: clique em “IR PARA O PRIMEIRO ACESSO” e crie seu login. Já tem login cadastrado? Insira o seu CPF/CNPJ e senha para fazer o login
Dentro do Portal, acesse a seção “Serviços” à esquerda da tela. Em seguida, selecione “Voto à distância”

Calculadoras de IR
Voto a distância
Vá para “Assembleias em Aberto” e vote!
Passo a passo via
cuore
Acesse seu e-mail cadastrado na B3 e busque pela chave: [email protected]
Abra os e-mails referentes aos fundos que você é cotista
Clique no link e acesse a plataforma com os últimos 4 dígitos do seu CPF
Vote nas matérias da Assembleia e envie seu voto
Para mais opções de voto, consulte o “Edital de Convocação”.
Seu voto é importante!
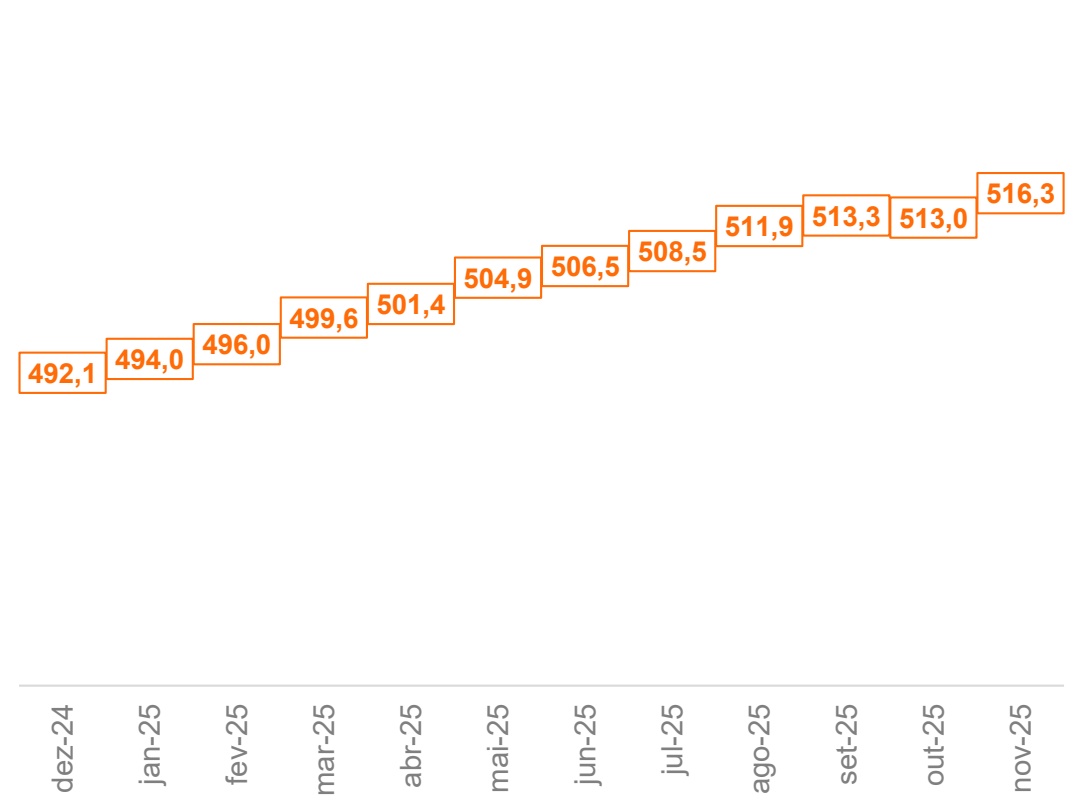
Mais de 1 milhão de investidores são cotistas do Patria. Faça parte você também!
Performance
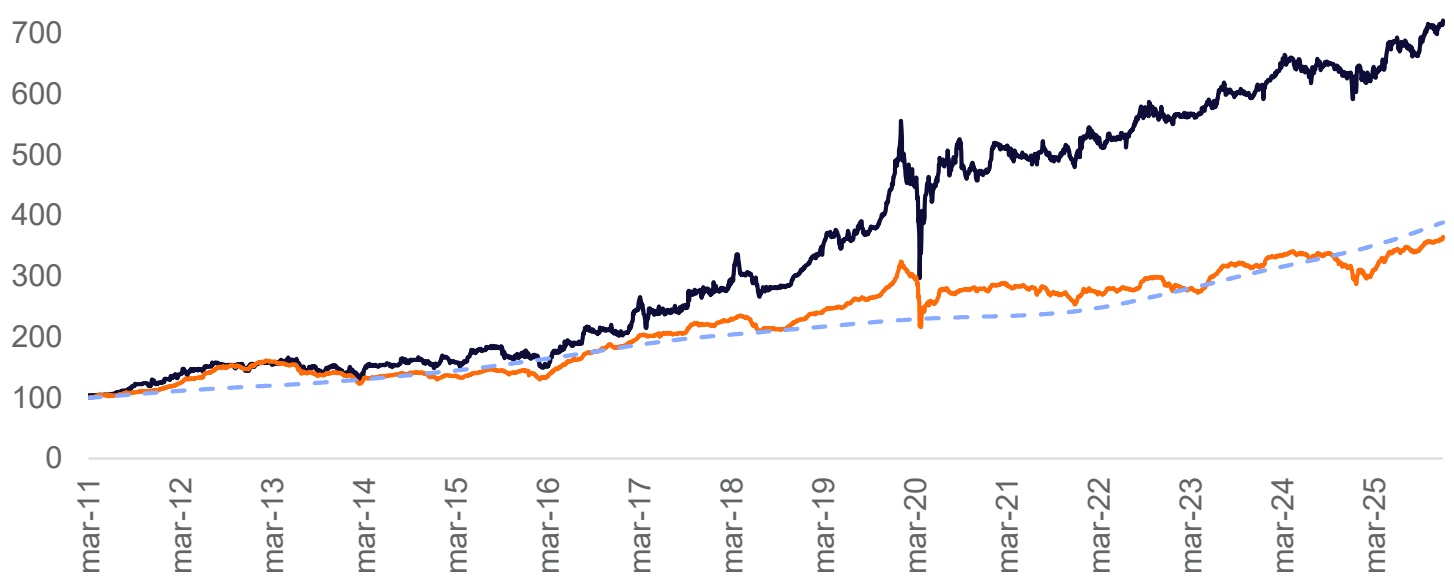
| Ativo | Mês | 2025 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| HGLG11¹ | 2,3% | 11,4% | 621,3% | 14,5% |
| IFIX | 1,9% | 17,5% | 265,0% | 9,3% |
| CDI Bruto | 1,1% | 13,0% | 288,9% | 9,8% |
Distribuições por Cota (R$)
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
PATRIA
Média 12M | R$ 1,10
dez-24 jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25
8,5% 8,7% 8,8% 8,6% 8,2% 8,2% 8,3% 8,6% 8,5% 8,1% 8,3% 8,2% 8,1% 8,1% 8,1% 8,1% 8,1% 8,1% 8,1% 8,1% 8,1% 8,1% 8,1% 8,0%
dez-24 jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25
Resultado
Demonstração de Resultado (R$)
| NOV-25 | R$/COTA | ACUM. 2025 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação* | 34.540.539 | 1,02 | 406.802.126 | 440.619.268 |
| Receitas Mobiliárias* | 3.588.802 | 0,11 | 56.627.797 | 60.831.433 |
| Receitas Extraordinárias | 10.478.788 | 0,31 | 25.493.518 | 19.913.588 |
| Receitas - Total | 48.608.129 | 1,44 | 488.923.441 | 521.364.289 |
| Despesas Imobiliárias* | (820.765) | (0,02) | (9.145.289) | (10.051.421) |
| Despesas Operacionais* | (3.276.363) | (0,10) | (35.063.801) | (38.315.668) |
| Despesas Financeiras* | (8.593.460) | (0,25) | (48.658.787) | (52.029.907) |
| Despesas - Total | (12.690.587) | (0,38) | (92.867.877) | (100.396.997) |
| Resultado Distribuível* | 35.917.542 | 1,06 | 396.055.563 | 420.967.292 |
| Resultado Distribuído | 37.166.333 | 1,10 | 408.829.658 | 445.995.990 |
Para acessar mais informações do Fundo, clique aqui
~~Resultado do Fundo* (R$/cota)~~
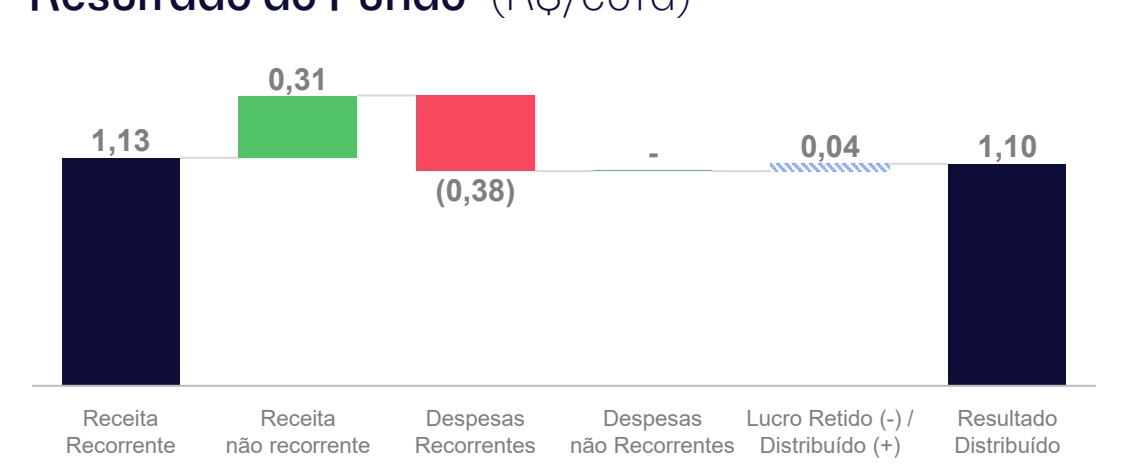
~~Movimentação da Reserva Acumulada¹ (R$/cota)~~
Balanço Patrimonial
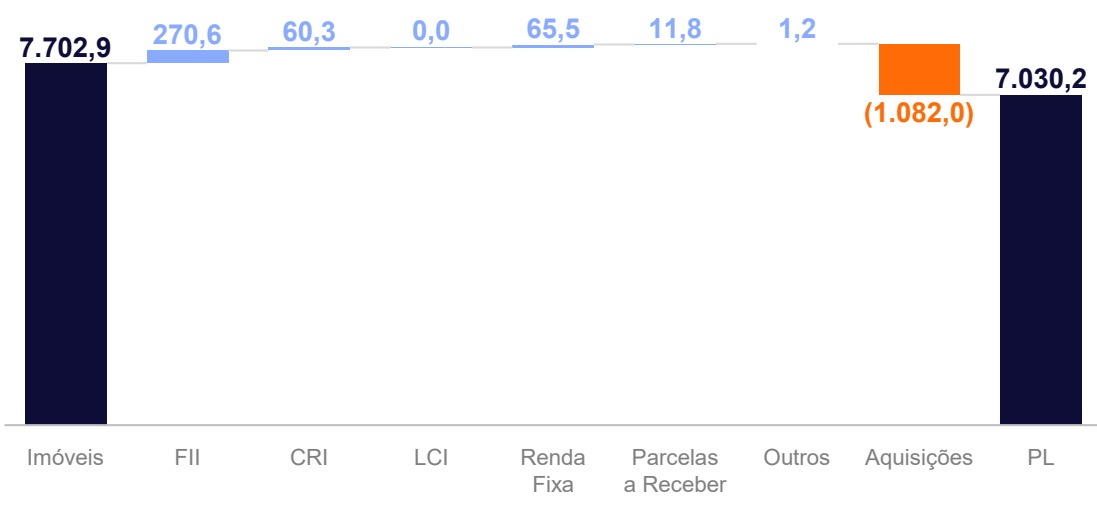
Carteira (em R$ milhões)
O Fundo tem um passivo de aproximadamente R$ 1,1 bilhão, referente à aquisições de imóveis, sendo 63% no próximos 6 meses e o excedente no longo prazo, mapeadas pela gestão e suportada pelo montante alocado em LCI, renda fixa e CRI.
Parcelas a Receber
Prazo Classificação Descrição (R$ MM) Link + de 12 meses Venda de ativo Terreno HGLG São José 11,8 Clique aqui A receber (mais de 12 meses) 11,8
Parcelas a Pagar
| Prazo Classificação | Descrição | (R$ MM) | Link |
|---|---|---|---|
| Aquisições | CRI GTIS | (16,1) | Clique aqui |
| Aquisições | CRI BTS Meli | (13,4) | Clique aqui |
| Aquisições | CRI HGLG São Carlos | (14,6) | Clique aqui |
| Até | |||
| Aquisições | CRI Vinci | (1,9) | Clique aqui |
| 12 meses | |||
| Aquisições | CRI HGLG Midway | (7,2) | Clique aqui |
| Aquisições | ITBI HGLG Ribeirão Preto e Duque de Caxias | (4,3) | Clique aqui |
| Aquisições | 10% Tech Town - Hortolândia/SP | (1,2) | Clique aqui |
| A pagar em até 12 meses | (58,6) |
| Prazo | Classificação | Descrição | (R$ MM) | Link |
| Maior que 12 meses | Aquisições | CRI GTIS | (393,2) | Clique aqui |
| Aquisições | CRI BTS Meli | (96,3) | Clique aqui | |
| Aquisições | CRI HGLG São Carlos | (82,0) | Clique aqui | |
| Aquisições | CRI Vinci | (45,5) | Clique aqui | |
| Aquisições | CRI HGLG Midway | (11,6) | Clique aqui | |
| Aquisições | Parcela Retenção Cy Capital | (12,2) | Clique aqui | |
| Aquisições | Parcela a pagar 12m Cy Capital | (61,2) | Clique aqui | |
| Aquisições | Parcela a pagar 24m Cy Capital | (121,2) | Clique aqui | |
| Aquisições | Parcela a pagar 12m Vinci | (120,1) | Clique aqui | |
| Aquisições | Parcela a pagar 24m Vinci | (80,1) | Clique aqui | |
| A pagar (mais de 12 meses ) | (1.023,4) | |||
Alavancagem Financeira*¹
Saldo Devedor
Projetamos a trajetória de desalavancagem do Fundo, com projeção de 9,7% do patrimônio líquido de alavancagem financeira ao final de 2025 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento é saudável e compatível com a geração de resultados, tendo viabilizado o crescimento do portfólio sem comprometer a estrutura de capital.
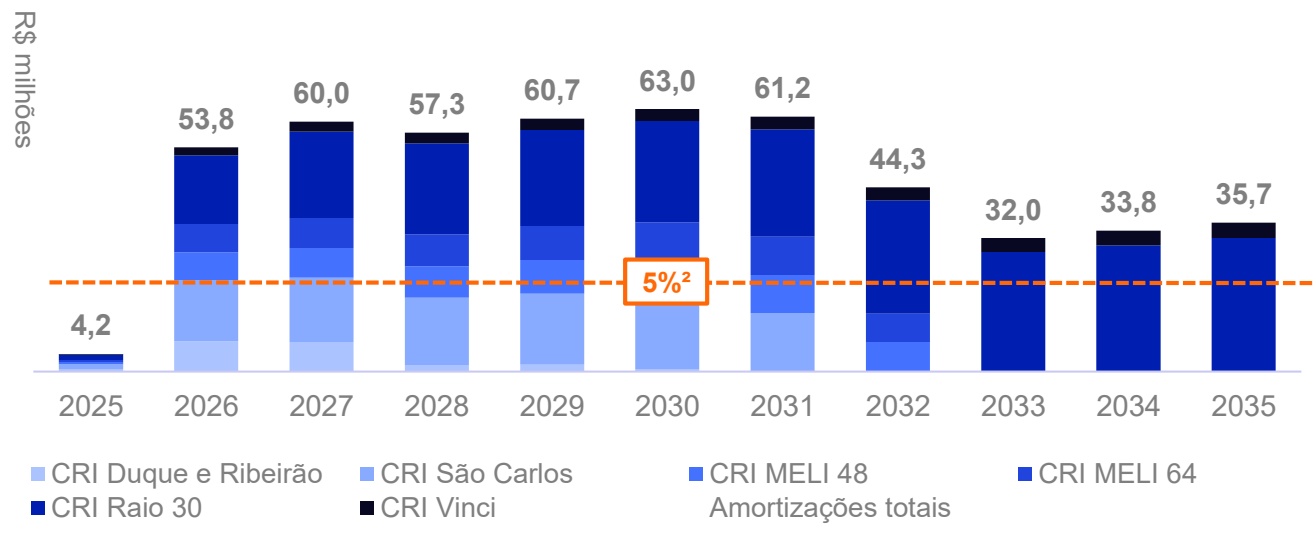
Dívidas e Evolução de Amortização
| CRI CRI Duque e Ribeirão | Saldo Devedor (R$ MM)18,8 | Indexador IPCA | Código B3 21G0048448 | Taxa5,00% | Iníciojul/21 | Prazo 9 anos | Carências- |
|---|---|---|---|---|---|---|---|
| CRI São Carlos | 96,6 | IPCA | 21 I0682823 | 5,25% | set/21 | 10 anos | - |
| CRI MELI 48 | 54,7 | IPCA | 22I0150943 | 6,25% | set/22 | 10 anos | 6 meses |
| CRI MELI 64 | 55,0 | IPCA | 22I0150269 | 6,25% | set/22 | 10 anos | - |
| CRI Raio 30 | 409,3 | IPCA | 21J0043571 | 5,93% | out/21 | 18 anos | 48 meses |
| CRI Vinci | 47,4 | IPCA | 19A0093844 | 7,50% | jan-19 | 12 anos | - |
| Compromissadas | 23,0 | CDI | 21J0043571 | 0,95% | set/25 | 1 ano | - |
Carteira de Ativos1 (1/6)
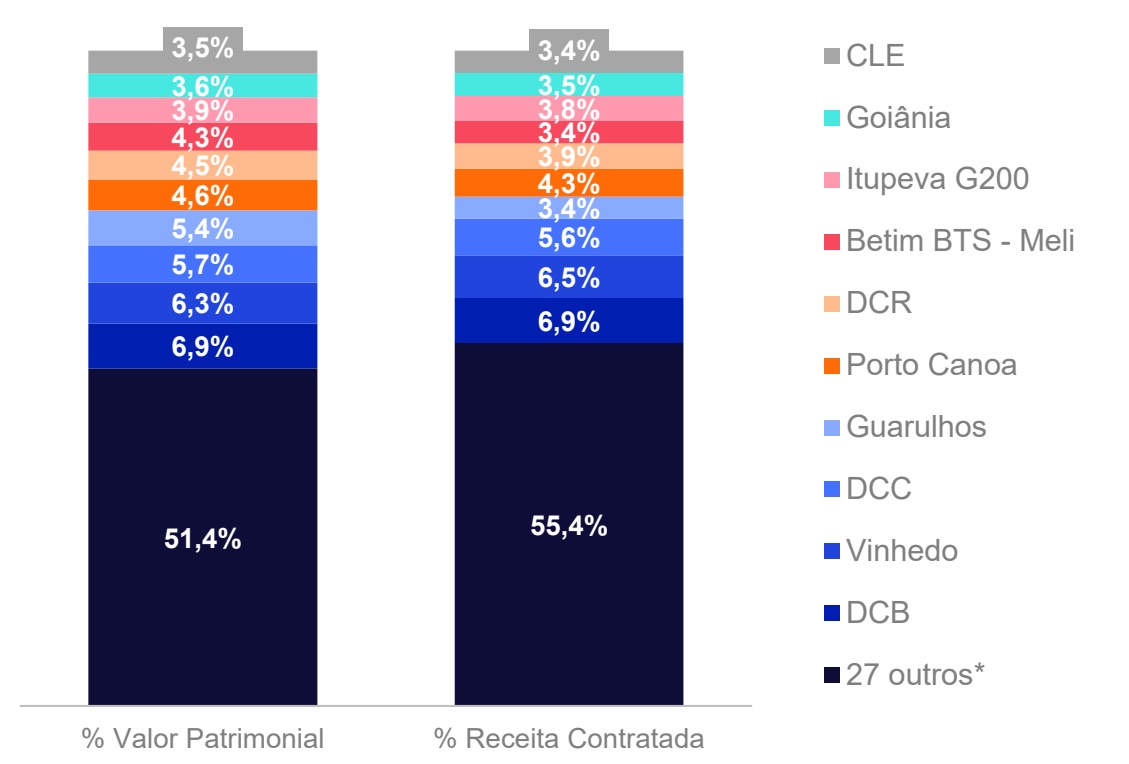
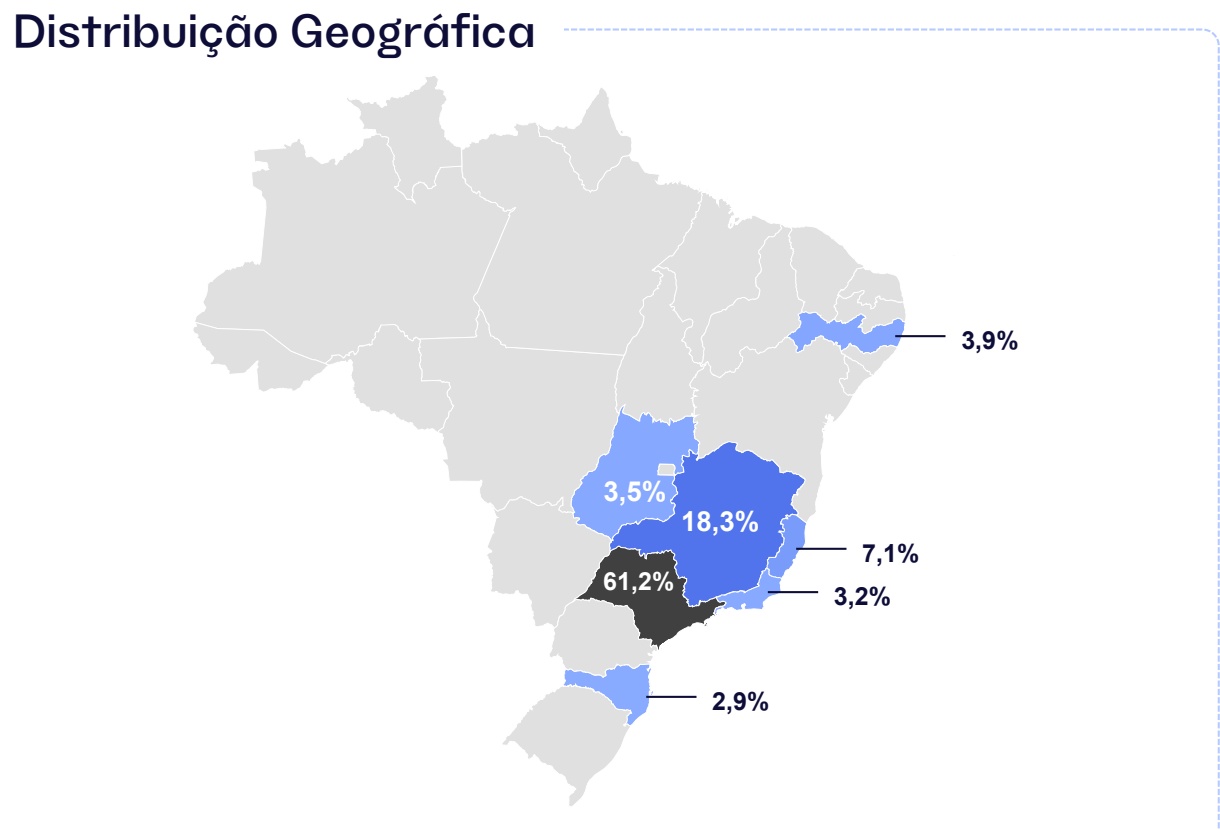
Carteira de Ativos1(2/6)
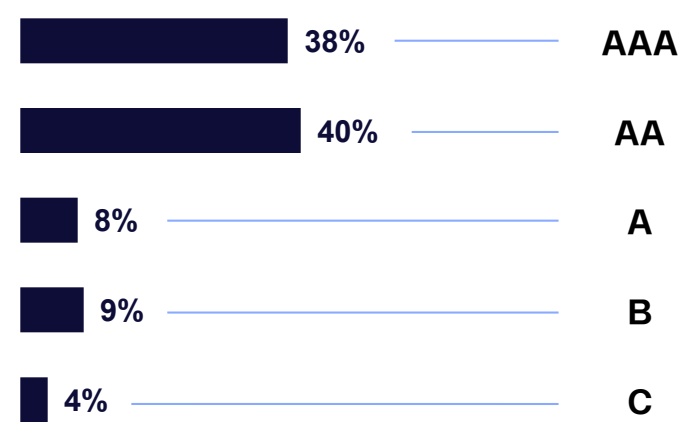
Alocação por Classe
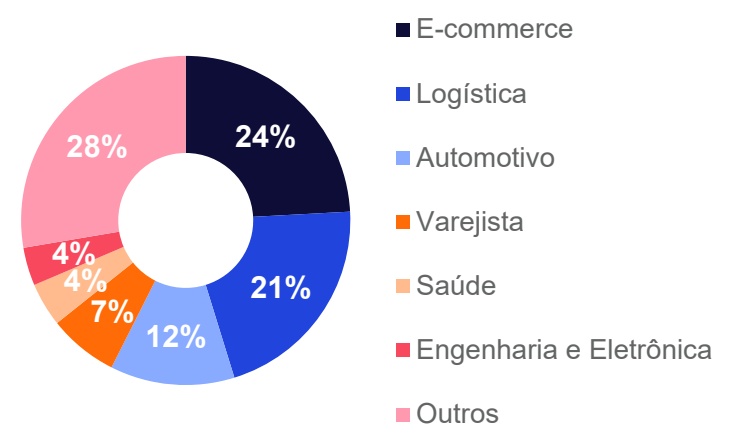
Alocação por Segmento de Locatários
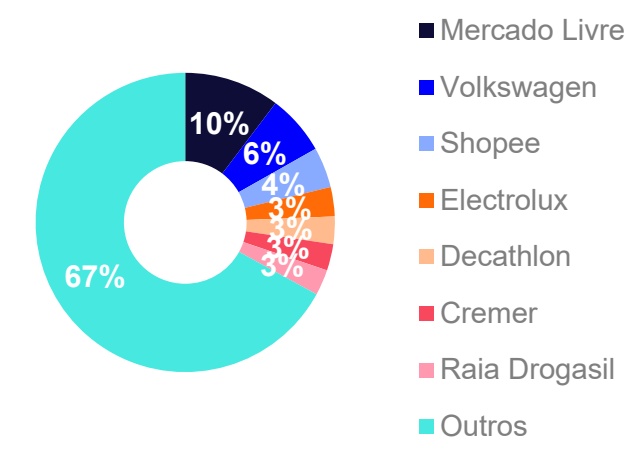
Alocação por Inquilino
Alocação Natureza dos Contratos
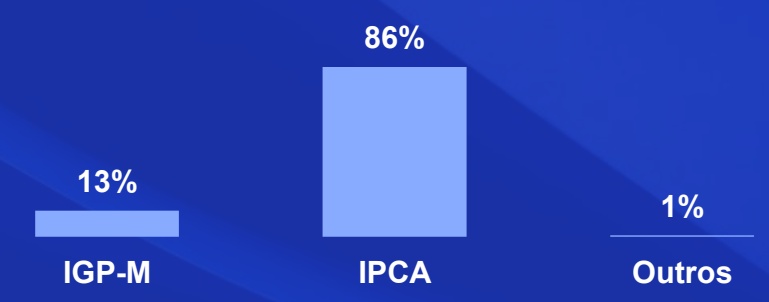
Alocação por Indexador
Carteira de Ativos1(3/6)
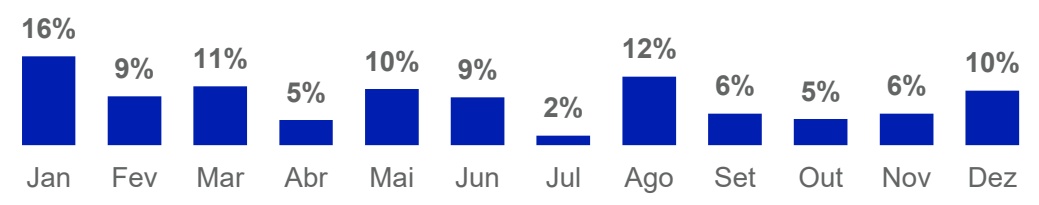
Mês de Reajuste
Concentração das Revisionais
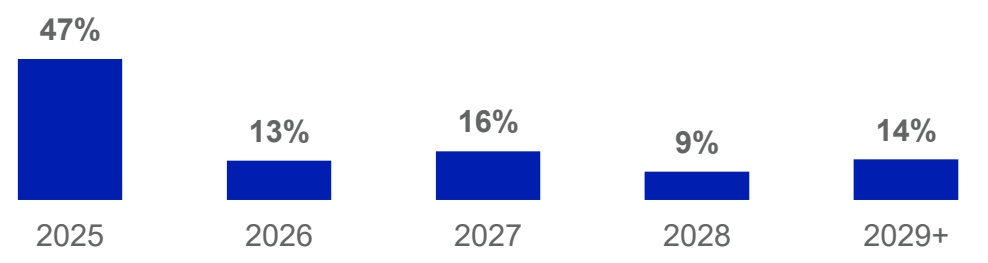
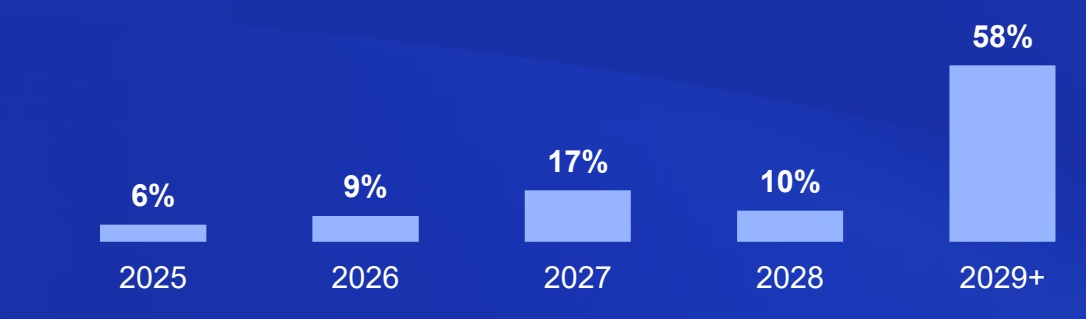
Vencimento dos Contratos
Histórico de Vacância
Carteira de Ativos1(4/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLun ddetoid (mo ²)* | V Faícsâicnac*ia | (WanAoLsE)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
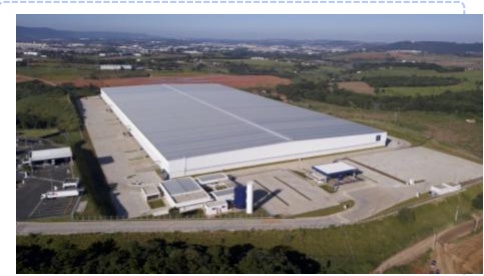
| 1 | DCB | AA | 100% | 90.484 | 0,0% | 4,8 | 6,88% |
| 2 | Vinhedo | AA | 100% | 132.353 | 0,0% | 8,0 | 6,27% |
| 3 | DCC | AA | 100% | 102.708 | 0,0% | 1,3 | 5,69% |
| 4 | Guarulhos | AAA | 100% | 105.638 | 47,7% | 4,5 | 5,36% |
| 5 | Porto Canoa | AAA | 100% | 95.020 | 0,0% | 2,6 | 4,62% |
| 6 | DCR | AA | 100% | 77.587 | 13,5% | 1,4 | 4,46% |
| 7 | Betim BTS - Meli | AAA | 100% | 95.730 | 0,0% | 6,7 | 4,26% |
| 8 | Itupeva G200 | AAA | 100% | 89.976 | 0,0% | 6,5 | 3,86% |
| 9 | Goiânia | A | 100% | 78.223 | 0,0% | 1,2 | 3,61% |
| 10 | CLE | A | 100% | 66.520 | 6,7% | 1,5 | 3,54% |
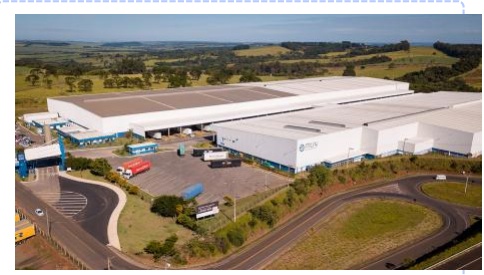
| 11 | São Carlos | AAA | 100% | 79.642 | 0,0% | 1,7 | 3,43% |
| 12 | Itupeva G300 | AAA | 100% | 69.744 | 0,0% | 6,4 | 3,28% |
| 13 | Torino | AAA | 48% | 66.398 | 0,0% | 2,8 | 3,24% |
| 14 | Ribeirão Preto | AA | 100% | 59.872 | 0,0% | 2,3 | 3,10% |
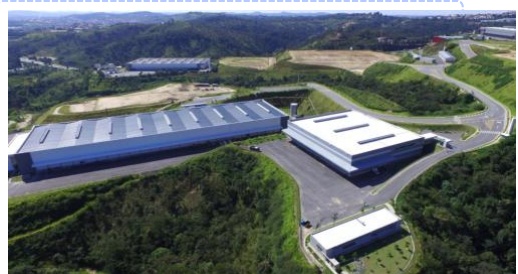
DCB
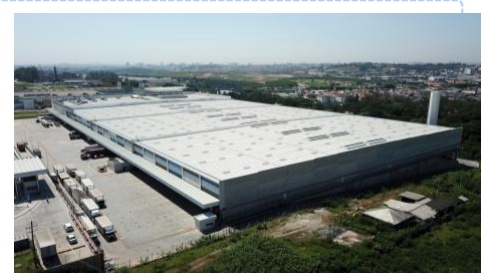
ITUPEVA G200
BETIM
SÃO CARLOS
Carteira de Ativos1(5/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLun ddeotid (mo ²)* | V Faícsâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 15 | Cone MM2 | AAA | 82% | 58.932 | 0,0% | 8,4 | 2,88% |
| 16 | Cariacica | AAA | 50% | 48.965 | 0,0% | 4,7 | 2,85% |
| 17 | São José dos Campos | B | 100% | 72.487 | 28,6% | 3,1 | 2,73% |
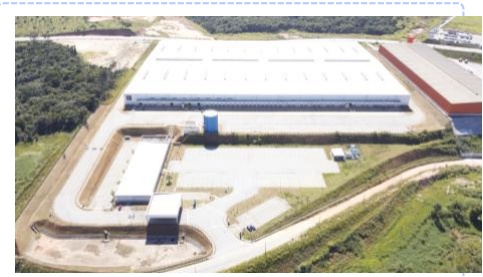
| 18 | Betim | AAA | 100% | 62.587 | 0,0% | 5,4 | 2,68% |
| 19 | Extrema II | AA | 100% | 57.437 | 0,0% | 2,0 | 2,51% |
| 20 | Itupeva G100 | AA | 100% | 58.672 | 7,3% | 5,2 | 2,45% |
| 21 | Louveira | AA | 90% | 55.202 | 0,0% | 4,1 | 2,42% |
| 22 | Blumenau | C | 100% | 65.825 | 0,0% | 9,1 | 2,20% |
| 23 | Embu | AAA | 100% | 39.475 | 0,0% | 4,5 | 2,06% |
| 24 | Extrema | A e AA | 100% | 34.101 | 0,0% | 4,8 | 1,74% |
| 25 | Betim Business Park | AAA | 72% | 35.331 | 0,0% | 2,3 | 1,61% |
| 26 | Osasco | A | 100% | 24.022 | 0,0% | 3,3 | 1,55% |
| 27 | Itapevi | B | 100% | 34.286 | 0,0% | 9,2 | 1,42% |
| 28 | Master Labs | B | 100% | 14.337 | 18,2% | 2,1 | 1,17% |
CONE G06
ITAPEVI
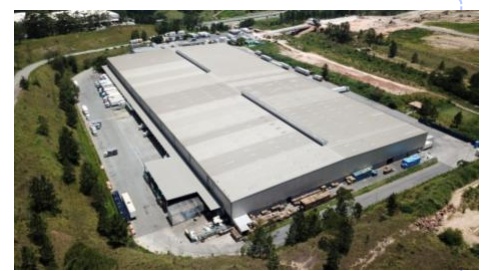
LOUVEIRA
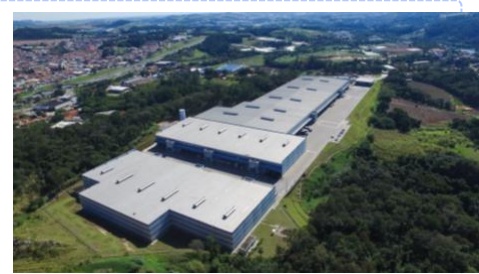
ITUPEVA G100
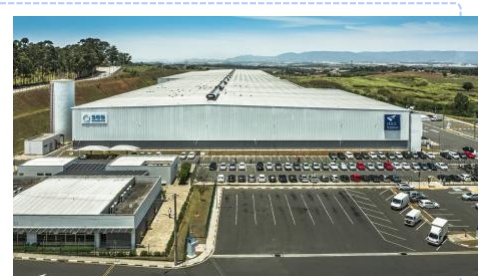
Carteira de Ativos1(6/6)
| # | Ativo | Classe | % Fundo* | pelAoB FLun ddeotid (mo ²)* | V Faícsâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 29 | Extrema III | AAA | 100% | 26.774 | 0,0% | 1,8 | 1,14% |
| 30 | Syslog | A | 49% | 27.946 | 6,5% | 2,1 | 1,13% |
| 31 | Parque Novo Mundo | B | 100% | 34.297 | 0,0% | 6,0 | 1,08% |
| 32 | Campo Grande | B | 100% | 16.532 | 0,0% | 8,8 | 1,05% |
| 33 | Monte Mor | AA | 100% | 24.696 | 0,0% | 1,4 | 1,03% |
| 34 | Duque de Caxias | A | 51% | 24.502 | 8,1% | 3,6 | 0,94% |
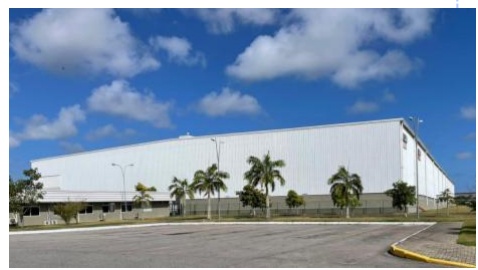
| 35 | Cone G06 | A | 90% | 19.468 | 9,1% | 1,5 | 0,84% |
| 36 | Techtown | C | 100% | 8.760 | 17,1% | 2,7 | 0,54% |
| 37 | Rio Claro | C | 100% | 11.492 | 0,0% | 6,7 | 0,37% |
| Total | 2.066.020 | 4,8% | 4,3 | 100% |
GOIANIA
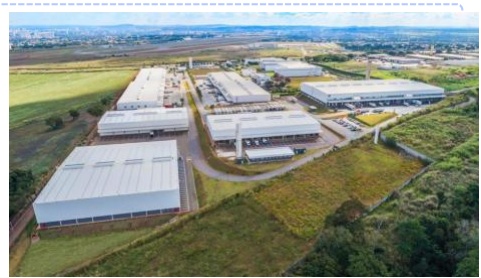
PARQUE TORINO
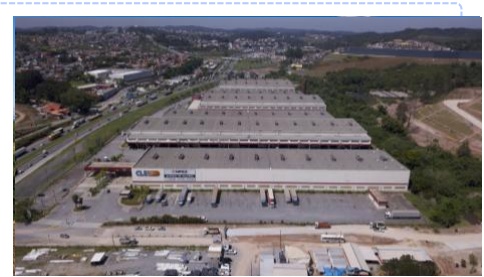
CLE
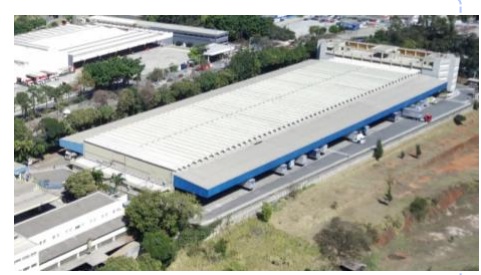
PARQUE NOVO MUNDO
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Sem movimentações mapeadas além das descritas no gráfico abaixo
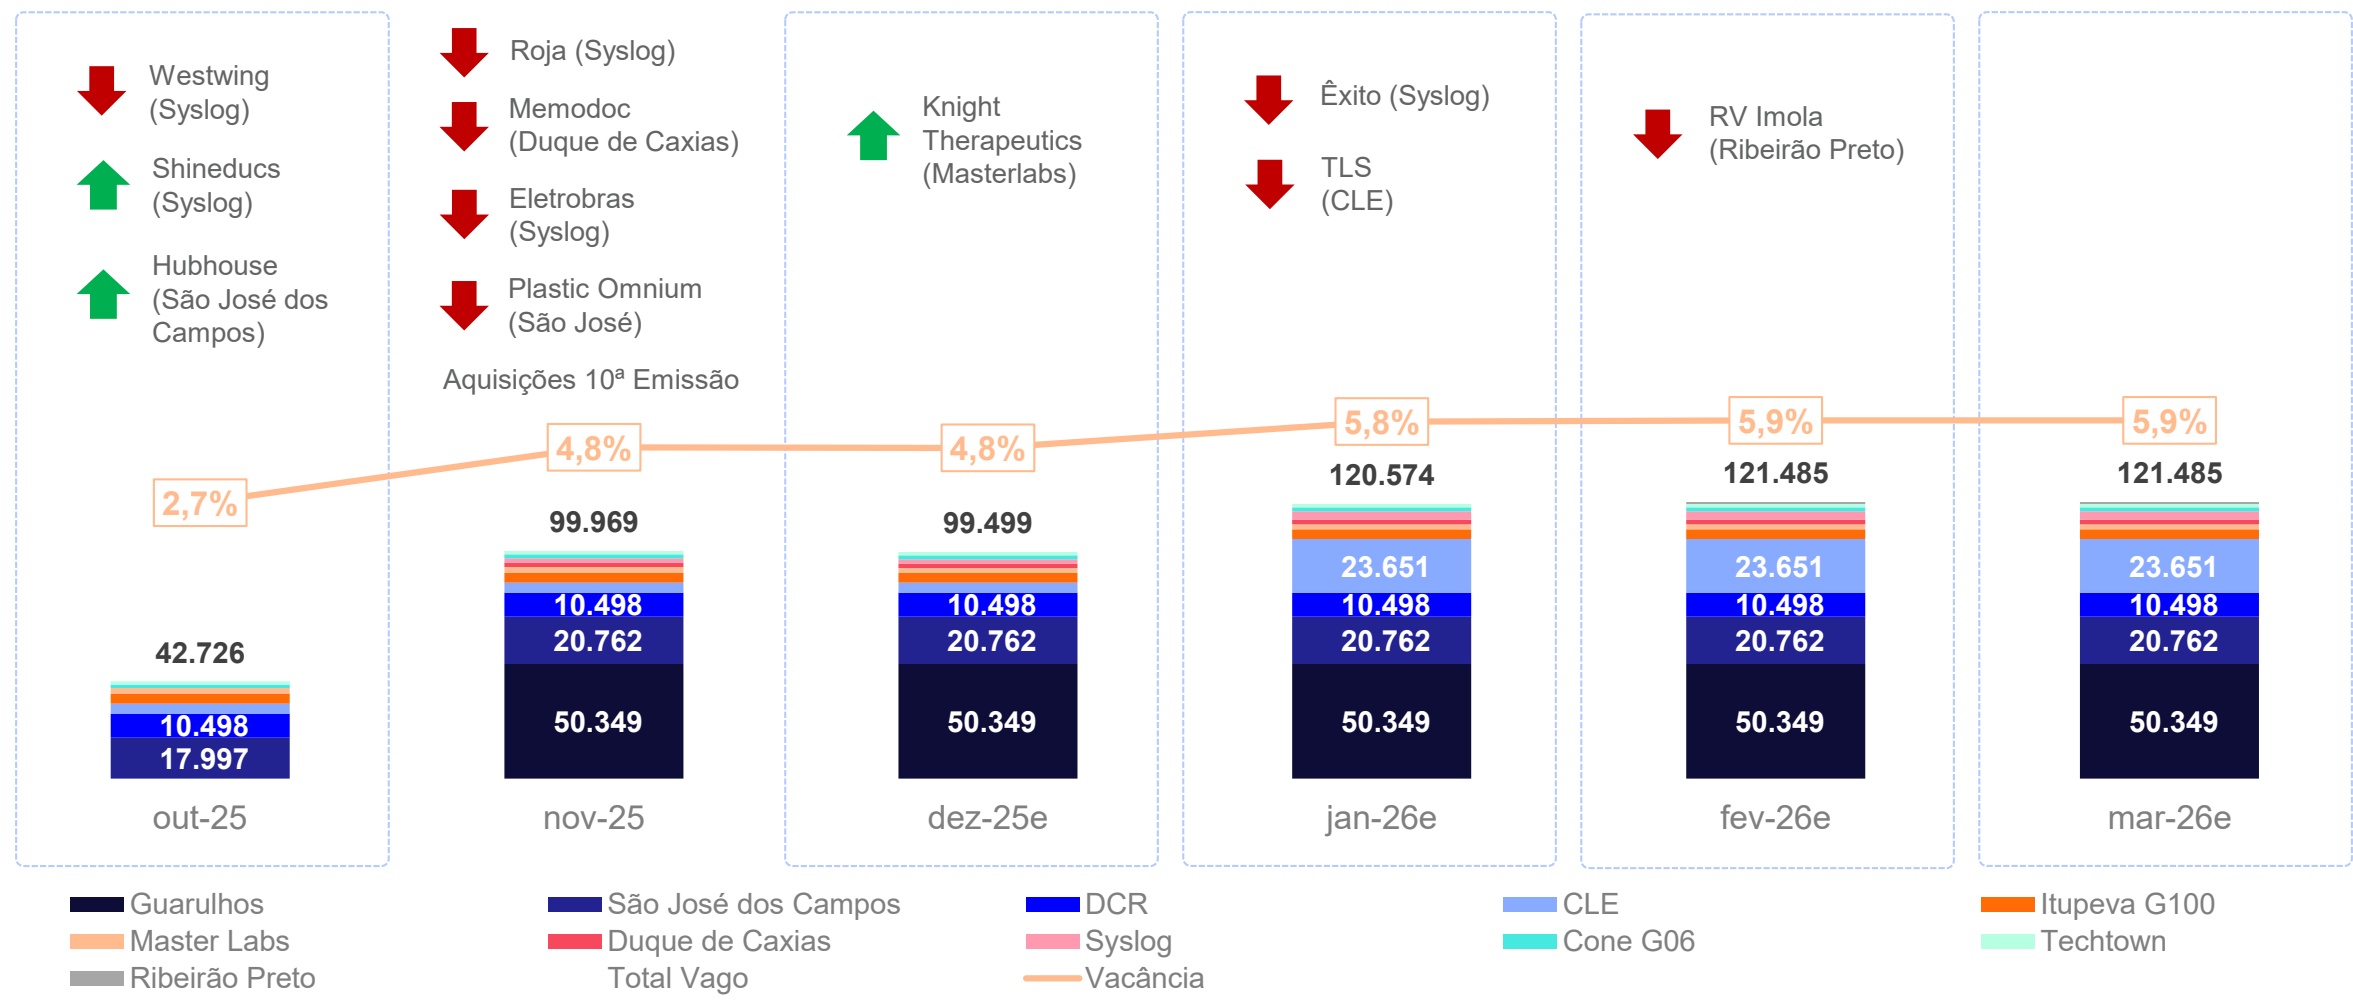
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
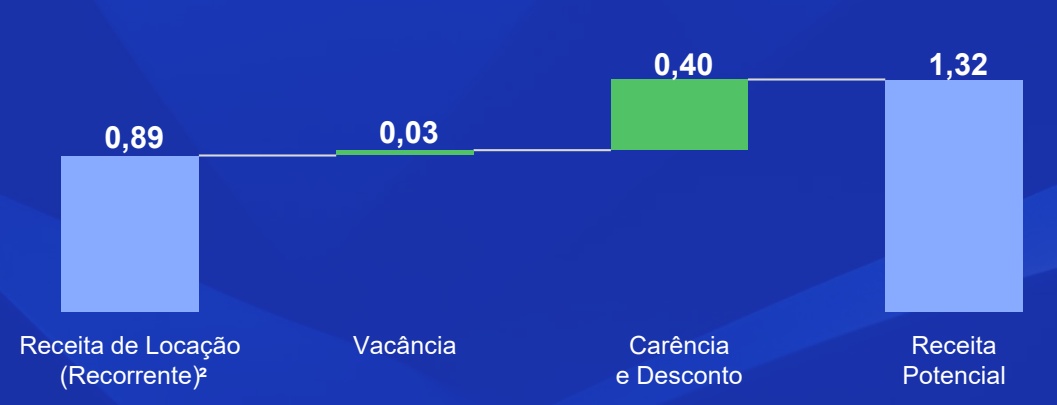
Upside de Receita Imobiliária por Cota¹
Funil de Locação - ABL (m²)
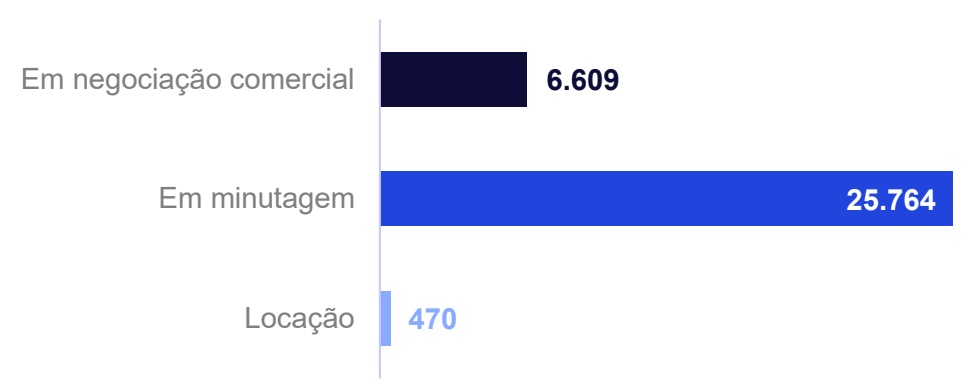
Resumo da Estratégia Comercial
A gestão segue atuando de forma próxima aos clientes da carteira, com foco na preservação da alta ocupação do portfólio. Além de capturar ganhos reais em oportunidades de revisão, estamos prospectando novos clientes para as áreas vagas de maneira estratégica, visando reduzir ainda mais a já baixa taxa de vacância, atualmente em apenas 4,8%, inferior à média de mercado (próxima de 7%).
Em relação à ocupação, temos avanços relevantes: em Duque de Caxias, o último módulo vago já está em fase de minuta, o que deve levar à completa ocupação do ativo em breve. Em São José dos Campos, apesar das características do imóvel - antiga fábrica, pé-direito baixo e ausência de docas – a comercialização tem sido direcionada ao segmento industrial, em parceria com a CBRE. Essa abordagem vem convertendo leads qualificados em negociações concretas: já existe um contrato em minuta para 2.765 m² e outro cliente avalia uma expansão temporária de até 7.500 m². Em Embu das Artes, no CLE, projetamos uma nova vacância de aproximadamente 19.217 m², para a qual já iniciamos visitas e estudos de estratégias de absorção.
Quanto ao terreno dos fundos, seguimos avançando no desmembramento da matrícula para viabilizar um projeto de aproximadamente 50 mil m² de galpões classe A no espaço remanescente. Essa iniciativa permitirá atrair demandas maiores, melhorando a ocupação no ativo, trazendo mais liquidez no produto final.
HGLG Simões Filho | Entrega do Galpão G100
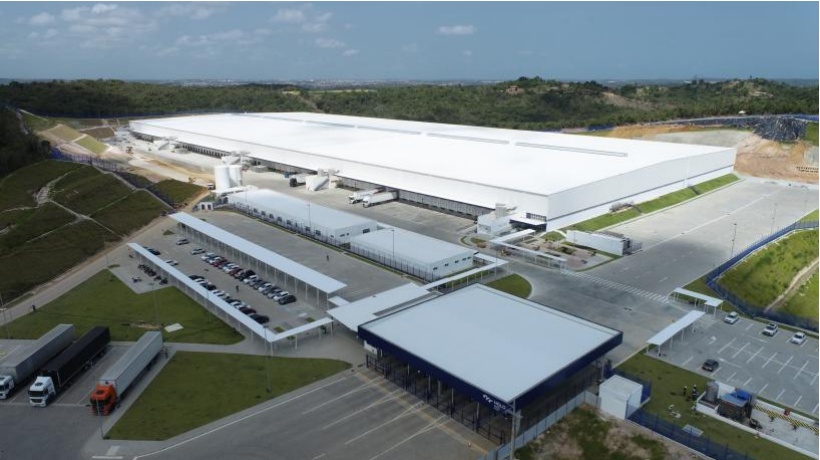
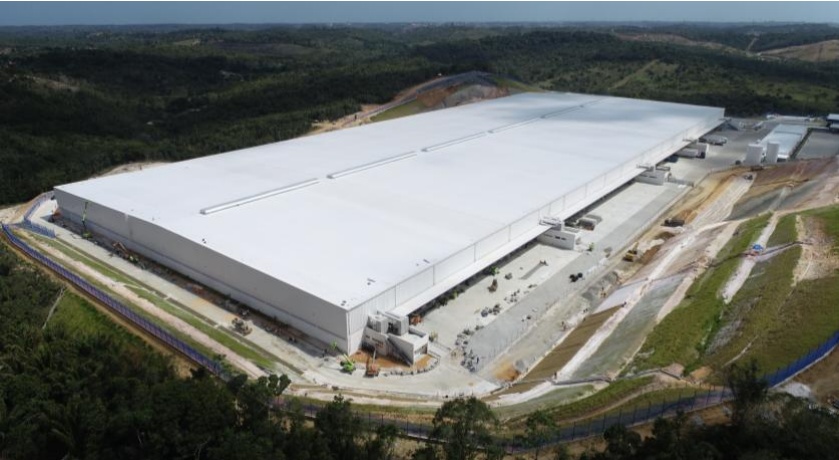
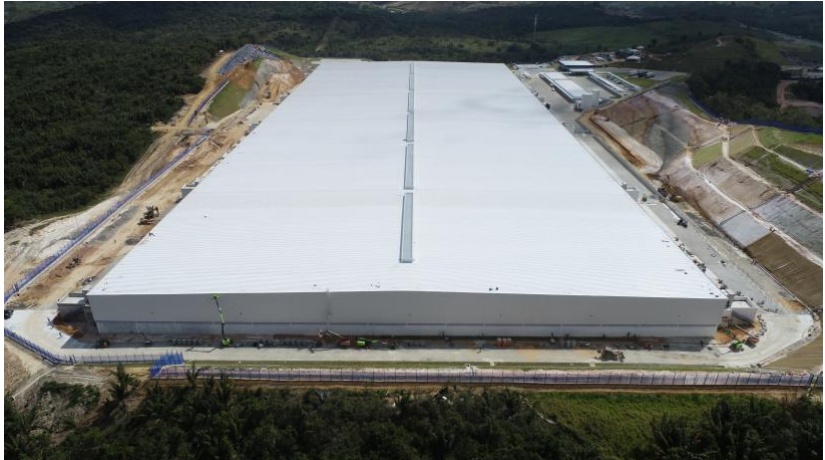
O Imóvel

86 m² de ABL
Padrão AAA
100% Climatizado
Certificação LEED em andamento
Evolução de obra
Acesso Gerais
Contenções
Fundações
Estrutura
Cobertura
100%
99%
100%
100%
100%
Em novembro a obra chegou ao patamar de de 99,94%, na etapa de checklist e ajustes finais. Dado que foram emitidos os documentos de Habite-se e AVCB e, tendo o locatário já operando o galpão, os proximos relatórios gerenciais passarão a acompanhar somente as obras da Contenção 02. Após o acidente ocorrido em Agosto de 2025, esta contenção segue como pendência para finalização desta obra, tendo sua previsão de término para março de 2026.
Carteira de Ativos | FIIs
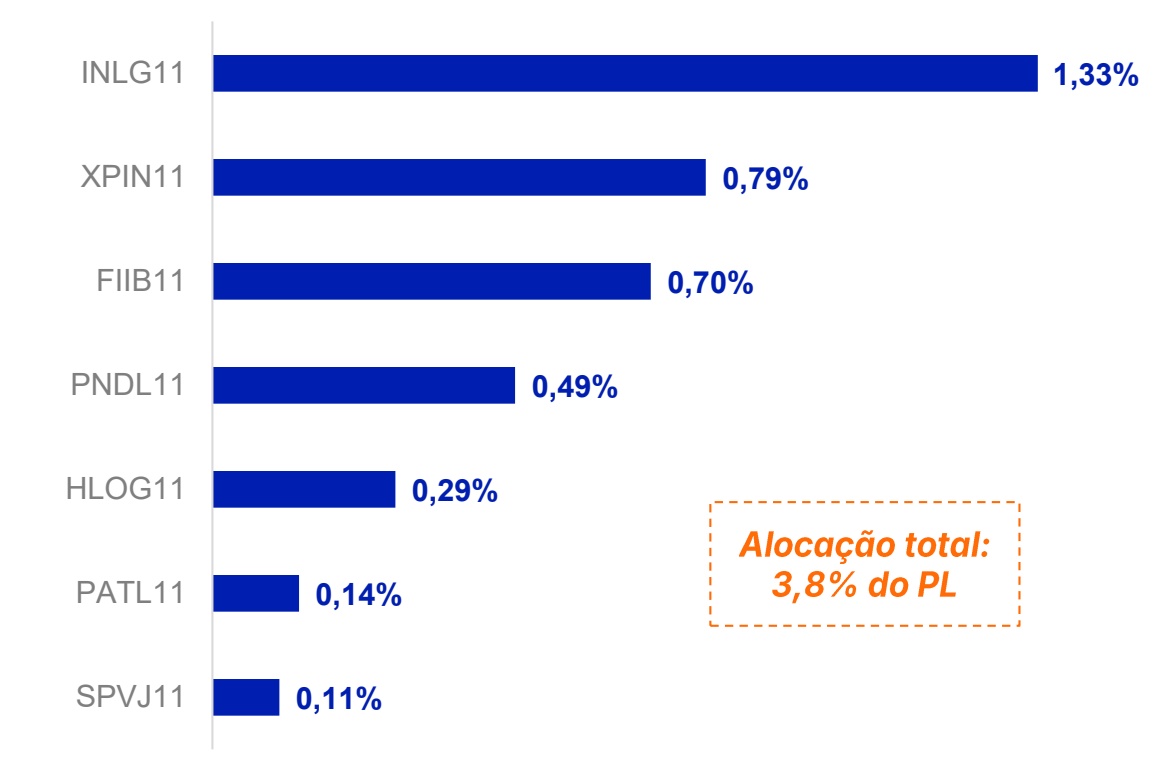
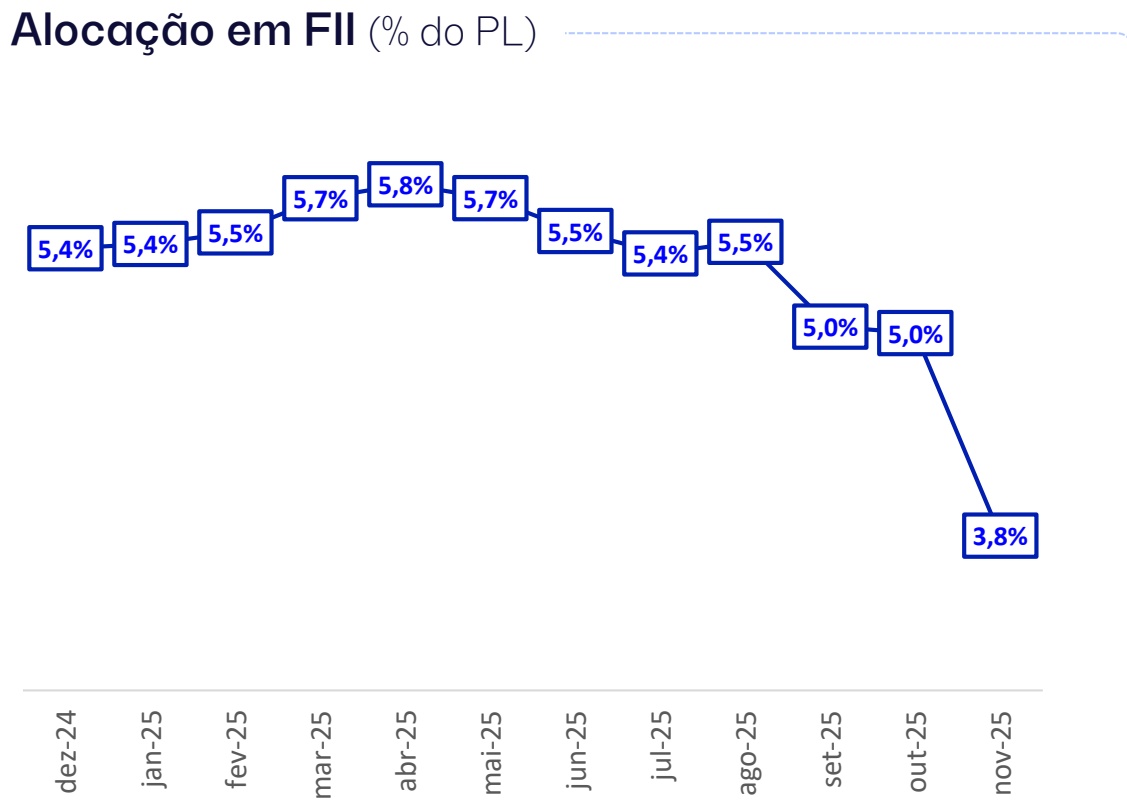
O Fundo carrega uma alocação estratégica em fundo imobiliários composta de 7 FIIs. Posições prioritariamente focadas no setor industrial e logístico, as principais posições se encontram em INLG11 e XPIN.
Carteira FII – Alocação (% do PL)
*Termos e definições no glossário (clique aqui). Fonte: Patria.
| Nov-25 | 2025 | 12 Meses | |
|---|---|---|---|
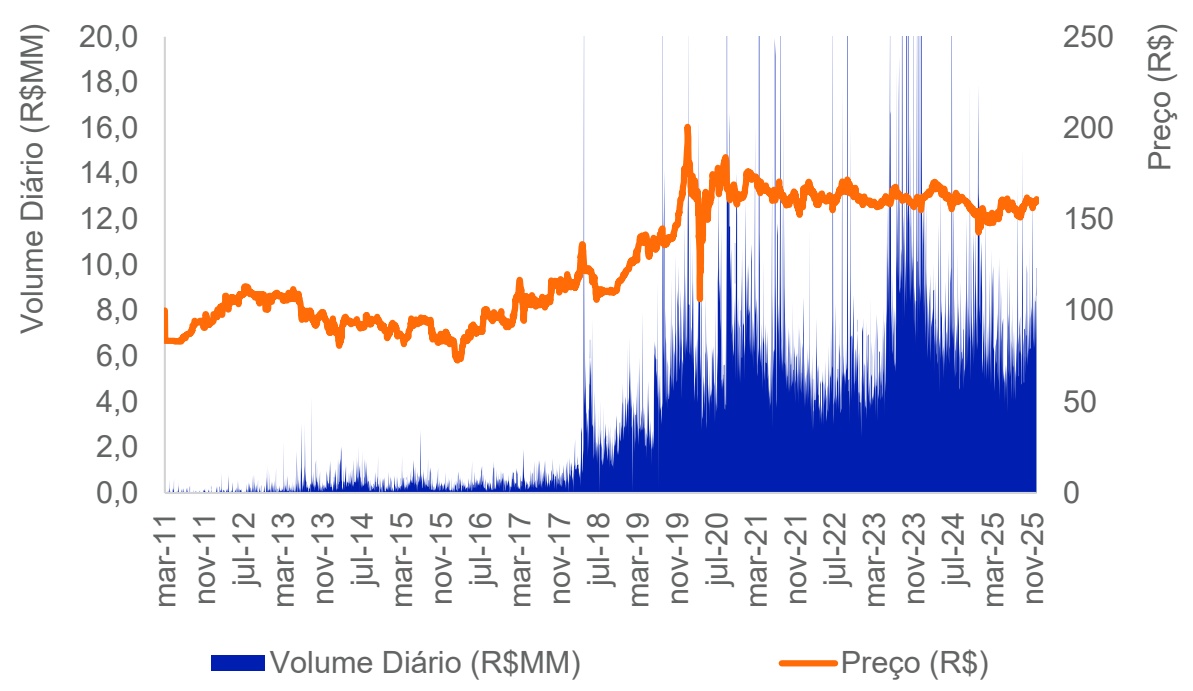
| ADTV (R$ milhões) | 8,0 | 6,6 | 6,9 |
| Giro | 2,8% | 29,0% | 32,8% |
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 35 anos de atuação em alternativos
+ de R$ 272 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 30 bilhões sob gestão
+20 FIIs listados na B3, 2 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments