Relatório Gerencial HGRE11 de julho de 2026
Relatório Gerencial do Patria Escritórios (HGRE11), fundo imobiliário de lajes corporativas, referente a julho de 2026, com entrega no FundosNet (B3) em 12/08/2026. No pregão de 04/11/2026, a cota do HGRE11 fechou a R$ 111,95, com P/VP de 0,74 (valor patrimonial de R$ 150,69 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 10,27% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA ESCRITÓRIOS RESPONSABILIDADE LIMITADA-8,85%
- CNPJ
- 09.072.017/0001-29
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 12/08/2026 19:42
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial HGRE11 Patria Escritórios FII
Objetivo do Fundo
O fundo tem como objeto a aquisição, para exploração comercial, de empreendimentos imobiliários, prontos ou em construção, que potencialmente gerem renda, através da aquisição de parcelas e/ou da totalidade de empreendimentos imobiliários, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, inclusive direitos a eles relacionados, predominantemente lajes corporativas, desde que atendam aos critérios de enquadramento e à política de investimentos do Fundo.
Início das Atividades
Maio 2008
Código de Negociação
HGRE11
CNPJ
09.072.017/0001-29
Cotas Emitidas
11.817.767
Prazo
Indeterminado
Gestor *
Patria Investimentos Ltda.
Administrador e Escriturador
Banco Genial S.A.
Taxa de Administração Total
1,0% ao ano sobre valor de mercado de negociação em bolsa do Fundo
Público Alvo
Investidores em geral
Tipo Anbima
Tijolo Renda Gestão Ativa
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 106 | 153.952 | 0,90 | -0,3% |
| IFIX - Office | 15 | 15.260 | 0,75 | -0,3% |
| IFIX - Logística | 13 | 32.173 | 0,90 | -0,2% |
| IFIX - Shopping | 9 | 19.515 | 0,88 | -0,3% |
| IFIX - CRIs | 38 | 53.994 | 0,96 | -0,0% |
| IFIX - FOFs | 20 | 16.054 | 0,86 | -0,8% |
| IFIX - Renda Urbana | 4 | 11.548 | 0,94 | -0,9% |
| IFIX - Outros | 7 | 5.408 | 0,79 | -1,0% |
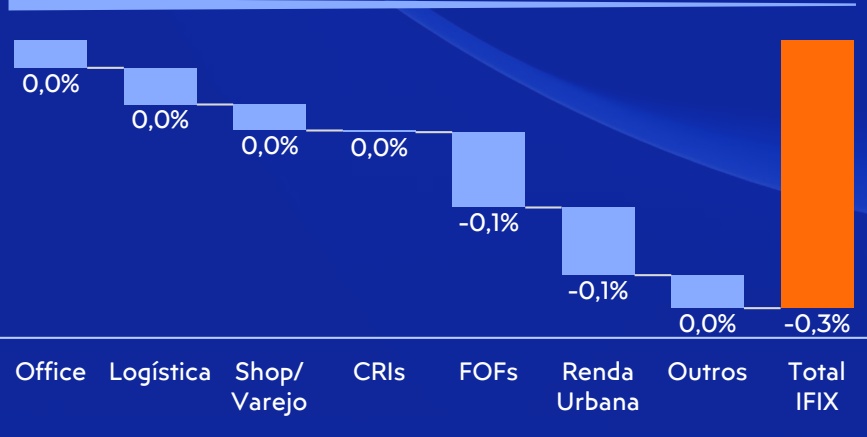
Performance Setorial Ponderada do IFIX *
PANORAMA DE JULHO/26:
Em julho, os fundos imobiliários recuaram pelo terceiro mês consecutivo. O IFIX caiu 0,31%, acumulando alta de 1,1% no ano. Entre os principais fatores que pressionaram os ativos de risco em Julho, destacam-se o conflito no oriente médio e o aumento de volatilidade provocada pela agenda política local.
No cenário externo, a retomada das hostilidades devolveu prêmio de risco ao petróleo, que voltou a ser negociado em torno de US$ 84/barril. Na direção oposta, a segunda reunião do Federal Reserve sob o comando de Kevin Warsh surpreendeu parte do mercado ao manter a taxa básica estável, provocando reprecificação da curva de juros americana.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de julho, acumulando 100 bps de flexibilização no ciclo. O comitê destacou a desancoragem das expectativas e manteve na mesa tanto um novo corte quanto uma pausa na próxima reunião. As expectativas para 2026 apuradas pelo Relatório Focus seguem em 5,03%, acima do teto da meta de 4,5%, e o IPCA acumulado em 12 meses atingiu 4,64%
As quedas foram generalizadas entre os setores em um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-0,2%), Shoppings (-0,3%) e Office (-0,3%) contribuíram com aproximadamente -0,1% cada, enquanto Renda Urbana (-0,9%) e "Outros" (- 1,0%) apresentaram as maiores quedas em retorno. Entre os fundos de papel, CRIs (-0,0%) e FoFs (-0,8%) tiveram contribuição marginal. O IFIX encerrou o mês negociado a 0,90x o valor patrimonial, desconto adicional em relação ao mês anterior, com volume médio diário acima de R$ 332 milhões. Dada a proximidade das eleições, a trajetória da política fiscal e a contínua desancoragem da inflação passam a ser os principais riscos de curto prazo.
Comentários da Gestão (1/3) Julho 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
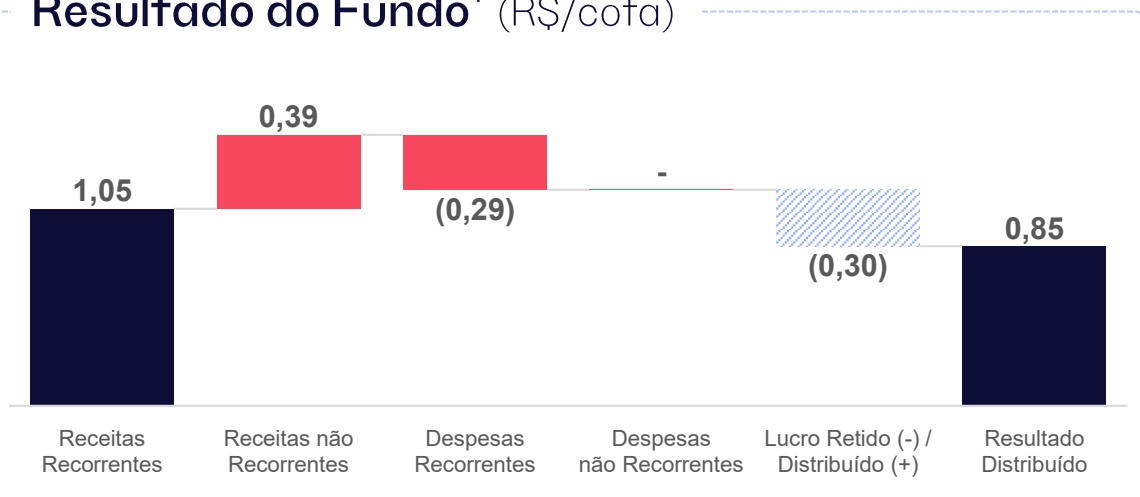
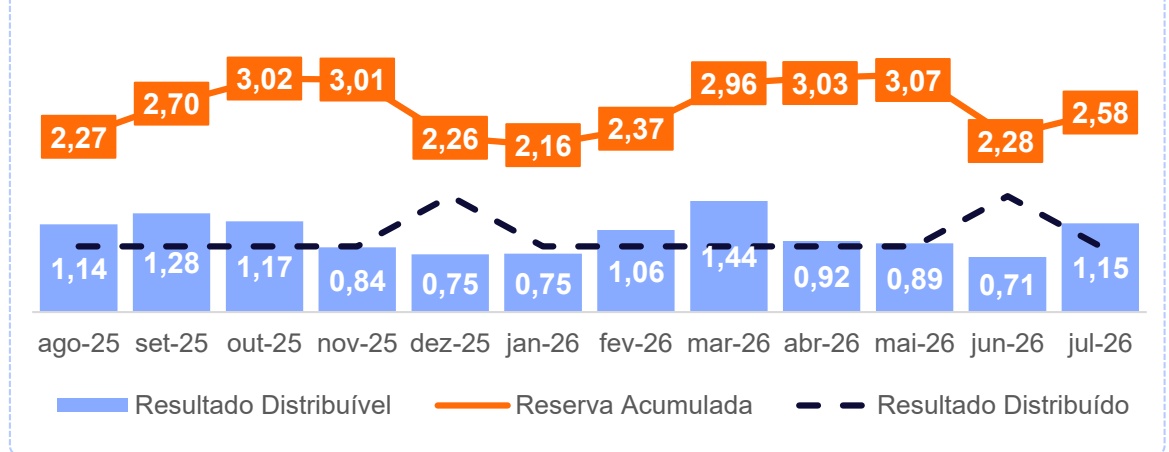
Em julho, o Fundo registrou receita total de R$ 1,44/cota e resultado distribuível de R$ 1,15/cota. Importante ressaltar que o resultado do mês foi impactado positivamente, de forma não recorrente, pela venda de dois conjuntos do 11º andar do ativo Berrini One, que gerou um lucro de R$ 0,45/cota, clique aqui para acessar o fato relevante. Durante o mês o resultado também foi impactado pela venda da totalidade restante das posições em FIIs que deduziram R$ 0,06/cota do resultado extraordinário.
• Neste mês, o rendimento anunciado foi de R$ 0,85/cota, a ser pago em 14 de agosto. Conforme informado no relatório anterior, projetamos a manutenção desse patamar de distribuição ao longo do segundo semestre. Ao final de julho a reserva acumulada era de R$ 2,58/cota.
MOVIMENTAÇÕES DE LOCATÁRIOS:
Conforme divulgado anteriormente, em julho, houve a saída da locatária Armac no edifício Jatobá, elevando a vacância física para 6,6% e a vacância financeira¹ para 8,1%. Para mais informações sobre as movimentações mapeadas, clique aqui.
Indicadores Financeiros
Patrimônio Líquido *
R$ 1.732,9 milhões
Valor de Mercado *
R$ 1.415,8 milhões
Cota Patrimonial *
Cota de Mercado *
R$ 146,64
R$ 119,80
P/VP *
0,82x
8,5% a.a.
Dividend Yield (mercado) *
R$ 2,5 milhões
ADTV *
Dividend Yield (patrimonial) *
7,0% a.a.
*Termos e definições no glossário (clique aqui). Fonte: Patria.
Comentários da Gestão (2/3) Julho 2026
REAJUSTES E REVISIONAIS*:
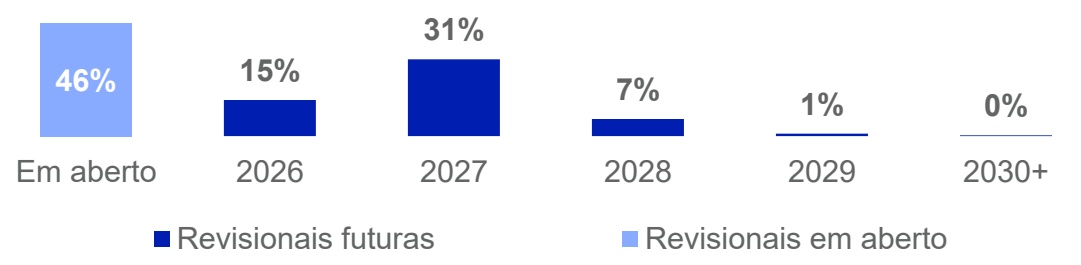
Durante o mês de julho foram realizados reajustes em 28.479 m², gerando um incremento de R$ 0,01/cota na receita imobiliária do Fundo.
ALAVANCAGEM*:
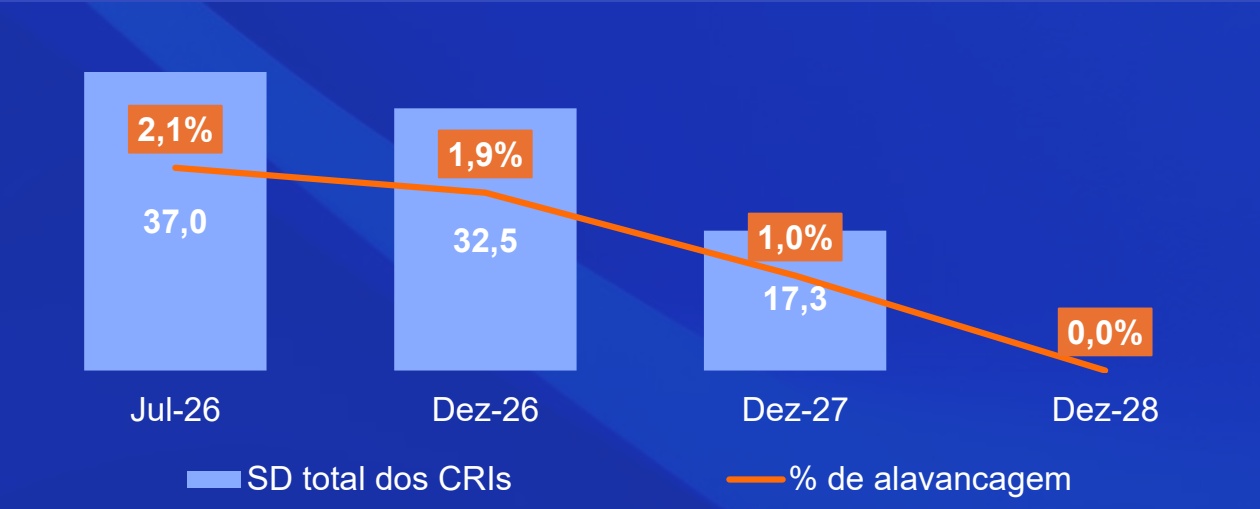
O Fundo tem atualmente 2,1% de alavancagem no portfólio, sendo aprox. 65% dos vencimentos no longo prazo (+12 meses). Esta estrutura foi feita para otimizar o retorno do fundo, não comprometendo a estrutura de capital do Fundo. Clique aqui para saber mais.
APROVAÇÃO 10ª EMISSÃO DE COTAS:
Conforme Ata da Assembleia Geral Extraordinária do Fundo, publicada em 31 de julho de 2026 (clique aqui), foi aprovada a 10ª emissão de cotas do Fundo, destinada a investidores profissionais, no montante inicial de R$ 700 milhões. A gestão está estruturando o pipeline de ativos-alvo da oferta e, em breve, deve protocolar o pedido de registro junto à CVM, divulgando informações mais detalhadas nos documentos da emissão.
As aquisições previstas têm como objetivo elevar o patamar de qualidade e diversificação do portfólio, reforçando o perfil de geração de renda do Fundo no longo prazo.
Indicadores Imobiliários
N º de edifícios
13
N º de locatários¹
45
ABL (m²) *
WALE *
143.387
4,7 anos
Vacância Física *
Vacância Financeira *
6,6%
8,1%
Valor Médio do Portfólio (mercado)
R$ 8.541/m²
Aluguel Médio do Portfólio *
R$ 77,95/m²
Comentários da Gestão (3/3)
1º Semestre de 2026:
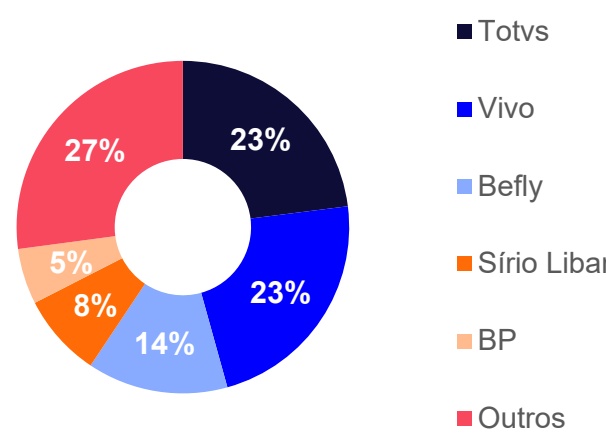
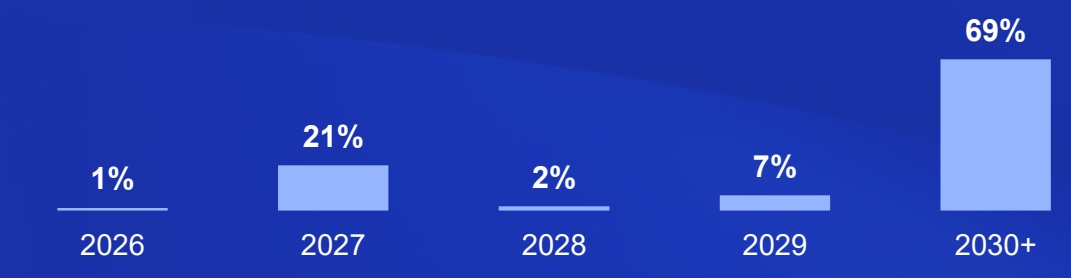
Em linha com nossa prática de revisão semestral, encerrado o primeiro semestre de 2026, cabe uma avaliação dos principais avanços do período frente às metas projetadas no relatório de dezembro/2025. No semestre, destacamos a conclusão da renovação contratual com a TOTVS no Edifício Sêneca, o maior contrato do portfólio, com prazo estendido até julho/2033, ainda que com ajuste do valor de aluguel aos patamares de mercado, além da renovação com a Vivo no Chucri Zaidan até 2031. Demos continuidade à racionalização da carteira de FIIs, reduzindo essa alocação para 0,3% do PL ao final do semestre, e gerando um resultado não recorrente positivo de R$ 0,21/cota entre janeiro e junho.
A vacância física do Fundo permaneceu em patamar historicamente baixo, encerrando o semestre em 5,8%. Seguimos avançando em frentes comerciais relevantes, com destaque para a negociação de meio andar no Edifício Jatobá (em fase de minutagem), as tratativas para ampliação da locatária atual no Guaíba e o processo de comercialização das unidades do Transatlântico.
O resultado recorrente do semestre ficou em R$ 0,76/cota, abaixo da previsão de R$ 0,86/cota, impactado principalmente pelo ajuste do aluguel na renovação da TOTVS. Esse efeito foi parcialmente compensado por eventos não recorrentes como a venda dos FIIs e vencimentos de títulos públicos, levando o resultado total a R$ 0,99/cota, próximo da projeção. Para o 2S26, esperamos recuperação gradual do recorrente para R$ 0,87/cota, conforme tabela a seguir. Note que conforme informado anteriormente, nossa projeção é a manutenção dos rendimentos no patamar de R$ 0,85/cota no semestre.
| Reali | zado | Projeção | |
|---|---|---|---|
| (R$/cota) | 2S2025 | 1S2026 | 2S2026 |
| Recorrente | 0,79 | ▼0,76 | 0,87 |
| Não recorrente | 0,20 | ▲0,23 | 0,13 |
| Resultado | 0,99 | 0,99 | 1,00 |
| Distribuição Média Mensal¹ | 0,96 | 0,96 |
¹ Considera o guidance de rendimentos no semestre de R$0,85/cota e a distribuição extraordinária do fim do semestre de R$1,50/cota
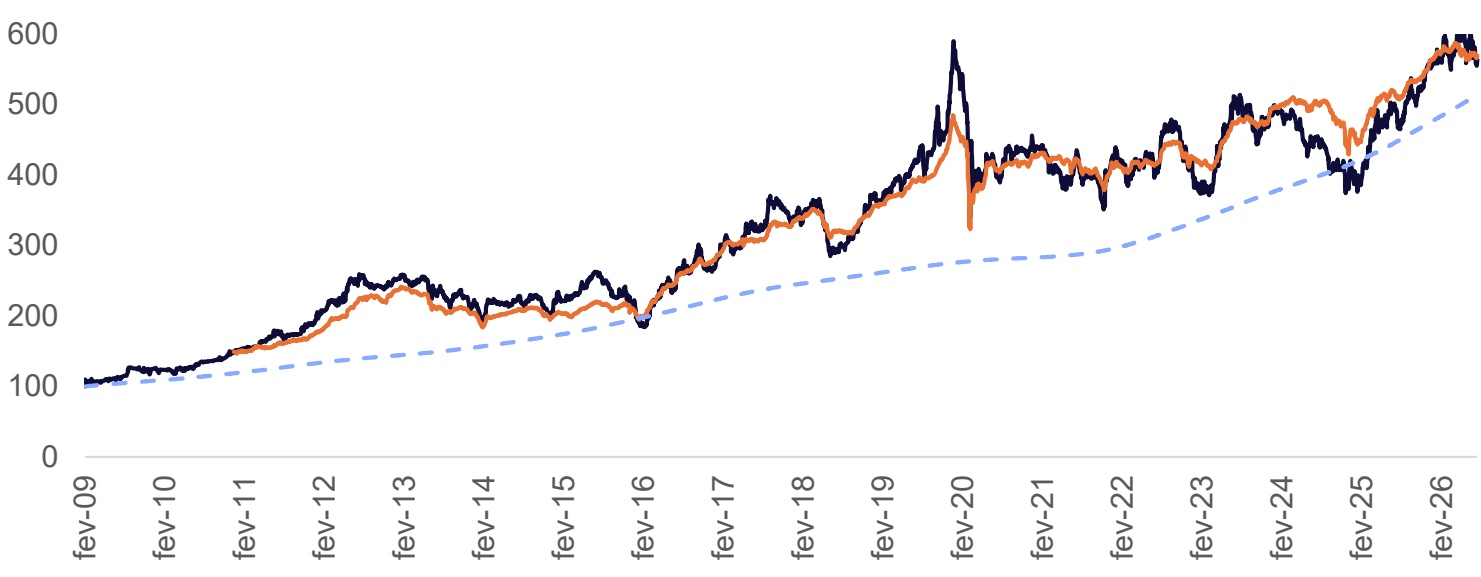
Performance
Distribuições por Cota (R$)
Média 12M | R$ 0,96
PATRIA
| Ativo | Mês | 2026 | Desde o início (Acumulado) | Desde o início (a.a.) |
| HGRE111 | -6,0% | 2,3% | 464,3% | 11,1% |
| IFIX | -0,3% | 1,1% | ||
| CDI Bruto | 1,2% | 8,2% | 414,3% | 10,5% |
Dividend Yield *
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
1,50 1,50 0,85 0,85 0,85 0,85 0,85 0,85 0,85 0,85 0,85 0,85 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 jul-26
14,5% 14,0% 9,0% 8,3% 8,7% 8,5% 12,2% 8,2% 7,8% 8,5% 7,8% 7,8% 12,3% 8,5% 6,5% 6,5% 6,5% 6,5% 6,9% 6,9% 6,9% 6,9% 6,9% 7,0%
ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 jul-26
Resultado
Demonstração de Resultado (R$)
| Jul-26 | R$/cota | Acum. 2026 | Acum. 12M | |
|---|---|---|---|---|
| Receita de Locação* | 10.510.357 | 0,89 | 69.434.328 | 122.291.099 |
| Receitas Mobiliárias* | 1.887.940 | 0,16 | 12.265.872 | 19.981.724 |
| Receitas Extraordinárias | 4.657.447 | 0,39 | 21.228.147 | 36.034.770 |
| Receitas – Total | 17.055.744 | 1,44 | 102.928.347 | 178.307.593 |
| Despesas Imobiliárias* | (1.146.789) | (0,10) | (6.208.283) | (10.226.802) |
| Despesas Operacionais* | (1.834.707) | (0,16) | (11.297.950) | (18.456.981) |
| Despesas Financeiras* | (494.074) | (0,04) | (3.568.979) | (6.632.465) |
| Despesas - Total | (3.475.570) | (0,29) | (21.075.213) | (35.316.248) |
| Resultado Distribuível* | 13.580.174 | 1,15 | 81.853.135 | 142.991.345 |
| Resultado Distribuído | 10.045.102 | 0,85 | 77.997.262 | 135.904.321 |
PATRIA
Resultado do Fundo *(R$/cota)
Movimentação da Reserva Acumulada (R$/cota)
Balanço Patrimonial
PATRIA
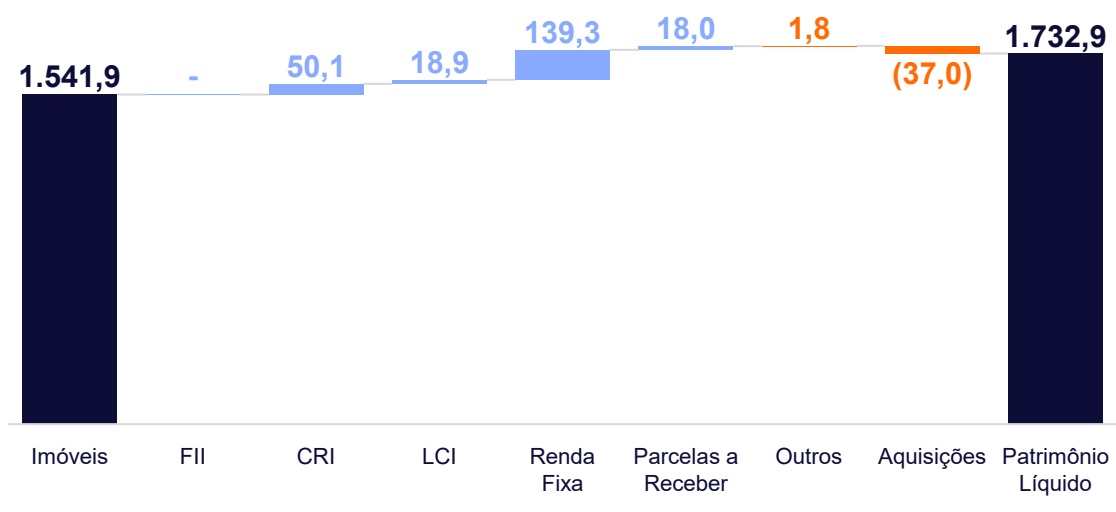
Carteira (em R$ milhões)
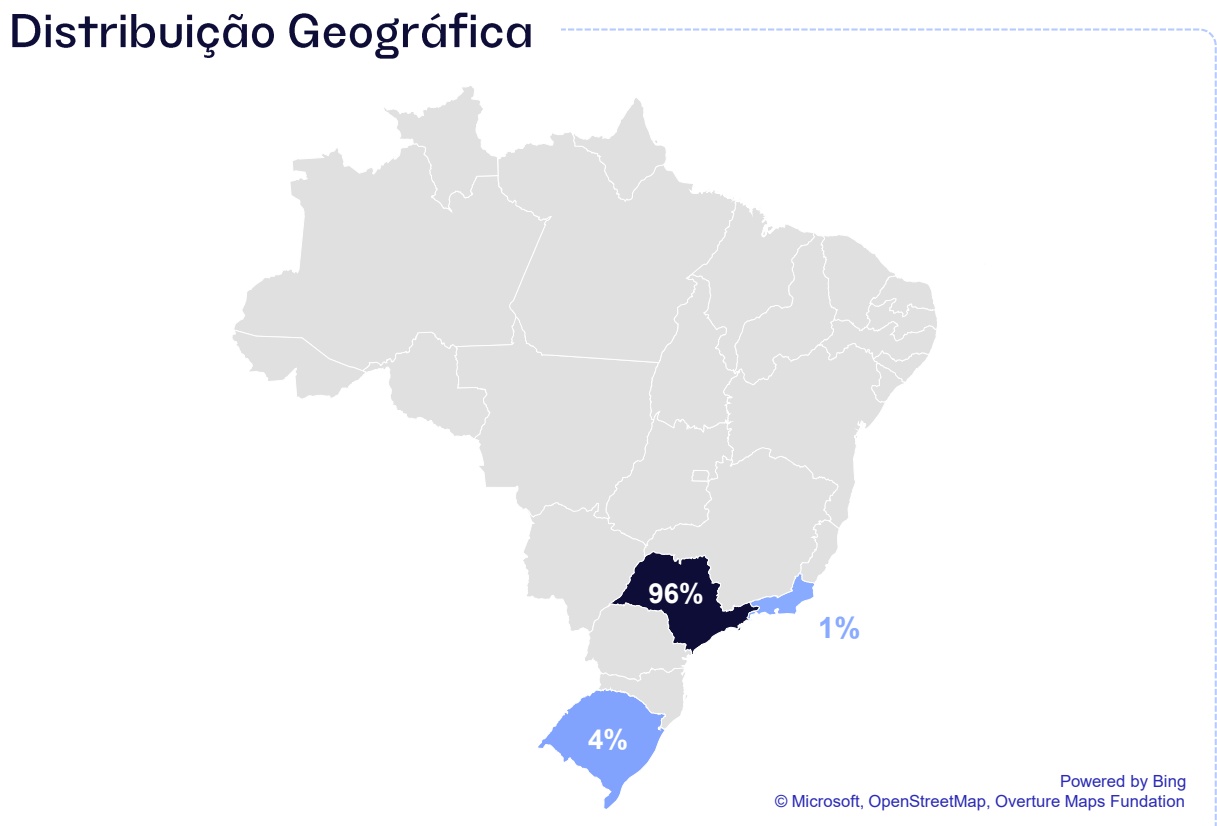
O Fundo fechou o mês com aproximadamente 86% dos ativos em imóveis, 3% em CRI e 10% em caixa. O Fundo tem um passivo de R$ 37 milhões referente à operação de securitização, sendo R$ 13 milhões a ser pago no curto prazo (até 12 meses) e o restante no longo prazo.
P arcelas a R eceber
| Prazo | Classificação | Descrição | Link Valor (R$ milhões) |
| Até 12 meses | Venda de Ativo | Venda Edifício Curitiba | Clique aqui 16,5 |
| Venda de Ativo | Venda Edifício Transatlântico | Clique aqui | |
| A receber em até 12 meses 18,0 | |||
P arcelas a Pagar
| Prazo | Classificação | Descrição | Valor (R$ milhões) | Link |
| Até 12 meses | Aquisições | Saldo Devedor CRI Chucri Zaidan | (13,1) (13,1) | Clique aqui |
| A pagar em até 12 meses | ||||
| Prazo Maior que | Classificação Aquisições | Descrição | Valor (R$ milhões) (23,9) | Link Clique aqui |
| Saldo Devedor CRI Chucri Zaidan 12 meses | ||||
| (23,9) A pagar (mais de 12 meses) | ||||
Alavancagem Financeira *
Saldo Devedor
Projetamos a trajetória de desalavancagem do Fundo, estimando uma alavancagem de 1,9% ao final de 2026 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento bruto é saudável. Para uma avaliação mais completa, o fundo também deve ser analisado sob a ótica da alavancagem pelo endividamento líquido. Dessa forma, ao considerarmos as alocações existentes em CRI, bem como caixa, ambos indexados ao CDI (assim como a alavancagem), temos um caixa líquido positivo, resultado de um trabalho de desalavancagem realizado desde o início de 2021.
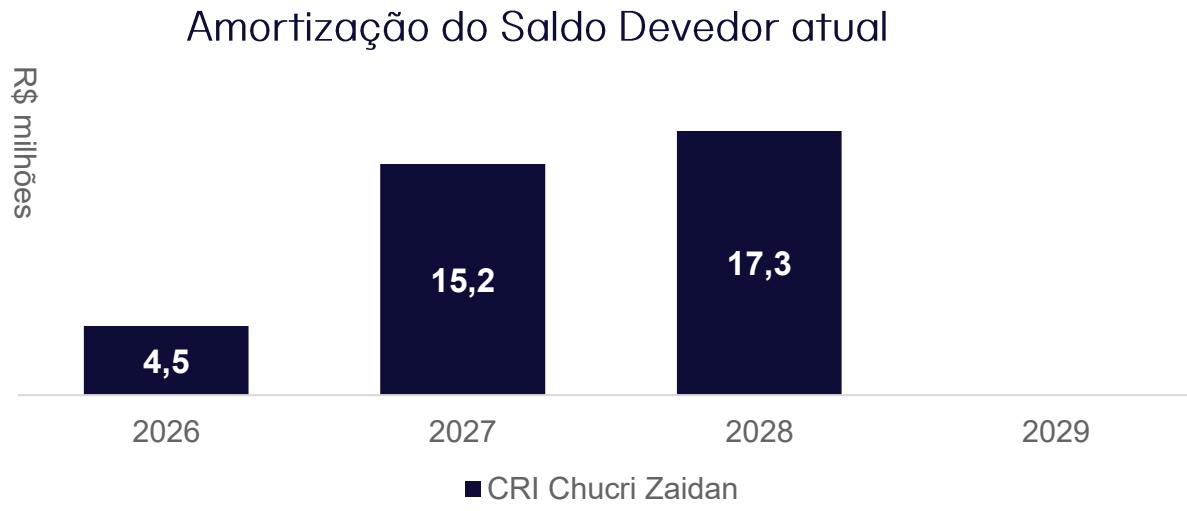
Dívidas e Evolução de Amortização
| CRI | Saldo Devedor (R$ MM) | Indexador Código B3 | Taxa | Início | Prazo Carências | |
|---|---|---|---|---|---|---|
| CRI Chucri Zaidan | R$ 37,0 | CDI | 16L0194496 1,22% | Dec-16 | 12 anos | 1 mês |
Carteira de Ativos 1 (1/4)
Carteira de Ativos 1(2/4)
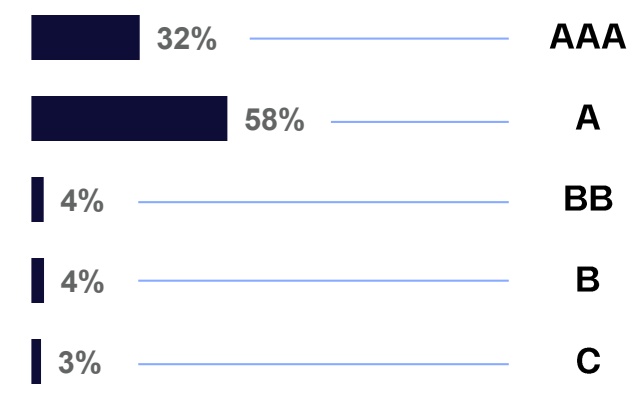
Alocação por Classe *
Alocação por Segmento de Locatários
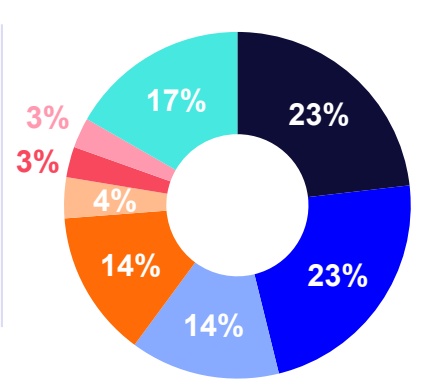
Tecnologia da Informação Telecomunicações Saúde Agência de Viagens Alimentação Call Center Serviço Público Outros
Alocação por Inquilino
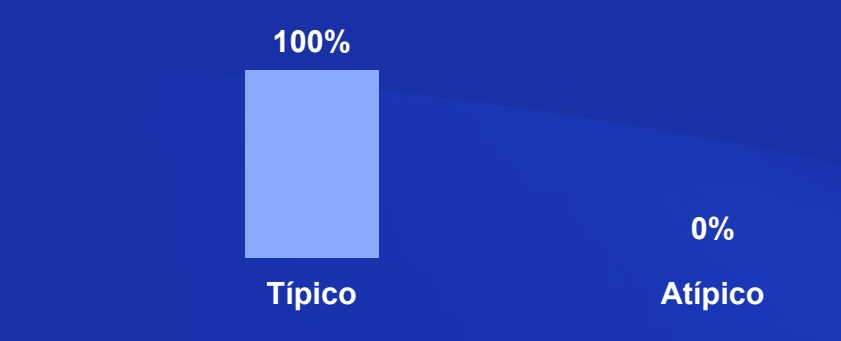
Alocação Natureza dos Contratos *
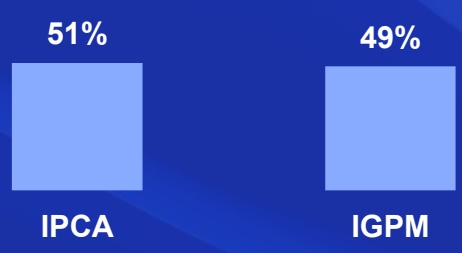
Alocação por Indexador
Carteira de Ativos 1(3/4)
Mês de Reajuste
Concentração das Revisionais *
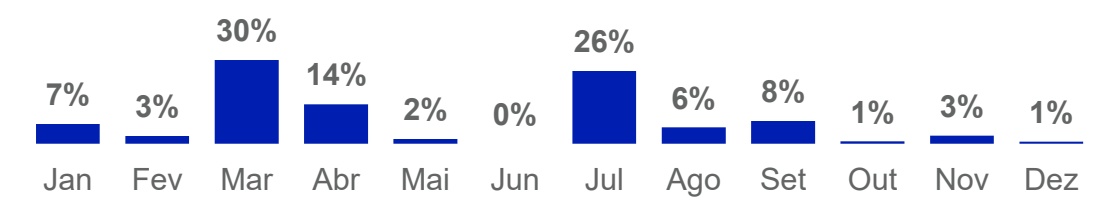
Vencimento dos Contratos
Histórico de Vacância Vacância Física Vacância Financeira²
6,6% 7,6% 8,1% 10,2% 5,1% 5,2% 4,7% 4,1% 4,1% 4,0% 4,0% 4,4% 4,4% 7,7% 7,7% 7,0% 5,9% 5,9% 5,8% 5,8% 5,8% 5,8% 5,8% 6,6% ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26 jul-26
Carteira de Ativos 1(4/4)
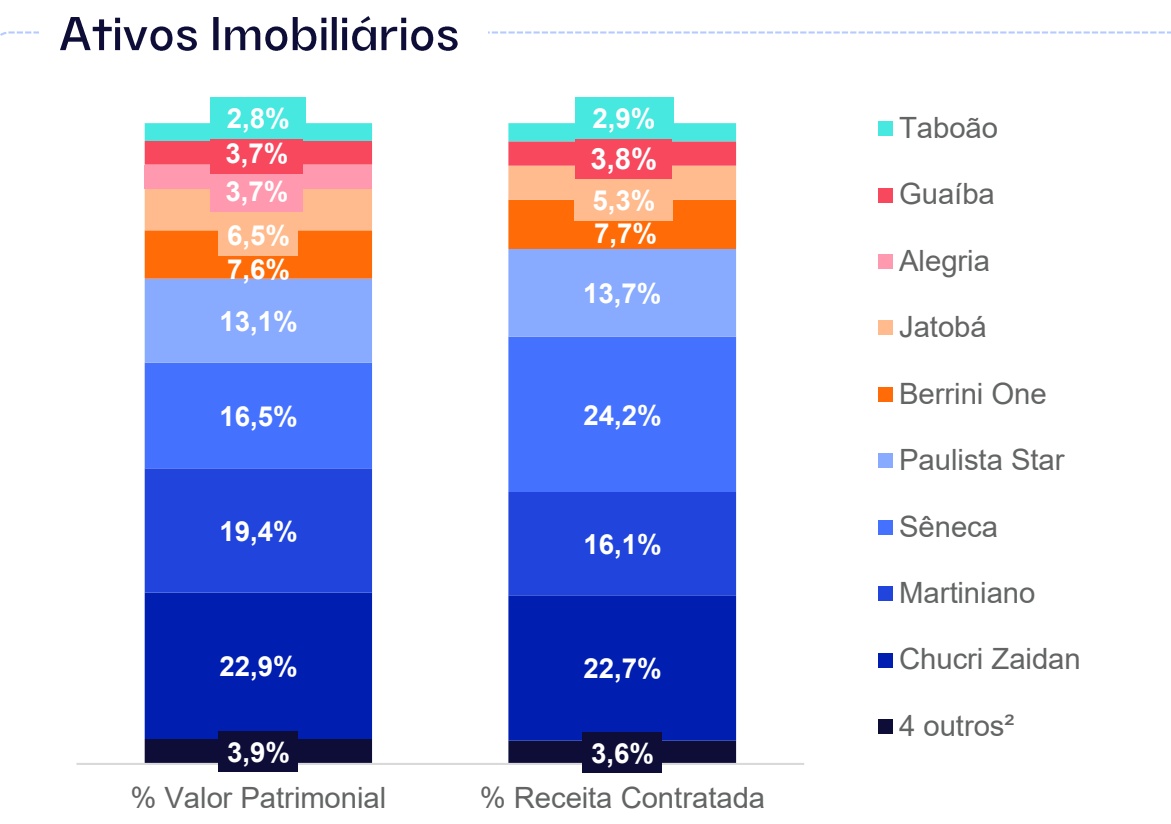
| # | Ativo | Classe* | % Fundo* | ABL detido pelo Fundo (m²)* | V Facísâincac*ia | WALE (anos)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
| 1 | Chucri Zaidan | A | 100% | 22.810 | 0,0% | 4,9 | 22,9% |
| 2 | Martiniano | A | 100% | 20.060 | 3,7% | 6,1 | 19,4% |
| 3 | Sêneca | AAA | 100% | 26.963 | 1,9% | 7,0 | 16,5% |
| 4 | Paulista Star | A | 100% | 13.702 | 0,0% | 0,7 | 13,1% |
| 5 | Berrini One | AAA | 21% | 6.007 | 0,0% | 2,0 | 7,6% |
| 6 | Jatobá | A | 50% | 16.739 | 30,0% | 7,0 | 6,5% |
| 7 | Alegria | C | 100% | 0 | 0,0% | 0,0 | 3,7% |
| 8 | Guaíba | B | 100% | 10.665 | 21,1% | 1,9 | 3,7% |
| 9 | Taboão | C | 100% | 16.488 | 0,0% | 4,7 | 2,8% |
| 10 | Roberto Sampaio Ferreira | BB | 40% | 3.520 | 0,0% | 2,0 | 2,1% |
| 11 | Teleporto | BB | 6% | 2.310 | 19,8% | 2,5 | 1,0% |
| 12 | Cenesp | BB | 1% | 3.070 | 0,0% | 4,1 | 0,5% |
| 13 | Transatlântico | BB | 5% | 1.052 | 50,0% | 1,1 | 0,3% |
| Total | 143.387 | 6,6% | 4,7 | 100% |
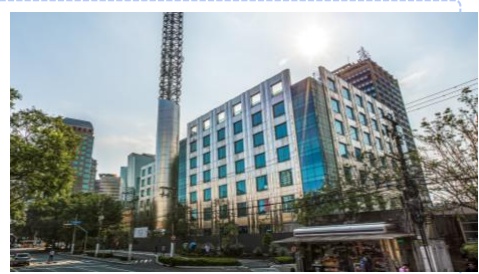
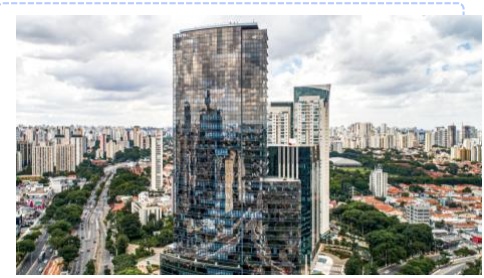
CHUCRI ZAIDAN
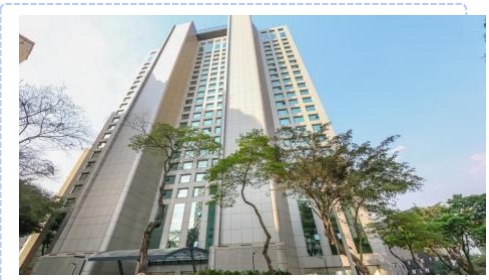
MARTINIANO
SÊNECA
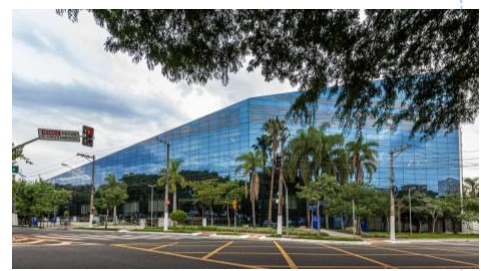
BERRINI ONE
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Além das ilustradas abaixo, não temos mais movimentações de locatários mapeadas.
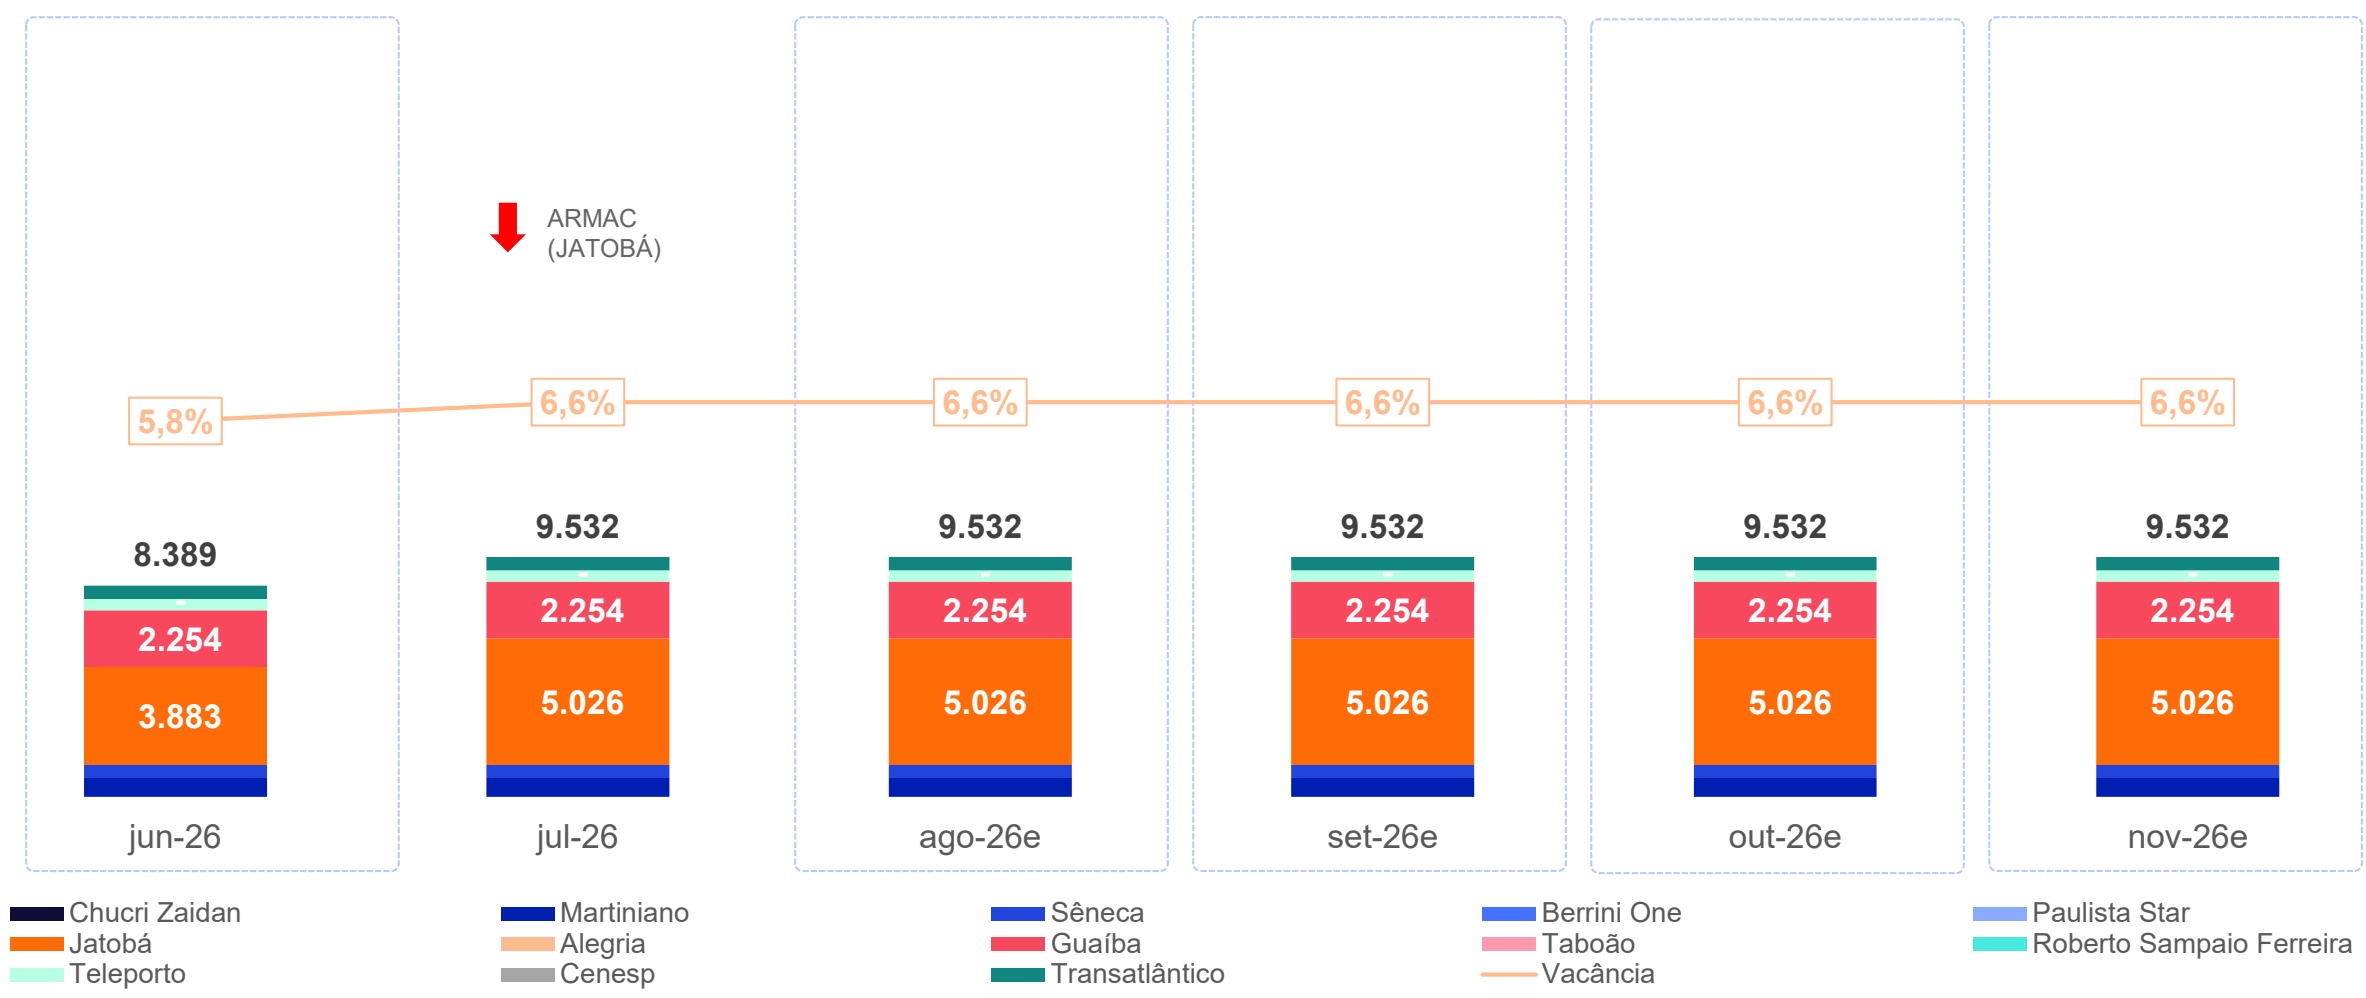
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
Upside de Receita Imobiliária por Cota¹
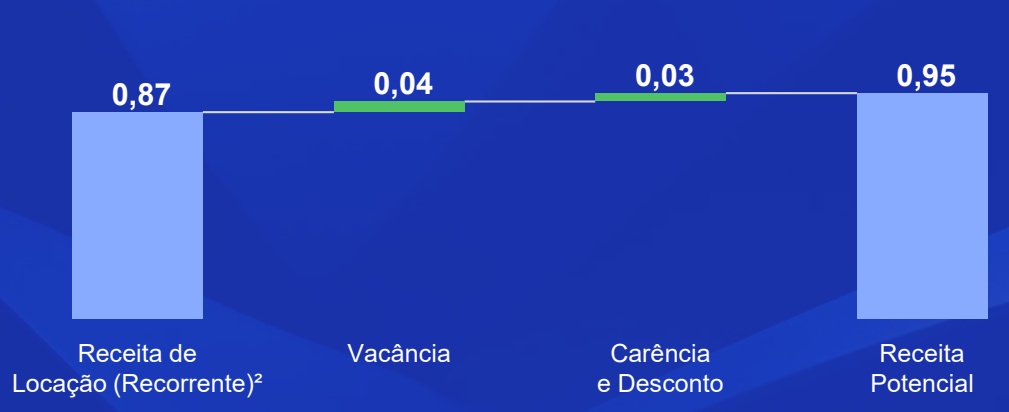
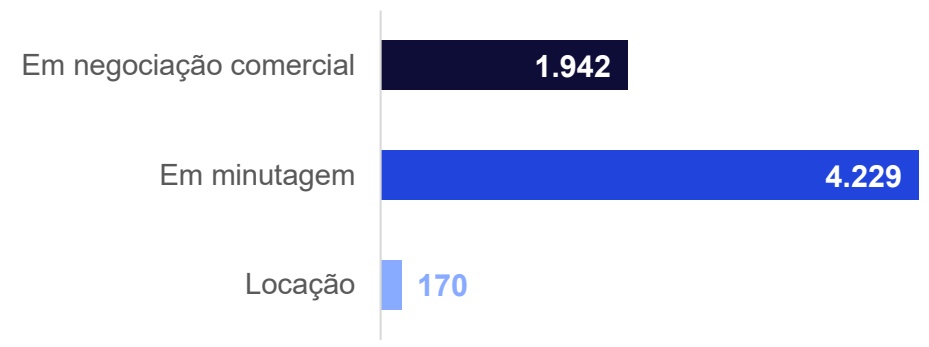
Funil de Locação 2026 - ABL (m²)
Resumo da Estratégia C omercial
Durante o período, seguimos avançando em iniciativas estratégicas voltadas à maximização da ocupação e à geração de valor nos ativos do portfólio.
No Edifício Guaíba, evoluímos nas negociações para a expansão da SEDUC, atual locatária do empreendimento. As discussões já se encontram em fase de minuta contratual, representando um avanço relevante para a concretização da operação e para o fortalecimento da ocupação do ativo no longo prazo.
No CBOP Jatobá, foi concluída a devolução do 6º andar, conforme previamente previsto e amplamente alinhado ao nosso planejamento. Em paralelo, avançamos nas diligências e na negociação da minuta contratual de uma potencial locação de aproximadamente 3.000 m², contemplando a reocupação integral da área devolvida no 6º andar, além da absorção de parte do 4º andar. Caso concretizada, a operação permitirá não apenas recompor a ocupação do espaço desocupado, como também promover uma redução adicional da vacância do empreendimento.
Já no Edifício Transatlântico, permanecemos conduzindo discussões com potenciais investidores interessados na aquisição das unidades destinadas à ocupação própria. As negociações seguem em andamento e estão alinhadas à estratégia de desinvestimento do ativo, com foco na captura de valor e na maximização dos retornos para o portfólio.
Liquidez e Passivo
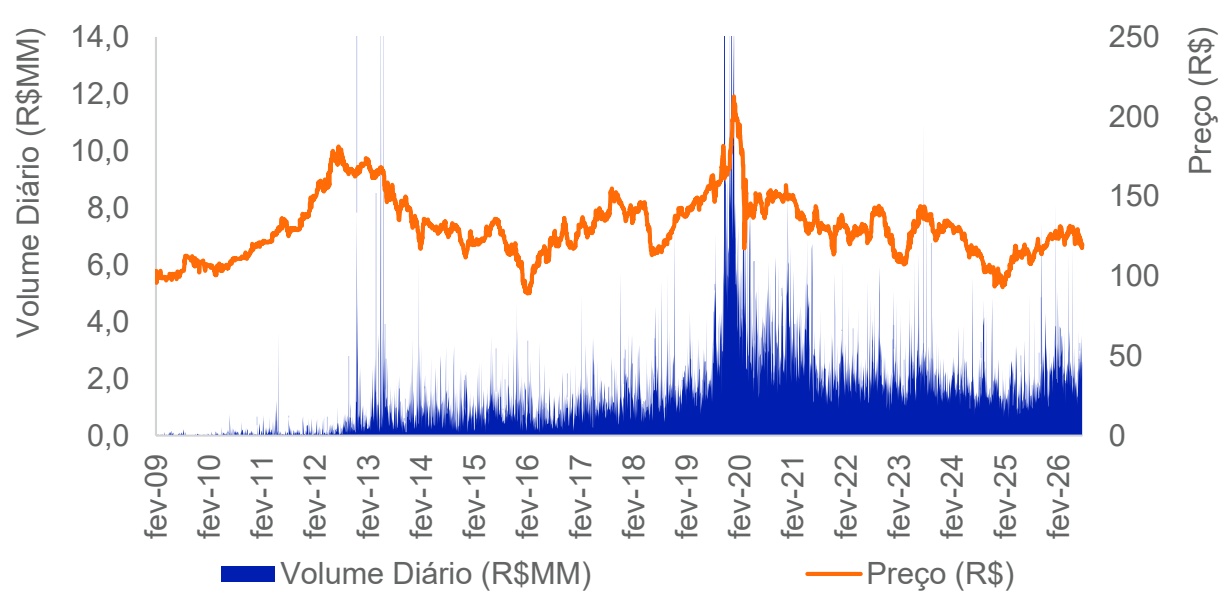
Liquidez
| Jul -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões)* | 2,5 | 2,4 | 2,2 |
| Giro* | 4,6% | 26,8% | 42,7% |
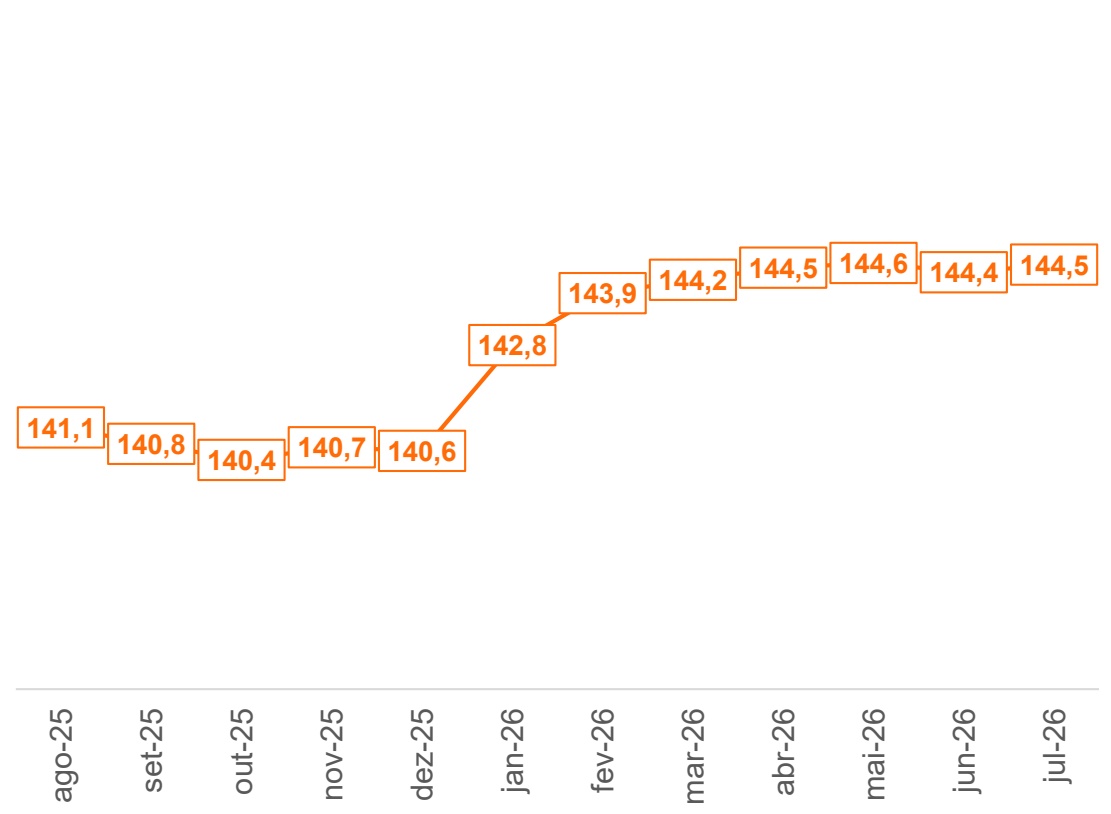
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 322 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 37 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria - investments - brasil
@patriainvestments
@patriainvestments