Relatório Gerencial HGRE11 de março de 2026
Relatório Gerencial do Patria Escritórios (HGRE11), fundo imobiliário de lajes corporativas, referente a março de 2026, com entrega no FundosNet (B3) em 17/04/2026. No pregão de 03/11/2026, a cota do HGRE11 fechou a R$ 109,81, com P/VP de 0,73 (valor patrimonial de R$ 150,69 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 10,47% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA ESCRITÓRIOS RESPONSABILIDADE LIMITADA-7,95%
- CNPJ
- 09.072.017/0001-29
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 17/04/2026 18:29
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial HGRE11 Patria Escritórios FII
Objetivo do Fundo
O fundo tem como objeto a aquisição, para exploração comercial, de empreendimentos imobiliários, prontos ou em construção, que potencialmente gerem renda, através da aquisição de parcelas e/ou da totalidade de empreendimentos imobiliários, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, inclusive direitos a eles relacionados, predominantemente lajes corporativas, desde que atendam aos critérios de enquadramento e à política de investimentos do Fundo.
Início das Atividades
Maio 2008
Código de Negociação
HGRE11
CNPJ
09.072.017/0001-29
Cotas Emitidas
11.817.767
P razo
Indeterminado
Gestor *
Patria Investimentos Ltda.
Administrador e Escriturador
Banco Genial S.A.
Taxa de Administração Total
1,0% ao ano sobre valor de mercado de negociação em bolsa do Fundo
Público Alvo
Investidores em geral
Tipo Anbima
Tijolo Renda Gestão Ativa
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 155.965 | 0,89 | -1,1% |
| IFIX - Office | 16 | 16.815 | 0,75 | -1,7% |
| IFIX - Logística | 17 | 31.448 | 0,94 | -1,2% |
| IFIX - Shopping | 9 | 19.011 | 0,89 | -1,4% |
| IFIX - CRIs | 38 | 53.601 | 0,91 | -0,4% |
| IFIX - FOFs | 21 | 17.360 | 0,88 | -1,0% |
| IFIX - Renda Urbana | 5 | 12.044 | 0,94 | -0,1% |
| IFIX - Outros | 7 | 5.686 | 0,76 | -4,5% |
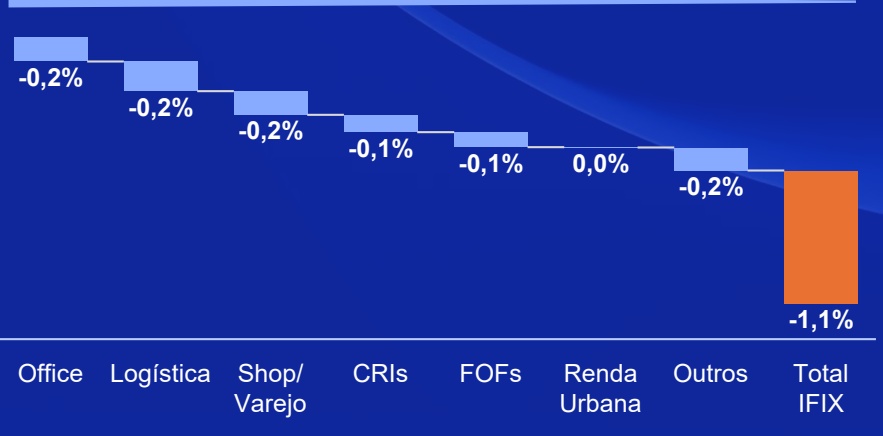
Performance Setorial Ponderada do IFIX *
PANORAMA DE MARÇO/26:
Após sete meses consecutivos de alta, o mercado de Fundos Imobiliários registrou sua primeira retração desde julho de 2025. O IFIX recuou 1,1% no período, interrompendo a sequência de valorização que havia levado o índice à sua máxima histórica em fevereiro. O movimento reflete a forte deterioração do cenário externo, com a escalada do conflito no Oriente Médio dominando a dinâmica dos mercados globais.
No fim de fevereiro, Estados Unidos e Israel lançaram ataques coordenados contra o Irã, desencadeando uma retaliação que resultou no fechamento do Estreito de Ormuz, rota por onde transita aproximadamente um quinto do petróleo mundial. O barril de Brent disparou de US$ 70 para patamares superiores a US$ 100, acumulando alta de mais de 40%. O choque energético reacendeu temores inflacionários e provocou reprecificação dos ativos de risco. No Brasil, a curva de juros futuros abriu de forma consistente, com as taxas saindo de 12,5% para acima de 14% em menos de um mês, e as projeções de inflação no Boletim Focus subiram de 4,17% para 4,31%. No fim de março, EUA e Irã iniciaram negociações mediadas pelo Paquistão, resultando em um cessar-fogo de duas semanas no início de abril. A trégua aliviou parcialmente os mercados, mas as conversas em Islamabad terminaram sem acordo definitivo, mantendo a incerteza sobre o desfecho do conflito.
Setorialmente, o movimento de aversão ao risco penalizou os segmentos mais sensíveis a juros. Lajes corporativas lideraram as perdas com queda de 1,7%, seguidas por shopping centers (-1,4%) e logística (-1,2%). Os Fundos de Fundos recuaram 1,0%, refletindo a maior sensibilidade às oscilações de mercado. Em contrapartida, os fundos de CRIs apresentaram retração mais contida, de 0,4%, sustentados pelo carrego favorável em um cenário de inflação pressionada e juros elevados. Renda Urbana mostrou resiliência com variação próxima à estabilidade (-0,1%). A volatilidade potencial permanece elevada, mas os descontos ainda presentes no mercado secundário, com o IFIX negociando a 0,89x o valor patrimonial, aliados aos fundamentos operacionais sólidos dos ativos, sustentam perspectivas construtivas para os fundos imobiliários no médio prazo.
Comentários da Gestão (1/2) Março 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
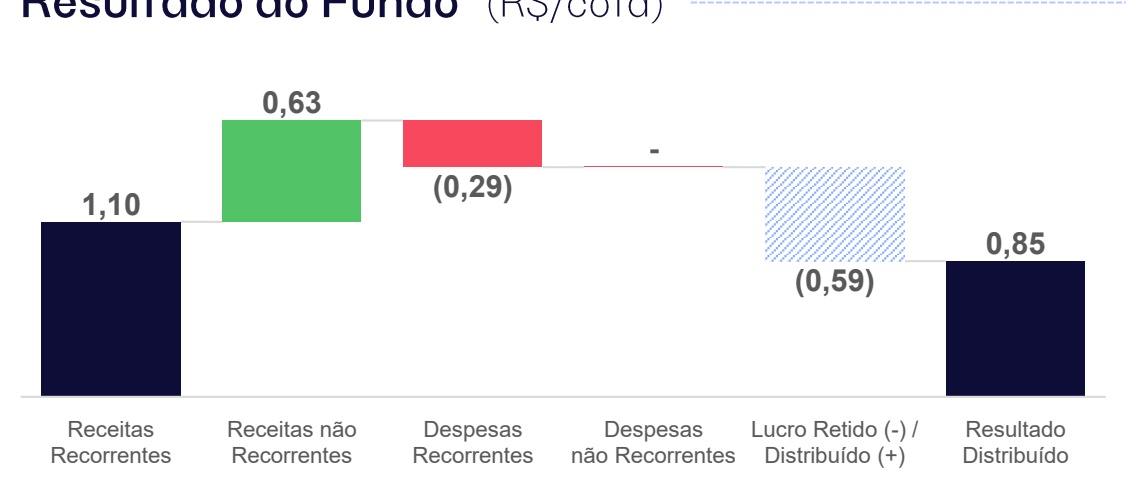
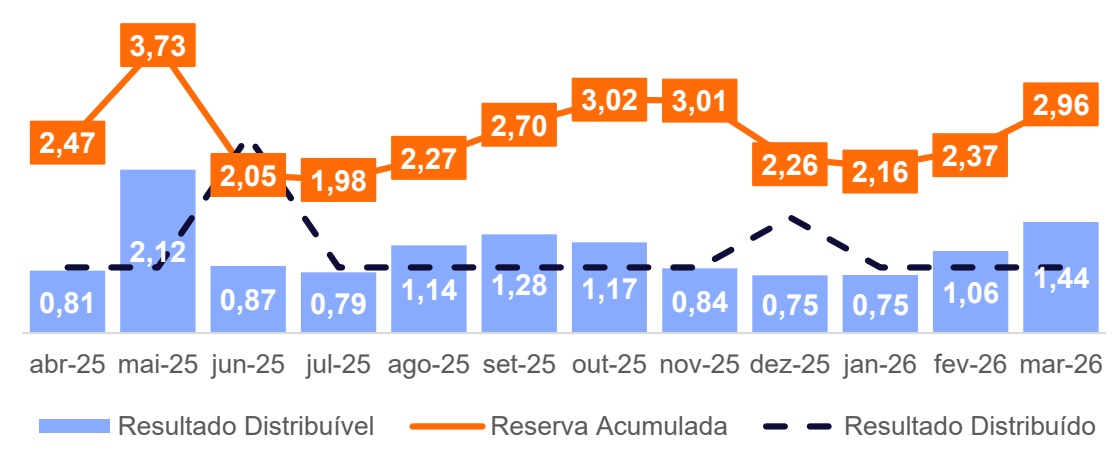
Em março, o Fundo apresentou uma receita total de R$ 1,73/cota, o que levou a um resultado distribuível de R$ 1,44/cota. Neste mês, o resultado do Fundo foi impactado de maneira não recorrente pelo recebimento da última parcela da venda do Faria Lima, o que representou R$ 0,63/cota.
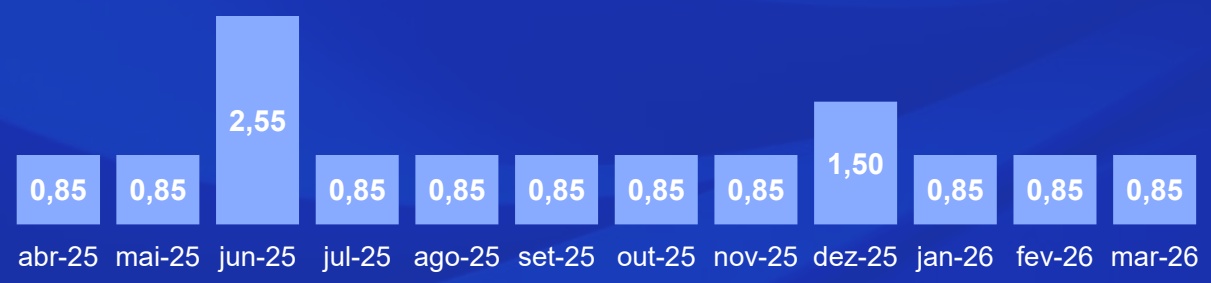
• Neste mês, o rendimento anunciado foi de R$ 0,85/cota, pago no dia 15 de abril de 2026, e a reserva acumulada ao subiu para R$ 2,96/cota. Conforme informado no relatório anterior, projetamos a manutenção desse patamar de distribuição ao longo do primeiro semestre.
MOVIMENTAÇÕES DE LOCATÁRIOS:
• Não houve movimentações de locatários em março, e desta forma a vacância do Fundo se manteve em 5,8% (física) e 4,0% (financeira). Para mais informações sobre as movimentações mapeadas, clique aqui.
Conforme informado no último relatório, foi concluída a renovação do contrato com a TOTVS no ativo Sêneca, estendendo a ocupação até 2033 e reforçando a previsibilidade de receitas do fundo no longo prazo, ainda que com ajuste do valor de aluguel aos patamares de mercado
Indicadores Financeiros
Patrimônio Líquido *
Cota Patrimonial *
R$ 1.744,0 milhões
R$ 147,58
Valor de Mercado *
R$ 1.424,0 milhões
Cota de Mercado *
R$ 120,50
P/VP *
ADTV *
0,82x
R$ 2,6 milhão
Dividend Yield (mercado) *
8,5% a.a.
Dividend Yield (patrimonial) *
6,9% a.a.
Comentários da Gestão (2/2)
Março 2026
REAJUSTES E REVISIONAIS*:
Durante o mês, foram realizados reajustes em 9.053 m² de ABL do portfólio do Fundo.
ALAVANCAGEM*:
O Fundo tem atualmente 2,4% de alavancagem no portfólio, sendo aprox. 73% dos vencimentos no longo prazo (+12 meses). Esta estrutura foi feita para auxiliar o crescimento do portfólio do Fundo, não comprometendo a estrutura de capital do Fundo. Clique aqui para saber mais.
PATRIA
Indicadores Imobiliários
N º de edifícios
13
ABL (m²) *
144.305
Vacância Física *
5,8%
Valor Médio do Portfólio (mercado)
R$ 8.606/m²
N º de locatários
41
WALE *
3,5 anos
Vacância Financeira *
4,0%
Aluguel Médio do Portfólio *
R$ 77,03/m²
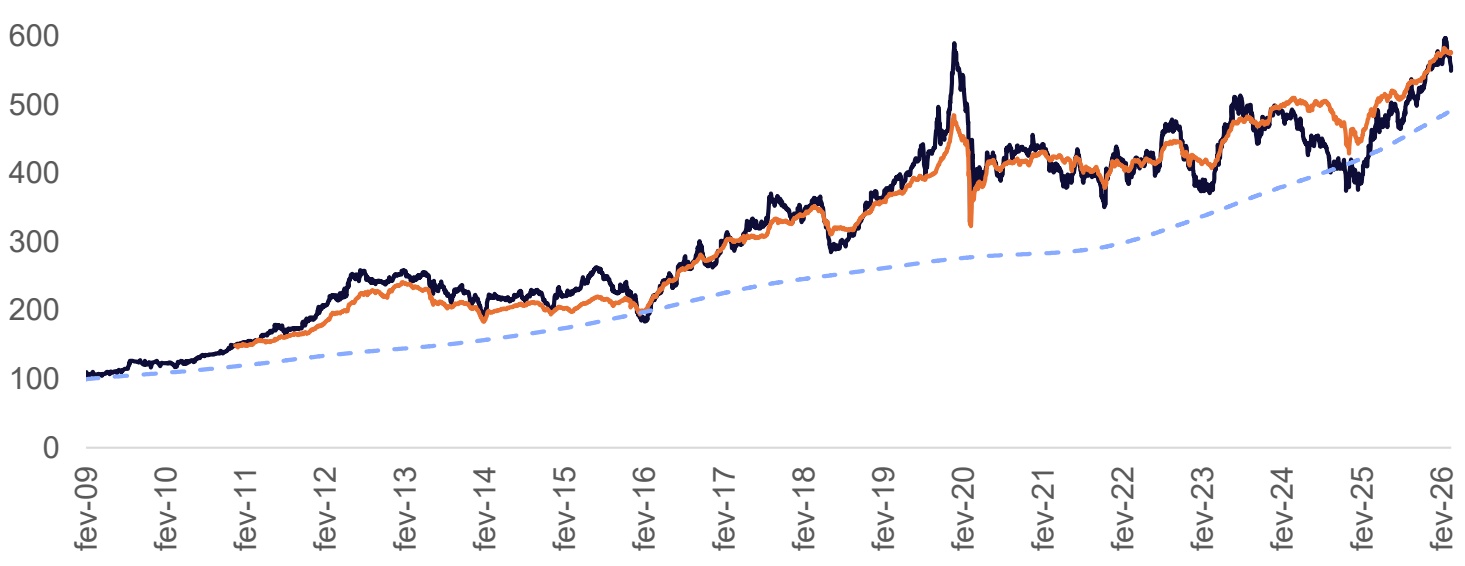
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início | Desde o início |
| (Acumulado) | (a.a.) | |||
| HGRE111 | -7,5% | -0,3% | 449,8% | 11,2% |
| IFIX | -1,1% | 2,5% | ||
| CDI Bruto | 1,2% | 3,5% | 391,8% | 10,4% |
Distribuições por Cota (R$)
Média 12M | R$ 1,05
Dividend Yield *
Resultado
Demonstração de Resultado (R$)
| MAR-26 | R$/COTA | ACUM.2026 | ACUM.12M | |
|---|---|---|---|---|
| Receita de Locação* | 11.035.624 | 0,93 | 27.461.814 | 122.811.263 |
| Receitas Mobiliárias* | 1.916.460 | 0,16 | 5.066.145 | 18.979.465 |
| Receitas Extraordinárias | 7.493.988 | 0,63 | 15.692.029 | 47.511.722 |
| Receitas – Total | 20.446.072 | 1,73 | 48.219.989 | 189.302.449 |
| Despesas Imobiliárias* | (1.409.885) | (0,12) | (3.480.790) | (11.575.526) |
| Despesas Operacionais* | (1.578.003) | (0,13) | (4.669.702) | (16.891.241) |
| Despesas Financeiras* | (460.476) | (0,04) | (1.599.735) | (7.112.068) |
| Despesas - Total | (3.448.364) | (0,29) | (9.750.227) | (35.578.836) |
| Resultado Distribuível* | 16.997.709 | 1,44 | 38.469.762 | 153.723.613 |
| Resultado Distribuído | 10.045.102 | 0,85 | 30.135.306 | 148.312.976 |
PATRIA
Resultado do Fundo *(R$/cota)
Movimentação da Reserva Acumulada (R$/cota)
Balanço Patrimonial
PATRIA
Carteira (em R$ milhões)
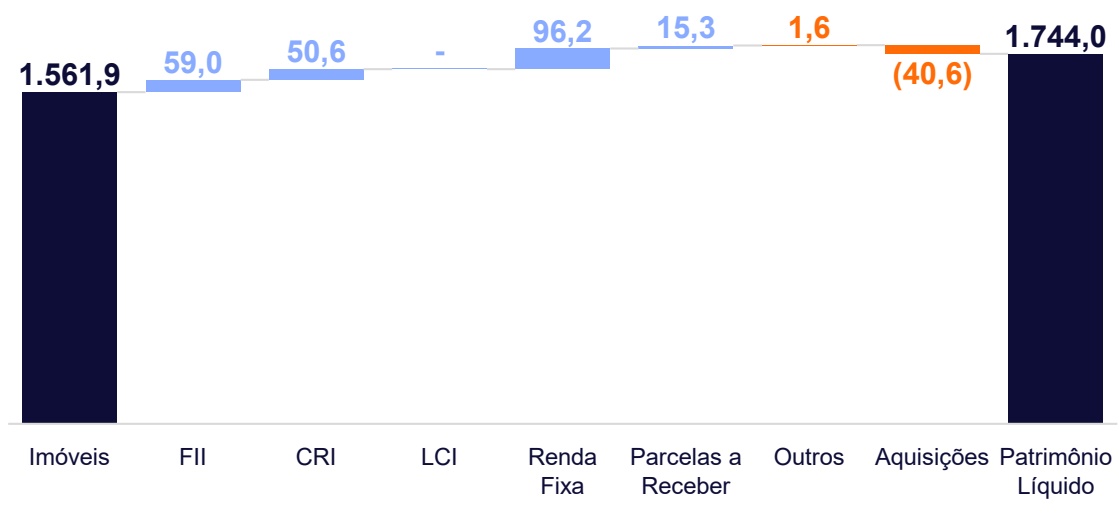
O Fundo fechou o mês com aproximadamente 90% dos ativos em imóveis, 3% em CRI e 3% em FIIs. O Fundo tem um passivo de R$ 41 milhões referente à operação de securitização, sendo R$ 11 milhões a ser pago no curto prazo (até 12 meses) e o restante no longo prazo.
P arcelas a R eceber
| Prazo | Classificação | Valor (R$ milhões) Descrição | Link |
| Até 12 meses | Venda de Ativo | Venda Edifício Curitiba | Clique aqui 15,8 |
| Venda de Ativo | Venda Edifício Transatlântico | Clique aqui | |
| A receber em até 12 meses 18,7 | |||
P arcelas a Pagar
| Prazo | Classificação | Descrição | Valor (R$ milhões) | Link |
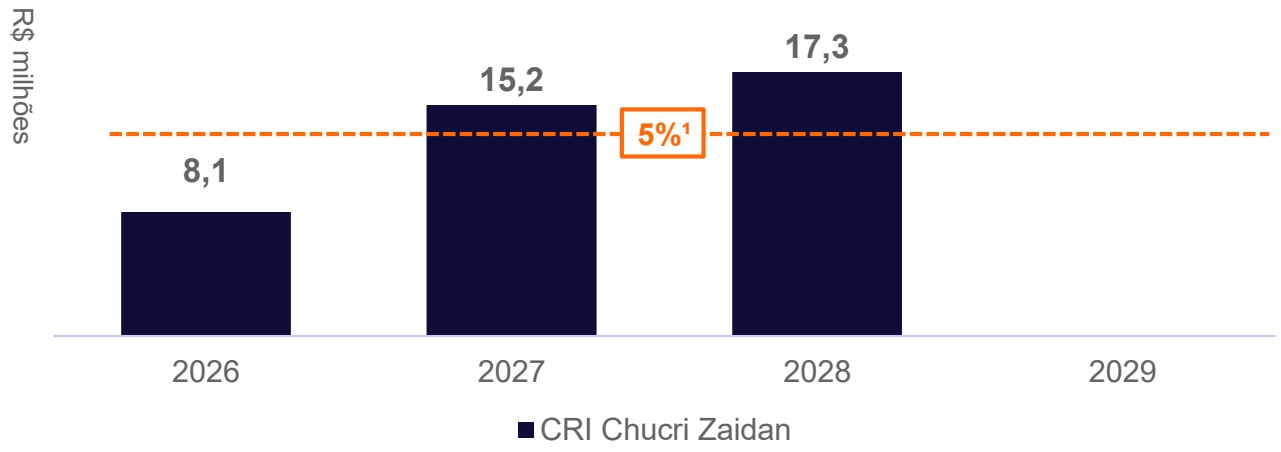
| Até 12 meses | Aquisições | Saldo Devedor CRI Chucri Zaidan | (10,5) (10,5) | Clique aqui |
| A pagar em até 12 meses | ||||
| Prazo Maior que | Classificação | Descrição | Valor (R$ milhões) (30,1) | Link Clique aqui |
| Aquisições Saldo Devedor CRI Chucri Zaidan 12 meses | ||||
| A pagar (mais de 12 meses) (30,1) | ||||
Alavancagem Financeira *
Saldo Devedor
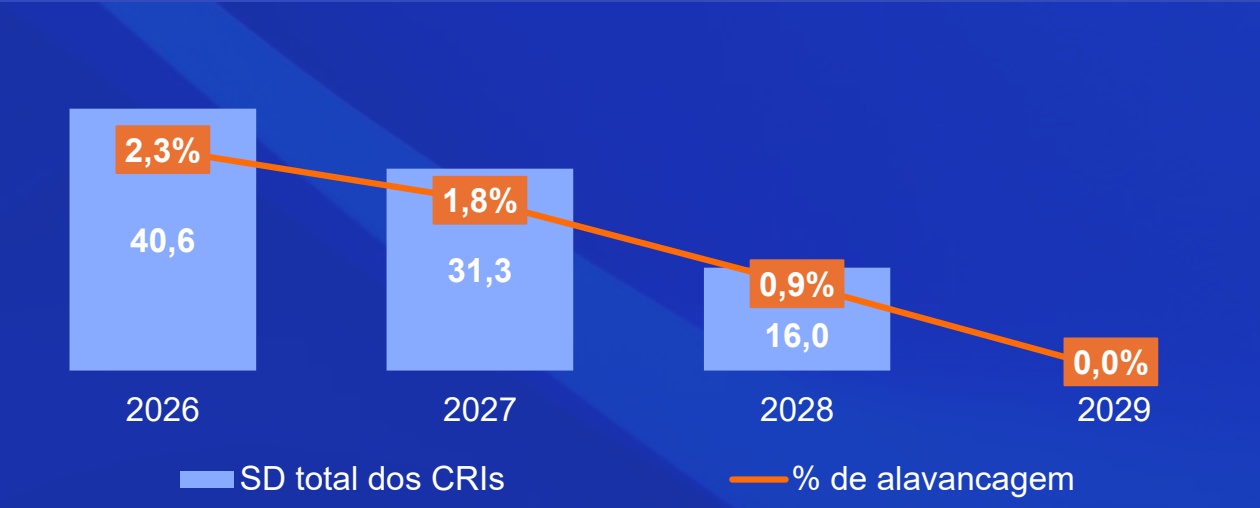
Projetamos a trajetória de desalavancagem do Fundo, estimando uma alavancagem de 1,8% ao início de 2027 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento bruto é saudável, porém, o fundo deve ser avaliado pela ótica de alavancagem pelo endividamento líquido, assim, quando consideramos as alocações existentes em CRI, bem como caixa, ambos indexados ao CDI (assim como a alavancagem), temos um caixa líquido positivo, resultado de um trabalho de desalavancagem realizado desde o início de 2021.
Dívidas e Evolução de Amortização
| CRI | Saldo Devedor (R$ MM) | Indexador Código B3 | Taxa | Início | Prazo | Carências | |
|---|---|---|---|---|---|---|---|
| CRI Chucri Zaidan | R$ 40,6 | CDI | 16L0194496 | 1,22% | Dec-16 | 12 anos | 1 mês |
Amortização do Saldo Devedor atual
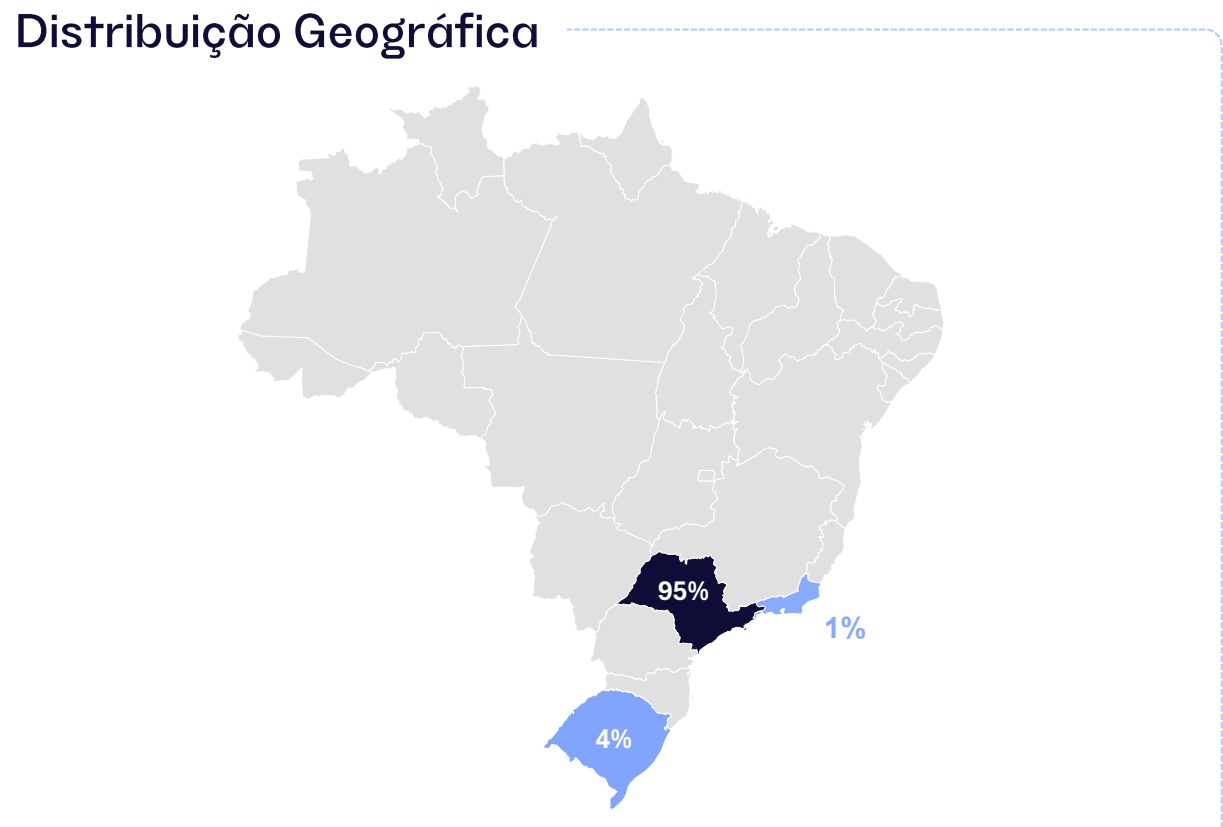
Carteira de Ativos 1 (1/4)
Carteira de Ativos 1(2/4)
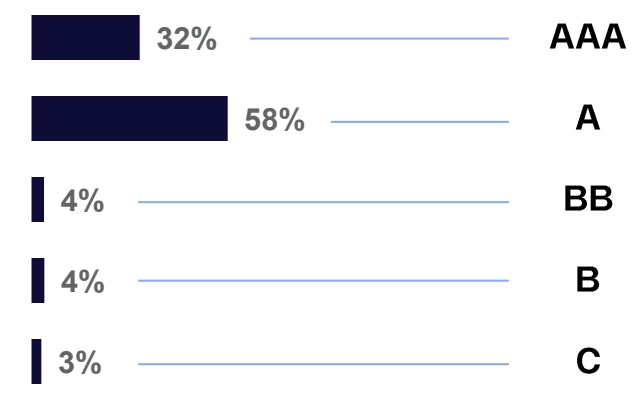
Alocação por Classe *
Alocação por Segmento de Locatários
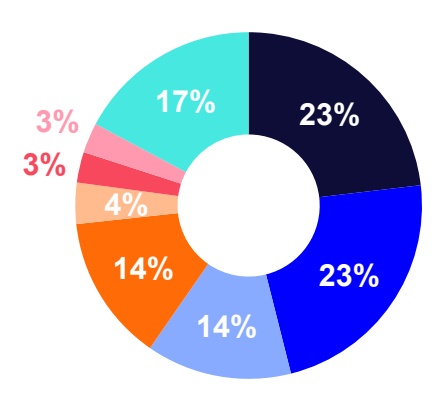
Tecnologia da Informação Telecomunicações Saúde Agência de Viagens Alimentação Call Center Serviço Público Outros
Alocação por Inquilino
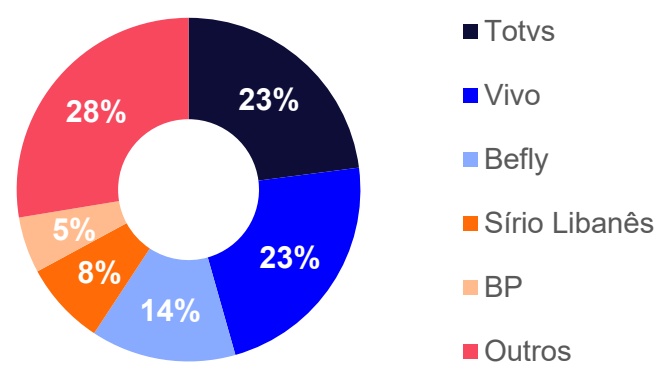
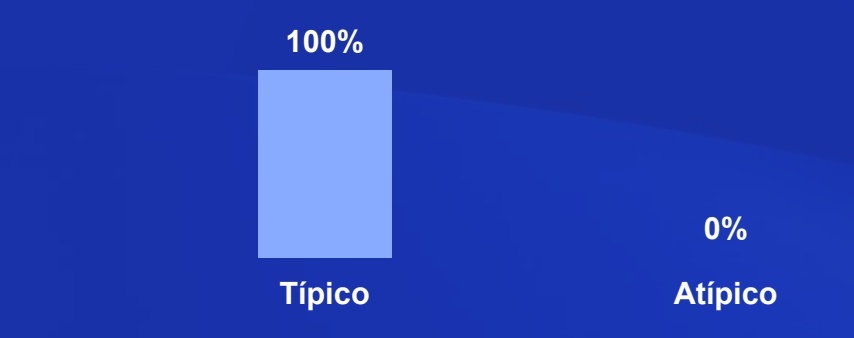
Alocação Natureza dos Contratos *
Alocação por Indexador
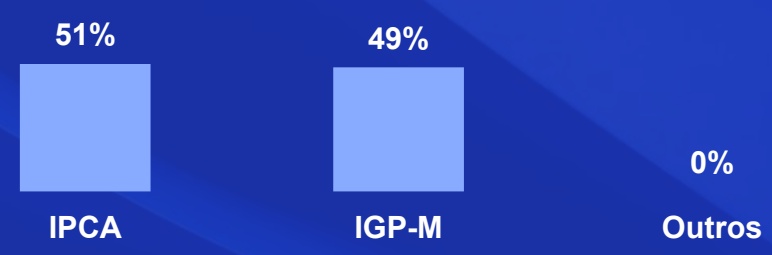
Carteira de Ativos 1(3/4)
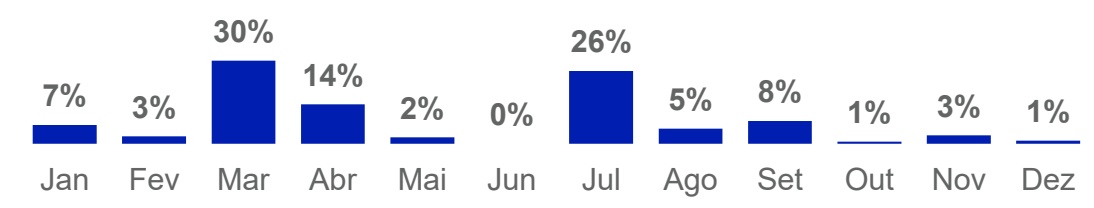
Mês de Reajuste
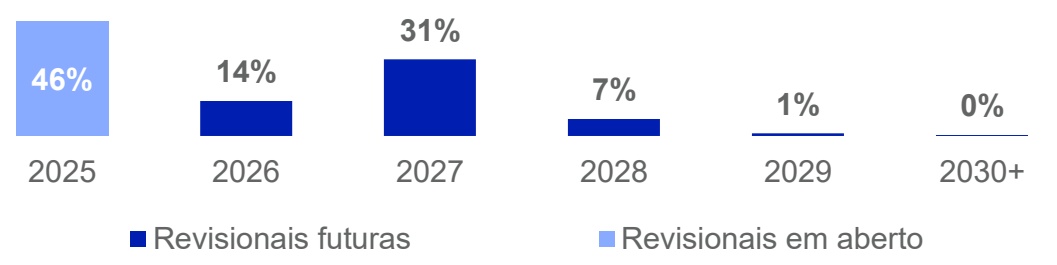
Concentração das Revisionais *
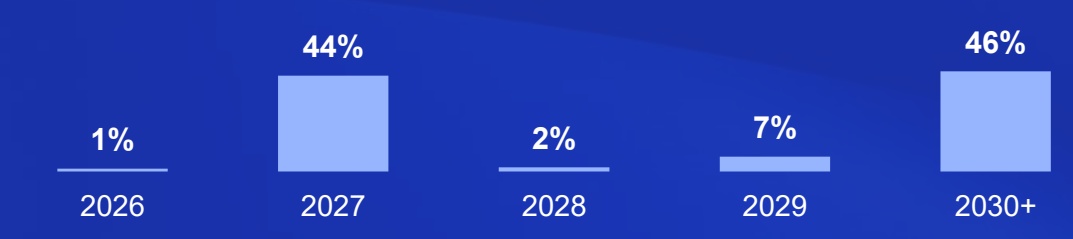
Vencimento dos Contratos
Histórico de Vacância
Carteira de Ativos 1(4/4)
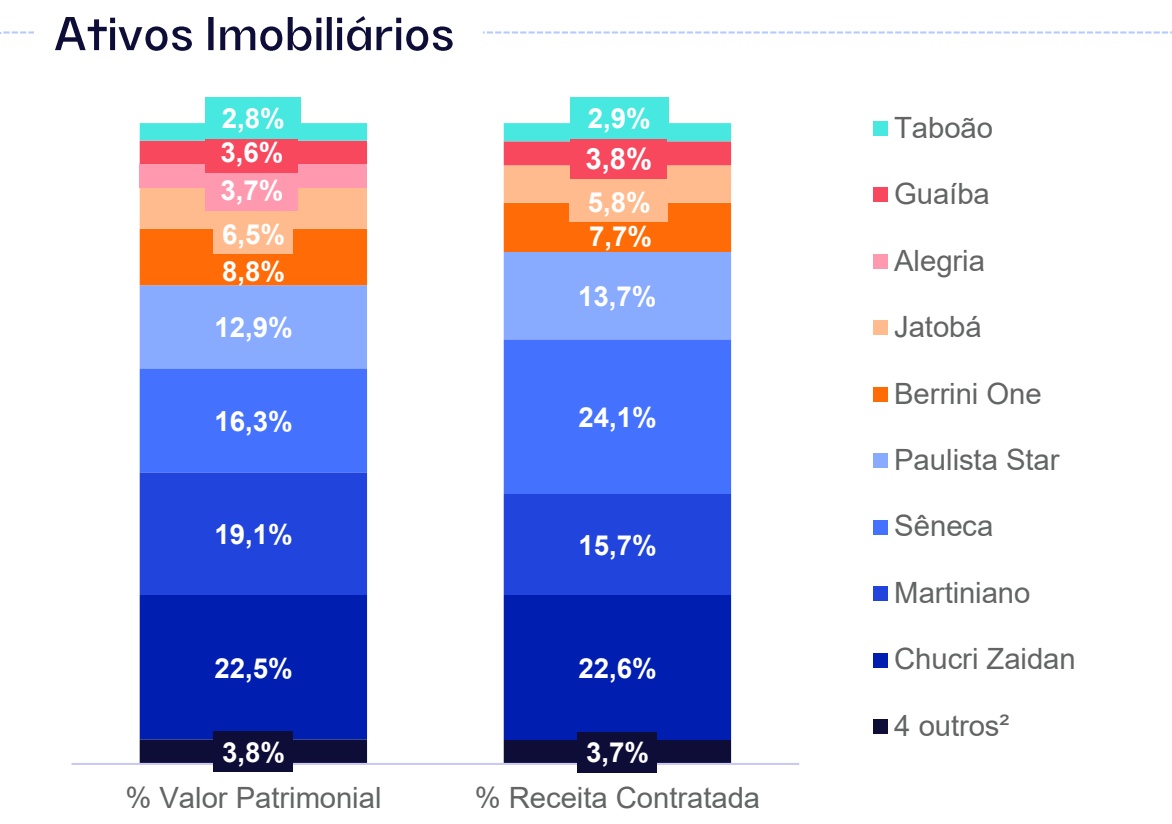
| # | Ativo | Classe* | % Fundo* | ABL detido pelo Fundo (m²)* | V Facísâincac*ia | WALE (anos)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
| 1 | Chucri Zaidan | A | 100% | 22.810 | 0,0% | 5,3 | 22,5% |
| 2 | Martiniano | A | 100% | 20.060 | 3,7% | 6,4 | 19,1% |
| 3 | Sêneca | AAA | 100% | 26.963 | 1,9% | 1,3 | 16,3% |
| 4 | Paulista Star | A | 100% | 13.702 | 0,0% | 1,0 | 12,9% |
| 5 | Berrini One | AAA | 21% | 6.924 | 0,0% | 2,4 | 8,8% |
| 6 | Jatobá | A | 50% | 16.739 | 23,2% | 6,7 | 6,5% |
| 7 | Alegria | C | 100% | 0 | 0,0% | 0,0 | 3,7% |
| 8 | Guaíba | B | 100% | 10.665 | 21,1% | 2,1 | 3,6% |
| 9 | Taboão | C | 100% | 16.488 | 0,0% | 5,0 | 2,8% |
| 10 | Roberto Sampaio Ferreira | BB | 40% | 3.520 | 0,0% | 2,4 | 2,0% |
| 11 | Teleporto | BB | 6% | 2.310 | 19,8% | 2,3 | 1,0% |
| 12 | Cenesp | BB | 1% | 3.070 | 0,0% | 4,4 | 0,5% |
| 13 | Transatlântico | BB | 5% | 1.052 | 50,0% | 1,4 | 0,3% |
| Total | 144.305 | 5,8% | 3,5 | 100% |
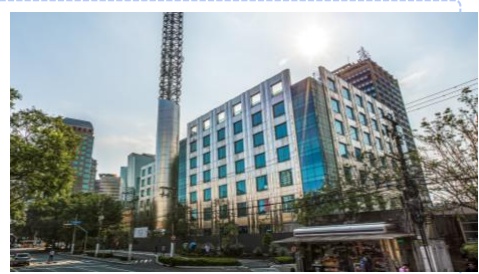
CHUCRI ZAIDAN
MARTINIANO
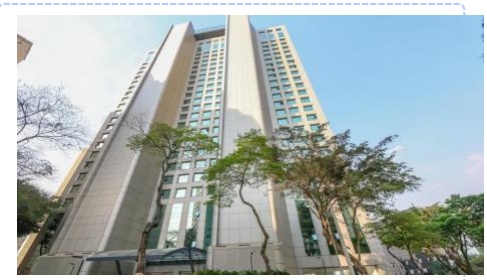
SÊNECA
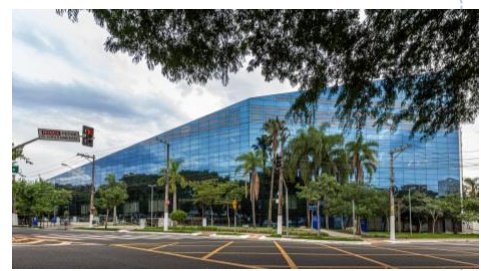
BERRINI ONE
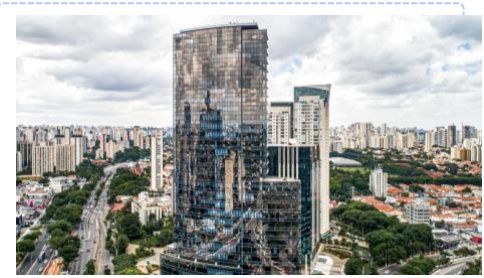
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Além das ilustradas abaixo, não temos mais movimentações de locatários mapeadas.
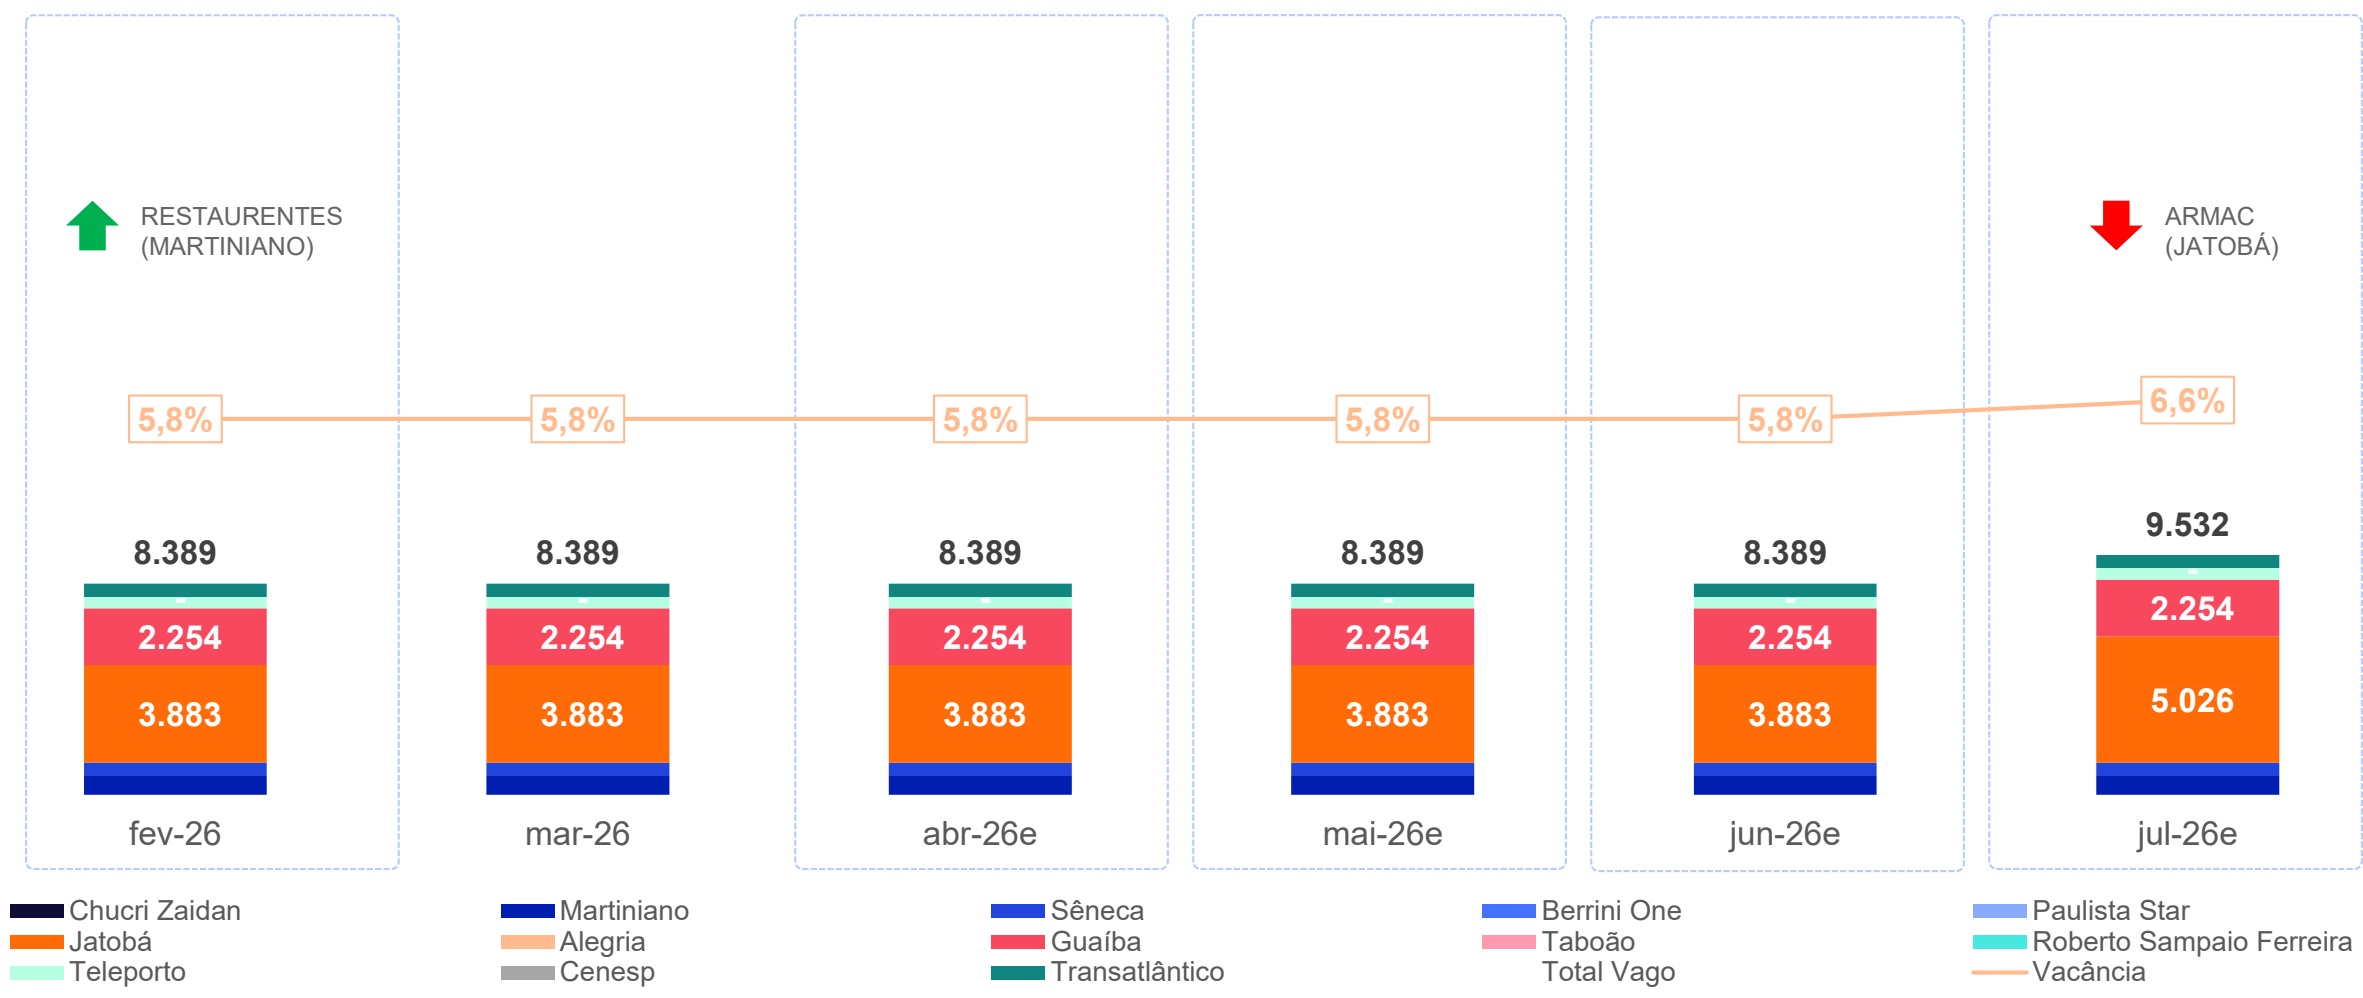
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
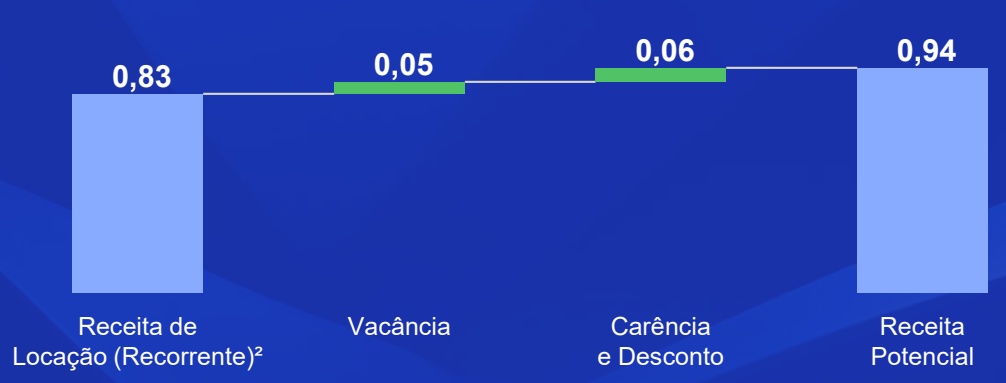
Upside de Receita Imobiliária por Cota¹
Funil de Locação 2026 - ABL (m²)
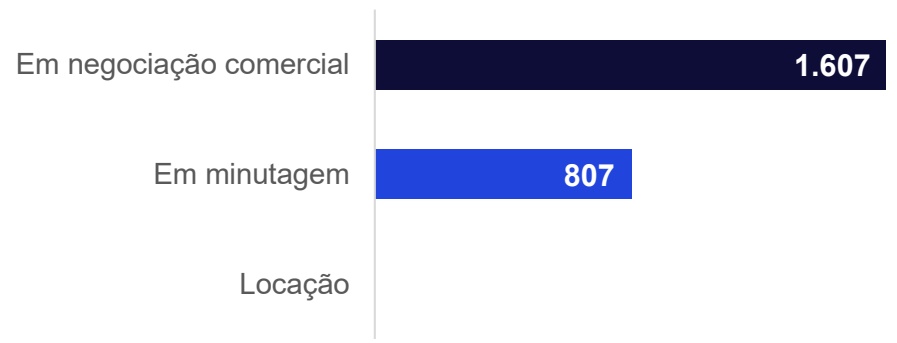
Resumo da Estratégia C omercial
Estamos direcionando esforços comerciais relevantes para a redução da vacância do Edifício Jatobá, com a realização de visitas e a condução de tratativas voltadas à expansão dos atuais locatários.
Em paralelo, avançamos nas discussões com a Armac sobre a devolução do andar locado, buscando estruturar um modelo de entrega mais flexível e com maior liquidez, de modo a facilitar a implantação de futuros inquilinos.
No Edifício Transatlântico, seguimos evoluindo nas conversas para a venda de dos dois conjuntos da nossa participação no ativo. Adicionalmente, permanecemos em tratativas para a expansão do $3 ^ { \circ }$ andar do Ed. Guaíba, reforçando o movimento ativo de gestão dos ativos do portfólio..
Carteira de Ativos | FIIs*
O Fundo carrega uma alocação estratégica em fundos imobiliários, com uma carteira composta de 6 FIIs que no final do mês representavam 3,4% do patrimônio líquido do Fundo.
Carteira FII – Alocação (% do PL)
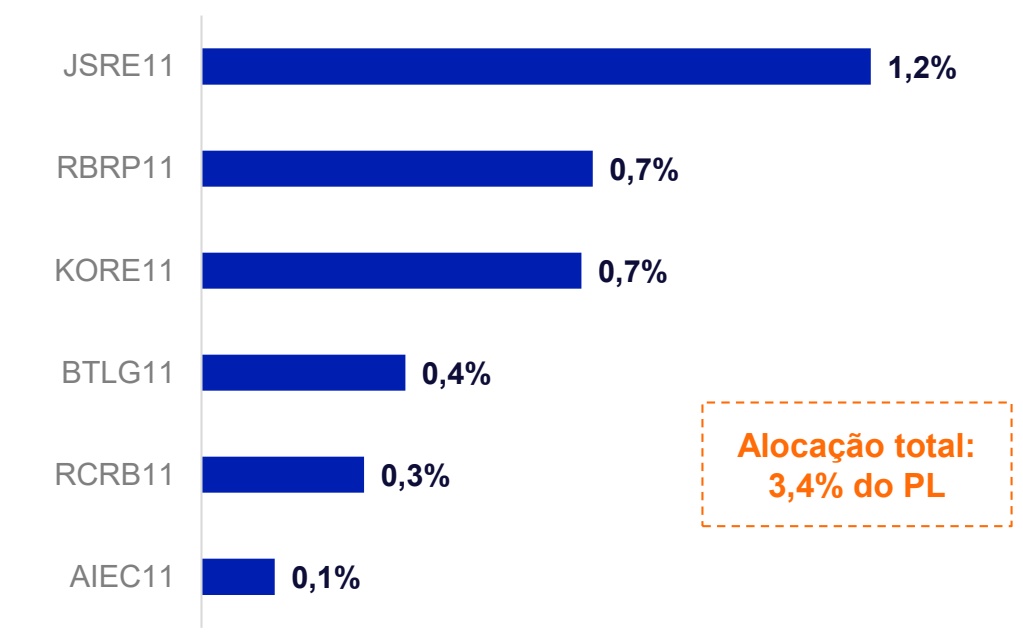
Alocação em FII (% do PL)
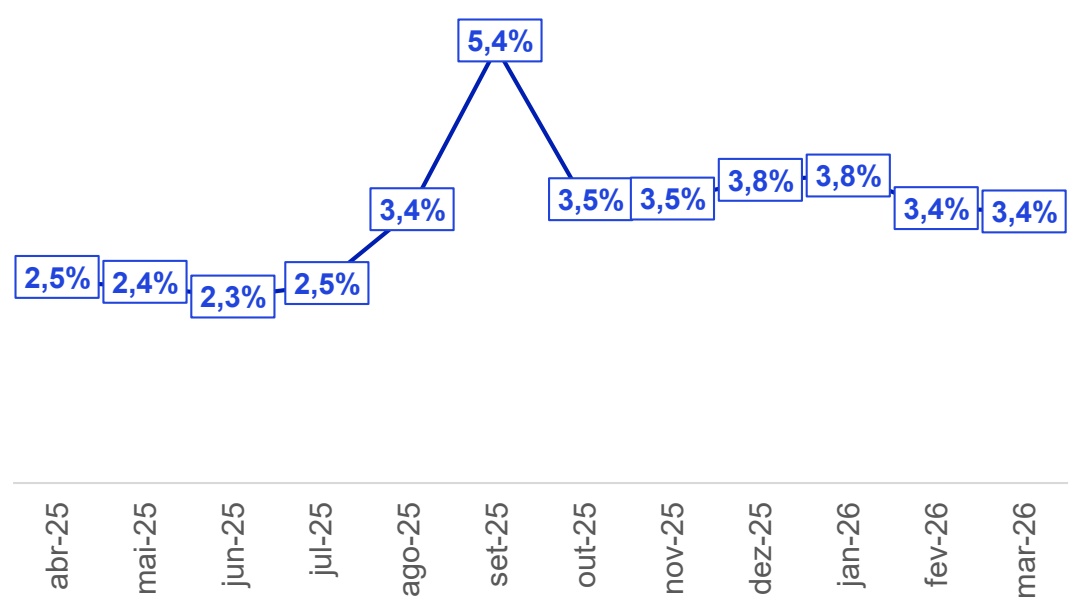
Liquidez e Passivo
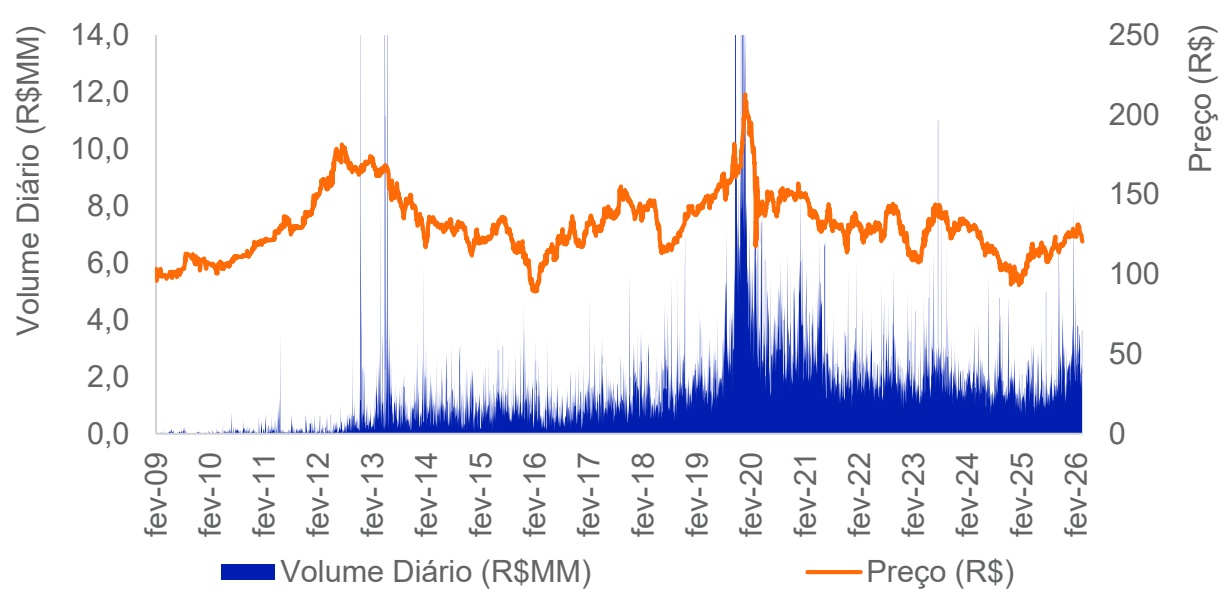
Liquidez
| Mar -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões)* | 2,6 | 2,7 | 2,0 |
| Giro* | 3,8% | 11,1% | 35,7% |
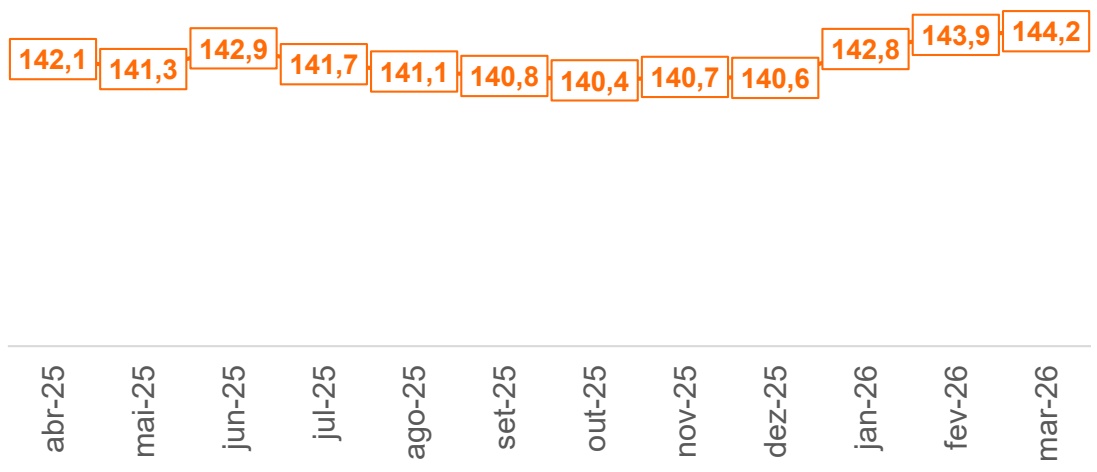
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria - investments - brasil
@patriainvestments
@patriainvestments