Relatório Gerencial HGRE11 de janeiro de 2026
Relatório Gerencial do Patria Escritórios (HGRE11), fundo imobiliário de lajes corporativas, referente a janeiro de 2026, com entrega no FundosNet (B3) em 20/02/2026. No pregão de 04/11/2026, a cota do HGRE11 fechou a R$ 111,95, com P/VP de 0,74 (valor patrimonial de R$ 150,69 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 10,27% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA ESCRITÓRIOS RESPONSABILIDADE LIMITADA-8,85%
- CNPJ
- 09.072.017/0001-29
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 20/02/2026 19:53
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial HGRE11 Patria Escritórios FII
Objetivo do Fundo
O fundo tem como objeto a aquisição, para exploração comercial, de empreendimentos imobiliários, prontos ou em construção, que potencialmente gerem renda, através da aquisição de parcelas e/ou da totalidade de empreendimentos imobiliários, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, inclusive direitos a eles relacionados, predominantemente lajes corporativas, desde que atendam aos critérios de enquadramento e à política de investimentos do Fundo.
Início das Atividades
Maio 2008
Código de Negociação
HGRE11
CNPJ
09.072.017/0001-29
Cotas Emitidas
11.817.767
Prazo
Indeterminado
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador *
Banco Genial S.A.
Taxa de Administração Total
1,0% ao ano sobre valor de mercado de negociação em bolsa do Fundo
Público Alvo
Investidores em geral
Tipo Anbima
Tijolo Renda Gestão Ativa
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 152.710 | 0,91 | 2,3% |
| IFIX - Office | 14 | 11.815 | 0,71 | 3,8% |
| IFIX - Logística | 14 | 29.711 | 0,94 | 0,8% |
| IFIX - Shopping | 9 | 19.033 | 0,90 | 2,4% |
| IFIX - CRIs | 42 | 60.547 | 0,93 | 2,7% |
| IFIX - FOFs | 9 | 7.351 | 0,90 | 5,5% |
| IFIX - Renda Urbana | 4 | 8.974 | 0,96 | 0,2% |
| IFIX - Outros | 21 | 15.280 | 0,91 | 1,1% |
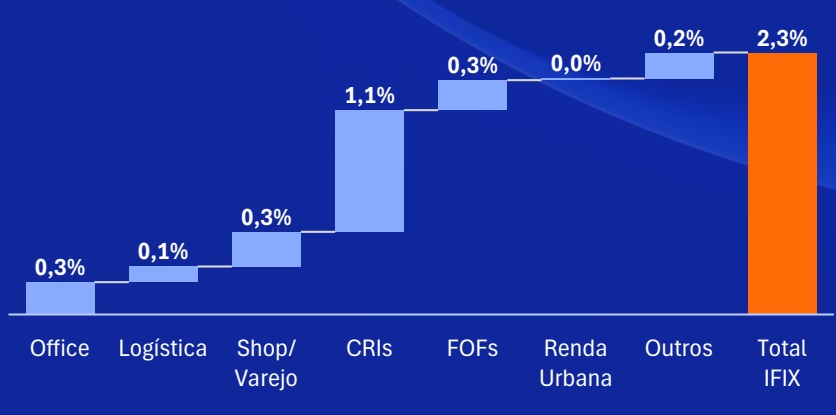
Performance Setorial Ponderada do IFIX*
PANORAMA DE JANEIRO/26:
Dando continuidade ao otimismo observado no final de 2025, o mercado de Fundos Imobiliários iniciou 2026 com robustez, registrando o sexto mês consecutivo de alta. O IFIX encerrou janeiro com valorização de +2,3%, renovando sua máxima histórica. O movimento reflete a percepção de que o aperto monetário cumpriu seu papel, permitindo que o mercado antecipe o início do ciclo de cortes da Selic, já precificado para tão cedo quanto março ou o segundo trimestre.
O desempenho do mês foi sustentado por um alinhamento favorável entre os cenários doméstico e internacional. No front interno, o IPCA de dezembro trouxe o alívio aguardado: a inflação encerrou 2025 em 4,26%, dentro da meta. Embora a inflação de serviços (5,95%) ainda demande cautela e o mercado de trabalho siga aquecido, a desinflação valida a mudança de postura do Banco Central. Paralelamente, os dados de atividade indicaram que a economia vem perdendo tração em resposta aos juros de 15% a.a., reforçando a necessidade de afrouxamento monetário.
Externamente, o mês foi marcado pela retomada do apetite ao risco global. O afrouxamento monetário nos Estados Unidos e o enfraquecimento do dólar redirecionaram capital estrangeiro para mercados emergentes, beneficiando o Brasil. Esse movimento contribuiu para o fechamento da curva de juros futura e para a valorização do Real, mesmo diante de tensões geopolíticas como a operação militar dos EUA na Venezuela.
Setorialmente, observamos uma dinâmica de “caça aos descontos”. Fundos de Papel avançaram +2,5%, mantendo a atratividade do carrego, com destaque para FOFs e Multiestratégia. Esses segmentos, que começaram o ano com descontos patrimoniais elevados, foram os mais sensíveis ao fechamento da curva de juros e lideraram semanas de alta. Já os Fundos de Tijolo subiram de forma mais tímida (+1,6%), com dispersão entre Lajes, Shoppings e o segmento Logístico, que ficou atrás devido a spreads comprimidos.
Em suma, janeiro confirmou que a janela de oportunidade nos FIIs permanece aberta. A combinação de inflação controlada, câmbio favorável e iminência do corte de juros sustenta uma visão construtiva para a classe, especialmente nos ativos ainda negociados com desconto patrimonial, embora 2026 possa apresentar volatilidade em meio ao calendário eleitoral e à dinâmica fiscal.
Comentários da Gestão (1/2)
Janeiro 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
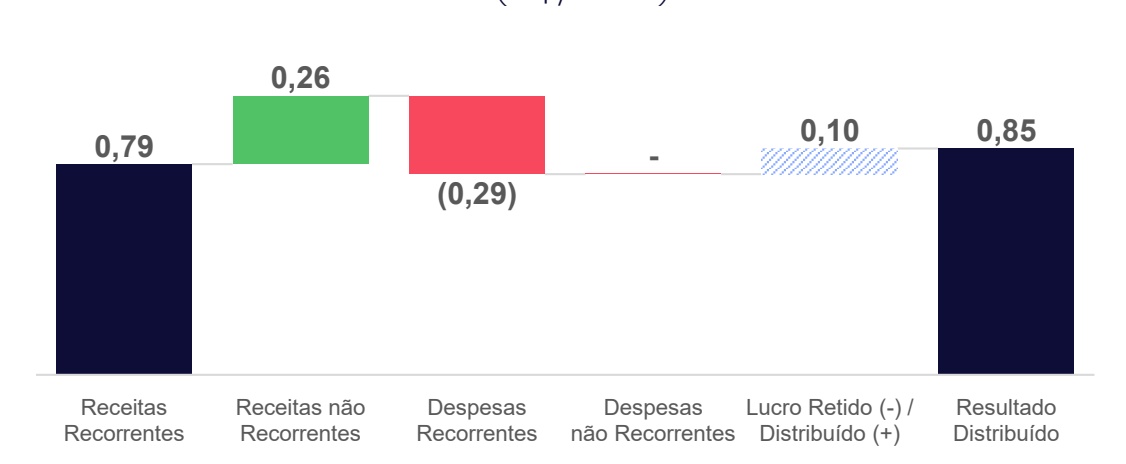
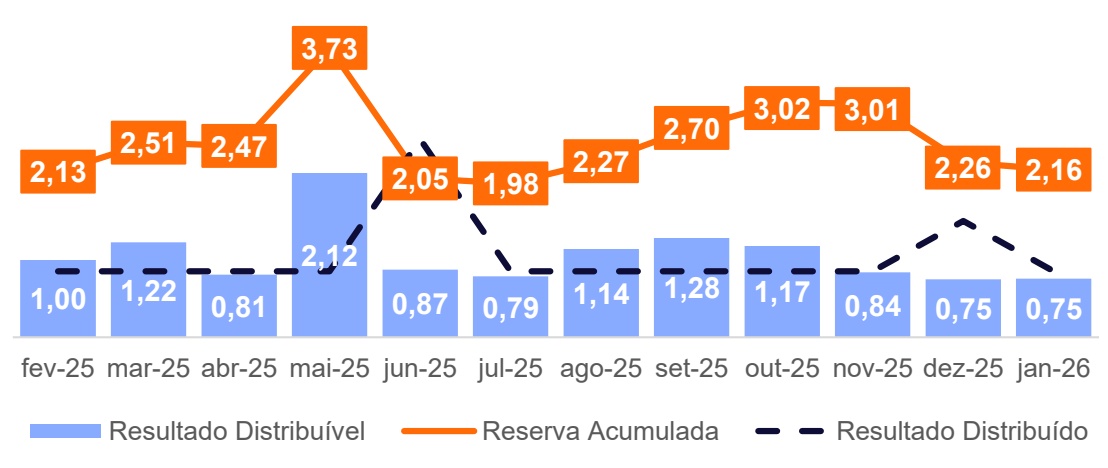
Em janeiro, o Fundo apresentou uma receita total de R$ 1,05/cota, o que levou a um resultado distribuível de R$ 0,75/cota. Neste mês, o resultado do Fundo foi impactado de maneira não recorrente pelo vencimento de ativos mobiliários (R$ 0,25/cota).
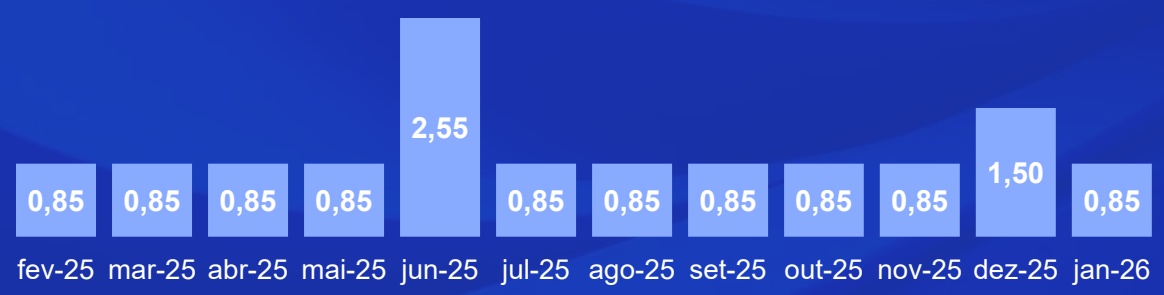
• Neste mês, o rendimento anunciado foi de R$ 0,85/cota, a ser pago no dia 13 de fevereiro de 2026. Conforme informado no relatório anterior, projetamos a manutenção desse patamar de distribuição ao longo do primeiro semestre.
MOVIMENTAÇÕES DE LOCATÁRIOS:
Não tivemos movimentações de locatários, desta forma a vacância do Fundo permaneceu em 5,9% (física) e 4,1% (financeira). Durante o mês, a Armac notificou que rescindirá antecipadamente seu contrato de locação no ativo Jatobá, cumprindo o aviso prévio de 6 meses, de modo que a desocupação deverá ocorrer somente em julho. Com essa movimentação, a vacância física projetada sobe para 6,7% a partir de julho. Para mais informações sobre as movimentações mapeadas, clique aqui.
Durante o mês, concluímos a revisional do aluguel da locatária BeFly, que ocupa os 13.702m² do Paulista Star e cujo valor estava defasado em relação ao mercado. A negociação resultou em um aumento total de 19,6% no valor do aluguel.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 1.744,7 milhões
R$ 147,63
Valor de Mercado*
Cota de Mercado*
R$ 1.465,9 milhões
R$ 124,04
P/VP*
ADTV*
0,84x
R$ 2,9 milhão
Dividend Yield (mercado)*
8,2% a.a.
Dividend Yield (patrimonial)*
6,9% a.a.
Comentários da Gestão (2/2)
Janeiro 2026
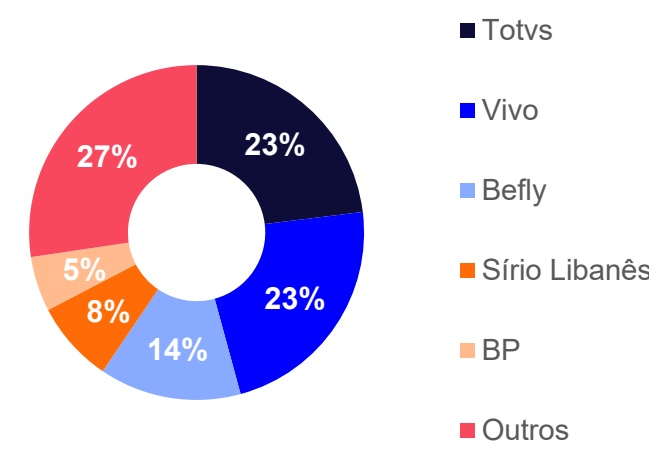
Estamos em tratativas para renovação antecipada do contrato de locação da Totvs no empreendimento Sêneca. Embora o contrato atual tenha vencimento previsto para março de 2027, já foi firmado um acordo comercial para sua prorrogação, e o documento está atualmente em fase de discussão. Considerando a relevância deste contrato - o maior do portfólio do Fundo, uma vez concluída a formalização, os termos e os impactos na receita serão comunicados pelos meios cabíveis.
REAJUSTES E REVISIONAIS*:
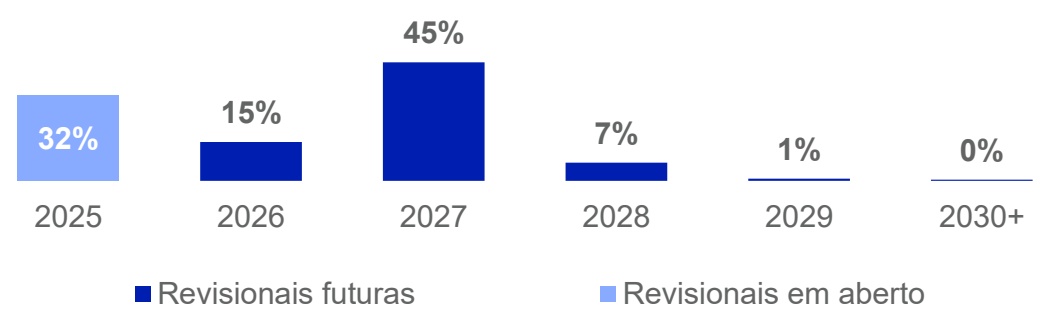
• Durante o mês, foram realizados reajustes em 12.192 m² de ABL do portfólio do Fundo.
ALAVANCAGEM*:
O Fundo tem atualmente 2,4% de alavancagem no portfólio, sendo aprox. 74% dos vencimentos no longo prazo (+12 meses). Esta estrutura foi feita para auxiliar o crescimento do portfólio do Fundo, não comprometendo a estrutura de capital do Fundo. Clique aqui para saber mais.
PATRIA
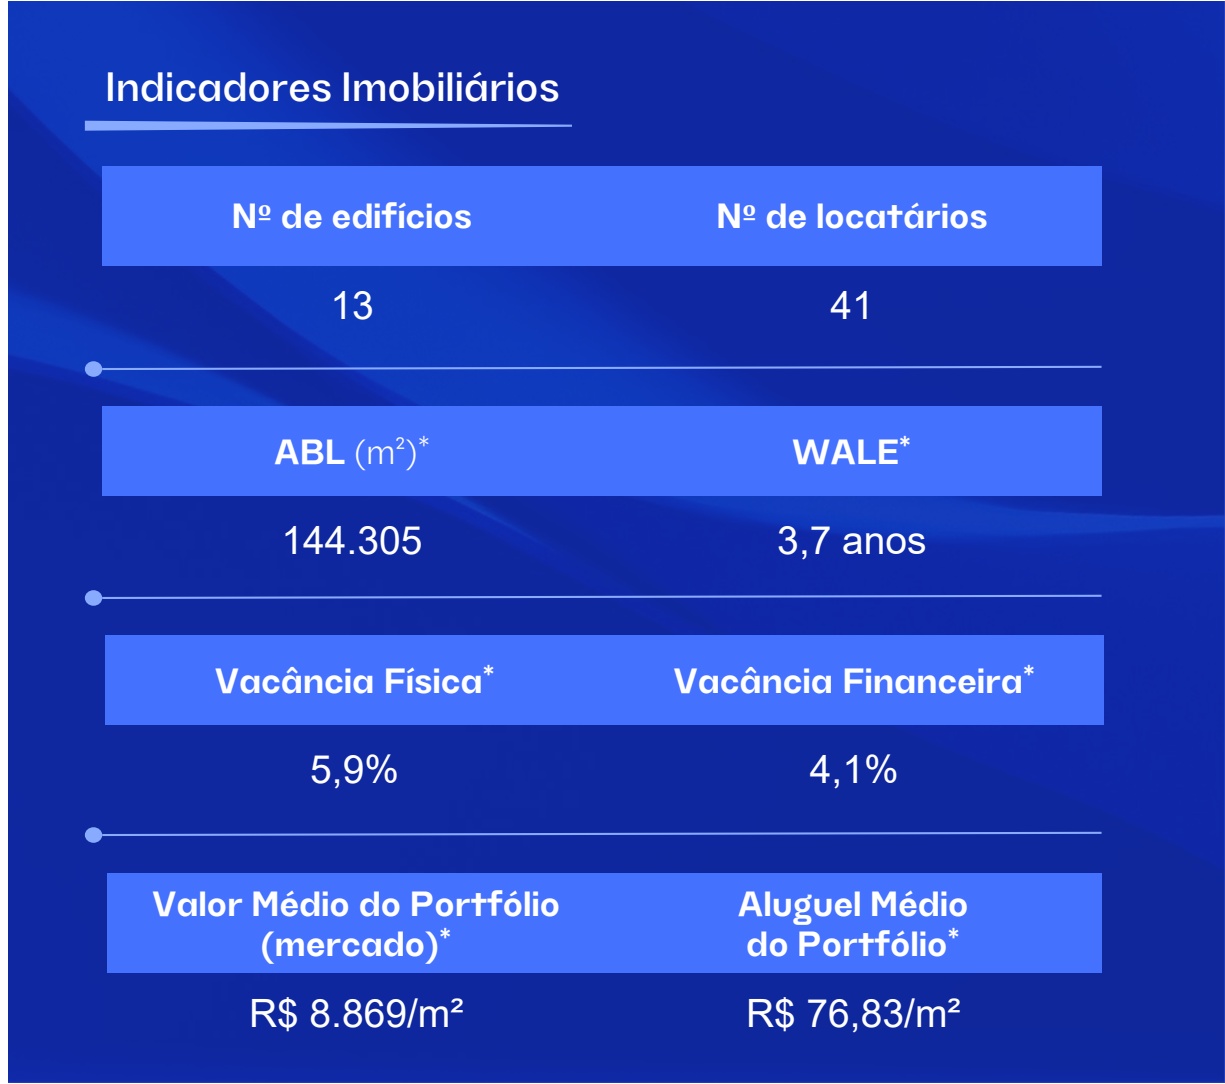
Indicadores Imobiliários
Nº de edifícios
13
Nº de locatários
41
ABL (m²)*
144.305
WALE*
3,7 anos
Vacância Física*
Vacância Financeira*
5,9%
4,1%
Valor Médio do Portfólio (mercado)
R$ 8.869/m²
Aluguel Médio do Portfólio*
R$ 76,83/m²
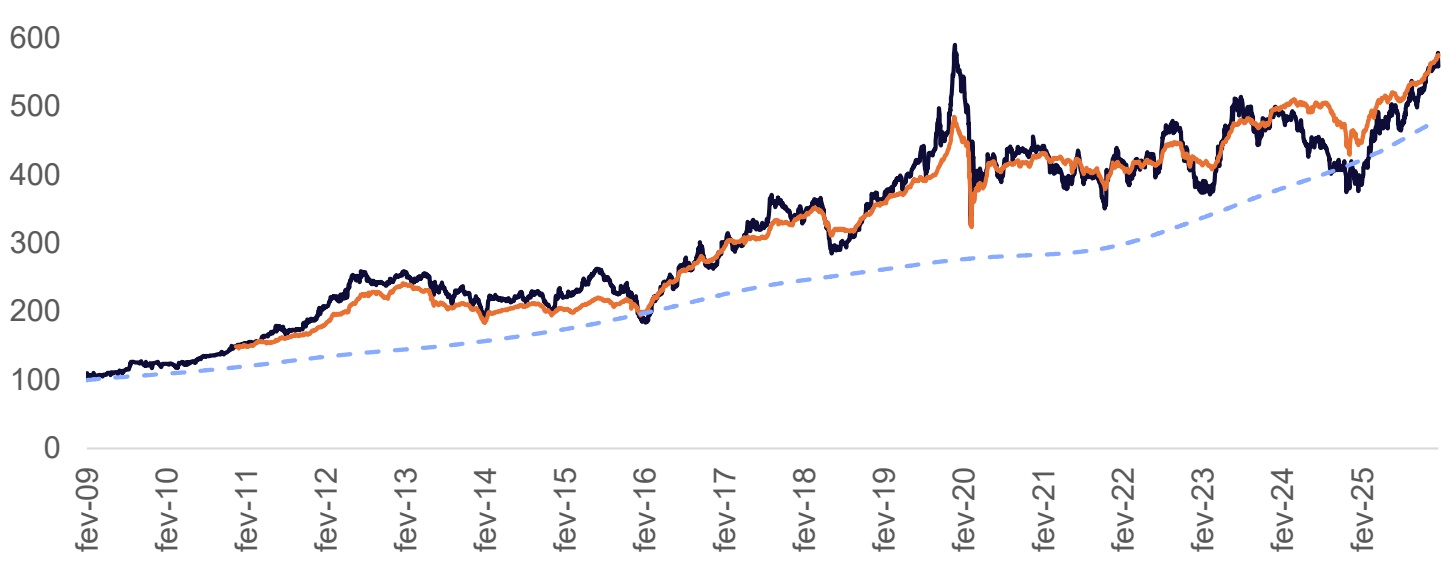
Performance
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| HGRE11¹ | 1,2% | 1,2% | 458,5% | 11,4% |
| IFIX | 2,3% | 2,3% | - | - |
| CDI Bruto | 1,2% | 1,2% | 381,1% | 10,4% |
Distribuições por Cota (R$)
Média 12M | R$ 1,05
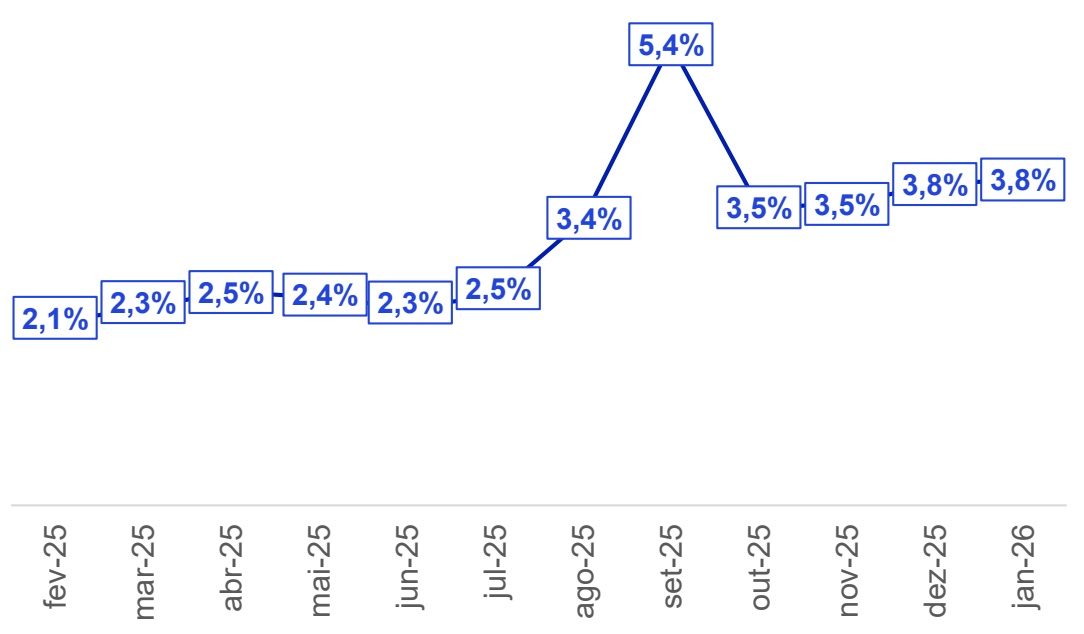
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26
Resultado
Demonstração de Resultado (R$)
| JAN-26 | R$/COTA | ACUM. 2026 | ACUM.12M | |
|---|---|---|---|---|
| Receita de Locação* | 7.838.576 | 0,66 | 7.838.576 | 124.119.496 |
| Receitas Mobiliárias* | 1.515.225 | 0,13 | 1.515.225 | 18.468.172 |
| Receitas Extraordinárias | 3.040.252 | 0,26 | 3.040.252 | 43.427.439 |
| Receitas – Total | 12.394.053 | 1,05 | 12.394.053 | 186.015.106 |
| Despesas Imobiliárias* | (1.393.873) | (0,12) | (1.393.873) | (11.762.175) |
| Despesas Operacionais* | (1.527.600) | (0,13) | (1.527.600) | (16.624.952) |
| Despesas Financeiras* | (560.017) | (0,05) | (560.017) | (7.243.675) |
| Despesas - Total | (3.481.489) | (0,29) | (3.481.489) | (35.630.803) |
| Resultado Distribuível* | 8.912.563 | 0,75 | 8.912.563 | 150.384.303 |
| Resultado Distribuído | 10.045.102 | 0,85 | 10.045.102 | 148.312.976 |
Resultado do Fundo*(R$/cota)
~~Movimentação da Reserva Acumulada (R$/cota)~~
Balanço Patrimonial
Carteira (em R$ milhões)
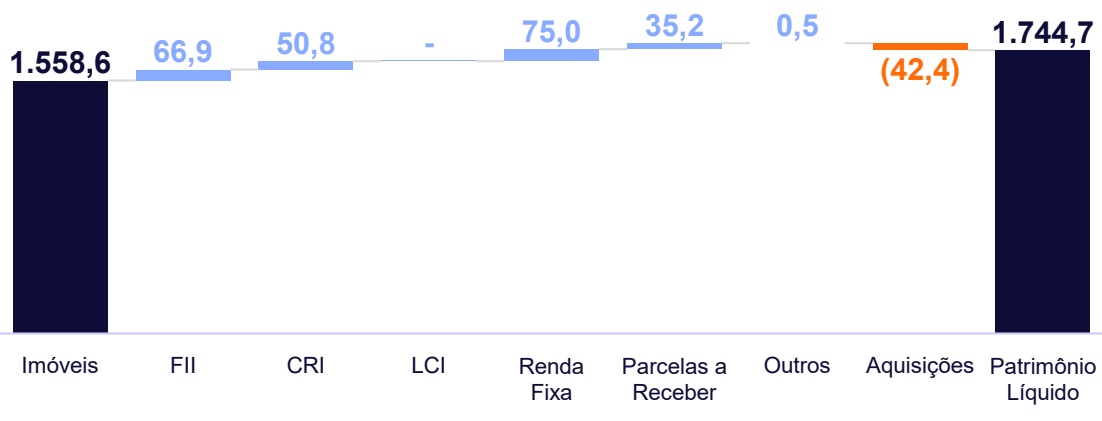
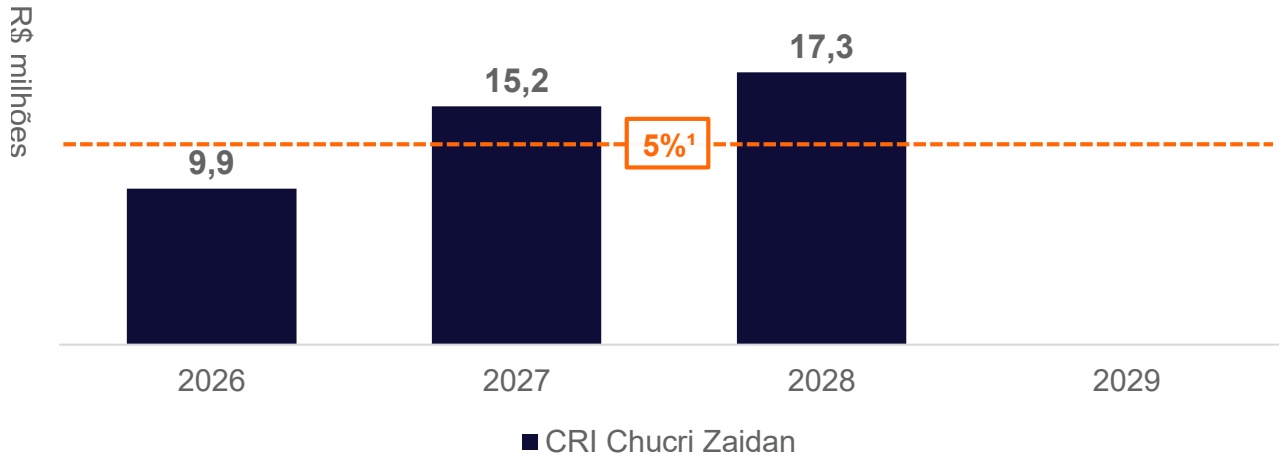
O Fundo fechou o mês com aproximadamente 86% dos ativos em imóveis, 3% em CRI e 4% em FIIs. O Fundo tem um passivo de R$ 42 milhões referente à operação de securitização, sendo R$ 11 milhões a ser pago no curto prazo (até 12 meses) e o restante no longo prazo.
Parcelas a Receber
| Prazo | Classificação | Valor (R$ milhões) Descrição | Link | |
| Até 12 meses | Venda de ativo | Venda Edifício Faria Lima | 11,5 | Clique aqui |
| Venda de ativo | Venda Edifício Curitiba | 17,6 | Clique aqui | |
| Venda de ativo | Venda Edifício Transatlântico | 2,9 | Clique aqui | |
| A receber em até 12 meses 32,1 | ||||
| Prazo Classificação | Descrição | Valor (R$ milhões) | Link | |
| Maior que 12 meses | Venda de ativo | Venda Edifício Curitiba | 8,5 | Clique aqui |
| A receber (mais de 12 meses) | ||||
Parcelas a Pagar
| Valor (R$ milhões) Classificação Descrição Prazo Link | |||||
| Até 12 meses | Aquisições | Saldo Devedor CRI Chucri Zaidan | (11,1) | Clique aqui | |
| (11,1) A pagar em até 12 meses | |||||
| Prazo Maior que | Classificação | Descrição | Valor (R$ milhões) (31,3) | Link Clique aqui | |
| Aquisições Saldo Devedor CRI Chucri Zaidan 12 meses | |||||
| A pagar (mais de 12 meses) | |||||
Alavancagem Financeira*
Saldo Devedor
Projetamos a trajetória de desalavancagem do Fundo, estimando uma alavancagem de 1,8% ao início de 2027 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento bruto é saudável, porém, o fundo deve ser avaliado pela ótica de alavancagem pelo endividamento líquido, assim, quando consideramos as alocações existentes em CRI, bem como caixa, ambos indexados ao CDI (assim como a alavancagem), temos um caixa líquido positivo, resultado de um trabalho de desalavancagem realizado desde o início de 2021.
Dívidas e Evolução de Amortização *
| CRI | Saldo Devedor (R$ MM) | Indexador Código B3 | Taxa | Início | Prazo | Carências | |
|---|---|---|---|---|---|---|---|
| CRI Chucri Zaidan | 42,4 | CDI | 16L0194496 | 1,22% | Dez-16 | 12 anos | 1 mês |
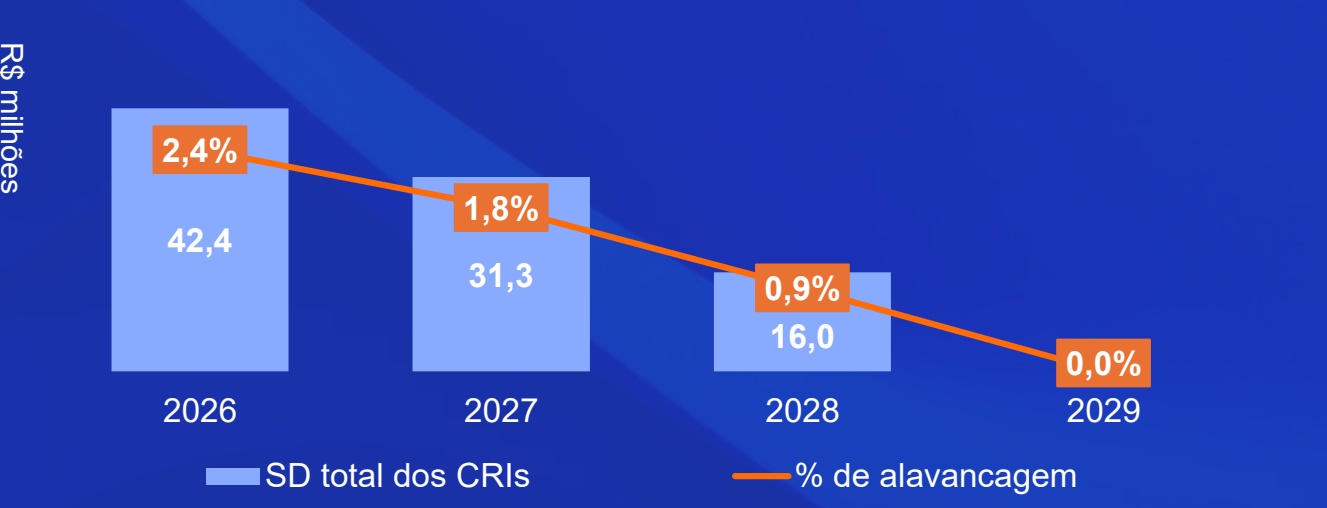
Amortização do Saldo Devedor atual
Carteira de Ativos1 (1/4)
Carteira de Ativos1(2/4)
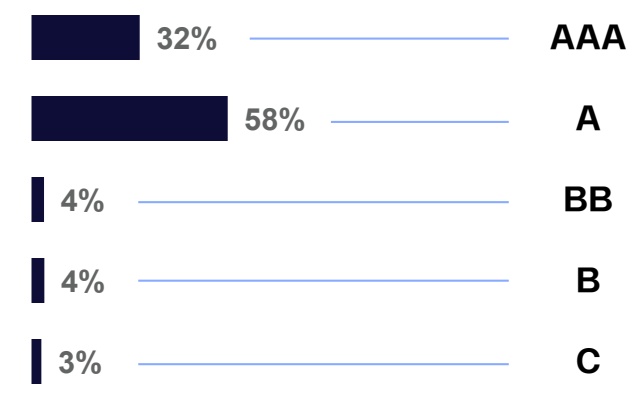
Alocação por Classe*
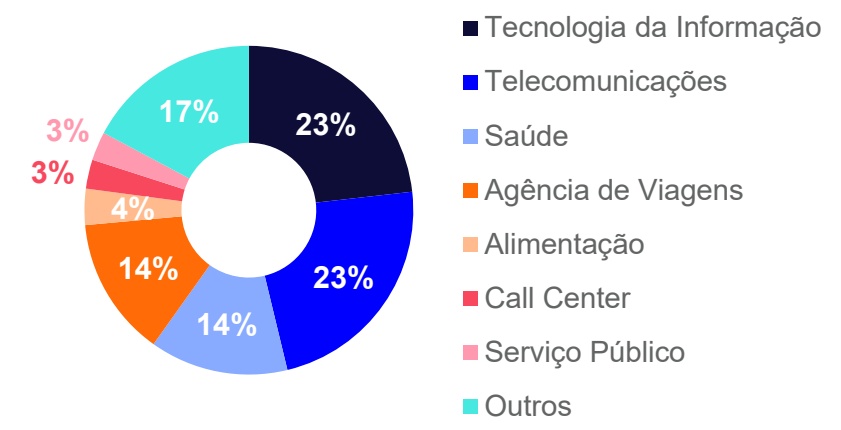
Alocação por Segmento de Locatários
Alocação por Inquilino
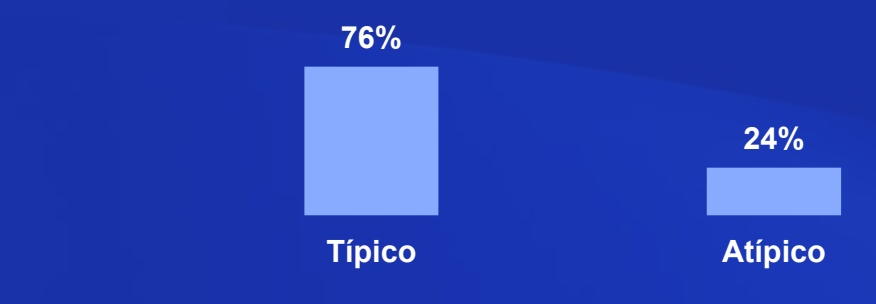
Alocação Natureza dos Contratos *
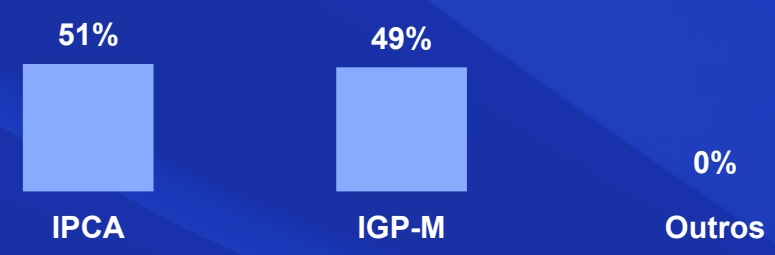
Alocação por Indexador
Carteira de Ativos1(3/4)
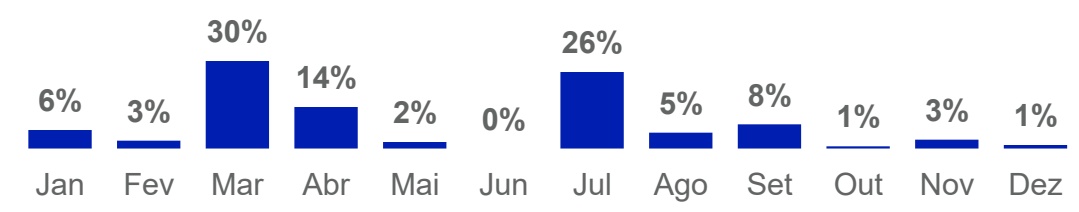
Mês de Reajuste
Concentração das Revisionais
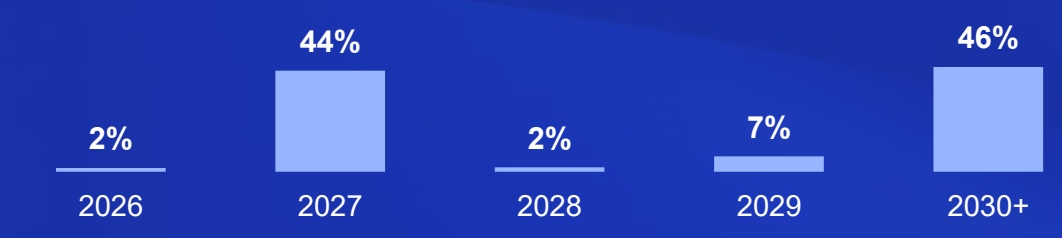
Vencimento dos Contratos
Histórico de Vacância
Carteira de Ativos1(4/4)
| # | Ativo | Classe* | % Fundo* | ABL detido pelo Fundo (m²)* | V Facísâincac*ia | WALE (anos)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
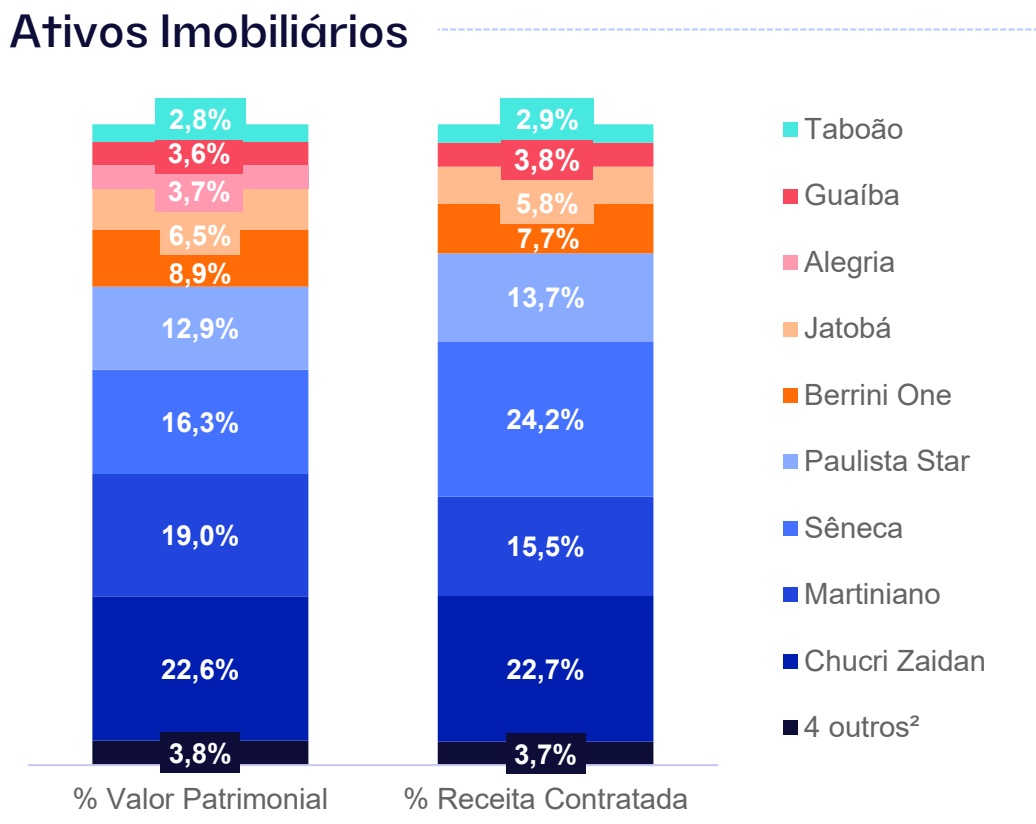
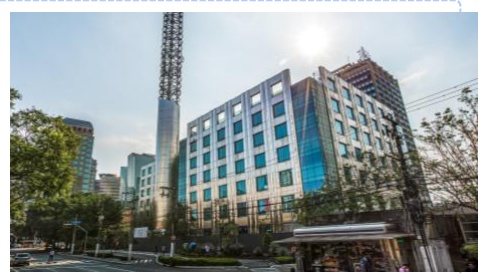
| 1 | Chucri Zaidan | A | 100% | 22.810 | 0,0% | 5,4 | 22,6% |
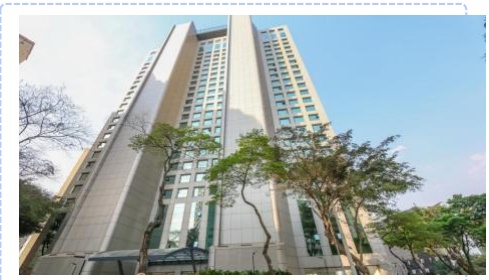
| 2 | Martiniano | A | 100% | 20.060 | 4,6% | 6,6 | 19,0% |
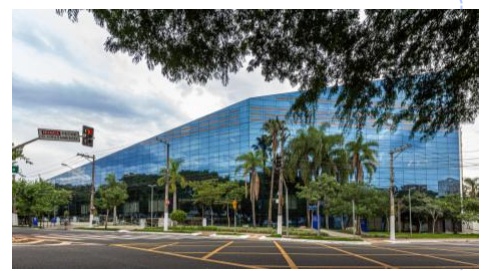
| 3 | Sêneca | AAA | 100% | 26.963 | 1,9% | 1,4 | 16,3% |
| 4 | Paulista Star | A | 100% | 13.702 | 0,0% | 1,2 | 12,9% |
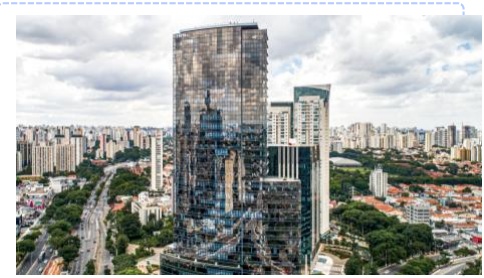
| 5 | Berrini One | AAA | 21% | 6.924 | 0,0% | 2,5 | 8,9% |
| 6 | Jatobá | A | 50% | 16.739 | 23,2% | 6,9 | 6,5% |
| 7 | Alegria | C | 100% | 0 | 0,0% | 0,0 | 3,7% |
| 8 | Guaíba | B | 100% | 10.665 | 21,1% | 2,3 | 3,6% |
| 9 | Taboão | C | 100% | 16.488 | 0,0% | 5,2 | 2,8% |
| 10 | Roberto Sampaio Ferreira | BB | 40% | 3.520 | 0,0% | 2,5 | 2,0% |
| 11 | Teleporto | BB | 6% | 2.310 | 19,8% | 2,4 | 1,0% |
| 12 | Cenesp | BB | 1% | 3.070 | 0,0% | 4,6 | 0,5% |
| 13 | Transatlântico | BB | 5% | 1.052 | 50,0% | 1,6 | 0,3% |
| Total | 144.305 | 5,9% | 3,7 | 100% |
CHUCRI ZAIDAN
MARTINIANO
SÊNECA
BERRINI ONE
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Além das movimentações abaixo, temos mapeada a saída da Armac no ativo Jatobá, prevista para julho/26, o que elevará a vacância física para 6,7%.
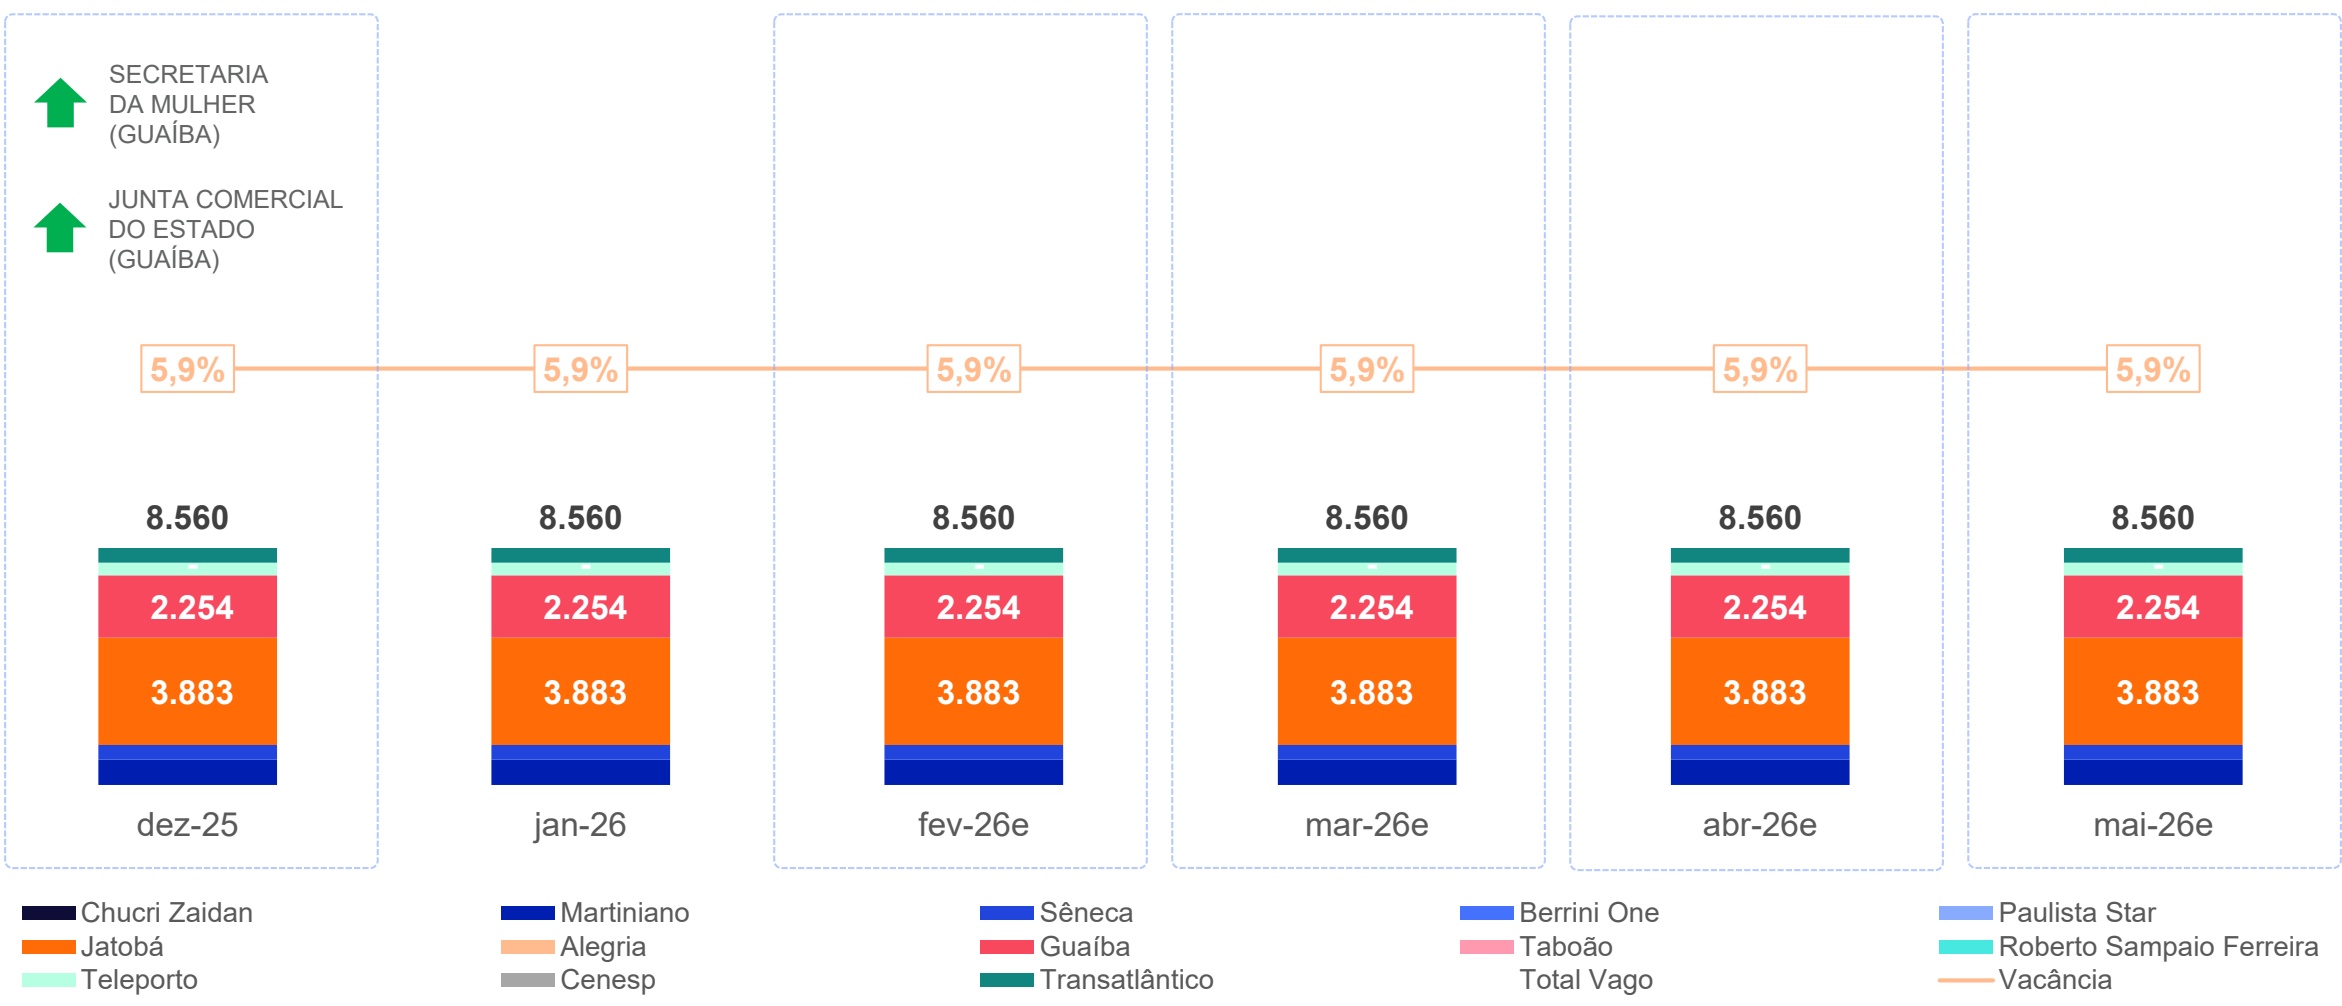
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
Upside de Receita Imobiliária por Cota¹
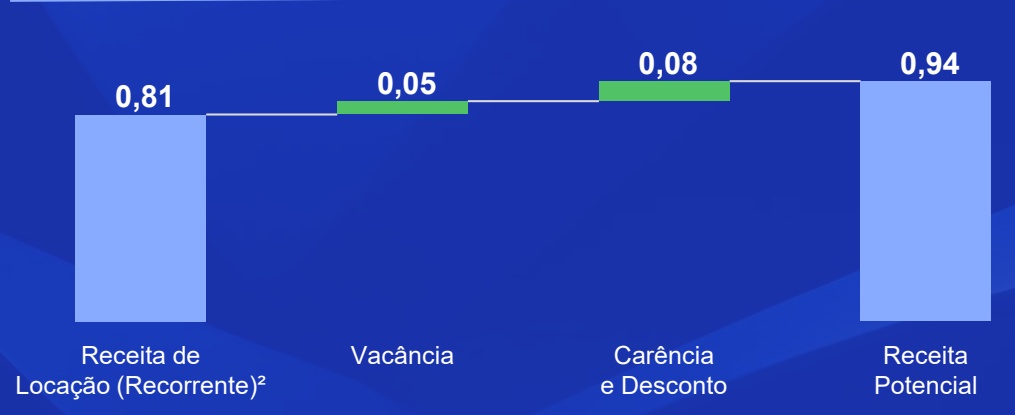
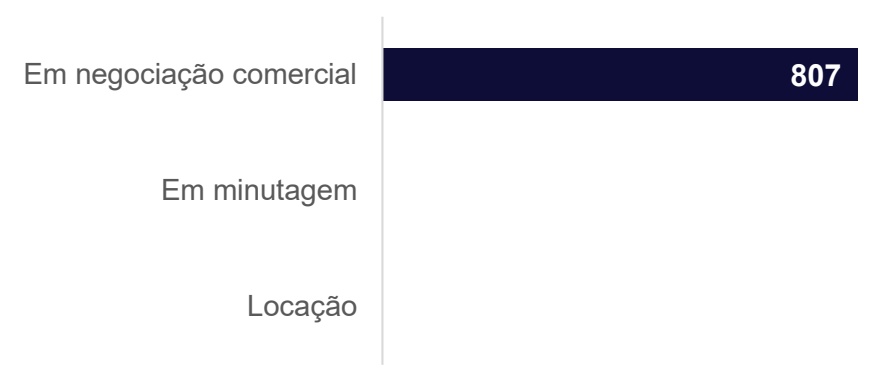
Funil de Locação - ABL (m²)
Resumo da Estratégia Comercial
Seguimos animados com o ritmo comercial nos ativos Guaíba e Jatobá, que já se reflete em uma vacância inferior a 6% no Fundo. No último ano, o ativo Guaíba teve redução demais de 50% na vacância, impulsionada por novos inquilinos que reforçam a vocação institucional do edifício e ampliam a diversidade de perfis atendidos pela gestão. Restam apenas as lajes 14 e 15, ainda dependentes de adequações estruturais.
Em janeiro, concluímos a revisão contratual da BeFly, um movimento importante para realinhar o contrato às condições atuais de mercado e fortalecer a geração de receita do portfólio. Ao mesmo tempo, outra negociação relevante avançou: a renovação antecipada da Totvs, com extensão de prazo e possível ajuste de valor. Ambas seguem em linha com a estratégia de preservação da ocupação e estabilidade de receita no longo prazo.
Paralelamente, mantemos prospecção ativa de desinvestimentos na carteira, reforçando a otimização da performance. Além disso, seguimos revisando contratos e condições comerciais para capturar ganhos adicionais e garantir maior resiliência da carteira frente aos desafios deste ano.
Carteira de Ativos | FIIs
O Fundo carrega uma alocação estratégica em fundos imobiliários, com uma carteira composta de 6 FIIs que no final do mês representavam 3,8% do patrimônio líquido do Fundo.
Carteira FII – Alocação (% do PL)
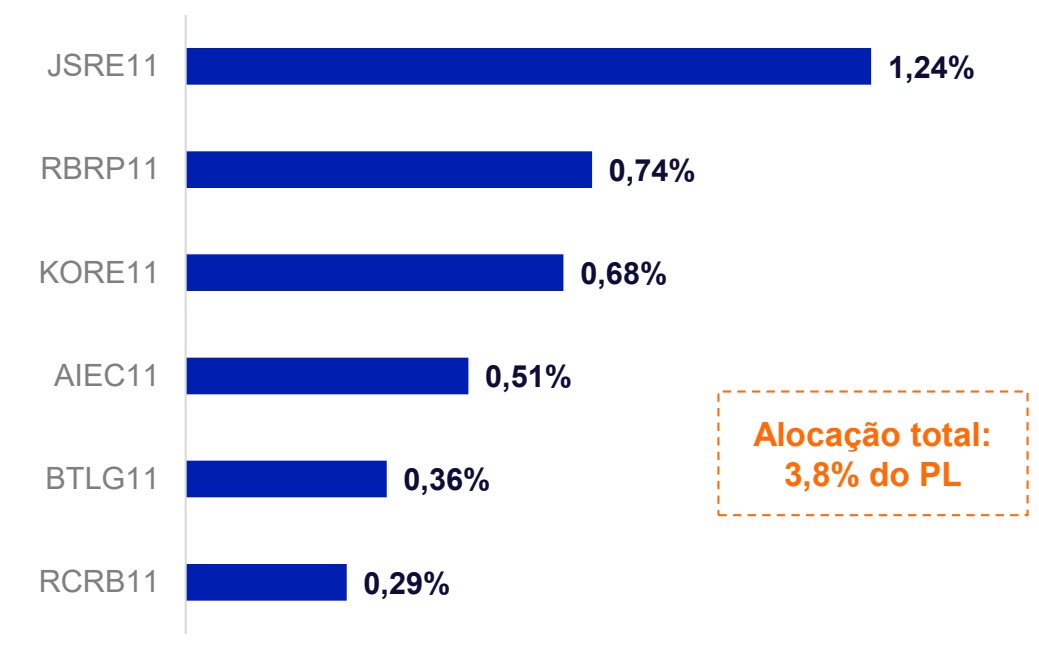
Alocação em FII (% do PL)
Liquidez e Passivo
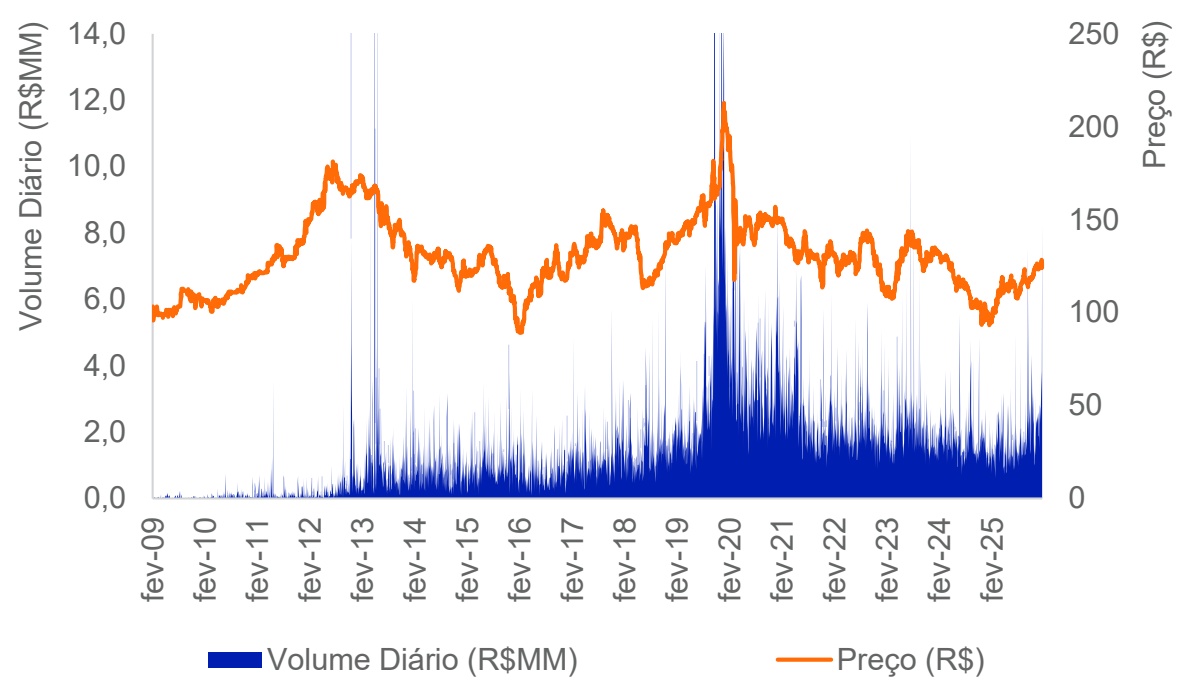
| Jan-26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões)* | 2,9 | 2,9 | 1,8 |
| Giro* | 4,1% | 4,1% | 33,4% |
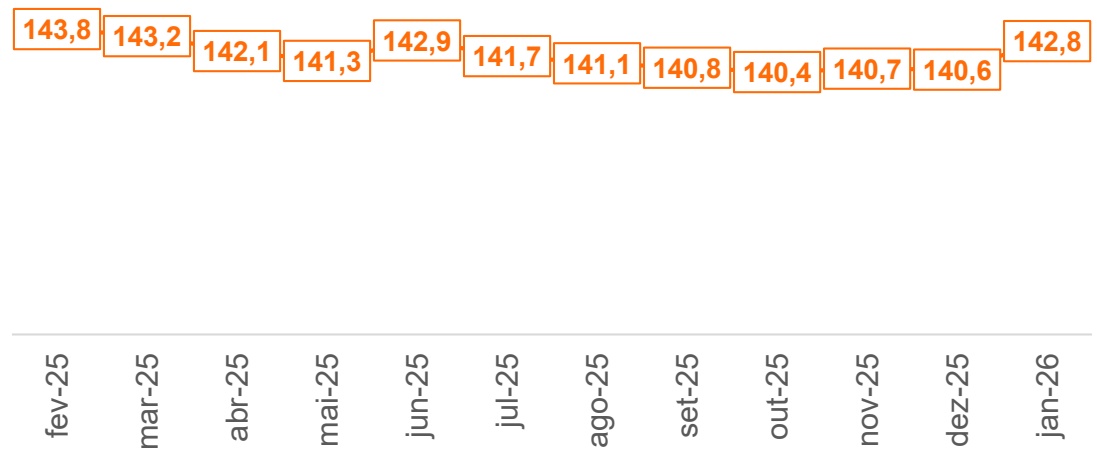
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments