Relatório Gerencial HGRE11 de dezembro de 2025
Relatório Gerencial do Patria Escritórios (HGRE11), fundo imobiliário de lajes corporativas, referente a dezembro de 2025, com entrega no FundosNet (B3) em 23/01/2026. No pregão de 03/11/2026, a cota do HGRE11 fechou a R$ 109,81, com P/VP de 0,73 (valor patrimonial de R$ 150,69 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 10,47% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,8 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA ESCRITÓRIOS RESPONSABILIDADE LIMITADA-7,95%
- CNPJ
- 09.072.017/0001-29
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 23/01/2026 18:09
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial HGRE11 Patria Escritórios FII
Objetivo do Fundo
O fundo tem como objeto a aquisição, para exploração comercial, de empreendimentos imobiliários, prontos ou em construção, que potencialmente gerem renda, através da aquisição de parcelas e/ou da totalidade de empreendimentos imobiliários, para posterior alienação, locação ou arrendamento, inclusive bens e direitos a eles relacionados, inclusive direitos a eles relacionados, predominantemente lajes corporativas, desde que atendam aos critérios de enquadramento e à política de investimentos do Fundo.
Início das Atividades
Maio 2008
Código de Negociação
HGRE11
CNPJ
09.072.017/0001-29
Cotas Emitidas
11.817.767
Prazo
Indeterminado
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador *
Banco Genial S.A.
Taxa de Administração Total
1,0% ao ano sobre valor de mercado de negociação em bolsa do Fundo
Público Alvo
Investidores em geral
Tipo Anbima
Tijolo Renda Gestão Ativa
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 112 | 147.543 | 0,90 | 3,1% |
| IFIX - Office | 14 | 10.989 | 0,67 | 5,1% |
| IFIX - Logística | 14 | 27.656 | 0,94 | 1,1% |
| IFIX - Shopping | 10 | 19.008 | 0,88 | 2,5% |
| IFIX - CRIs | 43 | 59.211 | 0,91 | 3,5% |
| IFIX - FOFs | 10 | 7.229 | 0,88 | 6,5% |
| IFIX - Renda Urbana | 4 | 9.050 | 0,98 | -0,1% |
| IFIX - Outros | 17 | 14.400 | 0,90 | 4,8% |
Performance Setorial Ponderada do IFIX*
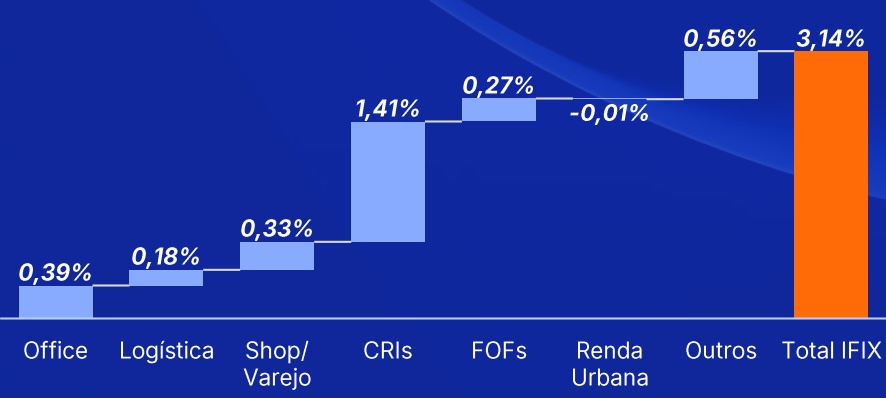
PANORAMA DE DEZEMBRO/25:
O ano de 2025 terminou trazendo aos investidores de FIIs motivos claros para comemorar. Apesar da retomada da alta da Selic, que fechou em 15% a.a. (maior nível desde 2006) o IFIX valorizou +21,1% no período, equivalente a +147% do CDI. Em outras palavras, mesmo com juros elevados, prevaleceu no mercado, sobretudo no segundo semestre, a percepção de que o ciclo de aperto monetário se aproxima do fim. Esse movimento sustentou a recuperação dos FIIs, com destaque para os fundos de Tijolo¹ (+21,9%), seguidos pelos fundos de Papel² (+17,6%).
Dezembro consolidou essa tendência ao registrar o segundo melhor desempenho mensal do ano, com alta de +3,1% no IFIX (Tijolo¹ = +2,2% e Papel² = +3,4%). O último mês intensificou a trajetória positiva iniciada em agosto, quando o índice acumulou cinco meses consecutivos de alta, com outubro sendo o único abaixo de 1%.
Encerramos 2025 com juro real próximo a 10% a.a. e inflação inferior a 5%. Somando esse quadro doméstico ao início do ciclo de cortes nos EUA, iniciado em setembro, o mercado já precifica a Selic perto do pico. Embora seja cedo para definir ritmo e magnitude dos cortes em 2026 (ano eleitoral) está consolidada a percepção de fim do aperto, com possibilidade de flexibilização entre o fim do primeiro e o segundo trimestre. Nesse contexto, muitos investidores anteciparam o movimento, ampliando exposição a FIIs ainda descontados após anos de alta da taxa básica.
Vale lembrar que o IFIX é um índice de total return, incorporando variação das cotas e rendimentos. Considerando dividend yield médio de 10% a.a., a valorização efetiva das cotas foi próxima a 11%. Mesmo após forte desempenho, fundos de tijolo encerraram negociando, em média, a P/VP de 0,88x. Em segmentos específicos, os descontos são maiores: lajes corporativas giram em torno de 0,70x. Isso indica espaço para valorização adicional à medida que os cortes da Selic avancem. Soma-se a isso a resiliência dos fundamentos imobiliários, seja em vacância e preços de aluguel nos fundos de tijolo, seja nos baixos níveis de inadimplência nos fundos de papel.
Assim, a indústria de FIIs fecha 2025 com balanço positivo, tanto pelo retorno entregue quanto pela perspectiva futura, combinada a um carrego isento próximo a dois dígitos. Embora 2026 possa trazer maior volatilidade por fatores eleitorais, macroeconômicos e geopolíticos, os FIIs seguem como classe atrativa para o investidor brasileiro.
Comentários da Gestão (1/4)
Dezembro 2025
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
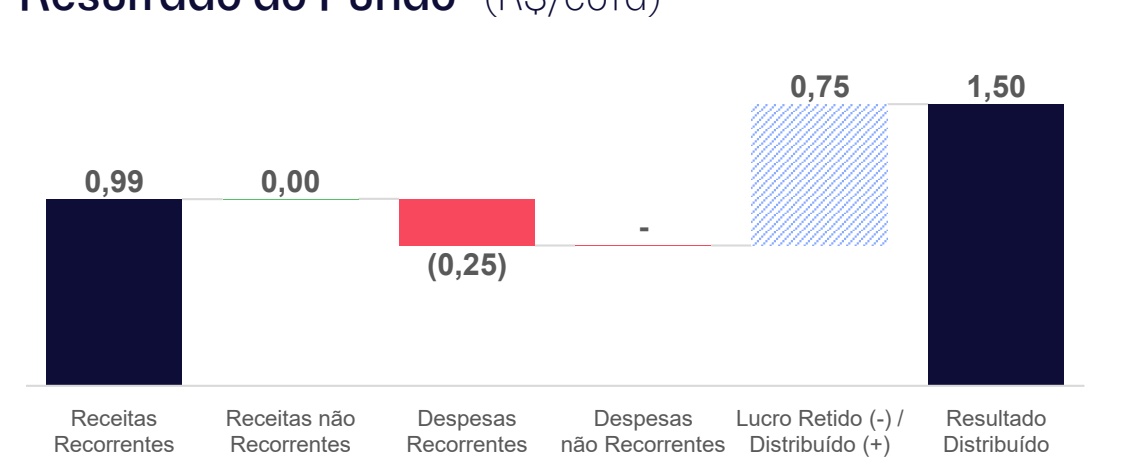
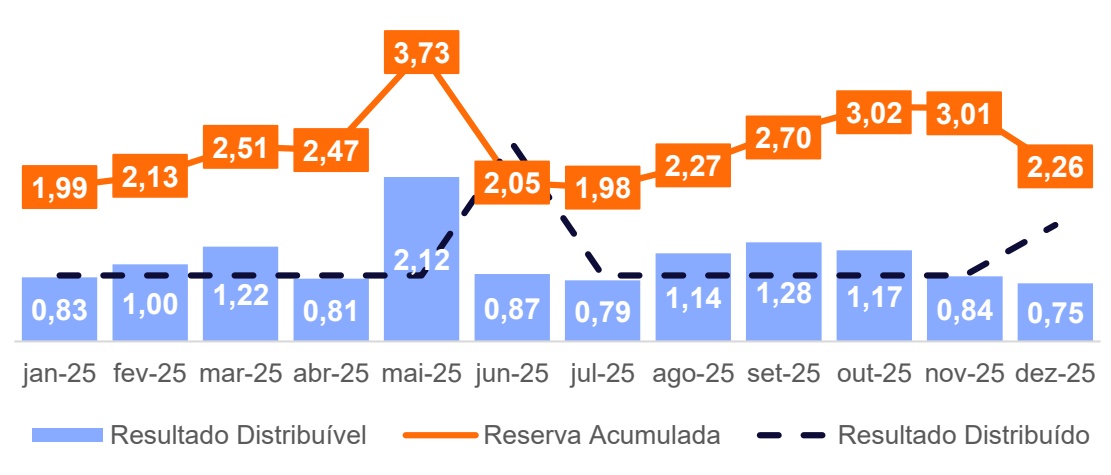
Em dezembro, o Fundo apresentou uma receita total de R$ 0,99/cota, o que levou a um resultado distribuível de R$ 0,75/cota, sem qualquer impacto não recorrente no resultado do Fundo. Neste mês, o rendimento anunciado foi de R$ 1,50/cota, a ser pago no dia 15 de janeiro de 2026. A distribuição desse valor extraordinário reflete um acréscimo pontual ao final do semestre, a fim de respeitar a regulamentação vigente de 95% do lucro caixa auferido no semestre.
MOVIMENTAÇÕES DE LOCATÁRIOS:
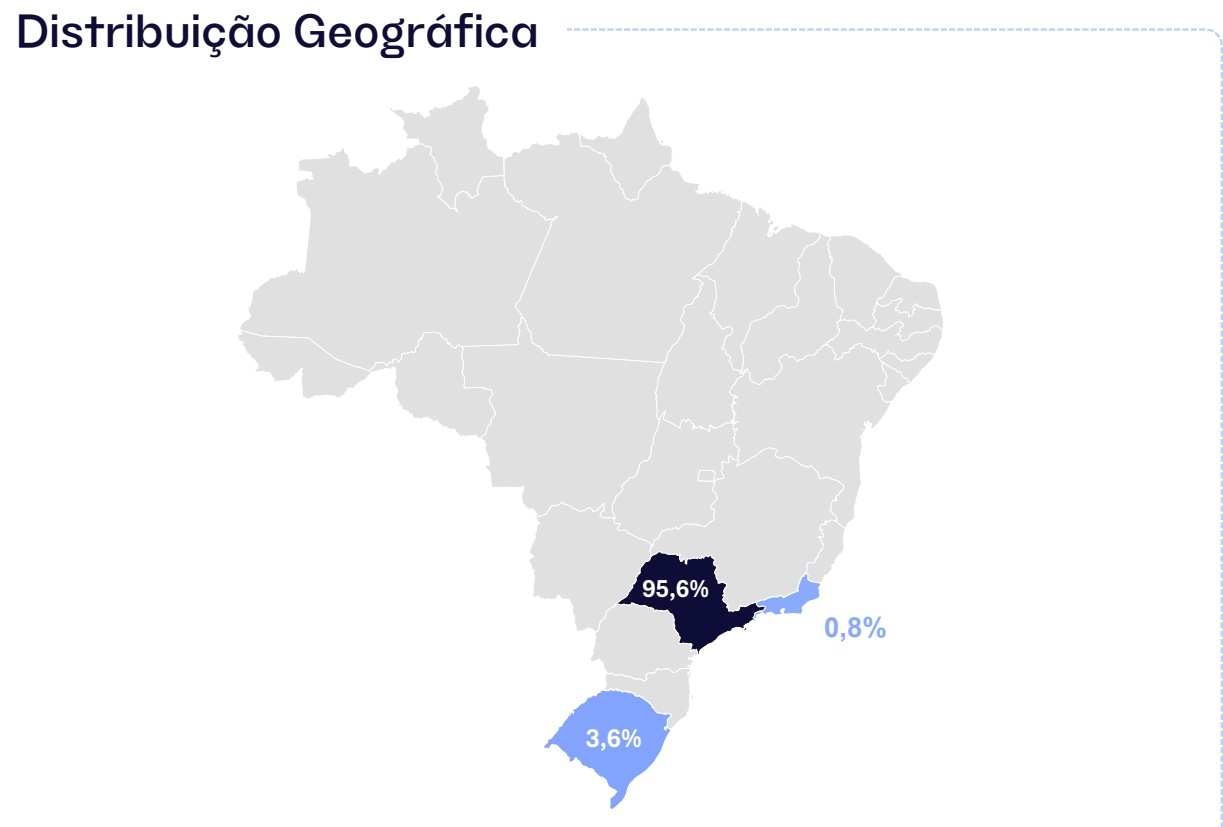
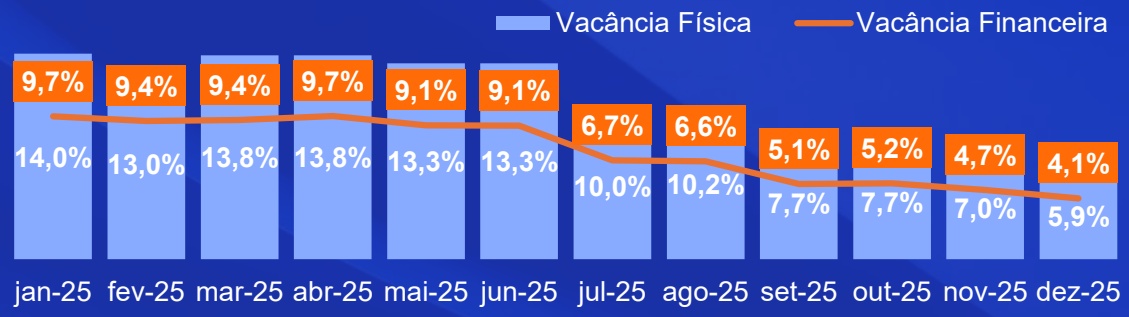
Em dezembro, tivemos a entrada da Secretaria da Mulher (767 m² de ABL) e da Junta Comercial do Estado (809 m² de ABL) no ativo Guaíba, sendo esta última locação concluída durante o mês. Desta forma, a vacância do Fundo caiu para 5,9% (física) e 4,1% (financeira). Para mais informações sobre as movimentações de locações e desocupações sinalizadas, clique aqui.
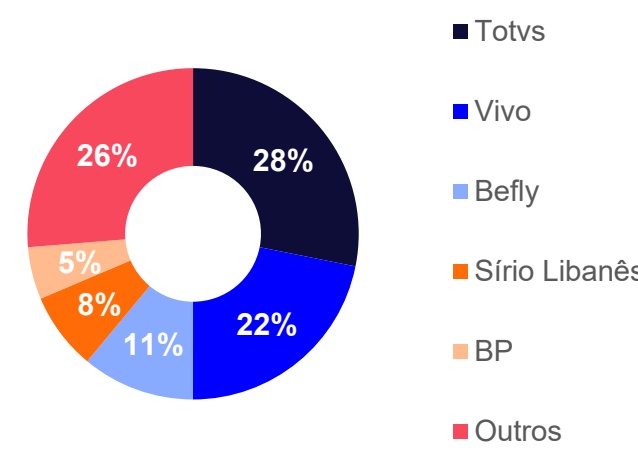
Estamos avançando com a renovação antecipada do contrato de locação com a Totvs no empreendimento Sêneca. Embora o contrato atual tenha vencimento previsto para março de 2027, já foi firmado um acordo comercial para sua prorrogação, e o documento está atualmente em fase de discussão. Considerando a relevância deste contrato - o maior do portfólio do Fundo, uma vez concluída a formalização, os termos e os impactos na receita serão comunicados pelos meios cabíveis.
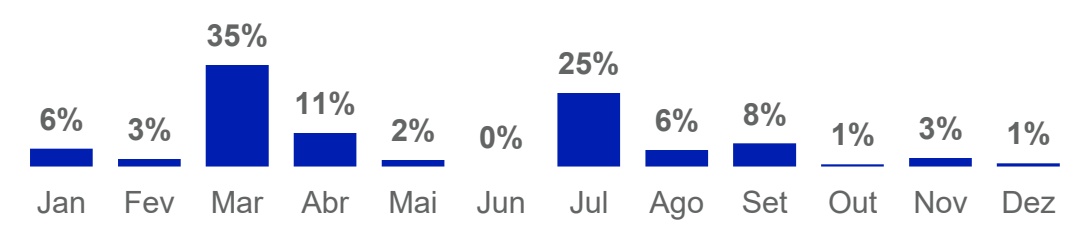
REAJUSTES E REVISIONAIS*:
• Durante o mês, foram realizados reajustes em 1.354 m² de ABL do portfólio do Fundo.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
R$ 1.745,8 milhões
R$ 147,73
Valor de Mercado*
Cota de Mercado*
R$ 1.465,5 milhões
R$ 124,01
P/VP*
ADTV*
0,84x
R$ 1,9 milhão
Dividend Yield (mercado)*
Dividend Yield (patrimonial)*
14,5% a.a.
12,2% a.a.
Comentários da Gestão (2/4)
Dezembro 2025
ALAVANCAGEM*:
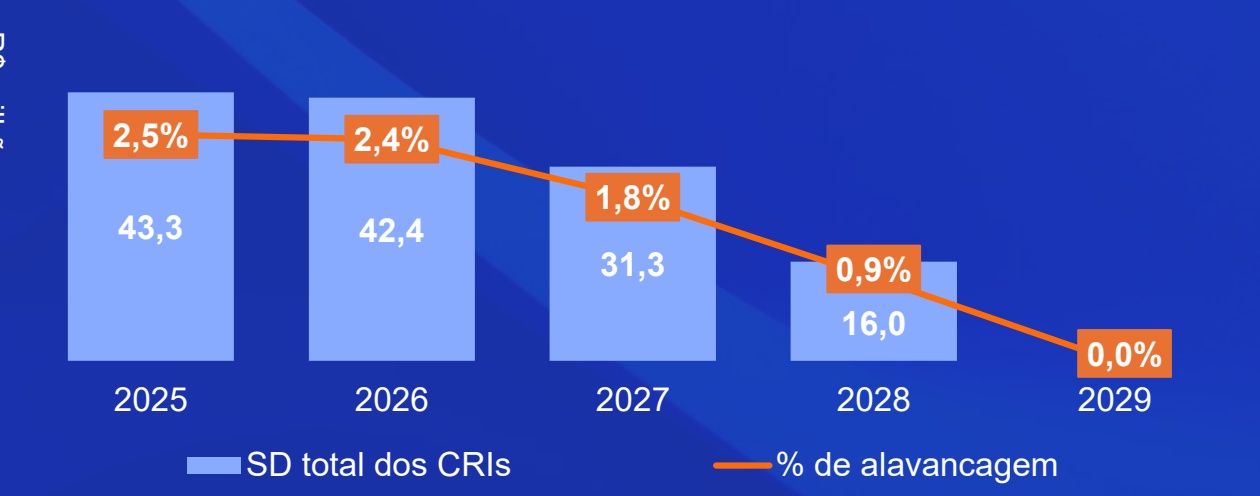
• O Fundo tem atualmente 2,5% de alavancagem no portfólio, sendo aprox. 75% dos vencimentos no longo prazo (+12 meses). Esta estrutura foi feita para auxiliar o crescimento do portfólio do Fundo, não comprometendo a estrutura de capital do Fundo. Clique aqui para saber mais.
2º Semestre de 2025:
Em linha com nossa prática de revisão semestral, dezembro marcou a avaliação estruturada dos principais avanços do período em relação às metas projetadas no relatório de junho/2025. A estratégia do Fundo segue pautada pela reciclagem ativa do portfólio, sempre com foco na consolidação de participações relevantes em imóveis corporativos de alta qualidade, predominantemente na cidade de São Paulo. No segundo semestre de 2025, concluímos a venda de mais um conjunto do Berrini One. Embora seja um ativo aderente à tese do Fundo, a decisão considerou a oportunidade de venda e a impossibilidade de alcançar uma posição que assegurasse governança adequada.O semestre também foi marcado por avanços significativos na ocupação de dois ativos considerados desafiadores. O Jatobá, em Barueri, reduziu sua vacância de 42% no início de 2025 para 23% em dezembro. Já o Guaíba, em Porto Alegre, passou de 78% para 21% no período, com expectativa de ocupação integral nos próximos meses. Como resultado, a vacância física consolidada do Fundo recuou de 14,0% em janeiro para 5,9% em dezembro, refletindo o trabalho contínuo da gestão.
Indicadores Imobiliários
Nº de edifícios
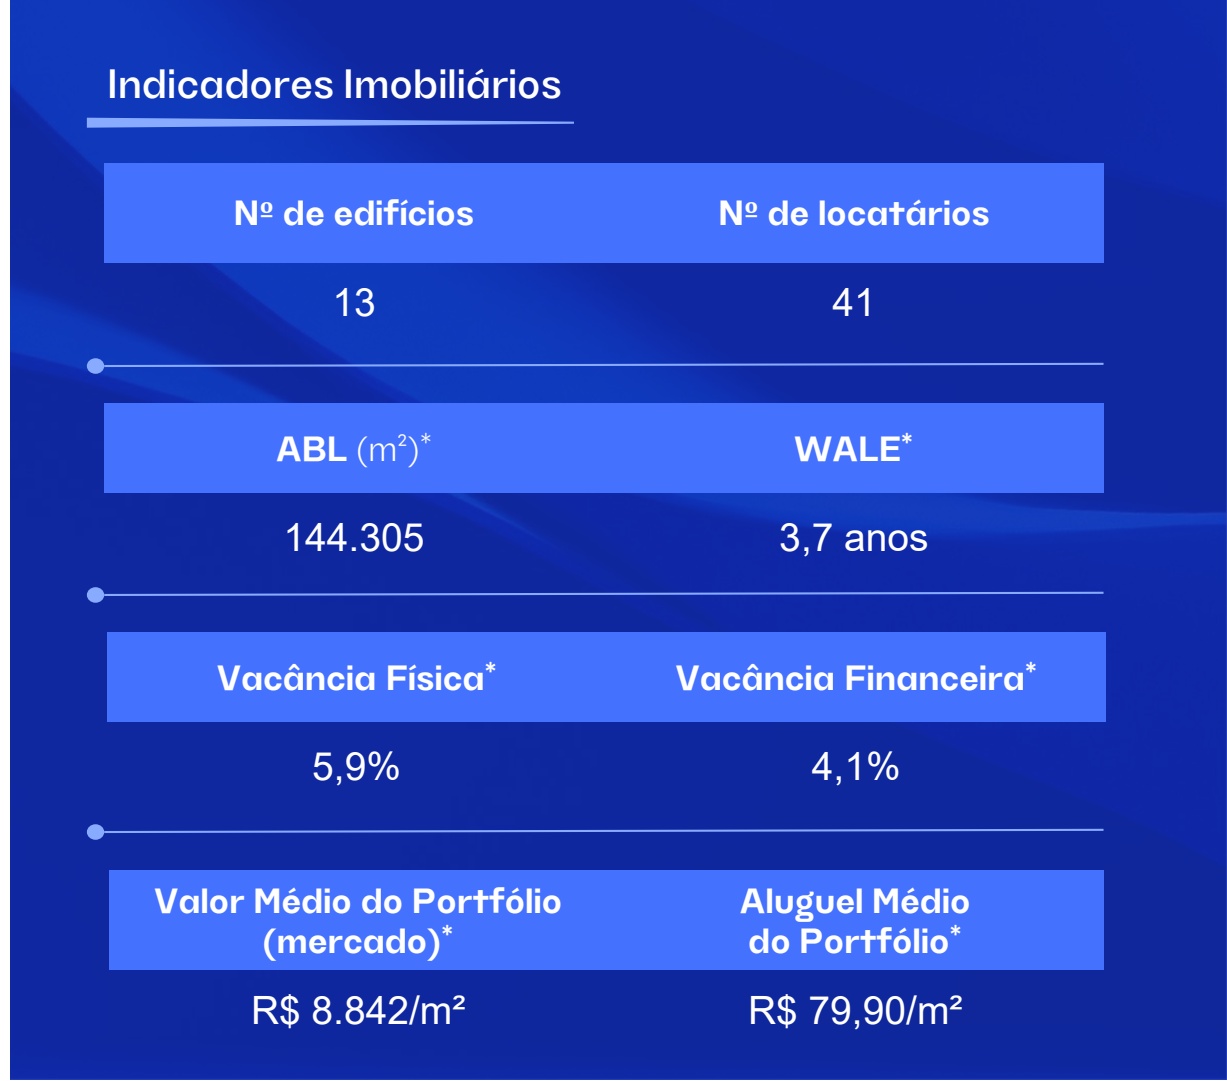
Nº de locatários
ABL (m²)*
144.305
Vacância Física*
WALE*
3,7 anos
Vacância Financeira*
Valor Médio do Portfólio (mercado)
R$ 8.842/m²
Aluguel Médio do Portfólio*
R$ 79,90/m²
Comentários da Gestão (3/4)
Com esses avanços, os próximos passos permanecem claros: aprofundar a redução da vacância e realizar vendas estratégicas que contribuam para a geração de valor. Agradecemos a confiança dos cotistas e reforçamos nosso compromisso com transparência, disciplina e alinhamento aos interesses dos investidores. Conforme as premissas do relatório de junho de 2025 (clique aqui), o resultado estimado para o Fundo era de R$ 0,95/cota ao mês no 2S25. Encerramos o período acima dessa previsão, com média de R$ 0,99/cota, conforme apresentado na tabela a seguir.
| Realizado | Previsto | Projeção | ||
|---|---|---|---|---|
| (R$/cota) | 1S2025 | 2S2025 | 2S2025 | 1S2026 |
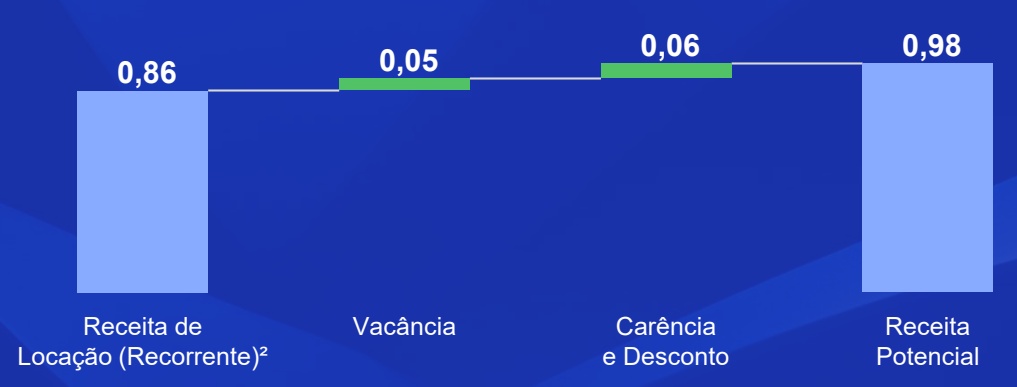
| Recorrente | 0,78 | ▼0,79 | 0,81 | 0,86 |
| Não recorrente | 0,36 | ▲0,20 | 0,14 | 0,16 |
| Resultado | 1,14 | ▲0,99 | 0,95 | 1,02 |
| Distribuição | 1,13 | 0,96 |
Para o primeiro semestre de 2026, nossa expectativa é de que o nível de resultado recorrente se mantenha em torno de R$ 0,85/cota entre janeiro e maio. Dessa forma, projetamos a necessidade de pagamento de um rendimento extraordinário ao final do semestre, de modo a cumprir a regulamentação vigente que determina a distribuição mínima de 95% do lucro caixa auferido no período.
REAVALIAÇÃO DOS ATIVOS:
Conforme informado em Fato Relevante divulgado em 14/01 (clique aqui), os ativos imobiliários do Fundo foram reavaliados a valor de mercado (valor justo) em dezembro de 2025 pela CBRE, mesma empresa responsável pela última reavaliação. O resultado indicou desvalorização média de 5,5% em relação aos valores contábeis de 28/11/2025. Essas reavaliações ajustam os valores dos imóveis para refletir condições atuais de mercado, considerando um cenário macroeconômico mais desafiador e níveis de ocupação menos favoráveis. A seguir, apresentamos os ativos avaliados, organizados por ordem crescente de variação:
Comentários da Gestão (4/4)
Guaíba (+15,4%) e Jatobá (+7,4%): Apesar do cenário macroeconômico desfavorável, os imóveis apresentaram expressiva redução na vacância.
Teleporto (-18,2%) e Roberto Sampaio Ferreira (-9,9%): As condições físicas dos imóveis são desfavoráveis, somadas a uma tendência de aumento da vacância nas regiões onde os ativos estão localizados.
Transatlântico (-36,4%) e Berrini One (-16,0%): Algumas lajes dos ativos foram comercializadas a preços superiores ao valor patrimonial, o que levou à correção dos laudos. Ainda assim, o avaliador considera que o valor justo dos ativos é inferior ao preço praticado nessas transações.
| Imóvel | Novembro 25 (R$MM) | Dezembro 25 (R$MM) | R$/m² Dezembro 25 | % Variação |
|---|---|---|---|---|
| Guaíba | 48,0 | 55,4 | 5.195 | 15,4% |
| Jatobá | 94,0 | 100,9 | 6.028 | 7,4% |
| Alegria | 55,1 | 57,1 | 5.037 | 3,6% |
| Martiniano | 309,0 | 293,7 | 14.641 | -5,0% |
| Chucri Zaidan | 369,6 | 351,3 | 15.401 | -5,0% |
| Paulista Star | 213,1 | 201,7 | 14.720 | -5,4% |
| Cenesp | 8,9 | 8,3 | 2.703 | -6,3% |
| Sêneca | 275,2 | 254,0 | 9.420 | -7,7% |
| Taboão | 47,6 | 43,2 | 2.620 | -9,2% |
| Roberto Sampaio Ferreira | 34,8 | 31,4 | 8.921 | -9,9% |
| Berrini One | 164,3 | 138,0 | 19.929 | -16,0% |
| Teleporto | 18,8 | 15,4 | 6.667 | -18,2% |
| Transatlântico | 6,6 | 4,2 | 3.991 | -36,4% |
| Total | 1.645,0 | 1.554,6 | 10.773 | -5,5% |
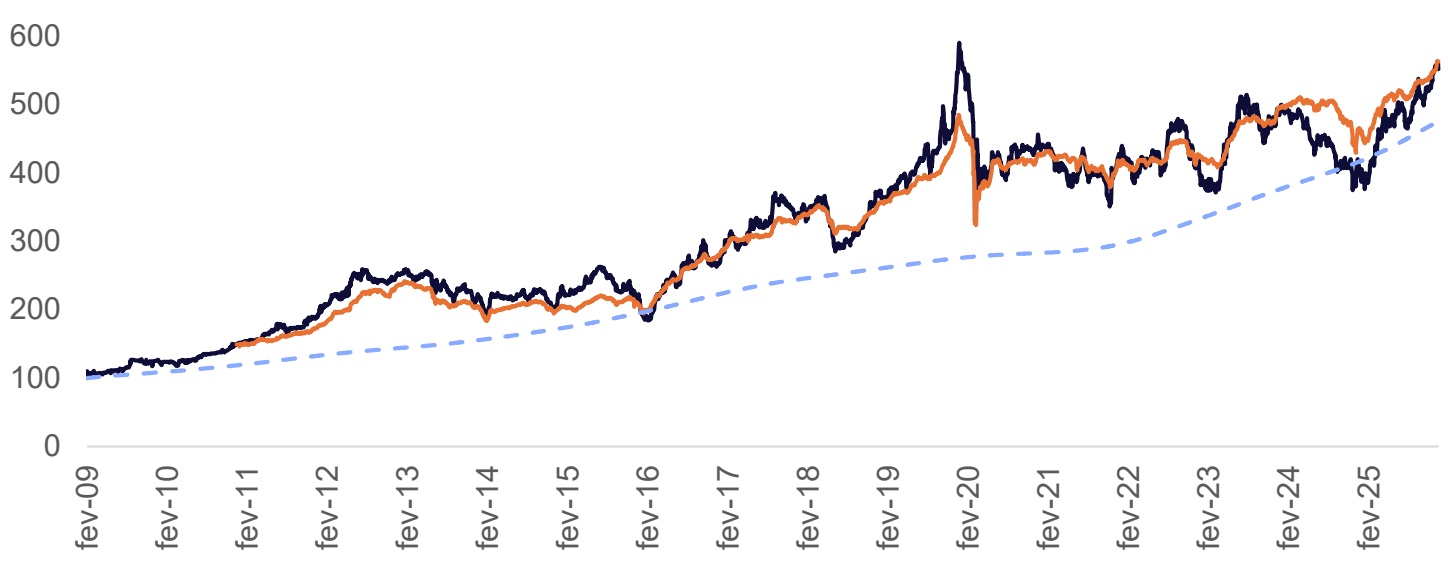
Performance
PATRIA
| Ativo | Mês | 2025 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| HGRE11¹ | 4,3% | 32,9% | 451,6% | 11,4% |
| IFIX | 3,1% | 21,1% | 277,5% | 8,8% |
| CDI Bruto | 1,2% | 14,3% | 375,3% | 10,4% |
Distribuições por Cota (R$)
Média 12M | R$ 1,05
0,85 0,85 0,85 0,85 0,85
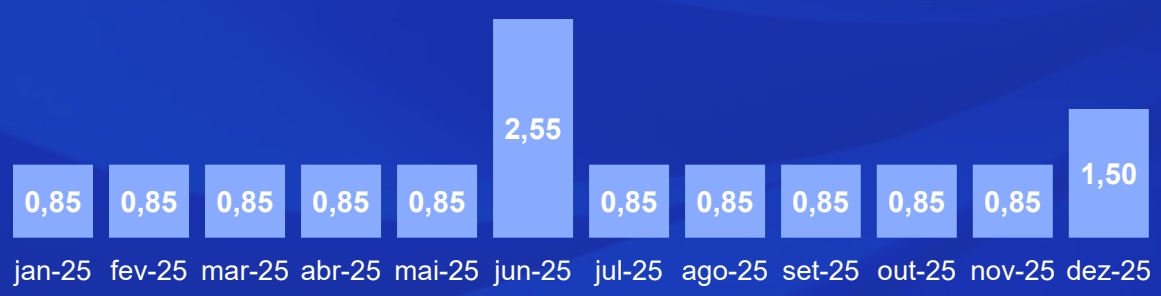
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
6,6%10,3% 6,6%10,0% 6,6%9,2% 6,6%8,6% 6,5%8,9% 19,6% 6,5%9,2% 6,5%9,0% 6,5%8,3% 6,5%8,7% 6,5%8,5% 12,2%
jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25
Resultado
Demonstração de Resultado (R$)
| DEZ-25 | R$/COTA | ACUM. 2025 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação* | 10.110.322 | 0,86 | 126.910.267 | 126.910.267 |
| Receitas Mobiliárias* | 1.631.831 | 0,14 | 18.152.878 | 18.152.878 |
| Receitas Extraordinárias | 11.308 | 0,00 | 40.849.777 | 40.849.777 |
| Receitas – Total | 11.753.461 | 0,99 | 185.912.922 | 185.912.922 |
| Despesas Imobiliárias* | (1.101.927) | (0,09) | (11.160.118) | (11.160.118) |
| Despesas Operacionais* | (1.307.027) | (0,11) | (16.285.749) | (16.285.749) |
| Despesas Financeiras* | (517.914) | (0,04) | (7.241.714) | (7.241.714) |
| Despesas – Total | (2.926.868) | (0,25) | (34.687.581) | (34.687.581) |
| Resultado Distribuível* | 8.826.593 | 0,75 | 151.225.341 | 151.225.341 |
| Resultado Distribuído | 17.726.651 | 1,50 | 148.312.976 | 148.312.976 |
PATRIA
Resultado do Fundo*(R$/cota)
~~Movimentação da Reserva Acumulada (R$/cota)~~
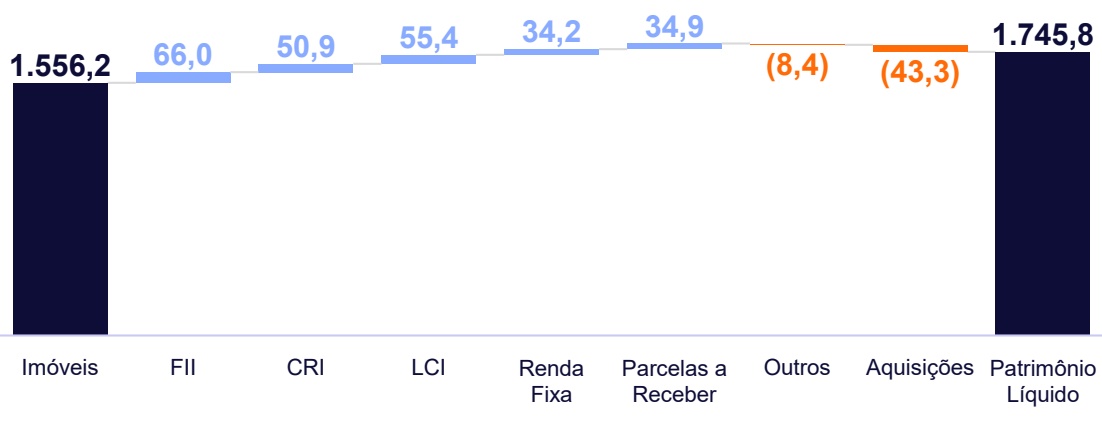
Balanço Patrimonial
Carteira (em R$ milhões)
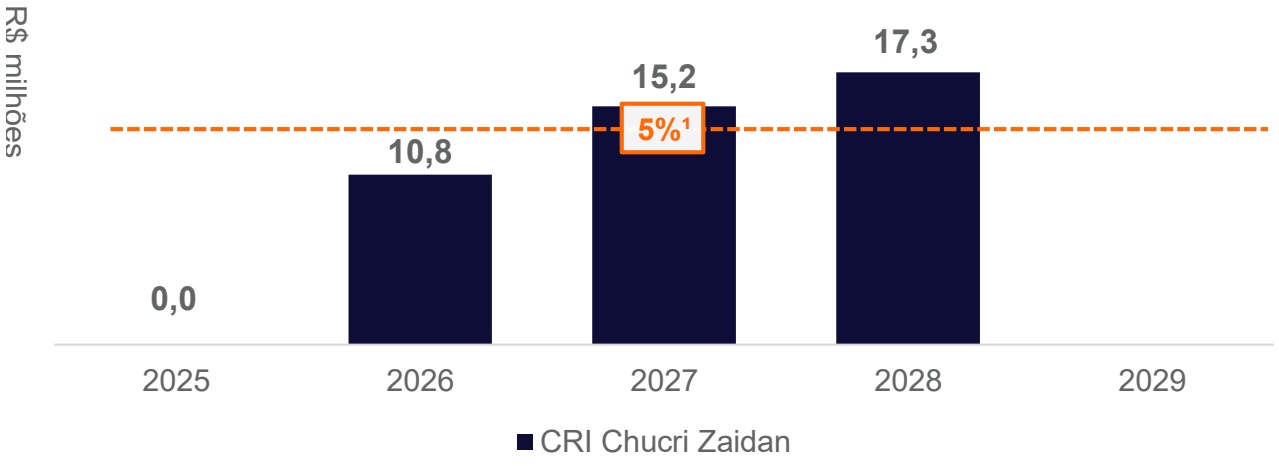
O Fundo fechou o mês com aproximadamente 85% dos ativos em imóveis, 3% em CRI e 4% em FIIs. O Fundo tem um passivo de R$ 43 milhões referente à operação de securitização, sendo R$ 11 milhões a ser pago no curto prazo (até 12 meses) e o restante no longo prazo.
Parcelas a Receber
| Prazo | Classificação | Descrição | Valor (R$ milhões) | Link |
| Até 12 meses | Venda de ativo | Venda Edifício Faria Lima | 11,5 | Clique aqui |
| Venda de ativo | Venda Edifício Curitiba | 8,7 | Clique aqui | |
| Venda de ativo | Venda Edifício Transatlântico | 1,5 | Clique aqui | |
| A receber em até 12 meses 21,7 | ||||
| Link | ||||
| Prazo Maior que | Classificação | Descrição | Valor (R$ milhões) | |
| Venda de ativo | Venda Edifício Curitiba | 17,3 | Clique aqui | |
| 12 meses | Venda de ativo | Venda Edifício Transatlântico | 1,5 | Clique aqui |
| A receber (mais de 12 meses) | ||||
Parcelas a Pagar
| Prazo Classificação Descrição Valor (R$ milhões) Link |
|---|
| Até 12 meses Aquisições Saldo Devedor CRI Chucri Zaidan (10,8) Clique aqui |
| Prazo Classificação Descrição Valor (R$ milhões) Link |
| Maior queAquisições Saldo Devedor CRI Chucri Zaidan (32,5) Clique aqui12 meses |
Alavancagem Financeira*
Saldo Devedor
Projetamos a trajetória de desalavancagem do Fundo, estimando uma alavancagem de 2,4% ao início de 2026 e redução progressiva nos anos seguintes. Acreditamos que o nível atual de endividamento bruto é saudável, porém, o fundo deve ser avaliado pela ótica de alavancagem pelo endividamento líquido, assim, quando consideramos as alocações existentes em CRI, bem como caixa, ambos indexados ao CDI (assim como a alavancagem), temos um caixa líquido, resultado de um trabalho de desalavancagem realizado desde o início de 2021.
Dívidas e Evolução de Amortização *
| CRI | Saldo Devedor (R$ MM) | Indexador Código B3 | Taxa | Início | Prazo | Carências | |
|---|---|---|---|---|---|---|---|
| CRI Chucri Zaidan | 43,3 | CDI | 16L0194496 | 1,22% | Dez-16 | 12 anos | 1 mês |
Amortização do Saldo Devedor atual
Carteira de Ativos1 (1/4)
Carteira de Ativos1(2/4)
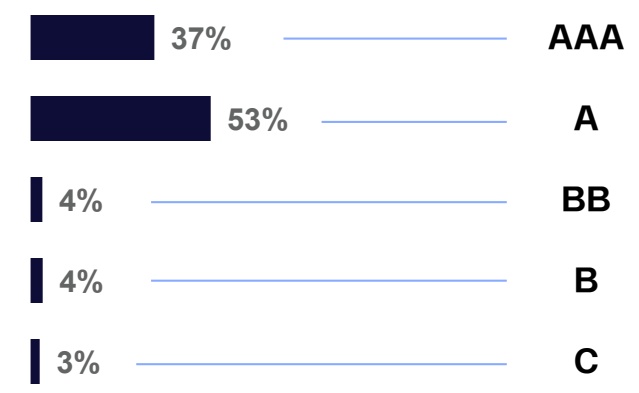
Alocação por Classe*
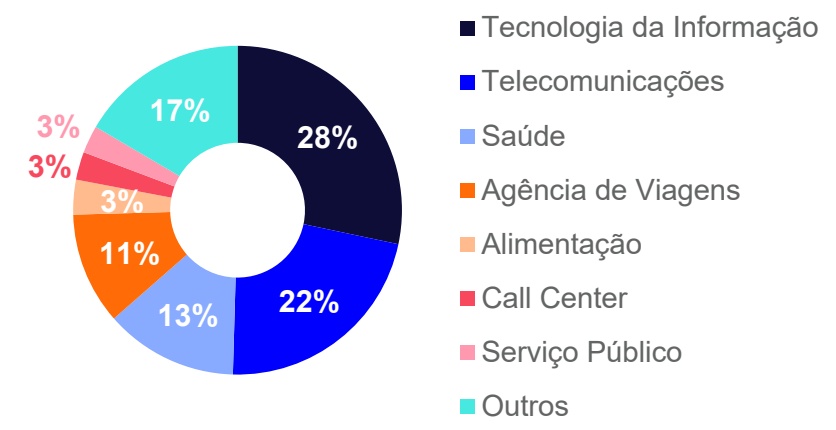
Alocação por Segmento de Locatários
Alocação por Inquilino
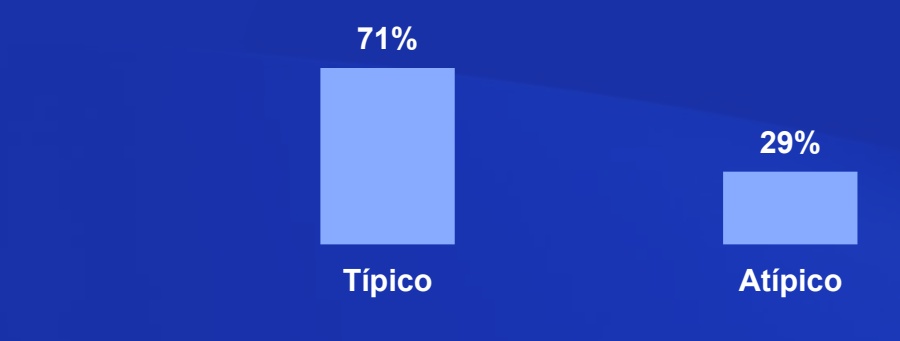
Alocação Natureza dos Contratos *
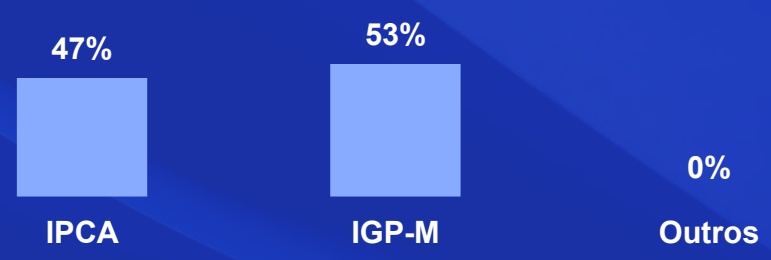
Alocação por Indexador
Carteira de Ativos1(3/4)
Mês de Reajuste
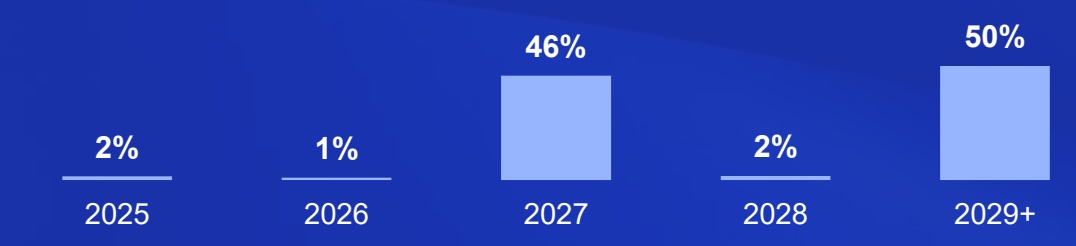
Concentração das Revisionais
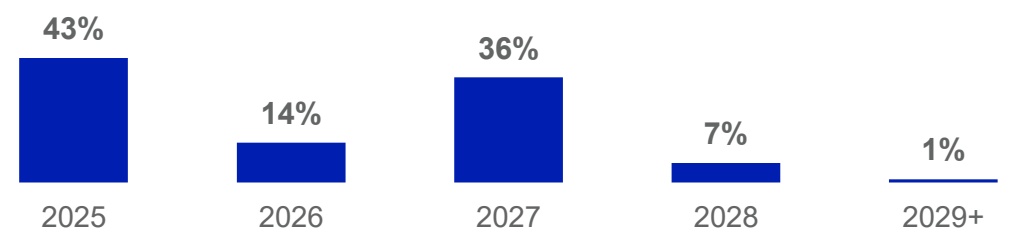
Vencimento dos Contratos
Histórico de Vacância
Carteira de Ativos1(4/4)
| # | Ativo | Classe* | % Fundo* | ABL detido pelo Fundo (m²)* | V Facísâincac*ia | WALE (anos)* | VP (% imóveis) |
|---|---|---|---|---|---|---|---|
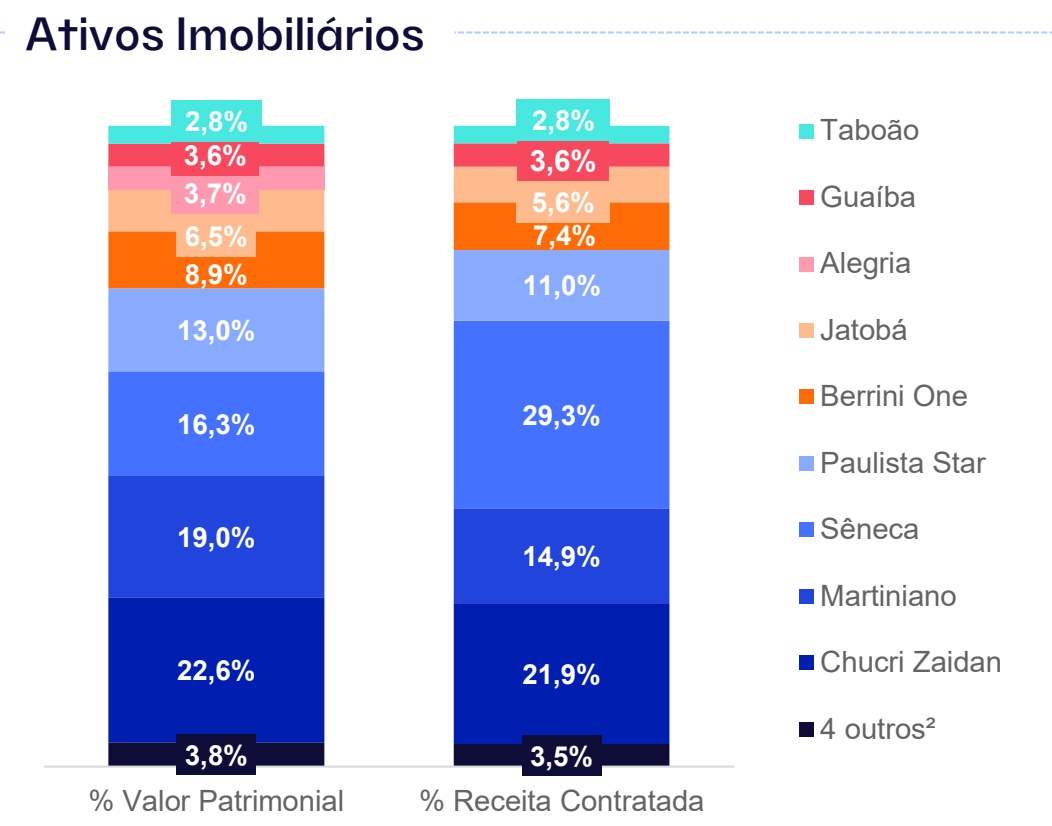
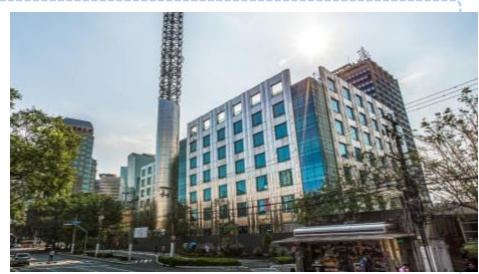
| 1 | Chucri Zaidan | A | 100% | 22.810 | 0,0% | 5,5 | 22,6% |
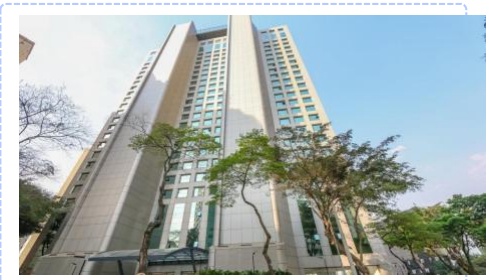
| 2 | Martiniano | A | 100% | 20.060 | 4,6% | 6,7 | 19,0% |
| 3 | Sêneca | AAA | 100% | 26.963 | 1,9% | 1,4 | 16,3% |
| 4 | Paulista Star | A | 100% | 13.702 | 0,0% | 1,2 | 13,0% |
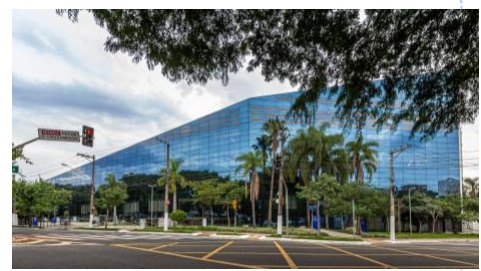
| 5 | Berrini One | AAA | 21% | 6.924 | 0,0% | 2,6 | 8,9% |
| 6 | Jatobá | A | 50% | 16.739 | 23,2% | 6,9 | 6,5% |
| 7 | Alegria | C | 100% | 0 | 0,0% | 0,0 | 3,7% |
| 8 | Guaíba | B | 100% | 10.665 | 21,1% | 2,4 | 3,6% |
| 9 | Taboão | C | 100% | 16.488 | 0,0% | 5,3 | 2,8% |
| 10 | Roberto Sampaio Ferreira | BB | 40% | 3.520 | 0,0% | 2,6 | 2,0% |
| 11 | Teleporto | BB | 6% | 2.310 | 19,8% | 2,3 | 1,0% |
| 12 | Cenesp | BB | 1% | 3.070 | 0,0% | 4,7 | 0,5% |
| 13 | Transatlântico | BB | 5% | 1.052 | 50,0% | 1,7 | 0,3% |
| Total | 144.305 | 5,9% | 3,7 | 100% |
CHUCRI ZAIDAN
MARTINIANO
SÊNECA
BERRINI ONE
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Sem movimentações mapeadas além das descritas no gráfico abaixo
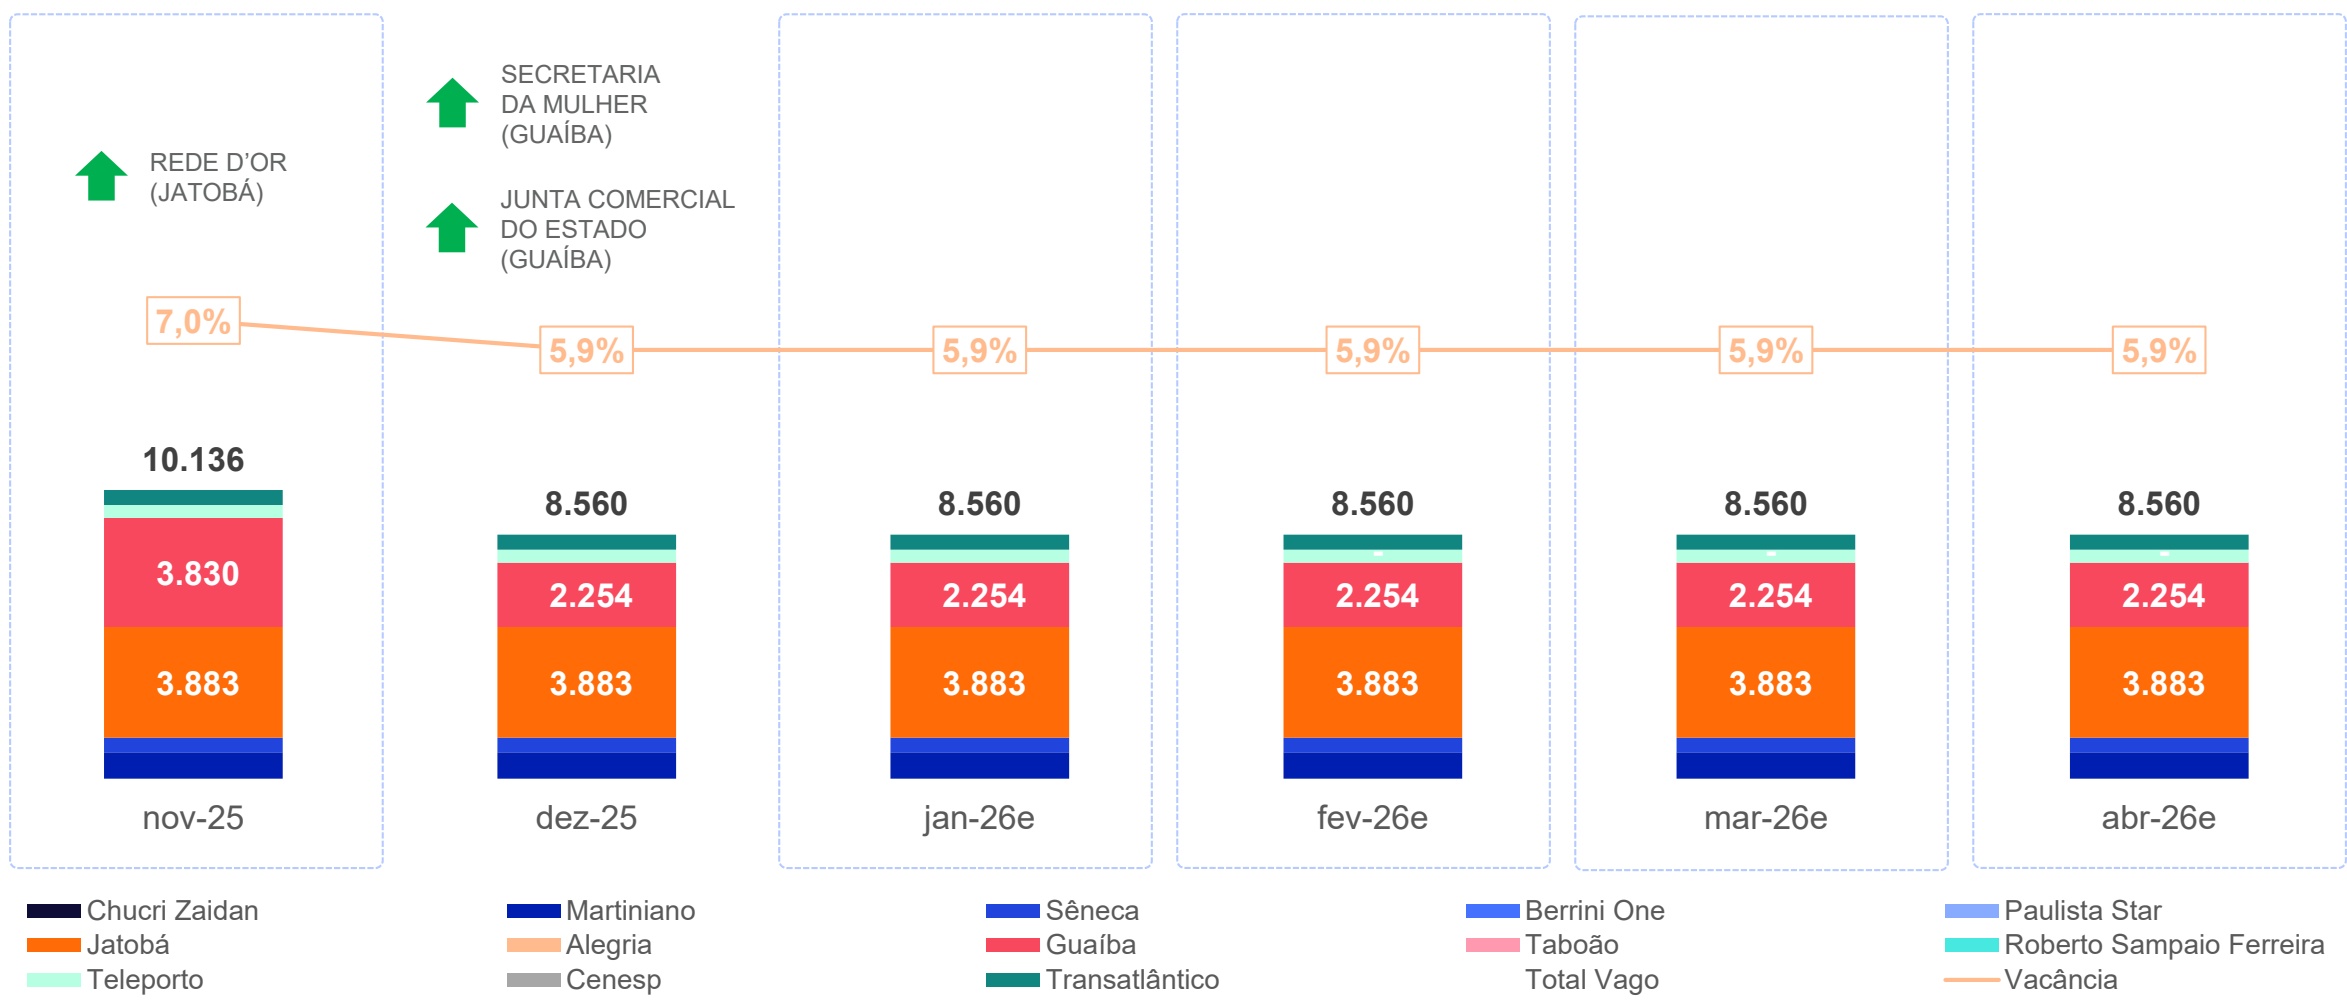
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. Fonte: Patria.
Comercial | Estratégia
Upside de Receita Imobiliária por Cota¹
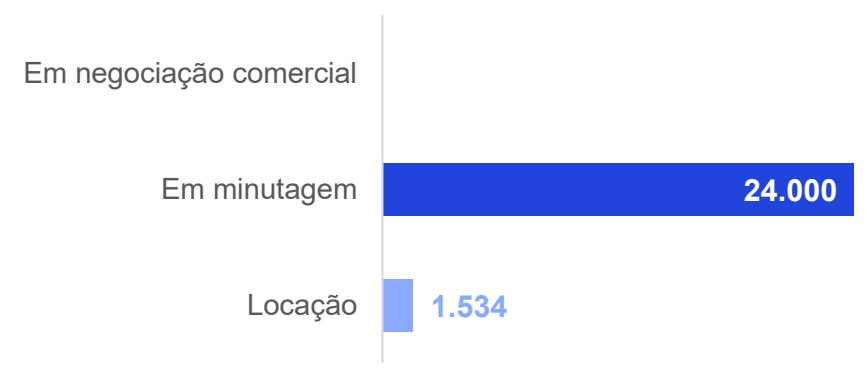
Funil de Locação - ABL (m²)
Resumo da Estratégia Comercial
Seguimos animados com o ritmo comercial nos ativos Guaíba e Jatobá, que já se reflete em uma vacância inferior a 6% no Fundo. Em 2025, o ativo Guaíba teve redução demais de 50% na vacância, impulsionada por novos inquilinos que reforçam a vocação institucional do edifício e ampliam a diversidade de perfis atendidos pela gestão. Restam apenas as lajes 14 e 15, ainda dependentes de adequações estruturais.
Em 2025, duas negociações relevantes avançaram: a revisão contratual da BeFly, com expectativa de reajuste acima da inflação, e a renovação antecipada da Totvs, com extensão de prazo e possível ajuste de valor. Ambas seguem em linha com a estratégia de preservação da ocupação e estabilidade de receita no longo prazo. Essas movimentações, somadas ao fim de carências importantes (BP e Sírio-Libanês), sustentam um viés positivo para a geração de renda.
Paralelamente, mantemos prospecção ativa de desinvestimentos na carteira, destacando as vendas realizadas no Berrini One ao longo de 2025, que reforçam a estratégia de reciclagem de ativos e otimização da performance. Além disso, seguimos revisando contratos e condições comerciais para capturar ganhos adicionais e garantir maior resiliência da carteira frente aos desafios de 2026.
Carteira de Ativos | FIIs
O Fundo carrega uma alocação estratégica em fundos imobiliários, com uma carteira composta de 6 FIIs que no final do mês representavam 3,8% do patrimônio líquido do Fundo.
Carteira FII – Alocação (% do PL)
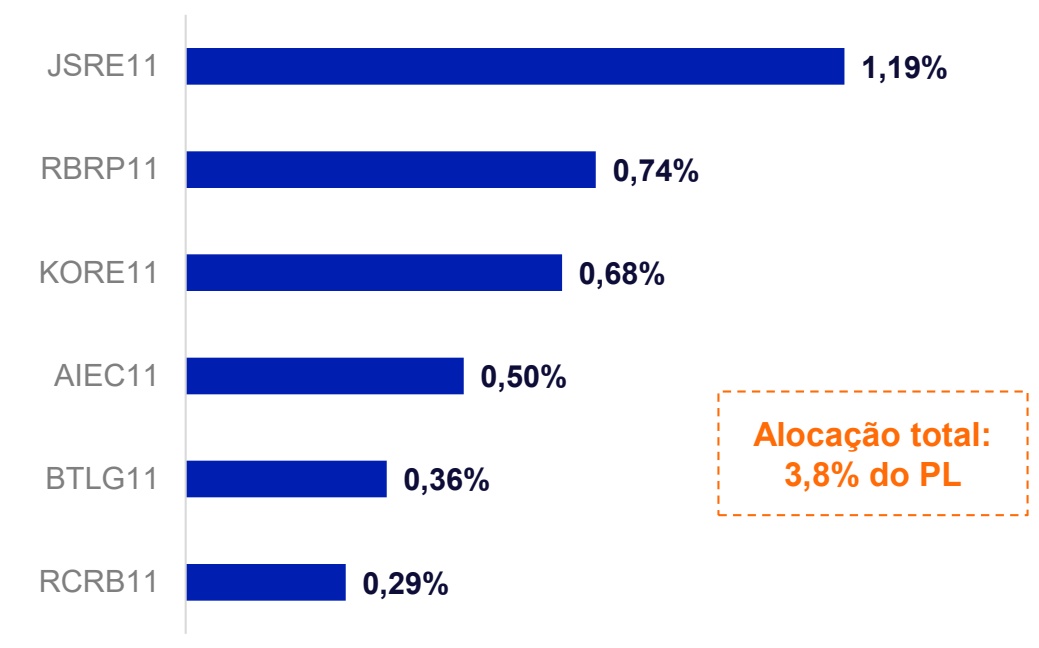
Alocação em FII (% do PL)
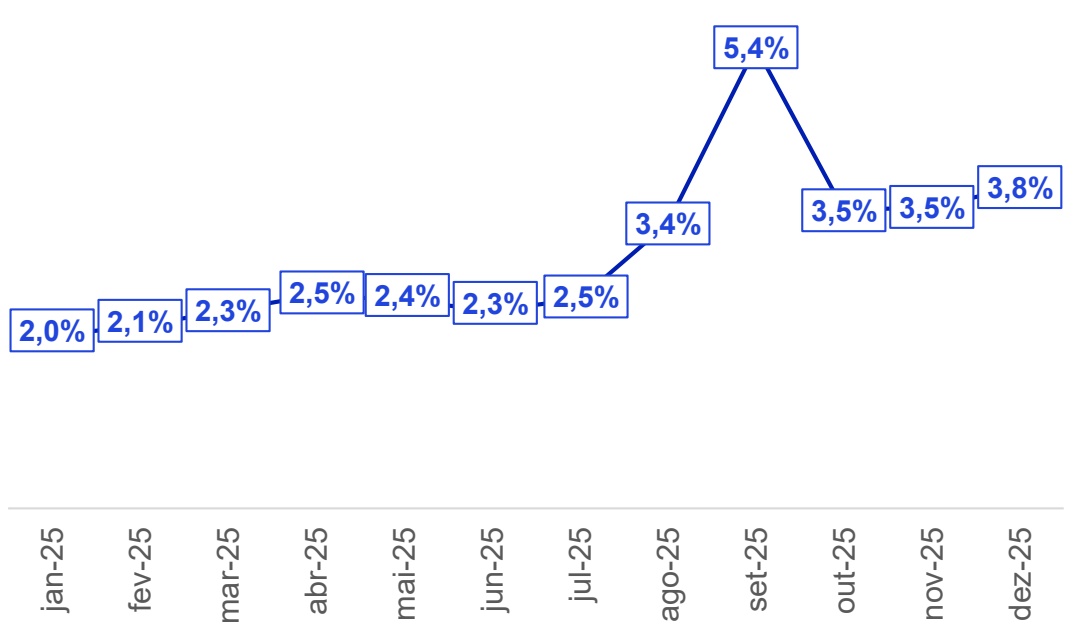
Liquidez e Passivo
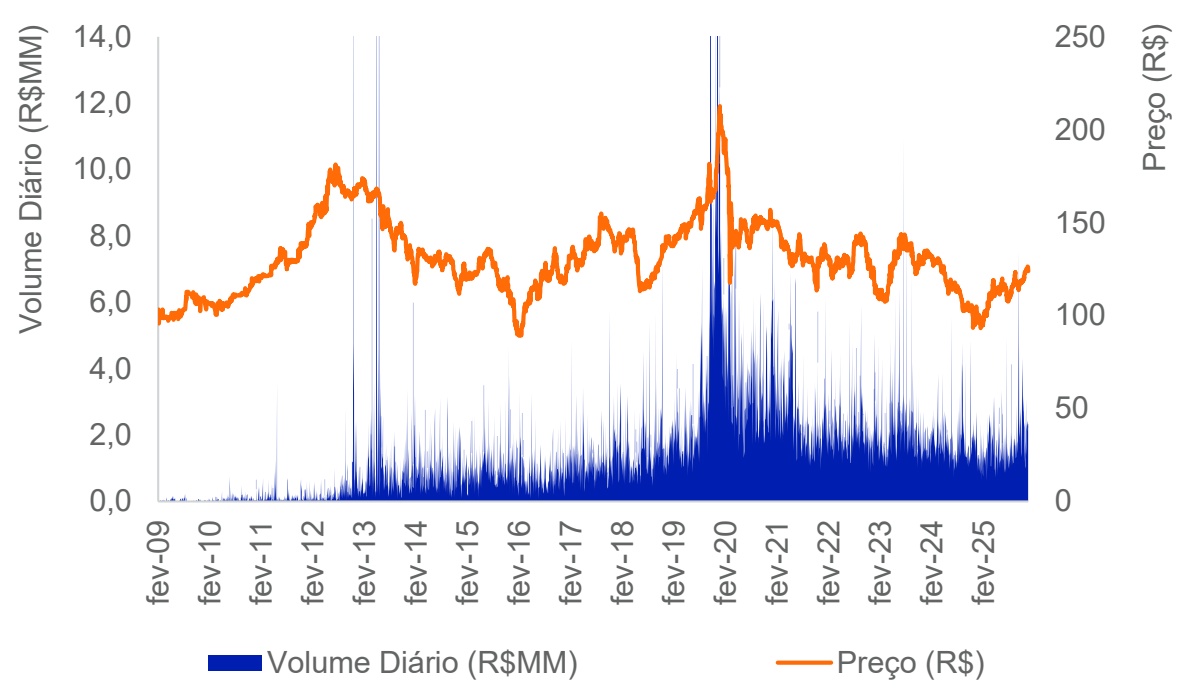
| Dez-25 | 2025 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões)* | 1,9 | 1,7 | 1,7 |
| Giro* | 2,6% | 31,6% | 31,6% |
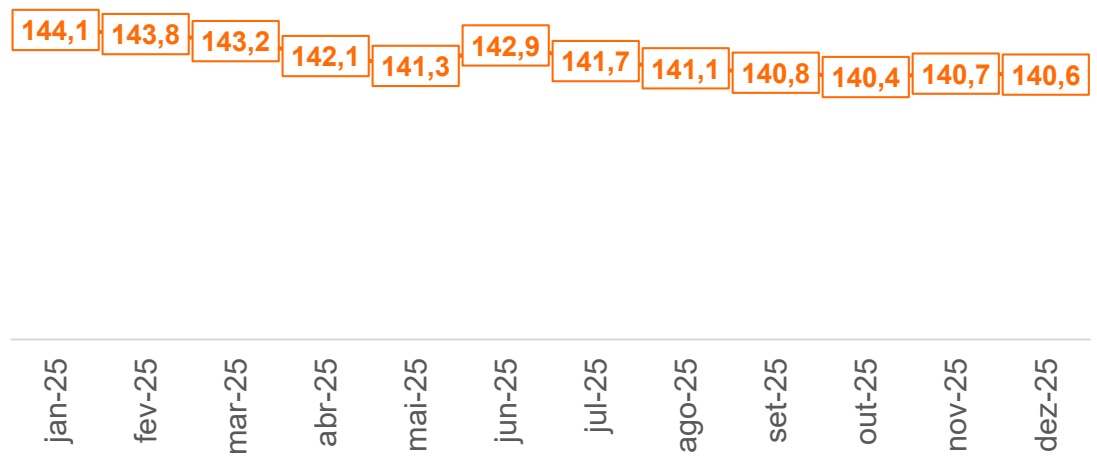
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 35 anos de atuação em alternativos
+ de R$ 272 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 30 bilhões sob gestão
+20 FIIs listados na B3, 2 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments