
Laudo de Avaliação (Conclusão de Negócio) HPDP11 de 30/06/2026
Laudo de Avaliação (Conclusão de Negócio) do Hedge Shopping Parque Dom Pedro (HPDP11), fundo imobiliário de shoppings, com data de referência em 30/06/2026, com entrega no FundosNet (B3) em 14/07/2026. No pregão de 03/11/2026, a cota do HPDP11 fechou a R$ 90,29, com P/VP de 0,96 (valor patrimonial de R$ 94,07 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,61 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 8,83% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 663,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 35.586.415/0001-73
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 30/06/2026
- Data de entrega
- 14/07/2026 17:59
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Praça Professor José Lannes, 40 - 4º
and.
Erro! Nenhuma variável de documento foi fornecida., Erro!
Nenhuma variável de documento foi fornecida. Erro! Nenhuma variável de documento foi fornecida. T + 55 (11) 5501 5464
RELATÓRIO DE AVALIAÇÃO PREPARADO PARA: HEDGE INVESTMENTS FINALIDADE: Fins de atualização de valor de ativo junto a CVM em cumprimento da Instrução 506. PROPRIEDADE: Parque Dom Pedro Shopping, Avenida Guilherme Campos, 500, Jardim Santa Genebra – Campinas / SP. |à DATA: 30 de junho de 2026. | | / )Po) j IH | MA amo! HA O? 47
São Paulo, 30 de junho de 2026.
HEDGE INVESTMENTS Av. Brigadeiro Faria Lima 3600 - 11º andar cj 112 04538-132 – São Paulo – SP
AVALIAÇÃO DO SHOPPING PARQUE DOM PEDRO EM 30 DE JUNHO DE 2026. HEDGE INVESTMENTS (“A COMPANHIA”) Em atenção à solicitação de V.Sas., este relatório tem por objetivo determinar o “valor de mercado livre” para compra/venda, com a finalidade de atualização de valor de ativo junto a CVM em cumprimento da Instrução 506. O destinatário do relatório de avaliação é o contratante, HEDGE INVESTMENTS. Este Relatório Resumo de Avaliação Imobiliária destinar-se-á única e exclusivamente ao uso interno da empresa Contratante, exceto no que se refere à apresentação da via física do relatório aos seus auditores contábeis externos. A publicação ou divulgação deste Relatório Resumo de Avaliação Imobiliária não será permitida sem autorização formal por escrito da empresa emissora, Cushman & Wakefield, e no caso de eventual permissão, deverá ser feita em sua integralidade, não sendo permitida em nenhuma hipótese a divulgação ou publicação parcial. Ainda na reprodução de qualquer informação, a fonte deverá ser sempre citada, sob as penalidades cíveis e criminais impostas pela violação de direitos autorais. OBS.: Este Relatório Resumo de Avaliação Imobiliária destina-se única e exclusivamente aos usos aqui descritos. ESCOPO DAS INSTRUÇÕES Consideramos as propriedades definidas no Anexo 1, que entendemos serem pertencentes à companhia e suas subsidiárias. Somos instruídos a preparar essa avaliação para uma revisão da administração dos valores de propriedade da Companhia em 30 de junho de 2026. Tanto a avaliação como o relatório foram elaborados de acordo com os Padrões de Avaliação RICS por um avaliador atuando como Avaliador Externo, conforme definido no Red Book, e em conformidade com as práticas regulamentadas pelas Normas Brasileiras NBR 14.653-2 / 2011 e 14.653-2 / 2004, 14.653-4, emitido pela ABNT - Associação Brasileira de Normas Técnicas. A avaliação foi elaborada por avaliadores que cumprem os requisitos estabelecidos nas Normas de Avaliação RICS, NBR 14.653-1 / 2001 e 14.653-2 / 2011, atuando na qualidade de avaliadores externos. Conforme instruído e de acordo com os requisitos das Normas de Avaliação RICS, NBR 14.653-1 / 2001 e 14.653-2 / 2011, a Avaliação de Imóveis foi preparada na seguinte base.
Este Relatório Resumo de Avaliação Imobiliária destinar-se-á única e exclusivamente ao uso interno da empresa Contratante, exceto no que se refere à apresentação da via física do relatório aos seus auditores contábeis externos. A publicação ou divulgação deste Relatório Resumo de Avaliação Imobiliária não será permitida sem autorização formal por escrito da empresa emissora, Cushman & Wakefield, e no caso de eventual permissão, deverá ser feita em sua integralidade, não sendo permitida em nenhuma hipótese a divulgação ou publicação parcial. Ainda na reprodução de qualquer informação, a fonte deverá ser sempre citada, sob as penalidades cíveis e criminais impostas pela violação de direitos autorais.
Consideramos as propriedades definidas no Anexo 1, que entendemos serem pertencentes à companhia e suas subsidiárias.
Tanto a avaliação como o relatório foram elaborados de acordo com os Padrões de Avaliação RICS por um avaliador atuando como Avaliador Externo, conforme definido no Red Book, e em conformidade com as práticas regulamentadas pelas Normas Brasileiras NBR 14.653-2 / 2011 e 14.653-2 / 2004, 14.653-4, emitido pela ABNT - Associação Brasileira de Normas Técnicas.
BASE DA AVALIAÇÃO
A avaliação baseou-se no valor de mercado para propriedades que fazem parte desta avaliação. O valor de mercado é definido como:
"Valor estimado pelo qual um ativo pode ser comprado e / ou vendido na data de avaliação, entre o comprador e o vendedor, disposto e livre, em uma transação puramente comercial e após a venda adequada, onde ambas as partes agem com conhecimento, com prudência e sem coerção".
As propriedades em operação, em construção ou em desenvolvimento, são avaliadas pelo Método de Fluxo de Caixa Descontado - DCF. Os procedimentos usuais de avaliação com a finalidade de determinar os indicadores de viabilidade para o uso econômico de um empreendimento são baseados em seu fluxo de caixa projetado, onde os indicadores de decisão são determinados com base no valor líquido atual, tempo de retorno, entre outros. Os valores relatados são relativos à propriedade como um todo e nenhum ajuste foi feito para refletir uma propriedade compartilhada. Note-se que em certos casos, a empresa não possui 100% do imóvel, é possível que as ações em qualquer propriedade não podem refletir um valor que é estritamente proporcional ao valor total da propriedade. URBANISMO Nessa avaliação não realizamos pesquisas formais, mas assumimos que a informação fornecida pelo cliente e / ou qualquer outra informação resultante de pesquisas informais recebidas da Autoridade de Planejamento Local está correta. Na ausência de informação em contrário, a nossa avaliação baseia-se no fato de as propriedades não serem afetadas por quaisquer propostas de ampliação de estradas, preempção ou expropriação. Nossa avaliação baseia-se no fato de que cada imóvel foi construído antes do controle de planejamento ou de acordo com uma autorização de planejamento válida e está sendo ocupado e usado sem qualquer planejamento ou violações de regulamento relativas à sua construção. Também assumimos que não existem obrigações pendentes decorrentes das disposições legais relativas a um Terreno Imperfeito e Discriminação por Deficiência. No caso de imóveis em construção, a nossa avaliação baseou-se na premissa de que cada edifício está sendo construído de acordo com a lei de zoneamento e possui um alvará de construção válido. ARRENDAMENTOS E ALUGUÉIS Não tivemos acesso aos títulos de propriedade ou arrendamentos. A nossa avaliação baseou-se em vários documentos e informações que nos foram fornecidos. Não recebemos relatórios com
Os valores relatados são relativos à propriedade como um todo e nenhum ajuste foi feito para refletir uma propriedade compartilhada. Note-se que em certos casos, a empresa não possui 100% do imóvel, é possível que as ações em qualquer propriedade não podem refletir um valor que é estritamente proporcional ao valor total da propriedade.
Nossa avaliação baseia-se no fato de que cada imóvel foi construído antes do controle de planejamento ou de acordo com uma autorização de planejamento válida e está sendo ocupado e usado sem qualquer planejamento ou violações de regulamento relativas à sua construção. Também assumimos que não existem obrigações pendentes decorrentes das disposições legais relativas a um Terreno Imperfeito e Discriminação por Deficiência.
Não tivemos acesso aos títulos de propriedade ou arrendamentos. A nossa avaliação baseou-se em vários documentos e informações que nos foram fornecidos. Não recebemos relatórios com informações sobre propriedade, arrendamentos e notificações legais.
A nossa avaliação baseia-se nas seguintes premissas:
a) Cada imóvel tem um ato legítimo negociável, livre de quaisquer restrições onerosas incomuns, acordos ou outros agravantes;
b) No que diz respeito às propriedades para locação, consideramos que não há cláusulas incomuns ou irracionais que possam afetar o valor e sem restrições ou condições incomuns que determinem sua transferência ou venda; e
c) Quanto às locações sujeitas a análise e renovações iminentes ou pendentes, assumimos que todas as notificações eram válidas e dentro dos prazos adequados.
Deve-se notar que as propriedades tidas como investimentos no Brasil são alugadas sob uma variedade de termos para vários inquilinos. Estes termos variam em relação à dinâmica do mercado, com base na legislação vigente.
ESTRUTURA
Não foram feitos estudos e análises do escopo estrutural das construções existentes e suas fundações. Não testámos nem calibramos qualquer equipamento e instalações existentes nos edifícios e relevantes para o seu funcionamento, no entanto, para realizar esta avaliação, assumimos que eles estão em perfeitas condições.
Nós não inspecionamos as partes de qualquer propriedade que são cobertos, não expostos ou inacessíveis e nossa avaliação baseia-se em que eles estão em bom estado e condição.
Em nossa avaliação não investigamos se há altas concentrações de alumina, cloreto de cálcio, amianto e outros materiais perigosos no cimento. Na ausência de informações, a nossa avaliação baseia-se no fato de não serem utilizados materiais e técnicas perigosas ou suspeitas na construção dos edifícios.
Para as propriedades em construção ou desenvolvimento, assumimos que a construção será realizada com bom acabamento, utilizando bons materiais e que após a sua conclusão, um levantamento estrutural não revelará qualquer defeito em qualquer parte do edifício. Nossas avaliações são feitas com base no pressuposto de que as construções serão construídas com materiais que irão atender aos requisitos dos ocupantes e investidores no mercado. Este comentário é feito a partir de uma perspectiva comercial em vez de técnica e, portanto, não leva em conta as questões relativas à engenharia e projetos estruturais.
Não investigamos as condições / estabilidade do solo e a nossa avaliação baseia-se no fato de todos os edifícios terem sido construídos levando em conta as condições existentes do solo.
Não realizamos quaisquer investigações ou testes, nem recebemos qualquer informação relevante que determine se há ou não presença de poluição ou substâncias contagiosas nas propriedades ou nos respectivos lotes (incluindo águas subterrâneas e reservatórios subterrâneos). Portanto, nossa avaliação foi baseada na premissa de que tais problemas são inexistentes.
No que se refere às propriedades em si, as instalações habituais do proprietário, tais como elevadores, escadas rolantes e ar condicionado, foram tratadas como parte integrante do edifício e estão incluídas no ativo valorizado. No caso das propriedades arrendadas, a menos que seja aconselhado o contrário, esses itens foram tratados como pertencentes ao proprietário mediante a reversão do arrendamento.
As instalações / máquinas relacionadas com o processo e as instalações / equipamentos comerciais de locatários foram excluídas da nossa avaliação.
ESTRUTURA Não foram feitos estudos e análises do escopo estrutural das construções existentes e suas fundações. Não testámos nem calibramos qualquer equipamento e instalações existentes nos edifícios e relevantes para o seu funcionamento, no entanto, para realizar esta avaliação, assumimos que eles estão em perfeitas condições. Nós não inspecionamos as partes de qualquer propriedade que são cobertos, não expostos ou inacessíveis e nossa avaliação baseia-se em que eles estão em bom estado e condição. Em nossa avaliação não investigamos se há altas concentrações de alumina, cloreto de cálcio, amianto e outros materiais perigosos no cimento. Na ausência de informações, a nossa avaliação baseia-se no fato de não serem utilizados materiais e técnicas perigosas ou suspeitas na construção dos edifícios. Para as propriedades em construção ou desenvolvimento, assumimos que a construção será realizada com bom acabamento, utilizando bons materiais e que após a sua conclusão, um levantamento estrutural não revelará qualquer defeito em qualquer parte do edifício. Nossas avaliações são feitas com base no pressuposto de que as construções serão construídas com materiais que irão atender aos requisitos dos ocupantes e investidores no mercado. Este comentário é feito a partir de uma perspectiva comercial em vez de técnica e, portanto, não leva em conta as questões relativas à engenharia e projetos estruturais. TERRENO E CONTAMINAÇÃO Não investigamos as condições / estabilidade do solo e a nossa avaliação baseia-se no fato de todos os edifícios terem sido construídos levando em conta as condições existentes do solo. Não realizamos quaisquer investigações ou testes, nem recebemos qualquer informação relevante que determine se há ou não presença de poluição ou substâncias contagiosas nas propriedades ou nos respectivos lotes (incluindo águas subterrâneas e reservatórios subterrâneos). Portanto, nossa avaliação foi baseada na premissa de que tais problemas são inexistentes. PLANTA E MAQUINÁRIO
VISTORIAS
Nós vistoriamos as propriedades internamente e externamente partindo do térreo em 10 de outubro de 2024.
Conforme acordado, ao listar os parâmetros dos níveis de aluguéis em vigor na área com o valor de mercado de um centro comercial concluído, baseamos a elaboração desta atualização de avaliação nas ABL correspondentes - áreas brutas locáveis. Exceto para a propriedade que apenas apresenta o valor de mercado para a venda do lote.
valor de mercado para a venda do lote. De acordo com as práticas locais, a área bruta locável da unidade corresponde à área efetivamente alugada aos locatários. Os banheiros utilizados exclusivamente por um ocupante também estão incluídos e seguem a prática de mercado estabelecida no Brasil. Tanto as áreas como qualquer referência à idade dos edifícios nesta avaliação são aproximadas. Com relação às propriedades no Curso de Desenvolvimento assumimos as áreas de projeto existentes, fornecidas pela Companhia e originadas das apropriadas permissões de planejamento e planos de desenvolvimento atuais. Com relação às propriedades mantidas para o desenvolvimento assumimos as áreas do local fornecidas pela Companhia. MEDIÇÕES Todas as medições das propriedades são realizadas de acordo com as práticas de mercado local, podendo diferir do Código de Práticas de Medição (Quinta Edição), emitido pela Royal Institution of Chartered Surveyors. Destacamos especificamente que isso não está de acordo com o Código de Prática de Medição, conforme preparado pelo RICS, mas segue as práticas de mercado estabelecidas no Brasil. As áreas de piso são calculadas com base na área de varejo locável da unidade (área bruta locável), incluindo todas as paredes externas e na linha central de qualquer parede. De acordo com nossas instruções, assumimos que as áreas e plantas fornecidas pela HEDGE INVESTMENTS estão corretas e utilizamos as áreas fornecidas ao realizar a avaliação da Propriedade. PRINCÍPIOS GERAIS Nossa avaliação é baseada nas informações fornecidas pelo cliente ou que obtivemos por meio de nossas pesquisas. Acreditamos que estão corretas e completas e que não há questões não divulgadas que possam afetar nossa avaliação. No que diz respeito aos acordos com os inquilinos, apesar de ter em conta as informações de que temos conhecimento, não recebemos um relatório formal sobre a situação financeira dos inquilinos. Levamos em conta quaisquer informações fornecidas pelo cliente sobre o estado atual de renda de cada propriedade. Nossa avaliação baseia-se na premissa de que essa informação representa a realidade das propriedades.
De acordo com as práticas locais, a área bruta locável da unidade corresponde à área efetivamente alugada aos locatários. Os banheiros utilizados exclusivamente por um ocupante também estão incluídos e seguem a prática de mercado estabelecida no Brasil. Tanto as áreas como qualquer referência à idade dos edifícios nesta avaliação são aproximadas.
Com relação às propriedades no Curso de Desenvolvimento assumimos as áreas de projeto existentes, fornecidas pela Companhia e originadas das apropriadas permissões de planejamento e planos de desenvolvimento atuais. Com relação às propriedades mantidas para o desenvolvimento assumimos as áreas do local fornecidas pela Companhia.
Destacamos especificamente que isso não está de acordo com o Código de Prática de Medição, conforme preparado pelo RICS, mas segue as práticas de mercado estabelecidas no Brasil. As áreas de piso são calculadas com base na área de varejo locável da unidade (área bruta locável), incluindo todas as paredes externas e na linha central de qualquer parede.
De acordo com nossas instruções, assumimos que as áreas e plantas fornecidas pela HEDGE INVESTMENTS estão corretas e utilizamos as áreas fornecidas ao realizar a avaliação da Propriedade.
Nossa avaliação foi elaborada com base na moeda local denominada Real (R$).
Não foram constituídas provisões para quaisquer despesas com realização ou responsabilidade tributária decorrentes de venda ou o desenvolvimento de quaisquer propriedades.
No caso de propriedades onde refletimos o potencial de desenvolvimento em nossa avaliação, assumimos que todas as estruturas serão concluídas usando materiais de boa qualidade e mão de obra de primeira linha.
Não foram levadas em conta quaisquer contrapartidas relativas aos contratos de locação concedidos entre as filiais da sociedade e não foi prevista a existência de encargos financeiros hipotecários ou similares.
Nossa opinião de valor é derivada de taxas baseadas na análise de transações de mercado recentes, juntamente com nosso conhecimento do mercado. Quando foram recebidas concessões, nenhuma provisão foi feita em nossa avaliação para qualquer exigência de pagamento da concessão em caso de venda de qualquer propriedade.
Os valores determinados na avaliação são baseados nos métodos, procedimentos e critérios da Engenharia de Avaliação e não representam um número exato, mas o valor mais provável pelo qual a propriedade seria voluntária e deliberadamente negociada, em data de referência dentro das condições de mercado atuais.
É altamente recomendável que as propriedades não sejam vendidas sem exposição adequada ao mercado.
Para a projeção, foram utilizadas as projeções de meta de inflação: 3,00% para 2026, conforme Meta do Banco Central do Brasil, para anos posteriores reproduzimos, por analogia, a mesma taxa.
O Relatório Resumo de Atualização de Avaliação deve ser lido em conjunto com os relatórios de avaliação para que as condições em que essa avaliação foi elaborada possam ser observadas.
OBS. 1: Conforme solicitado pela Hedge Investments a despesa de comercialização de lojas foi incorporada antes do NOI.
OBS. 2: Conforme solicitado pela Hedge Investments foi considerada a Taxa de Administração de 4,0% sobre as Receitas Operacionais e de Estacionamento.
A avaliação dos imóveis foi realizada pelo Sr. Rogério Cerreti. Nossa opinião de valor é derivada de taxas baseadas na análise de transações de mercado recentes, juntamente com nosso conhecimento do mercado. Quando foram recebidas concessões, nenhuma provisão foi feita em nossa avaliação para qualquer exigência de pagamento da concessão em caso de venda de qualquer propriedade. Os valores determinados na avaliação são baseados nos métodos, procedimentos e critérios da Engenharia de Avaliação e não representam um número exato, mas o valor mais provável pelo qual a propriedade seria voluntária e deliberadamente negociada, em data de referência dentro das condições de mercado atuais. É altamente recomendável que as propriedades não sejam vendidas sem exposição adequada ao mercado. Para a projeção, foram utilizadas as projeções de meta de inflação: 3,00% para 2026, conforme Meta do Banco Central do Brasil, para anos posteriores reproduzimos, por analogia, a mesma taxa. O Relatório Resumo de Atualização de Avaliação deve ser lido em conjunto com os relatórios de avaliação para que as condições em que essa avaliação foi elaborada possam ser observadas. OBS. 1: Conforme solicitado pela Hedge Investments a despesa de comercialização de lojas foi incorporada antes do NOI. OBS. 2: Conforme solicitado pela Hedge Investments foi considerada a Taxa de Administração de 4,0% sobre as Receitas Operacionais e de Estacionamento. OBS. 3: Conforme solicitado Hedge Investments foi considerada a taxa de Asset Management.
AVALIAÇÃO
De acordo com este relatório e com base nos valores atuais, concluímos que o valor de mercado para compra / venda do imóvel em 30 de junho de 2026, em conformidade com o Anexo l, é de: R$ 2.836.263.700,00 (DOIS BILHÕES, OITOCENTOS E TRINTA E SEIS MILHÕES, DUZENTOS E SESSENTA E TRÊS MIL E SETECENTOS REAIS) Definimos o valor atribuído a cada propriedade em Reais e os quadros de propriedades individuais no Anexo 1. Na avaliação foi considerado comissão de venda sobre o ativo a 2,50% sobre o resultado operacional líquido do 11º ano do fluxo de caixa projetado que serve de base para o cálculo da perpetuidade. A avaliação declarada acima representa a soma dos valores correntes atribuídos às propriedades individuais e não deve ser considerada como uma valorização da carteira como um todo no contexto de uma venda como uma única propriedade. AC AC RS RS Rogerio Cerreti
Na avaliação foi considerado comissão de venda sobre o ativo a 2,50% sobre o resultado operacional líquido do 11º ano do fluxo de caixa projetado que serve de base para o cálculo da perpetuidade.
CONFIDENCIALIDADE
RELATÓRIO DE AVALIAÇÃO ATUALIZADO ANEXO 1 – AVALIAÇÕES EM 30 DE JUNHO DE 2026
| PROPRIEDADESTIDAS | TAXA DE | TAXA DE | VALOR DE |
|---|---|---|---|
| COMO INVESTMENTOS | DESCONTO | CAPITALIZAÇÃO | MERCADO EM |
| – BRASIL | 10 ANOS * | 10 ANOS | 30/06/2026 |
| 1 Parque D. Pedro | 12,00% | 8,25% | R$ 2.801.319.700,00 |
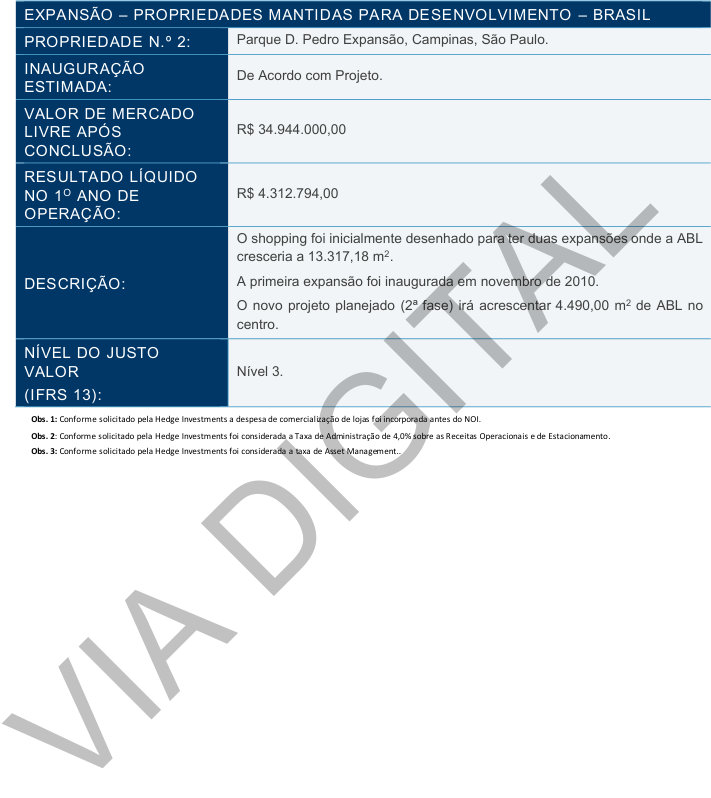
| 2 Parque D. Pedro Expansão | 13,75% | 10,00% | R$ 34.944.000,00 |
*Capitalização Mensal.
| OPERAÇÃO – PROPRIE | DADES MANTIDAS COMO INVESTIMENTO – BRASIL |
|---|---|
| PROPRIEDADE N.º 1: | Parque D. Pedro Shopping, Campinas, SP. |
| VALOR LIVRE DE MERCADO: | R$ 2.801.319.700,00 |
| RESULTADO LÍQUIDO (ANO 1): | R$ 228.101.404,00 |
| DESCRIÇÃO: | O Parque D. Pedro Shopping está localizado na Avenida Guilherme Campos, 500, Jardim Santa Genebra, no Município de Campinas, estado de São Paulo. A propriedade está localizada a 10 km do centro de Campinas e pode ser acessado através da Rodovia D. Pedro I. A região apresenta baixa densidade populacional, composta principalmente por propriedades industriais, localizadas ao longo da Rodovia D. Pedro I, cidade de Campinas, SP. O acesso para o shopping e bairros vizinhos foi facilitado pela construção do “Complexo Viário”, o qual conecta o shopping com as rodovias vizinhas. O Parque Dom Pedro Shopping abriu em Março de 2002. A propriedade tem área construída total de 187.390,45 metros quadrados e ABL 126.136,72 metros quadrados, composto por 389 unidades em 2 níveis. A primeira expansão foi construída em 2010. Para fins de cálculo de fluxo de caixa, consideramos a ABL de 126.395,00 m² e 385 locatários devido a vários contratos de locação temporários como quiosques, depósitos, serviços e/ou modificações de layout. O rent roll está distribuído como: 24 lojas âncora, 23 lojas semi-âncora, 31 megalojas, 278 lojas satélites, 2 operações de lazer, 1 cinema e 26 lojas vagas. Existem 7.815 vagas de estacionamento descobertas no térreo. IGITAL |
| CONTRATOS EXISTENTES DE LOCAÇÕES: | Âncoras possuem 10 anos de contratos e lojas satélites 3 a 5 anos de contrato. Principais Âncoras: Lojas Americanas, Centauro, Marisa, Pernambucanas, Riachuelo, C&A, Zara, Renner, Decathlon, Puma, Diagmed, Bodytech, Ikesaki, Leitura, Petz e Centro Veterinário Seres, Magazine Luiza, Casas Bahia, Mobly, Maravilhas do Lar e 04 lojas vagas D |
| NÍVEL DO JUSTO VALOR (IFRS 13): I | Nível 3. |
| Obs. 1:Conforme solicitado pela Hedge Invest Obs. 2: Conforme solicitado pela Hedge Invest **Obs. 3:**Conforme solicitado pela Hedge Invest V | ments a despesa de comercialização de lojas foi incorporada antes do NOI. ments foi considerada a Taxa de Administração de 4,0% sobre as Receitas Operacionais e de Estacionamento. ments foi considerada a taxa de Asset Management.. |
RELATÓRIO DE AVALIAÇÃO ATUALIZADO ANEXO 2 – FLUXO DE CAIXA DESCONTADO
| OPERAÇÃO | |||
|---|---|---|---|
| FLUXO DE CAIXA DESCONTADO | |||
| Para os anos terminando em: | Ano 1 Ano 2 Ano 3 Ano 4 Ano 5 Ano 6 Ano 7 Ano 8 Ano 9 dez-2026 dez-2027 dez-2028 dez-2029 dez-2030 dez-2031 dez-2032 dez-2033 dez-2034 | Ano 10 dez-2035 | Ano 11 dez-2036 |
| Receita Bruta Efetiva Total Despesas Operacionais | 253.505.804,00 272.342.278,00 296.238.850,00 311.899.520,00 326.271.758,00 339.570.312,00 354.451.427,00 369.880.943,00 386.118.227,00 -25.404.399,00 -25.346.746,00 -29.999.996,00 -36.132.637,00 -37.717.873,00 -39.212.150,00 -40.876.119,00 -42.600.108,00 -44.411.459,00 | 402.911.154,00 -46.283.399,00 | 417.894.837,00 -47.966.347,00 |
| Resultado Liquido | 228.101.404,00 246.995.533,00 266.238.854,00 275.766.883,00 288.553.885,00 300.358.162,00 313.575.307,00 327.280.835,00 341.706.768,00 | 356.627.755,00 | 369.928.491,00 |
| Total de Custos de Capital & Locações | 197.668.346,00 56.426.591,00 26.643.474,00 7.944.149,00 8.242.055,00 8.551.132,00 8.871.799,00 9.204.491,00 9.549.660,00 | 9.907.772,00 | 10.279.314,00 |
| Fluxo de Caixa Descontado Antes de Dívidas e Im Fluxo de Caixa Disponível para Distribuição | postos 30.433.058,00 190.568.942,00 239.595.380,00 267.822.734,00 280.311.830,00 291.807.031,00 304.703.508,00 318.076.343,00 332.157.108,00 30.433.058,00 190.568.942,00 239.595.380,00 267.822.734,00 280.311.830,00 291.807.031,00 304.703.508,00 318.076.343,00 332.157.108,00 VIA DIGIT | 346.719.982,00 346.719.982,00 | 359.649.177,00 359.649.177,00 |
| EXPANSÃO | ||||
|---|---|---|---|---|
| FLUXO DE CAIXA DESCONTADO | ||||
| Para anos com fim em: | Ano 1 Ano 2 Ano 3 Ano 4 Ano 5 Ano 6 Ano 7 Ano 8 jun-2026 jun-2027 jun-2028 jun-2029 jun-2030 jun-2031 jun-2032 jun-2033 | Ano 9 jun-2034 | Ano 10 jun-2035 | Ano 11 jun-2036 |
| Receita Bruta Efetiva | 4.714.078,00 4.020.844,00 3.979.033,00 4.158.090,00 4.345.204,00 4.540.738,00 4.745.071,00 4.958.599,00 | 5.181.736,00 | 5.414.915,00 | 5.423.046,00 |
| Total de Despesas Operacionais | -401.284,00 -362.614,00 -363.436,00 -376.764,00 -390.668,00 -417.670,00 -432.802,00 -448.590,00 | -465.060,00 | -482.244,00 | -499.420,00 |
| Resultado Liquido Total de Custos de Capital & Locações | 4.312.794,00 3.658.230,00 3.615.597,00 3.781.326,00 3.954.536,00 4.123.068,00 4.312.269,00 4.510.010,00 -1.218.644,00 | 4.716.676,00 | 4.932.671,00 | 4.923.626,00 |
| Fluxo de Caixa Descontado Antes de Dívidas e Im Fluxo de Caixa Disponível para Distribuição | postos 3.094.150,00 3.658.230,00 3.615.597,00 3.781.326,00 3.954.536,00 4.123.068,00 4.312.269,00 4.510.010,00 3.094.150,00 3.658.230,00 3.615.597,00 3.781.326,00 3.954.536,00 4.123.068,00 4.312.269,00 4.510.010,00 VIA DIGIT | 4.716.676,00 4.716.676,00 | 4.932.671,00 4.932.671,00 | 4.923.626,00 4.923.626,00 |