Relatório Gerencial HSAF11 de setembro de 2026
Relatório Gerencial do HSI Ativos Financeiros (HSAF11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 07/10/2026. No pregão de 03/11/2026, a cota do HSAF11 fechou a R$ 71,29, com P/VP de 0,80 (valor patrimonial de R$ 89,55 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,95 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,99% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 226,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- HSI ATIVOS FINANCEIROS DE RESP LIMITADA-6,49%
- CNPJ
- 35.360.687/0001-50
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 07/10/2026 19:08
- Versão
- 2
- Situação
- (Ativo)
Conteúdo
HSAF11
HSI
Ativos Financeiros FII
Setembro/2026
Relatório Gerencial
HSI GESTORA DE ATIVOS FINANCEIROS
Av. Pres. Juscelino Kubitschek, 1400 | 13º Andar Itaim Bibi. l CEP 04543-000 l São Paulo. l SP
www.hsinvest.com
Objetivo e Política de Investimento
O Fundo tem como objetivo a obtenção de renda e ganho de capital, mediante investimento, primordialmente em certificado de recebíveis imobiliários ("CRIs"), cotas de outros fundos de investimento imobiliário ("FIIs") e, complementarmente, nos seguintes ativos:
- (i) Letras Hipotecárias;
- (ii) Letras de crédito imobiliário;
- (iii) Letras imobiliárias garantidas;
- (iv) Certificados de potencial adicional de construção emitidos com base na instrução CVM nº 401, de 29 de dezembro de 2003, e/ou (v) demais títulos e valores mobiliários permitidos pela Instrução da CVM nº 472;
HSI Ativos Financeiros FII
Início do Fundo: 04/09/2020 CNPJ: 35.360.687/0001-50
Código Bovespa (Ticker): HSAF11
Classificação Anbima: FII de Renda Gestão Ativa
Gestor: HSI - Gestora de Ativos Financeiros
Administrador: BRL TRUST DTVM S.A
Características
Taxa de Administração<sup>1</sup>: 1% a.a. sobre o Valor de Mercado do Fundo
Taxa de Performance: 20% do excedente ao Benchmark Benchmark: Maior entre 4% a.a. ou 110% da Taxa DI
Tributação Aplicável:
PF: (< 10% Total de Cotas do Fundo / > 100 cotistas) = 0% sobre Rendimentos; 20% sobre Ganho de Capital em eventual venda das Cotas
PJ: 20% sobre Rendimentos; 20% sobre Ganho de Capital em eventual venda das Cotas
INR (PF): (< 10% Total de Cotas do Fundo / > 100 cotistas) = 0% sobre Rendimentos; 0% sobre Ganho de Capital em eventual venda das Cotas
INR (PJ): 15% sobre Rendimentos; 15% sobre Ganho de Capital em eventual venda das Cotas
Notas: (1) Gestão, Administração e Escrituração.
Relação com Investidores
E- mail: [email protected] WhatsApp Business: (11) 3127-5544 Inscreva-se em nosso Mailing
Redes Sociais


HSI Ativos Financeiros FII
HSAF11 –Fundo de Investimento Imobiliário
| Setembro | |
|---|---|
| Distribuição de Dividendos R$ 0,95/cota |
Valor de Mercado¹
R$ 226.228.285 (R$ 89,55/cota)
R$ 194.529.720 (R$ 77,00/cota)
Liquidez Diária Média (mês) R$ 318.918
Número de Cotistas¹ 8.604
Número de Cotas
2.526.360
Notas: (1) Em 30/09/2026.
Comentário do Gestor
Cenário Macro
O Cop om redu ziu a S eli c e m 25 pon to s -ba se, p ar a 13 ,75% a o an o, n a última r e união, con firmand o as expe ct ativ as d e gr an de pa rt e do m er cad o. A comunic a çã o seguiu c a utel os a di ant e da s expe ct ativ as d e infla çã o des an co r ada s, mas a a ta e o R ela t óri o de P olíti c a Mon et ári a (RPM ) re c onhe c er am uma mod er aç ã o gr adu al e di ss emina da da ativid ade, c om r ed uçã o d as p roj e ç õ e s par a o P IB e o con sumo das f amília s . Tal di agnó st ico abr e esp aç o, n a vis ão da ges t or a, par a a continuidade dos cortes .
A des ac el er aç ã o s e t o rna mais cl ar a n o s s et or es mais s en sív eis a o ci clo, a pes ar d os e stímulo s fisc ais e cr edití ci os do an o el eit or al e d e um mer c a do d e t rab alh o ainda aqu ecid o. Na lei tura d a HS I, o s e fei to s d a políti c a monet ári a r e stri tiva ganh ar ã o f or ça em 2 027. Ind e penden tem ent e d o re sult ado d as el ei ç õe s, p art e r el evant e d o s in c ent ivos c redi tíci os e d a exp ans ã o d e de sp es a s pública s n ã o d eve s er ma ntida n a m esm a int en sida de, e su a r eti rad a oc or re r á qu and o f amília s e empr es as aind a ca rr egam endividam ent o elev ad o e cust o s fin anc eir o s alt os, o qu e aument a o s risc o s p ar a o c re s cimen t o. Um pr o ce ss o pr ol ongad o de de s alav an c ag em p ode r est ringir c onsum o e investimento por vários trimestres .
Mant emo s a s pr oj eç õ e s de c re s ciment o d o PIB em 1 ,90% e d o IPCA em 5, 10% pa ra 20 2 6. O Cop om dev e pr os seguir com cor te s gr aduai s à medid a que a ativid ade p er c a f o rç a, lev ando a Seli c a 13,2 5% a o fin al d o an o. A assim etri a d o c en ári o ap ont a p ar a ativid ad e mai s f ra ca e fl exibiliz aç ã o mais int ens a, c om ris c os p red ominan tem ent e baixis t as p ar a o cr es cim ent o a p arti r de 20 27. Com o alt ern ativa, uma mud an ça de g overn o a c ompa nhada de apr eci aç ã o r e levant e do r e al e reancorag em da s exp ect ativa s a cel er ari a a d esi nflaçã o e p ermitiri a cor tes adi cion ai s, mas estimularia a atividade, com risco de novas pressões inflacionárias posteriormente.
| Projeções HSI | ||
|---|---|---|
| Selic 2026 (a.a.)¹ | IPCA 2026 | Cresc. PIB 2026 |
| 13,25% = | 5,10% = | 1,90% = |
Notas: (1) Ao final de 2026.
Distribuição e Guidance
A dist ribuiç ã o a nunc ia da e m se te m br o f oi de R$ 0,95 po r c o ta , a se r p a g a e m 0 7/10/20 26 a os de te nt ore s de c o ta a té o dia 3 0/0 9/20 26, re p re se nta ndo um divide nd y ie ld de 1,23% a o mês ou 15,85% a o a n o 1 , o qu e e quiva le a 13 5,21% d o C D I líquid o 2 pa ra o pe rí od o. Pa ra o pr óxim o mês de outubr o, a pr o jeç ão é que a d istribuiçã o d o Fund o f icará en tre R$ 0,90 e R$ 1,00 p or c ota 3 .
Notas: (1) DY sobre o valor de mercado da cota em 30/09/2026 supondo reinvestimento no próprio Fundo. (2) Considerando alíquota de 15% de imposto. (3) Cabe ressaltar que essa não é uma garantia ou promessa de rentabilidade, tampouco configura isenção de risco aos cotistas.
Desempenho Operacional da Carteira e Movimentações
A distribuição permaneceu estável em R$ 0,95 por cota, patamar mantido há 21 meses consecutivos. O Fundo finalizou o mês com R$ 0,82 por cota de resultado contábil acumulado.
No mês, o Fundo realizou um aumento de posição pontual no CRI Shopping Jaraguá do Sul, no montante de R$ 456.336,28, à taxa de IPCA + 9,65% a.a., superior à da aquisição anterior (IPCA + 9,25% a.a.). Ressaltamos que a Gestão conta com um pipeline robusto de operações em fase avançada de análise e estruturação, e a expectativa é alocar o caixa residual nos próximos meses, com parcimônia e critério na seleção dos ativos, visando ao aumento da rentabilidade do Fundo.
O Fundo encerrou setembro com spread ponderado de 8,69% a.a. nos CRIs indexados ao IPCA (40% da carteira) e de 4,71% a.a. nos CRIs indexados ao CDI (27% da carteira).
A Gestora ressalta que todos os CRIs investidos permanecem 100% adimplentes com suas obrigações pecuniárias, assim como em todo o histórico do Fundo até o momento.
Obrigado.
Eventos Recentes
Aviso - Troca do Site HSI Institucional e FIIs
A HSI unificou seus sites institucional e de Fundos Imobiliários em um único endereço. A partir de agora, os fundos geridos pela HSI não contarão mais com sites individuais, e todas as informações, incluindo relatórios gerenciais, fatos relevantes, comunicados e demais documentos, passam a estar disponíveis em <a href="https://www.hsinvest.com">www.hsinvest.com</a>.
Os endereços individuais dos fundos serão redirecionados automaticamente às respectivas páginas no novo site, sem necessidade de qualquer ação por parte dos cotistas. Em caso de dúvidas, a equipe de Relações com Investidores permanece à disposição pelo e-mail <u>[email protected]</u>.
Resultado (R$)
| Resultado Passível de Distribuição¹ | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| jun-26 | jul-26 | ago-26 | set-26 | Últimos 12 meses | ||||||
| CRI | 2.422.569 | 2.252.467 | 2.007.780 | 1.741.011 | 23.750.960 | |||||
| Juros e Correção Monetária | 2.422.569 | 2.252.467 | 2.007.780 | 1.741.011 | 23.750.960 | |||||
| Ganho de Capital (CRI) 2 | - | - | - | - | - | |||||
| Fundos Imobiliários | 234.521 | 332.673 | 346.164 | 301.150 | 5.346.973 | |||||
| Proventos | 435.611 | 332.673 | 346.164 | 301.150 | 5.732.933 | |||||
| Ganho de Capital (FII) | -201.090 | - | - | - | -385.960 | |||||
| Receita Financeira | 224.700 | 309.678 | 332.436 | 375.225 | 3.052.638 | |||||
| Despesas | -186.269 | -209.124 | -219.682 | -198.036 | -2.360.530 | |||||
| Taxa de Administração | -20.578 | -20.578 | -20.578 | -20.578 | -246.931 | |||||
| Taxa de Escrituração | -4.000 | -4.000 | -4.000 | -4.000 | -48.000 | |||||
| Taxa de Gestão | -136.225 | -143.232 | -154.176 | -132.399 | -1.693.513 | |||||
| Outras Despesas 3 | -25.466 | -41.314 | -40.928 | -41.060 | -372.086 | |||||
| Resultado | 2.695.521 | 2.685.694 | 2.466.698 | 2.219.349 | 29.790.041 | |||||
| Resultado / Cota | 1,07 | 1,06 | 0,98 | 0,88 | 11,79 | |||||
| Div./Cota 4 | 0,95 | 0,95 | 0,95 | 0,95 | 11,40 | |||||
| Resultado Acumulado/Cota 5 | 0,12 | 0,11 | 0,03 | N/A | 0,39 | |||||
| % Distribuido | 89% | 89% | 97% | 108% | 97% | |||||
Notas: (1) Resultado caixa passível de distribuição segundo metodologia do Administrador / Gestor. (2) Refere-se ao valor referente ao prêmio de pré-pagamento e eventual deságio/ágio na aquisição do papel. Os valores referentes a juros e correção monetária acruados até a data do pré-pagamento, constam na classificação "Juros e Correção Monetária". (3) Despesas corriqueiras como taxas ANBIMA, B3, formador de mercado etc. (4) Distribuição de dividendos anunciada no período. (5) Diferença entre o resultado e o rendimento distribuído no período dividido pela quantidade de cotas atual do Fundo.
A distribuição de dividendos foi de R$ 0,95 por cota, mantendo o patamar pelo 21º mês consecutivo. O Fundo encerrou setembro com R$ 0,82 por cota de resultado contábil acumulado.
Rendimentos - Últimos 12 meses (R$)
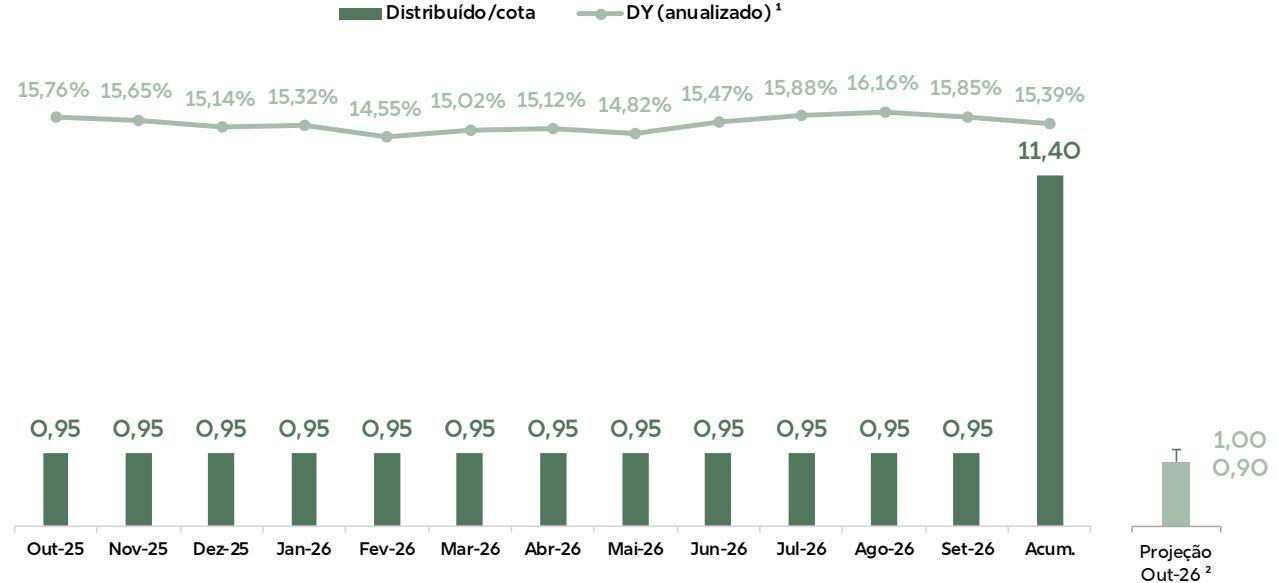
Notas: (1) DY anualizado supondo reinvestimento baseado na cota de fechamento de mercado de cada mês. (2) Cabe ressaltar que essa não é uma garantia ou promessa de rentabilidade, tampouco configura isenção de riscos aos Cotistas.
Liquidez
| Set-26 | 2026 | Ų | Últimos 12 meses | |||
|---|---|---|---|---|---|---|
| Volume Total | R$ | 6.697.268 | R$ | 149.826.014 | R$ | 179.579.144 |
| Volume Diário Médio | R$ | 318.918 | R$ | 801.209 | R$ | 721.201 |
| Quantidade de Cotas Negociadas | 88.394 | 1.889.252 | 2.273.548 | |||
| % de Cotas Negociadas (Giro) | 3,5% | 8,3% | 7,5% | |||
| Presença em Pregões | 100% | 100% | 100% |
O Fundo encerrou o mês de setembro com 8.604 cotistas . O valor de mercado é de aproximadamente R$ 195 milhões e o volume médio diário de negociações foi de R$ 319 mil . Giro no mês de 3,5% das cotas do Fundo.
Rentabilidade - Últimos 12 meses
| Valores de referência | Valor de Mercado¹ | Patrimonial (30/09/26) R$ 89,55 | 1ª Emissão R$ 100,00 | 2º Emissão R$ 96,84 | 3ª Emissão R$ 93,31 | |||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Mês | Div. (R$) | Taxa DI | Rent. FII | %Taxa DI Gross-up | Rent. FII | %Taxa DI Gross-up | Rent. FII | %Taxa DI Gross-up | Rent. FII | %Taxa DI Gross-up | Rent. FII | %Taxa DI Gross-up |
| Set-26 | 0,95 | 13,79% | 15,85% | 135,21% | 13,50% | 115,15% | 12,01% | 102,48% | 12,43% | 106,01% | 12,93% | 110,25% |
| Ago-26 | 0,95 | 13,95% | 16,16% | 136,27% | 13,50% | 113,88% | 12,01% | 101,35% | 12,43% | 104,83% | 12,93% | 109,02% |
| Jul-26 | 0,95 | 15,60% | 15,88% | 119,75% | 13,50% | 101,83% | 12,01% | 90,62% | 12,43% | 93,74% | 12,93% | 97,49% |
| Jun-26 | 0,95 | 14,30% | 15,47% | 127,20% | 13,50% | 111,03% | 12,01% | 98,82% | 12,43% | 102,22% | 12,93% | 106,30% |
| Mai-26 | 0,95 | 13,67% | 14,82% | 127,58% | 13,50% | 116,19% | 12,01% | 103,41% | 12,43% | 106,97% | 12,93% | 111,24% |
| Abr-26 | 0,95 | 13,91% | 15,12% | 127,90% | 13,50% | 114,22% | 12,01% | 101,65% | 12,43% | 105,15% | 12,93% | 109,35% |
| Mar-26 | 0,95 | 15,57% | 15,02% | 113,52% | 13,50% | 102,03% | 12,01% | 90,80% | 12,43% | 93,93% | 12,93% | 97,68% |
| Fev-26 | 0,95 | 14,50% | 14,55% | 118,07% | 13,50% | 109,53% | 12,01% | 97,48% | 12,43% | 100,83% | 12,93% | 104,86% |
| Jan-26 | 0,95 | 14,49% | 15,32% | 124,41% | 13,50% | 109,63% | 12,01% | 97,56% | 12,43% | 100,92% | 12,93% | 104,96% |
| Dez-25 | 0,95 | 14,90% | 15,14% | 119,53% | 13,50% | 106,60% | 12,01% | 94,87% | 12,43% | 98,13% | 12,93% | 102,05% |
| Nov-25 | 0,95 | 13,39% | 15,65% | 137,47% | 13,50% | 118,62% | 12,01% | 105,56% | 12,43% | 109,20% | 12,93% | 113,56% |
| Out-25 | 0,95 | 16,43% | 15,76% | 112,85% | 13,50% | 96,67% | 12,01% | 86,03% | 12,43% | 88,99% | 12,93% | 92,55% |
| LTM | 11,40 | 14,54% | 15,39% | 124,53% | 13,50% | 109,22% | 12,01% | 97,20% | 12,43% | 100,55% | 12,93% | 104,57% |
Notas: (1) Com base no preço de fechamento da cota de mercado de cada mês. %Taxa DI Gross-up: considerando alíquota de impostos de 15%.
No acumulado, desde o IPO, o Fundo apresenta um retorno de +81,8% vs. +34,2% do IFIX . O retorno sobre a cota patrimonial, considerando os dividendos distribuídos foi de +93,0% .
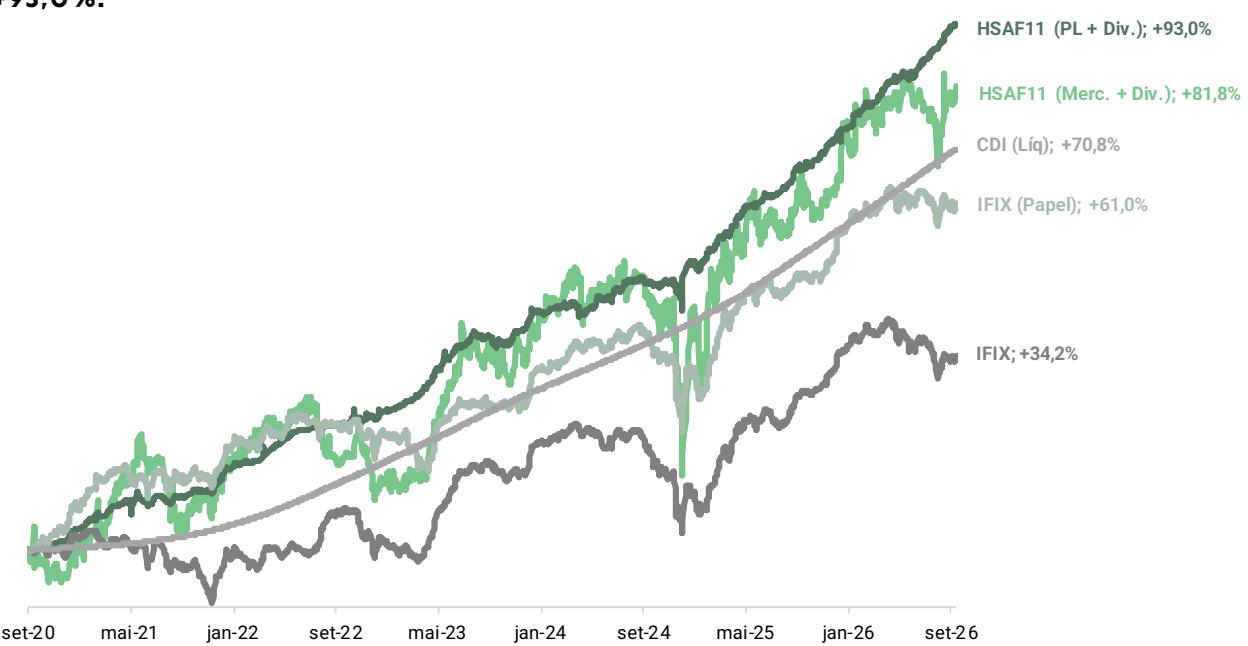
Fonte: Quantum Axis e Gestora. Rentabilidade do fundo considerando os dividendos distribuídos e novas emissões (desde o início). Todos os indicadores partem da base 100.
Tabela de Sensibilidade – Taxa Implícita Mercado Secundário (CRIs IPCA +)
A tabela abaixo apresenta um estudo teórico com a sensibilidade do spread implícito consolidado da carteira de CRIs indexados ao IPCA mediante a alterações no valor de mercado da cota. A simulação considera apenas o fluxo dos CRIs e mantém todo os outros ativos que compõem o patrimônio líquido do Fundo constante.
| Cota ¹ | 90,80 | 86,00 | 85,00 | 84,00 | 83,00 | 82,00 | 81,00 | 80,00 | 79,00 | 78,00 | 77,00 | 76,00 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Spread (IPCA + a.a.)² | 8,69% | 10,38% 10,68% 10,98% | 11,28% | 11,58% | 11,89% | 12,19% 12,49% 12,79% 13,09% 13,39% |
Notas: (1) Se refere à Cota teórica do Fundo com base na Taxa de Aquisição dos papéis indexados ao IPCA. (2) Spread bruto de custos do fundo.
Alocação por Classe de Ativos ¹
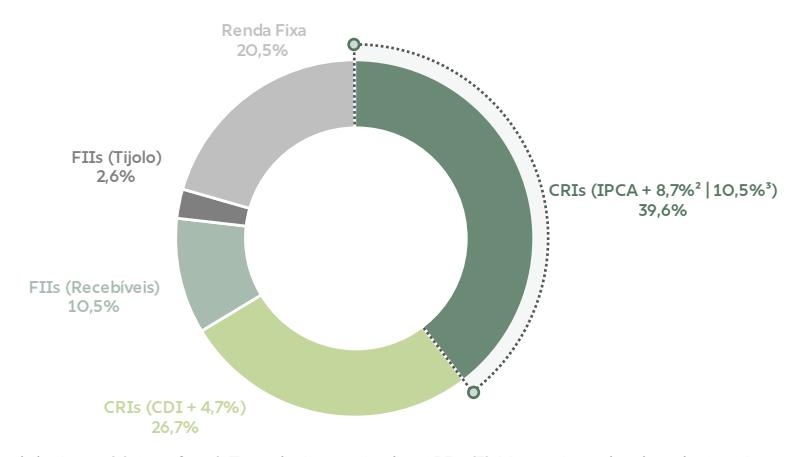
Notas: (1) Refere-se ao % do total do Ativo. (2) Se refere à Taxa de Aquisição dos CRIs. (3) Marcação realizada pela Gestão com base na variação da NTN-B (com duration similar) mantendo os spreads das operações constantes. Cabe ressaltar que tal metodologia não deve ser considerada o método correto de avaliação dos ativos imobiliários do Fundo, mas apenas com finalidade comparativa.
Portfólio CRIs (Resumo Operações)
Clique para acessar a Planilha de Fundamentos
Encerramos setembro com 66,3% do total de Ativos alocados em Certificados de Recebíveis Imobiliários (mesmo percentual no mês passado).
Todos os CRIs inv es tidos pelo Fundo permanec em 100% adimpl entes com suas obrigações pecuniárias .
| Ativo | % Alocação¹ | Indexador | Taxa Aquisição | Taxa NTN-B 2 | Duration (anos) | Prazo (meses) | LTV | UF |
|---|---|---|---|---|---|---|---|---|
| CRI - Hotel Emiliano SP | 13,38% | IPCA | 6,47% | 10,59% | 3,1 | 80 | 34% | S P |
| CRI - Heritage | 9,58% | CDI | 5,00% | 5,00% | 1,5 | 20 | 58% | PR |
| CRI - Itapê | 4,94% | CDI | 4,50% | 4,50% | 3,5 | 107 | 54% | S P |
| CRI - Patrimônio (IPCA) | 7,70% | IPCA | 9,20% | 11,33% | 3,5 | 9 5 | 40% | S P |
| CRI - Patrimônio (CDI) | 1,15% | CDI | 4,00% | 4,00% | 2,8 | 9 5 | 40% | S P |
| CRI - Salto | 6,31% | CDI | 6,00% | 6,00% | 0,5 | 14 | 49% | S P |
| CRI - Creditas(1) | 0,91% | IPCA | 10,85% | 12,11% | 6,9 | 216 | 46% | Pulverizado |
| CRI - Creditas(2) | 1,33% | IPCA | 10,85% | 12,17% | 6,9 | 217 | 46% | Pulverizado |
| CRI - Creditas(3) | 1,10% | IPCA | 10,85% | 12,50% | 6,7 | 218 | 46% | Pulverizado |
| CRI - Creditas(4) | 1,56% | IPCA | 10,85% | 11,94% | 6,9 | 219 | 46% | Pulverizado |
| CRI - Shopping Jaraguá do Sul | 5,52% | IPCA | 9,26% | 9,39% | 4,3 | 110 | 62% | S C |
| CRI - Beach Park | 4,11% | IPCA | 9,75% | 12,61% | 1,1 | 25 | 77% | CE |
| CRI - Yakã | 2,20% | CDI | 5,49% | 5,49% | 2,2 | 33 | 66% | PB |
| CRI - Arena MRV | 1,53% | CDI | 5,25% | 5,25% | 1,4 | 35 | 44% | MG |
| CRI - Ânima Educação | 1,56% | IPCA | 6,00% | 8,11% | 1,7 | 5 0 | 60% | MG |
| CRI - YDUQS | 1,40% | IPCA | 10,50% | 9,88% | 1,4 | 34 | 29% | S P |
| CRI - Due Incorporadora | 1,02% | CDI | 4,50% | 4,50% | 1,1 | 26 | 63% | PE |
| CRI - GPA | 0,44% | IPCA | 5,00% | 10,00% | 3,6 | 108 | 66% | S P |
| CRI - HBR Multi Ativos | 0,27% | IPCA | 5,80% | 8,96% | 3,5 | 9 3 | 74% | S P |
| CRI - Wimo (Cota Sênior) | 0,20% | IPCA | 7,50% | 11,89% | 3,6 | 111 | 40% | Pulverizado |
| CRI - Dasa | 0,12% | IPCA | 10,00% | 9,88% | 5,2 | 110 | 75% | S P |
| Consolidado | 39,60% | IPCA | 8,69% | 10,54% | 3,8 | |||
| 26,74% | CDI | 4,71% | 4,71% | 2,6 | ||||
| Cota PL3 | 90,80 | 88,55 | Cota PL Adm. | 89,55 |
HSI Ativos Financeiros FII - Relatório Gerencial - Setembro 2026
Notas: (1) Refere-se ao % do total do Ativo. (2) Marcação realizada pela Gestão com base na variação da NTN-B (com duration similar) mantendo os spreads das operações constantes. Cabe ressaltar que tal metodologia não deve ser considerado o método correto de avaliação dos ativos imobiliários do Fundo, mas apenas com finalidade comparativa. (3) PL teórico com base nas metodologias de precificação dos CRIs indexados ao IPCA via Taxa de Aquisição e Spread NTN-B. mantendo o restante do Fundo constante.
CRI - Hotel Emiliano São Paulo
Clique para acessar a Planilha de Fundamentos
| Segmento | Código IF | Valor 1 | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Hotelaria | 21F0906525 21F0906695 21F0906758 21F0906786 | 30.610.332 | 13,5% | Riza | Empresa Patrimonialista | IPCA + 6,47% (a.a.) | 3,1 | 34% | Mensal |
Descrição
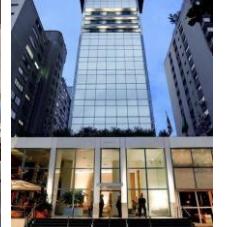
Operação originada internamente que tem como lastro créditos imobiliários decorrentes de contrato de locação atípico entre uma empresa patrimonialista (proprietária do imóvel) e o Hotel Emiliano São Paulo. A operação conta com garantia real do imóvel, fundo de reserva (2 PMTs) e fiança corporativa.
Informações Adicionais
O CRI Emiliano foi estruturado pela gestora e trata-se de uma operação de antecipação do fluxo de locação entre a empresas patrimonial e operacional do Grupo Emiliano. O Hotel Emiliano foi fundado há mais de 20 anos e hoje é um dos hotéis mais tradicionais de luxo de São Paulo. Localizado na rua Oscar Freire, no bairro dos Jardins, já recebeu diversos prêmios por sua excelência no ramo de hotelaria. Importante destacar, que o hotel apresenta níveis elevados de ocupação. Mesmo durante a pandemia, o hotel apresentou nível de ocupação próximo a 50% e atualmente já retornou aos patamares pré-pandemia que giram em torno de 70%. O hotel foi amplamente reformado e tem praticado tarifas bem superiores em relação ao período anterior à pandemia. Como garantia principal, a operação conta com Alienação Fiduciária de 100% do Hotel. O mesmo foi avaliado em R$ 142,7 milhões, o que representa um LTV de 34%.
CRI - Heritage
| Segmento | Código IF | Valor 1 | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Residencial | 24F1596770 | 21.924.127 | 9,7% | Opea | Construtora JL | CDI + 5,00% (a.a.) | 1,5 | 58% | Juros Mensal / Amort, Cashsweep |
Descrição
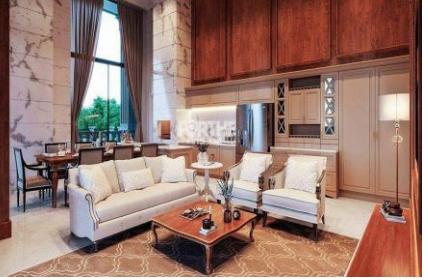
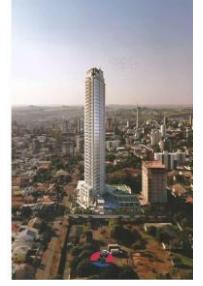
Operação que tem como lastro Notas Comerciais Estruturais não conversíveis em participação societária, emitidas com destinação imobiliária para o financiamento à construção do empreendimento residencial "Edifício Heritage", localizado na cidade de Cascavel - PR. Possui garantia real do terreno, benfeitorias das futuras unidades residenciais
Imagens de projeto
CRI - Itapê
| Segmento | Código IF | Valor 1 | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Shopping / Residencial | 2512039269 | 11.300.534 | 5,0% | Opea | Empresa Patrimonialista | CDI + 4,50% (a.a.) | 3,5 | 54% | Mensal |
Descrição
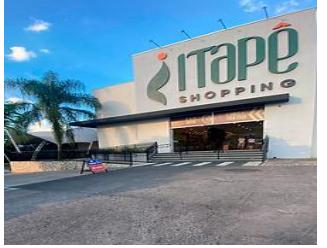
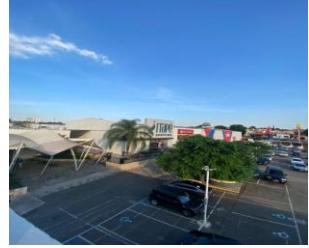
CRI de segmento misto, com lastro em contratos de locação do Itapê Shopping, em Itapetininga, interior de São Paulo, e em contratos de compra e venda de 105 apartamentos residenciais já entregues, localizados no litoral paulista e na Grande São Paulo.
CRIs - Patrimônio (IPCA/CDI)
Clique para acessar a Planilha de Fundamentos
| Segmento | Código IF | Valor 1 | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Educação | 22H1737532 | 17.608.858 | 7,8% | HabitaSec | Empresa Patrimonialista | IPCA + 9,20% (a.a.) | 3,5 | 40% | Mensal |
| 22H1737558 | 2.638.031 | 1,2% | CDI + 4,00% (a.a.) | 2,8 |
Descrição
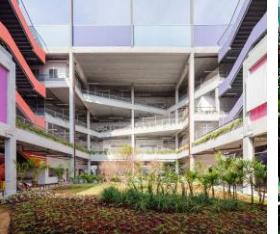
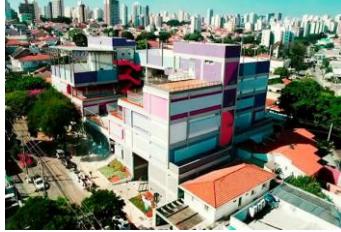
Operações que tem como lastro recebíveis do contrato de locação atípico na modalidade BTS (built to suit) com prazo original de 20 anos, sendo 12 remanescentes, envolvendo um imóvel localizado em uma região nobre da capital paulista. Possui garantia real do ativo localizado em São Paulo.
CRI - Salto
| Segmento | Código IF | Valor 1 | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Residencial | 25F7021405 | 14.430.454 | 6,4% | Travessia | Empresa Patrimonialista | CDI + 6,00% (a.a.) | 0,5 | 49% | Juros Mensal / Amort. Cashsweep |
Descrição
CRI destinado à finalização das obras de um empreendimento residencial localizado em Salto/SP. As obras encontram-se com avanço físico de aproximadamente 96% e estoque atual de 50,0%. O projeto foi iniciado em agosto/2022, com previsão de conclusão no 2º semestre de 2026.
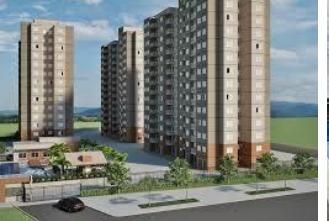
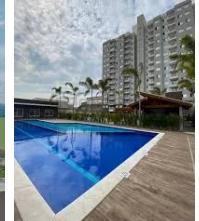
Imagem de projeto
CRI - Creditas
| Segmento | Código IF | Valor 1 | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|---|
| Home Equity | 24F1587407 | 2.084.473 | 0,9% | Vert | Pulverizado | IPCA + 10,85% (a.a.) | 6,9 | 46% | Mensal | |
| 24G1667911 | 3.032.328 | 1,3% | ||||||||
| 24H1554974 | 2.511.564 | 1,1% | ||||||||
| 2411581821 | 3.572.256 | 1.6% |
Descrição
Operação que tem como lastro créditos imobiliários do tipo Home Equity, sendo a carteira de recebíveis originada pela Creditas. A carteira da operação é bastante pulverizada e possui a maior parte dos imóveis em São Paulo. Os créditos imobiliários cedidos possuem garantia real.
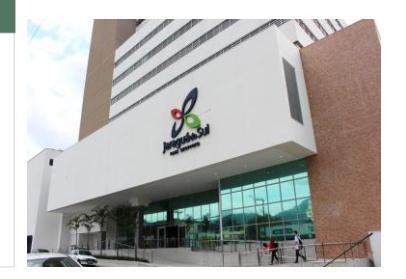
CRI - Shopping Jaraguá do Sul
| Segmento | Código IF | Valor 1 | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Shopping | 13F0056986 | 12.623.674 | 5,6% | HabitaSec | Shopping Jaraguá do Sul | IPCA + 9,26% (a.a.) | 4,3 | 62% | Mensal |
Descrição
CRI adquirido no mercado secundário, lastreado em contratos de locação do Shopping Jaraguá do Sul, localizado em Santa Catarina e controlado pelo Grupo Partage, um dos maiores operadores de shopping centers do país. Trata-se de um ativo de renda estabilizada, com cobertura média de 1,39x do serviço da dívida. A operação ainda conta com cessão fiduciária dos recebíveis do shopping, alienação fiduciária do ativo imobiliário e fiança dos controladores (Grupo Partage).
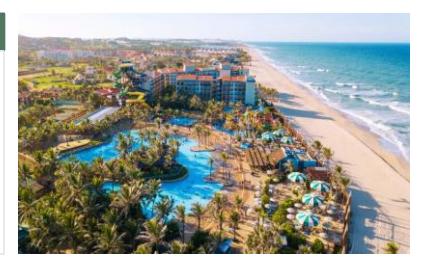
CRI - Beach Park
| Segn | nento | Código IF | Valor 1 | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|---|
| Turi | smo | 21K0914380 | 9.405.596 | 4,2% | True | Beach Park Hotéis e Turismo SA | IPCA + 9,75% (a.a.) | 1,1 | 77% | Mensal |
Clique para acessar a Planilha de Fundamentos
Descrição
Operação que tem como lastro os recebíveis do Va cation Club (estraté gia de Time Sharing do Beach Park) , além de contar com uma cash collateral no v alor de R$ 20,0 milhões, q ue será sub stit uída posteriorment e pela hipoteca do terreno de um futuro hotel do Grupo.
CRI – Yakã
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|
| Residencial | 25G5680733 25G5680733 | 5.037.328 | 2,2% | Riza | Nordeste Inc. | CDI + 5,49% (a.a.) | 2,2 | 66% Juros Mensal / Bullet |
Descrição
Operação destinada para o financiamento da conclusão das obras de empreendimento residencial Yakã Residence Resort , em João Pessoa (PB). Obras aprox . 40% exe c utadas e cerca de 93% das unidades já comercializadas . Possui alienação fiduciária do terreno e f ut uras unidades, cessão fiduciária de recebíveis atuais e f ut uros e av al dos só cios pessoas fí sicas e empresas controladoras . Fundo de reservas, de despesas e de obras .
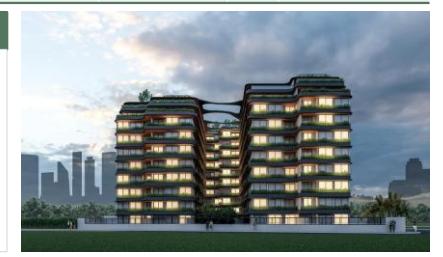
Imagem de projeto
CRI – Arena MRV
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|
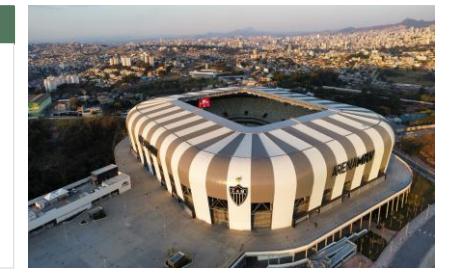
| Esportes / Lazer | 22I0246580 | 3.497.464 | 1,5% | Riza | Arena Vencer SPE | CDI + 5,25% (a.a.) | 1,4 | 44% | Mensal |
Descrição
Operação lastreada em notas comerciais vinc uladas a gasto s imobiliários para concluir a constr ução da Arena MRV, estádio do Clube Atlético Mineiro já inaugurado, com capacidade para 46 mil pessoas e relev ante para eventos em Belo Horizonte . Conta com garantias co mo alienação fiduciária do fundo detentor, cessão fidu ciári a da conta de receitas do estádio, fundo de juro s e opção de venda de cadeiras cativas com empresa ligada ao Banco BMG, no valor total de R$ 50 milhões .
CRI – Ânima Educação
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|
| Educação | 20C0936929 | 3.568.451 | 1,6% | Riza | Ânima Educação | IPCA + 6,00% (a.a.) | 1,7 | 60% | Mensal |
Descrição
Operação realizada para aquisi ção por parte de um FII listado para aquisiçã o de um edifício atualmente locado para Ânima Educa ç ão. Além do contrato de aluguel, possui garantia real do ativo localizado em Belo Horizonte (MG).
CRI – YDUQS
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|
| Educação | 25D4482026 | 3.212.379 | 1,4% | Vert | YDUQS | IPCA + 10,50% (a.a.) | 1,4 | 29% | Mensal |
Descrição
CRI c ujo lastro é um contrato de locação com a YDUQS , companhia listada na B3 do segmento educacio nal . Imóvel situado no bairro do Jabaquara/SP. Prazo remanescente do contrato coincidente ao prazo da operação.
CRI – Due Incorporadora
Clique para acessar a Planilha de Fundamentos
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|
| Residencial | 24L1567363 | 2.337.799 | 1,0% | Canal | Due Incorporadora | CDI + 4,50% (a.a.) | 1,1 | 63% | Mensal |
Descrição
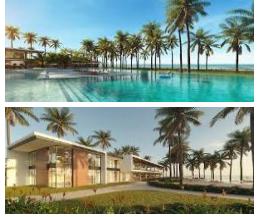
Trata- se de um adiantamento de carteira já vendida do empreendimento Orla Praia dos Carneiros Residence, em Ipojuca/P E, da Due In corporadora para avanço inicial das obras . O empreendimento tem como financiamento o Crédito Asso ciativo da Caixa Econômica Federal (com garantia de término de obras) e a operação co nta com covenant de Razão de Garantia mínimo em 130%.
Imagens de projeto
CRI – GPA
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|
| Varejo | 20H0695880 | 1.002.408 | 0,4% | BariSec | GPA | IPCA + 5,00% (a.a.) | 3,6 | 66% | Mensal |
Descrição
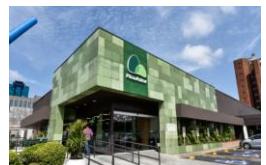
Operação lastreada na antecipação de recebíveis de contratos de locação atípicos de 1 3 lojas do Gr upo Pão de Açúcar (GPA) , sendo 11 Pão de Açúcar e 2 Extra , com garantias de alienação fiduciária dos im óveis e cessão fid uciária dos recebíveis .
CRI – HBR Multiativos
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|
| Varejo | 19G0228153 | 625.560 | 0,3% | HabitaSec | HBR | IPCA + 5,80% (a.a.) | 3,5 | 74% | Mensal |
Descrição
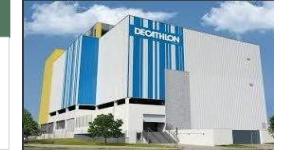
Operação conta com 3 imóveis atualmente locados para Decathlon, Pirelli e TIM. Além dos contrato s de locaçõe s, possui g arantia real dos ativos localizados na região metropolitana de São Paulo.
CRI – Wimo
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|
| Home Equity | 21D0779652 | 463.986 | 0,2% | Riza | Wimo | IPCA + 7,50% (a.a.) | 3,6 | 40% | Mensal |
Descrição
Operação que tem como lastro 12 1 contrato s de Home Equity da empresa Wimo. Possui garantia real dos ativos .
CRI – Dasa Diagnósticos
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV Pagamento de juros e amortização | |
|---|---|---|---|---|---|---|---|---|---|
| Saúde | 20L0653519 20L0653519 | 263.762 | 0,1% | Opea | Dasa Diagnósticos | IPCA + 10,00% (a.a.) | 5,2 | 75% | Mensal |
Descrição
O CRI tem como lastro um cont rato de Sale and Leaseback com a Dasa Diagnósti cos, maior empresa de medicina diagnóstic a do Brasil e da América Latina, classificada como "AAAsf(bra) " pela Fitch Ratings , e conta com garantia real de ativos imobiliários localizados na capital paulista .
Portfólio FIIs
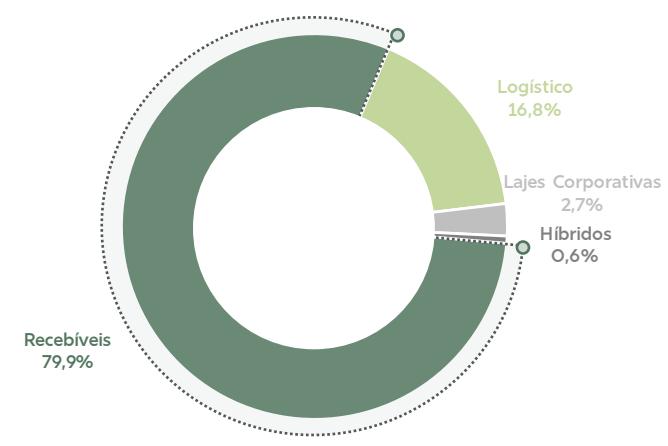
Encerramos setembro com 13,1% do total de ativos alocados em Fundos Imobiliários (vs. 13,2% do mês passado).
O dividend yield ("DY") dos Fundos do IFIX¹ no mês foi de 1,06% a.m./13,49% a.a., enquanto o DY médio dos FIIs do portfólio do HSAF foi de 0,96% a.m./12,12% a.a. .
Seguem abaixo, algumas alocações que gostaríamos de destacar, incluindo a TIR atual de cada um dos investimentos:
KNIP11: Alocação de 16,8% da carteira de FIIs e 2,2% do PL do Fundo.
Conta com carteira de CRIs indexada a índices de inflação, conseguindo repassar nas distribuições a correção monetária implícita dos CRIs. Apresenta boa qualidade tanto dos ativos quanto do risco de crédito dos devedores além de contar com estruturas de garantias satisfatórias nas operações. No fechamento de setembro, apresentou TIR de 12,09% a.a..
XPCI11: Alocação de 9,9% da carteira de FIIs e 1,3% do PL do Fundo
Fundo da Gestora XP com estratégia hibrida em alocação de CRIs, alocando tanto em operações indexadas ao IPCA como em CDI. Além disso, investe também em cotas de outros FIIs de papel com perfil high grade e middle risk, adquiridas taticamente no mercado secundário. As operações contam com excelentes estruturas de garantias e cobertura da dívida. No fechamento de setembro, apresentou TIR de 11,24% a.a..
A TIR acima dos Fundos Imobiliários é calculada somando os dividendos recebidos pelos Fundos Imobiliários ao longo dos meses desde a aquisição e considerando que a posição inteira fosse vendida na data base de 30/09/2026 a valor de mercado.
Notas: (1) Dividend Yield médio dos fundos ponderado pelas participações no IFIX.
/>
Notas: (1) Refere-se ao % do total alocado em FIIs.
Alocação | Portfólio FIIs¹
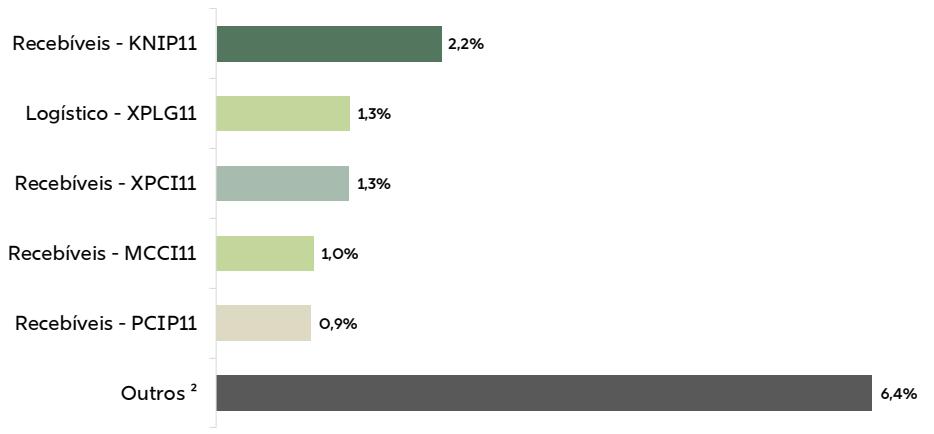
Notas: (1) Refere-se ao % do total do Ativo. (2) Composto por fundos imobiliários com participação menor do que 1% do total de Ativo do Fundo.
Glossário
Ativos Alvo: Refere-se a CRI e FII;
CRI: Certificado de Recebível Imobiliário;
FII: Fundo de Investimento Imobiliário;
Mercado Secundário: Modalidade dedicada à compra e venda de valores lançados anteriormente em uma primeira oferta pública ou privada (mercado primário);
PL: Patrimônio Líquido do Fundo;
Renda Fixa: Compreende a parte do patrimônio líquido aplicada em fundos de renda fixa e títulos públicos federais;
IPCA: Índice utilizado para medir a variação de preços de um conjunto de produtos e serviços comercializados no varejo
IGPM: Índice utilizado para medir a variação de preços englobando diversas etapas de uma cadeia produtiva
LTV: Métrica utilizada para avaliar o risco da operação, sendo calculada através da divisão do valor do empréstimo ou financiamento pelo valor de avaliação do imóvel
BTS (Built to Suit): Modalidade contratual sob medida, em que o dono do imóvel (locador) constrói ou faz reformas para atender aos interesses do locatário e em troca recebe o aluguel.
SLS (Sale and Lease Back): Modalidade contratual em que a empresa aliena um imóvel operacional e logo após firma contrato de locação para manter o usufruto.
Fundos Imobiliários¹:
| Ticker | Fundo | Segmento |
|---|---|---|
| KNIP11 | KINEA ÍNDICE DE PREÇOS FII | Recebíveis |
| XPLG11 | XP LOG FII | Logístico |
| XPCI11 | XP CRÉDITO ÍMOBILIÁRIO FII | Recebíveis |
| MCCI11 | MAUÁ CAPITAL RECEBÍVEIS IMOBILIÁRIOS FII | Recebíveis |
| PCIP11 | PÁTRIA CRÉDITO IMOBILIÁRIO ÍNDICE DE PREÇOS FII | Recebíveis |
¹ Fundos imobiliários com participação maior do que 1% do total de Ativo do Fundo.
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos.
Para avaliação do desempenho de fundo(s) de investimento(s), é recomendável uma análise de, no mínimo, 12 (doze) meses.
Este Relatório tem caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos.
Performance passada não é garantia de ganhos no futuro. Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC.
A Hemisfério Sul Investimentos não se responsabiliza por quaisquer decisões tomadas tendo como base os dados neste relatório.
Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva da HSI, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual da HSI.
Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento da HSI, sob pena de se tratar clara infração aos direitos de propriedade acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • A HSI não é responsável por qualquer utilização não autorizada do material e das informações aqui dispostas.