
Relatório Gerencial HSAF11 de abril de 2026
Relatório Gerencial do HSI Ativos Financeiros (HSAF11), fundo imobiliário de papel, sobre Relatório Mensal - Abril 2026, referente a abril de 2026, com entrega no FundosNet (B3) em 08/05/2026. No pregão de 04/11/2026, a cota do HSAF11 fechou a R$ 71,89, com P/VP de 0,80 (valor patrimonial de R$ 89,55 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,95 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,86% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 226,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- HSI ATIVOS FINANCEIROS DE RESP LIMITADA-8,64%
- CNPJ
- 35.360.687/0001-50
- Tipo
- Relatórios
- Assunto
- Relatório Mensal - Abril 2026
- Data de referência
- 30/04/2026
- Data de entrega
- 08/05/2026 18:51
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
HSAF11
HSI Ativos Financeiros FII
Abril/2026
Relatório Gerencial
Ativos Financeiros
HSI
HSI GESTORA DE ATIVOS FINANCEIROS
Av. Pres. Juscelino Kubitschek, 1400 | 13º Andar Itaim Bibi. l CEP 04543-000 l São Paulo. l SP
hsaf.hsifii.com_www.hsinvest.com
Objetivo e Política de Investimento
O Fundo tem como objetivo a obtenção de renda e ganho de capital, mediante investimento, primordialmente em certificado de recebíveis imobiliários (“CRIs”), cotas de outros fundos de investimento imobiliário (“FIIs”) e, complementarmente, nos seguintes ativos:
(i) Letras Hipotecárias;
(ii) Letras de crédito imobiliário;
(iii) Letras imobiliárias garantidas;
(iv) Certificados de potencial adicional de construção emitidos com base na instrução CVM nº 401, de 29 de dezembro de 2003, e/ou (v) demais títulos e valores mobiliários permitidos pela Instrução da CVM nº 472;
HSI Ativos Financeiros FII
Início do Fundo: 04/09/2020
CNPJ: 35.360.687/0001-50
Código Bovespa (Ticker): HSAF11
Classificação Anbima: FII de Renda Gestão Ativa
Gestor: HSI – Gestora de Ativos Financeiros
Administrador: BRL TRUST DTVM S.A
Características
Taxa De Administração¹: 1% a.a. sobre o Valor de Mercado do Fundo
Taxa de Performance: 20% do excedente ao Benchmark
Benchmark: Maior entre 4% a.a. ou 110% da Taxa DI
Tributação Aplicável:
PF: (< 10% Total de Cotas do Fundo / > 100 cotistas) = 0% sobre Rendimentos; 20% sobre Ganho de Capital em eventual venda das Cotas
PJ: 20% sobre Rendimentos; 20% sobre Ganho de Capital em eventual venda das Cotas
INR (PF): ( < 10% Total de Cotas do Fundo / > 100 cotistas) = 0% sobre Rendimentos; 0% sobre Ganho de Capital em eventual venda das Cotas
INR (PJ): 15% sobre Rendimentos; 15% sobre Ganho de Capital em eventual venda das Cotas
Notas: (1) Gestão, Administração e Escrituração.
Relação com Investidores
E- mail: [email protected]
WhatsApp Business: (11) 3127-5544
Inscreva-se em nosso Mailing
Redes Sociais

HSI Ativos Financeiros FII HSAF11 –Fundo de Investimento Imobiliário
| Abr | il |
|---|---|
| Valor de Mercado¹ | Distribuição de Dividendos |
| R$ 203.371.980 (R$ 80,50/cota) | R$ 0,95/cota |
| Valor Patrimonial¹ Setembro | 2023 Número de Cotistas¹ |
| R$ 226.269.995 (R$ 89,56/cota) | 8.699 |
| Liquidez Diária Média (mês) | Número de Cotas |
| R$ 1.013.224 | 2.526.360 |
Notas: (1) Em 30/04/2026.
Comentário do Gestor Cenário Macro
E m r e u n i ã o r e a l i z a d a e m 2 9 / 0 4 , o C o p o m d e c i d i u p o r r e d u z i r a t a x a S e l i c e m 0 , 2 5 p . p . p a r a 14,50 % a o a n o, em l i n h a c om a s ex p e ct at i v a s d o m er ca d o e r ef or ç a n d o a s i n a l i z a ç ã o d e f l e x i b i l i z a ç ã o m o n e t á r i a g r a d u a l . C o n f o r m e a d i a n t a d o n o ú l t i m o r e l a t ó r i o , o a m b i e n t e m a c r o e c o n ô m i c o p a s s o u a r e f l e t i r m a i o r p r e s s ã o i n f l a c i o n á r i a n o c u r t o p r a z o , r e d u z i n d o o e s p a ç o p a r a c or t e s m a i s a c el er a d os n o B r a s i l . O I P C A d e m a r ç o a v a n ç ou 0, 8 8 %, a ci m a d a s ex p e ct a t i v a s , e l e v a n d o a i n fl a ç ã o e m 1 2 m e s e s p a r a 4 , 1 4 % , o q u e fa v o r e c e r á o r e s u l t a d o d o s C R I s i n d e x a d o s à i n f l a ç ã o d a c a r t e i r a . A a l t a c o n c e n t r o u - s e e m c o m b u s t í v e i s , a l i m e n t o s e b e n s i n d u s t r i a i s , e n q u a n t o o s n ú c l e o s t a m b é m m o s t r a r a m p i o r a m a r g i n a l , i n t e r r o m p e n d o t e m p o r a r i a m e n t e o processo recen te de desi n flação .
O s í n d i c e s g e r a i s d e p r e ç o s r e f o r ç a r a m e s s e q u a d r o . O I G P - M d e a b r i l s u b i u 2 , 7 3 % , c o m d e s t a q u e p a r a a a l t a d e 3 , 4 9 % n o I P A , s i n a l i z a n d o r e v e r s ã o r e l e v a n t e n o s p r e ç o s n o a t a c a d o a p ó s m e s e s d e q u e d a . P a r t e d o m o v i m e n t o r e fl e t e a e l e v a ç ã o d a s c o m m o d i t i e s , e s p e c i a l m e n t e e n e r g i a , e m m e i o ao ag rava mento das tensões geopol íticas no Oriente M éd io.
A p e s a r d i s s o , a l e i t u r a e s t r u t u r a l d a i n f l a ç ã o s u g e r e e f e i t o s o p o s t o s à f r e n t e . P o r u m l a d o , m e d i d a s d o g o v e r n o l i m i t a m a l t a n o s p r e ç o s d e c o m b u s t í v e i s e a s a fr a a g r í c o l a f a v o r á v e l t e n d e a con t e r p r e ç os d e a l i m en t os . P o r ou t r o l a d o, s e r v i ç os s eg u em p r e s s i on a d os p o r u m m e r c a d o d e t r a b a l h o a i n d a r e s i l i e n t e , e m b o r a c o m s i n a i s g r a d u a i s d e d e s a c e l e r a ç ã o , e b e n s i n d u s t r i a i s d e v e r ã o s e m a n t e r e m a l t a d e v i d o a o s i m p a c t o s d e f a s a d o s d a g u e r r a n o G o l fo s o b r e a s c a d e i a s d e prod ução.
D i a n t e d e s s e c o n t e x t o , m a n t e m o s p e r s p e c t iv a d e c o r t e s d e 0 , 2 5 p . p . p o r r e u n i ã o a o l o n g o d e 20 2 6, lev a n do a Sel i c pa r a 13 ,25% a .a . a o f ina l de 2 0 26. Rev is a mo s a p roj e ç ão de I P C A de 4,8 0% p a r a 5 , 2 0 %, r e f l e t i n d o a p i o r a r e c e n t e d o s í n d i c e s d e p r e ç o s , p a r c i a l m e n t e c o m p e n s a d a p e l a a p r e c i a ç ã o d o r e a l f r e n t e a o d ó l a r . P a r a a a t i v i d a d e e c o n ô m i c a , m a n t e m o s e x p e c t a t i v a d e cr es ci m en t o d o P I B em 2 , 2 0 % em 202 6 , em c en á r i o a i n d a m a r c a d o p o r j u r os el ev a d o s , p o r é m s u s t en t ad o p or m ed i d a s d e a p oi o d om és t i co e p el a r es i l i ên ci a d as ex p or t ações b r a s i l ei r a s .
| Projeções HSI | ||
| Selic 2026 (a.a.)¹ | IPCA 2026 | Cresc. PIB 2026 |
| 13,25% = | 5,20% | 2,20% = |
Notas: (1) Ao final de 2026.
Distribuição e Guidance
A d is trib uiç ã o a n un c ia da e m a b ri l f oi d e R $ 0 ,9 5 p o r c ota , a s e r p a g a e m 0 8 / 0 5/ 20 26 a os de te nt ore s de c o ta a té o dia 30/ 04/ 20 26, re pre s e nta ndo um divide nd y ie ld de 1, 18% ao mês ou 15, 12% a o a n o1, o q ue e quiva le a 12 7,90% do C D I líquid o 2 pa ra o pe rí od o. O Fund o f i n a l i z o u o m ê s c o m R $ 0 , 4 9 p o r c o t a d e r e s u l t a d o c o n t á b i l a c u m u l a d o . P a r a o p r ó x i m o m ê s d e m a i o , a p r oj e ç ã o é q u e a d i s t r i b u i ç ã o d o F u n d o f i c a r á e n t r e R $ 0 , 9 0 e R $ 1 , 0 0 p o r c o t a 3.
Notas: (1) DY sobre o valor de mercado da cota em 30/04/2026 supondo reinvestimento no próprio Fundo. (2) Considerando alíquota de 15% de imposto. (3) Cabe ressaltar que essa não é uma garantia ou promessa de rentabilidade, tampouco configura isenção de risco aos cotistas.
Desempenho Operacional da Carteira e Movimentações
C o n f o r m e a d i a n t a d o n o ú l t i m o r e l a t ó r i o , a l é m d a ú l t i m a t r a n c h e d o C R I S a l t o ( R $ 6 . 0 4 6 . 7 0 8 , 9 6), rem u ne rad a à t axa d e C D I + 6,00% a.a., o Fu ndo c oncl u iu a o l ong o do mê s de a bri l outr a s d ua s novas a locaçõe s, conforme deta l hadas a seg u i r:
1. C RI Shopping Ja ra g uá do Sul
a. Vol u me: R$ 12.000.924,09.
b . D e s c r i t i v o: C R I a d q u i r i d o n o m e r c a d o s e c u n d á r i o , l a s t r e a d o e m c o n t r a t o s d e l o c a ç ã o d o S h o p p i n g J a r a g u á d o S u l, l o c a l i z a d o e m S a n t a C a t a r i n a . T r a t a- s e d e u m a t i v o con t r ol a d o p el o G r u p o P a r t a g e d e r en d a e s t a b i l i z a d a , c om cob e r t u r a m éd i a d e 1,3 9 x do serviço da d ívida.
c. T a x a: I PC A + 9 ,25% a . a ., s em ca r ên ci as d e j u r os e a m or t i zação .
d . P r a z o | Du r at i on : p r azo r em a n es cen t e d e 10 a n os e d u r at i on at ua l d e 4,5 a n os.
e. L TV méd io: 62%.
f . G a r a n t i a s : c e s s ã o f i d u c i á r i a d o s r e c e b í v e i s d o s h o p p i n g , a l i e n a ç ã o f i d u c i á r i a d o a t i v o i m o b i l i á r i o e f i a n ç a d o s c o n t r o l a d o r e s , s e n d o o G r u p o P a r t a g e , u m d o s m a i o r e s operadores de sh oppi n g cen ters do B rasi l .
2. C RI Y a kã
a. Vol u me: R$ 5.004.929,04.
b . D e s c r i t i v o: o p e r a ç ã o d e s t i n a d a p a r a o fi n a n c i a m e n t o d a c o n c l u s ã o d a s o b r a s d e em p r een d i m en t o r e s i d en ci a l Y a kã Re s id e n c e R e s ort, em J oã o Pe s s o a (PB), d e s e n v o l v i d o p el a i n c or p or a d or a N or d e s t e I n c or p o r a ç õe s ( N o r d e s t e I n c or p o r a ç õe s | Y a k ã R e s i d e n c e R e s o r t ) . O b r a s a p r o x . 4 0 % e x e c u t a d a s ( 9 º p a v i m e n t o ) e c e r c a d e 9 3 % da s un ida de s já c om e r c ia liz a d a s.
c. T a x a: C D I + 5,49 % a .a ., s em ca r ên ci a d e j u r os e a m or t i z a çã o bullet.
d . P r a z o | D u r a t i o n : a m b o s 3 , 0 a n o s.
e. L TV M éd io: 66%.
f . G a r a n t i a s : a l i e n a ç ã o f i d u c i á r i a d o t e r r e n o e f u t u r a s u n i d a d e s , c e s s ã o f i d u c i á r i a d e r e c e b í v e i s a t u a i s e f u t u r o s , a v a l d o s s ó c i o s p e s s o a s f í s i c a s e e m p r e s a s c o n t r o l a d o r a s , f u n d o d e r e s e r v a e q u i v a l e n t e a t r ê s p a r c e l a s d e j u r o s , fu n d o d e d e s p e s a s d e 1 2 m e s e s e fu ndo de obra.
Com as movi mentações aci ma, o Fu n do encerrou a bri l com a seg u i nte com posição de ativos :
➢ C RI s inde xa dos a o I PC A : 40 % da c a rte ira , c om re torno m é dio d e I PC A + 8,71% a .a .
➢ C RI s in d e xa dos a o C D I : 3 2% d a c a rte ira , c om re torn o m é dio d e C D I + 4,75% a .a .
➢ F u n d os I m ob i liá ri os : 2 4 %, s e n d o 20 % n o s e g m e n t o d e re c e b íve is e 4 % e m F I I s d e a t i v o s r e a i s .
➢ C a ix a: 4%, re c urs os a p lic a dos a C D I líquid o d e I R.
Percentuais calculados sobre o total alocado em ativos.
A Ge s t ora d e s t a c a q u e t od os os C RI s inve s tid os p e rm a n e c e m 10 0 % a d i m p le n te s c om s ua s obrig a ç õe s pe c uniá ria s, a ssim c om o e m todo o históric o do Fundo de sde o I PO.
D e f o r m a c o n t í n u a e a t e n t a a o c i c l o m a c r o e c o n ô m i c o , a g e s t ã o t e m t r a b a l h a d o p a r a d i v e r s i f i c a r a c a r t e i r a e m e l h o r a r o r e t o r n o d a s o p e r a ç õ e s , m a n t e n d o u m p e r f i l d e r i s c o s i m i l a r . C o m o r e s u l t a d o , a c a r t e i r a d e C R I s v e m s u b i n d o c o n s i s t e n t e m e n t e , a t i n g i n d o 8 , 7 1 % a . a . n a c on f ig ura ç ã o a tua l. A dic ion a lm e n te , a um e n ta m o s a e xp os iç ã o e m o p e ra ç õe s in de xa da s a o C D I , q u e a t i n g i u 3 2 % d a c a r t e i r a .
P o r fi m , g o s t a r í a m o s d e d e s t a c a r a a l t a l i q u i d e z n o m e r c a d o s e c u n d á r i o a p r e s e n t a d a a o l o n g o d o m ê s d e a b r i l , a t i n g i n d o d i á r i a m é d i a d e R $ 1 , 0 m i l h ã o, p a t a m a r c o n s i d e r a d o e l e v a d o d i a n t e d o ta ma n ho do Fu ndo.
Obrigado.
Resultado (R$)
| Resulta | do Passível | de Distribu | ição¹ | ||
|---|---|---|---|---|---|
| CRI | jan-261.686.460 | fev-261. 812.438 | mar-261.725. 839 | abr-262.187. 817 | Últimos 12 meses20. 841. 518 |
| Ju ros e Correção Monetá ria | 1.686.460 | 1. 812.438 | 1.725. 839 | 2.187. 817 | 20.927.734 |
| Ga n ho de Ca pita l (CRI)2 | - | - | - | - | -86.216 |
| Fundos I mobi l iários | 544.204 | 539.240 | 489.702 | 575. 855 | 6.658.926 |
| Proventos | 544.204 | 539.240 | 489.702 | 575. 855 | 6.658.926 |
| Ga n ho de Ca pita l (FII) | - | - | - | - | - |
| Receita Fi nancei ra | 251.027 | 222.239 | 300.383 | 124.234 | 3.925.915 |
| Despesas | -192.071 | -190.657 | -169.374 | -200.768 | -2.365.633 |
| Taxa de Adm in istração | -20. 578 | -20. 578 | -20. 578 | -20. 578 | -241. 822 |
| Taxa de Escritu ração | -4.000 | -4.000 | -4.000 | -4.000 | -48.000 |
| Taxa de G estão | -146.281 | -144.243 | -121.733 | -153.350 | -1.708.236 |
| O utras Despesas3 | -21.213 | -21. 836 | -23.063 | -22. 840 | -367. 575 |
| Resultado | 2.289.620 | 2.383.261 | 2.346. 551 | 2.687.138 | 29.060.725 |
| Resultado / Cota | 0,91 | 0,94 | 0,93 | 1,06 | 11, 50 |
| Div./Cota4 | 0,95 | 0,95 | 0,95 | 0,95 | 11,40 |
| Resultado Acumulado/Cota5 | N/A | N/A | N/A | 0,11 | 0,10 |
| % Distri buido | 105% | 101% | 102% | 89% | 99% |
Notas: (1) Resultado caixa passível de distribuição segundo metodologia do Administrador / Gestor. (2) Refere-se ao valor referente ao prêmio de pré-pagamento e eventual deságio/ágio na aquisição do papel. Os valores referentes a juros e correção monetária acruados até a data do pré- pagamento, constam na classificação "Juros e Correção Monetária”. (3) Despesas corriqueiras como taxas ANBIMA, B3, formador de mercado etc. (4) Distribuição de dividendos anunciada no período. (5) Diferença entre o resultado e o rendimento distribuído no período dividido pela quantidade de cotas atual do Fundo.
A distribuição de dividendos foi de R$ 0,95 por cota, mantendo o patamar pelo 16º mês consecutivo. O resu ltado do período foi im pu lsionado principal mente pelo I PCA de feve reiro (0, 70% ) e ma r ço (0,88%), com imp acto neste mês e também no próximo. Assim, o Fu ndo acu mu lou R$ 0,11 por c ota no mês e encerrou abril com R$ 0,49 por cota de resultado contábil acumulado.
Rendimentos – Últimos 12 meses (R$)
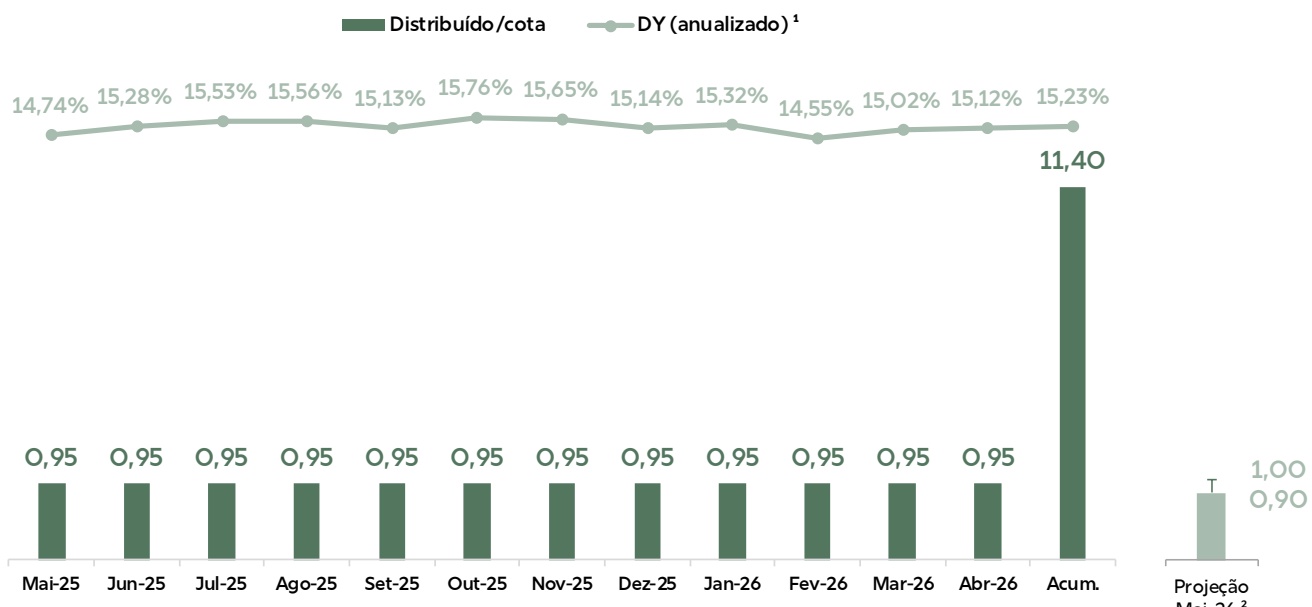
Notas: (1) DY anualizado supondo reinvestimento baseado na cota de fechamento de mercado de cada mês. (2) Cabe ressaltar que essa não é uma garantia ou promessa de rentabilidade, tampouco configura isenção de riscos aos Cotistas.
Liquidez
| Abr-26 | 2026 | Ú ltimos 12 meses | ||||
|---|---|---|---|---|---|---|
| Volume Total | R$ | 20.264.483 | R$ | 89.484.385 | R$ | 162.922.776 |
| Volume Diário Médio | R$ | 1.013.224 | R$ | 1.104.745 | R$ | 651.691 |
| Quantidade de Cotas Negociadas | 253.378 | 1.116.982 | 2.052.659 | |||
| % de Cotas Negociadas (G iro) | 10,0% | 11,1% | 6,8% | |||
| Presença em Pregões | 100% | 100% | 100% |
O Fu ndo encerrou o mês de abril com 8.699 cotistas . O valor de mercado é de aproximadamente R$ 203 milhões e o volu me médio diá rio de negociações foi de R$ 1,0 milhão. Giro no mês de 10,0% das cotas do Fu ndo.
Rentabilidade – Últimos 12 meses
| Valor MêsAbr-26 Ma r-26 Fev-26 Ja n-26 Dez-25 N ov-25 Out-25Set-25Ago-25 J u l-25 J u n-25 Ma i-25 | es de refe Div. (R$)0,950,950,950,950,950,950,950,950,950,950,950,95 | rência Taxa DI13,91%15,57%14,50%14,49%14,90%13,39%16,43%15,66%14,90%16,43%13,98%14,53% | ¹Valor de Mercado%Taxa DI Rent. FII Gross-up15,12% 127,90%15,02% 113,52%14,55% 118,07%15,32% 124,41%15,14% 119,53%15,65% 137,47%15,76% 112,85%15,13% 113,63%15,56% 122,90%15,53% 111,23%15,28% 128,61%14,74% 119,32% | Patrimon ial (30/04/26) R$ 89,56%Taxa DI Rent. FII Gross-up13,50% 114,19%13,50% 102,01%13,50% 109,51%13,50% 109,61%13,50% 106,58%13,50% 118,59%13,50% 96,65%13,50% 101,39%13,50% 106,58%13,50% 96,65%13,50% 113,61%13,50% 109,28% | 1ª Emissão R$ 100,00%Taxa DI Rent. FII Gross-up12,01% 101,65%12,01% 90,80%12,01% 97,48%12,01% 97,56%12,01% 94,87%12,01% 105,56%12,01% 86,03%12,01% 90,25%12,01% 94,87%12,01% 86,03%12,01% 101,13%12,01% 97,28% | 2ª Emissão R$ 96,84%Taxa DI Rent. FII Gross-up12,43% 105,15%12,43% 93,93%12,43% 100,83%12,43% 100,92%12,43% 98,13%12,43% 109,20%12,43% 88,99%12,43% 93,35%12,43% 98,13%12,43% 88,99%12,43% 104,61%12,43% 100,63% | 3ª Emissão R$ 93,31%Taxa DI Rent. FII Gross-up12,93% 109,35%12,93% 97,68%12,93% 104,86%12,93% 104,96%12,93% 102,05%12,93% 113,56%12,93% 92,55%12,93% 97,09%12,93% 102,05%12,93% 92,55%12,93% 108,79%12,93% 104,65% | |
| LTM | 11,40 | 14,83% | 15,23% | 120,86% | 13,50% 107,10% 12,01% 92,79% 12,43% 95,99% 12,93% 99,83% | |||
Notas: (1) Com base no preço de fechamento da cota de mercado de cada mês. %Taxa DI Gross-up: considerando alíquota de impostos de 15%.
No acu mu lado, desde o I PO, o Fu ndo apresenta u m retorno de +78,9% vs . +40,5% do IFIX. O retorno sobre a cota patrimon ial, considera ndo os dividendos distribuídos foi de +83,1%.
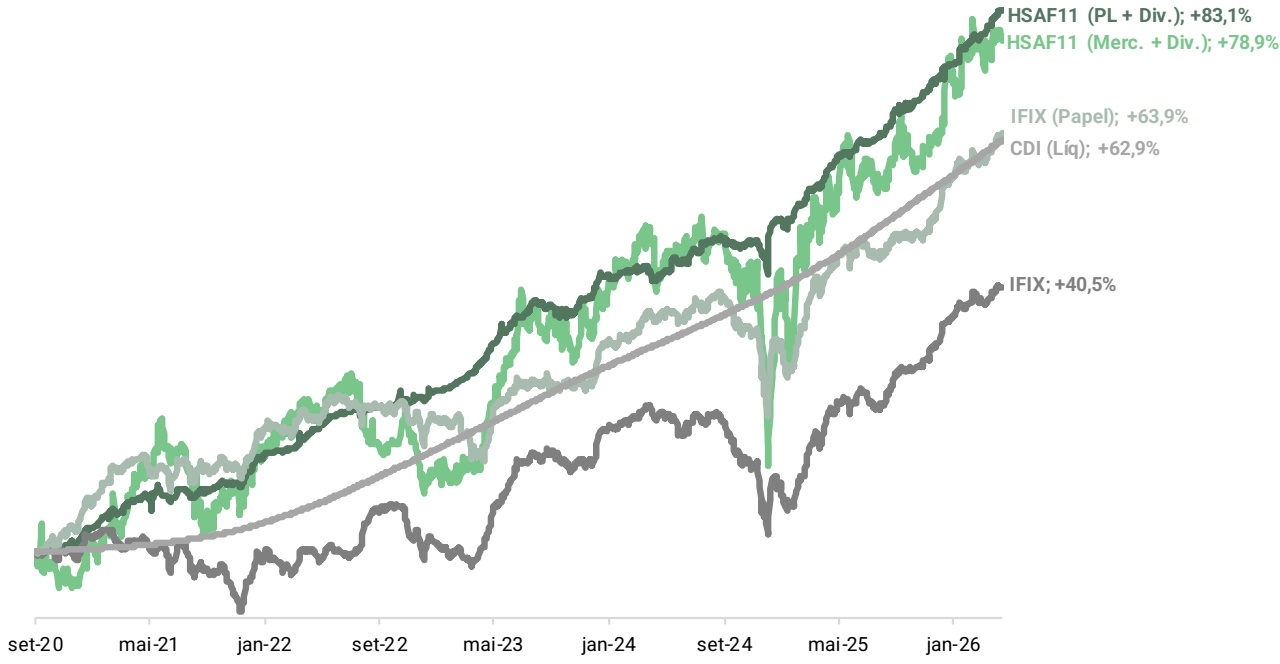
Fonte: Quantum Axis e Gestora. Rentabilidade do fundo considerando os dividendos distribuídos e novas emissões (desde o início). Todos os indicadores partem da base 100.
Tabela de Sensibilidade – Taxa Implícita Mercado Secundário (CRIs IPCA +)
A tabela abaixo apresenta u m estudo teórico com a sensibilidade do spread implícito consolidado da ca rteira de CRIs indexados ao I PCA med iante a alterações no valor de mercado da cota. A si mu lação considera apenas o fl uxo dos CRIs e mantém todo os outros ativos que compõem o patrimônio líquido do Fu ndo constante.
| Cota ¹ Spread (IPCA + a.a.)² | 91,64 | 86,00 | 85,00 | 84,00 | 83,00 | 82,00 | 81,00 | 80,00 | 79,00 | 78,00 | 77,00 | 76,00 |
| 8,71% | 10,39% | 10,69% | 10,99% | 11,28% | 11,58% | 11,88% | 12,18% | 12,48% | 12,78% | 13,07% | 13,37% |
Notas: (1) Se refere à Cota teórica do Fundo com base na Taxa de Aquisição dos papéis indexados ao IPCA. (2) Spread bruto de custos do fundo.
Alocação por Classe de Ativos ¹
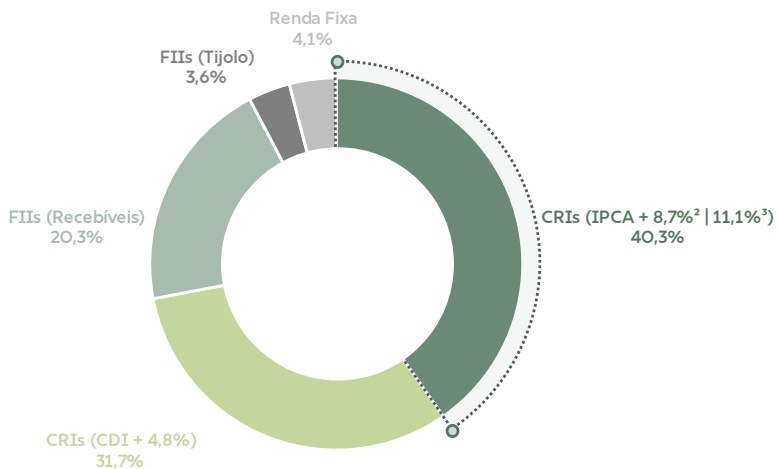
Notas: (1) Refere-se ao % do total do Ativo. (2) Se refere à Taxa de Aquisição dos CRIs. (3) Marcação realizada pela Gestão com base na variação da NTN-B (com duration similar) mantendo os spreads das operações constantes. Cabe ressaltar que tal metodologia não deve ser considerada o método correto de avaliação dos ativos imobiliários do Fundo, mas apenas com finalidade comparativa.
Portfólio CRIs (Resumo Operações) Clique para acessar a Planilha de Fundamentos
Encerramos a bril com 72,0% do total de Ativos alocados em Certificados de Recebíveis I mobiliários (vs. 62,5% no mês passado) .
Todos os CRIs inv es tidos pelo Fundo permanec em 100% adimpl entes com suas obrigações pecuniárias .
| Ativo | % Alocação | Indexador | Taxa Aquisição | Taxa NTN-B ² | Duration (anos) | Prazo (meses) | LTV | UF |
| CRI - Hotel Emiliano SP | 13,54% | IPCA | 6,47% | 10,59% | 3,2 | 85 | 34% | SP |
| CRI - Heritage | 9,58% | CDI | 5,00% | 5,00% | 2,6 | 25 | 58% | PR |
| CRI - Itapê | 9,53% | CDI | 4,50% | 4,50% | 5,3 | 112 | 54% | SP |
| CRI - Patrimônio (IPCA) | 7,73% | IPCA | 9,20% | 11,33% | 3,6 | 100 | 40% | SP |
| CRI - Patrimônio (CDI) | 1,20% | CDI | 4,00% | 4,00% | 3,7 | 100 | 40% | SP |
| CRI - Salto | 6,31% | CDI | 6,00% | 6,00% | 1,5 | 19 | 49% | SP |
| CRI - Creditas(1) | 1,01% | IPCA | 10,85% | 12,11% | 7,0 | 221 | 46% | Pulverizado |
| CRI - Creditas(2) | 1,46% | IPCA | 10,85% | 12,17% | 6,9 | 222 | 46% | Pulverizado |
| CRI - Creditas(3) | 1,21% | IPCA | 10,85% | 12,50% | 6,8 | 223 | 46% | Pulverizado |
| CRI - Creditas(4) | 1,72% | IPCA | 10,85% | 11,94% | 7,0 | 224 | 46% | Pulverizado |
| CRI - Shopping Jaraguá do Sul | 5,28% | IPCA | 9,25% | 9,39% | 4,5 | 115 | 62% | SC |
| CRI - Beach Park | 4,14% | IPCA | 9,75% | 12,61% | 1,5 | 30 | 77% | CE |
| CRI - Yakã | 2,20% | CDI | 5,49% | 5,49% | 3,0 | 38 | 66% | PB |
| CRI - Arena MRV | 1,74% | CDI | 5,25% | 5,25% | 1,8 | 40 | 44% | MG |
| CRI - Ânima Educação | 1,61% | IPCA | 6,00% | 8,11% | 1,9 | 55 | 60% | MG |
| CRI - YDUQS | 1,49% | IPCA | 10,50% | 9,88% | 1,6 | 39 | 29% | SP |
| CRI - Due Incorporadora | 1,18% | CDI | 4,50% | 4,50% | 1,6 | 31 | 63% | PE |
| CRI - GPA | 0,44% | IPCA | 5,00% | 10,00% | 4,0 | 113 | 66% | SP |
| CRI - HBR Multi Ativos | 0,28% | IPCA | 5,80% | 8,96% | 3,7 | 98 | 74% | SP |
| CRI - Wimo (Cota Sênior) | 0,25% | IPCA | 7,50% | 11,89% | 3,7 | 116 | 40% | Pulverizado |
| CRI - Dasa | 0,11% | IPCA | 10,00% | 9,88% | 5,3 | 115 | 75% | SP |
| Consolidado | 40,28% | IPCA | 8,71% | 11,13% | 4,0 | |||
| 31,73% | CDI | 4,75% | 4,75% | 2,9 | ||||
| Cota PL³ | 91,64 | 88,85 | Cota PL Adm. | 89,56 |
HSI Ativos Financeiros FII - Relatório Gerencial – Abril 2026
Notas: (1) Refere-se ao % do total do Ativo. (2) Marcação realizada pela Gestão com base na variação da NTN-B (com duration similar) mantendo os spreads das operações constantes. Cabe ressaltar que tal metodologia não deve ser considerado o método correto de avaliação dos ativos imobiliários do Fundo, mas apenas com finalidade comparativa. (3) PL teórico com base nas metodologias de precificação dos CRIs indexados ao IPCA via Taxa de Aquisição e Spread NTN-B, mantendo o restante do Fundo constante.
CRI – Hotel Emiliano São Paulo
Clique para acessar a Planilha de Fundamentos
| Segmento | Código IF | ¹Valor | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Hote laria | 21F090652521F090669521F090675821F0906786 | 30.983.141 | 13,7% | Riza | Em presa Patri monial ista | IPCA + 6,47% (a.a.) | 3,2 | 34% | Me nsal |
Descrição
Operação orig i nada i nterna mente q ue tem c o m o l a s t r o c r é d i t o s i m o b i l i á r i o s d e c o r r e n t e s de contrato de locação atípico entre u ma e m p r e s a p a t r i m o n i a l i s t a ( p r o p r i e t á r i a d o i móvel) e o H otel Em i lia no São Pa u lo. A operação conta com ga ra ntia rea l do i móvel, fu n do d e r e se r v a ( 2 P M T s) e fi a n ç a c o r p o r a t i v a .
Informações Adicionais
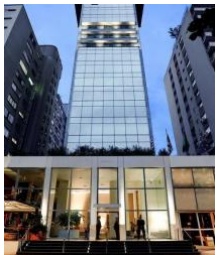
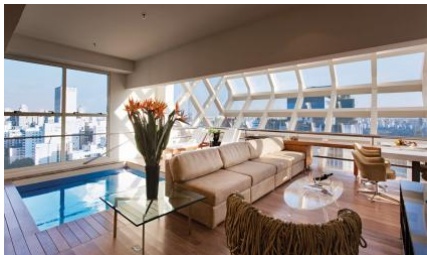
O C RI Em i l ia no foi estrut u rado pela gestora e trata- se de u ma operação de a nteci pação do fl uxo de locação entre a em presas patri mon ia l e operaciona l do G ru po Em i l ia no . O H otel Em i l ia no foi fu ndado há ma is de 20 a nos e hoje é u m dos hotéis ma is trad iciona is de luxo de São Pa u lo . L o c a l i z a d o n a r u a O s c a r F r e i r e , n o b a i r r o d o s J a r d i n s , j á r e c e b e u d i v e r s o s p r ê m i o s p o r s u a excelência no ra mo de ho tela ria . Im porta nte des tac a r, q ue o hotel a pre senta n ív eis elev ados de ocu pa ção . M esmo d u ra nte a pa ndem ia, o hotel a presentou n ível de ocu pa ção próxi mo a 50% e atua l mente já retornou a os pata ma res pré-pa ndemia q ue g i ra m em torno de 70%. O hotel foi a m pla mente reformado e tem praticado ta rifas bem su periores em relação ao período a nterior à pa ndem ia . Como ga ra ntia pri nci pa l, a operação conta com Al ienação Fid uciá ria de 100% do H otel . O mesmo foi ava l iado em R$ 142,7 m i l hões, o q ue representa u m LTV de 34%.
CRI – Heritage
| Segmento | Cód igo I F | ¹Va lor | % P L | Securitizadora | Devedor | Taxa Aq uisição | Duration (a n os) | LTV | Pagamento de ju ros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Reside nc ial | 24F1596770 | 21.913. 5 15 | 9,7% | O pea | Construtora J L | C D I + 5 , 00% (a.a.) | 2,6 | 5 8% | J u ros Me nsal / Am ort. Cashswee p |
Descrição
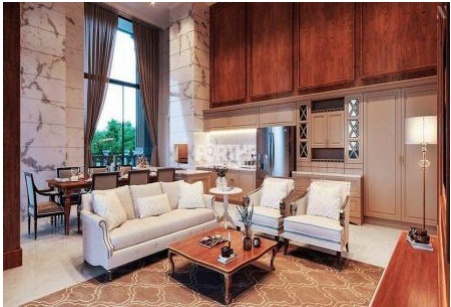
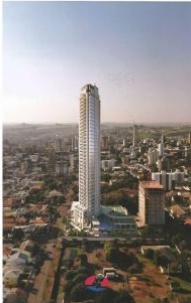
Operação q ue tem c o m o l a st r o N o t a s C o m e r c i a i s E s t r u t u r a i s n ã o c o n v e r s í v e i s em p a r t i c i p a ç ã o s o c i e t á r i a , e m i t i d a s com desti nação i mobi l iá ria pa ra o fi na ncia mento à constr ução do em preend i mento residencia l “ E d i f í c i o H e r i t a g e ” , l o c a l i z a d o n a c i d a d e d e C a sc a v e l – P R . P o s s u i ga r a n t i a r e a l d o t e r r e n o , b e n f e i t o r i a s e d a s f u t u r a s u n idades r e s i d e n c i a i s
Imagens de projeto
CRI – Itapê
| Segmento | Cód igo IF | ¹Va lor | % PL | Securitizadora | Devedor | Taxa Aq uisição | Duration (a nos) | LTV | Pagamento de ju ros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| S hoppi ng / Reside nc ial | 25I203926925I2039269 | 21. 807.761 | 9,6% | O pea | Em presa Patri monial ista | C DI + 4, 50% (a.a.) | 5,3 | 54% | Me nsal |
Descrição
C R I d e s e g m e n t o m i s t o , c o m l a s t r o e m contratos de locação do Ita pê Shoppi ng, em I t a pe t i n i n ga , i n t e r i o r de Sã o Pa u l o , e e m contratos de com pra e venda de 10 5 a p a r t a m e n t o s r e si d e n c i ai s j á e n t r e g u e s , loca l izados no l itora l pa u l ista e na G ra nde São Pa u lo.
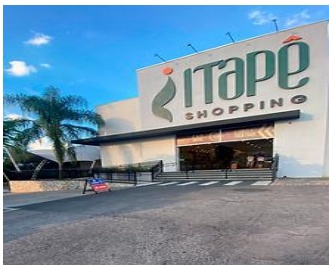
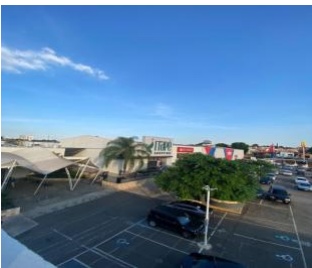
Clique para acessar a Planilha de Fundamentos
CRIs – Patrimônio (IPCA/CDI)
| Segmento | Código IF | Valor | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
| Educação | 22H1737532 | 17.687.486 | 7,8% | HabitaSec | Empresa Patrimonialista | IPCA + 9,20% (a.a.) | 3,6 | 40% | Mensal |
| 22H1737558 | 2.754.552 | 1,2% | CDI + 4,00% (a.a.) | 3,7 |
Descrição
Operações q ue tem como lastro re cebíveis do contrato de locação atípic o na moda lidade BTS ( built to suit) com pra zo orig i na l de 20 a nos, sendo 12 rema nescente s, envolvendo u m i móvel loca l izado em u ma reg ião nobre da c a p i t a l p a u l i s t a . P o s s u i g a r a n t i a r e a l d o a t i v o loca l izado em São Pa u lo .
CRI – Salto
| Segmento | Cód igo I F | ¹Va lor | % P L | Securitizad ora | Deved or | Taxa Aq uisição | Duration (a n os) | LTV | Pagamento de ju ros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Resi de nc ia l | 25F702140525F7021405 | 14.433. 965 | 6,4% | Travessia | Em presa Patri m on ia l i sta | C D I + 6, 00% (a.a.) | 1, 5 | 49% | J u ros M e nsa l / Am ort. Cashswee p |
Descrição
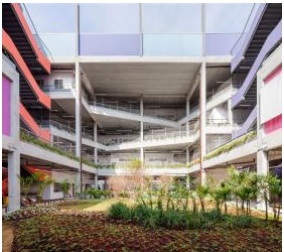
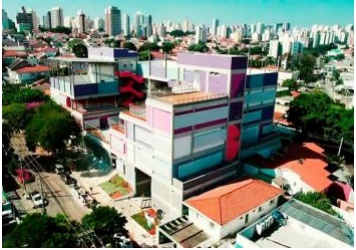
C RI desti nado à fi na l ização das obras de u m em preend imento residencia l loca l izado em Sa lto/S P . As obras encontra m- se com ava nço f í s i c o d e a proxi mada mente 86% e estoq ue atua l de 50,0%. O projeto foi i n iciado em agos to/ 20 22 , com prev isão de c o n c l usã o n o 1 º se m e st r e d e 2 0 2 6 .
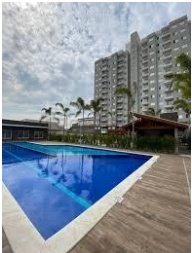
CRI – Creditas
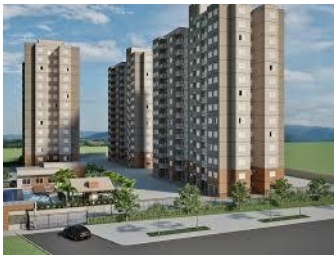
Imagem de projeto
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
| Home Equity | 24F1587407 24G1667911 | 2.301.049 3.347.938 | 1,0% 1,5% | Vert | Pulverizado | IPCA + 10,85% (a.a.) | 7,0 | 46% | Mensal |
| 24H1554974 | 2.772.872 | 1,2% | |||||||
| 2411581821 | 3.945.523 | 1,7% |
Descrição
O p e r a ç ã o q ue t e m c o m o l a st r o c r é d i t o s i m o b i l i á r i o s d o t i p o H o m e Eq u i t y , se n do a c a r t e i r a d e r e c e b ív e i s o r i g i n a da pe l a Cr e d i t a s . A c a r t e i r a d a operação é basta nte pu lverizada e possu i a ma ior pa rte dos i móveis em São P a u l o . O s c r é d i t o s i m o b i l i á r i o s c e d i d o s p o s s u e m g a r a n t i a r e a l .
CRI – Shopping Jaraguá do Sul
| Segmento | Cód igo IF | ¹Valor | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| S hoppi ng | 13F005698613F0056986 | 12.093.840 | 5,3% | HabitaSec | S hoppi ng J araguá do Su l | IPCA + 9,25% (a.a.) | 4,5 | 62% | Me nsal |
Descrição
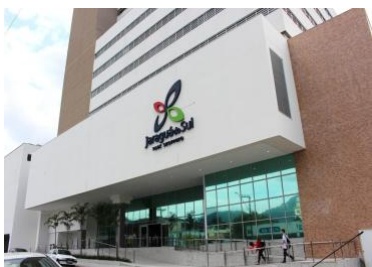
C RI adq u i rido no mercado secu ndá rio , lastreado em contratos de locação do Shoppi ng Ja rag uá do S u l , loca l izado em S a nta Cata ri na e controlado pelo G ru po P a rtage , u m dos ma iores operadores de shoppi ng center s do p a ís . Trata - se de u m ativ o de renda e st a b i l i z a da , c o m c o b e r t u r a m é d ia d e 1 , 3 9 x d o se r v i ç o d a d ív i da . A operação a i nda conta com cessão fid uciá ria dos recebív eis do sh o p p i n g , a l i e n a ç ã o fi d u c i á r i a d o a t i v o i m o b i l i á r i o e fi a n ç a do s controladores (G ru po Pa rtage).
CRI – Beach Park
| Segmento | Cód igo IF | ¹Va lor | % PL | Securitizadora | Devedor | Taxa Aq uisição | Duration (a nos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
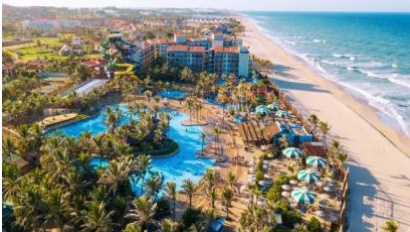
| Tu rismo | 21K0914380 | 9.474. 529 | 4,2% | True | Beac h Park H oté is e Tu rismo SA | IPCA + 9,75% (a.a.) | 1, 5 | 77% | Me nsal |
Notas: (1) Corresponde ao valor no Patrimônio Líquido do Fundo.
Clique para acessar a Planilha de Fundamentos
Descrição
Operação q ue tem como lastro os recebíveis do Va cation Cl u b (estraté g ia de Ti me Sha ri ng do Beach Pa rk) , a lém de conta r com u m a c a sh c o l l a t e r a l n o v a l o r d e R $ 2 0 , 0 m i l h õ e s, q ue se r á su b stit u ída posteriorment e pela h i poteca do terreno de u m futu ro hotel do G ru po.
CRI – Yakã
| Segmento | Cód igo I F | ¹Va lor | % P L | Securitizadora | Devedor | Taxa Aq uisição | Duration (a n os) | LTV | Pagamento de ju ros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Resi de nc ial | 25G568073325G5680733 | 5 . 029.240 | 2,2% | Riza | N ordeste Inc . | C D I + 5 ,49% (a.a.) | 3, 0 | 66% | J u ros M e nsal / B u l l et |
Descrição
Operação desti nada pa ra o fi na ncia mento da concl usão das obras de em preendi mento residencia l Ya kã Residence Resort , em J oão Pessoa (PB ) . Obras a prox . 40% exe c uta da s e cerca de 9 3 % da s u n i da de s j á c o m e r c i a l i z a da s . P o ss u i a l i e n a ç ã o fi d uc i á r i a d o t e r r e n o e f ut u r a s u n i da de s, c e ssã o fi d u c i á r i a d e r e c e b ív e i s a t u a i s e f u t u r o s e a v a l d o s s ó c i o s p e s s o a s f í s i c a s e e m p r e s a s controladoras . Fu ndo de reserv as, de despesas e de obras .
CRI – Arena MRV
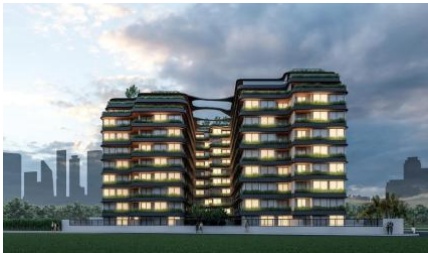
Imagem de projeto
| Segmento | Cód igo IF | ¹Va lor | % PL | Securitizadora | Devedor | Taxa Aq uisição | Duration (a nos) | LTV | Pagamento de ju ros e amortização |
|---|---|---|---|---|---|---|---|---|---|
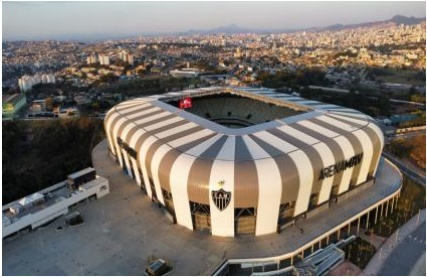
| Esportes / Laze r | 22I0246580 | 3.988.647 | 1, 8% | Riza | Are na Ve nce r S PE | C DI + 5,25% (a.a.) | 1, 8 | 44% | Me nsal |
Descrição
O p e r a ç ã o l a st r e a da e m no t a s c o m e r c i a i s v i n c u l a da s a ga st o s i m o b i l i á r i o s p a r a c o n c l u i r a c o n st r u ç ã o d a A r e n a M R V , e s t á d i o do Cl u be Atlético M i nei ro já i na ugu rado, com ca pacidade pa ra 46 m i l pessoas e relev a nte pa ra ev entos em Belo H orizonte . Conta com ga ra ntias co mo a l ienação fid uciá ria do fu ndo de t e n t o r , c e s sã o fi d u c i á r i a d a c o n t a d e r e c e i t a s d o e st á d i o , fu ndo de ju ro s e opção de venda de cadei ras cativas com em presa l igada ao Ba nco B M G, no va lor tota l de R$ 50 m i l hões .
CRI – Ânima Educação
| Segmento | Cód igo IF | ¹Valor | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Educação | 20C0936929 | 3.687.092 | 1,6% | Riza | Âni ma Educação | IPCA + 6,00% (a.a.) | 1,9 | 60% | Me nsal |
Descrição
Opera çã o rea l iza da pa ra aq u isi çã o por pa rte de u m FII l ista do pa ra a q u isiçã o de u m ed ifício atua l mente locado pa ra Ân i ma Ed uca ç ão . Além do contrato de a l ugue l , p o ssu i ga r a n t i a r e a l d o a t i v o l o c a l i z a do e m Be l o H o r i z o n t e ( M G ) .
CRI – YDUQS
| Segmento | Cód igo IF | ¹Valor | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
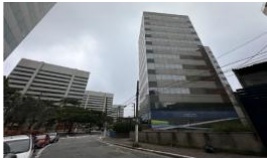
|---|---|---|---|---|---|---|---|---|---|
| Educação | 25D4482026 | 3.412.276 | 1,5% | Ve rt | YD UQS | IPCA + 10,50% (a.a.) | 1,6 | 29% | Me nsal |
Descrição
C R I c ujo la stro é u m contra to de loca çã o com a Y D UQS , com pa n h ia l ista da na B3 do seg mento ed ucacio na l . Imóvel situado no ba i rro do Ja baq ua ra/S P . Prazo rema nescente do contrato coi ncidente ao prazo da operação .
Clique para acessar a Planilha de Fundamentos
CRI – Due Incorporadora
| Segmento | Cód igo I F | ¹Va lor | % P L | Securitizadora | Devedor | Taxa Aq uisição | Duration (a n os) | LTV | Pagamento de ju ros e amortização |
|---|---|---|---|---|---|---|---|---|---|
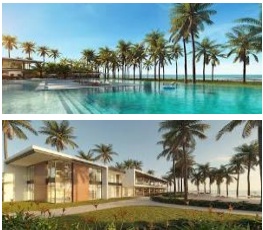
| Reside nc ial | 24L1567363 | 2.693. 5 18 | 1,2% | Canal | D ue Incorporadora | C D I + 4, 5 0% (a.a.) | 1,6 | 63% | Me nsal |
Descrição
Trata- se de u m ad ia nta mento de ca rtei ra já vendida do em preend i mento Orla Pra ia dos Ca rnei ros Residence , em Ipojuca/P E, da Due In corporadora pa ra ava nço i n icia l das obras . O em preend i mento tem como fi na ncia mento o Créd ito Asso ciativo da Ca ixa Econôm ica Federa l (com ga ra ntia de térm i no de obras) e a operação co nta com covena nt de Razão de Ga ra ntia m ín i mo em 130%.
Imagens de projeto
CRI – GPA
| Segmento | Cód igo IF | ¹Valor | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
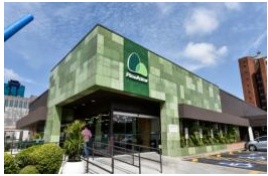
| Varejo | 20H0695880 | 996.877 | 0,4% | BariSec | G PA | IPCA + 5,00% (a.a.) | 4,0 | 66% | Me nsal |
Descrição
Operação lastreada na a nteci pação de recebíveis de contratos de locação a t íp i c o s d e 1 3 l oj a s d o G r u p o P ã o d e A ç úc a r ( G P A ) , s e n do 11 P ã o d e A ç ú c a r e 2 E xt r a , c o m ga r a n t i a s d e a l i e n a ç ã o fi d uc i á r i a do s i m ó v e i s e c e ssã o fi d u c i á r i a d o s r e c e b í v e i s .
CRI – HBR Multiativos
| Segmento | Cód igo IF | ¹Valor | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros e amortização |
|---|---|---|---|---|---|---|---|---|---|
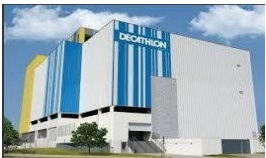
| Varejo | 19G0228153 | 639.755 | 0,3% | HabitaSec | H B R | IPCA + 5,80% (a.a.) | 3,7 | 74% | Me nsal |
Descrição
Operação conta com 3 i móveis atua l mente locados pa ra Decath lon, Pi rel l i e T I M . A l é m d o s c o n t r a t o s d e l o c a ç õ e s , p o s s u i g a r a n t i a r e a l d o s a t i v o s loca l izados na reg ião metropol ita na de São Pa u lo.
CRI – Wimo
| Segmento | Código IF | Valor¹ | % PL | Securitizadora | Devedor | Taxa Aquisição | Duration (anos) | LTV | Pagamento de juros eamortização |
|---|---|---|---|---|---|---|---|---|---|
| Home Equity | 21D0779652 | 563.619 | 0,2% | Riza | Wimo | IPCA + 7,50% (a.a.) | 3,7 | 40% | Mensal |
Descrição
Operação q ue tem como lastro 12 1 contrato s de H ome Eq u ity da em presa W i m o . P o s s u i g a r a n t i a r e a l d o s a t i v o s .
CRI – Dasa Diagnósticos
| Segmento | Cód igo IF | ¹Va lor | % PL | Securitizadora | Devedor | Taxa Aq uisição | Duration (a nos) | LTV | Pagamento de ju ros e amortização |
|---|---|---|---|---|---|---|---|---|---|
| Saúde | 20L065351920L0653519 | 261.329 | 0,1% | O pea | Dasa D iagnósticos | IPCA + 10,00% (a.a.) | 5,3 | 75% | Me nsal |
Descrição
O C RI tem como lastro u m cont rato de Sa le a nd Leaseback com a Dasa Dia g nósti cos , ma ior em presa de med ici na d ia g nóstic a do Bra si l e da América La t i n a , c l a s si fi c a da c o m o “ A A A sf ( b r a ) ” p e l a F i t c h R a t i n gs , e c o n t a c o m ga r a n t i a r e a l d e a t i v o s i m o b i l i á r i o s l o c a l i z a d o s n a c a p i t a l p a u l i st a .
Portfólio FIIs
Encerramos abril com 23,9% do total de ativos alocados em Fundos Imobiliários (vs. 24,0% do mês passado).
O dividend yield (“DY”) dos Fundos do IFIX¹ no mês foi de 0,95% a.m./12,07% a.a., enquanto o DY médio dos FIIs do portfólio do HSAF foi de 1,05% a.m./13,37% a.a..
Seguem abaixo, algumas alocações que gostaríamos de destacar, incluindo a TIR projetada atual de cada um dos investimentos:
KNIP11: Alocação de 19,7% da carteira de FIIs e 4,8% do PL do Fundo..
Conta com carteira de CRIs indexada a índices de inflação, conseguindo repassar nas distribuições a correção monetária implícita dos CRIs. Apresenta boa qualidade tanto dos ativos quanto do risco de crédito dos devedores além de contar com estruturas de garantias satisfatórias nas operações. No fechamento de abril, apresentou TIR de 12,97% a.a..
KNCR11: Alocação de 10,3% da carteira de FIIs e 2,5% do PL do Fundo
Fundo da Gestora Kinea com R$ 11 bilhões de Patrimônio Líquido cuja estratégia é a alocação operações de CRIs exclusivamente indexadas ao CDI. Na visão da Gestora, apresenta boa qualidade tanto dos ativos quanto do risco de crédito dos devedores, além de contar com estruturas de garantias robustas nas operações. No fechamento de abril, apresentou TIR de 16,72% a.a..
MCCI11: Alocação de 9,6% da carteira de FIIs e 2,3% do PL do Fundo.
O Fundo apresenta uma carteira de recebíveis de qualidade alta, com bastante diversificação setorial e com ativos majoritariamente indexados ao IPCA e concentrados na região sudeste, sendo a maior parte em São Paulo. No fechamento de abril, apresentou TIR de 10,93% a.a..
KNSC11: Alocação de 9,4% da carteira de FIIs e 2,3% do PL do Fundo
Fundo com estratégia hibrida em alocação de CRIs, alocando tanto em operações indexadas ao IPCA como em CDI. Além disso, investe em operações High Grade e Middle Risk, resultando em possibilidade de ganhos acima dos outros fundos High Grade da gestora Kinea. As operações contam com excelentes estruturas de garantias e cobertura da dívida. No fechamento de abril, apresentou TIR de 12,07% a.a..
A TIR acima dos Fundos Imobiliários é calculada somando os dividendos recebidos pelos Fundos Imobiliários ao longo dos meses desde a aquisição e considerando que a posição inteira fosse vendida na data base de 30/04/2026 a valor de mercado.
Notas: (1) Dividend Yield médio dos fundos ponderado pelas participações no IFIX.
Alocação | Segmento FIIs¹
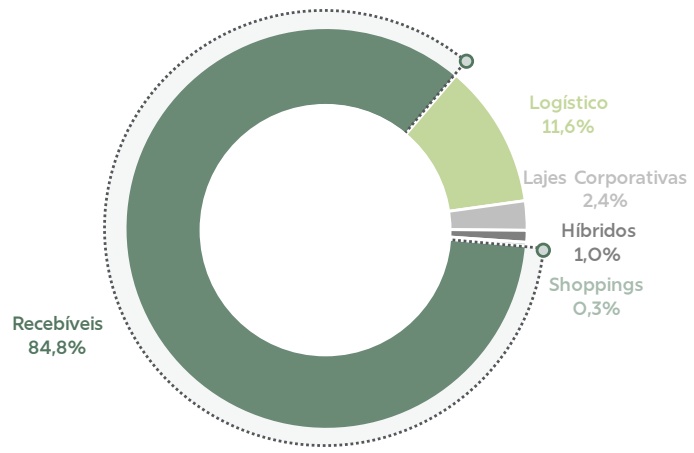
Notas: (1) Refere-se ao % do total alocado em FIIs.
Alocação | Portfólio FIIs¹
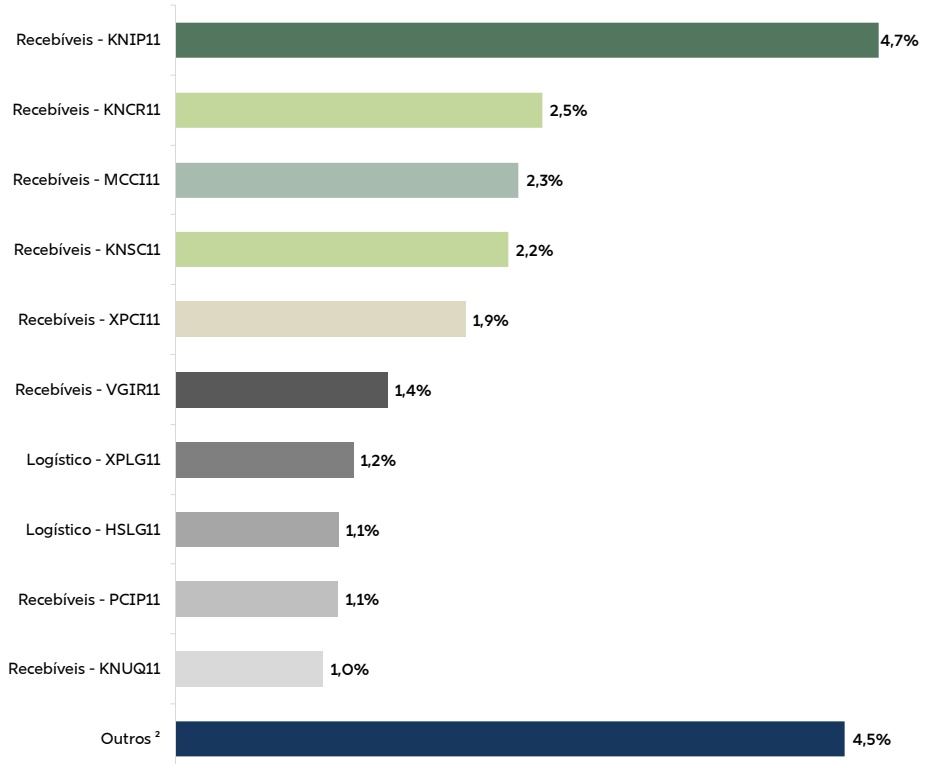
Notas: (1) Refere-se ao % do total do Ativo. (2) Composto por fundos imobiliários com participação menor do que 1% do total de Ativo do Fundo.
Glossário
Ativos Alvo: Refere-se a CRI e FII;
CRI: Certificado de Recebível Imobiliário;
FII: Fundo de Investimento Imobiliário;
Mercado Secundário: Modalidade dedicada à compra e venda de valores lançados anteriormente em uma primeira oferta pública ou privada (mercado primário);
PL: Patrimônio Líquido do Fundo;
Renda Fixa: Compreende a parte do patrimônio líquido aplicada em fundos de renda fixa e títulos públicos federais; IPCA: Índice utilizado para medir a variação de preços de um conjunto de produtos e serviços comercializados no varejo IGPM: Índice utilizado para medir a variação de preços englobando diversas etapas de uma cadeia produtiva
LTV: Métrica utilizada para avaliar o risco da operação, sendo calculada através da divisão do valor do empréstimo ou financiamento pelo valor de avaliação do imóvel
BTS (Built to Suit): Modalidade contratual sob medida, em que o dono do imóvel (locador) constrói ou faz reformas para atender aos interesses do locatário e em troca recebe o aluguel.
SLS (Sale and Lease Back): Modalidade contratual em que a empresa aliena um imóvel operacional e logo após firma contrato de locação para manter o usufruto.
Fundos Imobiliários¹:
| Ticker | Fundo | Segmento |
|---|---|---|
| KNIP11 | KINEA ÍNDICE DE PREÇOS FII | Recebíveis |
| KNCR11 | KINEA RENDIMENTOS IMOBILIÁRIOS FII | Recebíveis |
| MCCI11 | MAUÁ CAPITAL RECEBÍVEIS IMOBILIÁRIOS FII | Recebíveis |
| KNSC11 | KINEA SECURITIES FII | Recebíveis |
| XPCI11 | XP CRÉDITO ÍMOBILIÁRIO FII | Recebíveis |
| VGIR11 | VALORA CRI CDI FII | Recebíveis |
| XPLG11 | XP LOG. FII | Logístico |
| PCIP11 | PATRIA CRÉDITO IMOBILIÁRIO ÍNDICE DE PREÇOS FII | Recebíveis |
| HSLG11 | HSI LOGÍSTICA FUNDO DE INVESTIMENTO IMOBILIÁRIO | Logístico |
| KNUQ11 | KINEA UNIQUE FII | Recebíveis |
¹ Fundos imobiliários com participação maior do que 1% do total de Ativo do Fundo. HSI Gestora de Ativos Financeiros - hsaf.hsifii.com
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos.
Para avaliação do desempenho de fundo(s) de investimento(s), é recomendável uma análise de, no mínimo, 12 (doze) meses.
Este Relatório tem caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos.
Performance passada não é garantia de ganhos no futuro. Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC.
A Hemisfério Sul Investimentos não se responsabiliza por quaisquer decisões tomadas tendo como base os dados neste relatório.
Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva da HSI, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual da HSI.
Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento da HSI, sob pena de se tratar clara infração aos direitos de propriedade acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • A HSI não é responsável por qualquer utilização não autorizada do material e das informações aqui dispostas.
HSI GESTORA DE ATIVOS FINANCEIROS
Av. Pres. Juscelino Kubitschek, 1400 | 13º Andar Itaim Bibi. l CEP 04543-000 l São Paulo. l SP