
Relatório Gerencial HTMX11 de fevereiro de 2026
Relatório Gerencial do Hotel Maxinvest (HTMX11), fundo imobiliário de hotéis, referente a fevereiro de 2026, com entrega no FundosNet (B3) em 27/02/2026. No pregão de 04/11/2026, a cota do HTMX11 fechou a R$ 132,55, com P/VP de 0,91 (valor patrimonial de R$ 145,93 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,20 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,52% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 421,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- HOTEL MAXINVEST RESPONSABILIDADE LIMITADA-3,81%
- CNPJ
- 08.706.065/0001-69
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/02/2026
- Data de entrega
- 27/02/2026 19:29
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Hotel Maxinvest HTMX11
FII Hotel MaxInvest
HTMX11
Relatório Mensal
Fevereiro de 2026
Informações Gerais
Objetivo
O Fundo tem por objeto aproveitar a recuperação do mercado hoteleiro da cidade de São Paulo, por meio da renda dos hotéis e da valorização das unidades hoteleiras que vêm garantindo ao investidor do MaxInvest uma das melhores rentabilidades do mercado de fundo de investimento imobiliário durante os dezessete anos da sua existência.
Comentário do Gestor
O mês de dezembro, caracterizado pela menor sazonalidade, é marcado pelo início das férias escolares e pelos recessos corporativos, o que resulta em um desempenho mais moderado do mercado hoteleiro de São Paulo. Apesar de um calendário de eventos reduzido, a cidade ainda sediou eventos relevantes, como a CCXP e a tradicional Corrida de São Silvestre.
Os hotéis do portfólio foram beneficiados adicionalmente pelos “layovers³” registrados em São Paulo em decorrência das fortes chuvas, que ocasionaram cancelamentos e atrasos de voos, forçando um público adicional a buscar acomodação. O efeito dos “layovers” mitigou os impactos da sazonalidade, especialmente nos empreendimentos de categoria econômica.
Em janeiro, o setor foi impactado por um calendário limitado de eventos, com destaque para o CIOSP e a Liga NFA. Por fim, apesar do Carnaval, que historicamente atua como detrator de demanda na cidade de São Paulo, os ativos mais representativos do FII, Novotel Morumbi e o Combo Ibis Morumbi, foram beneficiados pelos shows do AC/DC realizados no Estádio do Morumbis, contribuindo positivamente para o desempenho do período.
Principais Indicadores
VALOR DE MERCADO R$ 412,0 milhões
COTA MERCADO R$ 142,66 por cota
DIVIDEND YIELD MERCADO 10,56%1
VALOR PATRIMONIAL R$ 433,2 milhões
COTA PATRIMONIAL R$ 150,0 por cota
DIVIDEND YIELD PATRIMONIAL 10,04%1
QUANTIDADE DE COTAS 2.888.094
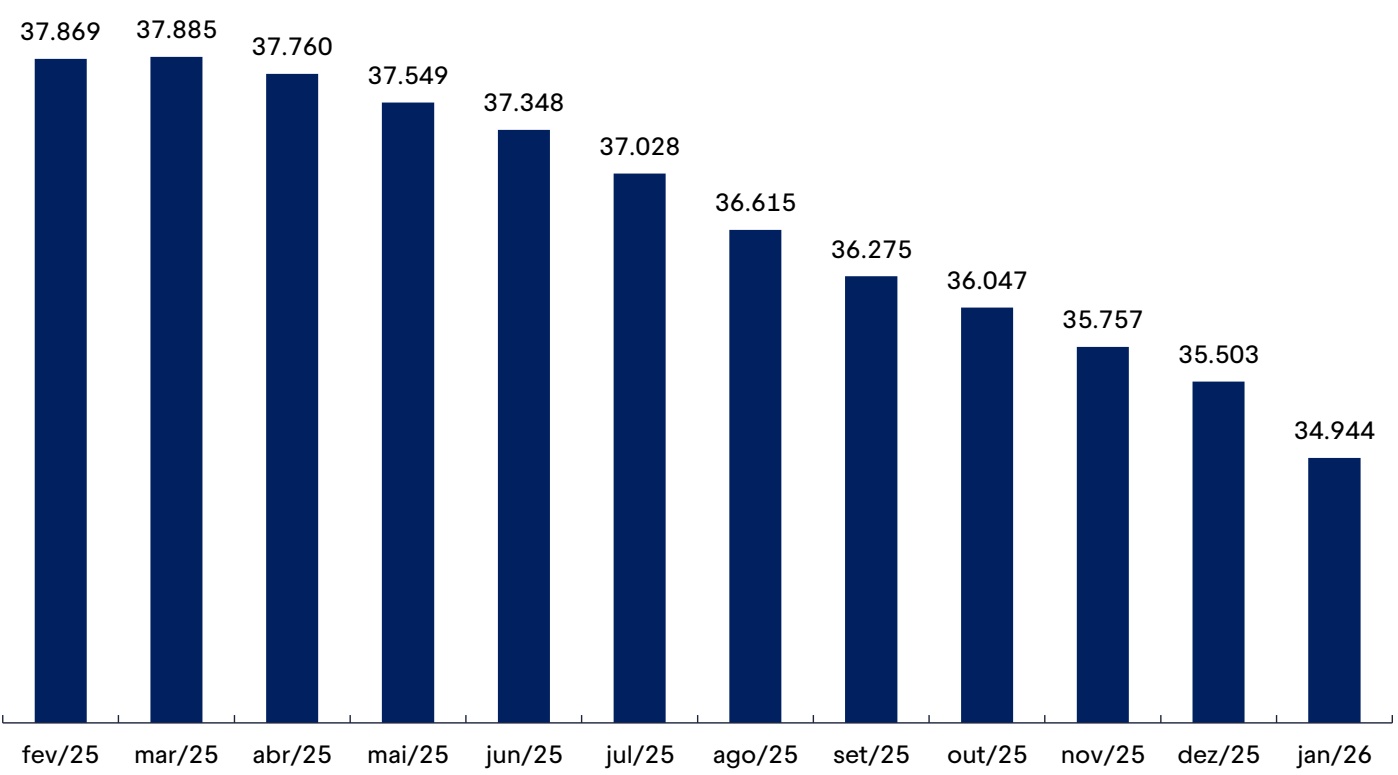
COTISTAS 34.944
TAXA DE ADMINISTRAÇÃO
0,5% a.a. sobre o total de ativos
TAXA DE PERFORMANCE
20% sobre lucro na venda2
No Brasil, do ponto de vista de política monetária, o mercado migrou gradualmente de um cenário dividido entre cortes de 25 ou 50 pontos-base na reunião de março para uma precificação mais concentrada em 50 bps, movimento que ganhou tração após a comunicação do Banco Central e, em particular, na leitura do tom adotado por Gabriel Galípolo. Essa convergência foi reforçada por dois vetores: (i) a melhora relativa do câmbio ao longo do mês ajudando a ancorar expectativas; e (ii) a leitura de desaceleração de atividade em dezembro, com recuo de indicadores como a Pesquisa Mensal do Comércio (após dissipação de efeitos pontuais relacionados à Black Friday) e fraqueza na Pesquisa Mensal de Serviços.
Na inflação, os dados seguiram benignos na margem. Serviços continuam rodando acima da média histórica, mas o quadro segue compensado por desempenho melhor em bens industriais, apesar de alguma aceleração marginal, e por deflação relevante em alimentos. Esse conjunto de leituras contribuiu para revisões adicionais nas projeções de inflação para 2026, com o mercado agora em torno de 3,9% para 2026.
Por fim, para o primeiro trimestre, nossa expectativa é de aceleração da atividade, impulsionada por medidas de estímulo do governo, com destaque para a isenção/desconto do imposto de renda e a expansão do crédito direcionado imobiliário, além de alguma resiliência associada ao setor agropecuário. Em conjunto, esses fatores desenham um quadro em que o crescimento ganha algum fôlego no curto prazo, ao passo que a dinâmica de inflação permanece compatível com o início do ciclo de afrouxamento com 50 bps em março, desde que o cenário siga evoluindo conforme o esperado.
Nos Estados Unidos após meses marcados por sinais de deterioração do mercado de trabalho e evidências limitadas de repasse tarifário, os dados divulgados ao longo do mês passaram a sugerir um quadro distinto, com estabilização do emprego e inflação menos benigna. Esse conjunto corrobora nossa avaliação de manutenção da taxa de juros pelo Banco Central Americano (FED) ao longo do primeiro semestre de 2026. Além disso, a indicação de Kevin Warsh para a presidência do FED e a decisão da Suprema Corte sobre as tarifas reduziram parte das incertezas de curto prazo, embora abram novas frentes de questionamento, especialmente quanto à futura condução da política monetária e à estratégia comercial da Casa Branca.
No mercado de trabalho, o relatório de janeiro surpreendeu positivamente e trouxe sinais iniciais de estabilização. O setor privado criou 172 mil vagas no mês, forte aceleração frente à média de 30 mil postos mensais observada ao longo de 2025, enquanto a taxa de desemprego recuou para 4,28%. Ainda que seja prematuro afirmar que a economia americana ingressou em um novo processo de aceleração das contratações, o conjunto dos indicadores aponta para um mercado de trabalho que deixou de se deteriorar. Do lado da atividade, embora o PIB do 4T25 tenha desacelerado para 1,4% t/t anualizado, impactado pelo shutdown, consumo e investimentos permaneceram como vetores positivos e devem sustentar o crescimento em 2026.
A última ata do FOMC já trouxe mudança relevante de tom, com parte dos membros defendendo ajustes na comunicação para manter aberta a possibilidade de alta caso a inflação se mostre mais persistente. Assim, entendemos que cortes adicionais na taxa devem ocorrer apenas no último trimestre do ano, com risco não desprezível de que o Fed mantenha os juros inalterados ao longo de todo 2026.
Demonstração do Resultado
(Mil R$)
| Novembro | Dezembro | Janeiro | 2026 | |||||
| R$/cota | R$/cota | R$/cota | R$/cota | |||||
| Total Receitas | 7.980 | 2,76 | 3.513 | 1,22 | 9.222 | 3,19 | 9.222 | 3,19 |
| Receita de diárias | 3.705 | 1,28 | 1.852 | 0,64 | 5.909 | 2,05 | 5.909 | 2,05 |
| Lucro com vendas de quartos | 4.068 | 1,41 | 1.449 | 0,50 | 3.030 | 1,05 | 3.030 | 1,05 |
| Receita de renda fixa | 207 | 0,07 | 212 | 0,07 | 283 | 0,10 | 283 | 0,10 |
| Total Despesas | (864) | (0,30) | (626) | (0,22) | (721) | (0,25) | (721) | (0,25) |
| Resultado Fundo | 7.116 | 2,46 | 2.887 | 1,00 | 8.501 | 2,94 | ||
| 8.501 | 2,94 | |||||||
| Distribuição de dividendos* | 1,80 | 1,25 | 1,00 | 1,00 | ||||
Composição do Resultado por Cota
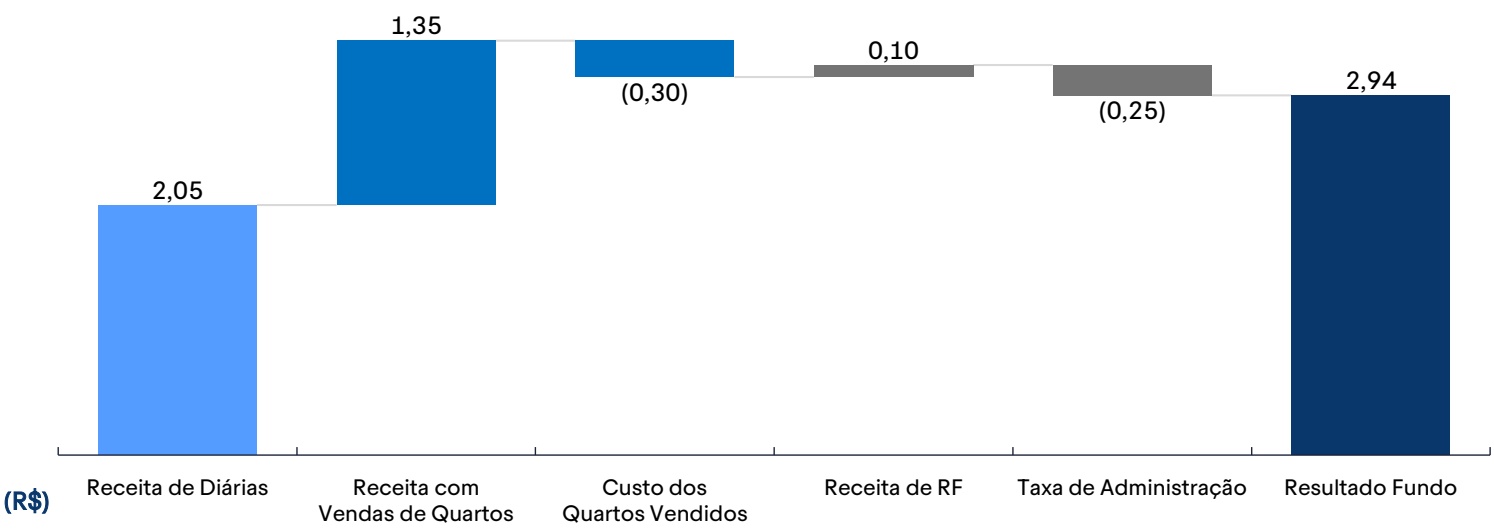
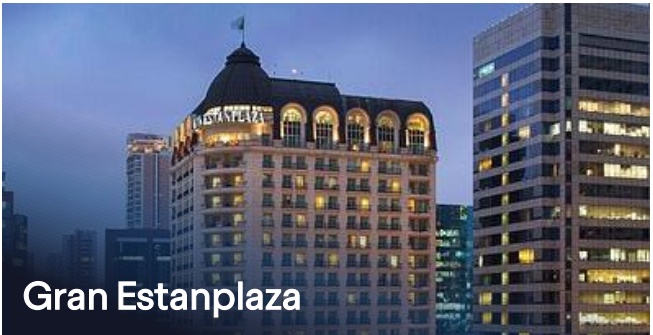
Durante o mês de janeiro/26, 6 unidades hoteleiras foram vendidas, sendo duas unidades do Gran Estanplaza, duas unidades do Ibis São Paulo Paulista e duas unidades do Intercity Paulista, gerando uma receita de venda de R$ 3.030.253,83 que, após dedução da taxa de performance, resultou em um lucro líquido de R$ 2.653.888 ou R$ 0,9189 por cota. Desde que foi iniciado o ciclo de desinvestimento, foram vendidas 602 unidades hoteleiras, perfazendo o valor de R$ 46,38 por cota amortizada, dessa forma, a carteira do Fundo começou fevereiro/2026 operando 746 unidades hoteleiras em 19 hotéis.
Rentabilidade
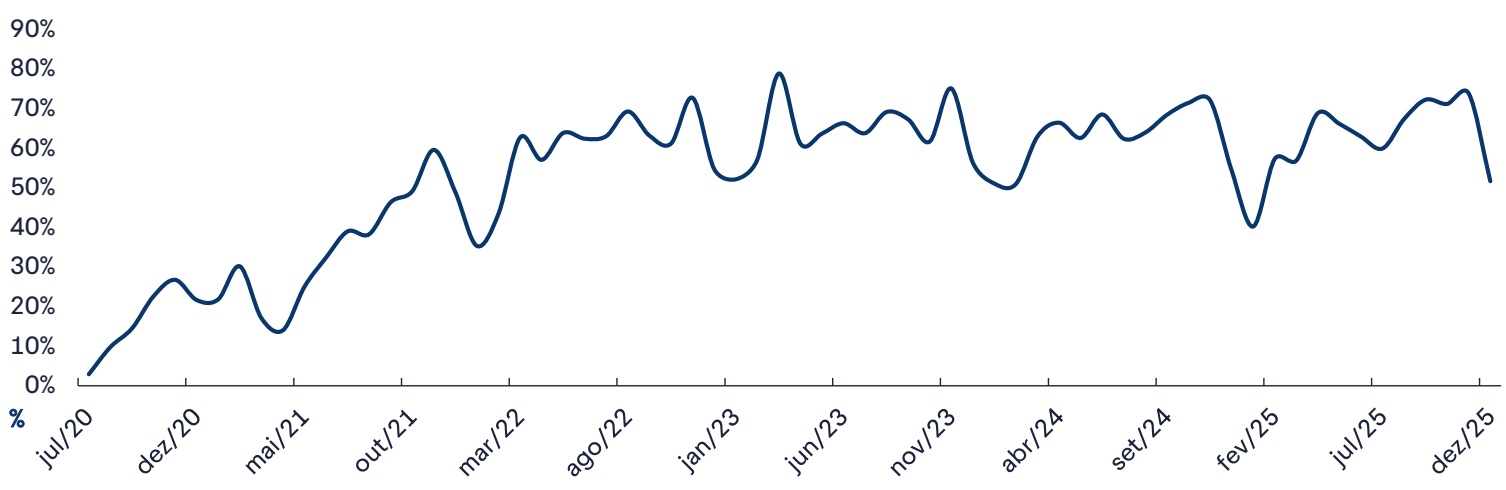
Taxa de Ocupação
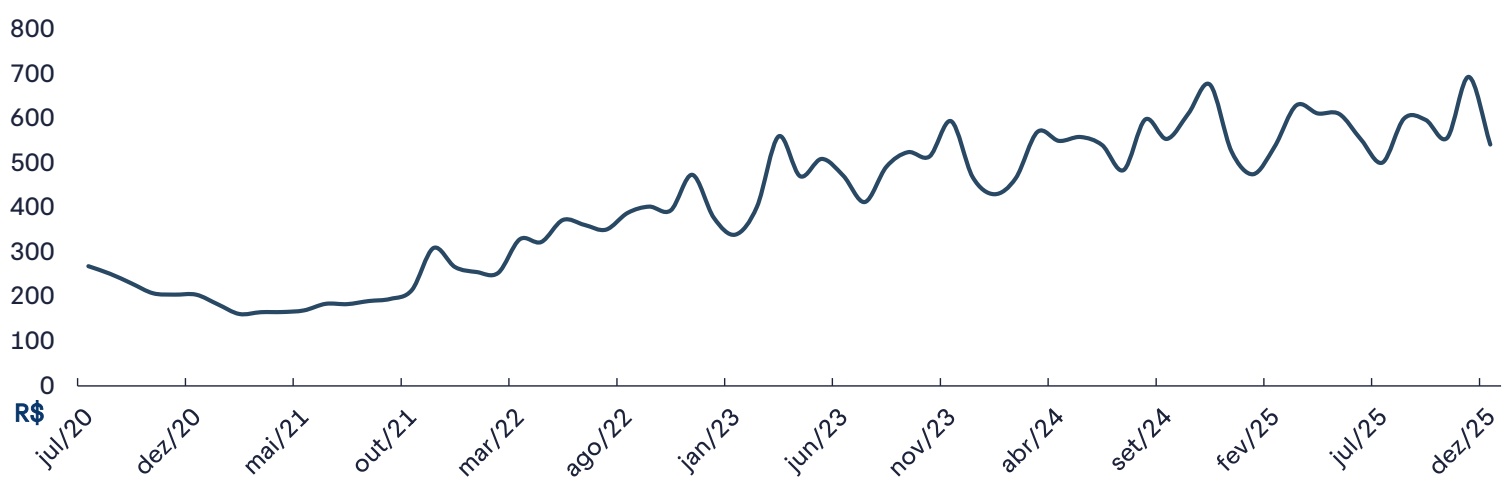
Diária Média
RevPAR
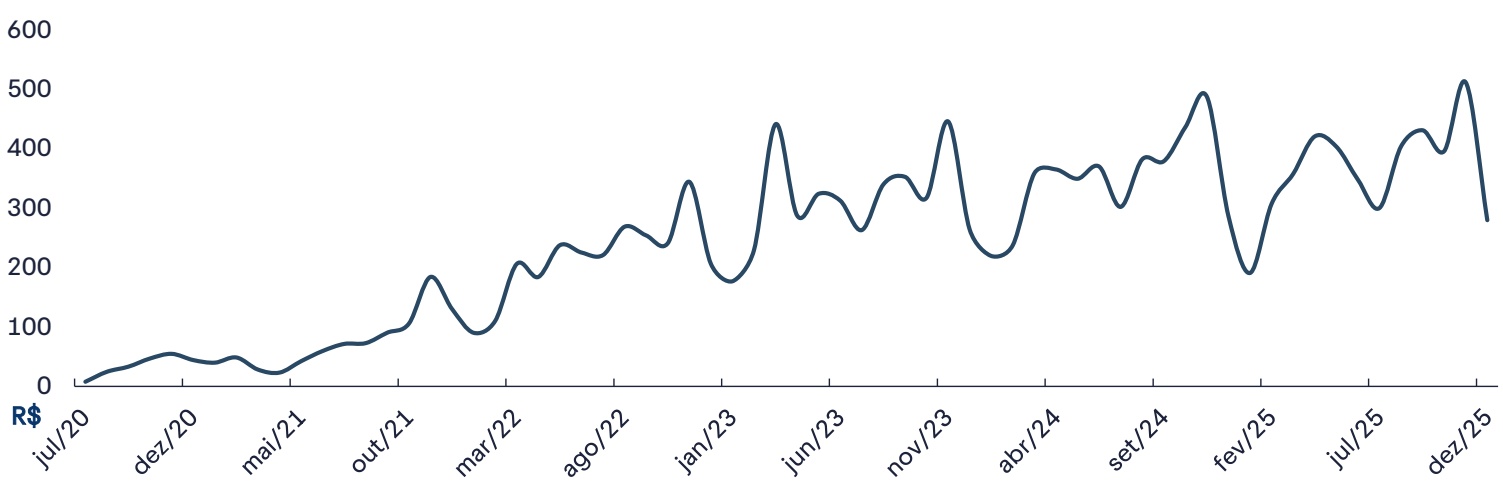
O RevPAR (Revenue per Available Room), ou receita por quarto disponível, é um indicador que mede o desempenho de um hotel ponderando a diária média pela taxa de ocupação dos quartos.
Rentabilidade
Distribuição por Quarto
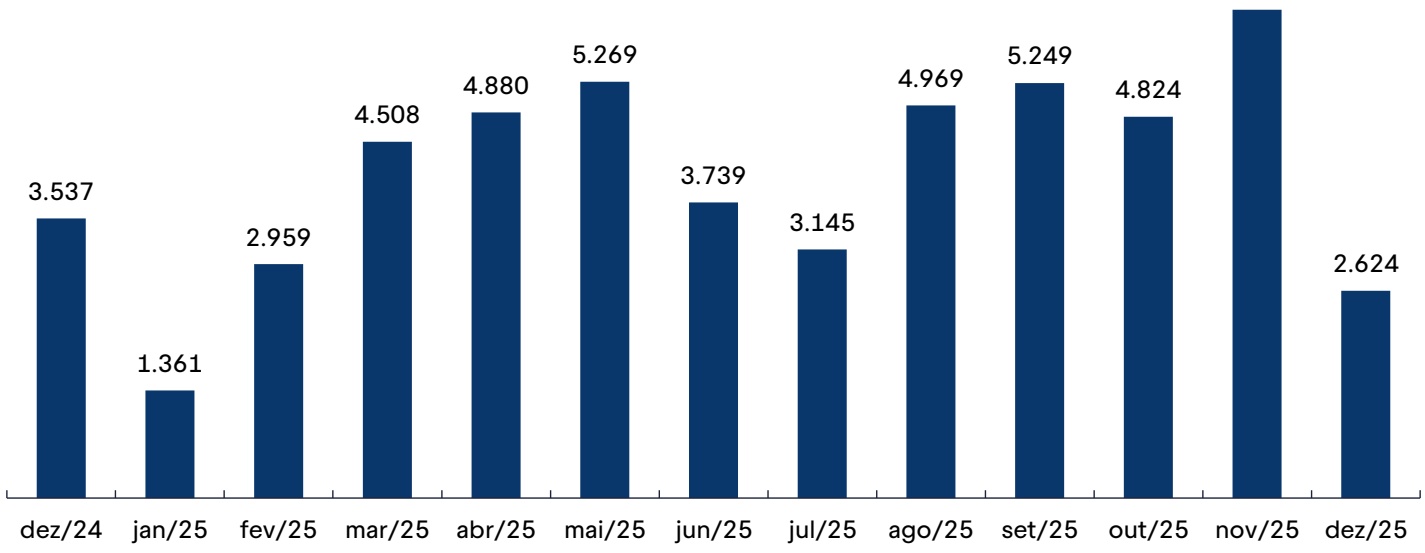
O gráfico acima apresenta a variação da renda distribuída pelos hotéis que compõem a carteira do Fundo ao longo dos últimos doze meses. No mês de janeiro de 2026, a receita de aluguéis apurada, referente à operação de dezembro de 2025, foi de R$ 2.624 por apartamento, uma queda de 26% em relação a dezembro de 2024 (R$ 2.624 em 2025 vs. R$ 3.537 em 2024).
Em dezembro de 2025, os indicadores operacionais da carteira do Fundo Maxinvest apresentaram desempenho inferior ao realizado no mesmo período em 2024. A taxa de ocupação foi de 52%, um decréscimo de 2 pontos percentuais em relação ao mesmo mês no ano anterior (52% em 2025 vs 54% em 2024). A diária média registrou um aumento de 3% com relação ao valor observado em 2024, encerrando o período em R$ 542. Como resultado, o RevPAR (Receita por Apartamento Disponível) da certeira Maxinvest alcançou R$ 280, uma queda de de 2% em relação aos R$ 286 registrados no mesmo período do ano anterior. Todos os dados são ponderados e refletem o desempenho consolidado das unidades hoteleiras da carteira no mês de referência. Vale destacar que, devido à variação no número de ativos ao longo do tempo, os indicadores dos períodos anteriores são recalculados para assegurar uma análise consistente e comparável.
Rentabilidade
Rentabilidade
Base de Cotistas
Portfólio
Quartos por Segmento
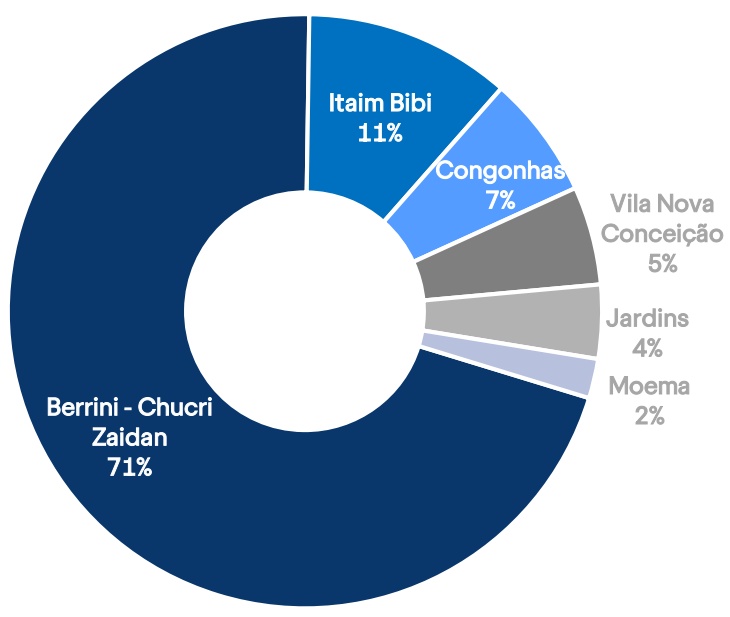
Quartos por Região
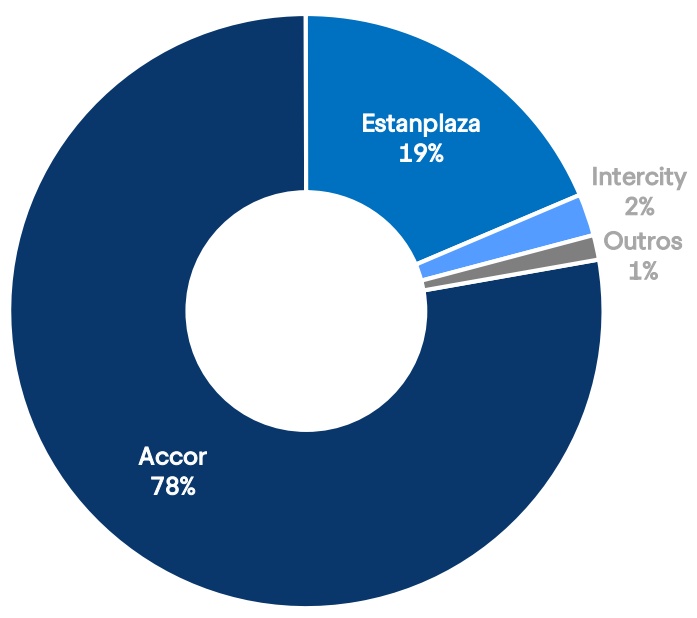
Quartos por Administradora
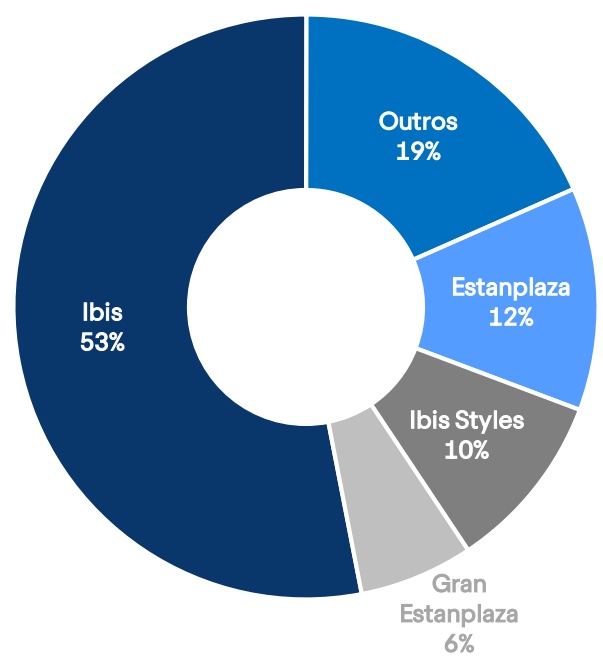
Quartos por Bandeira
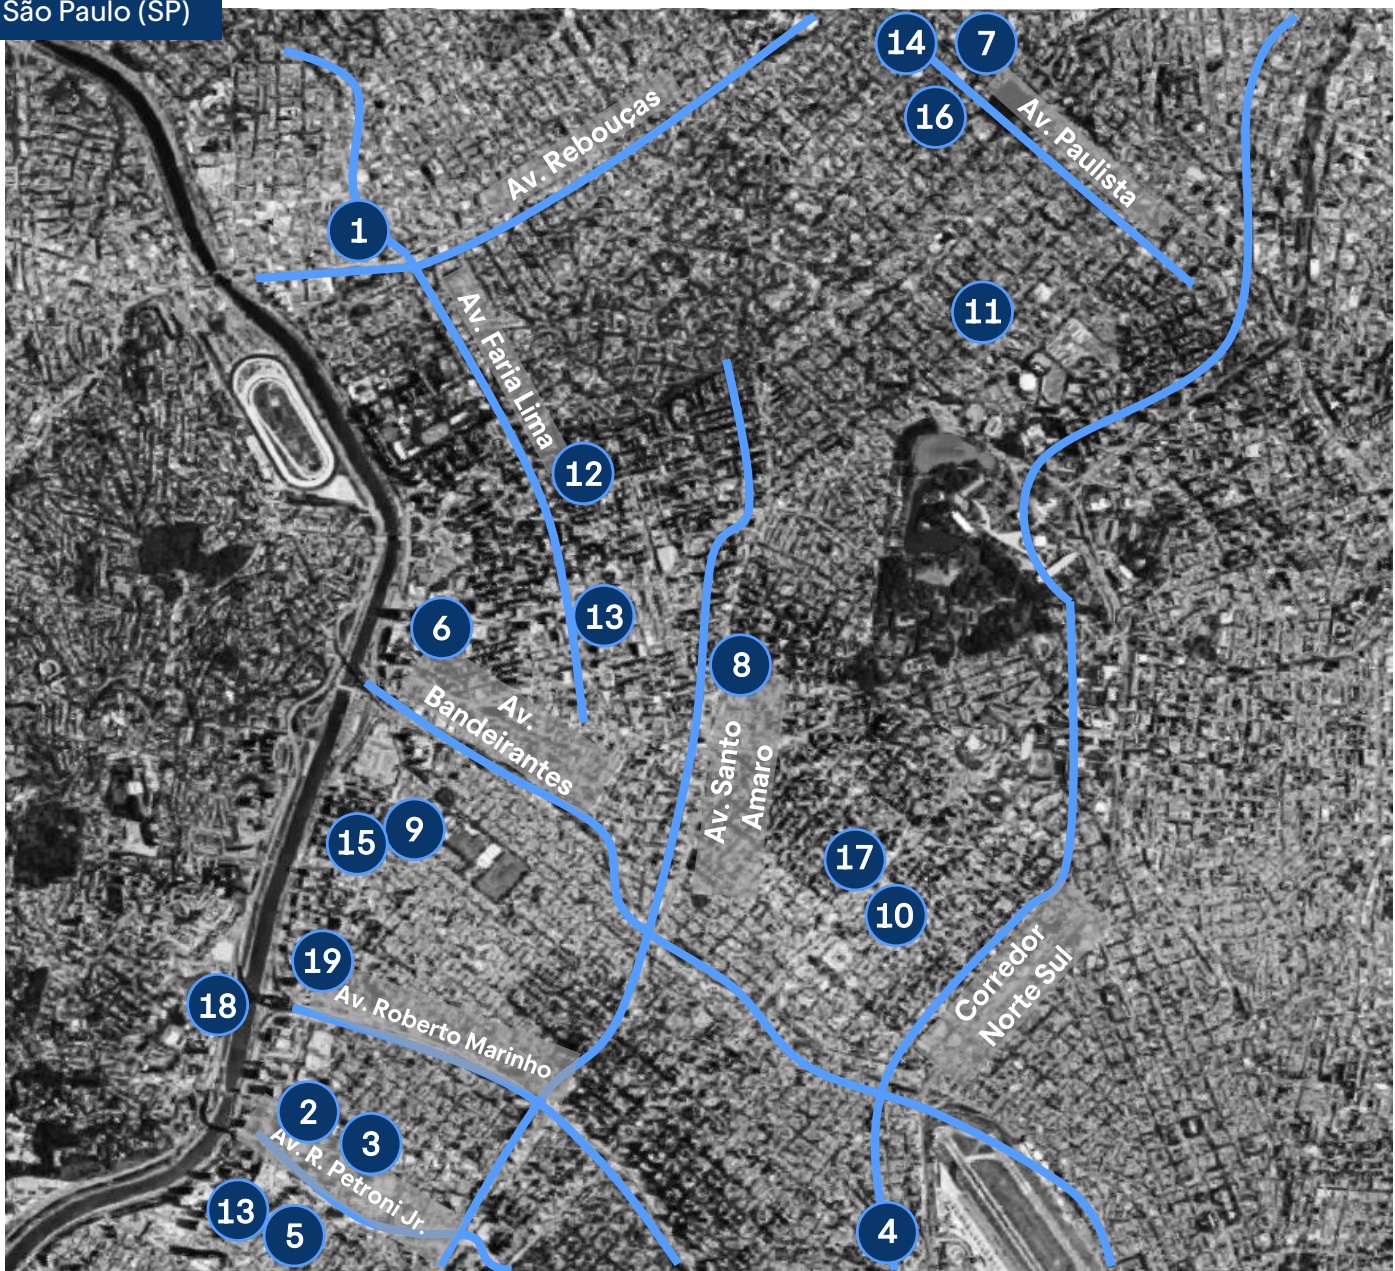
Localização dos Imóveis
São Paulo (SP)
Legendas
1

Ibis Styles Faria Lima
2
Ibis Morumbi
15
3
Ibis Budget Morumbi
8
16
Estanplaza International
Ibis São Paulo Ibirapuera
4
Ibis São Paulo Congonhas
Estanplaza Nações Unidas
Ibis São Paulo Paulista
9
Estanplaza Berrini
Estanplaza Funchal
17
5
10
Estanplaza Ibirapuera
11
18
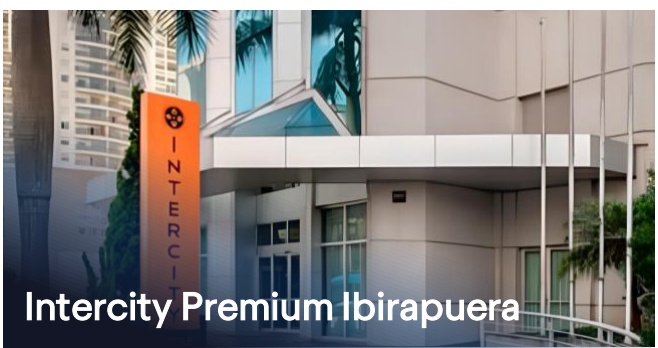
Intercity Premium Ibirapuera
Ibis Budget Jardins
Innside São Paulo Iguatemi
12
Novotel Morumbi
6
19
Gran Estanplaza
Blue Tree Faria Lima
13
7
Intercity Paulista
14
Ibis Budget Paulista
| Hotel | Quartos | Faça Sua Reserva |
|---|---|---|
| Ibis São Paulo Morumbi | 274 | Faça sua reserva! |
| Novotel Morumbi | 95 | Faça sua reserva! |
| Ibis Styles Faria Lima | 74 | Faça sua reserva! |
| Gran Estanplaza | 47 | Faça sua reserva! |
| Ibis São Paulo Congonhas | 50 | Faça sua reserva! |
| Ibis São Paulo Ibirapuera | 40 | Faça sua reserva! |
| Estanplaza International | 37 | Faça sua reserva! |
| Ibis Budget São Paulo Morumbi | 31 | Faça sua reserva! |
| Intercity Paulista | 14 | Faça sua reserva! |
| Estanplaza Funchal | 17 | Faça sua reserva! |
| Estanplaza Berrini | 20 | Faça sua reserva! |
| Estanplaza Ibirapuera | 13 | Faça sua reserva! |
| Ibis Budget Jardins | 10 | Faça sua reserva! |
| InnsidebyMeliá São Paulo Iguatemi | 8 | Faça sua reserva! |
| Ibis Budget Paulista | 5 | Faça sua reserva! |
| Estanplaza NaçõesUnidas | 5 | Faça sua reserva! |
| Ibis São Paulo Paulista | 1 | Faça sua reserva! |
| Blue Tree Faria Lima | 2 | Faça sua reserva! |
| Intercity Premium Ibirapuera | 3 | Faça sua reserva! |
Perfil do Fundo
O Fundo Imobiliário Hotel MaxInvest foi criado em 2007 com intuito de aproveitar a recuperação do mercado hoteleiro da cidade de São Paulo, que se previa ocorrer nos anos subsequentes. Efetivamente, o aumento na distribuição da renda dos hotéis e a valorização das unidades hoteleiras vêm garantindo ao investidor do MaxInvest uma das melhores rentabilidades do mercado de Fundo de Investimento Imobiliário durante os dezessete anos da sua existência.
Seguindo a estratégia original, o Fundo MaxInvest iniciou em agosto de 2011 um ciclo de desinvestimento em razão da valorização de suas unidades hoteleiras. Por conta do delicado momento econômico enfrentado entre os anos de 2015 e 2017, o mercado imobiliário apresentou uma desaceleração no ritmo das vendas, dessa forma, em 2016 e 2019 alguns apartamentos foram adquiridos e incorporados à carteira, visando a recuperação esperada para o mercado.
É válido salientar que a pandemia da COVID-19 afetou drasticamente o setor hoteleiro e, consequentemente o valor das unidades, no entanto, tem-se notado uma recuperação de desempenho dos hotéis, bem como o benefício do PERSE (isenção do PIS/COFINS e IRPJ/CSLL), válido desde abril/2022 que possibilitou uma retomada nas vendas em médio prazo. Em março de 2025, a Receita Federal realizou uma audiência pública na Comissão Mista de Orçamento para apresentar os gastos relacionados ao benefício fiscal, levando à previsão de que o PERSE será extinto já a partir de abril de 2025. Para resguardar as condições previstas na lei original, as operadoras hoteleiras têm recomendado medidas judiciais, que já estão em andamento. No entanto, até que haja uma decisão sobre essa ação, os impostos voltarão a ser cobrados.
13/02/2026 – Informe Mensal Estruturado
Portfólio Galeria
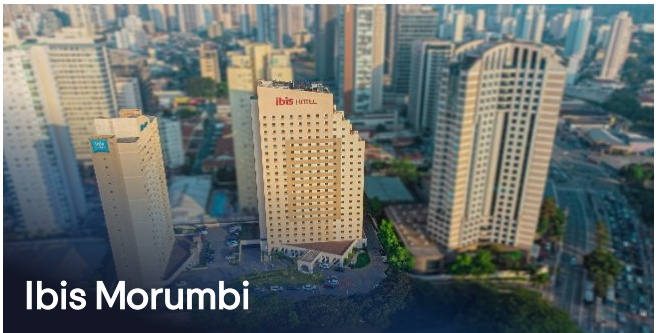
Ibis Morumbi
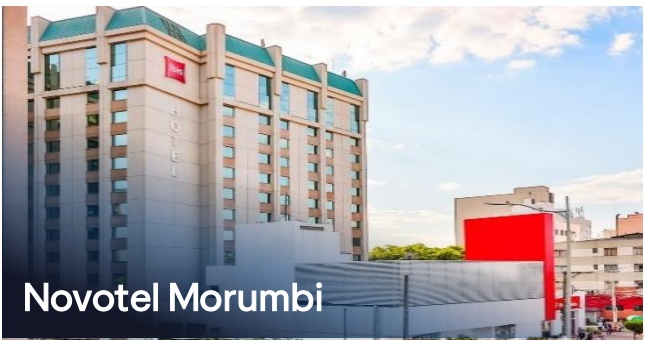
Novotel Morumbi
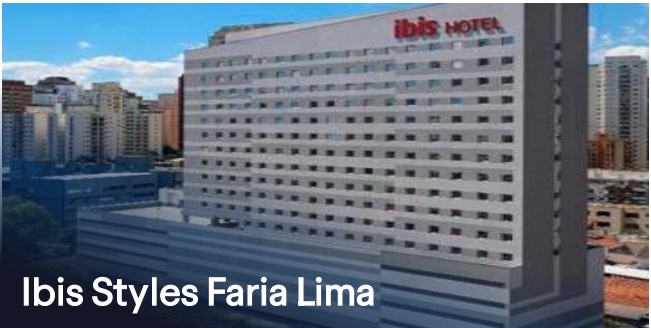
Ibis Styles Faria Lima
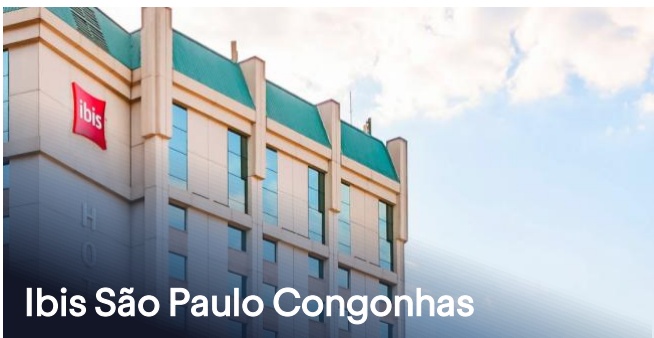
Ibis São Paulo Congonhas
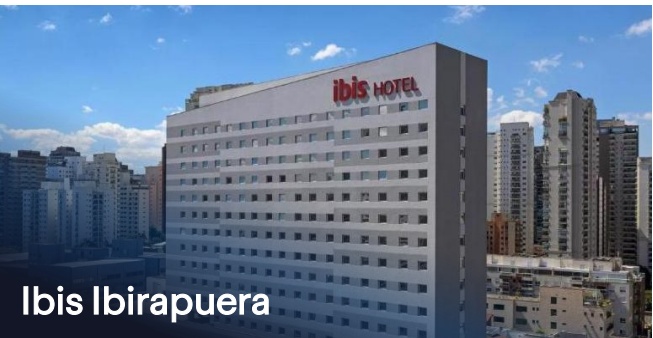
Ibis Ibirapuera
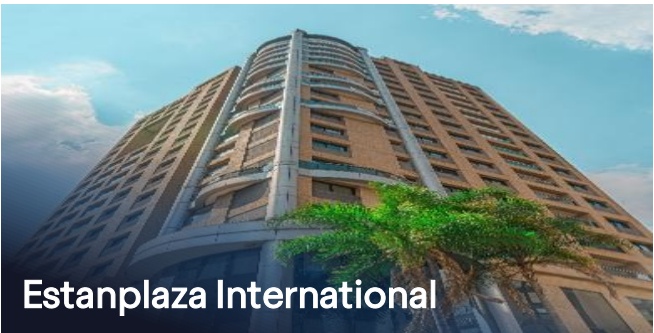
Estanplaza International
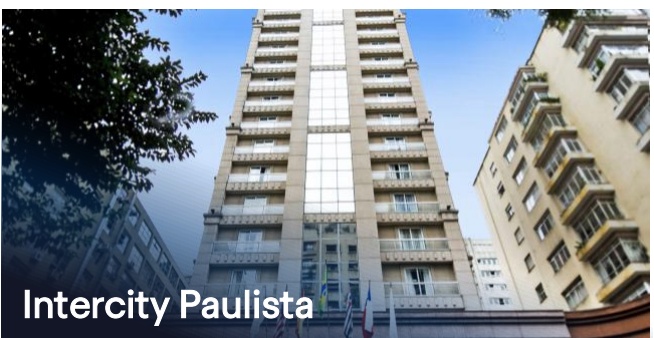
Intercity Paulista
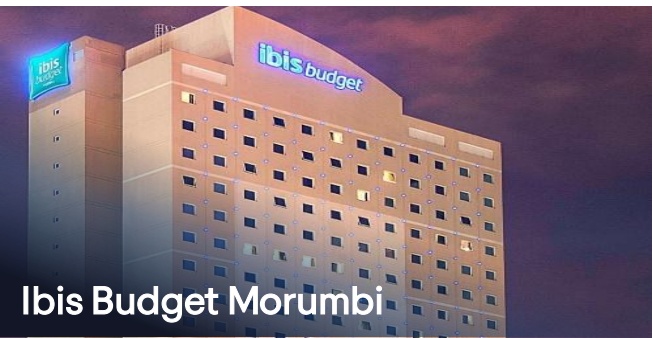
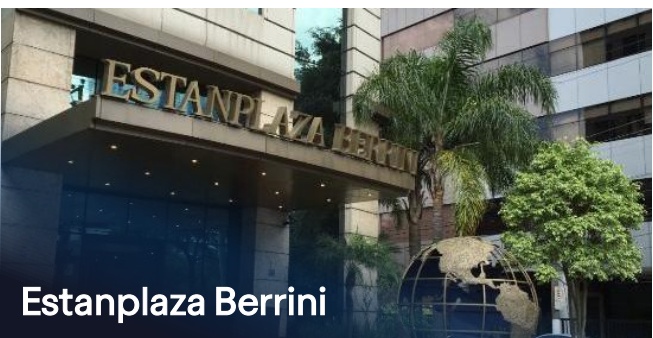
Ibis Budget Moru Estanplaza Berrini
Portfólio Galeria
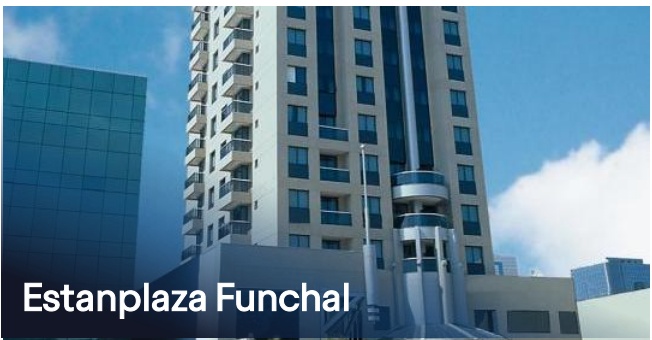
Estanplaza Funchal
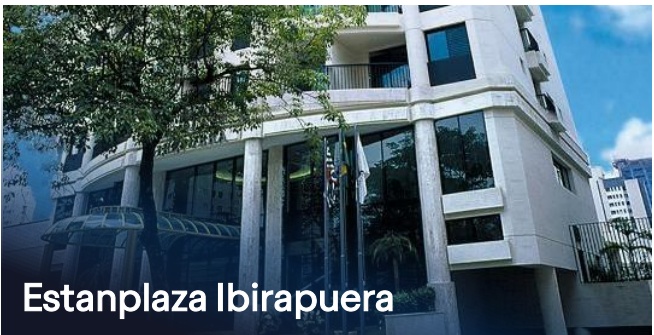
Estanplaza Ibirapuera
Ibis Budget Jardins
Innside São Paulo Iguatemi
Intercity Premium Nações Unidas
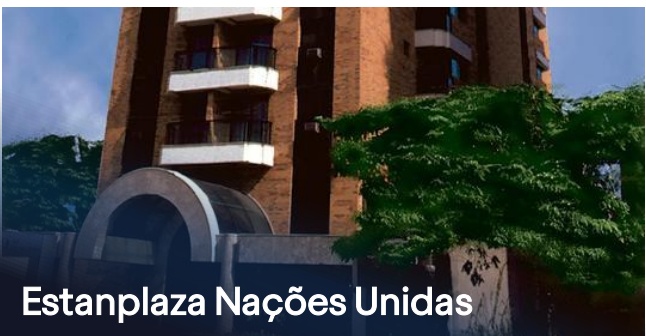
Estanplaza Nações Unidas
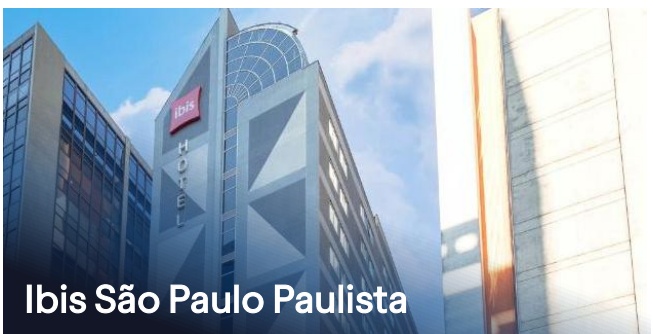
Ibis São Paulo Paulista
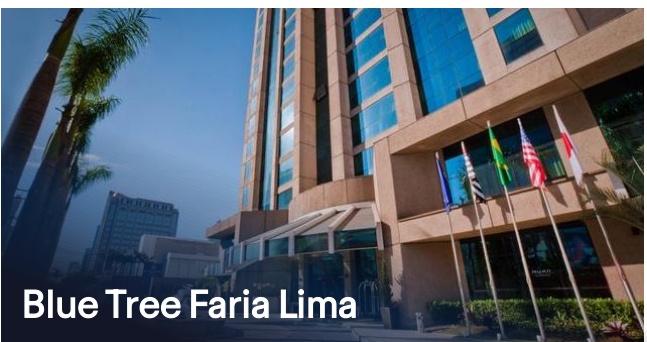
Blue Tree Faria Lima
ADR (Average Daily Rate): Receita média por quarto vendido.
Administrador/Operador: Empresa responsável pela gestão e operação diária do hotel.
ADTV (Average Daily Trading Volume): Média diária de negociação das cotas de um FII na bolsa. Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado.
Bandeira Hoteleira: Marca sob a qual um hotel opera (ex.: Ibis, Novotel, Pullman).
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo. (arredondada em duas casas decimais).
Dividend Yield (DY): Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado.
Indexador: Referência que corrige contratos ou dívidas (ex.: CDI, IPCA, IGP-M).
Liquidez: Facilidade de comprar ou vender cotas sem afetar o preço de mercado.
LTV (Loan-to- value): Relação entre valor financiado e valor da garantia (quanto menor, mais seguro).
Preço/valor patrimonial (P/VP): Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data-base do relatório.
RevPAR (Revenue per Available Room): Receita por quarto disponível. Mede a performance combinando taxa de ocupação e diária média.
Risco de Crédito: Possibilidade de inadimplência dos devedores dos CRIs.
Risco de Mercado: Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo.
Sazonalidade: Oscilações naturais na demanda (ex.: queda em férias escolares, alta em períodos de eventos).
Taxa de Ocupação: Percentual de quartos ocupados em relação ao total disponível no período.
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.