
Relatório Gerencial ICRI11 de junho de 2026
Relatório Gerencial do Itaú Crédito Imobiliário IPCA (ICRI11), fundo imobiliário de papel, referente a junho de 2026, com entrega no FundosNet (B3) em 14/07/2026. No pregão de 04/11/2026, a cota do ICRI11 fechou a R$ 84,00, com P/VP de 0,83 (valor patrimonial de R$ 100,97 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,05 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,58% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 389,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 51.294.441/0001-84
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 14/07/2026 20:43
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Junho 2026
Carta do Gestor ICRI11
Itaú Crédito Imobiliário IPCA FII
/>
Sumário
Características do Fundo
Comentários do Gestor
Rendimentos e Retorno
Cota Patrimonial
Portfólio de Investimentos
Caraterísticas Operacionais
Características do fundo
Sobre o fundo
Fundo listado com estratégia de investimento em títulos e valores mobiliários que possuem lastro em recebíveis imobiliários.
Objetivo de retorno
O fundo busca retorno de longo prazo de 1,50% a 2,50% a.a. acima do retorno dos títulos públicos federais atrelados à inflação com prazo médio (duration) equivalente.
Como?
Através do investimento em títulos de crédito privado majoritariamente ligados ao segmento imobiliário, via certificado de recebíveis imobiliários (CRIs) e demais títulos e valoresmobiliários aderentes a estratégia.
Informações Gerais
Cota Patrimonial R$ 99,50
Cota de Mercado R$ 95,47
Patrimônio Líquido R$ 383,81 milhões
Quantidade de Cotas 3.857.359
30 de Junho
Quantidade de Cotistas 12.733
Dividendos a Pagar R$ 1,10/cota
Dividend Yield (Cota Patrimonial) 13,75% a.a.
Dividend Yield (Cota de Mercado) 14,74% a.a.
No cenário internacional, o mês de junho foi marcado por maior cautela por parte dos investidores. Apesar dos avanços nas negociações que contribuíram para a redução das tensões geopolíticas no Oriente Médio, especialmente após o acordo entre Estados Unidos e Irã, os mercados permaneceram atentos aos riscos para a economia global. Com a redução das preocupações relacionadas ao conflito, o preço do petróleo corrigiu-se ao longo do mês, devolvendo parte da alta acumulada durante o período de maior tensão geopolítica e retornando ao patamar próximo a US$ 70 o barril.
Ao mesmo tempo, o dólar se fortaleceu frente às principais moedas globais, movimento influenciado principalmente pela postura do Federal Reserve. Embora o mercado ainda espere cortes de juros nos Estados Unidos ao longo deste ano, as autoridades monetárias reforçaram que a economia permanece resiliente e que a inflação continua exigindo atenção. Com isso, diminuíram as expectativas de um ciclo mais acelerado de redução dos juros, aumentando a cautela dos investidores. Esse ambiente trouxe maior volatilidade aos mercados globais e pressionou os ativos de risco.
Nos mercados acionários, junho também foi marcado por desempenho mais fraco. No Brasil, o Ibovespa recuou 1,01%, encerrando o mês aos 172.024 pontos, influenciado pelas preocupações com o cenário fiscal, pela continuidade da saída de capital estrangeiro e pela queda das ações de empresas ligadas a commodities. Nos Estados Unidos, o S&P 500 apresentou desvalorização de 1,09%, encerrando junho em 7.499 pontos, após a sequência de máximas históricas observada nos meses anteriores, em um ambiente de maior cautela diante da postura conservadora do Federal Reserve. No mercado de câmbio, o dólar se valorizou frente ao real e encerrou o mês próximo de R$ 5,18, com alta de aproximadamente 2,3%, refletindo tanto o fortalecimento global da moeda americana quanto o aumento da percepção de risco no mercado doméstico.
No Brasil, o principal destaque foi a reunião do Comitê de Política Monetária, que reduziu a taxa Selic em 0,25 ponto percentual, de 14,50% para 14,25% ao ano. Apesar do corte, o Banco Central manteve um tom conservador em sua comunicação, ressaltando que os riscos para a inflação permanecem relevantes e que os próximos passos dependerão da evolução dos indicadores econômicos. Mesmo com o início do processo de flexibilização monetária, a curva de juros permaneceu em níveis elevados, refletindo a percepção de risco dos investidores e impactando principalmente os ativos mais sensíveis às taxas de longo prazo.
Comentários do gestor
Esse cenário influenciou diretamente o desempenho dos fundos imobiliários em junho. O IFIX encerrou o mês com queda de 1,21%. Entre os segmentos, os fundos de varejo apresentaram o melhor desempenho, enquanto os fundos híbridos e multiestratégia registraram as maiores desvalorizações.
No ICRI, anunciamos uma distribuição de R$ 1,10 por cota, equivalente a um dividend yield anualizado de 13,75% sobre a cota patrimonial e de 14,74% sobre a cota de mercado ao fechamento de junho.
Conforme antecipado na carta anterior, a cota patrimonial do ICRI em junho refletiu os efeitos da provisão realizada pelo administrador do FII MAGOPPF, fundo no qual o ICRI possui participação. Como o ICRI adota o regime de competência para apuração dos rendimentos, essa remarcação impactou negativamente o resultado do fundo no período. Sendo assim, utilizamos parte da reserva de resultados acumulada ao longo dos meses anteriores para fazer frente ao rendimento de R$ 1,10 por cota anunciado em junho. Após essa distribuição, encerramos o primeiro semestre com uma reserva acumulada equivalente a R$ 1,47 por cota. A cota patrimonial encerrou junho em aproximadamente R$ 99,50 por cota, já refletindo o efeito da referida provisão.
Paralelamente, seguimos avançando na alocação dos recursos do fundo. No mês, realizamos dois novos investimentos. O primeiro foi em um CRI lastreado em contrato atípico de built-to-suit com a Lear Brasil, subsidiária da Lear Corporation, multinacional norte-americana com atuação global no segmento automotivo. A operação foi adquirida a uma taxa de IPCA + 9,80% ao ano.
O segundo investimento foi realizado em um CRI da MRV, estruturado com base em uma carteira de recebíveis pró-soluto originada da venda de imóveis financiados diretamente pela incorporadora. A operação foi adquirida a uma taxa de CDI + 2,50% ao ano.
Com essas movimentações, considerando a cotação de mercado ao final de junho, o portfólio do ICRI apresenta um carrego equivalente a aproximadamente IPCA + 12,3% ao ano, líquido das taxas e dos custos do fundo, mantendo um patamar atrativo de retorno para os investidores.
Rendimentos e Retorno
| Cota P | atrimonial | Cota d | eMercado | ||||
|---|---|---|---|---|---|---|---|
| MêsdeReferência | Cota Patrimonial | Cota deMercado | Rendimento(R$/Cota) | Rendimento* (a.m.) | Rendimento* (a.a.) | Rendimento (a.m.) | Rendimento (a.a.) |
| Jul- 25 | 99,59 | 93,91 | 1,10 | 1,10% | 14,03% | 1,17% | 15,00% |
| Ago- 25 | 100,05 | 92,27 | 0,95 | 0,95% | 12,07% | 1,03% | 13,08% |
| Set- 25 | 100,10 | 92,00 | 0,85 | 0,85% | 10,68% | 0,92% | 11,67% |
| Out- 25 | 100,70 | 88,50 | 1,00 | 1,00% | 12,67% | 1,13% | 14,43% |
| Nov- 25 | 101,04 | 87,87 | 0,85 | 0,84% | 10,61% | 0,97% | 12,25% |
| Dez- 25 | 101,14 | 90,90 | 0,95 | 0,94% | 11,88% | 1,05% | 13,29% |
| Jan- 26 | 101,93 | 95,00 | 0,95 | 0,94% | 11,87% | 1,00% | 12,68% |
| Fev- 26 | 102,28 | 97,21 | 0,95 | 0,93% | 11,78% | 0,98% | 12,38% |
| Mar- 26 | 102,25 | 97,34 | 1,05 | 1,03% | 13,04% | 1,08% | 13,74% |
| Abr- 26 | 102,36 | 100,05 | 1,10 | 1,08% | 13,70% | 1,10% | 14,02% |
| Mai- 26 | 101,89 | 95,98 | 1,10 | 1,07% | 13,69% | 1,15% | 14,65% |
| Jun- 26 | 99,50 | 95,47 | 1,10 | 1,08% | 13,75% | 1,15% | 14,74% |
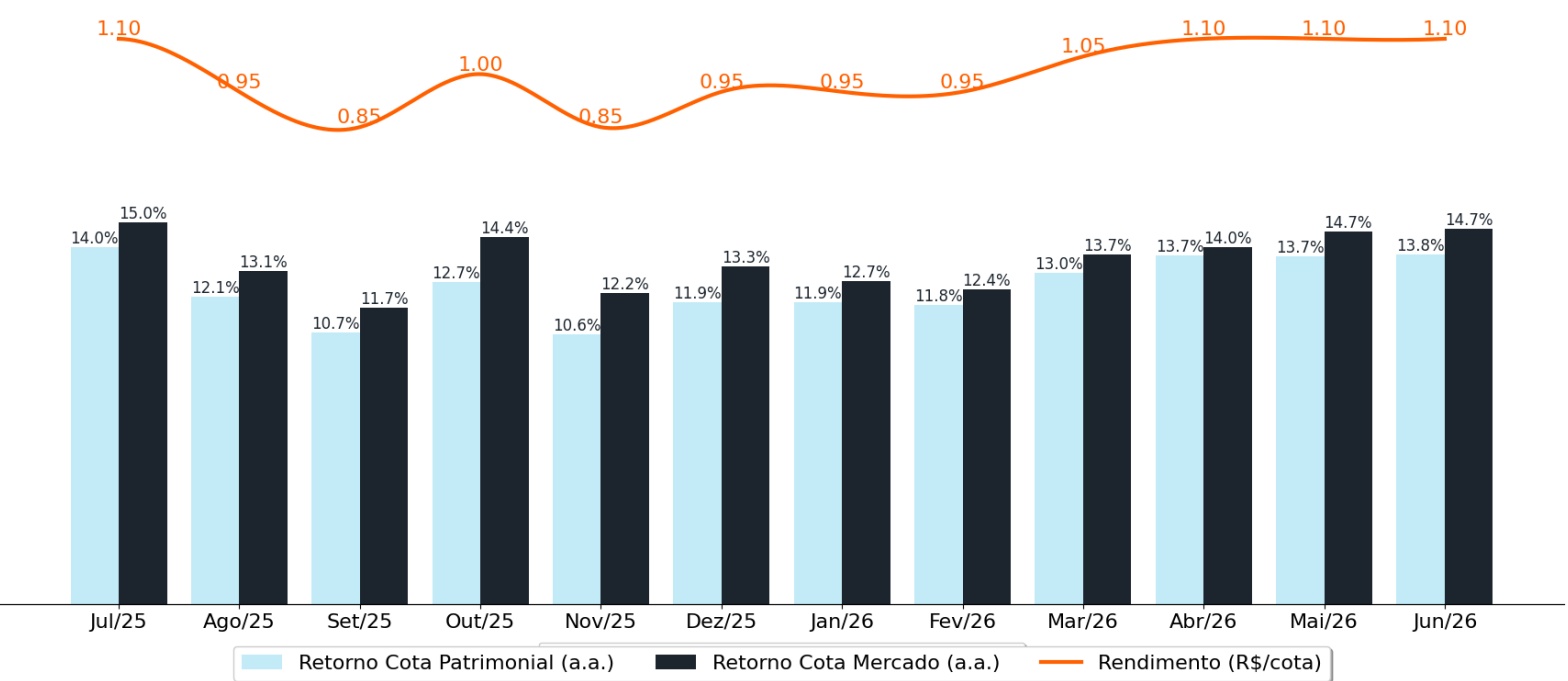
*O rendimento é calculado com base na cota patrimonial de fechamento do mês anterior.
Cota Patrimonial
| Patrimônio Líquido | Cota Patrimonial | Dividendo do Mês | ||||
|---|---|---|---|---|---|---|
| Data* | (R$) | (R$) | Variação Mensal | (R$) | Cota a Mercado (R$) | Ágio/Deságio |
| Jul- 25 | 384.164.266,80 | 99,59 | -0,41% | 1,10 | 93,91 | -5,71% |
| Ago- 25 | 385.945.294,18 | 100,05 | 0,46% | 0,95 | 92,27 | -7,78% |
| Set- 25 | 386.128.135,58 | 100,10 | 0,05% | 0,85 | 92,00 | -8,09% |
| Out- 25 | 388.420.489,30 | 100,70 | 0,59% | 1,00 | 88,50 | -12,11% |
| Nov- 25 | 389.759.180,48 | 101,04 | 0,34% | 0,85 | 87,87 | -13,04% |
| Dez- 25 | 390.124.979,84 | 101,14 | 0,09% | 0,95 | 90,90 | -10,12% |
| Jan- 26 | 393.195.721,40 | 101,93 | 0,79% | 0,95 | 95,00 | -6,80% |
| Fev- 26 | 394.540.502,92 | 102,28 | 0,34% | 0,95 | 97,21 | -4,96% |
| Mar- 26 | 394.402.675,91 | 102,25 | -0,03% | 1,05 | 97,34 | -4,80% |
| Abr- 26 | 394.849.922,39 | 102,36 | 0,11% | 1,10 | 100,05 | -2,26% |
| Mai- 26 | 393.021.351,52 | 101,89 | -0,46% | 1,10 | 95,98 | -5,80% |
| Jun- 26 | 383.809.646,57 | 99,50 | -2,34% | 1,10 | 95,47 | -4,05% |
*Histórico de cota patrimonial dos últimos 12 meses.
Demonstração de Resultados
| Resultados (R$ MM) | jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 mar/26 | abr/26 | mai/26 | jun/26 | Total* | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Receitas | 5,00 | 4,46 | 4,02 | 4,92 | 3,68 | 4,61 | 4,67 | 4,24 | 5,78 | 6,08 | 4,93 | -1,25 141,63 | |
| Receitas CRI | 4,77 | 4,24 | 3,63 | 4,53 | 3,33 | 4,33 | 4,49 | 4,13 | 5,65 | 5,83 | 4,67 | -1,49 117,41 | |
| Receita Caixa Outras Receitas | 0,23 | 0,22 | 0,39 | 0,4 | 0,35 | 0,28 | 0,18 | 0,1 | 0,13 | 0,25 | 0,26 | 0,24 24,01 | |
| 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0,21 | |
| Despesas | -0,4 | -0,37 | -0,37 | -0,45 | -0,26 | -0,34 | -0,35 | -0,32 | -0,39 | -0,36 | -0,36 | -0,37 -11,01 | |
| Resultado Distribuído | 4,61 | 4,09 | 3,65 | 4,48 | 3,43 | 4,27 | 4,32 | 3,92 | 5,39 | 5,72 | 4,57 | -1,62 130,62 | |
| 4,24 | 3,66 | 3,28 | 3,86 | 3,28 | 3,66 | 3,66 | 3,66 | 4,05 | 4,24 | 4,24 | 4,24 124,97 | ||
| Resultado/Cota | 1,19 | 1,06 | 0,95 | 1,16 | 0,89 | 1,11 | 1,12 | 1,02 | 1,4 | 1,48 | 1,19 | -0,42 34,24 | |
| Rendimento Distribuído/Cota | 1,1 | 0,95 | 0,85 | 1,00 | 0,85 | 0,95 | 0,95 | 0,95 | 1,05 | 1,1 | 1,1 | 1,1 | 32,77 |
*Total é calculado desde o início do fundo
Rendimentos e Retorno

30 de Junho
Cota Patrimonial 99,50
Cota de Mercado 95,47
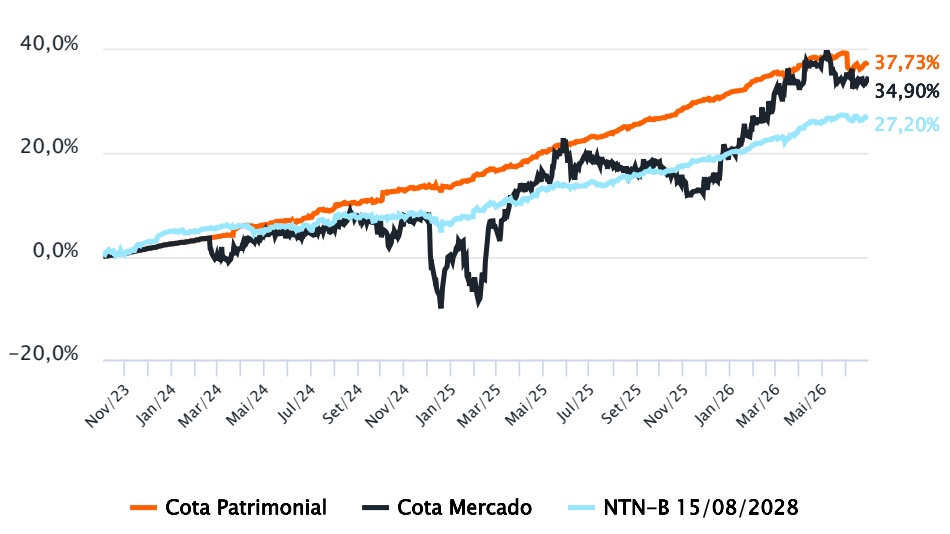
Rentabilidade nominal* dos últimos 12 meses 11,93%
0,64% acima do índice
Retorno acumulado
Performance mensal
| Jan | Fev | Mar | Abr | Mai | Jun | Jul | Ago | Set | Out | Nov | Dez | Ano | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | Cota Patrimonial* Cota Mercado** Índice | 1,67%5,61%1,29% | 1,27%3,36%1,11% | 0,99%1,12%1,36% | 1,19%3,91%1,23% | 0,61%-3,00%0,93% | -1,26%0,62%-0,13% | --- | --- | --- | --- | --- | --- | 4,53%11,95%5,92% |
| 2025 | Cota Patrimonial* Cota Mercado** Índice | 2,03%-4,27%2,58% | 0,73%9,83%0,59% | 1,00%7,16%0,74% | 2,22%3,02%2,56% | 1,25%5,10%0,43% | 0,99%-1,48%0,47% | 0,70%-1,93%-0,05% | 1,42%-0,58%1,45% | 0,90%0,74%0,46% | 1,59%-2,91%1,06% | 1,19%0,42%0,98% | 1,09%4,46%1,07% | 16,17%20,22%13,03% |
| 2024 | Cota Patrimonial* Cota Mercado** Índice | 0,67%0,67%0,09% | 0,71%-2,72%0,66% | 1,93%1,14%0,32% | 0,06%2,62%-1,27% | 0,98%0,62%1,16% | 0,80%0,32%-0,29% | 1,41%0,46%1,09% | 0,83%2,24%0,70% | 0,48%-0,94%-0,11% | 1,95%0,93%0,36% | 0,42%0,16%-0,06% | 0,02%-7,27%-1,34% | 10,73%-2,14%1,28% |
*Retorno considerando os rendimentos distribuídos. **De 03/10/2023 a 16/02/2024 o fundo ainda não era negociado em bolsa e consideramos o valor da cota patrimonial no período para compor o retorno. O fundo passou a ter negociação em bolsa em 19/02/2024
Portfólio de investimentos
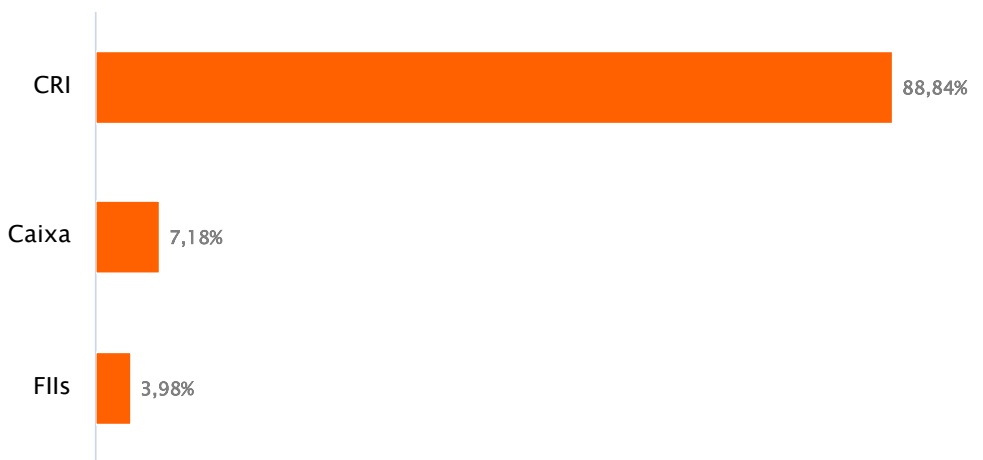
Portfólio do fundo
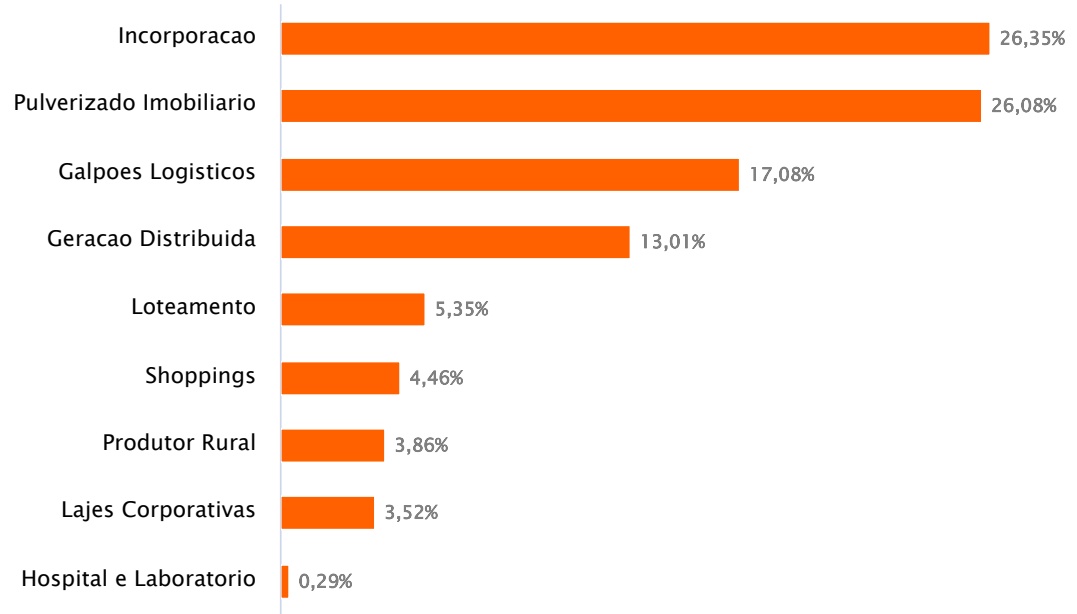
Portfólio de CRI - Segmentos
Portfólio de investimentos
Portfólio de CRI
| Código do | Taxa de | Taxa Mtm | Saldo MtM | Duration | ||||
|---|---|---|---|---|---|---|---|---|
| Ativo | Ativo | Segmento | Indexador | Aquisição (a.a.) | (a.a.) | (R$ MM) | % PL | (anos) |
| 24A2398750 | HSI | Incorporacao | IPCA+ | 9,81% | 13,16% | 26,46 | 6,89% | 2,14 |
| 23H1317741 | Origo | Geracao Distribuida | IPCA+ | 10,61% | 9,99% | 21,89 | 5,70% | 3,84 |
| 24L2283691 | Salas | Incorporacao | IPCA+ | 13,29% | 14,03% | 21,44 | 5,59% | 1,38 |
| 24L1596266 | Lotisa | Incorporacao | CDI+ | 2,56% | 2,50% | 20,06 | 5,23% | 2,72 |
| 26C0013804 | CashMe III Sr | Pulverizado Imobiliario | IPCA+ | 8,60% | 9,48% | 19,88 | 5,18% | 3,39 |
| 26Ε3886906 | BTS Lear | Galpoes Logisticos | IPCA+ | 9,80% | 10,16% | 19,73 | 5,14% | 5,04 |
| 25J2931803 | Fulwood FW10 | Galpoes Logisticos | IPCA+ | 9,50% | 10,47% | 19,58 | 5,10% | 3,62 |
| 24Ε1462380 | Delta Energia | Geracao Distribuida | IPCA+ | 8,73% | 11,65% | 15,69 | 4,09% | 2,44 |
| 25K3753716 | XPLG | Galpoes Logisticos | IPCA+ | 8,93% | 9,41% | 14,91 | 3,88% | 6,75 |
| 22Ε1056953 | GAPS | Produtor Rural | IPCA+ | 8,60% | 10,82% | 13,16 | 3,43% | 2,06 |
| 25K3796700 | Vista Faria Lima | Lajes Corporativas | IPCA+ | 8,76% | 9,38% | 12,01 | 3,13% | 4,91 |
| 24I1521991 | Direcional 1 | Pulverizado Imobiliario | CDI+ | 2,14% | 2,00% | 11,73 | 3,06% | 1,16 |
| 25L0159688 | Almeida Junior | Shoppings | IPCA+ | 8,58% | 9,61% | 11,65 | 3,04% | 5,35 |
| 24K2342769 | Exto | Incorporacao | CDI+ | 2,66% | 2,50% | 9,86 | 2,57% | 1,64 |
| 25Ε4058794 | Direcional 2 | Pulverizado Imobiliario | IPCA+ | 8,73% | 9,42% | 9,56 | 2,49% | 2,60 |
| 25C3470318 | ABMais | Loteamento | IPCA+ | 10,96% | 12,04% | 9,17 | 2,39% | 3,28 |
| 25K1934018 | JMD Urbanismo | Loteamento | IPCA+ | 10,22% | 10,98% | 9,08 | 2,37% | 2,22 |
| 25J3005313 | Frizzo III | Pulverizado Imobiliario | IPCA+ | 11,41% | 11,97% | 8,74 | 2,28% | 2,16 |
| 23L1199584 | Urba II Sr | Pulverizado Imobiliario | IPCA+ | 8,82% | 14,36% | 8,27 | 2,16% | 2,19 |
| 22H1666875 | CashMe I Sr | Pulverizado Imobiliario | IPCA+ | 8,21% | 10,04% | 7,88 | 2,05% | 1,61 |
| 24I2429067 | Idea Zarvos | Incorporacao | CDI+ | 3,00% | 3,00% | 7,53 | 1,96% | 2,38 |
| 25L3506423 | MRV FB I | Pulverizado Imobiliario | CDI+ | 2,05% | 1,75% | 7,47 | 1,95% | 2,06 |
| 24A2984293 | Solfacil Super Sr | Geracao Distribuida | PRE | 12,45% | 14,04% | 5,86 | 1,53% | 3,52 |
| 26C4869290 | MRV Pro-Soluto II | Pulverizado Imobiliario | CDI+ | 2,50% | 2,50% | 4,96 | 1,29% | 1,60 |
| 25I2423667 | Proj. Bronze Ipanema | Incorporacao | CDI+ | 2,61% | 2,50% | 4,5 | 1,17% | 1,65 |
| 23H1700896 | Bravo Logistica | Galpoes Logisticos | CDI+ | 2,05% | 1,45% | 4,02 | 1,05% | 0,97 |
| 22L1125977 | Casa Shopping | Shoppings | CDI+ | 2,75% | 2,75% | 3,56 | 0,93% | 2,36 |
| 23L1199759 | Urba II Mez A | Pulverizado Imobiliario | IPCA+ | 9,89% | 15,27% | 3,36 | 0,88% | 2,42 |
| 23I1931202 | Urba I Sr | Pulverizado Imobiliario | IPCA+ | 8,54% | 11,72% | 3,07 | 0,80% | 2,34 |
| 23F1241290 | MRV Pro-Soluto I | Pulverizado Imobiliario | IPCA+ | 10,18% | 9,81% | 2,73 | 0,71% | 0,83 |
| 23I1932138 | Urba I Mez A | Pulverizado Imobiliario | IPCA+ | 8,66% | 14,09% | 1,28 | 0,33% | 2,63 |
| 17H0164854 | Rede Dor | Hospital e Laboratorio | IPCA+ | 10,33% | 12,42% | 0,98 | 0,26% | 0,66 |
| 24A2984302 | Solfacil Mez A | Geracao Distribuida | PRE | 19,55% | 19,18% | 0,91 | 0,24% | 4,30 |
| Total | 340,99 | 88,84% | 2,97 |
Portfólio de investimentos
| Saldo MtM | % do Portfolio de | |||||
|---|---|---|---|---|---|---|
| Indexador | Taxa de Aquisição (a.a.) | Taxa Mtm (a.a.) | (R$ MM) | % PL | Crédito | Duration (anos) |
| IPCA+ | 9,74% | 11,13% | 260,53 | 67,88% | 76,40% | 3,23 |
| CDI+ | 2,48% | 2,35% | 73,69 | 19,20% | 21,61% | 1,97 |
| PRE | 13,40% | 14,73% | 6,77 | 1,76% | 1,98% | 3,62 |
| Segmento | % do Portfólio de Crédito |
|---|---|
| Incorporacao | 26,35% |
| Pulverizado Imobiliario | 26,08% |
| Galpoes Logisticos | 17,08% |
| Geracao Distribuida | 13,01% |
| Loteamento | 5,35% |
| Shoppings | 4,46% |
| Produtor Rural | 3,86% |
| Lajes Corporativas | 3,52% |
| Hospital e Laboratorio | 0,29% |
Portfolio de Investimentos
Alocação da carteira por risco
Incorporacao
| Ativo | Características | Descrição |
|---|---|---|
| Exto | Taxa: CDI + 2.66% Vencimento: 11/2029 | A Exto é uma tradicional incorporadora de São Paulo, com forte atuação nos bairros de Perdizes, Morumbi e Moema. A operação consiste em um CRI de Estoque Pronto de 05 empreendimentos com valor total equivalente a 130% da emissão (LTV de 76%), foi emitido com o intuito de reforço de caixa e suporte para o lançamento de novos projetos. O CRI possui em sua estrutura de garantias a alienação fiduciária do estoque e aval do sócio controlador. |
| FII MAGOPPF | Taxa: IPCA + 11% a.a. Vencimento: 07/2027 | CRI da Porto5 detido através de um Fll - A operação envolve três projetos residenciais, financiados por bancos de primeira linha, com dois deles localizados em Pelotas-RS e um em Itajaí-SC, apresentando bom nível de venda nos três projetos. A estrutura de garantia consiste na alienação fiduciária superveniente de um dos projetos, alienação fiduciária das unidades após a quitação do plano empresário, alienação fiduciária de cotas, cessão fiduciária dos recebíveis em condição suspensiva, cessão fiduciária dos dividendos dos projetos e aval dos sócios e da incorporadora. |
| HSI | Taxa: IPCA + 9.81% Vencimento: 01/2030 | A HSl é uma gestora de referência atuando há 17 anos em investimentos alternativos, com mais e R$ 13 bilhões em ativos sob gestão, desenvolvendo importantes ativos imobiliários. A operação consiste em um financiamento para retrofit de um ativo localizado no bairro Leblon- RJ, com LTV pós-obra de 50%, fundo de juros e carta compromisso da HSI honrando com as obrigações. |
| Idea Zarvos | Taxa: CDI + 3% Vencimento: 12/2030 | A Idea Zarvos é uma incorporadora com longo histórico de atuação em São Paulo através de mais de 42 obra entregues. O CRI tem como destinação dos recursos o financiamento de obras de um projeto comercial no bairro Jardins. A estrutura de garantias do CRI, além do aval da incorporadora e dos sócios controladores, envolve dois projetos. O primeiro deles é o comercial do Jardins, objeto da operação, que possui cessão fiduciária dos dividendos e o negative pledge do imóvel. O segundo projeto em garantia trata-se do Damata, localizado no bairro Itaim Bibi e está sendo financiado pelo Itaú BBA, de forma que o CRI possui alienação fiduciária de suas cotas, cessão fiduciária dos recebíveis de vendas de 5 unidades, com LTV de 70%, cessão fiduciária dos dividendos do projeto após a quitação do Plano Empresário e covenants. |
Portfolio de Investimentos
Incorporacao
| Descrição Ativo Características | ||
| Lotisa | Taxa: CDI + 2.56% Vencimento:12/2030 | Fundada em 2005 e com forte atuação na região de Santa Catarina, em especial Itajaí, a Lotisa já entregou mais de 23 obras e 1.640 unidades, sendo uma relevante incorporadora da região. O CRI tem como objetivo suportar o ciclo de crescimento da incorporadora e reforçar seu caixa, consistindo em uma operação subordinada ao plano empresário de dois projetos localizados em Itajaí, financiados pelo Itaú BBA e pela Caixa Econômica Federal, ambos projetos com mais de 70% de vendas. Em sua estrutura de garantias o CRI conta com a alienação fiduciária das cotas e cessão fiduciária dos dividendos dos dois projetos, fiança dos sócios controladores e de empresa patrimonial, além de covenants de conclusão de obras e LTV de 50% dos dividendos futuros dos projetos. |
| Safira - Bronze Ipanema Sr | Taxa: CDI + 2.61% Vencimento: 02/2028 | A Safira é uma incorporadora com longo histórico de atuação na cidade do Rio de Janeiro, com mais de 40 obras entregues. O projeto objeto da operação está localizado em Ipanema e 100% vendido e a estrutura de garantias do CRI conta com hipoteca do imóvel, alienação fiduciária das cotas da SPE, cessão fiduciária dos recebíveis e aval da incorporadora. |
| Salas | Taxa: IPCA + 13.29% Vencimento: 12/2028 | A Salas é importante incorporadora localizada em Rondonópolis-MT e com atuação desde 1984, tendo entregue mais de 26 empreendimentos e 1.100 unidades. O CRI foi emitido com o objetivo de suportar o crescimento da incorporadora no lançamento de novos projetos e consiste em uma operação subordinada ao plano empresário de dois projetos localizados em Rondonópolis e financiados pelo Santander, com mais de 70% de vendas e boa evolução de obras. Em sua estrutura de garantia, o CRI possui o aval da incorporadora, dos seus sócios, cessão fiduciária dos recebíveis após quitação do plano empresário e covenants de conclusão de obras e de dividendos futuros. |
Portfolio de Investimentos
Pulverizado Imobiliario
| Ativo | Características | Descrição |
|---|---|---|
| CashMe I Sr | Taxa: IPCA + 8.21% Vencimento: 11/2029 | A CashMe é uma subsidiária integral do grupo Cyrela, atuando no segmento de empréstimo com garantia em imóvel. A operação consiste em uma cessão de carteira pulverizada destes créditos, onda a cota sênior objeto da operação possui subordinação de 40% além de LTV médio de 48%. |
| CashMe III Sr | Taxa: IPCA + 8.6% Vencimento: 03/2038 | CashMe Sr. é um CRI pulverizado de Securitização de operações de Home Equity da CashMe, empresa de serviços financeiros da Cyrela. A operação conta com 20% de subordinação e excesso de Spread que garante proteção adicional à estrutura, além do histórico de baixíssima inadimplência dos crédito originados pela companhia. |
| Direcional 1 | Taxa: CDI + 2.14% Vencimento: 10/2029 | A Direcional é uma das maiores incorporadoras e construtoras do Brasil, com foco no desenvolvimento de empreendimentos populares e de médio padrão e com atuação em diversas regiões do território nacional. A operação consiste em uma cessão de carteira de recebíveis Pró-Soluto, em uma estrutura que conta com proteção de aproximadamente 4 vezes a inadimplência histórica. |
| Direcional 2 | Taxa: IPCA + 8.73% Vencimento: 03/2032 | Cessão de uma carteira pulverizada de financiamento direto da Direcional, uma das maiores incorporadoras e construtoras do Brasil, com LTV máximo de cada crédito após a entrega das chaves de 65% e uma concentração máxima de 0,8% por crédito. Esta operação conta ainda com uma subordinação de 18%, suportando mais de 4x a perda histórica, e a alienação fiduciária das unidades dos créditos pós-chaves. |
Portfolio de Investimentos
Pulverizado Imobiliario
| Ativo Características | Descrição | |
| Frizzo III | Taxa: IPCA + 11.41% Vencimento: 09/2031 | A operação consiste na cessão de carteira de recebíveis de quatro empreendimentos ja concluídos e bem vendidos da Loteadora e Incorporadora Frizzo, com mais de 38 anos de atuação. Localizados na região de Viamão-RS, os empreendimentos da operação consistem em três condomínios fechados e um loteamento aberto. Em sua estrutura de garantia, a operação conta com a alienação fiduciária das cotas das quatro SPEs, aval dos sócios pessoa física e da holding, cessão fiduciária de recebíveis e alienação fiduciária dos lotes. A operação apresenta um LTV máximo contratual de 57,50%. |
| MRV FBI | Taxa: CDI + 2.05% Vencimento: 12/2028 | Operação de Pulverizado Imobiliário do segmento de alto padrão da MRV a taxa de CDI + 2,05% com Duration de 2,1 anos e 100% garantida por MRV em casos de inadimplência |
| MRV Pro-Soluto I | Taxa: IPCA + 10.18% Vencimento: 06/2029 | A MRV é uma das maiores incorporadoras do país, com forte atuação no segmento de baixa renda. Está operação consiste em na cessão de uma carteira de recebíveis pró-soluto (parcela do imóvel financiada diretamente com a incorporadora), com 1,5x de cobertura em relação a perda histórica além de coobrigação da MRV. |
| MRV Pro-Soluto II | Taxa: CDI + 2.5% Vencimento: 01/2030 | A MRV é uma das maiores incorporadoras do país, com forte atuação no segmento de baixa renda. Está operação consiste na cessão de uma carteira de recebíveis pró-soluto (parcela do imóvel financiada diretamente com a incorporadora), com confortável cobertura em relação a perda histórica além de coobrigação da MRV em 1x a perda. |
| Urba I Mez A | Taxa: IPCA + 8.66% Vencimento: 05/2034 | A Urba faz parte do grupo MRV, atuando no segmento de loteamentos com presença em diversos estados do Brasil. A operação consiste em uma cessão de carteira de recebíveis de 6 empreendimentos em 4 estados diferentes. A cota mezanino A conta com 50% de subordinação alémde 8% de fundo de reserva. A Urba está na cota subordinada. |
Portfolio de Investimentos
Pulverizado Imobiliario
| Ativo Características | Descrição | |
|---|---|---|
| UrbaISr | Taxa: IPCA + 8.54% Vencimento: 04/2033 | A Urba faz parte do grupo MRV, atuando no segmento de loteamentos com presença em diversos estados do Brasil. A operação consiste em uma cessão de carteira de recebíveis de 6 empreendimentos em 4 estados diferentes. A cota sênior conta com 75% de subordinação além de 8% de fundo de reserva. A Urba está na cota subordinada. |
| Urba II Mez A | Taxa: IPCA + 9.89% Vencimento: 04/2033 | A Urba faz parte do grupo MRV, atuando no segmento de loteamentos com presença em diversos estados do Brasil. A operação consiste em uma cessão de carteira de recebíveis de 17 empreendimentos em 6 estados diferentes. A cota mezanino A conta com 50% de subordinação alémde 8% de fundo de reserva. A Urba está na cota subordinada. |
| Urba II Sr | Taxa: IPCA + 8.82% Vencimento: 09/2032 | A Urba faz parte do grupo MRV, atuando no segmento de loteamentos com presença em diversos estados do Brasil. A operação consiste em uma cessão de carteira de recebíveis de 17 empreendimentos em 6 estados diferentes. A cota sênior conta com 75% de subordinação além de 8% de fundo de reserva. A Urba está na cota subordinada. |
Geracao Distribuida
| Ativo Características Descrição | ||
| Delta Energia | Taxa: IPCA + 8.73% Vencimento: 05/2032 | A Delta Energia é uma relevante comercializadora de energia com atuação também em geração distribuída que utilizou os recursos da captação para financiar a construção de usinas solares de energia presentes nos estados do DF, MS, RJ e SP. A operação conta em sua estrutura de garantias com fiança da Delta, AF de ações, imóveis e equipamentos da SPE, CF dos recebíveis e covenants de cobertura do serviço da dívida. |
| Origo | Taxa: IPCA + 10.61% Vencimento:08/2035 | A Órigo é uma das empresas referência no segmento de geração distribuída, atuando desde 2016 nesta modalidade, com 170 Mwp e mais de 64mil clientes, com capitalização relevante para seguir sua expansão. A operação consiste no financiamento de 07 projetos totalizando 23,8 MWp nos estados de MG e MS, possuindo ICSD de 1,25x, AF das cotas da SPE, equipamentos e fiança do grupo. |
Portfolio de Investimentos
Geracao Distribuida
| Descrição Características Ativo | ||
| Solfacil Mez A | Taxa: 19.55% Vencimento:01/2034 | A Solfácil é uma fintech especializada no financiamento de projetos de micro e mini geração distribuída local para PFs, PMEs e Produtores Rurais, dimensionando o valor das parcelas para substituir o custo mensal do devedor com a conta de luz. A operação consiste no investimento na cota mezanino do CRI, que conta como uma proteção inicial de 8%e alvo de 13%. |
| Solfacil Super Sr | Taxa: 12.45% Vencimento: 01/2031 | A Solfácil é uma fintech especializada no financiamento de projetos de micro e mini geração distribuída local para PFs, PMEs e Produtores Rurais, dimensionando o valor das parcelas para substituir o custo mensal do devedor com a conta de luz. A operação consiste no investimento na cota super sênior do CRI, que conta como uma proteção inicial de 40% e alvo de 46%. |
Hospital e Laboratorio
| Ativo | Características | Descrição |
|---|---|---|
| Rede Dor | Taxa: IPCA + 10.33% Vencimento: 11/2027 | A operação consiste em um CRI com risco no contrato de locação atípico envolvendo a Rede D'or e o Hospital Santa Helena, localizado em Brasília. Em sua estrutura de garantia, a operação conta com a alienação fiduciária do imóvel. |
Produtor Rural
| Ativo | Características | Descrição |
|---|---|---|
| GAPS | Taxa: IPCA + 8.6% Vencimento: 05/2032 | A GAPS é o braço do agronegócio do grupo Maqcampo (concessionária John Deere) e atua no cultivo de grãos nas regiões de Goiás, Maranhão e Tocantins. A operação foi feita para financiar a aquisição de uma fazenda, com aval do grupo, seus acionistas e AF da fazenda com LTV máximo de 62,5%. |
Portfolio de Investimentos
Galpoes Logisticos
| Características Ativo | ||
| Bravo Logistica | Taxa: CDI + 2.05% Vencimento: 08/2028 | A Bravo Logística atua no segmento de transportes e de armazéns, sendo uma das principais empresas do setor. A estrutura de garantias da operação envolve fiança dos sócios e demais empresas do grupo, covenants de alavancagem, alémde um armazémlocalizado em Paulínia com aproximadamente 100 mil m² de área e valor de R$ 243 milhões, apresentando LTV de 59%. |
| XPLG | Taxa: IPCA + 8.93% Vencimento: 11/2037 | Alavancagem do FIl XPLG, remunerando a uma taxa de IPCA + 8,96% a.a. A operação conta com a alienação fiduciária de galpões logísticos, com LTV 31% e cessão fiduciária dos recebíveis de locação em sua estrutura de garantias, com covenant de ICSD de 1,25x |
| Fulwood FW10 | Taxa: IPCA + 9.5% Vencimento: 11/2030 | CRI lastreado em contrato de Built to Suit com o Mercado Livre (MELI), tendo como garantia real um galpão logístico recém-entregue, localizado na região metropolitana de Florianópolis/SC. A taxa de aquisição foi de IPCA + 9,5% a.a., com duration de 3,7 anos e LTV máximo de 80%. |
| BTS Lear | Taxa: IPCA + 9.8% Vencimento: 05/2041 | CRI lastreado em contrato atípico de BTS com a Lear Brasil, subsidiária local da Lear Corporation, multinacional norte-americana líder global em assentos automotivos e sistemas de distribuição elétrica para a indústria automobilística. |
Shoppings
| Características Ativo | Descrição | |
|---|---|---|
| Almeida Junior | Taxa: IPCA + 8.58% Vencimento: 12/2035 | A Almeida Júnior é uma importante rede de shoppings da Região Sul. A operação consiste em um CRI com estrutura de garantias abrangendo fiança das empresas do grupo, alienação fiduciária do Norte Shopping em Blumenau-SC com LTV máximo de 65% e cessão fiduciária dos recebíveis de locação do Norte Shopping e Nações Shopping, com ICSD de 1,10x. |
Portfolio de Investimentos
Shoppings
| Ativo Características | Descrição | |
|---|---|---|
| Casa Shopping | Taxa: CDI + 2.75% Vencimento: 12/2032 | O shopping foi inaugurado em 1984 na Barra da Tijuca – RJ, sendo o maior shopping de decoração da América Latina, com 70 mil m² de ABL. A operação financiou a venda da participação da IRB do ativo e conta com a AF dos imóveis com LTV de 50%, CF dos recebíveis com ICSD de 1,25x e aval da Vamarco e Lepeme, controladoras da empresa. |
Loteamento
| Ativo Características | Descrição | |
| ABMais | Taxa: IPCA + 10.96% Vencimento:03/2037 | A ABMais é uma loteadora com 10 anos de atuação e a operação consiste no financiamento de obras de um loteamento na cidade de Franca-SP. A estrutura de garantias da operação consiste no aval do sócio, cessão fiduciária de recebíveis atuais e futuros, fundo de reservas e fundo de obras, além de possuir covenants de endividamento e cobertura de recebíveis a valor presente de 120%. |
| JMD Urbanismo | Taxa: IPCA + 10.22% Vencimento:11/2033 | A JMD é uma loteadora da Região Centro-Oeste, atuando desde 2002 e com mais de 15 empreendimentos entregues. A operação consiste em um CRI corporativo com cessão fiduciária de recebíveis, alienação fiduciária de lotes, aval dos sócios e covenants de cobertura e endividamento em sua estrutura de garantias. |
Lajes Corporativas
| Ativo | Características | Descrição |
|---|---|---|
| Vista Faria Lima | Taxa: IPCA + 8.76% Vencimento: 11/2032 | A operação consiste na aquisição alavancada do edifício Vista Faria Lima, prédio triplo A localizado a uma quadra da Faria Lima. A operação conta com alienação fiduciária do ativo, a um LTV de 62%, e cessão fiduciária dos recebíveis de locação. |
Características Operacionais
| ISIN: | BRICRICTF004 |
|---|---|
| Nome: | Itaú Crédito Imobiliário IPCA FII |
| CNPJ: | 51.294.441/0001-84 |
| Taxa de Adm.: | 1,00% a.a. |
| Taxa de Performance: | Não há |
| Público Alvo: | PÚBLICO EM GERAL |
| Início do fundo Alvo: | 03/10/2023 |
| Patrimônio Líquido: | R$ MM 383,81 |
| Número de Investidores: | 12.733 |
| Valor da Primeira Cota: | R$ 100,00 |
| Formador de mercado: | XP Investimentos Corretora |
| Volume Negociado no mês (média diária): | R$ 731.962 |
| Classificação Anbima: | FII PAPEL HÍBRIDO GESTÃO ATIVA |
| Pagamento de Rendimentos: | 8º dia útil |
O fundo poderá, eventualmente, apresentar indisponibilidade, permanente ou temporária, de acesso por parte de investidores. Em caso de dúvidas, consulte seu gerente de relacionamento Acesse outros documentos relevantes deste fundo: www.itau.com.br/investimentos-
previdencia/fundos/informacoes-cotistas Glossário: LF - Letra Financeira. CDB - Certificado de Depósito Bancário. LSF - Letra Financeira Subordinada. LFSN - Letra Financeira Elegível - Nível II. DEB – Debentures. NP - Notas Promissórias. CCB - Cédula de Crédito Bancário. FIDC - Fundo de Investimento em Direitos Creditórios. DPGE - Depósito a Prazo com Garantia Especial. Debentures Conversível. Certificado de Recebíveis Imobiliários. LC – Letra de Câmbio. LCA – Letra de Crédito Agrícola. LCI – Letra de Crédito Imobiliário. DEB COMP – Debênture Compromissada. CDB Vinc – Certificado de Depósito Interbancário Vinculado. CRI – Certificado de Recebíveis Imobiliário. CDCA – Certificado de Direitos Creditórios do Agronegócio. CPR – Contas a Pagar e Receber. DPGE - Depósito a Prazo com Garantia Especial. COMPR – Operação Compromissada. LH –Letra Hipotecária. TERMO – Contrato a Termo
Informações relevantes
ITAÚ CRÉDITO IMOBILIÁRIO IPCA FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA CNPJ 51.294.441/0001-84 - 30/06/2026