
Relatório Gerencial ICRI11 de março de 2026
Relatório Gerencial do Itaú Crédito Imobiliário IPCA (ICRI11), fundo imobiliário de papel, referente a março de 2026, com entrega no FundosNet (B3) em 15/04/2026. No pregão de 03/11/2026, a cota do ICRI11 fechou a R$ 83,54, com P/VP de 0,83 (valor patrimonial de R$ 100,97 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,05 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,66% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 389,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 51.294.441/0001-84
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 15/04/2026 19:30
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Março 2026
Carta do Gestor ICRI11
Itaú Crédito Imobiliário IPCA FII
/>
Sumário
Características do Fundo
Comentários do Gestor
Rendimentos e Retorno
Cota Patrimonial
Portfólio de Investimentos
Caraterísticas Operacionais
Características do fundo
Sobre o fundo
Fundo listado com estratégia de investimento em títulos e valores mobiliários que possuem lastro em recebíveis imobiliários.
Objetivo de retorno
O fundo busca retorno de longo prazo de 1,50% a 2,50% a.a. acima do retorno dos títulos públicos federais atrelados à inflação com prazo médio (duration) equivalente.
Como?
Através do investimento em títulos de crédito privado majoritariamente ligados ao segmento imobiliário, via certificado de recebíveis imobiliários (CRIs) e demais títulos e valoresmobiliários aderentes a estratégia.
Informações Gerais
Cota Patrimonial R$ 102,25
Cota de Mercado R$ 97,34
Patrimônio Líquido R$ 394,40 milhões
Quantidade de Cotas 3.857.359
31 de Março
Quantidade de Cotistas 11.673
Dividendos a Pagar R$ 1,05/cota
Dividend Yield (Cota Patrimonial) 13,04% a.a.
Dividend Yield (Cota de Mercado) 13,74% a.a.
O mês de março foi marcado por uma piora relevante no ambiente macroeconômico global, com destaque para o aumento das tensões geopolíticas no Oriente Médio. Esse movimento gerou forte elevação nos preços do petróleo, o que tende a pressionar a inflação no curto prazo via custos de energia e, em um segundo momento, desacelerar a atividade global.
Como consequência, observou-se uma reprecificação das trajetórias de política monetária nas principais economias desenvolvidas, com redução das apostas de cortes de juros no curto prazo. Nos Estados Unidos, os dados de inflação, particularmente no segmento de serviços, seguem mostrando resiliência, reforçando a necessidade de uma postura mais cautelosa por parte do Federal Reserve. Nesse contexto, o ambiente internacional evoluiu para uma combinação de crescimento ainda robusto, inflação persistente e maior aversão ao risco, o que contribuiu para o aumento da volatilidade nos mercados globais ao longo do mês.
Na agenda de dados, o relatório de emprego dos EUA (Payroll) surpreendeu as expectativas ao apontar a criação de 178 mil postos de trabalho em março. Já a taxa de desemprego recuou 0,1 ponto percentual, para 4,3%. A indicação de um mercado de trabalho ainda resiliente reforça que, no curto prazo, o foco do Federal Reserve deve se concentrar mais no mandato de inflação, em meio a riscos relacionados à alta dos preços de energia.
No Brasil, o Banco Central iniciou o ciclo de flexibilização monetária, promovendo um corte de 0,25 ponto percentual na taxa Selic, para 14,75% ao ano. A decisão veio acompanhada de uma comunicação mais conservadora, refletindo o aumento das incertezas externas e seus potenciais impactos sobre o cenário inflacionário doméstico. O Copom destacou a elevação dos riscos, incluindo a pressão proveniente do câmbio, a resiliência da inflação de serviços e os efeitos secundários do choque de commodities.
O Caged divulgou, na terça-feira, dia 31, a criação líquida de 255 mil vagas formais em fevereiro, em linha com as expectativas do mercado. Com ajuste sazonal, o saldo registrou ligeira alta, para 107 mil, consistente com uma taxa de desemprego em patamar baixo. Por setores, a criação de empregos segue concentrada em serviços, que mostrou alguma aceleração na margem. De modo geral, ainda vemos um mercado de trabalho apertado, mas com alguma acomodação na margem. Já a atividade econômica doméstica apresenta sinais de desaceleração gradual, ainda como reflexo da política monetária restritiva implementada ao longo dos últimos trimestres.
Quanto à performance dos mercados no Brasil, esse conjunto de fatores se traduziu em maior volatilidade ao longo do mês. Na renda variável, a combinação de um cenário externo mais adverso e a revisão das expectativas para juros impactou negativamente os ativos mais sensíveis ao ciclo doméstico, como varejo e empresas do segmento imobiliário, enquanto setores ligados a commodities apresentaram desempenho relativo superior, beneficiados pela alta dos preços internacionais. Já no mercado de renda fixa, observou-se uma abertura da curva de juros, especialmente nos vértices mais longos, refletindo o aumento do prêmio de risco e a reprecificação de um ciclo de flexibilização monetária mais gradual.
Comentários do gestor
Dada a mudança de ambiente e maior aversão ao risco, vimos uma revisão das expectativas para a magnitude do ciclo de cortes aqui no Brasil, que foi mais gradual do que o mercado projetava inicialmente.
A reprecificação desse cenário impactou os fundos imobiliários, interrompendo o movimento positivo que o IFIX apresentava desde 2025, com o índice encerrando o mês em queda de 1,1%.
O ICRI irá distribuir R$ 1,05 por cota, equivalente a um dividend yield anualizado de 13,74% em relação à cota de fechamento de mercado e de 13% em relação à cota patrimonial. Mantemos nossa estratégia de acúmulo de reservas, de modo a mitigar maiores volatilidades nas distribuições do fundo, e nos proteger de um cenário de juros altos por mais tempo que prejudique as incorporadoras e projetos. Finalizamos o mês com reserva de R$ 2,40 por cota.
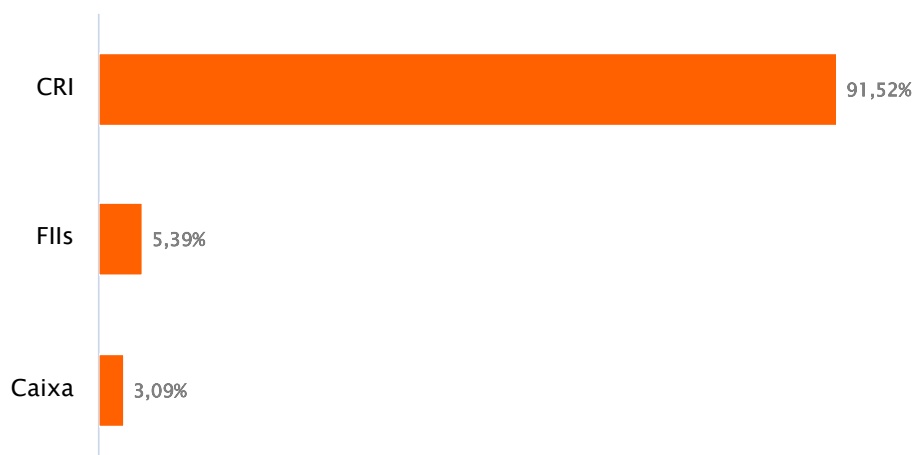
Fizemos uma nova alocação no fundo, de 5% do patrimônio do fundo, em uma operação de Cash Me, empresa de serviços financeiros e crédito imobiliário do Grupo Cyrela, com remuneração de IPCA + 8,6% e duration de aproximadamente 4 anos. Encerramos o mês com caixa de 3% do patrimônio, e continuamos nossas análises focadas em outras operações atreladas ao IPCA para a carteira do fundo.
Rendimentos e Retorno
| Cota P | atrimonial | Cota d | eMercado | ||||
|---|---|---|---|---|---|---|---|
| MêsdeReferência | Cota Patrimonial | Cota deMercado | Rendimento(R$/Cota) | Rendimento* (a.m.) | Rendimento* (a.a.) | Rendimento (a.m.) | Rendimento (a.a.) |
| Abr- 25 | 99,91 | 95,65 | 1,10 | 1,11% | 14,21% | 1,15% | 14,71% |
| Mai- 25 | 100,11 | 99,37 | 1,05 | 1,05% | 13,37% | 1,06% | 13,44% |
| Jun- 25 | 100,00 | 96,86 | 1,10 | 1,10% | 14,01% | 1,14% | 14,51% |
| Jul- 25 | 99,59 | 93,91 | 1,10 | 1,10% | 14,03% | 1,17% | 15,00% |
| Ago- 25 | 100,05 | 92,27 | 0,95 | 0,95% | 12,07% | 1,03% | 13,08% |
| Set- 25 | 100,10 | 92,00 | 0,85 | 0,85% | 10,68% | 0,92% | 11,67% |
| Out- 25 | 100,70 | 88,50 | 1,00 | 1,00% | 12,67% | 1,13% | 14,43% |
| Nov- 25 | 101,04 | 87,87 | 0,85 | 0,84% | 10,61% | 0,97% | 12,25% |
| Dez- 25 | 101,14 | 90,90 | 0,95 | 0,94% | 11,88% | 1,05% | 13,29% |
| Jan- 26 | 101,93 | 95,00 | 0,95 | 0,94% | 11,87% | 1,00% | 12,68% |
| Fev- 26 | 102,28 | 97,21 | 0,95 | 0,93% | 11,78% | 0,98% | 12,38% |
| Mar- 26 | 102,25 | 97,34 | 1,05 | 1,03% | 13,04% | 1,08% | 13,74% |
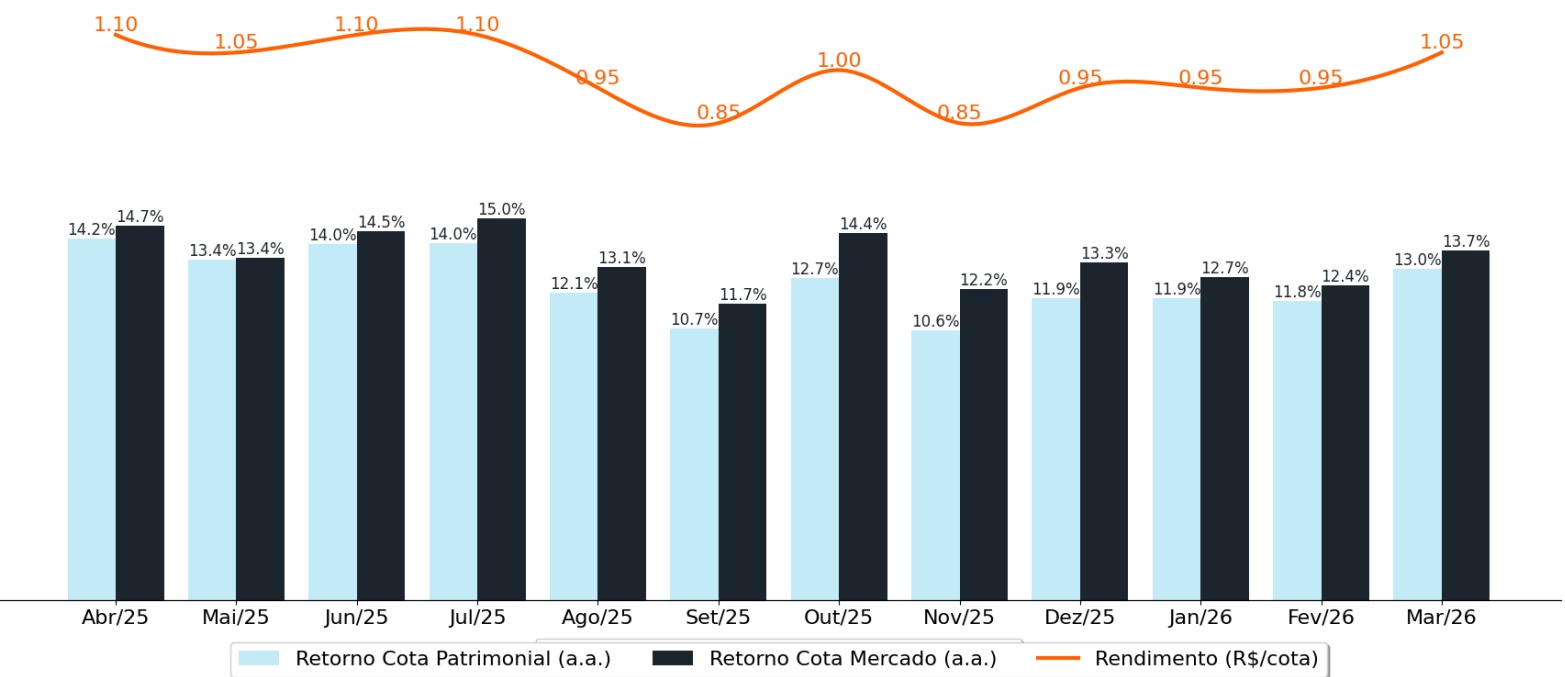
*O rendimento é calculado com base na cota patrimonial de fechamento do mês anterior.
Cota Patrimonial
| Patrimônio Líquido | Cota Patrimonial | Dividendo do Mês | ||||
|---|---|---|---|---|---|---|
| Data* | (R$) | (R$) | Variação Mensal | (R$) | Cota a Mercado (R$) | Ágio/Deságio |
| Abr- 25 | 385.398.351,69 | 99,91 | 1,10% | 1,10 | 95,65 | -4,27% |
| Mai- 25 | 386.154.787,41 | 100,11 | 0,20% | 1,05 | 99,37 | -0,74% |
| Jun- 25 | 385.727.410,73 | 100,00 | -0,11% | 1,10 | 96,86 | -3,14% |
| Jul- 25 | 384.164.266,80 | 99,59 | -0,41% | 1,10 | 93,91 | -5,71% |
| Ago- 25 | 385.945.294,18 | 100,05 | 0,46% | 0,95 | 92,27 | -7,78% |
| Set- 25 | 386.128.135,58 | 100,10 | 0,05% | 0,85 | 92,00 | -8,09% |
| Out- 25 | 388.420.489,30 | 100,70 | 0,59% | 1,00 | 88,50 | -12,11% |
| Nov- 25 | 389.759.180,48 | 101,04 | 0,34% | 0,85 | 87,87 | -13,04% |
| Dez- 25 | 390.124.979,84 | 101,14 | 0,09% | 0,95 | 90,90 | -10,12% |
| Jan- 26 | 393.195.721,40 | 101,93 | 0,79% | 0,95 | 95,00 | -6,80% |
| Fev- 26 | 394.540.502,92 | 102,28 | 0,34% | 0,95 | 97,21 | -4,96% |
| Mar- 26 | 394.402.675,91 | 102,25 | -0,03% | 1,05 | 97,34 | -4,80% |
*Histórico de cota patrimonial dos últimos 12 meses.
Demonstração de Resultados
| Resultados (R$ MM) | abr/25 | mai/25 | jun/25 | jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | Total* |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Receitas | 5,5 | 5,04 | 4,48 | 5 | 4,46 | 4,02 | 4,92 | 3,68 | 4,61 | 4,67 | 4,24 | 5,78 131,88 | |
| Receitas CRI | 5,32 | 4,83 | 4,29 | 4,77 | 4,21 | 3,77 | 4,53 | 3,33 | 4,33 | 4,49 | 4,13 | 5,65 | 28,79 |
| Receita Caixa Outras Receitas | 0,18 | 0,21 0 | 0,19 0 | 0,23 0 | 0,22 0 | 0,39 0 | 0,4 0 | 0,35 | 0,27 | 0,18 | 0,1 | 0,13 102,88 | |
| 0 | 0 | 0 | 0 | 0 | 0 | 0,21 | |||||||
| Despesas | -0,34 | -0,37 | -0,35 | -0,4 | -0,37 | -0,37 | -0,45 | -0,25 | -0,34 | -0,35 | -0,31 | -0,39 | -9,92 |
| Resultado Distribuído | 5,16 | 4,67 | 4,13 | 4,61 | 4,09 | 3,64 | 4,48 | 3,4 | 4,26 | 4,32 | 3,92 | 5,39 121,95 | |
| 4,24 | 4,05 | 4,24 | 4,24 | 3,66 | 3,28 | 3,86 | 3,28 | 3,66 | 3,66 | 3,66 | 3,86 112,05 | ||
| Resultado/Cota | 1,34 | 1,21 | 1,07 | 1,19 | 1,06 | 0,94 | 1,16 | 0,89 | 1,11 | 1,12 | 1,02 | 1,4 32,00 | |
| Rendimento Distribuído/Cota | 1,1 | 1,05 | 1,1 | 1,1 | 0,95 | 0,85 | 1,00 | 0,85 | 0,95 | 0,95 | 0,95 | 1,05 | 29,47 |
*Total é calculado desde o início do fundo
Rendimentos e Retorno

31 de Março
Cota Patrimonial 102,25
Cota de Mercado 97,34
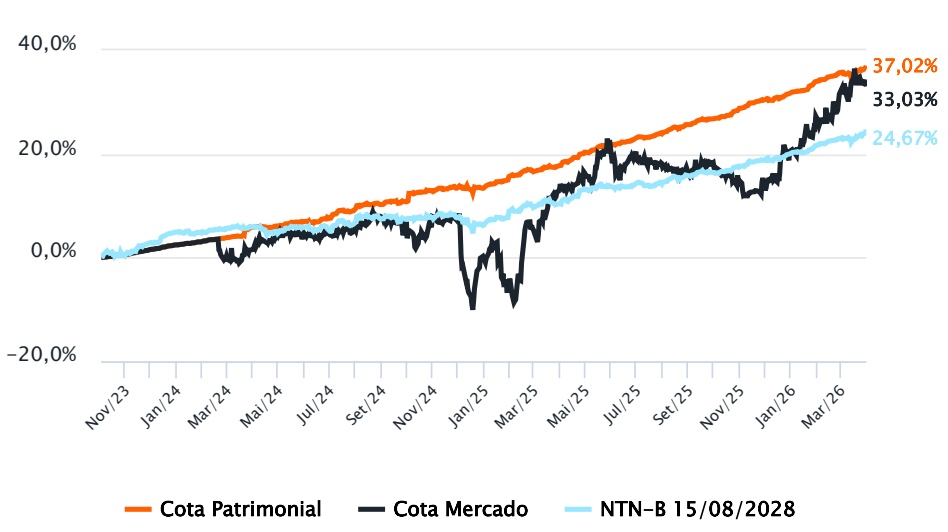
Rentabilidade nominal* dos últimos 12 meses 16,37%
3,50% acima do índice
Retorno acumulado
Performance mensal
| Jan | Fev | Mar | Abr | Mai | Jun | Jul | Ago | Set | Out | Nov | Dez | Ano | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | Cota Patrimonial* Cota Mercado** Índice | 1,67%5,61%1,29% | 1,27%3,36%1,11% | 0,99%1,12%1,36% | --- | --- | --- | --- | --- | --- | --- | --- | --- | 3,99%10,39%3,81% |
| 2025 | Cota Patrimonial* Cota Mercado** Índice | 2,03%-4,27%2,58% | 0,73%9,83%0,59% | 1,00%7,16%0,74% | 2,22%3,02%2,56% | 1,25%5,10%0,43% | 0,99%-1,48%0,47% | 0,70%-1,93%-0,05% | 1,42%-0,58%1,45% | 0,90%0,74%0,46% | 1,59%-2,91%1,06% | 1,19%0,42%0,98% | 1,09%4,46%1,07% | 16,17%20,22%13,03% |
| 2024 | Cota Patrimonial* Cota Mercado** Índice | 0,67%0,67%0,09% | 0,71%-2,71%0,66% | 1,93%1,14%0,32% | 0,06%2,62%-1,27% | 0,98%0,62%1,16% | 0,80%0,32%-0,29% | 1,41%0,47%1,09% | 0,83%2,25%0,70% | 0,48%-0,94%-0,11% | 1,95%0,93%0,36% | 0,42%0,16%-0,06% | 0,02%-7,27%-1,34% | 10,73%-2,14%1,28% |
*Retorno considerando os rendimentos distribuídos. **De 03/10/2023 a 16/02/2024 o fundo ainda não era negociado em bolsa e consideramos o valor da cota patrimonial no período para compor o retorno. O fundo passou a ter negociação em bolsa em 19/02/2024
Portfólio de investimentos
Portfólio do fundo
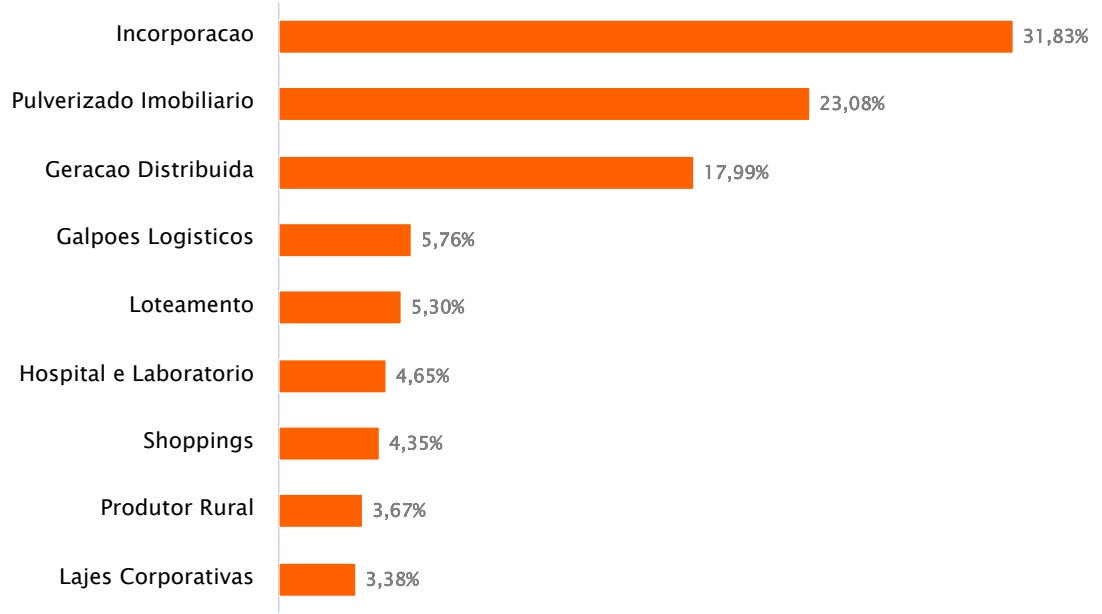
Portfólio de CRI - Segmentos
Portfólio de investimentos
Portfólio de CRI
| Código do | Taxa de | Taxa Mtm | Saldo MtM | Duration | ||||
|---|---|---|---|---|---|---|---|---|
| Ativo | Ativo | Segmento | Indexador | Aquisição (a.a.) | (a.a.) | (R$ MM) | % PL | (anos) |
| 24A2398750 | HSI | Incorporacao | IPCA+ | 9,81% | 12,18% | 26,33 | 6,68% | 2,34 |
| 23H1317741 | Origo | Geracao Distribuida | IPCA+ | 10,61% | 9,27% | 22,39 | 5,68% | 3,97 |
| 24L2283691 | Salas | Incorporacao | IPCA+ | 13,29% | 13,13% | 21,25 | 5,39% | 1,58 |
| 24L1596266 | Lotisa | Incorporacao | CDI+ | 2,56% | 2,50% | 20,08 | 5,09% | 2,95 |
| 24Ε1394847 | Econ | Incorporacao | CDI+ | 3,80% | 3,75% | 20,04 | 5,08% | 1,12 |
| 26C0013804 | CashMe III Sr | Pulverizado Imobiliario | IPCA+ | 8,60% | 8,10% | 19,71 | 5,00% | 3,65 |
| 24Ε1462380 | Delta Energia | Geracao Distribuida | IPCA+ | 8,73% | 9,60% | 16,79 | 4,26% | 2,57 |
| 24K0003802 | Hospital Blanc | Hospital e Laboratorio | CDI+ | 2,03% | 2,07% | 15,66 | 3,97% | 2,36 |
| 23F0046476 | AXS | Geracao Distribuida | IPCA+ | 11,77% | 11,01% | 15,58 | 3,95% | 4,36 |
| 25K3753716 | XPLG | Galpoes Logisticos | IPCA+ | 8,93% | 8,75% | 15,2 | 3,85% | 6,93 |
| 22Ε1056953 | GAPS | Produtor Rural | IPCA+ | 8,60% | 10,24% | 13,26 | 3,36% | 2,22 |
| 24I1521991 | Direcional 1 | Pulverizado Imobiliario | CDI+ | 2,14% | 2,00% | 12,9 | 3,27% | 1,23 |
| 25K3796700 | Vista Faria Lima | Lajes Corporativas | IPCA+ | 8,76% | 8,68% | 12,19 | 3,09% | 5,08 |
| 25L0159688 | Almeida Junior | Shoppings | IPCA+ | 8,58% | 8,73% | 12 | 3,04% | 5,52 |
| 24K2342769 | Exto | Incorporacao | CDI+ | 2,66% | 2,50% | 10,54 | 2,67% | 1,82 |
| 23L1199584 | Urba II Sr | Pulverizado Imobiliario | IPCA+ | 8,82% | 11,22% | 10,29 | 2,61% | 2,29 |
| 25Ε4058794 | Direcional 2 | Pulverizado Imobiliario | IPCA+ | 8,73% | 8,14% | 9,94 | 2,52% | 2,75 |
| 25C3470318 | ABMais | Loteamento | IPCA+ | 10,96% | 11,29% | 9,6 | 2,43% | 3,36 |
| 25K1934018 | JMD Urbanismo | Loteamento | IPCA+ | 10,22% | 10,19% | 9,52 | 2,41% | 2,31 |
| 25J3005313 | Frizzo III | Pulverizado Imobiliario | IPCA+ | 11,41% | 11,01% | 9,32 | 2,36% | 2,27 |
| 22H1666875 | CashMe I Sr | Pulverizado Imobiliario | IPCA+ | 8,21% | 9,14% | 8,72 | 2,21% | 1,72 |
| 24I2429067 | Idea Zarvos | Incorporacao | CDI+ | 3,00% | 3,00% | 7,53 | 1,91% | 2,60 |
| 24A2984293 | Solfacil Super Sr | Geracao Distribuida | PRE | 12,45% | 13,63% | 6,87 | 1,74% | 3,66 |
| 23H1700896 | Bravo Logistica | Galpoes Logisticos | CDI+ | 2,05% | 1,45% | 5,59 | 1,42% | 1,06 |
| 20K0777893 | Tiberio | Incorporacao | CDI+ | 2,78% | 2,70% | 4,8 | 1,22% | 1,19 |
| 25I2423667 | Proj. Bronze Ipanema | Incorporacao | CDI+ | 2,61% | 2,50% | 4,33 | 1,10% | 1,89 |
| 23L1199759 | Urba II Mez A | Pulverizado Imobiliario | IPCA+ | 9,89% | 12,20% | 4,17 | 1,06% | 2,53 |
| 22L1125977 | Casa Shopping | Shoppings | CDI+ | 2,75% | 2,75% | 3,69 | 0,94% | 2,42 |
| 23I1931202 | Urba I Sr | Pulverizado Imobiliario | IPCA+ | 8,54% | 10,85% | 3,54 | 0,90% | 2,36 |
| 23F1241290 | MRV Pro-Soluto I | Pulverizado Imobiliario | IPCA+ | 10,18% | 8,56% | 3,17 | 0,80% | 0,91 |
| 22J0020689 | Evolua | Geracao Distribuida | IPCA+ | 8,94% | 10,96% | 2,24 | 0,57% | 2,60 |
| 23I1932138 | Urba I Mez A | Pulverizado Imobiliario | IPCA+ | 8,66% | 11,10% | 1,54 | 0,39% | 2,73 |
| 17H0164854 | Rede Dor | Hospital e Laboratorio | IPCA+ | 10,33% | 10,64% | 1,13 | 0,29% | 0,78 |
| 24A2984302 | Solfacil Mez A | Geracao Distribuida | PRE | 19,55% | 18,78% | 1,07 | 0,27% | 4,39 |
| Total | 360,98 | 91,52% | 2,87 |
Portfólio de investimentos
| Saldo MtM | % do Portfolio de | |||||
|---|---|---|---|---|---|---|
| Indexador | Taxa de Aquisição (a.a.) | Taxa Mtm (a.a.) | (R$ MM) | % PL | Crédito | Duration (anos) |
| IPCA+ | 9,86% | 10,22% | 247,88 | 62,85% | 68,67% | 3,24 |
| CDI+ | 2,70% | 2,61% | 105,16 | 26,66% | 29,13% | 1,92 |
| PRE | 13,40% | 14,32% | 7,93 | 2,01% | 2,20% | 3,76 |
| Segmento | % do Portfólio de Crédito |
|---|---|
| Incorporacao | 31,83% |
| Pulverizado Imobiliario | 23,08% |
| Geracao Distribuida | 17,99% |
| Galpoes Logisticos | 5,76% |
| Loteamento | 5,30% |
| Hospital e Laboratorio | 4,65% |
| Shoppings | 4,35% |
| Produtor Rural | 3,67% |
| Lajes Corporativas | 3,38% |
Portfolio de Investimentos
Alocação da carteira por risco
Incorporacao
| Ativo | Características | Descrição |
|---|---|---|
| Econ | Taxa: CDI + 3.8% Vencimento: 05/2028 | A Econ é uma incorporadora tradicional de São Paulo, com mais de 66 empreendimentos entregues que acumulam VGV acima de R$ 4 bilhões. A operação envolve quatro projetos da companhia, todos localizados em SP e financiados por bancos de primeira linha, onde três deles estão com mais de 95% de vendas com previsões de entrega e 2025. A operação conta com a garantia de CF dos dividendos das SPEs, AF de cotas das SPEs e fiança da holding, com LTV máximo de 50% frente aos dividendos futuros dos projetos. |
| Exto | Taxa: CDI + 2.66% Vencimento: 11/2029 | A Exto é uma tradicional incorporadora de São Paulo, com forte atuação nos bairros de Perdizes, Morumbi e Moema. A operação consiste em um CRI de Estoque Pronto de 05 empreendimentos com valor total equivalente a 130% da emissão (LTV de 76%), foi emitido com o intuito de reforço de caixa e suporte para o lançamento de novos projetos. O CRI possui em sua estrutura de garantias a alienação fiduciária do estoque e aval do sócio controlador. |
| HSI | Taxa: IPCA + 9.81% Vencimento: 01/2030 | A HSI é uma gestora de referência atuando há 17 anos em investimentos alternativos, com mais e R$ 13 bilhões em ativos sob gestão, desenvolvendo importantes ativos imobiliários. A operação consiste em um financiamento para retrofit de um ativo localizado no bairro Leblon- RJ, com LTV pós-obra de 50%, fundo de juros e carta compromisso da HSI honrando com as obrigações. |
| Idea Zarvos | Taxa: CDI + 3% Vencimento: 12/2030 | A Idea Zarvos é uma incorporadora com longo histórico de atuação em São Paulo através de mais de 42 obra entregues. O CRI tem como destinação dos recursos o financiamento de obras de um projeto comercial no bairro Jardins. A estrutura de garantias do CRI, além do aval da incorporadora e dos sócios controladores, envolve dois projetos. O primeiro deles é o comercial do Jardins, objeto da operação, que possui cessão fiduciária dos dividendos e o negative pledge do imóvel. O segundo projeto em garantia trata-se do Damata, localizado no bairro Itaim Bibi e está sendo financiado pelo Itaú BBA, de forma que o CRI possui alienação fiduciária de suas cotas, cessão fiduciária dos recebíveis de vendas de 5 unidades, com LTV de 70%, cessão fiduciária dos dividendos do projeto após a quitação do Plano Empresário e covenants. |
Portfolio de Investimentos
Incorporacao
| Ativo | Características | Descrição |
|---|---|---|
| Lotisa | Taxa: CDI + 2.56% Vencimento: 12/2030 | Fundada em 2005 e com forte atuação na região de Santa Catarina, em especial Itajaí, a Lotisa já entregou mais de 23 obras e 1.640 unidades, sendo uma relevante incorporadora da região. O CRI tem como objetivo suportar o ciclo de crescimento da incorporadora e reforçar seu caixa, consistindo em uma operação subordinada ao plano empresário de dois projetos localizados em Itajaí, financiados pelo Itaú BBA e pela Caixa Econômica Federal, ambos projetos com mais de 70% de vendas. Em sua estrutura de garantias o CRI conta com a alienação fiduciária das cotas e cessão fiduciária dos dividendos dos dois projetos, fiança dos sócios controladores e de empresa patrimonial, além de covenants de conclusão de obras e LTV de 50% dos dividendos futuros dos projetos. |
| Porto 5 | Taxa: IPCA + 11% a.a. Vencimento: 07/2027 | CRI da Porto5 detido através de um FlI - A operação envolve três projetos residenciais, financiados por bancos de primeira linha, com dois deles localizados em Pelotas-RS e um em Itajaí-SC, apresentando bom nível de venda nos três projetos. A estrutura de garantia consiste na alienação fiduciária superveniente de um dos projetos, alienação fiduciária das unidades após a quitação do plano empresário, alienação fiduciária de cotas, cessão fiduciária dos recebíveis em condição suspensiva, cessão fiduciária dos dividendos dos projetos e aval dos sócios e da incorporadora. |
| Safira - Bronze Ipanema Sr | Taxa: CDI + 2.61% Vencimento: 02/2028 | A Safira é uma incorporadora com longo histórico de atuação na cidade do Rio de Janeiro, com mais de 40 obras entregues. O projeto objeto da operação está localizado em Ipanema e 100% vendido e a estrutura de garantias do CRI conta com hipoteca do imóvel, alienação fiduciária das cotas da SPE, cessão fiduciária dos recebíveis e aval da incorporadora. |
| Salas | Taxa: IPCA + 13.29% Vencimento: 12/2028 | A Salas é importante incorporadora localizada em Rondonópolis-MT e com atuação desde 1984, tendo entregue mais de 26 empreendimentos e 1.100 unidades. O CRI foi emitido com o objetivo de suportar o crescimento da incorporadora no lançamento de novos projetos e consiste em uma operação subordinada ao plano empresário de dois projetos localizados em Rondonópolis e financiados pelo Santander, com mais de 70% de vendas e boa evolução de obras. Em sua estrutura de garantia, o CRI possui o aval da incorporadora, dos seus sócios, cessão fiduciária dos recebíveis após quitação do plano empresário e covenants de conclusão de obras e de dividendos futuros. |
Portfolio de Investimentos
Incorporacao
| Ativo Características | Descrição | |
|---|---|---|
| Tiberio | Taxa: CDI + 2.78% Vencimento:11/2028 | A Tibério é uma tradicional incorporadora de São Paulo com mais de R$ 2,5 bilhões de VGV entregue e 25 obras concluídas. A operação consiste em um CRI com alienação fiduciária de estoque pronto como garantia, com um LTV de 50%, além de fiança das demais empresas do grupo e dos sócios. |
Pulverizado Imobiliario
| Ativo Características | Descrição | |
|---|---|---|
| CashMe I Sr | Taxa: IPCA + 8.21% Vencimento: 11/2029 | A CashMe é uma subsidiária integral do grupo Cyrela, atuando no segmento de empréstimo com garantia em imóvel. A operação consiste em uma cessão de carteira pulverizada destes créditos, onda a cota sênior objeto da operação possui subordinação de 40% além de LTV médio de 48%. |
| CashMe III Sr | Taxa: IPCA + 8.6% Vencimento: 03/2038 | CashMe Sr. é um CRI pulverizado de Securitização de operações de Home Equity da CashMe, empresa de serviços financeiros da Cyrela. A operação conta com 20% de subordinação e excesso de Spread que garante proteção adicional à estrutura, além do histórico de baixíssima inadimplência dos crédito originados pela companhia. |
| Direcional 1 | Taxa: CDI + 2.14% Vencimento: 10/2029 | A Direcional é uma das maiores incorporadoras e construtoras do Brasil, com foco no desenvolvimento de empreendimentos populares e de médio padrão e com atuação em diversas regiões do território nacional. A operação consiste em uma cessão de carteira de recebíveis Pró-Soluto, em uma estrutura que conta com proteção de aproximadamente 4 vezes a inadimplência histórica. |
| Direcional 2 | Taxa: IPCA + 8.73% Vencimento: 03/2032 | Cessão de uma carteira pulverizada de financiamento direto da Direcional, uma das maiores incorporadoras e construtoras do Brasil, com LTV máximo de cada crédito após a entrega das chaves de 65% e uma concentração máxima de 0,8% por crédito. Esta operação conta ainda com uma subordinação de 18%, suportando mais de 4x a perda histórica, e a alienação fiduciária das unidades dos créditos pós-chaves. |
Portfolio de Investimentos
Pulverizado Imobiliario
| Ativo | Características | Descrição |
|---|---|---|
| Frizzo III | Taxa: IPCA + 11.41% Vencimento: 09/2031 | A operação consiste na cessão de carteira de recebíveis de quatro empreendimentos ja concluídos e bem vendidos da Loteadora e Incorporadora Frizzo, com mais de 38 anos de atuação. Localizados na região de Viamão-RS, os empreendimentos da operação consistem em três condomínios fechados e um loteamento aberto. Em sua estrutura de garantia, a operação conta com a alienação fiduciária das cotas das quatro SPEs, aval dos sócios pessoa física e da holding, cessão fiduciária de recebíveis e alienação fiduciária dos lotes. A operação apresenta um LTV máximo contratual de 57,50%. |
| MRV Pro-Soluto I | Taxa: IPCA + 10.18% Vencimento: 06/2029 | A MRV é uma das maiores incorporadoras do país, com forte atuação no segmento de baixa renda. Está operação consiste em na cessão de uma carteira de recebíveis pró-soluto (parcela do imóvel financiada diretamente com a incorporadora), com 1,5x de cobertura em relação a perda histórica além de coobrigação da MRV. |
| Urba I Mez A | Taxa: IPCA + 8.66% Vencimento: 05/2034 | A Urba faz parte do grupo MRV, atuando no segmento de loteamentos com presença em diversos estados do Brasil. A operação consiste em uma cessão de carteira de recebíveis de 6 empreendimentos em 4 estados diferentes. A cota mezanino A conta com 50% de subordinação alémde 8% de fundo de reserva. A Urba está na cota subordinada. |
| UrbaI Sr | Taxa: IPCA + 8.54% Vencimento: 04/2033 | A Urba faz parte do grupo MRV, atuando no segmento de loteamentos com presença em diversos estados do Brasil. A operação consiste em uma cessão de carteira de recebíveis de 6 empreendimentos em 4 estados diferentes. A cota sênior conta com 75% de subordinação além de 8% de fundo de reserva. A Urba está na cota subordinada. |
| Urba II Mez A | Taxa: IPCA + 9.89% Vencimento: 04/2033 | A Urba faz parte do grupo MRV, atuando no segmento de loteamentos com presença em diversos estados do Brasil. A operação consiste em uma cessão de carteira de recebíveis de 17 empreendimentos em 6 estados diferentes. A cota mezanino A conta com 50% de subordinação alémde 8% de fundo de reserva. A Urba está na cota subordinada. |
Portfolio de Investimentos
Pulverizado Imobiliario
| Ativo | Características | Descrição |
|---|---|---|
| Urba II Sr | Taxa: IPCA + 8.82% Vencimento: 09/2032 | A Urba faz parte do grupo MRV, atuando no segmento de loteamentos com presença em diversos estados do Brasil. A operação consiste em uma cessão de carteira de recebíveis de 17 empreendimentos em 6 estados diferentes. A cota sênior conta com 75% de subordinação além de 8% de fundo de reserva. A Urba está na cota subordinada |
Geracao Distribuida
| Ativo | Características | Descrição |
|---|---|---|
| AXS | Taxa: IPCA + 11.77% Vencimento: 06/2037 | A AXS atua no desenvolvimento, construção e operação de projetos de geração e transmissão de energia, tendo entregue mais de 65MWp e um pipeline de 97 pareceres de acesso, totalizando mais de 320 MWp. A operação consiste no financiamento 11 usinas fotovoltaica, com índice de cobertura sobre o serviço da dívida de 1,4x e fiança da Araxá e Roca, controladoras da companhia. |
| Delta Energia | Taxa: IPCA + 8.73% Vencimento: 05/2032 | A Delta Energia é uma relevante comercializadora de energia com atuação também em geração distribuída que utilizou os recursos da captação para financiar a construção de usinas solares de energia presentes nos estados do DF, MS, RJ e SP. A operação conta em sua estrutura de garantias com fiança da Delta, AF de ações, imóveis e equipamentos da SPE, CF dos recebíveis e covenants de cobertura do serviço da dívida. |
| Evolua | Taxa: IPCA + 8.94% Vencimento: 10/2032 | A Evolua é uma empresa fundada em 2019 que atua no segmento de geração distribuída, com foco principalmente em Minas Gerais. Já finalizou 2 ciclos de investimento num total de aproximadamente 58 MWp, com capex de cerca de R$ 275 MM. A operação consiste no financiamento de 5 usinas fotovoltaica, com índice de cobertura mínimo sobre o serviço da dívida estimado em 1,2x, conta reserva com 3 meses do serviço da dívida e garantia de projetos por todo prazo da operação. |
Portfolio de Investimentos
Geracao Distribuida
| Ativo Características | Descrição | |
|---|---|---|
| Origo | Taxa: IPCA + 10.61% Vencimento: 08/2035 | A Órigo é uma das empresas referência no segmento de geração distribuída, atuando desde 2016 nesta modalidade, com 170 Mwp e mais de 64mil clientes, com capitalização relevante para seguir sua expansão. A operação consiste no financiamento de 07 projetos totalizando 23,8 MWp nos estados de MG e MS, possuindo ICSD de 1,25x, AF das cotas da SPE, equipamentos e fiança do grupo. |
| Solfacil Mez A | Taxa: 19.55% Vencimento: 01/2034 | A Solfácil é uma fintech especializada no financiamento de projetos de micro e mini geração distribuída local para PFs, PMEs e Produtores Rurais, dimensionando o valor das parcelas para substituir o custo mensal do devedor com a conta de luz. A operação consiste no investimento na cota mezanino do CRl, que conta como uma proteção inicial de 8%e alvo de 13%. |
| Solfacil Super Sr | Taxa: 12.45% Vencimento: 01/2031 | A Solfácil é uma fintech especializada no financiamento de projetos de micro e mini geração distribuída local para PFs, PMEs e Produtores Rurais, dimensionando o valor das parcelas para substituir o custo mensal do devedor com a conta de luz. A operação consiste no investimento na cota super sênior do CRI, que conta como uma proteção inicial de 40% e alvo de 46%. |
Hospital e Laboratorio
| Ativo Características | Descrição | |
|---|---|---|
| Hospital Blanc | Taxa: CDI + 2.03% Vencimento: 12/2031 | O Hospital Blanc é uma uma rede hospitalar cirúrgica presente em Porto Alegre e São Paulo que utilizará a captação de recursos do CRI para financiar sua expansão para o desenvolvimento de um novo hospital. A operação conta com covenants de alavancagem e fiança dos sócios em sua estrutura de garantias. |
| Rede Dor | Taxa: IPCA + 10.33% Vencimento: 11/2027 | A operação consiste em um CRI com risco no contrato de locação atípico envolvendo a Rede D'or e o Hospital Santa Helena, localizado em Brasília. Em sua estrutura de garantia, a operação conta com a alienação fiduciária do imóvel. |
Portfolio de Investimentos
Produtor Rural
| Ativo Características | Descrição | |
|---|---|---|
| GAPS | Taxa: IPCA + 8.6% Vencimento: 05/2032 | A GAPS é o braço do agronegócio do grupo Maqcampo (concessionária John Deere) e atua no cultivo de grãos nas regiões de Goiás, Maranhão e Tocantins. A operação foi feita para financiar a aquisição de uma fazenda, com aval do grupo, seus acionistas e AF da fazenda com LTV máximo de 62,5%. |
Galpoes Logisticos
| Ativo | Características | Descrição |
|---|---|---|
| Bravo Logistica | Taxa: CDI + 2.05% Vencimento: 08/2028 | A Bravo Logística atua no segmento de transportes e de armazéns, sendo uma das principais empresas do setor. A estrutura de garantias da operação envolve fiança dos sócios e demais empresas do grupo, covenants de alavancagem, alémde um armazémlocalizado em Paulínia $\mathrm { m } ^ { 2 }$ com aproximadamente 100 mil de área e valor de R$ 243 milhões, apresentando LTV de 59%. |
| XPLG | Taxa: IPCA + 8.93% Vencimento: 11/2037 | Alavancagem do FIll XPLG, remunerando a uma taxa de IPCA + 8,96% a.a. A operação conta com a alienação fiduciária de galpões logísticos, com LTV 31% e cessão fiduciária dos recebíveis de locação em sua estrutura de garantias, com covenant de ICSD de 1,25x |
Shoppings
| Ativo Características | Descrição | |
|---|---|---|
| Almeida Junior | Taxa: IPCA + 8.58% Vencimento:12/2035 | A Almeida Júnior é uma importante rede de shoppings da Região Sul. A operação consiste em um CRI com estrutura de garantias abrangendo fiança das empresas do grupo, alienação fiduciária do Norte Shopping em Blumenau-SC com LTV máximo de 65% e cessão fiduciária dos recebíveis de locação do Norte Shopping e Nações Shopping, com ICSD de 1,10x. |
| Casa Shopping | Taxa: CDI + 2.75% Vencimento: 12/2032 | O shopping foi inaugurado em 1984 na Barra da Tijuca – RJ, sendo o maior shopping de decoração da América Latina, com 70 mil m² de ABL. A operação financiou a venda da participação da IRB do ativo e conta com a AF dos imóveis com LTV de 50%, CF dos recebíveis com ICSD de 1,25x e aval da Vamarco e Lepeme, controladoras da empresa. |
Portfolio de Investimentos
Loteamento
| Ativo | Características | Descrição |
|---|---|---|
| ABMais | Taxa:IPCA + 10.96% Vencimento: 03/2037 | A ABMais é uma loteadora com 10 anos de atuação e a operação consiste no financiamento de obras de um loteamento na cidade de Franca-SP. A estrutura de garantias da operação consiste no aval do sócio, cessão fiduciária de recebíveis atuais e futuros, fundo de reservas e fundo de obras, além de possuir covenants de endividamento e cobertura de recebíveis a valor presente de 120%. |
| JMD Urbanismo | Taxa: IPCA + 10.22% Vencimento: 11/2033 | A JMD é uma loteadora da Região Centro-Oeste, atuando desde 2002 e com mais de 15 empreendimentos entregues. A operação consiste em um CRI corporativo com cessão fiduciária de recebíveis, alienação fiduciária de lotes, aval dos sócios e covenants de cobertura e endividamento em sua estrutura de garantias. |
Lajes Corporativas
| Ativo | Características | Descrição |
|---|---|---|
| Vista Faria Lima | Taxa: IPCA + 8.76% Vencimento: 11/2032 | A operação consiste na aquisição alavancada do edifício Vista Faria Lima, prédio triplo A localizado a uma quadra da Faria Lima. A operação conta com alienação fiduciária do ativo, a um LTV de 62%, e cessão fiduciária dos recebíveis de locação. |
Características Operacionais
| ISIN: | BRICRICTF004 |
|---|---|
| Nome: | Itaú Crédito Imobiliário IPCA FII |
| CNPJ: | 51.294.441/0001-84 |
| Taxa de Adm.: | 1,00% a.a. |
| Taxa de Performance: | Não há |
| Público Alvo: | PÚBLICO EM GERAL |
| Início do fundo Alvo: | 03/10/2023 |
| Patrimônio Líquido: | R$ MM 394,40 |
| Número de Investidores: | 11.673 |
| Valor da Primeira Cota: | R$ 100,00 |
| Formador de mercado: | XP Investimentos Corretora |
| Volume Negociado no mês (média diária): | R$ 1.528.079 |
| Classificação Anbima: | FII PAPEL HÍBRIDO GESTÃO ATIVA |
| Pagamento de Rendimentos: | 8º dia útil |
O fundo poderá, eventualmente, apresentar indisponibilidade, permanente ou temporária, de acesso por parte de investidores. Em caso de dúvidas, consulte seu gerente de relacionamento Acesse outros documentos relevantes deste fundo: www.itau.com.br/investimentos-
previdencia/fundos/informacoes-cotistas Glossário: LF - Letra Financeira. CDB - Certificado de Depósito Bancário. LSF - Letra Financeira Subordinada. LFSN - Letra Financeira Elegível - Nível II. DEB – Debentures. NP - Notas Promissórias. CCB - Cédula de Crédito Bancário. FIDC - Fundo de Investimento em Direitos Creditórios. DPGE - Depósito a Prazo com Garantia Especial. Debentures Conversível. Certificado de Recebíveis Imobiliários. LC – Letra de Câmbio. LCA – Letra de Crédito Agrícola. LCI – Letra de Crédito Imobiliário. DEB COMP – Debênture Compromissada. CDB Vinc – Certificado de Depósito Interbancário Vinculado. CRI – Certificado de Recebíveis Imobiliário. CDCA – Certificado de Direitos Creditórios do Agronegócio. CPR – Contas a Pagar e Receber. DPGE - Depósito a Prazo com Garantia Especial. COMPR – Operação Compromissada. LH –Letra Hipotecária. TERMO – Contrato a Termo
Informações relevantes
ITAÚ CRÉDITO IMOBILIÁRIO IPCA FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA CNPJ 51.294.441/0001-84 - 31/03/2026