
Relatório Gerencial KEVE11 de maio de 2026
Relatório Gerencial do Even II Kinea (KEVE11), fundo imobiliário de papel, referente a maio de 2026, com entrega no FundosNet (B3) em 17/06/2026. No pregão de 31/07/2026, a cota do KEVE11 fechou a R$ 525,00, com P/VP de 2,65 (valor patrimonial de R$ 198,38 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 16,9261 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 37,01% sobre a cotação de 31/07/2026. O patrimônio líquido era de R$ 29,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 32.317.313/0001-64
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 17/06/2026 18:17
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Prospecto do Fundo
OBJETIVO DO FUNDO
Gerar ganho de capital aos cotistas através da participação em empreendimentos imobiliários desenvolvidos com a Even Construtora e Incorporadora S.A.
Fundo encontra-se em fase de desinvestimento e as distribuições realizadas são compostas por rendimento e devolução de capital e, portanto, não devem ser consideradas para cálculo de yield e definição de preço para aquisição de cotas no mercado secundário.
PATRIMÔNIO LÍQUIDO3 R$ 54.697.688
NÚMERO DE COTAS 147.701,00
VALOR PATR. DA COTA3 R$ 370,33
RESULTADO ESPERADO IPCA + 6,0% a.a.
VENDIDO 90%
EVOLUÇÃO DE OBRAS 96%
DEVOLUÇÃO DO CAPITAL INVESTIDO 100%

CADASTRE-SE PARA RECEBER O RELATÓRIO MENSALMENTE
- Base 29/05/2026
MERCADO
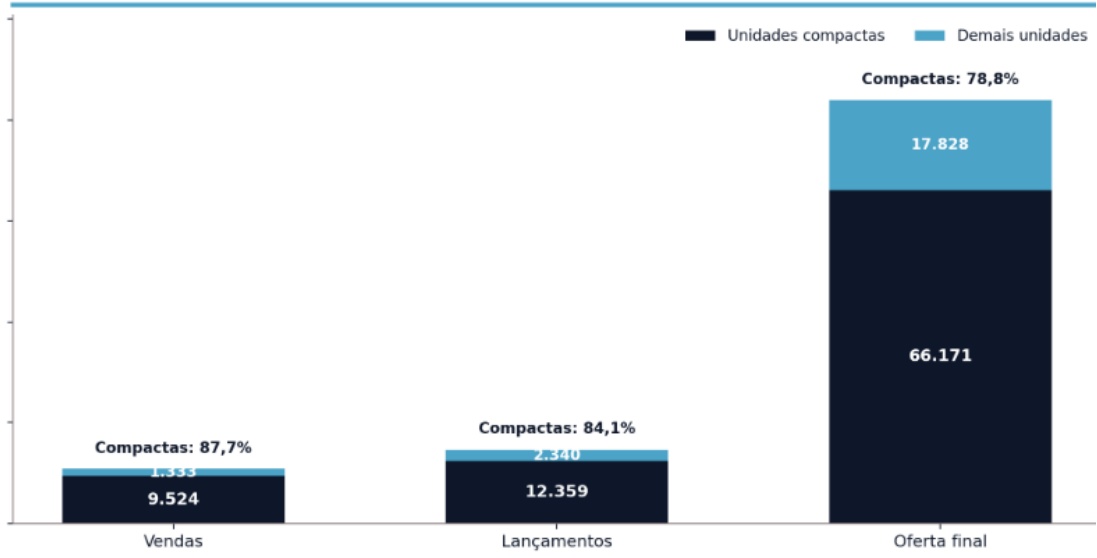
O mercado residencial da cidade de São Paulo encerrou o 1T26 em ritmo forte de comercialização, com manutenção de boa absorção mesmo diante do aumento da base de oferta. Em março/26, foram comercializadas 10.857 unidades e lançadas 14.699 unidades, levando a oferta final para 83.999 unidades, com VSO mensal de 13,5% e prazo implícito de 7,7 meses para zerar o estoque. No acumulado do trimestre, as vendas somaram 29.293 unidades, acima das 27.889 unidades lançadas, o que indica um início de ano ainda saudável do ponto de vista de demanda, apesar da recomposição do estoque.
A dinâmica do trimestre seguiu amplamente concentrada nos produtos compactos, que continuam liderando o mercado em volume e absorção. Em março, as unidades de até 45 m² responderam por 87,7% das vendas, 84,1% dos lançamentos e 78,8% da oferta final, reforçando a predominância dos produtos de menor metragem na estrutura atual do mercado. Esse comportamento mostra que o crescimento recente segue puxado principalmente pelo segmento de maior liquidez e menor ticket, enquanto as unidades acima de 45 m² permanecem com participação bem mais moderada no fluxo mensal.
Na alta renda, o trimestre ainda mostra um mercado mais seletivo, embora março tenha indicado alguma reativação. Depois de dois meses sem lançamentos no segmento acima de 130 m², março registrou 607 unidades lançadas e 290 unidades vendidas, com oferta final de 4.597 unidades e prazo implícito de 15,9 meses para zerar o estoque. Ainda assim, a leitura estrutural permanece de maior desaceleração neste segmento quando comparado ao mercado das tipologias compactas.
Mercado Residencial São Paulo | Lançamentos, vendas e estoque - mar/26
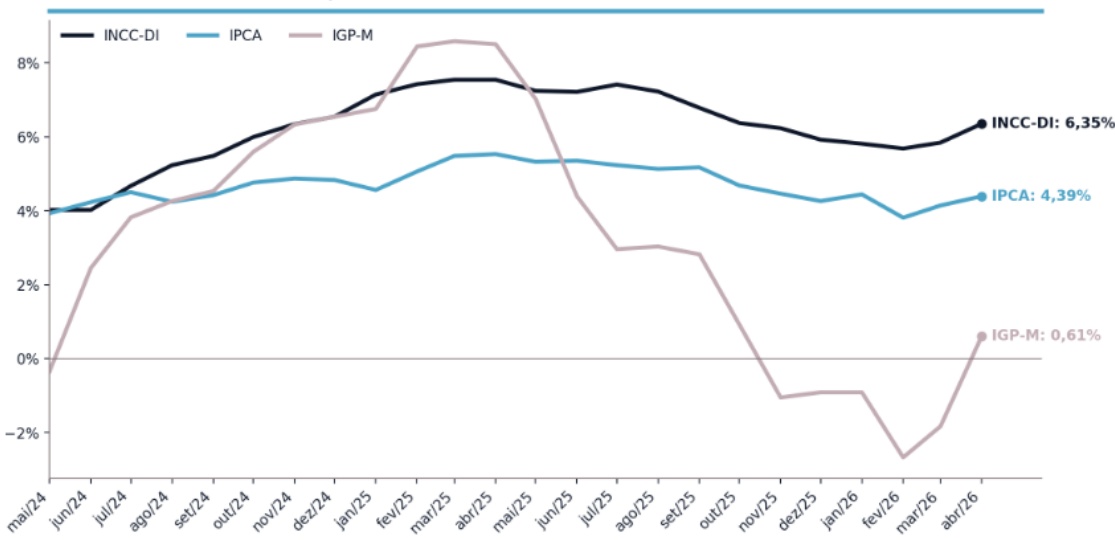
Do ponto de vista macro, o ambiente continua exigindo disciplina comercial e de produto. Em 12 meses até abril/26, o INCC acumulou 6,35%, acima do IPCA de 4,39%, enquanto o IGP-M ficou em 0,61%, sinalizando um contexto em que o custo de construção segue pressionado em relação à inflação ao consumidor, mesmo sem pressão equivalente nos índices gerais de preços. Assim, o fechamento do 1T26 combina demanda ainda resiliente, forte protagonismo dos compactos e um mercado que continua absorvendo bem, mas com nível de estoque mais alto e comportamento mais desigual entre segmentos.
INCC-DI, IPCA E IGP-M | VARIAÇÃO ACUMULADA EM 12 MESES
Fonte: SECOVI.
Fonte: Banco Central
FUNDO
No mês de maio tivemos uma performance comercial positiva no Fundo, com 5 vendas no projeto Joaquim Guarani, 4 vendas no Mairinque e Portugal com 3 vendas.
Desta forma, os projetos Arbo, Yby, Portugal, Mairinque, Joaquim e Madre de Deus, totalizaram, respectivamente, 100%, 100%, 96%, 97%, 65% e 73% vendidos, com a carteira consolidada do Fundo, totalizando, portanto, 88% de unidades vendidas.
O Portugal e o Mairinque seguem, do ponto de vista comercial, direcionando os esforços de vendas para a conclusão das vendas dos últimos apartamentos que ainda estão em estoque.
Já no Joaquim, em conjunto com a Even, estamos com uma estratégia mais agressiva de preço visando manter uma retomada mais forte das vendas. Entendemos que este projeto segue sendo o mais desafiador da carteira, por estar localizado em uma região com alta oferta de produtos e por ter seu público-alvo mais dependente de crédito e financiamento imobiliário. Apesar deste cenário, destacamos que no acumulado do ano este projeto já comercializou um total de 14 apartamentos (ante 5 unidades em todo o ano de 2025), com destaque para o mês de maio com 5 unidades vendidas.
Por fim, o projeto Madre segue atravessando uma fase mais desafiadora do ponto de vista comercial, dado a fase atual da obra. Nossa expectativa permanece em uma retomada mais estruturada das vendas nos próximos meses, momento em que a Even passará a ter uma infraestrutura no local do empreendimento para apoio do time de vendas.
Em relação às obras, destacamos a conclusão da obra do Joaquim Guarani nesse mês. O Madre apresenta 80,6% de avanço físico acumulado, em linha com o cronograma previsto, lembrando que as obras dos projetos Arbo, Yby, Portugal e Mairinque já foram concluídas.
TAXA DE ADMINISTRAÇÃO
1,45%
TAXA DE PERFORMANCE
GESTOR
Kinea Investimentos
20% do que exceder IPCA+ 6% aa
ADMINISTRADOR
Intrag DTVM Ltda
INÍCIO DO FUNDO
PRAZO DE DESINVESTIMENTO³
Fevereiro/2020
7 anos
- Conforme previsto no Regulamento do Fundo
Como informado em nosso relatório de julho de 2023, apresentamos os potenciais cenários de resultado para o Fundo:
(i) Manutenção das Políticas Comerciais e Velocidade de Vendas. Resultado: redução de 2% no resultado originalmente esperado para o Fundo; Retorno esperado de IPCA+ 6% a.a. (isento) 6;
(ii) Retomada das Vendas do projeto Joaquim e redução média de 12% nos descontos atualmente praticados sobre os apartamentos não comercializados. Resultado: redução de 1% no resultado do Fundo; Resultado esperado de IPCA+ 7,0% a.a. (isento) 6;
(iii) Retomada das Vendas do projeto Joaquim e redução média de 20% nos descontos atualmente praticados sobre os apartamentos não comercializados. Resultado: sem redução no resultado do Fundo; Retorno esperado de IPCA+ 8,2% a.a. (isento) 6;
Destacamos que, ainda que a gestão, juntamente com a Even, esteja trabalhando ativamente para implementação das recuperações propostas nos cenários (ii) e (iii), estas dependem da aceitação dos potenciais compradores de unidades e recuperação do mercado e, portanto, o retorno atualmente esperado é o previsto no cenário (i).
Os cenários acima são projetados conforme a expectativa atual da Gestão, podendo ser revisados conforme a evolução dos projetos, do cenário macroeconômico e demais variáveis que impactam os empreendimentos e, portanto, não representam garantia de retorno.
VENDAS
| Empreendimento | Lançamento Mai/25 | Jun/25 | Jul/25 | Ago/25 | Set/25 | Out/25 | Nov/25 | Dez/25 | Jan/26 | Fev/26 | Mar/26 | Abr/26 | Mai/26 | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Arbo | Set/21 | 90% | 92% | 91% | 92% | 92% | 95% | 98% | 99% | 98% | 100% | 100% | 100% | 100% |
| YBY | Set/21 | 92% | 94% | 94% | 95% | 96% | 97% | 98% | 98% | 98% | 100% | 100% | 100% | 100% |
| Portugal | Out/21 | 74% | 75% | 76% | 76% | 76% | 78% | 81% | 83% | 86% | 86% | 86% | 86% | 89% |
| Portugal Studio | Out/21 | 100% | 100% | 99% | 99% | 97% | 96% | 97% | 97% | 98% | 99% | 100% | 100% | 100% |
| Mairin | Jun/22 | 61% | 63% | 70% | 72% | 72% | 72% | 72% | 75% | 77% | 78% | 82% | 83% | 87% |
| EPIC | Jun/22 | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 99% | 99% | 99% | 100% |
| Epic Não Residencial | Jun/22 | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% |
| Joaquim | Dez/22 | 30% | 30% | 32% | 32% | 32% | 32% | 33% | 33% | 36% | 35% | 42% | 42% | 42% |
| Go Joaquim | Dez/22 | 100% | 100% | 96% | 96% | 96% | 96% | 96% | 96% | 96% | 96% | 94% | 90% | 90% |
| Madre 1ª Fase | Jun/23 | 96% | 97% | 97% | 96% | 97% | 96% | 96% | 96% | 96% | 95% | 94% | 94% | 94% |
| Madre 2ª Fase | Jun/23 | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% |
| Fundo | 85% | 85% | 85% | 86% | 86% | 86% | 87% | 88% | 88% | 88% | 89% | 89% | 90% |
% OBRAS
| Empreendimento | Lançamento | Abr/25 | Mai/25 | Jun/25 | Jul/25 | Ago/25 | Set/25 | Out/25 | Nov/25 | Dez/25 | Jan/26 | Fev/26 | Mar/26 | Abr/26 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Arbo | Mai/22 | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| YBY | Jun/22 | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| Portugal | Jul/22 | 97,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| Mairin | Mai/23 | 73,2% | 78,0% | 82,1% | 86,2% | 90,8% | 93,1% | 96,3% | 100,0% | 100,0% | 96,3% | 100,0% | 100,0% | 100,0% |
| Joaquim | Nov/23 | 51,6% | 55,1% | 59,6% | 64,3% | 69,0% | 73,6% | 78,2% | 84,0% | 87,6% | 93,6% | 95,4% | 97,9% | 100,0% |
| Madre | Nov/23 | 37,5% | 42,1% | 46,5% | 51,8% | 54,6% | 58% | 62,2% | 66,2% | 69,9% | 73,3% | 75,4% | 78,2% | 80,6% |
COMPOSIÇÃO DA CARTEIRA
| Empreendimento | Lançamento | Valor Investimento | Tipologia | VGV Potencial | Lançamento |
|---|---|---|---|---|---|
| Arbo Alto de Pinheiros | Zona Oeste | R$ 34,3 MM | Studio, 3 e 4 dorms. | R$ 344 MM | Set/2021 |
| YBY Ibirapuera | Zona Sul | R$ 17,9 MM | Studio, 1, 2 e 3 dorms. | R$ 203 MM | Set/2021 |
| Portugal 587 | Zona Sul | R$ 38 MM | Studio, 3 e 4 dorms. | R$ 391 MM | Out/2021 |
| Mairin | Zona Sul | R$ 22,1 MM | Studio, 2 e 3 dorms. | R$ 453 MM | Jun/2022 |
| Joaquim | Zona Sul | R$ 18,2 MM | Studio, 3 e 4 dorms. | R$ 182 MM | Dez/2022 |
| Mooca | Zona Leste | R$ 15,1 MM | Studio, 1 a 4 dorms | R$ 305 MM | Jun/2023 |
| Fundo | R$ 145,6 MM | R$ 1,878 Bi | R$ 145,6 MM |
FINANCEIRO
Importante reforçar que neste Fundo, diferentemente dos fundos imobiliários de renda, os valores distribuídos são compostos pelo retorno do principal e pagamento de rendimentos, e as avaliações de rentabilidade devem considerar tal característica. Para auxiliar as análises dos investidores, destacamos os efeitos do preço por cota no secundário vs. resultado esperado para o Fundo.
Reforçamos que os resultados são estimados, dependem de diferentes premissas, da performance do portfólio e do mercado e, portanto, não representam garantia de rentabilidade, podendo apresentar variações significativas.
Destacamos que este é um Fundo que encontra-se em fase de desinvestimento e as distribuições realizadas são compostas por rendimento e devolução de capital, portanto não devem ser consideradas para cálculo de yield e definição de preço para aquisição de cotas no mercado secundário.
PREÇO DE AQUISIÇÃO POR COTA VS. RETORNO ESPERADO¹
| PREÇO DE AQUISIÇÃO POR COTA (R$) | EXPECTATIVA DE RETORNO A.A. (IPCA+)’ |
|---|---|
| 428,59 | 189,6% |
| 478,59 | 98,2% |
| 528,59 | 42,3% |
| 578,59 | 6,0% |
| 628,59 | -18,6% |
| 678,59 | -36,0% |
| 728,59 | -48,6% |
| 521,00 (cota fechamento 29/05) | 49,2% |
1- Os resultados são estimados, não tem qualquer garantia de retorno e não consideram o imposto por eventuais ganhos de capital a depender do preço de entrada vs custo da cota.
DISTRIBUIÇÕES DE CAPITAL
| DISTRIBUIÇÃO | TOTAL | R$/COTA | PRINCIPAL | DIVIDENDOS |
|---|---|---|---|---|
| 2022 | 13.265.000 | 89,81 | 11.550.000 | 1.715.000 |
| 2023 | 14.000.000 | 94,79 | 13.360.000 | 640.000 |
| 2024 | 58.800.000 | 398,10 | 53.950.000 | 4.850.000 |
| Jan - 2025 | 3.800.000 | 25,73 | 3.800.000 | |
| Mar - 2025 | 11.400.000 | 77,18 | 7.200.000 | 4.200.000 |
| Abr – 2025 | 2.000.000 | 13,54 | 2.000.000 | 0 |
| Jul-2025 | 5.100.000 | 34,53 | 0 | 5.100.000 |
| Dez-2025 | 24.000.000 | 162,49 | 16.000.000 | 8.000.000 |
| Jan-2026 | 11.909.761 | 80,63 | 9.009.761 | 2.900.000 |
| Abr - 2026 | 4.000.000 | 27,08 | 9.009.761 | 4.000.000 |
| TOTAL | 148.274.761 | 1.003,88 | 113.069.761 | 35.205.000 |
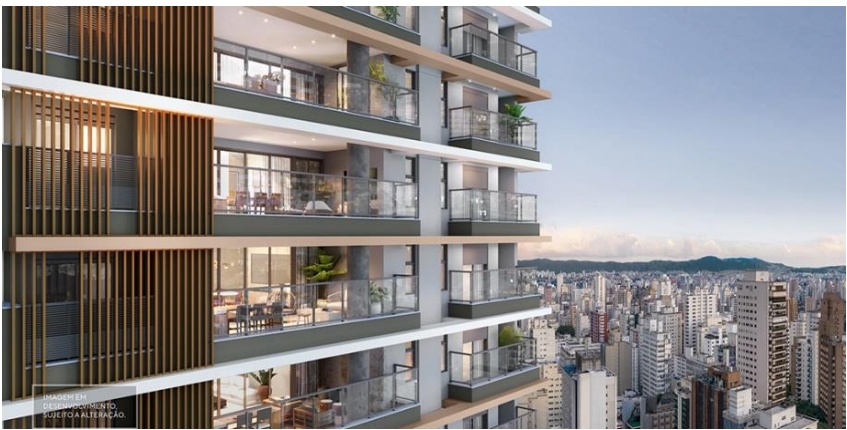
MAIRIN E JOAQUIM GUARANI – PERSPECTIVAS*
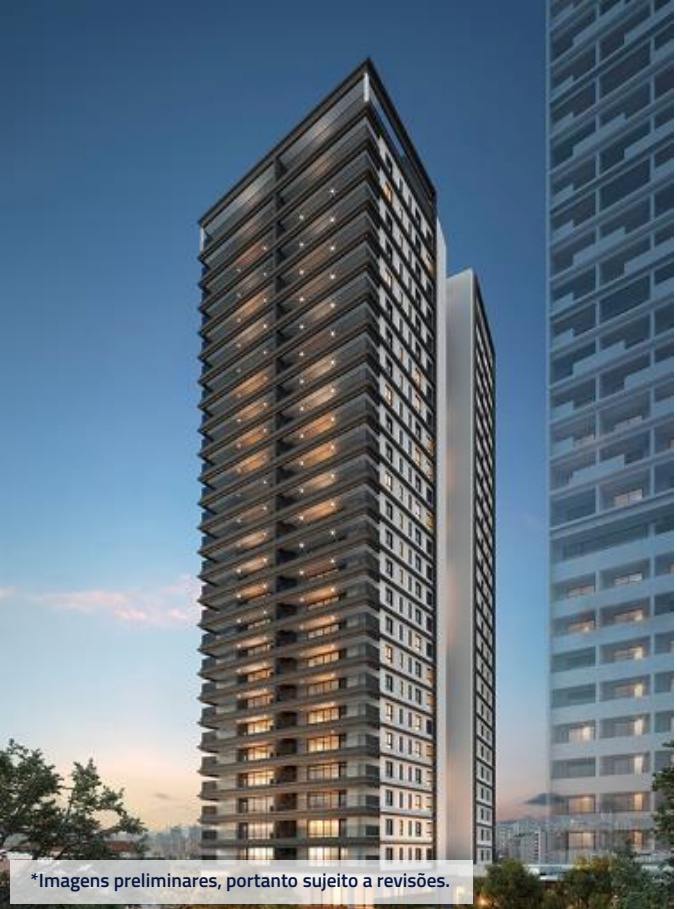
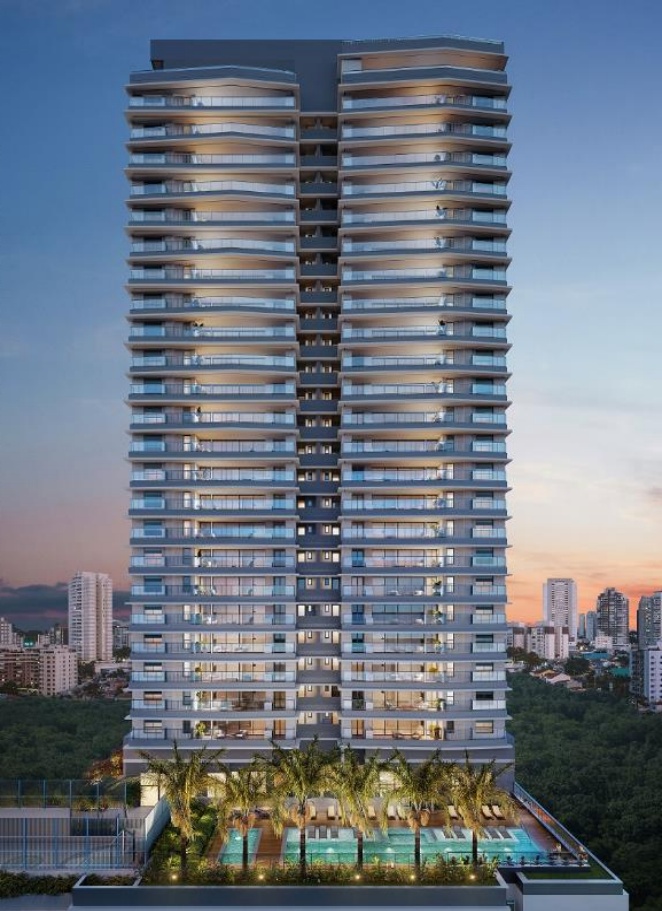
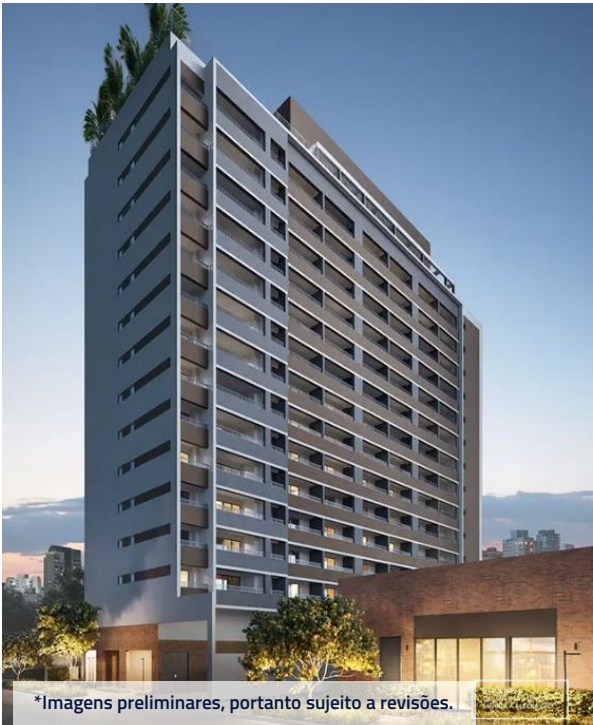
ARBO ALTO DE PINHEIROS - FACHADA
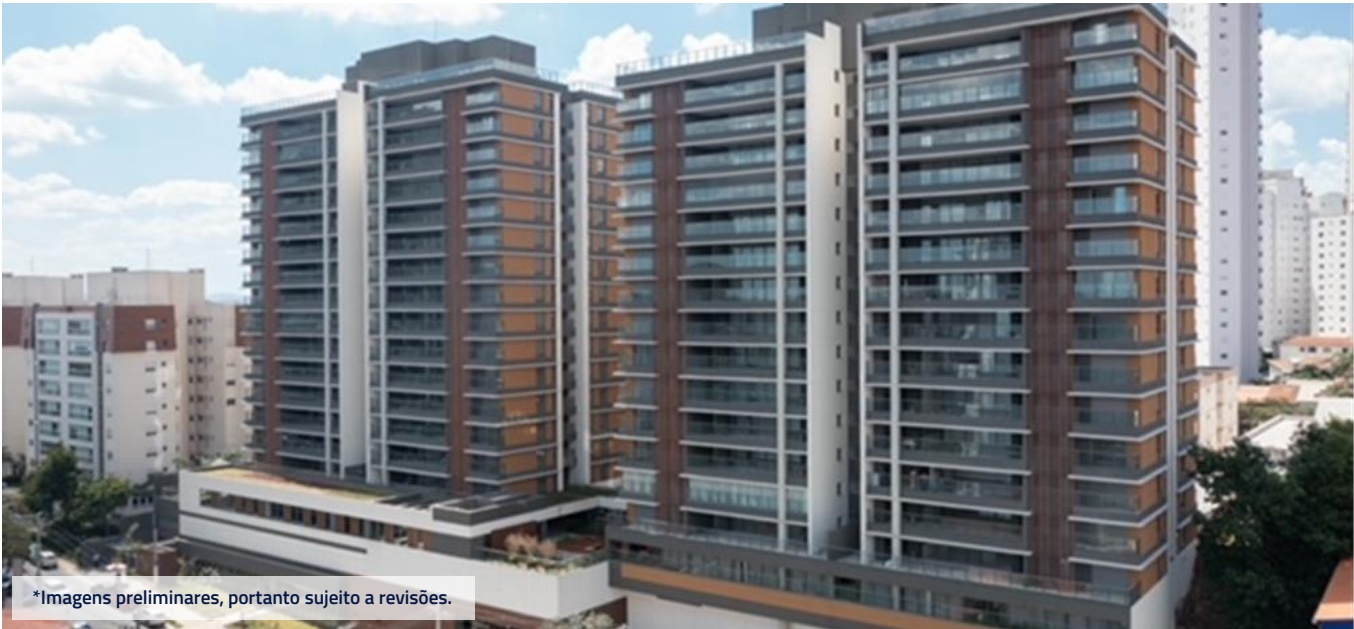
*Imagens preliminares, portanto sujeito a revisões.
Kinea Investimentos - Relatório Mensal
MADRE DE DEUS – PERSPECTIVAS*
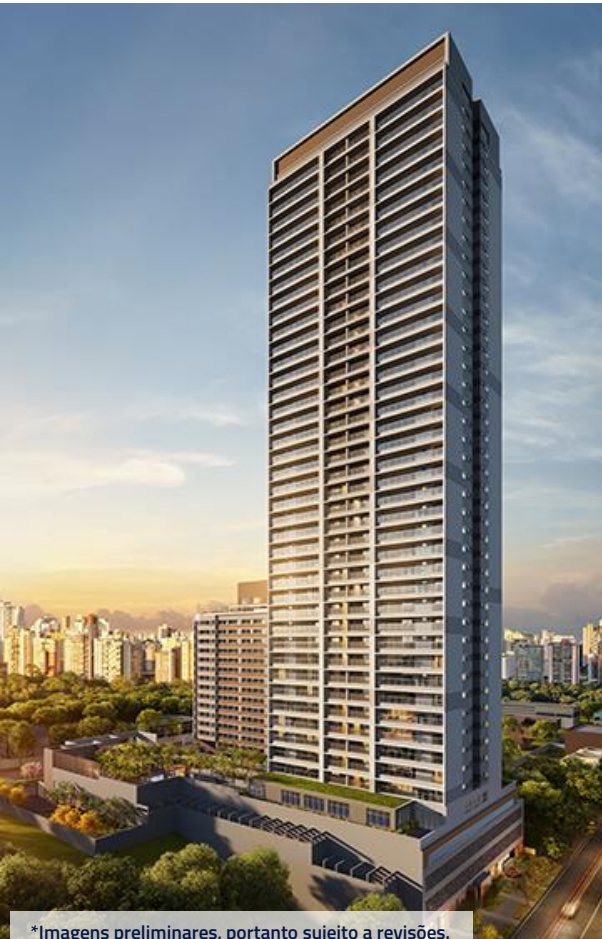
*Imagens preliminares, portanto sujeito a revisões.
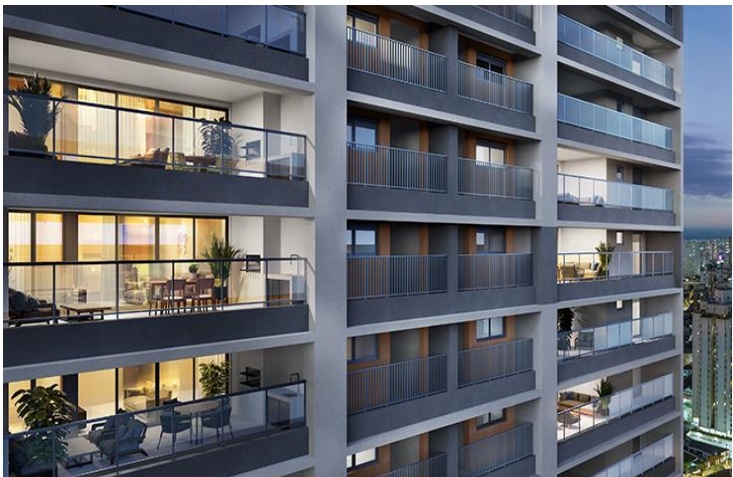
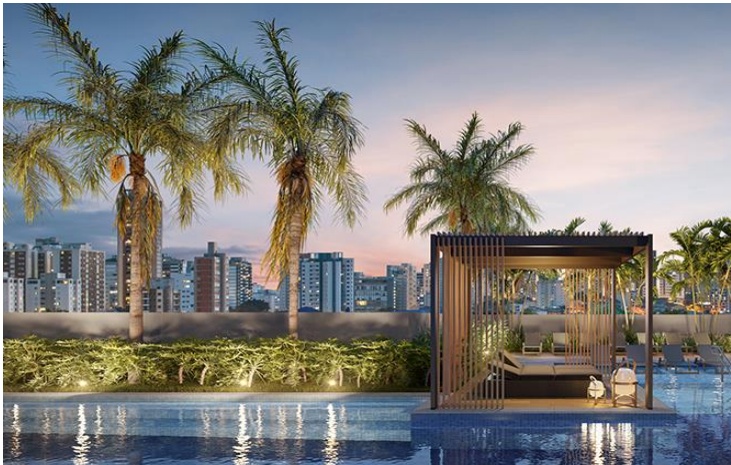
MADRE DE DEUS – PERSPECTIVAS*
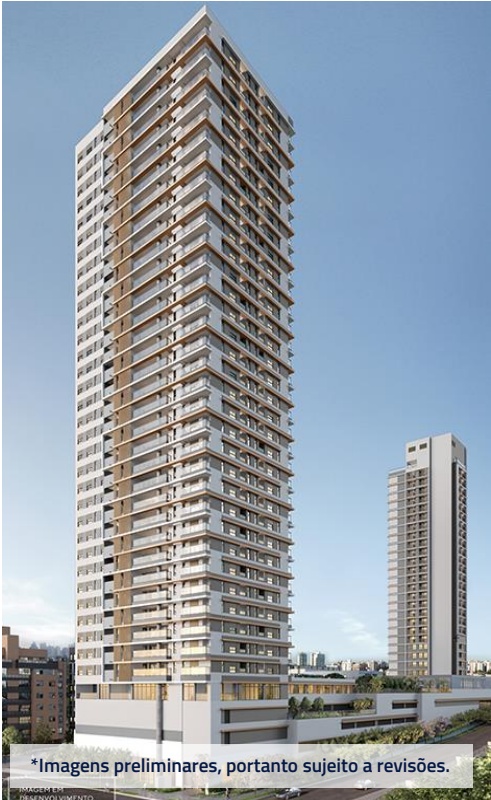
*Imagens preliminares, portanto sujeito a revisões.
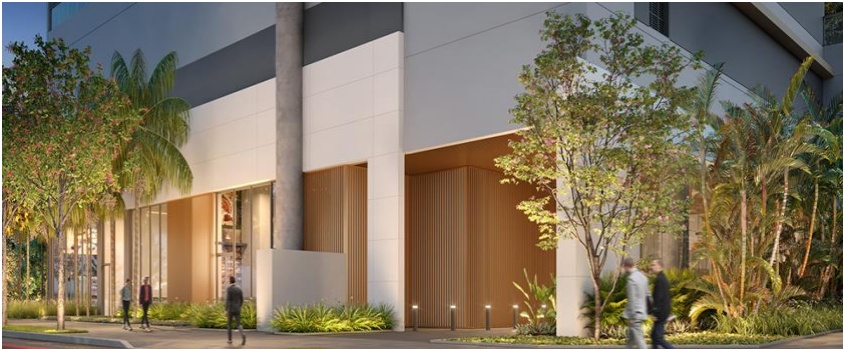
PORTUGAL 587 – PERSPECTIVAS*
Kinea Investimentos - Relatório Mensal
Kinea
uma empresa

Este material foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM. Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. A descrição do tipo ANBIMA consta no formulário de informações complementares. Estes documentos podem ser consultados no site da CVM http://www.cvm.gov.br/ ou no site dos respectivos Administradores dos fundos. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Os Fundos de Investimento em Participações seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade do cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário seguem a ICVM571, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
Rua Minas de Prata, 30 – Itaim Bibi
CEP: 04552-080 - São Paulo – SP
www.kinea.com.br