
Relatório Gerencial KEVE11 de setembro de 2026
Relatório Gerencial do Even II Kinea (KEVE11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 16/10/2026. No pregão de 31/07/2026, a cota do KEVE11 fechou a R$ 525,00, com P/VP de 2,65 (valor patrimonial de R$ 198,38 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 16,9261 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 37,01% sobre a cotação de 31/07/2026. O patrimônio líquido era de R$ 29,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 32.317.313/0001-64
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 16/10/2026 19:04
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
EVEN II KINEA FII – KEVE11 Setembro de 2026 I M O B I L I Á R I O T I J O L O
OBJETIVO DO FUNDO
Gerar ganho de capital aos cotistas através da participação em empreendimentos imobiliários desenvolvidos com a Even Construtora e Incorporadora S.A.
Diversificação Gestão Profissional
/>
/>
INÍCIO DO FUNDO
Fevereiro de 2020
147.701,00 QUANTIDADE DE COTAS
PATRIMÔNIO LÍQUIDO 1
R$ 29.301.630,70
R$ 198,38 VALOR PAT. POR COTA 1
IPCA + 6,0% a.a. RESULTADO ESPERADO
91% UNIDADES VENDIDAS
91% OBRAS EM ANDAMENTO - MADRE
127% DEVOLUÇÃO DO CAPITAL INVESTIDO
COMUNICADO
Conforme o Fato Relevante divulgado em 24/07/2026, em função da proximidade do encerramento do Fundo e da consequente devolução de capital aos cotistas, por meio de amortizações ao longo deste período decorrentes dos desinvestimentos dos projetos investidos e, principalmente, para assegurar o tratamento igualitário entre os cotistas e a correta apuração dos resultados, as cotas do Fundo deixaram de ser negociadas no mercado secundário da B3 a partir de 1º de agosto de 2026 (inclusive). Para mais detalhes, clique aqui para visualizar a íntegra do Fato Relevante.
Em continuidade ao encerramento do Fundo, foi divulgado no dia 30 de julho um segundo Fato Relevante do mês. Para que o Administrador possa apurar e reter, corretamente, o imposto de renda eventualmente devido por cada cotista, é necessário que cada cotista informe o seu custo médio de aquisição das cotas, com base em suas informações e documentos próprios, observadas as orientações constantes no comunicado. Para mais detalhes, clique aqui para visualizar a íntegra deste Fato Relevante.
Destacamos que estamos à disposição para esclarecimentos sobre qualquer dúvida a respeito do Fundo através do e-mail: [email protected].


/>
¹ Base 30/09/2026
MERCADO
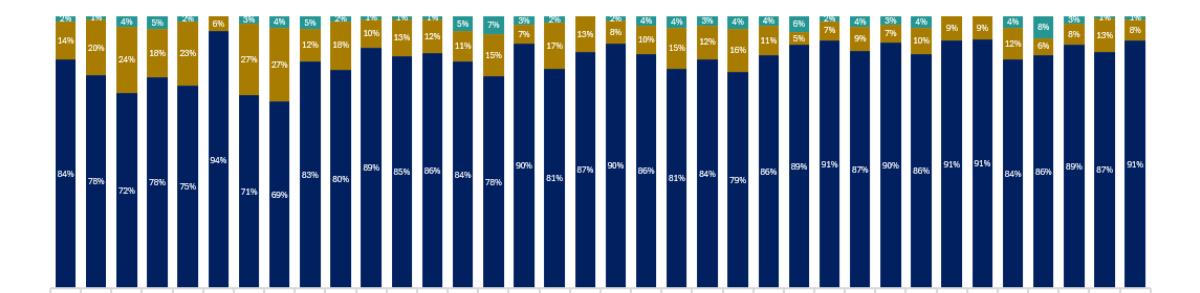
Em julho, o mercado imobiliário de São Paulo¹ registrou 10.301 unidades vendidas, crescimento de 67% em relação ao mesmo mês de 2025, enquanto os lançamentos avançaram 46%, atingindo 8.354 unidades. As vendas superaram os lançamentos em 23%, contribuindo para a redução da oferta final em 939 unidades frente a junho, para 90.607 unidades – estoque que reflete o ciclo recente de produção: aproximadamente 55% das unidades estão em obras, 44% em fase de lançamento e apenas 1% prontas. No acumulado de janeiro a julho, foram comercializadas 68.483 unidades e lançadas 73.564 unidades, com relação entre vendas e lançamentos de 93%.
Os volumes de vendas e lançamentos seguem relevantemente concentrados nas unidades compactas, de até 45 m², que responderam por 91% dos lançamentos e 90% das vendas em julho, além de representarem 80% do estoque da cidade. O segmento econômico/MCMV continua sendo representativo dentro da indústria, concentrando 93% dos lançamentos e 83% das vendas das unidades de até 45 m² no mês. Em contraste, as unidades intermediárias, entre 45 m² e 130 m², apresentam redução do volume de lançamentos frente aos anos anteriores.
Esse movimento de concentração de lançamentos e vendas nas pontas do setor, ou seja, concentração em unidades compactas e nas unidades de maior metragem, sugere uma atuação mais seletiva das incorporadoras em mercados com maior resiliência.
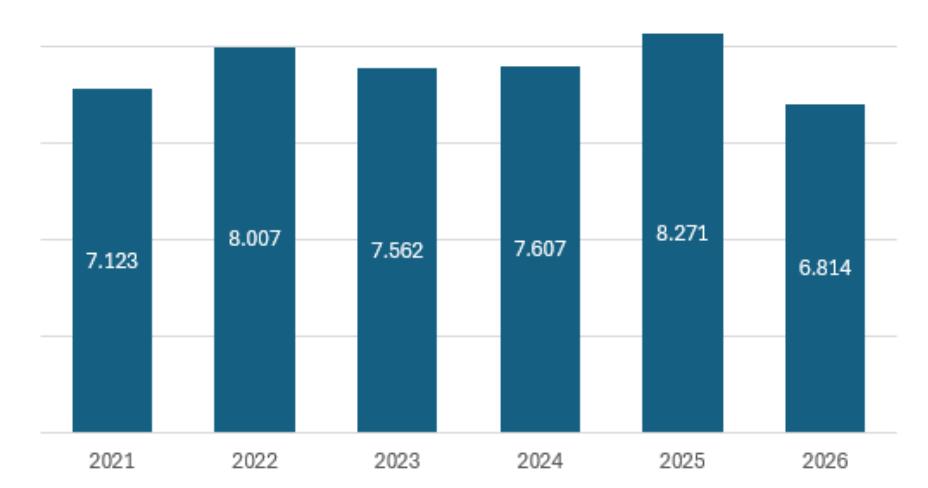
1. Fonte: SECOVI. 2. Fonte: Banco Central

/>
/>
/>
As taxas médias de financiamento² seguem em patamares muito elevados, mantendo os 14,3% de taxa média do mês anterior. Tal cenário reforça o comportamento atual do mercado, focado nos segmentos econômico e altíssimo padrão. O segmento econômico se beneficia das condições específicas de financiamento e dos subsídios do MCMV, enquanto os produtos de altíssimo padrão possuem compradores com menor dependência de crédito.
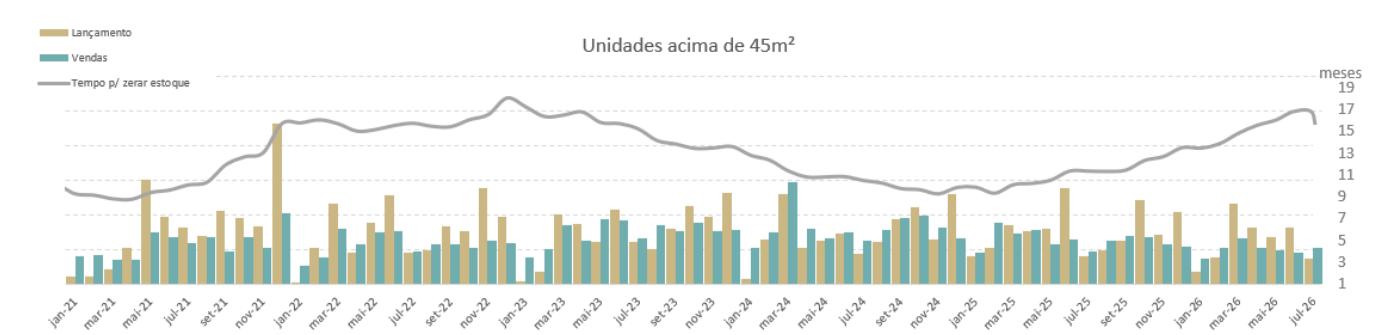
Diante da menor velocidade de vendas dos últimos meses e do aumento do estoque, estamos monitorando o mercado com maior atenção. Nas unidades maiores que 45 m², as vendas recuaram 14% frente ao mesmo período de 2025, e o prazo de escoamento do estoque passou de 11,4 para 16,5 meses no mês de julho. O estoque total da cidade permanece próximo ao pico da série, com 90,6 mil unidades. Apesar desse cenário, temos observado desempenho positivo em projetos com proposta de valor clara e conceitos diferenciados, reforçando nossa convicção em produtos desenvolvidos com foco em atender às necessidades do mercado.
Após as pressões sobre os custos de construção no início do ano em um contexto macroeconômico de tensões geopolíticas, o INCC-DI apresenta sinais de normalização, com a variação mensal recuando de 1,00% em abril para 0,61% em julho, abaixo inclusive das variações no mesmo mês em 2024 e 2025. Nas obras em carteira atualmente, não há sinais de pressão adicional relevante sobre os insumos ou sobrecusto frente aos orçamentos, embora mantenhamos o acompanhamento próximo dos custos e da execução.
1. Fonte: SECOVI. 2. Fonte: Banco Central


FUNDO
Em setembro, avançamos com as vendas de 1 unidade no projeto Portugal e 2 unidades no projeto Mairinque. Desta forma, os projetos Arbo, Yby, Portugal, Mairinque, Joaquim e Madre de Deus totalizaram, respectivamente, 100%, 100%, 99%, 96%, 69% e 75% vendidos, com a carteira consolidada do Fundo totalizando, portanto, 91% de unidades vendidas.
Os projetos Portugal e Mairinque seguem, do ponto de vista comercial, com os esforços direcionados para a conclusão das vendas dos últimos apartamentos ainda disponíveis.
Já no Joaquim, em conjunto com a Even, seguimos com uma estratégia mais agressiva de preço visando manter uma retomada mais consistente das vendas. Entendemos que este projeto segue sendo o mais desafiador da carteira, por estar localizado em uma região com alta oferta de produtos e por ter seu público-alvo mais dependente de crédito e financiamento imobiliário. Apesar deste cenário, destacamos que, no acumulado do ano, este projeto já comercializou um total de 19 apartamentos (ante 5 unidades em todo o ano de 2025).
Por fim, no projeto Madre, a expectativa permanece sendo de uma retomada mais estruturada das vendas nos próximos meses, momento em que a Even passará a ter uma infraestrutura no local do empreendimento para apoio ao time de vendas.
Em relação às obras, o Madre apresenta 90,8% de avanço físico acumulado, com avanço físico de 2,2% no mês de agosto, em linha com o cronograma previsto. As principais atividades em execução seguem sendo acabamentos internos, revestimentos de fachada e instalações em geral. As obras dos projetos Arbo, Yby, Portugal, Mairinque e Joaquim Guarani já foram concluídas.
Como informado nos relatórios de gestão, desde julho de 2023 temos apresentado 3 potenciais cenários de resultado para o Fundo. Entretanto, em função do estágio avançado do Fundo e da proximidade do desinvestimento, destacamos que o resultado atualmente previsto para o Fundo é de IPCA+ 6% a.a. (isento)² para os cotistas que entraram no IPO do Fundo e não fizeram movimentação de compra ou venda de quotas no mercado secundário, embora o resultado efetivo do Fundo possa sofrer ajuste a depender do preço de venda das unidades remanescentes que estão em estoque.
Em setembro, comunicamos a distribuição de resultados que ocorre em outubro, no valor de R$ 26.600.000,00, equivalente a R$ 180,09/cota, dos quais 92% correspondem à amortização, e os demais 8%, a dividendos.
Destacamos, por fim, em linha com o prazo de encerramento do Fundo, já iniciamos as discussões com a Even para apuração da receita final dos projetos para posterior liquidação do Fundo, no primeiro trimestre de 2027.
1,45% a.a.
Taxa de administração 1
Kinea Investimentos
Gestor
Intrag DTVM Ltda
Administrador
20% do que exceder IPCA + 6,0% a.a.
Taxa de performance 2
7 anos
Prazo de desinvestimento
1. A taxa de administração é cobrada sobre o valor do capital efetivamente integralizado e já está considerada no montante a ser investido pelos participantes.
2. A taxa de performance é cobrada após retorno total do capital aportado pelos participantes. Nos casos de permuta a performance foi incluída dentro do preço de aquisição.


/>
/>
K I N E A . C O M . B R
VENDAS
| EMPREENDIMENTO | LANÇAMENTO | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago/26 | set/26 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Arbo | set/21 | 95% | 98% | 99% | 98% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% |
| YBY | set/21 | 97% | 98% | 98% | 98% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% |
| Portugal | out/21 | 78% | 81% | 83% | 86% | 86% | 86% | 86% | 89% | 92% | 94% | 95% | 96% |
| Portugal Studio | out/21 | 96% | 97% | 97% | 98% | 99% | 100% | 100% | 100% | 100% | 100% | 100% | 100% |
| Mairin | jun/22 | 72% | 72% | 75% | 77% | 78% | 82% | 83% | 87% | 87% | 88% | 89% | 89% |
| EPIC | jun/22 | 100% | 100% | 100% | 100% | 99% | 99% | 99% | 100% | 100% | 98% | 99% | 100% |
| Epic Não Residencial | jun/22 | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 100% | 98% | 96% | 96% |
| Joaquim | dez/22 | 32% | 33% | 33% | 36% | 35% | 42% | 42% | 48% | 49% | 53% | 53% | 51% |
| Go Joaquim | dez/22 | 96% | 96% | 96% | 96% | 96% | 94% | 90% | 90% | 90% | 95% | 98% | 95% |
| Madre 1ª Fase | jun/23 | 96% | 96% | 96% | 96% | 95% | 94% | 94% | 94% | 94% | 93% | 95% | 95% |
| Madre 2ª Fase | jun/23 | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% | 36% |
| Fundo | 86% | 87% | 88% | 88% | 88% | 89% | 89% | 90% | 90% | 90% | 91% | 91% |
% OBRAS
| EMPREENDIMENTO | INÍCIO DAS OBRAS | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago/26 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Arbo | mai/22 | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| YBY | jun/22 | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| Portugal | jul/22 | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| Mairin | mai/23 | 96,3% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| Joaquim | nov/23 | 78,2% | 84,0% | 87,6% | 93,6% | 95,4% | 97,9% | 100,0% | 100,0% | 100,0% | 100,0% | 100,0% |
| Madre | nov/23 | 62,2% | 66,2% | 69,9% | 73,3% | 75,4% | 78,2% | 80,6% | 83,8% | 85,9% | 88,6% | 90,8% |
COMPOSIÇÃO DA CARTEIRA
| EMPREENDIMENTO | REGIÃO | VALOR INVESTIDO | TIPOLOGIA | VGV POTENCIAL | LANÇAMENTO |
|---|---|---|---|---|---|
| Arbo Alto de Pinheiros | Zona Oeste | R$ 34,3 MM | Studio, 3 e 4 dorms. | R$ 344 MM | set/2021 |
| YBY Ibirapuera | Zona Sul | R$ 17,9 MM | Studio, 1, 2 e 3 dorms. | R$ 203 MM | set/2021 |
| Portugal 587 | Zona Sul | R$ 38,0 MM | Studio, 3 e 4 dorms. | R$ 391 MM | out/2021 |
| Mairin | Zona Sul | R$ 22,1 MM | Studio, 2 e 3 dorms. | R$ 453 MM | jun/2022 |
| Joaquim | Zona Sul | R$ 18,2 MM | Studio, 3 e 4 dorms. | R$ 182 MM | dez/2022 |
| Madre | Zona Leste | R$ 15,1 MM | Studio, 1 a 4 dorms. | R$ 305 MM | jun/2023 |
| Fundo | - | R$ 145,6 MM | - | R$ 1,88 bi | - |
/>


/>
DISTRIBUIÇÃO DE CAPITAL
| DATA DE | |||||||
|---|---|---|---|---|---|---|---|
| DISTRIBUIÇÃO | PAGAMENTO | TOTAL | TOTAL/COTA | PRINCIPAL | PRINCIPAL/COTA | DIVIDENDOS | DIVIDENDOS/COTA |
| jan/2022 | 14/01/2022 | 2.655.000 | 17,98 | 2.450.000 | 16,59 | 205.000 | 1,39 |
| mar/2022 | 15/03/2022 | 3.000.000 | 20,31 | 2.700.000 | 18,28 | 300.000 | 2,03 |
| mai/2022 | 13/05/2022 | 3.300.000 | 22,34 | 2.490.000 | 16,86 | 810.000 | 5,48 |
| jul/2022 | 14/07/2022 | 2.310.000 | 15,64 | 1.910.000 | 12,93 | 400.000 | 2,71 |
| nov/2022 | 16/11/2022 | 2.000.000 | 13,54 | 2.000.000 | 13,54 | 0 | 0,00 |
| jan/2023 | 13/01/2023 | 4.000.000 | 27,08 | 3.920.000 | 26,54 | 80.000 | 0,54 |
| fev/2023 | 14/02/2023 | 2.000.000 | 13,54 | 1.550.000 | 10,49 | 450.000 | 3,05 |
| jun/2023 | 15/06/2023 | 5.000.000 | 33,85 | 5.000.000 | 33,85 | 0 | 0,00 |
| jul/2023 | 14/07/2023 | 3.000.000 | 20,31 | 2.890.000 | 19,57 | 110.000 | 0,74 |
| jan/2024 | 15/01/2024 | 10.800.000 | 73,12 | 10.600.000 | 71,77 | 200.000 | 1,35 |
| fev/2024 | 16/02/2024 | 1.500.000 | 10,16 | 1.500.000 | 10,16 | 0 | 0,00 |
| abr/2024 | 12/04/2024 | 2.100.000 | 14,22 | 2.100.000 | 14,22 | 0 | 0,00 |
| mai/2024 | 15/05/2024 | 2.500.000 | 16,93 | 2.500.000 | 16,93 | 0 | 0,00 |
| jun/2024 | 14/06/2024 | 1.600.000 | 10,83 | 1.600.000 | 10,83 | 0 | 0,00 |
| jul/2024 | 15/07/2024 | 1.850.000 | 12,53 | 1.700.000 | 11,51 | 150.000 | 1,02 |
| ago/2024 | 14/08/2024 | 6.000.000 | 40,62 | 6.000.000 | 40,62 | 0 | 0,00 |
| set/2024 | 13/09/2024 | 6.950.000 | 47,05 | 6.950.000 | 47,05 | 0 | 0,00 |
| out/2024 | 14/10/2024 | 6.300.000 | 42,65 | 6.300.000 | 42,65 | 0 | 0,00 |
| nov/2024 | 14/11/2024 | 6.700.000 | 45,36 | 6.700.000 | 45,36 | 0 | 0,00 |
| dez/2024 | 13/12/2024 | 12.500.000 | 84,63 | 8.000.000 | 54,16 | 4.500.000 | 30,47 |
| jan/2025 | 15/01/2025 | 3.800.000 | 25,73 | 0 | 0,00 | 3.800.000 | 25,73 |
| mar/2025 | 18/03/2025 | 11.400.000 | 77,18 | 7.200.000 | 48,75 | 4.200.000 | 28,43 |
| abr/2025 | 14/04/2025 | 2.000.000 | 13,54 | 2.000.000 | 13,54 | 0 | 0,00 |
| jul/2025 | 15/07/2025 | 5.100.000 | 34,53 | 0 | 0,00 | 5.100.000 | 34,53 |
| dez/2025 | 12/12/2025 | 24.000.000 | 162,49 | 16.000.000 | 108,33 | 8.000.000 | 54,16 |
| jan/2026 | 15/01/2026 | 11.909.761 | 80,63 | 9.009.761 | 61,00 | 2.900.000 | 19,63 |
| abr/2026 | 15/04/2026 | 4.000.000 | 27,08 | 0 | 0,00 | 4.000.000 | 27,08 |
| mai/2026 | 15/05/2026 | 7.800.000 | 52,81 | 6.000.000 | 40,62 | 1.800.000 | 12,19 |
| jun/2026 | 15/06/2026 | 600.000 | 4,06 | 0 | 0,00 | 600.000 | 4,06 |
| jul/2026 | 14/07/2026 | 1.600.000 | 10,83 | 0 | 0,00 | 1.600.000 | 10,83 |
| ago/2026 | 14/08/2026 | 3.000.000 | 20,31 | 0 | 0,00 | 3.000.000 | 20,31 |
| set/2026 | 15/09/2026 | 2.200.000 | 14,89 | 0 | 0,00 | 2.200.000 | 14,89 |
| out/2026 | 15/10/2026 | 26.600.000 | 180,09 | 24.500.000 | 165,88 | 2.100.000 | 14,22 |
| TOTAL | 190.074.761 | 1.286,86 | 143.569.761 | 972,03 | 46.505.000 | 314,84 |


/>
EVEN II
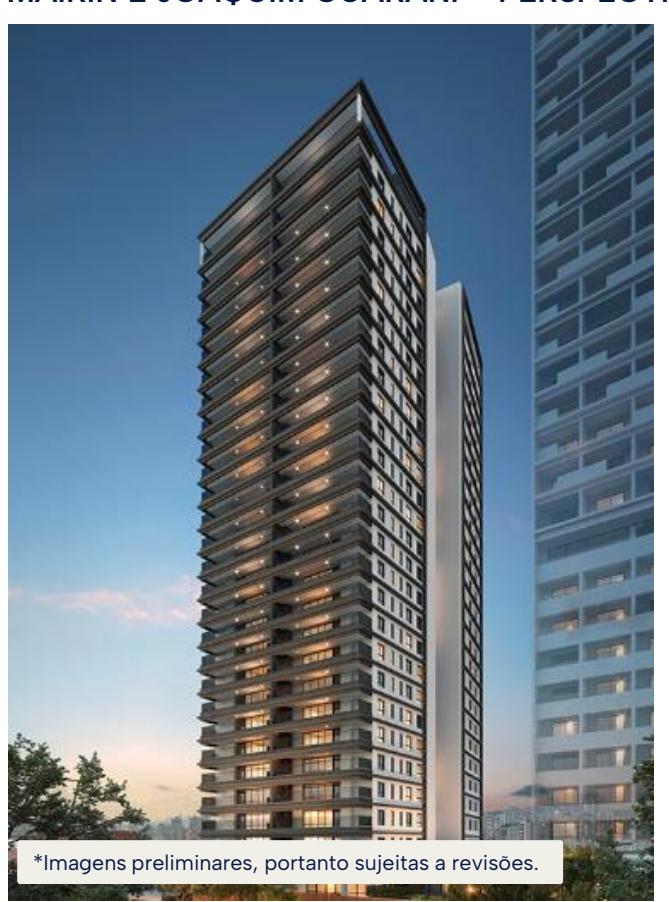
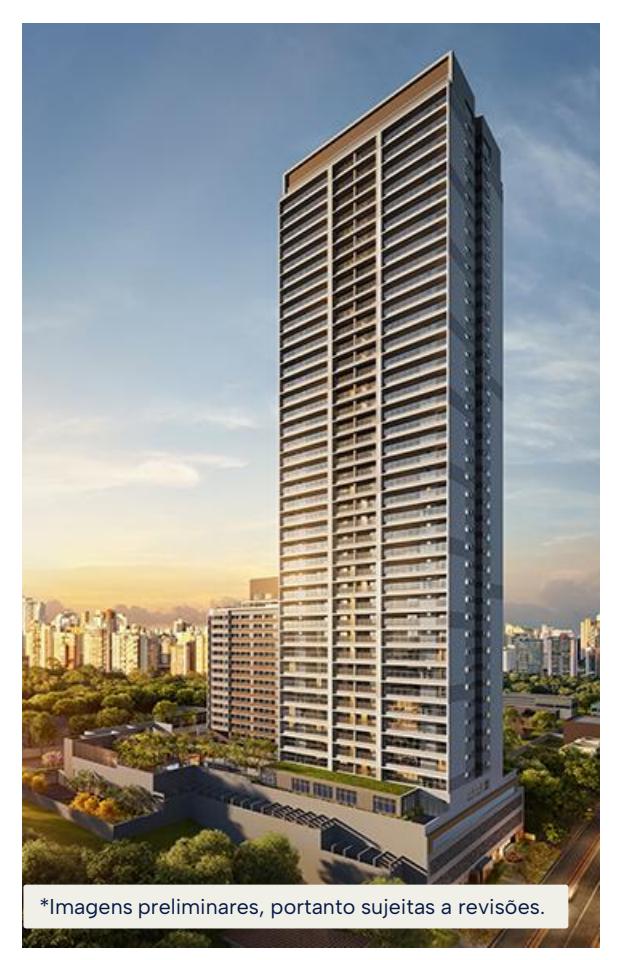
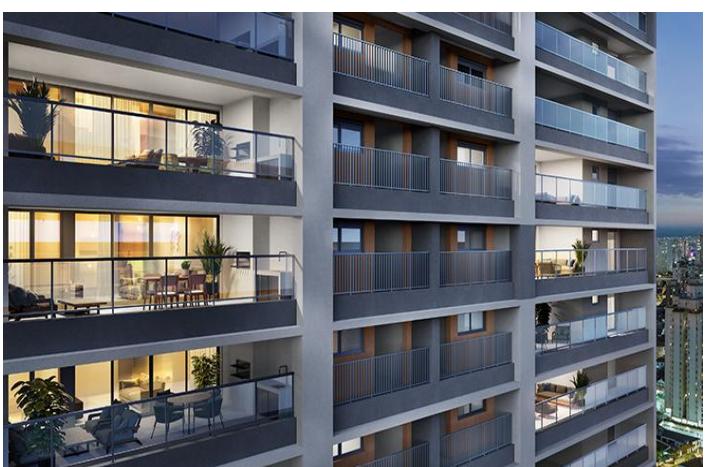
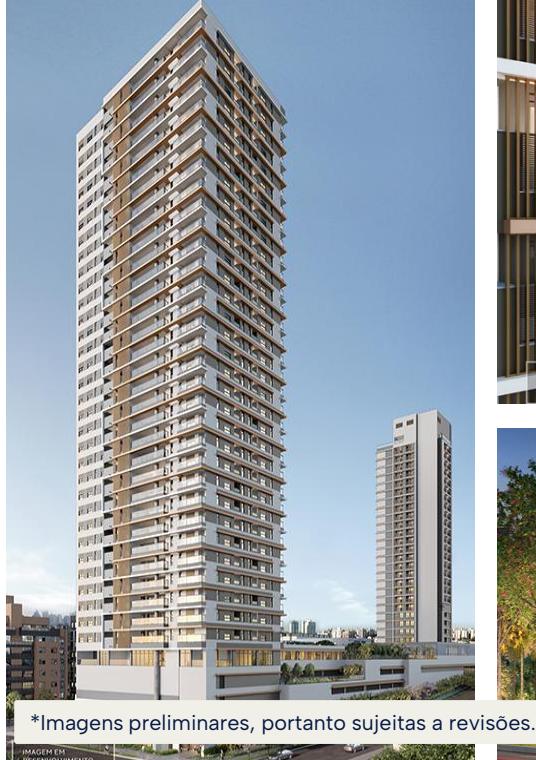
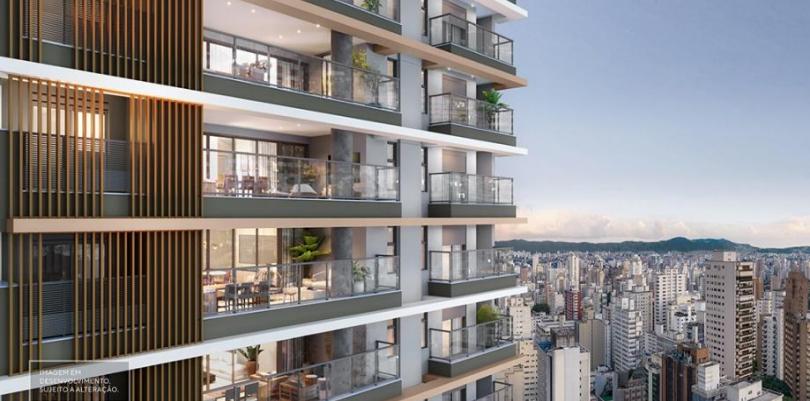
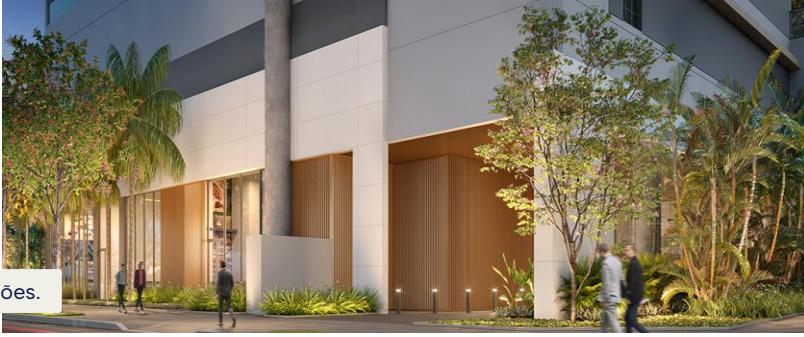
MAIRIN E JOAQUIM GUARANI – PERSPECTIVAS*
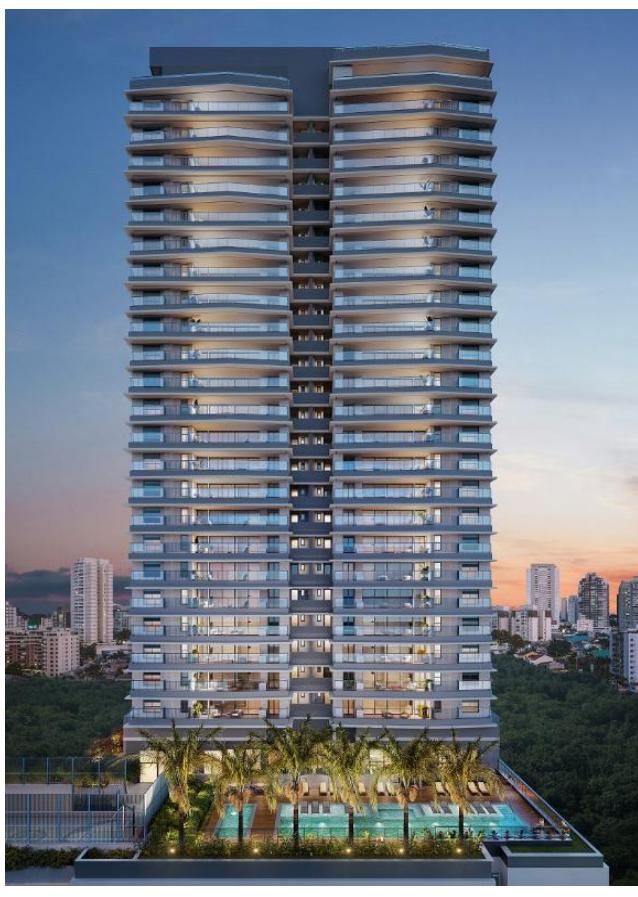
ARBO ALTO DE PINHEIROS - FACHADA
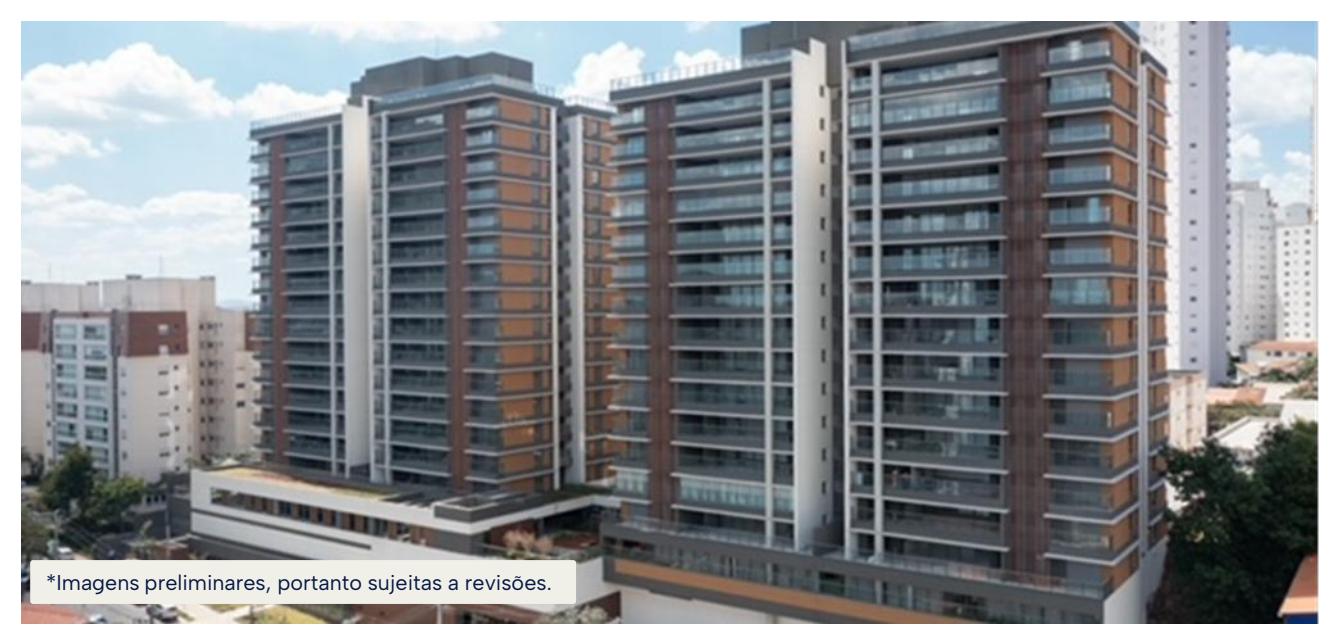


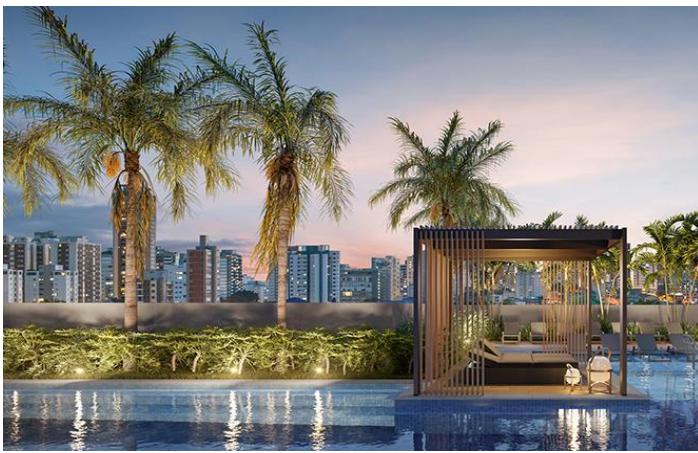
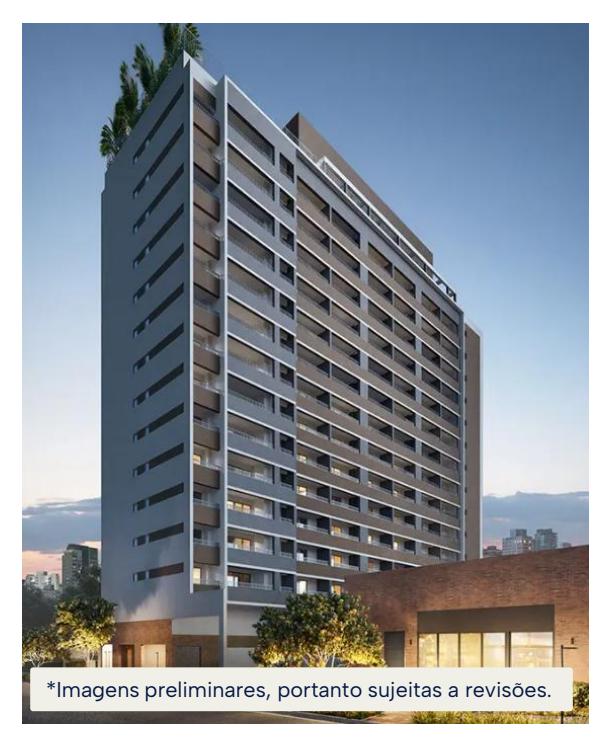
MADRE DE DEUS – PERSPECTIVAS*
/>
/>


MADRE DE DEUS – PERSPECTIVAS*
PORTUGAL 587 – PERSPECTIVAS*
/>
/>


Este material de divulgação foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM (Serviço de atendimento ao Cidadão em www.cvm.gov.br). Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Leia o regulamento e demais documentos legais do fundo antes de investir. Estes documentos podem ser consultados no site da CVM em (www.cvm.gov.br) ou no site dos respectivos Administradores dos fundos. Fundos com menos de 6 meses de histórico não podem ter sua rentabilidade exibida. É recomendada para a avaliação de performance dos fundos de investimento, a análise de, no mínimo, 12 meses. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. A rentabilidade passada não garante a rentabilidade futura. Fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. As rentabilidades divulgadas não são líquidas de impostos. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. Os Fundos de Investimento em Participações (FIP) seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade de o cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário (FII) seguem a ICVM472, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. Os Fundos de Investimento em Direitos Creditórios (FIDC) seguem a ICVM356, portanto são condomínios abertos ou fechados, sendo que: (i) quando condomínios abertos, o resgate das cotas está condicionado à disponibilidade de caixa do fundo; e (ii) quando condomínios fechados, em que as cotas não são resgatáveis, os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
K I N E A . C O M . B R


