
Relatório Gerencial KNRI11 de agosto de 2026
Relatório Gerencial do Kinea Renda Imobiliária (KNRI11), fundo imobiliário híbrido, referente a agosto de 2026, com entrega no FundosNet (B3) em 02/09/2026. No pregão de 03/11/2026, a cota do KNRI11 fechou a R$ 145,67, com P/VP de 0,89 (valor patrimonial de R$ 163,64 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,10 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 9,14% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 4,6 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 12.005.956/0001-65
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 02/09/2026 18:01
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
OBJETIVO DO FUNDO
Gerar renda de aluguel mensal através da locação de um portfólio diversificado de prédios corporativos e galpões logísticos.
Diversificação
PROSPECTO DO FUNDO
Alocações
Gestão Profissional
Dividendos Mensais
PLANILHA DE FUNDAMENTOS
PATRIMÔNIO LÍQUIDO1
R$ 4.613.026.520,42
VALOR TOTAL DE MERCADO
R$ 4.442.137.402,46
TOTAL DE COTAS
28.204.047
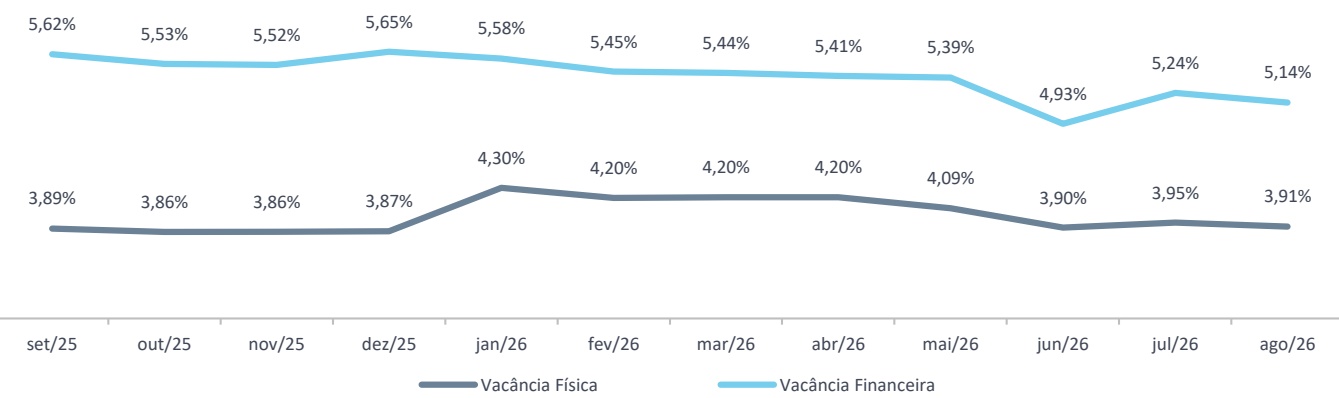
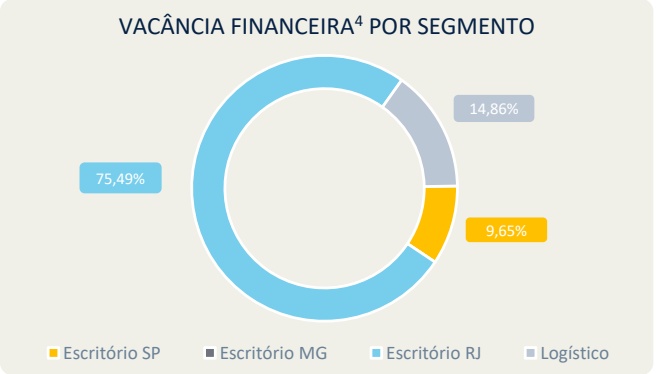
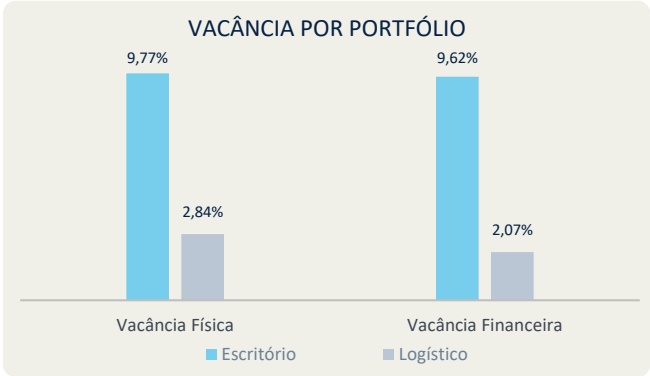
VACÂNCIA FÍSICA2 3,91% (ante 3,95% no mês anterior)
VACÂNCIA FINANCEIRA3
5,14%4(ante 5,24% no mês anterior)
COTA PATRIMONIAL EM 31/08/2026 R$ 163,56/cota
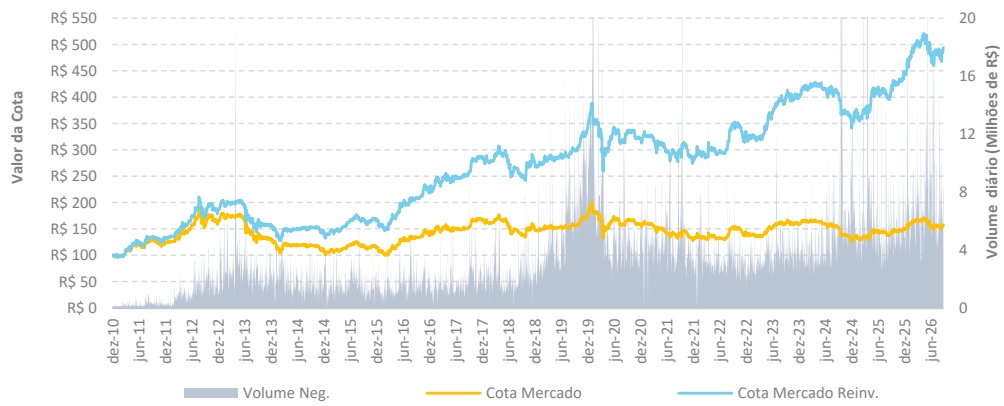
COTA MERCADO EM 31/08/2026 R$ 157,50/cota
DISTRIBUIÇÃO MENSAL EM 15/09/2026 R$ 1,10/cota
PREZADO INVESTIDOR
Em agosto de 2026, conforme comunicado ao mercado divulgado em 19/08/2026, celebramos o Compromisso de Venda e Compra do imóvel PIB Sumaré pelo valor de R$ 26 milhões. O pagamento será realizado 24% à vista e o saldo em 6 parcelas semestrais de R$ 3,3 milhões cada, corrigidas conforme os termos estabelecidos no contrato.
Na perspectiva da Kinea Investimentos, a venda se mostra oportuna, uma vez que a transação foi realizada com um prêmio de 36,3% em relação ao valor de avaliação do Imóvel e em linha com o seu custo de aquisição, reforçando a estratégia da equipe de gestão de manter uma carteira imobiliária sólida e de alta qualidade, capaz de ser reciclada mesmo em períodos de mercado mais desafiador. Os recursos da venda serão utilizados para reforçar a estrutura de capital do Fundo e poderão ser utilizados oportunamente para investimento nos ativos que compõem a carteira do KNRI11 e/ou em aquisições que agreguem valor e qualidade ao portfólio. Importante destacar que, com a referida venda, os indicadores de vacância do Fundo apresentarão uma redução importante, não sendo esperada alteração na distribuição de rendimentos do Fundo tampouco distribuição extraordinária de lucros em função da operação. A transação está sujeita ao cumprimento de determinadas condições precedentes usuais para esse tipo de operação.
Com relação a carteira de inquilinos do Fundo, tivemos a entrada da Galena, gestora de recursos financeiros, no conjunto 71 do Edifício Joaquim Floriano, ocupando uma área de 234 m².
Como resultado da movimentação acima, a vacância física2 ao final do mês de agosto foi de 3,91% (ante 3,95% no mês anterior), a vacância financeira3 5,14% (ante 5,24% no mês anterior) e a vacância financeira ajustada pelas carências previstas nos novos contratos de locação 5,64% (ante 5,66% no mês anterior). Como mencionado acima, após a concretização da venda do imóvel PIB Sumaré, os indicadores de vacância sofrerão uma redução importante estimada em 2,17% (vacância física) e 0,74% (vacância financeira).
O valor dos rendimentos distribuídos pelo Fundo referente ao mês de agosto cujo pagamento ocorrerá em 15/09/2026 será de R$1,10 por cota conforme informado em nosso comunicado de rendimentos publicado em 31/08/2026.
11/08/2010 início do fundo
Intrag DTVM Ltda administrador
1,11% a.a. taxa de adm. e gestão5
não há taxa de performance
Kinea Investimentos Ltda. gestor
Público Geral Tipo de Investidor
- Soma dos Ativos (imóveis+caixa) menos Passivos (taxas e despesas incorridas e não pagas) do FII 2. Percentual de áreas vagas em relação ao total de áreas dos ativos do Fundo. 3. Percentual das receitas que poderiam ser geradas pelas áreas vagas em relação ao total de receitas de aluguel do Fundo. 4. A vacância financeira do ativo Rochaverá (Torre C) não impacta o resultado do Fundo, pois o contrato de compra e venda conta com uma cláusula de renda mínima garantida, a qual suporta o fluxo financeiro. 5. A taxa de administração do Fundo é equivalente a 1,11% ao ano sobre o valor de mercado das cotas e engloba não somente a remuneração do administrador mas também do gestor, banco escriturador e custodiante.
RESUMO DA CARTEIRA
| 1ª Emissão | 2ª Emissão | 3ª Emissão | 4ª Emissão | 5ª Emissão | 6ª Emissão | 7ª Emissão | 8ª Emissão | |
| 15/09/2010 | 08/07/2011 | 13/01/2012 | 01/02/2013 | 21/07/2017 | 05/04/2019 | 01/01/2021 | 26/04/2024 | |
| Valor Referencial da Cota6 | 100,58 | 112,86 | 122,80 | 163,43 | 144,48 | 144,36 | 156,68 | 159,54 |
| Variação da Cota7 | 56,60% | 39,55% | 28,26% | -3,63% | 9,01% | 9,10% | 0,52% | -1,28% |
| Renda Distribuída | 334,67% | 281,26% | 245,61% | 169,75% | 96,89% | 74,02% | 53,74% | 21,21% |
| Rentabilidade Total | 391,27% | 320,81% | 273,87% | 166,13% | 105,90% | 83,12% | 54,26% | 19,93% |
| CDI no Período8 | 298,39% | 266,76% | 247,15% | 220,75% | 102,30% | 82,36% | 71,19% | 28,80% |
| Rentabilidade FI x CDI | 131,13% | 120,26% | 110,81% | 75,26% | 103,52% | 100,92% | 76,22% | 69,18% |
| Ibovespa9 no Período | 160,50% | 188,42% | 199,97% | 193,98% | 174,29% | 82,70% | 49,27% | 39,31% |
NEGOCIAÇÃO E LIQUIDEZ
Os volumes transacionados representaram um total de 1.085.405 cotas negociadas, equivalentes a aproximadamente 3,85% do total de cotas do Fundo com um volume médio diário de R$ 7.860.860 e um volume médio por negócio de R$ 1.473,98. Atualmente o Fundo possui a oitava maior participação no IFIX10 (2,922%).
100% PREGÕES DA B3
R$ 7,86 mi Volume Médio Diário
VACÂNCIA
Evolução da Vacância Física2/Financeira3
- Os valores referenciais da cota das emissões foram ajustados para refletir o desmembramento de cotas ocorrido em 02 de Junho de 2014. 7. A variação positiva da cota não considera o imposto de renda sobre ganho de capital na venda das cotas. 8. Certificado de Depósito Interbancário, adotado neste Relatório como mera referência econômica e não como meta ou parâmetro de performance do Fundo. 9. Ibovespa é o mais importante indicador do desempenho médio das cotações do mercado de ações brasileiro. Sua relevância advém do fato de o Ibovespa retratar o comportamento dos principais papéis negociados na B3. 10. O Índice de Fundos de Investimentos Imobiliários (IFIX) tem por objetivo medir a performance de uma carteira composta por cotas de fundos imobiliários que são listados para negociação nos ambientes administrados pela B3. Mais informações em: http://www.b3.com.br/pt_br/.
CARTEIRA IMOBILIÁRIA11
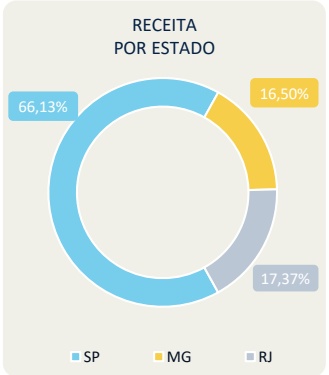
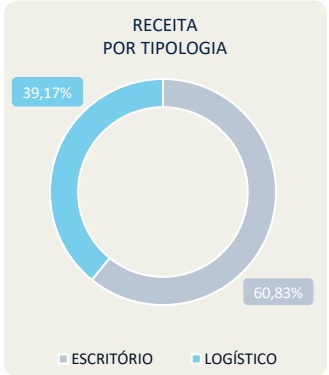
Portfólio composto por 19 propriedades sendo 12 edifícios comerciais e 7 centros logísticos apresentando a seguinte divisão de área e receita por tipologia, demonstrando o equilíbrio existente entre a tipologia de logística e de escritório, conferindo maior previsibilidade e menor volatilidade no fluxo de receitas de aluguel.
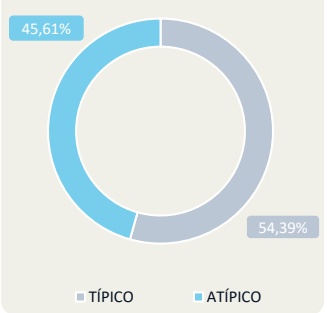
RECEITA POR TIPO DE CONTRATO12
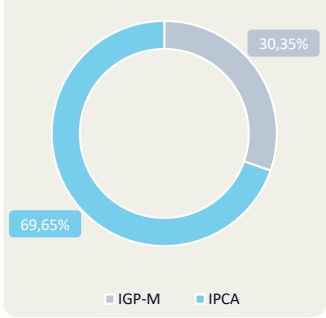
RECEITA POR ÍNDICE DE REAJUSTE
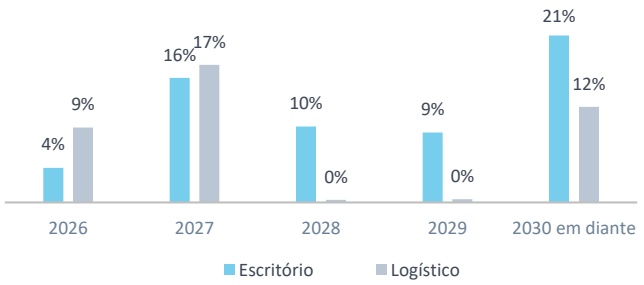
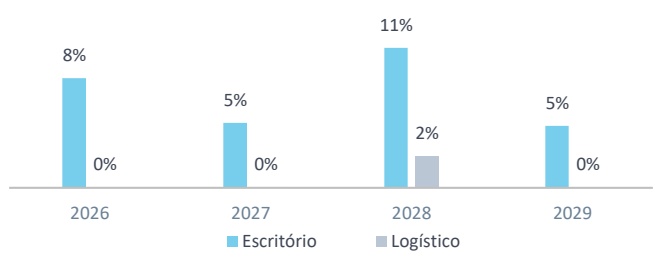
O Prazo Médio dos Contratos Firmados13 pelo Fundo é de 9,32 anos sendo de 7,86 anos para os escritórios e 11,61 anos para os ativos logísticos. O Prazo Médio Remanescente14 dos contratos do fundo está em 2,72 anos, com 2,64 anos para escritórios e 2,85 anos para ativos logísticos. Com datas de vencimento e de revisionais nos próximos anos conforme gráficos abaixo.
CRONOGRAMA DE VENCIMENTO DOS CONTRATOS15
CRONOGRAMA DE REVISIONAL DOS CONTRATOS15
ABSORÇÃO DAS CARÊNCIAS16
Projeção do incremento de receita conforme o término de vigência das carências previstas nos contratos de locação firmados recentemente.
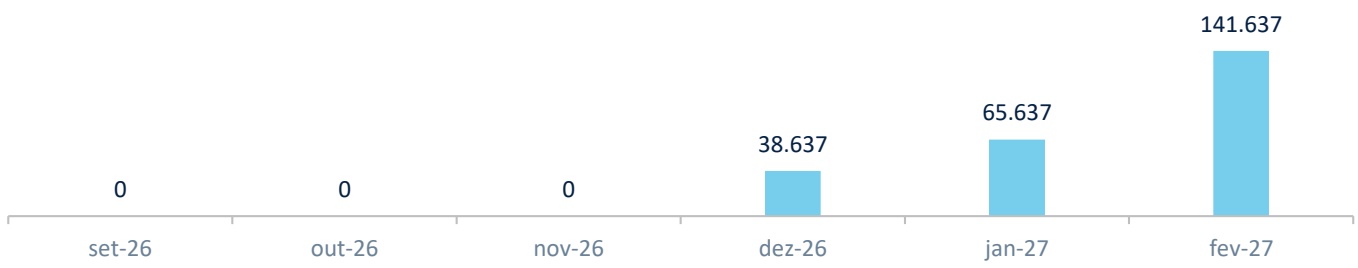
- Informações gerenciais não auditadas. 12. Dos 45,61% de contratos atípicos, 62,55% são contratos atípicos e 37,45% são contratos de longo prazo, com características comuns aos contratos atípicos. 13. Cálculo realizado levando em consideração o início e o final dos contratos firmados pelo fundo. 14. Cálculo realizado utilizando a data de 31/08/2026 até o término de cada contrato. 15. Percentual sobre a receita total. 16. As datas apresentadas no gráfico referem-se ao mês de competência do término das carências previstas nos contratos de locação. Valores acumulados na visão de hoje.
PORTFÓLIO IMOBILIÁRIO
O FUNDO POSSUI MAIS DE 150 INQUILINOS, TRAZENDO ASSIM UMA DIVERSIFICAÇÃO PARA O PORTFÓLIO.
DISTRIBUIÇÃO DOS CONTRATOS POR SETOR
| SERVIÇOS | 16% |
|---|---|
| 山 | FINANCEIRO 8% |
| 國 | COMÉRCIO 21% |
| ENGENHARIA 1% |
| INDÚSTRIA | 43% |
|---|---|
| LOGÍSTICA | 0% |
| TECNOLOGIA 回 H | 7% |
| OUTROS 站 | 4% |
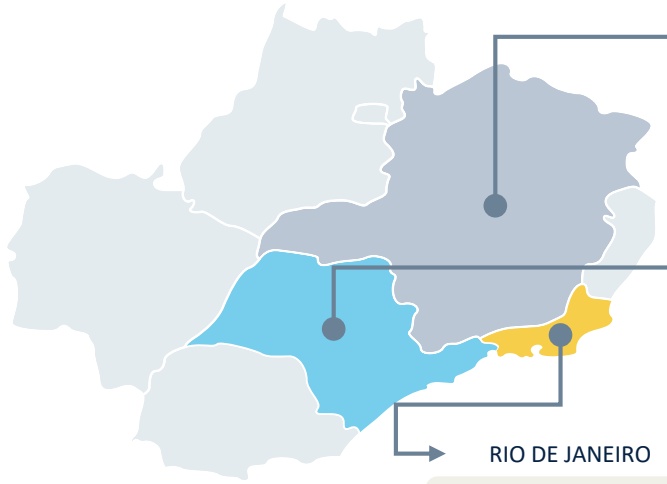
DISTRIBUIÇÃO DOS CONTRATOS POR LOCALIZAÇÃO GEOGRÁFICA

EDIFÍCIOS CORPORATIVOS (166.959 m² - ABL do Fundo)
RIO DE JANEIRO
ED. BOTAFOGO TRADE CENTER Botafogo
ED. BUENOS AIRES CORPORATE Centro
ED. LAGOA CORPORATE Humaitá
SÃO PAULO
ED. DIOGO MOREIRA Pinheiros
ED. BELA PAULISTA Paulista
ED. SÃO LUIZ (TORRE IV) Itaim
CENTRO DE DISTRIB. PIB Sumaré
CENTRO DE DIST. ITAQUA Itaquaquecetuba
MINAS GERAIS
ED. BOULEVARD CORPORATE TOWER Belo Horizonte
CENTRO DE DISTRIB. POUSO ALEGRE Pouso Alegre
ED. BIOSQUARE Pinheiros
ED. JOAQUIM FLORIANO Itaim
EDIFÍCIO MADISON Vila Olímpia
ED. ROCHAVERÁ (A, B e C) Chucri Zaidan
CENTRO DE DIS. GLOBAL JUNDIAÍ Jundiaí
PORTFÓLIO DE IMÓVEIS
A carteira imobiliária do Fundo é composta atualmente pelas propriedades abaixo descritas17:
ROCHAVERÁ TORRES EBONY E MARBLE Av. Nações Unidas, 14.171 - São Paulo - SP
| ABL | 56.734 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 205.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 3,05% |
| LOCATÁRIOS | Votorantim, SAP, Boehringer |
| PARTICIPAÇÃO | 20% |
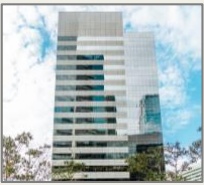
DIOGO MOREIRA 184
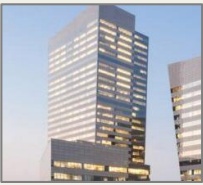
ROCHAVERÁ TORRE CRYSTAL Av. Nações Unidas, 14.171 - São Paulo - SP
| ABL | 53.401 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 760.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 1,93% |
| LOCATÁRIOS | BASF, CTEEP |
| PARTICIPAÇÃO | 70% |
Rua Diogo Moreira, 184, São Paulo- SP
| ABL | 12.105 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 340.000.000 |
| TIPO DE CONTRATO | Atípico |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Bunge |
| PARTICIPAÇÃO | 100% |
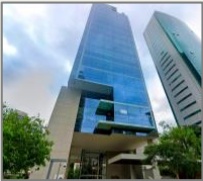
BELA PAULISTA
Avenida Paulista, 2.421, São Paulo - SP
| ABL | 6.521 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 105.500.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Delta Business, Kalunga, Agis |
| PARTICIPAÇÃO | 100% |
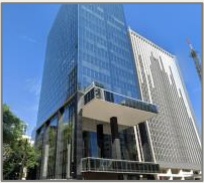
JOAQUIM FLORIANO
MADISON
Rua Joaquim Floriano, 913, São Paulo - SP
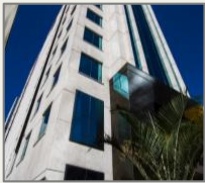
| ABL | 3.899 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 71.500.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 13,80% |
| LOCATÁRIOS | GS Inima, Odata, Planova |
| PARTICIPAÇÃO | 100% |
BOULEVARD CORPORATE TOWER
Av. dos Andradas, 3.000, Belo Horizonte - MG
| ABL | 20.426 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 250.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Google, We Work |
| PARTICIPAÇÃO | 100% |
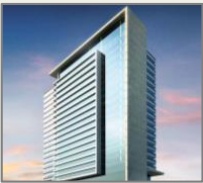
BOTAFOGO TRADE CENTER
Rua Prof. Álvaro Rodrigues, 352, Rio de Janeiro - RJ
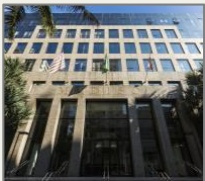
| ABL | 8.083 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 95.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 7,77% |
| LOCATÁRIOS | Keppel Fels, UTE GNA |
| PARTICIPAÇÃO | 100% |
Rua Gomes de Carvalho, 1.195, - São Paulo - SP
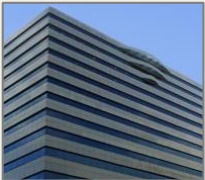
| ABL | 8.329 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 134.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Polirex, GTI, Capital Markets |
| PARTICIPAÇÃO | 100% |
Av. Juscelino Kubitschek, 1.830, São Paulo - SP
São Luiz (Torre IV)
| ABL | 11.354 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 210.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Pine, BMG, Minutrade |
| PARTICIPAÇÃO | 86% |
BIOSQUARE (em desenv.)
Rua dos Pinheiros, 701, São Paulo - SP
| ABL | 41.930 m² |
| PREVISÃO DE ENTREGA | 1º Semestre de 2026 |
| PARTICIPAÇÃO | 69% |
| TOTAL APORTADO | R$ 350.740.629,81 |
| Clique e acesse o video da obra | |
ALAVANCAGEM
VOLUME18: R$ 195,3 milhões
EMISSOR: Bradesco
TAXA: TR + 9,50%
CARÊNCIA JUROS: 18 meses após o término da obra
PRAZO AMORTIZAÇÃO: 133 meses após carência
LAGOA CORPORATE Rua Humaitá, 275, Rio de Janeiro - RJ
| ABL | 11.687 m² | |
| VALOR DE AVALIAÇÃO | R$ 240.000.000 | |
| TIPO DE CONTRATO | Típico | |
| VACÂNCIA FIN⁴ | 26,14% | |
| LOCATÁRIOS PARTICIPAÇÃO 100% | Pinheiro Neto, SPX, JGP |
PORTFÓLIO DE IMÓVEIS
A carteira imobiliária do Fundo é composta atualmente pelas propriedades abaixo descritas17:
BUENOS AIRES CORPORATE Rua Buenos Aires, 15, Rio de Janeiro - RJ
| ABL | 6.887 m² |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 36.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 84,72% |
| LOCATÁRIOS | Grupo GR, E-Frame |
| PARTICIPAÇÃO | 100% |
CD ITAQUA
Rua do Níquel, 205, Itaquaquecetuba – SP
| ABL | 30.698 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 137.500.000 |
| TIPO DE CONTRATO | Atípico |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Marisa |
| PARTICIPAÇÃO | 100% |
CD MOGI DAS CRUZES
Rodovia Mogi-Dutra, 11.100, Mogi das Cruzes - SP
| ABL | 69.113 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 264.000.000 |
| TIPO DE CONTRATO | Atípico12 |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Kimberly Clark |
| PARTICIPAÇÃO | 100% |
CD SANTA CRUZ
Estrada da Lama Preta, 2.805, Rio de Janeiro - RJ
CD POUSO ALEGRE
Rodovia Fernão Dias, km 863, Pouso Alegre - MG
| ABL | 87.750 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 315.000.000 |
| TIPO DE CONTRATO | Atípico12 |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Empresa do setor de consumo |
| PARTICIPAÇÃO | 100% |
CD PIB SUMARÉ
| ABL | 64.860 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 175.000.000 |
| TIPO DE CONTRATO | Atípico |
| VACÂNCIA FIN4 | 0% |
| LOCATÁRIOS | Lojas Renner |
| PARTICIPAÇÃO | 100% |
CD GLOBAL JUNDIAÍ
Avenida Caminho de Goiás, 100, Jundiaí - SP
Avenida Parque Industrial, 580, Sumaré - SP
| ABL | 13.836 m² | |
| VALOR DE AVALIAÇÃO | R$ 19.000.000 | |
| TIPO DE CONTRATO | - | |
| VACÂNCIA FIN. | 100% | |
| LOCATÁRIOS | 1 | |
| PARTICIPAÇÃO | 100% |
CD CABREÚVA
| ABL | 41.468 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 138.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN | 0,00% |
| LOCATÁRIOS | Foxconn, Habasit |
| PARTICIPAÇÃO | 100% |
Rod. Dom Gabriel Paulino Bueno Couto, km 82 - Cabreúva - SP28,42
| ABL | 178.730 m² | |
| VALOR DE AVALIAÇÃO | R$ 723.619.867 | |
| TIPO DE CONTRATO | Atípico | |
| VACÂNCIA FIN4 | 0% | |
| LOCATÁRIOS | Lojas Renner | |
| PARTICIPAÇÃO | 100% |
/>
VOLUME19: R$ 200 milhões
TAXA: IPCA + 7,25%
VENCIMENTO: Março de 2036
INFORMAÇÕES CONTÁBEIS20
DISTRIBUIÇÃO DOS CONTRATOS POR SETOR
RECURSOS DISPONÍVEIS PARA DISTRIBUIÇÃO
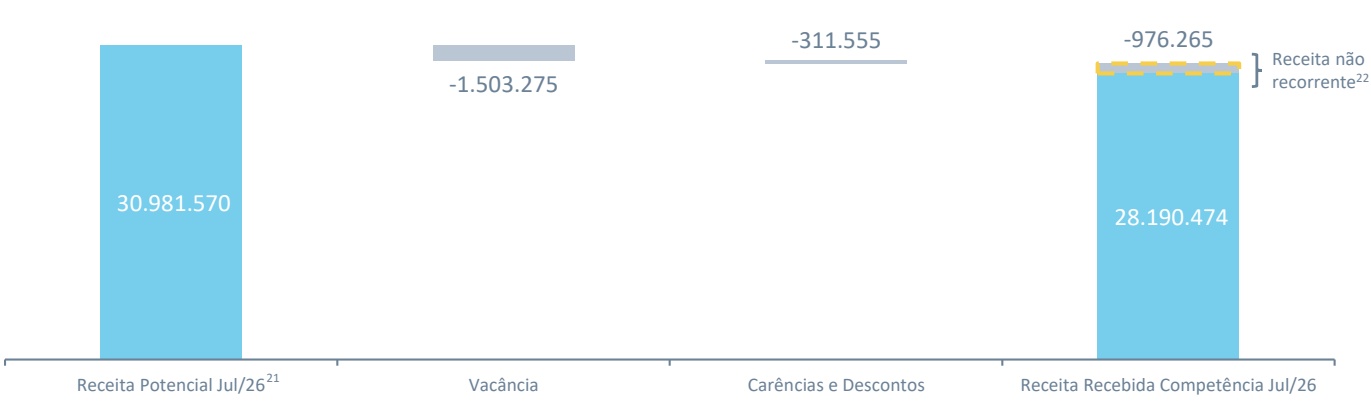
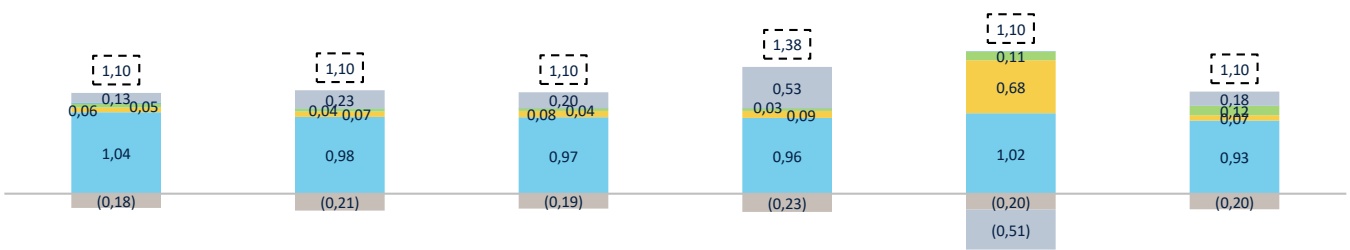
No quadro abaixo, apresentamos os recursos disponíveis em diferentes períodos, importante ressaltar que o valor total de receitas considera antecipações feitas pelos inquilinos neste mês de R$ 1,77 MM e que no mês anterior foram realizadas antecipações no montante de R$ 3,00 MM.
| DISTRIBUIÇÃO DE RESULTADOS | jun/26 | jul/26 | ago/26 | R$/cota | Acum. 2S26 |
|---|---|---|---|---|---|
| (+) RECEITAS DE ALUGUEIS CAIXA | 24.649.458 | 26.370.324 | 23.663.534 | 0,84 | 50.033.858 |
| (+) RECEITAS DE ALUGUEIS ANTECIPADOS23 | 2.526.716 | 2.526.716 | 2.526.716 | 0,09 | 5.053.432 |
| (+) RECEITA FINANCEIRA | 897.753 | 3.115.965 | 3.348.017 | 0,12 | 6.463.982 |
| (+) LUCRO COM VENDA DE ATIVO | 2.509.149 | 19.042.899 | 2.000.225 | 0,07 | 21.043.123 |
| (+) REVERSÃO DO CUSTO DE OFERTA | 0 | 0 | 0 | 0,00 | 0,00 |
| (+) OUTRAS RECEITAS | 0 | 0 | 0 | 0,00 | 0,00 |
| (-) DESPESAS CONDOMINIAIS | -538.033 | -495.146 | -450.021 | -0,02 | -945.167 |
| (-) DESPESAS COM IPTU | -332.044 | -458.785 | -369.137 | -0,01 | -827.922 |
| (-) OUTRAS DESPESAS | -5.626.637 | -4.713.130 | -4.793.074 | -0,17 | -9.506.204 |
| (=) RESULTADO | 24.086.362 | 45.388.842 | 25.926.260 | 0,92 | 71.315.102 |
| (+/-) RESERVA | 14.835.223 | -14.364.391 | 5.098.192 | 0,18 | -9.266.199 |
| DISTRIBUIÇÃO | 38.921.585 | 31.024.452 | 31.024.452 | 1,10 | 62.048.903 |
RECURSOS DISPONÍVEIS PARA DISTRIBUIÇÃO
/>
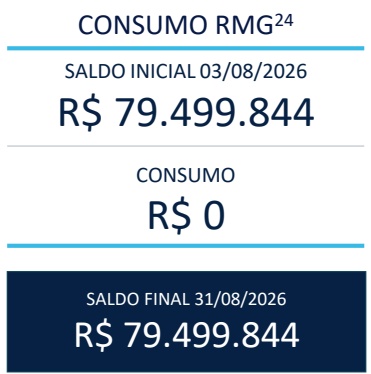
- Receita potencial de alugueis e fluxo financeiro da venda de ativos, que contenha características de receita recorrente. 21. Receita referente a eventuais ajustes nos recebimentos, como: valores pró-rata, inadimplências, multa, juros, antecipações e RMG. 22. Receita referente a eventuais ajustes nos recebimentos, como: valores pró-rata, inadimplências, multa, juros e antecipações. 23. Considera apenas as antecipações de receitas de aluguel referentes a competência do mês vigente. 24. RMG relativo a aquisição do ativo Rochaverá Torre C
FLUXO DE CAIXA DO MÊS DE AGOSTO 2026
Para apuração do fluxo de caixa do Fundo foram considerados os rendimentos auferidos pelos ativos do Fundo, que, no período, compreendem os aluguéis recebidos referentes ao mês de julho e as receitas financeiras, descontando-se as despesas do Fundo, que são compostas, basicamente, pelas taxas legais e de administração25:
| SALDO INICIAL EM 03.08.26 | 128.205.973 |
|---|---|
| (+) Aluguéis26 | 23.616.869 |
| (+) Receita financeira | 3.348.017 |
| (+) Receita com venda de ativo | 3.158.519 |
| (+/-) Compra de ativo | -4.684.734 |
| (-) Benfeitorias | 857.199 |
| (-) Taxa de administração27 | 4.453.796 |
| (-) Despesas de condomínio, iptu e outros | 1.158.436 |
| (-) Rendimentos distribuídos28 | 31.024.326 |
| SALDO FINAL EM 31.08.26 | 116.150.887 |
VARIAÇÃO PATRIMONIAL29
Em agosto, o valor patrimonial das cotas apresentou a seguinte evolução30:
| DATA | QUANTIDADE DE COTAS | COTA PATRIMONIAL | VARIAÇÃO | PATRI. LÍQUIDO (R$) |
|---|---|---|---|---|
| 31/07/2026 | 28.204.047 | R$ 163,38 | - | 4.608.084.808,54 |
| 31/08/2026 | 28.204.047 | R$ 163,56 | 0,11% | 4.613.026.520,42 |
- Saldo Final na data base do relatório, bruto da distribuição de rendimentos a ser realizada no mês seguinte. 26. O montante total da linha de aluguéis contém o valor recebido referente ao CD Cabreúva, dado a entrega do imóvel em 27/08/2021 e as características específicas da estrutura de capital do desenvolvimento do ativo. 27. A taxa de administração do Fundo é equivalente a 1,11% ao ano sobre o valor de mercado das cotas e engloba não somente a remuneração do administrador mas também do gestor, banco escriturador e custodiante. 28. Rendimentos Distribuídos bruto de imposto de renda de cotistas pessoa jurídica. 29. Soma dos Ativos (imóveis+caixa) menos Passivos (taxas e despesas incorridas e não pagas) do FII. 30. Valor Patrimonial na data base do relatório já deduzido da distribuição de rendimentos a ser realizada no mês seguinte.
PANORAMA DO MERCADO IMOBILIÁRIO
MERCADO LOGÍSTICO DE SÃO PAULO – CLASSE A (AAA, AA e A)
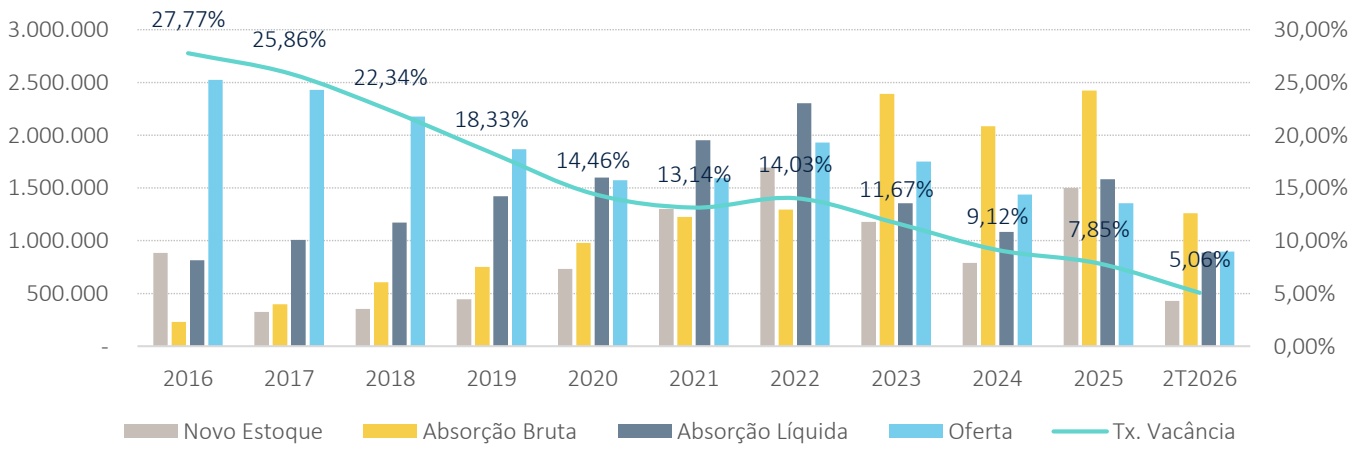
No segundo trimestre de 2026, o mercado logístico Classe A no Estado de São Paulo registrou um estoque total de 17,7 milhões de m², distribuídos em 284 empreendimentos. O período foi marcado pela entrega de 193.382 m² de novo estoque, volume inferior ao observado no trimestre anterior (234.217 m²), e inferior ao segundo trimestre de 2025 (651.403 m²).
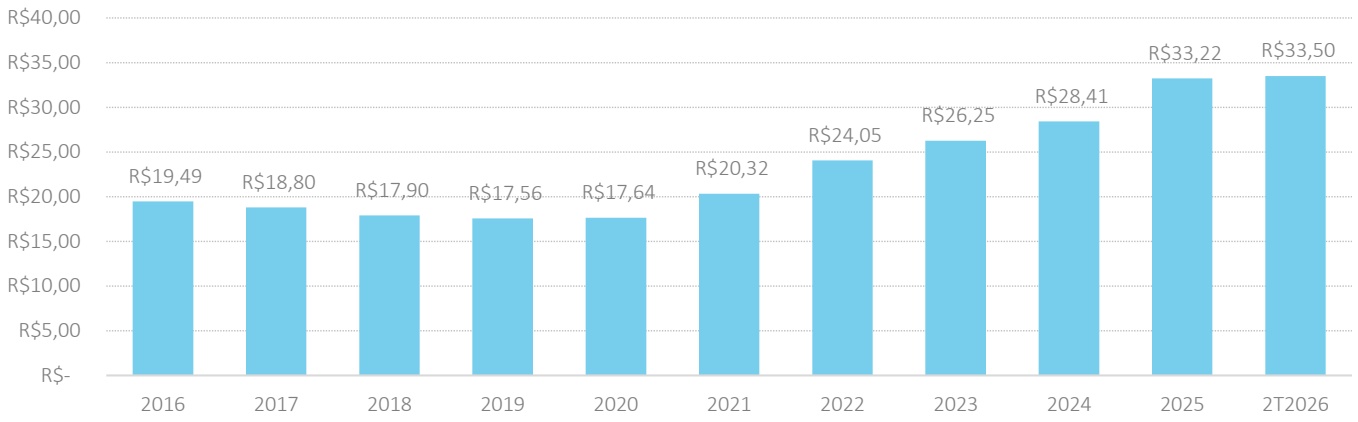
Com o menor acréscimo de área, a taxa de vacância segue em queda, encerrando o trimestre em 5,1%, frente aos 6,4% registrados no primeiro trimestre de 2026 e 9,26% no 2º trimestre de 2025. Essa redução na vacância segue impulsionando uma valorização nos preços pedidos, que passaram de R$33,26/m² no 1T2026 para R$ 33,50/m² ao final do 2T2026.
A demanda segue aquecida em 2026, mantendo como principal os setores de e-commerce, varejo e operadores logísticos como os principais tomadores de áreas em regiões em um raio de 30km a 40km em locais mais próximo a capital.
O 2T2026 manteve níveis saudáveis de absorção, mesmo diante de uma leve retração em relação ao trimestre anterior na absorção líquida e um acréscimo significativo na absorção bruta. A absorção líquida foi de 428.407 m², ante 459.622 m² no 1T26 e de 455.249 m² no 2T2025, enquanto a absorção bruta totalizou 655.074 m², comparada aos 605.033 m² do período anterior e 683.804 m² em relação a igual período do ano anterior.
A região de Guarulhos permanece sendo uma das região mais demandadas de São Paulo, com preços pedidos médios de locação chegando em R$48,07/m² e taxa de vacância atingindo patamares de 0,79%. A região segue registrando bons índices de absorções, sustentada pela forte demanda de e-commerce nos empreendimentos mais modernos, pesando ainda o fato da região estar próxima a cidade de São Paulo.
PRINCIPAIS INDICADORES MERCADO LOGÍSTICO SÃO PAULO 284 CONDOMÍNIOS LOGÍSTICOS 17.693.765 M²
Fonte: Kinea e Buildings
EVOLUÇÃO DO PREÇO PEDIDO DE LOCAÇÃO 284 CONDOMÍNIOS LOGÍSTICOS 17.693.765 M²
Fonte: Kinea e Buildings
MERCADO DE EDIFÍCIOS CORPORATIVOS DE SÃO PAULO – CLASSE A e B (AAA, AA, A, BB e B)
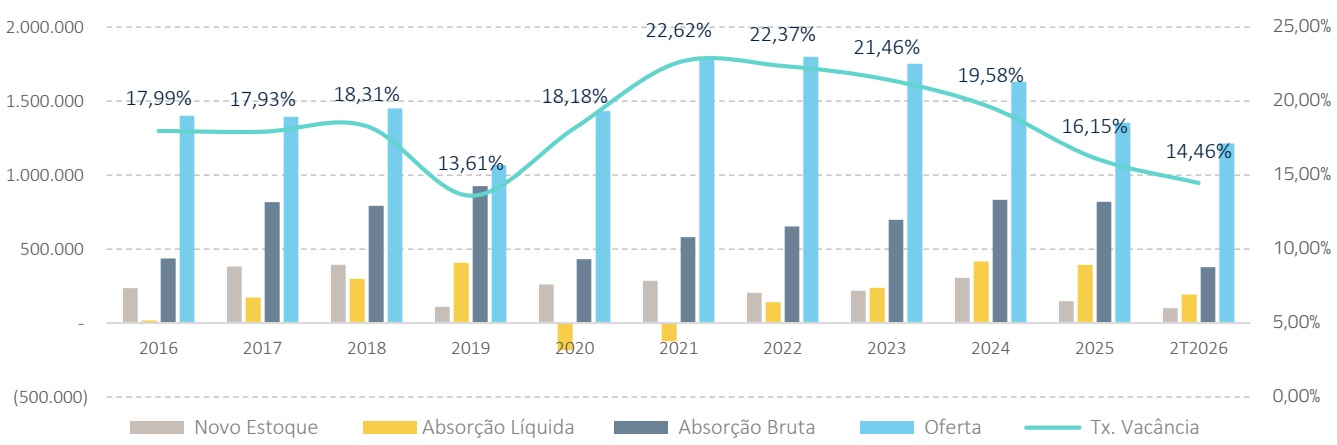
O mercado de edifícios corporativos em São Paulo manteve, no segundo trimestre de 2026, a trajetória consistente de recuperação observada ao longo de 2025. A absorção líquida atingiu 91.541 m² no trimestre, acumulando 193.559 m² no primeiro semestre do ano. Trata-se de um dos maiores volumes para o período dos últimos anos, evidenciando a continuidade da demanda por lajes corporativas. Já a absorção bruta alcançou $1 8 9 . 9 0 6 ~ \mathsf { m } ^ { 2 }$ no trimestre, totalizando 377.975 m² no acumulado de 2026, um volume significativo, reforçando o elevado nível de atividade do mercado e a continuidade dos movimentos de ocupação, expansão e realocação de empresas. Embora o acumulado de absorção líquida no primeiro semestre tenha ficado ligeiramente abaixo dos 195.916 m² registrados no mesmo período de 2025, o desempenho permanece em patamar historicamente elevado, refletindo a manutenção de uma demanda sólida por escritórios corporativos.
O trimestre contou com a entrega de 69.264 m² de novo estoque, volume superior aos 30.815 m² registrados no 1T2026. Mesmo com o aumento das entregas, a taxa de vacância recuou de 15,08% para 14,46%, mantendo a tendência de queda observada nos últimos trimestres e atingindo o menor patamar desde 2020. Na comparação anual, a redução também foi expressiva, frente aos 17,83% registrados no 2T2025, reforçando o avanço do mercado em direção a um maior equilíbrio entre oferta e demanda.
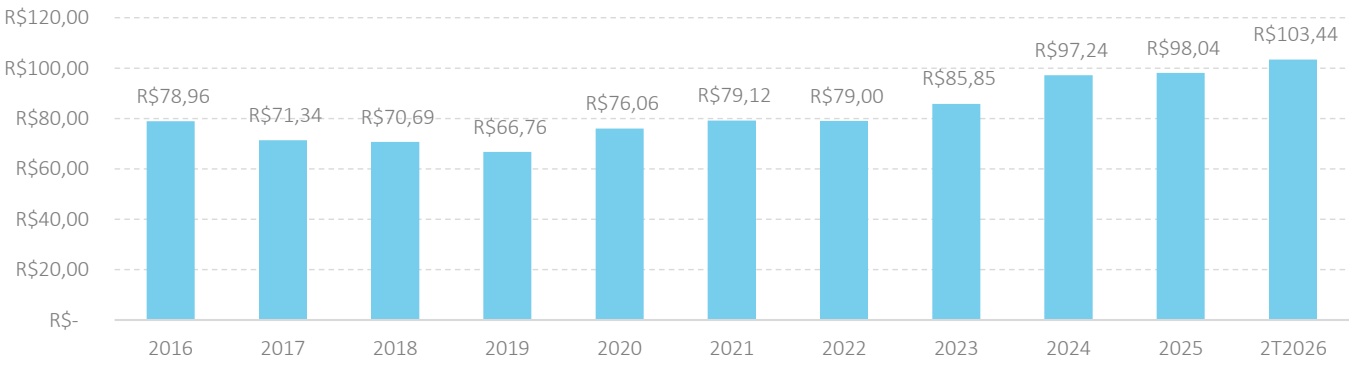
Em termos de preços, o movimento de valorização permaneceu consistente. O valor médio pedido atingiu R$ 103,44/m²/mês, acima dos R$ 101,51/m²/mês registrados no trimestre anterior e dos R$ 97,30/m²/mês observados no 2T2025. A alta dos valores ocorre em um contexto de redução contínua da disponibilidade e maior concentração da demanda em ativos modernos, eficientes e bem localizados.
Esse cenário se reflete de forma distinta nas principais regiões corporativas da cidade. A Nova Faria Lima permaneceu como o eixo mais valorizado de São Paulo, com preço médio pedido de aproximadamente R$ 302,52/m²/mês e vacância de apenas 5,9%.
Pinheiros apresentou um dos desempenhos mais relevantes do trimestre. A região registrou absorção líquida de aproximadamente 47,3 mil $\mathrm { m } ^ { 2 } ,$ , influenciada também pela entrega de 39,2 mil $\mathrm { m } ^ { 2 }$ de novo estoque. Mesmo com as novas entregas, a vacância encerrou o período em apenas 6,8%, enquanto o preço médio pedido avançou para R$ $1 5 4 { , } 6 1 / \mathsf { m } ^ { 2 } { , }$ , demonstrando a forte capacidade de absorção da região.
Na Avenida Paulista, a atividade permaneceu positiva, com absorção líquida de aproximadamente 6,6 mil $\mathrm { m } ^ { 2 }$ no trimestre. A região recebeu 16 mil $\mathrm { m } ^ { 2 }$ de novo estoque e encerrou o período com vacância de 9,8% e preço médio pedido de R$ 117,14/m²/mês, mantendo-se entre os mercados corporativos mais consolidados da cidade.
A Chucri Zaidan voltou a se destacar pela intensidade da demanda. A absorção líquida atingiu aproximadamente 22,3 mil $\mathrm { m } ^ { 2 } ,$ , o maior saldo positivo entre os principais eixos corporativos consolidados, acompanhada por absorção bruta de 33,1 mil ${ \mathfrak { m } } ^ { 2 } .$ Mesmo com a entrega de 14 mil $\mathrm { m } ^ { 2 }$ de novo estoque, a vacância recuou para 12,9%, enquanto o preço médio pedido alcançou R$ 108,53/m²/mês. O resultado reforça a consolidação da região como uma alternativa competitiva para grandes ocupantes, sobretudo quando comparado ao pico de vacância superior a 32% observado em 2021.
PRINCIPAIS INDICADORES OFFICE SÃO PAULO
791 Edifícios 8.386.960 m²
Fonte: Kinea e Buildings
EVOLUÇÃO DO PREÇO PEDIDO DE LOCAÇÃO
791 Edifícios 8.386.960 m²
Fonte: Kinea e Buildings
MERCADO LOGÍSTICO DE MINAS GERAIS – CLASSE A (AAA, AA e A)
No segundo trimestre de 2026, o mercado logístico Classe A no Estado de Minas Gerais registrou um estoque total de 3,8 milhões de m², distribuídos em 86 empreendimentos. O período foi marcado pela entrega de 37.000 m² de novo estoque, volume superior ao observado no trimestre anterior de 15.942 m² e inferior ao segundo trimestre de 2025 que foi 43.191 m².
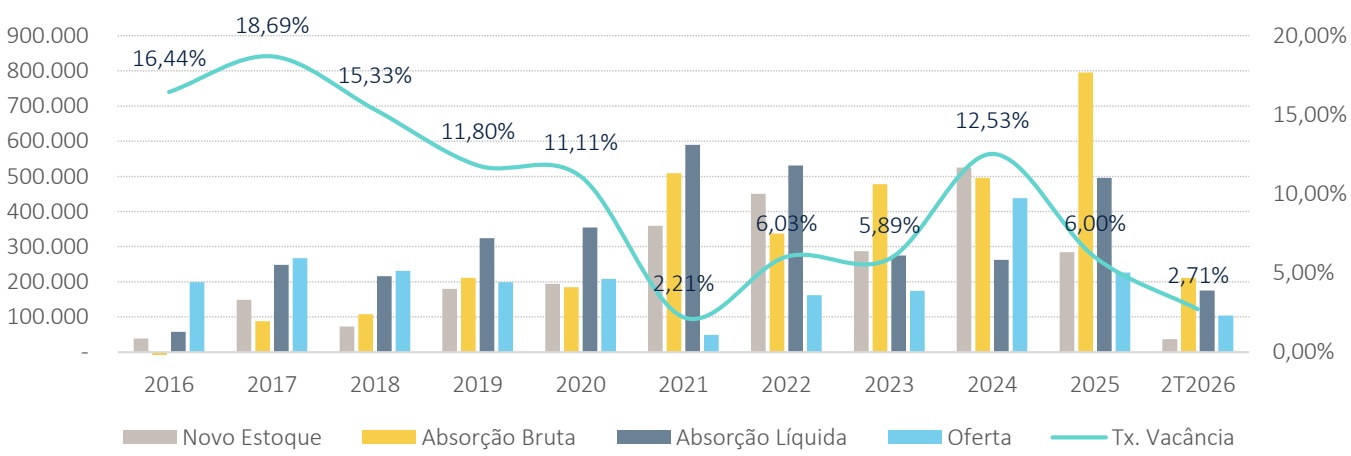
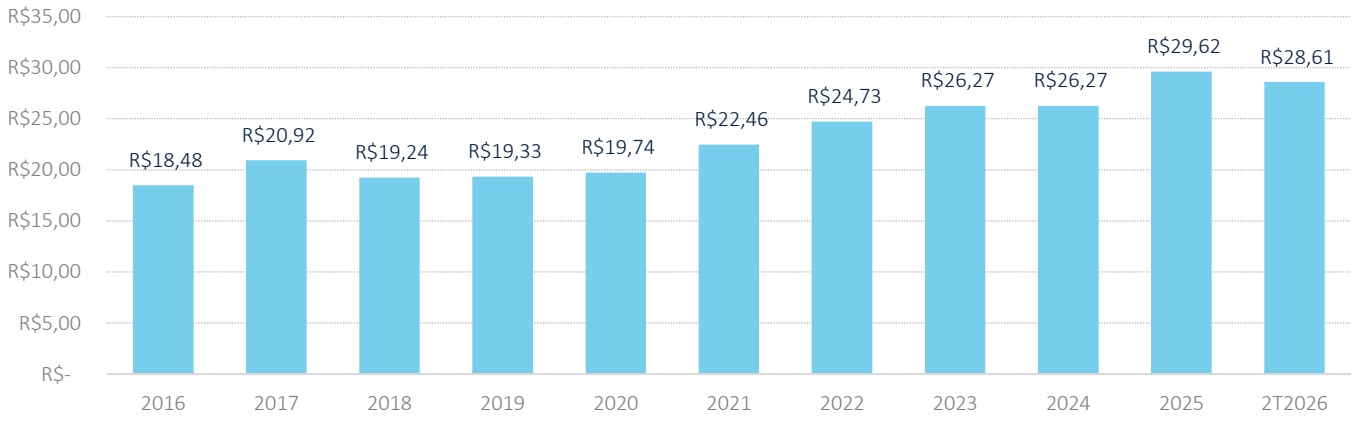
Com o menor acréscimo de área, a taxa de vacância apresentou uma nova queda, encerrando o trimestre em 2,7%, frente aos 4,82% registrados no 1T2026 e 5,30% no 2T2025. Com essa redução na vacância tivemos uma incremento nos preços pedidos que passou de R$27,96/m² no 1T2026 para R$28,61/m² ao final do 2T2026.
A demanda segue aquecida em 2026, com os setores de e-commerce, varejo e operadores logísticos como os principais tomadores de áreas.
O 2T2026 teve um acréscimo nas absorções em relação ao trimestre anterior. A absorção líquida foi de 115.993 m², ante 59.566 m² no 1T2026 e de 92.749 m² no 2T2025, enquanto a absorção bruta totalizou 136.538 m², comparada aos 74.793 m² do período anterior e 146.180 m² em relação a igual período do ano anterior.
PRINCIPAIS INDICADORES MERCADO LOGÍSTICO MINAS GERAIS 86 CONDOMÍNIOS LOGÍSTICOS 3.829.642 M²
Fonte: Kinea e Buildings
EVOLUÇÃO DO PREÇO PEDIDO DE LOCAÇÃO
86 CONDOMÍNIOS LOGÍSTICOS 3.829.642 M²
Fonte: Kinea e Buildings
MERCADO DE EDIFÍCIOS CORPORATIVOS DE BELO HORIZONTE – CLASSE A e B (AAA, AA, A, BB e B)
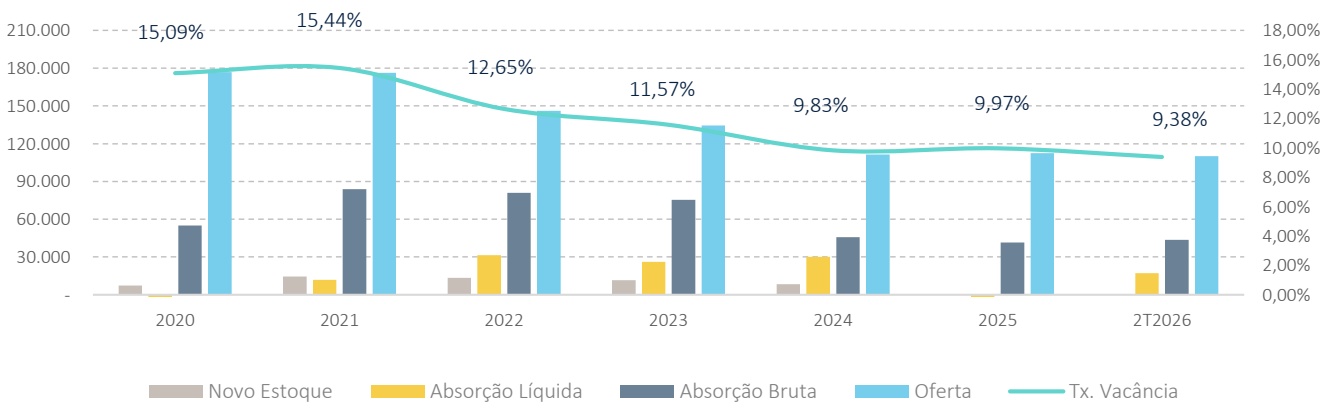
No segundo trimestre de 2026, o mercado de escritórios em Belo Horizonte seguiu na sua recente trajetória de recuperação iniciada há 5 anos. A taxa de vacância caiu para 9,38%, ante os 9,90% do trimestre anterior e próxima dos 9,13% no mesmo período do ano anterior, refletindo uma absorção líquida de 12,3 mil m². A absorção bruta foi de 32,3 mil m², a maior dos últimos 3 anos e uma das maiores da série histórica. Portanto, o mercado continua com a tendência de melhora contínua, sobretudo nos edifícios de alto padrão.
Novamente não houve entrega de novo estoque neste trimestre, assim como nos 3 anteriores, e a atividade construtiva segue baixa, o que ajuda a manter a tendência de baixa na taxa de vacância. As regiões do Centro e de Lourdes seguem como destaques negativos, com vacância de 22,32% e 16,61%, respectivamente, e Nova Lima e Savassi como positivos, com 1,53% e 5,49%, respectivamente.
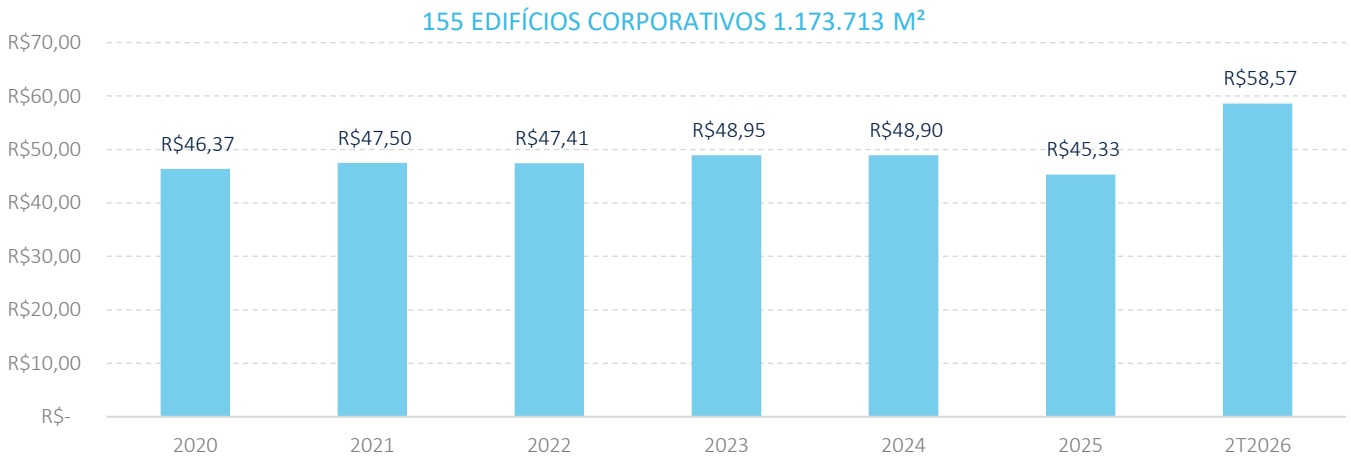
O preço pedido médio teve um aumento expressivo de mais de 20%, passando de R$ 47,15/m² no trimestre anterior para R$ 58,57/m², o mais alto da série histórica. Resultado da saída do estoque de valor mais baixo, além do aumento do preço pedido nos prédios mais demandados.
PRINCIPAIS INDICADORES OFFICE BELO HORIZONTE
155 EDIFÍCIOS CORPORATIVOS 1.173.713 M²
Fonte: Kinea e Buildings
EVOLUÇÃO DO PREÇO PEDIDO DE LOCAÇÃO
Fonte: Kinea e Buildings
MERCADO LOGÍSTICO DO RIO DE JANEIRO – CLASSE A (AAA, AA e A)
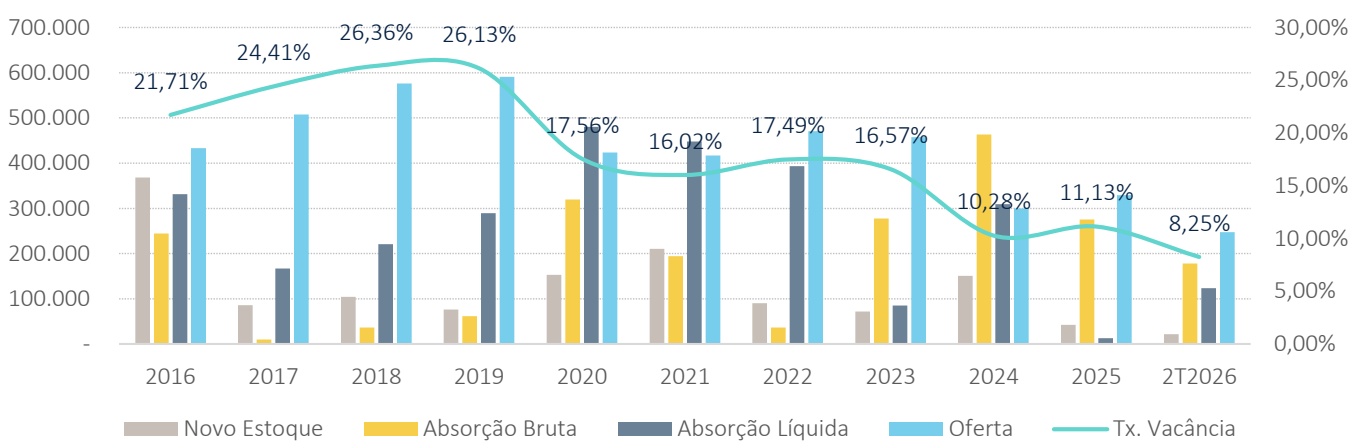
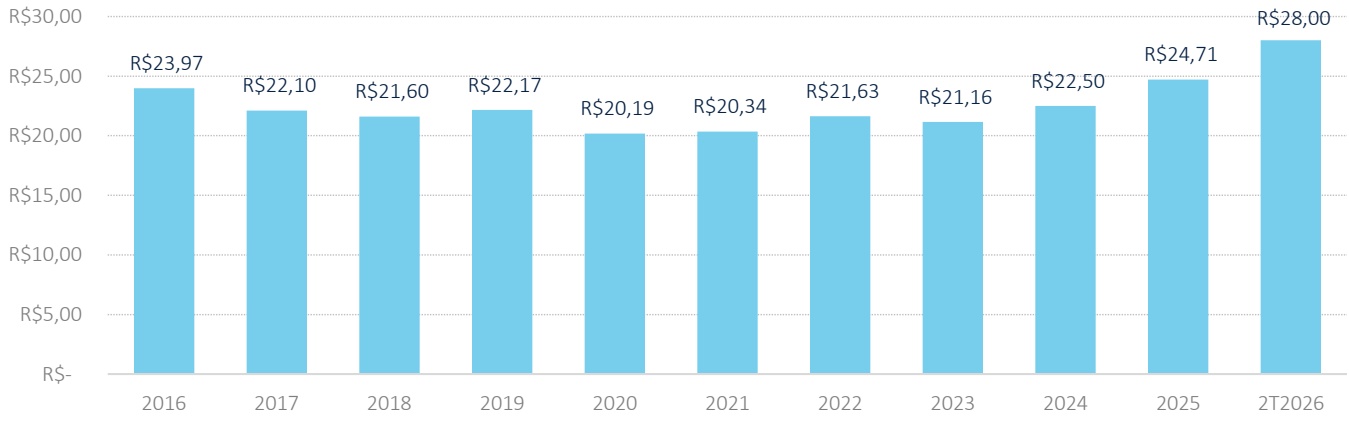
No segundo trimestre de 2026, o mercado logístico Classe A no Estado do Rio de Janeiro registrou um estoque total de 2,9 milhões de m², distribuídos em 50 empreendimentos. O período foi marcado pela entrega de 22.025 m² de novo estoque, volume maior ao observado no trimestre anterior que foi de 19.863 m² e superior ao 2T2025, que foi de 11.003 m².
Com um acréscimo de área ainda em patamares baixos, a taxa de vacância apresentou queda, encerrando o trimestre em 8,3%, frente aos 9,67% registrados no 1T2026 e 10,26% no 2T2026. Mesmo com essa redução na vacância tivemos uma estabilidade nos preços pedidos ao final do trimestre de R$28,00/m².
A demanda segue aquecida em 2026, com os setores de e-commerce, atacado/varejo e operadores logísticos como os principais tomadores de áreas.
O 2T2026 teve um acréscimo nas absorções em relação ao trimestre anterior. A absorção líquida foi de 62.646 m², ante 61.018 m² no 1T2026 e de 6.407 m² no 2T2025, enquanto a absorção bruta totalizou 92.311 m², comparada aos 85.463 m² do período anterior e 60.607 m² em relação a igual período do ano anterior.
PRINCIPAIS INDICADORES MERCADO LOGÍSTICO DO RIO DE JANEIRO 50 CONDOMÍNIOS LOGÍSTICOS 2.997.601 M²
Fonte: Kinea e Buildings
EVOLUÇÃO DO PREÇO PEDIDO DE LOCAÇÃO
50 CONDOMÍNIOS LOGÍSTICOS 2.997.601 M²
Fonte: Kinea e Buildings
MERCADO DE EDIFÍCIOS CORPORATIVOS DE RIO DE JANEIRO – CLASSE A e B (AAA, AA, A, BB e B)
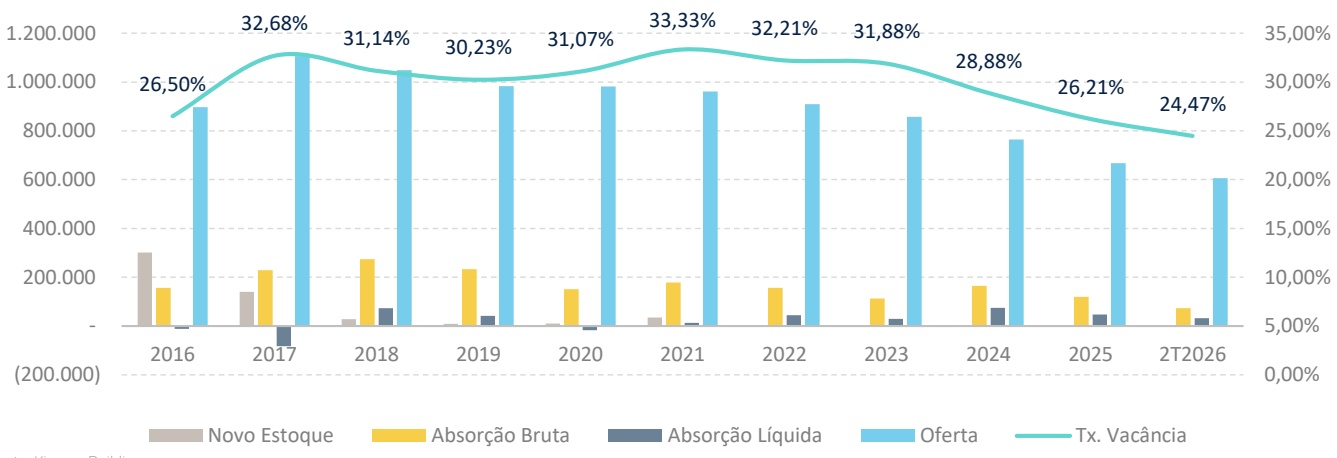
O mercado corporativo do Rio de Janeiro segue sua trajetória de recuperação no segundo trimestre de 2026. A taxa de vacância caiu para 24,47%, face aos 25,13% do trimestre anterior e 27,39% no mesmo período do ano anterior, atingindo o menor patamar dos últimos dez anos.
A absorção bruta foi de 30,7 mil m², versus 10,8 mil m² do mesmo período do ano passado e 42,5 mil m² do trimestre anterior. A absorção líquida apresentou avanço, totalizando 19,4 mil m², ante 14,0 mil m² no trimestre anterior e 1,1 mil m² do mesmo período do ano anterior.
Com relação ao novo estoque, mais uma vez não houve entregas na cidade. A atividade construtiva segue baixa, e continua a migração de ativos para outros usos, sobretudo o residencial na região do Centro, o que continua ajudando na redução da vacância. A Zona Sul, que concentra boa parte dos novos projetos, segue com a menor vacância da cidade, com 4,55%.
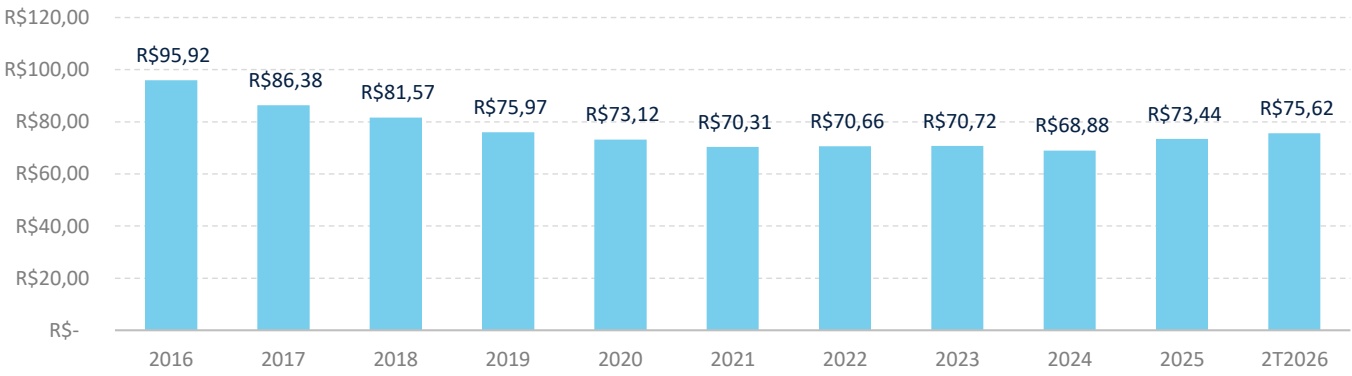
Quanto aos preços, houve redução no valor pedido, que passou de R$ 76,43/m² para R$ 75,62/m² comparado ao trimestre anterior, refletindo a locação de ativos de maior padrão, em especial no Centro e em Botafogo, porém acima dos R$ 74,64 do mesmo período do ano anterior.
PRINCIPAIS INDICADORES OFFICE RIO DE JANEIRO
220 EDIFÍCIOS CORPORATIVOS 2.476.015 M²
EVOLUÇÃO DO PREÇO PEDIDO DE LOCAÇÃO
220 EDIFÍCIOS CORPORATIVOS 2.476.015 M²
Fonte: Kinea e Buildings
Este material foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM. Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. A descrição do tipo ANBIMA consta no formulário de informações complementares. Estes documentos podem ser consultados no site da CVM http://www.cvm.gov.br/ ou no site dos respectivos Administradores dos fundos. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Os Fundos de Investimento em Participações seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade do cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário seguem a ICVM571, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
M Autorregulação ANBIMA
Gestão de Recursos