
Relatório Gerencial KORE11 de abril de 2026
Relatório Gerencial do Kinea Oportunidades Real Estate (KORE11), fundo imobiliário de tijolo, referente a abril de 2026, com entrega no FundosNet (B3) em 05/05/2026. No pregão de 03/11/2026, a cota do KORE11 fechou a R$ 60,50, com P/VP de 0,56 (valor patrimonial de R$ 107,34 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,05% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 52.219.978/0001-42
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/04/2026
- Data de entrega
- 05/05/2026 18:10
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
OBJETIVO DO FUNDO
Planilha de Fundamentos
Gerar renda de aluguel mensal através da locação de um portfólio de edifícios corporativos.
PATRIMÔNIO LÍQUIDO1 R$ 1.021.677.565,13
VALOR TOTAL DE MERCADO R$ 703.395.000,00
TOTAL DE COTAS 9.625.000
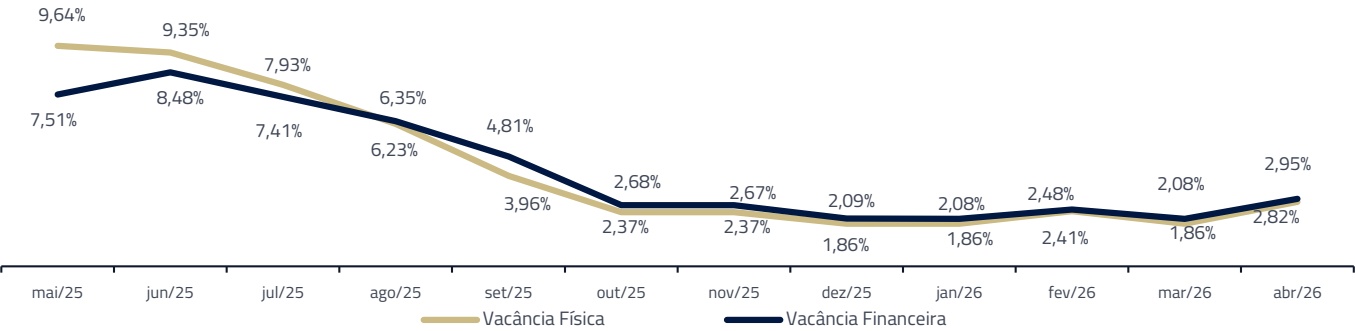
VACÂNCIA FÍSICA2 2,82% (ante 1,86% no mês anterior)
VACÂNCIA FINANCEIRA3 2,95% (ante 2,08% no mês anterior)
COTA PATRIMONIAL EM 30/04/2026 R$ 106,15/cota
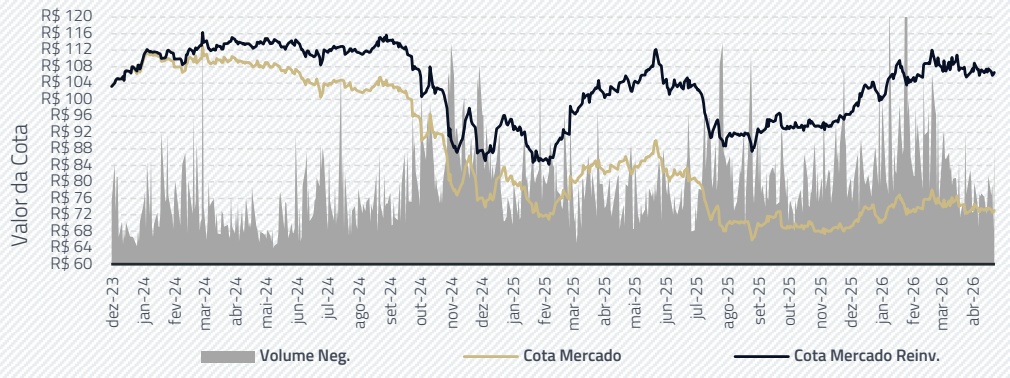
COTA MERCADO EM 30/04/2026 R$ 73,08/cota
DISTRIBUIÇÃO MENSAL EM 15/05/2026 R$ 0,60/cota
TAXA DE ADM. E GESTÃO4 1,06% a.a.
INÍCIO DO FUNDO 01/12/2023
ADMINISTRADOR
Intrag DTVM LTDA.
GESTOR
Kinea Investimentos
PREZADO INVESTIDOR
Em abril de 2026, o Fundo registrou movimentações pontuais em sua base de inquilinos, com destaque para a locação da Loja B no Ed. Morumbi Office Tower pela empresa Aspekto Saúde, com área de 538m², que alugou a área desocupada pelo Hospital Sírio Libanês dentro do próprio mês. Adicionalmente tivemos ainda a devolução de um conjunto do Ed. Alameda Santos pela empresa Caju.
Em função dessas movimentações, ao final do mês de abril, a vacância física do Fundo foi de 2,82% (ante 1,86% no mês anterior), a vacância financeira foi de 2,95% (ante 2,08% no mês anterior) e a vacância financeira ajustada pelas carências previstas nos contratos de locação foi de 3,84% (ante 4,32% no mês anterior).
Adicionalmente, neste mês, apresentamos a seção Panorama de Mercado com as principais atualizações do mercado imobiliário referentes ao primeiro trimestre de 2026.
O valor dos rendimentos distribuídos pelo Fundo referente ao mês de abril/26, cujo pagamento ocorrerá em 15/05/2026, será de R$ 0,60 por cota, conforme informado em nosso comunicado de rendimentos publicado em 30/04/2026.
Clique e acesse o prospecto desse Fundo
RETORNO TOTAL
| 1ª Emissão | Valor Ref. da Cota | Variação da Cota⁵ | Renda Distribuída | Rentabilidade Total | CDI no Período⁶ | Rentabilidade Fl x CDI | Ibovespa no Período |
|---|---|---|---|---|---|---|---|
| 01/12/2023 | 100 | -26,92% | 33,49% | 6,57% | 28,58% | 23,00% | 46,13% |
NEGOCIAÇÃO E LIQUIDEZ
Os volumes transacionados representaram um total de 561.989 cotas negociadas, equivalentes a aproximadamente 5,84% do total de cotas do Fundo com um volume médio diário de R$ 2.047.921 e um volume médio por negócio de R$ 644,21.
100% pregões da B3
R$ 2,72 mi
volume médio diário
CARTEIRA IMOBILIÁRIA8
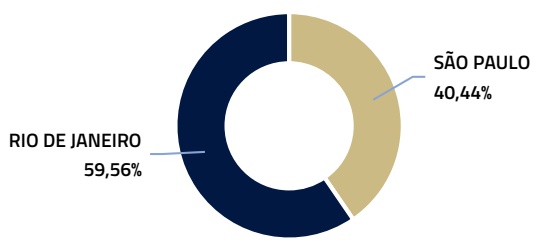
Portfólio composto por 4 edifícios comerciais apresentando a seguinte divisão de área e receita.
RECEITA POR ESTADO
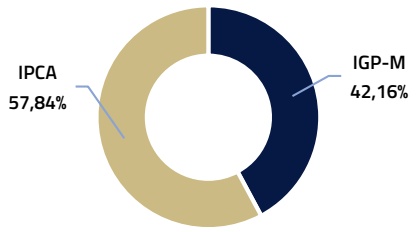
RECEITA POR ÍNDICE DE REAJUSTE
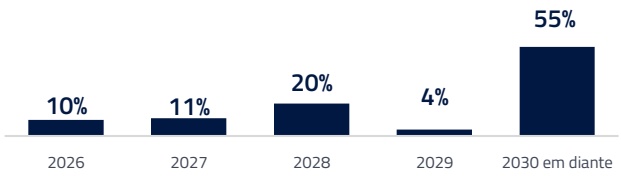
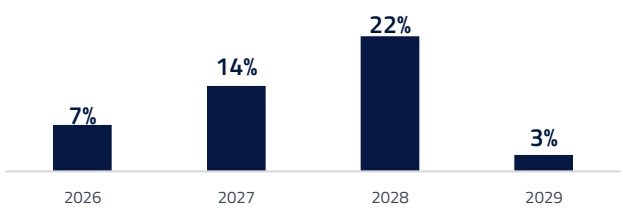
O Prazo Médio dos Contratos Firmados9 pelo Fundo é de 8,46 anos. O Prazo Médio Remanescente10 dos contratos do fundo está em 3,18 anos, com datas de vencimento e de revisionais nos próximos anos conforme gráficos abaixo.
CRONOGRAMA DE VENCIMENTO DOS CONTRATOS11
CRONOGRAMA DE REVISIONAL DOS CONTRATOS11
- A variação positiva da cota não considera o imposto de renda sobre ganho de capital na venda das cotas. 6. Certificado de Depósito Interbancário, adotado neste Relatório como mera referência econômica e não como meta ou parâmetro de performance do Fundo. 7. Ibovespa é o mais importante indicador do desempenho médio das cotações do mercado de ações brasileiro. Sua relevância advém do fato de o Ibovespa retratar o comportamento dos principais papéis negociados na B3. 8. Informações gerenciais não auditadas. 9. Cálculo realizado levando em consideração o início e o final dos contratos firmados pelo fundo. 10. Cálculo realizado utilizando a data de 30/04/2026 até o término de cada contrato. 11. Percentual sobre a receita total.
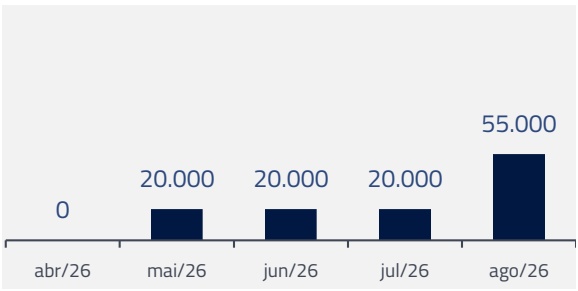
ABSORÇÃO DAS CARÊNCIAS12
Projeção do incremento de receita conforme o término de vigência das carências previstas nos contratos de locação firmados recentemente.
PORTFÓLIO IMOBILIÁRIO
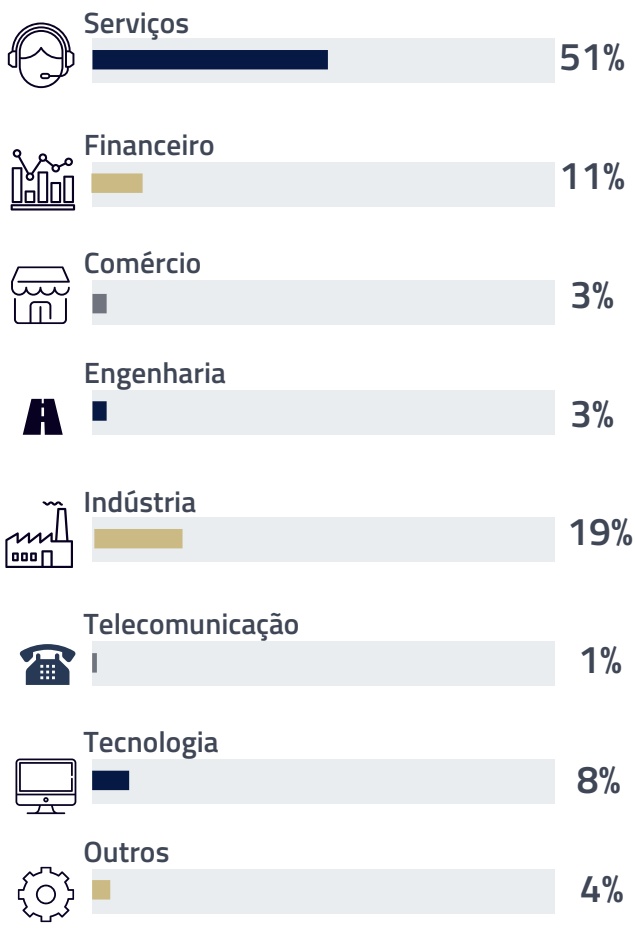
DISTRIBUIÇÃO DOS CONTRATOS POR SETOR
O Fundo possui mais de 60 inquilinos, trazendo assim uma diversificação para o portfólio.
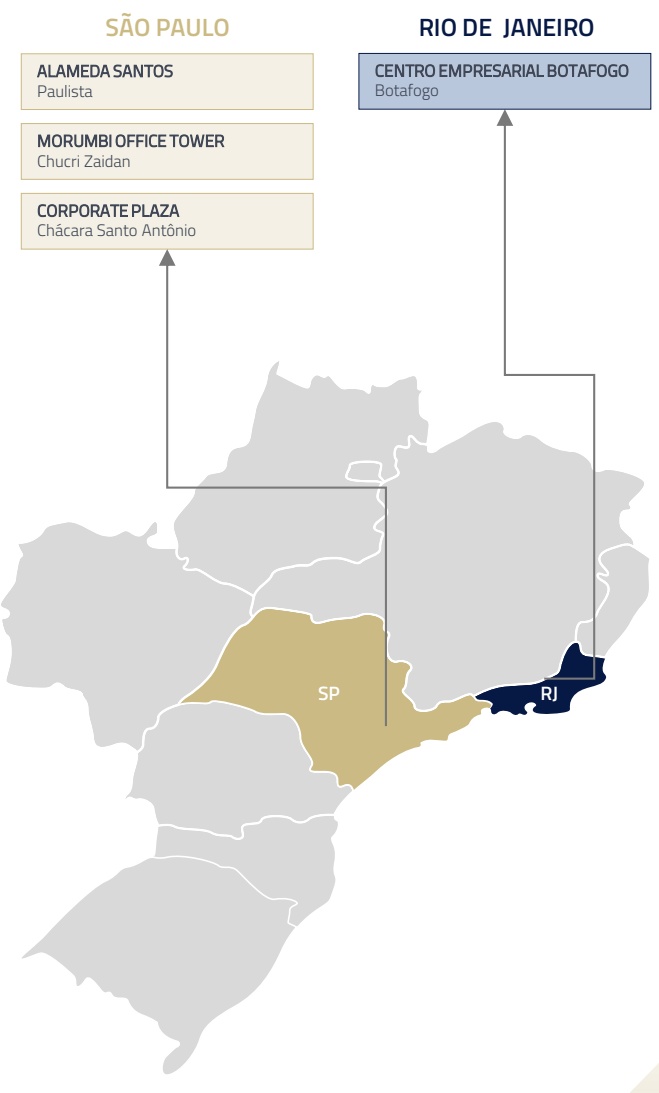
DISTRIBUIÇÃO DOS CONTRATOS POR LOCALIZAÇÃO GEOGRÁFICA
PORTFÓLIO DE IMÓVEIS
A carteira imobiliária do Fundo é composta atualmente pelas propriedades abaixo descritas13:
CENTRO EMPRESARIAL BOTAFOGO Praia de Botafogo, 300 - Rio de Janeiro - RJ
| ABL | 23.440 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 559.500.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 2,45% |
| LOCATÁRIOS | Oncoclínicas, Bradesco , Light |
| PARTICIPAÇÃO | 100% |
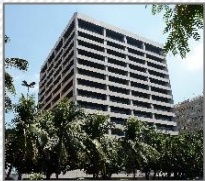
MORUMBI OFFICE TOWER Av. Roque Petroni Júnior, 999 - São Paulo - SP
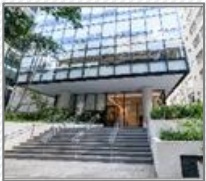
ALAMEDA SANTOS Alameda Santos, 2477 - São Paulo- SP
| ABL | 6.468 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 105.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 13,21% |
| LOCATÁRIOS | CESP, Hollisterdo Brasil |
| PARTICIPAÇÃO | 100% |
| ABL | 18.479 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 217.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 0,00% |
| LOCATÁRIOS | Omnicom, ADM do Brasil |
| PARTICIPAÇÃO | 82% |
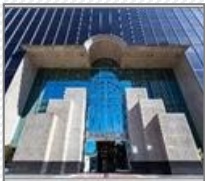
CORPORATE PLAZA
Rua Alexandre Dumas, 2100 - São Paulo - SP
| ABL | 10.489 m2 |
|---|---|
| VALOR DE AVALIAÇÃO | R$ 95.000.000 |
| TIPO DE CONTRATO | Típico |
| VACÂNCIA FIN4 | 2,40% |
| LOCATÁRIOS | Fast Card, CM Hosp., Nutanix |
| PARTICIPAÇÃO | 89% |
VACÂNCIA
Evolução da Vacância Física3/Financeira4
INFORMAÇÕES CONTÁBEIS14
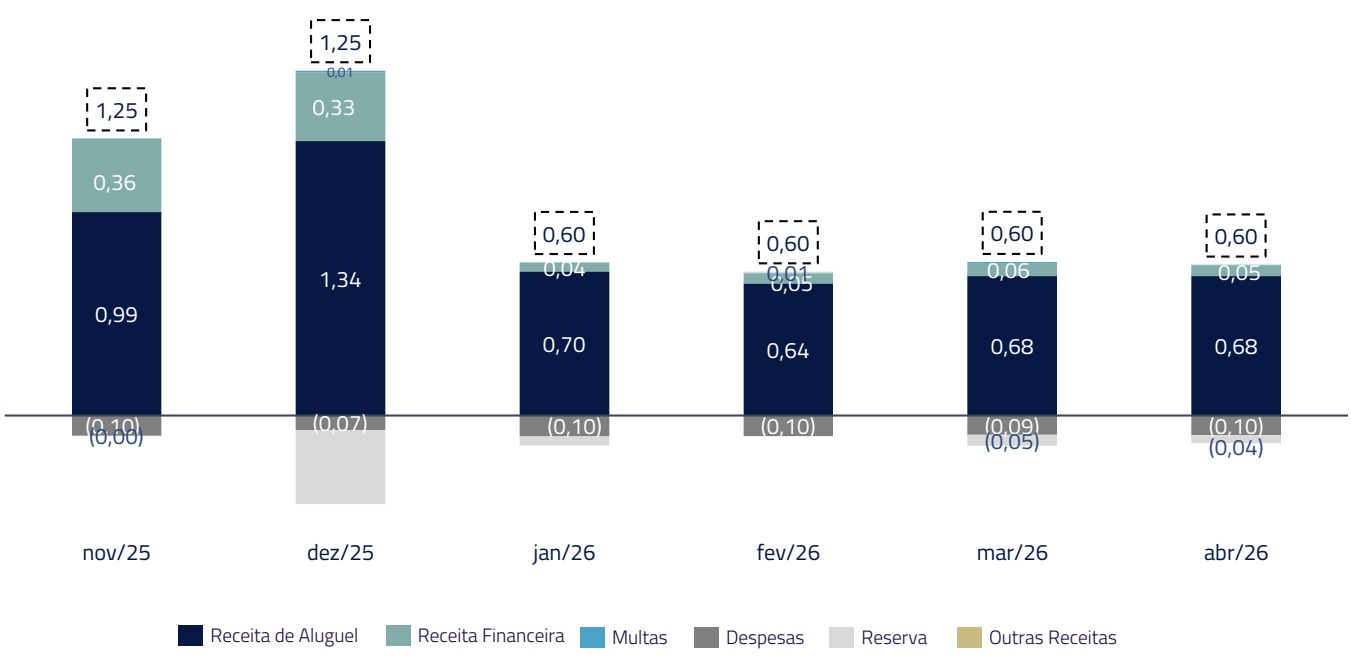
No quadro abaixo, apresentamos os recursos disponíveis para distribuição em diferentes períodos considerando as receitas e despesas realizadas:
| Distribuição de resultados | fev/26 | mar/26 | abr/26 | R$/cota | Acum. 1S26 |
|---|---|---|---|---|---|
| (+) Receitas de alugueis caixa | 6.217.683 | 6.618.739 | 6.564.036 | 0,68 | 26.178.148 |
| (+) Receita financeira | 467.765 | 571.869 | 501.174 | 0,05 | 1.947.312 |
| (+) Reversão de custo de oferta | 0 | 0 | 0 | 0 | 0 |
| (-) Despesas condominiais | -161.189 | -113.715 | -88.543 | -0,01 | -497.421 |
| (-) Despesas com IPTU | -49009,33 | -45606,04 | -46.358 | 0 | -140.974 |
| (-) Outras despesas | -763.361 | -747.154 | -791.414 | -0,08 | -3.141.946 |
| (=) Resultado | 5.711.890 | 6.284.133 | 6.138.895 | 0,64 | 24.345.120 |
| (+/-) Reserva | 63.110 | -509.133 | -363.895 | -0,04 | -1.245.120 |
| Distribuição | 5.775.000 | 5.775.000 | 5.775.000 | 0,60 | 23.100.000 |
CONSUMO RMG
| Abr/26 CONSUMO RMG |
|---|
| SALDO INICIAL 01/04/2026 7.100.000 |
| CONSUMO 0 |
| 7.100.000 SALD0 FINAL 30/04/2026 |
- A avaliação patrimonial dos imóveis considera a participação do Fundo no ativo e foi elaborada pela empresa Colliers International, data base Junho/2024. A ABL corresponde a área total de cada ativo. Para a exibição dos locatários foi selecionada uma amostra dos principais inquilinos. 14. Números não auditados.
COMPOSIÇÃO DO RENDIMENTO SEMESTRAL
FLUXO DE CAIXA DO MÊS DE ABRIL 2026
Para apuração do fluxo de caixa do Fundo foram considerados os rendimentos auferidos pelos ativos do Fundo, que, no período, compreendem os aluguéis recebidos referentes ao mês de março e as receitas financeiras, descontando-se as despesas do Fundo, que são compostas, basicamente, pelas taxas legais e de administração:
| SALDO INICIAL EM 01.04.26 | 47.183.470 |
|---|---|
| (+) ALUGUÉIS | 6.510.071 |
| (+) RECEITA FINANCEIRA | 656.500 |
| (-) COMPRA DE ATIVO | 0 |
| (-) BENFEITORIAS | 0 |
| (-) TAXA DE ADMINISTRAÇÃO^15 | 617.207 |
| (-) DESPESAS DE CONDOMÍNIO, IPTU E OUTROS | 309.108 |
| (-) RENDIMENTOS DISTRIBUÍDOS16 | 5.775.000 |
| SALD0 FINAL EM 30.04.26 | 47.648.726 |
VARIAÇÃO PATRIMONIAL17
Em abril, o valor patrimonial das cotas apresentou a seguinte evolução18:
| DATA | QUANTIDADE DE COTAS | COTA PATRIMONIAL | VARIAÇÃO | PATRI. LÍQUIDO (R$) |
|---|---|---|---|---|
| 31/03/2026 | 9.625.000 | R$ 106,13 | - | 1.021.523.452,80 |
| 30/04/2026 | 9.625.000 | R$ 106,15 | 0,02% | 1.021.677.565,13 |
- A taxa de administração do Fundo é equivalente a 1,06% ao ano sobre o valor de mercado das cotas e engloba não somente a remuneração do administrador mas também do gestor, banco escriturador e custodiante. 16. Rendimentos Distribuídos bruto de imposto de renda de cotistas pessoa jurídica. 17. Soma dos Ativos (imóveis+caixa) menos Passivos (taxas e despesas incorridas e não pagas) do FII. 18. Valor Patrimonial na data base do relatório já deduzido da distribuição de rendimentos a ser realizada no mês seguinte.
PANORAMA DO MERCADO IMOBILIÁRIO
MERCADO DE EDIFÍCIOS CORPORATIVOS DE SÃO PAULO – CLASSE A e B (AAA, AA, A, BB e B)
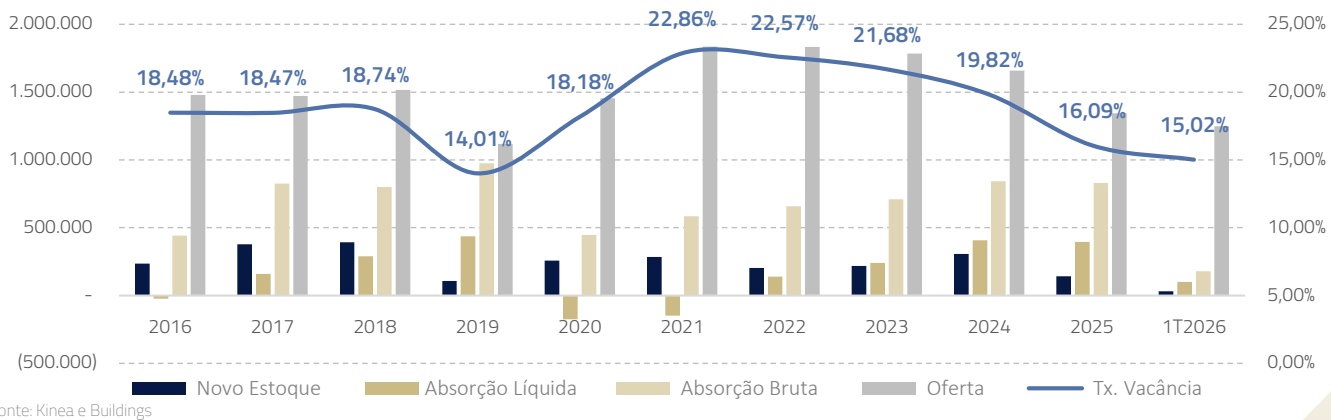
O mercado de edifícios corporativos em São Paulo manteve, no primeiro trimestre de 2026, a trajetória consistente de recuperação observada ao longo de 2025. A absorção líquida atingiu 100.890 m² no trimestre versus 130.117 m² no trimestre anterior e 79.210 m² no 1T2025. Já a absorção bruta alcançou 179.642 m² versus 203.518 m² no trimestre anterior e 237.523m² no 1T2025. Tais volumes expressivos reforçam a retomada da demanda por lajes corporativas na cidade. Esse desempenho reflete uma movimentação sólida de ocupações e realocações, sustentada principalmente pela busca por ativos de melhor padrão e localização.
O trimestre contou com a entrega de 30.815 m² de novo estoque, em ritmo ainda controlado frente ao volume total do mercado. Como resultado, a taxa de vacância recuou de forma relevante, encerrando o período em 15,02%, abaixo dos 16,09% registrados no 4T25 e dos 18,95% registrados no 1T25. Trata-se do menor patamar desde 2020, evidenciando um avanço importante no equilíbrio entre oferta e demanda e sinalizando um ambiente mais equilibrado.
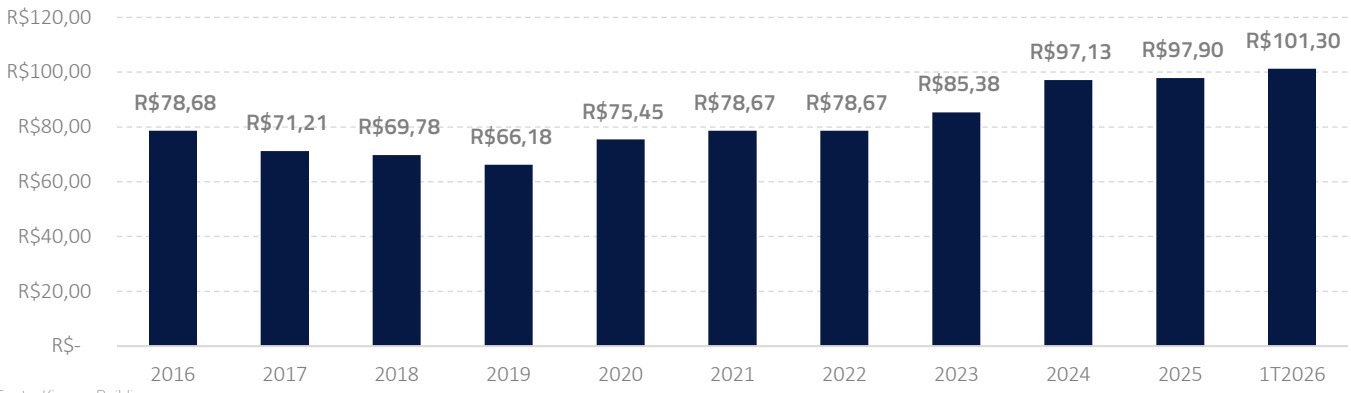
Em termos de preços, o movimento de recuperação segue consistente. O valor médio pedido para os edifícios corporativos atingiu R$ 101,30/m²/mês, superando os níveis observados no 4T2025 de R$ 97,94/m². Esse aumento reflete a redução contínua da vacância e a concentração da demanda em imóveis de alto padrão, especialmente nas regiões mais consolidadas da cidade.
Esse movimento de recuperação também se reflete de forma clara nas principais regiões corporativas da cidade, que seguem apresentando comportamento consistente de demanda.
A Faria Lima permanece como o eixo mais valorizado de São Paulo, com preços médios acima de R$ 270/m²/mês e taxa de vacância em torno de 11%, reforçando seu perfil altamente seletivo. Pinheiros segue consistente registrando vacância próxima de 7,5%, sustentada pela forte demanda por ativos bem localizados e de alto padrão que fazem com que o preço pedido médio também suba de R$ 138,28/m² no 4T25 para R$ 142,86/m² no 1T226.
Na Avenida Paulista, o ritmo de ocupação manteve-se forte, com vacância inferior a 10%, indicando fortalecimento contínuo da região. Já a Chucri Zaidan destacou-se pelo volume expressivo de absorção líquida no trimestre, de cerca de 17,2 mil m², acompanhado de redução da vacância para aproximadamente 13,7%, reforçando seu posicionamento como alternativa competitiva dentro do eixo corporativo expandido. Importante ressaltar que a vacância da região Chucri Zaidan havia atingido 32,18% em 2021.
PRINCIPAIS INDICADORES OFFICE SÃO PAULO 786 EDIFÍCIOS CORPORATIVOS 8.314.951 M²
Fonte: Kinea e Buildings
EVOLUÇÃO DO PREÇO PEDIDO DE LOCAÇÃO 786 EDIFÍCIOS CORPORATIVOS 8.314.951 M²
Fonte: Kinea e Buildings
MERCADO DE EDIFÍCIOS CORPORATIVOS DE RIO DE JANEIRO – CLASSE A e B (AAA, AA, A, BB e B)
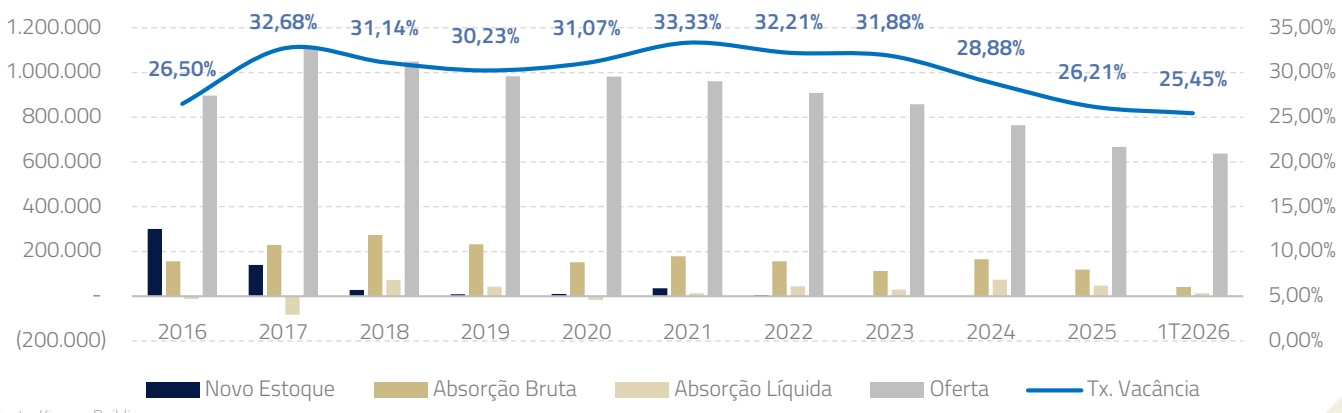
O mercado corporativo do Rio de Janeiro segue em sua trajetória de recuperação no primeiro trimestre de 2026. A taxa de vacância caiu para 25,45%, frente aos 26,21% do trimestre anterior e 27,84% no mesmo período do ano anterior, atingindo o menor patamar dos últimos dez anos.
A absorção bruta foi de 41,8 mil m², versus 40,8 mil m² do mesmo período do ano passado e 23,2 mil m² do trimestre anterior . A absorção líquida também apresentou avanço, totalizando 13,3 mil m², ante 11,2 mil m² no trimestre anterior e 8,9 mil m² do mesmo período do ano anterior
Quanto ao novo estoque, novamente não houve entregas na cidade. A atividade construtiva segue baixa, e ainda tem havido a migração de ativos para outros usos, em especial o residencial na região do Centro, o que deve continuar ajudando na redução da vacância. Já a Zona Sul, que concentra a maior parte dos novos projetos é a que tem a menor vacância na cidade, com 4,55%.
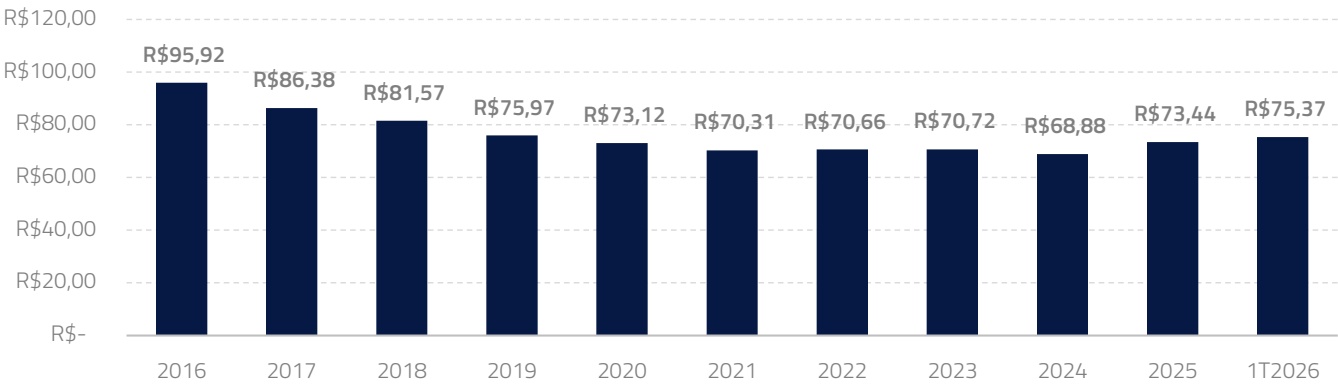
Quanto aos preços, houve aumento no valor pedido, que passou de R$ 73,44/m² para R$ 75,37/m², sinalizando uma recuperação nas condições de mercado bem como uma redução na oferta de ativos com valores mais baixos, em um movimento de retrofit com mudança de uso para o segmento residencial, em especial no Centro
PRINCIPAIS INDICADORES OFFICE RIO DE JANEIRO 221 EDIFÍCIOS CORPORATIVOS 2.502.542 M2
Fonte: Kinea e Buildings
Clique e acesse o prospecto desse Fundo
EVOLUÇÃO DO PREÇO PEDIDO DE LOCAÇÃO 221 EDIFÍCIOS CORPORATIVOS 2.502.542 M2
Fonte: Kinea e Buildings
Kinea
uma empresa

Este material foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM. Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. A descrição do tipo ANBIMA consta no formulário de informações complementares. Estes documentos podem ser consultados no site da CVM http://www.cvm.gov.br/ ou no site dos respectivos Administradores dos fundos. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Os Fundos de Investimento em Participações seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade do cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário seguem a ICVM571, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
Rua Minas de Prata, 30 – Itaim Bibi
CEP: 04552-080 - São Paulo – SP
www.kinea.com.br