Relatório Gerencial LVBI11 de dezembro de 2025
Relatório Gerencial do VBI Logístico (LVBI11), fundo imobiliário de logística, referente a dezembro de 2025, com entrega no FundosNet (B3) em 23/01/2026. No pregão de 03/11/2026, a cota do LVBI11 fechou a R$ 89,46, com P/VP de 0,74 (valor patrimonial de R$ 120,53 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,80 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 10,23% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,9 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- VBI LOGÍSTICO RESPONSABILIDADE LIMITADA-8,67%
- CNPJ
- 30.629.603/0001-18
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 23/01/2026 19:45
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PATRIA
Relatório Gerencial LVBI11 FII VBI Log
Objetivo do Fundo
O Fundo tem como objetivo a obtenção de renda e ganho de capital, através do investimento de, no mínimo, dois terços do seu patrimônio líquido diretamente em imóveis ou direitos reais sobre imóveis do segmento logístico ou industrial (“Imóveis Alvo”), bem como indiretamente, através de ações ou cotas de sociedades de propósito específico, cotas de Fundos de Investimento Imobiliário e cotas de Fundos de Investimento em Participações.
Início das Atividades
Novembro 2018
Código de Negociação
LVBI11
CNPJ
30.629.603/0001-18
Cotas Emitidas
16.118.565
Prazo
Indeterminado
Gestor*
Patria – VBI Asset Management Ltda.
Administrador e Escriturador *
BTG Pactual Serviços Financeiros S.A. DTVM
Taxa de Administração Total
Taxa efetiva (competência): 0,8% do patrimônio líquido
Público Alvo
Investidores em geral
Tipo Anbima Tijolo Renda Gestão Ativa
Clique aqui para acessar nossas políticas
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 112 | 147.543 | 0,90 | 3,1% |
| IFIX - Office | 14 | 10.989 | 0,67 | 5,1% |
| IFIX - Logística | 14 | 27.656 | 0,94 | 1,1% |
| IFIX - Shopping | 10 | 19.008 | 0,88 | 2,5% |
| IFIX - CRIs | 43 | 59.211 | 0,91 | 3,5% |
| IFIX - FOFs | 10 | 7.229 | 0,88 | 6,5% |
| IFIX - Renda Urbana | 4 | 9.050 | 0,98 | -0,1% |
| IFIX - Outros | 17 | 14.400 | 0,90 | 4,8% |
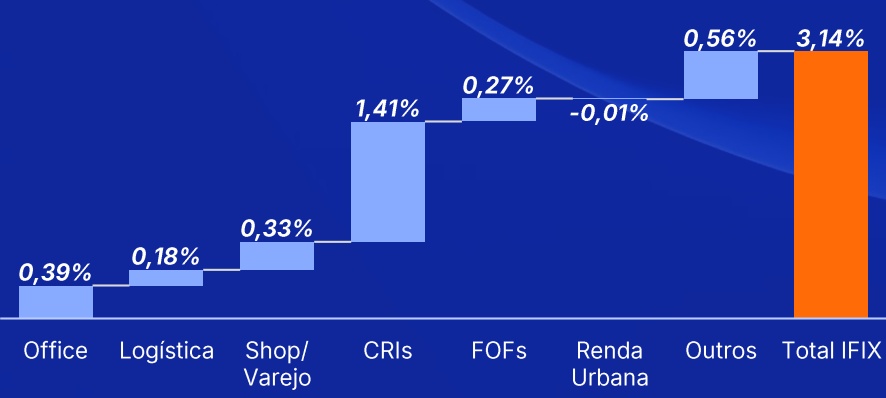
Performance Setorial Ponderada do IFIX*
PANORAMA DE DEZEMBRO/25:
O ano de 2025 terminou trazendo aos investidores de FIIs motivos claros para comemorar. Apesar da retomada da alta da Selic, que fechou em 15% a.a. (maior nível desde 2006) o IFIX valorizou +21,1% no período, equivalente a +147% do CDI. Em outras palavras, mesmo com juros elevados, prevaleceu no mercado, sobretudo no segundo semestre, a percepção de que o ciclo de aperto monetário se aproxima do fim. Esse movimento sustentou a recuperação dos FIIs, com destaque para os fundos de Tijolo¹ (+21,9%), seguidos pelos fundos de Papel² (+17,6%).
Dezembro consolidou essa tendência ao registrar o segundo melhor desempenho mensal do ano, com alta de +3,1% no IFIX (Tijolo¹ = +2,2% e Papel² = +3,4%). O último mês intensificou a trajetória positiva iniciada em agosto, quando o índice acumulou cinco meses consecutivos de alta, com outubro sendo o único abaixo de 1%.
Encerramos 2025 com juro real próximo a 10% a.a. e inflação inferior a 5%. Somando esse quadro doméstico ao início do ciclo de cortes nos EUA, iniciado em setembro, o mercado já precifica a Selic perto do pico. Embora seja cedo para definir ritmo e magnitude dos cortes em 2026 (ano eleitoral) está consolidada a percepção de fim do aperto, com possibilidade de flexibilização entre o fim do primeiro e o segundo trimestre. Nesse contexto, muitos investidores anteciparam o movimento, ampliando exposição a FIIs ainda descontados após anos de alta da taxa básica.
Vale lembrar que o IFIX é um índice de total return, incorporando variação das cotas e rendimentos. Considerando dividend yield médio de 10% a.a., a valorização efetiva das cotas foi próxima a 11%. Mesmo após forte desempenho, fundos de tijolo encerraram negociando, em média, a P/VP de 0,88x. Em segmentos específicos, os descontos são maiores: lajes corporativas giram em torno de 0,70x. Isso indica espaço para valorização adicional à medida que os cortes da Selic avancem. Soma-se a isso a resiliência dos fundamentos imobiliários, seja em vacância e preços de aluguel nos fundos de tijolo, seja nos baixos níveis de inadimplência nos fundos de papel.
Assim, a indústria de FIIs fecha 2025 com balanço positivo, tanto pelo retorno entregue quanto pela perspectiva futura, combinada a um carrego isento próximo a dois dígitos. Embora 2026 possa trazer maior volatilidade por fatores eleitorais, macroeconômicos e geopolíticos, os FIIs seguem como classe atrativa para o investidor brasileiro.
Comentários da Gestão (1/2)
Dezembro 2025
Assembleia Geral Extraordinária (AGE): Consolidação dos ativos Logísticos geridos pelo Patria
O segundo semestre foi marcado por um movimento transformador para o Fundo, com a realização da AGE que aprovou a consolidação dos fundos de logística, abrangendo a incorporação do LVBI. A aprovação das matérias reposiciona o HGLG como o maior Fundo Imobiliário do Brasil, com aprox. R$ 10 bilhões em patrimônio líquido e um portfólio de 54 imóveis, reforçando sua escala, liquidez e relevância no setor.
Registramos nosso agradecimento aos 27% da base de cotistas que participaram da votação, cuja representatividade foi fundamental para viabilizar a aprovação dessa reorganização estratégica. O engajamento da base reforça a governança do Fundo e reafirma o alinhamento entre gestão e investidores. Informamos ainda que os próximos passos do processo de consolidação - incluindo etapas formais, cronogramas, serão comunicados oportunamente em Fatos Relevantes e nos próximos relatórios do Fundo, bem como nos relatórios dos demais veículos envolvidos, em conformidade com as melhores práticas de transparência.
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
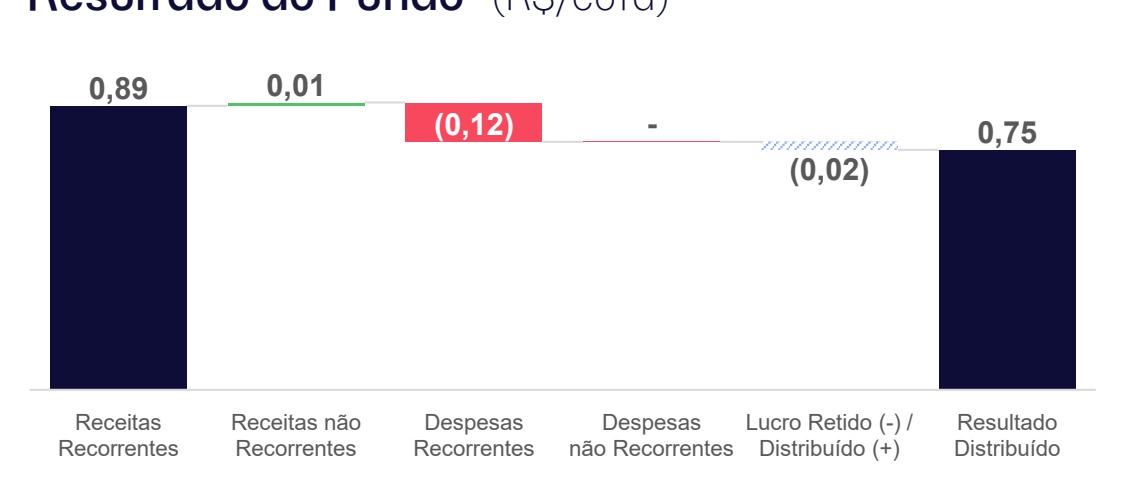
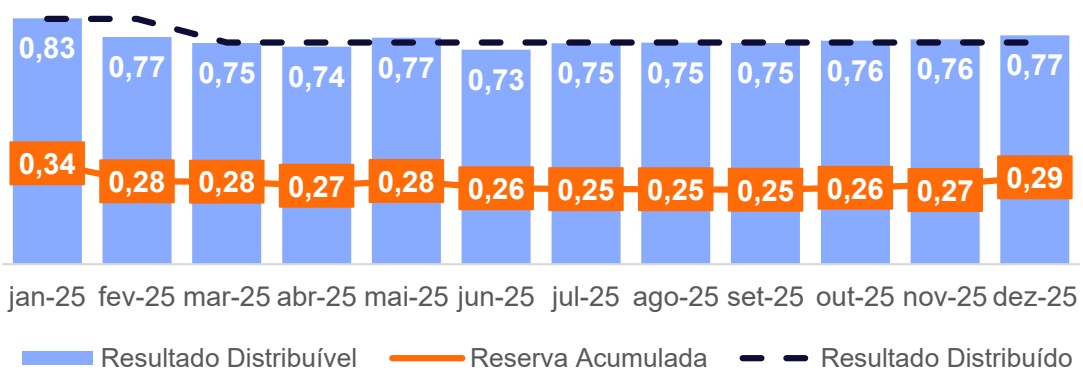
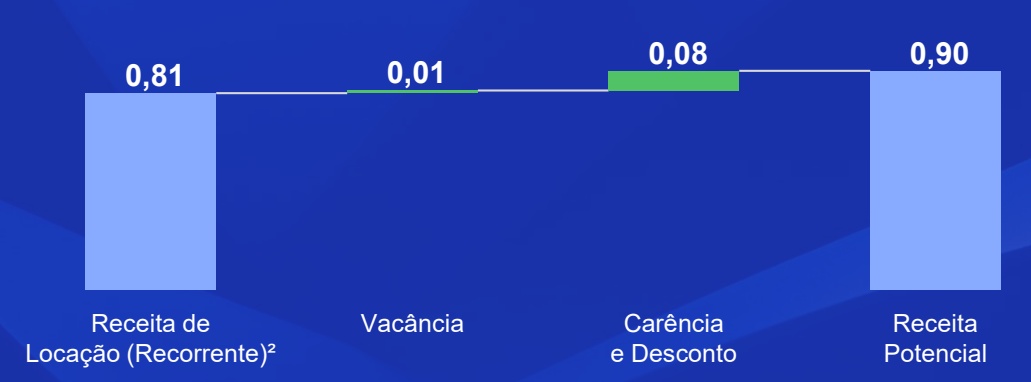
Em dezembro, o Fundo apresentou uma receita total de R$ 0,90/cota, o que levou a um resultado de R$ 0,77/cota. Neste mês, o resultado do Fundo foi impactado de maneira não recorrente pelo recebimento da segunda parcela da multa de rescisão da Solistica (R$ 0,01/cota).
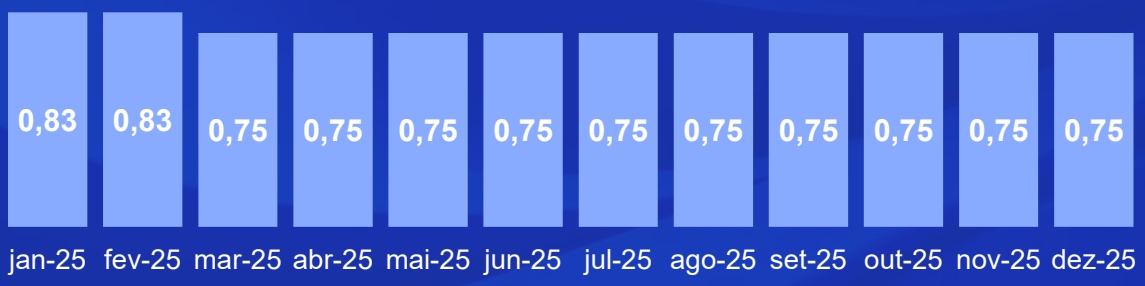
• O rendimento anunciado foi de R$ 0,75/cota, em linha com os últimos meses. O pagamento ocorreu no dia 08 de janeiro de 2026.
Indicadores Financeiros
Patrimônio Líquido*
Cota Patrimonial*
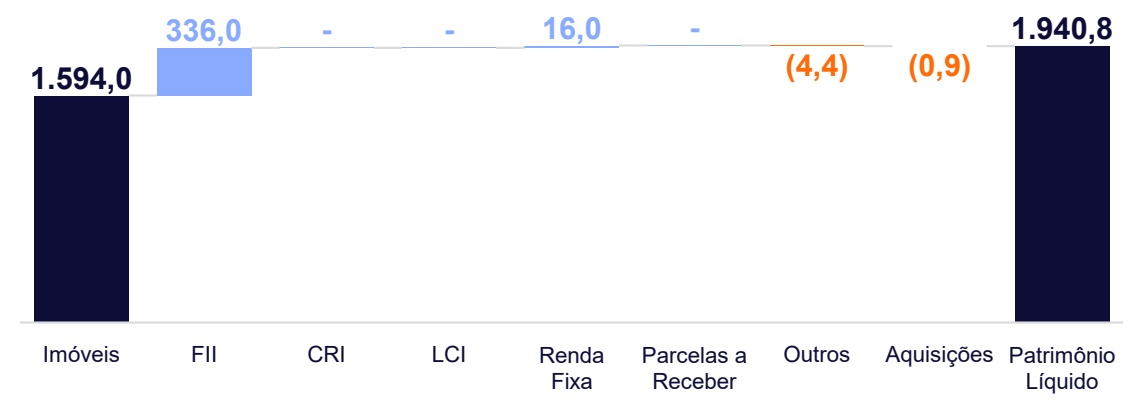
R$ 1.940,8 milhões
R$ 120,41
Valor de Mercado*
Cota de Mercado*
R$ 1.809,1 milhões
R$ 112,24
P/VP*
ADTV*
0,93x
R$ 5,0 milhões
Dividend Yield (mercado)*
8,0% a.a.
Dividend Yield (patrimonial)*
7,5% a.a.
Comentários da Gestão (2/2)
Dezembro 2025
MOVIMENTAÇÕES DE LOCATÁRIOS:
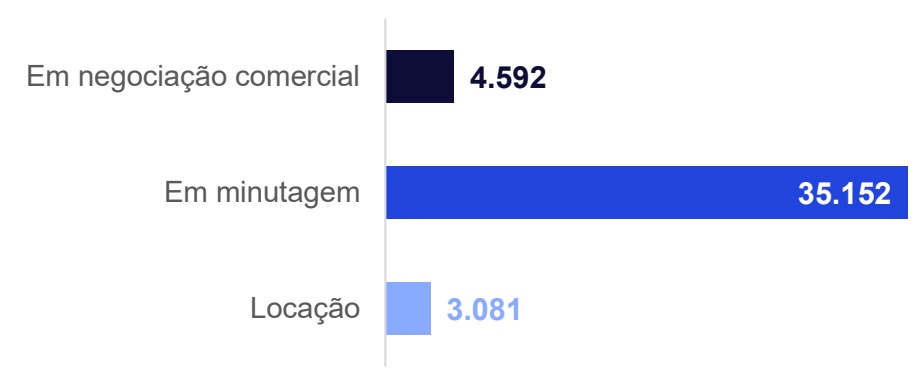
Não tivemos movimentações de locatários na competência novembro, desta forma a vacância permaneceu em 3,0% (física) e 1,2% (financeira). Durante o mês, acertamos a expansão da locatária Gocase no ativo Extrema, adicionando 3.081 m² à sua operação, totalizando agora 7.268 m² ocupados no imóvel a partir do próximo mês. A gestão tem mapeado a devolução do módulo ocupado pela Elfa Medicamentos no ativo Aratu, prevista para setembro de 2026. Com essas movimentações, a vacância física projetada sobe para 3,0% a partir de setembro de 2026. Para mais detalhes sobre estas movimentações, clique aqui.
REAJUSTES E REVISIONAIS*:
Durante o mês, foram realizados reajustes em 7.932 m² de ABL do portfólio do Fundo.
ALAVANCAGEM*:
• O Fundo possui apenas a dívida do Ativo Aratu. Esta é uma dívida pequena (0,6% PL) com uma taxa baixa que entendemos saudável manter no longo prazo.
INADIMPLÊNCIA DA CARTEIRA:
• O Fundo acumula cerca de R$ 0,17/cota em inadimplência de períodos anteriores, concentrada em três locatários atualmente em processos de recuperação judicial:
• Sequoia (Extrema): R$ 0,04/cota em aberto;
• Dia% (Mauá): R$ 0,11/cota em aberto;
• Americanas (Aratu): R$ 0,02/cota em aberto.
Indicadores Imobiliários
Nº de ativos
10
ABL (m²)*
517.964
Nº de locatários
36
WALE*
4,0 anos
Vacância Física*
3,0%
Preço Médio do Portfólio (mercado)*
R$ 2.823/m²
Vacância Financeira*
1,2%
Aluguel Médio do Portfólio X
R$ 28,07/m²
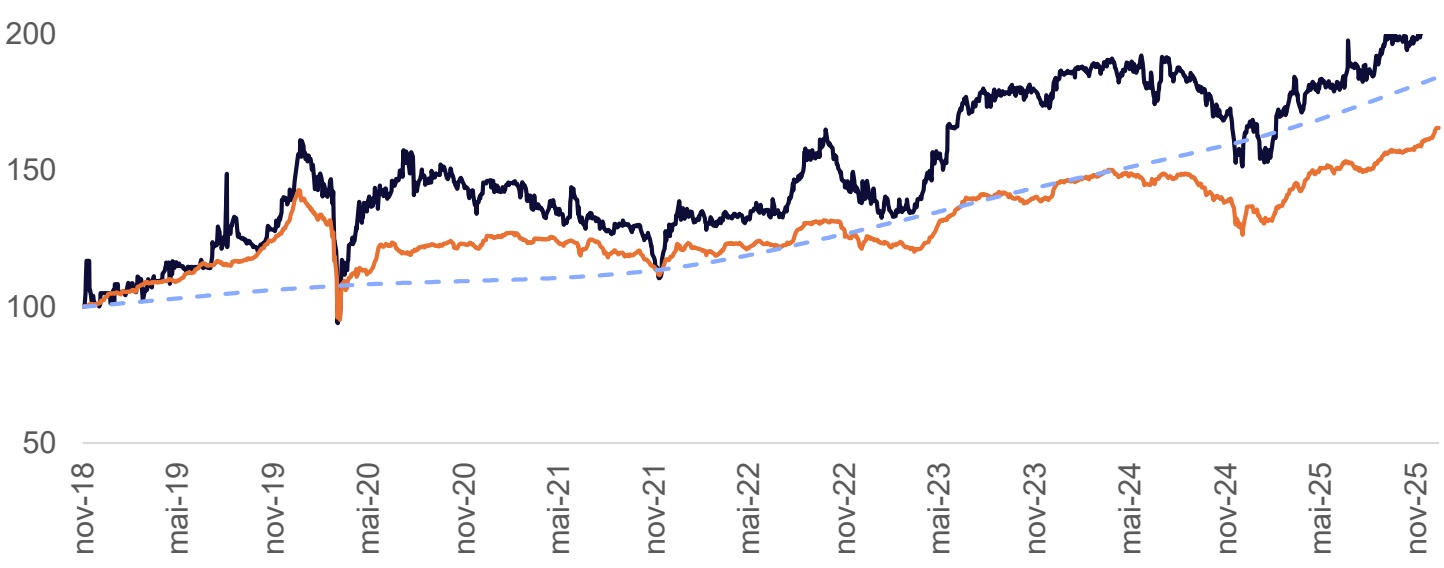
Performance
PATRIA
| Ativo | Mês | 2025 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| LVBI11¹ | 2,2% | 26,6% | 110,3% | 11,2% |
| IFIX | 3,1% | 21,1% | 65,8% | 7,5% |
| CDI Bruto | 1,2% | 14,3% | 84,4% | 9,1% |
Distribuições por Cota (R$)
Média 12M | R$ 0,76
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
Resultado
Demonstração de Resultado (R$)
| DEZ-25 | R$/COTA | ACUM. 2025 | ACUM. 12M | |
|---|---|---|---|---|
| Receita de Locação* | 13.353.580 | 0,83 | 161.626.197 | 161.626.197 |
| Receitas Mobiliárias* | 948.062 | 0,06 | 7.909.744 | 7.909.744 |
| Receitas Extraordinárias | 167.836 | 0,01 | 884.876 | 884.876 |
| Receitas - Total | 14.469.478 | 0,90 | 170.420.817 | 170.420.817 |
| Despesas Imobiliárias* | (259.342) | (0,02) | (2.364.010) | (2.364.010) |
| Despesas Operacionais* | (1.724.323) | (0,11) | (21.142.861) | (21.142.861) |
| Despesas Financeiras* | ||||
| Despesas – Total | (1.983.666) | (0,12) | (23.506.871) | (23.506.871) |
| Resultado Distribuível* | 12.485.813 | 0,77 | 146.913.946 | 146.913.946 |
| Resultado Distribuído | 12.088.924 | 0,75 | 147.646.055 | 147.646.055 |
Resultado do Fundo*(R$/cota)
~~Movimentação da Reserva Acumulada (R$/cota)~~
Balanço Patrimonial
PATRIA
Carteira (em R$ milhões)
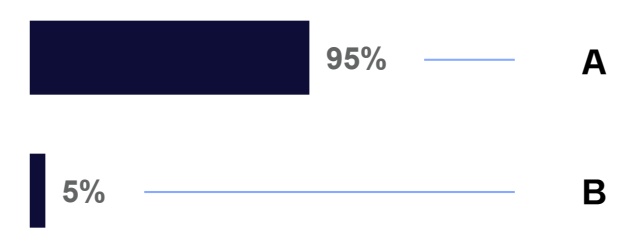
O Fundo fechou o mês com aproximadamente 96% dos ativos em imóveis, levando em conta que o Fundo detém o ativo SBC através de um FII, 3% em FII e 1% em Caixa. O Fundo mantém apenas a dívida do Ativo Aratu, sendo que nesta data, o saldo devedor é de R$ 11 milhões (0,6% PL) com vencimento em maio de 2032 a uma taxa de IPCA + 1,4% a.a.. Note que, pela dívida estar na SPE, o pagamento da participação do Fundo de juros e amortização se dá através de aportes mensais no veículo.
Parcelas a Pagar
| Descrição Prazo Classificação | |||
| Maior que | Ativo Aratu1 | (R$ milhões) Clique aqui (11,2) | |
| Aquisições 12 meses | |||
| A pagar (mais de 12 meses) | (11,2) | ||
¹Instrumento de dívida no nível da SPE que detém o imóvel, juros são pagos por meio integralização de capital realizados na SPE.
Carteira de Ativos1 (1/4)
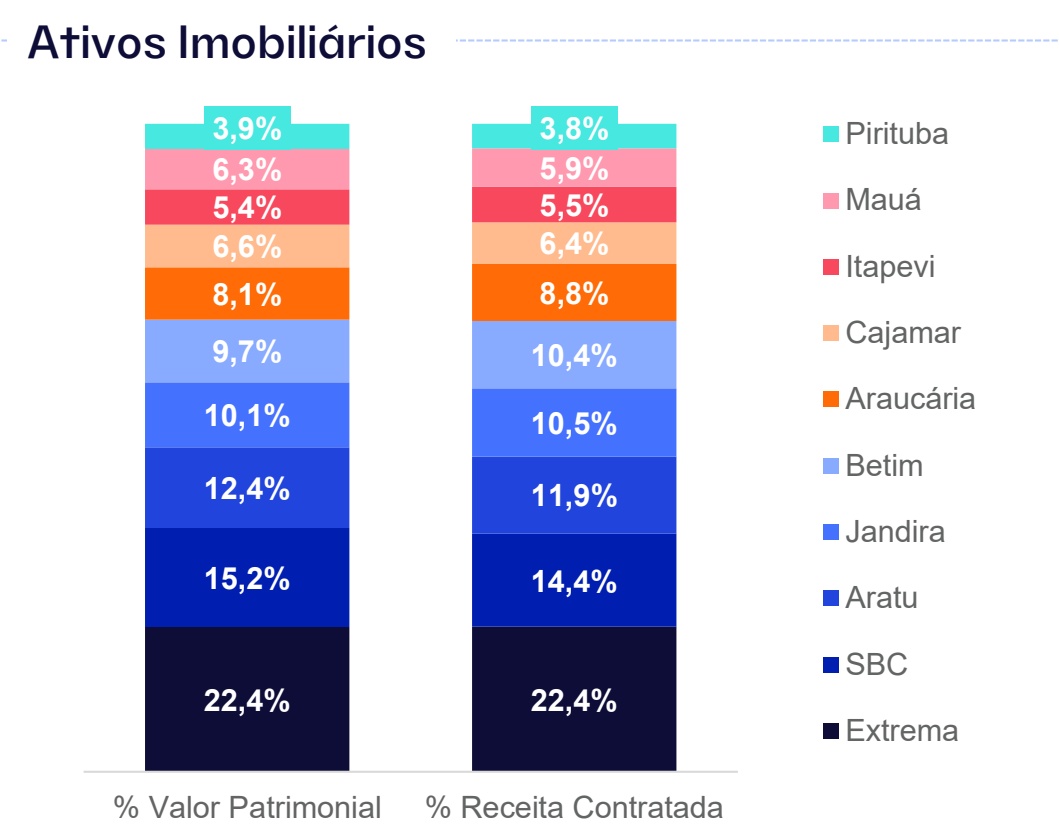
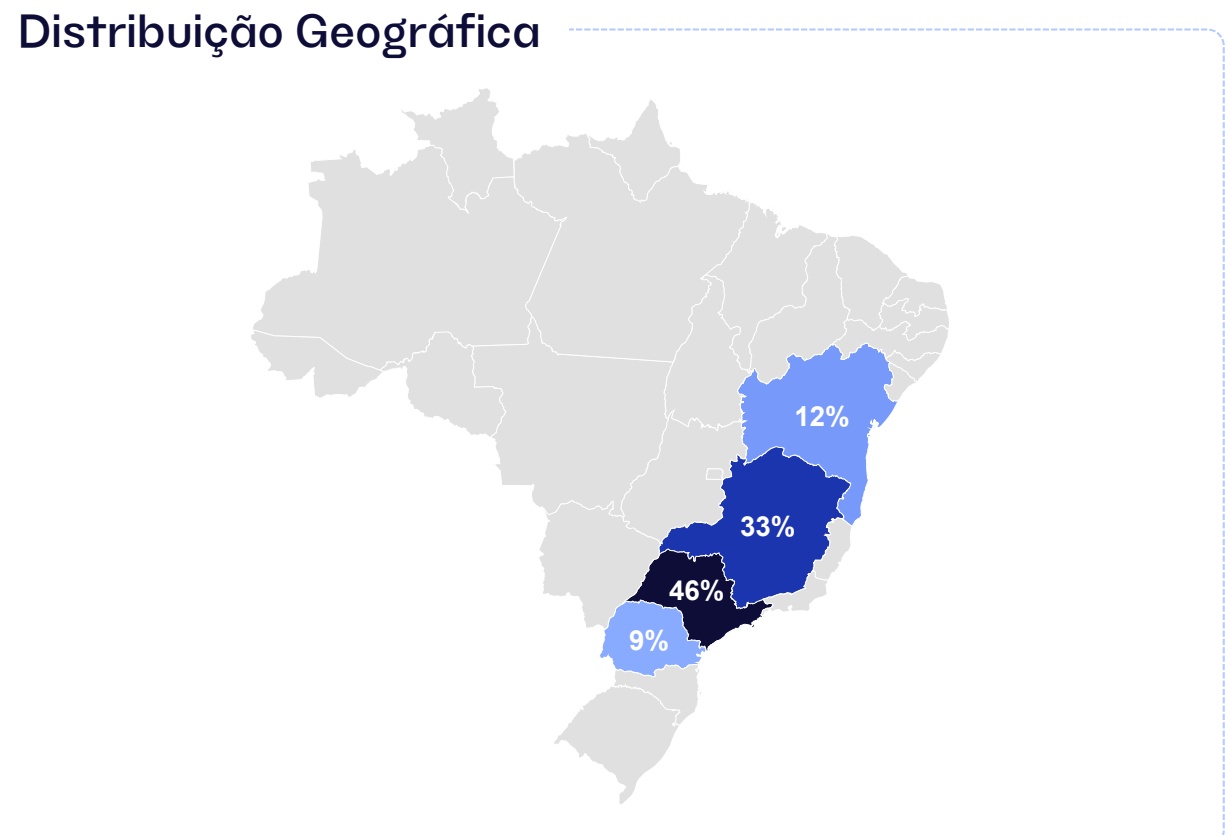
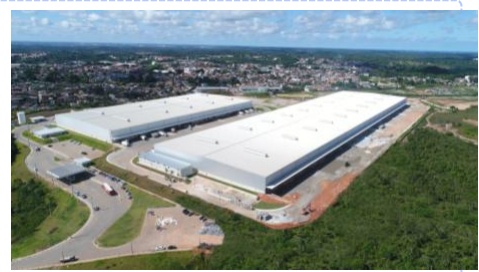
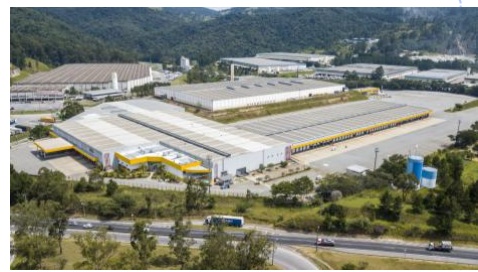
Portfólio com 10 ativos, diversificado em 4 estados e mais de 517 mil m² de ABL
Carteira de Ativos1(2/4)
Alocação por Classe*
Alocação por Segmento de Locatários
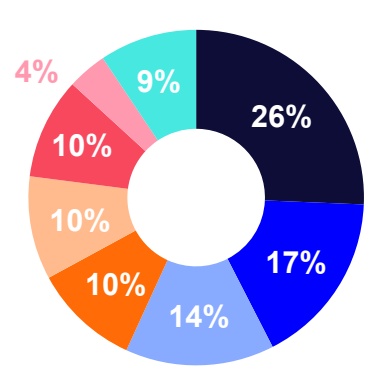
E-commerce Logística Automobilística Bebidas Varejo Alimentício Bens de Capital Outros
Alocação por Inquilino
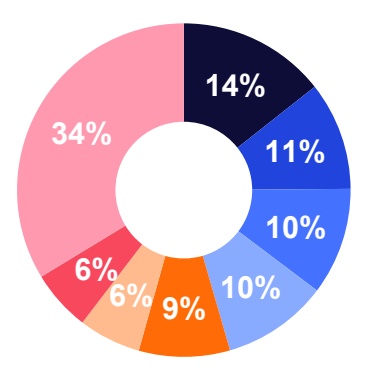
Scania DHL Amazon AMBEV Magazine Luiza Americanas Interbrands Foods Outros
Alocação Natureza dos Contratos *
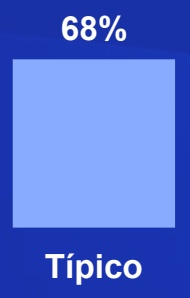
Alocação por Indexador
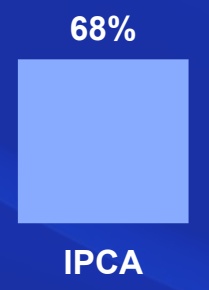
Carteira de Ativos1(3/4)
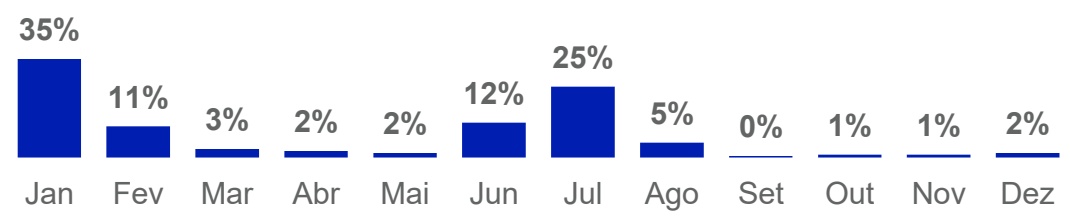
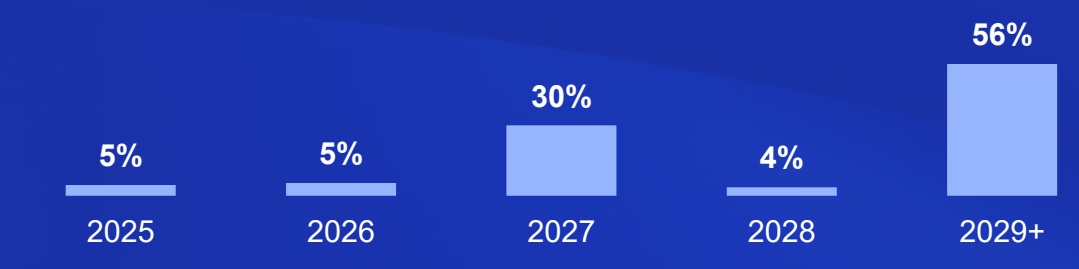
Concentração das Revisionais
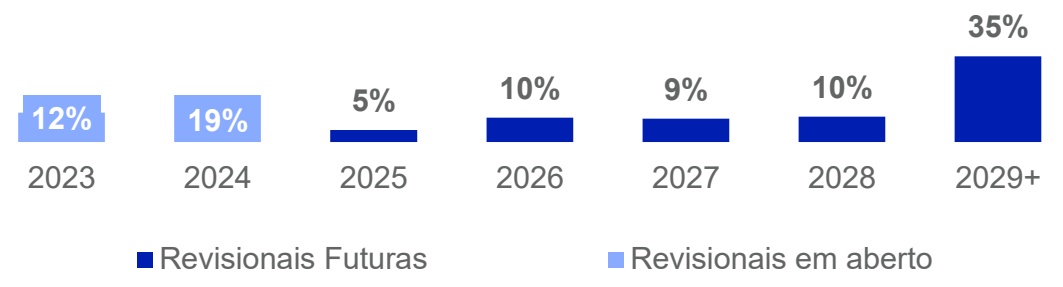
Vencimento dos Contratos
Histórico de Vacância
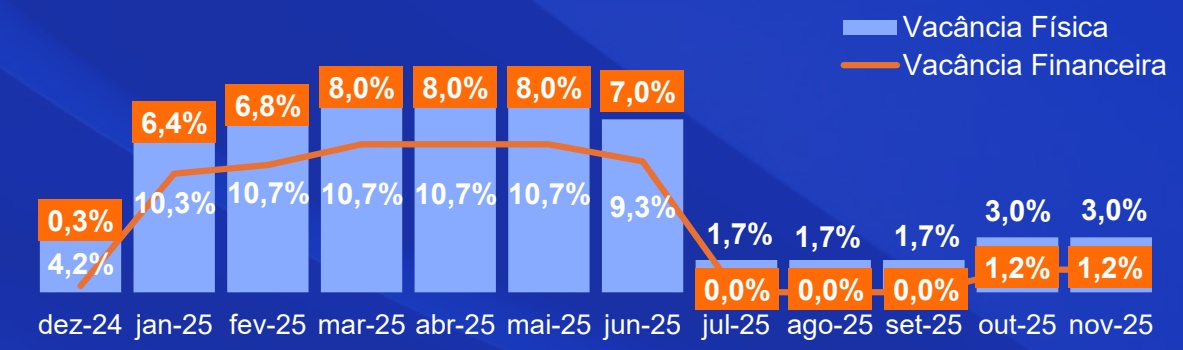
dez-24 jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25
Carteira de Ativos1(4/4)
| # | Ativo | Classe* | % Fundo* | pelAoB FLun ddetoid (mo ²)* | Va Fcísâicnac*ia | (WanAoLsE)* | (% imVóPveis) |
|---|---|---|---|---|---|---|---|
| 1 | Extrema | A | 100% | 122.460 | 5,2% | 2,3 | 22,4% |
| 2 | SBC | A | 100% | 65.024 | 0,0% | 10,0 | 15,2% |
| 3 | Aratu | A | 70% | 71.725 | 0,0% | 3,8 | 12,4% |
| 4 | Jandira | A | 100% | 45.555 | 0,0% | 1,2 | 10,1% |
| 5 | Betim | A | 100% | 53.563 | 0,0% | 4,5 | 9,7% |
| 6 | Araucária | A | 100% | 48.488 | 0,0% | 1,3 | 8,1% |
| 7 | Cajamar | A | 100% | 34.119 | 26,3% | 4,8 | 6,6% |
| 8 | Mauá | A | 100% | 29.769 | 0,0% | 4,9 | 6,3% |
| 9 | Itapevi | B | 100% | 34.922 | 0,0% | 0,7 | 5,4% |
| 10 | Pirituba | A | 100% | 12.340 | 0,0% | 4,4 | 3,9% |
| Total | 517.964 | 3,0% | 3,9 | 100% |
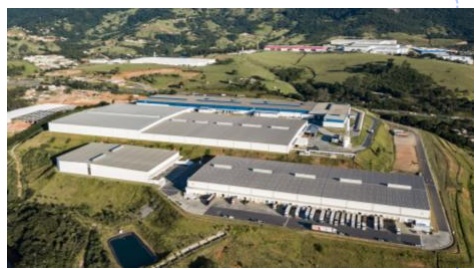
EXTREMA
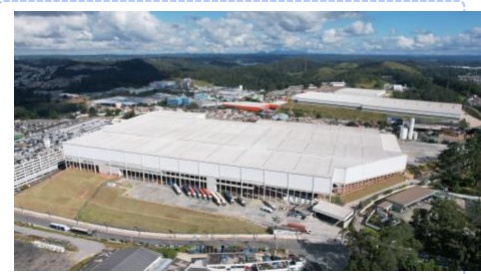
SBC
ARATU
JANDIRA
Comercial | Movimentações¹
Movimentações esperadas na carteira de locatários do fundo
M² vago por ativo x Vacância física no período (competência)
PATRIA
Além das movimentações abaixo, temos mapeado a saída da Elfa Medicamentos no ativo Aratu, prevista para setembro/26, o que elevará a vacância física para 3,0%.
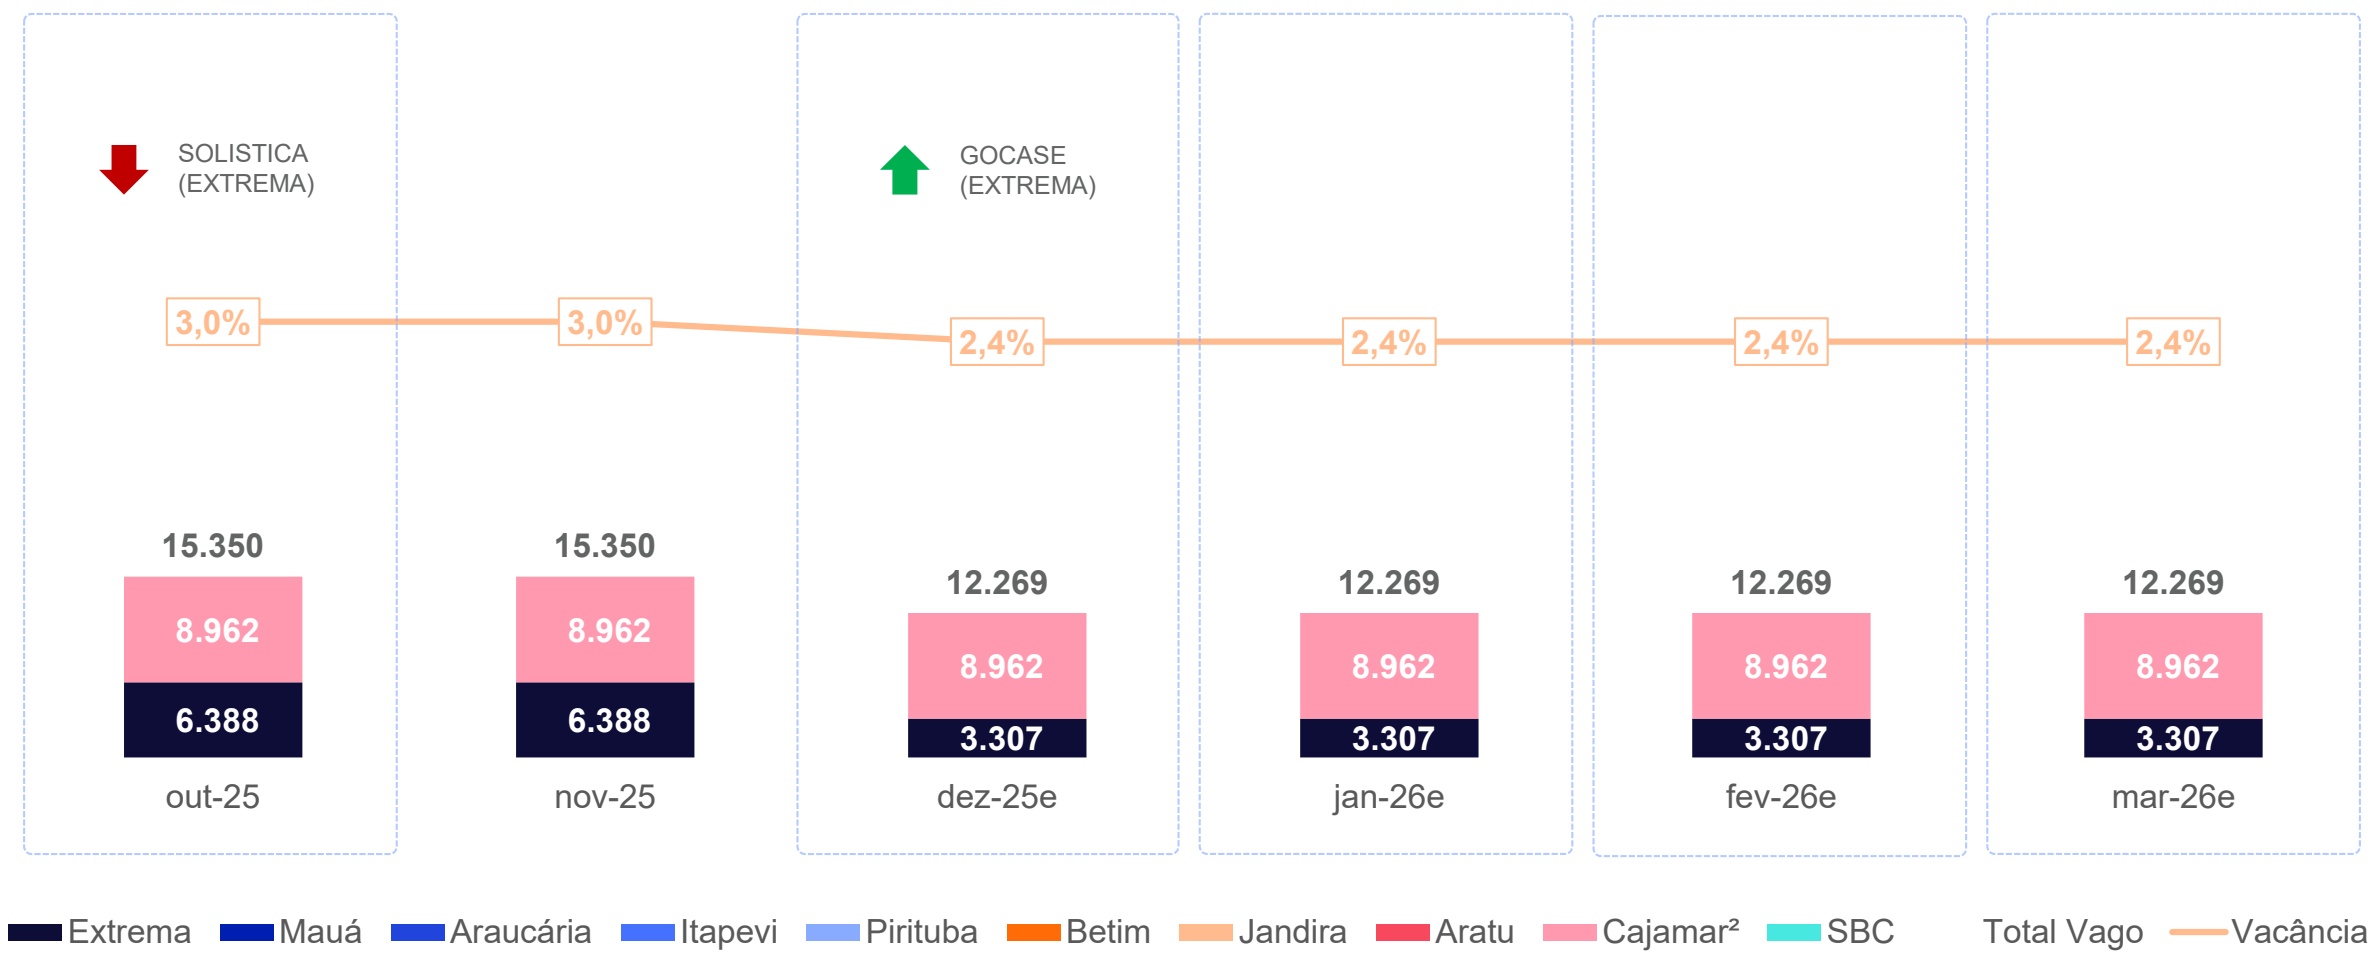
*Termos e definições no glossário (clique aqui). ¹A análise de vacância projetada considera apenas contratos de locação assinados e desocupações formalizadas via notificações de rescisão antecipada e sinalização formal de não renovação dos contratos por parte dos inquilinos. Desta forma, a análise não contempla eventuais saídas dos contratos que vencem no período e estão em negociação. ²Vacância física do ativo passou a ser considerada na competência dezembro/24 dado a lavratura da escritura realizada em 30/12/24. Fonte: Patria.
Comercial | Estratégia
Upside de Receita Imobiliária por Cota¹
Funil de Locação - ABL (m²)
Resumo da Estratégia Comercial
Seguimos próximos aos locatários e potenciais clientes, com ações voltadas à ocupação das áreas disponíveis e redução da vacância. Como resultado, a vacância física está em nível mínimo, apenas 3,0%, com projeção de 2,4% para o próximo mês, bem abaixo da média de mercado de 7,5%.
Quanto à ocupação, registramos avanços importantes: em Cajamar, o último módulo disponível já está em fase de minuta, o que deve resultar na ocupação total do ativo em breve. Em Extrema, a área devolvida pela Solística em outubro foi parcialmente absorvida pela expansão da Gocase, e o espaço remanescente segue em minuta avançada, confirmando a boa tração comercial do ativo.
No ativo Aratu, as negociações para a área anteriormente utilizada pela Americanas (cerca de 18 mil m²) estão em estágio avançado, com expectativa de incremento significativo no valor de locação. Além disso, a Elfa, que havia sinalizado saída para dezembro, decidiu prorrogar sua permanência até agosto de 2026.
Com a vacância próxima de zero, a gestão permanece focada na revisão de contratos e na avaliação de potenciais desinvestimentos, sempre com o objetivo de fortalecer a performance do fundo e gerar valor aos cotistas.
Liquidez e Passivo
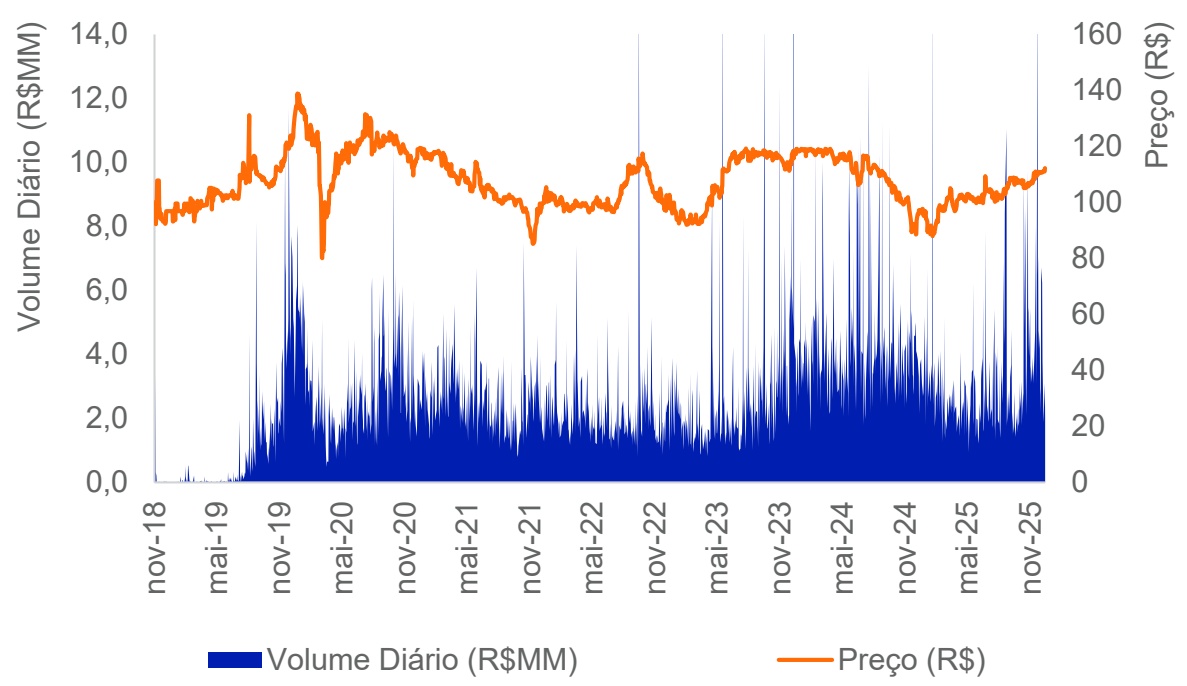
| Dez-25 | 2025 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões)* | 5,0 | 3,2 | 3,2 |
| Giro* | 5,6% | 48,2% | 48,2% |
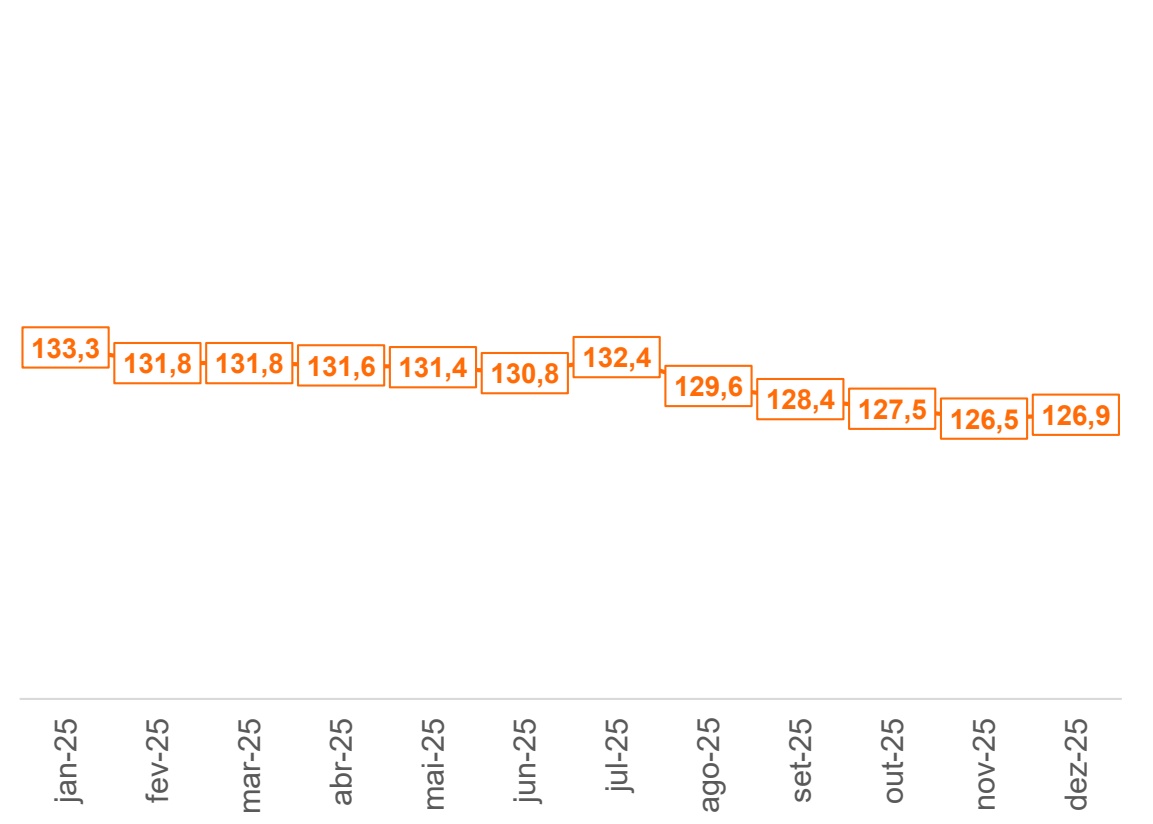
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 35 anos de atuação em alternativos
+ de R$ 272 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 30 bilhões sob gestão
+20 FIIs listados na B3, 2 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments