Relatório Gerencial RBRL11 de junho de 2026
Relatório Gerencial do Patria Logística II (RBRL11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 13/07/2026. No pregão de 03/11/2026, a cota do RBRL11 fechou a R$ 67,66, com P/VP de 0,72 (valor patrimonial de R$ 94,06 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,75% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 629 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- PATRIA LOGÍSTICA II -13,45%
- CNPJ
- 35.705.463/0001-33
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 13/07/2026 19:31
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
RBRL11 Patria Logística II FII
Objetivo do Fundo
O Fundo tem como objetivo proporcionar aos cotistas a valorização e a rentabilidade de suas cotas investindo, preponderantemente, em bens imóveis ou direitos a estes relativos, destinados às áreas logística ou industrial, inclusive para desenvolvimento de novos empreendimentos e para realização de operações de built to suit e sale leaseback.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Novembro 2019
Código de Negociação
RBRL11
CNPJ
35.705.463/0001-33
Cotas Emitidas
6.687.035
Prazo
Indeterminado
Tipo Anbima
Tijolo Desenvolvimento Gestão Ativa
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador
BRL Trust Ltda DTVM.
Taxa de Administração
0,18% a.a. sobre o patrimônio líquido do Fundo
Taxa de Gestão
1,0% a.a. sobre o patrimônio líquido do Fundo
Taxa de Performance
20% sobre o que exceder IPCA + IMA-B
Público Alvo
Investidores em geral
Clique aqui para acessar nossas políticas
Cadastre-se no mailing
Fale com o time de Relações com Investidores de RE
realestate.patria.com
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 107 | 155.862 | 0,90 | -1,2% |
| IFIX - Office | 15 | 15.444 | 0,75 | -2,3% |
| IFIX - Logística | 14 | 32.983 | 0,92 | -1,8% |
| IFIX - Shopping | 9 | 19.358 | 0,89 | -1,8% |
| IFIX - CRIs | 38 | 54.588 | 0,96 | -0,4% |
| IFIX - FOFs | 20 | 16.277 | 0,86 | -1,9% |
| IFIX - Renda Urbana | 4 | 11.675 | 0,95 | 0,6% |
| IFIX - Outros | 7 | 5.535 | 0,80 | -2,6% |
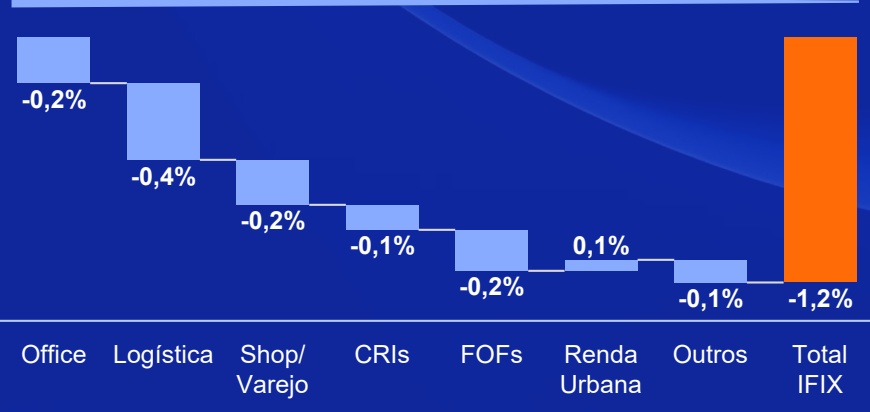
Performance Setorial Ponderada do IFIX*
PANORAMA DE JUNHO/26:
Em junho os fundos imobiliários recuaram novamente, em linha com o movimento de maio. O IFIX registrou queda de -1,21%, fechando o primeiro semestre com alta de $1 . 4 6 \% .$ A variação de junho acompanhou a elevação dos juros reais ao longo das curvas da NTNB, somada ao aumento da volatilidade provocado pela agenda política local.
No cenário externo, houve redução das tensões entre Estados Unidos e Irã, com a assinatura do acordo de paz e a reabertura do Estreito de Ormuz. O petróleo devolveu o prêmio de risco e voltou a ser negociado próximo ao nível pré- guerra, em torno de US$ 70/barril. Na direção oposta, a reunião do Federal Reserve indicou uma postura mais dura no combate à inflação, levando o mercado a precificar juros mais altos nos EUA nos próximos anos, um vetor de aperto das condições financeiras globais que também alcança a curva de juros brasileira.
No Brasil, o Copom cortou a Selic em 25 bps na reunião de junho, acumulando 75 bps de flexibilização no ciclo. O comitê destacou sinais de arrefecimento da atividade econômica e sinalizou a possibilidade de novo corte na próxima reunião, embora com parcimônia, dado o quadro inflacionário ainda desafiador.
As quedas foram generalizadas entre os setores, refletindo um movimento amplo de reprecificação, mais ligado à taxa de desconto do que a fundamentos setoriais. Entre os fundos de tijolo, Logística (-1,8%) liderou as perdas com contribuição negativa de 0,4% para o índice, seguido por Shoppings (-1,8%), Office (-2,3%) e "Outros" (-2,6%), enquanto Renda Urbana (+0,6%) foi o único destaque positivo. Ressaltamos a saúde operacional do setor de Real Estate, com vacância de lajes corporativas em mínimos históricos e avanços nas vendas de shoppings e na expansão logística. Entre os fundos de papel, CRIs (-0,4%) e FoFs (-1,9%) contribuíram com $0 , 1 \% \mathrm { ~ e ~ } \: 0 , 2 \%$ de queda respectivamente. O IFIX encerrou o mês negociado a 0,90x o valor patrimonial, com volume médio diário acima de R$ 350 milhões. Com o início do segundo semestre do ano eleitoral, a trajetória da política fiscal e a inflação acima da meta passam a ser os principais riscos de curto prazo.
Comentários da Gestão
Junho 2026
Destacamos abaixo as principais atualizações do Fundo no mês:
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
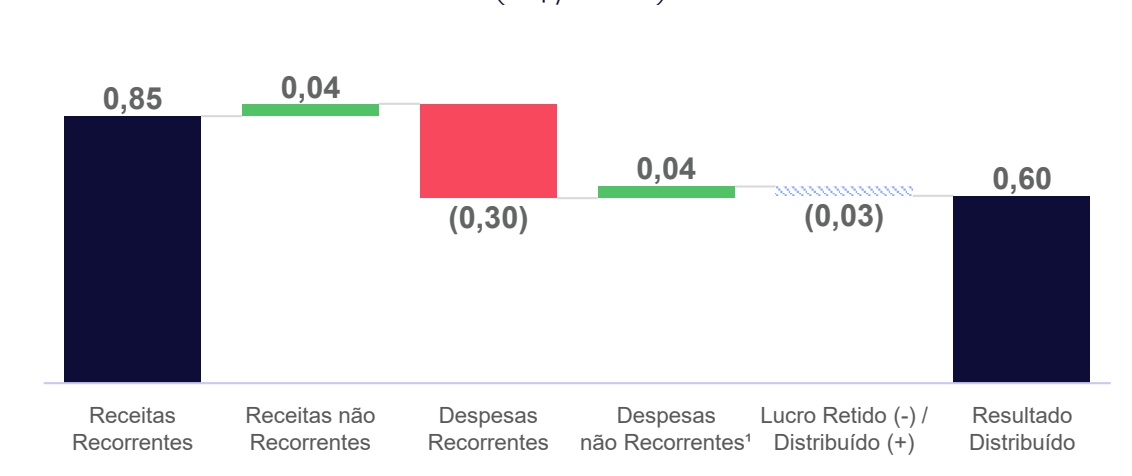
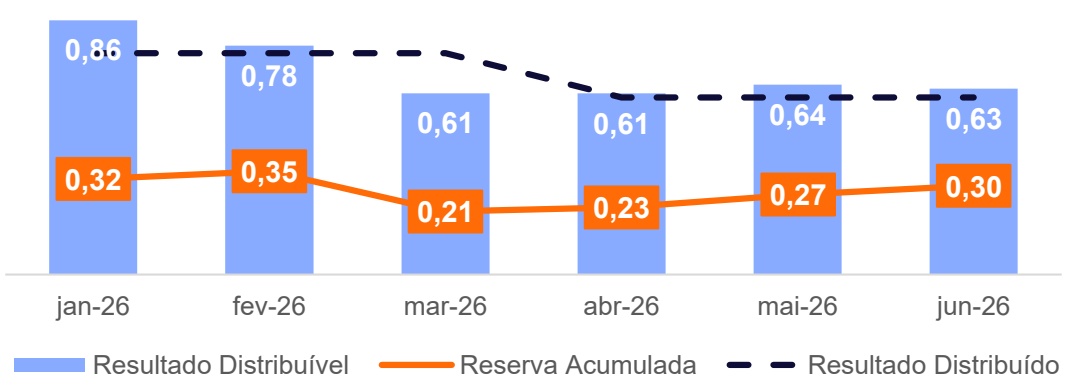
Em junho, o Fundo apresentou uma receita total de R$ 0,89/cota, o que levou a um resultado de R$ 0,63/cota. Os principais eventos não recorrentes que impactaram o resultado do Fundo foram: (i) o rebate da taxa de gestão do XPLG11 (R$ 0,04/cota) e (ii) o pagamento da RMG ao XPLG11 (- R$ 0,18/cota).
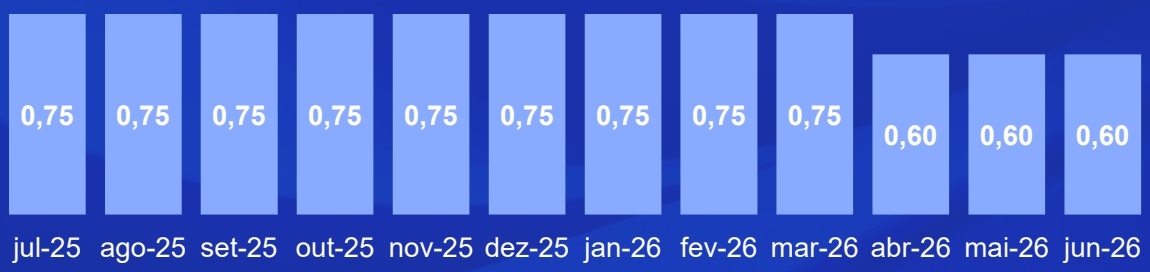
Neste mês, a distribuição foi de R$ 0,60/cota, conforme antecipado nos relatórios anteriores, e nossa expectativa é que esse patamar se mantenha para os próximos meses.
ALAVANCAGEM*:
• Em 30/06, o Fundo não possuía qualquer alavancagem ou obrigação por aquisição de ativos.
PATRIA
Indicadores Financeiros
Patrimônio Líquido*
R$ 636,2 milhões
Valor de Mercado*
R$ 496,4 milhões
Cota Patrimonial*
R$ 95,14
Cota de Mercado*
R$ 74,24
P/VP*
0,78x
Dividend Yield (mercado)*
9,7% a. a.
ADTV*
R$ 0,5 milhão
Dividend Yield (patrimonial)*
7,6% a. a.
Perspectivas | Cenário RBRL
Resumo da Transação
| RBRL | (R$ MM) | (R$/Cota) |
|---|---|---|
| Venda dos ativos | 699,2 | 104,55 |
| Custo de aquisição | (654,2) | (97,83) |
| Lucro anunciado | 45,0 | 6,73 |
| Despesas obrigatórias | (21,1) | (3,16) |
| Lucro líquido | 23,9 | 3,57 |
| Resultado apurado aos cotistas no 2S25 | (2,6) | (0,39) |
| Abatido do custo de aquisição XPLG² | (21,3) | (3,18) |
| Lucro a distribuir | 0,0 | 0,00 |
| XPLG | (R$/Cota) |
|---|---|
| Preço de emissão por cota do XPLG | 106,06 |
| Ajuste do lucro da venda dos ativos abatido no preço do XPLG² | (3,53) |
| Preço médio de "aquisição" do XPLG para o RBRL | 102,53 |
VENDA DO PORTFÓLIO IMOBILIÁRIO AO XPLG11
Conforme divulgado em Fato Relevante1 de 30/06/2025 (clique aqui), o Fundo realizou a venda de seus ativos performados ao XPLG11, no valor total de R$ 699,2 milhões. A transação, concluída em fevereiro de 2026 (clique aqui), foi estruturada com pagamento em duas parcelas: uma em dinheiro e outra em cotas do XPLG11.
Em complemento ao Fato Relevante de 21/12/2025 (clique aqui), o lucro da venda bruto pré-obrigações foi de R$ 45,0 milhões. Após o fechamento da transação, as despesas obrigatórias totalizaram R$ 21,1 milhões, distribuídas entre custo da oferta, prêmio de locação e prêmio da curva J (compensação por receitas de exploração comercial dos imóveis alienados que deveriam ter sido auferidas pelo XPLG11 até a data da venda). Dessa forma, o lucro apurado até o momento, sem incluir as despesas de prêmio de locação pagas mensalmente, foi de R$ 23,9 milhões divididos em:
(i) R$ 2,6 milhões (R$ 0,39/cota), considerando exclusivamente a parcela paga em dinheiro e deduzidos das despesas obrigatórias. Montante o qual foi integralmente reconhecido na apuração de resultado aos cotistas na forma de rendimentos ao longo do semestre anterior e atual;
(ii) R$ 21,3 milhões (R$ 3,18/cota), considerando a parcela paga em cotas do XPLG11. Montante o qual foi contabilizada como um redutor do preço médio de “aquisição” das cotas do XPLG11, que saíram de R$ 106,06/cota para R$ 102,53/cota, valor que deve ser considerado para apuração do resultado do Fundo. Ou seja, caso as cotas do XPLG11 forem negociadas acima deste valor, representarão um lucro, caso contrário representarão um prejuízo para o Fundo.
Perspectivas | Cenário RBRL
PATRIA
Tabela de Sensibilidade
| Cota Mercado | Cota Patrimonial | Lucro Implicito |
|---|---|---|
| XPLG | RBRL (Estimada) | (R$ MM) |
| R$ 89,00 | R$ 90,86 | (R$ 81,5) |
| R$ 91,00 | R$ 92,66 | (R$ 69,5) |
| R$ 93,00 | R$ 94,46 | (R$ 57,4) |
| R$ 95,00 | R$ 96,27 | (R$ 45,4) |
| R$ 97,00 | R$ 98,07 | (R$ 33,3) |
| R$ 99,00 | R$ 99,87 | (R$ 21,3) |
| R$ 101,00 | R$ 101,67 | (R$ 9,2) |
| R$ 102,53 | R$ 103,05 | R$ 0,0 |
| R$ 103,00 | R$ 103,47 | R$ 2,8 |
Vale ressaltar que, desde o recebimento das cotas, o preço de mercado do XPLG11 recuou de forma relevante, encerrando em R$ 92,65/cota em 30/06 - abaixo do custo ajustado de R$ 102,53/cota, conforme racional apresentado. Nesse cenário, a venda das cotas aos preços atuais de mercado resultaria em prejuízo para o RBRL.
Sendo assim, optamos por não realizar a venda das cotas de XPLG11 no momento, aguardando condições mais favoráveis de mercado, em linha com o objetivo de preservar o resultado e atender ao melhor interesse dos cotistas.
Para ilustrar o impacto de diferentes cenários de preço sobre o resultado da operação, elaboramos a tabela de sensibilidade ao lado, que demonstra como variações no preço de venda das cotas do XPLG11 afetam o lucro - ou prejuízo - implícito para o Fundo.
IMPACTO NA RECEITA RECORRENTE
Com a alienação da totalidade dos ativos imobiliários e a decisão de manter as cotas em carteira até condições mais favoráveis de mercado, a fonte de receita recorrente do Fundo passou a ser os rendimentos distribuídos somados ao rebate da taxa de gestão do XPLG11. Dessa forma, adequamos a distribuição ao resultado efetivamente gerado pelo Fundo, com patamar esperado próximo a R$ 0,60/cota, em linha com a receita recorrente proporcionada pelos rendimentos do XPLG11, e seguimos com a linearização
Performance
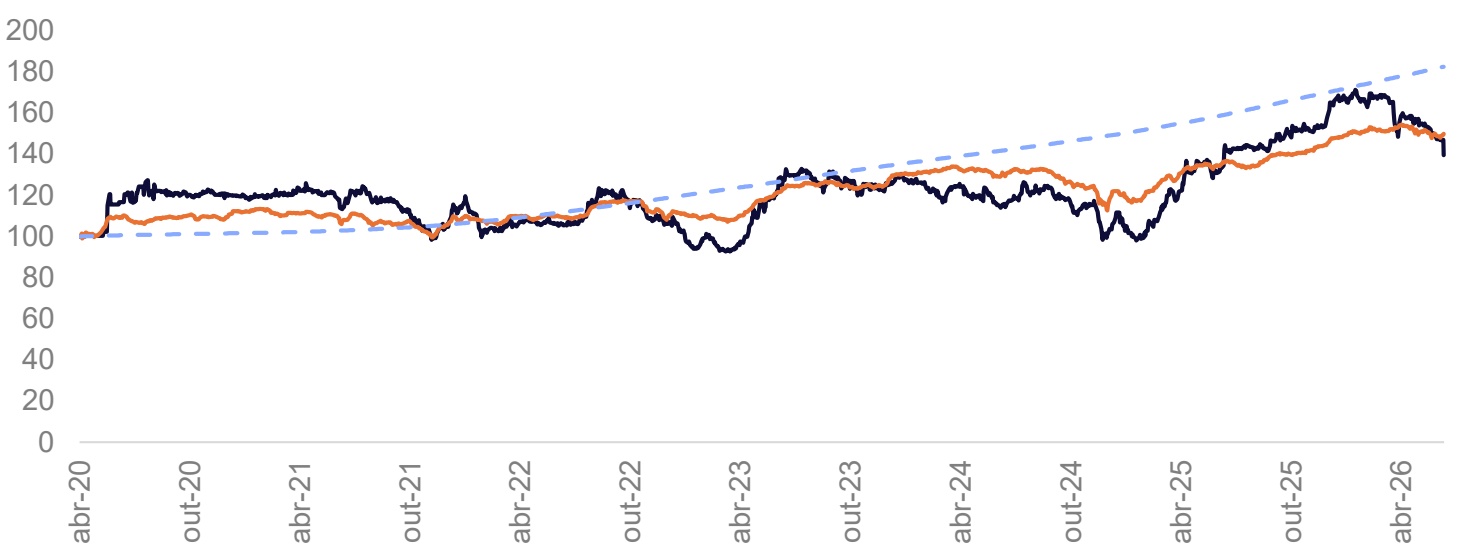
PATRIA
| Ativo | Mês | 2026 | D(eAscduem oula indíco)io | Desd(ae.a o.) início |
|---|---|---|---|---|
| RBRL111 | -9,9% | -15,8% | 39,5% | 5,6% |
| IFIX | -1,2% | 1,5% | 49,9% | 6,8% |
| CDI bruto | 1,1% | 6,9% | 82,4% | 10,3% |
Distribuições por Cota (R$)
Média 12M | R$ 0,71
Dividend Yield*
10,8% 10,8% 10,5% 10,5% 10,4% 9,7% 9,6% 9,7% 10,0% 8,5% 8,7% 9,7% 8,6% 8,5% 8,5% 8,5% 8,5% 8,4% 8,8% 8,9% 8,9% 7,1% 7,3% 7,6% jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26 mai-26 jun-26
Resultado
Demonstração de Resultado (R$)
| JUN-26 | R$/COTA | ACUM. 2026 | |
|---|---|---|---|
| Receita de Locação* | 3.990.446 | ||
| Receitas Mobiliárias* | 5.715.598 | 0,85 | 31.229.898 |
| Receitas Extraordinárias | 262.616 | 0,04 | 538.978 |
| Receitas – Total | 5.978.214 | 0,89 | 35.759.322 |
| Despesas Imobiliárias* | (1.176.427) | (0,18) | (4.797.593) |
| Despesas Operacionais* | (591.276) | (0,09) | (3.289.227) |
| Despesas Financeiras* | |||
| Despesas – Total | (1.767.704) | (0,26) | (8.086.820) |
| Resultado Distribuível* | 4.210.511 | 0,63 | 27.672.502 |
| Resultado Distribuído | 4.012.221 | 0,60 | 27.082.492 |
Resultado do Fundo*(R$/cota)
~~Movimentação da Reserva Acumulada (R$/cota)~~
Balanço Patrimonial
PATRIA
Carteira (em R$ milhões)
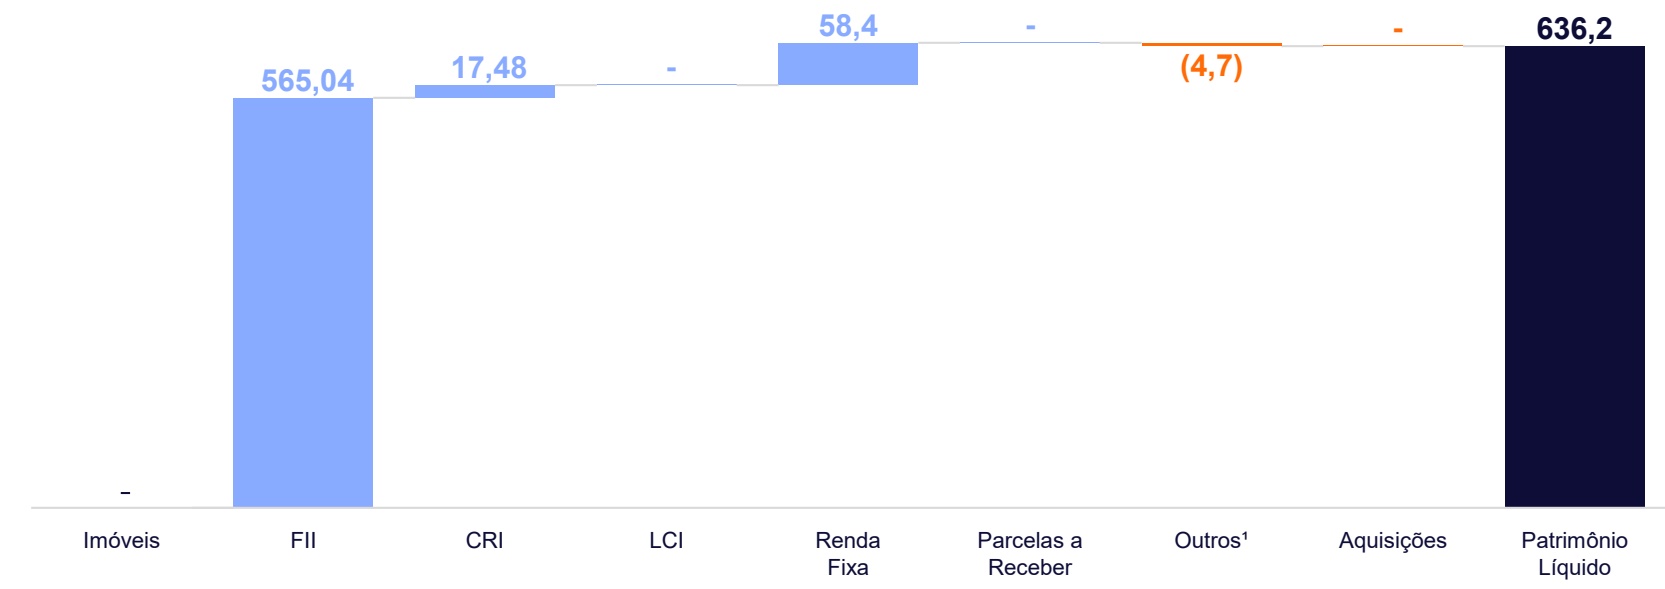
O Fundo encerrou o mês com aproximadamente 88% dos ativos em cotas do XPLG11, provenientes da transação de venda do portfólio imobiliário, 3% em CRI e 9% em caixa, destinados ao pagamento das despesas recorrentes do Fundo. O Fundo não possui alavancagem ou obrigações por aquisição de ativos.
Liquidez e Passivo
| Jun-26 | 2026 | 12 Meses | |
|---|---|---|---|
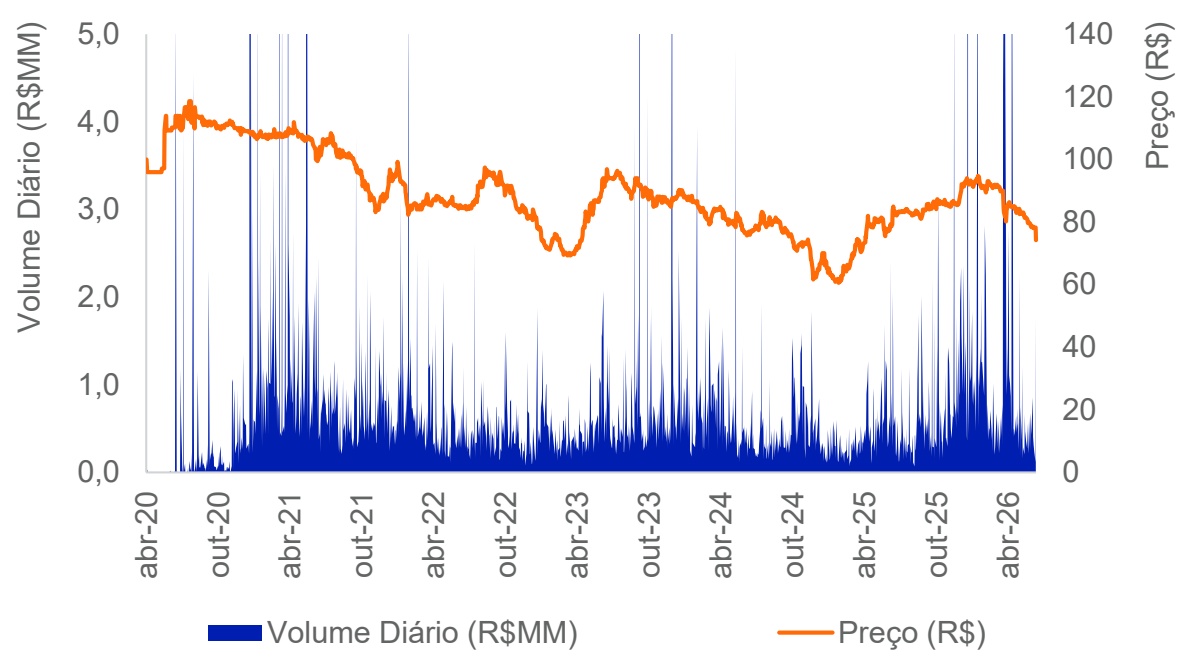
| ADTV (R$ Milhões)* | 0,5 | 1,3 | 1,0 |
| Giro* | 1,9% | 26,8% | 43,0% |
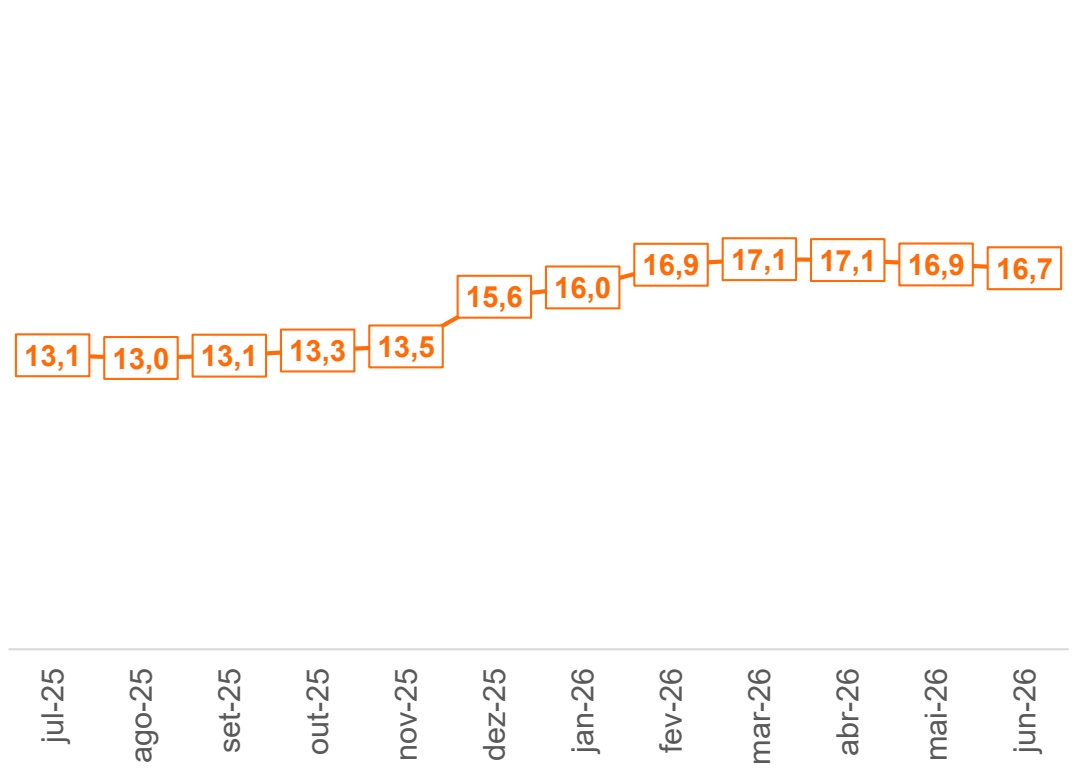
Número de Cotistas (em milhares)
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Uma das maiores gestoras de investimentos alternativos da América Latina
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Acesse para mais informações: patria.com realestate.patria.com
X Autorregulação ANBIMA
Gestão de Recursos
realestate.patria.com
- siga o - Patria NasRedes /patria-investments-brasil


@patriainvestments
@patriainvestments