
Demonstrações Financeiras SOLR11 de 31/12/2025
Demonstrações Financeiras do Solarium (SOLR11), fundo imobiliário de tijolo, com data de referência em 31/12/2025, com entrega no FundosNet (B3) em 31/03/2026. No pregão de 13/03/2024, a cota do SOLR11 fechou a R$ 1.051,35, com P/VP de 1,18 (valor patrimonial de R$ 888,58 por cota no informe mensal de setembro de 2026). O patrimônio líquido era de R$ 60,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- SOLARIUM
- CNPJ
- 22.169.671/0001-13
- Tipo
- Informes Periódicos
- Assunto
- Demonstrações Financeiras
- Data de referência
- 31/12/2025
- Data de entrega
- 31/03/2026 18:12
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Solarium FII Fundo de Investimento Imobiliário CNPJ nº 22.169.671/0001-13 (Administrado pelo Banco Genial S.A. – CNPJ nº 45.246.410/0001-55)
Demonstrações financeiras acompanhadas do relatório do auditor independente.
SOLARIUM FII FUNDO DE INVESTIMENTO IMOBILIARIO
DEMONSTRAÇÕES FINANCEIRAS
31 DE DEZEMBRO DE 2025
CONTEÚDO
Relatório dos auditores independentes sobre as demonstrações financeiras ............... 3
Demonstrações financeiras
| Balanços patrimoniais .................................................................................................. 7 |
|---|
| Demonstrações dos resultados .................................................................................... 8 |
| Demonstrações dos resultados abrangentes ................................................................ 9 |
| Demonstrações das mutações do patrimônio líquido ...................................................10 |
| Demonstrações dos fluxos de caixa ............................................................................11 |
| Notas explicativas às demonstrações financeiras ........................................................12 |
Crowe Macro Auditoria e Consultoria R. XV de Novembro, 184 3º Andar – Centro, São Paulo, SP +55 (11) 5632.3733 www.crowe.com/br
Relatório dos auditores independentes sobre as demonstrações financeiras
Aos administradores e quotistas do Solarium FII – Fundo de Investimento Imobiliáro (Administrado pelo Banco Genial S.A - CNPJ: 45.246.410/0001-55)
Opinião
Examinamos as demonstrações financeiras do Solarium FII – Fundo de Investimento Imobiliário (“Fundo”), que compreendem o balanço patrimonial em 31 de dezembro de 2025 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, bem como as correspondentes notas explicativas, incluindo o resumo das principais políticas contábeis materiais e outras informações elucidativas.
Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira, do Solarium FII – Fundo de Investimento Imobiliário em 31 de dezembro de 2024, o desempenho de suas operações e os seus respectivos fluxos de caixa para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos Fundos de Investimentos Imobiliários.
Base para opinião
Nossa auditoria foi conduzida de acordo com as normas brasileiras e internacionais de auditoria. Nossas responsabilidades em conformidade com tais normas, estão descritas na seção a seguir intitulada “Responsabilidades do auditor pela auditoria das demonstrações financeiras”. Somos independentes em relação ao Fundo, de acordo com os princípios éticos relevantes previstos no Código de Ética Profissional do Contador e nas normas profissionais emitidas pelo Conselho Federal de Contabilidade, e cumprimos com as demais responsabilidades éticas de acordo com essas normas. Acreditamos que a evidência de auditoria é suficiente e apropriada para fundamentar nossa opinião.
Principais assuntos de auditoria
Os principais assuntos de auditoria (PAA) são aqueles que, em nosso julgamento profissional, foram os mais significativos em nossa auditoria do exercício corrente. Esses assuntos foram tratados no contexto de nossa auditoria das demonstrações financeiras como um todo e na formação de nossa opinião sobre essas demonstrações financeiras e, portanto, não expressamos uma opinião separada sobre esses assuntos. Para o assunto abaixo, a descrição de como nossa auditoria tratou os assunto, incluindo quaisquer comentários sobre os resultados de nossos procedimentos, é apresentado no contexto das demonstrações financeiras tomadas em conjunto.
Determinação do valor justo da propriedade para investimento
A Administradora do Fundo contrata especialista externo para a avaliação da propriedade para investimento quando são percebidas alterações mercadológicas ou alterações substanciais no imóvel que possa implicar em mudança substancial do valor justo do imóvel registrado no Fundo, conforme descrito na Nota Explicativa nº. 6.
Esse assunto foi considerado um dos principais assuntos de auditoria pela representatividade desse ativo em relação ao patrimônio líquido do Fundo, pela complexidade da metodologia de mensuração utilizada e pelo alto grau de julgamento na determinação das premissas adotadas na valorização da propriedade para investimento.
Nossos procedimentos de auditoria para abordar o risco de distorção relevante relacionado ao reconhecimento do valor justo da propriedade para investimento incluíram, entre outros:
A revisão da metodologia e do modelo utilizado na mensuração do valor justo da propriedade para investimento, incluindo a razoabilidade das premissas utilizadas;
Avaliação da objetividade e competência do avaliador externo contratado pela administradora do Fundo;
Avaliação da exatidão dos correspondentes registros contábeis no ativo e resultado do exercício;e
Avaliação da adequação das divulgações sobre o assunto incluídas na nota explicativa mencionada anteriormente.
Baseados no resultado dos procedimentos de auditoria efetuados em relação ao valor justo da propriedade para investimento, que estão consistentes com a avaliação do Administrador do Fundo, consideramos que os critérios e premissas adotados são razoáveis, em todos os aspectos relevantes, no contexto das demonstrações financeiras tomadas em conjunto.
Responsabilidades da administração e da governança pelas demonstrações financeiras
A administração do Fundo é responsável pela elaboração e adequada apresentação das demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos Fundos de Investimentos Imobiliários e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro.
Na elaboração das demonstrações financeiras, a administração é responsável pela avaliação da capacidade de o Fundo continuar operando, divulgando, quando aplicável, os assuntos relacionados com a sua continuidade operacional e o uso dessa base contábil na elaboração das demonstrações financeiras, a não ser que a administração pretenda liquidar o Fundo ou cessar suas operações, ou não tenha nenhuma alternativa realista para evitar o encerramento das operações.
Os responsáveis pela governança do Fundo são aqueles com responsabilidade pela supervisão do processo de elaboração das demonstrações financeiras.
Responsabilidades do auditor pela auditoria das demonstrações financeiras
Nossos objetivos são obter segurança razoável de que as demonstrações financeiras, tomadas em conjunto, estão livres de distorção relevante, independentemente se causada por fraude ou erro, e emitir relatório de auditoria contendo nossa opinião. Segurança razoável é um alto nível de segurança, mas, não, uma garantia de que a auditoria realizada de acordo com as normas brasileiras e internacionais de auditoria sempre detectam as eventuais distorções relevantes existentes. As distorções podem ser decorrentes de fraude ou erro e são consideradas
relevantes quando, individualmente ou em conjunto, possam influenciar, dentro de uma perspectiva razoável, as decisões econômicas dos usuários tomadas com base nas referidas demonstrações financeiras.
Como parte da auditoria realizada de acordo com as normas brasileiras e internacionais de auditoria, exercemos julgamento profissional e mantemos ceticismo profissional ao longo da auditoria. Além disso:
Identificamos e avaliamos os riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro, planejamos e executamos procedimentos de auditoria em resposta a tais riscos, bem como obtemos evidência de auditoria apropriada e suficiente para fundamentar nossa opinião. O risco de não detecção de distorção relevante resultante de fraude é maior do que o proveniente de erro, já que a fraude pode envolver o ato de burlar os controles internos, conluio, falsificação, omissão ou representações falsas intencionais.
Obtivemos entendimento dos controles internos relevantes para a auditoria para planejarmos procedimentos de auditoria apropriados às circunstâncias, mas, não, com o objetivo de expressarmos opinião sobre a eficácia dos controles internos do Fundo.
Avaliamos a adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis e respectivas divulgações feitas pela Administração.
Concluímos sobre a adequação do uso, pela Administração, da base contábil de continuidade operacional e, com base nas evidências de auditoria obtidas, se existe incerteza relevante em relação a eventos ou condições que possam levantar dúvida significativa em relação à capacidade de continuidade operacional do Fundo. Se concluirmos que existe incerteza relevante, devemos chamar atenção em nosso relatório de auditoria para as respectivas divulgações nas demonstrações financeiras ou incluir modificação em nossa opinião, se as divulgações forem inadequadas. Nossas conclusões estão fundamentadas nas evidências de auditoria obtidas até a data de nosso relatório. Todavia, eventos ou condições futuras podem levar o Fundo a não mais se manter em continuidade operacional.
Avaliamos a apresentação geral, a estrutura e o conteúdo das demonstrações financeiras, inclusive as divulgações, e se as demonstrações financeiras representam as correspondentes transações e os eventos de maneira compatível com o objetivo de apresentação adequada.
Comunicamo-nos com os responsáveis pela governança a respeito, entre outros aspectos, do alcance planejado, da época da auditoria e das constatações significativas de auditoria, inclusive as eventuais deficiências significativas nos controles internos que identificamos durante nossos trabalhos.
Fornecemos também aos responsáveis pela Administração declaração de que cumprimos com as exigências éticas relevantes, incluindo os requisitos aplicáveis de independência, e comunicamos todos os eventuais relacionamentos e assuntos que poderiam afetar, consideravelmente, nossa independência, incluindo, quando aplicável, as respectivas salvaguardas.
Dos assuntos que foram objeto de comunicação com os responsáveis pela governança, determinamos aqueles que foram considerados como mais significativos na auditoria das demonstrações financeiras do exercício corrente e que, dessa maneira, constituem os principais assuntos de auditoria. Descrevemos esses assuntos em nosso relatório de auditoria, a menos que a lei ou regulamento tenha proibido divulgação pública do assunto, ou quando, em circunstâncias extremamente raras, determinamos que o assunto não deve ser comunicado em nosso relatório porque as consequências adversas de tal comunicação podem, dentro de uma perspectiva razoável, superar os benefícios da comunicação para o interesse público.
São Paulo, 30 de março de 2026.
Crowe Macro Auditores Independentes CRC 2SP033508/O-1
Fábio Debiaze Pino Contador - CRC1SP251154/O-9
Solarium FII – Fundo de Investimento Imobiliário (CNPJ: 22.169.671/0001-13)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
Balanços patrimoniais Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
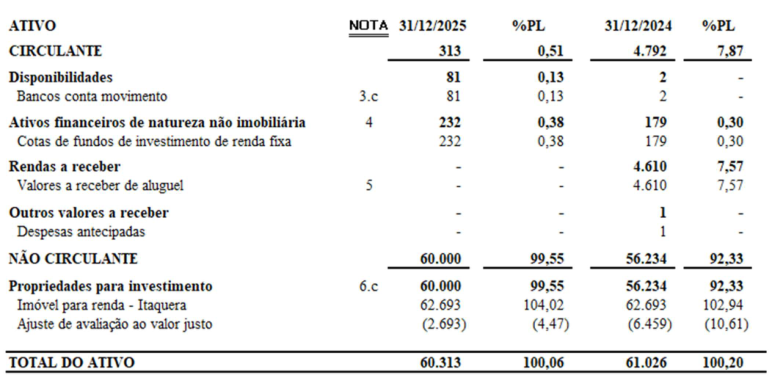
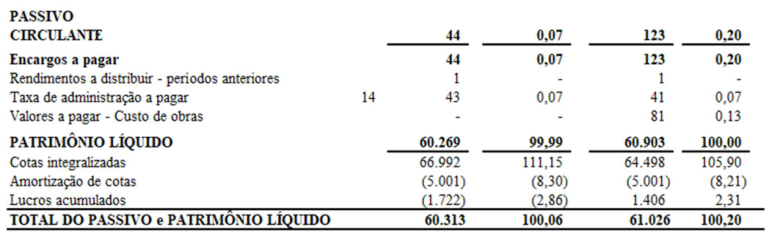
As notas explicativas são parte integrante das demonstrações financeiras.
Solarium FII – Fundo de Investimento Imobiliário (CNPJ: 22.169.671/0001-13)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
Demonstração do resultado do exercício Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
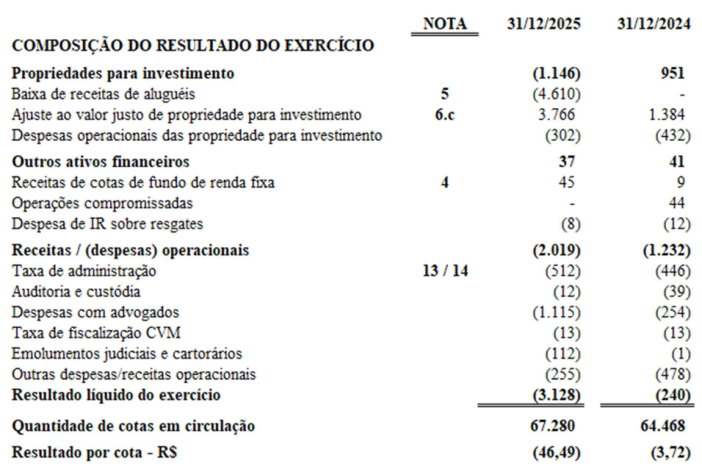
As notas explicativas são parte integrante das demonstrações financeiras.
Solarium FII – Fundo de Investimento Imobiliário
(CNPJ: 22.169.671/0001-13)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
Demonstração dos resultados abrangentes Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
| Descrição | 2025 | 2024 |
|---|---|---|
| Resultado líquido do exercício | (3.128) | (240) |
| Outros resultados abrangentes | - | - |
| Total do resultado abrangente do exercício | (3.128) | (240) |
As notas explicativas são parte integrante das demonstrações financeiras.
Solarium FII – Fundo de Investimento Imobiliário (CNPJ: 22.169.671/0001-13)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
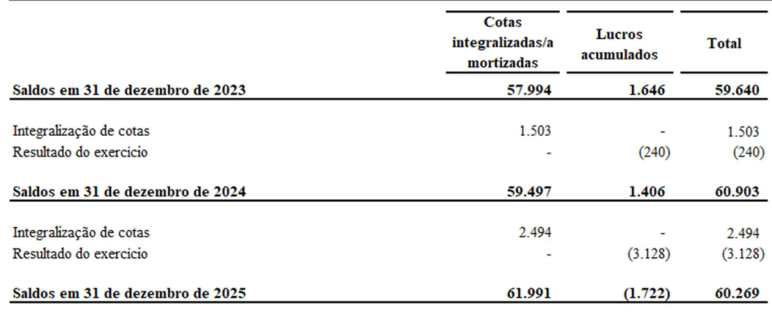
Demonstração das mutações no patrimônio líquido Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
As notas explicativas são parte integrante das demonstrações financeiras.
Solarium FII – Fundo de Investimento Imobiliário
(CNPJ: 22.169.671/0001-13)
(Administrado pelo Banco Genial S.A.) (CNPJ: 45.246.410/0001-55)
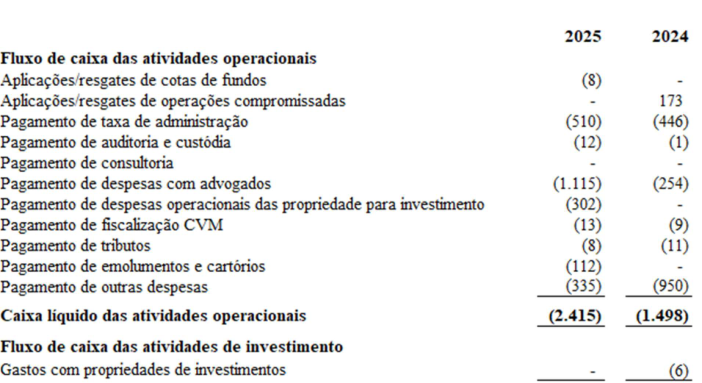
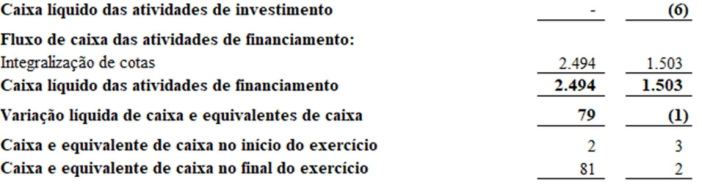
Demonstrações dos fluxos de caixa – Método Direto Exercícios findos em 31 de dezembro de 2025 e 2024
(Em milhares de Reais)
As notas explicativas são parte integrante das demonstrações financeiras.
1 Contexto operacional
O Solarium FII - Fundo de Investimento Imobiliário (“Fundo”), administrado pelo Banco Genial S.A., (“Administrador”), foi constituído em 24 de março de 2015 e iniciou suas operações em 10 de maio de 2019 sob a forma de condomínio fechado, com prazo de duração indeterminado.
O objetivo do Fundo é proporcionar aos Cotistas a valorização e a rentabilidade de suas Cotas, conforme a Política de Investimento definida no Regulamento, preponderantemente, por meio de investimentos em Ativos Imobiliários, visando rentabilizar os investimentos efetuados pelos Cotistas mediante (a) o pagamento de remuneração advinda da exploração dos Imóveis do Fundo, e/ou (b) o aumento do valor patrimonial das Cotas advindo da valorização dos Ativos Imobiliários do Fundo; e/ou (c) a posterior alienação, à vista ou a prazo, dos Outros Ativos que comporão a carteira do Fundo, conforme permitido por este Regulamento, pela lei e regulamentação expedida pela CVM.
O Fundo tem como público-alvo investidores em geral. A gestão do Fundo, nas modalidades definidas na legislação em vigor, é realizada pela Tag Investimentos Ltda.
Os investimentos do Fundo não são garantidos pela Administradora, pela Gestora, pelo Fundo Garantidor de Créditos (FGC), tampouco por qualquer mecanismo de seguro. Os cotistas estão expostos à possibilidade de serem chamados a aportar recursos nas situações em que o patrimônio líquido do Fundo se torne negativo.
2 Apresentação e elaboração das demonstrações financeiras
As demonstrações contábeis foram elaboradas e estão sendo apresentadas de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos Fundos de Investimento Imobiliário (“FIIs”), especificamente a Resolução CVM nº 175/22 e o anexo normativo III.
Conforme estabelecido na Instrução CVM nº 516/11, art. 2º, os FIIs devem aplicar os critérios contábeis de reconhecimento, classificação e mensuração dos ativos e passivos, assim como os de reconhecimento de receitas e apropriação de despesas, previstos nas normas contábeis emitidas pela Comissão de Valores Mobiliários (“CVM”) aplicáveis às companhias abertas, ressalvadas as disposições contidas nesta instrução
As demonstrações contábeis foram aprovadas pela Administradora em 30 de março de 2026.
3 Descrição das principais práticas contábeis
Entre as principais práticas contábeis adotadas, destacam-se:
a.
Apuração do resultado
O resultado é apurado pelo regime contábil de competência, cujo método estabelece que as receitas e despesas devem ser apropriadas no momento em que ocorrer a transação ou evento que as originaram, independentemente do efetivo recebimento ou pagamento.
b. Classificação dos ativos e passivos circulantes e não circulantes
O Fundo apresenta ativos e passivos no balanço patrimonial com base na classificação circulante e não circulante. Um ativo é classificado como circulante quando: (i) se espera realizá-lo ou se pretende vendê-lo ou consumi-lo no ciclo operacional normal; (ii) for mantido principalmente para negociação; (iii) se espera realizá-lo dentro de 12 meses após o período de divulgação ou (iv) é caixa e equivalentes de caixa. Todos os demais ativos são classificados como não circulantes. Um passivo é classificado como circulante quando: (i) se espera liquidá-lo no ciclo operacional normal dentro de 12 meses após o período de divulgação ou (ii) não há direito incondicional para diferir a liquidação do passivo por, pelo menos, 12 meses após o período de divulgação. Todos os demais passivos são classificados como não circulantes
c. Caixa e equivalentes de caixa
Caixa e equivalentes de caixa são representados por disponibilidades em moeda nacional e títulos e valores mobiliários que são utilizados pelo Fundo para gerenciamento de seus compromissos de curto prazo. Os títulos classificados como equivalentes de caixa são de curto prazo, de alta liquidez, e são prontamente conversíveis em um montante conhecido de caixa e que estão sujeitos a um risco insignificante de mudança de valor.
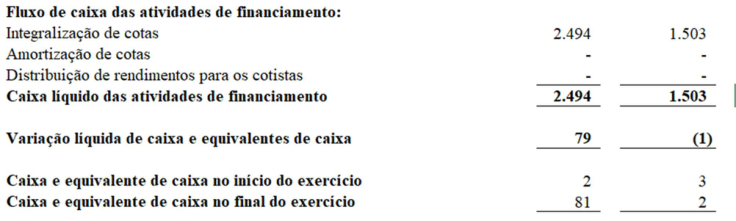
Em 31 de dezembro de 2025, o saldo de caixa e equivalente de caixa era representado por montante de R$ 81 (2024 – R$ 2)
d. Cotas de fundos de renda fixa
As cotas de fundos de investimento são atualizadas diariamente com base no valor da cota divulgado pelos Administradores dos fundos onde os recursos são aplicados.
e. Reconhecimento inicial de instrumentos financeiros
A classificação dos instrumentos financeiros em seu reconhecimento inicial depende de suas características e do propósito e finalidade pelos quais os instrumentos financeiros foram adquiridos pelo Fundo. Todos os instrumentos financeiros são reconhecidos inicialmente pelo custo de aquisição acrescido o custo de transação, quando na categoria de custo amortizado, e após reconhecimento pela curva ou valor justo, dependendo da sua classificação, por ocasião da apresentação das demonstrações contábeis.
Todos os ativos e passivos financeiros são inicialmente reconhecidos na data de negociação.
f. Classificação dos instrumentos financeiros para fins de mensuração
Os ativos financeiros do Fundo são incluídos, para fins de mensuração, na seguinte categoria:
Os ativos financeiros são mensurados a valor justo, sem dedução de custos estimados de transação que seriam eventualmente incorridos quando de sua alienação, exceto aqueles mantidos até o vencimento, os instrumentos de patrimônio, cujo valor não possa ser apurado de forma suficientemente objetiva.
O "valor justo" de um instrumento financeiro em uma determinada data é interpretado como o valor pelo qual ele poderia ser comprado e vendido naquela data por duas partes bem informadas, agindo deliberadamente e com prudência, em uma transação em condições regulares de mercado. A referência mais objetiva e comum para o valor justo de um instrumento financeiro é o preço que seria pago por ele em um mercado ativo, transparente e significativo ("preço cotado" ou "preço de mercado").
Caso não exista preço de mercado para um determinado instrumento financeiro, seu valor justo é estimado com base em técnicas de avaliação normalmente adotadas pelo mercado financeiro, levando-se em conta as características específicas do instrumento a ser mensurado e sobretudo as diversas espécies de risco associados a ele.
Em geral, os passivos financeiros são mensurados ao custo amortizado, adotando-se o método de taxa efetiva de juros.
g. Propriedades para investimento
Inicialmente os imóveis são contabilizados pelo custo de aquisição. O custo de aquisição inclui todos os gastos da transação diretamente atribuíveis à operação de compra, tais como, taxas cartorárias, tributos incidentes sobre a transferência de propriedade do imóvel, corretagens e honorários advocatícios, sendo que para imóveis destinados à venda no curso ordinário do negócio, o custo engloba também os gastos incorridos para colocar o imóvel em condições normais de venda, tais como: reformas, gastos com engenharia e projetos de arquitetura, entre outros.
Os imóveis classificados na categoria de propriedades para investimento, após o seu reconhecimento inicial, são continuamente contabilizados e mensurados a valor justo, e seus impactos são reconhecidos no resultado do exercício. Entende-se por valor justo o valor pelo qual um ativo pode ser trocado, ou um passivo liquidado entre partes independentes, conhecedoras do negócio e dispostas a realizar a transação, sem que represente uma operação forçada.
h. Moeda funcional e de apresentação
As demonstrações contábeis do Fundo são apresentadas em reais, moeda do principal ambiente econômico funcional e de apresentação, e todos os valores são apresentados em reais, exceto quando indicado de outra forma.
i. Uso de estimativas e julgamentos
Na elaboração dessas demonstrações contábeis foram utilizadas premissas e estimativas de preços para a contabilização e determinação dos valores dos ativos integrantes da carteira do Fundo, bem como os montantes de receitas e despesas reportados para o período do relatório. O uso de estimativas se estende ao valor justo e à mensuração de valor recuperável de ativos. Dessa forma, quando da efetiva liquidação financeira desses ativos, os resultados auferidos poderão vir a ser diferentes dos estimados.
j. Provisões e ativos e passivos contingentes
O Fundo, ao elaborar suas demonstrações contábeis faz a segregação entre:
(i) Provisões: saldos credores que cobrem obrigações presentes (legais ou presumidas), na data do balanço patrimonial decorrentes de eventos passados que poderiam dar origem a uma perda ou desembolso para o Fundo cuja ocorrência seja considerada provável e cuja natureza seja certa, mas cujo valor e/ou época sejam incertos.
(ii) Passivos contingentes: possíveis obrigações que se originem de eventos passados e cuja existência somente venha a ser confirmada pela ocorrência ou não de um ou mais eventos futuros que não estejam totalmente sob o controle do Fundo. São reconhecidos no balanço quando, baseado na opinião de assessores jurídicos e da administração, for considerado provável o risco de perda, por exemplo, de uma ação judicial ou administrativa, com uma provável saída de recursos para a liquidação das obrigações. Os passivos contingentes classificados como perda possível pelos assessores jurídicos e pela administração são apenas divulgados em notas explicativas, enquanto aqueles classificados como perda remota não requerem divulgação.
(iii) Ativos contingentes: ativos originados em eventos passados e cuja existência dependa, e somente venha a ser confirmada pela ocorrência ou não de eventos que não estejam sob o controle do Fundo. Não são reconhecidos no balanço patrimonial ou na demonstração do resultado.
k. Resultado líquido por cota
O resultado líquido por cota, apresentado na demonstração de resultado, é apurado considerando-se o lucro líquido (prejuízo) do exercício dividido pelo total de cotas do Fundo integralizadas ao final de cada exercício.
l. Novas normas, alterações e interpretações
Normas novas e alterações em vigor no exercício corrente:
Alteração a NBC TG 02 (R3) – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis / IAS 21: Aplicação de abordagem consistente ao avaliar se uma moeda pode ser trocada por outra moeda.
OCPC 10 – Créditos de Carbono: Estabelece normas específicas para o reconhecimento, mensuração e divulgação de créditos de carbono, permissões de emissão e créditos de descarbonização.
NBC TG 32 (R4) – Tributos Sobre o Lucro / IAS 12: — Reforma Tributária Internacional — Regra do Modelo do Pilar Dois: Clarificar que a norma se aplica aos tributos sobre o lucro decorrentes da legislação fiscal promulgada ou substantivamente promulgada para implementar as regras modelo do Pilar Dois, publicadas pela OCDE, incluindo a legislação fiscal que implementa impostos nacionais mínimos qualificados descritos nessas regras.
A administração do Fundo avaliou a nova norma em vigor e, considerando as suas transações atuais, não identificou mudanças que pudessem ter impacto sobre as suas demonstrações financeiras.
Normas novas e revisadas emitidas, mas ainda não vigentes:
Adicionalmente, o IASB trabalha com a emissão de novos pronunciamentos e revisão de pronunciamentos existentes, os quais entraram em vigência no início ou após 1º de janeiro de 2026 com a convergência dos pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), sendo:
Alteração a NBC TG 48 – Instrumentos Financeiros (IFRS 9) e NBC TG 40 (R3) – Instrumentos Financeiros: Evidenciação / IFRS 7: Classificação e mensuração de instrumentos financeiros. Vigente a partir de 1 de janeiro de 2026.
IFRS S1 – Divulgação de Informações Financeiras Relacionadas à Sustentabilidade: Estrutura de divulgação de riscos e oportunidades de sustentabilidade. Vigente a partir de 1º de janeiro de 2026.
IFRS S2 – Divulgação de Informações Climáticas: Requisitos de divulgação de riscos e oportunidades climáticas. Vigente a partir de 1º de janeiro de 2026.
IFRS 18 – Apresentação das demonstrações financeiras: Estrutura do resultado, novas divulgações e princípios de agregação e desagregação. Vigente a partir de 1 de janeiro de 2027.
IFRS 19 – Subsidiárias sem Responsabilidade Pública: Divulgações: Permite que uma subsidiária elegível forneça divulgações reduzidas ao aplicar as normas contábeis IFRS. Vigente a partir de 1 de janeiro de 2027.
A administração do Fundo está avaliando os impactos práticos que tais itens possam ter em suas demonstrações financeiras, à medida que os normativos são regulamentados pelo Conselho Federal de Contabilidade (CFC).
4 Aplicações financeiras
Em exercício findo em 31 de dezembro de 2025, o Fundo obteve uma receita de R$ 45 (2024: R$ 9) referente a aplicações em cotas de fundos de investimento. A posição em aplicação financeira é demonstrada a seguir:
| 2025 | 2024 | |
|---|---|---|
| Itau Soberano Renda Fixa Simples Longo Prazo Fundo de Investimento | ||
| em Cotas de Fundo de Investimento | 232 | 179 |
| Total | 232 | 179 |
5 Rendas a receber
| Prazo | 2025 2024 |
|---|---|
| A vencer | - 4.610 |
| Total | - 4.610 |
Os aluguéis são contabilizados no resultado Fundo conforme regime de competência. As receitas auferidas e as movimentações de aluguéis nos exercícios findos em 31 de dezembro de 2025 e 2024 foram as seguintes:
| Descrição | 2025 | 2024 |
|---|---|---|
| (=) Saldo inicial | 4.610 | 4.610 |
| (-) Baixa de receitas de aluguéis | (4.610) | - |
| (=) Saldo Final | - | 4.610 |
Provisão para perdas esperadas com créditos de liquidação duvidosa
O Fundo possuía um processo arbitral de nº 99/2023/SEC4, relacionado à discussão de direitos e obrigações com o locatário anterior (autor da ação). Em 2025, o processo foi concluído com decisão desfavorável ao Fundo.
Diante desse desfecho, o valor anteriormente registrado como contas a receber foi integralmente revertido contra o resultado do exercício. Dessa forma, não há expectativa de recebimento dos montantes anteriormente reconhecidos.
6 Ativos financeiros de natureza imobiliária
Propriedades para investimento
(a) Imóvel para renda Imóvel:
Itaquera
Endereço: Avenida Jean Khoury Farah, 450, Área B, Lote H - Itaquera - São Paulo/SP Matrícula: 294.080 do Cartório de Registro de Imóveis de São Paulo Área Construída: 8.051,55 m² Área do Terreno: 13.556 m²
(b) Valor justo
Em novembro de 2025, o laudo de avaliação foi elaborado pela EEmovel Serviços de Informações S.A., que utilizou o Método Comparativo Direto de Dados de Mercado com tratamento por fatores, em função da necessidade de ponderação e homogeneização dos elementos amostrais, tornando-os comparáveis ao imóvel avaliando.
A avaliação por meio de inferência estatística não foi adotada, uma vez que o mercado não apresenta número suficiente de elementos amostrais com características, tipologia e localização comparáveis. Adicionalmente, métodos como o involutivo e o evolutivo foram considerados menos adequados para o caso em análise.
A amostra utilizada foi composta por imóveis com características semelhantes, cujos valores foram tratados e ajustados por fatores de homogeneização, resultando em um valor médio saneado de aproximadamente R$ 7.451,98/m², que fundamentou a determinação do valor de mercado do imóvel.
O laudo foi enquadrado, conforme a ABNT NBR 14653-2, como de Grau II de fundamentação e Grau III de precisão, com intervalo de confiança de aproximadamente 21,79%.
(c) Movimentação das propriedades para investimento
A movimentação ocorrida na conta de propriedades para investimentos nos exercícios está descrita a seguir:
| Ativo | Matricula | Saldo em 31/12/2024 | Capex | Ajuste ao valor justo | Saldo em 31/12/2025 |
|---|---|---|---|---|---|
| Itaquera | 294.080 | 56.234 | - | 3.766 | 60.000 |
| 56.234 | - | 3.766 | 60.000 | ||
| Ativo | Matricula | Saldo em 31/12/2023 | Capex | Ajuste ao valor justo | Saldo em 31/12/2024 |
| Itaquera | 294.080 | 54.850 | - | 1.384 | 56.234 |
| 54.850 | - | 1.384 | 56.234 |
7 Gerenciamento de riscos
a. Tipos de riscos
Riscos de Mercado: O Fundo está sujeito, direta ou indiretamente, às variações e condições dos mercados de capitais, especialmente dos mercados de câmbio, juros, bolsa e derivativos, que são afetados principalmente pelas condições políticas e econômicas nacionais e internacionais.
A economia brasileira apresentou diversas alterações desde a implementação do Plano Real. Tais ajustes têm implicado na realização de reformas constitucionais, administrativas, previdenciárias, sociais, fiscais, políticas, trabalhistas, e outras, as quais, em princípio têm dotado o país de uma estrutura mais moderna, de forma a alcançar os objetivos sociais e econômicos capazes de torná-lo mais desenvolvido e competitivo no âmbito da economia mundial, atraindo dessa forma os capitais de que necessita para o seu crescimento.
Nesse processo, acredita-se no fortalecimento dos instrumentos existentes no mercado de capitais, dentre os quais, destacam-se os fundos de investimento imobiliário. Não obstante, a integração das economias acaba gerando riscos inerentes a este processo. Evidentemente, nessas circunstâncias, a economia brasileira se vê obrigada a promover os ajustes necessários, tais como alteração na taxa básica de juros praticada no país, aumento na carga tributária sobre rendimentos e ganhos de capital dos instrumentos utilizados pelos agentes econômicos, e outras medidas que podem provocar mudanças nas regras utilizadas no nosso mercado.
O Governo Federal exerceu e continua a exercer influência significativa sobre a economia brasileira. Essa influência, bem como a conjuntura econômica e política brasileira, poderá vir a causar um efeito adverso relevante que resulte em perdas para os Cotistas.
O Governo Federal frequentemente intervém na economia do país e ocasionalmente realiza modificações significativas em suas políticas e normas. As medidas tomadas pelo Governo Federal para controlar a inflação, além de outras políticas e normas, frequentemente implicarão aumento das taxas de juros, mudança das políticas fiscais, controle de preços, desvalorização cambial, controle de capital e limitação às importações, entre outras medidas, poderão resultar em perdas para os Cotistas.
As atividades do Fundo, situação financeira, resultados operacionais e o preço de mercado das Cotas podem vir a ser prejudicados de maneira relevante por modificações nas políticas ou normas que envolvam ou afetem certos fatores, tais como:
Política monetária, cambial e taxas de juros;
Políticas governamentais aplicáveis às nossas atividades e ao nosso setor;
Greve de portos, alfândegas e receita federal;
Inflação;
Instabilidade social;
Liquidez dos mercados financeiros e de capitais domésticos;
Política fiscal e regime fiscal estadual e municipal;
Racionamento de energia elétrica; e
Outros fatores políticos, sociais e econômicos que venham a ocorrer no Brasil ou que o afetem.
As políticas futuras do Governo Federal podem contribuir para uma maior volatilidade no mercado de títulos e valores mobiliários brasileiro e dos títulos e valores mobiliários emitidos no exterior por empresas brasileiras. Adicionalmente, eventuais crises políticas podem afetar a confiança dos investidores e do público consumidor em geral, resultando na desaceleração da economia e prejudicando o preço de mercado das Cotas.
Considerando que o investimento em fundos de investimento imobiliário é um investimento de longo prazo e voltado à obtenção de renda, pode haver alguma oscilação do valor de mercado das Cotas para negociação no mercado secundário no curto prazo, podendo, inclusive, acarretar perdas superiores ao capital aplicado para o investidor que pretenda negociar sua Cota no mercado secundário neste curto prazo.
O Fundo desenvolverá suas atividades no mercado brasileiro, estando sujeito, portanto, aos efeitos da política econômica praticada pelos Governos Federal, Estaduais e Municipais.
Riscos relacionados à liquidez: A aplicação em cotas de um fundo de investimento imobiliário apresenta algumas características particulares quanto à realização do investimento. O investidor deve observar o fato de que os fundos de investimento imobiliário são constituídos na forma de condomínios fechados, não admitindo o resgate convencional de suas cotas, fator que pode influenciar na liquidez das cotas no momento de sua eventual negociação no mercado secundário.
Sendo assim, os fundos de investimento imobiliário encontram pouca liquidez no mercado brasileiro, podendo os titulares de cotas de fundos de investimento imobiliário ter dificuldade em realizar a negociação de suas cotas no mercado secundário, inclusive correndo o risco de permanecer indefinidamente com as cotas adquiridas, mesmo sendo estas objeto de negociação no mercado de bolsa ou de balcão organizado. Desse modo, o investidor que adquirir as Cotas deverá estar consciente de que o investimento no Fundo consiste em investimento de longo prazo.
Risco de concentração da carteira do Fundo: Apesar de o Fundo destinar seus recursos preponderantemente a investimentos em Ativos Imobiliários, de acordo com a sua Política de Investimento, inicialmente o Fundo irá adquirir um número limitado de Ativos Imobiliários, o que poderá gerar uma concentração da sua carteira, estando o Fundo exposto aos riscos inerentes a esses ativos. Também é possível que durante a existência do Fundo os Ativos Imobiliários originados no mercado primário ou negociados no mercado secundário sejam lastreados ou possuam investimentos, de forma mais concentrada, em determinado(s) segmento(s) e, com isto, não seja permitido se fazer uma melhor diversificação da carteira do Fundo.
Riscos relacionados à rentabilidade do investimento: O investimento em cotas de um fundo de investimento imobiliário é uma aplicação em valores mobiliários de renda variável, o que pressupõe que a rentabilidade das Cotas dependerá do resultado da administração dos investimentos realizados pelo Fundo. No caso em questão, os valores a serem distribuídos aos Cotistas dependerão do resultado do Fundo, que por sua vez, dependerá preponderantemente do investimento a ser realizado pelo Fundo em Ativos Imobiliários e em Outros Ativos, excluídas as despesas e encargos previstos para a manutenção do Fundo, na forma deste Regulamento.
Os Cotistas do Fundo farão jus ao recebimento de resultados que lhes serão pagos a partir da percepção, pelo Fundo, dos valores obtidos a partir da distribuição de rendimentos e da compra e venda de Cotas dos FII investidos, bem como da rentabilidade proporcionada pelos CRI, LCI e LH que integrarem a sua carteira, e pelos resultados obtidos pela venda e/ou rentabilidade dos Outros Ativos.
Adicionalmente, vale ressaltar que haverá um lapso de tempo entre a data de captação de recursos pelo Fundo e a data de início dos investimentos em Ativos Imobiliários, desta forma, os recursos captados pelo Fundo serão aplicados em Outros Ativos, o que poderá impactar negativamente na rentabilidade esperada do Fundo.
Adicionalmente, cumpre destacar que a rentabilidade alvo não representa e nem deve ser considerada, a qualquer momento e sob qualquer hipótese, como promessa, garantia, estimativa, projeção ou sugestão de rentabilidade aos Cotistas por parte do Administrador.
A rentabilidade alvo será considerada pelo administrador e pelo gestor como mero parâmetro para a rentabilidade das cotas do fundo, nos termos do seu regulamento, não havendo qualquer obrigação ou garantia por parte do fundo, do administrador e/ou do gestor em alcançar ou reproduzir a rentabilidade alvo para as cotas do fundo.
Risco de concentração de propriedade de Cotas: Conforme disposto neste Regulamento e, se houver, no prospecto, não há restrição quanto ao limite de Cotas que podem ser subscritas por um único Cotista. Portanto, poderá ocorrer situação em que um único Cotista venha a integralizar parcela substancial das Cotas de determinada emissão ou mesmo a totalidade das Cotas do Fundo, passando tal Cotista a deter uma posição expressivamente concentrada, fragilizando, assim, a posição dos eventuais Cotistas minoritários. Nesta hipótese, há possibilidade de que deliberações sejam tomadas pelo Cotista majoritário em função de seus interesses exclusivos, em prejuízo do Fundo e/ou dos Cotistas minoritários. Ressalta-se que, de acordo com o Inciso III, do parágrafo único, do artigo 3º da Lei n.º 11.033/04, somente não haverá incidência do imposto de renda retido na fonte e na declaração de ajuste anual das pessoas físicas com relação aos rendimentos distribuídos pelos FII ao Cotista pessoa física titular de cotas que representem menos de 10% (dez por cento) das cotas
emitidas pelo FII e cujas cotas lhe derem direito ao recebimento de rendimento inferior a 10% (dez por cento) do total de rendimentos auferidos pelo FII, caso as cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado e desde que o FII conte com, no mínimo, 50 (cinquenta) Cotistas.
Risco de diluição: Na eventualidade de novas emissões do Fundo, os Cotistas incorrerão no risco de terem a sua participação no Fundo diluída.
Não existência de garantia de eliminação de riscos: As aplicações realizadas no Fundo não contam com garantia do Administrador, do Gestor ou de qualquer instituição pertencente ao mesmo conglomerado do Administrador, do Gestor ou com qualquer mecanismo de seguro ou, ainda do Fundo Garantidor de Créditos - FGC.
Riscos do prazo: As Cotas de FII, os CRI, as LCI e as LH objeto de investimento pelo Fundo são aplicações de médio e longo prazo (inclusive prazo indeterminado no caso das Cotas de FII), que possuem baixa liquidez no mercado secundário e o cálculo de seu valor de face para os fins da contabilidade do Fundo é realizado via marcação a mercado. Neste mesmo sentido, os Outros Ativos têm seu valor calculado através da marcação a mercado.
Desta forma, a realização da marcação a mercado dos ativos da carteira do Fundo visando o cálculo do patrimônio líquido deste, pode causar oscilações negativas no valor das Cotas, cujo cálculo é realizado mediante a divisão do patrimônio líquido do Fundo pela quantidade de Cotas emitidas até então.
Mesmo nas hipóteses de os ativos da carteira do Fundo virem a não sofrer nenhum evento de não pagamento de juros e principal, ao longo do prazo de duração do Fundo, as Cotas do Fundo poderão sofrer oscilações negativas de preço, o que pode impactar negativamente na negociação das Cotas pelo investidor.
Risco de crédito: As obrigações decorrentes de títulos e valores mobiliários, incluindo aquelas relacionadas aos Ativos Imobiliários e aos Outros Ativos estão sujeitas ao cumprimento e adimplemento pelo respectivo emissor. Eventos que venham a afetar as condições financeiras dos emissores, bem como mudanças nas condições econômicas, políticas e legais, podem prejudicar a capacidade de tais emissores em cumprir com suas obrigações, o que pode trazer prejuízos ao Fundo.
Risco do Investimento em Outros Ativos: O Fundo poderá investir parte de seu patrimônio em Outros Ativos e tais ativos podem afetar negativamente a rentabilidade do Fundo. Adicionalmente, os rendimentos originados a partir do investimento em Ativos Imobiliários, que sejam títulos e valores mobiliários, e em Outros Ativos serão tributados de forma análoga à tributação dos rendimentos auferidos por pessoas jurídicas (tributação regressiva de 22,5% (vinte e dois inteiros e cinco décimos por cento) a 15,0% (quinze por cento), dependendo do prazo do investimento, e tal fato poderá impactar negativamente na rentabilidade do Fundo.
Riscos tributários: A Lei n.º 8.668/93, estabelece que os fundos de investimento imobiliário são isentos de imposto de renda sobre a sua receita operacional. Porém a Lei n.º 9.779/99 dispõe que se sujeita à tributação aplicável às pessoas jurídicas, perdendo a isenção mencionada anteriormente, o fundo que aplicar recursos em empreendimentos imobiliários que tenham como construtor, incorporador ou sócio, Cotista que detenha, isoladamente ou em conjunto com pessoas a ele ligadas,
percentual superior a 25% (vinte e cinco por cento) das Cotas.
Ainda de acordo com a Lei 9.799/99, os rendimentos e ganhos de capital auferidos pelo fundo, apurados segundo o regime de caixa, quando distribuídos são tributados na fonte pela alíquota de 20% (vinte por cento). Não obstante, de acordo com o artigo 3º, parágrafo único, inciso III, da Lei n.º 11.033/04, alterada pela Lei n.º 11.196, de 21 de novembro de 2005, conforme alterada, ficam isentos do imposto de renda na fonte e na declaração de ajuste anual das pessoas físicas, os rendimentos distribuídos pelo fundo cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado.
Esclarece, ainda, o mencionado dispositivo legal, que o benefício fiscal sobre o qual dispõe: (i) será concedido somente nos casos em que o fundo possua, no mínimo, 50 (cinquenta) cotistas; e que (ii) não será concedido ao cotista pessoa física titular de cotas que representem 10% (dez por cento) ou mais da totalidade das cotas do fundo ou cujas cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo fundo.
Os rendimentos das aplicações de renda fixa e variável realizadas pelo fundo estarão sujeitas à incidência do Imposto de Renda Retido na Fonte as mesmas alíquotas aplicáveis às pessoas jurídicas submetidas a esta forma de tributação, nos termos da Lei n.º 9.779/99, circunstância que poderá afetar a rentabilidade esperada para as cotas do fundo. Não estão sujeitos a esta tributação a remuneração produzida por Letras Hipotecárias, Certificados de Recebíveis Imobiliários e Letras de Crédito Imobiliário, nos termos da Lei n.º 12.024, de 27 de agosto de 2009, conforme alterada.
Ainda, embora as regras tributárias dos fundos estejam vigentes desde a edição do mencionado diploma legal, inclusive por ocasião da instalação de um novo mandato presidencial, existe o risco de tal regra ser modificada no contexto de uma eventual reforma tributária.
Assim, o risco tributário engloba o risco de perdas decorrentes da criação de novos tributos ou de interpretação diversa da legislação vigente sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando o Fundo ou seus Cotistas a novos recolhimentos não previstos inicialmente.
Riscos Relacionados ao Mercado Imobiliário: O Fundo investirá em Ativos Imobiliários, os quais estão sujeitos aos riscos a seguir elencados que, se concretizados, afetarão os rendimentos das Cotas do Fundo.
Risco de desvalorização dos Imóveis: Como os recursos do Fundo poderão ser aplicados em Imóveis, um fator que deve ser preponderantemente levado em consideração, é o potencial econômico, inclusive a médio e longo prazo, das regiões onde estão localizados os Imóveis. A análise do potencial econômico da região deve se circunscrever não somente ao potencial econômico corrente, como também deve levar em conta a evolução deste potencial econômico da região no futuro, tendo em vista a possibilidade de eventual decadência econômica da região, com impacto direto sobre o valor do Imóvel.
Risco de desapropriação e de sinistro: Dado que o objetivo do Fundo é o de investir em Ativos Imobiliários, eventuais desapropriações, parcial ou total, dos Imóveis ou dos imóveis a que estiverem vinculados os Ativos Imobiliários, que sejam títulos e valores mobiliários, poderão acarretar a interrupção, temporária ou definitiva, de pagamentos devidos ao Fundo em decorrência de sua
titularidade sobre os Ativos Imobiliários. Em caso de desapropriação, o Poder Público deve pagar ao proprietário do imóvel desapropriado, uma indenização definida levando em conta os parâmetros do mercado. No entanto, não existe garantia que tal indenização seja equivalente ao valor dos Ativos Imobiliários, nem mesmo que tal valor de indenização seja integralmente transferido ao Fundo. Adicionalmente, no caso de sinistro envolvendo a integridade física dos Imóveis ou dos imóveis a que estiverem vinculados os Ativos Imobiliários, que sejam títulos e valores mobiliários, , os recursos obtidos pela cobertura do seguro dependerão da capacidade de pagamento da companhia seguradora contratada, nos termos da apólice contratada, bem como as indenizações a serem pagas pelas seguradoras poderão ser insuficientes para a reparação do dano sofrido, observadas as condições gerais das apólices.
Risco das Contingências Ambientais: Dado que o objetivo do Fundo é o de investir em Ativos Imobiliários, eventuais contingências ambientais sobre os Imóveis ou dos imóveis a que estiverem vinculados os Ativos Imobiliários, que sejam títulos e valores mobiliários, podem implicar em responsabilidades pecuniárias (indenizações e multas por prejuízos causados ao meio ambiente) para os titulares dos Imóveis ou dos imóveis a que estiverem vinculados os Ativos Imobiliários, que sejam títulos e valores mobiliários, e, eventualmente, promover a interrupção do fluxo de pagamento dos Ativos Imobiliários, circunstâncias que podem afetar a rentabilidade do Fundo.
Riscos Relativos à Atividade Empresarial: É característica das locações, objeto de determinados Imóveis ou dos imóveis a que estiverem vinculados os Ativos Imobiliários, que sejam títulos e valores mobiliários, as variações em seus valores em função do comportamento da economia como um todo. Deve ser destacado que alguns fatores podem ocasionar o desaquecimento de diversos setores da economia, principalmente em decorrência de crises econômicas, sejam elas oriundas de outros países ou mesmo do nosso, com reflexos na redução do poder aquisitivo em geral, ou até mesmo pela falta de segurança na localidade onde se situam os Imóveis ou dos imóveis a que estiverem vinculados os Ativos Imobiliários, que sejam títulos e valores mobiliários, podendo acarretar redução nos valores das locações.
Risco jurídico: Toda a arquitetura do modelo financeiro, econômico e jurídico deste Fundo considera um conjunto de rigores e obrigações de parte a parte estipuladas através de contratos públicos ou privados tendo por diretrizes a legislação em vigor. Entretanto, em razão da pouca maturidade e da falta de tradição e jurisprudência no mercado de capitais brasileiro, no que tange a este tipo de operação financeira, em situações de estresse, poderá haver perdas por parte dos Cotistas em razão do dispêndio de tempo e recursos para manutenção do arcabouço contratual estabelecido.
Risco de alteração da legislação aplicável ao Fundo e/ou aos Cotistas: A legislação aplicável ao Fundo, aos Cotistas e aos investimentos do Fundo, incluindo, mas não se limitando, à legislação tributária, podem impactar adversamente no valor dos investimentos, bem como as condições para a distribuição de rendimentos e de valorização das Cotas do Fundo.
Risco Operacional: Os ativos objeto de investimento pelo Fundo serão administrados e geridos pelo Administrador e/ou pelo Gestor, portanto os resultados do Fundo dependerão de uma administração e gestão adequada, a qual estará sujeita a eventuais riscos operacionais, que caso venham a ocorrer, poderão afetar a rentabilidade dos Cotistas.
Risco de Governança: Determinadas matérias que são objeto de Assembleia Geral de Cotistas somente serão deliberadas quando aprovadas por maioria qualificada dos Cotistas. Tendo em vista
que fundos de investimento imobiliário tendem a possuir número elevado de Cotistas, é possível que determinadas matérias fiquem impossibilitadas de aprovação pela ausência de quórum de instalação (quando aplicável) e de votação de tais assembleias. A impossibilidade de deliberação de determinadas matérias pode ensejar, dentre outros, a liquidação antecipada do Fundo.
Demais riscos: O Fundo também poderá estar sujeito a outros riscos advindos de motivos alheios ou exógenos, tais como moratória, guerras, revoluções, mudanças nas regras aplicáveis aos ativos financeiros, mudanças impostas aos ativos financeiros integrantes da carteira, alteração na política econômica e decisões judiciais.
Risco de alteração da legislação aplicável ao Fundo e/ou aos Cotistas: Embora as regras tributárias relativas a fundos de investimento imobiliários estejam vigentes há anos, não existindo perspectivas de mudanças, existe o risco de tal regra ser modificada no contexto de uma eventual reforma tributária. Assim, o risco tributário engloba o risco de perdas decorrente da criação de novos tributos, interpretação diversa da atual sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando o Fundo ou seus Cotistas a novos recolhimentos não previstos inicialmente.
Em reunião realizada em 21 de dezembro de 2021, o Colegiado da CVM, ao apreciar recurso contra decisão de Área Técnica da CVM, entendeu que “caso o valor a ser distribuído pelo FII, calculado de acordo com o parágrafo único, art. 10, da Lei n° 8.668/93 e Ofício Circular/CVM/SIN/SNC/Nº 01/2014 (…) seja superior ao montante do lucro do exercício adicionado dos lucros acumulados (e/ou reserva de lucros) do exercício anterior, o montante distribuído em excesso à soma do lucro do exercício adicionado dos lucros acumulados (e/ou reserva de lucros) do exercício anterior, deve ser tratado contabilmente como amortização de cotas ou devolução do capital” (“Decisão de 21.12.2021”). Os efeitos da Decisão de 21.12.2021 encontram-se suspensos por força de nova decisão do Colegiado, proferida em 31 de janeiro de 2022, situação essa que deve perdurar enquanto o Colegiado não apreciar pedido de reconsideração contra a Decisão de 21.12.2021, já apresentado e pendente de julgamento. O desenvolvimento dos referidos fatos, em especial a decisão a ser proferida pelo Colegiado da CVM a respeito do Pedido de Reconsideração, poderá resultar em alteração da atual prática contábil relacionada à distribuição de rendimentos pelos Fundos de Investimento Imobiliários.
b. Controles relacionados aos riscos
Não obstante a diligência da Administradora e da Gestora em colocar em prática a política de investimento delineada, os investimentos do Fundo são, por sua natureza, sujeitos a flutuações típicas de mercado, ao risco de crédito, ao risco sistêmico, às condições adversas de liquidez e negociação atípica nos mercados de atuação. Desse modo, mesmo que a Administradora e a Gestora mantenham rotinas e procedimentos de gerenciamento de riscos, não há garantia de completa eliminação da possibilidade de perdas para o Fundo e, consequentemente, para o Cotista.
8 Instrumentos financeiros derivativos
O Fundo poderá, mediante prévia recomendação do Consultor Imobiliário, contratar operações com derivativos exclusivamente para fins de proteção patrimonial, cuja exposição seja sempre, no máximo, o valor do patrimônio líquido do Fundo.
O Fundo não realizou operações com instrumentos financeiros derivativos nos exercícios findos em 31 de dezembro de 2025 e 2024.
9 Política de distribuição dos resultados
O Fundo, de acordo com a Lei nº 9.779/99, artigo 1º, distribui mensalmente, no mínimo, 95% dos lucros auferidos de acordo com o regime de caixa. A Lei nº 12.024/2009, de acordo com o artigo 15, deu nova redação ao artigo 16-A da Lei 8.668 de 25 de junho de 1993, alterando a compensação do imposto de renda retido na fonte das aplicações financeiras efetuadas pelos Fundos de Investimento Imobiliário.
A compensação do imposto de renda deverá ser efetuada proporcionalmente à participação das cotistas pessoas jurídicas e pessoas físicas não sujeitas à isenção do IR.
No exercício findo em 31 de dezembro de 2025 não houve distribuição de rendimentos.
A distribuição de, no mínimo, 95% dos lucros auferidos pelo Fundo, é apurada segundo o regime de caixa, conforme o previsto no parágrafo único do artigo 10 da Lei nº 8.668/93 e no Ofício CVM/SIN/SNC/Nº 1/2014. A distribuição se limitará ao lucro apurado conforme a regulamentação aplicável (“Lucros Semestrais”), tendo como base o balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano.
O saldo de rendimentos a distribuir foi calculado como segue:
| Rendimentos a distribuir | Semestre findo em 31/12/2025 | Semestre findo em 30/06/2025 | Semestre findo em 31/12/2024 | Semestre findo em 30/06/2024 |
|---|---|---|---|---|
| Lucro Contábil apurado no período segundo o regime de competência | (2.433) | (695) | 819 | (1.058) |
| (-) Receitas por competência e não transitadas pelo caixa do FII. | 844 | - | (1.384) | (4.610) |
| (+) Despesas por competência e não transitadas pelo caixa do FII | 43 | 43 | 123 | 4.733 |
| (+) Receitas registradas por competência em períodos anteriores e realizadas financeiramente no período corrente | - | - | 1 | - |
| (-) Despesas registradas por competência em períodos anteriores e realizadas financeiramente noperíodo corrente | (43) | (123) | (123) | (123) |
| (=) Lucro ajustado basepara cálculo da distribuição | (1.589) | (775) | (564) | (1.058) |
| Rendimentos apropriados no período/exercício | - | - | - | - |
| % Distribuído | 0% | 0% | 0% | 0% |
| Rendimentos pagos referentes ao período/exercício anterior | - | - | - | - |
| Rendimentos pagos referentes ao período/exercício vigente | - | - | - | - |
| Rendimentos a distribuir no período/exercício seguinte | - | - | - | - |
| Rendimentos distribuídos | - | - | - | - |
10 Rentabilidade do Fundo
O patrimônio líquido médio, o valor da cota, quantidade média ponderada de cotas integralizadas e a rentabilidade calculada com base na variação da cota estão demonstrados a seguir:
| Patrimônio | Valor da cota | Quantidade de cotas | Rentabilidade do | |
|---|---|---|---|---|
| Exercício findo em: | líquido médio | Integralizadas | Fundo(%) (*) | |
| 31 de dezembro de 2025 | 59.812 | 895.80319163 | 67.280 | 0,05 |
| 31 de dezembro de 2024 | 59.997 | 944,68340231 | 64.468 | 0,00 |
A rentabilidade obtida no passado não representa garantia de resultados futuros.
(*) A rentabilidade auferida está apresentada com os efeitos da distribuição dos rendimentos e da amortização de cotas.
11 Emissões, resgates e amortizações de cotas
As cotas correspondem a frações ideais de seu patrimônio líquido, sendo nominativas e escriturais em nome de seu titular.
A primeira emissão de cotas do Fundo composta por 63.000 cotas, com valor nominal de R$ 1.000,00 (mil reais) cada.
O Fundo somente poderá realizar novas emissões de cotas mediante prévia aprovação da Assembleia Geral de Cotistas, que definirá, inclusive, os termos e condições de tais emissões.
De acordo com o disposto no artigo 2º da Lei nº 8.668/93 e artigo 9º da Instrução CVM 472/2008, o Cotista não poderá requerer o resgate de suas Cotas.
Em 31 de dezembro de 2025, o capital do Fundo está composto por 67.280 cotas totalizando R$ 61.991, totalmente integralizadas (2024: 64.468 cotas, totalizando R$ 59.497).
Nos exercícios findos em 31 de dezembro de 2025 e 2024, o Fundo não realizou amortização de cotas.
12 Prestadores de serviços
A Administradora contratou os seguintes serviços:
Gestor: TAG Investimentos Ltda. Custodiante: Banco Genial S.A. Escriturador: Banco Genial S.A. Controladoria, processamento e tesouraria: Banco Genial S.A.
13 Remuneração da Administração
Pelos serviços de administração, o Fundo pagará ao Administrador uma remuneração de 0,175% ao ano, sobre o valor de mercado do Fundo, calculado com base na média diária da cotação de fechamento das cotas de emissão do fundo no mês anterior ao do pagamento da remuneração, observado o valor mínimo mensal de R$ 18, atualizado anualmente pela variação positiva do IGPM.
A Taxa de Administração é calculada e provisionada diariamente e paga, mensalmente até o 5º dia útil do mês subsequente ao mês de apuração.
A despesa de taxa de administração no exercício findo em 31 de dezembro de 2025 foi de R$ 512 (2024: R$ 446).
O Fundo não possui taxa de entrada ou taxa de saída.
14 Operações com partes relacionadas
Nos exercícios findos em 31 de dezembro de 2025 e 2024, o Fundo realizou as seguintes operações com partes relacionadas:
Despesas com parte relacionada
Nos exercícios findos em 31 de dezembro de 2025 e 2024, o total de despesa e o passivo com taxa de administração, estão demonstrados a seguir
| Despesa | Prestador | 31/12/2025 | 31/12/2024 |
|---|---|---|---|
| Taxa de administração | Banco Genial S.A. | 512 | 446 |
| 512 | 446 | ||
| Passivo | Prestador | 31/12/2025 | 31/12/2024 |
| Taxa de administração a pagar | Banco Genial S.A. | 43 | 41 |
| 43 | 41 |
15 Divulgação das informações
As informações obrigatórias sobre o Fundo estão disponíveis na sede da Administradora assim como junto à Comissão de Valores Mobiliários – CVM
16 Tributação
O Fundo, Conforme da Lei no 8.668/93, os rendimentos e ganhos de capital auferidos pelos Fundos de Investimento Imobiliário (“FIIs”) ficam isentos do Imposto sobre Operações de Crédito, Câmbio e Seguro, assim como do Imposto sobre a Renda e Proventos de Qualquer Natureza.
Os rendimentos e ganhos líquidos auferidos pelos Fundos de Investimento Imobiliário, em aplicações financeiras de renda fixa ou de renda variável, sujeitam-se à incidência do imposto de renda na fonte, observadas as mesmas normas aplicáveis às pessoas jurídicas. O imposto retido na fonte da carteira do FII poderá ser compensado com o retido na fonte pelo Fundo, por ocasião da distribuição de rendimentos, proporcionalmente aos cotistas que estiverem sujeitos à incidência de imposto de renda.
Não estão sujeitas à incidência do imposto de renda na fonte as aplicações efetuadas pelos Fundos de Investimento Imobiliário nos ativos Letras Hipotecárias, CRIs, Letras de Crédito Imobiliário e rendimentos distribuídos pelos FIIs e FIAGROs, relacionados nos incisos II e III do art. 3o da Lei nº 11.033, de 21 de dezembro de 2004.
Cotista
Conforme da Lei no 8.668/93, os rendimentos e ganhos de capital auferidos, apurados segundo o regime de caixa, quando distribuídos pelos Fundos de Investimento Imobiliário sujeitam-se à incidência do imposto de renda na fonte, à alíquota de 20% (vinte por cento).
Os ganhos de capital e rendimentos auferidos na alienação, na amortização ou no resgate de cotas também se sujeitam à incidência do imposto de renda à alíquota de 20% (vinte por cento).
Ficam isentos do imposto de renda, na fonte e na declaração de ajuste anual das pessoas físicas, os rendimentos distribuídos, pelo regime de caixa, pelo Fundos de Investimento Imobiliário cujas cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado e nos casos em que o Fundo possua, no mínimo, 100 cotistas (50 cotistas até 31/12/2023).
O referido benefício (i) não será concedido ao cotista pessoa física titular de cotas que representem 10% (dez por cento) ou mais da totalidade das cotas emitidas pelo Fundo ou cujas cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo e (ii) A partir de 01/01/2024, não será concedido ao conjunto de cotistas pessoas físicas ligadas, definidas na forma da alínea “a” do inciso I do parágrafo único do art. 2º da Lei nº 9.779, de 19 de janeiro de 1999, titulares de cotas que representem 30% (trinta por cento) ou mais da totalidade das cotas emitidas pelo Fundo, ou ainda cujas cotas lhes derem direito ao recebimento de rendimento superior a 30% (trinta por cento) do total de rendimentos auferidos pelo Fundo.
O investidor residente ou domiciliado no exterior, que realizar operações financeiras no País de acordo com as normas e condições estabelecidas pelo CMN, não residentes ou domiciliados em país com tributação favorecida, estão sujeitos à alíquota de 15%.
Investidores não residente domic iliados em país com tributação favorecida estão sujeitos a mesma alíquota do residente.
17 Prestação de outros serviços e política de independência do auditor
Em conformidade com a Instrução CVM n° 162, o Fundo não contratou outros serviços junto ao auditor independente responsável pelo exame das demonstrações financeiras, que não seja o de auditoria das demonstrações financeiras.
18 Demandas judiciais
Não há registro de demandas judiciais ou extrajudiciais, quer na defesa dos direitos dos cotistas, quer desses contra a administração do Fundo. Para 2025 não existem processos classificados com probabilidade de perda como possível (R$ 7.013 em 2024). Portanto, nenhuma provisão foi registrada nas demonstrações financeiras.
19 Direito de voto
O Gestor do Fundo adota política de exercício de direito de voto em assembleias, que disciplina os princípios gerais, o processo decisório e quais são as matérias relevantes obrigatórias para o exercício do direito de voto. Tal política orienta as decisões do Gestor em assembleias de detentores de ativos que confiram aos seus titulares o direito de voto.
20 Demonstrativo ao valor justo
O Fundo aplica o CPC 40 e o artigo 7º da Instrução CVM nº 516/2011, para instrumentos financeiros e propriedades para investimento mensurados no balanço patrimonial pelo valor justo, o que requer divulgação das mensurações do valor justo pelo nível da seguinte hierarquia de mensuração pelo valor justo:
Nível 1 - O valor justo dos instrumentos financeiros negociados em mercados ativos é baseado nos preços de mercado, cotados na data de balanço. Um mercado é visto como ativo se os preços cotados estiverem pronta e regularmente disponíveis a partir de uma Bolsa, distribuidor, corretor, grupo de indústrias, serviço de precificação, ou agência reguladora, e aqueles preços representam transações de mercado reais e que ocorrem regularmente em bases puramente comerciais.
Nível 2 - O valor justo dos instrumentos financeiros que não são negociados em mercados ativos é determinado mediante o uso de técnica de avaliação. Essas técnicas maximizam o uso dos dados adotados pelo mercado onde está disponível e confiam o menos possível nas estimativas específicas da entidade. Se todas as informações relevantes exigidas para o valor justo de um instrumento forem adotadas pelo mercado, o instrumento estará incluído no Nível 2.
Nível 3 - Se uma ou mais informações relevantes não estiver baseada em dados adotados pelo mercado, o instrumento estará incluído no Nível 3. As técnicas de avaliação específicas utilizadas para valorizar os instrumentos financeiros e as propriedades para investimento incluem aquelas descritas no artigo 7º da Instrução CVM 516/11.
A tabela abaixo apresenta os ativos do Fundo mensurados pelo valor justo em 31 de dezembro de 2025:
| Ativos | Nível 1 | Nível 2 | Nível 3 | Total |
|---|---|---|---|---|
| Ativos financeiros de natureza | ||||
| não imobiliária | - | 232 | - | 232 |
| Propriedades para investimento | - | - | 60.000 | 60.000 |
| Total do ativo | - | 232 | 60.000 | 60.232 |
A tabela abaixo apresenta os ativos do Fundo mensurados pelo valor justo em 31 de dezembro de 2024:
| Ativos | Nível 1 | Nível 2 | Nível 3 | Total |
|---|---|---|---|---|
| Ativos financeiros de natureza | ||||
| não imobiliária | - | 179 | - | 179 |
| Propriedades para investimento | - | - | 56.234 | 56.234 |
| Total do ativo | - | 179 | 56.234 | 56.413 |
21 Informações adicionais
a) Regulamentação CVM
A Comissão de Valores Mobiliários (CVM) publicou a Resolução CVM 175 em 23 de dezembro de 2022, que dispõe sobre a constituição, o funcionamento e a divulgação de informações dos fundos de investimento, bem como sobre a prestação de serviços para os fundos, em substituição à Instrução CVM nº 472, destacando-se, entre outros: (i) a regulamentação da responsabilidade limitada dos cotistas; (ii) a possibilidade de criação pelos fundos de classes com patrimônio segregado e subclasses; (iii) a maior flexibilização para investimentos no exterior pelos fundos; e a (iv) segregação das responsabilidades do Gestor e do Administrador dos fundos. As alterações introduzidas pela nova resolução entrariam em vigor a partir de 03 de abril de 2023, tendo os fundos em funcionamento prazo para adaptação integral até 31 de dezembro de 2023.
Em 28 de março de 2023, foi publicada a Resolução CVM 181, que promoveu alterações pontuais na Resolução 175, passando o prazo de adaptação integral dos fundos em funcionamento para 31 de dezembro de 2024, com exceção dos FIDCs, que devem adaptar-se até 1º de abril de 2024. A nova Resolução prorrogou o início da vigência da Resolução 175 para 2 de outubro de 2023.
Em 31 de maio de 2023 a CVM publicou a Resolução 184 com a inserção de diversos Anexos Normativos e ajustes pontuais à Resolução CVM nº 175. Como data inicial da vigência, foi sugerido 2 de outubro de 2023, mesma data em que a Resolução CVM 175 entrará em vigor. Os impactos da nova regulamentação sobre o Fundo estão em avaliação pelo Administrador.
No exercício social findo em 31 de dezembro de 2023, o Fundo permanecia regulamentado pela Instrução CVM nº 472, conforme mencionado na Nota Explicativa nº 2. Atualmente, Administração do Fundo está tomando as medidas necessárias para adaptação do mesmo à nova regulamentação, dentro dos prazos estabelecidos na norma.
Em 12 de março de 2024, foi publicada a Resolução CVM 200, que que prorrogou o prazo da indústria de fundos para se adequar à Resolução 175, passando os prazos para: (i) 1 de outubro de 2024: implementação da estrutura de classes e subclasses e do art. 99 que trata do acordo de remuneração entre classes investidas e investidoras; (ii) 1 de outubro de 2024: adoção da segregação de taxas entre os prestadores de serviços; (iii) 29 de novembro de 2024: prazo para adaptação do estoque de FIDCs; (iv) 30 de junho de 2025: prazo para adaptação do estoque dos demais fundos em funcionamento quando da publicação da regra. O Anexo Normativo III da 175 também foi pontualmente alterado para permitir a constituição de ônus reais sobre os imóveis da classe de cotas.
Rendimento acumulado
Conforme Art. 27 da Lei 14.754, de 12 de dezembro de 2023, os rendimentos apurados até 31 de dezembro de 2023 nas aplicações nos fundos de investimento que não estavam sujeitos até o ano de 2023 ao come-cotas - tributação periódica nos meses de maio e novembro de cada ano, e que estarão sujeitos à tributação periódica a partir do ano de 2024, com base nos Arts. 17 ou 26 da referida Lei, foram apropriados pro rata tempore até 31 de dezembro de 2023, com a incidência do IRRF à alíquota de 15%. De acordo com o Art. 28 dessa Lei, os cotistas pessoas físicas tiveram o direito de optar pelo pagamento antecipado do imposto de renda, em duas etapas, a uma alíquota reduzida de 8%: (i) na primeira, com o pagamento do imposto sobre os rendimentos apurados até 30 de novembro de 2023; (ii) na segunda, com o pagamento do imposto sobre os rendimentos apurados de 1º de dezembro de 2024 a 31 de dezembro de 2024.
22 Eventos subsequentes
O Administrador não possui conhecimento de eventos subsequentes até a data de aprovação para emissão e divulgação das demonstrações financeiras
Rodrigo de Godoy Gabrielle das Neves Oliveira Diretor Contadora CRC RJ: 097090/O-4